ITR-2 ৰ বাবে ইউজাৰ মেনুৱেল
1. অৱলোকন
ITR-2 দাখিলৰ সেৱা ই-ফাইলিং প’ৰ্টেলত পঞ্জীয়নভুক্ত ব্যৱহাৰকাৰীৰ বাবে উপলব্ধ। এই সেৱাই ব্যক্তিগত কৰদাতা আৰু হিন্দু অবিভক্ত পৰিয়ালসমূহক ই-ফাইলিং প’ৰ্টেলৰ জৰিয়তে ITR-2 দাখিল কৰিবলৈ সক্ষম কৰে। এই ব্যৱহাৰকাৰী নির্দেশিকাই অনলাইন পদ্ধতিৰে ITR-2 দাখিল কৰাৰ প্ৰক্ৰিয়া সামৰি লয়।
2. এই সেৱা লাভ কৰাৰ বাবে পূৰ্ব আৱশ্যকতাসমূহ
| সাধাৰণ |
|
| অন্যান্য |
|
3. ফৰ্মৰ এক আভাস
ITR-2 দাখিল কৰাৰ পূৰ্বে আপুনি তলত উল্লেখ কৰা অংশসমূহ (প্ৰযোজ্য অনুসূচীসমূহ) পূৰণ কৰিব লাগিব:
3.1 অংশ A – সাধাৰণ তথ্য
3.2 অনুসূচী বেতন
3.3 অনুসূচী গৃহ সম্পত্তি
3.4 অনুসূচী মূলধনী লাভ
3.5 অনুসূচী 112A আৰু অনুসূচী-115AD(1)(iii) অনুবিধি
3.6 অনুসূচী VDA
3.7 অনুসূচী অন্যান্য উৎস
3.8 অনুসূচী CYLA
3.9 অনুসূচী BFLA
3.10 অনুসূচী CFL
3.11 অনুসূচী VI-A
3.12 অনুসূচী 80G আৰু অনুসূচী 80GGA
3.13 অনুসূচী AMT
3.14 অনুসূচী AMTC
3.15 অনুসূচী SPI
3.16 অনুসূচী SI
3.17 অনুসূচী EI
3.18 অনুসূচী PTI
3.19 অনুসূচী FSI
3.20 অনুসূচী TR
3.21 অনুসূচী FA
3.22 অনুসূচী 5A
3.23 অনুসূচী AL
3.24 অংশ B – মুঠ আয় (TI)
3.25 পৰিশোধ কৰা কৰ
3.26 অংশ B-TTI
3.1 অংশ A সাধাৰণ
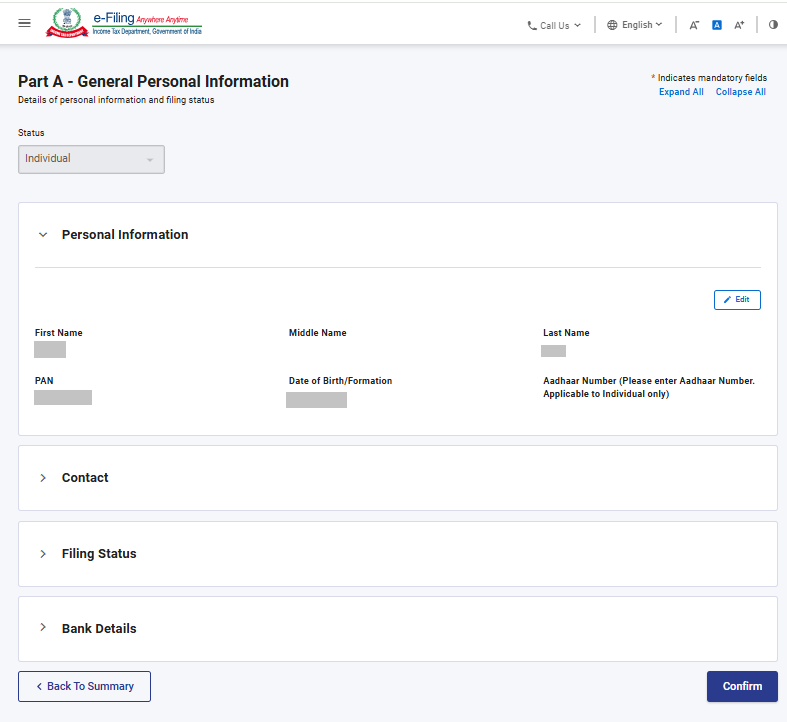
ITR-ৰ অংশ A সাধাৰণ অংশত, আপুনি আপোনাৰ ই-ফাইলিং প্ৰ’ফাইলৰ পৰা পূৰ্বে পূৰণ কৰা তথ্যসমূহ সত্যাপন কৰিব লাগিব। ফৰ্মত আপোনাৰ কিছুমান ব্যক্তিগত তথ্য প্ৰত্যক্ষভাৱে সম্পাদনা কৰিব নোৱাৰিব। অৱশ্যে, আপুনি আপোনাৰ ই-ফাইলিং প্ৰ’ফাইললৈ গৈ প্ৰয়োজনীয় পৰিৱৰ্তনসমূহ কৰিব পাৰে।
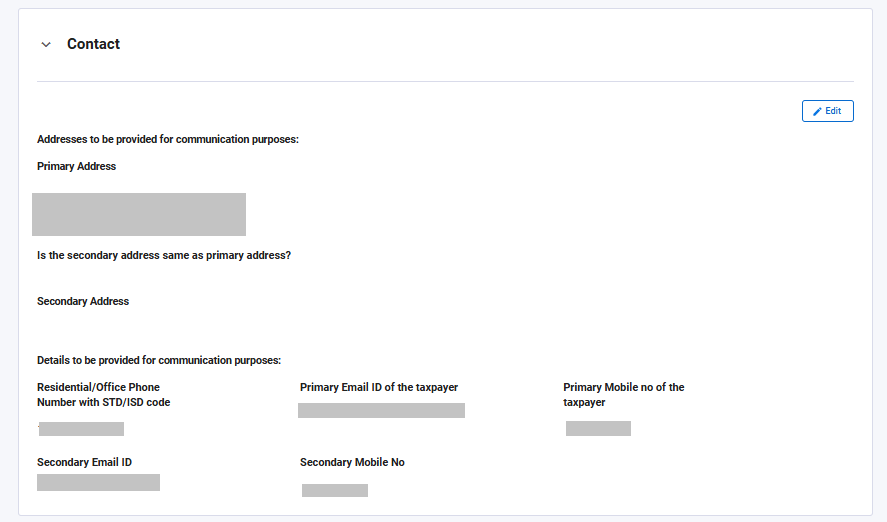
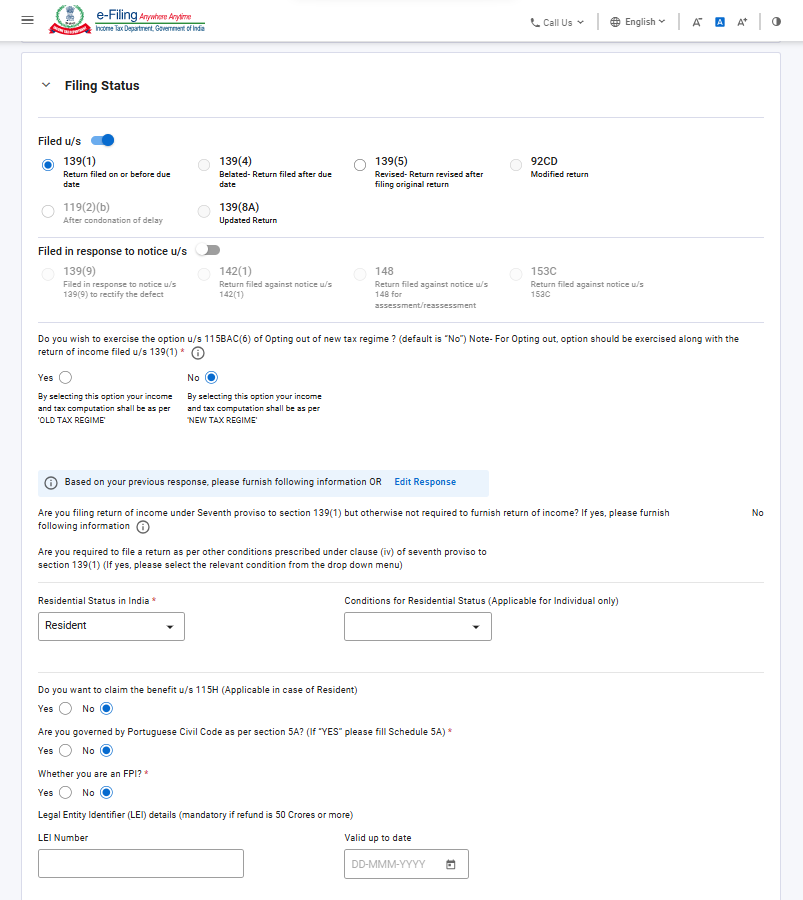
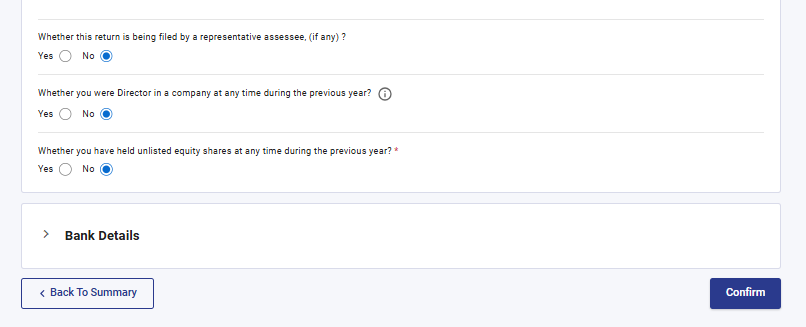
আপুনি আপোনাৰ যোগাযোগৰ বিৱৰণ, ফাইলিঙৰ স্থিতি, আৱাসৰ স্থিতি আৰু বেংকৰ বিৱৰণ ফৰ্মত সম্পাদনা কৰিব পাৰে।
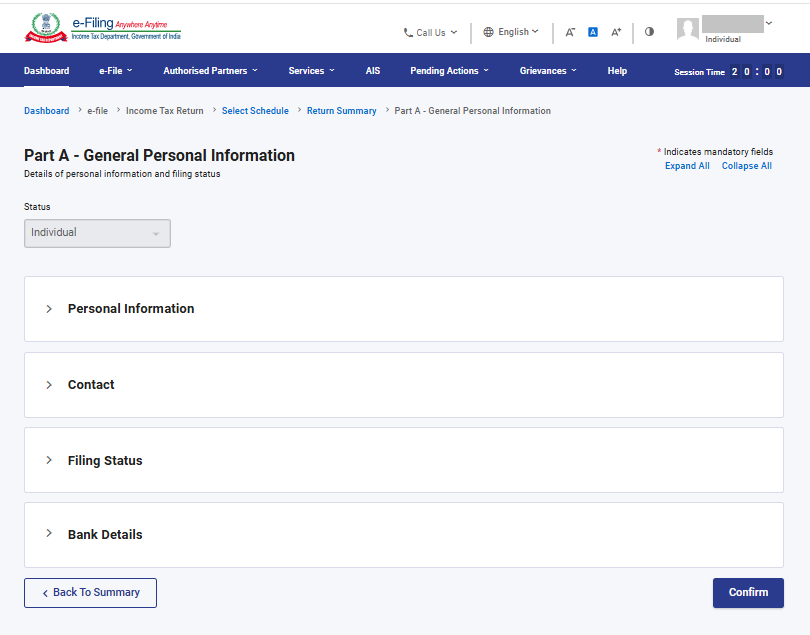
1.ব্যক্তিগত তথ্য:
2. যোগাযোগৰ বিৱৰণ:
3.ফাইলিঙৰ স্থিতি:
টোকা 1:
দাখিলকৰণ অংশত‘139(1) ধাৰাৰ অধীনত দাখিল কৰা হৈছে’বিকল্পটো স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হৈ থাকিব। AY 2026-27-ৰ বাবে নতুন কৰ ব্যৱস্থা হৈছে ডিফল্ট কৰ ব্যৱস্থা আৰু ‘নাই’ বিকল্পটো স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হৈ থাকিব।
যদি আপুনি নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ’ব বিচাৰে, তেন্তে ‘হয়’ নিৰ্বাচন কৰক আৰু ড্ৰপ-ডাউন মেনুৰ পৰা‘ভাৰতত আবাসিক স্থিতি’আৰু‘আবাসিক স্থিতিৰ বাবে চৰ্তসমূহ’নিৰ্বাচন কৰক।
টোকা 2:
বিত্ত অধিনিয়ম, 2023-ৰ জৰিয়তে ধাৰা 115BACৰ বিধানসমূহ সংশোধন কৰি ব্যক্তিগত কৰদাতা আৰু HUF-ৰ বাবে ইয়াক ডিফল্ট কৰ ব্যৱস্থা হিচাপে নিৰ্ধাৰণ কৰা হৈছে। যদি কোনো কৰদাতাই নতুন কৰ ব্যৱস্থা অনুসৰি কৰ পৰিশোধ কৰিব নিবিচাৰে, তেন্তে তেওঁ স্পষ্টভাৱে এই ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্প নিৰ্বাচন কৰি পুৰণি কৰ ব্যৱস্থাৰ অধীনত কৰ আৰোপৰ বিকল্প বাছনি কৰিব লাগিব।
ব্যৱসায় বা বৃত্তিৰ পৰা আয় থকা কোনো কৰদাতাই সংশ্লিষ্ট বৰ্ষৰ বাবে নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হৈ পুৰণি কৰ ব্যৱস্থালৈ সলনি হ’ব পাৰে। কিন্তু, ইয়াৰ বাবে তেওঁক ধাৰা 139(1)-ৰ অধীনত আয়কৰ ৰিটাৰ্ণ দাখিলৰ নিৰ্ধাৰিত তাৰিখৰ পূৰ্বে বা সেই তাৰিখত ফৰ্ম নং 10-IEA দাখিল কৰি এই বিকল্প গ্ৰহণ কৰিব লাগিব।
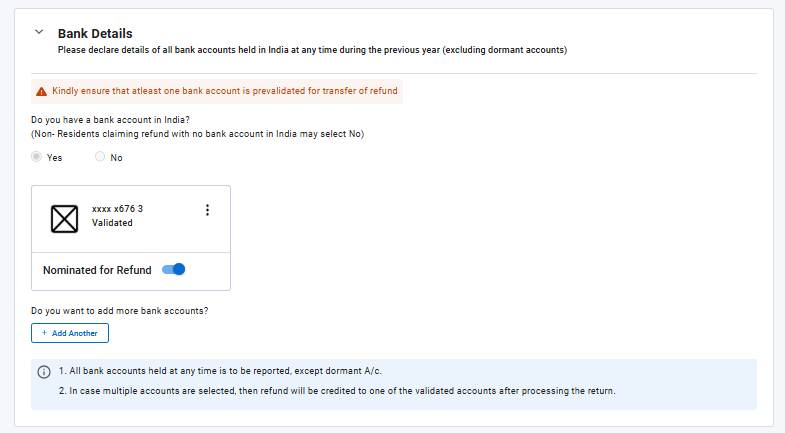
4. বেংকৰ বিৱৰণ:
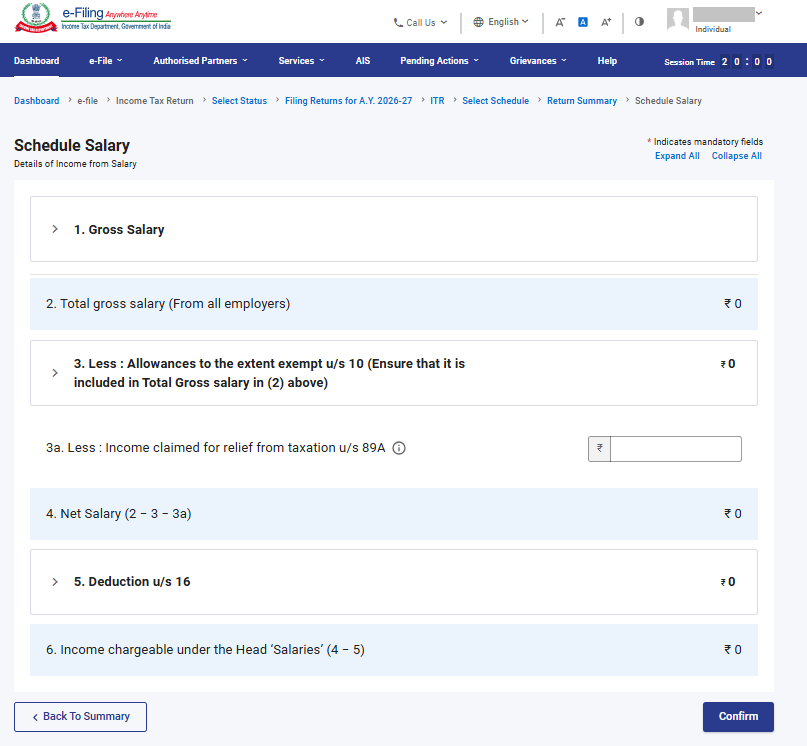
3.2 বেতন অনুসূচী
বেতন অনুসূচী ত, আপুনি আপোনাৰ বেতন/পেঞ্চনৰ পৰা হোৱা আয়, কৰমুক্ত ভাট্টা আৰু ধাৰা 16-ৰ অধীনত দাবী কৰিব পৰা কৰ ৰেহাইসমূহৰ তথ্য পৰ্যালোচনা, প্ৰৱেশ অথবা সম্পাদনা কৰিব লাগিব।
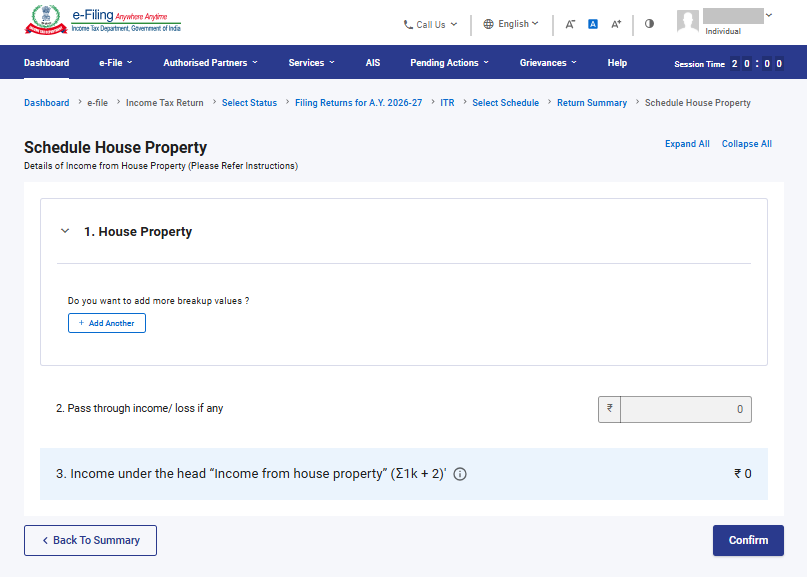
3.3 গৃহ সম্পত্তি অনুসূচী
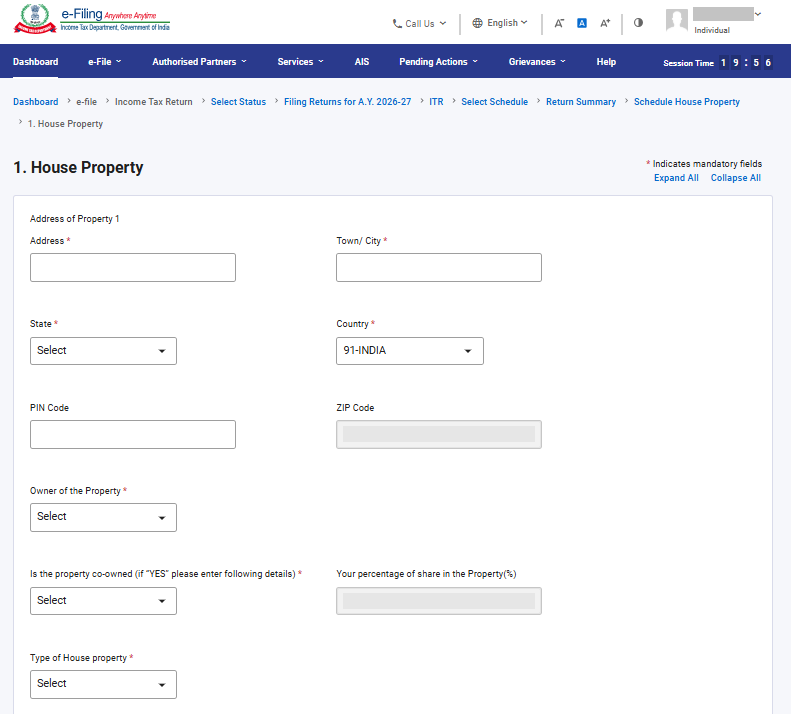
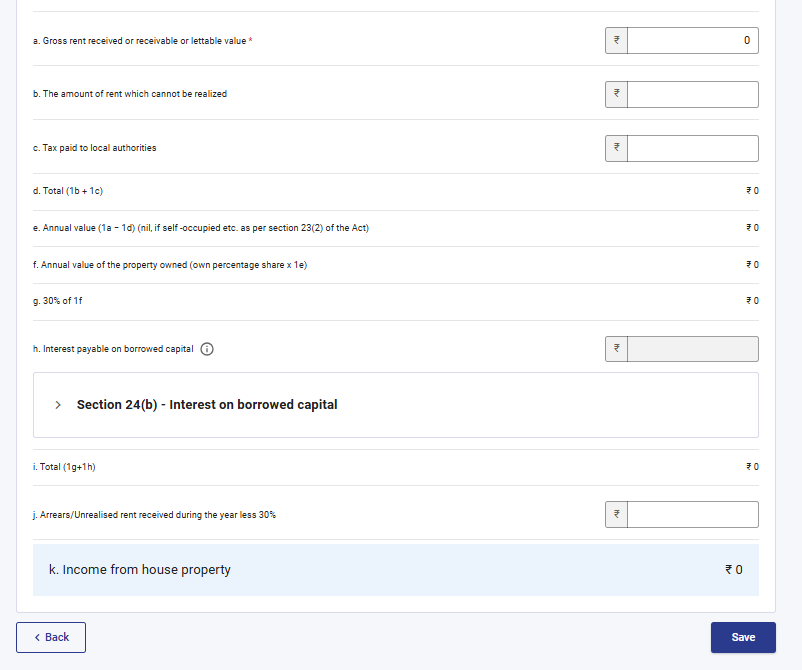
গৃহ সম্পত্তি অনুসূচী)ত, আপুনি গৃহ সম্পত্তি (নিজে ব্যৱহাৰ কৰা, ভাড়ালৈ দিয়া অথবা ভাড়ালৈ দিয়া বুলি গণ্য কৰা) সম্পৰ্কীয় তথ্যসমূহ পৰ্যালোচনা, প্ৰৱেশ অথবা সম্পাদনা কৰিব লাগিব। এই তথ্যসমূহৰ ভিতৰত সহ-মালিকৰ তথ্য, ভাড়াতীয়াৰ তথ্য, ভাড়া, সুত, হস্তান্তৰিত আয় আদি অন্তৰ্ভুক্ত থাকে।
3.4 অনুসূচী CG – মূলধনী মুনাফা
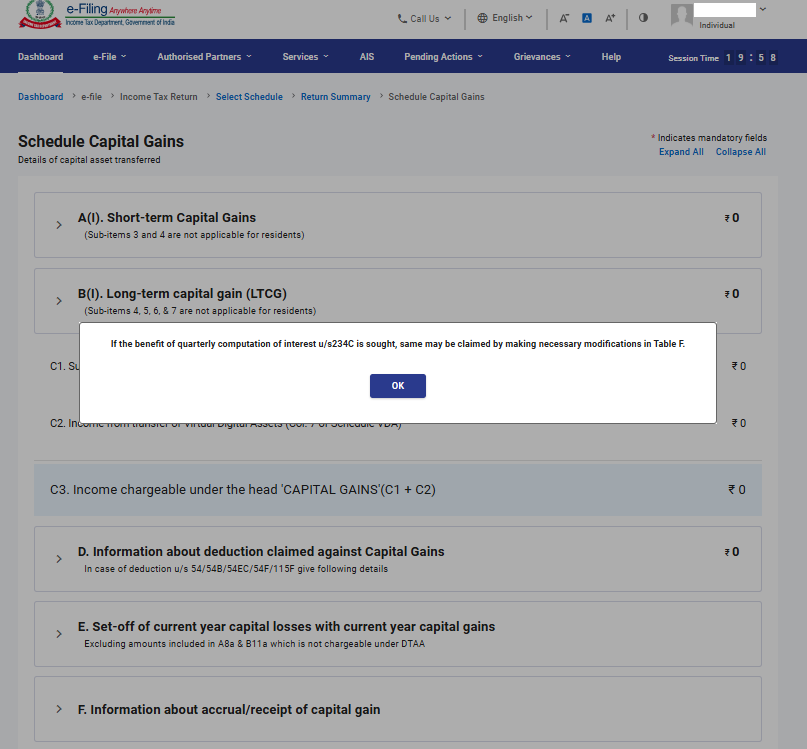
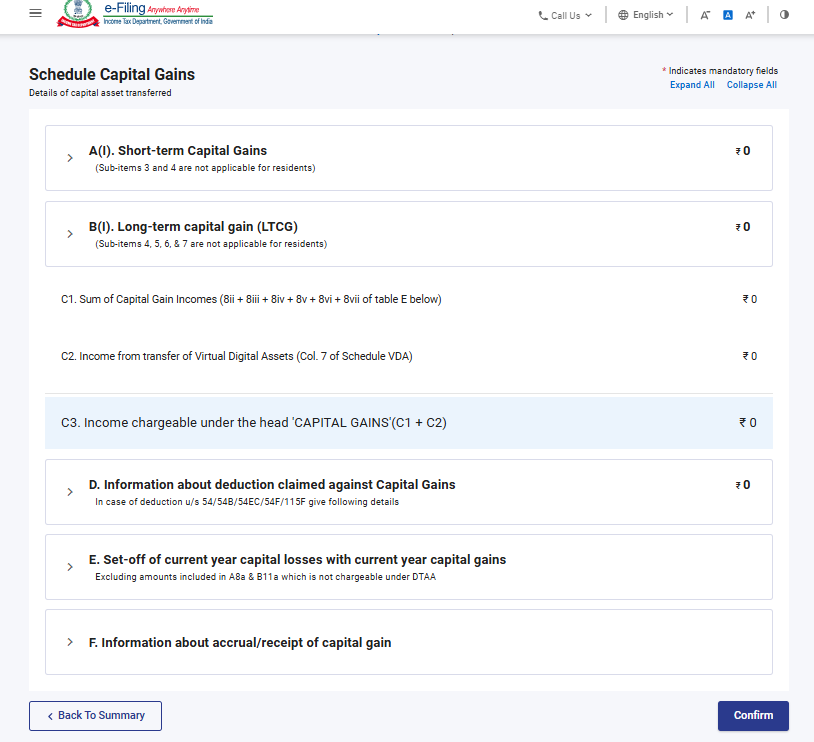
বিভিন্ন ধৰণৰ মূলধনী সম্পত্তিৰ বিক্ৰী / হস্তান্তৰৰ ফলত হোৱামূলধনী লাভপৃথকভাৱে শ্ৰেণীবদ্ধ কৰা হৈছে। যদি একে ধৰণৰ একাধিক মূলধনী সম্পত্তিৰ বিক্ৰী বা হস্তান্তৰৰ ফলত মূলধনী লাভ হয়, তেন্তে সেই একে ধৰণৰ সকলো মূলধনী সম্পত্তিৰ বাবে একত্ৰিতভাৱে মূলধনী লাভৰ গণনা কৰিব লাগিব। কিন্তু ভূমি / অট্টালিকা হস্তান্তৰৰ ক্ষেত্ৰত, প্ৰতিটো ভূমি / অট্টালিকাৰ বাবে পৃথকভাৱে গণনাৰ তথ্য প্ৰৱেশ কৰাটো বাধ্যতামূলক।মূলধনী লাভ অনুসূচী ত, আপোনাৰ মালিকানাধীন সকলো ধৰণৰ মূলধনী সম্পত্তিৰ স্বল্পম্যাদী আৰু দীৰ্ঘম্যাদী মূলধনী লাভ / লোকচানৰ তথ্য প্ৰৱেশ কৰিব লাগিব।
3.5 অনুসূচী 112A আৰু অনুসূচী-115AD(1)(iii) অনুবিধি
• অনুসূচী 112A ত, আপুনি STT পৰিশোধ কৰা কোনো কোম্পানীৰ ইকুইটি শ্বেয়াৰ, ইকুইটিমুখী পুঁজি অথবা ব্যৱসায়িক ট্ৰাষ্টৰ ইউনিট বিক্ৰীৰ তথ্যসমূহ পৰ্যালোচনা, প্ৰৱেশ অথবা সম্পাদনা কৰিব লাগিব।
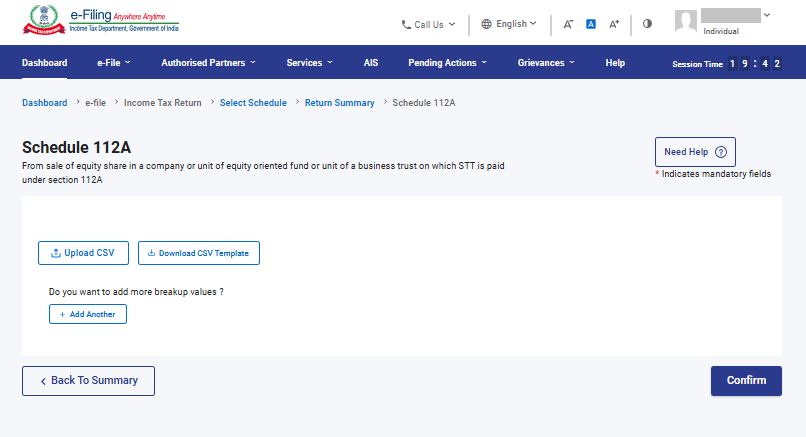
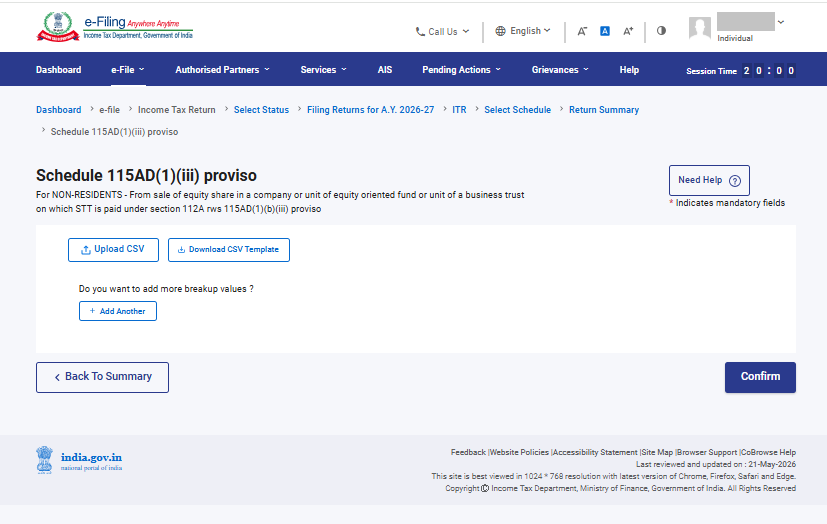
• অনুসূচী 115AD (1)(iii)-ৰ অনুবিধিত অনুসূচী 112A-ৰ দৰেই একে তথ্য প্ৰৱেশ কৰিব লাগে, কিন্তু ই অনাবাসীসকলৰ ক্ষেত্ৰত প্ৰযোজ্য।
(ব্যক্তিগত তথ্য দাখিলকৰণ অংশত, আপুনি FPI নেকি? নামৰ এটা নতুন ক্ষেত্ৰ সংযোজন কৰা হৈছে। যদি হয়, তেন্তে SEBI পঞ্জীয়ন নম্বৰ প্ৰদান কৰক। যদি কৰদাতাই ‘হয়’ নিৰ্বাচন কৰে, তেন্তে অনুসূচী 115AD সক্ৰিয় হ’ব।
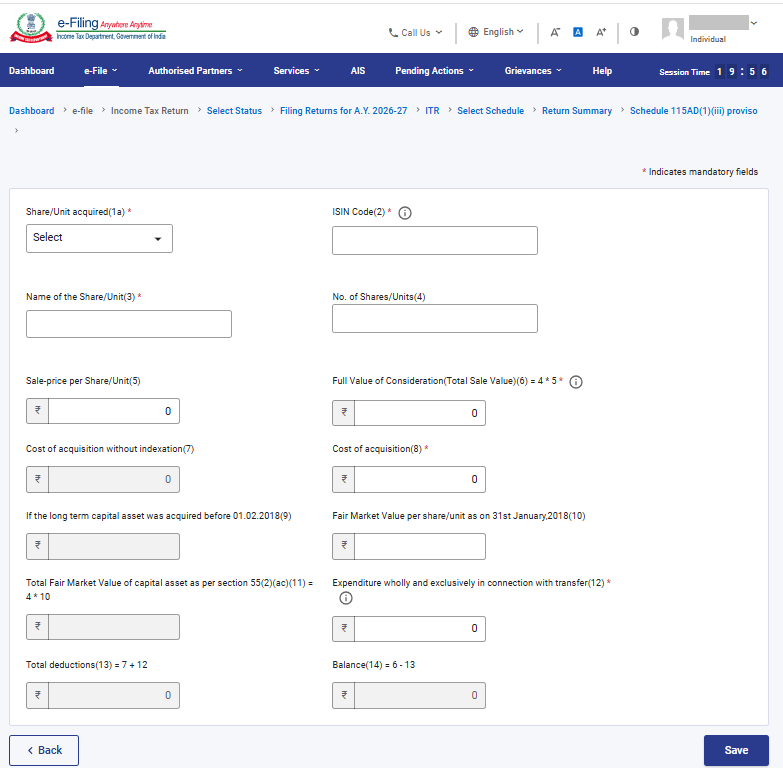
টোকা: যদি শ্বেয়াৰসমূহ 31 জানুৱাৰী 2018 তাৰিখত বা তাৰ আগতে ক্ৰয় কৰা হৈছিল, তেন্তে অনুসূচী 112A আৰু অনুসূচী 115AD(1)(iii)-ৰ অনুবিধিৰ অধীনত প্ৰতিটো হস্তান্তৰৰ বাবে স্ক্ৰিপ-ভিত্তিক তথ্য প্ৰৱেশ কৰাটো বাধ্যতামূলক।
3.6 অনুসূচী VDA
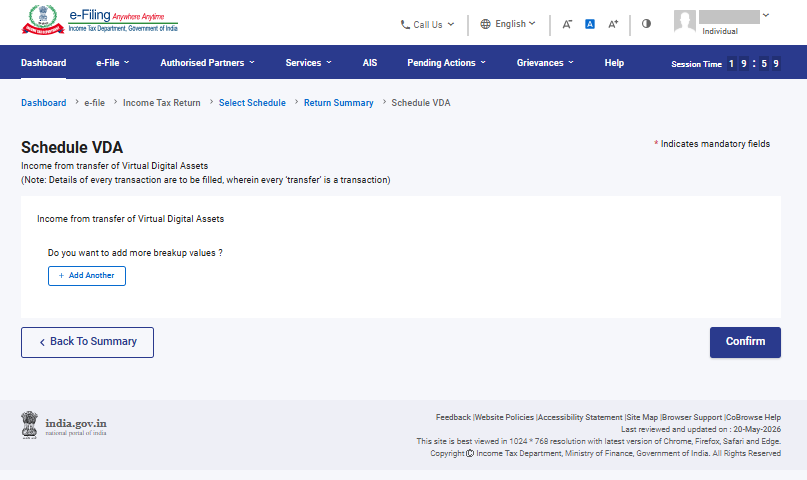
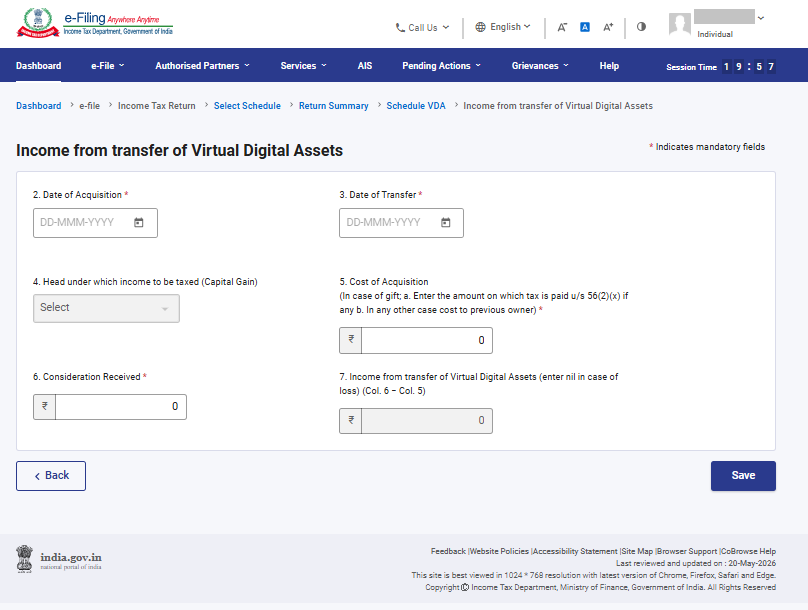
ভাৰ্চুৱেল ডিজিটেল সম্পদ অনুসূচী ত, আপুনি ভাৰ্চুৱেল ডিজিটেল সম্পত্তি হস্তান্তৰৰ পৰা লাভ কৰা আয় যোগ কৰিব লাগিব। অনুসূচী VDA (ভাৰ্চুৱেল ডিজিটেল সম্পদ) নতুনকৈ সংযোজন কৰা হৈছে। ইয়াৰ আয় স্বয়ংক্ৰিয়ভাৱে অনুসূচী CG-ত পূৰণ হয়।
3.7 অন্যান্য উৎসসমূহৰ অনুসূচী
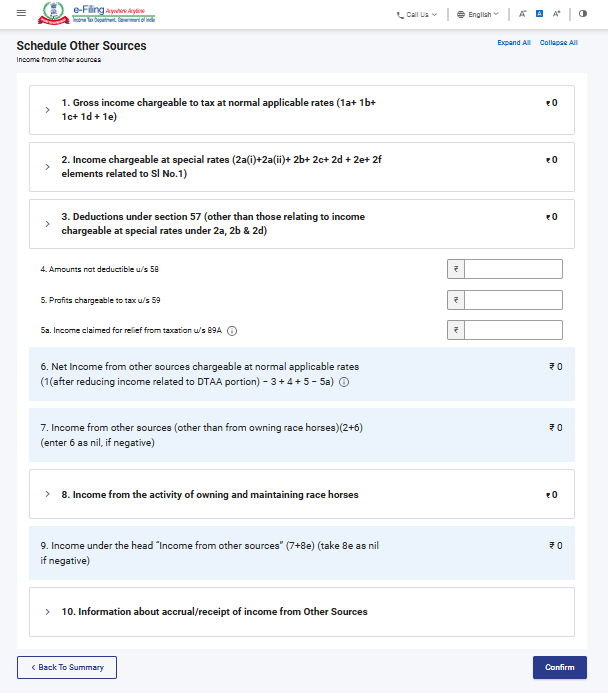
অন্যান্য উৎসৰ অনুসূচী ত, আপুনি অন্যান্য উৎসৰ পৰা লাভ কৰা আপোনাৰ সকলো আয়ৰ তথ্য পৰ্যালোচনা, প্ৰৱেশ অথবা সম্পাদনা কৰিব লাগিব। ইয়াৰ ভিতৰত (কিন্তু ইয়াতেই সীমাবদ্ধ নহয়) বিশেষ হাৰত কৰ আৰোপিত আয়, ধাৰা 57-ৰ অধীনত দাবী কৰিব পৰা কৰ ৰেহাইসমূহ আৰু ঘোঁৰা দৌৰৰ সৈতে জড়িত আয় অন্তৰ্ভুক্ত থাকে।
3.8 চলিত বছৰৰ লোকচানৰ সমাযোজন (CYLA) অনুসূচী
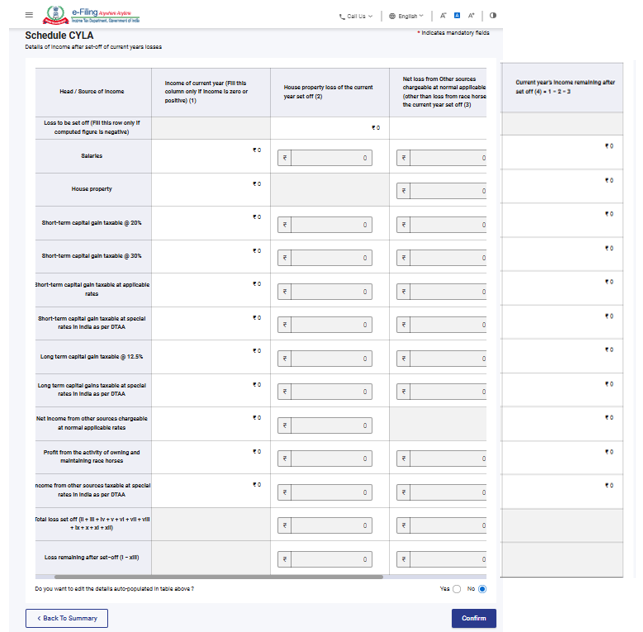
বৰ্তমান বৰ্ষৰ লোকচান সমন্বয় অনুসূচী ত, আপুনি বৰ্তমান বৰ্ষৰ লোকচান সমন্বয় কৰাৰ পিছৰ আয়ৰ বিৱৰণ চাব পাৰিব। ইয়াৰ পৰা ভৱিষ্যৎ বৰ্ষসমূহলৈ বহন কৰি নিব পৰা অবশিষ্ট লোকচানসমূহ বহন কৰি নিয়াৰ বাবে অনুসূচী CFL-লৈ স্থানান্তৰ কৰা হয়।
3.9 আগুৱাই লৈ অনা লোকচান সমাযোজন (BFLA) অনুসূচী
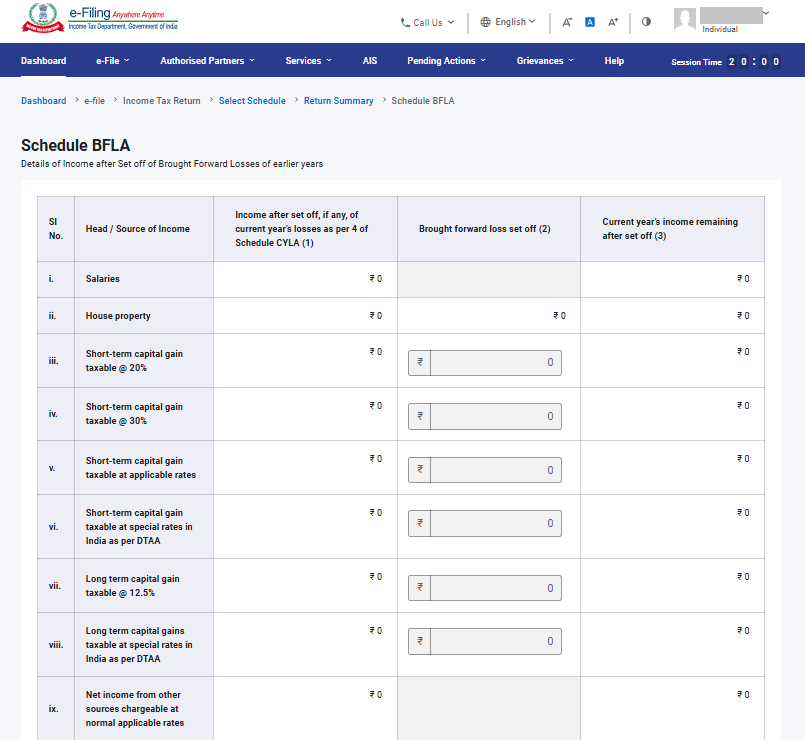
পূৰ্বৰ বৰ্ষসমূহৰ পৰা বহন কৰি অনা লোকচান সমন্বয় অনুসূচী (BFLA)ত, আপুনি পূৰ্বৰ বৰ্ষসমূহৰ পৰা বহন কৰি অনা লোকচানসমূহ সমন্বয় কৰাৰ পিছৰ আয়ৰ বিৱৰণ চাব পাৰিব।
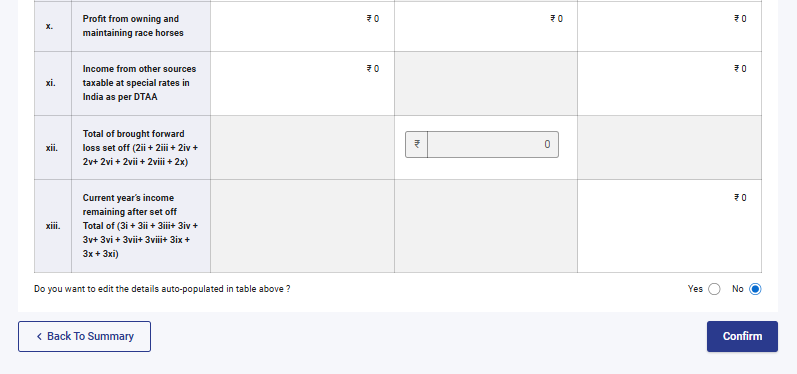
3.10 লোকচান বহন কৰি নিয়া অনুসূচী (CFL)
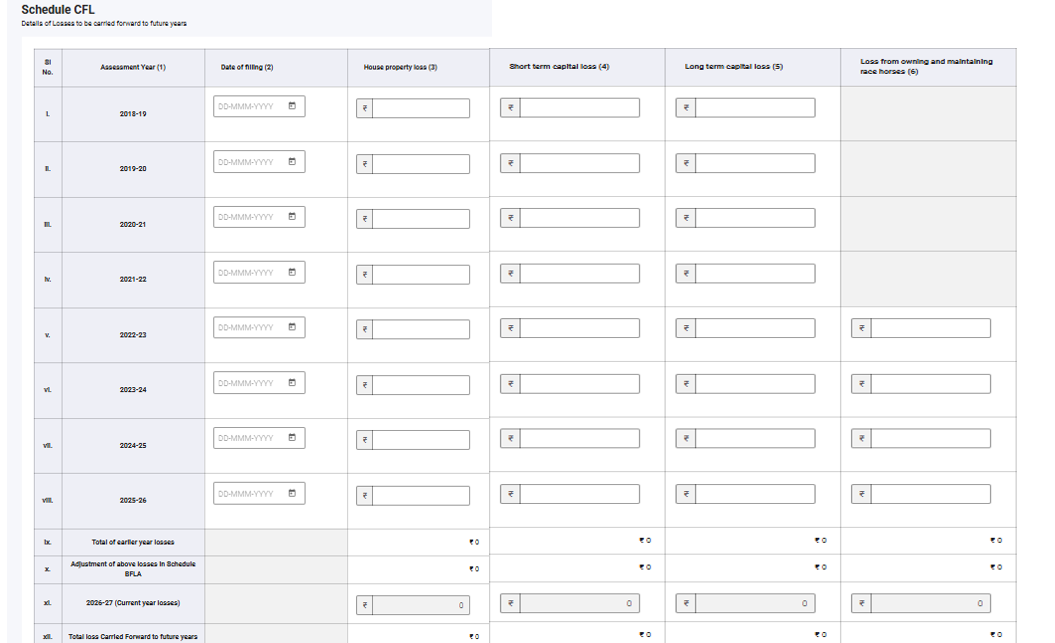
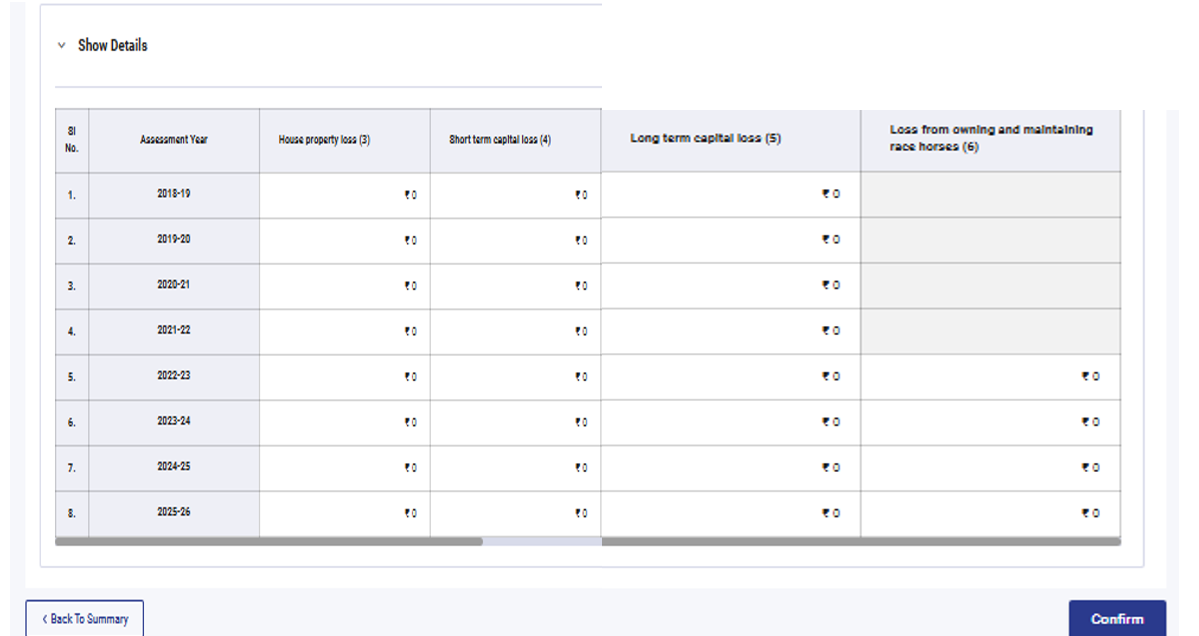
লোকচান বহন কৰি নিয়া অনুসূচী (CFL)ত, আপুনি ভৱিষ্যৎ বৰ্ষসমূহলৈ বহন কৰি নিবলগীয়া লোকচানসমূহৰ বিৱৰণ চাব পাৰিব।
3.11 অনুসূচী VI-A
অনুসূচী VI-Aত, আয়কৰ আইনৰ ধাৰা 80-ৰ অধীনত Part B, C, CA আৰু D (তলত উল্লেখ কৰা উপ-ধাৰাসমূহ) অনুসৰি দাবী কৰিবলগীয়া যিকোনো কৰ ৰেহাইৰ তথ্য যোগ আৰু সত্যাপন কৰিব লাগিব।
Part B - নিৰ্দিষ্ট পৰিশোধৰ ক্ষেত্ৰত কৰ ৰেহাই:
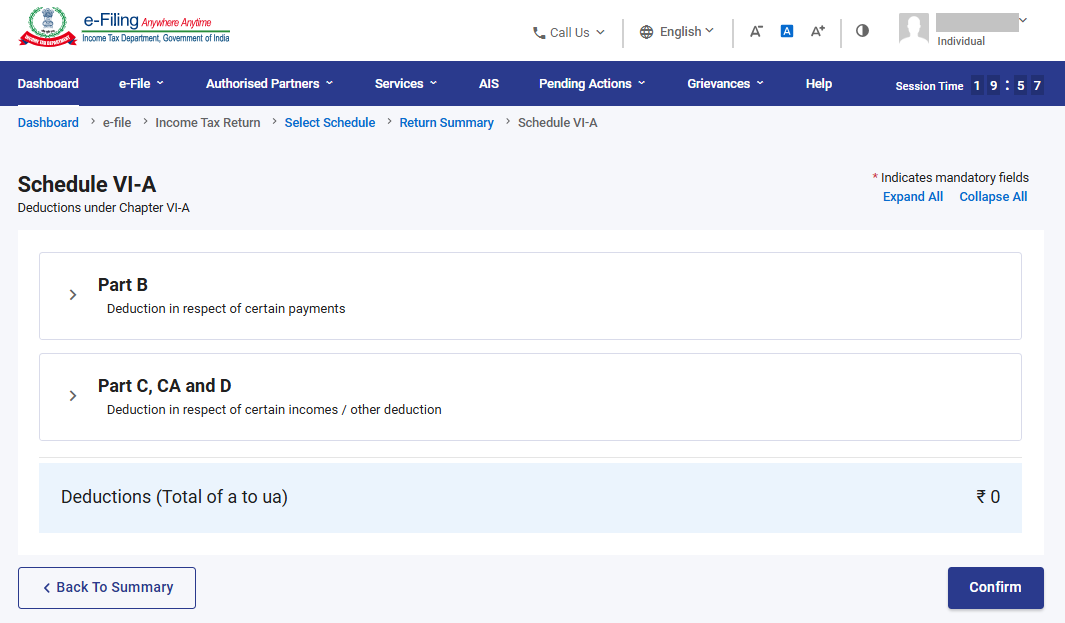
Part C, CA আৰু D – অন্যান্য আয় আৰু অন্যান্য কৰ ৰেহাইৰ ক্ষেত্ৰত কৰ ৰেহাই:
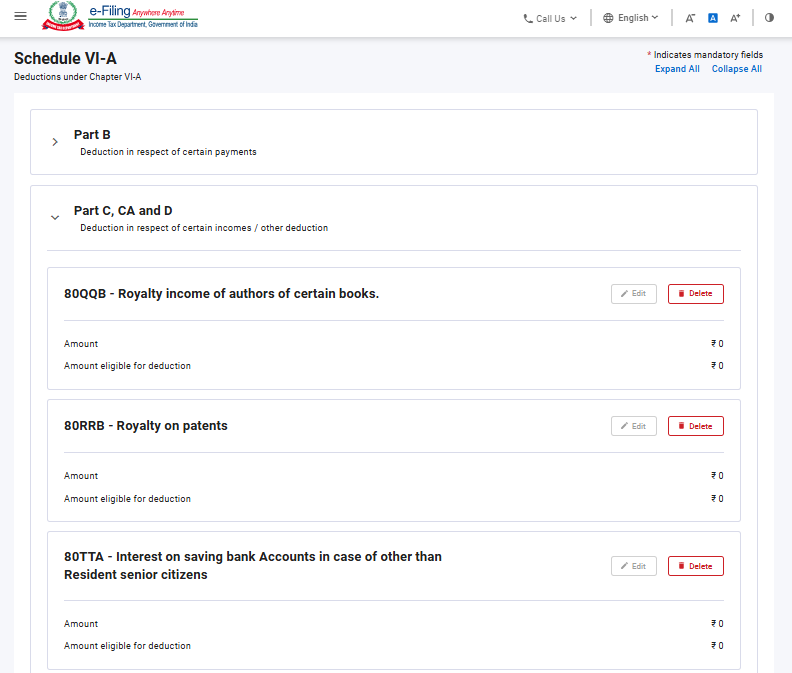
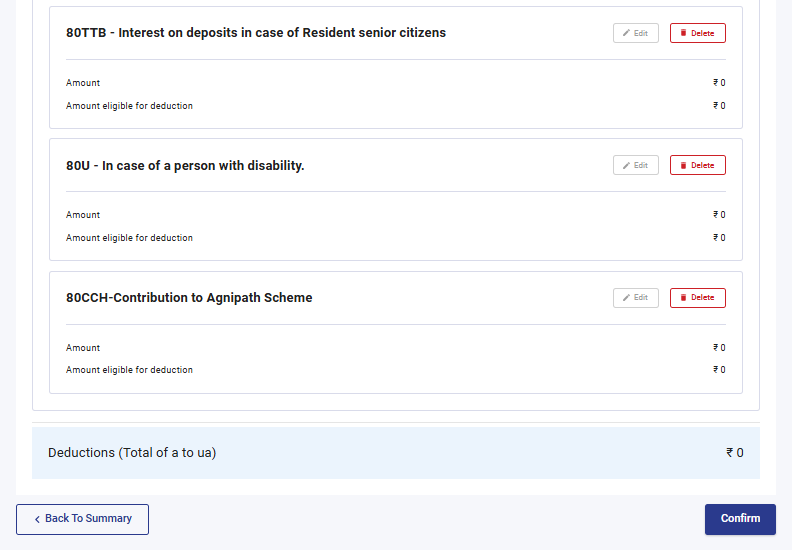
অনুগ্ৰহ কৰি মন কৰক: ডিফল্ট কৰ ব্যৱস্থা হৈছে নতুন কৰ ব্যৱস্থা। যদি আপুনি পুৰণি কৰ ব্যৱস্থা বাছনি কৰা নাই, তেন্তে কেৱল ধাৰা 80CCD(2)-ৰ অধীনত টায়াৰ-1 NPS একাউণ্টলৈ নিয়োগকৰ্তাৰ অৱদান আৰু ধাৰা 80CCH-ৰ অধীনত অগ্নিবীৰ কৰ্পাছ ফাণ্ডত জমা কৰা পৰিমাণৰ বাবে কৰ ৰেহাই সক্ৰিয় থাকিব
3.12 অনুসূচী 80G আৰু অনুসূচী 80GGA
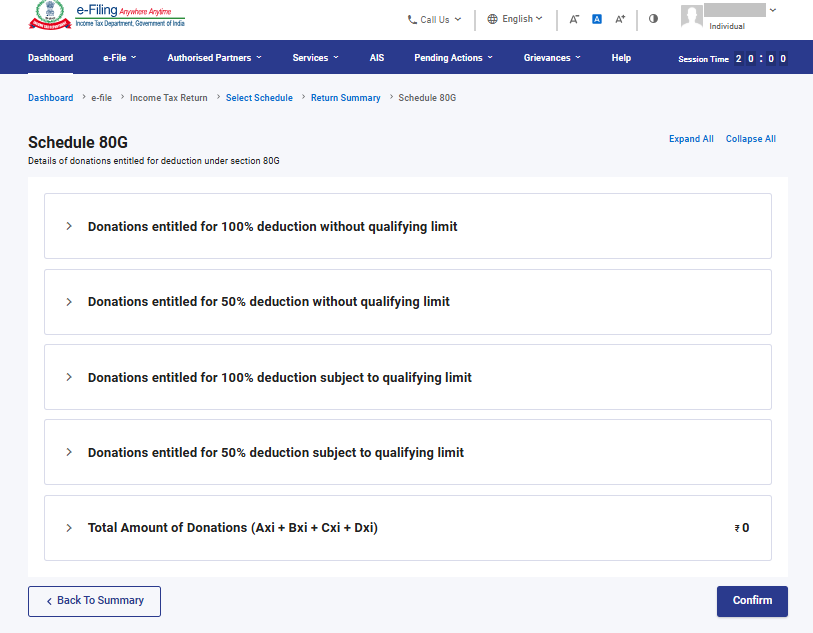
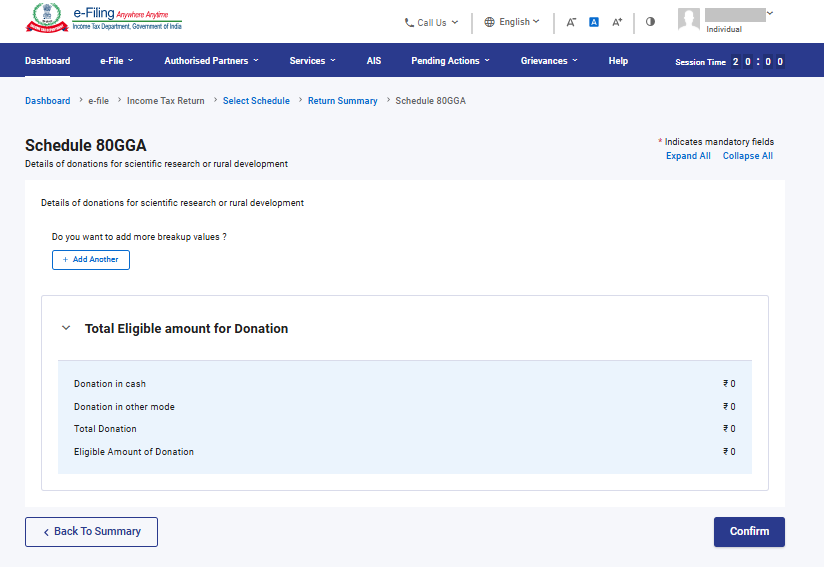
অনুসূচী 80G আৰু অনুসূচী 80GGAত, আপুনি ধাৰা 80G আৰু ধাৰা 80GGA-ৰ অধীনত কৰ ৰেহাইৰ যোগ্য অনুদানসমূহৰ বিৱৰণ প্ৰদান কৰিব লাগিব।
3.13 অনুসূচী AMT
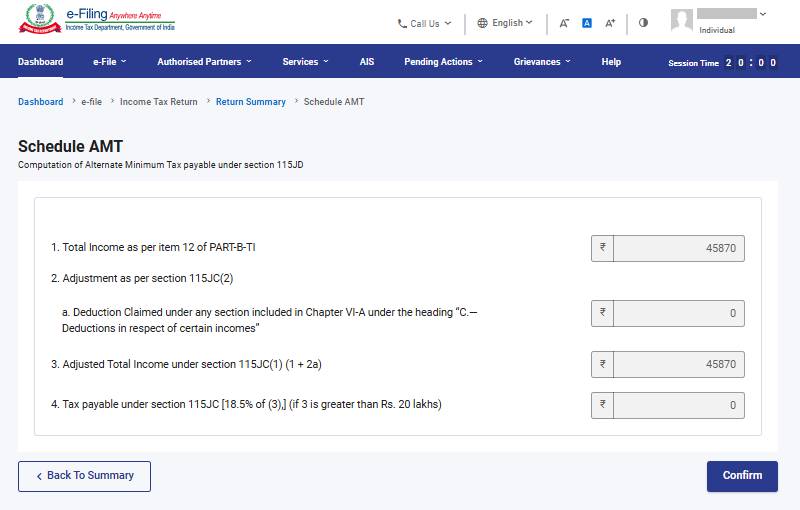
অনুসূচী AMTত, আপুনি ধাৰা 115JC-ৰ অধীনত পৰিশোধযোগ্য বিকল্প ন্যূনতম কৰৰ গণনা নিশ্চিত কৰিব লাগিব।
3.14 অনুসূচী AMTC
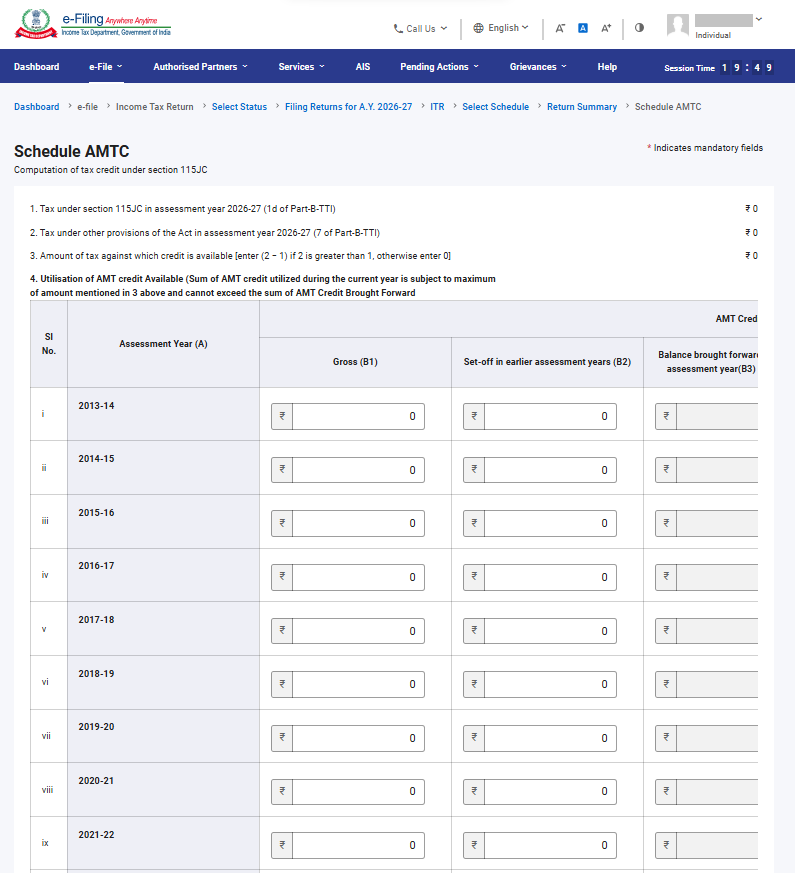
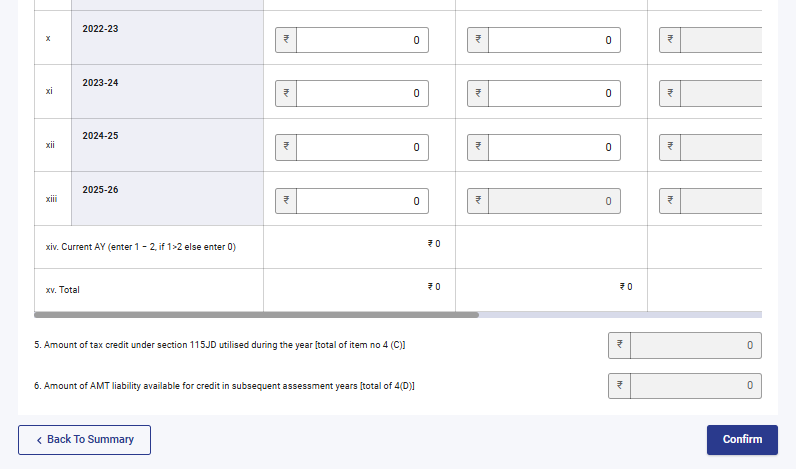
অনুসূচী AMTCত, আপুনি ধাৰা 115JD-ৰ অধীনত কৰ জমাৰ বিৱৰণ যোগ কৰিব লাগিব।
3.15 অনুসূচী SPI
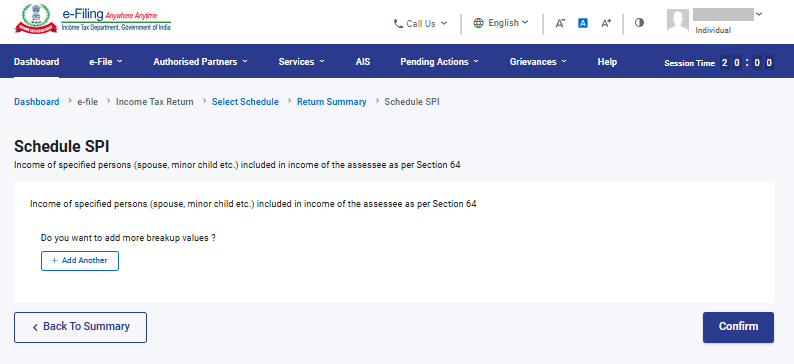
অনুসূচী SPIত, আপুনি ধাৰা 64 অনুসৰি আপোনাৰ আয়ৰ সৈতে অন্তৰ্ভুক্ত কৰিবলগীয়া নিৰ্দিষ্ট ব্যক্তিসকলৰ (যেনে, পত্নী/স্বামী, নাবালক সন্তান) আয়ৰ বিৱৰণ যোগ কৰিব লাগিব।
3.16 অনুসূচী SI
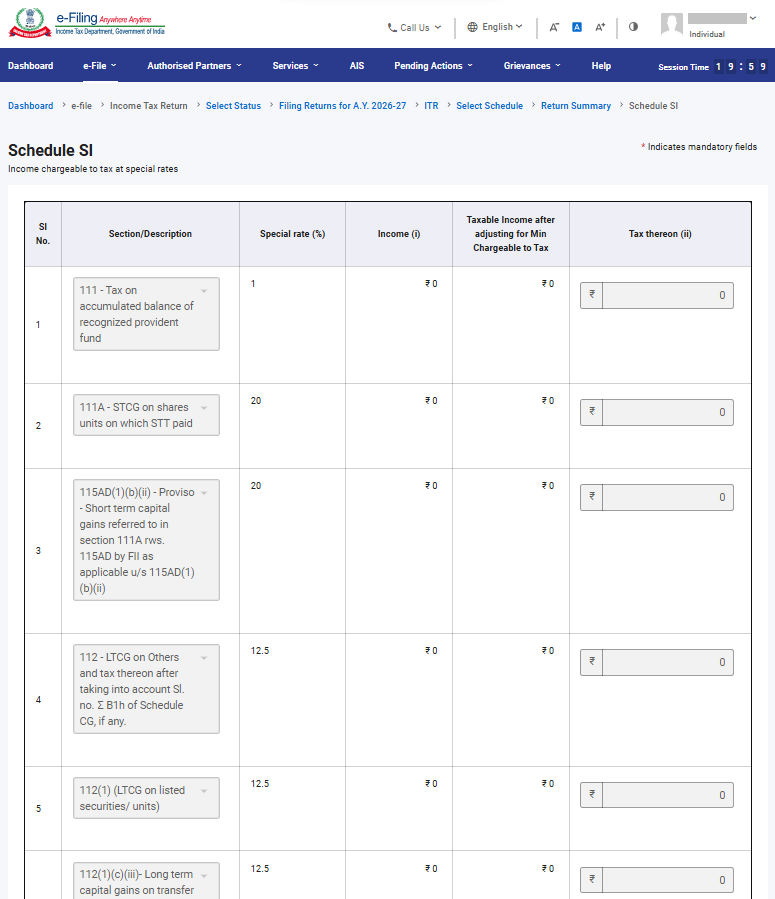
অনুসূচী SIত, আপুনি বিশেষ হাৰত কৰ আৰোপযোগ্য আয় চাব পাৰিব। বিভিন্ন ধৰণৰ আয়ৰ অধীনত থকা পৰিমাণসমূহ সংশ্লিষ্ট অনুসূচীসমূহৰ পৰা গ্ৰহণ কৰা হয়, অৰ্থাৎ অনুসূচী OS আৰু অনুসূচী BFLA-ত প্ৰদান কৰা পৰিমাণসমূহৰ পৰা।
3.17 কৰমুক্ত আয় অনুসূচী (EI)
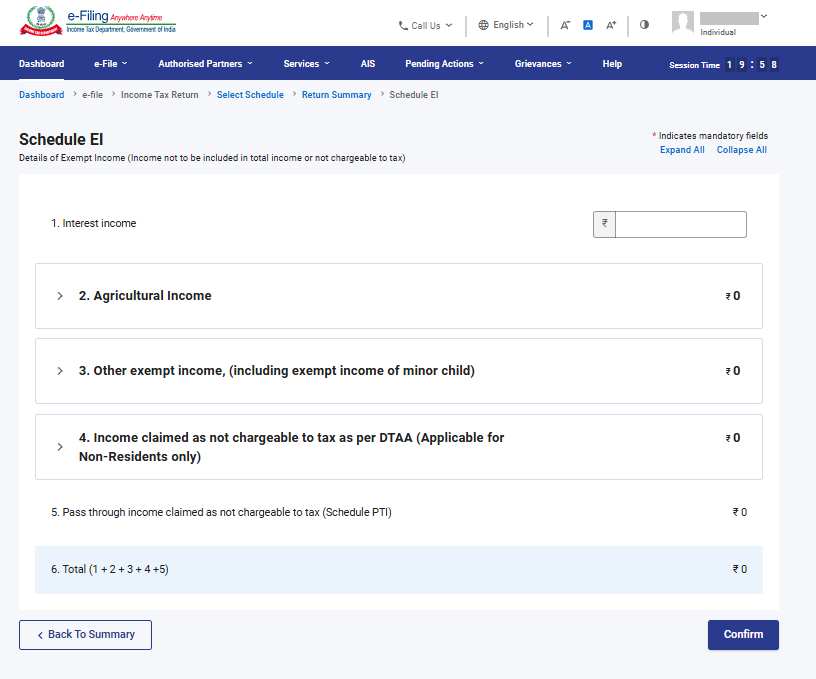
কৰমুক্ত আয় অনুসূচী (EI)ত, আপুনি আপোনাৰ কৰমুক্ত আয়ৰ বিৱৰণ প্ৰদান কৰিব লাগিব, অৰ্থাৎ মুঠ আয়ত অন্তৰ্ভুক্ত নকৰা বা কৰ আৰোপ নকৰা আয়। এই অনুসূচীত অন্তৰ্ভুক্ত আয়ৰ প্ৰকাৰসমূহৰ ভিতৰত সুত, লভ্যাংশ, কৃষিজ আয়, অন্য যিকোনো কৰমুক্ত আয়, DTAA-ৰ জৰিয়তে কৰ আৰোপ নকৰা আয় আৰু কৰ আৰোপ নকৰা হস্তান্তৰিত আয় অন্তৰ্ভুক্ত।
3.18 হস্তান্তৰিত আয় অনুসূচী (PTI)
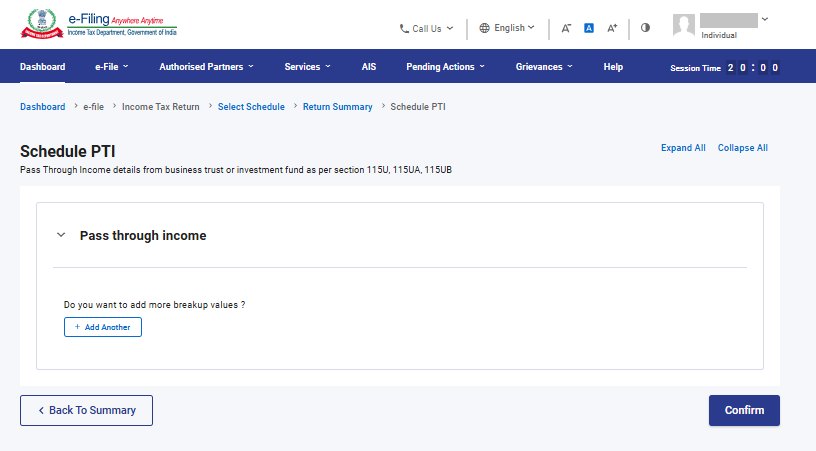
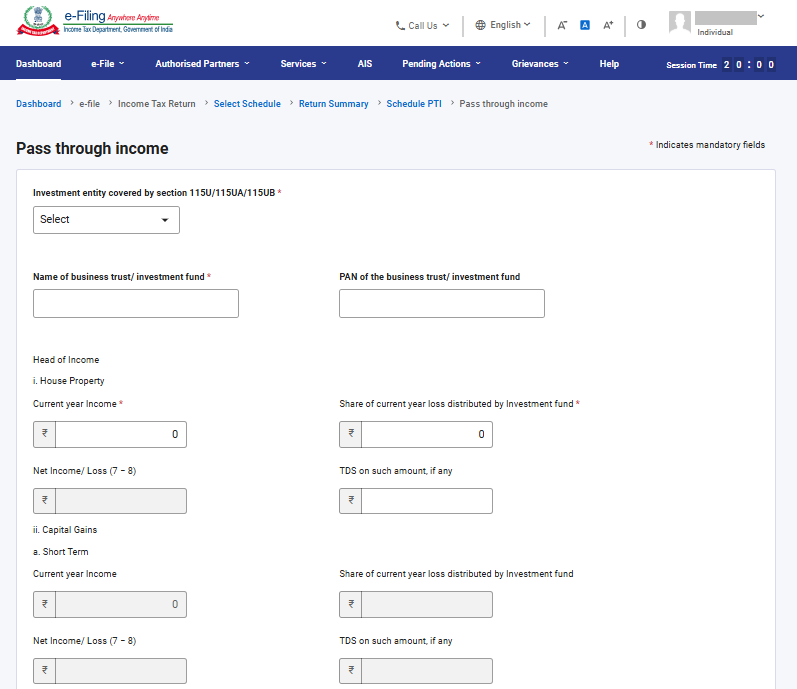
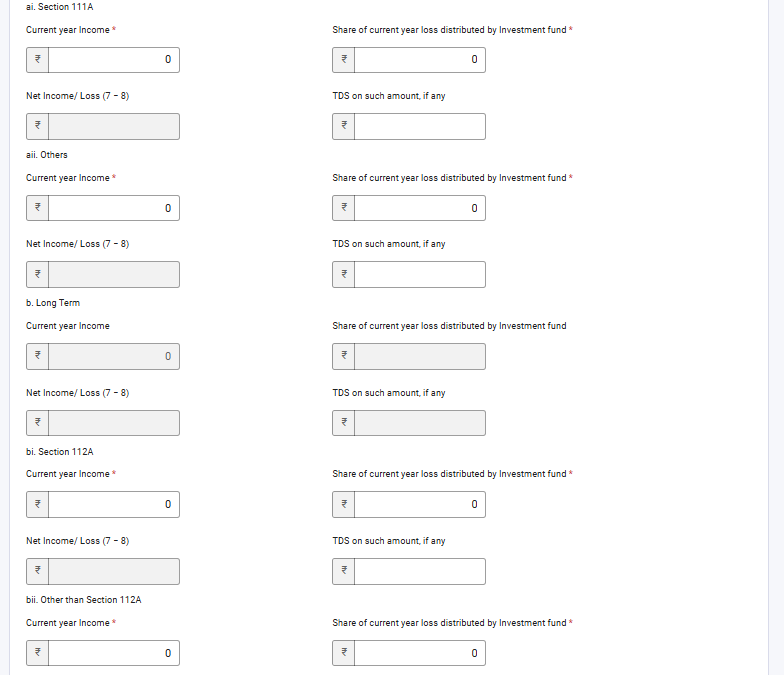
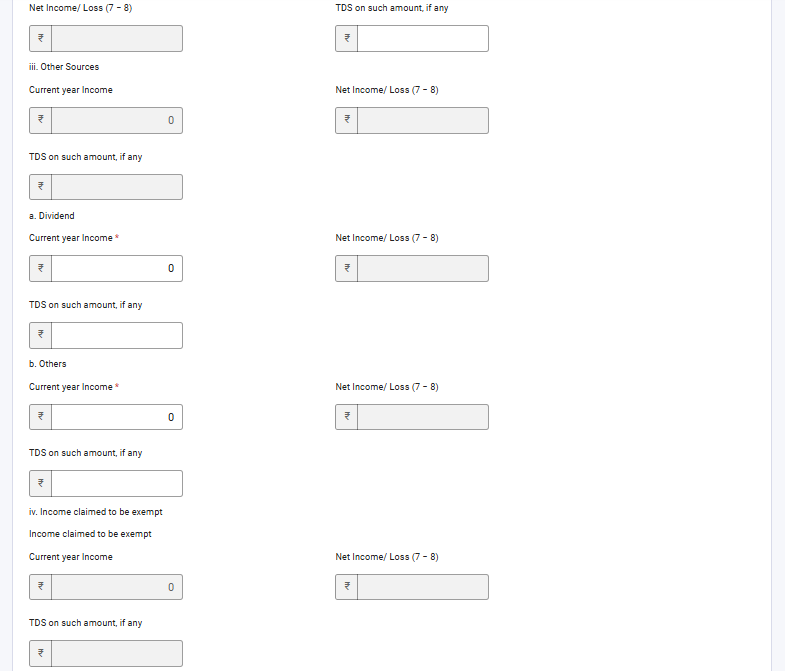
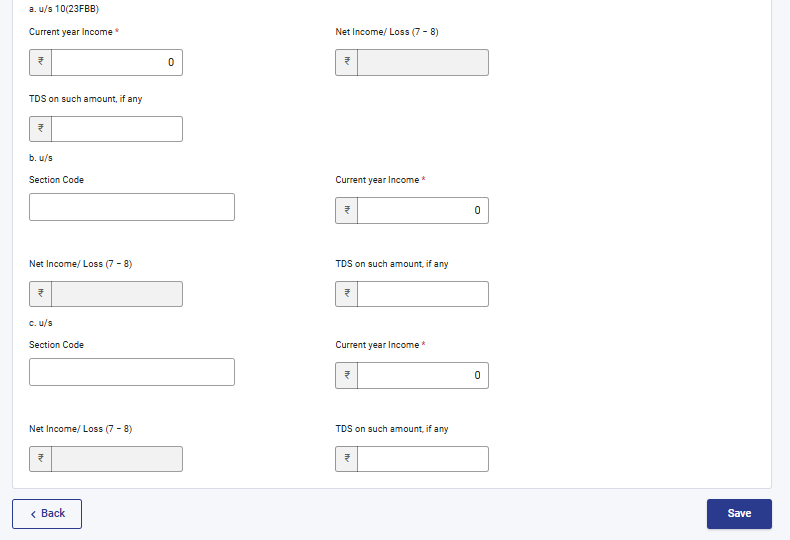
হস্তান্তৰিত আয় সূচীত (PTI), আপুনি ধাৰা 115UA বা 115UB-ত উল্লিখিত ব্যৱসায়িক ন্যাস বা বিনিয়োগ ফাণ্ডৰ পৰা লাভ কৰা পাৰ কৰা আয়ৰ বিৱৰণ প্ৰদান কৰিব লাগিব।
3.19 অনুসূচী FSI
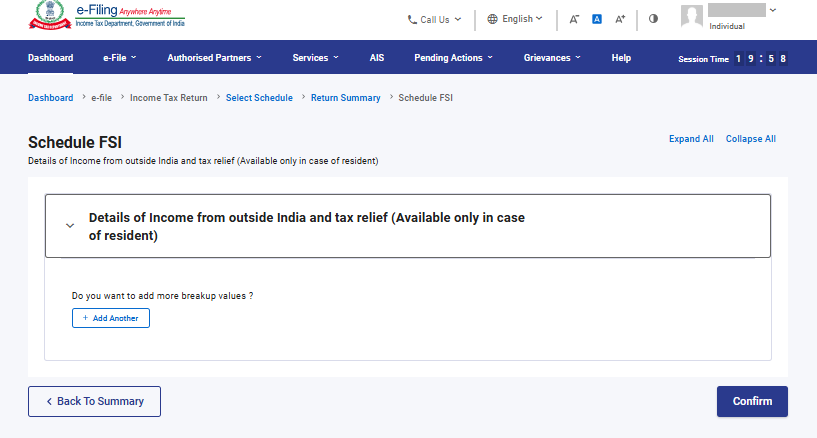
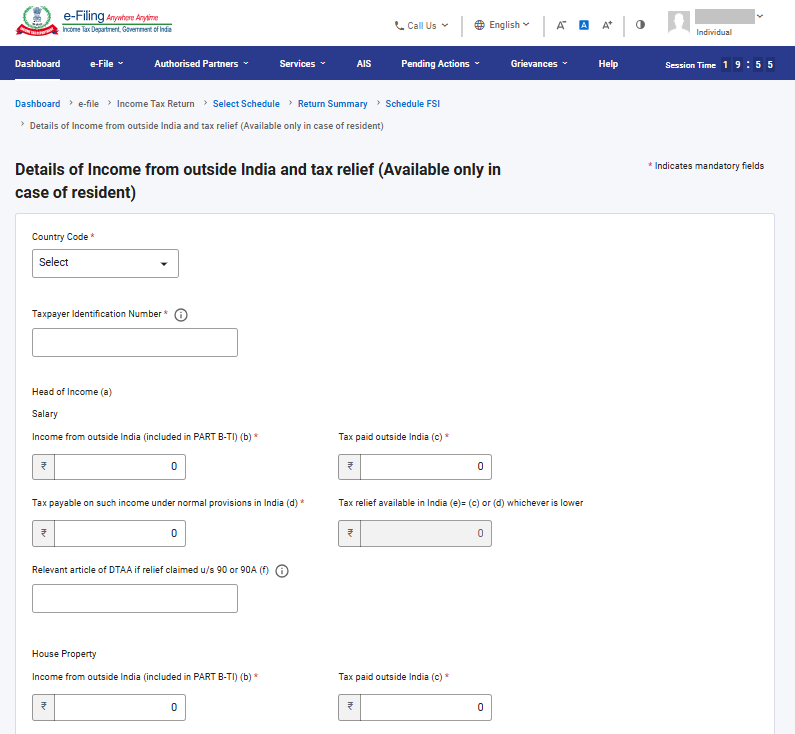
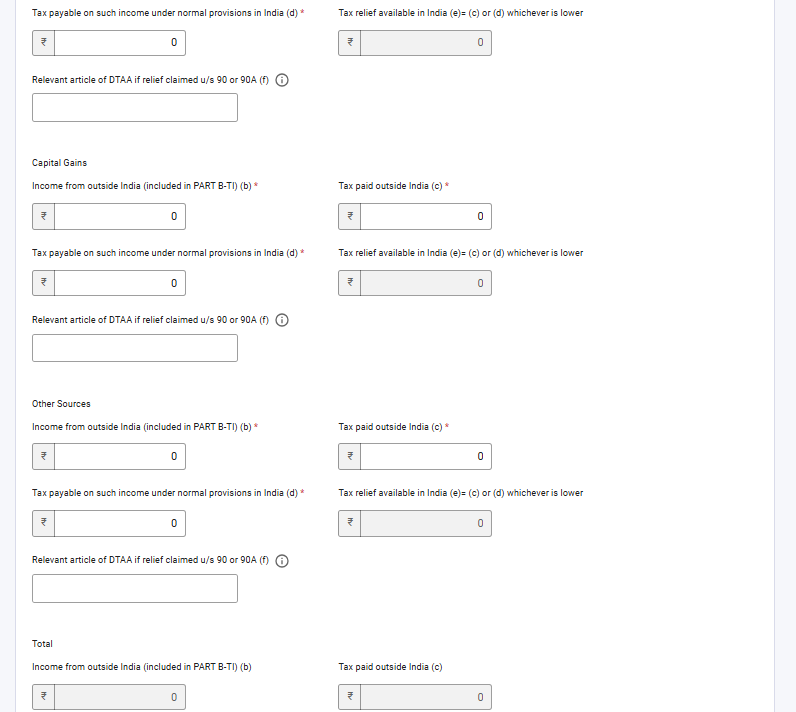
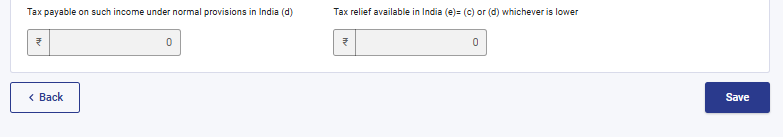
বৈদেশিক উৎসৰ আয় অনুসূচী (FSI)ত, আপুনি ভাৰতৰ বাহিৰৰ যিকোনো উৎসৰ পৰা উদ্ভৱ হোৱা বা লাভ কৰা আয়ৰ বিৱৰণ প্ৰদান কৰিব লাগিব। এই অনুসূচী কেৱল আবাসিকসকলৰ বাবে উপলব্ধ।
3.20 অনুসূচী TR
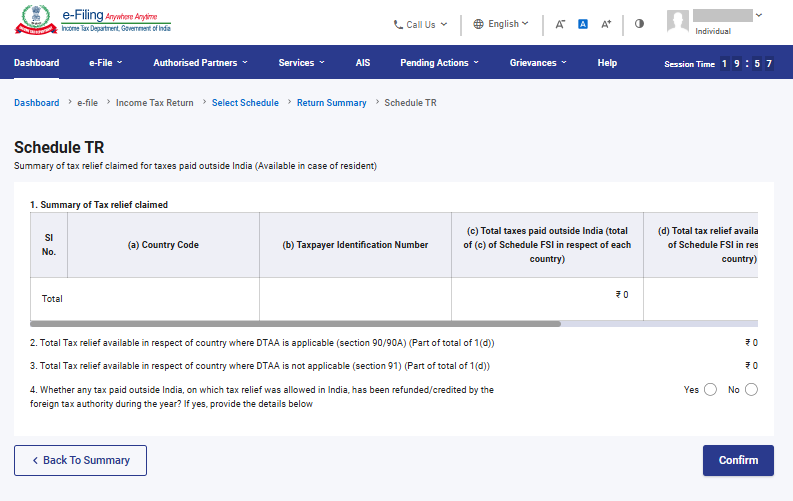
অনুসূচী TRত, আপুনি প্ৰতিখন দেশৰ ক্ষেত্ৰত ভাৰতৰ বাহিৰত পৰিশোধ কৰা কৰৰ বিপৰীতে ভাৰতত দাবী কৰা কৰ ৰেহাইৰ সাৰাংশ প্ৰদান কৰিব লাগিব। এই অনুসূচীত অনুসূচী FSI-ত প্ৰদান কৰা বিশদ তথ্যৰ সাৰাংশ অন্তৰ্ভুক্ত কৰা হয়।
3.21 অনুসূচী FA
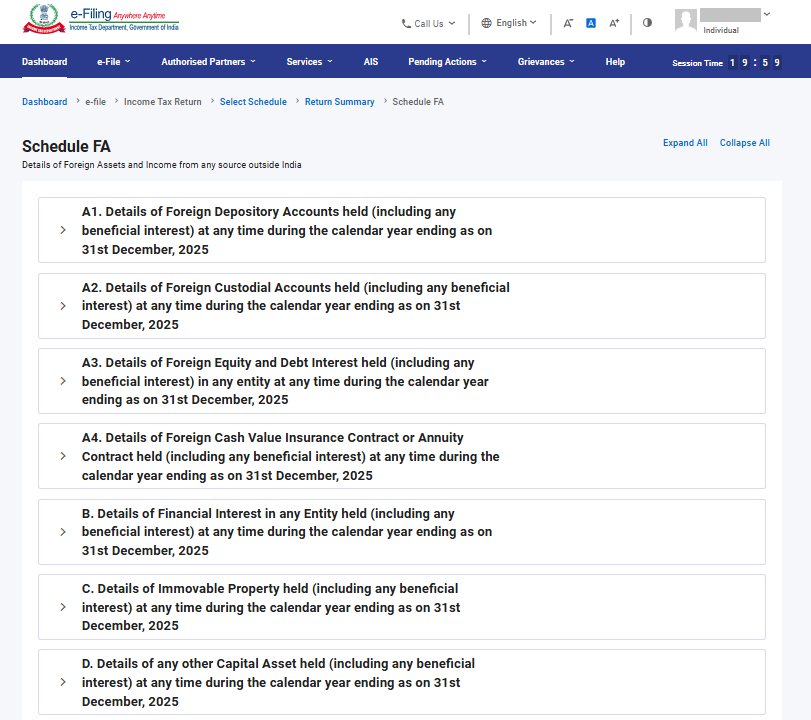
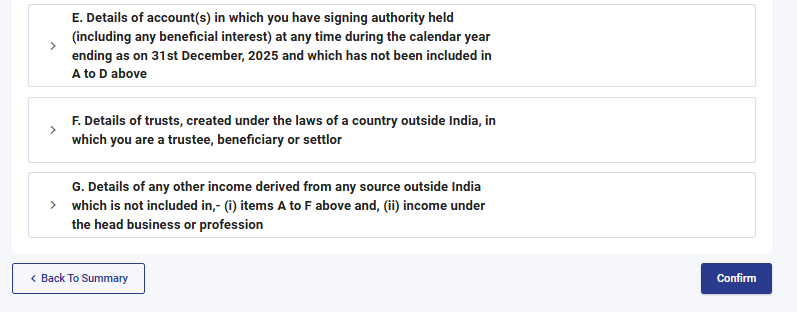
অনুসূচী FAত, আপুনি ভাৰতৰ বাহিৰৰ কোনো উৎসৰ পৰা লাভ কৰা বৈদেশিক সম্পত্তি বা আয়ৰ বিৱৰণ প্ৰদান কৰিব লাগিব। যদি আপুনি সাধাৰণ বাসিন্দা নহয় বা প্ৰৱাসী হয়, তেন্তে এই সূচী পূৰণ কৰাৰ প্ৰয়োজন নাই।
3.22 অনুসূচী 5A
অনুসূচী 5Aত, যদি আপুনি পৰ্তুগীজ নাগৰিক সংহিতা, 1860-ৰ অধীনত সম্পত্তিৰ যৌথ মালিকানাৰ ব্যৱস্থাৰ দ্বাৰা পৰিচালিত হয়, তেন্তে স্বামী আৰু স্ত্ৰীৰ মাজত আয় বণ্টনৰ বাবে প্ৰয়োজনীয় তথ্যসমূহ প্ৰদান কৰিব লাগিব।
3.23 অনুসূচী AL
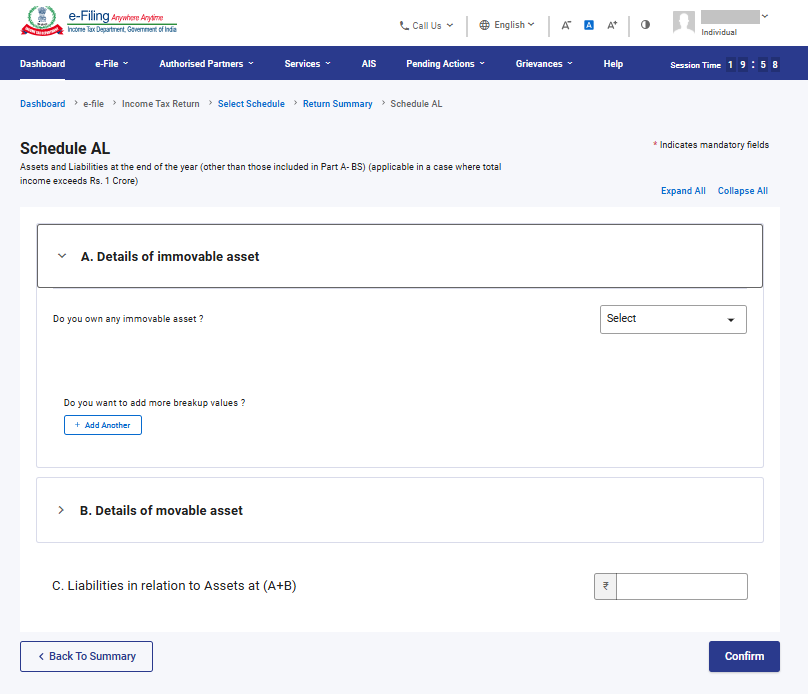
যদি আপোনাৰ মুঠ আয় ₹1 কোটিৰ অধিক হয়, তেন্তে অনুসূচী AL-ত স্থাৱৰ আৰু অস্থাৱৰ সম্পত্তিৰ বিৱৰণৰ লগতে সেই সম্পত্তিৰ সৈতে সম্পৰ্কিত দায়-দেনাৰ বিৱৰণ প্ৰকাশ কৰাটো বাধ্যতামূলক। যদি আপুনি প্ৰৱাসী বা বাসিন্দা কিন্তু বাসিন্দা কিন্তু সাধাৰণতে বাসিন্দা নহয়, তেন্তে কেৱল ভাৰতত অৱস্থিত সম্পত্তিৰ বিৱৰণহে উল্লেখ কৰিব লাগিব।
3.24 অংশ B – মুঠ আয় (TI)
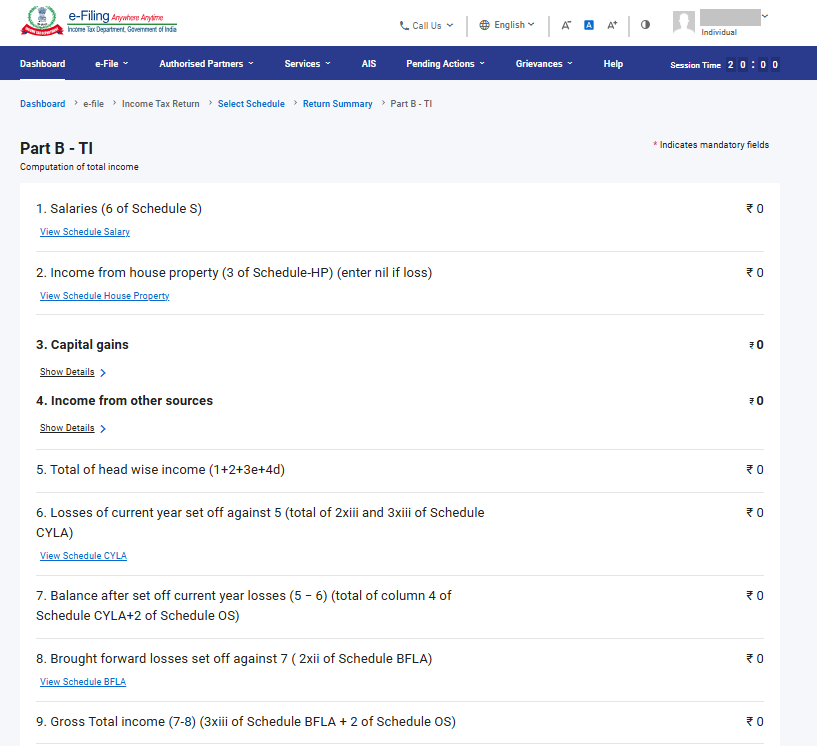
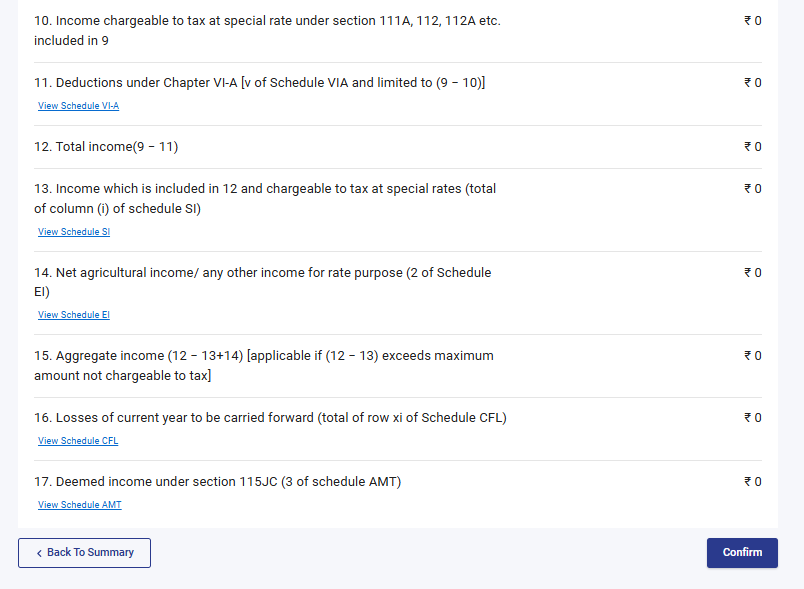
Part B – মুঠ আয় (TI) ধাৰাত, আপুনি ফৰ্মত পূৰণ কৰা সকলো অনুসূচীৰ পৰা স্বয়ংক্ৰিয়ভাৱে পূৰণ হোৱা আপোনাৰ মুঠ আয়ৰ গণনা চাব পাৰিব।
3.25 পৰিশোধ কৰা কৰ
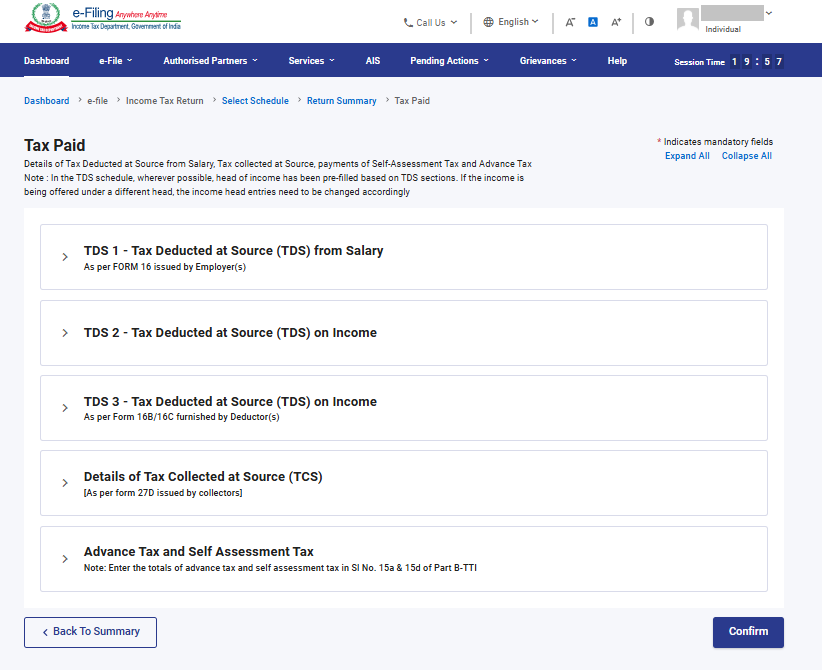
পৰিশোধ কৰা কৰ ধাৰাত, আপুনি পূৰ্বৰ বিত্তীয় বছৰত আপোনাৰ দ্বাৰা পৰিশোধ কৰা কৰৰ বিৱৰণ সত্যাপন কৰিব লাগিব। কৰৰ বিৱৰণত অন্তৰ্ভুক্ত থাকে বেতনৰ পৰা TDS, বেতন বাহিৰে অন্য আয়ৰ পৰা TDS, TCS, আগতীয়া কৰ আৰু স্ব-মূল্যায়ন কৰ।
3.26 অংশ B – TTI
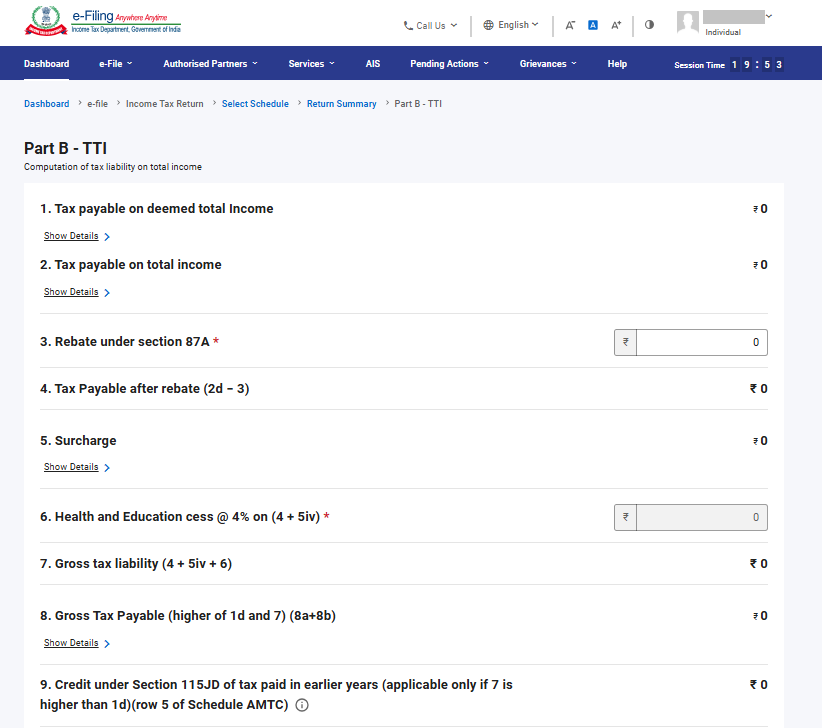
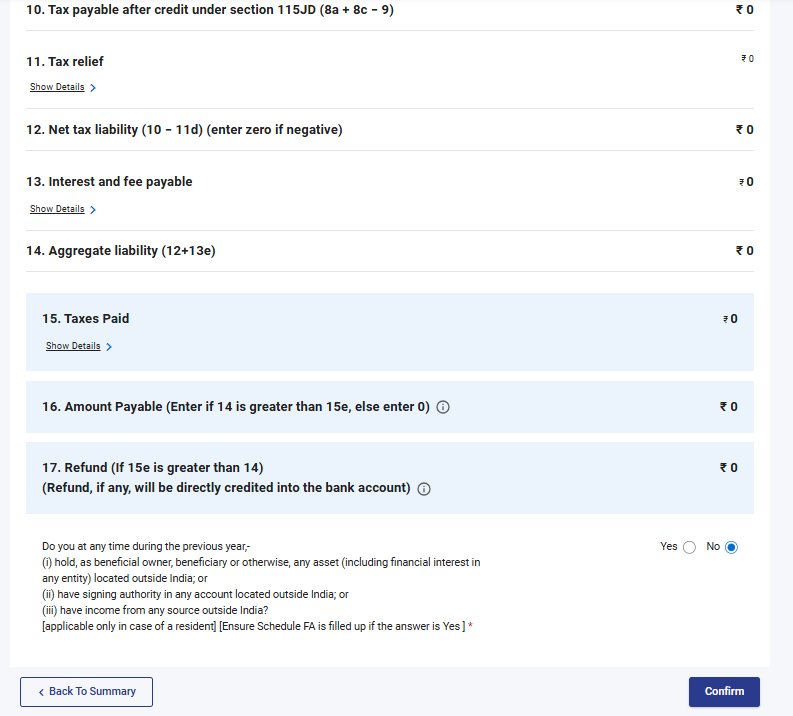
অংশ B-TTI ধাৰাত আপুনি মুঠ আয়ৰ ওপৰত গণনা কৰা মুঠ আয়কৰ দায়বদ্ধতাৰ সামগ্ৰিক হিচাপ চাব পাৰিব।
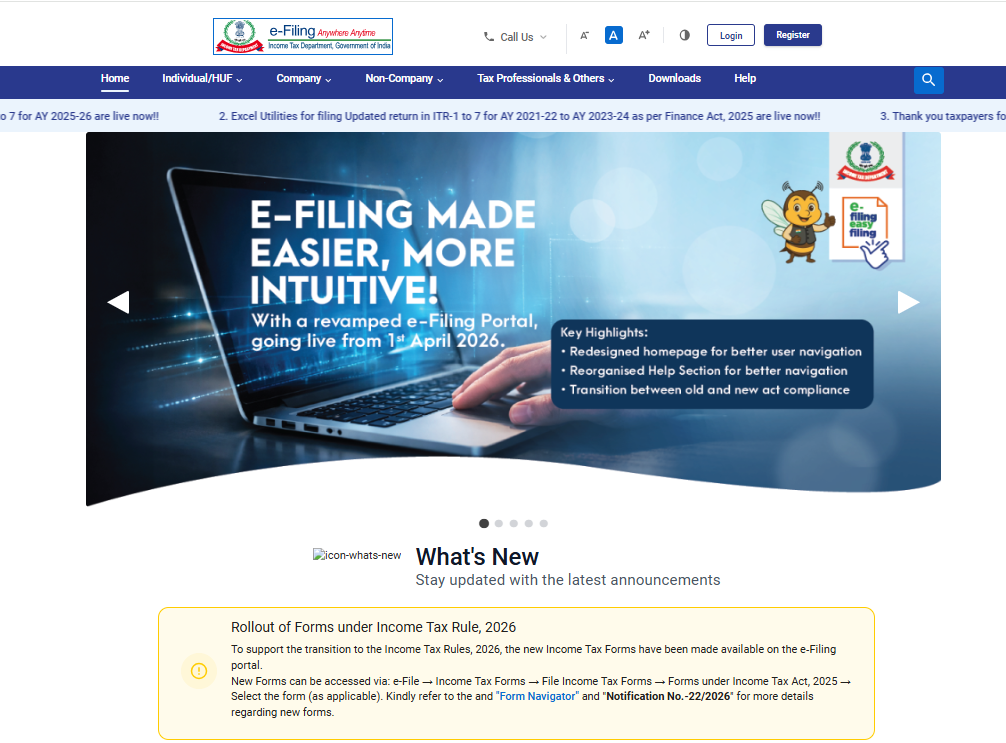
4. প্ৰৱেশ আৰু দাখিল কৰাৰ পদ্ধতি (অনলাইন মোড)
আপুনি নিম্নলিখিত পদ্ধতিবোৰৰ জৰিয়তে আপোনাৰ ITR ফাইল আৰু দাখিল কৰিব পাৰে:
• অনলাইন মোড – ই-ফাইলিং প'ৰ্টেলৰ জৰিয়তে
• অফলাইন মোড – অফলাইন উপযোগিতাৰ জৰিয়তে
অধিক জানিবলৈ অফলাইন উপযোগিতা (ITRs-ৰ বাবে) ব্যৱহাৰকাৰী মেনুৱেল চাব পাৰে।
অনলাইন মোডৰ জৰিয়তে ITR দাখিল আৰু জমা দিবলৈ তলৰ পদক্ষেপসমূহ অনুসৰণ কৰক:
পদক্ষেপ 1: আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড ব্যৱহাৰ কৰি ই-ফাইলিং পৰ্টেলত লগইন কৰক।
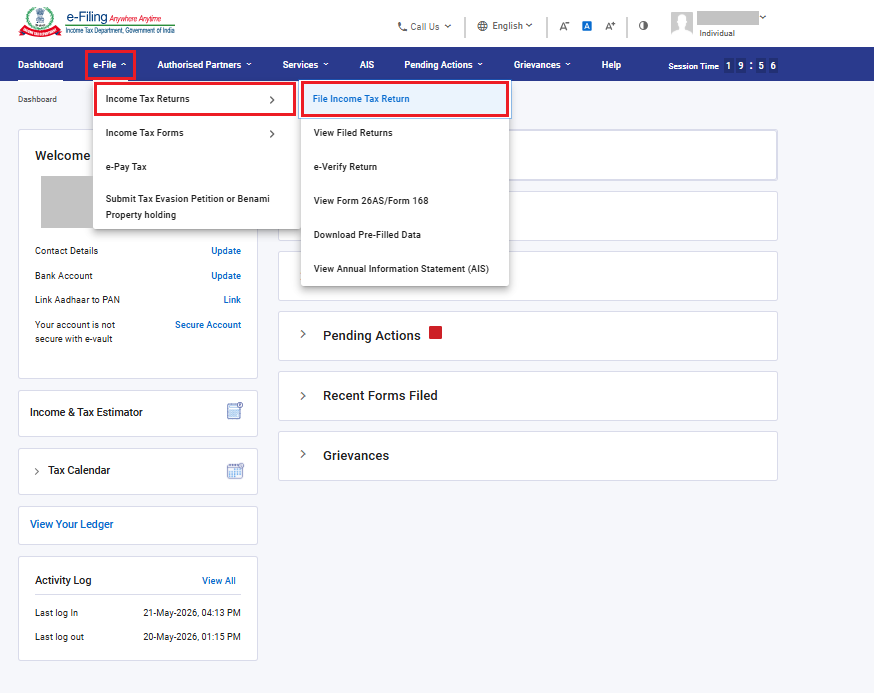
পদক্ষেপ 2: আপোনাৰ ডেচবৰ্ডত, ক্লিক কৰক ‘ই-ফাইল’ > ‘আয়কৰ ৰিটাৰ্ণ’ > ‘আয়কৰ ৰিটাৰ্ণ ফাইল কৰক’।
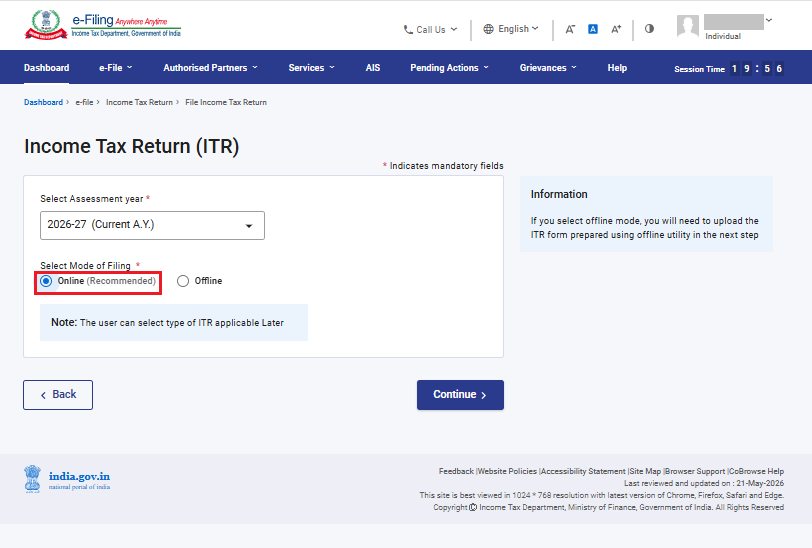
পদক্ষেপ 3:মূল্যায়ন বৰ্ষহিচাপে2026–27নিৰ্বাচন কৰক।
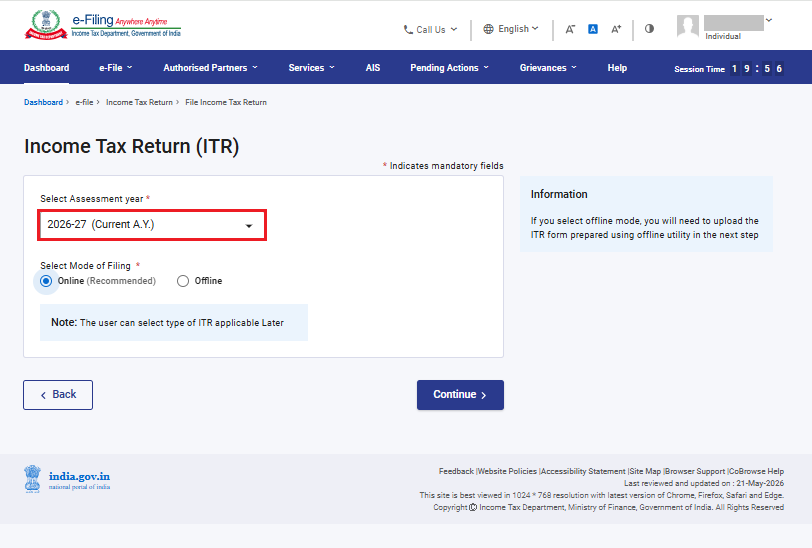
পদক্ষেপ 4: দাখিল কৰাৰ পদ্ধতি হিচাপে অনলাইন নিৰ্বাচন কৰক আৰু ‘অব্যাহত ৰাখক’ত ক্লিক কৰক।
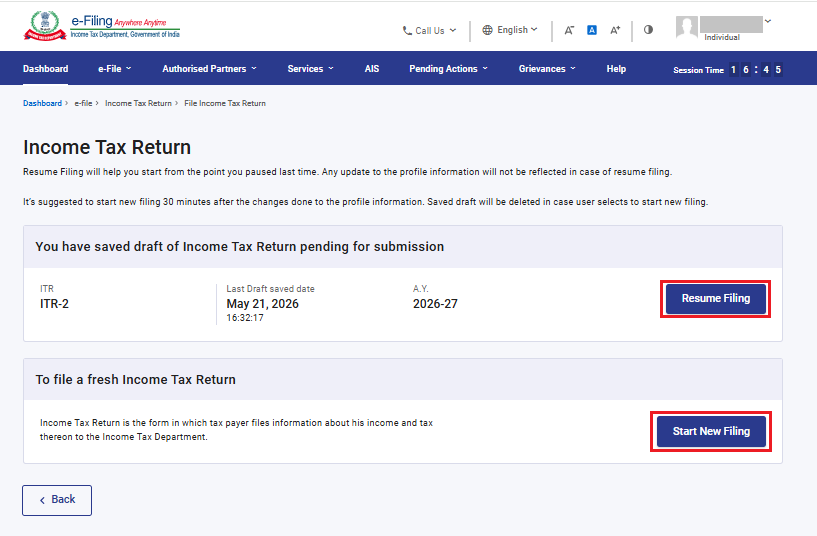
যদি আপুনি ইতিমধ্যে আয়কৰ ৰিটাৰ্ণ পূৰণ কৰিছে আৰু সেয়া জমা দিবলৈ বাকী আছে, তেন্তে ‘দাখিল পুনৰ আৰম্ভ কৰক’ত ক্লিক কৰক। যদি আপুনি সংৰক্ষিত ৰিটাৰ্ণ বাতিল কৰি নতুনকৈ ৰিটাৰ্ণ প্ৰস্তুত কৰিব বিচাৰে, তেন্তে ‘নতুন দাখিল আৰম্ভ কৰক’ত ক্লিক কৰক।
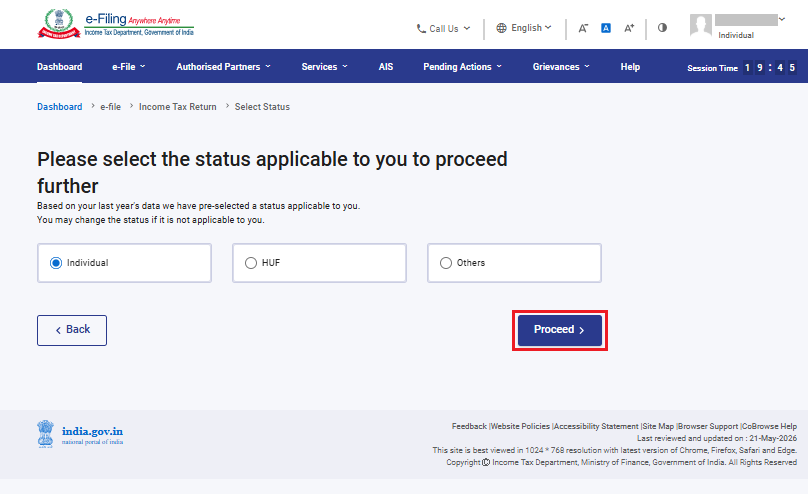
পদক্ষেপ 5: আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য স্থিতি নিৰ্বাচন কৰক আৰু ‘আগবাঢ়ক’ত ক্লিক কৰক।
পদক্ষেপ 6: আয়কৰ ৰিটাৰ্ণ ফৰ্মৰ ধৰণ নিৰ্বাচন কৰিবলৈ আপোনাৰ ওচৰত দুটা বিকল্প আছে:
• যদি আপুনি নিশ্চিত নহয় যে কোনটো ITR দাখিল কৰিব লাগে, তেন্তে ‘মই কোনটো ITR ফৰ্ম দাখিল কৰিব লাগে সেইটো নিৰ্ধাৰণ কৰাত মোক সহায় কৰক’ নিৰ্বাচন কৰি ‘আগবাঢ়ক’ত ক্লিক কৰিব পাৰে। ব্যৱস্থাই সঠিক ITR নিৰ্ধাৰণ কৰাত সহায় কৰাৰ পিছত, আপুনি আপোনাৰ ITR দাখিল কৰাৰ প্ৰক্ৰিয়া আগবঢ়াই নিব পাৰিব।
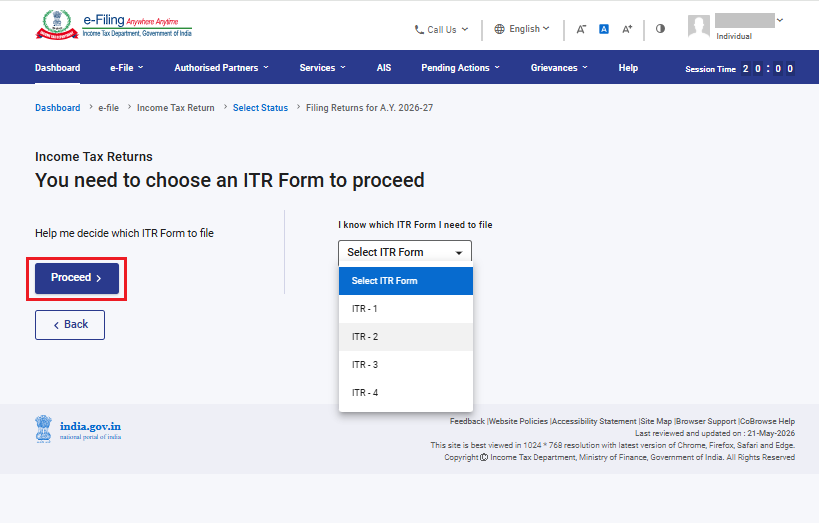
• যদি আপুনি নিশ্চিত যে কোনটো ITR দাখিল কৰিব লাগে, তেন্তে ‘মই জানো যে মই কোনটো ITR ফৰ্ম দাখিল কৰিব লাগিব’ নিৰ্বাচন কৰক, ড্ৰপ-ডাউন মেনুৰ পৰা প্ৰযোজ্য আয়কৰ ৰিটাৰ্ণ ফৰ্ম নিৰ্বাচন কৰক আৰু ‘ITR-ৰ সৈতে আগবাঢ়ক’ত ক্লিক কৰক।
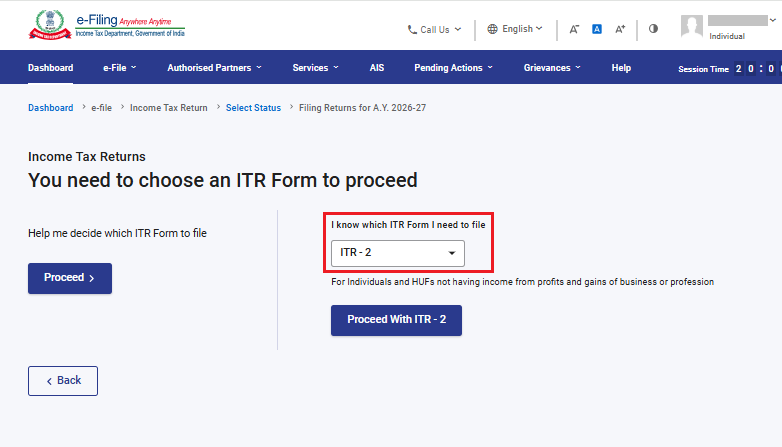
টোকা:
• যদি আপুনি নাজানে যে কোনটো ITR বা কোনবোৰ অনুসূচী আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য, অথবা আয় আৰু কৰ ৰেহাইৰ বিৱৰণ সম্পৰ্কে নিশ্চিত নহয়, তেন্তে কিছুমান প্ৰশ্নৰ উত্তৰত আপুনি প্ৰদান কৰা তথ্যই সেইসমূহ নিৰ্ধাৰণ কৰাত সহায় কৰিব আৰু ITR সঠিকভাৱে / ত্ৰুটিমুক্তভাৱে দাখিল কৰাত সহায় কৰিব।
• যদি আপুনি আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য ITR বা অনুসূচীসমূহ, অথবা আয় আৰু কৰ ৰেহাইৰ বিৱৰণৰ বিষয়ে অৱগত, তেন্তে আপুনি এই প্ৰশ্নসমূহ এৰি যাব পাৰে।
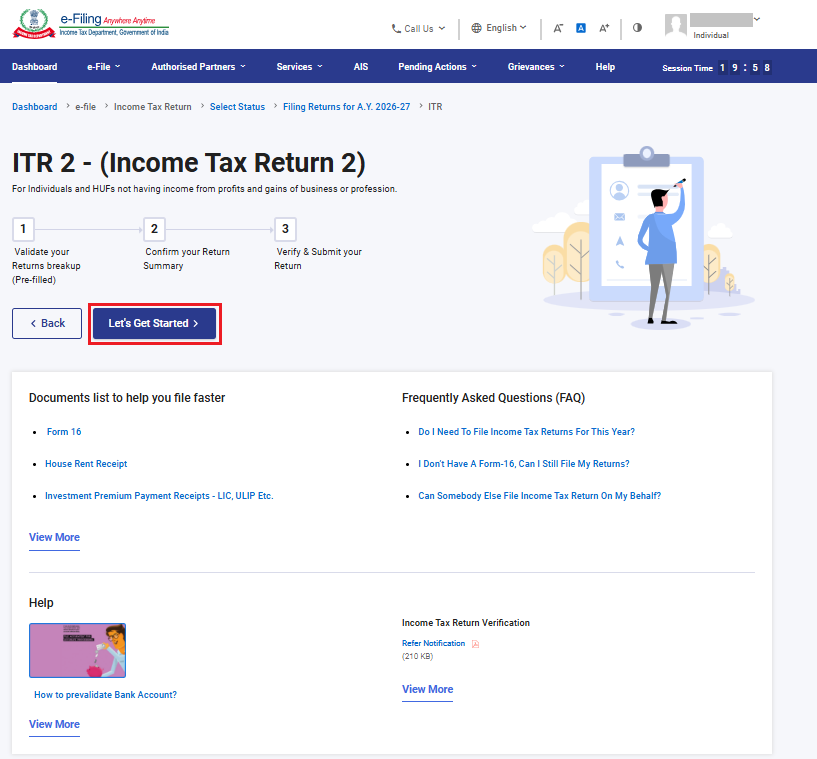
পদক্ষেপ 7: আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য ITR নিৰ্বাচন কৰাৰ পিছত, প্ৰয়োজনীয় নথিপত্ৰসমূহৰ তালিকাখন লক্ষ্য কৰক আৰু ‘আৰম্ভ কৰোঁ আহক’ত ক্লিক কৰক।
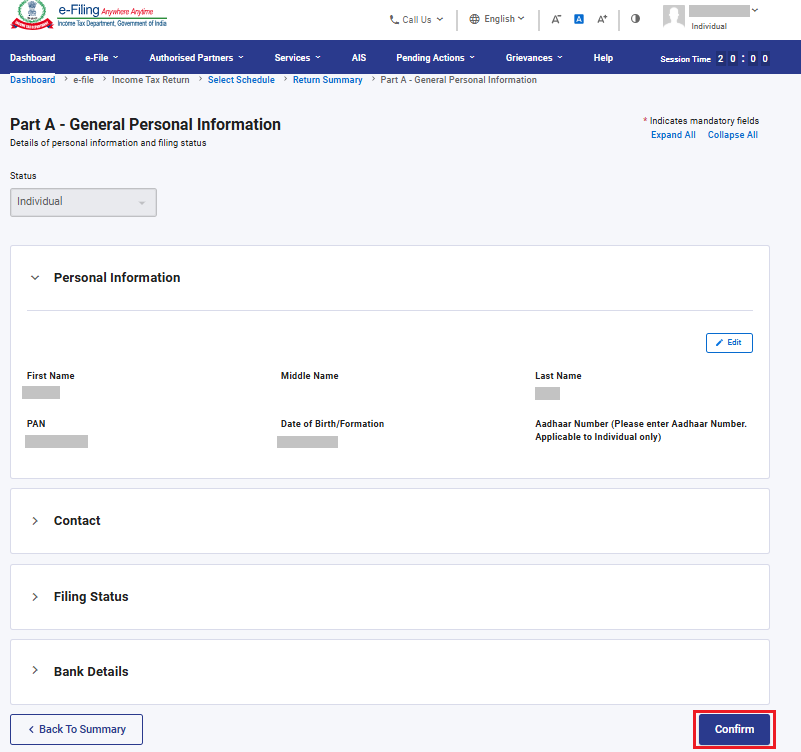
পদক্ষেপ 8: আপোনাৰ পূৰ্বভৰ্তি কৰা তথ্যসমূহ পৰ্যালোচনা কৰক আৰু প্ৰয়োজন হ’লে সম্পাদনা কৰক। বাকী থকা / অতিৰিক্ত তথ্য (যদি প্ৰযোজ্য হয়) প্ৰবিষ্ট কৰক। প্ৰতিটো অংশৰ শেষত ‘নিশ্চিত কৰক’ত ক্লিক কৰক।
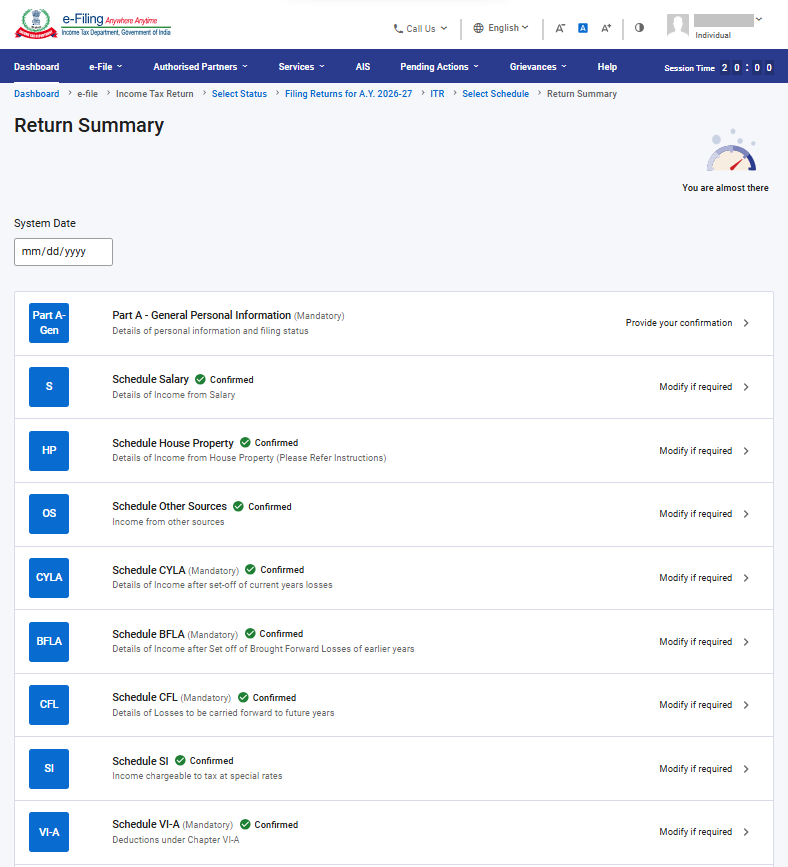
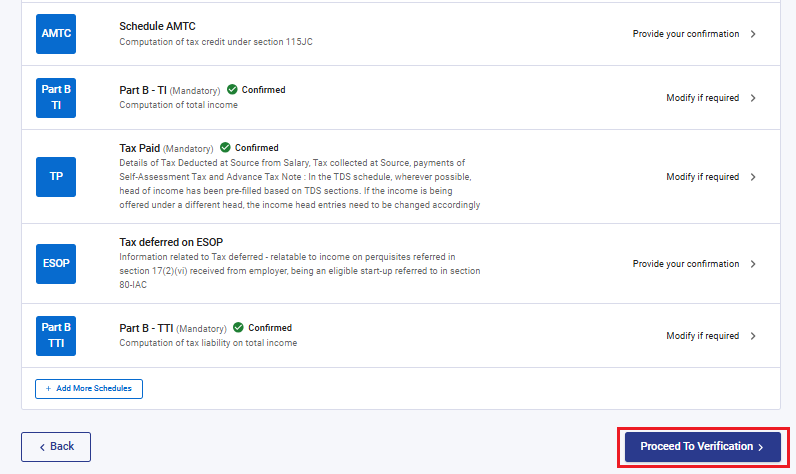
পদক্ষেপ 9: বিভিন্ন অংশত আপোনাৰ আয় আৰু কৰ ৰেহাইৰ বিৱৰণ প্ৰবিষ্ট কৰক। ফৰ্মৰ সকলো অংশ পূৰণ আৰু নিশ্চিত কৰাৰ পিছত, ‘প্ৰমাণীকৰণলৈ আগবাঢ়ক’ত ক্লিক কৰক।
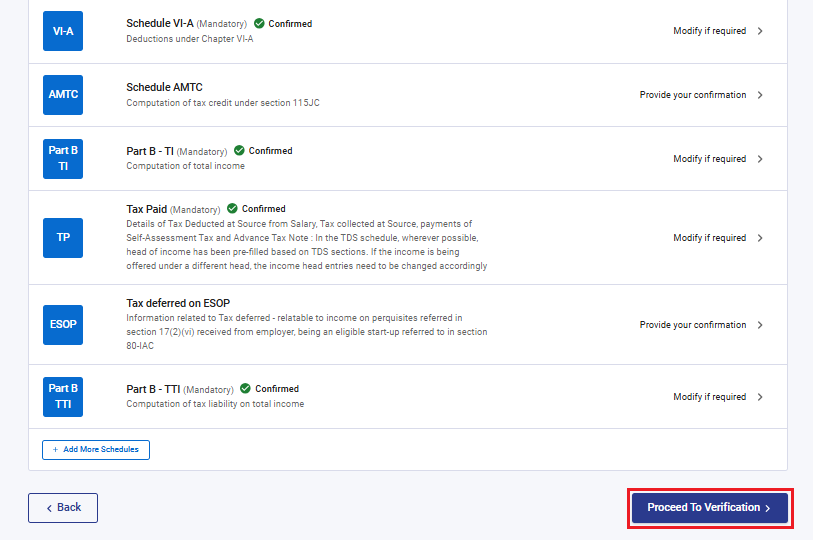
পদক্ষেপ 10a: কৰ দায়বদ্ধতা থাকিলে অংশ B-TTI অনুসূচী পৰীক্ষা কৰক।
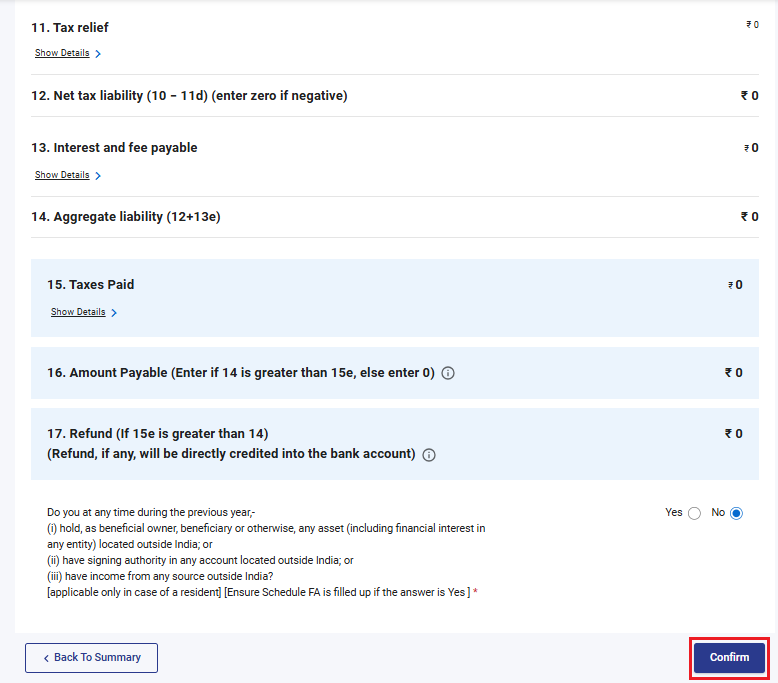
আপুনি প্ৰদান কৰা তথ্যৰ ভিত্তিত অনুসূচী অংশ B TTI-ত আপোনাৰ কৰ গণনাৰ এটা সাৰাংশ দেখুওৱা হ'ব। যদি এই গণনাৰ ভিত্তিত কোনো কৰ পৰিশোধযোগ্য থাকে, তেন্তে পৃষ্ঠাৰ তলত ‘এতিয়াই পৰিশোধ কৰক’ আৰু ‘পিছত পৰিশোধ কৰক’ বিকল্প দুটা দেখা যাব।
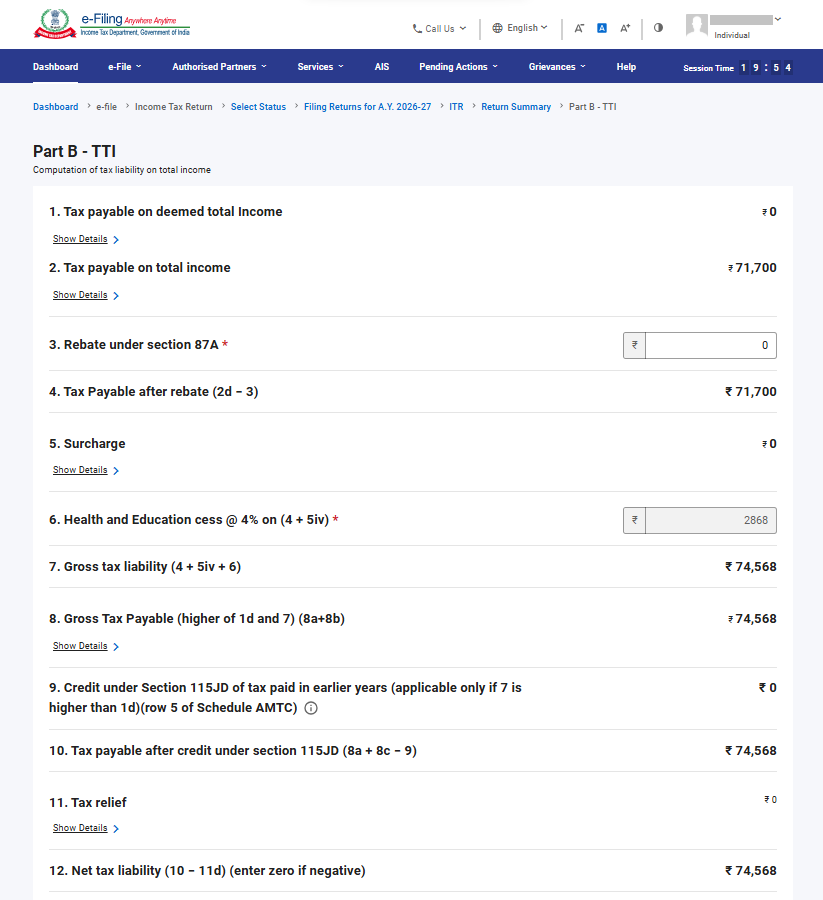
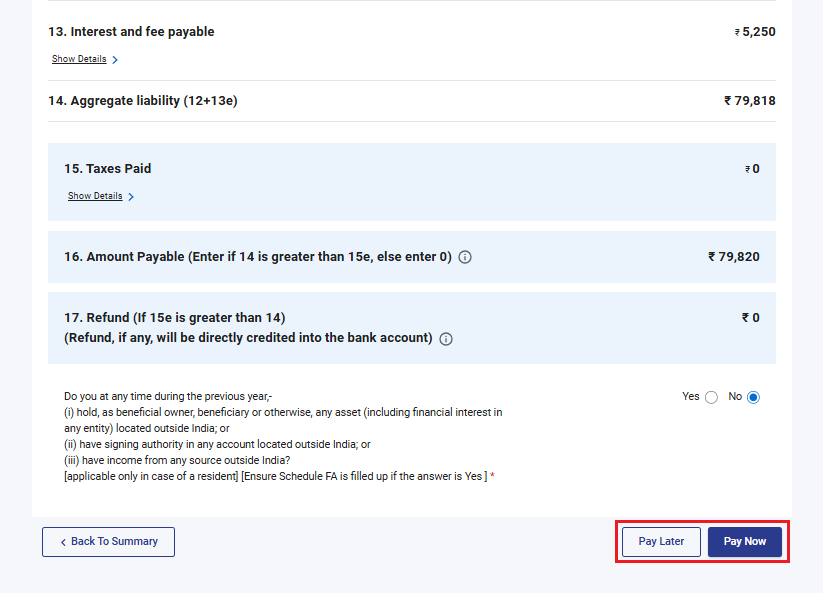
টোকা:
•‘এতিয়াই পৰিশোধ কৰক’বিকল্পটো ব্যৱহাৰ কৰিবলৈ পৰামৰ্শ দিয়া হয়।
• যদি আপুনি‘পিছত পৰিশোধ কৰক’বাছি লয়, তেন্তে আপুনি আপোনাৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পিছত পেমেণ্ট কৰিব পাৰিব, কিন্তু আপোনাক ডিফল্ট-ত থকা মূল্যায়ক হিচাপে গণ্য কৰাৰ সম্ভাৱনা থাকিব আৰু কৰ পৰিশোধযোগ্য ৰাশিৰ ওপৰত সুত পৰিশোধ কৰাৰ দায়িত্ব সৃষ্টি হ’ব পাৰে।
পদক্ষেপ 10b: অংশ B- TTI-ত, যদি কোনো কৰ দায়িত্ব নাই বা আপুনি ৰিফাণ্ড পোৱাৰ যোগ্য হয়, তেন্তে ‘নিশ্চিত কৰক’ত ক্লিক কৰক।
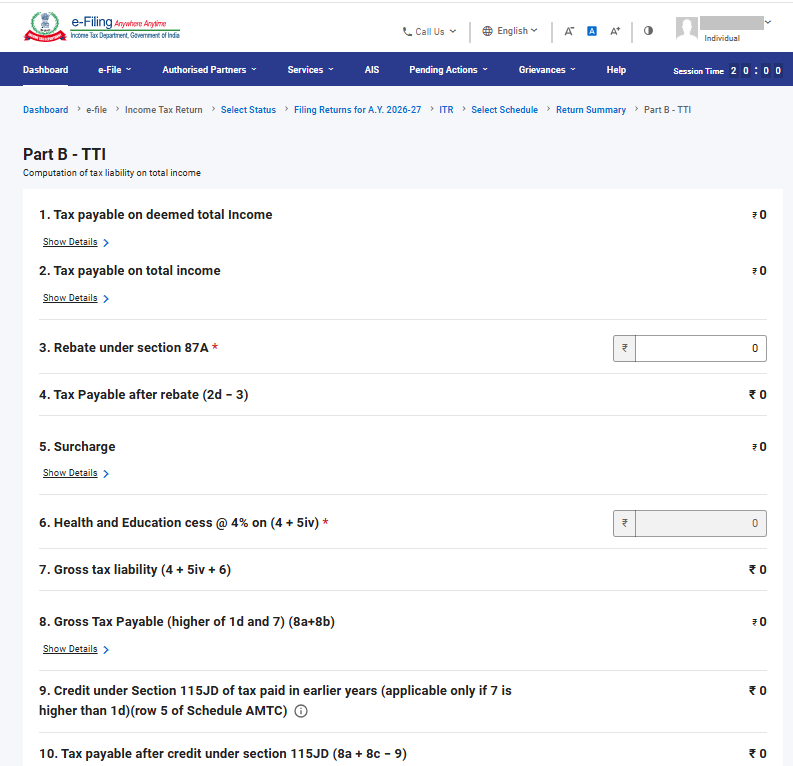
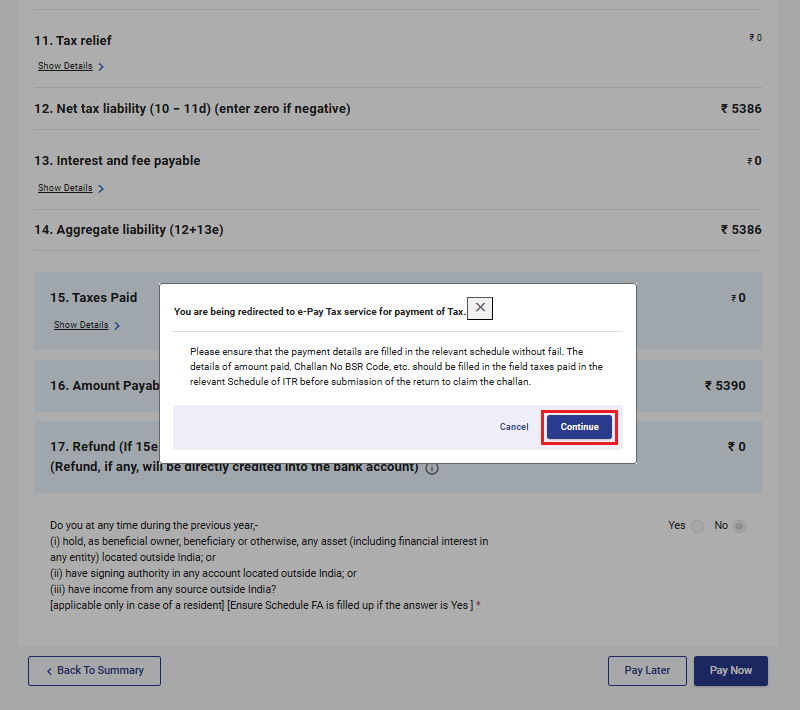
পদক্ষেপ 11: যদি আপুনি এতিয়াই পৰিশোধ কৰক বিকল্প বাছি লয়, তেন্তে এটা পপ-আপ বাৰ্তা দেখুৱাব যে আপুনি কৰ পৰিশোধৰ বাবে ই-পৰিশোধ কৰ সেৱালৈ পুনঃনিৰ্দেশিত হ’ব। তাৰ পিছত ‘অব্যাহত ৰাখক’ ক্লিক কৰক।
পদক্ষেপ 12: ই-ফাইলিং পৰ্টেলৰ জৰিয়তে সফল পৰিশোধ সম্পন্ন হোৱাৰ পিছত এটা সফলতাৰ বাৰ্তা প্ৰদৰ্শিত হ’ব। ITR দাখিল সম্পূৰ্ণ কৰিবলৈ ‘দাখিললৈ ঘূৰি যাওক’ত ক্লিক কৰক।
পদক্ষেপ 13: ‘প্ৰমাণীকৰণলৈ আগবাঢ়ক’ত ক্লিক কৰক।
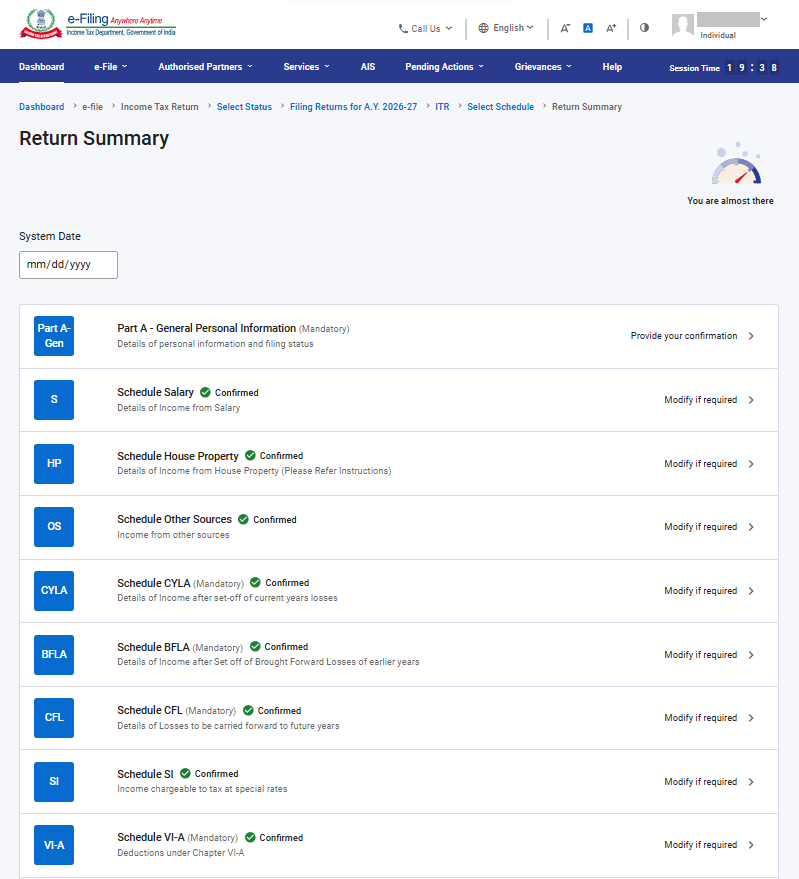
পদক্ষেপ 14: ‘আপোনাৰ ৰিটাৰ্ণৰ পূৰ্বদৰ্শন আৰু দাখিল’ পৃষ্ঠাত ‘স্থান’ প্ৰবিষ্ট কৰক, ঘোষণাৰ চেকবক্স নিৰ্বাচন কৰক আৰু ‘প্ৰমাণীকৰণলৈ আগবাঢ়ক’ত ক্লিক কৰক।
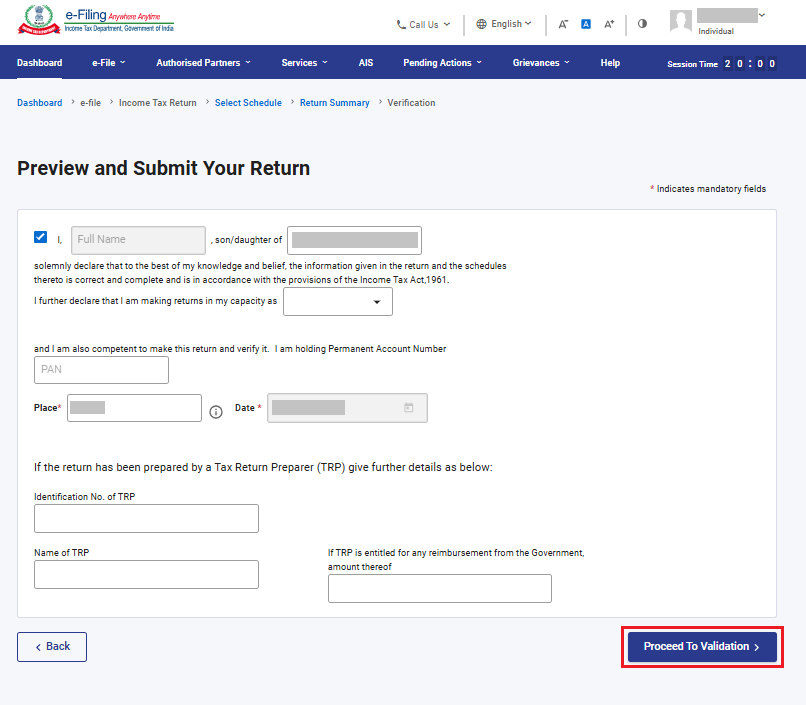
টোকা: যদি আপুনি আপোনাৰ ৰিটাৰ্ণ প্ৰস্তুত কৰাৰ বাবে কোনো কৰ ৰিটাৰ্ণ প্ৰস্তুতকাৰী বা TRP-ৰ সহায় লোৱা নাই, তেন্তে TRP-ৰ সৈতে সম্পৰ্কিত টেক্সটবক্সসমূহ খালী ৰাখিব পাৰে।
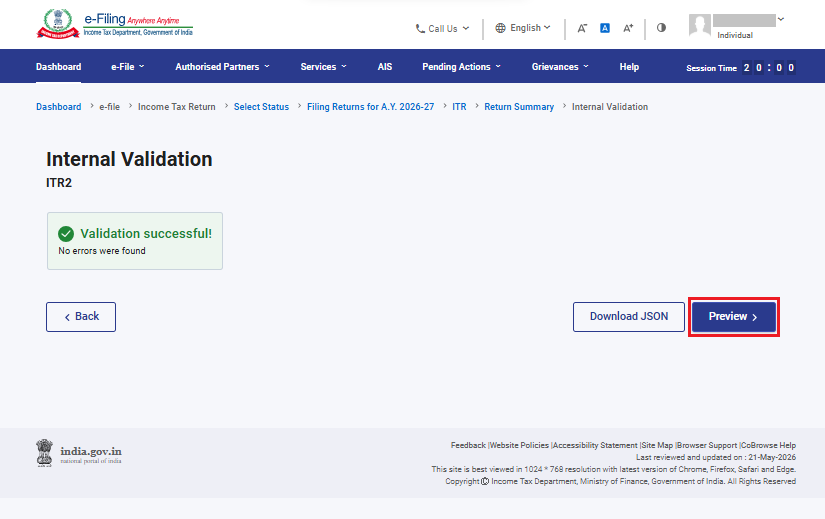
পদক্ষেপ 15: আভ্যন্তৰীণ প্ৰমাণীকৰণ সফল হ’লে ‘পূৰ্বদৰ্শন’ত ক্লিক কৰক।
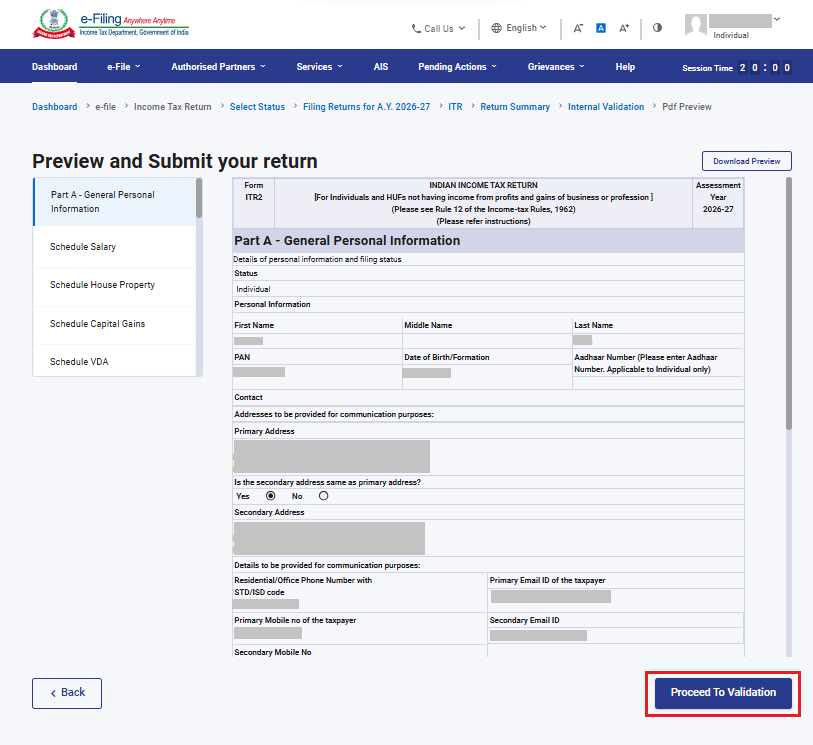
পদক্ষেপ 16: ‘আপোনাৰ ৰিটাৰ্ণৰ পূৰ্বদৰ্শন আৰু দাখিল’ পৃষ্ঠাত ‘প্ৰমাণীকৰণলৈ আগবাঢ়ক’ত ক্লিক কৰক।
এতিয়া, আপলোড স্তৰৰ প্ৰমাণীকৰণ সফল হৈছে। ‘প্ৰমাণীকৰণলৈ আগবাঢ়ক’ত ক্লিক কৰক।
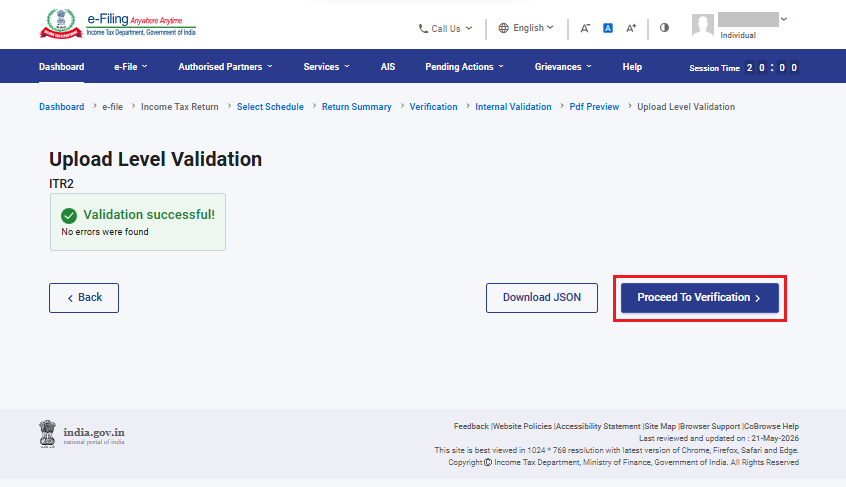
টোকা: যদি আপোনাৰ ৰিটাৰ্ণত ত্ৰুটিৰ এখন তালিকা প্ৰদৰ্শিত হয়, তেন্তে ত্ৰুটিসমূহ সংশোধন কৰিবলৈ আপুনি পুনৰ ফৰ্মখনলৈ উভতি যাব লাগিব। যদি কোনো ত্ৰুটি নাথাকে, তেন্তে ‘প্ৰমাণীকৰণলৈ আগবাঢ়ক’ত ক্লিক কৰি আপোনাৰ ৰিটাৰ্ণৰ ই-ভেৰিফাই সম্পন্ন কৰিব পাৰিব।
পদক্ষেপ 17: ‘আপোনাৰ প্ৰমাণীকৰণ সম্পূৰ্ণ কৰক’ পৃষ্ঠাত আপোনাৰ পছন্দৰ বিকল্প নিৰ্বাচন কৰক আৰু ‘অব্যাহত ৰাখক’ত ক্লিক কৰক।
আপোনাৰ ৰিটাৰ্ণৰ প্ৰমাণীকৰণ কৰাটো বাধ্যতামূলক, আৰু ই-প্ৰমাণীকৰণ (পৰামৰ্শিত বিকল্প – ‘এতিয়াই ই-ভেৰিফাই কৰক’) হৈছে আপোনাৰ ITR-ৰ প্ৰমাণীকৰণ কৰাৰ আটাইতকৈ সহজ উপায়। ই দ্ৰুত, কাগজবিহীন আৰু ডাকযোগে CPC-লৈ স্বাক্ষৰিত ভৌতিক ITR-V প্ৰেৰণ কৰাৰ তুলনাত অধিক সুৰক্ষিত।
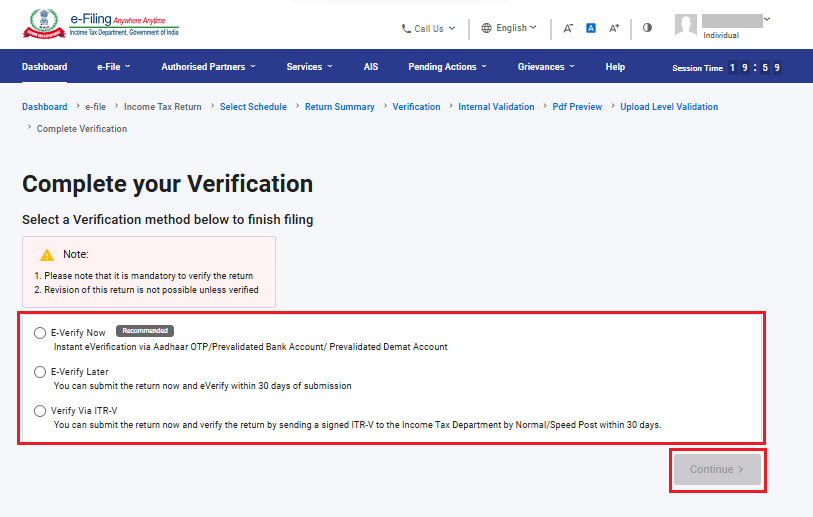
টোকা: যদি আপুনি ‘পিছত ই-ভেৰিফাই কৰক’ বিকল্পটো নিৰ্বাচন কৰে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণ দাখিল কৰিব পাৰিব। কিন্তু ITR দাখিল কৰাৰ 30 দিনৰ ভিতৰত আপোনাৰ ৰিটাৰ্ণৰ প্ৰমাণীকৰণ সম্পন্ন কৰাটো বাধ্যতামূলক হ’ব।
টোকা:
•‘ই-ভেৰিফাই কেনেকৈ কৰিব’অধিক জানিবলৈ ইউজাৰ মেনুৱেলৰ সহায় লওক।
• যদি আপুনি‘ITR-V-ৰ জৰিয়তে ভেৰিফাই’নিৰ্বাচন কৰে, তেন্তে 30 দিনৰ ভিতৰত স্বাক্ষৰিত ITR-V-ৰ ভৌতিক প্ৰতিলিপি স্পীড পোষ্টযোগে কেন্দ্ৰীয়কৃত প্ৰক্ৰিয়াকৰণ কেন্দ্ৰ, আয়কৰ বিভাগ, বেংগালুৰু 560500-লৈ প্ৰেৰণ কৰিব লাগিব।
• আপোনাৰ বেংক একাউণ্টটো পূৰ্ব-প্ৰমাণীত কৰা আছে আৰু আপোনাৰ PAN-টো আধাৰৰ সৈতে সংযুক্ত কৰা আছে বুলি নিশ্চিত কৰক, যাতে প্ৰাপ্য যিকোনো ৰিফাণ্ড আপোনাৰ বেংক একাউণ্টত জমা হয়।
• অধিক জানিবলৈ‘মোৰ বেংক একাউণ্ট’ব্যৱহাৰকাৰী সহায়িকাৰ সহায় লওক।
আপুনি আপোনাৰ ৰিটাৰ্ণ ই-সত্য়াপণ কৰাৰ পিছত এটা সফলতাৰ বাৰ্তা দেখুওৱা হ’ব, য’ত লেনদেন ID আৰু স্বীকৃতি নম্বৰ থাকিব। লগতে, ই-ফাইলিং প’ৰ্টেলত পঞ্জীয়ন কৰা আপোনাৰ মোবাইল নম্বৰ আৰু ই-মেইল ID লৈও নিশ্চিতকৰণ বাৰ্তা প্ৰেৰণ কৰা হ’ব।