আয়কৰ কেলকুলেটৰ সম্পৰ্কে ৰ বাবে ইউজাৰ মেনুৱেল
1. অৱলোকন
আয়কৰ কেলকুলেটৰ সুবিধাই পঞ্জীয়নভুক্ত আৰু অপঞ্জীয়নভুক্ত ই-ফাইলিং ব্যৱহাৰকাৰী উভয়কে আয়কৰ আইন, আয়কৰ বিধিসমূহ, অধিসূচনাসমূহ তথা অন্যান্য প্ৰযোজ্য বিধান অনুসৰি আয়কৰ গণনা কৰাৰ সুবিধা প্ৰদান কৰে। ইয়াৰ বাবে ব্যৱহাৰকাৰীয়ে উপাৰ্জিত আয়ৰ বিৱৰণ আৰু আইন অনুসৰি দাবী কৰিব পৰা কৰ ৰেহাইসমূহ তথ্য প্ৰদান কৰিব লাগে।
এই সুবিধাই পুৰণি কৰ ব্যৱস্থা আৰু নতুন কৰ ব্যৱস্থা অনুসৰি আয়কৰ গণনা কৰাৰ লগতে, উভয় কৰ ব্যৱস্থাৰ অধীনত গণনা কৰা কৰৰ তুলনামূলক বিৱৰণো প্ৰদান কৰে।
2. এই সেৱা লাভ কৰিবলৈ পূৰ্ব আৱশ্যকতাসমূহ
ই-ফাইলিং পʼৰ্টেলত প্ৰৱেশ
3. পৰ্যায়ক্ৰমিক নিৰ্দেশনা
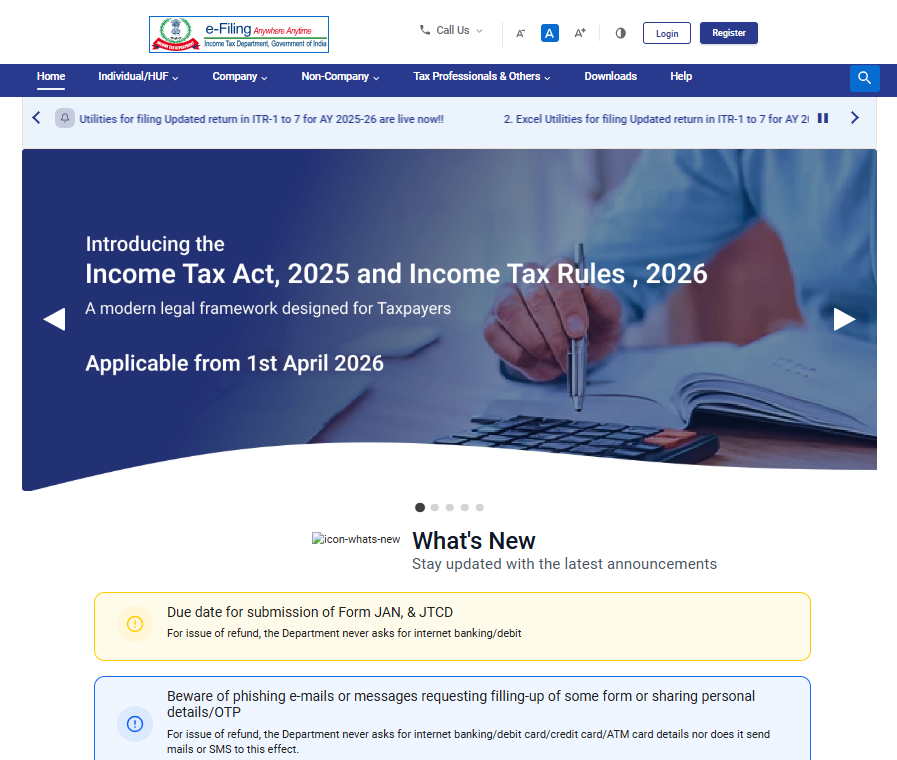
পদক্ষেপ 1: ই-ফাইলিং পৰ্টেলৰ হোমপেজলৈ যাওক।
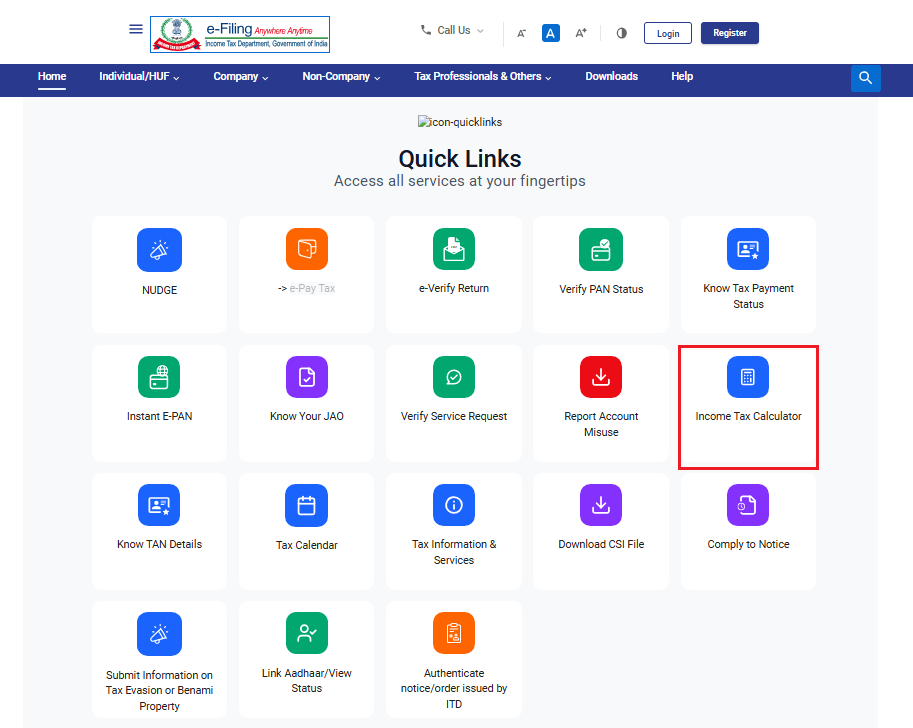
পদক্ষেপ 2: দ্ৰুত লিংকসমূহৰ বিভাগত গৈ ‘আয়কৰ কেলকুলেট’ত ক্লিক কৰক।
আপুনি ‘আয়কৰ কেলকুলেটৰ’ পৃষ্ঠালৈ লৈ যোৱা হ’ব।
ইয়াত আপুনি আয়কৰ আইন, 2025 আৰু আয়কৰ আইন, 1961 উভয় অনুসৰি নিজৰ কৰ গণনা কৰিব পাৰিব।
ইয়াত দুটা টেব আছে –
1.মৌলিক কেলকুলেট’ আৰু
2.উন্নত কেলকুলেট’.
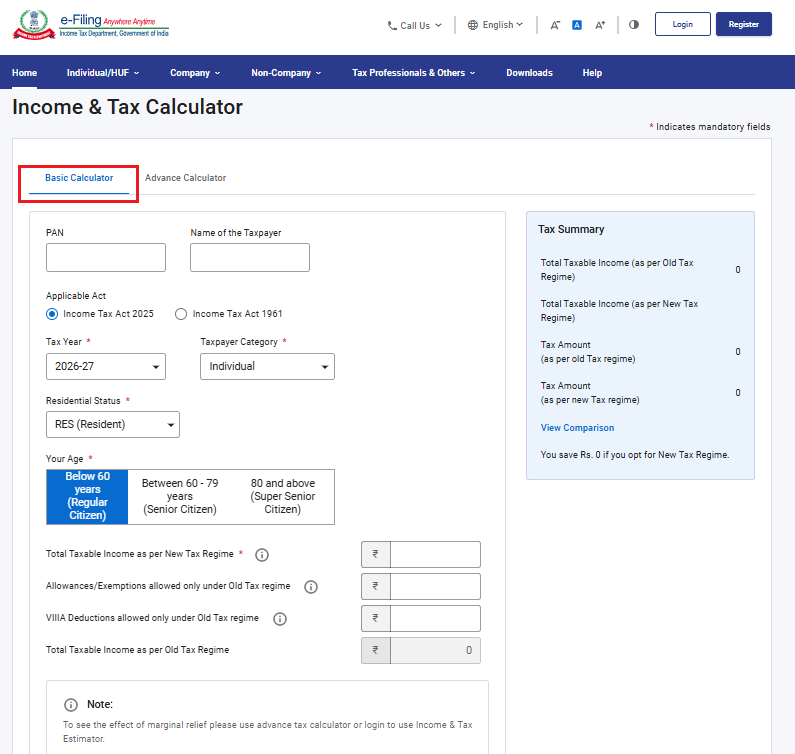
‘মৌলিক কেলকুলেট’ টেবটো স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হৈ থাকে।
অনুগ্ৰহ কৰি মন কৰিব:
• আয়কৰ আইন, 2025 স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হৈ থাকিব, আৰু কৰ বৰ্ষ কেৱল 2026–27 হিচাপে উপলব্ধ হ’ব।
• যদি আপুনি আয়কৰ আইন, 1961 অনুসৰি কৰ গণনা কৰিব বিচাৰে, তেন্তে প্ৰযোজ্য আইন হিচাপে আয়কৰ আইন, 1961 নিৰ্বাচন কৰক আৰু নিৰ্ধাৰিত মূল্যায়ন বৰ্ষনিৰ্বাচন কৰক।
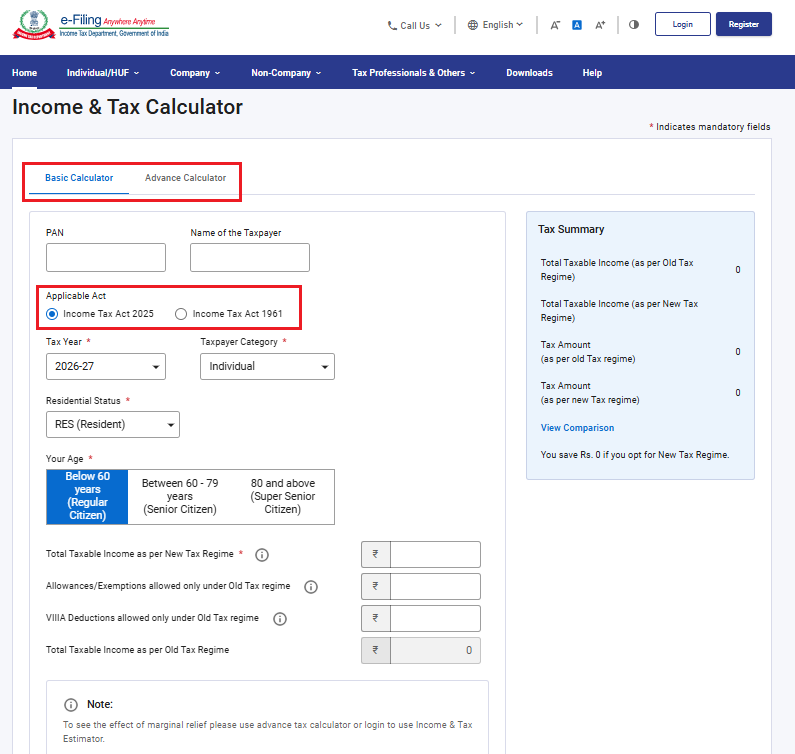
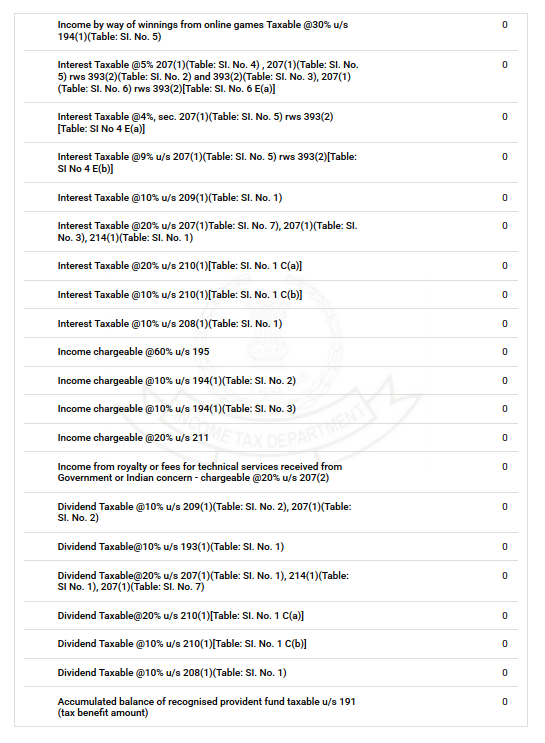
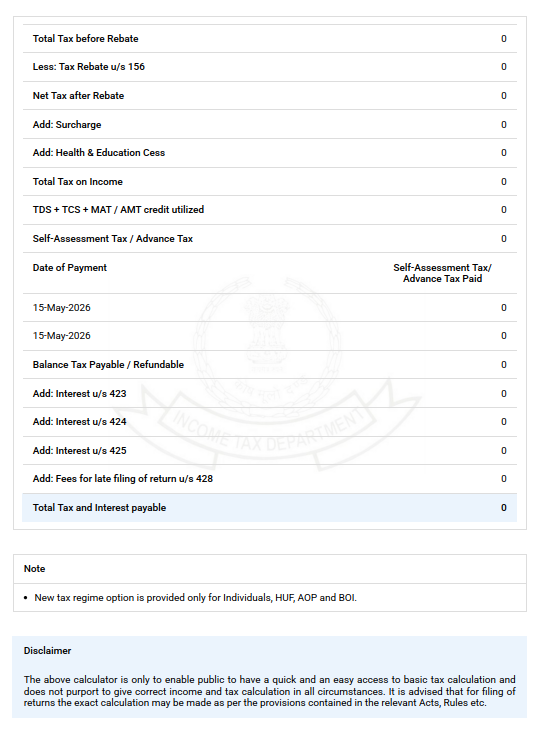
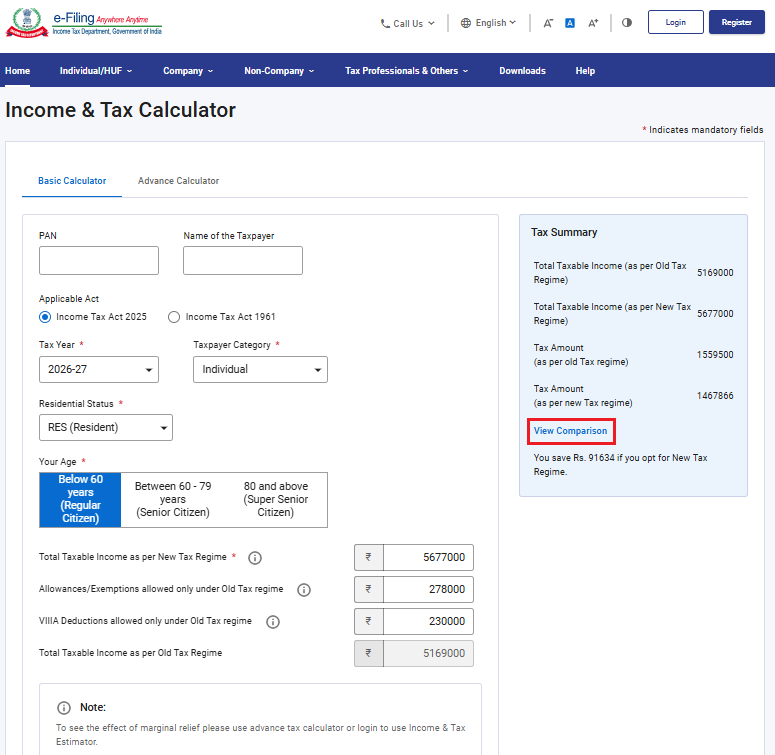
পদক্ষেপ 3a: ‘মৌলিক কেলকুলেট’ টেবত PAN, কৰদাতাৰ নাম, প্ৰযোজ্য আইন (আয়কৰ অধিনিয়ম, 2025 বা আয়কৰ অধিনিয়ম, 1961), TY/AY, কৰদাতাৰ শ্ৰেণী, বয়স, বাসস্থানৰ অৱস্থা, মুঠ বাৰ্ষিক আয়, আৰু পুৰণি কৰ ব্যৱস্থাৰ অধীনত অধ্যায় VIA/VIIIA অনুসৰি মুঠ ভাট্টা/কৰ ৰেহাই আৰু অনুমোদিত হ্ৰাস আদি প্ৰয়োজনীয় তথ্য প্ৰৱেশ কৰক। আপুনি প্ৰৱেশ কৰা তথ্যৰ ভিত্তিত কৰ গণনা ‘কৰ সাৰাংশ’ বিভাগত দেখা যাব।
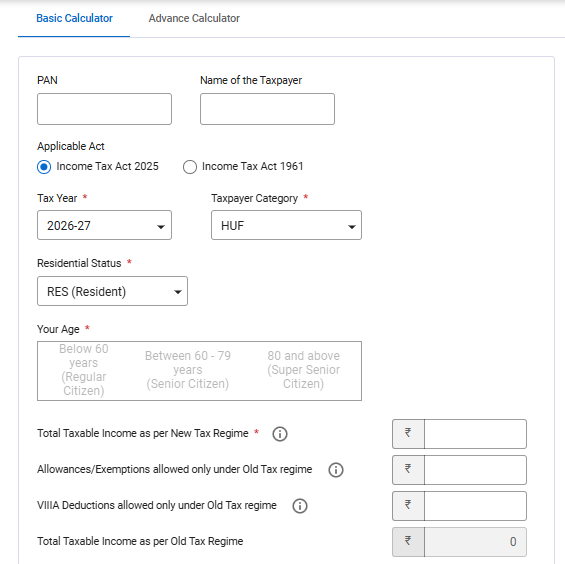
টোকা 1:অনুগ্ৰহ কৰি মন কৰিব যে উপযুক্ত কৰদাতা শ্ৰেণী আৰু বাসস্থানৰ অৱস্থা নিৰ্বাচনৰ ভিত্তিত, কৰ কেলকুলেটৰ স্ক্ৰীণত সংশ্লিষ্ট ক্ষেত্ৰসমূহ ব্যৱহাৰকাৰীৰ ইনপুটৰ বাবে সক্ৰিয় বা নিষ্ক্ৰিয় কৰা হ’ব। উদাহৰণস্বৰূপে, যদি ওপৰৰ স্ক্ৰীণত কৰদাতা শ্ৰেণী হিচাপে HUF আৰু বাসস্থানৰ অৱস্থা হিচাপে আৱাসিক নিৰ্বাচন কৰা হয়, তেন্তে বয়স সম্পৰ্কীয় শর্ত নিষ্ক্ৰিয় হৈ যায়।
কৰদাতাসকলে কৰ কেলকুলেট ব্যৱহাৰ কৰাৰ আগতে সঠিক শ্ৰেণী আৰু বাসস্থানৰ অৱস্থা নিৰ্বাচন কৰিব লাগিব।
টোকা 2: পুৰণি আৰু নতুন কৰ ব্যৱস্থাৰ অধীনত কৰৰ অধিক বিশদ তুলনা পাবলৈ ‘তুলনা চাওক’ত ক্লিক কৰক।
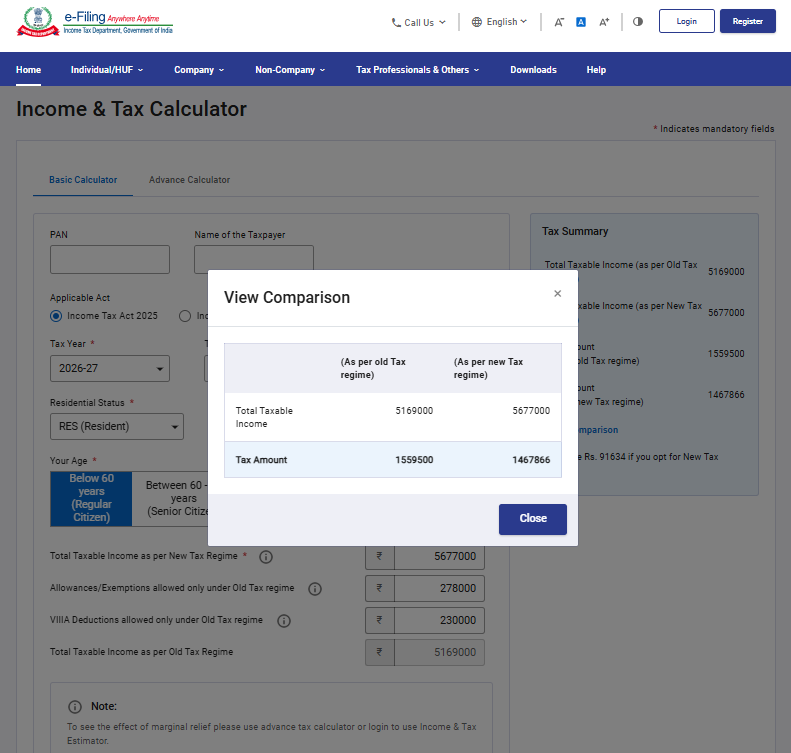
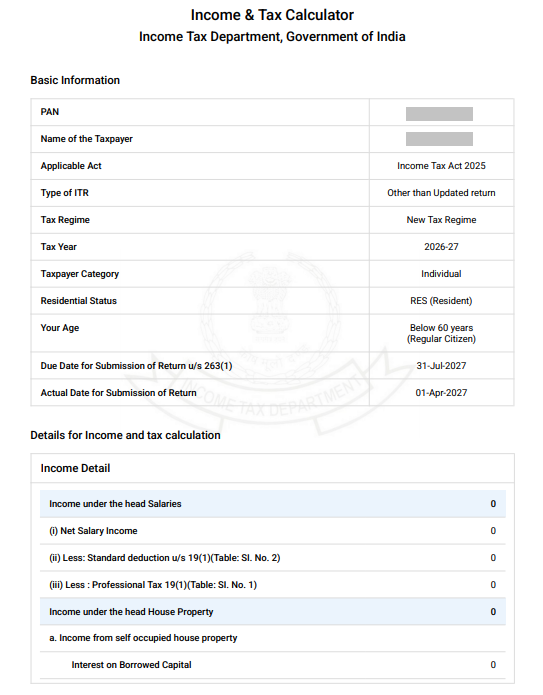
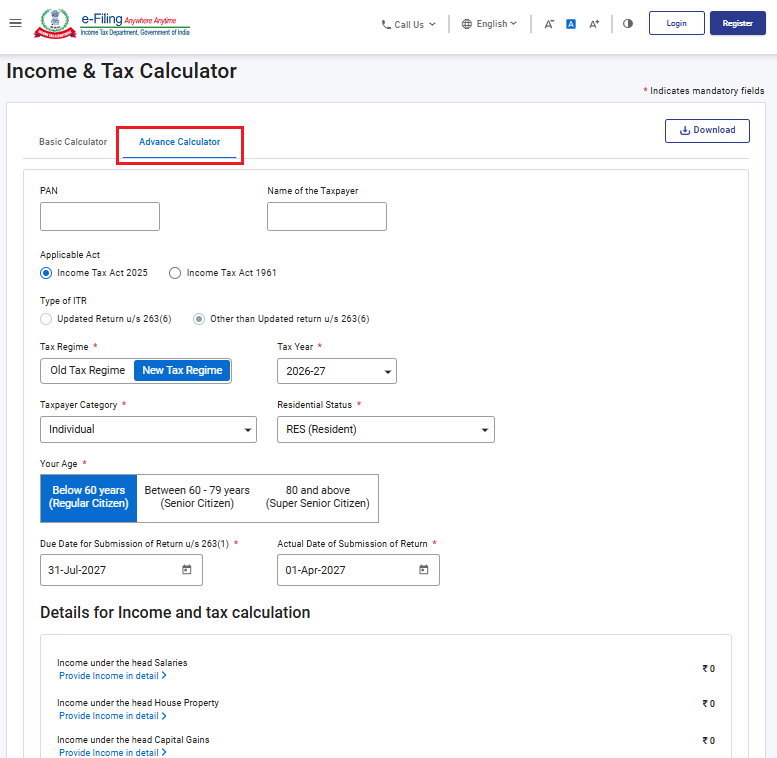
পদক্ষেপ 3b:যদি আপুনি ‘উন্নত কেলকুলেটৰ’ নিৰ্বাচন কৰে, তেন্তে তলত দিয়া তথ্যসমূহ প্ৰৱেশ কৰক:
PAN, কৰদাতাৰ নাম, প্ৰযোজ্য আইন (আয়কৰ অধিনিয়ম, 2025 বা আয়কৰ অধিনিয়ম, 1961), ITR-ৰ ধৰণ (আপডেটেড ৰিটাৰ্ণ বা আপডেটেড ৰিটাৰ্ণ নোহোৱা), পছন্দৰ কৰ ব্যৱস্থা, TY/AY, কৰদাতাৰ শ্ৰেণী, বয়স, বাসস্থানৰ অৱস্থা, ৰিটাৰ্ণ জমা দিয়াৰ শেষ তাৰিখ আৰু প্ৰকৃত জমা দিয়াৰ তাৰিখ।
অনুগ্ৰহ কৰি মন কৰিব:
• আয়কৰ আইন, 2025 স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হৈ থাকিব, আৰু কৰ বৰ্ষ কেৱল 2026–27 হিচাপে উপলব্ধ হ’ব।
• যদি আপুনি আয়কৰ আইন, 1961 অনুসৰি কৰ গণনা কৰিব বিচাৰে, তেন্তে প্ৰযোজ্য আইন হিচাপে আয়কৰ আইন, 1961 নিৰ্বাচন কৰক।
• যদি আপুনি আপডেটেড ৰিটাৰ্ণৰ বাবে কৰ গণনা কৰিব বিচাৰে, তেন্তে প্ৰযোজ্য আইন হিচাপে আয়কৰ আইন, 1961 নিৰ্বাচন কৰি তাৰ পাছত আপডেটেড ৰিটাৰ্ণৰ বাবে প্ৰযোজ্য মূল্যায়ন বৰ্ষ (AY) নিৰ্বাচন কৰক। TY 2026–27-ৰ আপডেটেড ৰিটাৰ্ণ দাখিল 01/01/2028 তাৰিখৰ পিছতহে প্ৰযোজ্য হ’ব, সেই অনুসৰি এই সুবিধা প'ৰ্টেলত সক্ৰিয় কৰা হ’ব।
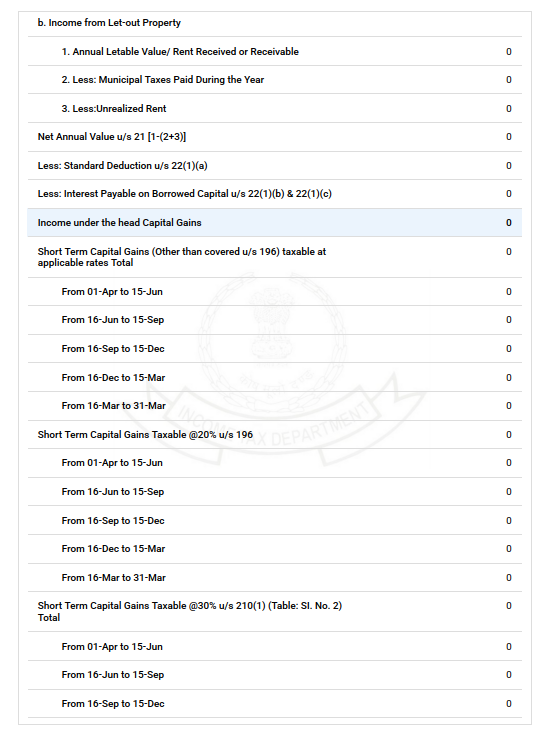
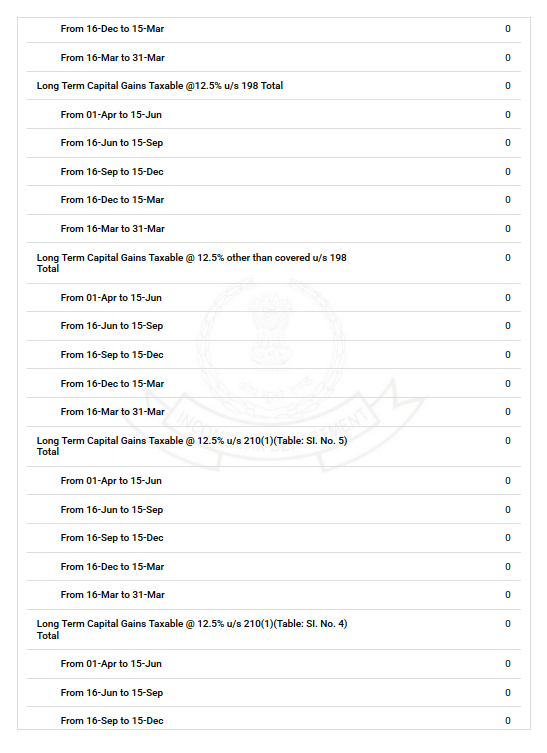
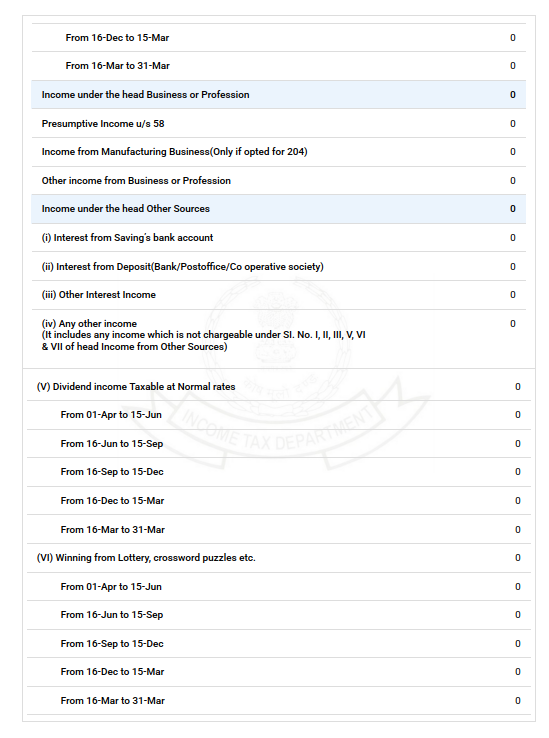
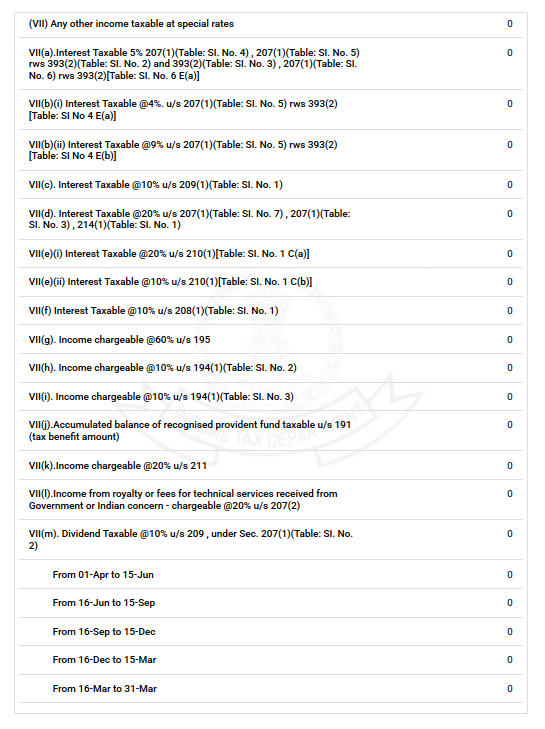
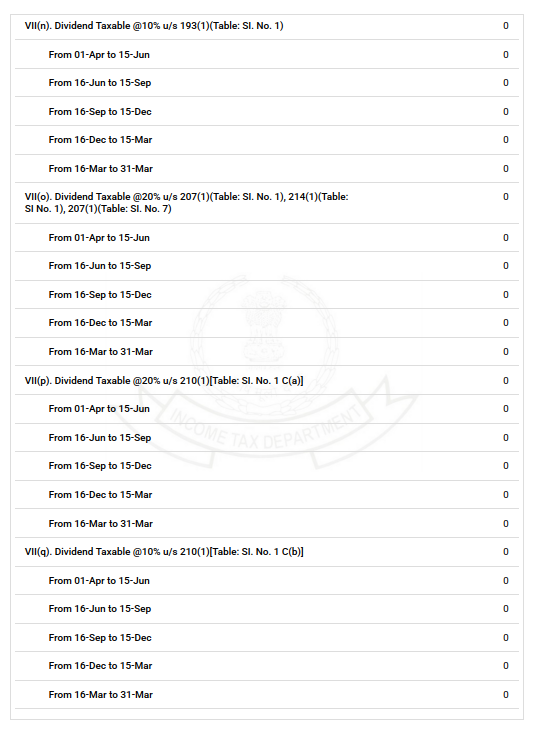
কৰ আৰু আয় গণনাৰ বাবে ‘আয় আৰু কৰ গণনাৰ বাবে বিৱৰণ’ অংশত তলত দিয়া তথ্যসমূহ প্ৰৱেশ কৰক:
•বেতনশীৰ্ষৰ অধীনত আয়,
•গৃহ সম্পত্তিশীৰ্ষৰ অধীনত আয়,
•মূলধনী লাভশীৰ্ষৰ অধীনত আয় ,
•ব্যৱসায় বা পেশাশীৰ্ষৰ অধীনত আয় , আৰু
•অন্যান্য উৎসশীৰ্ষৰ অধীনত আয়।
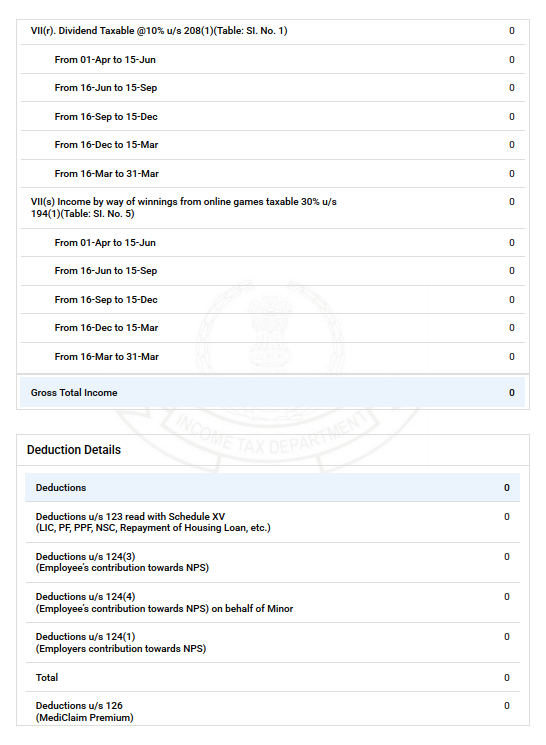
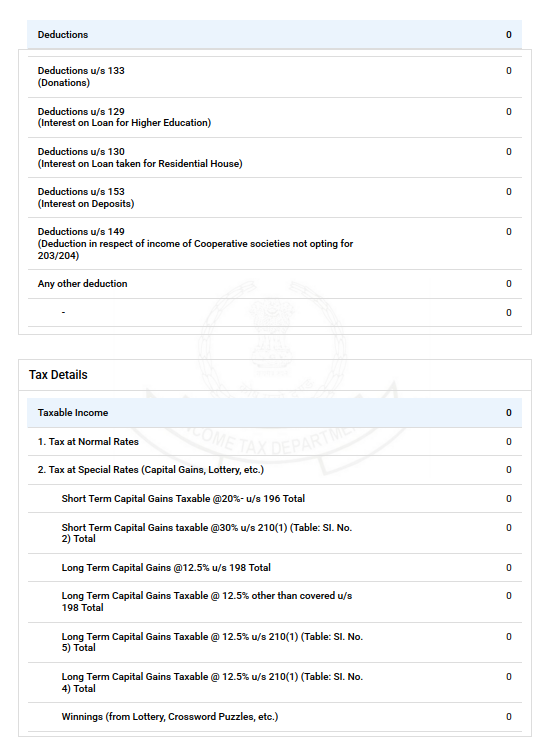
‘কৰ্তনৰ বিৱৰণ’ অংশত আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য কটৌতিসমূহৰ তথ্য প্ৰৱেশ কৰক, যাৰ ভিতৰত অন্তৰ্ভুক্ত থাকিব পাৰে, কিন্তু ইয়াতে সীমাবদ্ধ নহয়—PPF, LIC, গৃহ ঋণ , NPS,চিকিৎসা বীমা দাবী, উচ্চ শিক্ষা ঋণ আদি।
‘কৰযোগ্য আয়’ অংশত TDS/TCS/MAT/AMT জমা আৰু স্ব-মূল্যায়ন কৰ / অগ্ৰিম কৰৰ তথ্য প্ৰৱেশ কৰক।
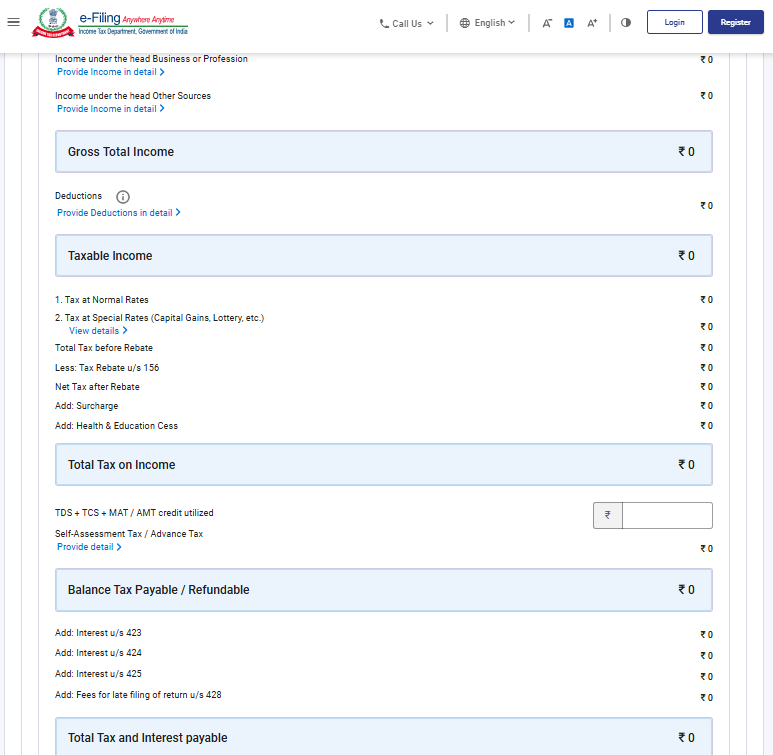
পৃষ্ঠাৰ শেষত আপোনাৰ দ্বাৰা পৰিশোধ কৰিবলগীয়া মুঠ কৰ আৰু সুত দেখুওৱা হ’ব।
পদক্ষেপ 4: 'ডাউনলোড' বুটনত ক্লিক কৰি আপুনি গণনাৰ PDF ডাউনলোড কৰিব পাৰিব।
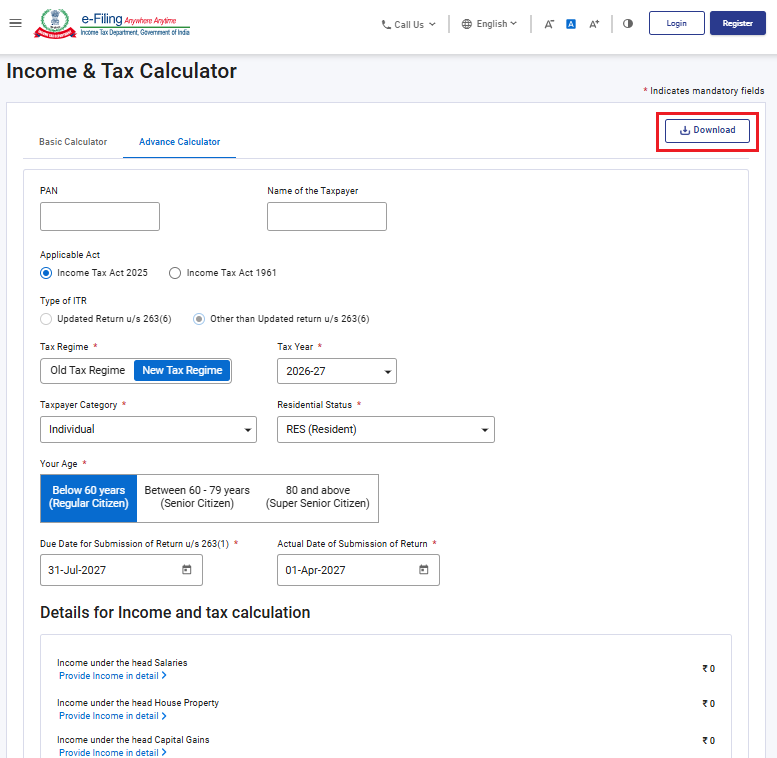
পদক্ষেপ 5: গণনাৰ PDF ফাইলটো ডাউনলোড হ’ব।