1. মূল্যায়ন বৰ্ষ 2026-27ৰ বাবে ITR-2 দাখিল কৰিবলৈ কোনসকল যোগ্য?
ITR-2 ফৰ্ম ব্যক্তিগত ব্যক্তি (বাসিন্দা বা অনাবাসী) আৰু হিন্দু অবিভক্ত পৰিয়ালসমূহ (HUFসমূহ)ৰ বাবে প্ৰযোজ্য, যিসকলৰ আয় “ব্যৱসায় বা পেছাৰ লাভ আৰু আয়” শীৰ্ষকৰ অধীনত কৰযোগ্য আয়ৰ বাহিৰে অন্য উৎসৰ পৰা আহে।
যেতিয়া কৰদাতাৰ নিম্নলিখিত এক বা একাধিক উৎসৰ পৰা আয় থাকে, তেতিয়া ITR-2 দাখিল কৰিব পাৰি:
- “বেতন” বা “পেঞ্চন” শীৰ্ষকৰ অধীনৰ আয়।
- গৃহ সম্পত্তিৰ পৰা আয়, য’ত দুটাতকৈ অধিক গৃহ সম্পত্তিৰ পৰা হোৱা আয়ো অন্তৰ্ভুক্ত।
- “মূলধনী লাভ” শীৰ্ষকৰ অধীনত কৰযোগ্য আয়, সেয়া চুটি-ম্যাদী হওক বা দীঘল-ম্যাদী হওক, দুয়োটাই অন্তৰ্ভুক্ত।
- অন্যান্য উৎসৰ পৰা আয়, য’ত লটাৰী, ঘোঁৰা দৌৰ, বাজি, জুৱা আদিৰ পৰা লাভ কৰ জয় লাভো অন্তৰ্ভুক্ত।
- কৃষিৰ পৰা হোৱা আয় ₹5,000-তকৈ অধিক।
মুঠ আয়ৰ পৰিমাণ যিমানেই নহওক, ₹50 লাখতকৈ অধিক হোৱা ক্ষেত্ৰসহ, ITR-2 ফৰ্ম দাখিল কৰিব পাৰি।
ইয়াৰ উপৰিও, এজন ব্যক্তি যি—
- কোম্পানী এটাৰ এজন পৰিচালক; অথবা
- সম্বন্ধিত পূৰ্ববৰ্ষত যিকোনো সময়ত যদি এজন ব্যক্তি অনলিষ্টেড ইকুইটি শ্বেয়াৰৰ মালিক হয়, তেন্তে তেওঁ ITR-2 ফৰ্মত আয়কৰ ৰিটাৰ্ণ দাখিল কৰিব লাগিব।
2. AY 2026-27ৰ বাবে ITR-2 দাখিল কৰিবলৈ কোনসকল যোগ্য নহয়?
যিকোনো ব্যক্তি বা HUF-এ ITR-2 দাখিল কৰিব নোৱাৰে, যদি তেওঁলোকৰ মুঠ আয়ত ব্যৱসায় বা পেছাৰ লাভ-ক্ষতিৰ পৰা হোৱা আয় অন্তৰ্ভুক্ত থাকে, আৰু লগতে যিসকলৰ আয় নিম্নলিখিত ধৰণৰ হয়:
- সুত
- বেতন
- বোনাচ
- ফাৰ্মৰ পৰা যিকোনো নামত হওক, প্ৰাপ্য বা প্ৰাপ্ত হোৱা কমিছন বা পাৰিশ্ৰমিক, যি “ব্যৱসায় বা পেছাৰ লাভ আৰু আয়” শীৰ্ষকৰ অধীনত কৰযোগ্য হয়।
3: AY 2026-27ৰ বাবে নতুন কৰ ব্যৱস্থাৰ বাবে ধাৰা 87A অনুসৰি প্ৰযোজ্য কৰ হাৰ আৰু ৰেহাই কিমান?
নতুন কৰ প্ৰণালীৰ অধীনত আয়কৰ শ্লেব হাৰৰ বিৱৰণ তলত দিয়া হৈছে।
RS.4,00,000 পৰ্যন্ত — শূন্য
Rs. 4,00,001 ৰ পৰা Rs. 8,00,000 লৈ -5 শতাংশ।
Rs. 8,00,001 ৰ পৰা Rs. 12,00,000 লৈ - 10 শতাংশ।
Rs. 12,00,001 ৰ পৰা Rs. 16,00,000 লৈ - 15 শতাংশ।
Rs. 16,00,001 ৰ পৰা Rs. 20,00,000 লৈ - 20 শতাংশ।
Rs. 20,00,001 ৰ পৰা Rs. 24,00,000 লৈ - 25 শতাংশ।
Rs. 24,00,000 ৰ ওপৰত - 30 শতাংশ।
নতুন কৰ ব্যৱস্থাৰ অধীনত ধাৰা 87A অনুসৰি ৰিবেট 25,000 টকাৰ পৰা বৃদ্ধি কৰি 60,000 টকা কৰা হৈছে। এই সুবিধা 12 লাখ টকা পৰ্যন্ত মুঠ আয়ৰ ক্ষেত্ৰত প্ৰযোজ্য হ’ব, আৰু এইটো আয়বৰ্ষ 2026–27ৰ পৰা কাৰ্যকৰী হ’ব।
4.ITR-2 দাখিল কৰিবলৈ কোনবোৰ নথিপত্ৰৰ প্ৰয়োজন?
ITR 2 দাখিল কৰাৰ বাবে তলৰ নথিপত্ৰসমূহৰ প্ৰয়োজন:
- যদি আপোনাৰ দৰমহাৰ আয় আছে তেন্তে আপোনাৰ নিয়োগকৰ্তাই জাৰি কৰা ফৰ্ম 16ৰ প্ৰয়োজন।
- যদি আপুনি স্থায়ী জমা বা সঞ্চয় বেংক একাউণ্টৰ সুতৰ পৰা আয় উপাৰ্জন কৰিছে আৰু তাৰ ওপৰত TDS কাটি লোৱা হৈছে, তেন্তে আপোনাক কৰ্তনকাৰী সংস্থাৰ পৰা জাৰি কৰা TDS প্ৰমাণপত্ৰ অৰ্থাৎ ফৰ্ম TDS 16Aৰ প্ৰয়োজন হ’ব।
- আপুনি বেতন আয়ৰ ওপৰত TDS আৰু বেতন-বহিৰ্ভূত TDS দুয়োটাই সত্যাপন কৰিবলৈ ফৰ্ম 26AS আৰু AISৰ প্ৰয়োজন হ’ব। ফৰ্ম 26AS আৰু AIS ই-ফাইলিং প'ৰ্টেলৰ পৰা ডাউনলোড কৰিব পাৰি।
- যদি আপুনি ভাড়া ঘৰত বাস কৰি আছে, তেন্তে HRA গণনাৰ বাবে আপুনি দিয়া ভাড়াৰ ৰচিদসমূহৰ প্ৰয়োজন হ’ব (যদি আপুনি ইতিমধ্যে সেইবোৰ আপোনাৰ নিয়োগকৰ্তাক জমা দিয়া নাই)।
- যদি আপোনাৰ শ্বেয়াৰসমূহত কোনো মূলধনী লাভৰ লেনদেন থাকে, তেন্তে বছৰৰ ভিতৰত শ্বেয়াৰ বা ছিকিউৰিটিজৰ মূলধনী লাভ/ক্ষতিৰ গণনাৰ বাবে সেই লেনদেনসমূহৰ সাৰাংশ বা লাভ-ক্ষতিৰ বিবৃতিৰ প্ৰয়োজন হ’ব।
- আপোনাৰ সুত আয়ৰ পৰিমাণ গণনা কৰিবলৈ আপোনাৰ বেংকৰ পাছবুক আৰু স্থায়ী জমা প্ৰমাণপত্ৰ (FDRs)ৰ প্ৰয়োজন হ’ব।
- যদি আপুনি আপোনাৰ ভাড়াত দিয়া ঘৰ-সম্পত্তিৰ পৰা ভাড়া আয় লাভ কৰিছে, তেন্তে ঘৰ-সম্পত্তিৰ পৰা আয় গণনাৰ বাবে আপোনাৰ ভাড়াতীয়াৰ তথ্য/স্থানীয় কৰ পৰিশোধৰ বিৱৰণ/ঋণ লোৱা মূলধনৰ ওপৰত সুতৰ বিৱৰণ (যদি থাকে)ৰ প্ৰয়োজন হ’ব।
- যদি আপুনি চলিত বছৰত হোৱা কোনো ক্ষতি দাবী কৰিব বিচাৰে, তেন্তে সেই ক্ষতি প্ৰমাণ কৰা সংশ্লিষ্ট নথিপত্ৰসমূহৰ প্ৰয়োজন হ’ব।
- যদি আপুনি পূৰ্বৱৰ্তী বছৰৰ ক্ষতি দাবী কৰিব বিচাৰে, তেন্তে সেই ক্ষতি দেখুওৱা পূৰ্বৱৰ্তী বছৰৰ আয়কৰ ৰিটাৰ্ণ বা স্বীকৃতিৰ প্ৰতিলিপিৰ প্ৰয়োজন হ’ব।
- আপোনাক ধাৰা 80C, 80D, 80G, 80GG অনুসৰি কৰ সঞ্চয় কৰ্তন দাবী কৰিবলৈ নথিপত্ৰ বা প্ৰমাণপত্ৰসমূহৰ প্ৰয়োজন হ’ব, যেনে জীৱন আৰু স্বাস্থ্য বীমাৰ ৰচিদ, দানৰ ৰচিদ, ভাড়াৰ ৰচিদ, টিউচন মাচুলৰ ৰচিদ আদি, যদি এইবোৰ আপোনাৰ ফৰ্ম 16-ত ইতিমধ্যে অন্তৰ্ভুক্ত কৰা হোৱা নাই।
5. মোৰ ITR ফাইলিং কৰাৰ সময়ত সমস্যাৰ পৰা হাত সাৰিবলৈ মই কি কি সাৱধানতা অৱলম্বন কৰিব লাগে
আপোনাৰ ৰিটাৰ্ণ ফাইল কৰোঁতে আৰু ৰিফাণ্ড লাভ কৰাত কোনো সমস্যা নহ’বলৈ, আপুনি নিম্নলিখিতবোৰ নিশ্চিত কৰিব লাগিব:
- আধাৰ আৰু PAN সংযোগ কৰা হৈছে (পৰামৰ্শনীয়)।
- আপোনাৰ বেংক একাউণ্ট পূৰ্ব-বৈধ কৰা হৈছে য'ত আপুনি আপোনাৰ ধন ঘূৰাই পাব বিচাৰে।
- দাখিল কৰাৰ আগতে সঠিক ITR ফৰ্ম বাচনি কৰক; অন্যথা দাখিল কৰা ৰিটাৰ্ণক ত্ৰুটিপূৰ্ণ হিচাপে গণ্য কৰা হ'ব, আৰু আপুনি সঠিক ফৰ্ম ব্যৱহাৰ কৰি এটা সংশোধিত ITR দাখিল কৰিব লাগিব।
- নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত ৰিটাৰ্ণ ফাইল কৰক।
- আপোনাৰ ৰিটাৰ্ণ ভেৰিফাই কৰক – আপুনি ই-সত্যাপন (পৰামৰ্শ দিয়া বিকল্প – এতিয়া ই-পৰীক্ষা কৰক) ৰ বাবে বাছনি কৰিব পাৰে কাৰণ ই আপোনাৰ ITR পৰীক্ষা কৰাৰ আটাইতকৈ সহজ উপায়।
6. ধাৰা 87A ৰ অধীনত HUF/ ফাৰ্মে ৰেহাই দাবী কৰিব পাৰে নেকি?
নহয়। ধাৰা 87A অনুসৰি ৰেহাই কেৱল ব্যক্তিগত কৰদাতাৰ ক্ষেত্ৰতহে প্ৰযোজ্য; সেয়েহে, ব্যক্তিগত নোহোৱা এনে কোনো ব্যক্তিয়ে এই ধাৰা অনুসৰি ৰেহাই দাবী কৰিব নোৱাৰে।
7. মই এগৰাকী প্ৰৱাসী ব্যক্তি। মই ধাৰা 87A-ৰ অধীনত ৰেহাই দাবী কৰিব পাৰোঁনে?
নহয়, ৰেহাই ধাৰা 87A কেৱল ভাৰতত বাসিন্দা ব্যক্তিৰ বাবেহে উপলব্ধ; সেয়েহে, অনাবাসীয়ে 87A ৰ অধীনত ৰেহাই দাবী কৰিব নোৱাৰে।
8. মোৰ দুটা ঘৰ আছে। এটা ফাৰ্ম হাউচ যিটোলৈ মই প্ৰতি সপ্তাহত যাওঁ, আৰু আনটো মোৰ বাসগৃহ। এই দুয়োটা বাসগৃহক স্ব-দখলীকৃত হিচাপে গণ্য কৰিব পাৰিনে?
AY 2019–20 লৈকে আপুনি মাত্ৰ এটা সম্পত্তিক স্ব-দখল সম্পত্তি হিচাপে দাবী কৰিব পাৰিব আৰু আনটো সম্পত্তি ভাড়াত দিয়া বুলি গণ্য কৰা হয়।
AY 2020–21 ৰ পৰানিৰ্দিষ্ট চৰ্ত পূৰণৰ অধীনত দুয়োটা ঘৰকে আৱাসিক উদ্দেশ্যৰ স্ব-দখলী সম্পত্তি হিচাপে গণ্য কৰিব পৰা যাব।
AY 2026-27ৰ পৰা দুটা ঘৰ বা ইয়াৰ অংশক স্ব-দখলী সম্পত্তি হিচাপে গণ্য কৰাৰ নিৰ্দিষ্ট চৰ্তসমূহ আঁতৰোৱা হৈছে অৰ্থাৎ হয় মালিকে নিজৰ বাসস্থানৰ বাবে ব্যৱহাৰ কৰিব লাগিব নতুবা ব্যৱসায়, পেছা বা নিয়োগৰ কাৰণে দখল কৰিব নোৱাৰে।
9. বছৰৰ এটা অংশ স্ব-অধিগ্ৰহণ কৰি বছৰৰ কিছু অংশ এৰি দিয়া সম্পত্তিৰ পৰা আয় কেনেকৈ গণনা কৰিব লাগে?
এই ক্ষেত্ৰত,গৃহ সম্পত্তিৰ পৰা আয় শীৰ্ষকৰ অধীনত কৰযোগ্য আয় গণনা কৰাৰ উদ্দেশ্যে, এনে সম্পত্তিক সমগ্ৰ বছৰৰ বাবে ভাড়াত দিয়া বুলি গণ্য কৰা হ’ব, আৰু সেই অনুসৰি আয় গণনা কৰা হ’ব।
কিন্তু এনে সম্পত্তিৰ ক্ষেত্ৰত কৰযোগ্য আয় গণনা কৰাৰ সময়ত প্ৰকৃত ভাড়া কেৱল ভাড়ালৈ দিয়া সময়ছোৱাৰ বাবেহে বিবেচনা কৰা হ’ব।
10.মূলধনী মুনাফা শীৰ্ষৰ অধীনত কি কি আয় কৰযোগ্য হয়?
বছৰটোৰ ভিতৰত কোনো মূলধনী সম্পত্তি হস্তান্তৰৰ কৰাৰ ফলত হোৱা যিকোনো লাভ বা লাভাংশ মূলধনী লাভ। শীৰ্ষকৰ অধীনত কৰযোগ্য আয় হিচাপে কৰ আৰোপ কৰা হয়।
11. মূলধনী সম্পত্তিৰ অৰ্থ কি?
আয়কৰ আইন, 1961 ৰ ধাৰা 2(14) অনুসৰি মূলধনী সম্পত্তিৰ সংজ্ঞাত নিম্নলিখিতবোৰ অন্তৰ্ভুক্ত কৰা হৈছে:
- কৰদাতাই ধাৰণ কৰা যিকোনো ধৰণৰ সম্পত্তি, সেইটো তেওঁৰ ব্যৱসায় বা পেচাৰ সৈতে জড়িত হ’লেও বা নহ’লেও, অন্তৰ্ভুক্ত হয়।
- FII-ৰ দ্বাৰা ধাৰণ কৰা যিকোনো প্ৰতিভূতি, যি SEBI অধিনিয়ম, 1992 (কিছুমান বিষয় বৰ্হিভূত কৰি)-ৰ অধীনত গঠিত বিনিয়ম অনুসৰি এনে প্ৰতিভূতিত বিনিয়োগ কৰিছে।
12. দীৰ্ঘম্যাদী মূলধনী সম্পত্তিৰ অৰ্থ কি?
- স্থানান্তৰৰ তাৰিখৰ ঠিক আগতে 24 মাহতকৈ অধিক সময় ধৰি ধৰি ৰখা যিকোনো মূলধনী সম্পত্তি, য'ত মাটি, ঘৰ বা দুয়োটাই অন্তৰ্ভুক্ত হ'ব পাৰে, দীঘলীয়া ম্য়াদৰ মূলধনী সম্পত্তি হিচাপে গণ্য কৰা হ'ব।
- কিন্তু ভাৰতৰ কোনো স্বীকৃত ষ্টক এক্সচেঞ্জত তালিকাভুক্ত প্ৰতিভূতিসমূহ (ডিবেঞ্চাৰ আৰু চৰকাৰী প্ৰতিভূতিসমূহ, UTI-ৰ ইউনিট আৰু জিৰো-কুপন বণ্ড), ইকুইটি-অৰিয়েণ্টেড মিউচুৱেল ফাণ্ডৰ ইউনিটসমূহৰ ক্ষেত্ৰত, ধৰি ৰখা সময়সীমা 36 মাহৰ পৰিৱৰ্তে 12 মাহ ধৰা হয়।
- কোনো কোম্পানীৰ অতালিকাভুক্ত শ্বেয়াৰ অথবা আয়কৰ আইনৰ ধাৰা 10(23D)-ত উল্লেখিত মিউচুৱেল ফাণ্ডৰ ইউনিটৰ ক্ষেত্ৰতো, যদি সেইবোৰ 1 এপ্ৰিল 2014ৰ পৰা 10 জুলাই 2014ৰ ভিতৰত স্থানান্তৰ কৰা হয়, তেন্তে ধৰি ৰখা সময়সীমা 36 মাহৰ পৰিৱৰ্তে 12 মাহ ধৰা হয়।
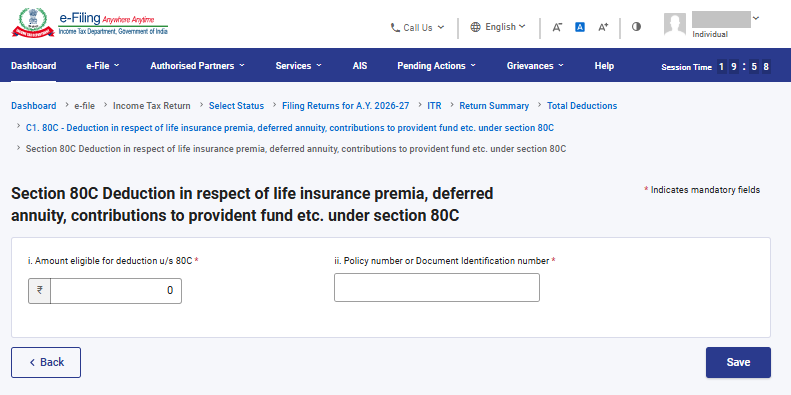
13. যদি মই ধাৰা 80C ৰ অধীনত কৰ্তন দাবী কৰি আছো তেন্তে মই অতিৰিক্ত তথ্য দিব লাগিবনি?
আপুনি ধাৰা 80C অনুসৰি কৰ ৰেহাই সম্পৰ্কে অতিৰিক্ত তথ্য দিব লাগিব। যদি আপুনি ধাৰা 80C অনুসৰি কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱেশ কৰিব লাগিব।
- কৰ্তনৰ বাবে যোগ্য পৰিমাণ
- পলিচি নম্বৰ বা নথিপত্ৰ চিনাক্তকৰণ নম্বৰ
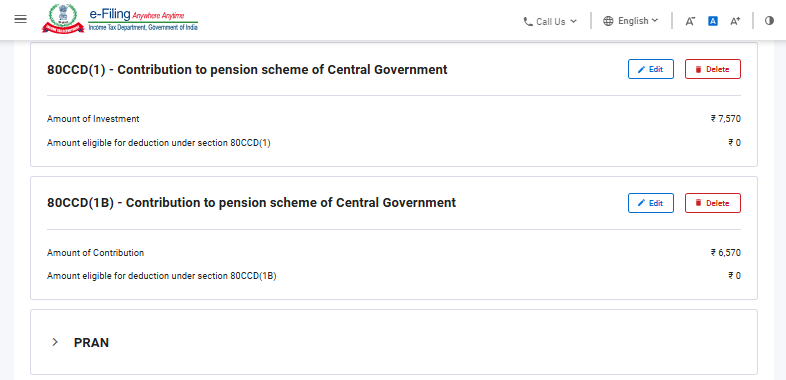
14. যদি মই ধাৰা 80 CCD (1) বা 80CCD(1B)ৰ অধীনত কৰ্তন দাবী কৰোঁ তেন্তে মই অতিৰিক্ত তথ্য দিব লাগিবনে?
আপুনি ধাৰা 80CCD(1) বা 80CCD(1B) অনুসৰি কৰ ৰেহাই সম্পৰ্কে অতিৰিক্ত তথ্য দিব লাগিব। যদি আপুনি এই ৰেহাইসমূহ দাবী কৰিব বিচাৰে, তেন্তে PRAN টেবত ক্লিক কৰি আপোনাৰ PRAN নম্বৰ প্ৰৱিষ্ট কৰিব লাগিব। অনুগ্ৰহ কৰি মনত ৰাখিব যে একাধিক PRAN-ৰ বিৱৰণো যোগ কৰিব পাৰি।
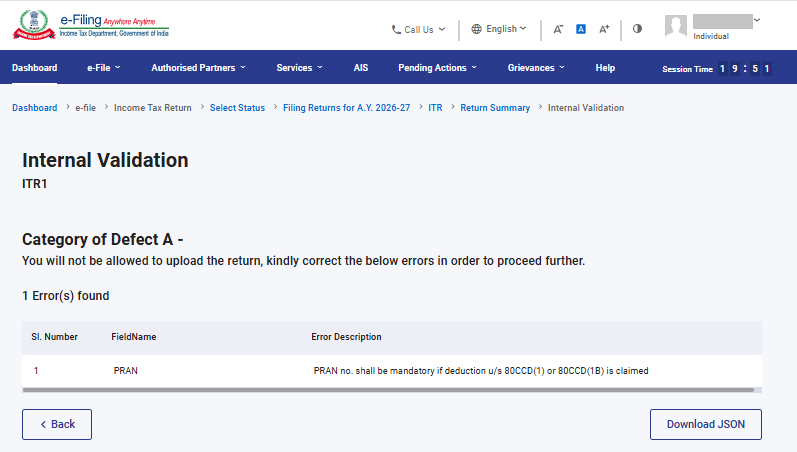
যদি আপুনি PRAN টেবত PRAN নম্বৰ উল্লেখ কৰিবলৈ পাহৰে, তেন্তে তলত দিয়া বৈধতা-সম্পৰ্কীয় ত্ৰুটি বাৰ্তাটো প্ৰদৰ্শিত হ’ব:
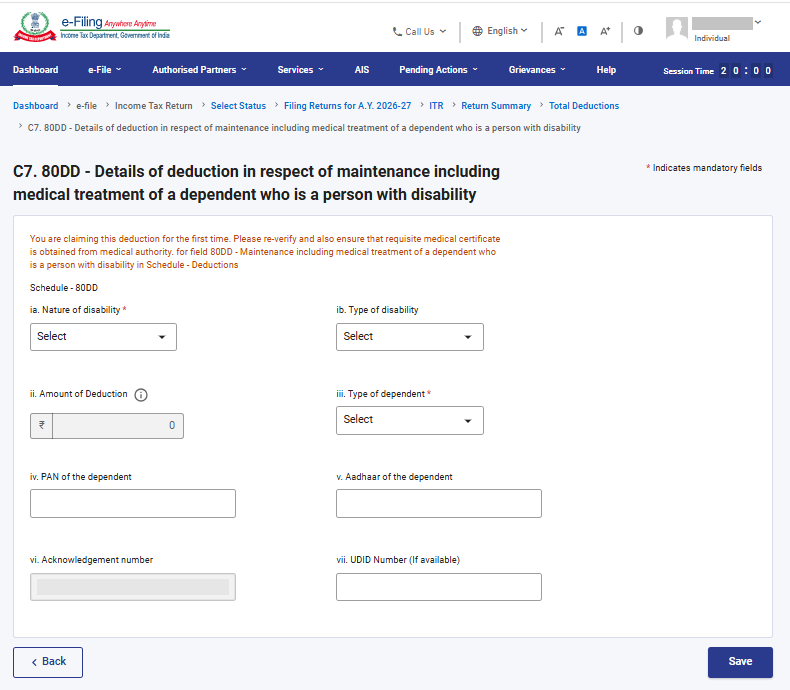
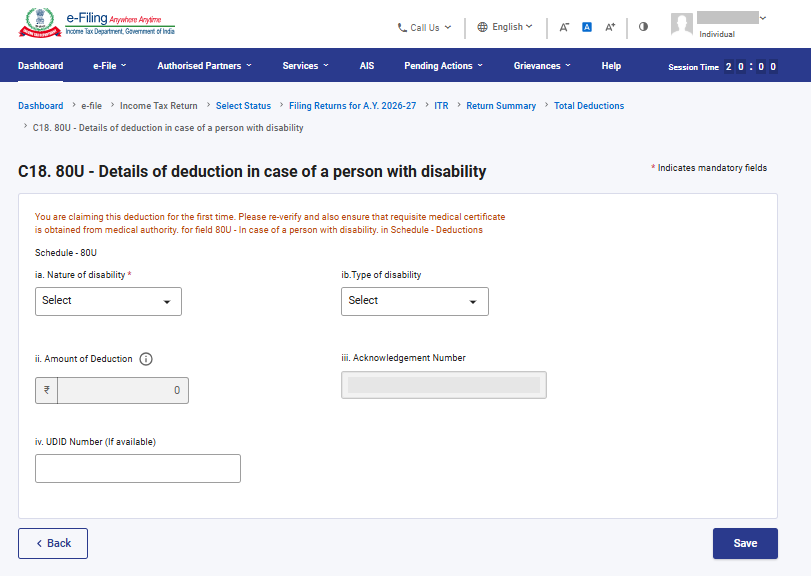
15. যদি মই ধাৰা 80 DD বা 80U ৰ অধীনত কৰ্তন দাবী কৰোঁ তেন্তে মই ITR 2 ফৰ্মত কি অতিৰিক্ত তথ্য দিব লাগিব?
আপুনি ধাৰা 80DD অথবা ধাৰা 80U অনুসৰি কৰ ৰেহাই সম্পৰ্কে অতিৰিক্ত তথ্য দিব লাগিব। যদি আপুনি ধাৰা 80DD বা 80U অনুসৰি কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- অক্ষমতাৰ প্ৰকাৰ
- অক্ষমতাৰ ধৰণ
- নিৰ্ভৰশীল ব্যক্তিৰ প্ৰকাৰ
- ৰেহাইৰ পৰিমাণ
- নিৰ্ভৰ্শীল ব্যক্তিৰ PAN
- নিৰ্ভৰশীল ব্যক্তিৰ আধাৰ
- দাখিল কৰা ফৰ্ম 10 IA ৰ স্বীকৃতি নম্বৰ
ধাৰা 80DD অনুসৰি কৰ ৰেহাই:
ধাৰা 80 U অনুসৰি কৰ ৰেহাই:
16. যদি মই ধাৰা 80 D ৰ অধীনত কৰ্তন দাবী কৰোঁ তেন্তে মই অতিৰিক্ত তথ্য দিব লাগিব নেকি?
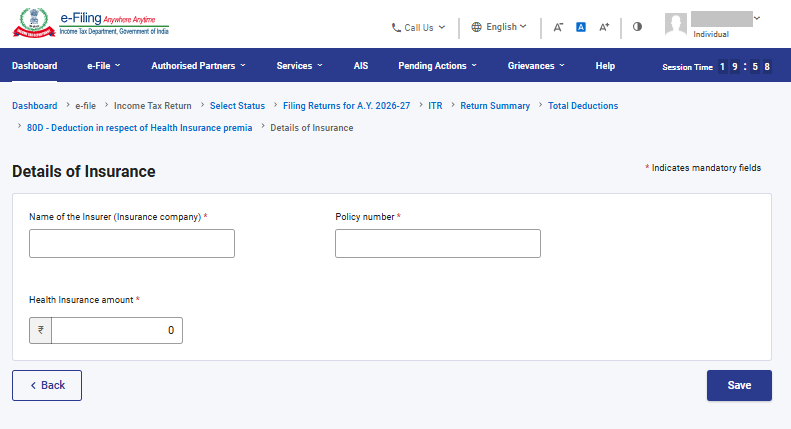
আপুনি ধাৰা 80D অনুসৰি কৰ ৰেহাই সম্পৰ্কে অতিৰিক্ত তথ্য দিব লাগিব। যদি আপুনি ধাৰা 80D অনুসৰি কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱেশ কৰিব লাগিব:
- বীমা কোম্পানীৰ (ইনছুৰেন্স কোম্পানী) নাম
- পলিচী নম্বৰ
- স্বাস্থ্য বীমাৰ পৰিমাণ
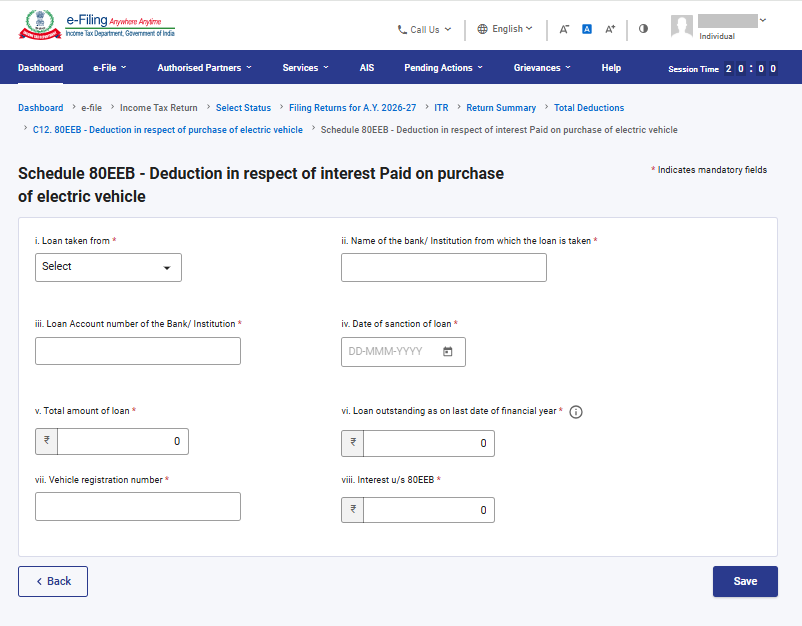
17. মই ধাৰা 80E, 80EE, 80EEA আৰু 80EEB অনুসৰি কৰ ৰেহাই দাবী কৰিলে অতিৰিক্ত তথ্য দিব লাগিব নেকি?
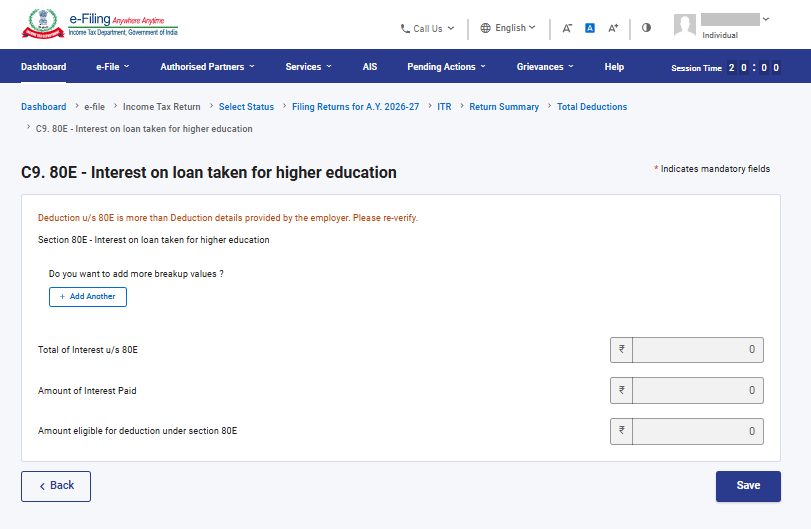
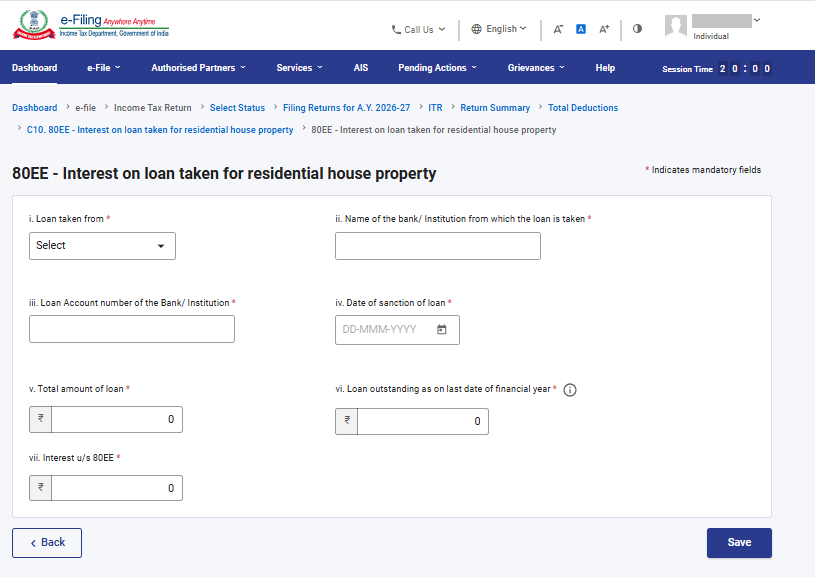
আপুনি ধাৰা 80E, 80EE, 80EEA আৰু 80EEB অনুসৰি কৰ ৰেহাই সম্পৰ্কে অতিৰিক্ত তথ্য দিব লাগিব। যদি আপুনি এই ধাৰাসমূহৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- কাৰ পৰা ঋণ লোৱা হৈছে
- প্ৰতিষ্ঠান বা বেংকৰ নাম
- ঋণ একাউণ্ট নম্বৰ
- ঋণ অনুমোদনৰ তাৰিখ
- মুঠ ঋণৰ পৰিমাণ
- এই তাৰিখ পৰ্যন্ত বাকী থকা ঋণ
- সুতৰ পৰিমাণ
ধাৰা 80E অনুসৰি কৰ ৰেহাই:
ধাৰা 80 EE অনুসৰি কৰ ৰেহাই:
ধাৰা 80 EEA অনুসৰি কৰ ৰেহাই:
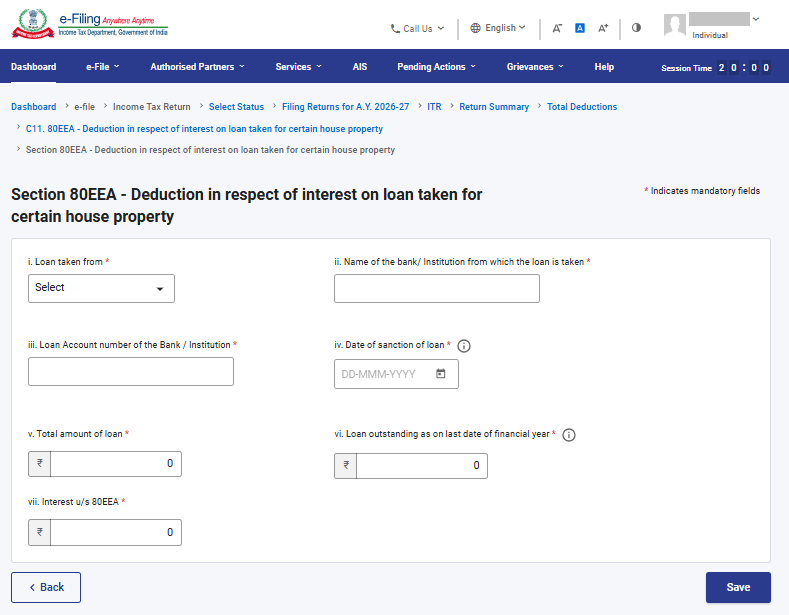
ধাৰা 80 EEB অনুসৰি কৰ ৰেহাই:
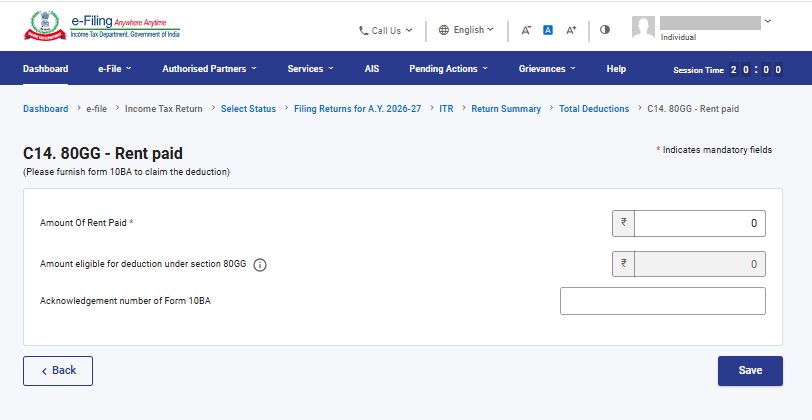
18. যদি মই ধাৰা 80GG অনুসৰি কৰ্তন দাবী কৰোঁ তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিবনি?
যদি আপুনি ধাৰা 80GG অনুসৰি কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আয়ৰ ৰিটাৰ্ন দাখিল কৰাৰ আগতে ফৰ্ম 10BA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব আৰু ৰিটাৰ্ন দাখিল কৰাৰ সময়ত অনুসূচী 80GG-ত ফৰ্ম 10BA-ৰ বিৱৰণ (স্বীকৃতি নং.) প্ৰৱিষ্ট কৰিব লাগিব।
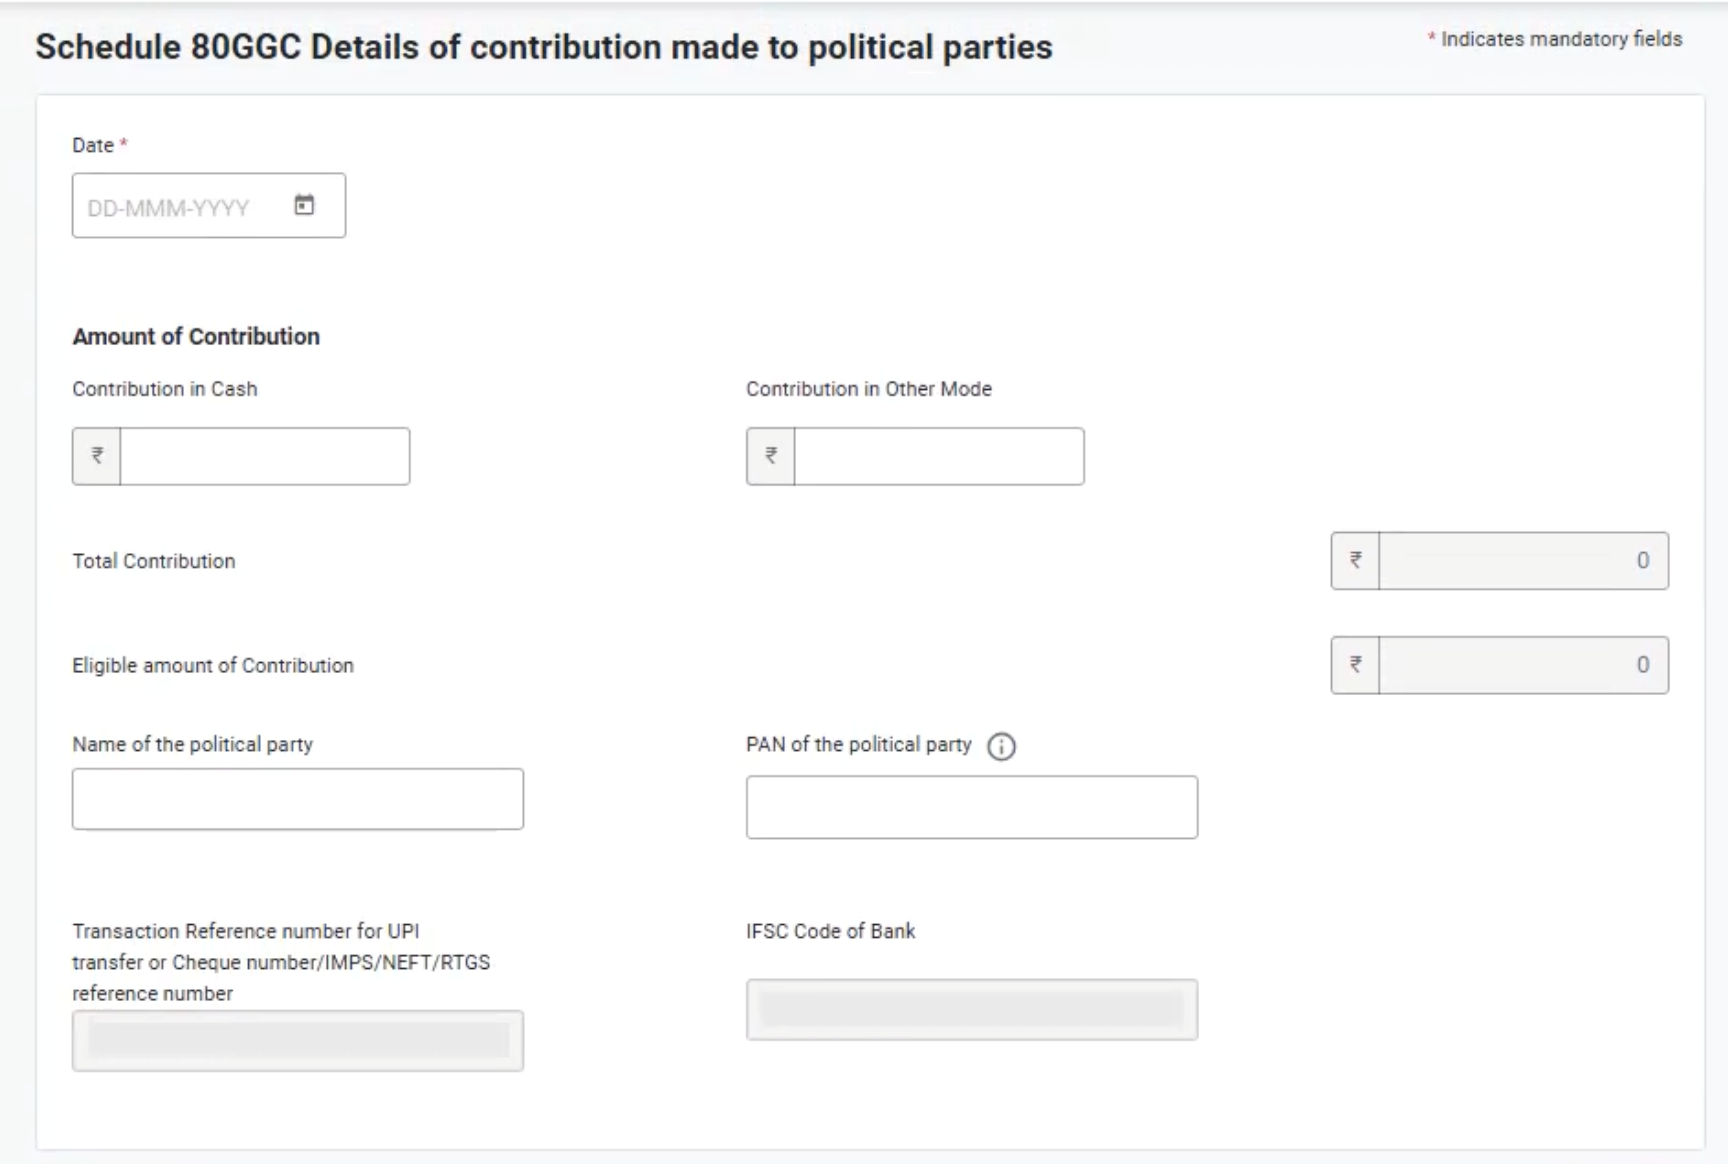
19. যদি মই ধাৰা 80GGC অনুসৰি কৰ্তন দাবী কৰোঁ তেন্তে মই অতিৰিক্ত তথ্য দিব লাগিবনি?
যদি আপুনি ধাৰা 80GGC অনুসৰি কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আপুনি বাধ্যতামূলকভাৱে অতিৰিক্ত বিৱৰণসমূহ প্ৰকাশ কৰিব লাগিব, যেনে ৰাজনৈতিক দলৰ নাম আৰু PAN।
20. যদি মই ধাৰা 80CCC ৰ অধীনত কৰ্তন দাবী কৰোঁ তেন্তে মই অতিৰিক্ত তথ্য দিব লাগিবনি?
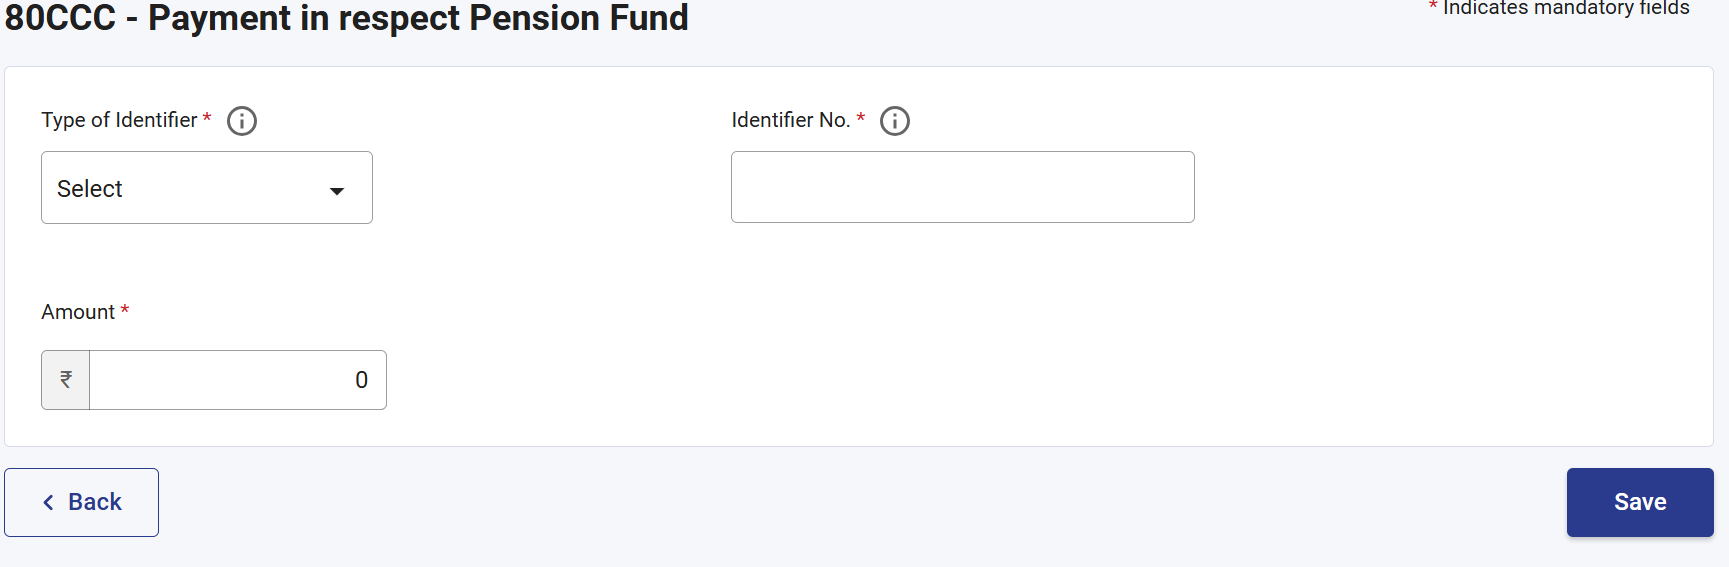
যদি আপুনি ধাৰা 80CCC অনুসৰি কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ বাধ্যতামূলকভাৱে প্ৰদান কৰিব লাগিব, যেনে— আইডেন্টিফায়াৰৰ ধৰণ (PRAN বা PRANৰ বাহিৰে অন্য), আইডেন্টিফায়াৰ নম্বৰ আৰু ধনৰ বিৱৰণ। একাধিক আইডেন্টিফায়াৰ যোগ কৰাৰ সুবিধাও উপলব্ধ।
21. AY 2026-27ৰ বাবে যোগাযোগৰ বিৱৰণৰ অধীনত সময়সূচী আৰু ব্যক্তিগত তথ্যত কি কি পৰিৱর্তন প্ৰযোজ্য হ’ব?
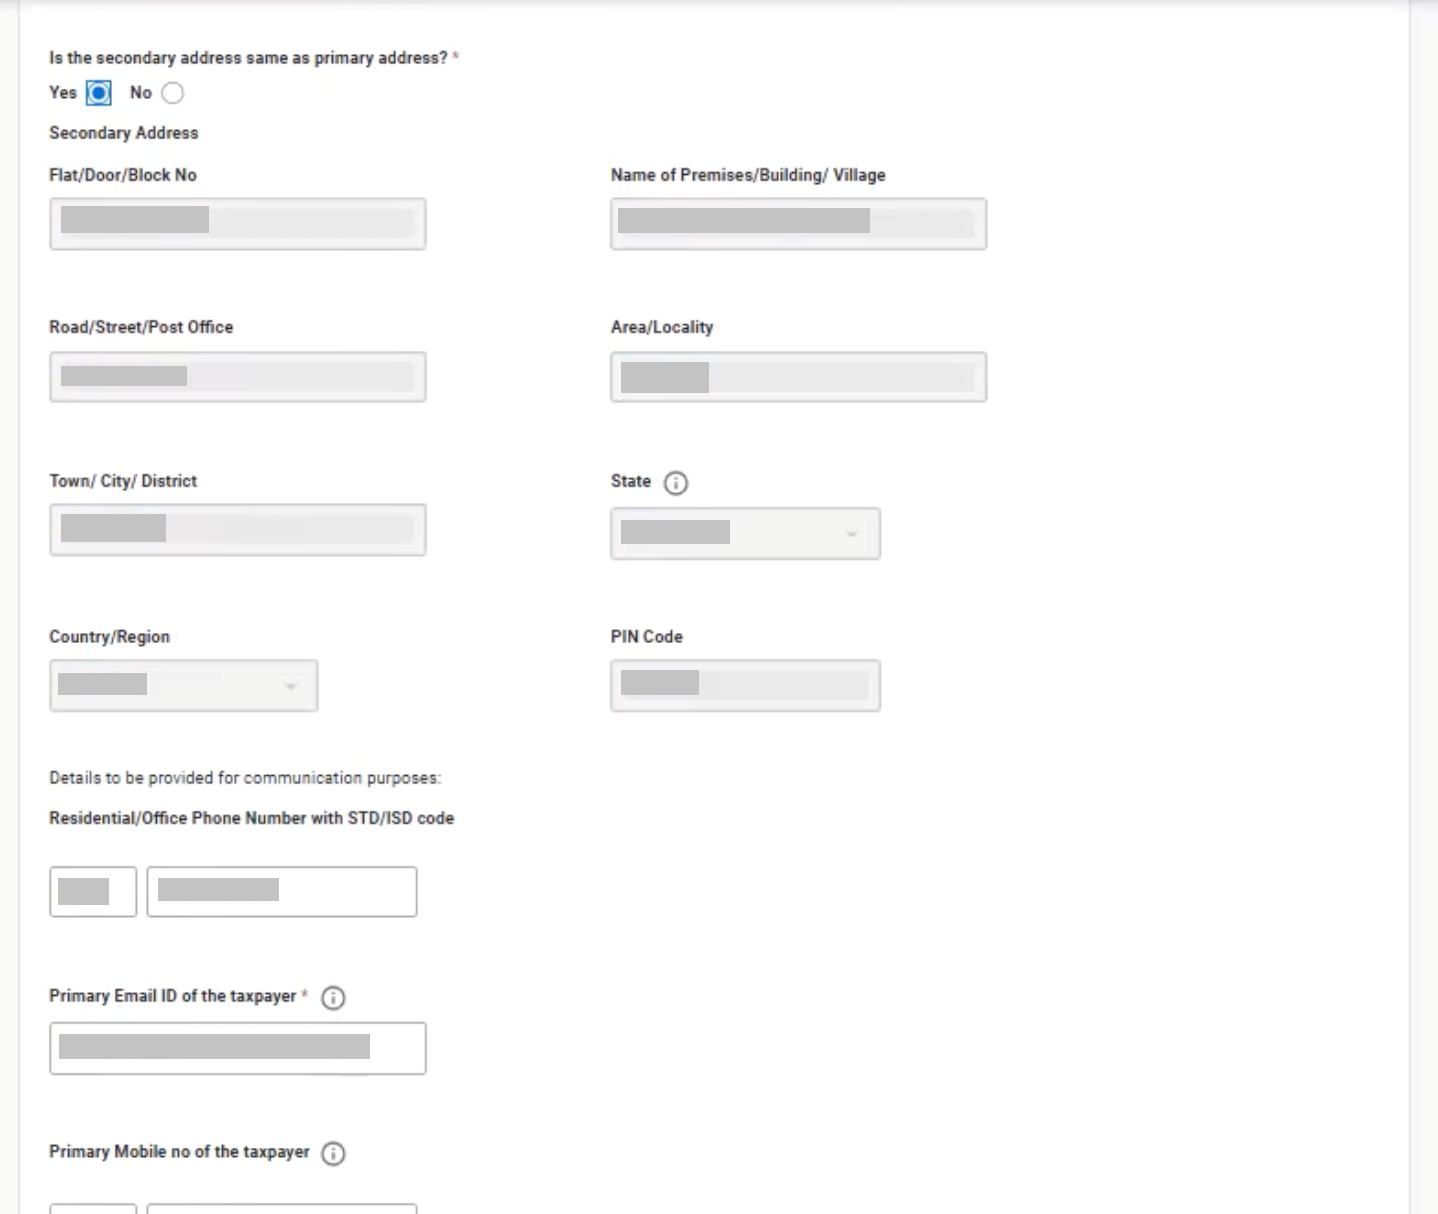
অংশ A – সাধাৰণ তথ্যত এখন নতুন ফিল্ড দ্বিতীয় ঠিকনা যোগ কৰা হৈছে। অনুগ্ৰহ কৰি লক্ষ্য কৰক যে ব্যৱহাৰকাৰীয়ে যোগাযোগৰ বিৱৰণ সম্পাদনা কৰি বাধ্যতামূলক প্ৰশ্নটোত উত্তৰ দিব লাগিব যে ‘দ্বিতীয় ঠিকনা কি মূল ঠিকনাৰ সৈতে একেইনে?
22. আয়কৰ আইন,1961ৰ 238-I অনুসৰি আৰোপ কৰা মাচুলৰ গাঁথনি কি?
ধাৰা 234I হৈছে অতিৰিক্ত মাচুল, যি মূল্যায়ন বৰ্ষ 2026-27ৰ পৰা প্ৰযোজ্য হ’ব আৰু AY-ৰ 31 ডিচেম্বৰৰ পিছত সংশোধিত ৰিটাৰ্ণ দাখিল কৰিলে এই মাচুল আদায় কৰিব লাগিব। AY 2026-27ৰ বাবে এইটো 1 জানুৱাৰী 2027ৰ পৰা প্ৰযোজ্য হ’ব। মাচুলৰ গঠন তলত দিয়া হৈছে।
- মুঠ আয় Rs.5 লাখ পৰ্যন্ত হ’লে Rs.1000 মাচুল।
- মুঠ আয় Rs.5 লাখতকৈ অধিক হ’লে Rs.5000 মাচুল।
23. যদি মই AY 2026-27 ৰ বাবে ধাৰা 80G কৰ্তন দাবী কৰোঁ তেন্তে মই কোনো অতিৰিক্ত তথ্য দিব লাগিবনে?
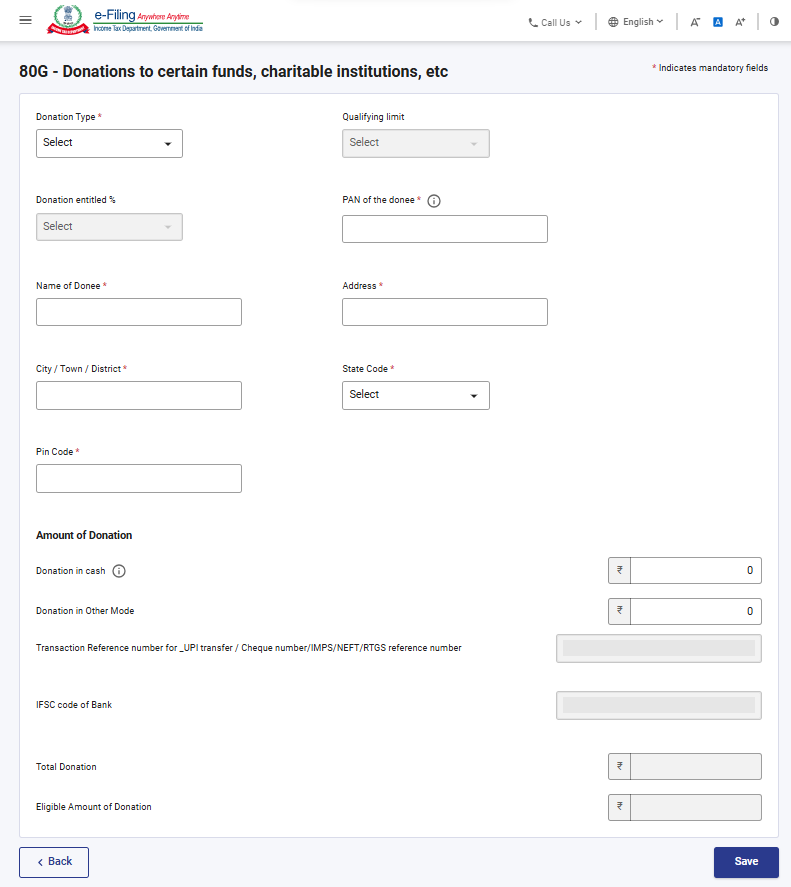
যদি আপুনি ধাৰা 80Gৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আপুনি বাধ্যতামূলকভাৱে অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব, যেনে লেনদেনৰ ৰেফাৰেঞ্চ নম্বৰ আৰু বেংকৰ IFS কোড।
24. AY 2026-27 ৰ বাবে অনুসূচী CG ৰ অধীনত মূলধনী লাভৰ আয়ৰ প্ৰতিবেদন দিওঁতে সম্পত্তি হস্তান্তৰৰ তাৰিখৰ ওপৰত ভিত্তি কৰি বিভাজন প্ৰদান কৰিব লাগিবনে?
আগৰ দৰে সম্পত্তি হস্তান্তৰৰ তাৰিখ 23 জুলাই 2024 ৰ আগৰ আৰু পাছৰ, অনুসৰি মূলধনী লাভ ৰিপ’ৰ্ট কৰাৰ প্ৰয়োজনীয়তা AY 2026-27ৰ বাবে আঁতৰোৱা হৈছে। লগতে মন কৰিব যে AY 2026-27ৰ বাবে প্ৰযোজ্য হাৰ অনুসৰি স্বল্পম্য়াদী মূলধনী লাভ আৰু দীঘলীয়া ম্য়াদী মূলধনী লাভৰ ওপৰত আৰোপিত কৰৰ হাৰো সংশোধন কৰা হৈছে।