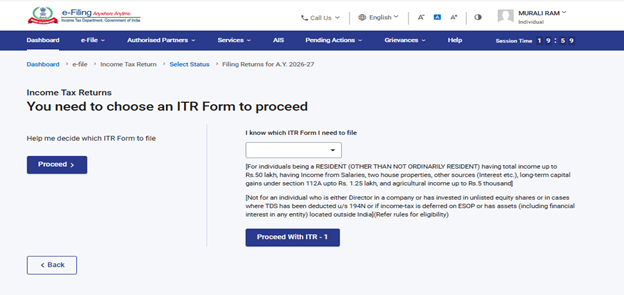
1. কোন কোন ধরনের আয় ITR-1 ফর্মের অন্তর্ভুক্ত হবে না?
ITR-1 ফর্মের অন্তর্ভুক্ত নয় এমন আয়ের ধরণগুলি নিম্নরূপ:
(a) ব্যবসা ও পেশা থেকে প্রাপ্ত মুনাফা ও লাভ।
(b) স্বল্পমেয়াদি মূলধনী লাভ।
(c) ধারা 112A অনুযায়ী ₹ 1.25 লক্ষের বেশি দীর্ঘমেয়াদি মূলধনী লাভ।
(d) দুইটির বেশি গৃহ-সম্পত্তি থেকে প্রাপ্ত আয়।
(e) অন্যান্য উৎস শিরোনামের অধীনে নিম্নলিখিত ধরনের আয়:
(i) লটারি থেকে প্রাপ্ত জয়লাভের অর্থ।
(ii) রেসের ঘোড়ার মালিকানা ও রক্ষণাবেক্ষণ সংক্রান্ত কার্যকলাপ।
(iii) ধারা 115BBDA বা ধারা 115BBE অনুযায়ী বিশেষ হারে করযোগ্য আয়।
(iv) অবসরকালীন সুবিধা হিসাব থেকে প্রাপ্ত আয়।
(f) ধারা 5A-এর বিধান অনুযায়ী বণ্টনযোগ্য আয়।
(g) 5 হাজার টাকার বেশি কৃষি আয়।
এছাড়াও, নিম্নলিখিত ব্যক্তিরা ITR-1 ব্যবহার করতে পারবেন না:
(h) যিনি কোনো কোম্পানির পরিচালক।
(i) যিনি পূর্ববর্তী অর্থবছরের কোনো সময়ে তালিকাভুক্ত নয় এমন ইক্যুইটি শেয়ারের মালিক ছিলেন।
(j) যার ভারতের বাইরে অবস্থিত কোনো সম্পদ (কোনো প্রতিষ্ঠানে আর্থিক স্বার্থসহ) রয়েছে।
(k) যার ভারতের বাইরে অবস্থিত কোনো অ্যাকাউন্টে স্বাক্ষর করার ক্ষমতা রয়েছে।
(l) যার ভারতের বাইরের কোনো উৎস থেকে আয় রয়েছে।
(m) যার ক্ষেত্রে ধারা 194N (আয়কর আইন, 1961) অনুযায়ী কর কর্তিত হয়েছে।
(n) যার ক্ষেত্রে ESOP-এর উপর কর পরিশোধনের সময় স্থগিত করা হয়েছে।
(o) যার কোনো বহনকৃত ক্ষতি রয়েছে অথবা কোনো আয়ের শিরোনামের অধীনে ভবিষ্যতে বহনযোগ্য ক্ষতি রয়েছে।
(p) যার মোট আয় ₹ 50 লক্ষের বেশি।
2. মূল্যায়ন বর্ষ 2026-27-এর জন্য ITR-1 ফর্মে প্রধান পরিবর্তনগুলি কী কী?
নিম্নে মূল্যায়ন বর্ষ 2026-27-এর জন্য ITR-1 ফর্মের প্রধান পরিবর্তনগুলি উল্লেখ করা হল:
• দুটি গৃহ-সম্পত্তি:করদাতারা এখন ITR-1-এ একটি নয়, সর্বোচ্চ দুটি গৃহ-সম্পত্তি থেকে প্রাপ্ত আয় দেখাতে পারবেন।
• অনাদায়ী ভাড়ার ক্ষেত্র:“আদায় করা সম্ভব নয় এমন ভাড়া”-এর জন্য একটি নতুন ও নির্দিষ্ট ক্ষেত্র যুক্ত করা হয়েছে, যা ভাড়াকৃত সম্পত্তির মালিক করদাতাদের জন্য সহায়ক হবে।
• বিদেশি সম্পদের তথ্য প্রদান:বিদেশি অবসরকালীন সুবিধা সম্পর্কিত তথ্য প্রদানের বাধ্যবাধকতা অপসারণ করা হয়েছে।
3. রিটার্ন ফাইলের সময় কর্মসংস্থানের ধরণ উল্লেখ করা কি বাধ্যতামূলক?
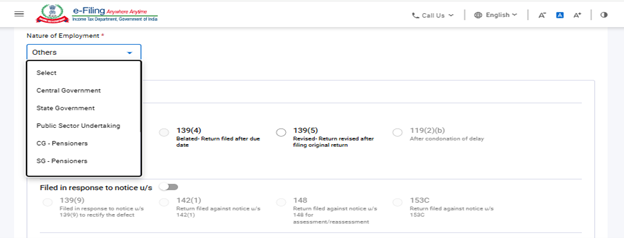
হ্যাঁ, রিটার্ন ফাইলের সময় নিম্নলিখিত বিকল্পগুলির মধ্যে থেকে কর্মসংস্থানের প্রকৃতি নির্বাচন করা বাধ্যতামূলক:
(a) কেন্দ্রীয় সরকারি কর্মচারী
(b) রাজ্য সরকারি কর্মচারী
(c) সরকারি খাতের প্রতিষ্ঠানের কর্মচারী (কেন্দ্রীয় বা রাজ্য সরকারী)
(d) পেনশনভোগী (CG/SG/PSU/OTHER)
(e) বেসরকারি প্রতিষ্ঠানের কর্মচারী
(f) প্রযোজ্য নয় (পারিবারিক পেনশন থেকে আয়ের ক্ষেত্রে)
4.রিটার্ন ফাইলের সময় বিকল্প ঠিকানার বিবরণ প্রদান করা কি বাধ্যতামূলক?
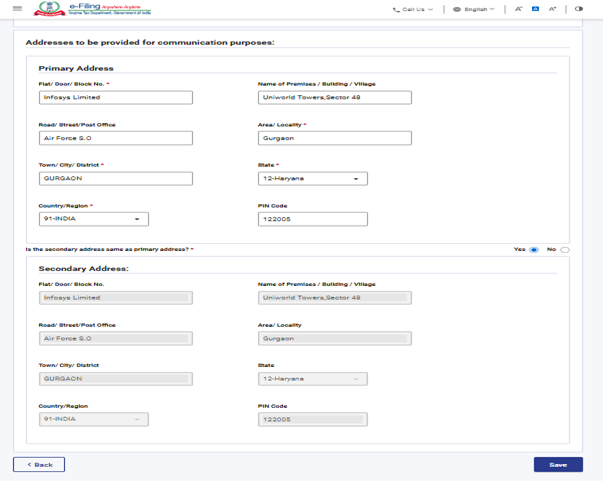
হ্যাঁ, রিটার্ন ফাইলের সময় দ্বিতীয় ঠিকানার বিবরণ প্রদান করা বাধ্যতামূলক। প্রাথমিক ঠিকানার বিবরণ দেওয়ার পর, “বিকল্প ঠিকানাটি কি প্রাথমিক ঠিকানার অনুরূপ হবে? ” এই বার্তাটি প্রদর্শিত হবে। যদি হ্যাঁ নির্বাচন করা হয়, তাহলে প্রাথমিক ঠিকানার তথ্য স্বয়ংক্রিয়ভাবে পূরণ হয়ে যাবে। আর যদি না নির্বাচন করা হয়, তাহলে বিকল্প ঠিকানার বিবরণ বাধ্যতামূলকভাবে প্রদান করতে হবে।
5. ITR-1 বা ITR-2-এ নতুন কর ব্যবস্থা গ্রহণ বা বর্জনের জন্য কি আমাকে কোনো ফর্ম জমা দিতে হবে?
না, ITR-1 বা ITR-2-এ নতুন কর ব্যবস্থা গ্রহণ বা বর্জনের জন্য আপনাকে কোনো ফর্ম জমা দিতে হবে না। কোনো ফর্ম জমা না দিয়েই আপনি ITR ফর্মে “Opting out of New Regime” বিকল্পটিতে টিক দিতে পারেন।শুধুমাত্র যেসব করদাতা ITR-3, ITR-4 বা ITR-5 ফাইল করেন এবং যাদের ব্যবসায়িক আয় রয়েছে, তাদের Form 10IEA জমা দিতে হবে। ITR-1 বা ITR-2 ফর্মে রিটার্ন দাখিলকারী ব্যক্তি এবং HUF-দের রিটার্ন দাখিলের আগে Form 10IEA জমা দেওয়ার প্রয়োজন নেই।
6. ITR-1 ফাইল করার জন্য আমার কোন কোন নথির প্রয়োজন?
ITR ফাইল করার জন্য নিম্নলিখিত নথিগুলির প্রয়োজন:
• ফর্ম 16
• ফর্ম 16A
• ফর্ম 26AS
• AIS
• বেতন স্লিপ
• ব্যাঙ্ক স্টেটমেন্ট
• গৃহঋণের সুদের শংসাপত্র
• বাড়িভাড়ার রসিদ (প্রযোজ্য ক্ষেত্রে)
• ভাড়ার চুক্তিপত্র
• প্রদত্ত অনুদানের রসিদ
• বিনিয়োগ ও প্রিমিয়াম পরিশোধের রসিদ – LIC, ULIP ইত্যাদি এবং ITR ফর্মে তথ্য প্রদানের জন্য প্রয়োজনীয় অন্যান্য প্রাসঙ্গিক নথি।
ITR ফর্মগুলি অ্যানেক্সার বিহীন ফর্ম। তাই রিটার্নের সঙ্গে নির্দিষ্ট কিছু নথি, যেমন বিনিয়োগের প্রমাণপত্র বা TDS শংসাপত্র, সংযুক্ত করার প্রয়োজন নেই। তবে মূল্যায়ন, অনুসন্ধান বা অনুরূপ ক্ষেত্রে কর কর্তৃপক্ষের কাছে উপস্থাপনের প্রয়োজন হতে পারে বলে এসব নথি সংরক্ষিত করে রাখা উচিত।
7. আয়কর রিটার্ন ফাইলের সময় কী কী বিষয়ে সতর্ক থাকা উচিত?
• • কর ব্যবস্থা নির্বাচন করার সময় সতর্ক থাকুন।
• AIS এবং ফর্ম 26AS ডাউনলোড করে প্রকৃত TDS / TCS / পরিশোধিত করের তথ্য যাচাই করুন। কোনো অমিল দেখা গেলে নিয়োগকর্তা / কর কর্তনকারী / ব্যাঙ্কের সঙ্গে তা মিলিয়ে নিন।
• ITR ফাইলের সময় প্রয়োজন হতে পারে এমন নথিগুলি, যেমন ব্যাঙ্ক স্টেটমেন্ট / পাসবই, সুদের শংসাপত্র, কর থেকে অব্যাহতি বা ছাড়ের দাবি জানানোর রসিদ, ফর্ম 16, ফর্ম 26AS (বার্ষিক তথ্য বিবৃতি), বিনিয়োগের প্রমাণপত্র ইত্যাদি সংগ্রহ করে ভালোভাবে পর্যালোচনা করুন।
• প্রি-ফিলড তথ্যের মধ্যে PAN, স্থায়ী ঠিকানা, যোগাযোগের বিবরণ, ব্যাঙ্ক অ্যাকাউন্টের বিবরণ ইত্যাদি সঠিক আছে কি না তা নিশ্চিত করুন।
• সঠিক ITR ফর্ম (ITR-1 থেকে ITR-7) নির্বাচন করুন। রিটার্ন ফর্মে মোট আয়, ছাড় (যদি থাকে), সুদ (যদি থাকে), পরিশোধিত / সংগৃহীত কর (যদি থাকে) ইত্যাদি সব তথ্য প্রদান করুন। ITR ফর্মের সঙ্গে কোনো নথি সংযুক্ত করার প্রয়োজন নেই।
• নির্ধারিত সময়সীমার মধ্যে আয়কর রিটার্ন ই-ফাইল করুন। নির্ধারিত সময়ের পরে রিটার্ন দাখিল করলে বিলম্ব ফিপ্রদান, ক্ষতি পরবর্তী বছরে বহন করতে না পারা এবং বিভিন্ন ছাড় ও কর রেয়াতের সুবিধা না পাওয়ার মতো পরিণতি হতে পারে।
• রিটার্ন ই-ফাইল করার পর সেটি ই-যাচাই করুন। আপনি যদি অবৈদ্যুতিন উপায়ে রিটার্ন যাচাই করতে চান, তাহলে রিটার্ন ফাইলের 30 দিনের মধ্যে ITR-V স্বীকৃতিপত্রের স্বাক্ষরিত কপি (স্পিড পোস্টের মাধ্যমে) সেন্ট্রালাইজড প্রসেসিং সেন্টার, আয়কর দফতর, বেঙ্গালুরু, ৫৬০৫০০, কর্ণাটক-এ পাঠান।
8. আমার জন্য কোন ITR ফর্ম প্রযোজ্য তা আমি কীভাবে জানবো?
ব্যক্তিগত করদাতাদের জন্য তাদের আয়ের উৎস এবং আবাসিক অবস্থার ভিত্তিতে বিভিন্ন ITR ফর্ম নির্ধারিত রয়েছে। কোন ITR ফর্ম ফাইল করতে হবে তা নির্ধারণ করার জন্য আপনি ‘Help me’ সুবিধাটি ব্যবহার করতে পারেন। এরপর প্রদর্শিত প্রশ্নগুলির উত্তর দিয়ে আপনার জন্য প্রযোজ্য সঠিক ITR ফর্ম নির্ধারণ করতে পারবেন।
9. নতুন কর ব্যবস্থা কি পূর্বনির্ধারিত কর ব্যবস্থা?
হ্যাঁ। মূল্যায়ন বর্ষ 2024-25 থেকে নতুন কর ব্যবস্থাটি পূর্বনির্ধারিত বিকল্প। প্রতি বছর আপনি সেই নির্ধারণ বর্ষের জন্য পুরনো এবং নতুন কর ব্যবস্থার মধ্যে কোনো একটি নির্বাচন করতে পারেন।
10. ITR-1 ফর্ম ফাইলের সময় সব ছাড় কি দাবি করা যাবে?
হ্যাঁ, রিটার্নের ব্যক্তিগত তথ্য অংশে নিচের প্রশ্নের উত্তরে ‘হ্যাঁ’ নির্বাচন করে নতুন কর ব্যবস্থার পরিবর্তে পুরনো কর ব্যবস্থা বেছে নিলে আপনি প্রযোজ্য সব ছাড় দাবি করতে পারবেন।
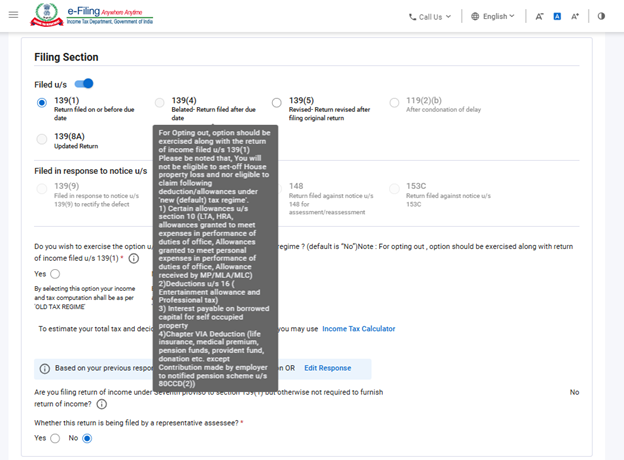
পূর্বনির্ধারিতভাবে ‘না’ নির্বাচন করা থাকে, ফলে পুরনো কর ব্যবস্থার সব ছাড় রিটার্নে নিষ্ক্রিয় থাকে। তবে ‘হ্যাঁ’ নির্বাচন করে পুরনো কর ব্যবস্থা বেছে নিলে সব ছাড় সক্রিয় হয়ে যাবে এবং করদাতারা প্রযোজ্য সব ছাড় দাবি করতে পারবেন।
11. নতুন কর ব্যবস্থা (পূর্বনির্ধারিত) এবং পুরনো কর ব্যবস্থায় ধারা 87A-এর অধীনে কী পরিমাণ কর ছাড় পাওয়া যায়?
বর্তমানে ধারা 87A অনুযায়ী করদাতা ব্যক্তিরা পুরনো কর ব্যবস্থায় ₹12,500 এবং নতুন কর ব্যবস্থায় ₹60,000 পর্যন্ত কর ছাড়ের সুবিধা পান।
12.আমি ও আমার স্ত্রী/স্বামী একটি বাড়ির যৌথ মালিক। আমাদের অন্য কোনো সম্পত্তি নেই। এই বাড়ি থেকে প্রাপ্ত আয়ের জন্য আমি কি মূল্যায়ন বর্ষ 2026-27-এ ITR-1 দাখিল করতে পারি?
হ্যাঁ, আপনি যদি একটি সম্পত্তির একক বা যৌথ মালিক হন, তাহলে মূল্যায়ন বর্ষ 2026-27-এর জন্য ITR-1 ফর্ম ফাইল করতে পারবেন।
দয়া করে মনে রাখবেন:মূল্যায়ন বর্ষ 2026-27 থেকে ITR-1-এ সর্বোচ্চ দুটি গৃহ-সম্পত্তি থেকে প্রাপ্ত আয় দেখানো যাবে।
13. ITR-1-এর গৃহ-সম্পত্তি তফসিলে কি কোনো পরিবর্তন হয়েছে?
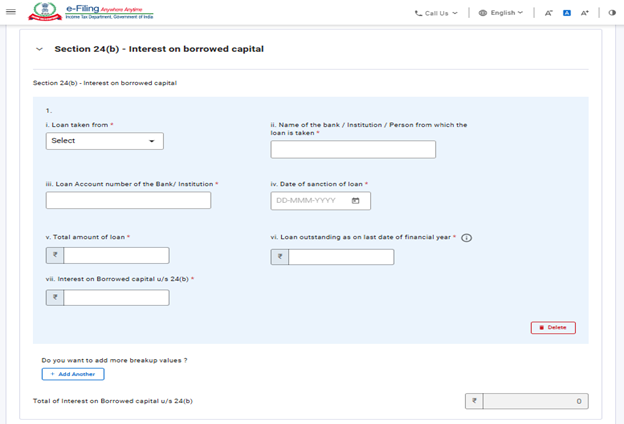
হ্যাঁ, ‘গৃহ-সম্পত্তি’ শিরোনামের অধীনে সর্বোচ্চ দুটি গৃহ-সম্পত্তি থেকে প্রাপ্ত আয় দেখানো যেতে পারে। এছাড়া, মূল্যায়ন বর্ষ 2025-26 থেকে ধারা 24(b): ধার করা মূলধনের উপর সুদ-এর জন্য একটি নতুন সূচি যুক্ত করা হয়েছে। এই সূচিতে করদাতাকে নিম্নলিখিত বিবরণ প্রদান করতে হবে:
• ঋণ গ্রহণের উৎস
• প্রতিষ্ঠান বা ব্যাঙ্কের নাম
• ঋণ অ্যাকাউন্ট নম্বর
• ঋণ অনুমোদনের তারিখ
• ঋণের মোট পরিমাণ
• অর্থবছরের শেষ তারিখ অনুযায়ী বকেয়া ঋণের পরিমাণ
• ধার করা মূলধনের উপর সুদ
14. অগ্রিম কর কী?
বেতনভোগী ব্যক্তিদের ক্ষেত্রে নিয়োগকর্তার দ্বারা TDS কর্তনের মাধ্যমে সাধারণত অগ্রিম করের বিষয়টি সম্পন্ন হয়ে যায়। তবে সেভিংস ব্যাঙ্ক হিসাবের সুদ, স্থায়ী আমানতের সুদ, ভাড়ার আয়, বন্ড বা মূলধনী লাভের মতো অন্যান্য আয়ের কারণে করের দায় বৃদ্ধি পেতে পারে। তাই করের দায় আগেই অনুমান করতে হয়। অনুমানকৃত করের পরিমাণ বছরে ₹10,000-এর বেশি হলে করদাতাকে ত্রৈমাসিক কিস্তিতে (জুন, সেপ্টেম্বর, ডিসেম্বর এবং মার্চ মাসে) অগ্রিম কর পরিশোধ করতে হবে।
15. অগ্রিম কর এবং স্ব-মূল্যায়ন কর কীভাবে গণনা ও পরিশোধ করা হয়?
অগ্রিম কর: ব্যক্তিগত করদাতাদের জন্য অগ্রিম কর গণনা করা হয় নিম্নরূপে:
কিস্তিসমূহ | অগ্রিম কর পরিশোধের শতাংশ | পরিশোধের নির্ধারিত তারিখ |
প্রথম কিস্তি | কর দায়ের 15% | 15ইজুন অথবা তার আগে |
দ্বিতীয় কিস্তি | কর দায়ের 45% (-) ইতিমধ্যে পরিশোধিত অগ্রিম কর | 15ইসেপ্টেম্বর অথবা তার আগে |
তৃতীয় কিস্তি | কর দায়ের 75% (-) ইতিমধ্যে পরিশোধিত অগ্রিম কর | 15ইডিসেম্বর অথবা তার আগে |
চতুর্থ কিস্তি | কর দায়ের 100% (-) ইতিমধ্যে পরিশোধিত অগ্রিম কর | 15ইমার্চ অথবা তার আগে |
স্ব-মূল্যায়ন কর: TDS এবং অগ্রিম করের তথ্য দিয়ে ITR ফর্ম পূরণ করার পর স্বয়ংক্রিয়ভাবে সিস্টেম হিসাব করে যে আরও কোনো কর বাকি আছে কি না। যদি কর বাকি থাকে, তাহলে তা পরিশোধ করে রিটার্ন জমা দেওয়ার আগে চালানের বিবরণ রিটার্নে দিতে হবে।
16. ভাতা এবং আনুষঙ্গিক সুবিধার মধ্যে পার্থক্য কী? এগুলি কি আমার আয়ের অংশ হিসেবে গণ্য হবে?
ভাতা বলতে নিয়োগকর্তা কর্তৃক নিয়মিতভাবে প্রদত্ত বেতনের অতিরিক্ত অর্থকে বোঝায়, যেমন যাতায়াত ভাতা, ভ্রমণ ভাতা, পোশাক ভাতা ইত্যাদি। ভাতা আপনার আয়ের অংশ হিসেবে গণ্য হয় এবং এর ফলে আপনার মোট আয় বৃদ্ধি পায়, যার উপর কর প্রযোজ্য হতে পারে। ভাতা সম্পূর্ণ করযোগ্য, আংশিক করমুক্ত বা সম্পূর্ণ করমুক্ত হতে পারে।
আনুষঙ্গিক সুবিধা বলতে আপনার চাকরি বা পদমর্যাদার কারণে প্রাপ্ত সেই সুবিধাগুলিকে বোঝায়, যা বেতন বা মজুরির অতিরিক্ত। এসব সুবিধা তাদের প্রকৃতির ওপর নির্ভর করে করযোগ্য বা করমুক্ত হতে পারে।
17. পুরনো কর ব্যবস্থায় কি সব অনুদানের ক্ষেত্রে 100% কর ছাড় পাওয়া যায়?
না, সব অনুদানের ক্ষেত্রে 100% কর ছাড় পাওয়া যায় না। আপনি কাকে অনুদান দিয়েছেন (যেমন দাতব্য প্রতিষ্ঠান, সরকার কর্তৃক গঠিত তহবিল, বৈজ্ঞানিক গবেষণা প্রতিষ্ঠান ইত্যাদি), তার ভিত্তিতে কর ছাড়ের বিভিন্ন শ্রেণি রয়েছে। সেগুলি নিম্নরূপ:
- কোনো নির্ধারিত সীমা ছাড়াই 100% কর ছাড়-যোগ্য অনুদান
- কোনো নির্ধারিত সীমা ছাড়াই 50% কর ছাড়-যোগ্য অনুদান
- নির্ধারিত সীমার শর্তসাপেক্ষে 100% কর ছাড়-যোগ্য অনুদান
- নির্ধারিত সীমার শর্তসাপেক্ষে 50% কর ছাড়-যোগ্য অনুদান
রিটার্ন ফাইলের সময় আপনার অনুদানের রসিদে উল্লেখিত কর ছাড়ের সীমা যাচাই করে সেই অনুযায়ী ছাড় দাবি করতে হবে।
18.ই-ফাইলিং এবং ই-পেমেন্ট কি একই বিষয়?
না। ই-ফাইলিং বলতে ই-ফাইলিং পোর্টালের মাধ্যমে অনলাইনে আয়কর রিটার্ন ফাইল করার প্রক্রিয়া বোঝায়। আর ই-পেমেন্ট হলো ই-পে ট্যাক্স সুবিধা ব্যবহার করে অনলাইনে কর পরিশোধ করার প্রক্রিয়া।
19.ITR দাখিল করার সময় আমার হিসাবের ভুল হয়েছে। আমি কি তা সংশোধন করে পুনরায় রিটার্ন দাখিল করতে পারি?
রিটার্ন ফাইল করার পর যদি আপনি কোনো ভুল খুঁজে পান, তাহলে তা সংশোধন করে পুনরায় রিটার্ন দাখিল করতে পারেন। এটিকে সংশোধিত রিটার্ন বলা হয়। সংশ্লিষ্ট মূল্যায়ন বর্ষের জন্য নির্ধারিত তিন মাসের মধ্যে এই সংশোধন করতে হবে।
মূল্যায়ন বর্ষ 2026-27 থেকে সংশোধিত রিটার্ন ফাইলের সময়সীমা বাড়িয়ে সংশ্লিষ্ট মূল্যায়ন বর্ষের শেষ দিন অর্থাৎ 31st মার্চ পর্যন্ত করা হয়েছে.
20.মূল্যায়ন বর্ষ 2026-27 থেকে সংশোধিত রিটার্ন ফাইলের জন্য কি আমাকে কোনো অতিরিক্ত মূল্য দিতে হবে?
হ্যাঁ, মূল্যায়ন বর্ষ 2026-27 থেকে সংশ্লিষ্ট মূল্যায়ন বর্ষের 31st ডিসেম্বরের পরে এবং 31st মার্চের মধ্যে সংশোধিত রিটার্ন ফাইল করলে ধারা 234I-এর অধীনে অতিরিক্ত মূল্য পরিশোধ করতে হবে।
21. আয়কর আইন, 1961-এর ধারা 234I অনুযায়ী অতিরিক্ত ফি-এর হার কী?
আয়কর আইন, 1961-এর ধারা 234I অনুযায়ী অতিরিক্ত ফি-এর কাঠামো নিম্নরূপ:
- ₹ 5 লক্ষ পর্যন্ত মোট আয়ের ক্ষেত্রে ফি: ₹ 1,000
- ₹ 5 লক্ষের বেশি মোট আয়ের ক্ষেত্রে ফি: ₹ 5,000
22. আমি কি বর্তমানে গত 4টি মূল্যায়ন বর্ষের ITR ফাইল করতে পারি?
হ্যাঁ, আপনি যদি গত চারটি মূল্যায়ন বর্ষের ITR ফাইল না করে থাকেন, তাহলে ITR-U ফাইল করতে পারেন। আর বর্তমান মূল্যায়ন বর্ষ (AY 2026-27)-এর জন্য নিয়মিত ITR দাখিল করা যাবে।
23. ধারা 139(1)-এর অধীনে নির্ধারিত সময়সীমার পরে আয়কর রিটার্ন ফাইল করলে কী হবে?
ধারা 139(1)-এর অধীনে নির্ধারিত সময়সীমার মধ্যে ITR ফাইল করতে না পারলেও আপনি পরবর্তীতে আয়কর রিটার্ন ফাইল করতে পারবেন। তবে সেক্ষেত্রে আপনাকে সর্বোচ্চ ₹5,000 পর্যন্ত বিলম্ব ফি দিতে হতে পারে। এছাড়া, কর বকেয়া থাকলে তার ওপর প্রযোজ্য সুদও পরিশোধ করতে হবে।
24. আমার নিয়োগকর্তা বা ব্যাঙ্ক যদি কর (TDS) কেটে থাকে, তবুও কি আমাকে রিটার্ন ফাইল করতে হবে?
হ্যাঁ, নিয়োগকর্তারা বেতনের ওপর এবং ব্যাঙ্কগুলি সুদের আয়ের ওপর TDS কেটে থাকে। তবে যে আয়ের ওপর TDS কাটা হয়েছে, সেই আয়ও আয়কর রিটার্নে দেখাতে হবে এবং কাটা TDS-এর সুবিধা রিটার্নে দাবি করতে হবে।
25. ধারা 80C-এর অধীনে ছাড় দাবি করলে আমাকে কি অতিরিক্ত তথ্য দিতে হবে?
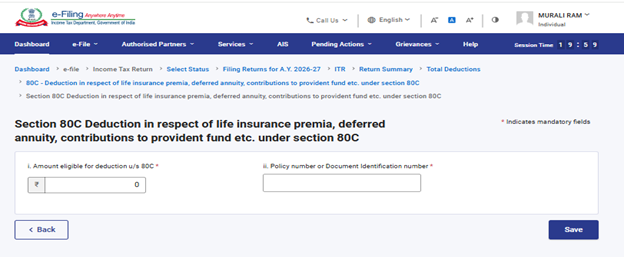
হ্যাঁ, ধারা 80C এর অধীনে কর ছাড়ের জন্য আপনাকে অতিরিক্ত তথ্য অবশ্যই দিতে হবে। যদি আপনি ধারা 80C এর অধীনে কোনও ছাড় দাবি করতে চান তাহলে আপনাকে অবশ্যই নিম্নলিখিত বিশদ তথ্যগুলি প্রদান করতে হবে:
- ছাড়ের জন্য যোগ্য অর্থমূল্য
- পলিসি সংখ্যা অথবা নথিপত্র শনাক্তকরণ সংখ্যা
26. আমি যদি ধারা 80CCD(1) বা 80CCD(1B)-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে অতিরিক্ত তথ্য প্রদান করতে হবে?
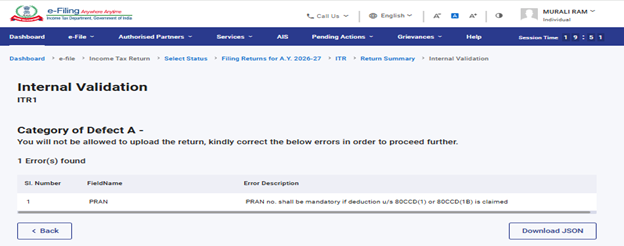
ধারা 80CCD(1) অথবা 80CCD(1B)-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অতিরিক্ত তথ্য দিতে হবে। এক্ষেত্রে PRAN ট্যাবে ক্লিক করে PRAN নম্বর প্রদান করতে হবে।
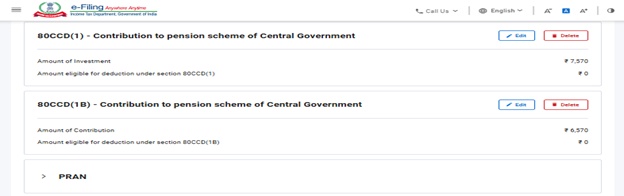
যদি আপনি PRAN ট্যাবে PRAN প্রদান করতে ভুলে গিয়ে থাকেন, তাহলে আপনি নিম্নলিখিত বৈধতা-ত্রুটিটি দেখতে পাবেন:
27. ধারা 80DD বা 80U-এর অধীনে ছাড় দাবি করলে ITR ফর্মে কোন অতিরিক্ত তথ্য পেশ করতে হবে?
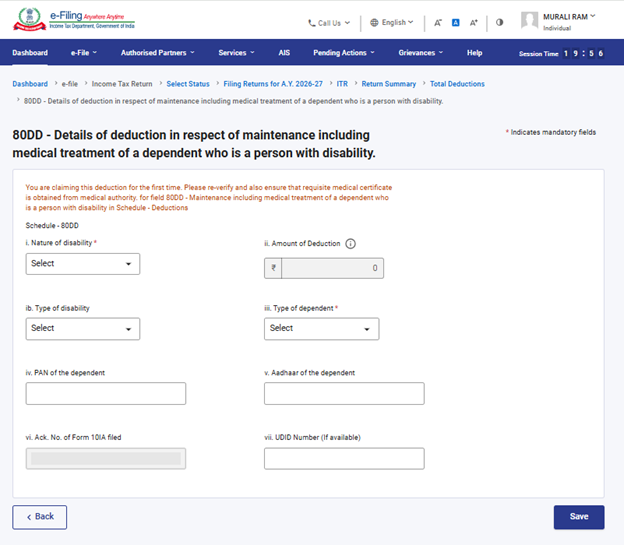
ধারা 80DD অথবা 80U এর অধীনে ছাড় দাবি করলে আপনাকে অবশ্যই অতিরিক্ত তথ্য দিতে হবে। ধারা 80DD অথবা 80U এর অধীনে ছাড় দাবি করতে গেলে আপনাকে অবশ্যই নিম্নলিখিত বিশদ তথ্যগুলি দিতে হবে:
- প্রতিবন্ধকতার প্রকৃতি
- প্রতিবন্ধকতার প্রকার
- নির্ভরশীল ব্যক্তির প্রকার
- ছাড়ের পরিমাণ (টাকায়)
- নির্ভরশীল ব্যক্তির PAN
- নির্ভরশীল ব্যক্তির আধার
- জমা দেওয়া Form 10IA-এর প্রাপ্তি-স্বীকার নম্বর
28.আমি যদি ধারা 80D-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে অতিরিক্ত তথ্য প্রদান করতে হবে?
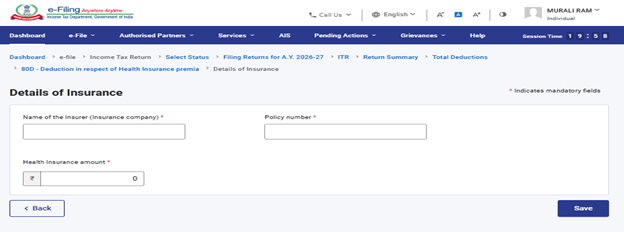
ধারা 80D র অধীনে ছাড়সমূহ দাবি করলে আপনাকে অবশ্যই অতিরিক্ত তথ্য দিতে হবে। যদি আপনি ধারা 80D র অধীনে ছাড়সমূহ দাবি করতে চান, তাহলে আপনাকে অবশ্যই নিম্নলিখিত বিশদ তথ্য দিতে হবে:
- বীমাকারীর নাম (বীমা কোম্পানি)
- পলিসি নম্বর
- স্বাস্থ্য বীমার পরিমাণ (টাকায়)
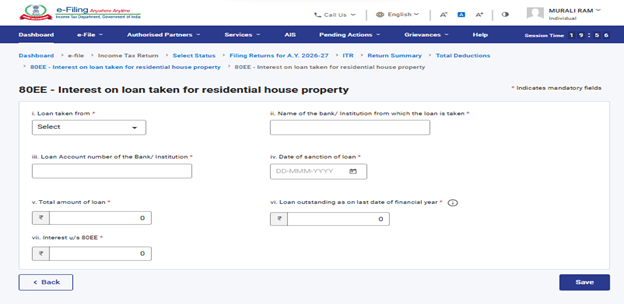
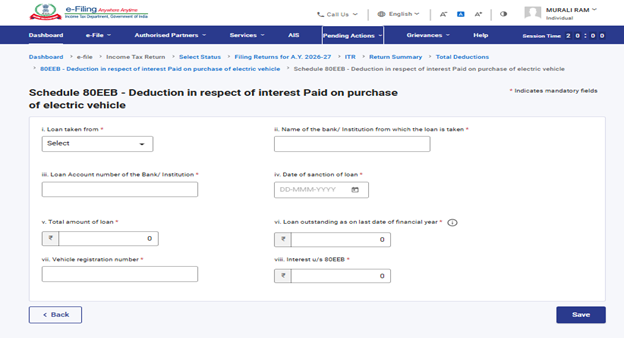
29. আমি যদি ধারা 80E, 80EE, 80EEA এবং 80EEB-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে অতিরিক্ত তথ্য প্রদান করতে হবে?
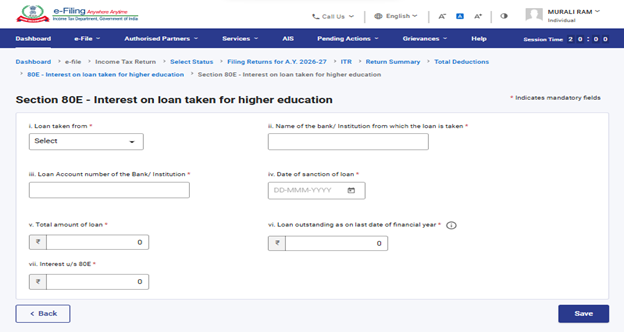
ধারা 80E, 80EE, 80EEA এবং 80EEB-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অতিরিক্ত তথ্য দিতে হবে। আপনি যদি এই ধারাগুলির অধীনে ছাড় দাবি করতে চান তবে আপনাকে নিম্নোক্ত বিবরণগুলি লিখতে হবে:
- কোথা থেকে ঋণ নেওয়া হয়েছে
- প্রতিষ্ঠান বা ব্যাঙ্কের নাম
- ঋণ অ্যাকাউন্ট নম্বর
- ঋণ অনুমোদনের তারিখ
- ঋণের মোট পরিমাণ
- সংশ্লিষ্ট তারিখ পর্যন্ত বকেয়া ঋণ
- সুদের পরিমাণ
ধারা 80E র অধীনে ছাড়সমূহ:
ধারা 80EE র অধীনে ছাড়সমূহ:
ধারা 80EEB র অধীনে ছাড়সমূহ:
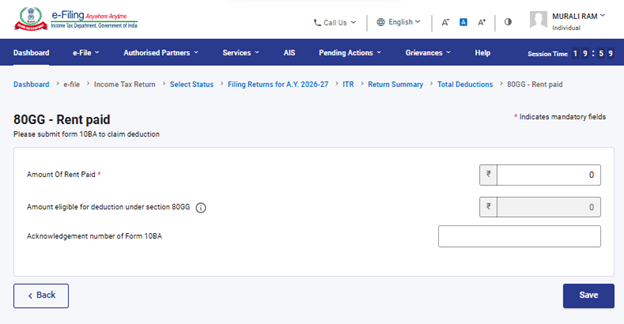
30. আমি যদি ধারা 80GG-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে কোনো ফর্ম জমা দিতে হবে?
আপনি যদি ধারা 80GG-এর অধীনে ছাড় দাবি করতে চান, তাহলে আয়কর রিটার্ন ফাইলের আগে আপনাকে বাধ্যতামূলকভাবে ফর্ম 10BA জমা দিতে হবে। এছাড়া, আয়কর রিটার্ন ফাইলের সময় Schedule 80GG-তে Form 10BA-এর বিবরণ (প্রাপ্তি-স্বীকার নম্বর) উল্লেখ করতে হবে।
31. আমি যদি ধারা 80DD এবং 80U-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে কোনো ফর্ম জমা দিতে হবে?
আপনি যদি ধারা 80DD এবং 80U-এর অধীনে ছাড় দাবি করতে চান, তাহলে আয়কর রিটার্ন ফাইলের আগে আপনাকে বাধ্যতামূলকভাবে ফর্ম 10IA জমা দিতে হবে। এছাড়া, আয়কর রিটার্ন ফাইলের সময় তফসিল 80DD এবং 80U-তে Form 10IA-এর বিবরণ (ফর্ম জমা দেওয়ার তারিখ এবং প্রাপ্তিস্বীকার নম্বর) উল্লেখ করতে হবে।
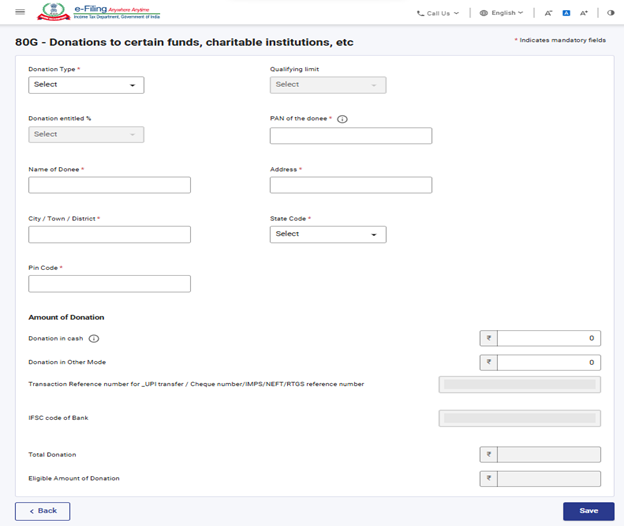
32. আমি যদি ধারা 80G-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে কোনো অতিরিক্ত তথ্য প্রদান করতে হবে?
ধারা 80G-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অবশ্যই অতিরিক্ত তথ্য প্রদান করতে হবে। আপনি যদি এই ধারার অধীনে ছাড় দাবি করতে চান, তাহলে নিচের বিবরণগুলি অবশ্যই প্রদান করতে হবে:
- অনুদানের ধরণ
- অনুদানগ্রহীতার PAN
- অনুদানগ্রহীতার নাম
- অনুদানগ্রহীতার ঠিকানা
- নগদে প্রদত্ত অনুদান
- অন্যান্য মাধ্যমে অনুদান
- UPI লেনদেনের রেফারেন্স নম্বর / চেক নম্বর / IMPS /NEFT / RTGS-এর রেফারেন্স নম্বর
- ব্যাঙ্কের IFSC কোড
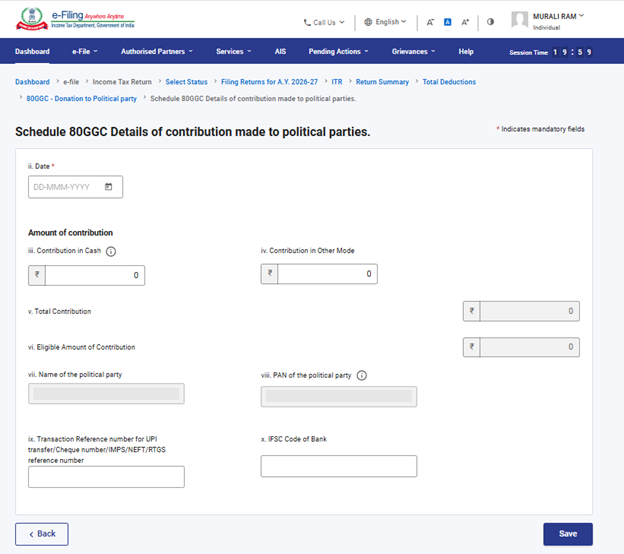
33. আমি যদি ধারা 80GGC-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে কোনো অতিরিক্ত তথ্য প্রদান করতে হবে?
ধারা 80GGC-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অবশ্যই অতিরিক্ত তথ্য প্রদান করতে হবে। আপনি যদি এই ধারার অধীনে ছাড় দাবি করতে চান, তাহলে নিচের বিবরণগুলি অবশ্যই প্রদান করতে হবে:
- তারিখ
- রাজনৈতিক দলের নাম
- রাজনৈতিক দলের PAN নম্বর
- অনুদানের পরিমাণ
- UPI লেনদেনের রেফারেন্স নম্বর / চেক নম্বর / IMPS, NEFT বা RTGS-এর রেফারেন্স নম্বর
- ব্যাঙ্কের IFSC কোড
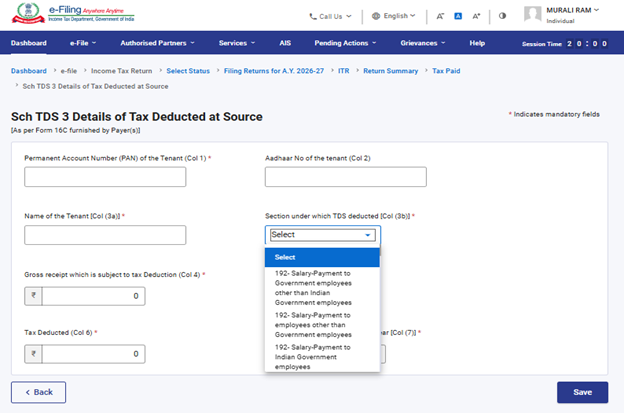
34. মূল্যায়ন বর্ষ 2026-27-এর জন্য ITR-1-এর TDS তফসিলে TDS-এর বিবরণ পূরণ করার সময় TDS ধারা নির্বাচন করা কি বাধ্যতামূলক?
হ্যাঁ, আপনি যদি TDS-এর সুবিধা দাবি করতে চান, তাহলে যে ধারার অধীনে TDS কাটা হয়েছে, সেই ধারাটি বাধ্যতামূলকভাবে নির্বাচন করতে হবে।