অনলাইনে ITR-1 (সহজ) ফাইল করার জন্য ইউজার ম্যানুয়াল
1.সংক্ষিপ্ত বিবরণ
ই-ফাইলিং পোর্টালে নিবন্ধিত ব্যবহারকারীদের জন্য ITR-1 ফাইল করবার পরিষেবা উপলব্ধ। এই পরিষেবাটি প্রতিটি পৃথক করদাতাকে ই-ফাইলিং পোর্টালের মাধ্যমে অনলাইনে অথবা অফলাইন ইউটিলিটি ব্যবহার করে ITR-1 ফাইল করার সুযোগ দেয়। এই ব্যবহারকারী নির্দেশিকাটিতে অনলাইন পদ্ধতিতে ITR-1 ফাইল করার প্রক্রিয়াটি ধাপে ধাপে বর্ণনা করা হয়েছে।
2.এই পরিষেবাটি প্রাপ্ত করার পূর্বশর্ত
সাধারণ শর্ত |
|
অন্যান্য শর্ত |
|
3.ফর্ম সম্পর্কে তথ্য
3.1 উদ্দেশ্য
আয়কর রিটার্ন হলো এমন একটি ফর্ম, যার মাধ্যমে করদাতারা বার্ষিক ভিত্তিতে আয়কর বিভাগে তাদের আয় এবং তার উপর কর সংক্রান্ত তথ্য প্রদান করেন। নিম্নোক্ত অনুচ্ছেদ 3.2 অনুযায়ী শর্ত পূরণকারী আবাসিক ব্যক্তিরা পুরোনো বা নতুন কর ব্যবস্থায় তাদের আয়কর রিটার্ন ফাইল করার জন্য ITR-1 ফর্মটি ব্যবহার করতে পারেন।
3.2 কারা এটি ব্যবহার করতে পারবেন?
ITR-1 এমন একজন আবাসিক ব্যক্তি ফাইল করতে পারেন, যাঁর:
- মোট আয় নির্দিষ্ট FY-তে ₹ 50 লক্ষ অতিক্রম করে না
- বেতন, দুটি বাড়ি, পারিবারিক পেনশন আয়, কৃষি আয় (₹5000/- পর্যন্ত), ধারা 112A অনুযায়ী 1.25 লক্ষ টাকা পর্যন্ত দীর্ঘমেয়াদী মূলধনী লাভ এবং অন্যান্য উৎস থেকে আয়, যার মধ্যে অন্তর্ভুক্ত রয়েছে:
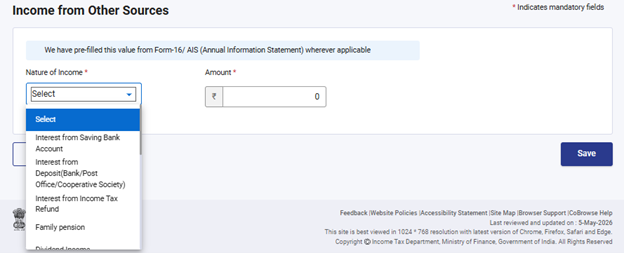
- সেভিংস অ্যাকাউন্টের সুদ
- আমানত থেকে সুদ (ব্যাংক/ডাক ঘর/ সমবায় সমিতি)
- আয়কর রিফান্ড থেকে সুদ
- বর্ধিত ক্ষতিপূরণের উপর প্রাপ্ত সুদ
- অন্য কোন সুদের আয়
- পারিবারিক পেনশন
- স্বামী বা স্ত্রীর আয় (পর্তুগিজ সিভিল কোডের আওতাভুক্তরা ব্যতীত) বা অপ্রাপ্তবয়স্কদের আয়কে একত্রিত করা হয় (শুধুমাত্র যদি আয়ের উৎস উপরে উল্লিখিত নির্দিষ্ট সীমার মধ্যে থাকে)
ITR-1 এমন কোনও ব্যক্তি দ্বারা ফাইল করা যাবে না যিনি:
- একজন বসবাসকারী, যিনি সাধারণভাবে বাসিন্দা নন (RNOR), এবং অনাবাসী ভারতীয় (NRI)
- মোট আয় ₹ 50 লক্ষর বেশি
- কৃষিকাজ থেকে 5000 টাকার বেশি আয় হয়
- লটারি, রেসের ঘোড়া, বৈধ জুয়া ইত্যাদি থেকে আয় থাকে।
- স্বল্পমেয়াদী মূলধন লাভ আছে
- ধারা 112A অনুযায়ী 112A লক্ষ টাকার বেশি দীর্ঘমেয়াদী মূলধন লাভ রয়েছে।
- তালিকাভুক্ত নয় এমন ইক্যুইটি শেয়ারে বিনিয়োগ করে থাকেন
- ব্যবসা বা পেশা থেকে আয় আছে
- কোনও কোম্পানির অধিকর্তা
- আয়কর আইনের ধারা 194N-এর অধীনে করে ছাড় পাওয়ার সুযোগ রয়েছে
- যোগ্য স্টার্ট-আপ হওয়ার কারণে নিয়োগকর্তা কাছ থেকে প্রাপ্ত ESOP- তে যাঁর আয়কর স্থগিত রাখা আছে
- দুটোর বেশি বাড়ির সম্পত্তির মালিক এবং তা থেকে আয় রয়েছে
- ITR-1 এর যোগ্যতার শর্তাবলীর আওতায় পড়েন না।
4.এক নজরে ফর্ম
ITR-1-এ পাঁচটি পূর্বে-ফাইল করা বিভাগ রয়েছে যা জমা দেওয়ার আগে যাচাই/সম্পাদনা করতে হবে, এবং একটি সারাংশ বিভাগ রয়েছে যা কর গণনার জন্য পর্যালোচনা করা প্রয়োজন। বিভাগগুলো নিম্নরূপ:
- ব্যক্তিগত তথ্য
- মোট সমগ্র আয়
- মোট কেটে নেওয়া কর
- প্রদত্ত কর
- মোট কর দায়বদ্ধতা
ITR-1-এর বিভিন্ন বিভাগ সম্পর্কে একটি সংক্ষিপ্ত পরিদর্শন:
4.1 ব্যক্তিগত তথ্য
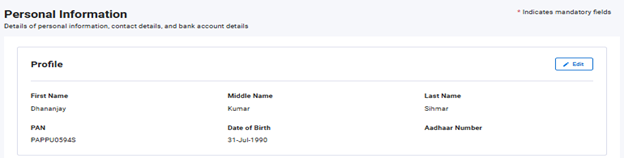
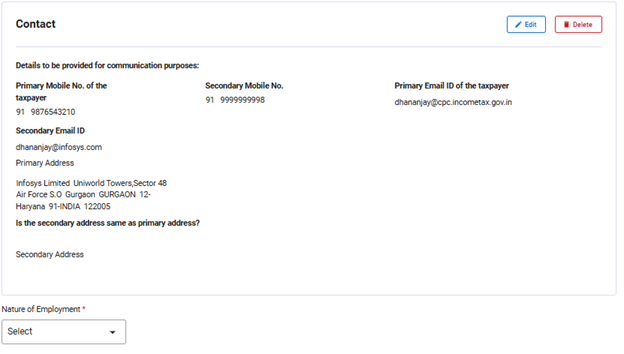
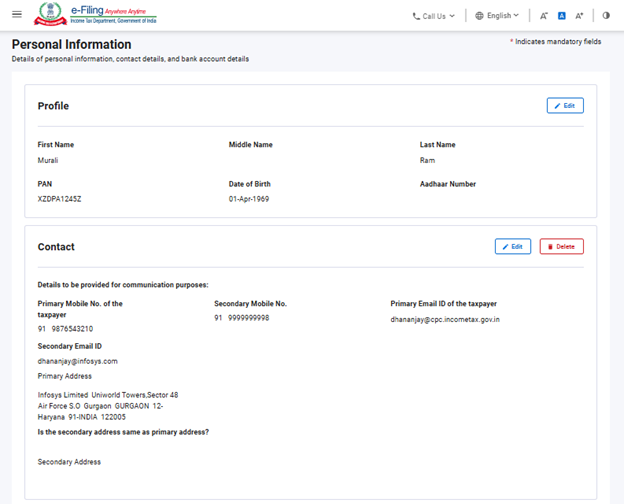
ITR-এর ব্যক্তিগত তথ্যবিভাগে, আপনাকে আগে থেকে পূরণ করা তথ্যগুলো যাচাই করতে হবে, যা আপনার ই-ফাইলিং প্রোফাইল থেকে স্বয়ংক্রিয়ভাবে পূরণ হয়ে যায়। আপনি সরাসরি ফর্মে আপনার কিছু ব্যক্তিগত তথ্য সম্পাদনা করতে পারবেন না। তবে, প্রোফাইল বিভাগে গিয়ে প্রয়োজনীয় পরিবর্তন করতে পারবেন। আপনি ফর্মে আপনার প্রোফাইল (শুধুমাত্র আধার নম্বর), যোগাযোগের বিবরণ, ফাইলিংয়ের ধরনের বিবরণ এবং ব্যাংকের বিবরণ সম্পাদনা করতে পারবেন।
প্রোফাইল:
যোগাযোগের বিবরণ:
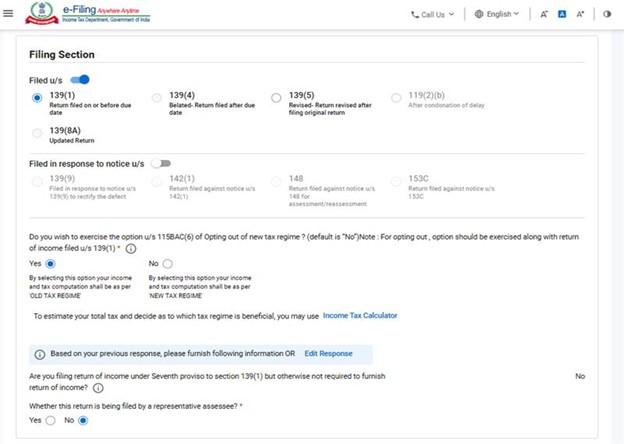
ফাইল করার ধরণের বিবরণ:
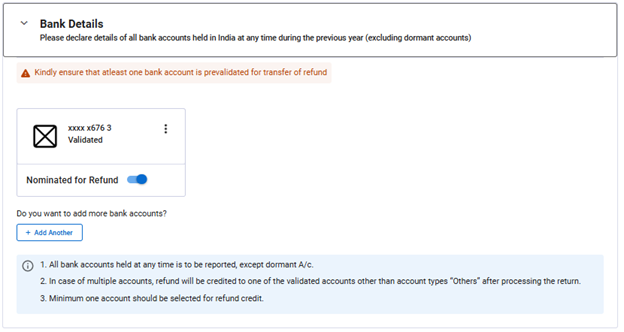
ব্যাংকের বিবরণ:
দ্রষ্টব্য:
- অর্থ আইন 2023 -এর মাধ্যমে ধারা 115BAC-এর বিধান সংশোধন করে ব্যক্তি, HUF, AOP, BOI এবং AJP-দের জন্য নতুন কর ব্যবস্থাকে ডিফল্ট কর ব্যবস্থা হিসেবে নির্ধারণ করা হয়েছে। আপনি যদি নতুন কর ব্যবস্থা অনুযায়ী কর দিতে না চান, তবে আপনাকে স্পষ্টভাবে এটি থেকে বেরিয়ে আসার সিদ্ধান্ত নিতে হবে এবং পুরোনো কর ব্যবস্থার অধীনে কর প্রদানের বিকল্পটি বেছে নিতে হবে।
- আপনি যদি নতুন কর ব্যবস্থা থেকে বেরিয়ে আসতে চান তাহলে ফাইলিং বিভাগে রেডিও বোতামে "হ্যাঁ" নির্বাচন করুন। এই বিকল্পটি ব্যবহার করার জন্য, আয় আছে এমন করদাতাকে (ব্যবসা বা পেশা থেকে আয় ব্যতীত) ধারা 139(1)-এর অধীনে প্রাসঙ্গিক মূল্যায়ন বর্ষের জন্য ফাইল করা আয়কর রিটার্নে কর ব্যবস্থার বিকল্প উল্লেখ করতে হবে।
4.2 মোট সমগ্র আয়
মোট সমগ্র আয় বিভাগে, আপনাকে আগে থেকে পূরণ করা তথ্য পর্যালোচনা করতে হবে এবং বেতন/পেনশন, গৃহ সম্পত্তি, ধারা 112A অনুযায়ী দীর্ঘমেয়াদী মূলধনী লাভ এবং অন্যান্য উৎস (যেমন সুদ থেকে আয়, পারিবারিক পেনশন, ইত্যাদি) থেকে আপনার আয়ের উৎসের বিবরণ নিশ্চিত বা সম্পাদনা করতে হবে। আপনি চাইলে ছাড়প্রাপ্ত আয়ের বিবরণও যুক্ত করতে পারেন, যদি সেটি থাকে।
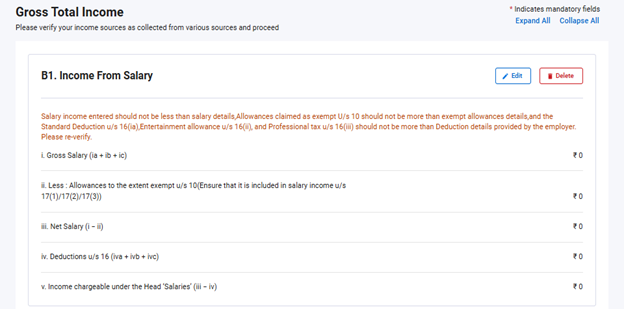
বেতন থেকে আয়:
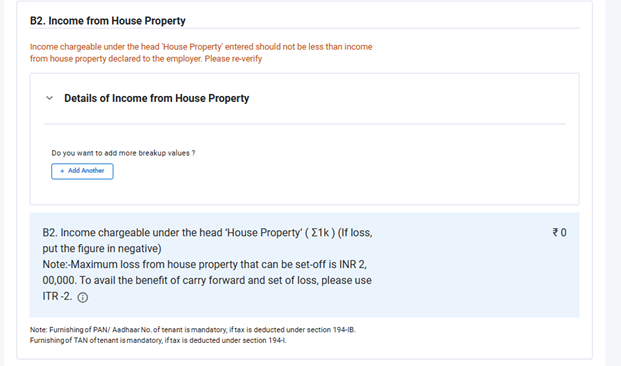
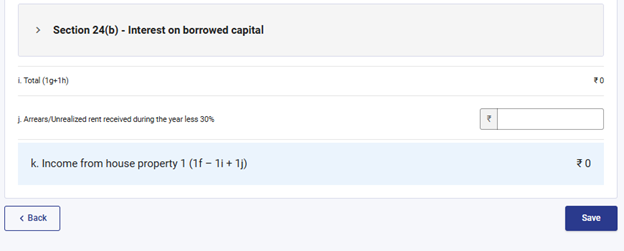
সর্বোচ্চ দুটি গৃহ সম্পত্তি থেকে আয় এবং ধার করা মূলধনের উপর সুদের বিবরণ:
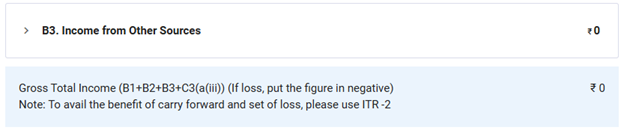
অন্যান্য উৎস থেকে আয়:
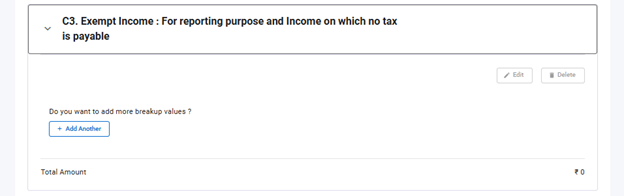
ছাড়প্রাপ্ত আয়:
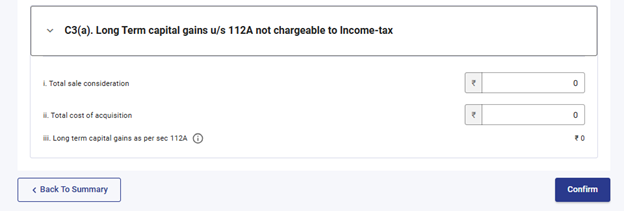
112A ধারার অধীনে দীর্ঘমেয়াদী মূলধন লাভ:
4.3 মোট কেটে নেওয়া কর
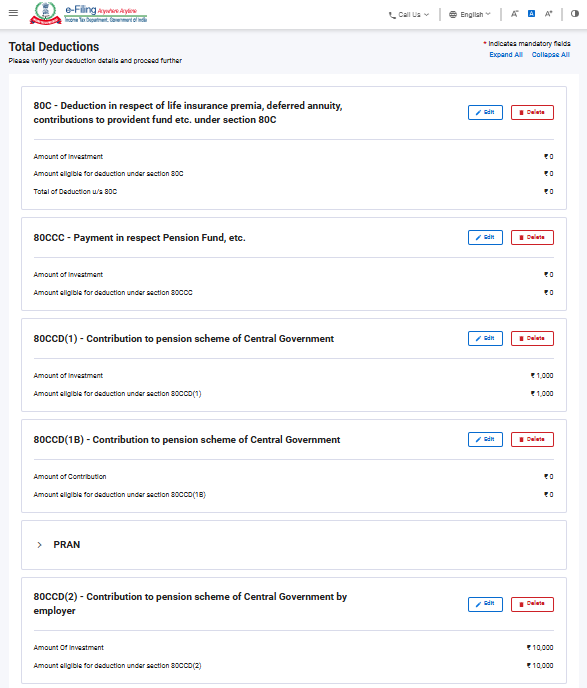
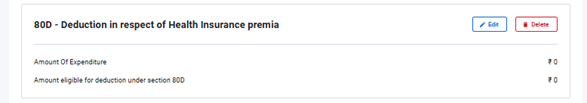
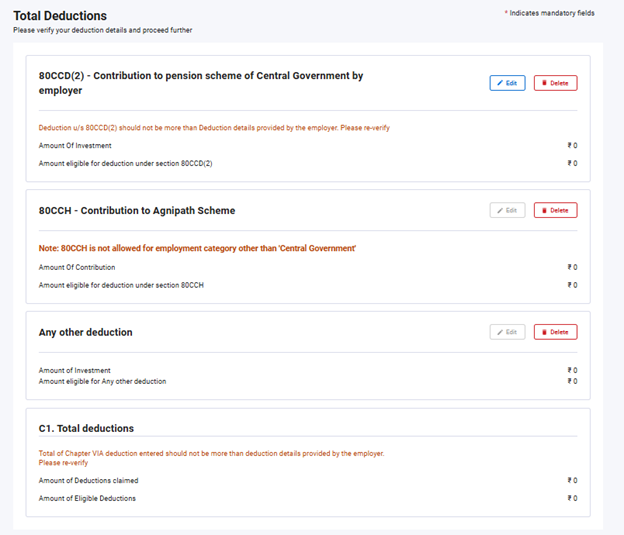
মোট কেটে নেওয়া কর বিভাগে, আয়কর আইন, 1961-এর অধ্যায় VI-A-এর অধীনে দাবি করার জন্য আপনাকে আপনার ক্ষেত্রে প্রযোজ্য যেকোনো কেটে নেওয়া কর যোগ করতে, বাদ দিতে এবং নিশ্চিত করতে হবে
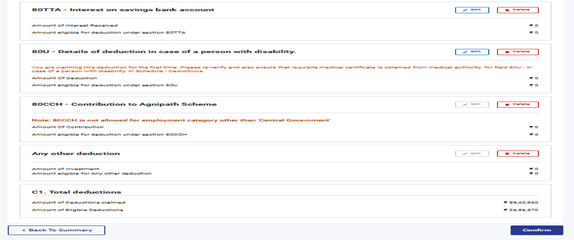
দ্রষ্টব্য:
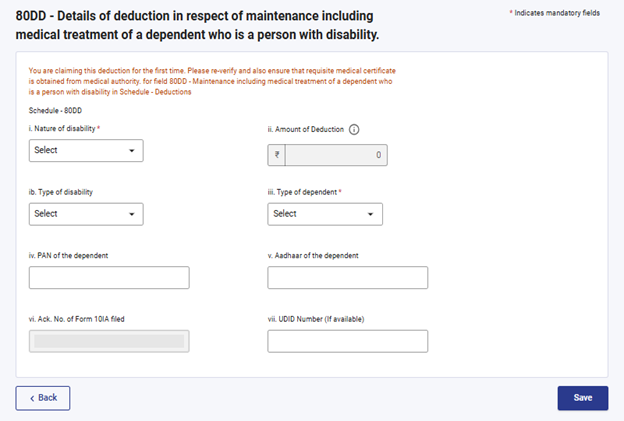
AY 2025-26 থেকে ছাড় দাবি করার জন্য আপনাকে কিছু অতিরিক্ত তথ্য প্রদান করতে হবে।
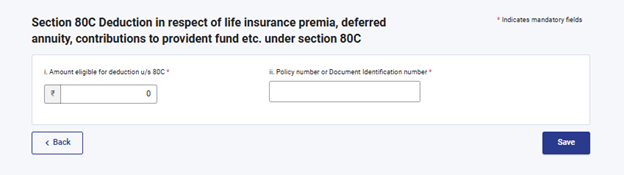
ধারা 80 C-এর অধীনে কেটে নেওয়া কর:
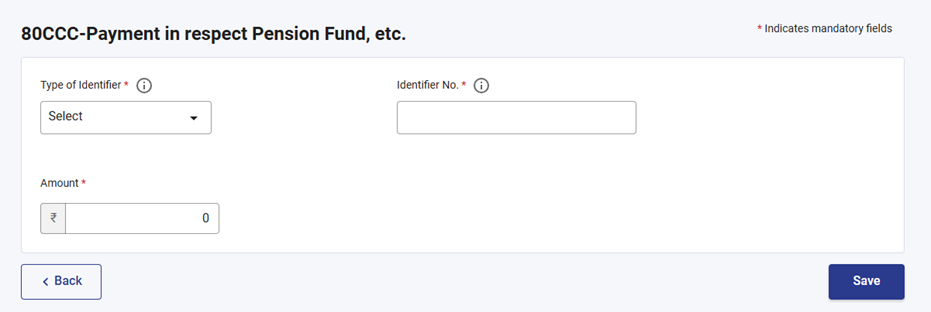
ধারা 80 CCC-এর অধীনে কেটে নেওয়া কর:
ধারা 80 DD-এর অধীনে কেটে নেওয়া কর:
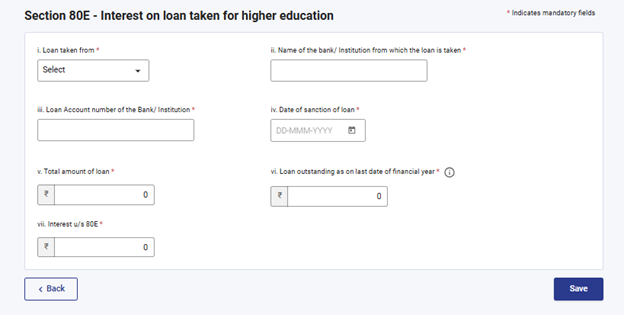
ধারা 80 E-এর অধীনে কেটে নেওয়া কর:
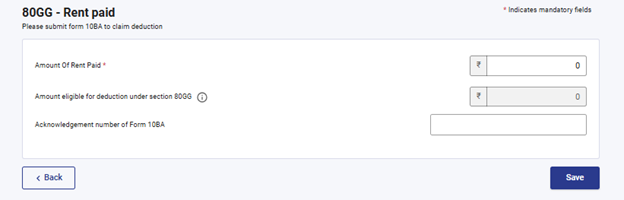
ধারা 80 GG-এর অধীনে কেটে নেওয়া কর:
দ্রষ্টব্য:
26-27 মূল্যায়ন বর্ষের জন্য, ডিফল্ট ব্যবস্থা হল নতুন কর ব্যবস্থা। যদি আপনি পুরোনো কর ব্যবস্থা বেছে না নিয়ে থাকেন, তাহলে শুধুমাত্র ধারা 80CCD (2)- টায়ার-1 NPS অ্যাকাউন্টে নিয়োগকর্তার অবদান এবং ধারা 80CCH - অগ্নিবীর কর্পাস ফান্ডে জমা করা অর্থের অধীনে ছাড়গুলি আপনার কাছে দৃশ্যমান হবে।
4.4 প্রদত্ত কর
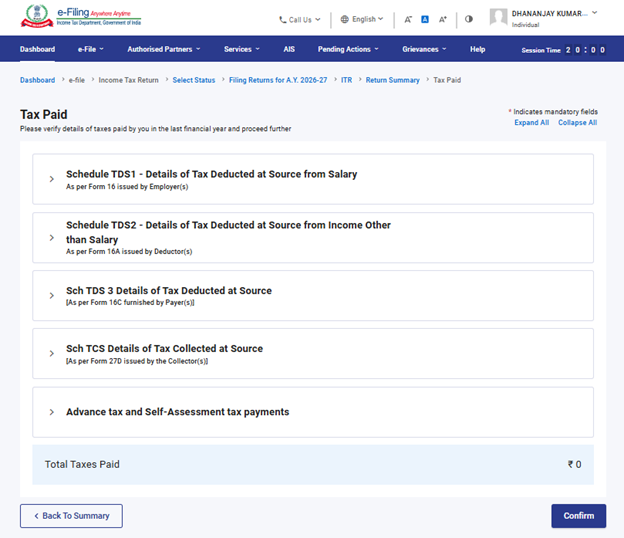
প্রদত্ত কর বিভাগে, আপনাকে পূর্ববর্তী বর্ষে আপনার দ্বারা প্রদত্ত কর নিশ্চিত করতে হবে। করের বিবরণের মধ্যে রয়েছে করদাতা(দের) দ্বারা পেশ করা বেতন / বেতন ব্যতীত অন্য কিছু থেকে কেটে নেওয়া TDS, TCS, অগ্রিম কর এবং স্ব-মূল্যায়ন কর।
4.5 মোট কর দায়বদ্ধতা
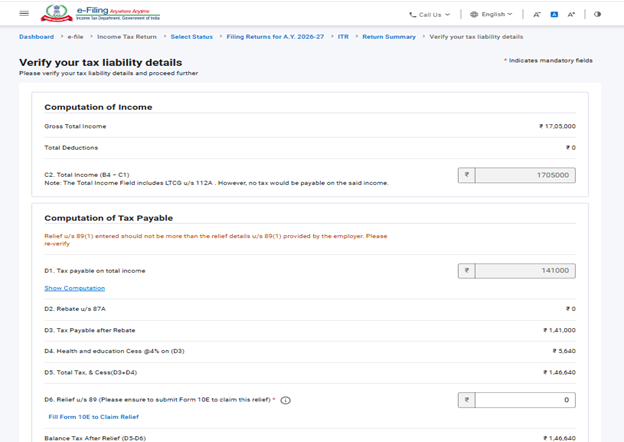
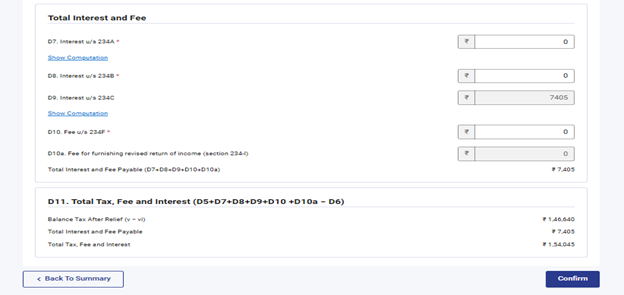
মোট কর দায়বদ্ধতা বিভাগে, আপনাকে বৈধ বিভাগ এবং নির্বাচিত কর ব্যবস্থা অনুযায়ী গণনা করা কর দায়বদ্ধতা পর্যালোচনা করতে হবে।
5.কীভাবে ITR-1 অ্যাক্সেস করতে এবং জমা দিতে হয়:
নিম্নলিখিত পদ্ধতিগুলির মাধ্যমে আপনি আপনার ITR ফাইল ও জমা করতে পারেন:
- অনলাইন মোড– ই-ফাইলিং পোর্টালের মাধ্যমে
- অফলাইন মোড- অফলাইন ইউটিলিটি বা এক্সেল ইউটিলিটির মাধ্যমে
অনলাইন পদ্ধতিতে ITR ফাইল ও জমা দেওয়ার জন্য নিচের ধাপগুলো অনুসরণ করুন:
ধাপ 1: আপনার ইউজার ID এবং পাসওয়ার্ড ব্যবহার করে ই-ফাইলিং পোর্টালে লগ ইন করুন।
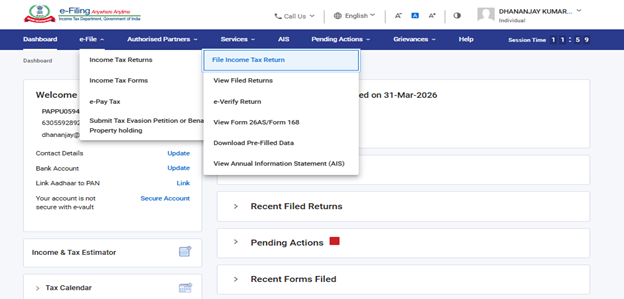
ধাপ 2: আপনার ড্যাশবোর্ডে, 'ই-ফাইল'>'আয়কর রিটার্ন'>'আয়কর রিটার্ন ফাইল করুন'-এ ক্লিক করুন।
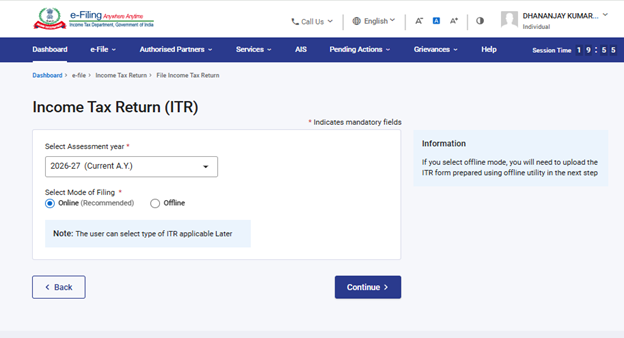
ধাপ 3:: মূল্যায়ন বর্ষ হিসেবে 2026–27 এবং পূরণের পদ্ধতি হিসেবে 'অনলাইন' নির্বাচন করুন, তারপর 'চালিয়ে যান'-এ ক্লিক করুন।
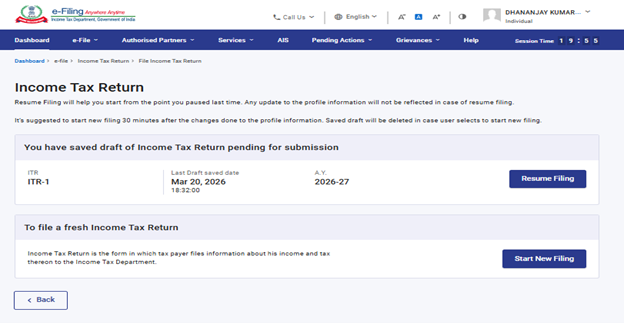
ধাপ 4: যদি আপনি ইতিমধ্যে আয়কর রিটার্ন পূরণ করে থাকেন এবং সেটি জমা দেওয়ার জন্য অসমাপ্ত থাকে, তাহলে 'ফাইলিং পুনরায় শুরু করুন’-এ ক্লিক করুন। যদি আপনি সংরক্ষিত রিটার্নটি বাতিল করে নতুন করে রিটার্ন প্রস্তুত করা শুরু করতে চান, তাহলে ‘নতুন ফাইলিং শুরু করুন’ -এ ক্লিক করুন।
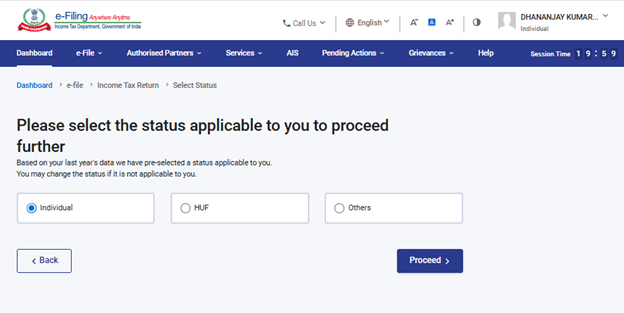
ধাপ 5: আপনার জন্য প্রযোজ্য অবস্থাটি নির্বাচন করুন এবং 'এগিয়ে যান' বোতামে ক্লিক করুন।
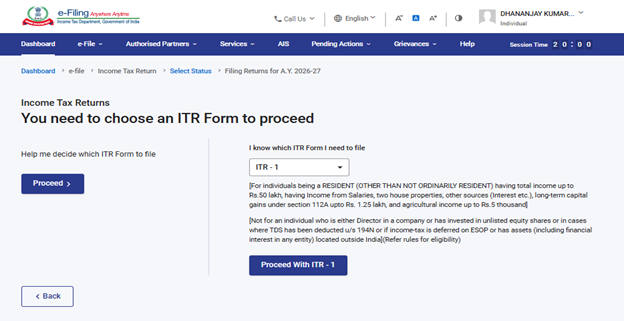
ধাপ 6: ড্রপডাউন মেনু থেকে ITR-1 নির্বাচন করুন এবং ITR-1 এর সঙ্গে 'এগিয়ে যান'-এ ক্লিক করুন।
ধাপ 7: আপনার জন্য প্রযোজ্য ITR নির্বাচন করার পর, প্রয়োজনীয় নথিপত্রের তালিকাটি লিখে নিন এবং 'শুরু করা যাক'-এ ক্লিক করুন।
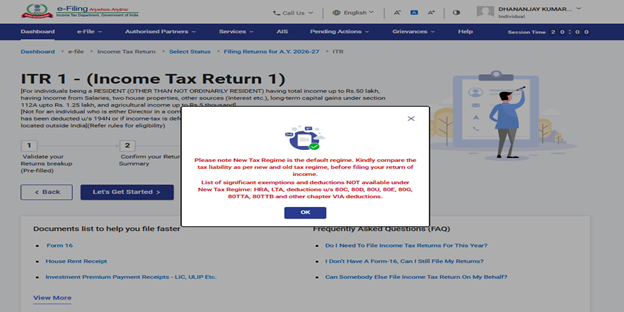
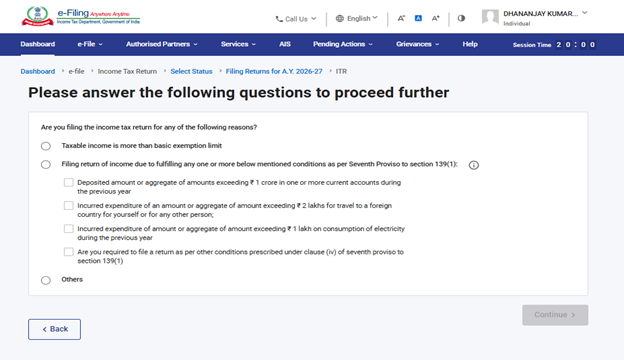
ধাপ 8: ITR ফাইলের কারণ সংক্রান্ত আপনার জন্য প্রযোজ্য চেকবক্সটি নির্বাচন করুন এবং 'চালিয়ে যান'-এ ক্লিক করুন।
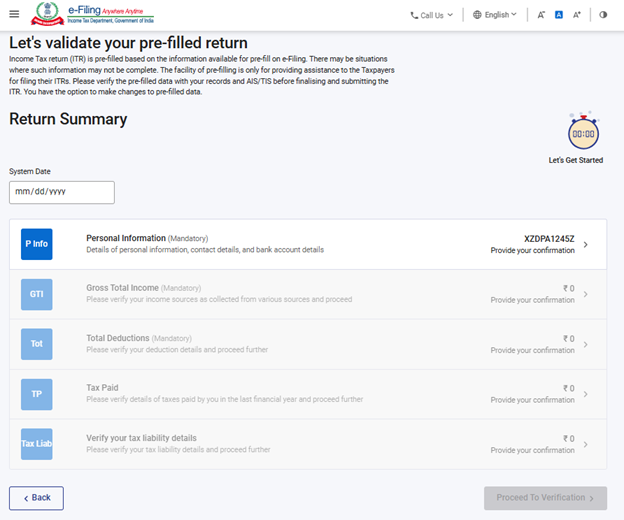
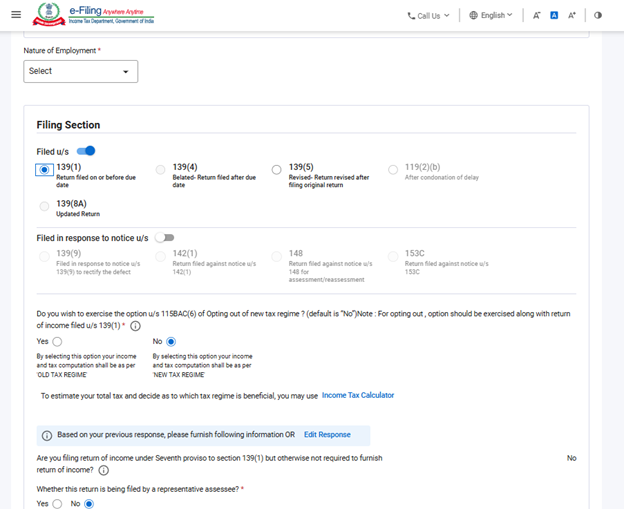
ধাপ 9: মূল্যায়ন বর্ষ 2026-27এর জন্য ডিফল্ট কর ব্যবস্থা হল নতুন কর ব্যবস্থা। "আপনি যদি নতুন কর ব্যবস্থা থেকে বেরিয়ে আসতে চান” এই প্রশ্নের জন্য “না” বিকল্পটি স্বয়ংক্রিয়ভাবে নির্বাচিত হবে। আপনি যদি পুরনো কর ব্যবস্থার অধীনে আপনার রিটার্ন ফাইল করতে চান তবে ব্যক্তিগত তথ্য বিভাগে "হ্যাঁ" নির্বাচন করুন।
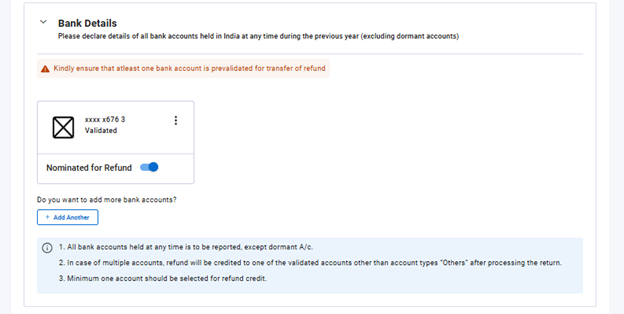
আপনার আগে থেকে পূরণ করা তথ্য পর্যালোচনা করুন এবং প্রয়োজন হলে এটি সংশোধন করুন। বাকি / অতিরিক্ত তথ্য (প্রয়োজন হলে) দিন। প্রতিটি বিভাগের শেষে 'নিশ্চিত করুন' বোতামে ক্লিক করুন।
দ্রষ্টব্য:
কর ব্যবস্থা নির্বাচন করার আগে, অনুগ্রহ করে মনে রাখবেন যে, নতুন কর ব্যবস্থায় কোনও ছাড় এবং মকুব পাওয়া যায় না। আরও জানতে পুরনো বনাম নতুন কর ব্যবস্থার (পর্ব-1) ভিডিওটি দেখুন।
ধাপ 10: বিভিন্ন বিভাগে আপনার আয় এবং মোট কেটে নেওয়া করের বিবরণ লিখুন/সম্পাদনা করুন। ফর্মের সমস্ত বিভাগ পূরণ এবং নিশ্চিত করার পরে, 'যাচাইকরণের জন্য এগিয়ে যান' বোতামে ক্লিক করুন।
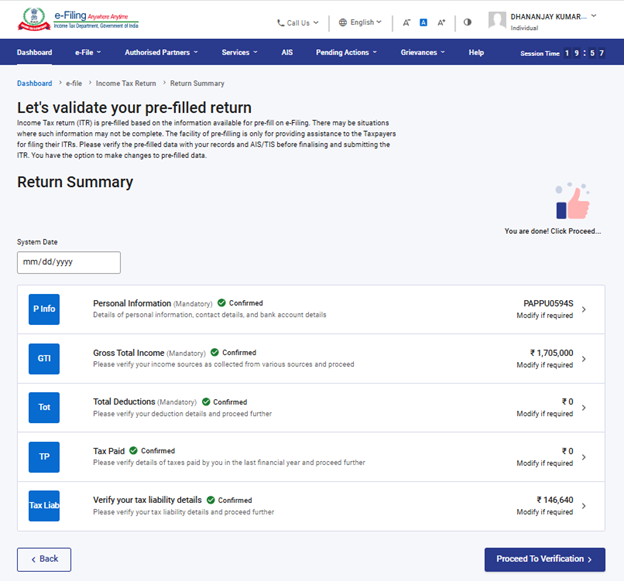
ধাপ 10a: যদি কর দায়বদ্ধতা থাকে:
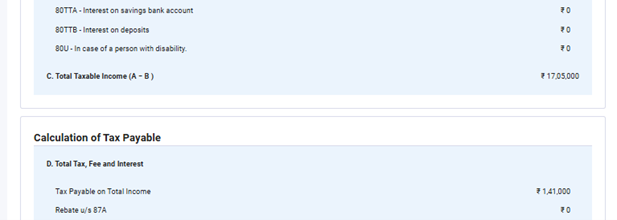
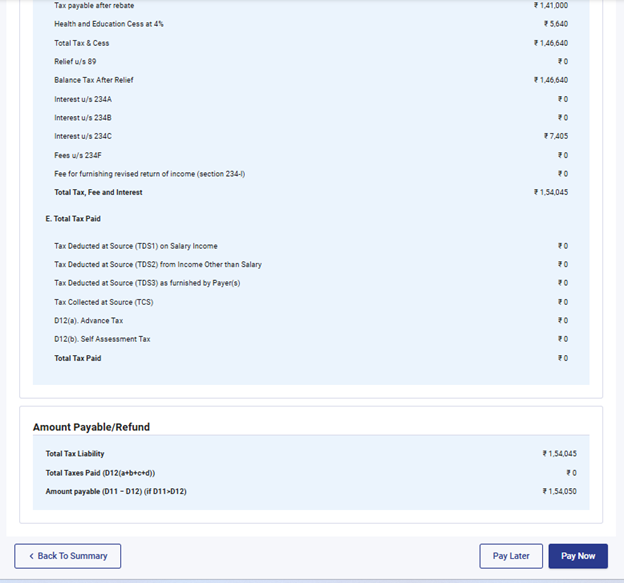
আপনার প্রদত্ত বিবরণের সাপেক্ষে আপনাকে আপনার কর গণনার একটি সারাংশ দেখানো হবে। গণনার ভিত্তিতে যদি কোনো কর প্রদেয় থাকে, তাহলে আপনি পৃষ্ঠার নীচে 'এখনই পরিশোধ করুন' এবং 'পরে পরিশোধ করুন' বিকল্পগুলি পাবেন।
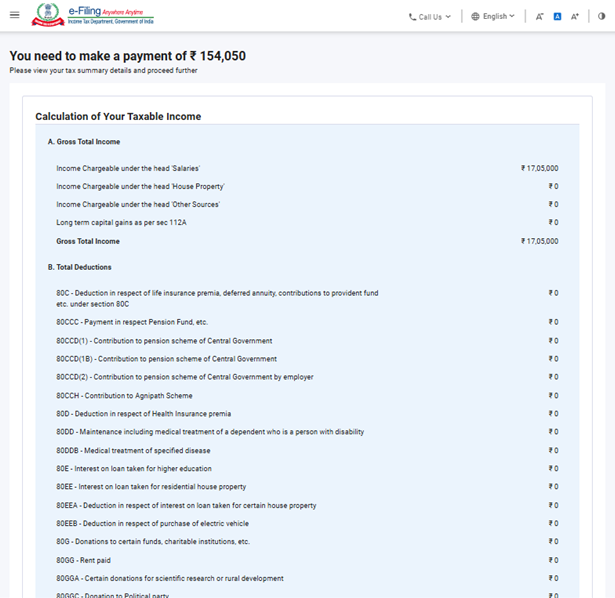
দ্রষ্টব্য:
- এখনই পরিশোধ করুন বিকল্পটি ব্যবহার করার পরামর্শ দেওয়া হচ্ছে।
- আপনি যদি পরে পরিশোধ করুন বিকল্পটি বেছে নেন, তাহলে আপনার আয়কর রিটার্ন ফাইল করার পর অর্থ পরিশোধ করতে পারবেন, কিন্তু এক্ষেত্রে ডিফল্ট করদাতা হিসেবে বিবেচিত হওয়ার ঝুঁকি থাকে এবং প্রদেয় করের উপর সুদ প্রদানের দায় সৃষ্টি হতে পারে।
ধাপ 10a(i) : আপনি 'এখনই পরিশোধ করুন'-এ ক্লিক করলে আপনাকে ই-পে ট্যাক্স পরিষেবাতে পুনঃনির্দেশিত করা হবে। 'চালিয়ে যান'-তে ক্লিক করুন।
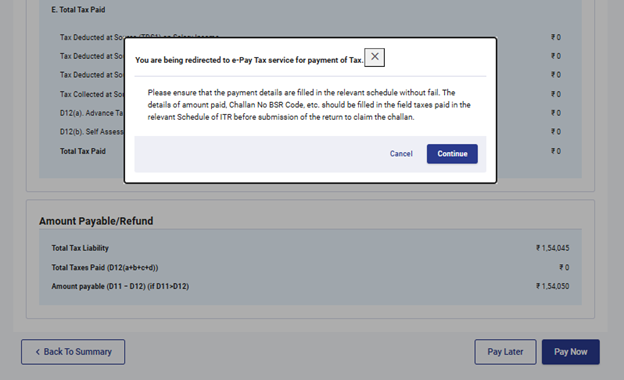
দ্রষ্টব্য: ‘চালিয়ে যান’ বোতামে ক্লিক করার পর, কর পরিশোধ করার জন্য আপনাকে পোর্টালে ই-পে ট্যাক্স পৃষ্ঠায় নিয়ে যাওয়া হবে। আরও বিস্তারিত জানতে ই-পে ট্যাক্স ব্যবহারকারী নির্দেশিকাটি দেখুন।
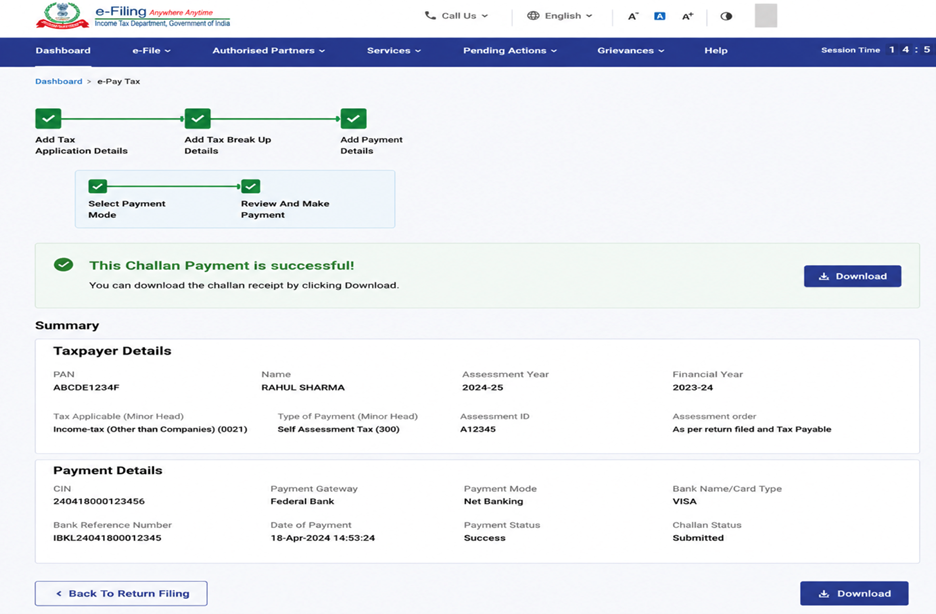
ধাপ 10a(ii): ই-ফাইলিং পোর্টালের মাধ্যমে সফলভাবে অর্থ প্রদান করার পর একটি সফলতার বার্তা প্রদর্শিত হয়। ITR ফাইলিং সম্পূর্ণ করতে 'রিটার্ন ফাইলে ফেরত যান'-এ ক্লিক করুন।
ধাপ 10b: যদি কোনো করের দায়বদ্ধতা না থাকে (কোনো দাবি নেই / কোনো ফেরত নেই) অথবা আপনি যদি কর ফেরত পাওয়ার যোগ্য হন: যদি কোনো কর দায় পরিশোধ করতে না হয় দায় না থাকে অথবা যদি কর গণনার ভিত্তিতে কোনো অর্থ ফেরতযোগ্য হয়, তবে আপনাকে 'আপনার রিটার্ন পর্যালোচনা করুন এবং জমা দিন' পৃষ্ঠায় নিয়ে যাওয়া হবে।
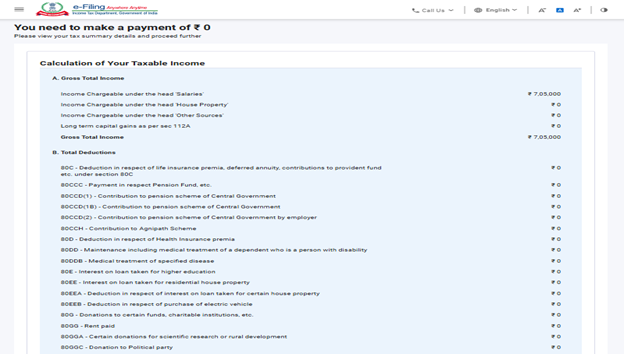
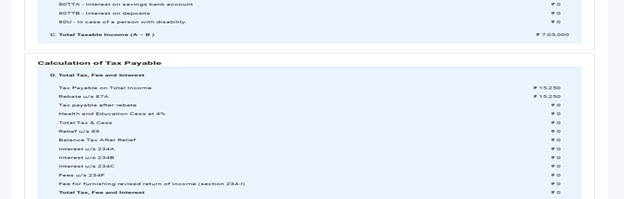
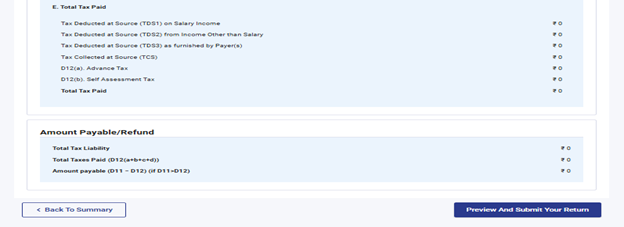
ধাপ 11: 'প্রিভিউ দেখুন এবং আপনার রিটার্ন জমা দিন' পৃষ্ঠায়, ঘোষণার চেকবক্সটি নির্বাচন করুন এবং 'যাচাইকরণের জন্য এগিয়ে যান'-এ ক্লিক করুন।
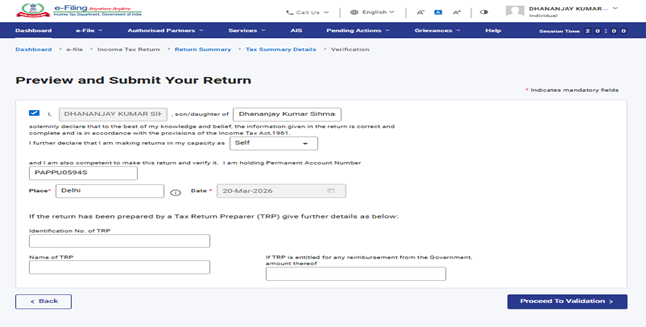
দ্রষ্টব্য: আপনি যদি আপনার রিটার্ন প্রস্তুত করার জন্য কোনো ট্যাক্স রিটার্ন প্রস্তুতকারক বা TRP-কে নিযুক্ত না করে থাকেন, তাহলে আপনি TRP সম্পর্কিত টেক্সটবক্সগুলি খালি রাখতে পারেন।
ধাপ 12:অভ্যন্তরীণ যাচাইকরণ সফল হলে 'প্রিভিউ পৃষ্ঠা'-তে ক্লিক করুন।
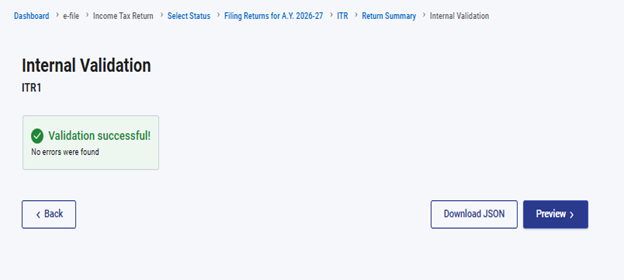
দ্রষ্টব্য: আপনার রিটার্নে যদি ভুলের তালিকা দেখানো হয়, তাহলে ভুল সংশোধন করার জন্য আপনাকে ফর্মে ফিরে যেতে হবে। যদি কোনো ভুল না থাকে, তাহলে আপনি আপনার রিটার্ন প্রিভিউ করতে পারেন।
ধাপ 13: 'রিটার্নের প্রিভিউ'-তে ক্লিক করুন এবং 'বৈধতা প্রাপ্তির জন্য় এগিয়ে যান'-এ ক্লিক করুন।
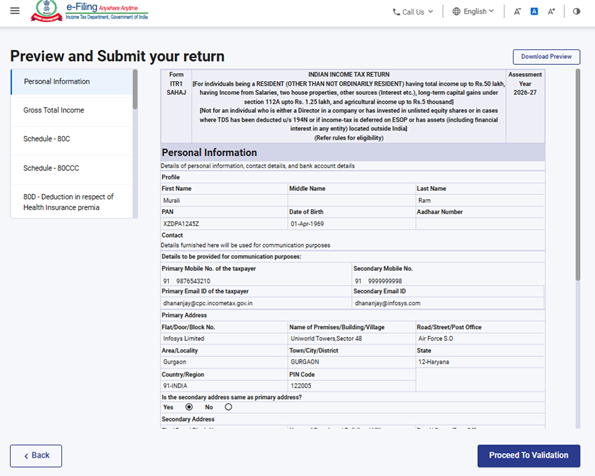
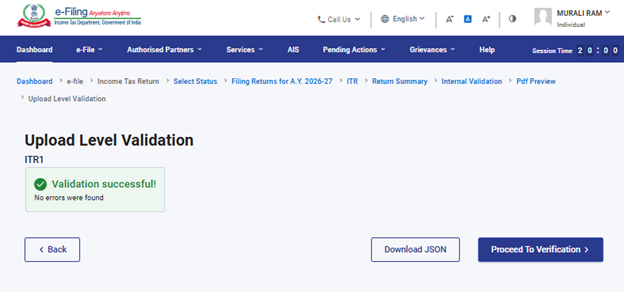
ধাপ 14: আপলোড লেভেল ভ্যালিডেশনের মাধ্যমে রিটার্নটি সফলভাবে যাচাই হয়ে গেলে 'যাচাইকরণের জন্য এগিয়ে যান'-এ ক্লিক করুন।
ধাপ 15: 'আপনার যাচাইকরণ সম্পূর্ণ করুন' পৃষ্ঠায়, আপনার পছন্দের বিকল্পটি নির্বাচন করুন এবং 'চালিয়ে যান'-এ ক্লিক করুন।
আপনার রিটার্ন যাচাই করা বাধ্যতামূলক, এবং ই-ভেরিফিকেশন (প্রস্তাবিত বিকল্প – এখনই ই-ভেরিফাই করুন) হলো আপনার ITR যাচাই করার সবচেয়ে সহজ উপায় – এটি দ্রুত, কাগজবিহীন এবং স্পিড পোস্টের মাধ্যমে CPC-তে স্বাক্ষরিত ফিজিক্যাল ITR-V পাঠানোর চেয়ে বেশি নিরাপদ।
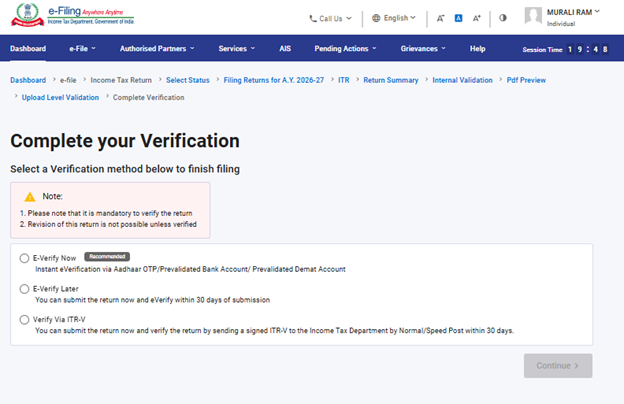
দ্রষ্টব্য: যদি আপনি পরে ই-ভেরিফাই করবেন বিকল্পটি নির্বাচন করেন, তবে আপনি আপনার রিটার্ন জমা দিতে পারবেন, কিন্তু ITR ফাইল করার 30 দিনের মধ্যে আপনাকে তা যাচাই করে নিতে হবে।
ধাপ 16: 'ই-ভেরিফাই' পৃষ্ঠায়, যে বিকল্পের মাধ্যমে আপনি রিটার্নটি ই-ভেরিফাই করতে চান সেটি নির্বাচন করুন এবং 'চালিয়ে যান' বোতামে ক্লিক করুন।
দ্রষ্টব্য:
- আরও জানতে ই-ভেরিফাই করবেন কিভাবে ব্যবহারকারী নির্দেশিকাটি দেখুন
- আপনি যদি ITR-V এর মাধ্যমে যাচাই করুন বিকল্পটি নির্বাচন করেন, তাহলে আপনাকে আপনার ITR-V এর একটি স্বাক্ষরিত মুদ্রিত কপি 30 দিনের মধ্যে স্পিড পোস্টের মাধ্যমে কেন্দ্রীয় প্রক্রিয়াকরণ কেন্দ্র, আয়কর বিভাগ, বেঙ্গালুরু 560500 ঠিকানায় পাঠাতে হবে।
- অনুগ্রহ করে নিশ্চিত করুন যে আপনি আপনার ব্যাংক অ্যাকাউন্টের বৈধতা আগের থেকে যাচাই করেছেন যাতে আপনার ব্যাংক অ্যাকাউন্টে যে কোনও প্রাপ্য রিফান্ড জমা করা যেতে পারে।
- আরও জানতে আমার ব্যাংক অ্যাকাউন্ট ব্যবহারকারী নির্দেশিকাটি দেখুন।
দ্রষ্টব্য: 2024 এর 31/03/2024 তারিখের 2 নং বিজ্ঞপ্তি অনুসারে-
- যেখানে আয়ের রিটার্ন আপলোড করা হয় এবং আপলোড করার 30 দিনের মধ্যে ই-ভেরিফিকেশন/lTR-V জমা দেওয়া হয় - এই ধরনের ক্ষেত্রে আয়ের রিটার্ন আপলোড করার তারিখটি আয়ের রিটার্ন প্রদানের তারিখ হিসাবে বিবেচিত হবে।
- যেখানে আয়কর রিটার্ন আপলোড করা হয়েছে কিন্তু আপলোড করার 30 দিন পর ই-ভেরিফিকেশন বা ITR-V জমা দেওয়া হয়েছে – সেক্ষেত্রে ই-ভেরিফিকেশন/ITR-V জমা দেওয়ার তারিখটিকেই আয়কর রিটার্ন ফাইলের তারিখ হিসেবে গণ্য করা হবে এবং আইন অনুযায়ী রিটার্ন দেরিতে ফাইল করার সমস্ত পরিণতি প্রযোজ্য হবে।
- নির্ধারিত বিন্যাসে এবং নির্ধারিত পদ্ধতিতে যথাযথভাবে যাচাইকৃত ITR-V সাধারণ বা স্পিড পোস্টের মাধ্যমে বা অন্য কোনও পদ্ধতিতে নিম্নলিখিত ঠিকানায় প্রেরণ করা হবে: কেন্দ্রীয় প্রক্রিয়াকরণ কেন্দ্র, আয়কর বিভাগ, বেঙ্গালুরু - 560500, কর্ণাটক।
- আয়কর রিটার্ন আপলোড করার তারিখ থেকে 30 দিনের সময়সীমা নির্ধারণের উদ্দেশ্যে, যথাযথভাবে যাচাইকৃত ITR-V ফর্মটি CPC-তে যে তারিখে গৃহীত হবে, সেই তারিখটি বিবেচনা করা হবে।
- আরও স্পষ্ট করে বলা হয়েছে যে, আপলোড করার পরে নির্দিষ্ট সময়সীমার মধ্যে আয়ের রিটার্ন যাচাই করা না হলে, এই ধরনের রিটার্ন অবৈধ হিসাবে বিবেচিত হবে।
একবার আপনি আপনার রিটার্নটি ই-যাচাই করলে, একটি সাফল্য বার্তা প্রদর্শিত হবে, যাতে লেনদেন ID এবং স্বীকৃতি সংখ্যা দেওয়া থাকবে।এছাড়াও আপনি ই-ফাইলিং পোর্টালে রেজিস্টার করা মোবাইল নম্বর এবং ইমেল ID তে একটি নিশ্চিতকরণ বার্তা পাবেন।