ITR-2 ಕುರಿತು ಬಳಕೆದಾರರ ಕೈಪಿಡಿ
1. ಅವಲೋಕನ
ITR-2 ಸೇವೆಯ ಸಲ್ಲಿಕೆಯು ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿತ ಬಳಕೆದಾರರಿಗೆ ಲಭ್ಯವಿದೆ. ಈ ಸೇವೆಯು ವೈಯಕ್ತಿಕ ತೆರಿಗೆದಾರರು ಮತ್ತು HUF ಗಳು ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ ಮೂಲಕ ITR-2 ಅನ್ನು ಸಲ್ಲಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ. ಈ ಬಳಕೆದಾರ ಕೈಪಿಡಿ ಆನ್ಲೈನ್ ಮೋಡ್ ಮೂಲಕ ITR-2 ಅನ್ನು ಸಲ್ಲಿಸುವ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಒಳಗೊಂಡಿದೆ.
2. ಈ ಸೇವೆಯನ್ನು ಪಡೆಯಲು ಬೇಕಾಗಿರುವ ಪೂರ್ವಾಪೇಕ್ಷಿತಗಳು
| ಸಾಮಾನ್ಯ |
|
| ಇತರೆ |
|
3. ಫಾರ್ಮ್ನ ಸಂಕ್ಷಿಪ್ತ ಮಾಹಿತಿ
ಫಾರ್ಮ್ ಅನ್ನು ಸಲ್ಲಿಸುವ ಮೊದಲು ನೀವು ಭರ್ತಿ ಮಾಡಬೇಕಾದ (ಅನ್ವಯವಾಗುವ ಅನುಸೂಚಿ) ITR-2 ಕೆಳಗಿನ ವಿಭಾಗಗಳನ್ನು ಹೊಂದಿದೆ:
3.1 ಭಾಗ A - ಸಾಮಾನ್ಯ
3.2 ವೇತನ ಅನುಸೂಚಿ
3.3 ಗೃಹ ಆಸ್ತಿ ಅನುಸೂಚಿ
3.4 ಬಂಡವಾಳ ಲಾಭಗಳ ಅನುಸೂಚಿ
3.5 ಅನುಸೂಚಿ 112A ಮತ್ತು ಅನುಸೂಚಿ-115AD(1)(iii) ರ ನಿಬಂಧನೆ
3.6 VDA ಅನುಸೂಚಿ
3.7 ಇತರೆ ಮೂಲಗಳ ಅನುಸೂಚಿ
3.8 CYLA ಅನುಸೂಚಿ
3.9 BFLA ಅನುಸೂಚಿ
3.10 CFL ಅನುಸೂಚಿ
3.11 ಅನುಸೂಚಿ VI-A
3.12 ಅನುಸೂಚಿ 80G ಮತ್ತು ಅನುಸೂಚಿ 80GGA
3.13 AMT ಅನುಸೂಚಿ
3.14 AMTC ಅನುಸೂಚಿ
3.15 SPI ಅನುಸೂಚಿ
3.16 SI ಅನುಸೂಚಿ
3.17 EI ಅನುಸೂಚಿ
3.18 PTI ಅನುಸೂಚಿ
3.19 FSI ಅನುಸೂಚಿ
3.20 TR ಅನುಸೂಚಿ
3.21 FA ಅನುಸೂಚಿ
3.22 ಅನುಸೂಚಿ5A
3.23 ಅನುಸೂಚಿ AL
3.24 ಭಾಗ B – ಒಟ್ಟು ಆದಾಯ (TI)
3.25 ಪಾವತಿಸಿದ ತೆರಿಗೆ
3.26 ಭಾಗ B – TTI
3.1 ಭಾಗ ಎ ಸಾಮಾನ್ಯ
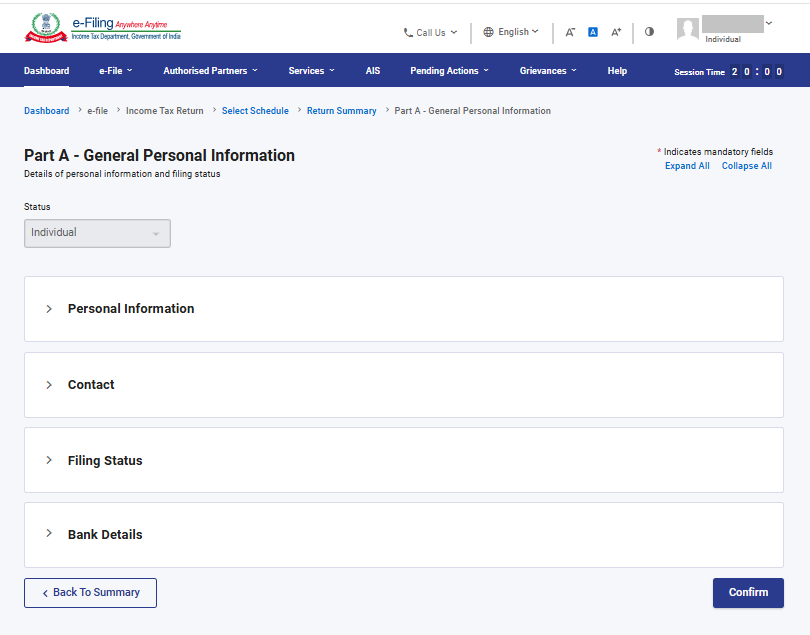
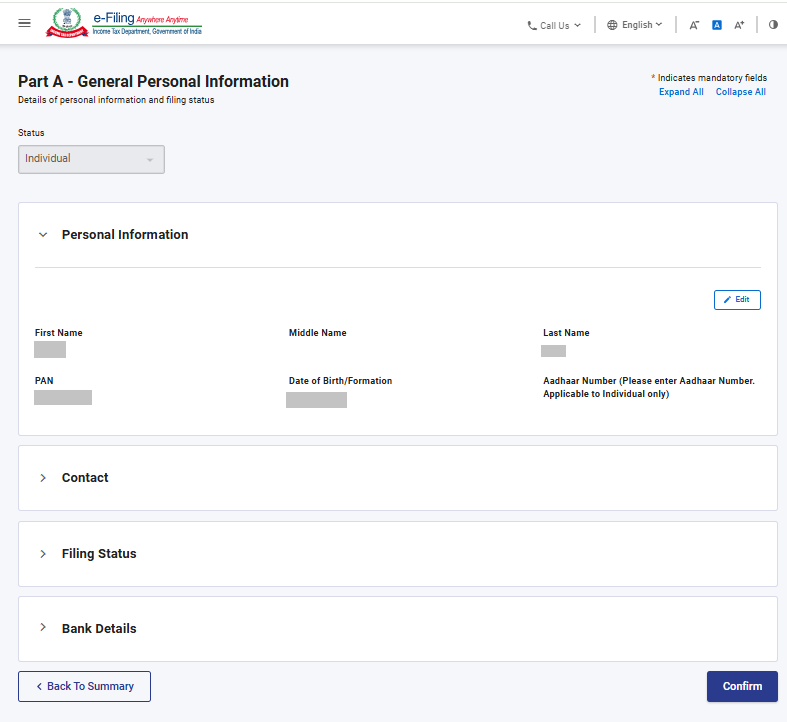
ITRನ ಸಾಮಾನ್ಯ ಭಾಗ ವಿಭಾಗದಲ್ಲಿ, ನಿಮ್ಮ ಇ-ಸಲ್ಲಿಕೆ ಪ್ರೊಫೈಲ್ನಿಂದ ಮೊದಲೇ ಭರ್ತಿ ಮಾಡಿದ ದತ್ತಾಂಶವನ್ನು ನೀವು ಪರಿಶೀಲಿಸಬೇಕಾಗುತ್ತದೆ. ನಿಮ್ಮ ಕೆಲವು ವೈಯಕ್ತಿಕ ದತ್ತಾಂಶವನ್ನು ನೇರವಾಗಿ ಫಾರ್ಮ್ನಲ್ಲಿ ಸಂಪಾದಿಸಲು ನಿಮಗೆ ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ. ಆದಾಗ್ಯೂ, ನಿಮ್ಮ ಇ-ಸಲ್ಲಿಕೆ ಪ್ರೊಫೈಲ್ಗೆ ಹೋಗುವ ಮೂಲಕ ನೀವು ಅಗತ್ಯ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಬಹುದು.
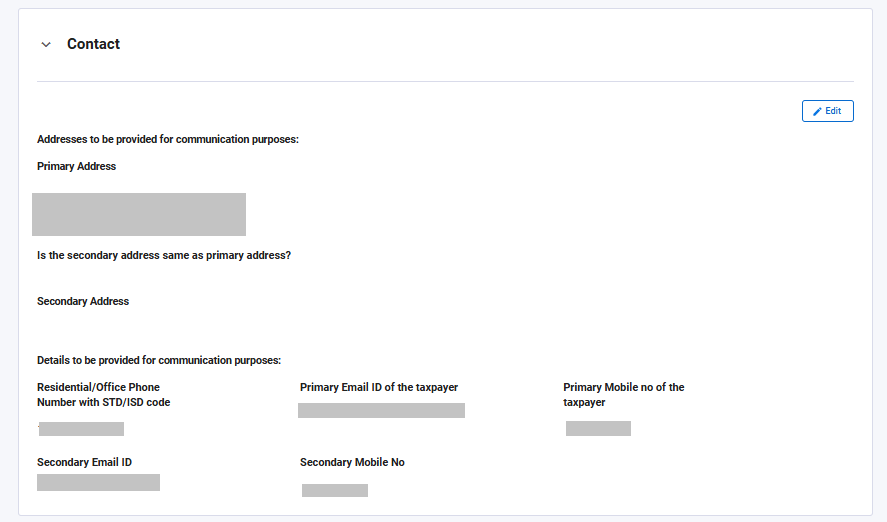
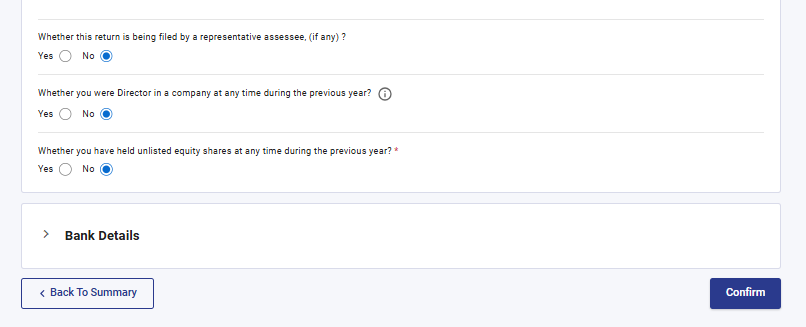
ನಿಮ್ಮ ಸಂಪರ್ಕ ವಿವರಗಳು, ಸಲ್ಲಿಕೆಯ ಸ್ಥಿತಿ, ವಸತಿ ಸ್ಥಿತಿ ಮತ್ತು ಬ್ಯಾಂಕ್ ವಿವರಗಳನ್ನು ಫಾರ್ಮ್ನಲ್ಲಿಯೇ ನೀವು ತಿದ್ದುಪಡಿ ಮಾಡಬಹುದು.
1. ವೈಯಕ್ತಿಕ ಮಾಹಿತಿ:
2. ಸಂಪರ್ಕ ವಿವರಗಳು:
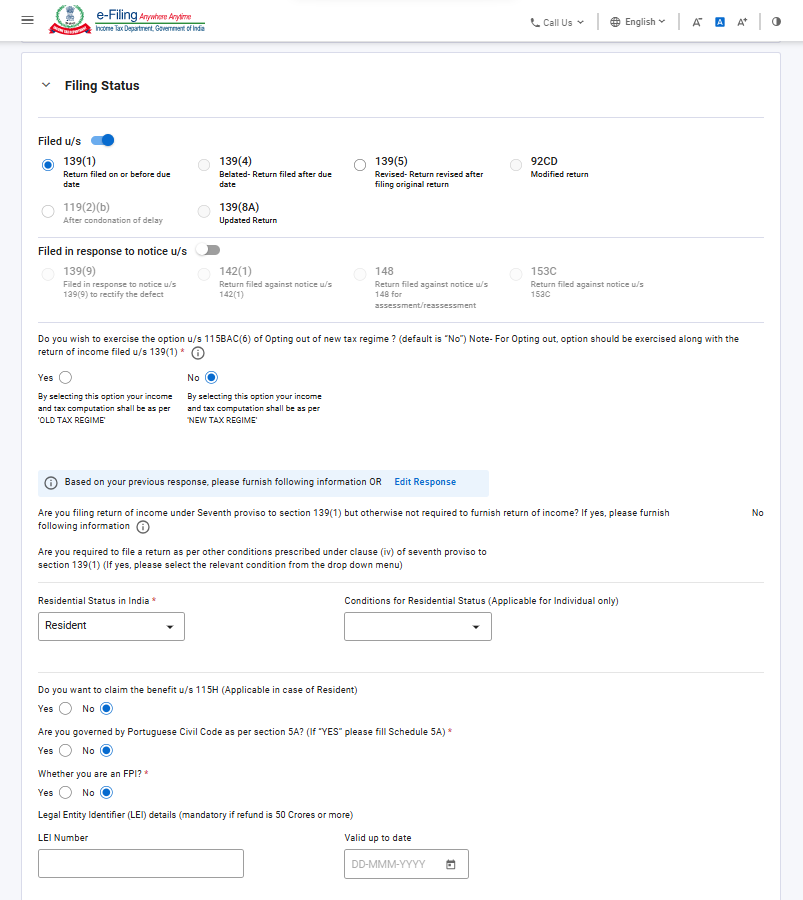
3. ಸಲ್ಲಿಕೆಯ ಸ್ಥಿತಿ:
ಸೂಚನೆ 1:
ರಿಟರ್ನ್ ಸಲ್ಲಿಕೆ ವಿಭಾಗದಲ್ಲಿ‘ಸೆಕ್ಷನ್ 139(1) ರ ಪ್ರಕಾರ ಸಲ್ಲಿಸಿದ ರಿಟರ್ನ್’ ಅನ್ನು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಆಯ್ಕೆ ಮಾಡಲಾಗುತ್ತದೆ. AY 2026-27 ಕ್ಕೆ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯು ಪೂರ್ವ ನಿಯೋಜಿತ ತೆರಿಗೆ ಪದ್ಧತಿಯಾಗಿದ್ದು, ‘ಇಲ್ಲ’ ಎಂಬುದನ್ನು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಆಯ್ಕೆ ಮಾಡಲಾಗುತ್ತದೆ.
ನೀವು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿಯಲು ಬಯಸಿದರೆ, ಡ್ರಾಪ್-ಡೌನ್ ಮೆನುವಿನಿಂದ ‘ಹೌದು’,‘ಭಾರತದಲ್ಲಿ ವಸತಿ ಸ್ಥಿತಿ’ಮತ್ತು‘ವಸತಿ ಸ್ಥಿತಿಗಾಗಿ ಷರತ್ತುಗಳು’ಆಯ್ಕೆಮಾಡಿ.
ಸೂಚನೆ 2:
ಹಣಕಾಸು ಕಾಯಿದೆ 2023, ತೆರಿಗೆದಾರರು ವ್ಯಕ್ತಿ ಮತ್ತು HUF ಆಗಿರುವುದರಿಂದ ಪೂರ್ವ ನಿಯೋಜಿತ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನಾಗಿ ಮಾಡಲು ಸೆಕ್ಷನ್ 115BAC ಯ ನಿಬಂಧನೆಗಳನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಿದೆ. ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಪ್ರಕಾರ ತೆರಿಗೆ ಪಾವತಿಸಲು ತೆರಿಗೆದಾರರು ಬಯಸದಿದ್ದರೆ, ಅವರು ಸ್ಪಷ್ಟವಾಗಿ ಅದರಿಂದ ಹೊರಗುಳಿಯಬೇಕು ಮತ್ತು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಲು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಬೇಕು.
ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಆದಾಯ ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿಯಬಹುದು ಮತ್ತು ಸಂಬಂಧಿತ ವರ್ಷಕ್ಕೆ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಬದಲಾಯಿಸಬಹುದು. ಆದಾಗ್ಯೂ, ಅವರು ಸೆಕ್ಷನ್ 139(1) ಅಡಿಯಲ್ಲಿ ಆದಾಯದ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಲು ನಿಗದಿತ ದಿನಾಂಕದಂದು ಅಥವಾ ಅದಕ್ಕೂ ಮೊದಲು ಫಾರ್ಮ್ ಸಂಖ್ಯೆ 10-IEA ನಲ್ಲಿ ಈ ಆಯ್ಕೆಯನ್ನು ಬಳಸಬೇಕು.
4. ಬ್ಯಾಂಕ್ ವಿವರಗಳು:
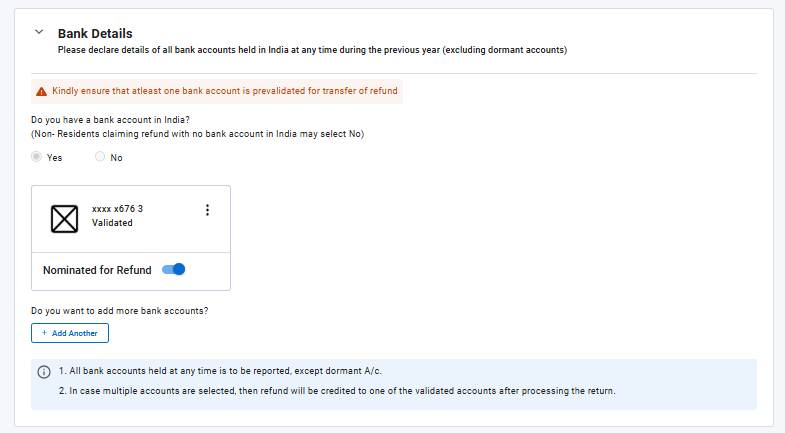
3.2 ವೇತನ ಅನುಸೂಚಿ
ವೇತನ ಅನುಸೂಚಿಯಲ್ಲಿ, ನೀವು ನಿಮ್ಮ ವೇತನ/ಪಿಂಚಣಿ ಆದಾಯ, ತೆರಿಗೆ ವಿನಾಯಿತಿ ಹೊಂದಿರುವ ಭತ್ಯೆಗಳು ಹಾಗೂ ಸೆಕ್ಷನ್ 16 ಅಡಿಯಲ್ಲಿ ಲಭ್ಯವಿರುವ ಕಡಿತಗಳ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು, ನಮೂದಿಸಬೇಕು ಅಥವಾ ಅಗತ್ಯವಿದ್ದರೆ ತಿದ್ದುಪಡಿ ಮಾಡಬೇಕು.
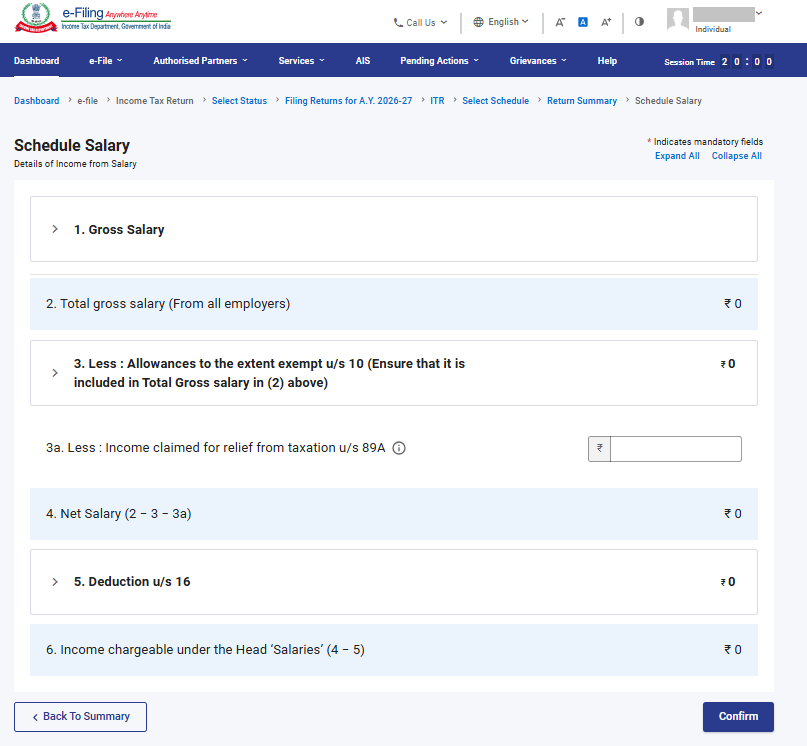
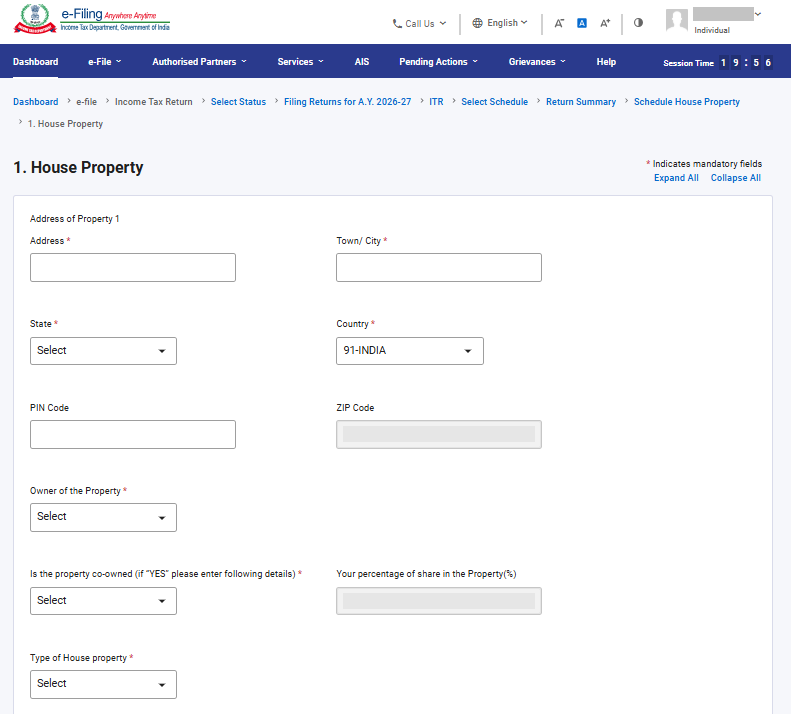
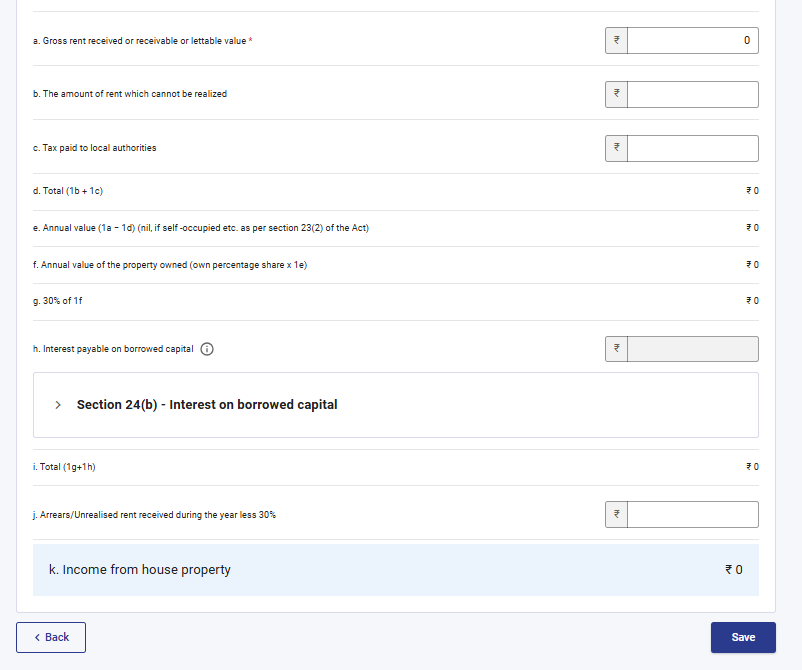
3.3 ಮನೆ ಆಸ್ತಿಯ ಅನುಸೂಚಿ
ಮನೆ ಆಸ್ತಿಯ ಅನುಸೂಚಿಯಲ್ಲಿ, ನೀವು ಮನೆ ಆಸ್ತಿಗೆ ಸಂಬಂಧಿಸಿದ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು/ನಮೂದಿಸಬೇಕು ಅಥವಾ ತಿದ್ದುಪಡಿ ಮಾಡಬೇಕು. ಮನೆ ಆಸ್ತಿ (ಸ್ವಯಂ-ಬಳಕೆಯ, ಬಾಡಿಗೆಗೆ ನೀಡಿರುವ ಅಥವಾ ಬಾಡಿಗೆಗೆ ನೀಡಿದಂತೆ ಪರಿಗಣಿಸಲಾದ ಆಗಿರಬಹುದು. ವಿವರಗಳಲ್ಲಿ ಸಹ-ಮಾಲೀಕರ ವಿವರಗಳು, ಬಾಡಿಗೆದಾರರ ವಿವರಗಳು, ಬಾಡಿಗೆ, ಬಡ್ಡಿ, ಪಾಸ್-ಥ್ರೂ ಆದಾಯ(ಹೂಡಿಕೆದಾರರಿಗೆ ವರ್ಗಾಯಿಸಲಾದ ಆದಾಯ) ಇತ್ಯಾದಿಗಳು ಸೇರಿವೆ.
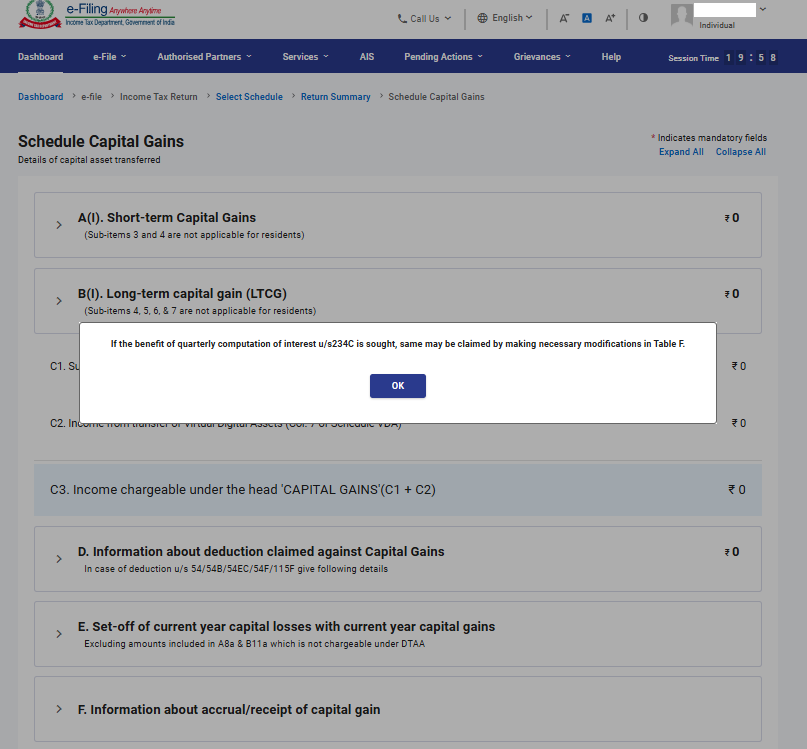
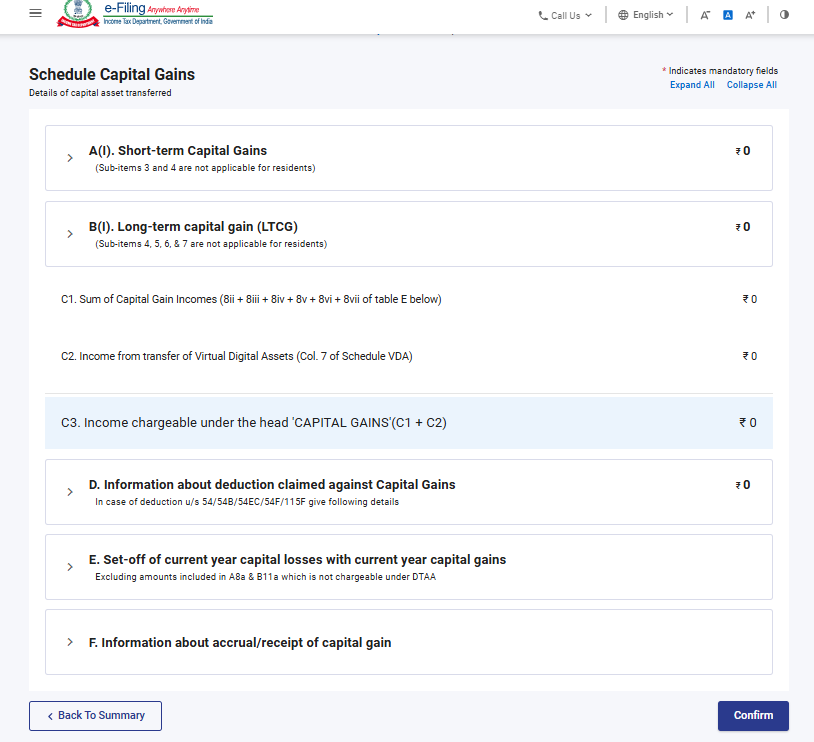
3.4 ಅನುಸೂಚಿ CG – ಬಂಡವಾಳ ಲಾಭಗಳು
ವಿವಿಧ ರೀತಿಯ ಬಂಡವಾಳ ಸ್ವತ್ತುಗಳ ಮಾರಾಟ / ವರ್ಗಾವಣೆಯಿಂದ ಉಂಟಾಗುವಬಂಡವಾಳ ಲಾಭಗಳನ್ನುಪ್ರತ್ಯೇಕವಾಗಿ ತೋರಿಸಲಾಗಿದೆ. ಒಂದೇ ರೀತಿಯ ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಬಂಡವಾಳ ಸ್ವತ್ತುಗಳ ಮಾರಾಟ ಅಥವಾ ವರ್ಗಾವಣೆಯಿಂದ ಬಂಡವಾಳ ಲಾಭಗಳು ಉಂಟಾಗುವ ಸಂದರ್ಭದಲ್ಲಿ, ದಯವಿಟ್ಟು ಒಂದೇ ರೀತಿಯ ಎಲ್ಲಾ ಅಂತಹ ಬಂಡವಾಳ ಸ್ವತ್ತುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಬಂಡವಾಳ ಲಾಭಗಳ ಏಕೀಕೃತ ಲೆಕ್ಕಾಚಾರವನ್ನು ಮಾಡಿ. ಆದರೆ ಭೂಮಿ / ಕಟ್ಟಡದ ವರ್ಗಾವಣೆಯ ಸಂದರ್ಭದಲ್ಲಿ, ಪ್ರತಿ ಭೂಮಿ / ಕಟ್ಟಡಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಲೆಕ್ಕಾಚಾರವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ನಮೂದಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ.ಬಂಡವಾಳ ಲಾಭಗಳನ್ನು ನಿಗದಿಪಡಿಸಲು,ನೀವು ಹೊಂದಿರುವ ಎಲ್ಲಾ ರೀತಿಯ ಬಂಡವಾಳ ಸ್ವತ್ತುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ನಿಮ್ಮ ಅಲ್ಪಾವಧಿ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಬಂಡವಾಳ ಲಾಭಗಳು / ನಷ್ಟಗಳ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕಾಗುತ್ತದೆ.
3.5 ಅನುಸೂಚಿ 112A ಹಾಗೂ ಅನುಸೂಚಿ-115AD(1)(iii) ರ ನಿಬಂಧನೆ
• ಅನುಬಂಧ 112A, ನಲ್ಲಿ, ನೀವು ಕಂಪನಿಯ ಈಕ್ವಿಟಿ ಷೇರುಗಳ ಮಾರಾಟ, ಈಕ್ವಿಟಿ-ಆಧಾರಿತ ನಿಧಿ ಅಥವಾ STT(ಭದ್ರತಾ ವಹಿವಾಟು ತೆರಿಗೆ)ಪಾವತಿಸಲಾದ ವ್ಯವಹಾರ ಟ್ರಸ್ಟ್ನ ಘಟಕದ ಕುರಿತು ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು / ನಮೂದಿಸಬೇಕು / ತಿದ್ದುಪಡಿ ಮಾಡಬೇಕು.
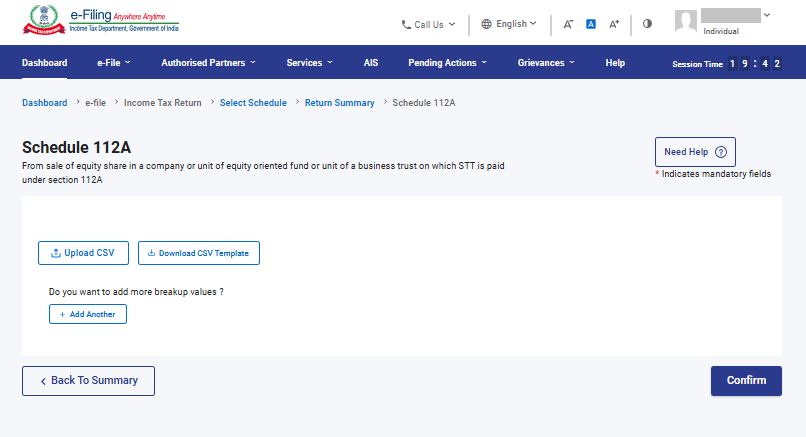
• 115AD (1)(iii) ನಿಬಂಧನೆವೇಳಾಪಟ್ಟಿಯು 112A ಯಂತೆಯೇ ವಿವರಗಳನ್ನು ನಮೂದಿಸುವುದನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ ಆದರೆ ಅನಿವಾಸಿಗಳಿಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ.
(ವೈಯಕ್ತಿಕ ಮಾಹಿತಿ ಸಲ್ಲಿಕೆ ವಿಭಾಗದಲ್ಲಿ, ಹೊಸ ಕ್ಷೇತ್ರವನ್ನು ಸೇರಿಸಲಾಗಿದೆ - ನೀವು FPI(ವಿದೇಶಿ ಪೋರ್ಟ್ಫೋಲಿಯೊ ಹೂಡಿಕೆದಾರ) ಆಗಿದ್ದೀರಾ? ಹೌದು ಎಂದಾದರೆ, SEBI(ಭಾರತೀಯ ಷೇರುಪೇಟೆ ಮತ್ತು ವಿನಿಮಯ ಮಂಡಳಿ) ನೋಂದಣಿ ಸಂಖ್ಯೆಯನ್ನು ಒದಗಿಸಿ. ತೆರಿಗೆದಾರರು 'ಹೌದು' ಆಯ್ಕೆ ಮಾಡಿದ್ದರೆ, ಅನುಸೂಚಿ 115AD ಅನ್ನು ಸಕ್ರಿಯಗೊಳಿಸಬೇಕು.)
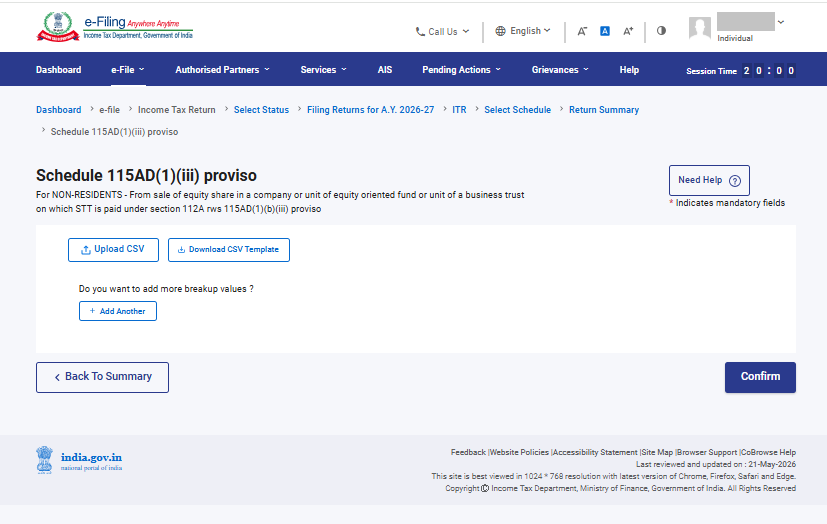
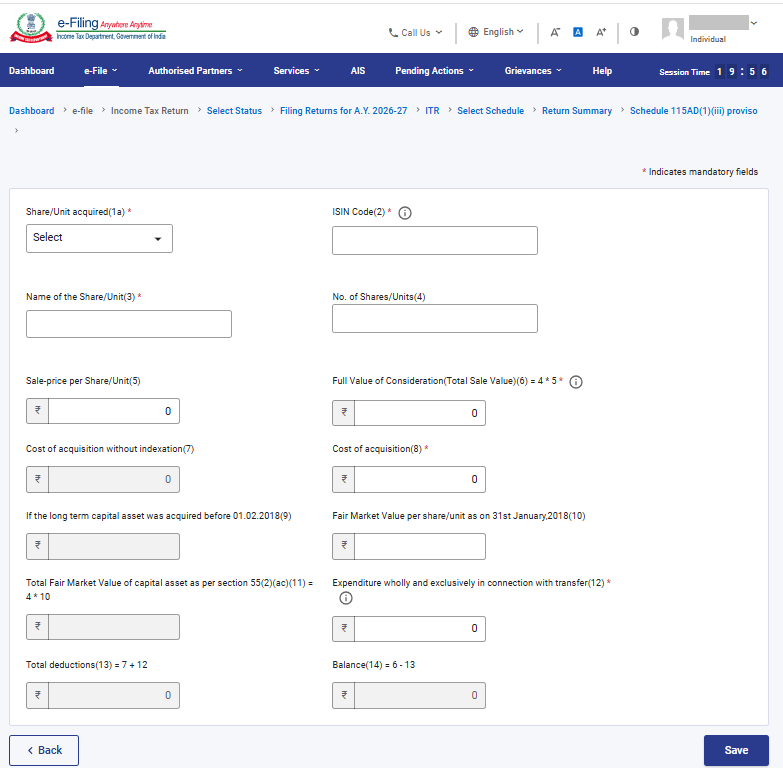
ಗಮನಿಸಿ: ಷೇರುಗಳನ್ನು ಜನವರಿ 31, 2018 ರಂದು ಅಥವಾ ಅದಕ್ಕೂ ಮೊದಲು ಖರೀದಿಸಿದ್ದರೆ, ವೇಳಾಪಟ್ಟಿ 112A ಮತ್ತು ವೇಳಾಪಟ್ಟಿ-115AD(1)(iii) ನಿಬಂಧನೆಯ ಅಡಿಯಲ್ಲಿ ಪ್ರತಿ ವರ್ಗಾವಣೆಯ ಸ್ಕ್ರಿಪ್-ವಾರು(ಪ್ರತಿ ಷೇರು/ಭದ್ರತೆಯವಾರು) ವಿವರಗಳನ್ನು ನಮೂದಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ.
3.6 ಅನುಸೂಚಿ VDA
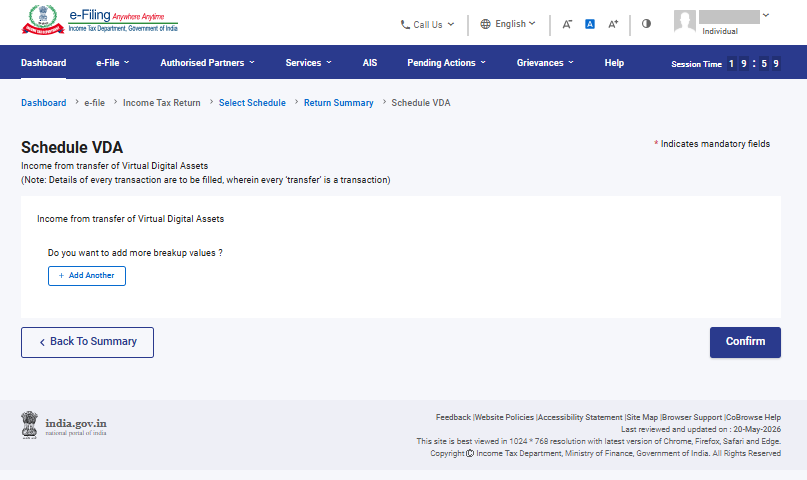
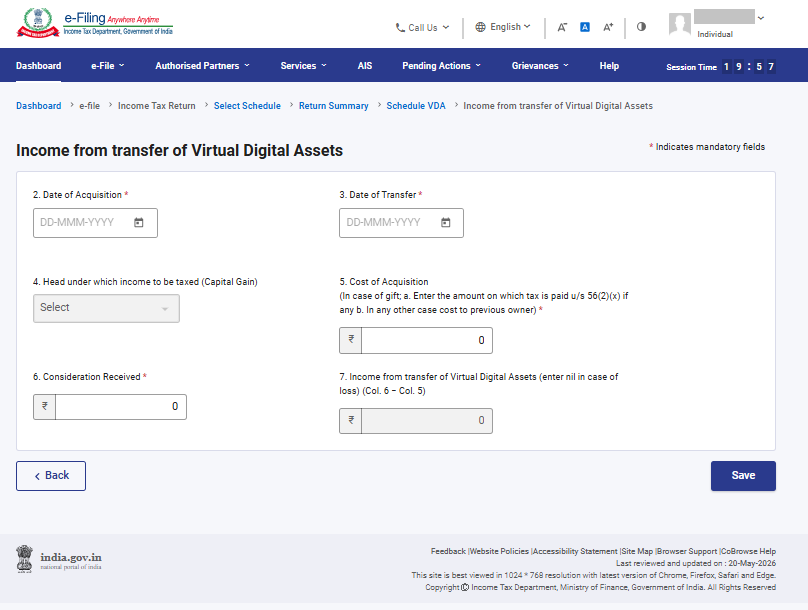
ವರ್ಚುವಲ್ ಡಿಜಿಟಲ್ ಆಸ್ತಿ ಅನುಸೂಚಿಯಲ್ಲಿ, ನೀವು ವರ್ಚುವಲ್ ಡಿಜಿಟಲ್ ಸ್ವತ್ತುಗಳ ವರ್ಗಾವಣೆಯಿಂದ ಉಂಟಾಗುವ ಆದಾಯವನ್ನು ಸೇರಿಸಬೇಕಾಗುತ್ತದೆ. ಅನುಸೂಚಿ VDA (ವರ್ಚುವಲ್ ಡಿಜಿಟಲ್ ಆಸ್ತಿ) ಅನ್ನು ಹೊಸದಾಗಿ ಸೇರಿಸಲಾಗಿದೆ. ಇದರ ಆದಾಯವು ಅನುಸೂಚಿ CG ಯಲ್ಲಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಭರ್ತಿಯಾಗುತ್ತದೆ.
3.7 ಇತರೆ ಮೂಲಗಳ ಅನುಸೂಚಿ
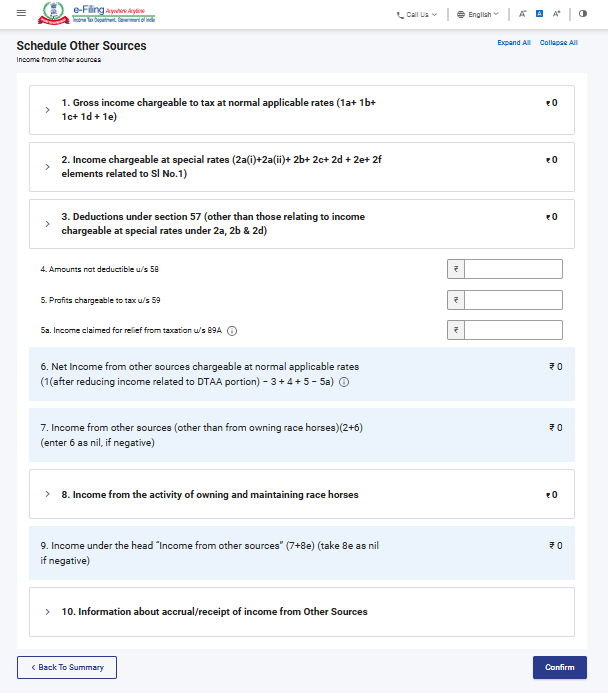
ಇತರೆ ಮೂಲಗಳನ್ನು ನಿಗದಿಪಡಿಸಿ ವಿಭಾಗದಲ್ಲಿ, ವಿಶೇಷ ದರಗಳಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಲಾದ ಆದಾಯ, ಸೆಕ್ಷನ್ 57 ರ ಅಡಿಯಲ್ಲಿ ಅನುಮತಿಸಲಾದ ಕಡಿತಗಳು ಹಾಗೂ ರೇಸ್ಹೋರ್ಸ್ಗಳಿಂದ ಉಂಟಾಗುವ ಆದಾಯ ಸೇರಿದಂತೆ (ಆದರೆ ಇವುಗಳಿಗೆ ಸೀಮಿತವಾಗಿಲ್ಲ) ಇತರೆ ಮೂಲಗಳಿಂದ ದೊರೆಯುವ ನಿಮ್ಮ ಎಲ್ಲಾ ಆದಾಯದ ವಿವರಗಳನ್ನು ನೀವು ಪರಿಶೀಲಿಸಬೇಕು / ನಮೂದಿಸಬೇಕು / ತಿದ್ದುಪಡಿ ಮಾಡಬೇಕು.
3.8 ಪ್ರಸ್ತುತ ವರ್ಷದ ನಷ್ಟ ಹೊಂದಾಣಿಕೆ (CYLA) ಅನುಸೂಚಿ
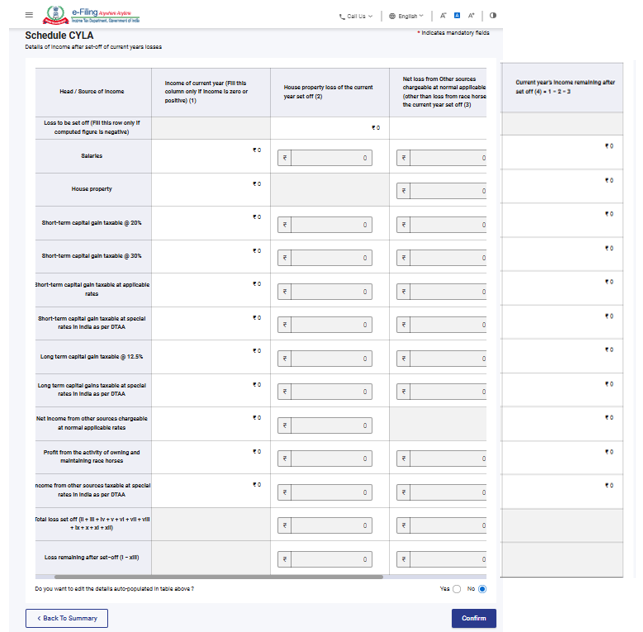
ಪ್ರಸಕ್ತ ವರ್ಷದ ನಷ್ಟ ಹೊಂದಾಣಿಕೆಯನ್ನು ನಿಗದಿಪಡಿಸಿ (CYLA)ವಿಭಾಗದಲ್ಲಿ, ಪ್ರಸಕ್ತ ವರ್ಷದ ನಷ್ಟಗಳನ್ನು ಹೊಂದಾಣಿಕೆ ಮಾಡಿದ ನಂತರ ನೀವು ಆದಾಯದ ವಿವರಗಳನ್ನು ವೀಕ್ಷಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ. ಇದರಿಂದ ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲು ಅನುಮತಿಸಲಾದ ಸರಿದೂಗಿಸದ ನಷ್ಟಗಳನ್ನು ಭವಿಷ್ಯದ ವರ್ಷಗಳಿಗೆ ಸಾಗಿಸಲು ಅನುಸೂಚಿ CFL ಗೆ ವರ್ಗಾಯಿಸಲಾಗುತ್ತದೆ.
3.9 ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲಾದ ನಷ್ಟ ಹೊಂದಾಣಿಕೆ (BFLA) ಅನುಸೂಚಿ
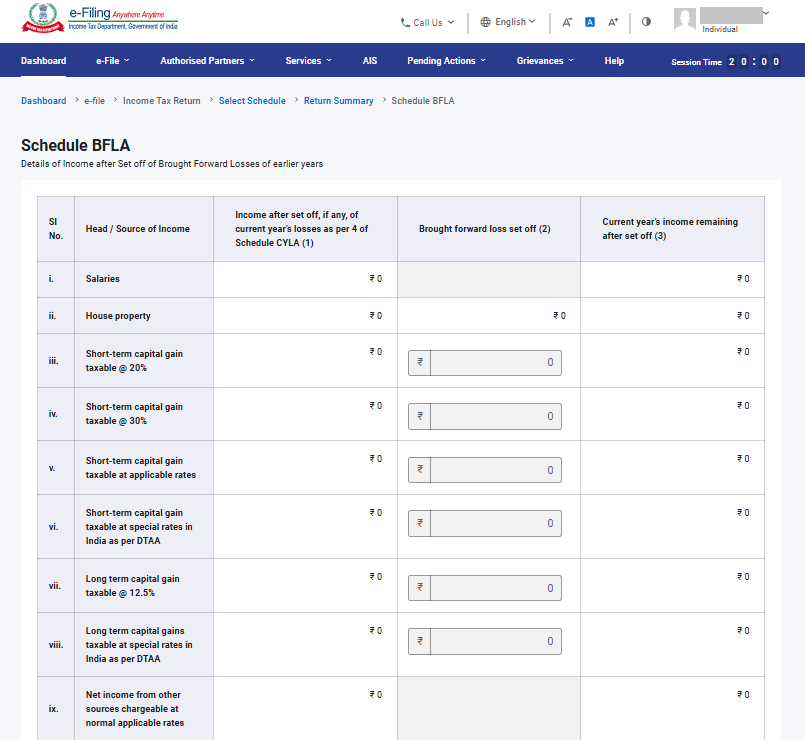
ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲಾದ ನಷ್ಟದ ಹೊಂದಾಣಿಕೆ(BFLA) ಯಲ್ಲಿ, ಹಿಂದಿನ ವರ್ಷಗಳಿಂದ ಸಾಗಿಸಿಕೊಂಡು ಬಂದ ನಷ್ಟಗಳನ್ನು ಹೊಂದಿಸಿದ ನಂತರದ ಆದಾಯದ ವಿವರಗಳನ್ನು ನೀವು ವೀಕ್ಷಿಸಬಹುದು.
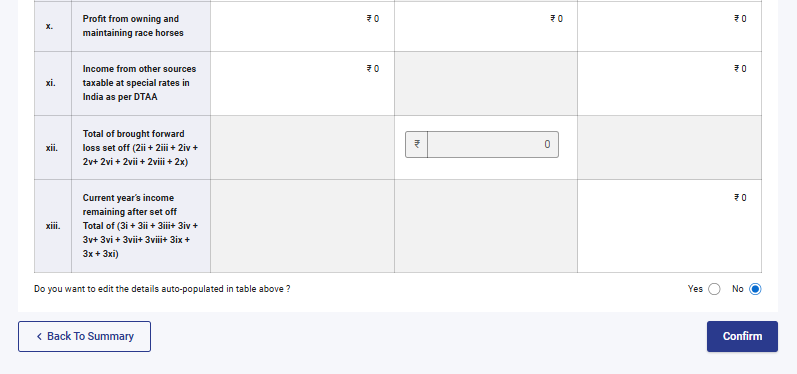
3.10 ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲಾದ ನಷ್ಟಗಳ ಅನುಸೂಚಿ (CFL)
ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲಾದ ನಷ್ಟಗಳ ಅನುಸೂಚಿ (CFL) ನಲ್ಲಿ, ಭವಿಷ್ಯದ ವರ್ಷಗಳಿಗೆ ಸಾಗಿಸಲು ಅನುಮತಿಸಲಾದ ನಷ್ಟಗಳ ವಿವರಗಳನ್ನು ನೀವು ವೀಕ್ಷಿಸಬಹುದು.
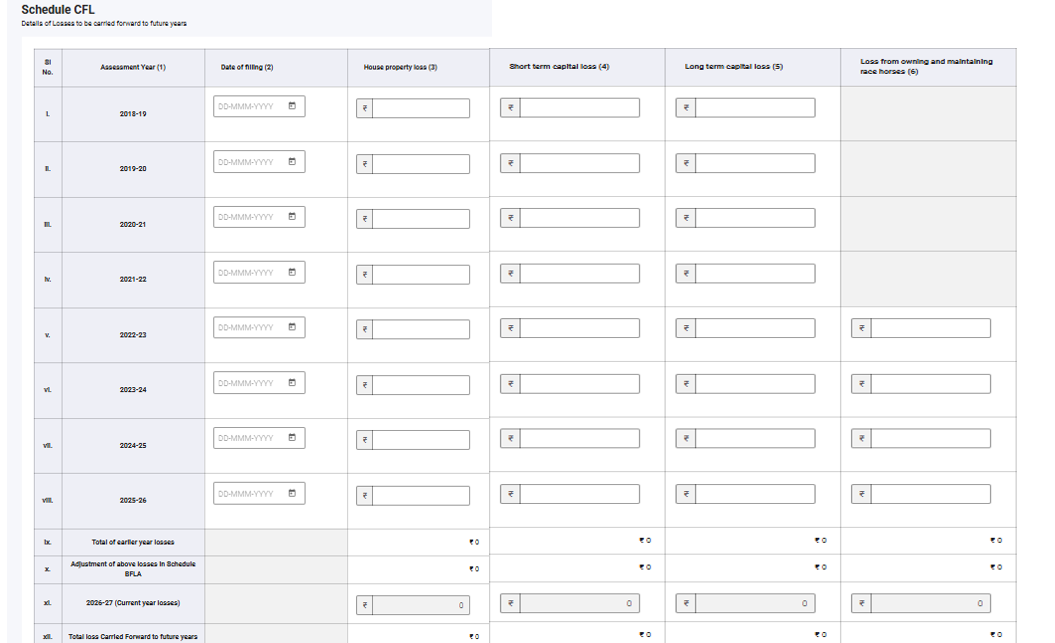
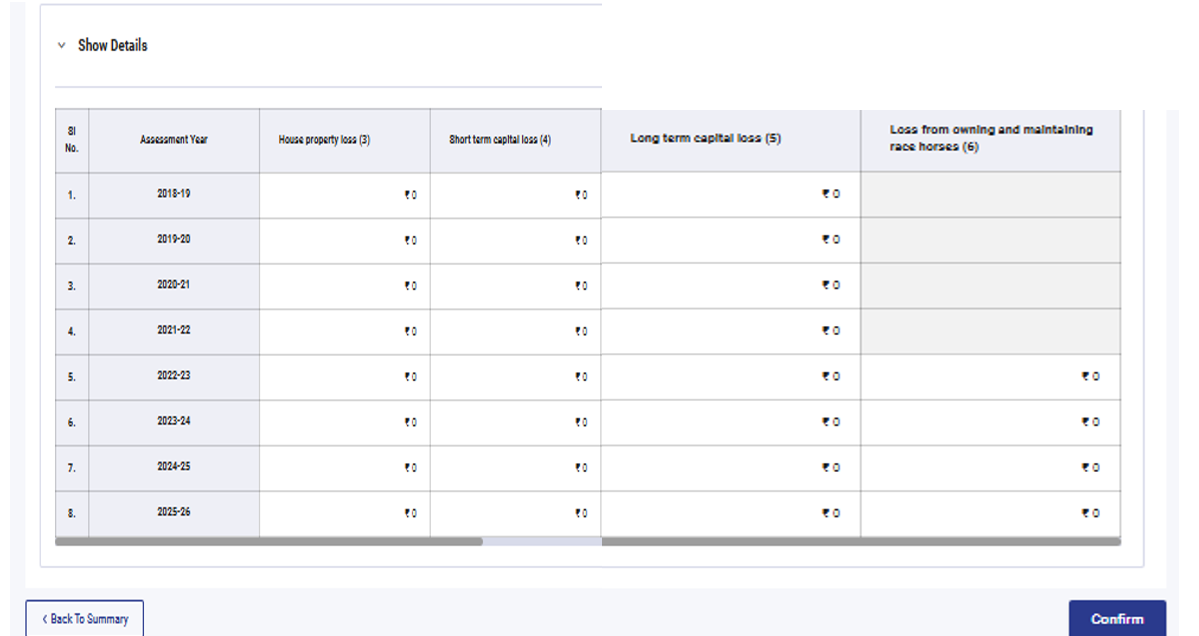
3.11 ಅನುಸೂಚಿ VI-A
ಅನುಸೂಚಿ VI-A ನಲ್ಲಿ, ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80 ರ ಭಾಗಗಳು B, C, CA ಮತ್ತು D (ಕೆಳಗೆ ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಉಪವಿಭಾಗಗಳು) ಅಡಿಯಲ್ಲಿ ನೀವು ದಾವೆ(ಕ್ಲೇಮ್) ಮಾಡಬೇಕಾದ ಯಾವುದೇ ಕಡಿತಗಳನ್ನು ಸೇರಿಸಬೇಕು ಮತ್ತು ಪರಿಶೀಲಿಸಬೇಕು.
ಭಾಗ B - ನಿರ್ದಿಷ್ಟ ಪಾವತಿಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಕಡಿತ:
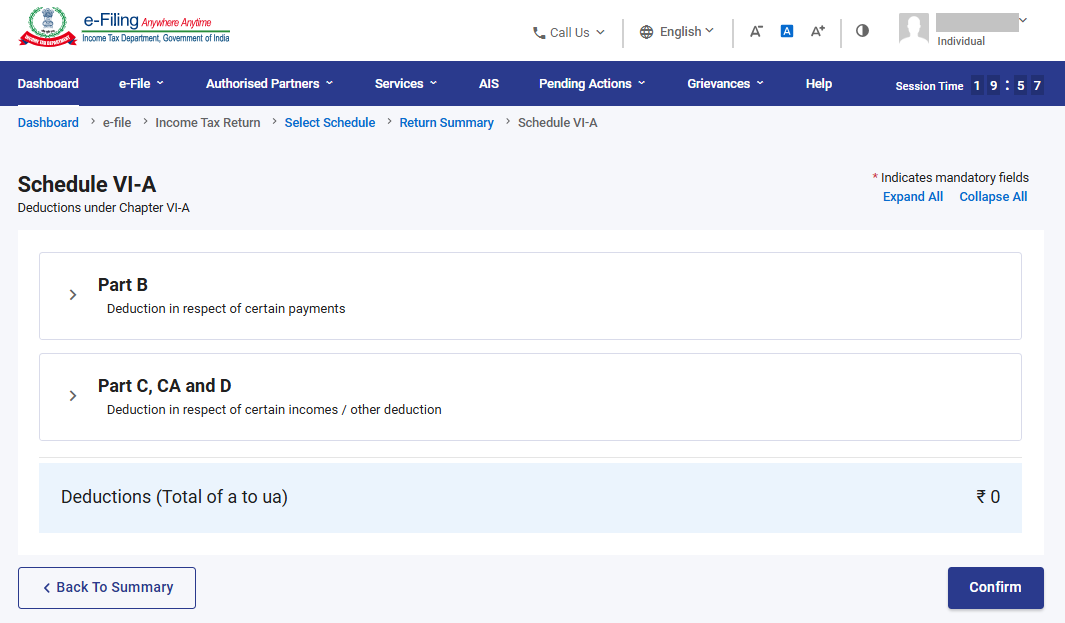
ಭಾಗ C, CA, ಮತ್ತು D - ಇತರ ಆದಾಯ/ಇತರ ಕಡಿತಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಕಡಿತ:
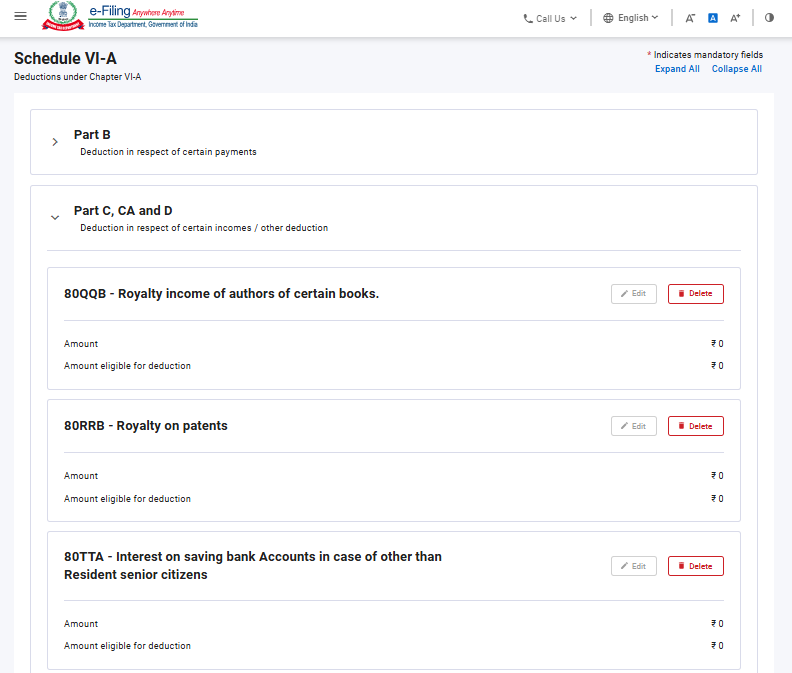
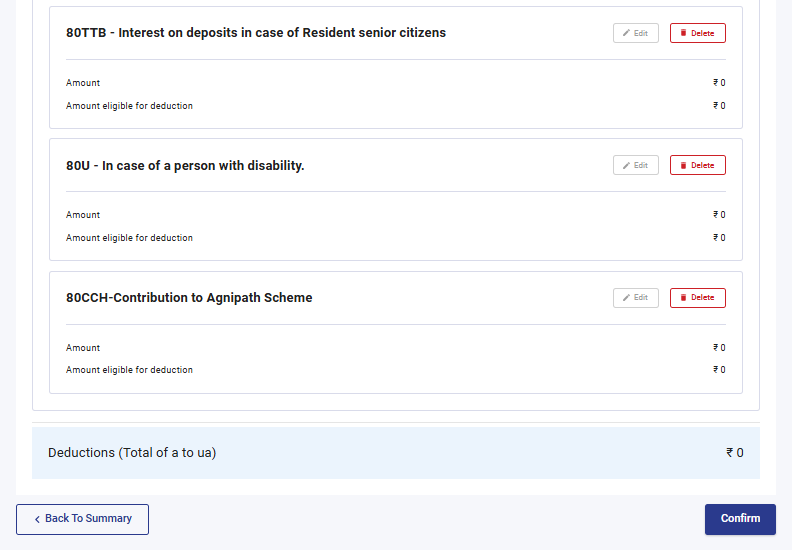
ದಯವಿಟ್ಟು ಗಮನಿಸಿ: ಪೂರ್ವ ನಿಯೋಜಿತ ತೆರಿಗೆ ಪದ್ಧತಿಯು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಾಗಿದೆ. ನೀವು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡದಿದ್ದರೆ, ಸೆಕ್ಷನ್ 80CCD (2) - ಟೈಯರ್-1 NPS ಖಾತೆಗೆ ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ ಮತ್ತು ಸೆಕ್ಷನ್ 80CCH - ಅಗ್ನಿವೀರ್ ಕಾರ್ಪಸ್ ನಿಧಿಯಲ್ಲಿ ಠೇವಣಿ ಮಾಡಿದ ಮೊತ್ತದ ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳನ್ನು ಮಾತ್ರ ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ.
3.12 ಅನುಸೂಚಿ 80G ಮತ್ತು ಅನುಸೂಚಿ 80GGA
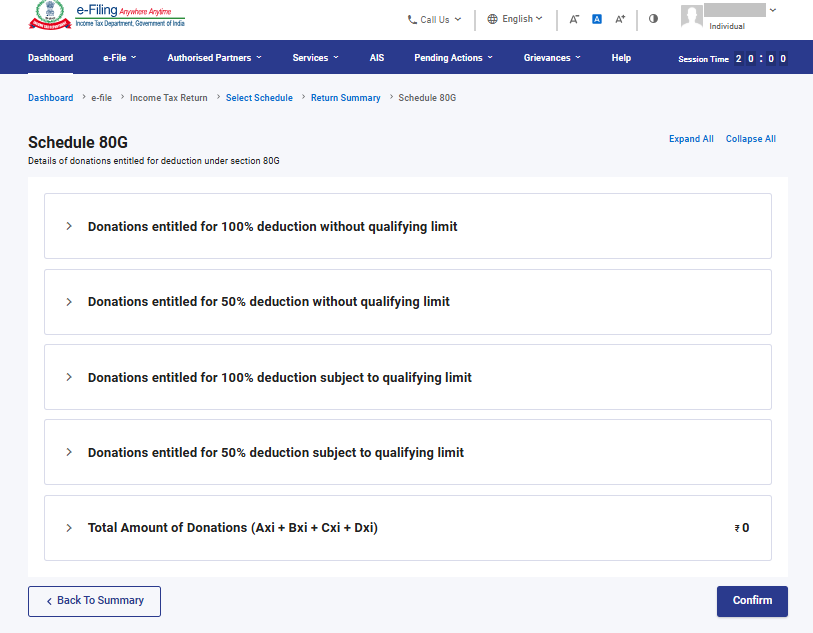
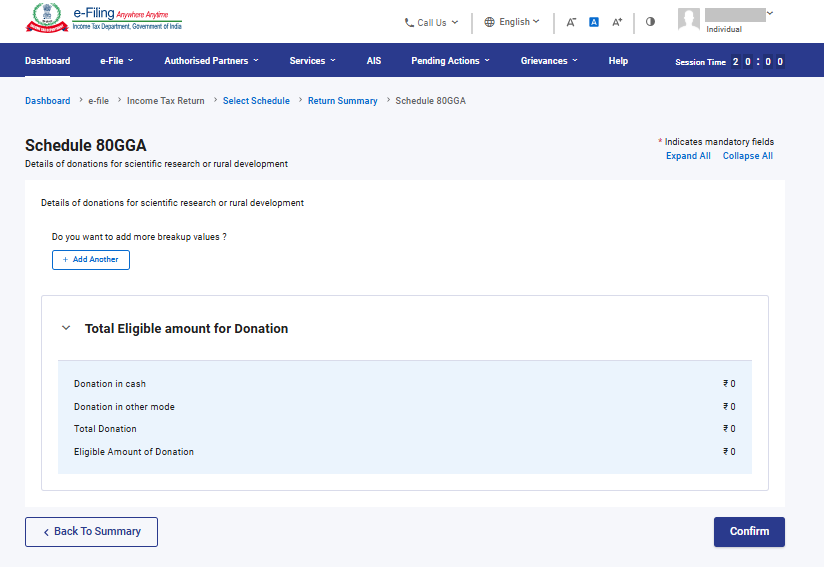
ಅನುಸೂಚಿ 80G ಮತ್ತು ಅನುಸೂಚಿ 80GGA ನಲ್ಲಿ, ನೀವು ಸೆಕ್ಷನ್ 80G ಮತ್ತು ಸೆಕ್ಷನ್ 80GGA ಅಡಿಯಲ್ಲಿ ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾದ ದೇಣಿಗೆಗಳ ವಿವರಗಳ ವಿವರಗಳನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ.
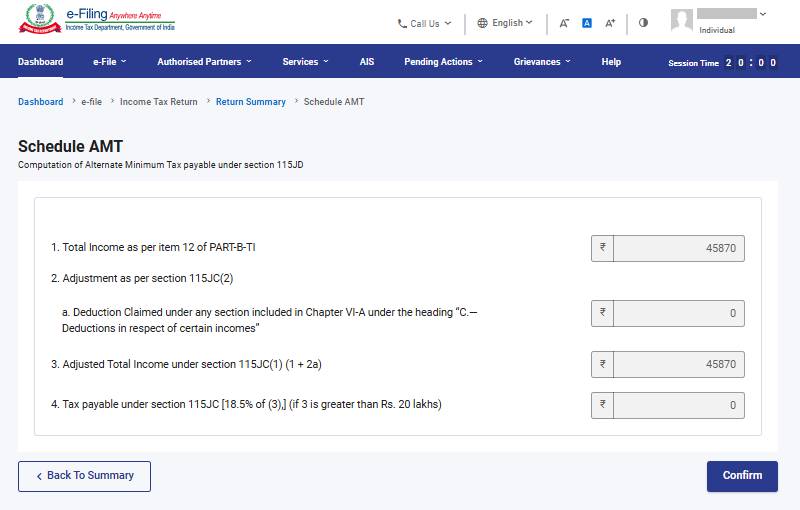
3.13 ಅನುಸೂಚಿ AMT(Alternate Minimum Tax,ಪರ್ಯಾಯ ಕನಿಷ್ಠ ತೆರಿಗೆ)
ಅನುಸೂಚಿ AMT, ನಲ್ಲಿ ನೀವು 115JC ಅಡಿಯಲ್ಲಿ ಪರ್ಯಾಯ ಕನಿಷ್ಠ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾದ ಲೆಕ್ಕಾಚಾರವನ್ನು ದೃಢೀಕರಿಸಬೇಕು.
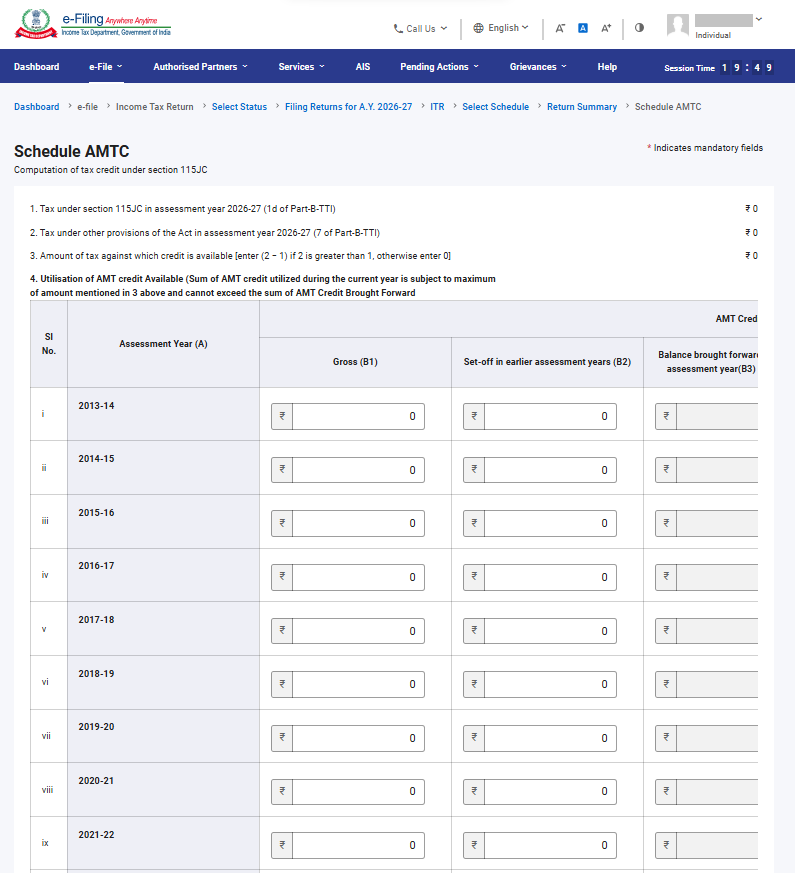
3.14 ಅನುಸೂಚಿ AMTC
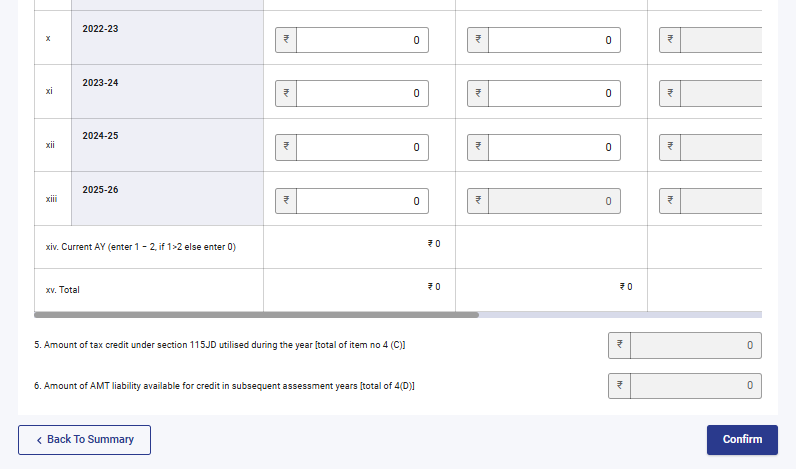
ಅನುಸೂಚಿ AMTC, ನಲ್ಲಿ ನೀವು 115JD ಸೆಕ್ಷನ್ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕ್ರೆಡಿಟ್ಗಳ ವಿವರಗಳನ್ನು ಸೇರಿಸಬೇಕಾಗುತ್ತದೆ.
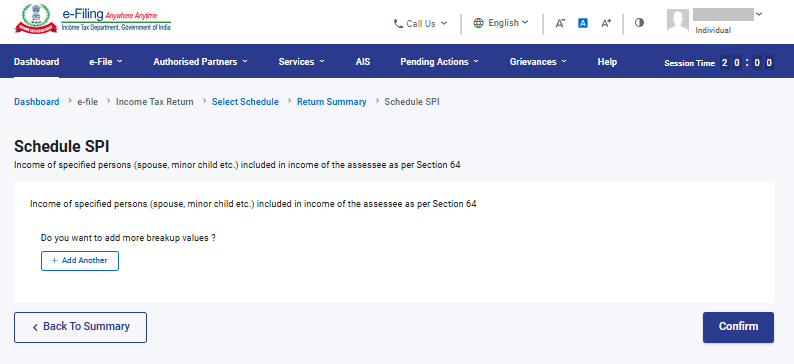
3.15 ಅನುಸೂಚಿ SPI(ಪಾಸ್-ಥ್ರೂ ಆದಾಯ)
SPI ಅನುಸೂಚಿಯಲ್ಲಿ, ನೀವು ನಿರ್ದಿಷ್ಟ ವ್ಯಕ್ತಿಗಳ (ಉದಾ. ಸಂಗಾತಿ, ಅಪ್ರಾಪ್ತ ಮಗು) ಆದಾಯವನ್ನು ಸೇರಿಸಬೇಕಾಗುತ್ತದೆ, ಅದು ವಿಭಾಗ 64 ರ ಪ್ರಕಾರ ನಿಮ್ಮ ಆದಾಯದೊಂದಿಗೆ ಸೇರಿಸಬಹುದಾದ ಅಥವಾ ಸೇರಿಸಬೇಕಾದ ಅಗತ್ಯವಿದೆ.
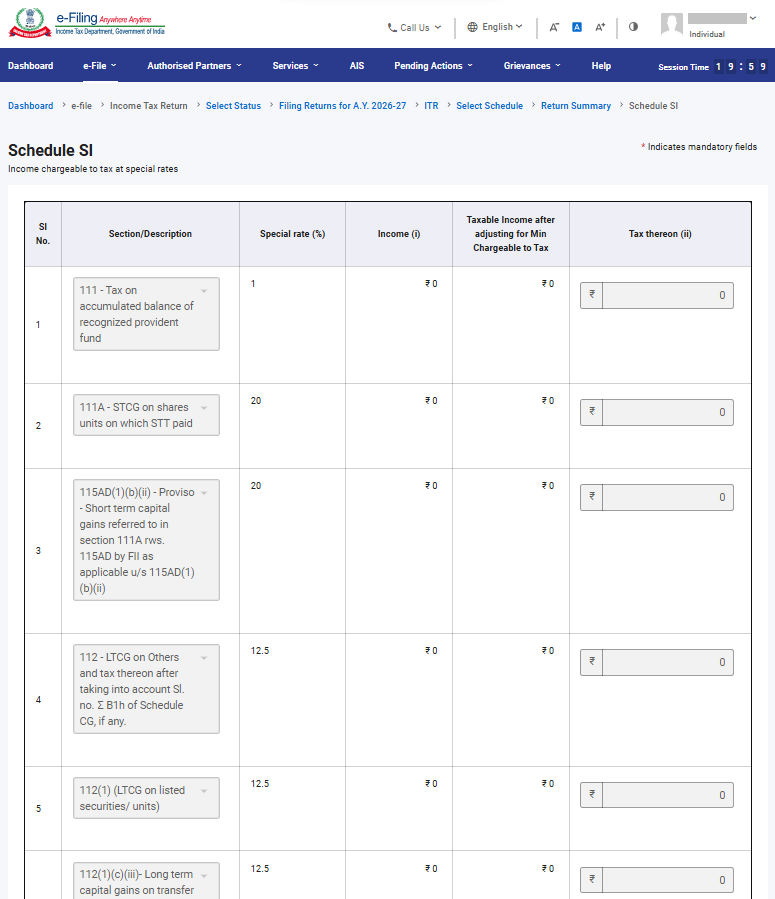
3.16 ಅನುಸೂಚಿ SI (Special Income - ವಿಶೇಷ ಆದಾಯ
ಅನುಸೂಚಿ SI, ನಲ್ಲಿ ನೀವು ವಿಶೇಷ ದರಗಳಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಬಹುದಾದ ಆದಾಯವನ್ನು ವೀಕ್ಷಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ. ವಿವಿಧ ಆದಾಯ ಪ್ರಕಾರಗಳ ಅಡಿಯಲ್ಲಿರುವ ಮೊತ್ತವನ್ನು ಸಂಬಂಧಿತ ಅನುಸೂಚಿಗಳಲ್ಲಿ ಒದಗಿಸಲಾದ ಮೊತ್ತಗಳಿಂದ ತೆಗೆದುಕೊಳ್ಳಲಾಗುತ್ತದೆ ಅಂದರೆ, ಅನುಸೂಚಿ OS, ಅನುಸೂಚಿ BFLA.
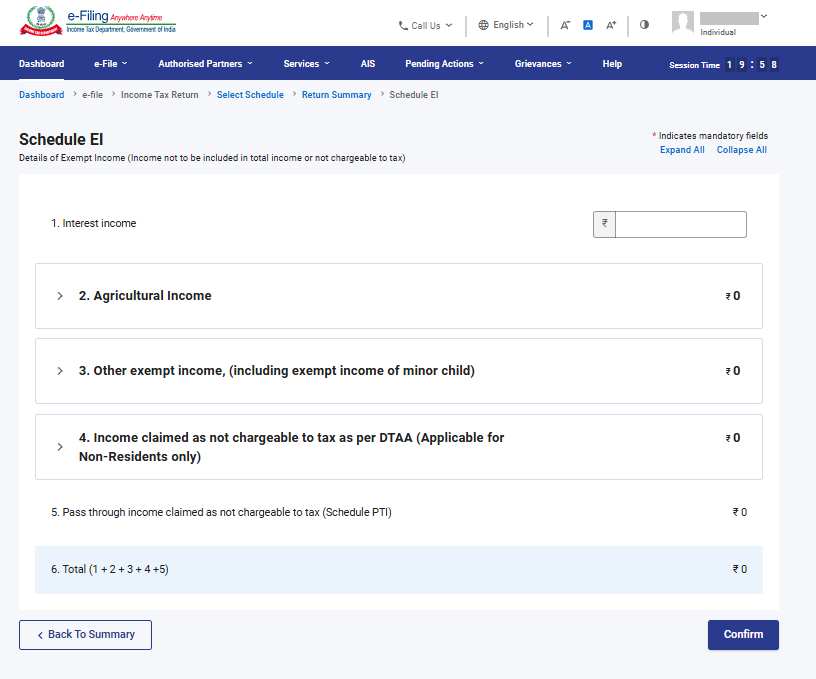
3.17 ವಿನಾಯಿತ ಆದಾಯ ಅನುಸೂಚಿ (EI)
ವಿನಾಯಿತಿ ಪಡೆದ ಆದಾಯದ ಅನುಸೂಚಿ (EI) ಯಲ್ಲಿ, ನೀವು ವಿನಾಯಿತಿ ಪಡೆದ ಆದಾಯದ ವಿವರಗಳನ್ನು ಒದಗಿಸಬೇಕು, ಅಂದರೆ ಒಟ್ಟು ಆದಾಯದಲ್ಲಿ ಸೇರಿಸದ ಅಥವಾ ತೆರಿಗೆಗೆ ಒಳಪಡದ ಆದಾಯದ ವಿವರಗಳನ್ನು ನೀಡಬೇಕು. ಈ ಅನುಸೂಚಿಯಲ್ಲಿ ಸೇರಿಸಲಾದ ಆದಾಯದ ಪ್ರಕಾರಗಳಲ್ಲಿ ಬಡ್ಡಿ, ಲಾಭಾಂಶ, ಕೃಷಿ ಆದಾಯ, ಇತರೆ ಯಾವುದೇ ವಿನಾಯಿತಿ ಪಡೆದ ಆದಾಯ, DTAA ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆಗೆ ಒಳಪಡದ ಆದಾಯ ಹಾಗೂ ತೆರಿಗೆಗೆ ಒಳಪಡದ ಪಾಸ್-ಥ್ರೂ ಆದಾಯ ಸೇರಿವೆ.
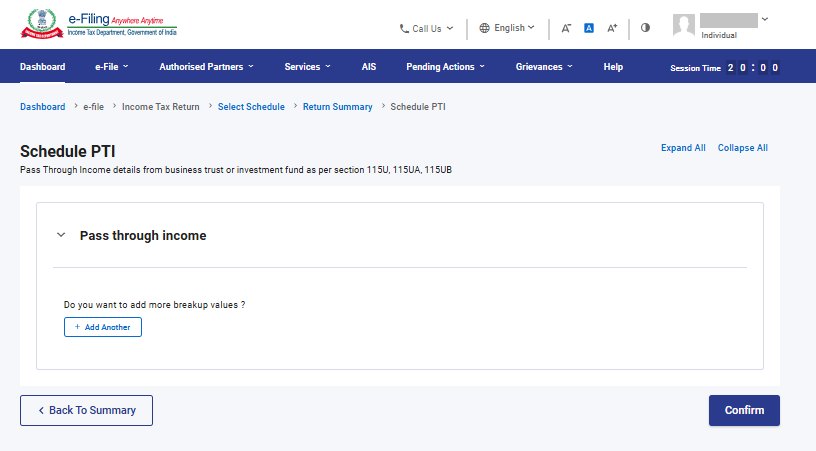
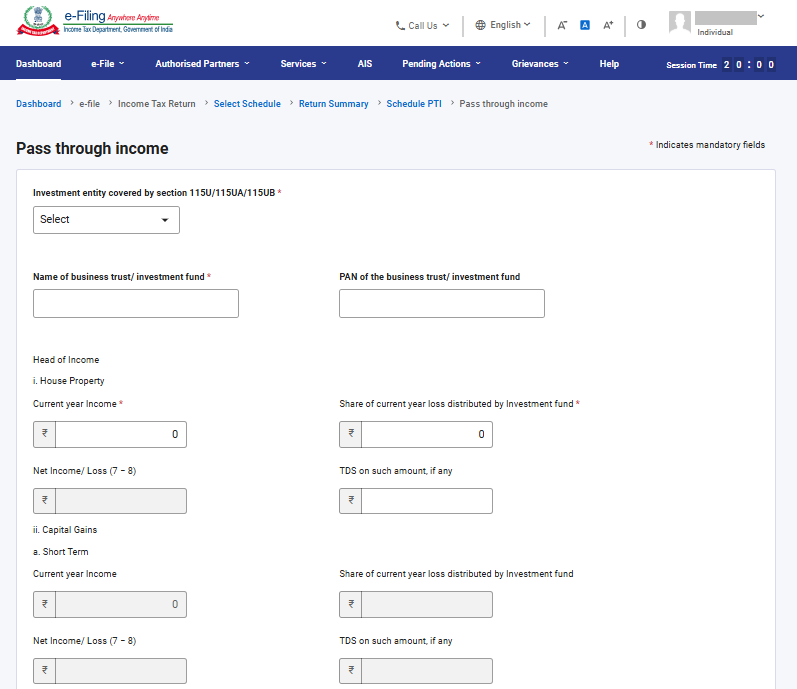
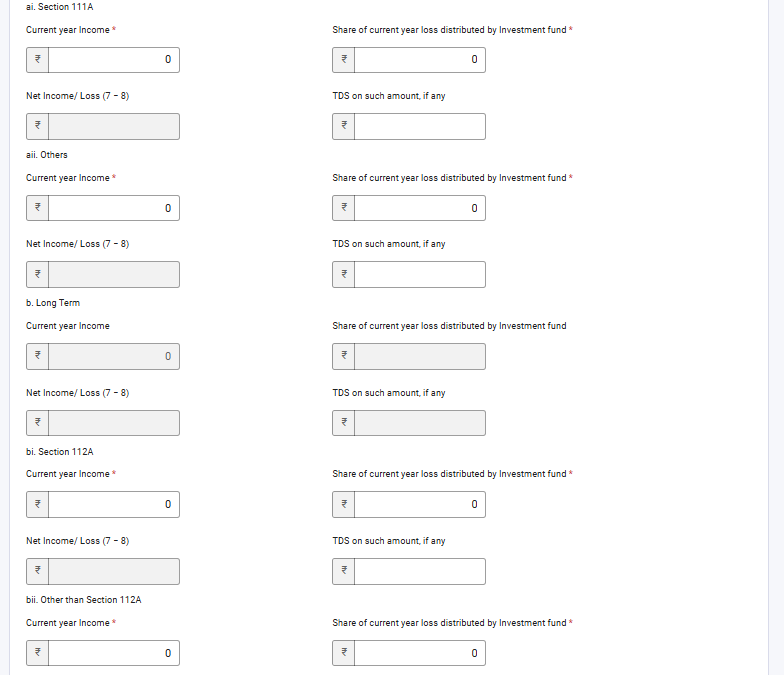
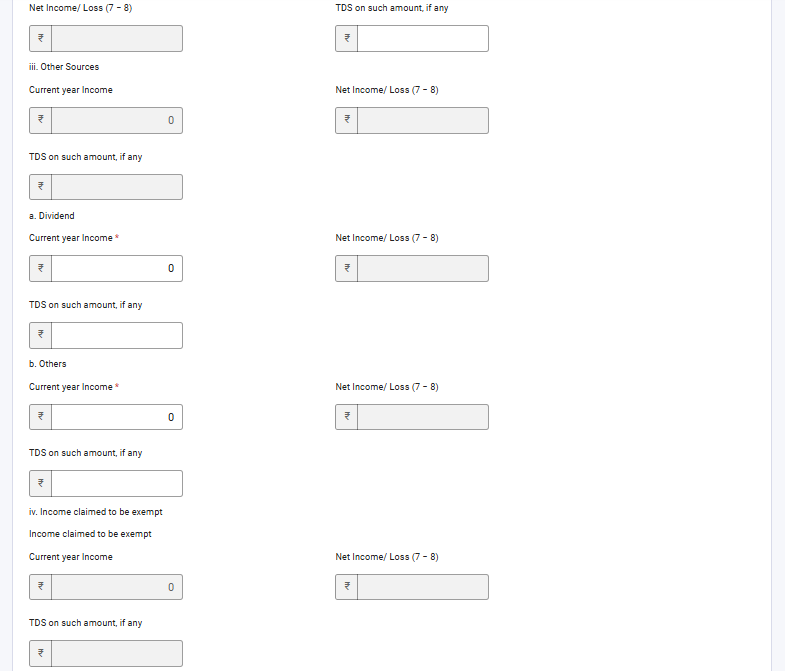
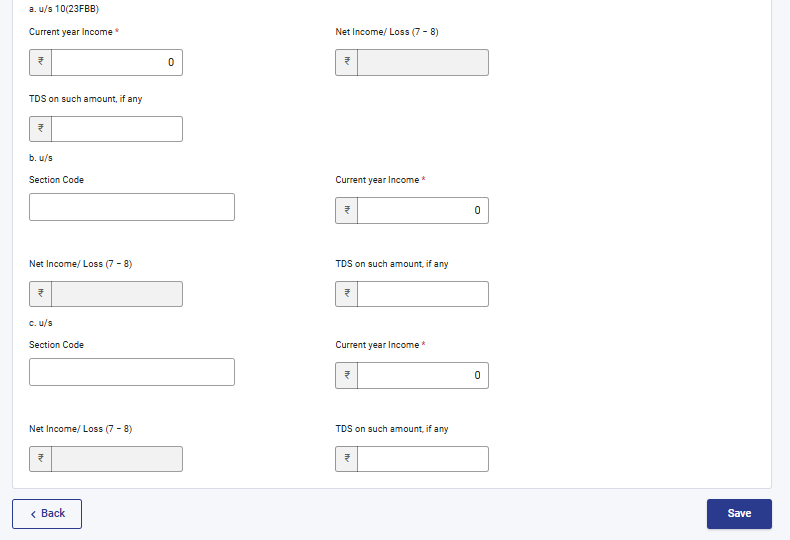
3.18 ಪಾಸ್-ಥ್ರೂ ಆದಾಯ ಅನುಸೂಚಿ (PTI)
ಪಾಸ್ ಥ್ರೂ ಆದಾಯ ಅನುಸೂಚಿ (ಪಿಟಿಐ) ಯಲ್ಲಿ, ವಿಭಾಗ 115UA ಅಥವಾ 115UB ನಲ್ಲಿ ಉಲ್ಲೇಖಿಸಿರುವಂತೆ ನೀವು ವ್ಯಾಪಾರ ಟ್ರಸ್ಟ್ ಅಥವಾ ಹೂಡಿಕೆ ನಿಧಿಯಿಂದ ಪಡೆದ ಪಾಸ್-ಥ್ರೂ ಆದಾಯದ ವಿವರಗಳನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ.
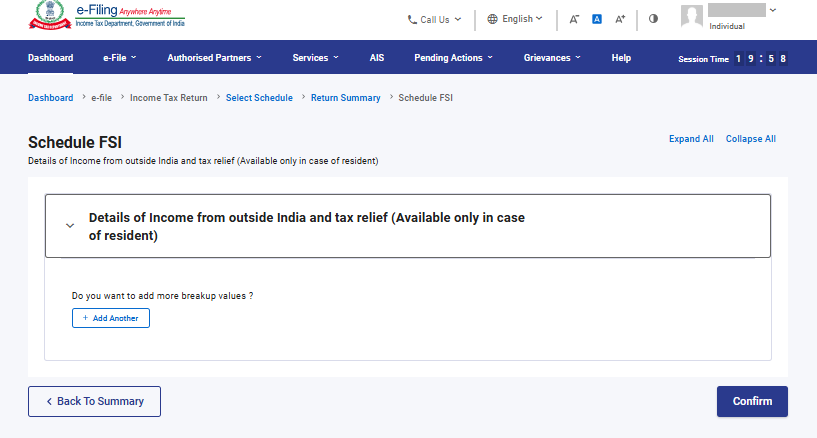
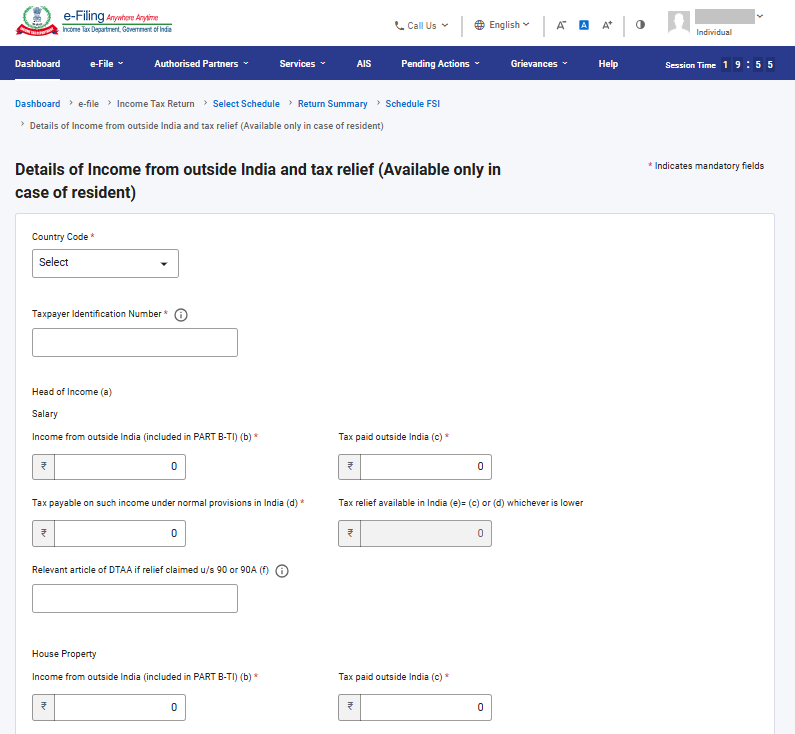
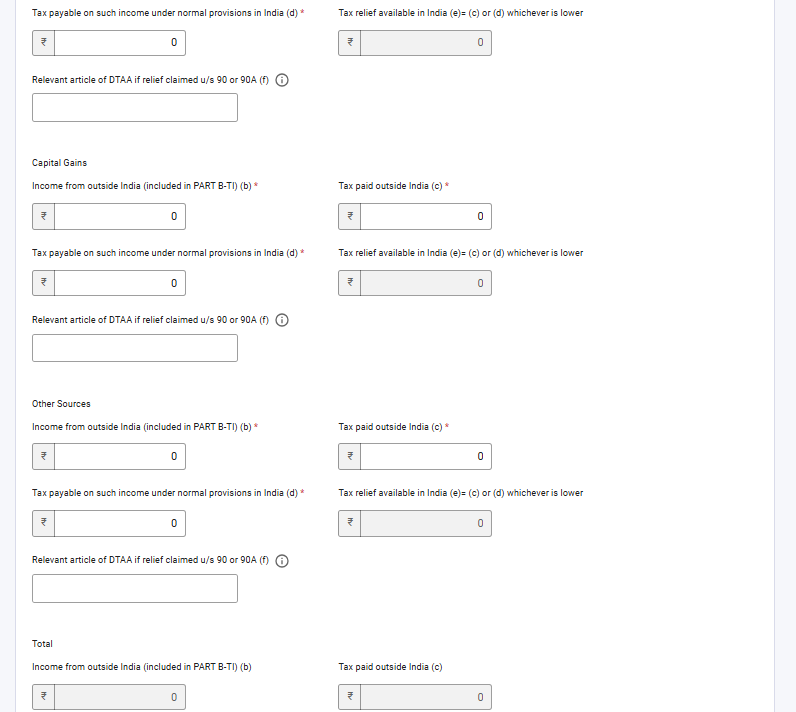
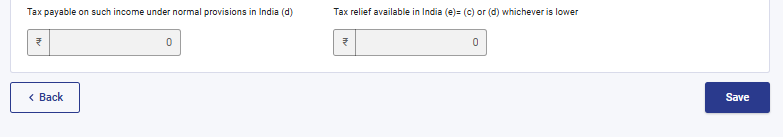
3.19 FSI(ವಿದೇಶಿ ಮೂಲ ಆದಾಯ) ಅನುಸೂಚಿ
ವಿದೇಶಿ ಮೂಲ ಆದಾಯ ಅನುಸೂಚಿ (FSI) ಯಲ್ಲಿ, ಭಾರತದ ಹೊರಗಿನ ಯಾವುದೇ ಮೂಲದಿಂದ ಸಂಗ್ರಹವಾಗುವ ಅಥವಾ ಉದ್ಭವಿಸುವ ಆದಾಯದ ವಿವರಗಳನ್ನು ನೀವು ವರದಿ ಮಾಡಬೇಕಾಗುತ್ತದೆ. ಈ ಅನುಸೂಚಿಯು ನಿವಾಸಿಗಳಿಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ.
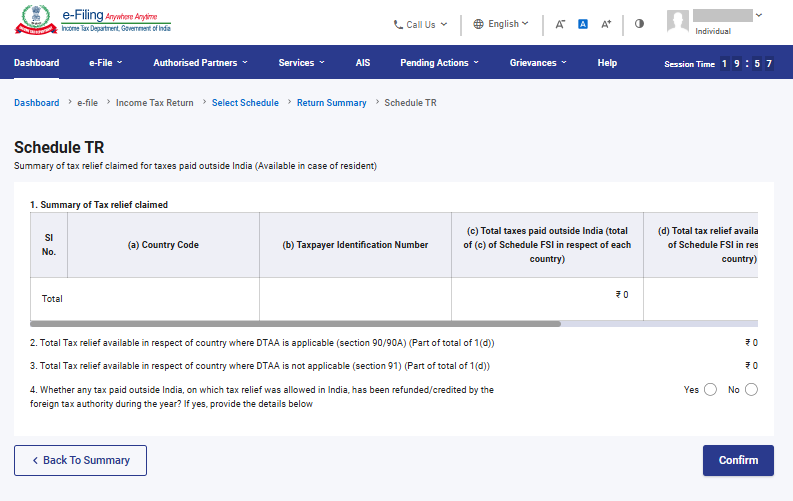
3.20 ಅನುಸೂಚಿ TR(Tax Relief)
ಅನುಸೂಚಿ TR ನಲ್ಲಿ, ಪ್ರತಿಯೊಂದು ದೇಶಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ಭಾರತದ ಹೊರಗೆ ಪಾವತಿಸಿದ ತೆರಿಗೆಗಳಿಗಾಗಿ ಭಾರತದಲ್ಲಿ ಕ್ಲೈಮ್ ಮಾಡಲಾಗುತ್ತಿರುವ ತೆರಿಗೆ ವಿನಾಯಿತಿಯ ಸಾರಾಂಶವನ್ನು ನೀವು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ. ಈ ಅನುಸೂಚಿಯು ಅನುಸೂಚಿ FSI ನಲ್ಲಿ ಒದಗಿಸಲಾದ ವಿವರವಾದ ಮಾಹಿತಿಯ ಸಾರಾಂಶವನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ.
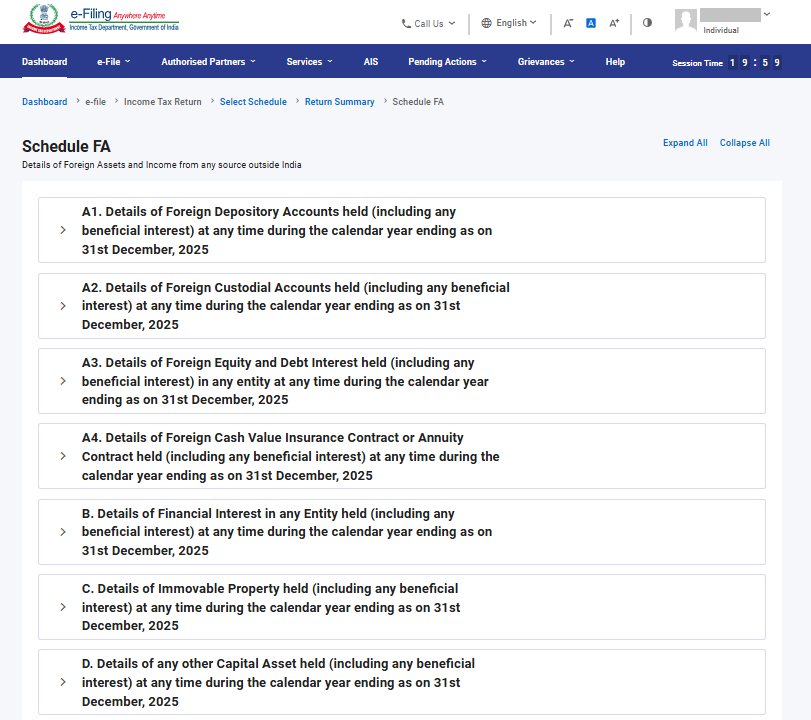
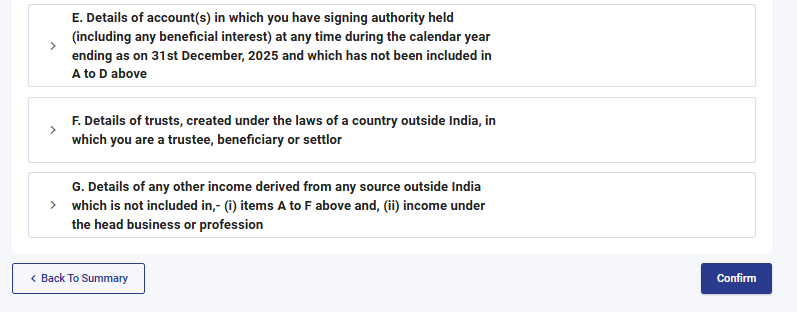
3.21 ಅನುಸೂಚಿ FA(Foreign Assets)
ಅನುಸೂಚಿ FA ನಲ್ಲಿ, ನೀವು ಭಾರತದ ಹೊರಗಿನ ಯಾವುದೇ ಮೂಲದಿಂದ ವಿದೇಶಿ ಆಸ್ತಿ ಅಥವಾ ಆದಾಯದ ವಿವರಗಳನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ. ನೀವು ಸಾಮಾನ್ಯ ನಿವಾಸಿಯಲ್ಲದಿದ್ದರೆ ಅಥವಾ ಅನಿವಾಸಿಯಾಗಿದ್ದರೆ ಈ ಅನುಸೂಚಿಯನ್ನು ಭರ್ತಿ ಮಾಡುವ ಅಗತ್ಯವಿಲ್ಲ.
3.22 ಅನುಸೂಚಿ 5A
ಪೋರ್ಚುಗೀಸ್ ಸಿವಿಲ್ ಕೋಡ್ 1860 ರ ಅಡಿಯಲ್ಲಿ ನೀವು ಆಸ್ತಿಯ ಸಮುದಾಯ ವ್ಯವಸ್ಥೆಯಿಂದ ನಿಯಂತ್ರಿಸಲ್ಪಡುತ್ತಿದ್ದರೆ, ಅನುಸೂಚಿ 5A ಯಲ್ಲಿ, ಪತಿ ಮತ್ತು ಪತ್ನಿಯ ನಡುವಿನ ಆದಾಯದ ಹಂಚಿಕೆಗೆ ಅಗತ್ಯವಾದ ಮಾಹಿತಿಯನ್ನು ನೀವು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ.
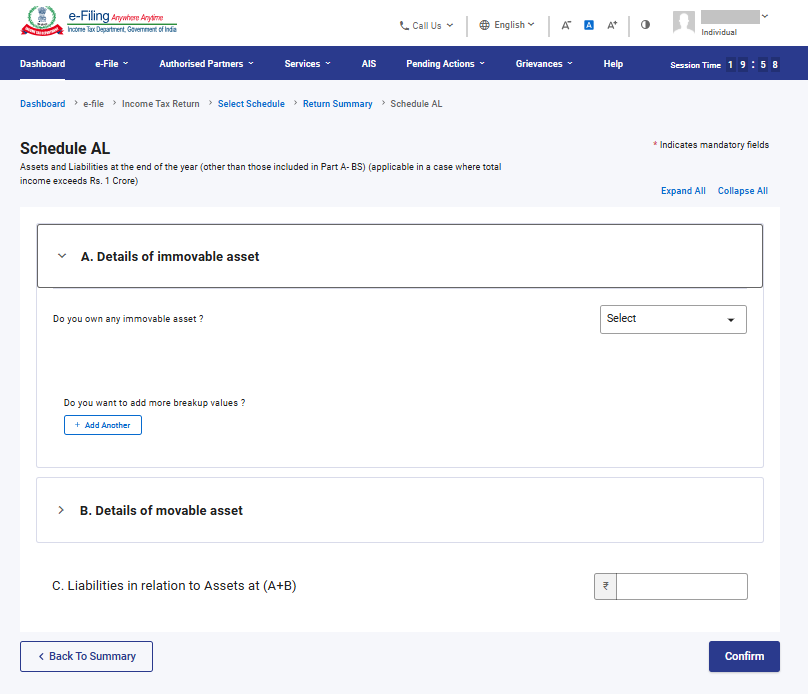
3.23 ಅನುಸೂಚಿ AL (Assets and Liabilities)
ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯ ₹1 ಕೋಟಿ ಮೀರಿದರೆ, ಅನುಸೂಚಿ AL ನಲ್ಲಿ ಚರ ಮತ್ತು ಸ್ಥಿರ ಆಸ್ತಿಗಳ ವಿವರಗಳನ್ನು ಮತ್ತು ಅಂತಹ ಸ್ವತ್ತುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಉಂಟಾದ ಹೊಣೆಗಾರಿಕೆಗಳನ್ನು ಬಹಿರಂಗಪಡಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ. ನೀವು ಅನಿವಾಸಿ ಅಥವಾ ನಿವಾಸಿಯಾಗಿದ್ದರೆ ಆದರೆ ಸಾಮಾನ್ಯವಾಗಿ ನಿವಾಸಿಯಲ್ಲದಿದ್ದರೆ, ಭಾರತದಲ್ಲಿರುವ ಸ್ವತ್ತುಗಳ ವಿವರಗಳನ್ನು ಮಾತ್ರ ನಮೂದಿಸಬೇಕು.
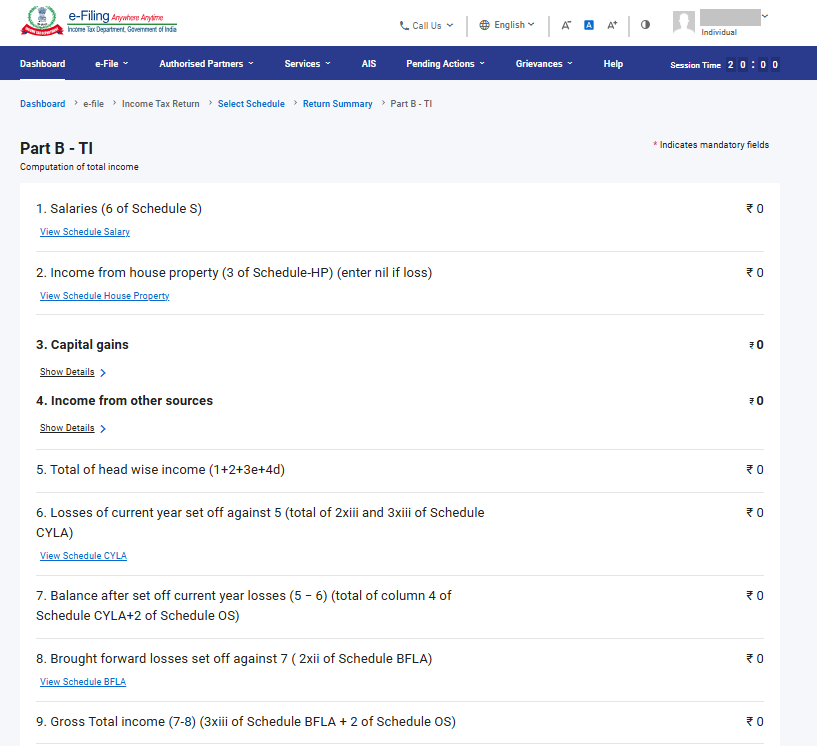
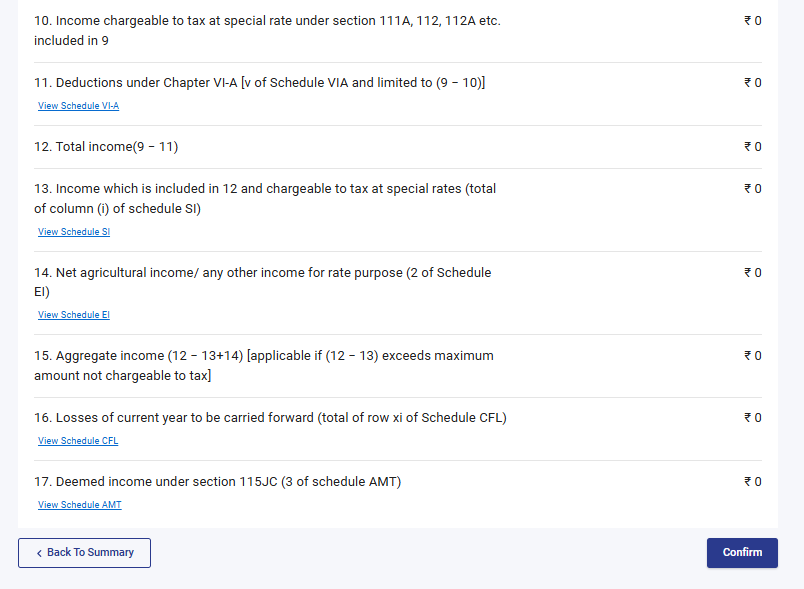
3.24 ಭಾಗ ಬಿ - ಒಟ್ಟು ಆದಾಯ (TI)
ಭಾಗ ಬಿ - ಒಟ್ಟು ಆದಾಯ (TI) ವಿಭಾಗದಲ್ಲಿ, ನೀವು ಫಾರ್ಮ್ನಲ್ಲಿ ಭರ್ತಿ ಮಾಡಿದ ಎಲ್ಲಾ ಅನುಸೂಚಿಗಳಿಂದ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಬಂದಿರುವ ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯದ ಲೆಕ್ಕಾಚಾರವನ್ನು ವೀಕ್ಷಿಸಬಹುದು.
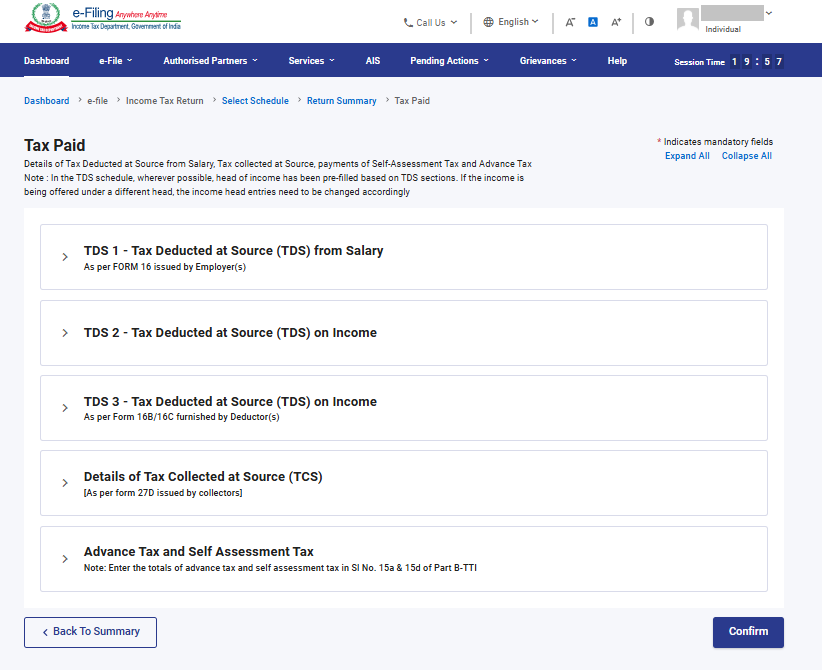
3.25 ತೆರಿಗೆ ಪಾವತಿಸಲಾಗಿದೆ
ತೆರಿಗೆ ಪಾವತಿಸಿದ ವಿಭಾಗದಲ್ಲಿ, ನೀವು ಹಿಂದಿನ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಪಾವತಿಸಿದಂತೆ ನಿಮ್ಮ ತೆರಿಗೆ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು. ತೆರಿಗೆ ವಿವರಗಳಲ್ಲಿ ಸಂಬಳದಿಂದಾದ TDS / ಸಂಬಳ ಹೊರತುಪಡಿಸಿದ ಆದಾಯದಿಂದಾದ TDS, TCS, ಮುಂಗಡ ತೆರಿಗೆ ಮತ್ತು ಸ್ವಯಂ-ಮೌಲ್ಯಮಾಪನ ತೆರಿಗೆ ಸೇರಿವೆ.
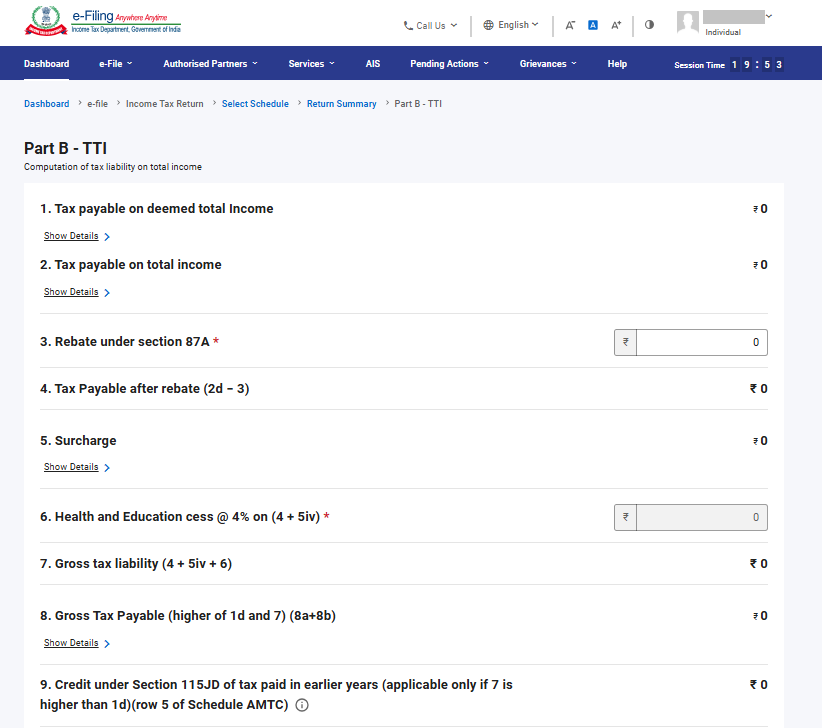
3.26 ಭಾಗ B-TTI(ಪಾವತಿಸಬೇಕಾದ ಒಟ್ಟು ತೆರಿಗೆ)
ಭಾಗ B-TTI ವಿಭಾಗದಲ್ಲಿ, ಒಟ್ಟು ಆದಾಯದ ಮೇಲಿನ ಒಟ್ಟು ಆದಾಯ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆಯ ಒಟ್ಟಾರೆ ಲೆಕ್ಕಾಚಾರವನ್ನು ನೀವು ವೀಕ್ಷಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
4. ಪ್ರವೇಶಿಸುವುದು ಮತ್ತು ಸಲ್ಲಿಸುವುದು ಹೇಗೆ (ಆನ್ಲೈನ್ ಮೋಡ್)
ಕೆಳಗಿನ ವಿಧಾನಗಳ ಮೂಲಕ ನಿಮ್ಮ ITR ಅನ್ನು ನೀವು ಫೈಲ್ ಮಾಡಬಹುದು ಮತ್ತು ಸಲ್ಲಿಸಬಹುದು:
• ಆನ್ಲೈನ್ ಮೋಡ್ – ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ ಮೂಲಕ
• ಆಫ್ಲೈನ್ ಮೋಡ್ – ಆಫ್ಲೈನ್ ಉಪಯುಕ್ತತೆಯ ಮೂಲಕ
ಮತ್ತಷ್ಟು ಮಾಹಿತಿಗಾಗಿ ನೀವು ಆಫ್ಲೈನ್ ಯುಟಿಲಿಟಿ (ITRsಗಳಿಗಾಗಿ) ಬಳಕೆದಾರ ಕೈಪಿಡಿಯನ್ನು ಉಲ್ಲೇಖಿಸಬಹುದು.
ಆನ್ಲೈನ್ ಮೋಡ್ ಮೂಲಕ ITR ಫೈಲ್ ಮಾಡಲು ಮತ್ತು ಸಲ್ಲಿಸಲು ಕೆಳಗಿನ ಹಂತಗಳನ್ನು ಅನುಸರಿಸಿ:
ಹಂತ 1: ನಿಮ್ಮ ಬಳಕೆದಾರ ID ಮತ್ತು ಪಾಸ್ವರ್ಡ್ ಬಳಸಿ ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ಗೆ ಲಾಗಿನ್ ಮಾಡಿ.
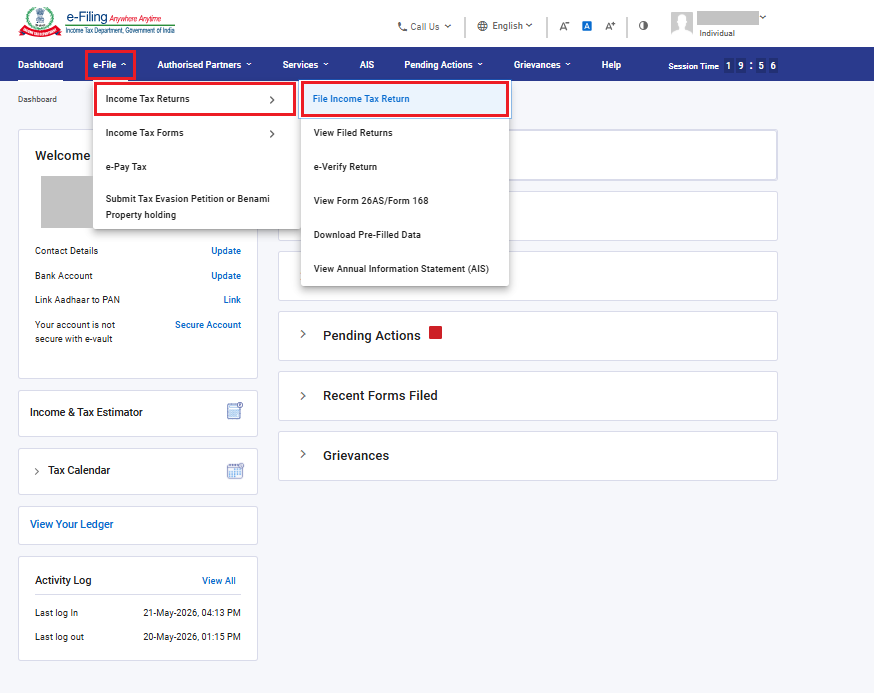
ಹಂತ 2: ನಿಮ್ಮ ಡ್ಯಾಶ್ಬೋರ್ಡ್ನಲ್ಲಿ, ‘ಇ-ಫೈಲ್’> ‘ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ಸ್’> ‘ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಫೈಲ್ ಮಾಡಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
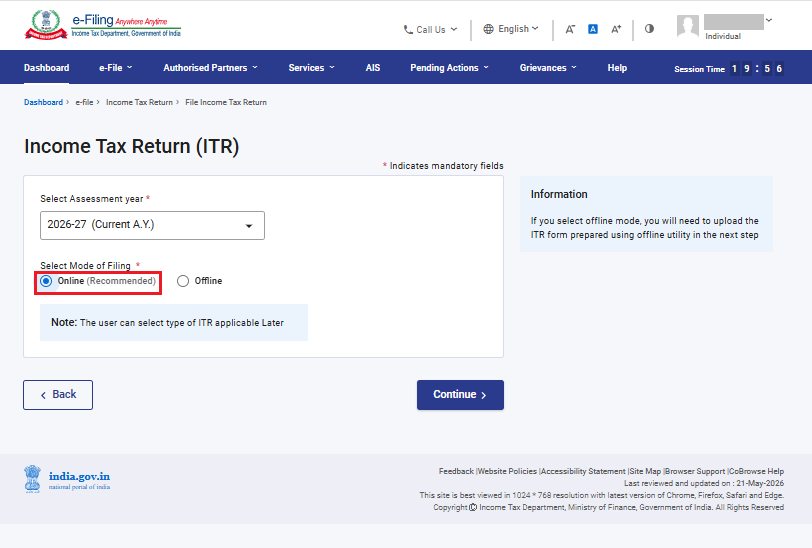
ಹಂತ 3:ಮೌಲ್ಯಮಾಪನ ವರ್ಷವನ್ನು2026–27ಎಂದು ಆಯ್ಕೆಮಾಡಿ.
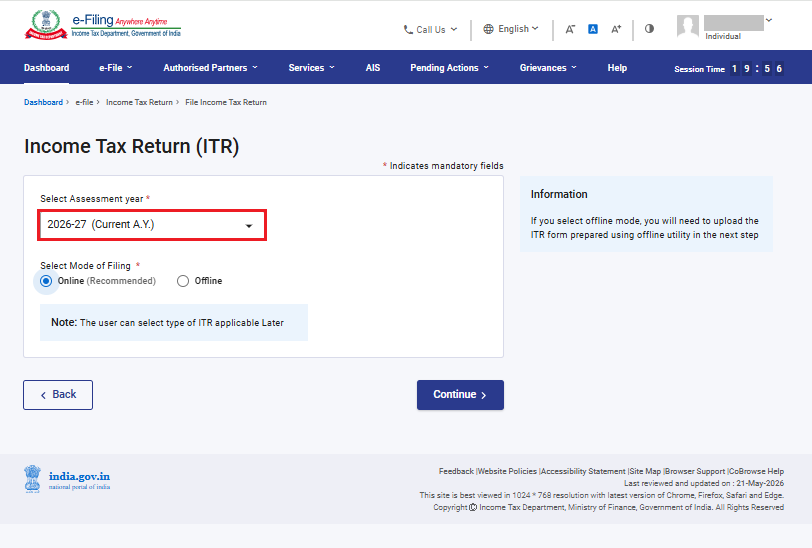
ಹಂತ 4: ಫೈಲಿಂಗ್ ವಿಧಾನವನ್ನು ಆನ್ಲೈನ್ ಎಂದು ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು ಮುಂದುವರಿಸಿ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
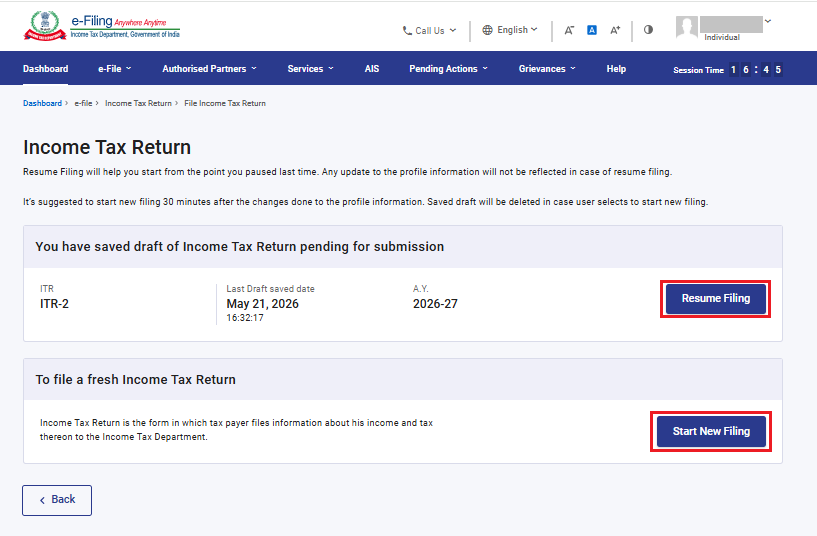
ನೀವು ಈಗಾಗಲೇ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಭರ್ತಿ ಮಾಡಿದ್ದರೆ ಮತ್ತು ಅದು ಸಲ್ಲಿಕೆಗೆ ಬಾಕಿ ಇದ್ದರೆ, ‘ಸಲ್ಲಿಕೆ ಪುನರಾರಂಭಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ. ನೀವು ಉಳಿಸಿದ(saved) ರಿಟರ್ನ್ ಅನ್ನು ರದ್ದುಗೊಳಿಸಿ ಮತ್ತು ರಿಟರ್ನ್ ಅನ್ನು ಹೊಸದಾಗಿ ತಯಾರಿಸಲು ಪ್ರಾರಂಭಿಸಲು ಬಯಸಿದರೆ ‘ಹೊಸ ಫೈಲಿಂಗ್ ಅನ್ನು ಪ್ರಾರಂಭಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
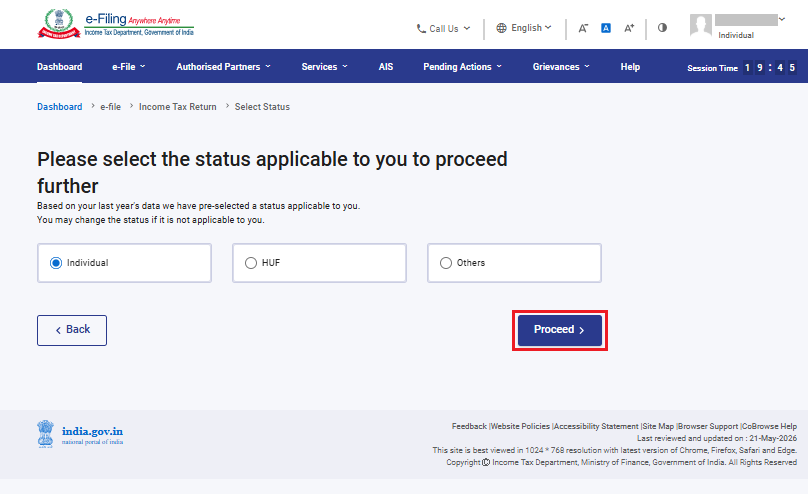
ಹಂತ 5: ನಿಮಗೆ ಅನ್ವಯವಾಗುವ ಸ್ಥಿತಿ ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು ‘ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ 6: ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಫಾರ್ಮ್ ಪ್ರಕಾರವನ್ನು ಆಯ್ಕೆ ಮಾಡಲು ನಿಮಗೆ ಎರಡು ಆಯ್ಕೆಗಳಿವೆ:
• ಯಾವ ITR ಸಲ್ಲಿಸಬೇಕೆಂದು ನಿಮಗೆ ಖಚಿತವಿಲ್ಲದಿದ್ದರೆ, ನೀವು ‘ಯಾವ ITR ಫಾರ್ಮ್ ಸಲ್ಲಿಸಬೇಕೆಂದು ನಿರ್ಧರಿಸಲು ನನಗೆ ಸಹಾಯ ಮಾಡಿ’ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು ಮತ್ತು ‘ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ. ಸರಿಯಾದ ITR ಅನ್ನು ನಿರ್ಧರಿಸಲು ಸಿಸ್ಟಮ್ ನಿಮಗೆ ಸಹಾಯ ಮಾಡಿದ ನಂತರ, ನೀವು ನಿಮ್ಮ ITR ಸಲ್ಲಿಸುವುದನ್ನು ಮುಂದುವರಿಸಬಹುದು.
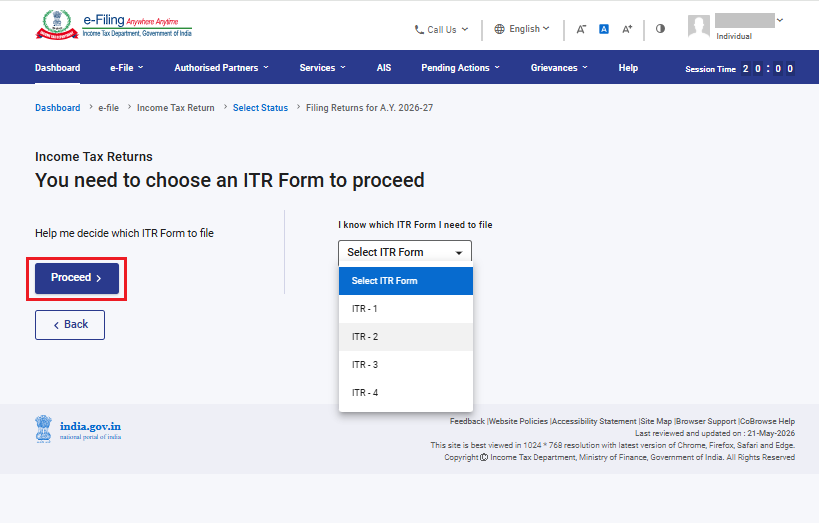
• ಯಾವ ITR ಸಲ್ಲಿಸಬೇಕೆಂದು ನಿಮಗೆ ಖಚಿತವಾಗಿದ್ದರೆ, ‘ನನಗೆ ಯಾವ ITR ಫಾರ್ಮ್ ಸಲ್ಲಿಸಬೇಕೆಂದು ತಿಳಿದಿದೆ’ ಆಯ್ಕೆಮಾಡಿ, ಡ್ರಾಪ್ಡೌನ್ ಮೆನುವಿನಿಂದ ಅನ್ವಯವಾಗುವ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಫಾರ್ಮ್ ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು ‘ITRನೊಂದಿಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
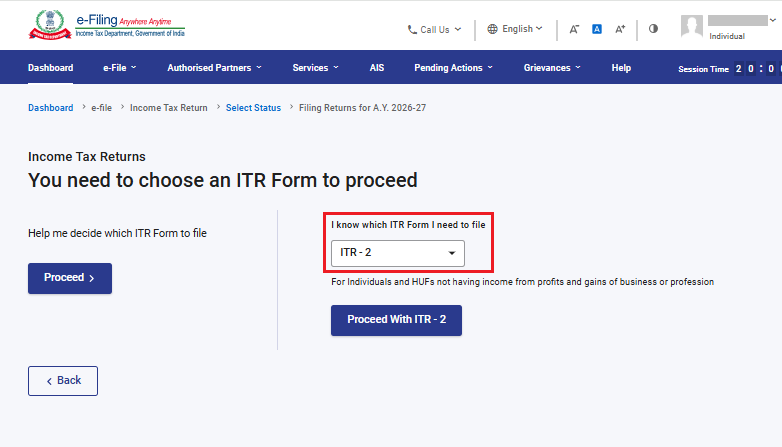
ಗಮನಿಸಿ:
• ನಿಮಗೆ ಯಾವ ITR ಫಾರ್ಮ್ ಅಥವಾ ಯಾವ ಶೆಡ್ಯೂಲ್ಗಳು ಅನ್ವಯಿಸುತ್ತವೆ, ಅಥವಾ ಆದಾಯ ಮತ್ತು ಕಡಿತಗಳ ವಿವರಗಳ ಬಗ್ಗೆ ನಿಮಗೆ ತಿಳಿದಿಲ್ಲದಿದ್ದರೆ, ಪ್ರಶ್ನೆಗಳ ಸರಣಿಗೆ ನೀಡುವ ನಿಮ್ಮ ಉತ್ತರಗಳು ಅವುಗಳನ್ನು ಗುರುತಿಸಲು ನಿಮಗೆ ಮಾರ್ಗದರ್ಶನ ನೀಡುತ್ತವೆ ಮತ್ತು ITR ಅನ್ನು ಸರಿಯಾಗಿ / ದೋಷರಹಿತವಾಗಿ ಸಲ್ಲಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತವೆ.
• ನಿಮಗೆ ಅನ್ವಯವಾಗುವ ITR ಅಥವಾ ಅನುಸೂಚಿಗಳು ಅಥವಾ ಆದಾಯ ಮತ್ತು ಕಡಿತಗಳ ವಿವರಗಳು ನಿಮಗೆ ತಿಳಿದಿದ್ದರೆ, ನೀವು ಪ್ರಶ್ನೆಗಳನ್ನು ಬಿಟ್ಟುಬಿಡಬಹುದು.
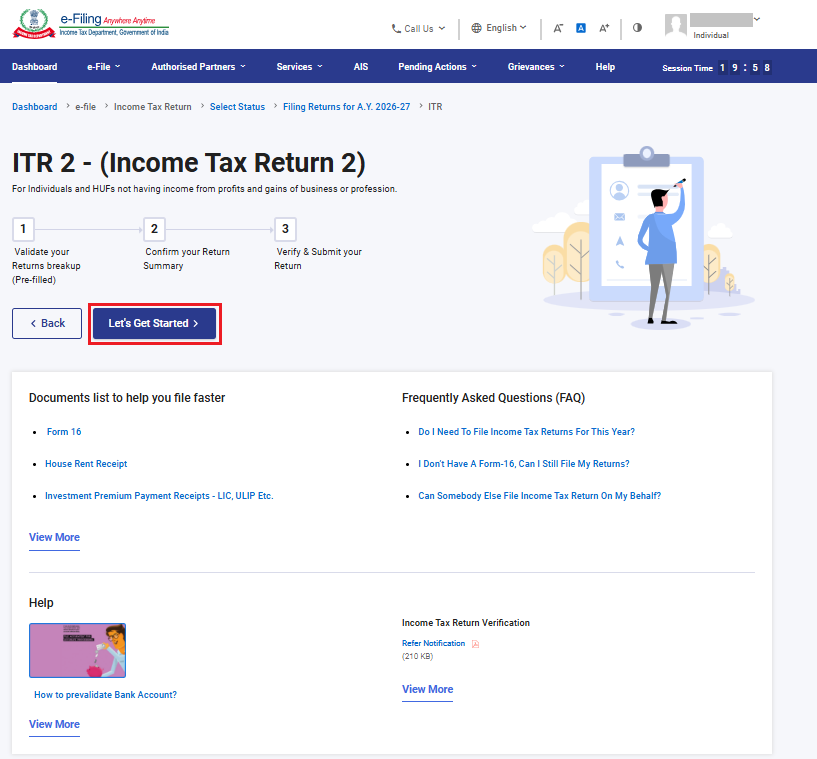
ಹಂತ 7: ನಿಮಗೆ ಅನ್ವಯವಾಗುವ ITR ಅನ್ನು ನೀವು ಆಯ್ಕೆ ಮಾಡಿದ ನಂತರ, ಅಗತ್ಯವಿರುವ ದಾಖಲೆಗಳ ಪಟ್ಟಿಯನ್ನು ಗಮನಿಸಿ ಮತ್ತು ‘ಪ್ರಾರಂಭಿಸೋಣ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
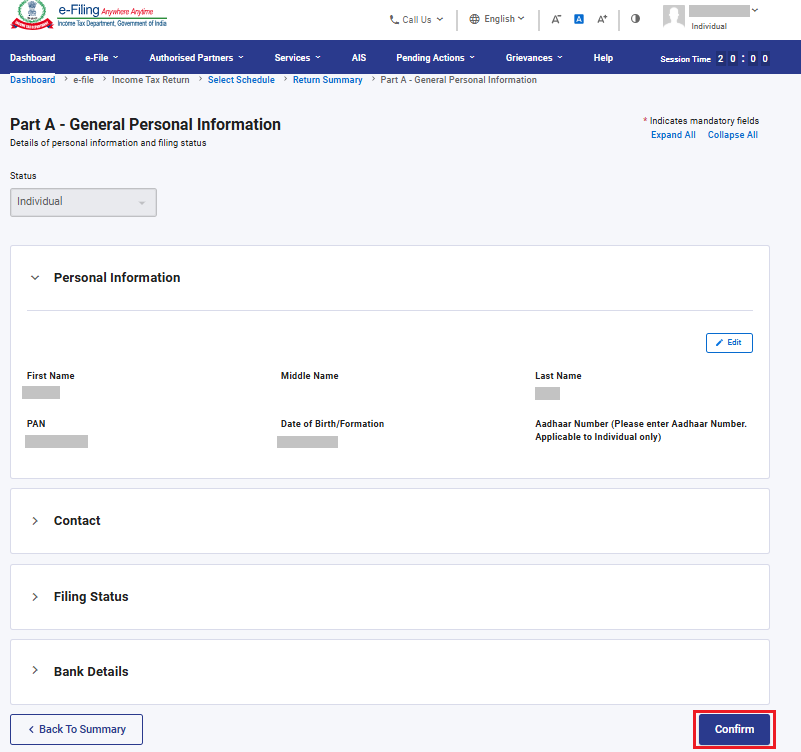
ಹಂತ 8: ನಿಮ್ಮ ಪೂರ್ವ-ಭರ್ತಿ ಮಾಡಿದ ದತ್ತಾಂಶವನ್ನು ಪರಿಶೀಲಿಸಿ ಮತ್ತು ಅಗತ್ಯವಿದ್ದರೆ ಅದನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಿ. ಉಳಿದ / ಹೆಚ್ಚುವರಿ ದತ್ತಾಂಶವನ್ನು ನಮೂದಿಸಿ (ಅಗತ್ಯವಿದ್ದರೆ). ಪ್ರತಿ ವಿಭಾಗದ ಕೊನೆಯಲ್ಲಿ ‘ದೃಢೀಕರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
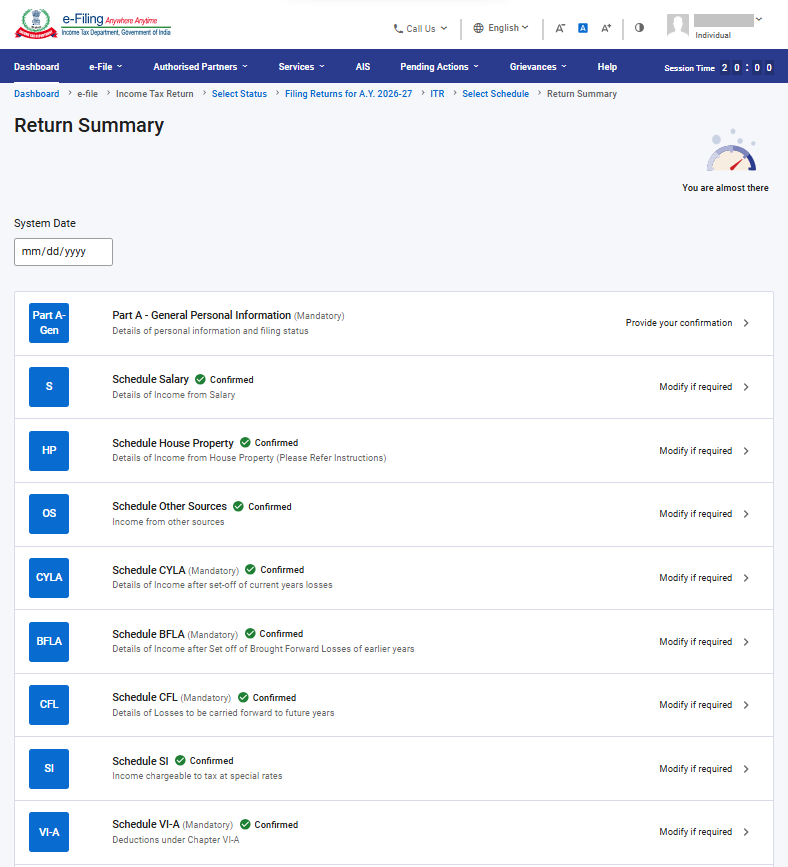
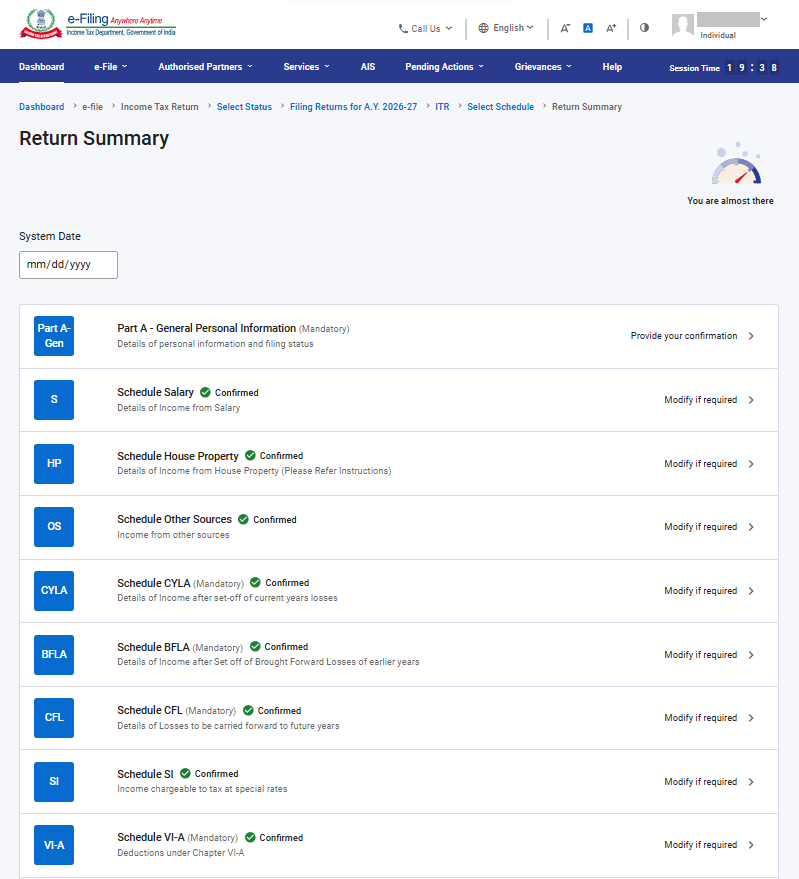
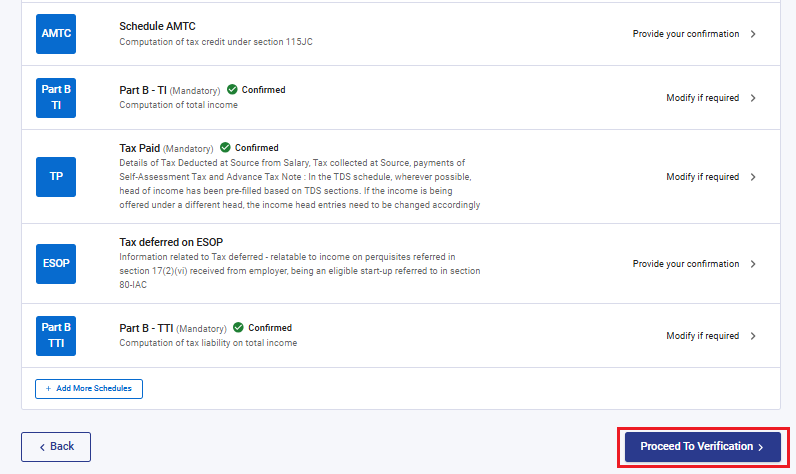
ಹಂತ 9: ವಿವಿಧ ವಿಭಾಗಗಳಲ್ಲಿ ನಿಮ್ಮ ಆದಾಯ ಮತ್ತು ಕಡಿತದ ವಿವರಗಳನ್ನು ನಮೂದಿಸಿ. ಫಾರ್ಮ್ನ ಎಲ್ಲಾ ವಿಭಾಗಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸಿ ದೃಢೀಕರಿಸಿದ ನಂತರ, ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
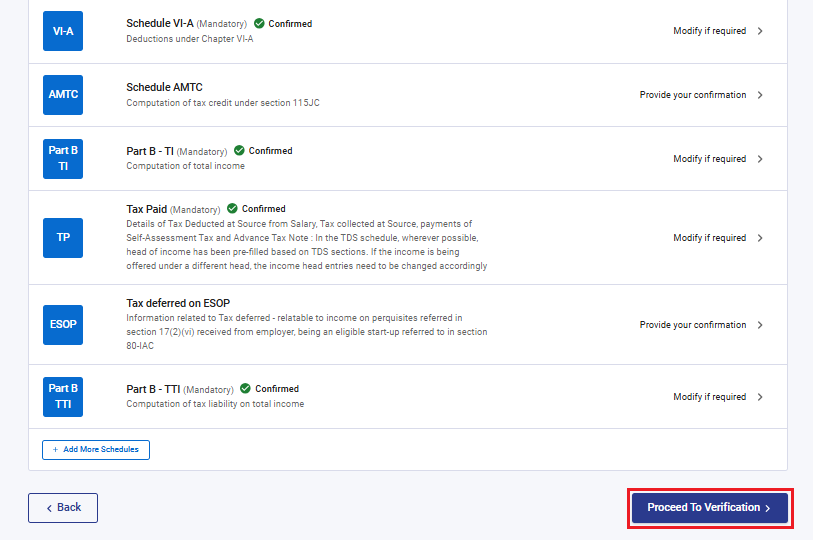
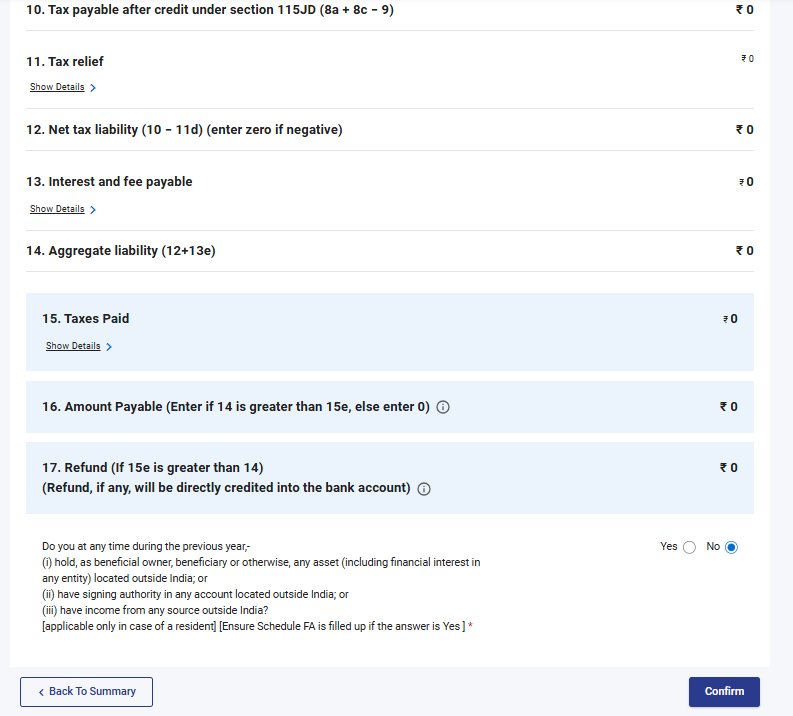
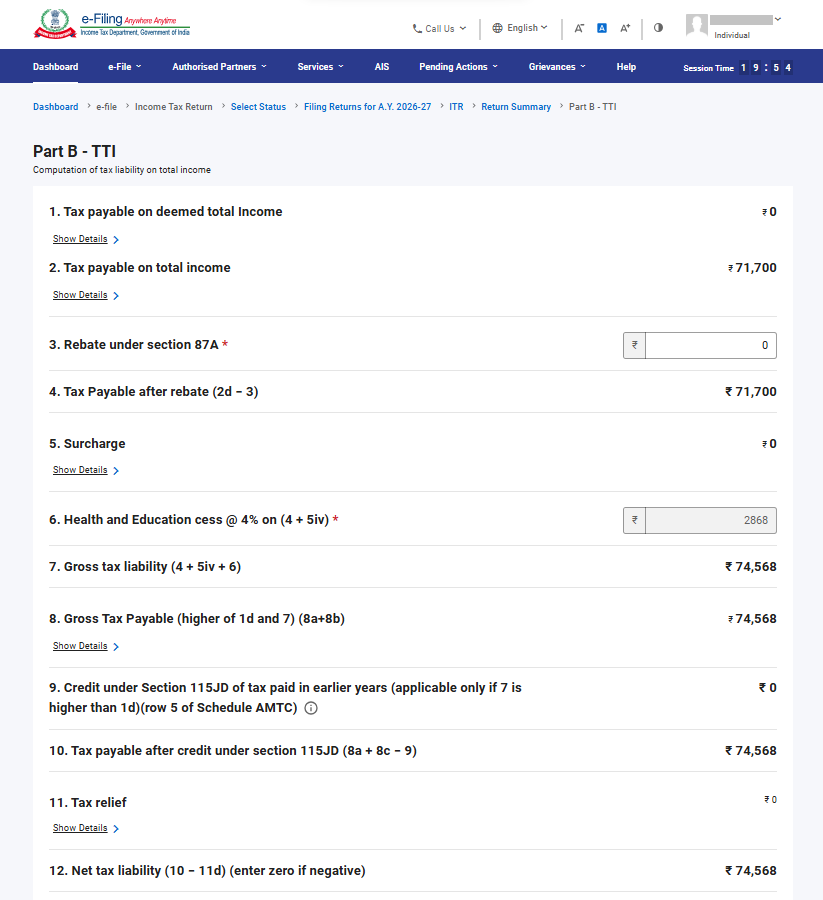
ಹಂತ 10a: ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಇದ್ದಲ್ಲಿ ಭಾಗ ಬಿ- ಟಿಟಿಐ, ಅನುಸೂಚಿಯನ್ನು ಪರಿಶೀಲಿಸಿ
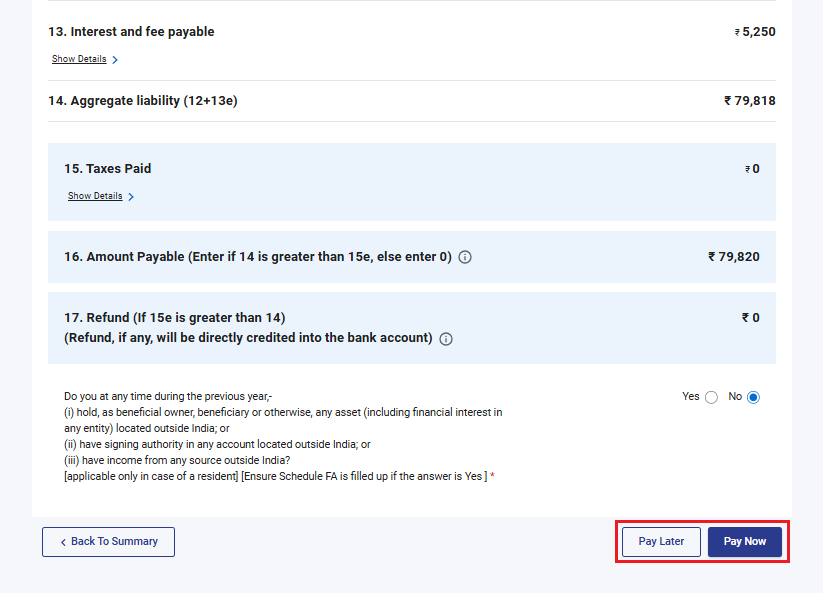
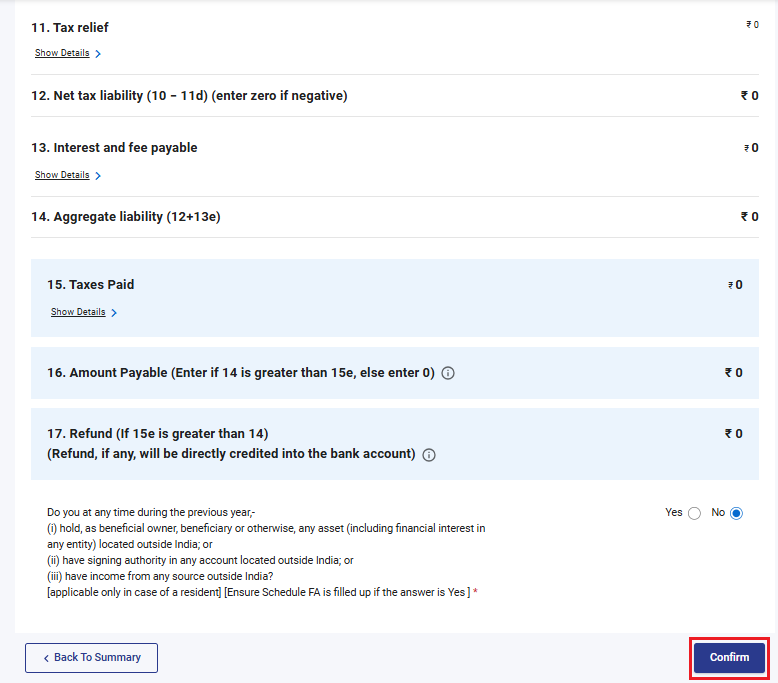
ನೀವು ಒದಗಿಸಿದ ವಿವರಗಳ ಆಧಾರದ ಮೇಲೆ ಪಾರ್ಟ್ ಬಿ TTI ಅನುಸೂಚಿ ಯಲ್ಲಿ ನಿಮ್ಮ ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರದ ಸಾರಾಂಶವನ್ನು ನಿಮಗೆ ತೋರಿಸಲಾಗುತ್ತದೆ. ಲೆಕ್ಕಾಚಾರದ ಆಧಾರದ ಮೇಲೆ ಪಾವತಿಸಬೇಕಾದ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಇದ್ದರೆ, ಪುಟದ ಕೆಳಭಾಗದಲ್ಲಿ ನೀವು ‘ಈಗ ಪಾವತಿಸಿ’ ಮತ್ತು ‘ನಂತರ ಪಾವತಿಸಿ’ ಆಯ್ಕೆಗಳನ್ನು ಪಡೆಯುತ್ತೀರಿ.
ಗಮನಿಸಿ:
• ‘ಈಗ ಪಾವತಿಸಿ’ ಆಯ್ಕೆಯನ್ನು ಬಳಸಲು ಶಿಫಾರಸು ಮಾಡಲಾಗಿದೆ.
• ನೀವು‘ನಂತರ ಪಾವತಿಸಿ’ಅನ್ನು ಆರಿಸಿಕೊಂಡರೆ, ನಿಮ್ಮ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಿದ ನಂತರ ನೀವು ಪಾವತಿಯನ್ನು ಮಾಡಬಹುದು, ಆದರೆ ಡೀಫಾಲ್ಟ್ನಲ್ಲಿ ತೆರಿಗೆದಾರ ಎಂದು ಪರಿಗಣಿಸಲ್ಪಡುವ ಅಪಾಯವಿರುತ್ತದೆ ಮತ್ತು ಪಾವತಿಸಬೇಕಾದ ತೆರಿಗೆಯ ಮೇಲಿನ ಬಡ್ಡಿಯನ್ನು ಪಾವತಿಸುವ ಹೊಣೆಗಾರಿಕೆ ಉಂಟಾಗಬಹುದು.
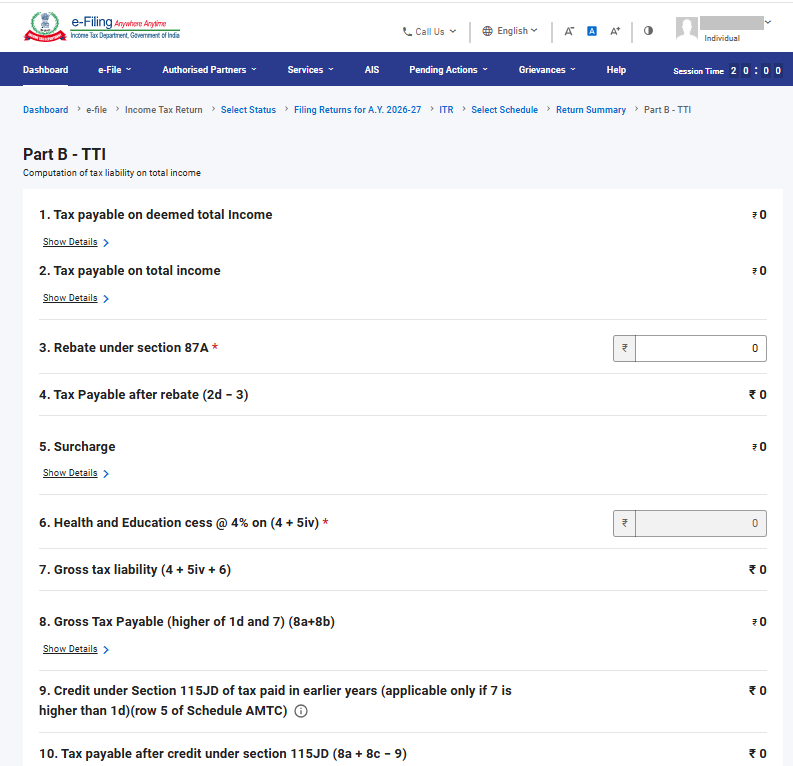
ಹಂತ 10b: ಭಾಗ B- TTI ನಲ್ಲಿ, ಯಾವುದೇ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಇಲ್ಲದಿದ್ದರೆ (ಬೇಡಿಕೆ ಇಲ್ಲ / ಮರುಪಾವತಿ ಇಲ್ಲ) ಅಥವಾ ನೀವು ಮರುಪಾವತಿಗೆ ಅರ್ಹರಾಗಿದ್ದರೆ. 'ದೃಢೀಕರಿಸಿ' ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
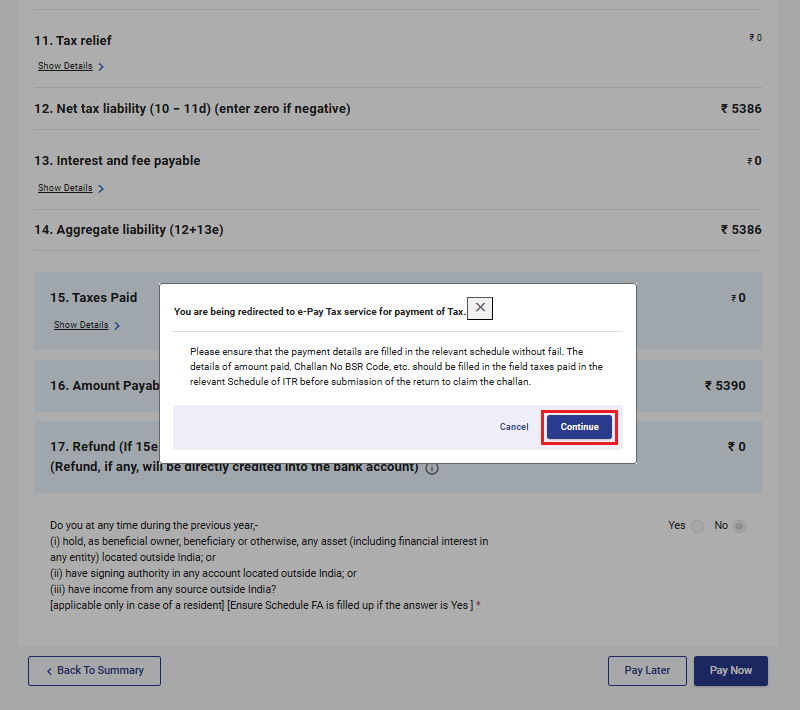
ಹಂತ 11: ಈಗಲೇ ಪಾವತಿಸಿ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿದಾಗ, ನಿಮ್ಮನ್ನು ತೆರಿಗೆ ಪಾವತಿಗಳಿಗಾಗಿ ಇ-ಪೇ ತೆರಿಗೆ ಸೇವೆಗೆ ಮರುನಿರ್ದೇಶಿಸಲಾಗುತ್ತದೆ ಎಂದು ಹೇಳುವ ಪಾಪ್-ಅಪ್ ಸಂದೇಶವನ್ನು ನೀವು ನೋಡುತ್ತೀರಿ. ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ 12: ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ ಮೂಲಕ ಪಾವತಿ ಯಶಸ್ವಿಯಾದ ನಂತರ, ಯಶಸ್ವಿ ಸಂದೇಶವನ್ನು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ITR ಸಲ್ಲಿಕೆಯನ್ನು ಪೂರ್ಣಗೊಳಿಸಲು ‘ಸಲ್ಲಿಕೆಗೆ ಹಿಂತಿರುಗಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ 13: ‘ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ 14: ‘ಪೂರ್ವವೀಕ್ಷಣೆ ಮತ್ತು ನಿಮ್ಮ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿ’ ಪುಟದಲ್ಲಿ, ‘ಸ್ಥಳ’ ನಮೂದಿಸಿ, ಘೋಷಣೆ ಚೆಕ್ಬಾಕ್ಸ್ ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು ‘ಮೌಲ್ಯಮಾಪನಕ್ಕೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
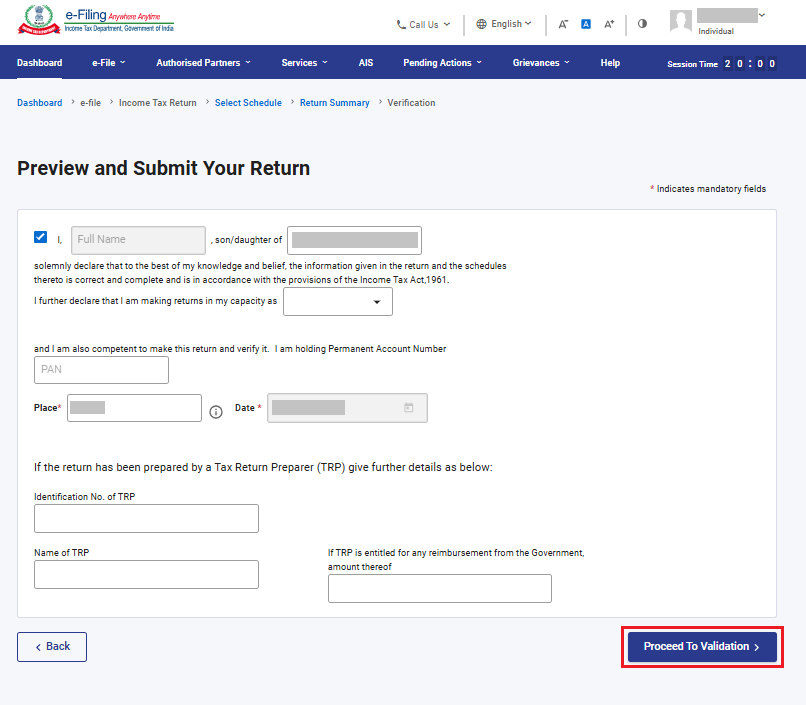
ಗಮನಿಸಿ: ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಸಿದ್ಧಪಡಿಸಲು ನೀವು ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಿದ್ಧಪಡಿಸುವವರನ್ನು (TRP) ತೊಡಗಿಸಿಕೊಂಡಿಲ್ಲದಿದ್ದರೆ, TRP ಗೆ ಸಂಬಂಧಿಸಿದ ಪಠ್ಯ ಪೆಟ್ಟಿಗೆಗಳನ್ನು ಖಾಲಿ ಬಿಡಬಹುದು.
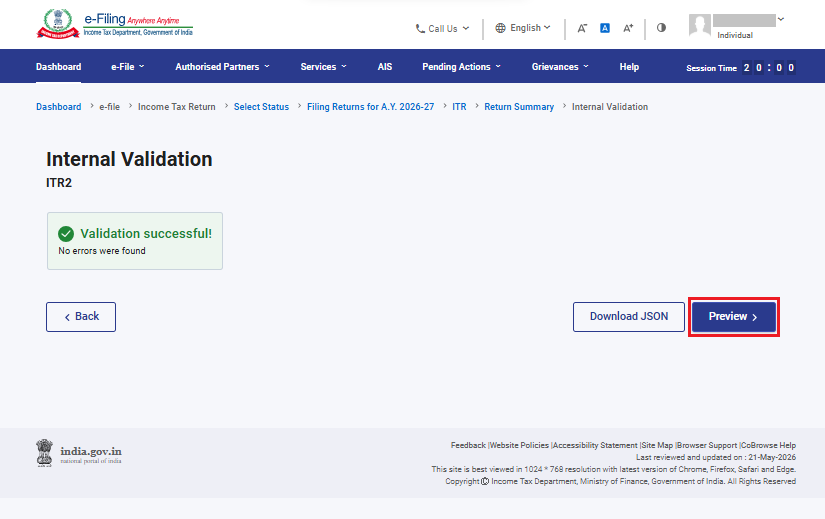
ಹಂತ 15: ಆಂತರಿಕ ಮೌಲ್ಯೀಕರಣ ಯಶಸ್ವಿಯಾಗಿದೆ, ‘ಪೂರ್ವವೀಕ್ಷಣೆ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
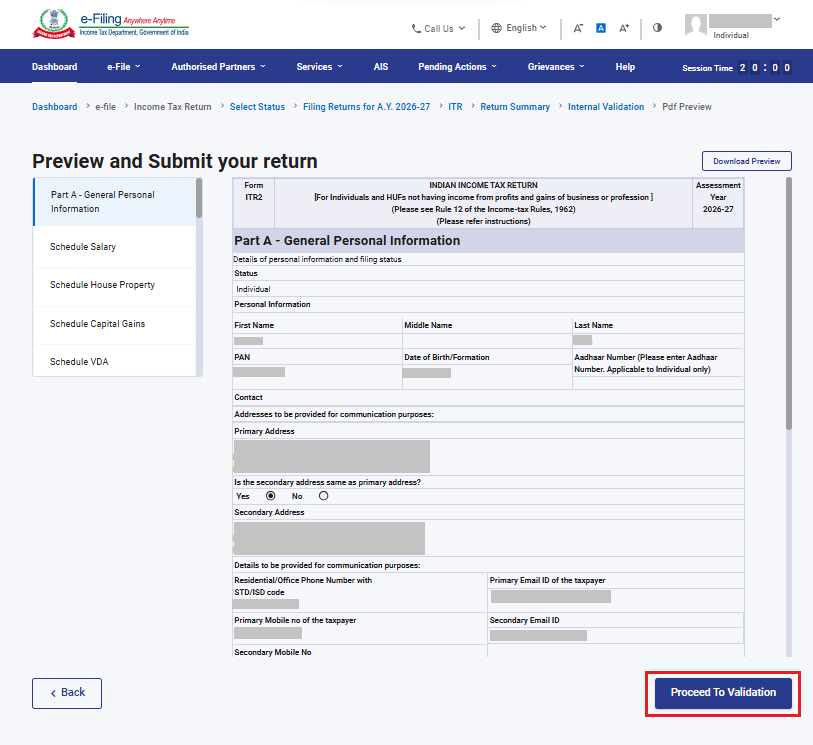
ಹಂತ 16: ನಿಮ್ಮ ‘ಪೂರ್ವವೀಕ್ಷಣೆ ಮಾಡಿ ಮತ್ತು ನಿಮ್ಮ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿ’ ಪುಟದಲ್ಲಿ, ‘ಮೌಲ್ಯಮಾಪನಕ್ಕೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಈಗ, ಅಪ್ಲೋಡ್ ಮಟ್ಟದ ಮೌಲ್ಯೀಕರಣ ಯಶಸ್ವಿಯಾಗಿದೆ, ‘ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
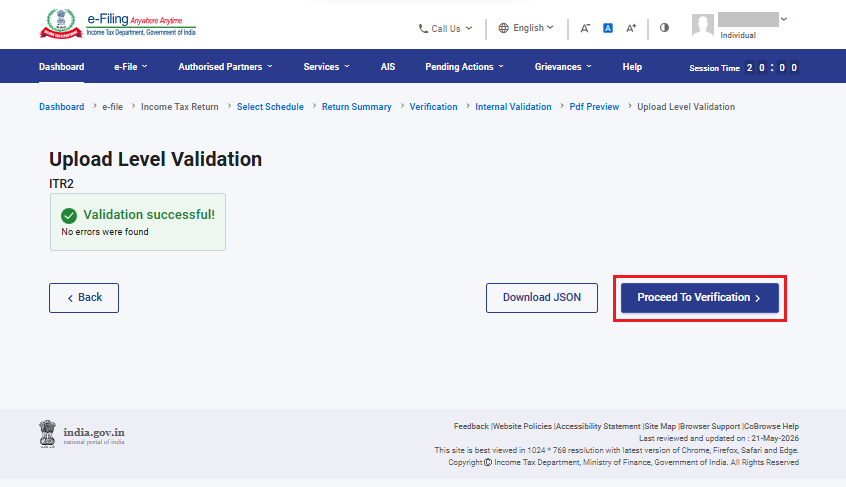
ಗಮನಿಸಿ: ನಿಮ್ಮ ರಿಟರ್ನ್ನಲ್ಲಿ ದೋಷಗಳ ಪಟ್ಟಿಯನ್ನು ತೋರಿಸಿದರೆ, ದೋಷಗಳನ್ನು ಸರಿಪಡಿಸಲು ನೀವು ಫಾರ್ಮ್ಗೆ ಹಿಂತಿರುಗಬೇಕಾಗುತ್ತದೆ. ಯಾವುದೇ ದೋಷಗಳಿಲ್ಲದಿದ್ದರೆ, ‘ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡುವ ಮೂಲಕ ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಇ-ಪರಿಶೀಲಿಸಲು ನೀವು ಮುಂದುವರಿಯಬಹುದು.
ಹಂತ 17: ‘ನಿಮ್ಮ ಪರಿಶೀಲನೆಯನ್ನು ಪೂರ್ಣಗೊಳಿಸಿ’ ಪುಟದಲ್ಲಿ, ನಿಮ್ಮ ಆದ್ಯತೆಯ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿ ಮತ್ತು ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪರಿಶೀಲಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ ಮತ್ತು ಇ-ಪರಿಶೀಲನೆ (ಶಿಫಾರಸು ಮಾಡಲಾದ ಆಯ್ಕೆ - ಈಗಲೇ ಇ-ಪರಿಶೀಲಿಸಿ) ನಿಮ್ಮ ITR ಅನ್ನು ಪರಿಶೀಲಿಸಲು ಸುಲಭವಾದ ಮಾರ್ಗವಾಗಿದೆ - ಇದು ಸಹಿ ಮಾಡಿದ ಭೌತಿಕ ITR-V ಅನ್ನು ಅಂಚೆ ಮೂಲಕ CPCಗೆ ಕಳುಹಿಸುವುದಕ್ಕಿಂತ ತ್ವರಿತ, ಕಾಗದರಹಿತ ಮತ್ತು ಸುರಕ್ಷಿತವಾಗಿದೆ.
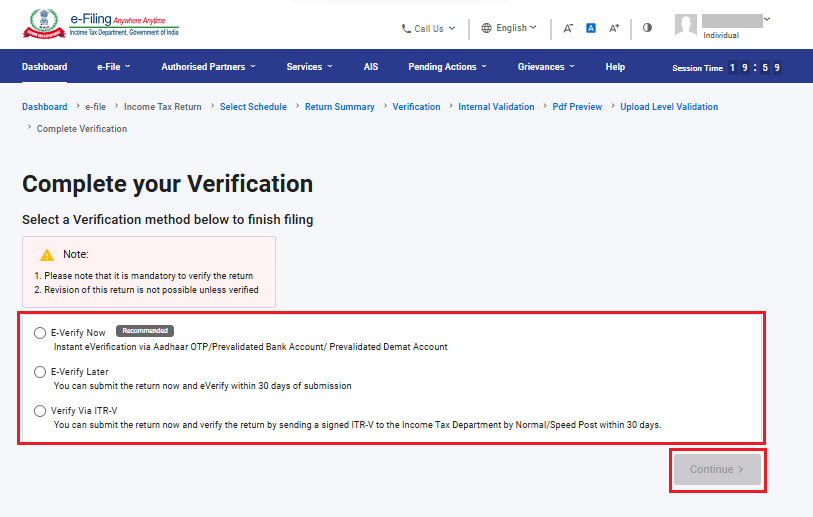
ಗಮನಿಸಿ: ನೀವು ‘ನಂತರ ಪರಿಶೀಲನೆ ಮಾಡುವುದು’ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ನೀವು ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಬಹುದು, ಆದಾಗ್ಯೂ, ನಿಮ್ಮ ITR ಸಲ್ಲಿಸಿದ 30 ದಿನಗಳ ಒಳಗೆ ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪರಿಶೀಲಿಸಬೇಕಾಗುತ್ತದೆ.
ಗಮನಿಸಿ:
• ಇನ್ನಷ್ಟು ತಿಳಿದುಕೊಳ್ಳಲು ಇ-ಪರಿಶೀಲಿಸುವುದು ಹೇಗೆಬಳಕೆದಾರ ಕೈಪಿಡಿಯನ್ನು ನೋಡಿ.
• ನೀವುITR-V ಮೂಲಕ ಪರಿಶೀಲಿಸಿಅನ್ನು ಆರಿಸಿದರೆ, ನೀವು ನಿಮ್ಮ ITR-V ಯ ಸಹಿ ಮಾಡಿದ ಭೌತಿಕ ಪ್ರತಿಯನ್ನು 30 ದಿನಗಳ ಒಳಗೆ ಕೇಂದ್ರೀಕೃತ ಸಂಸ್ಕರಣಾ ಕೇಂದ್ರ, ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆ, ಬೆಂಗಳೂರು 560500 ಗೆ ಸ್ಪೀಡ್ ಪೋಸ್ಟ್ ಮೂಲಕ ಕಳುಹಿಸಬೇಕಾಗುತ್ತದೆ.
• ದಯವಿಟ್ಟು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಮೊದಲೇ ಮೌಲ್ಯೀಕರಿಸಿದ್ದೀರಿ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ ಮತ್ತು ನಿಮ್ಮ PAN ಅನ್ನು ಆಧಾರ್ನೊಂದಿಗೆ ಲಿಂಕ್ ಮಾಡಿ ಇದರಿಂದ ಯಾವುದೇ ಮರುಪಾವತಿಗಳು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜಮಾ ಆಗಬಹುದು.
• ಇನ್ನಷ್ಟು ತಿಳಿದುಕೊಳ್ಳಲುನನ್ನ ಬ್ಯಾಂಕ್ ಖಾತೆಬಳಕೆದಾರ ಕೈಪಿಡಿಯನ್ನು ನೋಡಿ.
ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಇ-ದೃಢೀಕರಿಸಿದ ನಂತರ, ವಹಿವಾಟು ID ಮತ್ತು ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆಯೊಂದಿಗೆ ಯಶಸ್ಸಿನ ಸಂದೇಶವನ್ನು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ನಿಮ್ಮ ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಮತ್ತು ಇ-ಮೇಲ್ IDಗೆ ನೀವು ದೃಢೀಕರಣ ಸಂದೇಶವನ್ನೂ ಸಹ ಸ್ವೀಕರಿಸುತ್ತೀರಿ.