1. 2026-27 ನೇ ಸಾಲಿನ AY ಗಾಗಿ ITR-2 ಅನ್ನು ಸಲ್ಲಿಸಲು ಯಾರು ಅರ್ಹರು?
"ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯ ಲಾಭ ಮತ್ತು ಗಳಿಕೆಗಳು" ಎಂಬ ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ತೆರಿಗೆಗೆ ಒಳಪಡುವ ಆದಾಯವನ್ನು ಹೊರತುಪಡಿಸಿ ಇತರೆ ಆದಾಯವನ್ನು ಪಡೆಯುವ ವ್ಯಕ್ತಿಗಳಿಗೆ (ನಿವಾಸಿ ಅಥವಾ ಅನಿವಾಸಿ) ಮತ್ತು ಹಿಂದೂ ಅವಿಭಜಿತ ಕುಟುಂಬಗಳಿಗೆ (HUFs) ITR-2 ಫಾರ್ಮ್ ಅನ್ವಯಿಸುತ್ತದೆ.
ಮೌಲ್ಯಮಾಪಕರು ಈ ಕೆಳಗಿನ ಒಂದು ಅಥವಾ ಹೆಚ್ಚಿನ ಮೂಲಗಳಿಂದ ಆದಾಯವನ್ನು ಹೊಂದಿದ್ದರೆ ಅದನ್ನು ಸಲ್ಲಿಸಬಹುದು:
- "ಸಂಬಳ" ಅಥವಾ "ಪಿಂಚಣಿ" ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ಆದಾಯ.
- ಎರಡಕ್ಕಿಂತ ಹೆಚ್ಚು ಮನೆ ಆಸ್ತಿಗಳಿಂದ ಬರುವ ಆದಾಯ ಸೇರಿದಂತೆ, ಮನೆ ಆಸ್ತಿಯಿಂದ ಬರುವ ಆದಾಯ.
- ಅಲ್ಪಾವಧಿಯ ಅಥವಾ ದೀರ್ಘಾವಧಿಯ "ಬಂಡವಾಳ ಲಾಭಗಳು" ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ವಿಧಿಸಬಹುದಾದ ಆದಾಯ,
- ಲಾಟರಿಗಳು, ಓಟದ ಕುದುರೆಗಳು, ಬೆಟ್ಟಿಂಗ್, ಜೂಜಾಟ ಇತ್ಯಾದಿಗಳಿಂದ ದೊರೆಯುವ ಗೆಲುವಿನ ಆದಾಯ ಸೇರಿದಂತೆ, ಇತರೆ ಮೂಲಗಳಿಂದ ಬರುವ ಆದಾಯ.
- ₹5,000 ಮೀರಿದ ಕೃಷಿ ಆದಾಯ.
ಒಟ್ಟು ಆದಾಯದ ಪ್ರಮಾಣ ಎಷ್ಟೇ ಇದ್ದರೂ, ಒಟ್ಟು ಆದಾಯವು ₹50 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿರುವ ಪ್ರಕರಣಗಳನ್ನು ಒಳಗೊಂಡಂತೆ ITR-2 ಫಾರ್ಮ್ ಅನ್ನು ಸಲ್ಲಿಸಬಹುದು.
ಇದಲ್ಲದೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿಯು:
- ಒಂದು ಕಂಪನಿಯಲ್ಲಿ ನಿರ್ದೇಶಕ; ಅಥವಾ
- ಹಿಂದಿನ ವರ್ಷದ ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ಪಟ್ಟಿ ಮಾಡದ ಈಕ್ವಿಟಿ ಷೇರುಗಳನ್ನು ಹೊಂದಿದ್ದವರು ಫಾರ್ಮ್ ITR-2 ರಲ್ಲಿ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ.
2. ಮೌಲ್ಯಮಾಪನ ವರ್ಷ (AY) 2026-27 ಕ್ಕೆ ITR-2 ಅನ್ನು ಸಲ್ಲಿಸಲು ಯಾರು ಅರ್ಹರಲ್ಲ?
ಯಾವುದೇ ವ್ಯಕ್ತಿ ಅಥವಾ HUF ಮೂಲಕ ITR-2 ಫೈಲ್ ಮಾಡಲು ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ, ಯಾವ ವ್ಯಕ್ತಿಯ ವರ್ಷದ ಒಟ್ಟು ಆದಾಯದಲ್ಲಿ ವ್ಯಾಪಾರ ಅಥವಾ ವೃತ್ತಿಯಲ್ಲಿನ ಲಾಭ ಮತ್ತು ಗಳಿಕೆಗಳಿಂದ ಬಂದ ಆದಾಯವು ಒಳಗೊಂಡಿದ್ದರೆ, ಮತ್ತು ಈ ಕೆಳಗಿನ ರೂಪದಲ್ಲಿಯೂ ಆದಾಯವನ್ನು ಹೊಂದಿದ್ದರೆ:
- ಬಡ್ಡಿ
- ಸಂಬಳ / ವೇತನ
- ಬೋನಸ್
- "ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯ ಲಾಭಗಳು ಮತ್ತು ಗಳಿಕೆಗಳು" ಎಂಬ ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ತೆರಿಗೆಗೆ ಒಳಪಡುವ ಆದಾಯವಾಗಿರುವ, ಸಂಸ್ಥೆಯಿಂದ ಯಾವುದೇ ಹೆಸರಿನಲ್ಲಿ ಕರೆಯಲ್ಪಡುವ, ಪಾವತಿಸಬೇಕಾದ ಅಥವಾ ಸ್ವೀಕರಿಸಲಾದ ಕಮಿಷನ್ ಅಥವಾ ಸಂಭಾವನೆ.
3. ಮೌಲ್ಯಮಾಪನ ವರ್ಷ (AY) 2026-27 ರ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಅನ್ವಯವಾಗುವ ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ದರಗಳು ಮತ್ತು ರಿಯಾಯಿತಿಗಳು ಯಾವುವು?
ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಡಿಯಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆಯ ಸ್ಲ್ಯಾಬ್ ದರಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
ರೂ. 4,00,000 ವರೆಗೆ – ಶೂನ್ಯ
ರೂ. 4,00,001 ರಿಂದ ರೂ. 8,00,000 ವರೆಗೆ – 5 ಪ್ರತಿಶತ
ರೂ. 8,00,001 ರಿಂದ ರೂ. 12,00,000 ವರೆಗೆ – 10 ಪ್ರತಿಶತ
ರೂ. 12,00,001 ರಿಂದ ರೂ. 16,00,000 ವರೆಗೆ – 15 ಪ್ರತಿಶತ
ರೂ. 16,00,001 ರಿಂದ ರೂ. 20,00,000 ವರೆಗೆ – 20 ಪ್ರತಿಶತ
ರೂ. 20,00,001 ರಿಂದ ರೂ. 24,00,000 ವರೆಗೆ – 25 ಪ್ರತಿಶತ
ರೂ. 24,00,000 ಕ್ಕಿಂತ ಹೆಚ್ಚು – 30 ಪ್ರತಿಶತ
ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಡಿಯಲ್ಲಿ, ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿಯನ್ನು ₹25,000 ರಿಂದ ₹60,000 ಕ್ಕೆ ಹೆಚ್ಚಿಸಲಾಗಿದೆ ಮತ್ತು ಅನ್ವಯವಾಗುವಂತೆ ಮೌಲ್ಯಮಾಪನ ವರ್ಷ 2026-27 ರಿಂದ ಒಟ್ಟು ಆದಾಯವು ₹12 ಲಕ್ಷದವರೆಗೆ ಇರುವವರಿಗೆ ಅನುಮತಿಸಲಾಗಿದೆ.
4. ITR-2 ಅನ್ನು ಸಲ್ಲಿಸಲು ಯಾವ ದಾಖಲೆಗಳು ಅಗತ್ಯವಿರುತ್ತವೆ?
ITR-2 ಅನ್ನು ಸಲ್ಲಿಸಲು ಈ ಕೆಳಗಿನ ದಾಖಲೆಗಳು ಅಗತ್ಯವಿರುತ್ತವೆ:
- ನೀವು ಸಂಬಳದ ಆದಾಯವನ್ನು ಹೊಂದಿದ್ದರೆ, ನಿಮ್ಮ ಉದ್ಯೋಗದಾತರು ನೀಡಿದ ಫಾರ್ಮ್ 16 ನಿಮಗೆ ಅಗತ್ಯವಾಗುತ್ತದೆ.
- ನೀವು ಸ್ಥಿರ ಠೇವಣಿಗಳು ಅಥವಾ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಿಂದ ಬಡ್ಡಿ ಆದಾಯವನ್ನು ಗಳಿಸಿದ್ದರೆ ಮತ್ತು ಅದರ ಮೇಲೆ TDS ಅನ್ನು ಕಡಿತಗೊಳಿಸಿದ್ದರೆ, TDS ಪ್ರಮಾಣಪತ್ರಗಳು, ಅಂದರೆ ಕಡಿತಗೊಳಿಸುವವರು ನೀಡಿದ ಫಾರ್ಮ್ 16A, ನಿಮಗೆ ಬೇಕಾಗುತ್ತವೆ.
- ಸಂಬಳದ ಮೇಲಿನ TDS ಹಾಗೂ ಸಂಬಳವನ್ನು ಹೊರತುಪಡಿಸಿದ ಇತರ ಆದಾಯಗಳ ಮೇಲಿನ TDS ಅನ್ನು ಪರಿಶೀಲಿಸಲು ನಿಮಗೆ ಫಾರ್ಮ್ 26AS ಮತ್ತು AIS ಅಗತ್ಯವಿರುತ್ತದೆ. ಫಾರ್ಮ್ 26AS ಮತ್ತು AIS ಅನ್ನು ಇ -ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಿಂದ ಡೌನ್ಲೋಡ್ ಮಾಡಬಹುದು.
- ನೀವು ಬಾಡಿಗೆ ಮನೆಯಲ್ಲಿ ವಾಸಿಸುತ್ತಿದ್ದರೆ, HRA ಅನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡಲು ಬಾಡಿಗೆ ಪಾವತಿಯ ರಶೀದಿಗಳು ಬೇಕಾಗುತ್ತವೆ (ಒಂದು ವೇಳೆ ನೀವು ಅವುಗಳನ್ನು ನಿಮ್ಮ ಉದ್ಯೋಗದಾತರಿಗೆ ಸಲ್ಲಿಸಿರದಿದ್ದರೆ).
- ನೀವು ಷೇರುಗಳಲ್ಲಿ ಯಾವುದೇ ಬಂಡವಾಳ ಲಾಭದ ವಹಿವಾಟುಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ಬಂಡವಾಳ ಲಾಭವನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡಲು ಒಂದು ವರ್ಷದ ಅವಧಿಯ ಷೇರುಗಳು ಅಥವಾ ಭದ್ರತೆಗಳ ಬಂಡವಾಳ ಲಾಭದ ವಹಿವಾಟುಗಳ ಸಾರಾಂಶ ಅಥವಾ ಲಾಭ/ನಷ್ಟದ ವಿವರಪತ್ರದ ಅಗತ್ಯವಿರುತ್ತದೆ.
- ಬಡ್ಡಿ ಆದಾಯದ ಮೊತ್ತವನ್ನು ಲೆಕ್ಕಹಾಕಲು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಪಾಸ್ಬುಕ್, ಸ್ಥಿರ ಠೇವಣಿ ರಶೀದಿಗಳ (FDRಗಳು) ಅಗತ್ಯವಿದೆ.
- ನಿಮ್ಮ ಬಾಡಿಗೆ ಮನೆಯಿಂದ ನೀವು ಬಾಡಿಗೆ ಪಡೆದಿದ್ದರೆ, ಮನೆ ಆಸ್ತಿಯಿಂದ ಬರುವ ಆದಾಯವನ್ನು ಲೆಕ್ಕಹಾಕಲು ನಿಮ್ಮ ಬಾಡಿಗೆದಾರ / ಸ್ಥಳೀಯ ತೆರಿಗೆ ಪಾವತಿ / ಎರವಲು ಪಡೆದ ಬಂಡವಾಳದ ಮೇಲಿನ ಬಡ್ಡಿ (ಯಾವುದಾದರೂ ಇದ್ದರೆ) ಅಗತ್ಯವಿರುತ್ತವೆ.
- ಪ್ರಸ್ತುತ ವರ್ಷದಲ್ಲಿ ನೀವು ಅನುಭವಿಸಿದ ಯಾವುದೇ ನಷ್ಟವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ನಷ್ಟವನ್ನು ತೋರಿಸುವ ಸಂಬಂಧಿತ ದಾಖಲೆಗಳ ಅಗತ್ಯವಿದೆ.
- ನೀವು ಹಿಂದಿನ ವರ್ಷದ ನಷ್ಟವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ಆ ನಷ್ಟವನ್ನು ಬಹಿರಂಗಪಡಿಸುವ ಹಿಂದಿನ ವರ್ಷದ ರಿಟರ್ನ್ ಅಥವಾ ಪ್ರಮಾಣಪತ್ರದ ಪ್ರತಿಯನ್ನು ಹೊಂದಿರಬೇಕಾಗುತ್ತದೆ.
- ಸೆಕ್ಷನ್ 80C, 80D, 80G, 80GG ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಉಳಿತಾಯ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ನಿಮಗೆ ದಾಖಲೆಗಳು ಅಥವಾ ಪುರಾವೆಗಳು ಬೇಕಾಗುತ್ತವೆ ಉದಾಹರಣೆಗೆ ಜೀವನ ಮತ್ತು ಆರೋಗ್ಯ ವಿಮೆ ರಶೀದಿಗಳು, ದೇಣಿಗೆ ರಶೀದಿಗಳು, ಬಾಡಿಗೆ ರಶೀದಿಗಳು, ಬೋಧನಾ ಶುಲ್ಕಗಳು ಇತ್ಯಾದಿಗಳು, ಒಂದು ವೇಳೆ ಇವುಗಳನ್ನು ನಿಮ್ಮ ಫಾರ್ಮ್ 16 ರಲ್ಲಿ ಪರಿಗಣಿಸಿರದಿದ್ದರೆ ಬೇಕಾಗುತ್ತವೆ.
5. ನನ್ನ ITR ಅನ್ನು ಸಲ್ಲಿಸುವಾಗ ಸಮಸ್ಯೆಗಳನ್ನು ತಪ್ಪಿಸಲು ನಾನು ಯಾವ ಮುನ್ನೆಚ್ಚರಿಕೆಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಬೇಕು?
ನಿಮ್ಮ ರಿಟರ್ನ್ ಫೈಲ್ ಮಾಡುವಾಗ ಮತ್ತು ನಿಮ್ಮ ರೀಫಂಡ್ ಅನ್ನು ಪಡೆಯುವಾಗ ಎದುರಾಗುವ ಸಮಸ್ಯೆಗಳನ್ನು ತಪ್ಪಿಸಲು, ನೀವು ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು:
- ಆಧಾರ್ ಮತ್ತು PAN ಲಿಂಕ್ ಮಾಡಲಾಗಿದೆ (ಶಿಫಾರಸು ಮಾಡಲಾಗಿದೆ).
- ನೀವು ಮರುಪಾವತಿಯನ್ನು ಸ್ವೀಕರಿಸಲು ಬಯಸುವ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಪೂರ್ವ-ಮೌಲ್ಯಮಾಪನ ಮಾಡಿ.
- ಸಲ್ಲಿಸುವ ಮೊದಲು ಸರಿಯಾದ ITR ಫಾರ್ಮ್ ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ; ಇಲ್ಲದಿದ್ದರೆ, ಸಲ್ಲಿಸಿದ ರಿಟರ್ನ್ ಅನ್ನು ದೋಷಪೂರಿತ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ನೀವು ಸರಿಯಾದ ಫಾರ್ಮ್ ಅನ್ನು ಬಳಸಿ ಪರಿಷ್ಕೃತ ITR ಅನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ.
- ನಿಗದಿತ ಸಮಯದೊಳಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿರಬೇಕು.
- ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪರಿಶೀಲಿಸಿ - ನೀವು ಇ-ದೃಢೀಕರಣ (ಶಿಫಾರಸು ಮಾಡಲಾದ ಆಯ್ಕೆ - ಈಗಲೇ ಇ-ದೃಢೀಕರಿಸಿ) ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು, ಏಕೆಂದರೆ ಇದು ನಿಮ್ಮ ITR ಅನ್ನು ಪರಿಶೀಲಿಸಲು ಅತ್ಯಂತ ಸುಲಭವಾದ ಮಾರ್ಗವಾಗಿದೆ.
6. HUF / ಸಂಸ್ಥೆಯು ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿಯನ್ನು ಪಡೆಯಬಹುದೇ?
ಇಲ್ಲ. ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿಯು ವ್ಯಕ್ತಿಗಳಿಗೆ ಮಾತ್ರ ಲಭ್ಯವಿದೆ; ಆದ್ದರಿಂದ, ವ್ಯಕ್ತಿಯನ್ನು ಹೊರತುಪಡಿಸಿ ಇತರ ಯಾವುದೇ ತೆರಿಗೆದಾರರು ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿಯನ್ನು ಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ.
7. ನಾನು ಅನಿವಾಸಿ. ನಾನು 87A ಸೆಕ್ಷನ್ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿ ಪಡೆಯಬಹುದೇ?
ಇಲ್ಲ. ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿಯು ಭಾರತದಲ್ಲಿ ವಾಸಿಸುವ ವ್ಯಕ್ತಿಗಳಿಗೆ ಮಾತ್ರ ಲಭ್ಯವಿದೆ; ಆದ್ದರಿಂದ, ಅನಿವಾಸಿಗಳು ಸೆಕ್ಷನ್ 87A ರ ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿಯನ್ನು ಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ.
8. ನಾನು ಎರಡು ಮನೆಗಳನ್ನು ಹೊಂದಿದ್ದೇನೆ. ಒಂದು ನಾನು ಪ್ರತಿ ವಾರ ಭೇಟಿ ನೀಡುವ ತೋಟದ ಮನೆ, ಮತ್ತು ಇನ್ನೊಂದು ನನ್ನ ನಿವಾಸ. ಈ ಎರಡೂ ಮನೆಗಳನ್ನು ಸ್ವಯಂ-ಆಕ್ರಮಿತ ಆಸ್ತಿಗಳೆಂದು ಪರಿಗಣಿಸಬಹುದೇ?
AY 2019–20 ರವರೆಗೆ, ನೀವು ಒಂದು ಆಸ್ತಿಯನ್ನು ಮಾತ್ರ ಸ್ವಯಂ-ಆಕ್ರಮಿತ ಆಸ್ತಿಯಾಗಿ ಕ್ಲೈಮ್ ಮಾಡಬಹುದು ಮತ್ತು ಇನ್ನೊಂದು ಆಸ್ತಿಯನ್ನು ಬಾಡಿಗೆಗೆ ನೀಡಲಾಗಿದೆ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
AY 2020–21 ರಿಂದ, ನಿರ್ದಿಷ್ಟ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸಿದರೆ, ಎರಡೂ ಮನೆಗಳನ್ನು ವಸತಿ ಉದ್ದೇಶಕ್ಕಾಗಿ ಸ್ವಯಂ-ಆಕ್ರಮಿತ ಆಸ್ತಿಗಳಾಗಿ ಪರಿಗಣಿಸಬಹುದು.
AY 2026-27 ರಿಂದ, ಎರಡು ಮನೆಗಳನ್ನು ಅಥವಾ ಅದರ ಒಂದು ಭಾಗವನ್ನು ಸ್ವಯಂ ಆಕ್ರಮಿತ ಆಸ್ತಿ ಎಂದು ಪರಿಗಣಿಸಲು ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಷರತ್ತುಗಳನ್ನು ತೆಗೆದುಹಾಕಲಾಗಿದೆ, ಅಂದರೆ ಮಾಲೀಕರು ತಮ್ಮ ಸ್ವಂತ ನಿವಾಸಕ್ಕಾಗಿ ಬಳಸಿದರೆ ಅಥವಾ ಅವರ ವ್ಯವಹಾರ, ವೃತ್ತಿ ಅಥವಾ ಉದ್ಯೋಗದ ಕಾರಣದಿಂದಾಗಿ ಅದನ್ನು ಆಕ್ರಮಿಸಿಕೊಳ್ಳಲು ಸಾಧ್ಯವಾಗದಿದ್ದರೆ.
9. ವರ್ಷದ ಒಂದು ಭಾಗದಲ್ಲಿ ಸ್ವಯಂ-ಆಕ್ರಮಿತವಾಗಿದ್ದು, ಇನ್ನೊಂದು ಭಾಗದಲ್ಲಿ ಬಾಡಿಗೆಗೆ ನೀಡಲಾಗಿರುವ ಆಸ್ತಿಯಿಂದ ಬರುವ ಆದಾಯವನ್ನು ಹೇಗೆ ಲೆಕ್ಕಹಾಕಬೇಕು?
ಈ ಸಂದರ್ಭದಲ್ಲಿ, ಮನೆ ಆಸ್ತಿಯಿಂದ ಬರುವ ಆದಾಯ ಎಂಬ ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಬಹುದಾದ ಆದಾಯವನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡುವ ಉದ್ದೇಶಕ್ಕಾಗಿ, ಅಂತಹ ಆಸ್ತಿಯನ್ನು ವರ್ಷವಿಡೀ ಬಾಡಿಗೆಗೆ ನೀಡಲಾಗಿದೆ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಅದಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಆದಾಯವನ್ನು ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ.
ಆದರೆ, ಅಂತಹ ಆಸ್ತಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ತೆರಿಗೆ ವಿಧಿಸಬಹುದಾದ ಆದಾಯವನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡುವಾಗ, ನಿಜವಾದ ಬಾಡಿಗೆಯನ್ನು ಬಾಡಿಗೆಗೆ ಕೊಟ್ಟ ಅವಧಿಗೆ ಮಾತ್ರ ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
10. ಬಂಡವಾಳ ಲಾಭದ ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ಯಾವ ಆದಾಯಗಳಿಗೆ ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ?
ವರ್ಷದಲ್ಲಿ ಬಂಡವಾಳ ಆಸ್ತಿಯ ವರ್ಗಾವಣೆಯಿಂದ ಉಂಟಾಗುವ ಯಾವುದೇ ಲಾಭ ಅಥವಾ ಲಾಭವನ್ನು ಬಂಡವಾಳ ಲಾಭಗಳು ಶೀರ್ಷಿಕೆಯಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ.
11. ಬಂಡವಾಳ ಆಸ್ತಿಯ ಅರ್ಥವೇನು?
ಬಂಡವಾಳ ಆಸ್ತಿಯನ್ನು ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961 ರ ಸೆಕ್ಷನ್ 2(14) ರ ಅಡಿಯಲ್ಲಿ ವ್ಯಾಖ್ಯಾನಿಸಲಾಗಿದೆ:
- ತೆರಿಗೆದಾರರ ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯೊಂದಿಗೆ ಸಂಪರ್ಕ ಹೊಂದಿರಬಹುದಾದ ಅಥವಾ ಸಂಪರ್ಕ ಹೊಂದಿಲ್ಲದ, ತೆರಿಗೆದಾರರು ಹೊಂದಿರುವ ಯಾವುದೇ ರೀತಿಯ ಆಸ್ತಿ.
- SEBI ಕಾಯ್ದೆ, 1992 ರ ಅಡಿಯಲ್ಲಿ ರೂಪಿಸಲಾದ ನಿಯಮಗಳಿಗೆ ಅನುಸಾರವಾಗಿ (ಕೆಲವು ಹೊರಗಿಡುವಿಕೆಗಳಿಗೆ ಒಳಪಟ್ಟು) ಅಂತಹ ಸೆಕ್ಯೂರಿಟಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿರುವ FII ಹೊಂದಿರುವ ಯಾವುದೇ ಸೆಕ್ಯೂರಿಟಿಗಳು.
12. ದೀರ್ಘಾವಧಿಯ ಬಂಡವಾಳ ಆಸ್ತಿ ಎಂಬ ಪದದ ಅರ್ಥವೇನು?
- ಭೂಮಿ ಅಥವಾ ಕಟ್ಟಡ ಅಥವಾ ಎರಡನ್ನೂ ಒಳಗೊಂಡಂತೆ ಯಾವುದೇ ಬಂಡವಾಳ ಆಸ್ತಿಯನ್ನು 24 ತಿಂಗಳುಗಳಿಗಿಂತ ಹೆಚ್ಚು ಕಾಲ, ಅದರ ವರ್ಗಾವಣೆಯ ದಿನಾಂಕಕ್ಕಿಂತ ಮೊದಲು ಹೊಂದಿದ್ದರೆ ಅದನ್ನು ದೀರ್ಘಾವಧಿಯ ಬಂಡವಾಳ ಆಸ್ತಿ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
- ಆದಾಗ್ಯೂ, ಭಾರತದಲ್ಲಿ ಮಾನ್ಯತೆ ಪಡೆದ ಸ್ಟಾಕ್ ಎಕ್ಸ್ಚೇಂಜ್ನಲ್ಲಿ ಪಟ್ಟಿ ಮಾಡಲಾದ ಸೆಕ್ಯುರಿಟಿಗಳಿಗೆ (ಡಿಬೆಂಚರ್ಗಳು, ಸರ್ಕಾರಿ ಸೆಕ್ಯುರಿಟಿಗಳು, UTI ಘಟಕಗಳು ಮತ್ತು ಶೂನ್ಯ-ಕೂಪನ್ ಬಾಂಡ್ಗಳನ್ನು ಹೊರತುಪಡಿಸಿ) ಹಾಗೂ ಈಕ್ವಿಟಿ-ಆಧಾರಿತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಘಟಕಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ, ಪರಿಗಣಿಸಬೇಕಾದ ಹಿಡುವಳಿ ಅವಧಿಯು 36 ತಿಂಗಳ ಬದಲಿಗೆ 12 ತಿಂಗಳುಗಳಾಗಿರುತ್ತದೆ.
- ಒಂದು ಕಂಪನಿಯ ಪಟ್ಟಿ ಮಾಡದ ಷೇರುಗಳನ್ನು ಅಥವಾ ಸೆಕ್ಷನ್ 10 ರ ಷರತ್ತು (23D) ಅಡಿಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನ ಘಟಕವನ್ನು (ಏಪ್ರಿಲ್ 1, 2014 ರಿಂದ ಜುಲೈ 10, 2014 ರವರೆಗೆ) ವರ್ಗಾಯಿಸಿದಲ್ಲಿ, ಪರಿಗಣಿಸಬೇಕಾದ ಹಿಡುವಳಿ ಅವಧಿಯು 36 ತಿಂಗಳ ಬದಲಿಗೆ 12 ತಿಂಗಳುಗಳಾಗಿರುತ್ತದೆ.
13. ನಾನು ಸೆಕ್ಷನ್ 80C ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ, ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕೇ?
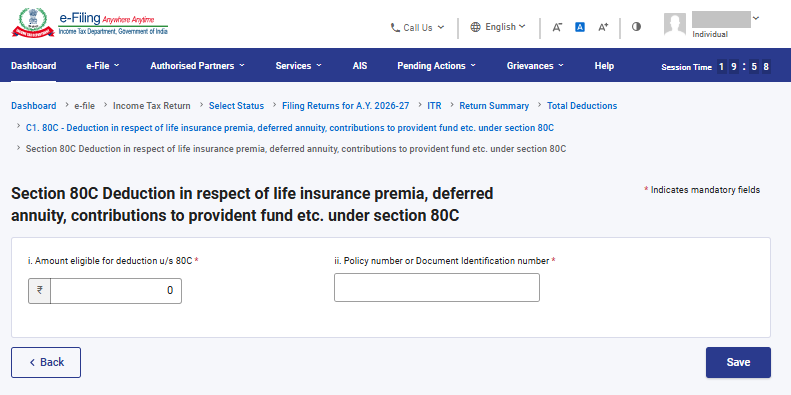
ನೀವು ಸೆಕ್ಷನ್ 80C ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕು. ನೀವು ಸೆಕ್ಷನ್ 80C ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾದ ಮೊತ್ತ
- ಪಾಲಿಸಿ ಸಂಖ್ಯೆ ಅಥವಾ ದಾಖಲೆ ಗುರುತಿನ ಸಂಖ್ಯೆ
14. ನಾನು ಸೆಕ್ಷನ್ 80CCD(1) ಅಥವಾ 80CCD(1B) ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ, ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕೇ?
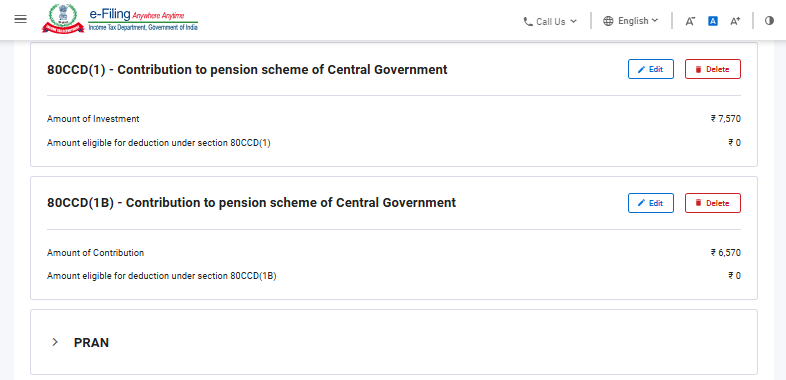
ನೀವು ಸೆಕ್ಷನ್ 80CCD(1) ಅಥವಾ 80CCD(1B) ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕು. ನೀವು ಈ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, PRAN ಟ್ಯಾಬ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡುವ ಮೂಲಕ PRAN ಅನ್ನು ನಮೂದಿಸಬೇಕು. ಬಹು PRAN ವಿವರಗಳನ್ನು ಸಹ ಸೇರಿಸಬಹುದು ಎಂಬುದನ್ನು ದಯವಿಟ್ಟು ಗಮನಿಸಿ.
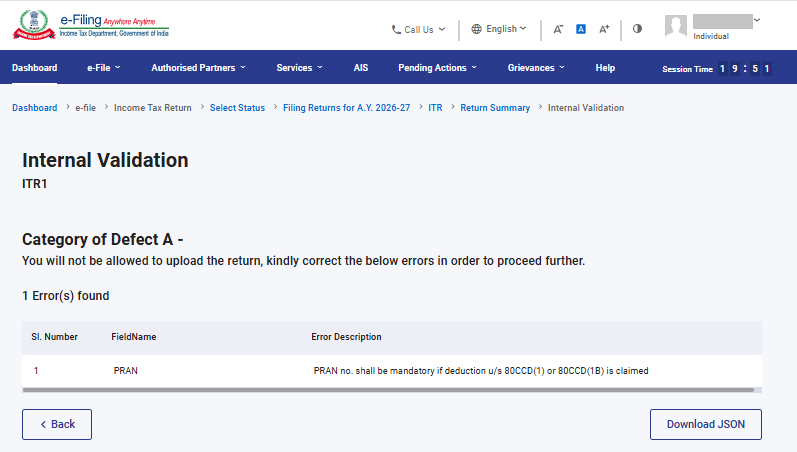
ನೀವು PRAN ಟ್ಯಾಬ್ನಲ್ಲಿ PRAN ನಮೂದಿಸಲು ಮರೆತರೆ, ಕೆಳಗಿನ ಮಾನ್ಯತಾ ದೋಷ ಕಾಣಿಸುತ್ತದೆ:
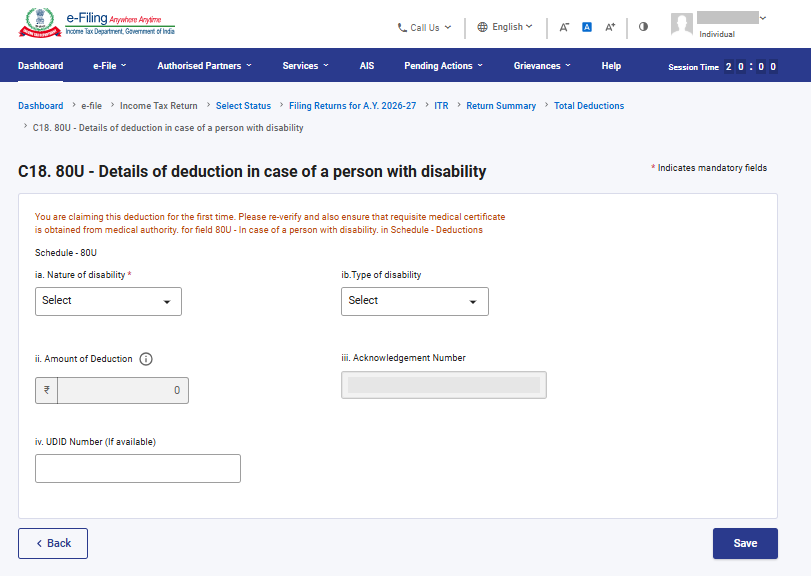
15. ನಾನು ಸೆಕ್ಷನ್ 80DD ಅಥವಾ 80U ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ, ITR-2 ಫಾರ್ಮ್ನಲ್ಲಿ ಯಾವ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕು?
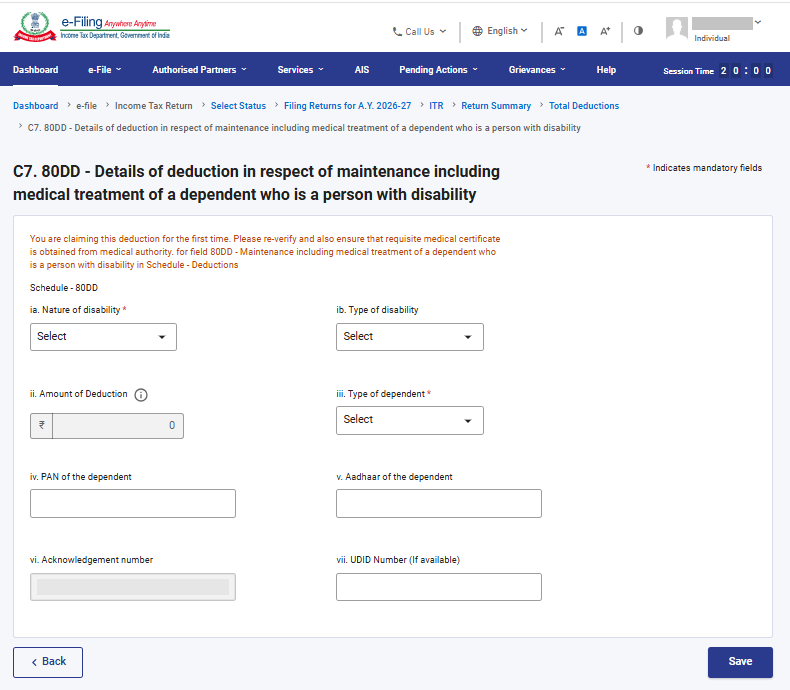
ನೀವು ಸೆಕ್ಷನ್ 80DD ಅಥವಾ ಸೆಕ್ಷನ್ 80U ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕು. ನೀವು ಸೆಕ್ಷನ್ 80DD ಅಥವಾ 80U ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ಅಂಗವೈಕಲ್ಯದ ಸ್ವರೂಪ
- ಅಂಗವೈಕಲ್ಯದ ವಿಧ
- ಅವಲಂಬಿತರ ವಿಧ
- ತೆರಿಗೆ ಕಡಿತದ ಮೊತ್ತ
- ಅವಲಂಬಿತರ PAN
- ಅವಲಂಬಿತರ ಆಧಾರ್
- ಫಾರ್ಮ್ 10 IA ಸಲ್ಲಿಸಿದ ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆ
ಸೆಕ್ಷನ್ 80 DD ಅಡಿಯಲ್ಲಿನ ತೆರಿಗೆ ಕಡಿತಗಳು:
80 U ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳು:
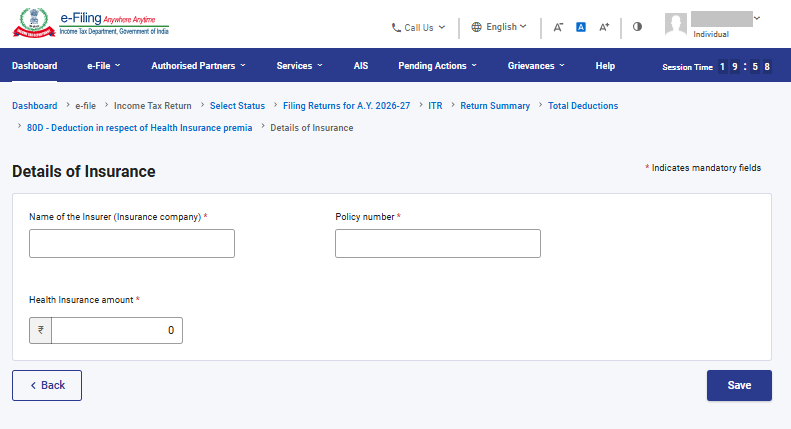
16. ನಾನು 80 D ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕೇ?
AY %1s-%2s ರಿಂದ ನೀವು ಸೆಕ್ಷನ್ %3s D ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತದ ಬಗ್ಗೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕು. ನೀವು ಸೆಕ್ಷನ್ %4s D ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ವಿಮೆದಾತರ ಹೆಸರು (ವಿಮಾ ಕಂಪನಿ)
- ಪಾಲಿಸಿ ಸಂಖ್ಯೆ
- ಆರೋಗ್ಯ ವಿಮೆಯ ಮೊತ್ತ
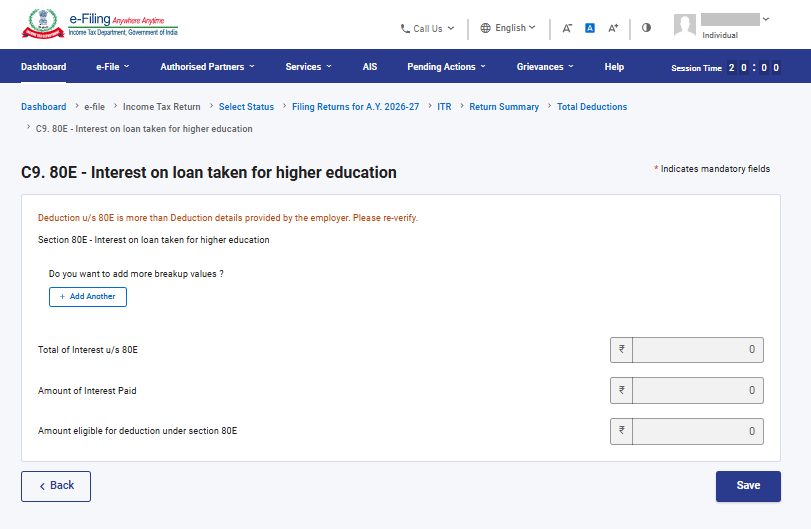
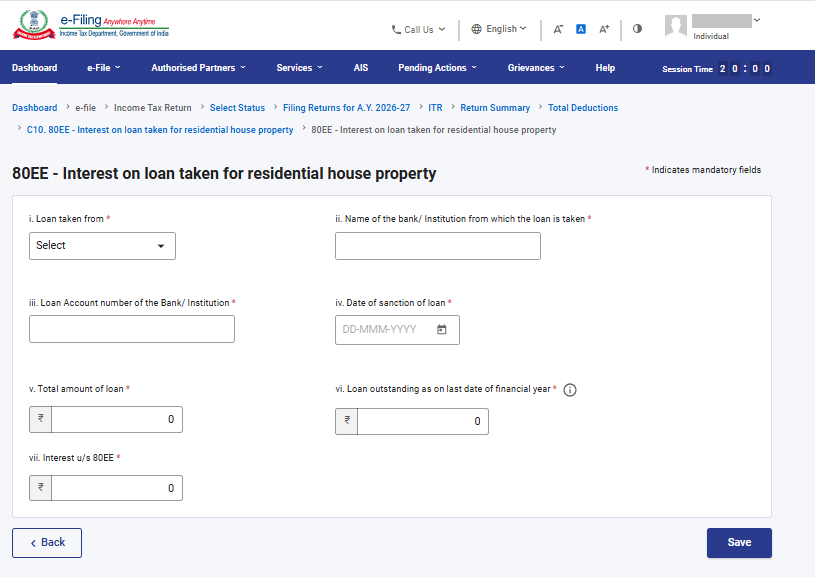
17. ನಾನು 80 E, 80 EE, 80 EEA & 80 EEB ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕೇ?
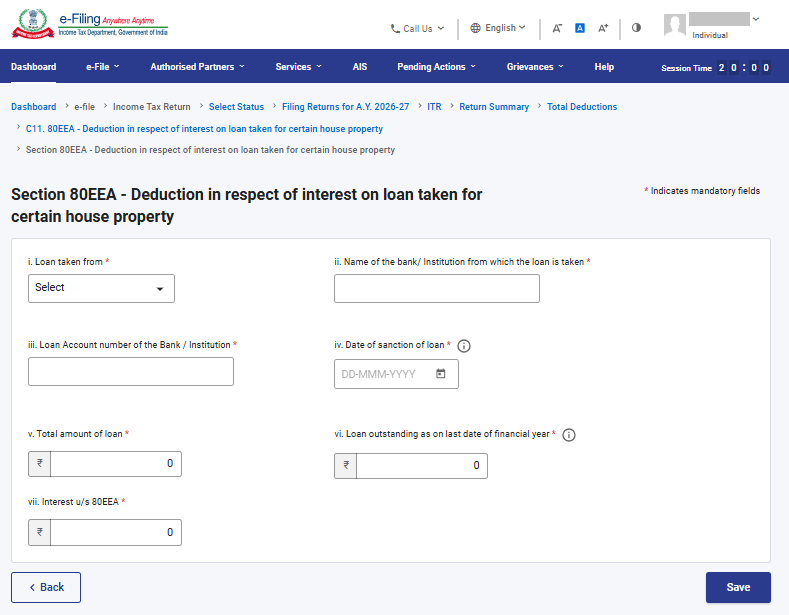
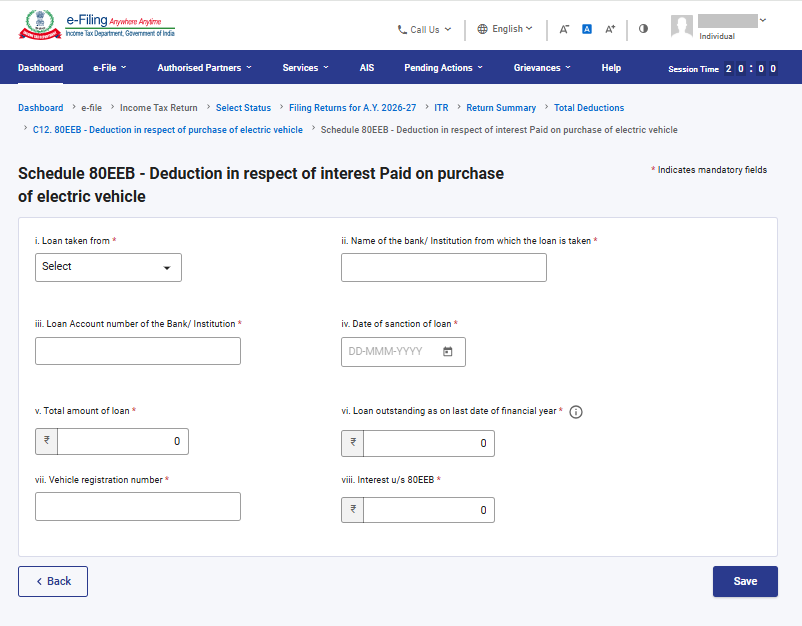
ನೀವು ಸೆಕ್ಷನ್ 80E, 80EE, 80EEA ಮತ್ತು 80EEB ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕು. ಈ ಸೆಕ್ಷನ್ಗಳ ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ಯಾರಿಂದ ಸಾಲ ಪಡೆಯಲಾಗಿದೆ
- ಸಂಸ್ಥೆ ಅಥವಾ ಬ್ಯಾಂಕ್ ಹೆಸರು
- ಸಾಲ ಖಾತೆ ಸಂಖ್ಯೆ
- ಸಾಲ ಮಂಜೂರಾತಿ ದಿನಾಂಕ
- ಸಾಲಗಳ ಒಟ್ಟು ಮೊತ್ತ
- ನಿರ್ದಿಷ್ಟ ದಿನಾಂಕದಂದು ಬಾಕಿ ಇರುವ ಸಾಲದ ಮೊತ್ತ.
- ಬಡ್ಡಿ ಮೊತ್ತ
ಸೆಕ್ಷನ್ 80 E ಅಡಿಯಲ್ಲಿನ ಕಡಿತಗಳು:
80 EE ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳು:
80 EEA ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳು:
80 EEB ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳು:
18. ನಾನು ಸೆಕ್ಷನ್ 80GG ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ, ಯಾವುದಾದರೂ ಫಾರ್ಮ್ ಅನ್ನು ಸಲ್ಲಿಸಬೇಕೇ?
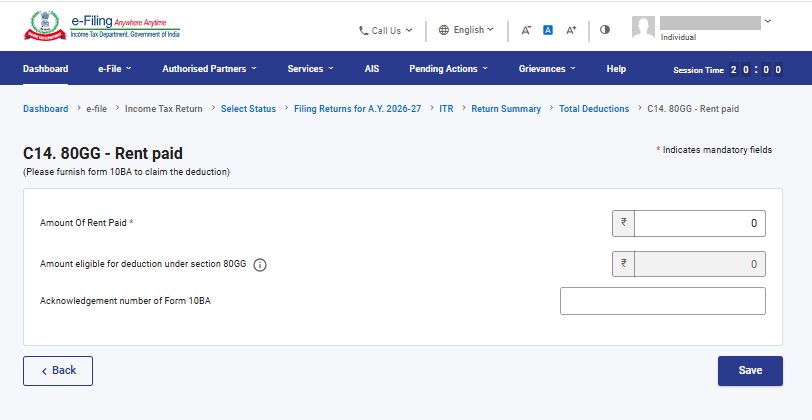
ನೀವು ಸೆಕ್ಷನ್ 80GG ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ಆದಾಯದ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸುವ ಮೊದಲು ಕಡ್ಡಾಯವಾಗಿ ಫಾರ್ಮ್ 10BA ಅನ್ನು ಸಲ್ಲಿಸಬೇಕು. ಹಾಗೆಯೇ, ಆದಾಯದ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸುವಾಗ ವೇಳಾಪಟ್ಟಿ 80GG ನಲ್ಲಿ ಫಾರ್ಮ್ 10BA ರ ವಿವರಗಳನ್ನು (ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆ) ನಮೂದಿಸಬೇಕು.
19. ನಾನು 80GGC ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕೇ?
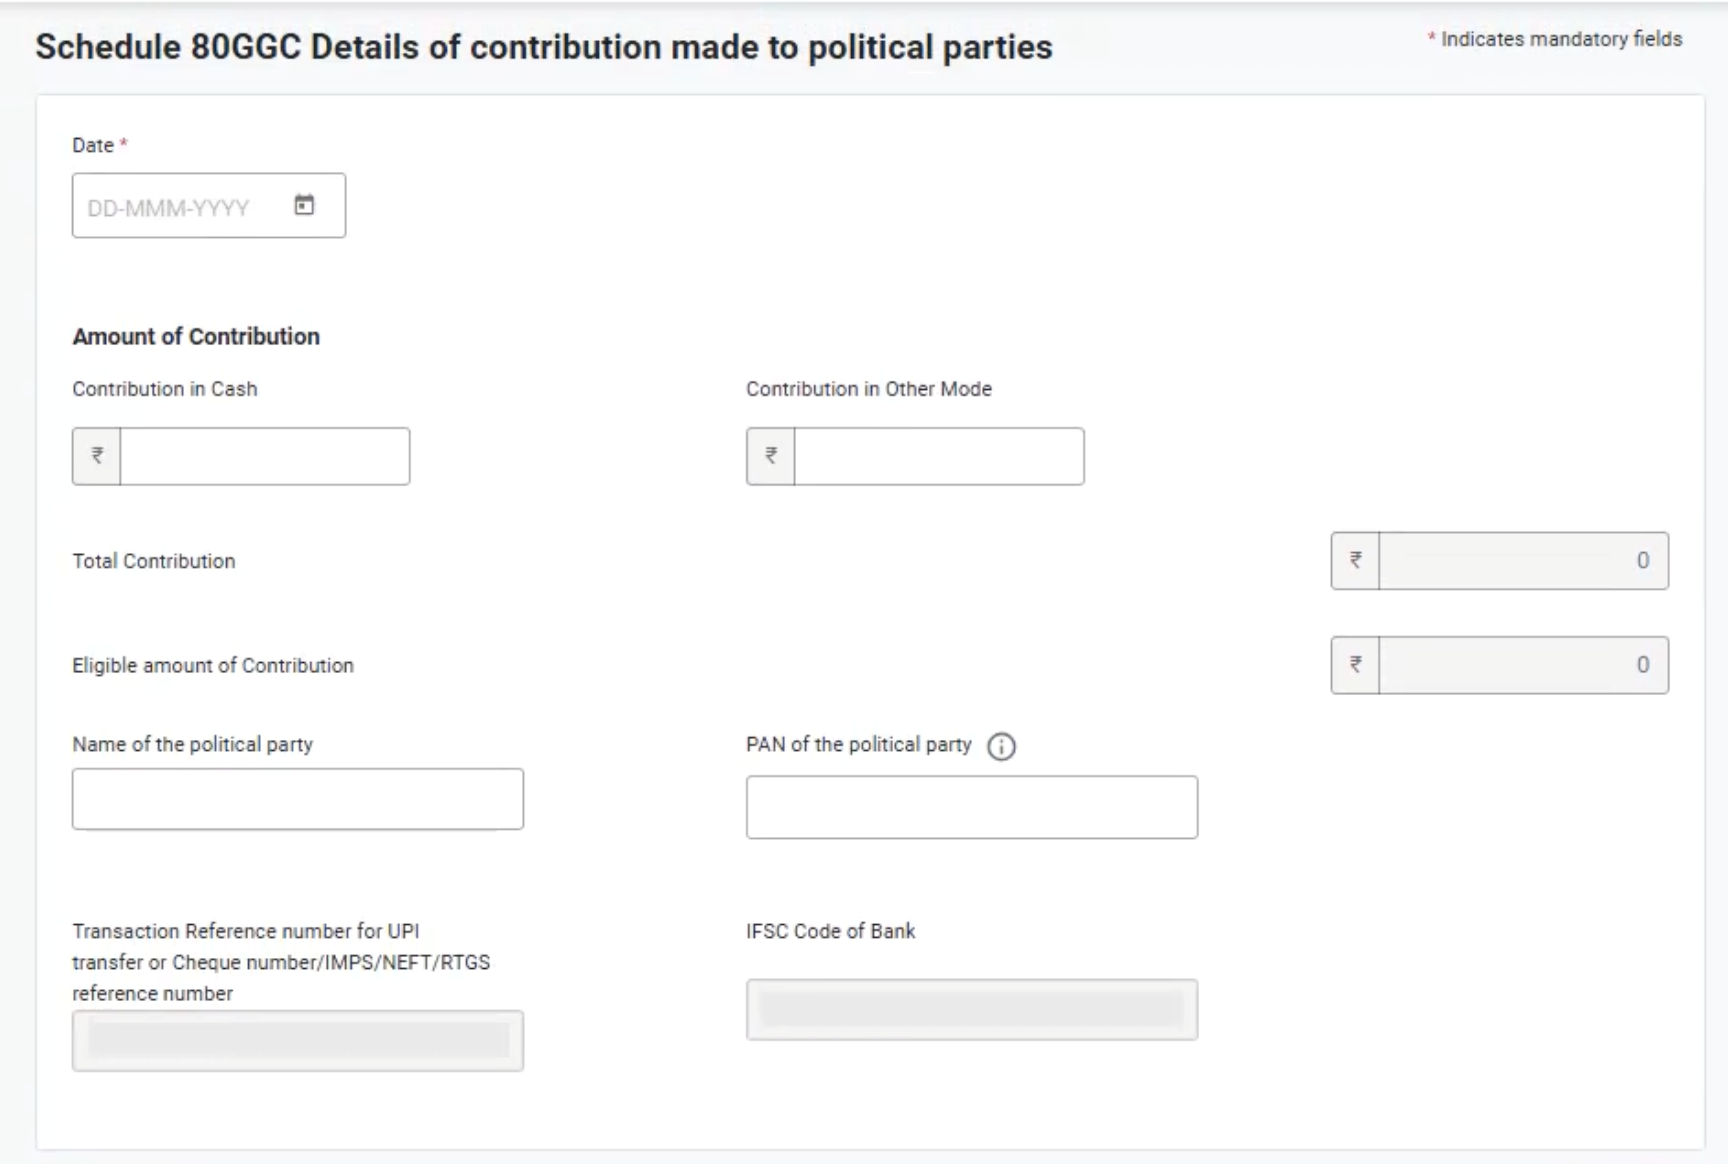
ನೀವು ಸೆಕ್ಷನ್ 80GGC ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ರಾಜಕೀಯ ಪಕ್ಷದ ಹೆಸರು ಮತ್ತು PAN ನಂತಹ ಹೆಚ್ಚುವರಿ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ವರದಿ ಮಾಡಬೇಕು.
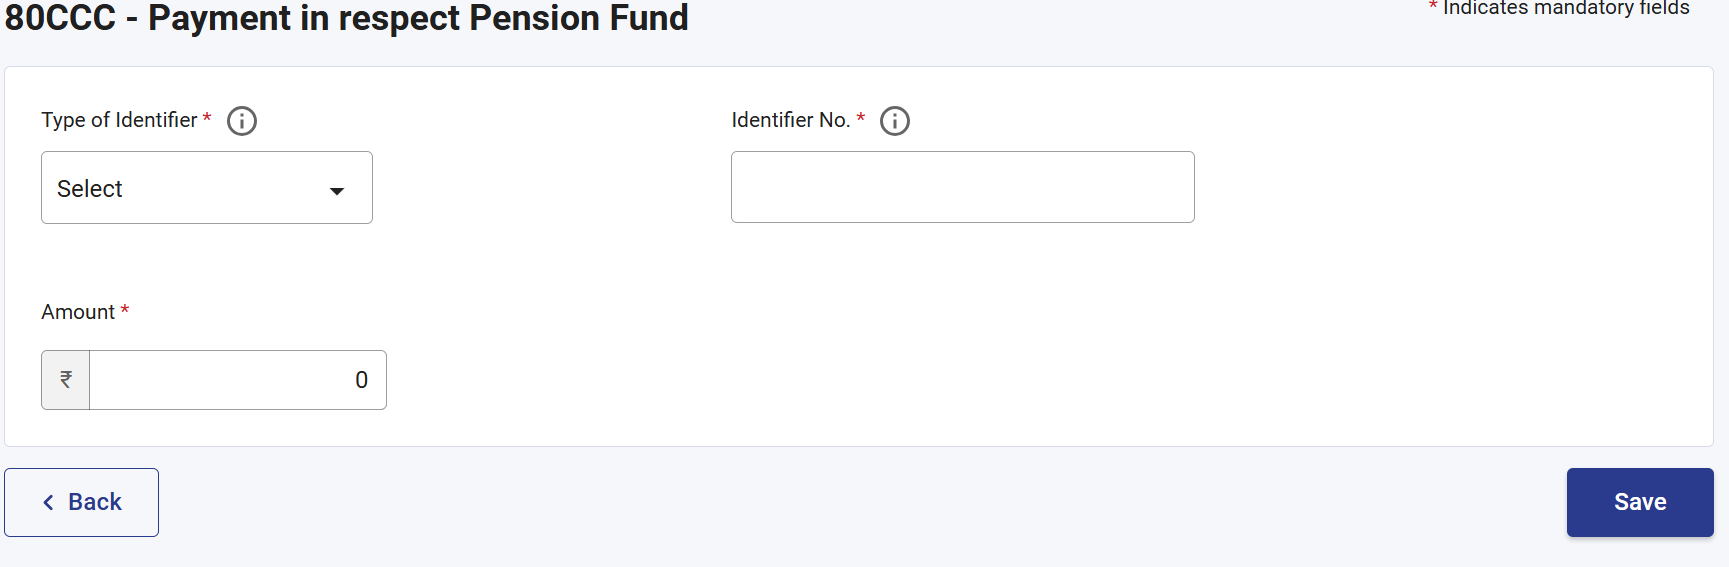
20. ನಾನು 80CCC ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕೇ?
ನೀವು ಸೆಕ್ಷನ್ 80CCC ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, PRAN ಅಥವಾ PRAN ಹೊರತುಪಡಿಸಿದ ಇತರ ಗುರುತಿನ ಪ್ರಕಾರ, ಗುರುತಿನ ಸಂಖ್ಯೆ ಮತ್ತು ಮೊತ್ತದ ವಿವರಗಳಂತಹ ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಒದಗಿಸಬೇಕು. ಬಹು ಗುರುತಿನ ವಿವರಗಳನ್ನು ಸೇರಿಸುವ ಆಯ್ಕೆಯನ್ನೂ ಒದಗಿಸಲಾಗಿದೆ.
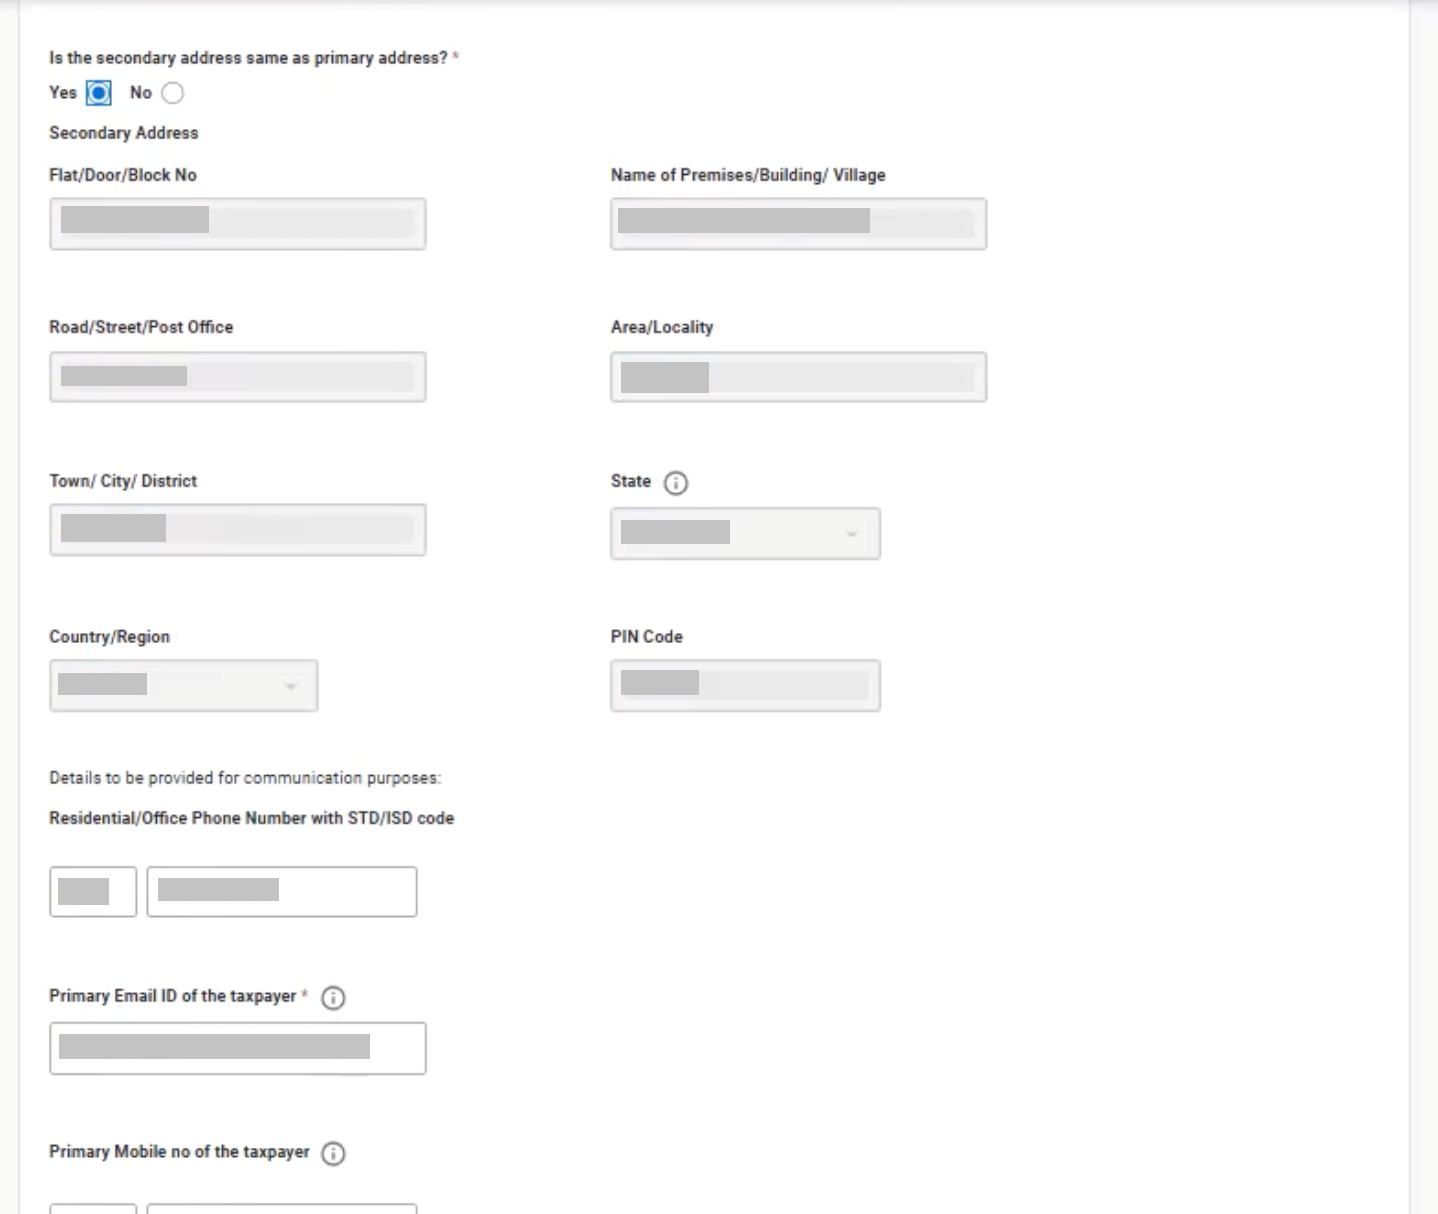
21. AY 2026-27 ಕ್ಕೆ ಅನ್ವಯವಾಗುವ ಸಂಪರ್ಕ ವಿವರಗಳ ಅಡಿಯಲ್ಲಿ ವೈಯಕ್ತಿಕ ಮಾಹಿತಿಯ ಅನುಸೂಚಿಯಲ್ಲಿ ಯಾವ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಲಾಗಿದೆ?
ಭಾಗ A - ಸಾಮಾನ್ಯ ಮಾಹಿತಿಯಲ್ಲಿ ದ್ವಿತೀಯ ವಿಳಾಸಕ್ಕಾಗಿ ಹೊಸ ಕ್ಷೇತ್ರವನ್ನು ಪರಿಚಯಿಸಲಾಗಿದೆ. ದಯವಿಟ್ಟು ಗಮನಿಸಿ, ಬಳಕೆದಾರರು ಸಂಪರ್ಕ ವಿವರಗಳನ್ನು ಸಂಪಾದಿಸಬೇಕು ಹಾಗೂ "ದ್ವಿತೀಯ ವಿಳಾಸವು ಪ್ರಾಥಮಿಕ ವಿಳಾಸದಂತೆಯೇ ಇದೆಯೇ?" ಎಂಬ ಕಡ್ಡಾಯ ಪ್ರಶ್ನೆಗೆ ಉತ್ತರವನ್ನು ಒದಗಿಸಬೇಕು.
22. ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961 ರ ಸೆಕ್ಷನ್ 234I ರ ಅಡಿಯಲ್ಲಿ ವಿಧಿಸಲಾಗುವ ಶುಲ್ಕದ ರಚನೆ ಏನು?
ಸೆಕ್ಷನ್ 234I ರ ಅಡಿಯಲ್ಲಿ, ಮೌಲ್ಯಮಾಪನ ವರ್ಷದ ಡಿಸೆಂಬರ್ 31 ರ ನಂತರ ಪರಿಷ್ಕೃತ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಿದಾಗ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕವನ್ನು ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ಈ ನಿಬಂಧನೆಯು AY 2026-27 ರಿಂದ ಅನ್ವಯಿಸುತ್ತದೆ. AY 2026-27 ಗಾಗಿ, ಇದು 1 ಜನವರಿ 2027 ರಿಂದ ಜಾರಿಗೆ ಬರುತ್ತದೆ. ಶುಲ್ಕದ ರಚನೆಯನ್ನು ಕೆಳಗೆ ನೀಡಲಾಗಿದೆ.
- 5 ಲಕ್ಷದವರೆಗಿನ ಒಟ್ಟು ಆದಾಯಕ್ಕೆ 1000 ರೂ.
- 5 ಲಕ್ಷ ರೂ. ಮೀರಿದ ಒಟ್ಟು ಆದಾಯಕ್ಕೆ 5000 ರೂ.
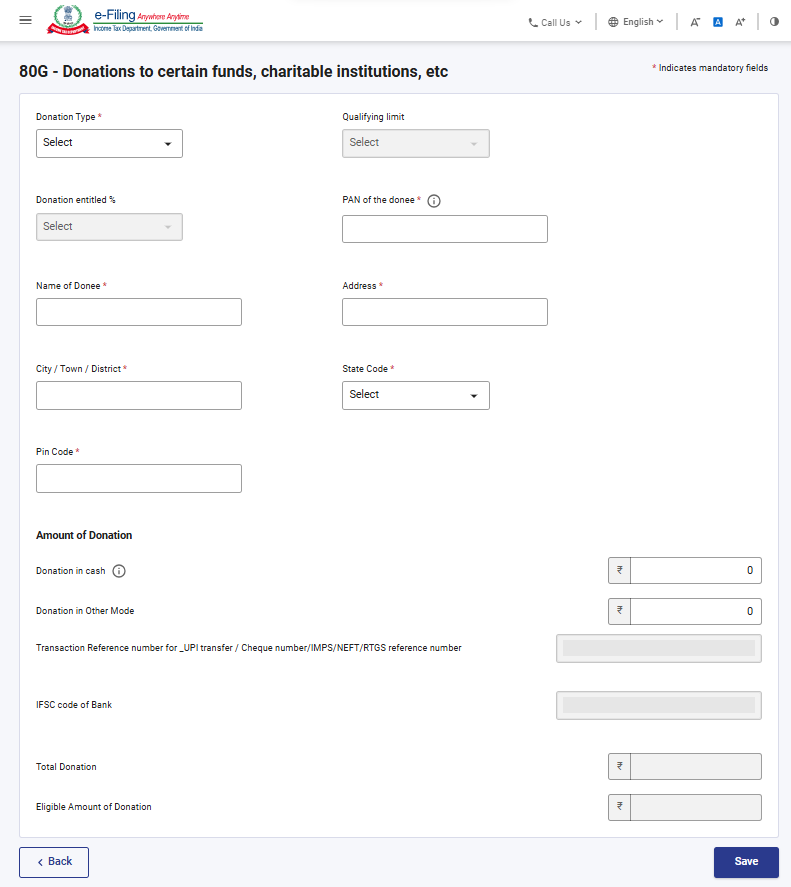
23. ನಾನು AY 2026-27 ಗಾಗಿ ಸೆಕ್ಷನ್ 80G ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದರೆ, ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕೇ?
ನೀವು ಸೆಕ್ಷನ್ 80G ರ ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ವಹಿವಾಟಿನ ಉಲ್ಲೇಖ ಸಂಖ್ಯೆ ಮತ್ತು ಬ್ಯಾಂಕಿನ IFSC ಕೋಡ್ನಂತಹ ಹೆಚ್ಚುವರಿ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಒದಗಿಸಬೇಕು.
24. AY 2026-27 ಗಾಗಿ ಅನುಸೂಚಿ CG ಅಡಿಯಲ್ಲಿ ಬಂಡವಾಳ ಲಾಭದ ಆದಾಯವನ್ನು ವರದಿ ಮಾಡುವಾಗ, ಆಸ್ತಿಯ ವರ್ಗಾವಣೆ ದಿನಾಂಕದ ಆಧಾರದ ಮೇಲೆ ನಾನು ವಿವರಗಳ ವಿಭಜನೆಯನ್ನು ಒದಗಿಸಬೇಕೇ?
2024 ರ ಜುಲೈ 23 ರ ಮೊದಲು ಮತ್ತು ನಂತರದ ವರ್ಗಾವಣೆ ದಿನಾಂಕಗಳ ಆಧಾರದ ಮೇಲೆ ಬಂಡವಾಳ ಲಾಭಗಳನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ವರದಿ ಮಾಡುವ ಅವಶ್ಯಕತೆಯನ್ನು AY 2026-27 ರಿಂದ ತೆಗೆದುಹಾಕಲಾಗಿದೆ. ಅಲ್ಪಾವಧಿಯ ಬಂಡವಾಳ ಲಾಭಗಳು ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಬಂಡವಾಳ ಲಾಭಗಳಿಗೆ ವಿಧಿಸಲಾಗುವ ತೆರಿಗೆ ದರಗಳನ್ನು AY 2026-27 ಗೆ ಅನ್ವಯವಾಗುವ ದರಗಳ ಪ್ರಕಾರ ಪರಿಷ್ಕರಿಸಲಾಗಿದೆ ಎಂಬುದನ್ನು ದಯವಿಟ್ಟು ಗಮನಿಸಿ.