ಆನ್ಲೈನ್ನಲ್ಲಿ ITR-4 (ಸುಗಮ್) ಫೈಲ್ ಮಾಡುವ ಕುರಿತು ಬಳಕೆದಾರರ ಕೈಪಿಡಿ
1. ಪಕ್ಷಿನೋಟ
ITR-4 ಸಲ್ಲಿಕೆ ಸೇವೆಯು ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿತ ಬಳಕೆದಾರರಿಗೆ ಹಾಗೂ ಆಫ್ಲೈನ್ ಉಪಯುಕ್ತತೆಯ ಮೂಲಕ ಲಭ್ಯವಿದೆ. ಈ ಸೇವೆಯು ವೈಯಕ್ತಿಕ ತೆರಿಗೆದಾರರು, ಹಿಂದೂ ಅವಿಭಕ್ತ ಕುಟುಂಬಗಳು (HUFಗಳು) ಮತ್ತು ಸಂಸ್ಥೆಗಳು (LLP ಹೊರತುಪಡಿಸಿ) ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ITR-4 ಅನ್ನು ಆನ್ಲೈನ್ನಲ್ಲಿ ಸಲ್ಲಿಸಲು ಅನುಮತಿಸುತ್ತದೆ.
ಈ ಬಳಕೆದಾರರ ಕೈಪಿಡಿಯು ಆನ್ಲೈನ್ ವಿಧಾನದ ಮೂಲಕ ITR-4 ಅನ್ನು ಸಲ್ಲಿಸುವ ಹಂತ-ಹಂತದ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಒಳಗೊಂಡಿದೆ.
2. ಈ ಸೇವೆಯನ್ನು ಪಡೆಯಲು ಬೇಕಾಗಿರುವ ಪೂರ್ವಾಪೇಕ್ಷಿತಗಳು
| ಸಾಮಾನ್ಯ |
|
| ಇತರೆ |
|
3. ಫಾರ್ಮ್ ಕುರಿತು
3.1 ಉದ್ದೇಶ
ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಎಂಬುದು ತೆರಿಗೆದಾರರು ತಮ್ಮ ಆದಾಯ ಮತ್ತು ಅದರ ಮೇಲಿನ ತೆರಿಗೆಯ ಕುರಿತು ಮಾಹಿತಿಯನ್ನು ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಗೆ ವಾರ್ಷಿಕವಾಗಿ ಸಲ್ಲಿಸುವ ನಮೂನೆಯಾಗಿದೆ. ಕೆಳಗಿನ 3.2ರಲ್ಲಿ ಸೂಚಿಸಿರುವ ಮಾನದಂಡಗಳನ್ನು ಪೂರೈಸುವ ನಿವಾಸಿ ವ್ಯಕ್ತಿಗಳು, HUFಗಳು ಮತ್ತು ಸಂಸ್ಥೆಗಳು (LLPಗಳನ್ನು ಹೊರತುಪಡಿಸಿ) ಹಳೆಯ ಅಥವಾ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಅಡಿಯಲ್ಲಿ ತಮ್ಮ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಲು ITR-4 ನಮೂನೆಯನ್ನು ಬಳಸಬಹುದು.
3.2 ಇದನ್ನು ಯಾರು ಬಳಸಬಹುದು?
ITR-4 ಅನ್ನು ಕೆಳಗಿನ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸುವ ನಿವಾಸಿ ವ್ಯಕ್ತಿಗಳು / HUF / ಪಾಲುದಾರಿಕೆ ಸಂಸ್ಥೆಗಳು ಸಲ್ಲಿಸಬಹುದು:
• ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಆದಾಯ ಹೊಂದಿರಬೇಕು
• ಸೆಕ್ಷನ್ 44AD ಅಥವಾ 44AEರ ಅಡಿಯಲ್ಲಿ ಲೆಕ್ಕಹಾಕಲಾದ ವ್ಯವಹಾರದ ಆದಾಯ
• ಸೆಕ್ಷನ್ 44ADAರ ಅಡಿಯಲ್ಲಿ ಲೆಕ್ಕಹಾಕಲಾದ ವೃತ್ತಿಯ ಆದಾಯ
• ಸೆಕ್ಷನ್ 112Aರ ಅಡಿಯಲ್ಲಿ ₹1.25 ಲಕ್ಷದವರೆಗಿನ ದೀರ್ಘಾವಧಿ ಬಂಡವಾಳ ಲಾಭ (ಮುಂದೂಡಲಾದ ಅಥವಾ ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲಾದ ಬಂಡವಾಳ ನಷ್ಟವಿಲ್ಲದಿದ್ದಲ್ಲಿ)
• ಎರಡಕ್ಕಿಂತ ಹೆಚ್ಚು ಮನೆ ಆಸ್ತಿಗಳಿಂದ ಆದಾಯ ಹೊಂದಿರಬಾರದು
ದಯವಿಟ್ಟು ಗಮನಿಸಿ:
ITR-4 ಫಾರ್ಮ್ ಕಂಪನಿಯ ನಿರ್ದೇಶಕರಾಗಿರುವ ಅಥವಾ ಪಟ್ಟಿಮಾಡದ ಇಕ್ವಿಟಿ ಷೇರುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿರುವ ವ್ಯಕ್ತಿಗಳಿಗೆ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ಹಾಗೆಯೇ ESOP ಮೇಲಿನ ಆದಾಯ ತೆರಿಗೆಯನ್ನು ಮುಂದೂಡಲಾಗಿದ್ದರೆ, ₹5,000 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಕೃಷಿ ಆದಾಯ ಹೊಂದಿದ್ದರೆ ಅಥವಾ ಭಾರತದಿಂದ ಹೊರಗಿರುವ ಆಸ್ತಿಗಳನ್ನು (ಯಾವುದೇ ಘಟಕದಲ್ಲಿನ ಹಣಕಾಸಿನ ಹಿತಾಸಕ್ತಿ ಸೇರಿದಂತೆ) ಹೊಂದಿದ್ದರೆ, ಅಂತಹ ವ್ಯಕ್ತಿಗಳು ITR-4 ಫಾರ್ಮ್ ಅನ್ನು ಬಳಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
4. ಫಾರ್ಮ್ನ ಕಿರುನೋಟ
ITR-4 ನಲ್ಲಿ ಆನ್ಲೈನ್ ವಿಧಾನದ ಮೂಲಕ ಫಾರ್ಮ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ನೀವು ಭರ್ತಿ ಮಾಡಬೇಕಾದ ಏಳು ವಿಭಾಗಗಳು ಹಾಗೂ ನೀವು ಭರ್ತಿ ಮಾಡಿದ ಎಲ್ಲಾ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದಾದ ಒಂದು ಪೂರ್ವವೀಕ್ಷಣೆ ಪುಟವಿದೆ. ವಿಭಾಗಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
1. ವೈಯಕ್ತಿಕ ಮಾಹಿತಿ
2. ಒಟ್ಟು ನಿವ್ವಳ ಆದಾಯ
3. ಬಹಿರಂಗಪಡಿಕೆಗಳು ಮತ್ತು ವಿನಾಯಿತಿ ಆದಾಯ
4. ಸೆಕ್ಷನ್ 112Aರ ಅಡಿಯಲ್ಲಿ ದೀರ್ಘಾವಧಿ ಬಂಡವಾಳ ಲಾಭ
5. ಒಟ್ಟು ಕಡಿತಗಳು
6. ಪಾವತಿಸಿದ ತೆರಿಗೆಗಳು
7. ಒಟ್ಟು ತೆರಿಗೆ ಬಾಧ್ಯತೆ
ITR-4 ರ ವಿವಿಧ ವಿಭಾಗಗಳ ಸಂಕ್ಷಿಪ್ತ ಪರಿಚಯ ಈ ಕೆಳಗಿನಂತಿದೆ:
4.1 ವೈಯಕ್ತಿಕ ಮಾಹಿತಿ
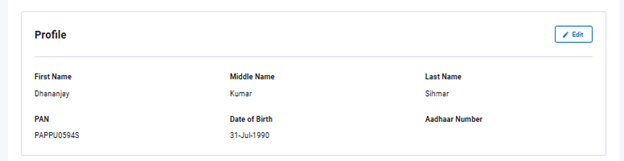
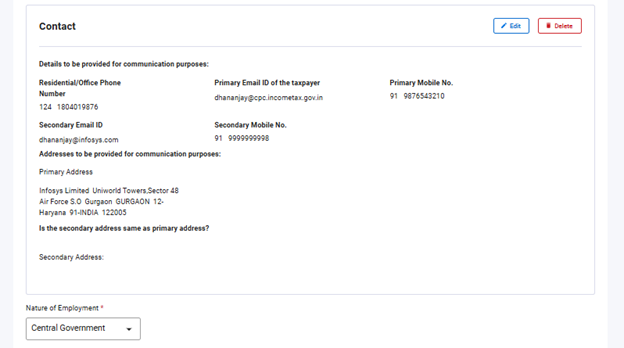
ITRನ ವೈಯಕ್ತಿಕ ಮಾಹಿತಿ ವಿಭಾಗದಲ್ಲಿ, ನಿಮ್ಮ ಇ-ಸಲ್ಲಿಕೆ ಪ್ರೊಫೈಲ್ನಿಂದ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಭರ್ತಿಯಾಗಿರುವ ಮಾಹಿತಿಯನ್ನು ನೀವು ಪರಿಶೀಲಿಸಬೇಕು. ITR ಫಾರ್ಮ್ನಲ್ಲಿಯೇ ನಿಮ್ಮ ಕೆಲವು ವೈಯಕ್ತಿಕ ಮಾಹಿತಿಯನ್ನು ನೇರವಾಗಿ ಸಂಪಾದಿಸಲು ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ. ಆದಾಗ್ಯೂ, ಅಗತ್ಯ ಬದಲಾವಣೆಗಳನ್ನು ನಿಮ್ಮ ಇ-ಸಲ್ಲಿಕೆ ಪ್ರೊಫೈಲ್ಗೆ ತೆರಳಿ ಮಾಡಬಹುದು. ನಿಮ್ಮ ಇ-ಸಲ್ಲಿಕೆ ಪ್ರೊಫೈಲ್ನಲ್ಲಿ ಪ್ರೊಫೈಲ್ ವಿವರಗಳನ್ನು (ಆಧಾರ್ ಸಂಖ್ಯೆಯನ್ನು ಮಾತ್ರ ನಮೂದಿಸಬಹುದು), ಸಂಪರ್ಕ ವಿವರಗಳು, ಸಲ್ಲಿಕೆ ವಿಧದ ವಿವರಗಳು, ಅಧಿಕೃತ ಪ್ರತಿನಿಧಿ, ಪಾಲುದಾರರ ವಿವರಗಳು (ಅನ್ವಯಿಸಿದಲ್ಲಿ) ಹಾಗೂ ಬ್ಯಾಂಕ್ ವಿವರಗಳನ್ನು ಸಂಪಾದಿಸಬಹುದು.
ಪ್ರೊಫೈಲ್ ವಿವರ:
ಸಂಪರ್ಕ ವಿವರಗಳು:
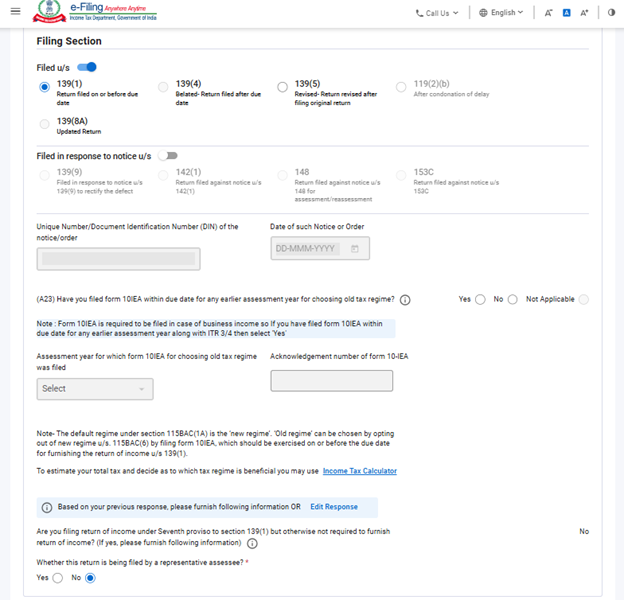
ಫೈಲಿಂಗ್ ಪ್ರಕಾರದ ವಿವರಗಳು:
ಸೂಚನೆ:
ಹಣಕಾಸು ಕಾಯಿದೆ, 2024ರ ಮೂಲಕ ಸೆಕ್ಷನ್ 115BAC(1A) ಅನ್ನು ಸೇರಿಸಲಾಗಿದ್ದು, ವ್ಯಕ್ತಿ, HUF, AOP (ಸಹಕಾರಿ ಸಂಘವನ್ನು ಹೊರತುಪಡಿಸಿ), BOI (ಸಂಸ್ಥಾಪಿತವಾಗಿರಲಿ ಅಥವಾ ಇಲ್ಲದಿರಲಿ) ಅಥವಾ ಕೃತಕ ನ್ಯಾಯಿಕ ವ್ಯಕ್ತಿಗಳಿಗೆ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಪೂರ್ವನಿಯೋಜಿತ ತೆರಿಗೆ ಪದ್ಧತಿಯಾಗಿ ಮಾಡಲಾಗಿದೆ. ತೆರಿಗೆದಾರರು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಪ್ರಕಾರ ತೆರಿಗೆ ಪಾವತಿಸಲು ಬಯಸದಿದ್ದರೆ, ಅವರು ಅದರಿಂದ ಸ್ಪಷ್ಟವಾಗಿ ಹೊರಗುಳಿಯುವ ಆಯ್ಕೆಯನ್ನು ಮಾಡಿಕೊಂಡು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಿಕೊಳ್ಳುವುದನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕು.
ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಆದಾಯ ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರು ಸಂಬಂಧಿತ ವರ್ಷಕ್ಕೆ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿದು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು. ಆದರೆ, ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಆದಾಯ ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರಿಗೆ ಪ್ರತಿ ವರ್ಷ ಈ ಎರಡು ತೆರಿಗೆ ಪದ್ಧತಿಗಳ ನಡುವೆ ಆಯ್ಕೆ ಮಾಡುವ ಅವಕಾಶ ಇರುವುದಿಲ್ಲ. ತೆರಿಗೆದಾರರು ಫಾರ್ಮ್ 10-IEA ಸಲ್ಲಿಸುವ ಮೂಲಕ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿದ ನಂತರ, ಮುಂದಿನ ವರ್ಷ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಮರುಪ್ರವೇಶಿಸಲು ಕೇವಲ ಒಂದು ಅವಕಾಶ ಮಾತ್ರ ಲಭ್ಯವಿರುತ್ತದೆ. ಒಮ್ಮೆ ತೆರಿಗೆದಾರರು ಮತ್ತೆ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಬದಲಾದರೆ, ನಂತರದ ಯಾವುದೇ ವರ್ಷಗಳಲ್ಲಿ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಬದಲಾಯಿಸುವ ಆಯ್ಕೆಯು ಲಭ್ಯವಿರುವುದಿಲ್ಲ.
ಆದಾಗ್ಯೂ, ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿಯುವ ಈ ಆಯ್ಕೆಯನ್ನು ಬಳಸಲು, ತೆರಿಗೆದಾರರು ಸೆಕ್ಷನ್ 139(1)ರ ಅಡಿಯಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಲು ನಿಗದಿಪಡಿಸಲಾದ ಅಂತಿಮ ದಿನಾಂಕದಂದು ಅಥವಾ ಅದಕ್ಕಿಂತ ಮೊದಲು ಫಾರ್ಮ್ ಸಂಖ್ಯೆ 10-IEA ಅನ್ನು ಸಲ್ಲಿಸಬೇಕು.
- ಸಂಸ್ಥೆಗಳ ಸಂದರ್ಭದಲ್ಲಿ ಈ ಪ್ರಶ್ನೆಯು ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ದಯವಿಟ್ಟು “ಅನ್ವಯಿಸುವುದಿಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ.
- ನೀವು ಹಿಂದಿನ ಯಾವುದೇ ವರ್ಷದಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿದಿದ್ದು, ಮೌಲ್ಯಮಾಪನ ವರ್ಷ 2026-27ರಲ್ಲಿಯೂ ಅದೇ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಮುಂದುವರಿಸಲು ಬಯಸಿದರೆ, ITRನಲ್ಲಿ “ಪ್ರಸಕ್ತ ಮೌಲ್ಯಮಾಪನ ವರ್ಷದಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಮರುಪ್ರವೇಶಿಸಲು ಫಾರ್ಮ್ 10IEA ಅನ್ನು ಸಲ್ಲಿಸಿದ್ದೀರಾ?” ಎಂಬ ಪ್ರಶ್ನೆಗೆ ‘ಇಲ್ಲ’ ಎಂದು ಉತ್ತರವನ್ನು ಆಯ್ಕೆಮಾಡಿ.
- ನೀವು ಹಿಂದಿನ ಯಾವುದೇ ವರ್ಷದಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿದಿದ್ದು, ಮೌಲ್ಯಮಾಪನ ವರ್ಷ 2026-27ರಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿಯುವುದನ್ನು ಮುಂದುವರಿಸಲು ಬಯಸದಿದ್ದರೆ, ITRನಲ್ಲಿ “ಪ್ರಸಕ್ತ ಮೌಲ್ಯಮಾಪನ ವರ್ಷದಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಮರುಪ್ರವೇಶಿಸಲು ಫಾರ್ಮ್ 10IEA ಅನ್ನು ಸಲ್ಲಿಸಿದ್ದೀರಾ?” ಎಂಬ ಪ್ರಶ್ನೆಗೆ ‘ಹೌದು’ ಎಂದು ಉತ್ತರವನ್ನು ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು 2026-27ರಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಮರುಪ್ರವೇಶಿಸಲು ಫಾರ್ಮ್ 10-IEA ಅನ್ನು ಮತ್ತೊಮ್ಮೆ ಸಲ್ಲಿಸಿ.
- ಆದಾಯ ತೆರಿಗೆ ಕಾಯಿದೆ, 1961ರ ಸೆಕ್ಷನ್ 139(1)ರ ಅಡಿಯಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಲು ನಿಗದಿಪಡಿಸಿರುವ ಅಂತಿಮ ದಿನಾಂಕದೊಳಗೆ ಫಾರ್ಮ್ 10-IEA ಅನ್ನು ಸಲ್ಲಿಸಬೇಕು.
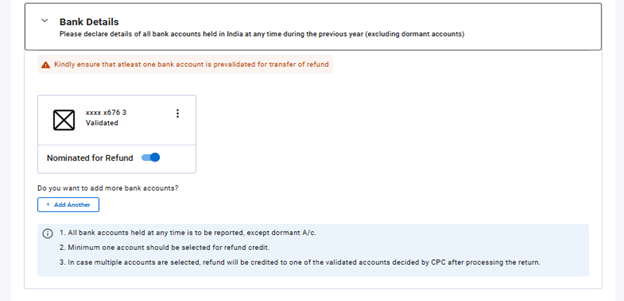
ಬ್ಯಾಂಕ್ ವಿವರಗಳು:
4.2 ಒಟ್ಟು ನಿವ್ವಳ ಆದಾಯ
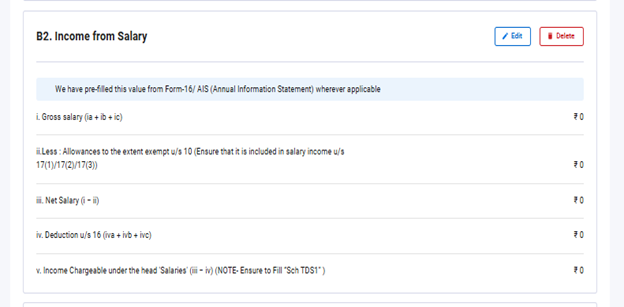
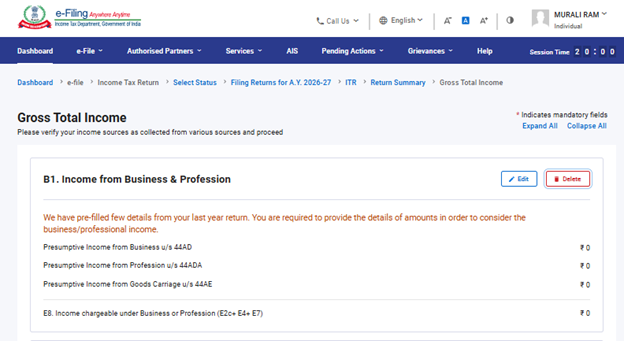
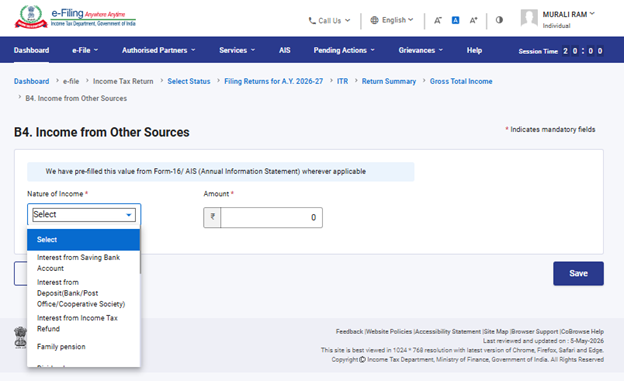
ಒಟ್ಟು ಸಮಗ್ರ ಆದಾಯ ವಿಭಾಗದಲ್ಲಿ, ನೀವು ಮೊದಲೇ ತುಂಬಿದ ಮಾಹಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ವೇತನ / ಪಿಂಚಣಿ, ಮನೆ ಆಸ್ತಿ, ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿ ಹಾಗೂ ಇತರೆ ಮೂಲಗಳಿಂದ (ಬಡ್ಡಿ ಆದಾಯ, ಕುಟುಂಬ ಪಿಂಚಣಿ ಇತ್ಯಾದಿ) ಬಂದ ಆದಾಯದ ವಿವರಗಳನ್ನು ದೃಢೀಕರಿಸಬೇಕು. ಹೆಚ್ಚುವರಿಯಾಗಿ, ಯಾವುದಾದರೂ ಉಳಿದಿರುವ ಅಥವಾ ಹೆಚ್ಚುವರಿ ವಿವರಗಳಿದ್ದರೆ ಅವುಗಳನ್ನು ಸಹ ನಮೂದಿಸಬೇಕು.
ಸಂಬಳದ ಆದಾಯ:
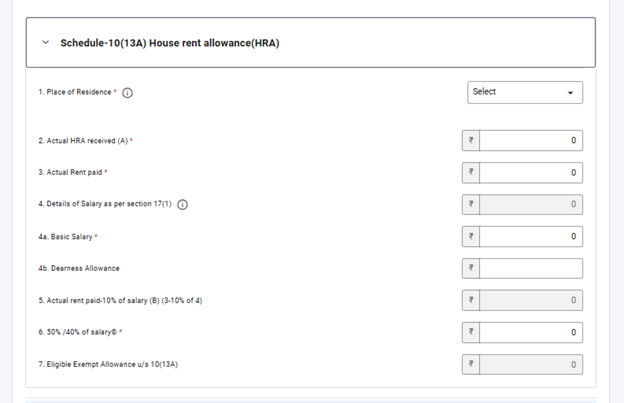
ಸೆಕ್ಷನ್ 10(13A)ರ ಅಡಿಯಲ್ಲಿ ಮನೆ ಬಾಡಿಗೆ ಭತ್ಯೆ (HRA) ವಿನಾಯಿತಿಯನ್ನು ಪಡೆಯಲು ಅಗತ್ಯವಾದ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿ:
ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಬರುವ ಆದಾಯ:
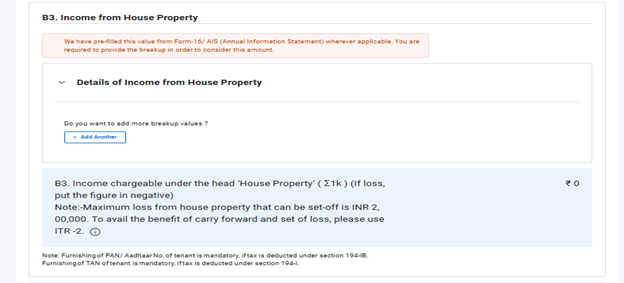
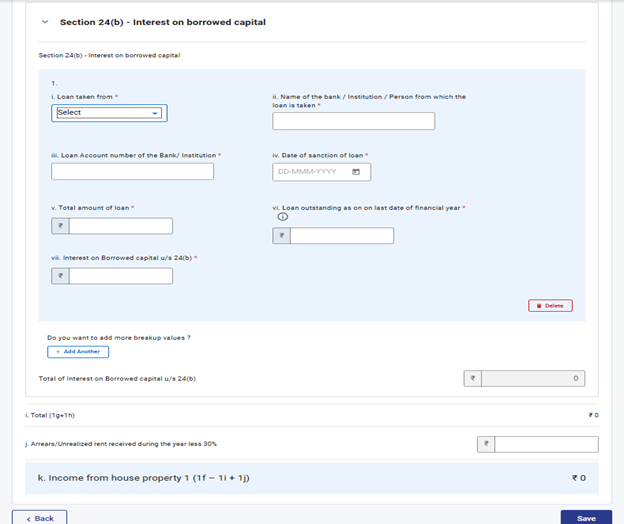
ಎರಡು ಮನೆ ಆಸ್ತಿಗಳವರೆಗಿನ ಆದಾಯ ಹಾಗೂ ಸಾಲವಾಗಿ ಪಡೆದ ಬಂಡವಾಳದ ಮೇಲಿನ ಬಡ್ಡಿಯ ವಿವರಗಳು:
ಇತರೆ ಮೂಲಗಳಿಂದ ಆದಾಯ:
4.3 ಬಹಿರಂಗಪಡಿಕೆಗಳು ಮತ್ತು ವಿನಾಯಿತಿ ಆದಾಯ
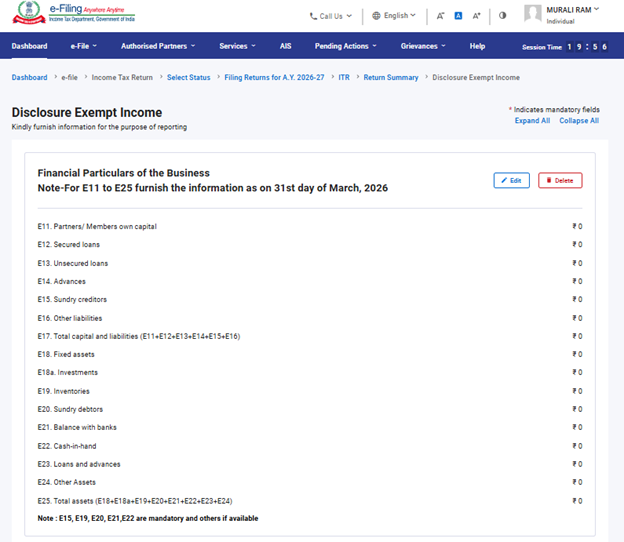
ಬಹಿರಂಗಪಡಿಕೆಗಳು ಮತ್ತು ವಿನಾಯಿತಿ ಆದಾಯ ವಿಭಾಗದಲ್ಲಿ, ನೀವು ವ್ಯವಹಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಹಣಕಾಸು ವಿವರಗಳು, GSTಗಾಗಿ ವರದಿ ಮಾಡಲಾದ ಒಟ್ಟು ಸ್ವೀಕೃತಿಗಳ ಮಾಹಿತಿ (ಐಚ್ಛಿಕ) ಹಾಗೂ ವಿನಾಯಿತಿ ಆದಾಯದ ವಿವರಗಳನ್ನು ಒದಗಿಸಬೇಕು.
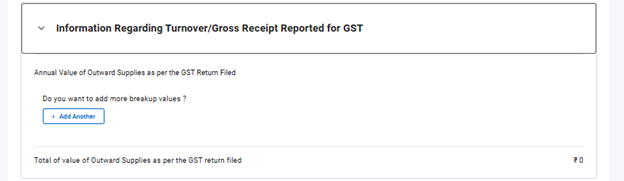
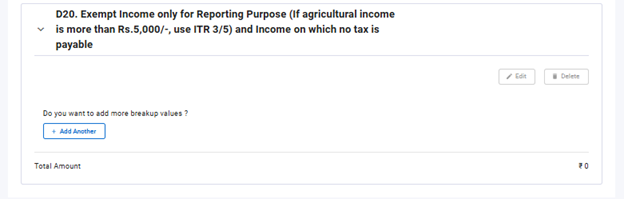
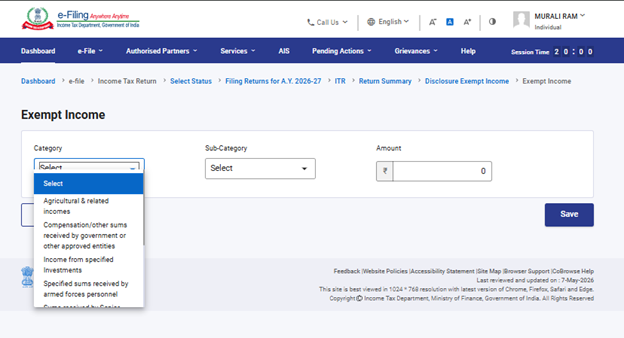
4.4 ಸೆಕ್ಷನ್ 112Aರ ಅಡಿಯಲ್ಲಿ ದೀರ್ಘಾವಧಿಯ ಬಂಡವಾಳ ಲಾಭ:
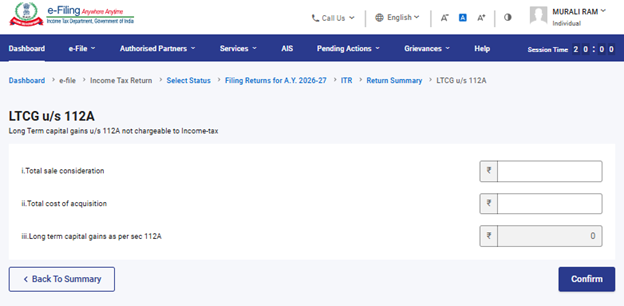
4.5 ಒಟ್ಟು ಆದಾಯ ತೆರಿಗೆ ಕಡಿತಗಳು
ಒಟ್ಟು ಆದಾಯ ತೆರಿಗೆ ಕಡಿತಗಳು ವಿಭಾಗದಲ್ಲಿ, ಆದಾಯ ತೆರಿಗೆ ಕಾಯಿದೆ, 1961ರ ಅಧ್ಯಾಯ VI-Aರ ಅಡಿಯಲ್ಲಿ ನೀವು ಪಡೆಯಲು ಬಯಸುವ ತೆರಿಗೆ ಕಡಿತಗಳ ವಿವರಗಳನ್ನು ಸೇರಿಸಿ ಹಾಗೂ ಅವುಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
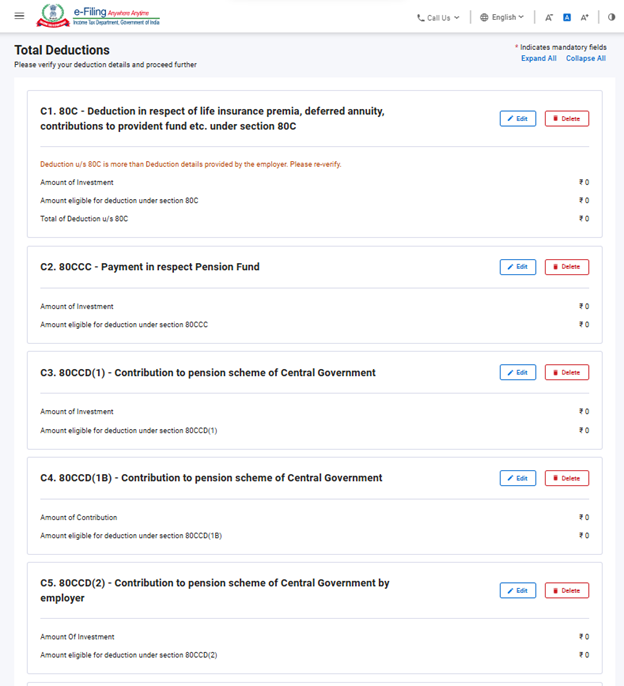
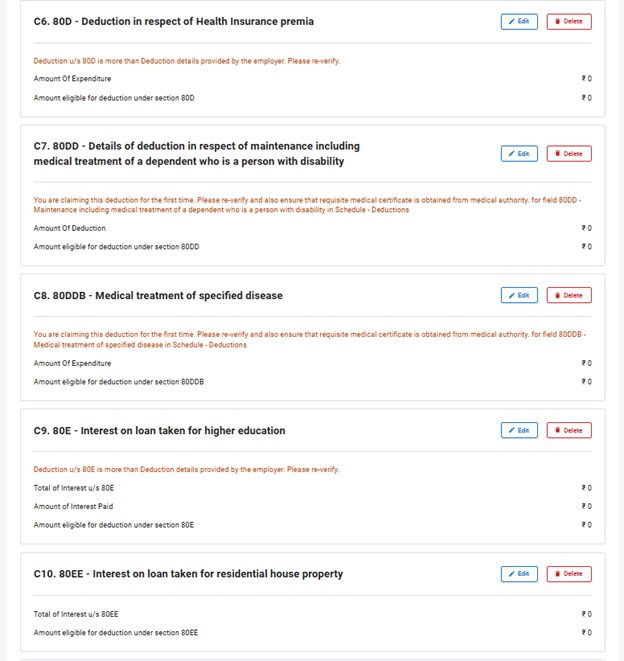
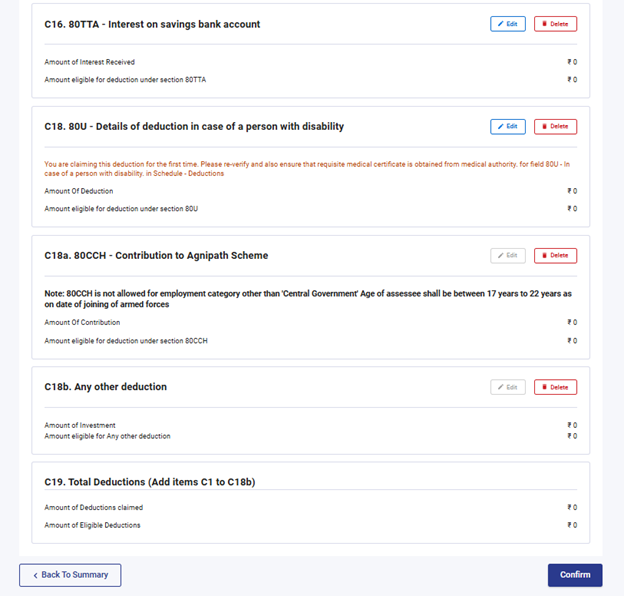
ಸೂಚನೆ: ತೆರಿಗೆ ಮೌಲ್ಯಮಾಪನ ವರ್ಷ 2025-26 ರಿಂದ ನೀವು ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಕ್ಲೈಮ್ ಮಾಡಲು ಕೆಲವು ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ.
ಸೆಕ್ಷನ್ 80C:
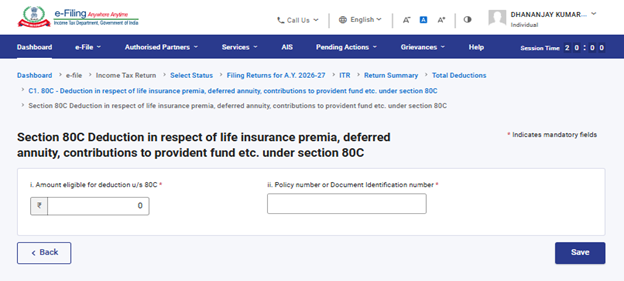
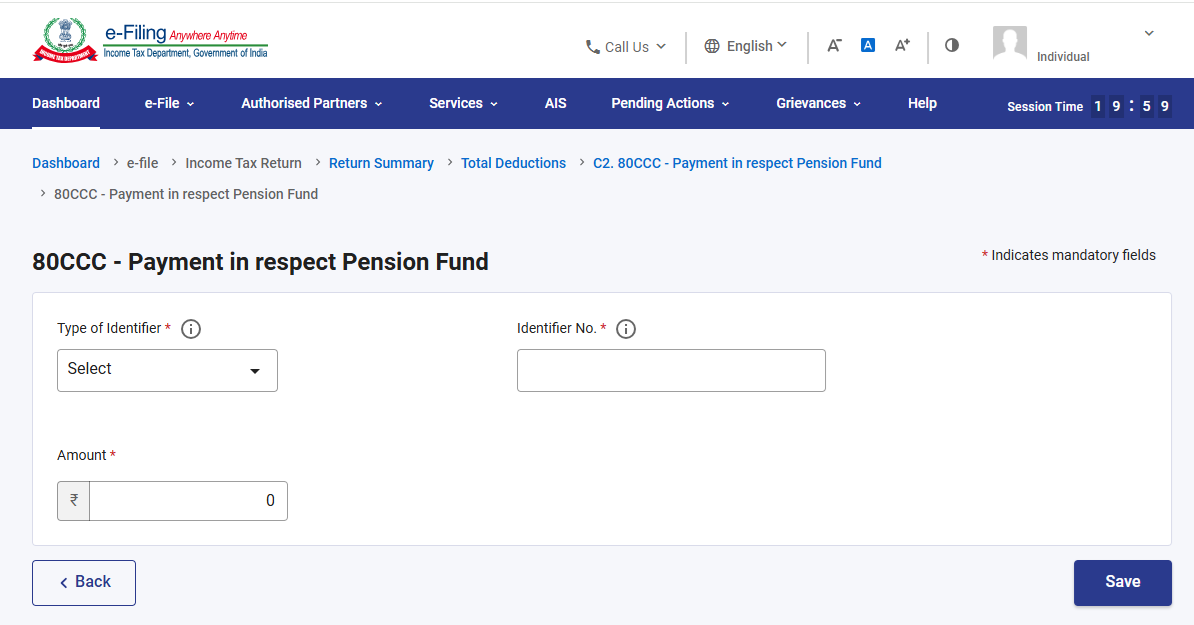
ಸೆಕ್ಷನ್ 80CCC:
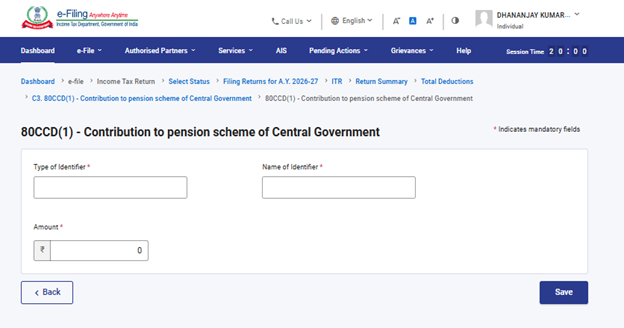
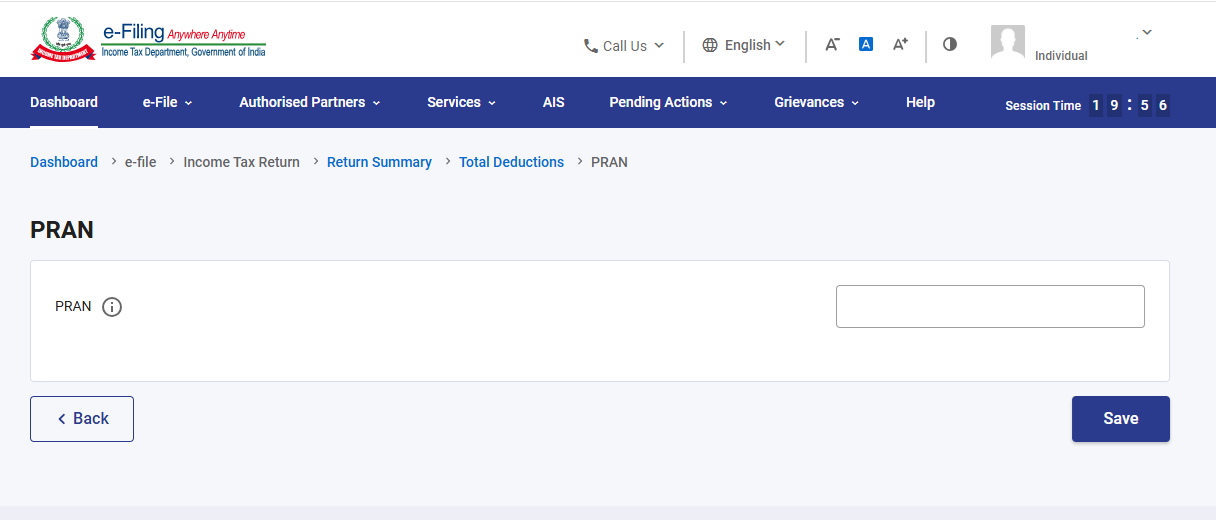
ಸೆಕ್ಷನ್ 80CCD(1) ಮತ್ತು 80CCD(1B):
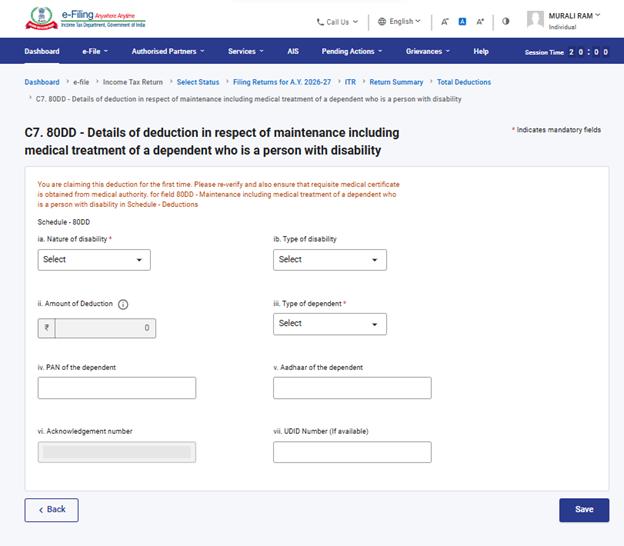
ಸೆಕ್ಷನ್ 80DD:
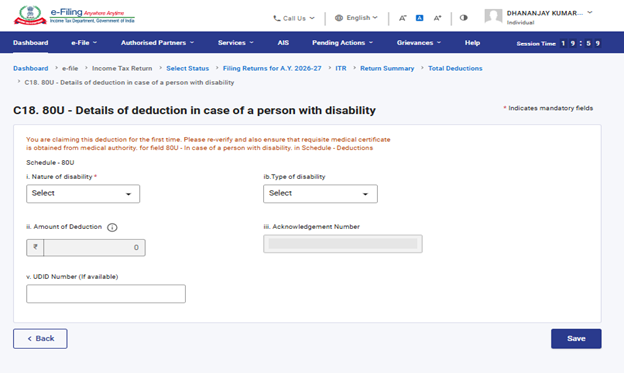
ಸೆಕ್ಷನ್ 80U:
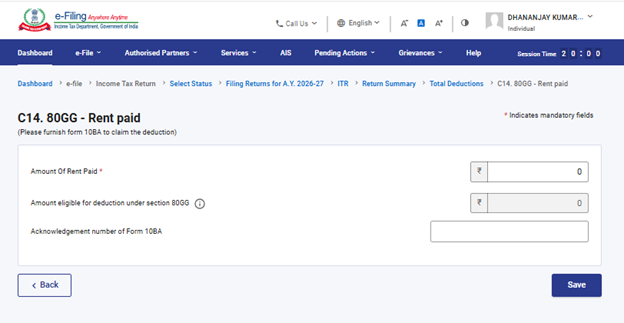
ಸೆಕ್ಷನ್ 80GG:
ದಯವಿಟ್ಟು ಗಮನಿಸಿ:
1. ನೀವು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡದಿದ್ದರೆ, ಸೆಕ್ಷನ್ 80CCD(2) - Tier-1 NPS ಖಾತೆಗೆ ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆ ಹಾಗೂ ಸೆಕ್ಷನ್ 80CCH - ಅಗ್ನಿವೀರ ಕಾರ್ಪಸ್ ನಿಧಿಗೆ ಠೇವಣಿ ಮಾಡಿದ ಮೊತ್ತದ ಅಡಿಯಲ್ಲಿ ಮಾತ್ರ ತೆರಿಗೆ ಕಡಿತಗಳನ್ನು ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ.
2. ತೆರಿಗೆದಾರರು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡು ಸೆಕ್ಷನ್ 80DD ಅಥವಾ 80Uರ ಅಡಿಯಲ್ಲಿ ಆಟಿಸಂ, ಸೆರೆಬ್ರಲ್ ಪಾಲ್ಸಿ ಅಥವಾ ಬಹು ಅಂಗವೈಕಲ್ಯಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಕ್ಲೇಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ಫಾರ್ಮ್ 10-IA ಅನ್ನು ಸಲ್ಲಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ.
3. ತೆರಿಗೆದಾರರು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡು ಸೆಕ್ಷನ್ 80GGರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಕ್ಲೇಮ್ ಮಾಡಲು ಬಯಸಿದರೆ, ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ಫಾರ್ಮ್ 10BA ಅನ್ನು ಸಲ್ಲಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ.
4. ಸೆಕ್ಷನ್ 80CCD(1) ಮತ್ತು 80CCD(1B)ರ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಕ್ಲೇಮ್ ಮಾಡಲು PRAN ಅನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಒದಗಿಸಬೇಕು.
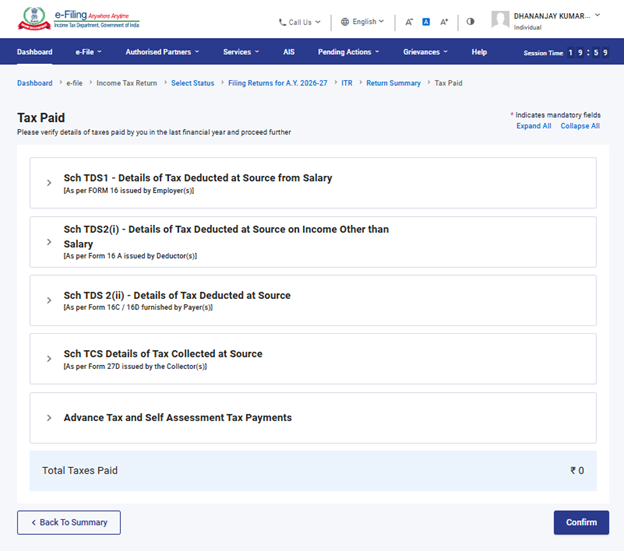
4.6 ಪಾವತಿಸಿದ ತೆರಿಗೆಗಳು
ತೆರಿಗೆ ಪಾವತಿ ವಿಭಾಗದಲ್ಲಿ, ಹಿಂದಿನ ವರ್ಷದಲ್ಲಿ ನೀವು ಪಾವತಿಸಿದ ತೆರಿಗೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು. ತೆರಿಗೆ ವಿವರಗಳಲ್ಲಿ ವೇತನದಿಂದ ಕಡಿತಗೊಂಡ ಅಥವಾ ವೇತನ ಹೊರತಾಗಿ ಪಾವತಿಸಿದ TDS (ಮೂಲದಲ್ಲಿ ಕಡಿತಗೊಂಡ ತೆರಿಗೆ), ಪಾವತಿದಾರರಿಂದ ನೀಡಲಾದ ಮಾಹಿತಿಯಂತೆ TCS (ಮೂಲದಲ್ಲಿ ಸಂಗ್ರಹಿಸಿದ ತೆರಿಗೆ), ಮುಂಗಡ ತೆರಿಗೆ ಮತ್ತು ಸ್ವಯಂ ಮೌಲ್ಯಮಾಪನ ತೆರಿಗೆ ಸೇರಿರುತ್ತವೆ.
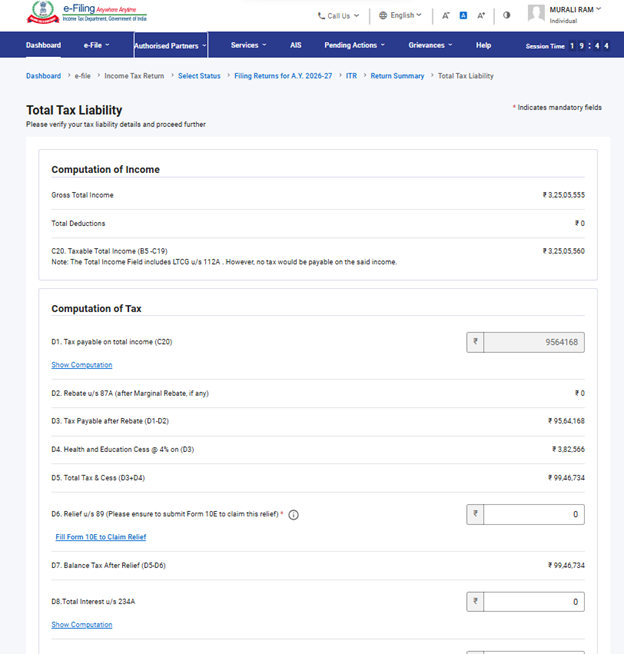
4.7 ಒಟ್ಟು ತೆರಿಗೆ ಬಾಧ್ಯತೆ
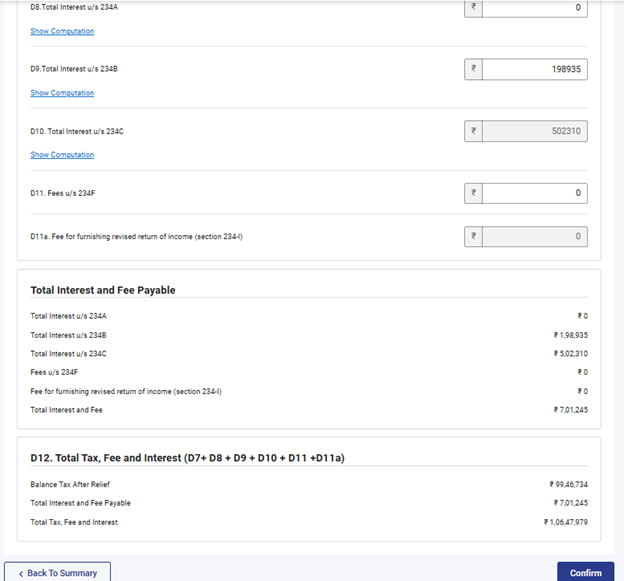
ಒಟ್ಟು ತೆರಿಗೆ ಬಾಧ್ಯತೆ ವಿಭಾಗದಲ್ಲಿ, ನಿಮ್ಮ ಆದಾಯ ಲೆಕ್ಕಾಚಾರ, ತೆರಿಗೆ ಗಣನೆ ಮತ್ತು ಒಟ್ಟು ತೆರಿಗೆ, ಸೆಸ್ ಹಾಗೂ ಬಡ್ಡಿಯ ವಿವರಗಳನ್ನು ನೀವು ವೀಕ್ಷಿಸಬಹುದು. ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರ ವಿಭಾಗದಲ್ಲಿ ನೀವು ಹಿಂದಿನದಾಗಿ ಭರ್ತಿಮಾಡಿದ ವಿಭಾಗಗಳ ಪ್ರಕಾರ ನಿಮ್ಮ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
5. ITR 4 ಅನ್ನು ಪ್ರವೇಶಿಸುವುದು ಮತ್ತು ಸಲ್ಲಿಸುವುದು ಹೇಗೆ
ನೀವು ನಿಮ್ಮ ITR ಅನ್ನು ಕೆಳಗಿನ ವಿಧಾನಗಳ ಮೂಲಕ ಸಲ್ಲಿಸಬಹುದು:
•ಆನ್ಲೈನ್ ವಿಧಾನ
•ಆಫ್ಲೈನ್ ವಿಧಾನ
ಆನ್ಲೈನ್ ವಿಧಾನದಲ್ಲಿ ITR ಅನ್ನು ಸಲ್ಲಿಸಲು ಮತ್ತು ಫೈಲ್ ಮಾಡಲು ಕೆಳಗಿನ ಹಂತಗಳನ್ನು ಅನುಸರಿಸಿ:
ಹಂತ 1:ನಿಮ್ಮ ಬಳಕೆದಾರ ಗುರುತು ಮತ್ತು ಪಾಸ್ವರ್ಡ್ ಬಳಸಿ ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ಗೆ ಪ್ರವೇಶಿಸಿ.
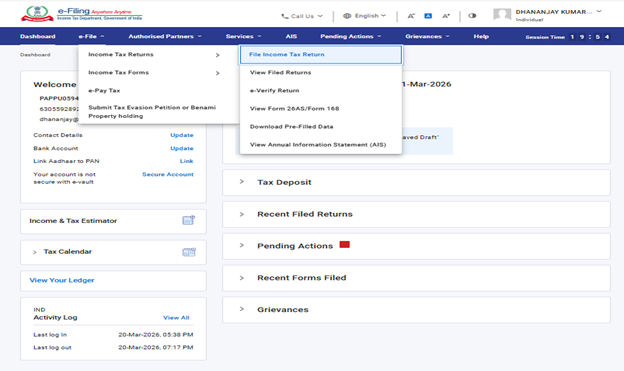
ಹಂತ 2: ನಿಮ್ಮ ಡ್ಯಾಶ್ಬೋರ್ಡ್ನಲ್ಲಿ ‘ಇ-ಸಲ್ಲಿಕೆ’ > ‘ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ಗಳು’ > ‘ಫೈಲ್ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
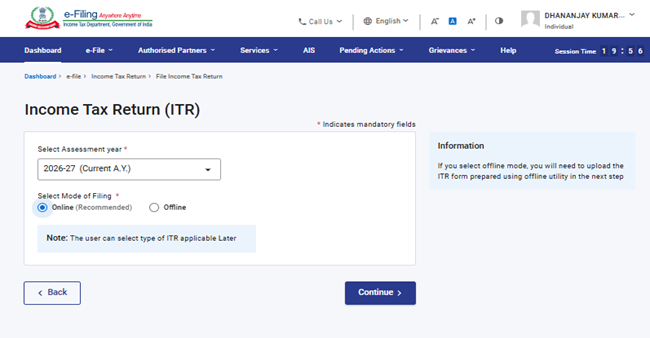
ಹಂತ 3: ನಿರ್ಧರಣಾ ವರ್ಷವನ್ನು 2026-27 ಎಂದು ಮತ್ತು ಫೈಲಿಂಗ್ ವಿಧಾನವನ್ನು ಆನ್ಲೈನ್ ಎಂದು ಆಯ್ಕೆ ಮಾಡಿ ಹಾಗೂ ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
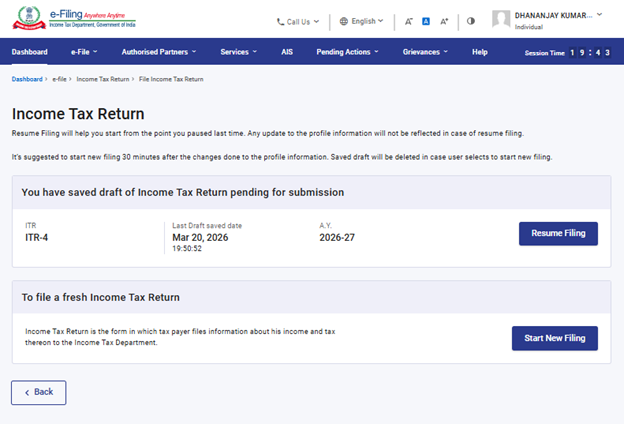
ಹಂತ 4: ನೀವು ರಿಟರ್ನ್ನ ಕರಡನ್ನು ಉಳಿಸಿ, ಅದು ಇನ್ನೂ ಸಲ್ಲಿಕೆಗೆ ಬಾಕಿ ಇದ್ದರೆ, ‘ಫೈಲಿಂಗ್ ಪುನರಾರಂಭಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ. ಉಳಿಸಿರುವ ರಿಟರ್ನ್ ಕರಡನ್ನು ತ್ಯಜಿಸಿ ಹೊಸದಾಗಿ ರಿಟರ್ನ್ ಸಿದ್ಧಪಡಿಸಲು ಬಯಸಿದರೆ, ‘ಹೊಸ ಫೈಲಿಂಗ್ ಪ್ರಾರಂಭಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
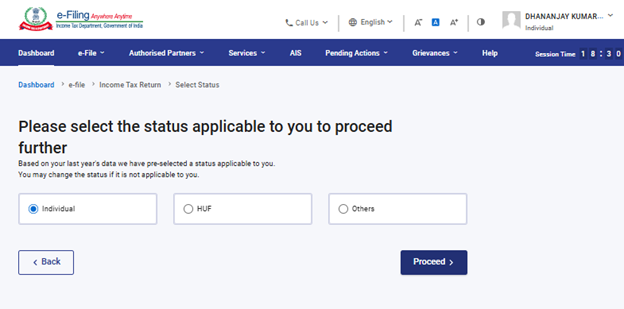
ಹಂತ 5: ನಿಮಗೆ ಅನ್ವಯವಾಗುವ ಸ್ಟೇಟಸ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ ಮತ್ತು ‘ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
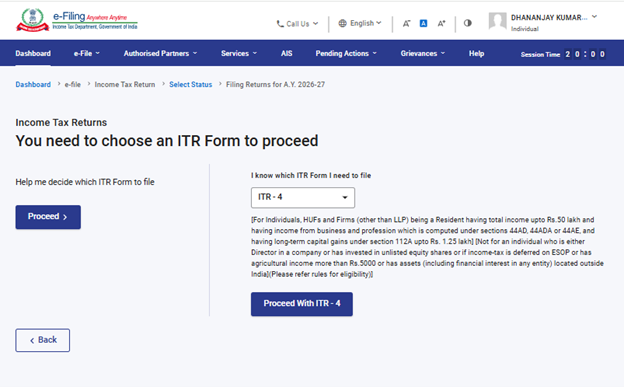
ಹಂತ 6: ಡ್ರಾಪ್-ಡೌನ್ನಿಂದ ITR-4 ಫಾರ್ಮ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ ಮತ್ತು ‘ITR-4 ನೊಂದಿಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ. ನಿಮಗೆ ಯಾವ ITR ಫಾರ್ಮ್ ಅನ್ವಯವಾಗುತ್ತದೆ ಎಂಬುದು ತಿಳಿದಿಲ್ಲದಿದ್ದರೆ, ಮಾರ್ಗದರ್ಶಿ ಆಧಾರಿತ ರಿಟರ್ನ್ ಫೈಲಿಂಗ್ಗಾಗಿ ಎಡಭಾಗದಲ್ಲಿರುವ ‘ಮುಂದುವರಿಯಿರಿ’ ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ 7: ನಿಮಗೆ ಅನ್ವಯವಾಗುವ ITR ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದ ನಂತರ, ಅಗತ್ಯವಿರುವ ದಾಖಲೆಗಳ ಪಟ್ಟಿಯನ್ನು ಗಮನಿಸಿ ಮತ್ತು ‘ಪ್ರಾರಂಭಿಸೋಣ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
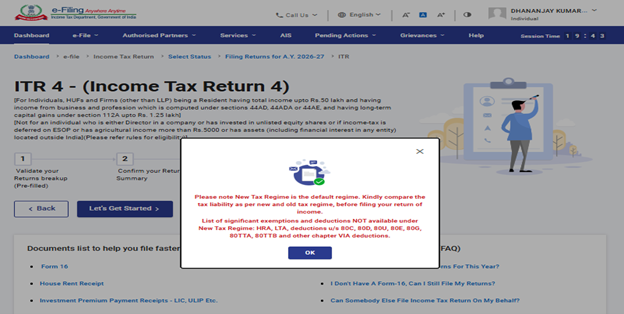
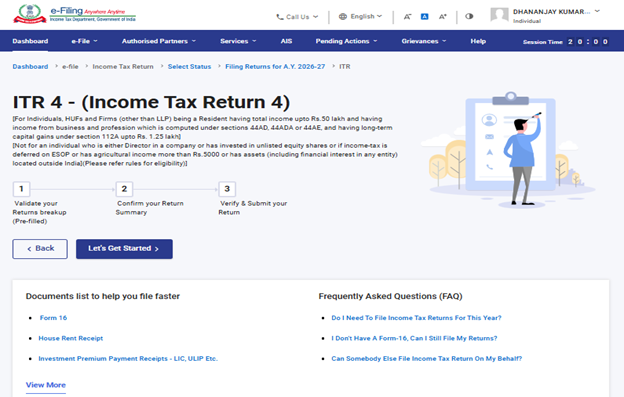
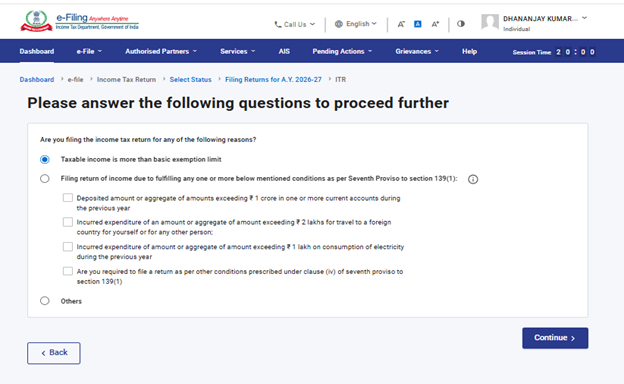
ಹಂತ 8: ITR ಸಲ್ಲಿಸುವ ಕಾರಣವನ್ನು ಆಯ್ಕೆ ಮಾಡಿ ಮತ್ತು ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
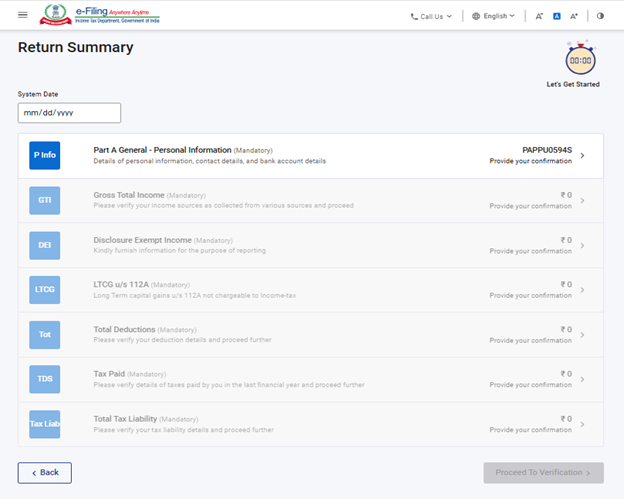
ಹಂತ 9: ITR ಫಾರ್ಮ್ನಲ್ಲಿರುವ ಮೊದಲೇ ತುಂಬಿದ ವಿವರವನ್ನು ಪರಿಶೀಲಿಸಿ ಮತ್ತು ಅಗತ್ಯವಿದ್ದರೆ ಅದನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಿ. ಉಳಿದ / ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು (ಅಗತ್ಯವಿದ್ದರೆ) ನಮೂದಿಸಿ ಮತ್ತು ಪ್ರತಿ ವಿಭಾಗದ ಕೊನೆಯಲ್ಲಿ ‘ದೃಢೀಕರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಸೂಚನೆ:
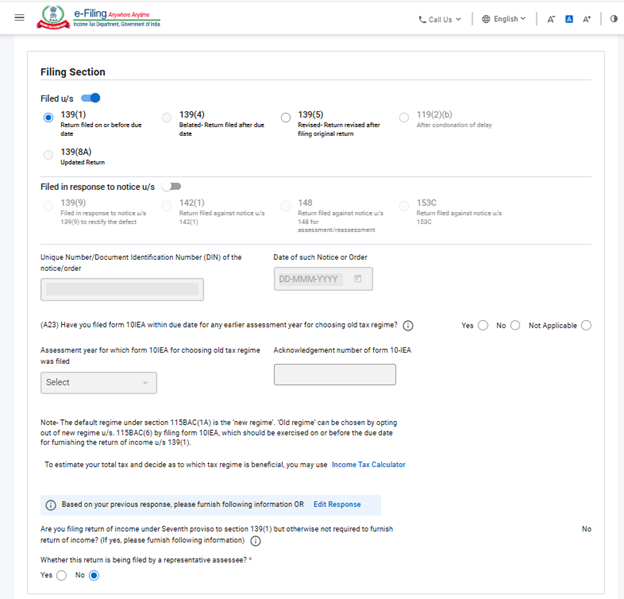
ಹಣಕಾಸು ಕಾಯಿದೆ, 2024ರ ಮೂಲಕ ಸೆಕ್ಷನ್ 115BAC(1A) ಅನ್ನು ಸೇರಿಸಲಾಗಿದ್ದು, ವೈಯಕ್ತಿಕ ತೆರಿಗೆದಾರರು, HUF, AOP (ಸಹಕಾರಿ ಸಂಘಗಳನ್ನು ಹೊರತುಪಡಿಸಿ), BOI (ನೋಂದಾಯಿತವಾಗಿರಲಿ ಅಥವಾ ಇಲ್ಲದಿರಲಿ) ಹಾಗೂ ಕೃತಕ ನ್ಯಾಯಿಕ ವ್ಯಕ್ತಿಗಳಿಗೆ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಪೂರ್ವನಿಯೋಜಿತ ತೆರಿಗೆ ಪದ್ಧತಿಯಾಗಿ ಮಾಡಲಾಗಿದೆ. ತೆರಿಗೆದಾರರು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಪ್ರಕಾರ ತೆರಿಗೆ ಪಾವತಿಸಲು ಇಚ್ಛಿಸದಿದ್ದರೆ, ಅದರಿಂದ ಸ್ಪಷ್ಟವಾಗಿ ಹೊರಗುಳಿಯುವ ಆಯ್ಕೆಯನ್ನು ಮಾಡಿ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿಧಿಸಿಕೊಳ್ಳುವುದನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕಾಗುತ್ತದೆ.
ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಆದಾಯ ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿದು, ಸಂಬಂಧಿತ ವರ್ಷದ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು. ಆದರೆ, ಈ ಆಯ್ಕೆಯನ್ನು ಸೆಕ್ಷನ್ 139(1)ರ ಅಡಿಯಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಲು ನಿಗದಿಪಡಿಸಿರುವ ಅಂತಿಮ ದಿನಾಂಕದಂದು ಅಥವಾ ಅದಕ್ಕೂ ಮುನ್ನ ಫಾರ್ಮ್ ಸಂಖ್ಯೆ 10-IEA ಮೂಲಕ ಫೈಲಿಂಗ್ ಮಾಡಬೇಕು.
ಸೂಚನೆ:
•ನಿರ್ಧರಣಾ ವರ್ಷ 2025-26ರಲ್ಲಿ ನೀವು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿಯುವುದನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿದ್ದರೆ: “ಹೌದು, ಇಲ್ಲ ಅಥವಾ ಅನ್ವಯಿಸುವುದಿಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ. “ಹೌದು” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಸಲ್ಲಿಕೆಯ ದಿನಾಂಕ ಮತ್ತು ಸಲ್ಲಿಸಲಾದ ಫಾರ್ಮ್ 10-IEA ಯ ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆಯನ್ನು ನಮೂದಿಸಿ.
•ನಿರ್ಧರಣಾ ವರ್ಷ 2025-26ಕ್ಕೆ ನೀವು “ಇಲ್ಲ” ಅಥವಾ “ಅನ್ವಯಿಸುವುದಿಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿದ್ದು, ಪ್ರಸ್ತುತ ಮೌಲ್ಯಮಾಪನ ವರ್ಷ 2026-27ಕ್ಕೆ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಗುಳಿಯಲು ಬಯಸಿದರೆ, “ಹೌದು” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ; ಇಲ್ಲದಿದ್ದರೆ “ಇಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ. “ಹೌದು” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಸಲ್ಲಿಕೆಯ ದಿನಾಂಕ ಮತ್ತು ಸಲ್ಲಿಸಲಾದ ಫಾರ್ಮ್ 10-IEA ಯ ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆಯನ್ನು ನಮೂದಿಸಿ.
ಹಂತ 10:ITR ಫಾರ್ಮ್ನ ವಿವಿಧ ವಿಭಾಗಗಳಲ್ಲಿ ನಿಮ್ಮ ಆದಾಯ ಮತ್ತು ತೆರಿಗೆ ಕಡಿತಗಳ ವಿವರಗಳನ್ನು ನಮೂದಿಸಿ. ಫಾರ್ಮ್ನ ಎಲ್ಲಾ ವಿಭಾಗಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸಿ ಮತ್ತು ದೃಢೀಕರಿಸಿದ ನಂತರ,‘ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ’ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
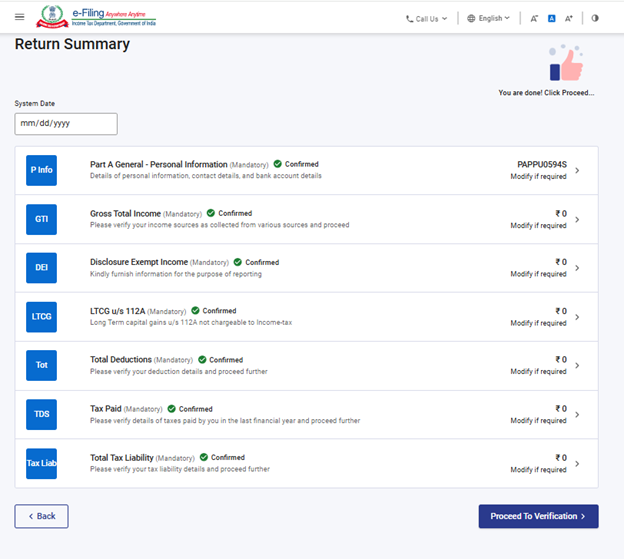
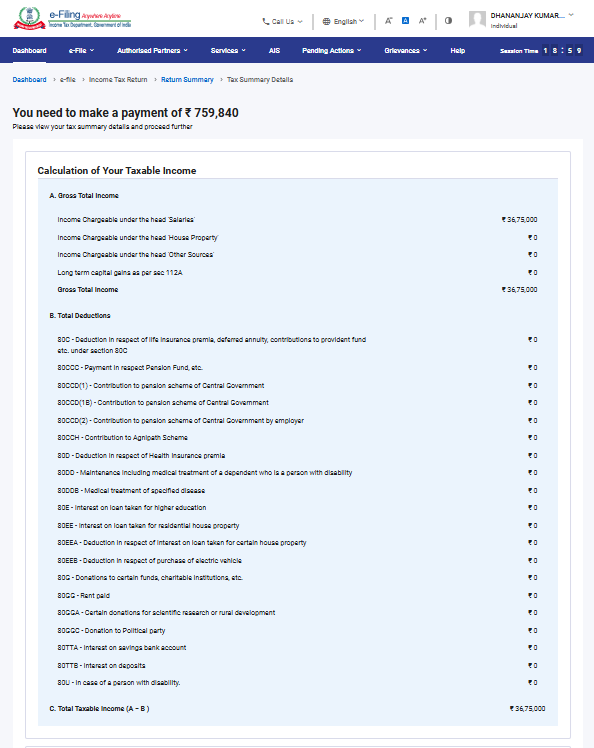
ಹಂತ 11: ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಇದ್ದಲ್ಲಿ
ನೀವು ಒದಗಿಸಿದ ವಿವರಗಳ ಆಧಾರದ ಮೇಲೆ ನಿಮ್ಮ ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರದ ಸಾರಾಂಶವನ್ನು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ ಪಾವತಿಸಬೇಕಾದ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಇದ್ದಲ್ಲಿ, ಪುಟದ ಕೆಳಭಾಗದಲ್ಲಿ ‘ಈಗ ಪಾವತಿಸಿ’ ಮತ್ತು ‘ನಂತರ ಪಾವತಿಸಿ’ ಆಯ್ಕೆಗಳು ಲಭ್ಯವಿರುತ್ತವೆ. ‘ಈಗ ಪಾವತಿಸಿ’ ಆಯ್ಕೆಯನ್ನು ಬಳಸಲು ಶಿಫಾರಸು ಮಾಡಲಾಗುತ್ತದೆ.
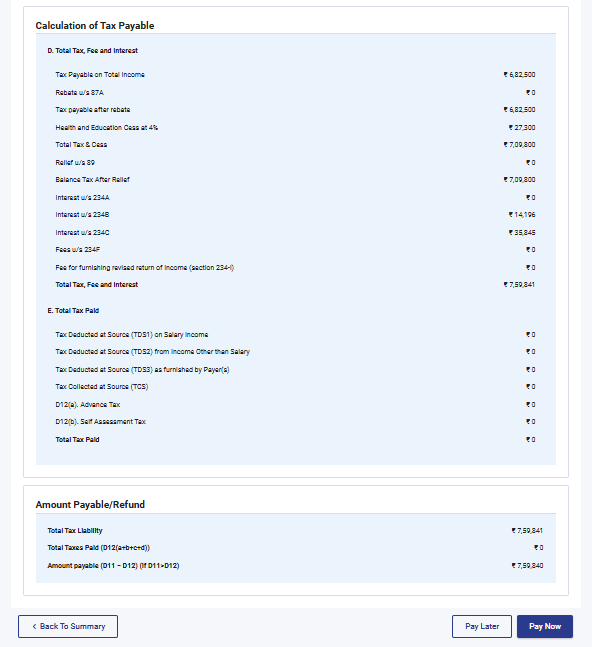
ಹಂತ 11a(i): ನೀವು “ಈಗ ಪಾವತಿಸಿ” ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದರೆ, ನಿಮ್ಮನ್ನು ಇ-ಪಾವತಿ ತೆರಿಗೆ ಸೇವೆಗೆ ಮರುನಿರ್ದೇಶಿಸಲಾಗುತ್ತದೆ. ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
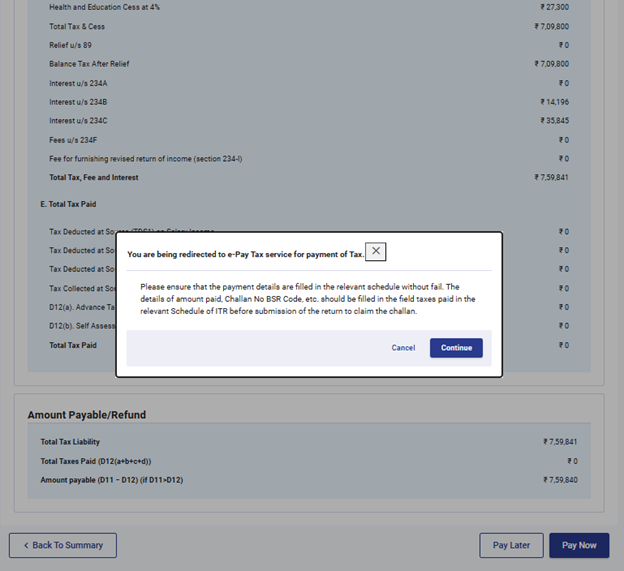
•ಸೂಚನೆ: ನೀವು ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ತೆರಿಗೆ ಪಾವತಿ ಮಾಡಲು ಪೋರ್ಟಲ್ನ ಇ-ಪಾವತಿ ತೆರಿಗೆ ಪುಟಕ್ಕೆ ಕರೆದೊಯ್ಯಲಾಗುತ್ತದೆ. ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ಇ-ಪಾವತಿ ತೆರಿಗೆ ಬಳಕೆದಾರ ಕೈಪಿಡಿಗಳನ್ನು ನೋಡಿ.
ಹಂತ 11a(ii):ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ ಮೂಲಕ ಪಾವತಿ ಯಶಸ್ವಿಯಾದ ನಂತರ, ಯಶಸ್ಸಿನ ಸಂದೇಶವು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ITR ಫೈಲಿಂಗ್ ಅನ್ನು ಪೂರ್ಣಗೊಳಿಸಲು 'ರಿಟರ್ನ್ ಫೈಲಿಂಗ್ಗೆ ಹಿಂತಿರುಗಿ' ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
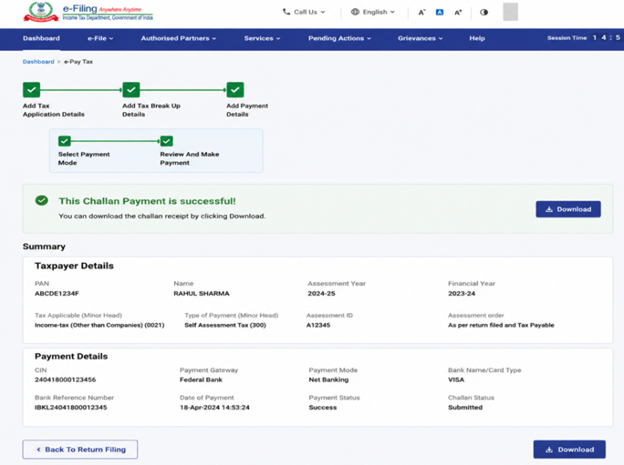
•ನೀವು ‘ನಂತರ ಪಾವತಿಸಿ’ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿದರೆ, ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಿದ ನಂತರ ಪಾವತಿಯನ್ನು ಮಾಡಬಹುದು. ಆದರೆ, ನಿಮ್ಮನ್ನು ಬಾಕಿದಾರ ತೆರಿಗೆದಾರರೆಂದು ಪರಿಗಣಿಸುವ ಅಪಾಯವಿದ್ದು, ಪಾವತಿಸಬೇಕಾದ ತೆರಿಗೆಯ ಮೇಲೆ ಬಡ್ಡಿ ಪಾವತಿಸುವ ಬಾಧ್ಯತೆ ಉಂಟಾಗಬಹುದು.
ಹಂತ 12: ಪಾವತಿಸಬೇಕಾದ ಯಾವುದೇ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಇಲ್ಲದಿದ್ದರೆ ಅಥವಾ ತೆರಿಗೆ ಗಣನೆಯ ಪ್ರಕಾರ ಮರುಪಾವತಿ ದೊರೆಯಬೇಕಿದ್ದರೆ, ನಿಮ್ಮನ್ನು ‘ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪೂರ್ವವೀಕ್ಷಣೆ ಮತ್ತು ಸಲ್ಲಿಸಿ’ ಪುಟಕ್ಕೆ ಕರೆದೊಯ್ಯಲಾಗುತ್ತದೆ.
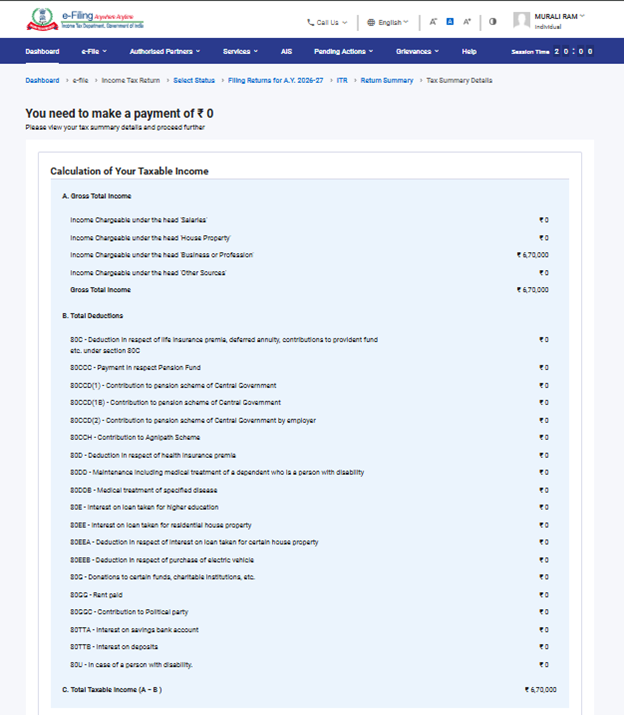
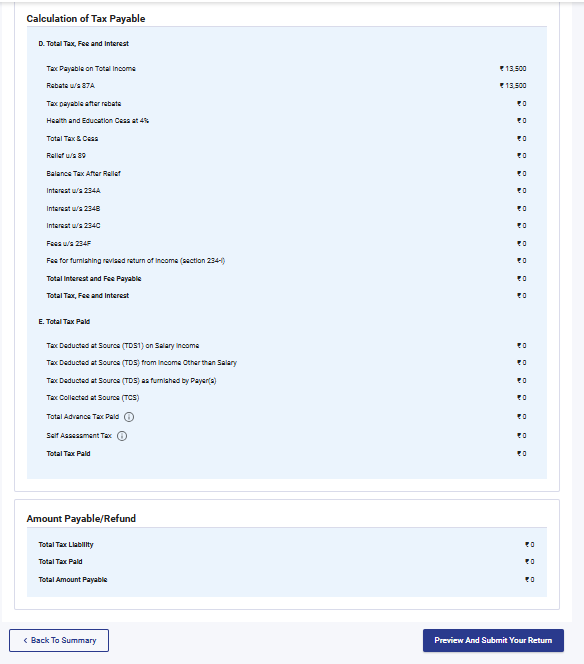
ಹಂತ 13: ‘ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪೂರ್ವವೀಕ್ಷಣೆ ಮತ್ತು ಸಲ್ಲಿಸಿ’ ಪುಟದಲ್ಲಿ, ಹೆಸರು ಮತ್ತು ಇತರ ವಿವರಗಳು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಭರ್ತಿಯಾಗಿರುತ್ತವೆ. ಘೋಷಣೆಯ ಆಯ್ಕೆ ಪೆಟ್ಟಿಗೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿ, ಸ್ಥಳವನ್ನು ನಮೂದಿಸಿ ಮತ್ತು ‘ಮೌಲ್ಯೀಕರಣಕ್ಕೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
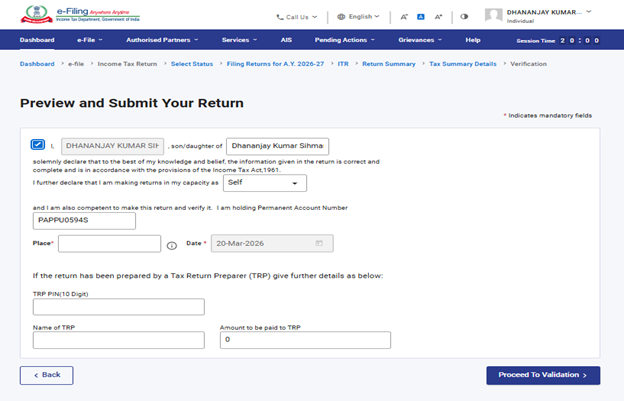
ಸೂಚನೆ:ನಿಮ್ಮ ರಿಟರ್ನ್ ಸಿದ್ಧಪಡಿಸುವಲ್ಲಿ ನೀವು ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಿದ್ಧಪಡಿಸುವವರ (TRP) ಸೇವೆಯನ್ನು ಪಡೆದಿರದಿದ್ದರೆ, TRP ಗೆ ಸಂಬಂಧಿಸಿದ ಟೆಕ್ಸ್ಟ್ ಬಾಕ್ಸ್ಗಳನ್ನು ಖಾಲಿ ಬಿಡಬಹುದು.
ಹಂತ 14:ಆಂತರಿಕ ಮೌಲ್ಯೀಕರಣವು ಯಶಸ್ವಿಯಾದ ನಂತರ, ‘ಪೂರ್ವವೀಕ್ಷಣೆ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
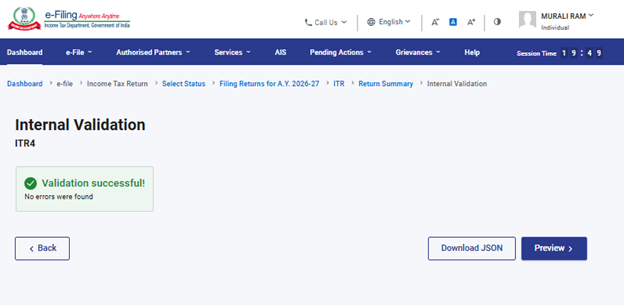
ಸೂಚನೆ:ನಿಮ್ಮ ರಿಟರ್ನ್ನಲ್ಲಿ ದೋಷಗಳ ಪಟ್ಟಿಯನ್ನು ಪ್ರದರ್ಶಿಸಿದರೆ, ಆ ದೋಷಗಳನ್ನು ಸರಿಪಡಿಸಲು ನೀವು ಫಾರ್ಮ್ಗೆ ಹಿಂದಿರುಗಬೇಕು. ಯಾವುದೇ ದೋಷಗಳಿಲ್ಲದಿದ್ದರೆ, ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪೂರ್ವವೀಕ್ಷಿಸಲು ಮುಂದುವರಿಯಬಹುದು.
ಹಂತ 15: ರಿಟರ್ನ್ನ ಪೂರ್ವವೀಕ್ಷಣೆ ಪುಟದಲ್ಲಿ ‘ಮೌಲ್ಯೀಕರಣಕ್ಕೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
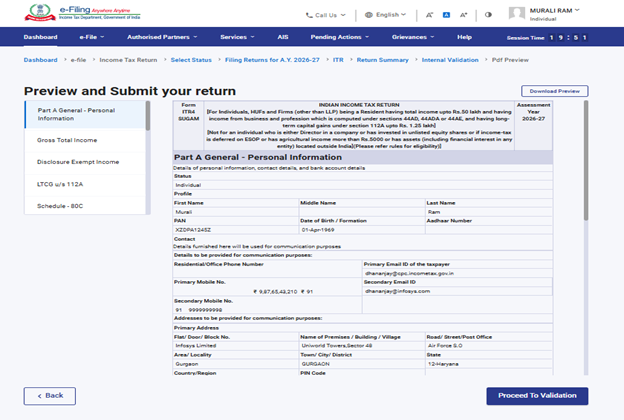
ಹಂತ 16: ಮೌಲ್ಯೀಕರಣವು ಪೂರ್ಣಗೊಂಡ ನಂತರ, ‘ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
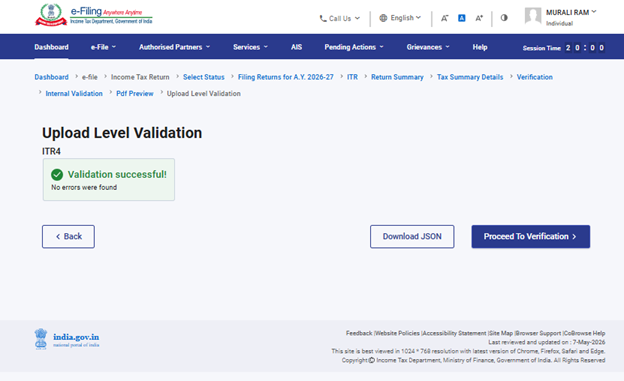
ಸೂಚನೆ:ನಿಮ್ಮ ರಿಟರ್ನ್ನಲ್ಲಿ ಯಾವುದಾದರೂ ಮೌಲ್ಯೀಕರಣ ದೋಷಗಳಿದ್ದರೆ, ಅವುಗಳ ಪಟ್ಟಿಯನ್ನು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ದೋಷಗಳನ್ನು ಸರಿಪಡಿಸಲು ನೀವು ಫಾರ್ಮ್ಗೆ ಹಿಂದಿರುಗಬೇಕು. ಯಾವುದೇ ದೋಷಗಳಿಲ್ಲದಿದ್ದರೆ, ‘ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡುವ ಮೂಲಕ ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಇ-ಪರಿಶೀಲಿಸಲು ಮುಂದುವರಿಯಬಹುದು.
ಹಂತ 17:‘ನಿಮ್ಮ ಪರಿಶೀಲನೆಯನ್ನು ಪೂರ್ಣಗೊಳಿಸಿ’ ಪುಟದಲ್ಲಿ, ನಿಮ್ಮ ಆದ್ಯತೆಯ ಆಯ್ಕೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿ ಮತ್ತು ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪರಿಶೀಲಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ. ಇ-ಪರಿಶೀಲನೆ (ಶಿಫಾರಸು ಮಾಡಲಾದ ಆಯ್ಕೆ – ಇ-ಪರಿಶೀಲಿಸಿ ಈಗ) ನಿಮ್ಮ ITR ಅನ್ನು ಪರಿಶೀಲಿಸಲು ಅತ್ಯಂತ ಸುಲಭವಾದ ವಿಧಾನವಾಗಿದೆ – ಇದು ತ್ವರಿತ, ಕಾಗದರಹಿತ ಹಾಗೂ ಸಹಿ ಮಾಡಿದ ಭೌತಿಕ ITR-V ಅನ್ನು ಸ್ಪೀಡ್ ಪೋಸ್ಟ್ ಮೂಲಕ CPC ಗೆ ಕಳುಹಿಸುವುದಕ್ಕಿಂತ ಹೆಚ್ಚು ಸುರಕ್ಷಿತವಾಗಿದೆ.
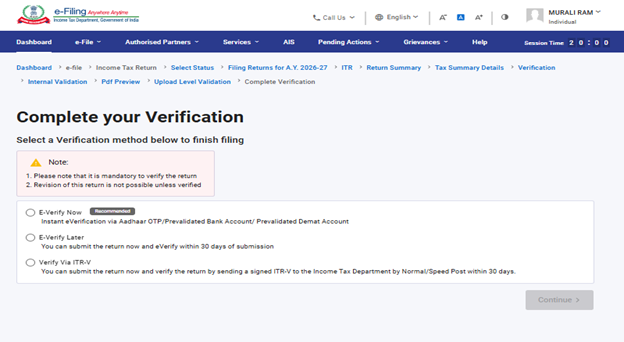
ಸೂಚನೆ:ನೀವು ‘ನಂತರ ಇ-ಪರಿಶೀಲಿಸಿ’ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿದರೆ, ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಬಹುದು. ಆದರೆ, ITR ಅನ್ನು ಫೈಲ್ ಮಾಡಿದ ದಿನಾಂಕದಿಂದ 30 ದಿನಗಳೊಳಗೆ ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅಗತ್ಯವಾಗಿರುತ್ತದೆ.
ಹಂತ 18:ಇ-ಪರಿಶೀಲನೆ ಪುಟದಲ್ಲಿ, ರಿಟರ್ನ್ ಅನ್ನು ಇ-ಪರಿಶೀಲಿಸಲು ನೀವು ಬಳಸಲು ಬಯಸುವ ಆಯ್ಕೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿ ಮತ್ತು ‘ಮುಂದುವರಿಸಿ’ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಸೂಚನೆ:
•ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ‘ಇ-ಪರಿಶೀಲಿಸುವುದು ಹೇಗೆ’ ಬಳಕೆದಾರ ಕೈಪಿಡಿಯನ್ನು ನೋಡಿ.
•ನೀವು ITR-V ಮೂಲಕ ಪರಿಶೀಲಿಸಿ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿದರೆ, ನಿಮ್ಮ ಸಹಿಯುಳ್ಳ ITR-V ಯ ಭೌತಿಕ ಪ್ರತಿಯನ್ನು ಸ್ಪೀಡ್ ಪೋಸ್ಟ್ ಮೂಲಕ 30 ದಿನಗಳೊಳಗೆ ಕೇಂದ್ರೀಕೃತ ಸಂಸ್ಕರಣಾ ಕೇಂದ್ರ, ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆ, ಬೆಂಗಳೂರು - 560500 ಗೆ ಕಳುಹಿಸಬೇಕು.
•ಮರುಪಾವತಿಯಾಗಬೇಕಾದ ಯಾವುದೇ ಮೊತ್ತವನ್ನು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜಮಾ ಮಾಡಲು, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಪೂರ್ವ-ಮೌಲ್ಯೀಕರಿಸಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
•ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ‘ನನ್ನ ಬ್ಯಾಂಕ್ ಖಾತೆ’ ಬಳಕೆದಾರ ಕೈಪಿಡಿಯನ್ನು ನೋಡಿ.
ದಯವಿಟ್ಟು ಗಮನಿಸಿ: 31/03/2024 ರ ದಿನಾಂಕದ ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 2/2024 ರ ಪ್ರಕಾರ -
1. ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಅಪ್ಲೋಡ್ ಮಾಡಿ, ಅಪ್ಲೋಡ್ ಮಾಡಿದ ದಿನಾಂಕದಿಂದ 30 ದಿನಗಳೊಳಗೆ ಇ-ಪರಿಶೀಲನೆ / ITR-V ಅನ್ನು ಸಲ್ಲಿಸಿದಲ್ಲಿ – ಅಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ, ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅಪ್ಲೋಡ್ ಮಾಡಿದ ದಿನಾಂಕವನ್ನೇ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿದ ದಿನಾಂಕವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
2. ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಅಪ್ಲೋಡ್ ಮಾಡಲಾಗಿದ್ದು, ಆದರೆ ಅಪ್ಲೋಡ್ ಮಾಡಿದ ದಿನಾಂಕದಿಂದ 30 ದಿನಗಳ ನಂತರ ಇ-ಪರಿಶೀಲನೆ ಅಥವಾ ITR-V ಅನ್ನು ಸಲ್ಲಿಸಿದಲ್ಲಿ – ಅಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ, ಇ-ಪರಿಶೀಲನೆ / ITR-V ಸಲ್ಲಿಸಿದ ದಿನಾಂಕವನ್ನೇ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿದ ದಿನಾಂಕವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಕಾಯಿದೆಯ ಅಡಿಯಲ್ಲಿ ರಿಟರ್ನ್ ತಡವಾಗಿ ಸಲ್ಲಿಸಿದ ಪರಿಣಾಮಗಳೆಲ್ಲವೂ ಅನ್ವಯವಾಗುವಂತೆ ಜಾರಿಯಾಗುತ್ತವೆ.
3. ನಿಗದಿತ ನಮೂನೆ ಮತ್ತು ನಿಗದಿತ ವಿಧಾನದಲ್ಲಿ ಸರಿಯಾಗಿ ಪರಿಶೀಲಿಸಲಾದ ITR-V ಅನ್ನು ಸಾಮಾನ್ಯ ಅಂಚೆ, ಸ್ಪೀಡ್ ಪೋಸ್ಟ್ ಅಥವಾ ಇತರೆ ಯಾವುದೇ ವಿಧಾನಗಳ ಮೂಲಕ ಈ ಕೆಳಗಿನ ವಿಳಾಸಕ್ಕೆ ಮಾತ್ರ ಕಳುಹಿಸಬೇಕು: ಕೇಂದ್ರೀಕೃತ ಸಂಸ್ಕರಣಾ ಕೇಂದ್ರ, ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆ, ಬೆಂಗಳೂರು - 560500, ಕರ್ನಾಟಕ.
4. ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅಪ್ಲೋಡ್ ಮಾಡಿದ ದಿನಾಂಕದಿಂದ 30 ದಿನಗಳ ಅವಧಿಯನ್ನು ನಿರ್ಧರಿಸುವ ಉದ್ದೇಶಕ್ಕಾಗಿ, ಸರಿಯಾಗಿ ಪರಿಶೀಲಿಸಲಾದ ITR-V ಯು CPC ಯಲ್ಲಿ ಸ್ವೀಕರಿಸಲ್ಪಟ್ಟ ದಿನಾಂಕವನ್ನು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
5. ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಅಪ್ಲೋಡ್ ಮಾಡಿದ ನಂತರ, ನಿಗದಿತ ಕಾಲಮಿತಿಯೊಳಗೆ ಅದನ್ನು ಪರಿಶೀಲಿಸದಿದ್ದರೆ, ಅಂತಹ ರಿಟರ್ನ್ ಅನ್ನು ಅಮಾನ್ಯವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ಮತ್ತಷ್ಟು ಸ್ಪಷ್ಟಪಡಿಸಲಾಗಿದೆ.
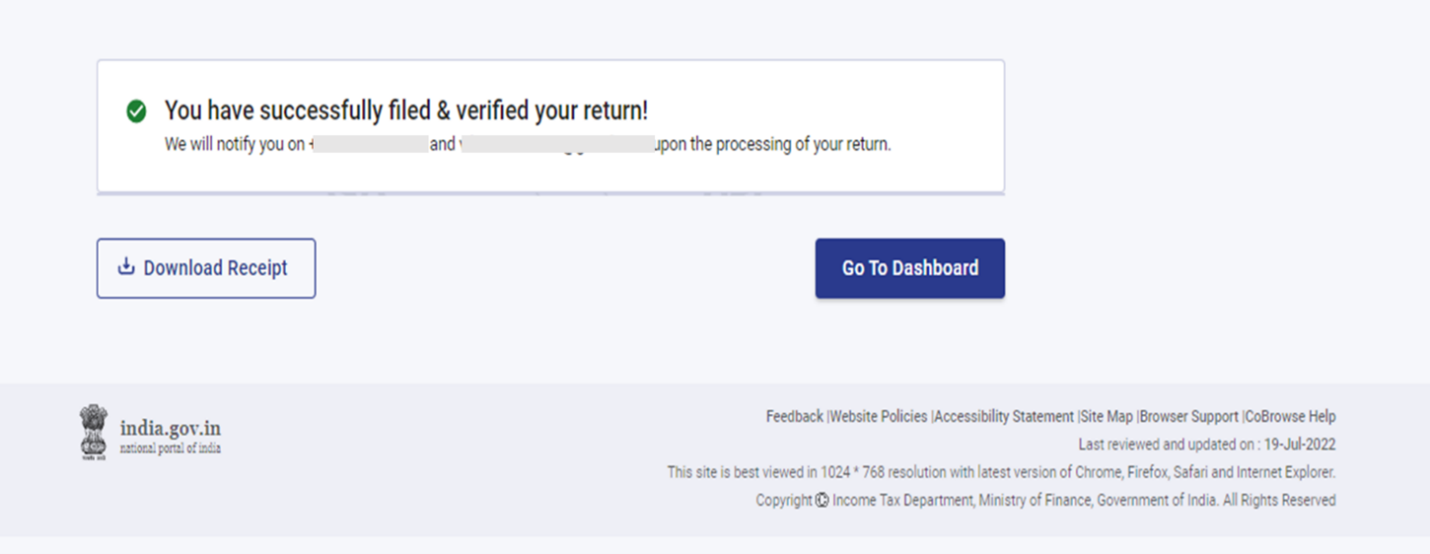
ನಿಮ್ಮ ರಿಟರ್ನ್ ಅನ್ನು ಇ-ಪರಿಶೀಲಿಸಿದ ನಂತರ, ವಹಿವಾಟು ID ಮತ್ತು ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆಯೊಂದಿಗೆ ಯಶಸ್ಸಿನ ಸಂದೇಶವು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ನಿಮ್ಮ ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಮತ್ತು ಇಮೇಲ್ IDಗೆ ಸಹ ದೃಢೀಕರಣ ಸಂದೇಶವನ್ನು ಕಳುಹಿಸಲಾಗುತ್ತದೆ.