ಫಾರ್ಮ್ 105 & 107 ಕುರಿತು ಬಳಕೆದಾರರ ಕೈಪಿಡಿ
1. ಅವಲೋಕನ
ಲಾಭರಹಿತ ಸಂಸ್ಥೆಗಳ (NPOs) ಕೆಲವು ವರ್ಗಗಳಿಗೆ, ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2025 ರ ಪ್ರಕಾರ ಆದಾಯದ ಮೇಲಿನ ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳನ್ನು ಪಡೆಯಲು ಮತ್ತು ದಾನಿಗಳು ವಂತಿಗೆಗಳಿಗೆ ಕಡಿತವನ್ನು ಪಡೆಯಲು ಸಕ್ರಿಯಗೊಳಿಸಲು ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ ನಿಯಮಿತ ಅನುಮೋದನೆಯನ್ನು ಪಡೆಯಬೇಕಾಗುತ್ತದೆ. ಈ ಪ್ರಕ್ರಿಯೆಯು ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯು ಸಂಸ್ಥೆಯ ಚಟುವಟಿಕೆಗಳು, ಉದ್ದೇಶಗಳು ಮತ್ತು ಅನುಸರಣೆ ಸ್ಥಿತಿಯನ್ನು ನಿರಂತರ ಆಧಾರದ ಮೇಲೆ ಪರಿಶೀಲಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ ಮತ್ತು ಅರ್ಹ ಮತ್ತು ಅನುಸರಣೆ ಹೊಂದಿರುವ ಘಟಕಗಳು ಮಾತ್ರ ಈ ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳಿಗೆ ಅರ್ಹರಾಗಿರುವುದನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 332(3) ಅಡಿಯಲ್ಲಿ ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ ಸೆಕ್ಷನ್ 354(2) ಅಡಿಯಲ್ಲಿ ನಿಯಮಿತ ಅನುಮೋದನೆ ಪಡೆಯಲು, 2025 ರಲ್ಲಿ, ಅರ್ಜಿದಾರರು ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳು, 2026 ರ ನಿಯಮ 181ರ ಪ್ರಕಾರ, ಆದಾಯ ತೆರಿಗೆ ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ಫಾರ್ಮ್ 105 ಅನ್ನು ಎಲೆಕ್ಟ್ರಾನಿಕ್ ರೂಪದಲ್ಲಿ ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ. ಫಾರ್ಮ್ 105 ಇದು ಲಾಭರಹಿತ ಸಂಸ್ಥೆಗಳ ನೋಂದಣಿ ಮತ್ತು ವಂತಿಗೆ ಸಂಬಂಧಿತ ಕಡಿತಗಳಿಗೆ ಅನುಮೋದನೆ ಎರಡನ್ನೂ ಒಳಗೊಂಡಿರುವ ಒಂದು ಏಕೀಕೃತ ಅರ್ಜಿ ನಮೂನೆಯಾಗಿದ್ದು, ಇದನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಚಟುವಟಿಕೆಗಳು ಪ್ರಾರಂಭವಾದಾಗ, ತಾತ್ಕಾಲಿಕ ನೋಂದಣಿ ಅವಧಿ ಮುಗಿಯುತ್ತಿರುವಾಗ, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ನೋಂದಣಿ ನವೀಕರಣಕ್ಕೆ ಬಾಕಿ ಇರುವಾಗ ಅಥವಾ ಸಂಸ್ಥೆಯ ಉದ್ದೇಶಗಳಲ್ಲಿ ಮಾರ್ಪಾಡ ಇದ್ದಾಗ ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ.
ಫಾರ್ಮ್ 105 ಅನ್ನು ಯಶಸ್ವಿಯಾಗಿ ಸಲ್ಲಿಸಿ ಪರಿಶೀಲಿಸಿದ ನಂತರ, ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯು ಫಾರ್ಮ್ 107 ರಲ್ಲಿ ಆದೇಶವನ್ನು ನೀಡುತ್ತದೆ, ಇದನ್ನು ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ ಅನುಮೋದನೆಯನ್ನು ಅನ್ವಯಿಸುವಂತೆ ನೀಡಲಾಗುತ್ತದೆ, ಜೊತೆಗೆ 16-ಅಂಕಿಯ ವಿಶಿಷ್ಟ ನೋಂದಣಿ ಸಂಖ್ಯೆ (URN). ನೀಡಲಾಗುತ್ತದೆ. ಈ URN (ವಿಶಿಷ್ಟ ನೋಂದಣಿ ಸಂಖ್ಯೆ) ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ ಅನುಮೋದನೆಯನ್ನು ನೀಡಲಾಗಿದೆ ಎಂಬುದರ ದೃಢೀಕರಣವಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ ಮತ್ತು ಭವಿಷ್ಯದ ಅನುಸರಣಾ ಕ್ರಮಗಳಲ್ಲಿ ಇದನ್ನು ನಮೂದಿಸುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ.
ಇದಲ್ಲದೆ ಅರ್ಜಿದಾರರು ಫಾರ್ಮ್ 105 ಅನ್ನು ಸಲ್ಲಿಸುವಾಗ ಯಾವುದೇ ತಪ್ಪು ಮಾಡಿದ್ದರೆ, ಅರ್ಜಿಯನ್ನು ಸಲ್ಲಿಸಿದ ದಿನಾಂಕದಿಂದ 7 ದಿನಗಳಲ್ಲಿ ಹಿಂಪಡೆಯಬಹುದು.
2. ಈ ಸೇವೆಯನ್ನು ಪಡೆಯಲು ಅಗತ್ಯವಿರುವ ಪೂರ್ವಾಪೇಕ್ಷಿತಗಳುಗಳು
• ನೀವು ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿತ ಬಳಕೆದಾರರಾಗಿರಬೇಕು
• ತೆರಿಗೆದಾರರ PAN ಸ್ಥಿತಿ "ಸಕ್ರಿಯ"ವಾಗಿರಬೇಕು
• DSC ವಿಧಾನದ ಮೂಲಕ ಫಾರ್ಮ್ ಅನ್ನು ಪರಿಶೀಲಿಸಲು ನೀವು ಮಾನ್ಯವಾದ DSC ಅನ್ನು ಹೊಂದಿರಬೇಕು ಮತ್ತು ಅದು ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿಸಲ್ಪಟ್ಟಿರಬೇಕು ಮತ್ತು ಅವಧಿ ಮೀರಬಾರದು
3. ಫಾರ್ಮ್ ಬಗ್ಗೆ
3.1 ಉದ್ದೇಶ
ಸೆಕ್ಷನ್ 332 ಅಥವಾ ಸೆಕ್ಷನ್ 354 ರ ಅಡಿಯಲ್ಲಿ ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ ಅನುಮೋದನೆಯು ಲಾಭರಹಿತ ಸಂಸ್ಥೆಯು ತೆರಿಗೆ ವಿನಾಯಿತಿಗಳನ್ನು ಪಡೆಯುವುದನ್ನು ಮುಂದುವರಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ ಮತ್ತು ದಾನಿಗಳು ಅರ್ಹ ದೇಣಿಗೆಗಳಿಗೆ ಕಡಿತವನ್ನು ಪಡೆಯಲು ಅನುಮತಿಸುತ್ತದೆ. ಅಂತಹ ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ ಅನುಮೋದನೆಯನ್ನು ಇ-ಫೈಲಿಂಗ್ ಪೋರ್ಟಲ್ನಲ್ಲಿ ಫಾರ್ಮ್ 105 ಅನ್ನು ಸಲ್ಲಿಸುವ ಮೂಲಕ ಪಡೆಯಲಾಗುತ್ತದೆ, ನಂತರ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯು ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸುತ್ತದೆ.
ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ವೈಯಕ್ತಿಕ ಬಳಕೆದಾರರನ್ನು ಹೊರತುಪಡಿಸಿ ಎಲ್ಲಾ ನೋಂದಾಯಿತ ಬಳಕೆದಾರರು ನಿಯಮಿತ ನೋಂದಣಿ ಅಥವಾ/ಮತ್ತು ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 2025 ರ ಸೆಕ್ಷನ್ 332 ಅಥವಾ 354 ರ ಅಡಿಯಲ್ಲಿ ಅನುಮೋದನೆ ಪಡೆಯಲು ಫಾರ್ಮ್ 105 ರಲ್ಲಿ ಅಗತ್ಯ ವಿವರಗಳನ್ನು ಒದಗಿಸಬಹುದು.
3.3 ಫಾರ್ಮ್ನ ಒಂದು ಸಂಕ್ಷಿಪ್ತ ನೋಟ
ಫಾರ್ಮ್ 105 ಆರು ಪ್ಯಾನಲ್ಗಳನ್ನು ಹೊಂದಿದೆ:
1. ಭಾಗ A: ಅರ್ಜಿದಾರರ ವಿವರಗಳು
2. ಭಾಗ B- ಇತರ ಮಾಹಿತಿ
3. ಗುರುತಿಸುವಿಕೆ (ನೋಂದಣಿ, ಅನುಮೋದನೆ ಅಥವಾ ಅಧಿಸೂಚನೆ), ಪದಾಧಿಕಾರಿಗಳು, ಕಾರ್ಯಾಚರಣೆಯ ವಿವರಗಳು
4. ಆಸ್ತಿಗಳು ಮತ್ತು ಹೊಣೆಗಾರಿಕೆಗಳು, ಆದಾಯ ಮತ್ತು ಧಾರ್ಮಿಕ ಚಟುವಟಿಕೆಗಳ ವಿವರಗಳು
5. ಅಡಕಗಳು
6. ಮುಚ್ಚಳಿಕೆ
4. 4. ಹಂತ ಹಂತವಾಗಿ ಮಾರ್ಗದರ್ಶನ
ಭಾಗ I: ಫಾರ್ಮ್ 105 ಅನ್ನು ಸಲ್ಲಿಸುವುದು
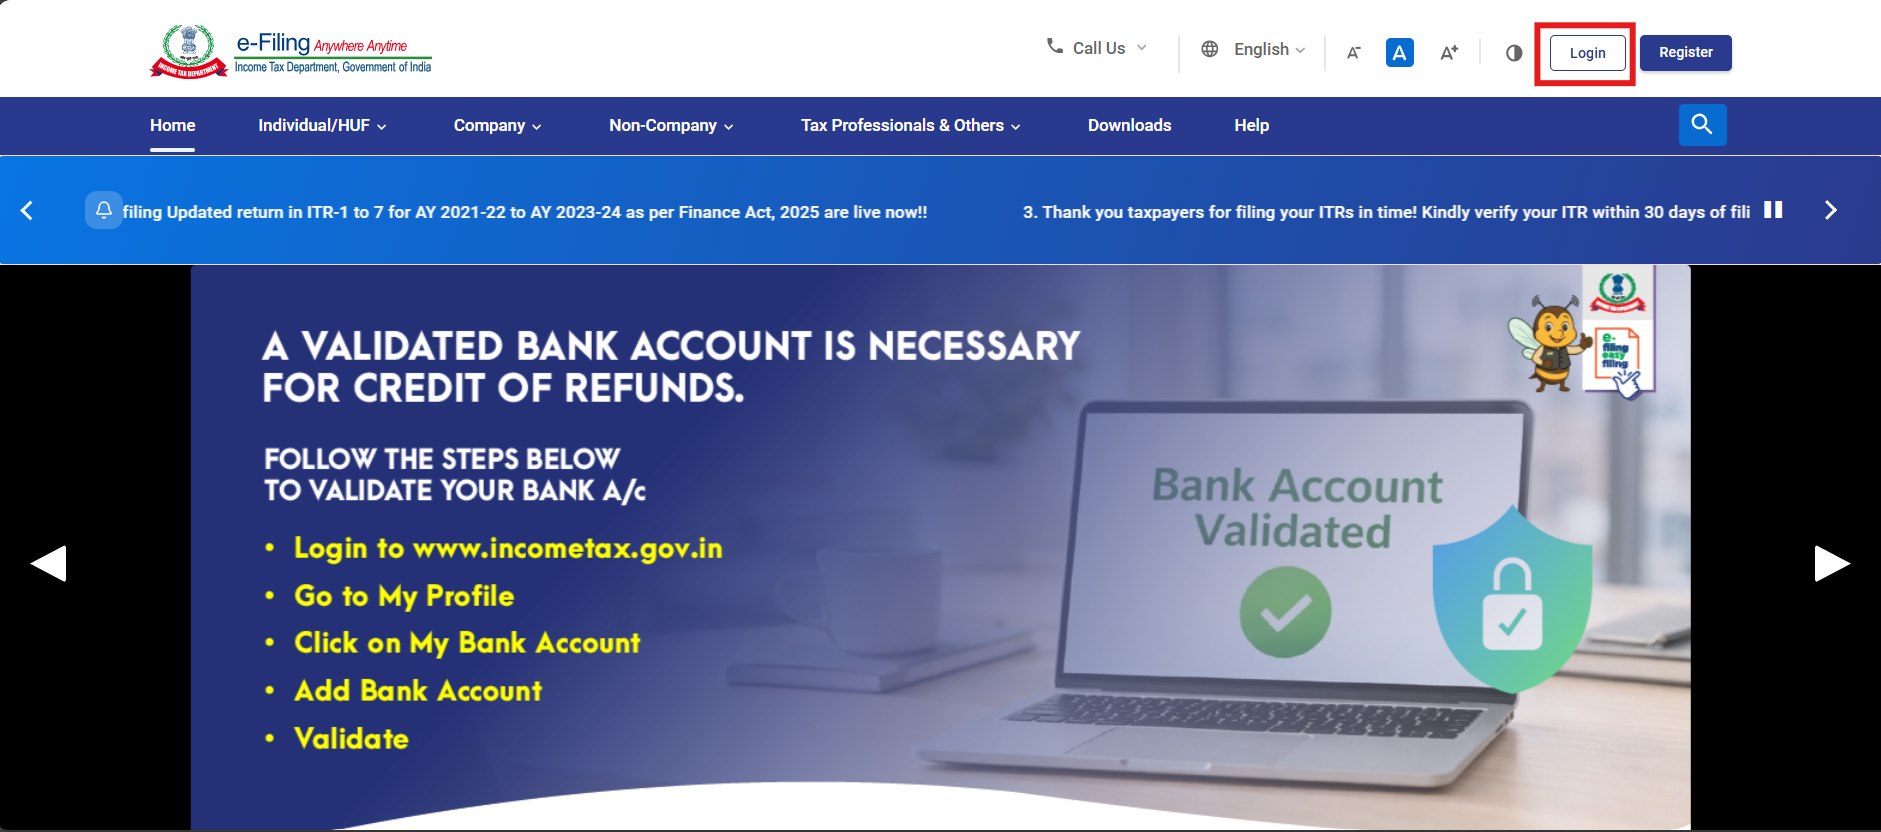
ಹಂತ 1: ನಿಮ್ಮ ಬಳಕೆದಾರ ಐಡಿ ಮತ್ತು ಪಾಸ್ವರ್ಡ್ನೊಂದಿಗೆ ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ಗೆ ಲಾಗಿನ್ ಮಾಡಿ.
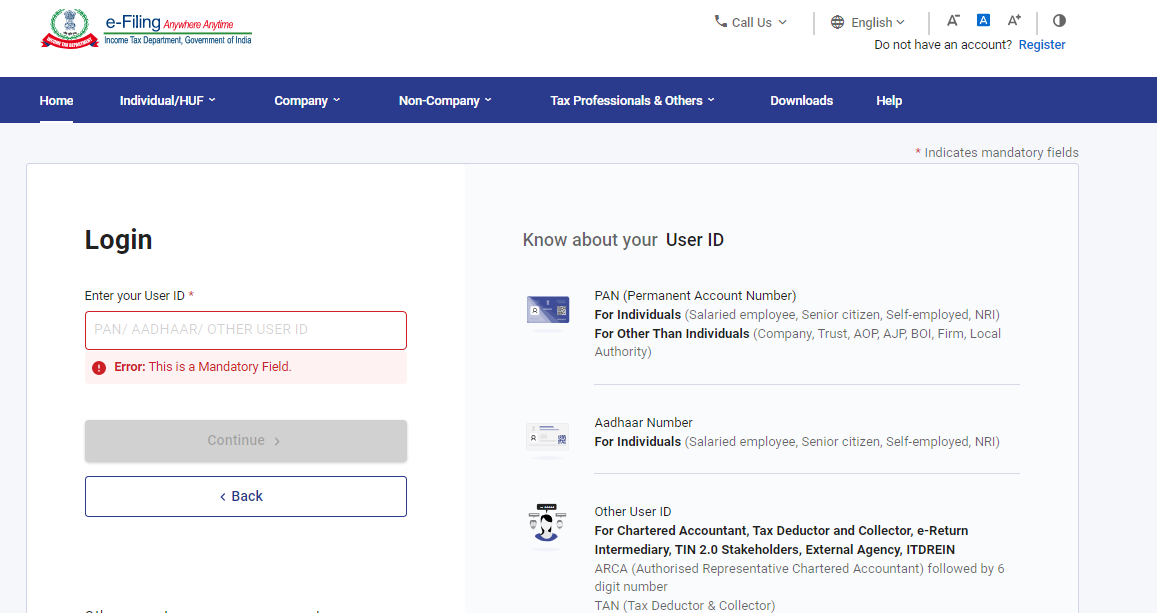
ಹಂತ 2: ಬಳಕೆದಾರ ಐಡಿ (PAN) ಮತ್ತು ಪಾಸ್ವರ್ಡ್ ನಮೂದಿಸಿ.
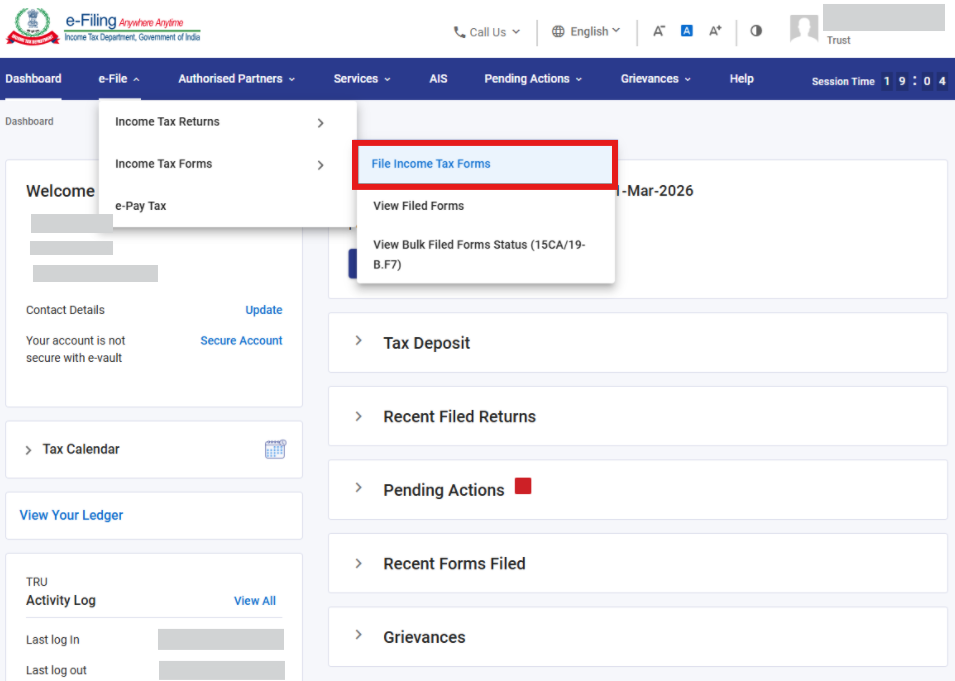
ಹಂತ 3: "ಇ-ಸಲ್ಲಿಕೆ > ಆದಾಯ ತೆರಿಗೆ ಫಾರ್ಮ್ಗಳು > ಆದಾಯ ತೆರಿಗೆ ಫಾರ್ಮ್ಗಳನ್ನು ಸಲ್ಲಿಸಿ" ಕುರಿತು ಹೋಗಿ
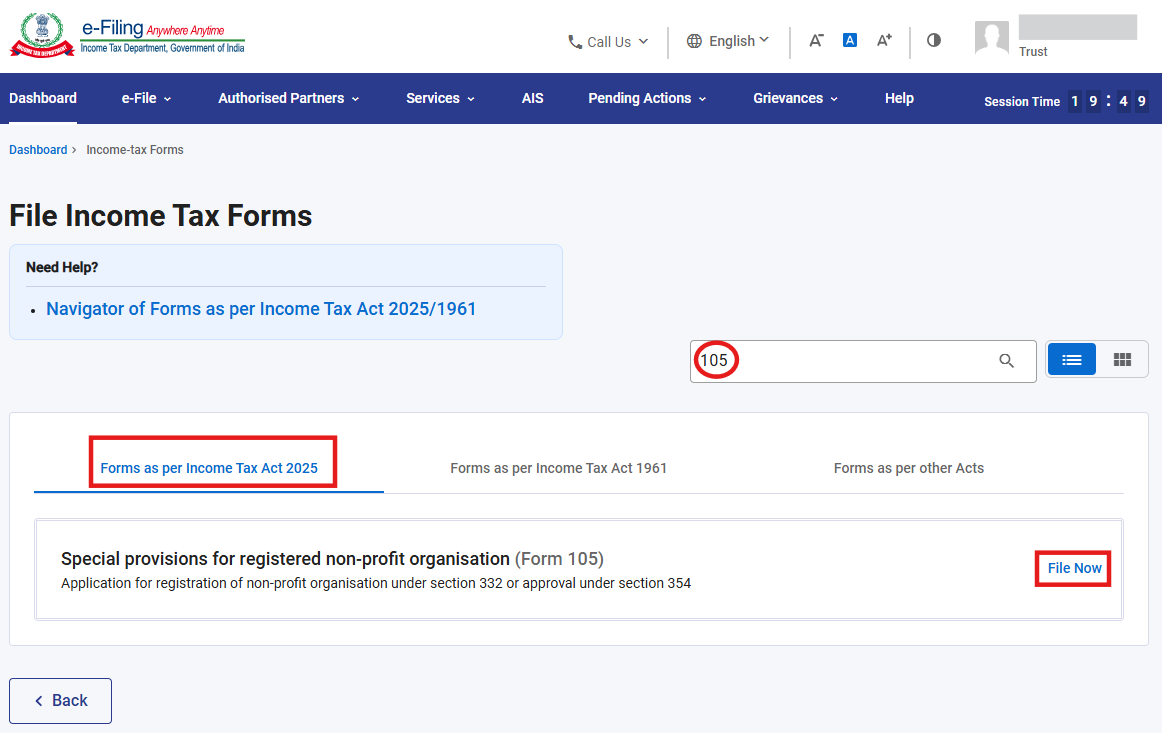
ಹಂತ 4: ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ 2025 ರ ಪ್ರಕಾರ ಫಾರ್ಮ್ಗಳು ಟ್ಯಾಬ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ, ಫಾರ್ಮ್ 105 ಅನ್ನು ಹುಡುಕಿ ಮತ್ತು ಈಗ ಫೈಲ್ ಮಾಡಿ ಬಟನ್ ಅನ್ನು ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ 5: ಅನ್ವಯವಾಗುವ ತೆರಿಗೆ ವರ್ಷ (T.Y) ಆಯ್ಕೆಮಾಡಿ ಮತ್ತು ಮುಂದುವರಿಸಿ ಬಟನ್ ಕ್ಲಿಕ್ ಮಾಡಿ.
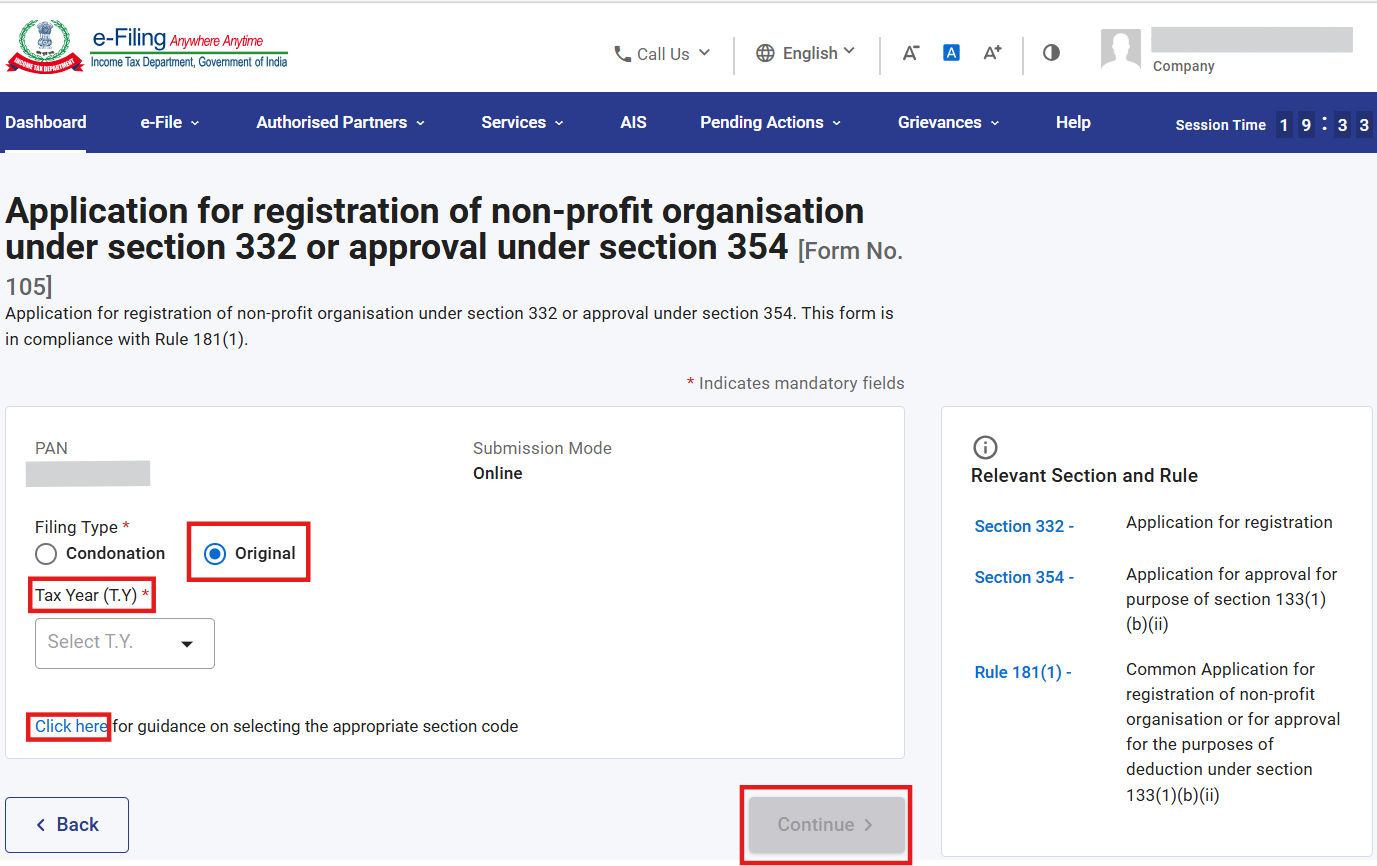
ಗಮನಿಸಿ: ಫಾರ್ಮ್ 105, ನಲ್ಲಿ ಸೂಕ್ತವಾದ ವಿಭಾಗ ಕೋಡ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಮಾರ್ಗದರ್ಶನಕ್ಕಾಗಿ, ಸಂಬಂಧಿತ ಮಾರ್ಗದರ್ಶನವನ್ನು ಡೌನ್ಲೋಡ್ ಮಾಡಲು “ಇಲ್ಲಿ ಕ್ಲಿಕ್ ಮಾಡಿ” ಹೈಪರ್ಲಿಂಕ್ ಅನ್ನು ಕ್ಲಿಕ್ ಮಾಡಬಹುದು.
ಹಂತ 6: 'ಪ್ರಾರಂಭಿಸೋಣ' ಎಂಬುದರ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ
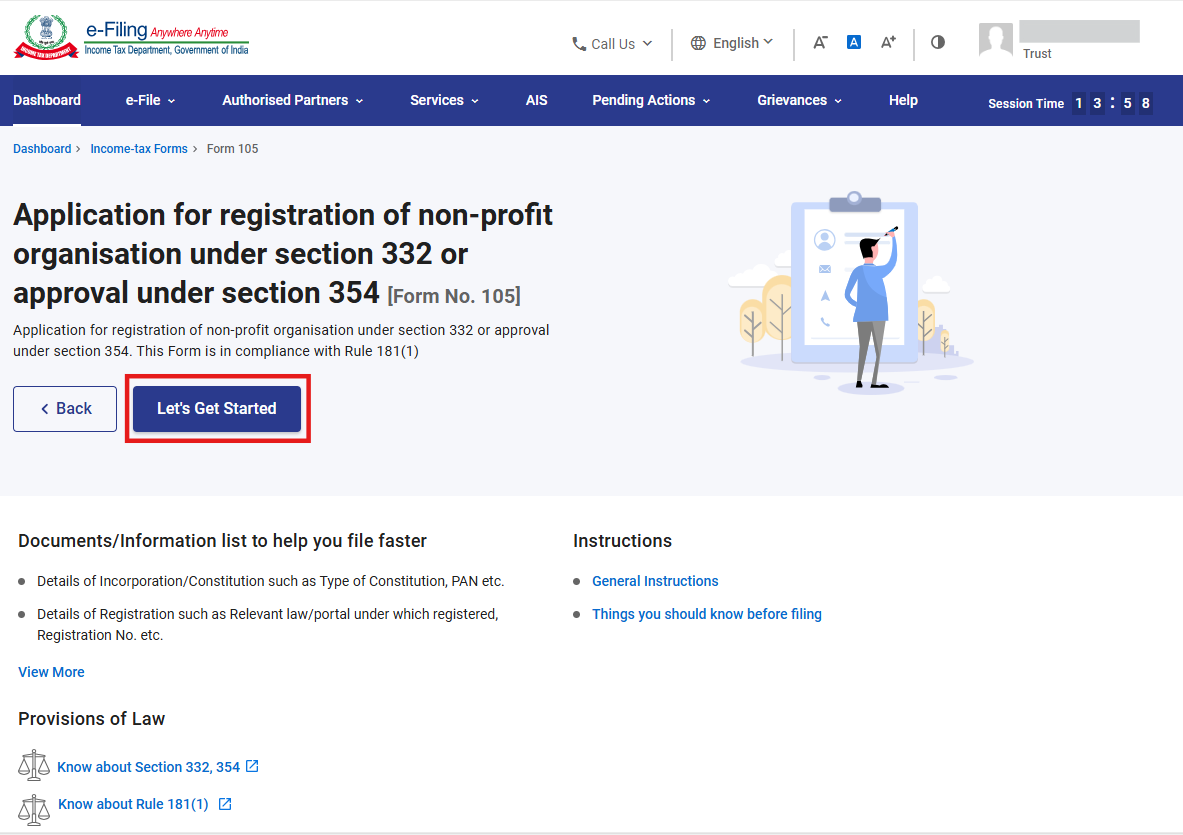
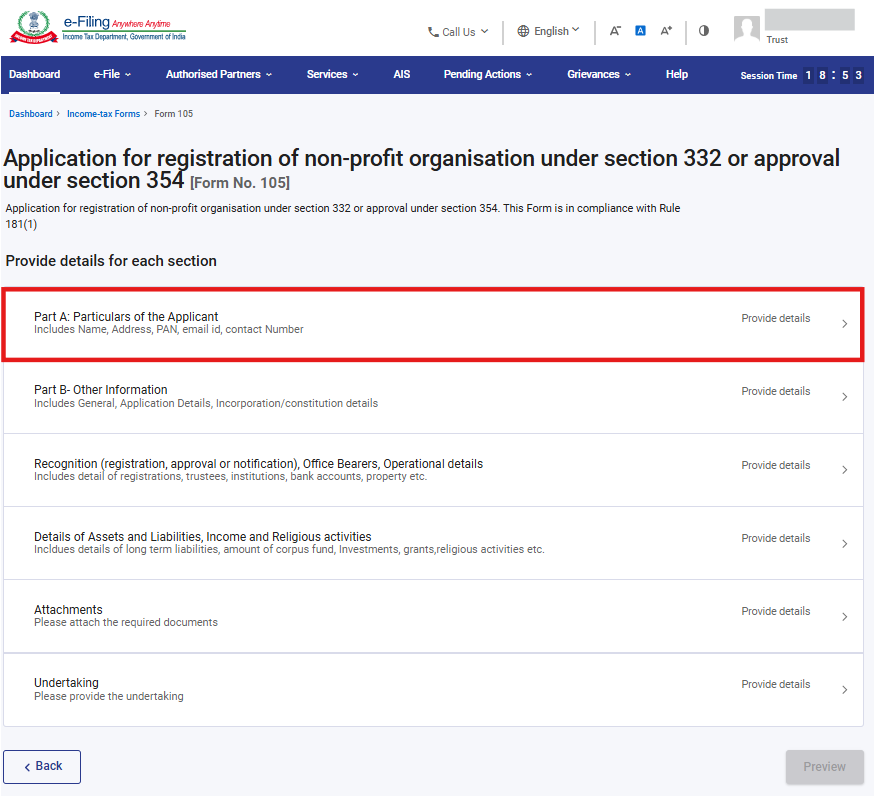
ಹಂತ 7: 'ಪ್ರಾರಂಭಿಸೋಣ' ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ ಪೋಸ್ಟ್ ಮಾಡಿದ ನಂತರ, ಬಳಕೆದಾರರನ್ನು ಪ್ಯಾನಲ್ ತೆರೆಗೆ ಕರೆದೊಯ್ಯಲಾಗುತ್ತದೆ ಮತ್ತು 1 ನೇ ಪ್ಯಾನಲ್ “ಭಾಗ A: ಅರ್ಜಿದಾರರ ವಿವರಗಳು" ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಲಾಗುತ್ತದೆ.
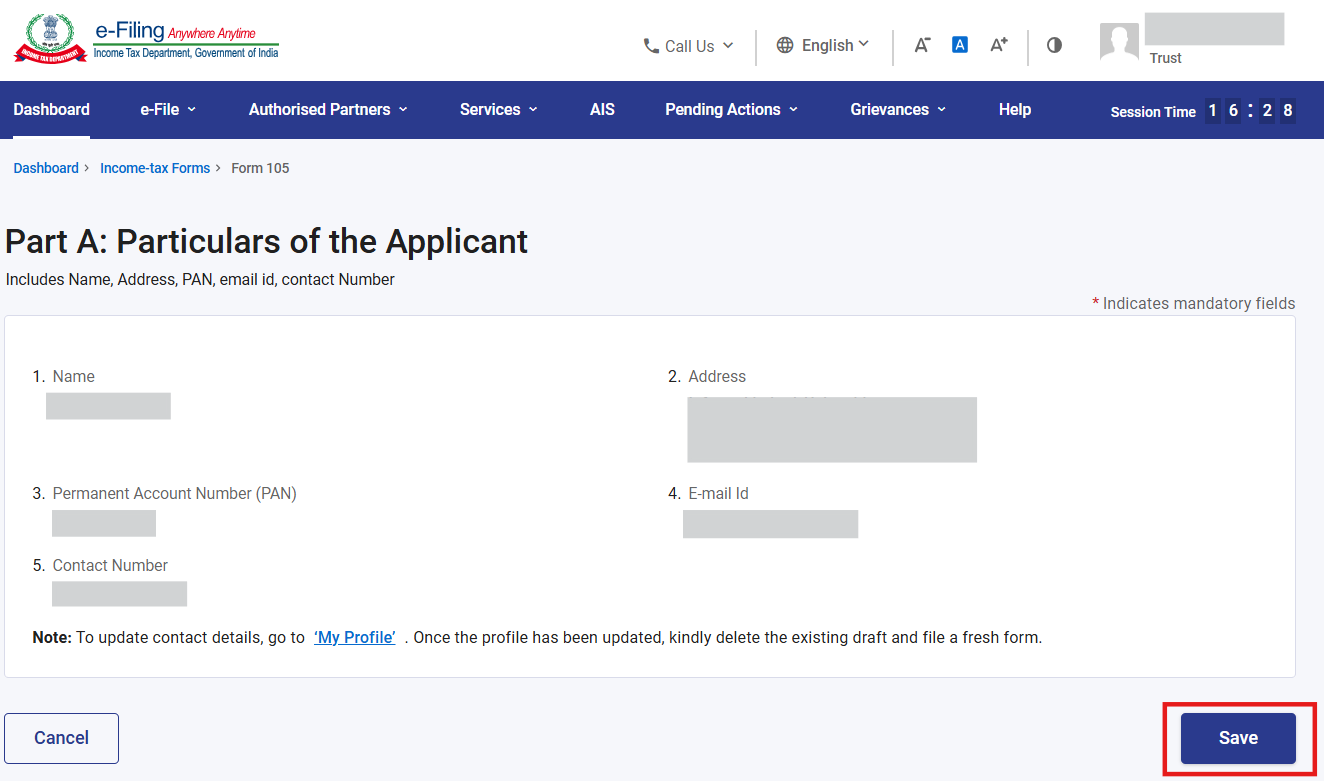
ಹಂತ 8: ವಿವರಗಳನ್ನು ದೃಢೀಕರಿಸಿ ಮತ್ತು ಉಳಿಸು ಕ್ಲಿಕ್ ಮಾಡಿ.
ಗಮನಿಸಿ: "ನನ್ನ ಪ್ರೊಫೈಲ್" ವಿಭಾಗದ ಅಡಿಯಲ್ಲಿ ವಿಳಾಸ ಸೇರಿದಂತೆ ಎಲ್ಲಾ ಕಡ್ಡಾಯ ವಿವರಗಳು ಪೂರ್ಣಗೊಂಡಿವೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. "ನನ್ನ ಪ್ರೊಫೈಲ್" ಹೈಪರ್ಲಿಂಕ್ ಅನ್ನು ಕ್ಲಿಕ್ ಮಾಡುವ ಮೂಲಕ ನೀವು ನಿಮ್ಮ ಸಂಪರ್ಕ ಮತ್ತು ವಿಳಾಸದ ವಿವರಗಳನ್ನು ನವೀಕರಿಸಬಹುದು.
ಹಂತ 9: ಮೊದಲ ಪ್ಯಾನಲ್ ಅನ್ನು ಉಳಿಸಿದ ನಂತರ, ಪ್ಯಾನಲ್ನ ಸ್ಥಿತಿಯನ್ನು ಪೂರ್ಣಗೊಂಡಿದೆ ಎಂದು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ ನಂತರ 2 ನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ: “ಭಾಗ B- ಇತರ ಮಾಹಿತಿ”
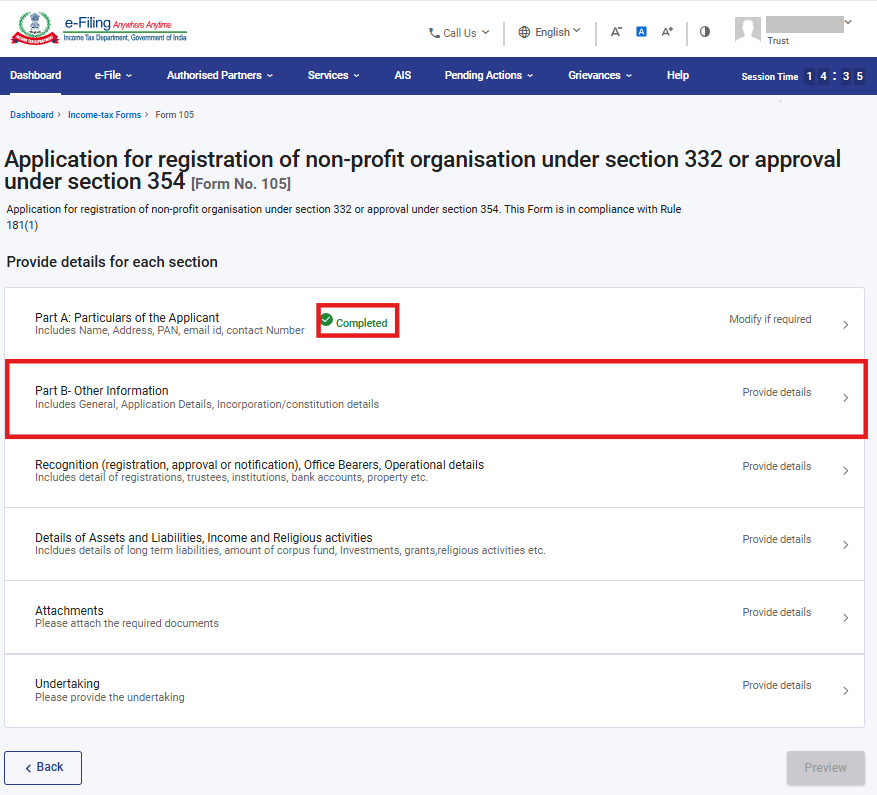
ಹಂತ 10: ಇತರ ಮಾಹಿತಿಯನ್ನು ದೃಢೀಕರಿಸಿ ಮತ್ತು 'ಉಳಿಸಿ' ಕ್ಲಿಕ್ ಮಾಡಿ.
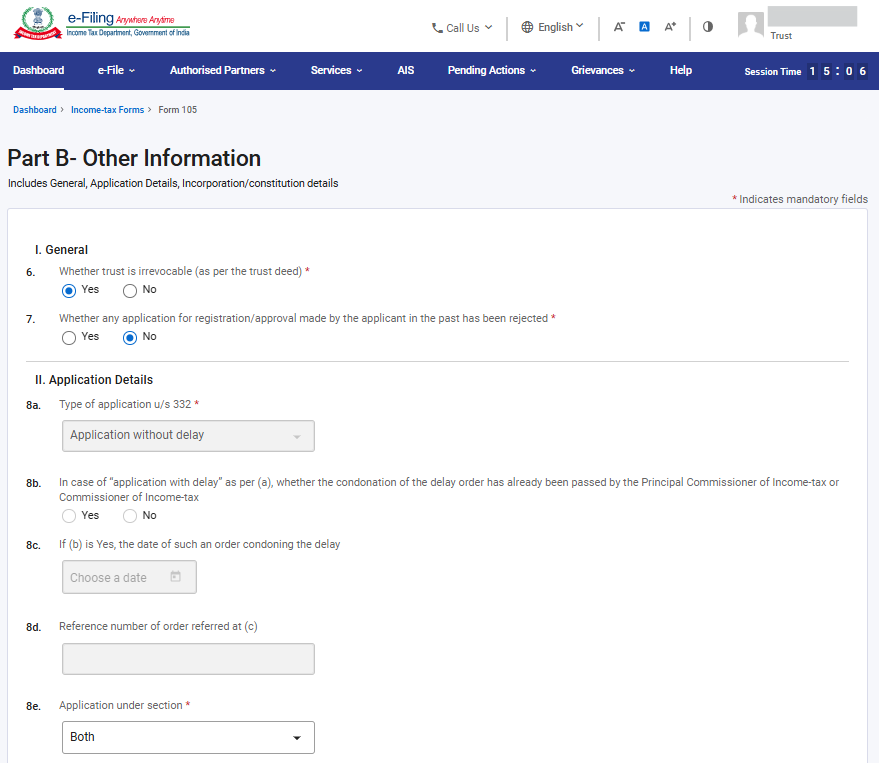
ಗಮನಿಸಿ:
1) ವಿಭಾಗ 332(2)(b) ಪ್ರಕಾರ ಟ್ರಸ್ಟ್ ಅನ್ನು ರದ್ದುಗೊಳಿಸಬಹುದಾದರೆ ಅರ್ಜಿಯನ್ನು ಸಲ್ಲಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
2) 8a
ಕ್ಷೇತ್ರದ ಅಡಿಯಲ್ಲಿ "ವಿಳಂಬದೊಂದಿಗೆ ಅರ್ಜಿ" ಆಯ್ಕೆ ಮಾಡಿದರೆ ಮಾತ್ರ ಫೀಲ್ಡ್ 8b, 8c ಮತ್ತು 8d ಅನ್ವಯವಾಗುತ್ತದೆ. 3) ನಿಮ್ಮ ಅರ್ಜಿಯ ಪ್ರಕಾರವನ್ನು ಆಧರಿಸಿ ಫೀಲ್ಡ್ ಸಂಖ್ಯೆ 8e ಯಲ್ಲಿ “ಅರ್ಜಿ ಅನ್ವಯವಾಗುವ ವಿಭಾಗ” ಕ್ಕೆ ಸೂಕ್ತವಾದ ವಿಭಾಗವನ್ನು (332, 354 ಅಥವಾ ಎರಡೂ) ದಯವಿಟ್ಟು ಆಯ್ಕೆಮಾಡಿ:.
4) ವಿಭಾಗ 354(2) ಅಡಿಯಲ್ಲಿ ನೋಂದಣಿಗೆ ಆಯ್ಕೆಗಾಗಿ, NPO ಅನ್ನು ಈಗಾಗಲೇ ವಿಭಾಗ 332/12A/10(23)(c) ಅಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಿರಬೇಕು ಅಥವಾ ವಿಭಾಗ 332(1) ಅಡಿಯಲ್ಲಿ ನೋಂದಣಿಗೆ ಸಲ್ಲಿಸಿದ ಅರ್ಜಿಯು ಬಾಕಿ ಉಳಿದಿರಬೇಕು ಅಥವಾ ಎರಡೂ ವಿಭಾಗಗಳ ಅಡಿಯಲ್ಲಿ ನೋಂದಣಿಗೆ ಅರ್ಜಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕು. ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ 2025 ರ ವಿಭಾಗ 332 ಅಥವಾ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ 1961 ರ ಸಂಬಂಧಿತ ನಿಬಂಧನೆಗಳ ಅಡಿಯಲ್ಲಿ ನೋಂದಣಿಗಾಗಿ ಸಲ್ಲಿಸಲಾದ ಅರ್ಜಿಯನ್ನು ತಿರಸ್ಕರಿಸಿದರೆ ಅಥವಾ ಕಾಯ್ದೆಗಳಲ್ಲಿ ಯಾವುದಾದರೂ ಒಂದರ ಸಂಬಂಧಿತ ನಿಬಂಧನೆಗಳ ಅಡಿಯಲ್ಲಿ ಹಿಂದಿನ ನೋಂದಣಿ/ಅನುಮೋದನೆಯನ್ನು ಹಿಂಪಡೆದರೆ ಅಥವಾ ರದ್ದುಗೊಳಿಸಿದರೆ, ವಿಭಾಗ 354(2) ಅಡಿಯಲ್ಲಿ ನೋಂದಣಿಗೆ ಅರ್ಜಿಯನ್ನು ಸಲ್ಲಿಸಲು ಅನುಮತಿಸಲಾಗುವುದಿಲ್ಲ.
5)ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳು 2026ರ ನಿಯಮ 181(12)ರ ಅಡಿಯಲ್ಲಿ ಸಲ್ಲಿಸಲಾದ ಫ಼ಾರ್ಮ್ 105ಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ, ಫ಼ಾರ್ಮ್ 107ರಲ್ಲಿ ತಿರಸ್ಕಾರದ ಆದೇಶವನ್ನು ಸ್ವೀಕರಿಸಿದ್ದರೆ ಮಾತ್ರ ಫ಼ಾರ್ಮ್ 105ರಲ್ಲಿ ಮರು-ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಸೌಲಭ್ಯ ಲಭ್ಯವಿರುತ್ತದೆ. ಫ಼ಾರ್ಮ್ 10AD ಅಡಿಯಲ್ಲಿನ ಹಿಂದಿನ ತಿರಸ್ಕಾರ ಆದೇಶಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ, 1.04.2026ರಿಂದ ಕೇವಲ ಫ಼ಾರ್ಮ್ 105ರಲ್ಲಿ ಮೂಲ ಅರ್ಜಿಯನ್ನು ಮಾತ್ರ ಸಲ್ಲಿಸಬೇಕು. ಅಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ಮರು-ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಆಯ್ಕೆಯು ಲಭ್ಯವಿರುವುದಿಲ್ಲ, ಏಕೆಂದರೆ ಆದಾಯ ತೆರಿಗೆ ಕಾಯಿದೆ 1961ರಲ್ಲಿ ಮರು-ಅರ್ಜಿಗೆ ಸಂಬಂಧಿಸಿದ ಯಾವುದೇ ನಿಬಂಧನೆಗಳು ಇರಲಿಲ್ಲ. 5)ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳು 2026 ರ ನಿಯಮ 181(12) ರ ನಿಬಂಧನೆಗಳ ಅಡಿಯಲ್ಲಿ ಸಲ್ಲಿಸಲಾದ ಫಾರ್ಮ್ 105 ರ ಆಧಾರದ ಮೇಲೆ ಫಾರ್ಮ್ 107 ರಲ್ಲಿನ ನಿರಾಕರಣೆ ಆದೇಶವನ್ನು ಸ್ವೀಕರಿಸಿದರೆ ಮಾತ್ರ ಫಾರ್ಮ್ 105 ರಲ್ಲಿ ಮರು-ಅರ್ಜಿ ಸೌಲಭ್ಯ ಲಭ್ಯವಿದೆ. ಫಾರ್ಮ್ 10AD ಯಲ್ಲಿನ ಹಿಂದಿನ ನಿರಾಕರಣೆ ಆದೇಶಗಳಿಗೆ, 1.04.2026 ರಿಂದ ಫಾರ್ಮ್ 105 ರಲ್ಲಿನ ಮೂಲ ಅರ್ಜಿಯನ್ನು ಮಾತ್ರ ಸಲ್ಲಿಸಬೇಕು. ಅಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ, ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ 1961 ರ ಅಡಿಯಲ್ಲಿ ಮರು-ಅರ್ಜಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಯಾವುದೇ ನಿಬಂಧನೆಗಳು ಇಲ್ಲದಿರುವುದರಿಂದ, 1961 ರ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯಡಿಯಲ್ಲಿ ಮರು-ಅರ್ಜಿ ಆಯ್ಕೆ ಲಭ್ಯವಿಲ್ಲ.
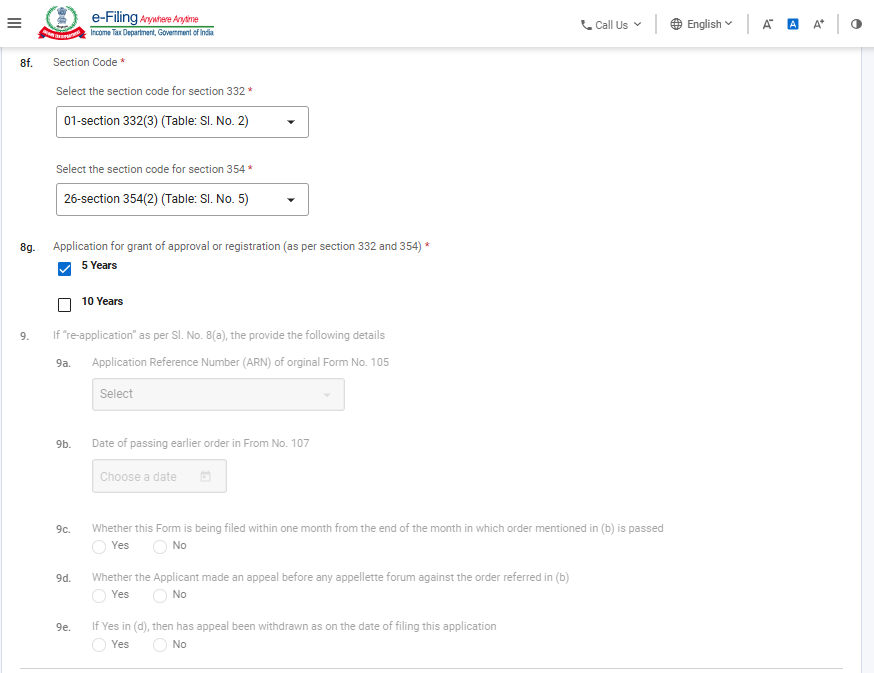
ಗಮನಿಸಿ:
1) ದಯವಿಟ್ಟು ಫೀಲ್ಡ್ ಸಂಖ್ಯೆ 8f ನಲ್ಲಿ ಸೂಕ್ತವಾದ ವಿಭಾಗ ಕೋಡ್ ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ: “ವಿಭಾಗ ಕೋಡ್”. ವಿಭಾಗ ಕೋಡ್ ಕುರಿತು ಹೆಚ್ಚಿನ ಮಾರ್ಗದರ್ಶನಕ್ಕಾಗಿ ದಯವಿಟ್ಟು “ವಿಭಾಗ ಕೋಡ್ಗಳ ಕುರಿತು ಮಾರ್ಗದರ್ಶನ”
ನೋಡಿ. 2) ಫೀಲ್ಡ್ ಸಂಖ್ಯೆ 8G ನೋಂದಣಿ ಕೋರಿದ ಅವಧಿಗೆ ಸಂಬಂಧಿಸಿದೆ. 10 ವರ್ಷಗಳ ಅವಧಿಗೆ ನೋಂದಣಿ ಸೆಕ್ಷನ್ 332(5) ರ ನಿಬಂಧನೆಗಳಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸುವ NPO ಗಳಿಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ. 5 ವರ್ಷಗಳ ಅವಧಿಗೆ ನೋಂದಣಿ ಸೆಕ್ಷನ್ 332(3) ಮತ್ತು 354(2) ರ ನಿಬಂಧನೆಗಳ ಅಡಿಯಲ್ಲಿ ಅನ್ವಯಿಸುತ್ತದೆ.
3) ನೀವು ತೆರೆಯಲ್ಪಟ್ಟ ಪರದೆಯಲ್ಲಿ “ಮರು-ಅರ್ಜಿ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ ಮಾತ್ರ ಫೀಲ್ಡ್ ಸಂಖ್ಯೆ 9 ಅನ್ನು ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ. ಮರು-ಅರ್ಜಿ ಕಾರ್ಯವನ್ನು ಶೀಘ್ರದಲ್ಲೇ ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ.
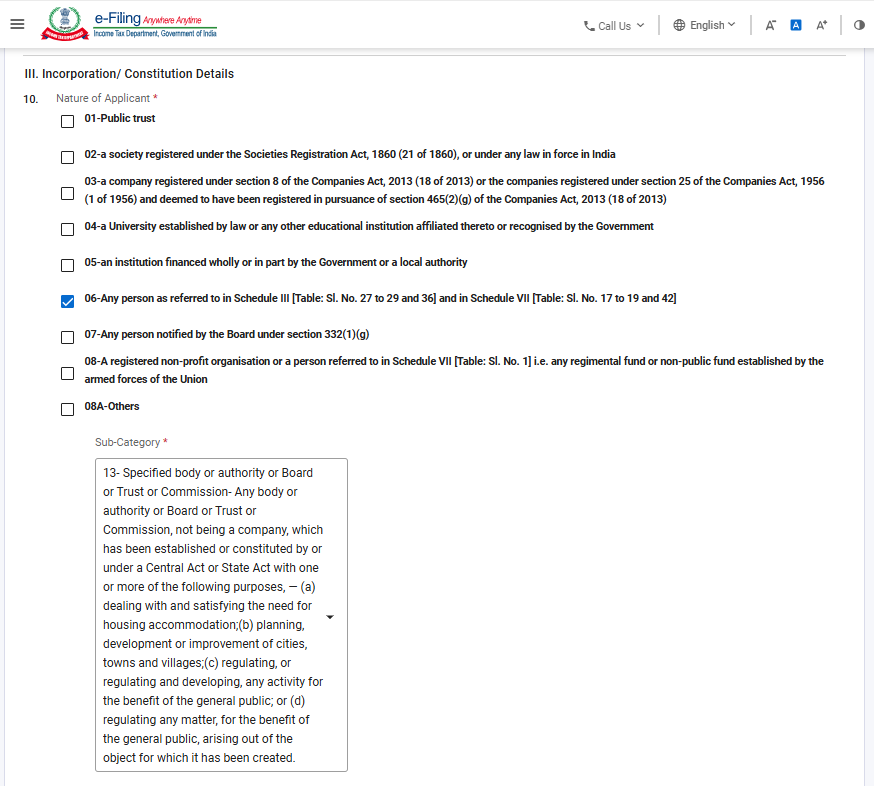
ಗಮನಿಸಿ:
1) ದಯವಿಟ್ಟು ಕೆಳಗೆ ತಿಳಿಸಿರುವಂತೆ, 10ನೇ ಕ್ಷೇತ್ರದಲ್ಲಿ ಅರ್ಜಿದಾರರ ಸೂಕ್ತ ಸ್ವರೂಪವನ್ನು ಆಯ್ಕೆಮಾಡಿ:
|
ಕೋಡ್ |
ವಿವರಣೆ |
|
01 |
ಸಾರ್ವಜನಿಕ ಟ್ರಸ್ಟ್ |
|
02 |
1860 ರ ಸಂಘಗಳ ನೋಂದಣಿ ಕಾಯ್ದೆ ಅಥವಾ ಭಾರತದಲ್ಲಿ ಜಾರಿಯಲ್ಲಿರುವ ಯಾವುದೇ ಕಾನೂನಿನಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ಸಂಘ |
|
03 |
ಕಂಪನಿ ಕಾಯ್ದೆ, 2013 ರ ಸೆಕ್ಷನ್ 8 ರ ಅಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ಕಂಪನಿ ಅಥವಾ ಕಂಪನಿ ಕಾಯ್ದೆ, 1956 ರ ಸೆಕ್ಷನ್ 25 ರ ಅಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ಮತ್ತು ಕಂಪನಿ ಕಾಯ್ದೆ, 2013 ರ ಸೆಕ್ಷನ್ 465(2)(g) ರ ಅನುಸಾರವಾಗಿ ನೋಂದಾಯಿಸಲಾಗಿದೆ ಎಂದು ಪರಿಗಣಿಸಲಾದ ಕಂಪನಿಗಳು |
|
04 |
ಕಾನೂನಿನಿಂದ ಸ್ಥಾಪಿಸಲಾದ ವಿಶ್ವವಿದ್ಯಾಲಯ ಅಥವಾ ಅದಕ್ಕೆ ಸಂಯೋಜಿತವಾಗಿರುವ ಅಥವಾ ಸರ್ಕಾರದಿಂದ ಮಾನ್ಯತೆ ಪಡೆದ ಯಾವುದೇ ಇತರ ಶಿಕ್ಷಣ ಸಂಸ್ಥೆ |
|
05 |
ಸರ್ಕಾರ ಅಥವಾ ಸ್ಥಳೀಯ ಪ್ರಾಧಿಕಾರದಿಂದ ಸಂಪೂರ್ಣವಾಗಿ ಅಥವಾ ಭಾಗಶಃ ಹಣಕಾಸು ಪಡೆದ ಸಂಸ್ಥೆ |
|
06 |
ಅನುಸೂಚಿ III ರಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ಯಾವುದೇ ವ್ಯಕ್ತಿ [ಕೋಷ್ಟಕ: ಕ್ರಮ ಸಂಖ್ಯೆ 27 ರಿಂದ 29 ಮತ್ತು 36] ಮತ್ತು ಅನುಸೂಚಿ VII ರಲ್ಲಿ [ಕೋಷ್ಟಕ: ಕ್ರಮ ಸಂಖ್ಯೆ 10 ರಿಂದ 19 ಮತ್ತು 42] |
|
07 |
ಮಂಡಳಿಯು ಸೆಕ್ಷನ್ 332(1)(g) ಅಡಿಯಲ್ಲಿ ಸೂಚಿಸಿದ ಯಾವುದೇ ವ್ಯಕ್ತಿ |
|
08 |
ನೋಂದಾಯಿತ ಲಾಭರಹಿತ ಸಂಸ್ಥೆ ಅಥವಾ ಅನುಸೂಚಿ VII ರಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ವ್ಯಕ್ತಿ [ಕೋಷ್ಟಕ: ಕ್ರಮ ಸಂಖ್ಯೆ 1] ಅಂದರೆ ಒಕ್ಕೂಟದ ಸಶಸ್ತ್ರ ಪಡೆಗಳು ಸ್ಥಾಪಿಸಿದ ಯಾವುದೇ ರೆಜಿಮೆಂಟಲ್ ನಿಧಿ ಅಥವಾ ಸಾರ್ವಜನಿಕೇತರ ನಿಧಿ |
|
08A |
Oಇತರೆ |
|
09 |
ನಿರ್ದಿಷ್ಟ ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣಾ ನಿಧಿ - ಭಾರತದಲ್ಲಿ ಮಾನ್ಯತೆ ಪಡೆದ ಷೇರು ವಿನಿಮಯ ಕೇಂದ್ರಗಳು ಜಂಟಿಯಾಗಿ ಅಥವಾ ಪ್ರತ್ಯೇಕವಾಗಿ ಸ್ಥಾಪಿಸಿದ ಯಾವುದೇ ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣಾ ನಿಧಿ |
|
10 |
ನಿರ್ದಿಷ್ಟ ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣಾ ನಿಧಿ - ಭಾರತದಲ್ಲಿ ಸರಕು ವಿನಿಮಯ ಕೇಂದ್ರಗಳು ಜಂಟಿಯಾಗಿ ಅಥವಾ ಪ್ರತ್ಯೇಕವಾಗಿ ಸ್ಥಾಪಿಸಿದ ಯಾವುದೇ ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣಾ ನಿಧಿ |
|
11 |
ನಿರ್ದಿಷ್ಟ ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣಾ ನಿಧಿ- ಠೇವಣಿದಾರರು ನಿಯಮಗಳ ಪ್ರಕಾರ ಸ್ಥಾಪಿಸಿದ ಯಾವುದೇ ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣಾ ನಿಧಿ. |
|
12 |
ಅನುಸೂಚಿ VII (ಕೋಷ್ಟಕ: ಕ್ರಮ ಸಂಖ್ಯೆ 42) ಅಡಿಯಲ್ಲಿ ಒಳಗೊಳ್ಳಲ್ಪಟ್ಟವುಗಳನ್ನು ಹೊರತುಪಡಿಸಿ ನಿರ್ದಿಷ್ಟ ಸಂಸ್ಥೆ ಅಥವಾ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಮಂಡಳಿ ಅಥವಾ ಟ್ರಸ್ಟ್ ಅಥವಾ ಆಯೋಗ- ಒಂದು ಸಂಸ್ಥೆ ಅಥವಾ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಮಂಡಳಿ ಅಥವಾ ಟ್ರಸ್ಟ್ ಅಥವಾ ಆಯೋಗ (ಯಾವುದೇ ಹೆಸರಿನಿಂದ ಕರೆಯಲ್ಪಟ್ಟರೂ), ಅಥವಾ ಅದರ ವರ್ಗ. |
|
13 |
ನಿರ್ದಿಷ್ಟ ಸಂಸ್ಥೆ ಅಥವಾ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಮಂಡಳಿ ಅಥವಾ ಟ್ರಸ್ಟ್ ಅಥವಾ ಆಯೋಗ- ಯಾವುದೇ ಸಂಸ್ಥೆ ಅಥವಾ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಮಂಡಳಿ ಅಥವಾ ಟ್ರಸ್ಟ್ ಅಥವಾ ಆಯೋಗ, ಒಂದು ಕಂಪನಿಯಾಗದ ಆದರೆ, ಕೇಂದ್ರ ಕಾಯ್ದೆ ಅಥವಾ ರಾಜ್ಯ ಕಾಯ್ದೆಯ ಮೂಲಕ ಅಥವಾ ಅದರ ಅಡಿಯಲ್ಲಿ ಈ ಕೆಳಗಿನ ಒಂದು ಅಥವಾ ಹೆಚ್ಚಿನ ಉದ್ದೇಶಗಳೊಂದಿಗೆ ಸ್ಥಾಪಿಸಲಾಗಿದೆ ಅಥವಾ ರಚಿಸಲಾದದ್ದು, - (ಎ) ವಸತಿ ಸೌಕರ್ಯದ ಅಗತ್ಯವನ್ನು ನಿಭಾಯಿಸುವುದು ಮತ್ತು ಪೂರೈಸುವುದು; (ಬಿ) ನಗರಗಳು, ಪಟ್ಟಣಗಳು ಮತ್ತು ಹಳ್ಳಿಗಳ ಯೋಜನೆ, ಅಭಿವೃದ್ಧಿ ಅಥವಾ ಸುಧಾರಣೆ; (ಸಿ) ಸಾರ್ವಜನಿಕರ ಪ್ರಯೋಜನಕ್ಕಾಗಿ ಯಾವುದೇ ಚಟುವಟಿಕೆಯನ್ನು ನಿಯಂತ್ರಿಸುವುದು ಅಥವಾ ಅಭಿವೃದ್ಧಿಪಡಿಸುವುದು; ಅಥವಾ (ಡಿ) ಸಾರ್ವಜನಿಕರ ಪ್ರಯೋಜನಕ್ಕಾಗಿ, ಅದನ್ನು ರಚಿಸಲಾದ ವಸ್ತುವಿನಿಂದ ಉದ್ಭವಿಸುವ ಯಾವುದೇ ವಿಷಯವನ್ನು ನಿಯಂತ್ರಿಸುವುದು. |
|
14 |
ನಿರ್ದಿಷ್ಟ ವಿಶ್ವವಿದ್ಯಾಲಯ, ಆಸ್ಪತ್ರೆ ಅಥವಾ ಇತರ ಸಂಸ್ಥೆ- ಸರ್ಕಾರದಿಂದ ಸಂಪೂರ್ಣವಾಗಿ ಅಥವಾ ಗಣನೀಯವಾಗಿ ಹಣಕಾಸು ಪಡೆದ ಯಾವುದೇ ವಿಶ್ವವಿದ್ಯಾಲಯ ಅಥವಾ ಇತರ ಶಿಕ್ಷಣ ಸಂಸ್ಥೆ. |
|
15 |
ನಿರ್ದಿಷ್ಟ ವಿಶ್ವವಿದ್ಯಾಲಯ, ಆಸ್ಪತ್ರೆ ಅಥವಾ ಇತರ ಸಂಸ್ಥೆ- ಸರ್ಕಾರದಿಂದ ಸಂಪೂರ್ಣವಾಗಿ ಅಥವಾ ಗಣನೀಯವಾಗಿ ಹಣಕಾಸು ಪಡೆದ ಯಾವುದೇ ಆಸ್ಪತ್ರೆ ಅಥವಾ ಇತರ ಸಂಸ್ಥೆ. |
|
16 |
ನಿರ್ದಿಷ್ಟ ವಿಶ್ವವಿದ್ಯಾಲಯ, ಆಸ್ಪತ್ರೆ ಅಥವಾ ಇತರ ಸಂಸ್ಥೆ- ಯಾವುದೇ ವಿಶ್ವವಿದ್ಯಾಲಯ ಅಥವಾ ಇತರ ಶಿಕ್ಷಣ ಸಂಸ್ಥೆಯ ಒಟ್ಟು ವಾರ್ಷಿಕ ಆದಾಯ ₹ 5,00,00,000 ಮೀರದಿರುವ ಸಂದರ್ಭದಲ್ಲಿ |
|
17 |
ನಿರ್ದಿಷ್ಟ ವಿಶ್ವವಿದ್ಯಾಲಯ, ಆಸ್ಪತ್ರೆ ಅಥವಾ ಇತರ ಸಂಸ್ಥೆ- ವಾರ್ಷಿಕ ಒಟ್ಟು ಆದಾಯ ₹ 5,00,00,000 ಮೀರದ ಯಾವುದೇ ಆಸ್ಪತ್ರೆ ಅಥವಾ ಇತರ ಸಂಸ್ಥೆ |
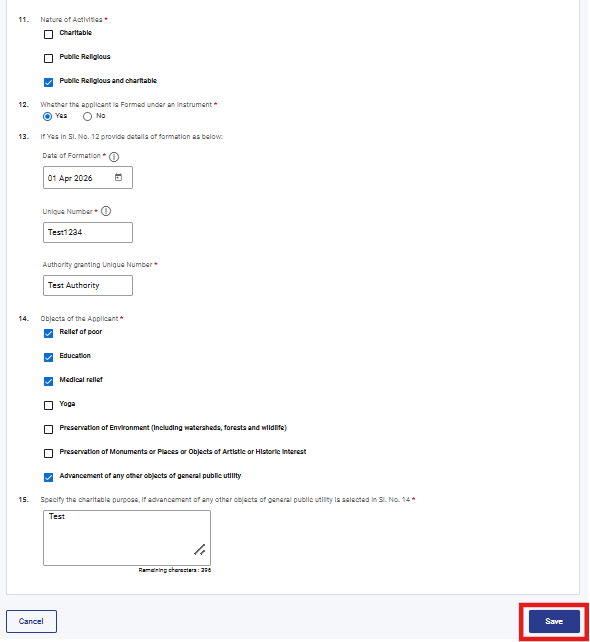
ಗಮನಿಸಿ:
1) ಕ್ಷೇತ್ರ ಸಂಖ್ಯೆ 14: “ಚಟುವಟಿಕೆಗಳ ಸ್ವರೂಪ” ಎಂಬ ಕ್ಷೇತ್ರ ಸಂಖ್ಯೆ 11 ರ ಅಡಿಯಲ್ಲಿ ಸಾರ್ವಜನಿಕ ಧಾರ್ಮಿಕವಲ್ಲದ ಆಯ್ಕೆಯನ್ನು ನೀವು ಆರಿಸಿದರೆ ಮಾತ್ರ “ಅರ್ಜಿದಾರರ ಸ್ವತ್ತು” ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 11: ಎರಡನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಉಳಿಸಿದ ನಂತರ, ಪ್ಯಾನಲ್ ಸ್ಥಿತಿಯನ್ನು ಪೂರ್ಣಗೊಂಡಿದೆ ಎಂದು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ ನಂತರ 3 ನೇ ಪ್ಯಾನಲ್ “ಗುರುತಿಸುವಿಕೆ (ನೋಂದಣಿ, ಅನುಮೋದನೆ ಅಥವಾ ಅಧಿಸೂಚನೆ), ಪದಾಧಿಕಾರಿಗಳು, ಕಾರ್ಯಾಚರಣೆಯ ವಿವರಗಳು” ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ:
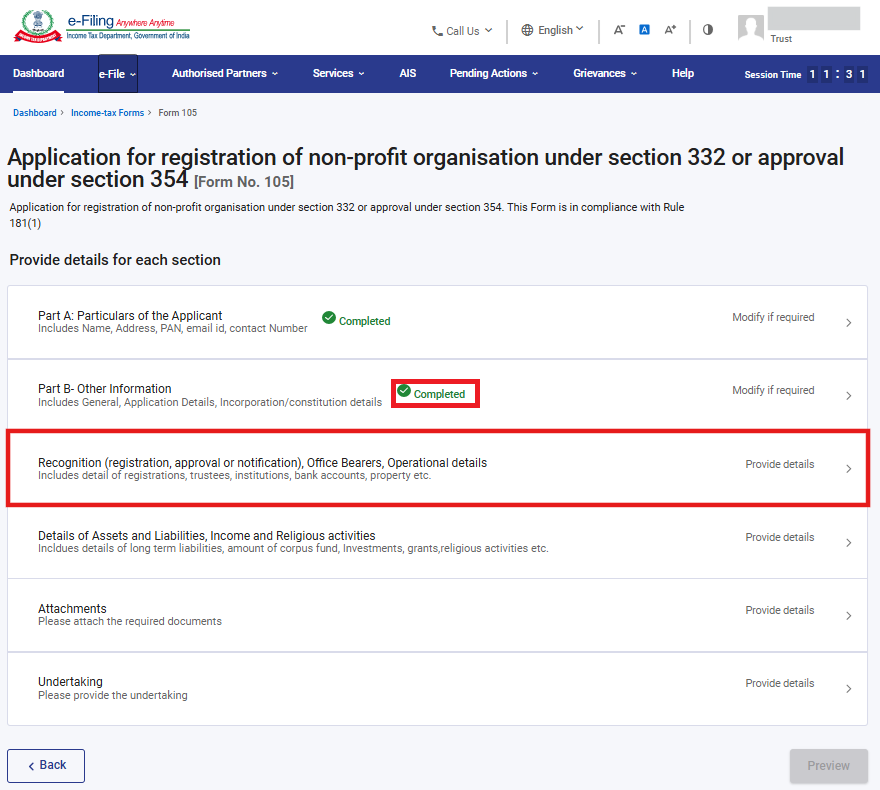
ಹಂತ 12: ದಯವಿಟ್ಟು ಅನ್ವಯವಾಗುವ ಎಲ್ಲಾ ವಿವರಗಳನ್ನು ಭರ್ತಿ ಮಾಡಿ ಮತ್ತು 'ಉಳಿಸಿ' ಕ್ಲಿಕ್ ಮಾಡಿ.
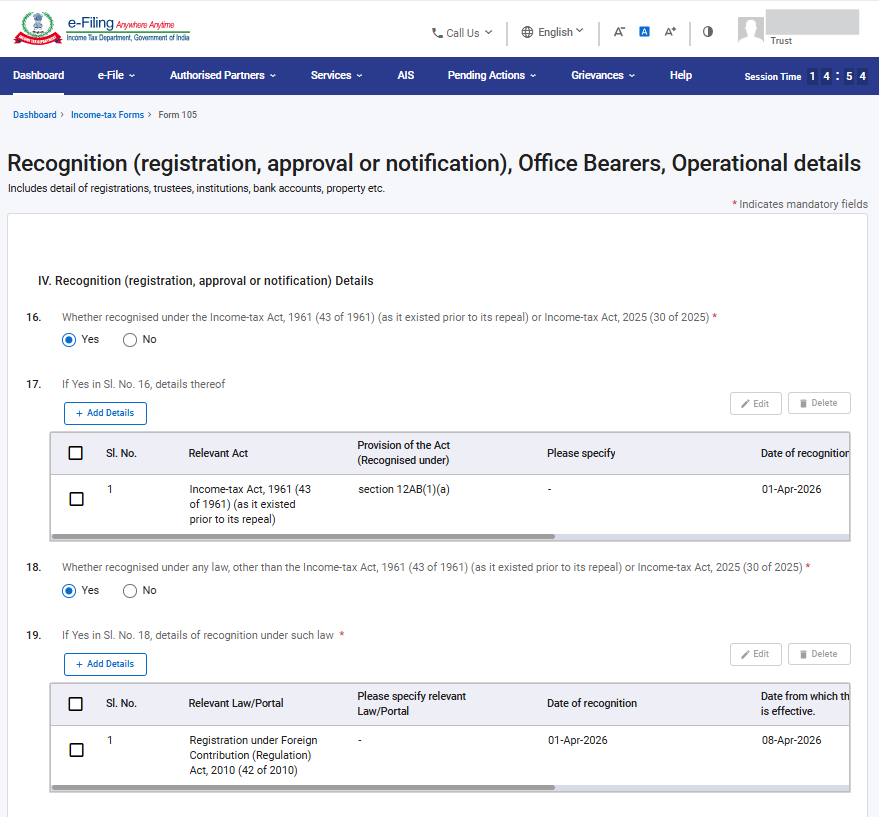
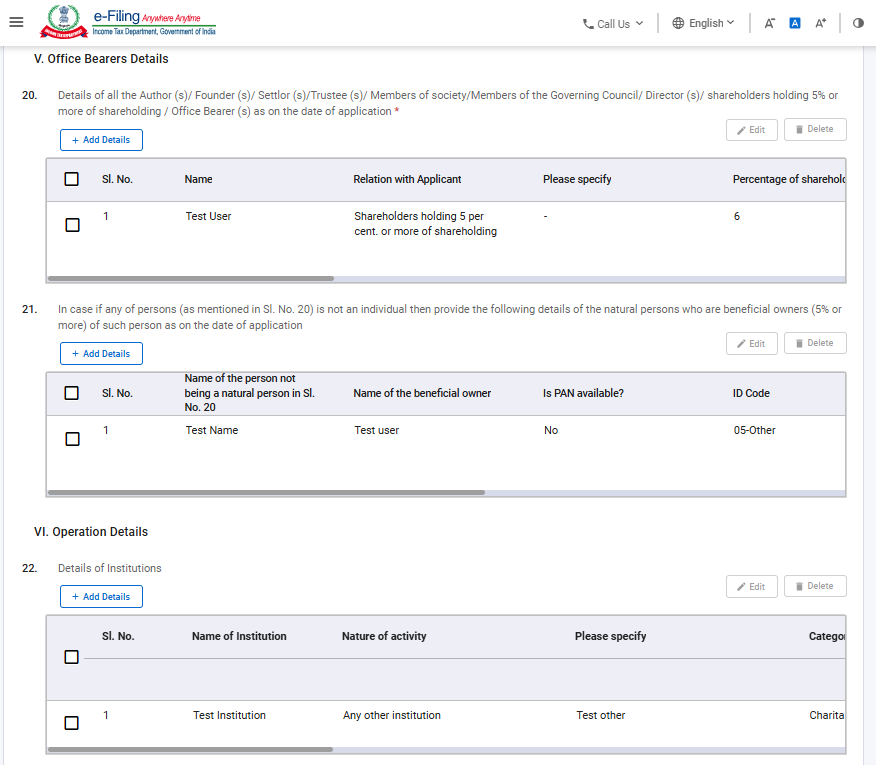
1.ಕ್ಷೇತ್ರ 20 ರಲ್ಲಿ, ಉಲ್ಲೇಖಿಸಲಾದ ವ್ಯಕ್ತಿಗಳ ವಿವರಗಳನ್ನು ಕೋಷ್ಟಕದಲ್ಲಿ ಒದಗಿಸಲಾದ ಕಾಲಮ್ಗಳ ಪ್ರಕಾರ ನಮೂದಿಸಬೇಕು
2. ಕ್ಷೇತ್ರ 21 ರಲ್ಲಿ, 5% ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಷೇರುಗಳನ್ನು ಹೊಂದಿರುವ ನೈಸರ್ಗಿಕ ವ್ಯಕ್ತಿಗಳ ವಿವರಗಳನ್ನು ಅಂದರೆ, ಕ್ಷೇತ್ರ ಸಂಖ್ಯೆ 20 ರಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ವ್ಯಕ್ತಿಗಳನ್ನು ಹೊರತುಪಡಿಸಿ ಅಂತಹ ವ್ಯಕ್ತಿಗಳಲ್ಲಿ ಲಾಭದಾಯಕ ಮಾಲೀಕರಾಗಿ ಇರುವವರು.
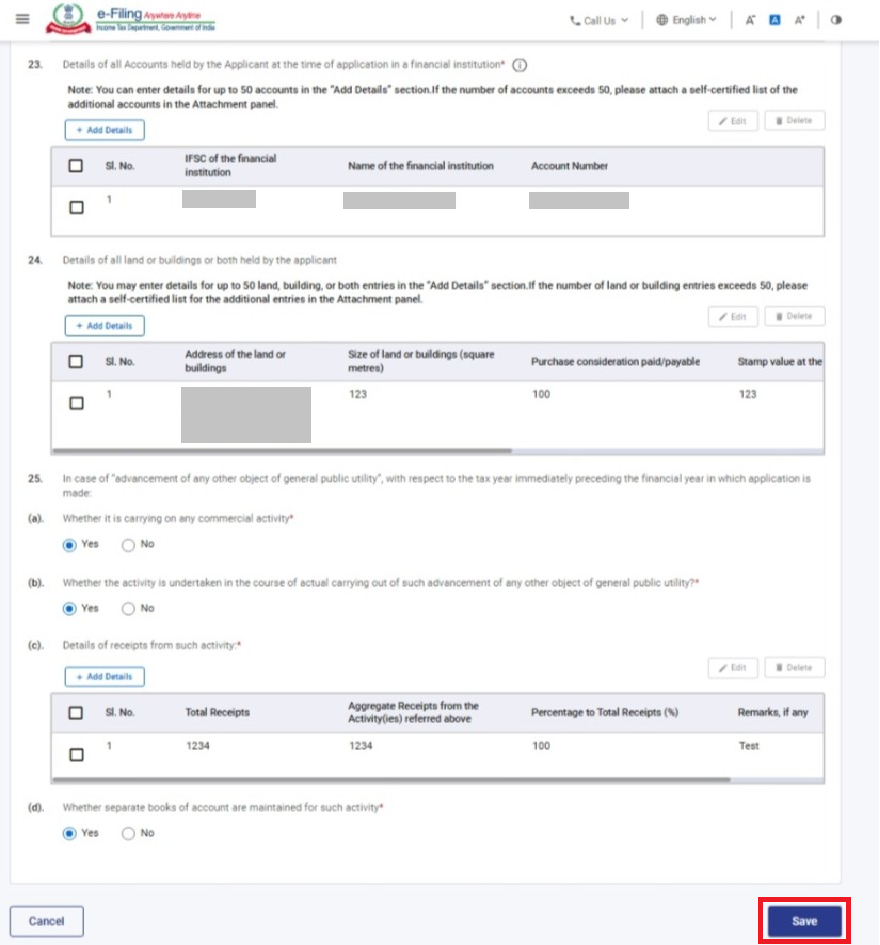
ಹಂತ-13: 3ನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಉಳಿಸಿದ ನಂತರ, ಪ್ಯಾನಲ್ನ ಸ್ಥಿತಿ ಪೂರ್ಣಗೊಂಡಿದೆ ಎಂದು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ ನಂತರ 4ನೇ ಪ್ಯಾನಲ್ ಅಂದರೆ, “ಆಸ್ತಿಗಳು ಮತ್ತು ಹೊಣೆಗಾರಿಕೆಗಳ ವಿವರಗಳು, ಆದಾಯ ಮತ್ತು ಧಾರ್ಮಿಕ ಚಟುವಟಿಕೆಗಳು” ಆಯ್ಕೆಮಾಡಿ.
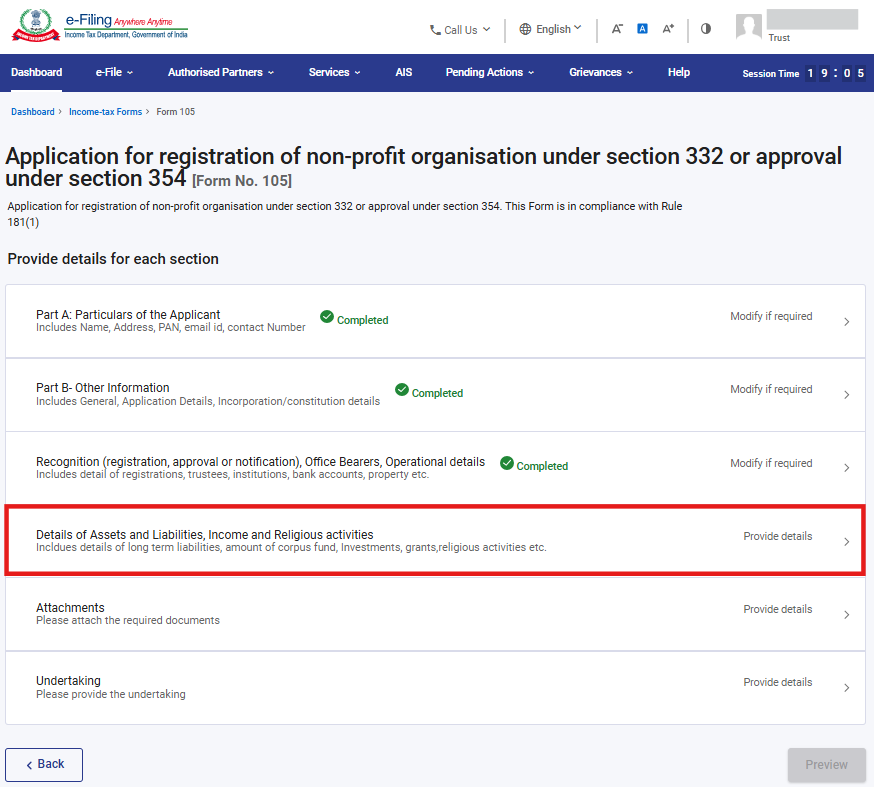
ಹಂತ 14: ದಯವಿಟ್ಟು ಅನ್ವಯವಾಗುವ ಎಲ್ಲಾ ವಿವರಗಳನ್ನು ಭರ್ತಿ ಮಾಡಿ ಮತ್ತು 'ಉಳಿಸಿ' ಕ್ಲಿಕ್ ಮಾಡಿ.
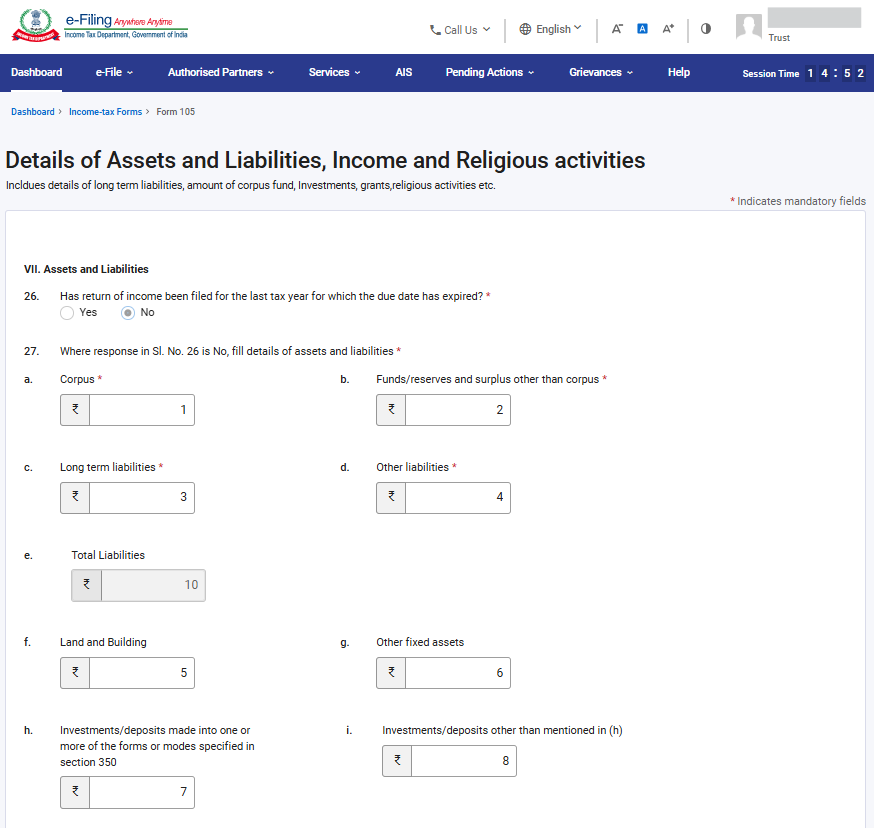
ಗಮನಿಸಿ:
1) ಗಡುವು ಮುಗಿದಿರುವ ಆದಾಯದ ರಿಟರ್ನ್ ಅನ್ನು ಆಧರಿಸಿ ಕ್ಷೇತ್ರ ಸಂಖ್ಯೆ 26 ಅನ್ನು ಹೌದು ಅಥವಾ ಇಲ್ಲ ಎಂದು ಮೊದಲೇ ತುಂಬಿರಲಾಗುತ್ತದೆ.
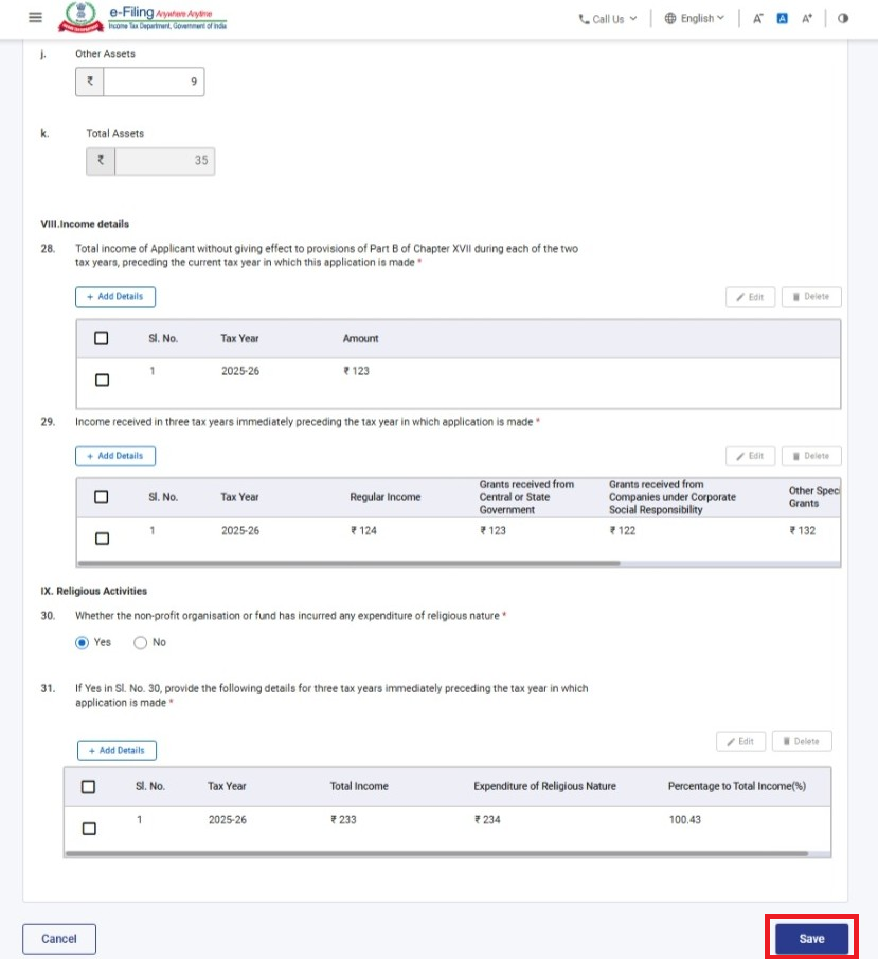
ಗಮನಿಸಿ:
1) ಕ್ಷೇತ್ರ ಸಂಖ್ಯೆ 30 & 31 ಅನ್ನು ಫೀಲ್ಡ್ ಸಂಖ್ಯೆ 8e “ವಿಭಾಗದ ಅಡಿಯಲ್ಲಿ ಅರ್ಜಿ”: ಅಡಿಯಲ್ಲಿ ವಿಭಾಗ 354 ಅಥವಾ ಎರಡೂ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿದರೆ ಮಾತ್ರ ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ
ಹಂತ 15: 4 ನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಉಳಿಸಿದ ನಂತರ, ಪ್ಯಾನಲ್ ಸ್ಥಿತಿಯು ಪೂರ್ಣಗೊಂಡಿದೆ ಎಂದು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ ನಂತರ 5 ನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಆಯ್ಕೆಮಾಡಿ: “ಅಡಕಗಳು”
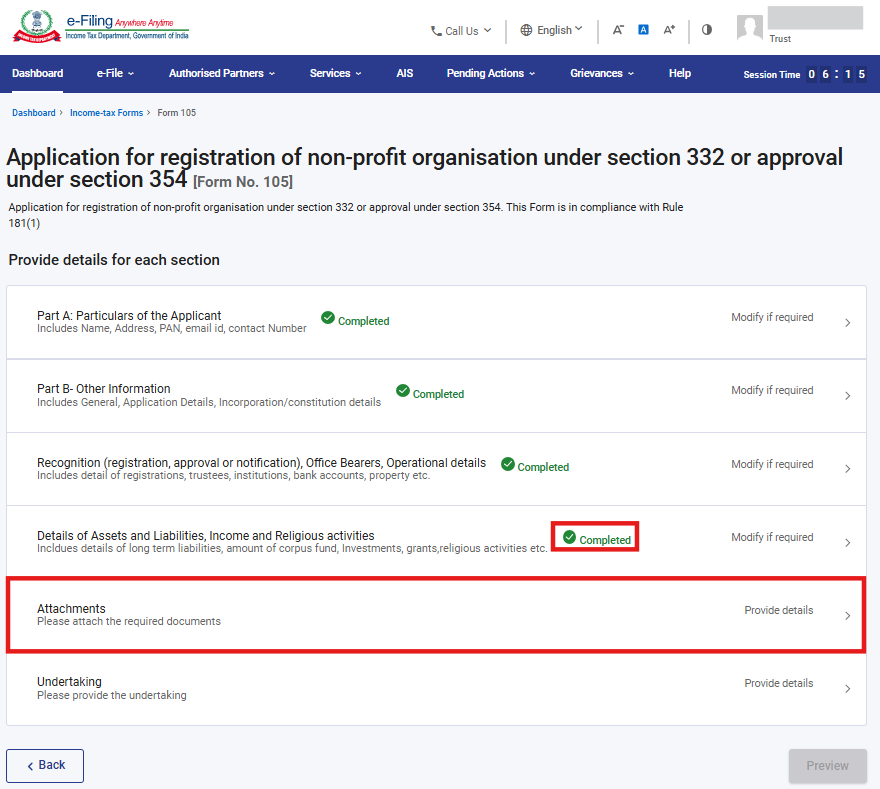
ಹಂತ 16: ಸಂಬಂಧಿತ ದಾಖಲೆಗಳನ್ನು ಅಡಕಗೊಳಿಸಿ ಮತ್ತು 'ಉಳಿಸಿ' ಕ್ಲಿಕ್ ಮಾಡಿ.
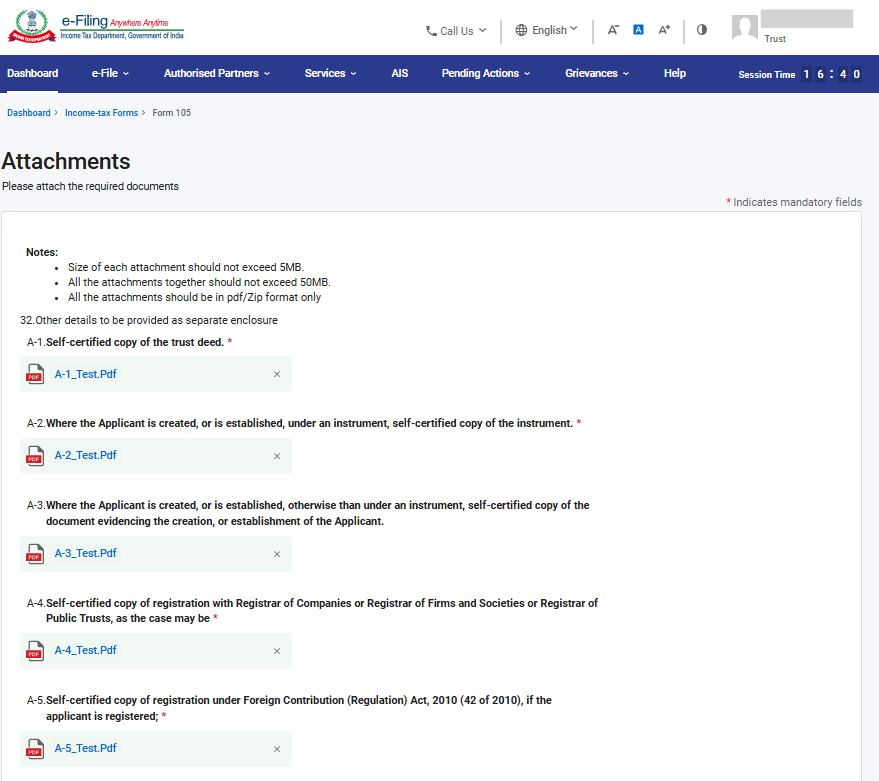
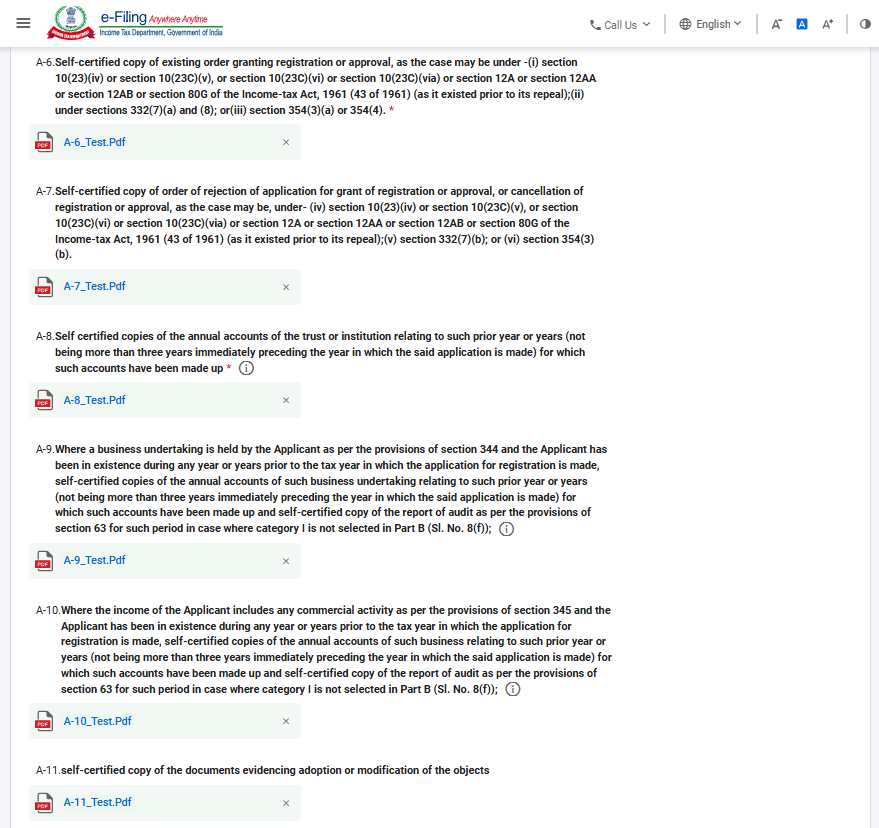
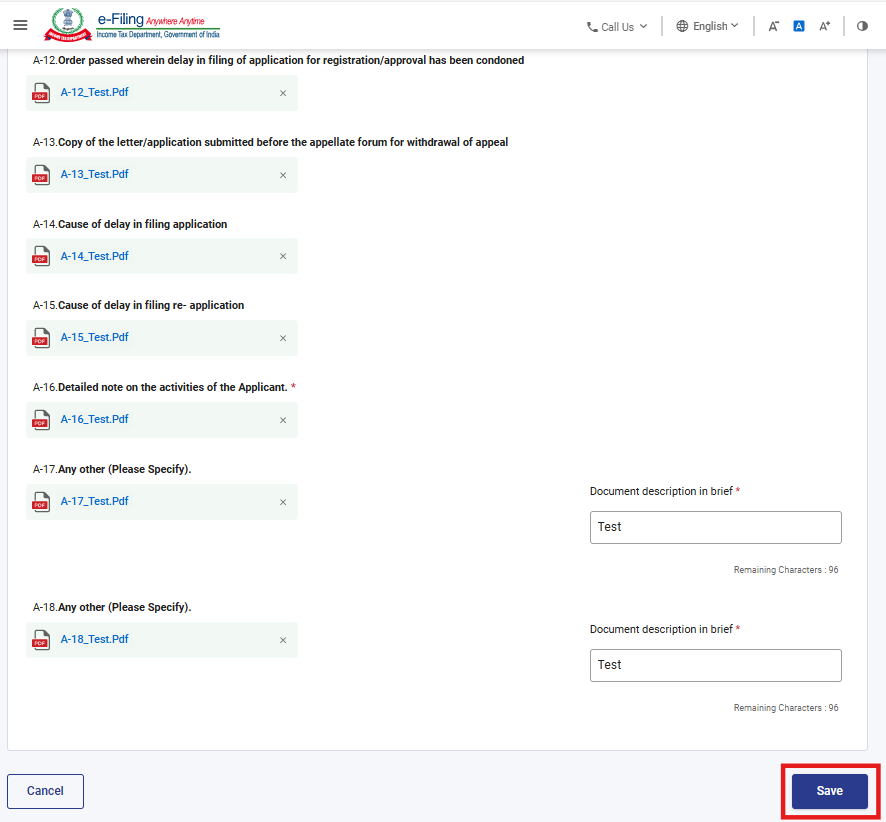
*ಎಲ್ಲಾ ನಕ್ಷತ್ರದ ಗುರುತು ಹಾಕಿದ ಅಡಕಗಳು ಕಡ್ಡಾಯ.
ಹಂತ 17: 5ನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಉಳಿಸಿದ ನಂತರ, ಆ ಪ್ಯಾನಲ್ನ ಸ್ಥಿತಿಯು “ಪೂರ್ಣಗೊಂಡಿದೆ” ಎಂದು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ನಂತರ 6ನೇ ಪ್ಯಾನಲ್: “ಮುಚ್ಚಳಿಕೆ”ಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
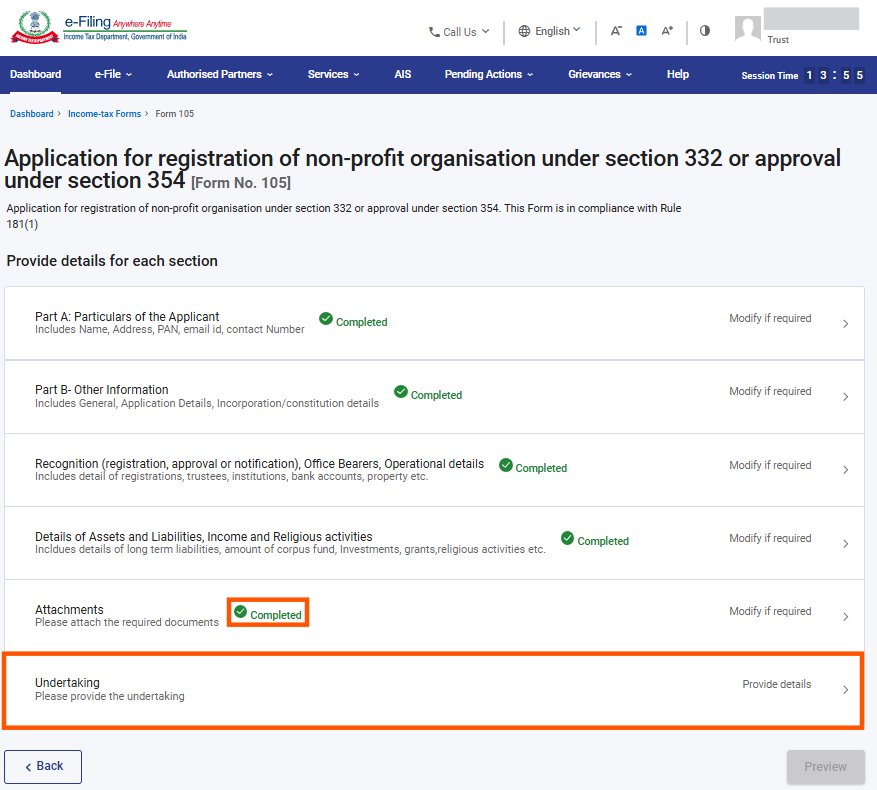
ಹಂತ 18: ಮುಚ್ಚಳಿಕೆಯನ್ನು ದೃಢೀಕರಿಸಿ ಮತ್ತು “ಉಳಿಸಿ” ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
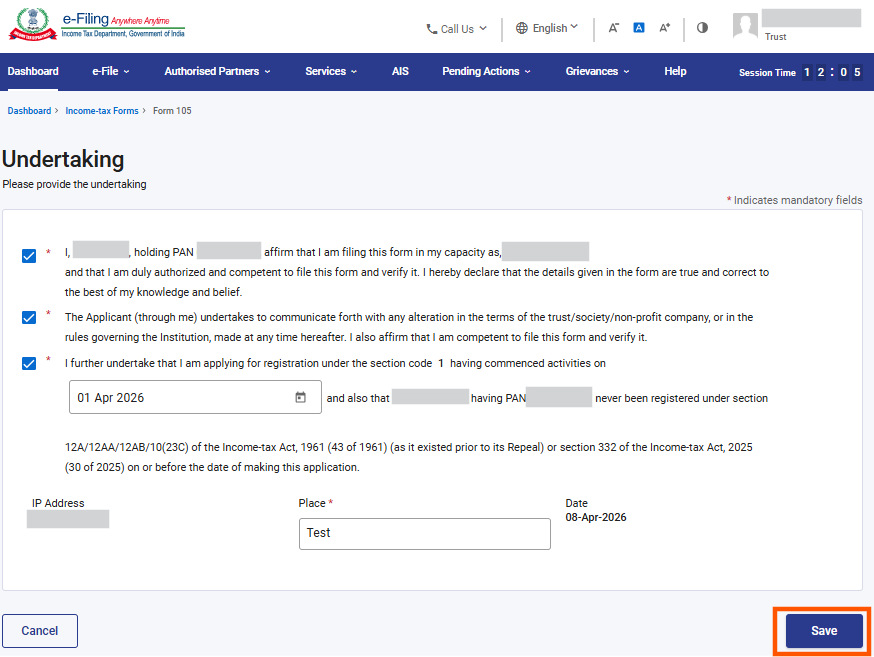
ಹಂತ 19: 6ನೇ ಪ್ಯಾನಲ್ ಅನ್ನು ಉಳಿಸಿದ ನಂತರ, ಆ ಪ್ಯಾನಲ್ನ ಸ್ಥಿತಿಯು “ಪೂರ್ಣಗೊಂಡಿದೆ” ಎಂದು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ನಂತರ “ಮುನ್ನೋಟ” (Preview) ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
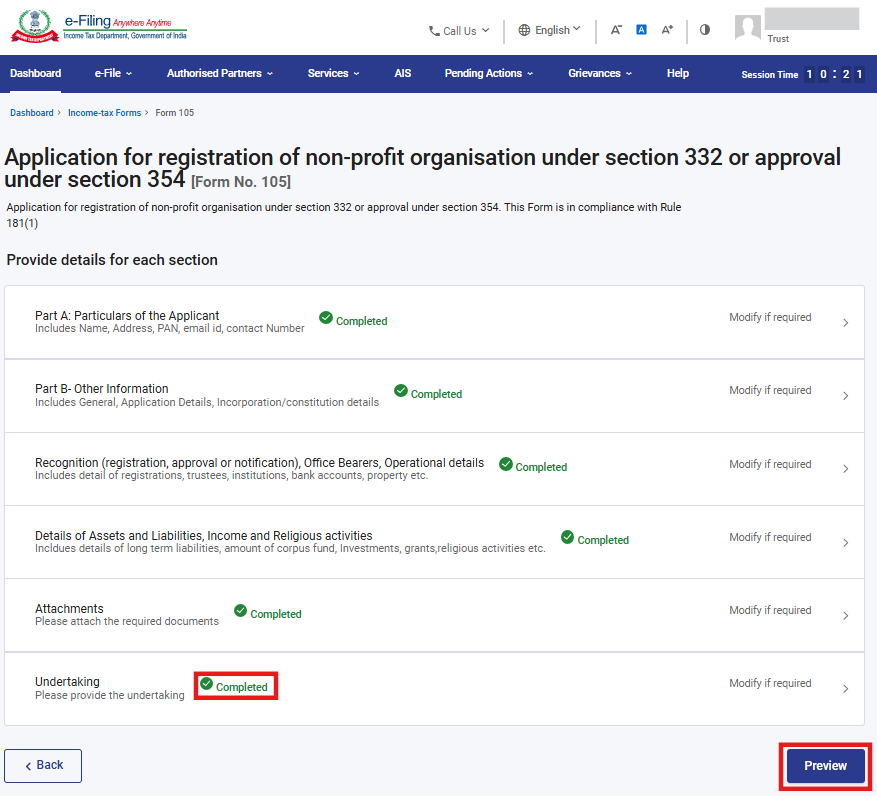
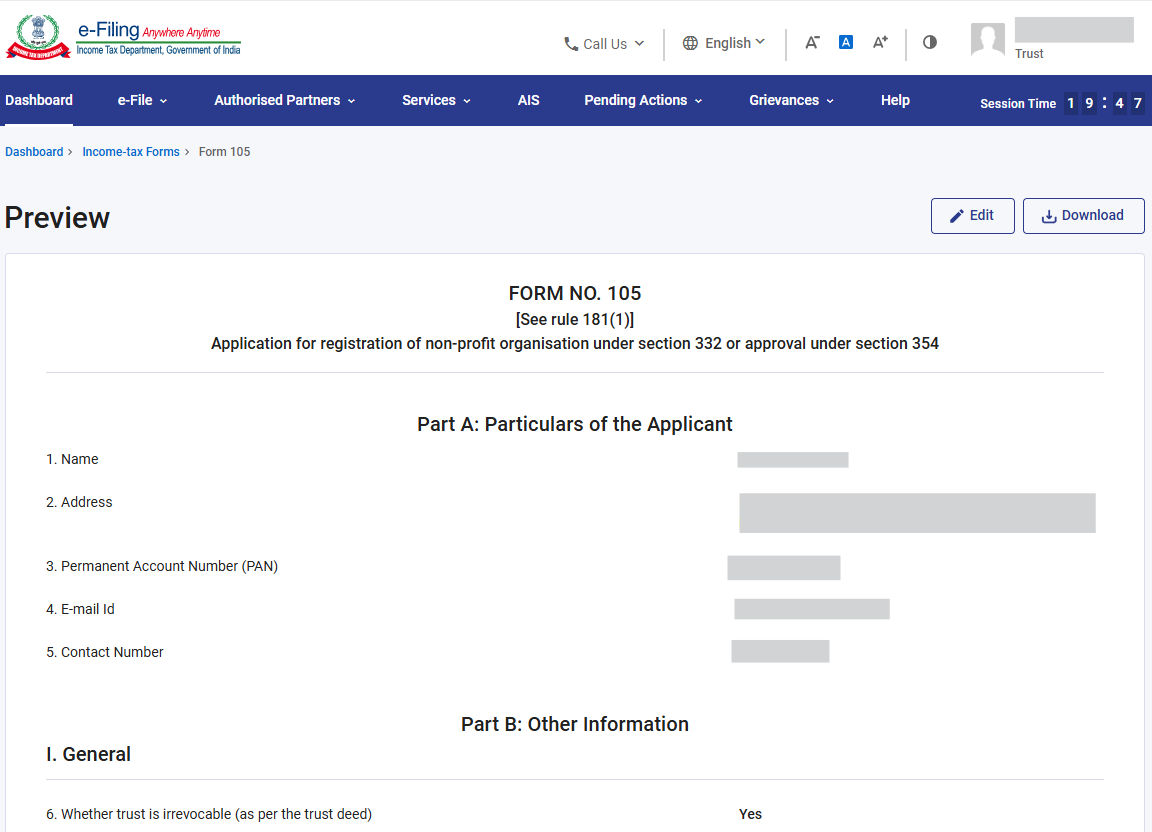
ಹಂತ 20: ಮುನ್ನೋಟ (Preview) ಪುಟದಲ್ಲಿ ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಿ, ನಂತರ “ಇ-ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ” ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
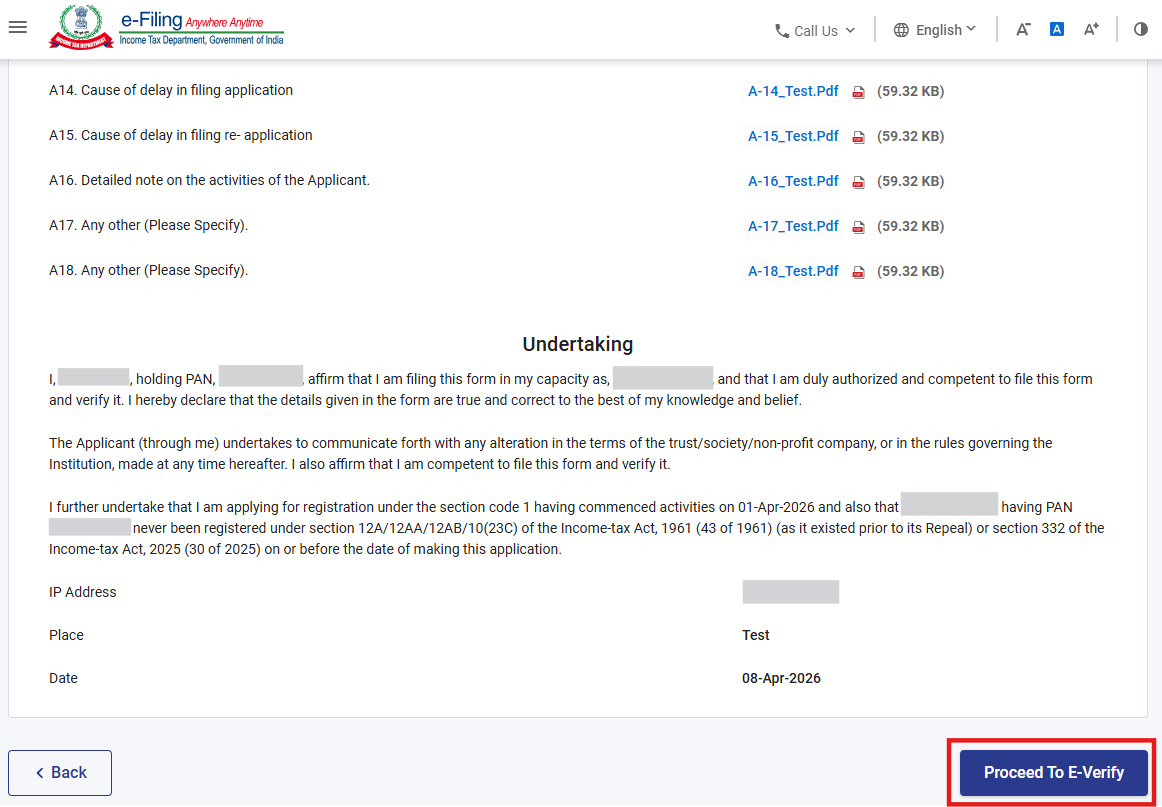
ಹಂತ 21: “ಇ-ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಿರಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ನೀವು ಇ-ಪರಿಶೀಲನೆಗೆ ಮುಂದುವರಿಯಲು ಬಯಸುವಿರಾ ಎಂಬುದನ್ನು ಸೂಚಿಸುವ ದೃಢೀಕರಣ ಪಾಪ್ಅಪ್ ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. “ಹೌದು” ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
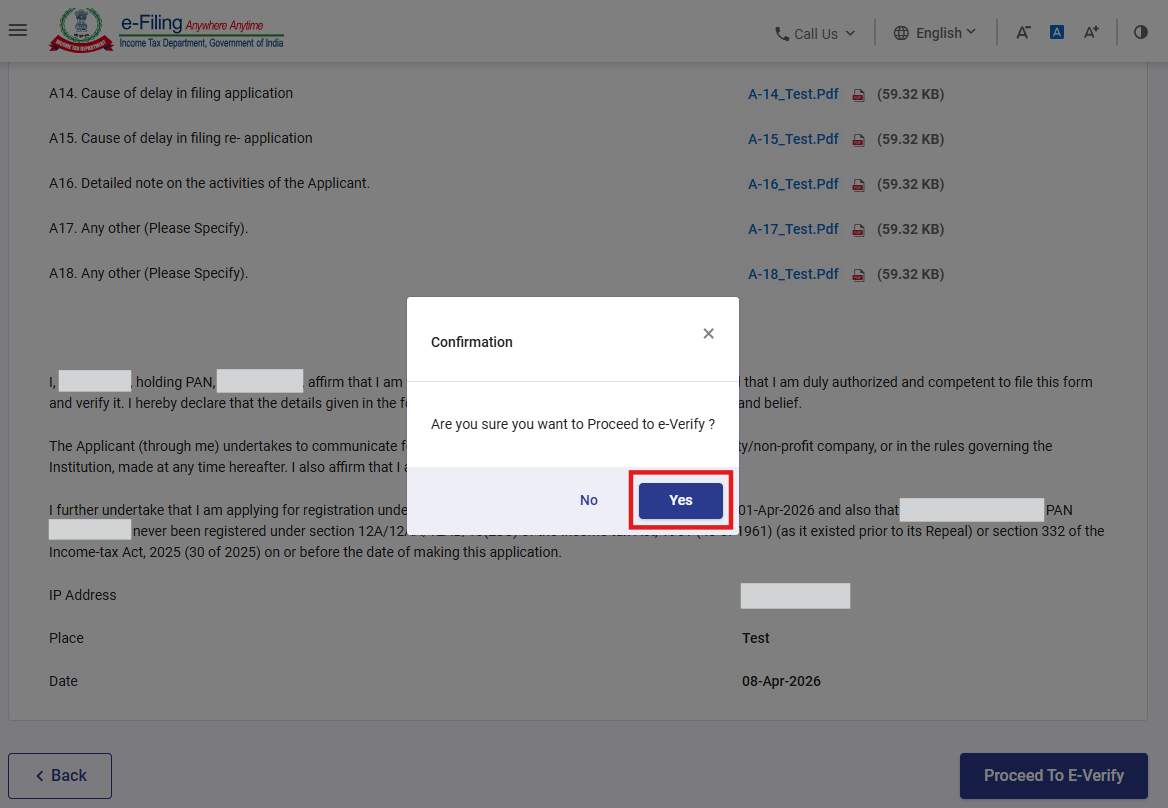
ಹಂತ 22: “ಹೌದು” ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ನೀವು ಇ-ಪರಿಶೀಲನೆ ಪುಟಕ್ಕೆ ಮರುನಿರ್ದೇಶಿಸಲ್ಪಡುತ್ತೀರಿ, ಅಲ್ಲಿ ನೀವು EVC/DSC (ಅನ್ವಯಿಸುವಂತೆ) ಬಳಸಿ Form 105 ಅನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ಗಮನಿಸಿ: ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ “ಇ-ಪರಿಶೀಲನೆ ಮಾಡುವುದು ಹೇಗೆ” ಬಳಕೆದಾರ ಕೈಪಿಡಿಯನ್ನು ನೋಡಿ.
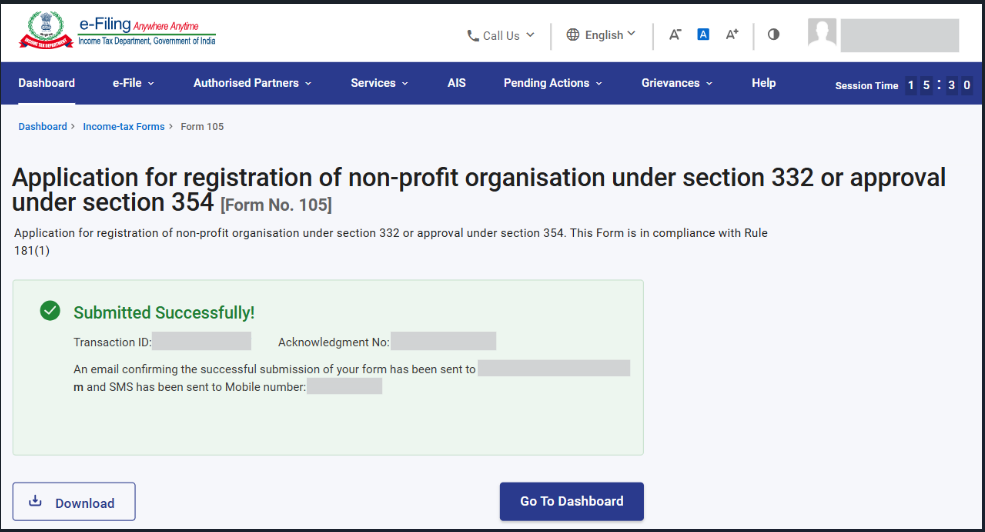
ಯಶಸ್ವಿ ಇ-ಪರಿಶೀಲನೆಯ ನಂತರ, ವ್ಯವಹಾರ ಐಡಿ ಮತ್ತು ಸ್ವೀಕೃತಿ ರಸೀದಿ ಸಂಖ್ಯೆ ಜೊತೆಗೆ ಯಶಸ್ಸಿನ ಸಂದೇಶವನ್ನು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ಭವಿಷ್ಯದ ಉಲ್ಲೇಖಕ್ಕಾಗಿ ವ್ಯವಹಾರ ಐಡಿ ಮತ್ತು ಸ್ವೀಕೃತಿ ರಸೀದಿ ಸಂಖ್ಯೆಯನ್ನು ದಾಖಲಿಸಿಟ್ಟುಕೊಳ್ಳಿ. ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಾಯಿಸಿರುವ ಇಮೇಲ್ ಐಡಿ(ಗಳು) ಮತ್ತು ಮೊಬೈಲ್ ಸಂಖ್ಯೆ(ಗಳು) ಗೆ ಸಹ ದೃಢೀಕರಣ ಸಂದೇಶವನ್ನು ನೀವು ಸ್ವೀಕರಿಸುತ್ತೀರಿ.
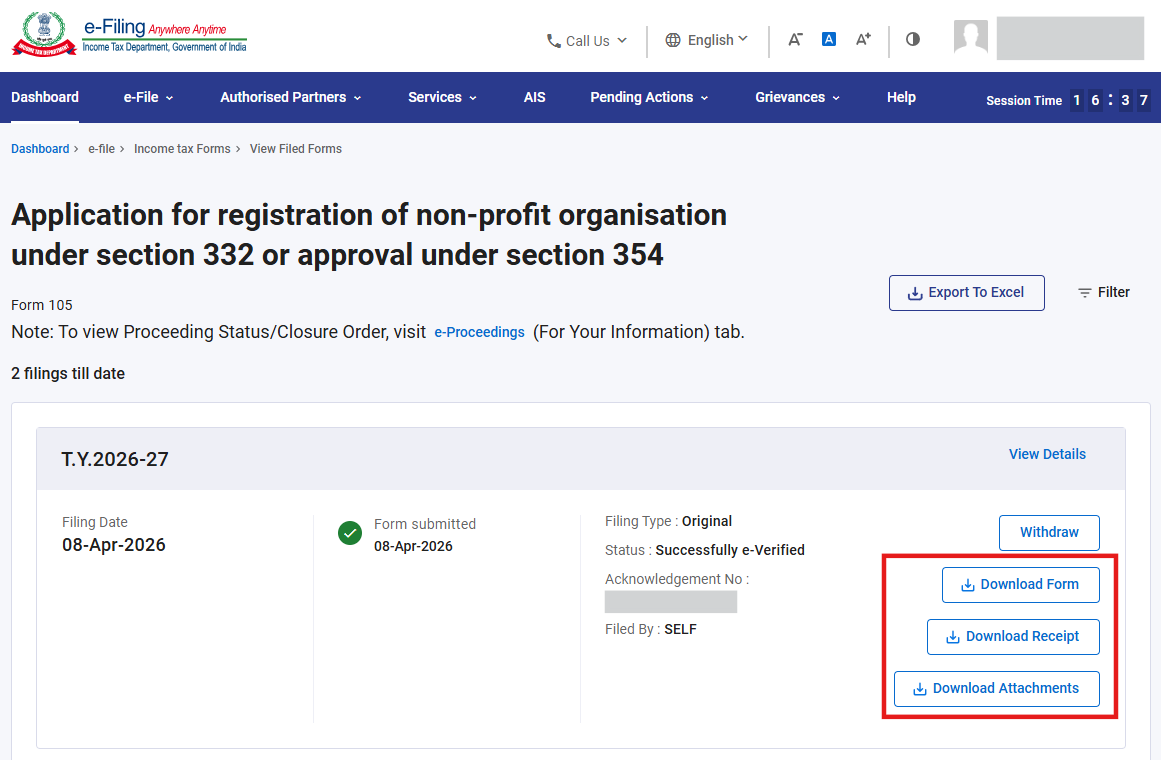
ಹಂತ-23: ನೀವು “ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಿ” ಪರದೆಯಿಂದ ಫ಼ಾರ್ಮ್ 105 ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್, ARN ಮತ್ತು ಲಗತ್ತುಗಳನ್ನು ಡೌನ್ಲೋಡ್ ಮಾಡಬಹುದು. ಈ ಪರದೆಗೆ ತೆರಳಲು, "ಇ-ಸಲ್ಲಿಕೆ > ಆದಾಯ ತೆರಿಗೆ ಫ಼ಾರ್ಮ್ಗಳು > ಸಲ್ಲಿಸಿದ ಫ಼ಾರ್ಮ್ಗಳನ್ನು ಸಲ್ಲಿಸಿ" ಕುರಿತು ಹೋಗಿ.
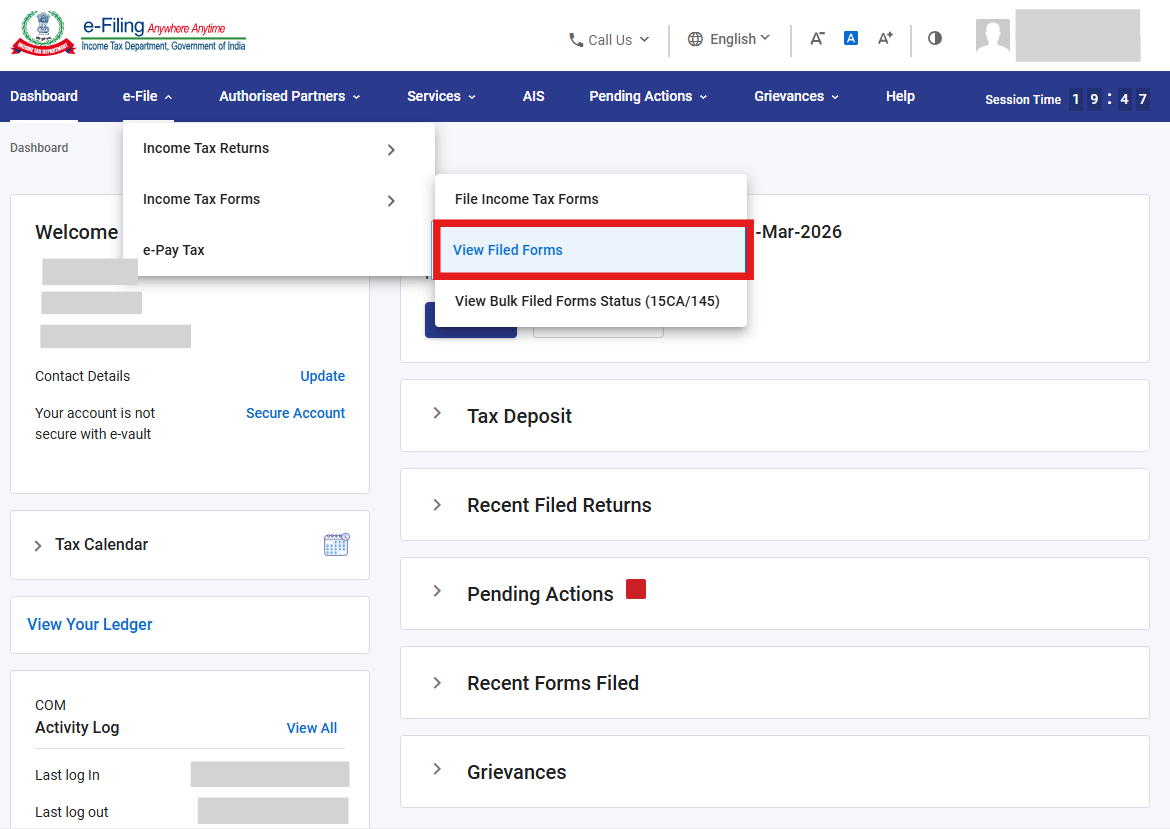
ಹಂತ-24: ಆದಾಯ ತೆರಿಗೆ ಕಾಯಿದೆ 2025 ಪ್ರಕಾರದ ಫಾರ್ಮ್ಗಳು ಟ್ಯಾಬ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿ, ಫ಼ಾರ್ಮ್ 105 ಅನ್ನು ಹುಡುಕಿ, ಮತ್ತು “ಎಲ್ಲವನ್ನು ವೀಕ್ಷಿಸಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
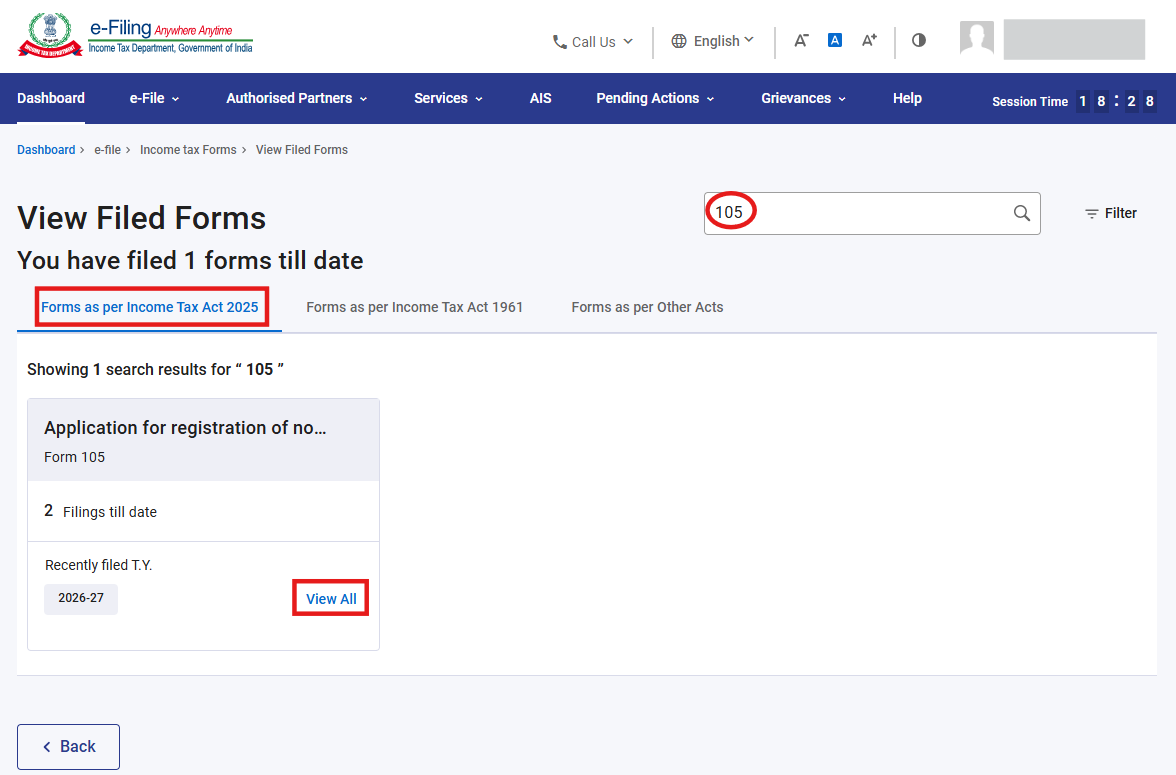
ಹಂತ-25: ಹಿಂದಿನ ಹಂತ-19ರಲ್ಲಿ ಇರುವ “ಎಲ್ಲವನ್ನು ವೀಕ್ಷಿಸಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ನೀವು ಕೆಳಗೆ ತೋರಿಸಿರುವಂತೆ “ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಿ” ಪರದೆಗೆ ಮರುನಿರ್ದೇಶಿಸಲ್ಪಡುತ್ತೀರಿ, ಅಲ್ಲಿ ನೀವು ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್, ರಸೀದಿ ಮತ್ತು ಅಡಕಗಳನ್ನು ಡೌನ್ಲೋಡ್ ಮಾಡಬಹುದು.
ಭಾಗ-II: ಫ಼ಾರ್ಮ್ 105 (ಕ್ಷಮಾಪಣೆ) ಸಲ್ಲಿಕೆ
ಹಂತ 1: ಸಲ್ಲಿಕೆ ಪ್ರಕಾರ ಮತ್ತು ಕ್ಷಮಾಪಣೆ ಅನ್ವಯಿಸುವ ವರ್ಷವನ್ನು ಆಯ್ಕೆ ಮಾಡಿ, ನಂತರ ಮುಂದುವರಿಸಿ ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
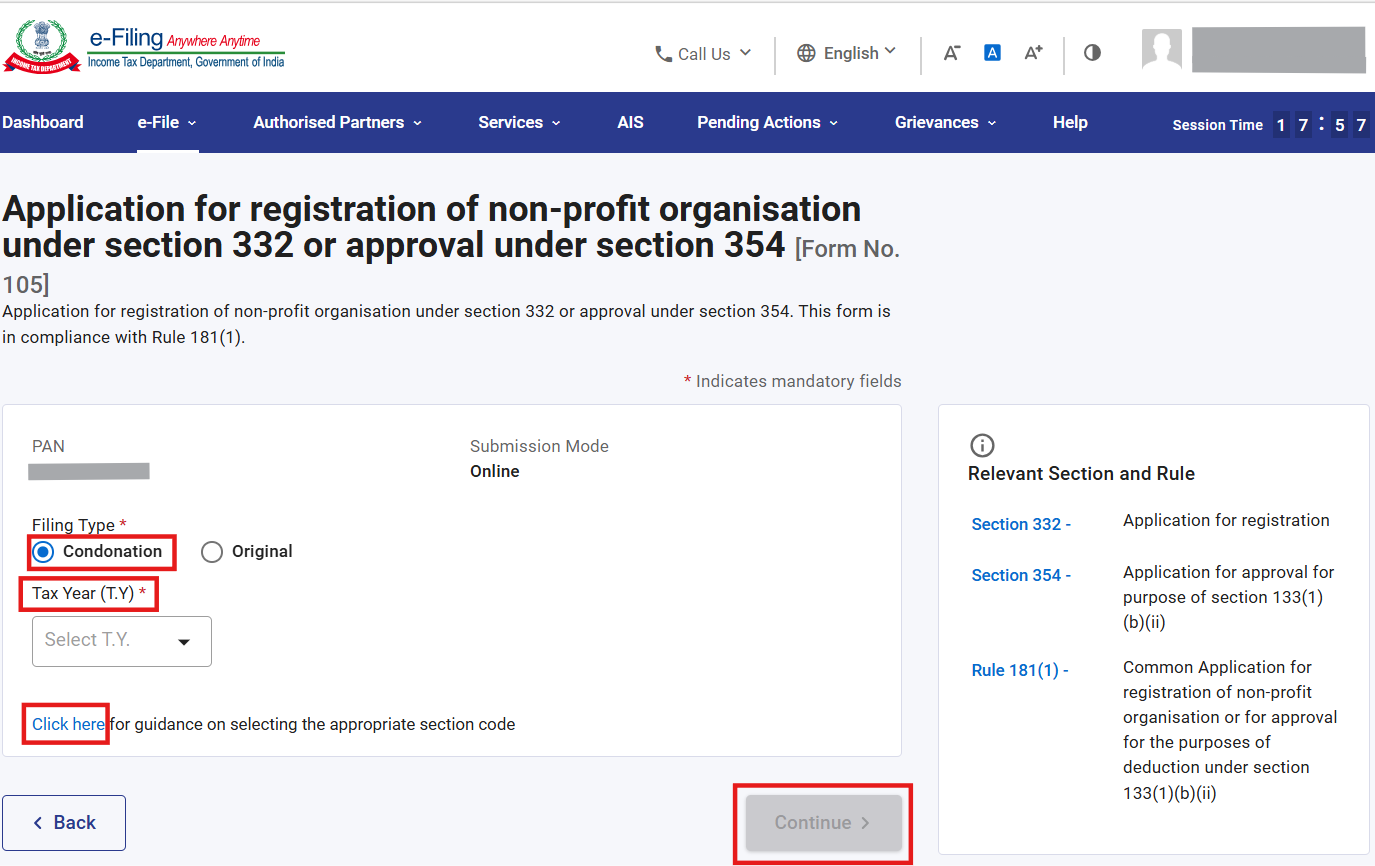
ದಯವಿಟ್ಟು ಗಮನಿಸಿ: "ಕ್ಷಮಾಪಣೆ" ಕೇವಲ ವಿಭಾಗ 332 ಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ.
ಹಂತ 2: ತೆರೆದ ಪರದೆಯಲ್ಲಿ ಮನ್ನಿಸುವ ರೇಡಿಯೋ ಬಟನ್ ಆಯ್ಕೆ ಮಾಡಿದ ನಂತರ, ನೀವು ಕ್ಷೇತ್ರ 8b ನಲ್ಲಿ “ಹೌದು” ಅಥವಾ “ಇಲ್ಲ” ರೇಡಿಯೋ ಬಟನ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕು. ನೀವು ಕ್ಷೇತ್ರ 8b ನಲ್ಲಿ “ಹೌದು” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಕ್ಷೇತ್ರ 8c ಮತ್ತು 8d ನಲ್ಲಿ ವಿವರಗಳನ್ನು ನೀಡಬೇಕು.
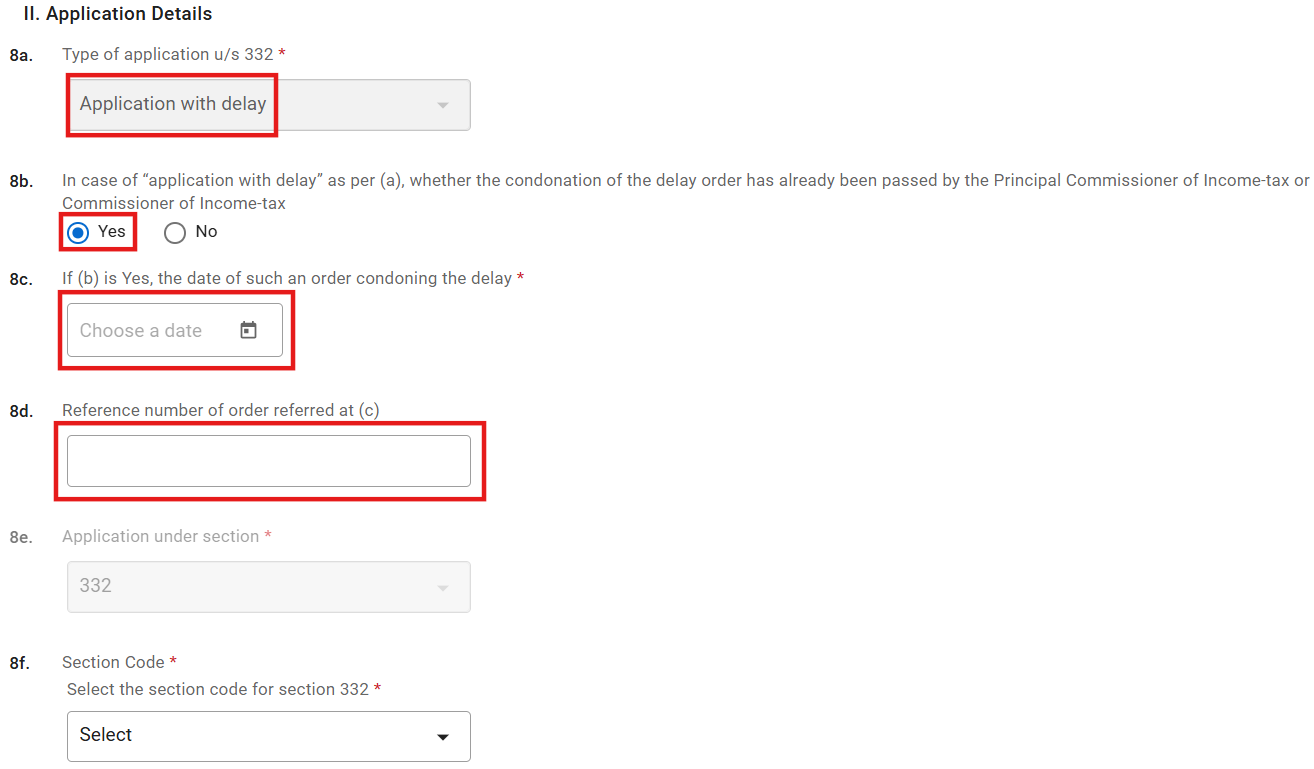
ನೀವು ಕ್ಷೇತ್ರ 8b ರಲ್ಲಿ “ಇಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಕ್ಷೇತ್ರ 8c ಮತ್ತು 8d ನಿಷ್ಕ್ರಿಯಗೊಳ್ಳುತ್ತವೆ.
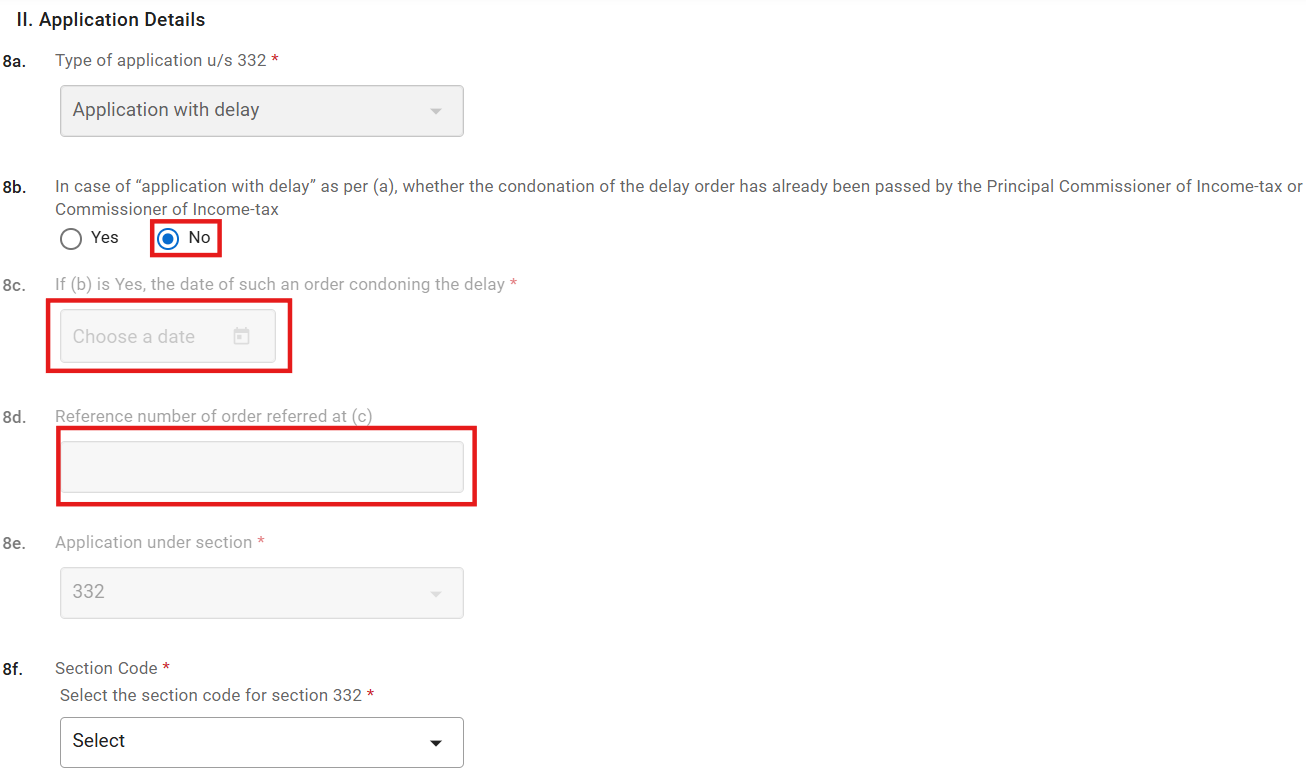
ದಯವಿಟ್ಟು ಗಮನಿಸಿ: ನೀವು ಕ್ಷೇತ್ರ 8b ರಲ್ಲಿ “ಹೌದು” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಕ್ಷೇತ್ರ 8f ನಲ್ಲಿ ವಿಭಾಗ ಕೋಡ್ 04, 08, 12, 16, 20 ಸಕ್ರಿಯಗೊಳ್ಳುತ್ತವೆ.
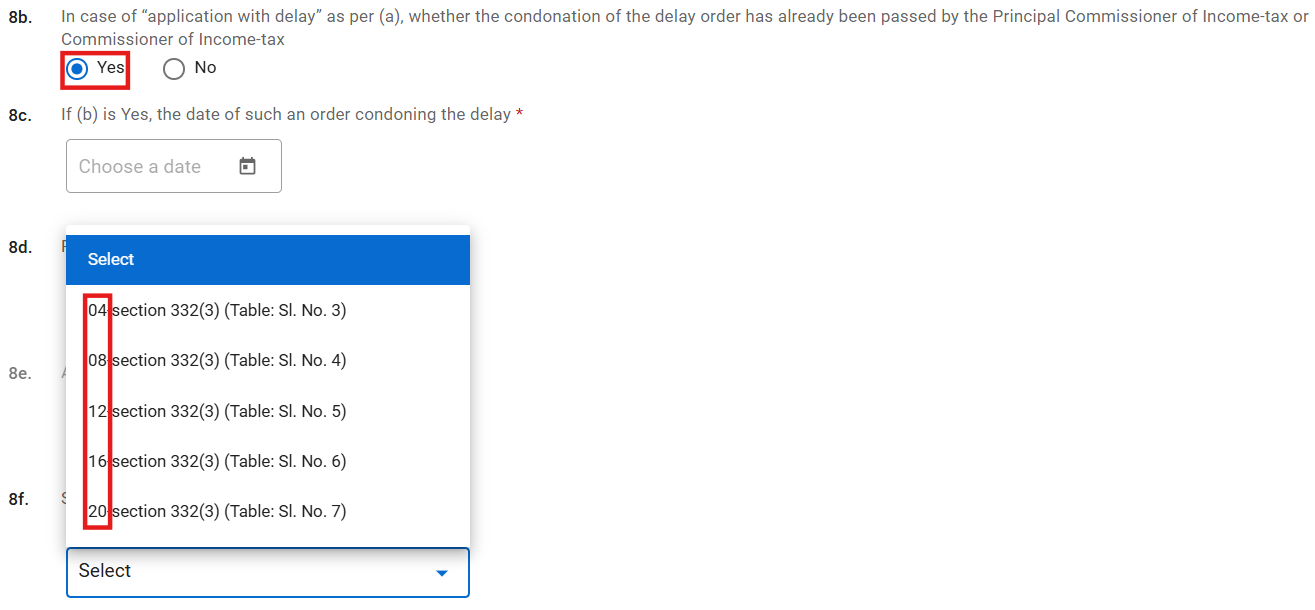
ನೀವು ಕ್ಷೇತ್ರ 8b ರಲ್ಲಿ “ಇಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಕ್ಷೇತ್ರ 8f ನಲ್ಲಿ ವಿಭಾಗ ಕೋಡ್ 05, 09, 13, 17, 21 ಸಕ್ರಿಯಗೊಳ್ಳುತ್ತವೆ.
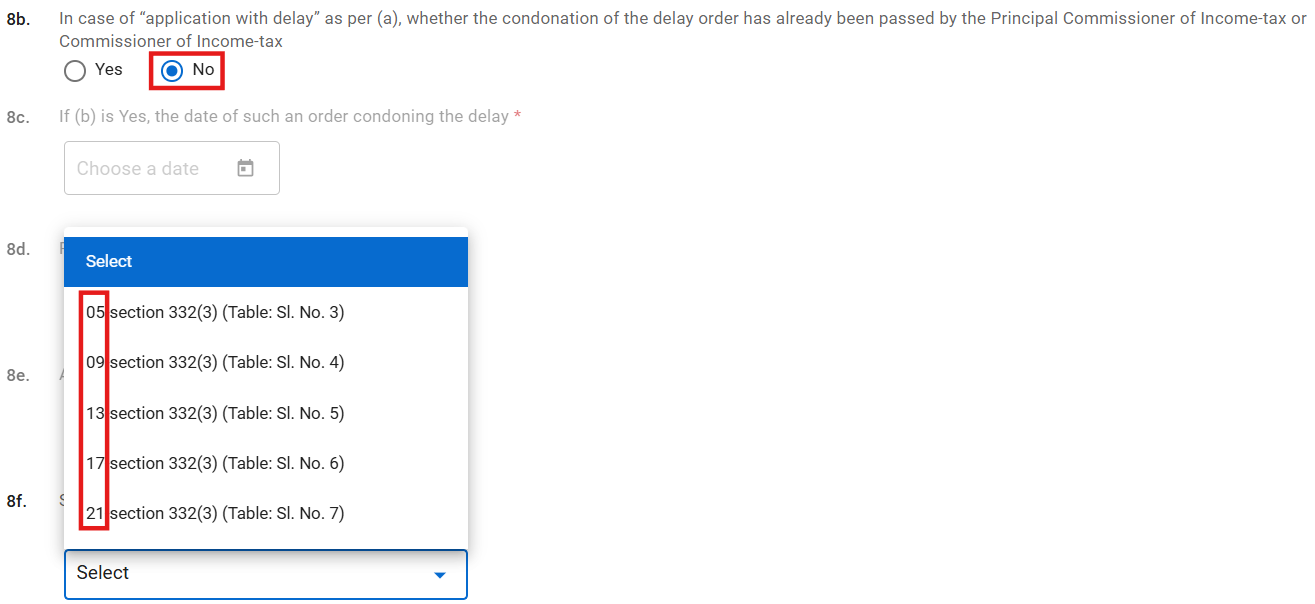
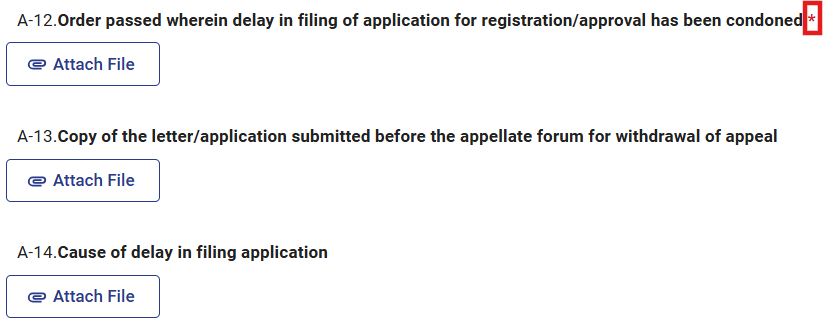
Step 3: ನೀವು ಕ್ಷೇತ್ರ 8b ರಲ್ಲಿ “ಇಲ್ಲ” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಅಡಕಗಳ ವಿಭಾಗದಲ್ಲಿ “A-14” ಕಡ್ಡಾಯವಾಗಿರುತ್ತದೆ.
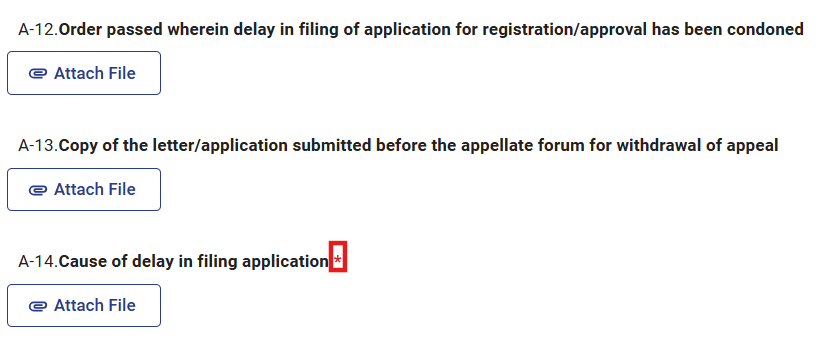
ಕ್ಷೇತ್ರ 8b ರಲ್ಲಿ ನೀವು “ಹೌದು” ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಅಡಕಗಳ ವಿಭಾಗದಲ್ಲಿ “A-12” ಅನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಅಡಕಗೊಳಿಸಬೇಕು.
ಭಾಗ-III: ಫ಼ಾರ್ಮ್ 105 ಅನ್ನು ಹಿಂಪಡೆಯುವ ವಿಧಾನ
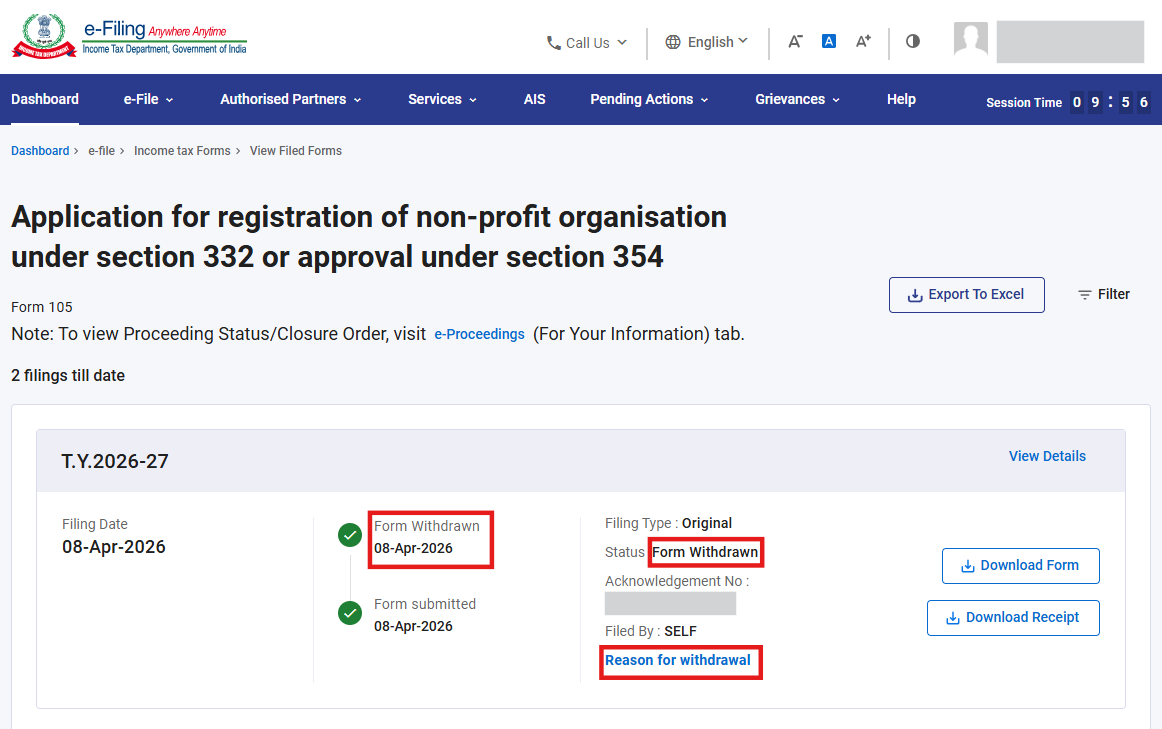
ದಯವಿಟ್ಟು ಗಮನಿಸಿ: Form 105 ಅನ್ನು ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯವು ಫ಼ಾರ್ಮ್ 105 ಸಲ್ಲಿಸಿದ ದಿನಾಂಕದಿಂದ ಕೇವಲ 7 ದಿನಗಳವರೆಗೆ ಮಾತ್ರ ಲಭ್ಯವಿರುತ್ತದೆ. 7 ದಿನಗಳು ಕಳೆದ ನಂತರ, ನೀವು ಫ಼ಾರ್ಮ್ 105 ಅನ್ನು ಹಿಂಪಡೆಯಲು ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ.
ಹಂತ-1: ಮೇಲಿನ ಭಾಗ A ನಲ್ಲಿ ಉಲ್ಲೇಖಿಸಿರುವ ಹಂತಗಳು (19 ರಿಂದ 21) ಅನುಸರಿಸಿ ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಿ ಪರದೆಗೆ ತೆರಳಿ, ನಂತರ "ಹಿಂಪಡೆಯಿರಿ" ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
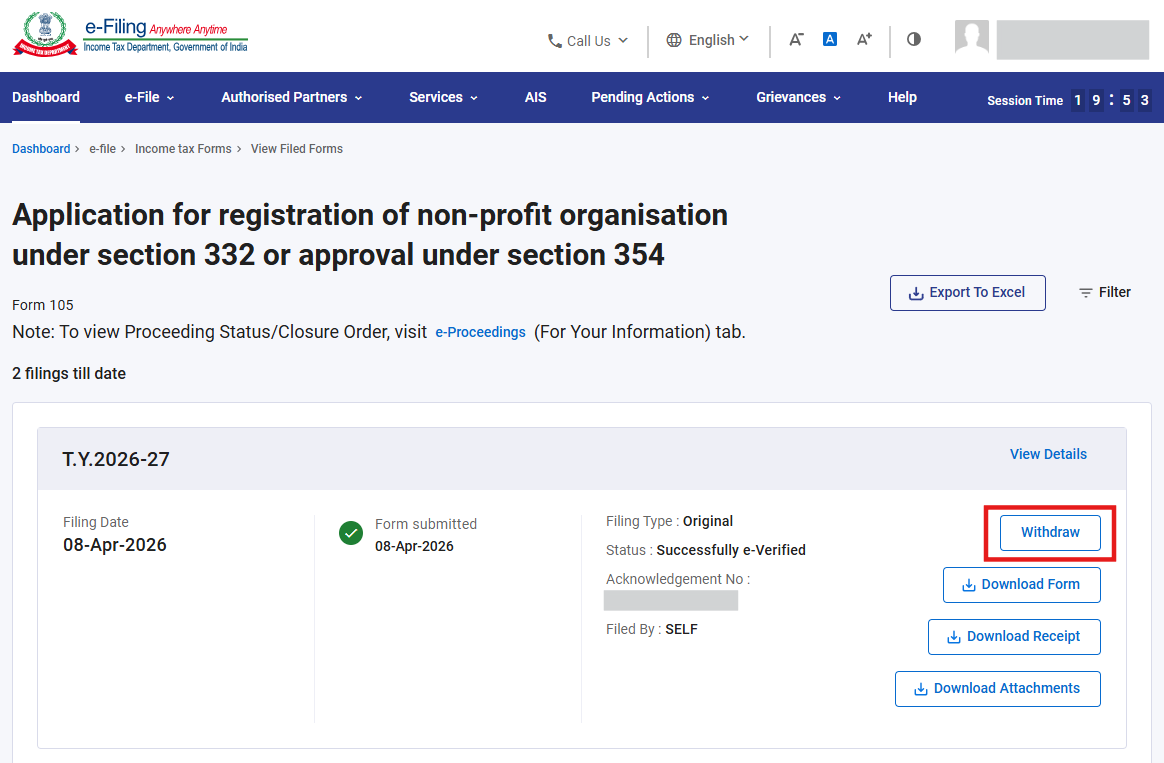
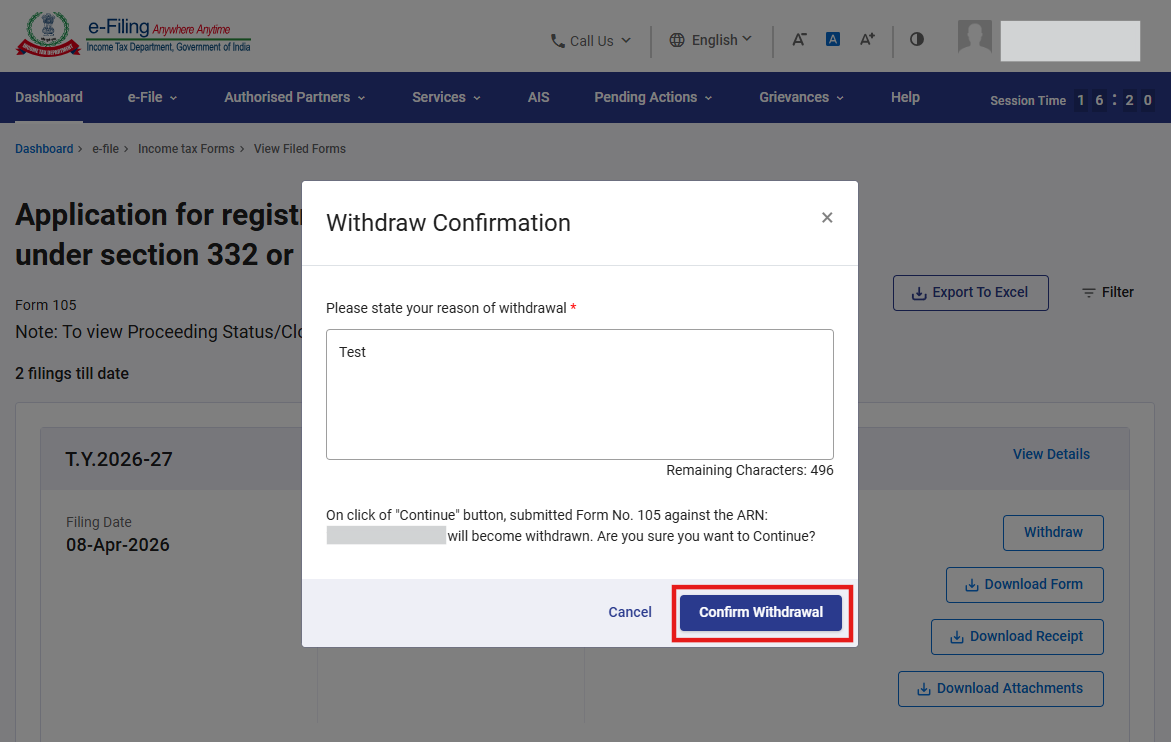
ಹಂತ-2: “ಹಿಂಪಡೆಯಿರಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ಹಿಂಪಡೆಯುವ ಕಾರಣವನ್ನು ನಮೂದಿಸಿ “ಮುಂದುವರಿಸಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
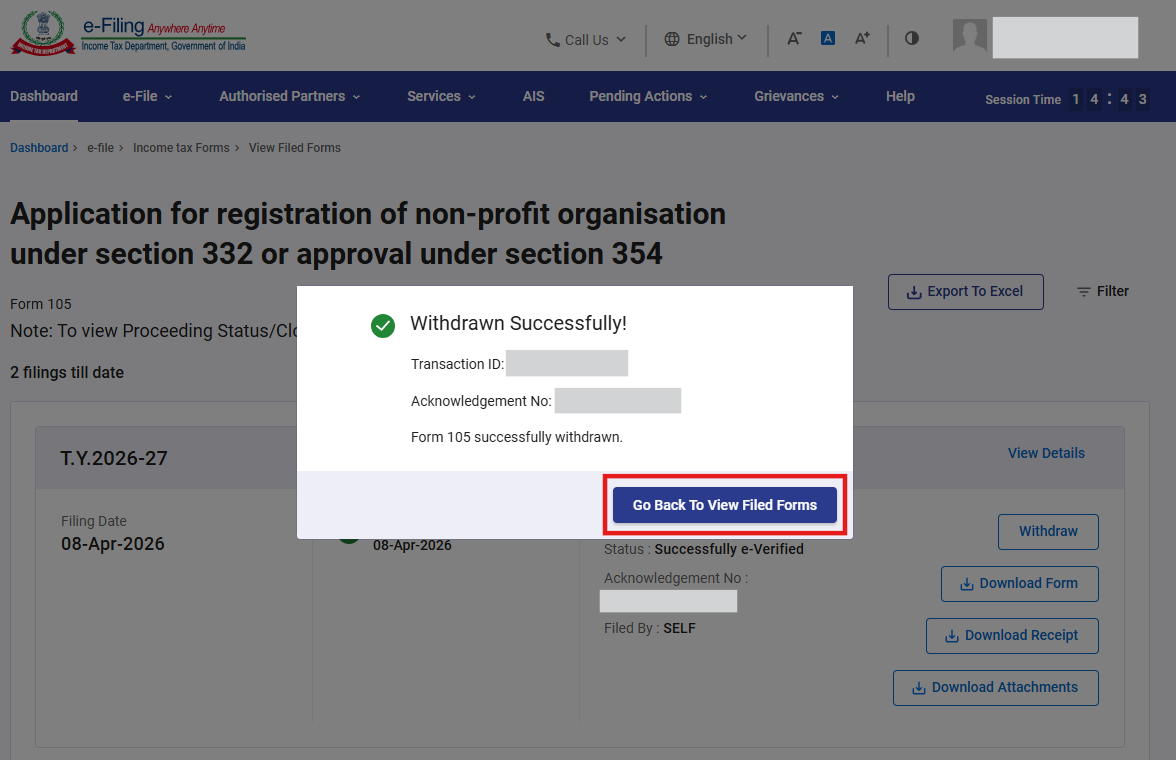
ಹಂತ-3: ಮುಂದುವರಿಸಿ ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ವ್ಯವಹಾರ ಐಡಿ (Transaction ID) ಜೊತೆಗೆ ಯಶಸ್ಸಿನ ಸಂದೇಶವು ಪ್ರದರ್ಶಿಸಲಾಗುತ್ತದೆ. ಭವಿಷ್ಯದ ಉಲ್ಲೇಖಕ್ಕಾಗಿ ಈ ವ್ಯವಹಾರ ಐಡಿಯನ್ನು ದಾಖಲಿಸಿಟ್ಟುಕೊಳ್ಳಿ. ನಂತರ “ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಲು ಹಿಂದಿರುಗಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಹಂತ-4: “ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಲು ಹಿಂದಿರುಗಿ” ಬಟನ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿದ ನಂತರ, ನೀವು “ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಿ“ ಪರದೆಗೆ ಮರುನಿರ್ದೇಶಿಸಲ್ಪಡುತ್ತೀರಿ. ಅಲ್ಲಿ ಫಾರ್ಮ್ನ ಜೀವನಚಕ್ರ (Life Cycle) ಮತ್ತು ಸ್ಥಿತಿಯು “ಫಾರ್ಮ್ ಹಿಂಪಡೆಯಲಾಗಿದೆ” ಎಂದು ನವೀಕರಿಸಲಾಗುತ್ತದೆ. ಹಿಂಪಡೆಯಲಾದ ಕಾರಣವನ್ನು ತಿಳಿದುಕೊಳ್ಳಲು, “ಹಿಂಪಡೆಯುವ ಕಾರಣ” ಹೈಪರ್ಲಿಂಕ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡಿ.
ಭಾಗ-IV: ಫ಼ಾರ್ಮ್ 107 ರ ಸ್ಥಿತಿಯನ್ನು ಪರಿಶೀಲಿಸುವ ವಿಧಾನ
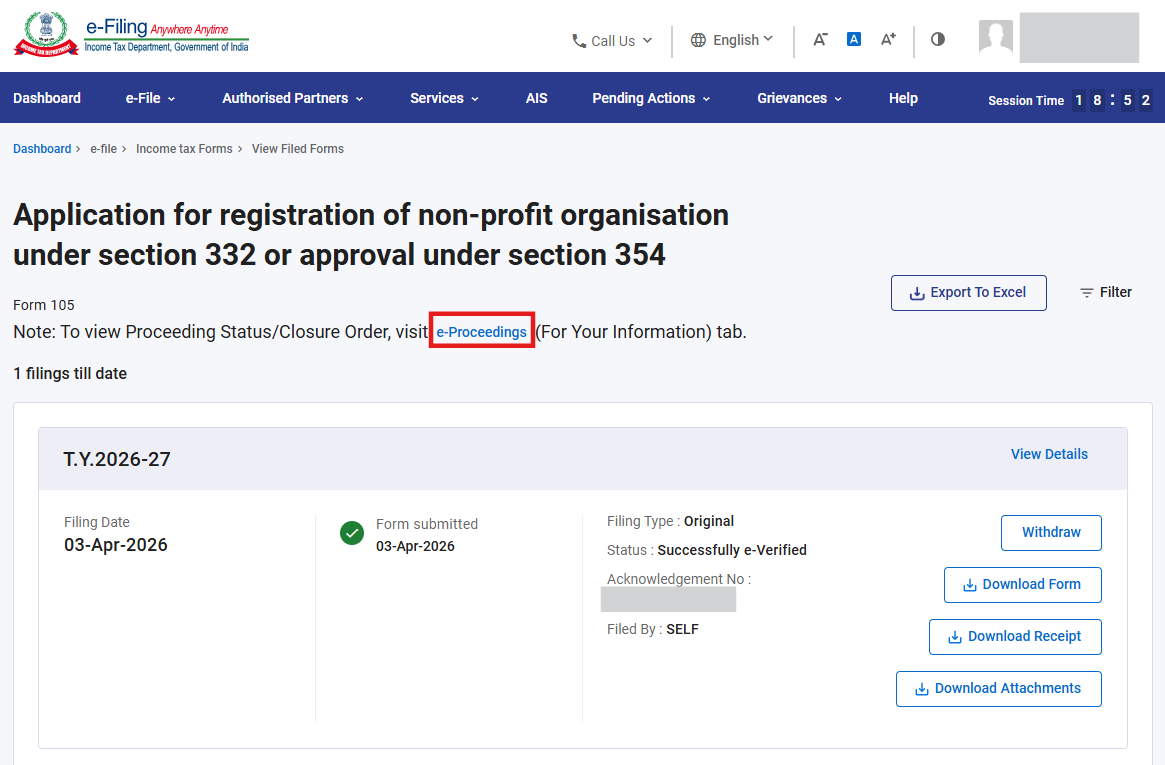
ಆಯ್ಕೆ-1: Form 105 ಅನ್ನು ಸಲ್ಲಿಸಿದ ನಂತರ, ಡ್ಯಾಶ್ಬೋರ್ಡ್ > ಬಾಕಿ ಇರುವ ಕ್ರಮಗಳು > ಇ-ಪ್ರಕ್ರಿಯೆಗಳು > ನಿಮ್ಮ ಕ್ರಮಕ್ಕಾಗಿ ಟ್ಯಾಬ್ಗೆ ತೆರಳಿ ಫ಼ಾರ್ಮ್ 107 ರ ಸ್ಥಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
(ಅಥವಾ)
ಆಯ್ಕೆ-2: Form 105 ಅನ್ನು ಸಲ್ಲಿಸಿದ ನಂತರ, ಡ್ಯಾಶ್ಬೋರ್ಡ್ > ಇ-ಸಲ್ಲಿಕೆ > ಆದಾಯ ತೆರಿಗೆ ಫಾರ್ಮ್ಗಳು > ಸಲ್ಲಿಸಿದ ಫಾರ್ಮ್ಗಳನ್ನು ವೀಕ್ಷಿಸಿ > ಆದಾಯ ತೆರಿಗೆ ಕಾಯಿದೆ 2025 ರ ಪ್ರಕಾರದ ಫಾರ್ಮ್ಗಳು ಟ್ಯಾಬ್ > ಫ಼ಾರ್ಮ್ 105 > ಕೆಳಗಿನ ಚಿತ್ರದಲ್ಲಿ ತೋರಿಸಿರುವಂತೆ “ಇ-ಪ್ರಕ್ರಿಯೆಗಳು” ಹೈಪರ್ಲಿಂಕ್ ಮೇಲೆ ಕ್ಲಿಕ್ ಮಾಡುವ ಮೂಲಕ ಫ಼ಾರ್ಮ್ 107 ರ ಸ್ಥಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ಸಂಬಂಧಿತ ವಿಷಯಗಳು
- ಲಾಗಿನ್
- ಡ್ಯಾಶ್ಬೋರ್ಡ್
- ಇ-ಪರಿಶೀಲಿಸುವುದು ಹೇಗೆ
- ಆದಾಯ ತೆರಿಗೆ ಫಾರ್ಮ್ಗಳು (ಅಪ್ಲೋಡ್ ಮಾಡಿ)
- EVC ರಚಿಸಿ
- ಅಧಿಕೃತಗೊಳಿಸಿ/ಪ್ರತಿನಿಧಿಯಾಗಿ ನೋಂದಾಯಿಸಿ
ಪದಕೋಶ
| ಸಂಕೇತ ಪದ/ಸಂಕ್ಷಿಪ್ತ ರೂಪ | ವಿವರಣೆ / ವಿಸ್ತೃತ ರೂಪ |
| DSC | ಡಿಜಿಟಲ್ ಸಹಿ ಪ್ರಮಾಣಪತ್ರ |
| EVC | ಇಲೆಕ್ಟ್ರಾನಿಕ್ ಪರಿಶೀಲನಾ ಕೋಡ್ |
| ARN | ಸ್ವೀಕೃತಿ ರಶೀದಿ ಸಂಖ್ಯೆ |
| TY | ತೆರಿಗೆ ವರ್ಷ |