1. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള ITR-2 സമർപ്പിക്കാൻ ആർക്കാണ് അർഹത?
"ബിസിനസ്സിലെയോ തൊഴിലിലെയോ ലാഭവും നേട്ടവും" എന്ന ഇനത്തിൽ ഈടാക്കാവുന്ന വരുമാനത്തിന് പുറമെയുള്ള വരുമാനം നേടുന്ന വ്യക്തികൾക്കും (താമസക്കാർ അല്ലെങ്കിൽ താമസക്കാരല്ലാത്തവർ) ഹിന്ദു അവിഭക്ത കുടുംബങ്ങൾക്കും ITR-2 ഫോം ബാധകമാണ്.
താഴെപ്പറയുന്ന ഒന്നോ അതിലധികമോ സ്രോതസ്സുകളിൽ നിന്ന് വരുമാനം ഉള്ള നികുതിദായകന് ഇത് സമർപ്പിക്കാം:
- "ശമ്പളം" അല്ലെങ്കിൽ "പെൻഷൻ" എന്ന ഇനത്തിൽ വരുമാനം.
- ഭവന ആസ്തിയിൽ നിന്നുള്ള വരുമാനം, രണ്ടിൽ കൂടുതൽ ഭവന ആസ്തികളിൽ നിന്നുള്ള വരുമാനം ഉൾപ്പെടെ.
- "മൂലധന നേട്ടങ്ങൾ" എന്ന ഇനത്തിൽ ഈടാക്കാവുന്ന വരുമാനം, ഹ്രസ്വകാലമോ ദീർഘകാലമോ,
- ലോട്ടറികൾ, കുതിരപ്പന്തയങ്ങൾ, വാതുവയ്പ്പ്, ചൂതാട്ടം എന്നിവയിൽ നിന്നുള്ള വിജയങ്ങൾ ഉൾപ്പെടെയുള്ള മറ്റ് സ്രോതസ്സുകളിൽ നിന്നുള്ള വരുമാനം.
- ₹5,000 ൽ കൂടുതലുള്ള കാർഷിക വരുമാനം.
ആകെ വരുമാനം ₹50 ലക്ഷം കവിയുന്ന കേസുകളിൽ മൊത്തം വരുമാനത്തുക പരിഗണിക്കാതെ തന്നെ ITR-2 ഫോം സമർപ്പിക്കാം.
കൂടാതെ, ഒരു വ്യക്തി:
- ഒരു കമ്പനിയിലെ ഒരു ഡയറക്ടർ; അല്ലെങ്കിൽ
- മുൻ വർഷത്തിൽ എപ്പോഴെങ്കിലും ലിസ്റ്റ് ചെയ്യാത്ത ഇക്വിറ്റി ഓഹരികൾ കൈവശം വച്ചിട്ടുണ്ടെങ്കിൽ ഫോം ITR-2 ൽ റിട്ടേൺ സമർപ്പിക്കേണ്ടതുണ്ട്.
2. 2026-27 വർഷത്തേക്കുള്ള ITR-2 സമർപ്പിക്കാൻ ആർക്കാണ് അർഹതയില്ലാത്തത്?
താഴെപ്പറയുന്ന വരുമാനങ്ങൾ ഉൾപ്പെടെ, ബിസിനസ്സ് അല്ലെങ്കിൽ തൊഴിൽ നിന്നുള്ള ലാഭമോ നേട്ടമോ ആകെ വരുമാനത്തിൽ ഉൾപ്പെടുന്ന ഒരു വ്യക്തിക്കോ HUFനോ ITR-2 സമർപ്പിക്കാൻ കഴിയില്ല:
- പലിശ
- ശമ്പളം
- ബോണസ്
- കമ്മീഷൻ അല്ലെങ്കിൽ പ്രതിഫലം, "ബിസിനസ്സ് അല്ലെങ്കിൽ തൊഴിൽ നിന്നുള്ള ലാഭമോ നേട്ടമോ" എന്ന ഇനത്തിൽ ഒരു സ്ഥാപനത്തിൽ നിന്ന് നികുതി ബാധകമായവ എന്ത് പേരിൽ സ്വീകരിച്ചാലും
3. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തെ പുതിയ നികുതി വ്യവസ്ഥയ്ക്ക് ബാധകമായ വകുപ്പ് 87A പ്രകാരമുള്ള നികുതി നിരക്കുകളും റിബേറ്റും എന്തൊക്കെയാണ്?
പുതിയ നികുതി വ്യവസ്ഥയ്ക്ക് കീഴിലുള്ള ആദായനികുതി സ്ലാബ് നിരക്ക് താഴെ കൊടുക്കുന്നു:
4,00,000 രൂപ വരെ- ഇല്ല
4,00,001 രൂപ മുതൽ 8,00,000 രൂപ വരെ -5 ശതമാനം.
8,00,001 രൂപ മുതൽ നിന്ന് 12,00,000 രൂപ വരെ- 10 ശതമാനം.
12,00,001 രൂപ മുതൽ നിന്ന് 16,00,000 രൂപ വരെ- 15 ശതമാനം.
16,00,001 രൂപ മുതൽ നിന്ന് 20,00,000 രൂപ വരെ- 20 ശതമാനം.
20,00,001 രൂപ മുതൽ നിന്ന് 24,00,000 രൂപ വരെ- 25 ശതമാനം.
24,00,000 രൂപയ്ക്ക് മുകളിൽ- 30 ശതമാനം.
പുതിയ വ്യവസ്ഥയിലെ 87A പ്രകാരമുള്ള റിബേറ്റ് 25000 ൽ നിന്ന് 60000 ആയി വർദ്ധിപ്പിച്ചിരിക്കുന്നു, 2026-27 മൂല്യനിർണ്ണയ വർഷം മുതൽ 12 ലക്ഷം വരെയുള്ള മൊത്തം വരുമാനത്തിന് അനുവദിച്ചിരിക്കുന്നു.
4. ITR-2 സമർപ്പിക്കാൻ എന്തൊക്കെ രേഖകൾ ആവശ്യമാണ്?
ITR-2 സമർപ്പിക്കുന്നതിന് താഴെപ്പറയുന്ന രേഖകൾ ആവശ്യമാണ്:
- നിങ്ങൾക്ക് ശമ്പള വരുമാനമുണ്ടെങ്കിൽ നിങ്ങളുടെ തൊഴിലുടമ നൽകുന്ന ഫോം 16 ആവശ്യമാണ്.
- നിങ്ങൾക്ക് സ്ഥിര നിക്ഷേപത്തിലോ സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടിലോ പലിശ ലഭിക്കുകയും അതിൽ നിന്ന് TDS കിഴിച്ചിട്ടുമുണ്ടെങ്കിൽ നിങ്ങൾക്ക് TDS സർട്ടിഫിക്കറ്റുകൾ ആവശ്യമാണ്, അതായത് ഡിഡക്റ്റർമാർ നൽകുന്ന ഫോം 16A.
- ശമ്പളത്തിലെ TDS, ശമ്പളം ഒഴികെയുള്ള TDS എന്നിവ സ്ഥിരീകരിക്കുന്നതിന് നിങ്ങൾക്ക് ഫോം 26AS ഉം AIS ഉം ആവശ്യമാണ്. ഇ-ഫയലിംഗ് പോർട്ടലിൽ നിന്ന് ഫോം 26AS ഉം AIS ഉം ഡൗൺലോഡ് ചെയ്യാവുന്നതാണ്.
- നിങ്ങൾ വാടക കെട്ടിടത്തിലാണ് താമസിക്കുന്നതെങ്കിൽ, HRA കണക്കാക്കുന്നതിന് വാടക നൽകിയ രസീതുകൾ ആവശ്യമാണ് (നിങ്ങൾ അത് നിങ്ങളുടെ തൊഴിലുടമയ്ക്ക് സമർപ്പിച്ചിട്ടില്ലെങ്കിൽ).
- ഓഹരികളിൽ മൂലധന നേട്ട ഇടപാടുകൾ ഉണ്ടെങ്കിൽ മൂലധന നേട്ടം കണക്കാക്കുന്നതിന് ഒരു വർഷത്തിനുള്ളിൽ ഓഹരികളുടെയോ സെക്യൂരിറ്റികളുടെയോ മൂലധന നേട്ട ഇടപാടുകളുടെ ഒരു സംഗ്രഹം അല്ലെങ്കിൽ ലാഭനഷ്ട പ്രസ്താവന നിങ്ങൾക്ക് ആവശ്യമാണ്.
- പലിശ വരുമാനത്തുക കണക്കാക്കാൻ നിങ്ങളുടെ ബാങ്ക് പാസ്ബുക്ക്, സ്ഥിര നിക്ഷേപരസീതുകൾ (FDRകൾ) എന്നിവ ആവശ്യമാണ്.
- നിങ്ങൾക്ക് വാടക വീട്ടിൽ നിന്ന് വാടക ലഭിച്ചിട്ടുണ്ടെങ്കിൽ ഭവന ആസ്തിയിൽ നിന്നുള്ള വരുമാനം കണക്കാക്കാൻ നിങ്ങളുടെ വാടകക്കാരന്റെയോ / പ്രാദേശിക നികുതി പണമടവിന്റെയോ / കടം വാങ്ങിയ മൂലധനത്തിന്റെ പലിശയുടെയോ വിശദാംശങ്ങൾ (എന്തെങ്കിലും ഉണ്ടെങ്കിൽ) ആവശ്യമാണ്.
- നടപ്പുവർഷത്തിൽ ഉണ്ടായ ഏതെങ്കിലും നഷ്ടം നേടിയെടുക്കാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുവെങ്കിൽ, നഷ്ടം കാണിക്കുന്ന പ്രസക്തമായ രേഖകൾ നിങ്ങൾക്ക് ആവശ്യമായി വരും.
- മുൻ വർഷത്തെ നഷ്ടം നേടിയെടുക്കാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുവെങ്കിൽ മുൻ വർഷത്തെ റിട്ടേണിന്റെയോ നഷ്ടം വെളിപ്പെടുത്തുന്ന സർട്ടിഫിക്കറ്റിന്റെയോ ഒരു പകർപ്പ് നിങ്ങൾക്ക് ആവശ്യമാണ്.
- ഫോം 16 ൽ ഇപ്പറഞ്ഞവ പരിഗണിച്ചിട്ടില്ലെങ്കിൽ, ജീവൻ- ആരോഗ്യ ഇൻഷുറൻസ് രസീതുകൾ, സംഭാവന രസീതുകൾ, വാടക രസീതുകൾ, ട്യൂഷൻ ഫീസിന്റെ രസീതുകൾ തുടങ്ങിയ 80C, 80D, 80G, 80GG വകുപ്പുകൾ പ്രകാരമുള്ള നികുതി ലാഭിക്കുന്നതിനുള്ള കിഴിവുകൾ നേടിയെടുക്കുന്നതിന് നിങ്ങൾക്ക് രേഖകളോ തെളിവുകളോ ആവശ്യമാണ്.
5. ITR സമർപ്പിക്കുമ്പോൾ പ്രശ്നങ്ങൾ ഒഴിവാക്കാൻ ഞാൻ എന്തെല്ലാം മുൻകരുതലുകൾ എടുക്കണം?
റിട്ടേൺ സമർപ്പിക്കുന്നതിലും റീഫണ്ട് ലഭിക്കുന്നതിലും ഉണ്ടാകുന്ന പ്രശ്നങ്ങൾ ഒഴിവാക്കാൻ നിങ്ങൾ ഇനിപ്പറയുന്നവ ചെയ്തിട്ടുണ്ടെന്ന് ഉറപ്പാക്കണം:
- ആധാറും പാനും ബന്ധിപ്പിച്ചിട്ടുണ്ട് (ശുപാർശ ചെയ്യുന്നു).
- നിങ്ങളുടെ റീഫണ്ട് സ്വീകരിക്കാൻ ആഗ്രഹിക്കുന്ന ബാങ്ക് അക്കൗണ്ട് മുൻകൂട്ടി സാധൂകരിച്ചു.
- സമർപ്പിക്കുന്നതിനുമുമ്പ് ശരിയായ ITR ഫോം തെരഞ്ഞെടുക്കുക; അല്ലെങ്കിൽ സമർപ്പിച്ച റിട്ടേൺ ന്യൂനതയുള്ളത് എന്ന് കണക്കാക്കും, ശരിയായ ഫോം ഉപയോഗിച്ച് നിങ്ങൾ പുതുക്കിയ ITR സമർപ്പിക്കേണ്ടതുണ്ട്.
- നിർദ്ദിഷ്ട സമയപരിധിക്കുള്ളിൽ റിട്ടേൺ സമർപ്പിച്ചു.
- നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കുക - നിങ്ങളുടെ ITR സ്ഥിരീകരിക്കുന്നതിനുള്ള ഏറ്റവും എളുപ്പമുള്ള മാർഗമായ നിങ്ങൾക്ക് ഇ-വെരിഫിക്കേഷൻ (ശുപാർശ ചെയ്യുന്ന ഓപ്ഷൻ- ഇപ്പോൾ ഇ-വെരിഫൈ ചെയ്യുക) തെരഞ്ഞെടുക്കാം.
6. വകുപ്പ് 87A പ്രകാരം ഒരു HUF/സ്ഥാപനത്തിന് റിബേറ്റ് നേടാൻ കഴിയുമോ?
ഇല്ല. 87A വകുപ്പ് പ്രകാരമുള്ള റിബേറ്റ് ഒരു വ്യക്തിക്ക് മാത്രമേ ലഭ്യമാകൂ; അതിനാൽ, വ്യക്തിയല്ലാത്ത ആർക്കും 87A വകുപ്പ് പ്രകാരമുള്ള റിബേറ്റ് നേടാൻ കഴിയില്ല.
7. ഞാൻ ഒരു പ്രവാസിയാണ്. 87A വകുപ്പ് പ്രകാരമുള്ള റിബേറ്റ് എനിക്ക് നേടാൻ കഴിയുമോ?
ഇല്ല. 87A വകുപ്പ് പ്രകാരമുള്ള റിബേറ്റ് ഇന്ത്യയിൽ താമസിക്കുന്ന വ്യക്തിക്ക് മാത്രമേ ലഭ്യമാകൂ; അതിനാൽ, 87A വകുപ്പ് പ്രകാരമുള്ള റിബേറ്റ് പ്രവാസികൾക്ക് നേടാൻ കഴിയില്ല.
8.എനിക്ക് രണ്ട് വീടുകൾ സ്വന്തമായുണ്ട്. ഒന്ന് ഞാൻ എല്ലാ ആഴ്ചയും സന്ദർശിക്കുന്ന ഒരു ഫാംഹൗസ്, മറ്റൊന്ന് എന്റെ താമസസ്ഥലം. ഈ രണ്ട് വീടുകളും സ്വന്തമായി താമസിക്കുന്നതായി കണക്കാക്കാമോ?
2019–20 മൂല്യനിർണ്ണയ വർഷം വരെ, നിങ്ങൾക്ക് ഒരു സ്വത്ത് മാത്രമേ സ്വന്തമായി കൈവശം വച്ചിരിക്കുന്ന സ്വത്തായി അവകാശപ്പെടാൻ കഴിയൂ, മറ്റേ സ്വത്ത് പാട്ടത്തിന് നൽകിയതായി കണക്കാക്കും.
2020–21 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള വാർഷിക പദ്ധതി മുതൽ നിർദ്ദിഷ്ട വ്യവസ്ഥകൾ പാലിച്ചാൽ രണ്ട് വീടുകളും താമസ ആവശ്യങ്ങൾക്ക് സ്വന്തമായി ഉപയോഗിക്കുന്നതായി കണക്കാക്കാം.
2026-27 മൂല്യനിർണ്ണയ വർഷം മുതൽ രണ്ട് വീടുകളെയോ അതിന്റെ ഒരു ഭാഗത്തെയോ സ്വയം കൈവശപ്പെടുത്തിയ സ്വത്തായി കണക്കാക്കുന്നതിനുള്ള നിർദ്ദിഷ്ട വ്യവസ്ഥകൾ, അതായത് ഉടമ സ്വന്തം താമസത്തിനായി ഉപയോഗിക്കുകയാണെങ്കിൽ അല്ലെങ്കിൽ തന്റെ ബിസിനസ്സ്, തൊഴിൽ അല്ലെങ്കിൽ ജോലി എന്നീ കാരണങ്ങളാൽ അതിൽ താമസിക്കാൻ കഴിയുന്നില്ലെങ്കിൽ അവ നീക്കം ചെയ്തിട്ടുണ്ട്.
9. വർഷത്തിൽ കുറച്ചുകാലം സ്വന്തം താമസത്തിനും ബാക്കി കാലയളവ് വാടകയ്ക്കും നൽകിയിട്ടുള്ള ഒരു ആസ്തിയിൽ നിന്നുള്ള വരുമാനം എങ്ങനെ കണക്കാക്കണം?
ഈ സാഹചര്യത്തിൽ, ഭവന ആസ്തിയിൽ നിന്നുള്ള വരുമാനം എന്ന ഇനത്തിൽ നികുതി ചുമത്താവുന്ന വരുമാനം കണക്കാക്കുന്നതിനായി അത്തരമൊരു ആസ്തി വർഷം മുഴുവനും പാട്ടത്തിന് നൽകിയതായി കണക്കാക്കുകയും അതനുസരിച്ച് വരുമാനം കണക്കാക്കുകയും ചെയ്യും.
എന്നിരുന്നാലും, അത്തരമൊരു ആസ്തിയിൽ കാര്യത്തിൽ നികുതി നൽകേണ്ട വരുമാനം കണക്കാക്കുമ്പോൾ, വാടക കാലയളവിലേക്ക് മാത്രമേ യഥാർത്ഥ വാടക പരിഗണിക്കൂ.
10. മൂലധന നേട്ടം എന്ന ഇനത്തിൽ ഏതൊക്കെ വരുമാനങ്ങൾക്കാണ് നികുതി ചുമത്തുന്നത്?
ഒരു വർഷത്തിൽ മൂലധന ആസ്തി കൈമാറ്റം ചെയ്യുന്നതിലൂടെ ഉണ്ടാകുന്ന ഏതൊരു ലാഭമോ നേട്ടമോ മൂലധന നേട്ടങ്ങൾ എന്ന ഇനത്തിൽ നികുതി ചുമത്തപ്പെടും.
11. മൂലധന ആസ്തിയുടെ അർത്ഥമെന്താണ്?
ആദായനികുതി നിയമം, 1961 ലെ വകുപ്പ് 2(14) പ്രകാരം മൂലധന ആസ്തി നിർവചിച്ചിരിക്കുന്നത്:
- നികുതിദായകന്റെ കൈവശമുള്ള ഏതൊരു സ്വത്തും അത് നികുതിദായകന്റെ ബിസിനസ്സുമായോ തൊഴിലുമായോ ബന്ധപ്പെട്ടതാണെങ്കിലും അല്ലെങ്കിലും.
- സെബി നിയമം, 1992 ലെ ചട്ടങ്ങൾക്കനുസൃതമായി (ചില ഒഴിവാക്കലുകൾക്ക് വിധേയമായി) അത്തരം സെക്യൂരിറ്റികളിൽ നിക്ഷേപിച്ചിട്ടുള്ള ഒരു FII കൈവശം വച്ചിരിക്കുന്ന ഏതെങ്കിലും സെക്യൂരിറ്റികൾ.
12. ദീർഘകാല മൂലധന ആസ്തി എന്ന പദത്തിന്റെ അർത്ഥമെന്താണ്
- കൈമാറ്റം ചെയ്യുന്ന തീയതിക്ക് തൊട്ടുമുമ്പുള്ള 24 മാസത്തിൽ കൂടുതൽ കാലയളവിൽ കൈവശം വച്ചിരിക്കുന്ന ഭൂമിയോ കെട്ടിടമോ അല്ലെങ്കിൽ രണ്ടും ഉൾപ്പെടെയുള്ള ഏതൊരു മൂലധന ആസ്തിയും ദീർഘകാല മൂലധന ആസ്തിയായി കണക്കാക്കപ്പെടും.
- എന്നിരുന്നാലും, ഇന്ത്യയിലെ അംഗീകൃത സ്റ്റോക്ക് എക്സ്ചേഞ്ചിൽ ലിസ്റ്റ് ചെയ്തിട്ടുള്ള സെക്യൂരിറ്റികളുടെ (ഡിബഞ്ചറുകളും ഗവൺമെന്റ് സെക്യൂരിറ്റികളും, UTI യൂണിറ്റുകളും സീറോ-കൂപ്പൺ ബോണ്ടുകളും), ഇക്വിറ്റി അധിഷ്ഠിത മ്യൂച്വൽ ഫണ്ടുകളുടെ യൂണിറ്റുകളുടെ കാര്യത്തിൽ പരിഗണിക്കേണ്ട കൈവശ കാലയളവ് 36 മാസത്തിന് പകരം 12 മാസമാണ്.
- ഒരു കമ്പനിയിലെ ലിസ്റ്റ് ചെയ്യാത്ത ഓഹരികളോ വകുപ്പ് 10 ലെ ക്ലോസ് (23D) പ്രകാരം വ്യക്തമാക്കിയിട്ടുള്ള മ്യൂച്വൽ ഫണ്ടിന്റെ ഒരു യൂണിറ്റോ (2014 ഏപ്രിൽ 1 മുതൽ 2014 ജൂലൈ 10 വരെ) കൈമാറ്റം ചെയ്യപ്പെട്ടാൽ പരിഗണിക്കേണ്ട കൈവശ കാലയളവ് 36 മാസത്തിന് പകരം 12 മാസമാണ്.
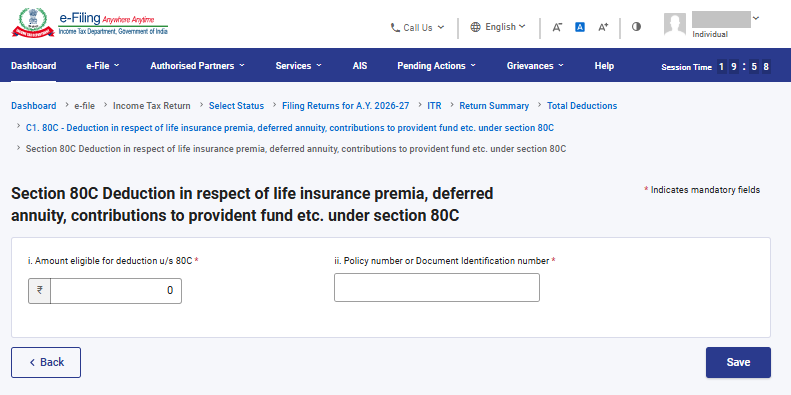
13. വകുപ്പ് 80C പ്രകാരമുള്ള കിഴിവുകൾ നേടണമെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
വകുപ്പ് 80C പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. വകുപ്പ് 80C പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- കിഴിവിന് അർഹമായ തുക
- പോളിസി നമ്പർ അല്ലെങ്കിൽ ഡോക്യുമെന്റ് തിരിച്ചറിയൽ നമ്പർ
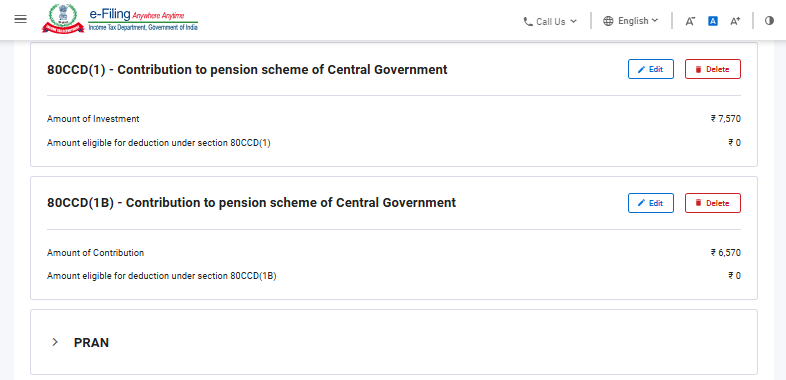
14. 80 CCD (1) അല്ലെങ്കിൽ 80CCD (1B) വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ ഞാൻ നേടുകയാണെങ്കിൽ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
80CCD (1) അല്ലെങ്കിൽ 80CCD (1B) വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകളെക്കുറിച്ചുള്ള കൂടുതൽ വിവരങ്ങൾ നിങ്ങൾ നൽകണം. ഈ കിഴിവുകൾ നേടണമെങ്കിൽ, PRAN ടാബിൽ ക്ലിക്ക് ചെയ്ത് PRAN നൽകണം. ഒന്നിലധികം PRAN വിശദാംശങ്ങൾ ചേർക്കാനാകുമെന്ന് ദയവായി ശ്രദ്ധിക്കുക.
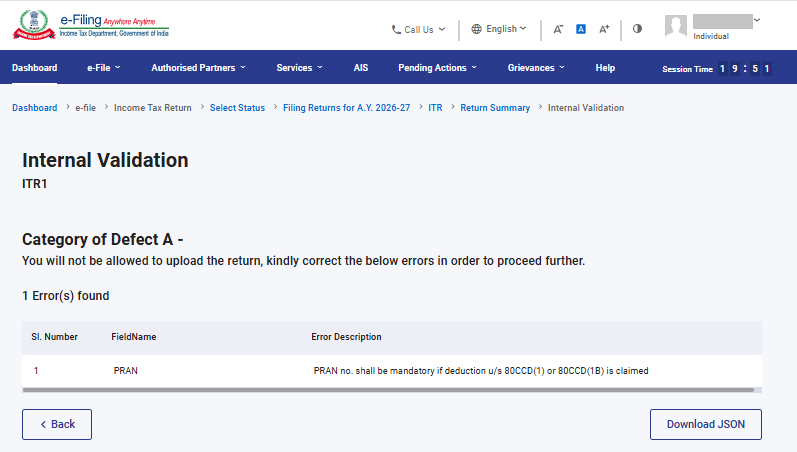
PRAN ടാബിൽ PRAN നൽകാൻ മറന്നുപോയാൽ താഴെ പറയുന്ന സാധൂകരണ പിശക് കാണാം:
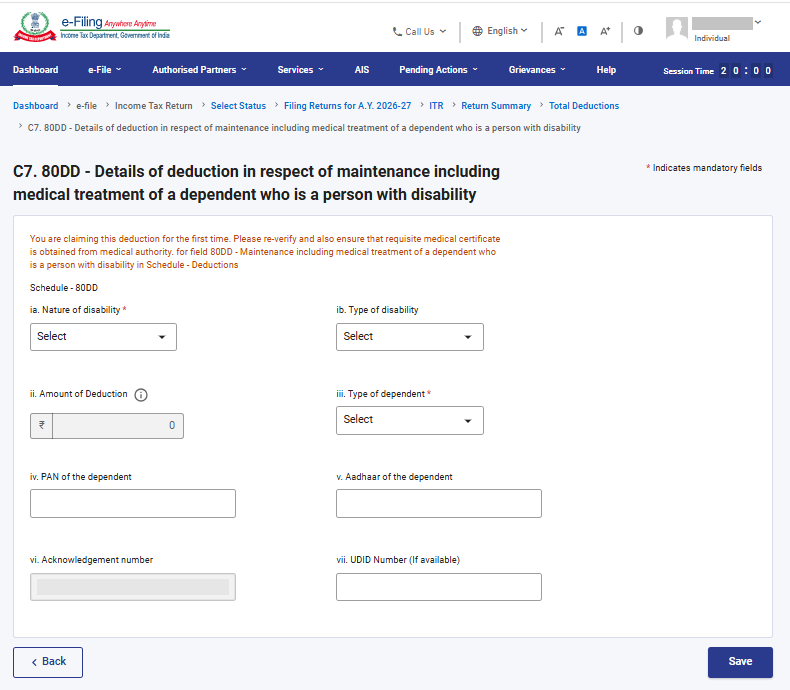
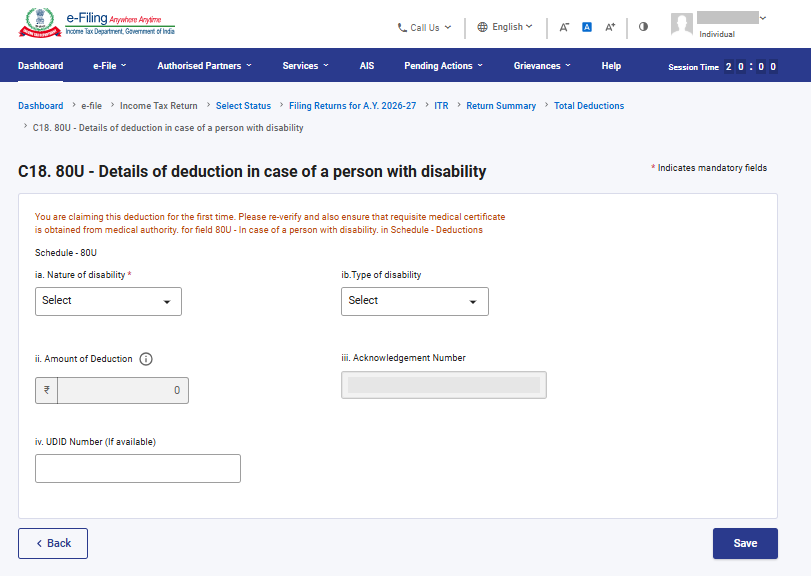
15. 80 DD അല്ലെങ്കിൽ 80U വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ നേടുകയാണെങ്കിൽ ITR 2 ഫോമിൽ ഞാൻ എന്ത് അധിക വിവരങ്ങൾ നൽകണം?
80 DD അല്ലെങ്കിൽ 80U വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. 80 DD അല്ലെങ്കിൽ 80U വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെപ്പറയുന്ന വിശദാംശങ്ങൾ നൽകണം:
- വൈകല്യത്തിന്റെ സ്വഭാവം
- വൈകല്യത്തിന്റെ തരം
- ആശ്രിതന്റെ തരം
- കിഴിവ് തുക
- ആശ്രിതന്റെ പാൻ നമ്പർ
- ആശ്രിതന്റെ ആധാർ
- ഫോം 10 IA യുടെ അക്നോളജ്മെന്റ് നമ്പർ സമർപ്പിച്ചു
80 DD വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
80 U വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
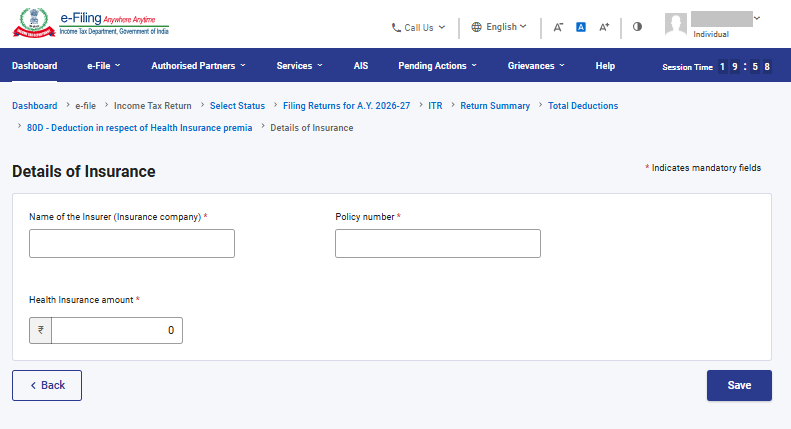
16. വകുപ്പ് 80 D പ്രകാരമുള്ള കിഴിവുകൾ നേടുകയാണെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
80 D പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. 80 D പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- ഇൻഷുററുടെ പേര് (ഇൻഷുറൻസ് കമ്പനി)
- പോളിസി നമ്പർ
- ആരോഗ്യ ഇൻഷുറൻസ് തുക
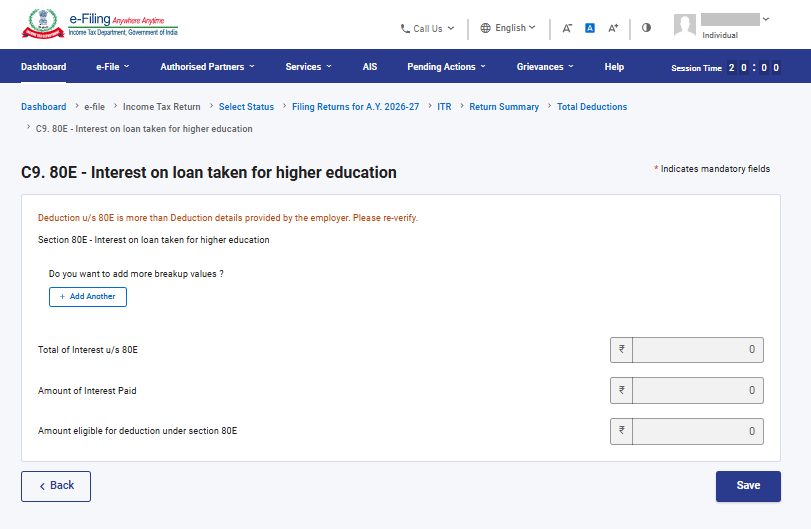
17. 80 E, 80 EE, 80 EEA & 80 EEB എന്നീ വകുപ്പുകൾ പ്രകാരമുള്ള കിഴിവുകൾ നേടുകയാണെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
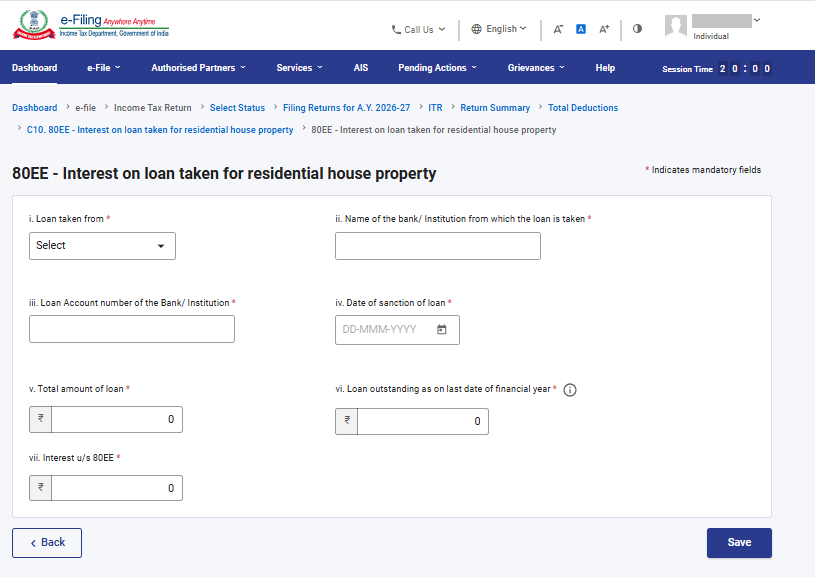
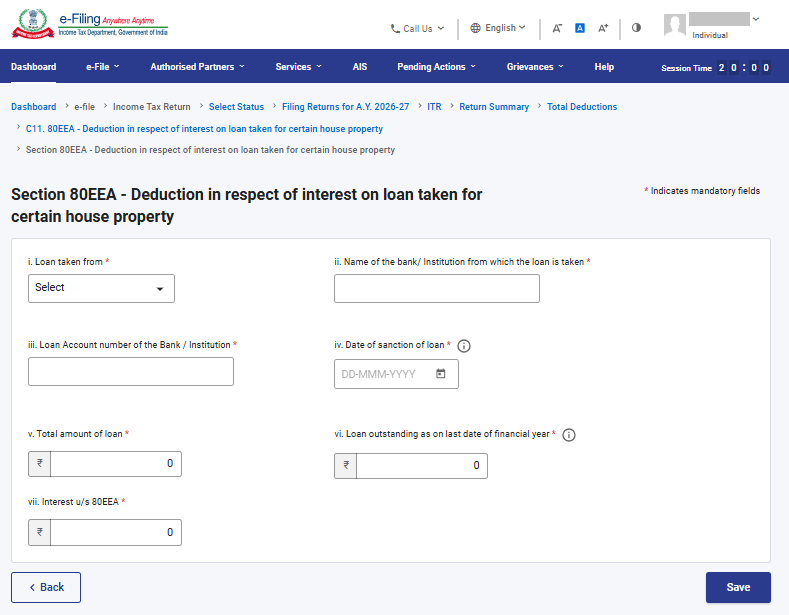
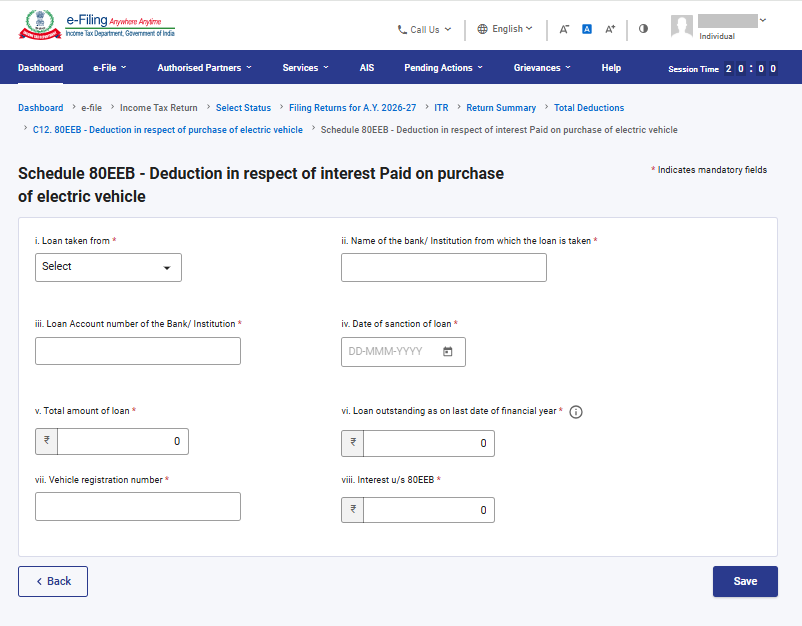
80 E, 80 EE, 80 EEA, 80 EEB എന്നീ വകുപ്പുകൾ പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. ഈ വകുപ്പുകൾ പ്രകാരം കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- വായ്പയെടുത്തത്
- സ്ഥാപനത്തിന്റെയോ ബാങ്കിന്റെയോ പേര്
- വായ്പാ അക്കൗണ്ട് നമ്പർ
- വായ്പ അനുവദിച്ച തീയതി
- വായ്പകളുടെ ആകെ തുക
- ഈ തീയതി വരെയുള്ള വായ്പാ കുടിശ്ശിക
- പലിശത്തുക
80 E വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
80 EE വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
80 EEA വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
80 EEB വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
18. 80GG വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് നേടുകയാണെങ്കിൽ ഞാൻ ഏതെങ്കിലും ഫോം സമർപ്പിക്കേണ്ടതുണ്ടോ?
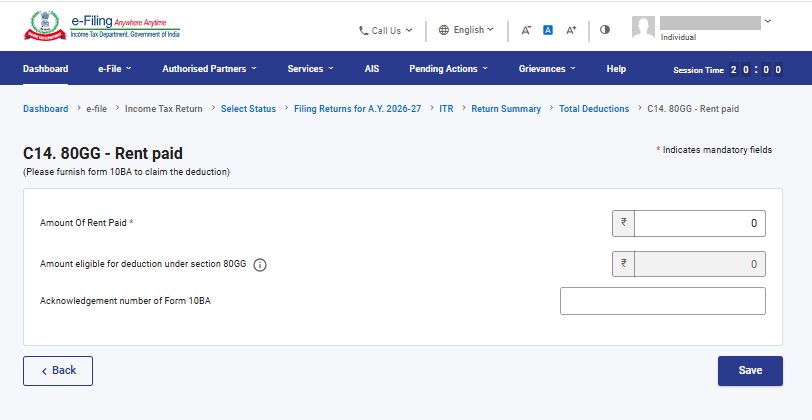
80GG വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്നതിനുമുമ്പ് നിങ്ങൾ നിർബന്ധമായും 10 BA സമർപ്പിക്കണം, കൂടാതെ വരുമാന റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ ഷെഡ്യൂൾ 80 GG യിൽ ഫോം 10 BA യുടെ വിശദാംശങ്ങൾ (അക്നോളജ്മെന്റ് നമ്പർ) നൽകണം.
19. 80GGC വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ നേടുകയാണെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
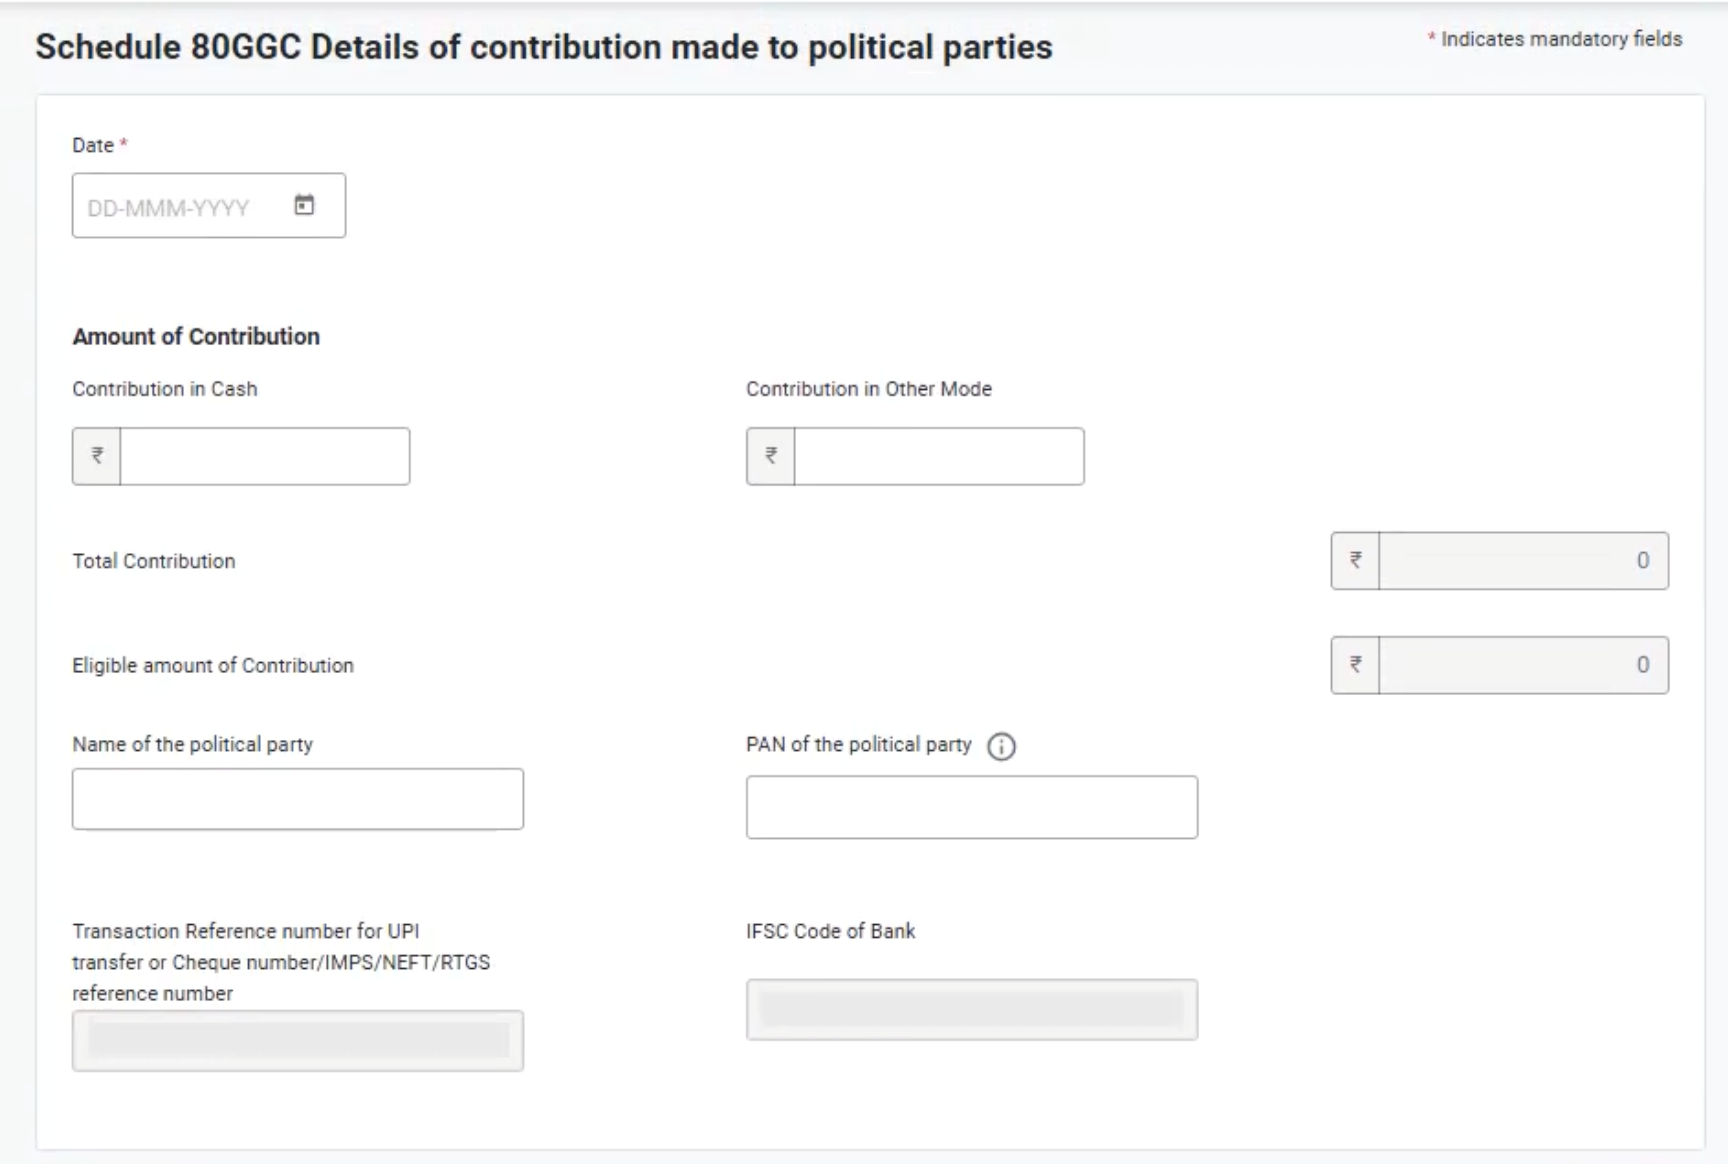
8GGC വകുപ്പ് പ്രകാരം കിഴിവ് നേടണമെങ്കിൽ രാഷ്ട്രീയ പാർട്ടിയുടെ പേര്, പാൻ നമ്പർ തുടങ്ങിയ അധിക വിവരങ്ങൾ നിർബന്ധമായും നൽകണം.
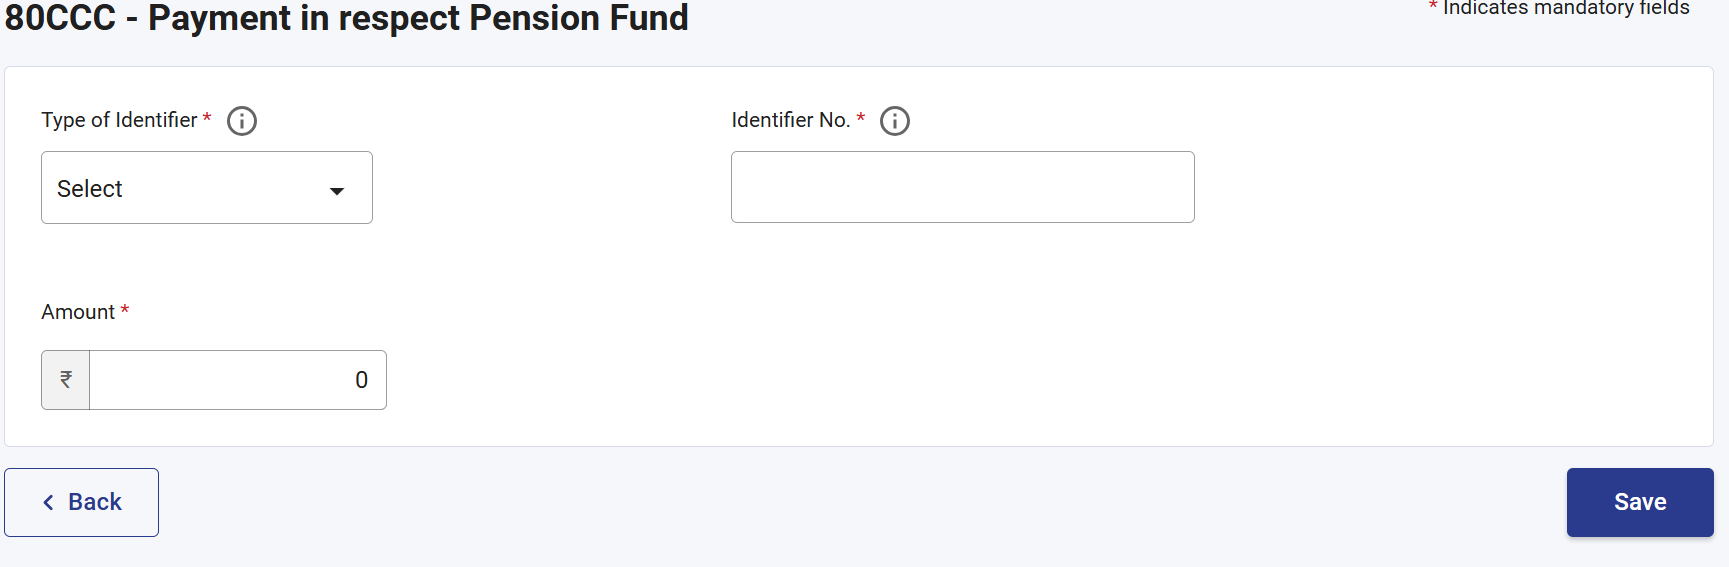
20. 80CCC വകുപ്പ് പ്രകാരം കിഴിവുകൾ നേടുകയാണെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
8CCC വകുപ്പ് പ്രകാരം കിഴിവ് നേടണമെങ്കിൽ, PRAN അല്ലെങ്കിൽ PRAN അല്ലാത്ത തിരിച്ചറിയൽ തരം, തിരിച്ചറിയൽ നമ്പർ, തുക വിശദാംശങ്ങൾ തുടങ്ങിയ വിശദാംശങ്ങൾ നിർബന്ധമായും നൽകണം. ഒന്നിലധികം തിരിച്ചറിയലുകൾ ചേർക്കാനുള്ള സൗകര്യവും നൽകിയിട്ടുണ്ട്.
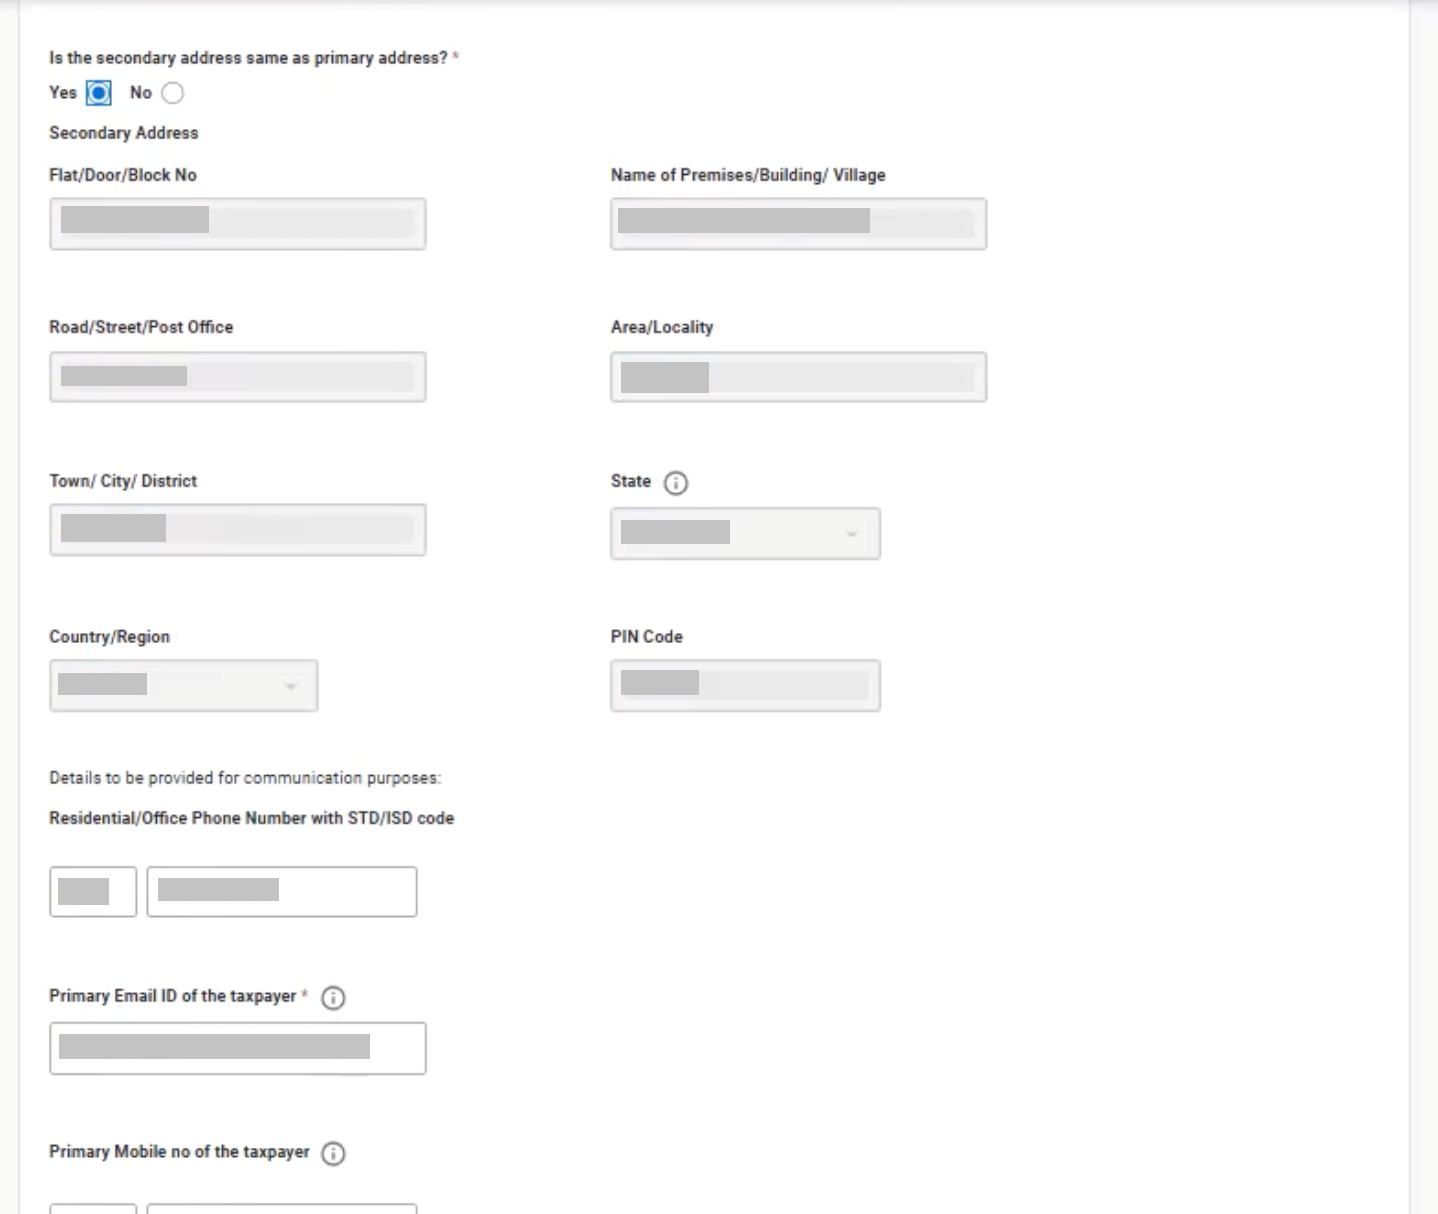
21. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്ക് ബാധകമായ ബന്ധപ്പെടേണ്ട വിശദാംശങ്ങളിലെ വ്യക്തിഗത വിവരപ്പട്ടികയിൽ എന്തെല്ലാം മാറ്റങ്ങളാണ് വരുത്തിയിരിക്കുന്നത്?
ഭാഗം A - പൊതുവിവരങ്ങളിൽ രണ്ടാമത്തെ വിലാസത്തിനായി ഒരു പുതിയ വിഭാഗം അവതരിപ്പിച്ചിട്ടുണ്ട്. ഉപയോക്താവ് ബന്ധപ്പെടേണ്ട വിശദാംശങ്ങൾ തിരുത്തുകയും "രണ്ടാമത്തെ വിലാസം ആദ്യത്തെവിലാസത്തിന് തുല്യമാണോ" എന്ന നിർബന്ധിത ചോദ്യത്തിന് ഉത്തരം നൽകുകയും വേണം.
22. ആദായനികുതി നിയമം, 1961 ലെ 234-I വകുപ്പ് പ്രകാരം ചുമത്തുന്ന ഫീസ് ഘടന എന്താണ്?
2026-27 മൂല്യനിർണ്ണയ വർഷത്തിലെ ഡിസംബർ 31 നുശേഷം പുതുക്കിയ റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ നൽകേണ്ട അധിക ഫീസാണ് 234I. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തിന് ഇത് 2027 ജനുവരി 1 മുതൽ ബാധകമാകും. ഫീസ് ഘടന താഴെ കൊടുത്തിരിക്കുന്നു.
- 5 ലക്ഷം രൂപ വരെയുള്ള ആകെ വരുമാനത്തിന് 1000 രൂപ.
- 5 ലക്ഷം രൂപയിൽ കൂടുതലുള്ള ആകെ വരുമാനത്തിന് 5000 രൂപ.
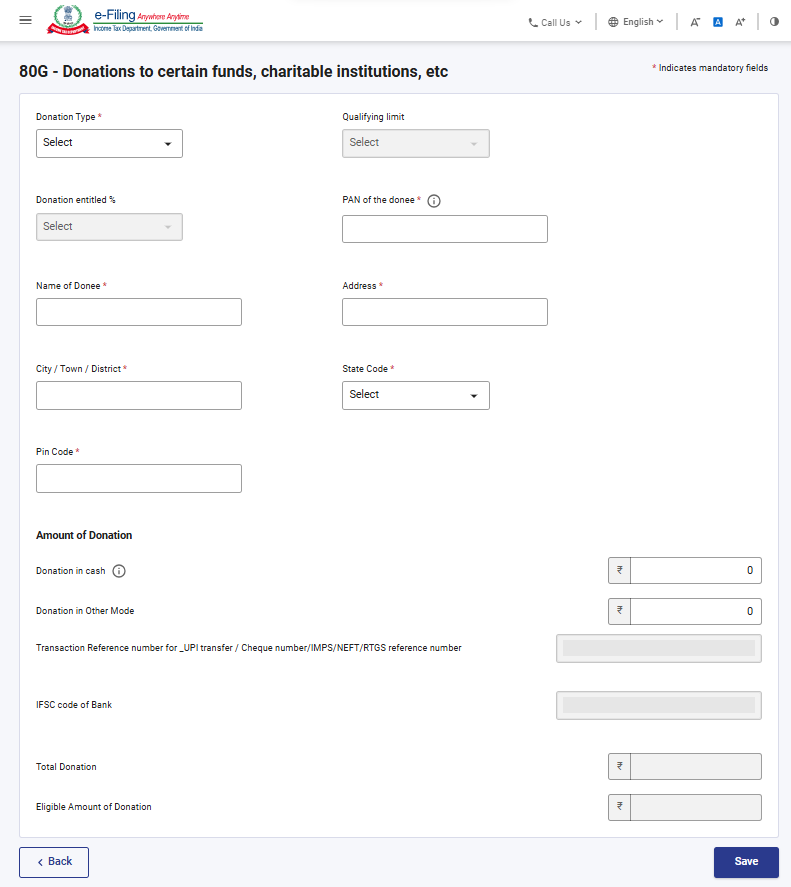
23. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള 80G വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ ഞാൻ നേടുകയാണെങ്കിൽ എന്തെങ്കിലും അധിക വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
80G വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ ട്രാൻസാക്ഷൻ റഫറൻസ് നമ്പർ, ബാങ്കിന്റെ IFSC കോഡ് തുടങ്ങിയ അധിക വിശദാംശങ്ങൾ നിർബന്ധമായും നൽകണം.
24. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള ഷെഡ്യൂൾ CG വകുപ്പ് പ്രകാരമുള്ള മൂലധന നേട്ട വരുമാനം സമർപ്പിക്കുമ്പോൾ ആസ്തി കൈമാറ്റ തീയതിയെ അടിസ്ഥാനമാക്കി വിഭജനം നൽകേണ്ടതുണ്ടോ?
2024 ജൂലൈ 23-ന് മുമ്പും ശേഷവുമുള്ള കൈമാറ്റ തീയതിയെ അടിസ്ഥാനമാക്കി മൂലധന നേട്ടം സമർപ്പിക്കണമെന്ന ആവശ്യകത 2026-27 മൂല്യനിർണ്ണയ വർഷത്തിൽ നിന്ന് നീക്കം ചെയ്തിട്ടുണ്ട്. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തിൽ ബാധകമായ നിരക്കുകൾ അനുസരിച്ച് ഹ്രസ്വകാല മൂലധന നേട്ടങ്ങളും ദീർഘകാല മൂലധന നേട്ടങ്ങളും ഈടാക്കാവുന്ന നിരക്കും പരിഷ്കരിച്ചിട്ടുണ്ടെന്ന കാര്യം ശ്രദ്ധിക്കുക.