1. AY 2026-27 ਲਈ ITR-2 ਫਾਈਲ ਕਰਨ ਲਈ ਕੌਣ ਯੋਗ ਹੈ?
ITR-2 ਫਾਰਮ ਉਹਨਾਂ ਵਿਅਕਤੀਆਂ (ਨਿਵਾਸੀ ਜਾਂ ਗੈਰ-ਨਿਵਾਸੀ) ਅਤੇ ਹਿੰਦੂ ਅਣਵੰਡੇ ਪਰਿਵਾਰਾਂ (HUFs) 'ਤੇ ਲਾਗੂ ਹੁੰਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਦੀ ਆਮਦਨ “ਵਪਾਰ ਜਾਂ ਪੇਸ਼ੇ ਦੇ ਲਾਭ ਅਤੇ ਮੁਨਾਫੇ” ਸਿਰਲੇਖ ਦੇ ਤਹਿਤ ਆਉਣ ਵਾਲੀ ਆਮਦਨ ਤੋਂ ਇਲਾਵਾ ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਹੁੰਦੀ ਹੈ
ਇਹ ਉੱਥੇ ਫਾਈਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਜਿੱਥੇ ਅਸੈਸੀ ਦੀ ਆਮਦਨ ਹੇਠ ਲਿਖੇ ਸਰੋਤਾਂ ਵਿੱਚੋਂ ਇੱਕ ਜਾਂ ਇੱਕ ਤੋਂ ਵੱਧ ਤੋਂ ਹੁੰਦੀ ਹੈ:
- “ਤਨਖਾਹ” ਜਾਂ “ਪੈਨਸ਼ਨ” ਹੈੱਡ ਦੇ ਤਹਿਤ ਆਮਦਨ।
- ਘਰ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ, ਜਿਸ ਵਿੱਚ ਦੋ ਤੋਂ ਵੱਧ ਘਰ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਸ਼ਾਮਲ ਹੈ।
- “ਕੈਪੀਟਲ ਗੇਨਜ਼” ਸਿਰਲੇਖ ਦੇ ਤਹਿਤ ਕਰਯੋਗ ਆਮਦਨ, ਚਾਹੇ ਉਹ ਸ਼ਾਰਟ-ਟਰਮ ਹੋਵੇ ਜਾਂ ਲੌਂਗ-ਟਰਮ
- ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਆਮਦਨ, ਜਿਸ ਵਿੱਚ ਲਾਟਰੀਆਂ, ਘੋੜਿਆਂ ਦੀ ਦੌੜ, ਸੱਟੇਬਾਜ਼ੀ, ਜੂਏ ਆਦਿ ਤੋਂ ਜਿੱਤੀ ਗਈ ਰਕਮ ਸ਼ਾਮਲ ਹੈ।
- ਖੇਤੀਬਾੜੀ ਆਮਦਨ ₹5,000 ਤੋਂ ਵੱਧ ਹੈ।
ITR 2 ਫਾਰਮ ਕੁੱਲ ਆਮਦਨ ਦੀ ਪਰਵਾਹ ਕੀਤੇ ਬਿਨਾਂ ਫਾਈਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਜਿਸ ਵਿੱਚ ਉਹ ਮਾਮਲੇ ਵੀ ਸ਼ਾਮਲ ਹਨ ਜਿੱਥੇ ਕੁੱਲ ਆਮਦਨ ₹50 ਲੱਖ ਤੋਂ ਵੱਧ ਹੈ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, ਇੱਕ ਵਿਅਕਤੀ ਜੋ:
- ਕਿਸੇ ਕੰਪਨੀ ਵਿੱਚ ਡਾਇਰੈਕਟਰ ਹੋਵੇ; ਜਾਂ
- ਸੰਬੰਧਿਤ ਪਿਛਲੇ ਸਾਲ ਦੌਰਾਨ ਕਿਸੇ ਵੀ ਸਮੇਂ ਗੈਰ-ਸੂਚੀਬੱਧ ਇਕੁਇਟੀ ਸ਼ੇਅਰਾਂ ਦਾ ਧਾਰਕ ਰਿਹਾ ਹੋਵੇ, ਉਸ ਲਈ ITR-2 ਫਾਰਮ ਵਿੱਚ ਰਿਟਰਨ ਜਮ੍ਹਾਂ ਕਰਾਉਣਾ ਲਾਜ਼ਮੀ ਹੈ।
2. ਮੁਲਾਂਕਣ ਸਾਲ (AY) 2026-27 ਲਈ ITR-2 ਫਾਈਲ ਕਰਨ ਵਾਸਤੇ ਕੌਣ ਯੋਗ ਨਹੀਂ ਹੈ?
ITR-2 ਕਿਸੇ ਵੀ ਅਜਿਹੇ ਵਿਅਕਤੀ ਜਾਂ ਹਿੰਦੂ ਅਣਵੰਡੇ ਪਰਿਵਾਰ (HUF) ਦੁਆਰਾ ਫਾਈਲ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ, ਜਿਸ ਦੀ ਸਾਲ ਦੀ ਕੁੱਲ ਆਮਦਨ ਵਿੱਚ ਵਪਾਰ ਜਾਂ ਪੇਸ਼ੇ ਦੇ ਲਾਭ ਅਤੇ ਮੁਨਾਫੇ ਤੋਂ ਆਮਦਨ ਸ਼ਾਮਲ ਹੋਵੇ, ਅਤੇ ਨਾਲ ਹੀ ਜਿਸਦੀ ਆਮਦਨ ਇਸ ਕਿਸਮ ਦੀ ਹੋਵੇ:
- ਵਿਆਜ
- ਤਨਖਾਹ
- ਬੋਨਸ
- ਫਰਮ ਤੋਂ ਮਿਲਣ ਯੋਗ ਜਾਂ ਪ੍ਰਾਪਤ ਹੋਇਆ ਕਮਿਸ਼ਨ ਜਾਂ ਮਿਹਨਤਾਨਾ, ਚਾਹੇ ਉਸ ਨੂੰ ਕਿਸੇ ਵੀ ਨਾਮ ਨਾਲ ਬੁਲਾਇਆ ਜਾਵੇ, ਜੋ “ਵਪਾਰ ਜਾਂ ਪੇਸ਼ੇ ਦੇ ਲਾਭ ਅਤੇ ਮੁਨਾਫੇ” ਸਿਰਲੇਖ ਦੇ ਤਹਿਤ ਕਰਯੋਗ ਹੋਵੇ।
3. ਮੁਲਾਂਕਣ ਸਾਲ (AY) 2026-27 ਲਈ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਅਨੁਸਾਰ ਲਾਗੂ ਕਰ ਦਰਾਂ ਅਤੇ ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਮਿਲਣ ਵਾਲੀ ਰਿਬੇਟ (ਛੋਟ) ਕੀ ਹੈ?
ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਤਹਿਤ ਆਮਦਨ ਕਰ ਸਲੈਬ ਦਰ ਹੇਠਾਂ ਦਿੱਤੇ ਅਨੁਸਾਰ ਹੈ:
4,00,000 ਰੁਪਏ ਤੱਕ- ਕੋਈ ਕਰ ਨਹੀਂ (ਜ਼ੀਰੋ)
4,00,001 ਰੁਪਏ ਤੋਂ 8,00,000 ਰੁਪਏ ਤੱਕ - 5 ਪ੍ਰਤੀਸ਼ਤ।
8,00,001 ਰੁਪਏ ਤੋਂ 12,00,000 ਰੁਪਏ ਤੱਕ- 10 ਪ੍ਰਤੀਸ਼ਤ।
12,00,001 ਰੁਪਏ ਤੋਂ 16,00,000 ਰੁਪਏ ਤੱਕ- 15 ਪ੍ਰਤੀਸ਼ਤ।
16,00,001 ਰੁਪਏ ਤੋਂ 20,00,000 ਰੁਪਏ ਤੱਕ- 20 ਪ੍ਰਤੀਸ਼ਤ।
20,00,001 ਰੁਪਏ ਤੋਂ 24,00,000 ਰੁਪਏ ਤੱਕ- 25 ਪ੍ਰਤੀਸ਼ਤ।
24,00,000 ਰੁਪਏ ਤੋਂ ਵੱਧ- 30 ਪ੍ਰਤੀਸ਼ਤ।
ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਨਵੀਂ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਰਿਬੇਟ (ਛੋਟ) ਨੂੰ 25,000 ਤੋਂ ਵਧਾ ਕੇ 60,000 ਕਰ ਦਿੱਤਾ ਗਿਆ ਹੈ, ਜੋ ਕਿ AY 2026-27 ਤੋਂ 12 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦੀ ਕੁੱਲ ਆਮਦਨ 'ਤੇ ਲਾਗੂ ਹੋਵੇਗੀ।
4. ITR-2 ਫਾਈਲ ਕਰਨ ਲਈ ਕਿਹੜੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ?
ITR 2 ਫਾਈਲ ਕਰਨ ਲਈ ਹੇਠਾਂ ਦਿੱਤੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ:
- ਜੇਕਰ ਤੁਹਾਡੀ ਆਮਦਨ ਤਨਖਾਹ ਤੋਂ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਆਪਣੇ ਰੁਜ਼ਗਾਰਦਾਤਾ ਦੁਆਰਾ ਜਾਰੀ ਕੀਤੇ ਗਏ ਫਾਰਮ 16 ਦੀ ਲੋੜ ਪਵੇਗੀ।
- ਜੇਕਰ ਤੁਸੀਂ ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ (FD) ਜਾਂ ਬਚਤ ਬੈਂਕ ਖਾਤੇ 'ਤੇ ਵਿਆਜ ਕਮਾਇਆ ਹੈ ਅਤੇ ਉਸ 'ਤੇ TDS ਕੱਟਿਆ ਗਿਆ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਕਰ ਕਟੌਤੀਕਰਤਾ ਦੁਆਰਾ ਜਾਰੀ ਕੀਤੇ ਗਏ TDS ਸਰਟੀਫਿਕੇਟਾਂ ਭਾਵ ਫਾਰਮ 16A ਦੀ ਲੋੜ ਪਵੇਗੀ।
- ਤੁਹਾਨੂੰ ਤਨਖਾਹ 'ਤੇ TDS ਦੇ ਨਾਲ ਤਨਖਾਹ ਤੋਂ ਇਲਾਵਾ ਹੋਰ TDS ਦੀ ਤਸਦੀਕ ਕਰਨ ਲਈ ਫਾਰਮ 26AS ਅਤੇ AIS ਦੀ ਲੋੜ ਪਵੇਗੀ। ਫਾਰਮ 26AS ਅਤੇ AIS ਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਤੋਂ ਡਾਊਨਲੋਡ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
- ਜੇਕਰ ਤੁਸੀਂ ਕਿਰਾਏ ਦੇ ਮਕਾਨ ਵਿੱਚ ਰਹਿ ਰਹੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ HRA ਦੀ ਗਣਨਾ ਲਈ ਕਿਰਾਏ ਦੇ ਭੁਗਤਾਨ ਦੀਆਂ ਰਸੀਦਾਂ ਦੀ ਲੋੜ ਪਵੇਗੀ (ਜੇਕਰ ਤੁਸੀਂ ਇਹ ਆਪਣੇ ਰੁਜ਼ਗਾਰਦਾਤਾ ਕੋਲ ਜਮ੍ਹਾਂ ਨਹੀਂ ਕਰਵਾਈਆਂ ਹਨ)।
- ਜੇਕਰ ਤੁਹਾਡਾ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਕੋਈ ਪੂੰਜੀਗਤ ਲਾਭ ਦਾ ਲੈਣ-ਦੇਣ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਪੂੰਜੀਗਤ ਲਾਭ ਦੀ ਗਣਨਾ ਲਈ ਇੱਕ ਸਾਲ ਦੌਰਾਨ ਸ਼ੇਅਰਾਂ ਜਾਂ ਸਿਕਿਊਰਿਟੀਜ਼ ਦੇ ਪੂੰਜੀਗਤ ਲਾਭ ਦੇ ਲੈਣ-ਦੇਣ ਦੇ ਸੰਖੇਪ ਵੇਰਵੇ ਜਾਂ ਮੁਨਾਫ਼ਾ/ਨੁਕਸਾਨ ਦੇ ਵੇਰਵੇ ਦੀ ਲੋੜ ਪਵੇਗੀ, ਜੇਕਰ ਕੋਈ ਹੋਵੇ।
- ਵਿਆਜ ਦੀ ਆਮਦਨ ਦੀ ਰਕਮ ਦੀ ਗਣਨਾ ਕਰਨ ਲਈ ਤੁਹਾਨੂੰ ਆਪਣੀ ਬੈਂਕ ਪਾਸਬੁੱਕ, ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ ਰਸੀਦਾਂ (FDRs) ਦੀ ਲੋੜ ਪਵੇਗੀ।
- ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੀ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਘਰ ਜਾਇਦਾਦ ਤੋਂ ਕਿਰਾਇਆ ਪ੍ਰਾਪਤ ਕੀਤਾ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਘਰ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਦੀ ਗਣਨਾ ਕਰਨ ਲਈ ਆਪਣੇ ਕਿਰਾਏਦਾਰ / ਸਥਾਨਕ ਕਰ ਦੇ ਭੁਗਤਾਨ / ਉਧਾਰ ਲਈ ਪੂੰਜੀ 'ਤੇ ਵਿਆਜ ਦੇ ਵੇਰਵਿਆਂ (ਜੇਕਰ ਕੋਈ ਹੋਵੇ) ਦੀ ਲੋੜ ਪਵੇਗੀ।
- ਜੇਕਰ ਤੁਸੀਂ ਚਾਲੂ ਸਾਲ ਦੌਰਾਨ ਹੋਏ ਕਿਸੇ ਨੁਕਸਾਨ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਉਸ ਨੁਕਸਾਨ ਨੂੰ ਦਰਸਾਉਣ ਵਾਲੇ ਸੰਬੰਧਿਤ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਲੋੜ ਪਵੇਗੀ।
- ਜੇਕਰ ਤੁਸੀਂ ਪਿਛਲੇ ਸਾਲ ਦੇ ਨੁਕਸਾਨ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਪਿਛਲੇ ਸਾਲ ਦੀ ਰਿਟਰਨ ਜਾਂ ਐਕਨੋਲੇਜਮੈਂਟ ਦੀ ਇੱਕ ਕਾਪੀ ਦੀ ਲੋੜ ਪਵੇਗੀ, ਜਿਸ ਵਿੱਚ ਉਕਤ ਨੁਕਸਾਨ ਦਾ ਵੇਰਵਾ ਦਿੱਤਾ ਗਿਆ ਹੋਵੇ।
- ਤੁਹਾਨੂੰ ਧਾਰਾ 80C, 80D, 80G, 80GG ਦੇ ਤਹਿਤ ਕਰ ਬਚਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰਨ ਲਈ ਦਸਤਾਵੇਜ਼ਾਂ ਜਾਂ ਸਬੂਤਾਂ ਦੀ ਵੀ ਲੋੜ ਪਵੇਗੀ ਜਿਵੇਂ ਕਿ ਜੀਵਨ ਅਤੇ ਸਿਹਤ ਬੀਮਾ ਰਸੀਦਾਂ, ਦਾਨ ਦੀਆਂ ਰਸੀਦਾਂ, ਕਿਰਾਏ ਦੀਆਂ ਰਸੀਦਾਂ, ਟਿਊਸ਼ਨ ਫੀਸਾਂ ਦੀਆਂ ਰਸੀਦਾਂ ਆਦਿ, ਜੇਕਰ ਇਹਨਾਂ ਨੂੰ ਤੁਹਾਡੇ ਫਾਰਮ 16 ਵਿੱਚ ਸ਼ਾਮਲ ਨਹੀਂ ਕੀਤਾ ਗਿਆ ਸੀ।
5. ਆਪਣੀ ITR ਫਾਈਲ ਕਰਦੇ ਸਮੇਂ ਸਮੱਸਿਆਵਾਂ ਤੋਂ ਬਚਣ ਲਈ ਮੈਨੂੰ ਕਿਹੜੀਆਂ ਸਾਵਧਾਨੀਆਂ ਵਰਤਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ?
ਆਪਣੀ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਅਤੇ ਰਿਫੰਡ ਪ੍ਰਾਪਤ ਕਰਨ ਵਿੱਚ ਸਮੱਸਿਆਵਾਂ ਤੋਂ ਬਚਣ ਲਈ, ਤੁਹਾਨੂੰ ਇਹ ਯਕੀਨੀ ਬਣਾਉਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਤੁਸੀਂ ਹੇਠ ਲਿਖੇ ਕੰਮ ਕੀਤੇ ਹਨ:
- ਆਧਾਰ ਅਤੇ PAN ਨੂੰ ਲਿੰਕ ਕੀਤਾ ਹੋਵੇ (ਸਿਫ਼ਾਰਸ਼ ਕੀਤੀ ਜਾਂਦੀ ਹੈ)।
- ਆਪਣੇ ਉਸ ਬੈਂਕ ਖਾਤੇ ਨੂੰ ਪਹਿਲਾਂ ਤੋਂ ਪ੍ਰਮਾਣਿਤ ਕੀਤਾ ਹੋਵੇ ਜਿਸ ਵਿੱਚ ਤੁਸੀਂ ਆਪਣਾ ਰਿਫੰਡ ਪ੍ਰਾਪਤ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ।
- ਆਪਣੀ ITR ਫਾਈਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਹੀ ਫਾਰਮ ਦੀ ਚੋਣ ਕਰੋ; ਨਹੀਂ ਤਾਂ ਫਾਈਲ ਕੀਤੀ ਗਈ ਰਿਟਰਨ ਨੂੰ ਖਾਮੀਪੂਰਨ ਮੰਨਿਆ ਜਾਵੇਗਾ, ਅਤੇ ਤੁਹਾਨੂੰ ਸਹੀ ਫਾਰਮ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਇੱਕ ਸੋਧੀ ਹੋਈ ITR ਫਾਈਲ ਕਰਨੀ ਪਵੇਗੀ।
- ਨਿਰਧਾਰਤ ਸਮੇਂ ਦੇ ਅੰਦਰ ਰਿਟਰਨ ਫਾਈਲ ਕੀਤੀ ਹੋਵੇ।
- ਆਪਣੀ ਰਿਟਰਨ ਦੀ ਤਸਦੀਕ ਕਰੋ – ਤੁਸੀਂ ਈ-ਤਸਦੀਕ ਦਾ ਵਿਕਲਪ ਚੁਣ ਸਕਦੇ ਹੋ (ਸਿਫ਼ਾਰਸ਼ ਕੀਤਾ ਵਿਕਲਪ – ਹੁਣੇ ਈ-ਤਸਦੀਕ ਕਰੋ) ਕਿਉਂਕਿ ਇਹ ਤੁਹਾਡੀ ITR ਦੀ ਤਸਦੀਕ ਕਰਨ ਦਾ ਸਭ ਤੋਂ ਆਸਾਨ ਤਰੀਕਾ ਹੈ
6. ਕੀ ਇੱਕ ਹਿੰਦੂ ਅਣਵੰਡੇ ਪਰਿਵਾਰ (HUF) / ਫਰਮ ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਰਿਬੇਟ (ਛੋਟ) ਦਾ ਦਾਅਵਾ ਕਰ ਸਕਦੇ ਹਨ?
ਨਹੀਂ। ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਰਿਬੇਟ (ਛੋਟ) ਸਿਰਫ਼ ਇੱਕ ਵਿਅਕਤੀਗਤ ਕਰਦਾਤਾ ਲਈ ਉਪਲਬਧ ਹੈ; ਇਸ ਲਈ, ਕਿਸੇ ਵਿਅਕਤੀ ਤੋਂ ਇਲਾਵਾ ਕੋਈ ਹੋਰ ਵਿਅਕਤੀ/ਸੰਸਥਾ ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਰਿਬੇਟ ਦਾ ਦਾਅਵਾ ਨਹੀਂ ਕਰ ਸਕਦੀ।
7. ਮੈਂ ਇੱਕ ਗੈਰ-ਨਿਵਾਸੀ ਹਾਂ। ਕੀ ਮੈਂ ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਛੋਟ ਦਾ ਦਾਅਵਾ ਕਰ ਸਕਦਾ ਹਾਂ?
ਨਹੀਂ। ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਛੋਟ ਸਿਰਫ਼ ਉਸ ਵਿਅਕਤੀ ਲਈ ਉਪਲਬਧ ਹੈ ਜੋ ਭਾਰਤ ਵਿੱਚ ਨਿਵਾਸੀ ਹੈ; ਇਸ ਲਈ, ਗੈਰ-ਨਿਵਾਸੀ ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਛੋਟ ਦਾ ਦਾਅਵਾ ਨਹੀਂ ਕਰ ਸਕਦੇ।
8. ਮੇਰੇ ਕੋਲ ਦੋ ਘਰ ਹਨ। ਇੱਕ ਫਾਰਮਹਾਊਸ ਹੈ ਜਿੱਥੇ ਮੈਂ ਹਰ ਹਫ਼ਤੇ ਜਾਂਦਾ ਹਾਂ ਅਤੇ ਦੂਜੀ ਮੇਰੀ ਰਿਹਾਇਸ਼ ਹੈ। ਕੀ ਇਹਨਾਂ ਦੋਵਾਂ ਰਿਹਾਇਸ਼ਾਂ ਨੂੰ ਸਵੈ-ਮਾਲਕੀ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ?
AY 2019-20 ਤੱਕ, ਤੁਸੀਂ ਸਿਰਫ਼ ਇੱਕ ਜਾਇਦਾਦ ਨੂੰ ਸਵੈ-ਮਾਲਕੀ ਵਾਲੀ ਜਾਇਦਾਦ ਵਜੋਂ ਦਾਅਵਾ ਕਰ ਸਕਦੇ ਹੋ ਅਤੇ ਦੂਜੀ ਜਾਇਦਾਦ ਨੂੰ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਹੋਈ ਮੰਨਿਆ ਜਾਵੇਗਾ।
AY 2020-21 ਤੋਂ ਬਾਅਦ, ਨਿਰਧਾਰਤ ਸ਼ਰਤਾਂ ਨੂੰ ਪੂਰਾ ਕਰਨ ਦੇ ਅਧਾਰ 'ਤੇ ਦੋਵਾਂ ਘਰਾਂ ਨੂੰ ਰਿਹਾਇਸ਼ੀ ਉਦੇਸ਼ ਲਈ ਸਵੈ-ਮਾਲਕੀ ਵਾਲੀਆਂ ਜਾਇਦਾਦਾਂ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ।
AY 2026-27 ਤੋਂ, ਦੋ ਘਰਾਂ ਜਾਂ ਉਹਨਾਂ ਦੇ ਕਿਸੇ ਹਿੱਸੇ ਨੂੰ ਸਵੈ-ਮਾਲਕੀ ਵਾਲੀ ਜਾਇਦਾਦ ਮੰਨਣ ਲਈ ਨਿਰਧਾਰਤ ਸ਼ਰਤਾਂ (ਭਾਵ ਜਾਂ ਤਾਂ ਮਾਲਕ ਇਸਦੀ ਵਰਤੋਂ ਆਪਣੇ ਰਹਿਣ ਲਈ ਕਰਦਾ ਹੈ ਜਾਂ ਆਪਣੇ ਕਾਰੋਬਾਰ, ਪੇਸ਼ੇ ਜਾਂ ਰੁਜ਼ਗਾਰ ਦੇ ਕਾਰਨ ਇਸ ਵਿੱਚ ਨਹੀਂ ਰਹਿ ਸਕਦਾ) ਨੂੰ ਹਟਾ ਦਿੱਤਾ ਗਿਆ ਹੈ।
9. ਉਸ ਜਾਇਦਾਦ ਤੋਂ ਹੋਣ ਵਾਲੀ ਆਮਦਨ ਦੀ ਗਣਨਾ ਕਿਸ ਤਰ੍ਹਾਂ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ, ਜੋ ਸਾਲ ਦੇ ਕੁਝ ਸਮੇਂ ਦੌਰਾਨ ਖੁਦ ਦੇ ਰਹਿਣ ਲਈ ਵਰਤੀ ਗਈ ਹੋਵੇ ਅਤੇ ਕੁਝ ਸਮੇਂ ਲਈ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਗਈ ਹੋਵੇ?
ਇਸ ਮਾਮਲੇ ਵਿੱਚ, ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਸਿਰਲੇਖ ਦੇ ਤਹਿਤ ਕਰ ਯੋਗ ਆਮਦਨ ਦੀ ਗਣਨਾ ਦੇ ਉਦੇਸ਼ ਲਈ, ਅਜਿਹੀ ਜਾਇਦਾਦ ਨੂੰ ਪੂਰੇ ਸਾਲ ਲਈ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀ ਗਈ ਮੰਨਿਆ ਜਾਵੇਗਾ ਅਤੇ ਆਮਦਨ ਦੀ ਗਣਨਾ ਉਸੇ ਅਨੁਸਾਰ ਕੀਤੀ ਜਾਵੇਗੀ।
ਹਾਲਾਂਕਿ, ਅਜਿਹੀ ਜਾਇਦਾਦ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਕਰ ਯੋਗ ਆਮਦਨ ਦੀ ਗਣਨਾ ਕਰਦੇ ਸਮੇਂ, ਅਸਲ ਕਿਰਾਏ ਨੂੰ ਸਿਰਫ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੇ ਗਏ ਸਮੇਂ ਲਈ ਹੀ ਵਿਚਾਰਿਆ ਜਾਵੇਗਾ।
10. ਪੂੰਜੀਗਤ ਲਾਭ ਸਿਰਲੇਖ ਦੇ ਤਹਿਤ ਕਿਹੜੀਆਂ ਆਮਦਨਾਂ 'ਤੇ ਕਰ ਲਗਾਇਆ ਜਾਂਦਾ ਹੈ?
ਸਾਲ ਦੇ ਦੌਰਾਨ ਕਿਸੇ ਪੂੰਜੀਗਤ ਸੰਪਤੀ ਦੇ ਤਬਾਦਲੇ ਤੋਂ ਹੋਣ ਵਾਲਾ ਕੋਈ ਵੀ ਮੁਨਾਫਾ ਜਾਂ ਲਾਭ ਪੂੰਜੀਗਤ ਲਾਭ ਸਿਰਲੇਖ ਦੇ ਤਹਿਤ ਕਰ ਯੋਗ ਹੁੰਦਾ ਹੈ।
11. ਪੂੰਜੀਗਤ ਸੰਪਤੀ ਦਾ ਕੀ ਅਰਥ ਹੈ?
ਪੂੰਜੀਗਤ ਸੰਪਤੀ ਨੂੰ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੀ ਧਾਰਾ 2(14) ਦੇ ਤਹਿਤ ਪਰਿਭਾਸ਼ਿਤ ਕੀਤਾ ਗਿਆ ਹੈ, ਜਿਸ ਵਿੱਚ ਸ਼ਾਮਲ ਹਨ:
- ਕਰਦਾਤਾ ਦੁਆਰਾ ਰੱਖੀ ਗਈ ਕਿਸੇ ਵੀ ਕਿਸਮ ਦੀ ਸੰਪਤੀ, ਚਾਹੇ ਉਹ ਕਰਦਾਤਾ ਦੇ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਨਾਲ ਸਬੰਧਤ ਹੋਵੇ ਜਾਂ ਨਾ ਹੋਵੇ।
- ਕਿਸੇ FII ਦੁਆਰਾ ਰੱਖੀਆਂ ਗਈਆਂ ਕੋਈ ਵੀ ਪ੍ਰਤੀਭੂਤੀਆਂ ਜਿਸ ਨੇ SEBI ਐਕਟ, 1992 ਦੇ ਤਹਿਤ ਬਣਾਏ ਗਏ ਨਿਯਮਾਂ ਦੇ ਅਨੁਸਾਰ ਅਜਿਹੀਆਂ ਪ੍ਰਤੀਭੂਤੀਆਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕੀਤਾ ਹੈ (ਕੁਝ ਛੋਟਾਂ ਦੇ ਅਧੀਨ)।
12. ਲੰਬੇ ਸਮੇਂ ਦੀ ਪੂੰਜੀਗਤ ਸੰਪਤੀ ਸ਼ਬਦ ਦਾ ਕੀ ਅਰਥ ਹੈ?
- ਕੋਈ ਵੀ ਪੂੰਜੀਗਤ ਸੰਪਤੀ ਜਿਸ ਵਿੱਚ ਜ਼ਮੀਨ ਜਾਂ ਇਮਾਰਤ ਜਾਂ ਦੋਵੇਂ ਸ਼ਾਮਲ ਹਨ, ਜੋ ਇਸਦੇ ਤਬਾਦਲੇ ਦੀ ਮਿਤੀ ਤੋਂ ਠੀਕ ਪਹਿਲਾਂ 24 ਮਹੀਨਿਆਂ ਤੋਂ ਵੱਧ ਦੀ ਮਿਆਦ ਲਈ ਰੱਖੀ ਗਈ ਹੋਵੇ, ਉਸਨੂੰ ਲੰਬੇ ਸਮੇਂ ਦੀ ਪੂੰਜੀਗਤ ਸੰਪਤੀ ਮੰਨਿਆ ਜਾਵੇਗਾ।
- ਹਾਲਾਂਕਿ, ਭਾਰਤ ਵਿੱਚ ਇੱਕ ਮਾਨਤਾ ਪ੍ਰਾਪਤ ਸਟਾਕ ਐਕਸਚੇਂਜ ਵਿੱਚ ਸੂਚੀਬੱਧ ਪ੍ਰਤੀਭੂਤੀਆਂ (ਡਿਬੈਂਚਰ ਅਤੇ ਸਰਕਾਰੀ ਪ੍ਰਤੀਭੂਤੀਆਂ, UTI ਦੀਆਂ ਇਕਾਈਆਂ ਅਤੇ ਜ਼ੀਰੋ-ਕੂਪਨ ਬਾਂਡ), ਇਕੁਇਟੀ-ਓਰੀਐਂਟਿਡ ਮਿਊਚਲ ਫੰਡਾਂ ਦੀਆਂ ਇਕਾਈਆਂ ਦੇ ਸਬੰਧ ਵਿੱਚ, ਵਿਚਾਰੀ ਜਾਣ ਵਾਲੀ ਹੋਲਡਿੰਗ ਦੀ ਮਿਆਦ 36 ਮਹੀਨਿਆਂ ਦੀ ਬਜਾਏ 12 ਮਹੀਨੇ ਹੈ।
- ਇੱਕ ਕੰਪਨੀ ਵਿੱਚ ਗੈਰ-ਸੂਚੀਬੱਧ ਸ਼ੇਅਰਾਂ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਵੀ ਜਾਂ ਧਾਰਾ 10 ਦੇ ਖੰਡ (23D) ਦੇ ਤਹਿਤ ਨਿਰਧਾਰਤ ਮਿਊਚਲ ਫੰਡ ਦੀ ਇੱਕ ਇਕਾਈ ਦੇ ਮਾਮਲੇ ਵਿੱਚ, ਜੋ ਕਿ (1 ਅਪ੍ਰੈਲ, 2014 ਤੋਂ 10 ਜੁਲਾਈ, 2014) ਤੱਕ ਤਬਦੀਲ ਕੀਤੇ ਗਏ ਹੋਣ, ਵਿਚਾਰੀ ਜਾਣ ਵਾਲੀ ਹੋਲਡਿੰਗ ਦੀ ਮਿਆਦ 36 ਮਹੀਨਿਆਂ ਦੀ ਬਜਾਏ 12 ਮਹੀਨੇ ਹੈ।
13. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80C ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
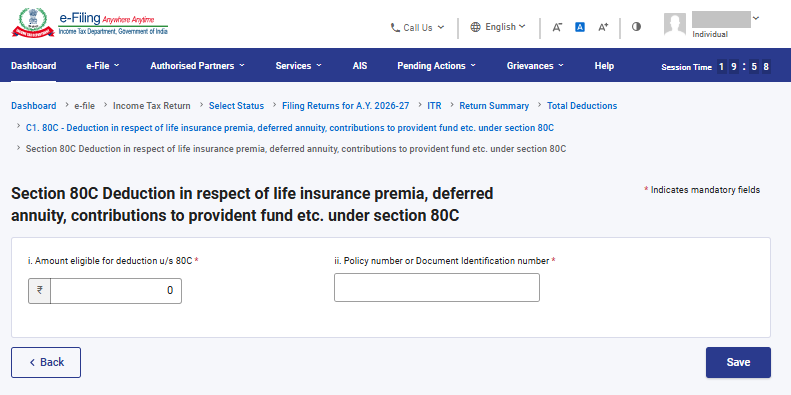
ਤੁਹਾਨੂੰ ਧਾਰਾ 80C ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80C ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ
- ਕਟੌਤੀ ਲਈ ਯੋਗ ਰਕਮ
- ਪਾਲਿਸੀ ਨੰਬਰ ਜਾਂ ਦਸਤਾਵੇਜ਼ ਪਛਾਣ ਨੰਬਰ
14. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80 CCD (1) ਜਾਂ 80CCD(1B) ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
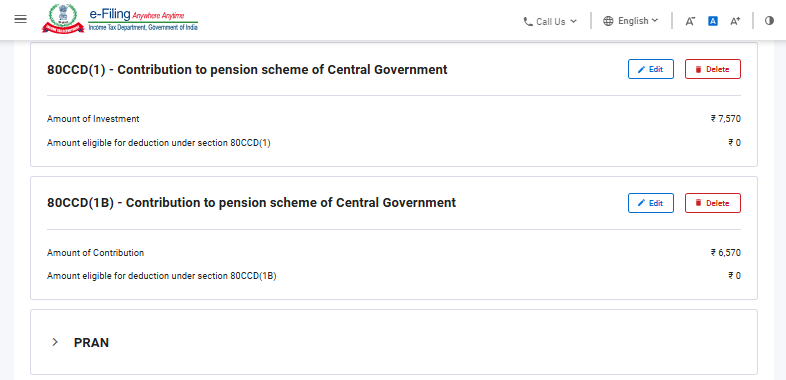
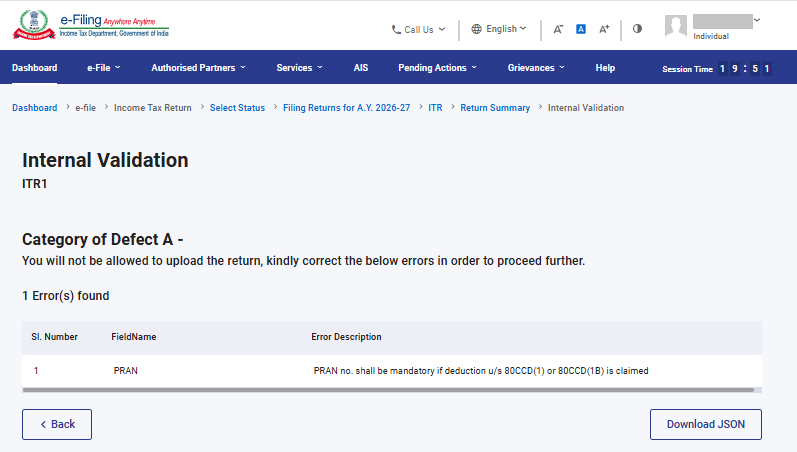
ਤੁਹਾਨੂੰ ਧਾਰਾ 80CCD (1) ਜਾਂ 80CCD(1B) ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਇਹਨਾਂ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ PRAN ਟੈਬ 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ PRAN ਦਰਜ ਕਰਨਾ ਪਵੇਗਾ। ਕਿਰਪਾ ਕਰਕੇ ਧਿਆਨ ਦਿਓ ਕਿ ਇੱਕ ਤੋਂ ਵੱਧ PRAN ਵੇਰਵੇ ਵੀ ਜੋੜੇ ਜਾ ਸਕਦੇ ਹਨ।
ਜੇਕਰ ਤੁਸੀਂ PRAN ਟੈਬ ਵਿੱਚ PRAN ਦਰਜ ਕਰਨਾ ਭੁੱਲ ਜਾਂਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੀ ਪ੍ਰਮਾਣੀਕਰਨ ਗਲਤੀ ਦਿਖਾਈ ਦੇਵੇਗੀ:
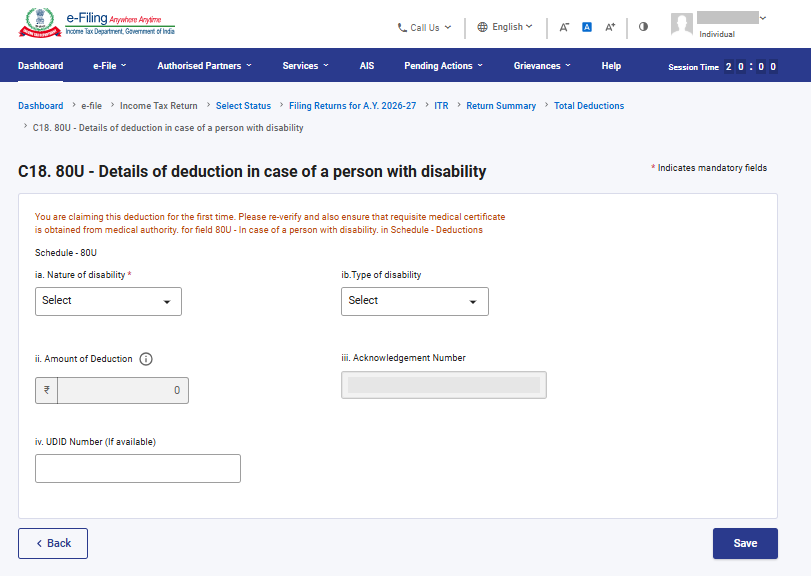
15. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80 DD ਜਾਂ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਮੈਨੂੰ ITR 2 ਫਾਰਮ ਵਿੱਚ ਕਿਹੜੀ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ?
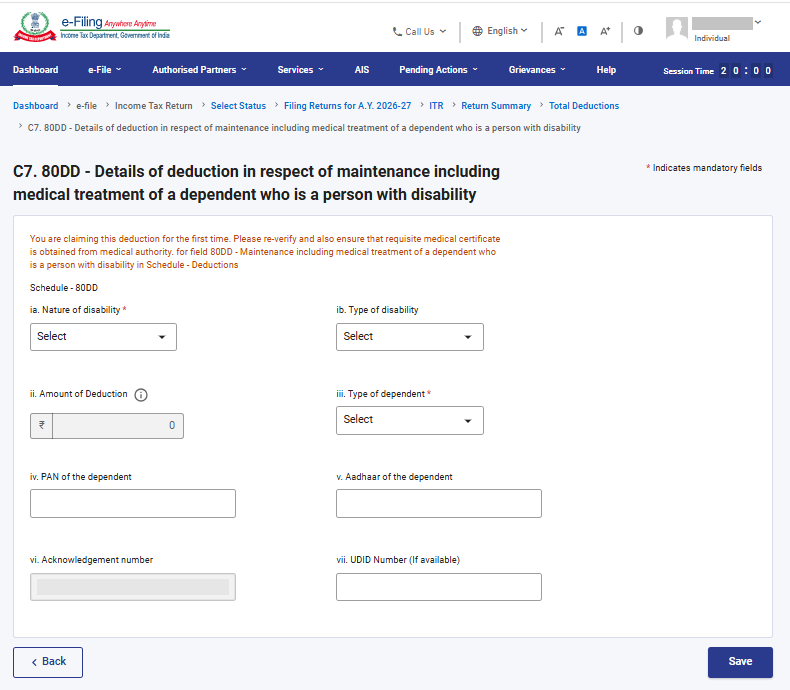
ਤੁਹਾਨੂੰ ਧਾਰਾ 80 DD ਜਾਂ ਧਾਰਾ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80 DD ਜਾਂ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ:
- ਅਸਮਰੱਥਾ ਦੀ ਕਿਸਮ
- ਅਸਮਰੱਥਾ ਦੀ ਕਿਸਮ
- ਨਿਰਭਰ ਵਿਅਕਤੀ ਦੀ ਕਿਸਮ
- ਕਟੌਤੀ ਦੀ ਰਕਮ
- ਨਿਰਭਰ ਵਿਅਕਤੀ ਦਾ PAN
- ਨਿਰਭਰ ਵਿਅਕਤੀ ਦਾ ਅਧਾਰ
- ਦਾਖਲ ਕੀਤੇ ਗਏ ਫਾਰਮ 10 IA ਦਾ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ
ਧਾਰਾ 80 DD ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
ਧਾਰਾ 80 U ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
16. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80 D ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
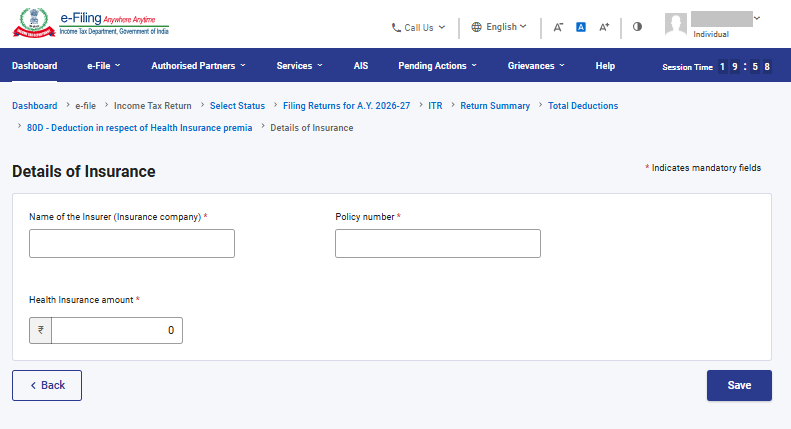
ਤੁਹਾਨੂੰ ਧਾਰਾ 80 D ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80 D ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ:
- ਬੀਮਾ ਪ੍ਰਦਾਤਾ ਦਾ ਨਾਮ (ਬੀਮਾ ਕੰਪਨੀ)
- ਪਾਲਿਸੀ ਨੰਬਰ
- ਸਿਹਤ ਬੀਮੇ ਦੀ ਰਕਮ
17. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80 E, 80 EE, 80 EEA ਅਤੇ 80 EEB ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
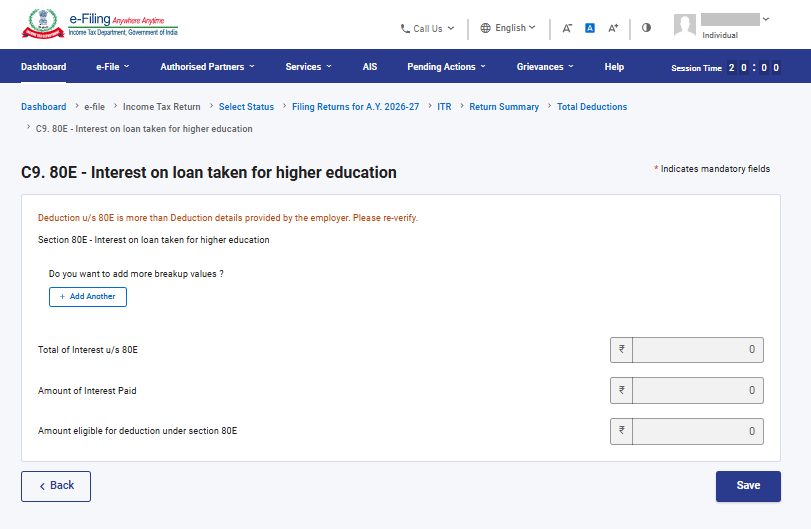
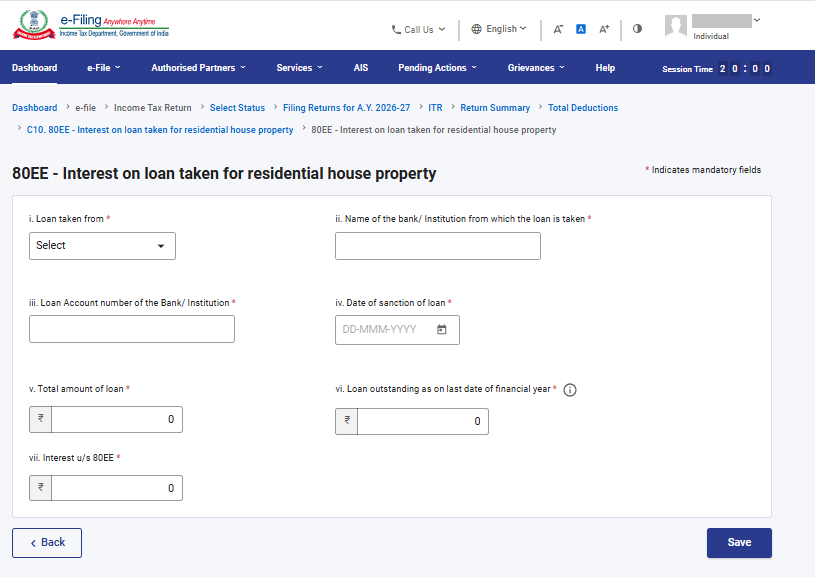
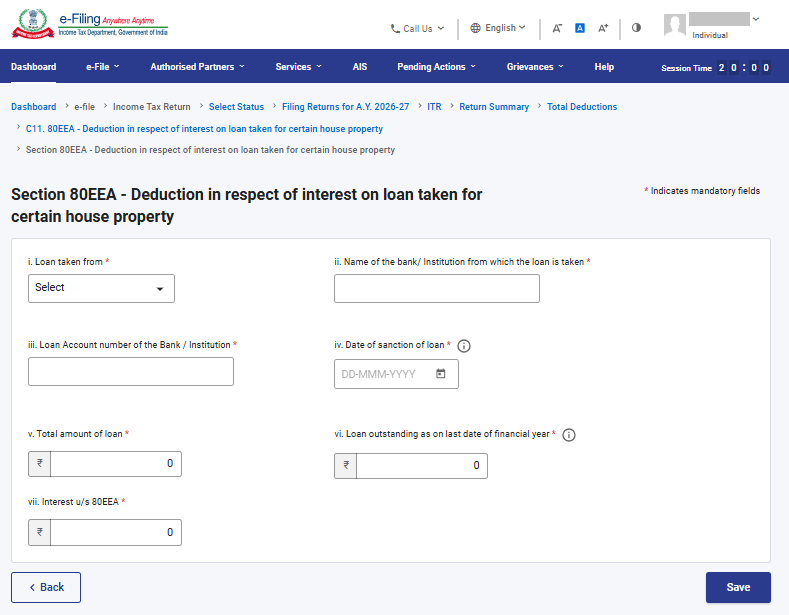
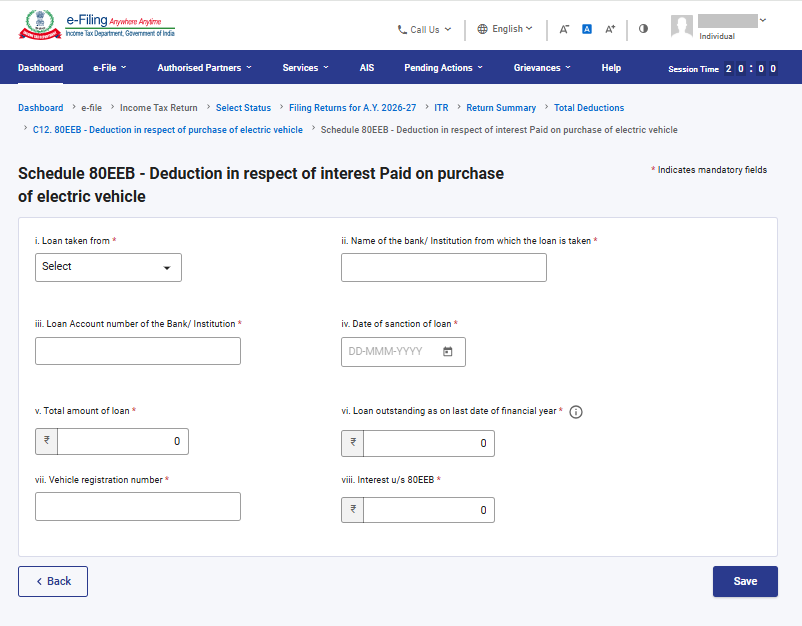
ਤੁਹਾਨੂੰ ਧਾਰਾ 80 E, 80 EE, 80 EEA ਅਤੇ 80 EEB ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਇਹਨਾਂ ਧਾਰਾਵਾਂ ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ:
- ਕਿਸ ਤੋਂ ਕਰਜ਼ਾ ਲਿਆ ਗਿਆ
- ਸੰਸਥਾ ਜਾਂ ਬੈਂਕ ਦਾ ਨਾਮ
- ਕਰਜ਼ਾ ਖਾਤਾ ਨੰਬਰ
- ਕਰਜ਼ਾ ਮਨਜ਼ੂਰ ਹੋਣ ਦੀ ਮਿਤੀ
- ਕਰਜ਼ਿਆਂ ਦੀ ਕੁੱਲ ਰਕਮ
- ਮਿਤੀ ਤੱਕ ਬਾਕੀ ਬਚਿਆ ਕਰਜ਼ਾ
- ਵਿਆਜ ਦੀ ਰਕਮ
ਧਾਰਾ 80 E ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
ਧਾਰਾ 80 EE ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
ਧਾਰਾ 80 EEA ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
ਧਾਰਾ 80 EEB ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
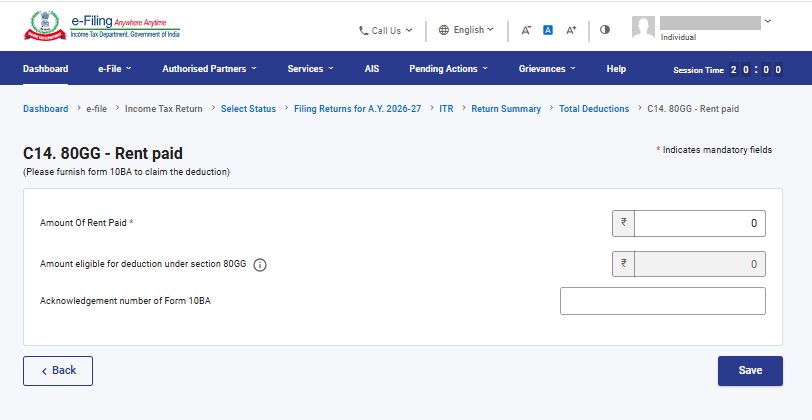
18. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80GG ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਫਾਰਮ ਦਾਖਲ ਕਰਨ ਦੀ ਲੋੜ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80GG ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੇ ਲਈ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ 10 BA ਦਾਖਲ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ ਅਤੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਸ਼ਡਿਊਲ 80 GG ਵਿੱਚ ਫਾਰਮ 10 BA ਦੇ ਵੇਰਵੇ (ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ) ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ।
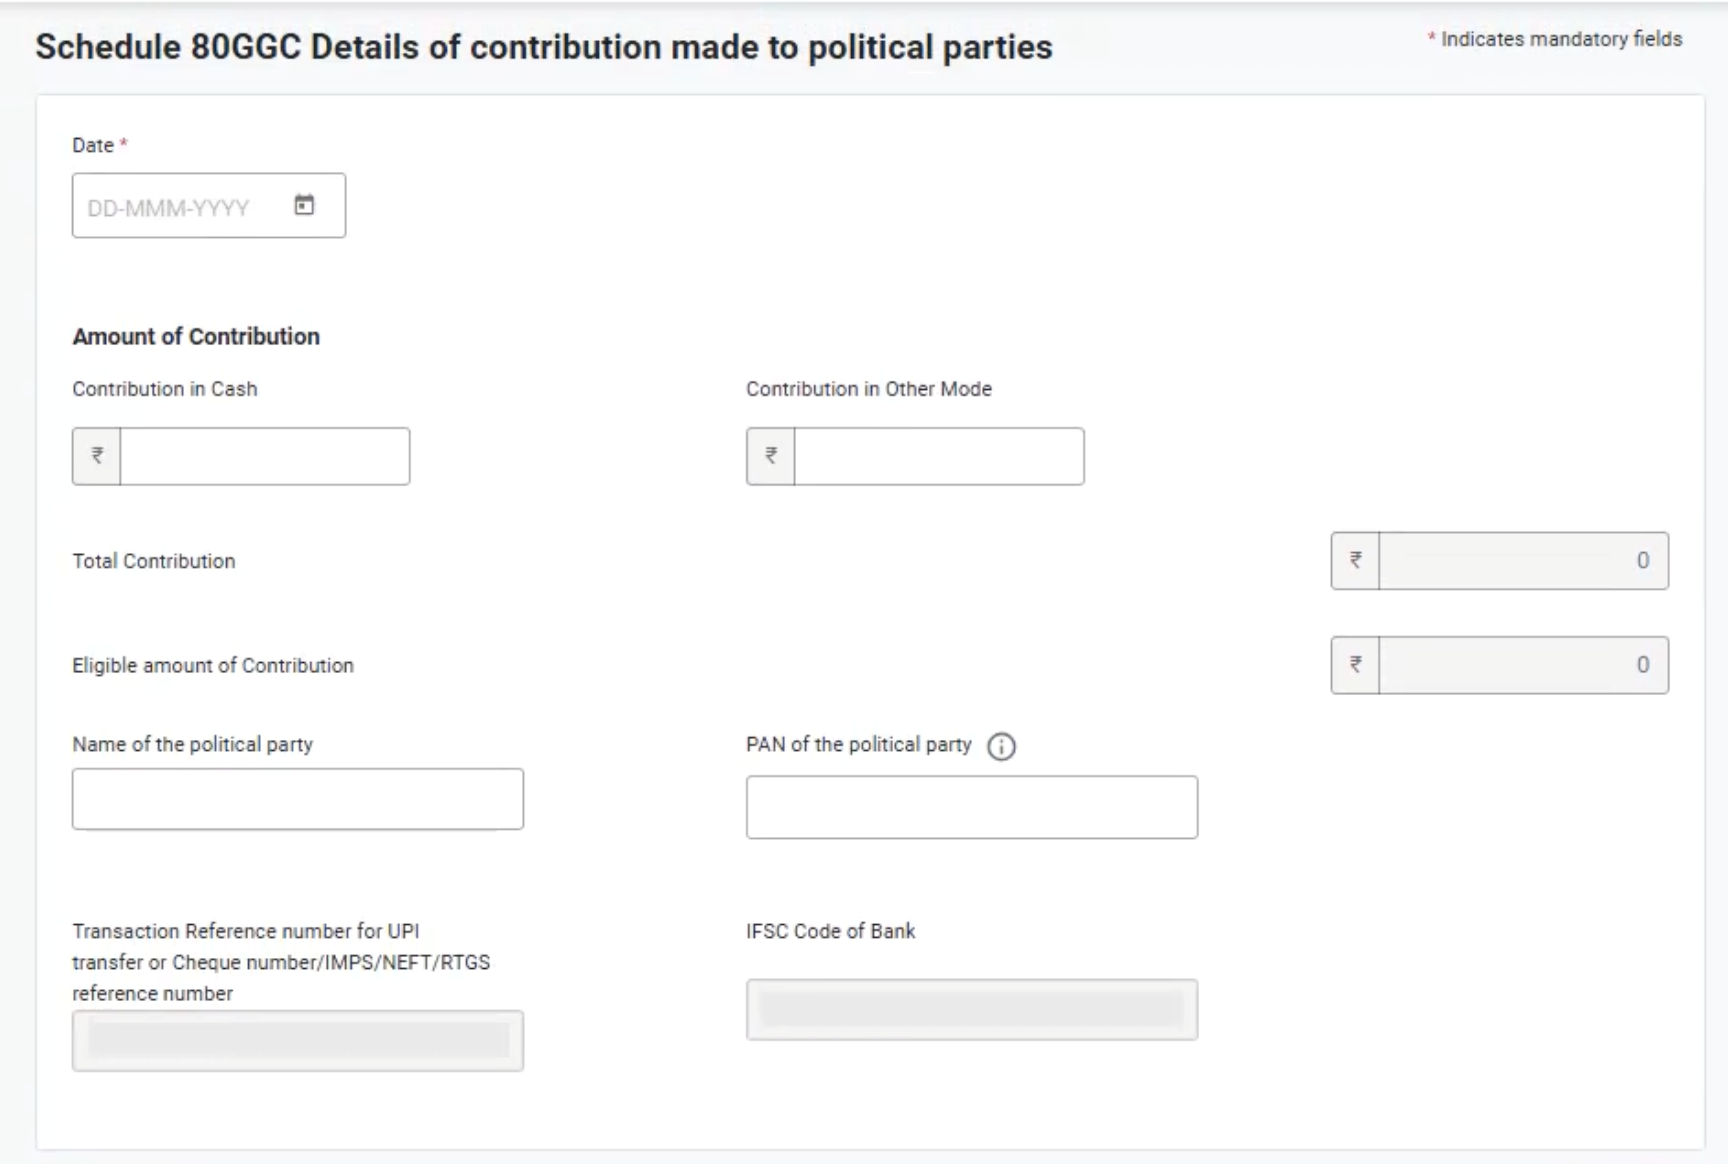
19. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80GGC ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80GGC ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੇ ਲਈ ਸਿਆਸੀ ਪਾਰਟੀ ਦਾ ਨਾਮ ਅਤੇ PAN ਵਰਗੇ ਵਾਧੂ ਵੇਰਵੇ ਦੇਣਾ ਲਾਜ਼ਮੀ ਹੈ।
20. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80CCC ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
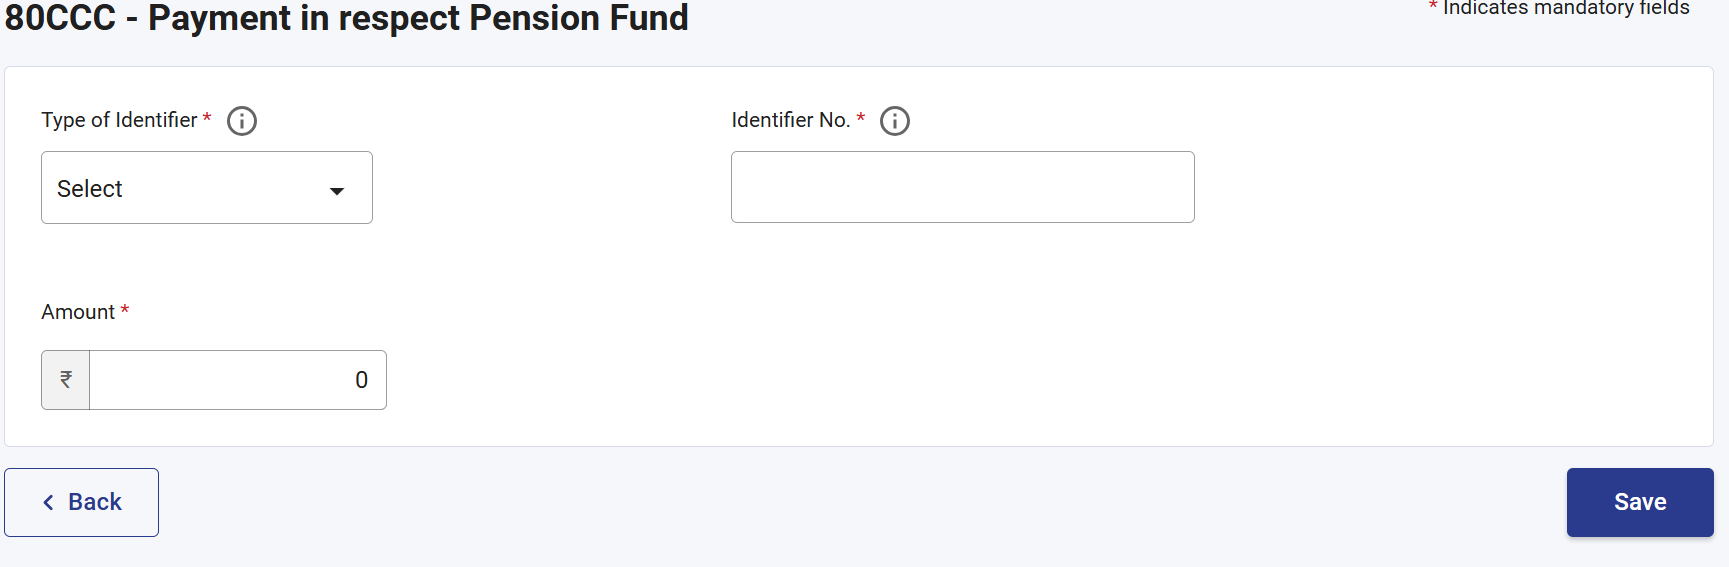
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80CCC ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੇ ਲਈ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦੇਣਾ ਲਾਜ਼ਮੀ ਹੈ ਜਿਵੇਂ ਕਿ ਪਛਾਣਕਰਤਾ ਦੀ ਕਿਸਮ ਜਿਵੇਂ ਕਿ PRAN ਜਾਂ PRAN ਤੋਂ ਇਲਾਵਾ ਕੋਈ ਹੋਰ, ਪਛਾਣਕਰਤਾ ਨੰਬਰ ਅਤੇ ਰਕਮ ਦੇ ਵੇਰਵੇ। ਇੱਕ ਤੋਂ ਵੱਧ ਪਛਾਣਕਰਤਾ ਜੋੜਨ ਦਾ ਵਿਕਲਪ ਵੀ ਦਿੱਤਾ ਗਿਆ ਹੈ।
21. AY 2026-27 ਲਈ ਲਾਗੂ ਸੰਪਰਕ ਵੇਰਵਿਆਂ ਦੇ ਤਹਿਤ ਸ਼ਡਿਊਲ ਨਿੱਜੀ ਜਾਣਕਾਰੀ ਵਿੱਚ ਕੀ ਬਦਲਾਅ ਹਨ?
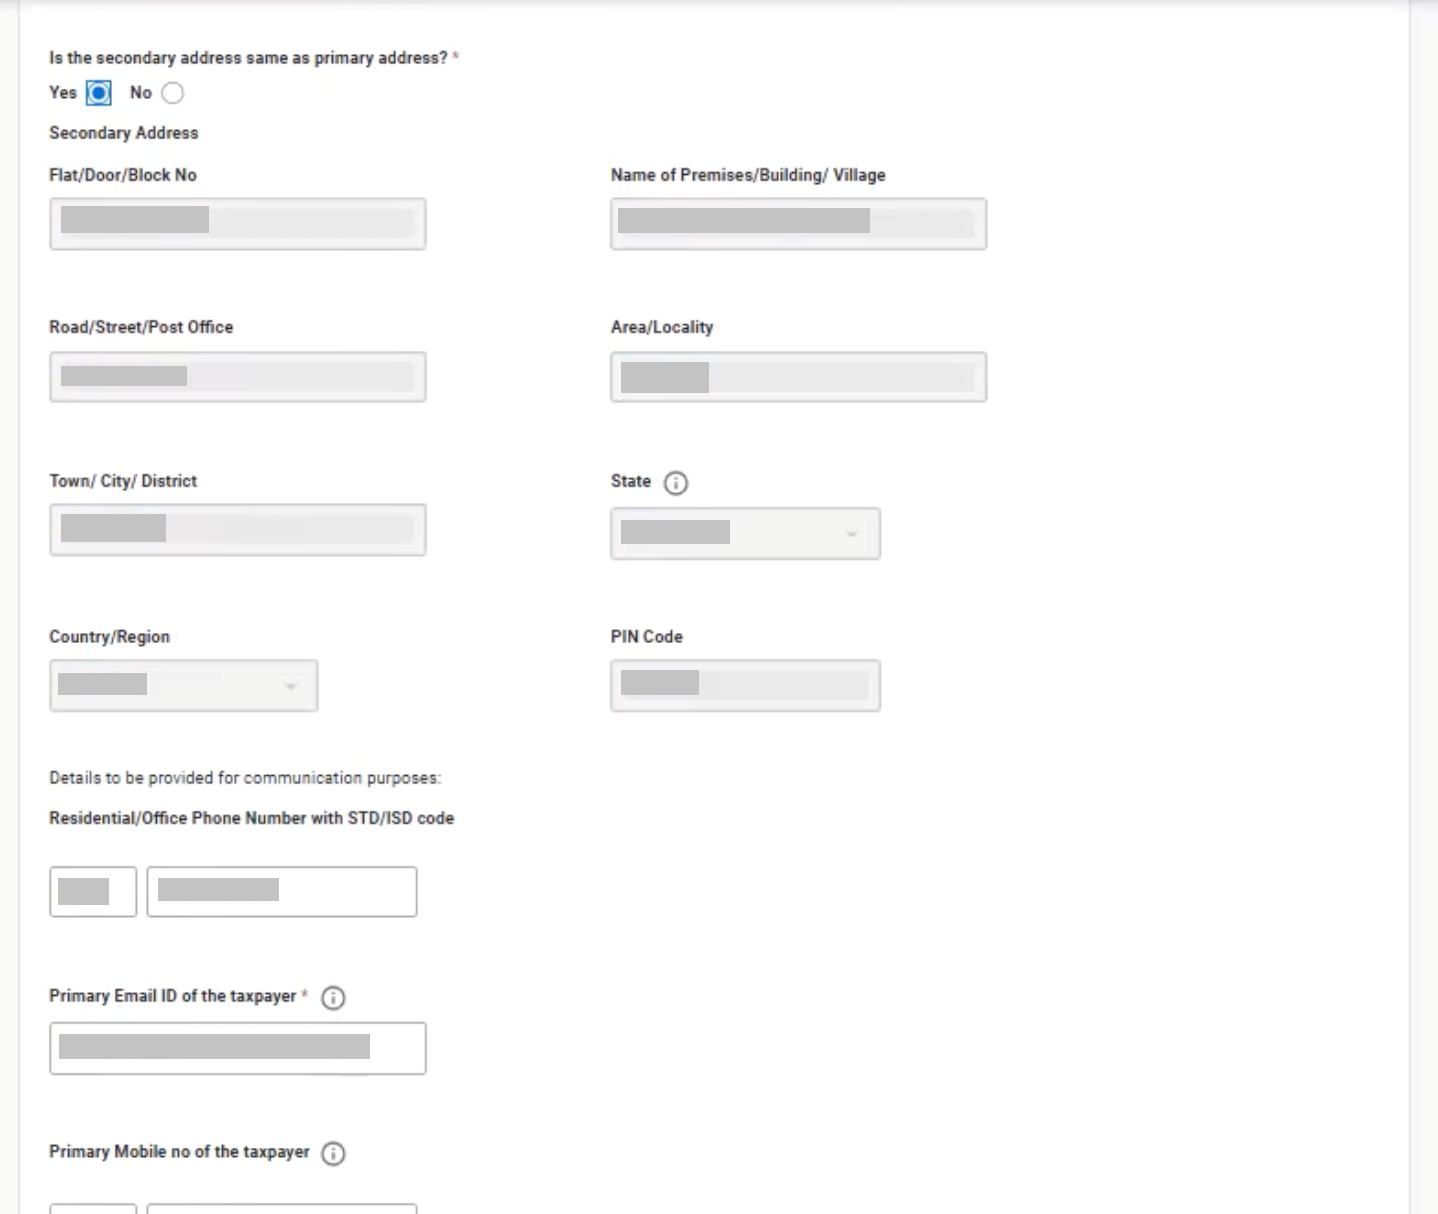
ਭਾਗ A – ਆਮ ਜਾਣਕਾਰੀ ਵਿੱਚ ਸੈਕੰਡਰੀ ਪਤੇ ਲਈ ਇੱਕ ਨਵਾਂ ਫੀਲਡ ਪੇਸ਼ ਕੀਤਾ ਗਿਆ ਹੈ। ਕਿਰਪਾ ਕਰਕੇ ਧਿਆਨ ਦਿਓ ਕਿ ਉਪਭੋਗਤਾ ਨੂੰ ਸੰਪਰਕ ਵੇਰਵਿਆਂ ਵਿੱਚ ਸੋਧ ਕਰਨੀ ਪਵੇਗੀ ਅਤੇ ਇਸ ਲਾਜ਼ਮੀ ਸਵਾਲ ਦਾ ਜਵਾਬ ਦੇਣਾ ਪਵੇਗਾ ਕਿ "ਕੀ ਸੈਕੰਡਰੀ ਪਤਾ ਪ੍ਰਾਇਮਰੀ ਪਤੇ ਦੇ ਸਮਾਨ ਹੈ"।
22. ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੀ ਧਾਰਾ 234-I ਦੇ ਤਹਿਤ ਲਗਾਈ ਜਾਣ ਵਾਲੀ ਫੀਸ ਕੀ ਹੈ?
ਸੈਕਸ਼ਨ 234I ਭੁਗਤਾਨ ਯੋਗ ਵਾਧੂ ਫੀਸ ਹੈ ਜੋ ਮੁਲਾਂਕਣ ਸਾਲ ਦੇ 31 ਦਸੰਬਰ ਤੋਂ ਬਾਅਦ ਸੰਸ਼ੋਧਿਤ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ 'ਤੇ ਭਰੀ ਜਾਂਦੀ ਹੈ, ਜੋ ਕਿ AY 2026-27 ਤੋਂ ਬਾਅਦ ਲਾਗੂ ਹੁੰਦੀ ਹੈ। AY 2026-27 ਲਈ, ਇਹ 1 ਜਨਵਰੀ 2027 ਤੋਂ ਲਾਗੂ ਹੈ। ਫੀਸ ਦਾ ਢਾਂਚਾ ਹੇਠਾਂ ਦਿੱਤਾ ਗਿਆ ਹੈ।
- 5 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦੀ ਕੁੱਲ ਆਮਦਨ ਲਈ 1,000 ਰੁਪਏ
- 5 ਲੱਖ ਰੁਪਏ ਤੋਂ ਵੱਧ ਦੀ ਕੁੱਲ ਆਮਦਨ ਲਈ 5000 ਰੁਪਏ।
23. ਜੇਕਰ ਮੈਂ AY 2026-27 ਲਈ ਧਾਰਾ 80G ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
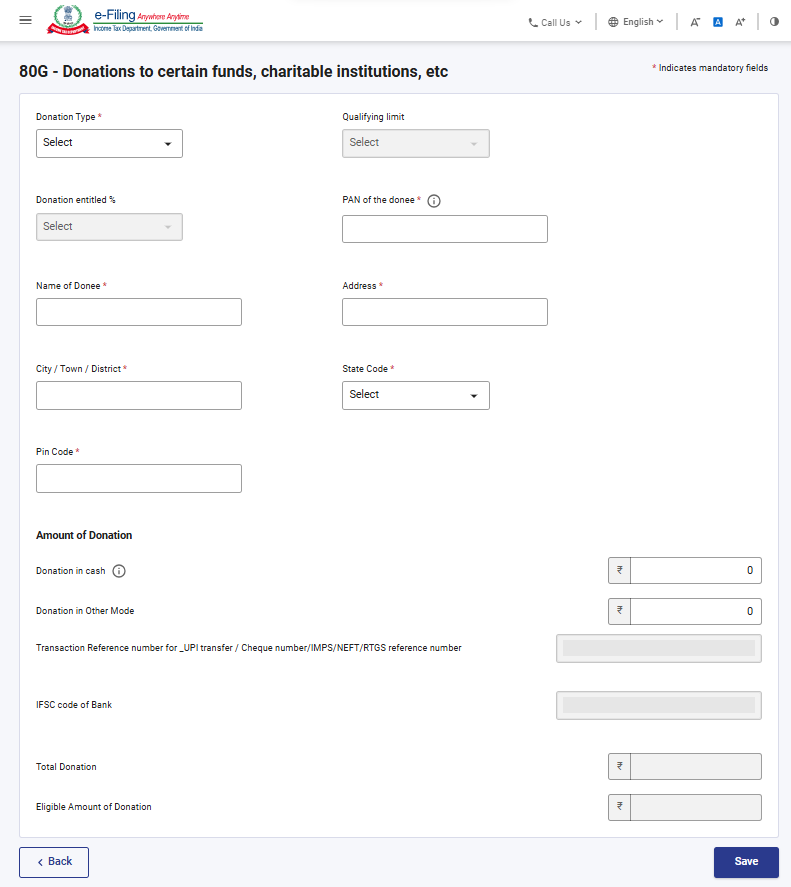
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80G ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੇ ਲਈ ਲੈਣ-ਦੇਣ ਰੈਫਰੈਂਸ ਨੰਬਰ ਅਤੇ ਬੈਂਕ ਦਾ IFS ਕੋਡ ਵਰਗੇ ਵਾਧੂ ਵੇਰਵੇ ਦੇਣਾ ਲਾਜ਼ਮੀ ਹੈ।
24. ਜੇਕਰ ਮੈਂ AY 2026-27 ਲਈ ਸ਼ਡਿਊਲ CG ਦੇ ਤਹਿਤ ਕੈਪੀਟਲ ਗੇਨ ਆਮਦਨ ਦੀ ਰਿਪੋਰਟ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਸੰਪਤੀ ਦੇ ਤਬਾਦਲੇ ਦੀ ਮਿਤੀ ਦੇ ਅਧਾਰ 'ਤੇ ਵੇਰਵਾ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
ਤਬਾਦਲੇ ਦੀ ਮਿਤੀ ਦੇ ਅਧਾਰ 'ਤੇ 23 ਜੁਲਾਈ 2024 ਤੋਂ ਪਹਿਲਾਂ ਅਤੇ ਬਾਅਦ ਵਿੱਚ ਕੈਪੀਟਲ ਗੇਨ ਦੀ ਰਿਪੋਰਟ ਕਰਨ ਦੀ ਲਾਜ਼ਮੀ ਸ਼ਰਤ ਨੂੰ AY 2026-27 ਤੋਂ ਹਟਾ ਦਿੱਤਾ ਗਿਆ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ ਕਿ ਸ਼ਾਰਟ ਟਰਮ ਕੈਪੀਟਲ ਗੇਨ ਅਤੇ ਲੌਂਗ ਟਰਮ ਕੈਪੀਟਲ ਗੇਨ ਦੀ ਕਰ ਯੋਗ ਦਰ ਨੂੰ ਵੀ AY 2026-27 ਲਈ ਲਾਗੂ ਦਰਾਂ ਅਨੁਸਾਰ ਸੋਧਿਆ ਗਿਆ ਹੈ।