ITR-4 (ਸੁਗਮ) ਆਨਲਾਈਨ ਫਾਈਲ ਕਰੋ ਯੂਜ਼ਰ ਮੈਨੂਅਲ
1. ਸੰਖੇਪ ਜਾਣਕਾਰੀ
ITR-4 ਫਾਈਲ ਕਰਨ ਦੀ ਸੇਵਾ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਰਜਿਸਟਰਡ ਉਪਭੋਗਤਾਵਾਂ ਲਈ ਅਤੇ ਔਫਲਾਈਨ ਯੂਟਿਲਿਟੀ ਦੀ ਵਰਤੋਂ ਰਾਹੀਂ ਉਪਲਬਧ ਹੈ। ਇਹ ਸੇਵਾ ਵਿਅਕਤੀਗਤ ਕਰਦਾਤਾਵਾਂ, HUF ਅਤੇ ਫਰਮਾਂ (LLP ਤੋਂ ਇਲਾਵਾ) ਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਆਨਲਾਈਨ ITR-4 ਫਾਈਲ ਕਰਨ ਦੇ ਯੋਗ ਬਣਾਉਂਦੀ ਹੈ।
ਇਹ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਆਨਲਾਈਨ ਮੋਡ ਰਾਹੀਂ ITR-4 ਫਾਈਲ ਕਰਨ ਦੀ ਕਦਮ-ਦਰ-ਕਦਮ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਕਵਰ ਕਰਦਾ ਹੈ।
2. ਇਸ ਸੇਵਾ ਦਾ ਲਾਭ ਲੈਣ ਲਈ ਜ਼ਰੂਰੀ ਸ਼ਰਤਾਂ
| ਆਮ |
|
| ਹੋਰ |
|
3. ਫਾਰਮ ਬਾਰੇ
3.1 ਉਦੇਸ਼
ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਉਹ ਫਾਰਮ ਹੈ ਜਿਸ ਵਿੱਚ ਕਰਦਾਤਾ ਸਾਲਾਨਾ ਅਧਾਰ 'ਤੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਨੂੰ ਆਮਦਨ ਅਤੇ ਉਸ 'ਤੇ ਬਣਦੇ ਕਰ ਬਾਰੇ ਜਾਣਕਾਰੀ ਪੇਸ਼ ਕਰਦੇ ਹਨ। ਪੁਰਾਣੀ ਜਾਂ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਆਪਣੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਲਈ, ਹੇਠਾਂ ਦਿੱਤੇ ਨਿਯਮ 3.2 ਦੇ ਅਨੁਸਾਰ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਕਰਨ ਵਾਲੇ ਨਿਵਾਸੀ ਵਿਅਕਤੀਆਂ, HUF ਅਤੇ ਫਰਮਾਂ (LLP ਤੋਂ ਇਲਾਵਾ) ਵੱਲੋਂ ਫਾਰਮ ITR-4 ਦੀ ਵਰਤੋਂ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ।
3.2 ਇਸ ਦੀ ਵਰਤੋਂ ਕੌਣ ਕਰ ਸਕਦਾ ਹੈ?
ITR-4 ਇੱਕ ਨਿਵਾਸੀ ਵਿਅਕਤੀ /HUF/ਪਾਰਟਨਰਸ਼ਿਪ ਫਰਮ ਦੁਆਰਾ ਫਾਈਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਜੋ ਹੇਠ ਲਿਖੀਆਂ ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਕਰਦੇ ਹਨ:
• ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇਵਰ ਆਮਦਨ ਹੋਣਾ
• ਧਾਰਾ 44AD ਜਾਂ 44AE ਦੇ ਤਹਿਤ ਗਣਨਾ ਕੀਤੀ ਗਈ ਕਾਰੋਬਾਰ ਤੋਂ ਆਮਦਨ
• ਧਾਰਾ 44ADA ਦੇ ਤਹਿਤ ਗਣਨਾ ਕੀਤੀ ਗਈ ਪੇਸ਼ੇ ਤੋਂ ਆਮਦਨ
• ਧਾਰਾ 112 A ਦੇ ਤਹਿਤ 1.25 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਲੌਂਗ-ਟਰਮ ਕੈਪੀਟਲ ਗੇਨ (ਜਿਸ ਵਿੱਚ ਪਿਛਲਾ ਬਕਾਇਆ ਜਾਂ ਅੱਗੇ ਲਿਜਾਇਆ ਜਾਣ ਵਾਲਾ ਕੈਪੀਟਲ ਨੁਕਸਾਨ ਨਾ ਹੋਵੇ)
• ਦੋ ਤੋਂ ਵੱਧ ਮਕਾਨ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਨਹੀਂ ਹੋਣੀ ਚਾਹੀਦੀ
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ:
ITR-4 ਫਾਰਮ ਉਸ ਵਿਅਕਤੀ ਲਈ ਨਹੀਂ ਹੈ ਜੋ ਜਾਂ ਤਾਂ ਕਿਸੇ ਕੰਪਨੀ ਵਿੱਚ ਡਾਇਰੈਕਟਰ ਹੈ ਜਾਂ ਜਿਸ ਨੇ ਅਨਲਿਸਟਿਡ
ਇਕੁਇਟੀ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕੀਤਾ ਹੈ ਜਾਂ ਜੇਕਰ ESOP 'ਤੇ ਆਮਦਨ ਕਰ ਨੂੰ ਮੁਲਤਵੀ (ਡੇਫਰ) ਕੀਤਾ ਗਿਆ ਹੈ ਜਾਂ ਜਿਸਦੀ ਖੇਤੀਬਾੜੀ ਆਮਦਨ 5000 ਰੁਪਏ ਤੋਂ ਵੱਧ ਹੈ ਜਾਂ ਜਿਸ ਕੋਲ ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਸਥਿਤ ਸੰਪਤੀ (ਕਿਸੇ ਇਕਾਈ ਵਿੱਚ ਵਿੱਤੀ ਹਿੱਤ ਸਮੇਤ) ਹੈ।
4. ਫਾਰਮ ਦਾ ਸੰਖੇਪ ਵੇਰਵਾ
ਆਨਲਾਈਨ ਮੋਡ ਵਿੱਚ ਫਾਰਮ ਜਮ੍ਹਾਂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਤੁਹਾਨੂੰ ITR-4 ਦੇ ਸੱਤ ਸੈਕਸ਼ਨ ਭਰਨੇ ਪੈਣਗੇ ਅਤੇ ਇੱਕ ਪ੍ਰੀਵਿਊ ਪੇਜ ਮਿਲੇਗਾ ਜਿੱਥੇ ਤੁਸੀਂ ਆਪਣੇ ਦੁਆਰਾ ਭਰੇ ਗਏ ਸਾਰੇ ਵੇਰਵਿਆਂ ਨੂੰ ਪ੍ਰਮਾਣਿਤ ਕਰ ਸਕਦੇ ਹੋ। ਇਹ ਸੈਕਸ਼ਨ ਹੇਠ ਲਿਖੇ ਅਨੁਸਾਰ ਹਨ:
1. ਨਿੱਜੀ ਜਾਣਕਾਰੀ
2. ਕੁੱਲ ਕਮਾਈ
3. ਖੁਲਾਸੇ ਅਤੇ ਛੋਟ ਪ੍ਰਾਪਤ ਆਮਦਨ
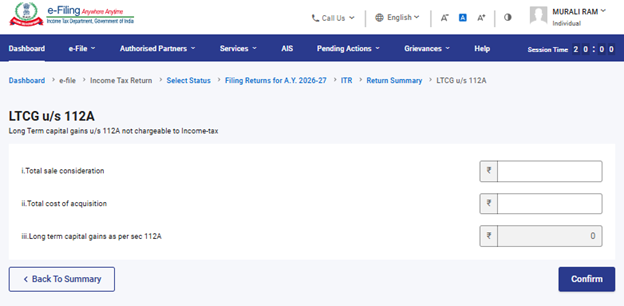
4. ਧਾਰਾ 112 A ਦੇ ਤਹਿਤ ਲੌਂਗ ਟਰਮ ਕੈਪੀਟਲ ਗੇਨ
5. ਕੁੱਲ ਕਟੌਤੀਆਂ
6. ਭੁਗਤਾਨ ਕੀਤੇ ਗਏ ਕਰ
7. ਕੁੱਲ ਕਰ ਦੇਣਦਾਰੀ
ਇੱਥੇ ITR-4 ਦੇ ਵੱਖ-ਵੱਖ ਸੈਕਸ਼ਨਾਂ ਦੀ ਇੱਕ ਸੰਖੇਪ ਝਲਕ ਦਿੱਤੀ ਗਈ ਹੈ:
4.1 ਨਿੱਜੀ ਜਾਣਕਾਰੀ
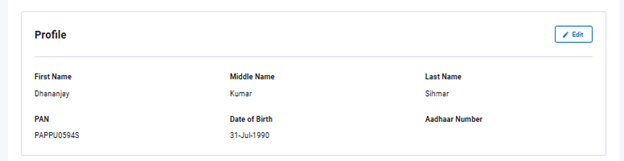
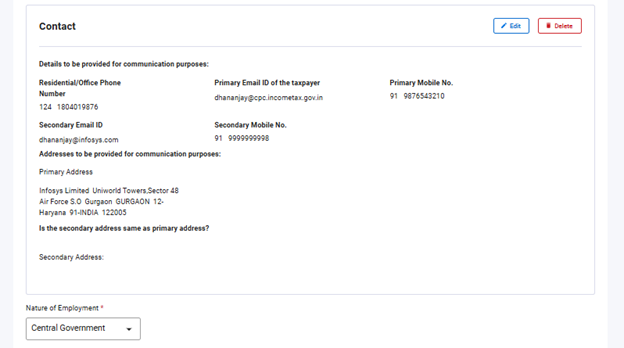
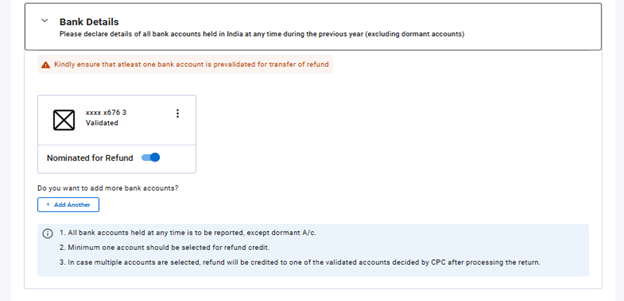
ITR ਦੇ ਨਿੱਜੀ ਜਾਣਕਾਰੀ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਉਸ ਡੇਟਾ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਪਵੇਗੀ ਜੋ ਤੁਹਾਡੀ ਈ-ਫਾਈਲਿੰਗ ਪ੍ਰੋਫਾਈਲ ਤੋਂ ਆਪਣੇ ਆਪ ਭਰਿਆ ਗਿਆ ਹੈ। ਤੁਸੀਂ ITR ਫਾਰਮ ਵਿੱਚ ਸਿੱਧੇ ਤੌਰ 'ਤੇ ਆਪਣੇ ਕੁਝ ਨਿੱਜੀ ਡੇਟਾ ਨੂੰ ਸੋਧ ਨਹੀਂ ਸਕੋਗੇ। ਹਾਲਾਂਕਿ, ਤੁਸੀਂ ਆਪਣੀ ਈ-ਫਾਈਲਿੰਗ ਪ੍ਰੋਫਾਈਲ 'ਤੇ ਜਾ ਕੇ ਲੋੜੀਂਦੇ ਬਦਲਾਅ ਕਰ ਸਕਦੇ ਹੋ। ਤੁਸੀਂ ਆਪਣੀ ਈ-ਫਾਈਲਿੰਗ ਪ੍ਰੋਫਾਈਲ ਵਿੱਚ ਆਪਣੀ ਪ੍ਰੋਫਾਈਲ ਦੇ ਵੇਰਵੇ (ਸਿਰਫ਼ ਆਧਾਰ ਨੰਬਰ ਦਰਜ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ), ਸੰਪਰਕ ਵੇਰਵੇ, ਫਾਈਲਿੰਗ ਦੀ ਕਿਸਮ ਦੇ ਵੇਰਵੇ, ਅਧਿਕਾਰਤ ਪ੍ਰਤੀਨਿਧ, ਭਾਈਵਾਲ ਦੇ ਵੇਰਵੇ (ਜੇਕਰ ਲਾਗੂ ਹੋਵੇ) ਅਤੇ ਬੈਂਕ ਦੇ ਵੇਰਵਿਆਂ ਨੂੰ ਸੋਧ ਸਕਦੇ ਹੋ।
ਪ੍ਰੋਫਾਈਲ ਵੇਰਵੇ:
ਸੰਪਰਕ ਵੇਰਵੇ:
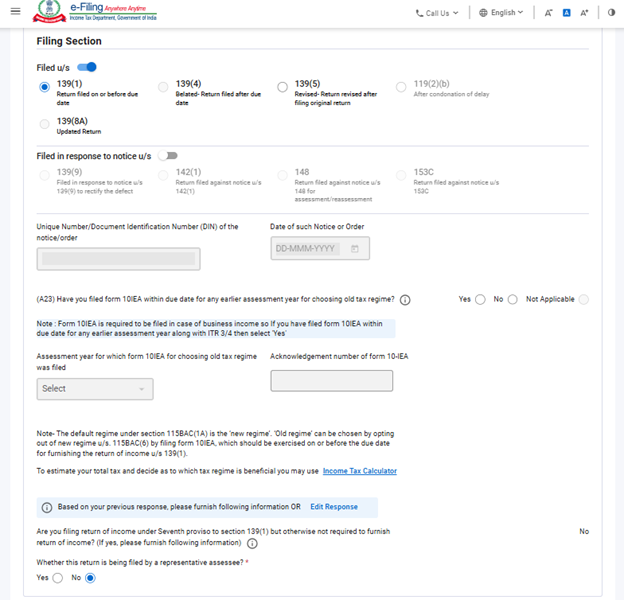
ਫਾਈਲਿੰਗ ਦੀ ਕਿਸਮ ਦੇ ਵੇਰਵੇ:
ਨੋਟ:
ਫਾਈਨੈਂਸ ਐਕਟ, 2024 ਵਿੱਚ ਵਿਅਕਤੀ, HUF, AOP (ਸਹਿਕਾਰੀ ਸਭਾ ਤੋਂ ਇਲਾਵਾ), BOI ਭਾਵੇਂ ਉਹ ਰਜਿਸਟਰਡ ਹੋਵੇ ਜਾਂ ਨਾ, ਜਾਂ ਇੱਕ ਆਰਟੀਫੀਸ਼ੀਅਲ ਨਿਆਇਕ ਵਿਅਕਤੀ ਦੇ ਰੂਪ ਵਿੱਚ ਅਸੈਸੀ ਲਈ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਨੂੰ ਡਿਫਾਲਟ ਕਰ ਵਿਵਸਥਾ ਬਣਾਉਣ ਲਈ ਧਾਰਾ 115BAC(1A) ਨੂੰ ਸ਼ਾਮਲ ਕੀਤਾ ਹੈ। ਜੇਕਰ ਕੋਈ ਅਸੈਸੀ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਦੇ ਅਨੁਸਾਰ ਕਰ ਦਾ ਭੁਗਤਾਨ ਨਹੀਂ ਕਰਨਾ ਚਾਹੁੰਦਾ ਹੈ, ਤਾਂ ਉਸਨੂੰ ਸਪੱਸ਼ਟ ਤੌਰ 'ਤੇ ਇਸ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕਰਨੀ ਪਵੇਗੀ ਅਤੇ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਦੇ ਤਹਿਤ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਦੀ ਚੋਣ ਕਰਨੀ ਪਵੇਗੀ
ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਆਮਦਨ ਵਾਲਾ ਕੋਈ ਅਸੈਸੀ ਕਿਸੇ ਸਬੰਧਤ ਸਾਲ ਲਈ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕਰ ਸਕਦਾ ਹੈ ਅਤੇ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ 'ਤੇ ਜਾ ਸਕਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਦੀ ਆਮਦਨ ਦੇ ਨਾਲ, ਅਸੈਸੀ ਹਰ ਸਾਲ ਦੋਵਾਂ ਵਿਵਸਥਾਵਾਂ ਵਿੱਚੋਂ ਕਿਸੇ ਇੱਕ ਦੀ ਚੋਣ ਕਰਨ ਲਈ ਯੋਗ ਨਹੀਂ ਹੋਵੇਗਾ। ਇੱਕ ਵਾਰ ਜਦੋਂ ਅਸੈਸੀ ਫਾਰਮ 10-IEA ਫਾਈਲ ਕਰਕੇ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕਰ ਲੈਂਦਾ ਹੈ, ਤਾਂ ਅਗਲੇ ਸਾਲ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਦੁਬਾਰਾ ਸ਼ਾਮਲ ਹੋਣ ਦਾ ਸਿਰਫ਼ ਇੱਕ ਹੀ ਮੌਕਾ ਹੁੰਦਾ ਹੈ। ਇੱਕ ਵਾਰ ਜਦੋਂ ਅਸੈਸੀ ਦੁਬਾਰਾ ਨਵੀਂ ਵਿਵਸਥਾ ਵਿੱਚ ਵਾਪਸ ਆ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਆਉਣ ਵਾਲੇ ਕਿਸੇ ਵੀ ਸਾਲ ਲਈ ਕਰ ਵਿਵਸਥਾ ਬਦਲਣ ਦੇ ਵਿਕਲਪ ਉਪਲਬਧ ਨਹੀਂ ਹੋਣਗੇ।
ਹਾਲਾਂਕਿ, ਉਸਨੂੰ ਧਾਰਾ 139(1) ਦੇ ਤਹਿਤ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਦੀ ਨਿਰਧਾਰਤ ਮਿਤੀ ਨੂੰ ਜਾਂ ਉਸ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ ਨੰਬਰ 10-IEA ਰਾਹੀਂ ਇਸ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੇ ਵਿਕਲਪ ਦੀ ਵਰਤੋਂ ਕਰਨੀ ਪਵੇਗੀ।
- ਫਰਮਾਂ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਇਹ ਸਵਾਲ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦਾ, ਇਸ ਲਈ ਕਿਰਪਾ ਕਰਕੇ "ਲਾਗੂ ਨਹੀਂ" ਦੀ ਚੋਣ ਕਰੋ।
- ਜੇਕਰ ਤੁਸੀਂ ਪਿਛਲੇ ਕਿਸੇ ਸਾਲ ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕੀਤੀ ਸੀ ਅਤੇ AY 2026-27 ਵਿੱਚ ਵੀ ਉਸੇ ਕਰ ਵਿਵਸਥਾ ਦੇ ਵਿਕਲਪ ਨੂੰ ਜਾਰੀ ਰੱਖਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ITR ਵਿੱਚ ਇਸ ਸਵਾਲ "ਕੀ ਤੁਸੀਂ ਮੌਜੂਦਾ ਮੁਲਾਂਕਣ ਸਾਲ ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਦੁਬਾਰਾ ਸ਼ਾਮਲ ਹੋਣ ਲਈ ਫਾਰਮ 10IEA ਪੇਸ਼ ਕੀਤਾ ਹੈ?" ਦਾ ਜਵਾਬ 'ਨਹੀਂ' ਵਜੋਂ ਚੁਣੋ।
- ਜੇਕਰ ਤੁਸੀਂ ਪਿਛਲੇ ਕਿਸੇ ਸਾਲ ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕੀਤੀ ਸੀ ਅਤੇ AY 2026-27 ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਤੋਂ ਬਾਹਰ ਰਹਿਣਾ ਜਾਰੀ ਨਹੀਂ ਰੱਖਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਇਸ ਸਵਾਲ "ਕੀ ਤੁਸੀਂ ਮੌਜੂਦਾ ਮੁਲਾਂਕਣ ਸਾਲ ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਦੁਬਾਰਾ ਸ਼ਾਮਲ ਹੋਣ ਲਈ ਫਾਰਮ 10IEA ਪੇਸ਼ ਕੀਤਾ ਹੈ?" ਦਾ ਜਵਾਬ 'ਹਾਂ' ਵਜੋਂ ਚੁਣੋ ਅਤੇ 2026-27 ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਦੁਬਾਰਾ ਸ਼ਾਮਲ ਹੋਣ ਲਈ ਫਾਰਮ 10-IEA ਦੁਬਾਰਾ ਫਾਈਲ ਕਰੋ।
- ਫਾਰਮ 10-IEA ਨੂੰ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੀ ਧਾਰਾ 139(1) ਦੇ ਤਹਿਤ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਦੀ ਨਿਰਧਾਰਤ ਮਿਤੀ ਦੇ ਅੰਦਰ ਫਾਈਲ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ।
ਬੈਂਕ ਵੇਰਵੇ:
4.2 ਕੁੱਲ ਆਮਦਨ
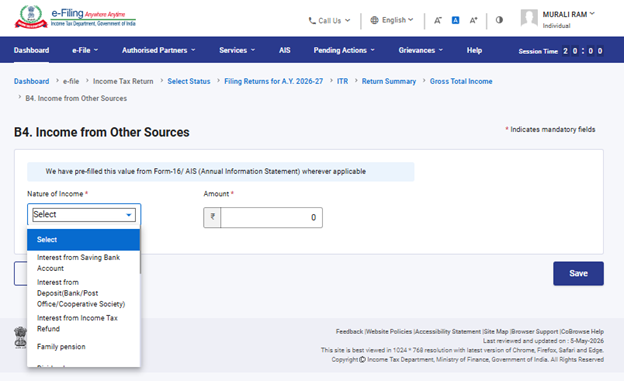
ਕੁੱਲ ਆਮਦਨ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਪਹਿਲਾਂ ਤੋਂ ਭਰੀ ਹੋਈ ਜਾਣਕਾਰੀ ਦੀ ਸਮੀਖਿਆ ਕਰਨੀ ਪਵੇਗੀ ਅਤੇ ਤਨਖਾਹ / ਪੈਨਸ਼ਨ, ਮਕਾਨ ਜਾਇਦਾਦ, ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਅਤੇ ਹੋਰ ਸਰੋਤਾਂ (ਜਿਵੇਂ ਕਿ ਵਿਆਜ ਦੀ ਆਮਦਨ, ਪਰਿਵਾਰਕ ਪੈਨਸ਼ਨ, ਆਦਿ) ਤੋਂ ਆਪਣੀ ਆਮਦਨ ਦੇ ਸਰੋਤਾਂ ਦੇ ਵੇਰਵਿਆਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਪਵੇਗੀ। ਜੇਕਰ ਕੋਈ ਬਾਕੀ ਰਹਿੰਦੇ / ਵਾਧੂ ਵੇਰਵੇ ਹਨ, ਤਾਂ ਤੁਹਾਨੂੰ ਉਹਨਾਂ ਨੂੰ ਵੀ ਦਰਜ ਕਰਨ ਦੀ ਲੋੜ ਹੋਵੇਗੀ।
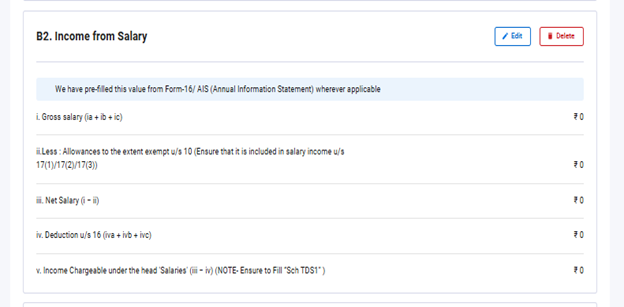
ਤਨਖਾਹ ਤੋਂ ਆਮਦਨ:
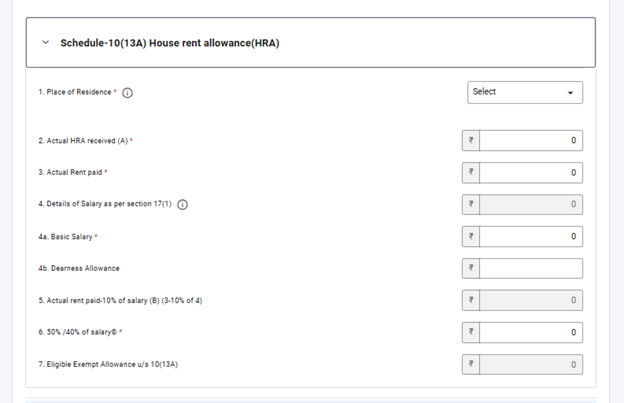
ਧਾਰਾ 10(13A) ਦੇ ਤਹਿਤ HRA ਛੋਟ ਦਾ ਦਾਅਵਾ ਕਰਨ ਲਈ ਵਾਧੂ ਜਾਣਕਾਰੀ:
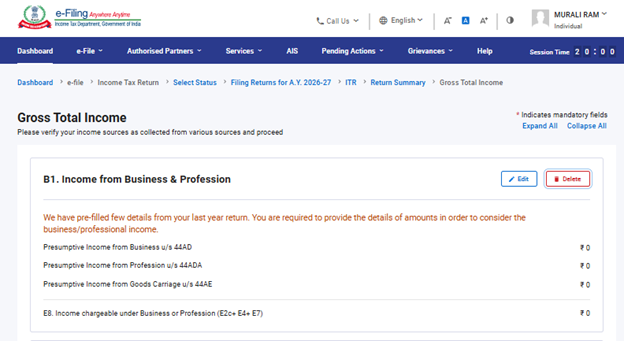
ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਆਮਦਨ:
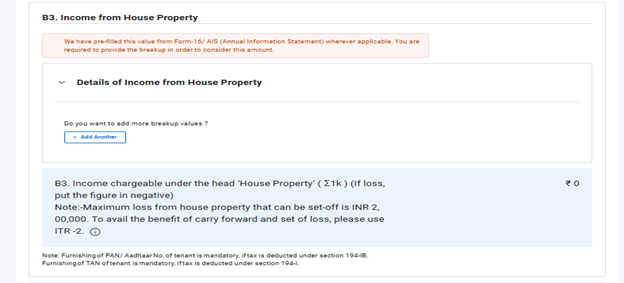
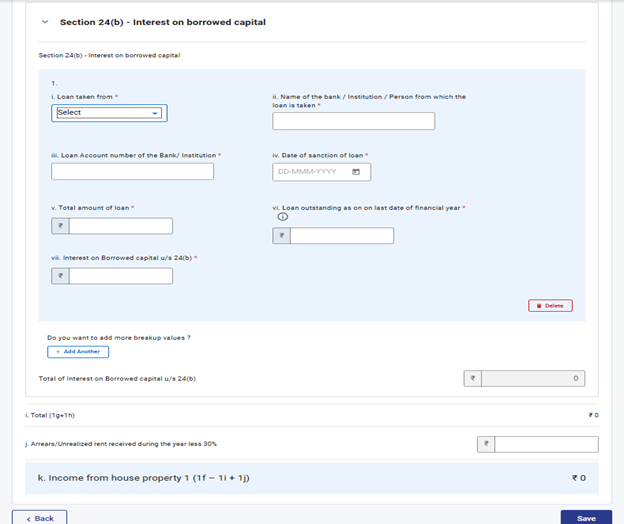
ਦੋ ਮਕਾਨ ਜਾਇਦਾਦਾਂ ਤੱਕ ਦੀ ਆਮਦਨ ਅਤੇ ਉਧਾਰ ਲਈ ਪੂੰਜੀ 'ਤੇ ਵਿਆਜ ਦੇ ਵੇਰਵੇ:
ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਆਮਦਨ:
4.3 ਖੁਲਾਸੇ ਅਤੇ ਛੋਟ ਪ੍ਰਾਪਤ ਆਮਦਨ
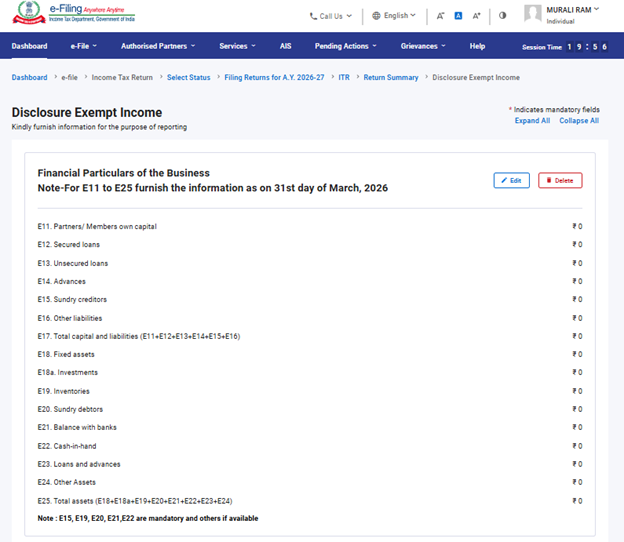
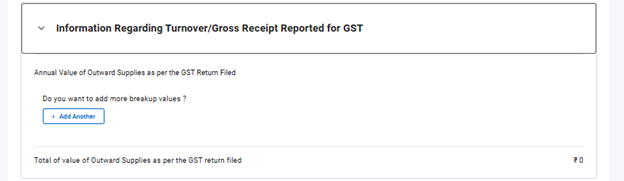
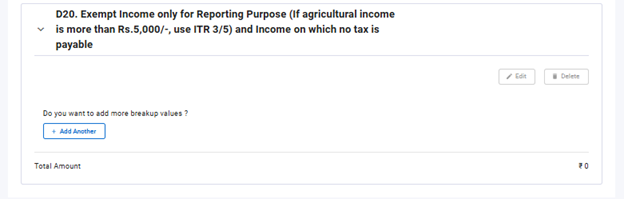
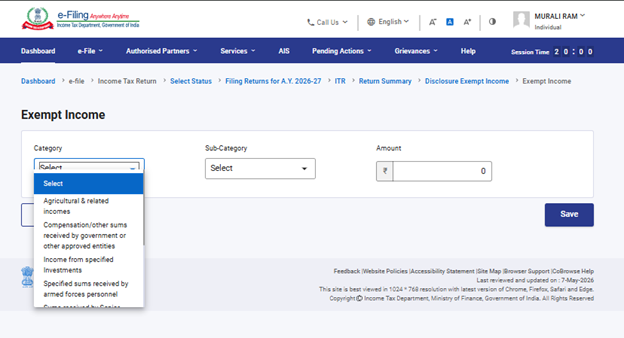
ਖੁਲਾਸੇ ਅਤੇ ਛੋਟ ਪ੍ਰਾਪਤ ਆਮਦਨ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਕਾਰੋਬਾਰ ਨਾਲ ਸਬੰਧਤ ਵਿੱਤੀ ਵੇਰਵੇ, GST ਲਈ ਰਿਪੋਰਟ ਕੀਤੀ ਗਈ ਕੁੱਲ ਰਸੀਦਾਂ ਬਾਰੇ ਜਾਣਕਾਰੀ (ਵਿਕਲਪਿਕ) ਅਤੇ ਛੋਟ ਪ੍ਰਾਪਤ ਆਮਦਨ ਦੇ ਵੇਰਵੇ ਦੇਣੇ ਹੋਣਗੇ।
4.4 ਧਾਰਾ 112A ਦੇ ਤਹਿਤ ਲੌਂਗ ਟਰਮ ਕੈਪੀਟਲ ਗੇਨ:
4.5 ਕੁੱਲ ਕਟੌਤੀਆਂ
ਕੁੱਲ ਕਟੌਤੀਆਂ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੇ ਅਧਿਆਏ VI-A ਦੇ ਤਹਿਤ ਦਾਅਵਾ ਕੀਤੀਆਂ ਜਾਣ ਵਾਲੀਆਂ ਕਟੌਤੀਆਂ ਨੂੰ ਜੋੜਨਾ ਅਤੇ ਉਹਨਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਹੋਵੇਗੀ।
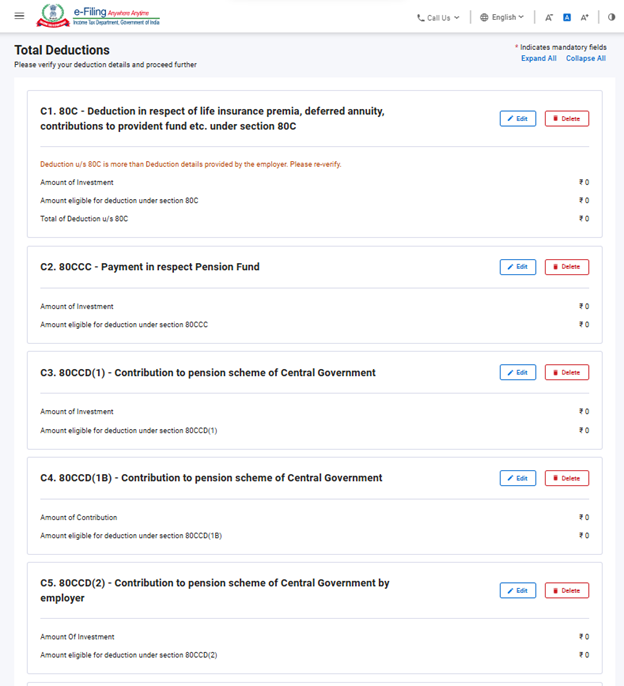
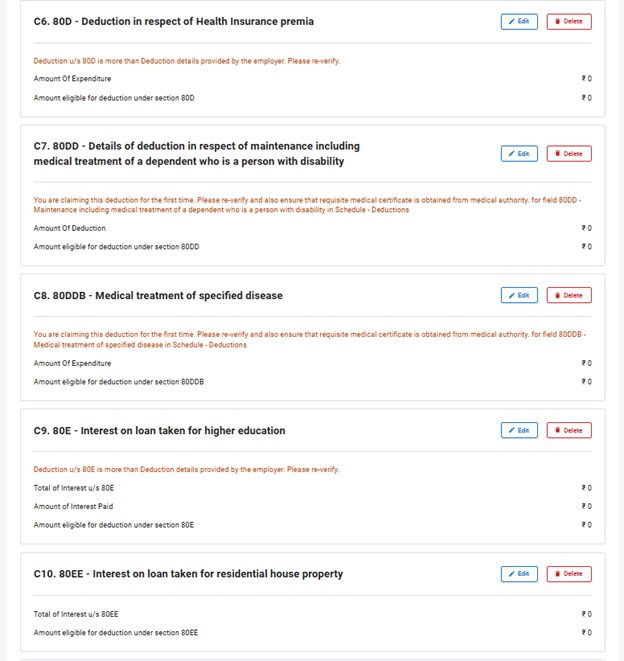
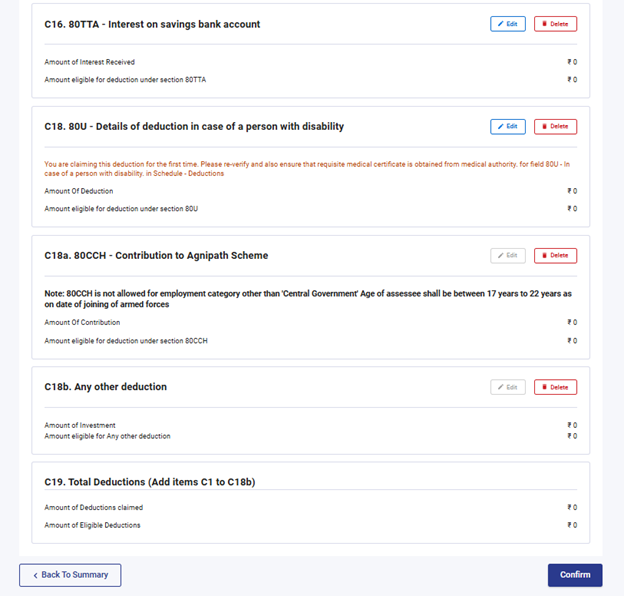
ਨੋਟ: AY 2025-26 ਤੋਂ ਤੁਹਾਨੂੰ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰਨ ਲਈ ਕੁਝ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ।
ਧਾਰਾ 80C:
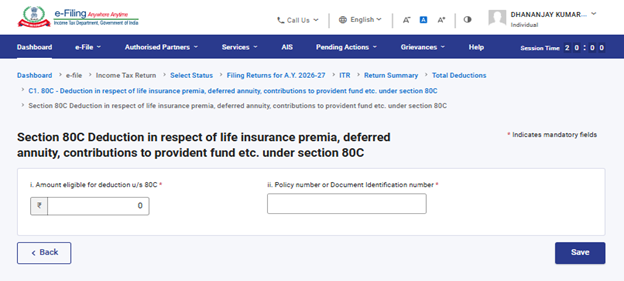
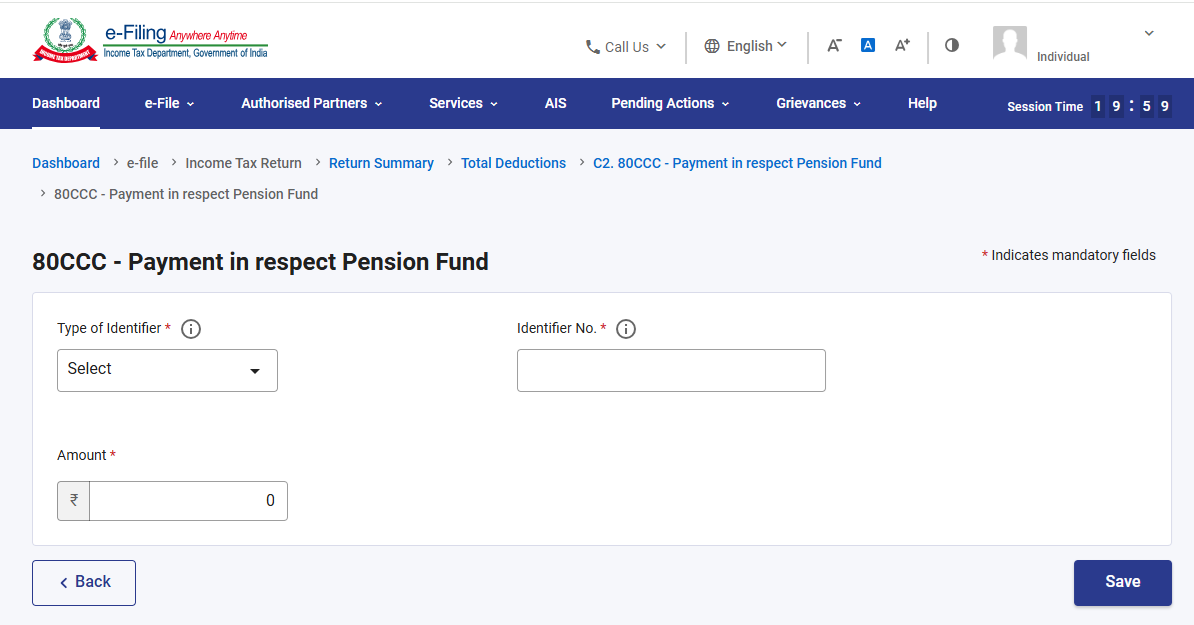
ਧਾਰਾ 80CCC:
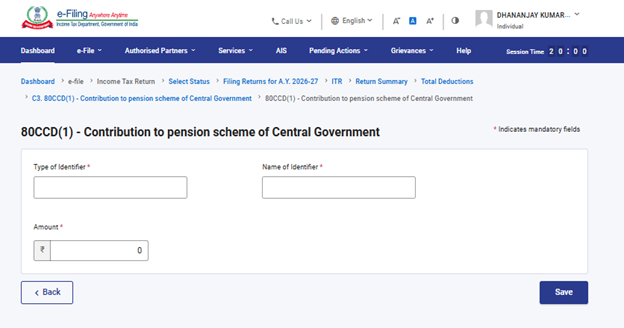
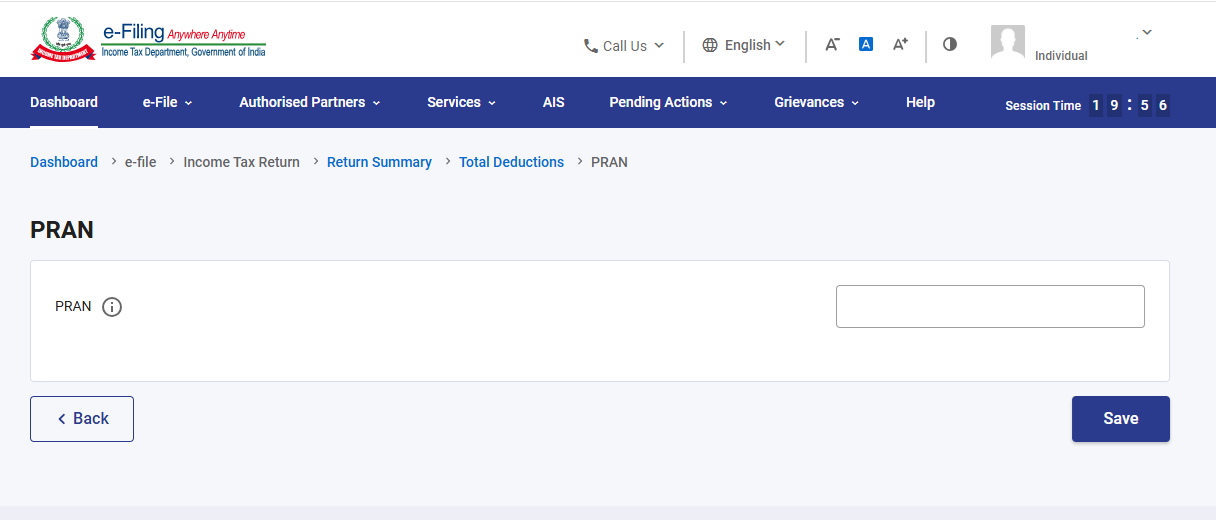
ਧਾਰਾ 80CCD (1) ਅਤੇ 80CCD(1B):
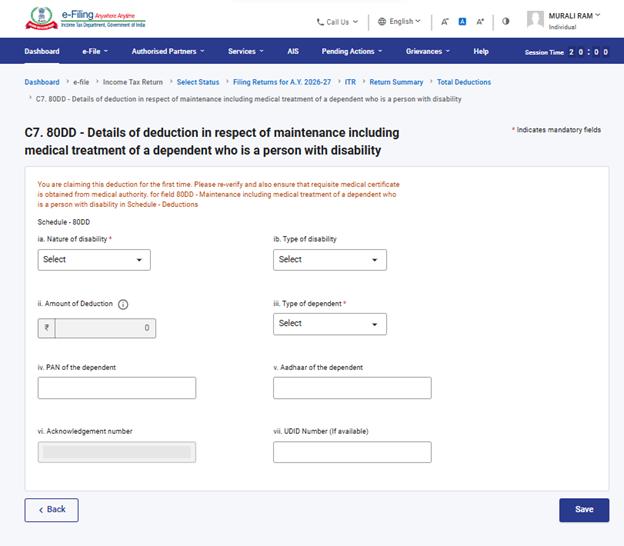
ਧਾਰਾ 80DD:
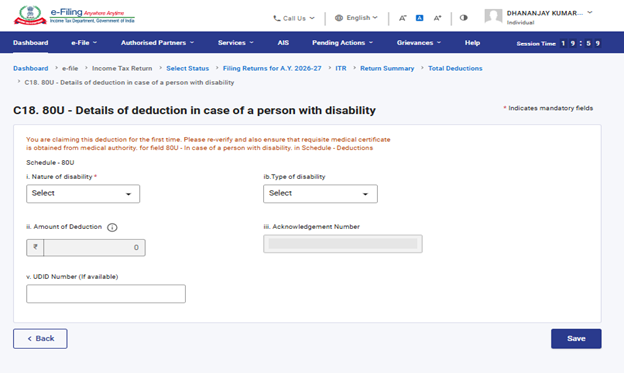
ਧਾਰਾ 80U:
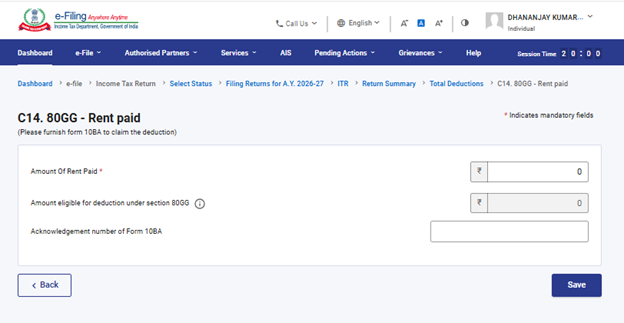
ਧਾਰਾ 80GG:
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ:
1. ਜੇਕਰ ਤੁਸੀਂ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਦੀ ਚੋਣ ਨਹੀਂ ਕੀਤੀ ਹੈ, ਤਾਂ ਸਿਰਫ਼ ਧਾਰਾ 80CCD (2) - ਟੀਅਰ-1 NPS ਖਾਤੇ ਵਿੱਚ ਰੁਜ਼ਗਾਰਦਾਤਾ ਦਾ ਯੋਗਦਾਨ ਅਤੇ ਧਾਰਾ 80CCH - ਅਗਨੀਵੀਰ ਕਾਰਪਸ ਫੰਡ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕੀਤੀ ਗਈ ਰਕਮ ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਹੀ ਉਪਲਬਧ ਹੋਣਗੀਆਂ।
2. ਜੇਕਰ ਕਰਦਾਤਾ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਦੀ ਚੋਣ ਕਰ ਰਹੇ ਹਨ ਅਤੇ ਧਾਰਾ 80DD ਜਾਂ 80U ਦੇ ਤਹਿਤ ਆਟਿਜ਼ਮ, ਸੇਰੇਬ੍ਰਲ ਪਾਲਸੀ ਜਾਂ ਕਈ ਅਸਮਰੱਥਾਤਾਂ ਲਈ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਹੇ ਹਨ, ਤਾਂ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ 10-IA ਫਾਈਲ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ।
3. ਜੇਕਰ ਕਰਦਾਤਾ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਦੀ ਚੋਣ ਕਰ ਰਹੇ ਹਨ ਅਤੇ ਧਾਰਾ 80GG ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਹੇ ਹਨ, ਤਾਂ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ 10BA ਫਾਈਲ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ।
4. ਧਾਰਾ 80CCD (1) ਅਤੇ 80CCD (1B) ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨ ਲਈ PRAN ਨੰਬਰ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ।
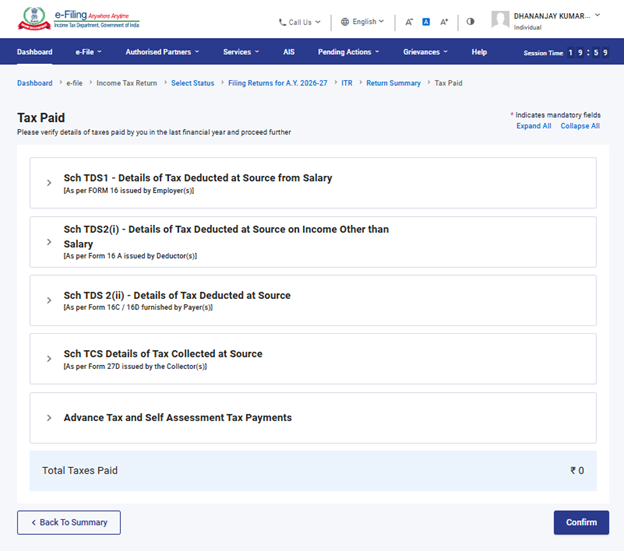
4.6 ਭੁਗਤਾਨ ਕੀਤੇ ਗਏ ਕਰ
ਭੁਗਤਾਨ ਕੀਤੇ ਗਏ ਕਰ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਪਿਛਲੇ ਸਾਲ ਤੁਹਾਡੇ ਦੁਆਰਾ ਭੁਗਤਾਨ ਕੀਤੇ ਗਏ ਕਰਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨੀ ਪਵੇਗੀ। ਕਰ ਦੇ ਵੇਰਵਿਆਂ ਵਿੱਚ ਤਨਖਾਹ / ਤਨਖਾਹ ਤੋਂ ਇਲਾਵਾ ਹੋਰ ਆਮਦਨ 'ਤੇ TDS (ਜਿਵੇਂ ਕਿ ਭੁਗਤਾਨ ਕਰਤਾ ਦੁਆਰਾ ਪੇਸ਼ ਕੀਤਾ ਗਿਆ ਹੈ), TCS, ਐਡਵਾਂਸ ਕਰ, ਅਤੇ ਸੈਲਫ-ਅਸੈਸਮੈਂਟ ਕਰ ਸ਼ਾਮਲ ਹਨ।
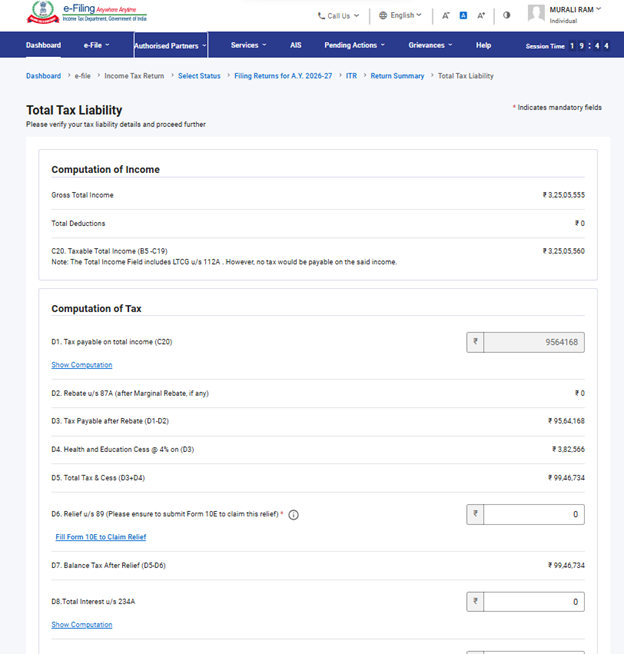
4.7 ਕੁੱਲ ਕਰ ਦੇਣਦਾਰੀ
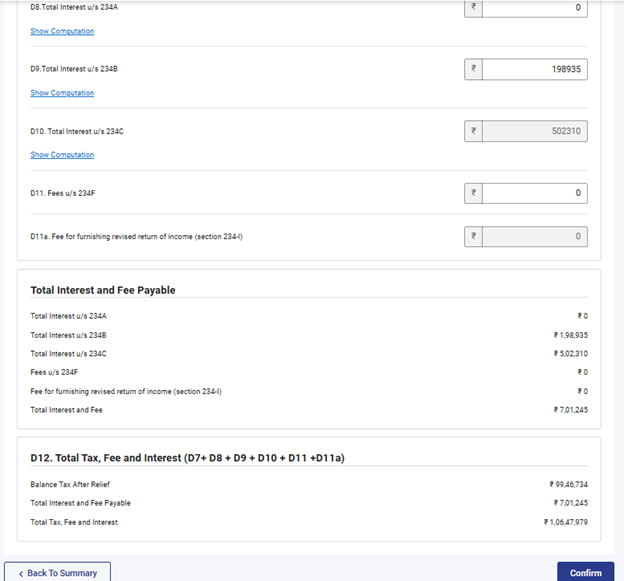
ਕੁੱਲ ਕਰ ਦੇਣਦਾਰੀ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਸੀਂ ਆਪਣੀ ਆਮਦਨ ਦੀ ਗਣਨਾ, ਕਰ ਦੀ ਗਣਨਾ ਅਤੇ ਕੁੱਲ ਕਰ, ਸੈੱਸ ਅਤੇ ਵਿਆਜ ਦੇਖ ਸਕੋਗੇ। ਤੁਹਾਨੂੰ ਕਰ ਦੀ ਗਣਨਾ ਵਾਲੇ ਸੈਕਸ਼ਨ ਵਿੱਚ ਪਹਿਲਾਂ ਭਰੇ ਗਏ ਸੈਕਸ਼ਨਾਂ ਦੇ ਅਨੁਸਾਰ ਆਪਣੇ ਕਰ ਦੇਣਦਾਰੀ ਦੇ ਵੇਰਵਿਆਂ ਦੀ ਜਾਂਚ ਕਰਨੀ ਪਵੇਗੀ।
5. ITR 4 ਨੂੰ ਕਿਵੇਂ ਐਕਸੈਸ ਕਰਨਾ ਹੈ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰਨਾ ਹੈ
ਤੁਸੀਂ ਨਿਮਨਲਿਖਿਤ ਵਿਧੀਆਂ ਰਾਹੀਂ ਆਪਣੀ ITR ਨੂੰ ਫਾਈਲ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰ ਸਕਦੇ ਹੋ:
• ਆਨਲਾਈਨ ਮੋਡ
• ਆਫਲਾਈਨ ਮੋਡ
ਆਨਲਾਈਨ ਮੋਡ ਰਾਹੀਂ ITR ਫਾਈਲ ਕਰਨ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰਨ ਲਈ ਹੇਠਾਂ ਦਿੱਤੇ ਕਦਮਾਂ ਦੀ ਪਾਲਣਾ ਕਰੋ:
ਕਦਮ 1:ਆਪਣੀ ਉਪਭੋਗਤਾ ID ਅਤੇ ਪਾਸਵਰਡ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਲੌਗਇਨ ਕਰੋ।
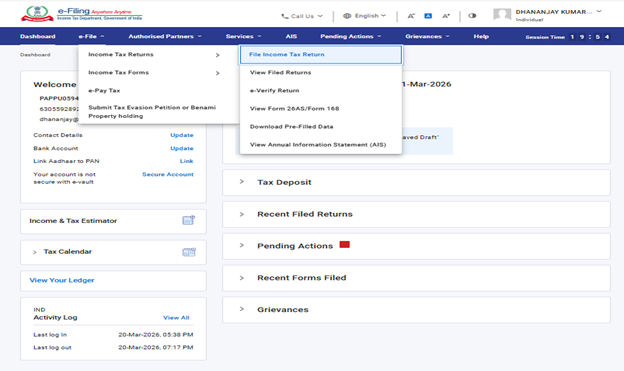
ਕਦਮ 2: ਆਪਣੇ ਡੈਸ਼ਬੋਰਡ 'ਤੇ, ‘ਈ-ਫਾਈਲ’ > ‘ਆਮਦਨ ਕਰ ਰਿਟਰਨ’ > ‘ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਫਾਈਲ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
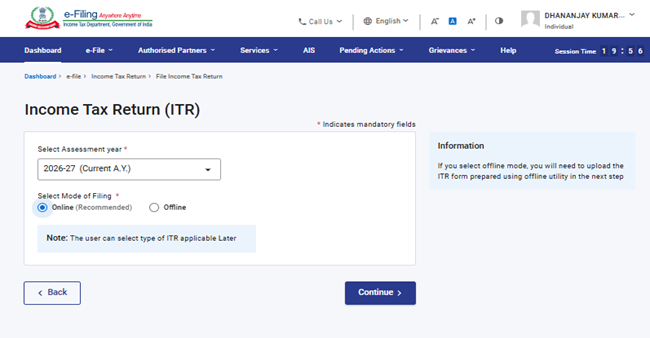
ਕਦਮ 3: ਮੁਲਾਂਕਣ ਸਾਲ 2026-27 ਅਤੇ ਫਾਈਲ ਕਰਨ ਦਾ ਤਰੀਕਾ 'ਆਨਲਾਈਨ' ਚੁਣੋ ਅਤੇ 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
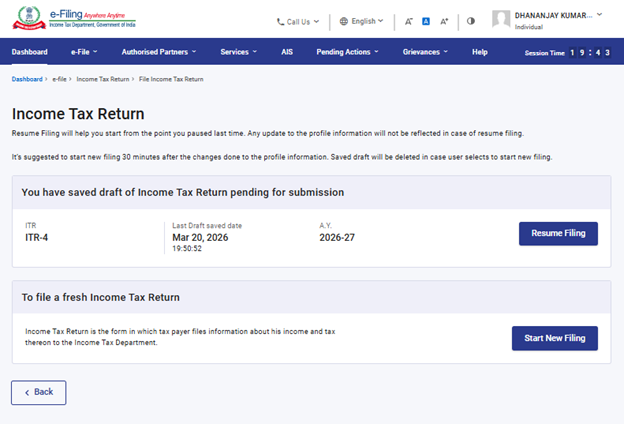
ਕਦਮ 4: ਜੇਕਰ ਤੁਸੀਂ ਰਿਟਰਨ ਦਾ ਡਰਾਫਟ ਸੁਰੱਖਿਅਤ ਕੀਤਾ ਹੋਇਆ ਹੈ ਅਤੇ ਇਹ ਜਮ੍ਹਾਂ ਕਰਨਾ ਬਾਕੀ ਹੈ, ਤਾਂ 'ਫਾਈਲਿੰਗ ਦੁਬਾਰਾ ਸ਼ੁਰੂ ਕਰੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਜੇਕਰ ਤੁਸੀਂ ਰਿਟਰਨ ਦੇ ਸੁਰੱਖਿਅਤ ਕੀਤੇ ਖਰੜੇ ਨੂੰ ਖਾਰਜ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਅਤੇ ਨਵੇਂ ਸਿਰੇ ਤੋਂ ਰਿਟਰਨ ਤਿਆਰ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ‘ਨਵੀਂ ਫਾਈਲਿੰਗ ਸ਼ੁਰੂ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
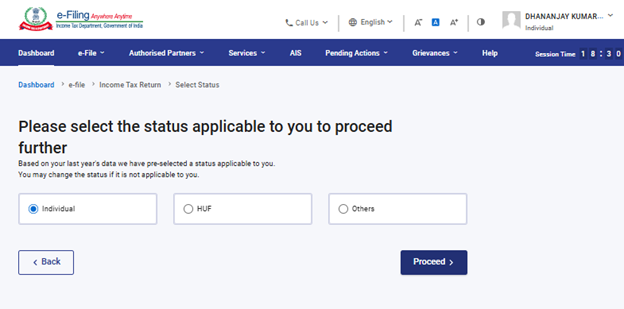
ਕਦਮ 5: ਆਪਣੇ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਸਥਿਤੀ ਦੀ ਚੋਣ ਕਰੋ ਅਤੇ ‘ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
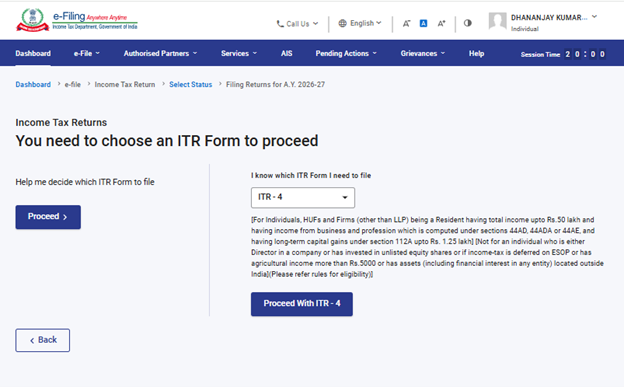
ਕਦਮ 6: ਡ੍ਰੌਪਡਾਉਨ ਵਿੱਚੋਂ ITR-4 ਫਾਰਮ ਦੀ ਚੋਣ ਕਰੋ ਅਤੇ ‘ITR-4 ਨਾਲ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਜੇਕਰ ਤੁਹਾਨੂੰ ਇਹ ਨਹੀਂ ਪਤਾ ਕਿ ਤੁਹਾਡੇ 'ਤੇ ਕਿਹੜਾ ITR ਫਾਰਮ ਲਾਗੂ ਹੁੰਦਾ ਹੈ, ਤਾਂ ਸਹਾਇਕ-ਆਧਾਰਿਤ ਰਿਟਰਨ ਫਾਈਲਿੰਗ ਲਈ ਖੱਬੇ ਪਾਸੇ ਵਾਲੇ 'ਅੱਗੇ ਵਧੋ' ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
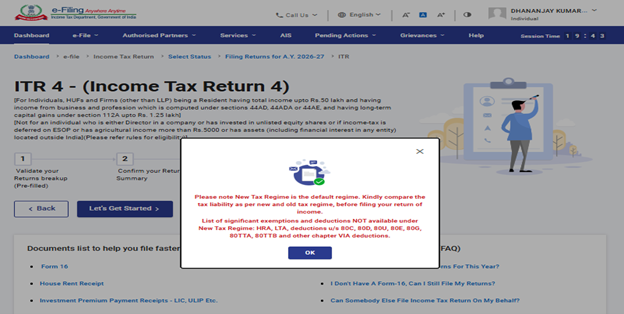
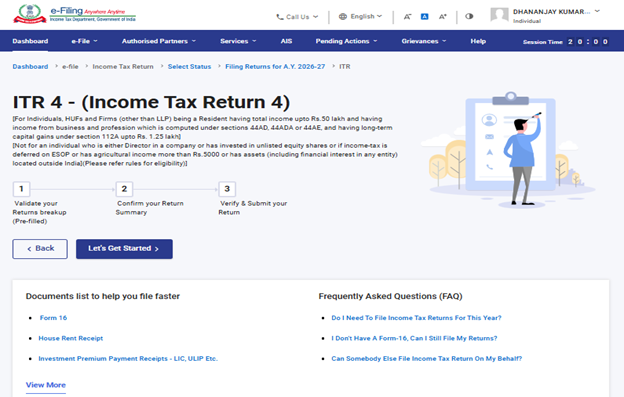
ਕਦਮ 7: ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਆਪਣੇ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ITR ਦੀ ਚੋਣ ਕਰ ਲੈਂਦੇ ਹੋ, ਤਾਂ ਲੋੜੀਂਦੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਸੂਚੀ ਨੂੰ ਨੋਟ ਕਰੋ ਅਤੇ 'ਆਓ ਸ਼ੁਰੂ ਕਰੀਏ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
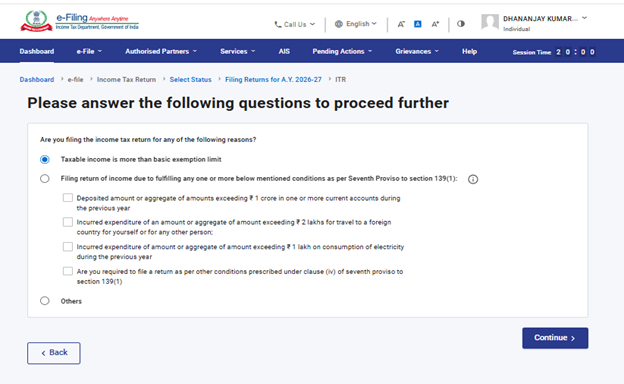
ਕਦਮ 8: ITR ਦਾਖਲ ਕਰਨ ਦਾ ਕਾਰਨ ਚੁਣੋ ਅਤੇ ‘ਜਾਰੀ ਰੱਖੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
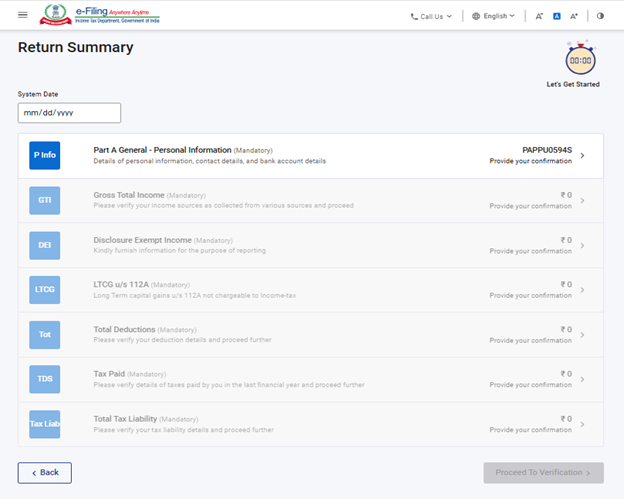
ਕਦਮ 9: ITR ਫਾਰਮ ਵਿੱਚ ਆਪਣੇ ਪਹਿਲਾਂ ਤੋਂ ਭਰੇ ਹੋਏ ਡੇਟਾ ਦੀ ਸਮੀਖਿਆ ਕਰੋ ਅਤੇ ਜੇਕਰ ਲੋੜ ਹੋਵੇ ਤਾਂ ਇਸਨੂੰ ਸੋਧੋ। ਬਾਕੀ ਬਚਿਆ / ਵਾਧੂ ਡੇਟਾ ਦਰਜ ਕਰੋ (ਜੇਕਰ ਲੋੜ ਹੋਵੇ) ਅਤੇ ਹਰੇਕ ਸੈਕਸ਼ਨ ਦੇ ਅੰਤ ਵਿੱਚ 'ਪੁਸ਼ਟੀ ਕਰੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ:
ਵਿੱਤ ਐਕਟ, 2024 ਦੁਆਰਾ ਧਾਰਾ 115BAC(1A) ਸ਼ਾਮਲ ਕੀਤੀ ਗਈ ਹੈ ਤਾਂ ਜੋ ਵਿਅਕਤੀ, ਹਿੰਦੂ ਅਣਵੰਡੇ ਪਰਿਵਾਰ (HUF), ਵਿਅਕਤੀਆਂ ਦੀ ਐਸੋਸੀਏਸ਼ਨ (AOP - ਸਹਿਕਾਰੀ ਸਭਾ ਤੋਂ ਇਲਾਵਾ), ਵਿਅਕਤੀਆਂ ਦੇ ਸਮੂਹ (BOI) ਭਾਵੇਂ ਉਹ ਰਜਿਸਟਰਡ ਹੋਣ ਜਾਂ ਨਾ, ਜਾਂ ਆਰਟੀਫੀਸ਼ੀਅਲ ਨਿਆਇਕ ਵਿਅਕਤੀ ਦੇ ਰੂਪ ਵਿੱਚ ਕਰਦਾਤਾ ਲਈ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਨੂੰ ਡਿਫਾਲਟ ਕਰ ਪ੍ਰਣਾਲੀ ਬਣਾਇਆ ਜਾ ਸਕੇ। ਜੇਕਰ ਕੋਈ ਕਰਦਾਤਾ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਅਨੁਸਾਰ ਕਰ ਦਾ ਭੁਗਤਾਨ ਨਹੀਂ ਕਰਨਾ ਚਾਹੁੰਦਾ, ਤਾਂ ਉਸਨੂੰ ਸਪਸ਼ਟ ਤੌਰ 'ਤੇ ਇਸ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕਰਨੀ ਪਵੇਗੀ ਅਤੇ ਪੁਰਾਣੀ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਤਹਿਤ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਦੀ ਚੋਣ ਕਰਨੀ ਪਵੇਗੀ।
ਇੱਕ ਅਸੈਸੀ, ਜਿਸ ਦੀ ਆਮਦਨ ਕਿਸੇ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਹੈ, ਉਹ ਸੰਬੰਧਿਤ ਸਾਲ ਲਈ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਤੋਂ ਬਾਹਰ ਹੋਣ ਅਤੇ ਪੁਰਾਣੀ ਕਰ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਜਾਣ ਦੀ ਚੋਣ ਕਰ ਸਕਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਉਸਨੂੰ ਧਾਰਾ 139(1) ਦੇ ਤਹਿਤ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਨਿਯਤ ਮਿਤੀ 'ਤੇ ਜਾਂ ਉਸ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ ਨੰਬਰ 10-IEA ਵਿੱਚ ਇਸ ਵਿਕਲਪ ਦੀ ਵਰਤੋਂ ਕਰਨੀ ਪਵੇਗੀ।
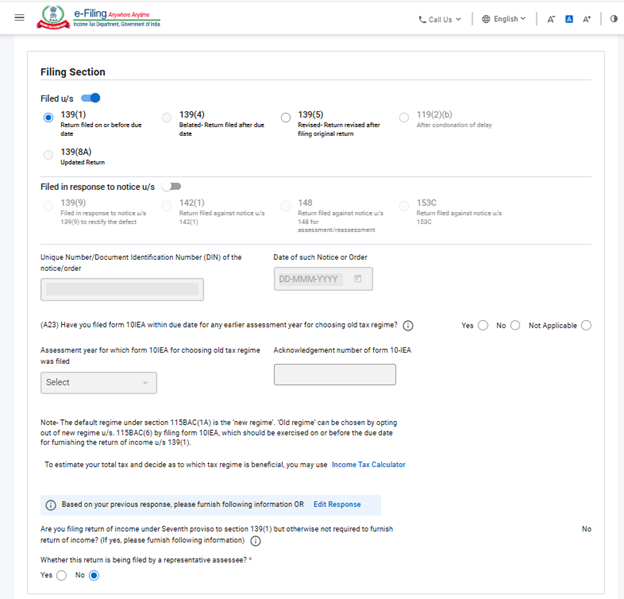
ਨੋਟ:
•ਜੇਕਰ ਤੁਸੀਂ ਮੁਲਾਂਕਣ ਸਾਲ 2025-26 ਵਿੱਚ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦੀ ਚੋਣ ਕੀਤੀ ਸੀ: “ਹਾਂ, ਨਾ ਜਾਂ ਲਾਗੂ ਨਹੀਂ” ਚੁਣੋ। ਜੇਕਰ ਹਾਂ ਦੀ ਚੋਣ ਕੀਤੀ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਫਾਰਮ 10-IEA ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ ਦਰਜ ਕਰੋ।
• ਜੇਕਰ ਤੁਸੀਂ ਮੁਲਾਂਕਣ ਸਾਲ 2025-26 ਲਈ 'ਨਾ' ਜਾਂ 'ਲਾਗੂ ਨਹੀਂ' ਦੀ ਚੋਣ ਕੀਤੀ ਸੀ ਅਤੇ ਮੌਜੂਦਾ ਮੁਲਾਂਕਣ ਸਾਲ 2026-27 ਲਈ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਤੋਂ ਬਾਹਰ ਹੋਣਾ ਚਾਹੁੰਦੇ ਹੋ: “ਹਾਂ” ਚੁਣੋ, ਨਹੀਂ ਤਾਂ “ਨਾ” ਚੁਣੋ। ਜੇਕਰ ਹਾਂ ਦੀ ਚੋਣ ਕੀਤੀ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਫਾਰਮ 10-IEA ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ ਦਰਜ ਕਰੋ।
ਕਦਮ 10:ITR ਫਾਰਮ ਦੇ ਵੱਖ-ਵੱਖ ਸੈਕਸ਼ਨਾਂ ਵਿੱਚ ਆਪਣੀ ਆਮਦਨ ਅਤੇ ਕਟੌਤੀ ਦੇ ਵੇਰਵੇ ਦਰਜ ਕਰੋ। ਫਾਰਮ ਦੇ ਸਾਰੇ ਹਿੱਸਿਆਂ ਨੂੰ ਪੂਰਾ ਅਤੇ ਪੁਸ਼ਟੀ ਕਰਨ ਤੋਂ ਬਾਅਦ,‘ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ’'ਤੇ ਕਲਿੱਕ ਕਰੋ।
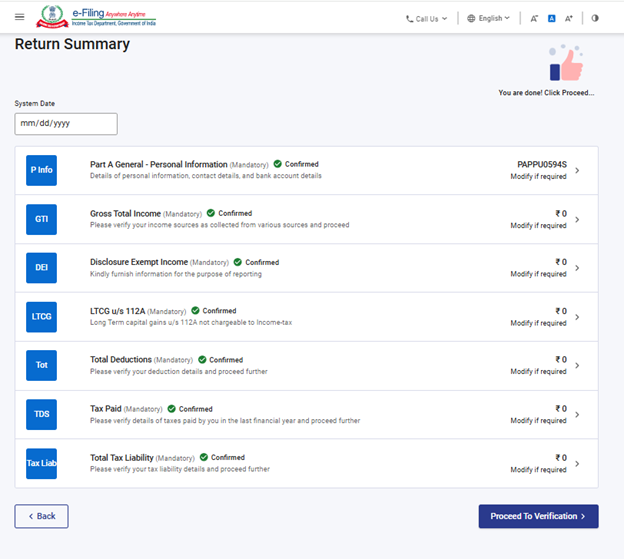
ਕਦਮ 11: ਜੇਕਰ ਕੋਈ ਕਰ ਦੇਣਦਾਰੀ ਬਣਦੀ ਹੈ
ਤੁਹਾਨੂੰ ਤੁਹਾਡੇ ਦੁਆਰਾ ਦਿੱਤੇ ਗਏ ਵੇਰਵਿਆਂ ਦੇ ਆਧਾਰ 'ਤੇ ਤੁਹਾਡੀ ਕਰ ਗਣਨਾ ਦਾ ਇੱਕ ਸਾਰ ਦਿਖਾਇਆ ਜਾਵੇਗਾ। ਜੇਕਰ ਗਣਨਾ ਦੇ ਆਧਾਰ 'ਤੇ ਕੋਈ ਕਰ ਦੇਣਦਾਰੀ ਬਣਦੀ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਪੰਨੇ ਦੇ ਹੇਠਾਂ 'ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ' ਅਤੇ 'ਬਾਅਦ ਵਿੱਚ ਭੁਗਤਾਨ ਕਰੋ' ਦੇ ਵਿਕਲਪ ਮਿਲਣਗੇ। 'ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ' ਵਿਕਲਪ ਦੀ ਵਰਤੋਂ ਕਰਨ ਦੀ ਸਲਾਹ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ।
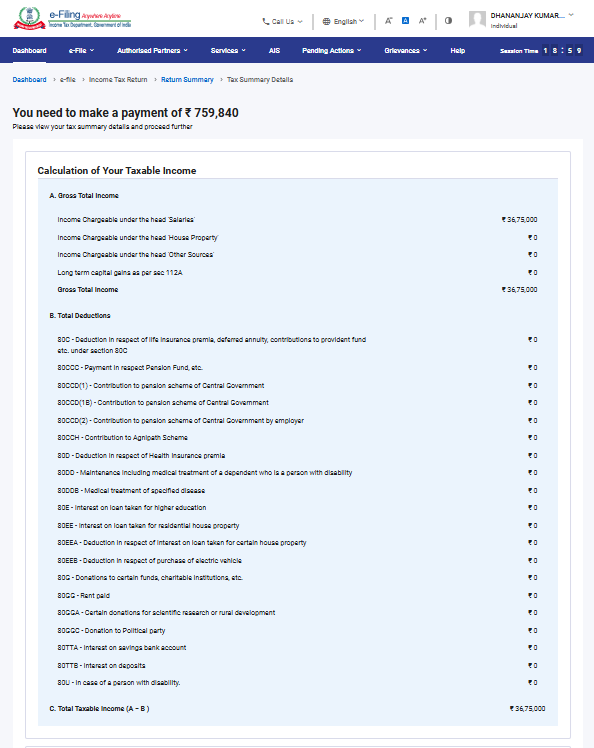
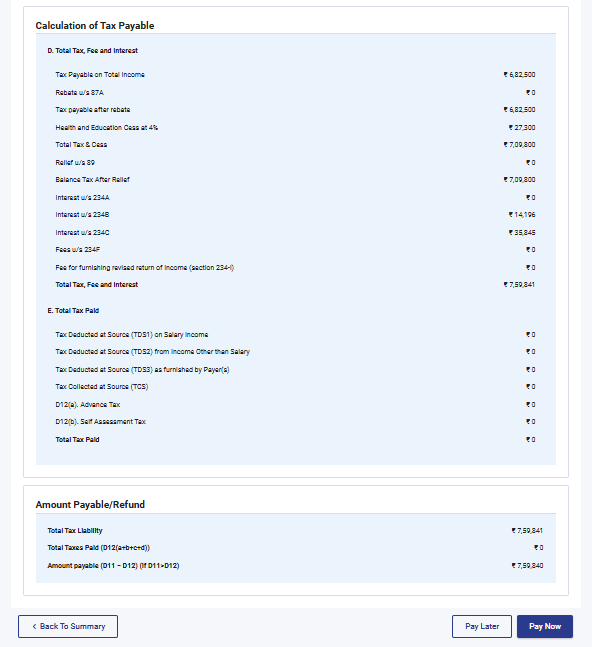
ਕਦਮ 11a(i): ਜੇਕਰ ਤੁਸੀਂ “ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ” 'ਤੇ ਕਲਿੱਕ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਈ-ਭੁਗਤਾਨ ਕਰ ਸੇਵਾ 'ਤੇ ਭੇਜ ਦਿੱਤਾ ਜਾਵੇਗਾ। 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
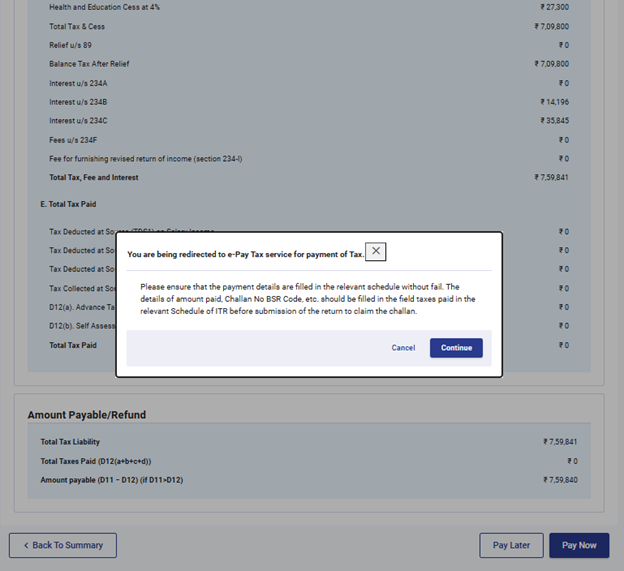
• ਨੋਟ: 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ ਤੁਹਾਨੂੰ ਕਰ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਪੋਰਟਲ ਦੇ 'ਈ-ਭੁਗਤਾਨ ਕਰ' ਪੰਨੇ 'ਤੇ ਲਿਜਾਇਆ ਜਾਵੇਗਾ। ਵਧੇਰੇ ਜਾਣਕਾਰੀ ਲਈ ਈ-ਭੁਗਤਾਨ ਕਰ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਦੇਖੋ।
ਕਦਮ 11a(ii):ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਰਾਹੀਂ ਸਫਲਤਾਪੂਰਵਕ ਭੁਗਤਾਨ ਹੋਣ ਤੋਂ ਬਾਅਦ, ਇੱਕ ਸਫਲਤਾ ਦਾ ਸੁਨੇਹਾ ਦਿਖਾਈ ਦੇਵੇਗਾ। ITR ਫਾਈਲ ਕਰਨ ਦੀ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਪੂਰਾ ਕਰਨ ਲਈ 'ਰਿਟਰਨ ਫਾਈਲਿੰਗ 'ਤੇ ਵਾਪਸ ਜਾਓ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
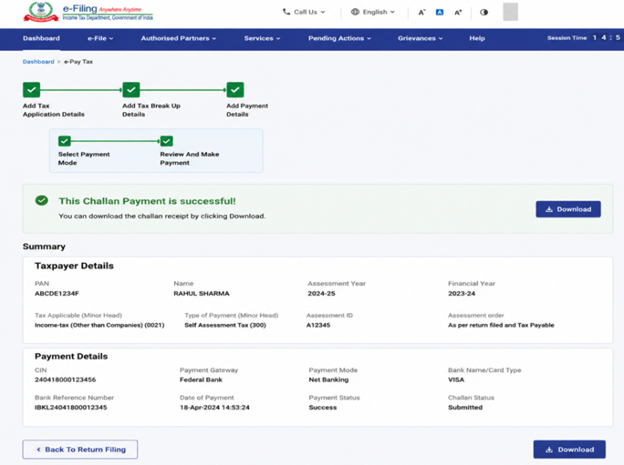
• ਜੇਕਰ ਤੁਸੀਂ 'ਬਾਅਦ ਵਿੱਚ ਭੁਗਤਾਨ ਕਰੋ' ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਤੋਂ ਬਾਅਦ ਭੁਗਤਾਨ ਕਰ ਸਕਦੇ ਹੋ, ਪਰ ਅਜਿਹੀ ਸਥਿਤੀ ਵਿੱਚ ਡਿਫਾਲਟਰ ਕਰਦਾਤਾ ਮੰਨੇ ਜਾਣ ਦਾ ਜੋਖਮ ਹੁੰਦਾ ਹੈ, ਅਤੇ ਦੇਣਯੋਗ ਕਰ 'ਤੇ ਵਿਆਜ ਦੇਣ ਦੀ ਦੇਣਦਾਰੀ ਬਣ ਸਕਦੀ ਹੈ।
ਕਦਮ 12:ਜੇਕਰ ਕੋਈ ਕਰ ਦੇਣਦਾਰੀ ਨਹੀਂ ਬਣਦੀ, ਜਾਂ ਜੇਕਰ ਕਰ ਗਣਨਾ ਦੇ ਆਧਾਰ 'ਤੇ ਕੋਈ ਰਿਫੰਡ ਬਣਦਾ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ 'ਆਪਣੀ ਰਿਟਰਨ ਦਾ ਪ੍ਰੀਵਿਊ ਕਰੋ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰੋ' ਪੰਨੇ 'ਤੇ ਲਿਜਾਇਆ ਜਾਵੇਗਾ।
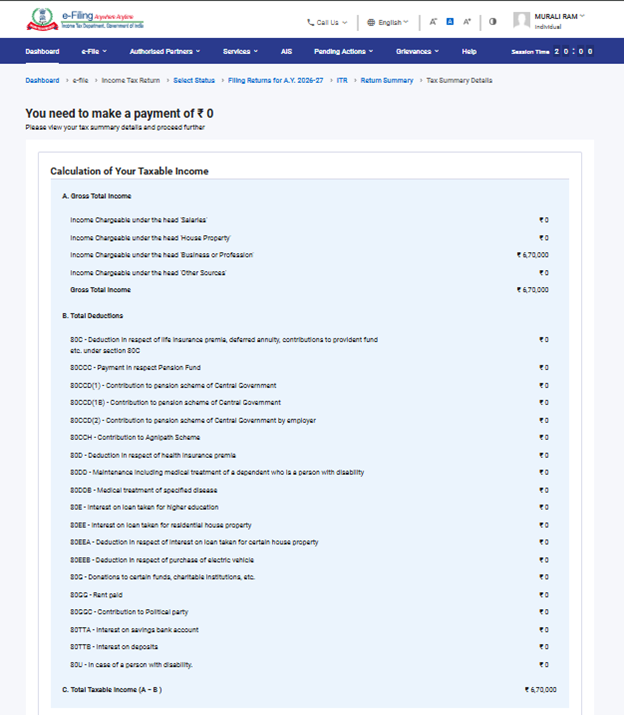
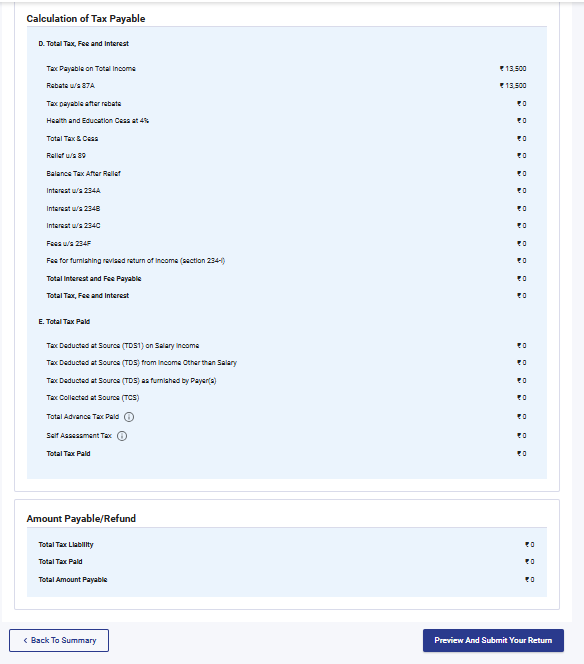
ਕਦਮ 13: 'ਆਪਣੀ ਰਿਟਰਨ ਦਾ ਪ੍ਰੀਵਿਊ ਕਰੋ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰੋ' ਪੰਨੇ 'ਤੇ, ਨਾਮ ਅਤੇ ਹੋਰ ਵੇਰਵੇ ਆਪਣੇ ਆਪ ਭਰ ਜਾਣਗੇ। ਘੋਸ਼ਣਾ ਦੇ ਚੈੱਕਬਾਕਸ ਨੂੰ ਚੁਣੋ, ਸਥਾਨ ਦਰਜ ਕਰੋ ਅਤੇ ‘ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
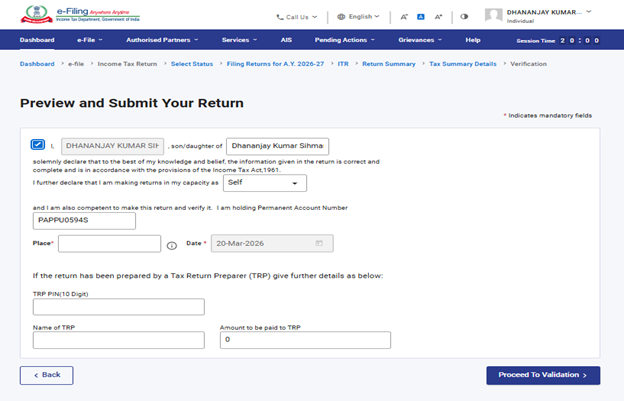
ਨੋਟ:ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਤਿਆਰ ਕਰਨ ਵਿੱਚ ਕਿਸੇ ਕਰ ਰਿਟਰਨ ਤਿਆਰਕਰਤਾ (TRP) ਦੀ ਮਦਦ ਨਹੀਂ ਲਈ ਹੈ, ਤਾਂ ਤੁਸੀਂ TRP ਨਾਲ ਸੰਬੰਧਿਤ ਟੈਕਸਟ ਬਾਕਸਾਂ ਨੂੰ ਖਾਲੀ ਛੱਡ ਸਕਦੇ ਹੋ।
ਕਦਮ 14:ਇੱਕ ਵਾਰ ਅੰਦਰੂਨੀ ਪ੍ਰਮਾਣੀਕਰਨ ਸਫਲ ਹੋਣ ਤੋਂ ਬਾਅਦ, 'ਪ੍ਰੀਵਿਊ ਦੇਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
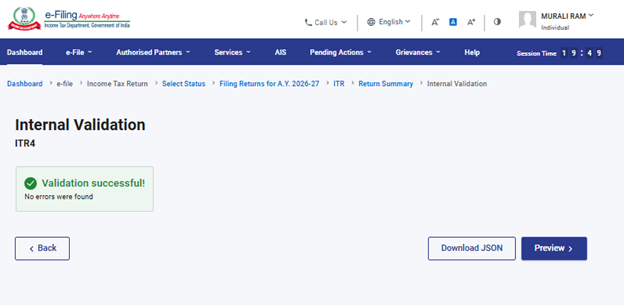
ਨੋਟ:ਜੇਕਰ ਤੁਹਾਡੀ ਰਿਟਰਨ ਵਿੱਚ ਗਲਤੀਆਂ ਦੀ ਇੱਕ ਸੂਚੀ ਦਿਖਾਈ ਦਿੰਦੀ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਗਲਤੀਆਂ ਨੂੰ ਸੁਧਾਰਨ ਲਈ ਫਾਰਮ 'ਤੇ ਵਾਪਸ ਜਾਣਾ ਪਵੇਗਾ। ਜੇਕਰ ਕੋਈ ਗਲਤੀ ਨਹੀਂ ਹੈ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਦਾ ਪ੍ਰੀਵਿਊ ਕਰਨ ਲਈ ਅੱਗੇ ਵਧ ਸਕਦੇ ਹੋ।
ਕਦਮ 15: ਰਿਟਰਨ ਪੰਨੇ ਦਾ ਪ੍ਰੀਵਿਊ 'ਤੇ 'ਪ੍ਰਮਾਣੀਕਰਨ ਲਈ ਅੱਗੇ ਵਧੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
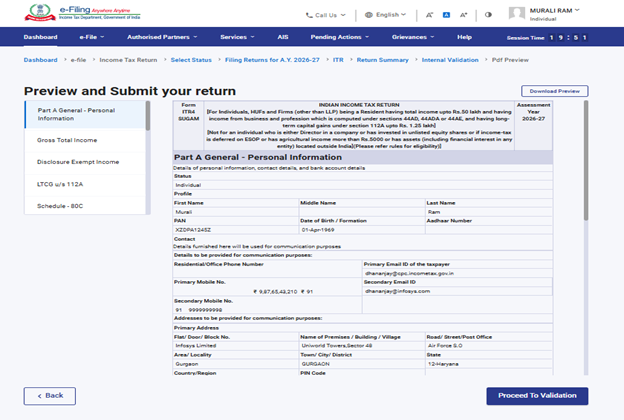
ਕਦਮ 16: ਇੱਕ ਵਾਰ ਪ੍ਰਮਾਣੀਕਰਨ ਸਫਲ ਹੋਣ ਤੋਂ ਬਾਅਦ, ‘ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
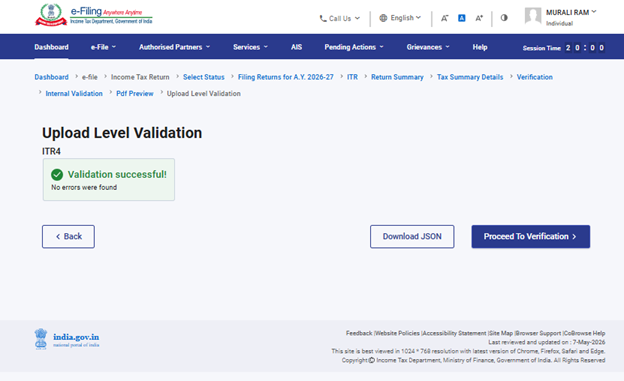
ਨੋਟ:ਜੇਕਰ ਤੁਹਾਡੀ ਰਿਟਰਨ ਵਿੱਚ ਕੋਈ ਪ੍ਰਮਾਣੀਕਰਨ ਗਲਤੀਆਂ ਹੋਣਗੀਆਂ, ਤਾਂ ਤੁਹਾਨੂੰ ਉਹਨਾਂ ਦੀ ਸੂਚੀ ਦਿਖਾਈ ਜਾਵੇਗੀ। ਗਲਤੀਆਂ ਨੂੰ ਸੁਧਾਰਨ ਲਈ ਤੁਹਾਨੂੰ ਫਾਰਮ 'ਤੇ ਵਾਪਸ ਜਾਣਾ ਪਵੇਗਾ। ਜੇਕਰ ਕੋਈ ਗਲਤੀ ਨਹੀਂ ਹੈ, ਤਾਂ ਤੁਸੀਂ ‘ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ ਆਪਣੀ ਰਿਟਰਨ ਦੀ ਈ-ਤਸਦੀਕ ਕਰਨ ਲਈ ਅੱਗੇ ਵਧ ਸਕਦੇ ਹੋ।
ਕਦਮ 17:‘ਆਪਣੀ ਤਸਦੀਕ ਪੂਰੀ ਕਰੋ’ ਪੰਨੇ 'ਤੇ, ਆਪਣਾ ਪਸੰਦੀਦਾ ਵਿਕਲਪ ਚੁਣੋ ਅਤੇ 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਆਪਣੀ ਰਿਟਰਨ ਦੀ ਤਸਦੀਕ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ, ਅਤੇ ਈ-ਤਸਦੀਕ (ਸਿਫਾਰਸ਼ ਕੀਤਾ ਗਿਆ ਵਿਕਲਪ – 'ਹੁਣੇ ਈ-ਤਸਦੀਕ ਕਰੋ') ਤੁਹਾਡੀ ITR ਦੀ ਤਸਦੀਕ ਕਰਨ ਦਾ ਸਭ ਤੋਂ ਆਸਾਨ ਤਰੀਕਾ ਹੈ – ਇਹ ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ CPC ਨੂੰ ਦਸਤਖਤ ਕੀਤਾ ਹੋਇਆ ਭੌਤਿਕ ITR-V ਭੇਜਣ ਨਾਲੋਂ ਤੇਜ਼, ਕਾਗਜ਼-ਰਹਿਤ ਅਤੇ ਵਧੇਰੇ ਸੁਰੱਖਿਅਤ ਹੈ।
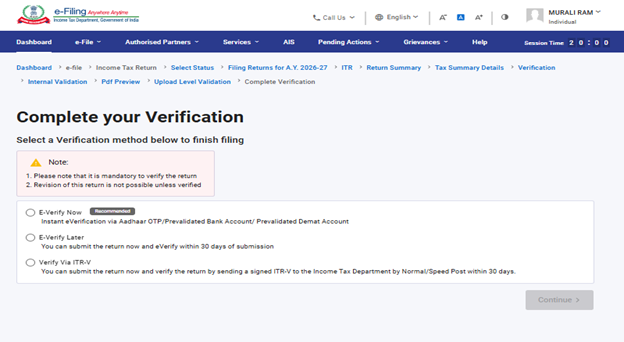
ਨੋਟ:ਜੇਕਰ ਤੁਸੀਂ 'ਬਾਅਦ ਵਿੱਚ ਈ-ਤਸਦੀਕ ਕਰੋ' ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਜਮ੍ਹਾਂ ਕਰ ਸਕਦੇ ਹੋ, ਹਾਲਾਂਕਿ, ਤੁਹਾਨੂੰ ਆਪਣੀ ITR ਦਾਖਲ ਕਰਨ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਰਿਟਰਨ ਦੀ ਤਸਦੀਕ ਕਰਨੀ ਪਵੇਗੀ।
ਕਦਮ 18:ਈ-ਤਸਦੀਕ ਪੰਨੇ 'ਤੇ, ਉਹ ਵਿਕਲਪ ਚੁਣੋ ਜਿਸ ਰਾਹੀਂ ਤੁਸੀਂ ਰਿਟਰਨ ਦੀ ਈ-ਤਸਦੀਕ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਅਤੇ 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ:
• ਵਧੇਰੇ ਜਾਣਕਾਰੀ ਲਈ 'ਈ-ਤਸਦੀਕ ਕਿਵੇਂ ਕਰੀਏ' ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਦੇਖੋ।
• ਜੇਕਰ ਤੁਸੀਂ 'ITR-V ਰਾਹੀਂ ਤਸਦੀਕ ਕਰੋ' ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ ਆਪਣੀ ITR-V ਦੀ ਦਸਤਖਤ ਕੀਤੀ ਹੋਈ ਭੌਤਿਕ ਕਾਪੀ 'ਸੈਂਟਰਲਾਈਜ਼ਡ ਪ੍ਰੋਸੈਸਿੰਗ ਸੈਂਟਰ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ, ਬੈਂਗਲੁਰੂ 560500' ਨੂੰ ਭੇਜਣੀ ਪਵੇਗੀ।
• ਕਿਰਪਾ ਕਰਕੇ ਯਕੀਨੀ ਬਣਾਓ ਕਿ ਤੁਸੀਂ ਆਪਣੇ ਬੈਂਕ ਖਾਤੇ ਨੂੰ ਪਹਿਲਾਂ ਤੋਂ ਪ੍ਰਮਾਣਿਤ ਕਰ ਲਿਆ ਹੈ ਤਾਂ ਜੋ ਕੋਈ ਵੀ ਬਣਦਾ ਰਿਫੰਡ ਤੁਹਾਡੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕੀਤਾ ਜਾ ਸਕੇ।
• ਵਧੇਰੇ ਜਾਣਕਾਰੀ ਲਈ 'ਮੇਰਾ ਬੈਂਕ ਖਾਤਾ' ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਦੇਖੋ।
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ: ਮਿਤੀ 31/03/2024 ਨੂੰ 2024 ਦੇ ਨੋਟੀਫਿਕੇਸ਼ਨ ਨੰਬਰ 2 ਅਨੁਸਾਰ-
1. ਜਿੱਥੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਅਪਲੋਡ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਅਤੇ ਅਪਲੋਡ ਕਰਨ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਈ-ਤਸਦੀਕ/ITR-V ਜਮ੍ਹਾਂ ਕੀਤੀ ਜਾਂਦੀ ਹੈ – ਅਜਿਹੇ ਮਾਮਲਿਆਂ ਵਿੱਚ ਰਿਟਰਨ ਅਪਲੋਡ ਕਰਨ ਦੀ ਮਿਤੀ ਨੂੰ ਹੀ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਮੰਨਿਆ ਜਾਵੇਗਾ।
2. ਜਿੱਥੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਅਪਲੋਡ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਪਰ ਈ-ਤਸਦੀਕ ਜਾਂ ITR-V ਅਪਲੋਡ ਕਰਨ ਦੇ 30 ਦਿਨਾਂ ਤੋਂ ਬਾਅਦ ਜਮ੍ਹਾਂ ਕੀਤੀ ਜਾਂਦੀ ਹੈ – ਅਜਿਹੇ ਮਾਮਲਿਆਂ ਵਿੱਚ ਈ-ਤਸਦੀਕ/ITR-V ਜਮ੍ਹਾਂ ਕਰਨ ਦੀ ਮਿਤੀ ਨੂੰ ਹੀ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਮੰਨਿਆ ਜਾਵੇਗਾ ਅਤੇ ਐਕਟ ਦੇ ਤਹਿਤ ਰਿਟਰਨ ਦੇਰ ਨਾਲ ਫਾਈਲ ਕਰਨ ਦੇ ਸਾਰੇ ਨਤੀਜੇ, ਜੋ ਵੀ ਲਾਗੂ ਹੋਣਗੇ, ਭੁਗਤਣੇ ਪੈਣਗੇ।
3. ਨਿਰਧਾਰਤ ਫਾਰਮੈਟ ਅਤੇ ਨਿਰਧਾਰਤ ਤਰੀਕੇ ਨਾਲ ਚੰਗੀ ਤਰ੍ਹਾਂ ਤਸਦੀਕ ਕੀਤੀ ਗਈ ITR-V ਨੂੰ ਸਿਰਫ਼ ਆਮ ਡਾਕ ਜਾਂ ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ ਜਾਂ ਕਿਸੇ ਹੋਰ ਤਰੀਕੇ ਨਾਲ ਸਿਰਫ਼ ਹੇਠਾਂ ਦਿੱਤੇ ਪਤੇ 'ਤੇ ਭੇਜਿਆ ਜਾਵੇਗਾ: ਸੈਂਟਰਲਾਈਜ਼ਡ ਪ੍ਰੋਸੈਸਿੰਗ ਸੈਂਟਰ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ, ਬੈਂਗਲੁਰੂ - 560500, ਕਰਨਾਟਕ।
4. ਜਿਸ ਮਿਤੀ ਨੂੰ CPC ਵਿਖੇ ਚੰਗੀ ਤਰ੍ਹਾਂ ਤਸਦੀਕ ਕੀਤੀ ਗਈ ITR-V ਪ੍ਰਾਪਤ ਹੋਵੇਗੀ, ਉਸੇ ਮਿਤੀ ਨੂੰ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਅਪਲੋਡ ਕਰਨ ਦੀ ਮਿਤੀ ਤੋਂ 30 ਦਿਨਾਂ ਦੀ ਮਿਆਦ ਨਿਰਧਾਰਤ ਕਰਨ ਦੇ ਉਦੇਸ਼ ਲਈ ਮੰਨਿਆ ਜਾਵੇਗਾ।
5. ਇਹ ਹੋਰ ਸਪਸ਼ਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ ਕਿ ਜਿੱਥੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਨੂੰ ਅਪਲੋਡ ਕਰਨ ਤੋਂ ਬਾਅਦ ਨਿਰਧਾਰਤ ਸਮੇਂ ਦੇ ਅੰਦਰ ਤਸਦੀਕ ਨਹੀਂ ਕੀਤਾ ਜਾਂਦਾ, ਅਜਿਹੀ ਰਿਟਰਨ ਨੂੰ ਅਵੈਧ ਮੰਨਿਆ ਜਾਵੇਗਾ।
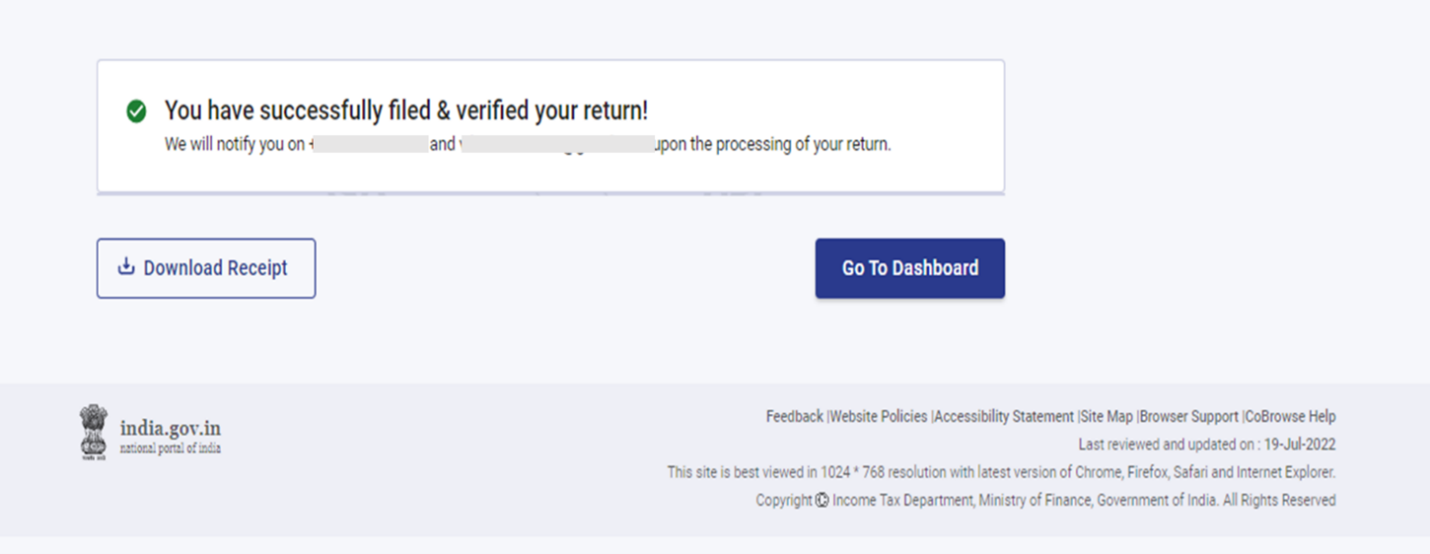
ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਦੀ ਈ-ਤਸਦੀਕ ਕਰ ਲੈਂਦੇ ਹੋ, ਤਾਂ ਲੈਣ-ਦੇਣ ID ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ ਦੇ ਨਾਲ ਇੱਕ ਸਫਲਤਾ ਦਾ ਸੁਨੇਹਾ ਦਿਖਾਈ ਦੇਵੇਗਾ। ਤੁਹਾਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਰਜਿਸਟਰਡ ਆਪਣੇ ਮੋਬਾਈਲ ਨੰਬਰ ਅਤੇ ਈਮੇਲ ਆਈਡੀ 'ਤੇ ਵੀ ਇੱਕ ਪੁਸ਼ਟੀਕਰਨ ਸੁਨੇਹਾ ਪ੍ਰਾਪਤ ਹੋਵੇਗਾ।