ਫਾਰਮ 105 & 107 ਯੂਜ਼ਰ ਮੈਨੂਅਲ
1. ਸੰਖੇਪ ਜਾਣਕਾਰੀ
ਗੈਰ-ਲਾਭਕਾਰੀ ਸੰਸਥਾਵਾਂ (NPOs) ਦੀਆਂ ਕੁਝ ਸ਼੍ਰੇਣੀਆਂ ਲਈ, ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੇ ਤਹਿਤ ਆਮਦਨ 'ਤੇ ਕਰ ਛੋਟਾਂ ਦਾ ਦਾਅਵਾ ਜਾਰੀ ਰੱਖਣ ਅਤੇ ਦਾਨਕਰਤਾਵਾਂ ਨੂੰ ਦਾਨ ਲਈ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨ ਦੇ ਸਮਰੱਥ ਬਣਾਉਣ ਲਈ ਨਿਯਮਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਜਾਂ ਨਿਯਮਤ ਮਨਜ਼ੂਰੀ ਪ੍ਰਾਪਤ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ। ਇਹ ਪ੍ਰਕਿਰਿਆ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਨੂੰ ਨਿਰੰਤਰ ਅਧਾਰ 'ਤੇ ਸੰਸਥਾ ਦੀਆਂ ਗਤੀਵਿਧੀਆਂ, ਉਦੇਸ਼ਾਂ ਅਤੇ ਪਾਲਣਾ ਸਥਿਤੀ ਦੀ ਤਸਦੀਕ ਕਰਨ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ ਅਤੇ ਇਹ ਯਕੀਨੀ ਬਣਾਉਂਦੀ ਹੈ ਕਿ ਸਿਰਫ਼ ਯੋਗ ਅਤੇ ਨਿਯਮਾਂ ਦੀ ਪਾਲਣਾ ਕਰਨ ਵਾਲੀਆਂ ਸੰਸਥਾਵਾਂ ਹੀ ਇਹਨਾਂ ਕਰ ਲਾਭਾਂ ਦੀਆਂ ਹੱਕਦਾਰ ਰਹਿਣ।
ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੇ ਸੈਕਸ਼ਨ 332(3) ਦੇ ਤਹਿਤ ਅਜਿਹੀ ਨਿਯਮਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਜਾਂ ਸੈਕਸ਼ਨ 354(2) ਦੇ ਤਹਿਤ ਨਿਯਮਿਤ ਮਨਜ਼ੂਰੀ ਪ੍ਰਾਪਤ ਕਰਨ ਲਈ, ਬੇਨਤੀਕਰਤਾ ਨੂੰ ਆਮਦਨ ਕਰ ਨਿਯਮ, 2026 ਦੇ ਨਿਯਮ 181 ਦੇ ਅਨੁਸਾਰ ਆਮਦਨ ਕਰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਇਲੈਕਟ੍ਰਾਨਿਕ ਤਰੀਕੇ ਨਾਲ ਫਾਰਮ 105 ਭਰਨਾ ਲਾਜ਼ਮੀ ਹੈ। ਫਾਰਮ 105 ਇੱਕ ਇਕੱਠਾ ਬੇਨਤੀ ਫਾਰਮ ਹੈ ਜਿਸ ਵਿੱਚ ਗੈਰ-ਲਾਭਕਾਰੀ ਸੰਸਥਾਵਾਂ ਦੀ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਅਤੇ ਦਾਨ ਨਾਲ ਸਬੰਧਤ ਕਟੌਤੀਆਂ ਲਈ ਮਨਜ਼ੂਰੀ ਦੋਵੇਂ ਸ਼ਾਮਲ ਹਨ ਅਤੇ ਇਹ ਆਮ ਤੌਰ 'ਤੇ ਉਦੋਂ ਭਰਿਆ ਜਾਂਦਾ ਹੈ ਜਦੋਂ ਗਤੀਵਿਧੀਆਂ ਸ਼ੁਰੂ ਹੋ ਚੁੱਕੀਆਂ ਹੋਣ, ਆਰਜ਼ੀ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਖਤਮ ਹੋ ਰਹੀ ਹੋਵੇ, ਮੌਜੂਦਾ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਦੇ ਨਵੀਨੀਕਰਨ ਦਾ ਸਮਾਂ ਆ ਗਿਆ ਹੋਵੇ ਜਾਂ ਸੰਗਠਨ ਦੇ ਉਦੇਸ਼ਾਂ ਵਿੱਚ ਕੋਈ ਸੋਧ ਹੁੰਦੀ ਹੈ।
ਫਾਰਮ 105 ਨੂੰ ਸਫਲਤਾਪੂਰਵਕ ਜਮ੍ਹਾਂ ਕਰਨ ਅਤੇ ਉਸ ਦੀ ਜਾਂਚ ਤੋਂ ਬਾਅਦ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਫਾਰਮ 107 ਵਿੱਚ ਇੱਕ ਆਦੇਸ਼ ਜਾਰੀ ਕਰਦਾ ਹੈ, ਜੋ ਲਾਗੂ ਹੋਣ ਯੋਗ ਨਿਯਮਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਅਤੇ/ਜਾਂ ਮਨਜ਼ੂਰੀ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ ਅਤੇ ਇਸ ਦੇ ਨਾਲ ਇੱਕ 16-ਅੰਕਾਂ ਦਾ ਵਿਲੱਖਣ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਨੰਬਰ (URN) ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ। ਇਹ URN ਇਸ ਗੱਲ ਦੀ ਪੁਸ਼ਟੀ ਕਰਦਾ ਹੈ ਕਿ ਨਿਯਮਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਜਾਂ ਮਨਜ਼ੂਰੀ ਦਿੱਤੀ ਜਾ ਚੁੱਕੀ ਹੈ ਅਤੇ ਭਵਿੱਖ ਦੀਆਂ ਪਾਲਣਾਵਾਂ ਵਿੱਚ ਇਸ ਦਾ ਹਵਾਲਾ ਦੇਣਾ ਲਾਜ਼ਮੀ ਹੈ।
ਇਸ ਤੋਂ ਇਲਾਵਾ ਜੇਕਰ ਬੇਨਤੀਕਰਤਾ ਨੇ ਫਾਰਮ 105 ਭਰਦੇ ਸਮੇਂ ਕੋਈ ਗਲਤੀ ਕੀਤੀ ਹੈ, ਤਾਂ ਬੇਨਤੀ ਨੂੰ ਭਰਨ ਦੀ ਮਿਤੀ ਤੋਂ 7 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਵਾਪਸ ਲਿਆ ਜਾ ਸਕਦਾ ਹੈ।
2. ਇਸ ਸੇਵਾ ਦਾ ਲਾਭ ਲੈਣ ਲਈ ਜ਼ਰੂਰੀ ਸ਼ਰਤਾਂ
• ਤੁਸੀਂ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਇੱਕ ਰਜਿਸਟਰਡ ਉਪਭੋਗਤਾ ਹੋਣੇ ਚਾਹੀਦੇ ਹੋ
• ਕਰਦਾਤਾ ਦਾ PAN ਸਟੇਟਸ "ਕਿਰਿਆਸ਼ੀਲ" ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ
• DSC ਮੋਡ ਰਾਹੀਂ ਫਾਰਮ ਦੀ ਤਸਦੀਕ ਕਰਨ ਲਈ ਤੁਹਾਡੇ ਕੋਲ ਇੱਕ ਵੈਧ DSC ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਇਹ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਰਜਿਸਟਰਡ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਇਸਦੀ ਮਿਆਦ ਸਮਾਪਤ ਨਹੀਂ ਹੋਣੀ ਚਾਹੀਦੀ
3. ਫਾਰਮ ਬਾਰੇ
3.1 ਉਦੇਸ਼
ਸੈਕਸ਼ਨ 332 ਜਾਂ ਸੈਕਸ਼ਨ 354 ਦੇ ਤਹਿਤ ਨਿਯਮਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਜਾਂ ਮਨਜ਼ੂਰੀ ਇੱਕ ਗੈਰ-ਲਾਭਕਾਰੀ ਸੰਸਥਾ ਨੂੰ ਕਰ ਛੋਟਾਂ ਦਾ ਲਾਭ ਜਾਰੀ ਰੱਖਣ ਦੇ ਕਾਬਲ ਬਣਾਉਂਦੀ ਹੈ ਅਤੇ ਦਾਨਕਰਤਾਵਾਂ ਨੂੰ ਯੋਗ ਦਾਨ ਲਈ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਅਜਿਹੀ ਨਿਯਮਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਜਾਂ ਮਨਜ਼ੂਰੀ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਫਾਰਮ 105 ਭਰ ਕੇ ਪ੍ਰਾਪਤ ਕੀਤੀ ਜਾਂਦੀ ਹੈ, ਜਿਸ ਤੋਂ ਬਾਅਦ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਬੇਨਤੀ ਦੀ ਜਾਂਚ ਕਰਦਾ ਹੈ।
ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਵਿਅਕਤੀਗਤ ਉਪਭੋਗਤਾਵਾਂ ਤੋਂ ਇਲਾਵਾ ਸਾਰੇ ਰਜਿਸਟਰਡ ਉਪਭੋਗਤਾ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੇ ਸੈਕਸ਼ਨ 332 ਜਾਂ 354 ਦੇ ਤਹਿਤ ਨਿਯਮਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਅਤੇ/ਜਾਂ ਮਨਜ਼ੂਰੀ ਪ੍ਰਾਪਤ ਕਰਨ ਲਈ ਫਾਰਮ 105 ਵਿੱਚ ਲੋੜੀਂਦੇ ਵੇਰਵੇ ਦੇ ਸਕਦੇ ਹਨ।
3.3 ਫਾਰਮ ਦਾ ਸੰਖੇਪ ਵੇਰਵਾ
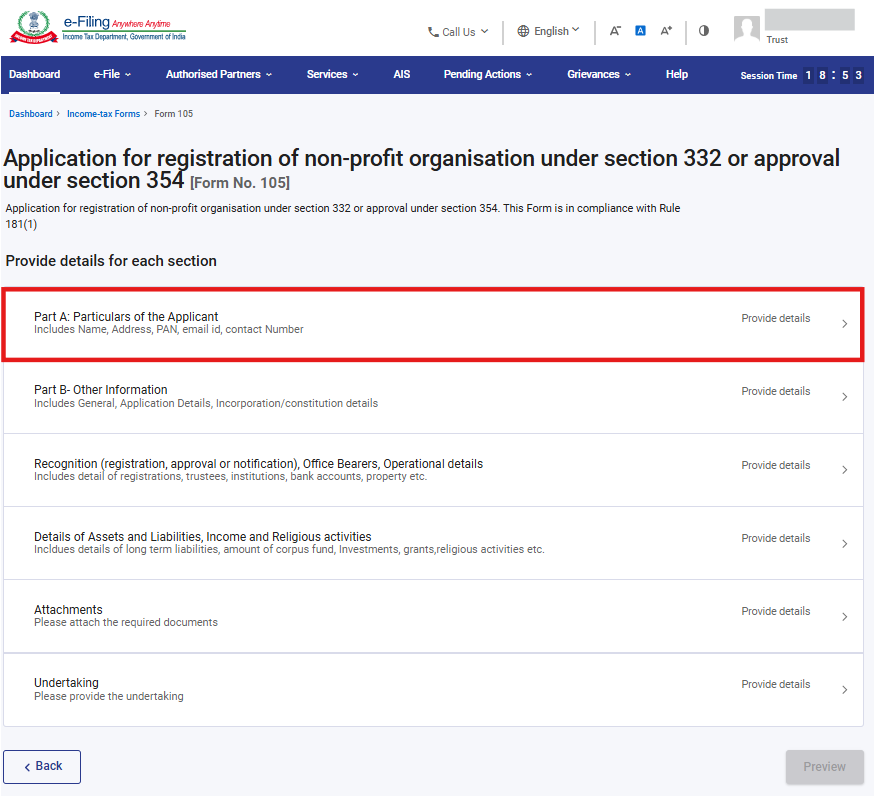
ਫਾਰਮ 105 ਦੇ ਛੇ ਪੈਨਲ ਹਨ:
1. ਭਾਗ A: ਬੇਨਤੀਕਰਤਾ ਦੇ ਵੇਰਵੇ
2. ਭਾਗ B- ਹੋਰ ਜਾਣਕਾਰੀ
3. ਮਾਨਤਾ (ਰਜਿਸਟ੍ਰੇਸ਼ਨ, ਮਨਜ਼ੂਰੀ ਜਾਂ ਨੋਟੀਫਿਕੇਸ਼ਨ), ਅਹੁਦੇਦਾਰ, ਸੰਚਾਲਨ ਦੇ ਵੇਰਵੇ
4. ਸੰਪਤੀਆਂ ਅਤੇ ਦੇਣਦਾਰੀਆਂ, ਆਮਦਨ ਅਤੇ ਧਾਰਮਿਕ ਗਤੀਵਿਧੀਆਂ ਦੇ ਵੇਰਵੇ
5. ਅਟੈਚਮੈਂਟਾਂ
6. ਅੰਡਰਟੇਕਿੰਗ
4. ਕਦਮ-ਦਰ-ਕਦਮ ਗਾਈਡ
ਭਾਗ I: ਫਾਰਮ 105 ਭਰਨਾ
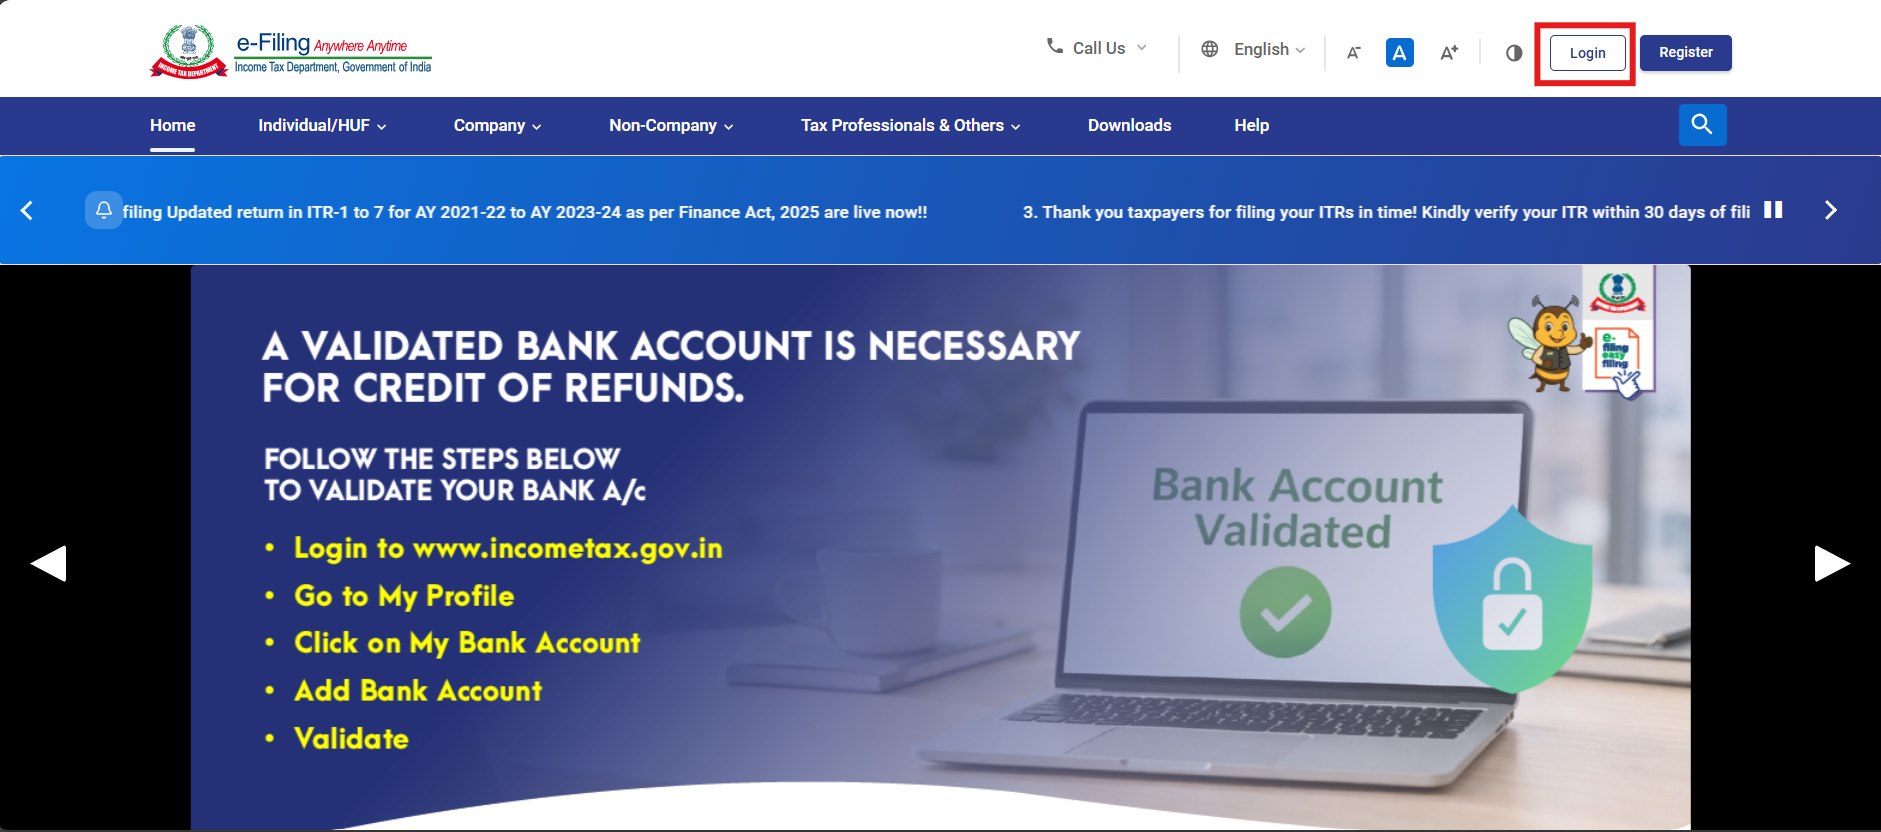
ਕਦਮ 1: ਆਪਣੀ ਉਪਭੋਗਤਾ ID ਅਤੇ ਪਾਸਵਰਡ ਨਾਲ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਵਿੱਚ ਲੌਗਇਨ ਕਰੋ।
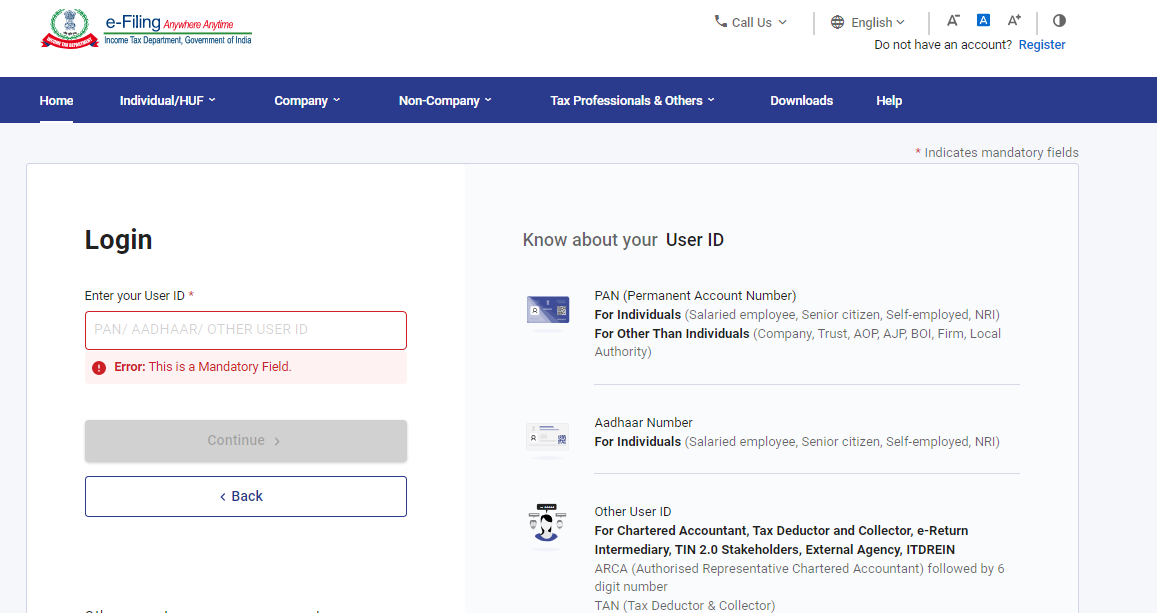
ਕਦਮ 2: ਉਪਭੋਗਤਾ ID (PAN) ਅਤੇ ਪਾਸਵਰਡ ਦਰਜ ਕਰੋ।
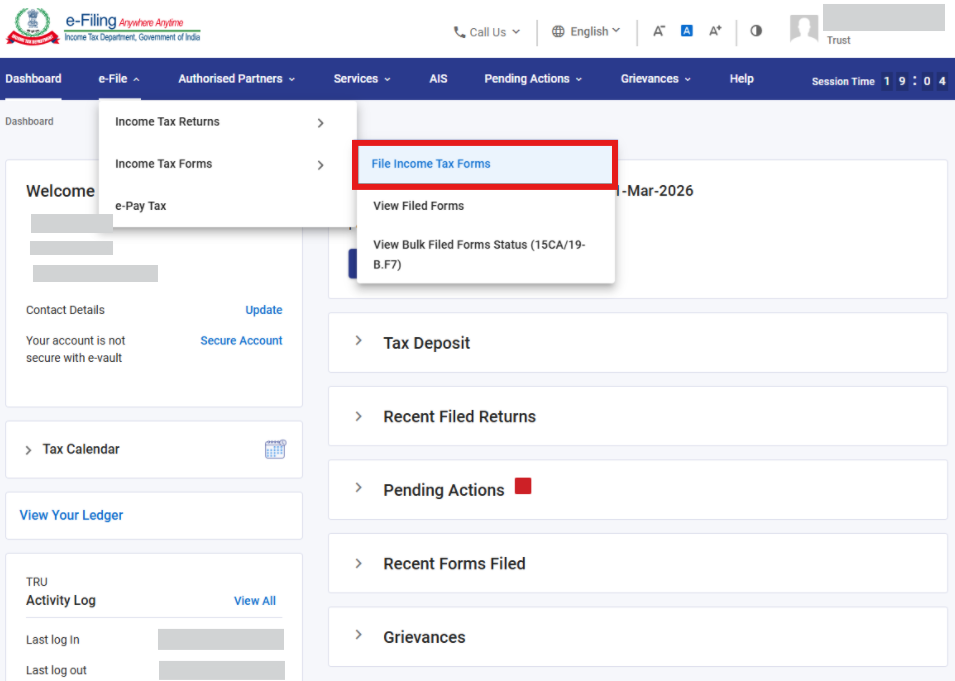
ਕਦਮ 3: ਈ-ਫਾਈਲ > ਆਮਦਨ ਕਰ ਫਾਰਮ > ਆਮਦਨ ਕਰ ਫਾਰਮ ਫਾਈਲ ਕਰੋ 'ਤੇ ਜਾਓ
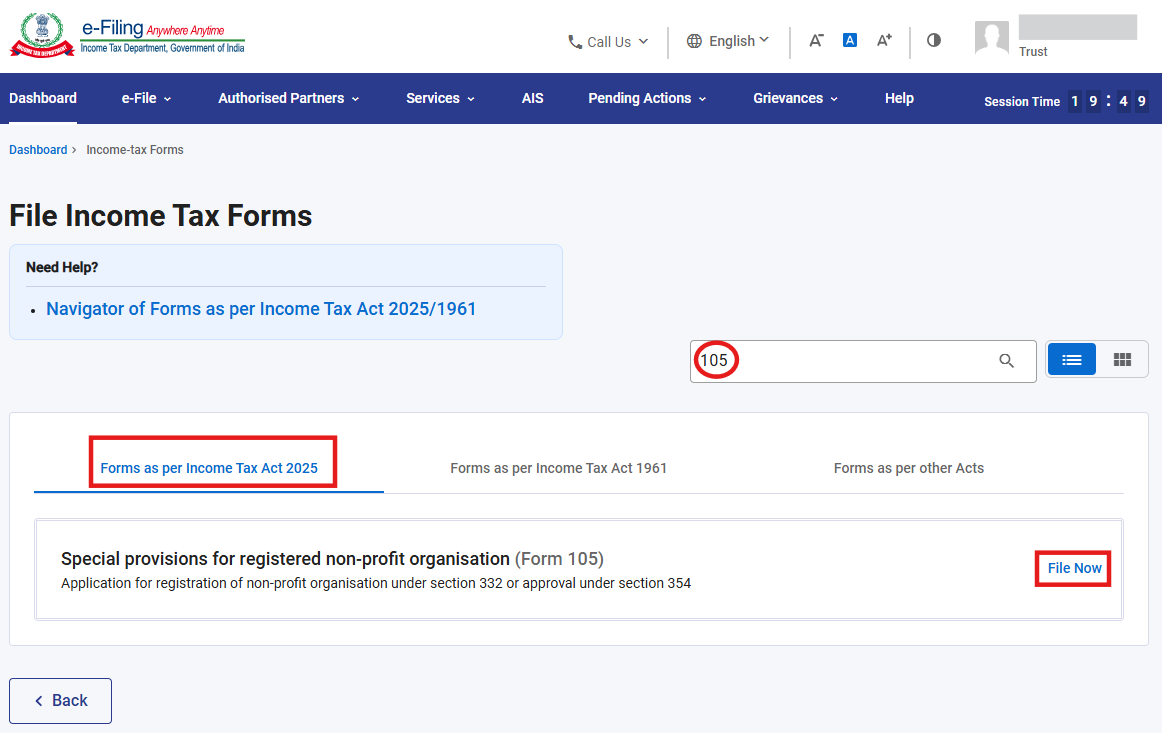
ਕਦਮ 4: ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਟੈਬ ਦੇ ਅਨੁਸਾਰ ਫਾਰਮ ਚੁਣੋ, ਫਾਰਮ 105 ਦੀ ਖੋਜ ਕਰੋ ਅਤੇ ਹੁਣੇ ਭਰੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਕਦਮ 5: ਲਾਗੂ ਕਰ ਸਾਲ (T.Y) ਚੁਣੋ ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
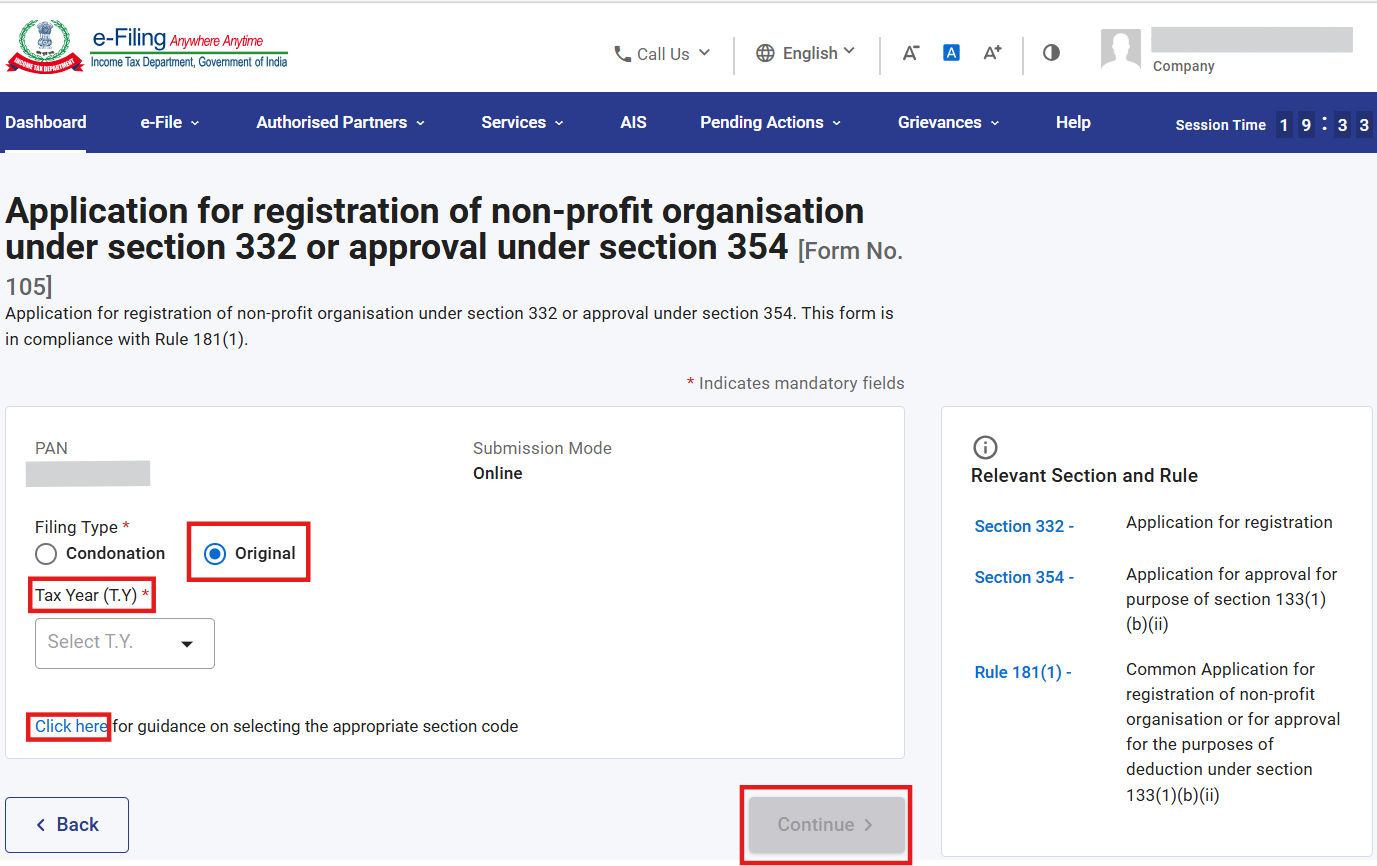
ਨੋਟ: ਫਾਰਮ 105 ਵਿੱਚ ਢੁਕਵੇਂ ਸੈਕਸ਼ਨ ਕੋਡ ਦੀ ਚੋਣ ਕਰਨ ਬਾਰੇ ਮਾਰਗਦਰਸ਼ਨ ਲਈ, ਤੁਸੀਂ ਸੰਬੰਧਿਤ ਮਾਰਗਦਰਸ਼ਨ ਨੂੰ ਡਾਊਨਲੋਡ ਕਰਨ ਲਈ “ਇੱਥੇ ਕਲਿੱਕ ਕਰੋ” ਹਾਈਪਰਲਿੰਕ 'ਤੇ ਕਲਿੱਕ ਕਰ ਸਕਦੇ ਹੋ।
ਕਦਮ 6: "ਆਓ ਸ਼ੁਰੂ ਕਰੀਏ" 'ਤੇ ਕਲਿੱਕ ਕਰੋ
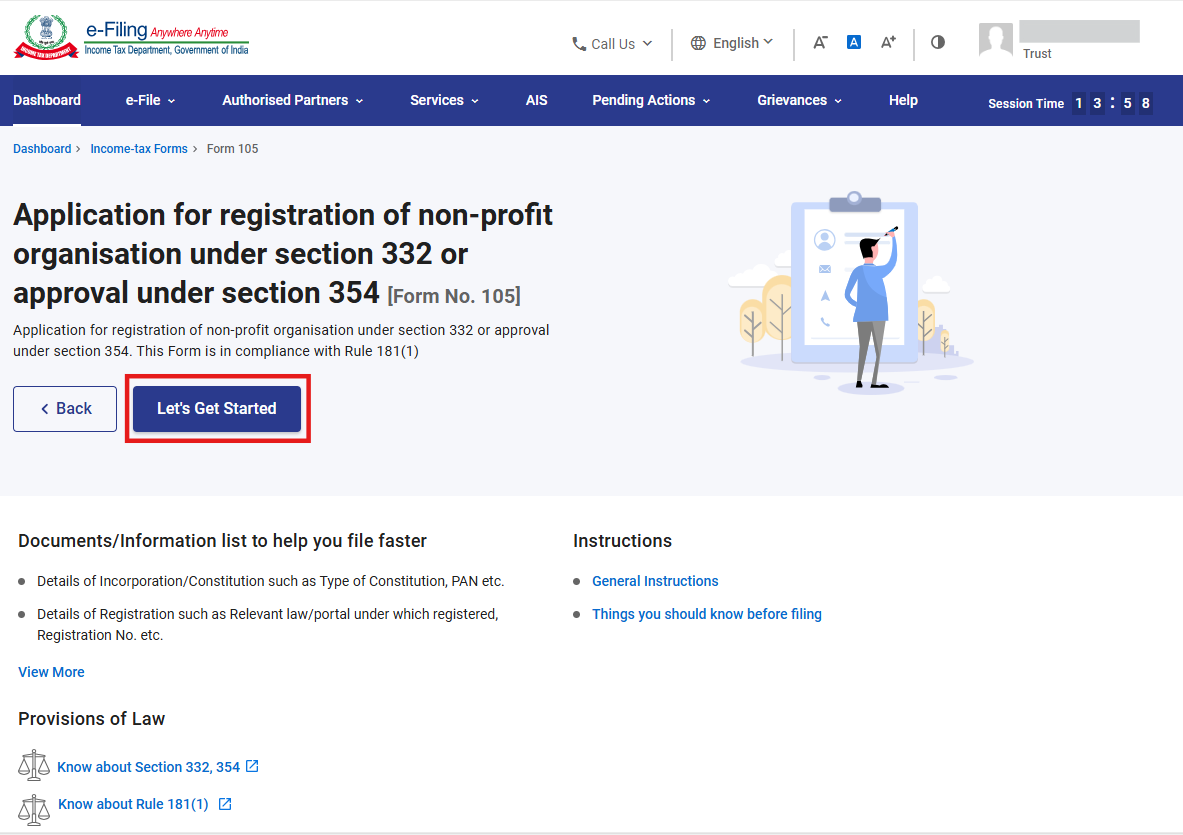
ਕਦਮ 7: 'ਆਓ ਸ਼ੁਰੂ ਕਰੀਏ' ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਉਪਭੋਗਤਾ ਪੈਨਲ ਸਕ੍ਰੀਨ 'ਤੇ ਨੈਵੀਗੇਟ ਹੋ ਜਾਵੇਗਾ ਅਤੇ ਪਹਿਲਾ ਪੈਨਲ: "ਭਾਗ A: ਬਿਨੈਕਾਰ ਦੇ ਵੇਰਵੇ" ਚੁਣੋ
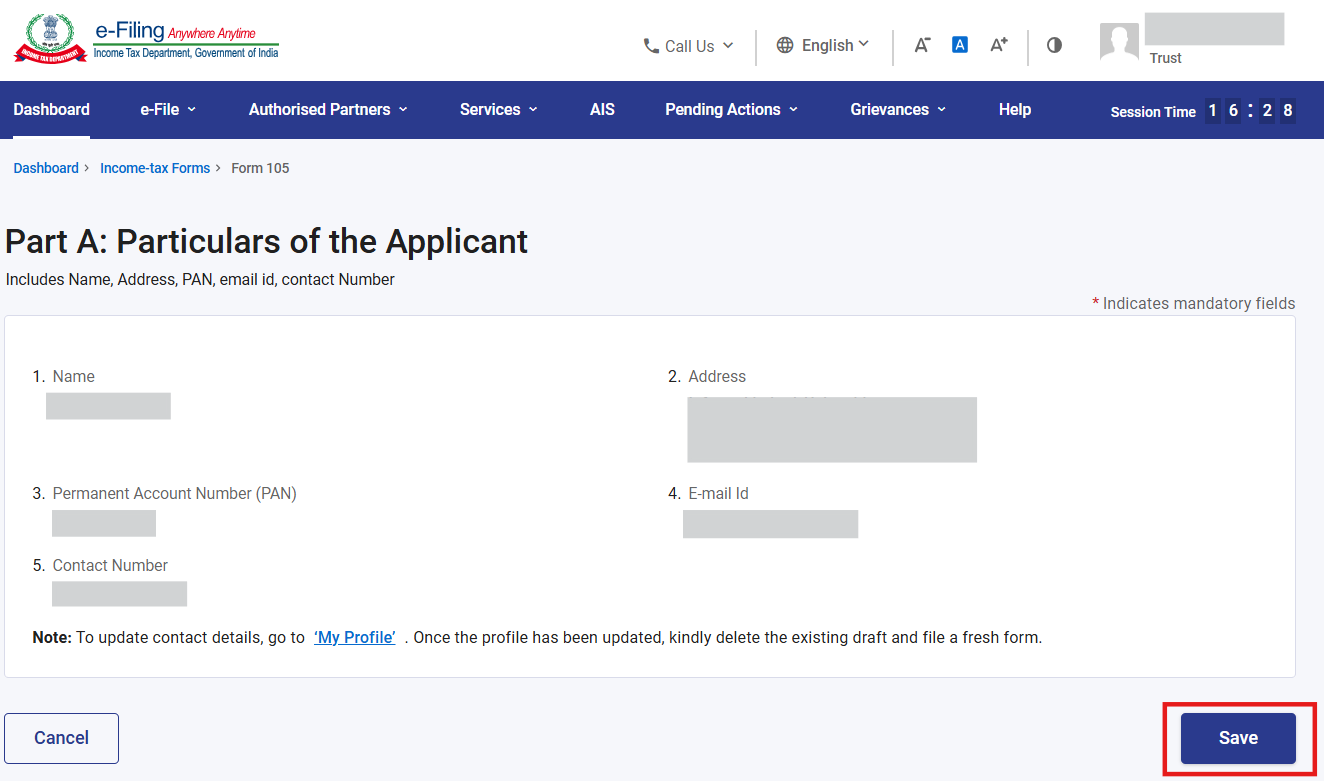
ਕਦਮ 8: ਵੇਰਵਿਆਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ: ਕਿਰਪਾ ਕਰਕੇ ਇਹ ਯਕੀਨੀ ਬਣਾਓ ਕਿ "ਮੇਰੀ ਪ੍ਰੋਫਾਈਲ" ਭਾਗ ਦੇ ਅਧੀਨ ਸਾਰੇ ਲਾਜ਼ਮੀ ਵੇਰਵੇ ਪੂਰੇ ਕੀਤੇ ਗਏ ਹਨ, ਜਿਸ ਵਿੱਚ ਪਤਾ ਵੀ ਸ਼ਾਮਲ ਹੈ। ਤੁਸੀਂ ਹਾਈਪਰਲਿੰਕ "ਮੇਰੀ ਪ੍ਰੋਫਾਈਲ" 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ ਆਪਣੇ ਸੰਪਰਕ ਅਤੇ ਪਤੇ ਦੇ ਵੇਰਵਿਆਂ ਨੂੰ ਅਪਡੇਟ ਕਰ ਸਕਦੇ ਹੋ।
ਕਦਮ 9: ਪਹਿਲੇ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਪੈਨਲ ਦੀ ਸਥਿਤੀ ਮੁਕੰਮਲ ਵਜੋਂ ਦਿਖਾਈ ਦੇਵੇਗੀ ਫਿਰ ਦੂਜਾ ਪੈਨਲ: “ਭਾਗ B- ਹੋਰ ਜਾਣਕਾਰੀ” ਚੁਣੋ
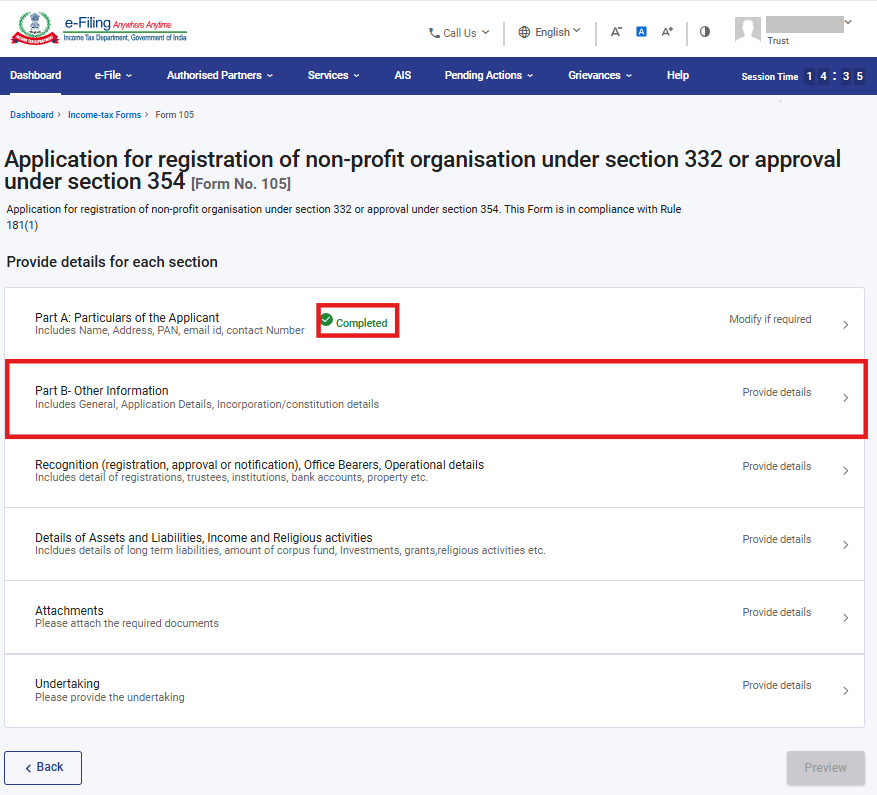
ਕਦਮ 10: ਹੋਰ ਜਾਣਕਾਰੀ ਦੀ ਪੁਸ਼ਟੀ ਕਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
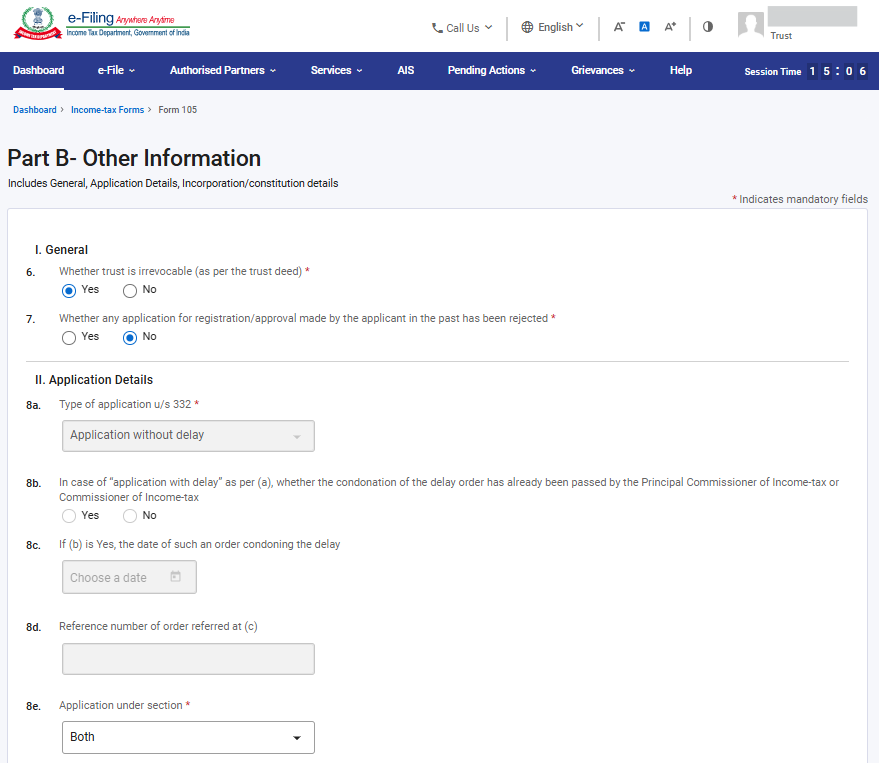
ਨੋਟ:
1) ਜੇਕਰ ਸੈਕਸ਼ਨ 332(2)(b) ਦੇ ਅਨੁਸਾਰ ਟਰੱਸਟ ਪਰਿਵਰਤਨਸ਼ੀਲ ਹੈ, ਤਾਂ ਕੋਈ ਵੀ ਬੇਨਤੀ ਫਾਰਮ ਨਹੀਂ ਭਰਿਆ ਜਾ ਸਕਦਾ।
2) ਫੀਲਡ 8b, 8c ਅਤੇ 8d ਉਦੋਂ ਹੀ ਲਾਗੂ ਹੋਣਗੇ ਜੇਕਰ ਫੀਲਡ 8a ਦੇ ਤਹਿਤ “ਦੇਰੀ ਨਾਲ ਅਰਜ਼ੀ” ਨੂੰ ਚੁਣਿਆ ਗਿਆ ਹੋਵੇ।
3) ਕਿਰਪਾ ਕਰਕੇ ਆਪਣੀ ਬੇਨਤੀ ਦੀ ਕਿਸਮ ਦੇ ਅਧਾਰ 'ਤੇ ਫੀਲਡ ਨੰਬਰ 8e: “ਇਸ ਸੈਕਸ਼ਨ ਦੇ ਤਹਿਤ ਅਰਜ਼ੀ” ਵਿੱਚ ਉਚਿਤ ਸੈਕਸ਼ਨ (332, 354 ਜਾਂ ਦੋਵੇਂ) ਦੀ ਚੋਣ ਕਰੋ।
4) ਸੈਕਸ਼ਨ 354(2) ਦੇ ਤਹਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਦੇ ਵਿਕਲਪ ਲਈ, NPO ਜਾਂ ਤਾਂ ਪਹਿਲਾਂ ਹੀ ਸੈਕਸ਼ਨ 332/12A/10(23)(c) ਦੇ ਤਹਿਤ ਰਜਿਸਟਰਡ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਜਾਂ ਸੈਕਸ਼ਨ 332(1) ਦੇ ਤਹਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਲਈ ਭਰੀ ਗਈ ਬੇਨਤੀ ਲੰਬਿਤ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ ਜਾਂ ਦੋਵਾਂ ਸੈਕਸ਼ਨਾਂ ਦੇ ਤਹਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਲਈ ਅਰਜ਼ੀ ਨੂੰ ਚੁਣਨਾ ਪਵੇਗਾ। ਜੇਕਰ ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਦੇ ਸੈਕਸ਼ਨ 332 ਦੇ ਤਹਿਤ ਜਾਂ ਆਮਦਨ ਕਰ ਐਕਟ 1961 ਦੇ ਸਬੰਧਤ ਨਿਯਮਾਂ ਦੇ ਤਹਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਲਈ ਭਰੀ ਗਈ ਕੋਈ ਵੀ ਅਰਜ਼ੀ ਰੱਦ ਕਰ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ ਜਾਂ ਜੇਕਰ ਕਿਸੇ ਵੀ ਐਕਟ ਦੇ ਸਬੰਧਤ ਨਿਯਮਾਂ ਦੇ ਤਹਿਤ ਪਹਿਲਾਂ ਦਿੱਤੀ ਗਈ ਰਜਿਸਟ੍ਰੇਸ਼ਨ/ਮਨਜ਼ੂਰੀ ਵਾਪਸ ਲੈ ਲਈ ਜਾਂਦੀ ਹੈ ਜਾਂ ਰੱਦ ਕਰ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਸੈਕਸ਼ਨ 354(2) ਦੇ ਤਹਿਤ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਲਈ ਅਰਜ਼ੀ ਭਰਨ ਦੀ ਇਜਾਜ਼ਤ ਨਹੀਂ ਹੈ।
5) ਫਾਰਮ 105 ਵਿੱਚ ਦੁਬਾਰਾ ਅਰਜ਼ੀ ਕਰਨ ਦੀ ਸਹੂਲਤ ਉਦੋਂ ਹੀ ਉਪਲਬਧ ਹੁੰਦੀ ਹੈ ਜੇਕਰ ਆਮਦਨ ਕਰ ਨਿਯਮ 2026 ਦੇ ਨਿਯਮ 181(12) ਦੇ ਨਿਯਮਾਂ ਦੇ ਤਹਿਤ ਭਰੇ ਗਏ ਫਾਰਮ 105 ਦੇ ਅਧਾਰ 'ਤੇ ਫਾਰਮ 107 ਵਿੱਚ ਰੱਦ ਕਰਨ ਦਾ ਆਦੇਸ਼ ਪ੍ਰਾਪਤ ਹੋਇਆ ਹੋਵੇ। ਫਾਰਮ 10AD ਵਿੱਚ ਪਹਿਲਾਂ ਰੱਦ ਕੀਤੇ ਗਏ ਆਦੇਸ਼ਾਂ ਲਈ, 1.04.2026 ਤੋਂ ਸਿਰਫ਼ ਫਾਰਮ 105 ਵਿੱਚ ਮੂਲ ਅਰਜ਼ੀ ਹੀ ਭਰੀ ਜਾਵੇਗੀ। ਅਜਿਹੇ ਮਾਮਲਿਆਂ ਵਿੱਚ, ਦੁਬਾਰਾ ਅਰਜ਼ੀ ਕਰਨ ਦਾ ਵਿਕਲਪ ਉਪਲਬਧ ਨਹੀਂ ਹੈ, ਕਿਉਂਕਿ ਆਮਦਨ ਕਰ ਐਕਟ 1961 ਦੇ ਤਹਿਤ ਦੁਬਾਰਾ ਬੇਨਤੀ ਕਰਨ ਨਾਲ ਸਬੰਧਤ ਕੋਈ ਨਿਯਮ ਨਹੀਂ ਸਨ।
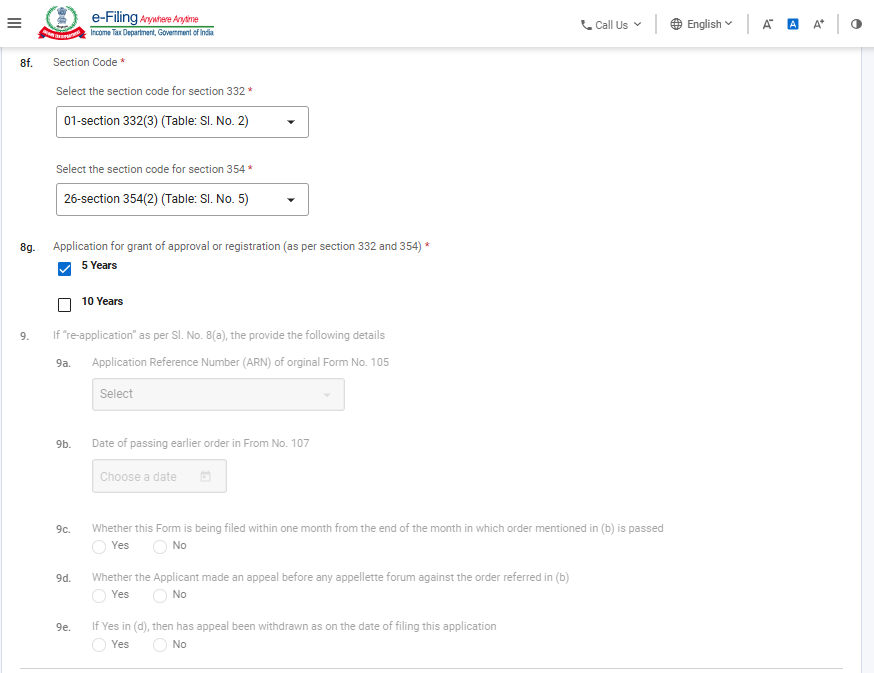
ਨੋਟ:
1) ਕਿਰਪਾ ਕਰਕੇ ਫੀਲਡ ਨੰਬਰ 8f: “ਸੈਕਸ਼ਨ ਕੋਡ” ਵਿੱਚ ਉਚਿਤ ਸੈਕਸ਼ਨ ਕੋਡ ਦੀ ਚੋਣ ਕਰੋ। ਸੈਕਸ਼ਨ ਕੋਡ ਬਾਰੇ ਹੋਰ ਮਾਰਗਦਰਸ਼ਨ ਲਈ ਕਿਰਪਾ ਕਰਕੇ “ਸੈਕਸ਼ਨ ਕੋਡਾਂ ਬਾਰੇ ਮਾਰਗਦਰਸ਼ਨ” ਦੇਖੋ।
2) ਫੀਲਡ ਨੰਬਰ 8G ਉਸ ਮਿਆਦ ਨਾਲ ਸਬੰਧਤ ਹੈ ਜਿਸ ਲਈ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਦੀ ਮੰਗ ਕੀਤੀ ਗਈ ਹੈ। 10 ਸਾਲਾਂ ਦੀ ਮਿਆਦ ਲਈ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਸਿਰਫ਼ ਉਨ੍ਹਾਂ NPO ਲਈ ਲਾਗੂ ਹੁੰਦੀ ਹੈ ਜੋ ਸੈਕਸ਼ਨ 332(5) ਦੇ ਨਿਯਮਾਂ ਵਿੱਚ ਦੱਸੀਆਂ ਸ਼ਰਤਾਂ ਨੂੰ ਪੂਰਾ ਕਰਦੇ ਹਨ। 5 ਸਾਲਾਂ ਦੀ ਮਿਆਦ ਲਈ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਸੈਕਸ਼ਨ 332(3) ਅਤੇ 354(2) ਦੋਵਾਂ ਦੇ ਨਿਯਮਾਂ ਦੇ ਤਹਿਤ ਲਾਗੂ ਹੁੰਦੀ ਹੈ।
3) ਫੀਲਡ ਨੰਬਰ 9 ਉਦੋਂ ਹੀ ਸਮਰੱਥ ਹੋਵੇਗਾ ਜੇਕਰ ਤੁਸੀਂ ਲੈਂਡਿੰਗ ਸਕ੍ਰੀਨ 'ਤੇ “ਦੁਬਾਰਾ ਬੇਨਤੀ” ਨੂੰ ਚੁਣਦੇ ਹੋ। ਦੁਬਾਰਾ ਬੇਨਤੀ ਕਰਨ ਦੀ ਇਹ ਸੁਵਿਧਾ ਜਲਦੀ ਹੀ ਸ਼ੁਰੂ ਕਰ ਦਿੱਤੀ ਜਾਵੇਗੀ।
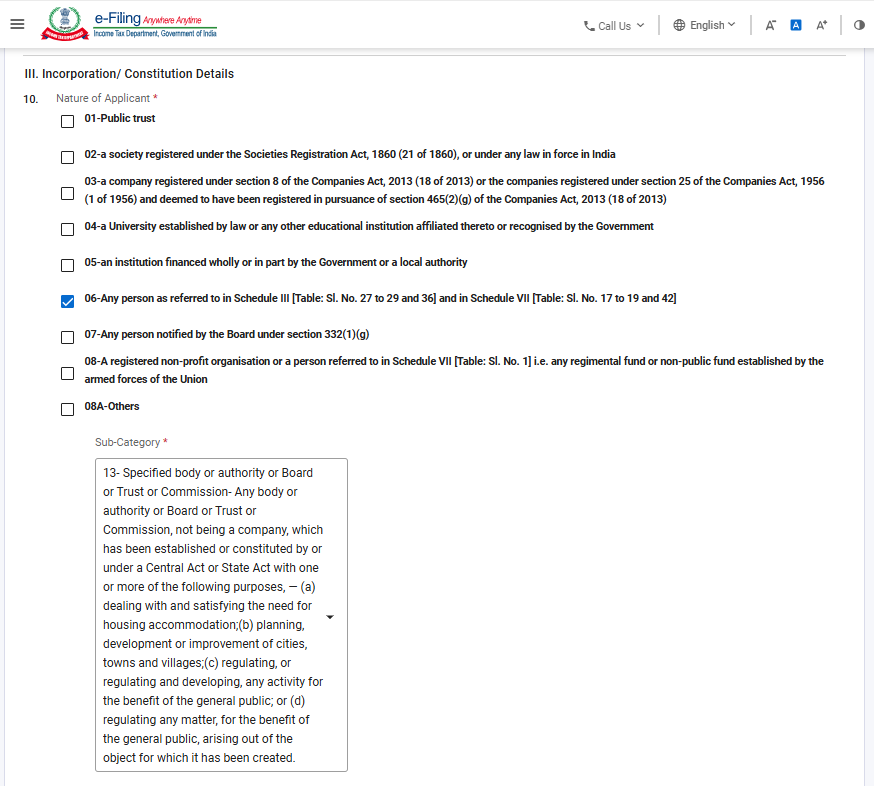
ਨੋਟ:
1) ਕਿਰਪਾ ਕਰਕੇ ਫੀਲਡ ਨੰਬਰ 10 ਵਿੱਚ ਬੇਨਤੀਕਰਤਾ ਦੀ ਉਚਿਤ ਪ੍ਰਕਿਰਤੀ ਦੀ ਚੋਣ ਕਰੋ, ਜਿਵੇਂ ਕਿ ਹੇਠਾਂ ਦੱਸਿਆ ਗਿਆ ਹੈ:
|
ਕੋਡ |
ਵਰਣਨ |
|
01 |
ਜਨਤਕ ਟਰੱਸਟ |
|
02 |
ਸੋਸਾਇਟੀਜ਼ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਐਕਟ, 1860 ਜਾਂ ਭਾਰਤ ਵਿੱਚ ਲਾਗੂ ਕਿਸੇ ਵੀ ਕਾਨੂੰਨ ਅਧੀਨ ਰਜਿਸਟਰਡ ਇੱਕ ਸੋਸਾਇਟੀ |
|
03 |
ਕੰਪਨੀ ਐਕਟ, 2013 ਦੇ ਸੈਕਸ਼ਨ 8 ਦੇ ਤਹਿਤ ਰਜਿਸਟਰਡ ਕੰਪਨੀ ਜਾਂ ਕੰਪਨੀ ਐਕਟ, 1956 ਦੇ ਸੈਕਸ਼ਨ 25 ਦੇ ਤਹਿਤ ਰਜਿਸਟਰਡ ਕੰਪਨੀ ਅਤੇ ਜਿਸ ਨੂੰ ਕੰਪਨੀ ਐਕਟ, 2013 ਦੇ ਸੈਕਸ਼ਨ 465(2)(g) ਦੇ ਅਨੁਸਾਰ ਰਜਿਸਟਰਡ ਮੰਨਿਆ ਗਿਆ ਹੋਵੇ |
|
04 |
ਕਾਨੂੰਨ ਦੁਆਰਾ ਸਥਾਪਿਤ ਯੂਨੀਵਰਸਿਟੀ ਜਾਂ ਇਸ ਨਾਲ ਸੰਬੰਧਿਤ ਜਾਂ ਸਰਕਾਰ ਦੁਆਰਾ ਮਾਨਤਾ ਪ੍ਰਾਪਤ ਕੋਈ ਹੋਰ ਵਿਦਿਅਕ ਸੰਸਥਾ |
|
05 |
ਅਜਿਹੀ ਸੰਸਥਾ ਜਿਸ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਜਾਂ ਅੰਸ਼ਿਕ ਤੌਰ 'ਤੇ ਸਰਕਾਰ ਜਾਂ ਕਿਸੇ ਸਥਾਨਕ ਅਥਾਰਟੀ ਵੱਲੋਂ ਫੰਡ/ਵਿੱਤੀ ਸਹਾਇਤਾ ਦਿੱਤੀ ਜਾਂਦੀ ਹੋਵੇ |
|
06 |
ਕੋਈ ਵੀ ਵਿਅਕਤੀ ਜਿਵੇਂ ਕਿ ਅਨੁਸੂਚੀ III [ਸਾਰਨੀ: ਲੜੀ ਨੰਬਰ 27 ਤੋਂ 29 ਅਤੇ 36] ਅਤੇ ਅਨੁਸੂਚੀ VII [ਸਾਰਨੀ: ਲੜੀ ਨੰਬਰ 10 ਤੋਂ 19 ਅਤੇ 42] ਵਿੱਚ ਦੱਸਿਆ ਗਿਆ ਹੈ |
|
07 |
ਧਾਰਾ 332(1)(g) ਅਧੀਨ ਬੋਰਡ ਦੁਆਰਾ ਸੂਚਿਤ ਕੀਤਾ ਗਿਆ ਕੋਈ ਵੀ ਵਿਅਕਤੀ |
|
08 |
ਇੱਕ ਰਜਿਸਟਰਡ ਗੈਰ-ਮੁਨਾਫ਼ਾ ਸੰਗਠਨ ਜਾਂ ਅਨੁਸੂਚੀ VII [ਸਾਰਨੀ: ਲੜੀ. ਨੰ. 1] ਵਿੱਚ ਦਰਸਾਇਆ ਗਿਆ ਵਿਅਕਤੀ ਭਾਵ ਯੂਨੀਅਨ ਦੇ ਹਥਿਆਰਬੰਦ ਬਲਾਂ ਦੁਆਰਾ ਸਥਾਪਿਤ ਕੋਈ ਵੀ ਰੈਜੀਮੈਂਟਲ ਫੰਡ ਜਾਂ ਗੈਰ-ਜਨਤਕ ਫੰਡ |
|
08A |
ਹੋਰ |
|
09 |
ਨਿਰਧਾਰਿਤ ਨਿਵੇਸ਼ਕ ਸੁਰੱਖਿਆ ਫੰਡ - ਭਾਰਤ ਵਿੱਚ ਮਾਨਤਾ ਪ੍ਰਾਪਤ ਸਟਾਕ ਐਕਸਚੇਂਜਾਂ ਦੁਆਰਾ ਜਾਂ ਤਾਂ ਸਾਂਝੇ ਤੌਰ 'ਤੇ ਜਾਂ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਸਥਾਪਤ ਕੀਤਾ ਗਿਆ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ਕ ਸੁਰੱਖਿਆ ਫੰਡ |
|
10 |
ਨਿਰਧਾਰਿਤ ਨਿਵੇਸ਼ਕ ਸੁਰੱਖਿਆ ਫੰਡ- ਭਾਰਤ ਵਿੱਚ ਕਮੋਡਿਟੀ ਐਕਸਚੇਂਜਾਂ ਦੁਆਰਾ ਜਾਂ ਤਾਂ ਸਾਂਝੇ ਤੌਰ 'ਤੇ ਜਾਂ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਸਥਾਪਤ ਕੀਤਾ ਗਿਆ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ਕ ਸੁਰੱਖਿਆ ਫੰਡ |
|
11 |
ਨਿਰਧਾਰਿਤ ਨਿਵੇਸ਼ਕ ਸੁਰੱਖਿਆ ਫੰਡ- ਡਿਪਾਜ਼ਟਰੀ ਦੁਆਰਾ ਨਿਯਮਾਂ ਅਨੁਸਾਰ ਸਥਾਪਤ ਕੀਤਾ ਗਿਆ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ਕ ਸੁਰੱਖਿਆ ਫੰਡ। |
|
12 |
ਨਿਰਧਾਰਿਤ ਸੰਸਥਾ ਜਾਂ ਅਥਾਰਟੀ ਜਾਂ ਬੋਰਡ ਜਾਂ ਟਰੱਸਟ ਜਾਂ ਕਮਿਸ਼ਨ- ਇੱਕ ਸੰਸਥਾ ਜਾਂ ਅਥਾਰਟੀ ਜਾਂ ਬੋਰਡ ਜਾਂ ਟਰੱਸਟ ਜਾਂ ਕਮਿਸ਼ਨ (ਜਿਸ ਕਿਸੇ ਵੀ ਨਾਮ ਨਾਲ ਬੁਲਾਇਆ ਜਾਵੇ) ਜਾਂ ਉਸਦਾ ਇੱਕ ਵਰਗ, ਅਨੁਸੂਚੀ VII (ਸਾਰਨੀ: ਲੜੀ. ਨੰ. 42) ਦੇ ਅਧੀਨ ਆਉਣ ਵਾਲਿਆਂ ਤੋਂ ਇਲਾਵਾ |
|
13 |
ਨਿਰਧਾਰਤ ਸੰਸਥਾ ਜਾਂ ਅਥਾਰਟੀ ਜਾਂ ਬੋਰਡ ਜਾਂ ਟਰੱਸਟ ਜਾਂ ਕਮਿਸ਼ਨ- ਕੋਈ ਵੀ ਅਜਿਹੀ ਸੰਸਥਾ ਜਾਂ ਅਥਾਰਟੀ ਜਾਂ ਬੋਰਡ ਜਾਂ ਟਰੱਸਟ ਜਾਂ ਕਮਿਸ਼ਨ (ਕੰਪਨੀ ਨੂੰ ਛੱਡ ਕੇ), ਜੋ ਕਿਸੇ ਕੇਂਦਰੀ ਐਕਟ ਜਾਂ ਰਾਜ ਐਕਟ ਦੁਆਰਾ ਜਾਂ ਉਸ ਦੇ ਤਹਿਤ ਹੇਠ ਲਿਖੇ ਇੱਕ ਜਾਂ ਇੱਕ ਤੋਂ ਵੱਧ ਉਦੇਸ਼ਾਂ ਨਾਲ ਸਥਾਪਿਤ ਜਾਂ ਗਠਿਤ ਕੀਤੀ ਗਈ ਹੋਵੇ, — (a) ਰਿਹਾਇਸ਼ੀ ਮਕਾਨਾਂ ਦੀ ਲੋੜ ਨੂੰ ਪੂਰਾ ਕਰਨਾ ਅਤੇ ਇਸ ਨਾਲ ਨਜਿੱਠਣਾ; (b) ਸ਼ਹਿਰਾਂ, ਕਸਬਿਆਂ ਅਤੇ ਪਿੰਡਾਂ ਦੀ ਯੋਜਨਾਬੰਦੀ, ਵਿਕਾਸ ਜਾਂ ਸੁਧਾਰ ਕਰਨਾ; (c) ਆਮ ਜਨਤਾ ਦੇ ਲਾਭ ਲਈ ਕਿਸੇ ਵੀ ਗਤੀਵਿਧੀ ਨੂੰ ਨਿਯਮਤ ਕਰਨਾ, ਜਾਂ ਨਿਯਮਤ ਅਤੇ ਵਿਕਸਿਤ ਕਰਨਾ; ਜਾਂ (d) ਆਮ ਜਨਤਾ ਦੇ ਲਾਭ ਲਈ, ਕਿਸੇ ਵੀ ਅਜਿਹੇ ਮਾਮਲੇ ਨੂੰ ਨਿਯਮਤ ਕਰਨਾ ਜੋ ਉਸ ਉਦੇਸ਼ ਤੋਂ ਪੈਦਾ ਹੁੰਦਾ ਹੋਵੇ ਜਿਸ ਲਈ ਇਸਦਾ ਗਠਨ ਕੀਤਾ ਗਿਆ ਹੈ। |
|
14 |
ਨਿਰਧਾਰਤ ਯੂਨੀਵਰਸਿਟੀ, ਹਸਪਤਾਲ ਜਾਂ ਹੋਰ ਸੰਸਥਾ- ਕੋਈ ਵੀ ਯੂਨੀਵਰਸਿਟੀ ਜਾਂ ਹੋਰ ਵਿਦਿਅਕ ਸੰਸਥਾ ਜਿਸ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਜਾਂ ਮੁੱਖ ਤੌਰ 'ਤੇ ਸਰਕਾਰ ਵੱਲੋਂ ਫੰਡ/ਵਿੱਤੀ ਸਹਾਇਤਾ ਦਿੱਤੀ ਜਾਂਦੀ ਹੋਵੇ। |
|
15 |
ਨਿਰਧਾਰਿਤ ਯੂਨੀਵਰਸਿਟੀ, ਹਸਪਤਾਲ ਜਾਂ ਹੋਰ ਸੰਸਥਾ - ਕੋਈ ਵੀ ਹਸਪਤਾਲ ਜਾਂ ਹੋਰ ਸੰਸਥਾ ਜੋ ਸਰਕਾਰ ਦੁਆਰਾ ਪੂਰੀ ਤਰ੍ਹਾਂ ਜਾਂ ਮਹੱਤਵਪੂਰਨ ਤੌਰ 'ਤੇ ਵਿੱਤ ਪ੍ਰਦਾਨ ਕੀਤੀ ਜਾਂਦੀ ਹੈ। |
|
16 |
ਨਿਰਧਾਰਤ ਯੂਨੀਵਰਸਿਟੀ, ਹਸਪਤਾਲ ਜਾਂ ਹੋਰ ਸੰਸਥਾ- ਕੋਈ ਵੀ ਯੂਨੀਵਰਸਿਟੀ ਜਾਂ ਹੋਰ ਵਿਦਿਅਕ ਸੰਸਥਾ ਜਿਸਦੀ ਕੁੱਲ ਸਾਲਾਨਾ ਕਮਾਈ ₹ 5,00,00,000 ਤੋਂ ਵੱਧ ਨਹੀਂ ਹਨ |
|
17 |
ਨਿਰਧਾਰਿਤ ਯੂਨੀਵਰਸਿਟੀ, ਹਸਪਤਾਲ ਜਾਂ ਹੋਰ ਸੰਸਥਾ - ਕੋਈ ਵੀ ਹਸਪਤਾਲ ਜਾਂ ਹੋਰ ਸੰਸਥਾ ਜਿਸਦੀ ਕੁੱਲ ਸਾਲਾਨਾ ਕਮਾਈ ₹ 5,00,00,000 ਤੋਂ ਵੱਧ ਨਾ ਹੋਣ |
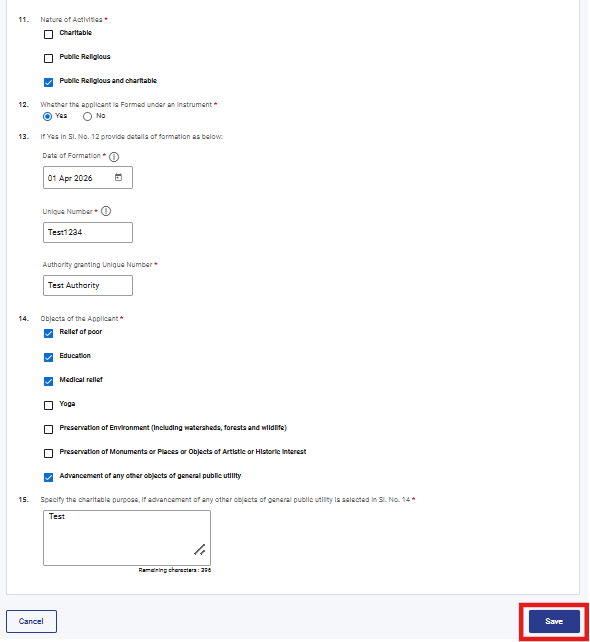
Note:
1) ਫੀਲਡ ਨੰਬਰ 14: “ਬੇਨਤੀਕਰਤਾ ਦੇ ਉਦੇਸ਼” ਉਦੋਂ ਹੀ ਸਮਰੱਥ ਹੋਵੇਗਾ ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ ਨੰਬਰ 11: “ਗਤੀਵਿਧੀਆਂ ਦੀ ਪ੍ਰਕਿਰਤੀ” ਦੇ ਤਹਿਤ ਜਨਤਕ ਧਾਰਮਿਕ ਤੋਂ ਇਲਾਵਾ ਕੋਈ ਹੋਰ ਵਿਕਲਪ ਚੁਣਦੇ ਹੋ
ਕਦਮ 11: ਦੂਜੇ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਪੈਨਲ ਦਾ ਸਟੇਟਸ "ਮੁਕੰਮਲ ਹੋਇਆ" ਵਜੋਂ ਦਿਖਾਈ ਦੇਵੇਗਾ, ਫਿਰ ਤੀਜੇ ਪੈਨਲ: “ਮਾਨਤਾ (ਰਜਿਸਟ੍ਰੇਸ਼ਨ, ਮਨਜ਼ੂਰੀ ਜਾਂ ਨੋਟੀਫਿਕੇਸ਼ਨ), ਅਹੁਦੇਦਾਰ, ਸੰਚਾਲਨ ਦੇ ਵੇਰਵੇ” ਦੀ ਚੋਣ ਕਰੋ।
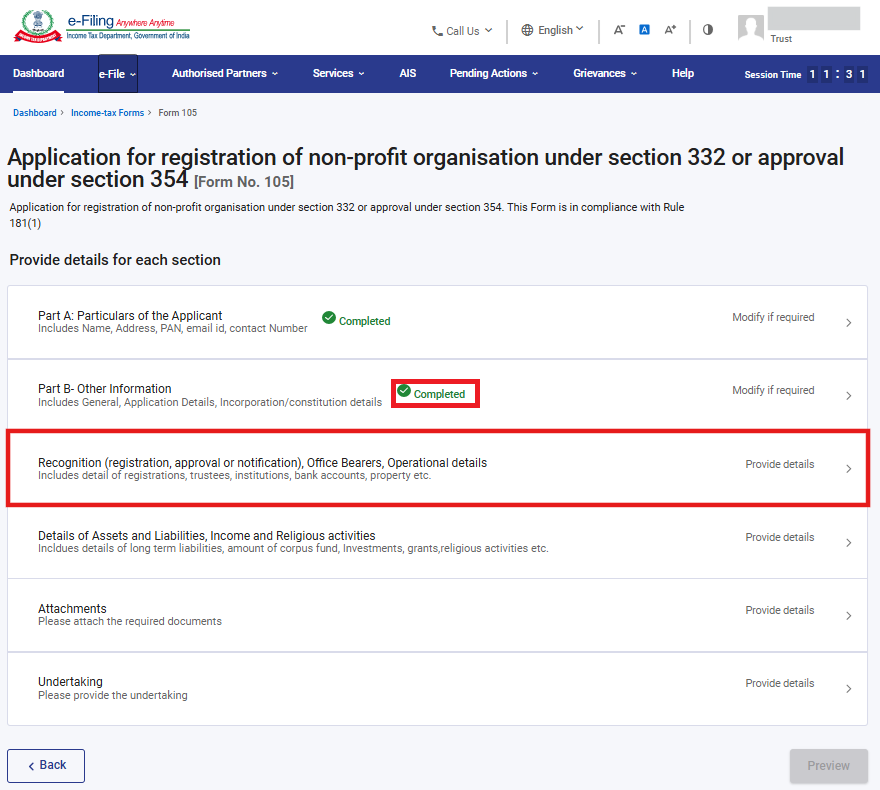
ਕਦਮ 12: ਕਿਰਪਾ ਕਰਕੇ ਸਾਰੇ ਲਾਗੂ ਵੇਰਵੇ ਭਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
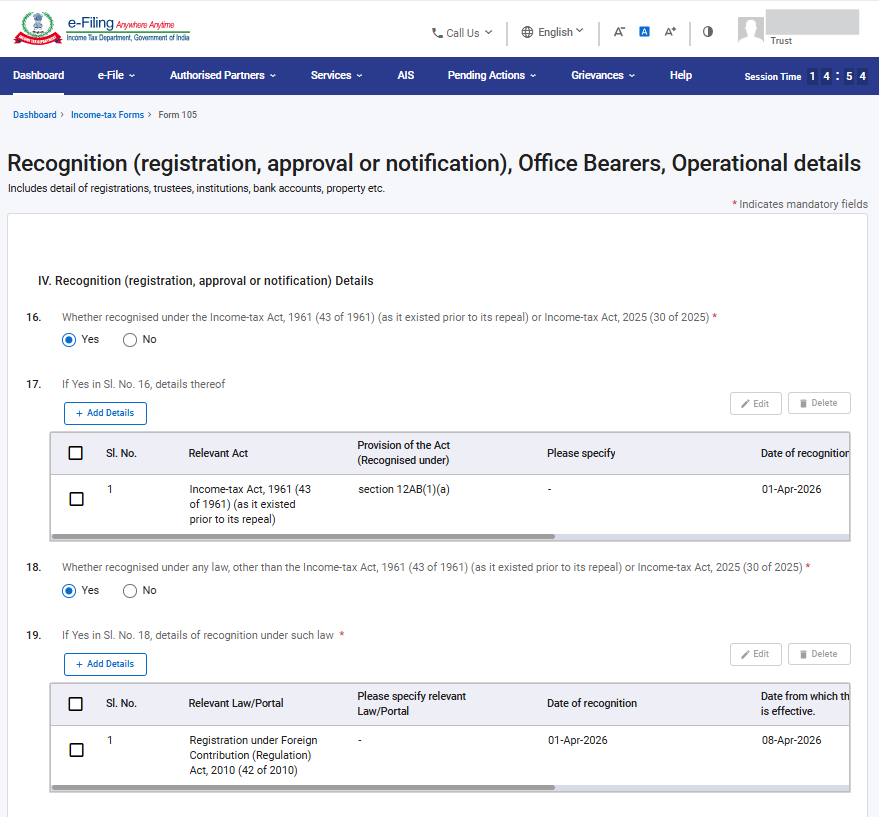
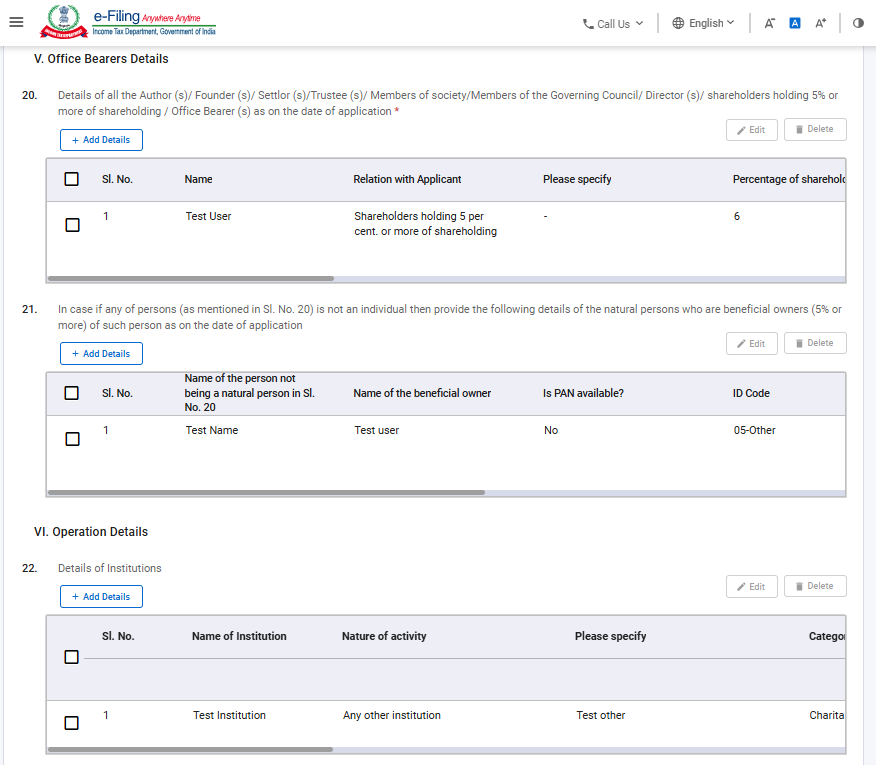
1. ਫੀਲਡ 20 ਵਿੱਚ, ਦੱਸੇ ਗਏ ਵਿਅਕਤੀਆਂ ਦੇ ਵੇਰਵੇ ਸਾਰਨੀ ਵਿੱਚ ਦਿੱਤੇ ਗਏ ਕਾਲਮਾਂ ਦੇ ਅਨੁਸਾਰ ਦਰਜ ਕੀਤੇ ਜਾਣਗੇ
2. ਫੀਲਡ 21 ਵਿੱਚ, ਫੀਲਡ ਨੰਬਰ 20 ਵਿੱਚ ਦੱਸੇ ਗਏ ਵਿਅਕਤੀਗਤ ਉਪਭੋਗਤਾਵਾਂ ਤੋਂ ਇਲਾਵਾ ਅਜਿਹੇ ਹੋਰਨਾਂ ਵਿਅਕਤੀਆਂ ਵਿੱਚ ਲਾਭਪਾਤਰੀ ਮਾਲਕਾਂ ਵਜੋਂ 5% ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਸ਼ੇਅਰ ਹੋਲਡਿੰਗ ਰੱਖਣ ਵਾਲੇ ਅਸਲ ਵਿਅਕਤੀਆਂ ਦੇ ਵੇਰਵੇ ਦਰਜ ਕੀਤੇ ਜਾਣਗੇ।
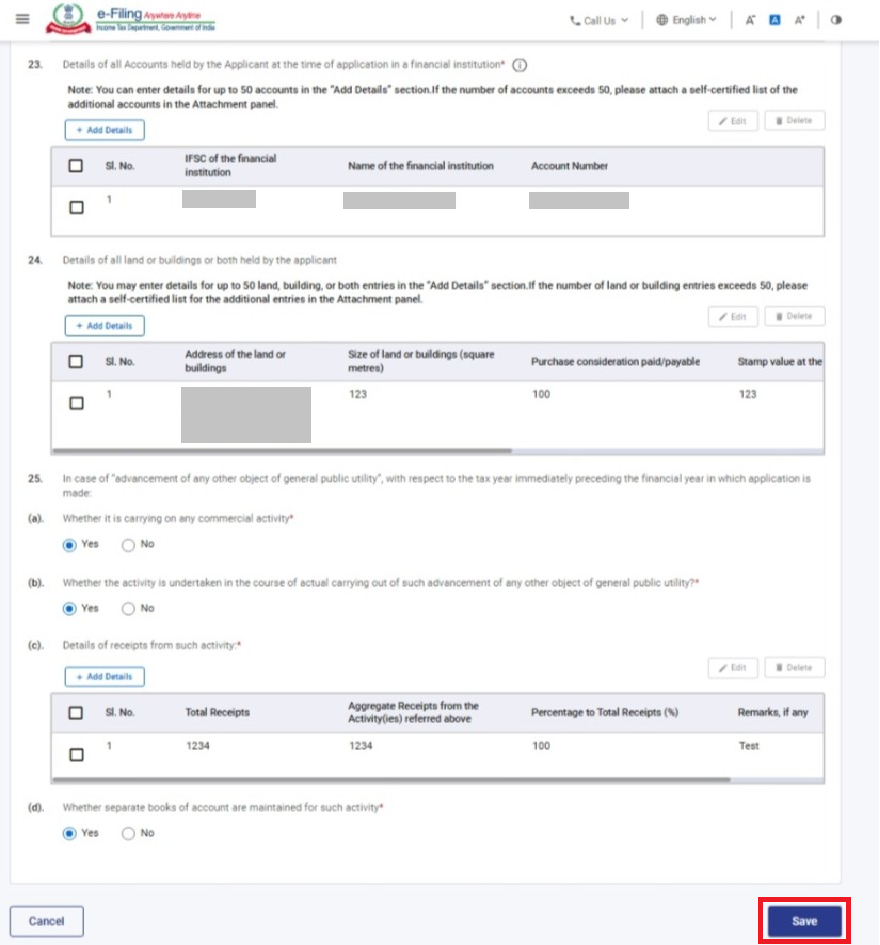
ਕਦਮ-13: 1. ਫੀਲਡ 20 ਵਿੱਚ, ਦੱਸੇ ਗਏ ਵਿਅਕਤੀਆਂ ਦੇ ਵੇਰਵੇ ਸਾਰਨੀ ਵਿੱਚ ਦਿੱਤੇ ਗਏ ਕਾਲਮਾਂ ਦੇ ਅਨੁਸਾਰ ਦਰਜ ਕੀਤੇ ਜਾਣਗੇ
2. ਫੀਲਡ 21 ਵਿੱਚ, ਫੀਲਡ ਨੰਬਰ 20 ਵਿੱਚ ਦੱਸੇ ਗਏ ਵਿਅਕਤੀਗਤ ਉਪਭੋਗਤਾਵਾਂ ਤੋਂ ਇਲਾਵਾ ਅਜਿਹੇ ਹੋਰਨਾਂ ਵਿਅਕਤੀਆਂ ਵਿੱਚ ਲਾਭਪਾਤਰੀ ਮਾਲਕਾਂ ਵਜੋਂ 5% ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਸ਼ੇਅਰ ਹੋਲਡਿੰਗ ਰੱਖਣ ਵਾਲੇ ਅਸਲ ਵਿਅਕਤੀਆਂ ਦੇ ਵੇਰਵੇ ਦਰਜ ਕੀਤੇ ਜਾਣਗੇ।
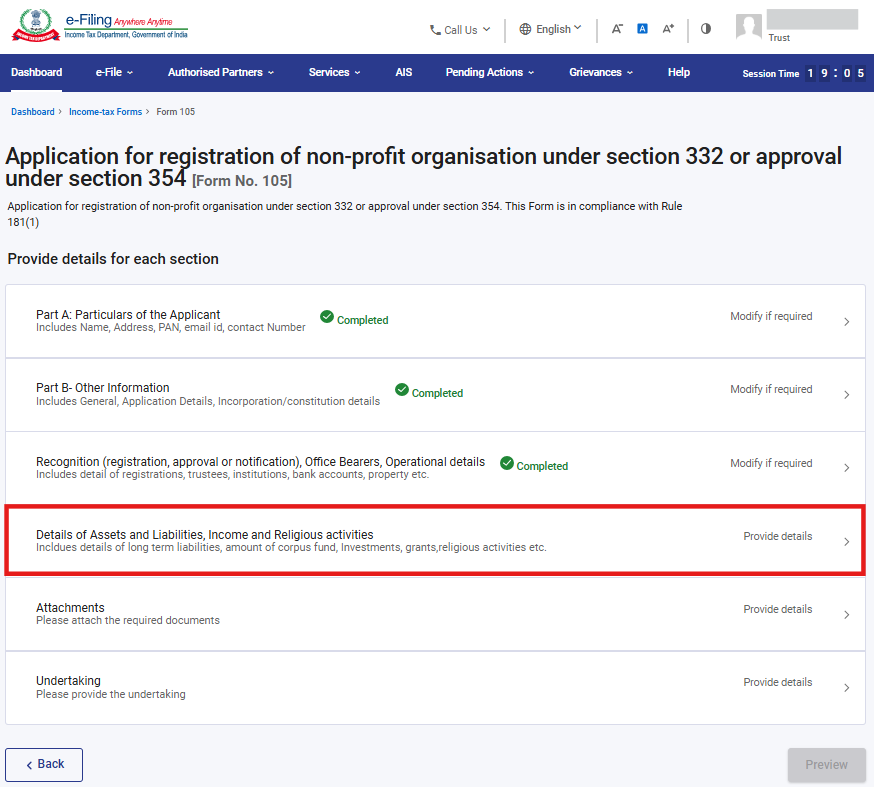
ਕਦਮ 14: ਕਿਰਪਾ ਕਰਕੇ ਸਾਰੇ ਲਾਗੂ ਵੇਰਵੇ ਭਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
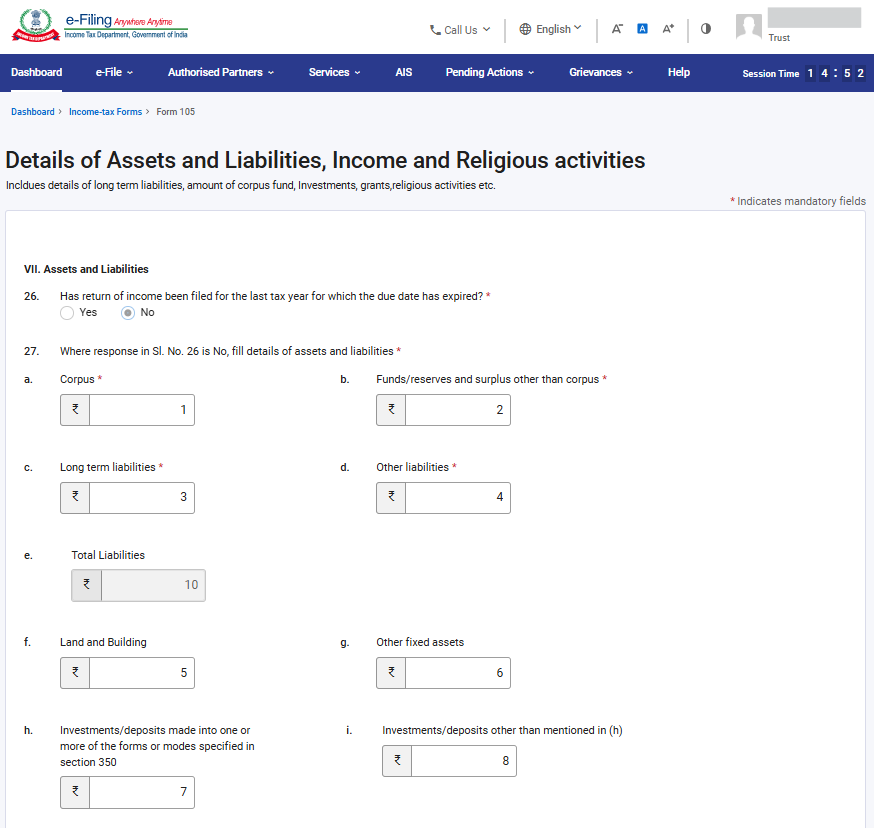
ਨੋਟ:
1) ਫੀਲਡ ਨੰ. 26 ਪਹਿਲਾਂ ਤੋਂ ਹੀ ਹਾਂ ਜਾਂ ਨਹੀਂ ਨਾਲ ਭਰਿਆ ਜਾਵੇਗਾ, ਉਸ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਦੇ ਆਧਾਰ 'ਤੇ ਜਿਸਦੀ ਨਿਯਤ ਮਿਤੀ ਖਤਮ ਹੋ ਗਈ ਹੈ।
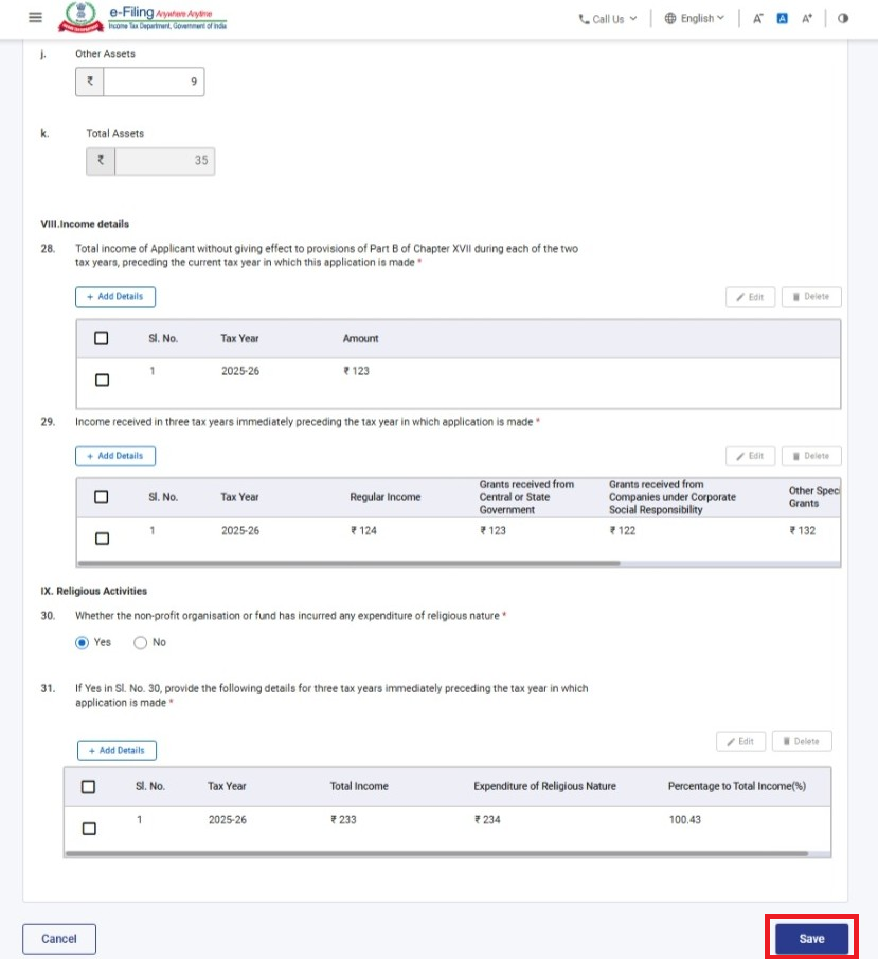
ਨੋਟ:
1) ਫੀਲਡ ਨੰਬਰ 30 ਅਤੇ 31 ਉਦੋਂ ਹੀ ਸਮਰੱਥ ਹੋਣਗੇ ਜੇਕਰ ਫੀਲਡ ਨੰਬਰ 8e: “ਇਸ ਸੈਕਸ਼ਨ ਦੇ ਤਹਿਤ ਬੇਨਤੀ” ਦੇ ਤਹਿਤ ਸੈਕਸ਼ਨ 354 ਜਾਂ ਦੋਵਾਂ ਵਿੱਚੋਂ ਕੋਈ ਇੱਕ ਵਿਕਲਪ ਚੁਣਿਆ ਗਿਆ ਹੋਵੇ
ਕਦਮ 15: ਚੌਥੇ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਪੈਨਲ ਦਾ ਸਟੇਟਸ "ਮੁਕੰਮਲ ਹੋਇਆ" ਵਜੋਂ ਦਿਖਾਈ ਦੇਵੇਗਾ, ਫਿਰ ਪੰਜਵੇਂ ਪੈਨਲ: “ਅਟੈਚਮੈਂਟਾਂ” ਦੀ ਚੋਣ ਕਰੋ।
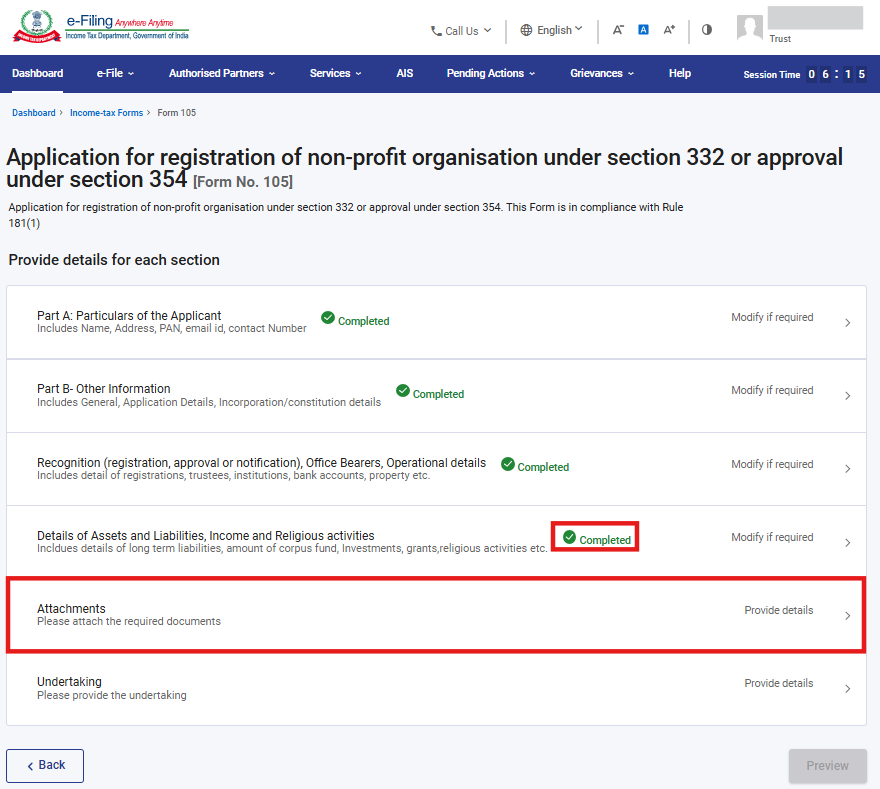
ਕਦਮ 16: ਸਬੰਧਤ ਦਸਤਾਵੇਜ਼ ਅਟੈਚ ਕਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
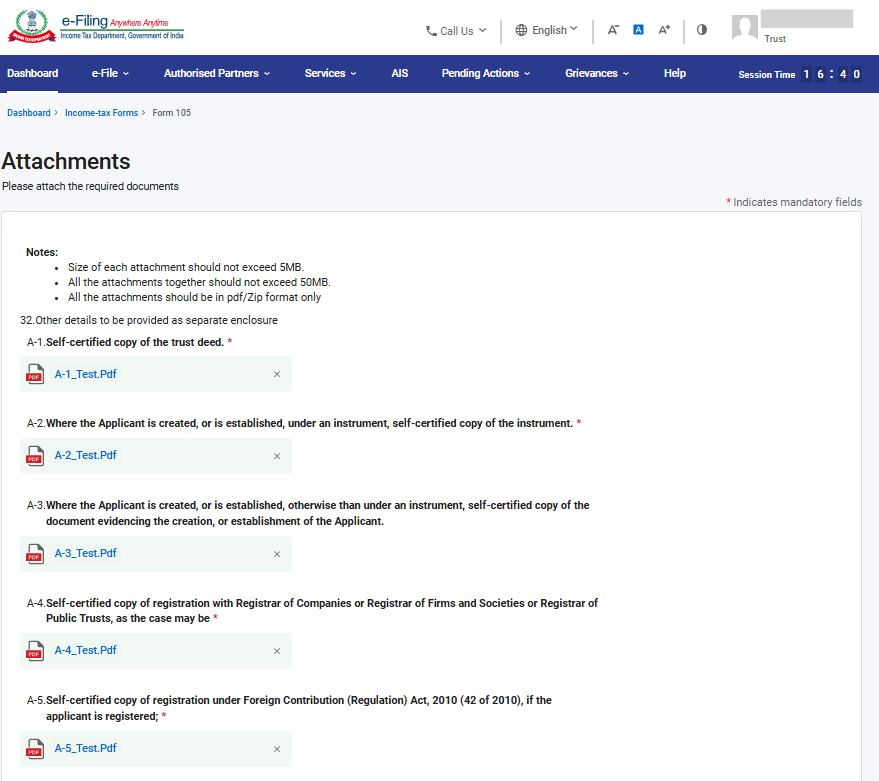
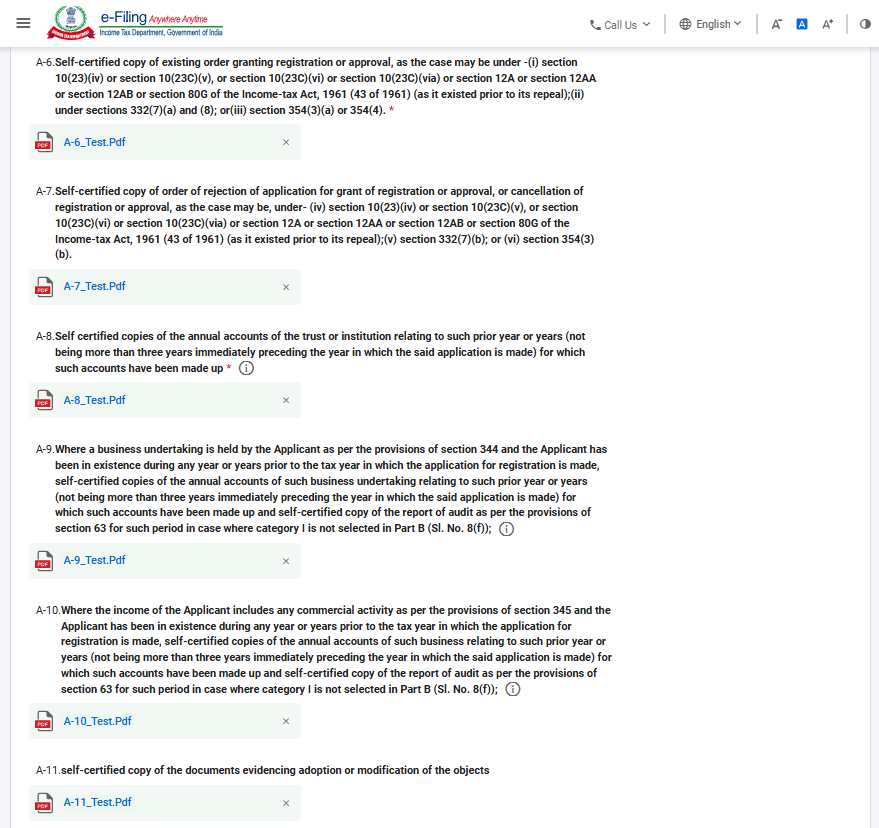
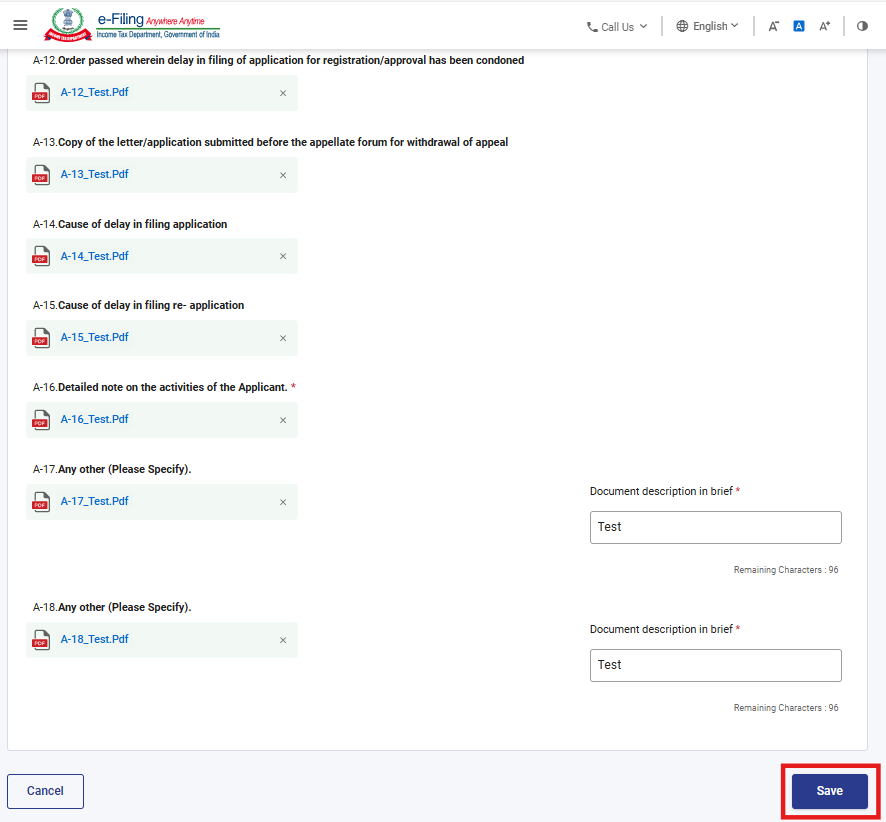
*ਤਾਰੇ ਦੇ ਨਿਸ਼ਾਨ ਵਾਲੀਆਂ ਸਾਰੀਆਂ ਅਟੈਚਮੈਂਟਾਂ ਲਾਜ਼ਮੀ ਹਨ।
ਕਦਮ 17: ਪੰਜਵੇਂ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਪੈਨਲ ਦਾ ਸਟੇਟਸ "ਪੂਰਾ ਹੋਇਆ" ਵਜੋਂ ਦਿਖਾਈ ਦੇਵੇਗਾ, ਫਿਰ ਛੇਵੇਂ ਪੈਨਲ: “ਅੰਡਰਟੇਕਿੰਗ” ਦੀ ਚੋਣ ਕਰੋ।
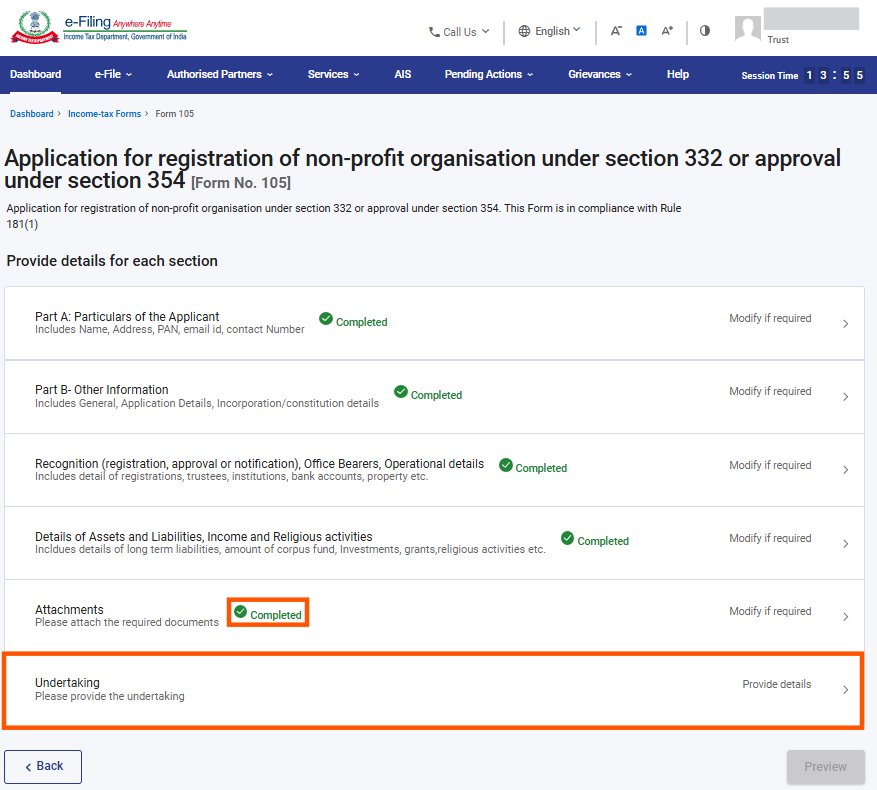
ਕਦਮ 18: ਅੰਡਰਟੇਕਿੰਗ ਦੀ ਪੁਸ਼ਟੀ ਕਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
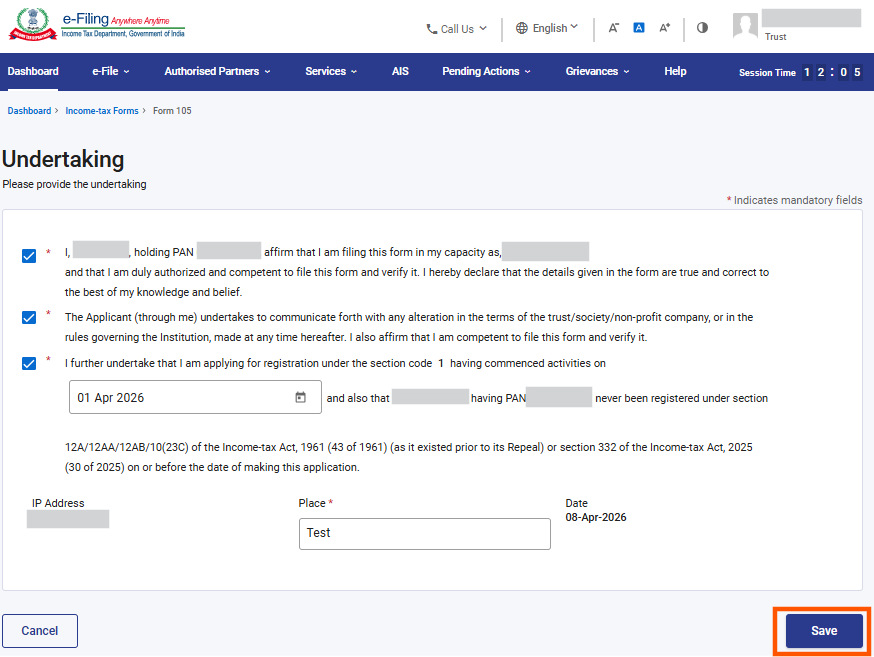
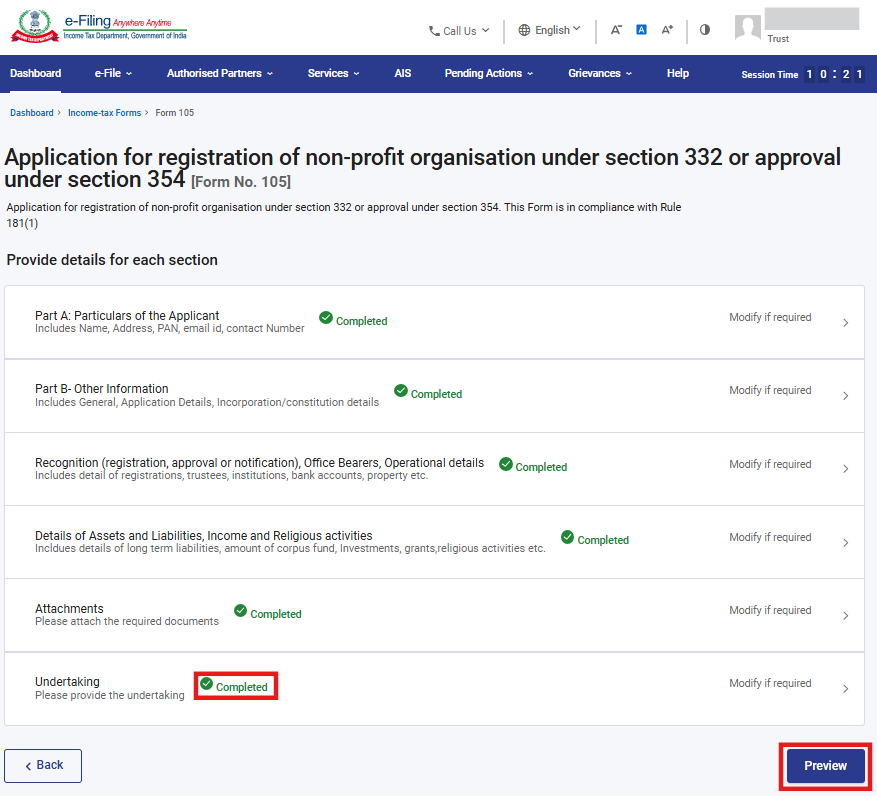
ਕਦਮ 19: ਛੇਵੇਂ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਪੈਨਲ ਦਾ ਸਟੇਟਸ "ਮੁਕੰਮਲ ਹੋਇਆ" ਵਜੋਂ ਦਿਖਾਈ ਦੇਵੇਗਾ, ਫਿਰ ਪ੍ਰੀਵਿਊ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
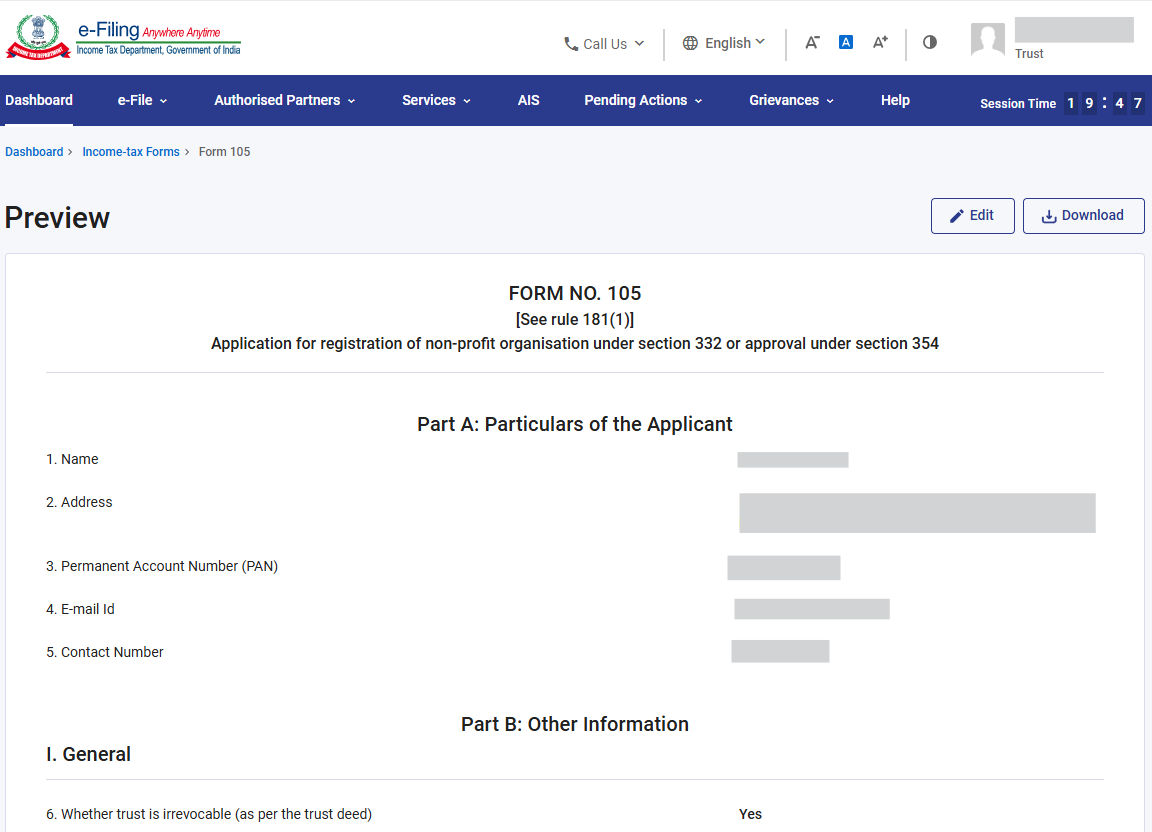
ਕਦਮ 20: ਪ੍ਰੀਵਿਊ ਪੇਜ 'ਤੇ, ਵੇਰਵਿਆਂ ਦੀ ਤਸਦੀਕ ਕਰੋ ਅਤੇ ਈ-ਤਸਦੀਕ ਕਰਨ ਲਈ ਅੱਗੇ ਵਧੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
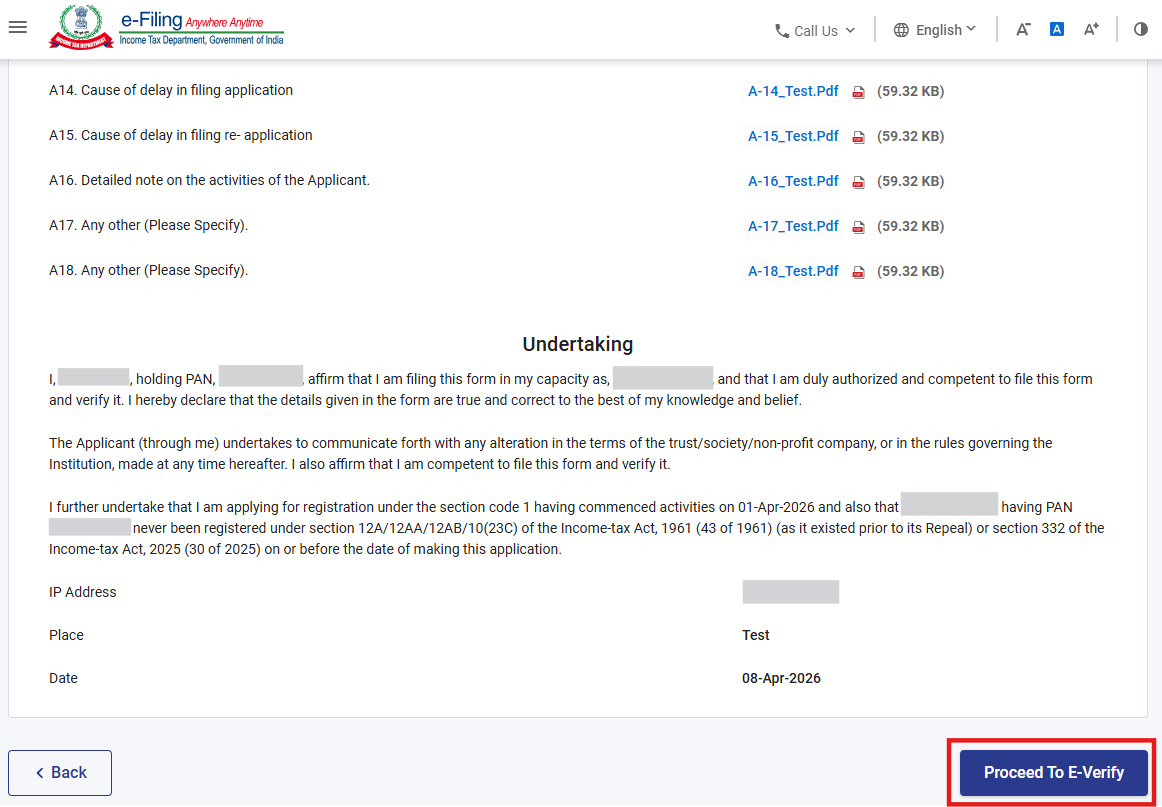
ਕਦਮ 21: ਈ-ਤਸਦੀਕ ਕਰਨ ਲਈ ਅੱਗੇ ਵਧੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਇੱਕ ਪੌਪ-ਅੱਪ ਪੁਸ਼ਟੀਕਰਨ ਦਿਖਾਈ ਦੇਵੇਗੀ ਕਿ ਕੀ ਤੁਸੀਂ ਈ-ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧਣਾ ਚਾਹੁੰਦੇ ਹੋ। ਹਾਂ 'ਤੇ ਕਲਿੱਕ ਕਰੋ
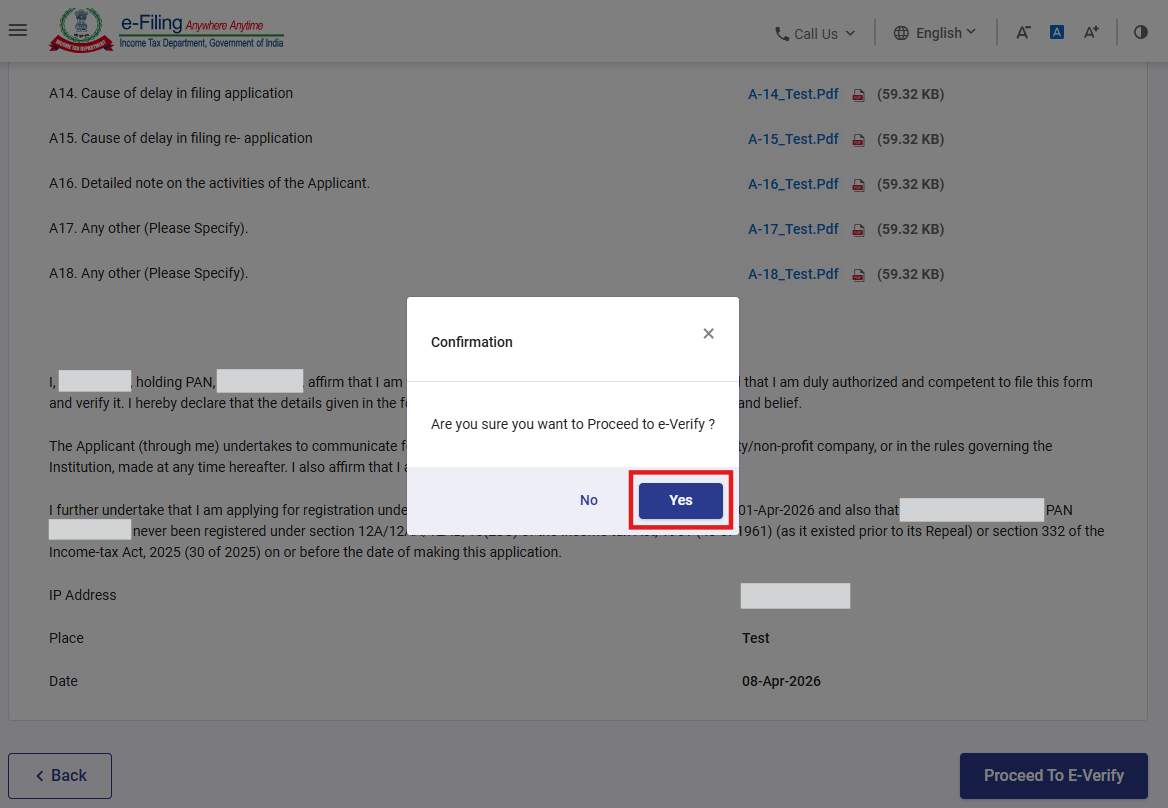
ਕਦਮ 22: ਹਾਂ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਤੁਹਾਨੂੰ ਈ-ਤਸਦੀਕ ਪੇਜ 'ਤੇ ਭੇਜਿਆ ਜਾਵੇਗਾ ਜਿੱਥੇ ਤੁਸੀਂ EVC/DSC (ਜੋ ਵੀ ਲਾਗੂ ਹੋਵੇ) ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਫਾਰਮ 105 ਦੀ ਤਸਦੀਕ ਕਰ ਸਕਦੇ ਹੋ।
ਨੋਟ: ਹੋਰ ਜਾਣਨ ਲਈ ਕਿਰਪਾ ਕਰਕੇ ਈ-ਤਸਦੀਕ ਕਿਵੇਂ ਕਰੀਏ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਦੇਖੋ
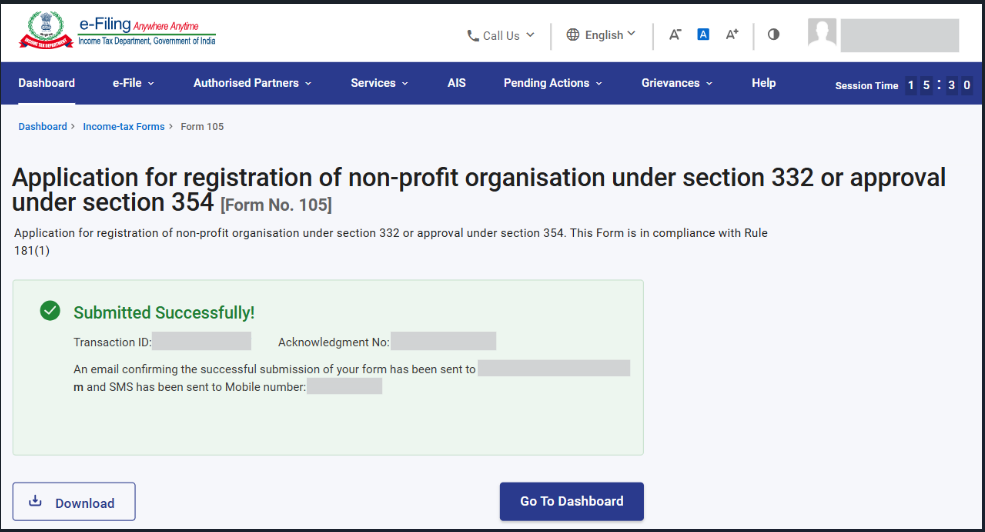
ਸਫਲਤਾਪੂਰਵਕ ਈ-ਤਸਦੀਕ ਤੋਂ ਬਾਅਦ, ਇੱਕ ਲੈਣ-ਦੇਣ ID ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ ਦੇ ਨਾਲ ਸਫਲਤਾ ਦਾ ਸੁਨੇਹਾ ਦਿਖਾਈ ਦੇਵੇਗਾ। ਕਿਰਪਾ ਕਰਕੇ ਭਵਿੱਖ ਦੇ ਹਵਾਲੇ ਲਈ ਲੈਣ-ਦੇਣ ID ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ ਨੂੰ ਨੋਟ ਕਰਕੇ ਰੱਖੋ। ਤੁਹਾਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਰਜਿਸਟਰਡ ਈਮੇਲ ਆਈਡੀ ਅਤੇ ਮੋਬਾਈਲ ਨੰਬਰ 'ਤੇ ਵੀ ਇੱਕ ਪੁਸ਼ਟੀਕਰਨ ਸੁਨੇਹਾ ਪ੍ਰਾਪਤ ਹੋਵੇਗਾ।
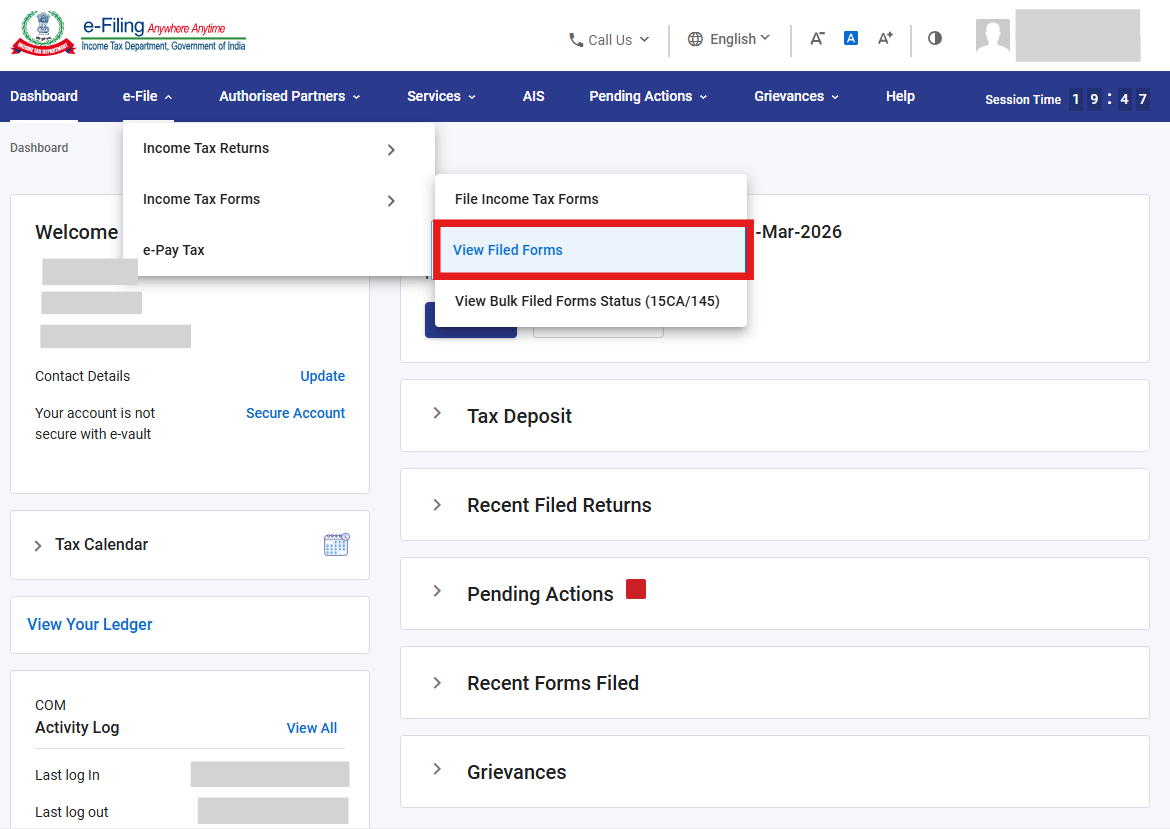
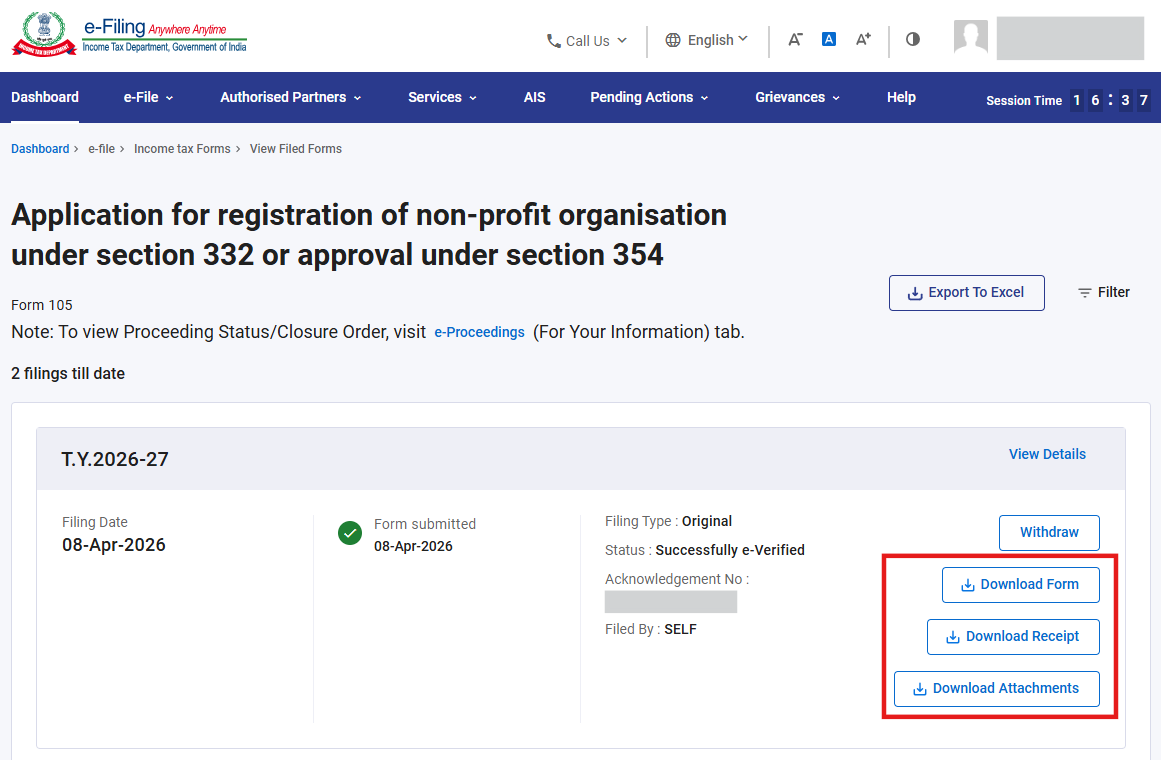
ਕਦਮ-23: ਤੁਸੀਂ ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖਣ ਵਾਲੀ ਸਕ੍ਰੀਨ ਤੋਂ ਭਰਿਆ ਹੋਇਆ ਫਾਰਮ 105, ARN ਅਤੇ ਅਟੈਚਮੈਂਟਾਂ ਡਾਊਨਲੋਡ ਕਰ ਸਕਦੇ ਹੋ। ਇਸ ਸਕ੍ਰੀਨ 'ਤੇ ਜਾਣ ਲਈ, ਈ-ਫਾਈਲ > ਆਮਦਨ ਕਰ ਫਾਰਮ > ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖੋ 'ਤੇ ਜਾਓ
ਕਦਮ-24: ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਟੈਬ ਦੇ ਅਨੁਸਾਰ ਫਾਰਮ ਚੁਣੋ, ਫਾਰਮ 105 ਦੀ ਖੋਜ ਕਰੋ ਅਤੇ "ਸਾਰੇ ਦੇਖੋ" ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
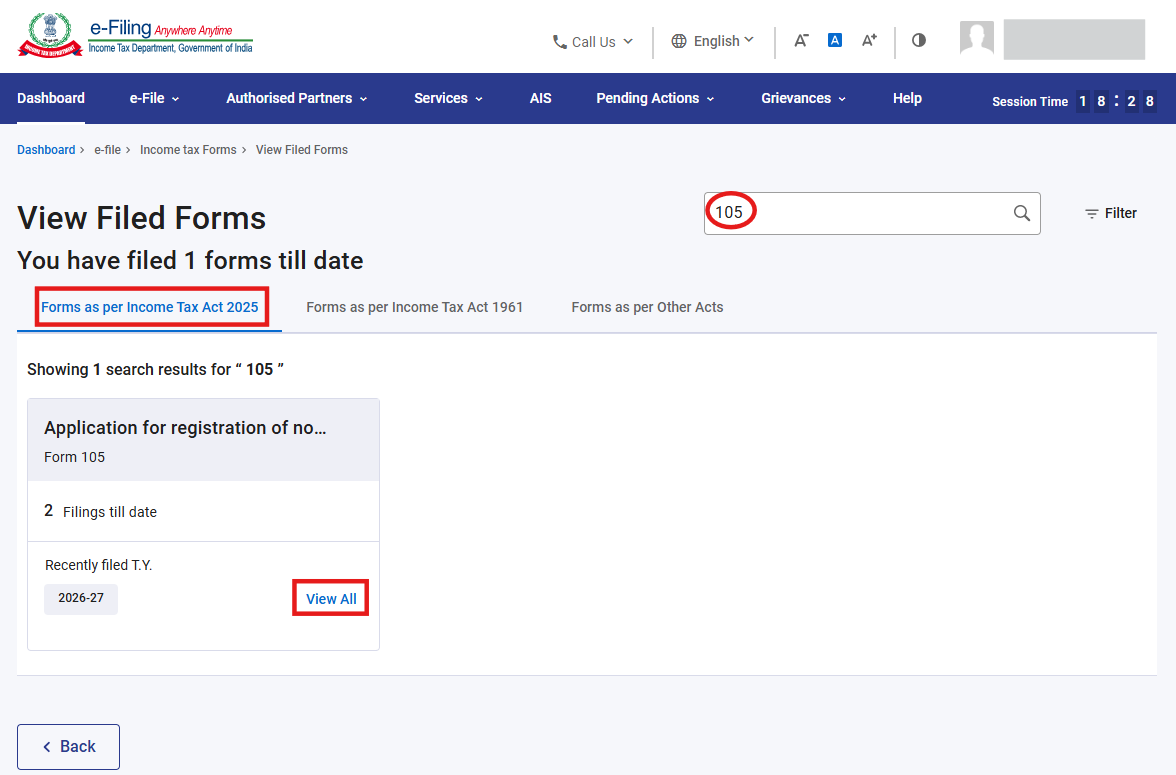
ਕਦਮ-25: ਪਿਛਲੇ ਕਦਮ-19 ਵਿੱਚ ਸਾਰੇ ਦੇਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦੱਸੇ ਅਨੁਸਾਰ "ਫਾਈਲ ਕੀਤੇ ਫਾਰਮ ਵੇਖੋ" ਸਕ੍ਰੀਨ 'ਤੇ ਭੇਜਿਆ ਜਾਵੇਗਾ, ਜਿਸ ਵਿੱਚ ਤੁਸੀਂ ਫਾਈਲ ਕੀਤੇ ਫਾਰਮ, ਰਸੀਦ ਅਤੇ ਅਟੈਚਮੈਂਟਾ ਡਾਊਨਲੋਡ ਕਰ ਸਕਦੇ ਹੋ
ਭਾਗ-II: ਫਾਰਮ 105 ਭਰਨਾ (ਦੇਰੀ ਮਾਫ਼ੀ ਲਈ ਬੇਨਤੀ)
ਕਦਮ 1: ਫਾਈਲਿੰਗ ਦੀ ਕਿਸਮ ਅਤੇ ਲਾਗੂ ਦੇਰੀ ਦੇ ਮਾਫ਼ੀ ਸਾਲ ਦੀ ਚੋਣ ਕਰੋ ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
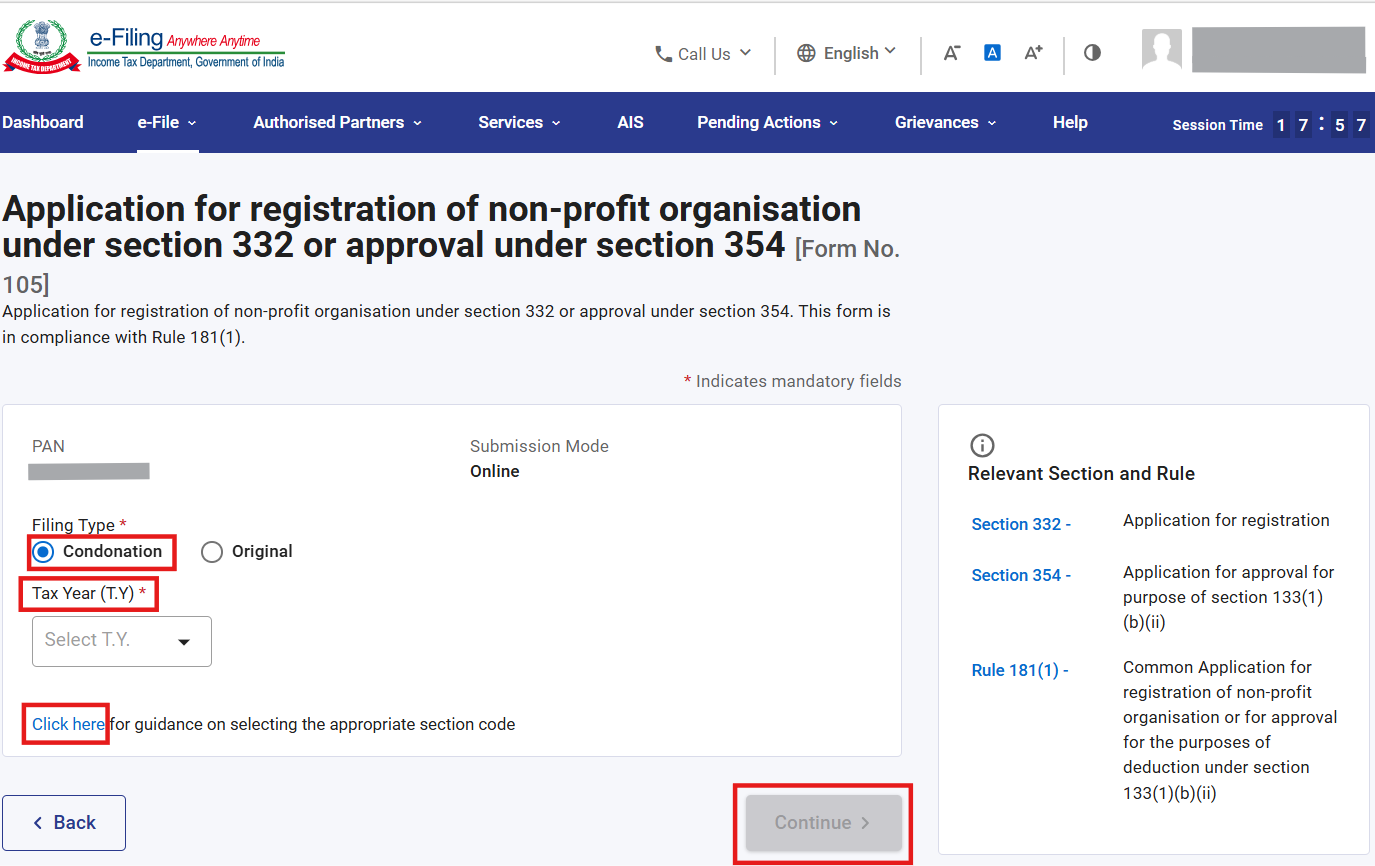
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ ਕਿ ਦੇਰੀ ਮਾਫ਼ੀ ਸਿਰਫ਼ ਸੈਕਸ਼ਨ 332 ਲਈ ਹੀ ਲਾਗੂ ਹੈ।
ਕਦਮ 2: ਲੈਂਡਿੰਗ ਸਕ੍ਰੀਨ 'ਤੇ ਦੇਰੀ ਮਾਫ਼ੀ ਵਾਲੇ ਰੇਡੀਓ ਬਟਨ ਦੀ ਚੋਣ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਤੁਹਾਨੂੰ ਫੀਲਡ 8b ਵਿੱਚ “ਹਾਂ” ਜਾਂ “ਨਾ” ਵਾਲੇ ਰੇਡੀਓ ਬਟਨ ਦੀ ਚੋਣ ਕਰਨੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ 8b ਵਿੱਚ “ਹਾਂ” ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਫੀਲਡ 8c ਅਤੇ 8d ਵਿੱਚ ਵੇਰਵੇ ਦੇਣੇ ਪੈਣਗੇ।
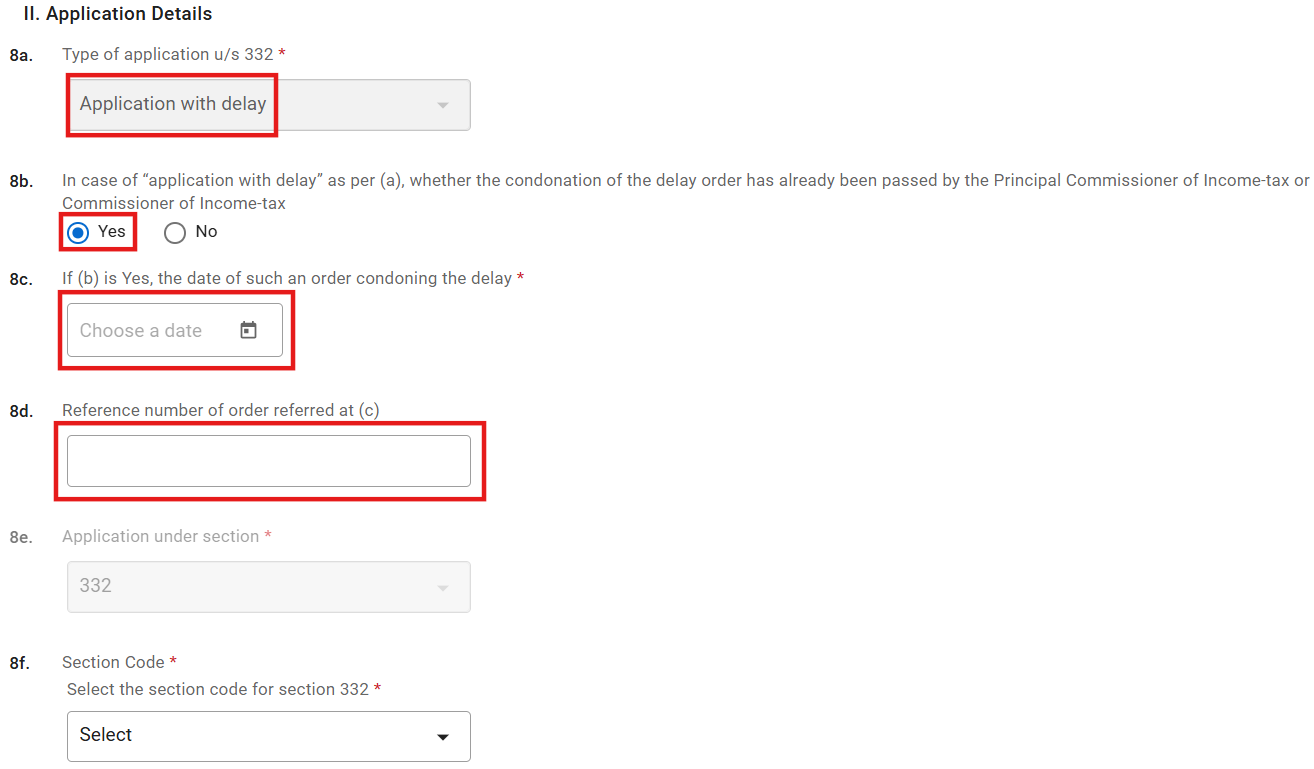
ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ 8b ਵਿੱਚ “ਨਾ” ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਫੀਲਡ 8c ਅਤੇ 8d ਅਸਮਰੱਥ ਹੋ ਜਾਣਗੀਆਂ।
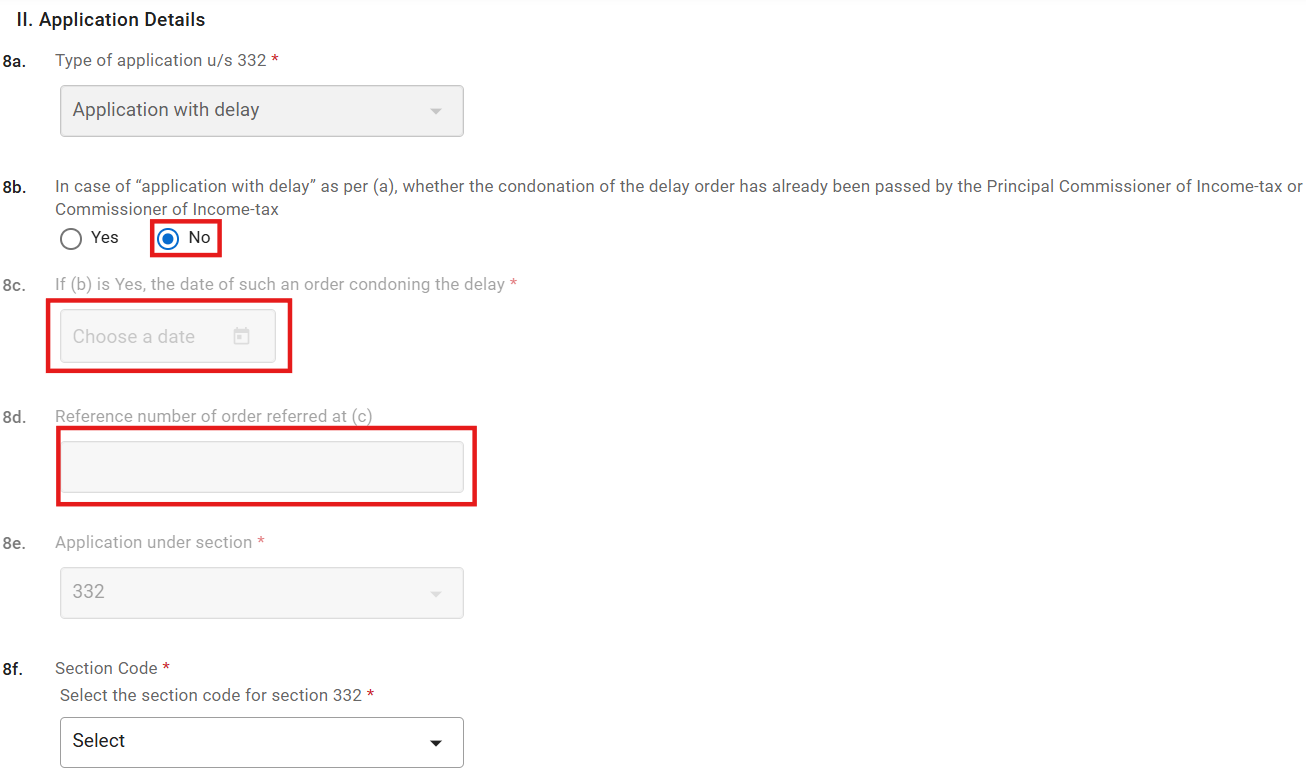
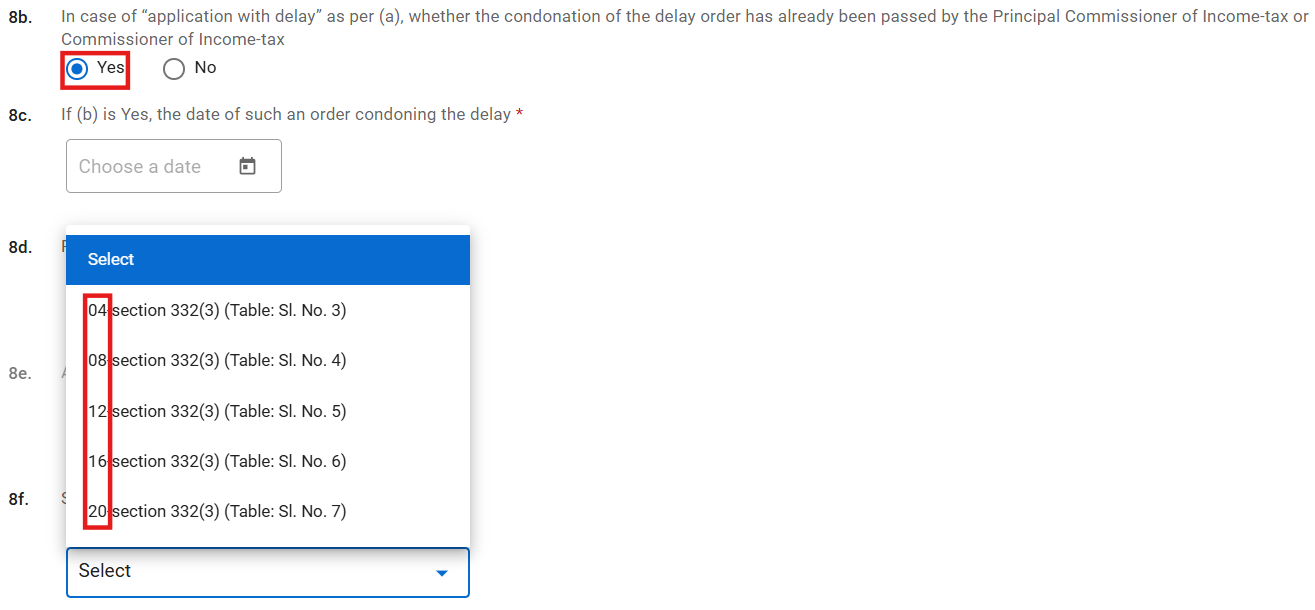
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ ਕਿ ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ 8b ਵਿੱਚ “ਹਾਂ” ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਫੀਲਡ ਨੰਬਰ 8f ਵਿੱਚ ਸੈਕਸ਼ਨ ਕੋਡ 04, 08, 12, 16, 20 ਸਮਰੱਥ ਹੋ ਜਾਣਗੇ।
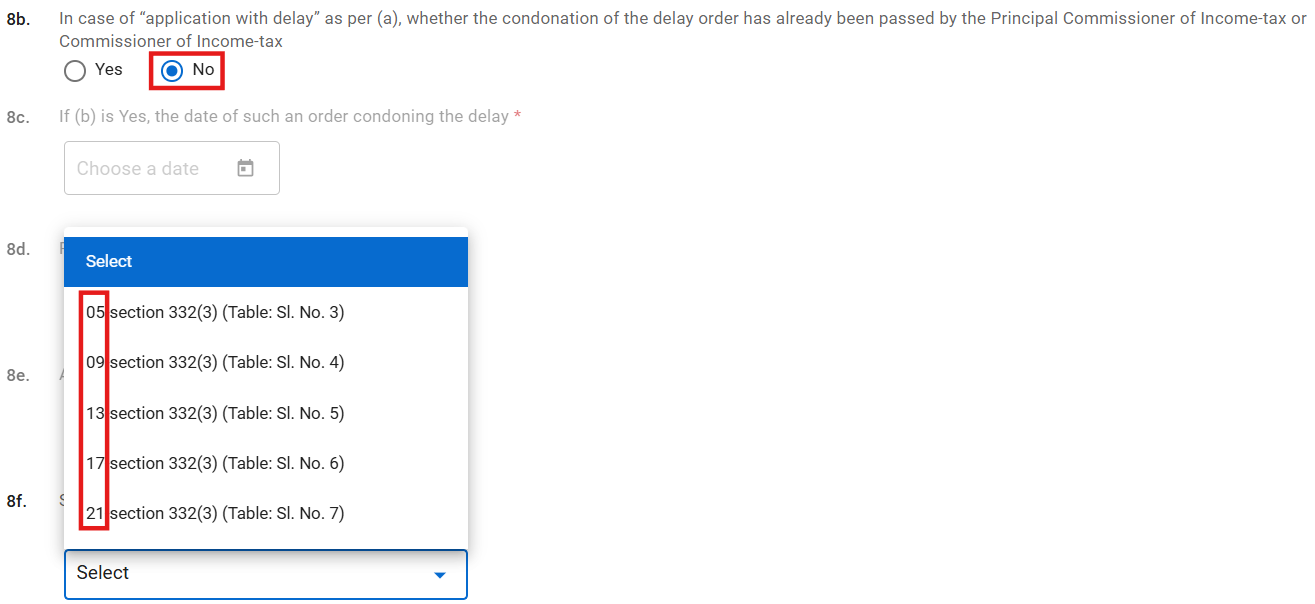
ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ 8b ਵਿੱਚ “ਨਾ” ਦੀ ਚੋਣ ਕੀਤੀ ਹੈ, ਤਾਂ ਫੀਲਡ ਨੰਬਰ 8f ਵਿੱਚ ਸੈਕਸ਼ਨ ਕੋਡ 05, 09, 13, 17, 21 ਸਮਰੱਥ ਹੋ ਜਾਣਗੇ।
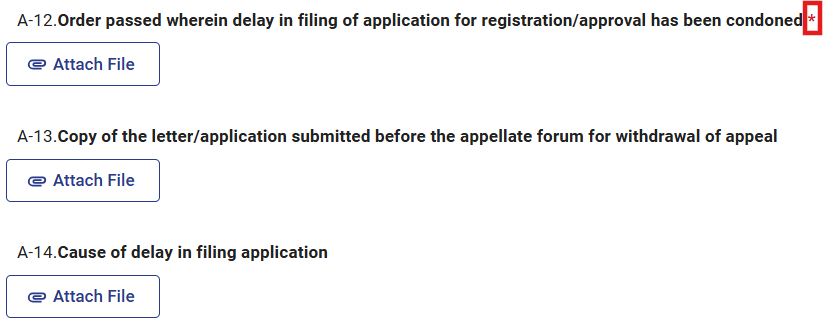
ਕਦਮ 3: ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ 8b ਵਿੱਚ “ਨਾ” ਦੀ ਚੋਣ ਕੀਤੀ ਹੈ, ਤਾਂ ਅਟੈਚਮੈਂਟ ਪੈਨਲ ਵਿੱਚ “A-14.” ਲਾਜ਼ਮੀ ਹੋਵੇਗਾ।
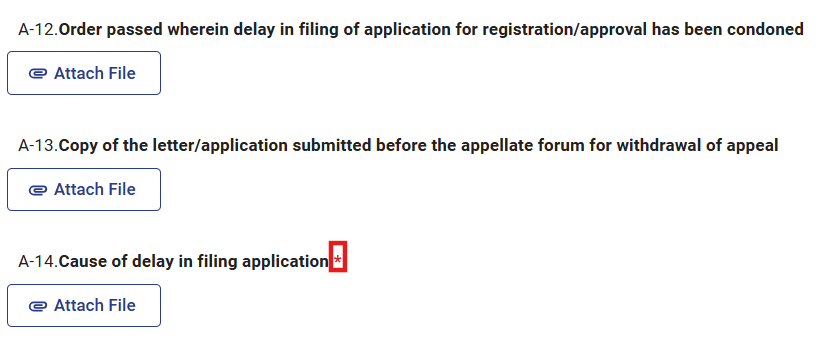
ਜੇਕਰ ਤੁਸੀਂ ਫੀਲਡ 8b ਵਿੱਚ “ਹਾਂ” ਦੀ ਚੋਣ ਕੀਤੀ ਹੈ, ਤਾਂ ਅਟੈਚਮੈਂਟ ਪੈਨਲ ਵਿੱਚ “A-12” ਲਾਜ਼ਮੀ ਹੋਵੇਗਾ।
ਭਾਗ-III: ਫਾਰਮ 105 ਨੂੰ ਵਾਪਸ ਲੈਣ ਦੀ ਪ੍ਰਕਿਰਿਆ
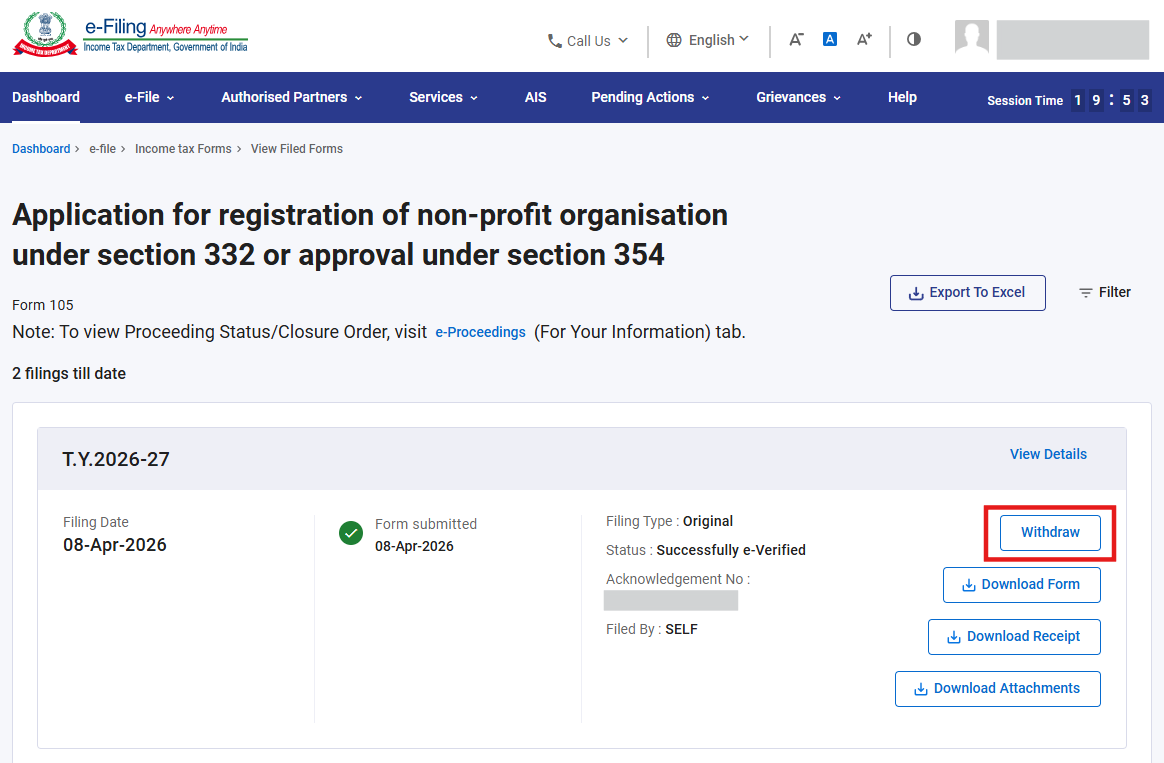
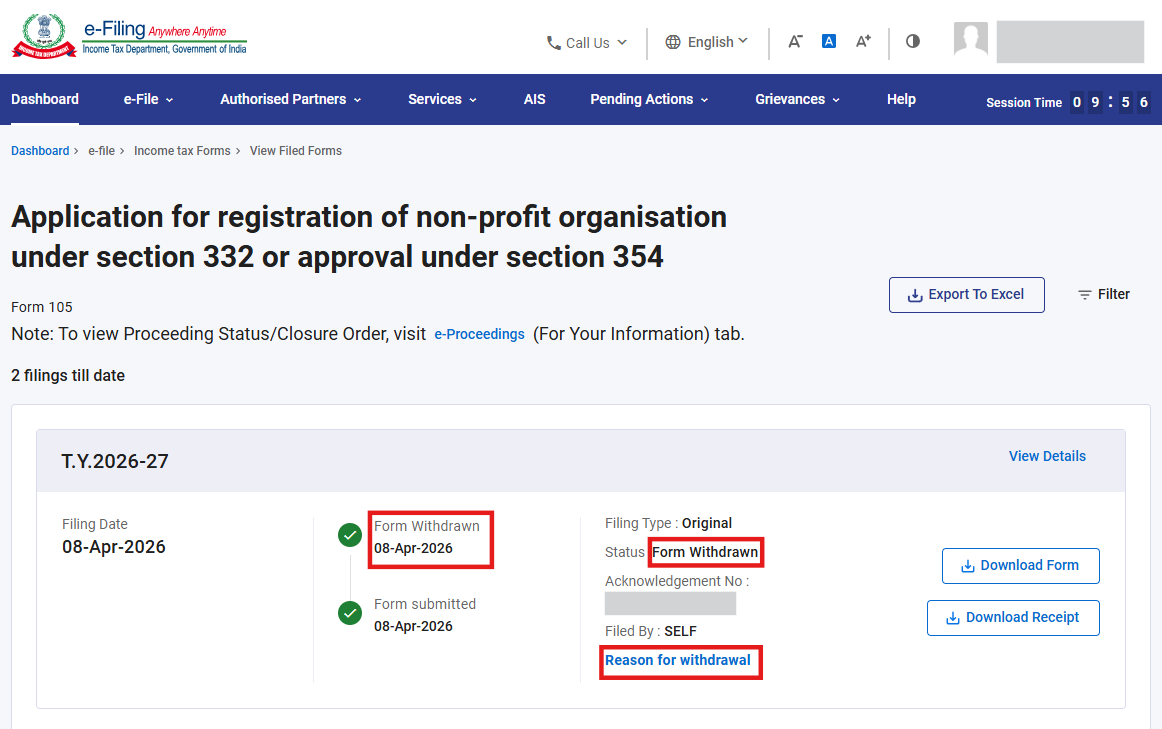
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ ਕਿ ਫਾਰਮ 105 ਨੂੰ ਵਾਪਸ ਲੈਣ ਦੀ ਸੁਵਿਧਾ ਫਾਰਮ 105 ਭਰਨ ਦੀ ਮਿਤੀ ਤੋਂ ਸਿਰਫ਼ 7 ਦਿਨਾਂ ਲਈ ਹੀ ਉਪਲਬਧ ਹੈ। 7 ਦਿਨ ਬੀਤਣ ਤੋਂ ਬਾਅਦ, ਤੁਸੀਂ ਫਾਰਮ 105 ਨੂੰ ਵਾਪਸ ਨਹੀਂ ਲੈ ਸਕਦੇ।
ਕਦਮ-1: ਉੱਪਰ ਦਿੱਤੇ ਭਾਗ A ਵਿੱਚ ਦੱਸੇ ਗਏ ਕਦਮਾਂ (19 ਤੋਂ 21) ਦੀ ਪਾਲਣਾ ਕਰਕੇ ਤੁਹਾਨੂੰ ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖਣ ਵਾਲੀ ਸਕ੍ਰੀਨ 'ਤੇ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਵਾਪਸ ਲਓ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ
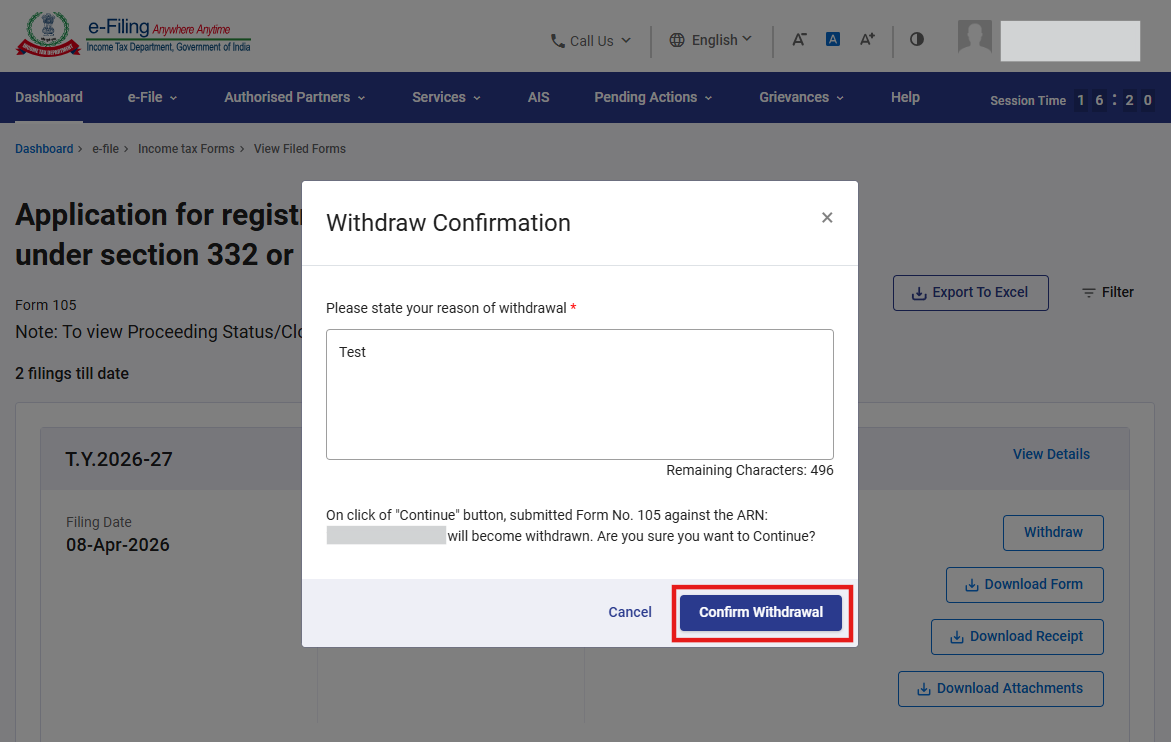
ਕਦਮ-2: ਵਾਪਸ ਲਓ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਤੁਹਾਨੂੰ ਵਾਪਸ ਲੈਣ ਦਾ ਕਾਰਨ ਦੱਸਣਾ ਪਵੇਗਾ ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਪਵੇਗਾ
ਕਦਮ-3: ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਇੱਕ ਲੈਣ-ਦੇਣ ID ਦੇ ਨਾਲ ਸਫਲਤਾ ਦਾ ਸੁਨੇਹਾ ਦਿਖਾਈ ਦੇਵੇਗਾ। ਕਿਰਪਾ ਕਰਕੇ ਭਵਿੱਖ ਦੇ ਹਵਾਲੇ ਲਈ ਲੈਣ-ਦੇਣ ID ਨੂੰ ਨੋਟ ਕਰਕੇ ਰੱਖੋ। “ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖੋ 'ਤੇ ਵਾਪਸ ਜਾਓ” ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ
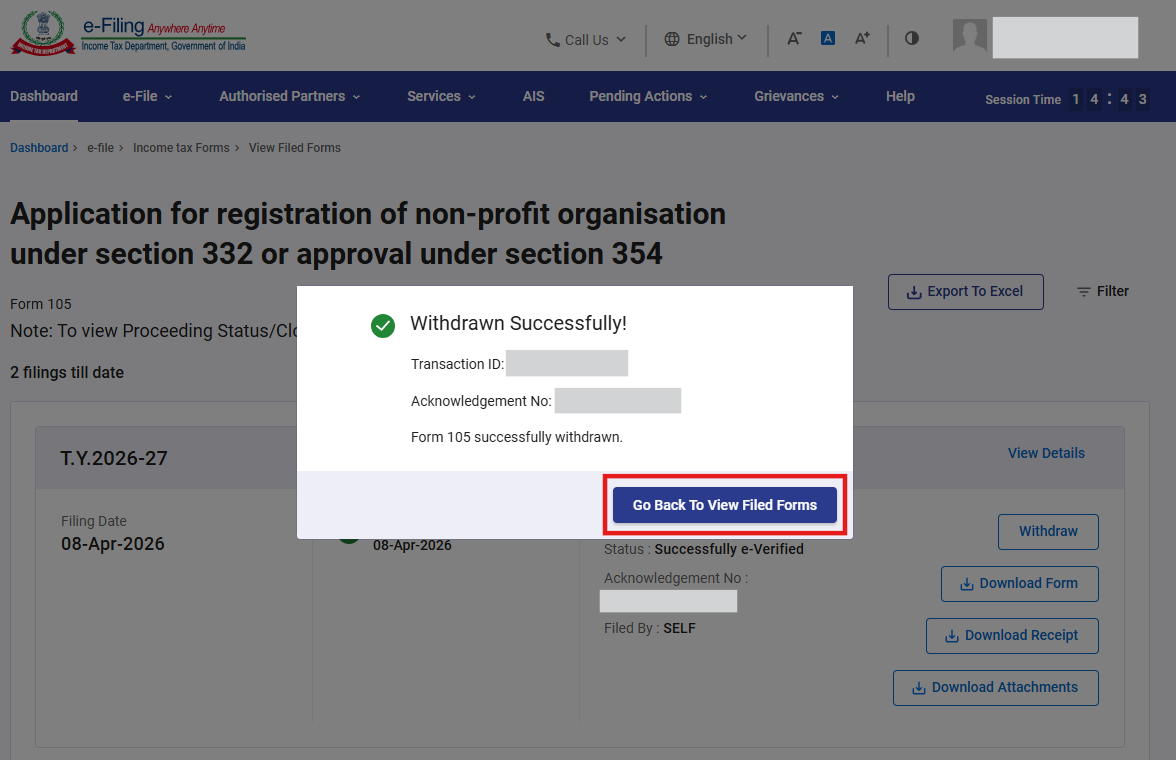
ਕਦਮ-4: “ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖੋ 'ਤੇ ਵਾਪਸ ਜਾਓ” ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਤੁਹਾਨੂੰ ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖਣ ਵਾਲੀ ਸਕ੍ਰੀਨ 'ਤੇ ਭੇਜਿਆ ਜਾਵੇਗਾ, ਜਿੱਥੇ ਫਾਰਮ ਦਾ ਲਾਈਫ ਸਾਈਕਲ ਅਤੇ ਸਟੇਟਸ "ਫਾਰਮ ਵਾਪਸ ਲਿਆ ਗਿਆ" ਵਜੋਂ ਅੱਪਡੇਟ ਹੋ ਜਾਵੇਗਾ ਅਤੇ ਜੇਕਰ ਤੁਸੀਂ ਵਾਪਸ ਲੈਣ ਦਾ ਕਾਰਨ ਦੇਖਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਵਾਪਸ ਲੈਣ ਦਾ ਕਾਰਨ ਹਾਈਪਰਲਿੰਕ 'ਤੇ ਕਲਿੱਕ ਕਰੋ
ਭਾਗ-IV: ਫਾਰਮ 107 ਦਾ ਸਟੇਟਸ ਚੈੱਕ ਕਰਨ ਦੀ ਪ੍ਰਕਿਰਿਆ
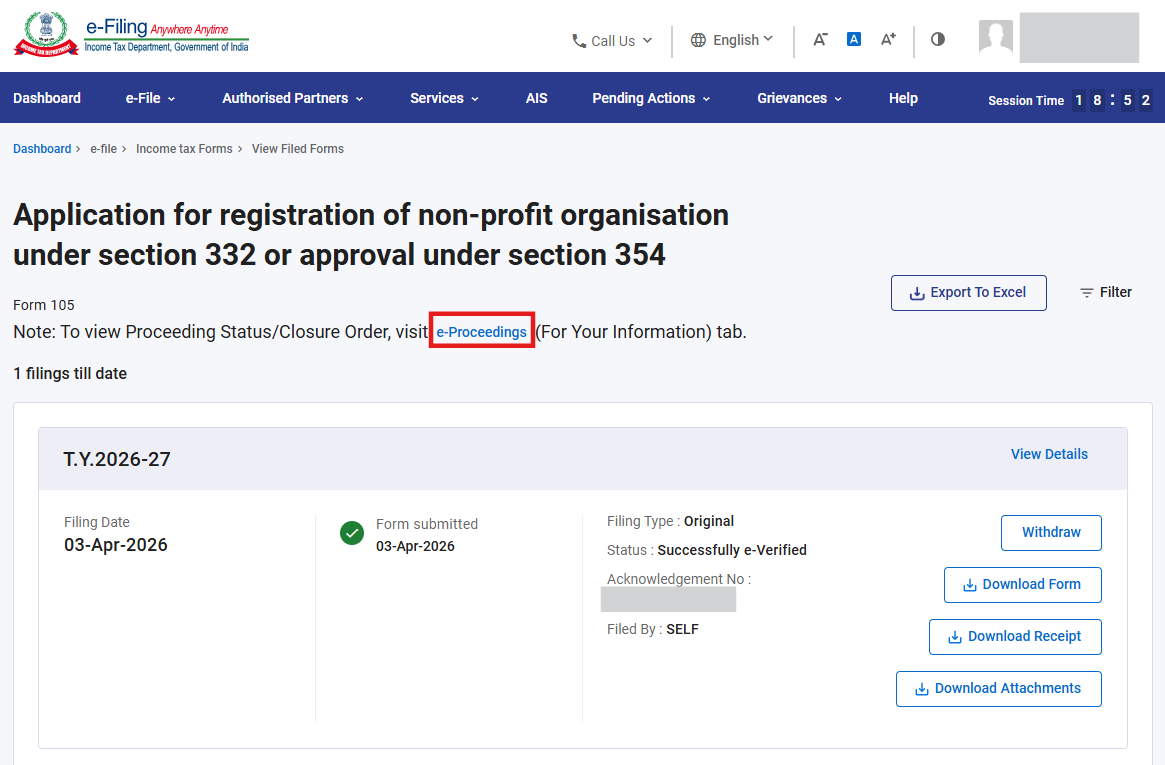
ਵਿਕਲਪ-1: ਫਾਰਮ 105 ਭਰਨ ਤੋਂ ਬਾਅਦ, ਤੁਸੀਂ ਡੈਸ਼ਬੋਰਡ > ਲੰਬਿਤ ਐਕਸ਼ਨ > ਈ-ਕਾਰਵਾਈਆਂ > ਤੁਹਾਡੀ ਕਾਰਵਾਈ ਲਈ ਟੈਬ 'ਤੇ ਜਾ ਕੇ ਫਾਰਮ 107 ਦਾ ਸਟੇਟਸ ਚੈੱਕ ਕਰ ਸਕਦੇ ਹੋ
(ਜਾਂ)
ਵਿਕਲਪ-2: ਫਾਰਮ 105 ਭਰਨ ਤੋਂ ਬਾਅਦ, ਤੁਸੀਂ ਡੈਸ਼ਬੋਰਡ > ਈ-ਫਾਈਲ > ਆਮਦਨ ਕਰ ਫਾਰਮ > ਭਰੇ ਹੋਏ ਫਾਰਮ ਦੇਖੋ > ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਦੇ ਅਨੁਸਾਰ ਫਾਰਮ ਟੈਬ > ਫਾਰਮ 105 'ਤੇ ਜਾ ਕੇ ਹੇਠਾਂ ਦਿੱਤੀ ਤਸਵੀਰ ਵਿੱਚ ਦਿਖਾਏ ਅਨੁਸਾਰ “ਈ-ਕਾਰਵਾਈਆਂ” ਹਾਈਪਰਲਿੰਕ 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ ਫਾਰਮ 107 ਦਾ ਸਟੇਟਸ ਚੈੱਕ ਕਰ ਸਕਦੇ ਹੋ:
ਸੰਬੰਧਿਤ ਵਿਸ਼ੇ
- ਲੌਗਇਨ ਕਰੋ
- ਡੈਸ਼ਬੋਰਡ
- ਈ-ਤਸਦੀਕ ਕਿਵੇਂ ਕਰਨੀ ਹੈ
- ਆਮਦਨ ਕਰ ਫਾਰਮ (ਅਪਲੋਡ)
- EVC ਜਨਰੇਟ ਕਰੋ
- ਪ੍ਰਤੀਨਿਧੀ ਵਜੋਂ ਅਧਿਕਾਰਿਤ / ਰਜਿਸਟਰ ਕਰੋ
ਸ਼ਬਦਾਵਲੀ
| ਸੰਖੇਪ/ਸੰਖਿਪਤ ਰੂਪ | ਵੇਰਵਾ/ਪੂਰਾ ਫਾਰਮ |
| DSC | ਡਿਜੀਟਲ ਦਸਤਖ਼ਤ ਸਰਟੀਫਿਕੇਟ |
| EVC | ਇਲੈਕਟ੍ਰਾਨਿਕ ਤਸਦੀਕ ਕੋਡ |
| ARN | ਐਕਨੋਲੇਜਮੈਂਟ ਰਸੀਦ ਨੰਬਰ |
| TY | ਕਰ ਸਾਲ |