ਫਾਰਮ 152 ਯੂਜ਼ਰ ਮੈਨੂਅਲ
1. ਸੰਖੇਪ ਜਾਣਕਾਰੀ:
ਫਾਰਮ 152 ਉਦੋਂ ਦਾਇਰ ਕੀਤਾ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ ਜਦੋਂ ਕਿਸੇ ਵਿਅਕਤੀ ਨੂੰ ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਦੀ ਧਾਰਾ 289 ਦੇ ਤਹਿਤ ਧਾਰਾ 407(2)/ 407(5) ਦੇ ਤਹਿਤ ਪੇਸ਼ਗੀ ਕਰ ਦੀ ਅਦਾਇਗੀ ਲਈ ਡਿਮਾਂਡ ਆਰਡਰ ਪ੍ਰਾਪਤ ਹੁੰਦਾ ਹੈ। ਇਹ ਫਾਰਮ 151 ਦੇ ਜਵਾਬ ਲਈ ਦਾਇਰ ਕੀਤਾ ਗਿਆ ਇੱਕ ਚੇਤਾਵਨੀ ਫਾਰਮ ਹੈ ਜੋ ਮੁਲਾਂਕਣ ਅਧਿਕਾਰੀ ਦੁਆਰਾ ਪੇਸ਼ਗੀ ਕਰ ਦੀ ਘੱਟ ਅਦਾਇਗੀ ਲਈ ਜਾਰੀ ਕੀਤਾ ਗਿਆ ਸੀ।
2. ਫਾਰਮ ਭਰਨ ਲਈ ਜ਼ਰੂਰੀ ਸ਼ਰਤਾਂ।
- ਉਪਭੋਗਤਾ ਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਵਿੱਚ ਰਜਿਸਟਰ ਕਰਨ ਦੀ ਲੋੜ ਹੈ
- ਫਾਰਮ ਦਾਇਰ ਕਰਨ ਲਈ ਅਸੈਸੀ ਦਾ ਪੈਨ ਅਤੇ ਆਧਾਰ ਆਪਸ ਵਿੱਚ ਲਿੰਕ ਹੋਣੇ ਲਾਜ਼ਮੀ ਹਨ।
- ਧਾਰਾ 289 ਅਧੀਨ ਆਦੇਸ਼ ਅਸੈਸੀ ਲਈ ਜਾਰੀ ਕੀਤਾ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਆਦੇਸ਼ ਦਾ DIN ਜ਼ਰੂਰੀ ਹੈ।
- ਜੇ ਤਸਦੀਕ DSC ਮੋਡ ਰਾਹੀਂ ਕੀਤਾ ਜਾ ਰਿਹਾ ਹੈ, ਤਾਂ ਅਸੈਸੀ ਕੋਲ ਵੈਧ ਅਤੇ ਕਿਰਿਆਸ਼ੀਲ DSC ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ।
- ਜੇ ਸਬਮਿਸ਼ਨ ਆਧਾਰ ਓ.ਟੀ.ਪੀ. ਮੋਡ ਰਾਹੀਂ ਕੀਤੀ ਜਾ ਰਹੀ ਹੈ, ਤਾਂ ਮੋਬਾਈਲ ਨੰਬਰ ਆਧਾਰ ਨਾਲ ਜੁੜਿਆ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ।
3. ਫਾਰਮ ਬਾਰੇ
a) ਫਾਰਮ ਦਾ ਉਦੇਸ਼:
ਫਾਰਮ 152, ਮੁਲਾਂਕਣ ਅਧਿਕਾਰੀ (AO) ਨੂੰ ਪੇਸ਼ਗੀ ਕਰ ਸੰਬੰਧੀ ਇੱਕ ਕਾਨੂੰਨੀ ਸੂਚਨਾ ਹੈ ਜਦੋਂ ਕਿਸੇ ਮੁਲਾਂਕਣ ਕਰਤਾ ਨੂੰ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੀ ਧਾਰਾ 407(2) ਜਾਂ 407(5) ਦੇ ਅਨੁਸਾਰ ਧਾਰਾ 289 ਦੇ ਤਹਿਤ ਡਿਮਾਂਡ ਨੋਟਿਸ ਪ੍ਰਾਪਤ ਹੁੰਦਾ ਹੈ। ਸਰਲ ਸ਼ਬਦਾਂ ਵਿੱਚ, ਇਸਦੀ ਵਰਤੋਂ ਵਿਭਾਗ ਦੁਆਰਾ ਉਠਾਈ ਗਈ ਪੇਸ਼ਗੀ ਕਰ ਮੰਗ ਸੰਬੰਧੀ ਮੁਲਾਂਕਣ ਕਰਤਾ ਦੀ ਸਥਿਤੀ ਜਾਂ ਇਤਰਾਜ਼ਾਂ ਬਾਰੇ AO ਨੂੰ ਸੂਚਿਤ ਕਰਨ ਲਈ ਕੀਤੀ ਜਾਂਦੀ ਹੈ।
b) ਇਸਨੂੰ ਕੌਣ ਦਾਇਰ ਕਰ ਸਕਦਾ ਹੈ?
ਫਾਰਮ 152 ਇੱਕ ਅਜਿਹੇ ਵਿਅਕਤੀ ਦੁਆਰਾ ਦਾਇਰ ਕੀਤਾ ਜਾਂਦਾ ਹੈ ਜਿਸਨੂੰ ਅਦਾ ਕੀਤੇ ਗਏ ਐਡਵਾਂਸ ਕਰ 'ਤੇ ਡਿਮਾਂਡ ਨੋਟਿਸ ਪ੍ਰਾਪਤ ਹੁੰਦਾ ਹੈ ਅਤੇ ਉਹ ਇਹ ਕਹਿਣਾ ਚਾਹੁੰਦਾ ਹੈ, "ਡਿਮਾਂਡ ਨੋਟਿਸ ਵਿੱਚ ਦੱਸੀ ਗਈ ਕਰ ਦੀ ਰਕਮ ਸਹੀ ਨਹੀਂ ਹੈ"।
4. ਫਾਰਮ ਦਾ ਸੰਖੇਪ ਵੇਰਵਾ –
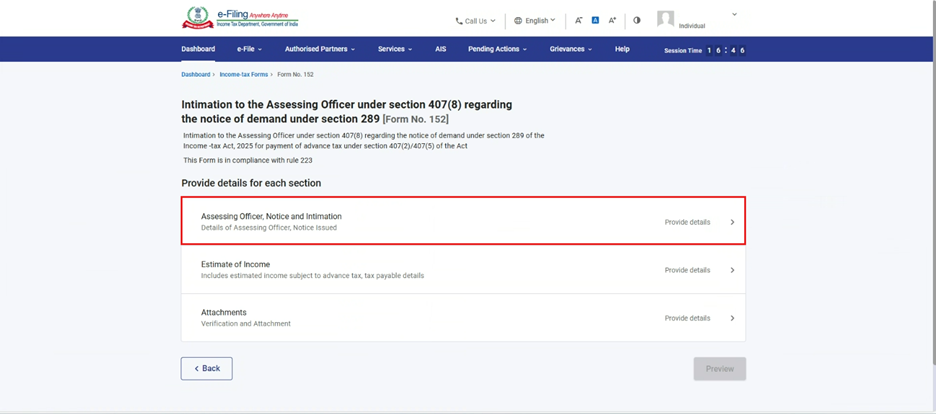
ਫਾਰਮ 152 ਵਿੱਚ 3 ਪੈਨਲ ਹਨ, ਜਿਵੇਂ ਕਿ,
- ਮੁਲਾਂਕਣ ਅਧਿਕਾਰੀ, ਨੋਟਿਸ ਅਤੇ ਚੇਤਾਵਨੀ
- ਆਮਦਨ ਦਾ ਅਨੁਮਾਨ
- ਅਟੈਚਮੈਂਟਾਂ
5. ਕਦਮ-ਦਰ-ਕਦਮ ਗਾਈਡ:
ਤੁਸੀਂ ਫਾਰਮ 152 ਨੂੰ - ਸਿਰਫ਼ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਰਾਹੀਂ ਔਨਲਾਈਨ ਮੋਡ ਵਿੱਚ ਭਰ ਸਕਦੇ ਹੋ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰ ਸਕਦੇ ਹੋ।
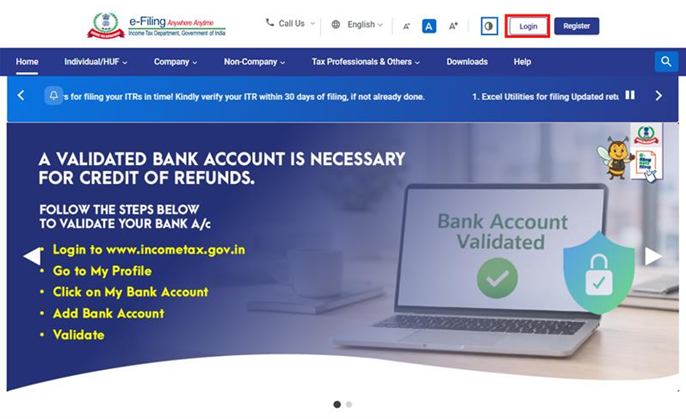
ਕਦਮ 1: ਆਪਣੀ ਉਪਭੋਗਤਾ ID ਅਤੇ ਪਾਸਵਰਡ ਨਾਲ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਵਿੱਚ ਲੌਗਇਨ ਕਰੋ।
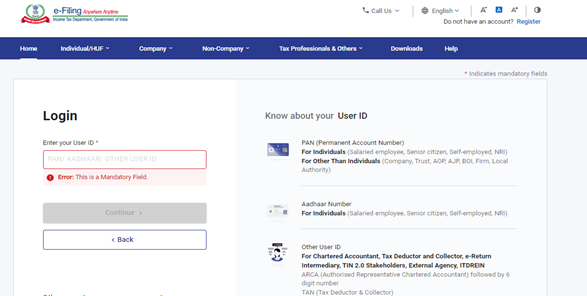
ਕਦਮ 2: ਉਪਭੋਗਤਾ ID (PAN) ਅਤੇ ਪਾਸਵਰਡ ਦਰਜ ਕਰੋ।
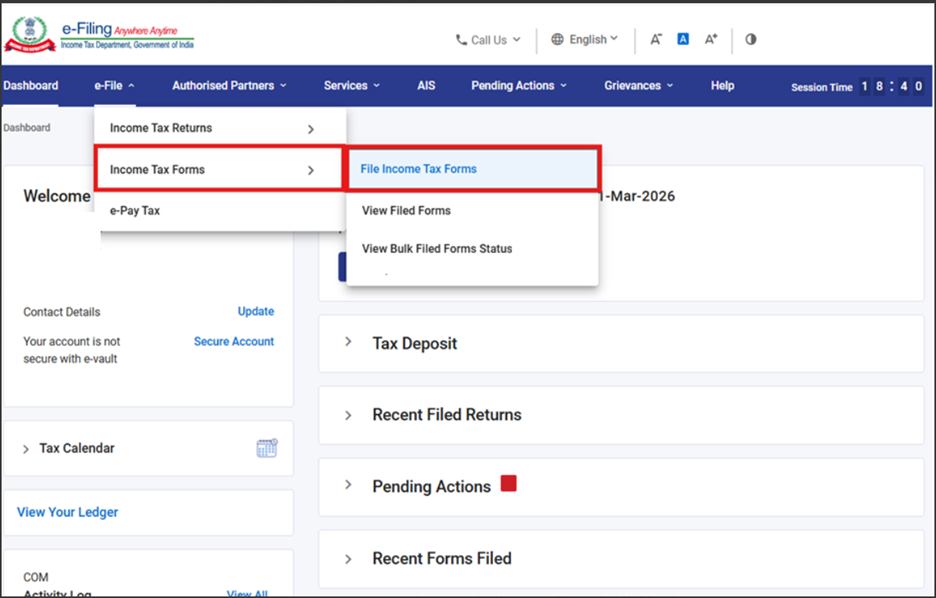
ਕਦਮ 3: ਈ-ਫਾਈਲ > ਆਮਦਨ ਕਰ ਫਾਰਮ > ਆਮਦਨ ਕਰ ਫਾਰਮ ਦਾਇਰ ਕਰੋ ’ਤੇ ਜਾਓ।
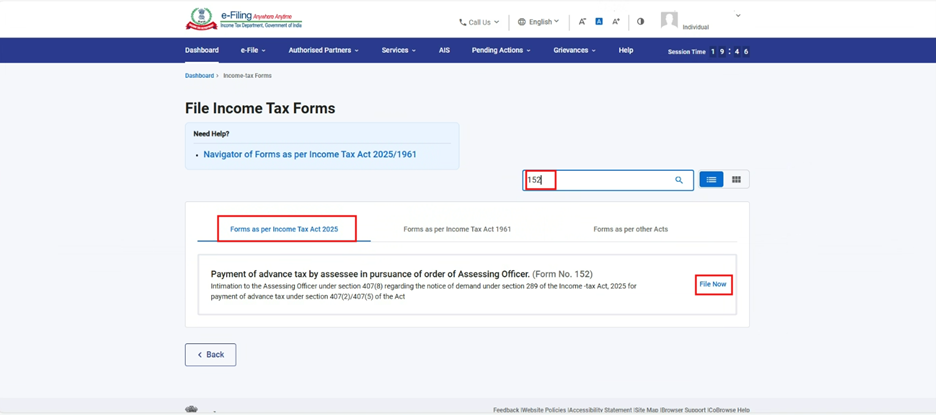
ਕਦਮ 4: ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਟੈਬ ਦੇ ਅਨੁਸਾਰ ਫਾਰਮ ਚੁਣੋ, ਫਾਰਮ 152 ਚੁਣੋ/ਖੋਜੋ, ਅਤੇ "ਹੁਣੇ ਫਾਈਲ ਕਰੋ" ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਕਦਮ 5: ਲਾਗੂ ਕਰ ਸਾਲ (T.Y) ਚੁਣੋ ਅਤੇ “ਜਾਰੀ ਰੱਖੋ” ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
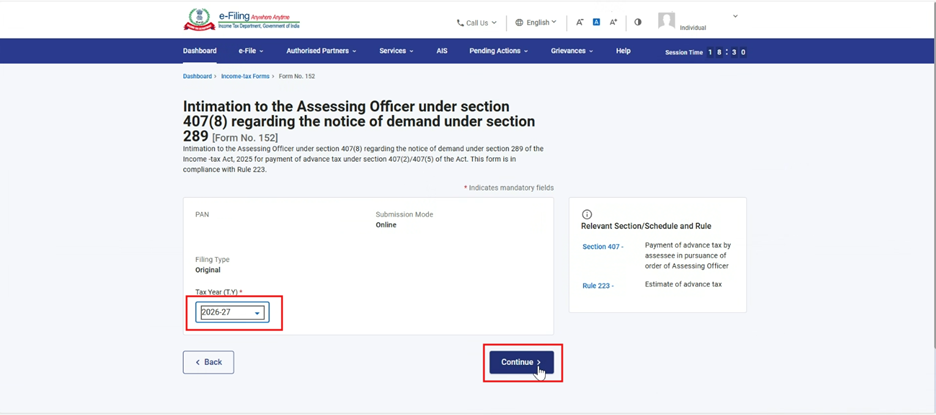
ਕਦਮ 6. ਆਓ ਸ਼ੁਰੂ ਕਰੀਏ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
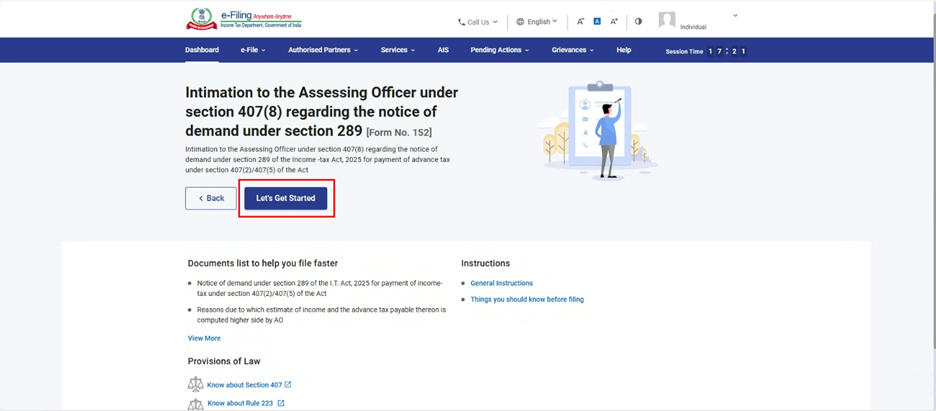
ਕਦਮ 7: ਆਓ ਸ਼ੁਰੂ ਕਰੀਏ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਉਪਭੋਗਤਾ ਪੈਨਲ ਸਕ੍ਰੀਨ 'ਤੇ ਨੈਵੀਗੇਟ ਹੋ ਜਾਂਦਾ ਹੈ। ਪਹਿਲਾ ਪੈਨਲ: ਮੁਲਾਂਕਣ ਅਧਿਕਾਰੀ, ਨੋਟਿਸ ਅਤੇ ਚੇਤਾਵਨੀ ਚੁਣੋ।
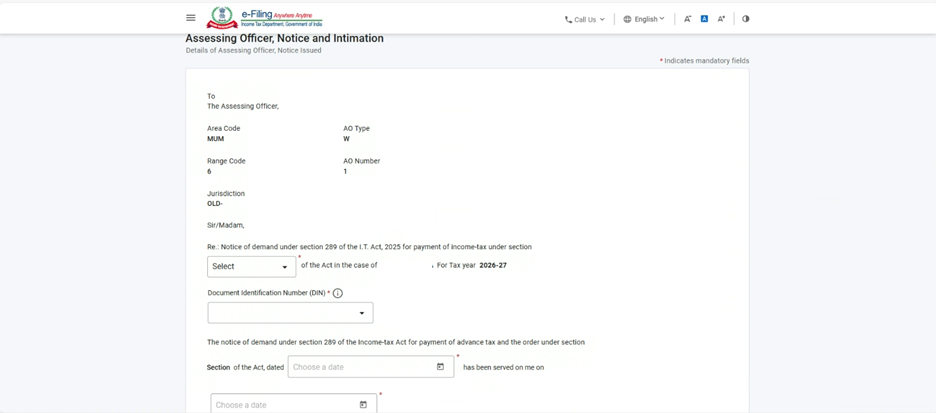
ਕਦਮ 8: ਲੋੜੀਂਦੇ ਵੇਰਵੇ ਭਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ: ਇਸ ਪੈਨਲ ਵਿੱਚ ਮੁਲਾਂਕਣ ਅਧਿਕਾਰੀ ਦੇ ਵੇਰਵੇ, ਆਦੇਸ਼ ਨੰਬਰ (DIN), ਆਦੇਸ਼ ਦੀ ਮਿਤੀ ਅਤੇ ਫਾਰਮ 151 ਦੇ ਜਵਾਬ ਵਜੋਂ ਫਾਰਮ ਦਾਇਰ ਕਰਨ ਦੇ ਕਾਰਨ ਦੀ ਜਾਣਕਾਰੀ ਸ਼ਾਮਲ ਹੁੰਦੀ ਹੈ।
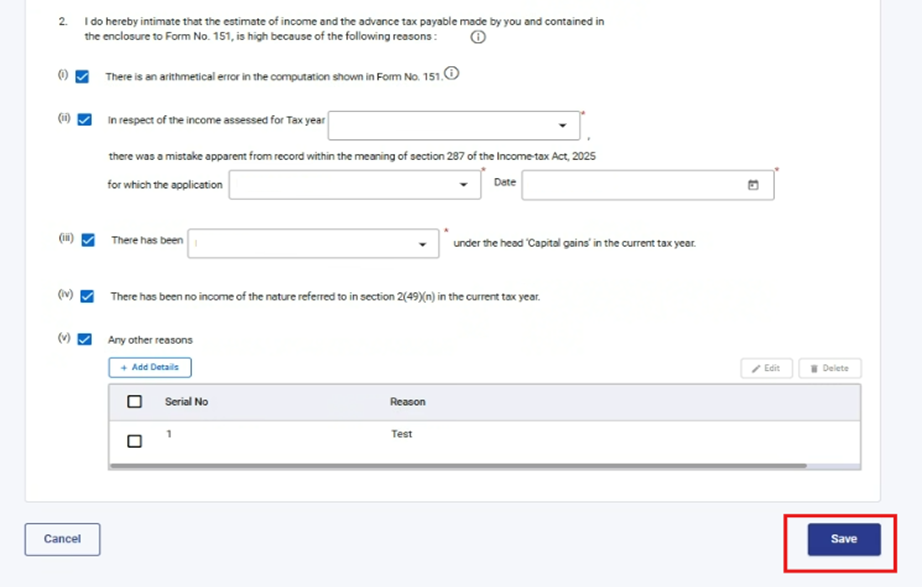
ਕਦਮ 9:ਪਹਿਲੇ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਦੂਜਾ ਪੈਨਲ ਚੁਣੋ: ਆਮਦਨ ਦਾ ਅਨੁਮਾਨ।
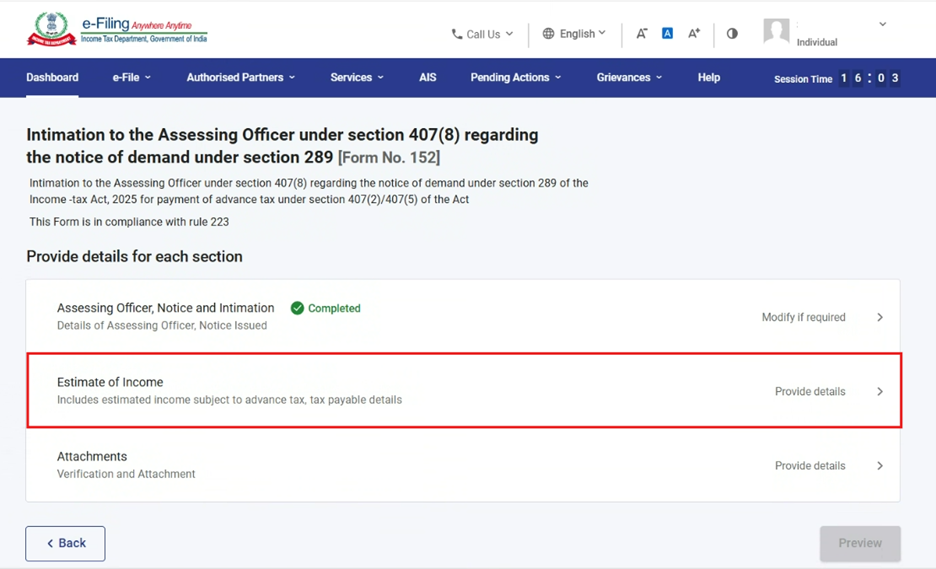
ਕਦਮ 10: ਆਮਦਨ ਦਾ ਅਨੁਮਾਨ ਪੈਨਲ ਦੇ ਅਧੀਨ ਵੇਰਵਿਆਂ ਨੂੰ ਭਰੋ ਅਤੇ ਤਸਦੀਕ ਕਰੋ, ਫਿਰ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ
ਨੋਟ:
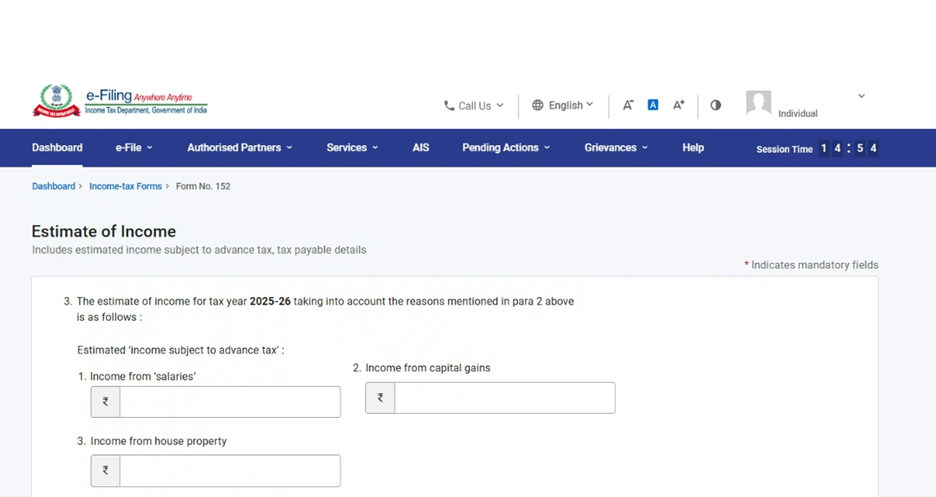
a) ਇਸ ਪੈਨਲ ਵਿੱਚ ਅਨੁਮਾਨਿਤ ਆਮਦਨ ਦੇ ਸਰੋਤ ਦੇ ਵੇਰਵੇ ਸ਼ਾਮਲ ਹਨ।
b) ਬਿੰਦੂ ਨੰ: 3, ਲੜੀ ਨੰ: 4 ਵਿੱਚ, ਇਸ ਵਿੱਚ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਦੇ ਮੁਖੀ ਤੋਂ ਮੁਨਾਫ਼ੇ ਅਤੇ ਲਾਭ ਰਾਹੀਂ ਆਮਦਨ ਦੇ ਵੇਰਵੇ ਸ਼ਾਮਲ ਹਨ ਜਿਸ ਵਿੱਚ ਫਰਮ ਦਾ ਹਿੱਸਾ ਸ਼ਾਮਲ ਹੈ।
c) ਬਿੰਦੂ ਨੰ: 6, ਆਮਦਨ ਦੇ TDS ਵੇਰਵਿਆਂ ਨਾਲ ਸਬੰਧਤ।
d) ਬਿੰਦੂ ਨੰ: 11, ਬਕਾਇਆ ਕਰ ਭੁਗਤਾਨਯੋਗ ਦਰਸਾਉਂਦਾ ਹੈ।
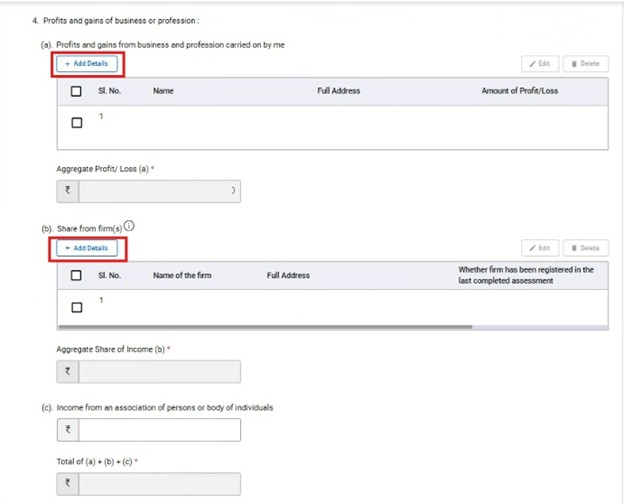
ਨੋਟ: ਬਿੰਦੂ ਨੰ: 3, ਲੜੀ ਨੰ.04 (a) ਅਤੇ ਲੜੀ ਨੰ.4 (b) ਵਿੱਚ “ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ” ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੇ, ਉਪਭੋਗਤਾ ਨੂੰ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਆਮਦਨੀ ਅਤੇ ਫਰਮ ਤੋਂ ਆਮਦਨੀ ਦੇ ਹਿੱਸੇ ਲਈ ਲੋੜੀਂਦੀ ਜਾਣਕਾਰੀ ਦਰਜ ਕਰਨ ਦੀ ਜ਼ਰੂਰਤ ਹੈ।
a) ਉਪਭੋਗਤਾ ਕਿਸੇ ਵੀ ਨੁਕਸਾਨ ਦੀ ਸਥਿਤੀ ਵਿੱਚ ਸੈਕਸ਼ਨ 4 (a) ਵਿੱਚ ਨਕਾਰਾਤਮਕ ਮੁੱਲ ਦਰਜ ਕਰ ਸਕਦਾ ਹੈ।
b) ਜਿੱਥੇ 4 (b) ਵਿੱਚ ਕੋਈ ਨਕਾਰਾਤਮਕ ਮੁੱਲ ਦੀ ਆਗਿਆ ਨਹੀਂ ਹੋਵੇਗੀ।
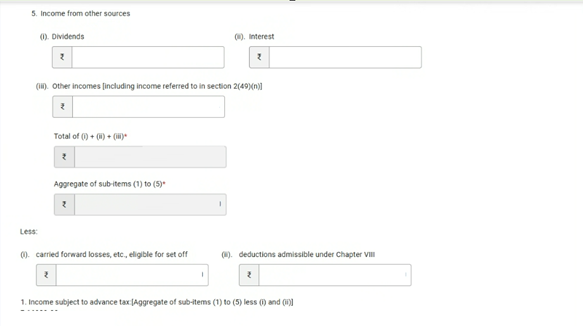
ਬਿੰਦੂ ਨੰ: 3 ਵਿੱਚ, ਲੜੀ ਨੰ: 5 ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਹੋਣ ਵਾਲੀ ਆਮਦਨ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ ਜਿੱਥੇ ਜੇਕਰ ਉਪਭੋਗਤਾ ਕੋਲ ਵਿਆਜ, ਲਾਭਅੰਸ਼ ਅਤੇ ਲਾਟਰੀ ਆਦਿ ਵਰਗੀ ਕੋਈ ਹੋਰ ਆਮਦਨ ਹੈ ਤਾਂ ਇਸ ਲੜੀ ਨੰਬਰ ਵਿੱਚ ਖੁਲਾਸਾ ਕਰਨ ਦੀ ਲੋੜ ਹੈ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, ਜੇ ਕੋਈ ਅੱਗੇ ਲਿਜਾਏ ਗਏ ਨੁਕਸਾਨ ਜਾਂ ਕਟੌਤੀਆਂ ਹੋਣ, ਤਾਂ ਉਪਭੋਗਤਾ ਨੂੰ ਉਹ ਮੁੱਲ ਲੜੀ ਨੰਬਰ 5 ਦੇ ਸਾਹਮਣੇ ਦਰਜ ਕਰਨੇ ਚਾਹੀਦੇ ਹਨ।
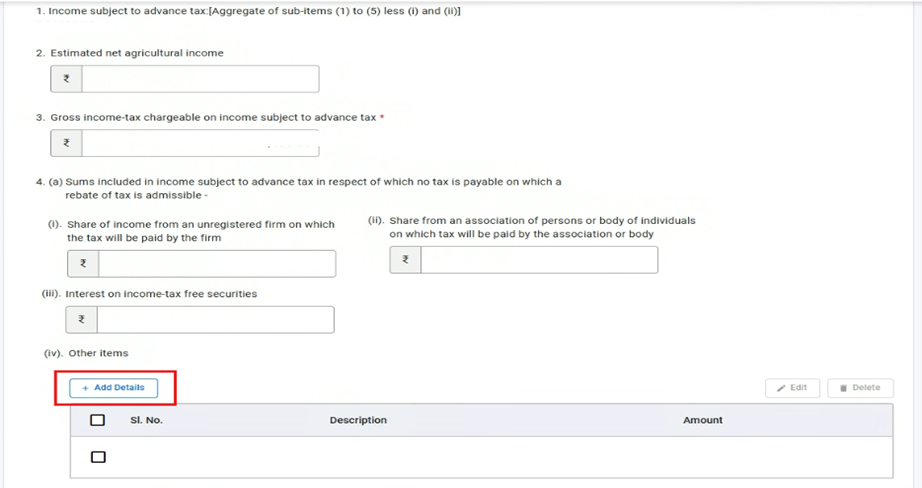
ਬਿੰਦੂ ਨੰ: 4 (a) (i) &(ii), ਵਿੱਚ ਪੇਸ਼ਗੀ ਕਰ ਦੇ ਅਧੀਨ ਆਮਦਨ ਦੇ ਵੇਰਵੇ ਸ਼ਾਮਲ ਹਨ ਜਿਸਦੇ ਸੰਬੰਧ ਵਿੱਚ ਕੋਈ ਕਰ ਭੁਗਤਾਨਯੋਗ ਨਹੀਂ ਹੈ ਜਿਵੇਂ ਕਿ ਇੱਕ ਗੈਰ-ਰਜਿਸਟਰਡ ਫਰਮ ਤੋਂ ਆਮਦਨ ਦਾ ਹਿੱਸਾ ਜਿਸ 'ਤੇ ਫਰਮ ਦੁਆਰਾ ਕਰ ਅਦਾ ਕੀਤਾ ਜਾਂਦਾ ਹੈ ਅਤੇ AOP ਜਾਂ BOI ਤੋਂ ਆਮਦਨ ਦਾ ਹਿੱਸਾ ਜਿਸ 'ਤੇ ਐਸੋਸੀਏਸ਼ਨ ਜਾਂ ਬਾਡੀ ਦੁਆਰਾ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਂਦਾ ਹੈ
ਬਿੰਦੂ 4(a) (iv), ਵਿੱਚ ਹੋਰ ਆਈਟਮਾਂ ਹਨ ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਉਪਭੋਗਤਾ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰ ਸਕਦਾ ਹੈ ਅਤੇ ਇੱਕ ਤੋਂ ਵੱਧ ਕਤਾਰ ਵਾਲੀਆਂ ਆਈਟਮਾਂ ਦਰਜ ਕਰ ਸਕਦਾ ਹੈ।
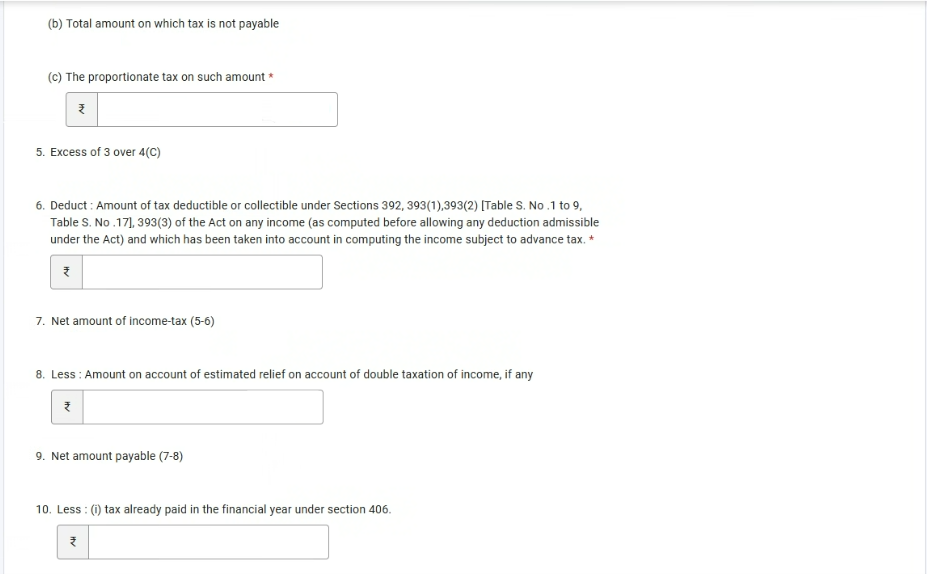
ਬਿੰਦੂ ਨੰ: 6 ਪੇਸ਼ਗੀ ਕਰ ਦੀ ਗਣਨਾ ਲਈ ਵਿਚਾਰੀ ਗਈ ਰਕਮ 'ਤੇ ਭੁਗਤਾਨ ਕੀਤੇ ਗਏ ਕੁੱਲ TDS ਦੇ ਵੇਰਵਿਆਂ ਨਾਲ ਸੰਬੰਧਤ ਹੈ।
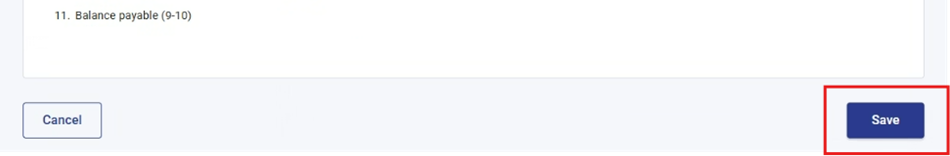
ਕਦਮ 11: ਦੂਜੇ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਤੀਜੇ ਪੈਨਲ: ਅਟੈਚਮੈਂਟਾਂ 'ਤੇ ਜਾਓ।
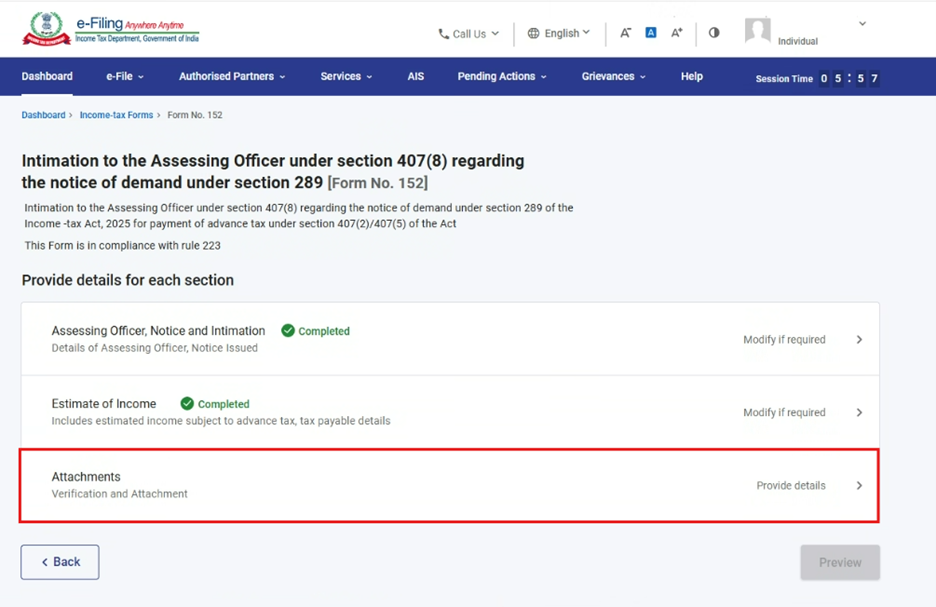
ਕਦਮ 12: ਸੰਬੰਧਿਤ ਦਸਤਾਵੇਜ਼ ਨੱਥੀ ਕਰੋ ਅਤੇ ਸੁਰੱਖਿਅਤ ਕਰੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ: ਅਸੈਸੀ ਨੂੰ ਸੰਬੰਧਿਤ ਦਸਤਾਵੇਜ਼ ਨੱਥੀ ਕਰਨ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ ਜੋ ਇਹ ਸਾਬਤ ਕਰਦੇ ਹਨ ਕਿ ਮੁਲਾਂਕਣ ਅਧਿਕਾਰੀ ਦੁਆਰਾ ਪੇਸ਼ਗੀ ਕਰ ਦੀ ਗਣਨਾ ਵਿੱਚ ਗਲਤੀ ਹੈ। ਨਾਲ ਹੀ, ਇਹ ਪੈਨਲ ਉਸ ਵਿਅਕਤੀ ਦਾ ਨਾਮ ਕੈਪਚਰ ਕਰਦਾ ਹੈ ਜੋ ਪੇਸ਼ਗੀ ਕਰ ਦਾ ਅਨੁਮਾਨ ਲਗਾਉਂਦਾ ਹੈ ਜਿਸਨੂੰ ਤਸਦੀਕ ਕਰਤਾ ਦਾ ਨਾਮ ਵੀ ਕਿਹਾ ਜਾਂਦਾ ਹੈ ਜੋ ਫਾਰਮ ਦੀ ਤਸਦੀਕ ਕਰ ਰਿਹਾ ਹੈ ਜਾਂ ਫਾਰਮ ਜਮ੍ਹਾਂ ਕਰ ਰਿਹਾ ਹੈ।
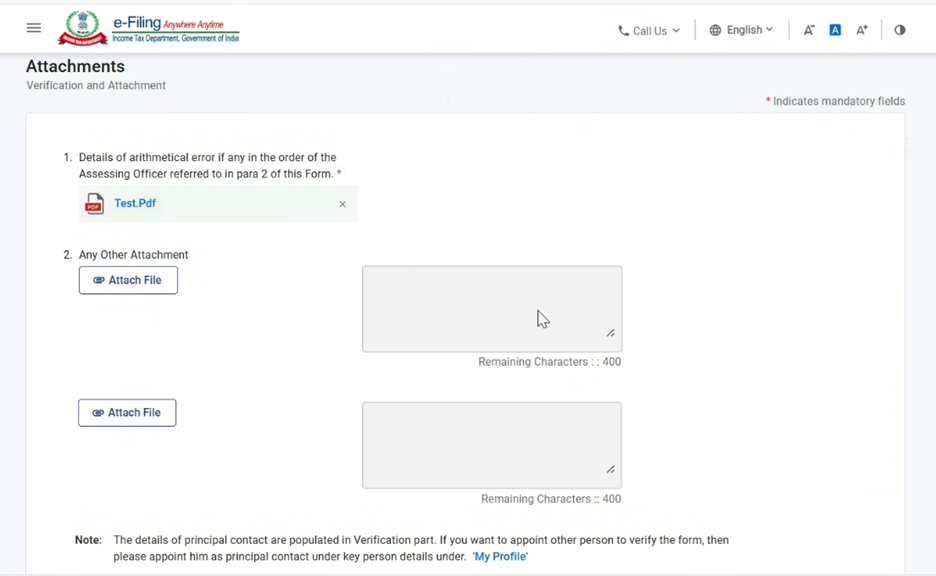
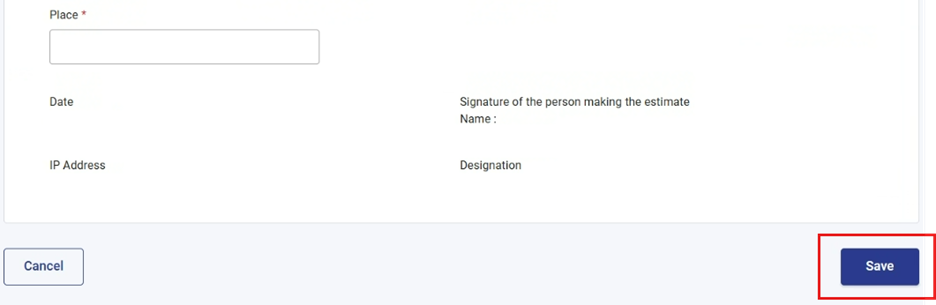
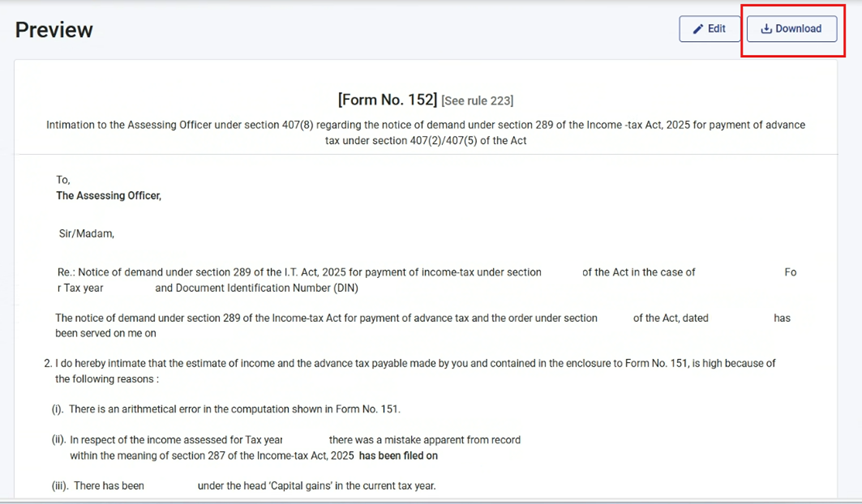
ਕਦਮ 13: ਤੀਜੇ ਪੈਨਲ ਨੂੰ ਸੁਰੱਖਿਅਤ ਕਰਨ ਤੋਂ ਬਾਅਦ,ਪ੍ਰੀਵਿਊ
'ਤੇ ਕਲਿੱਕ ਕਰੋ।
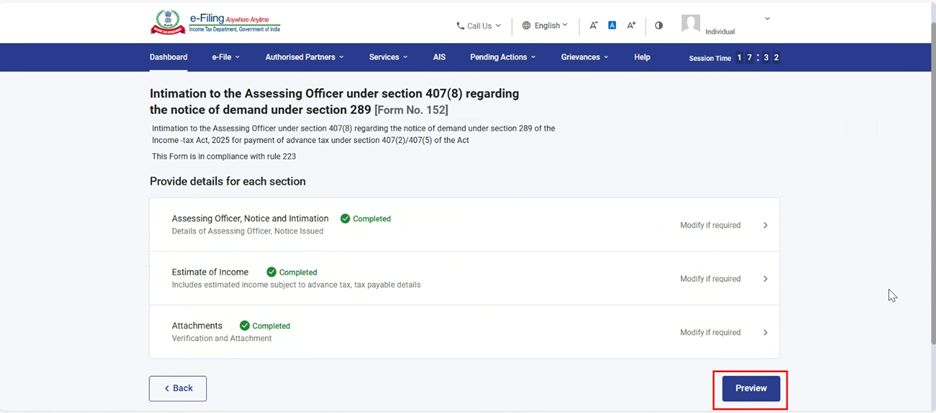
ਕਦਮ 14: ਉਪਭੋਗਤਾ ਵੇਰਵਿਆਂ ਦੀ ਸਮੀਖਿਆ ਕਰ ਸਕਦਾ ਹੈ ਅਤੇ ਪ੍ਰੀਵਿਊ ਪੰਨੇ 'ਤੇ ਡਾਊਨਲੋਡ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ ਅਤੇ ਈ-ਵੈਰੀਫਾਈ ਲਈ ਅੱਗੇ ਵਧੋ' 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ ਪ੍ਰੀਵਿਊ PDF ਡਾਊਨਲੋਡ ਕਰ ਸਕਦਾ ਹੈ।
ਨੋਟ: ਉਪਭੋਗਤਾ ਡੇਟਾ ਦੀ ਪੁਸ਼ਟੀ ਕਰ ਸਕਦਾ ਹੈ ਜਿਵੇਂ ਕਿ UI ਸਕ੍ਰੀਨ ਵਿੱਚ ਦਰਜ ਕੀਤੇ ਵੇਰਵੇ ਸਹੀ ਹਨ ਜਾਂ ਨਹੀਂ। ਜੇਕਰ ਕੋਈ ਡੇਟਾ ਗੁੰਮ ਜਾਂ ਗਲਤ ਹੈ, ਤਾਂ ਉਪਭੋਗਤਾ ਡੇਟਾ ਨੂੰ ਠੀਕ ਕਰਨ ਲਈ ਸੋਧ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰ ਸਕਦਾ ਹੈ।
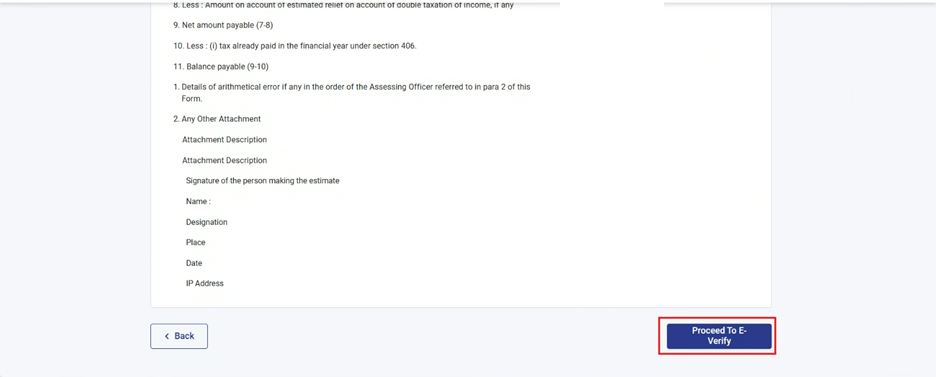
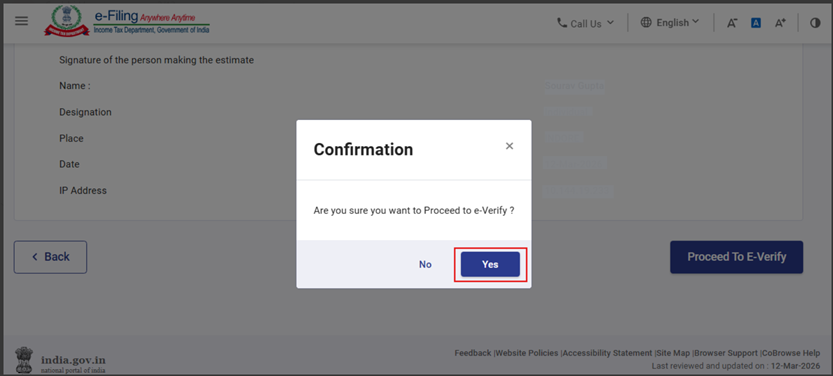
ਕਦਮ 15: ਜਦੋਂ ਉਪਭੋਗਤਾ ਪ੍ਰੀਵਿਊ ਸਕ੍ਰੀਨ 'ਤੇ "ਈ-ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ" 'ਤੇ ਕਲਿੱਕ ਕਰਦਾ ਹੈ, ਤਾਂ ਹਾਂ ਅਤੇ ਨਹੀਂ ਵਿਕਲਪਾਂ ਦੇ ਨਾਲ ਇੱਕ ਪੁਸ਼ਟੀਕਰਨ ਪੌਪ-ਅੱਪ ਦਿਖਾਈ ਦੇਵੇਗਾ। ਉਪਭੋਗਤਾ ਨੂੰ ਜਾਰੀ ਰੱਖਣ ਅਤੇ ਫਾਰਮ ਜਮ੍ਹਾਂ ਕਰਨ ਲਈ "ਹਾਂ" ਦੀ ਚੋਣ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ।
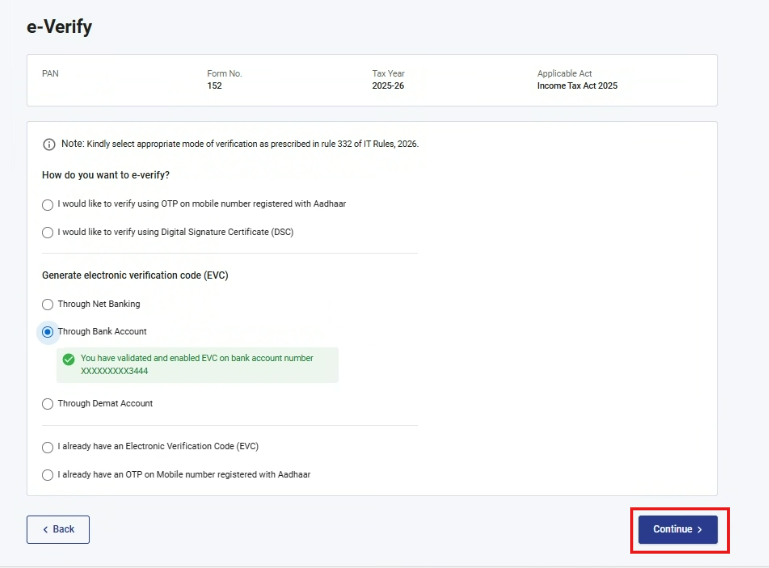
ਕਦਮ: 16: “ਯੈੱਸ” ਚੁਣਨ ਤੋਂ ਬਾਅਦ, ਉਪਭੋਗਤਾ ਨੂੰ ਈ ਤਸਦੀਕ ਪੰਨੇ 'ਤੇ ਲਿਜਾਇਆ ਜਾਵੇਗਾ, ਜਿੱਥੇ ਫਾਰਮ ਨੂੰ ਆਧਾਰ OTP, DSC ਅਤੇ ਹੋਰ EVC ਮੋਡਾਂ ਰਾਹੀਂ ਜਮ੍ਹਾਂ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਨੋਟ: ਹੋਰ ਜਾਣਨ ਲਈ ਈ-ਤਸਦੀਕ ਕਿਵੇਂ ਕਰੀਏ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਵੇਖੋ।
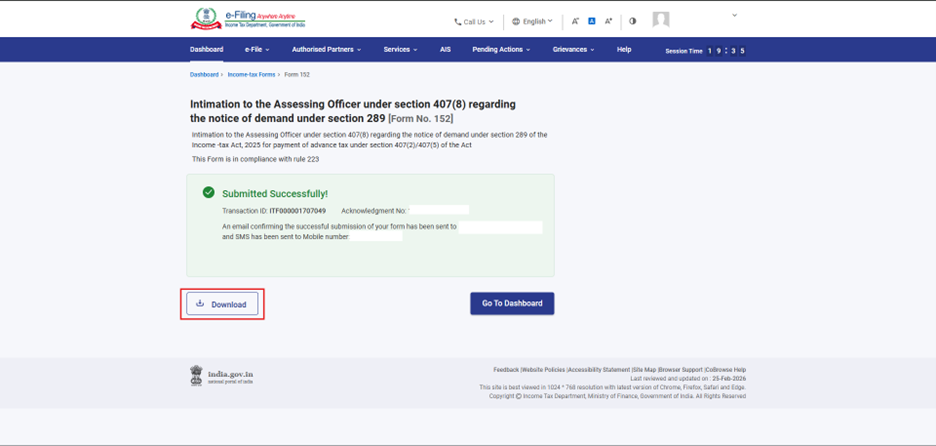
ਕਦਮ 17: ਸਫਲ ਈ-ਤਸਦੀਕ ਤੋਂ ਬਾਅਦ, ਇੱਕ ਲੈਣ-ਦੇਣ ID ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਰਸੀਦ ਨੰਬਰ ਦੇ ਨਾਲ ਇੱਕ ਸਫਲਤਾ ਸੁਨੇਹਾ ਦਿਖਾਈ ਦਿੰਦਾ ਹੈ। ਕਿਰਪਾ ਕਰਕੇ ਭਵਿੱਖ ਦੇ ਹਵਾਲੇ ਲਈ ਲੈਣ-ਦੇਣ ID ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਰਸੀਦ ਨੰਬਰ ਦਾ ਨੋਟ ਰੱਖੋ। ਤੁਹਾਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਨਾਲ ਰਜਿਸਟਰਡ ਈਮੇਲ ਆਈਡੀ(ਆਂ) ਅਤੇ ਮੋਬਾਈਲ ਨੰਬਰਾਂ 'ਤੇ ਇੱਕ ਪੁਸ਼ਟੀਕਰਨ ਸੁਨੇਹਾ ਵੀ ਪ੍ਰਾਪਤ ਹੋਵੇਗਾ।
ਐਕਨੋਲੇਜਮੈਂਟ ਰਸੀਦ ਡਾਊਨਲੋਡ ਕਰਨ ਲਈ "ਡਾਊਨਲੋਡ ਕਰੋ" ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਫਾਰਮ 152 ਸਫਲਤਾਪੂਰਵਕ ਜਮ੍ਹਾਂ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਉਪਭੋਗਤਾ ਫਾਈਲ ਕੀਤਾ ਫਾਰਮ ਵੇਖ ਸਕਦਾ ਹੈ। ਆਪਣੇ ਡੈਸ਼ਬੋਰਡ ’ਤੇ ਜਾਓ, ਫਿਰ ਈ-ਫਾਈਲ > ਆਮਦਨ ਕਰ ਫਾਰਮ > ਫਾਈਲ ਕੀਤੇ ਫਾਰਮ ਵੇਖੋ > ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਅਧੀਨ “ਫਾਈਲ ਕੀਤਾ ਫਾਰਮ ਵੇਖੋ” ਟੈਬ ’ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ: ਹੋਰ ਜਾਣਕਾਰੀ ਲਈ “ਫਾਈਲ ਕੀਤਾ ਫਾਰਮ ਵੇਖੋ” ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਨੂੰ ਵੇਖੋ।
6. ਸੰਬੰਧਿਤ ਵਿਸ਼ੇ
7. ਸ਼ਬਦਾਵਲੀ
| ਸੰਖੇਪ ਰੂਪ/ਸੰਖੇਪ | ਵਰਣਨ/ਪੂਰਾ ਫਾਰਮ |
| DSC | ਡਿਜੀਟਲ ਦਸਤਖਤ ਸਰਟੀਫਿਕੇਟ |
| EVC | ਇਲੈਕਟ੍ਰਾਨਿਕ ਤਸਦੀਕ ਸਰਟੀਫਿਕੇਟ |
| ARN | ਐਕਨੋਲੇਜਮੈਂਟ ਰਸੀਦ ਨੰਬਰ |
| TY | ਕਰ ਸਾਲ |