1. ITR-1 படிவத்தில் சேர்க்கக்கூடாத வருமான வகைகள் யாவை?
ITR-1 படிவத்தில் சேர்க்கப்படக் கூடாத வருமான வகைகள் பின்வருமாறு:
(a) வணிகம் மற்றும் தொழிலின் வாயிலாக ஈட்டும் லாபம்.
(b) குறுகிய கால மூலதன ஆதாயங்கள்.
(c) ₹1.25 லட்சத்திற்கு மேல் உள்ள பிரிவு 112A-ன் கீழ் வரும் நீண்ட கால மூலதன ஆதாயங்கள்.
(d) இரண்டுக்கும் மேற்பட்ட வீட்டுச் சொத்துக்களில் இருந்து வரும் வருமானம்.
(e) பிற ஆதாரங்களின் கீழ் வரும் பின்வரும் வருமானங்கள்:
(i) பரிசுச்சீட்டு வாயிலாக கிடைக்கும் வெற்றிகள்.
(ii) பந்தயக் குதிரைகளை வைத்திருத்தல் மற்றும் பராமரித்தல் தொடர்பான செயல்பாடுகள்.
(iii) பிரிவு 115BBDA அல்லது பிரிவு 115BBE-ன் கீழ் சிறப்பு விகிதங்களில் வரி விதிக்கப்படும் வருமானம்.
(iv) ஓய்வூதிய பலன் கணக்கிலிருந்து வரும் வருமானம்/நிவாரணம்.
(f) பிரிவு 5A-ன் விதிகளின்படி பிரிக்கப்பட வேண்டிய வருமானம்.
(g) ₹5,000-க்கு மேல் உள்ள விவசாய வருமானம். பின்வரும் நபர்கள் ITR-1 படிவத்தைப் பயன்படுத்த முடியாது:
(h) ஒரு நிறுவனத்தில் இயக்குநராக இருப்பவர்.
(i) முந்தைய நிதியாண்டில் ஏதேனும் ஒரு நேரத்தில் பட்டியலிடப்படாத பங்குச் சந்தை பங்குகளை வைத்திருந்தவர்.
(j) இந்தியாவுக்கு வெளியே சொத்துக்களை (ஏதேனும் நிறுவனத்தில் நிதி ஆர்வம் உட்பட) வைத்திருப்பவர்.
(k) இந்தியாவுக்கு வெளியே உள்ள ஏதேனும் ஒரு கணக்கிற்கு கையொப்பமிடும் அதிகாரம் கொண்டவர்.
(l) இந்தியாவுக்கு வெளியே உள்ள ஏதேனும் ஒரு ஆதாரத்திலிருந்து வருமானம் ஈட்டுபவர்.
(m) பிரிவு 194N-ன் (வருமான வரிச் சட்டம், 1961) கீழ் வரி பிடித்தம் செய்யப்பட்ட நபர்.
(n) ESOP மீதான வரி செலுத்துதல் அல்லது வரி பிடித்தம் ஒத்திவைக்கப்பட்ட நபர்.
(o) எந்தவொரு வருமானத் தலைப்பின் கீழும் கொண்டு வரப்பட்ட இழப்பு அல்லது கொண்டு செல்ல வேண்டிய இழப்பு இருப்பவர்.
(p) மொத்த வருமானம் ₹50 லட்சத்திற்கு மேல் இருப்பவர்.
2. AY 2026-27-க்கான ITR-1 படிவத்தில் கொண்டுவரப்பட்டுள்ள முக்கிய மாற்றங்கள் என்னென்ன?
AY 2026-27-க்கான ITR-1 படிவத்தில் உள்ள முக்கிய மாற்றங்கள் கீழே கொடுக்கப்பட்டுள்ளன:
• இரண்டு வீட்டுச் சொத்துகள்:இனி வரி செலுத்துபவர்கள் ITR-1 படிவத்தில் ஒரே ஒரு வீட்டுச் சொத்திற்குப் பதிலாக, இரண்டு வீட்டுச் சொத்துக்களில் இருந்து வரும் வருமானத்தையும் குறிப்பிடலாம்.
• வசூலாகாத வாடகை புலம்:"பெற முடியாத வாடகை" என்பதற்காக ஒரு புதிய, தனிப் பிரிவு சேர்க்கப்பட்டுள்ளது, இது வாடகைக்கு வீடு விட்டிருப்பவர்களுக்கு மிகவும் உதவியாக இருக்கும்.
• வெளிநாட்டுச் சொத்துகள் குறித்த அறிக்கை அளித்தல்: வெளிநாட்டு ஓய்வூதிய நன்மைகள் குறித்த விவரங்களை அறிக்கையிடுவதற்கான தேவைகள் நீக்கப்பட்டுள்ளன.
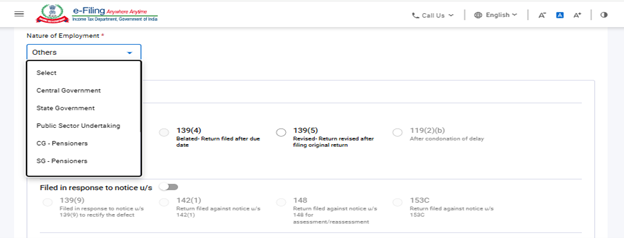
3. வருமான வரி அறிக்கையைத் தாக்கல் செய்யும் போது, வேலைவாய்ப்பின் தன்மையை குறிப்பிடுவது அவசியமா?
ஆமாம், உங்கள் வருமான வரி அறிக்கையைத் தாக்கல் செய்யும் போது, உங்கள் வேலைவாய்ப்பின் தன்மையை கீழ்க்கண்ட விருப்பங்களிலிருந்து தேர்ந்தெடுப்பது கட்டாயமாகும்:
(a) மத்திய அரசு ஊழியர்
(b) மாநில அரசு ஊழியர்
(c) பொதுத்துறை நிறுவன ஊழியர் (மத்திய அல்லது மாநில அரசு சார்ந்தவை)
(d) ஓய்வூதியதாரர்கள் (CG/SG/PSU/பிற) (e) தனியார் துறை நிறுவன ஊழியர்
(f) பொருந்தாது (குடும்ப ஓய்வூதிய வருமானம் உள்ளவர்களுக்கு மட்டும்)
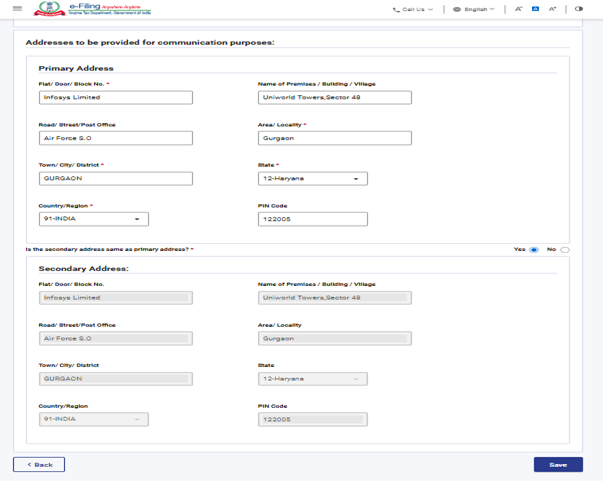
4. வருமான வரி அறிக்கையைத் தாக்கல் செய்யும் போது, மாற்று முகவரியை குறிப்பிடுவது அவசியமா?
ஆம், வருமான வரி அறிக்கையைத் தாக்கல்செய்யும் போது “மாற்று முகவரி விவரங்களைக் குறிப்பிடுவது கட்டாயமாகும். முதன்மை முகவரியை உள்ளிட்ட பிறகு, "மாற்று முகவரி முதன்மை முகவரியைப் போன்றதே தானா?" என்று கேட்கும் ஒரு கேள்வித் தூண்டுதல் தோன்றும். ஆம்என்று தேர்ந்தெடுத்தால், முதன்மை முகவரியிலிருந்து விவரங்கள் தானாகவே நிரப்பப்படும்;இல்லை என்று தேர்ந்தெடுத்தால், மாற்று முகவரியின் விவரங்களை நீங்கள் கட்டாயமாக உள்ளிட வேண்டும்.
5. நான் ITR-1 அல்லது ITR-2 படிவங்களைத் தாக்கல் செய்யும்போது, புதிய வரி விதிப்பு முறையைத் தேர்வு செய்யவோ அல்லது அதிலிருந்து வெளியேறவோ ஏதேனும் தனிப் படிவத்தைச் சமர்ப்பிக்க வேண்டுமா?
இல்லை, ITR-1 அல்லது ITR-2 படிவங்களின் மூலம் புதிய வரி முறையைத் தேர்ந்தெடுக்கவோ அல்லது அதிலிருந்து விலகவோ நீங்கள் தனியாக எந்தப் படிவத்தையும் தாக்கல் செய்யத் தேவையில்லை. ITR படிவத்திலேயே “புதிய வரி விதிப்பு முறையிலிருந்து விலகுதல்” என்ற விருப்பத்தைத் தேர்வு செய்தாலே போதுமானது; இதற்கெனத் தனியாக வேறு எந்தப் படிவத்தையும் தாக்கல் செய்ய வேண்டியதில்லை. வணிக வருமானம் உள்ள நிலையில் ITR-3, ITR-4 அல்லது ITR-5 படிவங்களைத் தாக்கல் செய்யும் வரி செலுத்துவோர் மட்டுமே 'படிவம் 10IEA'-வைச் சமர்ப்பிக்க வேண்டும். ITR-1 அல்லது ITR-2 படிவங்களில் வருமான வரிக் கணக்கைத் தாக்கல் செய்யும் தனிநபர்கள் மற்றும் HUF-கள், கணக்கைத் தாக்கல் செய்வதற்கு முன் 'படிவம் 10IEA'-வைச் சமர்ப்பிக்க வேண்டிய அவசியமில்லை.
6. ITR-1 படிவத்தைத் தாக்கல் செய்ய எனக்கு என்னென்ன ஆவணங்கள் தேவை?
ITR-ஐ தாக்கல் செய்ய உங்களுக்குக் கீழே உள்ள ஆவணங்கள் தேவைப்படும்:
• படிவம் 16
• படிவம் 16A
• படிவம் 26AS
• AIS
• ஊதிய விவர அறிக்கை )
• வங்கி கணக்கு அறிக்கைகள்
• வீட்டுக் கடன் வட்டி சான்றிதழ்கள்
• வீட்டு வாடகை ரசீது (பொருந்தினால்),
• வாடகை ஒப்பந்தம்
• வழங்கப்பட்ட நன்கொடைக்கான ரசீதுகள்
• உங்கள் ITR படிவத்தில் வரி விலக்கு அல்லது முதலீட்டு விவரங்களைப் பதிவு செய்ய, LIC பிரீமியம் செலுத்திய ரசீதுகள், ULIP முதலீட்டுச் சான்றுகள் மற்றும் பிற தொடர்புடைய ஆவணங்களைச் சரியாகச் சேகரித்து வைத்திருக்கவும்.
ITR படிவங்கள் அனைத்தும் எந்த இணைப்பும் இல்லாதவை. எனவே, உங்கள் வருமான வரித் தாக்கலை (ஆன்லைன் அல்லது காகித வடிவில்) சமர்ப்பிக்கும் போது, முதலீட்டு ஆதாரங்கள் அல்லது TDS சான்றிதழ்கள் போன்ற எந்தவொரு ஆவணத்தையும் அதனுடன் இணைக்கத் தேவையில்லை. இருப்பினும், வருமான வரி மதிப்பீடு அல்லது விசாரணை போன்ற சூழல்களில், வரி அதிகாரிகளிடம் சமர்ப்பிக்க வேண்டிய தேவை ஏற்படலாம் என்பதால், இந்த ஆவணங்களை நீங்கள் பாதுகாப்பாக வைத்திருக்க வேண்டும்.
7. வருமான வரி அறிக்கையைத் தாக்கல் செய்யும் போது நான் என்னென்ன முன்னெச்சரிக்கை நடவடிக்கைகளை எடுக்க வேண்டும்?
வரி விதிப்பு முறையை கவனமாகத் தேர்ந்தெடுக்கவும்.
• வருமான வரி இணையதளத்திலிருந்து AIS மற்றும் படிவம் 26AS-ஐத் பதிவிறக்கம் செய்து, அதில் காட்டப்பட்டுள்ள ம்) / TCS / செலுத்தப்பட்ட வரி ஆகியவற்றின் உண்மையான விவரங்களைச் சரிபார்க்கவும். அதில் ஏதேனும் முரண்பாடுகள் இருந்தால், உங்கள் முதலாளி, வரி பிடித்தம் செய்தவர் அல்லது வங்கியுடன் தொடர்பு கொண்டு அதைச் சரிசெய்து கொள்ள வேண்டும்.
• ITR ஐ தாக்கல் செய்யும் போது கவனிக்க வேண்டிய ஆவணங்களைத் திரட்டி, அவற்றைக் கவனமாகப் படித்துப் பார்க்கவும். உதாரணமாக: வங்கி அறிக்கை, வட்டிச் சான்றிதழ்கள், வரி விலக்குகள் அல்லது வரி பிடித்தம் செய்தல் கோருவதற்கான ரசீதுகள், படிவம் 16, படிவம் 26AS (ஆண்டுத் தகவல் அறிக்கை), முதலீட்டுச் சான்றுகள் போன்றவற்றைச் சரியாக வைத்திருக்கவும்.
• முன்பே நிரப்பப்பட்ட தரவுகளில் உங்கள் PAN எண், நிரந்தர முகவரி, தொடர்பு விவரங்கள், வங்கிக் கணக்கு விவரங்கள் போன்றவை சரியாக உள்ளனவா என்பதை உறுதிப்படுத்திக் கொள்ளுங்கள்.
• சரியான ITR படிவத்தை (ITR-1 முதல் ITR-7 வரை) அடையாளம் காணவும். வருமான வரி படிவத்தில் மொத்த வருமானம், வரி விலக்குகள் (இருந்தால்), வட்டி (இருந்தால்), செலுத்தப்பட்ட / வசூலிக்கப்பட்ட வரிகள் (இருந்தால்) போன்ற அனைத்து விவரங்களையும் வழங்கவும். ITR படிவத்துடன் எந்த ஆவணங்களையும் இணைக்கத் தேவையில்லை.• வருமான வரி அறிக்கையை மின்னணு முறையில் தாக்கல் செய்த பிறகு, அதை மின்னணு முறையில் சரிபார்த்தல் செய்யவும். ஒருவேளை நீங்கள் உங்கள் வருமான வரிக் கணக்கை நேரடியாக (கையெழுத்திட்ட ஆவணம் வாயிலாக) சரிபார்க்க வேண்டும், ITR-V ஒப்புதல் படிவத்தின் கையொப்பமிடப்பட்ட அசல் நகல், கணக்கு தாக்கல் செய்ததிலிருந்து 30 நாட்களுக்குள் 'மையப்படுத்தப்பட்ட செயலாக்க மையம், வருமான வரித் துறை, பெங்களூரு 560500 (கர்நாடகா)' என்ற முகவரிக்கு விரைவு அஞ்சல் வாயிலாக அனுப்பவும்.
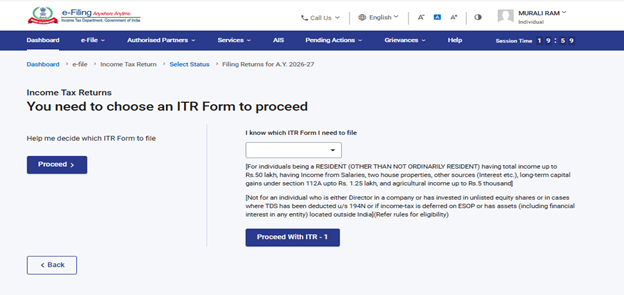
8. நான் எந்த ITR படிவத்தைத் தாக்கல் செய்ய வேண்டும் என்பதை எப்படி அறிவது?
தனிநபர் வரி செலுத்துவோரின் வருமான ஆதாரங்கள் மற்றும் வாழ்விட அந்தஸ்தைப் பொறுத்து, வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கு வெவ்வேறு படிவங்கள் பரிந்துரைக்கப்பட்டுள்ளன. நீங்கள் எந்த ITR படிவத்தைத் தாக்கல் செய்ய வேண்டும் என்பதைத் தீர்மானிக்க, 'எனக்கு உதவுங்கள்' அம்சத்தைப் பயன்படுத்தலாம். அந்த அம்சத்தில் கேட்கப்படும் கேள்விகளுக்குப் பதிலளிப்பதன் வாயிலாக, உங்களுக்கான சரியான ITR படிவத்தை நீங்கள் கண்டறிந்து, அதன் பிறகு தாக்கல் செய்யும் செயல்முறையைத் தொடரலாம்.
9. புதிய வரி விதிப்புமுறை ஒரு இயல்புநிலை வரி முறையா?
ஆம். AY 2024-25 முதல், புதிய வரி விதிப்புமுறையே இயல்புநிலைத் தேர்வாக உள்ளது. ஒவ்வொரு ஆண்டும், அந்தந்த மதிப்பீட்டு ஆண்டிற்குப் பழைய வரி விதிப்புமுறை மற்றும் புதிய வரி விதிப்புமுறை ஆகியவற்றில் உங்களுக்கு எது சிறந்தது என்பதைத் தேர்வு செய்து கொள்ளலாம்.
10. ITR-1 படிவத்தைத் தாக்கல் செய்யும் போது அனைத்து வரி பிடித்தம் செய்தல்களையும் கோர முடியுமா?
ஆம், வருமான வரி அறிக்கைப் படிவத்தில் உள்ள தனிப்பட்ட புள்ளிவிவரங்கள் பிரிவில், கீழ்க்கண்ட கேள்வியை 'ஆம்' என்று தேர்ந்தெடுப்பதன் வாயிலாக இயல்புநிலையாக இருக்கும் புதிய வரி விதிப்பு முறையை மாற்றிப் பழைய வரி விதிப்பு முறையைத் தேர்வு செய்யலாம். அப்படிச் செய்தவுடன், நீங்கள் கோருவதற்குத் தகுதியான அனைத்து விலக்குகளும் உங்கள் படிவத்தில் கிடைக்கும்.
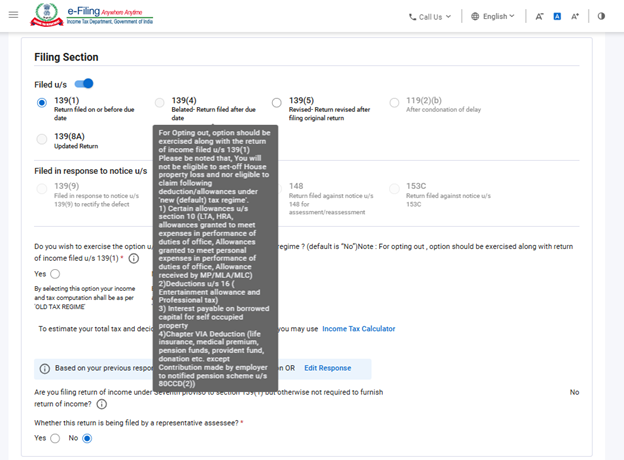
இயல்பாகவே, இது ‘இல்லை’ என்று தேர்ந்தெடுக்கப்பட்டிருக்கும், மேலும் பழைய வரி விதிப்பு முறையின் கீழ் உள்ள அனைத்து விலக்குகளும் படிவத்தில் முடக்கப்பட்டிருக்கும். ஒருமுறை நீங்கள் ‘ஆம்’ என்று தேர்ந்தெடுத்து பழைய வரி விதிப்பு முறை விதிப்பு முறைக்கு மாறினால், அனைத்து விலக்குகளும் செயல்பாட்டுக்கு வந்துவிடும்; அதன் பிறகு வரி செலுத்துபவர்கள் அந்த அனைத்து விலக்குகளையும் கோர முடியும்.
11. புதிய வரி விதிப்பின் முறையின்படி (இயல்புநிலை) மற்றும் பழைய வரி விதிப்பு முறையின்படி பிரிவு 87A-ன் கீழ் வழங்கப்படும் விலக்களித்தல் என்றால் என்ன?
தற்போது, பிரிவு 87A-ன் கீழ் தனிநபர்கள் பழைய விதிப்பு வரி முறையில் ₹12,500 வரையும், புதிய வரி விதிப்பு முறையில் ₹60,000 வரையும் விலக்களித்தல் பெற முடியும்.
12. நான் எனது மனைவியுடன் ஒரு வீட்டின் கூட்டு உரிமையாளராக இருக்கிறேன். எங்களிடம் கூடுதல் சொத்துக்கள் எதுவும் இல்லை. இத்தகைய வீட்டிலிருந்து வரும் வாடகை வருமானத்திற்காக, மதிப்பீட்டு ஆண்டு (AY) 2026-27-க்கு நான் ITR-1 படிவத்தைத் தாக்கல் செய்யலாமா?
ஆம், நீங்கள் ஒரு சொத்தின் தனி உரிமையாளராகவோ அல்லது கூட்டு உரிமையாளராகவோ இருந்தால், AY 2026-27-க்கான ITR-1 படிவத்தை நீங்கள் தாக்கல் செய்யலாம்.
கவனிக்கவும்:AY 2026-27 முதல், நீங்கள் ITR-1 படிவத்தில் இரண்டு வீட்டுச் சொத்துக்கள் வரை ஈட்டும் வருமானத்தை வெளிப்படுத்தலாம்.
13. ITR-1 படிவத்தில் வீட்டுச் சொத்து அட்டவணையில் ஏதேனும் மாற்றங்கள் உள்ளதா?
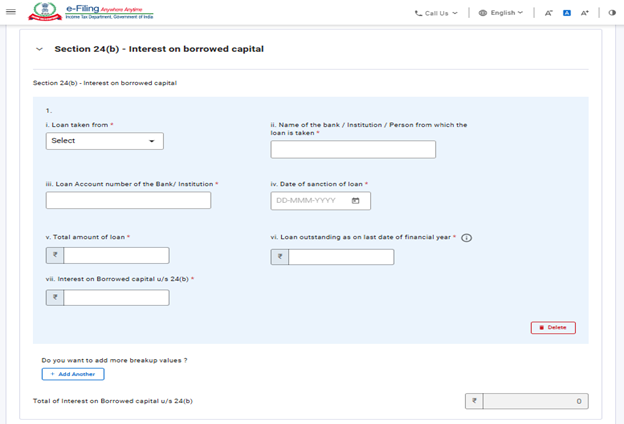
ஆம், இரண்டு வீட்டுச் சொத்துக்கள் வரையிலான வருமானத்தை வீட்டுச் சொத்து என்ற தலைப்பின் கீழ் காட்டலாம். மேலும், AY 2025-26 முதல், பிரிவு 24(b)-ன் கீழ் கடன் பெற்ற மூலதனத்திற்கான வட்டி தொடர்பான புதிய அட்டவணை சேர்க்கப்பட்டுள்ளது. இந்த அட்டவணையில் வரி செலுத்துவோர் கீழ்க்கண்ட விவரங்களைக் குறிப்பிட வேண்டும்:
• கடன் பெறப்பட்ட இடம்
• நிறுவனம் அல்லது வங்கியின் பெயர்
• கடன் கணக்கு எண்
• கடன் அனுமதிக்கப்பட்ட தேதி
• கடன் தொகை (மொத்தம்)
• நிதி ஆண்டின் இறுதி நாளன்று நிலுவையில் உள்ள கடன் தொகை
• பெறப்பட்ட கடனுக்கான வட்டி
14. முன்கூட்டிய வரி (Advance Tax) என்றால் என்ன?
சம்பளம் பெறும் நபர்களுக்கு, முன்கூட்டி வரி செலுத்துதல் பெரும்பாலும் முதலாளிகளால் TDS வாயிலாகக் கவனிக்கப்படுகிறது. ஆனால் சேமிப்புக் கணக்குகளின் மீதான வட்டி, நிலையான வைப்புத்தொகைகள், வாடகை வருமானம், பத்திரங்கள் அல்லது மூலதன ஆதாயங்கள் போன்ற பிற வருமானங்கள் வரிப் பொறுப்பை அதிகரிக்கின்றன. வரிப் பொறுப்பை முன்கூட்டியே மதிப்பிட வேண்டும். மதிப்பிடப்பட்ட வரித் தொகை ஆண்டுக்கு ₹ 10,000/-க்கு மேல் இருந்தால், வரி செலுத்துவோர் காலாண்டுத் தவணைகளில் (ஜூன், செப்டம்பர், டிசம்பர் மற்றும் மார்ச்) முன்கூட்டி வரி செலுத்த வேண்டும்.
15. முன்கூட்டிய வரி மற்றும் சுய மதிப்பீட்டு வரி எவ்வாறு கணக்கிடப்பட்டு செலுத்தப்படுகின்றன?
முன்கூட்டிய வரி: தனிநபர்களுக்கான முன்கூட்டிய வரி கணக்கிடும் முறை கீழே கொடுக்கப்பட்டுள்ளது:
தவணைகள் | முன்கூட்டிய வரி செலுத்துதல் % | செலுத்துவதற்கான காலக்கெடு |
முதல் தவணை | 15% வரிப் பொறுப்பு | ஜூன் 15ஆம் தேதி அல்லது அதற்கு முன்னதாக |
இரண்டாவது தவணை | வரிப் பொறுப்பில் 45% (-) ஏற்கனவே செலுத்தப்பட்ட முன்வரி | செப்டம்பர் 15ஆம்தேதி அல்லது அதற்கு முன் |
மூன்றாம் தவணை | வரிப் பொறுப்பில் 75% (-) ஏற்கனவே செலுத்தப்பட்ட முன்வரி | டிசம்பர் 15ஆம்தேதி அல்லது அதற்கு முன்னதாக |
நான்காம் பாகம் | மொத்த வரிப் பொறுப்பு (-) ஏற்கனவே செலுத்தப்பட்ட முன்வரி | மார்ச் 15ஆம்தேதி அல்லது அதற்கு முன்னதாக |
சுய-மதிப்பீட்டு வரி: உங்கள் ITR படிவத்தில் TDS மற்றும் முன்கூட்டிய வரி (நீங்கள் செலுத்தியிருந்தால்) விவரங்களை நிரப்பிய பிறகு, வருமான வரித் துறையின் கணினி உங்கள் வருமானத்தைக் கணக்கிட்டு, வரி இன்னும் செலுத்த வேண்டியுள்ளதா என்பதைச் சரிபார்க்கும். ஒருவேளை வரி செலுத்த வேண்டியிருந்தால், அந்தத் தொகையை நீங்கள் செலுத்த வேண்டும். அதன் பிறகு, வரி செலுத்தியதற்கான செலுத்துச் சீட்டு விவரங்களை ITR படிவத்தில் பதிவிட்டு, படிவத்தைச் சமர்ப்பிக்க வேண்டும்.
16.படித்தொகைகளுக்கும் சலுகைகளுக்கும் உள்ள வேறுபாடு என்ன? இவை எனது வருமானமாகக் கருதப்படுமா?
படித்தொகைகள் சம்பளத்தைத் தவிர, பணி வழங்குபவரால் அவ்வப்போது வழங்கப்படும் நிலையான தொகைகள் ஆகும். உதாரணமாக, போக்குவரத்துப் படித்தொகைகள், பயணப்படி, சீருடைப் படித்தொகைகள் போன்றவை. இவை உங்கள் வருமானமாகக் கருதப்பட்டு, உங்கள் மொத்த வருமானத்தை அதிகரிக்கும்; அதன் அடிப்படையில் நீங்கள் வரி செலுத்த வேண்டியிருக்கும். படிகள் முழுமையாக வரிக்கு உட்பட்டவையாகவோ, ஓரளவு வரி விலக்கு பெற்றவையாகவோ அல்லது முழுமையாக வரி விலக்கு பெற்றவையாகவோ இருக்கலாம்.
சலுகைகள் என்பது உங்கள் அதிகாரப்பூர்வப் பதவி காரணமாக உங்களுக்குக் கிடைக்கும் நன்மைகள் ஆகும்; இவை உங்கள் சம்பளம் அல்லது ஊதிய வருமானத்திற்கு மேலதிகமாக வழங்கப்படுபவை. இந்தச் சலுகைகள் அவற்றின் தன்மையைப் பொறுத்து, வரிக்கு உட்பட்டதாகவோ அல்லது வரிக்கு உட்படாததாகவோ இருக்கலாம்.
17. பழைய வரி விதிப்பு முறையில் செய்யப்படும் அனைத்து நன்கொடைகளும் 100% வரி விலக்கு பெறுமா?
இல்லை, அனைத்து நன்கொடைகளும் 100% வரி விலக்கு பெறுவதில்லை. நீங்கள் யாருக்கு (தொண்டு நிறுவனம், அரசு அமைத்த நிதி, அறிவியல் ஆராய்ச்சி நிறுவனம் போன்றவை) நன்கொடை வழங்குகிறீர்கள் என்பதைப் பொறுத்து, வரி விலக்கிற்கான வகைகள் பின்வருமாறு பிரிக்கப்பட்டுள்ளன:
- தகுதி வரம்பு இன்றி 100% வரி விலக்கு அளிக்கப்படும் நன்கொடைகள்.
- தகுதி வரம்பு இன்றி 50% வரி விலக்கு அளிக்கப்படும் நன்கொடைகள்.
- தகுதி வரம்பிற்கு உட்பட்டு 100% வரி விலக்கு அளிக்கப்படும் நன்கொடைகள்.
- தகுதி வரம்பிற்கு உட்பட்டு 50% வரி விலக்கு அளிக்கப்படும் நன்கொடைகள்.
உங்கள் நன்கொடை ரசீதில் உள்ள வரி விலக்கு வரம்பைச் சரிபார்த்து, உங்கள் வருமான வரித் தாக்கலின் போது அதற்கேற்ப வரி விலக்கைக் கோர வேண்டும்.
18. மின்னணு-தாக்கல் மற்றும் மின்னணு கட்டணம் ஆகிய இரண்டும் ஒன்றா?
இல்லை. மின்னணு-தாக்கல் என்பது மின்னணு-தாக்கல் இணைய முகப்பில் உங்கள் வருமான வரி அறிக்கையை மின்னணு முறையில் சமர்ப்பிக்கும் செயல்முறையாகும். மின்னணு கட்டணம் என்பது 'மின்னணு-வரி செலுத்தல்' வசதியைப் பயன்படுத்தி, மின்னணு-தாக்கல் இணைய முகப்பில் மின்னணு முறையில் வரி செலுத்தும் செயல்முறையாகும்.
19. நான் ITR தாக்கல் செய்யும் போது கணக்கீட்டில் தவறு செய்துவிட்டேன். அதைத் திருத்தி மீண்டும் சமர்ப்பிக்க முடியுமா?
ஏற்கனவே சமர்ப்பிக்கப்பட்ட வருமான வரி அறிக்கைப் படிவத்தில் ஏதேனும் தவறு இருப்பதை நீங்கள் பின்னர்க் கண்டறிந்தால், அதை மீண்டும் சமர்ப்பிக்கலாம் அல்லது திருத்திச் சமர்ப்பிக்கலாம். இது 'திருத்தப்பட்ட வருமான வரி அறிக்கை' என்று அழைக்கப்படுகிறது. சம்பந்தப்பட்ட AY முடிவிற்குள் உங்கள் வருமான வரித் தாக்கல் திருத்தப்பட வேண்டும்.
AY 2026-27 முதல், திருத்தப்பட்ட வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கான காலக்கெடு, அந்த மதிப்பீட்டு ஆண்டின் இறுதி வரை, அதாவது சம்பந்தப்பட்ட AY-இன் மார்ச் 31ஆம் தேதி வரை நீட்டிக்கப்பட்டுள்ளது..
20. AY 2026-27 முதல், திருத்தப்பட்ட வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கு நான் கூடுதல் கட்டணம் ஏதும் செலுத்த வேண்டுமா?
ஆம், AY 2026-27 முதல், திருத்தப்பட்ட வருமான வரி அறிக்கை டிசம்பர் 31ஆம் தேதிக்கு பிறகு, அந்தந்த மதிப்பீட்டு ஆண்டின் மார்ச் 31ஆம் தேதிக்குள் தாக்கல் செய்யப்பட்டால், பிரிவு 234I-ன் கீழ் கூடுதல் கட்டணம் செலுத்த வேண்டியது அவசியம்.
21. வருமான வரிச் சட்டம், 1961-ன் பிரிவு 234I-ன் கீழ் கட்டண அமைப்பு என்ன?
வருமான வரிச் சட்டம், 1961-ன் பிரிவு 234I-இன் படி, கட்டண அமைப்பு பின்வருமாறு:
- மொத்த வருமானம் ₹5 லட்சம் வரை இருப்பின் கட்டணம்: ₹1,000.
- மொத்த வருமானம் ₹5 லட்சத்திற்கு மேல் இருப்பின் கட்டணம்: ₹5,000.
22. கடந்த 4 மதிப்பீட்டு ஆண்டுகளுக்கு என்னால் இப்போது ITR-ஐ தாக்கல் செய்ய முடியுமா?
ஆம், நீங்கள் கடந்த நான்கு ஆண்டுகளுக்கான ITR-ஐ தாக்கல் செய்யத் தவறவிட்டிருந்தால், நீங்கள் ITR-U தாக்கல் செய்யலாம். நடப்பு ஆண்டிற்கு (AY 2026-27), நீங்கள் வழக்கமான ITR-ஐ தாக்கல் செய்யலாம்.
23. பிரிவு 139(1)-இன் கீழ் நிர்ணயிக்கப்பட்ட காலக்கெடுவுக்குப் பிறகு வருமான வரி அறிக்கை தாக்கல் செய்தால் என்ன நடக்கும்?
பிரிவு 139(1)-இன் கீழ் நிர்ணயிக்கப்பட்ட காலக்கெடுவுக்குள் நீங்கள் வருமான வரி அறிக்கையைத் தாக்கல் செய்யத் தவறினால், அதன் பிறகும் நீங்கள் வருமான வரி அறிக்கையைத் தாக்கல் செய்யலாம். ஆனால், அதற்கு நீங்கள் ₹5,000 வரை தாமதக் கட்டணம் செலுத்த வேண்டியிருக்கும். அதனுடன், வரிப் பொறுப்பு (ஏதேனும் இருப்பின்) மீதான வட்டியையும் நீங்கள் செலுத்த வேண்டியிருக்கும்.
24. எனது முதலாளி / வங்கி ஏற்கனவே வரியைப் பிடித்தம் செய்திருந்தால், நான் வருமான வரி அறிக்கையைத் தாக்கல் செய்ய வேண்டுமா?
ஆம், முதலாளிகள் சம்பளத்தின் மீதும், வங்கிகள் வட்டி வருமானத்தின் மீதும் வரியைத் தொடக்கத்தில் பிடித்தம் செய்கின்றன. இருப்பினும், வரிப் பிடித்தம் செய்யப்பட்ட வருமானத்தை நீங்கள் வருமான வரி அறிக்கை தாக்கலில் வெளிப்படுத்த வேண்டும் மற்றும் அதற்கான TDS வரவு கோர வேண்டும்.
25. பிரிவு 80C-இன் கீழ் வரி பிடித்தங்களைக் கோரும்போது, நான் கூடுதல் தகவல்களை வழங்க வேண்டுமா?
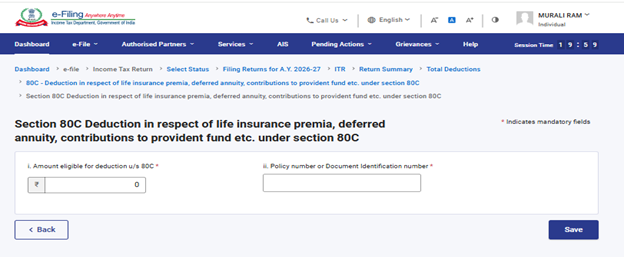
பிரிவு 80C-இன் கீழ் வரி கோர விரும்பினால், அது தொடர்பான கூடுதல் தகவல்களை நீங்கள் வழங்க வேண்டும்; அதற்கான விவரங்களை கீழே உள்ளவாறு குறிப்பிடவும்:
- வரி விலக்கிற்குத் தகுதியான தொகை
- காப்பீட்டு எண் அல்லது ஆவண அடையாள எண்
26.நான் பிரிவு 80CCD(1) அல்லது 80CCD(1B)-இன் கீழ் வரி பிடித்தங்கள் கோரினால், கூடுதல் தகவல்களை வழங்க வேண்டுமா?
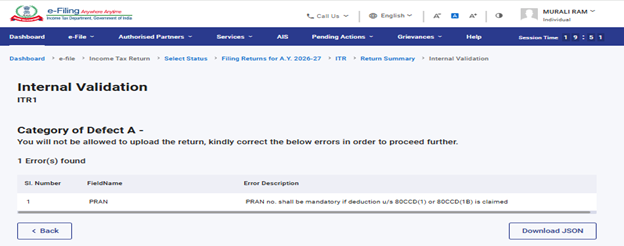
பிரிவு 80CCD(1) அல்லது 80CCD(1B)-இன் கீழ் வரி பிடித்தம் கோருவது தொடர்பாக நீங்கள் கூடுதல் தகவல்களை வழங்க வேண்டும். நீங்கள் இந்த வரி விலக்குகளைக் கோர விரும்பினால், PRAN தாவலை கிளிக் செய்து, அதில் உங்கள் PRAN எண்ணை உள்ளிட வேண்டும்.
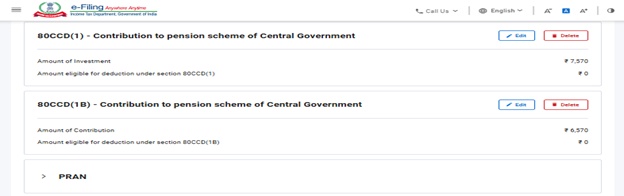
நீங்கள் PRAN தாவலில் PRAN எண்ணை உள்ளிட மறந்தால், கீழே உள்ள சரிபார்ப்புப் பிழையை காண்பீர்கள்:
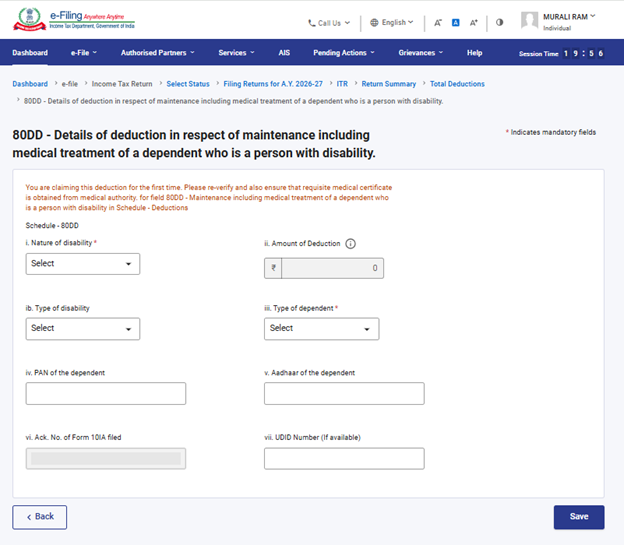
27. நான் பிரிவு 80DD அல்லது 80U-இன் கீழ் வரி விலக்கு கோரினால், ITR படிவத்தில் நான் என்ன கூடுதல் தகவல்களை வழங்க வேண்டும்?
பிரிவு 80DD அல்லது பிரிவு 80U-ன் கீழ் வரி பிடித்தம் பெறுவது குறித்த கூடுதல் தகவல்கள் கீழே கொடுக்கப்பட்டுள்ளன. நீங்கள் பிரிவு 80DD அல்லது 80U-ன் கீழ் வரி பிடித்தம் கோர விரும்பினால், கீழ்க்கண்ட விவரங்களை நீங்கள் உள்ளிட வேண்டும்:
- இயலாமையின் தன்மை
- இயலாமையின் வகை
- சார்ந்துள்ளவரின் வகை
- வரி பிடித்தம் தொகை
- சார்ந்துள்ளவரின் PAN எண்
- சார்ந்துள்ளவரின் ஆதார் எண்
- தாக்கல் செய்யப்பட்ட படிவம் 10IA-வின் ஒப்புகை எண்
28. நான் பிரிவு 80D-ன் கீழ் வரி பிடித்தல்களைக் கோரும்போது கூடுதல் தகவல்களை வழங்க வேண்டுமா?
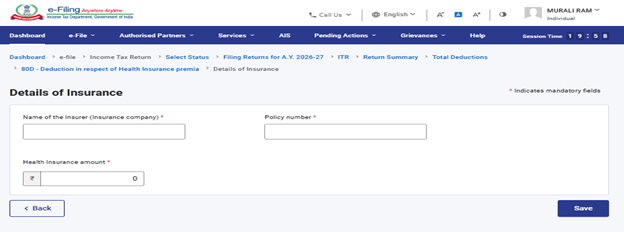
பிரிவு 80D-ன் கீழ் வரி பிடித்தம் பெறுவது குறித்த கூடுதல் தகவல்கள் கீழே கொடுக்கப்பட்டுள்ளன. நீங்கள் பிரிவு 80D-ன் கீழ் வரி பிடித்தம் செய்தலைக் கோர விரும்பினால், கீழ்க்கண்ட விவரங்களை நீங்கள் உள்ளிட வேண்டும்:
- காப்பீட்டாளரின் பெயர் (காப்பீட்டு நிறுவனம்)
- காப்பீட்டு எண்
- மருத்துவக் காப்பீட்டுத் தொகை
29. பிரிவு 80E, 80EE, 80EEA மற்றும் 80EEB ஆகியவற்றின் கீழ் வரி பிடித்தங்களைக் கோரும்போது, நான் கூடுதல் புள்ளிவிவரங்ககளை வழங்க வேண்டுமா?
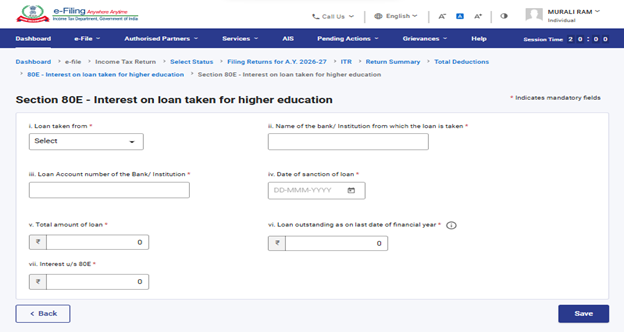
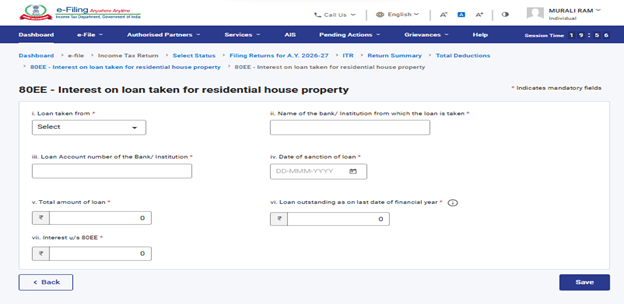
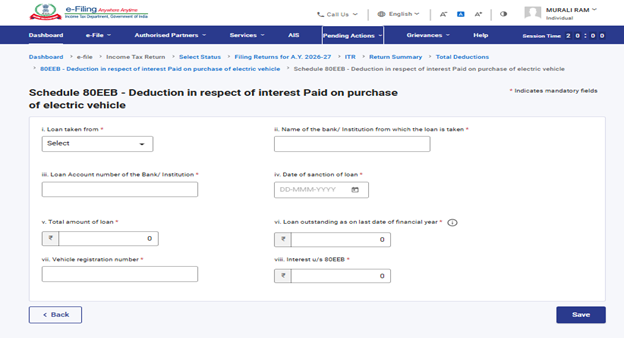
பிரிவுகள் 80E, 80EE, 80EEA மற்றும் 80EEB ஆகியவற்றின் கீழ் வரி பித்தம் கோருவது தொடர்பான கூடுதல் தகவல்களை நீங்கள் வழங்க வேண்டும். இப்பிரிவுகளின் கீழ் வரி விலக்கு கோர விரும்பினால், கீழே உள்ள விவரங்களை நீங்கள் குறிப்பிட வேண்டும்:
- கடன் பெற்ற இடம்
- நிறுவனம் அல்லது வங்கியின் பெயர்
- கடன் கணக்கு எண்
- கடன் அனுமதிக்கப்பட்ட தேதி
- கடனின் மொத்தத் தொகை
- இன்றைய தேதியில் நிலுவையில் உள்ள கடன்
- வட்டித் தொகை
பிரிவு 80E-ன் கீழ் பிடித்தங்கள்:
பிரிவு 80EE-ன் கீழ் கழிவுகள்:
பிரிவு 80EEB-ன் கீழ் வரி கழிவுகள்:
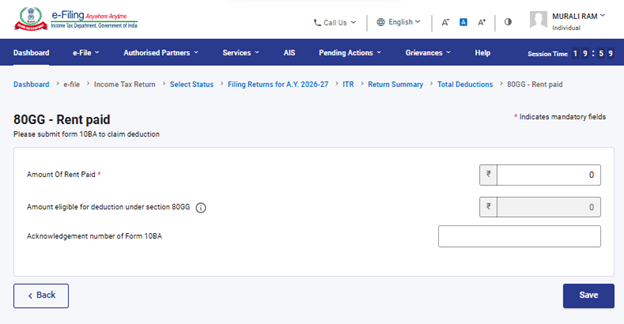
30. நான் பிரிவு 80GG-ன் கீழ் வரி விலக்கு கோரினால், ஏதேனும் படிவத்தைச் சமர்ப்பிக்க வேண்டுமா?
நீங்கள் பிரிவு 80GG-ன் கீழ் வரி விலக்கு கோர வேண்டும், வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கு முன்பாகக் கட்டாயமாக படிவம் 10BA-ஐ சமர்ப்பிக்க வேண்டும். மேலும், வருமான வரித் தாக்கல் செய்யும்போது அட்டவணை 80GG பகுதியில் அந்தப் படிவத்தின் விவரங்கள் (ஒப்புகை எண்) குறிப்பிட வேண்டும்.
31.நான் பிரிவு 80DD மற்றும் 80U-ன் கீழ் வரி விலக்கு கோரினால், ஏதேனும் படிவத்தைச் சமர்ப்பிக்க வேண்டுமா?
பிரிவு 80DD மற்றும் 80U-ன் கீழ் வரி விலக்கு கோர வேண்டும், வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கு முன்பாகவே 'படிவம் 10IA'-ஐ கட்டாயமாகத் தாக்கல் செய்ய வேண்டும்; மேலும், வருமான வரி அறிக்கையைத் தாக்கல் செய்யும்போது 'அட்டவணை 80DD' மற்றும் 'அட்டவணை 80U' ஆகியவற்றில் (அந்தப் படிவத்தைத் தாக்கல் செய்த தேதி மற்றும் அதன் ஒப்புகை எண்) ஆகிய விவரங்களைக் குறிப்பிட வேண்டும்.\
32. நான் 80G பிரிவின் கீழ் வரி விலக்கு கோரினால், ஏதேனும் கூடுதல் தகவல்களை வழங்க வேண்டுமா?
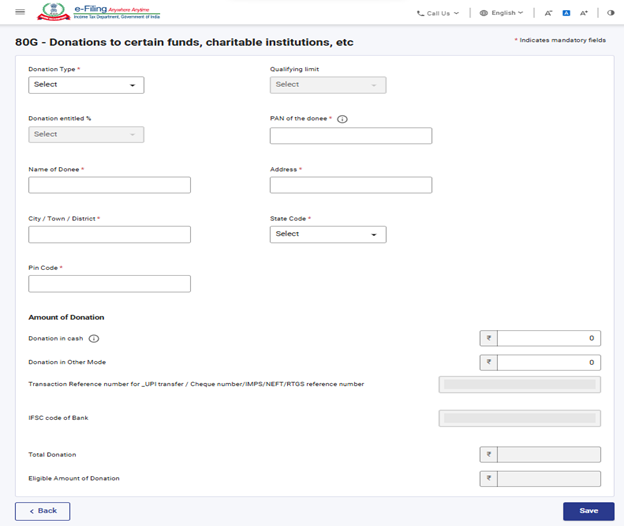
பிரிவு 80G-ன் கீழ் வரி விலக்கு கோருவது தொடர்பாக நீங்கள் கூடுதல் தகவல்களை வழங்க வேண்டும். இந்தச் சட்டப் பிரிவின் கீழ் நீங்கள் வரி விலக்கு கோர விரும்பினால், கீழே உள்ள விவரங்களை நீங்கள் கட்டாயமாக உள்ளிட வேண்டும்:
- நன்கொடை வகை
- நன்கொடை பெறுபவரின் வருமான வரி நிரந்தர கணக்கு எண்
- நன்கொடை பெறுபவரின் பெயர்
- நன்கொடை பெறுபவரின் முகவரி
- பண வடிவிலான நன்கொடை
- பிற வழிகளில் செய்யப்பட்ட நன்கொடை
- UPI பணப் பரிமாற்றம் / காசோலை எண் / IMPS / NEFT / RTGS பரிவர்த்தனை எண் இதன் விவரங்கள்:
- வங்கியின் IFSC குறியீடு
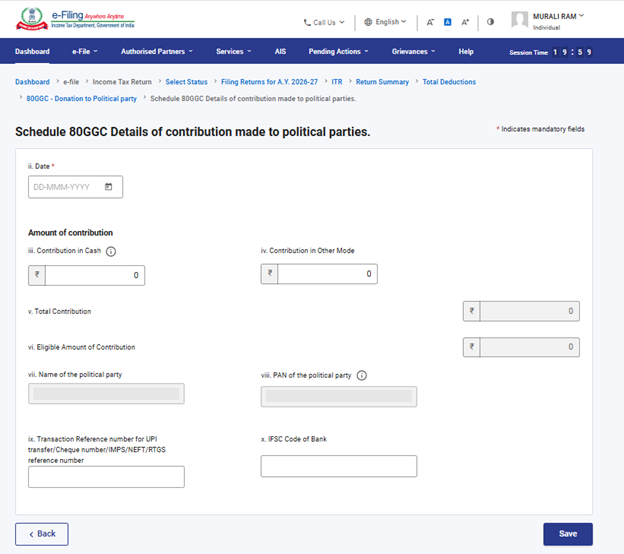
33. பிரிவு 80GGC-ன் கீழ் வரி விலக்கு கோரினால், நான் ஏதேனும் கூடுதல் தகவல்களை வழங்க வேண்டுமா?
பிரிவு 80GGC-இன் கீழ் வரி விலக்கு கோருவது தொடர்பான கூடுதல் தகவல்களை நீங்கள் வழங்க வேண்டும். இப்பிரிவின் கீழ் வரி விலக்கு கோர விரும்பினால், கீழே உள்ள விவரங்களை நீங்கள் குறிப்பிட வேண்டும்:
- தேதி
- அரசியல் கட்சியின் பெயர்
- அரசியல் கட்சியின் PAN
- பங்களிப்புத் தொகை
- UPI பரிமாற்றத்திற்கான குறிப்பு எண் / காசோலை எண் / IMPS/NEFT/RTGS குறிப்பு எண்
- வங்கியின் IFSC குறியீடு
34. AY 2026-27-க்கான ITR-1 படிவத்தில் TDS அட்டவணையின் கீழ் TDS விவரங்களை நிரப்பும் போது, TDS பிரிவை கட்டாயமாகத் தேர்ந்தெடுக்க வேண்டுமா?
ஆம், நீங்கள் TDS-ஐ கோர விரும்பினால், எந்தப் பிரிவின் கீழ் TDS பிடித்தம் செய்யப்பட்டதோ, அந்தப் பிரிவை நீங்கள் கட்டாயம் தேர்ந்தெடுக்க வேண்டும்.