1. అసెస్మెంట్ సంవత్సరం 2026-27 కొరకు ITR-2 ఫైల్ చేయడానికి ఎవరు అర్హులు?
ITR-2 ఫారం అనేది “వ్యాపారం లేదా వృత్తి యొక్క లాభాలు మరియు ఆదాయాలు” అనే శీర్షిక కింద పన్ను విధించదగిన ఆదాయం కాకుండా ఇతర ఆదాయాన్ని పొందే వ్యక్తులకు (నివాసి లేదా ప్రవాస) మరియు హిందూ అవిభక్త కుటుంబాలకు (HUFs) వర్తిస్తుంది.
పన్ను చెల్లింపుదారునికి కింది వాటిలో ఒకటి లేదా అంతకంటే ఎక్కువ వనరుల నుండి ఆదాయం ఉన్నప్పుడు దీనిని దాఖలు చేయవచ్చు:
- “జీతాలు” లేదా “పెన్షన్” విభాగం కింద వచ్చే ఆదాయం.
- గృహ ఆస్తి నుండి వచ్చే ఆదాయం, రెండు కంటే ఎక్కువ గృహ ఆస్తుల నుండి వచ్చే ఆదాయంతో సహా.
- “మూలధన లాభాలు” శీర్షిక కింద పన్ను విధించదగిన ఆదాయం, అది స్వల్పకాలికమైనా లేదా దీర్ఘకాలికమైనా,
- లాటరీలు, పందెం గుర్రాలు, పందెం, జూదం మొదలైన వాటి ద్వారా వచ్చే గెలుపు మొత్తాలతో సహా ఇతర వనరుల నుండి వచ్చే ఆదాయం.
- ₹5,000 మించిన వ్యవసాయ ఆదాయం.
మొత్తం ఆదాయం ₹50 లక్షలు దాటిన సందర్భాలతో సహా, మొత్తం ఆదాయం ఎంత ఉన్నప్పటికీ ITR 2 ఫారంను దాఖలు చేయవచ్చు.
అంతేకాకుండా, ఈ క్రింది లక్షణాలు కలిగిన వ్యక్తి:
- ఒక కంపెనీలో డైరెక్టర్; లేదా
- సంబంధిత గత సంవత్సరంలో ఏ సమయంలోనైనా జాబితాలో లేని ఈక్విటీ షేర్లను కలిగి ఉన్నవారు, ఫారం ITR-2 లో రిటర్న్ను దాఖలు చేయవలసి ఉంటుంది.
2. అసెస్మెంట్ సంవత్సరం 2026-27కు ITR-2 ఫైల్ చేయడానికి ఎవరు అర్హులు కారు?
ఏదైనా వ్యక్తి లేదా HUF తమ వార్షిక ఆదాయంలో వ్యాపారం లేదా వృత్తి నుండి వచ్చే లాభాలు మరియు ఆదాయాలను కలిగి ఉంటే, అలాగే కింది రకాల ఆదాయాలను కలిగి ఉంటే, వారు ITR-2ను దాఖలు చేయలేరు:
- వడ్డీ
- జీతం
- బోనస్
- సంస్థ నుండి రావలసిన లేదా స్వీకరించిన కమీషన్ లేదా పారితోషికం, దానిని ఏ పేరుతో పిలిచినప్పటికీ, “వ్యాపారం లేదా వృత్తి యొక్క లాభాలు మరియు ఆదాయాలు” అనే శీర్షిక కింద పన్ను విధించదగినది.
3. AY 2026-27కి సంబంధించి, కొత్త పన్ను విధానంలో వర్తించే పన్ను రేట్లు మరియు సెక్షన్ 87A ప్రకారం లభించే రాయితీ ఏమిటి?
కొత్త పన్ను విధానం ప్రకారం ఆదాయపు పన్ను శ్లాబ్ రేట్లు ఈ క్రింది విధంగా ఉన్నాయి:
రూ. 4,00,000 వరకు - ఏమీ లేదు
రూ. 4,00,001 నుండి రూ. 8,00,000 వరకు - 5 శాతం
రూ. 8,00,001 నుండి రూ. 12,00,000 వరకు - 10 శాతం
రూ. 12,00,001 నుండి రూ. 16,00,000 వరకు - 15 శాతం
రూ. 16,00,001 నుండి రూ. 20,00,000 వరకు - 20 శాతం
రూ. 20,00,001 నుండి రూ. 24,00,000 వరకు - 25 శాతం
రూ. 24,00,000 పైన - 30 శాతం
కొత్త విధానంలో సెక్షన్ 87A కింద రిబేటును 25000 నుండి 60000 కు పెంచారు. AY 2026-27 నుండి, మొత్తం ఆదాయంపై 12 లక్షల వరకు ఇది వర్తిస్తుంది.
4. ITR-2 ఫైల్ చేయడానికి ఏ పత్రాలు అవసరం?
ITR-2 దాఖలు చేయడానికి ఈ క్రింది పత్రాలు అవసరం:
- మీకు జీతం ద్వారా ఆదాయం ఉంటే, మీ యజమాని జారీ చేసే 'ఫారం 16' అవసరం.
- మీరు ఫిక్స్డ్ డిపాజిట్లు లేదా సేవింగ్ బ్యాంక్ ఖాతాపై వడ్డీని సంపాదించి, దానిపై TDS తీసివేయబడి ఉంటే, మీకు TDS తీసివేసేవారిచే జారీ చేయబడిన TDS సర్టిఫికెట్లు, అనగా ఫారం 16A అవసరం.
- జీతంపై TDS మరియు జీతం కాకుండా ఇతర ఆదాయాలపై TDS వివరాలను సరిచూసుకోవడానికి మీకు ఫారం 26AS మరియు AIS అవసరం అవుతాయి. ఫారం 26AS మరియు AIS లను ఈ-ఫైలింగ్ పోర్టల్ నుండి డౌన్లోడ్ చేసుకోవచ్చు.
- మీరు అద్దె ఇంట్లో నివసిస్తుంటే, HRA లెక్కించడానికి అద్దె చెల్లించిన రసీదులు అవసరం (ఒకవేళ మీరు వాటిని మీ యజమానికి సమర్పించకపోతే).
- మీకు షేర్లలో ఏవైనా మూలధన లాభాల లావాదేవీలు ఉంటే, మూలధన లాభాన్ని లెక్కించడానికి, ఆ సంవత్సరంలో షేర్లు లేదా సెక్యూరిటీలకు సంబంధించిన మూలధన లాభాల లావాదేవీల సారాంశం లేదా లాభ/నష్టాల నివేదిక ఏదైనా ఉంటే మీకు అవసరం అవుతుంది.
- వడ్డీ ఆదాయం మొత్తాన్ని లెక్కించడానికి మీకు మీ బ్యాంక్ పాస్బుక్ మరియు ఫిక్స్డ్ డిపాజిట్ రసీదులు (FDRs) అవసరమవుతాయి.
- మీరు మీ అద్దె ఇంటి ఆస్తి నుండి అద్దెను స్వీకరించినట్లయితే, ఇంటి ఆస్తి నుండి ఆదాయాన్ని లెక్కించడానికి మీకు మీ అద్దెదారు / స్థానిక పన్ను చెల్లింపు / రుణం తీసుకున్న మూలధన వివరాలపై వడ్డీ (ఏదైనా ఉంటే) అవసరం.
- ఒకవేళ మీరు ప్రస్తుత సంవత్సరంలో సంభవించిన ఏదైనా నష్టాన్ని క్లెయిమ్ చేయాలనుకుంటే, ఆ నష్టాన్ని ధ్రువీకరించే సంబంధిత పత్రాలు మీకు అవసరమవుతాయి.
- ఒకవేళ మీరు గత సంవత్సరపు నష్టాన్ని క్లెయిమ్ చేయాలనుకుంటే, సదరు నష్టాన్ని వెల్లడిస్తూ గత సంవత్సరపు రిటర్న్ లేదా రసీదు యొక్క కాపీ మీకు అవసరం అవుతుంది.
- మీ ఫారం 16లో పరిగణించబడని పక్షంలో, సెక్షన్ 80C, 80D, 80G, 80GG కింద పన్ను ఆదా మినహాయింపులను క్లెయిమ్ చేయడానికి మీకు జీవిత మరియు ఆరోగ్య బీమా రసీదులు, విరాళాల రసీదులు, అద్దె రసీదులు, ట్యూషన్ ఫీజుల రసీదులు మొదలైన పత్రాలు లేదా రుజువులు కూడా అవసరమవుతాయి.
5. నా ITR దాఖలు చేసేటప్పుడు సమస్యలను నివారించడానికి నేను ఎలాంటి జాగ్రత్తలు తీసుకోవాలి?
మీ రిటర్న్ను దాఖలు చేయడంలో మరియు మీ రీఫండ్ను పొందడంలో సమస్యలను నివారించడానికి, మీరు ఈ క్రింది వాటిని చేశారని నిర్ధారించుకోవాలి:
- ఆధార్ మరియు PAN అనుసంధానం (సిఫార్సు చేయబడింది).
- మీరు మీ రీఫండ్ను స్వీకరించాలనుకుంటున్న మీ బ్యాంక్ ఖాతాను ముందుగా ధ్రువీకరించుకోండి.
- ITR ఫారాన్ని దాఖలు చేసే ముందు సరైన ఫారాన్ని ఎంచుకోండి; లేకపోతే దాఖలు చేసిన రిటర్న్ లోపభూయిష్టమైనదిగాపరిగణించబడుతుంది మరియు మీరు సరైన ఫారాన్ని ఉపయోగించి సవరించిన ITRను దాఖలు చేయవలసి ఉంటుంది.
- నిర్దేశిత గడువులోగా రిటర్న్ను దాఖలు చేశారు.
- మీ రిటర్న్ను ధ్రువీకరించుకోండి – మీ ITRను ధ్రువీకరించుకోవడానికి ఇది అత్యంత సులభమైన మార్గం కాబట్టి మీరు ఈ-వెరిఫికేషన్ను ఎంచుకోవచ్చు (సిఫార్సు చేయబడిన ఎంపిక – ఇప్పుడే ఈ-వెరిఫై చేయండి).
6. ఒక HUF / సంస్థ సెక్షన్ 87A కింద రిబేటును క్లెయిమ్ చేయగలదా?
లేదు. సెక్షన్ 87A కింద లభించే రాయితీ కేవలం వ్యక్తిగత పన్ను చెల్లింపుదారులకు మాత్రమే వర్తిస్తుంది; కాబట్టి, వ్యక్తిగతంకాని ఏ ఇతర సంస్థల పన్ను చెల్లింపుదారులూ ఈ సెక్షన్ కింద రాయితీని పొందలేరు.
7. నేను నివాసిని కాను. నేను సెక్షన్ 87A కింద రిబేటును పొందవచ్చా?
లేదు. సెక్షన్ 87A కింద రిబేట్ భారతదేశంలో నివసిస్తున్న వ్యక్తికి మాత్రమే అందుబాటులో ఉంటుంది; అందువల్ల, ప్రవాసీయులు సెక్షన్ 87A కింద రిబేటును క్లెయిమ్ చేయలేరు.
8. నాకు రెండు ఇళ్ళు ఉన్నాయి. ఒకటి నేను ప్రతి వారం సందర్శించే ఫామ్హౌస్, మరొకటి నా నివాస గృహం. ఈ రెండు నివాసాలను స్వయం నివాసాలుగా పరిగణించవచ్చా?
AY 2019–20 వరకు, మీరు ఒక ఆస్తిని మాత్రమే స్వీయ-నివాస ఆస్తిగా క్లెయిమ్ చేయగలరు మరియు మరొక ఆస్తి అద్దెకు ఇచ్చినట్లుగా పరిగణించబడుతుంది.
AY 2020–21 నుండి, నిర్దిష్ట షరతులను నెరవేర్చినట్లయితే, రెండు ఇళ్లను నివాస ప్రయోజనం కోసం స్వంత నివాస ఆస్తులుగా పరిగణించవచ్చు.
AY 2026-27 నుండి, రెండు ఇళ్లను లేదా దానిలోని కొంత భాగాన్ని స్వయం నివాస ఆస్తిగా పరిగణించడానికి నిర్దేశించిన షరతులు, అనగా యజమాని దానిని తన సొంత నివాసం కోసం ఉపయోగించినా లేదా తన వ్యాపారం, వృత్తి లేదా ఉద్యోగం కారణంగా అందులో నివసించలేకపోయినా, తొలగించబడతాయి.
9. సంవత్సరంలో కొంత కాలం పాటు స్వయంగా నివసిస్తూ, మరికొంత కాలం పాటు అద్దెకు ఇచ్చే ఆస్తి నుండి వచ్చే ఆదాయాన్ని ఎలా లెక్కించాలి?
ఈ సందర్భంలో, 'గృహ ఆస్తి నుండి వచ్చే ఆదాయం' అనే శీర్షిక కింద పన్ను విధించదగిన ఆదాయాన్ని లెక్కించే ప్రయోజనం కోసం, అటువంటి ఆస్తిని సంవత్సరం పొడవునా అద్దెకు ఇచ్చినట్లుగా పరిగణించి, దానికి అనుగుణంగా ఆదాయాన్ని లెక్కిస్తారు.
అయితే, అటువంటి ఆస్తి విషయంలో పన్ను విధించదగిన ఆదాయాన్ని గణిస్తున్నప్పుడు, వాస్తవ అద్దెను కేవలం అద్దెకు ఇచ్చిన కాలానికి మాత్రమే పరిగణనలోకి తీసుకుంటారు.
10. మూలధన లాభాల శీర్షిక కింద ఏ ఆదాయాలపై పన్ను విధించబడుతుంది?
సంవత్సరంలో మూలధన ఆస్తి బదిలీ వలన వచ్చే ఏదైనా లాభం లేదా ఆదాయంపై మూలధన లాభాలు అనే శీర్షిక కింద పన్ను విధించబడుతుంది.
11. మూలధన ఆస్తి అంటే ఏమిటి?
ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 2(14) ప్రకారం, 'మూలధన ఆస్తి'పరిధిలోకి కిందివి వస్తాయి:
- పన్ను చెల్లింపుదారు కలిగి ఉన్న ఏ రకమైన ఆస్తినైనా — అది వారి వ్యాపారం లేదా వృత్తికి సంబంధించినదైనప్పటికీ లేదా కాకపోయినప్పటికీ.
- SEBI చట్టం, 1992 కింద చేసిన నిబంధనలకు అనుగుణంగా అటువంటి సెక్యూరిటీలలో పెట్టుబడి పెట్టిన FII కలిగి ఉన్న ఏవైనా సెక్యూరిటీలు (కొన్ని మినహాయింపులకు లోబడి)
12. దీర్ఘకాలిక మూలధన ఆస్తి అనే పదానికి అర్థం ఏమిటి?
- భూమి, భవనం లేదా రెండూ కలిపి ఏదైనా మూలధన ఆస్తిని, దాని బదిలీ తేదీకి ముందు వరుసగా 24 నెలలకంటే ఎక్కువ కాలం పాటు కలిగి ఉంటే, దానిని 'దీర్ఘకాలిక మూలధన ఆస్తి'గా పరిగణిస్తారు.
- అయితే, భారతదేశంలోని గుర్తింపు పొందిన స్టాక్ ఎక్స్ఛేంజ్లో జాబితా చేయబడిన సెక్యూరిటీల (డిబెంచర్లు మరియు ప్రభుత్వ సెక్యూరిటీలు, యూటీఐ యూనిట్లు మరియు జీరో-కూపన్ బాండ్లు), ఈక్విటీ ఆధారిత మ్యూచువల్ ఫండ్ల యూనిట్ల విషయంలో, పరిగణించవలసిన హోల్డింగ్ వ్యవధి 36 నెలలకు బదులుగా 12 నెలలుగా ఉంటుంది.
- ఏప్రిల్ 1, 2014 నుండి జూలై 10, 2014 మధ్య కాలంలో బదిలీ చేయబడిన, కంపెనీకి చెందిన లిస్ట్ కాని షేర్లు లేదా సెక్షన్ 10లోని క్లాజ్ (23D) కింద పేర్కొన్న మ్యూచువల్ ఫండ్ యూనిట్ల విషయంలో, పరిగణించవలసిన హోల్డింగ్ కాలం (వాటిని కలిగి ఉన్న కాలం) 36 నెలలకు బదులుగా 12 నెలలుగా ఉంటుంది.
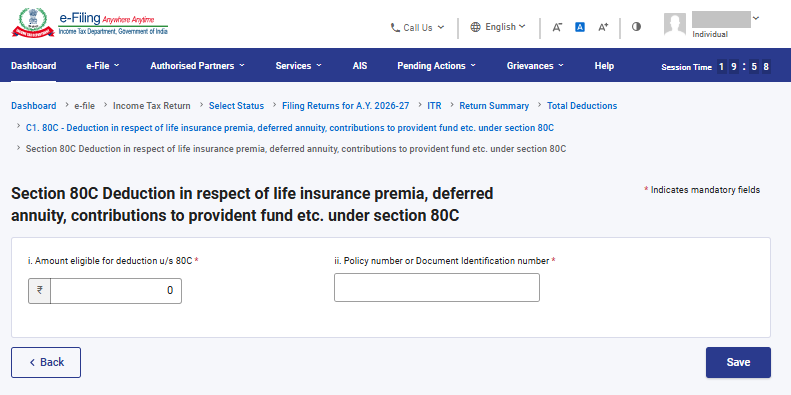
13. నేను సెక్షన్ 80C కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే అదనపు సమాచారం ఇవ్వాలా?
మీరు సెక్షన్ 80C కింద మినహాయింపుకు సంబంధించి అదనపు సమాచారాన్ని తప్పక ఇవ్వాలి. ఒకవేళ మీరు సెక్షన్ 80C కింద మినహాయింపును పొందాలనుకుంటే, కింది వివరాలను తప్పనిసరిగా నమోదు చేయాలి:
- మినహాయింపునకు అర్హమైన మొత్తం
- పాలసీ నంబర్ లేదా డాక్యుమెంట్ గుర్తింపు సంఖ్య
14. సెక్షన్ 80CCD(1) లేదా 80CCD(1B) కింద మినహాయింపులను క్లెయిమ్ చేస్తున్నట్లయితే, నేను అదనపు సమాచారాన్ని అందించాలా?
సెక్షన్ 80CCD(1) లేదా 80CCD(1B) కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. మీరు ఈ మినహాయింపులను పొందాలనుకుంటే, 'PRAN' ట్యాబ్పై క్లిక్ చేసి PRAN వివరాలను నమోదు చేయాలి. ఒకటి కంటే ఎక్కువ PRAN వివరాలను కూడా జోడించవచ్చని దయచేసి గమనించండి.
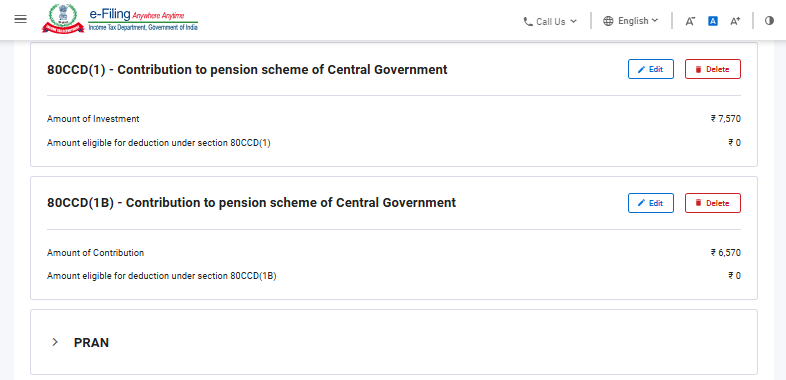
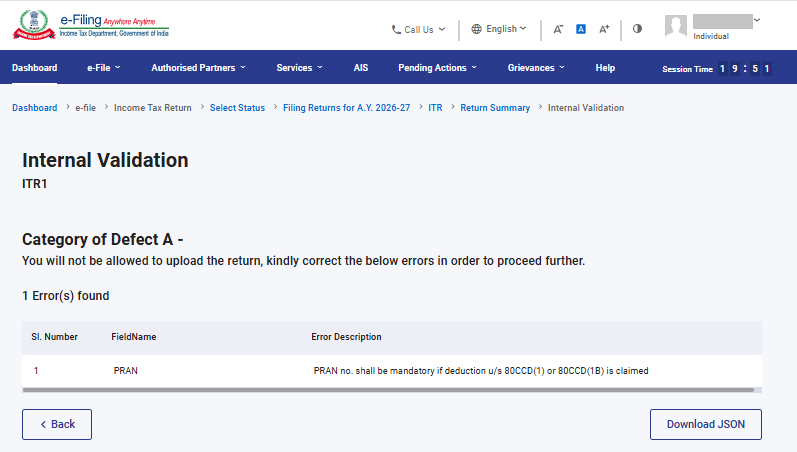
మీరు PRAN ట్యాబ్లో PRANను నమోదు చేయడం మర్చిపోతే, మీకు ఈ క్రింది ధ్రువీకరణ లోపం కనిపిస్తుంది:
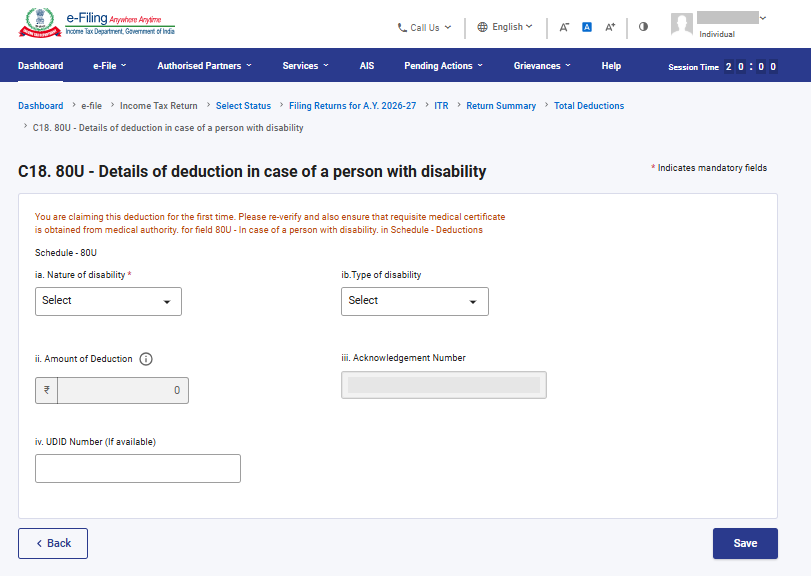
15. నేను సెక్షన్ 80 DD లేదా 80U కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే, ITR 2 ఫారంలో నేను ఏ అదనపు సమాచారాన్ని సమర్పించాలి?
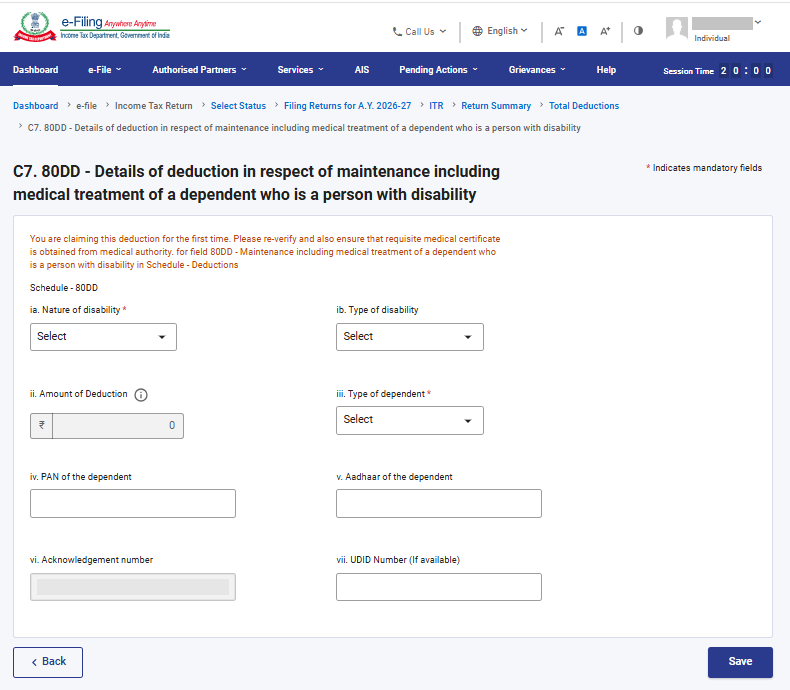
సెక్షన్ 80DD లేదా సెక్షన్ 80U కింద మినహాయింపునకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఒకవేళ మీరు సెక్షన్ 80DD లేదా 80U కింద మినహాయింపును పొందాలనుకుంటే, మీరు ఈ క్రింది వివరాలను నమోదు చేయాలి:
- వైకల్యం యొక్క స్వభావం
- వైకల్యం రకం
- ఆధారపడిన వ్యక్తి రకం
- తగ్గింపు మొత్తం
- ఆధారపడిన వారి PAN
- ఆధారపడిన వారి ఆధార్
- దాఖలు చేసిన ఫారం 10 IA యొక్క రసీదు సంఖ్య
సెక్షన్ 80DD కింద మినహాయింపులు:
సెక్షన్ 80U కింద మినహాయింపులు:
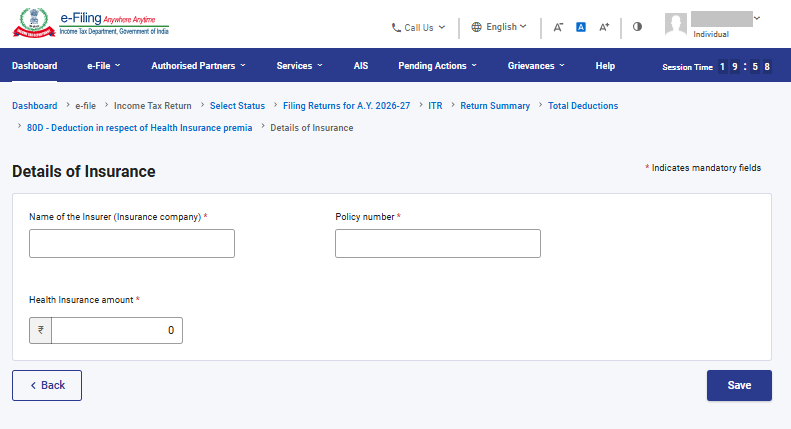
16. నేను సెక్షన్ 80 D కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే అదనపు సమాచారం ఇవ్వాలా?
సెక్షన్ 80D కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. మీరు సెక్షన్ 80D కింద మినహాయింపును పొందాలనుకుంటే, ఈ క్రింది వివరాలను తప్పనిసరిగా నమోదు చేయాలి:
- భీమా సంస్థ (భీమా కంపెనీ) పేరు
- పాలసీ సంఖ్య
- ఆరోగ్య బీమా మొత్తం
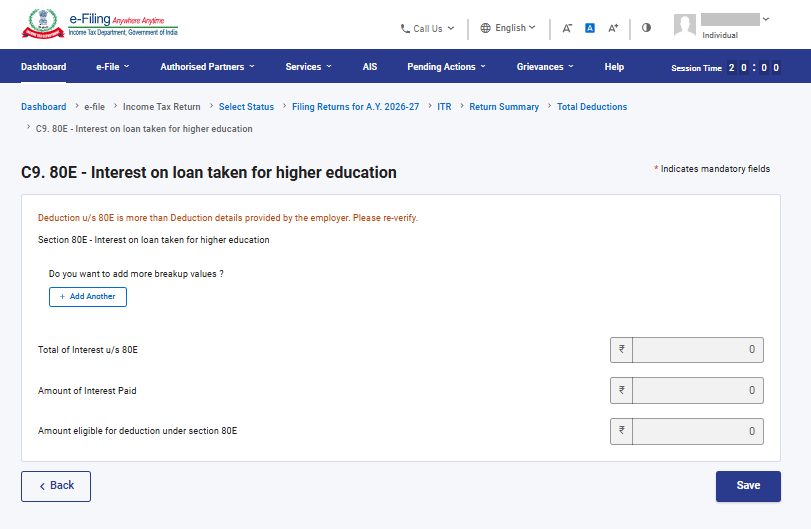
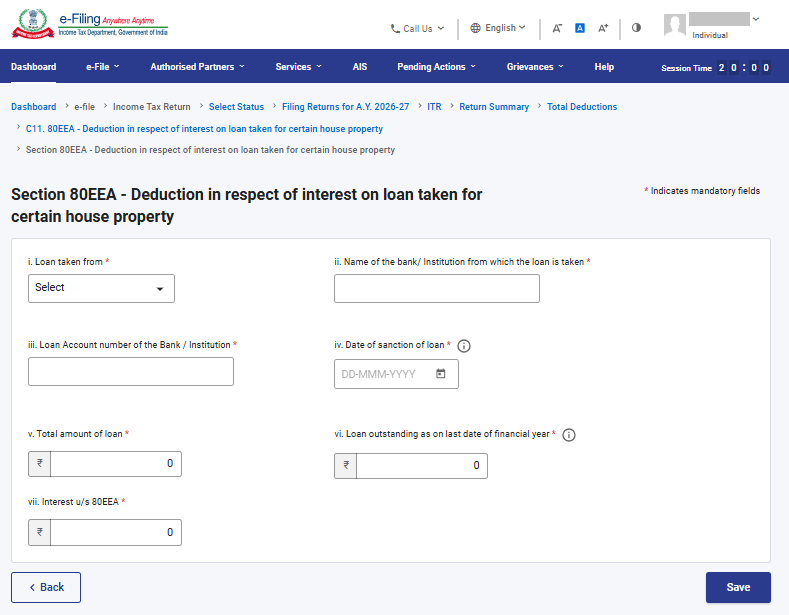
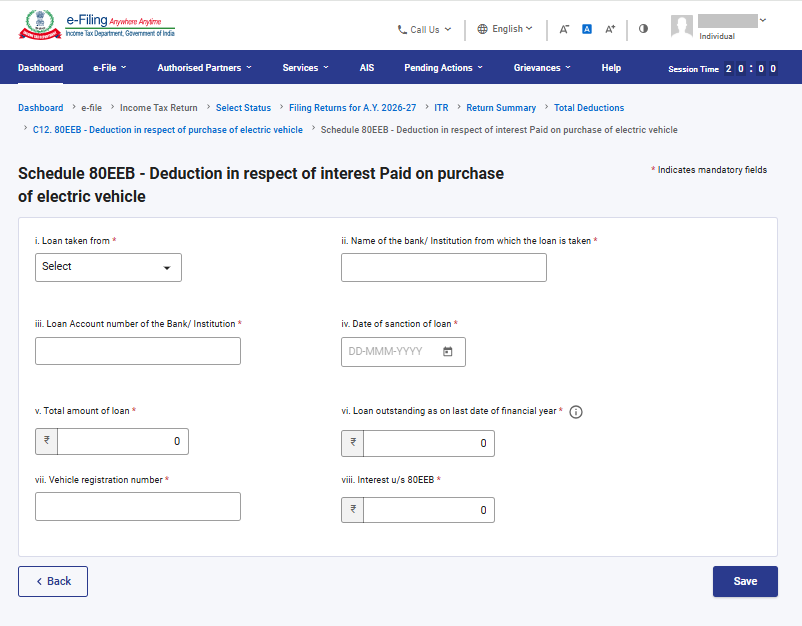
17. నేను సెక్షన్ 80 E, 80 EE, 80 EEA & 80 EEB కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే అదనపు సమాచారం ఇవ్వాలా?
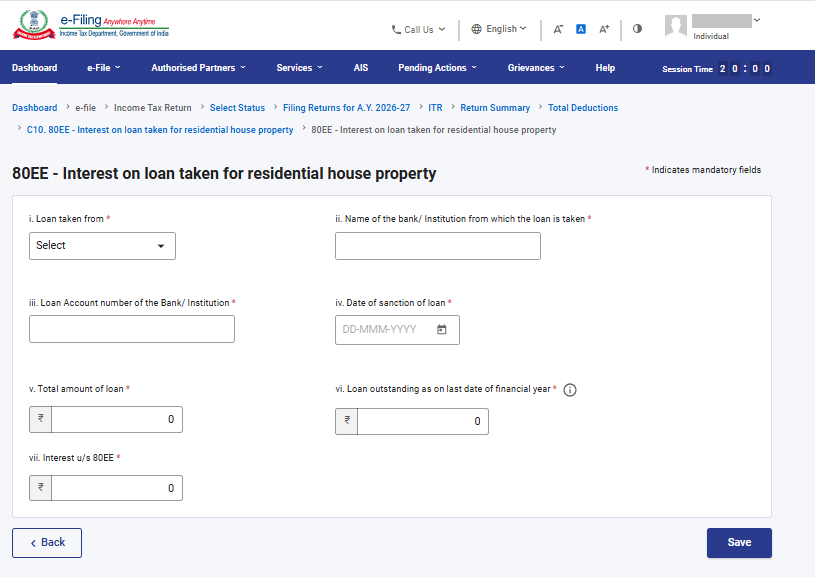
80E, 80EE, 80EEA మరియు 80EEB సెక్షన్ల కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఈ సెక్షన్ల కింద మినహాయింపును పొందాలనుకుంటే, మీరు ఈ క్రింది వివరాలను నమోదు చేయాలి:
- దీని నుండి తీసుకున్న రుణం
- సంస్థ లేదా బ్యాంక్ పేరు
- రుణ ఖాతా సంఖ్య.
- రుణ మంజూరు తేదీ
- రుణాల మొత్తం
- ఈ తేదీ నాటికి ఉన్న బకాయి రుణం
- వడ్డీ మొత్తం
సెక్షన్ 80E కింద మినహాయింపులు:
సెక్షన్ 80 EE కింద మినహాయింపులు:
సెక్షన్ 80 EEA కింద మినహాయింపులు:
సెక్షన్ 80 EEB కింద మినహాయింపులు:
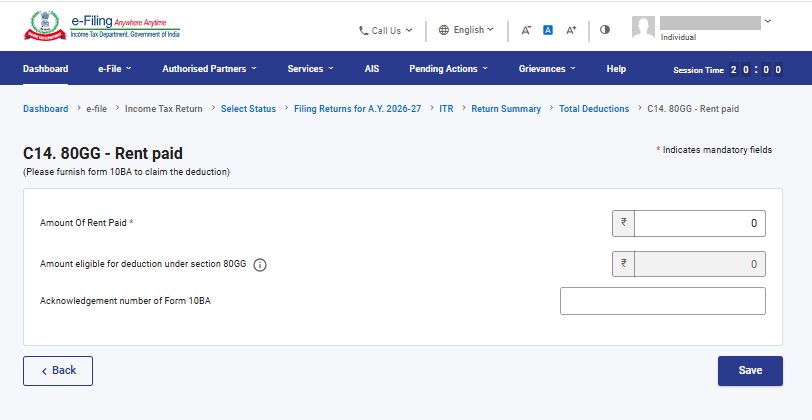
18. నేను సెక్షన్ 80GG కింద మినహాయింపును క్లెయిమ్ చేస్తుంటే, ఏదైనా ఫారం దాఖలు చేయాలా?
ఒకవేళ మీరు సెక్షన్ 80GG కింద పన్ను మినహాయింపును పొందాలనుకుంటే, ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేయడానికి ముందే తప్పనిసరిగా 'ఫారం 10 BA'ను దాఖలు చేయాలి; అలాగే, రిటర్న్ దాఖలు చేసేటప్పుడు 'షెడ్యూల్ 80 GG'లో ఆ ఫారం యొక్క వివరాలను (అక్నాలెడ్జ్మెంట్ నంబర్) నమోదు చేయాలి.
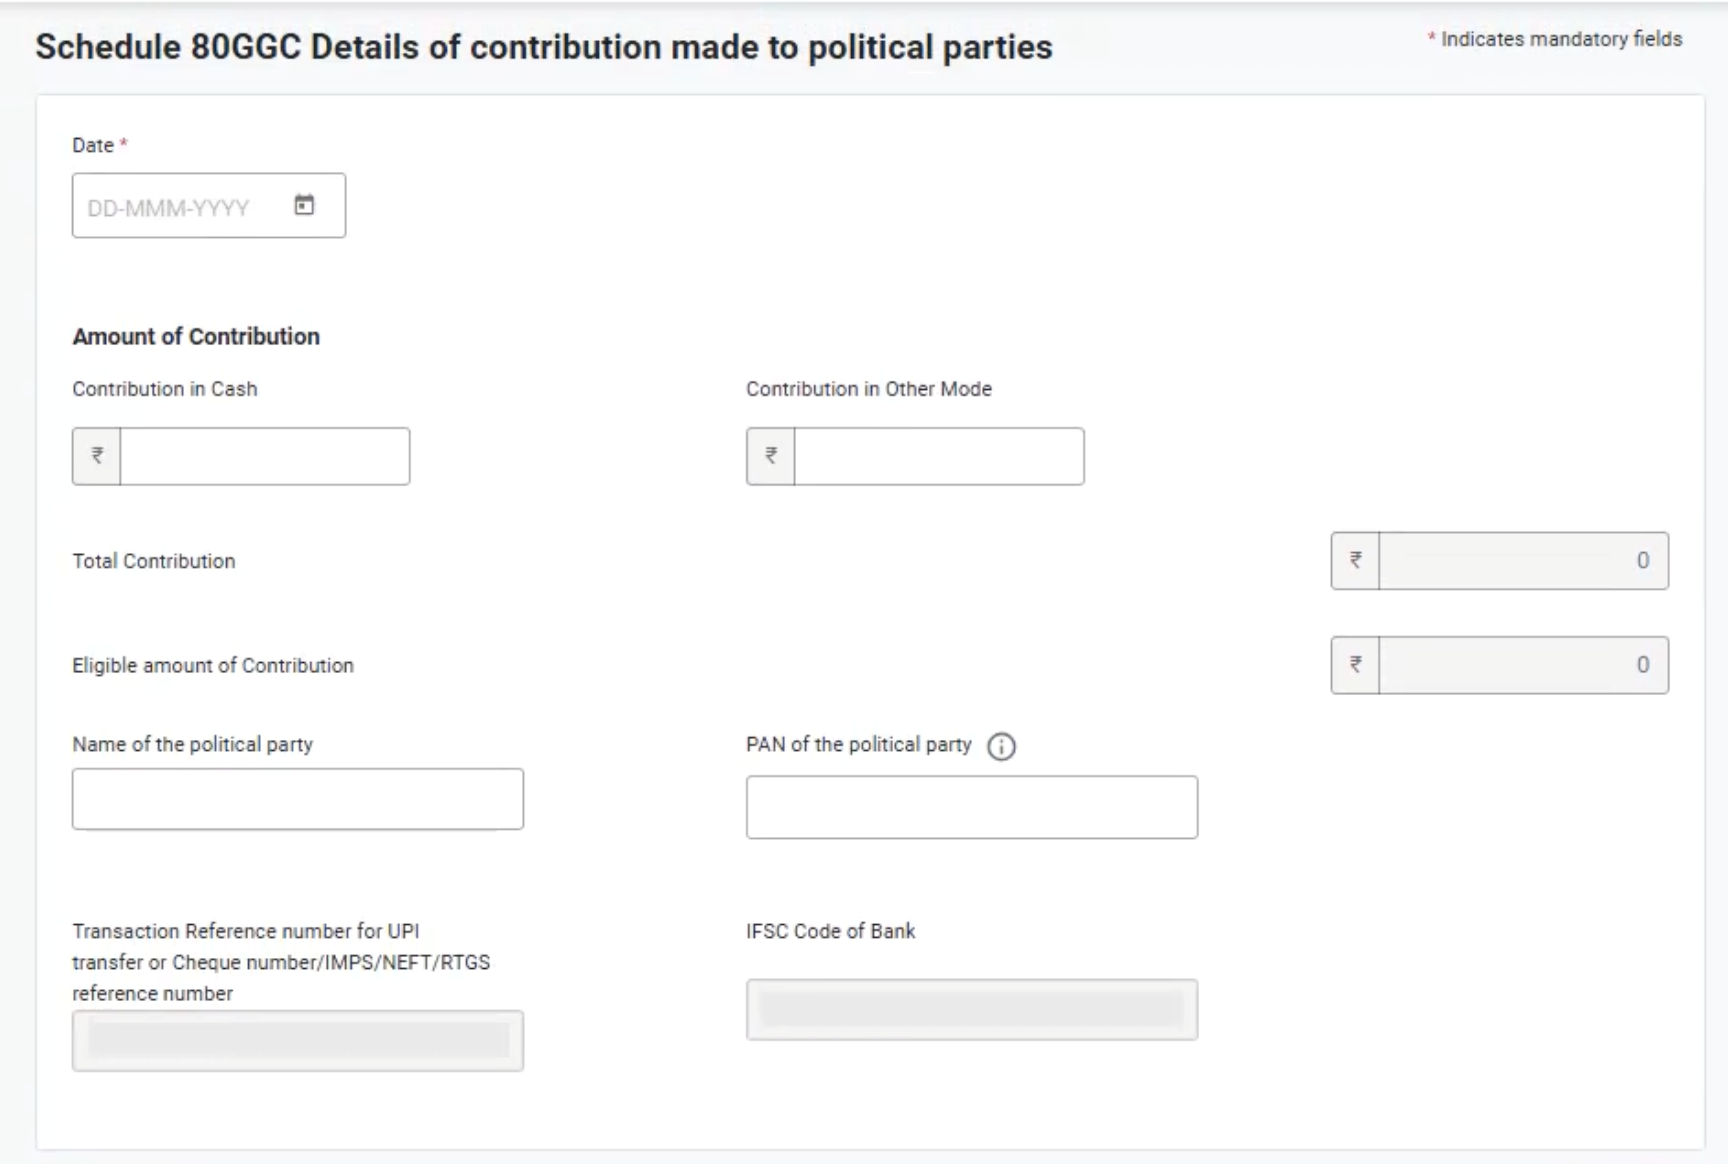
19. నేను సెక్షన్ 80GGC కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే అదనపు సమాచారం ఇవ్వాలా?
ఒకవేళ మీరు సెక్షన్ 8GGC కింద పన్ను మినహాయింపును పొందాలనుకుంటే, రాజకీయ పార్టీ పేరు మరియు PAN వంటి అదనపు వివరాలను తప్పనిసరిగా తెలియజేయాలి.
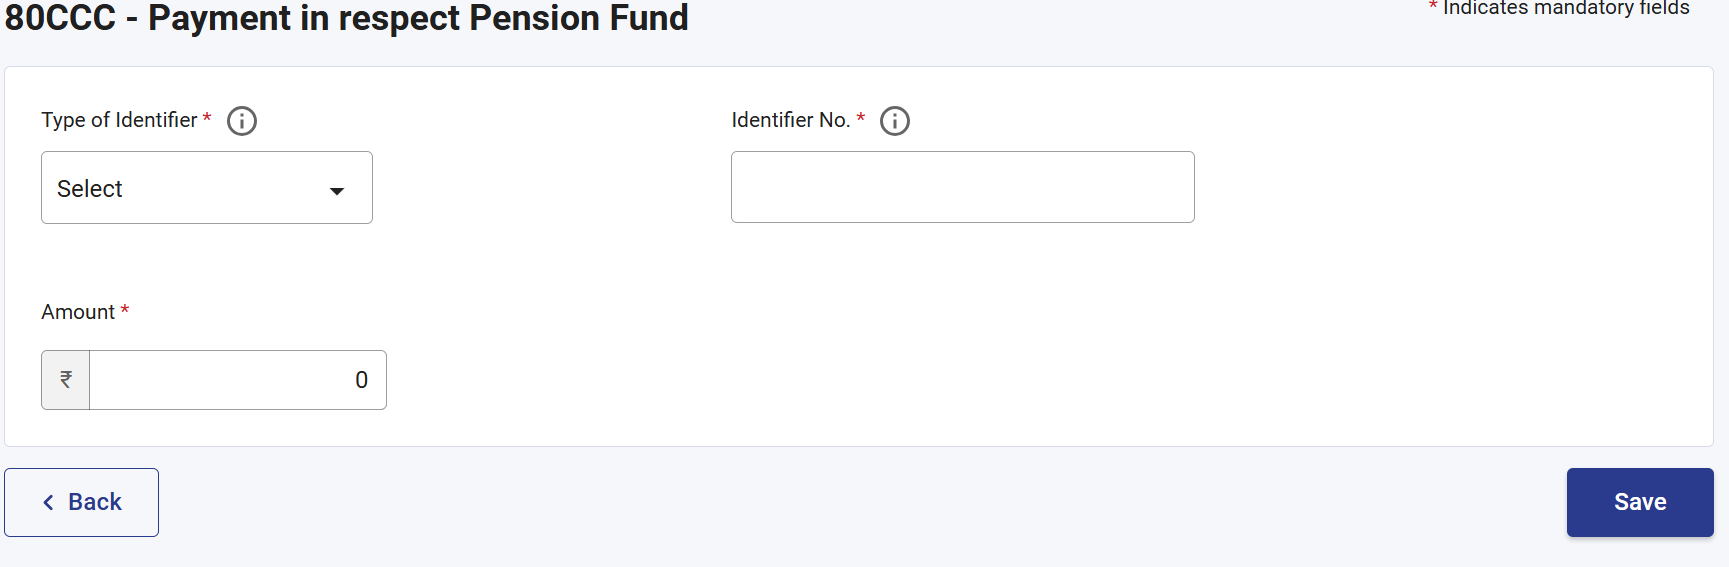
20. నేను సెక్షన్ 80CCC కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే అదనపు సమాచారం ఇవ్వాలా?
మీరు సెక్షన్ 8CCC కింద మినహాయింపును క్లెయిమ్ చేయాలనుకుంటే, మీరు తప్పనిసరిగా PRAN లేదా PRAN కాని ఐడెంటిఫైయర్ రకం, ఐడెంటిఫైయర్ నంబర్ మరియు అన్నిటికి సంబంధించిన వివరాలను అందించాలి. ఇందులో ఒకటి కంటే ఎక్కువ ఐడెంటిఫైయర్లను జోడించే సదుపాయం కూడా కల్పించబడింది.
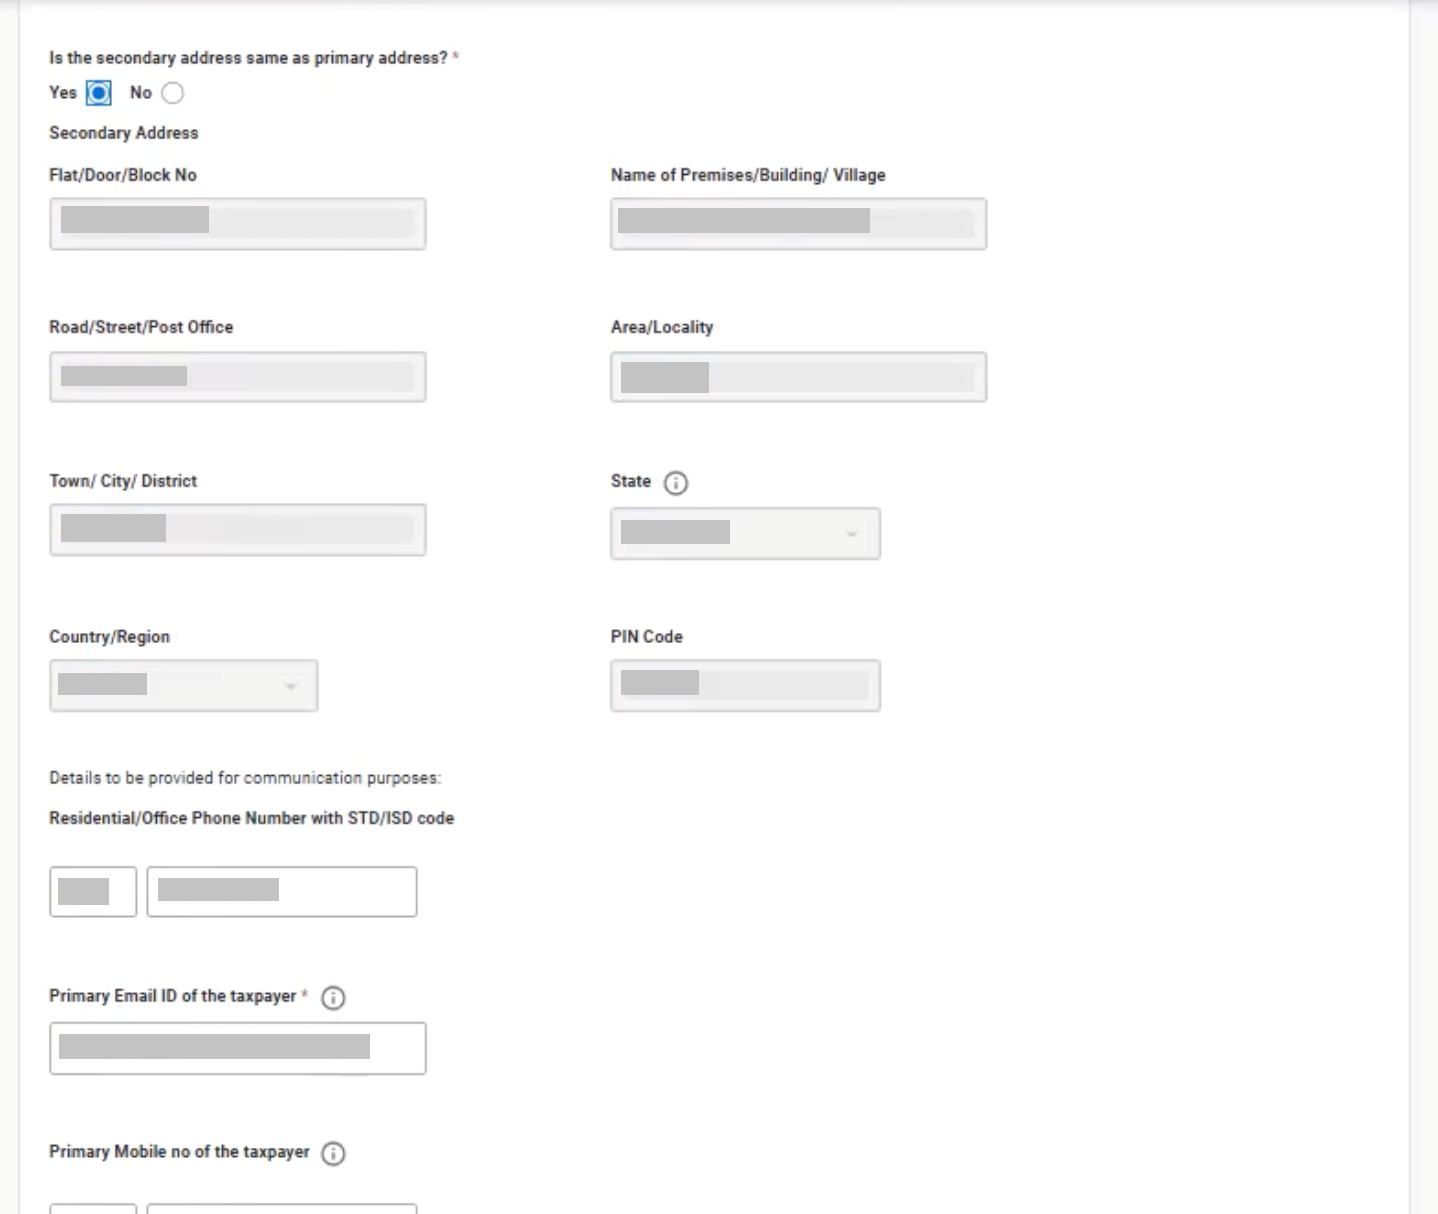
21. AY 2026-27కి వర్తించే సంప్రదింపు వివరాల ప్రకారం షెడ్యూల్ వ్యక్తిగత సమాచారంలో మార్పులు ఏమిటి?
పార్ట్ A – సాధారణ సమాచారంలో ద్వితీయ చిరునామా కోసం ఒక కొత్త ఫీల్డ్ ప్రవేశపెట్టబడింది. వినియోగదారుడు సంప్రదింపు వివరాలను సవరించి, "ద్వితీయ చిరునామా, ప్రాథమిక చిరునామా ఒకటేనా?" అనే తప్పనిసరి ప్రశ్నకు సమాధానం ఇవ్వాలని దయచేసి గమనించండి
22. ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 234-I కింద విధించే రుసుము విధానం ఏమిటి?
234I అనేది అసెస్మెంట్ సంవత్సరం డిసెంబర్ 31వ తేదీ తర్వాత సవరించిన రిటర్న్ను దాఖలు చేసినప్పుడు చెల్లించవలసిన అదనపు రుసుము, ఇది AY 2026-27 నుండి వర్తిస్తుంది. AY 2026-27కి సంబంధించి, ఇది 2027 జనవరి 1వ తేదీ నుండి అమలులోకి వస్తుంది. దీనికి సంబంధించిన రుసుము వివరాలు కింద ఇవ్వబడ్డాయి.
- రూ. రూ. 5 లక్షల వరకు మొత్తం ఆదాయానికి 1000
- రూ. 5 లక్షలకు మించిన మొత్తం ఆదాయానికి రూ. 5,000
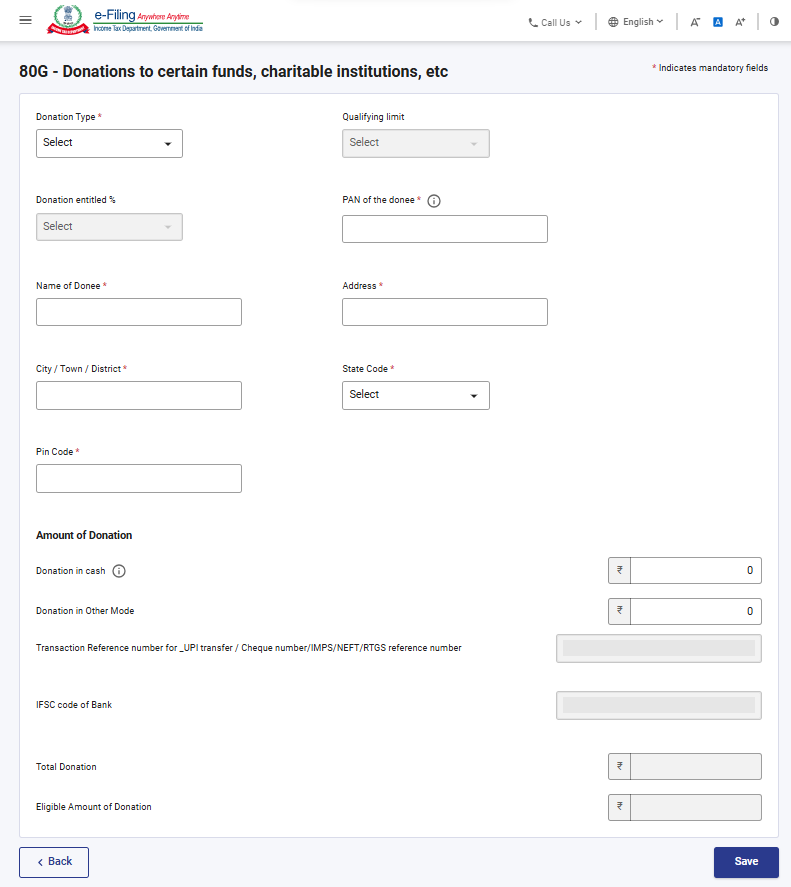
23. నేను AY 2026-27 కోసం సెక్షన్ 80G కింద మినహాయింపులను క్లెయిమ్ చేస్తుంటే, నేను ఏదైనా అదనపు సమాచారం ఇవ్వాలా?
ఒకవేళ మీరు సెక్షన్ 80G కింద పన్ను మినహాయింపును పొందాలనుకుంటే, లావాదేవీ రిఫరెన్స్ నంబర్ మరియు బ్యాంక్ యొక్క IFS కోడ్ వంటి అదనపు వివరాలను తప్పనిసరిగా అందించాలి.
24. AY 2026-27 కోసం షెడ్యూల్ CG కింద మూలధన లాభాల ఆదాయాన్ని నివేదించేటప్పుడు, ఆస్తి బదిలీ తేదీ ఆధారంగా నేను విభజనను అందించాలా?
23 జూలై 2024కు ముందు మరియు తర్వాత బదిలీ తేదీ ఆధారంగా మూలధన లాభాలను నివేదించాలనే నిబంధనను AY 2026-27 నుండి తొలగించడం జరిగింది. అలాగే, స్వల్పకాలిక మరియు దీర్ఘకాలిక మూలధన లాభాలపై వర్తించే పన్ను రేట్లు కూడా AY 2026-27కి సంబంధించిన రేట్ల ప్రకారం సవరించబడ్డాయని గమనించగలరు.