ఆన్లైన్లో ITR-4 (సుగమ్) ఫైల్ చేయడానికి సంబంధించిన యూజర్ మాన్యువల్
1. అవలోకనం
నమోదిత వినియోగదారులకు ITR-4 దాఖలు చేసే సేవ ఈ-ఫైలింగ్ పోర్టల్లో మరియు ఆఫ్లైన్ యుటిలిటీ ద్వారా అందుబాటులో ఉంది. ఈ సేవ వ్యక్తిగత పన్ను చెల్లింపుదారులు, HUFలు మరియు సంస్థలు (LLPలు కాకుండా) ఈ-ఫైలింగ్ పోర్టల్లో ఆన్లైన్ ద్వారా ITR-4ను దాఖలు చేయడానికి వీలు కల్పిస్తుంది.
ఈ వినియోగదారుల కరదీపిక, ఆన్లైన్ విధానం ద్వారా ITR-4ను దాఖలు చేసే దశలవారీ ప్రక్రియను వివరిస్తుంది.
2. ఈ సేవను పొందడానికి అవసరమైన ముందస్తు అర్హతలు
| సాధారణమైనవి |
|
| ఇతరాలు |
|
3. ఫారం గురించి
3.1 ఉద్దేశం
ఆదాయపు పన్ను రిటర్న్ అనేది పన్ను చెల్లింపుదారులు తమ ఆదాయం మరియు దానిపై పన్నుకు సంబంధించిన సమాచారాన్ని వార్షిక ప్రాతిపదికన ఆదాయపు పన్ను శాఖకు సమర్పించే ఒక పత్రం. పాత లేదా కొత్త పన్ను విధానంలో తమ ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేయడానికి, దిగువ 3.2 ప్రకారం ప్రమాణాలను నెరవేర్చే నివాస వ్యక్తులు, HUFలు , మరియు సంస్థలు (LLPలు కాకుండా) ఫారం ITR-4ను ఉపయోగించవచ్చు.
3.2 దీనిని ఎవరు వాడవచ్చు?
ఈ క్రింది షరతులను పాటించే నివాసితులైన వ్యక్తులు , HUF లేదా భాగస్వామ్య సంస్థలు ITR-4ను దాఖలు చేయవచ్చు:
• వ్యాపారం లేదా వృత్తిపరమైన ఆదాయం కలిగి ఉండటం
• సెక్షన్ 44AD లేదా 44AE కింద లెక్కించబడిన వ్యాపార ఆదాయం
• సెక్షన్ 44ADA కింద లెక్కించబడిన వృత్తిపరమైన ఆదాయం
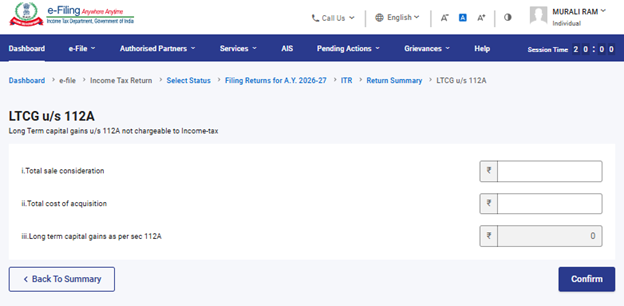
• రూ. 1.25 లక్షల వరకు సెక్షన్ 112A కింద దీర్ఘకాలిక మూలధన లాభాలు (గతంలో వచ్చిన లేదా ముందుకు తీసుకువెళ్లిన మూలధన నష్టం ఏదీ లేని పక్షంలో)
• రెండు కంటే ఎక్కువ గృహ ఆస్తుల నుండి ఆదాయం కలిగి ఉండకూడదు
దయచేసి గమనించండి :
ITR-4 ఫారం కింది వ్యక్తులకు వర్తించదు: కంపెనీలో డైరెక్టర్గా ఉన్నవారు, లిస్ట్ కాని ఈక్విటీ షేర్లలో పెట్టుబడి పెట్టినవారు, ESOPపై ఆదాయపు పన్ను చెల్లింపు వాయిదా వేయబడినవారు, రూ. 5,000 కంటే ఎక్కువ వ్యవసాయ ఆదాయం ఉన్నవారు లేదా భారతదేశం వెలుపల ఆస్తులు (ఏదైనా సంస్థలో ఆర్థిక ప్రయోజనంతో సహా) కలిగి ఉన్నవారు.
4. ఫారం గురించి క్లుప్తంగా
ITR-4 ఫారాన్ని ఆన్లైన్లో సమర్పించే ముందు మీరు నింపాల్సిన ఏడు విభాగాలు మరియు మీరు నమోదు చేసిన వివరాలన్నింటినీ సరిచూసుకునేందుకు ఒక ప్రివ్యూ పేజీ ఇందులో ఉంటాయి. ఆ విభాగాలు ఈ క్రింది విధంగా ఉన్నాయి:
1. వ్యక్తిగత వివరాలు
2. మొత్తం స్థూల ఆదాయం
3. వెల్లడించాల్సిన వివరాలు మరియు మినహాయింపు పొందిన ఆదాయం
4. సెక్షన్ 112A కింద దీర్ఘకాలిక మూలధన లాభాలు
5. మొత్తం మినహాయింపులు
6. చెల్లించిన పన్నులు
7. మొత్తం పన్ను బాధ్యత
ITR-4లోని వివిధ విభాగాల గురించిన సంక్షిప్త సమాచారం ఇక్కడ ఉంది:
4.1 వ్యక్తిగత వివరాలు
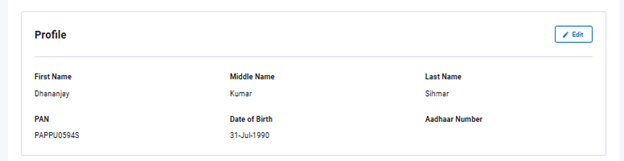
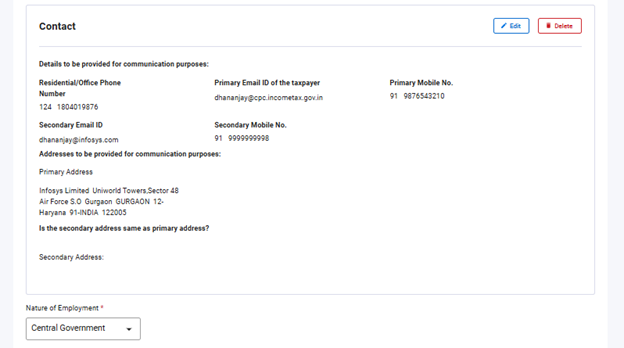
ITRలోని 'వ్యక్తిగత సమాచారం' విభాగంలో, మీ ఈ-ఫైలింగ్ ప్రొఫైల్ నుండి ఆటోమేటిక్గా నింపబడిన వివరాలను మీరు సరిచూసుకోవాలి. ITR ఫారంలో మీ వ్యక్తిగత వివరాలలో కొన్నింటిని మీరు నేరుగా సవరించలేరు; అయితే, మీ ఈ-ఫైలింగ్ ప్రొఫైల్కు వెళ్లి అవసరమైన మార్పులు చేసుకోవచ్చు. మీ ఈ-ఫైలింగ్ ప్రొఫైల్లో ప్రొఫైల్ వివరాలు (కేవలం ఆధార్ నంబర్ను మాత్రమే నమోదు చేయవచ్చు), సంప్రదింపు వివరాలు, ఫైలింగ్ రకం వివరాలు, అధీకృత ప్రతినిధి, భాగస్వామి వివరాలు (వర్తిస్తే) మరియు బ్యాంక్ వివరాలను మీరు సవరించవచ్చు.
ప్రొఫైల్ వివరాలు:
సంప్రదింపు వివరాలు:
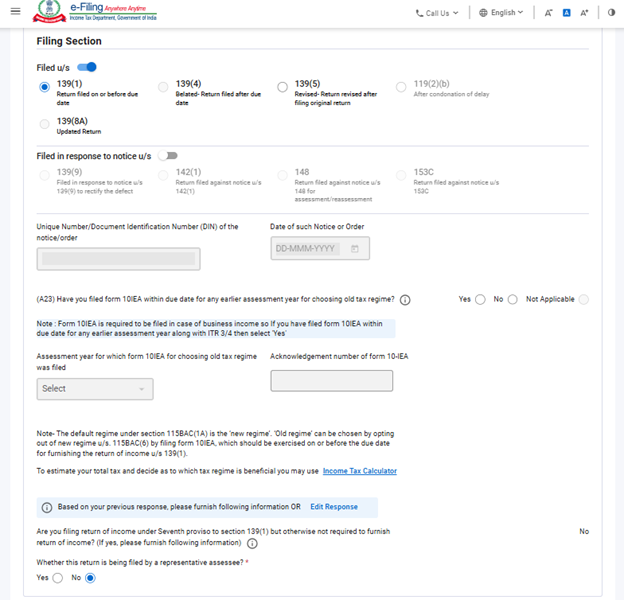
ఫైలింగ్ రకం వివరాలు:
గమనిక:
ఫైనాన్స్ చట్టం, 2024 సెక్షన్ 115BAC(1A)ని ప్రవేశపెట్టింది. దీని ప్రకారం వ్యక్తిగత పన్ను చెల్లింపుదారులు, HUF లు, AOP లు (కో-ఆపరేటివ్ సొసైటీలు మినహా),BOI నమోదైనదైనా కాకపోయినా, లేదా ఆర్టిఫిషియల్ జుడీషియల్ పర్సన్స్ వంటి అసెస్సీలందరికీ కొత్త పన్ను విధానం డిఫాల్ట్ పన్ను విధానంగా మారుతుంది. ఒకవేళ ఏ అసెస్సీ అయినా ఈ కొత్త పన్ను విధానం ప్రకారం పన్ను చెల్లించకూడదని అనుకుంటే, వారు స్పష్టంగా దీని నుండి వైదొలిగి, పాత పన్ను విధానాన్ని ఎంచుకోవలసి ఉంటుంది.
వ్యాపారం లేదా వృత్తి ద్వారా ఆదాయం కలిగిన పన్ను చెల్లింపుదారు, ఏదైనా నిర్దిష్ట సంవత్సరానికి సంబంధించి కొత్త పన్ను విధానం నుండి వైదొలగి పాత పన్ను విధానానికి మారే అవకాశాన్ని ఎంచుకోవచ్చు. అయితే, వ్యాపారం లేదా వృత్తిపరమైన ఆదాయం ఉన్న సందర్భంలో, పన్ను చెల్లింపుదారు ప్రతి సంవత్సరం ఈ రెండు విధానాల మధ్య ఎంపిక చేసుకునే వెసులుబాటును కలిగి ఉండరు. 10-IEA ఫారాన్ని సమర్పించి కొత్త పన్ను విధానం నుండి వైదొలిగిన తర్వాత, తర్వాతి సంవత్సరంలో తిరిగి ఆ కొత్త విధానంలోకి ప్రవేశించడానికి కేవలం ఒక్క అవకాశం మాత్రమే ఉంటుంది. ఒకసారి కొత్త విధానానికి తిరిగి మారిన తర్వాత, ఆ తర్వాతి ఏ సంవత్సరంలోనూ పన్ను విధానాలను మార్చుకునే అవకాశం ఉండదు.
అయితే, ఈ ఎంపికను వినియోగించుకోవడానికి, సెక్షన్ 139(1) కింద ఆదాయపు రిటర్న్ దాఖలు చేయడానికి నినిర్ణీత గడువు తేదీన లేదా అంతకంటే ముందే ఫారం నం. 10-IEA ద్వారా కొత్త పన్ను విధానం నుండి వైదొలగాలి.
- సంస్థల విషయంలో ఈ ప్రశ్న వర్తించదు, కాబట్టి దయచేసి “వర్తించదు” అని ఎంచుకోండి.
- మీరు గతంలో ఏదైనా సంవత్సరంలో కొత్త పన్ను విధానం నుండి వైదొలగి ఉండి, AY 2026-27లో కూడా అదే పన్ను విధానాన్ని కొనసాగించాలనుకుంటే, ITRలో "ప్రస్తుత అసెస్మెంట్ సంవత్సరంలో కొత్త పన్ను విధానంలోకి తిరిగి ప్రవేశించడానికి మీరు 10IEA ఫారాన్ని సమర్పించారా?" అనే ప్రశ్నకు 'కాదు' అని సమాధానాన్ని ఎంచుకోండి.
- ఒకవేళ మీరు గతంలో ఏదైనా సంవత్సరంలో కొత్త పన్ను విధానం నుండి వైదొలిగి ఉండి, AY 2026-27లో ఆ విధానం నుండి వైదొలిగే స్థితిని కొనసాగించకూడదని భావిస్తే, "ప్రస్తుత అసెస్మెంట్ సంవత్సరంలో కొత్త పన్ను విధానంలోకి తిరిగి ప్రవేశించడానికి మీరు ఫారం 10IEAను సమర్పించారా?" అనే ప్రశ్నకు 'అవును' అని సమాధానం ఎంచుకోండి మరియు 2026-27లో కొత్త పన్ను విధానంలోకి తిరిగి ప్రవేశించడానికి ఫారం 10-IEAను మళ్లీ దాఖలు చేయండి.
- ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 139(1) ప్రకారం రిటర్న్ దాఖలు చేయడానికి నిర్ణీత గడువులోగా 'ఫారం 10-IEA'ను దాఖలు చేయడం అవసరం.
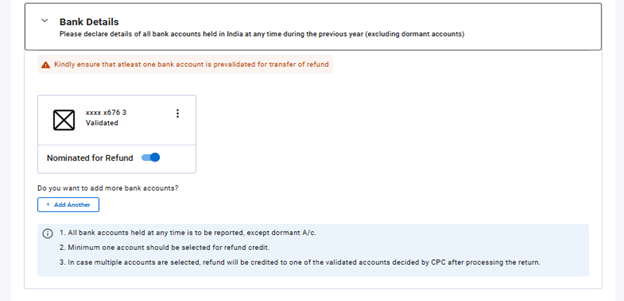
బ్యాంక్ వివరాలు:
4.2 స్థూల ఆదాయం మొత్తం
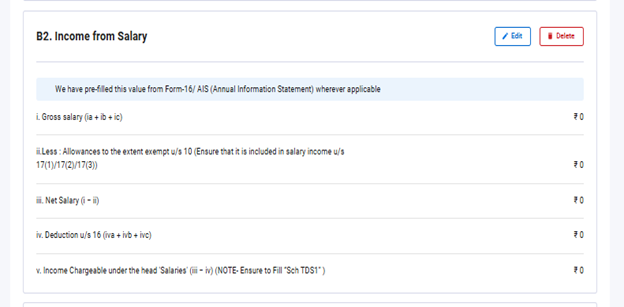
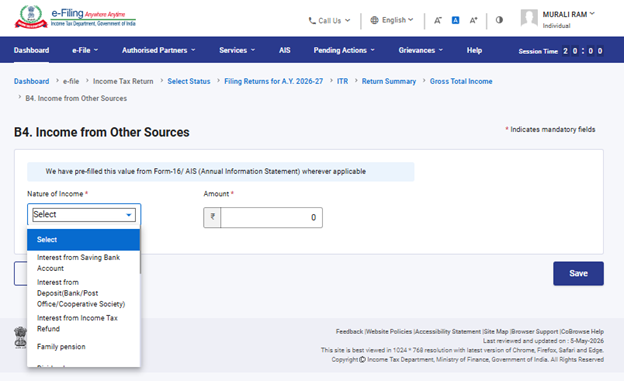
'మొత్తం ఆదాయం' విభాగంలో, ముందుగానే నింపబడి ఉన్న సమాచారాన్ని మీరు సమీక్షించాలి. అలాగే, జీతం/పెన్షన్, గృహ ఆస్తి, వ్యాపారం లేదా వృత్తి మరియు ఇతర వనరుల (వడ్డీ ఆదాయం, కుటుంబ పెన్షన్ వంటివి) నుండి వచ్చే మీ ఆదాయ వివరాలను సరిచూసుకోవాలి. ఒకవేళ ఏవైనా అదనపు లేదా మిగిలిపోయిన వివరాలు ఉంటే, వాటిని కూడా మీరు నమోదు చేయాల్సి ఉంటుంది.
జీతం నుండి ఆదాయం:
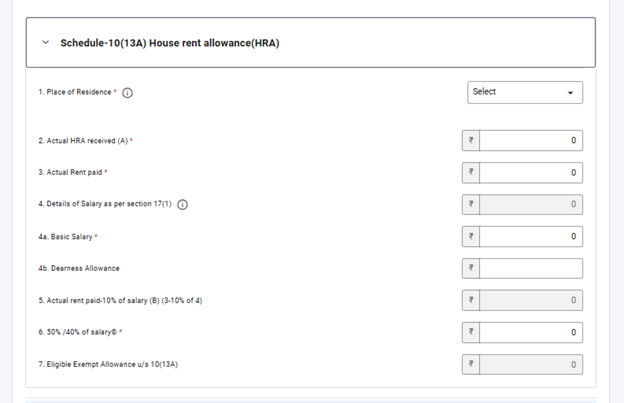
సెక్షన్ 10(13A) కింద HRA మినహాయింపును పొందేందుకు అదనపు సమాచారం:
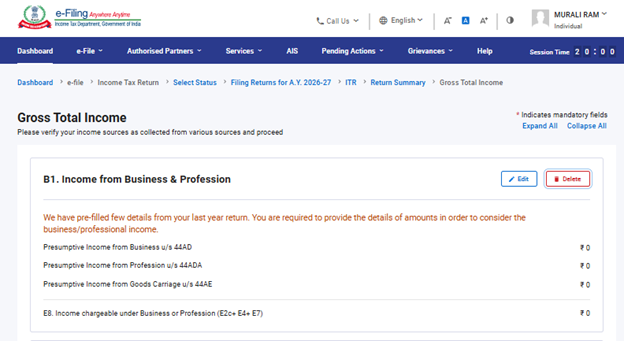
వ్యాపారం లేదా వృత్తి నుండి ఆదాయం:
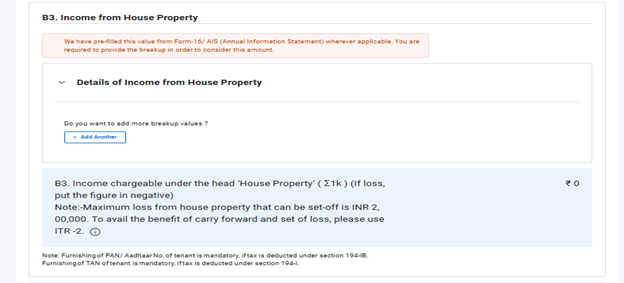
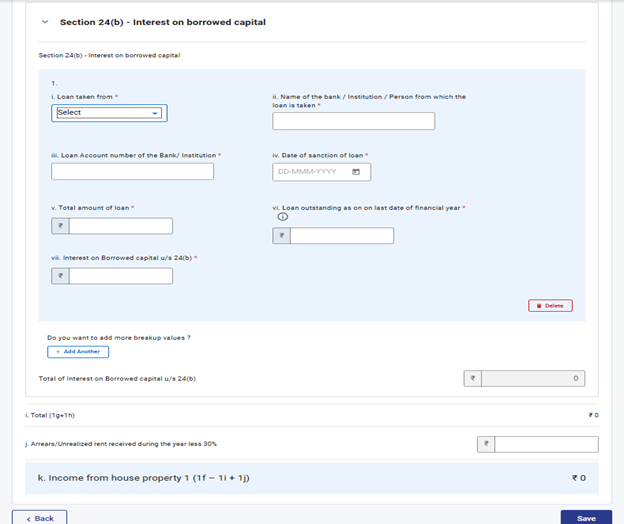
గరిష్టంగా రెండు గృహ ఆస్తుల నుండి వచ్చే ఆదాయం మరియు అప్పుగా తీసుకున్న మూలధనంపై వడ్డీ వివరాలు:
ఇతర వనరుల నుండి ఆదాయం:
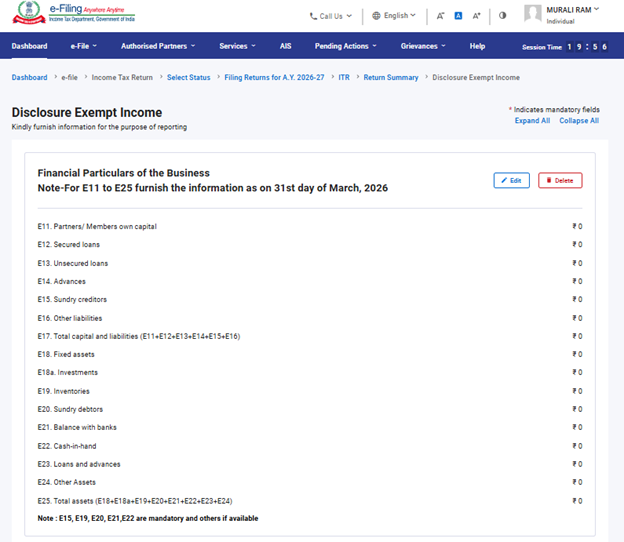
4.3 వెల్లడింపులు మరియు మినహాయింపు ఆదాయం
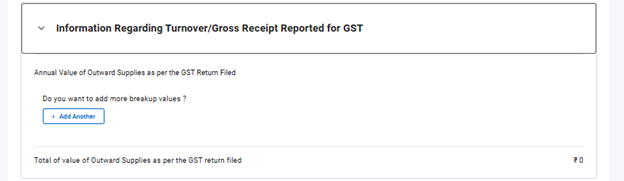
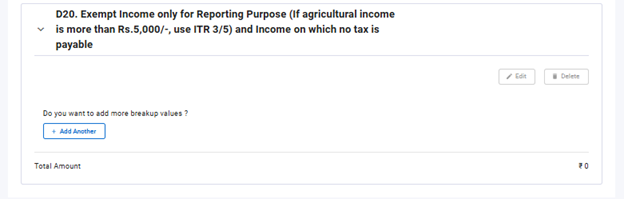
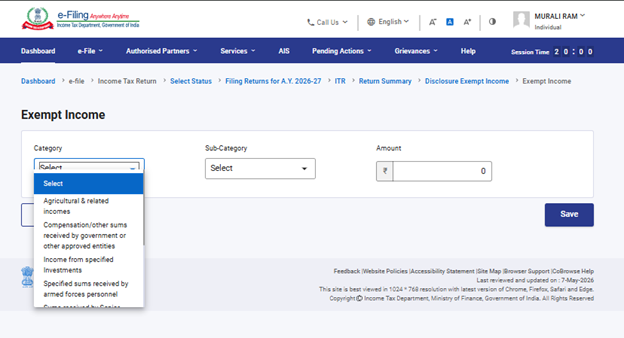
వెల్లడింపులు మరియు మినహాయింపు ఆదాయం విభాగంలో, మీరు వ్యాపారానికి సంబంధించిన ఆర్థిక వివరాలు, GST కోసం నివేదించిన స్థూల రాబడి (ఐచ్ఛికం) మరియు మినహాయింపు ఆదాయం గురించిన సమాచారాన్ని అందించాలి.
4.4 సెక్షన్ 112A కింద దీర్ఘకాలిక మూలధన లాభాలు:
4.5 మొత్తం తగ్గింపులు
మొత్తం తగ్గింపుల విభాగంలో, మీరు ఆదాయపు పన్ను చట్టం, 1961లోని చాప్టర్ VI-A కింద క్లెయిమ్ చేయాల్సిన ఏవైనా తగ్గింపులను జోడించి ధ్రువీకరించాలి.
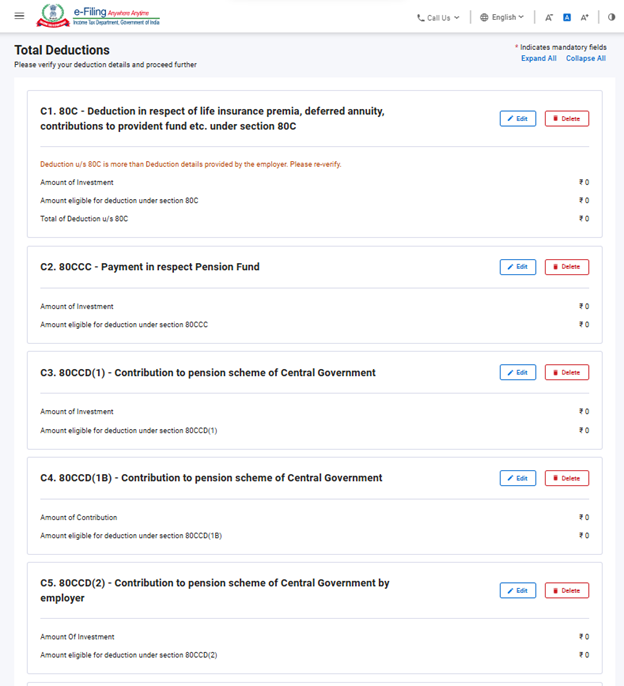
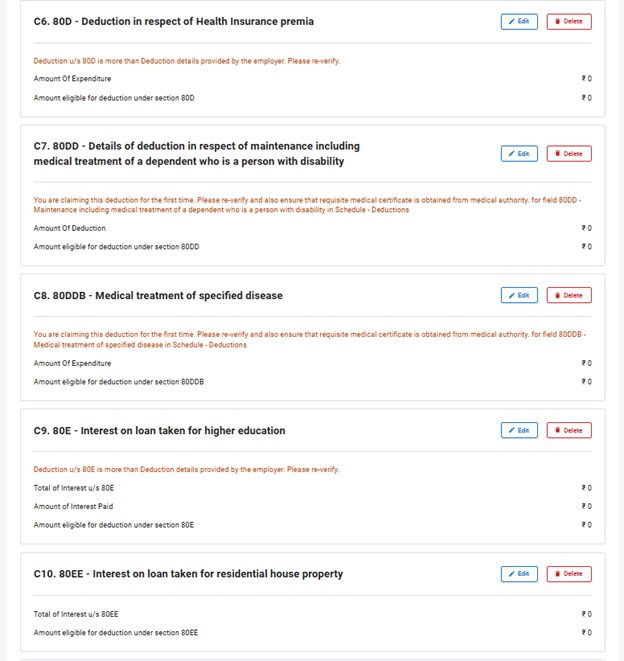
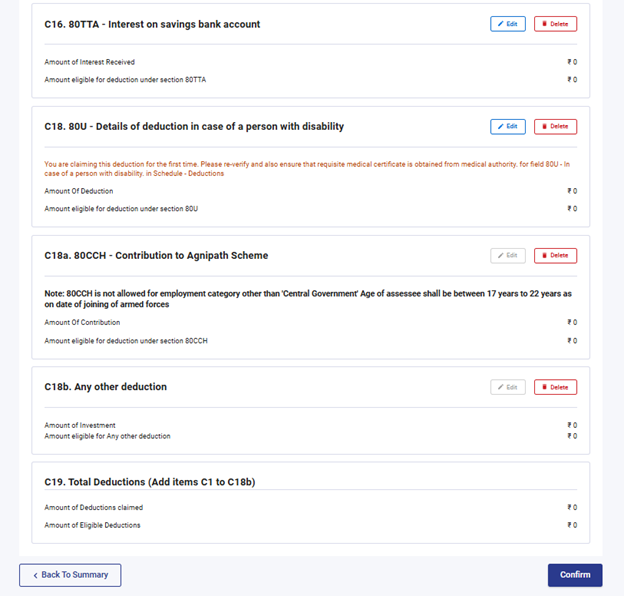
గమనిక: AY 2025-26 నుండి తగ్గింపులను క్లెయిమ్ చేయడానికి మీరు కొంత అదనపు సమాచారాన్ని అందించాలి.
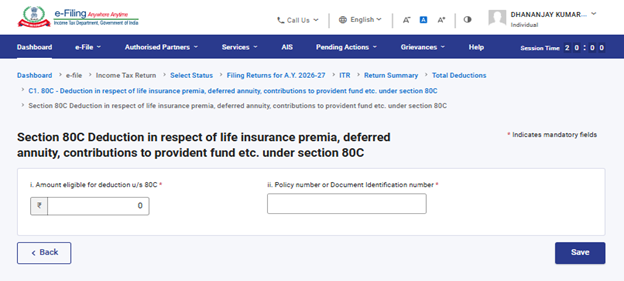
సెక్షన్ 80C:
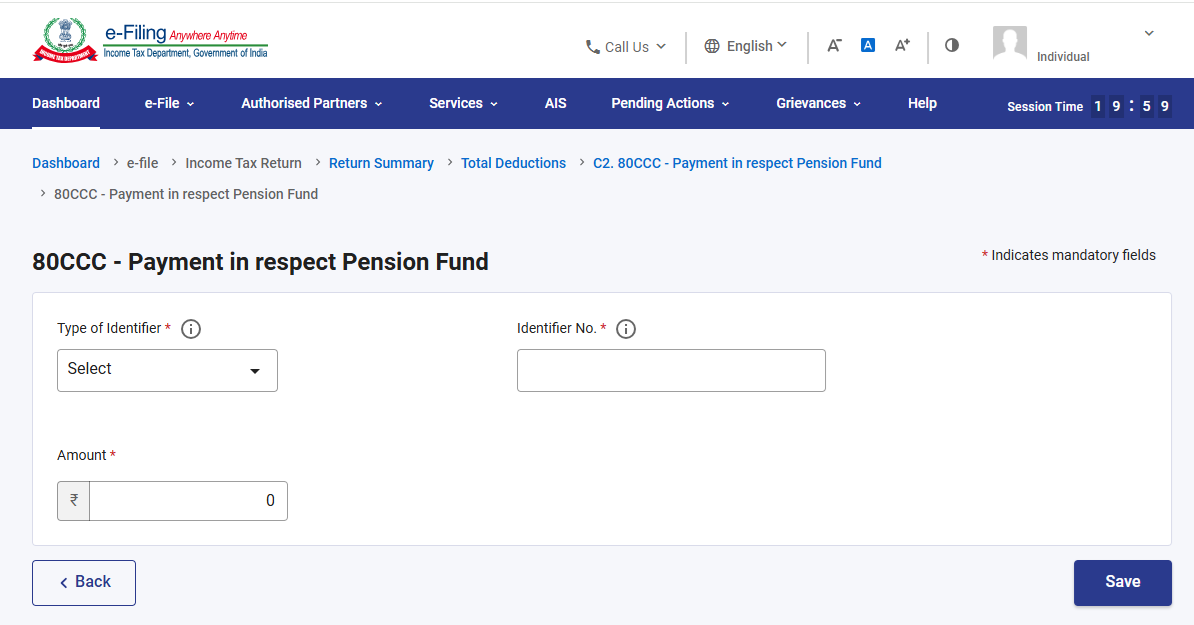
సెక్షన్ 80CCC:
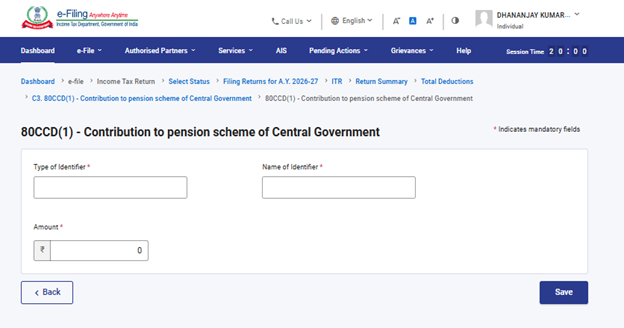
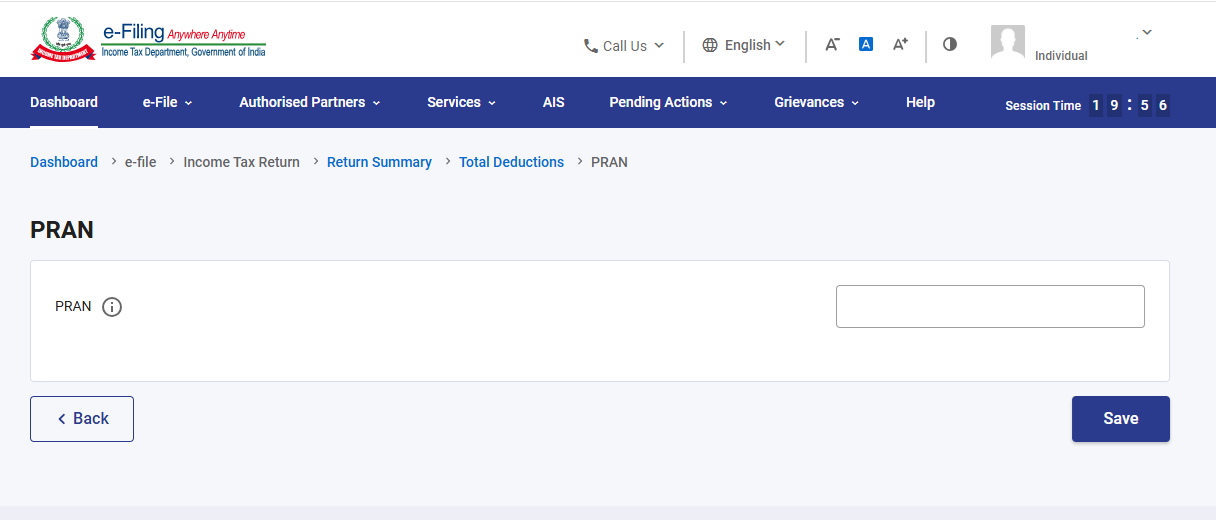
సెక్షన్ 80CCD (1) మరియు 80CCD(1B):
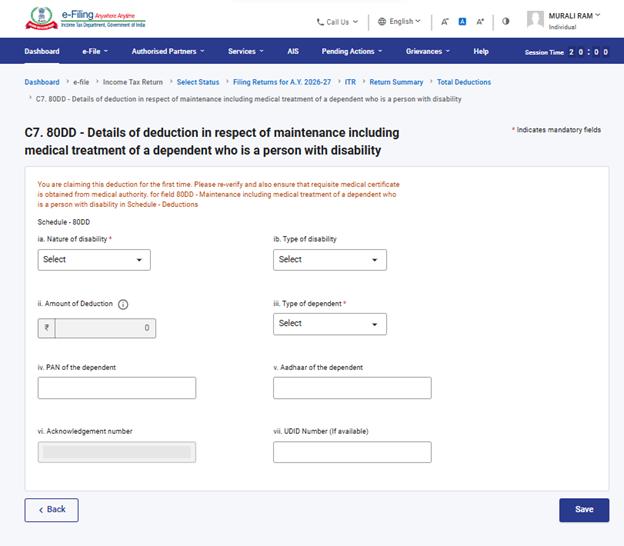
సెక్షన్ 80DD:
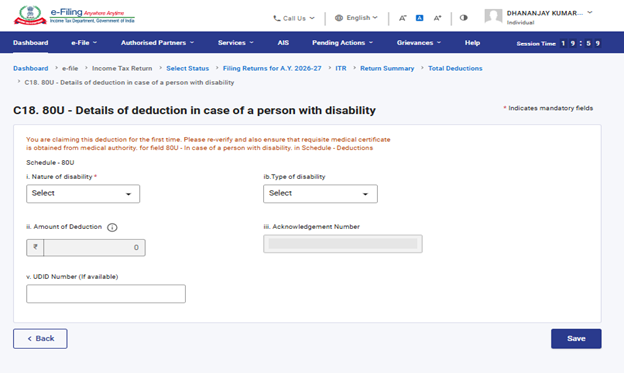
సెక్షన్ 80U:
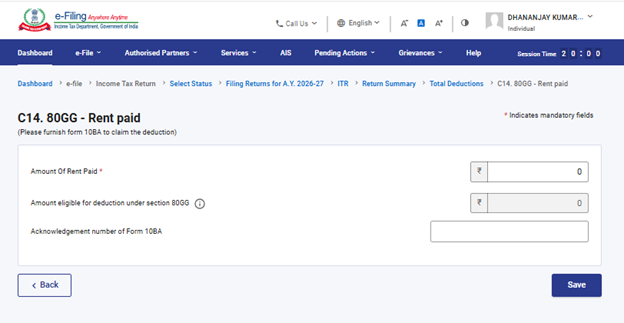
సెక్షన్ 80GG:
దయచేసి గమనించండి:
1. మీరు పాత పన్ను విధానాన్ని ఎంచుకోకపోతే, సెక్షన్ 80CCD (2) కింద - టైర్-1 NPS ఖాతాకు యజమానుల సహకారం మరియు సెక్షన్ 80CCH- అగ్నివీర్ కార్పస్ ఫండ్లో జమ చేసిన మొత్తం మినహాయింపులు మాత్రమే అందుబాటులో ఉంటాయి.
2. పన్ను చెల్లింపుదారులు పాత పన్ను విధానాన్ని ఎంచుకుని, సెక్షన్ 80DD లేదా 80U కింద ఆటిజం, సెరిబ్రల్ పాల్సీ లేదా బహుళ వైకల్యాలకు మినహాయింపును క్లెయిమ్ చేస్తుంటే, రిటర్న్ దాఖలు చేయడానికి ముందు ఫారం 10-IAను దాఖలు చేయడం తప్పనిసరి.
3. పన్ను చెల్లింపుదారులు పాత పన్ను విధానాన్ని ఎంచుకుని, సెక్షన్ 80GG కింద మినహాయింపును క్లెయిమ్ చేస్తుంటే, రిటర్న్ దాఖలు చేయడానికి ముందు ఫారం 10BAను దాఖలు చేయడం తప్పనిసరి.
4. 80CCD (1) మరియు 80CCD(1B)కింద మినహాయింపును క్లెయిమ్ చేయడానికి PRAN తప్పనిసరిగా అవసరం
4.6 చెల్లించిన పన్నులు
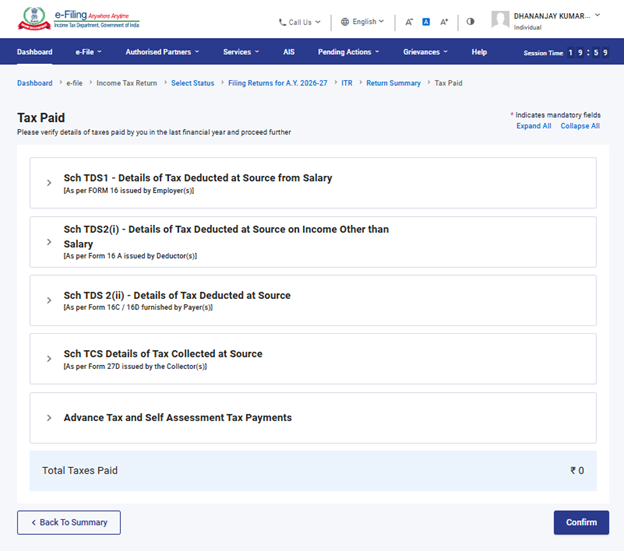
చెల్లించిన పన్నులు విభాగంలో, గత సంవత్సరంలో మీరు చెల్లించిన పన్నులను సరిచూసుకోవాలి. పన్ను వివరాలలో చెల్లింపుదారు అందించిన జీతం లేదా ఇతర ఆదాయాలపై TDS, అలాగే TCS, ముందస్తు పన్ను మరియు స్వీయ-అంచనా పన్ను వంటివి ఉంటాయి.
4.7 చెల్లించవలసిన మొత్తం పన్ను
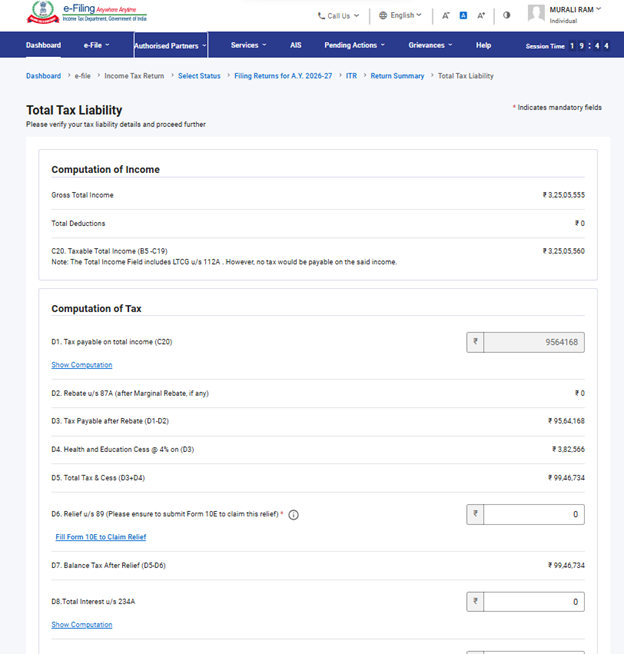
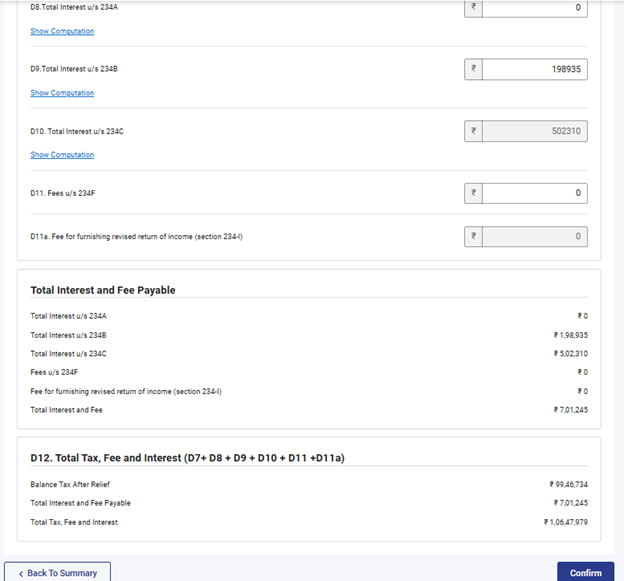
చెల్లించవలసిన మొత్తం పన్ను విభాగంలో, మీరు మీ ఆదాయ గణన, పన్ను గణన మరియు మొత్తం పన్ను, సెస్ మరియు వడ్డీ వివరాలను చూడవచ్చు. మీరు ఇంతకుముందు పన్ను గణన విభాగంలో నింపిన విభాగాల ప్రకారం మీ చెల్లించవలసిన పన్ను వివరాలను పరిశీలించాలి.
5. ITR 4ని ఎలా యాక్సెస్ చేయాలి మరియు సమర్పించాలి
మీరు ఈ క్రింది పద్ధతుల ద్వారా మీ ITR ను దాఖలు చేసి సమర్పించవచ్చు:
• ఆన్లైన్ విధానం
• ఆఫ్లైన్ విధానం
ఆన్లైన్ విధానం ద్వారా ITRను ఫైల్ చేయడానికి మరియు సమర్పించడానికి ఈ క్రింది దశలను అనుసరించండి:
స్టెప్ 1:మీ యూజర్ ID మరియు పాస్వర్డ్ను ఉపయోగించి ఈ-ఫైలింగ్ పోర్టల్లోకి లాగిన్ అవ్వండి.
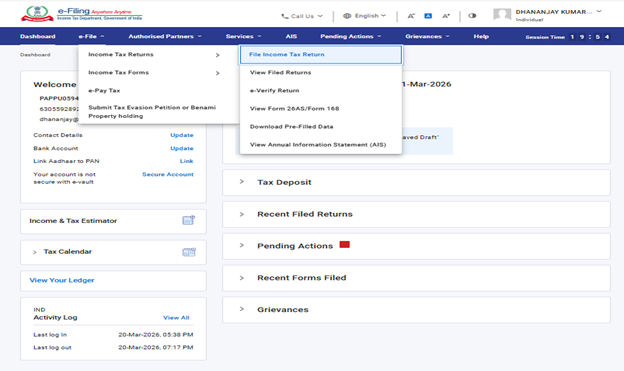
స్టెప్ 2: మీ డాష్బోర్డ్లో, ఈ-ఫైల్ > ఆదాయపు పన్ను రిటర్న్లు > ‘ఆదాయపు పన్ను రిటర్న్ను ఫైల్ చేయండి’ పై క్లిక్ చేయండి.
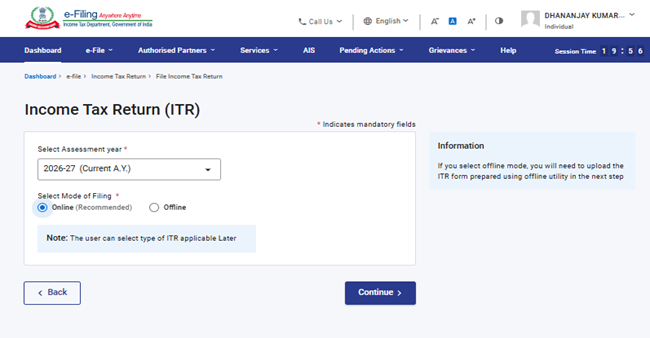
స్టెప్ 3: అసెస్మెంట్ సంవత్సరంగా 2026-27ను మరియు ఫైలింగ్ విధానంగా ఆన్లైన్ను ఎంచుకుని, ‘కొనసాగించు’ పై క్లిక్ చేయండి.
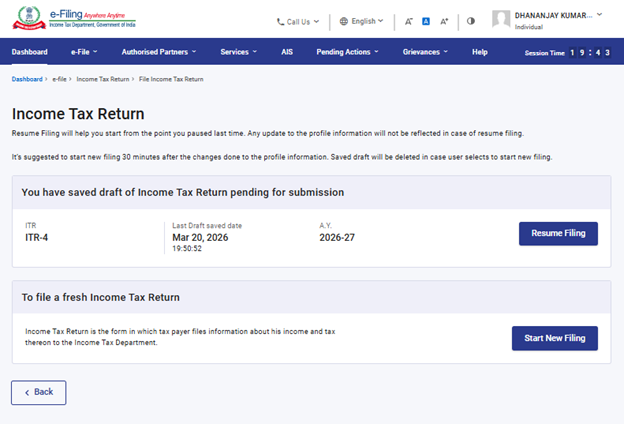
స్టెప్ 4: ఒకవేళ మీరు రిటర్న్ డ్రాఫ్ట్ను సేవ్ చేసి ఉండి, అది ఇంకా సమర్పించకుండా పెండింగ్లో ఉన్నట్లయితే, రెజ్యూమ్ ఫైలింగ్ పై క్లిక్ చేయండి. ఒకవేళ మీరు సేవ్ చేసిన రిటర్న్ డ్రాఫ్ట్ను రద్దు చేసి, కొత్తగా రిటర్న్ తయారుచేయడం ప్రారంభించాలనుకుంటే,‘స్టార్ట్ న్యూ ఫైలింగ్’ పై క్లిక్ చేయండి.
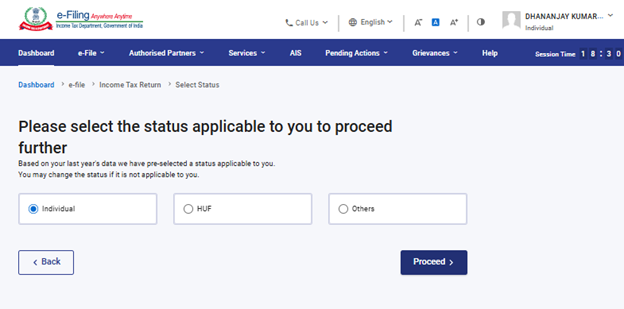
స్టెప్ 5: మీకు వర్తించే స్థితిని ఎంచుకుని, ‘కొనసాగించు’> పై క్లిక్ చేయండి.
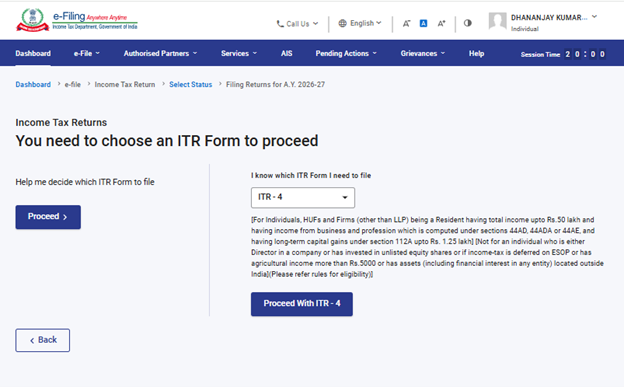
స్టెప్ 6: డ్రాప్డౌన్ నుండి ITR-4 ఫారాన్ని ఎంచుకుని, ‘ITR-4 తో కొనసాగించు' పై క్లిక్ చేయండి. మీకు ఏ ITR ఫారం వర్తిస్తుందో తెలియకపోతే, విజార్డ్-ఆధారిత పద్ధతిలో రిటర్న్ ఫైల్ చేయడానికి ఎడమ వైపున ఉన్న కొనసాగించు బటన్పై క్లిక్ చేయండి.
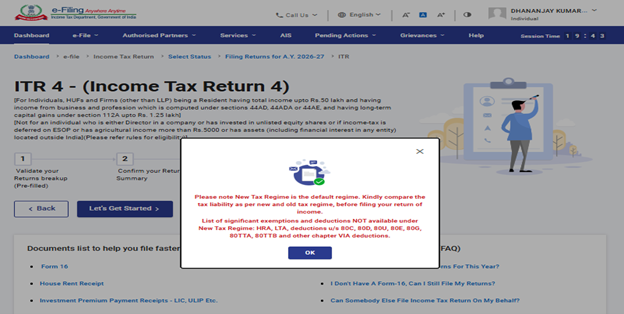
స్టెప్ 7: మీకు వర్తించే ITRను ఎంచుకున్న తర్వాత, అవసరమైన పత్రాల జాబితాను గమనించి, ‘లెట్స్ గెట్ స్టార్టెడ్’ పై క్లిక్ చేయండి.
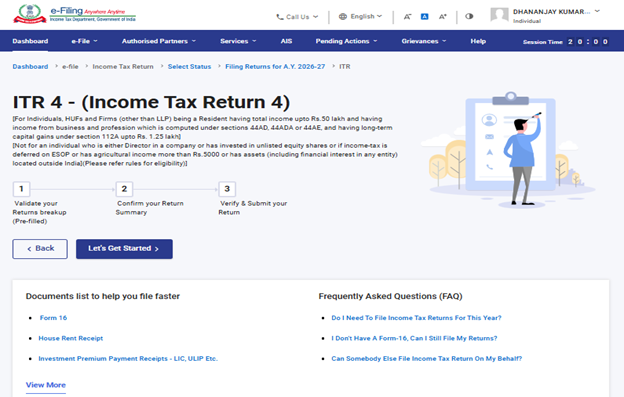
స్టెప్ 8: ITR దాఖలు చేయడానికి గల కారణాన్ని ఎంచుకుని, ‘కొనసాగించు’ పై క్లిక్ చేయండి.
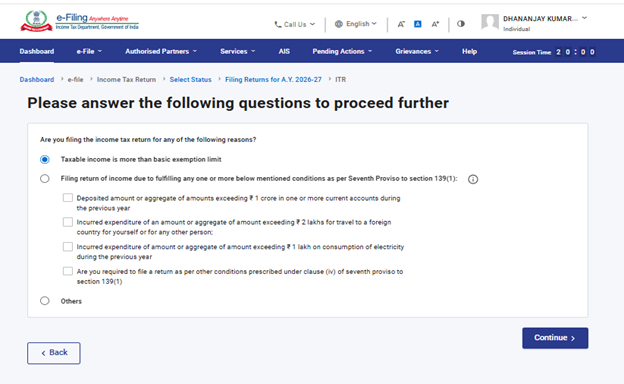
స్టెప్ 9: ITR ఫారంలో ముందుగానే నింపబడి ఉన్న వివరాలను పరిశీలించి, అవసరమైతే వాటిని సవరించండి. మిగిలిన లేదా అదనపు వివరాలను (అవసరమైతే) నమోదు చేసి, ప్రతి విభాగం చివరన ఉన్న ‘ధ్రువీకరించు' బటన్పై క్లిక్ చేయండి.
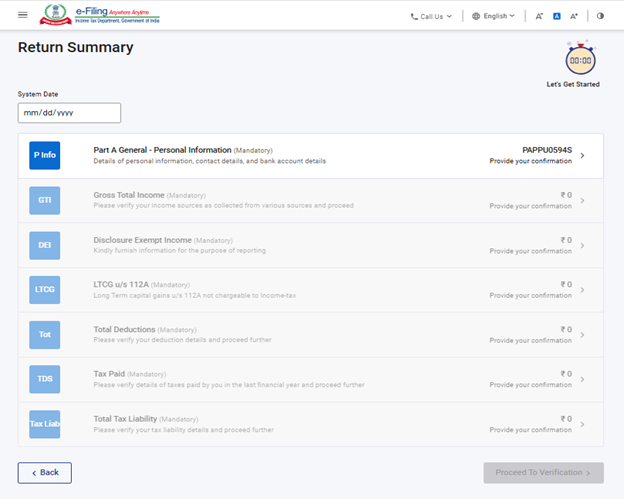
గమనిక:
ఫైనాన్స్ చట్టం, 2024 సెక్షన్ 115BAC(1A)ని ప్రవేశపెట్టింది. దీని ప్రకారం వ్యక్తిగత పన్ను చెల్లింపుదారులు, HUF లు, AOP లు (కో-ఆపరేటివ్ సొసైటీలు మినహా),BOI నమోదైనదైనా కాకపోయినా, లేదా ఆర్టిఫిషియల్ జుడీషియల్ పర్సన్స్ వంటి అసెస్సీలందరికీ కొత్త పన్ను విధానం డిఫాల్ట్ పన్ను విధానంగా మారుతుంది. ఒకవేళ ఏ అసెస్సీ అయినా ఈ కొత్త పన్ను విధానం ప్రకారం పన్ను చెల్లించకూడదని అనుకుంటే, వారు స్పష్టంగా దీని నుండి వైదొలిగి, పాత పన్ను విధానాన్ని ఎంచుకోవలసి ఉంటుంది.
వ్యాపారం లేదా వృత్తి ద్వారా ఆదాయం కలిగిన పన్ను చెల్లింపుదారు, సంబంధిత సంవత్సరానికి సంబంధించి కొత్త పన్ను విధానం నుండి వైదొలగి పాత పన్ను విధానాన్ని ఎంచుకోవచ్చు. అయితే, సెక్షన్ 139(1) ప్రకారం ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేయడానికి నిర్ణీత గడువు తేదీలోపు లేదా అంతకంటే ముందే 'ఫారం నం. 10-IEA'లో ఈ ఎంపికను తప్పనిసరిగా వినియోగించుకోవాలి.
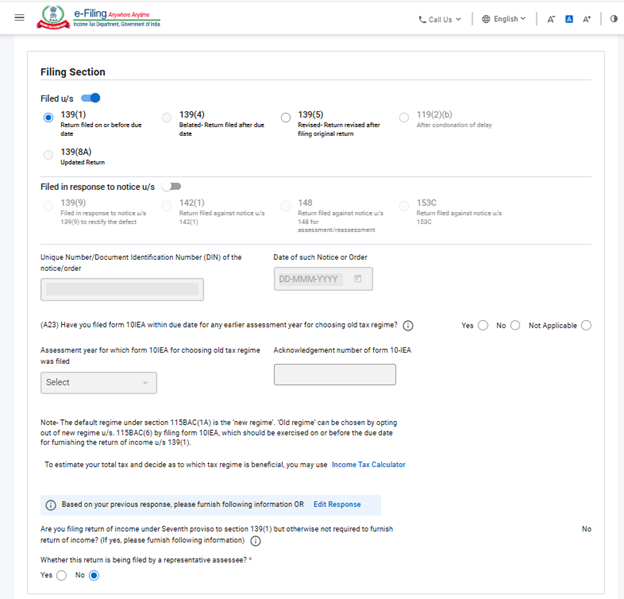
గమనిక:
•మీరు అసెస్మెంట్ సంవత్సరం 2025-26లో కొత్త పన్ను విధానం నుండి వైదొలిగినట్లయితే:“అవును, కాదు లేదా వర్తించదు” అని ఎంచుకోండి. ఒకవేళ అవును అని ఎంచుకుంటే, అప్పుడు దాఖలు చేసిన ఫారం 10-IEA యొక్క ఫైలింగ్ తేదీ మరియు అక్నాలెడ్జ్మెంట్ నంబర్ను నమోదు చేయండి.
•ఒకవేళ మీరు AY 2025-26 కోసం కాదు లేదా వర్తించదు అని ఎంచుకుని, ప్రస్తుత అసెస్మెంట్ సంవత్సరం 2026-27 కోసం కొత్త పన్ను విధానం నుండి వైదొలగాలనుకుంటే: “అవును” అని ఎంచుకోండి, లేకపోతే “కాదు” అని ఎంచుకోండి. ఒకవేళ అవును అని ఎంచుకుంటే, అప్పుడు దాఖలు చేసిన ఫారం 10-IEA యొక్క ఫైలింగ్ తేదీ మరియు అక్నాలెడ్జ్మెంట్ నంబర్ను నమోదు చేయండి.
స్టెప్ 10:ITR ఫారంలోని వివిధ విభాగాలలో మీ ఆదాయం మరియు తగ్గింపు వివరాలను నమోదు చేయండి. ఫారంలోని అన్ని విభాగాలను పూర్తి చేసి, ధ్రువీకరించిన తర్వాత,‘ధ్రువీకరణకు కొనసాగండి’పై క్లిక్ చేయండి.
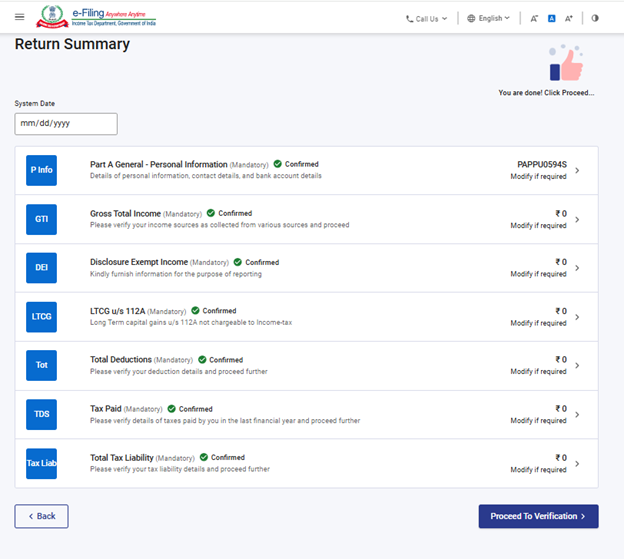
స్టెప్ 11: పన్ను చెల్లింపు బాధ్యత ఉన్నట్లయితే
మీరు అందించిన వివరాల ఆధారంగా మీ పన్ను గణన సారాంశం మీకు చూపబడుతుంది. ఆ గణన ప్రకారం ఏదైనా పన్ను బాధ్యత చెల్లించాల్సి ఉంటే, పేజీ దిగువన మీకు ఇప్పుడే చెల్లించండి మరియు తర్వాత చెల్లించండి అనే ఎంపికలు కనిపిస్తాయి. ఇప్పుడే చెల్లించండి ఎంపికను ఉపయోగించడం మంచిది.
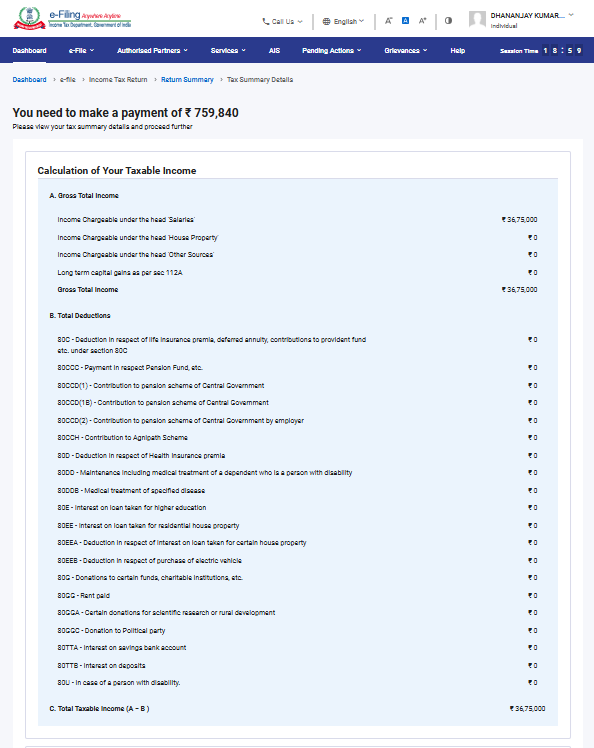
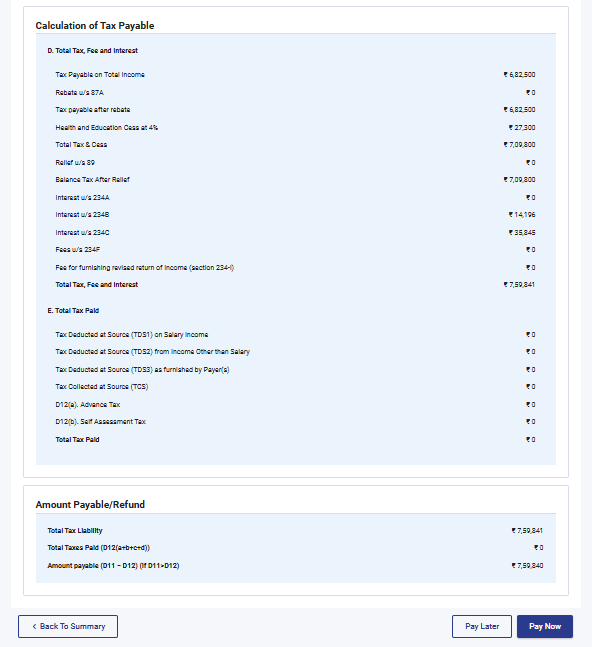
స్టెప్ 11a (i): మీరు “ఇప్పుడే చెల్లించండి” పై క్లిక్ చేస్తే, మీరు ఈ-పే పన్ను సేవకు మళ్ళించబడతారు. ‘కొనసాగించు’ పై క్లిక్ చేయండి.
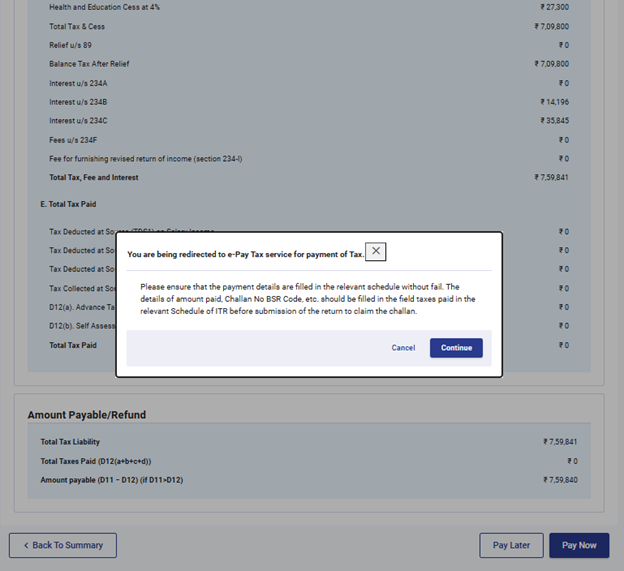
• గమనిక: మీరు 'కొనసాగించు' పై క్లిక్ చేసిన తర్వాత, పన్ను చెల్లింపు చేయడానికి మిమ్మల్ని పోర్టల్లోని ఈ-పే టాక్స్ పేజీకి తీసుకువెళతారు. మరింత తెలుసుకోవడానికి ఈ-పే టాక్స్ యూజర్ మాన్యువల్స్ను చూడండి.
దశ 11a(ii):ఈ-ఫైలింగ్ పోర్టల్ ద్వారా చెల్లింపు విజయవంతం అయిన తర్వాత, విజయ సందేశం కనబడుతుంది. ITR ఫైలింగ్ను పూర్తి చేయడానికి 'రిటర్న్ ఫైలింగ్కు వెళ్లండి'పై క్లిక్ చేయండి.
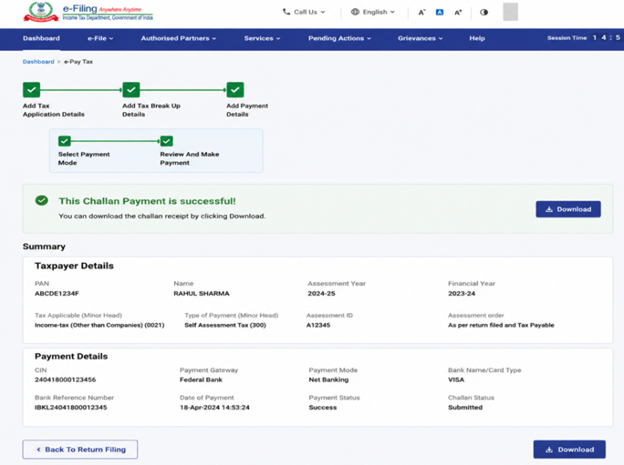
• మీరు తర్వాత చెల్లించే పద్ధతిని ఎంచుకుంటే, మీ ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేసిన తర్వాత చెల్లింపు చేయవచ్చు, కానీ మిమ్మల్ని డిఫాల్ట్లో ఉన్న అసెస్సీగా పరిగణించే ప్రమాదం ఉంది, మరియు చెల్లించవలసిన పన్నుపై వడ్డీ చెల్లించాల్సిన బాధ్యత తలెత్తవచ్చు.
దశ 12:చెల్లించవలసిన పన్ను బాధ్యత ఏమీ లేకపోతే, లేదా పన్ను గణన ఆధారంగా రీఫండ్ ఉంటే, మిమ్మల్ని ‘మీ రిటర్న్ను ప్రివ్యూ చేసి, సమర్పించండి’ పేజీకి తీసుకువెళతారు.
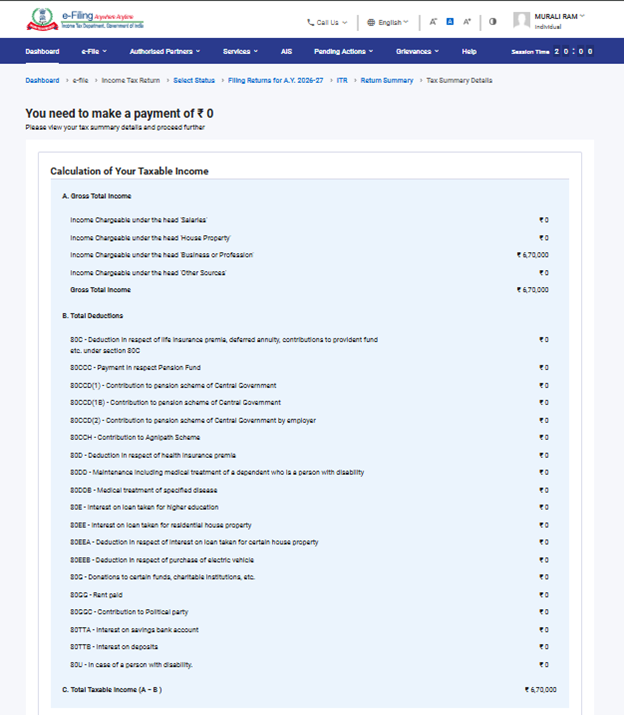
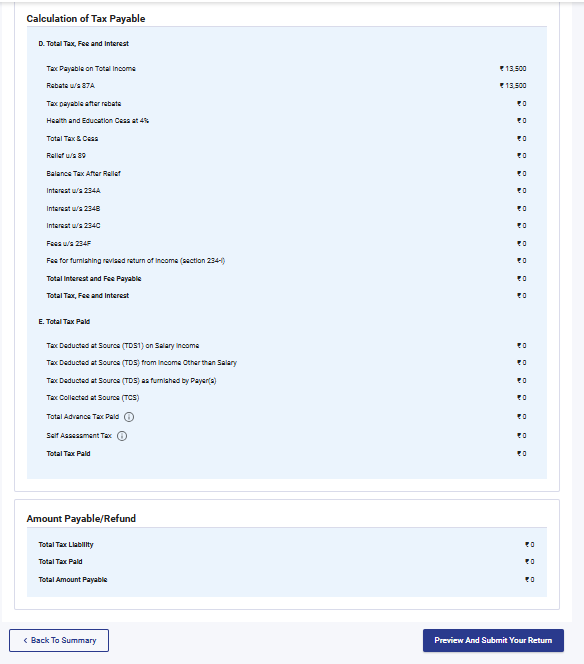
స్టెప్ 13: ‘మీ రిటర్న్ను ప్రివ్యూ చేసి, సమర్పించండి’ పేజీలో, పేరు మరియు ఇతర వివరాలు ఆటోమేటిక్గా నింపబడతాయి. డిక్లరేషన్ చెక్బాక్స్ను ఎంచుకోండి, స్థలాన్ని నమోదు చేసి, ‘ధ్రువీకరణకు కొనసాగండి’పై క్లిక్ చేయండి.
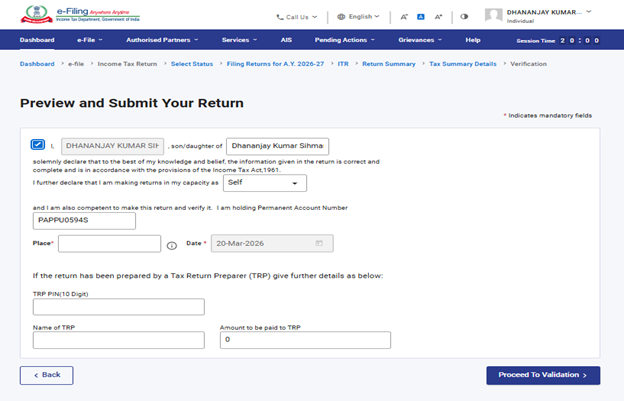
గమనిక:మీ పన్ను రిటర్న్ను సిద్ధం చేయడంలో మీరు ఎటువంటి పన్ను రిటర్న్ తయారీదారు లేదా TRP సేవలను ఉపయోగించనట్లయితే, TRPకి సంబంధించిన టెక్స్ట్ బాక్సులను ఖాళీగా వదిలేయవచ్చు.
స్టెప్ 14:అంతర్గత ధ్రువీకరణ విజయవంతమైన తర్వాత, ‘ప్రివ్యూ’ పై క్లిక్ చేయండి.
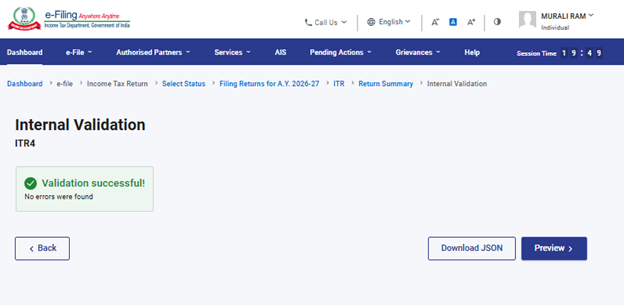
గమనిక:మీ రిటర్న్కు సంబంధించి లోపాల జాబితా కనిపిస్తే, ఆ లోపాలను సరిచేయడానికి మీరు తిరిగి ఫారానికి వెళ్లాల్సి ఉంటుంది. ఒకవేళ ఎటువంటి లోపాలు లేకపోతే, మీరు మీ రిటర్న్ను ప్రివ్యూ చేయడానికి ముందుకు వెళ్లవచ్చు.
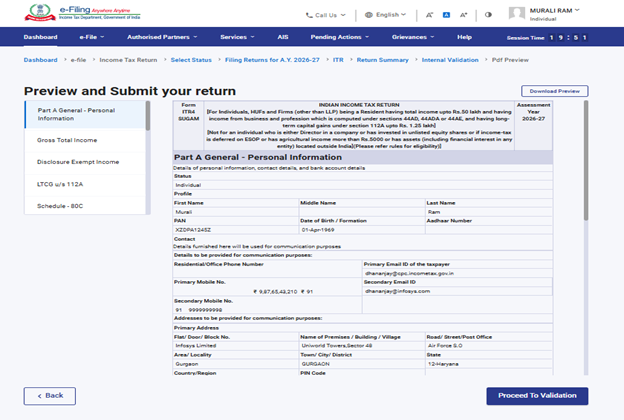
స్టెప్ 15: రిటర్న్ పేజీ ప్రివ్యూలో ‘ధ్రువీకరణకు కొనసాగండి’ పై క్లిక్ చేయండి.
స్టెప్ 16: ధ్రువీకరణ పూర్తయిన తర్వాత, ‘ధ్రువీకరణకు కొనసాగండి’ పై క్లిక్ చేయండి.
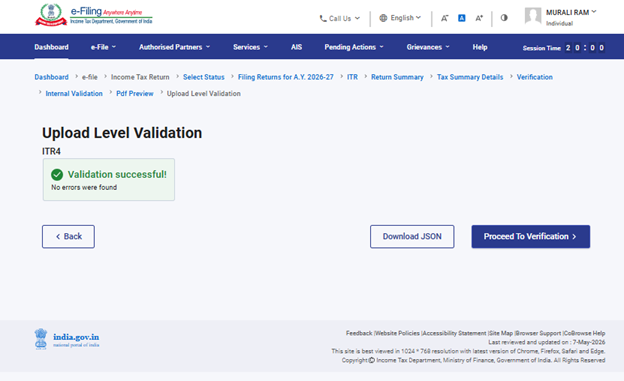
గమనిక:మీ రిటర్న్లో ఏవైనా ధ్రువీకరణ లోపాలు ఉంటే, వాటి జాబితా మీకు చూపబడుతుంది. ఆ దోషాలను సరిచేయడానికి మీరు ఫారానికి తిరిగి వెళ్లాలి. దోషాలు ఏమీ లేకపోతే, ‘ధ్రువీకరణకు కొనసాగండి’ పై క్లిక్ చేయడం ద్వారా మీరు మీ రిటర్న్ను ఈ-ధ్రువీకరించుకోవచ్చు.
స్టెప్ 17:‘మీ ధ్రువీకరణను పూర్తి చేయండి’ (కంప్లీట్ యువర్ వెరిఫికేషన్) పేజీలో, మీకు నచ్చిన ఎంపికను ఎంచుకుని, ‘కొనసాగించు’ పై క్లిక్ చేయండి.
మీ రిటర్న్ను ధ్రువీకరించకోవడం తప్పనిసరి, మరియు మీ ITRను ధ్రువీకరించడానికి ఇ-వెరిఫికేషన్ (సిఫార్సు చేయబడిన ఎంపిక – ఇప్పుడే వెరిఫై చేయండి) అత్యంత సులభమైన మార్గం – ఇది వేగవంతమైనది, కాగిత రహితమైనది, మరియు సంతకం చేసిన భౌతిక ITR-Vని స్పీడ్ పోస్ట్ ద్వారా CPCకి పంపడం కంటే సురక్షితమైనది.
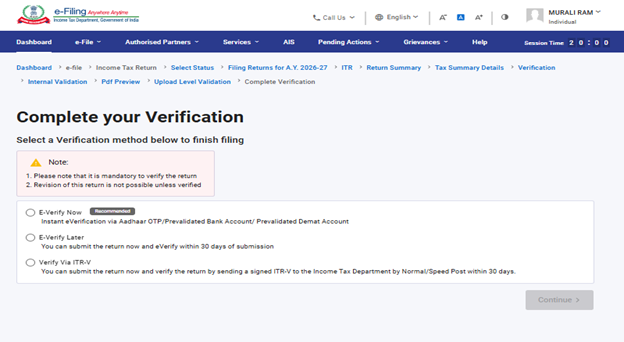
గమనిక:మీరు ఈ-వెరిఫై లేటర్ అనే ఎంపికను ఎంచుకుంటే, మీరు మీ రిటర్న్ను సమర్పించవచ్చు; అయితే, మీ ITR దాఖలు చేసిన 30 రోజులలోపు మీరు తప్పనిసరిగా మీ రిటర్న్ను వెరిఫై చేయాల్సి ఉంటుంది.
స్టెప్ 18:ఈ-వెరిఫై పేజీలో, మీరు రిటర్న్ను ఏ పద్ధతి ద్వారా ఈ-వెరిఫై చేయాలనుకుంటున్నారో ఆ ఎంపికను ఎంచుకుని, 'కొనసాగించు' పై క్లిక్ చేయండి.
గమనిక:
• మరింత సమాచారం కోసం ఈ-వెరిఫై చేయడం ఎలా యూజర్ మాన్యువల్ను చూడండి.
• ఒకవేళ మీరు ITR-V ద్వారా ధ్రువీకరించడం ఎంపికను ఎంచుకుంటే, మీరు సంతకం చేసిన మీ ITR-V భౌతిక ప్రతిని 30 రోజులలోపు సెంట్రలైజ్డ్ ప్రాసెసింగ్ సెంటర్, ఆదాయపు పన్ను శాఖ, బెంగళూరు 560500 చిరునామాకు స్పీడ్ పోస్ట్ ద్వారా పంపాల్సి ఉంటుంది.
• మీకు రావాల్సిన రీఫండ్ మీ బ్యాంక్ ఖాతాలో జమ అయ్యేలా చూసుకోవడానికి, దయచేసి మీ బ్యాంక్ ఖాతాను ముందుగానే ధ్రువీకరించుకోండి .
• మరింత సమాచారం కోసం మై బ్యాంక్ అకౌంట్ యూజర్ మాన్యువల్ను చూడండి.
దయచేసి గమనించండి: 31/03/2024 నాటి నోటిఫికేషన్ నం. 2 ప్రకారం-
1. ఆదాయపు పన్ను రిటర్న్ను అప్లోడ్ చేసి, ఆ తర్వాత 30 రోజులలోపు ఈ-వెరిఫికేషన్ లేదా ITRVని సమర్పించిన సందర్భాల్లో – అటువంటి సందర్భాలలో, ఆదాయపు పన్ను రిటర్న్ను అప్లోడ్ చేసిన తేదీనే ఆ రిటర్న్ను సమర్పించిన తేదీగా పరిగణిస్తారు.
2. ఆదాయపు రిటర్న్ను అప్లోడ్ చేసినప్పటికీ, అప్లోడ్ చేసిన తేదీ నుండి 30 రోజుల తర్వాత ఈ-వెరిఫికేషన్ లేదా ITR-V సమర్పించిన సందర్భాల్లో, ఈ-వెరిఫికేషన్ లేదా ITR-V సమర్పించిన తేదీనే ఆదాయపు రిటర్న్ సమర్పించిన తేదీగా పరిగణిస్తారు; అలాగే, చట్టం ప్రకారం రిటర్న్ను ఆలస్యంగా దాఖలు చేయడం వల్ల కలిగే పరిణామాలన్నీ వర్తిస్తాయి.
3. నిర్దేశిత నమూనా, పద్ధతిలో సరిగ్గా ధ్రువీకరించబడిన ITR-Vని, సాధారణ పోస్ట్, స్పీడ్ పోస్ట్ లేదా మరేదైనా ఇతర విధానం ద్వారా ఈ క్రింది చిరునామాకు మాత్రమే పంపాలి: సెంట్రలైజ్డ్ ప్రాసెసింగ్ సెంటర్, ఆదాయపు పన్ను శాఖ, బెంగళూరు - 560500,కర్ణాటక.
4. ఆదాయపు పన్ను రిటర్న్ను అప్లోడ్ చేసిన తేదీ నుండి 30 రోజుల వ్యవధిని నిర్ణయించే విషయంలో, సరిగ్గా ధృవీకరించబడిన ITR-V ను CPC స్వీకరించిన తేదీని పరిగణనలోకి తీసుకుంటారు.
5. అదనంగా స్పష్టం చేయబడినదేమనగా, ఆదాయపు రిటర్న్ను అప్లోడ్ చేసిన తర్వాత నిర్దేశిత గడువు వ్యవధిలోపు ధృవీకరించకపోతే, అటువంటి రిటర్న్ చెల్లనిదిగా పరిగణించబడుతుంది.
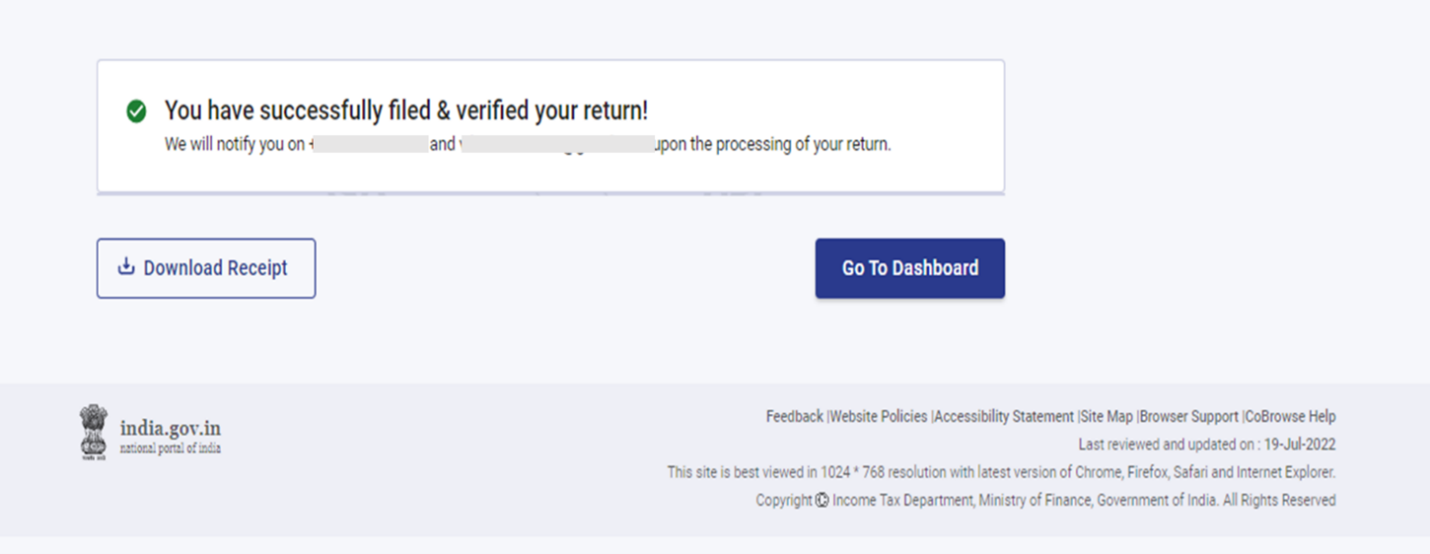
మీరు మీ రిటర్న్ను ఈ-వెరిఫై చేసిన తర్వాత, ట్రాన్సాక్షన్ ID మరియు రసీదు సంఖ్యతో పాటు ఒక విజయవంతమైన సందేశం కనబడతుంది . అలాగే, ఈ-ఫైలింగ్ పోర్టల్లో నమోదు చేయబడిన మీ మొబైల్ నంబర్ మరియు ఈమెయిల్ ID కి కూడా ఒక నిర్ధారణ సందేశం వస్తుంది.