ITR-1 (সহজ) অনলাইনত দাখিল কৰক
ITR-1 (সহজ) অনলাইনত দাখিল কৰক – সঘনাই সোধা প্ৰশ্নসমূহ
1. কোন কোন ধৰণৰ আয় ITR-1 ফৰ্মৰ অন্তৰ্গত নহ’ব?
ITR-1 ফৰ্মৰ অন্তৰ্গত নোহোৱা আয়ৰ ধৰণসমূহ তলত দিয়া হ’ল:
(a) ব্যৱসায় আৰু পেছাৰ পৰা লাভ আৰু আয়।
(b) হ্ৰস্বম্যাদী মূলধনী লাভ।
(c) ধাৰা 112A-ৰ অধীনত ₹ 1.25 লাখতকৈ অধিক দীৰ্ঘম্যাদী মূলধন লাভ।
(d) দুটাতকৈ অধিক গৃহ-সম্পত্তিৰ পৰা আয়।
(e) অন্যান্য উৎসৰ হেডৰ অধীনত তলত উল্লেখিত প্ৰকৃতিৰ আয়সমূহ:
(i) লটাৰীৰ জয়লাভৰ পৰা আয়।
(ii) ঘোঁৰা দৌৰ মালিকীস্বত্ব আৰু ৰক্ষণাবেক্ষণৰ কাৰ্যকলাপৰ পৰা আয়।
(iii) ধাৰা 115BBDA বা ধাৰা 115BBE-ৰ অধীনত বিশেষ হাৰত কৰযোগ্য আয়।
(iv) অৱসৰ সুবিধা একাউণ্টৰ পৰা আয়/ৰেহাই।
(f) ধাৰা 5A-ৰ বিধান অনুসৰি বণ্টন কৰিবলগীয়া আয়।
(g) ₹ 5 হাজাৰতকৈ অধিক কৃষি আয়।
ইয়াৰ উপৰিও, তলত উল্লেখ কৰা ব্যক্তিসকলে ITR-1 ব্যৱহাৰ কৰিব নোৱাৰে:
(h) কোনো কোম্পানীৰ পৰিচালক
(i) পূৰ্বৱৰ্তী বৰ্ষৰ যিকোনো সময়ত কোনো অলিখিত ইকুইটি শ্বেয়াৰ ধাৰণ কৰিছিল।
(j) ভাৰতৰ বাহিৰত অৱস্থিত কোনো সম্পত্তি (যিকোনো সত্তাত আৰ্থিক স্বাৰ্থসহ) আছে।
(k) ভাৰতৰ বাহিৰত অৱস্থিত কোনো একাউণ্টত স্বাক্ষৰ কৰাৰ ক্ষমতা আছে।
(l) ভাৰতৰ বাহিৰৰ যিকোনো উৎসৰ পৰা আয় লাভ কৰে।
(m) যাৰ ক্ষেত্ৰত ধাৰা 194N (আয়কৰ আইন, 1961)-ৰ অধীনত কৰ কৰ্তন কৰা হৈছে।
(n) যাৰ ক্ষেত্ৰত ESOP-ৰ ওপৰত কৰ পৰিশোধ বা কৰ কৰ্তন স্থগিত ৰখা হৈছে।
(o) যিকোনো আয়ৰ হেডৰ অধীনত আগবঢ়াই অনা লোকচান বা আগলৈ বহন কৰিবলগীয়া লোকচান আছে।
(p) যাৰ মুঠ আয় ₹ 50 লাখতকৈ অধিক।
2. AY 2026-27-ৰ বাবে ITR-1 ফৰ্মত কি কি মুখ্য পৰিৱৰ্তন কৰা হৈছে?
AY 2026-27-ৰ বাবে ITR-1-ত কৰা মুখ্য পৰিৱৰ্তনসমূহ তলত দিয়া হ’ল:
• দুটা গৃহ-সম্পত্তি:কৰদাতাসকলে এতিয়া ITR-1-ত কেৱল এটা গৃহ-সম্পত্তিৰ পৰিৱৰ্তে সৰ্বাধিক দুটা গৃহ-সম্পত্তিৰ পৰা হোৱা আয় উল্লেখ কৰিব পাৰিব।
• আদায় কৰিব নোৱাৰা ভাড়াৰ ক্ষেত্ৰ:“আদায় কৰিব নোৱাৰা ভাড়া” ৰ বাবে এটা নতুন আৰু নিৰ্দিষ্ট ক্ষেত্ৰ সংযোজন কৰা হৈছে, যিয়ে ভাড়ালৈ দিয়া সম্পত্তি থকা কৰদাতাসকলক সহায় কৰিব।
• বিদেশী সম্পত্তিৰ প্ৰতিবেদন:বিদেশী অৱসৰকালীন সুবিধাসমূহৰ সম্পৰ্কীয় তথ্য প্ৰকাশ কৰাৰ প্ৰয়োজনীয়তা বাতিল কৰা হৈছে।
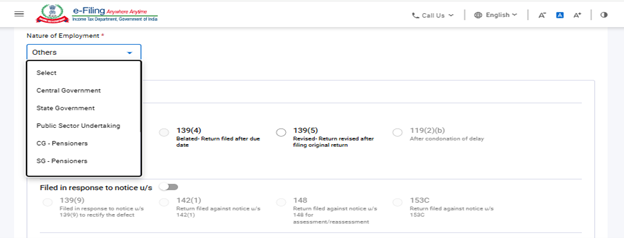
3. আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত নিয়োগৰ প্ৰকৃতি উল্লেখ কৰাটো বাধ্যতামূলক নেকি?
হয়, ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত তলত দিয়া বিকল্পসমূহৰ পৰা নিয়োগৰ প্ৰকৃতি নিৰ্বাচন কৰাটো বাধ্যতামূলক:
(a) কেন্দ্ৰীয় চৰকাৰৰ কৰ্মচাৰী
(b) ৰাজ্য চৰকাৰৰ কৰ্মচাৰী
(c) ৰাজহুৱা খণ্ডৰ প্ৰতিষ্ঠানৰ কৰ্মচাৰী (কেন্দ্ৰীয় বা ৰাজ্য চৰকাৰৰ অধীনস্থ হওক বা নহওক)
(d) পেঞ্চনভোগী (CG/SG/PSU/OTHER)
(e) ব্যক্তিগত খণ্ডৰ প্ৰতিষ্ঠানৰ কৰ্মচাৰী
(f) প্ৰযোজ্য নহয় (পৰিয়াল পেঞ্চনৰ আয়ৰ ক্ষেত্ৰত)
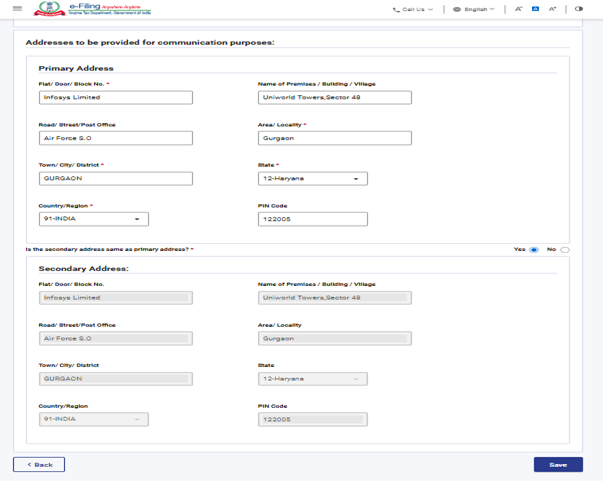
4. ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত দ্বিতীয় ঠিকনা পূৰণ কৰাটো বাধ্যতামূলক নেকি?
হয়, ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত দ্বিতীয় ঠিকনাৰ বিৱৰণ প্ৰদান কৰাটো বাধ্যতামূলক। প্ৰাথমিক ঠিকনা প্ৰৱিষ্ট কৰাৰ পিছত, “দ্বিতীয় ঠিকনা প্ৰাথমিক ঠিকনাৰ সৈতে একেই নেকি?” বুলি এটা বাৰ্তা প্ৰদৰ্শিত হ’ব। ‘হয়’ নিৰ্বাচন কৰিলে, প্ৰাথমিক ঠিকনাৰ বিৱৰণসমূহ স্বয়ংক্ৰিয়ভাৱে পূৰণ হ’ব; আৰু ‘নহয়’ নিৰ্বাচন কৰিলে, দ্বিতীয় ঠিকনাৰ বিৱৰণ বাধ্যতামূলকভাৱে প্ৰৱিষ্ট কৰিব লাগিব।
5. যদি মই ITR-1 বা ITR-2-ত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ’ব বা পুনৰ অন্তৰ্ভুক্ত হ’ব বিচাৰোঁ, তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিব নেকি?
নাই, ITR-1 বা ITR-2-ত নতুন কৰ ব্যৱস্থা গ্ৰহণ বা ইয়াৰ পৰা বাহিৰ হোৱাৰ বাবে আপুনি কোনো পৃথক ফৰ্ম দাখিল কৰিব নালাগে। আপুনি কেৱল ITR ফৰ্মত “নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱা” বিকল্পত টিক চিহ্ন দিব পাৰে; ইয়াৰ বাবে কোনো অতিৰিক্ত ফৰ্ম দাখিল কৰাৰ প্ৰয়োজন নাই। কেৱল সেইসকল কৰদাতাই, যিসকলে ITR-3, ITR-4 বা ITR-5 দাখিল কৰে আৰু যিসকলৰ ব্যৱসায়িক আয় আছে, তেওঁলোকেহে ফৰ্ম 10IEA দাখিল কৰিব লাগিব। ITR-1 বা ITR-2 ফৰ্মত আয়কৰ ৰিটাৰ্ণ দাখিল কৰা ব্যক্তি আৰু হিন্দু অবিভক্ত পৰিয়াল HUF-সকলে ৰিটাৰ্ণ দাখিল কৰাৰ পূৰ্বে ফৰ্ম 10IEA দাখিল কৰাৰ প্ৰয়োজন নাই।
6. ITR-1 দাখিল কৰিবলৈ মোৰ কি কি নথিপত্ৰৰ প্ৰয়োজন?
ITR দাখিল কৰিবলৈ আপোনাৰ তলত উল্লেখ কৰা নথিপত্ৰসমূহৰ প্ৰয়োজন হ’ব:
• ফৰ্ম 16
• ফৰ্ম 16A
• ফৰ্ম 26AS
• AIS
• দৰমহাৰ স্লিপ
• বেংক ষ্টেটমেণ্ট
• গৃহ ঋণৰ সুতৰ প্ৰমাণপত্ৰ
• গৃহ ভাড়াৰ ৰচিদ (প্ৰযোজ্য হ’লে)
• ভাড়াৰ চুক্তিপত্ৰ
• দানৰ বাবে দিয়া ৰচিদসমূহ
• বিনিয়োগ, প্ৰিমিয়াম পৰিশোধৰ ৰচিদ — LIC, ULIP আদি, আৰু ITR ফৰ্মত তথ্য প্ৰদান কৰিবলৈ প্ৰয়োজনীয় অন্যান্য প্ৰাসংগিক নথিপত্ৰ।
ITR ফৰ্মসমূহ “পৰিশিষ্ট-বিহীন” ফৰ্ম, অৰ্থাৎ আয়কৰ ৰিটাৰ্ণৰ সৈতে (হাতেৰে বা ইলেক্ট্ৰনিকভাৱে দাখিল কৰা হওক) কোনো নথি-পত্ৰ সংলগ্ন কৰাৰ প্ৰয়োজন নাই, যেনে বিনিয়োগৰ প্ৰমাণপত্ৰ, TDS প্ৰমাণপত্ৰ আদি। কিন্তু, এই নথি-পত্ৰসমূহ আপুনি সংৰক্ষণ কৰি ৰাখিব লাগিব, কাৰণ মূল্যায়ন, তদন্ত আদি পৰিস্থিতিত কৰ কৰ্তৃপক্ষৰ সন্মুখত এইবোৰ দাখিল কৰিবলগীয়া হ'ব পাৰে।
7. আয়ৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত মই কি কি সাৱধানতা অৱলম্বন কৰিব লাগে?
• কৰ ব্যৱস্থা সাৱধানে নিৰ্বাচন কৰক।
• AIS আৰু ফৰ্ম 26AS ডাউনলোড কৰি প্ৰকৃত TDS / TCS / পৰিশোধ কৰা কৰ পৰীক্ষা কৰক। যদি কোনো অমিল দেখা যায়, তেন্তে সেইটো নিয়োগকৰ্তা / কৰ কৰ্তনকাৰী / বেংকৰ সৈতে মিলাই ল’ব লাগে।
• আপোনাৰ ITR দাখিল কৰাৰ সময়ত প্ৰয়োজন হোৱা নথিপত্ৰসমূহ, যেনে বেংক ষ্টেটমেণ্ট / পাছবুক, সুতৰ প্ৰমাণপত্ৰ, ৰেহাই বা কৰ-কৰ্তন দাবী কৰিবলৈ প্ৰয়োজনীয় ৰচিদ, ফৰ্ম 16, ফৰ্ম 26AS (বাৰ্ষিক তথ্য বিবৃতি), বিনিয়োগৰ প্ৰমাণপত্ৰ আদি সংগ্ৰহ কৰি সাৱধানে পৰ্যালোচনা কৰক।
• পূৰ্বতে পূৰণ কৰা তথ্যত PAN, স্থায়ী ঠিকনা, যোগাযোগৰ বিৱৰণ, বেংক একাউণ্টৰ বিৱৰণ আদি সঠিকভাৱে উল্লেখ কৰা হৈছে নে নাই সেয়া নিশ্চিত কৰক।
• সঠিক ITR ফৰ্ম (ITR-1 ৰ পৰা ITR-7 লৈকে) চিনাক্ত কৰক। ৰিটাৰ্ণ ফৰ্মত মুঠ আয়, কৰ-কৰ্তন (যদি থাকে), সুত (যদি থাকে), পৰিশোধ/সংগ্ৰহ কৰা কৰ (যদি থাকে) আদি সকলো বিৱৰণ প্ৰদান কৰক। ITR ফৰ্মৰ সৈতে কোনো নথিপত্ৰ সংলগ্ন কৰাৰ প্ৰয়োজন নাই।
• নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত আয়ৰ ৰিটাৰ্ণ ই-ফাইলিং কৰক। ৰিটাৰ্ণ দাখিলত পলম হ’লে পলমকৈ দাখিল কৰাৰ মাচুল, লোকচান আগলৈ বহন কৰিব নোৱাৰা, আৰু কৰ-কৰ্তন বা ৰেহাই লাভ নকৰাৰ দৰে পৰিণতি হ’ব পাৰে।
• ৰিটাৰ্ণ ই-ফাইলিং কৰাৰ পিছত ইয়াক ই-ভেৰিফাই কৰক। যদি আপুনি আপোনাৰ ৰিটাৰ্ণ হস্তচালিতভাৱে সত্যাপন কৰিব বিচাৰে, তেন্তে ৰিটাৰ্ণ দাখিল কৰাৰ নিৰ্ধাৰিত সময়সীমাৰ (30 দিনৰ) ভিতৰত স্বাক্ষৰযুক্ত ITR-V স্বীকৃতিৰ মুদ্ৰিত প্ৰতিলিপি (স্পীড পোষ্টযোগে) কেন্দ্ৰীয় প্ৰক্ৰিয়াকৰণ কেন্দ্ৰ, আয়কৰ বিভাগ, বেংগালুৰু – 560500 (কৰ্ণাটক)লৈ প্ৰেৰণ কৰিব লাগিব।
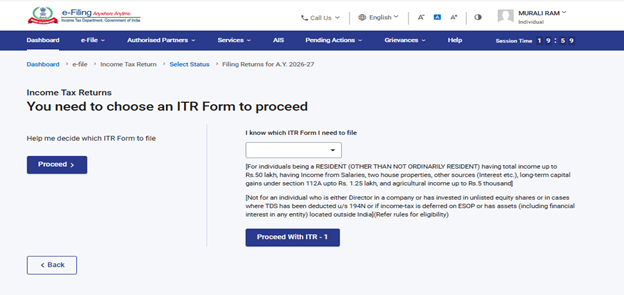
8. মই কোনখন ITR ফৰ্ম দাখিল কৰিব লাগিব সেয়া কেনেকৈ জানিম?
ব্যক্তিগত কৰদাতাসকলৰ বাবে তেওঁলোকৰ আয়ৰ উৎস আৰু আৱাসিক স্থিতিৰ ওপৰত ভিত্তি কৰি ভিন্ন ভিন্ন ITR ফৰ্ম নিৰ্ধাৰণ কৰা হৈছে। আপুনি কোনখন ITR ফৰ্ম দাখিল কৰিব লাগিব সেয়া নিৰ্ধাৰণ কৰিবলৈ ‘মোক সহায় কৰক’ বৈশিষ্ট্য ব্যৱহাৰ কৰিব পাৰে। ইয়াৰ পিছত আপুনি প্ৰদৰ্শিত প্ৰশ্নসমূহৰ উত্তৰ দিব লাগিব, যাৰ সহায়ত আপুনি সঠিক ITR ফৰ্ম নিৰ্ধাৰণ কৰিব পাৰিব।
প্ৰশ্ন: 9. নতুন কৰ ব্যৱস্থা ডিফল্ট কৰ ব্যৱস্থা নেকি?
হয়। AY 2024-25ৰ পৰা নতুন কৰ ব্যৱস্থা ডিফল্ট বিকল্প হিচাপে প্ৰযোজ্য। প্ৰতিটো মূল্যায়ন বৰ্ষৰ বাবে আপুনি প্ৰতি বছৰে পুৰণি কৰ ব্যৱস্থা আৰু নতুন কৰ ব্যৱস্থাৰ মাজৰ পৰা যিকোনো এটা নিৰ্বাচন কৰিব পাৰে।
প্ৰশ্ন: 10. ITR-1 ফৰ্ম দাখিল কৰাৰ সময়ত সকলো কৰ-কৰ্তন দাবী কৰিব পাৰিম নেকি?
হয়। সকলো যোগ্য কৰ-কৰ্তন আপুনি ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত দাবী কৰিব পাৰিব, যদিহে আপুনি ব্যক্তিগত তথ্য অংশত তলত দিয়া প্ৰশ্নৰ উত্তৰত ‘হয়’ নিৰ্বাচন কৰি ডিফল্ট (নতুন কৰ ব্যৱস্থা)ৰ পৰা পুৰণি কৰ ব্যৱস্থা-লৈ বিকল্প সলনি কৰে, যি তলৰ স্ক্ৰীণশ্বটত দেখুওৱা হৈছে।
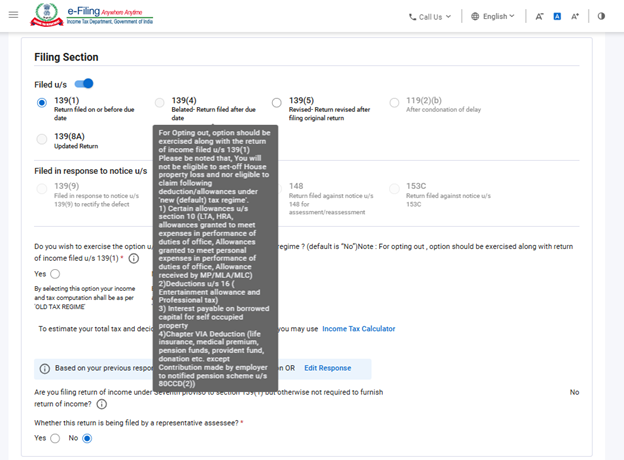
ডিফল্টভাৱে ইয়াক ‘নহয়’ হিচাপে নিৰ্বাচিত কৰা থাকিব আৰু ৰিটাৰ্ণত পুৰণি কৰ ব্যৱস্থাৰ অধীনৰ সকলো কৰ-কৰ্তন নিষ্ক্ৰিয় হৈ থাকিব। এবাৰ ‘হয়’ নিৰ্বাচন কৰি বিকল্পটো পুৰণি কৰ ব্যৱস্থালৈ সলনি কৰাৰ পিছত সকলো কৰ-কৰ্তন সক্ৰিয় হ’ব আৰু তাৰ পিছত কৰদাতাসকলে সকলো যোগ্য কৰ-কৰ্তন দাবী কৰিব পাৰিব।
প্ৰশ্ন: 11. নতুন কৰ ব্যৱস্থা (ডিফল্ট) আৰু পুৰণি কৰ ব্যৱস্থা অনুসৰি ধাৰা 87A-ৰ অধীনত ৰিবেট কি?
বৰ্তমান ধাৰা 87A-ৰ অধীনত ব্যক্তিগত কৰদাতাসকলে পুৰণি কৰ ব্যৱস্থাত ₹ 12,500 পৰ্যন্ত ৰিবেট দাবী কৰিব পাৰে আৰু নতুন কৰ ব্যৱস্থাত ₹ 60,000 পৰ্যন্ত ৰিবেট দাবী কৰিব পাৰে।
প্ৰশ্ন: 12. মই মোৰ পত্নীৰ সৈতে এটা ঘৰৰ যৌথ মালিক। আমাৰ কোনো অতিৰিক্ত সম্পত্তি নাই। এনে ঘৰৰ ভাড়াৰ আয়ৰ বাবে মই AY 2026-27-ত ITR-1 দাখিল কৰিব পাৰিম নেকি?
হয়, আপুনি AY 2026-27-ৰ বাবে ITR-1 দাখিল কৰিব পাৰিব, যদি আপুনি এটা একক বা যৌথ মালিক হিচাপে এটা গৃহ-সম্পত্তিৰ মালিক হয়।
অনুগ্ৰহ কৰি লক্ষ্য কৰক:AY 2026-27 ৰ পৰা আপুনি ITR-1-ত সৰ্বাধিক দুটা গৃহ-সম্পত্তিৰ আয় প্ৰকাশ কৰিব পাৰিব।
প্ৰশ্ন: 13. ITR-1 ফৰ্মৰ গৃহ-সম্পত্তি সূচীত কোনো পৰিৱৰ্তন আছে নেকি?
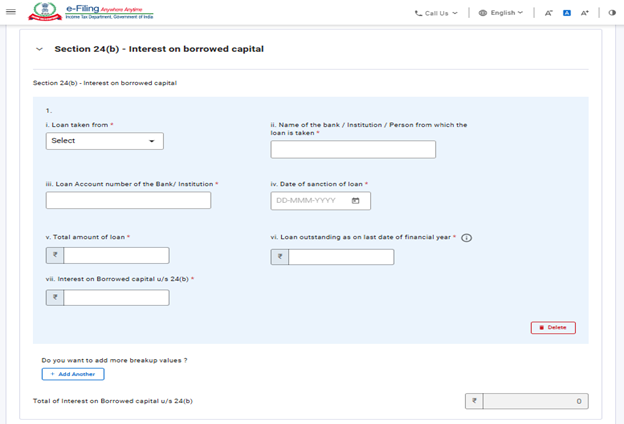
হয়, গৃহ-সম্পত্তি হেডৰ অধীনত সৰ্বাধিক দুটা গৃহ-সম্পত্তিৰ পৰা হোৱা আয় প্ৰকাশ কৰিব পাৰিব। লগতে AY 2025-26ৰ পৰা ধাৰা 24(b): ঋণ লোৱা মূলধনৰ সুত নামৰ নতুন সূচী সংযোজন কৰা হৈছে। এই সূচীত কৰদাতাই তলত দিয়া বিৱৰণসমূহ প্ৰদান কৰিব লাগিব—
• ঋণ ক’ৰ পৰা লোৱা হৈছে
• প্ৰতিষ্ঠান বা বেংকৰ নাম
• ঋণ একাউণ্ট নম্বৰ
• ঋণ অনুমোদনৰ তাৰিখ
• মুঠ ঋণৰ পৰিমাণ
• বিত্তীয় বৰ্ষৰ শেষ তাৰিখলৈ থকা ঋণৰ বকেয়া পৰিমাণ
• লোৱা মূলধনৰ সুত
প্ৰশ্ন: 14. অগ্ৰিম কৰ কি?
দৰমহাভোগী ব্যক্তিসকলৰ ক্ষেত্ৰত, অগ্রিম কৰ সাধাৰণতে নিয়োগকৰ্তাই TDSৰ জৰিয়তে পূৰণ কৰে। কিন্তু সঞ্চয় বেংক একাউণ্টৰ সুত, স্থায়ী জমা, ভাড়াৰ আয়, বণ্ড, বা মূলধন লাভ আদি অন্যান্য আয়ৰ ক্ষেত্ৰত কৰ-দায়বদ্ধতা বৃদ্ধি পায়। এই কৰ-দায়বদ্ধতা আগতে অনুমান কৰি ল’ব লাগে। যদি অনুমানিত মুঠ কৰ বছৰত ₹ 10,000/- তকৈ অধিক হয়, তেন্তে কৰদাতাই অগ্রিম কৰ চাৰিটা কিস্তিত (জুন, ছেপ্টেম্বৰ, ডিচেম্বৰ আৰু মাৰ্চ) পৰিশোধ কৰিব লাগিব।
প্ৰশ্ন: 15. অগ্ৰিম কৰ আৰু স্ব-মূল্যায়ন কৰ কেনেদৰে গণনা আৰু পৰিশোধিত কৰা হয়?
অগ্ৰিম কৰ: ব্যক্তিগত কৰদাতাসকলৰ বাবে অগ্ৰিম কৰ তলত দিয়া ধৰণে গণনা কৰা হয়:
কিস্তিসমূহ | অগ্ৰিম কৰ পৰিশোধৰ শতাংশ | পৰিশোধৰ নিৰ্ধাৰিত তাৰিখ |
প্ৰথম কিস্তি | 15% কৰ-দায়বদ্ধতা | 15th জুনৰ ভিতৰত বা তাৰ আগতে |
দ্বিতীয় কিস্তি | 45% কৰ-দায়বদ্ধতাৰ (-) ইতিমধ্যে পৰিশোধ কৰা অগ্ৰিম কৰ | 15th ছেপ্তেম্বৰৰ ভিতৰত বা তাৰ আগতে |
তৃতীয় কিস্তি | 75% কৰ-দায়বদ্ধতাৰ (-) ইতিমধ্যে পৰিশোধ কৰা অগ্ৰিম কৰ | 15thডিচেম্বৰৰ ভিতৰত বা তাৰ আগতে। |
চতুৰ্থ কিস্তি | 100% কৰ-দায়বদ্ধতাৰ (-) ইতিমধ্যে পৰিশোধ কৰা অগ্ৰিম কৰ | 15thমাৰ্চৰ ভিতৰত বা তাৰ আগতে। |
স্ব-মূল্যায়ন কৰ: TDS আৰু অগ্ৰিম কৰৰ বিৱৰণ (যদি পৰিশোধ কৰা থাকে) সহ আপোনাৰ ITR ফৰ্ম পূৰণ কৰাৰ পিছত, ব্যৱস্থাটোৱে আপোনাৰ আয় গণনা কৰে আৰু এতিয়াও কোনো কৰ পৰিশোধ কৰিবলগীয়া আছে নে নাই পৰীক্ষা কৰে। যদি কৰ বাকী থাকে, তেন্তে আপুনি সেই পৰিমাণ পৰিশোধ কৰিব লাগিব আৰু ৰিটাৰ্ণ দাখিল কৰাৰ আগতে চালানৰ বিৱৰণ ৰিটাৰ্ণত পূৰণ কৰিব লাগিব।
প্ৰশ্ন: 16. ভাত্তা আৰু উপৰিলাভৰ মাজত কি পাৰ্থক্য আছে? এইবোৰ মোৰ আয় হিচাপে গণ্য কৰা হয় নেকি?
ভাত্তা হৈছে দৰমহাৰ বাহিৰে নিয়মিতভাৱে নিয়োগকৰ্তাই দিয়া নিৰ্দিষ্ট পৰিমাণৰ ধন, যেনে যাতায়াত ভাত্তা, ভ্ৰমণ ভাত্তা, ইউনিফৰ্ম ভাত্তা আদি। ভাত্তাসমূহ আয় হিচাপে গণ্য কৰা হয় আৰু ই আপোনাৰ মুঠ আয় বৃদ্ধি কৰে, যাৰ ওপৰত কৰ আৰোপ কৰা হয়। ভাত্তাসমূহ কৰযোগ্য, আংশিকভাৱে ৰেহাইযোগ্য অথবা সম্পূৰ্ণৰূপে ৰেহাইযোগ্য হ’ব পাৰে।
উপৰিলাভসমূহ হৈছে আপোনাৰ আনুষ্ঠানিক পদবীৰ বাবে দিয়া সুবিধাসমূহ, যি আপোনাৰ দৰমহা বা মজুৰিৰ উপৰিও লাভ কৰা হয়। এই সুবিধাসমূহৰ প্ৰকৃতিৰ ওপৰত ভিত্তি কৰি ই কৰযোগ্য বা কৰমুক্ত হ’ব পাৰে।
প্ৰশ্ন: 17. পুৰণি কৰ ব্যৱস্থাৰ অধীনত সকলো দান 100% কৰমুক্ত নেকি?
নহয়, সকলো দান 100% কৰমুক্ত নহয়। আপুনি কাক দান কৰিছে (যেনে দাতব্য প্ৰতিষ্ঠান, চৰকাৰে স্থাপন কৰা পুঁজি, বৈজ্ঞানিক গৱেষণা প্ৰতিষ্ঠান আদি) তাৰ আধাৰত, কৰ কৰ্তনৰ শ্ৰেণীসমূহ নিম্নলিখিত ধৰণৰ হয়:
- যোগ্যতাৰ কোনো সীমা নোহোৱাকৈ 100% কৰ কৰ্তনৰ যোগ্য দান
- যোগ্যতাৰ কোনো সীমা নোহোৱাকৈ 50% কৰ কৰ্তনৰ যোগ্য দান
- যোগ্যতাৰ কোনো সীমা নোহোৱাকৈ 100% কৰ কৰ্তনৰ যোগ্য দান
- যোগ্যতাৰ সীমা সাপেক্ষে 50% কৰ-কৰ্তনৰ যোগ্য দানসমূহ
আপুনি দানৰ ৰচিদত উল্লেখ কৰা কৰ-কৰ্তনৰ সীমা পৰীক্ষা কৰি ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত সেই অনুসৰি কৰ-কৰ্তনৰ দাবী কৰিব লাগিব।
প্ৰশ্ন: 18. ই-ফাইলিং আৰু ই-পৰিশোধ একে নেকি?
নহয়। ই-ফাইলিং হৈছে ই-ফাইলিং প’ৰ্টেলৰ জৰিয়তে ইলেক্ট্ৰনিকভাৱে আপোনাৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ প্ৰক্ৰিয়া। আনহাতে, ই-পৰিশোধ হৈছে ই-ফাইলিং প’ৰ্টেলত উপলব্ধ কৰৰ ই-পৰিশোধ সুবিধাৰ জৰিয়তে ইলেক্ট্ৰনিকভাৱে কৰ পৰিশোধ কৰাৰ প্ৰক্ৰিয়া।
প্ৰশ্ন: 19. ITR দাখিল কৰাৰ সময়ত মই গণনাৰ ভুল কৰিছিলোঁ। মই সেইটো সংশোধন কৰি পুনৰ দাখিল কৰিব পাৰিম নেকি?
যদি আপুনি পিছত গম পাই যে ইতিমধ্যে দাখিল কৰা ৰিটাৰ্ণত কোনো ভুল হৈছে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণ সংশোধন কৰি পুনৰ দাখিল কৰিব পাৰে। ইয়াক সংশোধিত ৰিটাৰ্ণ বুলি কোৱা হয়। সংশ্লিষ্ট মূল্যায়ন বৰ্ষ শেষ হোৱাৰ আগতে তিনিমাহৰ ভিতৰত আপোনাৰ ৰিটাৰ্ণ সংশোধন কৰিব লাগিব।
AY 2026-27 ৰ পৰা, সংশোধিত ৰিটাৰ্ণ দাখিল কৰাৰ সময়সীমা বৃদ্ধি কৰা হৈছে আৰু সংশ্লিষ্ট মূল্যায়ন বৰ্ষৰ শেষ পৰ্যন্ত অৰ্থাৎ 31st মাৰ্চলৈকে দাখিল কৰিব পাৰিব।
প্ৰশ্ন: 20. AY 2026-27 ৰ পৰা সংশোধিত ৰিটাৰ্ণ দাখিল কৰিবলৈ মই কোনো অতিৰিক্ত মাচুল পৰিশোধ কৰিব লাগিব নেকি?
হয়, AY 2026-27 ৰ পৰা, যদি সংশোধিত ৰিটাৰ্ণ সংশ্লিষ্ট মূল্যায়ন বৰ্ষৰ 31st ডিচেম্বৰৰ পিছত আৰু 31st মাৰ্চৰ ভিতৰত দাখিল কৰা হয়, তেন্তে ধাৰা 234I ৰ অধীনত অতিৰিক্ত মাচুল পৰিশোধ কৰিব লাগিব।
প্ৰশ্ন: 21. আয়কৰ আইন, 1961-ৰ ধাৰা 234I ৰ অধীনত মাচুলৰ গাঁথনি কি?
আয়কৰ আইন, 1961-ৰ ধাৰা 234I অনুসৰি মাচুলৰ গাঁথনি হ’ল:
- মুঠ আয় ₹ 5 লাখ পৰ্যন্ত হ’লে মাচুল: ₹ 1,000
- মুঠ আয় ₹ 5 লাখতকৈ অধিক হ’লে মাচুল: ₹ 5,000
প্ৰশ্ন: 22. মই এতিয়া বিগত 4টা মূল্যায়ন বৰ্ষৰ বাবে ITR দাখিল কৰিব পাৰিমনে?
হয়, যদি আপুনি পূৰ্বৱৰ্তী চাৰি বছৰৰ ITRসমহূ দাখিল কৰিব নোৱাৰিছিল, তেন্তে আপুনি ITR-U দাখিল কৰিব পাৰে। বৰ্তমান মূল্যায়ন বৰ্ষ (AY 2026-27)-ৰ বাবে আপুনি সাধাৰণ নিয়মীয়া ITR দাখিল কৰিব পাৰে।
প্ৰশ্ন: 23. যদি মই ধাৰা 139(1) অনুসৰি নিৰ্ধাৰিত সময়সীমাৰ পিছত আয়কৰ ৰিটাৰ্ণ দাখিল কৰোঁ, তেন্তে কি হ’ব?
যদি আপুনি ধাৰা 139(1) অনুসৰি নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত ITR দাখিল কৰিবলৈ ব্যৰ্থ হয়, আপুনি তথাপিও আপোনাৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰিব পাৰিব। কিন্তু, এই ক্ষেত্ৰত আপুনি সৰ্বাধিক ₹ 5,000 পৰ্যন্ত বিলম্বিত ফাইলিং মাচুল পৰিশোধ কৰিব লাগিব পাৰে। ইয়াৰ উপৰিও, কৰ বকেয়া (যদি থাকে) ৰ ওপৰত সুতো পৰিশোধ কৰিব লাগিব।
প্ৰশ্ন: 24. যদি মোৰ নিয়োগকৰ্তা / বেংকে কৰ কৰ্তন কৰি থাকে, তেন্তে মই ৰিটাৰ্ণ দাখিল কৰিব লাগিবনে?
হয়, নিয়োগকৰ্তাই বেতনৰ ওপৰত আৰু বেংকে সুতৰ আয়ৰ ওপৰত উৎসত কৰ কৰ্তন কৰে। তথাপিও, যি আয়ৰ ওপৰত TDS কটা হৈছে, সেই আয় আপুনি আয়কৰ ৰিটাৰ্ণত প্ৰকাশ কৰিব লাগিব আৰু কটা হোৱা TDS-ৰ বাবে কৰ-জমা দাবী কৰিব লাগিব।
প্ৰশ্ন: 25. যদি মই ধাৰা 80C ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনি?
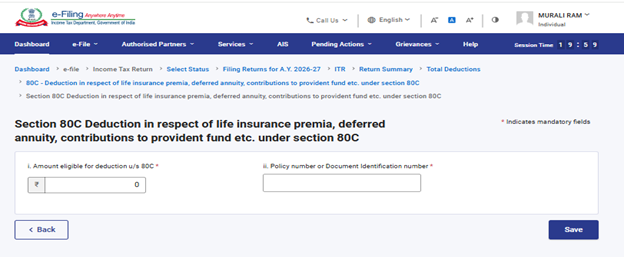
ধাৰা 80C-ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি ধাৰা 80C-ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- কৰ্তনৰ বাবে যোগ্য পৰিমাণ
- পলিচি নম্বৰ বা নথিপত্ৰ চিনাক্তকৰণ নম্বৰ
প্ৰশ্ন: 26. যদি মই ধাৰা 80CCD(1) বা 80CCD(1B) ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনি?
ধাৰা 80CCD(1) বা 80CCD(1B) ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ৰেহাইসমূহ দাবী কৰিব বিচাৰে, তেন্তে PRAN টেবত ক্লিক কৰি আপোনাৰ PRAN প্ৰৱিষ্ট কৰিব লাগিব।
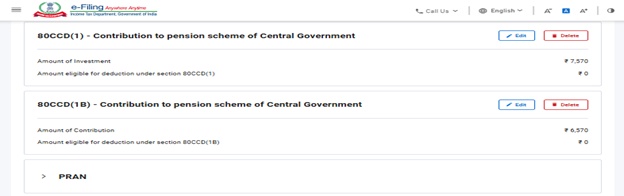
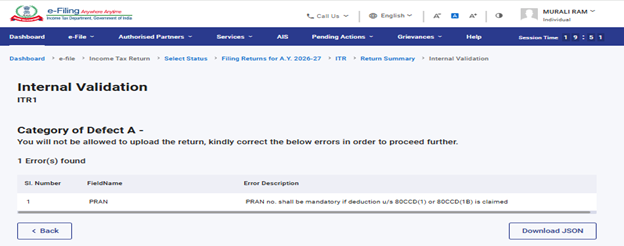
যদি আপুনি PRAN টেবত PRAN নম্বৰ উল্লেখ কৰিবলৈ পাহৰে, তেন্তে তলত দিয়া বৈধতা-সম্পৰ্কীয় ত্ৰুটি বাৰ্তাটো প্ৰদৰ্শিত হ’ব:
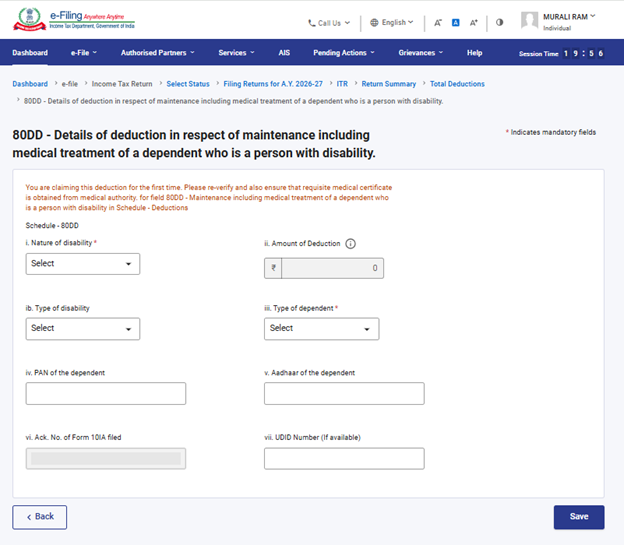
প্ৰশ্ন: 27. যদি মই ধাৰা 80DD বা 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে ITR ফৰ্মত কি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব?
ধাৰা 80DD বা ধাৰা 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি ধাৰা 80DD বা 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- অক্ষমতাৰ প্ৰকাৰ
- অক্ষমতাৰ ধৰণ
- নিৰ্ভৰশীল ব্যক্তিৰ প্ৰকাৰ
- ৰেহাইৰ পৰিমাণ
- নিৰ্ভৰ্শীল ব্যক্তিৰ PAN
- নিৰ্ভৰশীল ব্যক্তিৰ আধাৰ
- দাখিল কৰা ফৰ্ম 10IA-ৰ স্বীকৃতি নম্বৰ
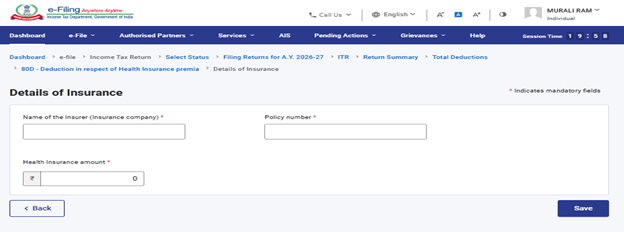
প্ৰশ্ন: 28. যদি মই ধাৰা 80D ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
ধাৰা 80D ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি ধাৰা 80D ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- বীমাকৰ্তাৰ নাম (বীমা কোম্পানী)
- পলিচী নম্বৰ
- স্বাস্থ্য বীমাৰ পৰিমাণ
প্ৰশ্ন: 29. যদি মই ধাৰা 80E, 80EE, 80EEA আৰু 80EEB ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
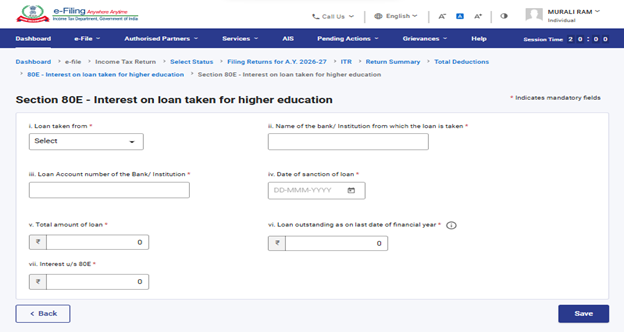
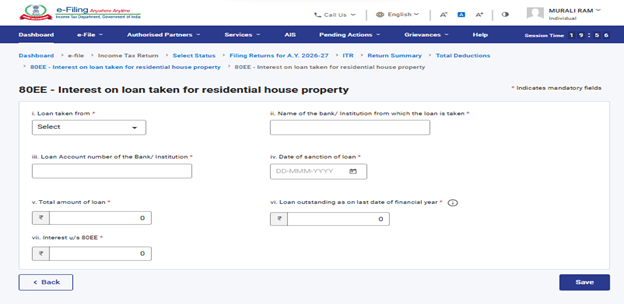
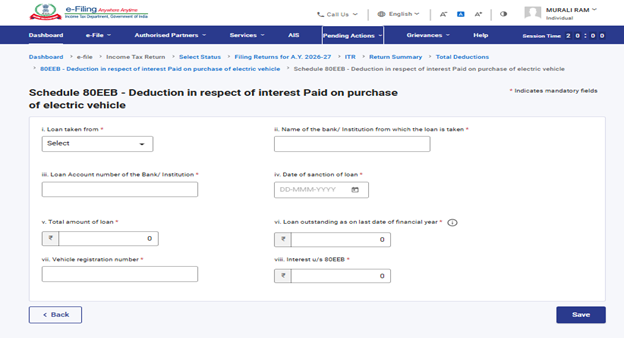
ধাৰা 80E, 80EE, 80EEA আৰু 80EEB ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাসমূহৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- কাৰ পৰা ঋণ লোৱা হৈছে
- প্ৰতিষ্ঠান বা বেংকৰ নাম
- ঋণ একাউণ্ট নম্বৰ
- ঋণ অনুমোদনৰ তাৰিখ
- মুঠ ঋণৰ পৰিমাণ
- এই তাৰিখ পৰ্যন্ত বাকী থকা ঋণ
- সুতৰ পৰিমাণ
ধাৰা 80E-ৰ অধীনত কৰ ৰেহাইসমূহ:
ধাৰা 80EE-ৰ অধীনত কৰ ৰেহাইসমূহ:
ধাৰা 80 EEB-ৰ অধীনত কৰ ৰেহাইসমূহ:
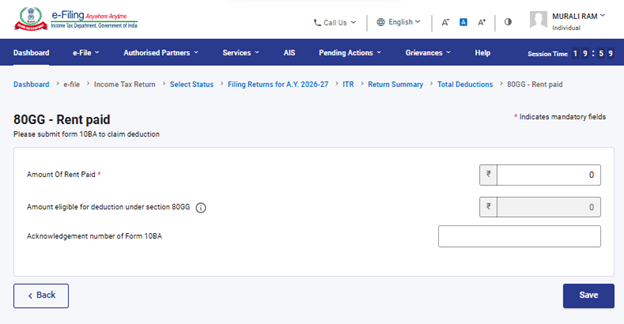
প্ৰশ্ন: 30. যদি মই ধাৰা 80GG ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিবনি?
যদি আপুনি ধাৰা 80GG ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পূৰ্বে ফৰ্ম 10BA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব। লগতে, আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত অনুসূচী 80GG-ত ফৰ্ম 10BA-ৰ বিৱৰণ (স্বীকৃতি নম্বৰ) প্ৰৱিষ্ট কৰিব লাগিব।
প্ৰশ্ন: 31. যদি মই ধাৰা 80DD আৰু 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিবনে?
যদি আপুনি ধাৰা 80DD আৰু 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পূৰ্বে ফৰ্ম 10IA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব। লগতে, আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত অনুসূচী 80DD আৰু 80U-ত ফৰ্ম 10IA-ৰ বিৱৰণ (ফৰ্ম দাখিলৰ তাৰিখ আৰু স্বীকৃতি নম্বৰ) প্ৰৱিষ্ট কৰিব লাগিব।\
প্ৰশ্ন: 32. যদি মই ধাৰা 80G ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
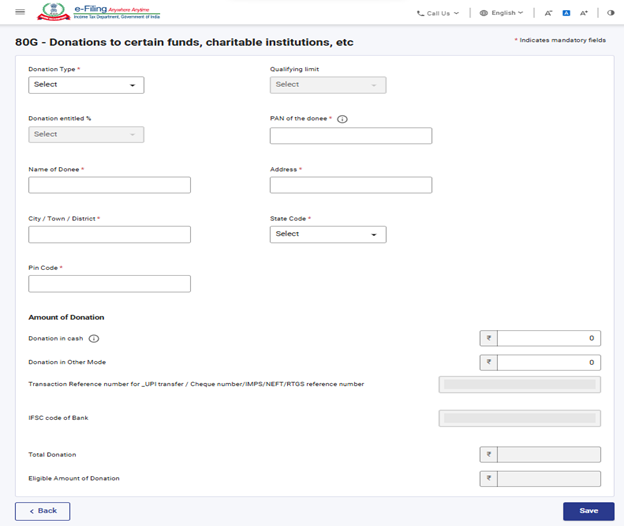
ধাৰা 80G-ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- দানৰ ধৰণ
- দান গ্ৰহণকাৰীৰ PAN
- দান গ্ৰহণকাৰীৰ নাম
- দান গ্ৰহণকাৰীৰ ঠিকনা
- নগদ ৰূপত দিয়া দান
- অন্য ধৰণে দিয়া দান
- UPI স্থানান্তৰ / চেক নম্বৰ / IMPS / NEFT / RTGS ৰেফাৰেন্স নম্বৰৰ বাবে লেনদেন ৰেফাৰেন্স নম্বৰ
- বেংকৰ IFSC কোড
প্ৰশ্ন: 33. যদি মই ধাৰা 80GGC ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
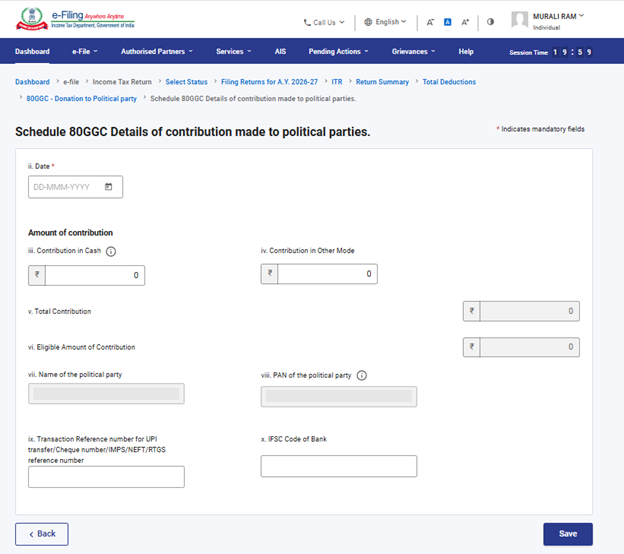
ধাৰা 80GGC ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- তাৰিখ
- ৰাজনৈতিক দলৰ নাম
- ৰাজনৈতিক দলৰ PAN
- অবদানৰ পৰিমাণ
- UPI স্থানান্তৰ / চেক নম্বৰ / IMPS / NEFT / RTGS ৰেফাৰেন্স নম্বৰৰ বাবে লেনদেন ৰেফাৰেন্স নম্বৰ
- বেংকৰ IFSC কোড
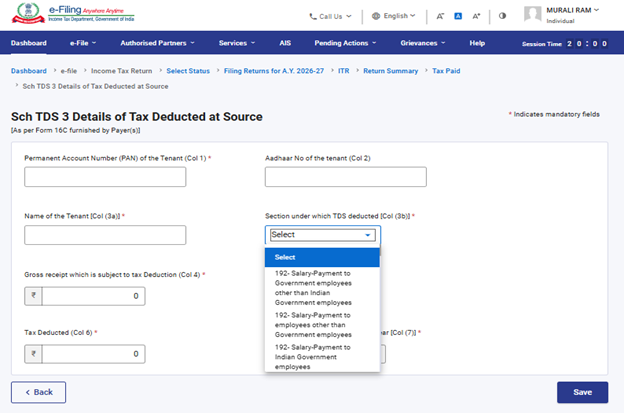
প্ৰশ্ন: 34. AY 2026-27 ৰ বাবে ITR-1 ৰ TDS সূচীৰ অধীনত TDS বিৱৰণ পূৰণ কৰাৰ সময়ত মই বাধ্যতামূলকভাৱে TDS অংশ নিৰ্বাচন কৰিব লাগিবনে?
হয়, যদি আপুনি TDS-ৰ ক্ৰেডিট দাবী কৰিব বিচাৰে, তেন্তে TDS যি ধাৰাৰ অধীনত কৰ্তন কৰা হৈছে, সেই ধাৰাটো বাধ্যতামূলকভাৱে নিৰ্বাচন কৰিব লাগিব।
9. নতুন কৰ ব্যৱস্থা ডিফল্ট কৰ ব্যৱস্থা নেকি?
হয়। AY 2024-25ৰ পৰা নতুন কৰ ব্যৱস্থা ডিফল্ট বিকল্প হিচাপে প্ৰযোজ্য। প্ৰতিটো মূল্যায়ন বৰ্ষৰ বাবে আপুনি প্ৰতি বছৰে পুৰণি কৰ ব্যৱস্থা আৰু নতুন কৰ ব্যৱস্থাৰ মাজৰ পৰা যিকোনো এটা নিৰ্বাচন কৰিব পাৰে।
10. ITR-1 ফৰ্ম দাখিল কৰাৰ সময়ত সকলো কৰ-কৰ্তন দাবী কৰিব পাৰিম নেকি?
হয়। সকলো যোগ্য কৰ-কৰ্তন আপুনি ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত দাবী কৰিব পাৰিব, যদিহে আপুনি ব্যক্তিগত তথ্য অংশত তলত দিয়া প্ৰশ্নৰ উত্তৰত ‘হয়’ নিৰ্বাচন কৰি ডিফল্ট (নতুন কৰ ব্যৱস্থা)ৰ পৰা পুৰণি কৰ ব্যৱস্থা-লৈ বিকল্প সলনি কৰে, যি তলৰ স্ক্ৰীণশ্বটত দেখুওৱা হৈছে।
ডিফল্টভাৱে ইয়াক ‘নহয়’ হিচাপে নিৰ্বাচিত কৰা থাকিব আৰু ৰিটাৰ্ণত পুৰণি কৰ ব্যৱস্থাৰ অধীনৰ সকলো কৰ-কৰ্তন নিষ্ক্ৰিয় হৈ থাকিব। এবাৰ ‘হয়’ নিৰ্বাচন কৰি বিকল্পটো পুৰণি কৰ ব্যৱস্থালৈ সলনি কৰাৰ পিছত সকলো কৰ-কৰ্তন সক্ৰিয় হ’ব আৰু তাৰ পিছত কৰদাতাসকলে সকলো যোগ্য কৰ-কৰ্তন দাবী কৰিব পাৰিব।
11. নতুন কৰ ব্যৱস্থা (ডিফল্ট) আৰু পুৰণি কৰ ব্যৱস্থা অনুসৰি ধাৰা 87A-ৰ অধীনত ৰিবেট কি?
বৰ্তমান ধাৰা 87A-ৰ অধীনত ব্যক্তিগত কৰদাতাসকলে পুৰণি কৰ ব্যৱস্থাত ₹ 12,500 পৰ্যন্ত ৰিবেট দাবী কৰিব পাৰে আৰু নতুন কৰ ব্যৱস্থাত ₹ 60,000 পৰ্যন্ত ৰিবেট দাবী কৰিব পাৰে।
12. মই মোৰ পত্নীৰ সৈতে এটা ঘৰৰ যৌথ মালিক। আমাৰ কোনো অতিৰিক্ত সম্পত্তি নাই। এনে ঘৰৰ ভাড়াৰ আয়ৰ বাবে মই AY 2026-27-ত ITR-1 দাখিল কৰিব পাৰিম নেকি?
হয়, আপুনি AY 2026-27-ৰ বাবে ITR-1 দাখিল কৰিব পাৰিব, যদি আপুনি এটা একক বা যৌথ মালিক হিচাপে এটা গৃহ-সম্পত্তিৰ মালিক হয়।
অনুগ্ৰহ কৰি লক্ষ্য কৰক:AY 2026-27 ৰ পৰা আপুনি ITR-1-ত সৰ্বাধিক দুটা গৃহ-সম্পত্তিৰ আয় প্ৰকাশ কৰিব পাৰিব।
13. ITR-1 ফৰ্মৰ গৃহ-সম্পত্তি সূচীত কোনো পৰিৱৰ্তন আছে নেকি?
হয়, গৃহ-সম্পত্তি হেডৰ অধীনত সৰ্বাধিক দুটা গৃহ-সম্পত্তিৰ পৰা হোৱা আয় প্ৰকাশ কৰিব পাৰিব। লগতে AY 2025-26ৰ পৰা ধাৰা 24(b): ঋণ লোৱা মূলধনৰ সুত নামৰ নতুন সূচী সংযোজন কৰা হৈছে। এই সূচীত কৰদাতাই তলত দিয়া বিৱৰণসমূহ প্ৰদান কৰিব লাগিব—
• ঋণ ক’ৰ পৰা লোৱা হৈছে
• প্ৰতিষ্ঠান বা বেংকৰ নাম
• ঋণ একাউণ্ট নম্বৰ
• ঋণ অনুমোদনৰ তাৰিখ
• মুঠ ঋণৰ পৰিমাণ
• বিত্তীয় বৰ্ষৰ শেষ তাৰিখলৈ থকা ঋণৰ বকেয়া পৰিমাণ
• লোৱা মূলধনৰ সুত
14. অগ্ৰিম কৰ কি?
দৰমহাভোগী ব্যক্তিসকলৰ ক্ষেত্ৰত, অগ্রিম কৰ সাধাৰণতে নিয়োগকৰ্তাই TDSৰ জৰিয়তে পূৰণ কৰে। কিন্তু সঞ্চয় বেংক একাউণ্টৰ সুত, স্থায়ী জমা, ভাড়াৰ আয়, বণ্ড, বা মূলধন লাভ আদি অন্যান্য আয়ৰ ক্ষেত্ৰত কৰ-দায়বদ্ধতা বৃদ্ধি পায়। এই কৰ-দায়বদ্ধতা আগতে অনুমান কৰি ল’ব লাগে। যদি অনুমানিত মুঠ কৰ বছৰত ₹ 10,000/- তকৈ অধিক হয়, তেন্তে কৰদাতাই অগ্রিম কৰ চাৰিটা কিস্তিত (জুন, ছেপ্টেম্বৰ, ডিচেম্বৰ আৰু মাৰ্চ) পৰিশোধ কৰিব লাগিব।
15. অগ্ৰিম কৰ আৰু স্ব-মূল্যায়ন কৰ কেনেদৰে গণনা আৰু পৰিশোধিত কৰা হয়?
অগ্ৰিম কৰ: ব্যক্তিগত কৰদাতাসকলৰ বাবে অগ্ৰিম কৰ তলত দিয়া ধৰণে গণনা কৰা হয়:
কিস্তিসমূহ | অগ্ৰিম কৰ পৰিশোধৰ শতাংশ | পৰিশোধৰ নিৰ্ধাৰিত তাৰিখ |
প্ৰথম কিস্তি | 15% কৰ-দায়বদ্ধতা | 15th জুনৰ ভিতৰত বা তাৰ আগতে |
দ্বিতীয় কিস্তি | 45% কৰ-দায়বদ্ধতাৰ (-) ইতিমধ্যে পৰিশোধ কৰা অগ্ৰিম কৰ | 15th ছেপ্তেম্বৰৰ ভিতৰত বা তাৰ আগতে |
তৃতীয় কিস্তি | 75% কৰ-দায়বদ্ধতাৰ (-) ইতিমধ্যে পৰিশোধ কৰা অগ্ৰিম কৰ | 15thডিচেম্বৰৰ ভিতৰত বা তাৰ আগতে। |
চতুৰ্থ কিস্তি | 100% কৰ-দায়বদ্ধতাৰ (-) ইতিমধ্যে পৰিশোধ কৰা অগ্ৰিম কৰ | 15thমাৰ্চৰ ভিতৰত বা তাৰ আগতে। |
স্ব-মূল্যায়ন কৰ: TDS আৰু অগ্ৰিম কৰৰ বিৱৰণ (যদি পৰিশোধ কৰা থাকে) সহ আপোনাৰ ITR ফৰ্ম পূৰণ কৰাৰ পিছত, ব্যৱস্থাটোৱে আপোনাৰ আয় গণনা কৰে আৰু এতিয়াও কোনো কৰ পৰিশোধ কৰিবলগীয়া আছে নে নাই পৰীক্ষা কৰে। যদি কৰ বাকী থাকে, তেন্তে আপুনি সেই পৰিমাণ পৰিশোধ কৰিব লাগিব আৰু ৰিটাৰ্ণ দাখিল কৰাৰ আগতে চালানৰ বিৱৰণ ৰিটাৰ্ণত পূৰণ কৰিব লাগিব।
16. ভাত্তা আৰু উপৰিলাভৰ মাজত কি পাৰ্থক্য আছে? এইবোৰ মোৰ আয় হিচাপে গণ্য কৰা হয় নেকি?
ভাত্তা হৈছে দৰমহাৰ বাহিৰে নিয়মিতভাৱে নিয়োগকৰ্তাই দিয়া নিৰ্দিষ্ট পৰিমাণৰ ধন, যেনে যাতায়াত ভাত্তা, ভ্ৰমণ ভাত্তা, ইউনিফৰ্ম ভাত্তা আদি। ভাত্তাসমূহ আয় হিচাপে গণ্য কৰা হয় আৰু ই আপোনাৰ মুঠ আয় বৃদ্ধি কৰে, যাৰ ওপৰত কৰ আৰোপ কৰা হয়। ভাত্তাসমূহ কৰযোগ্য, আংশিকভাৱে ৰেহাইযোগ্য অথবা সম্পূৰ্ণৰূপে ৰেহাইযোগ্য হ’ব পাৰে।
উপৰিলাভসমূহ হৈছে আপোনাৰ আনুষ্ঠানিক পদবীৰ বাবে দিয়া সুবিধাসমূহ, যি আপোনাৰ দৰমহা বা মজুৰিৰ উপৰিও লাভ কৰা হয়। এই সুবিধাসমূহৰ প্ৰকৃতিৰ ওপৰত ভিত্তি কৰি ই কৰযোগ্য বা কৰমুক্ত হ’ব পাৰে।
17. পুৰণি কৰ ব্যৱস্থাৰ অধীনত সকলো দান 100% কৰমুক্ত নেকি?
নহয়, সকলো দান 100% কৰমুক্ত নহয়। আপুনি কাক দান কৰিছে (যেনে দাতব্য প্ৰতিষ্ঠান, চৰকাৰে স্থাপন কৰা পুঁজি, বৈজ্ঞানিক গৱেষণা প্ৰতিষ্ঠান আদি) তাৰ আধাৰত, কৰ কৰ্তনৰ শ্ৰেণীসমূহ নিম্নলিখিত ধৰণৰ হয়:
- যোগ্যতাৰ কোনো সীমা নোহোৱাকৈ 100% কৰ কৰ্তনৰ যোগ্য দান
- যোগ্যতাৰ কোনো সীমা নোহোৱাকৈ 50% কৰ কৰ্তনৰ যোগ্য দান
- যোগ্যতাৰ কোনো সীমা নোহোৱাকৈ 100% কৰ কৰ্তনৰ যোগ্য দান
- যোগ্যতাৰ সীমা সাপেক্ষে 50% কৰ-কৰ্তনৰ যোগ্য দানসমূহ
আপুনি দানৰ ৰচিদত উল্লেখ কৰা কৰ-কৰ্তনৰ সীমা পৰীক্ষা কৰি ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত সেই অনুসৰি কৰ-কৰ্তনৰ দাবী কৰিব লাগিব।
18. ই-ফাইলিং আৰু ই-পৰিশোধ একে নেকি?
নহয়। ই-ফাইলিং হৈছে ই-ফাইলিং প’ৰ্টেলৰ জৰিয়তে ইলেক্ট্ৰনিকভাৱে আপোনাৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ প্ৰক্ৰিয়া। আনহাতে, ই-পৰিশোধ হৈছে ই-ফাইলিং প’ৰ্টেলত উপলব্ধ কৰৰ ই-পৰিশোধ সুবিধাৰ জৰিয়তে ইলেক্ট্ৰনিকভাৱে কৰ পৰিশোধ কৰাৰ প্ৰক্ৰিয়া।
19. ITR দাখিল কৰাৰ সময়ত মই গণনাৰ ভুল কৰিছিলোঁ। মই সেইটো সংশোধন কৰি পুনৰ দাখিল কৰিব পাৰিম নেকি?
যদি আপুনি পিছত গম পাই যে ইতিমধ্যে দাখিল কৰা ৰিটাৰ্ণত কোনো ভুল হৈছে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণ সংশোধন কৰি পুনৰ দাখিল কৰিব পাৰে। ইয়াক সংশোধিত ৰিটাৰ্ণ বুলি কোৱা হয়। সংশ্লিষ্ট মূল্যায়ন বৰ্ষ শেষ হোৱাৰ আগতে তিনিমাহৰ ভিতৰত আপোনাৰ ৰিটাৰ্ণ সংশোধন কৰিব লাগিব।
AY 2026-27 ৰ পৰা, সংশোধিত ৰিটাৰ্ণ দাখিল কৰাৰ সময়সীমা বৃদ্ধি কৰা হৈছে আৰু সংশ্লিষ্ট মূল্যায়ন বৰ্ষৰ শেষ পৰ্যন্ত অৰ্থাৎ 31st মাৰ্চলৈকে দাখিল কৰিব পাৰিব।
20. AY 2026-27 ৰ পৰা সংশোধিত ৰিটাৰ্ণ দাখিল কৰিবলৈ মই কোনো অতিৰিক্ত মাচুল পৰিশোধ কৰিব লাগিব নেকি?
হয়, AY 2026-27 ৰ পৰা, যদি সংশোধিত ৰিটাৰ্ণ সংশ্লিষ্ট মূল্যায়ন বৰ্ষৰ 31st ডিচেম্বৰৰ পিছত আৰু 31st মাৰ্চৰ ভিতৰত দাখিল কৰা হয়, তেন্তে ধাৰা 234I ৰ অধীনত অতিৰিক্ত মাচুল পৰিশোধ কৰিব লাগিব।
21. আয়কৰ আইন, 1961-ৰ ধাৰা 234I ৰ অধীনত মাচুলৰ গাঁথনি কি?
আয়কৰ আইন, 1961-ৰ ধাৰা 234I অনুসৰি মাচুলৰ গাঁথনি হ’ল:
- মুঠ আয় ₹ 5 লাখ পৰ্যন্ত হ’লে মাচুল: ₹ 1,000
- মুঠ আয় ₹ 5 লাখতকৈ অধিক হ’লে মাচুল: ₹ 5,000
22. মই এতিয়া বিগত 4টা মূল্যায়ন বৰ্ষৰ বাবে ITR দাখিল কৰিব পাৰিমনে?
হয়, যদি আপুনি পূৰ্বৱৰ্তী চাৰি বছৰৰ ITRসমহূ দাখিল কৰিব নোৱাৰিছিল, তেন্তে আপুনি ITR-U দাখিল কৰিব পাৰে। বৰ্তমান মূল্যায়ন বৰ্ষ (AY 2026-27)-ৰ বাবে আপুনি সাধাৰণ নিয়মীয়া ITR দাখিল কৰিব পাৰে।
23. যদি মই ধাৰা 139(1) অনুসৰি নিৰ্ধাৰিত সময়সীমাৰ পিছত আয়কৰ ৰিটাৰ্ণ দাখিল কৰোঁ, তেন্তে কি হ’ব?
যদি আপুনি ধাৰা 139(1) অনুসৰি নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত ITR দাখিল কৰিবলৈ ব্যৰ্থ হয়, আপুনি তথাপিও আপোনাৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰিব পাৰিব। কিন্তু, এই ক্ষেত্ৰত আপুনি সৰ্বাধিক ₹ 5,000 পৰ্যন্ত বিলম্বিত ফাইলিং মাচুল পৰিশোধ কৰিব লাগিব পাৰে। ইয়াৰ উপৰিও, কৰ বকেয়া (যদি থাকে) ৰ ওপৰত সুতো পৰিশোধ কৰিব লাগিব।
24. যদি মোৰ নিয়োগকৰ্তা / বেংকে কৰ কৰ্তন কৰি থাকে, তেন্তে মই ৰিটাৰ্ণ দাখিল কৰিব লাগিবনে?
হয়, নিয়োগকৰ্তাই বেতনৰ ওপৰত আৰু বেংকে সুতৰ আয়ৰ ওপৰত উৎসত কৰ কৰ্তন কৰে। তথাপিও, যি আয়ৰ ওপৰত TDS কটা হৈছে, সেই আয় আপুনি আয়কৰ ৰিটাৰ্ণত প্ৰকাশ কৰিব লাগিব আৰু কটা হোৱা TDS-ৰ বাবে কৰ-জমা দাবী কৰিব লাগিব।
25. যদি মই ধাৰা 80C ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনি?
ধাৰা 80C-ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি ধাৰা 80C-ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- কৰ্তনৰ বাবে যোগ্য পৰিমাণ
- পলিচি নম্বৰ বা নথিপত্ৰ চিনাক্তকৰণ নম্বৰ
26. যদি মই ধাৰা 80CCD(1) বা 80CCD(1B) ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনি?
ধাৰা 80CCD(1) বা 80CCD(1B) ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ৰেহাইসমূহ দাবী কৰিব বিচাৰে, তেন্তে PRAN টেবত ক্লিক কৰি আপোনাৰ PRAN প্ৰৱিষ্ট কৰিব লাগিব।
যদি আপুনি PRAN টেবত PRAN নম্বৰ উল্লেখ কৰিবলৈ পাহৰে, তেন্তে তলত দিয়া বৈধতা-সম্পৰ্কীয় ত্ৰুটি বাৰ্তাটো প্ৰদৰ্শিত হ’ব:
27. যদি মই ধাৰা 80DD বা 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে ITR ফৰ্মত কি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব?
ধাৰা 80DD বা ধাৰা 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি ধাৰা 80DD বা 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- অক্ষমতাৰ প্ৰকাৰ
- অক্ষমতাৰ ধৰণ
- নিৰ্ভৰশীল ব্যক্তিৰ প্ৰকাৰ
- ৰেহাইৰ পৰিমাণ
- নিৰ্ভৰ্শীল ব্যক্তিৰ PAN
- নিৰ্ভৰশীল ব্যক্তিৰ আধাৰ
- দাখিল কৰা ফৰ্ম 10IA-ৰ স্বীকৃতি নম্বৰ
28. যদি মই ধাৰা 80D ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
ধাৰা 80D ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি ধাৰা 80D ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- বীমাকৰ্তাৰ নাম (বীমা কোম্পানী)
- পলিচী নম্বৰ
- স্বাস্থ্য বীমাৰ পৰিমাণ
29. যদি মই ধাৰা 80E, 80EE, 80EEA আৰু 80EEB ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
ধাৰা 80E, 80EE, 80EEA আৰু 80EEB ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাসমূহৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- কাৰ পৰা ঋণ লোৱা হৈছে
- প্ৰতিষ্ঠান বা বেংকৰ নাম
- ঋণ একাউণ্ট নম্বৰ
- ঋণ অনুমোদনৰ তাৰিখ
- মুঠ ঋণৰ পৰিমাণ
- এই তাৰিখ পৰ্যন্ত বাকী থকা ঋণ
- সুতৰ পৰিমাণ
ধাৰা 80E-ৰ অধীনত কৰ ৰেহাইসমূহ:
ধাৰা 80EE-ৰ অধীনত কৰ ৰেহাইসমূহ:
ধাৰা 80 EEB-ৰ অধীনত কৰ ৰেহাইসমূহ:
30. যদি মই ধাৰা 80GG ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিবনি?
যদি আপুনি ধাৰা 80GG ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পূৰ্বে ফৰ্ম 10BA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব। লগতে, আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত অনুসূচী 80GG-ত ফৰ্ম 10BA-ৰ বিৱৰণ (স্বীকৃতি নম্বৰ) প্ৰৱিষ্ট কৰিব লাগিব।
প্ৰশ্ন: 31. যদি মই ধাৰা 80DD আৰু 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিবনে?
উত্তৰ:
যদি আপুনি ধাৰা 80DD আৰু 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পূৰ্বে ফৰ্ম 10IA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব। লগতে, আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত অনুসূচী 80DD আৰু 80U-ত ফৰ্ম 10IA-ৰ বিৱৰণ (ফৰ্ম দাখিলৰ তাৰিখ আৰু স্বীকৃতি নম্বৰ) প্ৰৱিষ্ট কৰিব লাগিব।\
প্ৰশ্ন: 32. যদি মই ধাৰা 80G ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
উত্তৰ:
ধাৰা 80G-ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- দানৰ ধৰণ
- দান গ্ৰহণকাৰীৰ PAN
- দান গ্ৰহণকাৰীৰ নাম
- দান গ্ৰহণকাৰীৰ ঠিকনা
- নগদ ৰূপত দিয়া দান
- অন্য ধৰণে দিয়া দান
- UPI স্থানান্তৰ / চেক নম্বৰ / IMPS / NEFT / RTGS ৰেফাৰেন্স নম্বৰৰ বাবে লেনদেন ৰেফাৰেন্স নম্বৰ
- বেংকৰ IFSC কোড
প্ৰশ্ন: 33. যদি মই ধাৰা 80GGC ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
উত্তৰ:
ধাৰা 80GGC ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- তাৰিখ
- ৰাজনৈতিক দলৰ নাম
- ৰাজনৈতিক দলৰ PAN
- অবদানৰ পৰিমাণ
- UPI স্থানান্তৰ / চেক নম্বৰ / IMPS / NEFT / RTGS ৰেফাৰেন্স নম্বৰৰ বাবে লেনদেন ৰেফাৰেন্স নম্বৰ
- বেংকৰ IFSC কোড
প্ৰশ্ন: 34. AY 2026-27 ৰ বাবে ITR-1 ৰ TDS সূচীৰ অধীনত TDS বিৱৰণ পূৰণ কৰাৰ সময়ত মই বাধ্যতামূলকভাৱে TDS অংশ নিৰ্বাচন কৰিব লাগিবনে?
উত্তৰ:
হয়, যদি আপুনি TDS-ৰ ক্ৰেডিট দাবী কৰিব বিচাৰে, তেন্তে TDS যি ধাৰাৰ অধীনত কৰ্তন কৰা হৈছে, সেই ধাৰাটো বাধ্যতামূলকভাৱে নিৰ্বাচন কৰিব লাগিব।
31. যদি মই ধাৰা 80DD আৰু 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো ফৰ্ম দাখিল কৰিব লাগিবনে?
যদি আপুনি ধাৰা 80DD আৰু 80U ৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পূৰ্বে ফৰ্ম 10IA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব। লগতে, আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত অনুসূচী 80DD আৰু 80U-ত ফৰ্ম 10IA-ৰ বিৱৰণ (ফৰ্ম দাখিলৰ তাৰিখ আৰু স্বীকৃতি নম্বৰ) প্ৰৱিষ্ট কৰিব লাগিব।
32. যদি মই ধাৰা 80G ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
ধাৰা 80G-ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- দানৰ ধৰণ
- দান গ্ৰহণকাৰীৰ PAN
- দান গ্ৰহণকাৰীৰ নাম
- দান গ্ৰহণকাৰীৰ ঠিকনা
- নগদ ৰূপত দিয়া দান
- অন্য ধৰণে দিয়া দান
- UPI স্থানান্তৰ / চেক নম্বৰ / IMPS / NEFT / RTGS ৰেফাৰেন্স নম্বৰৰ বাবে লেনদেন ৰেফাৰেন্স নম্বৰ
- বেংকৰ IFSC কোড
33. যদি মই ধাৰা 80GGC ৰ অধীনত কৰ ৰেহাই দাবী কৰোঁ, তেন্তে মই কোনো অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিবনে?
ধাৰা 80GGC ৰ অধীনত কৰ ৰেহাই দাবী কৰাৰ ক্ষেত্ৰত আপুনি অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব। যদি আপুনি এই ধাৰাৰ অধীনত কৰ ৰেহাই দাবী কৰিব বিচাৰে, তেন্তে তলত দিয়া বিৱৰণসমূহ প্ৰৱিষ্ট কৰিব লাগিব:
- তাৰিখ
- ৰাজনৈতিক দলৰ নাম
- ৰাজনৈতিক দলৰ PAN
- অবদানৰ পৰিমাণ
- UPI স্থানান্তৰ / চেক নম্বৰ / IMPS / NEFT / RTGS ৰেফাৰেন্স নম্বৰৰ বাবে লেনদেন ৰেফাৰেন্স নম্বৰ
- বেংকৰ IFSC কোড
34. AY 2026-27 ৰ বাবে ITR-1 ৰ TDS সূচীৰ অধীনত TDS বিৱৰণ পূৰণ কৰাৰ সময়ত মই বাধ্যতামূলকভাৱে TDS অংশ নিৰ্বাচন কৰিব লাগিবনে?
হয়, যদি আপুনি TDS-ৰ ক্ৰেডিট দাবী কৰিব বিচাৰে, তেন্তে TDS যি ধাৰাৰ অধীনত কৰ্তন কৰা হৈছে, সেই ধাৰাটো বাধ্যতামূলকভাৱে নিৰ্বাচন কৰিব লাগিব।

