অনলাইনযোগে ITR-4 (সুগম) ফাইল কৰাৰ ইউজাৰ মেনুৱেল
1.অৱলোকন
ITR-4 ফাইলিংৰ সেৱা ই-ফাইলিং প’ৰ্টেলত আৰু অফলাইন উপযোগিতা ব্যৱহাৰ কৰি পঞ্জীয়নভুক্ত ব্যৱহাৰকাৰীসকলৰ বাবে উপলব্ধ। এই সেৱাই ব্যক্তিগত কৰদাতা, HUF, আৰু ফাৰ্মসমূহক (LLP বাহিৰে অন্যান্য) ই-ফাইলিং প’ৰ্টেলত অনলাইন ITR-4 ফাইল কৰিবলৈ সক্ষম কৰে।
এই ব্যৱহাৰকাৰী মেনুৱেলে অনলাইন পদ্ধতিৰে ITR-4 ফাইল কৰাৰ পৰ্যায়ক্ৰমে প্ৰক্ৰিয়া ব্যাখ্যা কৰে।
2.এই সেৱা লাভ কৰাৰ পূৰ্ব-চর্তসমূহ
| সাধাৰণ |
|
| অন্যান্য |
|
3.ফৰ্মৰ বিষয়ে
3.1 উদ্দেশ্য
আয়কৰ ৰিটাৰ্ণ হৈছে সেই ফৰ্ম য’ত কৰদাতাসকলে নিজৰ আয় আৰু তাৰ ওপৰত প্ৰযোজ্য কৰ সম্পৰ্কীয় তথ্য আয়কৰ বিভাগলৈ বাৰ্ষিক ভিত্তিত দাখিল কৰে। ITR-4 ফৰ্মখন বাসিন্দা ব্যক্তিসকল, HUFs, আৰু (LLP বাহিৰে অন্যান্য) ফাৰ্মসমূহে ব্যৱহাৰ কৰিব পাৰে, যিসকলে তলৰ 3.2 অনুযায়ী নিৰ্ধাৰিত চৰ্ত পূৰণ কৰে আৰু ইয়াক পুৰণি বা নতুন কৰ ব্যৱস্থাৰ অধীনত দাখিল কৰিব পাৰি।
3.2 ইয়াক কোনে ব্যৱহাৰ কৰিব পাৰে?
ITR-4 নিম্নলিখিত চৰ্তসমূহ পূৰণ কৰা বাসিন্দা ব্যক্তিসকল / HUF / অংশীদাৰিত্ব ফাৰ্মে দাখিল কৰিব পাৰে।:
• ব্যৱসায়িক বা পেছাগত আয় থকা
• ধাৰা 44AD বা 44AE অনুযায়ী গণনা কৰা ব্যৱসায়িক আয়
• ধাৰা 44ADA অনুসৰি গণনা কৰা পেছাগত আয়
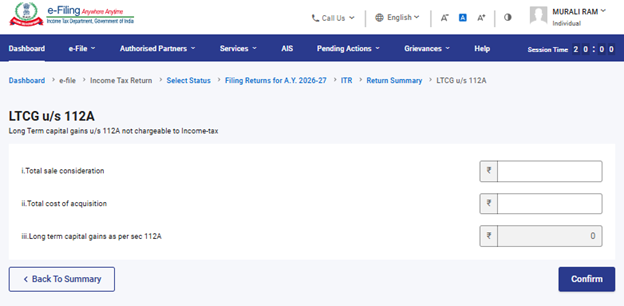
• ধাৰা 112A অনুসৰি ধাৰা 1.25 লাখ টকালৈকে দীঘলীয়া-ম্য়াদী মূলধনী লাভ (য’ত আগৰ পৰা অনা বা আগলৈ বহন কৰা কোনো মূলধনী ক্ষতি নাথাকে)
• দুটাতকৈ অধিক ঘৰৰ সম্পত্তিৰ পৰা আয় থাকিব নালাগিব।
অনুগ্ৰহ কৰি মন কৰক:
ITR-4 ফৰ্মখন সেইবিলাক ব্যক্তিৰ বাবে নহয়, যি কোনো কোম্পানীৰ ডাইৰেক্টৰ হয় বা যি তালিকাভুক্ত নোহোৱা কোম্পানীত বিনিয়োগ কৰিছে
তালিকাভুক্ত নোহোৱা ইকুইটি শ্বেয়াৰত বিনিয়োগ কৰিছে, অথবা ESOP-ৰ ওপৰত আয়কৰ স্থগিত আছে, বা কৃষি আয় 5000 টকাতকৈ অধিক আছে, বা ভাৰতৰ বাহিৰত অৱস্থিত সম্পত্তি (কোনো সংস্থাত আৰ্থিক সুতসহ) আছে।
4.এক দৃষ্টিত ফৰ্মখন
ITR-4-ত অনলাইন মোডত ফৰ্ম জমা দিয়াৰ আগতে পূৰণ কৰিবলগীয়া 7টা বিভাগ আছে আৰু এখন প্ৰিভিউ পৃষ্ঠা থাকে য’ত আপুনি ভৰোৱা সকলো তথ্য সত্য়াপণ কৰিব পাৰে। বিভাগসমূহ তলত দিয়া ধৰণৰ:
1. ব্যক্তিগত তথ্য
2. সৰ্বমুঠ আয়
3. প্ৰকাশ আৰু ৰেহাইপ্ৰাপ্ত আয়
4. ধাৰা 112A-ৰ অধীনত দীৰ্ঘম্যাদী মূলধনী মুনাফা
5. মুঠ কৰ্তন
6. পৰিশোধ কৰা কৰ
7. মুঠ কৰ দায়বদ্ধতা
ইয়াত ITR-4 ৰ বিভিন্ন বিভাগসমূহৰ এক সংক্ষিপ্ত পৰিচয় দিয়া হৈছে:
4.1 ব্যক্তিগত তথ্য
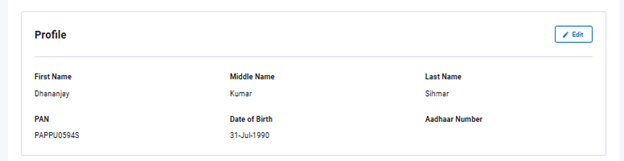
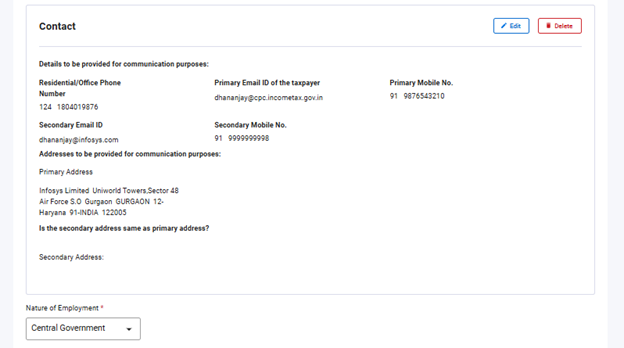
ITR ৰ ব্যক্তিগত তথ্য শাখাত, আপোনাৰ ই-ফাইলিং প্ৰফাইলৰ পৰা স্বয়ংক্ৰিয়ভাৱে পূৰণ হোৱা তথ্যসমূহ আপুনি সত্যাপন কৰিব লাগিব। এই তথ্যসমূহৰ কিছুমান আপুনি ITR ফৰ্মত পোনে-পোনে সলনি কৰিব নোৱাৰিব। কিন্তু প্ৰয়োজনীয় পৰিৱৰ্তন আপুনি আপোনাৰ ই-ফাইলিং প্ৰফাইললৈ গৈ কৰিব পাৰিব। আপুনি আপোনাৰ প্ৰফাইলৰ তথ্য (কেৱল আধাৰ নম্বৰ প্ৰৱিষ্ট কৰিব পাৰিব), যোগাযোগৰ তথ্য, ফাইলিঙৰ ধৰণৰ তথ্য, অনুমোদিত প্ৰতিনিধিৰ তথ্য, অংশীদাৰৰ তথ্য (যদি প্ৰযোজ্য হয়), আৰু বেংক তথ্য সলনি কৰিব পাৰিব।
প্ৰফাইলৰ বিৱৰণ:
যোগাযোগৰ বিৱৰণ:
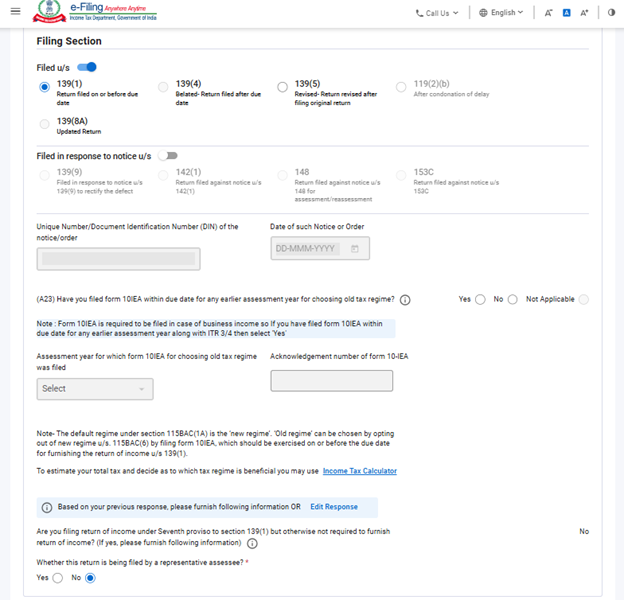
ফাইলিঙৰ ধৰণৰ বিৱৰণ:
টোকা:
বিত্ত আইন, 2024-এ ধাৰা 115BAC(1A) অন্তৰ্ভুক্ত কৰিছে যাতে নতুন কৰ ব্যৱস্থা ব্যক্তিগত কৰদাতা, HUF, AOP (সমবায় সমিতিৰ বাহিৰে), BOI অন্তৰ্ভুক্ত হওক বা নহওক, বা কৃত্ৰিম ন্যায়িক ব্যক্তিৰ বাবে ডিফল্ট কৰ ব্যৱস্থা হৈ পৰে। যদি কোনো কৰদাতাই নতুন কৰ ব্যৱস্থা অনুসৰি কৰ দিব নিবিচাৰে, তেন্তে তেওঁ স্পষ্টভাৱে ইয়াৰ পৰা বাহিৰ হ’ব লাগিব আৰু পুৰণি কৰ ব্যৱস্থা বাছনি কৰিব লাগিব।
যি কোনো কৰদাতাৰ ব্যৱসায় বা পেছাৰ আয় থাকে, তেওঁ নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হৈ সংশ্লিষ্ট বছৰৰ বাবে পুৰণি কৰ ব্যৱস্থা বাছনি কৰিব পাৰে। কিন্তু ব্যৱসায় বা পেছাৰ আয় থকা কৰদাতাই প্ৰতি বছৰে দুয়োটা কৰ ব্যৱস্থাৰ মাজত ইচ্ছামতে বাছনি কৰাৰ সুবিধা নাপায়। এবাৰ ফৰ্ম 10-IEA দাখিল কৰি নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ’লে, পৰৱৰ্তী বছৰত নতুন কৰ ব্যৱস্থালৈ পুনৰ সোমোৱাৰ কেৱল এটা সুযোগ থাকে। পুনৰ যদি কৰদাতাই নতুন কৰ ব্যৱস্থালৈ ঘূৰি যায়, তেন্তে তাৰ পিছত আগলৈ কৰ ব্যৱস্থা সলনি কৰাৰ বিকল্প আৰু উপলব্ধ নাথাকে।
তথাপিও, এই বিকল্পটো ব্যৱহাৰ কৰি ফৰ্ম নং. 10-IEA পূৰণ কৰি ধাৰা 139(1) অনুসৰি আয়কৰ ৰিটাৰ্ণ দাখিলৰ নিৰ্ধাৰিত সময়সীমাৰ আগতে বা সেই সময়ৰ ভিতৰত দাখিল কৰিব লাগিব।
- ফাৰ্মৰ ক্ষেত্ৰত এই প্ৰশ্নটো প্ৰযোজ্য নহয়, সেয়ে অনুগ্ৰহ কৰি “প্ৰযোজ্য নহয়” বাছনি কৰক।
- যদি আপুনি আগৰ কোনো বছৰত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হৈছে আৰু AY 2026-27 তো একে কৰ ব্যৱস্থা অব্যাহত ৰাখিব বিচাৰে, তেন্তে ITR-ত “আপুনি কি চলিত মূল্যায়ন বছৰত নতুন কৰ ব্যৱস্থালৈ পুনৰ প্ৰৱেশ কৰাৰ বাবে ফৰ্ম 10-IEA দাখিল কৰিছে?” এই প্ৰশ্নৰ উত্তৰ ‘নহয়’ বাছনি কৰিব লাগিব।
- যদি আপুনি আগৰ কোনো বছৰত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হৈছে আৰু AY 2026-27 তো সেই বাহিৰ হোৱাৰ ধাৰাবাহিকতা অব্যাহত ৰাখিব নিবিচাৰে, তেন্তে “আপুনি চলিত মূল্যায়ন বছৰত নতুন কৰ ব্যৱস্থালৈ পুনৰ প্ৰৱেশ কৰাৰ বাবে ফৰ্ম 10-IEA দাখিল কৰিছে নে?” এই প্ৰশ্নৰ উত্তৰ ‘হয়’ বাছনি কৰিব লাগিব আৰু 2026-27 বছৰত পুনৰ নতুন কৰ ব্যৱস্থালৈ প্ৰৱেশ কৰিবলৈ ফৰ্ম 10-IEA পুনৰ দাখিল কৰিব লাগিব।
- ফৰ্ম 10-IEA আয়কৰ আইন, 1961 ৰ ধাৰা 139(1) অনুসৰি আয়কৰ ৰিটাৰ্ণ দাখিলৰ নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত দাখিল কৰিব লাগিব।
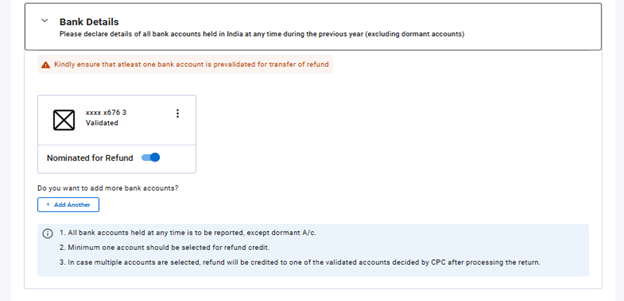
বেংকৰ বিৱৰণ:
4.2 সৰ্বমুঠ আয়
সৰ্বমুঠ আয় শাখাত, আপুনি আগতে পূৰণ হৈ থকা তথ্যসমূহ পৰ্যালোচনা কৰি আপোনাৰ আয়ৰ উৎসসমূহ যেনে বেতন/পেঞ্চন, ঘৰৰ সম্পত্তি, ব্যৱসায় বা পেছা আৰু অন্যান্য উৎস (যেনে সুত আয়, পাৰিবাৰিক পেঞ্চন আদি) সত্য়াপণ কৰিব লাগিব। লগতে, যদি কোনো বাকী থকা বা অতিৰিক্ত তথ্য থাকে তেন্তে সেইবোৰো আপুনি প্ৰৱিষ্ট কৰিব লাগিব।
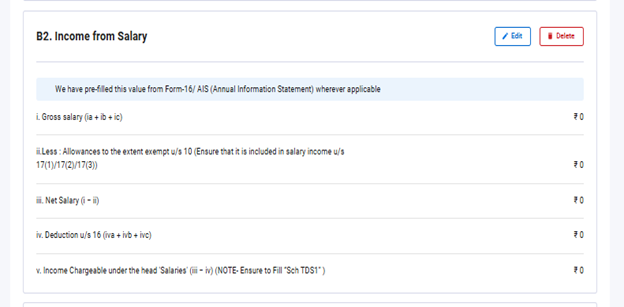
বেতনৰ পৰা আয়:
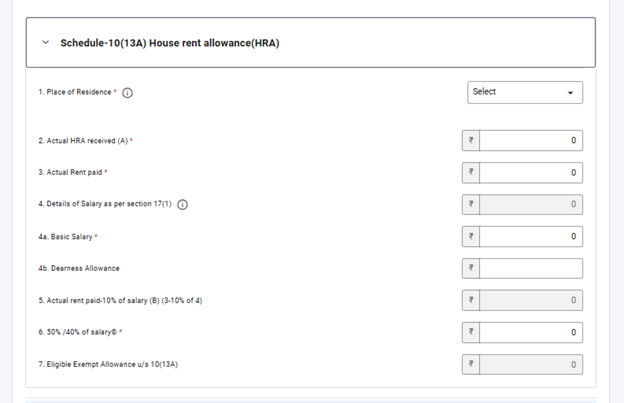
ধাৰা 10(13A) অনুসৰি HRA ৰেহাই দাবী কৰাৰ বাবে অতিৰিক্ত তথ্য:
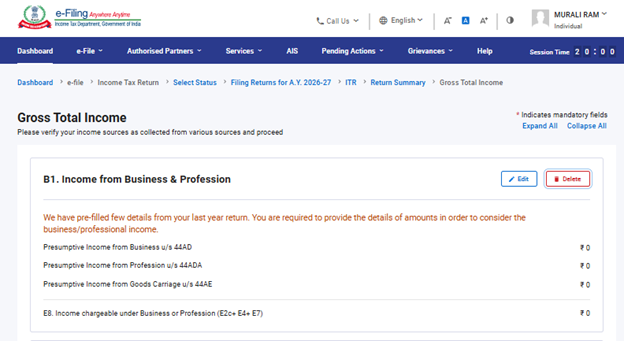
ব্যৱসায় বা পেছাৰ পৰা আয়:
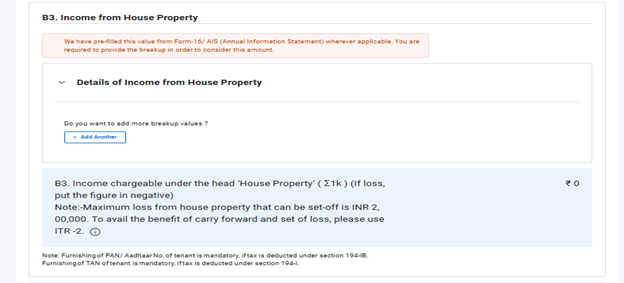
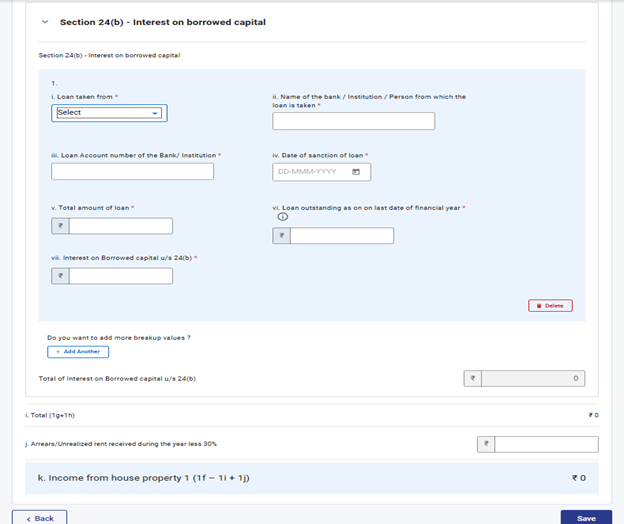
দুইটা ঘৰৰ সম্পত্তিলৈকে আয় আৰু ঋণ লৈ লোৱা মূলধনৰ ওপৰত দিয়া সুতৰ বিৱৰণ।:
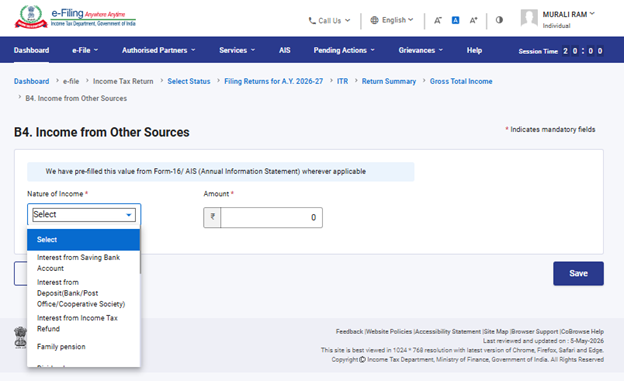
অন্য উৎসসমূহৰ পৰা আয়:
4.3 প্ৰকাশ আৰু ৰেহাইপ্ৰাপ্ত আয়
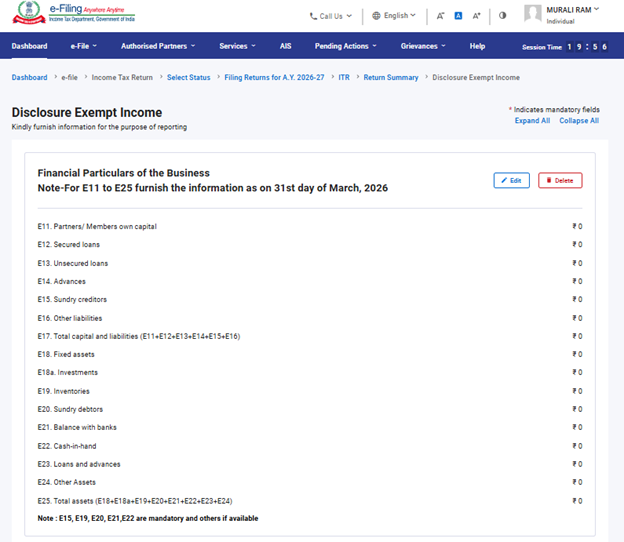
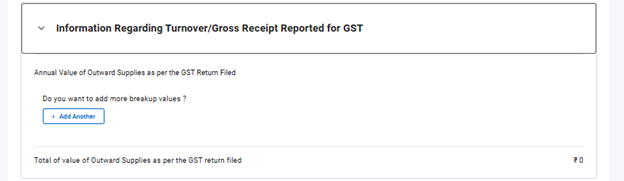
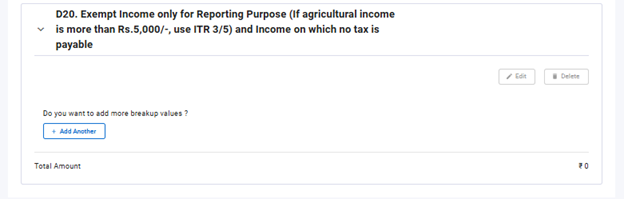
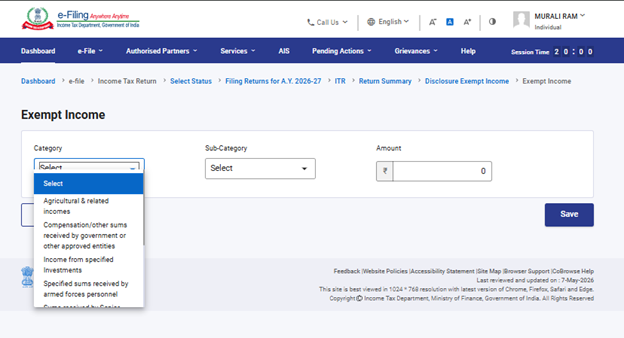
প্ৰকাশ আৰু ৰেহাইপ্ৰাপ্ত আয় শাখাত, আপুনি ব্যৱসায়ৰ সৈতে জড়িত আৰ্থিক বিৱৰণ, GST-ত উল্লেখ কৰা মুঠ প্ৰাপ্তিৰ তথ্য (বৈকল্পিক), আৰু ৰেহাইপ্ৰাপ্ত আয়ৰ বিৱৰণ প্ৰদান কৰিব লাগিব।
4.4 ধাৰা 112A-ৰ অধীনত দীৰ্ঘম্যাদী মূলধনী মুনাফা:
4.5 মুঠ কৰ্তন
মুঠ কৰ্তন শাখাত, আপুনি আয়কৰ আইন, 1961 ৰ অধ্যায় VI-A অনুসৰি দাবী কৰিবলগীয়া যিকোনো কৰ্তন যোগ কৰি আৰু সত্যাপন কৰিব লাগিব।
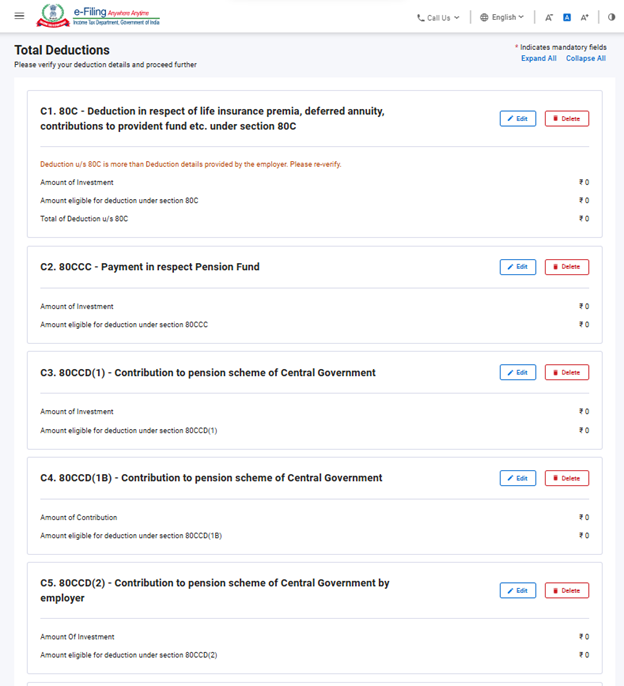
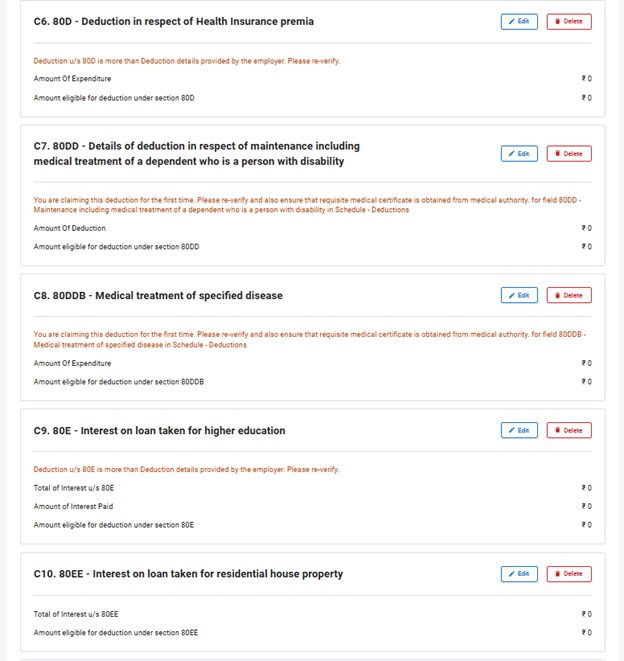
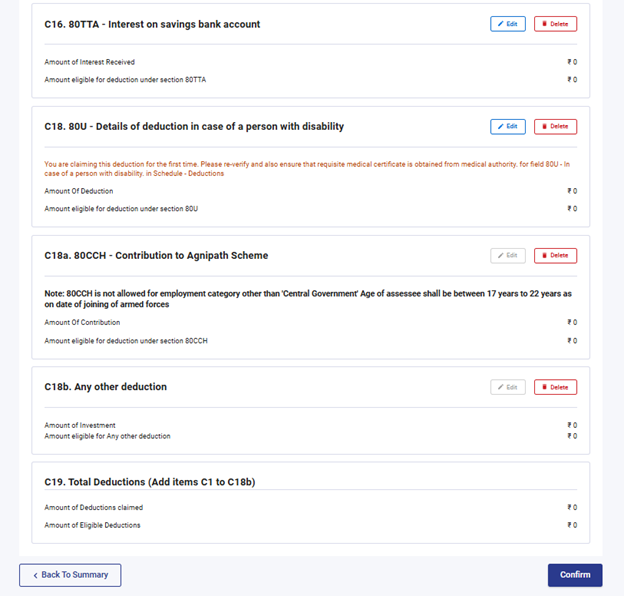
টোকা: AY 2025-26 ৰ পৰা কৰ্তন দাবী কৰাৰ বাবে আপুনি কিছুমান অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব।
ধাৰা 80C:
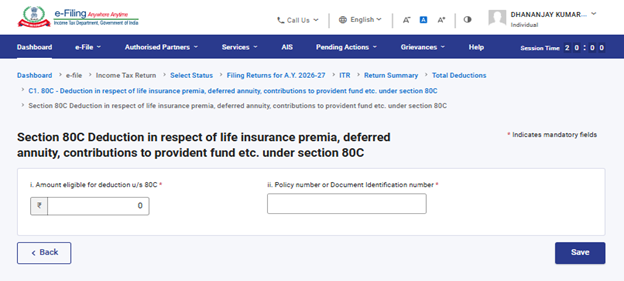
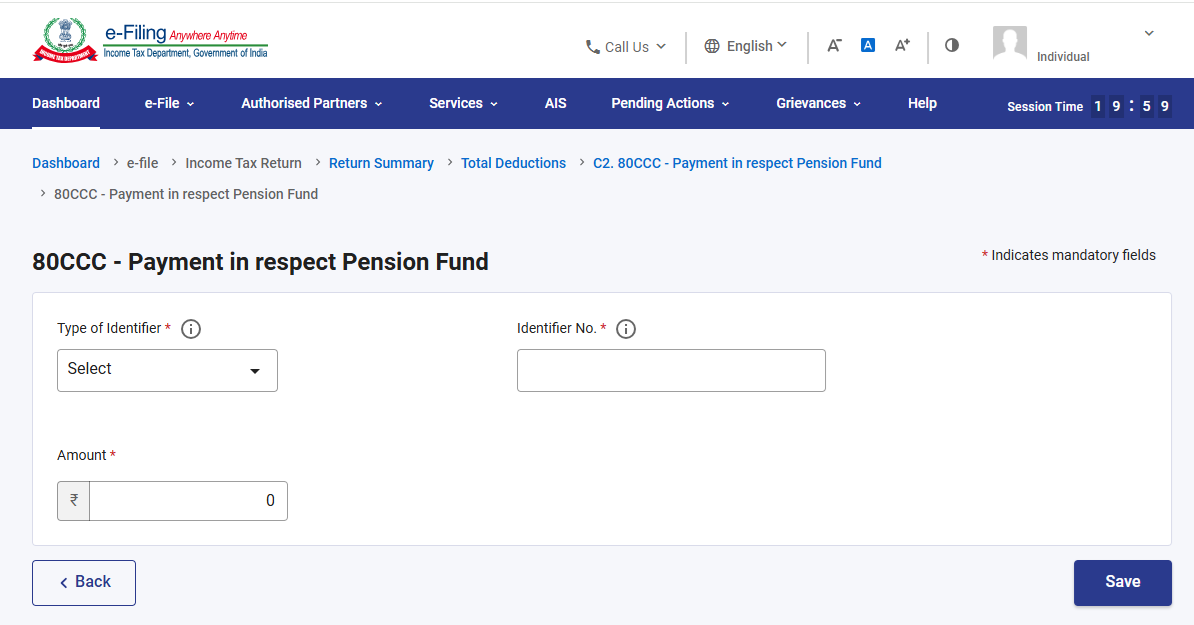
ধাৰা 80CCC:
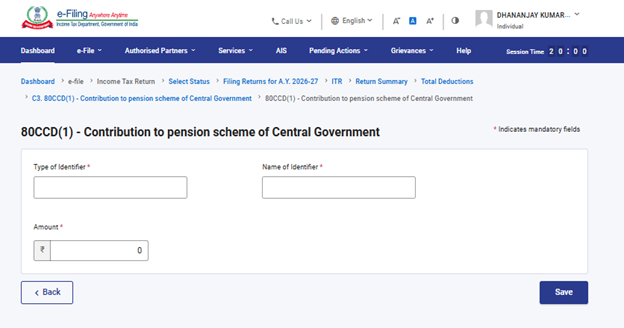
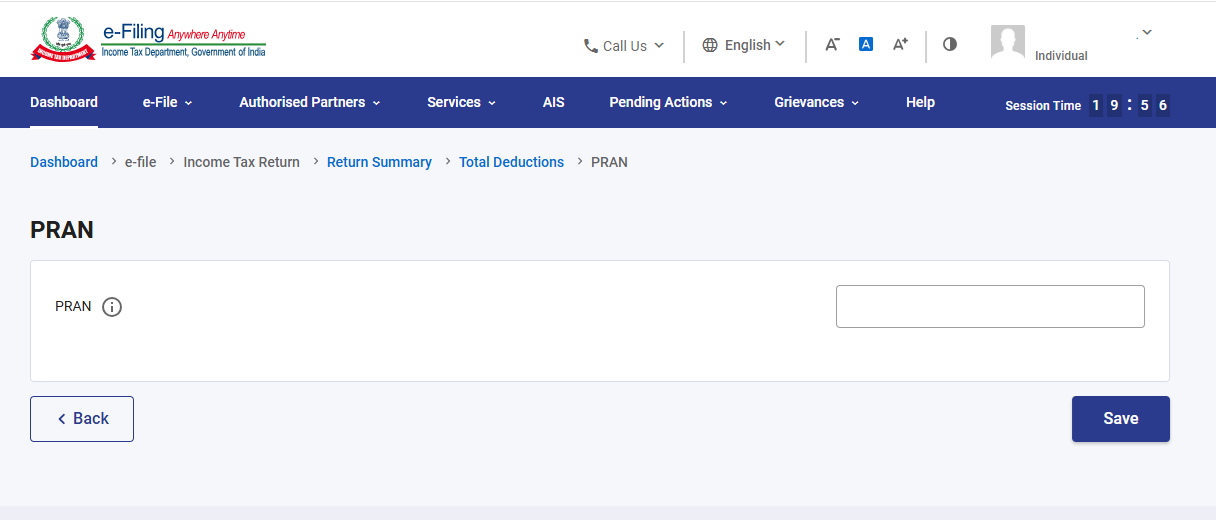
ধাৰা 80CCD (1) আৰু 80CCD(1B):
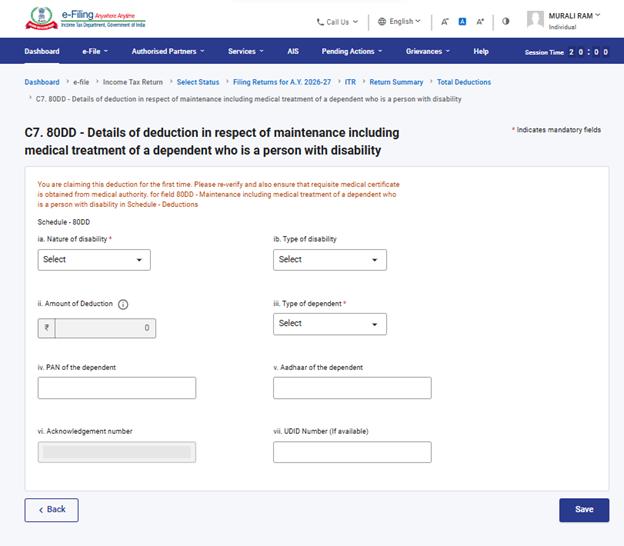
ধাৰা 80DD:
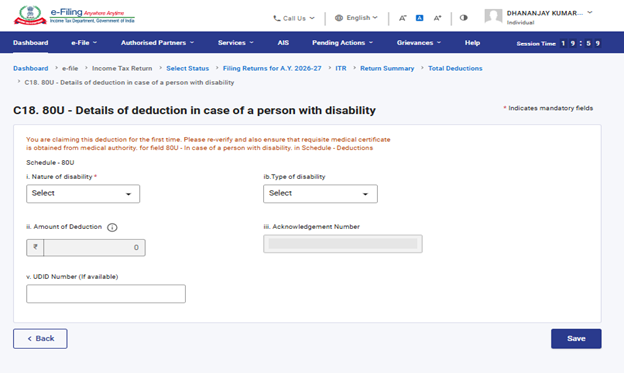
ধাৰা 80U:
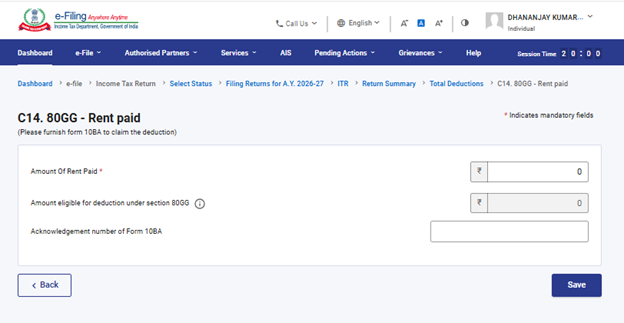
ধাৰা 80GG:
অনুগ্ৰহ কৰি মন কৰিব:
1.যদি আপুনি পুৰণি কৰ ব্যৱস্থা বাছনি কৰা নাই, তেন্তে কেৱল ধাৰা 80CCD(2) — টায়াৰ-1 NPS একাউণ্টলৈ নিয়োগকৰ্তাৰ অৱদান আৰু ধাৰা 80CCH —অগ্নিবীৰ কʼৰ্পাচ পুঁজিত জমা কৰা ধনৰ ওপৰত কৰ্তন সক্ৰিয় থাকিব।.
2.যদি কৰদাতাই পুৰণি কৰ ব্যৱস্থা বাছনি কৰে আৰু ধাৰা 80DD বা 80U অনুসৰি অটিজম,মস্তিষ্কৰ পক্ষাঘাত বা বহুবিধ অক্ষমতাৰ বাবে কৰ্তন দাবী কৰে, তেন্তে ৰিটাৰ্ণ দাখিল কৰাৰ আগতে ফৰ্ম 10-IA দাখিল কৰাটো বাধ্যতামূলক।
3.যদি কৰদাতাই পুৰণি কৰ ব্যৱস্থা বাছনি কৰে আৰু ধাৰা 80GG অনুসৰি কৰ্তন দাবী কৰে, তেন্তে ৰিটাৰ্ণ দাখিল কৰাৰ আগতে ফৰ্ম 10BA দাখিল কৰাটো বাধ্যতামূলক।
4. 80CCD(1) আৰু 80CCD(1B) অনুসৰি কৰ্তন দাবী কৰিবলৈ PRAN বাধ্যতামূলক।
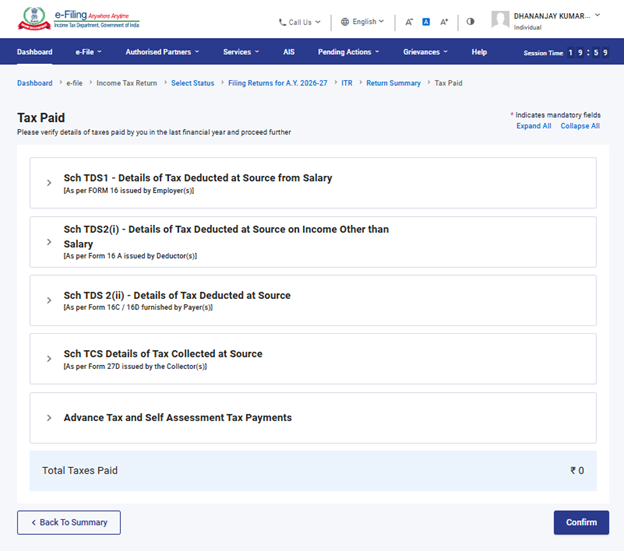
4.6 কৰ পৰিশোধ কৰা হৈছে
কৰ পৰিশোধ কৰা শাখাত, আপুনি আগৰ বছৰত পৰিশোধ কৰা কৰসমূহ সত্যাপন কৰিব লাগিব। এই কৰৰ বিৱৰণসমূহত নিয়োগকৰ্তাই দিয়া দৰমহাৰ পৰা/দৰমহাৰ বাহিৰে অন্য উৎসৰ পৰা TDS, TCS, অগ্ৰিম কৰ আৰু স্ব-মূল্যায়ন কৰ অন্তৰ্ভুক্ত থাকে।
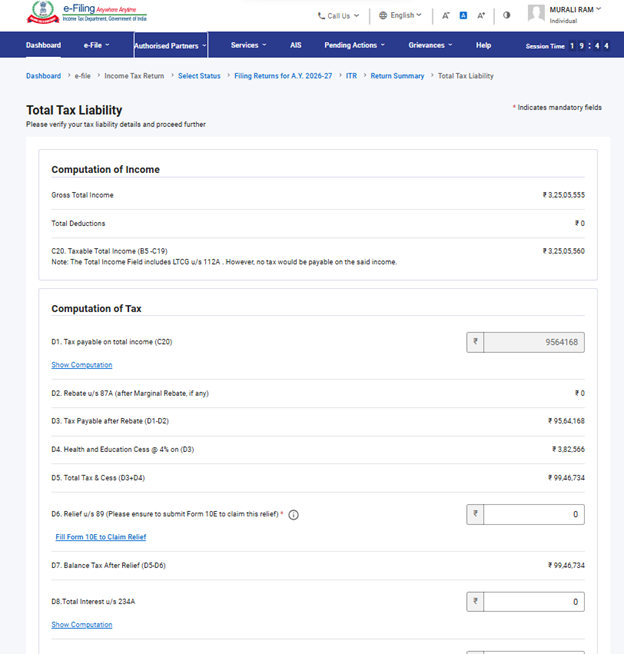
4.7 মুঠ কৰ দায়বদ্ধতা
মুঠ কৰ দায়বদ্ধতা শাখাত, আপুনি আপোনাৰ আয়ৰ গণনা, কৰৰ গণনা, আৰু মুঠ কৰ, উপকৰ আৰু সুতৰ বিৱৰণ চাব পাৰিব। আগতে পূৰণ কৰা বিভাগসমূহৰ ভিত্তিত কৰৰ সংগণনা অংশত দিয়া আপোনাৰ কৰ দায়িত্বৰ বিৱৰণসমূহ আপুনি ভালদৰে পৰীক্ষা কৰিব লাগিব।
5. ITR-4-ত কিদৰে প্রৱেশ আৰু দাখিল কৰিব পাৰি
আপুনি নিম্নলিখিত পদ্ধতিবোৰৰ জৰিয়তে আপোনাৰ ITR ফাইল আৰু দাখিল কৰিব পাৰে:
• অনলাইন মোড
• অফলাইন মোড
অনলাইন মোডৰ জৰিয়তে ITR ফাইল আৰু দাখিল কৰিবলৈ তলত দিয়া পদক্ষেপবোৰ অনুসৰণ কৰক:
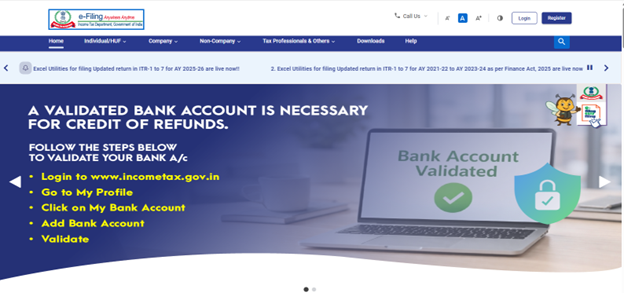
পদক্ষেপ 1:আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড ব্যৱহাৰ কৰি ই-ফাইলিং পৰ্টেলত লগইন কৰক।
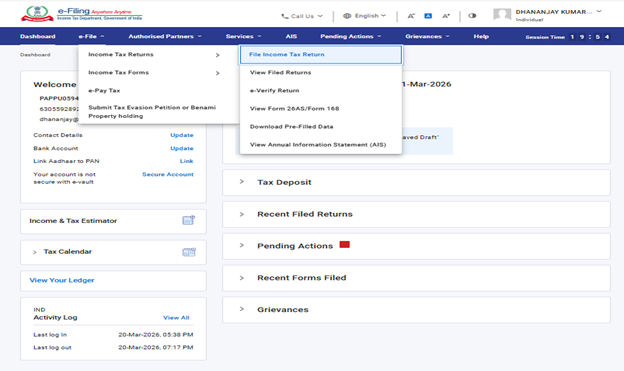
পদক্ষেপ 2: আপোনাৰ ডেচব’ৰ্ডত, ‘ই-ফাইল’ত ক্লিক কৰক > ‘আয়কৰ ৰিটাৰ্ণ’ > ‘আয়কৰ ৰিটাৰ্ণ ফাইল কৰক’।
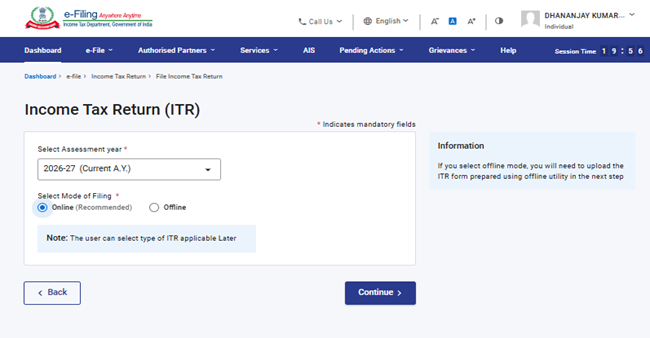
পদক্ষেপ 3: বাচনি কৰক মূল্যায়ন বছৰ হিচাপে 2026-27 আৰু অনলাইন হিচাপে ফাইলিঙৰ ধৰণ আৰু ‘অব্যাহত ৰাখক’ত ক্লিক কৰক।
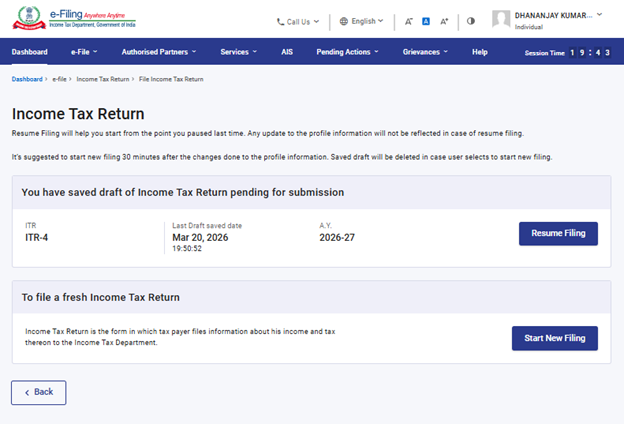
পদক্ষেপ 4: যদি আপুনি ৰিটাৰ্ণৰ খচৰা সংৰক্ষণ কৰি থৈছে আৰু ই এতিয়াও দাখিল কৰিবলৈ বাকী আছে, তেন্তে ফাইলিং পুনৰ আৰম্ভ কৰকত ক্লিক কৰক।.যদি আপুনি সংৰক্ষিত ড্ৰাফ্ট ৰিটাৰ্ণটো বাতিল কৰি নতুনকৈ আৰম্ভ কৰিব বিচাৰে, তেন্তে ‘নতুন ফাইলিং আৰম্ভ কৰক’.ত ক্লিক কৰক।
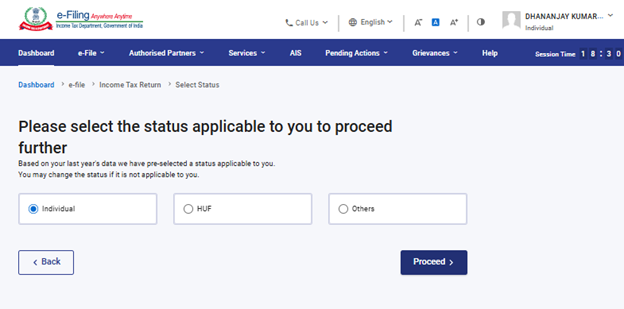
পদক্ষেপ 5: আপোনাৰ বাবে প্ৰযোজ্য হিচাপে স্থিতি নিৰ্ব্বাচন কৰক আৰু ক্লিক কৰক ‘আগবাঢ়ক’।
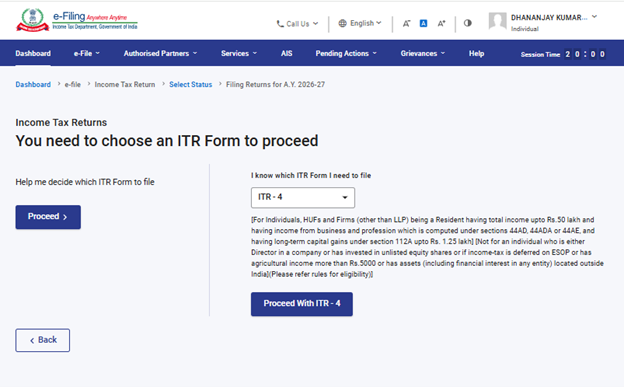
পদক্ষেপ 6: ড্ৰপডাউনৰ পৰা ITR-4 ফৰ্ম নিৰ্ব্বাচন কৰক আৰু ক্লিক কৰক ‘ITR-4 ৰ সৈতে আগবাঢ়িব’. যদি আপুনি নাজানে যে আপোনাৰ বাবে কোনখন ITR ফৰ্ম প্ৰযোজ্য, তেন্তে বাওঁফালে ক্লিক কৰকআগবাঢ়ক উইজাৰ্ড-ভিত্তিক ৰিটাৰ্ণ ফাইলিঙৰ বাবে বুটাম।
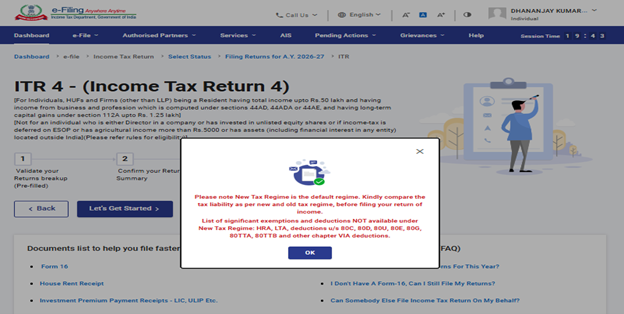
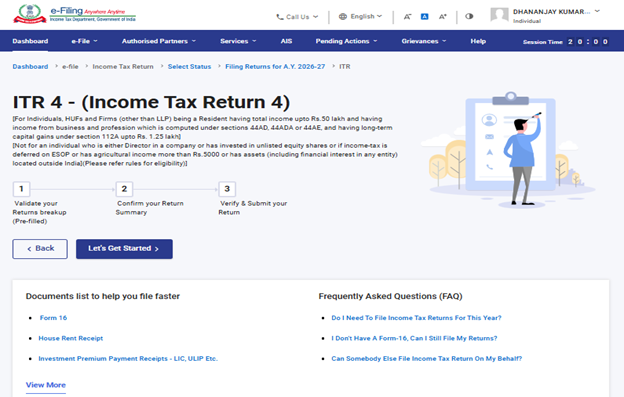
পদক্ষেপ 7: আপোনাৰ বাবে প্ৰযোজ্য ITR বাছনি কৰাৰ পিছত, প্ৰয়োজনীয় নথিপত্ৰসমূহৰ তালিকা লক্ষ্য কৰক আৰু ‘আৰম্ভ কৰোঁ আহক’ ক্লিক কৰক।
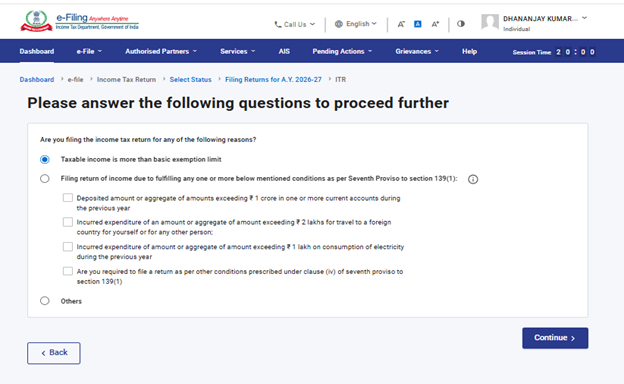
পদক্ষেপ 8: ITR দাখিল কৰাৰ কাৰণ নিৰ্ব্বাচন কৰক আৰু ক্লিক কৰক ‘অব্যাহত ৰাখক’.
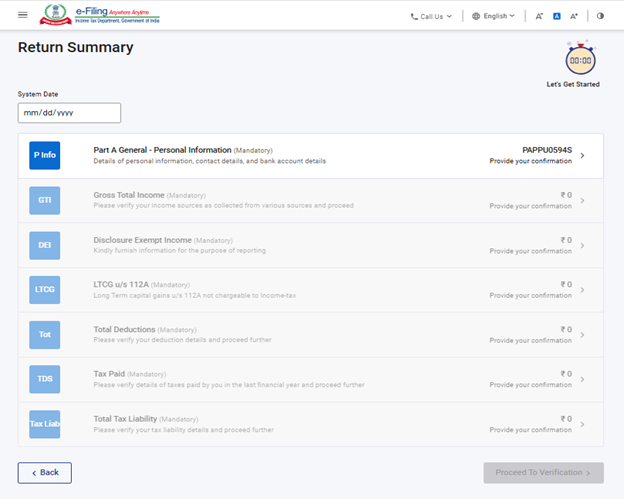
পদক্ষেপ 9: ITR ফৰ্মত আগতে পূৰণ হৈ থকা তথ্যসমূহ পৰ্যালোচনা কৰক আৰু প্ৰয়োজন হলে সংশোধন কৰক। বাকী থকা বা অতিৰিক্ত তথ্য (যদি প্ৰয়োজন) প্ৰৱিষ্ট কৰক আৰু প্ৰতিটো বিভাগৰ শেষত ‘নিশ্চিত’ ক্লিক কৰক।
টোকা:
বিত্ত আইন, 2024-এ ধাৰা 115BAC(1A) অন্তৰ্ভুক্ত কৰিছে যাতে নতুন কৰ ব্যৱস্থা ব্যক্তি, HUF, AOP(সমবায় সমিতিৰ বাহিৰে), BOI অন্তৰ্ভুক্ত হওক বা নহওক, আৰু কৃত্ৰিম ন্যায়িক ব্যক্তিৰ বাবে ডিফল্ট কৰ ব্যৱস্থা হৈ পৰে। যদি কোনো কৰদাতাই নতুন কৰ ব্যৱস্থা অনুসৰি কৰ দিব নিবিচাৰে, তেন্তে তেওঁ স্পষ্টভাৱে ইয়াৰ পৰা বাহিৰ হ’ব লাগিব আৰু পুৰণি কৰ ব্যৱস্থা বাছনি কৰিব লাগিব।
ব্যৱসায় বা বৃত্তিৰ পৰা আয় থকা কৰদাতাই সংশ্লিষ্ট বছৰৰ বাবে নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হৈ পুৰণি কৰ ব্যৱস্থা বাছনি কৰিব পাৰে। কিন্তু এই বিকল্পটো ব্যৱহাৰ কৰিবলৈ তেওঁ ধাৰা 139(1) অনুসৰি আয়কৰ ৰিটাৰ্ণ দাখিলৰ নিৰ্ধাৰিত সময়সীমাৰ আগতে বা সেই সময়ৰ ভিতৰত ফৰ্ম নং. 10-IEA-ত এই বিকল্পটো গ্ৰহণ কৰিব লাগিব।
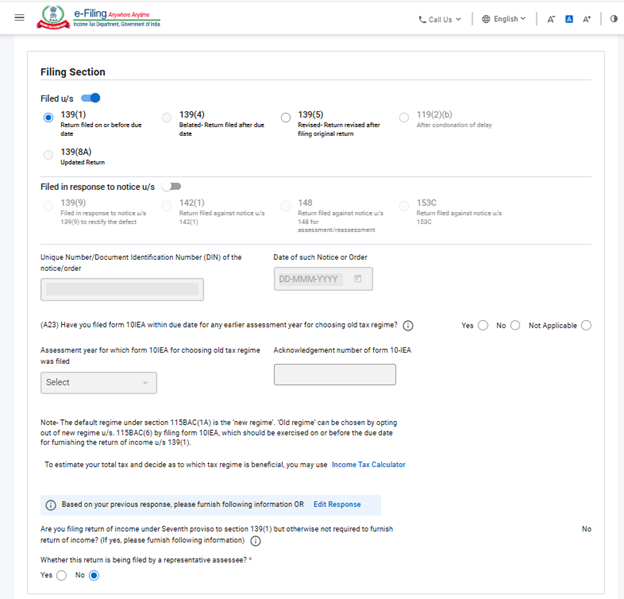
টোকা:
• যদি আপুনি মূল্যায়ন বছৰ 2025-26-ত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হৈছে, তেন্তে “হয়,নহয় বা প্ৰযোজ্য নহয়” বাছনি কৰক। যদি আপুনি হয় বাছনি কৰে, তেন্তে ফৰ্ম 10-IEA দাখিল কৰা তাৰিখ আৰু তাৰ স্বীকৃতি দিয়া নম্বৰ প্ৰৱিষ্ট কৰিব লাগিব।
• যদি আপুনি AY 2025-26-ৰ বাবে নহয় বা NA বাছনি কৰিছে আৰু চলিত মূল্যায়ন বছৰ 2026-27-ত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ’ব বিচাৰে, তেন্তে “হয়” বাছনি কৰক, অন্যথা “নহয়” বাছনি কৰক। যদি হয় বাছনি কৰে, তেন্তে ফৰ্ম 10-IEA দাখিল কৰা তাৰিখ আৰু তাৰ স্বীকৃতি দিয়া নম্বৰ প্ৰৱিষ্ট কৰিব লাগিব।
পদক্ষেপ 10:ITR ফৰ্মৰ বিভিন্ন বিভাগত আপোনাৰ আয় আৰু কৰ্তনৰ বিৱৰণ প্ৰৱিষ্ট কৰক। ফৰ্মৰ সকলো বিভাগ পূৰণ কৰি আৰু নিশ্চিত কৰাৰ পিছত, ক্লিক কৰক‘সত্যাপনলৈ আগবাঢ়ক’.
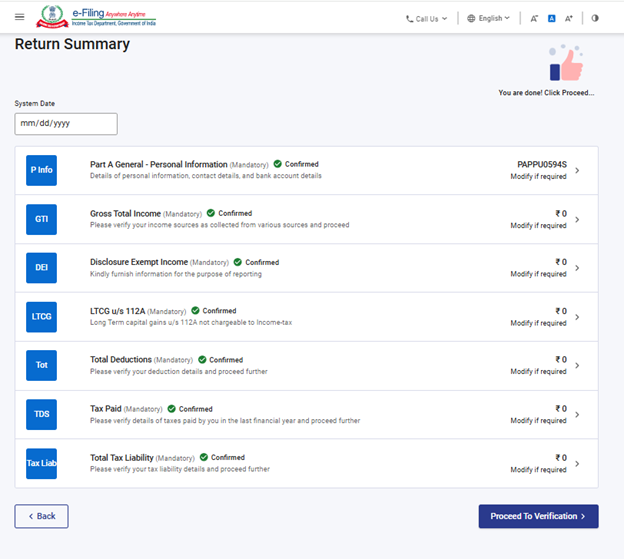
পদক্ষেপ 11: যদিহে কৰ দায়বদ্ধতা থাকে
আপুনি দিয়া তথ্যৰ ভিত্তিত আপোনাৰ কৰ গণনাৰ এক সাৰাংশ দেখুওৱা হ’ব। যদি গণনা অনুসৰি কোনো কৰ দায়বদ্ধতা থাকে, তেন্তে পৃষ্ঠাৰ তলত এতিয়াই পৰিশোধ কৰক আৰু পাছত পৰিশোধ কৰক এই দুটা বিকল্প দেখুৱাব। এতিয়াই পৰিশোধ কৰক বিকল্পটো ব্যৱহাৰ কৰিবলৈ পৰামৰ্শ দিয়া হয়।
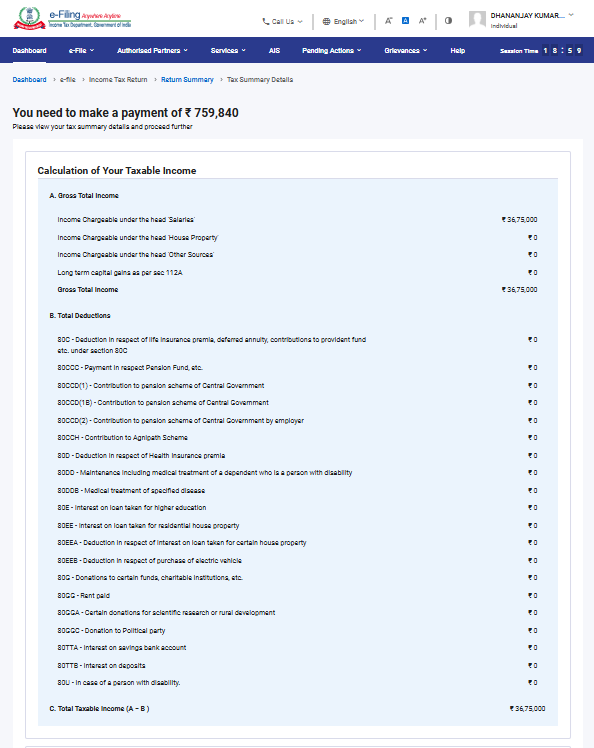
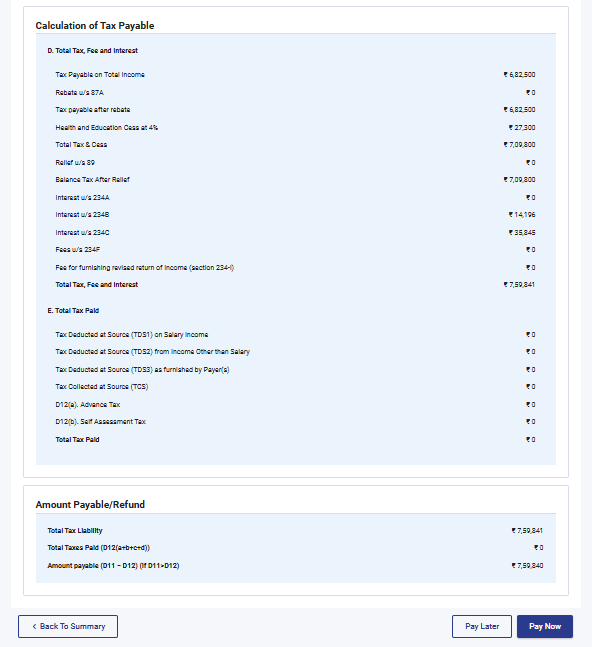
পদক্ষেপ 11a(i): যদি আপুনি “এতিয়াই পৰিশোধ কৰক” ত ক্লিক কৰে তেন্তে আপুনি ই-পে' কৰ সেৱালৈ পুনৰ নিৰ্দেশিত হ’ব। ‘অব্যাহত ৰাখক’ ক্লিক কৰক।
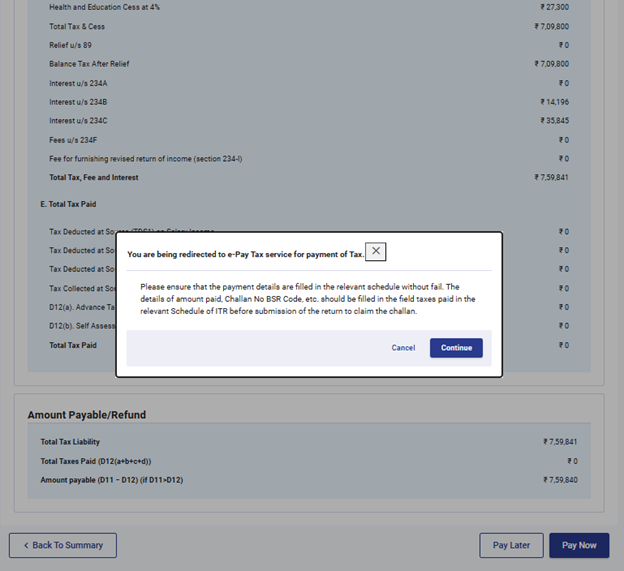
• টোকা: আপুনি “অব্যাহত ৰাখক” ক্লিক কৰাৰ পিছত কৰ পৰিশোধ কৰিবলৈ প’ৰ্টেলৰ ই-পে' কৰ পৃষ্ঠালৈ লৈ যোৱা হ’ব। অধিক জানিবলৈ ই-পে' কৰ ব্যৱহাৰকাৰী হাতপুথি চাওক।
পদক্ষেপ 11a(ii):ই-ফাইলিং প’ৰ্টেলৰ জৰিয়তে সফলভাৱে পেমেণ্ট সম্পূৰ্ণ হোৱাৰ পিছত এটা সফলতাৰ বাৰ্তা দেখুওৱা হ’ব। ITR দাখিল সম্পূৰ্ণ কৰিবলৈ ‘ৰিটাৰ্ণ ফাইলিংলৈ উভতি যাওক’ ক্লিক কৰক।
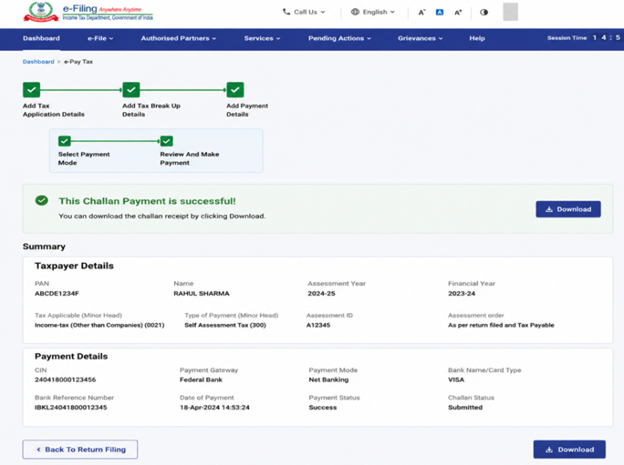
• যদি আপুনি পাছত পৰিশোধ কৰক বাছনি কৰে, তেন্তে আপুনি আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পিছত পেমেণ্ট কৰিব পাৰিব, কিন্তু তেতিয়া আপোনাক অনাদায়ী অৱস্থাত থকা কৰদাতা বুলি গণ্য কৰাৰ সম্ভাৱনা থাকে আৰু পৰিশোধ কৰিবলগীয়া কৰৰ ওপৰত সুত আদায় কৰিবলগীয়া হ’ব পাৰে।
পদক্ষেপ 12: যদি কোনো কৰ পৰিশোধযোগ্য দায়বদ্ধতা নাথাকে, বা কৰ গণনাৰ ভিত্তিত ৰিফাণ্ড থাকে, তেন্তে আপোনাক ‘প্ৰিভিউ আৰু আপোনাৰ ৰিটাৰ্ণ জমা দিয়ক’ পৃষ্ঠালৈ লৈ যোৱা হ’ব।
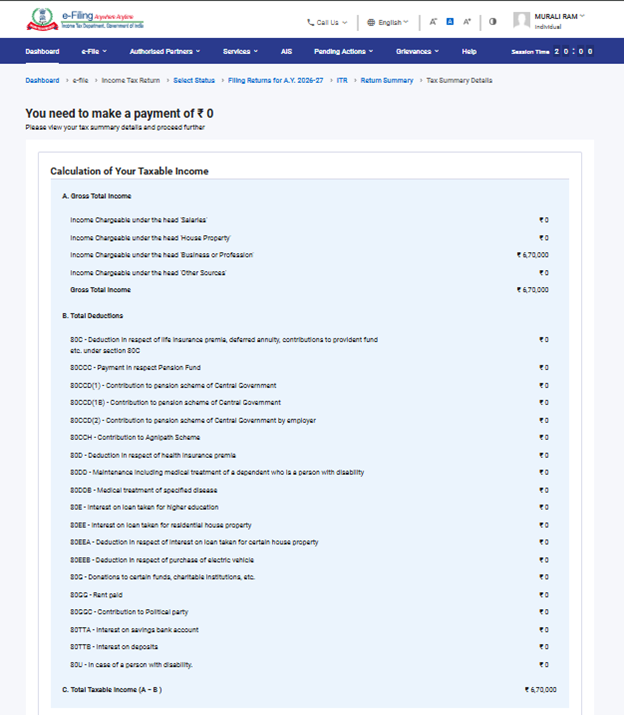
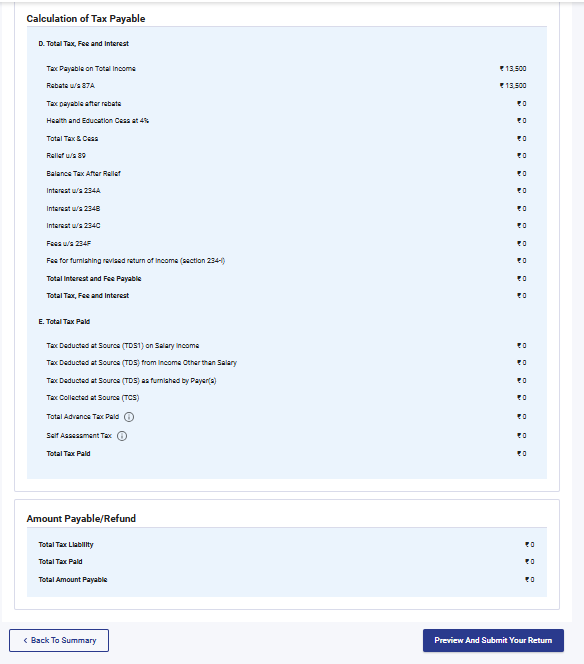
পদক্ষেপ 13: প্ৰিভিউ আৰু আপোনাৰ ৰিটাৰ্ণ জমা দিয়ক পৃষ্ঠাত নাম আৰু অন্যান্য তথ্য স্বয়ংক্ৰিয়ভাৱে পূৰণ হৈ থাকিব। ঘোষণা চেকবক্সটো বাছনি কৰক, স্থান প্ৰৱিষ্ট কৰক আৰু ক্লিক কৰক ‘বৈধকৰণলৈ আগবাঢ়ক’
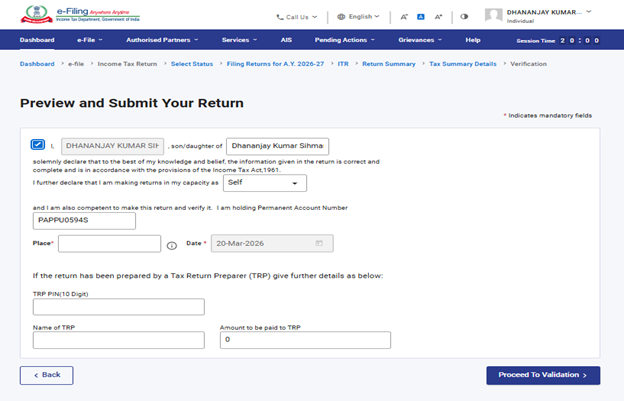
টোকা:যদি আপুনি আপোনাৰ ৰিটাৰ্ণ প্ৰস্তুত কৰাৰ বাবে কোনো কৰ ৰিটাৰ্ণ প্ৰস্তুতকাৰী বা TRP-ৰ সহায় লোৱা নাই, তেন্তে TRP-সম্পৰ্কীয় টেক্সটবক্সসমূহ খালী এৰি দিব পাৰে।
পদক্ষেপ 14:এবাৰ আভ্যন্তৰীণ বৈধকৰণ সফল হ’লে ‘প্ৰিভিউ’ত ক্লিক কৰক।
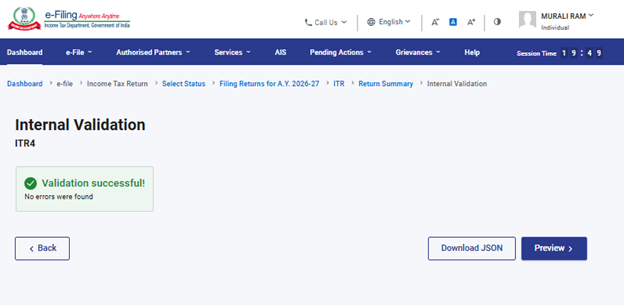
টোকা:যদি আপোনাৰ ৰিটাৰ্ণত ত্ৰুটিৰ এখন তালিকা দেখুওৱা হয়, তেন্তে সেই ত্ৰুটিসমূহ সংশোধন কৰিবলৈ আপুনি পুনৰ ফৰ্মলৈ যাব লাগিব। যদি কোনো ত্ৰুটি নাথাকে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণৰ পূৰ্বদৰ্শন কৰিবলৈ আগবাঢ়িব পাৰিব।
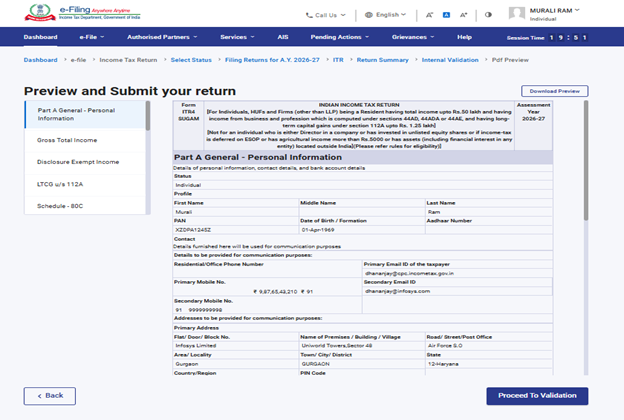
পদক্ষেপ 15: ৰিটাৰ্ণৰ পূৰ্বদৰ্শন পৃষ্ঠাত ‘বৈধকৰণলৈ আগবাঢ়ক’ ক্লিক কৰক।
পদক্ষেপ 16: এবাৰ বৈধ হোৱাৰ পিছত ‘সত্যাপনলৈ আগবাঢ়ক’ ক্লিক কৰক।
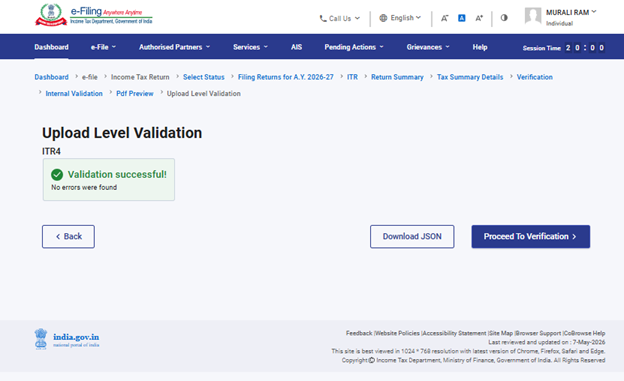
টোকা: আপোনাৰ ৰিটাৰ্ণত যদি কোনো বৈধকৰণৰ ভুল থাকে, তেন্তে সেই ত্ৰুটিসমূহৰ এখন তালিকা দেখুওৱা হ’ব। সেই ত্ৰুটিসমূহ সংশোধন কৰিবলৈ আপুনি পুনৰ ফৰ্মলৈ যাব লাগিব। যদি কোনো ত্ৰুটি নাথাকে, তেন্তে আপুনি ‘সত্যাপনলৈ আগবাঢ়ক’ ক্লিক কৰি আপোনাৰ ৰিটাৰ্ণৰ ই-সত্যাপন কৰিবলৈ আগবাঢ়িব পাৰিব।
পদক্ষেপ 17: ‘আপোনাৰ সত্যাপন সম্পূৰ্ণ কৰক’ পৃষ্ঠাত, আপোনাৰ পছন্দৰ বিকল্প নিৰ্বাচন কৰক আৰু ‘অব্যাহত’ ক্লিক কৰক।
আপোনাৰ ৰিটাৰ্ণ সত্যাপন কৰাটো বাধ্যতামূলক, আৰু ই-সত্যাপন (পৰামৰ্শিত বিকল্প – এতিয়াই ই-ভেৰিফাই কৰক) হৈছে আপোনাৰ ITR সত্যাপন কৰাৰ আটাইতকৈ সহজ উপায়—ই দ্ৰুত, কাগজবিহীন, আৰু স্বাক্ষৰিত ITR-V কপি CPC-লৈ স্পীড পোষ্ট যোগে পঠোৱাৰ তুলনাত অধিক নিৰাপদ।
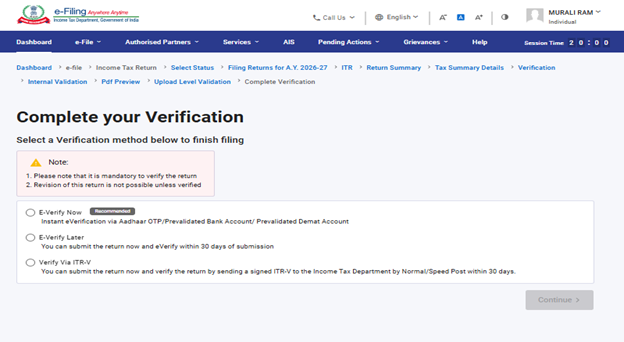
টোকা: যদি আপুনি পিছত ই-ভেৰিফাই কৰক বাছনি কৰে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণ দাখিল কৰিব পাৰিব, কিন্তু ITR দাখিল কৰাৰ 30 দিনৰ ভিতৰত আপোনাৰ ৰিটাৰ্ণ সত্যাপন কৰাটো বাধ্যতামূলক হ’ব।
পদক্ষেপ 18:ই-ভেৰিফাই পৃষ্ঠাত, আপুনি যিটো বিকল্পৰ জৰিয়তে ৰিটাৰ্ণ ই-ভেৰিফাই কৰিব বিচাৰে সেইটো নিৰ্বাচন কৰক আৰু ‘অব্যাহত’ ক্লিক কৰক।
টোকা:
• অধিক জানিবলৈ ব্যৱহাৰকাৰী হাতপুথি কেনেকৈ ই-ভেৰিফাই কৰক চাওক।
• যদি আপুনি ITR-V-ৰ জৰিয়তে ভেৰিফাই কৰক বাছনি কৰে, তেন্তে আপুনি স্বাক্ষৰ কৰা আপোনাৰ ITR-V ৰ এটা মুদ্রিত কপি 30 দিনৰ ভিতৰত স্পীড পোষ্টৰ যোগে কেন্দ্ৰীভূত প্ৰক্ৰিয়াকৰণ কেন্দ্ৰ, আয়কৰ বিভাগ, বেংগালুৰু 560500 লৈ পঠাব লাগিব।
• অনুগ্ৰহ কৰি নিশ্চিত কৰক যে আপোনাৰ বেংক একাউণ্ট আগতে পূৰ্ব-বৈধকৰণ কৰা আছে, যাতে কোনো ৰিফাণ্ড থাকিলে সেই ধন আপোনাৰ বেংক একাউণ্টলৈ জমা হ’ব পাৰে।
• অধিক জানিবলৈ মোৰ বেংক একাউণ্ট ব্যৱহাৰকাৰী হাতপুথি চাওক।
অনুগ্ৰহ কৰি মন কৰক: 31/03/2024 তাৰিখৰ অধিসূচনা নং. 2 of 2024 অনুসৰি—
1. য’ত আয়কৰ ৰিটাৰ্ণ আপলোড কৰা হয় আৰু ই-ভেৰিফাই বা ITR-V আপলোড কৰাৰ 30 দিনৰ ভিতৰত দাখিল কৰা হয়—সেই ক্ষেত্ৰত, ৰিটাৰ্ণ আপলোড কৰা তাৰিখটোকে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ তাৰিখ হিচাপে গণ্য কৰা হ’ব।
2. য’ত আয়কৰ ৰিটাৰ্ণ আপলোড কৰা হৈছে কিন্তু ই-সত্য়াপণ বা ITR-V দাখিল কৰা হৈছে আপলোড কৰাৰ 30 দিনৰ পিছত—সেই ক্ষেত্ৰত ই-সত্য়াপণ/ITR-V দাখিল কৰা তাৰিখটোকে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ তাৰিখ হিচাপে গণ্য কৰা হ’ব আৰু আইনৰ অধীনত বিলম্বে ৰিটাৰ্ণ দাখিল কৰাৰ সকলো পৰিণতি দেৰিকৈ ফাইল কৰাৰ ফলাফল প্ৰযোজ্য হ’ব।
3. নিৰ্ধাৰিত ফৰ্মেট আৰু নিৰ্ধাৰিত পদ্ধতিত সঠিকভাৱে সত্যাৰ্পিত কৰা ITR-V কেৱল সাধাৰণ ডাক বা স্পীড পোষ্ট বা অন্য অনুমোদিত মাধ্যমৰ জৰিয়তে তলত দিয়া ঠিকনালৈ প্ৰেৰণ কৰিব লাগিব:কেন্দ্ৰীভূত প্ৰক্ৰিয়াকৰণ কেন্দ্ৰ, আয়কৰ বিভাগ, বেংগালুৰু 560500,কৰ্ণাটক।
4. সঠিকভাৱে সত্যাৰ্পিত কৰা ITR-V যিদিন CPC-ত প্ৰাপ্ত হয়, সেই তাৰিখটোকে আয়কৰ ৰিটাৰ্ণ আপলোড কৰাৰ তাৰিখৰ পৰা 30 দিনৰ সময়সীমা নিৰ্ধাৰণৰ বাবে গণ্য কৰা হ’ব।
5. অধিক স্পষ্টীকৰণ হিচাপে কোৱা হৈছে যে, যদি আয়কৰ ৰিটাৰ্ণ আপলোড কৰাৰ পিছত নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত সত্যাৰ্পিত কৰা নহয়, তেন্তে সেই ৰিটাৰ্ণটো অবৈধ বুলি গণ্য কৰা হ’ব।
আপুনি আপোনাৰ ৰিটাৰ্ণ ই-ভেৰিফাই কৰাৰ পিছত এটা সফলতাৰ বাৰ্তা দেখুওৱা হ’ব, য’ত লেনদেন ID আৰু স্বীকৃতি নম্বৰ থাকিব। লগতে, ই-ফাইলিং প’ৰ্টেলত পঞ্জীয়ন কৰা আপোনাৰ মোবাইল নম্বৰ আৰু ই-মেইল ID লৈও নিশ্চিতকৰণ বাৰ্তা প্ৰেৰণ কৰা হ’ব।