কৰ ক্ৰেডিটৰ অমিল চাবলৈ ইউজাৰ মেনুৱেল
1.অৱলোকন
কৰ ক্ৰেডিট অমিল সেৱা ই-ফাইলিং পৰ্টেলত সকলো পঞ্জীয়নভুক্ত ব্যৱহাৰকাৰীৰ বাবে (ERIসমূহকে ধৰি) উপলব্ধ। এই সেৱাৰ সহায়ত, আপুনি যিকোনো সংখ্যক ৰেকৰ্ডৰ বাবে সংশ্লিষ্ট মূল্যায়ন বছৰৰ বাবে আয়কৰ ৰিটাৰ্ণ আপলোড কৰাৰ লগে লগে আপোনাৰ ই-ফাইল কৰা আয়কৰ ৰিটাৰ্ণসমূহৰ কৰ ক্ৰেডিটৰ অমিল চাব পাৰিব।
এই সেৱাই আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত আপুনি অৱগত কৰা উৎসত কৰ্তন কৰা কৰ, উৎসত সংগ্ৰহ কৰা কৰ, অগ্ৰিম কৰ বা নিয়মীয়া মূল্যায়ন কৰ পৰিমাণৰ যিকোনো মিল উজ্জ্বল কৰে। কোনো মিল নোহোৱাৰ ক্ষেত্ৰত, আপুনি আপোনাৰ শেষত ভুলসমূহ শুধৰণি কৰিব পাৰে বা 24Q, 26Q, 27Q, 27EQ ৰ দৰে TDS ৰিটাৰ্ণ/ফৰ্মত সংশোধন কৰি (হয়তো এটা শুধৰণিৰ অনুৰোধ দাখিল কৰি বা এটা সংশোধিত ৰিটাৰ্ণ দাখিল কৰি) কৰ কৰ্তনকাৰীৰ দ্বাৰা সেইবোৰ শুধৰাই দিব পাৰে।
2. এই সেৱা ব্যৱহাৰ কৰাৰ পূৰ্বচৰ্তসমূহ
- ই-ফাইলিং প'ৰ্টেলত বৈধ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ডসহ পঞ্জীয়নভুক্ত ব্যৱহাৰকাৰী।
- বৈধ আৰু সক্ৰিয় PAN
- সংশ্লিষ্ট মূল্যায়ন বৰ্ষ (মূ.ব.)-ৰ বাবে সেই বছৰৰ কৰ ক্ৰেডিট অসামঞ্জস্য পৰীক্ষা কৰিবলৈ কমেও এটা আয়কৰ ৰিটাৰ্ণ দাখিল কৰা থাকিব লাগিব।
- ই-ফাইলিং প'ৰ্টেলত উপলব্ধ ফৰ্ম 26AS-ত TDS আৰু/অথবা TCS আৰু/অথবা পৰিশোধ কৰা আয়কৰৰ বিৱৰণ প্ৰতিফলিত হোৱা থাকিব লাগিব।
- ERIসমূহৰ বাবে: ERI-ক সংযোজন কৰা থাকিব লাগিব আৰু ERI-এ কৰদাতাক নিজৰ গ্ৰাহক হিচাপে সংযোজন কৰা থাকিব লাগিব
- ERIসমূহৰ বাবে: ERI-ৰ স্থিতি সক্ৰিয় হৈ থাকিব লাগিব
3.পৰ্যায়ক্ৰমিক নিৰ্দেশনা
3.1.কৰ ক্ৰেডিটৰ অমিল চাওক
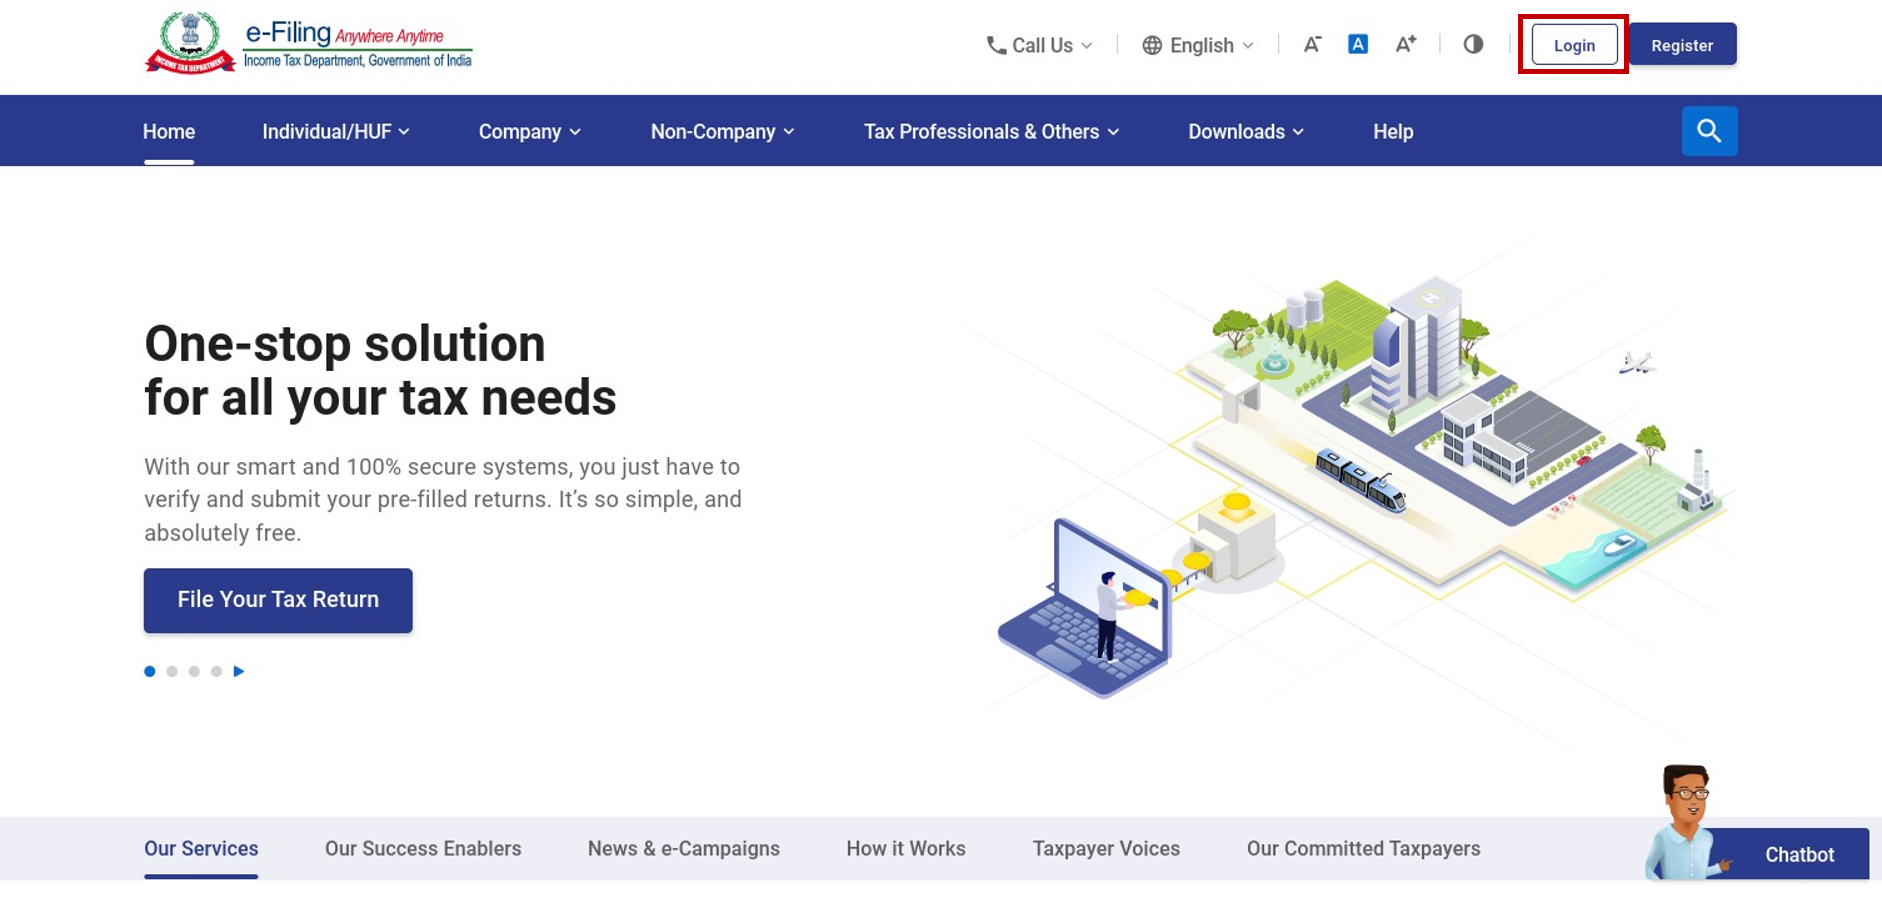
পদক্ষেপ 1: আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড ব্যৱহাৰ কৰি ই-ফাইলিং পৰ্টেলত ল'গইন কৰক।
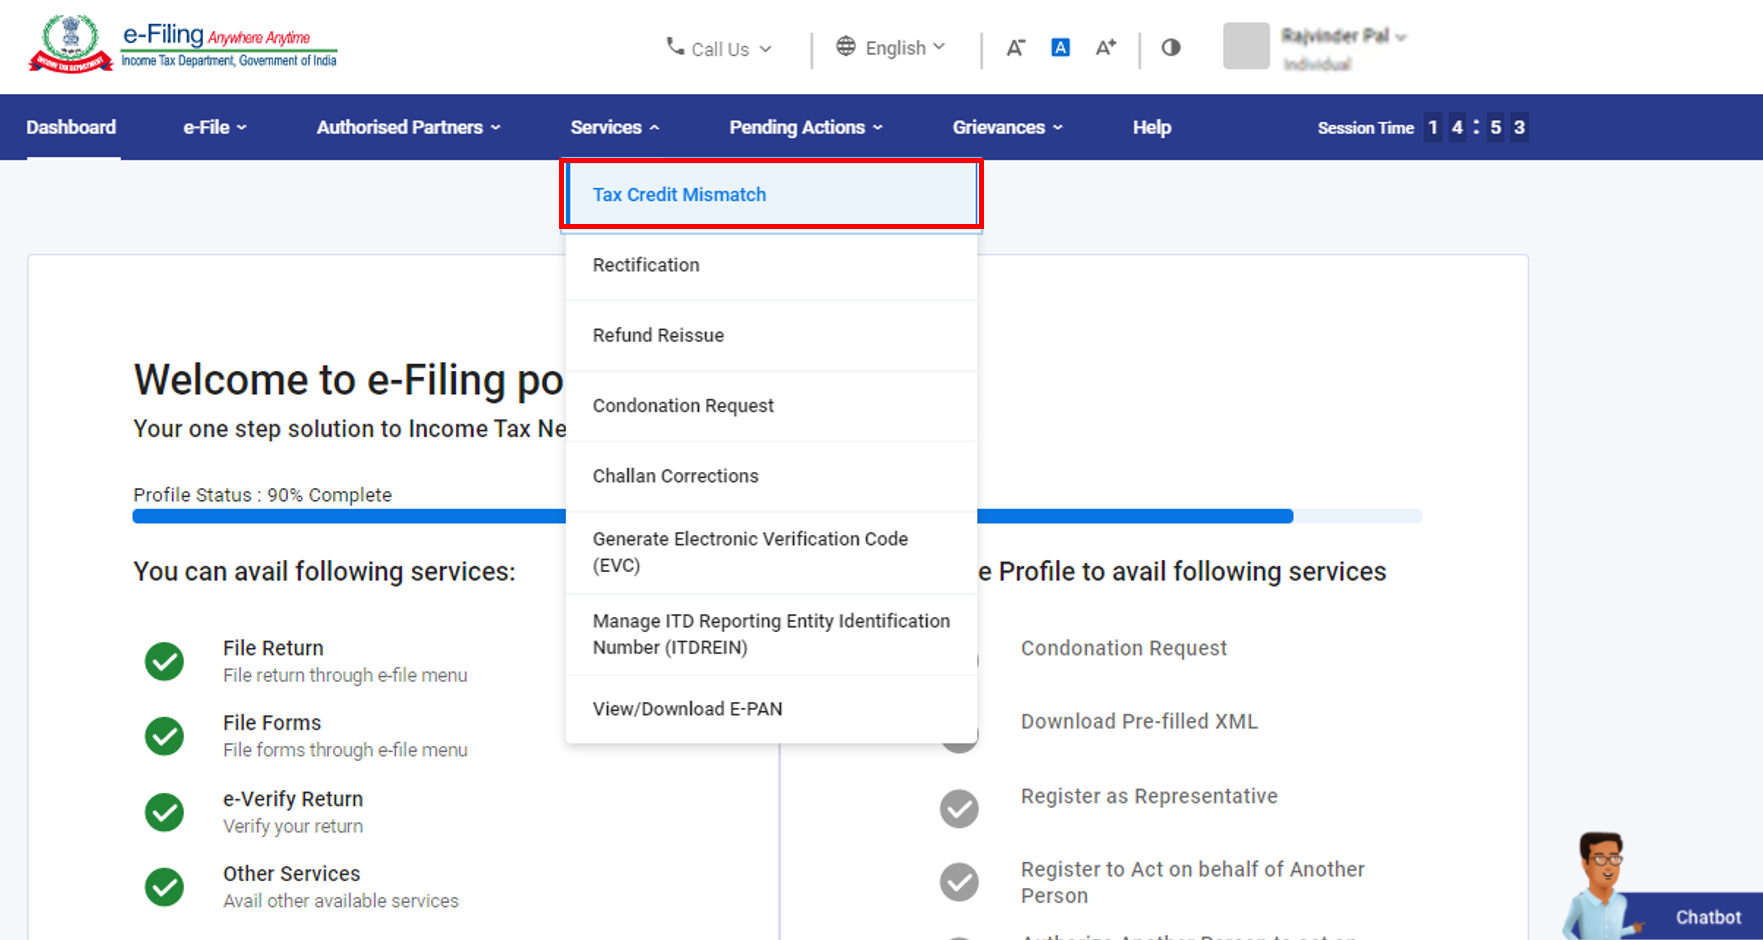
পদক্ষেপ 2: আপোনাৰ ডেচব'ৰ্ডত, সেৱাসমূহ আৰু কৰ ক্ৰেডিটৰ অমিলত ক্লিক কৰক।
পদক্ষেপ 3: কৰ ক্ৰেডিটৰ মিল নোহোৱা পৃষ্ঠাত, মূল্যায়ন বছৰ নিৰ্ব্বাচন কৰক (যিটোৰ বাবে আপুনি মিল নোহোৱাৰ বিৱৰণ চাব বিচাৰে) আৰু দাখিল কৰকত ক্লিক কৰক।
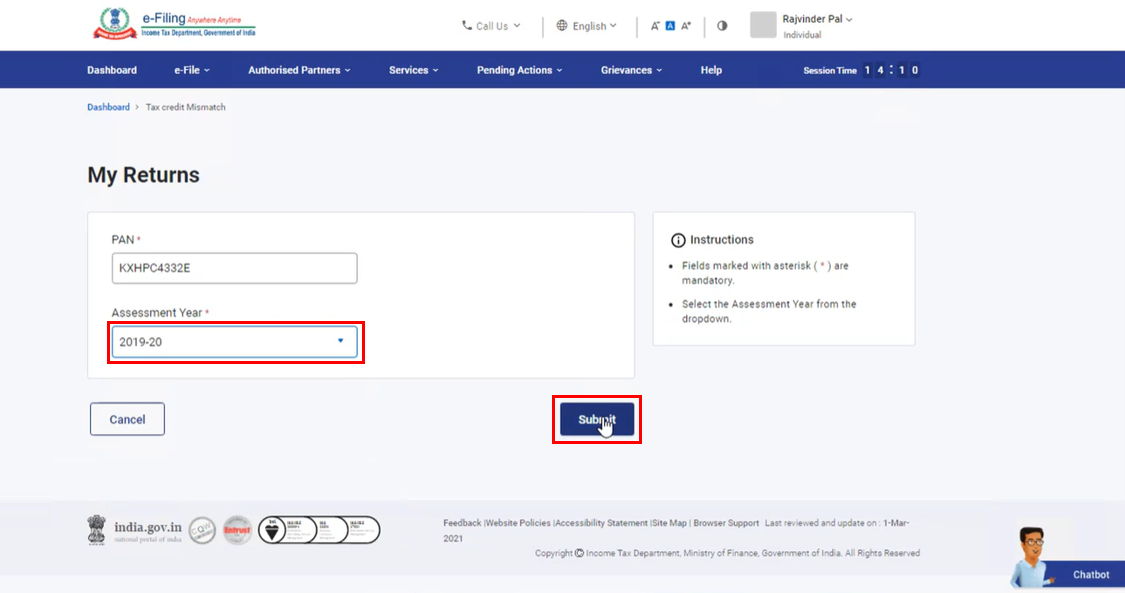
টোকা: আপোনাৰ PAN বিকল্পৰ অধীনত PANৰ পূৰ্ব-পূৰ্ণ হ’ব।
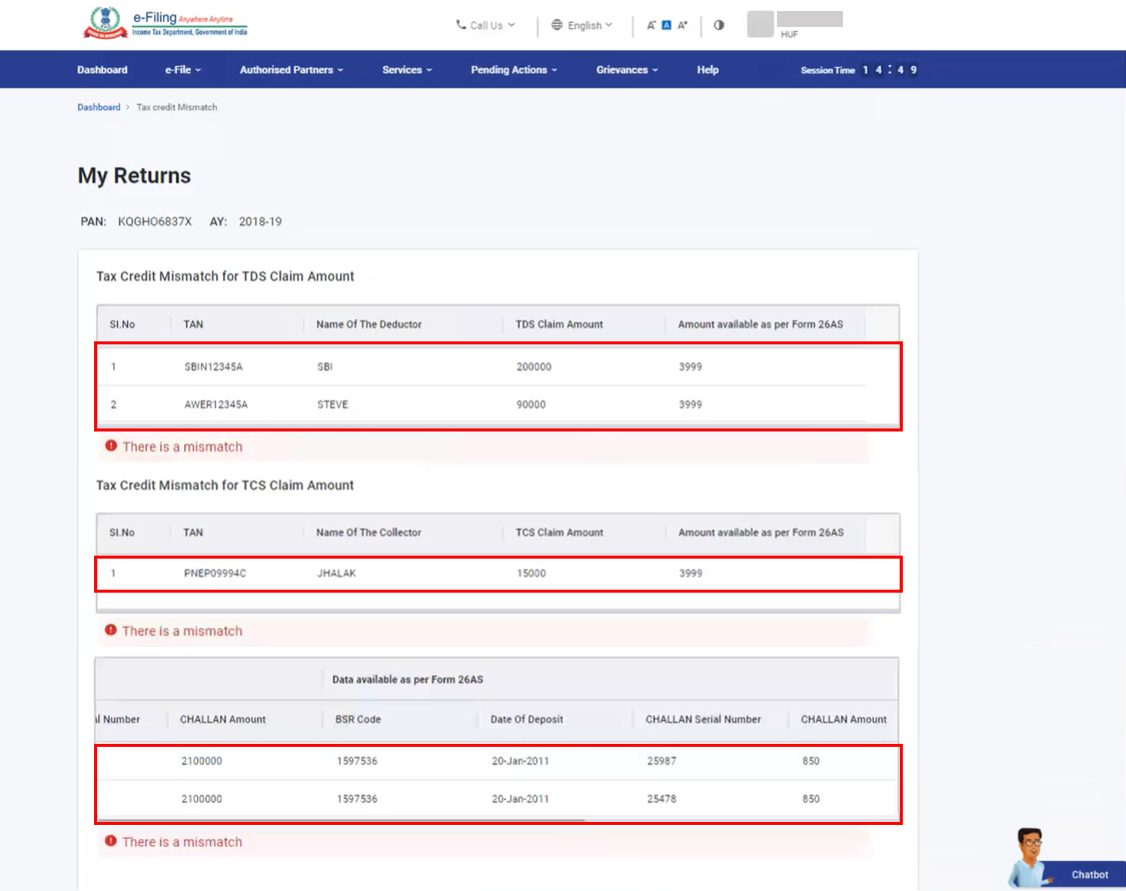
পদক্ষেপ 4: আয়কৰ ৰিটাৰ্ণত আপুনি প্ৰদান কৰা আৰু ফৰ্ম 26AS-ত প্ৰতিফলিত হোৱাৰ দৰে TDS আৰু/বা TCS আৰু/বা আয়কৰ পৰিশোধ কৰা বিৱৰণৰ মাজৰ অমিল প্ৰদৰ্শিত হয়।
টোকা:
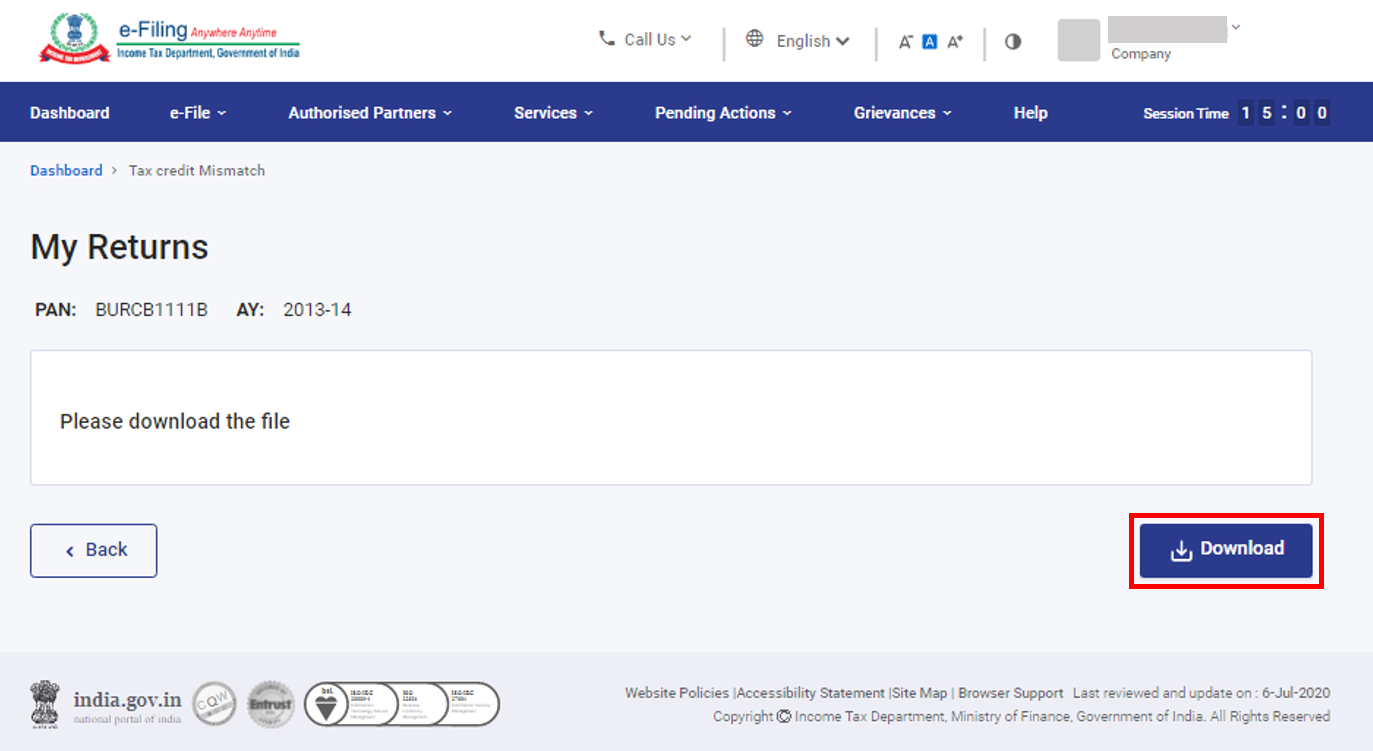
- যদি অসামঞ্জস্যৰ ৰেকৰ্ডৰ সংখ্যা 10-তকৈ অধিক হয়, তেন্তে ডাউনলোডত ক্লিক কৰি ইয়াক (PDF/XLS ৰূপত) ডাউনলোড কৰক।
- যদি অসামঞ্জস্যৰ ৰেকৰ্ডৰ সংখ্যা 10 বা তাতকৈ কম হয়, তেন্তে আপুনি কৰ ক্ৰেডিটৰ অমিল পৃষ্ঠাত সেইসমূহ চাব পাৰে। আপুনি ডাউনলোডত ক্লিক কৰি ইয়াক (PDF/XLS ৰূপত) ডাউনলোড কৰিব পাৰে।
3.2. কৰ ক্ৰেডিটৰ মিল নাথাকিব (ERIসমূহৰ বাবে)
চাওক
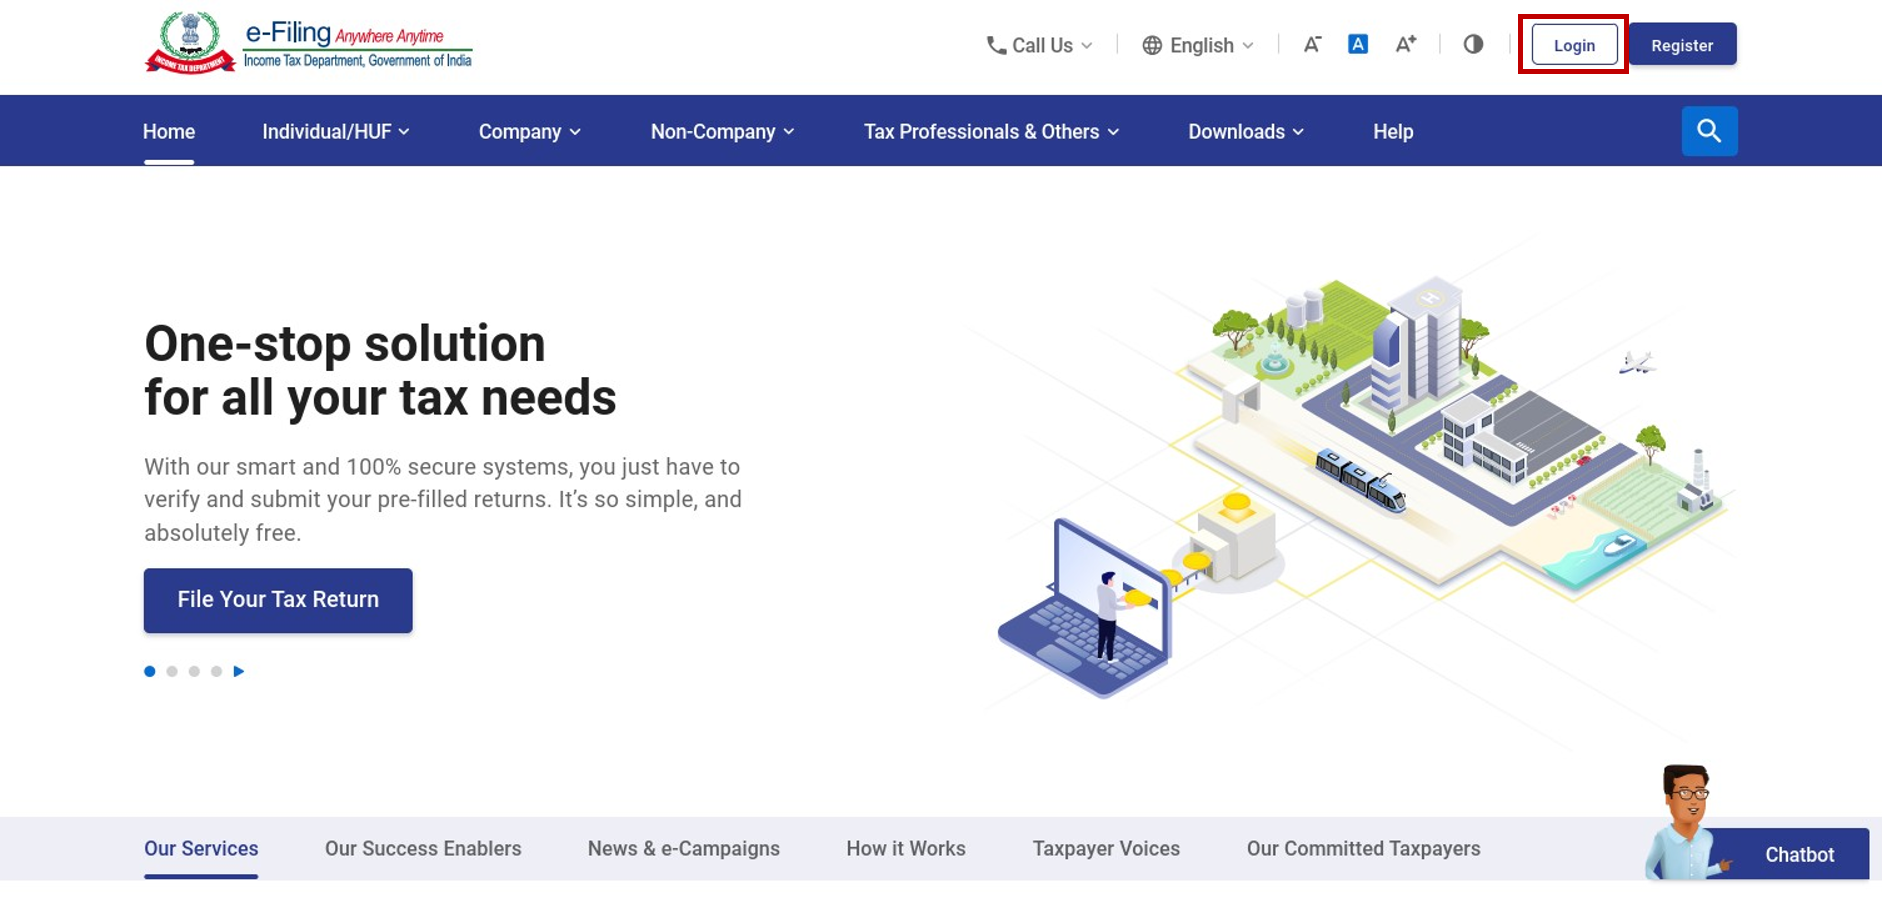
পদক্ষেপ 1: আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড ব্যৱহাৰ কৰি ই-ফাইলিং পৰ্টেলত ল'গইন কৰক।
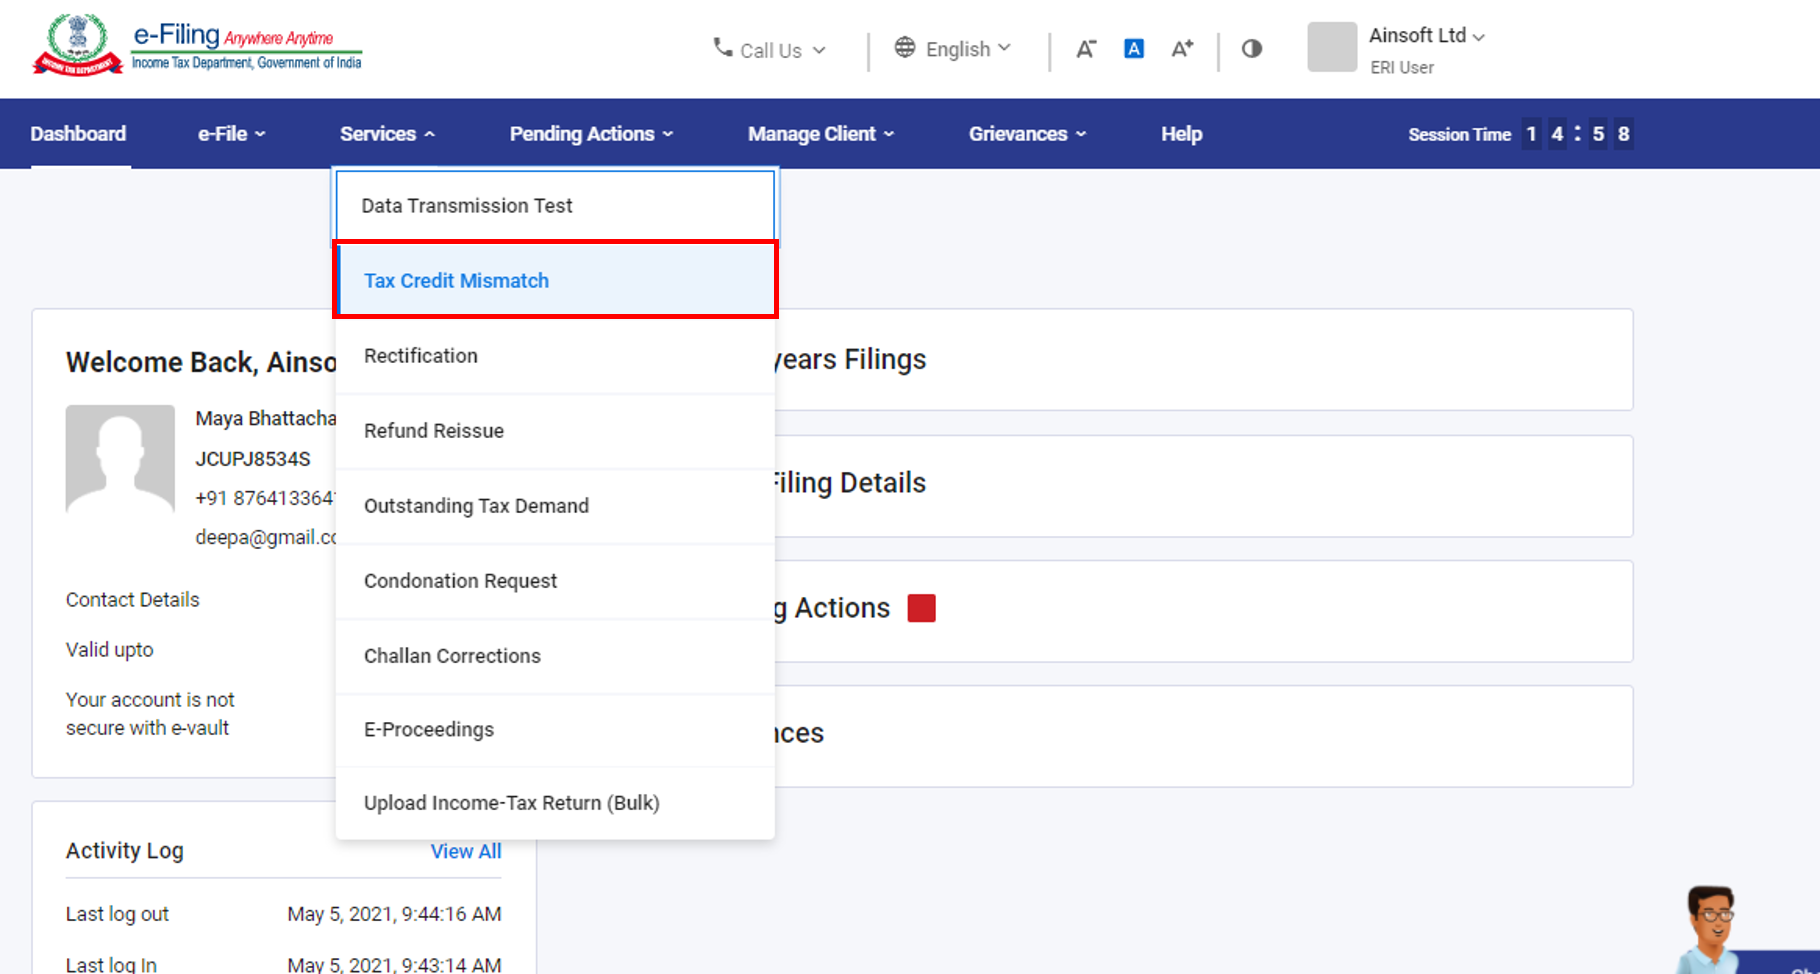
পদক্ষেপ 2: আপোনাৰ ডেচব'ৰ্ডত, সেৱাসমূহ আৰু কৰ ক্ৰেডিটৰ মিল নোহোৱাত ক্লিক কৰক।
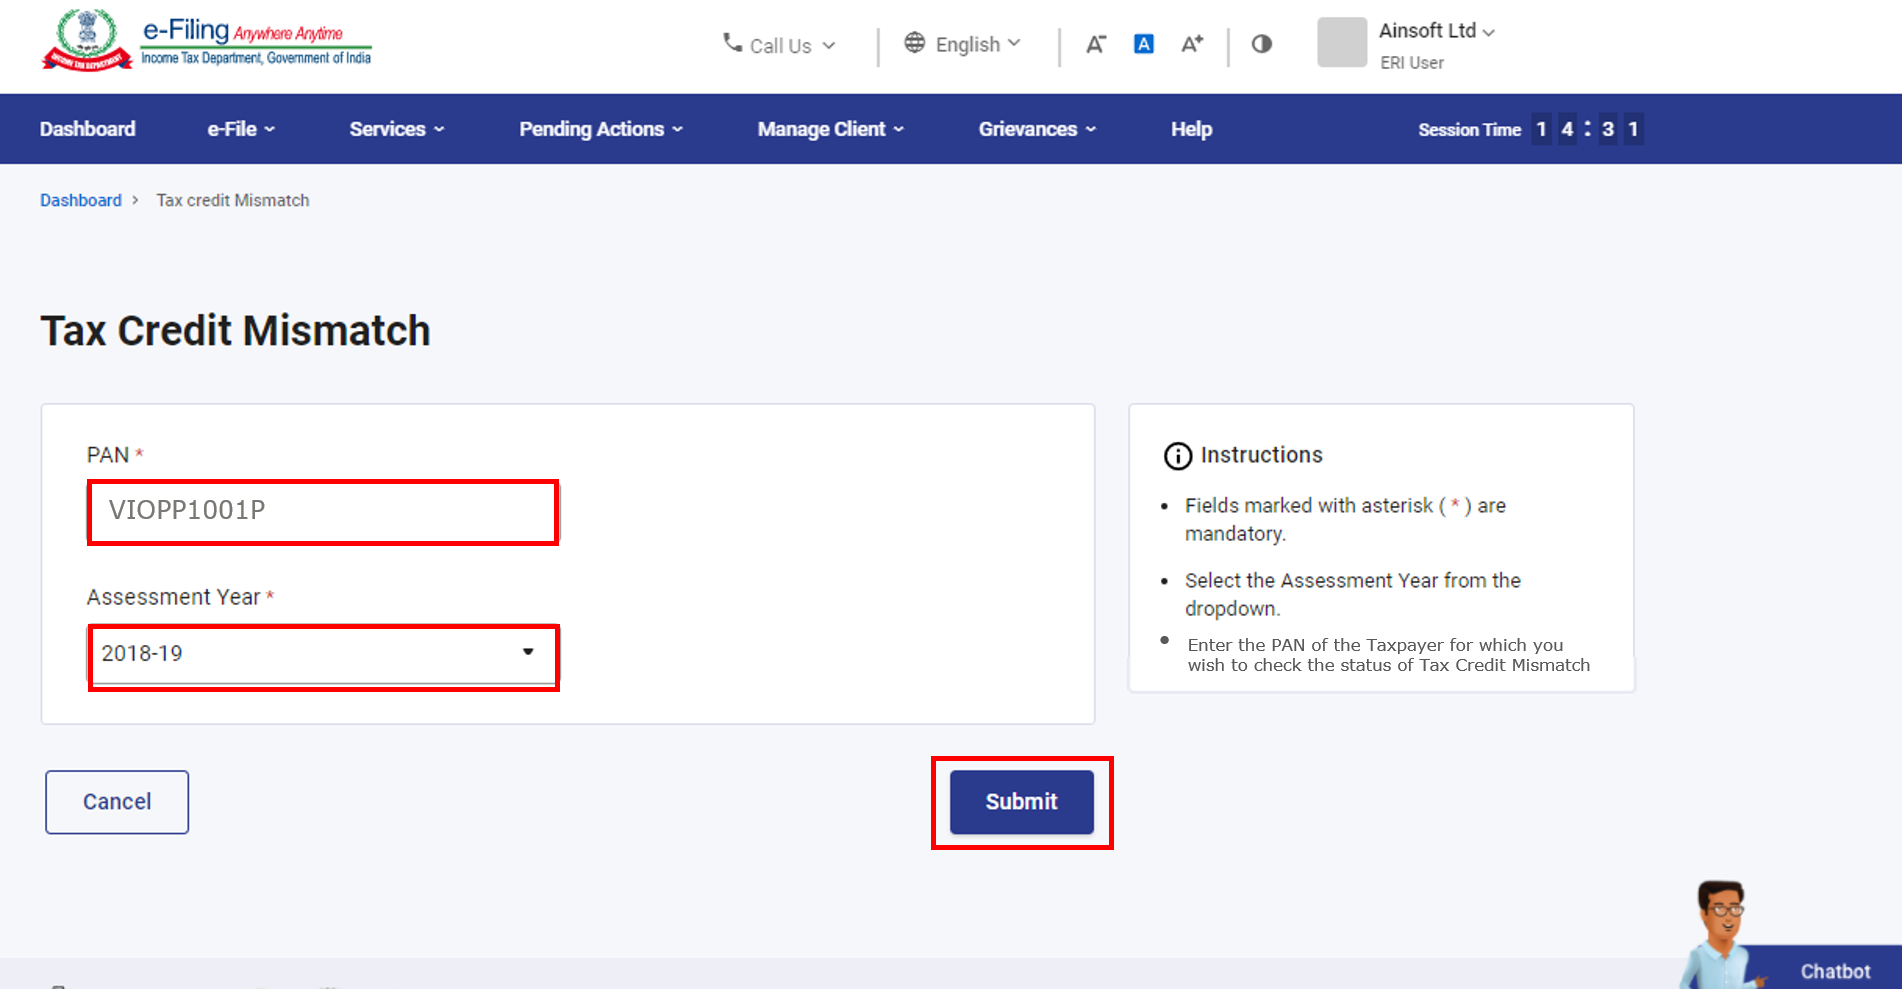
পদক্ষেপ 3: কৰ ক্ৰেডিটৰ মিল নোহোৱা পৃষ্ঠাত, PAN (যাৰ বিৱৰণ আপুনি পৰীক্ষা কৰিব বিচাৰে) প্ৰৱেশ কৰক, মূল্যায়ন বছৰ নিৰ্বাচন কৰক (যাৰ বাবে আপুনি মিল নোহোৱাৰ বিৱৰণ চাব বিচাৰে) আৰু জমা দিয়কত ক্লিক কৰক।
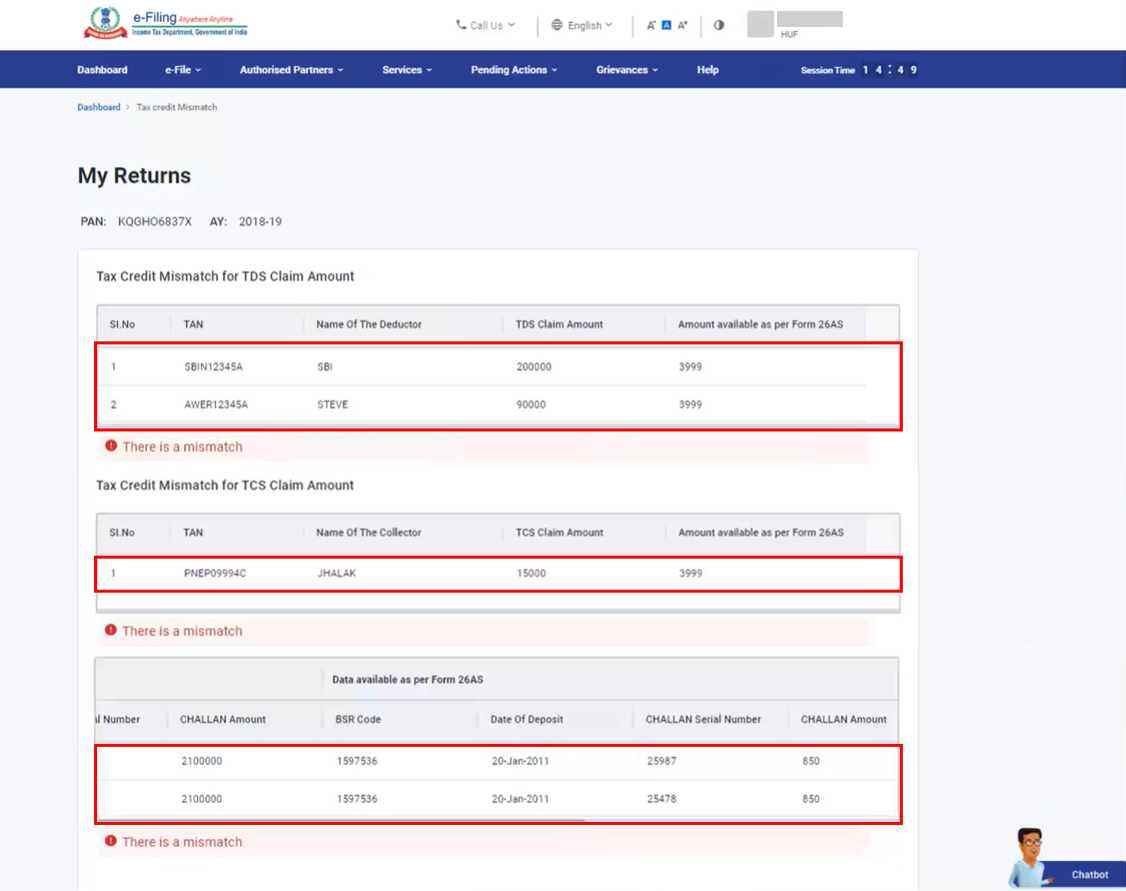
পদক্ষেপ 4: নিৰ্বাচিত পেনৰ বাবে দাখিল কৰা ITR-ত প্ৰদান কৰা আৰু ফৰ্ম 26AS-ত প্ৰতিফলিত হোৱা TDS আৰু/TCS/বা আয়কৰ পৰিশোধ কৰা (TDS / TCS-ৰ বাহিৰে) বিৱৰণৰ মাজৰ অমিল প্ৰদৰ্শিত হয়।
টোকা:
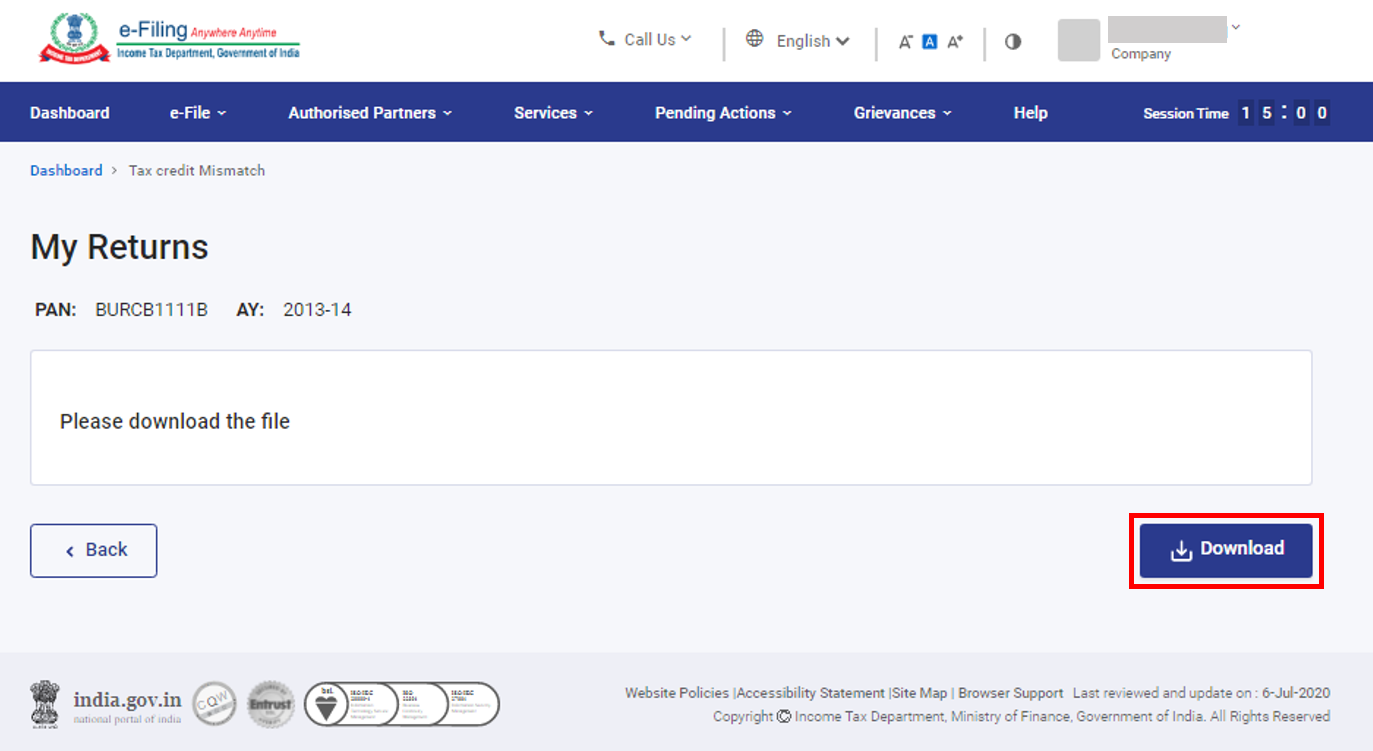
- যদি 10 টাতকৈ অধিক ৰেকৰ্ডৰ মিল নাই, ইয়াক ডাউনলোড কৰিবলৈ ডাউনলোডত ক্লিক কৰক (PDF/ XLS ৰূপত)।
- যদি 10 বা তাতকৈ কম মিল নোহোৱাৰ ৰেকৰ্ড আছে, আপুনি সেইবোৰ কৰ ক্ৰেডিট মিল নোহোৱা পৃষ্ঠাত চাব পাৰে। আপুনি ইয়াক (PDF / XLS ৰূপত) ডাউনলোডত ক্লিক কৰিও ডাউনলোড কৰিব পাৰে।
4.সম্পৰ্কীয় বিষয়সমূহ