অনলাইনযোগে ITR-1 (সহজ) ফাইল কৰাৰ ইউজাৰ মেনুৱেল
1. অৱলোকন
ই-ফাইলিং প'ৰ্টেলত পঞ্জীভুক্ত ব্যৱহাৰকাৰীসকলৰ বাবে ITR-1 দাখিল কৰাৰ সেৱা উপলব্ধ। এই সেৱাই ব্যক্তিগত কৰদাতাসকলক ই-ফাইলিং প'ৰ্টেলৰ জৰিয়তে অনলাইন বা অফলাইন উপযোগিতা ব্যৱহাৰ কৰি ITR-1 দাখিল কৰিবলৈ সুবিধা প্ৰদান কৰে। এই ইউজাৰ মেনুৱেলত অনলাইন মাধ্যমৰ জৰিয়তে ITR-1 দাখিল কৰাৰ পৰ্যায়ক্ৰমিক প্ৰক্ৰিয়াটো সামৰি লোৱা হৈছে।
2.এই সেৱা লাভ কৰাৰ পূৰ্ব-চর্তসমূহ
সাধাৰণ |
|
অন্যান্য |
|
3. ফৰ্মৰ বিষয়ে
3.1 উদ্দেশ্য
আয়কৰ ৰিটাৰ্ণ হৈছে এনে এখন ফৰ্ম য’ত কৰদাতাসকলে বাৰ্ষিক ভিত্তিত আয় আৰু তাৰ ওপৰত কৰ সম্পৰ্কে আয়কৰ বিভাগক তথ্য প্ৰদান কৰে। তলত উল্লেখ কৰা 3.2 অনুচ্ছেদ অনুসৰি চৰ্তসমূহ পূৰণ কৰা আৱাসী ব্যক্তিসকলে পুৰণি বা নতুন কৰ ব্যৱস্থাত তেওঁলোকৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰিবলৈ ফৰ্ম ITR-1 ব্যৱহাৰ কৰিব পাৰে।
3.2 কোনে ব্যৱহাৰ কৰিব পাৰে?
ITR-1 এনে এগৰাকী আৱাসী ব্যক্তিয়ে দাখিল কৰিব পাৰে, যাৰ:
- FY-ৰ সময়ত মুঠ আয় ₹ 50 লাখতকৈ অধিক নহয়
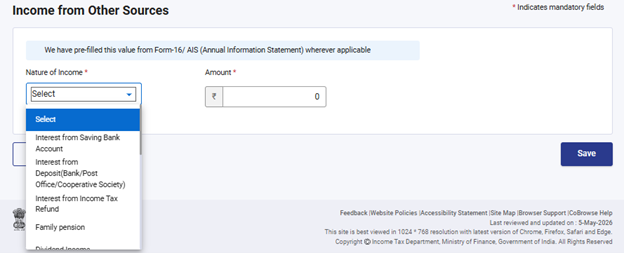
- বেতনৰ পৰা আয়, দুটা গৃহ সম্পত্তি, পাৰিবাৰিক পেঞ্চনৰ আয়, কৃষি আয় (₹5000/- লৈকে), ধাৰা 112A-ৰ অধীনত 1.25 লাখ টকালৈকে দীৰ্ঘম্যাদী মূলধনী লাভ আৰু অন্যান্য উৎসৰ পৰা হয়, যিবোৰৰ ভিতৰত আছে:
- সঞ্চয় একাউণ্টৰ পৰা পোৱা সুত
- জমা (বেংক / ডাকঘৰ / সমবায় সমিতি)-ৰ পৰা পোৱা সুত
- আয়কৰ ৰিফাণ্ডৰ পৰা পোৱা সুত
- বৰ্ধিত ক্ষতিপূৰণৰ ওপৰত প্ৰাপ্ত সুত
- অন্যান্য সুত আয়
- পাৰিবাৰিক পেঞ্চন
- পতি বা পত্নীৰ (পৰ্তুগীজ নাগৰিক সংহিতাৰ অধীনত সামৰি লোৱাসকলৰ বাহিৰে) বা নাবালকৰ আয় একত্ৰিত কৰা হয় (কেৱল যদিহে আয়ৰ উৎস ওপৰত উল্লেখ কৰা নিৰ্ধাৰিত সীমাৰ ভিতৰত থাকে)।
ITR-1 এনে এজন ব্যক্তিয়ে ফাইল কৰিব নোৱাৰে, যি:
- যি সাধাৰণ বাসিন্দা হোৱাৰ বাহিৰে বাসিন্দা (RNOR), আৰু প্ৰৱাসী ভাৰতীয় (NRI)
- যাৰ মুঠ আয় ₹ 50 লাখতকৈ অধিক হয়
- যাৰ কৃষি আয় ₹ 5000-তকৈ অধিক হয়
- যাৰ লটাৰী, ৰেচৰ ঘোঁৰা, আইনী জুৱা আদিৰ পৰা আয় আছে।
- হ্ৰস্বম্যাদী মূলধনী লাভ আছে
- যাৰ ধাৰা 112A-ৰ অধীনত 1.25 লাখ টকাতকৈ অধিক দীৰ্ঘম্যাদী মূলধনী লাভ আছে
- যি তালিকাভুক্ত নোহোৱা ইকুইটি শ্বেয়াৰত বিনিয়োগ কৰিছে
- যাৰ ব্যৱসায় অথবা বৃত্তিৰ পৰা আয় আছে
- এটা কোম্পানীৰ সঞ্চালক
- যাৰ আয়কৰ অধিনিয়ম,1961-ৰ ধাৰা 194N-ৰ অধীনত কৰ কৰ্তন হৈছে
- যাৰ এক যোগ্য ষ্টাৰ্ট-আপ হিচাপে নিয়োগকৰ্তাৰ পৰা প্ৰাপ্ত ESOP-ৰ ওপৰত স্থগিত আয়কৰ আছে
- দুটাতকৈ অধিক গৃহ সম্পত্তিৰ গৰাকী হয় আৰু তাৰ পৰা আয় থাকে
- যাক ITR-1-ৰ বাবে যোগ্যতাৰ চৰ্তাৱলীৰ অধীনত সামৰি লোৱা নহয়
4. ফৰ্মৰ এক আভাস
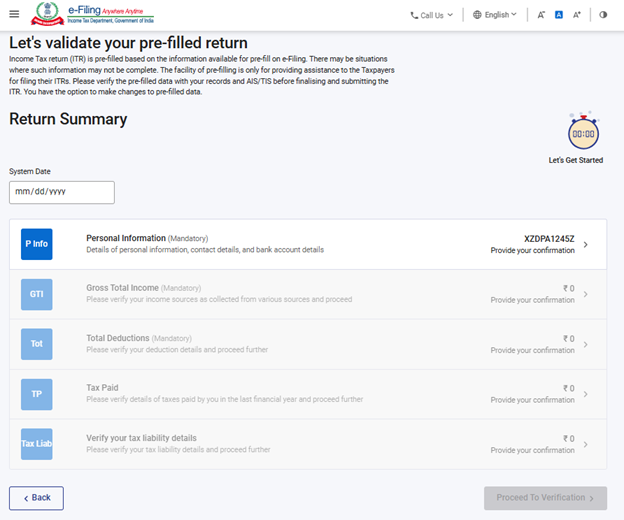
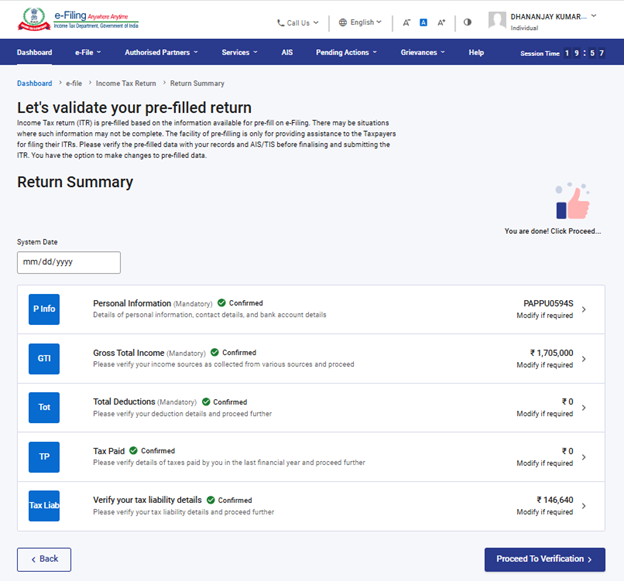
ITR-1-ত পাঁচটা পূৰ্ব-পূৰণ কৰা বিভাগ আছে যিবোৰ দাখিল কৰাৰ পূৰ্বে বৈধতা নিৰ্ধাৰণ / সম্পাদনা কৰাৰ প্ৰয়োজন আৰু লগতে এটা সাৰাংশৰ বিভাগ আছে যিটো কৰ গণনাৰ বাবে পুনৰীক্ষণ কৰাটো প্ৰয়োজনীয়। বিভাগসমূহ তলত দিয়া ধৰণৰ:
- ব্যক্তিগত তথ্য
- সৰ্বমুঠ আয়
- মুঠ কৰ্তন
- পৰিশোধ কৰা কৰ
- মুঠ কৰ দায়বদ্ধতা
ইয়াত ITR-1-ৰ বিভিন্ন শাখাৰ দ্ৰুত আভাস প্ৰদান কৰা হৈছে:
4.1 ব্যক্তিগত তথ্য
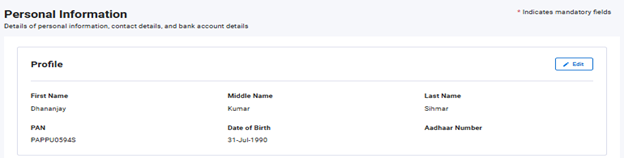
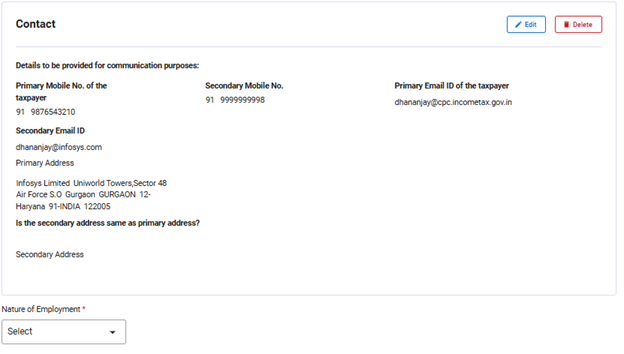
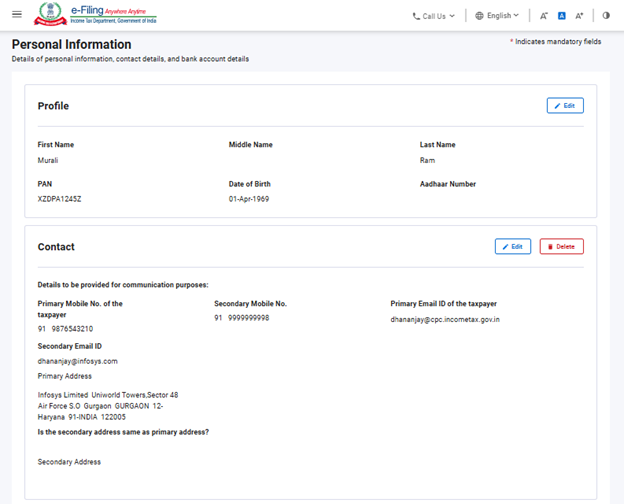
ITR-ৰ ব্যক্তিগত তথ্য বিভাগত, আপুনি আপোনাৰ ই-ফাইলিং প্ৰ'ফাইলৰ পৰা স্বয়ংক্ৰিয়ভাৱে পূৰণ হোৱা পূৰ্ব-পূৰণ কৰা তথ্যসমূহৰ বৈধতা নিৰ্ধাৰণ কৰিব লাগিব। আপুনি আপোনাৰ কিছুমান ব্যক্তিগত তথ্য পোনপটীয়াকৈ ফৰ্মখনত সম্পাদনা কৰিব নোৱাৰিব। অৱশ্যে, প্ৰ'ফাইল বিভাগলৈ গৈ আপুনি প্ৰয়োজনীয় পৰিৱৰ্তনসমূহ কৰিব পাৰিব। আপুনি ফৰ্মখনত আপোনাৰ প্ৰ'ফাইল (কেৱল আধাৰ নম্বৰ), যোগাযোগৰ সবিশেষ, ফাইলিং প্ৰকাৰৰ সবিশেষ আৰু বেংকৰ সবিশেষ সম্পাদনা কৰিব পাৰিব।
প্ৰ'ফাইল
যোগাযোগৰ বিৱৰণ:
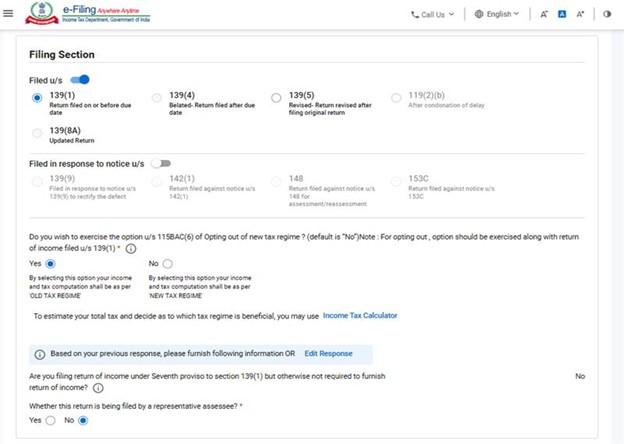
ফাইলিঙৰ ধৰণৰ বিৱৰণ:
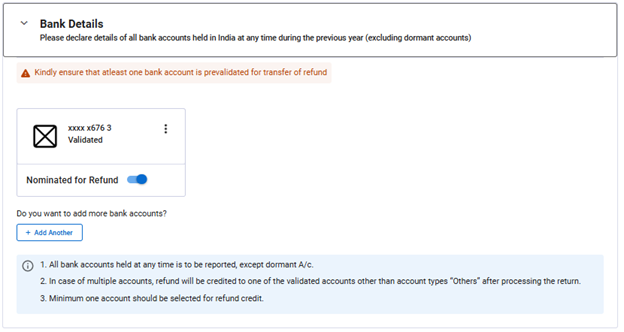
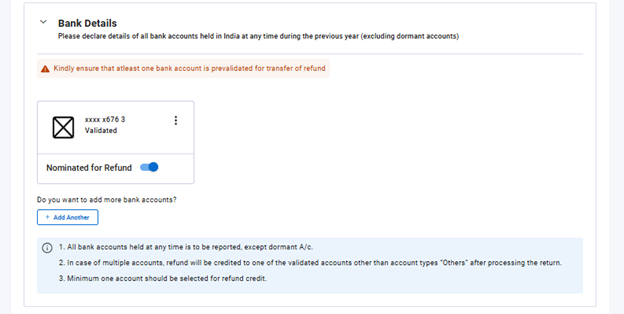
বেংকৰ বিৱৰণ:
টোকা:
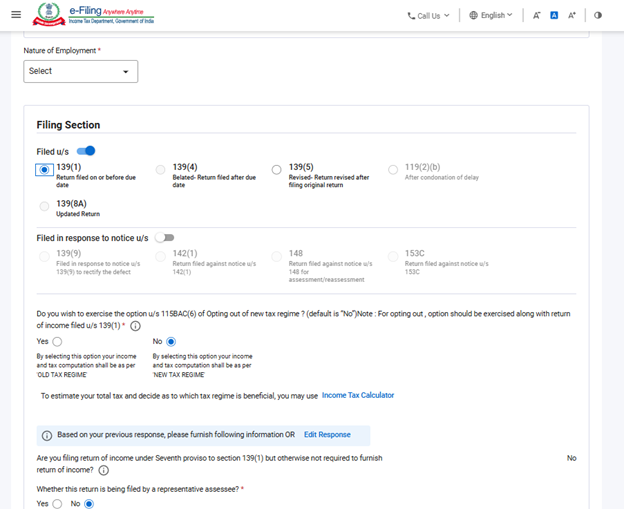
- বিত্ত আইন 2023-য়ে ধাৰা 115BAC-ৰ ব্যৱস্থাসমূহ সংশোধন কৰি ব্যক্তি, HUF, AOP, BOI আৰু AJP শ্ৰেণীৰ কৰদাতাসকলৰ বাবে নতুন কৰ ব্যৱস্থাক ডিফ'ল্ট কৰ ব্যৱস্থা হিচাপে নিৰ্ধাৰণ কৰিছে। যদি আপুনি নতুন কৰ ব্যৱস্থা অনুসৰি কৰ পৰিশোধ কৰিব নিবিচাৰে, তেন্তে আপুনি স্পষ্টভাৱে ইয়াৰ পৰা বাহিৰ হ'বলৈ আৰু পুৰণি কৰ ব্যৱস্থাৰ অধীনত কৰ পৰিশোধ কৰিবলৈ নিৰ্বাচন কৰিব লাগিব।
- যদি আপুনি নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ'ব বিচাৰে তেন্তে ফাইলিং বিভাগত থকা ৰেডিঅ' বুটামত “হয়” বাছনি কৰক। এই বিকল্পটো ব্যৱহাৰ কৰিবলৈ, ব্যৱসায় বা বৃত্তিৰ পৰা হোৱা আয়ৰ বাহিৰে অন্য আয় থকা কৰদাতাই প্ৰাসংগিক নিৰ্ধাৰণ বৰ্ষৰ বাবে ধাৰা 139(1)-ৰ অধীনত দাখিল কৰিবলগীয়া আয়ৰ ৰিটাৰ্ণত তেওঁলোকৰ কৰ ব্যৱস্থাৰ পছন্দটো নিৰ্দিষ্টকৈ উল্লেখ কৰিব লাগিব।
4.2 সৰ্বমুঠ আয়
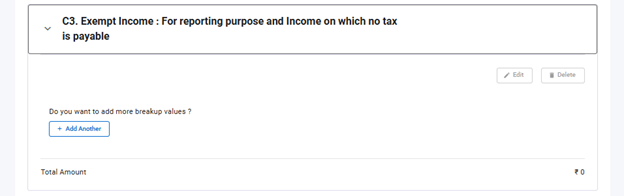
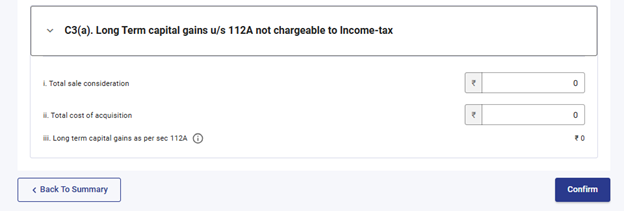
সৰ্বমুঠ আয় শিতানত, আপুনি পূৰ্বে-পূৰণ কৰা তথ্যসমূহ পুনৰীক্ষণ কৰিব লাগিব আৰু দৰমহা / পেঞ্চন, গৃহ সম্পত্তি, ধাৰা 112A-ৰ অধীনত দীৰ্ঘম্যাদী মূলধনী লাভ আৰু অন্যান্য উৎসৰ পৰা (যেনে সুতৰ আয়, পাৰিবাৰিক পেঞ্চন আদি) হোৱা আপোনাৰ আয়ৰ উৎসৰ সবিশেষ নিশ্চিত / সম্পাদনা কৰিব লাগিব। আপুনি লগতে ৰেহাই পোৱা আয়ৰ সবিশেষো যোগ কৰিব পাৰে, যদিহে কিবা থাকে।
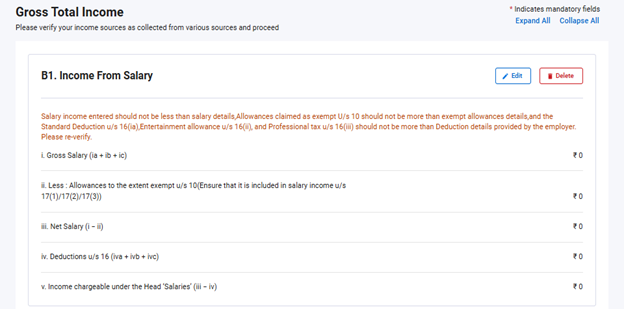
বেতনৰ পৰা আয়:
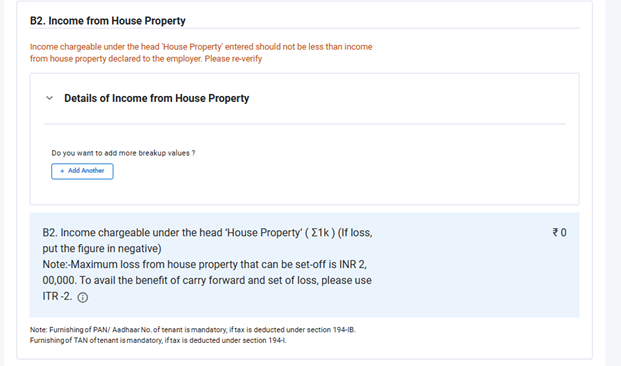
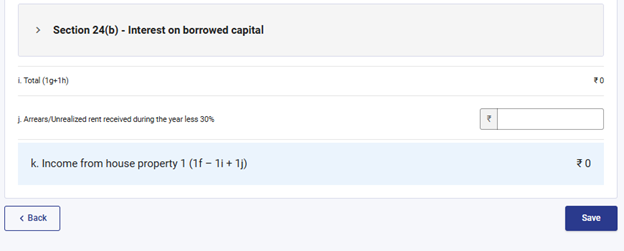
দুটা গৃহ সম্পত্তি পৰ্যন্তৰ পৰা আয় আৰু ঋণ লোৱা মূলধনৰ ওপৰত সুতৰ বিৱৰণ:
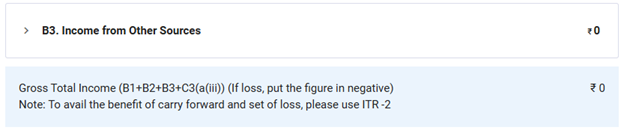
অন্যান্য উৎসৰ পৰা আয়:
ৰেহাই পোৱা আয়:
ধাৰা 112A-ৰ অধীনত দীৰ্ঘম্যাদী মূলধনী মুনাফা:
4.3 সৰ্বমুঠ কৰ্তন
সৰ্বমুঠ কৰ্তন শিতানত, আয়কৰ অধিনিয়ম, 1961-ৰ অধ্যায় VI-A-ৰ অধীনত আপোনাৰ বাবে প্ৰযোজ্য যিকোনো কৰ কৰ্তন দাবী কৰিবলৈ আপুনি সেয়া যোগ, বিলোপ আৰু নিশ্চিত কৰিব লাগিব।
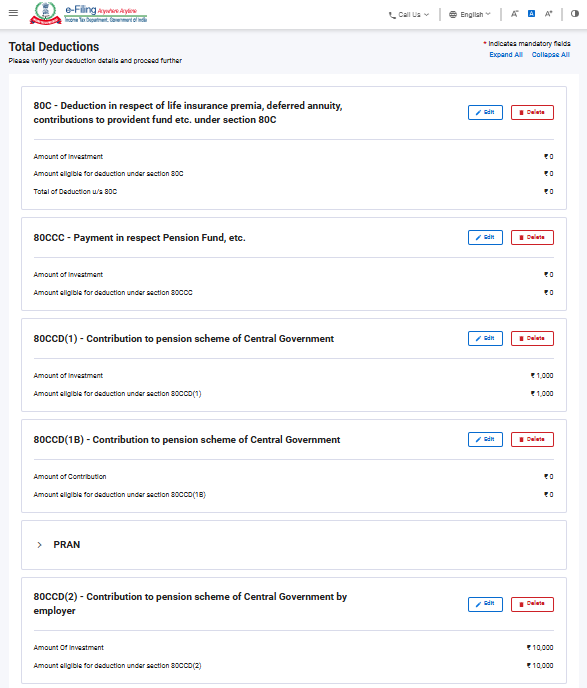
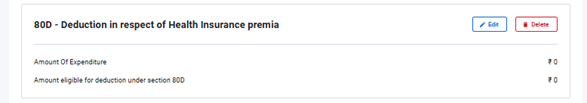
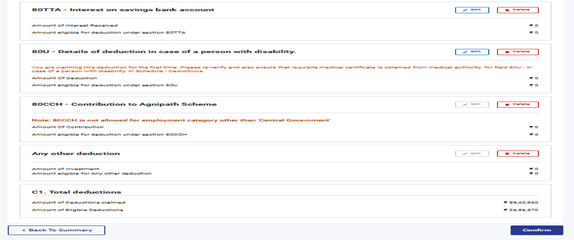
টোকা:
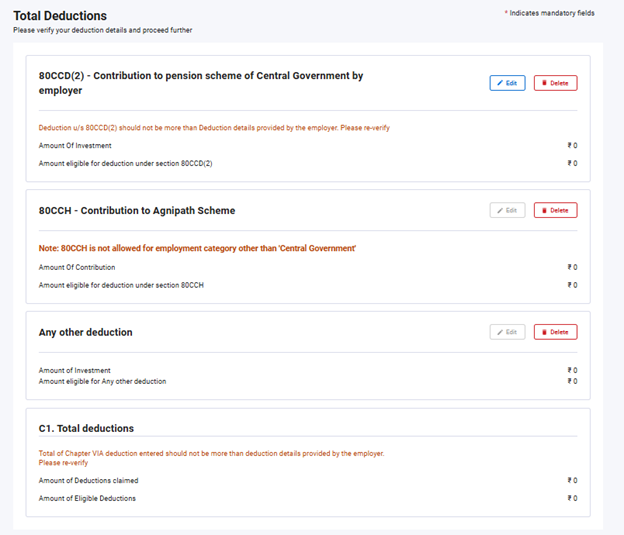
AY 2025-26-ৰ পৰা কৰ কৰ্তন দাবী কৰিবলৈ আপুনি কিছু অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব।
ধাৰা 80 C-ৰ অধীনত কৰ কৰ্তন:
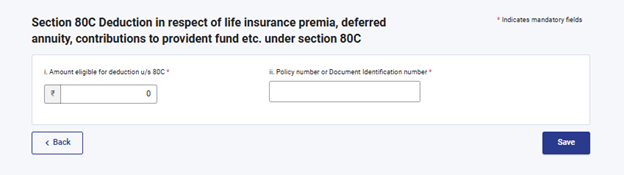
ধাৰা 80 CCC-ৰ অধীনত কৰ কৰ্তন:
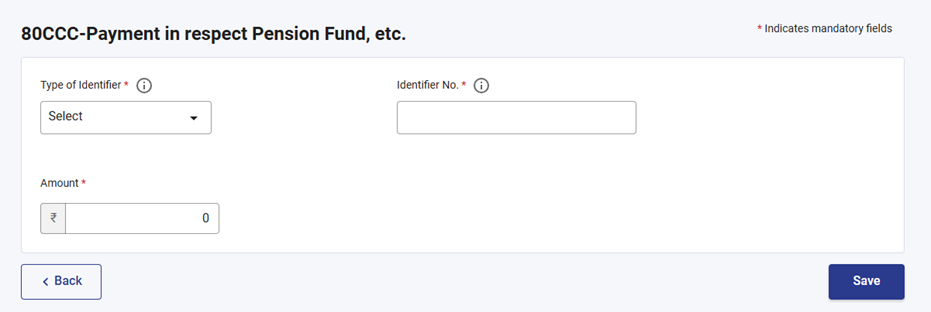
ধাৰা 80 DD-ৰ অধীনত কৰ কৰ্তন:
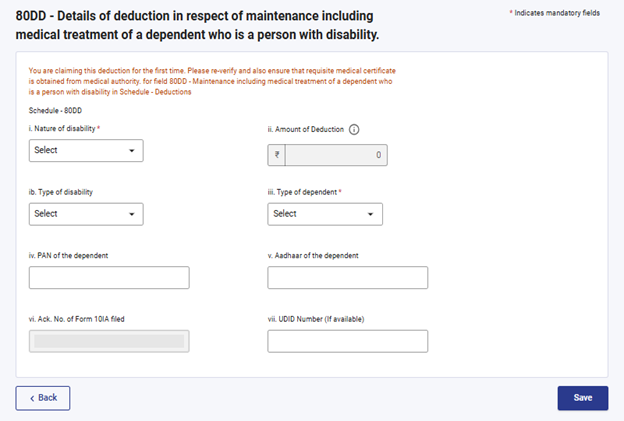
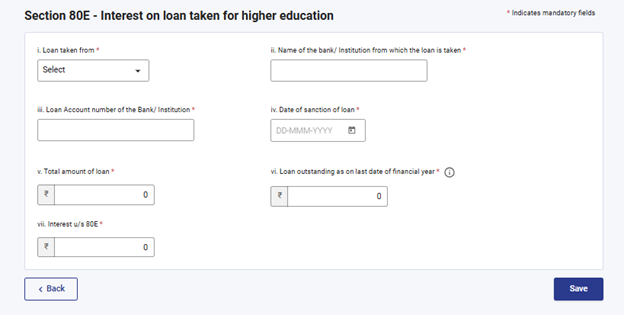
ধাৰা 80 E-ৰ অধীনত কৰ কৰ্তন:
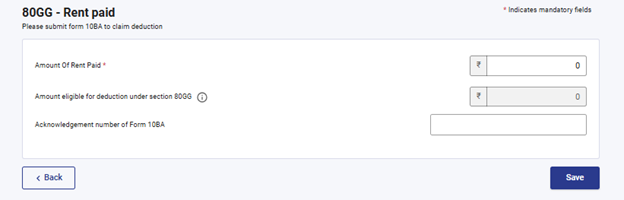
ধাৰা 80 GG-ৰ অধীনত কৰ কৰ্তন:
টোকা:
A.Y 26-27-ৰ বাবে, ডিফ'ল্ট ব্যৱস্থা হৈছে নতুন কৰ ব্যৱস্থা। যদি আপুনি পুৰণি কৰ ব্যৱস্থা নিৰ্বাচন কৰা নাই, তেন্তে আপোনাৰ বাবে কেৱল ধাৰা 80CCD (2)-ৰ অধীনত কৰ কৰ্তন- টায়াৰ-1 NPS একাউণ্টলৈ নিয়োগকৰ্তাৰ বৰঙণি আৰু 80CCH- অগ্নিবীৰ কৰ্পাছ ফাণ্ডত জমা কৰা ধনৰ পৰিমাণহে দৃশ্যমান হ'ব।
4.4 পৰিশোধ কৰা কৰ
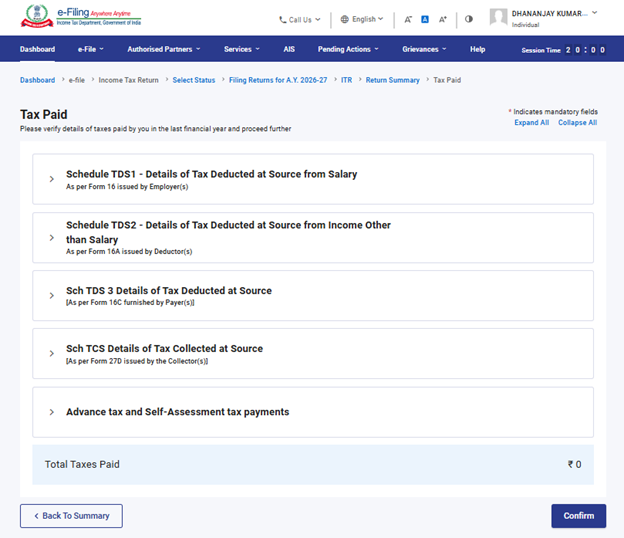
পৰিশোধ কৰা কৰ শিতানত, আপুনি পূৰ্বৱৰ্তী বৰ্ষত আপোনাৰ দ্বাৰা পৰিশোধ কৰা কৰ নিশ্চিত কৰিব লাগিব। কৰৰ সবিশেষত পৰিশোধক(সকল)ৰ দ্বাৰা প্ৰদান কৰা দৰমহাৰ পৰা / দৰমহাৰ বাহিৰে অন্য উৎসৰ পৰা TDS, TCS, অগ্ৰিম কৰ আৰু স্ব-নিৰ্ধাৰণ কৰ অন্তৰ্ভুক্ত থাকে।
4.5 মুঠ কৰ দায়বদ্ধতা
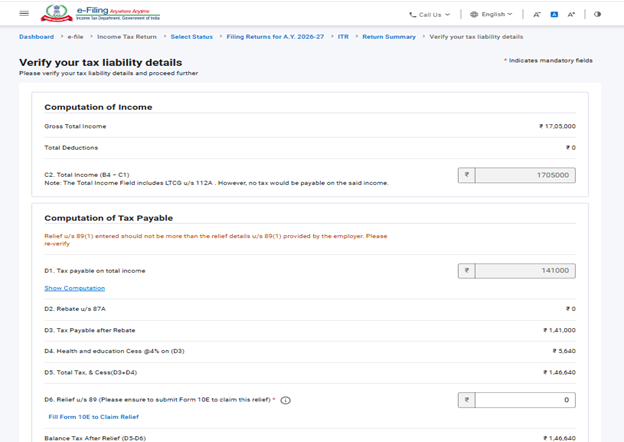
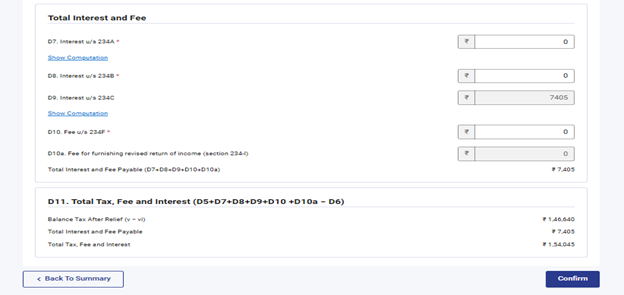
মুঠ কৰৰ দায়বদ্ধতা শিতানত, আপুনি বৈধতা নিৰ্ধাৰণ কৰা শিতানসমূহ আৰু নিৰ্বাচিত কৰ ব্যৱস্থা অনুসৰি গণনা কৰা কৰৰ দায়বদ্ধতা পুনৰীক্ষণ কৰিব লাগিব।
5. ITR - 1 কেনেদৰে বিচাৰি পাব আৰু দাখিল কৰিব:
নিম্নলিখিত পদ্ধতিবোৰৰ জৰিয়তে আপুনি আপোনাৰ ITR ফাইল আৰু দাখিল কৰিব পাৰে:
- অনলাইন মোড – ই-ফাইলিং প'ৰ্টেলৰ জৰিয়তে
- অফলাইন মোড – অফলাইন উপযোগিতা বা এক্সেল উপযোগিতাৰ জৰিয়তে
অনলাইন মাধ্যমৰ জৰিয়তে ITR দাখিল আৰু জমা কৰিবলৈ তলত দিয়া পদক্ষেপসমূহ অনুসৰণ কৰক:
পদক্ষেপ 1: আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড ব্যৱহাৰ কৰি ই-ফাইলিং পৰ্টেলত লগ ইন কৰক৷
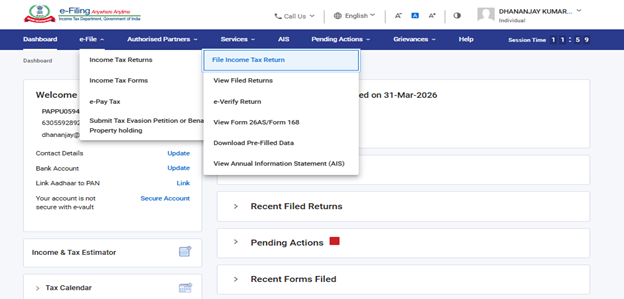
পদক্ষেপ 2: আপোনাৰ ডেশ্বব'ৰ্ডত, 'ই-ফাইল' > 'আয়কৰ ৰিটাৰ্ণ' > 'আয়কৰ ৰিটাৰ্ণ দাখিল কৰক'ত ক্লিক কৰক।
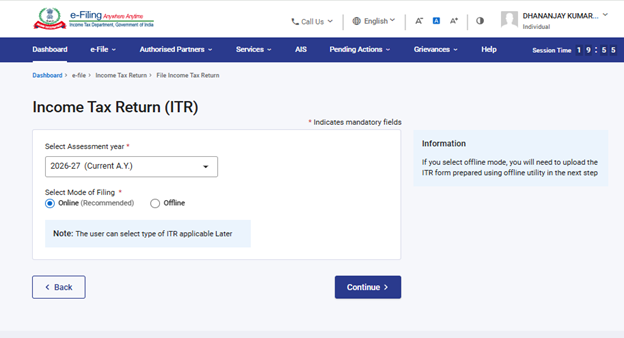
পদক্ষেপ 3: নিৰ্ধাৰণ বৰ্ষ 2026-27 আৰু ফাইলিংৰ মাধ্যম 'অনলাইন' হিচাপে বাছনি কৰক, তাৰ পিছত 'অব্যাহত ৰাখক'ত ক্লিক কৰক।
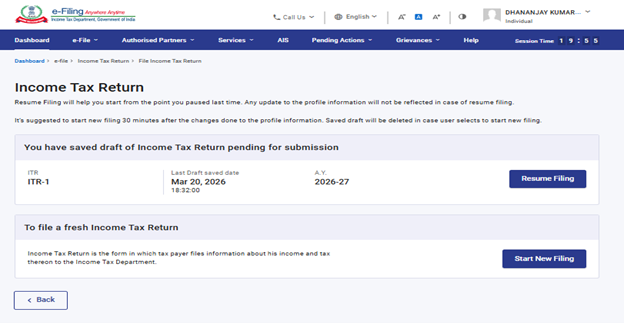
পদক্ষেপ 4: যদি আপুনি ইতিমধ্যে আয়কৰ ৰিটাৰ্ণ পূৰণ কৰিছে আৰু জমা কৰিবলৈ বাকী আছে, তেন্তে 'ফাইলিং পুনৰ আৰম্ভ কৰক'ত ক্লিক কৰক। যদি আপুনি চেভ কৰি ৰখা ৰিটাৰ্ণ বাতিল কৰিব বিচাৰে আৰু ৰিটাৰ্ণ নতুনকৈ প্ৰস্তুত কৰা আৰম্ভ কৰিব বিচাৰে, তেন্তে 'নতুন ফাইলিং আৰম্ভ কৰক'ত ক্লিক কৰক।
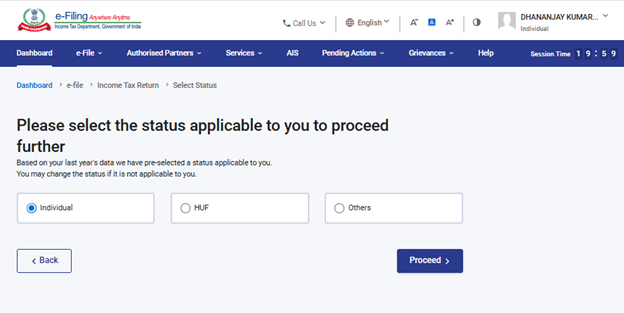
পদক্ষেপ 5: আপোনাৰ বাবে প্ৰযোজ্য অনুসৰি স্থিতি বাছনি কৰক আৰু 'আগবাঢ়ক'ত ক্লিক কৰক।
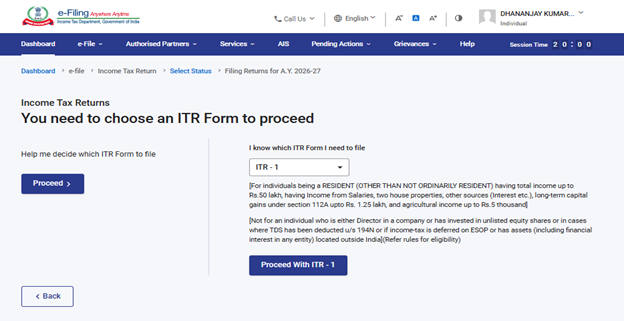
পদক্ষেপ 6: ড্ৰপডাউন মেনুৰ পৰা ITR-1 বাছনি কৰক আৰু ITR-1-ৰ সৈতে 'আগবাঢ়ক'ত ক্লিক কৰক।
পদক্ষেপ 7: আপোনাৰ বাবে প্ৰযোজ্য ITR বাছনি কৰাৰ পিছত, প্ৰয়োজনীয় নথিপত্ৰৰ তালিকাখন মন কৰক আৰু 'আহক আৰম্ভ কৰোঁ'ত ক্লিক কৰক।
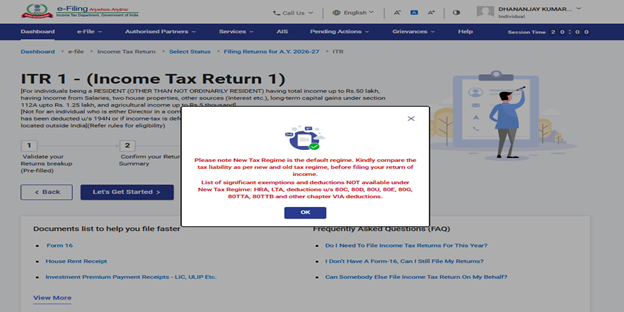
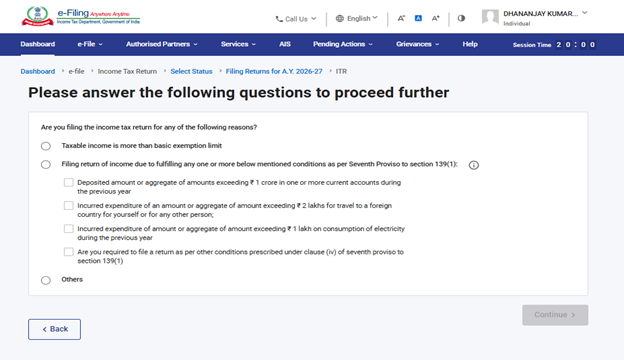
পদক্ষেপ 8: ITR দাখিল কৰাৰ কাৰণ সন্দৰ্ভত আপোনাৰ বাবে প্ৰযোজ্য চেক বক্সটো বাছনি কৰক আৰু 'অব্যাহত ৰাখক'ত ক্লিক কৰক।
পদক্ষেপ 9: AY 2026-27-ৰ বাবে নতুন কৰ ব্যৱস্থা হৈছে ডিফ'ল্ট কৰ ব্যৱস্থা। “আপুনি নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ'ব বিচাৰে নেকি” প্ৰশ্নটোৰ বাবে “নহয়” বিকল্পটো স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হৈ থাকিব। যদি আপুনি পুৰণি কৰ ব্যৱস্থাৰ অধীনত আপোনাৰ ৰিটাৰ্ণ দাখিল কৰিব বিচাৰে, তেন্তে ব্যক্তিগত তথ্য শিতানত “হয়” বাছনি কৰক।
আপোনাৰ পূৰ্বে-পূৰণ কৰা তথ্য পুনৰীক্ষণ কৰক আৰু প্ৰয়োজন হ'লে সেয়া সম্পাদনা কৰক। প্ৰয়োজন সাপেক্ষে বাকী থকা / অতিৰিক্ত তথ্য অন্তৰ্ভুক্ত কৰক। প্ৰতিটো বিভাগৰ শেষত 'নিশ্চিত কৰক'ত ক্লিক কৰক।
টোকা:
কৰ ব্যৱস্থা বাছনি কৰাৰ পূৰ্বে, অনুগ্ৰহ কৰি মন কৰিব যে নতুন কৰ ব্যৱস্থাত কিছুমান কৰ কৰ্তন আৰু ৰেহাই উপলব্ধ নহয়। অধিক জানিবলৈ পুৰণি বনাম নতুন কৰ ব্যৱস্থা (খণ্ড-1) বিষয়ক ভিডিঅ'টো চাওক।
পদক্ষেপ 10: বিভিন্ন বিভাগত আপোনাৰ আয়ৰ আৰু মুঠ কৰ কৰ্তনৰ সবিশেষ অন্তৰ্ভুক্ত / সম্পাদনা কৰক। ফৰ্মখনৰ আটাইবোৰ বিভাগ সম্পূৰ্ণ আৰু নিশ্চিত কৰাৰ পিছত, 'সত্যাপনকৰণলৈ আগবাঢ়ক'ত ক্লিক কৰক।
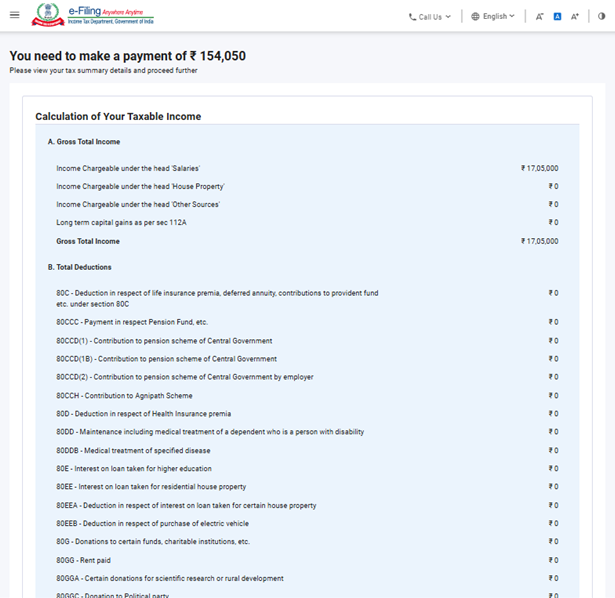
পদক্ষেপ 10a: যদি কৰৰ দায়বদ্ধতা থাকে:
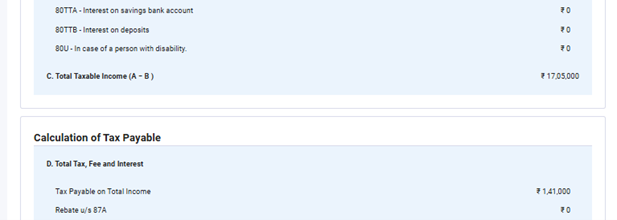
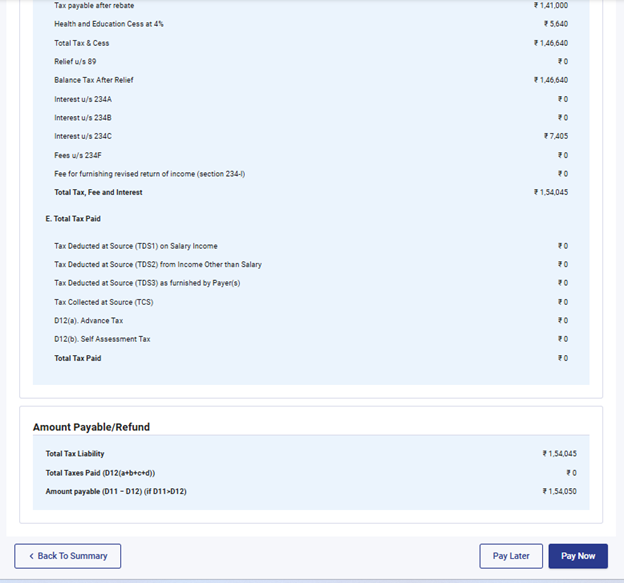
আপুনি প্ৰদান কৰা সবিশেষৰ ভিত্তিত আপোনাক আপোনাৰ কৰ গণনাৰ সাৰাংশ দেখুওৱা হ'ব। যদি গণনাৰ ভিত্তিত পৰিশোধযোগ্য কৰৰ দায়বদ্ধতা থাকে, তেন্তে আপুনি পৃষ্ঠাৰ তলত 'এতিয়া পৰিশোধ কৰক' আৰু 'পিছত পৰিশোধ কৰক' বিকল্প পাব।
টোকা:
- এতিয়া পৰিশোধ কৰক বিকল্পটো ব্যৱহাৰ কৰিবলৈ পৰামৰ্শ দিয়া হৈছে৷
- যদি আপুনি 'পিছত পৰিশোধ কৰক' বাছনি কৰে, তেন্তে আপুনি আপোনাৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ পিছত পৰিশোধ কৰিব পাৰে, কিন্তু ডিফল্ট কৰদাতা হিচাপে বিবেচিত হোৱাৰ এটা আশংকা থাকে আৰু পৰিশোধযোগ্য কৰৰ ওপৰত সুদ পৰিশোধ কৰাৰ দায়বদ্ধতাৰ উদ্ভৱ হ'ব পাৰে।
পদক্ষেপ 10a(i): যদি আপুনি 'এতিয়া পৰিশোধ কৰক'ত ক্লিক কৰে, তেন্তে আপোনাক ই-পে টেক্স সেৱালৈ পুনঃনিৰ্দেশিত কৰা হ'ব। 'অব্যাহত ৰাখক'ত ক্লিক কৰক।
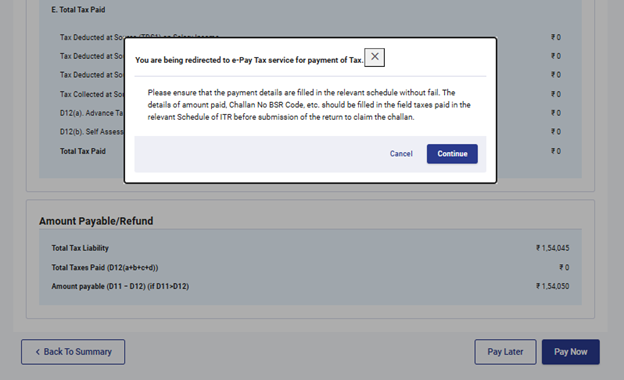
টোকা: আপুনি 'অব্যাহত ৰাখক'ত ক্লিক কৰাৰ পিছত কৰ পৰিশোধ কৰিবলৈ আপোনাক প'ৰ্টেলত থকা ই-পে' টেক্সলৈ লৈ যোৱা হ'ব। অধিক জানিবলৈ ই-পে' টেক্স ইউজাৰ মেনুৱেলসমূহ চাওক।
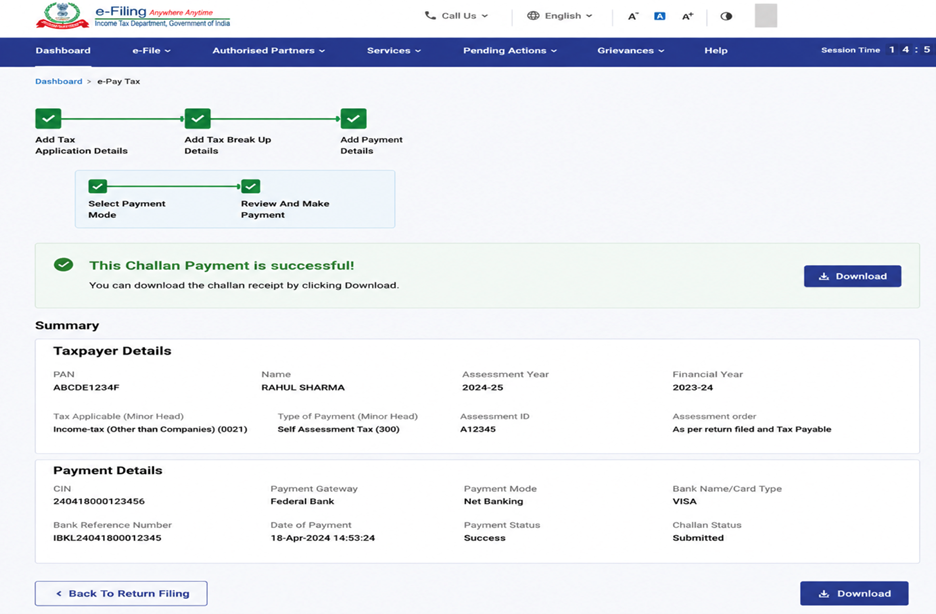
পদক্ষেপ 10a(ii): ই-ফাইলিং প'ৰ্টেলৰ জৰিয়তে সফলভাৱে পৰিশোধ কৰাৰ পিছত এটা সফলতাৰ বাৰ্তা প্ৰদৰ্শন কৰা হয়। ITR-ৰ দাখিল সম্পূৰ্ণ কৰিবলৈ 'ৰিটাৰ্ণ ফাইলিঙলৈ উভতি যাওক'ত ক্লিক কৰক।
পদক্ষেপ 10b: যদি কোনো কৰৰ দায়বদ্ধতা নাথাকে (কোনো দাবী নাই / কোনো ৰিফাণ্ড নাই) বা যদি আপুনি ৰিফাণ্ডৰ বাবে যোগ্য হয়: যদি কোনো পৰিশোধযোগ্য কৰৰ দায়বদ্ধতা নাথাকে, বা যদি কৰ গণনাৰ ভিত্তিত এটা ৰিফাণ্ড থাকে, তেন্তে আপোনাক 'আপোনাৰ ৰিটাৰ্ণৰ প্ৰিভিউ কৰক আৰু জমা কৰক' পৃষ্ঠালৈ লৈ যোৱা হ'ব।
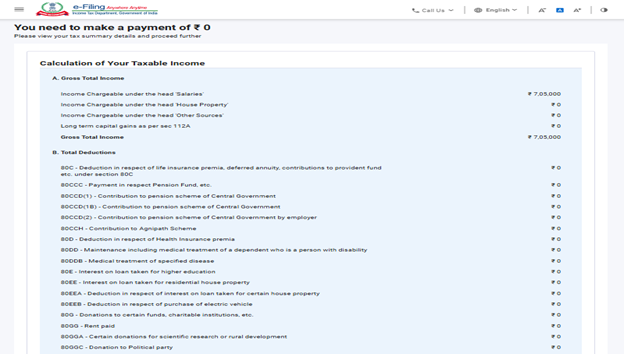
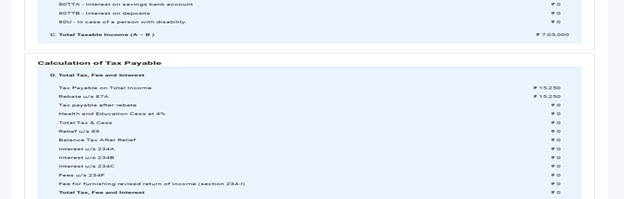
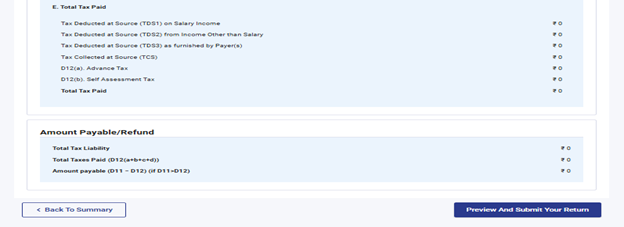
পদক্ষেপ 11: 'আপোনাৰ ৰিটাৰ্ণৰ প্ৰিভিউ কৰক আৰু জমা কৰক' পৃষ্ঠাত, ঘোষণাৰ চেক বক্সটো বাছনি কৰক আৰু 'বৈধতা নিৰ্ধাৰণলৈ আগবাঢ়ক'ত ক্লিক কৰক।
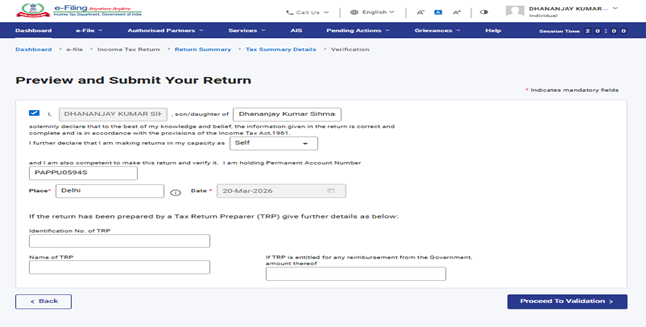
টোকা:যদি আপুনি আপোনাৰ ৰিটাৰ্ণ প্ৰস্তুত কৰাত এজন কৰ ৰিটাৰ্ণ প্ৰস্তুতকৰ্তা বা TRP-ক জড়িত কৰা নাই, তেন্তে আপুনি TRP-ৰ সৈতে সম্পৰ্কিত টেক্সটবক্সসমূহ খালী ৰাখিব পাৰে।
পদক্ষেপ 12: আভ্যন্তৰীণ বৈধতা নিৰ্ধাৰণ সফল হোৱাৰ পিছত, 'প্ৰিভিউ কৰক'ত ক্লিক কৰক।
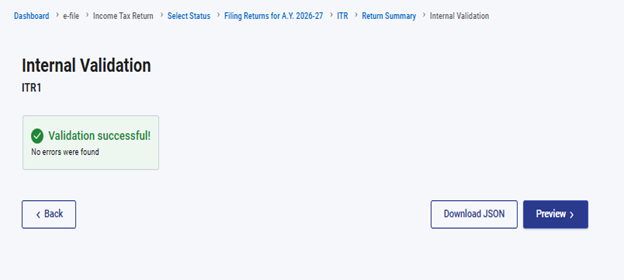
টোকা: যদি আপোনাক আপোনাৰ ৰিটাৰ্ণত ত্ৰুটিৰ এখন তালিকা দেখুওৱা হয়, তেন্তে ত্ৰুটিবোৰ শুধৰাবলৈ আপুনি ফৰ্মখনলৈ উভতি যাব লাগিব। যদি কোনো ত্ৰুটি নাথাকে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণৰ প্ৰিভিউ কৰিবলৈ আগবাঢ়িব পাৰে।
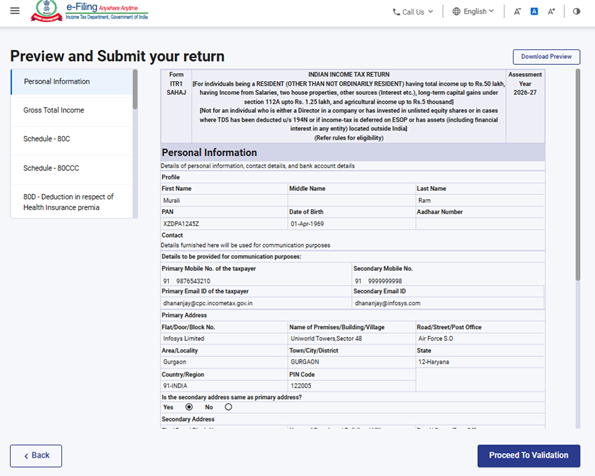
পদক্ষেপ 13: ‘ৰিৰ্টাৰ্ণৰ পূৰ্বদৰ্শন'ত ক্লিক কৰক আৰু ‘বৈধকৰণলৈ আগবাঢ়ক’।
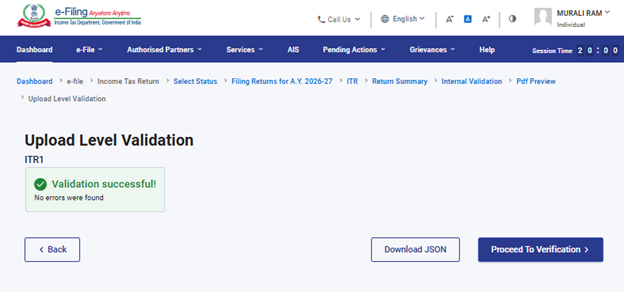
পদক্ষেপ 14: যেতিয়া আপলোড পৰ্যায়ৰ বৈধতাৰ সৈতে ৰিটাৰ্ণটো সফলভাৱে বৈধকৰণ হয়, তেতিয়া ‘সত্যাপনকৰণলৈ আগবাঢ়ক'ত ক্লিক কৰক।
পদক্ষেপ 15: 'আপোনাৰ প্ৰমাণীকৰণ সম্পূৰ্ণ কৰক' পৃষ্ঠাত, আপোনাৰ পছন্দৰ বিকল্পটো বাছনি কৰক আৰু 'অব্যাহত ৰাখক'ত ক্লিক কৰক।
আপোনাৰ ৰিটাৰ্ণ সত্যাপন কৰা বাধ্যতামূলক, আৰু ই-সত্যাপন (পৰামৰ্শ দিয়া বিকল্প – এতিয়া ই-সত্যাপন কৰক) আপোনাৰ ITR সত্যাপন কৰাৰ আটাইতকৈ সহজ উপায়। ই দ্ৰুত, কাগজবিহীন আৰু স্বাক্ষৰিত শাৰীৰিক ITR-V ক CPCলৈ স্পীড পোষ্টেৰে পঠিওৱাতকৈ অধিক সুৰক্ষিত।
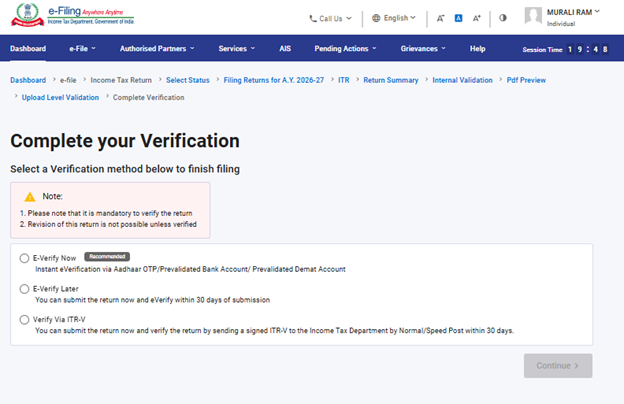
টোকা: যদি আপুনি পিছত ই-সত্যাপন কৰক বাছনি কৰে, তেন্তে আপুনি আপোনাৰ ৰিটাৰ্ণ জমা কৰিব পাৰে, অৱশ্যে, আপোনাৰ ITR দাখিল কৰাৰ 30 দিনৰ ভিতৰত আপুনি আপোনাৰ ৰিটাৰ্ণ প্ৰমাণিত কৰিব লাগিব।
পদক্ষেপ 16:'ই-সত্যাপন কৰক' পৃষ্ঠাত, আপুনি যিটো বিকল্পৰ জৰিয়তে ৰিটাৰ্ণটো ই-সত্যাপন কৰিব বিচাৰে, সেই বিকল্পটো নিৰ্বাচন কৰক আৰু 'অব্যাহত ৰাখক'ত ক্লিক কৰক।
টোকা:
- অধিক জানিবলৈ কেনেকৈ ই-সত্যাপন কৰিব ব্যৱহাৰকাৰীৰ হাতপুথি চাওক।
- যদি আপুনি ITR-V-ৰ জৰিয়তে সত্যাপন কৰক বাছনি কৰে, তেন্তে আপুনি 30 দিনৰ ভিতৰত স্পীড প'ষ্টৰ যোগেদি কেন্দ্ৰীভূত প্ৰক্ৰিয়াকৰণ কেন্দ্ৰ, আয়কৰ বিভাগ, বেংগালুৰু 560500-লৈ আপোনাৰ ITR-V-ৰ এখন স্বাক্ষৰিত ভৌতিক প্ৰতিলিপি পঠাব লাগিব।
- অনুগ্ৰহ কৰি নিশ্চিত কৰক যে আপুনি আপোনাৰ বেংক একাউণ্টৰ বৈধতা আগতীয়াকৈ নিৰ্ধাৰণ কৰিছে, যাতে যিকোনো প্ৰাপ্য ৰিফাণ্ড আপোনাৰ বেংক একাউণ্টত ক্ৰেডিট হ'ব পাৰে।
- অধিক জানিবলৈ মোৰ বেংক একাউণ্ট ইউজাৰ মেনুৱেল চাওক।
টোকা: 31/03/2024 তাৰিখৰ 2024 চনৰ 2 নং অধিসূচনা অনুসৰি-
- য'ত আয়ৰ ৰিটাৰ্ণ আপলোড কৰা হয় আৰু আপলোড কৰাৰ 30 দিনৰ ভিতৰত ই-সত্যাপন/ITR-V জমা কৰা হয় – এনে ক্ষেত্ৰত, আয়কৰ ৰিটাৰ্ণ আপলোড কৰাৰ তাৰিখটোকে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ তাৰিখ হিচাপে গণ্য কৰা হ'ব।
- য'ত আয়ৰ ৰিটাৰ্ণ আপলোড কৰা হয় কিন্তু আপলোড কৰাৰ 30 দিনৰ পিছত ই-সত্যাপন বা ITR-V জমা কৰা হয় – এনে ক্ষেত্ৰত, ই-সত্যাপন /ITR-V দাখিল কৰা তাৰিখটোকে আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ তাৰিখ হিচাপে গণ্য কৰা হ'ব আৰু প্ৰযোজ্য অনুসৰি, আইনৰ অধীনত ৰিটাৰ্ণ পলমকৈ দাখিল কৰাৰ সকলো পৰিণাম প্ৰযোজ্য হ'ব।
- নির্ধাৰিত ফৰ্মেটত আৰু নিৰ্ধাৰিত পদ্ধতিত যথাযথভাৱে সত্যাৰ্পিত ITR-V কেৱল সাধাৰণ ডাক বা স্পীড পোষ্টৰ জৰিয়তে অথবা অন্য কোনো উপযুক্ত উপায়েৰে নিম্নলিখিত ঠিকনালৈ প্ৰেৰণ কৰিব লাগিব: কেন্দ্ৰীভূত প্ৰক্ৰিয়াকৰণ কেন্দ্ৰ, আয়কৰ বিভাগ, বেংগালুৰু - 560500, কৰ্ণাটক।
- যি তাৰিখত যথাযথভাৱে সত্যাৰ্পিত ITR-V CPC-ত গ্ৰহণ কৰা হয়, সেই তাৰিখটো আয়কৰ ৰিটাৰ্ন আপলোড কৰাৰ তাৰিখৰ পৰা 30 দিনৰ সময়সীমা নিৰ্ধাৰণ কৰাৰ উদ্দেশ্যে গণনা কৰা হ’ব।
- লগতে এয়াও স্পষ্ট কৰি দিয়া হৈছে যে য'ত আয়ৰ ৰিটাৰ্ণ আপলোড কৰাৰ পাছত নিৰ্দিষ্ট সময়সীমাৰ ভিতৰত এয়া সত্যাপন কৰা নহয় তেনে ৰিটাৰ্ণক অবৈধ বুলি গণ্য কৰা হ'ব।
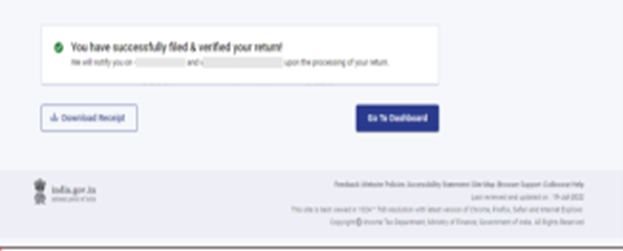
আপুনি আপোনাৰ ৰিটাৰ্ণ ই-সত্য়াপণ কৰাৰ পিছত সফলতাৰ বাৰ্তা দেখুওৱা হ’ব, লগতে লেনদেন ID আৰু স্বীকৃতি নম্বৰ প্ৰদৰ্শিত হ’ব। আপুনি ই-ফাইলিং প’ৰ্টেলত পঞ্জীয়ন কৰা আপোনাৰ মোবাইল নম্বৰ আৰু ই-মেইল ID তো নিশ্চিতকৰণ বাৰ্তা লাভ কৰিব।