প্ৰপত্ৰ 10-IEA ৰ বাবে ইউজাৰ মেনুৱেল
1. অৱলোকন
মূ.ব. 2024-25-ৰ পৰা প্ৰভাৱিত হোৱাৰ লগে লগে, নতুন কৰ ব্যৱস্থাক পূৰ্বনিৰ্ধাৰিত কৰ ব্যৱস্থা হিচাপে নিৰ্ধাৰণ কৰা হৈছে। অৰ্থাৎ যদি কৰদাতাই পুৰণি ব্যৱস্থা বাছি লোৱাৰ উদ্দেশ্য নিৰ্দিষ্ট নকৰে, তেন্তে নতুন ব্যৱস্থা অনুসৰি আয়কৰ আদায় কৰিব লাগিব।
ধাৰা 115BAC(6)(ii) অনুসৰি কোনো বৃত্তিজনিত বা ব্যৱসায়িক আয় নথকা কৰদাতাসকলে কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়ত পোনপটীয়াকৈ নতুন কৰ ব্যৱস্থাৰ পৰা আঁতৰি আহিব পাৰে।
কিন্তু, ব্যক্তি , HUF, AOP (সমবায় সমিতিৰ বাহিৰে), BOI আৰু কৃত্ৰিম ন্যায়িক ব্যক্তি (AJP)-ৰ ক্ষেত্ৰত, যদি তেওঁলোকৰ ব্যৱসায় আৰু বৃত্তিৰ পৰা আয় থাকে, তেন্তে পুৰণি কৰ ব্যৱস্থা বাছনি কৰাৰ পছন্দ জনাবলৈ ফৰ্ম 10-IEA দাখিল কৰাটো প্ৰয়োজনীয়। এনে ব্যক্তিসকলে যদি নতুন কৰ ব্যৱস্থাৰ পৰা পুৰণি কৰ ব্যৱস্থালৈ সলনি হ'ব বিচাৰে অথবা পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰিব বিচাৰে, তেন্তে তেওঁলোকে ধাৰা 139(1)-ৰ অধীনত নিৰ্ধাৰিত সময়সীমাৰ ভিতৰত ফৰ্ম 10-IEA বাধ্যতামূলকভাৱে দাখিল কৰিব লাগিব।
2. ফৰ্ম ফাইলিং কৰাৰ পূৰ্ব আৱশ্যকীয়তাসমূহ
- বৈধ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড।
- কৰদাতাৰ মুঠ আয়ত ব্যৱসায়িক আয় অন্তৰ্ভুক্ত থাকে।
3. ফৰ্মখনৰ সবিশেষ
3.1. উদ্দেশ্য।
ব্যৱসায়িক ক্ষেত্ৰৰ বাবে, 10-IEA ফৰ্মখন 21 জুন, 2023 তাৰিখৰ অধিসূচনা নং 43/2023-ৰ দ্বাৰা অধিসূচিত কৰা হৈছে যাক কৰদাতাসকলে পুৰণি বা নতুন ব্যৱস্থাৰ মাজত বাছনি কৰাৰ অধিকাৰ ব্যৱহাৰ কৰিবলৈ ব্যৱহাৰ কৰিব পাৰে। এই ফৰ্মখন জীৱনকালত দুবাৰ দাখিল কৰিব পাৰি অৰ্থাৎ এবাৰ নতুন কৰ ব্যৱস্থাৰ পৰা আঁতৰি যোৱাৰ বাবে আৰু এবাৰ নতুন কৰ ব্যৱস্থাত পুনৰ প্ৰৱেশ কৰাৰ বাবে।
3.2. কোনে ইয়াক ব্যৱহাৰ কৰিব পাৰে?
ব্যৱসায়িক আয় থকা কৰদাতাই নতুন কৰ ব্যৱস্থাৰ পৰা "বাহিৰ হ'বলৈ বা পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰিবলৈ" ফৰ্ম 10-IEA ব্যৱহাৰ কৰিব পাৰে।
4. ফৰ্মৰ সংক্ষিপ্ত আভাস
ফৰ্ম 10 IEA-ক তিনিটা ভাগত ভাগ কৰা হৈছে:
- প্ৰাথমিক তথ্য,
- অতিৰিক্ত তথ্য
- ঘোষণা আৰু সত্যাপন
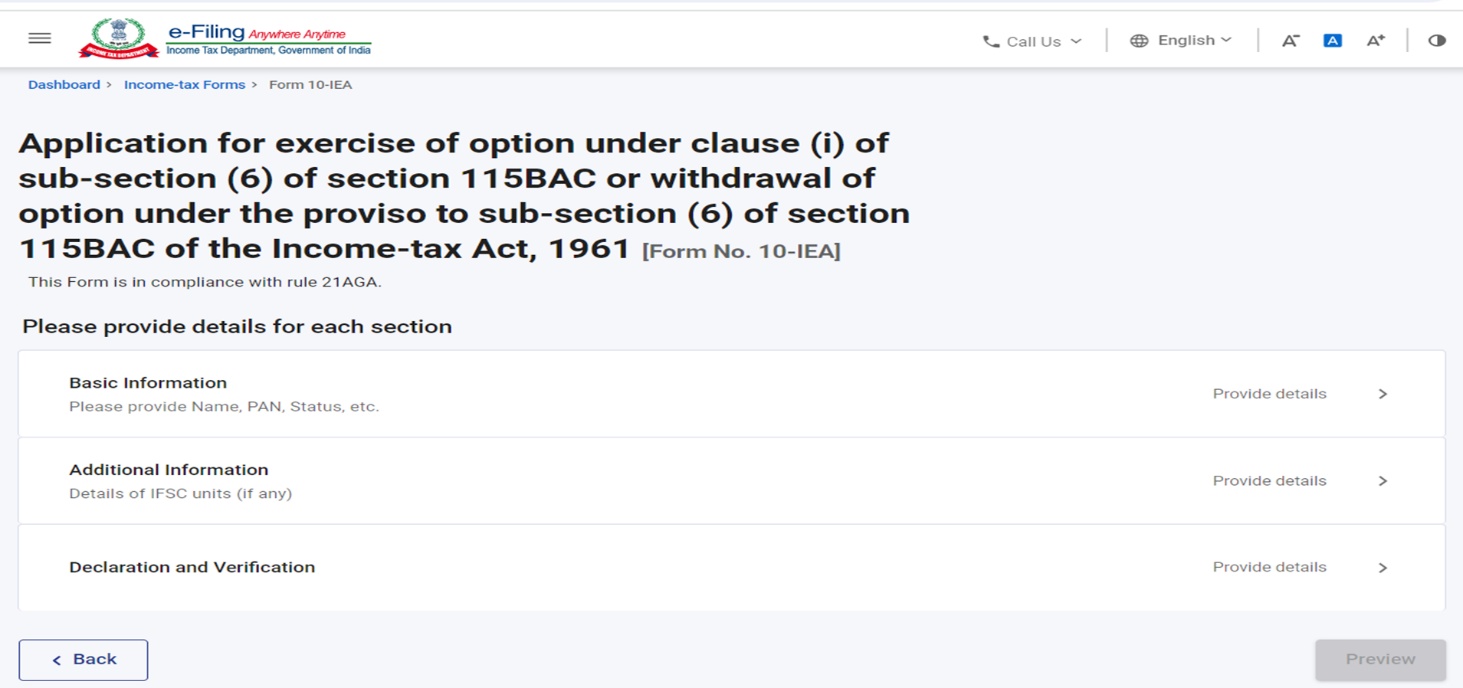
ইয়াত ফৰ্ম 10 IEA-ৰ ধাৰাবোৰৰ এক দ্ৰুত আভাস দিয়া হৈছে:
4.1. প্ৰাথমিক তথ্য
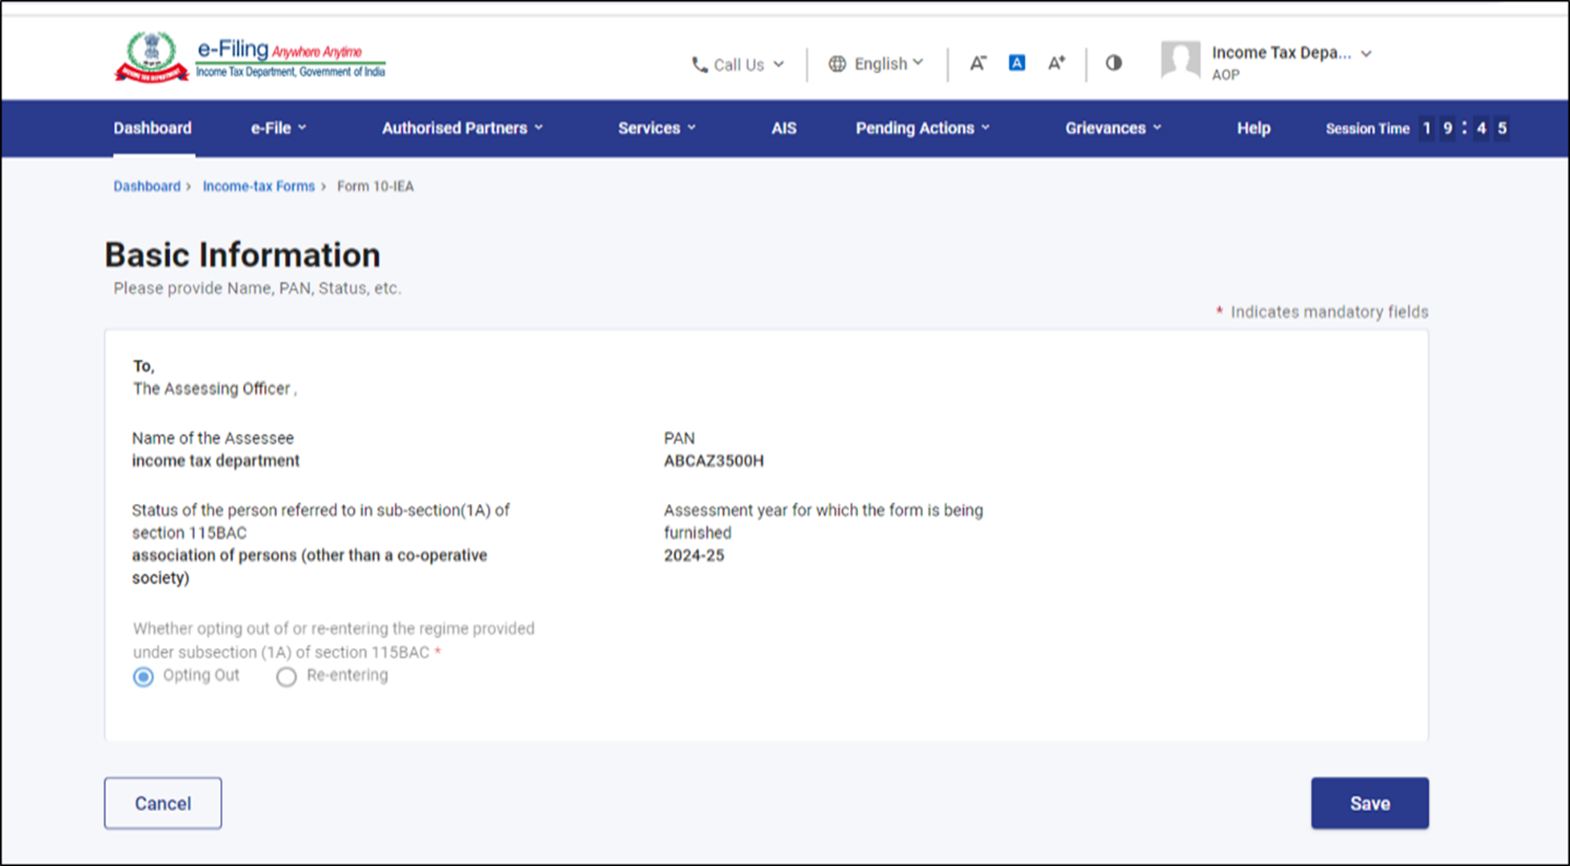
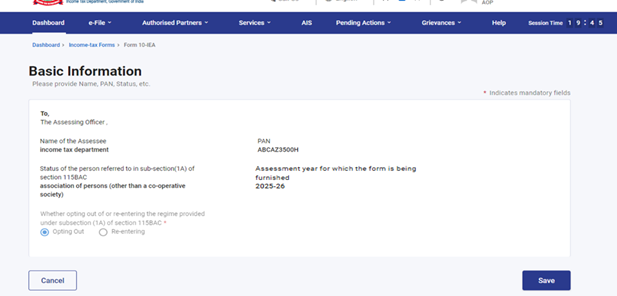
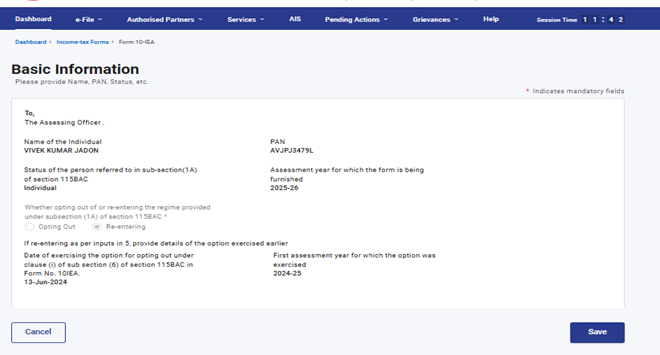
অংশ 1 হৈছে মৌলিক তথ্য (কৰদাতাৰ নাম, PAN, মূ.ব. আৰু ব্যক্তিৰ স্থিতি), যিবোৰ ফৰ্মত পূৰ্বভৰ্তিকৃত থাকিব। যদি ফৰ্মটো প্ৰথমবাৰৰ বাবে দাখিল কৰা হয়, তেন্তে নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্প স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হ'ব। আনহাতে, যদি ব্যৱস্থাত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্পসহ বৈধ ফৰ্ম উপলব্ধ থাকে, তেন্তে পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰাৰ বিকল্প স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হ'ব।
4.2.অতিৰিক্ত তথ্য
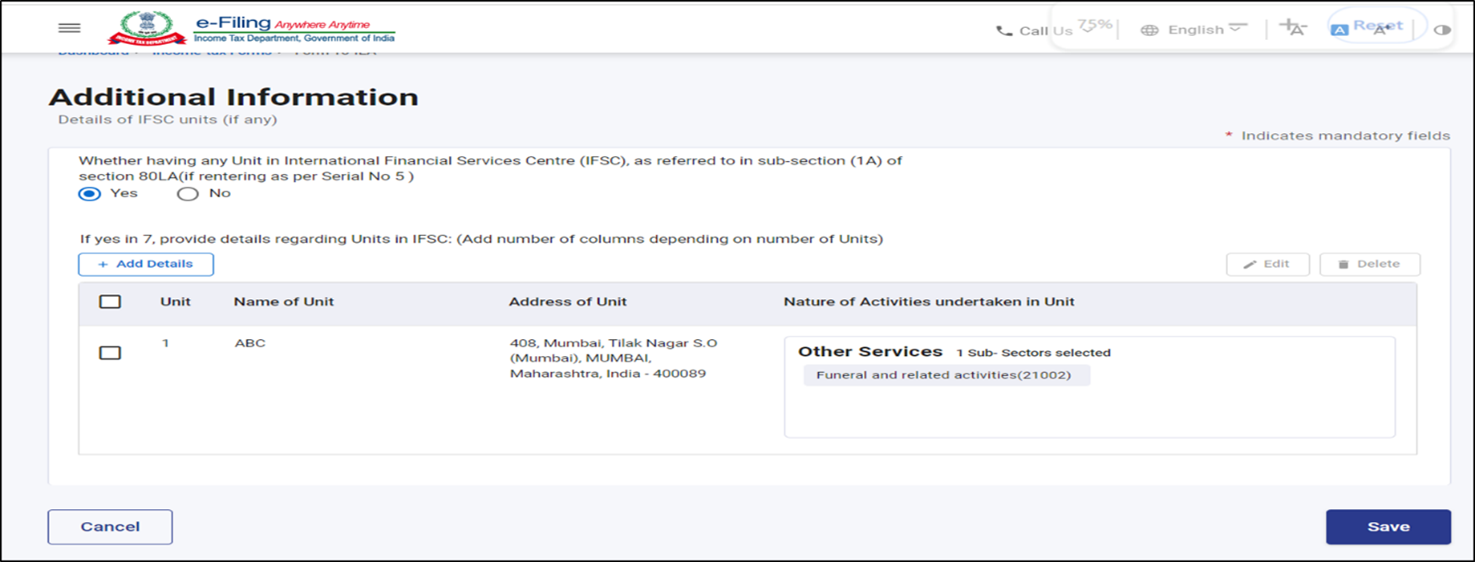
অংশ 2 হৈছে অতিৰিক্ত তথ্য সম্পৰ্কীয় অংশ, য'ত কৰদাতাই IFSC ইউনিট (যদি থাকে) সম্পৰ্কীয় অতিৰিক্ত তথ্য প্ৰদান কৰিব লাগিব।
অনুগ্ৰহ কৰি মন কৰক: যদি আপুনি নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্প বাছনি কৰে, তেন্তে এই অতিৰিক্ত তথ্য পেনেল নিষ্ক্ৰিয় হৈ থাকিব।
4.3. ঘোষণা আৰু সত্যাপন
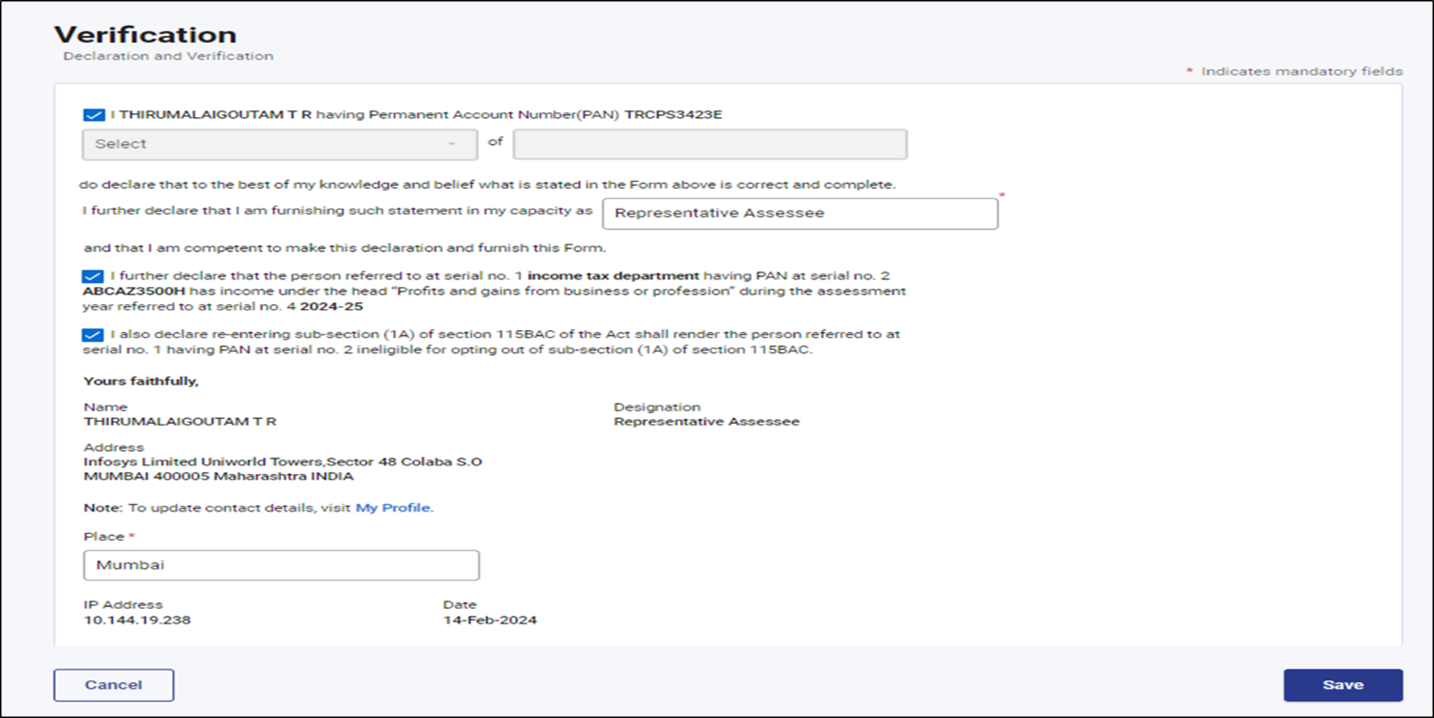
অংশ 3 হৈছে নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱা বা পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰা সম্পৰ্কে কৰদাতাৰ ঘোষণা আৰু সত্যাপন।
5. কেনেকৈ প্ৰৱেশ কৰিব আৰু দাখিল কৰিব
5.1. কৰদাতাৰ দ্বাৰা ফৰ্ম 10-IEA দাখিলকৰণ
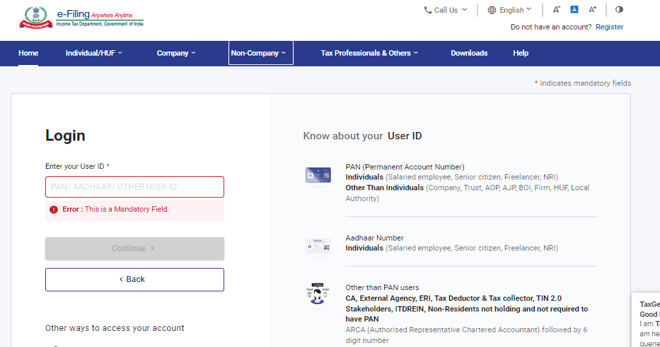
পদক্ষেপ 1: ই-ফাইলিং প’ৰ্টেললৈ যাওক আৰু লগইন-ত ক্লিক কৰক।

পদক্ষেপ 2: লগইন পৃষ্ঠাত আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড প্ৰৱিষ্ট কৰক।
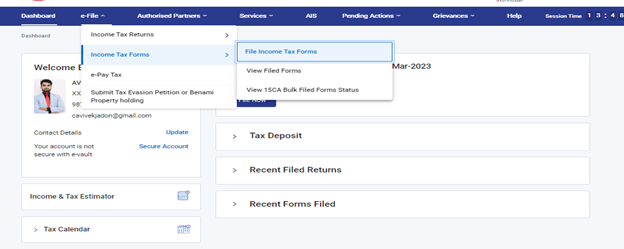
পদক্ষেপ 3: আপোনাৰ ডেছব'ৰ্ড-ত, ই-ফাইল মেনু > আয়কৰ ফৰ্মসমূহ > আয়কৰ ফৰ্মসমূহ দাখিল কৰক-লৈ যাওক।
পদক্ষেপ 4: আয়কৰ ফৰ্মসমূহ দাখিল কৰক পৃষ্ঠাত, আয়কৰ অধিনিয়ম, 1961 অনুসৰি ফৰ্ম টেবৰ অধীনত 'ফৰ্ম 10-IEA' বাছনি কৰক। বিকল্পভাৱে, ফৰ্মটো দাখিল কৰিবলৈ অনুসন্ধান বাকচত ফৰ্ম 10-IEA লিখক।

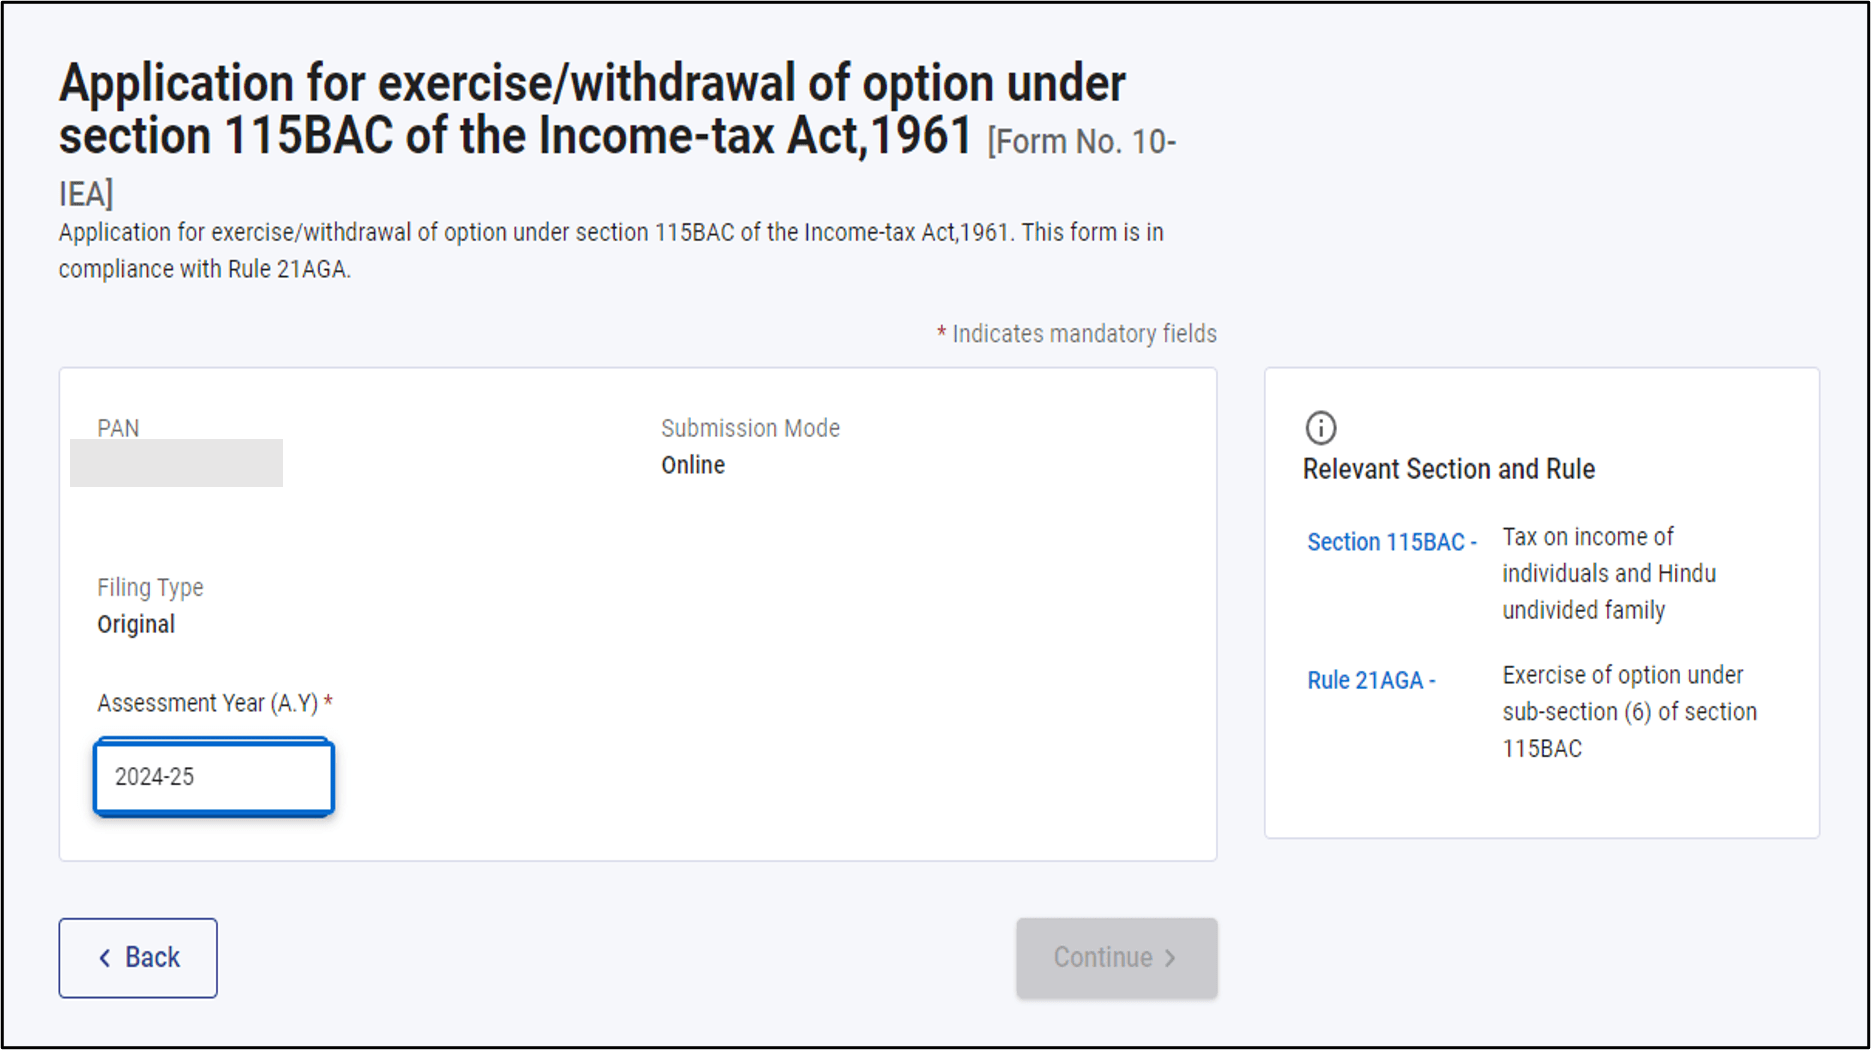
পদক্ষেপ 5: ফৰ্ম 10-IEA পৃষ্ঠাত, প্ৰাসংগিক মূল্যায়ন বৰ্ষ বাছনি কৰক আৰু অব্যাহত ৰাখক-ত ক্লিক কৰক।
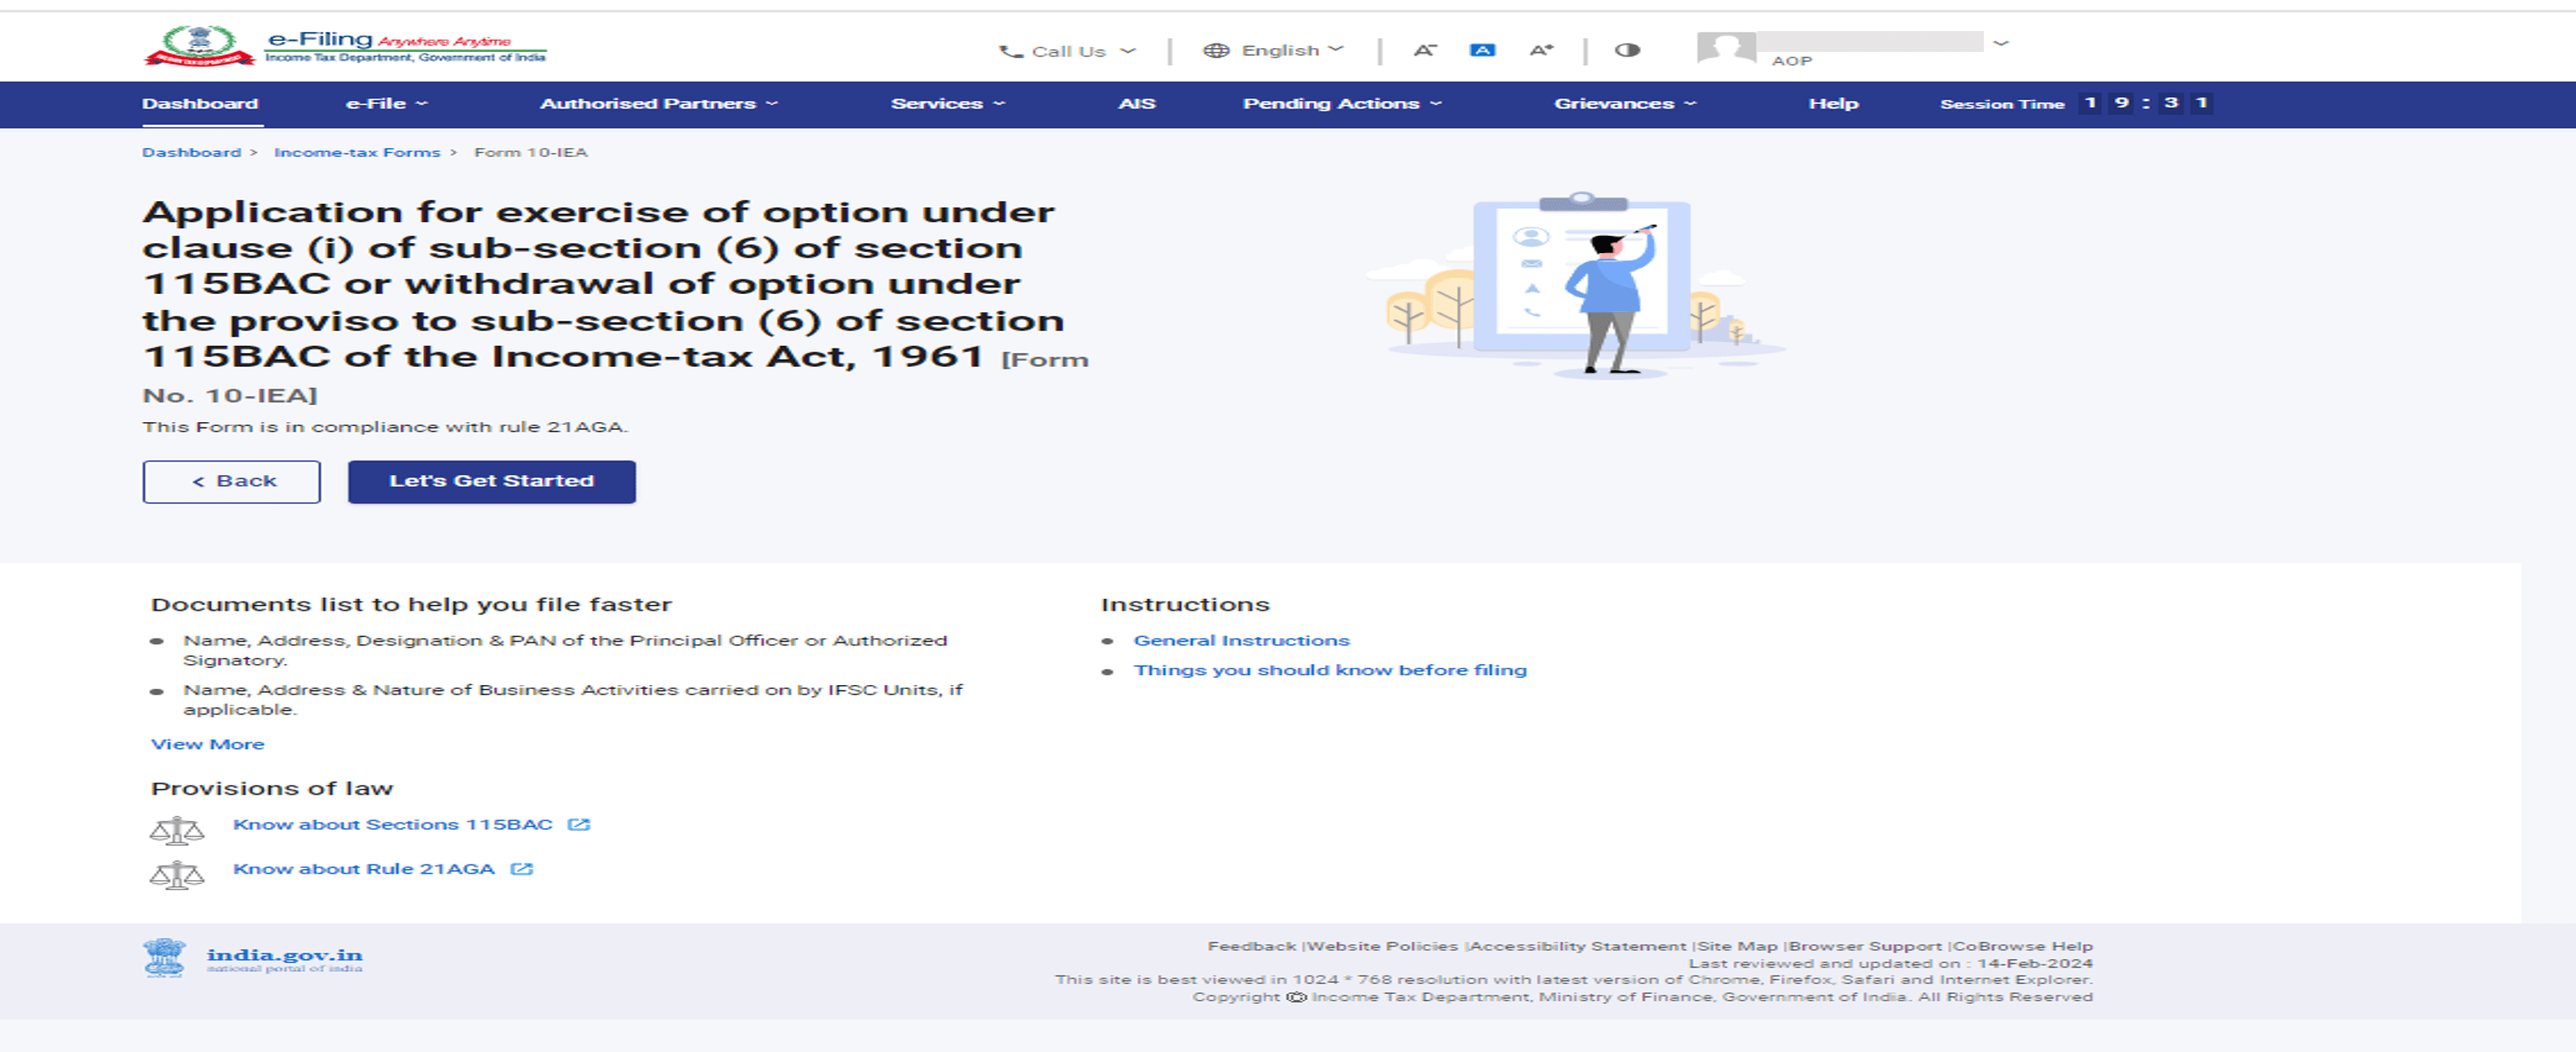
পদক্ষেপ 6: ফৰ্মটো দাখিল কৰিবলৈ প্ৰয়োজনীয় নথিসমূহ পৰীক্ষা কৰক আৰু আৰম্ভ কৰোঁ আহক-ত ক্লিক কৰক।
পদক্ষেপ 7: যদি মূল্যায়ন বৰ্ষত আপোনাৰ “ব্যৱসায় বা বৃত্তিৰ পৰা লাভ আৰু উপাৰ্জন” শিতানৰ অধীনত আয় থাকে, তেন্তে হয় বাছনি কৰক।
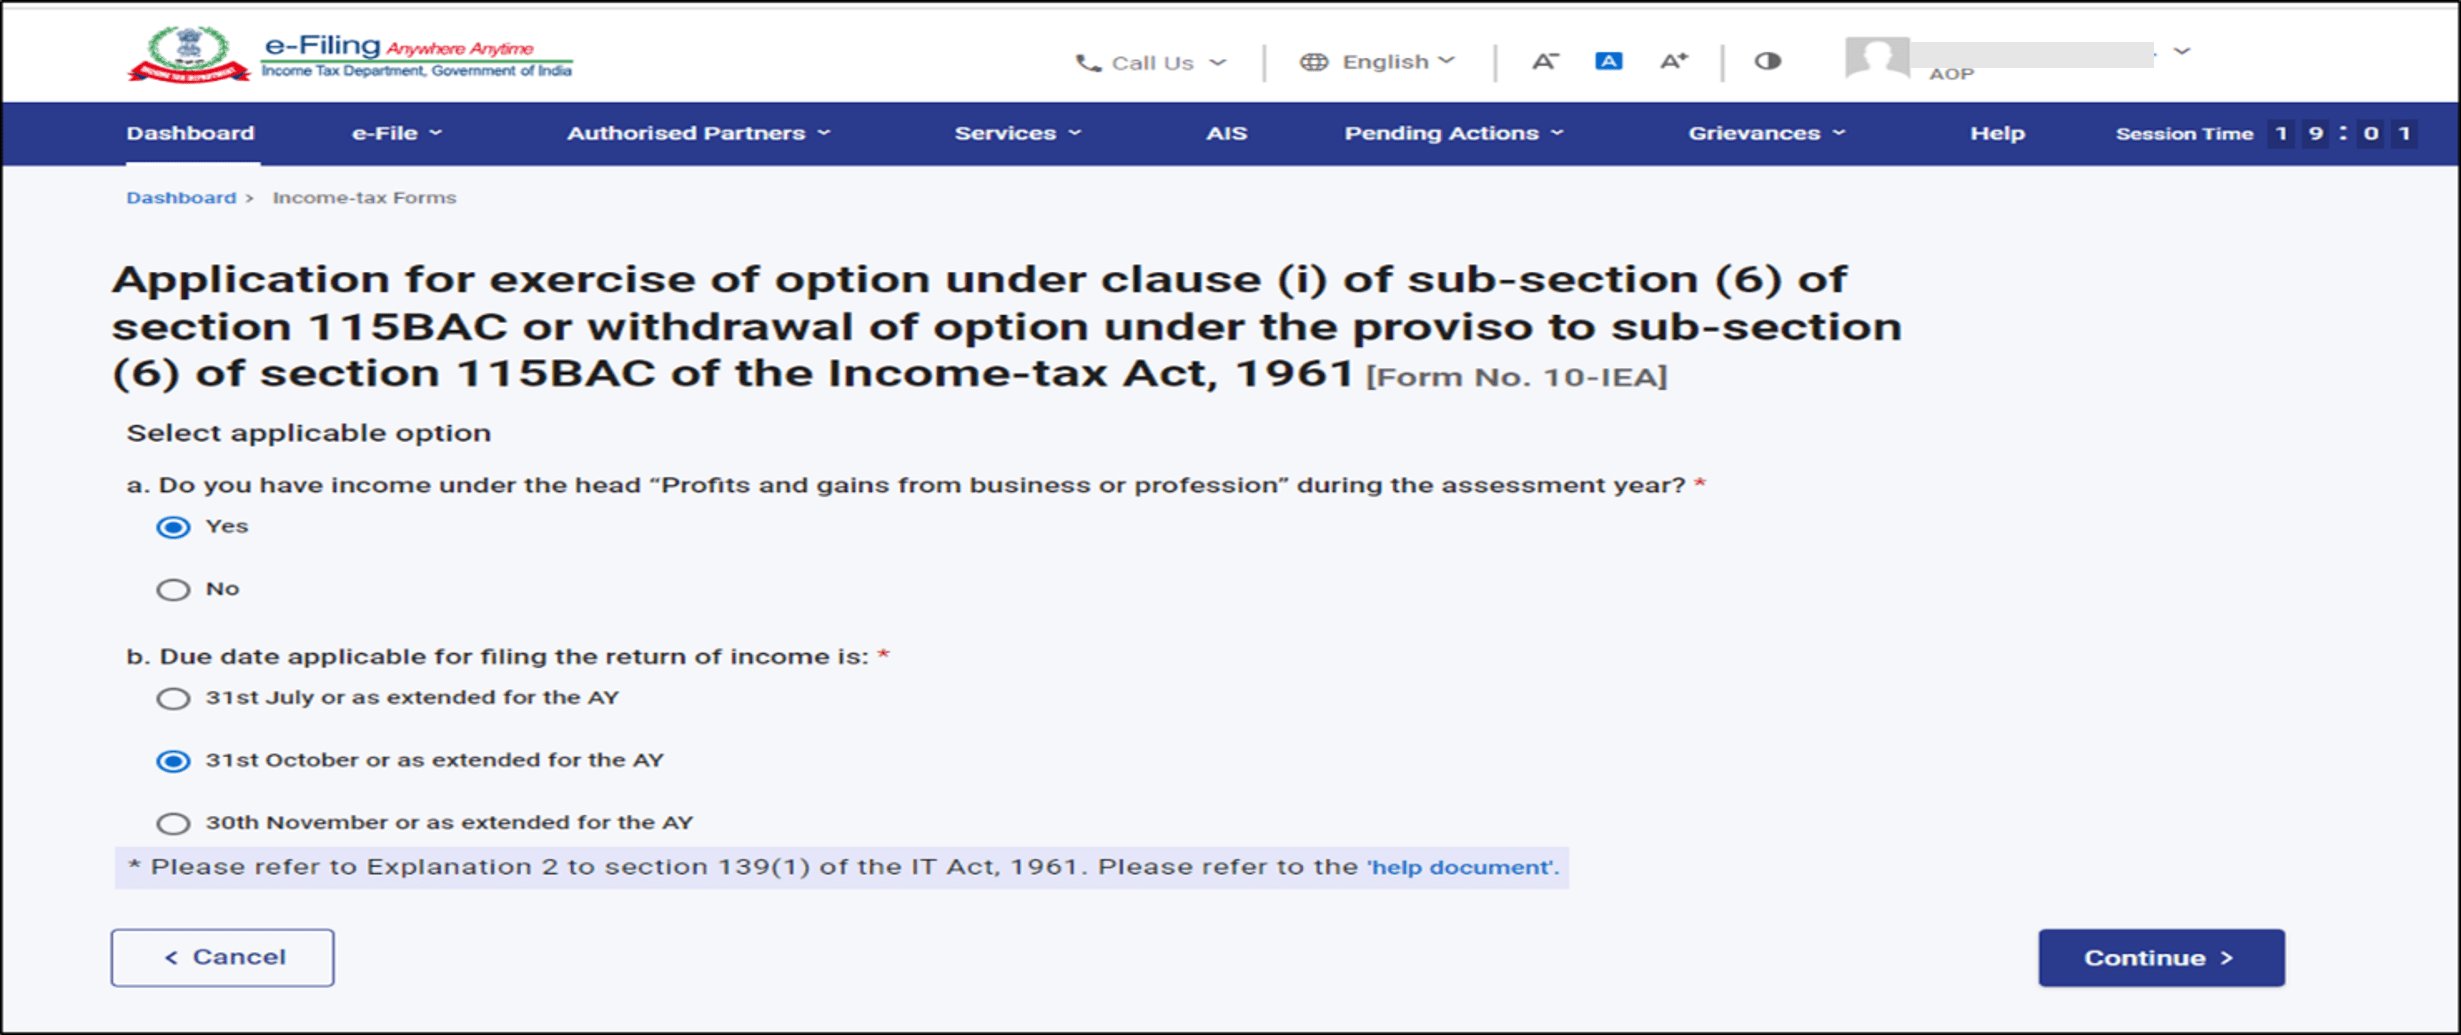
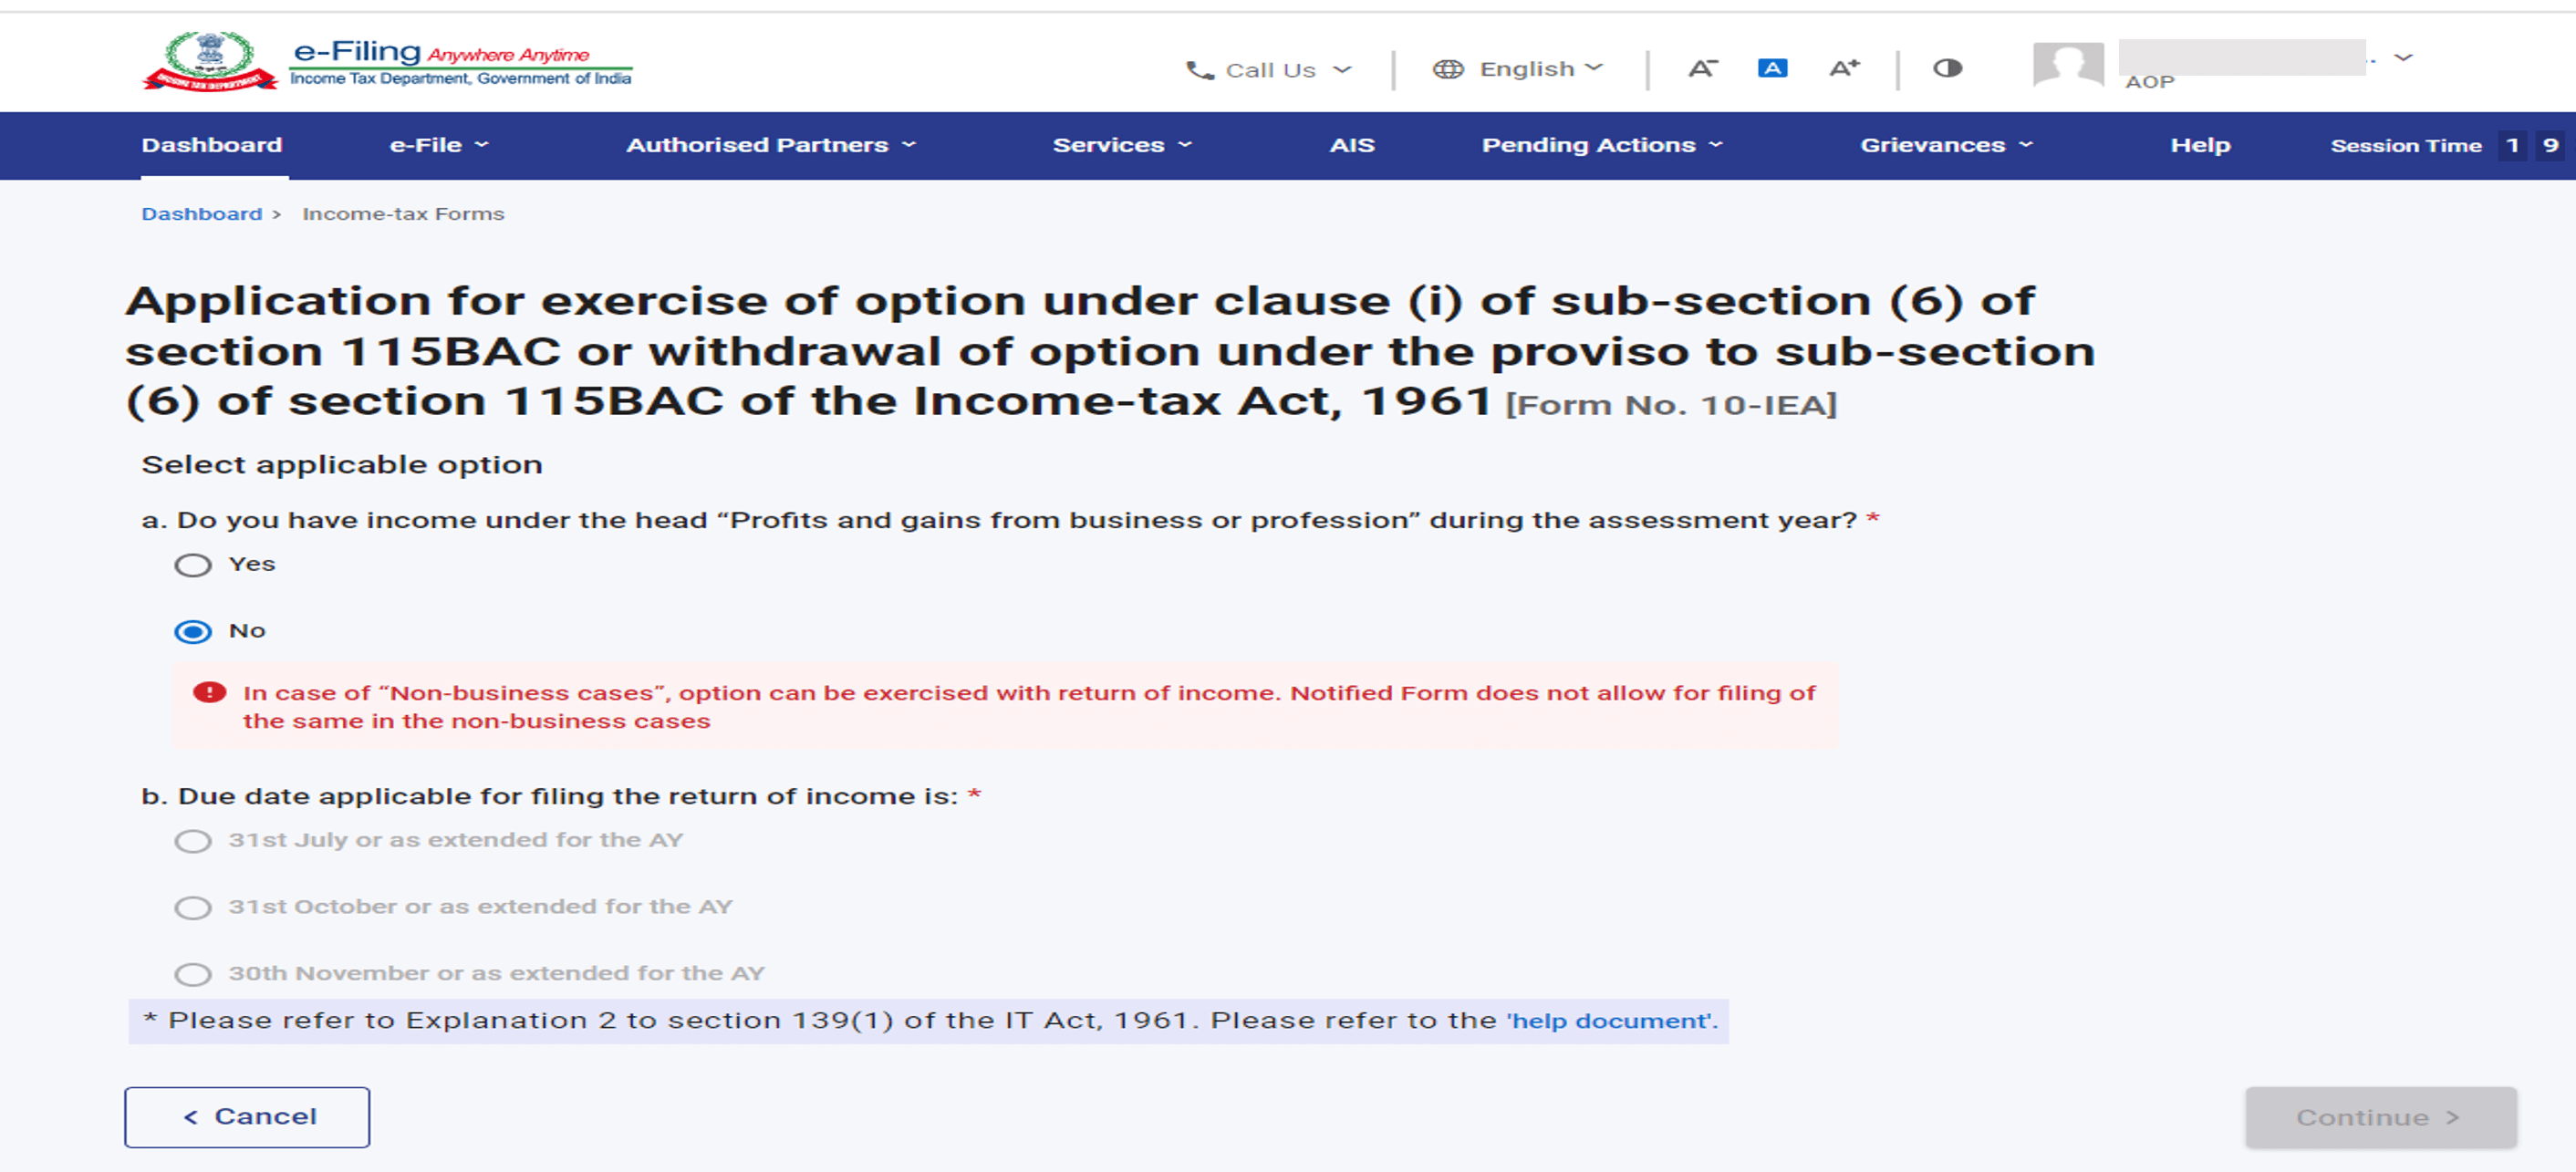
অনুগ্ৰহ কৰি মনত ৰাখিব:
- ব্যৱসায় বা বৃত্তিৰ পৰা আয় থকা ব্যক্তি, HUF, AOP (সমবায় সমিতিৰ বাহিৰে), BOI আৰু AJP-ৰ বাবে নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ'বলৈ বা পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰিবলৈ ফৰ্ম 10-IEA দাখিল কৰাটো বাধ্যতামূলক।
- ব্যৱসায়িক বা বৃত্তিগত কোনো আয় নথকা ব্যক্তি আৰু HUF-য়ে তেওঁলোকৰ আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ সময়তে পোনপটীয়াকৈ নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হ'ব পাৰে বা পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰিব পাৰে।
পদক্ষেপ 8: আয়কৰ ৰিটাৰ্ণ দাখিলৰ বাবে প্ৰযোজ্য নিৰ্ধাৰিত তাৰিখ বাছনি কৰক আৰু অব্যাহত ৰাখক-ত ক্লিক কৰক।
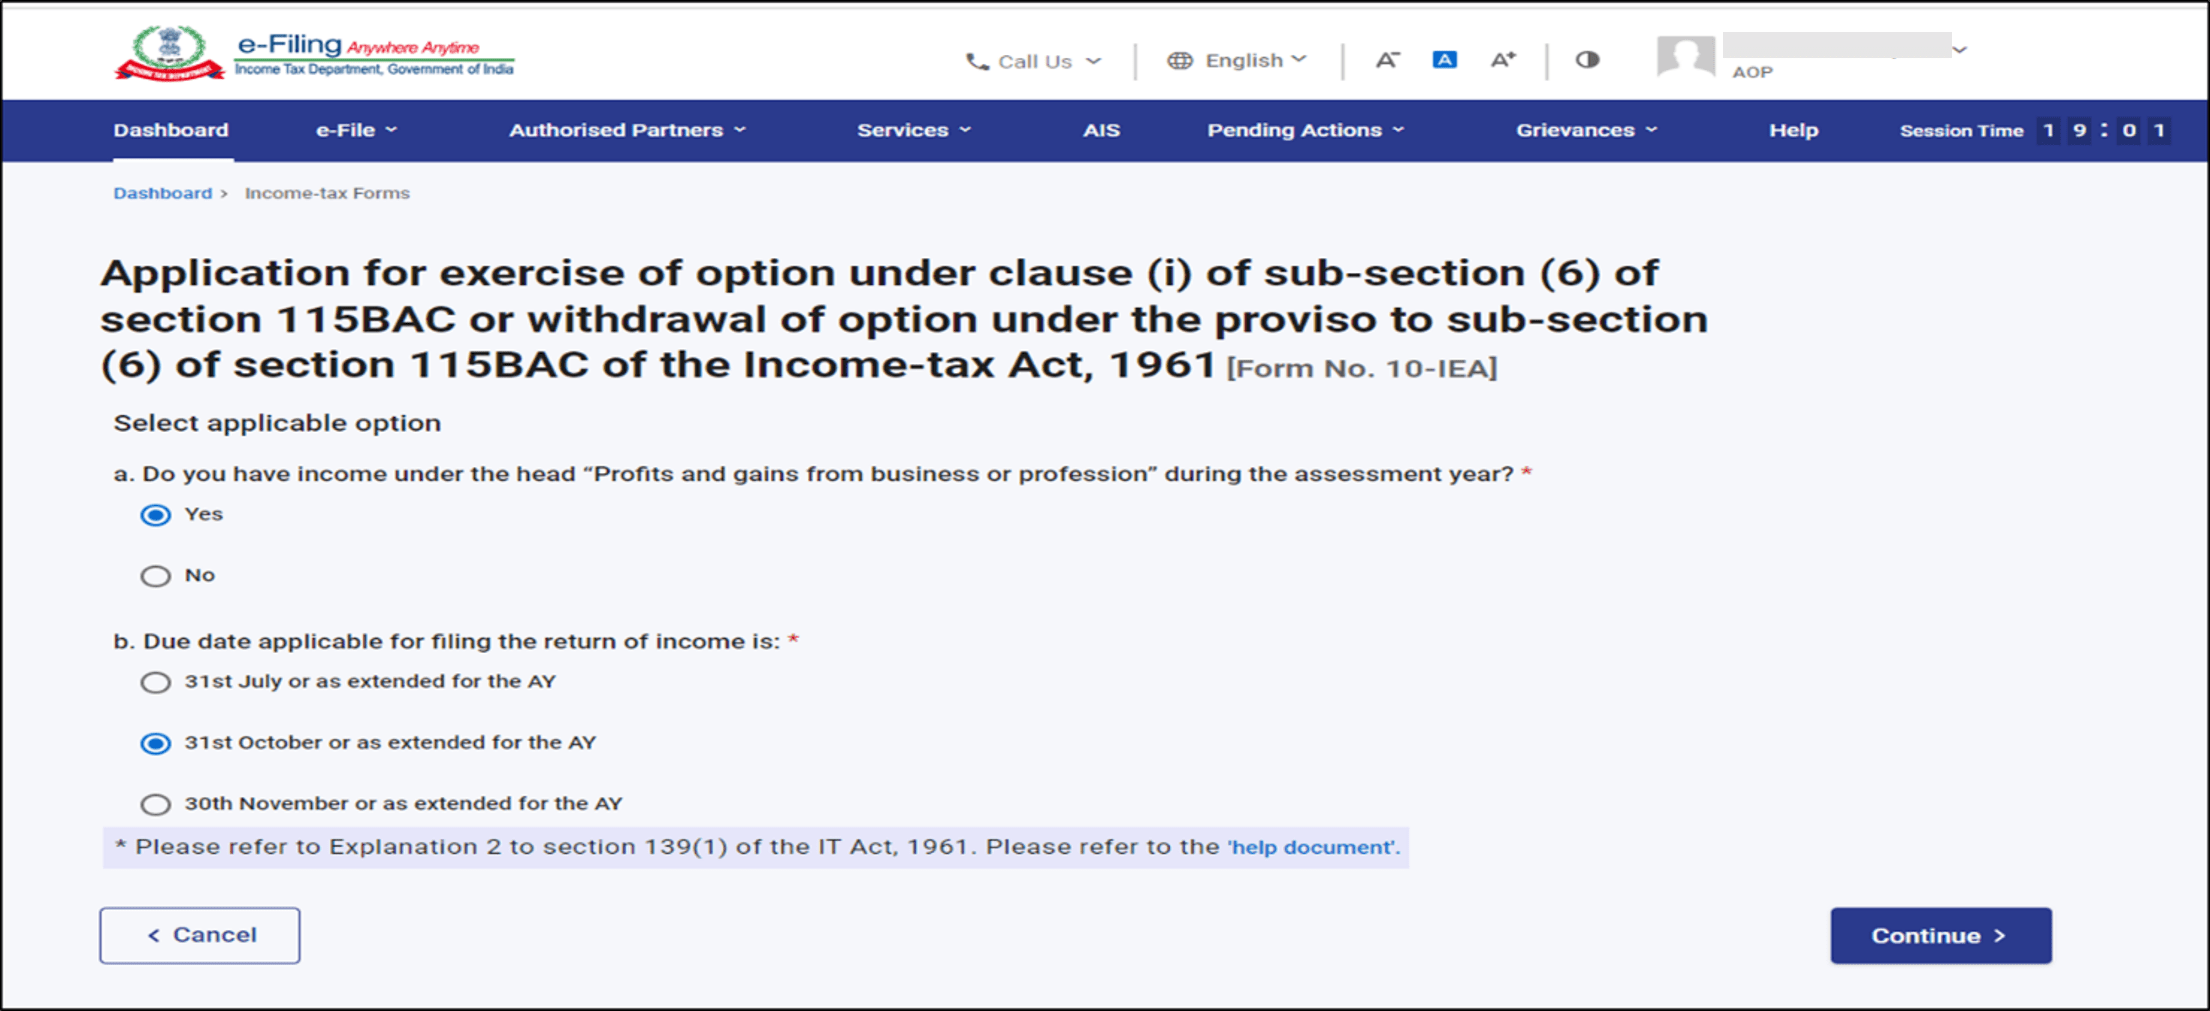
টোকা: প্ৰযোজ্য নিৰ্ধাৰিত তাৰিখ বাছনি কৰাৰ সহায়ৰ বাবে আপুনি সহায় নথিপত্ৰ হাইপাৰলিংকত ক্লিক কৰি “সহায় নথিপত্ৰ”ও ব্যৱহাৰ কৰিব পাৰে।
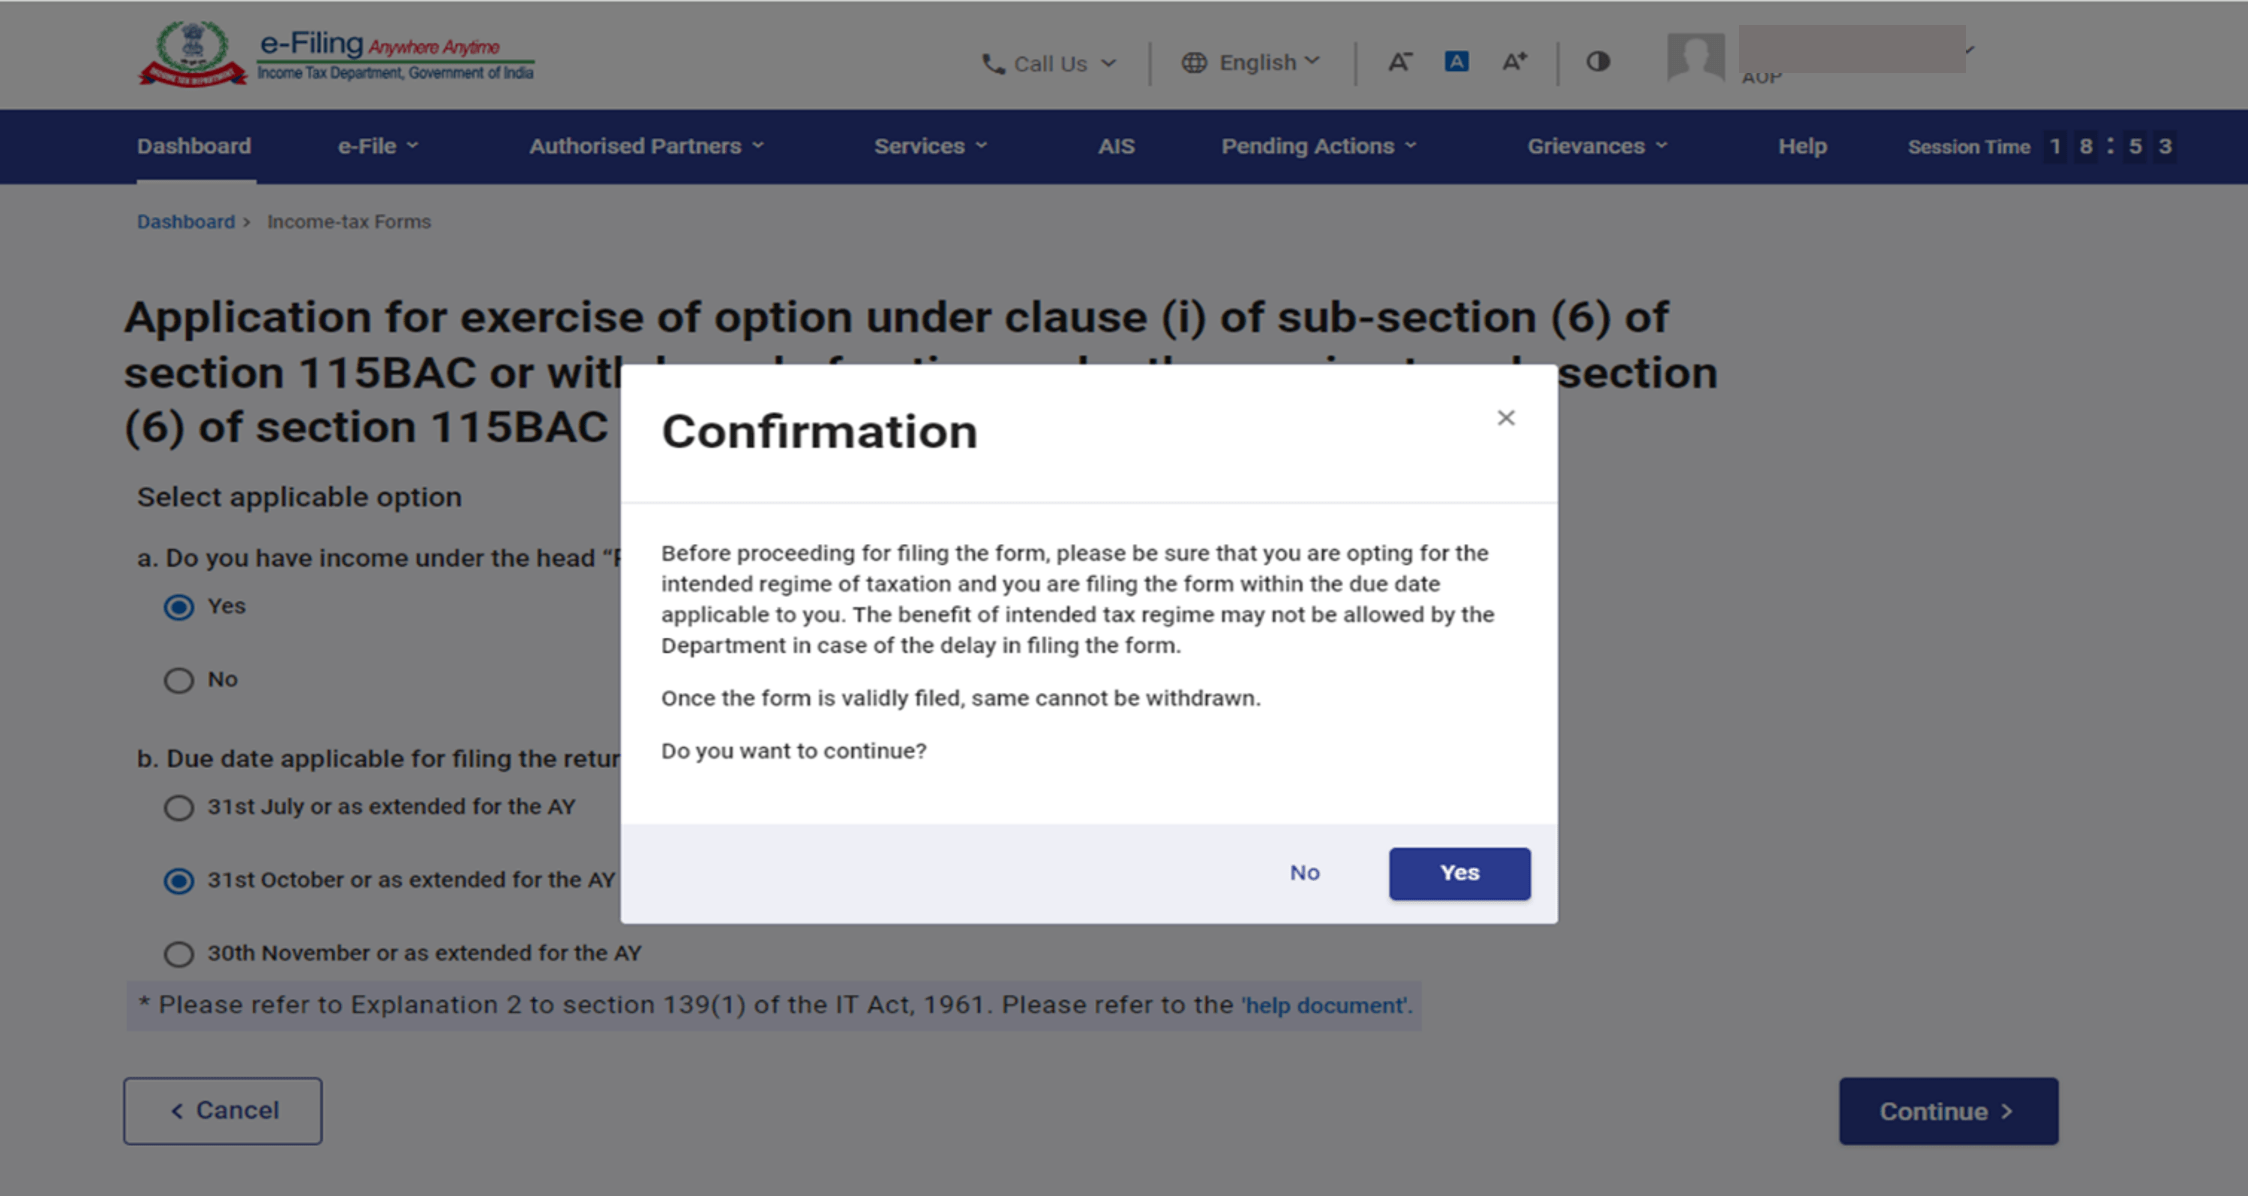
পদক্ষেপ 9: কৰ ব্যৱস্থাৰ বাছনি নিশ্চিত কৰক।
পদক্ষেপ 10: ফৰ্মখনত তিনিটা অংশ আছে — প্ৰতিটো অংশ নিশ্চিত কৰক। মৌলিক তথ্য অংশত ক্লিক কৰক।
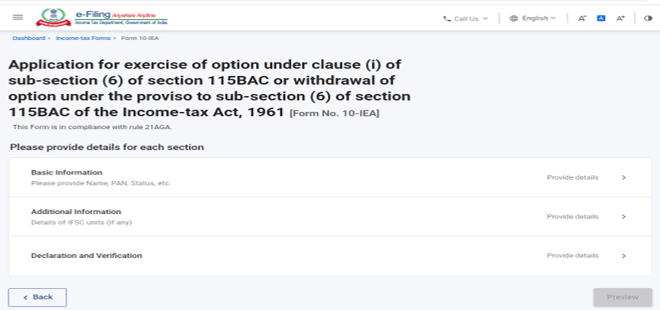
পদক্ষেপ 11: মৌলিক তথ্য অংশত আপোনাৰ মৌলিক তথ্যসমূহ পূৰ্বভৰ্তিকৃত থাকিব। যদি এই ফৰ্মটো প্ৰথমবাৰৰ বাবে দাখিল কৰা হৈছে, তেন্তে নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্প স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হ'ব। আনহাতে, যদি ব্যৱস্থাত নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্পসহ বৈধ ফৰ্ম উপলব্ধ থাকে, তেন্তে পুনৰ নতুন কৰ ব্যৱস্থাত প্ৰৱেশ কৰাৰ বিকল্প স্বয়ংক্ৰিয়ভাৱে নিৰ্বাচিত হ'ব। সংৰক্ষণ কৰক-ত ক্লিক কৰক।
বাহিৰ হোৱাৰ বিকল্প:
পুনৰ প্ৰৱেশ :
পদক্ষেপ 12: অতিৰিক্ত তথ্য অংশত IFSC ইউনিট (যদি থাকে) সম্পৰ্কীয় প্ৰয়োজনীয় বিৱৰণ পূৰণ কৰক আৰু সংৰক্ষণ কৰক-ত ক্লিক কৰক।
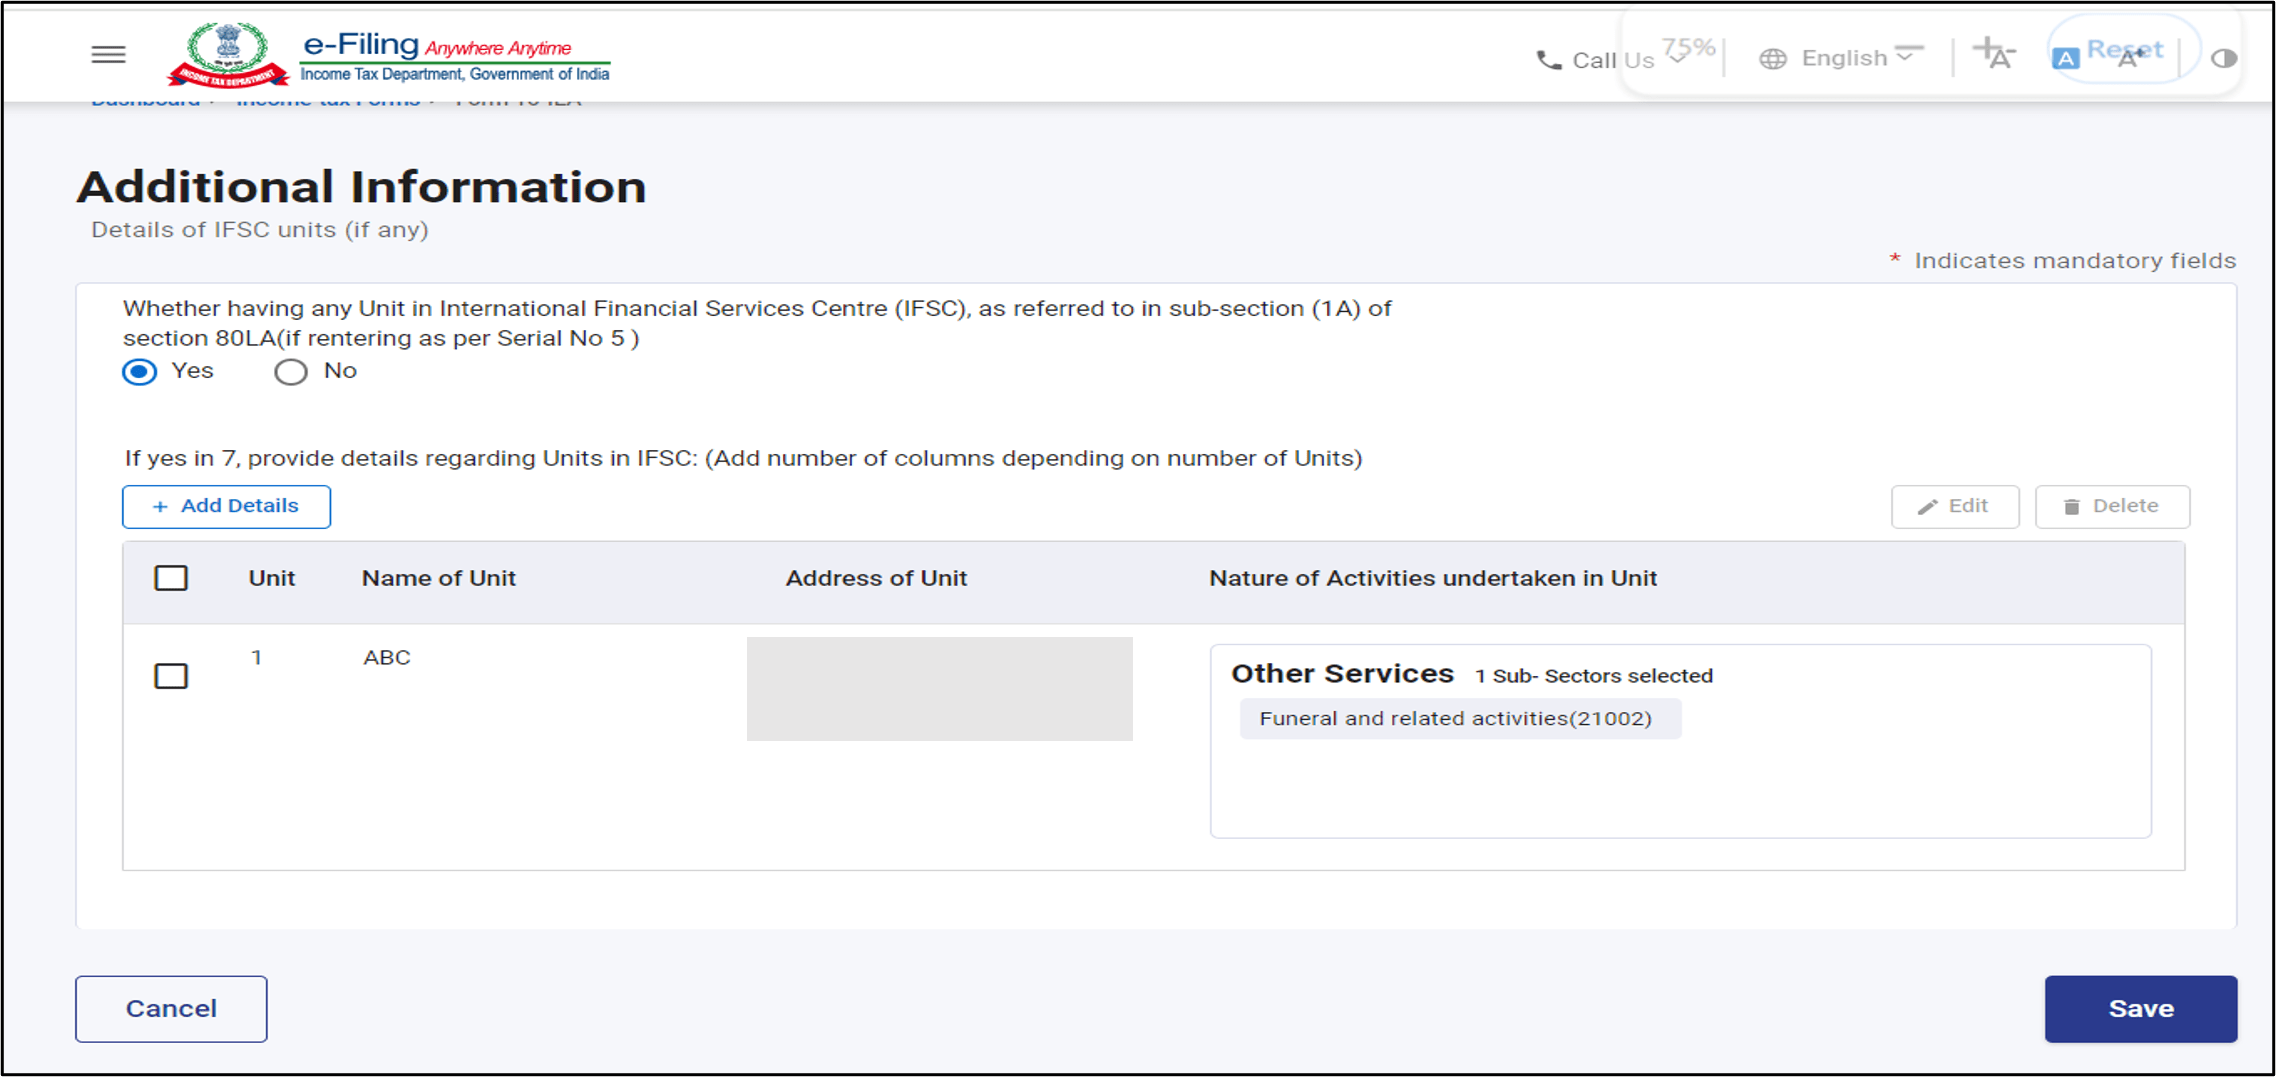
যদি আপুনি নতুন কৰ ব্যৱস্থাৰ পৰা বাহিৰ হোৱাৰ বিকল্প বাছনি কৰে, তেন্তে এই অতিৰিক্ত তথ্য পেনেলটো নিষ্ক্ৰিয় হৈ থাকিব।
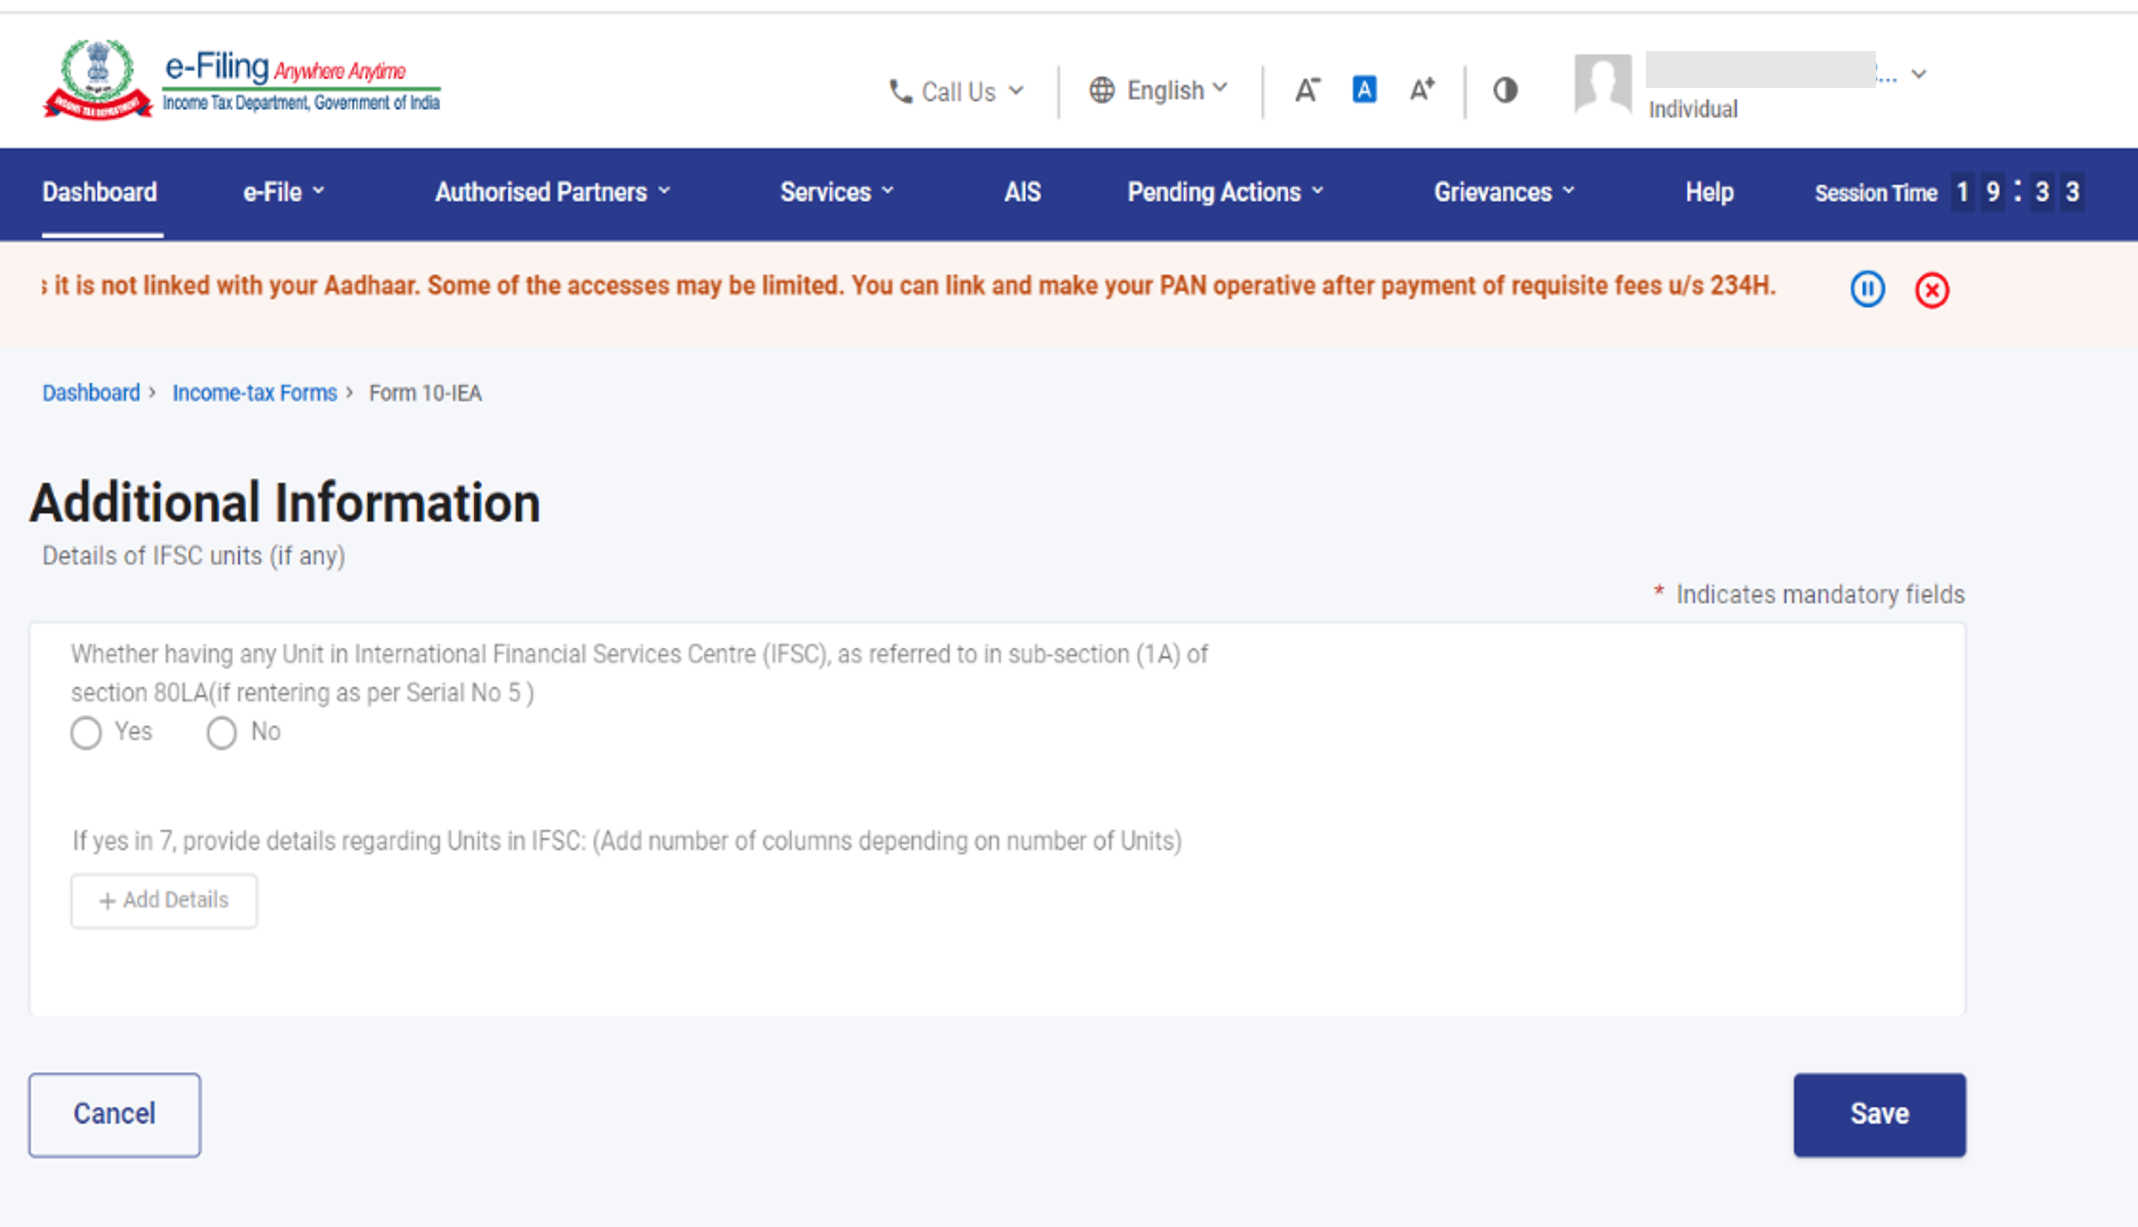
পদক্ষেপ 13: ফৰ্মৰ ঘোষণা আৰু সত্যাপন অংশত প্ৰয়োজনীয় বিৱৰণ পূৰণ কৰক আৰু সংৰক্ষণ কৰক-ত ক্লিক কৰক।
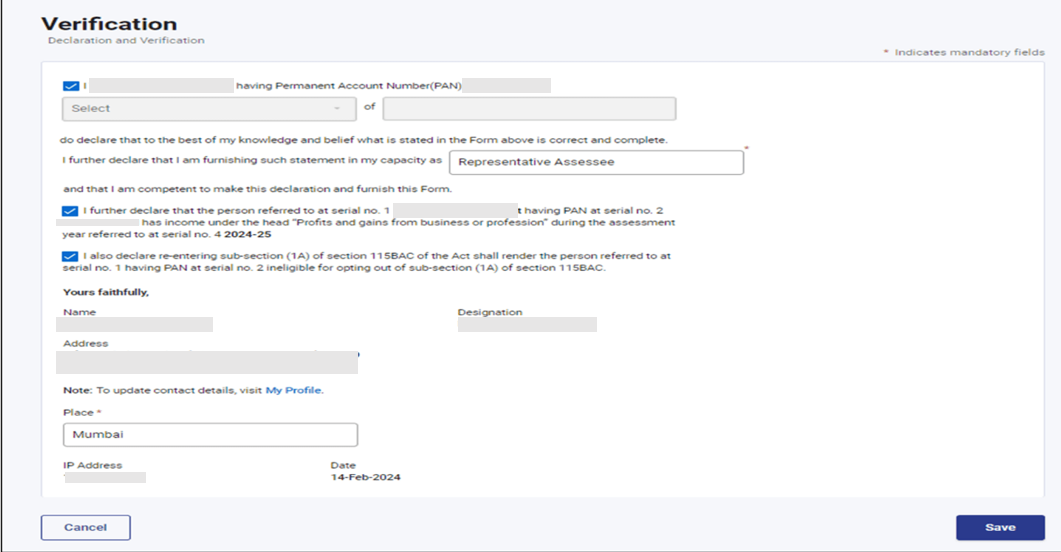
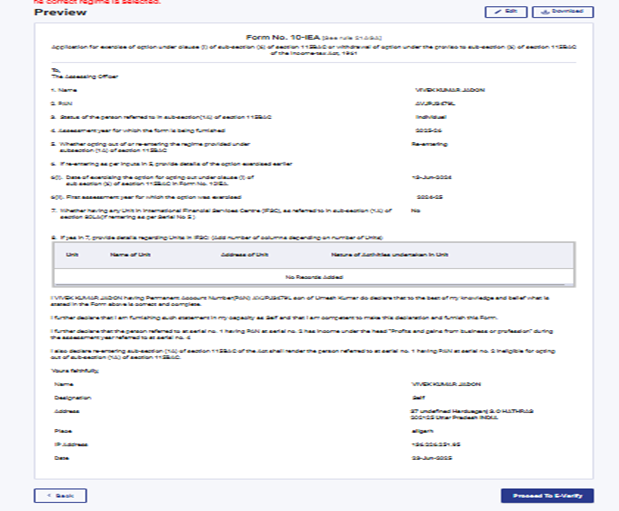
পদক্ষেপ 14: ফৰ্মত প্ৰদান কৰা সকলো বিৱৰণ পৰীক্ষা কৰক। আপুনি সম্পাদনা বুটামত ক্লিক কৰি বিৱৰণসমূহ সম্পাদনা কৰিব পাৰে; অন্যথা ই-ভেৰিফাইলৈ আগবাঢ়ক বুটামত ক্লিক কৰক।
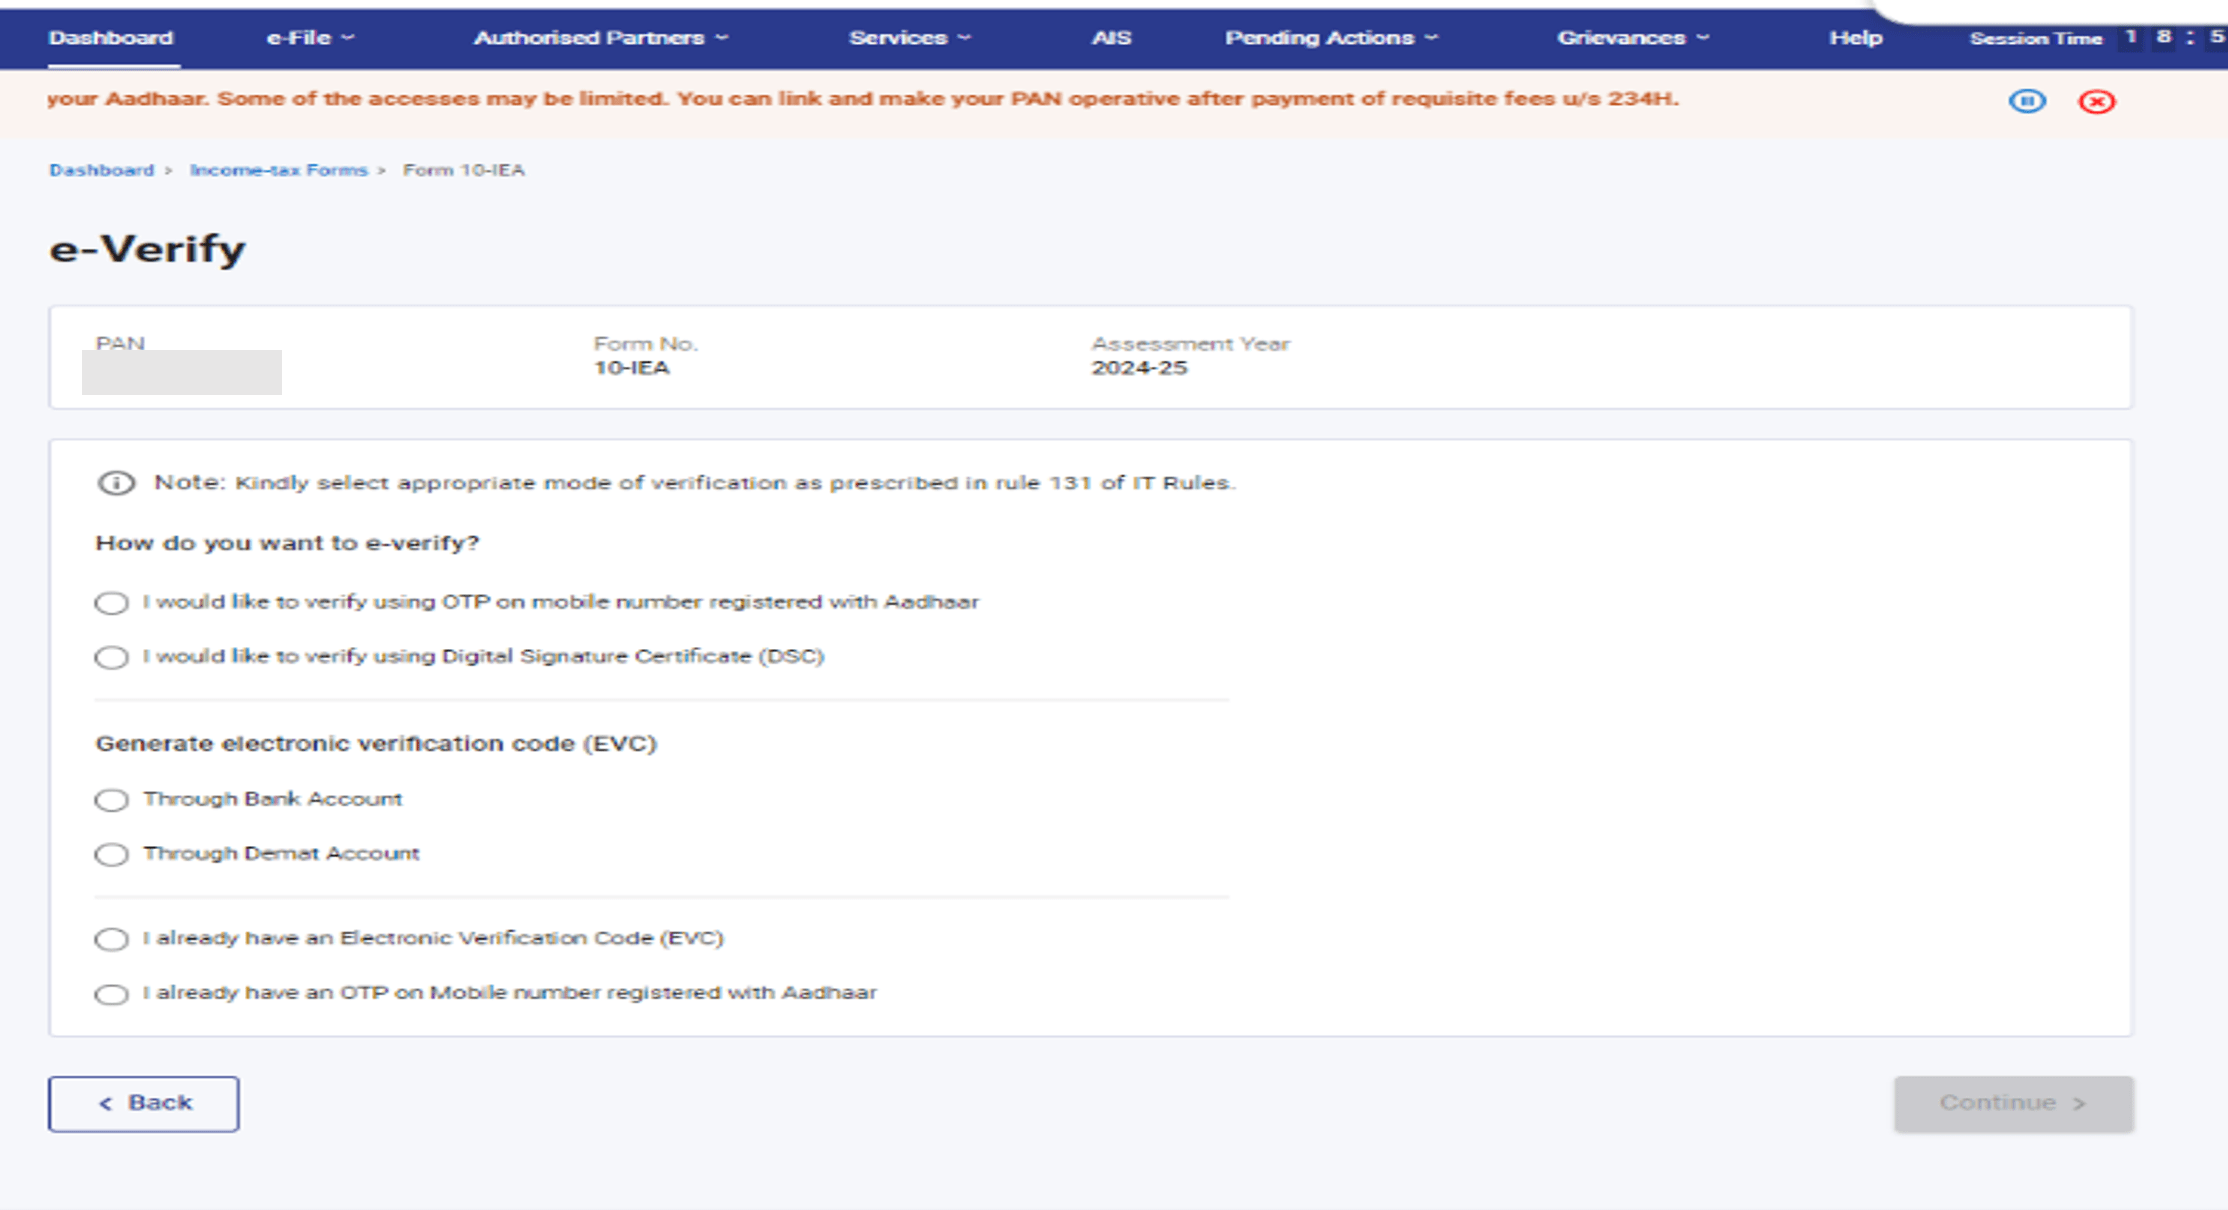
পদক্ষেপ 15: ফৰ্মখন ভেৰিফাই কৰিবলৈ তলৰ বিকল্পসমূহৰ পৰা সত্যাপনৰ পদ্ধতি বাছনি কৰক।
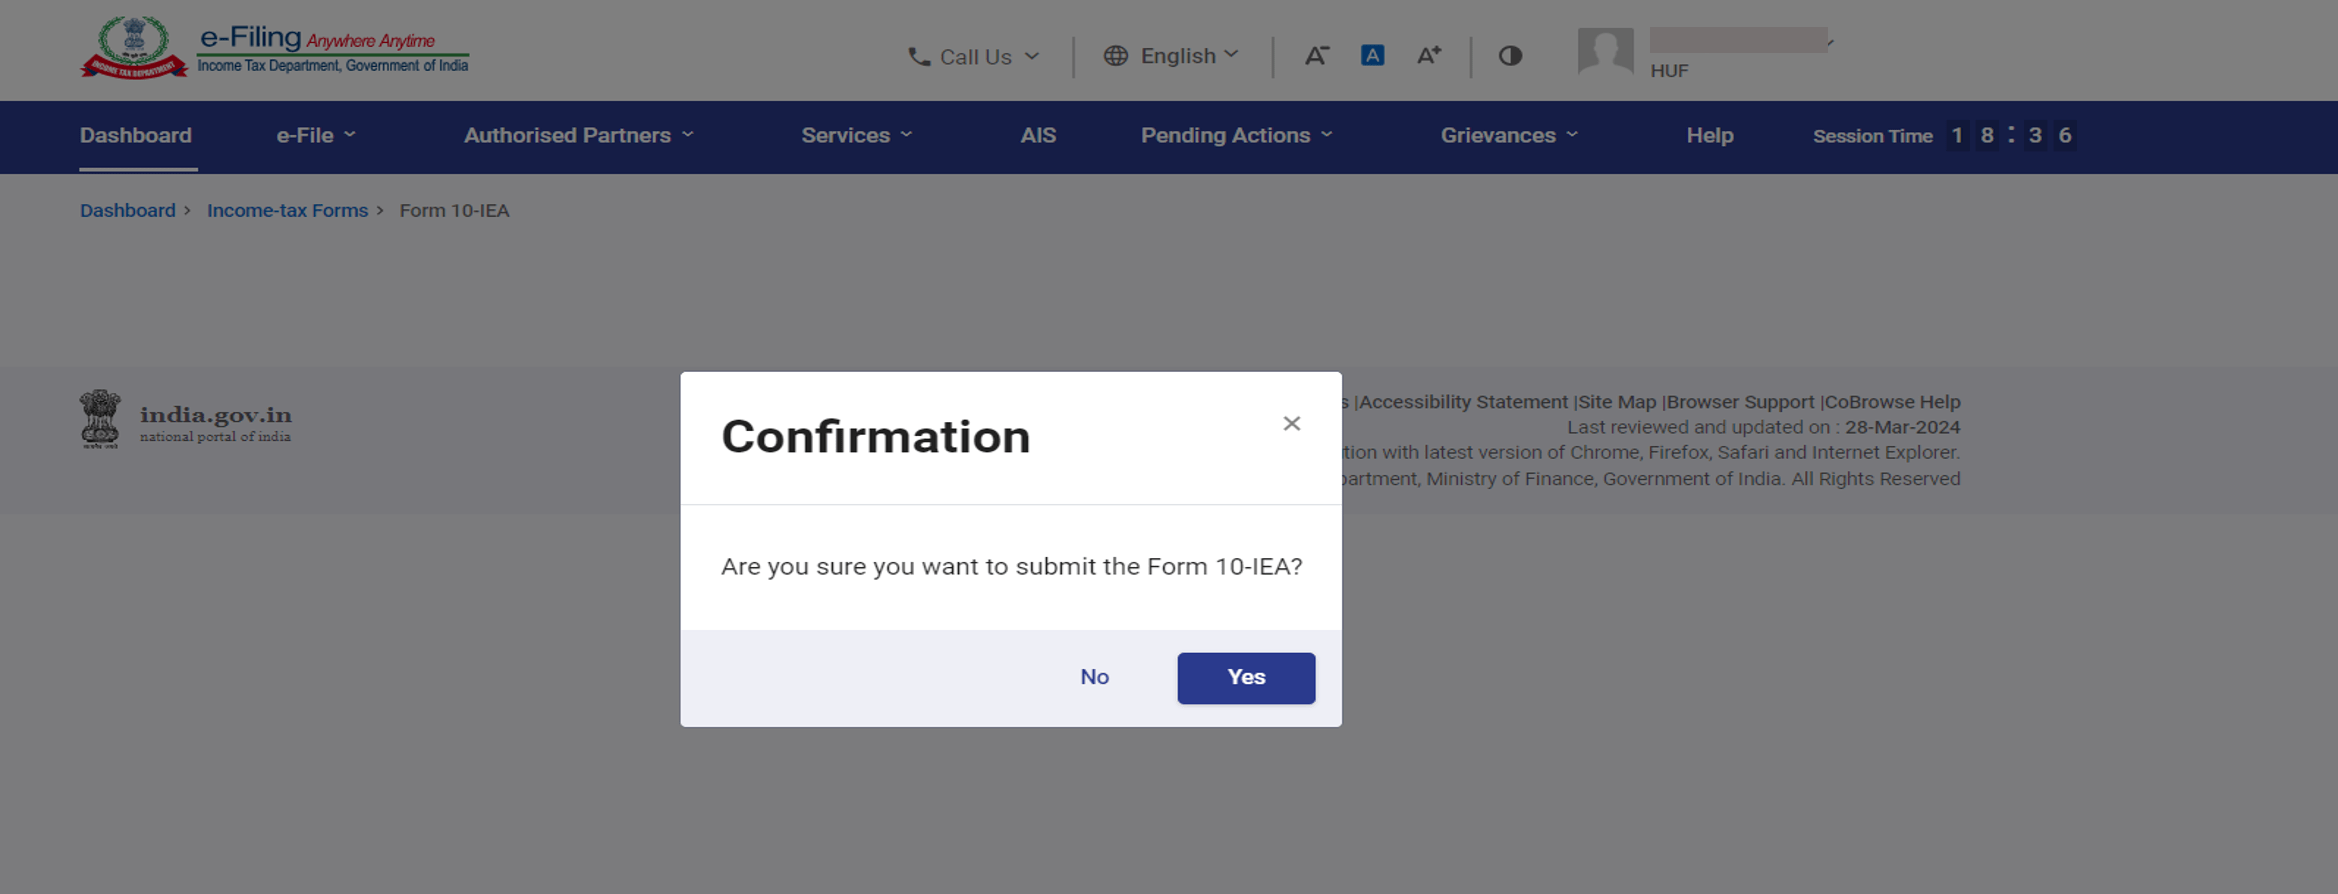
পদক্ষেপ 16:সত্যাপনৰ পিছত, ফৰ্মখন দাখিল কৰিবলৈ ‘হয়’-ত ক্লিক কৰক।
পদক্ষেপ 17:এতিয়া ফৰ্মখন সফলতাৰে দাখিল কৰা হৈছে। ভৱিষ্যতৰ উল্লেখৰ বাবে লেনদেনৰ ID টোকা কৰি ৰাখক।
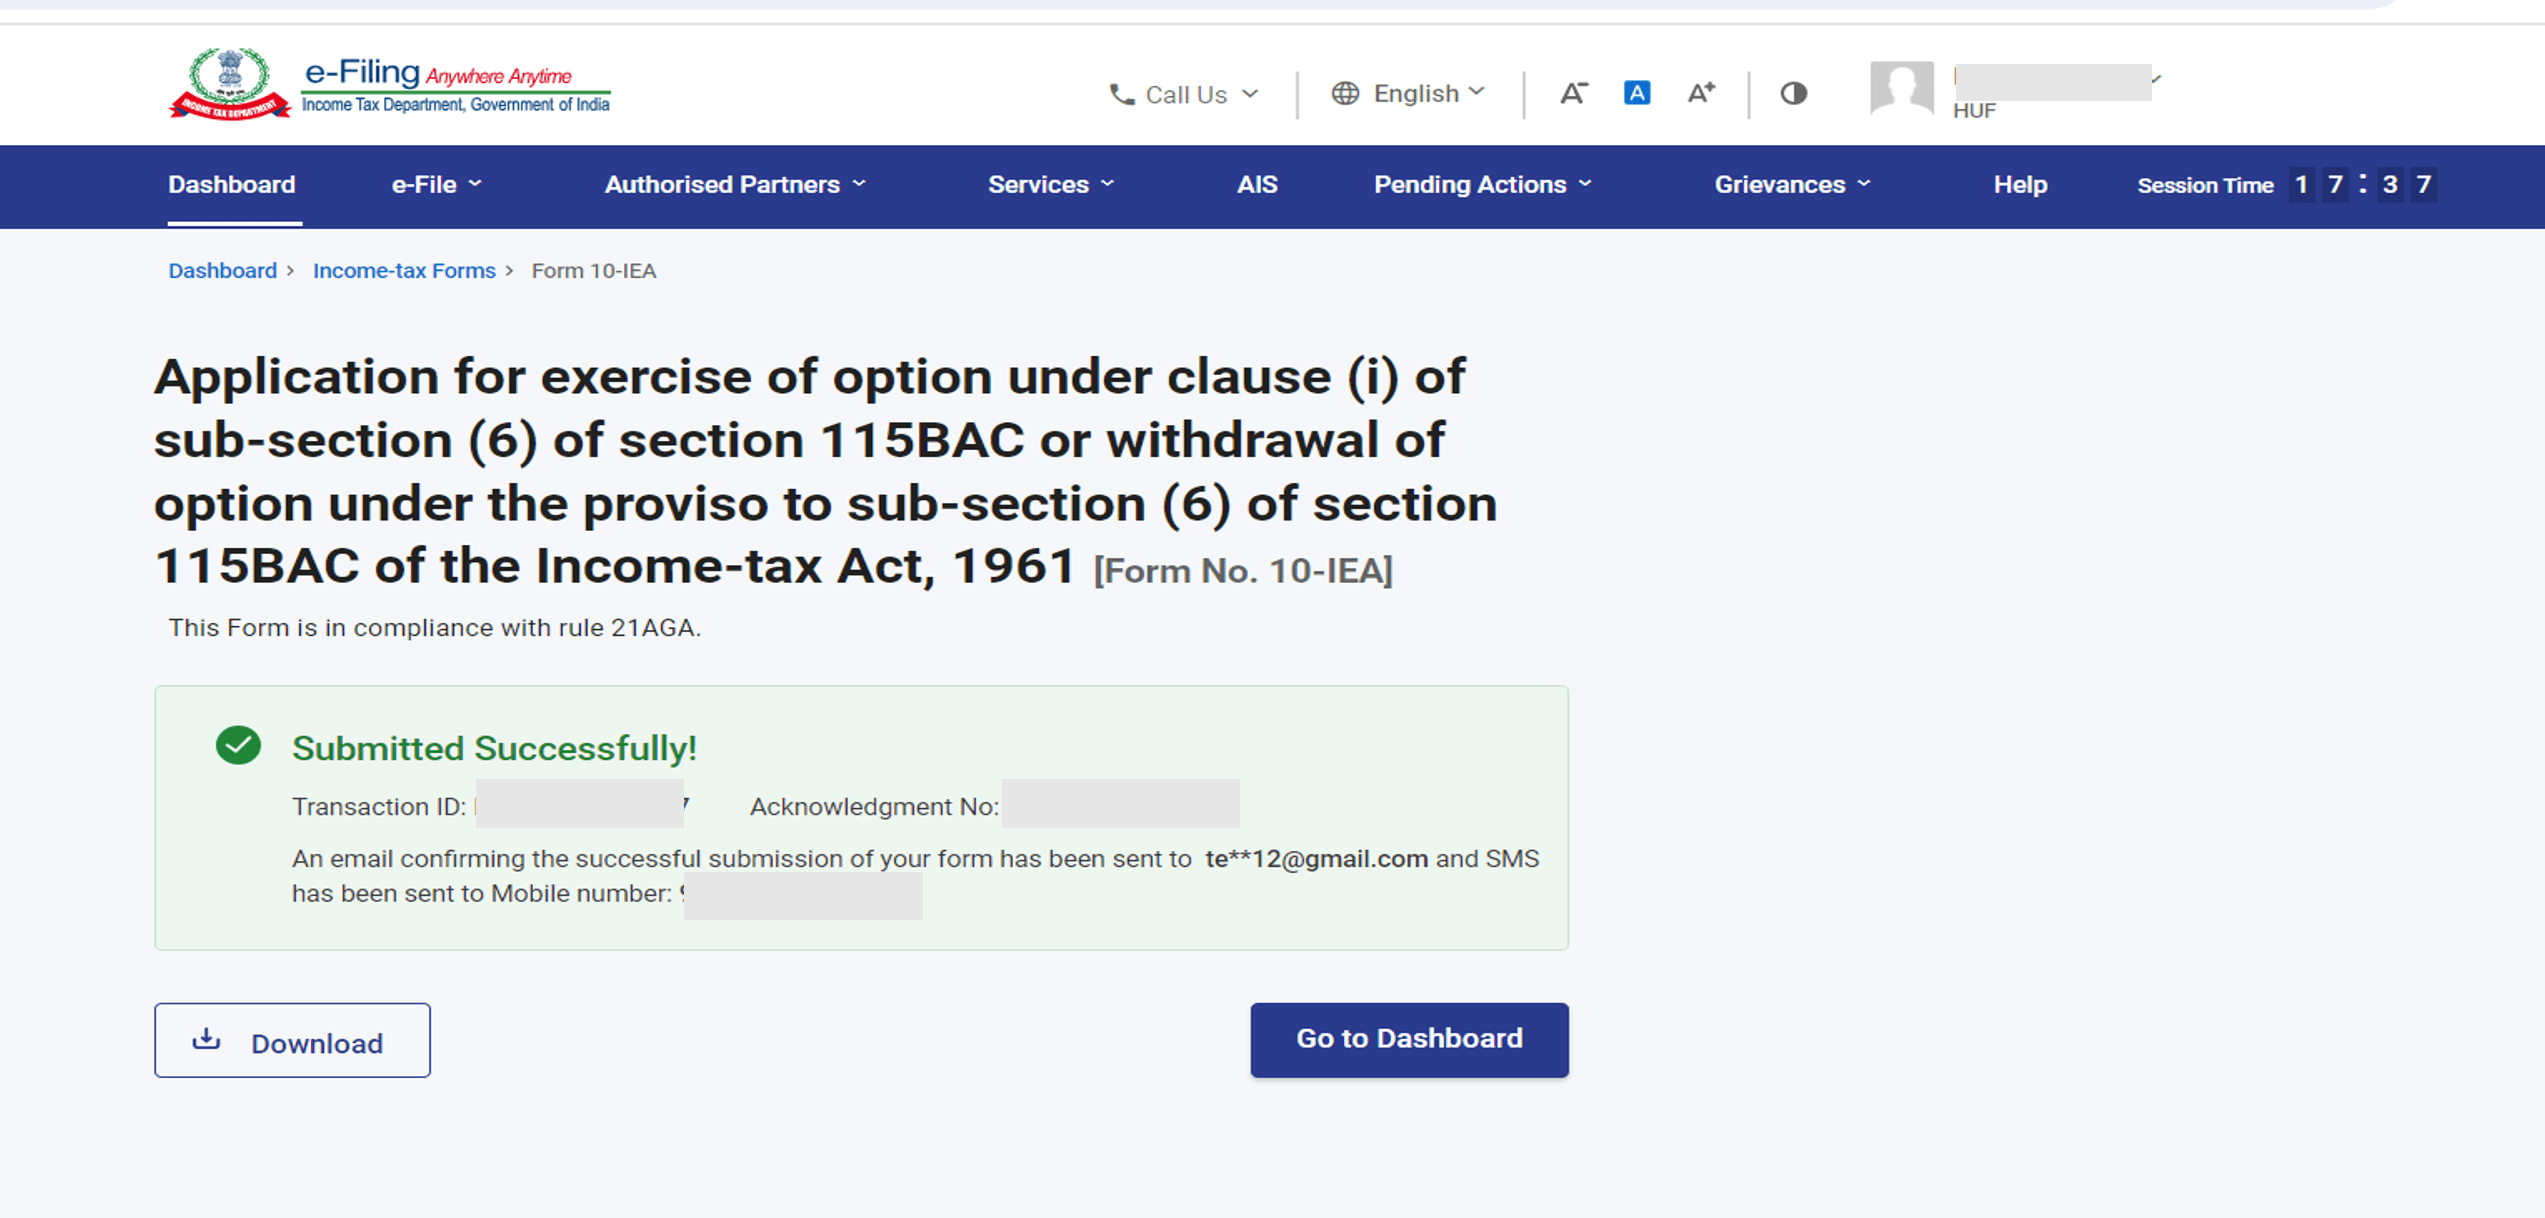
এতিয়া, যদি কৰদাতাই দাখিল কৰা ফৰ্ম চাব বিচাৰে, তেন্তে ই-ফাইল মেনু দাখিল কৰা ফৰ্মসমূহ চাওক ;আয়কৰ অধিনিয়ম, 1961 অনুসৰি ফৰ্মসমূহ ; ফৰ্ম 10-IEA-লৈ যাওক। আপুনি ফৰ্ম আৰু ৰচিদ ডাউনলোড কৰিব পাৰে। ফৰ্মখনৰ জীৱনচক্ৰ চাবলৈ বিৱৰণ চাওক-ত ক্লিক কৰক।


