প্ৰপত্ৰ 10E ৰ বাবে ইউজাৰ মেনুৱেল
1. অৱলোকন
মুঠ আয়কৰ দায়বদ্ধতা এটা নিৰ্দিষ্ট বিত্তীয় বৰ্ষত উপাৰ্জন কৰা মুঠ আয়ৰ ভিত্তিত গণনা কৰা হয়। কিন্তু যদি সেই বিত্তীয় বৰ্ষৰ আয়ৰ ভিতৰত বেতনৰ অগ্ৰিম বা বকেয়া পৰিশোধ অন্তৰ্ভুক্ত থাকে, তেন্তে এই অতিৰিক্ত কৰৰ বোজা লাঘৱ কৰাৰ বাবে আয়কৰ অধিনিয়ম অনুসৰি (ধাৰা 89-ৰ অধীনত) কৰ ৰেহাই লাভ কৰাৰ সুবিধা প্ৰদান কৰা হয়।
এনে ৰেহাই দাবী কৰিবলৈ ফৰ্ম 10E দাখিল কৰা প্ৰয়োজন। আয়কৰ ৰিটাৰ্ণ দাখিল কৰাৰ আগতে ফৰ্ম 10E দাখিল কৰাটো পৰামৰ্শযোগ্য। উক্ত ফৰ্ম ই-ফাইলিং প’ৰ্টেলত উপলব্ধ। যদি ফৰ্ম 10E দাখিল নকৰাকৈ কৰদাতাই ধাৰা 89-ৰ অধীনত ৰেহাই দাবী কৰে, তেন্তে দাখিল কৰা আয়কৰ ৰিটাৰ্ণ প্ৰক্ৰিয়াকৰণ কৰা হ’ব, কিন্তু দাবী কৰা ৰেহাই অনুমোদন কৰা নহ’ব। বেতনৰ অধীনত প্ৰাপ্ত বকেয়া বা অগ্ৰিম আয়ৰ ওপৰত কৰ ৰেহাই লাভ কৰিবলৈ ফৰ্ম 10E দাখিল কৰাটো বাধ্যতামূলক। ফৰ্ম 10E কেৱল অনলাইন পদ্ধতিৰ জৰিয়তে দাখিল কৰিব পাৰি।
2. এই সেৱা লাভ কৰিবলৈ পূৰ্ব-আৱশ্যকতাসমূহ
- আপুনি ই-ফাইলিং প’ৰ্টেলত পঞ্জীয়নভুক্ত ব্যৱহাৰকাৰী হ’ব লাগিব।
- কৰদাতাৰ PAN "সক্ৰিয়" অৱস্থাত থাকিব লাগিব।
3. ফৰ্মখনৰ সবিশেষ
3.1 উদ্দেশ্য
আয়কৰ অধিনিয়মৰ ধাৰা 89 অনুসৰি, কোনো বিত্তীয় বৰ্ষত এজন কৰদাতাই আগতীয়াকৈ বা বকেয়া হিচাপে লাভ কৰা যিকোনো দৰমহা বা পৰিয়ালৰ পেঞ্চন, গ্ৰেচুইটি, চাকৰি হেৰুৱাৰ ক্ষতিপূৰণ অথবা এককালীন পেঞ্চন লাভ কৰাৰ ক্ষেত্ৰত কৰদাতাক সকাহ প্ৰদান কৰে। যিহেতু নিৰ্ধাৰণ কৰা মুঠ আয়ৰ হাৰ, অন্যথা যি হাৰত নিৰ্ধাৰণ কৰা হ'লহেঁতেন তাতকৈ অধিক হয়, সেয়েহে এই সকাহ প্ৰদান কৰা হয়। ফৰ্ম 10E-ত আপোনাৰ আয়ৰ সবিশেষ দাখিল কৰি এনে সকাহ দাবী কৰিব পাৰি।
3.2 কোনে ইয়াক ব্যৱহাৰ কৰিব পাৰে?
আয়কৰ অধিনিয়ম, 1961-ৰ ধাৰা 89 অনুসৰি কৰ ৰেহাই দাবী কৰাৰ উদ্দেশ্যে, ই-ফাইলিং পৰ্টেলত পঞ্জীয়নভুক্ত সকলো ব্যক্তিগত ব্যৱহাৰকাৰীয়ে ফৰ্ম 10E-ত নিজৰ আয়ৰ বিৱৰণ দাখিল কৰিব পাৰে।
3.3 ফৰ্মৰ সংক্ষিপ্ত আভাস
10E ফৰ্মৰ সাতটা অংশ আছে:
- অনুবন্ধ I - বকেয়া বেতন / বকেয়া হিচাপে পোৱা পাৰিবাৰিক পেঞ্চন
- অনুবন্ধ I - আগতীয়াকৈ পোৱা বেতন / পাৰিবাৰিক পেঞ্চন
- অনুবন্ধ II আৰু IIA - অতীতৰ সেৱাৰ সৈতে সম্পৰ্কিত গ্ৰেচুইটি স্বৰূপ পৰিশোধ।
- অনুবন্ধ III – 3 বছৰতকৈ অধিক নোহোৱা অবিৰত চাকৰিৰ অন্তত, বা চাকৰিৰ অবশিষ্ট ম্যাদ 3 বছৰতকৈ কম নোহোৱা ক্ষেত্ৰত, চাকৰিৰ সমাপ্তিৰ সময়ত বা তাৰ সৈতে সম্পৰ্কিতভাৱে বৰ্তমানৰ বা পূৰ্বৰ নিয়োগকৰ্তাৰ পৰা লাভ কৰা ক্ষতিপূৰণ স্বৰূপ পৰিশোধ।
- অনুবন্ধ IV – পেঞ্চনৰ বিনিময়।
প্ৰাপ্ত ধনৰ প্ৰকৃতিৰ ভিত্তিত ফৰ্ম 10E দাখিল কৰাৰ সময়ত উপযুক্ত অনুবন্ধ বাছনি কৰিব লাগিব।
4. পৰ্যায়ক্ৰমিক নিৰ্দেশনা
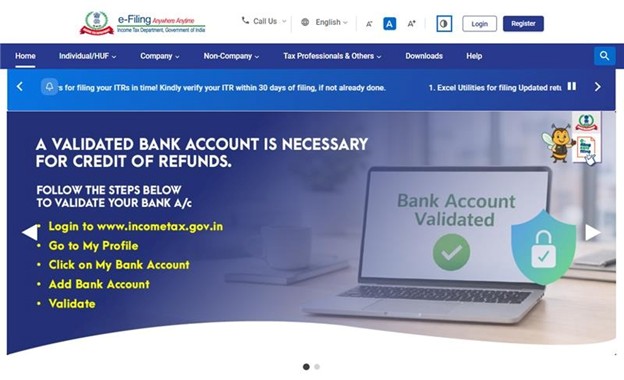
পদক্ষেপ 1: আপোনাৰ ব্যৱহাৰকাৰী ID আৰু পাছৱৰ্ড ব্যৱহাৰ কৰি ই-ফাইলিং প'ৰ্টেল-ত লগইন কৰক।
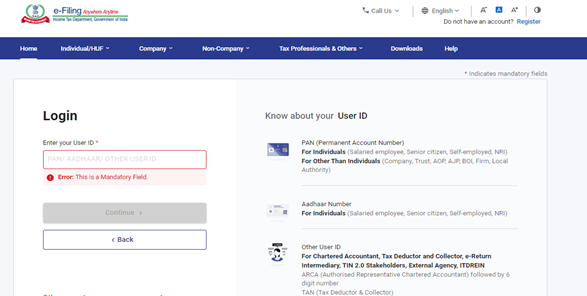
পদক্ষেপ 2: ইউজাৰ ID (PAN) আৰু পাছৱৰ্ড প্ৰৱিষ্ট কৰক।
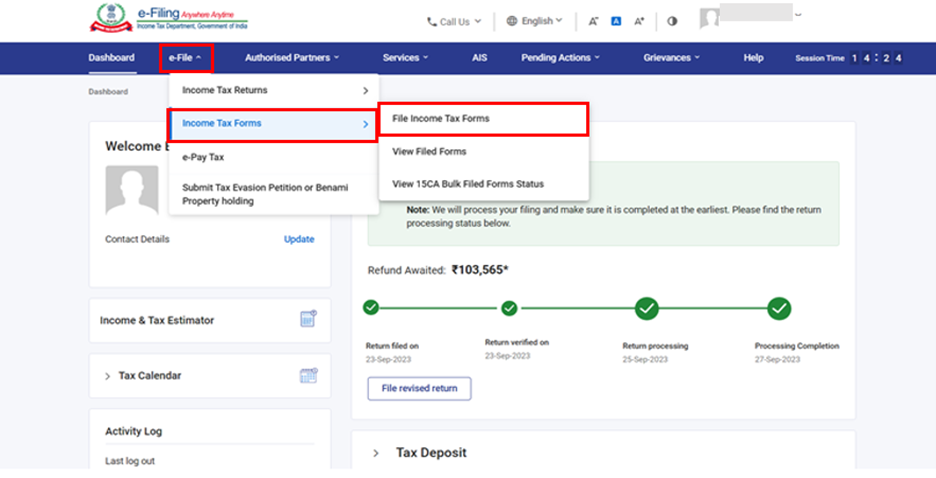
পদক্ষেপ 3: ই-ফাইললৈ যাওক > আয়কৰ ফৰ্মসমূহ > আয়কৰ ফৰ্মসমূহ দাখিল কৰক।
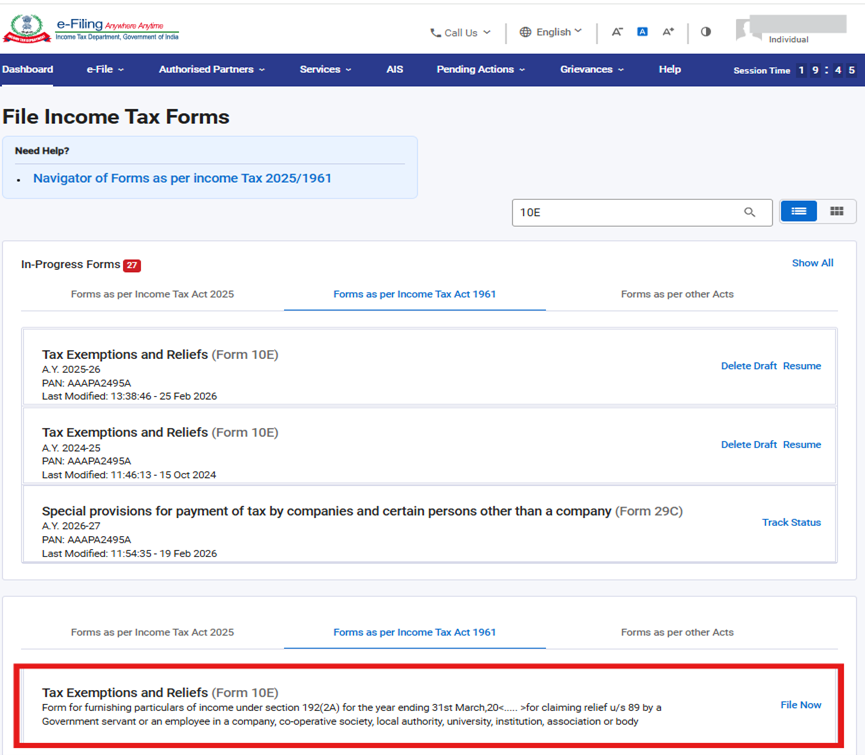
পদক্ষেপ 4: আয়কৰ অধিনিয়ম, 1961-অনুসৰি ফৰ্মসমূহ টেবৰ অধীনত ফৰ্ম 10E বাছনি কৰক/অনুসন্ধান কৰক।
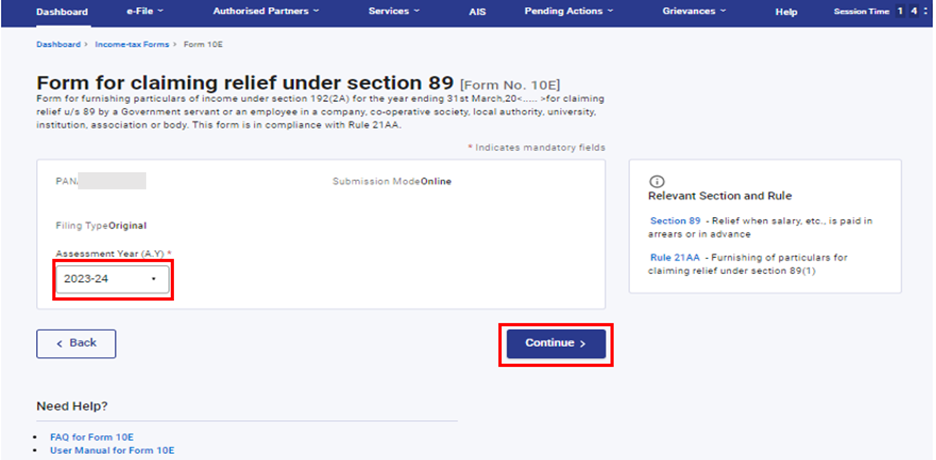
পদক্ষেপ 5: মূ.ব বাছনি কৰক আৰু অব্যাহত ৰাখকত ক্লিক কৰক।
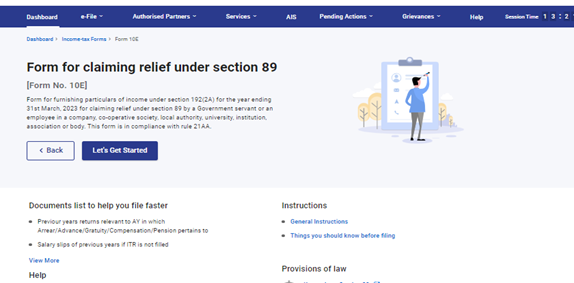
পদক্ষেপ 6: আৰম্ভ কৰোঁ আহকত ক্লিক কৰক।
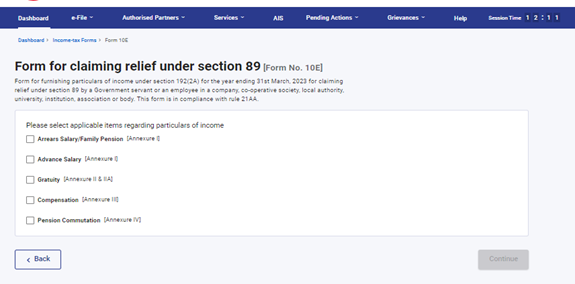
পদক্ষেপ 7: আয়ৰ বিৱৰণসমূহৰ ক্ষেত্ৰত প্ৰযোজ্য বিষয়সমূহ বাছনি কৰক।
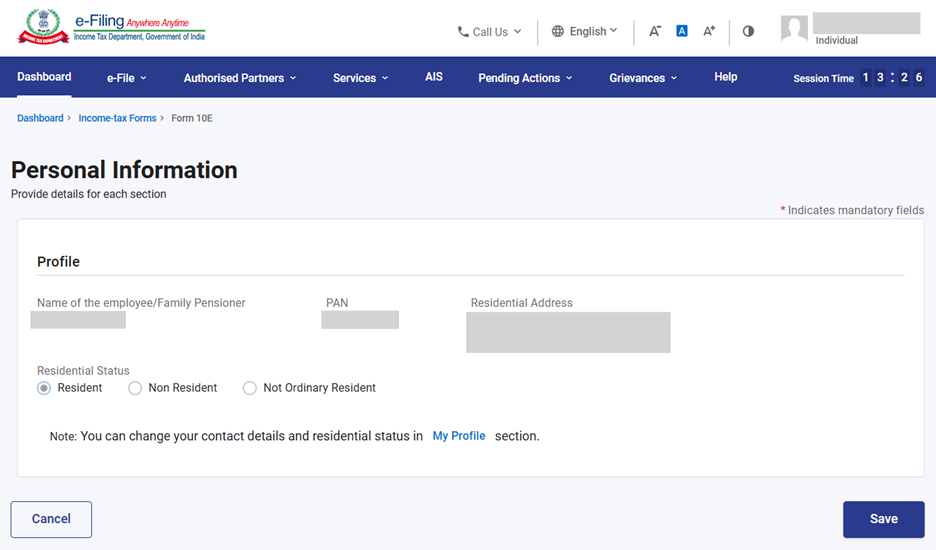
পদক্ষেপ 8: ব্যক্তিগত তথ্যত ক্লিক কৰক, ব্যক্তিগত তথ্য নিশ্চিত কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
টোকা:"মোৰ প্ৰ'ফাইল" অংশৰ অধীনত থকা আৱাসিক স্থিতিকে ধৰি সকলো বাধ্যতামূলক বিৱৰণসমূহ সম্পূৰ্ণ কৰা হৈছে নে নাই, সেয়া নিশ্চিত কৰক। "মোৰ প্ৰ'ফাইল" হাইপাৰলিংকত ক্লিক কৰি আপুনি আপোনাৰ যোগাযোগৰ বিৱৰণসমূহ আৰু আৱাসিক স্থিতি সলনি কৰিব পাৰে।
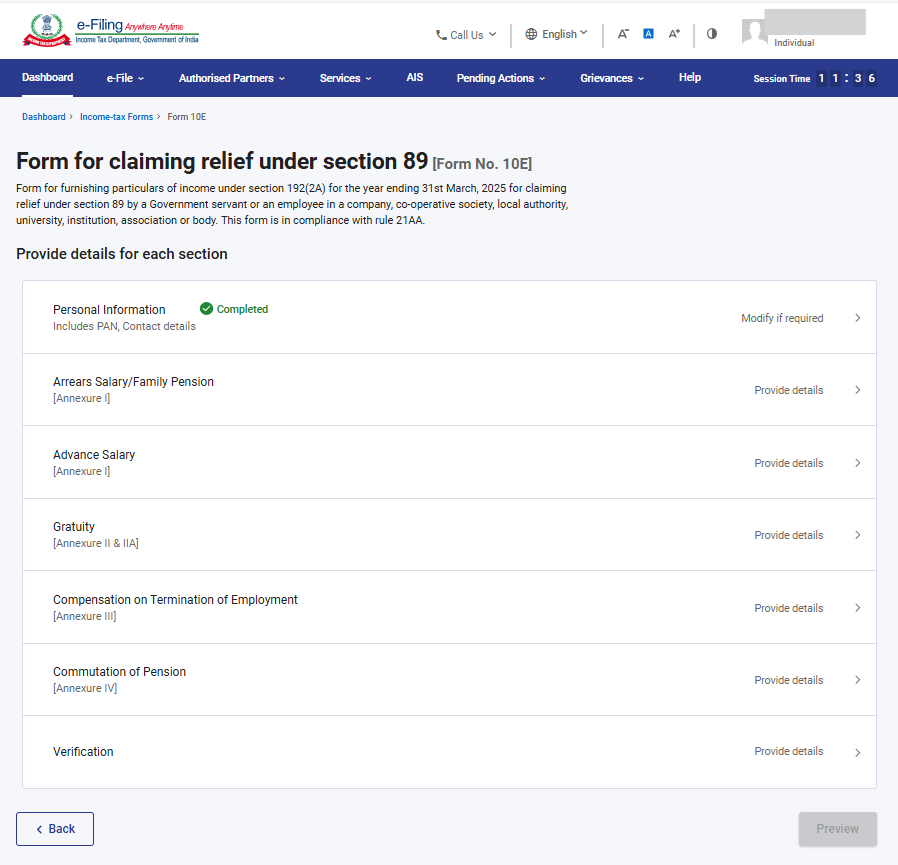
পদক্ষেপ 9.1.a: ব্যক্তিগত তথ্য টেব নিশ্চিত হোৱাৰ পিছত, বকেয়া দৰমহা/পাৰিবাৰিক পেঞ্চন (যদি আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য হয়)-ত ক্লিক কৰক।
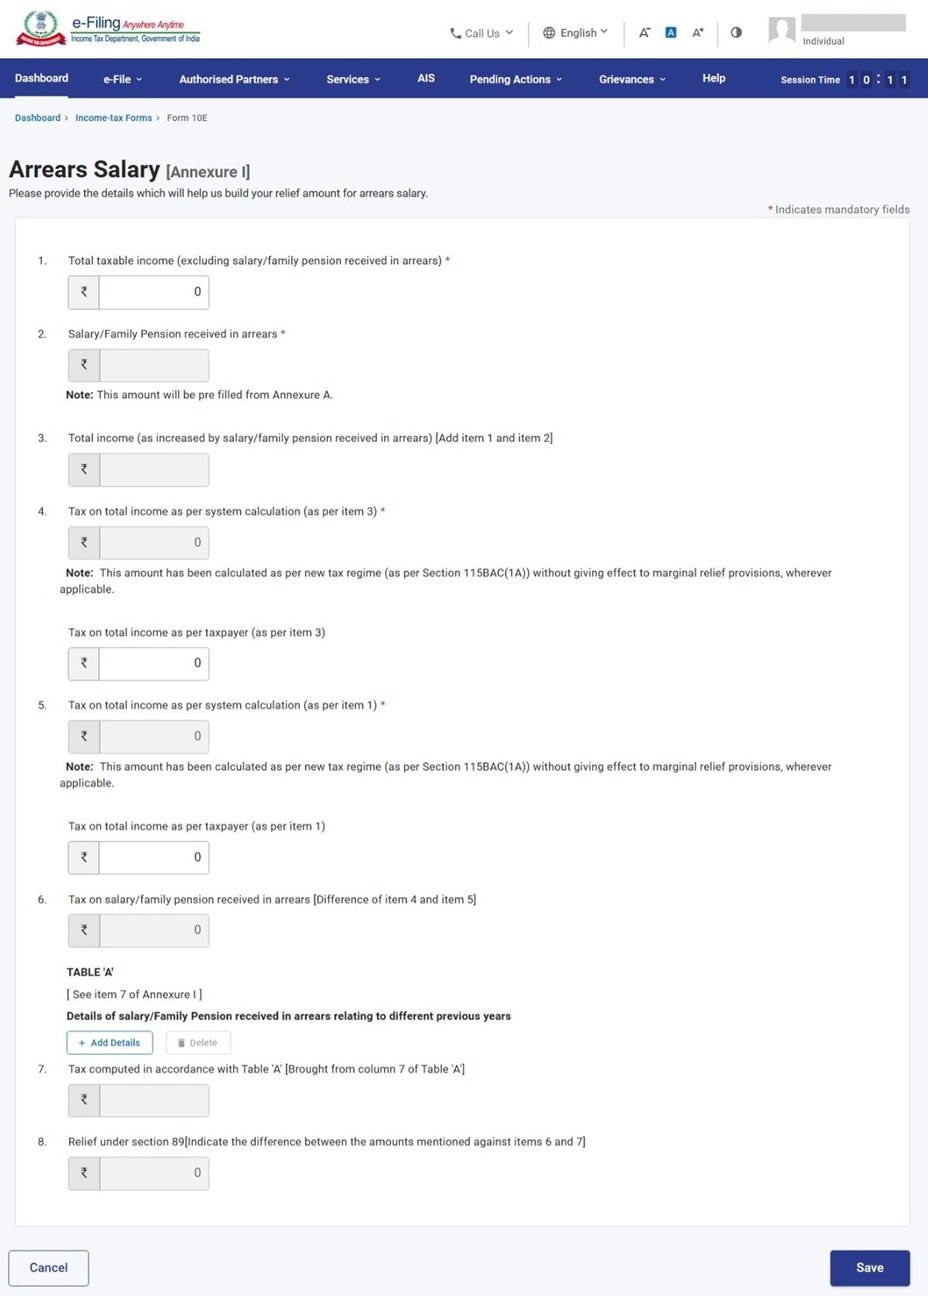
পদক্ষেপ 9.1.b: এই অংশত বকেয়া হিচাপে প্ৰাপ্ত দৰমহা / পাৰিবাৰিক পেঞ্চনৰ সাধাৰণ বিৱৰণসমূহ থাকে।
বিৱৰণসমূহ প্ৰৱিষ্ট কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
"বকেয়া হিচাপে প্ৰাপ্ত দৰমহা/পাৰিবাৰিক পেঞ্চন" ক্ষেত্ৰৰ বিৱৰণ ক্ৰমিক নং 6-ৰ পিছত সংযোজন কৰিবলগীয়া তালিকা A-ত প্ৰদান কৰা "বিভিন্ন পূৰ্ববৰ্ষৰ সৈতে সম্পৰ্কিত বকেয়া হিচাপে প্ৰাপ্ত দৰমহা/পাৰিবাৰিক পেঞ্চনৰ বিৱৰণ"-ৰ তথ্যৰ ভিত্তিত স্বয়ংক্ৰিয়ভাৱে পূৰণ কৰা হ'ব।
টোকা: মূল্যায়ন বৰ্ষ (মূ.ব.) 2024–25 আৰু তাৰ পিছৰ বৰ্ষসমূহৰ বাবে ব্যৱস্থাই গণনা কৰা কৰ ধাৰা 115BAC(1A)-অনুসৰি অবিকল্পিত নতুন কৰ ব্যৱস্থাৰ অধীনত গণনা কৰা হয়। আনহাতে, মূল্যায়ন বৰ্ষ 2023–24 আৰু তাৰ পূৰ্বৰ সকলো মূল্যায়ন বৰ্ষৰ বাবে কৰ পুৰণি কৰ ব্যৱস্থা অনুসৰি গণনা কৰা হয়।
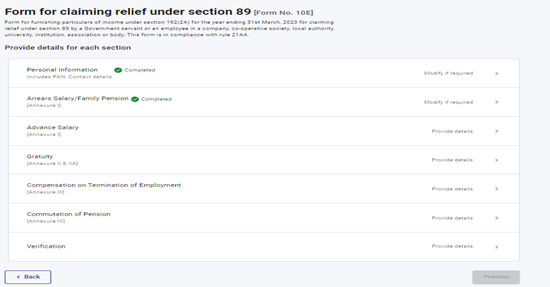
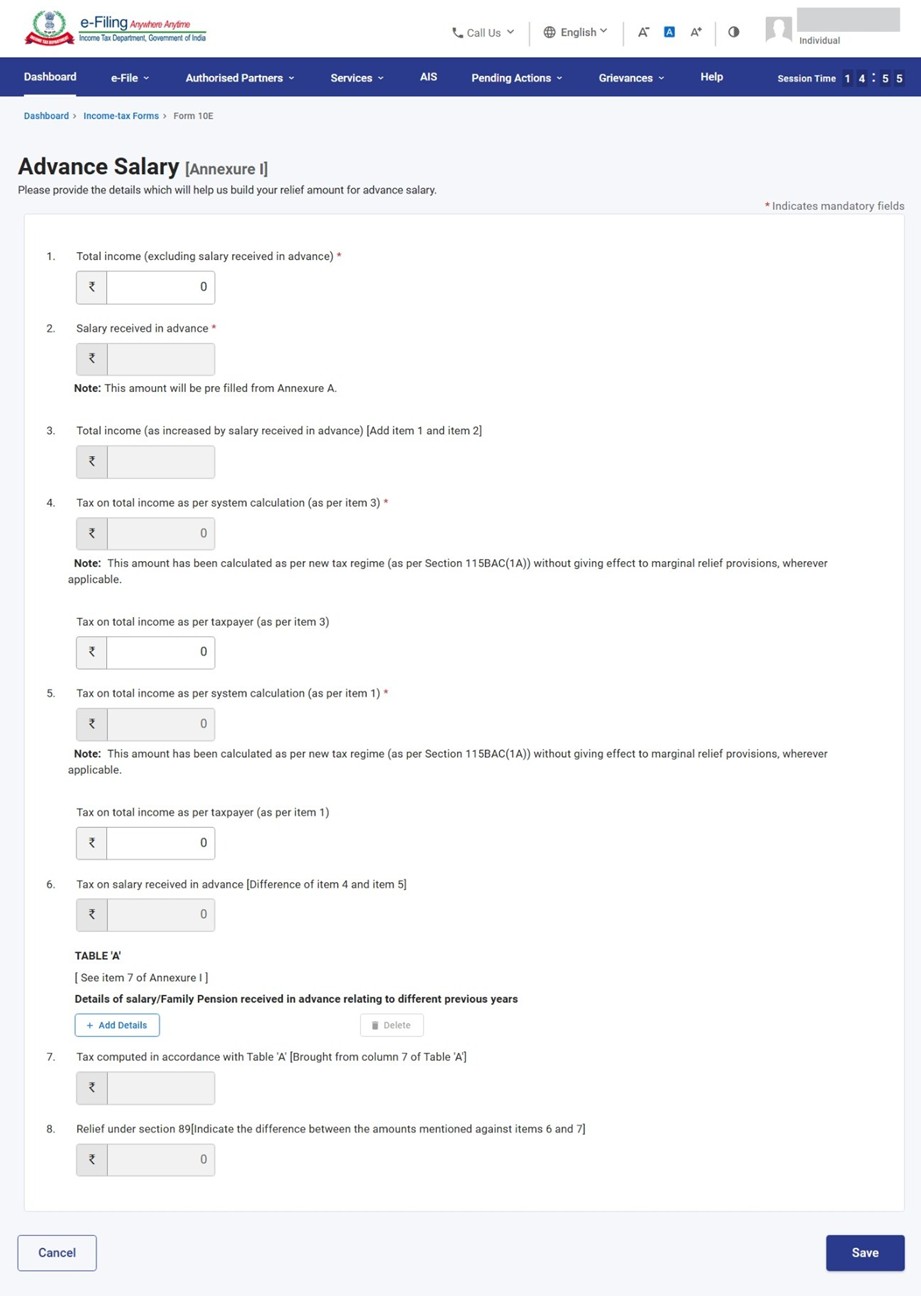
পদক্ষেপ 9.2.a:বকেয়া দৰমহা টেব নিশ্চিত হোৱাৰ পিছত, অগ্ৰিম দৰমহাত ক্লিক কৰক (যদি আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য হয়)।
পদক্ষেপ 9.2.b: এই অংশত অগ্ৰিমভাৱে প্ৰাপ্ত দৰমহা / পাৰিবাৰিক পেঞ্চনৰ সাধাৰণ বিৱৰণসমূহ থাকে।
বিৱৰণসমূহ প্ৰৱিষ্ট কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
"অগ্ৰিমভাৱে প্ৰাপ্ত দৰমহা" ক্ষেত্ৰৰ বিৱৰণ ক্ৰমিক নং 6-ৰ পিছত সংযোজন কৰিবলগীয়া তালিকা A-ত প্ৰদান কৰা "বিভিন্ন পূৰ্ববৰ্ষৰ সৈতে সম্পৰ্কিত অগ্ৰিমভাৱে প্ৰাপ্ত দৰমহা/পাৰিবাৰিক পেঞ্চনৰ বিৱৰণ"-ৰ তথ্যৰ ভিত্তিত স্বয়ংক্ৰিয়ভাৱে পূৰণ কৰা হ'ব।
টোকা: মূ.ব. 2024–25 আৰু তাৰ পিছৰ মূল্যায়ন বৰ্ষসমূহৰ বাবে ব্যৱস্থাই গণনা কৰা কৰ ধাৰা 115BAC(1A) অনুসৰি অবিকল্পিত নতুন কৰ ব্যৱস্থাৰ অধীনত গণনা কৰা হয়। আনহাতে, মূ.ব. 2023–24 আৰু তাৰ পূৰ্বৰ সকলো মূল্যায়ন বৰ্ষৰ বাবে কৰ পুৰণি কৰ ব্যৱস্থা অনুসৰি গণনা কৰা হয়।
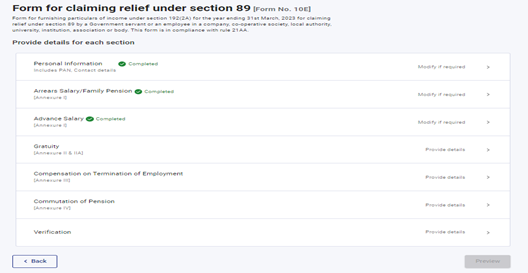
পদক্ষেপ 9.3.a: অগ্ৰিম দৰমহা টেব নিশ্চিত হোৱাৰ পিছত, গ্ৰেচুইটিত ক্লিক কৰক (যদি আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য হয়)।
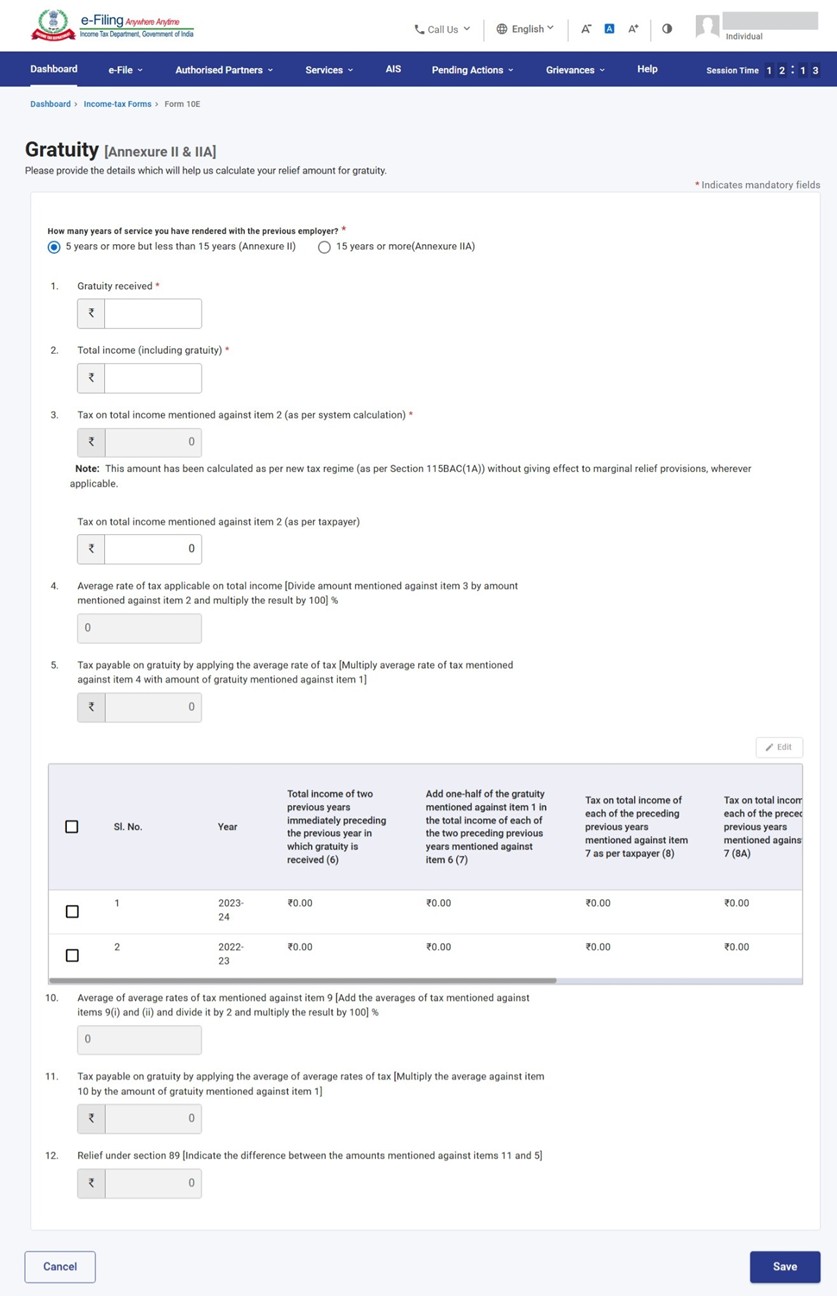
পদক্ষেপ 9.3.b: এই অংশত অতীতৰ সেৱাৰ সৈতে সম্পৰ্কিত গ্ৰেচুইটি স্বৰূপ পৰিশোধৰ সাধাৰণ বিৱৰণসমূহ থাকে।
বিৱৰণসমূহ প্ৰৱিষ্ট কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
টোকা: মূ.ব. 2024–25 আৰু তাৰ পিছৰ মূল্যায়ন বৰ্ষসমূহৰ বাবে ব্যৱস্থাই গণনা কৰা কৰ ধাৰা 115BAC(1A)-অনুসৰি অবিকল্পিত নতুন কৰ ব্যৱস্থাৰ অধীনত গণনা কৰা হয়। আনহাতে, মূ.ব. 2023–24 আৰু তাৰ পূৰ্বৰ সকলো মূল্যায়ন বৰ্ষৰ বাবে কৰ পুৰণি কৰ ব্যৱস্থা অনুসৰি গণনা কৰা হয়।
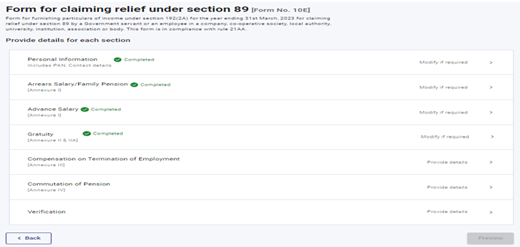
পদক্ষেপ 9.4.a: গ্ৰেচুইটি টেব নিশ্চিত হোৱাৰ পিছত, চাকৰিৰ সমাপ্তিৰ বাবে ক্ষতিপূৰণ টেবত ক্লিক কৰক (যদি আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য হয়)।
পদক্ষেপ 9.4.b: এই অংশত 3 বছৰতকৈ অধিক নোহোৱা অবিৰত চাকৰিৰ অন্তত, বা চাকৰিৰ অবশিষ্ট ম্যাদ 3 বছৰতকৈ কম নোহোৱা ক্ষেত্ৰত, চাকৰিৰ সমাপ্তিৰ সময়ত বা তাৰ সৈতে সম্পৰ্কিতভাৱে বৰ্তমানৰ বা পূৰ্বৰ নিয়োগকৰ্তাৰ পৰা লাভ কৰা ক্ষতিপূৰণ স্বৰূপ পৰিশোধৰ সাধাৰণ বিৱৰণসমূহ থাকে।
বিৱৰণসমূহ প্ৰৱিষ্ট কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
টোকা: মূ.ব. 2024–25 আৰু তাৰ পিছৰ মূল্যায়ন বৰ্ষসমূহৰ বাবে ব্যৱস্থাই গণনা কৰা কৰ ধাৰা 115BAC(1A)-অনুসৰি অবিকল্পিত নতুন কৰ ব্যৱস্থাৰ অধীনত গণনা কৰা হয়। আনহাতে, মূ.ব. 2023–24 আৰু তাৰ পূৰ্বৰ সকলো মূল্যায়ন বৰ্ষৰ বাবে কৰ পুৰণি কৰ ব্যৱস্থা অনুসৰি গণনা কৰা হয়।
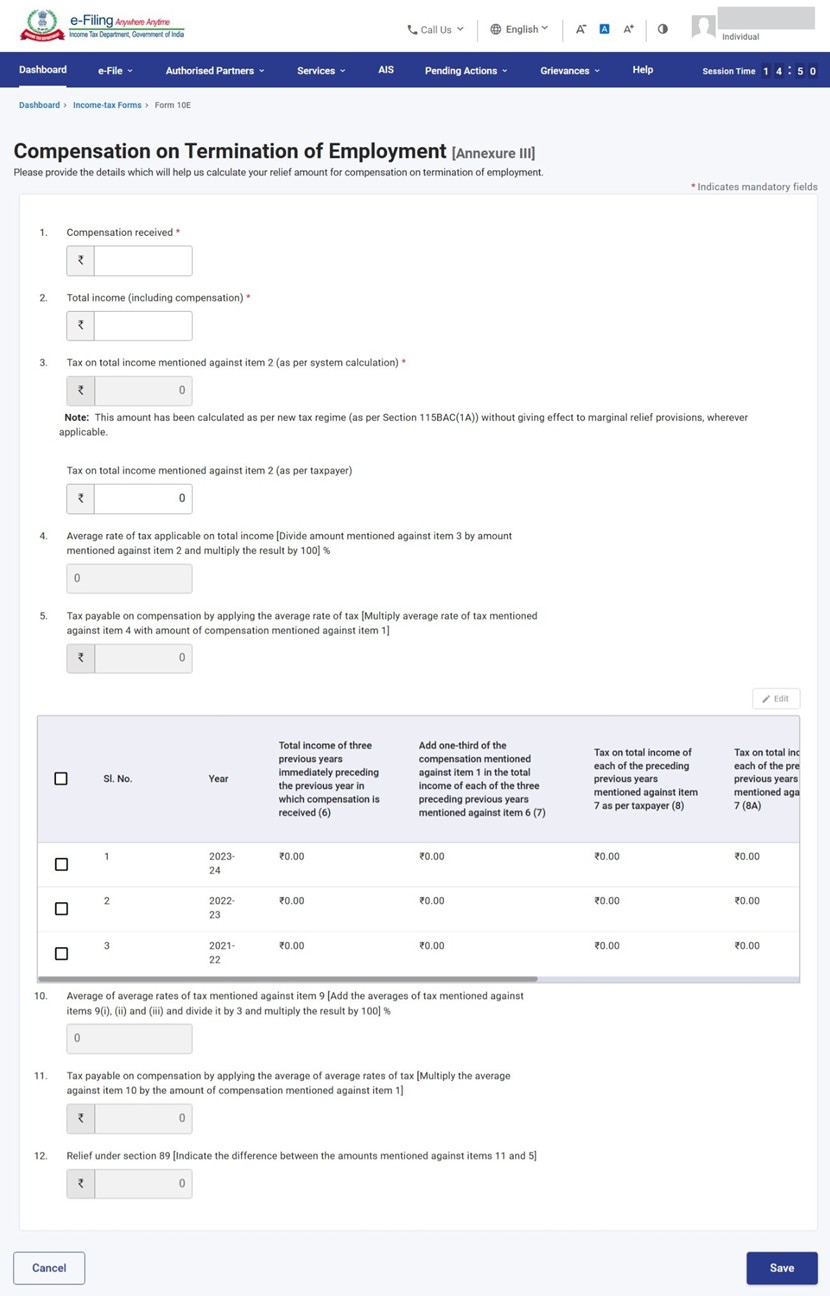
পদক্ষেপ 9.5.a: চাকৰিৰ সমাপ্তিৰ বাবে ক্ষতিপূৰণ টেব নিশ্চিত হোৱাৰ পিছত, পেঞ্চনৰ বিনিময় টেবত ক্লিক কৰক (যদি আপোনাৰ ক্ষেত্ৰত প্ৰযোজ্য হয়)।
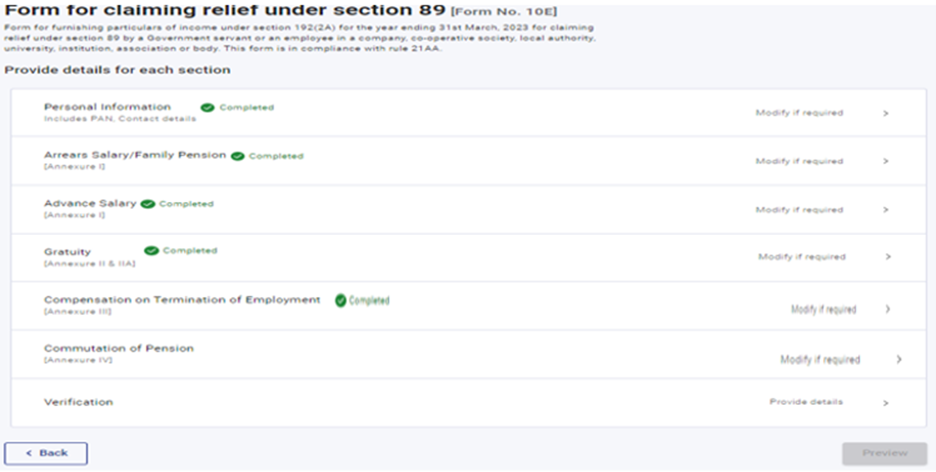
পদক্ষেপ 9.5.b: এই অংশত পেঞ্চনৰ বিনিময় স্বৰূপ পৰিশোধৰ সাধাৰণ বিৱৰণসমূহ থাকে।
বিৱৰণসমূহ প্ৰৱিষ্ট কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
টোকা: মূ.ব. 2024–25 আৰু তাৰ পিছৰ মূল্যায়ন বৰ্ষসমূহৰ বাবে ব্যৱস্থাই গণনা কৰা কৰ ধাৰা 115BAC(1A)-অনুসৰি অবিকল্পিত নতুন কৰ ব্যৱস্থাৰ অধীনত গণনা কৰা হয়। আনহাতে, মূ.ব. 2023–24 আৰু তাৰ পূৰ্বৰ সকলো মূল্যায়ন বৰ্ষৰ বাবে কৰ পুৰণি কৰ ব্যৱস্থা অনুসৰি গণনা কৰা হয়।
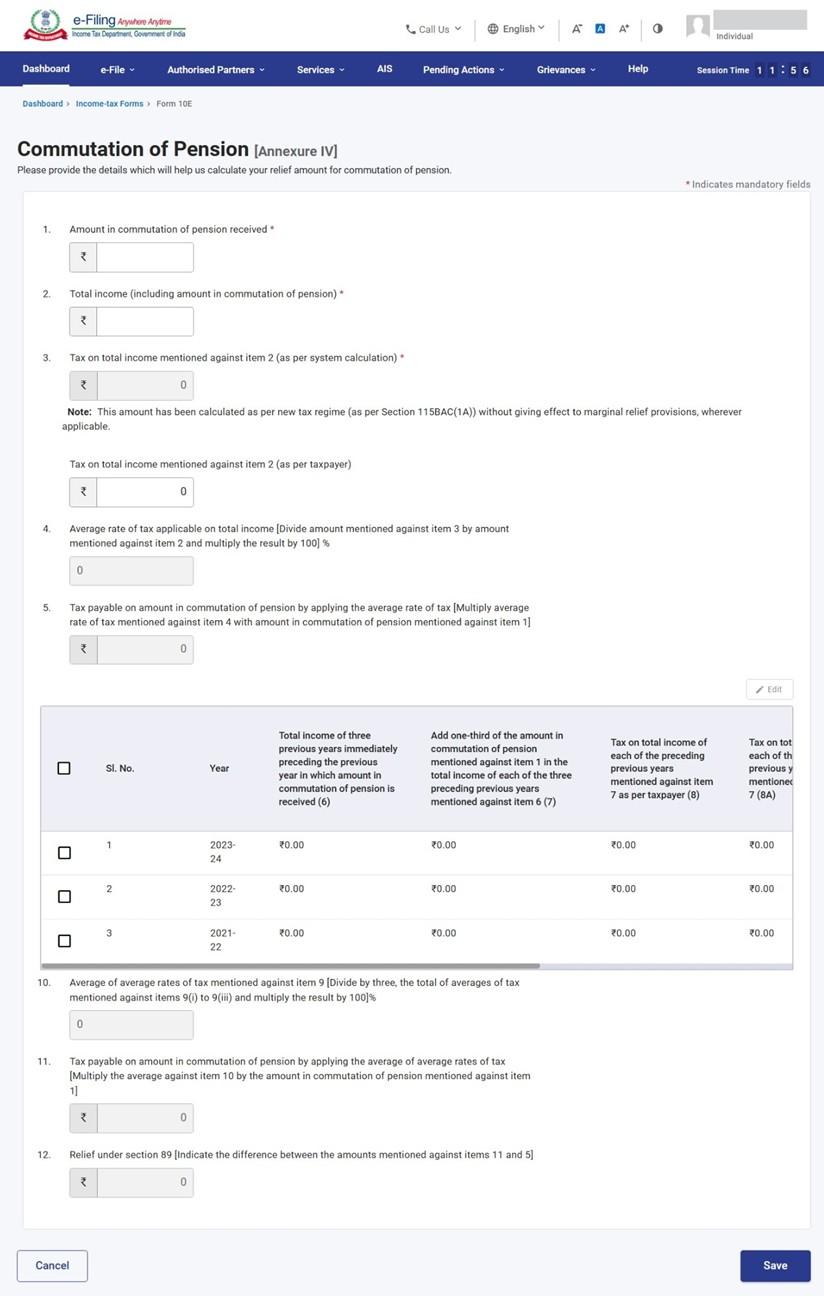
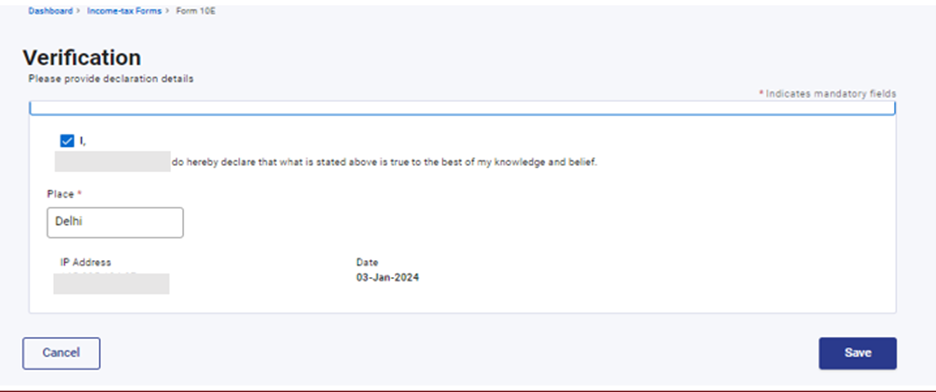
পদক্ষেপ 10: পেঞ্চনৰ বিনিময় টেব নিশ্চিত হোৱাৰ পিছত, সত্যাপনকৰণ টেবত ক্লিক কৰক।
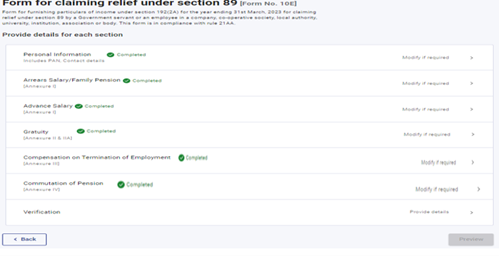
পদক্ষেপ 11: চেকবক্সটো বাছনি কৰক, স্থান প্ৰৱিষ্ট কৰক আৰু সংৰক্ষণ কৰকত ক্লিক কৰক।
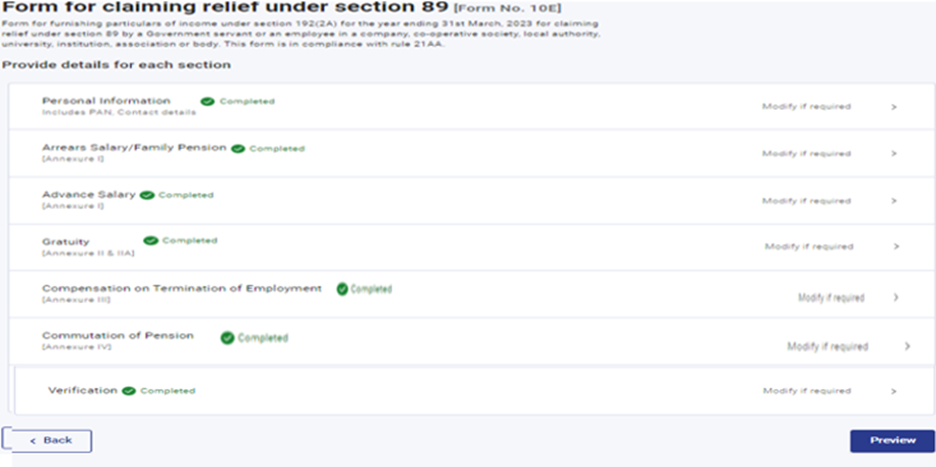
পদক্ষেপ 12: সকলো টেব এতিয়া নিশ্চিত কৰা হৈছে। প্ৰিভিউত ক্লিক কৰক।
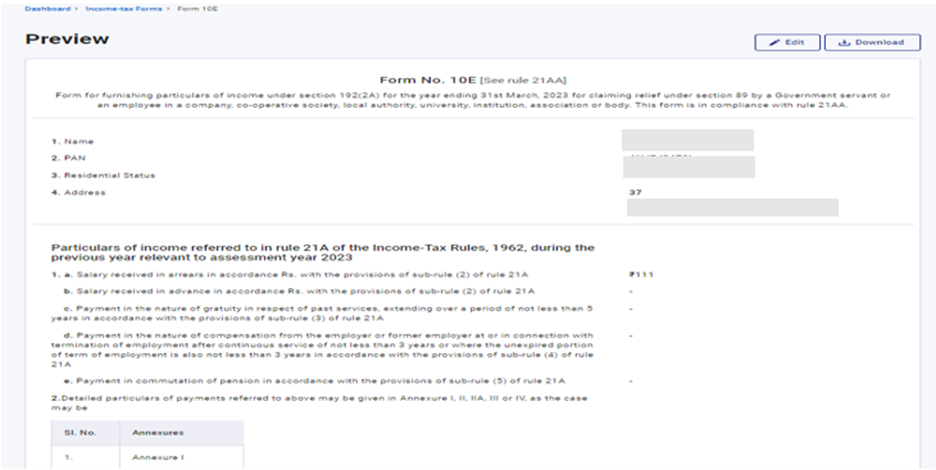
পদক্ষেপ 13: ইয়াত ফৰ্মখনৰ প্ৰিভিউ প্ৰদৰ্শিত হ'ব। যদি প্ৰিভিউত থকা বিৱৰণসমূহ সঠিক থাকে, তেন্তে ই-ভেৰিফাইলৈ আগবাঢ়কত ক্লিক কৰক। অন্যথা, প্ৰয়োজন অনুসৰি বিৱৰণসমূহ সম্পাদনা কৰিব পাৰে।
পদক্ষেপ 14: উপলব্ধ সত্যাপনকৰণৰ যিকোনো এটা পদ্ধতি ব্যৱহাৰ কৰি আপুনি ফৰ্মখন ই-ভেৰিফাই কৰিব পাৰে।
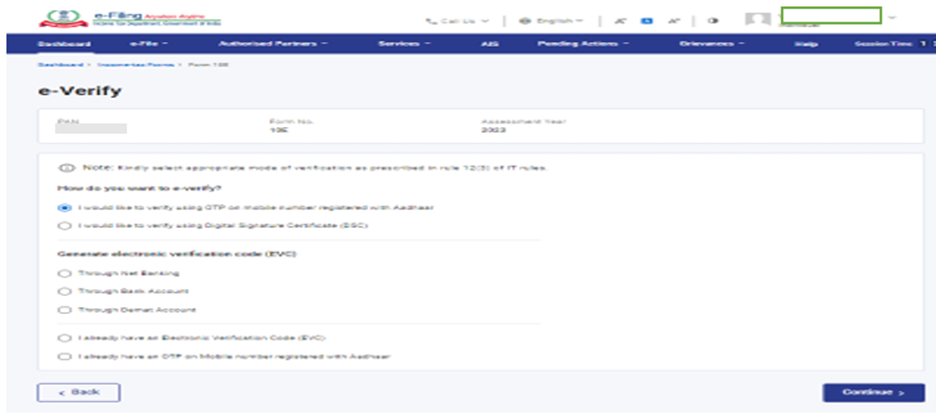
ই-ভেৰিফিকেচন সম্পূৰ্ণ হোৱাৰ পিছত, ফৰ্ম 10E দাখিল কৰা হ'ব। এটা স্বীকৃতি নম্বৰ সৃষ্টি হ'ব আৰু সেই নম্বৰটো পঞ্জীয়নভুক্ত ই-মেইল ID আৰু মোবাইল নম্বৰলৈ প্ৰেৰণ কৰা হ'ব।
5. দাখিল কৰা ফৰ্ম কেনেদৰে চাব?
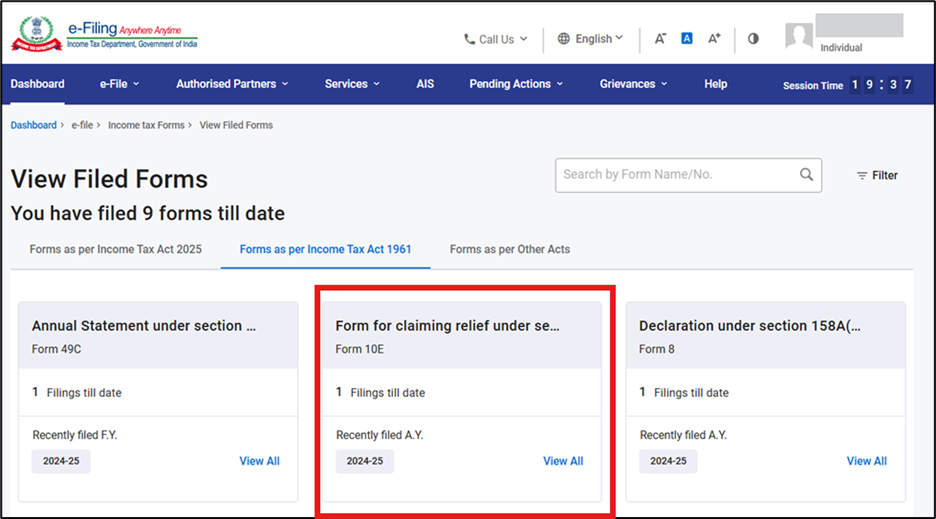
ই-ফাইল > আয়কৰ ফৰ্মসমূহ > দাখিল কৰা ফৰ্মসমূহ চাওক > আয়কৰ অধিনিয়ম, 1961-অনুসৰি ফৰ্মসমূহ-লৈ যাওক।
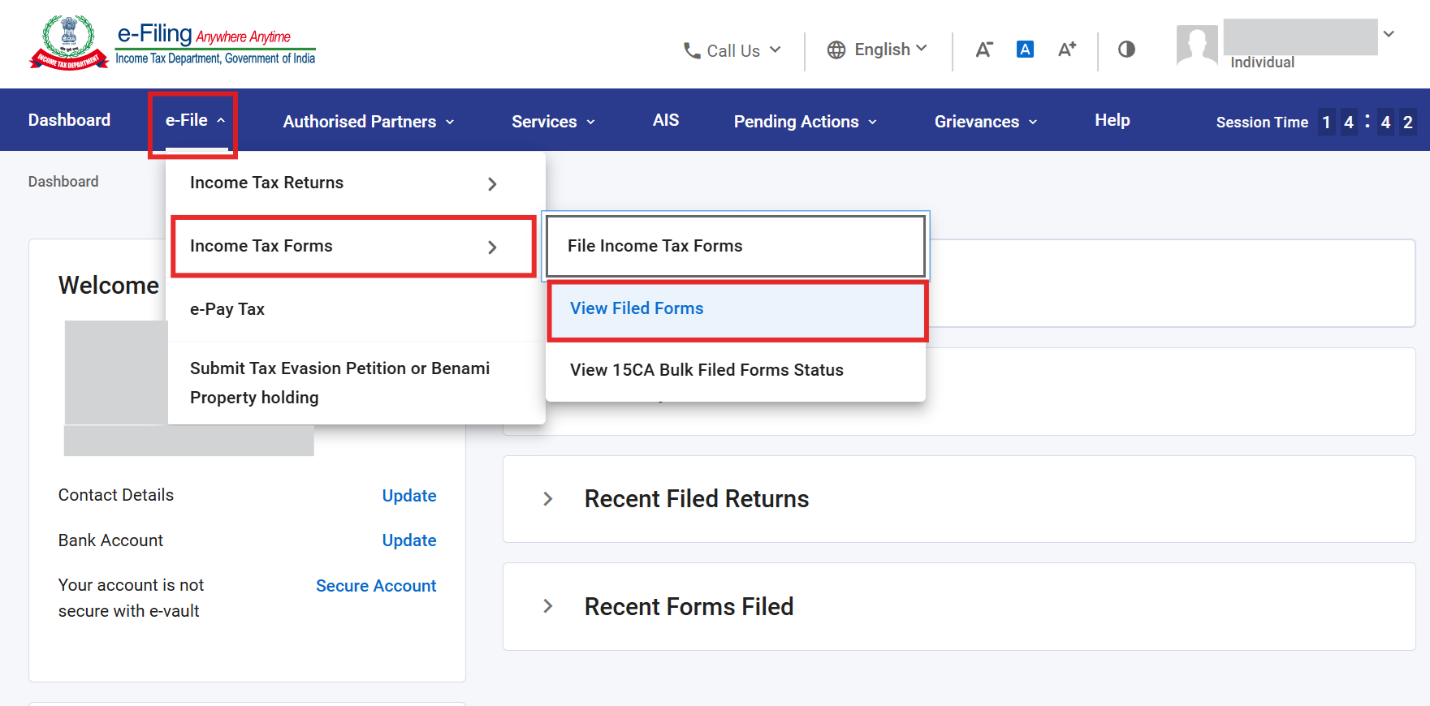
দাখিল কৰা ফৰ্মখন ইয়াত প্ৰদৰ্শিত হ'ব।