ITR-2 ব্যবহারকারী নির্দেশিকা
1. সংক্ষিপ্ত বিবরণ
নিবন্ধিত ব্যবহারকারীরা ITR-2 ফাইল করতে পারবেন ই-ফাইলিং পোর্টালে। এই পরিষেবাটির মাধ্যমে স্বতন্ত্র করদাতা এবং HUF ই-ফাইলিং পোর্টালের মাধ্যমে ITR-2 ফাইল করতে পারেন। এই ব্যবহারকারী নির্দেশিকাটিতে অনলাইনে ITR-2 ফাইল করার প্রক্রিয়াটি বিশদে পাওয়া যাবে।
2. এই পরিষেবাটি পাওয়ার পূর্বশর্ত
| সাধারণ তথ্য |
|
| অন্যান্য তথ্য |
|
3. এক নজরে ফর্ম
ITR-2 ফর্ম জমা করার আগে নিম্নলিখিত অংশগুলি (প্রযোজ্য তফসিল) পূরণ করতে হবে:
3.1 পার্ট A সাধারণ তথ্য
3.2 তফসিল বেতন
3.3 তফসিল গৃহসম্পত্তি
3.4 তফসিল মূলধন সম্পদ
3.5 তফসিল 112A এবং তফসিল-115AD(1)(iii) অনুবিধি
3.6 তফসিল VDA
3.7 তফসিল অন্যান্য উৎস
3.8 তফসিল CYLA
3.9 তফসিল BFLA
3.10 তফসিল CFL
3.11 তফসিল VI-A
3.12 তফসিল 80G এবং তফসিল 80GGA
3.13 তফসিল AMT
3.14 তফসিল AMTC
3.15 তফসিল SPI
3.16 তফসিল SI
3.17 তফসিল EI
3.18 তফসিল PTI
3.19 তফসিল FSI
3.20 তফসিল TR
3.21 তফসিল FA
3.22 তফসিল 5A
3.23 তফসিল AL
3.24 পার্ট B – মোট আয় (TI)
3.25 প্রদত্ত কর
3.26 পার্ট B-TTI
3.1 পার্ট A সাধারণ তথ্য
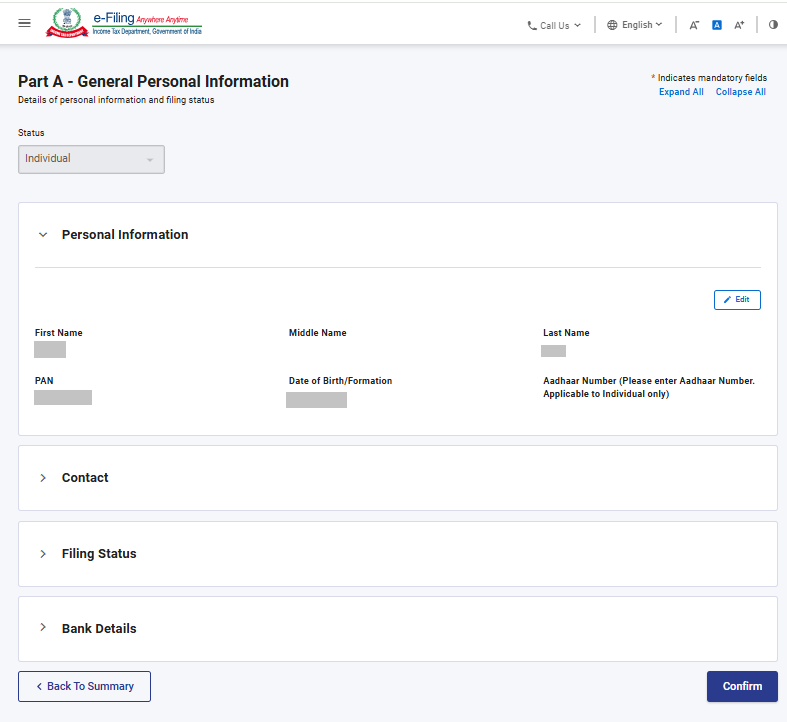
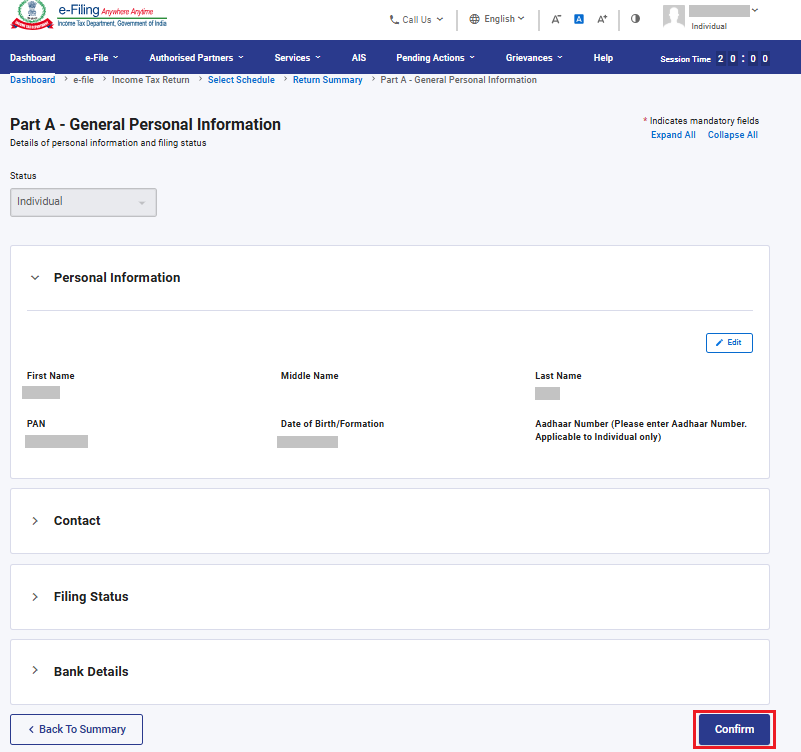
ITR এর পার্ট A সাধারণ তথ্য অংশে, আপনার ই-ফাইলিং প্রোফাইলে আগে থেকে উল্লিখিত তথ্য যাচাই করতে হবে। আপনি ফর্মে প্রত্যক্ষভাবে আপনার কোনও কোনও ব্যক্তিগত তথ্য সম্পাদন করতে পারবেন না। তবে, আপনি আপনার ই-ফাইলিং প্রোফাইলে গিয়ে প্রয়োজনীয় পরিবর্তনগুলি করতে পারেন।
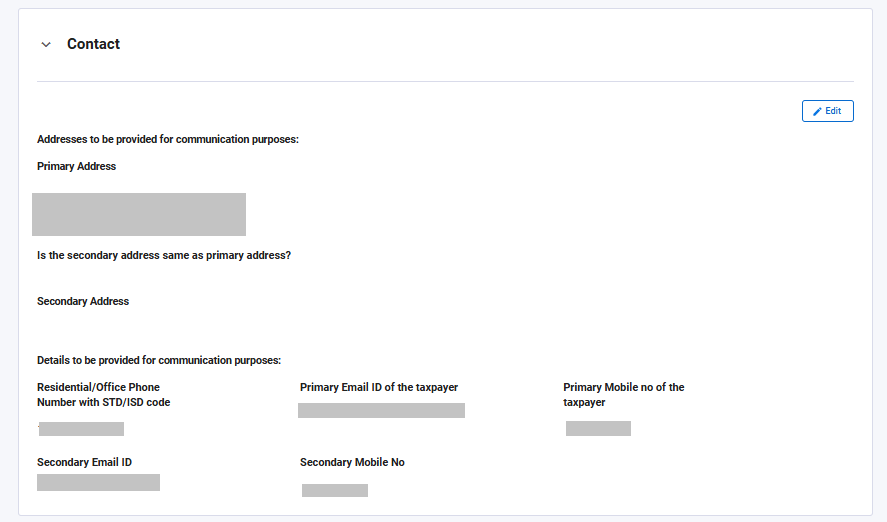
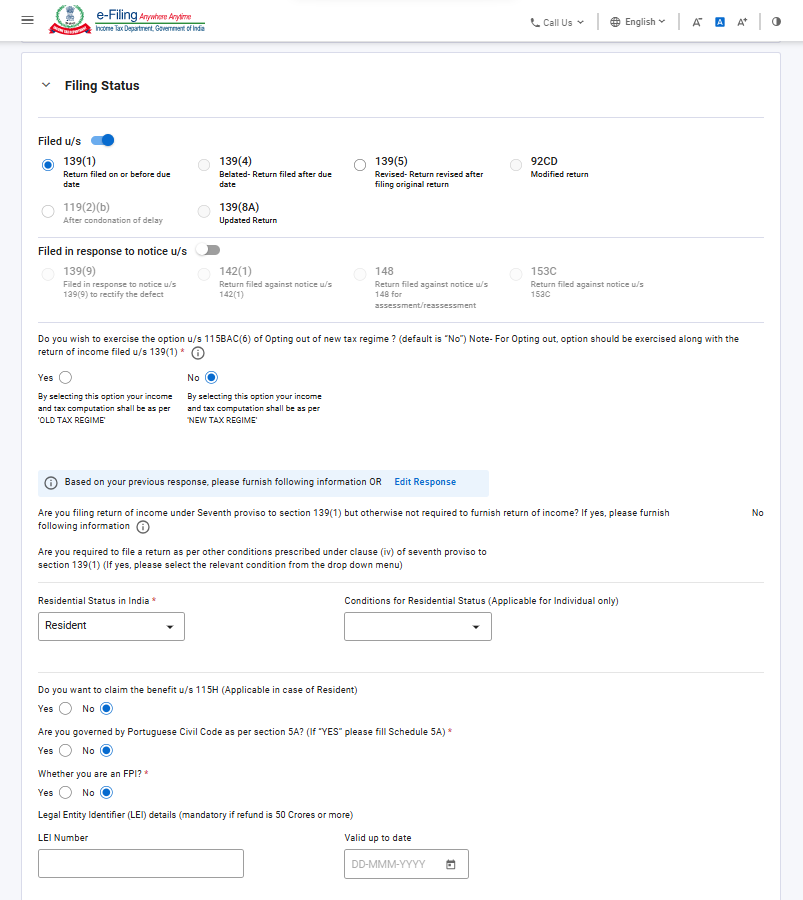
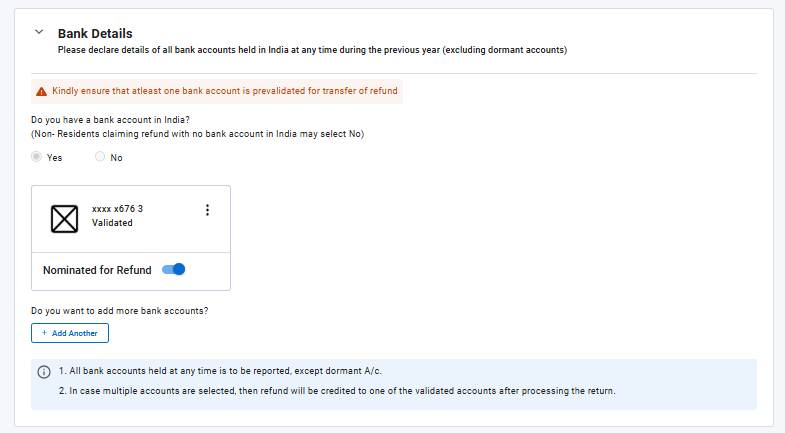
আপনি আপনার ফর্মেই যোগাযোগের বিবরণ, ফাইলিং অবস্থা, আবাসিক অবস্থা এবং ব্যাংক সংক্রান্ত বিবরণ সম্পাদন করতে পারেন।
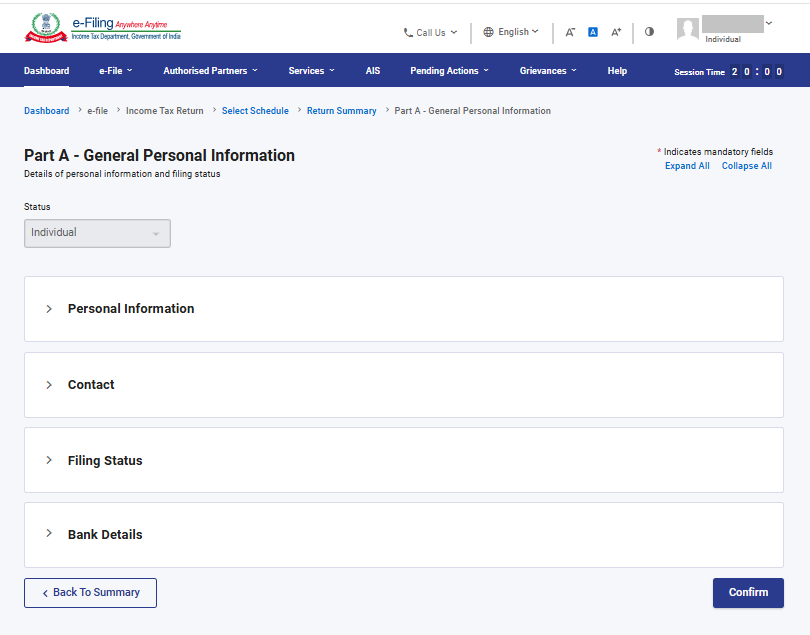
1. ব্যক্তিগত তথ্য:
2.যোগাযোগের বিবরণ:
3.ফাইলিংয়ের অবস্থা:
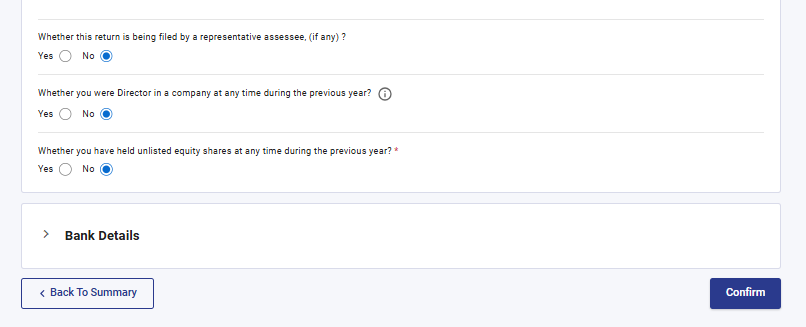
দ্রষ্টব্য1:
ফাইলিং সেকশনে'Filed u/s 139(1)'স্বয়ংক্রিয়ভাবে নির্বাচিত থাকবে। মূল্যায়ন বর্ষ (AY) 2026-27 এর জন্য নতুন কর ব্যবস্থাই ডিফল্ট কর ব্যবস্থা হিসেবে প্রযোজ্য এবং 'না'স্বয়ংক্রিয়ভাবে নির্বাচিত হবে।
যদি আপনি নতুন কর ব্যবস্থা থেকে বেরিয়ে যেতে চান 'হ্যাঁ' নির্বাচন করুন,'ভারতে আবাসিক অবস্থান'নির্বাচন করুন এবং'আবাসিক অবস্থানের শর্তাবলি'ড্রপডাউন মেনু থেকে নির্বাচন করুন।
দ্রষ্টব্য 2:
অর্থ আইন 2023 দ্বারা ধারা 115BAC-এর বিধানগুলি সংশোধন করা হয়েছে, যার ফলে স্বতন্ত্র ব্যক্তি এবং HUF-এর ক্ষেত্রে নতুন কর ব্যবস্থা ডিফল্ট কর ব্যবস্থা হিসেবে প্রযোজ্য হয়েছে। যদি কোনও করদাতা নতুন কর ব্যবস্থা অনুযায়ী কর দিতে না চান, তাহলে তাঁকে স্পষ্টভাবে এটি বেছে না নেওয়ার বিষয়টি জানাতে হবে এবং পুরনো কর ব্যবস্থার অধীনে কর দেওয়ার বিকল্পটি বেছে নিতে হবে।
যে করদাতার ব্যবসা বা পেশা থেকে আয় রয়েছে তিনি সংশ্লিষ্ট বর্ষের জন্য নতুন কর ব্যবস্থা থেকে বেরিয়ে যেতে পারেন এবং পুরোনো কর ব্যবস্থা বেছে নিতে পারেন। যদিও, তাঁকে ধারা 139(1)-এর অধীনে আয়ের রিটার্ন ফাইল করার জন্য পূর্বনির্দিষ্ট তারিখে বা তার আগে ফর্ম নং 10-IEA-এ এই বিকল্পটি ব্যবহার করতে হবে।
4. ব্যাংক সংক্রান্ত বিবরণ:
3.2 তফসিল বেতন
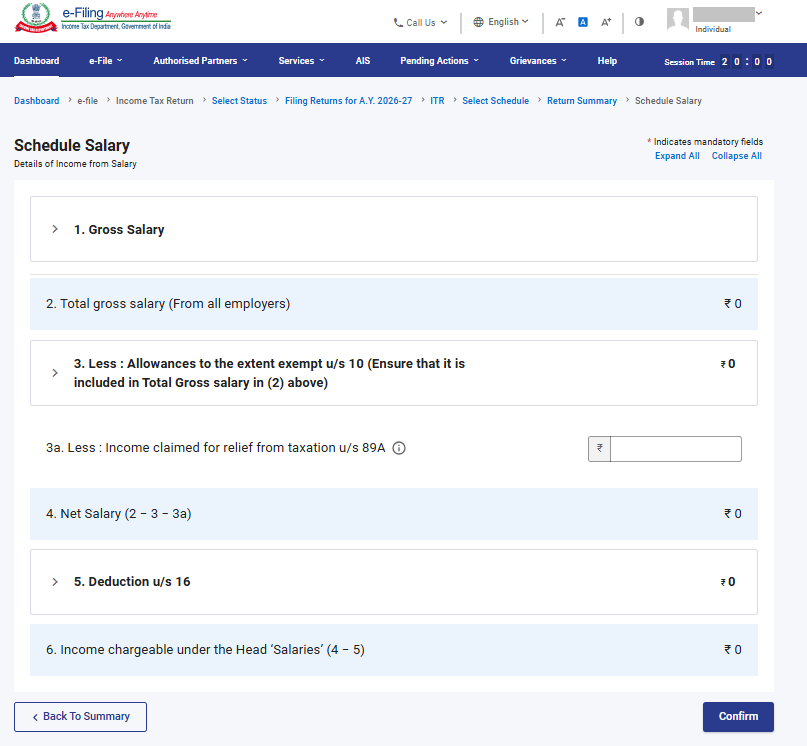
তফসিল বেতনঅংশে 16 ধারা অনুযায়ী আপনার বেতন/পেনশন,করমুক্ত ভাতা,কেটে নেওয়া করের বিশদ বিবরণ পর্যালোচনা/প্রদান/সম্পাদন করতে হবে।
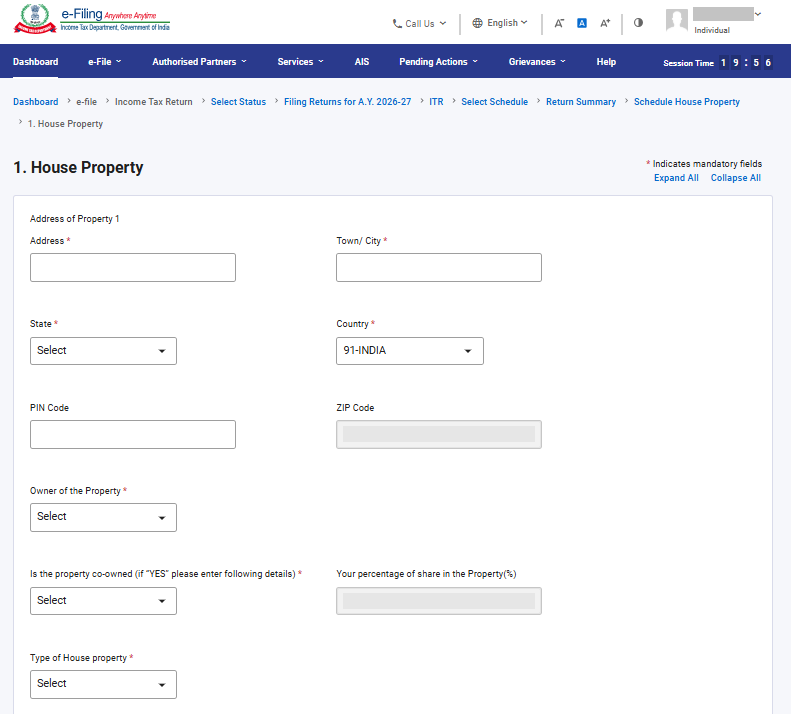
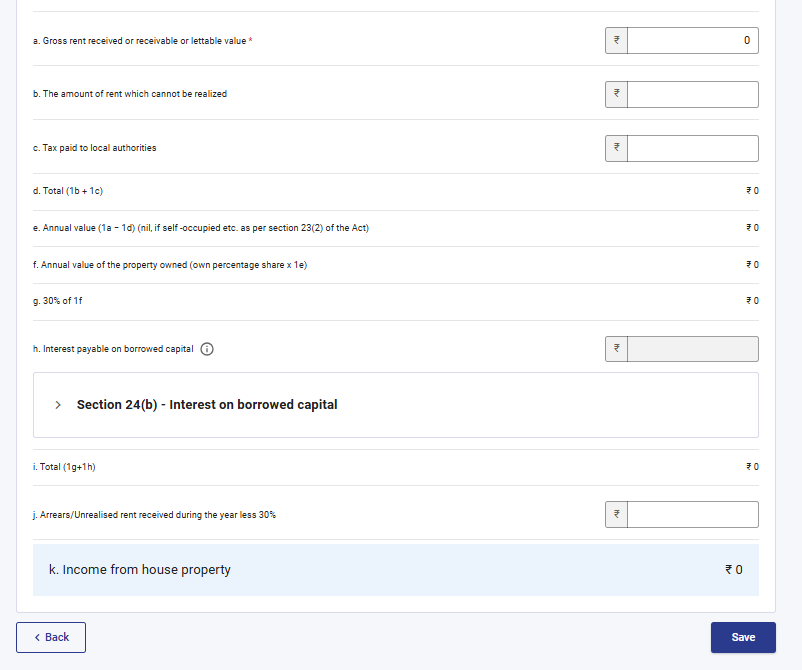
3.3 তফসিল গৃহ সম্পত্তি
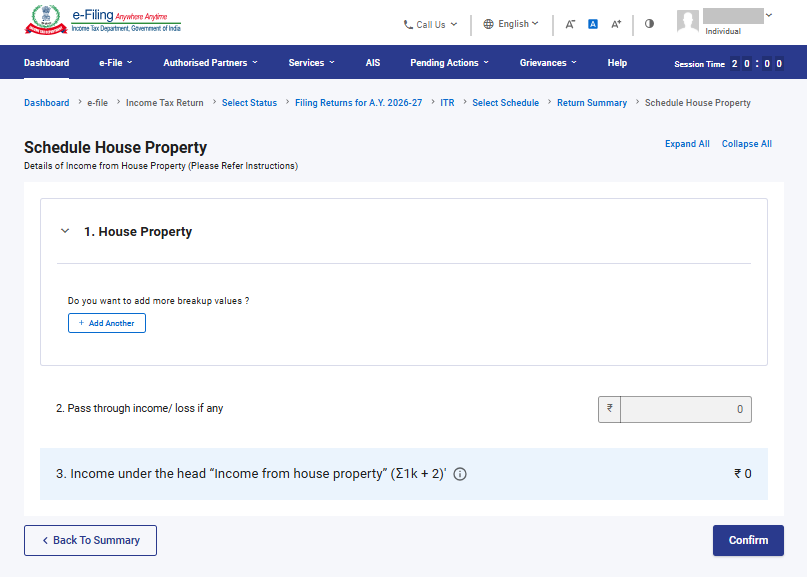
তফসিল গৃহ সম্পত্তি অংশে, আপনাকে গৃহ সম্পত্তি সংক্রান্ত বিবরণ (স্ব-অধিকৃত, ভাড়ায় দেওয়া বা ভাড়ায় দেওয়া হয়েছে বলে গণ্য) পর্য্যালোচনা /প্রদান/সম্পাদন করতে হবে। বিবরণগুলির মধ্যে সহ-মালিকের বিবরণ, ভাড়াটিয়ার বিবরণ, ভাড়া, সুদ,পাস থ্রু ইনকাম ইত্যাদি অন্তর্ভুক্ত।
3.4 তফসিল CG – মূলধন লাভ
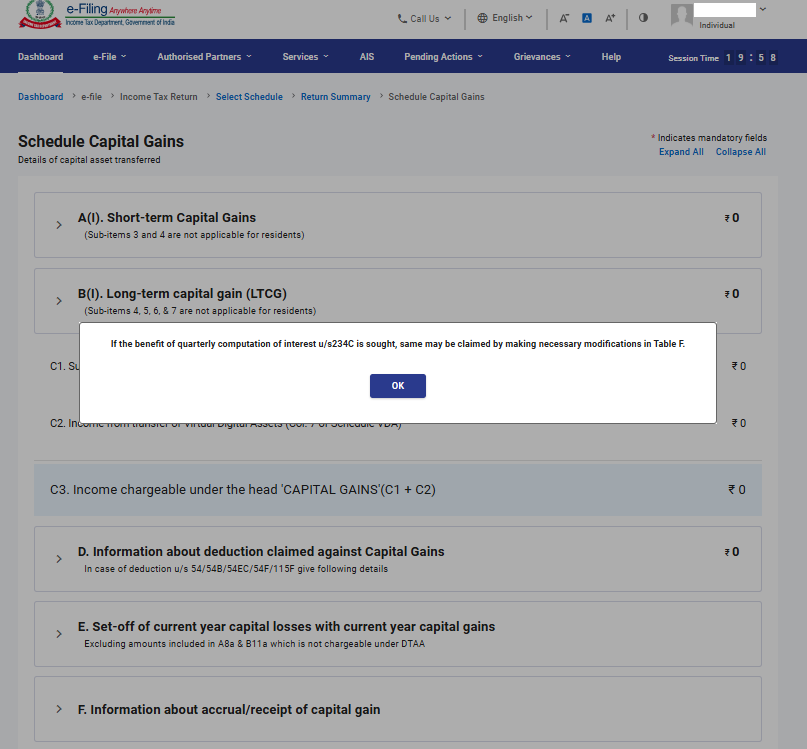
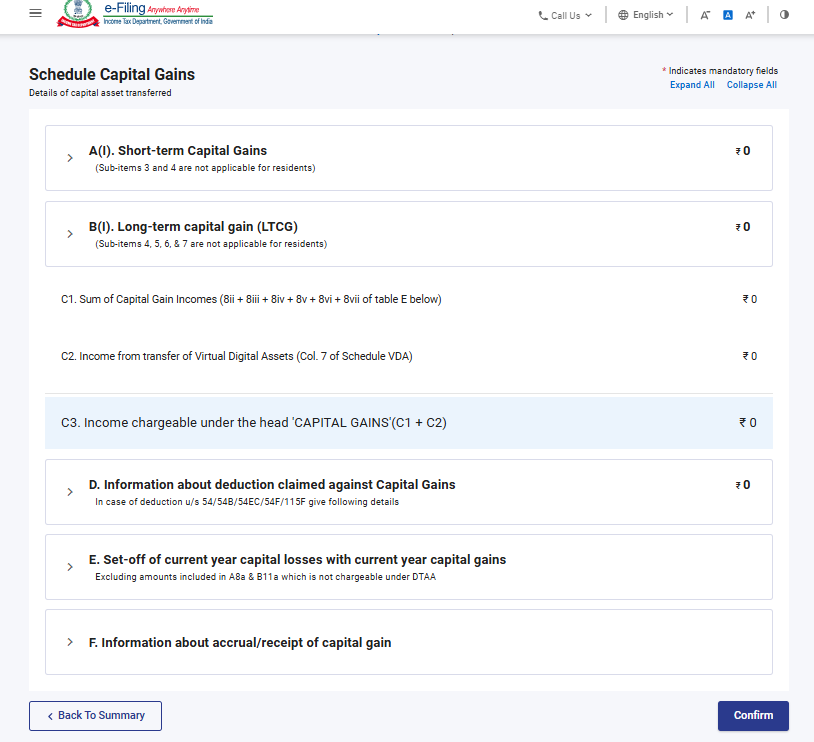
মূলধন লাভঅংশে বিভিন্ন ধরণের মূলধন সম্পত্তি পৃথকভাবে শ্রেণিবদ্ধ করা হয়েছে। যদি একই ধরণের একাধিক মূলধন সম্পত্তি বিক্রয় বা হস্তান্তরের ফলে মূলধন লাভ হয় তাহলে সেই একই ধরণের সকল মূল্ধন সম্পত্তির ক্ষেত্রে একটি সমন্বিত মূলধন লাভের হিসেব প্রদান করুন। কিন্তু এই জমি / বাড়ি হস্তান্তরের ক্ষেত্রে, প্রতিটি জমি / বাড়ির গণনা প্রদান করা বাধ্যতামূলক।তফসিল মূলধন লাভএর ক্ষেত্রে আপনাকে আপনার মালিকানাধীন সকল মূলধন সম্পত্তির স্বল্পমেয়াদি এবং দীর্ঘমেয়াদি মূলধন লাভ/ক্ষতির বিবরণ প্রদান করতে হবে।
3.5 তফসিল 112A and তফসিল-115AD(1)(iii) অনুবিধি
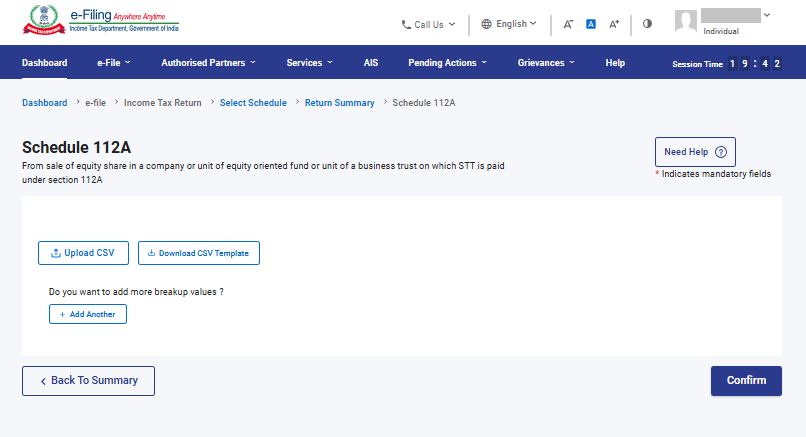
তফসিল 112A-এ আপনাকে STT প্রদান করা হয়েছে এমন কোম্পানির ইক্যুইটি শেয়ার, ইক্যুইটি ভিত্তিক তহবিল অথবা ব্যবসায়িক ট্রাস্টের ইউনিট বিক্রয় সংক্রান্ত বিবরণ পর্য্যালোচনা /প্রদান/সম্পাদনা করতে হবে।
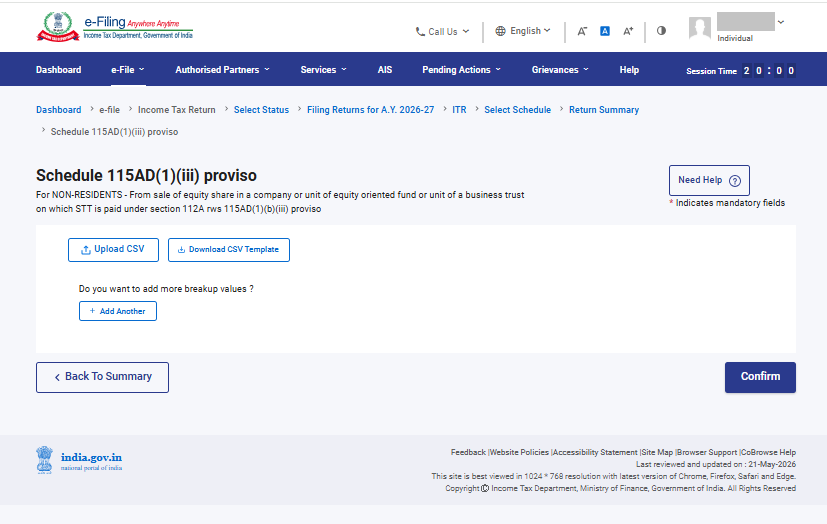
• তফসিল 115AD (1)(iii) অনুবিধিতে তফসিল 112A এর মতোই বিবরণ প্রদান করতে হবে, তবে এটি অনাবাসিক করদাতাদের ক্ষেত্রে প্রযোজ্য।
(ব্যক্তিগত তথ্য ফাইলিং সেকশনে, একটি নতুন ফিল্ড যুক্ত করা হয়েছে- আপনি কি একজন FPI? যদি হ্যাঁ হয়, তাহলে SEBI নিবন্ধন নম্বর প্রদান করুন। যদি করদাতা 'হ্যাঁ' নির্বাচন করে থাকেন তাহলে তফসিল 115AD সক্রিয় হবে।
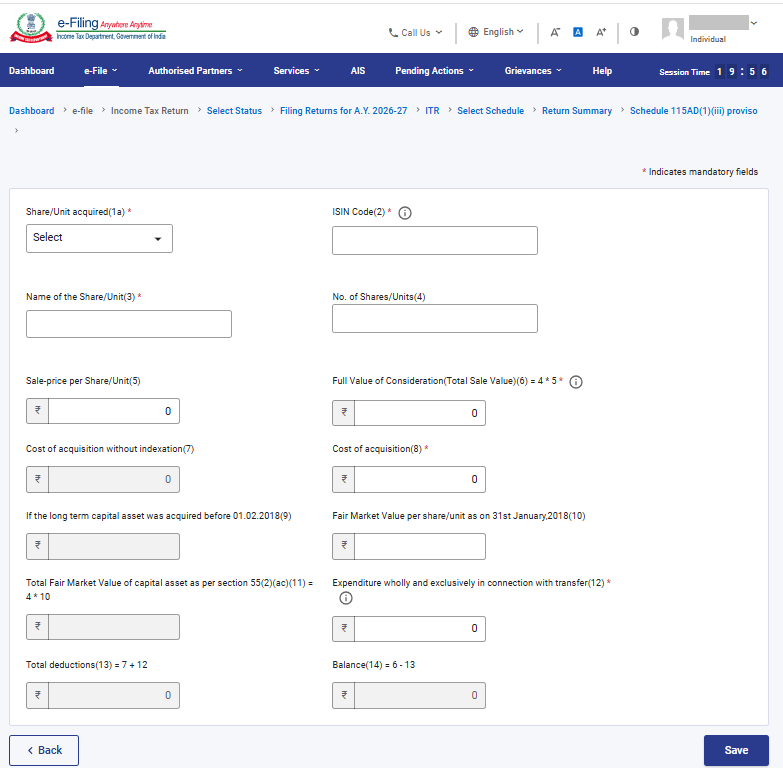
দ্রষ্টব্য: যদি 31st জানুয়ারী 2018 তারিখে বা তার পূর্বে শেয়ার কেনা হয়ে থাকে তাহলে প্রতিটি ট্রান্সফারের জন্য স্ক্রিপ ভিত্তিক বিবরণ দেওয়া তফসিল 112A এবং তফসিল-115AD(1)(iii) অনুবিধি অনুযায়ী বাধ্যতামূলক।
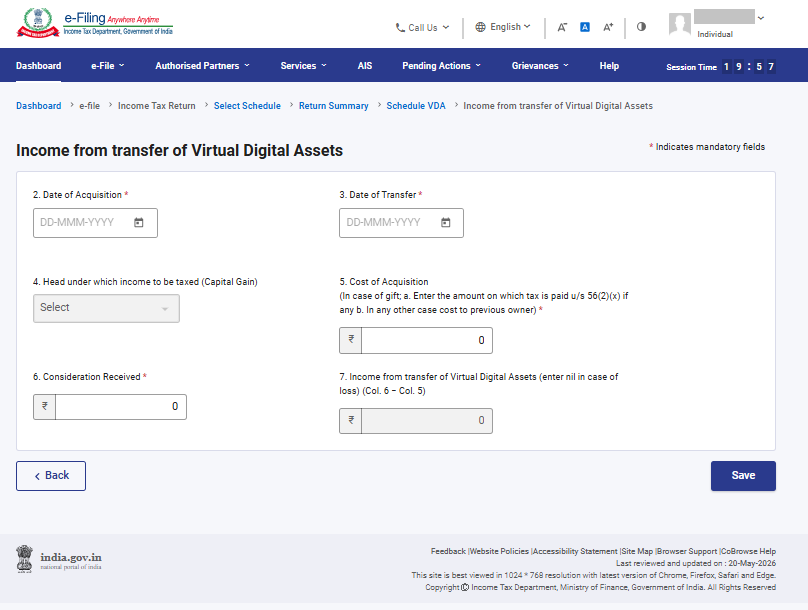
3.6 তফসিল VDA
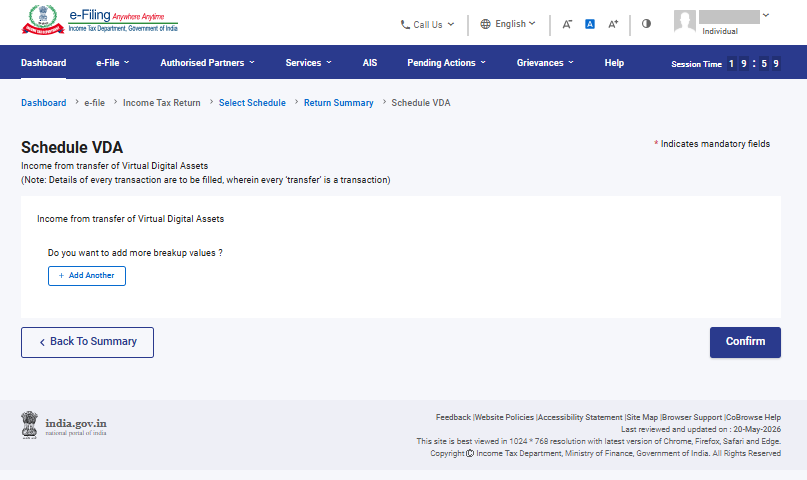
ভার্চুয়াল ডিজিটাল সম্পদ তফসিল-এ আপনাকে ভার্চুয়াল ডিজিটাল সম্পদ ট্রান্সফারের থেকে আয়ের বিবরণ যোগ করতে হয়। তফসিল VDA (ভার্চুয়াল ডিজিটাল সম্পদ) নতুন যোগ করা হয়েছে। এই তফসিলে প্রদত্ত আয়ের তথ্য স্বয়ংক্রিয়ভাবে তফসিল CGতে প্রতিফলিত হবে।
3.7 তফসিল অন্যান্য উৎস
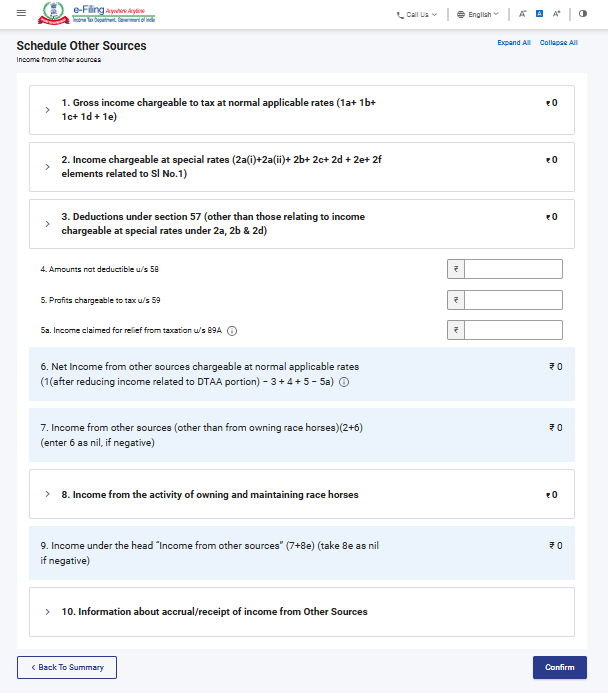
তফসিল অন্যান্য উৎসএ আপনাকে অন্যান্য উৎস থেকে প্রাপ্ত আয়ের বিবরণ যেমন- বিশেষ হারে করযোগ্য আয়ের, ধারা 57 অনুযায়ী কর কেটে নেওয়া এবং রেস হর্স সংক্রান্ত আয়ের বিবরণ প্রদান/ পর্যালোচনা/সম্পাদন করতে হবে।
3.8 তফসিল চলতি বছরে হওয়া ক্ষতির সমন্বয়সাধন (CYLA)
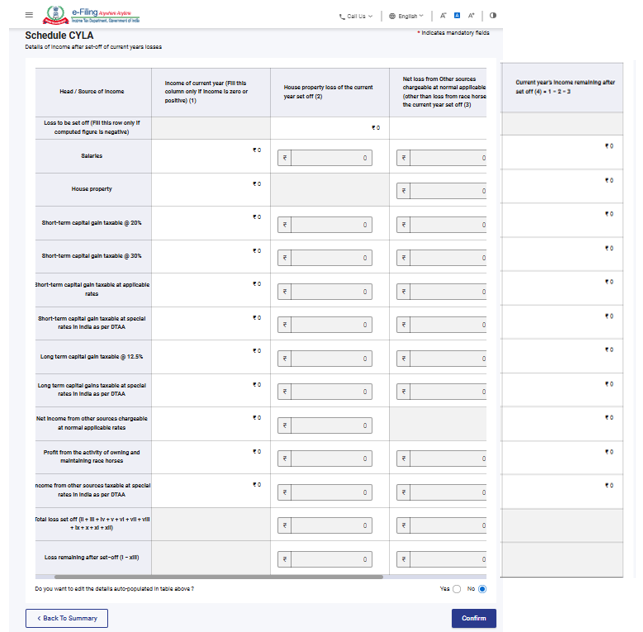
তফসিল চলতি বছরে হওয়া ক্ষতির সমন্বয়সাধন-এ চলতি বছরে ক্ষতির সমন্বয়ের পর আয়ের বিবরণ আপনি দেখতে পাবেন। যেসব অব্যবহৃত ক্ষতিগুলোকে পরবর্তী বছরগুলোতে বহন করার অনুমতি দেওয়া হয়েছে, সেগুলোকে পরবর্তী বছরগুলোতে বহন করার জন্য CFL তালিকায় স্থানান্তর করা হয়েছে।
3.9 তফসিল পূর্ববর্তী বছর থেকে বহনকৃত ক্ষতির সমন্বয়সাধন (BFLA)
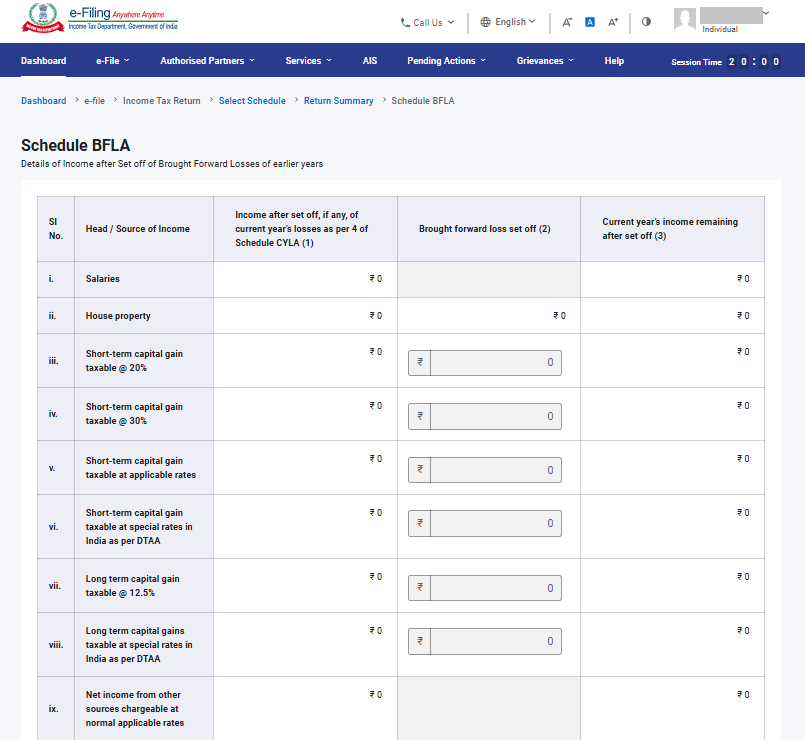
তফসিল পূর্ববর্তী বছর থেকে বহনকৃত ক্ষতির সমন্বয়সাধন (BFLA)-এ পূর্ববর্তী বছরগুলি থেকে বয়ে নিয়ে আসা ক্ষতির হিসেবের পর থাকা আয়ের বিবরণ দেখতে পাওয়া যায়।
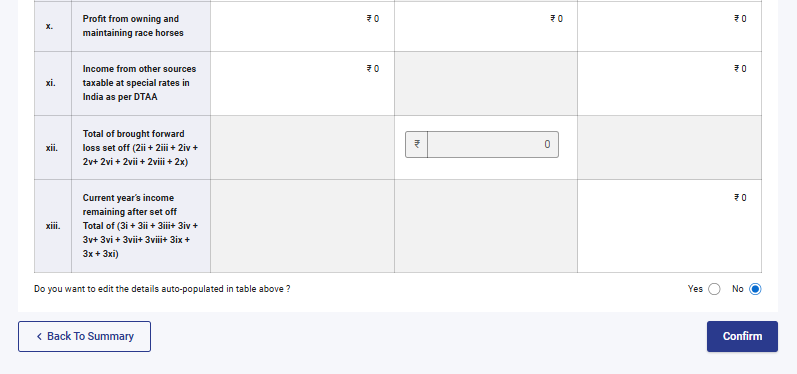
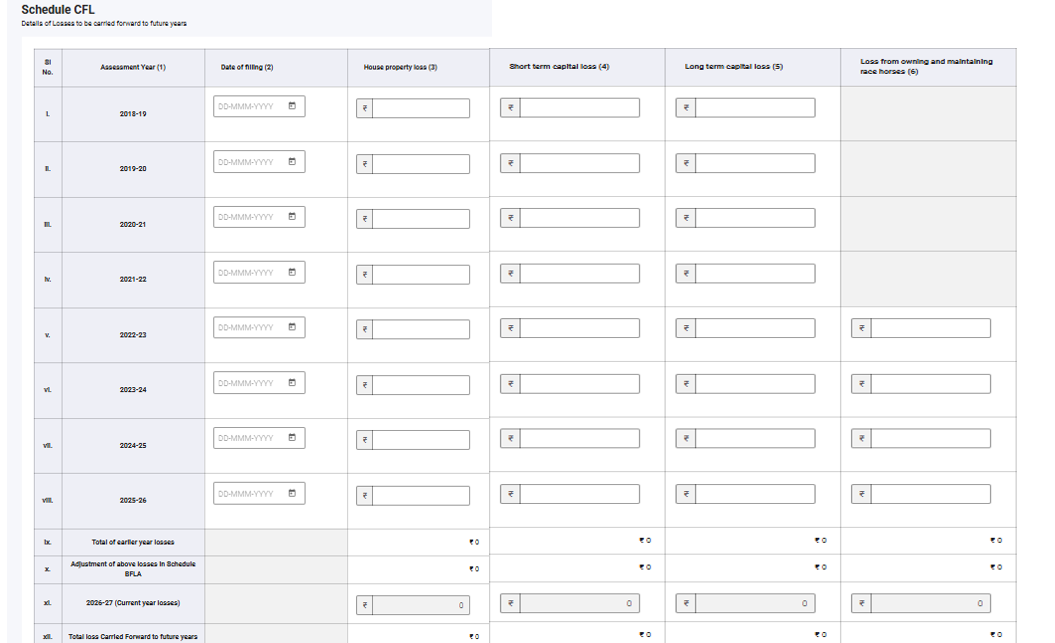
3.10 তফসিল এগিয়ে নিয়ে যাওয়া ক্ষতি (CFL)
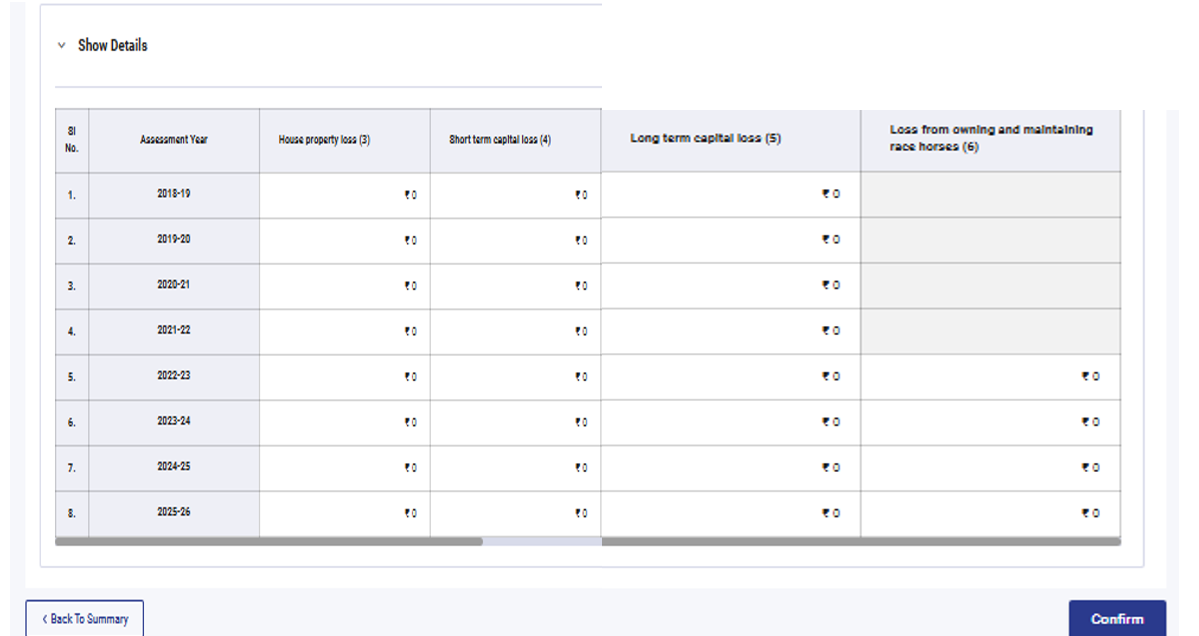
তফসিল এগিয়ে নিয়ে যাওয়া ক্ষতি(CFL)-তে পরবর্তী বছরগুলিতে এগিয়ে নিয়ে যাওয়া হবে এমন ক্ষতির বিবরণ দেখতে পাবেন।
3.11 তফসিল VI-A
তফসিল VI-A-এ আয়কর আইনের ধারা 80-এর অধীনে (নিম্নলিখিত উপ-ধারা অনুযায়ী)পার্ট B, C, CA, এবং D এর জন্য আপনি যে কর কেটে নেওয়া অনুমোদন করেন তার বিবরণ যোগ এবং যাচাই করতে হবে।
পার্ট B- নির্দিষ্ট কিছু পেমেন্টের ক্ষেত্রে ছাড়:
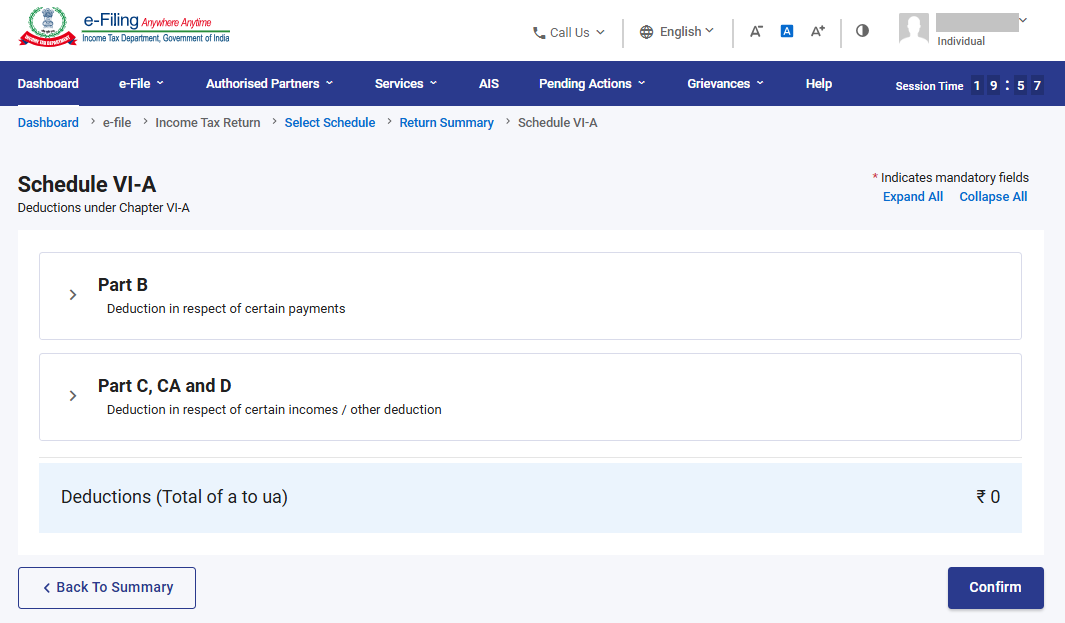
পার্ট C, CA, এবং D - অন্যান্য আয়ের ক্ষেত্রে কেটে নেওয়া কর/কর বিয়োজন:
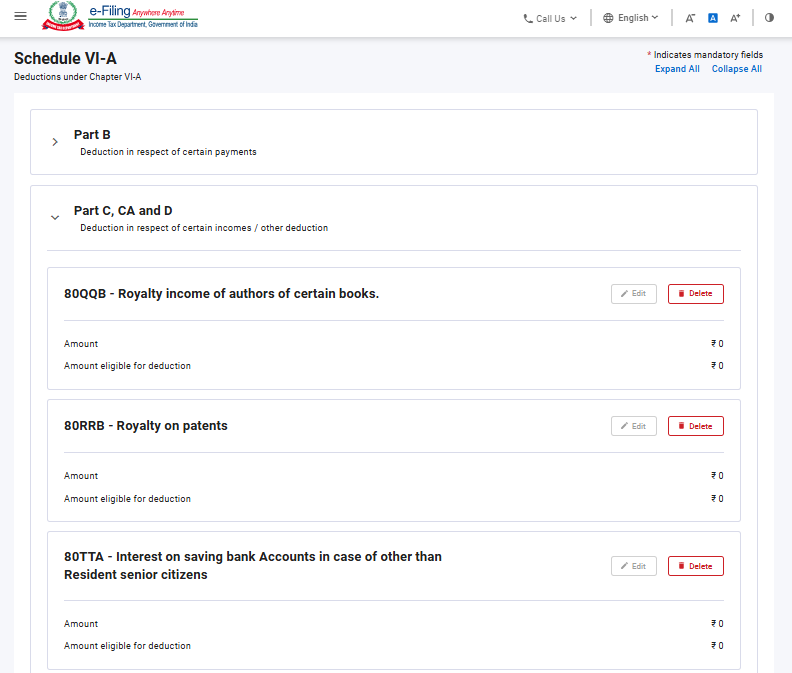
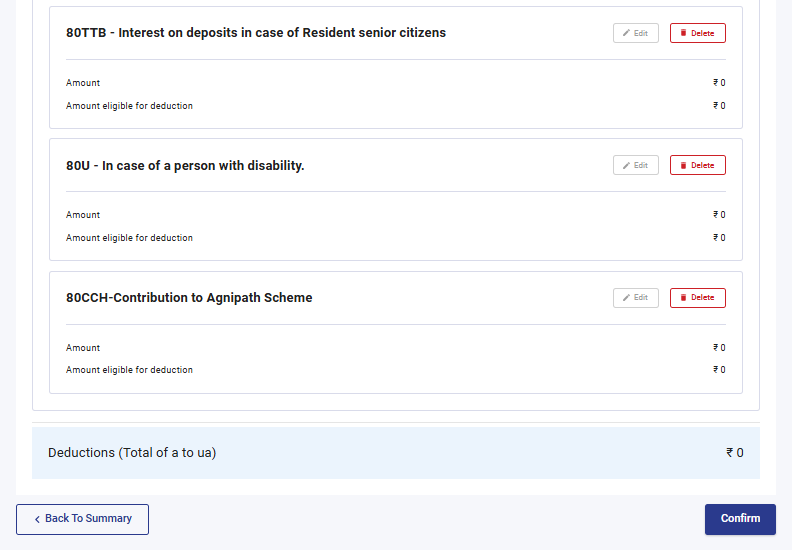
দ্রষ্টব্য: নতুন কর ব্যবস্থাই ডিফল্ট কর ব্যবস্থা। আপনি যদি পুরনো কর ব্যবস্থা বেছে না নেন, তবে শুধুমাত্র ধারা 80CCD (2)- টায়ার-1 NPS অ্যাকাউন্টে নিয়োগকর্তাদের অবদান এবং ধারা 80CCH- অগ্নিবীর কর্পাস ফান্ডে জমাকৃত রাশির অধীনে ছাড় সক্ষম করা হবে।
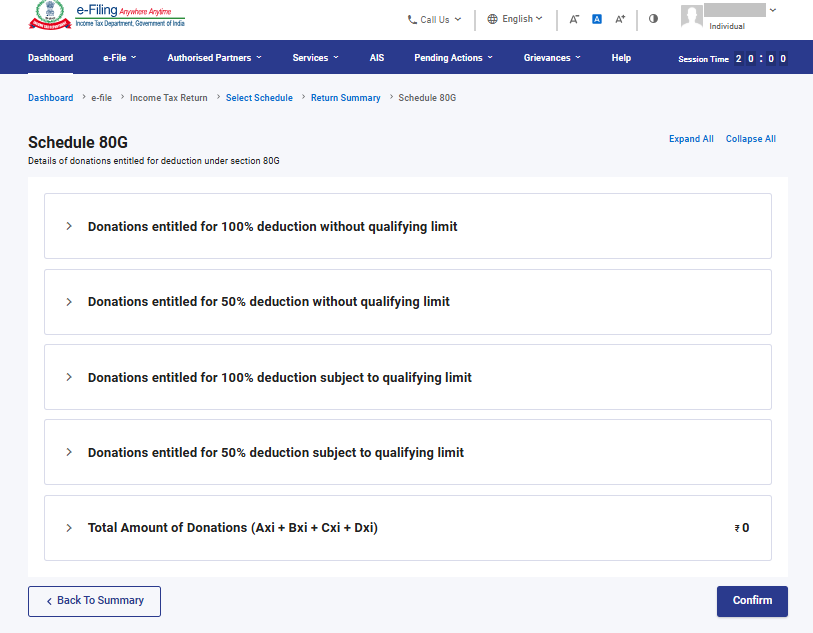
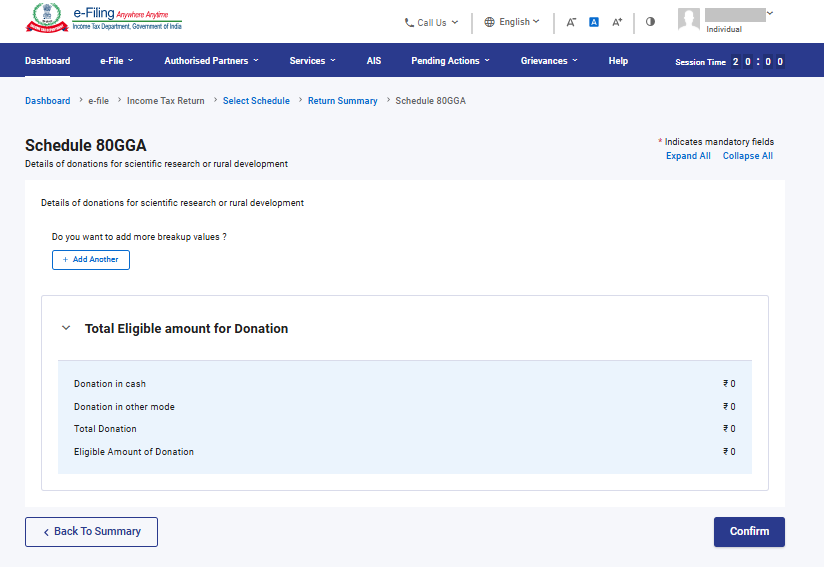
3.12তফসিল 80G এবং তফসিল 80GGA
তফসিল 80G এবং তফসিল 80GGA-এ ধারা 80G এবং ধারা 80GGA এর অধীনে কেটে নেওয়া করের জন্য যোগ্য অনুদানের বিবরণ আপনাকে প্রদান করতে হবে।
3.13 তফসিল AMT
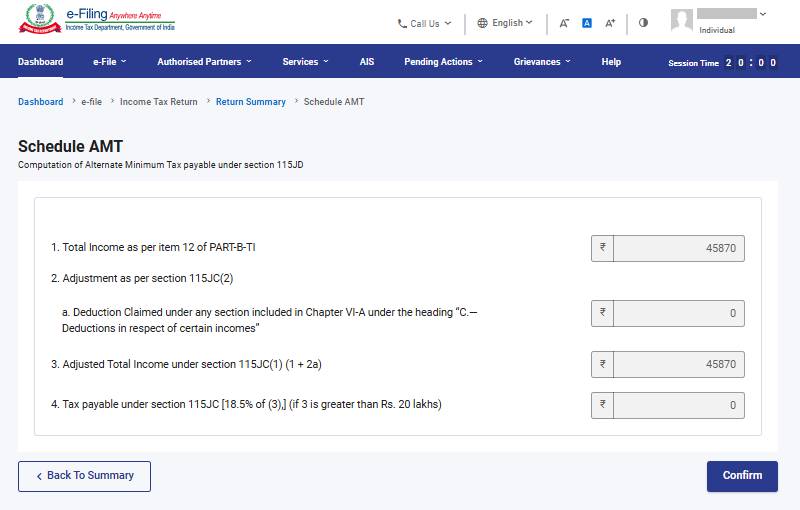
তফসিল AMT-এ ধারা 115JC অনুযায়ী প্রদেয় বিকল্প ন্যূনতম করের গণনা আপনাকে নিশ্চিত করতে হবে।
3.14 তফসিল AMTC
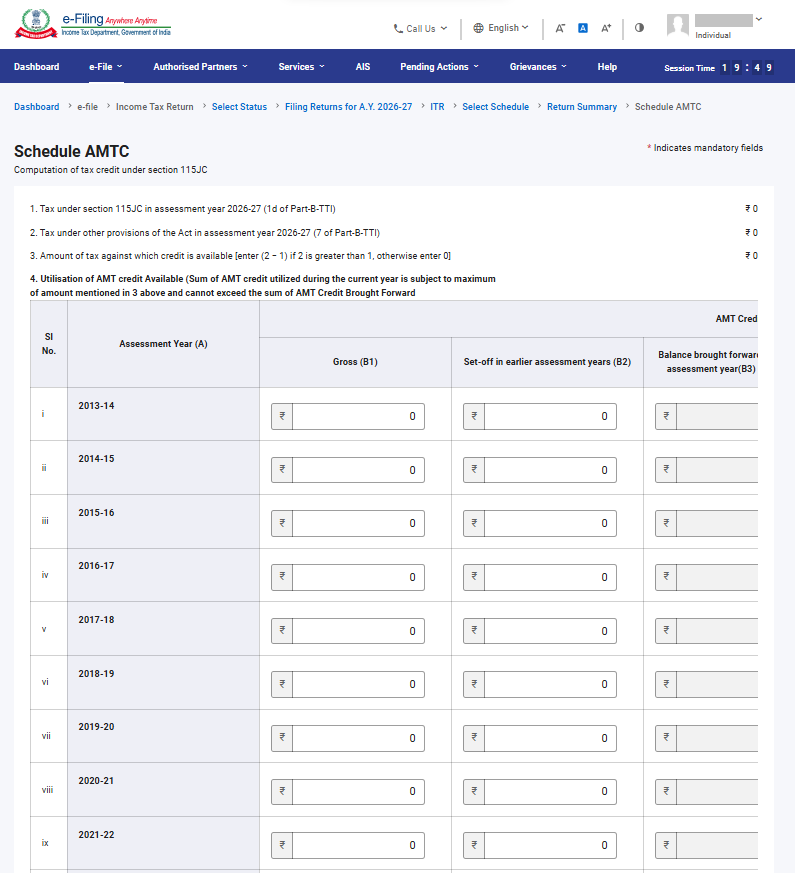
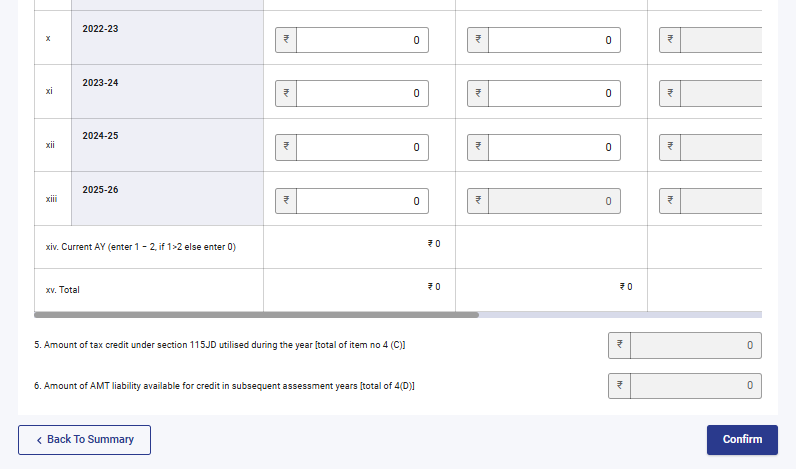
তফসিল AMTC 115JD ধারার অধীনে প্রাপ্য কর ক্রেডিট এর বিবরণ যোগ করতে হবে।
3.15 তফসিল SPI
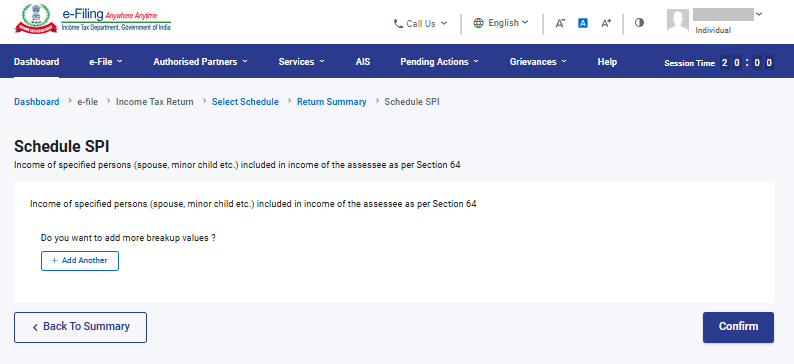
তফসিল SPI-এ ধারা 64 অনুযায়ী আপনার আয়ের সঙ্গে অন্তর্ভুক্ত করা আবশ্যক এমন ব্যক্তিদের (যেমন- স্বামী/স্ত্রী, অপ্রাপ্তবয়স্ক সন্তান) আয়ের বিবরণ আপনাকে যোগ করতে হবে।
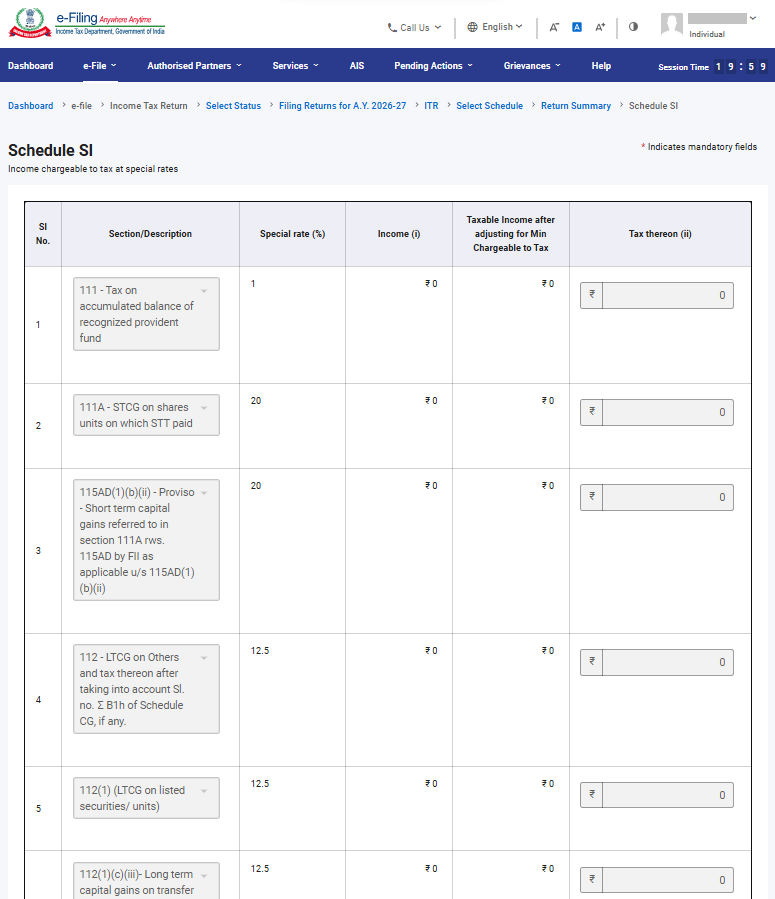
3.16 তফসিল SI
তফসিল SI-এ বিশেষ হারে করযোগ্য আয়ের বিবরণ দেখতে পাবেন। বিভিন্ন ধরণের আয়ের অধীনে প্রদর্শিত রাশির পরিমাণ সংশ্লিষ্ট তফসিলে প্রদত্ত তথ্য থেকে নেওয়া হয় অর্থাৎ তফসিল OS,তফসিল BFLA।
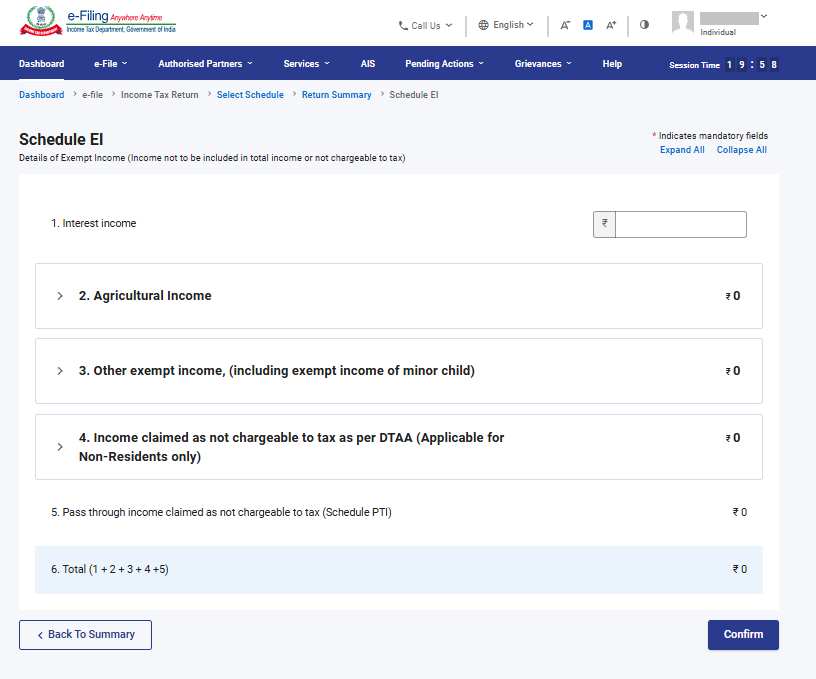
3.17 তফসিল ছাড়প্রাপ্ত আয় (EI)
তফসিল ছাড়প্রাপ্ত আয় (EI)-এ মোট আয়ের অন্তর্ভুক্ত নয় অথবা করযোগ্য নয় এমন ছাড়প্রাপ্ত আয়ের বিবরণ প্রদান করতে হবে। এই তফসিলে অন্তর্ভুক্ত আয়ের ধরনগুলির মধ্যে রয়েছে সুদ, লভ্যাংশ, কৃষিজাত আয়, অন্য যে কোনও ছাড়প্রাপ্ত আয়, DTAA-এর মাধ্যমে করযোগ্য নয় এমন আয় এবং করযোগ্য নয় এমন পাস থ্রু ইনকাম।
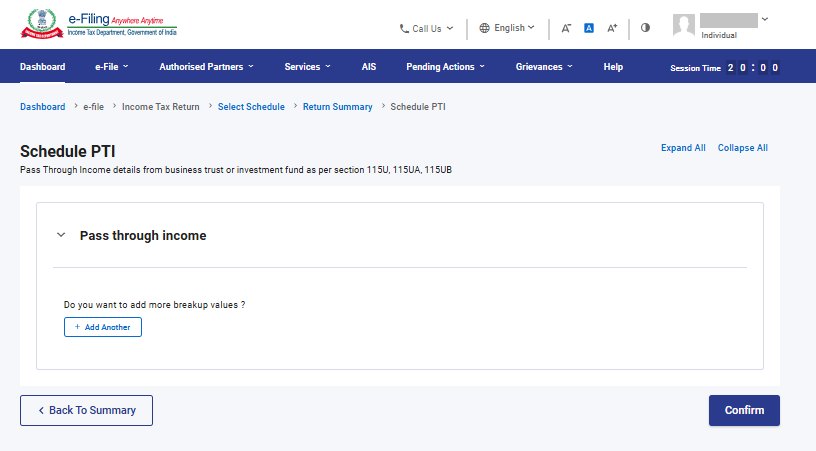
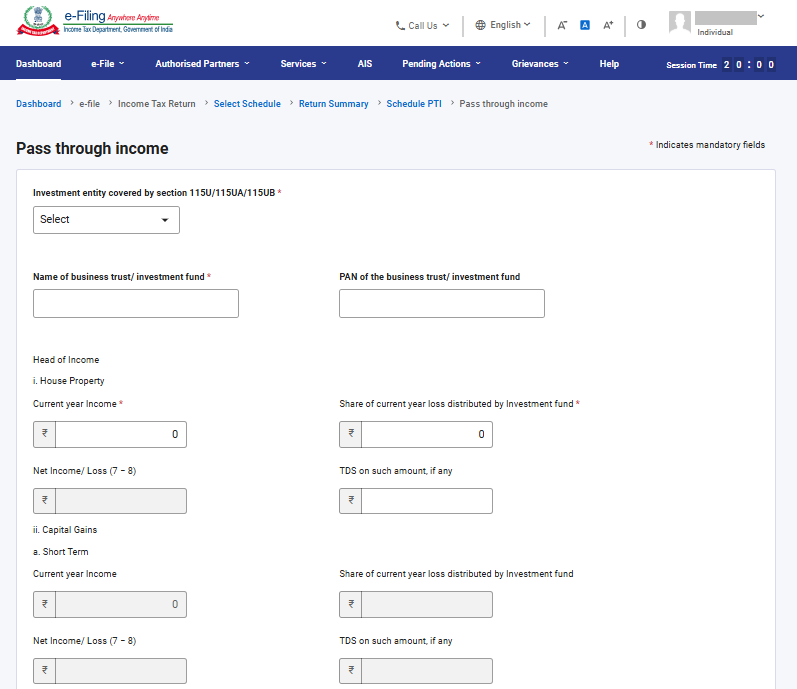
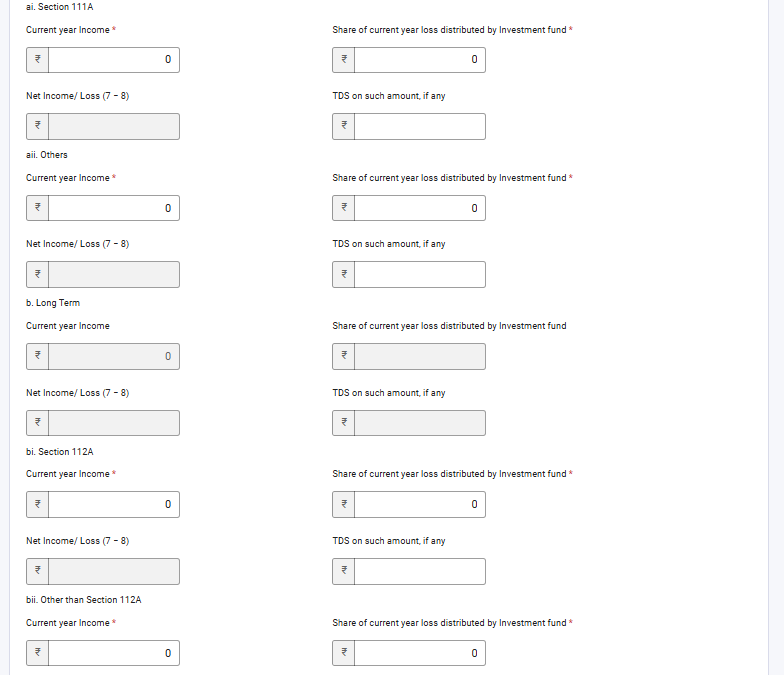
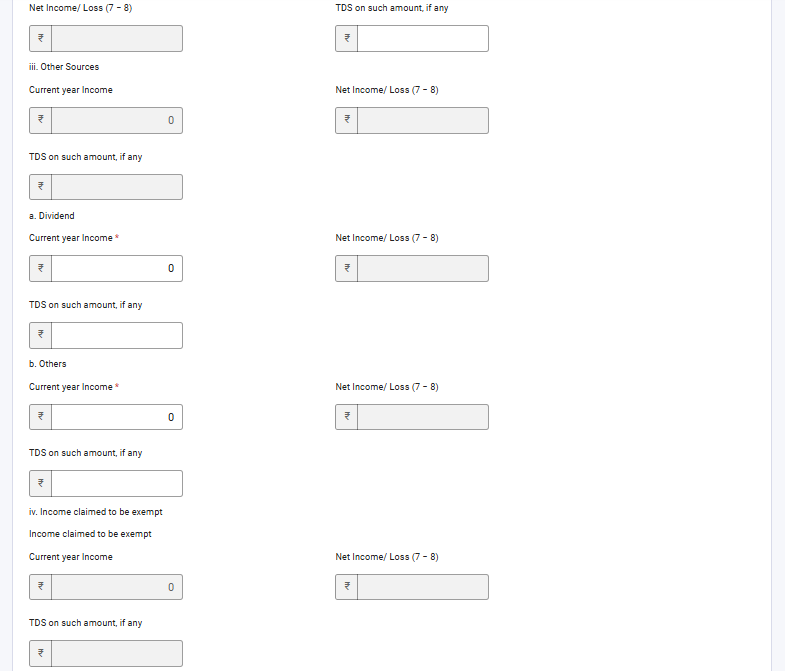
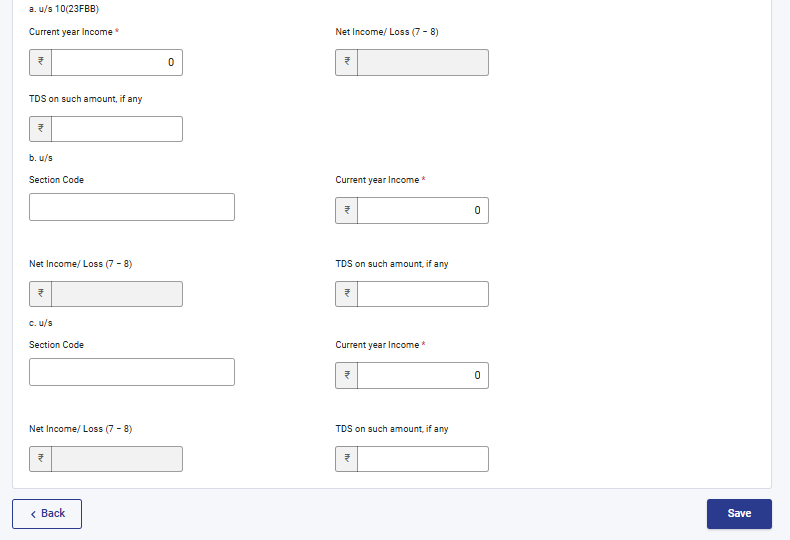
3.18 তফসিল পাস থ্রু ইনকাম (PTI)
তফসিল পাস থ্রু ইনকাম (PTI)-এ ধারা 115UA বা 115UB -এ উল্লিখিত ব্যবসায়িক ট্রাস্ট বা বিনিয়োগ তহবিল থেকে প্রাপ্ত পাস-থ্রু ইনকামের বিবরণ প্রদান করতে হবে।
3.19 তফসিল FSI
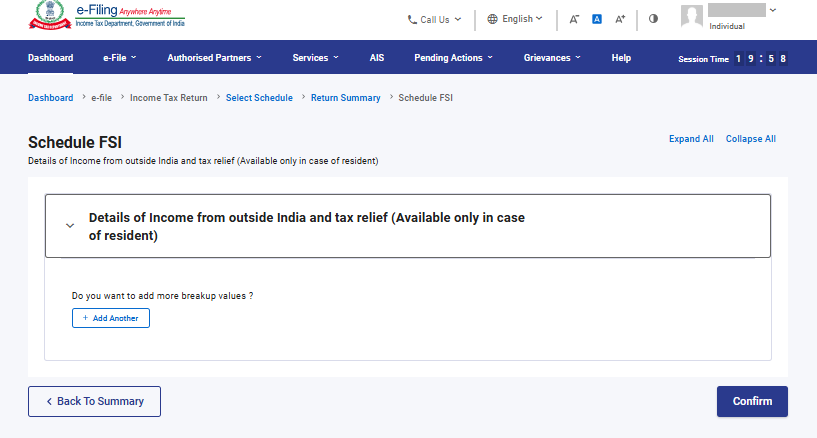
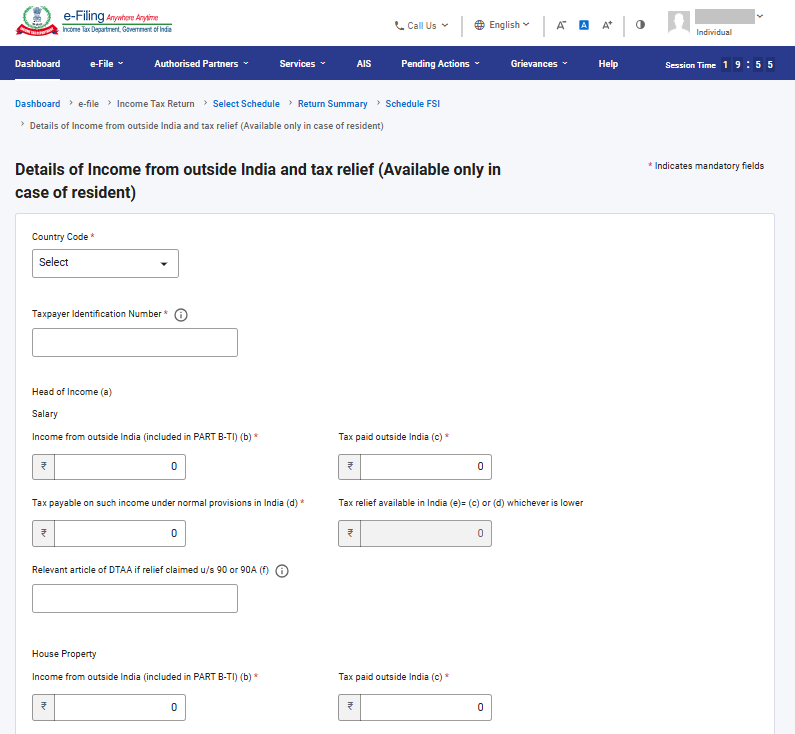
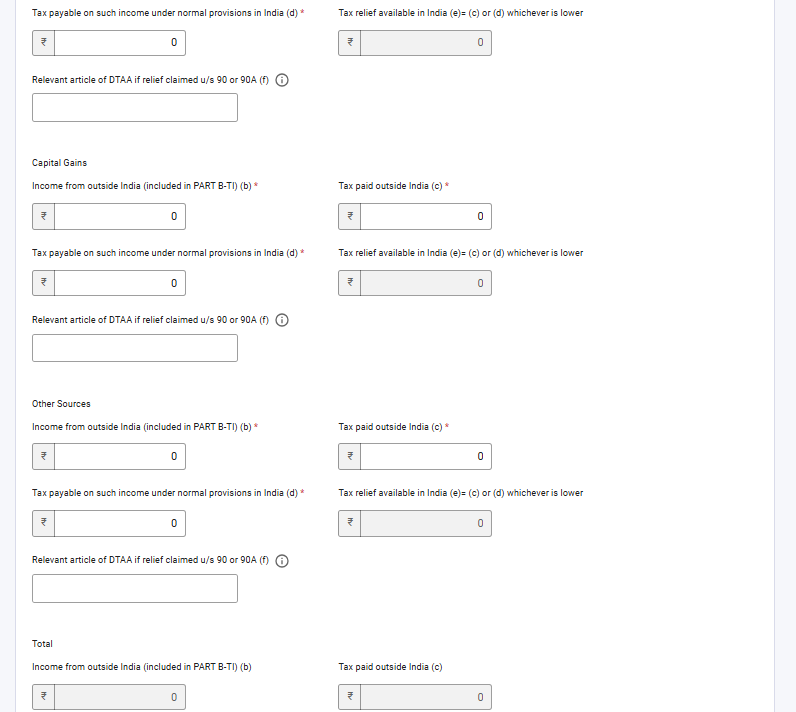
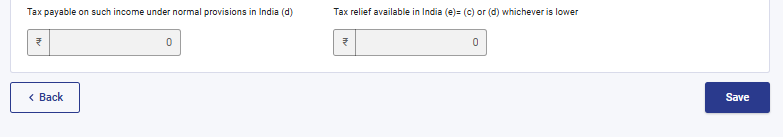
বিদেশী উৎস থেকে আয়(FSI)-এ ভারতের বাইরে অবস্থিত কোনো উৎস থেকে অর্জিত বা সঞ্চয় হওয়া আয়ের বিবরণ প্রদান করতে হবে। এই তফসিলটি শুধুমাত্র আবাসিকদের জন্য উপলব্ধ।
3.20 তফসিল TR
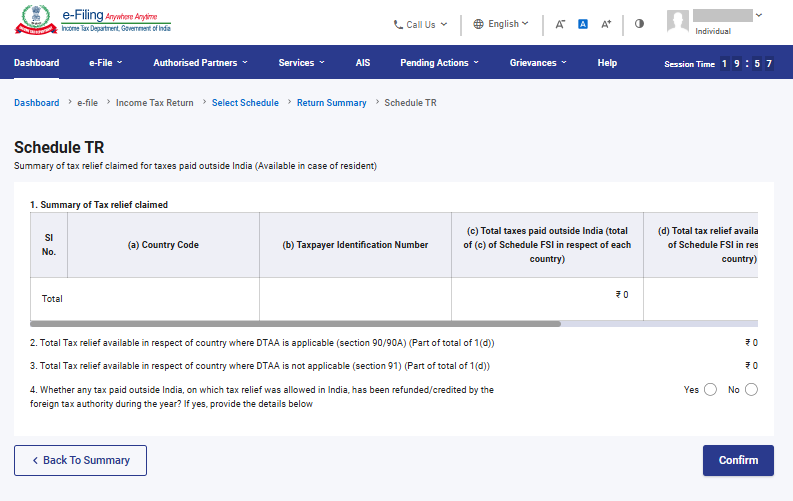
তফসিল TR-এ ভারতের বাইরে প্রতিটি দেশের ক্ষেত্রে প্রদত্ত করের পরিপ্রেক্ষিতে ভারতে যে কর ছাড় দাবি করা হচ্ছে তার সারসংক্ষেপ প্রদান করতে হবে। এই তফসিলটিতে FSI তফসিলে ফাইলকৃত বিশদ তথ্যের একটি সারাংশ দেওয়া আছে।
3.21তফসিল FA
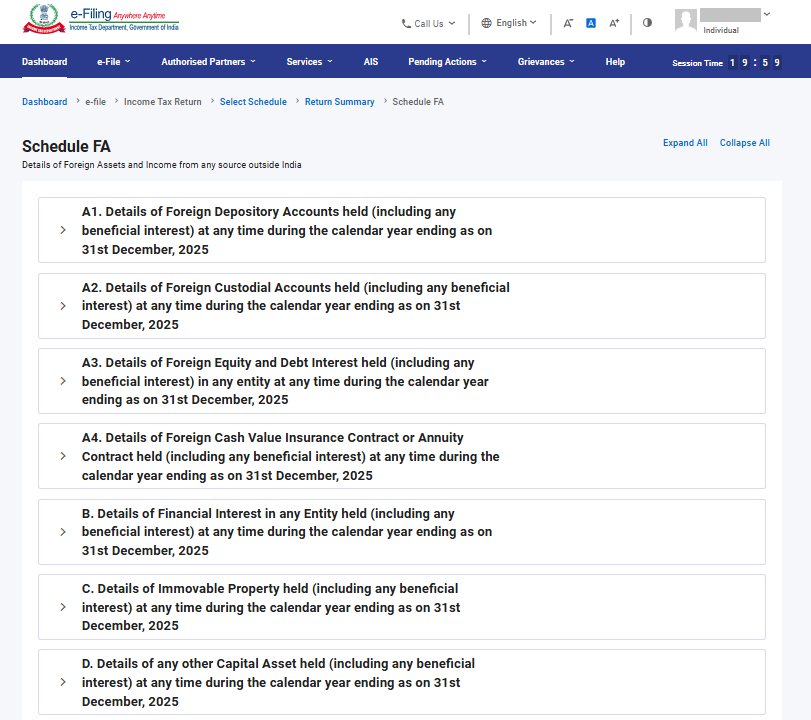
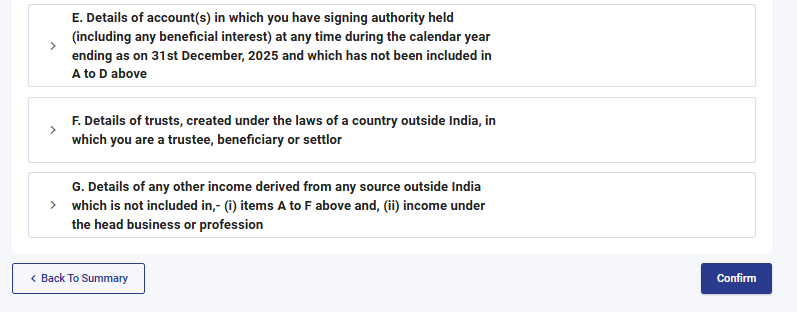
তফসিল FA-এ ভারতের বাইরের কোনো উৎস থেকে আয় বা বিদেশী সম্পত্তির বিবরণ প্রদান করতে হবে। আপনি যদি সাধারণভাবে বসবাসকারী না হন বা অনাবাসী হন তবে এই তফসিল পূরণ করার প্রয়োজন নেই।
3.22তফসিল 5A
তফসিল 5A-এ যদি আপনি পর্তুগিজ সিভিল কোড 1860 এর অধীনে সম্পত্তির যৌথ মালিকানা ব্যবস্থার আওতাভুক্ত হয়ে থাকেন, তাহলে আপনাকে স্বামী ও স্ত্রীর মধ্যে আয়বন্টনের জন্য প্রয়োজনীয় তথ্য দিতে হবে।
3.23তফসিল AL
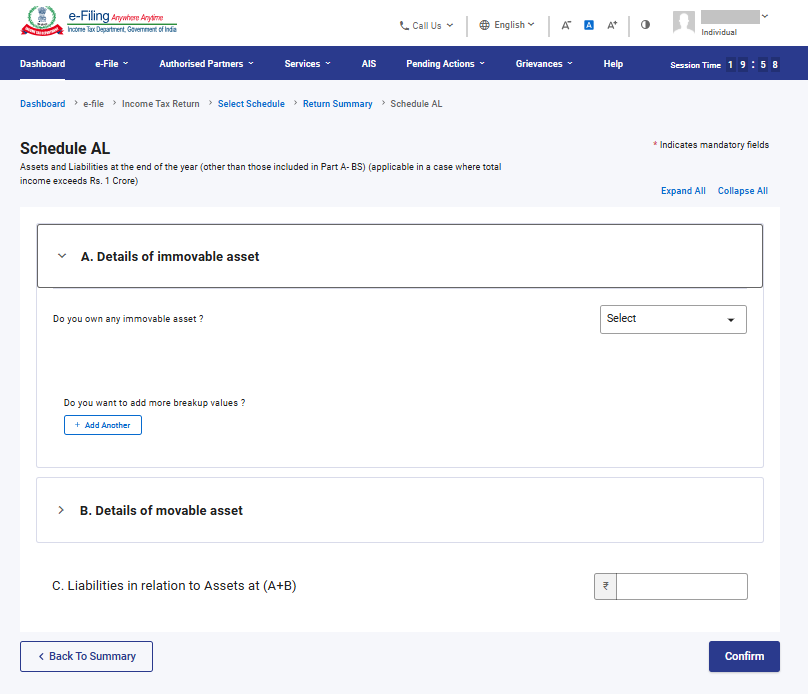
যদি আপনার মোট আয় 1কোটি টাকার বেশী হয়, তাহলে তফসিল AL-এ আপনার স্থাবর অস্থাবর সম্পত্তির বিবরণ এবং সেই সম্পত্তির সঙ্গে সম্পর্কিত গৃহীত দায়ের তথ্য প্রকাশ করা বাধ্যতামূলক। আপনি যদি অনাবাসী হন বা সাধারণভাবে বসবাসকারী না হন,তবে কেবলমাত্র ভারতে অবস্থিত সম্পত্তির বিশদভাবে উল্লেখ প্রয়োজন।
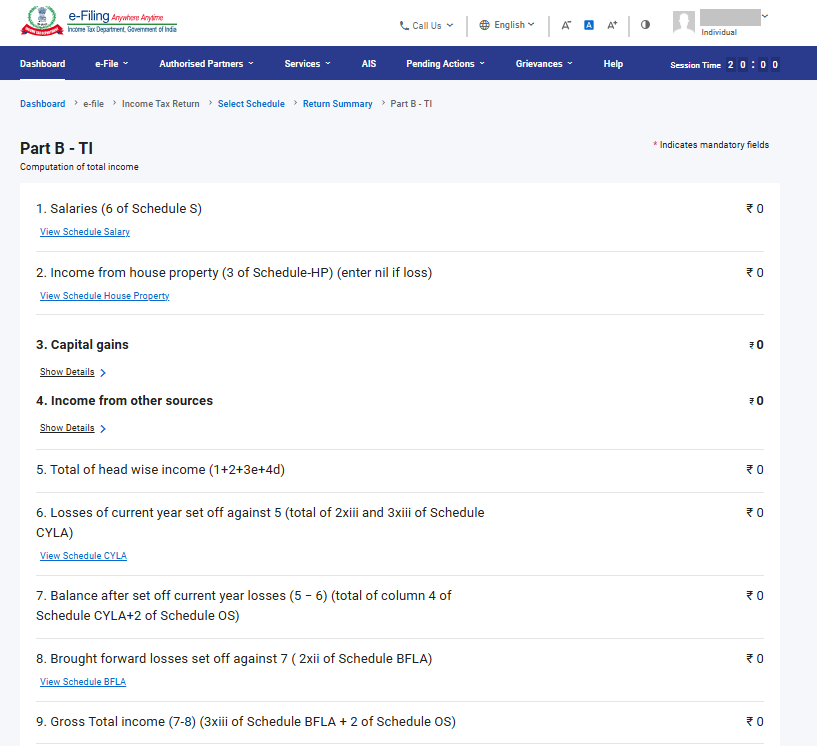
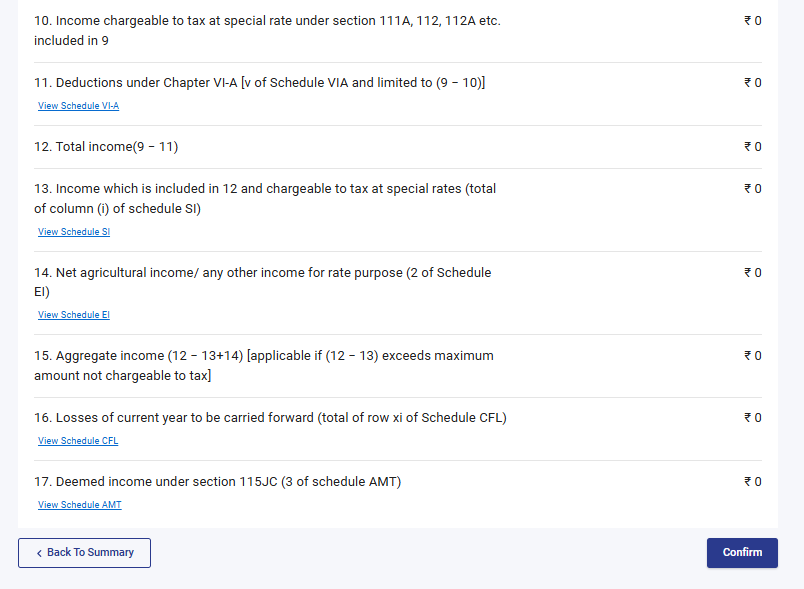
3.24পার্ট B – মোট আয় (TI)
পর্ব B – মোট আয় (TI)-এ ফর্মে পূরণ করা তফসিলে প্রদত্ত তথ্যের ভিত্তিতে আপনার সমগ্র আয় গণনা স্বয়ংক্রিয়ভাবে পূরণ হতে দেখতে পাবেন।
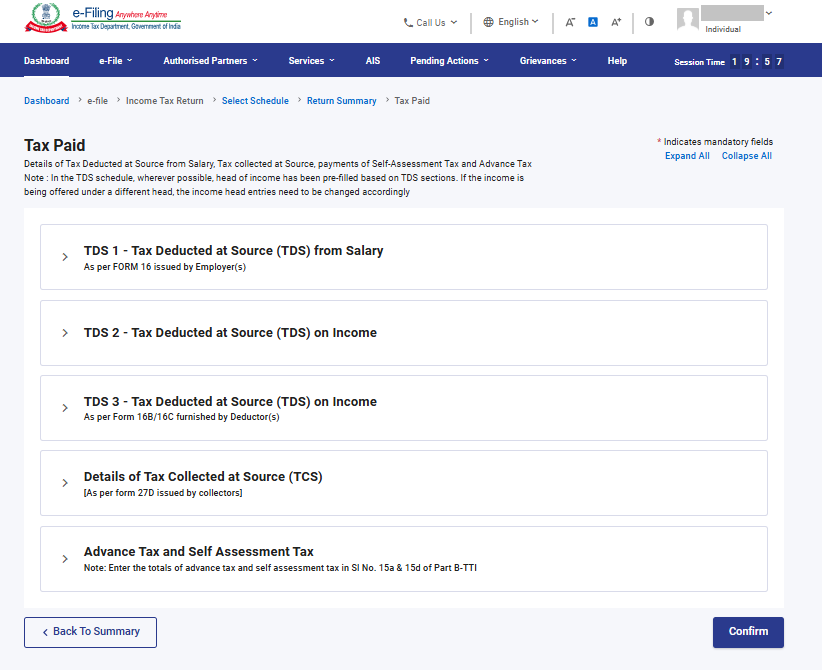
3.25 প্রদত্ত কর
প্রদত্ত কর -এ আপনাকে পূর্ববর্তী আর্থিক বর্ষে প্রদত্ত করের বিবৃতি যাচাই করতে হবে। করের বিশদ বিবরণে বেতন থেকে TDS / বেতন ব্যাতীত আয় থেকে TDS , TCS, অগ্রিম কর এবং স্ব-নির্ধারণ কর অন্তর্ভুক্ত করা হয়েছে।
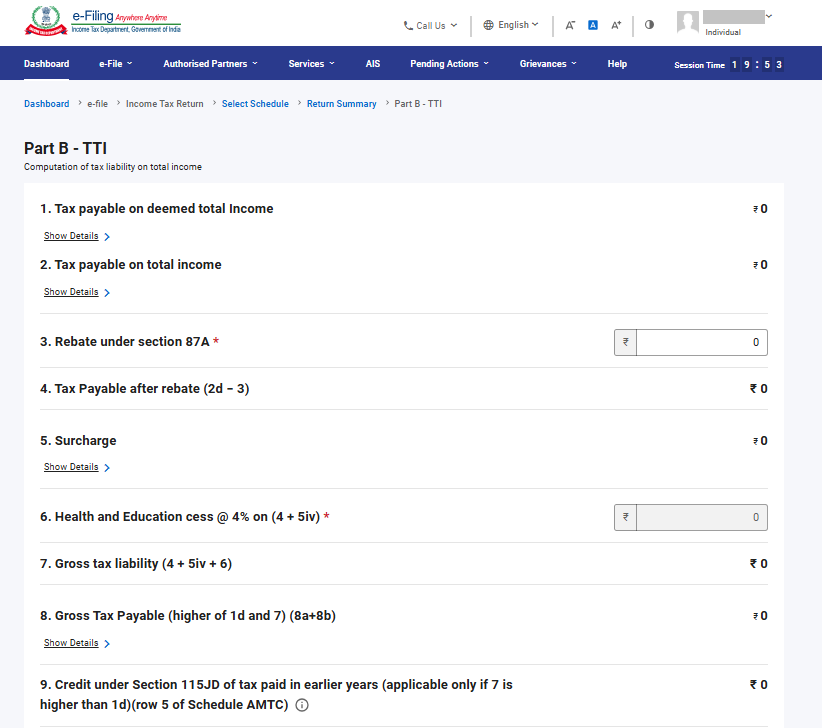
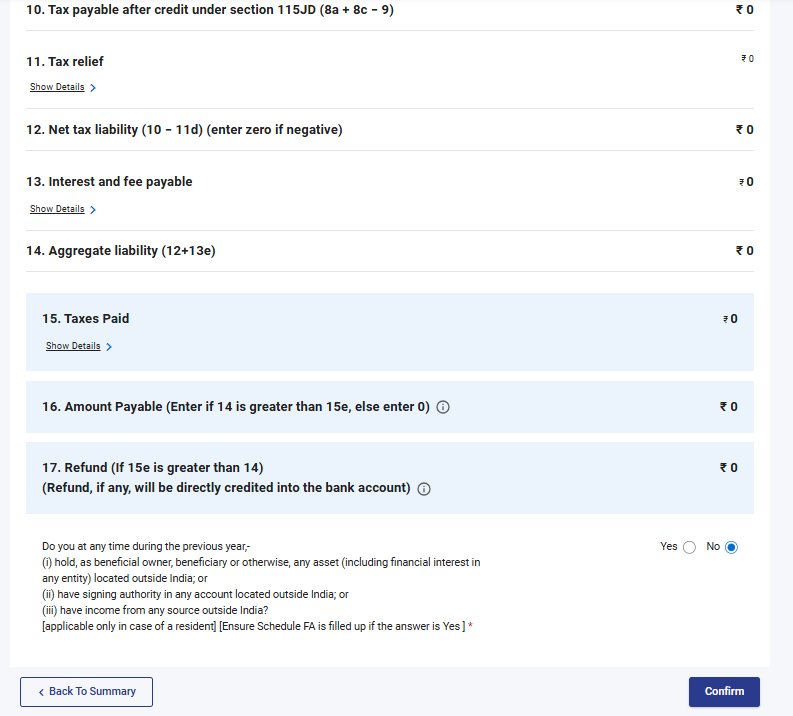
3.26পার্ট B-TTI
পার্ট B-TTI -এ সমগ্র আয়ের উপর প্রদেয় মোট আয়কর দায়বদ্ধতা দেখতে পাবেন।
4. কীভাবে অ্যাক্সেস করতে এবং জমা দিতে হয় (অনলাইন মোডে)
আপনি নিম্নলিখিত পদ্ধতিগুলির মাধ্যমে আপনার ITR ফাইল এবং জমা করতে পারেন:
•অনলাইন মোড – ই-ফাইলিং পোর্টালের মাধ্যমে
•অফলাইন মোড - অফলাইন ইউটিলিটির মাধ্যমে
বিশদে জানতে অফলাইন ইউটিলিটি (ITR সংক্রান্ত) ব্যবহারকারী নির্দেশিকা দেখুন।
অনলাইন মোড:-এ ITR জমা করার জন্য নিম্নলিখিত ধাপগুলি অনুসরণ করুন:
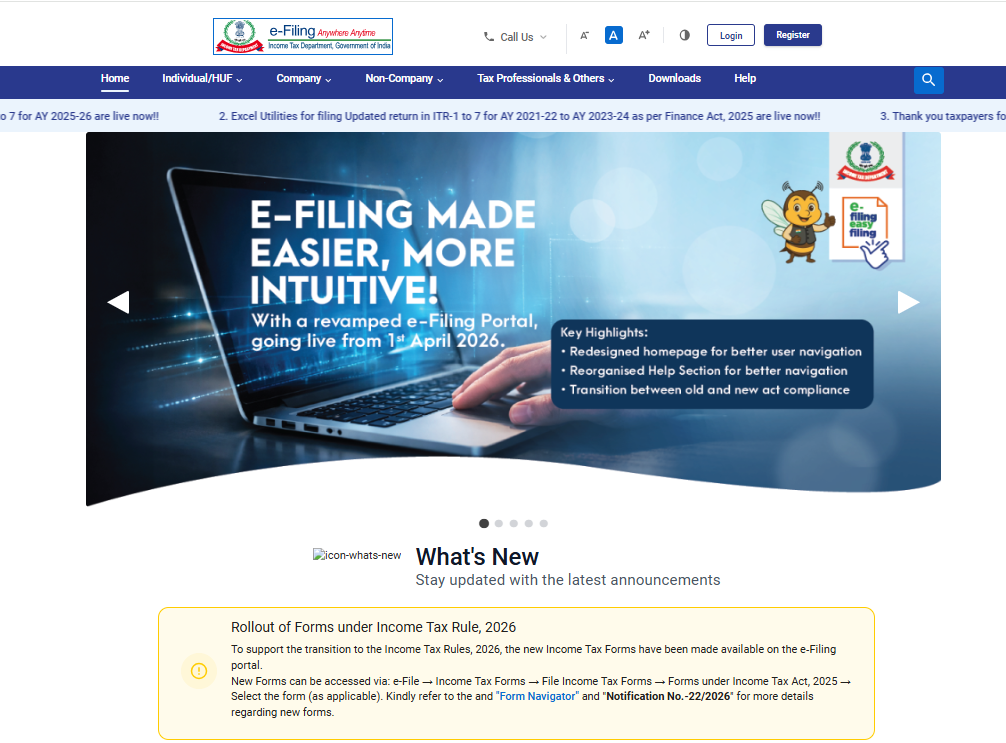
ধাপ 1: আপনার ইউজার আইডি এবং পাসওয়ার্ড ব্যবহার করে ই-ফাইলিং পোর্টালে লগ ইন করুন।
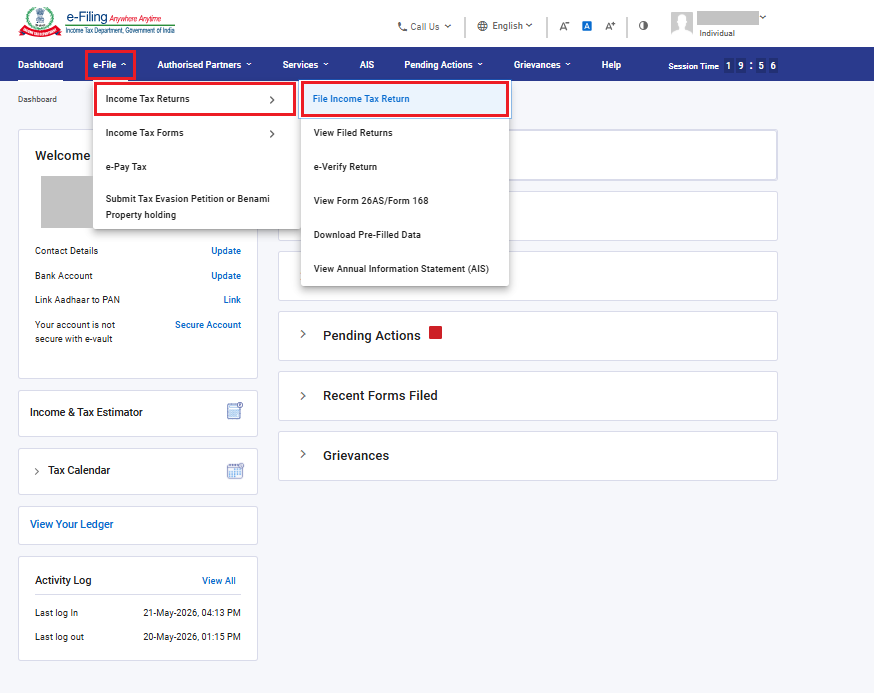
ধাপ 2: ড্যাশবোর্ডে, ক্লিক করুন 'ই-ফাইল'>'আয়কর রিটার্ন'>'আয়কর রিটার্ন ফাইল করুন'।
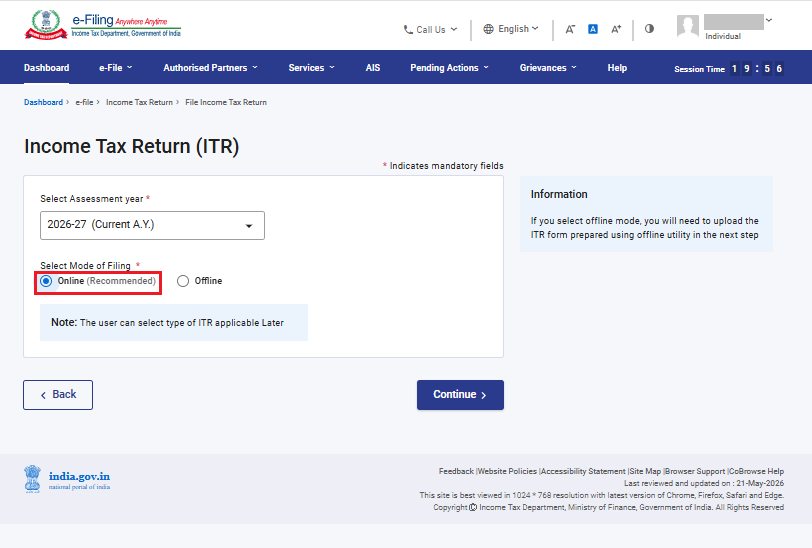
ধাপ 3:নির্বাচন করুননির্ধারণ বর্ষহিসেবে2026-2027।
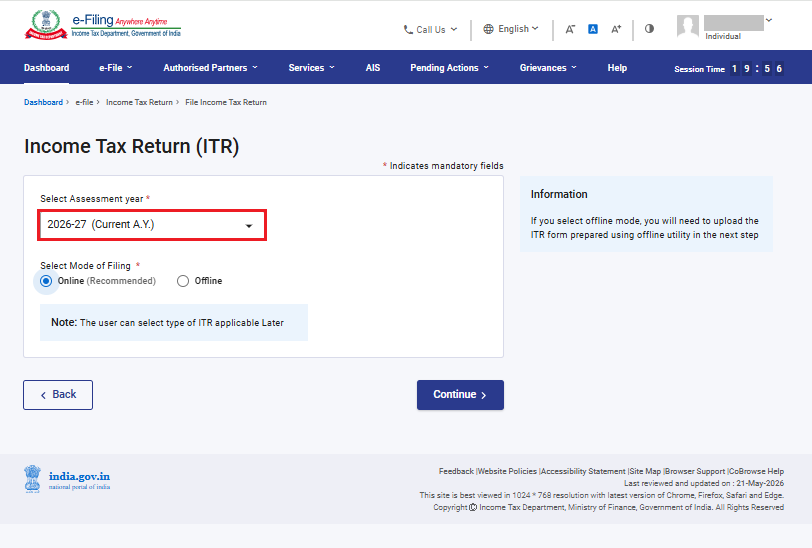
ধাপ 4:নির্বাচন করুন ফাইলিং এর মোড অনলাইন এবং ক্লিক করুনচালিয়ে যান।
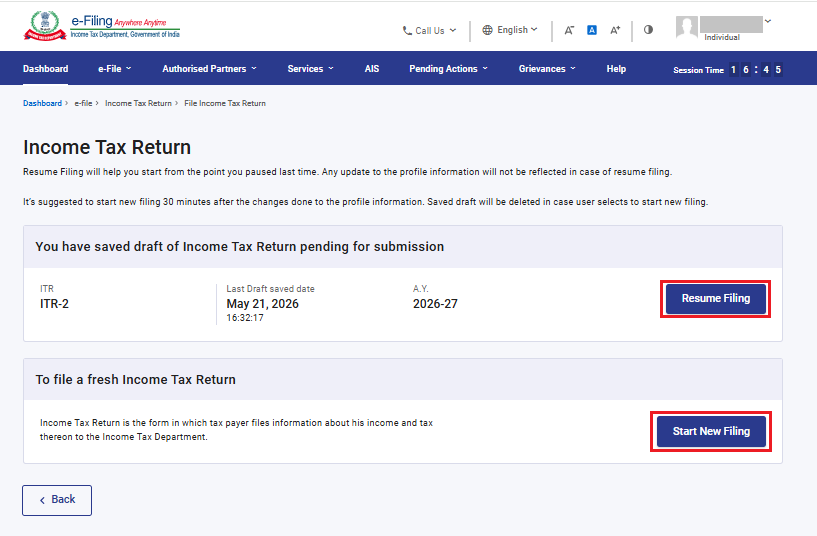
আপনি যদি আয়কর রিটার্ন ইতিমধ্যে ফাইল করে থাকেন এবং জমা দেওয়া কেবল বাকী আছে, তাহলে ক্লিক করুন 'ফাইলিং পুনরায় শুরু করুন'। যদি আপনি উল্লিখিত রিটার্ন বাতিল করতে চান এবং নতুন করে জমা দেওয়ার প্রক্রিয়া শুরু করতে চান, তাহলে ক্লিক করুন 'নতুন ফাইলিং শুরু করুন'।
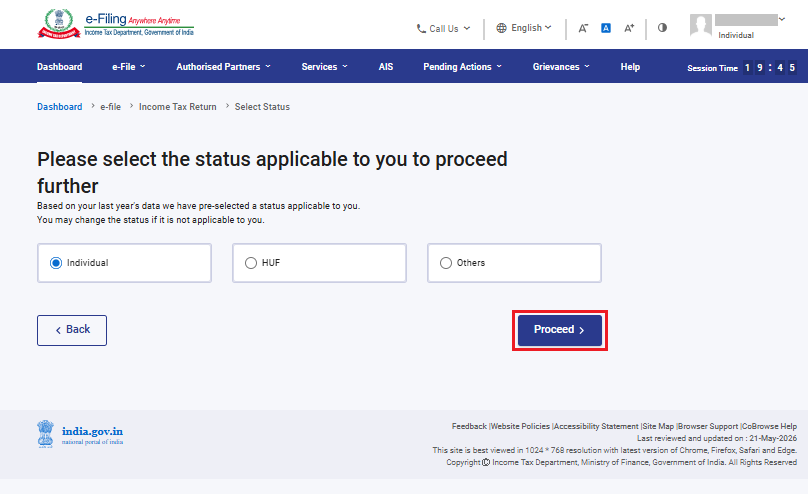
ধাপ 5: নির্বাচন করুন ফাইলিং অবস্থা আপনার ক্ষেত্রে যা প্রযোজ্য এবং ক্লিক করুন 'এগিয়ে যান'।
ধাপ6: আয়কর রিটার্ন ফর্মের প্রকার নির্ধারণের জন্য আপনার কাছে দুটি অপশন আছে:
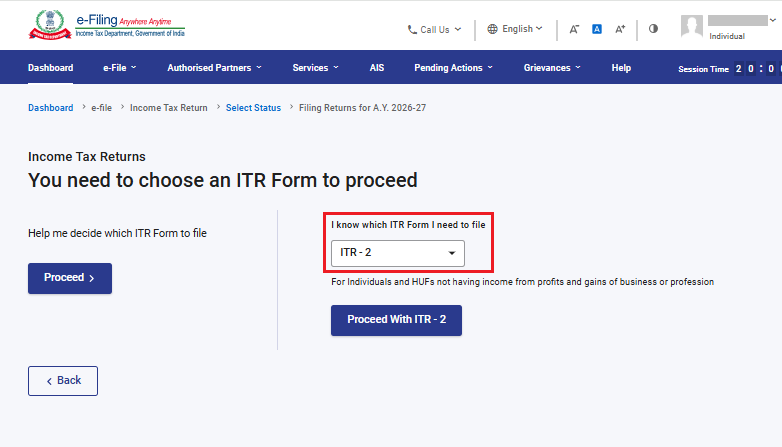
•যদি আপনি বুঝতে না পারেন কোন ITR ফাইল করতে হবে, তাহলে নির্বাচন করুন 'ITR ফর্ম নির্বাচন করতে সাহায্য করুন' এবং ক্লিক করুন 'এগিয়ে যান'। সিস্টেম আপনাকে সঠিক ITR নির্ণয় করার জন্য সহায়তা করলে, আপনি আপনার ITR ফাইল করার জন্য এগিয়ে যেতে পারেন।
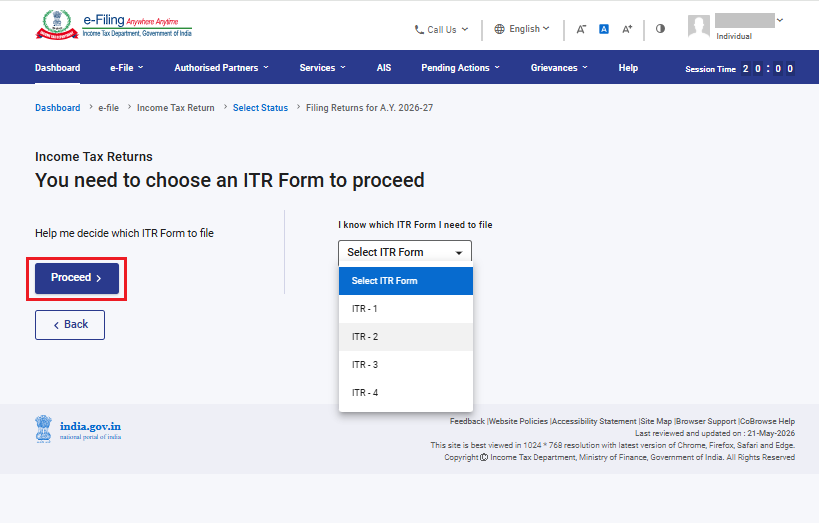
•আপনি যদি নিশ্চিত হন কোন ITR ফর্ম ফাইল করতে হবে তাহলে নির্বাচন করুন'আমি জানি কোন ITR ফর্ম ফাইল করতে হবে, ড্রপডাউন মেনু থেকে নির্বাচন করুন প্রযোজ্য ITR ফর্ম এবং ক্লিক করুন'ITR ফাইলিং-এ এগিয়ে যান'।
দ্রষ্টব্য:
•যদি আপনি নিশ্চিত নন যে কোন্ ITR ফর্মটি বা কোন্ তফসিলগুলি আপনার ক্ষেত্রে প্রযোজ্য বা আপনি যদি আয় এবং কেটে নেওয়া কর সংক্রান্ত তথ্য সম্পর্কে অবগত না থাকেন, তাহলে কিছু প্রশ্নের প্রদত্ত উত্তরের ভিত্তিতে আপনাকে সঠিক ফর্ম নির্ধারণ করতে এবং ত্রুটিমুক্তভাবে ITRফাইলিং এ সহায়তা করা হবে।
•যদি আপনি প্রযোজ্য ITR বা তফসিল সম্পর্কে এবং আয় ও কেটে নেওয়া করের তথ্য সম্পর্কে অবগত থাকেন তাহলে আপনি প্রশ্নগুলি এড়িয়ে যেতে পারেন।
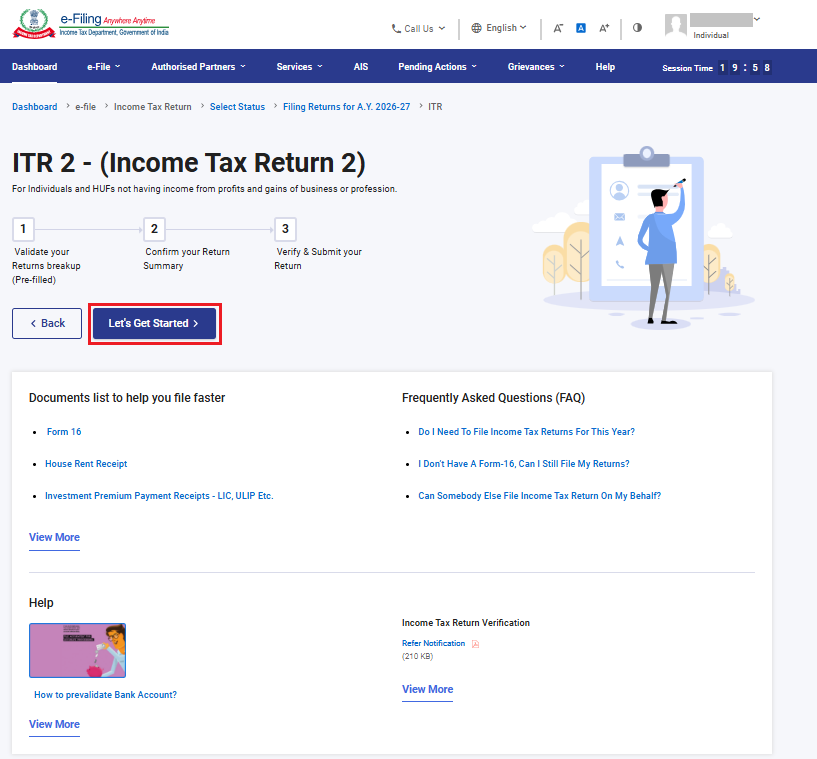
ধাপ7: আপনার জন্য প্রযোজ্য ITR নির্বাচন করার পর, প্রয়োজনীয় নথির তালিকাটি দেখুন এবং ক্লিক করুন 'প্রক্রিয়াটি শুরু করা যাক'।
ধাপ 8:আপনার প্রদত্ত তথ্য পর্যালোচনা করুন এবং প্রয়োজন হলে সংশোধন করুন। বাকী থাকা বা অতিরিক্ত তথ্য প্রদান করুন (প্রয়োজনানুযায়ী)। প্রতিটি সেকশনের শেষে ক্লিক করুন 'নিশ্চিত'8:।
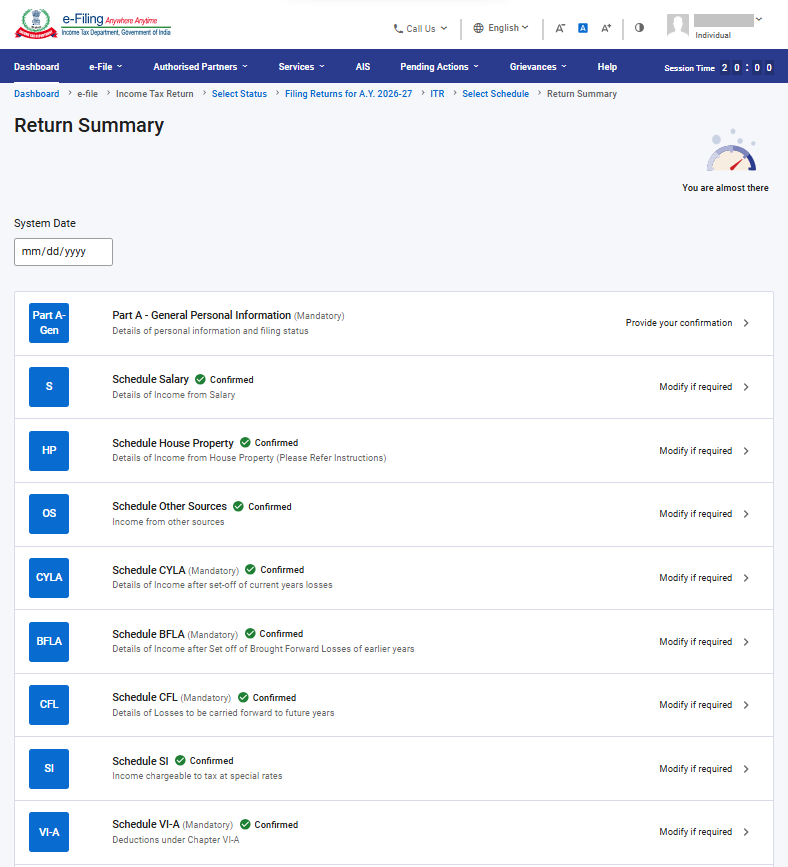
ধাপ 9: পৃথক পৃথক ভাগে আপনার আয় এবং কেটে নেওয়া করের তথ্য প্রদান করুন। ফর্মের সব অংশ সম্পুর্ণ পূরণ এবং নিশ্চিত করার পর, ক্লিক করুন যাচাইকরণের জন্য এগিয়ে যান।
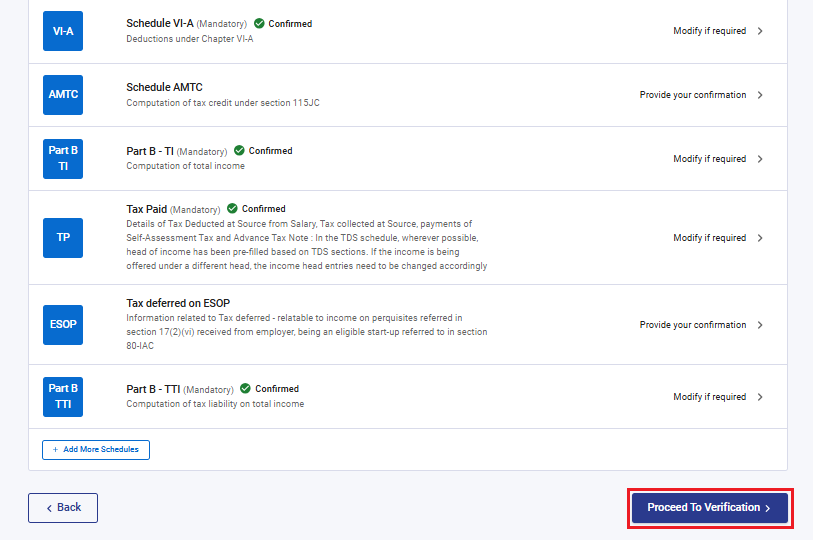
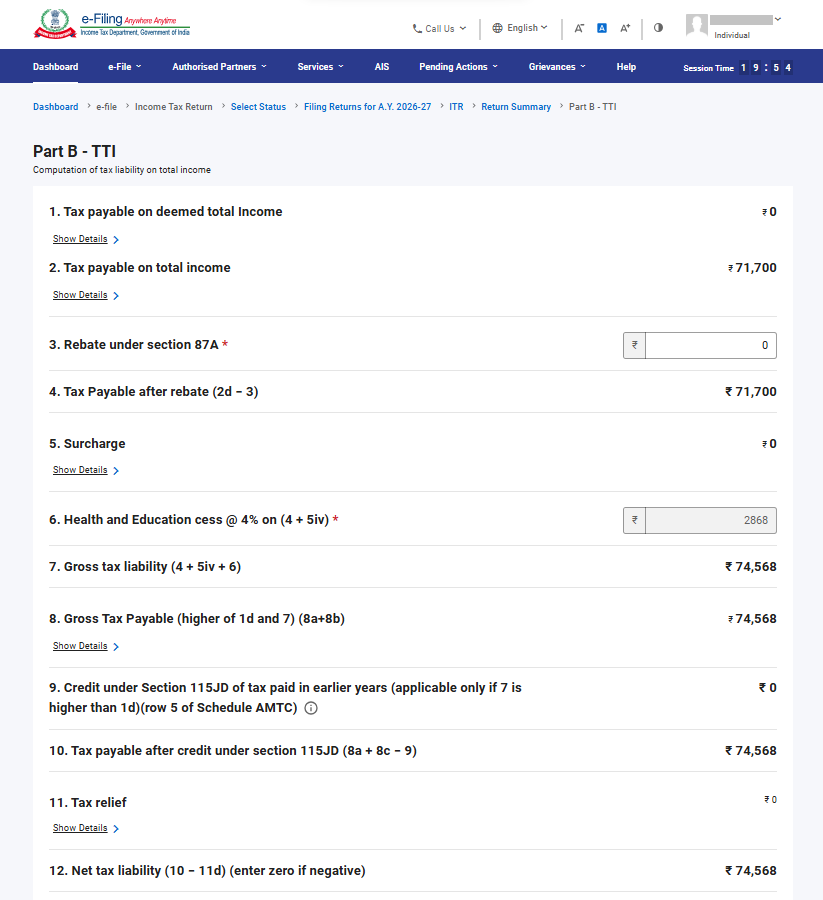
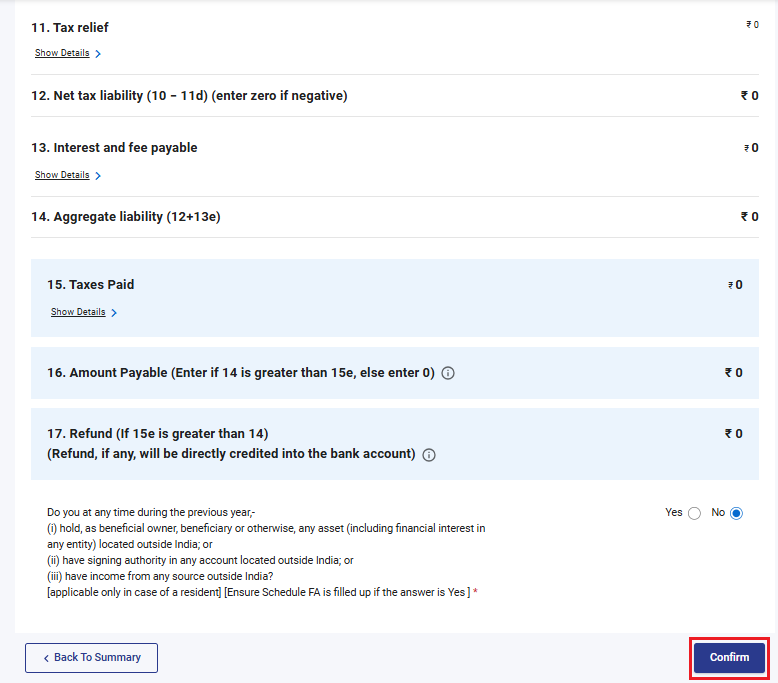
ধাপ10a: তফসিল দেখুন পার্ট B- TTI,যদিকোনো কর দায়বদ্ধতা থাকে
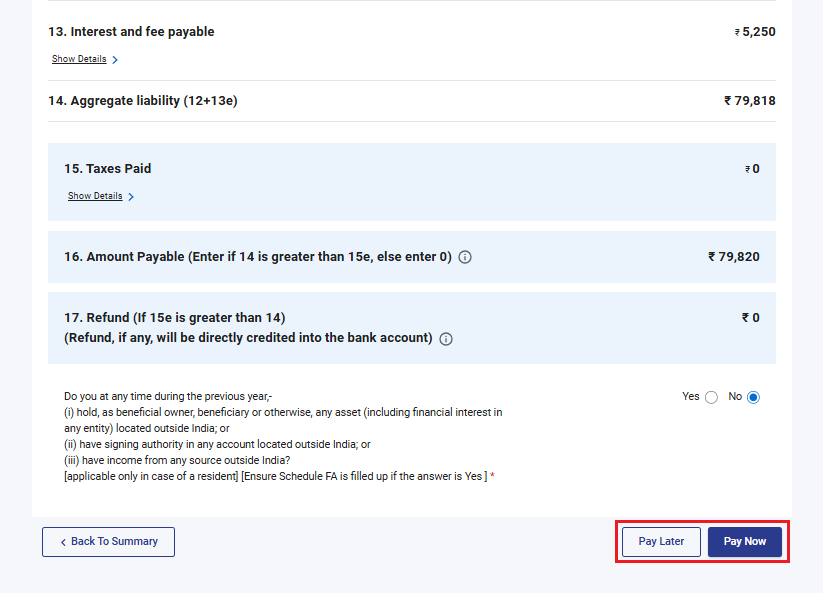
আপনাকে আপনার কর গণনার একটা সারসংক্ষেপ দেওয়া হবে তফসিল পার্ট B TTI তে, আপনার প্রদত্ত তথ্যের ভিত্তিতে। গণনা অনুযায়ী যদি কোনো প্রদেয় কর দায়বদ্ধতা থাকে,আপনি 'এখন পেমেন্ট করুন' এবং 'পরে পেমেন্ট করুন' অপশনদুটি পাতার নীচের দিকে পাবেন।
দ্রষ্টব্য:
•'এখন পেমেন্ট করুন'অপশন ব্যবহার করা বাঞ্ছনীয়।
• যদি আপনি'পরে পেমেন্ট করুন'অপশনটি বেছে নেন তাহলে আপনি আয়কর রিটার্ন ফাইল করার পর আপনি পেমেন্ট করতে পারবেন কিন্তু সেক্ষেত্রে আপনাকে করদাতা র তরফ থেকে খেলাপ এবং করের রাশির উপর সুদের দায় তৈরিরও আশঙ্কা থাকে।
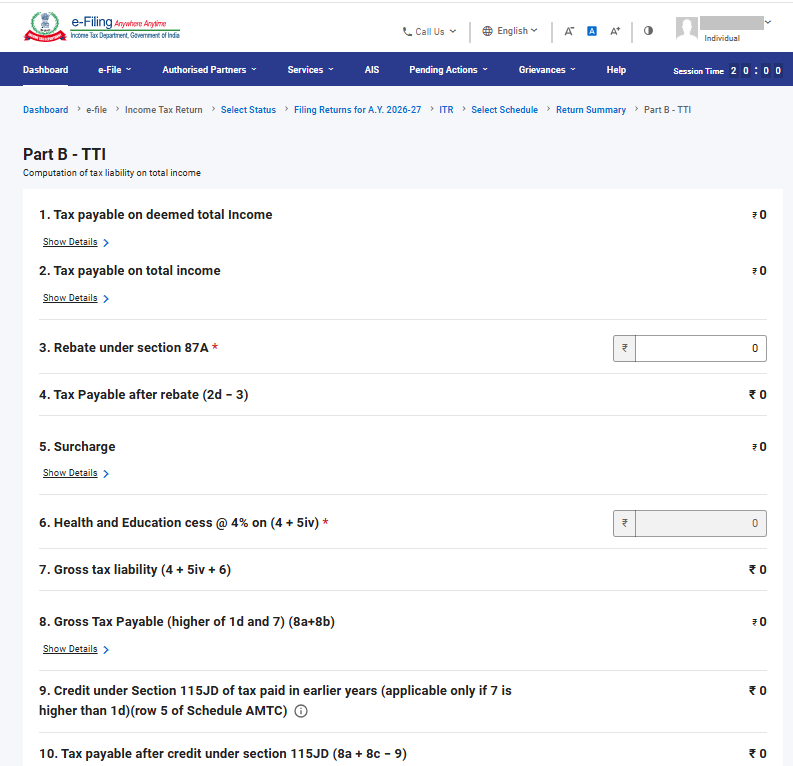
ধাপ10b: পার্ট B- TTI -এ যদি কোনো কর দায়বদ্ধতা না থাকে (দাবি বা রিফান্ড কোনোটাই নেই) বা যদি আপনি রিফান্ডের জন্য যোগ্য হন, তাহলে ক্লিক করুন 'নিশ্চিত'।
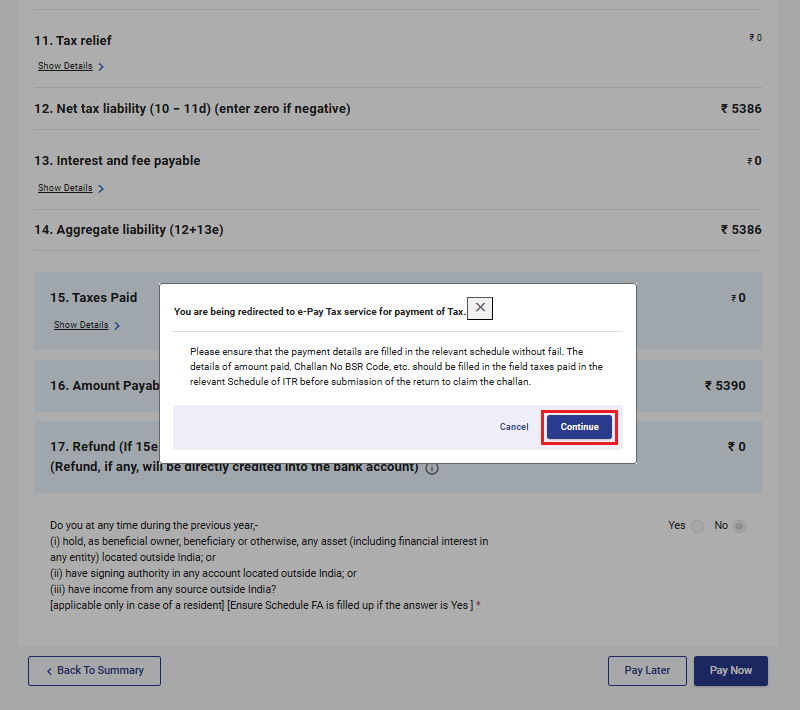
ধাপ 11:এখন পেমেন্ট করুন অপশনটি বেছে নেওয়ার পর আপনি একটি পপ আপ বার্তা দেখতে পাবেন যেখানে লেখা থাকবে আপনাকে কর পেমেন্টের জন্য ই-পে কর পরিষেবার ক্ষেত্রে নিয়ে যাওয়া হচ্ছে। ক্লিক করুন 'এগিয়ে যান'।
ধাপ12: ই-ফাইলিং পোর্টালের মাধ্যমে সফলভাবে পেমেন্টের পর একটি সাফল্যের বার্তা প্রদর্শিত হবে। ই-ফাইলিং সম্পূর্ণ করতে ক্লিক করুন 'ফাইলিং-এ ফিরে যান'।
ধাপ13: ক্লিক করুন 'যাচাইকরণের জন্য এগিয়ে যান'।13:
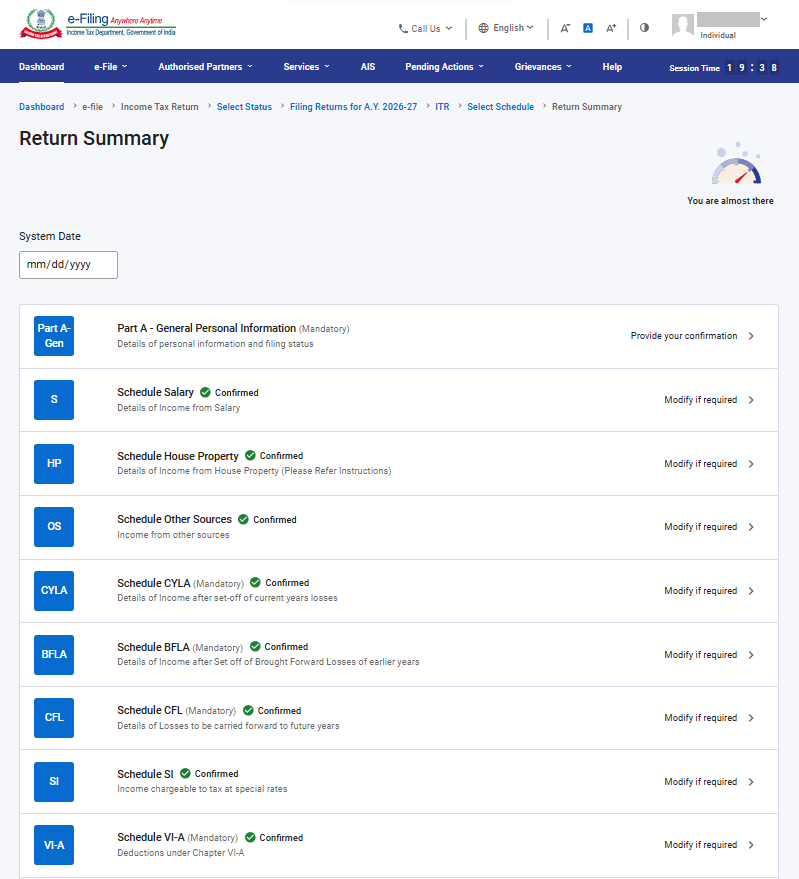
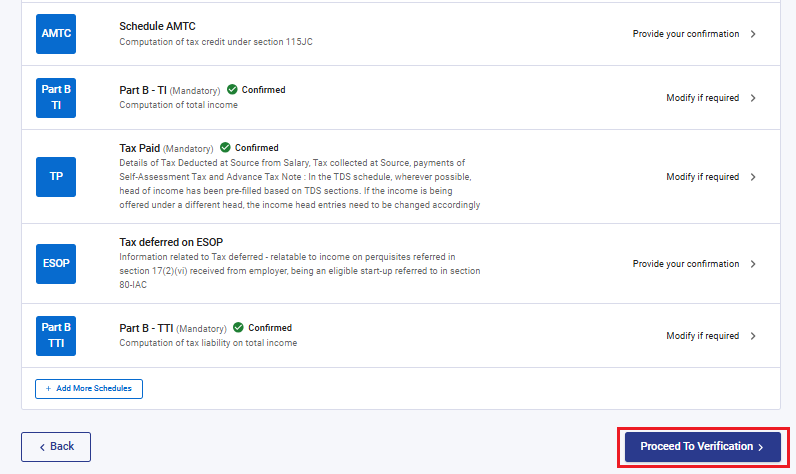
ধাপ14: দেখুন 'প্রিভিউ করুন এবং রিটার্ন জমা করুন' পেজ, লিখুন 'প্লেস' ঘোষণা বাক্সে টিক দিন এবং ক্লিক করুন 'যাচাইকরণের জন্য এগিয়ে যান'।
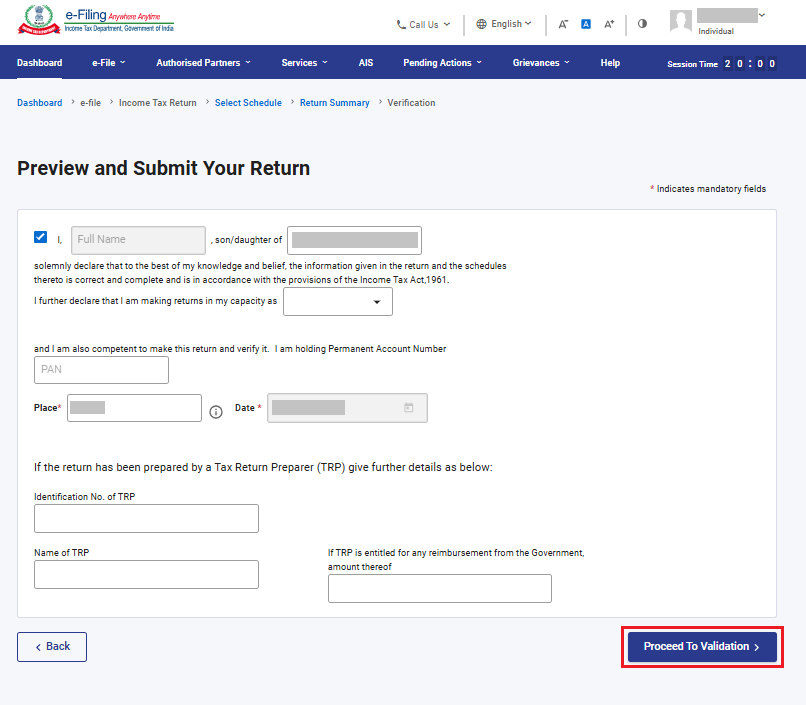
দ্রষ্টব্য: যদি আপনি কর রিটার্ন প্রস্তুতকারী বা TRPএর সাহায্য না নিয়ে থাকেন তাহলে TRPসংক্রান্ত টেক্সটবাক্সগুলি খালি রাখুন।
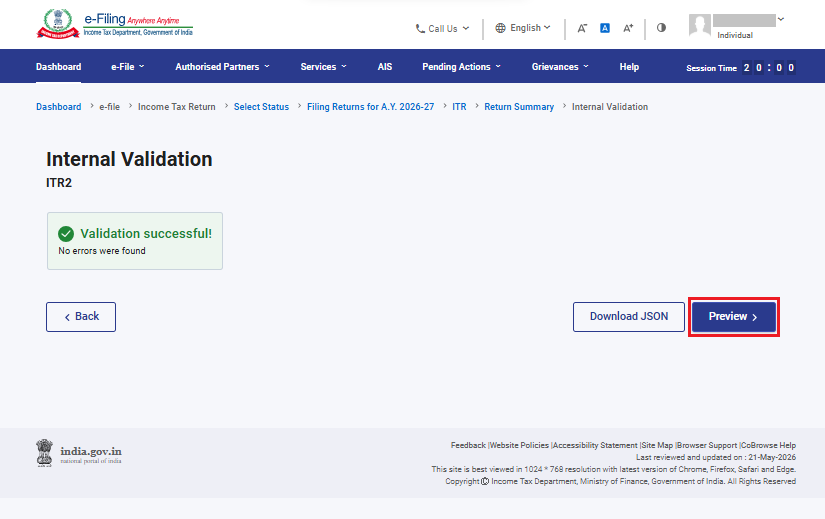
ধাপ 15: অভ্যন্তরীণ যাচাইকরণ সম্পূর্ণ হয়েছে, ক্লিক করুন 'প্রিভিউ'।
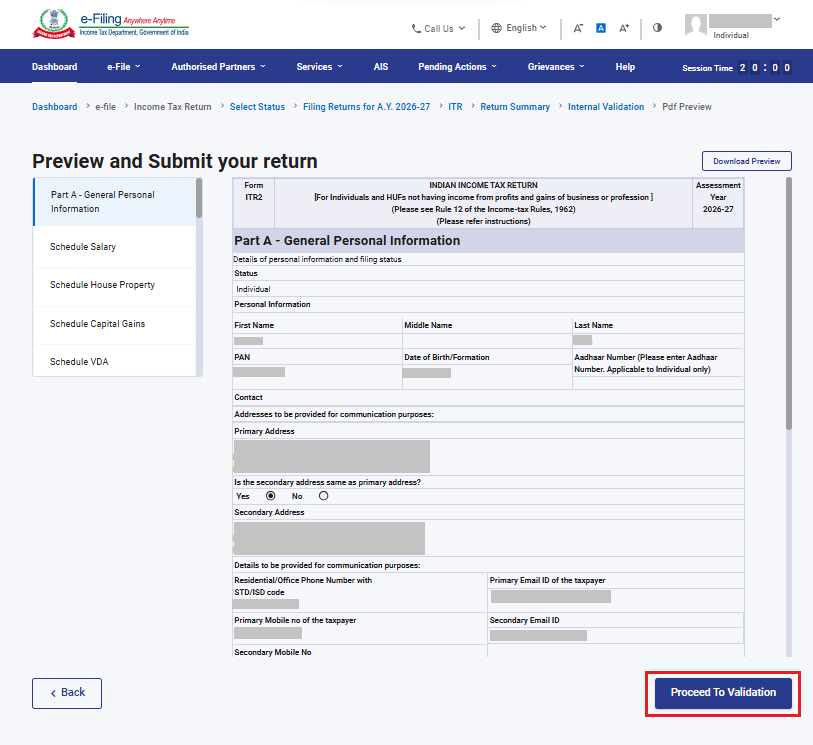
ধাপ 16:দেখুন 'প্রিভিউ এবং রিটার্ন জমা করুন' পেজ, ক্লিক করুন 'যাচাইকরণের জন্য এগিয়ে যান'।
এবার,আপলোড স্তরের যাচাই প্রক্রিয়া সফল হয়েছে, ক্লিক করুন 'যাচাইকরণের জন্য এগিয়ে যান'।
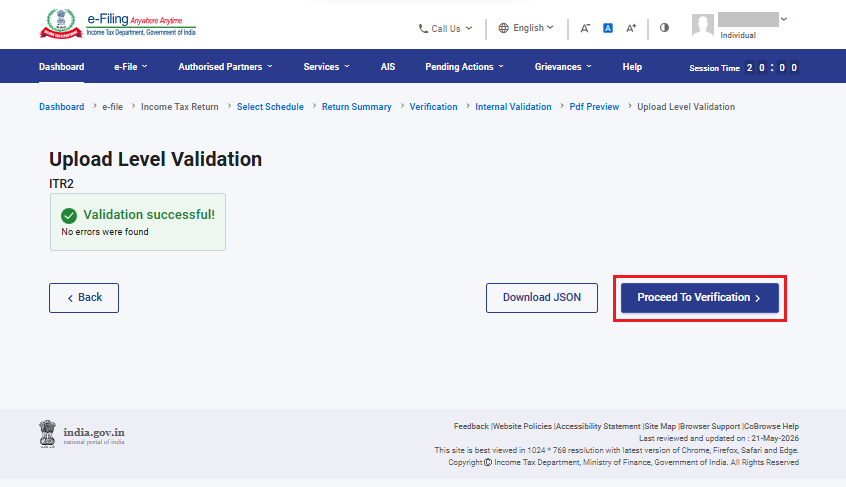
দ্রষ্টব্য: আপনি যদি ত্রুটির একটি তালিকা দেখতে পান, আবার ফর্মে ফিরে গিয়ে আপনাকে সেগুলি সংশোধন করতে হবে। যদি কোনো ত্রুটি না থাকে,আপনি ই-যাচাই করার জন্য ক্লিক করুন 'যাচাইকরণের জন্য এগিয়ে যান'।
ধাপ 17: এবার 'যাচাইকরণ সম্পূর্ণ করুন' পেজে, উপযুক্ত অপশন বাছুন এবং ক্লিক করুন 'এগিয়ে যান'।
আপনার রিটার্ন যাচাই করা বাধ্যতামূলক, এবং ই-ভেরিফিকেশন(বাঞ্ছিত অপশন- এখন ই-ভেরিফিকেশন করুন) ITR যাচাই করার সবচেয়ে সহজ উপায় - এটি সই করা ITR-V ফর্ম ডাকযোগে CPCতে পাঠানোর তুলনায় দ্রুত, কাগজবিহীন এবং নিরাপদ।
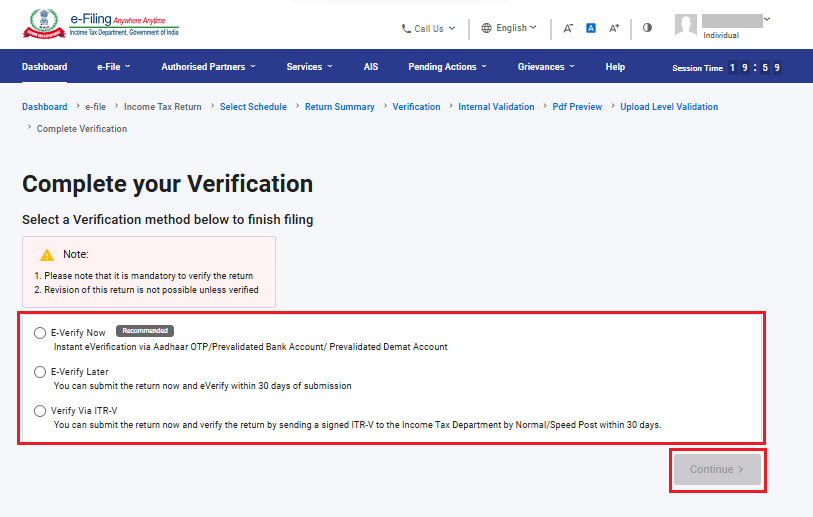
দ্রষ্টব্য:যদি আপনি 'পরে ই-ভেরিফিকেশন করুন' বেছে থাকেন, তাহলেও আপনি আপনার রিটার্ন জমা করতে পারেন, কিন্তু সেক্ষেত্রে রিটার্ন জমা করার 30দিনের মধ্যে আপনাকে যাচাই প্রক্রিয়া সম্পূর্ণ করতে হবে।
দ্রষ্টব্য:
•আরো জানতে'কীভাবে ই-ভেরিফিকেশন করব'ব্যবহারকারী নির্দেশিকাটি দেখুন।
•যদি আপনি নির্বাচন করেন'ITR-V এর মাধ্যমে যাচাই করুন', তাহলে আপনাকে ITR-V এর সই করা একটি মুদ্রিত কপি 30 দিনের মধ্যে স্পীডপোস্টে কেন্দ্রীভূত প্রক্রিয়াকরণ কেন্দ্র (CPC), আয়কর দপ্তর, বেঙ্গালুরু 560500 এই ঠিকানায় পাঠাতে হবে।
• অনুগ্রহ করে নিশ্চিত করুন যে আপনি আপনার ব্যাংক অ্যাকাউন্টটি আগে বৈধ করেছেন এবং আপনার PAN আধারের সাথে লিঙ্ক করেছেন যাতে যেকোনও রিফান্ড আপনার ব্যাংক অ্যাকাউন্টে জমা হতে পারে।
• আরো জানতে'আমার ব্যাংক অ্যাকাউন্ট'ব্যবহারকারী নির্দেশিকাটি দেখুন।
একবার আপনি আপনার রিটার্নটি ই-ভেরিফিকেশন করার পরে, একটি সাফল্য বার্তা প্রদর্শিত হবে, যাতে লেনদেন ID এবং স্বীকৃতি নম্বর দেওয়া থাকবে। এছাড়াও ই-ফাইলিং পোর্টালে রেজিস্টার করা আপনার মোবাইল নম্বর এবং ইমেল আইডিতে একটি সাফল্যবার্তা পাবেন।