1. মূল্যায়ন বর্ষ 2026-27-এর জন্য কারা ITR-2 ফাইল করতে পারবেন?
ITR-2 ফর্ম সেই সব ব্যক্তি (আবাসিক বা অনাবাসিক) এবং হিন্দু অবিভক্ত পরিবারের জন্য প্রযোজ্য(HUFs), যাদের আয়ের মধ্যে “ব্যবসা বা পেশা থেকে মুনাফা ও লাভ” শিরোনামের অধীনে করযোগ্য আয় নেই।
করদাতার নিম্নলিখিত এক বা একাধিক উৎস থেকে আয় থাকলে এই ফর্ম ফাইল করা যেতে পারে:
- “বেতন” বা “পেনশন” থেকে প্রাপ্ত আয়।
- এক বা একাধিক গৃহ-সম্পত্তি থেকে প্রাপ্ত আয়, যার মধ্যে দুইটির বেশি গৃহ-সম্পত্তি থেকে প্রাপ্ত আয়ও অন্তর্ভুক্ত।
- স্বল্পমেয়াদি বা দীর্ঘমেয়াদি "মূলধনী লাভ" থেকে প্রাপ্ত করযোগ্য আয়।
- লটারি, ঘোড়াদৌড়, বাজি, জুয়া ইত্যাদি সহ অন্যান্য উৎস থেকে প্রাপ্ত আয়।
- ₹5,000-এর বেশি কৃষি আয়।
মোট আয়ের পরিমাণ যাই হোক না কেন, এমনকি মোট আয় ₹50 লক্ষের বেশি হলেও ITR-2 ফর্ম ফাইল করা যেতে পারে।
এ ছাড়া, নিম্নলিখিত ব্যক্তি:
- কোম্পানির অধিকর্তা; অথবা
- সংশ্লিষ্ট পূর্ববর্তী বছরের কোনো সময়ে তালিকাভুক্ত নয় এমন ইক্যুইটি শেয়ারের মালিক হলে, তাকে ITR-2 ফর্মে রিটার্ন ফাইল করতে হবে।
2. মূল্যায়ন বর্ষ 2026-27-এর জন্য কারা ITR-2 ফাইল করতে পারবেন না?
যে ব্যক্তি বা হিন্দু অবিভক্ত পরিবারের (HUF) আয়ের মধ্যে ব্যবসা বা পেশা থেকে মুনাফা ও লাভজনিত আয় রয়েছে, তারা ITR-2 ফাইল করতে পারবেন না। একইভাবে, নিম্নলিখিত ধরনের আয় থাকলেও ITR-2 ফাইল করা যাবে না:
- সুদ
- বেতন
- বোনাস
- ফার্ম থেকে প্রাপ্ত বা প্রাপ্য কমিশন, পারিশ্রমিক বা অনুরূপ যে কোনো অর্থ, যা “ব্যবসা বা পেশা থেকে মুনাফা ও লাভ” শিরোনামের অধীনে করযোগ্য।
3. মূল্যায়ন বর্ষ 2026-27-এর জন্য নতুন কর ব্যবস্থায় ধারা 87A অনুযায়ী প্রযোজ্য করের হার ও কর ছাড় কী?
নতুন কর ব্যবস্থায় আয়ের বিভিন্ন স্তরের জন্য করের হার নিম্নরূপ:
₹4,00,000 পর্যন্ত — শূন্য
₹4,00,001 থেকে ₹8,00,000 পর্যন্ত — 5 শতাংশ
₹8,00,001 থেকে ₹12,00,000 পর্যন্ত — 10 শতাংশ
₹12,00,001 থেকে ₹16,00,000 পর্যন্ত — 15 শতাংশ
₹16,00,001 থেকে ₹20,00,000 পর্যন্ত — 20 শতাংশ
₹20,00,001 থেকে ₹24,00,000 পর্যন্ত — 25 শতাংশ
₹24,00,000-এর বেশি — 30 শতাংশ
মূল্যায়ন বর্ষ 2026-27 থেকে নতুন কর ব্যবস্থায় ধারা 87A অনুযায়ী কর ছাড় ₹25,000 থেকে বাড়িয়ে ₹60,000 করা হয়েছে। মোট আয় ₹12 লক্ষ পর্যন্ত হলে এই সুবিধা পাওয়া যাবে।
4. ITR-2 ফাইল করার জন্য কোন্ কোন্ নথি প্রয়োজন?
ITR-2 ফাইল-এর জন্য নিম্নলিখিত নথিগুলি প্রয়োজন:
- আপনার আয়ের উৎস যদি বেতন হয়, তাহলে নিয়োগকর্তার প্রদত্ত ফর্ম 16 প্রয়োজন হবে।
- আপনি যদি স্থায়ী আমানত বা সেভিং ব্যাঙ্ক অ্যাকাউন্টের উপর সুদ অর্জন করেন এবং সুদের উপর TDS কাটা হয়, তবে আপনার TDS শংসাপত্রের প্রয়োজন হবে অর্থাৎ, কর্তনকারীদের দ্বারা জারি করা ফর্ম 16A এর প্রয়োজন হবে ।
- বেতন এবং অন্যান্য আয়ের ওপর কাটা TDS যাচাই করার জন্য ফর্ম 26AS এবং AIS প্রয়োজন হবে। ফর্ম 26AS এবং AIS ই-ফাইলিং পোর্টাল থেকে ডাউনলোড করা যাবে।
- আপনি যদি ভাড়াবাড়িতে থাকেন, তবে আপনার HRA গণনা করার জন্য ভাড়ার রসিদ প্রয়োজন (যদি আপনি আপনার নিয়োগকর্তার কাছে এটি জমা না করে থাকেন)
- আপনার যদি শেয়ার থেকে মূলধনী লাভের কোনো লেনদেন থাকে, তাহলে মূলধনী লাভের হিসাবের জন্য বছরের মধ্যে শেয়ার বা প্রতিভূতি কেনাবেচা থেকে হওয়া লাভ-ক্ষতির সারসংক্ষেপ বা বিবরণ প্রয়োজন হবে।
- সুদের রাশি গণনা করার জন্য আপনার ব্যাঙ্ক পাসবই, স্থায়ী আমানতের রসিদসমূহ (FDR গুলি) প্রয়োজন।
- আপনি যদি আপনার ভাড়া দেওয়া বাড়ি থেকে ভাড়া পেয়ে থাকেন, তাহলে বাড়ি থেকে আয় গণনা করার জন্য আপনার ভাড়াটিয়া / স্থানীয় কর পরিশোধ / ধার করা মূলধনের উপর সুদ (যদি থাকে) সংক্রান্ত তথ্যের প্রয়োজন হবে।
- আপনি বর্তমান বছরে সম্মুখীন হওয়া কোনও ক্ষতি দাবি করতে চাইলে, ক্ষতি প্রদর্শন সম্পর্কিত নথিসমূহের প্রয়োজন হবে।
- আপনি যদি পূর্ববর্তী বছরের ক্ষতি দাবি করতে চান, তাহলে ওই ক্ষতির বিবরণ থাকা পূর্ববর্তী বছরের রিটার্ন বা প্রাপ্তিস্বীকারপত্রের একটি অনুলিপি প্রয়োজন হবে।
- আপনার ফর্ম 16-এ যদি এই বিষয়গুলি বিবেচনায় না নেওয়া হয়, তাহলে আপনাকে ধারা 80C, 80D, 80G, 80GG-এর অধীনে কর ছাড়ের দাবির জন্য নথি বা প্রমাণপত্রের প্রয়োজন হবে যেমন জীবন ও স্বাস্থ্য বীমার রসিদ, দানের রসিদ, ভাড়ার রসিদ, টিউশন ফি প্রাপ্তি ইত্যাদি।
5. আমার ITR ফাইল করার সময় আমি সমস্যা এড়ানোর জন্য কী কী সতর্কতা অবলম্বন করব?
আপনার রিটার্ন ফাইল করার জন্য এবং আপনার রিফান্ড পাওয়ার সমস্যা এড়ানোর জন্য, আপনাকে অবশ্যই নিম্নলিখিত কাজগুলি নিশ্চিত করতে হবে:
- আধার এবং PAN সংযুক্ত করা হয়েছে (সুপারিশকৃত)।
- যে ব্যাঙ্ক অ্যাকাউন্টে রিফান্ড পেতে চান, সেটির পূর্ব-যাচাইকরণ সম্পন্ন করা হয়েছে।
- ফাইল করার আগে সঠিক ITR ফর্ম নির্বাচন করুন। অন্যথায় ফাইল করা রিটার্নটি ত্রুটিপূর্ণ হিসেবে গণ্য হবে এবং আপনাকে সঠিক ফর্ম ব্যবহার করে সংশোধিত ITR ফাইল করতে হবে।
- নির্ধারিত সময়ের মধ্যে রিটার্ন ফাইল করা হয়েছে।
- আপনার রিটার্নের ই-ভেরিফিকেশন করুন – আপনি ই-ভেরিফিকেশন (সুপারিশকৃত বিকল্প – ই-ভেরিফাই নাও) বেছে নিতে পারেন, কারণ এটি ITR যাচাইয়ের সবচেয়ে সহজ উপায়।
6. 87A ধারার অধীনে কোনও HUF / ফার্ম কি ছাড় দাবি করতে পারে?
না। ধারা 87A-এর অধীনে কর ছাড় শুধুমাত্র ব্যক্তির জন্য প্রযোজ্য। তাই ব্যক্তি ছাড়া অন্য কেউ ধারা 87A-এর অধীনে কর ছাড় দাবি করতে পারবে না।
7. আমি কি 87A ধারার অধীনে ছাড় দাবি করতে পারি?
না। ধারা 87A -এর অধীনে কর ছাড় শুধুমাত্র ভারতে বসবাসকারী ব্যক্তির জন্য প্রযোজ্য। তাই অনাবাসিক ব্যক্তিরা ধারা 87A-এর অধীনে কর ছাড় দাবি করতে পারবেন না।
8. আমার দুটি বাড়ি রয়েছে। একটি খামারবাড়ি, যেখানে আমি প্রতি সপ্তাহে যাই, এবং অন্যটি আমার বসতবাড়ি। এই দুটি বাড়িকেই কি স্ব-অধিকৃত সম্পত্তি হিসেবে গণ্য করা যাবে?
মূল্যায়ন বর্ষ 2019-20 পর্যন্ত, আপনি শুধুমাত্র একটি সম্পত্তিকে স্ব-অধিকৃত সম্পত্তি হিসেবে দাবি করতে পারবেন এবং অন্য সম্পত্তিটিকে ভাড়ায় দেওয়া হয়েছে বলে গণ্য করা হবে।
মূল্যায়ন বর্ষ 2020-21 থেকে, নির্ধারিত শর্ত পূরণ করলে দুটি বাড়িকেই আবাসিক ব্যবহারের জন্য স্ব-অধিকৃত সম্পত্তি হিসেবে গণ্য করা যাবে।
মূল্যায়ন বর্ষ 2026-27 থেকে দুটি বাড়ি বা তার কোনো অংশকে স্ব-অধিকৃত সম্পত্তি হিসেবে গণ্য করার ক্ষেত্রে আগের শর্তগুলি তুলে দেওয়া হয়েছে। যেমন, মালিক নিজে সেখানে বসবাস করেন অথবা ব্যবসা, পেশা কিংবা চাকরির কারণে সেখানে বসবাস করতে পারেন না—এ ধরনের শর্ত আর প্রযোজ্য নয়।
9. কোনো সম্পত্তি বছরের একাংশে নিজে ব্যবহার করা হলে এবং বাকি সময় ভাড়া দেওয়া হলে, সেই সম্পত্তি থেকে আয় কীভাবে গণনা করতে হবে?
এ ধরনের ক্ষেত্রে, গৃহ-সম্পত্তি থেকে আয় হিসাব করার সময় সম্পত্তিটিকে সারা বছর ভাড়ায় দেওয়া হয়েছে বলে ধরা হবে এবং সেই অনুযায়ী আয় গণনা করা হবে।
তবে, এই জাতীয় সম্পত্তির ক্ষেত্রে করযোগ্য আয় গণনা করার সময়, প্রকৃত ভাড়া কেবল ভাড়া দেওয়া মেয়াদের জন্য গণ্য করা হবে।
10. মূলধন লাভ শিরোনামের অধীনে কোন আয় করযোগ্য হয়েছে?
বছরের মধ্যে কোনো মূলধনী সম্পদ হস্তান্তর থেকে প্রাপ্ত লাভ বা মুনাফার ওপর মূলধনী লাভ শিরোনামের অধীনে কর আরোপ করা হয়।
11. মূলধন সম্পদ বলতে কি বোঝায়?
আয়কর আইন, 1961-এর ধারা 2(14) অনুযায়ী মূলধনী সম্পদের মধ্যে নিম্নলিখিত বিষয়গুলি অন্তর্ভুক্ত রয়েছে:
- করদাতার মালিকানাধীন যে কোনও ধরণের সম্পত্তি, সেটি করদাতার ব্যবসা বা পেশার সাথে সংযুক্ত হোক বা না হোক।
- একটি FII-এর মালিকানাধীন কোনও সিকিওরিটি যা SEBI আইন, 1992 ধারার অধীনে প্রণীত নিয়ম অনুসারে এই জাতীয় সিকিওরিটিতে বিনিয়োগ করেছে (নির্দিষ্ট ব্যতিক্রম সাপেক্ষে)।
12. দীর্ঘমেয়াদী মূলধন সম্পদ বলতে কি বোঝায়?
- ভূমি, ভবন বা উভয়সহ যে কোনো মূলধনী সম্পদ, হস্তান্তরের তারিখের আগে 24 মাসেরবেশি সময় ধরে থাকলে, সেটি দীর্ঘমেয়াদি মূলধনী সম্পদ হিসেবে গণ্য হবে।
- তবে ভারতে স্বীকৃত শেয়ার বাজারে তালিকাভুক্ত প্রতিভূতি (ঋণপত্র, সরকারি প্রতিভূতি, UTI-এর ইউনিট এবং জিরো-কুপন বন্ড) এবং ইক্যুইটি-ভিত্তিক মিউচুয়াল ফান্ডের ইউনিটের ক্ষেত্রে 36 মাসের পরিবর্তে 12 মাস ধারণকাল হিসেবে গণ্য হবে।
- কোনো সংস্থার তালিকাভুক্ত নয় এমন শেয়ার বা ধারা 10-এর উপধারা (23D)-এ উল্লিখিত মিউচুয়াল ফান্ডের ইউনিট 1 এপ্রিল, 2014 থেকে 10 জুলাই, 2014-এর মধ্যে হস্তান্তর করা হলে, 36 মাসের পরিবর্তে 12 মাস ধারণকাল ধরা হবে।
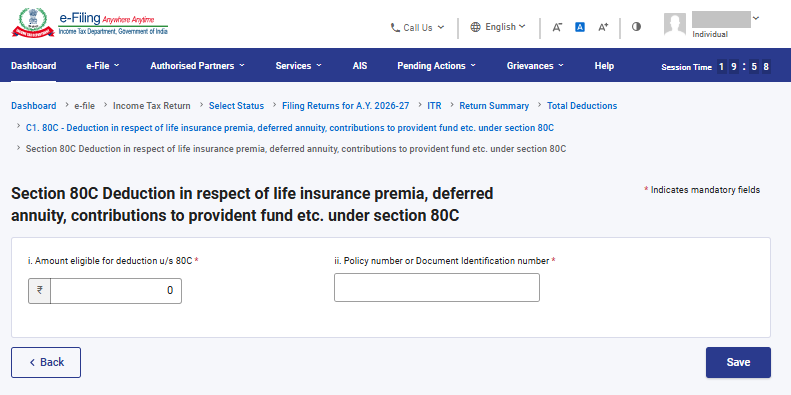
13.আমি যদি ধারা 80C-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে অতিরিক্ত তথ্য প্রদান করতে হবে?
হ্যাঁ, ধারা 80C এর অধীনে কর ছাড়ের জন্য আপনাকে অতিরিক্ত তথ্য অবশ্যই দিতে হবে। যদি আপনি ধারা 80C এর অধীনে কোনও ছাড় দাবি করতে চান তাহলে আপনাকে অবশ্যই নিম্নলিখিত বিশদ তথ্যগুলি প্রদান করতে হবে:
- ছাড়ের জন্য যোগ্য রাশি
- পলিসি সংখ্যা অথবা নথিপত্র শনাক্তকরণ সংখ্যা
14. আমি যদি ধারা 80CCD(1) বা 80CCD(1B)-এর অধীনে ছাড় দাবি করি, তাহলে কি আমাকে অতিরিক্ত তথ্য প্রদান করতে হবে?
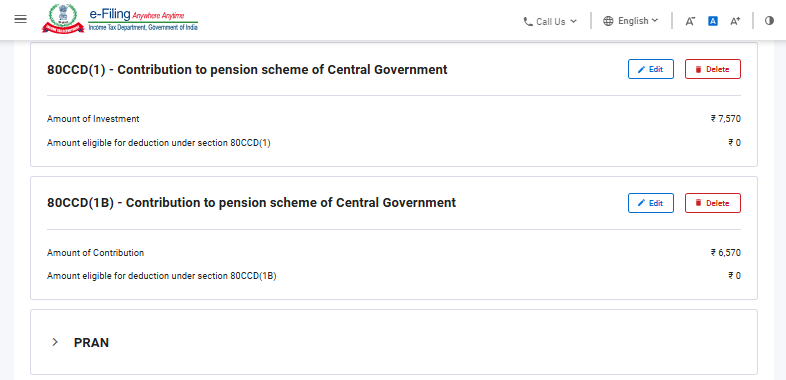
ধারা 80CCD(1) অথবা 80CCD(1B)-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অতিরিক্ত তথ্য দিতে হবে। এ ক্ষেত্রে PRAN ট্যাবে ক্লিক করে PRAN নম্বর প্রদান করতে হবে। অনুগ্রহ করে মনে রাখবেন, একাধিক PRAN-এর বিবরণও যোগ করা যেতে পারে।
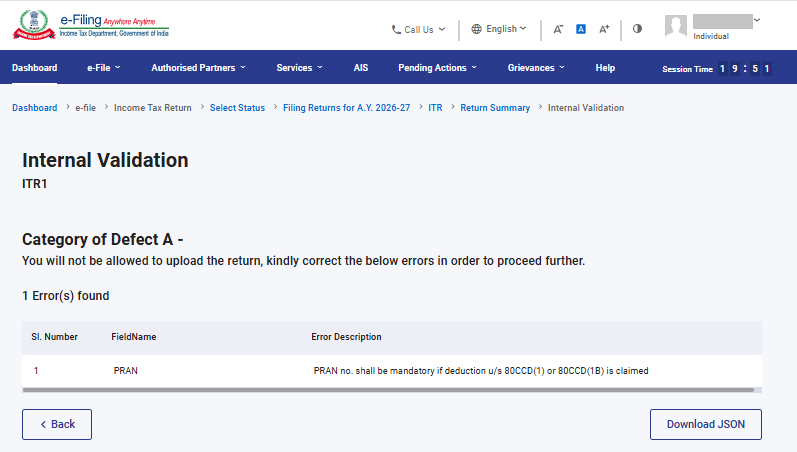
যদি আপনি PRAN ট্যাবে PRAN প্রদান করতে ভুলে গিয়ে থাকেন, তাহলে আপনি নিম্নলিখিত বৈধতা-ত্রুটিটি দেখতে পাবেন:
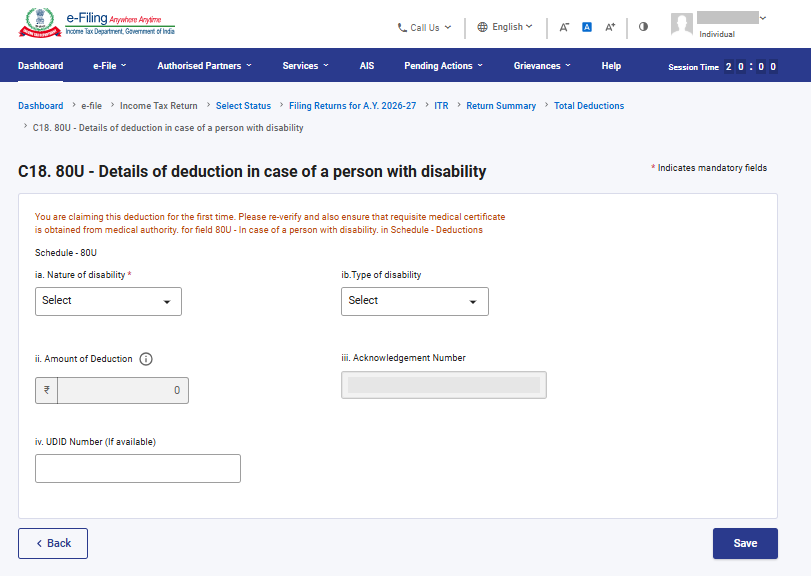
15. আমি যদি ধারা 80DD বা 80U-এর অধীনে ছাড় দাবি করি, তাহলে ITR-2 ফর্মে কি অতিরিক্ত তথ্য প্রদান করতে হবে?
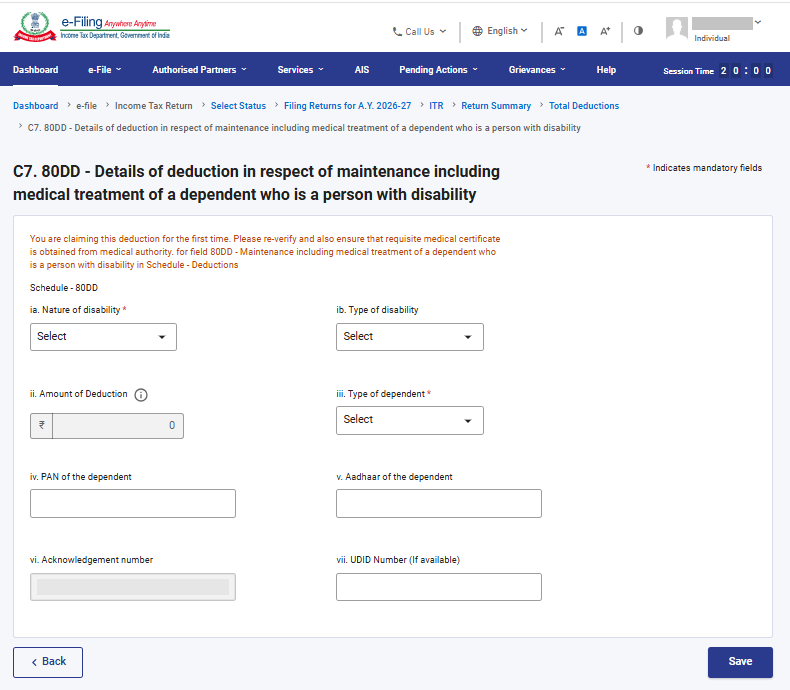
ধারা 80DD বা ধারা 80U-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অতিরিক্ত তথ্য প্রদান করতে হবে। আপনি যদি ধারা 80DD বা 80U-এর অধীনে ছাড় দাবি করতে চান, তাহলে নিচের বিবরণগুলি উল্লেখ করতে হবে:
- প্রতিবন্ধকতার প্রকৃতি
- প্রতিবন্ধকতার প্রকার
- নির্ভরশীল ব্যক্তির প্রকার
- ছাড়ের পরিমাণ
- নির্ভরশীল ব্যক্তির PAN
- নির্ভরশীল ব্যক্তির আধার
- ফাইল করা ফর্ম 10 IA -এর স্বীকৃতি সংখ্যা
ধারা 80 DD অনুযায়ী কেটে নেওয়া কর:
ধারা 80 U অনুযায়ী কেটে নেওয়া কর:
16. আমি যদি ধারা 80D-এর অধীনে ছাড় দাবি করি, তাহলে আমাকে কী কী অতিরিক্ত তথ্য উল্লেখ করতে হবে?
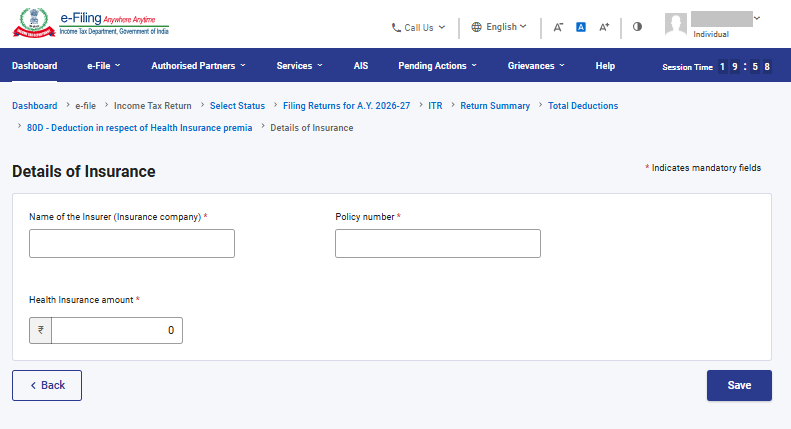
ধারা 80D-এর অধীনে ছাড় দাবি করতে হলে আপনাকে অতিরিক্ত তথ্য দিতে হবে। এ ক্ষেত্রে নিচের বিবরণগুলি উল্লেখ করতে হবে:
- বীমাকারীর নাম (বীমা কোম্পানি)
- পলিসি সংখ্যা
- স্বাস্থ্য বীমার পরিমাণ
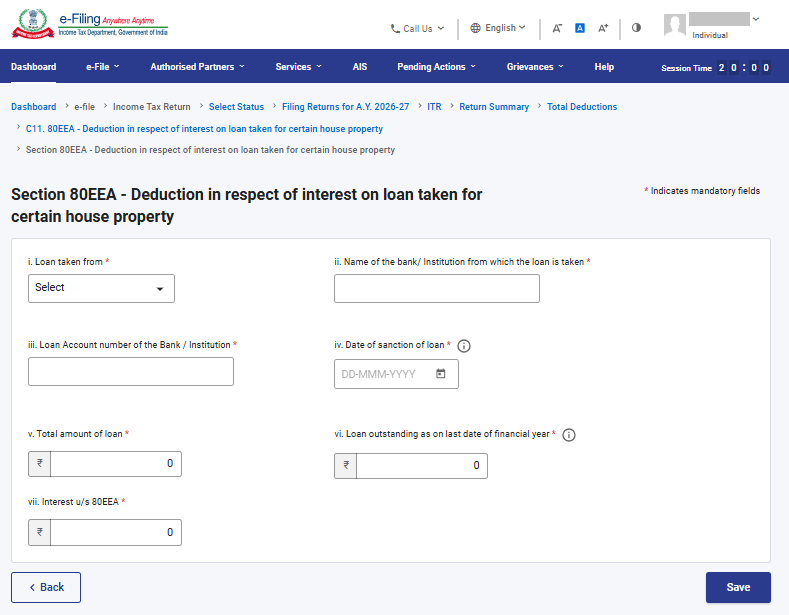
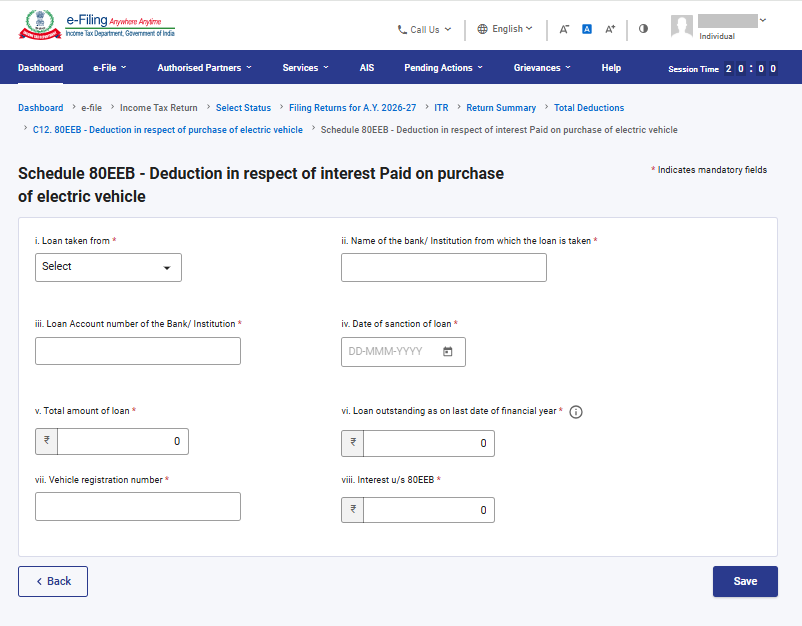
17. ধারা 80E, 80EE, 80EEA এবং 80EEB-এর অধীনে ছাড় দাবি করলে কি অতিরিক্ত তথ্য দিতে হবে?
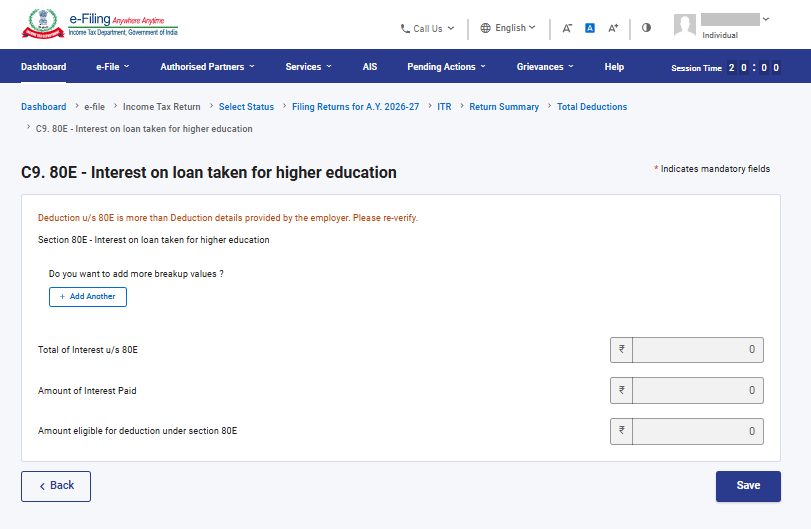
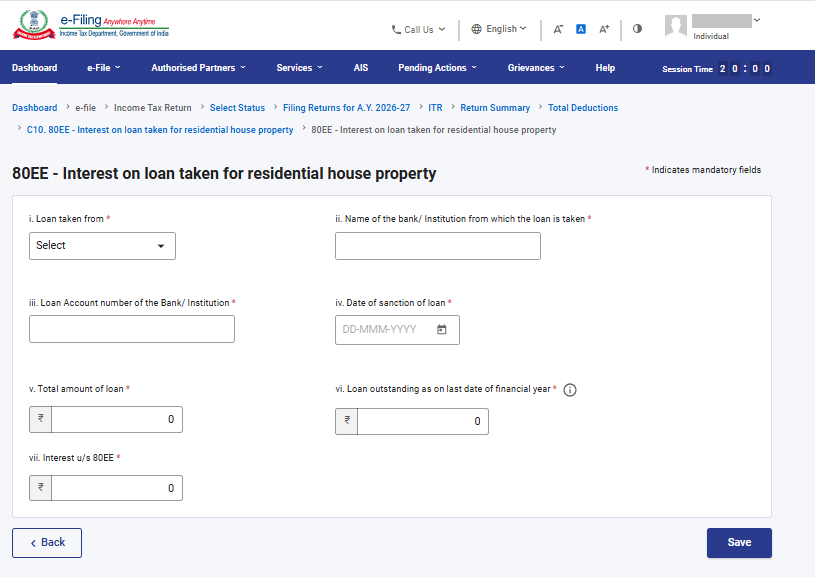
ধারা 80E, 80EE, 80EEA এবং 80EEB-এর অধীনে ছাড় দাবি করতে হলে আপনাকে কিছু অতিরিক্ত তথ্য দিতে হবে। আপনি যদি এই বিভাগগুলির অধীনে ছাড় দাবি করতে চান তবে আপনাকে নীচের বিবরণটি লিখতে হবে:
- কোথা থেকে ঋণ নেওয়া হয়েছে
- প্রতিষ্ঠান বা ব্যাংকের নাম
- ঋণ অ্যাকাউন্ট নম্বর
- ঋণ অনুমোদনের তারিখ
- ঋণের মোট পরিমাণ
- আজকের তারিখ পর্যন্ত বকেয়া ঋণ
- সুদের পরিমাণ
ধারা 80 E অনুযায়ী কেটে নেওয়া কর:
ধারা 80 EE অনুযায়ী কেটে নেওয়া কর:
ধারা 80 EEA অনুযায়ী কেটে নেওয়া কর:
ধারা 80 EEB অনুযায়ী কেটে নেওয়া কর:
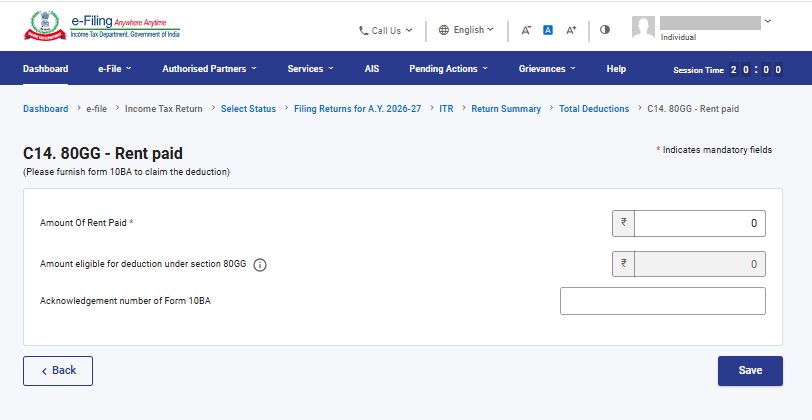
18.ধারা 80GG-এর অধীনে ছাড় দাবি করলে কি আমাকে কোনো ফর্ম ফাইল করতে হবে?
ধারা 80GG-এর অধীনে ছাড় দাবি করতে হলে আয়কর রিটার্ন ফাইলের আগে ফর্ম 10BA ফাইল করা বাধ্যতামূলক। এছাড়া, রিটার্ন ফাইলের সময় সিডিউল 80GG-এ ফর্ম 10BA-এর প্রাপ্তিস্বীকার নম্বর উল্লেখ করতে হবে।
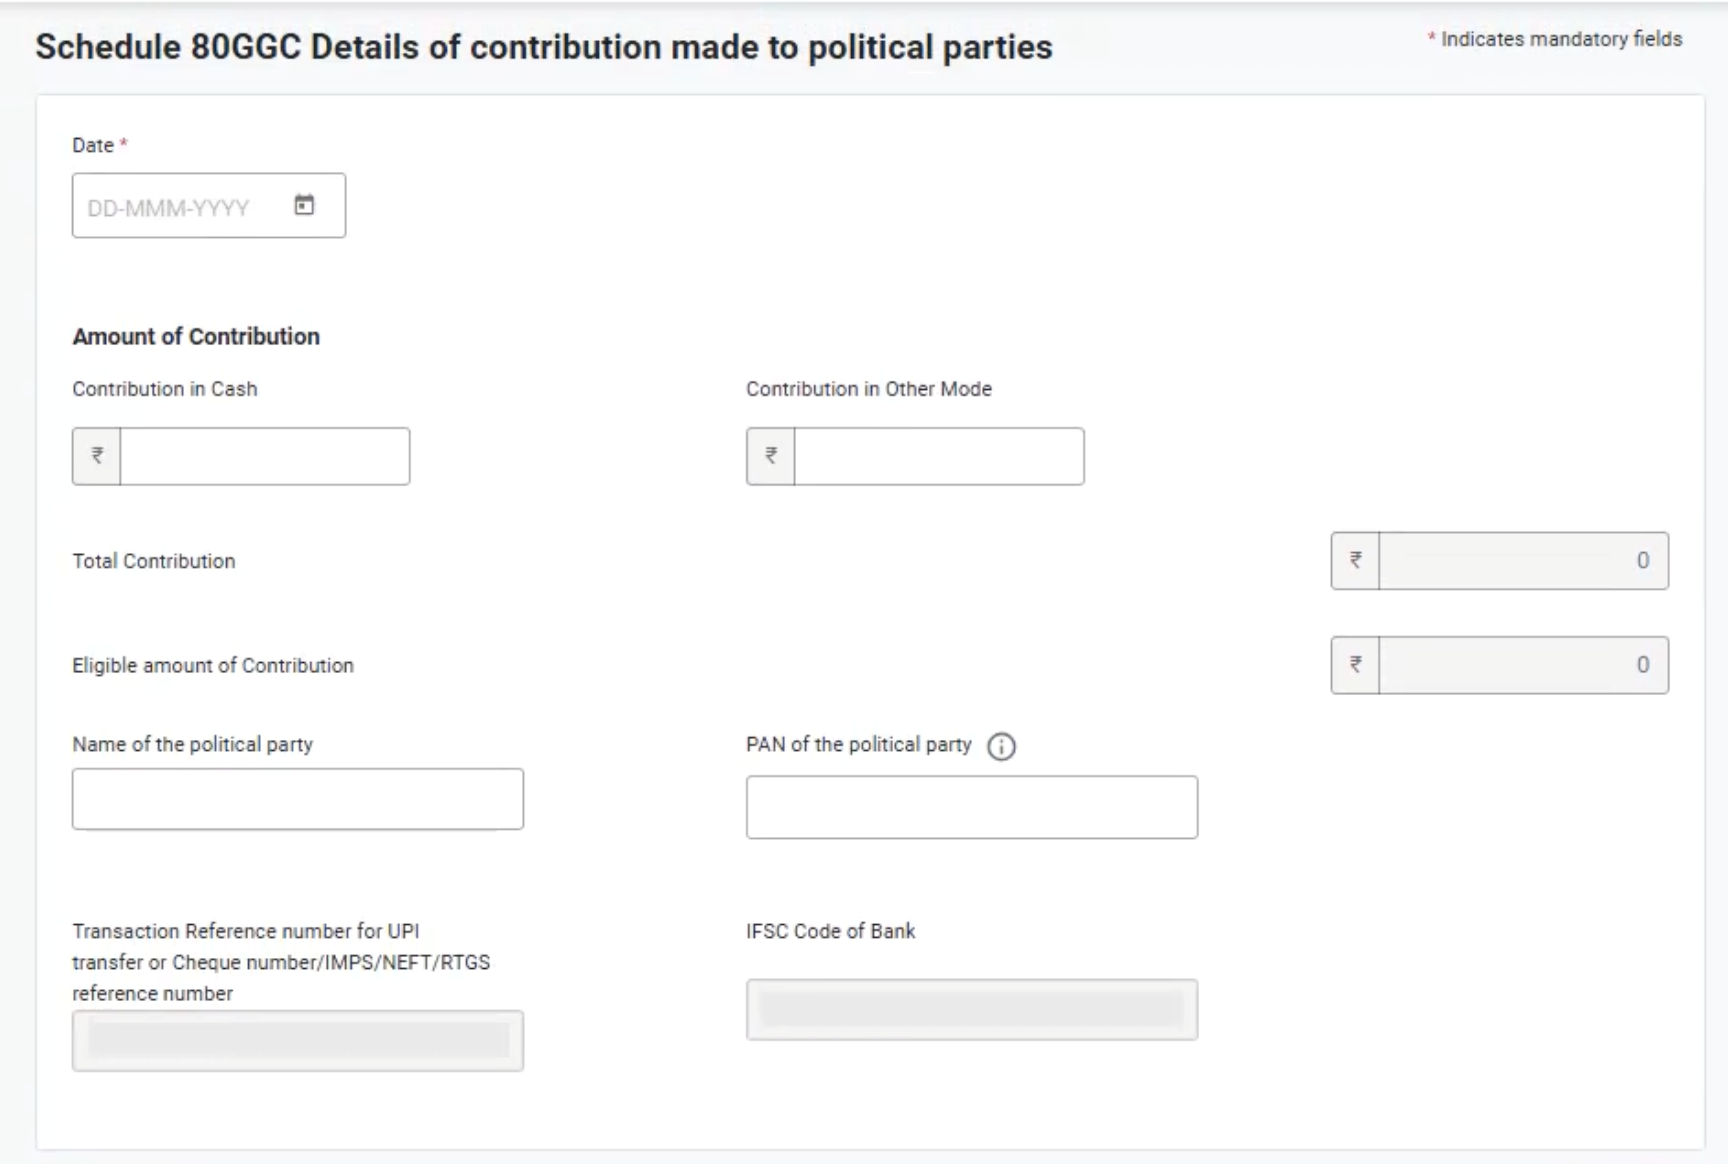
19. ধারা 80GGC-এর অধীনে ছাড় দাবি করলে কি অতিরিক্ত তথ্য দিতে হবে?
ধারা 80GGC-এর অধীনে ছাড় দাবি করতে হলে আপনাকে বাধ্যতামূলকভাবে কিছু অতিরিক্ত তথ্য প্রদান করতে হবে, যেমন রাজনৈতিক দলের নাম এবং PAN নম্বর ।
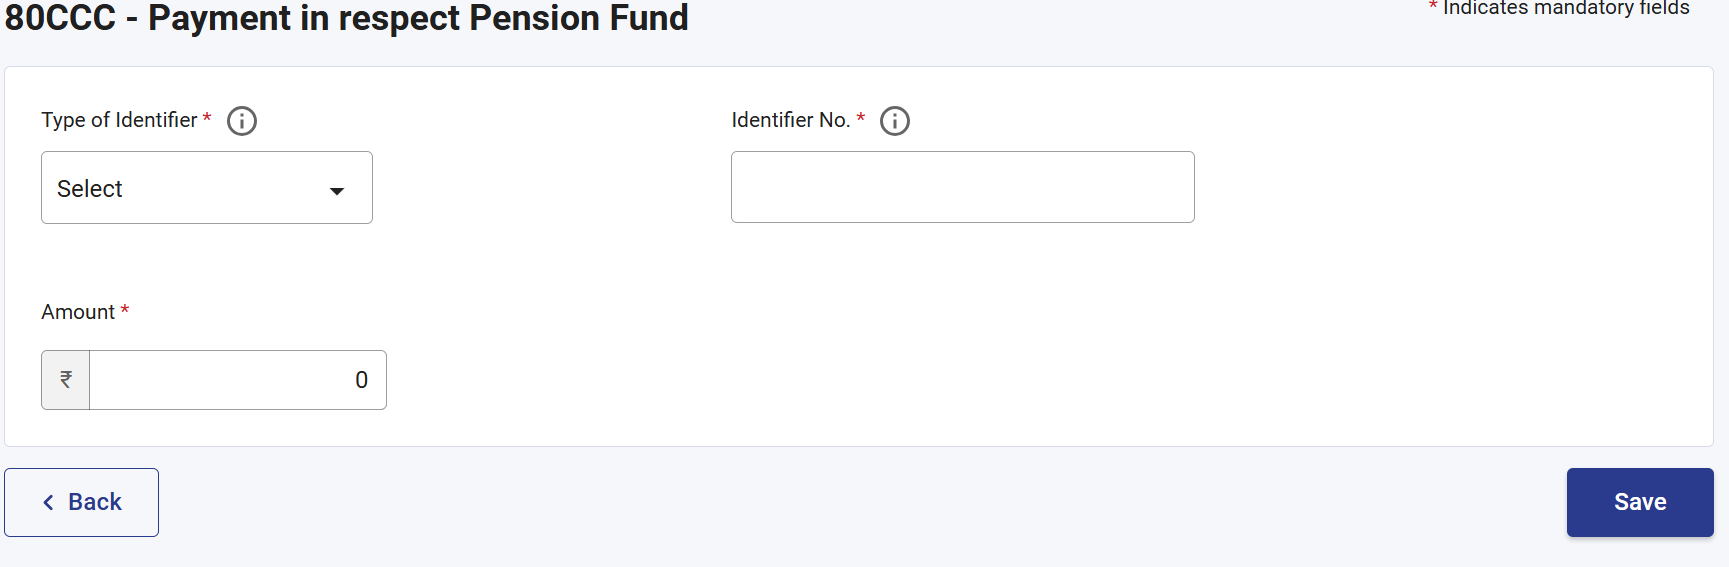
20. ধারা 80CCC-এর অধীনে ছাড় দাবি করলে কি অতিরিক্ত তথ্য দিতে হবে?
আপনি যদি ধারা 80CCC-এর অধীনে ছাড় দাবি করতে চান, তাহলে আপনাকে বাধ্যতামূলকভাবে নিম্নলিখিত তথ্য প্রদান করতে হবে—পরিচয় চিহ্নের ধরন (যেমন PRAN বা PRAN ব্যতীত অন্য কোনো পরিচয় চিহ্ন), পরিচয়চিহ্ন নম্বর এবং অর্থের পরিমাণ। একাধিক পরিচয়চিহ্নের তথ্য যোগ করার সুবিধাও রয়েছে।
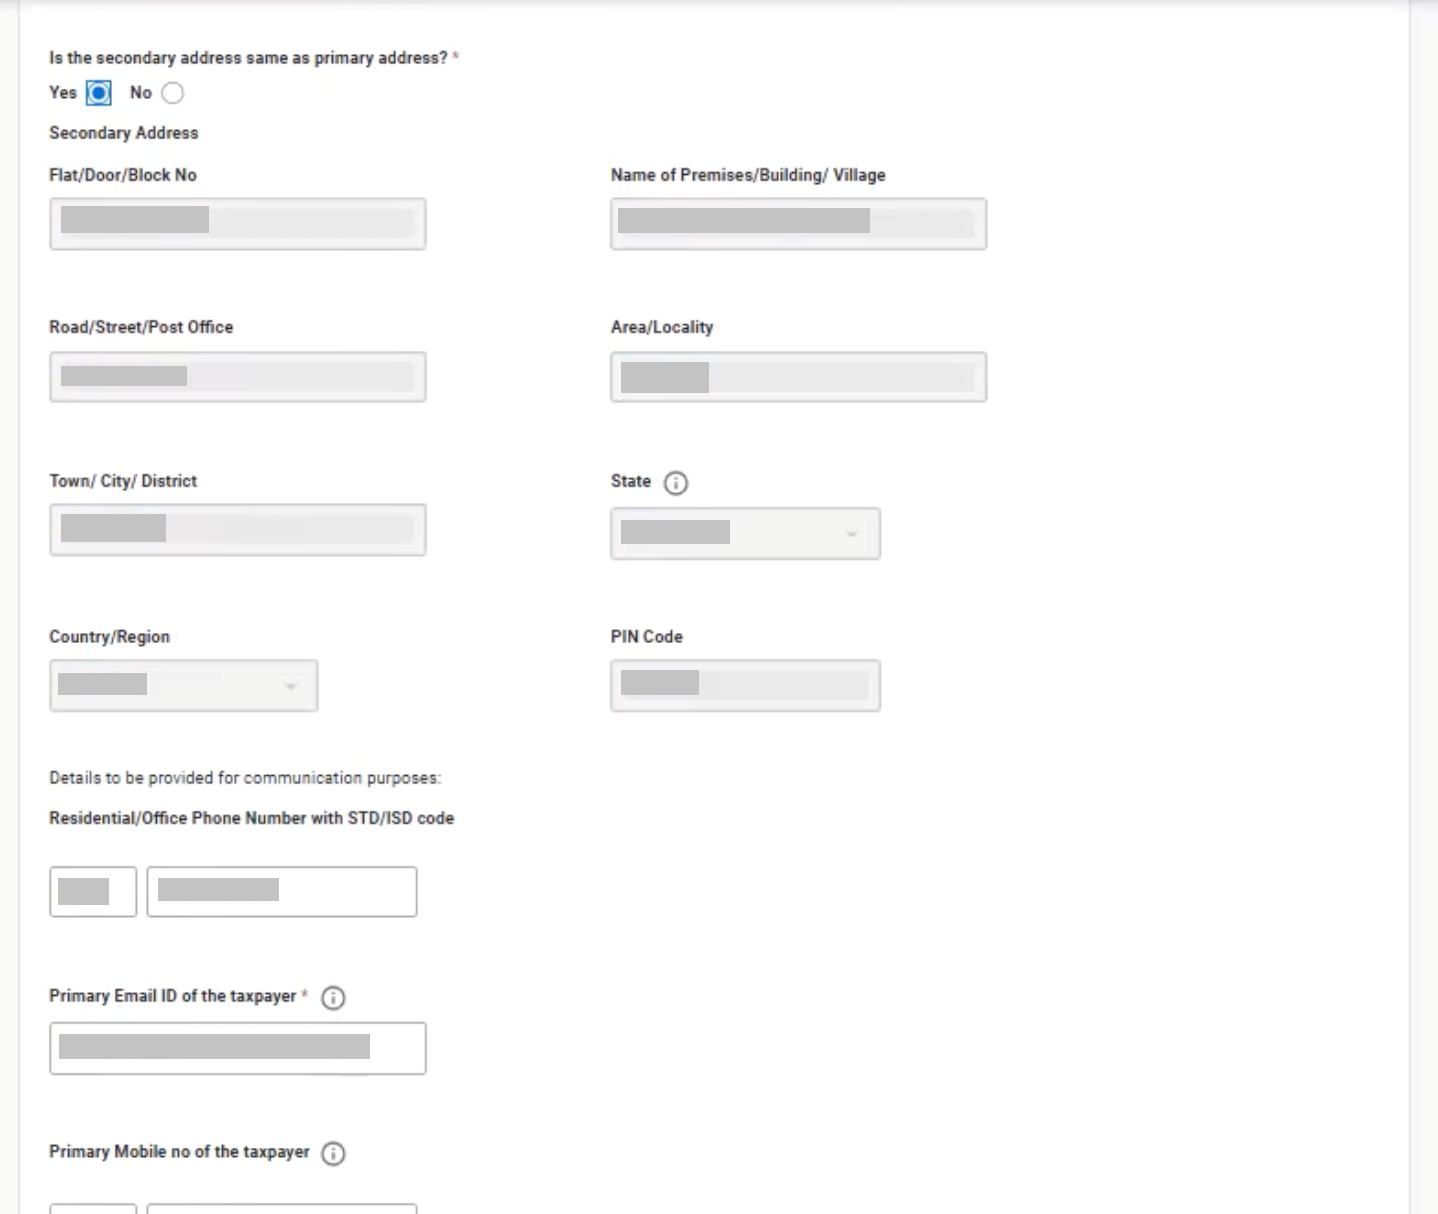
21. মূল্যায়ন বর্ষ 2026-27-এর জন্য যোগাযোগের বিবরণ-সংক্রান্ত ব্যক্তিগত তথ্য বিভাগে কী পরিবর্তন হয়েছে?
অংশ A – সাধারণ তথ্য বিভাগে দ্বিতীয় ঠিকানার জন্য একটি নতুন ঘর যুক্ত করা হয়েছে। যোগাযোগের তথ্য দেওয়ার সময় “দ্বিতীয় ঠিকানাটি কি প্রাথমিক ঠিকানার অনুরূপ?” এই প্রশ্নের উত্তর বাধ্যতামূলকভাবে দিতে হবে।
22. আয়কর আইন, 1961-এর ধারা 234-I অনুযায়ী ফি-এর হার কী?
ধারা 234I-এর অধীনে সংশ্লিষ্ট মূল্যায়ন বর্ষের 31 ডিসেম্বরের পরে সংশোধিত রিটার্ন ফাইল করলে অতিরিক্ত ফি পরিশোধ করতে হয়। এই নিয়ম মূল্যায়ন বর্ষ 2026-27 থেকে প্রযোজ্য। মূল্যায়ন বর্ষ 2026-27-এর ক্ষেত্রে এটি 1 জানুয়ারি 2027 থেকে কার্যকর হবে। ফি-এর কাঠামো নিম্নরূপ:
- ₹5 লক্ষ পর্যন্ত মোট আয়ের ক্ষেত্রে ফি: ₹1,000
- ₹5 লক্ষ পর্যন্ত মোট আয়ের ক্ষেত্রে ফি: ₹5,000
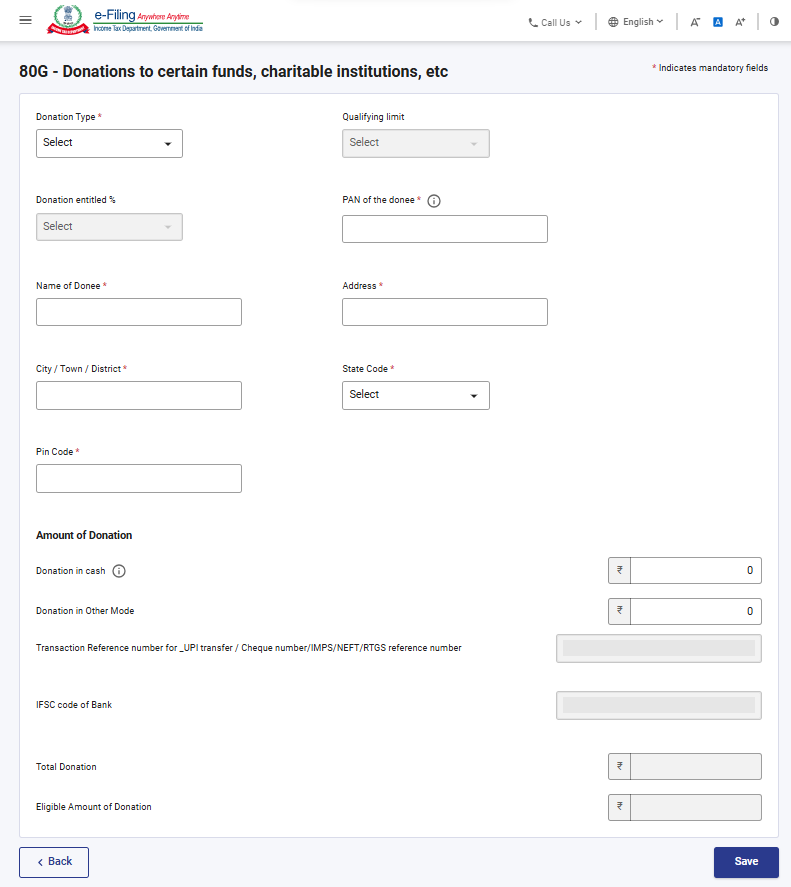
23. মূল্যায়ন বর্ষ 2026-27-এর জন্য আমি যদি ধারা 80G-এর অধীনে ছাড় দাবি করি, তাহলে আমাকে কোন্ কোন অতিরিক্ত তথ্য উল্লেখ করতে হবে?
আপনি যদি ধারা 80G-এর অধীনে ছাড় দাবি করতে চান, তাহলে লেনদেনের রেফারেন্স নম্বর এবং ব্যাংকের IFSC কোডসহ অতিরিক্ত তথ্য বাধ্যতামূলকভাবে উল্লেখ করতে হবে।
24. মূল্যায়ন বর্ষ 2026-27-এর জন্য তফসিল CG-এ মূলধনী লাভের আয় দেখানোর সময়, সম্পদ হস্তান্তরের তারিখ অনুযায়ী কি পৃথকভাবে তথ্য দিতে হবে?
মূল্যায়ন বর্ষ 2026-27 থেকে মূলধনী লাভের তথ্য 23 জুলাই 2024-এর আগে ও পরে হস্তান্তরের তারিখ অনুযায়ী আলাদাভাবে দেখানোর প্রয়োজন নেই। এছাড়া, মূল্যায়ন বর্ষ 2026-27-এর জন্য প্রযোজ্য হার অনুযায়ী স্বল্পমেয়াদি ও দীর্ঘমেয়াদি মূলধনী লাভের করের হারও পরিবর্তন করা হয়েছে।