ITR-2 વપરાશકર્તા માર્ગદર્શિકા
1.ઝાંખી
ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ વપરાશકર્તાઓ માટે ITR-2 ફાઈલ કરવાની સેવા ઉપલબ્ધ છે. આ સેવા વ્યક્તિગત કરદાતાઓ અને HUFને ઈ-ફાઈલિંગ પોર્ટલ મારફતે ITR-2 ફાઈલ કરવાની સુવિધા આપે છે. આ વપરાશકર્તા માર્ગદર્શિકા ITR-2 ફાઈલ કરવાની પ્રક્રિયા ઓનલાઈન માધ્યમ દ્વારા આવરી લે છે.
2. આ સેવાનો લાભ લેવા માટેની પૂર્વજરુરિયાતો
| સામાન્ય |
|
| અન્ય |
|
3. ફોર્મ પર એક નજર
ITR-2 માં નીચેના વિભાગો છે જે તમારે ફોર્મ સબમિટ કરતા પહેલાં ભરવા જરૂરી છે (લાગુ અનુસૂચિ) :
3.1 ભાગ A – સામાન્ય
3.2 અનુસૂચિ પગાર
3.3 અનુસૂચિ ઘર મિલકત
3.4 અનુસૂચિ મૂડી લાભ
3.5 અનુસૂચિ 112A અને અનુસૂચિ-115AD(1)(iii) પરંતુક
3.6 અનુસૂચિ VDA
3.7 અનુસૂચિ અન્ય સ્ત્રોત
3.8 અનુસૂચિ CYLA
3.9 અનુસૂચિ BFLA
3.10 અનુસૂચિ CFL
3.11 અનુસૂચિ VI-A
3.12 અનુસૂચિ 80G અને અનુસૂચિ 80GGA
3.13 અનુસૂચિ AMT
3.14 અનુસૂચિ AMTC
3.15 અનુસૂચિ SPI
3.16 અનુસૂચિ SI
3.17 અનુસૂચિ EI
3.18 અનુસૂચિ PTI
3.19 અનુસૂચિ FSI
3.20 અનુસૂચિ TR
3.21 અનુસૂચિ FA
3.22 અનુસૂચિ 5A
3.23 અનુસૂચિ AL
3.24 ભાગ B – કુલ આવક (TI)
3.25 કર ચૂકવેલ
3.26 ભાગ B-TTI
3.1 ભાગ A સામાન્ય
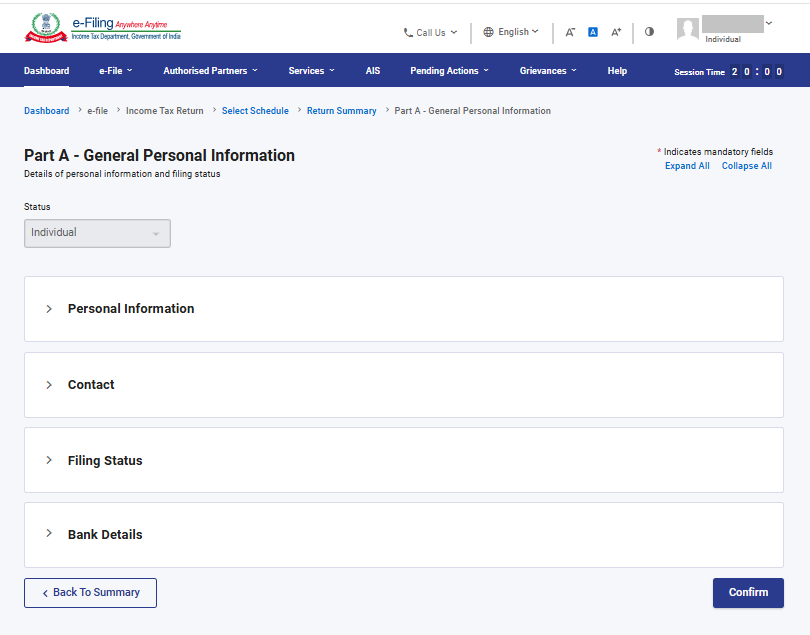
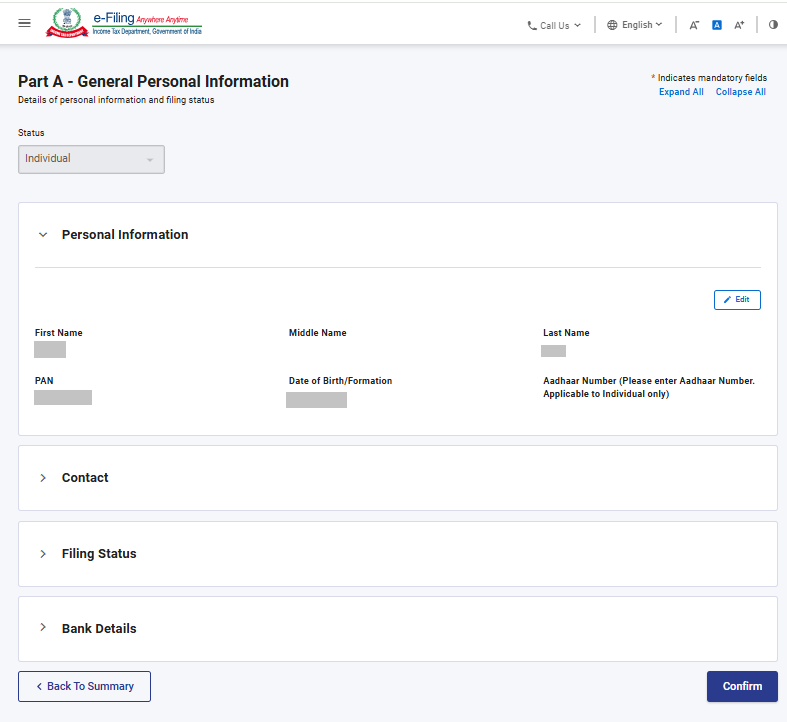
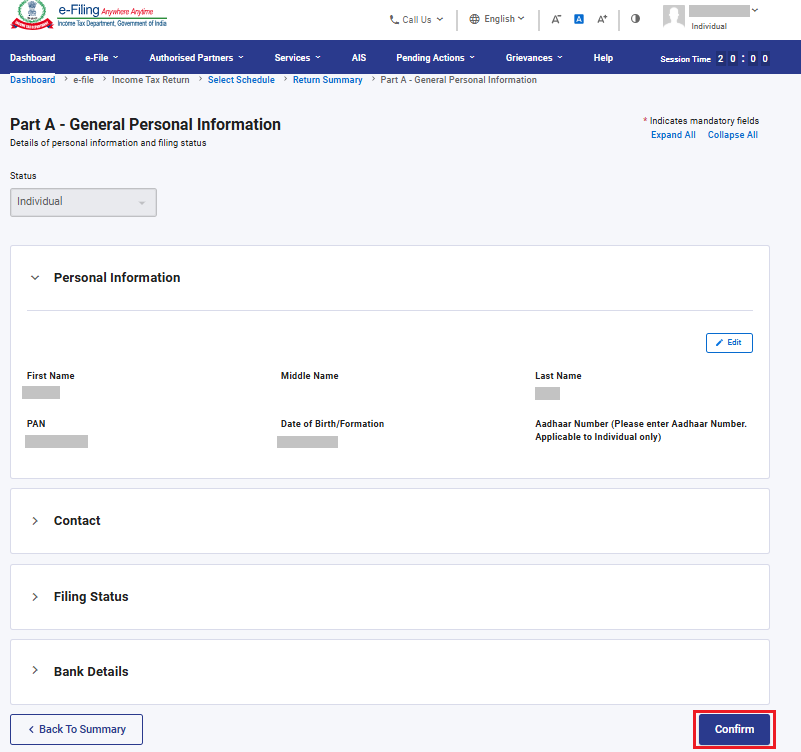
ITR ના ભાગ a સામાન્ય વિભાગમાં, તમારે તમારી ઈ-ફાઈલિંગ પ્રોફાઈલમાંથી પૂર્વ ભરેલ ડેટાની ચકાસણી કરવી જરૂરી છે. તમે ફોર્મમાં કેટલીક વ્યક્તિગત માહિતી પ્રત્યક્ષ રૂપે સંપાદિત કરી શકશો નહીં. જોકે, તમે ઈ-ફાઈલિંગ પ્રોફાઈલ પર જઈને જરૂરી ફેરફારો કરી શકો છો.
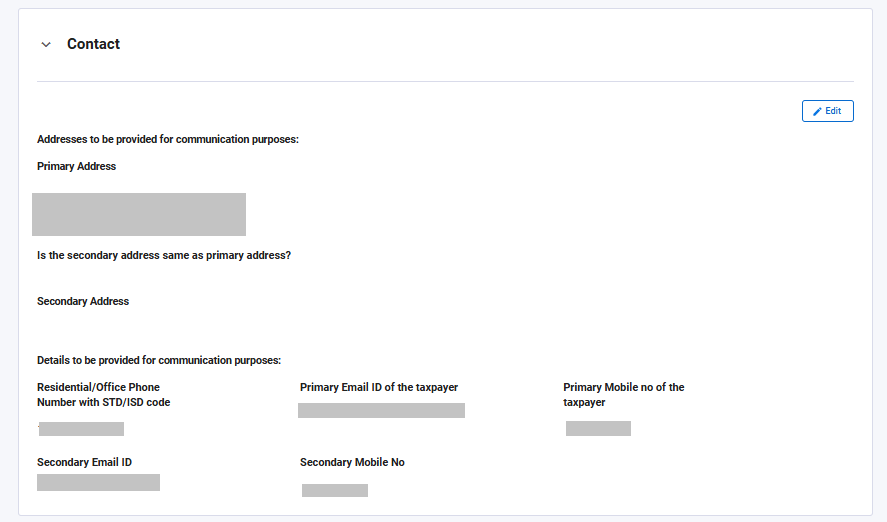
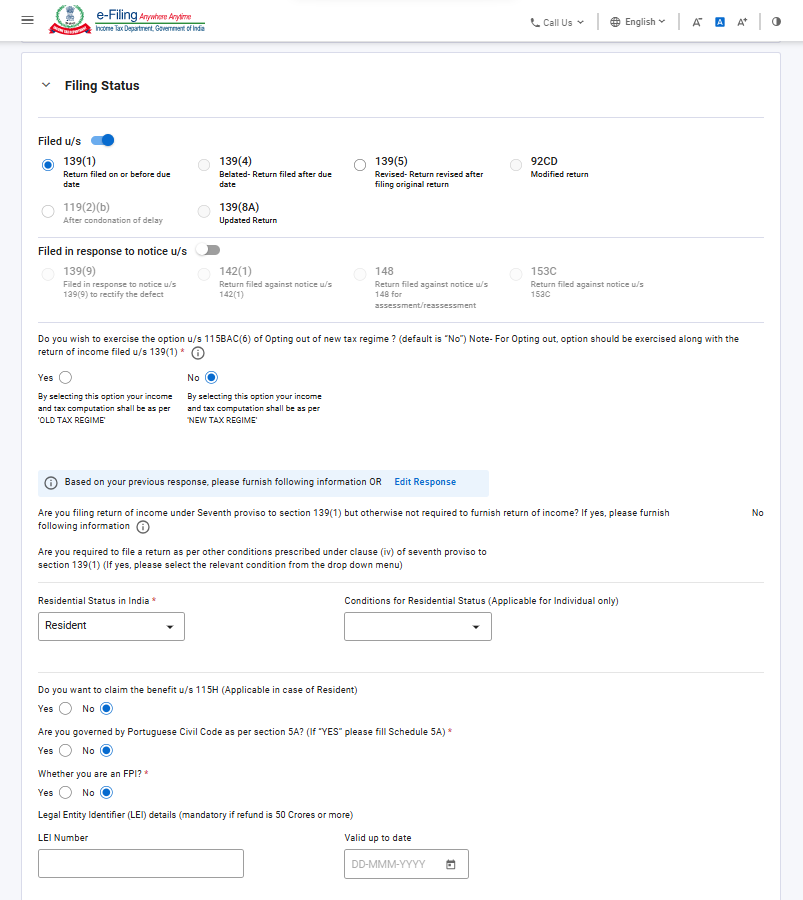
તમે ફોર્મમાં જ તમારી સંપર્ક વિગત, ફાઈલિંગ સ્થિતિ, રહેણાંક સ્થિતિ અને બેંક વિગત સંપાદિત કરી શકો છો.
1. વ્યક્તિગત માહિતી :
2. સંપર્ક વિગતો :
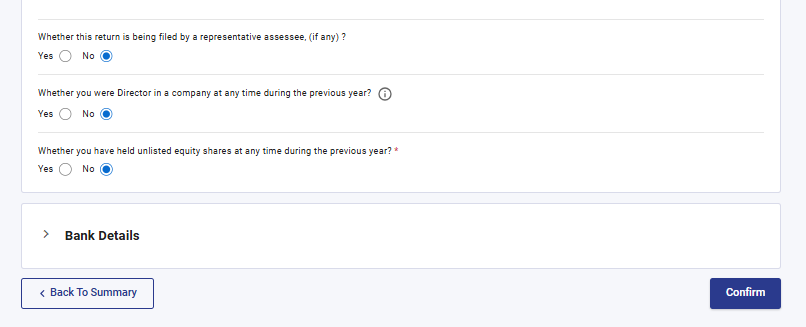
3. ફાઈલિંગ સ્થિતિ :
નોંધ 1:
ફાઈલ કરવું વિભાગમાં‘કલમ 139(1) અંતર્ગત ફાઈલ કરેલ’ આપમેળે પસંદ કરવામાં આવશે. A.Y. 2026-27 માટે નવી કર વ્યવસ્થા ડિફોલ્ટ કર પ્રણાલી છે અને આપમેળે ‘ના’ પસંદ કરવામાં આવશે.
જો તમે નવી કર પ્રણાલી નાપસંદ કરવા માંગતા હોય, તો ‘હા’ પસંદ કરો, ડ્રોપ ડાઉન મેનુમાંથી‘ભારતમાં રહેણાંક સ્થિતિ’અને‘રહેણાંક સ્થિતિ માટેની શરતો’પસંદ કરો.
નોંધ 2:
નાણાંકીય અધિનિયમ 2023 એ કલમ 115BAC ની જોગવાઈઓમાં સુધારો કર્યો છે જેથી તે વ્યક્તિગત અને HUF કરદાતા માટે ડિફોલ્ટ કર પ્રણાલી બની શકે. જો કોઈ કરદાતા નવી કર પ્રણાલી મુજબ કર ચૂકવવા માંગતા ન હોય, તો તેમણે સ્પષ્ટપણે તેને નાપસંદ કરવી પડશે અને જૂની કર પ્રણાલી અંતર્ગત કર ચૂકવવાનું પસંદ કરવું પડશે.
વ્યાપાર અથવા વ્યવસાયમાંથી આવક ધરાવતા કરદાતા સુસંગત વર્ષ માટે નવી કર પ્રણાલી નાપસંદ કરી શકે છે અને જૂની કર પ્રણાલી બદલી/પસંદ કરી શકે છે. જોકે, તેમણે કલમ 139(1) અંતર્ગત આવકનું રિટર્ન ફાઈલ કરવાની નિયત તારીખે અથવા તે પહેલાં ફોર્મ નં 10-IEA માં આ વિકલ્પનો અમલ કરવો પડશે.
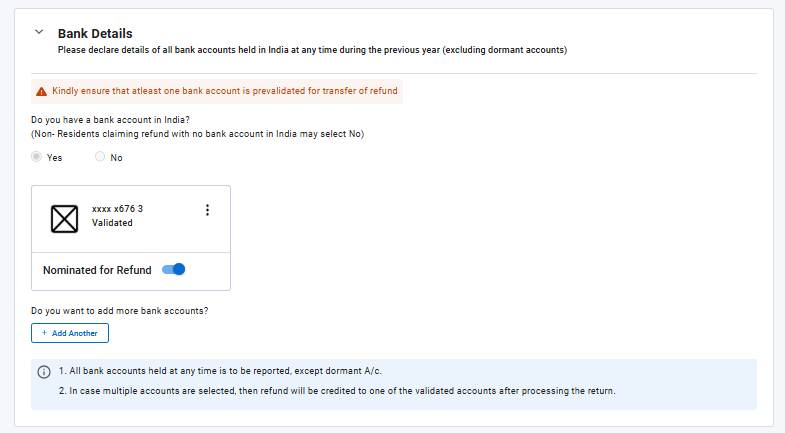
4. બેંક વિગતો :
3.2 પગાર અનુસૂચિ
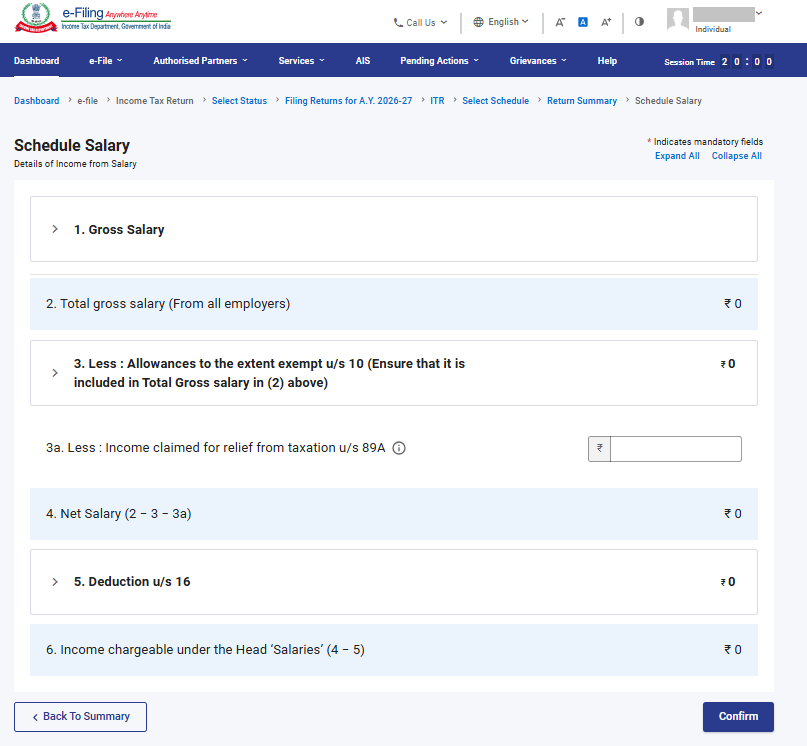
પગાર અનુસૂચિમાં, તમને તમારા પગાર/પેન્શનમાંથી થતી આવક, ભથ્થામાં મળેલી છૂટ અને કલમ 16 હેઠળ કપાતોની વિગતોની સમીક્ષા / દાખલ / સંપાદિત કરવાની જરૂર છે.
3.3 મકાન મિલકતની અનુસૂચિ
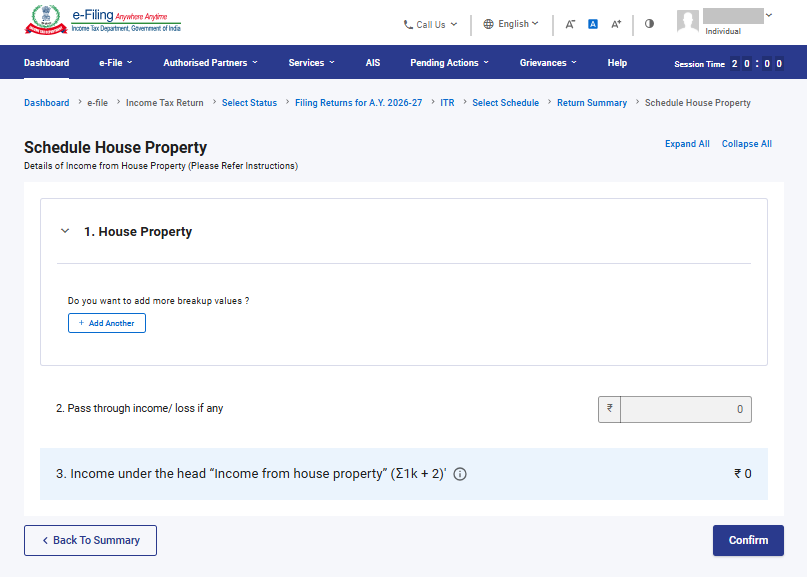
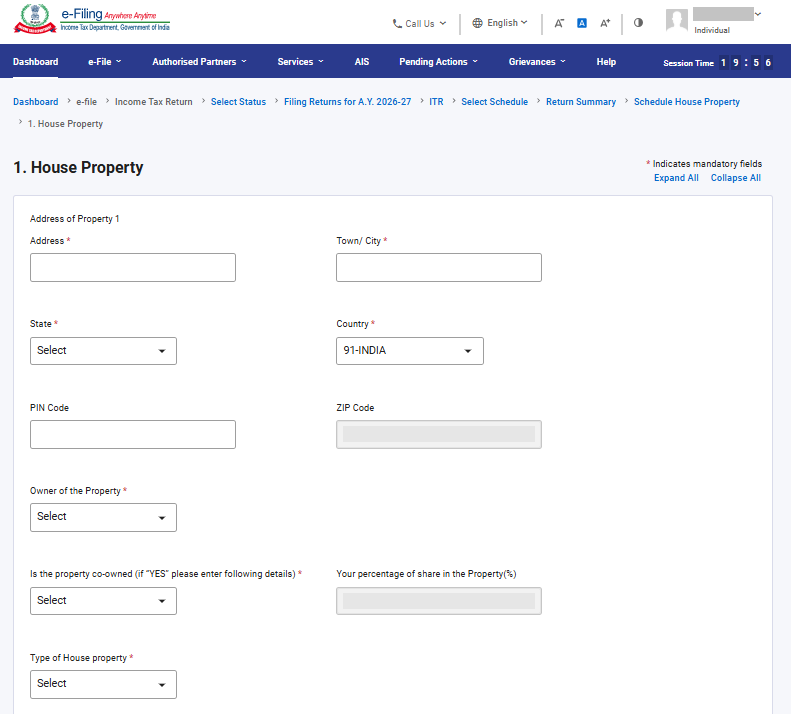
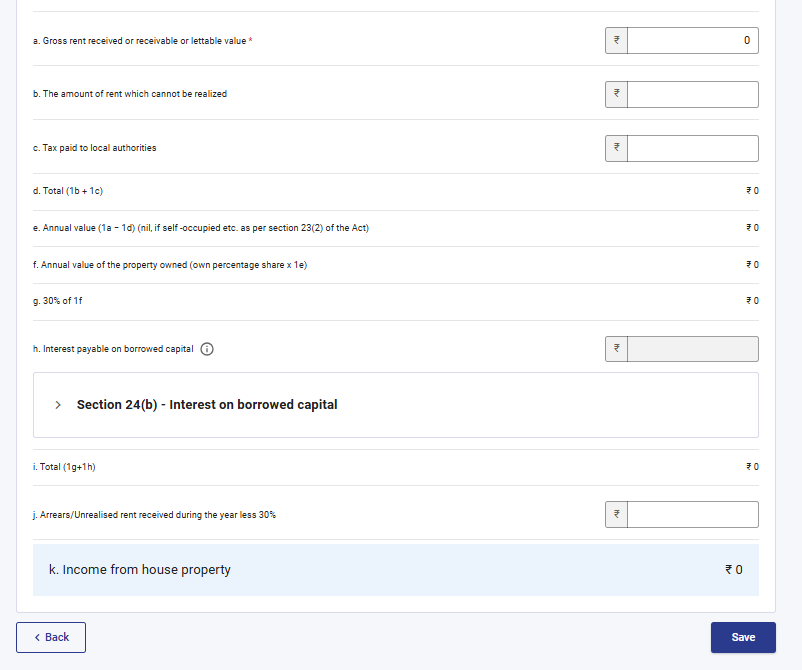
મકાન મિલકત અનુસૂચિ, માં તમારે મકાન મિલકત (સ્વ-કબજા હેઠળની, ભાડે આપેલ, અથવા ભાડે આપેલ હોય એવું માનેલ) સંબંધિત વિગતોની સમીક્ષા કરવા/ દાખલ કરવા / સંપાદિત કરવાની જરૂર છે. આ વિગતોમાં સહ-માલિકની વિગત, ભાડૂઆતની વિગત, ભાડું, વ્યાજ, પાસ થ્રુ આવક વગેરેનો સમાવેશ થાય છે.
3.4 અનુસૂચિ CG – મૂડી લાભો
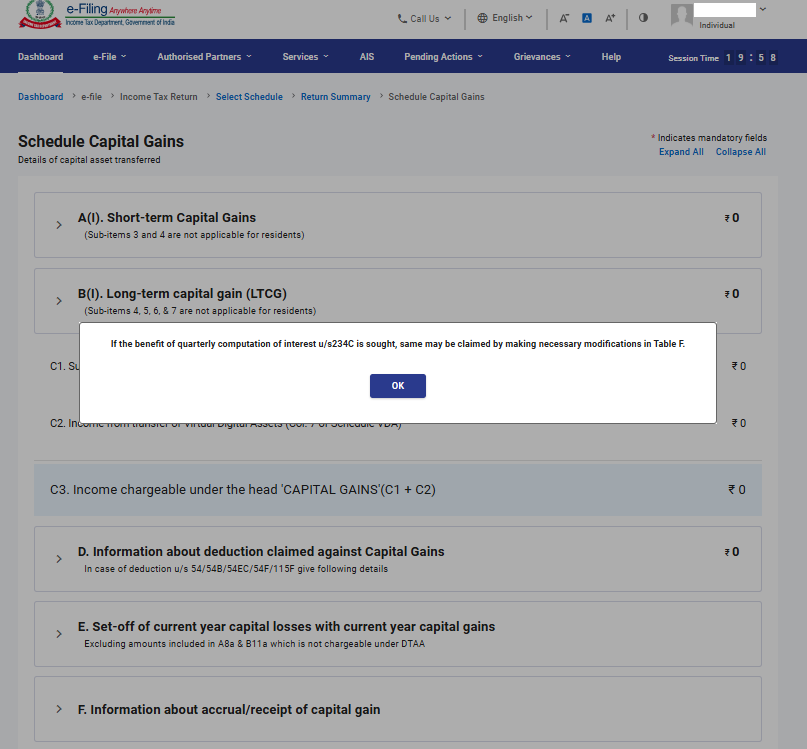
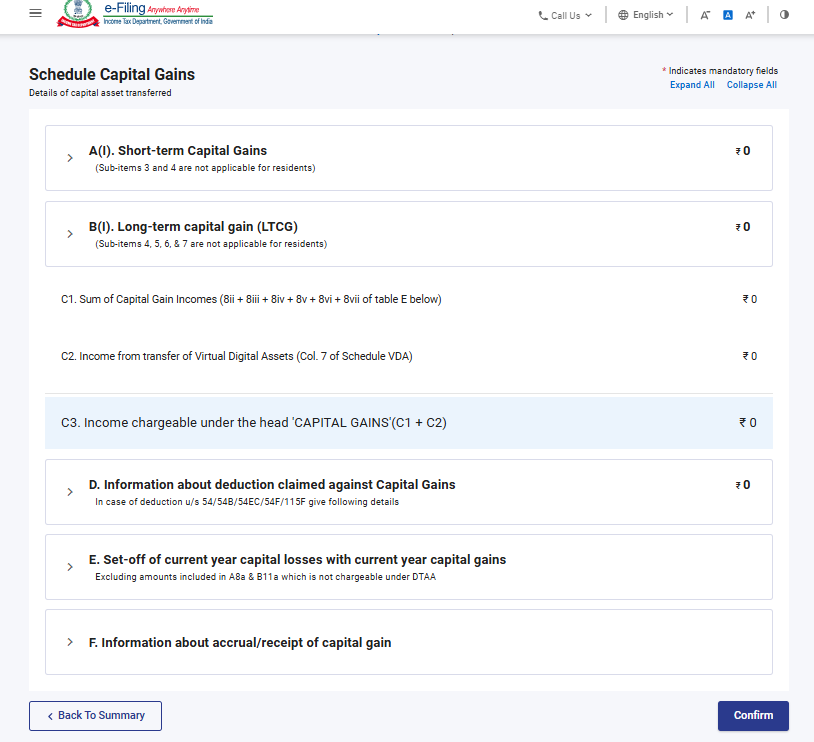
વિવિધ પ્રકારની મૂડી સંપત્તિના વેચાણ / ટ્રાન્સફરમાંથી ઉત્પન્ન થતામૂડી લાભોને અલગ પાડવામાં આવ્યા છે. એવા મામલામાં કે જ્યાં એકથી વધુ મૂડી સંપત્તિના વેચાણ અથવા ટ્રાન્સફરથી મૂડી વધારો ઉત્પન્ન થાય છે અને તે સમાન પ્રકારના હોય, તો ત્યાં સમાન પ્રકારની તમામ મૂડી સંપત્તિ માટે સંયુક્ત ગણતરી કરવી જોઈએ. પરંતુ જમીન / મકાનના ટ્રાન્સફરના મામલામાં, દરેક જમીન / મકાન માટે ગણતરી દાખલ કરવી ફરજિયાત છે.મૂડી લાભો અનુસૂચિ,માં તમારે તમારી તમામ પ્રકારની માલિકીની મૂડી સંપત્તિઓ માટે તમારા ટૂંકા ગાળાના અને લાંબા ગાળાના મૂડી વધારા / નુકસાનની વિગતો દાખલ કરવી જરૂરી છે.
3.5 અનુસૂચિ 112A અને અનુસૂચિ-115AD(1)(iii) પરંતુક
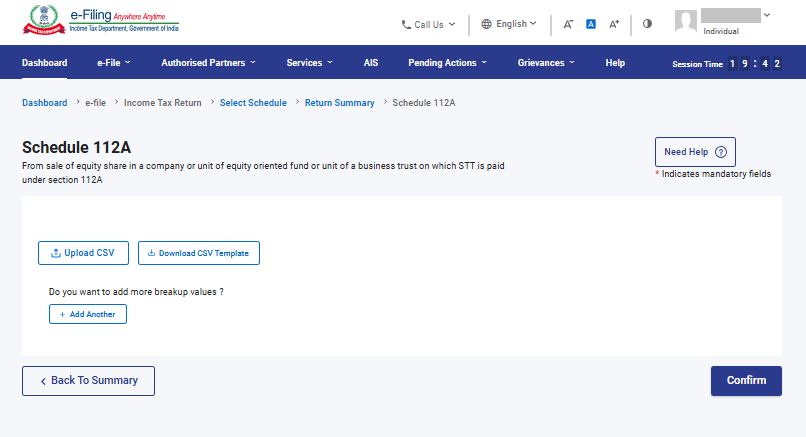
• અનુસૂચિ 112Aમાં, માં તમને કંપનીના ઈક્વિટી શેર, ઈક્વિટી-આધારિત ફંડ, અથવા વ્યાપાર ટ્રસ્ટના એકમોના વેચાણ અંગેની વિગત જેમાં STT ચુકવેલ હોય તેની સમીક્ષા કરવાની/ દાખલ કરવાની / સંપાદિત કરવાની જરૂર છે.
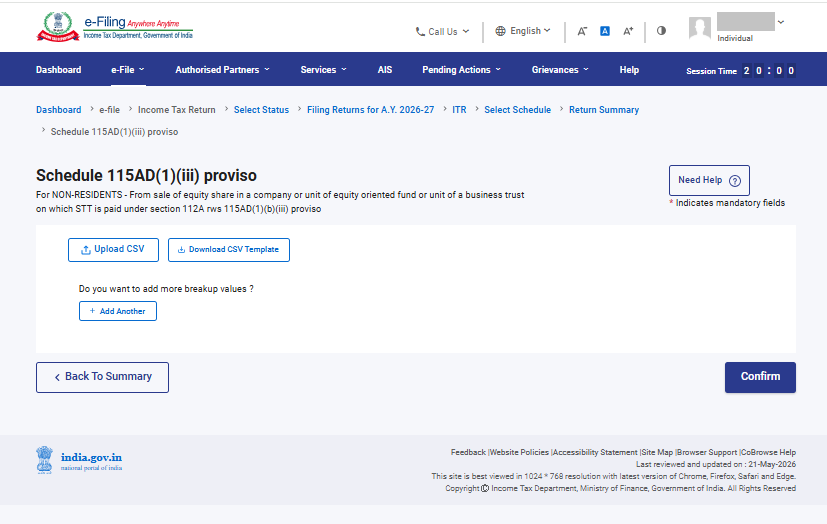
અનુસૂચિ 115AD (1)(iii) પરંતુક માં અનુસૂચિ 112A જેવી જ વિગતો દાખલ કરવાની હોય છે, પરંતુ તે બિન-નિવાસીઓ માટે લાગુ પડે છે.
(વ્યક્તિગત માહિતી ફાઈલ કરવાના વિભાગમાં એક નવું ફિલ્ડ ઉમેરવામાં આવ્યું છે - શું તમે FPI છો? જો હા, તો SEBI નોંધણી નંબર પ્રદાન કરો. જો કરદાતાએ ‘હા’ પસંદ કર્યું હોય, તો અનુસૂચિ 115AD સક્ષમ હોવી જોઈએ.
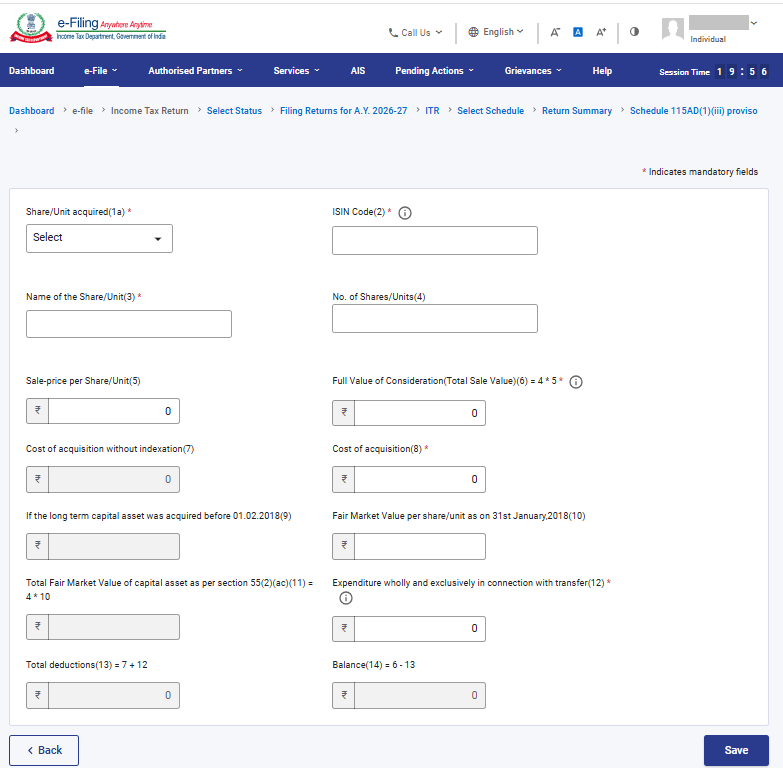
નોંધ: જો શેર 31 જાન્યુઆરી 2018 સુધી અથવા તે પહેલાં ખરીદવામાં આવ્યા હોય, તો અનુસૂચિ 112A અને અનુસૂચિ-115AD(1)(iii) પરંતુક હેઠળ દરેક ટ્રાન્સફરની સ્ક્રિપ-વાઈઝ વિગતો દાખલ કરવી ફરજિયાત છે.
3.6 અનુસૂચિ VDA
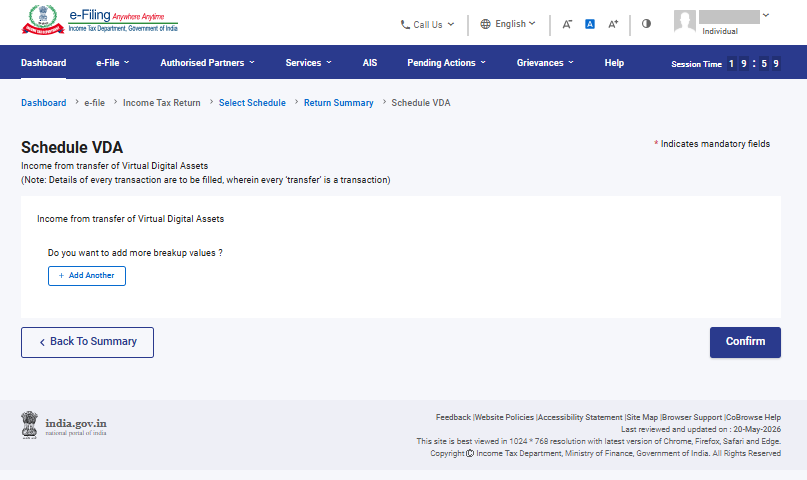
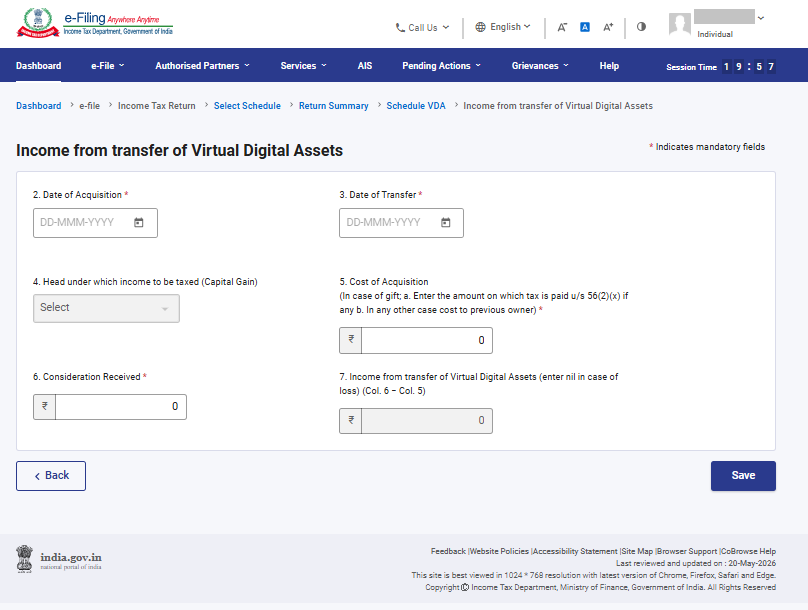
વર્ચ્યુઅલ ડિજિટલ સંપત્તિ અનુસૂચિ માં, તમારે વર્ચ્યુઅલ ડિજિટલ સંપત્તિના ટ્રાન્સફરમાંથી આવક ઉમેરવી જરૂરી છે. અનુસૂચિ VDA (વર્ચ્યુઅલ ડિજિટલ સંપત્તિ) નવી રીતે ઉમેરવામાં આવી છે. તેની આવક અનુસૂચિ CG માં આપોઆપ ભરાઈ જાય છે.
3.7 અન્ય સ્ત્રોતો અનુસૂચિ
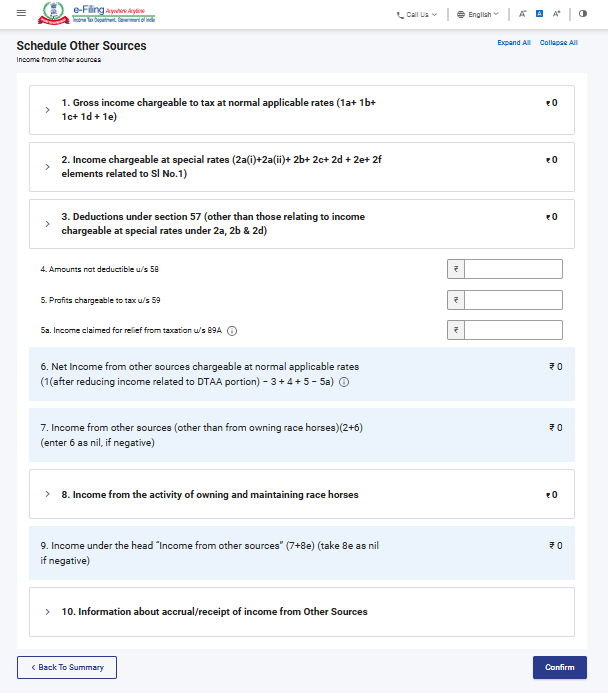
અન્ય સ્ત્રોતો અનુસૂચિ, માં તમારે અન્ય સ્ત્રોતોમાંથી મળતી તમારી તમામ આવકની વિગતની સમીક્ષા / દાખલ કરો / સંપાદિત કરવાની જરૂર છે, જેમાં વિશેષ દરે વસૂલેલ આવક, કલમ 57 હેઠળ કપાત અને રેસહોર્સ સંબંધિત આવકનો સમાવેશ થાય છે (પરંતુ તેના સુધી સીમિત નથી).
3.8 ચાલુ વર્ષના નુકસાનની સમાયોજિત અનુસૂચિ (CYLA)
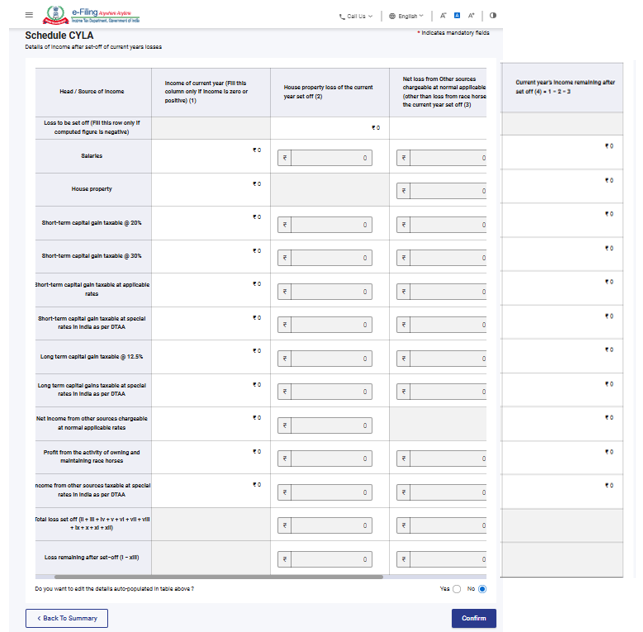
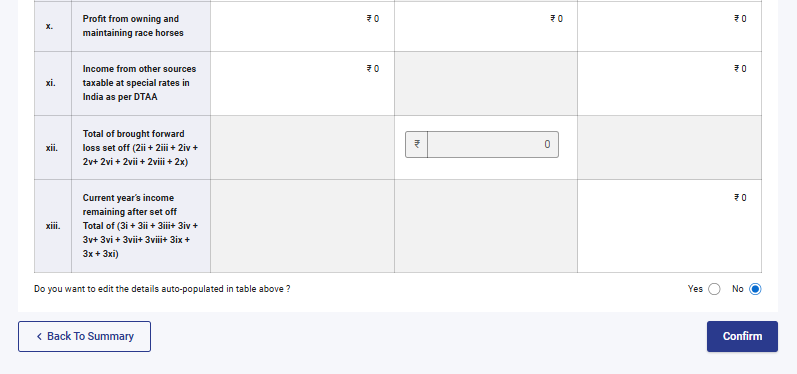
ચાલુ વર્ષના નુકસાનની સમાયોજિત અનુસૂચિ (CYLA) માં,તમને ચાલુ વર્ષના નુકસાનના સમાયોજન પછીની આવકની વિગત જોવા મળશે. આમાંથી આગળ વધારવા માટે મંજૂરી આપવામાં આવેલ (શેષ રાશિ) નુકસાનોને ભવિષ્યના વર્ષોમાં આગળ લાવવા માટે અનુસૂચિ CFL માં લેવામાં આવે છે.
3.9 આગળ મોકલેલ નુકસાનની સમાયોજિત અનુસૂચિ(BFLA)
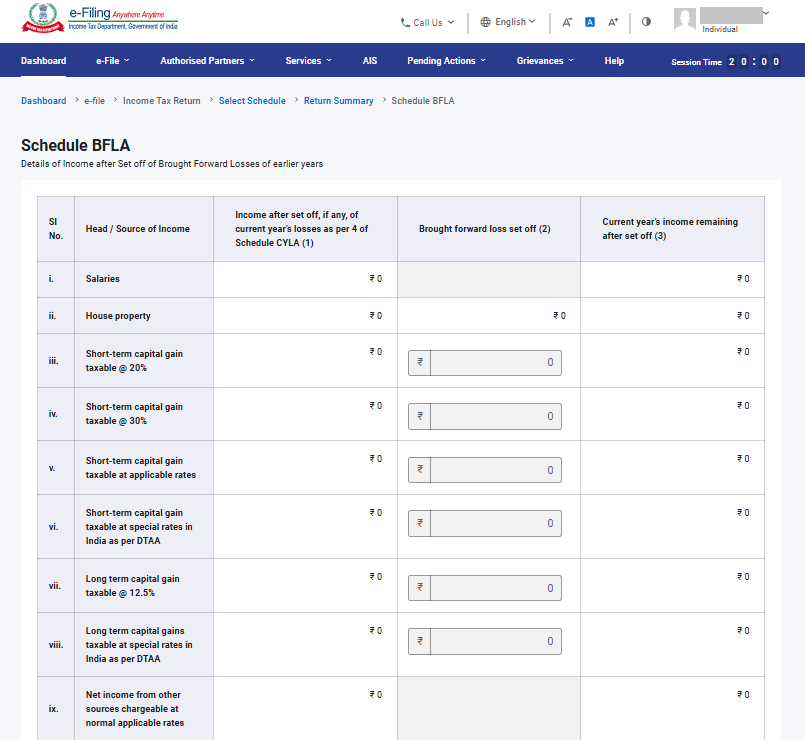
આગળ મોકલેલ નુકસાનની સમાયોજિત અનુસૂચિ (BFLA) માં, તમને અગાઉના વર્ષોમાંથી આગળ મોકલેલ નુકસાનના સમાયોજન પછીની આવકની વિગતો જોવા મળશે.
3.10 આગળ આવેલ નુકસાનની અનુસૂચિ (CFL)
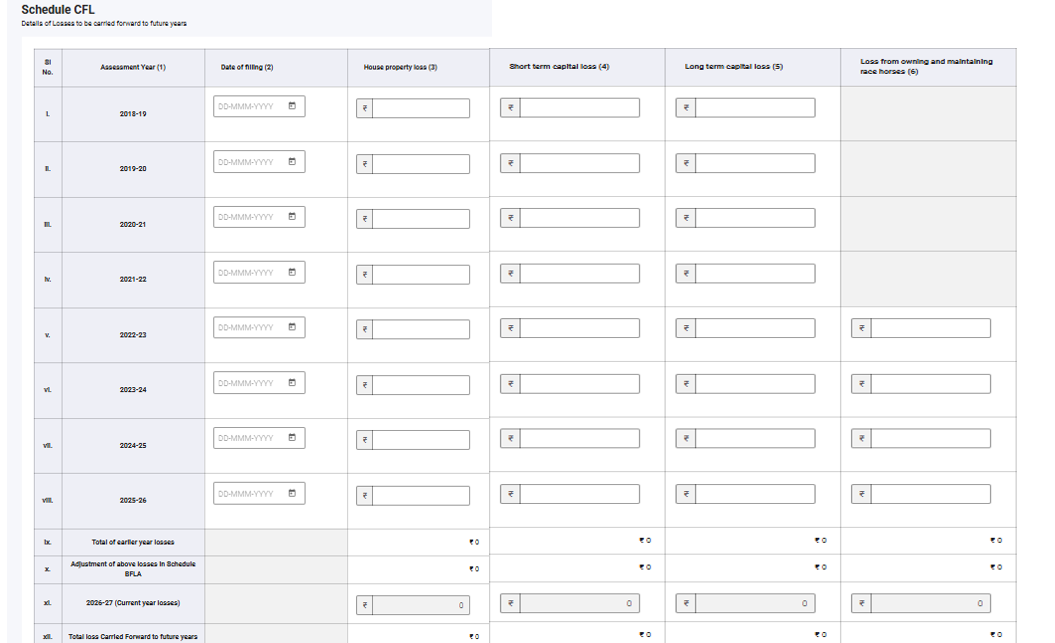
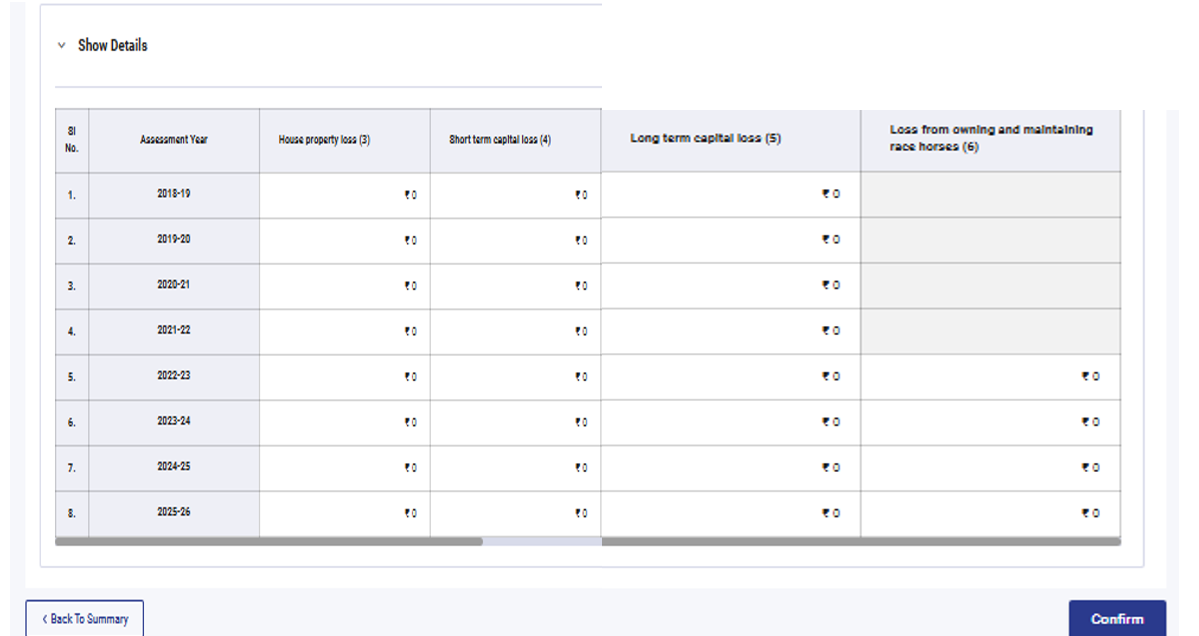
આગળ આવેલ નુકસાનની અનુસૂચિ (CFL) માં, તમે ભવિષ્યના વર્ષોમાં આગળ આવનાર નુકસાનની વિગતો જોઈ શકો છો.
3.11 અનુસૂચિ VI-A
અનુસૂચિ VI-A માં, માં તમારે આવકવેરા અધિનિયમની કલમ 80 - ભાગ B, C, CA અને D (નીચે ઉલ્લેખિત ઉપકલમો પ્રમાણે) અંતર્ગત દાવો કરવા માટે જરૂરી કોઈપણ કપાત ઉમેરવાની અને ચકાસવાની જરૂર છે.
ભાગ B - અમુક ચુકવણીઓના સંદર્ભમાં કપાત:
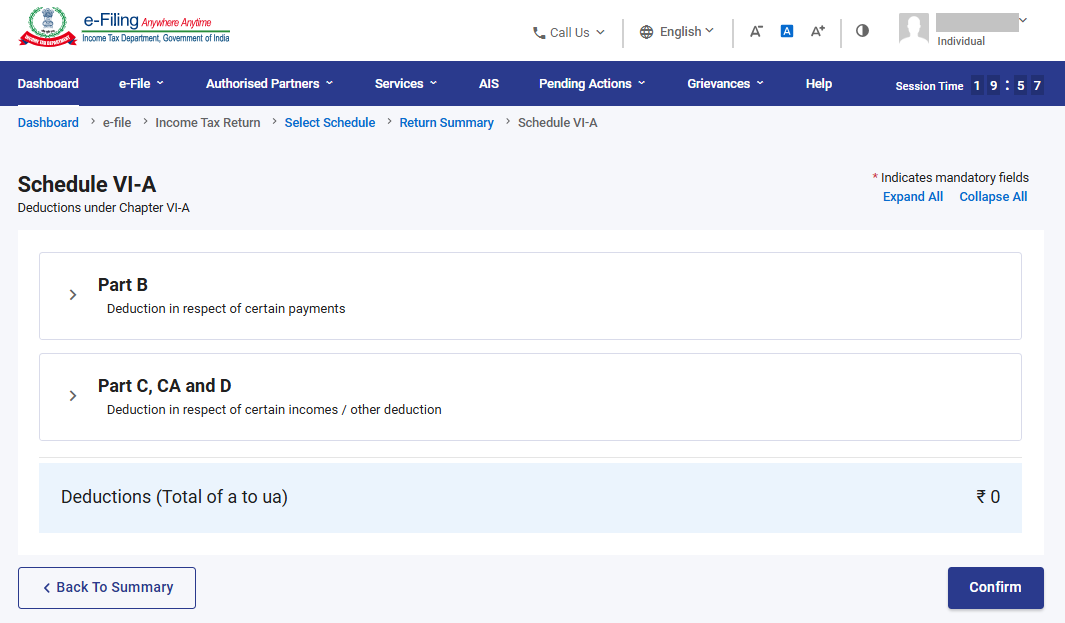
ભાગ C, CA અને D – અન્ય આવક/અન્ય કપાતના સંદર્ભમાં કપાત:
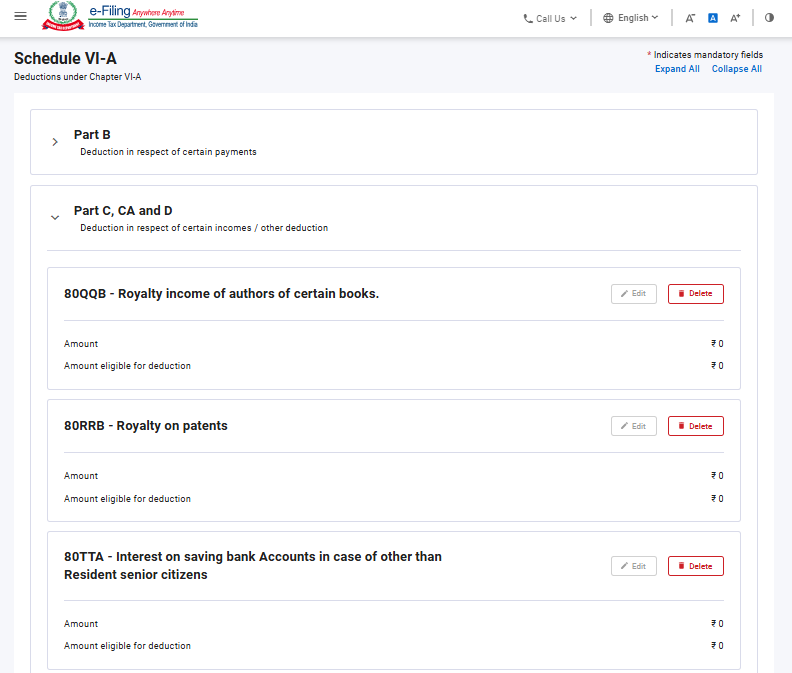
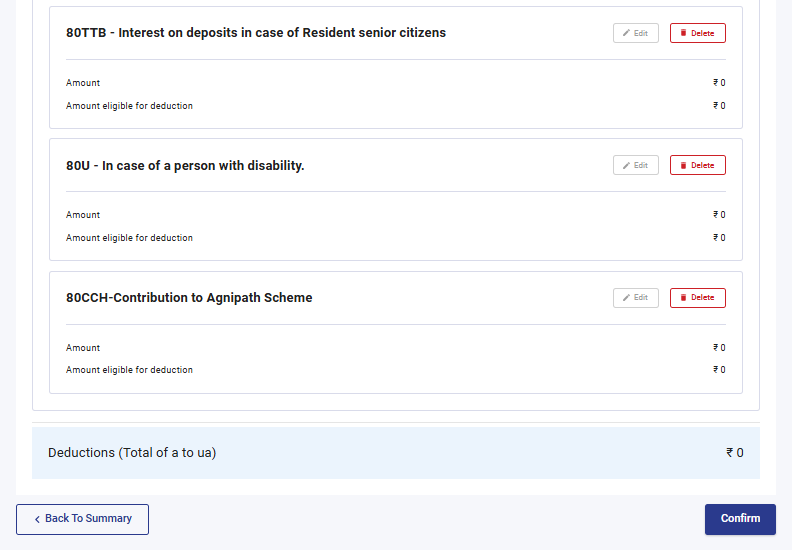
નોંધ લો: ડિફોલ્ટ પ્રણાલી નવી કર પ્રણાલી છે. જો તમે જૂની કર પ્રણાલી પસંદ કરી ના હોય, તો માત્ર કલમ 80CCD (2) - ટિયર-1 NPS ખાતામાં નોકરીદાતાનું યોગદાન અને કલમ 80CCH - અગ્નિવીર કોર્પસ ફંડમાં જમા કરેલ રકમ અંતર્ગત કપાતો જ સક્ષમ રહેશે.
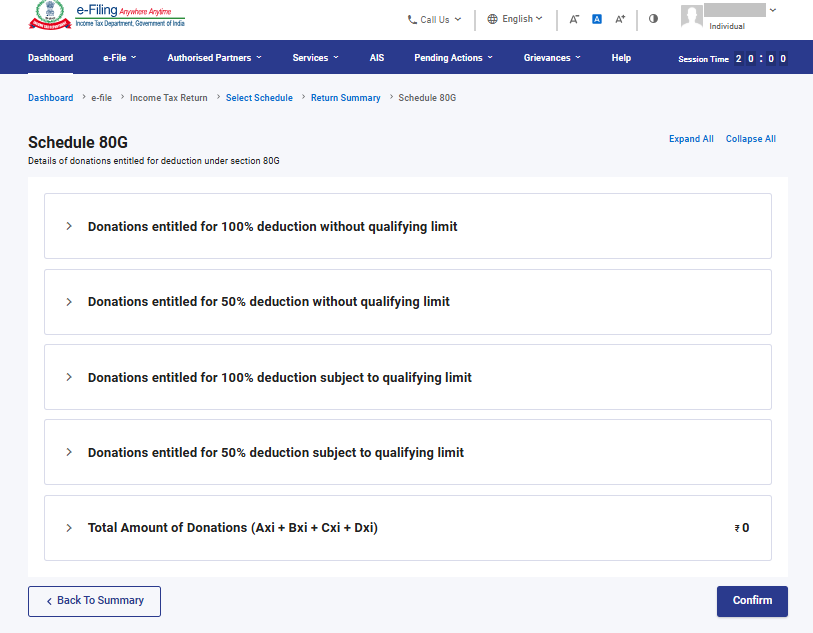
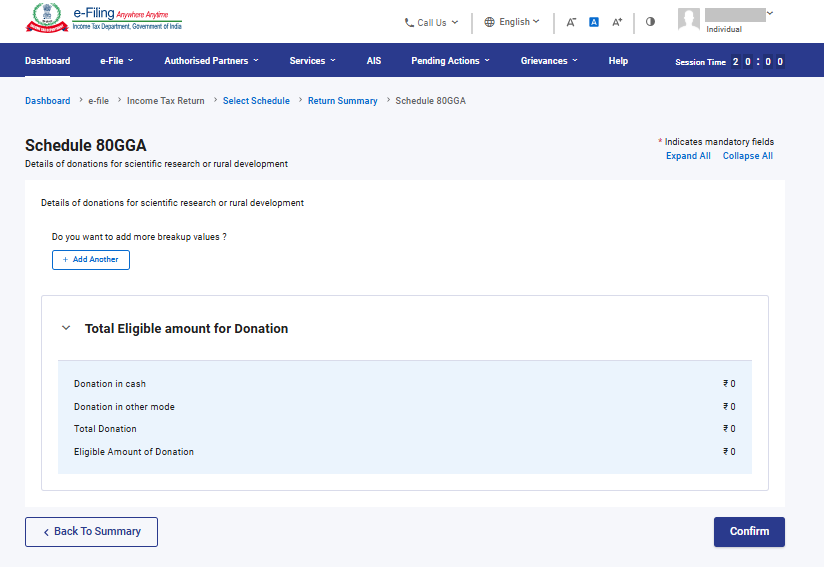
3.12 અનુસૂચિ 80G અને અનુસૂચિ 80GGA
અનુસૂચિ 80G અને અનુસૂચિ 80GGA માં, તમારે કલમ 80G અને કલમ 80GGA અંતર્ગત કપાત માટે હકદાર દાનની વિગતો પ્રદાન કરવી જરૂરી છે.
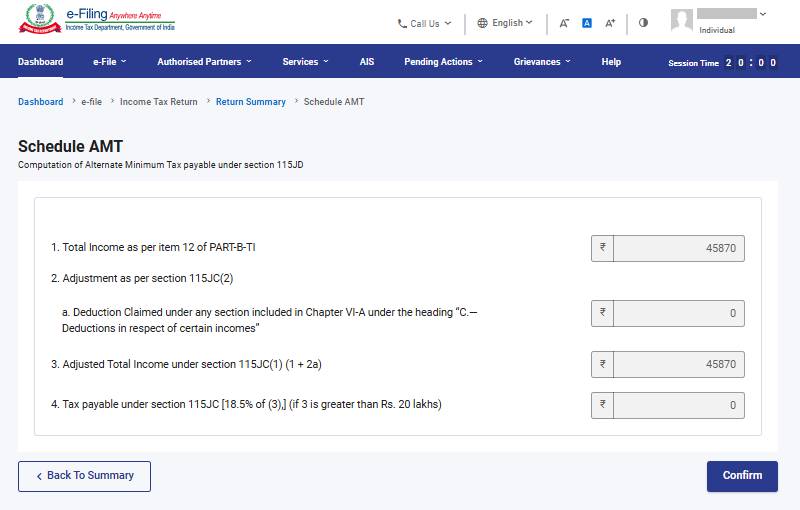
3.13 અનુસૂચિ AMT
અનુસૂચિ AMT , માં તમારે કલમ 115JC અંતર્ગત ચુકવવાપાત્ર વૈકલ્પિક ન્યૂનતમ કરની ગણતરીની પુષ્ટિ કરવી જરૂરી છે.
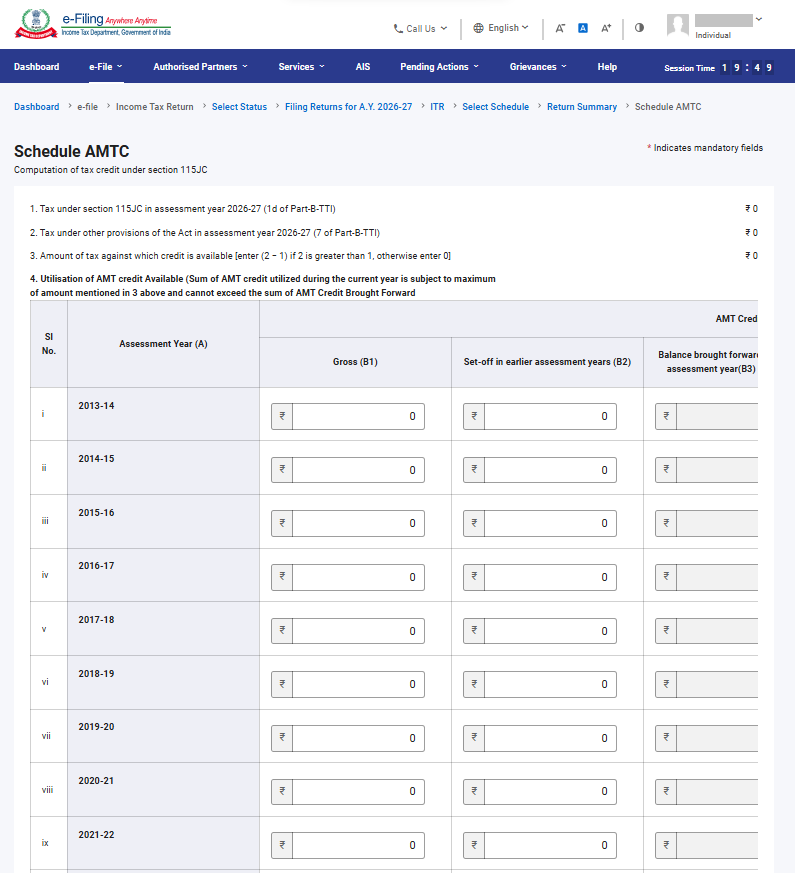
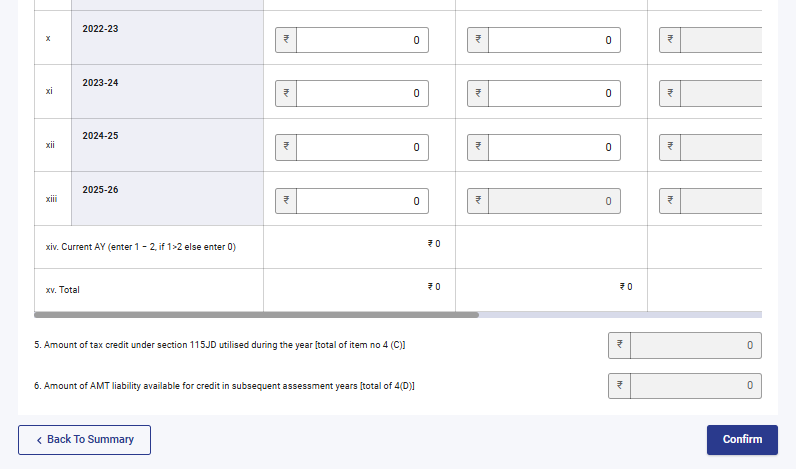
3.14 અનુસૂચિ AMTC
અનુસૂચિ AMTC, માં તમારે કલમ 115JD અંતર્ગત કર ક્રેડિટની વિગતો ઉમેરવી જરૂરી છે.
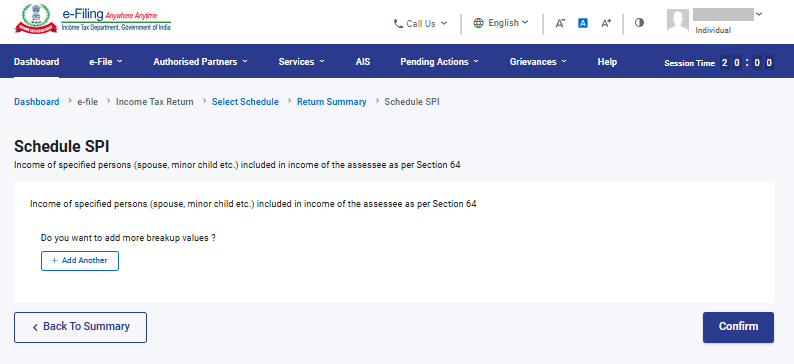
3.15 અનુસૂચિ SPI
અનુસૂચિ SPI , માં તમારે ઉલ્લેખિત વ્યક્તિઓ (જેમ કે જીવનસાથી, સગીર બાળક)ની આવક ઉમેરવી જરૂરી છે, જે કલમ 64 પ્રમાણે તમારી આવકમાં સામેલ કરવી અથવા જોડવી જરૂરી હોય છે.
3.16 અનુસૂચિ SI
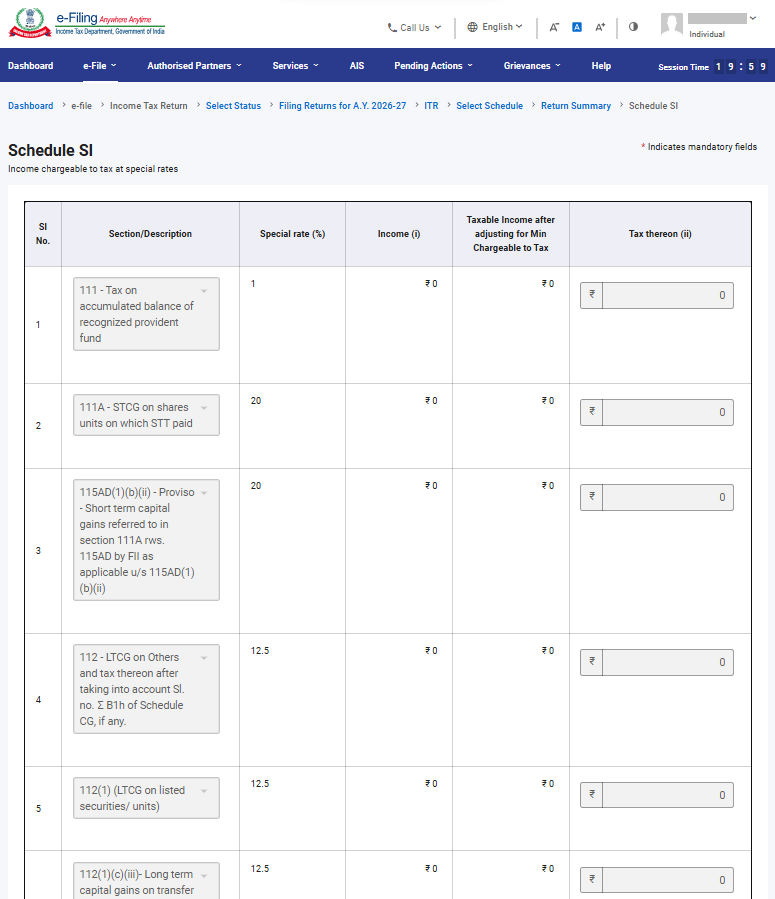
અનુસૂચિ SI, માં તમે વિશેષ દરે કરપાત્ર આવક જોઈ શકો છો. વિવિધ આવક પ્રકારો હેઠળની રકમ સંબંધિત અનુસૂચિઓ એટલે કે અનુસૂચિ OS અને અનુસૂચિ BFLA માં આપેલી રકમમાંથી લેવામાં આવે છે.
3.17 કરમુક્ત આવક અનુસૂચિ (EI)
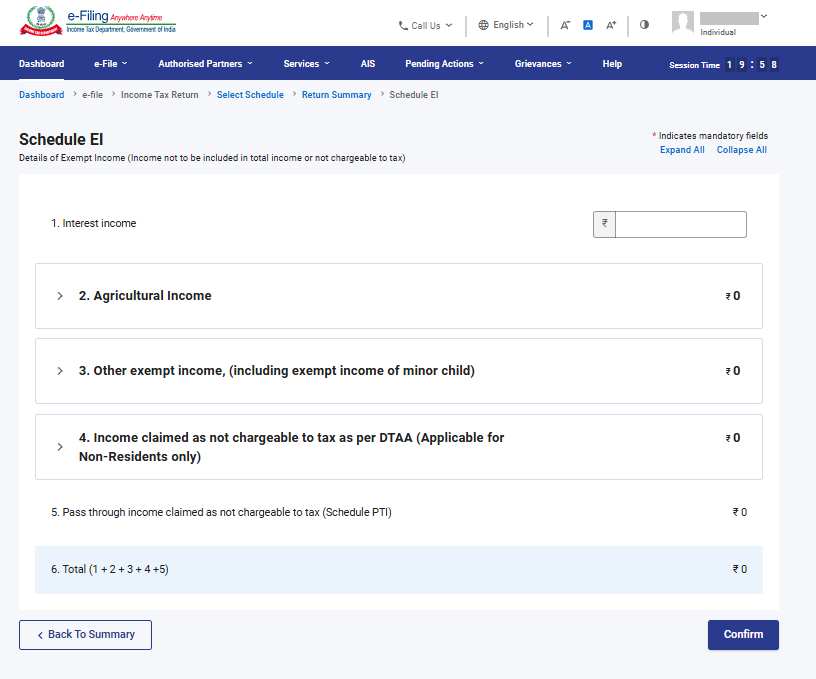
કરમુક્ત આવક અનુસૂચિ (EI),માં તમારે તમારી કરમુક્ત આવકની વિગત પ્રદાન કરવી જરૂરી છે એટલે કે, કુલ આવકમાં સમાવિષ્ટ ન હોય તેવી આવક અથવા કરપાત્ર ન હોય તેવી આવક. આ અનુસૂચિમાં સમાવિષ્ટ આવકના પ્રકારોમાં વ્યાજ, ડિવિડન્ડ, કૃષિ આવક, અન્ય કોઈપણ કરમુક્ત આવક, DTAA મારફતે કરપાત્ર ન હોય તેવી આવક, તેમજ કરપાત્ર ન હોય તેવી પાસ થ્રુ આવકનો સમાવેશ થાય છે.
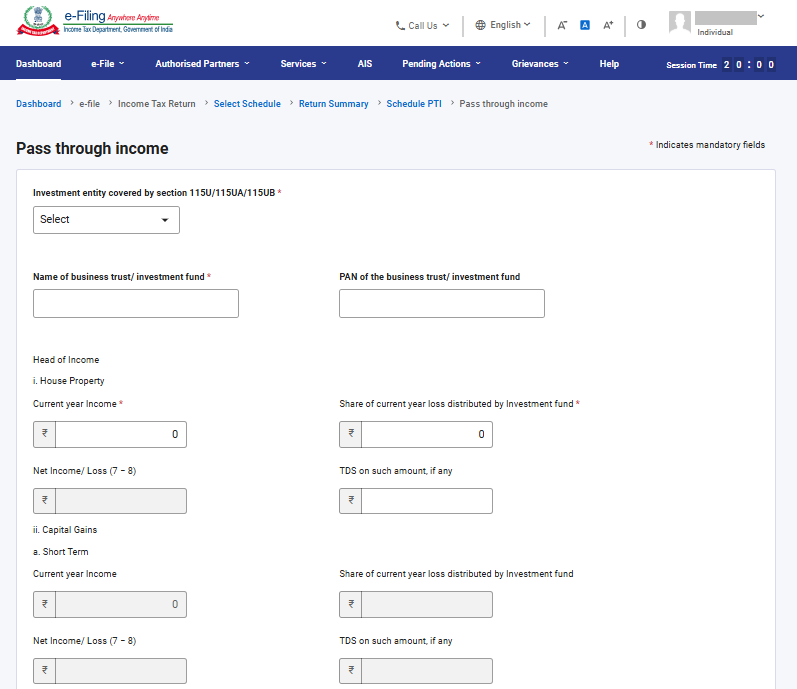
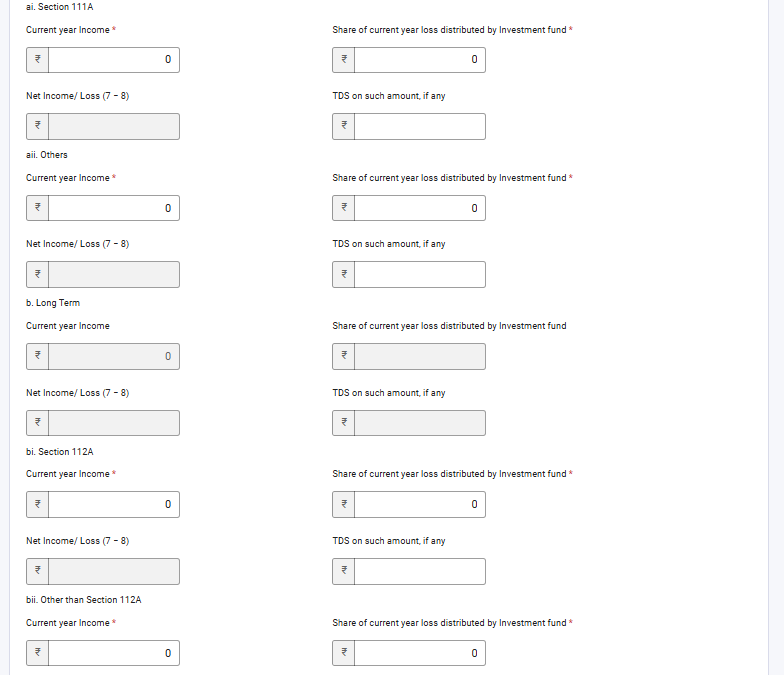
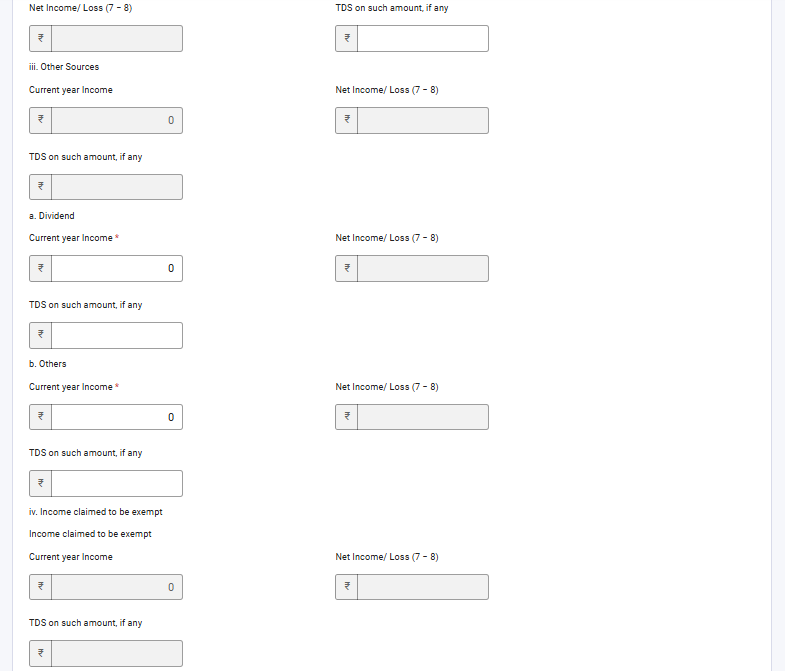
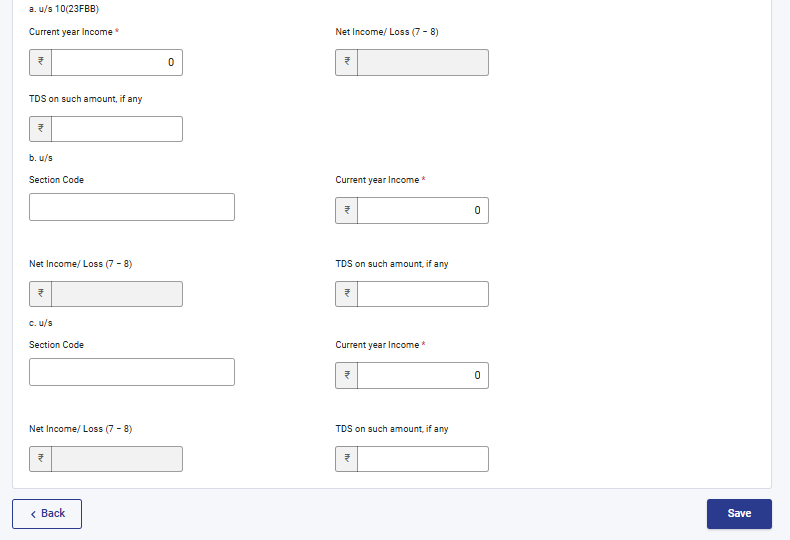
3.18 પાસ થ્રુ આવક અનુસૂચિ (PTI)
પાસ થ્રુ આવક અનુસૂચિ(PTI) માં, તમારે કલમ 115UA અથવા 115UB માં સંદર્ભિત વ્યાપાર ટ્રસ્ટ અથવા રોકાણ ભંડોળમાંથી પ્રાપ્ત પાસ થ્રુ આવકની વિગતો પ્રદાન કરવી જરૂરી છે.
3.19 અનુસૂચિ FSI
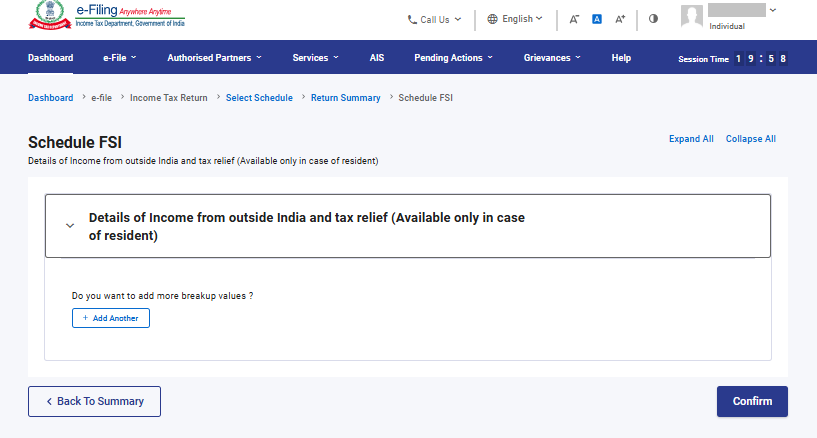
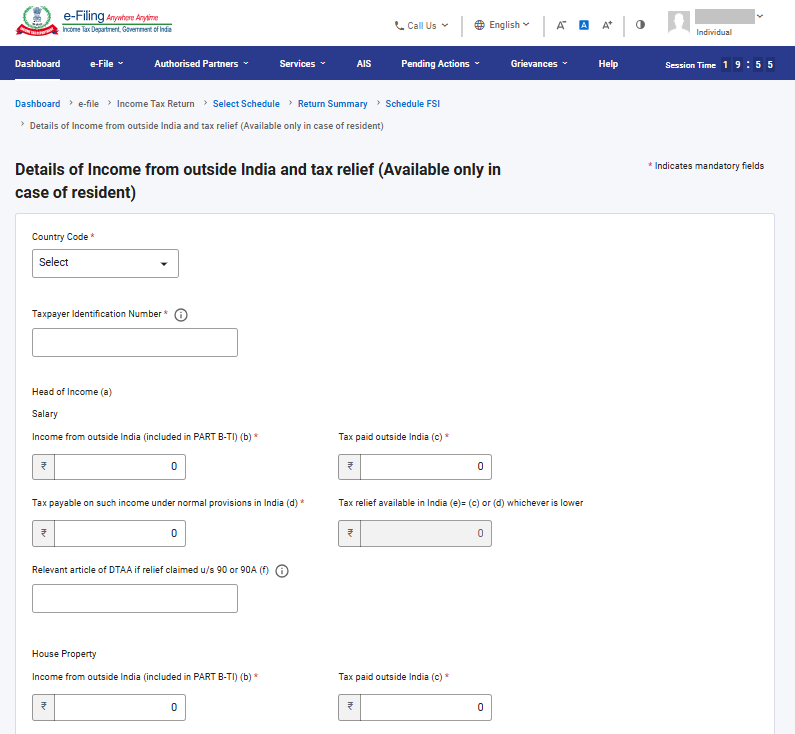
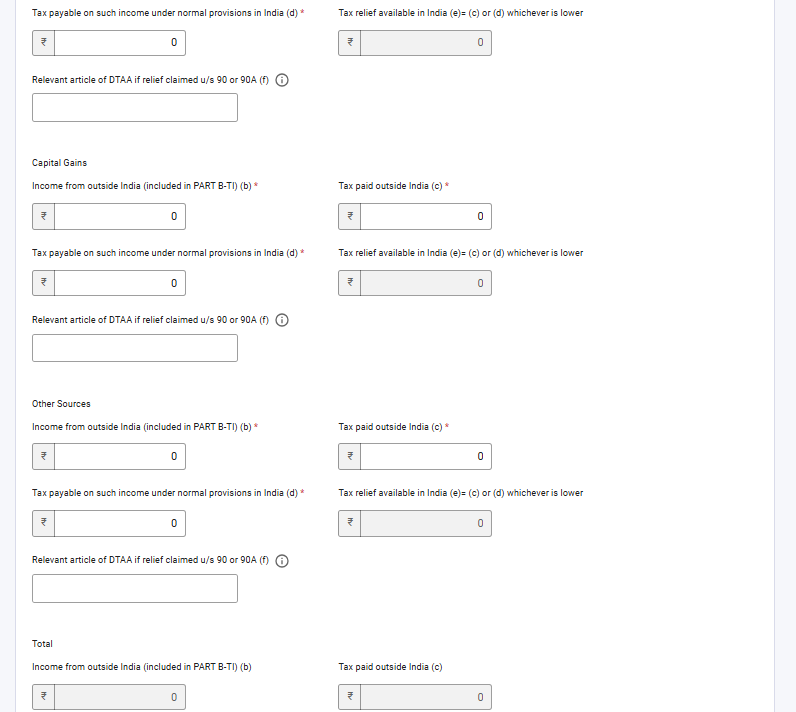
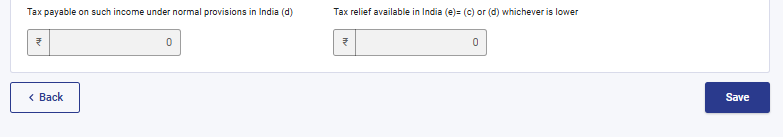
વિદેશી સ્ત્રોત આવક અનુસૂચિ (FSI) માં, તમારે એવી આવકની વિગતોનો અહેવાલ આપવો જરૂરી છે, જે ભારતની બહારના કોઈપણ સ્ત્રોતમાંથી ઉપાર્જિત અથવા ઉદ્ભવતી હોય. આ અનુસૂચિ માત્ર અહીંના રહેવાસીઓ માટે ઉપલબ્ધ છે.
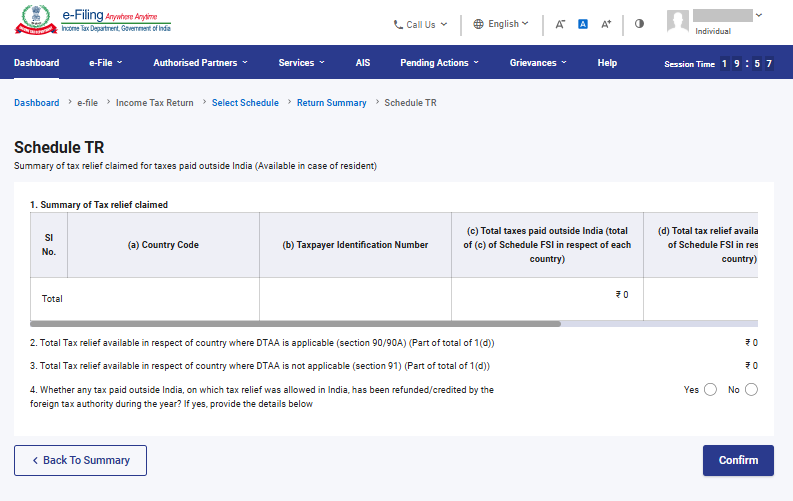
3.20 અનુસૂચિ TR
અનુસૂચિ TR માં, તમારે દરેક દેશના સંદર્ભમાં ભારતની બહાર ચૂકવેલ કર માટે ભારતમાં જે કર રાહતનો દાવો કરવામાં આવી રહ્યો છે તેનો સારાંશ પ્રદાન કરવો જરૂરી છે. આ અનુસૂચિ અનુસૂચિ FSI માં રજૂ કરેલ વિગતવાર માહિતીનો સારાંશ દર્શાવે છે.
3.21 અનુસૂચિ FA
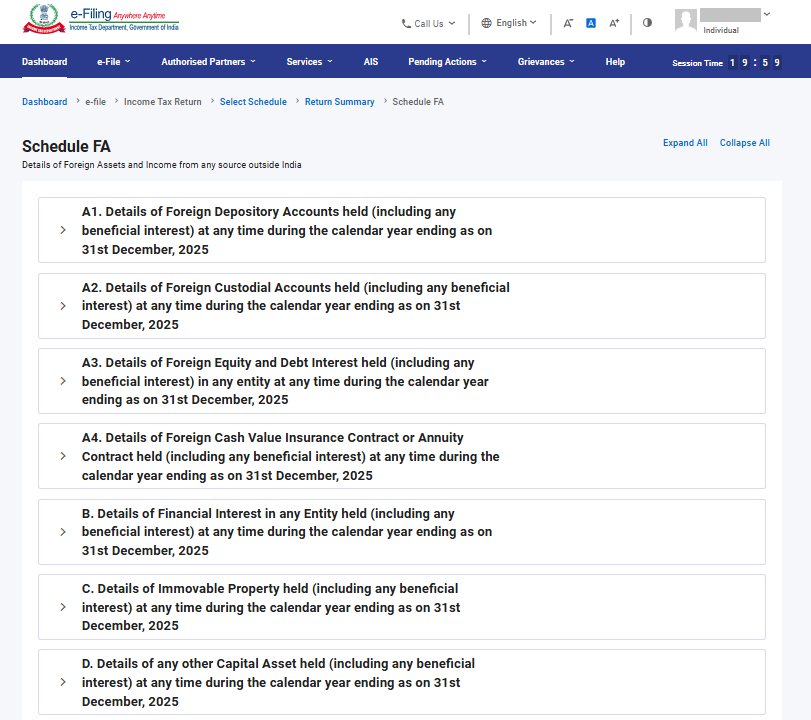
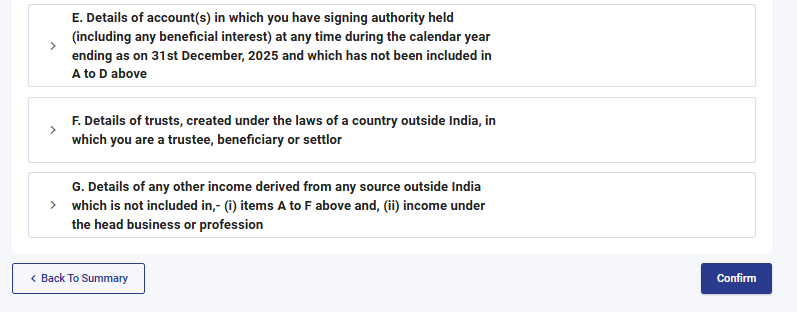
અનુસૂચિ FA માં, તમારે વિદેશી સંપત્તિ અથવા ભારતની બહારના કોઈપણ સ્ત્રોતમાંથી આવકની વિગત પ્રદાન કરવી જરૂરી છે. જો તમે સામાન્ય રીતે નિવાસી નથી અથવા બિન નિવાસી છો, તો આ અનુસૂચિ ભરવાની જરૂર નથી.
3.22 અનુસૂચિ 5A
જો તમે પોર્ટુગીઝ નાગરિક સંહિતા 1860 અંતર્ગત મિલકતની સામુદાયિક પદ્ધતિ દ્વારા સંચાલિત હોય, તો તમારે અનુસૂચિ 5A માં, પતિ અને પત્ની વચ્ચે આવકના હિસ્સા પ્રમાણે વહેંચણી માટે જરૂરી માહિતી પ્રદાન કરવી જરૂરી છે.
3.23 અનુસૂચિ AL
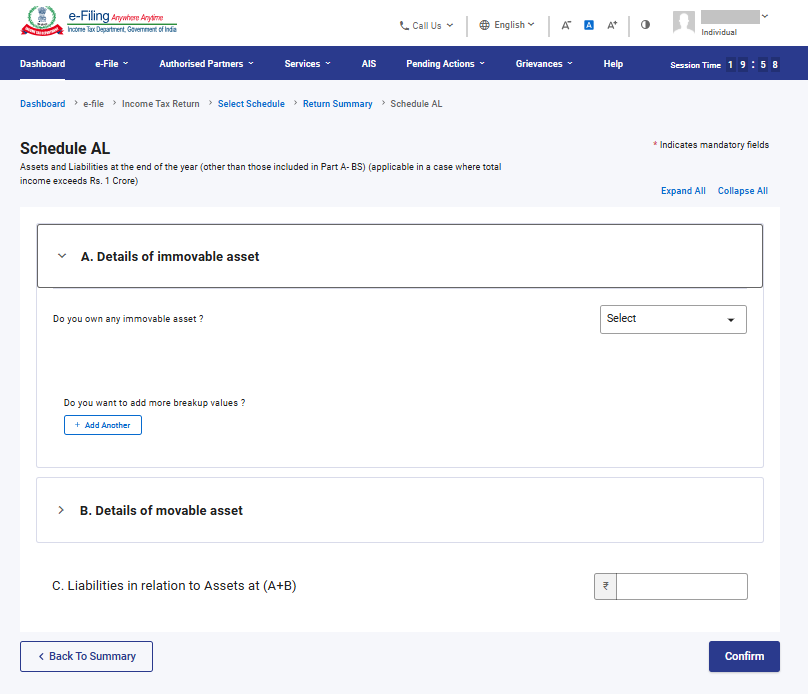
જો તમારી કુલ આવક ₹1 કરોડથી વધુ હોય, તો અનુસૂચિ AL માં જંગમ અને સ્થાવર સંપત્તિની વિગતો સાથે તેવી સંપત્તિ સંબંધિત થયેલ જવાબદારીઓની વિગતો જાહેર કરવી ફરજિયાત છે. જો તમે બિન નિવાસી અથવા નિવાસી પરંતુ સામાન્ય રીતે રહેવાસી નહીં હો, તો માત્ર ભારતમાં સ્થિત સંપત્તિઓની વિગતોનો ઉલ્લેખ કરવાનો રહેશે.
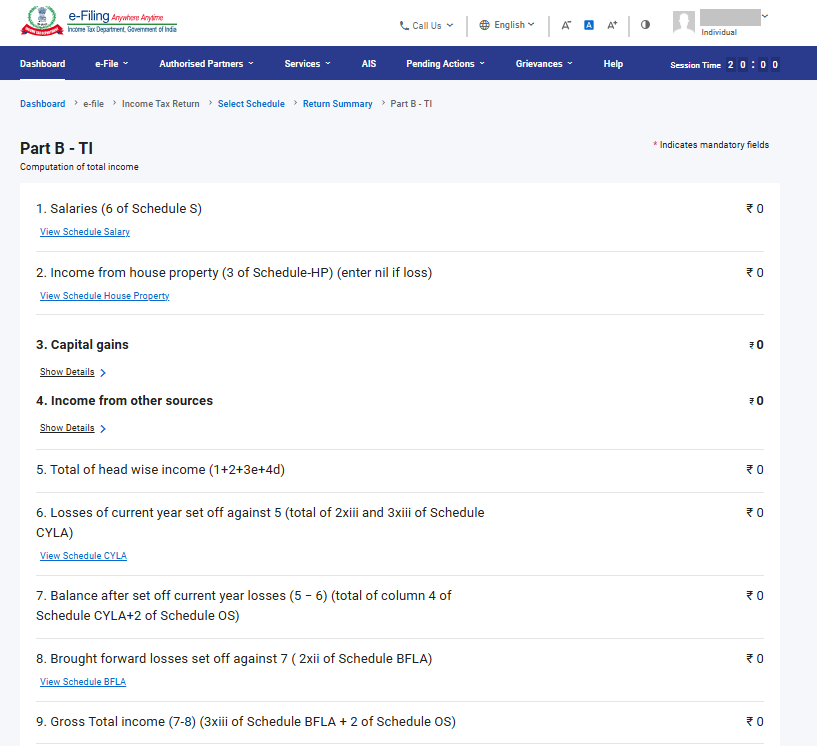
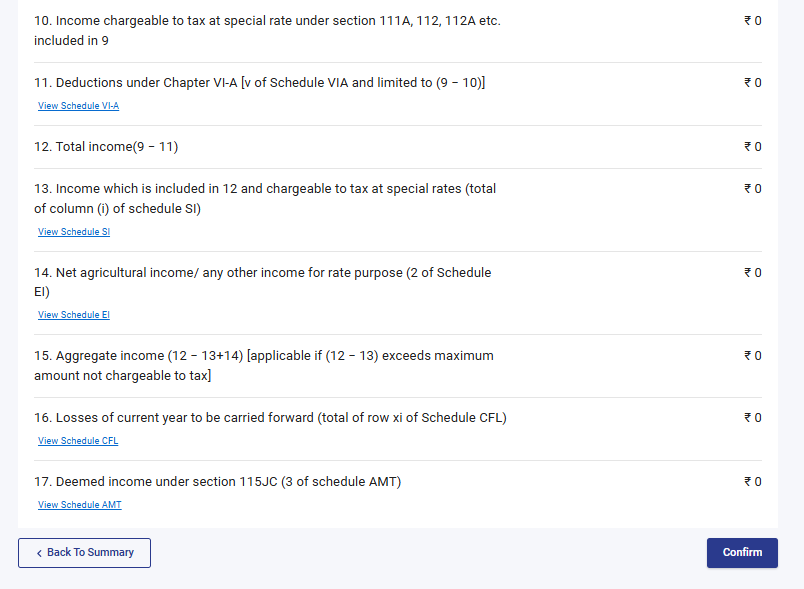
3.24 ભાગ B – કુલ આવક (TI)
ભાગ B – કુલ આવક (TI) વિભાગમાં, તમને ફોર્મમાં ભરેલ તમામ અનુસૂચિઓમાંથી સ્વયં સંચાલિત રીતે ભરાયેલી કુલ આવકની ગણતરી જોવા મળશે.
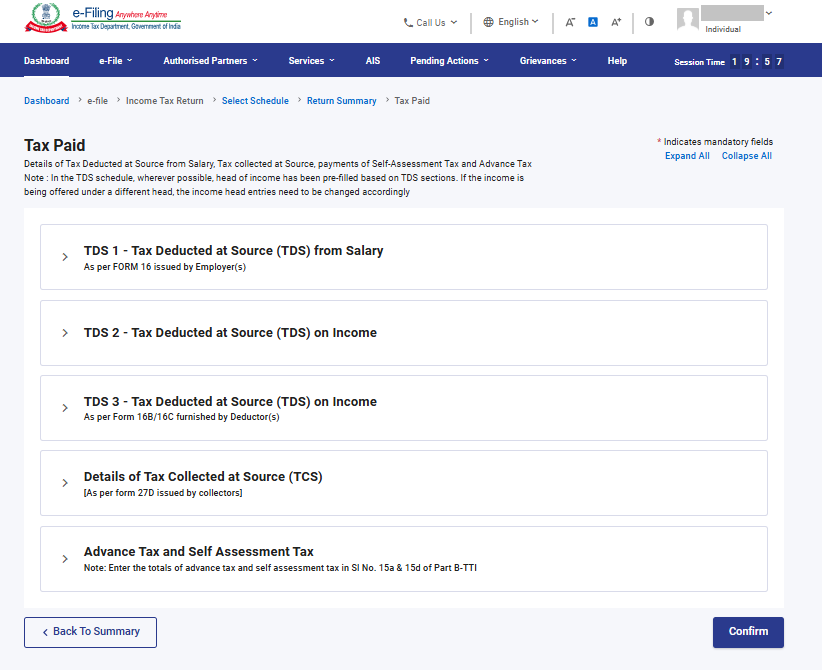
3.25 ચૂકવેલ કર
કર ચૂકવેલ વિભાગમાં, તમારે ગત નાણાકીય વર્ષમાં તમારા દ્વારા ચૂકવેલ કરની વિગતોની ચકાસણી કરવી જરૂરી છે. કરની વિગતોમાં પગારમાંથી TDS / પગાર સિવાયની આવકમાંથી TDS, TCS, અગ્રિમ કર અને સ્વ-મૂલ્યાંકન કરનો સમાવેશ થાય છે.
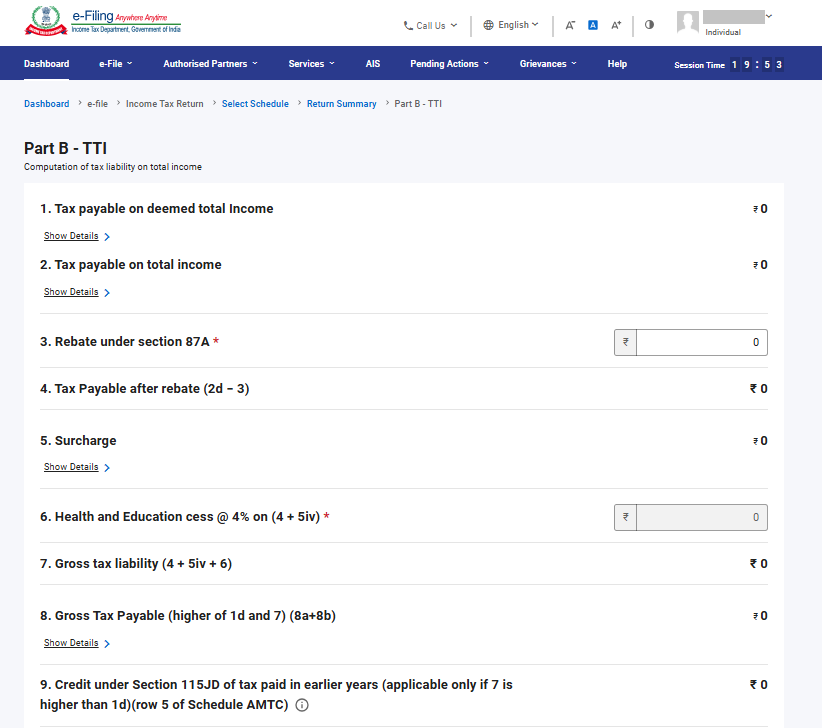
3.26 ભાગ B-TTI
ભાગ B-TTI વિભાગમાં, તમને કુલ આવક પર કુલ આવકવેરાની જવાબદારીની એકંદર ગણતરી જોવા મળશે.
4. એક્સેસ અને સબમિટ કેવી રીતે કરવું (ઓનલાઈન માધ્યમ)
તમે તમારી ITR નીચેની પદ્ધતિઓ દ્વારા ફાઈલ અને સબમિટ કરી શકો છો :
• ઓનલાઈન માધ્યમ – ઈ-ફાઈલિંગ પોર્ટલ દ્વારા
• ઓફલાઈન માધ્યમ – ઓફલાઈન ઉપયોગિતા દ્વારા
તમે વધુ જાણવા માટે ઓફલાઈન ઉપયોગિતા(ITRs માટે) વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લઈ શકો છો.
ઓનલાઈન માધ્યમ: દ્વારા ITR ફાઈલ કરવા અને સબમિટ કરવા માટે નીચેના પગલાં અનુસરો
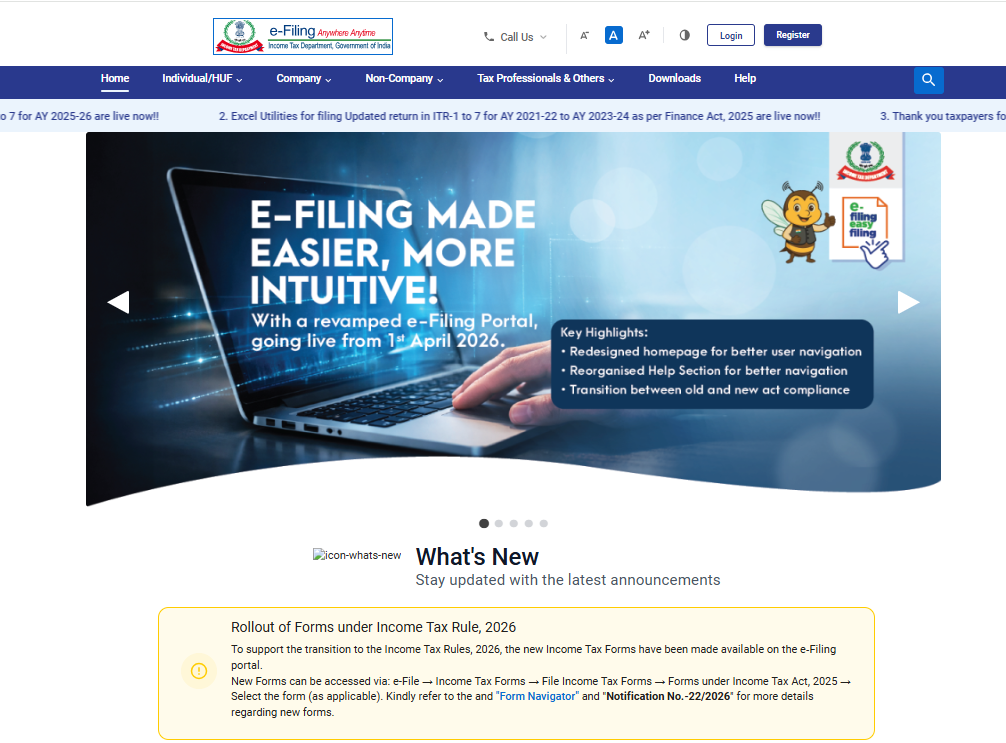
પગલું 1: તમારા વપરાશકર્તા ID અને પાસવર્ડનો ઉપયોગ કરીને ઈ-ફાઈલિંગ પોર્ટલમાં લોગઈન કરો.
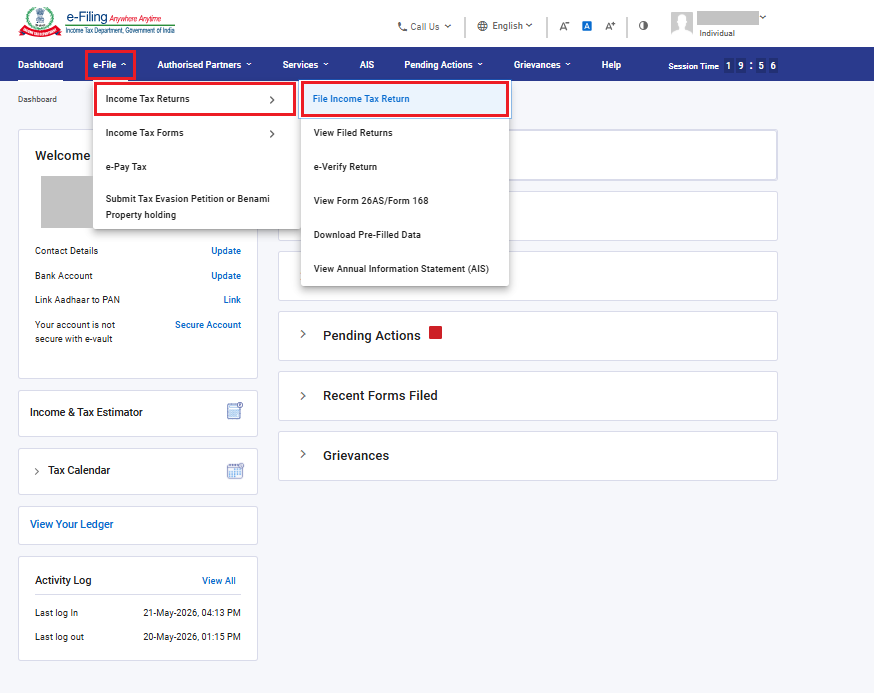
પગલું 2: તમારા ડેશબોર્ડ પર ‘ઈ-ફાઈલ’ > ‘આવકવેરા રિટર્ન’ > ‘આવકવેરો ફાઈલ કરો’ પર ક્લિક કરો.
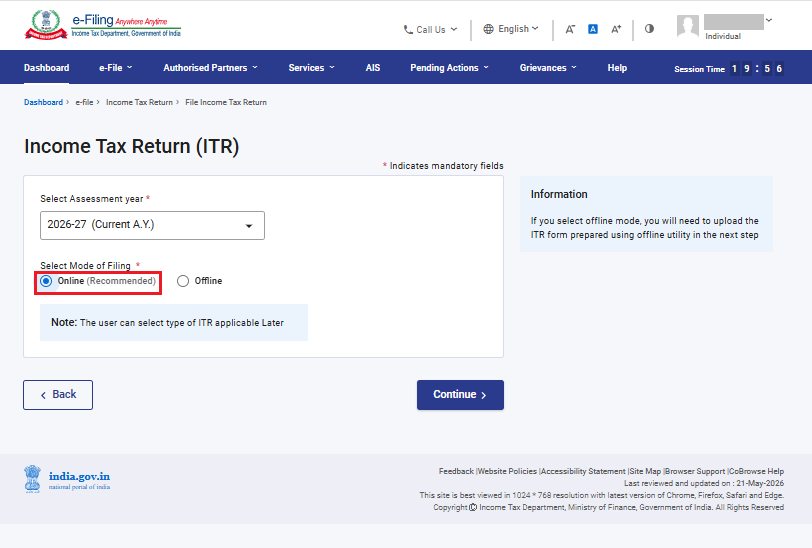
પગલું 3:આકારણી વર્ષતરીકે2026–27પસંદ કરો
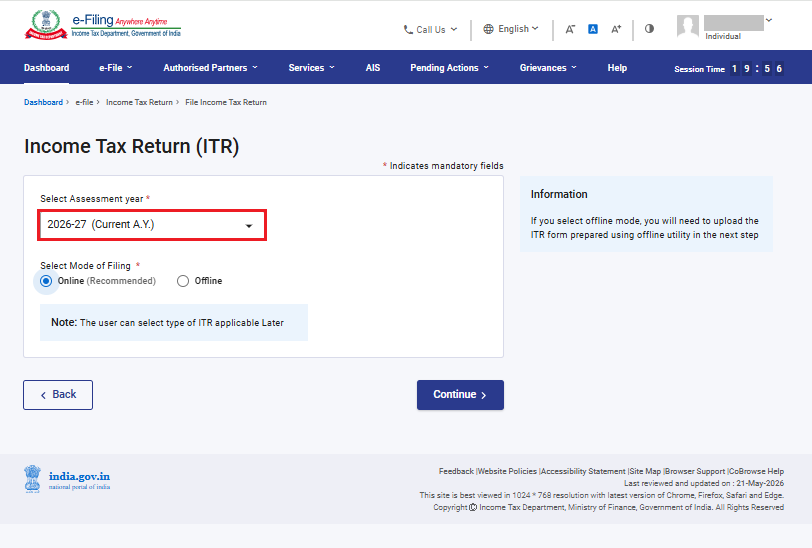
પગલું 4: ફાઈલિંગની રીત તરીકે ઓનલાઈન પસંદ કરો અને ચાલુ રાખો પર ક્લિક કરો
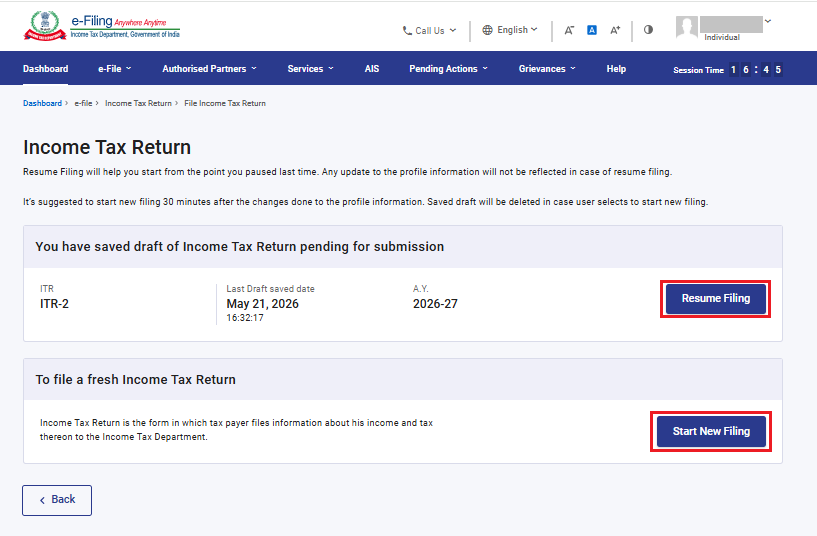
જો તમે પહેલેથી આવકવેરા રિટર્ન ફાઈલ કરી દીધું હોય અને તે સબમિટ કરવાનું બાકી હોય, તો ‘ફાઈલ કરવાનું ચાલુ રાખો’ પર ક્લિક કરો. જો તમે સેવ કરેલ રિટર્નને કાઢી નાખીને ફરીથી નવું રિટર્ન તૈયાર કરવા માંગતા હો, તો ‘નવું ફાઈલિંગ શરૂ કરો’ પર ક્લિક કરો
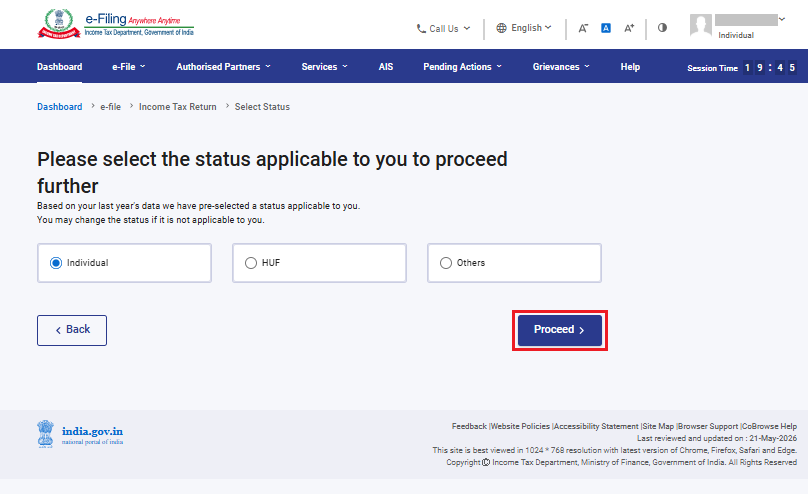
પગલું 5: તમારા પર લાગુ પડતી સ્થિતિ પસંદ કરો અને ‘આગળ વધો’ પર ક્લિક કરો
પગલું 6: તમારી પાસે આવકવેરા રિટર્ન ફોર્મનો પ્રકાર પસંદ કરવા માટે બે વિકલ્પો ઉપલબ્ધ છે :
• જો તમને ખાતરી ન હોય કે કયું ITR ફાઈલ કરવું, તો તમે ‘મારે કયું ITR ફોર્મ ફાઈલ કરવું તે નક્કી કરવામાં મદદ કરો’ પસંદ કરી શકો છો અને ‘આગળ વધો’ પર ક્લિક કરો. એકવાર પદ્ધતિ તમને યોગ્ય ITR નક્કી કરવામાં મદદ કરે, પછી તમે તમારું ITR ફાઈલ કરવાની પ્રક્રિયા આગળ વધારી શકો છો.
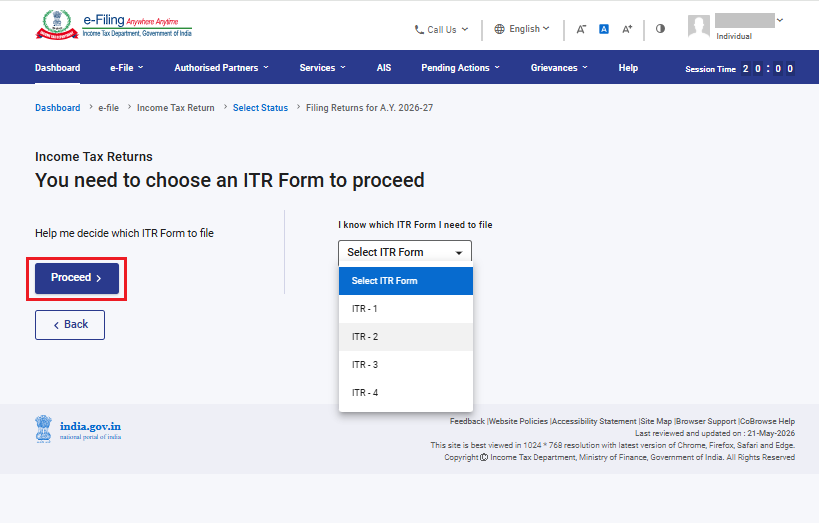
• જો તમને ખાતરી હોય કે કયું ITR ફાઈલ કરવું, તો ‘મને ખબર છે કે મારે કયું ITR ફોર્મ ફાઈલ કરવું’ પસંદ કરો, ડ્રોપ ડાઉન મેનુમાંથી લાગુ પડતું આવકવેરા રિટર્ન ફોર્મ પસંદ કરો અને ‘ITR સાથે આગળ વધો’ પર ક્લિક કરો
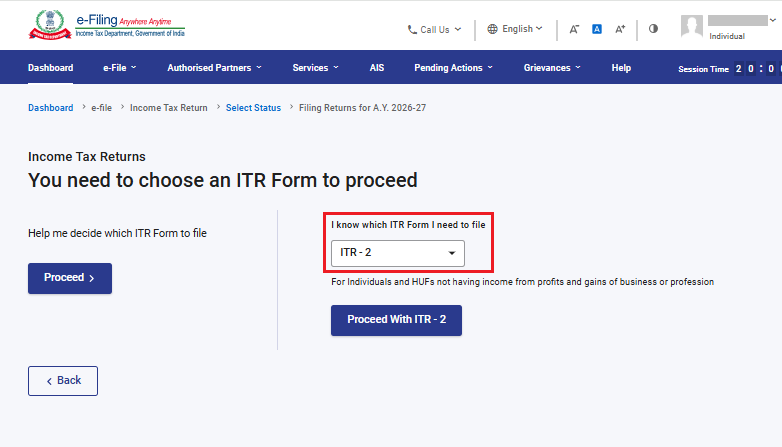
નોંધ:
• જો તમને ખબર ન હોય કે કયું ITR અથવા કઈ અનુસૂચિઓ અથવા આવક અને કપાતની વિગતો તમને લાગુ પડે છે, તો કેટલાક પ્રશ્નોના જવાબો તમને એ નક્કી કરવામાં માર્ગદર્શન આપશે અને ITRનું યોગ્ય / ત્રુટિ રહિત ફાઈલિંગ કરવામાં મદદ કરશે.
• જો તમને લાગુ પડતા ITR અથવા અનુસૂચિઓ અથવા આવક અને કપાતની વિગતોની જાણ હોય, તો તમે તે પ્રશ્નોને છોડી શકો છો.
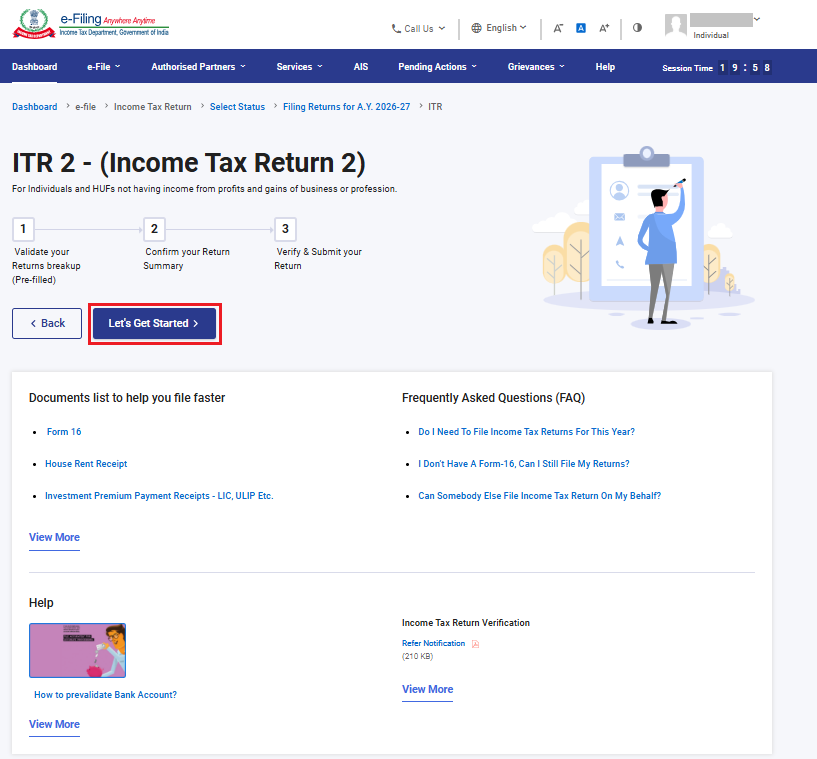
પગલું 7: એકવાર તમે તમારા પર લાગુ પડતું ITR પસંદ કરી લો, પછી જરૂરી દસ્તાવેજોની યાદી બનાવો અને ‘ચાલો શરૂ કરીએ’ પર ક્લિક કરો.
પગલું 8: તમારી પૂર્વ ભરેલ ડેટાની સમીક્ષા કરો અને જો જરૂરી હોય તો તેને સંપાદિત કરો. બાકી / અતિરિક્ત ડેટા (જો જરૂરી હોય) દાખલ કરો. દરેક વિભાગના અંતે ‘પુષ્ટિ કરો’ પર ક્લિક કરો.
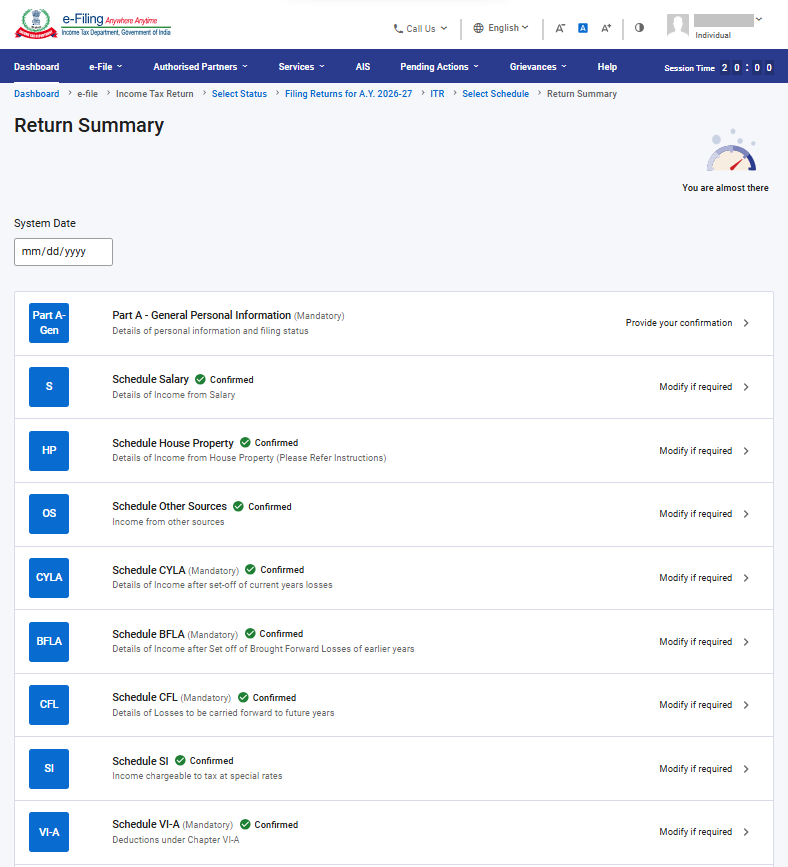
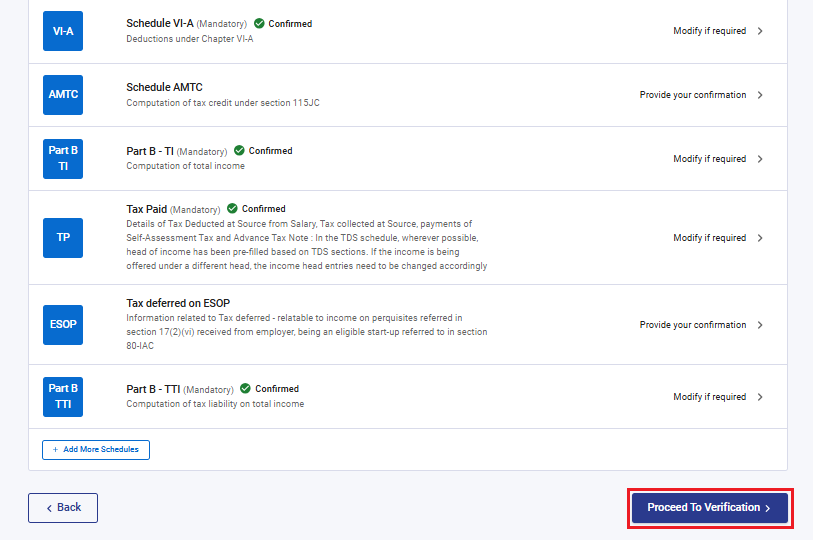
પગલું 9: વિવિધ વિભાગોમાં તમારી આવક અને કપાતની વિગતો દાખલ કરો. ફોર્મના તમામ વિભાગો પૂર્ણ કરીને અને પુષ્ટિ કર્યા પછી, ‘ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરો.
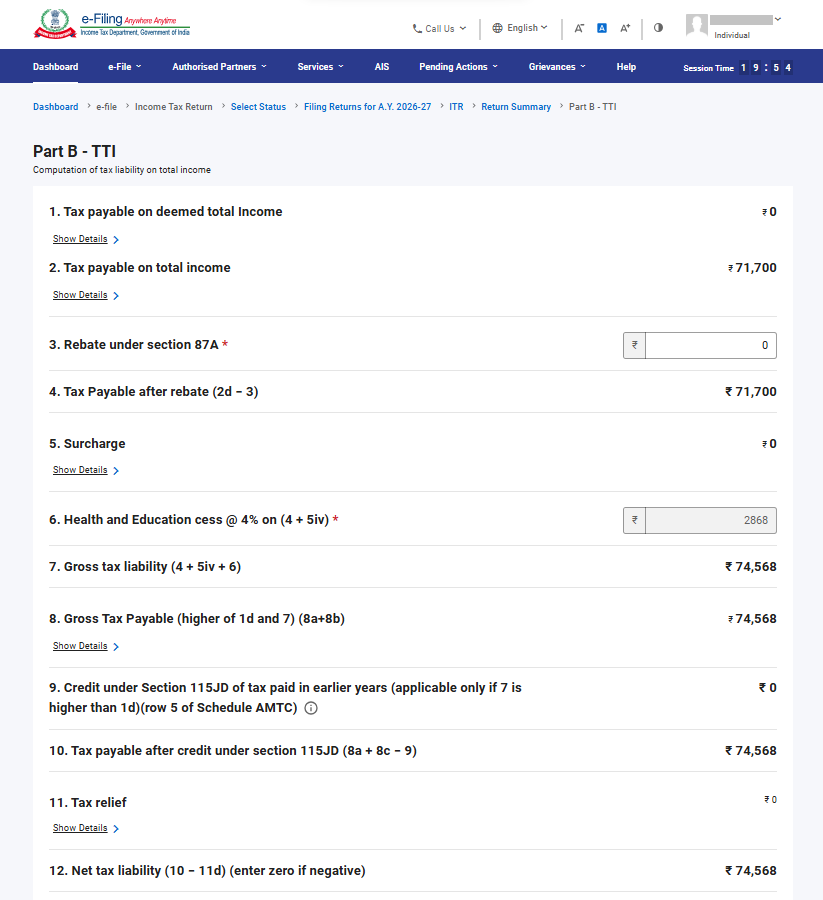
પગલું 10a: જો કરની જવાબદારી હોય તો અનુસૂચિ ભાગ B- TTI તપાસો
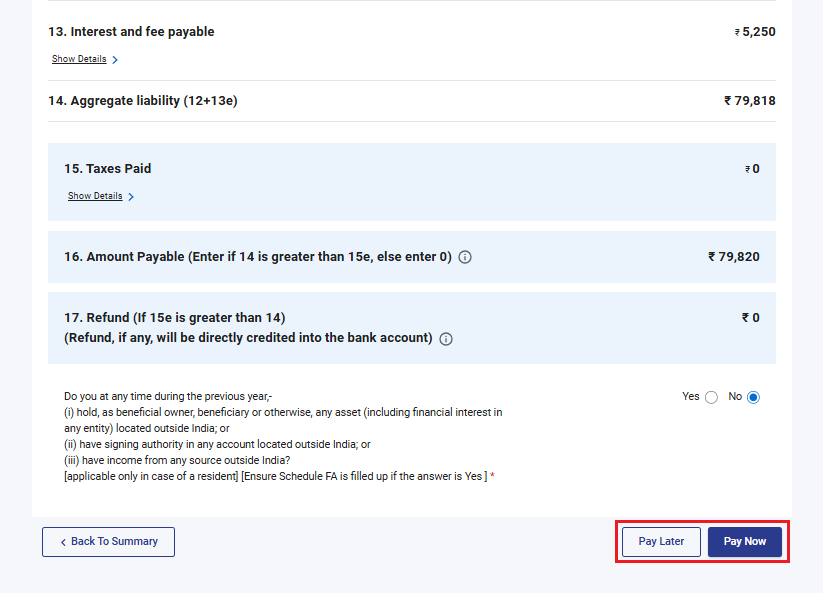
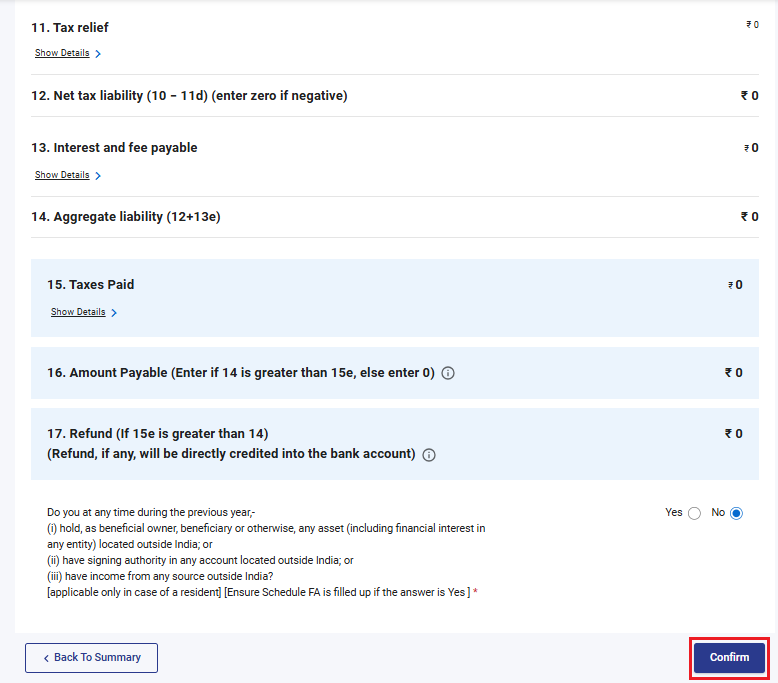
તમને તમારા દ્વારા આપવામાં આવેલી વિગતોના આધારે અનુસૂચિ ભાગ B TTI માં તમારી કર ગણતરીનો સારાંશ બતાવવામાં આવશે. જો ગણતરીના આધારે કર જવાબદારી ચુકવવાપાત્ર હોય, તો પેજના નીચેના ભાગમાં તમને ‘હવે ચૂકવો’ અને ‘પછી ચૂકવો’ના વિકલ્પો મળશે.
નોંધ:
•‘હમણાં ચૂકવો’વિકલ્પનો ઉપયોગ કરવો ભલામણ કરેલ છે.
• જો તમે‘પછી ચૂકવો’પસંદ કરો, તો તમે આવકવેરા રિટર્ન ફાઈલ કર્યા પછી ચુકવણી કરી શકો છો, પરંતુ કરદાતા તરીકે ડિફોલ્ટમાં ગણાવવાનું જોખમ રહે છે અને ચુકવવાપાત્ર કર પર વ્યાજ ચૂકવવાની જવાબદારી ઊભી થઈ શકે છે.
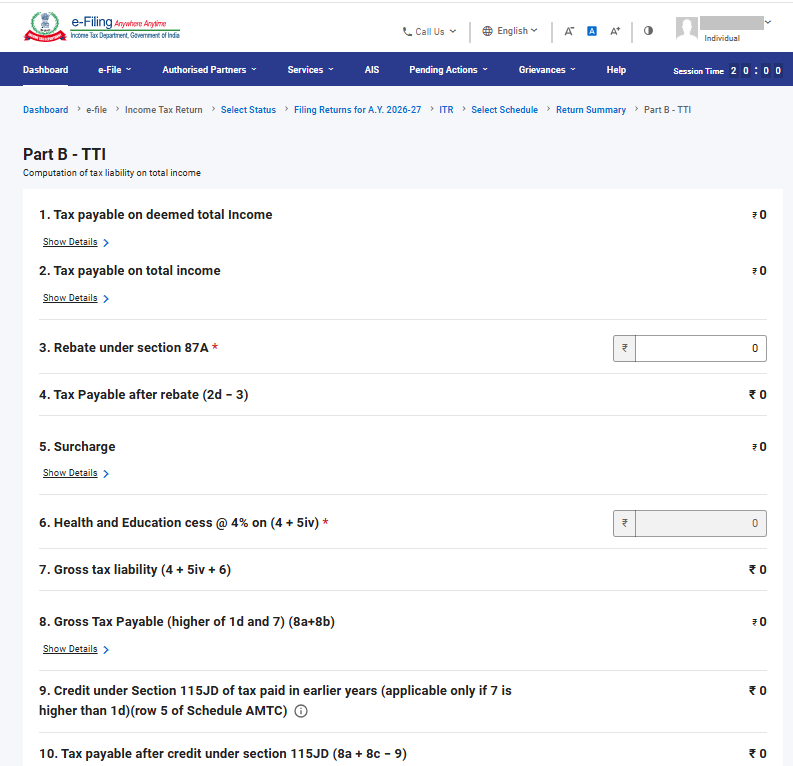
પગલું 10b: ભાગ B- TTI માં, જો કોઈ કર જવાબદારી ન હોય (કોઈ માંગણી / કોઈ રિફંડ નહીં) અથવા તમે રિફંડ માટે પાત્ર હોય, તો ‘પુષ્ટિ કરો’ પર ક્લિક કરો.
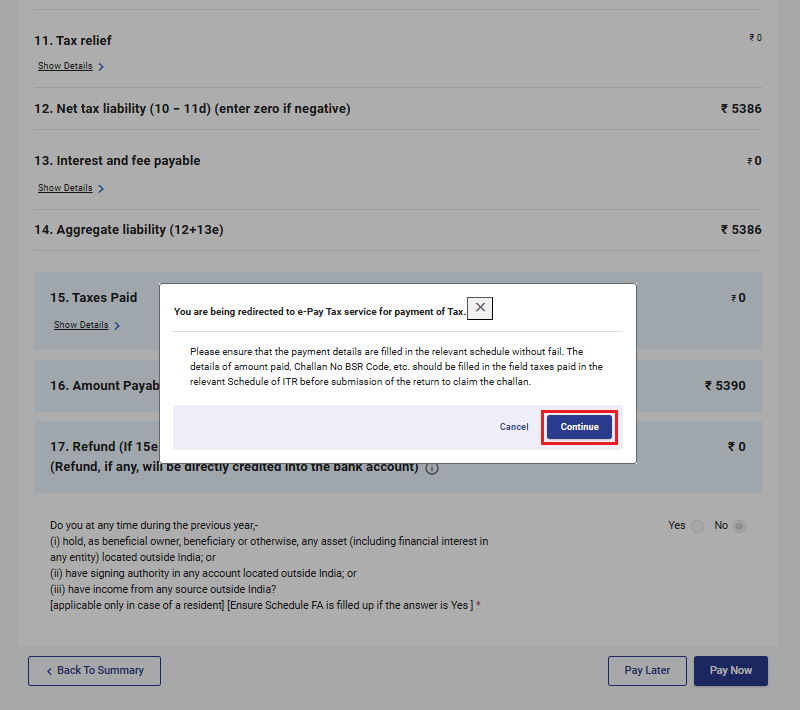
પગલું 11: ‘હમણાં ચુકવણી કરો’ વિકલ્પ પસંદ કરતાં તમને એક પોપ-અપ સંદેશ જોવા મળશે કે તમને કર ચુકવણી માટે ઈ-ચુકવણી કર સેવા પર લઈ જવામાં આવશે. ‘ચાલુ રાખો’ પર ક્લિક કરો.
પગલું 12: ઈ-ફાઈલિંગ પોર્ટલ દ્વારા સફળતાપૂર્વક ચુકવણી પછી સફળતાનો સંદેશ પ્રદર્શિત થાય છે. ITR ફાઈલિંગ પૂર્ણ કરવા માટે ‘ફાઈલિંગ પર પાછા જાઓ’ પર ક્લિક કરો.
પગલું 13: ‘ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરો.
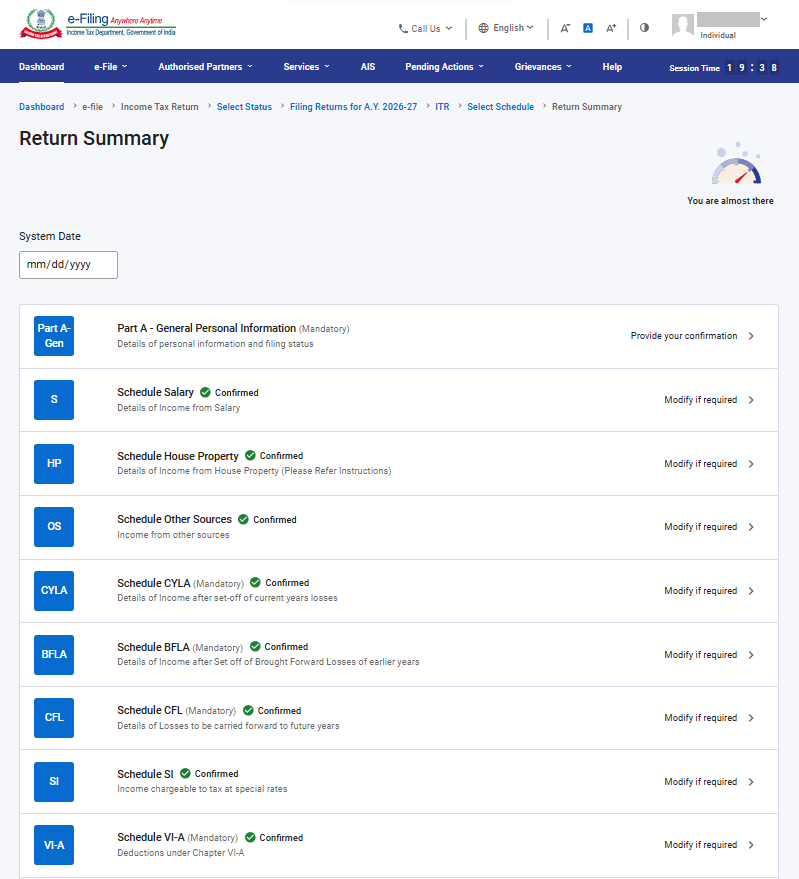
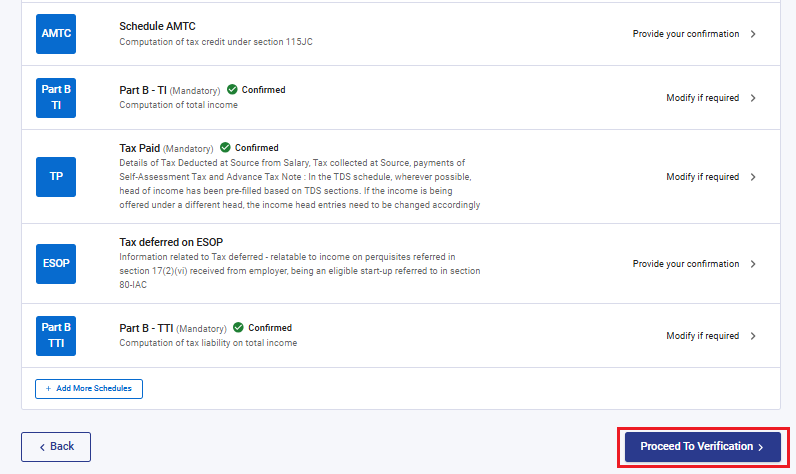
પગલું 14: ‘તમારું રિટર્ન પૂર્વાવલોકન અને સબમિટ કરો’ પેજ પર, ‘સ્થળ’ દાખલ કરો, ઘોષણા ચેકબોક્સ પસંદ કરો અને ‘ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરો.
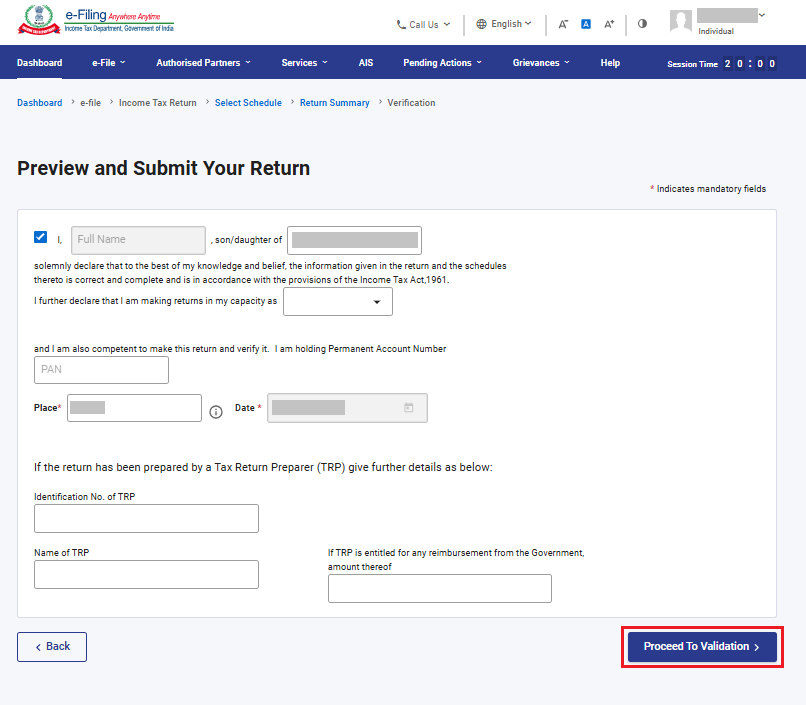
નોંધ: જો તમે તમારું રિટર્ન તૈયાર કરવામાં કોઈ કર રિટર્ન તૈયાર કરનાર અથવા TRPને સામેલ કર્યો ન હોય, તો TRP સંબંધિત ટેક્સ્ટબોક્સ ખાલી રાખી શકો છો.
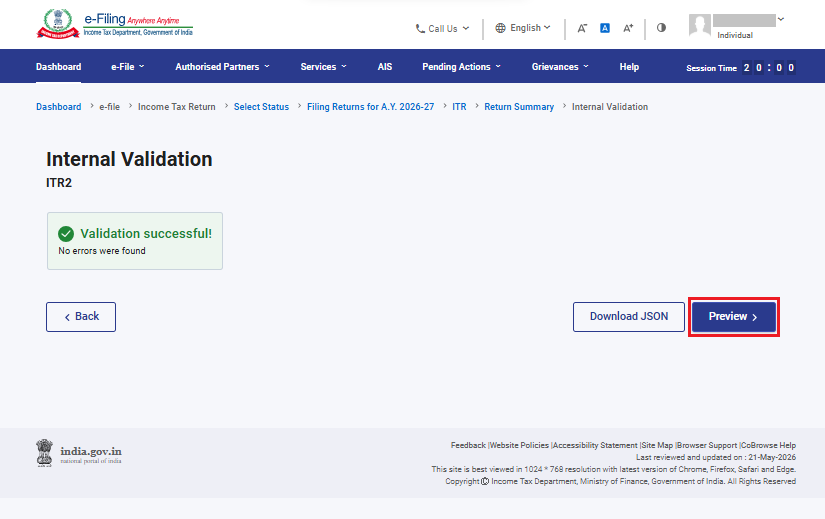
પગલું 15: આંતરિક પ્રમાણીકરણ સફળ થયા પછી, ‘પ્રીવ્યુ’ પર ક્લિક કરો.
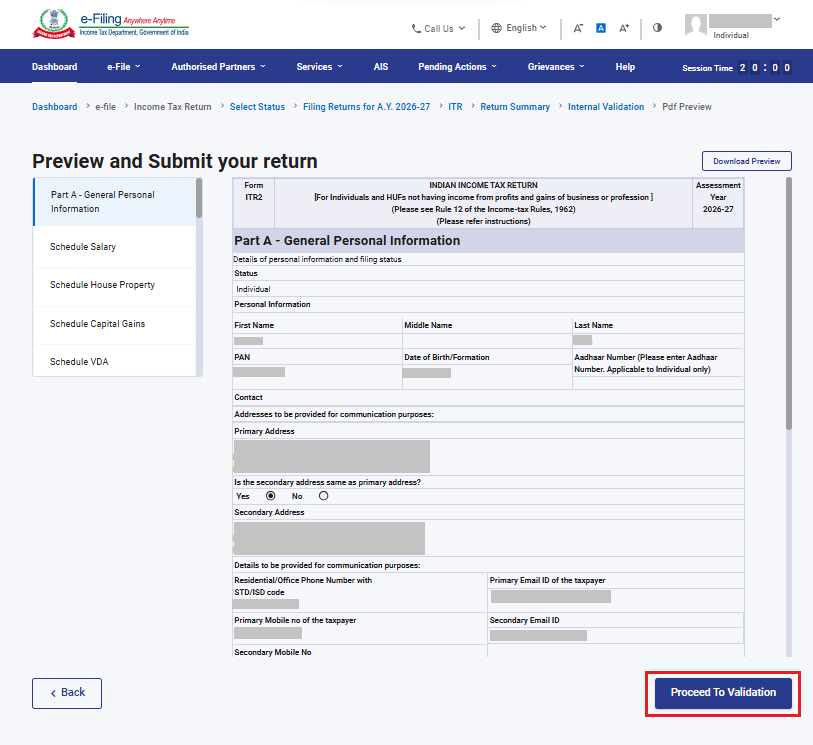
પગલું 16: તમારા ‘તમારું રિટર્ન પ્રીવ્યુ અને સબમિટ કરો’ પેજ પર, ‘ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરો.
હવે, અપલોડ સ્તરનું પ્રમાણીકરણ સફળ થયું છે, ‘ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરો.
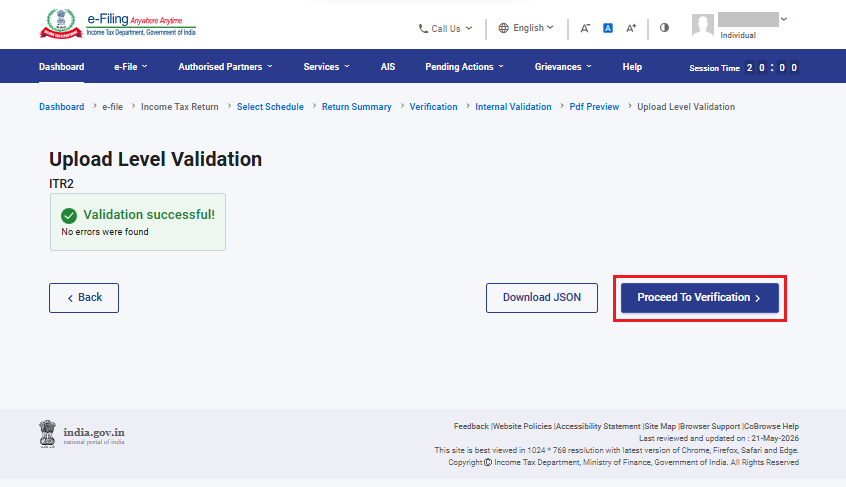
નોંધ: જો તમને તમારા રિટર્નમાં ભૂલોની યાદી બતાવવામાં આવે, તો તમારે ફોર્મમાં પાછા જઈને ભૂલો સુધારવી જરૂરી છે. જો કોઈ ભૂલો ન હોય, તો તમે ‘ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરીને તમારું રિટર્ન ઈ-ચકાસણી કરવા આગળ વધી શકો છો.
પગલું 17: ‘તમારી ચકાસણી પૂર્ણ કરો’ પેજ પર, તમારી પસંદગીનો વિકલ્પ પસંદ કરો અને ‘ચાલુ રાખો’ પર ક્લિક કરો.
તમારા રિટર્નની ચકાસણી કરવી ફરજિયાત છે, અને ઈ-ચકાસણી (ભલામણ કરેલ વિકલ્પ – હમણાં ઈ-ચકાસણી કરો) તમારા ITRની ચકાસણી કરવાની સૌથી સરળ રીત છે – તે ઝડપી, પેપરલેસ છે અને પોસ્ટથી CPC ને હસ્તાક્ષર કરેલ ભૌતિક ITR-V મોકલવા કરતાં વધુ સુરક્ષિત છે.
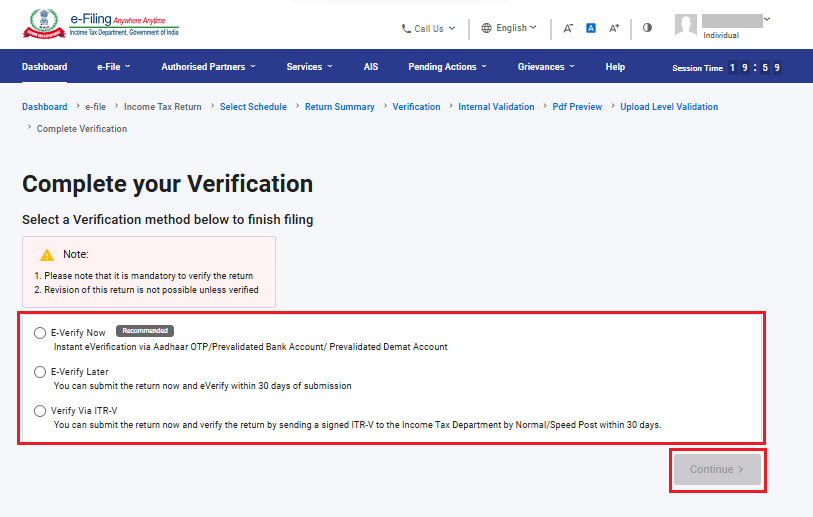
નોંધ: જો તમે ‘પછી ઈ-ચકાસણી કરો’ પસંદ કરો, તો તમે તમારું રિટર્ન સબમિટ કરી શકો છો, પરંતુ તમારે તમારું ITR ફાઈલ કર્યા બાદ 30 દિવસની અંદર રિટર્નની ચકાસણી કરવી પડશે.
નોંધ:
• વધુ જાણવા માટે‘ઈ-ચકાસણી કેવી રીતે કરવી’વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
• જો તમેITR-V દ્વારા ચકાસણી કરોપસંદ કરો, તો તમારે તમારા ITR-V ની હસ્તાક્ષર કરેલ ભૌતિક નકલ સ્પીડ પોસ્ટ દ્વારા 30 દિવસની અંદર સેન્ટ્રલાઈઝ્ડ પ્રોસેસિંગ સેન્ટર, આવકવેરા વિભાગ, બેંગલુરુ 560500 ને મોકલવી જરૂરી છે.
• કૃપા કરીને ખાતરી કરો કે તમે તમારું બેંક ખાતું પૂર્વ-માન્ય કરેલું છે અને તમારો PAN આધાર સાથે લિંક કરેલ છે, જેથી કોઈ બાકી રિફંડ હોય તો તે તમારા બેંક ખાતામાં જમા થઈ શકે.
• વધુ જાણવા માટે‘મારું બેંક ખાતું’વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
એકવાર તમે તમારું રિટર્ન ઈ-ચકાસણી કરો, ત્યારે લેવડદેવડ ID અને સ્વીકાર નંબર સાથે સફળતાનો સંદેશ પ્રદર્શિત થાય છે. તમને ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ તમારા મોબાઈલ નંબર અને ઈ-મેઈલ ID પર પણ પુષ્ટિકરણ સંદેશ પ્રાપ્ત થશે.