ITR-2 ઓનલાઇન
ITR-2 વારંવાર પૂછાતા પ્રશ્નો
1. AY 2026-27 માટે ITR-2 ફાઇલ કરવા માટે કોણ પાત્ર છે?
ITR-2 ફોર્મ વ્યક્તિઓ (નિવાસી અથવા બિન-નિવાસી) અને હિન્દુ સંયુક્ત પરિવારો (HUFs) ને લાગુ પડે છે જેઓ "વ્યવસાય અથવા વ્યવસાયના નફા અને લાભ" શીર્ષક હેઠળ વસૂલવામાં આવતી આવક સિવાયની આવક મેળવે છે.
જ્યારે કરદાતાને નીચેનામાંથી એક અથવા વધુ સ્ત્રોતોમાંથી આવક હોય ત્યારે તે ફાઇલ કરી શકાય છે:
- "પગાર" અથવા "પેન્શન" શીર્ષક હેઠળ આવક.
- ઘરની મિલકતમાંથી થતી આવક, જેમાં બે કરતાં વધુ ઘરની મિલકતમાંથી થતી આવકનો સમાવેશ થાય છે.
- "મૂડી લાભ" શીર્ષક હેઠળ વસૂલવાપાત્ર આવક, પછી ભલે તે ટૂંકા ગાળાની હોય કે લાંબા ગાળાની,
- લોટરી, રેસના ઘોડા, સટ્ટા, જુગાર વગેરેમાંથી મળેલી જીત સહિત અન્ય સ્ત્રોતોમાંથી થતી આવક.
- ₹5,000 થી વધુની કૃષિ આવક.
કુલ આવકના જથ્થાને ધ્યાનમાં લીધા વિના, ITR 2 ફોર્મ ફાઇલ કરી શકાય છે, જેમાં કુલ આવક ₹50 લાખથી વધુ હોય તેવા કિસ્સાઓનો પણ સમાવેશ થાય છે.
વધુમાં, એક વ્યક્તિ જે:
- કંપનીમાં ડિરેક્ટર; અથવા
- સંબંધિત પાછલા વર્ષ દરમિયાન કોઈપણ સમયે અનલિસ્ટેડ ઇક્વિટી શેર ધારક, ફોર્મ ITR-2 માં રિટર્ન રજૂ કરવા માટે જરૂરી છે.
2. AY 2026-27 માટે ITR-2 ફાઇલ કરવા માટે કોણ યોગ્ય નથી?
ITR-2 એવી કોઈપણ વ્યક્તિ અથવા HUF દ્વારા ફાઇલ કરી શકાતી નથી, જેમની કુલ આવકમાં વ્યવસાય અથવા વ્યવસાયમાંથી નફા અને નફામાંથી થતી આવકનો સમાવેશ થાય છે, અને જેમની આવક નીચે મુજબ છે:
- વ્યાજ
- પગાર
- બોનસ
- કમિશન અથવા મહેનતાણું, ગમે તે નામથી ઓળખાય, ચૂકવવાપાત્ર હોય, અથવા પેઢી પાસેથી પ્રાપ્ત થાય, જે "વ્યવસાય અથવા વ્યવસાયનો નફો અને લાભ" શીર્ષક હેઠળ કરપાત્ર હોય.
3. AY 2026-27 માટે નવી કર વ્યવસ્થા માટે કલમ 87A મુજબ કરનો દર અને છૂટ શું છે?
નવી કર વ્યવસ્થા હેઠળ આવકવેરા સ્લેબ દર નીચે મુજબ છે:
4,00,000 સુધી - શૂન્ય
4,00,001 થી રૂ. 8,00,000 -5 ટકા.
8,00,001 થી રૂ. 12,00,000- 10 ટકા.
12,00,001 થી રૂ. 16,00,000- 15 ટકા.
16,00,001 થી રૂ. 20,00,000- 20 ટકા.
20,00,001 થી રૂ. 24,00,000- 25 ટકા.
રૂ.24,00,000 થી ઉપર- 30 ટકા.
નવા પ્રણાલીમાં કલમ 87A હેઠળ છૂટ 25000 થી વધારીને 60000 કરવામાં આવી છે, જે લાગુ પડે છે અને 2026-27 થી કુલ આવક પર 12 લાખ સુધીની છૂટ આપવામાં આવી છે.
4. ITR-2 ફાઇલ કરવા માટે કયા દસ્તાવેજો જરૂરી છે?
ITR 2 ફાઈલ કરવા માટે નીચેના દસ્તાવેજો જરૂરી છે:
- જો તમારી આવકમાં પગાર આવકનો સમાવેશ થાય છે, તો તમારે તમારા નિયોક્તા દ્વારા જારી કરાયેલ ફોર્મ 16ની જરૂર રહેશે.
- જો તમે ફિક્સ્ડ ડિપોઝિટ અથવા સેવિંગ્સ બેંક એકાઉન્ટ પર વ્યાજ મેળવ્યું હોય અને તેના પર TDS કાપવામાં આવ્યો હોય, તો તમારે TDS પ્રમાણપત્રો એટલે કે, કપાતકર્તાઓ દ્વારા જારી કરાયેલ ફોર્મ 16A ની જરૂર પડશે.
- પગાર પર TDS તેમજ પગાર સિવાયના TDS ચકાસવા માટે તમારે ફોર્મ 26AS અને AIS ની જરૂર પડશે. ફોર્મ 26AS અને AIS ઈ-ફાઈલિંગ પોર્ટલ પરથી ડાઉનલોડ કરી શકાય છે.
- જો તમે ભાડાના મકાનમાં રહેતા હો, તો તમારે HRA ની ગણતરી માટે ભાડા ચૂકવેલ રસીદોની જરૂર પડશે (જો તમે તમારા નિયોક્તાને તે સબમિટ ન કર્યું હોય તો).
- જો તમારી પાસે શેરમાં કોઈ મૂડી લાભ લેવડ-દેવડ હોય, તો તમારે મૂડી લાભની ગણતરી માટે એક વર્ષ દરમિયાન શેર અથવા સિક્યોરિટીઝના મૂડી લાભ લેવડ-દેવડના સારાંશ અથવા નફા/નુકસાન નિવેદનની જરૂર પડશે, જો કોઈ હોય તો.
- વ્યાજની આવકની ગણતરી કરવા માટે તમારે તમારી બેંક પાસબુક, ફિક્સ્ડ ડિપોઝિટ રિસિપ્ટ્સ (FDRs) ની જરૂર પડશે.
- જો તમને તમારા ભાડાના ઘરની મિલકતમાંથી ભાડું મળ્યું હોય, તો તમારે ઘરની મિલકતમાંથી આવકની ગણતરી કરવા માટે તમારા ભાડૂઆત / સ્થાનિક કર ચુકવણી / ઉધાર લીધેલી મૂડી પર વ્યાજની વિગતો (જો કોઈ હોય તો) ની જરૂર પડશે.
- જો તમે ચાલુ વર્ષ દરમિયાન થયેલા કોઈપણ નુકસાનનો દાવો કરવા માંગતા હો તો તમારે નુકસાન દર્શાવતા સંબંધિત દસ્તાવેજોની જરૂર પડશે.
- જો તમે પાછલા વર્ષના નુકસાનનો દાવો કરવા માંગતા હો તો તમારે પાછલા વર્ષના રિટર્ન અથવા એકાઉન્ટની નકલની જરૂર પડશે, જેમાં ઉપરોક્ત નુકસાનનો ખુલાસો કરવામાં આવશે.
- જો તમારા ફોર્મ 16 માં આ બાબતો ધ્યાનમાં લેવામાં ન આવી હોય, તો કલમ 80C, 80D, 80G, 80GG હેઠળ કર બચત કપાતનો દાવો કરવા માટે તમારે દસ્તાવેજો અથવા પુરાવાઓની પણ જરૂર પડશે જેમ કે જીવન અને આરોગ્ય વીમા પહોંચો, દાનની પહોંચો, ભાડાની પહોંચો, ટ્યુશન ફીની પહોંચો વગેરે.
5. મારા ITR ફાઇલ કરતી વખતે સમસ્યાઓ ટાળવા માટે મારે કઈ સાવચેતી રાખવી જોઈએ?
તમારા રિટર્ન ફાઇલ કરવામાં અને રિફંડ મેળવવામાં સમસ્યાઓ ટાળવા માટે, તમારે ખાતરી કરવી જોઈએ કે તમે નીચે મુજબ કર્યું છે:
- લિંક્ડ આધાર અને PAN (ભલામણ કરેલ).
- તમારું બેંક ખાતું પૂર્વ-માન્ય કરો જ્યાં તમે તમારું રિફંડ પ્રાપ્ત કરવો ઈચ્છો છો.
- ફાઇલ કરતા પહેલા યોગ્ય ITR ફોર્મ પસંદ કરો; નહીં તો ફાઇલ કરેલા રિટર્નને ખામીયુક્ત ગણવામાં આવશે, અને તમારે સાચા ફોર્મનો ઉપયોગ કરીને સુધારેલ ITR ફાઇલ કરવાની જરૂર પડશે.
- નક્કી કરેલ સમયમર્યાદામાં રિટર્ન ફાઈલ કર્યું.
- તમારા રિટર્નની ચકાસણી કરો - તમે ઈ-ચકાસણી (ભલામણ કરેલ વિકલ્પ - હવે ઈ-ચકાસણી કરો) પસંદ કરી શકો છો કારણ કે તે તમારા ITR ને ચકાસવાનો સૌથી સરળ રસ્તો છે.
6. શું HUF / ફર્મ કલમ 87A હેઠળ છૂટનો દાવો કરી શકે છે?
ના. કલમ 87A હેઠળ છૂટ ફક્ત એક વ્યક્તિ માટે જ ઉપલબ્ધ છે; તેથી, વ્યક્તિ સિવાય અન્ય કોઈપણ વ્યક્તિ કલમ 87A હેઠળ છૂટનો દાવો કરી શકતી નથી.
7. હું બિન-નિવાસી છું. શું હું કલમ 87એ હેઠળ છૂટનો દાવો કરી શકું છું?
ના. 87A હેઠળ છૂટ ફક્ત ભારતમાં રહેતા વ્યક્તિ માટે જ ઉપલબ્ધ છે; તેથી, બિન-નિવાસી લોકો કલમ 87A હેઠળ છૂટનો દાવો કરી શકતા નથી.
8. મારી પાસે બે ઘર છે. એક ફાર્મહાઉસ છે જેની હું દર અઠવાડિયે મુલાકાત લઉં છું, અને બીજું મારું રહેઠાણ છે. શું આ બંને રહેઠાણોને સ્વ-વ્યવસાય તરીકે ગણી શકાય?
આયોજન વર્ષ 2019–20 સુધી, તમે ફક્ત એક જ મિલકતને સ્વ-વ્યવસાયી મિલકત તરીકે દાવો કરી શકો છો અને બીજી મિલકત ભાડે આપેલી માનવામાં આવશે.
આકારણી વર્ષ 2020–21 થી આગળ, બંને ઘરોને ઉલ્લેખિત શરતોની પરિપૂર્ણતાને અધીન રહેણાંક હેતુ માટે સ્વ-વ્યવસાયી સંપત્તિ તરીકે માનવામાં આવી શકે છે.
AY 2026-27 થી, બે ઘરો અથવા તેના કોઈ ભાગને સ્વ-વ્યવસાયી મિલકત તરીકે ગણવા માટેની ઉલ્લેખિત શરતો, એટલે કે જો માલિક પોતાના નિવાસ માટે તેનો ઉપયોગ કરે અથવા પોતાના વ્યાપાર, વ્યવસાય અથવા રોજગારના કારણોસર તેમાં કબજો કરી શકતો ન હોય તેવી શરતો, દૂર કરવામાં આવી છે.
9. એવી મિલકતમાંથી આવકની ગણતરી કેવી રીતે કરવી જોઈએ જે વર્ષના અમુક ભાગ માટે સ્વ-કબજામાં હોય અને વર્ષના અમુક ભાગ માટે ભાડે આપવામાં આવે?
આ કિસ્સામાં, "ઘર મિલકતમાંથી આવક" શીર્ષક હેઠળ કરપાત્ર આવકની ગણતરી કરવા માટે, આવી મિલકતને આખા વર્ષ દરમિયાન ભાડાપટ્ટે આપેલી રકમ તરીકે ગણવામાં આવશે, અને તે મુજબ આવકની ગણતરી કરવામાં આવશે.
જોકે, આવી મિલકતના કિસ્સામાં કરપાત્ર આવકની ગણતરી કરતી વખતે વાસ્તવિક ભાડું ફક્ત ભાડાના સમયગાળા માટે જ ધ્યાનમાં લેવામાં આવશે.
10. મુખ્ય મૂડી લાભ હેઠળ કઈ આવક પર કર લાદવામાં આવે છે?
વર્ષ દરમિયાન મૂડી સંપત્તિના ટ્રાન્સફરથી થતા કોઈપણ નફા કે લાભ પર મૂડી લાભ શીર્ષક હેઠળ કર લાદવામાં આવે છે.
11. મૂડી સંપત્તિનો અર્થ શું છે?
મૂડી સંપત્તિને આવકવેરા અધિનિયમ, 1961 ની કલમ 2(14) હેઠળ વ્યાખ્યાયિત કરવામાં આવી છે જેમાં શામેલ છે:
- કરદાતા દ્વારા રાખવામાં આવેલી કોઈપણ પ્રકારની મિલકત, પછી ભલે તે કરદાતાના વ્યાપાર અથવા વ્યવસાય સાથે જોડાયેલી હોય કે ન હોય.
- SEBI એક્ટ, 1992 (ચોક્કસ બાકાતોને આધીન) હેઠળ બનાવેલા નિયમો અનુસાર FII દ્વારા રાખવામાં આવેલી કોઈપણ સિક્યોરિટીઝ જેણે આવી સિક્યોરિટીઝમાં રોકાણ કર્યું છે.
12. લાંબા ગાળાની મૂડી સંપત્તિ શબ્દનો અર્થ શું છે?
- કોઈપણ મૂડી સંપત્તિ, જેમાં જમીન, મકાન અથવા બંનેનો સમાવેશ થાય છે, જે ટ્રાન્સફરની તારીખથી તરત જ 24 મહિનાથી વધુ સમય માટે રાખવામાં આવી હોય, તેને લાંબા ગાળાની મૂડી સંપત્તિ તરીકે ગણવામાં આવશે.
- જોકે, ભારતમાં માન્ય સ્ટોક એક્સચેન્જમાં લિસ્ટેડ સિક્યોરિટીઝ (ડિબેન્ચર્સ અને સરકારી સિક્યોરિટીઝ, UTI ના યુનિટ્સ અને ઝીરો-કૂપન બોન્ડ્સ), ઈક્વિટી-ઓરિએન્ટેડ મ્યુચ્યુઅલ ફંડ્સના યુનિટ્સના સંદર્ભમાં, ધ્યાનમાં લેવાનો હોલ્ડિંગ સમયગાળો 36 મહિનાને બદલે 12 મહિના છે.
- જો કોઈ કંપનીના અસૂચિબદ્ધ શેરોના અથવા કલમ 10 ના અનુચ્છેદ (23D) હેઠળ ઉલ્લેખિત મ્યુચ્યુઅલ ફંડના એકમને 1 એપ્રિલ, 2014 થી 10 જુલાઈ, 2014 દરમિયાન ટ્રાન્સફર કરવામાં આવે, તો તેમાં યોજાયેલ અવધિ 36 મહિનાને બદલે 12 મહિના ગણવામાં આવશે.
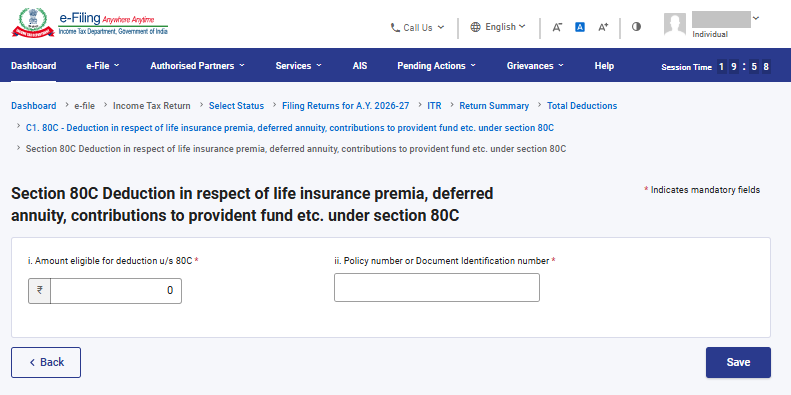
13. જો હું કલમ 80C હેઠળ કપાતનો દાવો કરી રહ્યો હોઉં તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
તમારે કલમ 80C હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે કલમ 80C હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- કપાત માટે પાત્ર રકમ
- પોલિસી નંબર અથવા દસ્તાવેજ ઓળખ નંબર.
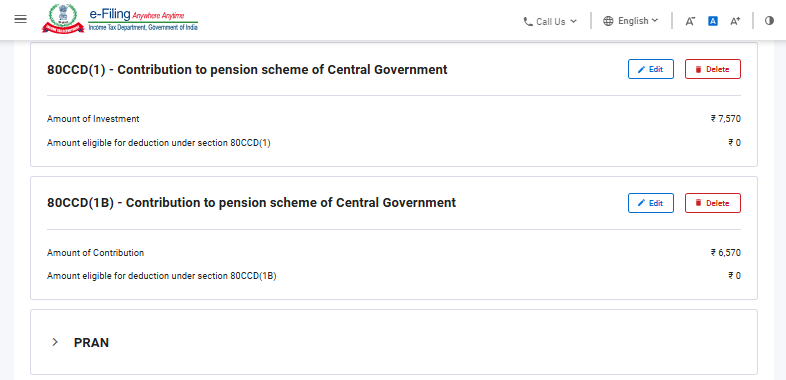
14. જો હું કલમ 80 CCD (1) અથવા 80 CCD (1B) હેઠળ કપાતનો દાવો કરી રહ્યો છું, તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
તમારે કલમ 80CCD (1) અથવા 80CCD (1B) હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે આ કપાતનો દાવો કરવા માંગતા હો, તો તમારે PRAN ટેબ પર ક્લિક કરીને PRAN દાખલ કરવું પડશે. કૃપા કરીને નોંધ લો કે બહુવિધ PRAN વિગતો પણ ઉમેરી શકાય છે.
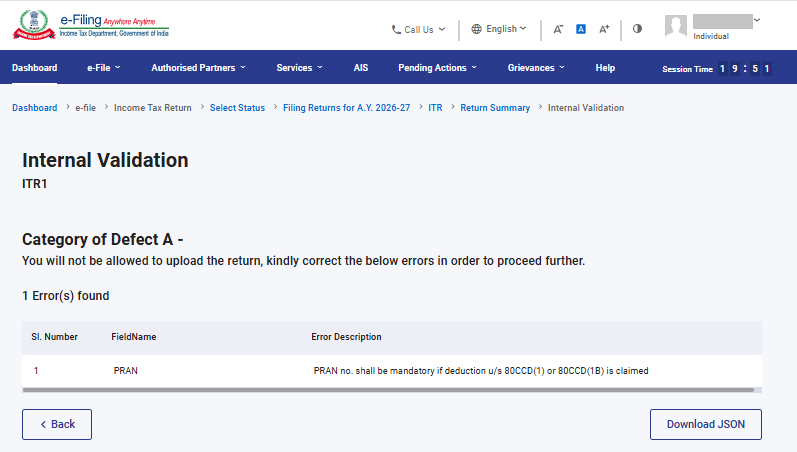
જો તમે PRAN ટેબમાં PRAN દાખલ કરવાનું ભૂલી ગયા હોવ તો તમને નીચેની માન્યતા ભૂલ દેખાશે:
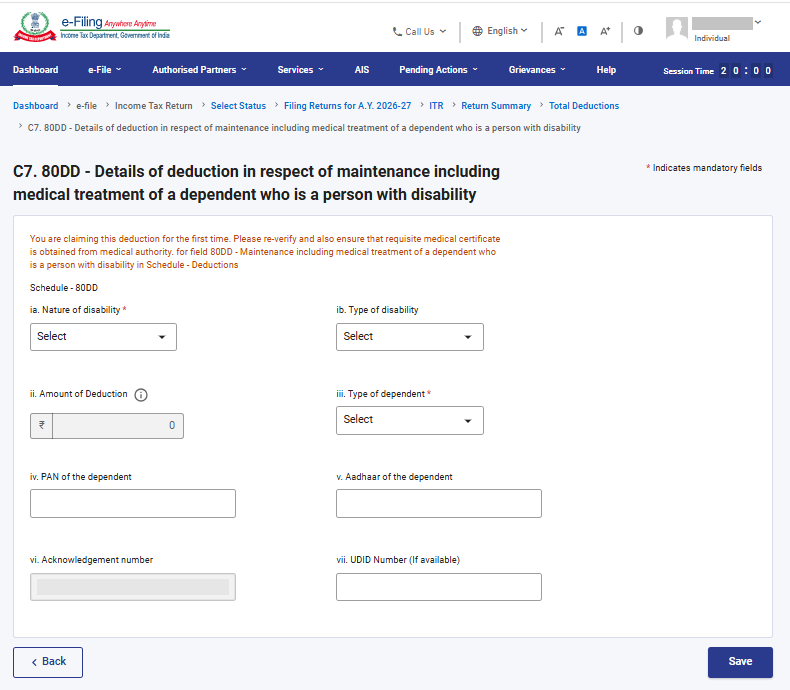
15. જો હું 80DD કે 80U હેઠળ કપાતનો દાવો કરી રહ્યો છું, તો મારે ITR 2 ફોર્મમાં કઈ વધારાની માહિતી આપવી પડશે?
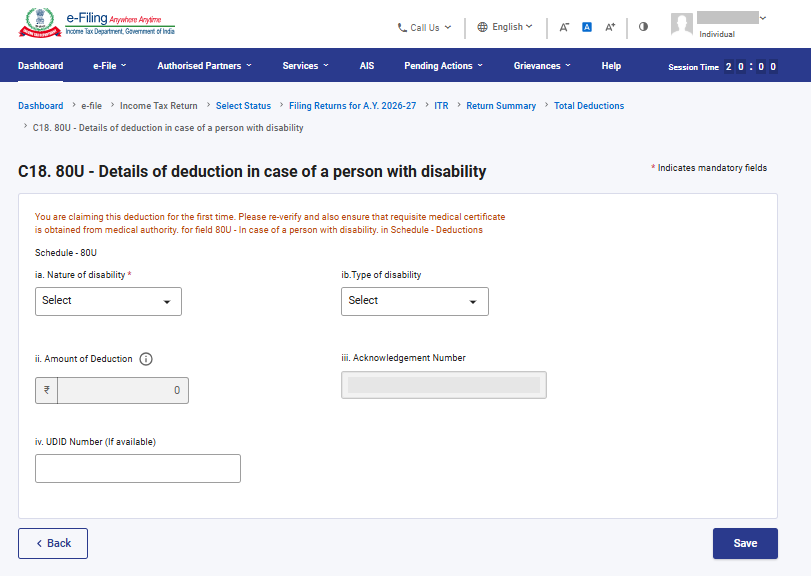
તમારે કલમ 80DD અથવા કલમ 80U હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે કલમ 80DD અથવા 80U હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી આવશ્યક છે:
- વિકલાંગતાનું સ્વરૂપ
- વિકલાંગતાનો પ્રકાર
- આશ્રિતનો પ્રકાર
- કપાતની રકમ
- આશ્રિતનો PAN
- આશ્રિતનો આધાર
- ફાઈલ કરેલ ફોર્મ 10 IA નો સ્વીકૃતિ નંબર
કલમ 80DD હેઠળ કપાત:
80 U હેઠળ કપાત:
16. જો હું કલમ 80D હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
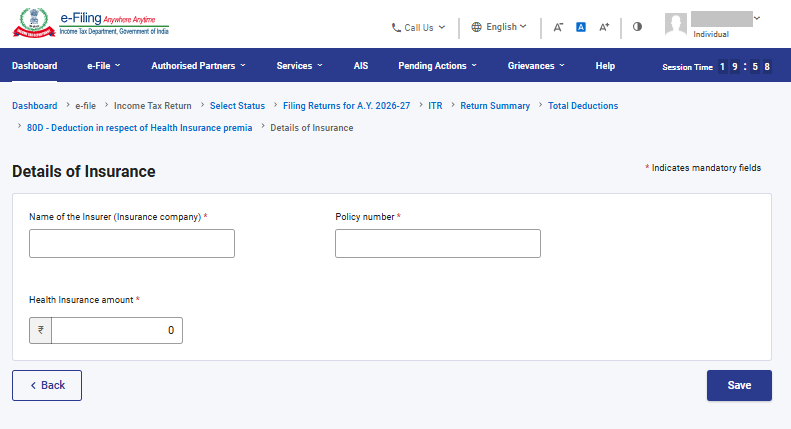
તમારે કલમ 80D હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે કલમ 80D હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- વીમા કંપનીનું નામ (વીમા કંપની)
- પોલિસી નંબર
- આરોગ્ય વીમાની રકમ
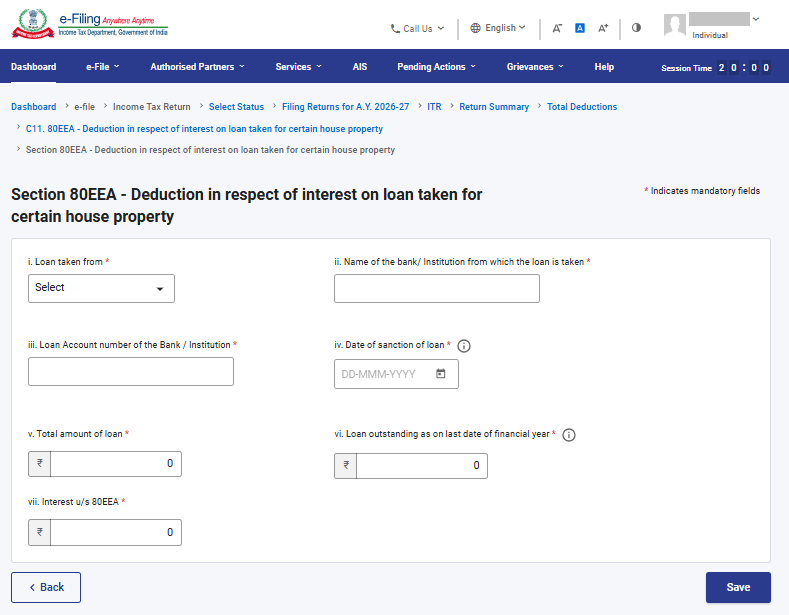
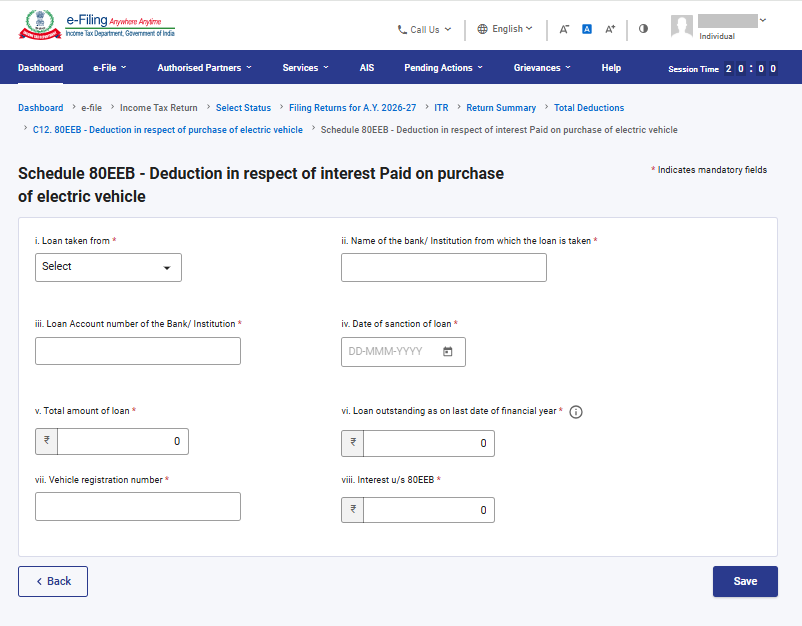
17. જો હું કલમ 80E, 80EE, 80EEA અને 80EEB હેઠળ કપાતનો દાવો કરી રહ્યો હોઉં તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
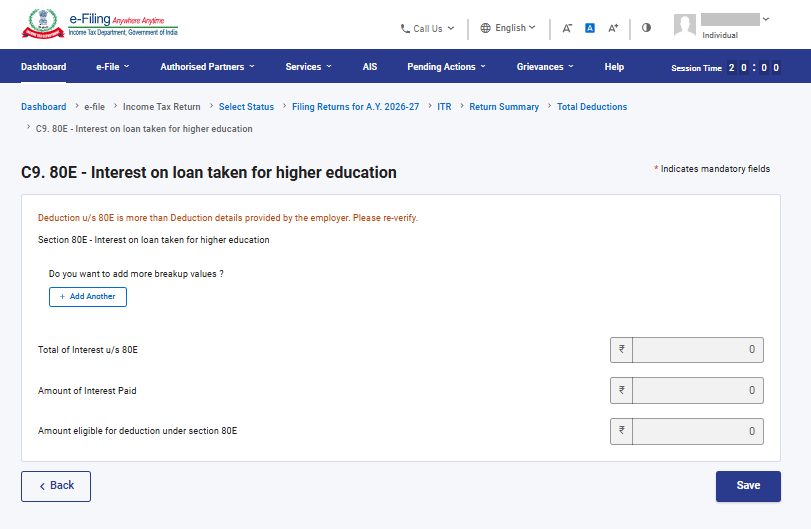
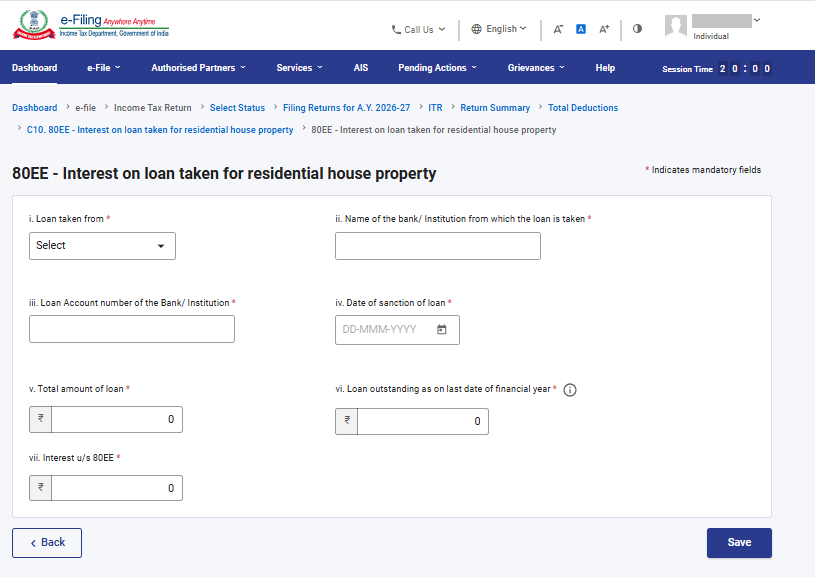
તમારે કલમ 80 E, 80 EE, 80 EEA અને 80 EEB હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે આ કલમો હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી આવશ્યક છે:
- પાસેથી લેવામાં આવેલ લોન
- સંસ્થા અથવા બેંકનું નામ
- લોન એકાઉન્ટ નંબર.
- લોન મંજૂર થયાની તારીખ
- લોનની કુલ રકમ
- આજની તારીખે બાકી લોન
- વ્યાજની રકમ
કલમ 80 E હેઠળ કપાત:
કલમ 80 EE હેઠળ કપાત:
80 EEA હેઠળ કપાત:
કલમ 80 EEB હેઠળ કપાત:
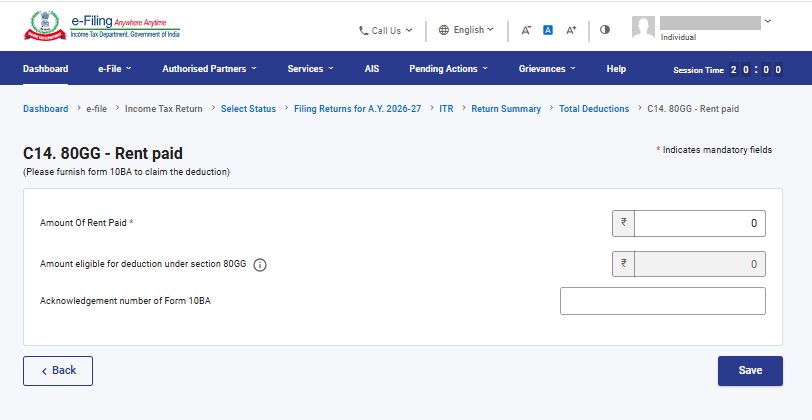
18. જો હું 80GG કલમ હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે કોઈ ફોર્મ ફાઇલ કરવાની જરૂર છે?
જો તમે કલમ 80GG હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે આવકનું રિટર્ન ફાઇલ કરતા પહેલા ફરજિયાતપણે 10 BA માંથી ફાઇલ કરવી પડશે અને આવકનું રિટર્ન ફાઇલ કરતી વખતે શેડ્યૂલ 80 GG માં ફોર્મ 10 BA ની વિગતો (સ્વીકૃતિ નંબર) દાખલ કરવી પડશે.
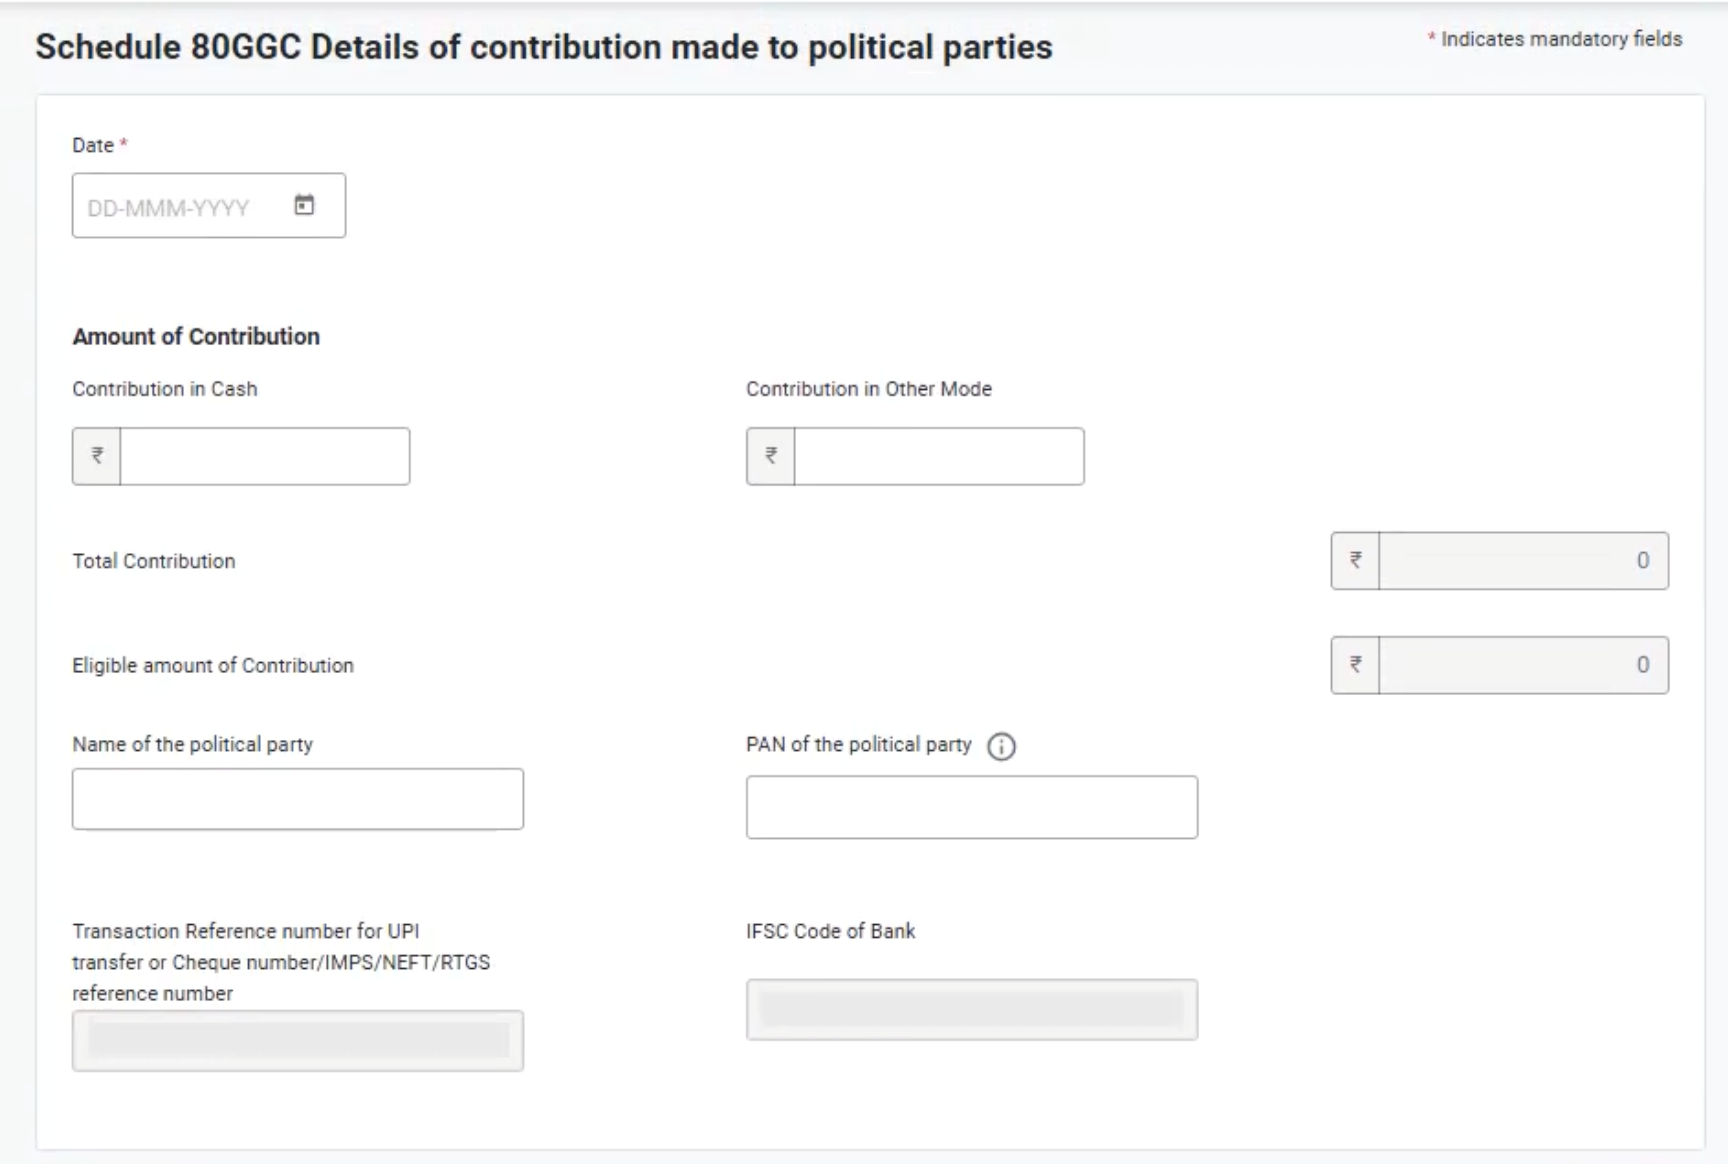
19. જો હું કલમ 80GGC હેઠળ કપાતનો દાવો કરી રહ્યો હોઉં તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
જો તમે કલમ 8GGC હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે રાજકીય પક્ષનું નામ અને PAN જેવી વધારાની વિગતો ફરજિયાતપણે આપવી પડશે.
20. જો હું કલમ 80CCC હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
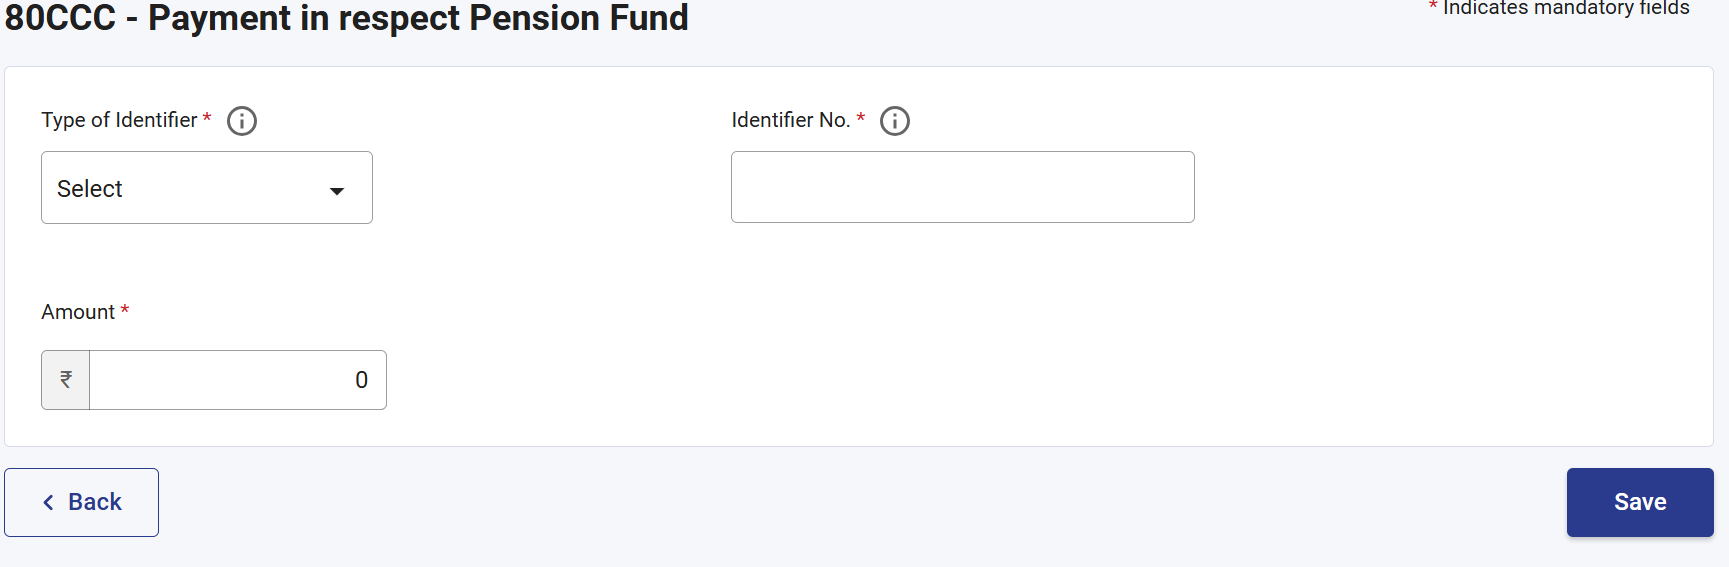
જો તમે કલમ 8CCC હેઠળ કપાતનો દાવો કરવા માંગતા હો તો તમારે નીચેની વિગતો ફરજિયાતપણે પૂરી પાડવી પડશે જેમ કે ઓળખકર્તાનો પ્રકાર જેમ કે PRAN અથવા PRAN સિવાય અન્ય, ઓળખકર્તા નંબર અને રકમની વિગતો. બહુવિધ ઓળખકર્તાઓ ઉમેરવાનો વિકલ્પ પણ આપવામાં આવ્યો છે.
21. AY 2026-27 માટે સંપર્ક વિગતો હેઠળ શેડ્યૂલ વ્યક્તિગત માહિતીમાં કયા ફેરફારો લાગુ પડશે?
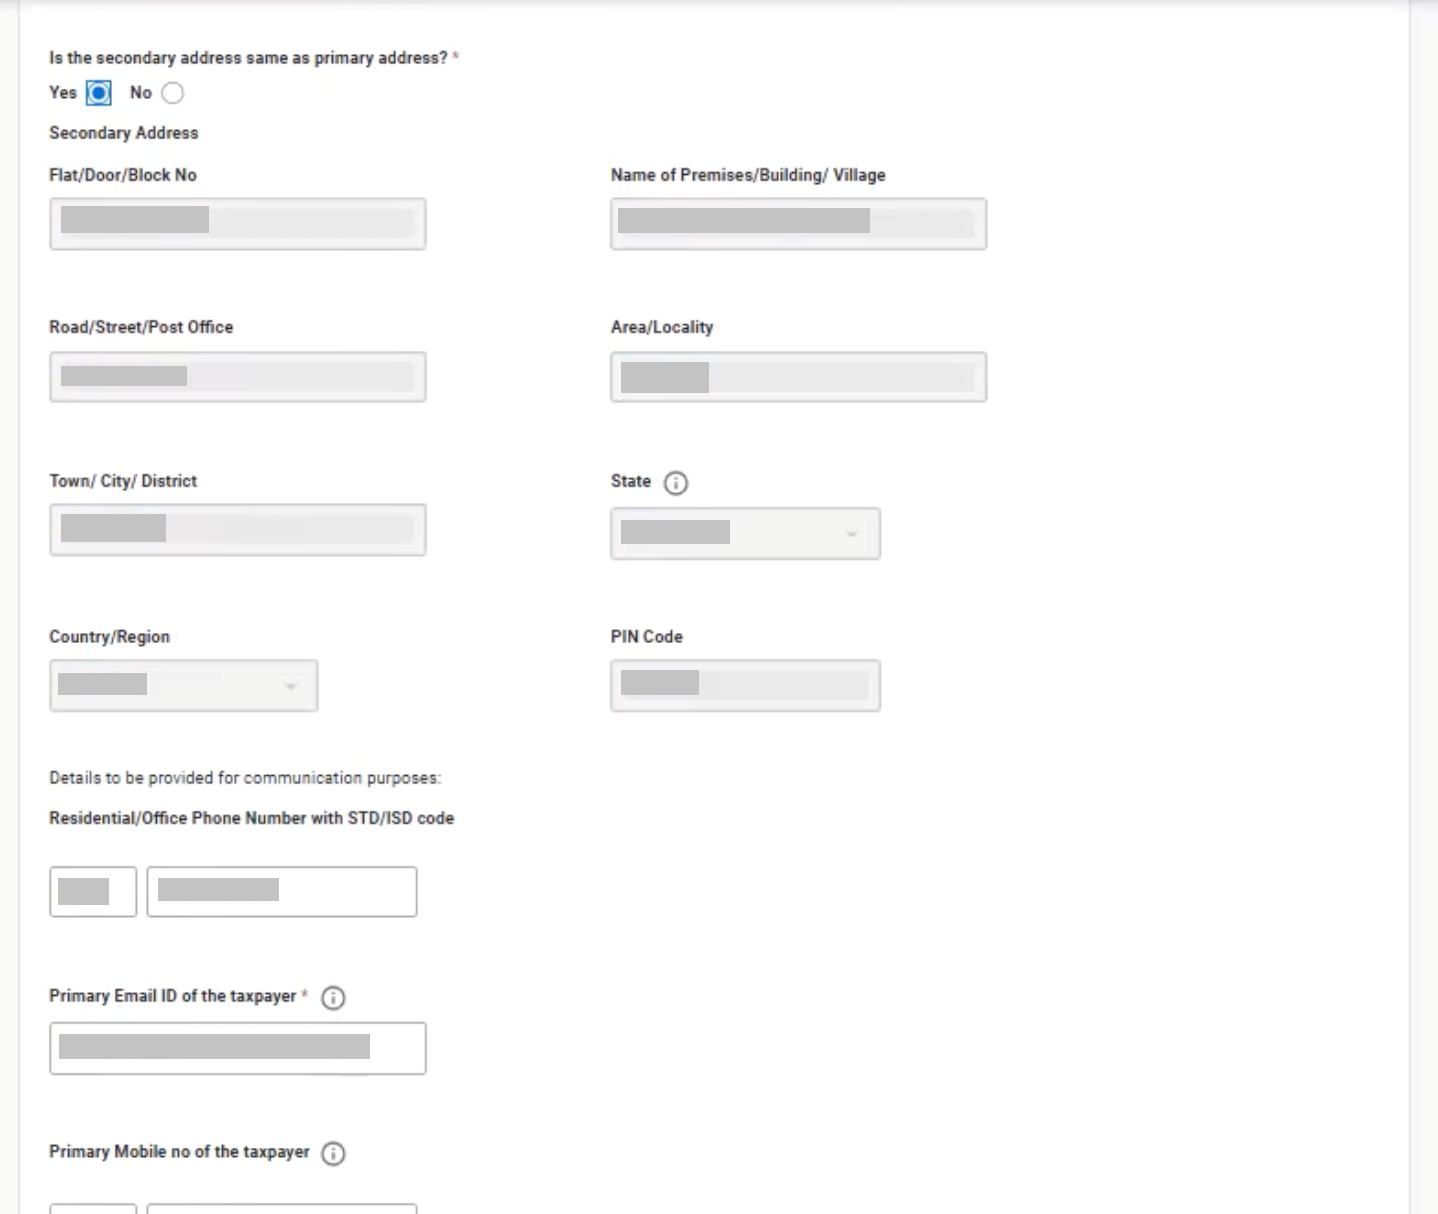
ભાગ A - સામાન્ય માહિતીમાં ગૌણ સરનામા માટે એક નવું ક્ષેત્ર રજૂ કરવામાં આવ્યું છે. કૃપા કરીને નોંધ લો કે વપરાશકર્તાએ સંપર્ક વિગતો સંપાદિત કરવાની અને "શું ગૌણ સરનામું પ્રાથમિક સરનામું જેવું જ છે" તરીકે ફરજિયાત પ્રશ્નનો જવાબ આપવાની જરૂર છે.
22. આવકવેરા અધિનિયમ, 1961 ની કલમ 234-I હેઠળ વસૂલવામાં આવતી ફી માળખું શું છે?
234I એ આકારણી વર્ષના 31 ડિસેમ્બર પછી સુધારેલા રિટર્ન ફાઇલ કરવા પર ચૂકવવાપાત્ર વધારાની ફી છે, જે AY 2026-27 થી લાગુ પડે છે. AY 2026-27 માટે, તે 1 જાન્યુઆરી 2027 થી લાગુ પડે છે. ફી માળખું નીચે આપેલ છે.
- 5 લાખ સુધીની કુલ આવક માટે રૂ. 1000
- 5 લાખથી વધુની કુલ આવક માટે 5000 રૂપિયા
23. જો હું AY 2026-27 માટે કલમ 80G હેઠળ કપાતનો દાવો કરી રહ્યો છું, તો શું મારે કોઈ વધારાની માહિતી આપવાની જરૂર છે?
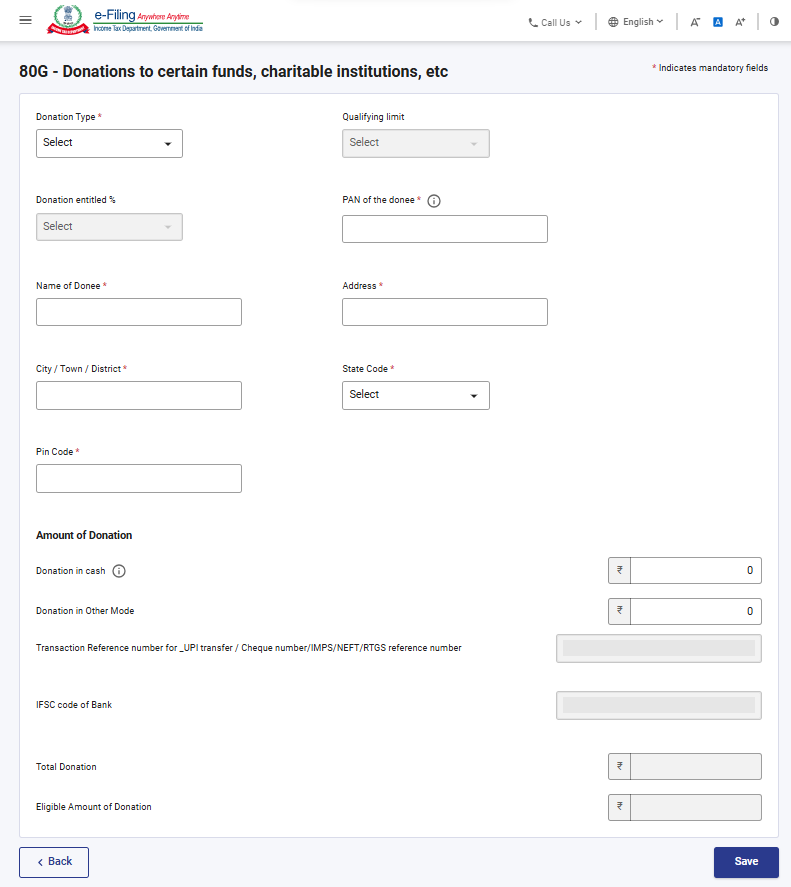
જો તમે કલમ 80G હેઠળ કપાતનો દાવો કરવા માંગતા હો તો તમારે ફરજિયાતપણે વધારાની વિગતો જેમ કે લેવડ -દેવડ સંદર્ભ નંબર અને બેંકનો IFS કોડ પ્રદાન કરવો પડશે.
24. શું મારે AY 2026-27 માટે શેડ્યૂલ CG હેઠળ મૂડી લાભ આવકનો અહેવાલ આપતી વખતે સંપત્તિના ટ્રાન્સફરની તારીખના આધારે વિભાજન પ્રદાન કરવાની જરૂર છે?
23 જુલાઈ 2024 પહેલા અને પછી ટ્રાન્સફરની તારીખના આધારે મૂડી લાભની જાણ કરવાની જરૂરિયાત AY 2026-27 માંથી દૂર કરવામાં આવી છે. કૃપા કરીને નોંધ લો કે ટૂંકા ગાળાના મૂડી લાભ અને લાંબા ગાળાના મૂડી લાભ ચાર્જેબલ દરમાં પણ AY 2026-27 માટે લાગુ દરો અનુસાર ફેરફાર કરવામાં આવ્યા છે.

