ITR-4 (સુગમ) ઓનલાઈન યુઝર મેન્યુઅલ ફાઈલ કરો
1.ઝાંખી
ITR-4 ફાઇલિંગ સેવા નોંધાયેલા વપરાશકર્તાઓ માટે ઇ-ફાઇલિંગ પોર્ટલ પર અને ઑફલાઇન ઉપયોગિતાનો ઍક્સેસ કરવા માટે ઉપલબ્ધ છે. આ સેવા વ્યક્તિગત કરદાતાઓ, HUF અને કંપનીઓ (LLP સિવાય) ને ઇ-ફાઇલિંગ પોર્ટલ પર ઑનલાઇન ITR-4 ફાઇલ કરવા સક્ષમ બનાવે છે.
આ વપરાશકર્તા માર્ગદર્શિકા ઑનલાઇન માધ્યમ દ્વારા ITR-4 ફાઇલ કરવા માટેની તબક્કાવાર પ્રક્રિયાને આવરી લે છે.
2.આ સેવાનો લાભ મેળવવા માટેની પૂર્વજરૂરિયાતો
| સામાન્ય |
|
| અન્ય |
|
3.ફોર્મ વિશે
3.1 હેતુ
આવકવેરા રિટર્ન એ એક ફોર્મ છે જેમાં કરદાતાઓ વાર્ષિક ધોરણે આવકવેરા વિભાગને આવક અને તેના પરના કર વિશેની માહિતી આપે છે. ફોર્મ ITR-4 નો ઉપયોગ નિવાસી વ્યક્તિઓ, HUF અને કંપનીઓ (LLP સિવાય) દ્વારા જૂની અથવા નવી કર પ્રણાલીમાં તેમના આવકવેરા રિટર્ન ફાઇલ કરવા માટે નીચે 3.2 મુજબના માપદંડોને પૂર્ણ કરીને કરી શકાય છે.
3.2 તેનો ઉપયોગ કોણ કરી શકે છે?
ITR-4 નિવાસી વ્યક્તિઓ / HUF / ભાગીદારી પેઢી દ્વારા દાખલ કરી શકાય છે જે નીચેની શરતો પૂર્ણ કરે છે:
• વ્યાપાર અથવા વ્યાવસાયિક આવક ધરાવતા
• કલમ 44AD અથવા 44AE હેઠળ ગણતરી કરાયેલ વ્યાપારમાંથી આવક
• કલમ 44ADA હેઠળ ગણતરી કરાયેલ વ્યાપારમાંથી આવક
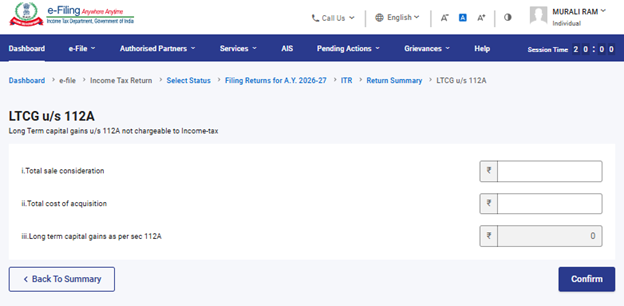
• કલમ 112 A હેઠળ રૂ. 1.25 લાખ સુધી લાંબા ગાળાના મૂડી લાભ (કોઈ આગળ લાવવામાં અથવા આગળ વધારવામાં મૂડી નુકસાન વિના)
• બે કરતાં વધુ ઘરની સંપત્તિમાંથી આવક ન હોવી જોઈએ
કૃપા કરીને નોંધ કરો:
ITR-4 ફોર્મ એવી વ્યક્તિ માટે નથી જે કાં તો કોઈ કંપનીમાં નિદેશક હોય અથવા સૂચિબદ્ધ ન હોય તેવા
ઈક્વિટી શેરમાં રોકાણ કર્યું હોય અથવા જો ESOP પર આવકવેરો મુલતવી રાખવામાં આવ્યો હોય અથવા જેની કૃષિ આવક રૂ. 5000 થી વધુ હોય અથવા ભારતની બહાર સ્થિત સંપત્તિ (કોઈપણ એન્ટિટીમાં નાણાકીય હિત સહિત) હોય.
4. ફોર્મ પર એક નજર
ITR-4 માં સાત વિભાગો છે જે તમારે ઓનલાઈન ફોર્મ સબમિટ કરતા પહેલા ભરવાના છે અને એક પૂર્વાવલોકન પેજ છે જ્યાં તમે તમારી ભરેલી બધી વિગતોને માન્ય કરી શકો છો. વિભાગો નીચે મુજબ છે:
1. વ્યક્તિગત માહિતી
2. એકંદર કુલ આવક
3. જાહેરાત અને છૂટની આવક
4. 112 A હેઠળ લાંબા ગાળાના મૂડી લાભ
5. કુલ કપાત
6. ચુકવેલ કર
7. કુલ કર જવાબદારી
અહીં ITR-4 ના વિવિધ વિભાગોનો એક ટૂંકો પ્રવાસ છે:
4.1 વ્યક્તિગત માહિતી
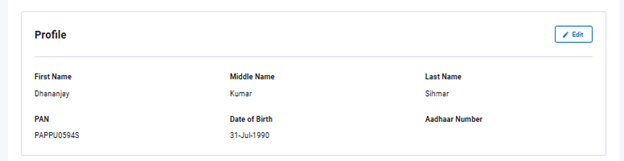
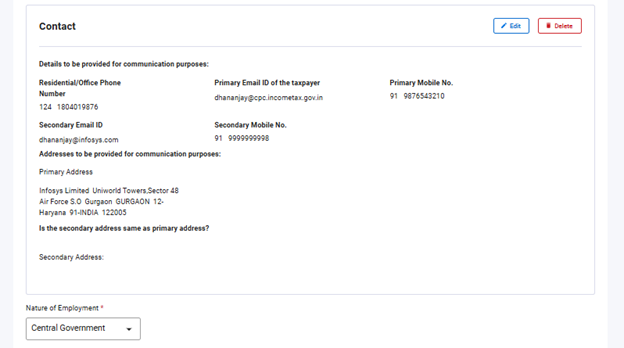
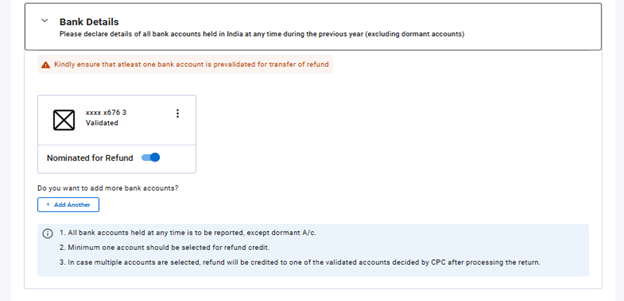
ITR ના વ્યક્તિગત માહિતી વિભાગમાં, તમારે તમારા ઈ-ફાઇલિંગ પ્રોફાઇલમાંથી આપમેળે ભરેલા ડેટાને ચકાસવાની જરૂર છે. તમે ITR ફોર્મમાં તમારા કેટલાક વ્યક્તિગત ડેટાને સીધા સંપાદિત કરી શકશો નહીં. જો કે, તમે તમારા ઈ-ફાઇલિંગ પ્રોફાઇલમાં જઈને જરૂરી ફેરફારો કરી શકો છો. તમે તમારી ઈ-ફાઇલિંગ પ્રોફાઇલમાં તમારી પ્રોફાઇલ વિગતો (ફક્ત આધાર નંબર દાખલ કરી શકાય છે), સંપર્ક વિગતો, ફાઇલિંગ પ્રકારની વિગતો, અધિકૃત પ્રતિનિધિ, ભાગીદાર વિગતો (જો લાગુ હોય તો), અને બેંક વિગતો સંપાદિત કરી શકો છો.
પ્રોફાઈલની વિગતો
સંપર્ક વિગતો:
ફાઈલિંગના પ્રકારની વિગત:
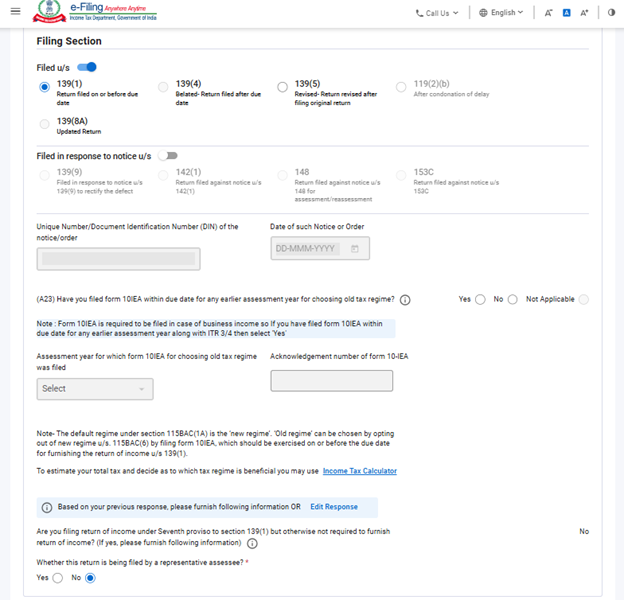
નોંધ:
નાણાકીય અધિનિયમ, 2024 માં કલમ 115BAC(1A) દાખલ કરવામાં આવી છે જેથી કરદાતા વ્યક્તિ, HUF, AOP (સહકારી મંડળી સિવાય), BOI, પછી ભલે તે સમાવિષ્ટ હોય કે ન હોય, અથવા કૃત્રિમ ન્યાયિક વ્યક્તિ હોય, તેમના માટે ડિફોલ્ટ કર પ્રણાલી બનાવવામાં આવે. જો કોઈ કરદાતા નવી કર પ્રણાલી અનુસાર કર ચૂકવવા માંગતો નથી, તો તેણે સ્પષ્ટપણે તેમાંથી બહાર નીકળવું પડશે અને જૂની કર પ્રણાલી હેઠળ કરવેરા લેવાનું પસંદ કરવું પડશે.
વ્યાપાર અથવા વ્યવસાયમાંથી આવક ધરાવતો કરદાતા નવી કર પ્રણાલીમાંથી બહાર નીકળી શકે છે અને સંબંધિત વર્ષ માટે જૂની કર પ્રણાલીમાં જઈ શકે છે. જો કે, વ્યાપાર અથવા વ્યવસાયની આવક સાથે, કરદાતા દર વર્ષે બે પ્રણાલી વચ્ચે પસંદગી કરવા માટે પાત્ર રહેશે નહીં. ફોર્મ 10-IEA ફાઇલ કર્યા પછી કરદાતા નવી કર પ્રણાલીમાંથી બહાર નીકળી ગયા પછી, આગામી વર્ષે નવી કર પ્રણાલીમાં ફરીથી પ્રવેશવાની માત્ર એક જ તક છે. એકવાર કરદાતા નવી પ્રણાલીમાં પાછા ફર્યા પછી, પછી ફરીથી કર પ્રણાલી બદલવાના વિકલ્પો કોઈપણ આગામી વર્ષો માટે ઉપલબ્ધ રહેશે નહીં.
જો કે, તેણે કલમ 139(1) હેઠળ આવકનું રિટર્ન ફાઇલ કરવા માટે નિયત તારીખે અથવા તે પહેલાં ફોર્મ નંબર 10-IEA નાપસંદ કરવાના આ વિકલ્પનો ઉપયોગ કરવો જોઈએ.
- કંપનીઓના કિસ્સામાં આ પ્રશ્ન લાગુ પડતો નથી તેથી કૃપા કરીને "લાગુ પડતું નથી" પસંદ કરો.
- જો તમે ગત વર્ષમાં નવી કર પ્રણાલીમાંથી બહાર નીકળ્યા હોવ અને આકારણી વર્ષ 2026-27 માં સમાન કર પ્રણાલી વિકલ્પ સાથે ચાલુ રાખવા માંગતા હો, તો ITR માં "શું તમે વર્તમાન આકારણી વર્ષમાં નવી કર પ્રણાલીમાં ફરીથી પ્રવેશ કરવા માટે ફોર્મ 10IEA ભર્યું છે?" પ્રશ્ન પસંદ કરો. જવાબમાં 'ના' લખો.
- જો તમે ગત વર્ષમાં નવી કર પ્રણાલીમાંથી બહાર નીકળવાનો વિકલ્પ પસંદ કર્યો હોય અને આકારણી વર્ષ 2026-27 માં નવી કર પ્રણાલીમાંથી બહાર નીકળવાનું ચાલુ રાખવા માંગતા ન હોવ તો "શું તમે વર્તમાન આકારણી વર્ષમાં નવી કર પ્રણાલીમાં ફરીથી પ્રવેશ કરવા માટે ફોર્મ 10IEA ભર્યું છે?" પ્રશ્ન પસંદ કરો અને 'હા' માં જવાબ આપો અને 2026-27 માં નવી કર પ્રણાલીમાં ફરીથી પ્રવેશ કરવા માટે ફોર્મ 10-IEA ફરીથી ફાઇલ કરો.
- ફોર્મ 10-IEA આવકવેરા અધિનિયમ, 1961 ના 139(1) હેઠળ રિટર્ન ફાઇલ કરવાની નિયત તારીખની અંદર ફાઇલ કરવું જરૂરી છે
બેંકની વિગતો:
4.2 એકંદર કુલ આવક
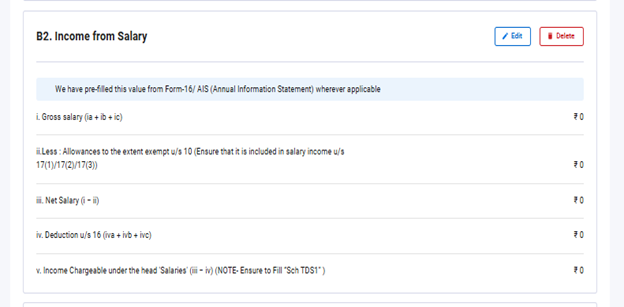
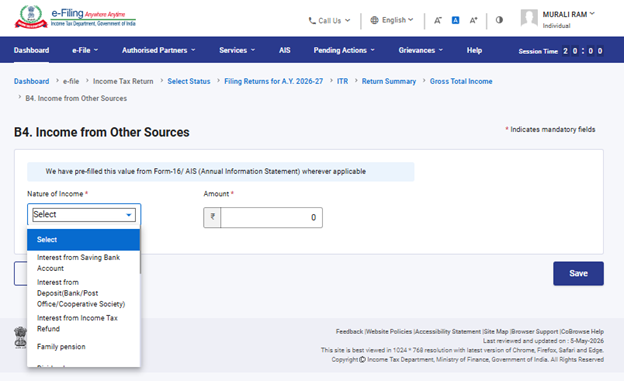
એકંદર કુલ આવક વિભાગમાં, તમારે પહેલાથી ભરેલી માહિતીની સમીક્ષા કરવાની અને પગાર/પેન્શન, ઘરની સંપત્તિ, વ્યાપાર અથવા વ્યવસાય અને અન્ય સ્ત્રોતો (જેમ કે વ્યાજની આવક, કુટુંબ પેન્શન વગેરે)માંથી તમારી આવકના સ્ત્રોતની વિગતોને ચકાસવાની જરૂર છે. તમારે બાકીની / વધારાની વિગતો જો કોઈ હોય તો દાખલ કરવાની પણ જરૂર પડશે.
પગારમાંથી આવક:
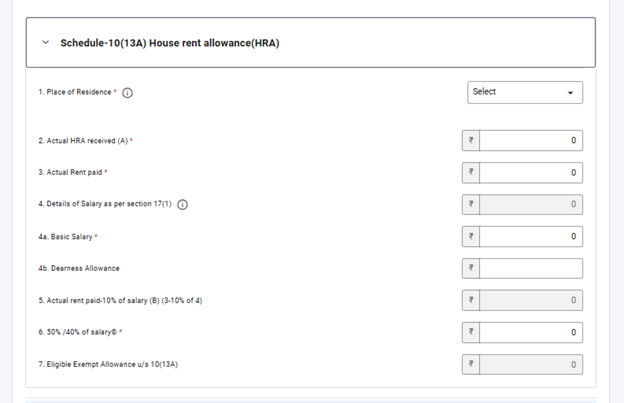
કલમ 10(13A) હેઠળ HRA છૂટનો દાવો કરવા માટેની અતિરિક્ત માહિતી:
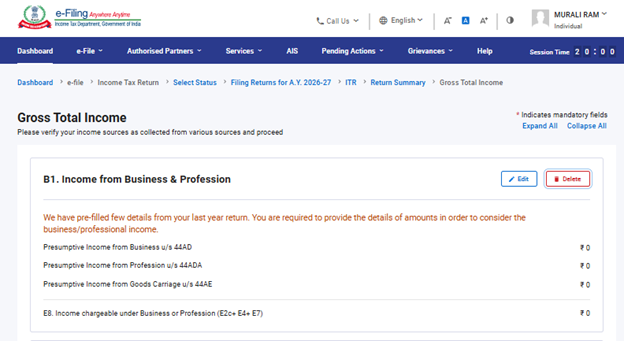
વ્યાપાર અથવા વ્યવસાયમાંથી આવક:
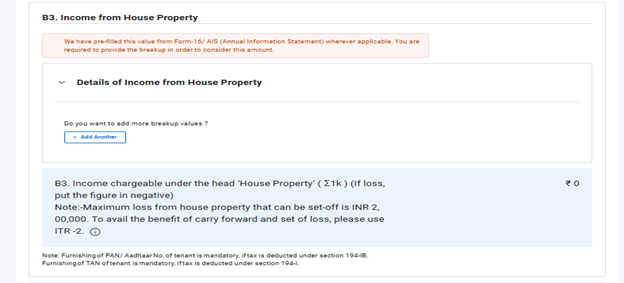
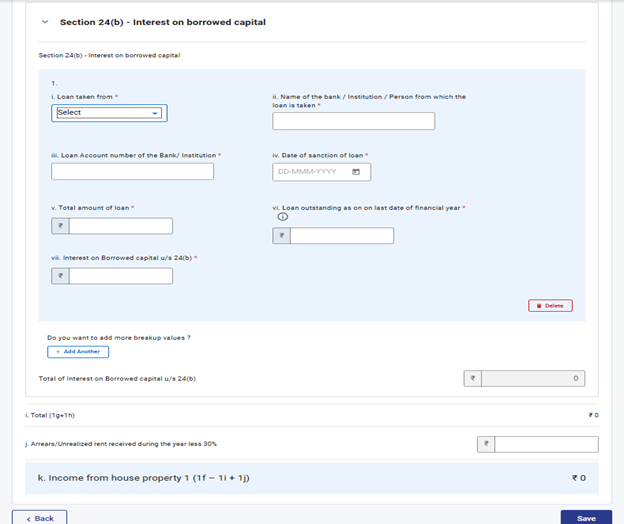
બે ઘરની સંપત્તિ સુધીની આવક અને ઉધાર લીધેલી મૂડી પરના વ્યાજની વિગતો:
અન્ય સ્ત્રોતોમાંથી આવક:
4.3 જાહેર કરેલ અને કરમુક્ત આવક
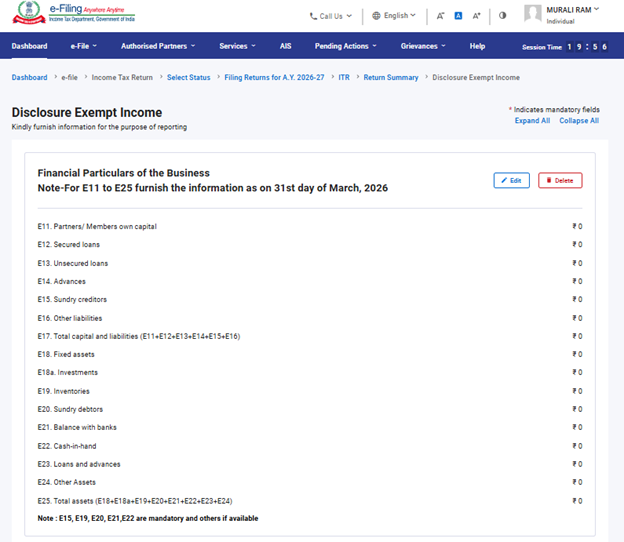
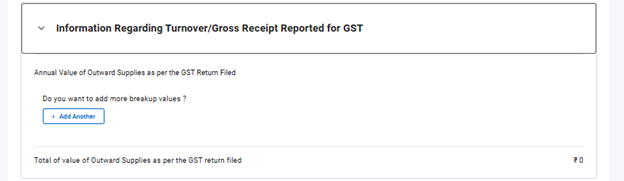
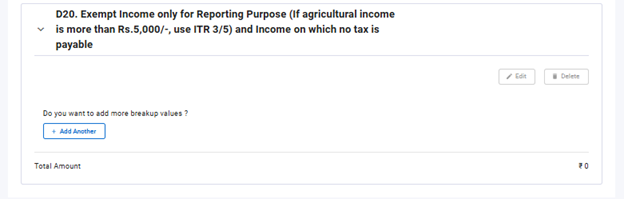
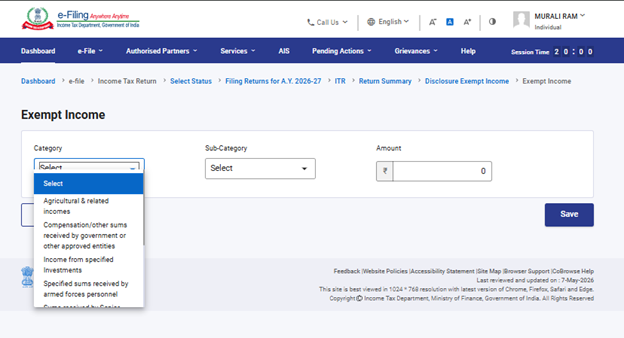
જાહેર કરેલ અને કરમુક્ત આવક વિભાગમાં, તમારે વ્યાપાર સંબંધિત નાણાકીય વિગતો, GST (વૈકલ્પિક) માટે નોંધાયેલ કુલ આવક અને કરમુક્ત આવક સંબંધિત માહિતી પ્રદાન કરવાની જરૂર છે.
4.4 કલમ 112A હેઠળ લાંબા ગાળાના મૂડી લાભ:
4.5 કુલ કપાત
કુલ કપાત વિભાગમાં, તમારે આવકવેરા અધિનિયમ, 1961 ના પ્રકરણ VI-A હેઠળ દાવો કરવા માટે જરૂરી કોઈપણ કપાત ઉમેરવાની અને ચકાસવાની જરૂર છે.
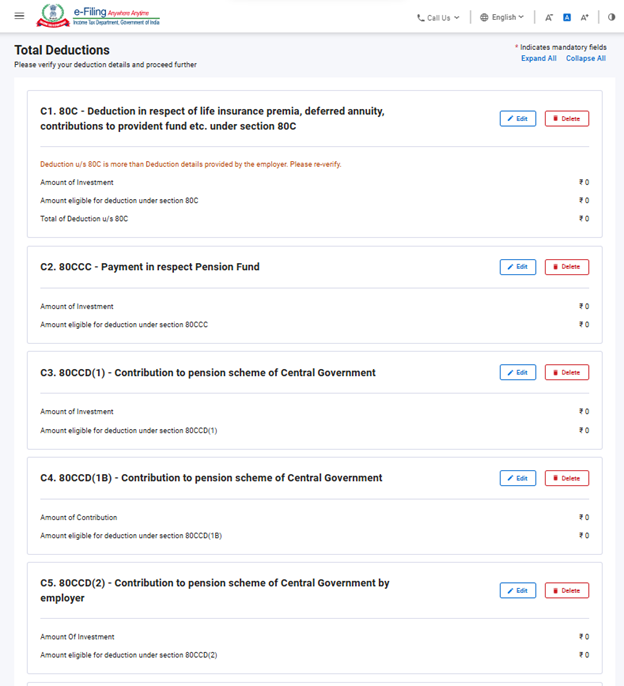
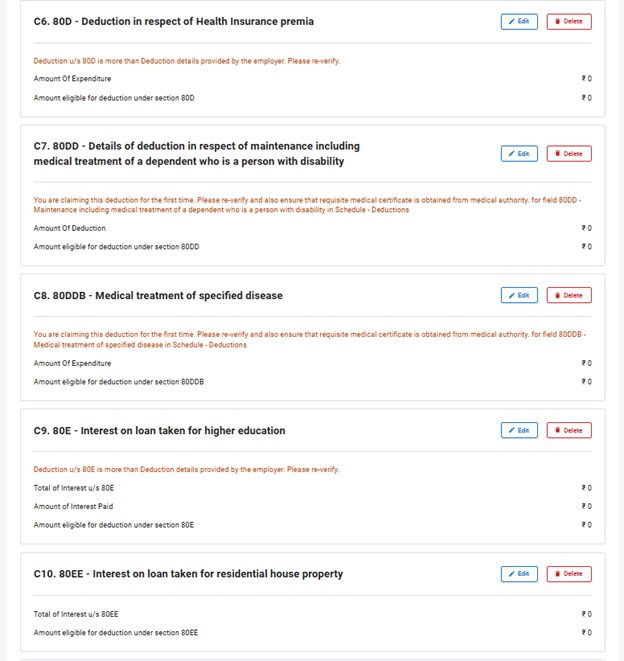
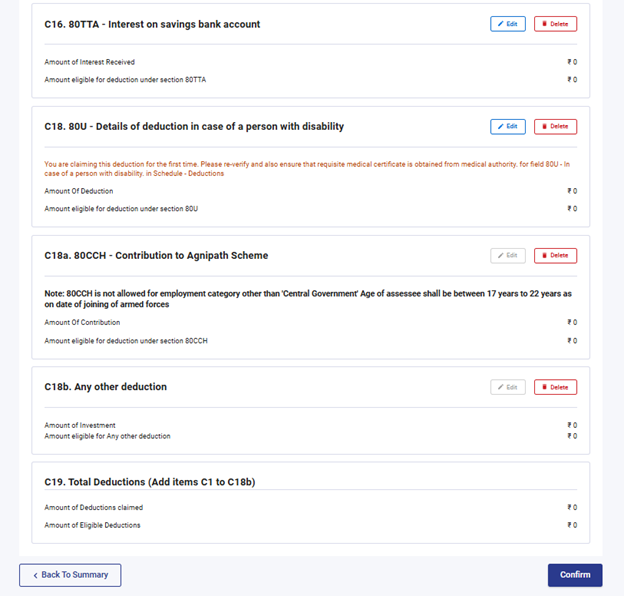
નોંધ: આકારણી વર્ષ 2025-26 થી તમારે કપાતનો દાવો કરવા માટે અતિરિક્ત માહિતી પ્રદાન કરવાની જરૂર છે.
કલમ 80C:
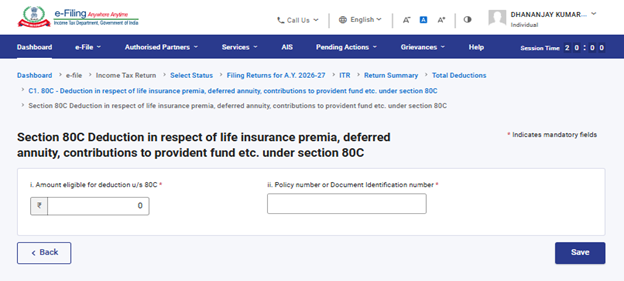
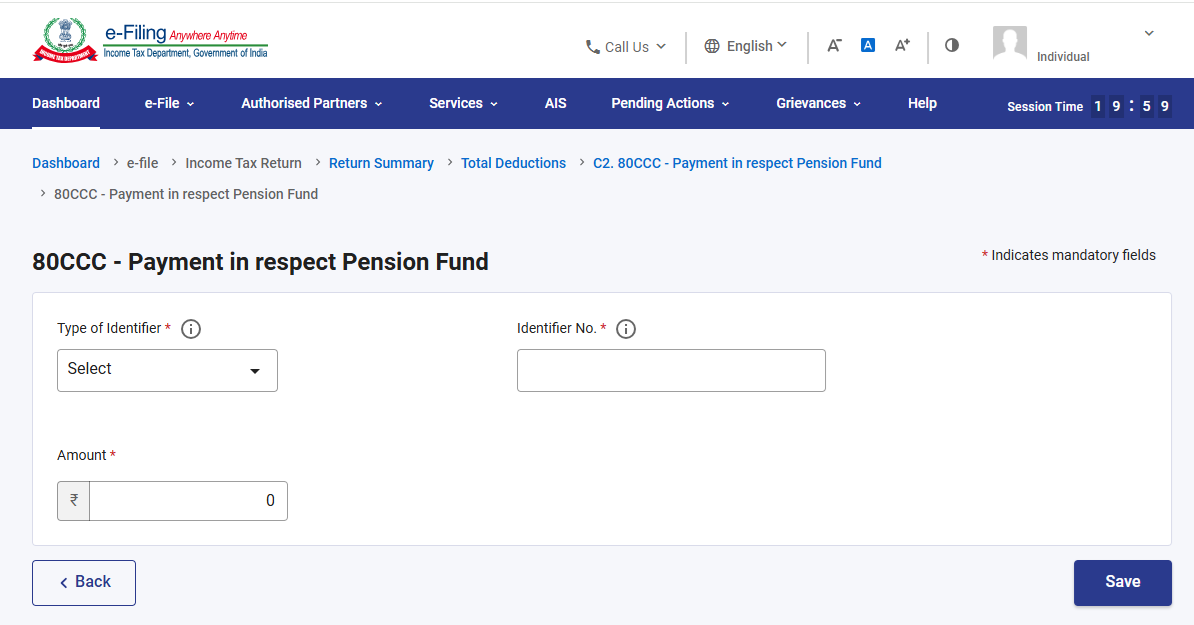
કલમ 80CCC:
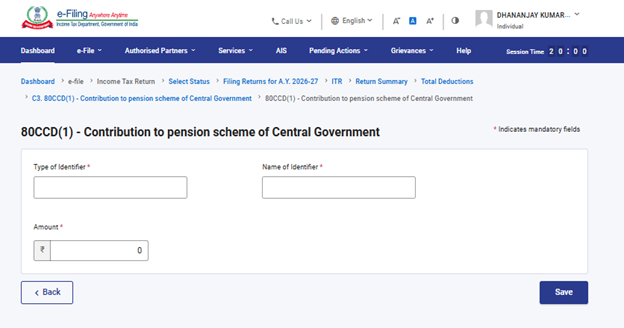
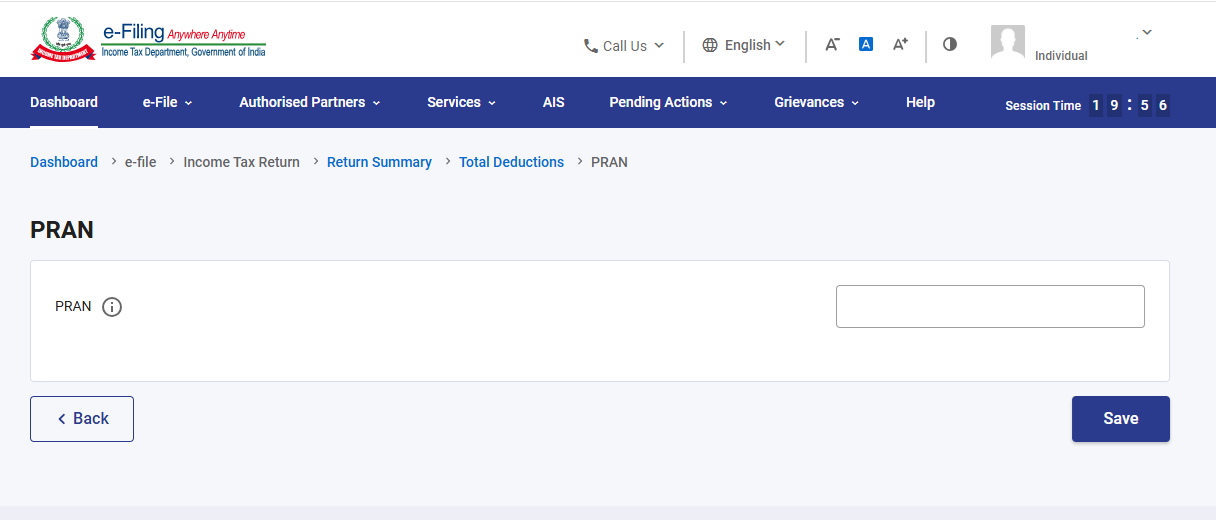
કલમ 80CCD (1) અને કલમ(1B):
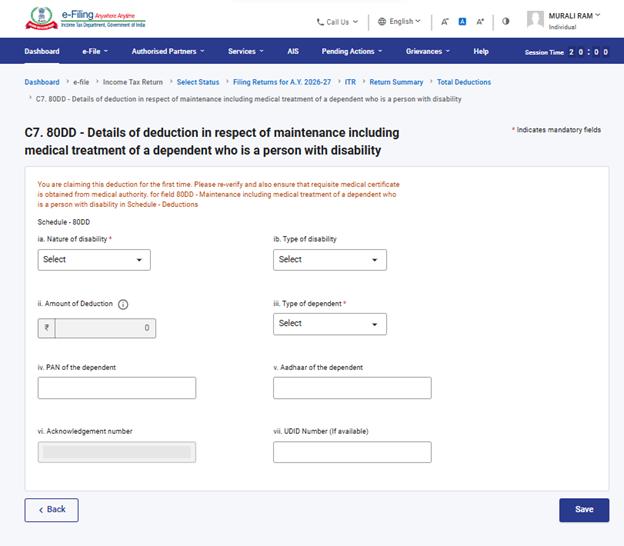
કલમ 80DD:
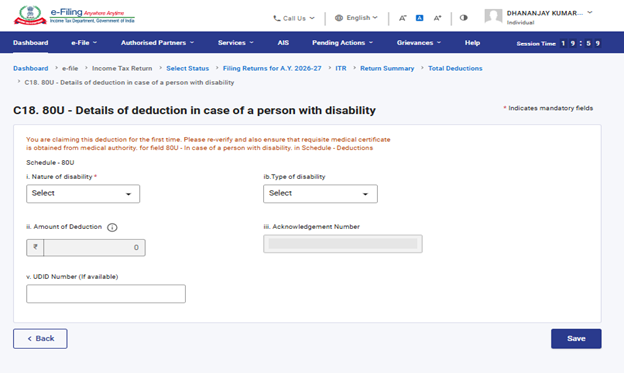
કલમ 80U:
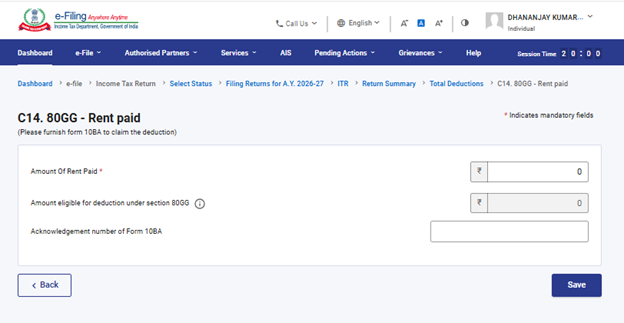
Sકલમ 80GG:
કૃપા કરીને નોંધ કરો:
1. જો તમે જૂની કર પ્રણાલી પસંદ કરી નથી, તો ફક્ત કલમ 80CCD (2)- ટિયર-1 NPS ખાતામાં નોકરીદાતાઓનું યોગદાન અને કલમ 80CCH- અગ્નિવીર કોર્પસ ફંડમાં જમા કરાયેલ રકમ હેઠળ કપાત સક્ષમ કરવામાં આવશે.
2. જો કરદાતાઓ જૂની કર પ્રણાલી પસંદ કરી રહ્યા હોય અને ઓટીઝમ, મગજનો લકવો અથવા બહુવિધ અપંગતા માટે કલમ 80DD અથવા 80U હેઠળ કપાતનો દાવો કરી રહ્યા હોય, તો રિટર્ન ફાઇલ કરતા પહેલા ફોર્મ 10-IA ફાઇલ કરવું ફરજિયાત છે.
3. જો કરદાતાઓ જૂની કર પ્રણાલી પસંદ કરી રહ્યા હોય અને કલમ 80GG હેઠળ કપાતનો દાવો કરી રહ્યા હોય, તો રિટર્ન ફાઇલ કરતા પહેલા ફોર્મ 10BA ફાઇલ કરવું ફરજિયાત છે.
4. PRAN ને 80CCD (1) અને 80CCD(1B) હેઠળ કપાતનો દાવો કરવો ફરજિયાત છે
4.6 ચૂકવેલ કર
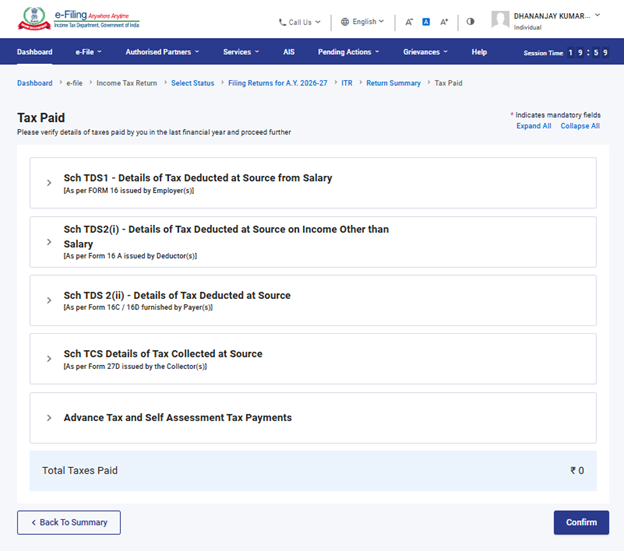
ચૂકવેલ કર વિભાગમાં,, તમારે ગત વર્ષમાં ચૂકવેલ કરની ચકાસણી કરવાની જરૂર છે. કર વિગતોમાં પગાર / ચુકવનાર દ્વારા આપવામાં આવેલ પગાર સિવાયનો TDS, TCS, આગોતરો કર અને સ્વ-આકારણી કરનો સમાવેશ થાય છે.
4.7 કુલ કર જવાબદારી
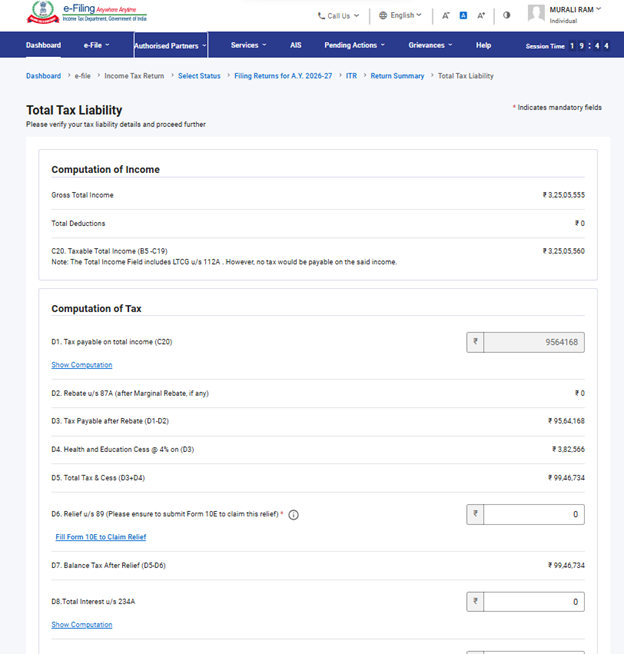
કુલ કર જવાબદારી વિભાગમાં, તમે તમારી આવકની ગણતરી, કરની ગણતરી, અને કુલ કર, ઉપકર અને વ્યાજ જોઈ શકશો. તમારે કર વિભાગની ગણતરીમાં અગાઉ ભરેલા વિભાગો અનુસાર તમારી કર જવાબદારીની વિગતો તપાસવાની જરૂર છે.
5. ITR 4 કેવી રીતે એક્સેસ કરવું અને સબમિટ કરવું
તમે નીચે આપેલ પદ્ધતિઓ દ્વારા તમારું ITR ફાઈલ કરી શકો છો અને સબમિટ કરી શકો છો:
• ઓનલાઈન માધ્યમ
• ઓફલાઇન માધ્યમ
ઓનલાઈન માધ્યમ દ્વારા ITR ફાઈલ અને સબમિટ કરવા માટે નીચેના પગલાં અનુસરો:
પગલું 1:તમારા વપરાશકર્તા ID અને પાસવર્ડનો ઉપયોગ કરીને ઈ-ફાઈલિંગ પોર્ટલમાં લોગઈન કરો.
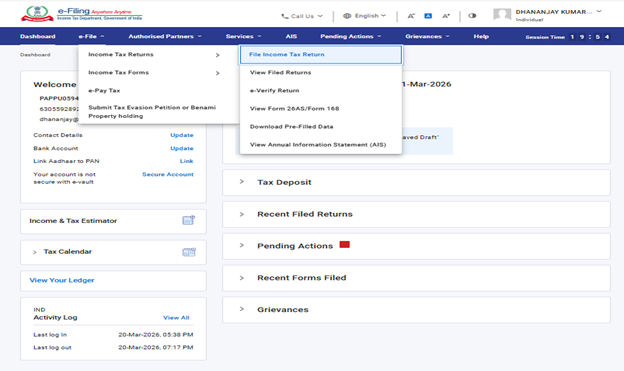
પગલું 2: તમારા ડેશબોર્ડ પર, 'ઈ-ફાઇલ' > 'આવકવેરા રિટર્ન' > 'આવકવેરા રિટર્ન ફાઇલ કરો' પર ક્લિક કરો.
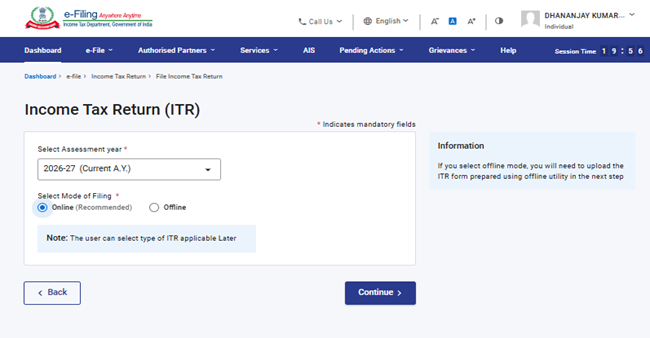
પગલું 3: આકારણી વર્ષ 2026-27 અને ઓનલાઇન ફાઇલિંગની પદ્ધતિ પસંદ કરો અને 'ચાલુ રાખો' પર ક્લિક કરો.
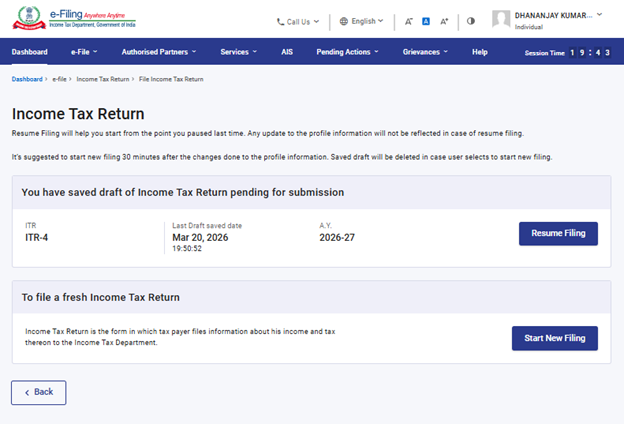
પગલું 4: જો તમે રિટર્નનો ડ્રાફ્ટ સેવ કર્યો હોય અને તે સબમિશન માટે બાકી હોય, તો ફાઇલિંગ ફરી શરૂ કરો પર ક્લિક કરો. જો તમે રિટર્નનો સેવ કરેલો ડ્રાફ્ટ કાઢી નાખવા અને રિટર્ન નવેસરથી તૈયાર કરવાનું શરૂ કરવા માંગતા હો, તો ‘નવું ફાઇલિંગ શરૂ કરો’ પર ક્લિક કરો.
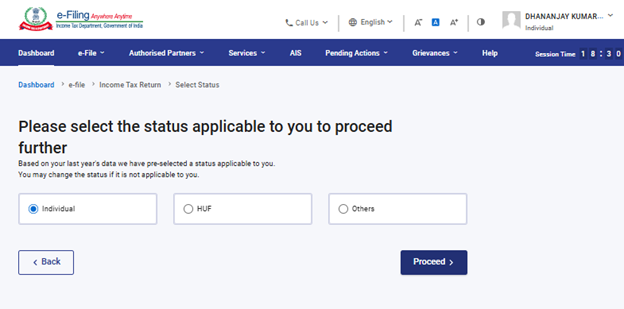
પગલું 5: તમને લાગુ પડતી સ્થિતિ પસંદ કરો અને ‘આગળ વધો’ પર ક્લિક કરો.
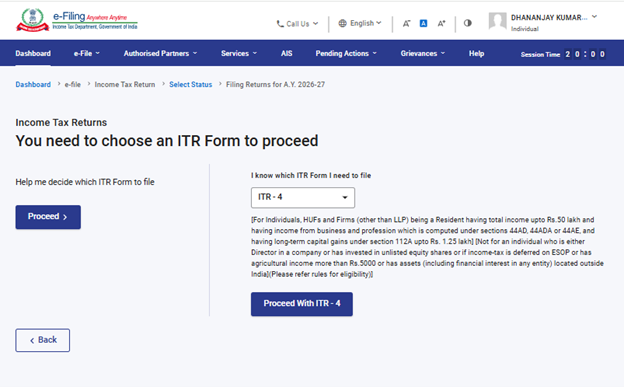
પગલું 6: ડ્રોપડાઉનમાંથી ITR-4 ફોર્મ પસંદ કરો અને ‘ITR-4 સાથે આગળ વધો’ પર ક્લિક કરો. જો તમને ખબર ન હોય કે તમને કયું ITR ફોર્મ લાગુ પડે છે, તો વિઝાર્ડ-આધારિત રિટર્ન ફાઇલિંગ માટે ડાબી બાજુ આગળ વધો બટન પર ક્લિક કરો.
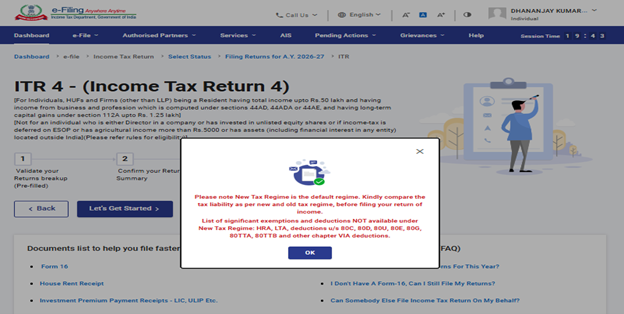
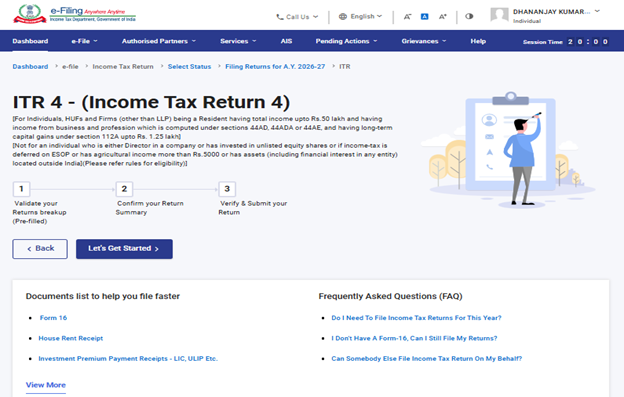
પગલું 7: એકવાર તમે તમારા માટે લાગુ પડતો ITR પસંદ કરી લો, પછી જરૂરી દસ્તાવેજોની યાદી નોંધો અને 'ચાલો શરૂ કરીએ' પર ક્લિક કરો.
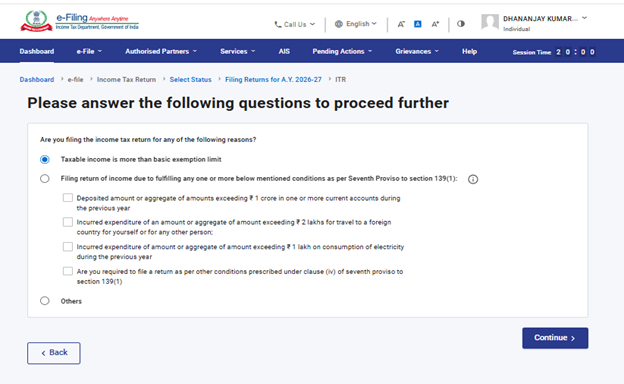
પગલું 8: ITR ફાઇલ કરવાનું કારણ પસંદ કરો અને 'ચાલુ રાખો' પર ક્લિક કરો.
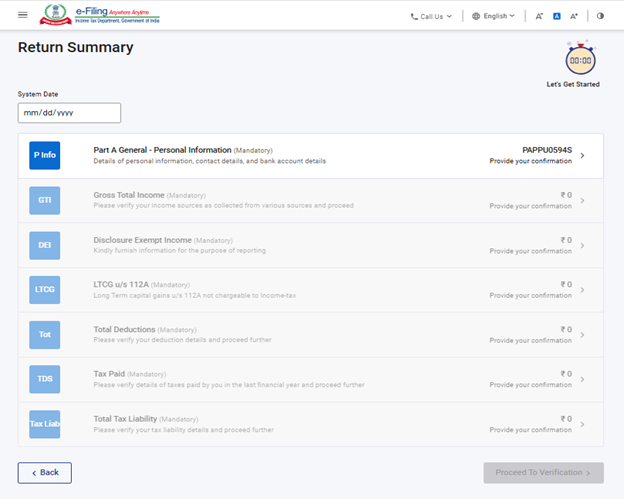
પગલું 9: ITR ફોર્મમાં તમારી પહેલાથી ભરેલી માહિતીની સમીક્ષા કરો અને જો જરૂરી હોય તો તેમાં ફેરફાર કરો.બાકીની / અતિરિક્ત માહિતી (જો જરૂરી હોય તો) દાખલ કરો અને દરેક વિભાગના અંતે 'પુષ્ટિ કરો' પર ક્લિક કરો.
નોંધ:
નાણાકીય અધિનિયમ, 2024 માં કલમ 115BAC(1A) દાખલ કરવામાં આવી છે જેથી કરદાતા વ્યક્તિ, HUF, AOP (સહકારી મંડળી સિવાય), BOI, પછી ભલે તે સમાવિષ્ટ હોય કે ન હોય, અથવા કૃત્રિમ ન્યાયિક વ્યક્તિ હોય, તેમના માટે ડિફોલ્ટ કર પ્રણાલી બનાવવામાં આવે. જો કોઈ કરદાતા નવી કર પ્રણાલી અનુસાર કર ચૂકવવા માંગતો નથી, તો તેણે સ્પષ્ટપણે તેમાંથી બહાર નીકળવું પડશે અને જૂની કર પ્રણાલી હેઠળ કર લેવાનું પસંદ કરવું પડશે.
વ્યાપાર અથવા વ્યવસાયમાંથી આવક ધરાવતા કરદાતા નવી કર પ્રણાલીમાંથી નાપસંદ કરી શકે છે અને સંબંધિત વર્ષ માટે જૂની કર પ્રણાલી પર ફેરબદલ કરી શકે છે. જો કે, તેણે કલમ 139(1) હેઠળ આવકનું રિટર્ન ફાઇલ કરવાની નિયત તારીખે અથવા તે પહેલાં ફોર્મ નંબર 10-IEAમાં આ વિકલ્પનો ઉપયોગ કરવો જોઈએ.
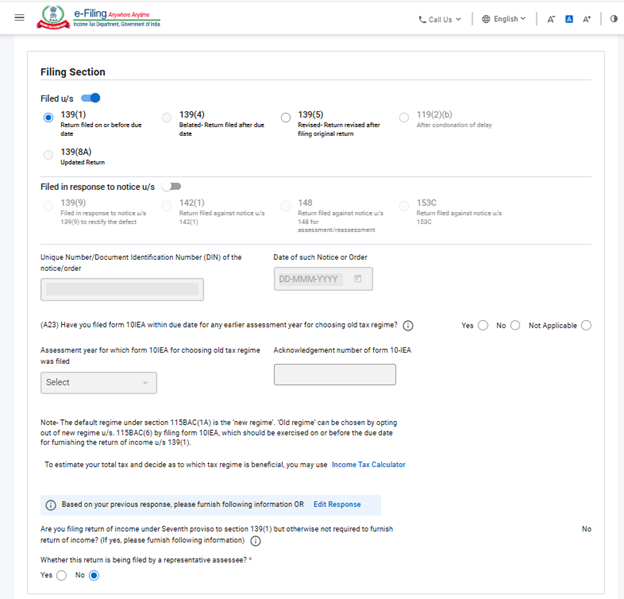
નોંધ:
• જો તમે આકારણી વર્ષ 2025-26 માં નવી કર પ્રણાલીમાંથી બહાર નીકળ્યા હોવ તો: “હા, ના અથવા લાગુ નથી” પસંદ કરો. જો હા પસંદ કરેલ હોય, તો ફાઇલ કરવાની તારીખ અને ફોર્મ 10-IEA ફાઇલ કરવાનો સ્વીકૃતિ નંબર દાખલ કરો.
• જો તમે આકારણી વર્ષ 2025-26 માટે ના અથવા NA પસંદ કરેલ હોય અને વર્તમાન આકારણી વર્ષ 2026-27 માટે નવી કર પ્રણાલીમાંથી બહાર નીકળવા માંગતા હોવ તો: “હા” પસંદ કરો, અન્યથા “ના” પસંદ કરો. જો હા પસંદ કરેલ હોય, તો ફાઇલ કરવાની તારીખ અને ફોર્મ 10-IEA ફાઇલ કરવાનો સ્વીકૃતિ નંબર દાખલ કરો.
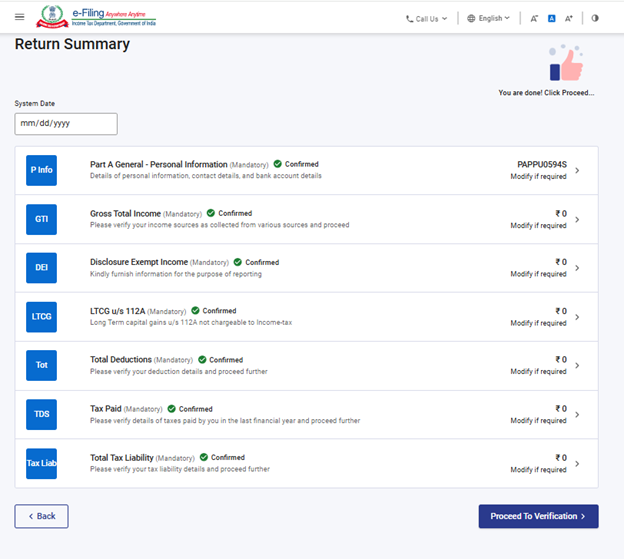
પગલું 10:ITR ફોર્મના વિવિધ વિભાગોમાં તમારી આવક અને કપાતની વિગતો દાખલ કરો. ફોર્મના બધા વિભાગો પૂર્ણ કર્યા પછી અને પુષ્ટિ કર્યા પછી,‘ચકાસણી માટે આગળ વધો’ પર ક્લિક કરો.
પગલું 11: જો કર જવાબદારી હોય તો
તમે આપેલી વિગતોના આધારે તમને તમારા કર ગણતરીનો સારાંશ બતાવવામાં આવશે. જો ગણતરીના આધારે કર જવાબદારી ચૂકવવાપાત્ર હોય, તો તમને પેજની નીચ "હમણાં ચૂકવો" અને "પછી ચૂકવો" વિકલ્પો મળશે. "હમણાં ચૂકવો" વિકલ્પનો ઉપયોગ કરવાની ભલામણ કરવામાં આવે છે
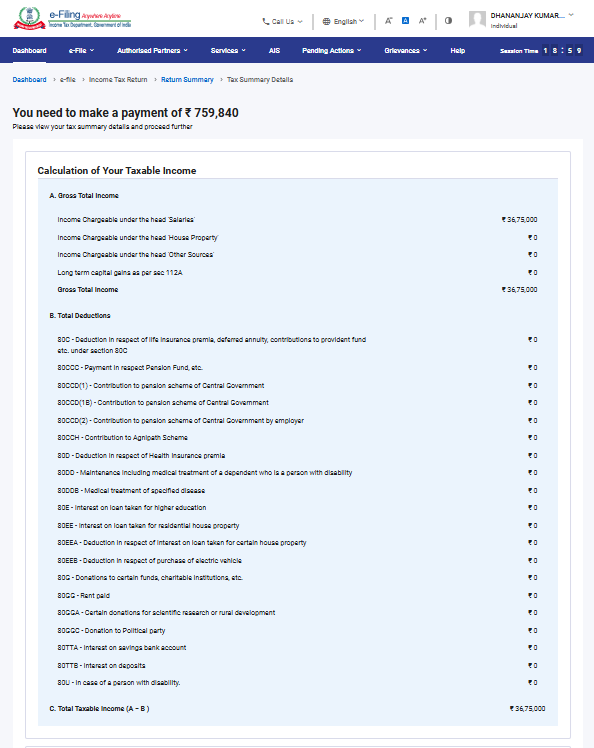
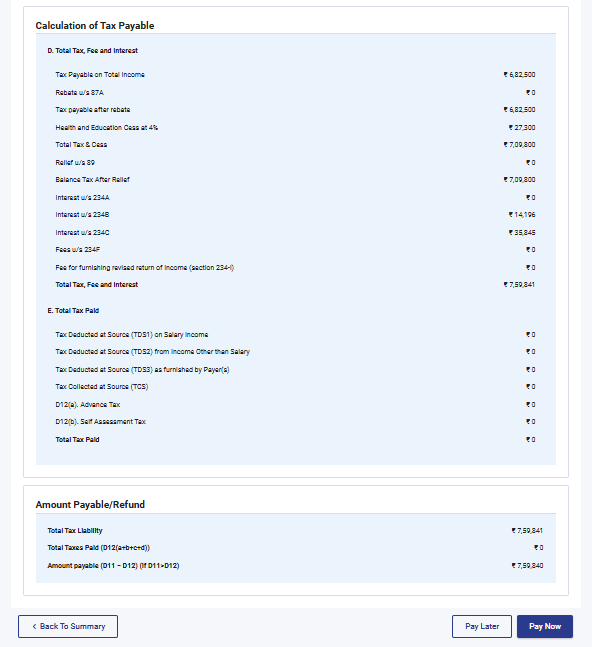
પગલું 11a(i): જો તમે "હમણાં ચૂકવો" પર ક્લિક કરો છો, તો તમને ઈ-ચુકવણી કર સેવા પર લઈ જવામાં આવશે. 'ચાલુ રાખો' પર ક્લિક કરો.
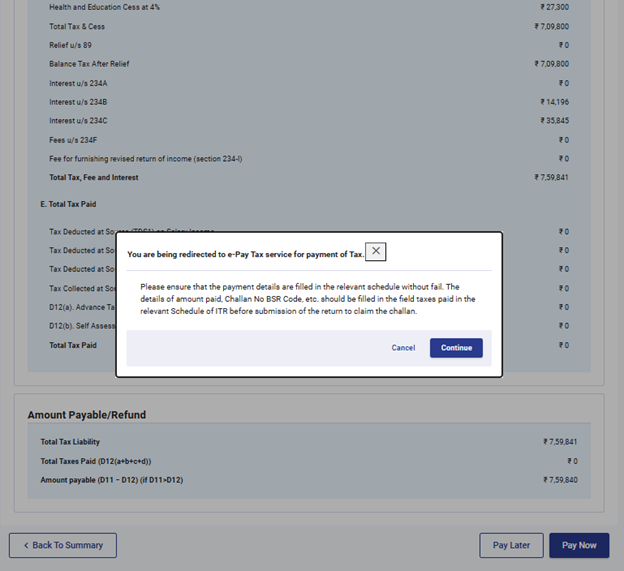
• નોંધ: તમે ચાલુ રાખો પર ક્લિક કરશો તે પછી તમને કર ચુકવણી કરવા માટે પોર્ટલ પરના ઈ-ચુકવણી કર પેજ પર લઈ જવામાં આવશે. વધુ જાણવા માટે ઈ-ચુકવણી કર વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
પગલું 11a(ii):ઈ-ફાઈલિંગ પોર્ટલ દ્વારા સફળ ચુકવણી પછી, સફળતાનો સંદેશ પ્રદર્શિત થાય છે. ITR ફાઇલ કરવાનું પૂર્ણ કરવા માટે 'રિટર્ન ફાઇલિંગ પર પાછા જાઓ' પર ક્લિક કરો.
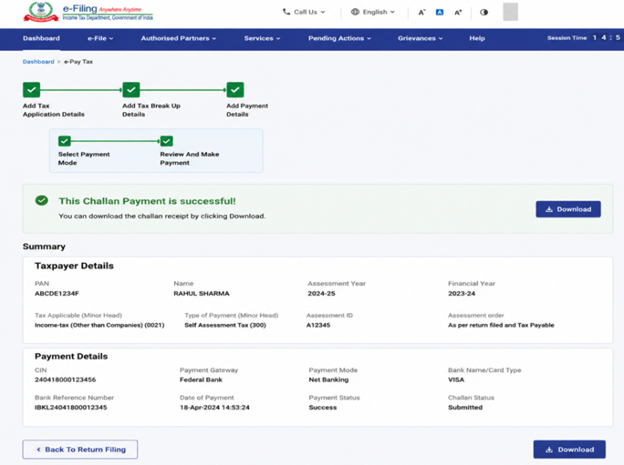
• જો તમે પછીથી ચૂકવણી કરવાનું પસંદ કરો છો, તો તમે તમારું આવકવેરા રિટર્ન ફાઇલ કર્યા પછી ચુકવણી કરી શકો છો, પરંતુ ડિફોલ્ટમાં કરદાતા તરીકે ગણવામાં આવવાનું જોખમ રહેલું છે, અને ચૂકવવાપાત્ર કર પર વ્યાજ ચૂકવવાની જવાબદારી ઊભી થઈ શકે છે.
પગલું 12:જો કોઈ કર જવાબદારી ચૂકવવાપાત્ર ન હોય, અથવા કર ગણતરીના આધારે રિફંડ હોય, તો તમને 'તમારા રિટર્નનું પૂર્વાવલોકન કરો અને સબમિટ કરો' પેજ પર લઈ જવામાં આવશે.
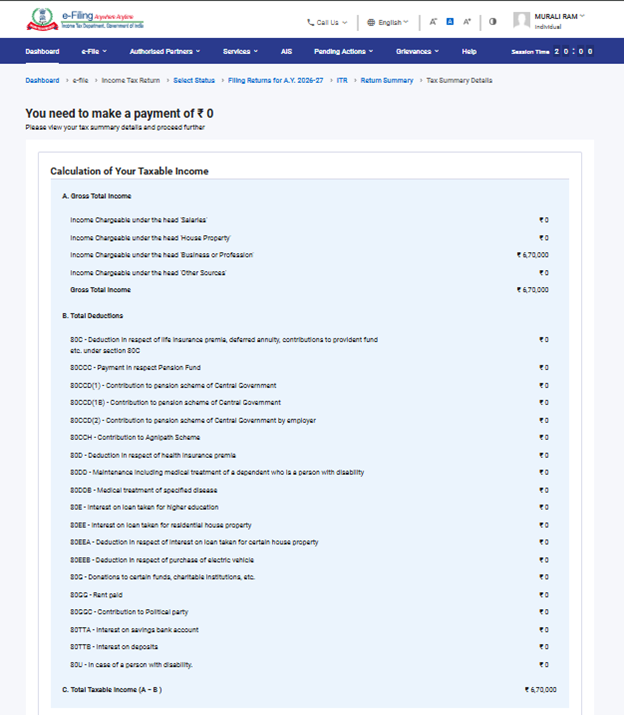
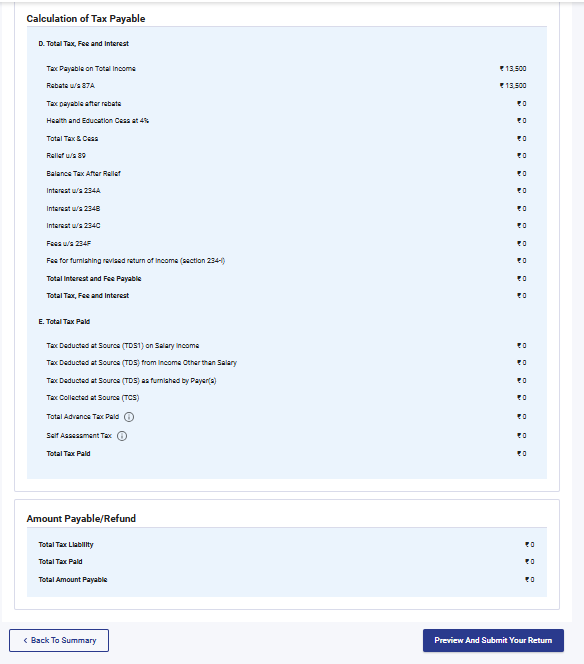
પગલું 13: તમારા રિટર્નનું પૂર્વાવલોકન કરો અને સબમિટ કરો પેજ પર, નામ અને અન્ય વિગતો આપમેળે ભરાઈ જશે. ઘોષણા ચેકબોક્સ પસંદ કરો, સ્થળ દાખલ કરો અને ‘માન્યતા માટે આગળ વધો’ પર ક્લિક કરો.
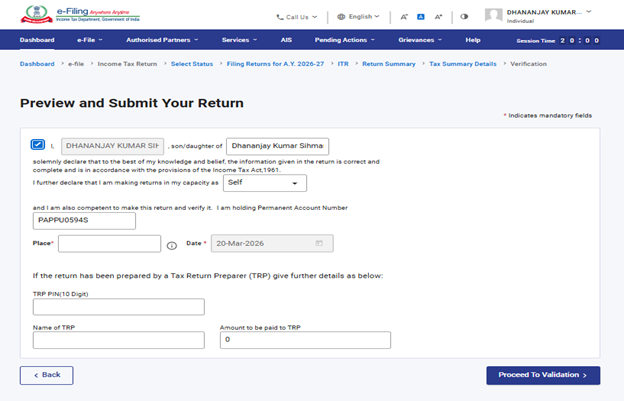
નોંધ:જો તમે તમારું રિટર્ન તૈયાર કરવામાં કોઈ કર રિટર્ન તૈયાર કરનાર અથવા TRPને સામેલ કર્યો ન હોય, તો TRP સંબંધિત ટેક્સ્ટબોક્સ ખાલી રાખી શકો છો.
પગલું 14:એકવાર આંતરિક માન્યતા સફળ થઈ જાય, પછી 'પૂર્વાવલોકન' પર ક્લિક કરો.
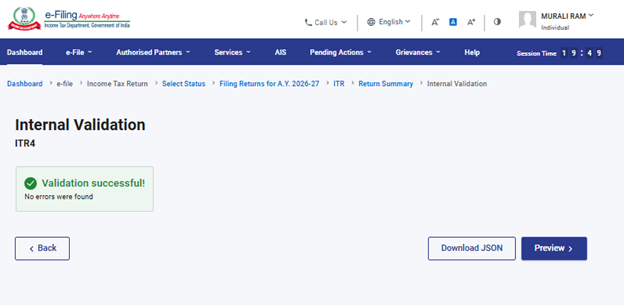
નોંધ:જો તમને તમારા રિટર્નમાં ભૂલોની યાદી બતાવવામાં આવે, તો તમારે ભૂલો સુધારવા માટે ફોર્મ પર પાછા જવું પડશે. જો કોઈ ભૂલો ન હોય, તો તમે તમારા રિટર્નનું પ્રીવ્યુ કરવા માટે આગળ વધી શકો છો.
પગલું 15: રીટર્ન પેજના પૂર્વાવલોકન પર 'માન્યતા માટે આગળ વધો' પર ક્લિક કરો.
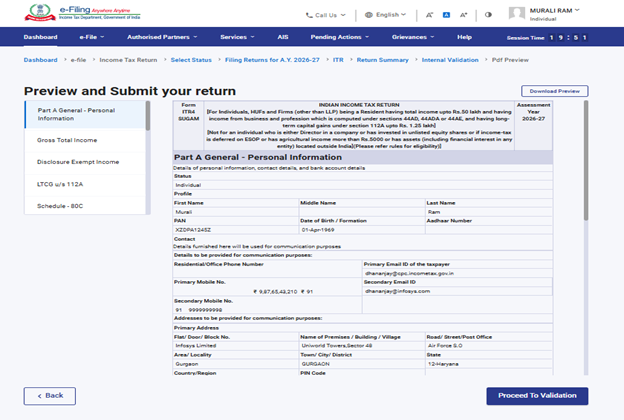
પગલું 16: એકવાર માન્ય થઈ ગયા પછી, 'ચકાસણી માટે આગળ વધો' પર ક્લિક કરો.
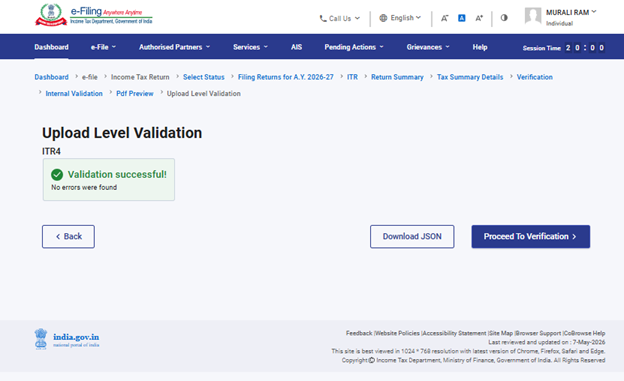
નોંધ: તમને તમારા રિટર્નમાં, જો કોઈ હોય તો, માન્યતા ભૂલોની યાદી બતાવવામાં આવશે. ભૂલોને સુધારવા માટે તમારે ફોર્મ પર પાછા જવાની જરૂર છે. જો કોઈ ભૂલો ન હોય, તો તમે 'ચકાસણી માટે આગળ વધો' પર ક્લિક કરીને તમારા રિટર્નની ઈ-ચકાસણી માટે આગળ વધી શકો છો.
પગલું 17: 'તમારી ચકાસણી પૂર્ણ કરો' પેજ પર, તમારા પસંદગીના વિકલ્પને પસંદ કરો અને 'ચાલુ રાખો' પર ક્લિક કરો.
તમારા રિટર્નની ચકાસણી કરવી ફરજિયાત છે, અને ઇ-ચકાસણી (ભલામણ કરેલ વિકલ્પ - હમણાં ઇ-ચકાસણી કરો) તમારા ITR ને ચકાસવાનો સૌથી સરળ રસ્તો છે - તે ઝડપી, પેપરલેસ અને સ્પીડ પોસ્ટ દ્વારા CPC ને સહી કરેલ ભૌતિક ITR-V મોકલવા કરતાં વધુ સુરક્ષિત છે.
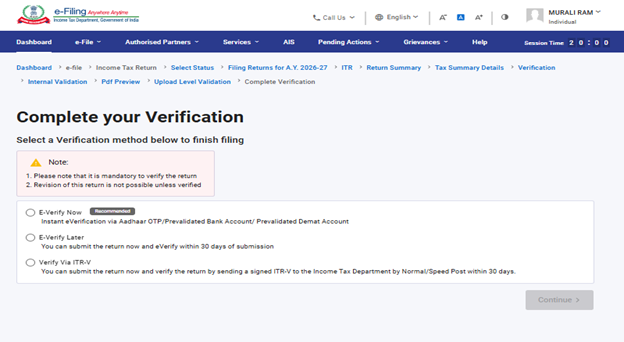
નોંધ: જો તમે પછીથી ઇ-ચકાસણી કરો પસંદ કરો છો, તો તમે તમારું રિટર્ન સબમિટ કરી શકો છો, જોકે, તમારે તમારા ITR ફાઇલ કર્યાના 30 દિવસની અંદર તમારા રિટર્નની ચકાસણી કરવાની જરૂર પડશે.
પગલું 18:ઇ-ચકાસણી પેજ પર, તમે જેના દ્વારા રિટર્નની ઇ-ચકાસણી કરવા માંગો છો તે વિકલ્પ પસંદ કરો અને 'ચાલુ રાખો' પર ક્લિક કરો.
નોંધ:
• વધુ જાણવા માટે ઈ-ચકાસણી કેવી રીતે કરવી તે વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
• જો તમે ITR-V દ્વારા ચકાસણી પસંદ કરો છો, તો તમારે 30 દિવસની અંદર સ્પીડ પોસ્ટ દ્વારા સેન્ટ્રલાઇઝ્ડ પ્રોસેસિંગ સેન્ટર, ઇન્કમ ટેક્સ વિભાગ, બેંગલુરુ 560500 ને તમારા ITR-V ની સહી કરેલી ભૌતિક નકલ મોકલવાની જરૂર છે.
• કૃપા કરીને ખાતરી કરો કે તમે તમારા બેંક ખાતાને પહેલાથી માન્ય કર્યું છે જેથી બાકી રહેલા કોઈપણ રિફંડ તમારા બેંક ખાતામાં જમા થઈ શકે.
• વધુ જાણવા માટે મારું બેંક ખાતું વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
કૃપા કરીને નોંધ કરો: 2024 ના અધિસૂચના નંબર 2 મુજબ તારીખ 31/03/2024-
1. જ્યાં આવકનું રિટર્ન અપલોડ કરવામાં આવે છે અને અપલોડ કર્યાના 30 દિવસની અંદર ઈ-ચકાસણી/ITRV સબમિટ કરવામાં આવે છે - આવા કિસ્સાઓમાં આવકનું રિટર્ન અપલોડ કરવાની તારીખને આવકનું રિટર્ન ભરવાની તારીખ તરીકે ગણવામાં આવશે.
2. જ્યાં આવકનું રિટર્ન અપલોડ કરવામાં આવ્યું હોય પરંતુ ઈ-ચકાસણી અથવા ITR-V અપલોડ કર્યાના 30 દિવસ પછી સબમિટ કરવામાં આવે - આવા કિસ્સાઓમાં ઈ-ચકાસણી/ITR-V સબમિશનની તારીખને આવકનું રિટર્ન રજૂ કરવાની તારીખ તરીકે ગણવામાં આવશે અને લાગુ પડતા અધિનિયમ હેઠળ રિટર્ન મોડું ફાઈલ કરવાના તમામ પરિણામો લાગુ પડશે.
૩. નિયત ફોર્મેટમાં અને નિયત રીતે ચકાસાયેલ ITR-V સામાન્ય અથવા સ્પીડ પોસ્ટ દ્વારા અથવા અન્ય કોઈપણ માધ્યમ દ્વારા ફક્ત નીચેના સરનામે મોકલવામાં આવશે: સેન્ટ્રલાઈઝ્ડ પ્રોસેસિંગ સેન્ટર, આવકવેરા વિભાગ, બેંગલુરુ - 560500, કર્ણાટક.
૪. આવકનું રિટર્ન અપલોડ કર્યાની તારીખથી 30 દિવસના સમયગાળાની આકારણી માટે, CPC પર યોગ્ય રીતે ચકાસાયેલ ITR-V પ્રાપ્ત થવાની તારીખ ધ્યાનમાં લેવામાં આવશે.
5. વધુમાં સ્પષ્ટતા કરવામાં આવે છે કે જ્યાં ઉલ્લેખિત સમય મર્યાદામાં અપલોડ કર્યા પછી આવકનું રિટર્ન ચકાસવામાં ન આવે ત્યાં આવા રિટર્નને અમાન્ય ગણવામાં આવશે.
એકવાર તમે તમારા રિટર્નની ઈ-ચકાસણી' કરી લો, પછી લેવડ -દેવડ ID અને સ્વીકૃતિ નંબર સાથે એક સફળતાનો સંદેશ પ્રદર્શિત થશે. તમને ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલા તમારા મોબાઈલ નંબર અને ઈ-મેઈલ ID પર એક પુષ્ટિકરણ સંદેશ પણ પ્રાપ્ત થશે.