ફોર્મ 10E વપરાશકર્તા માર્ગદર્શિકા
1. ઝાંખી
કુલ આવકવેરાની જવાબદારી ચોક્કસ નાણાકીય વર્ષ દરમિયાન કમાયેલ કુલ આવકના આધારે ગણવામાં આવે છે. જોકે, જો તે ચોક્કસ નાણાકીય વર્ષની આવકમાં પગાર સ્વરૂપની આગોતરી અથવા બાકી રકમનો સમાવેશ થાય, તો આવકવેરા અધિનિયમ વધારાના કર જવાબદારીના બોજ માટે (કલમ 89 હેઠળ) રાહત આપે છે.
ફોર્મ 10E આવી રાહતનો દાવો કરવા માટે દાખલ કરવું જરૂરી છે. આવકવેરા રિટર્ન ફાઈલ કરતા પહેલાં ફોર્મ 10E દાખલ કરવું સલાહ આપવામાં આવે છે. આ ફોર્મ ઈ-ફાઈલિંગ પોર્ટલ પર ઉપલબ્ધ છે. જો ફોર્મ 10E દાખલ ન કરવામાં આવે અને કરદાતા કલમ 89 હેઠળ રાહતનો દાવો કરે, તો દાખલ કરાયેલ ITR પ્રક્રિયા કરવામાં આવશે પરંતુ દાવો કરેલ રાહત મંજૂર કરવામાં નહીં આવે. પગાર હેઠળની બાકી/આગોતરી આવક પર કર રાહતનો દાવો કરવા માટે ફોર્મ 10E દાખલ કરવું ફરજિયાત છે. ફોર્મ 10E ફક્ત ઓનલાઈન માધ્યમ દ્વારા જ સબમિટ કરી શકાય છે.
2. આ સેવા મેળવવા માટેની પૂર્વશરતો
- તમે ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ વપરાશકર્તા હોવા જોઈએ.
- કરદાતાના PAN ની સ્થિતિ "સક્રિય" હોવી જોઈએ.
3. ફોર્મ વિશે
3.1 હેતુ
આવકવેરા અધિનિયમની કલમ 89 હેઠળ કરદાતાને નાણાકીય વર્ષ દરમિયાન આગોતરી અથવા બાકી રૂપે મળેલ પગાર અથવા કુટુંબ પેન્શન, નિવૃત્તી લાભ/ગ્રેચ્યુઈટી, કપાત વળતર અથવા રૂપાંતરિત પેન્શન માટે રાહત આપવામાં આવે છે. આ રાહત એટલા માટે આપવામાં આવે છે કારણ કે કુલ આવકની આકારણી એવા દરે કરવામાં આવે છે જે સામાન્ય રીતે લાગુ પડતાં દર કરતાં વધુ હોય છે. આવી રાહતનો દાવો ફોર્મ 10E માં તમારી આવકની વિગતો રજૂ કરીને કરી શકાય છે.
3.2 તેનો ઉપયોગ કોણ કરી શકે છે?
ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલા બધા વપરાશકર્તાઓ, વ્યક્તિગત રીતે આવક વેરા અધિનિયમ,1961 ની કલમ 89 મુજબ રાહતનો દાવો કરવા માટે ફોર્મ 10E માં તેમની આવકની વિગતો રજૂ કરી શકે છે.
3.3 ફોર્મ પર એક નજર
ફોર્મ 10E માં સાત ભાગો છે:
- બિડાણ I - પાછલો બાકી પગાર/ પાછલું બાકી પ્રાપ્ત થયેલ કૌટુંબિક પેન્શન.
- બિડાણ I - પગાર / અગાઉથી પ્રાપ્ત થયેલ કૌટુંબિક પેન્શન.
- બિડાણ II & IIA - ભૂતકાળની સેવાઓના સંદર્ભમાં ગ્રેચ્યુઈટી સ્વરૂપે ચુકવણી.
- બિડાણ III - નિયોક્તા અથવા અગાઉના નોકરીદાતા તરફથી 3 વર્ષથી વધુ ન હોય તેવા સતત સેવા પછી અથવા જ્યાં રોજગારની મુદતનો સમાપ્ત ન થયેલ ભાગ 3 વર્ષથી ઓછો ન હોય ત્યાં રોજગાર સમાપ્તિ સમયે અથવા તેના સંબંધમાં વળતરના સ્વરૂપમાં ચુકવણી.
- બિડાણ IV - પેન્શનનું રૂપાંતર.
પ્રાપ્ત થયેલી રકમના પ્રકારના આધારે, ફોર્મ 10E ફાઈલ કરતી વખતે યોગ્ય બિડાણ પસંદ કરવું જરૂરી છે.
4.વિગતવાર માર્ગદર્શિકા
પગલું 1: તમારા વપરાશકર્તા ID અને પાસવર્ડનો ઉપયોગ કરીને ઈ-ફાઈલિંગ પોર્ટલમાં લોગઈન કરો.
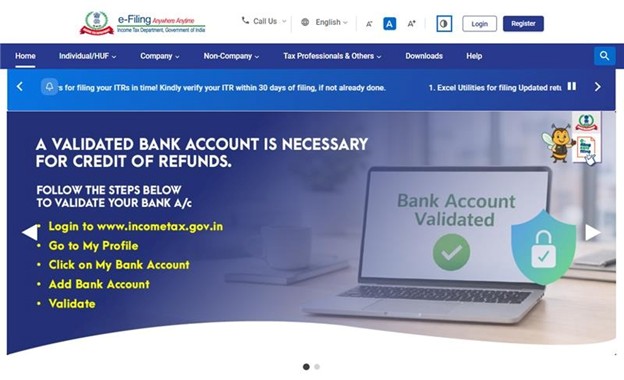
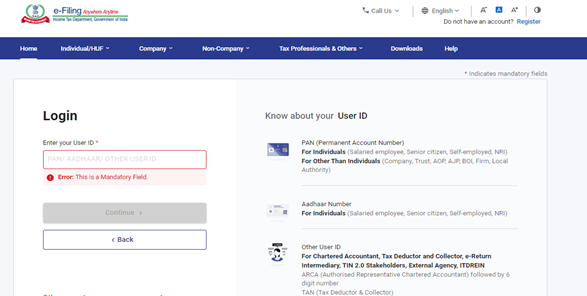
પગલું 2: વપરાશકર્તા ID (PAN) અને પાસવર્ડ દાખલ કરો.
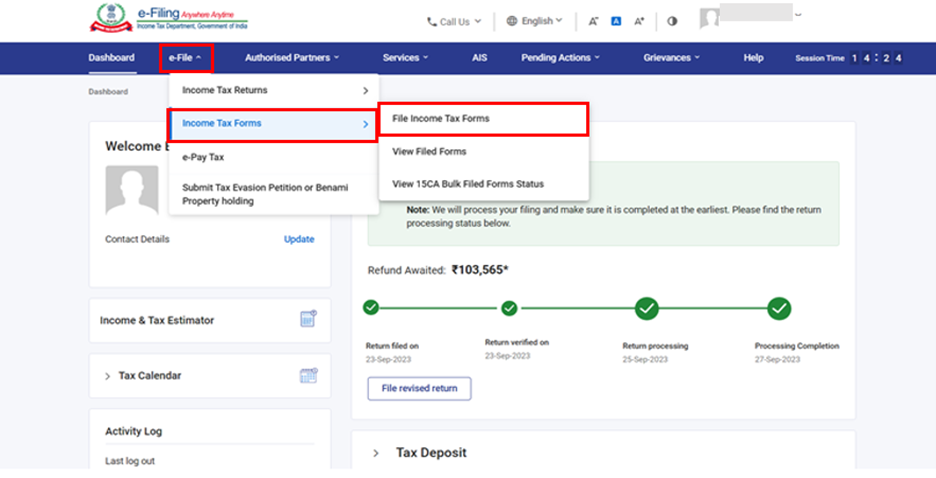
પગલું 3: ઈ-ફાઈલ > આવકવેરા ફોર્મ્સ > આવકવેરા ફોર્મ્સ ફાઈલ કરો પર જાઓ.
પગલું 4: આવકવેરા અધિનિયમ 1961 મુજબના ફોર્મ્સ ટેબ હેઠળ ફોર્મ 10E પસંદ કરો/શોધો.
પગલું 5: આકારણી વર્ષ પસંદ કરો અને ચાલુ રાખો પર ક્લિક કરો.
પગલું 6: ‘ચાલો શરૂ કરીએ’ પર ક્લિક કરો.
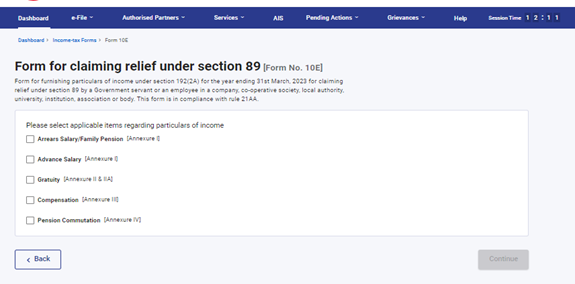
પગલું 7: આવકની વિગતો સંબંધિત લાગુ પડતા મુદ્દાઓ પસંદ કરો.
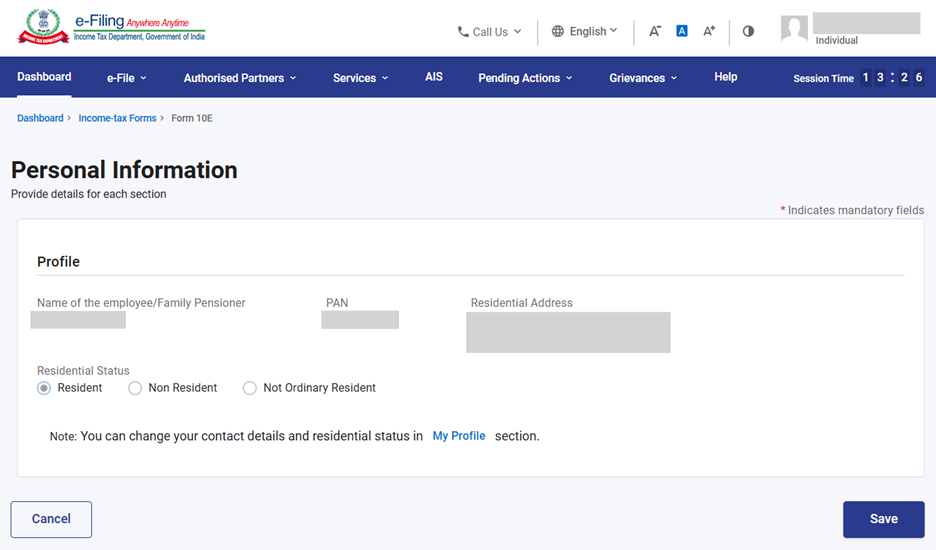
પગલું 8: વ્યક્તિગત માહિતી પર ક્લિક કરો અને વ્યક્તિગત માહિતીની પુષ્ટિ કરીને સેવ પર ક્લિક કરો.
નોંધ:કૃપા કરીને ખાતરી કરો કે "માય પ્રોફાઇલ" વિભાગ હેઠળ રહેણાંક સ્થિતિ સહિતની તમામ ફરજિયાત વિગતો પૂર્ણ કરવામાં આવી છે. તમે "માય પ્રોફાઇલ" હાઇપરલિંક પર ક્લિક કરીને તમારી સંપર્ક વિગતો અને રહેણાંક સ્થિતિમાં બદલાવ કરી શકો છો.
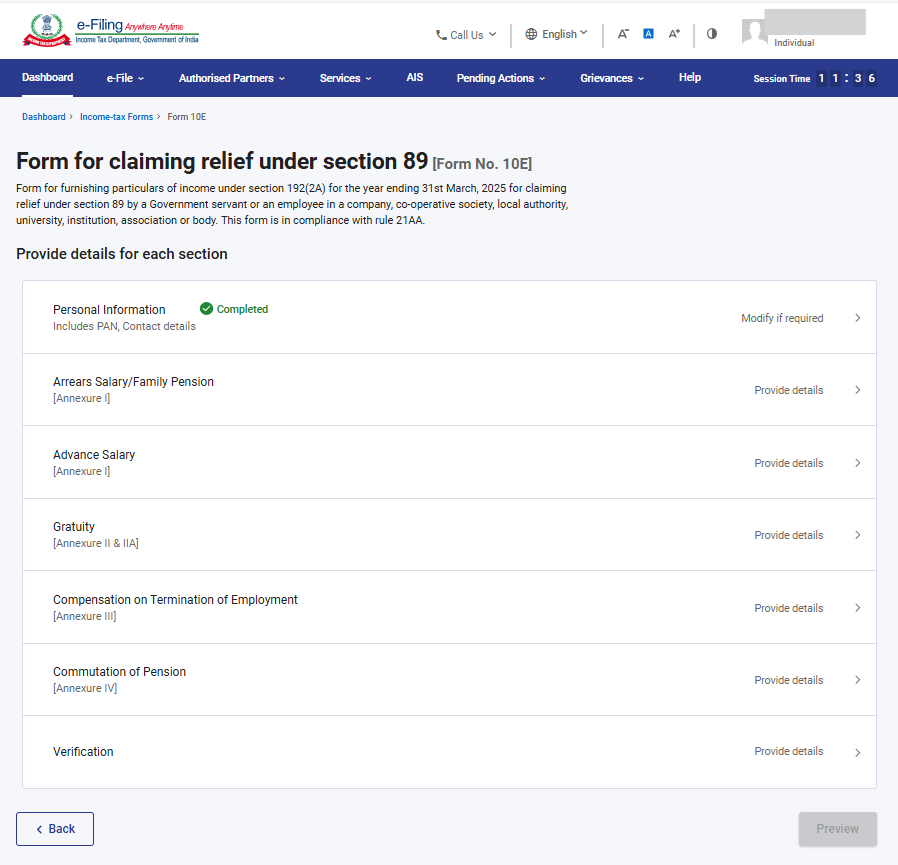
પગલું 9.1.a: વ્યક્તિગત માહિતી ટેબની હવે પુષ્ટિ થઈ ગઈ છે, (તમારા પર લાગુ પડતું હોય) તો બાકી પગાર/કુટુંબ પેન્શન પર ક્લિક કરો.
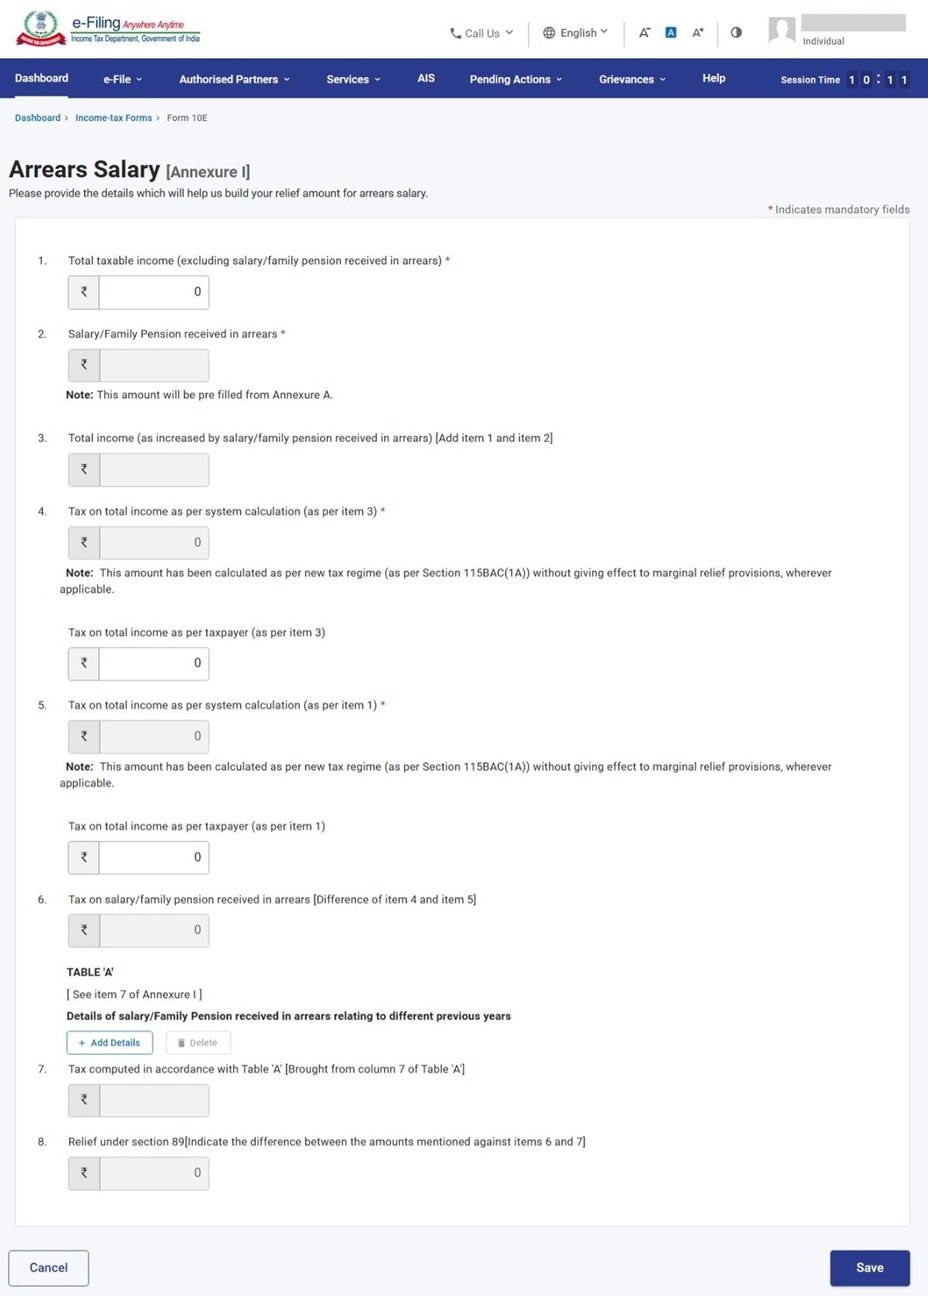
પગલું 9.1.b: આ ભાગમાં બાકી રૂપે પ્રાપ્ત થયેલ પગાર/કુટુંબ પેન્શનની સામાન્ય વિગતો સામેલ છે.
વિગતો દાખલ કરો અને સેવ કરો પર ક્લિક કરો.
“બાકી રૂપે પ્રાપ્ત થયેલ પગાર/કુટુંબ પેન્શન” ફિલ્ડની વિગતો, ક્રમાંક 6 પછી ઉમેરવામાં આવનાર કોષ્ટક A માં આપવામાં આવેલી માહિતીના આધારે આપમેળે ભરવામાં આવશે. “અલગ-અલગ પૂર્વ વર્ષો સંબંધિત બાકી પગાર/કુટુંબ પેન્શનની વિગતો”.
નોંધ: A.Y. 2024 - 25 અને ત્યાર પછીના વર્ષો માટે સિસ્ટમ દ્વારા ગણતરી કરાયેલ કર કલમ 115BAC(1A) મુજબ ડિફોલ્ટ નવી કર પ્રણાલી હેઠળ ગણવામાં આવે છે, જ્યારે A.Y. 2023 - 24 સુધીના તમામ આકારણી વર્ષો માટે કર જૂની કર પ્રણાલી મુજબ ગણવામાં આવે છે.
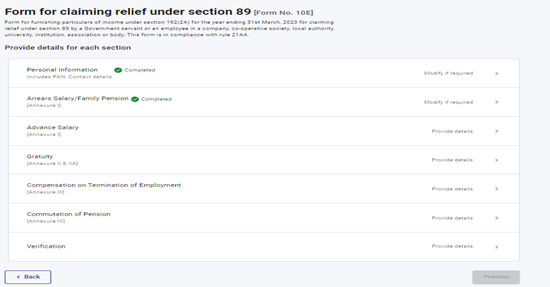
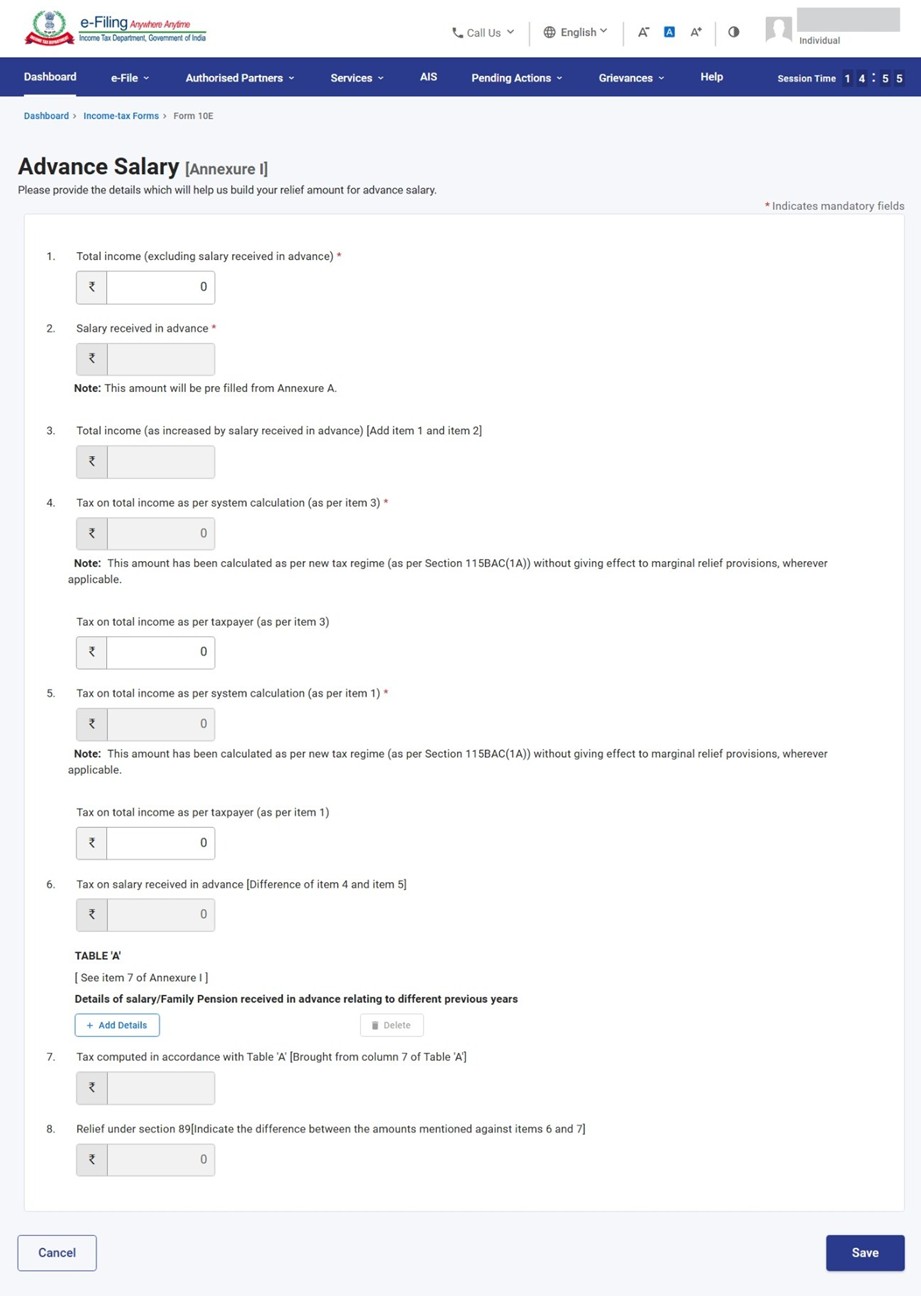
પગલું 9.2.a: બાકી પગાર ટેબની હવે પુષ્ટિ થઈ ગઈ છે, (તમારા પર લાગુ પડતું હોય) તો અગ્રીમ પગાર પર ક્લિક કરો.
પગલું 9.2.b: આ ભાગમાં અગ્રીમ રૂપે પ્રાપ્ત થયેલ પગાર / કુટુંબ પેન્શનની સામાન્ય વિગતો સામેલ છે.
વિગતો દાખલ કરો અને સેવ કરો પર ક્લિક કરો.
“અગ્રીમ રૂપે પ્રાપ્ત થયેલ પગાર” ફિલ્ડની વિગતો, ક્રમાંક 6 પછી ઉમેરવામાં આવનાર કોષ્ટક A માં આપવામાં આવેલી માહિતીના આધારે આપમેળે ભરવામાં આવશે. “અલગ-અલગ પૂર્વ વર્ષો સંબંધિત અગ્રીમ પગાર/કુટુંબ પેન્શનની વિગતો”.
નોંધ: A.Y. 2024 - 25 અને ત્યાર પછીના વર્ષો માટે સિસ્ટમ દ્વારા ગણતરી કરાયેલ કર કલમ 115BAC(1A) મુજબ ડિફોલ્ટ નવી કર પ્રણાલી હેઠળ ગણવામાં આવે છે, જ્યારે A.Y. 2023 - 24 સુધીના તમામ આકારણી વર્ષો માટે કર જૂની કર પ્રણાલી મુજબ ગણવામાં આવે છે.
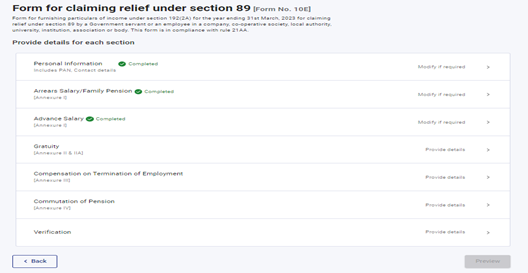
પગલું 9.3.a: આગોતરી પગાર ટેબની હવે પુષ્ટિ થઈ ગઈ છે, (જો તમારા પર લાગુ પડતું હોય) તો ગ્રેચ્યુઈટી પર ક્લિક કરો.
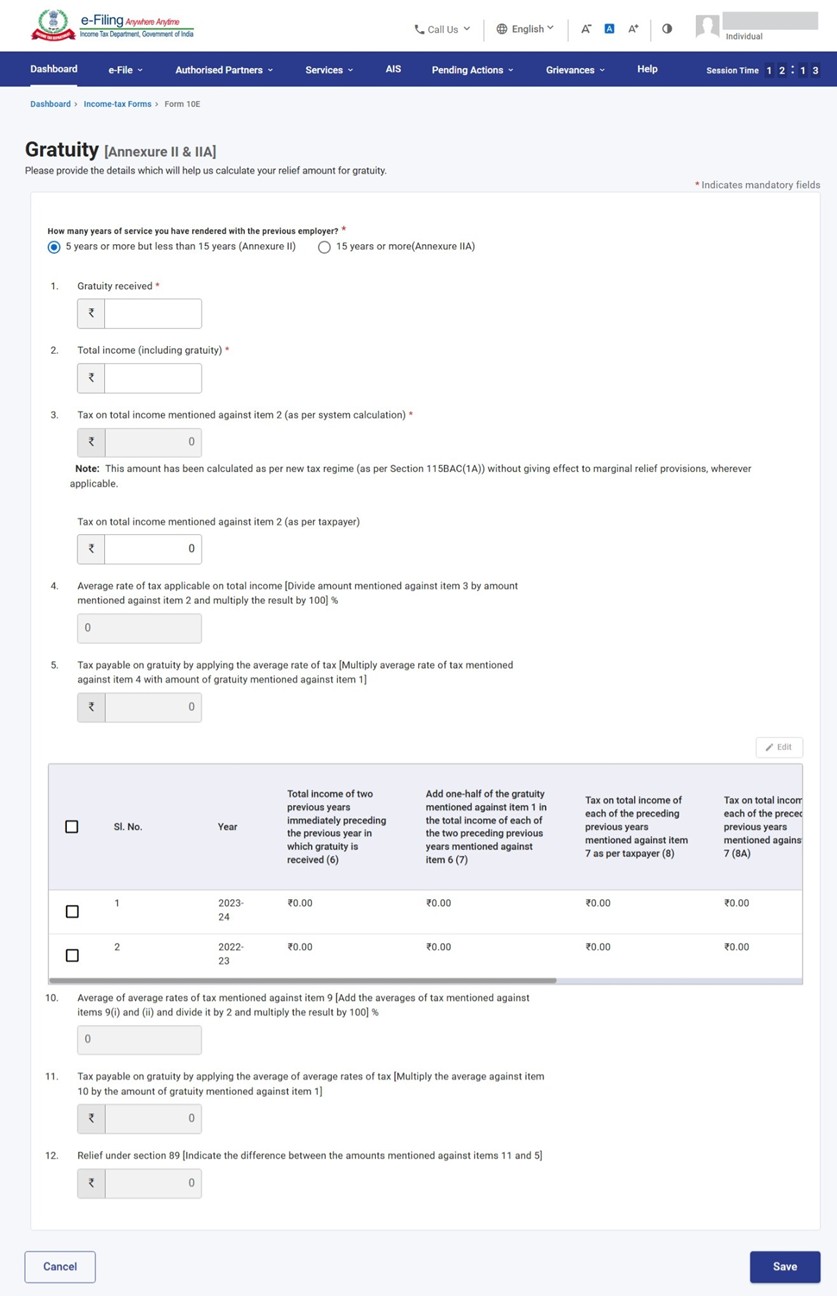
પગલું 9.3.b: આ ભાગમાં ભૂતકાળની સેવાઓના સંદર્ભમાં ગ્રેચ્યુઈટી સ્વરૂપે થયેલ ચુકવણીની સામાન્ય વિગતો સામેલ છે.
વિગતો દાખલ કરો અને સેવ કરો પર ક્લિક કરો.
નોંધ: A.Y. 2024 - 25 અને ત્યાર પછીના વર્ષો માટે સિસ્ટમ દ્વારા ગણતરી કરાયેલ કર કલમ 115BAC(1A) મુજબ ડિફોલ્ટ નવી કર પ્રણાલી હેઠળ ગણવામાં આવે છે, જ્યારે A.Y. 2023 - 24 સુધીના તમામ આકારણી વર્ષો માટે કર જૂની કર પ્રણાલી મુજબ ગણવામાં આવે છે.
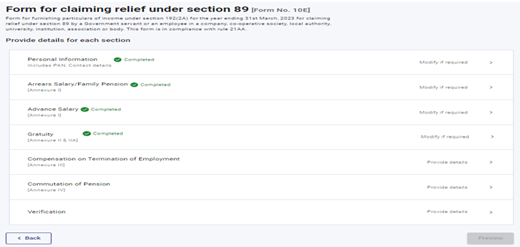
પગલું 9.4.a: ગ્રેચ્યુઈટી ટેબની હવે પુષ્ટિ થઈ ગઈ છે, (જો તમારા પર લાગુ પડતું હોય) તો રોજગારની સમાપ્તિ પર વળતર ટેબ પર ક્લિક કરો.
પગલું 9.4.b: આ ભાગમાં નિયોક્તા અથવા અગાઉના નોકરીદાતા પાસેથી રોજગારની સમાપ્તિ સમયે અથવા તેના સંબંધમાં, સતત સેવા 3 વર્ષથી વધારે ન હોય અથવા રોજગાર અવધિનો ચાલુ ભાગ પણ 3 વર્ષથી ઓછો ન હોય ત્યારે વળતર સ્વરૂપે થયેલ ચુકવણીની સામાન્ય વિગતો સામેલ છે.
વિગતો દાખલ કરો અને સેવ કરો પર ક્લિક કરો.
નોંધ: A.Y. 2024 - 25 અને ત્યાર પછીના વર્ષો માટે સિસ્ટમ દ્વારા ગણતરી કરાયેલ કર કલમ 115BAC(1A) મુજબ ડિફોલ્ટ નવી કર પ્રણાલી હેઠળ ગણવામાં આવે છે, જ્યારે A.Y. 2023 - 24 સુધીના તમામ આકારણી વર્ષો માટે કર જૂની કર પ્રણાલી મુજબ ગણવામાં આવે છે.
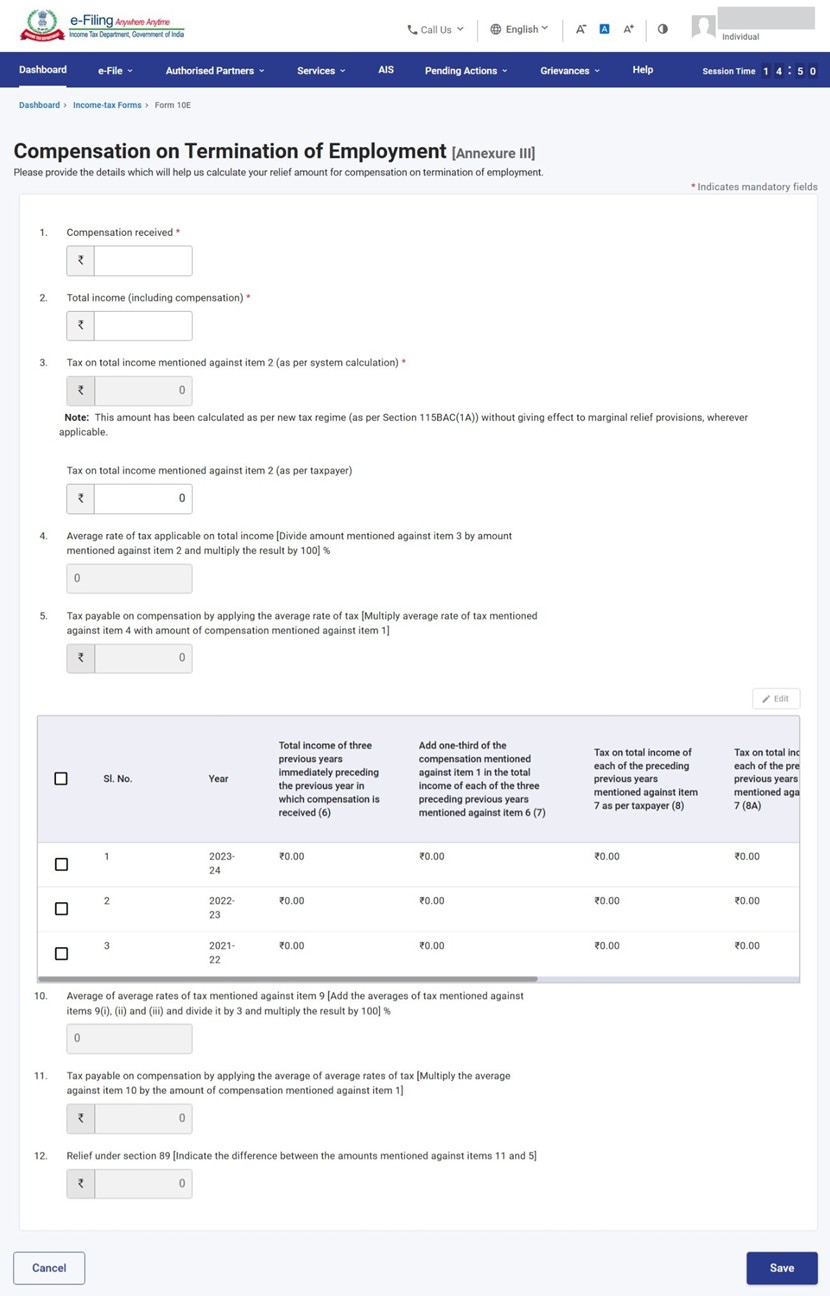
પગલું 9.5.a: રોજગારની સમાપ્તિ પર વળતર ટેબની હવે પુષ્ટિ થઈ ગઈ છે, (જો તમારા પર લાગુ પડતું હોય) તો પેન્શનના રૂપાંતર ટેબ પર ક્લિક કરો.
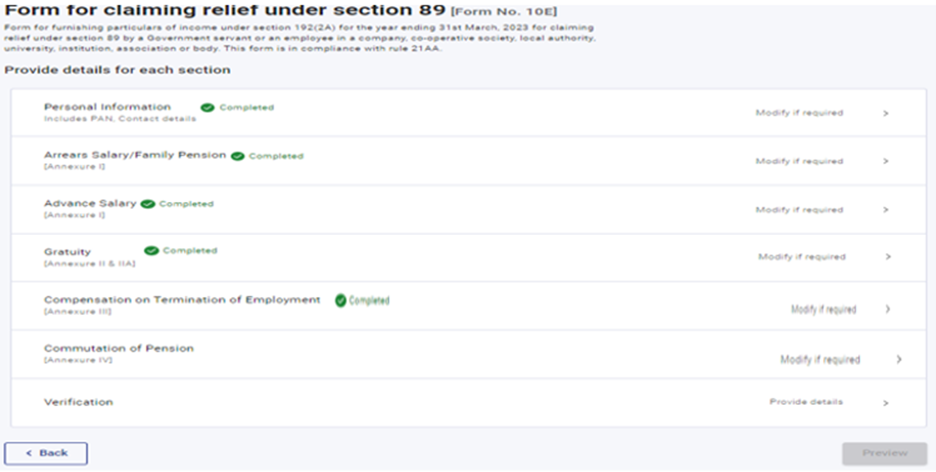
પગલું 9.5.b: આ ભાગમાં પેન્શનના રૂપાંતર સ્વરૂપે થયેલ ચુકવણીની સામાન્ય વિગતો સામેલ છે.
વિગતો દાખલ કરો અને સેવ કરો પર ક્લિક કરો.
નોંધ: A.Y. 2024 - 25 અને ત્યાર પછીના વર્ષો માટે પદ્ધતિ દ્વારા ગણતરી કરેલ કરની ગણતરી કલમ 115BAC(1A) મુજબ ડિફોલ્ટ નવી કર પ્રણાલી હેઠળ કરવામાં આવે છે, જ્યારે A.Y. 2023 - 24 સુધીના તમામ આકારણી વર્ષો માટે કરની ગણતરી જૂની કર પ્રણાલી મુજબ કરવામાં આવે છે.
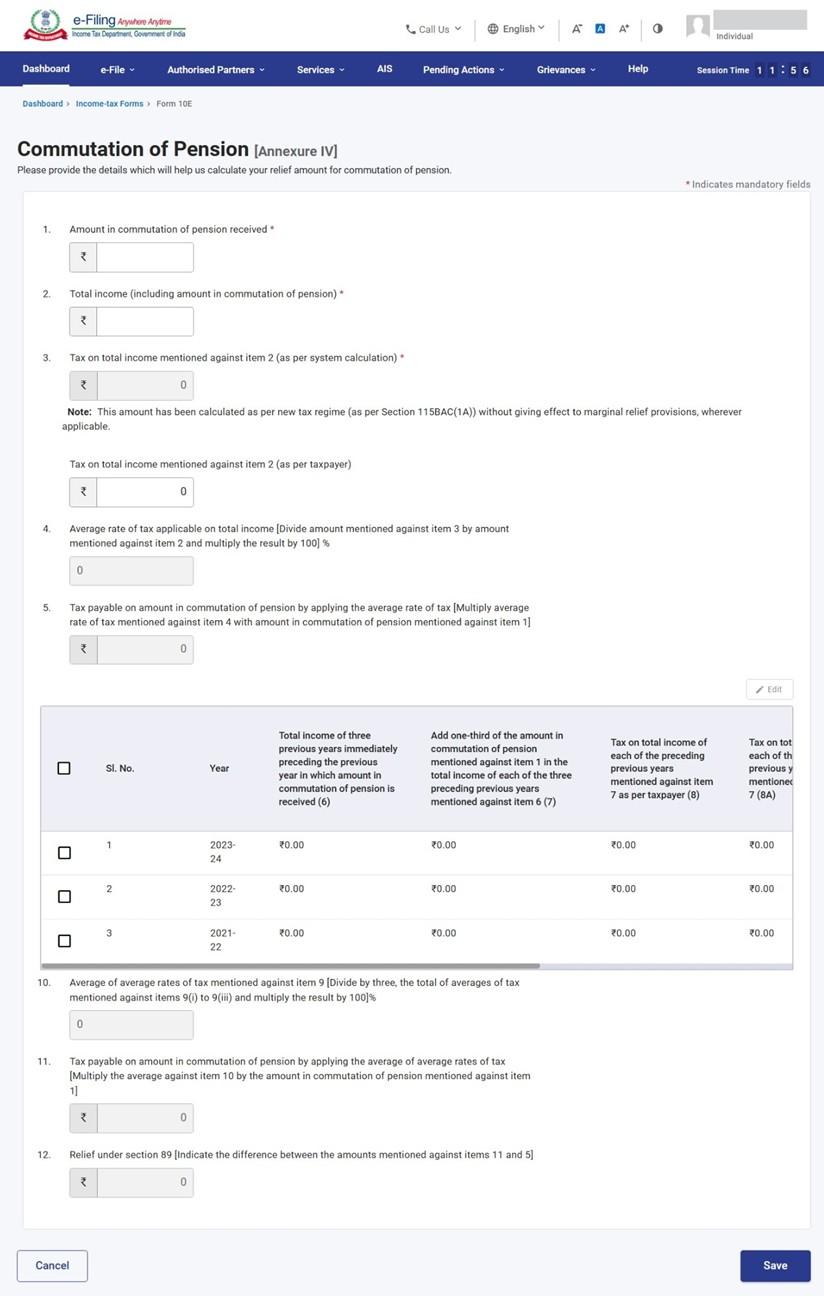
પગલું 10: પેન્શનના રૂપાંતરણ ટેબની હવે પુષ્ટિ કરવામાં આવી છે, ચકાસણી ટેબ પર ક્લિક કરો.
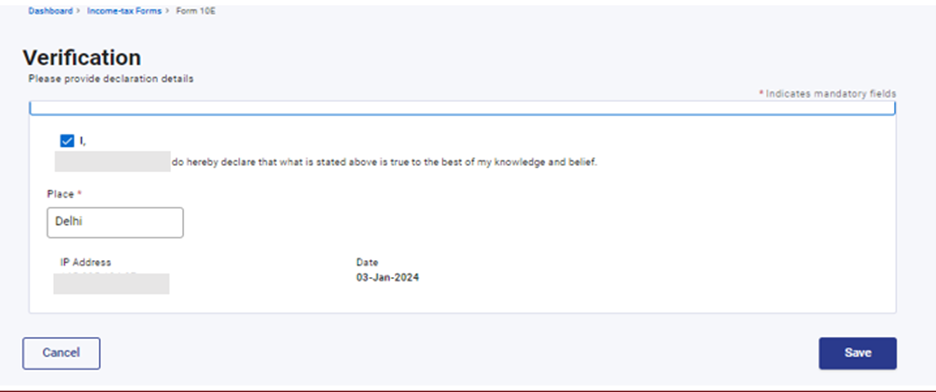
પગલું 11: ચેકબોક્સ પસંદ કરો, સ્થાન દાખલ કરો અને સેવ પર ક્લિક કરો.
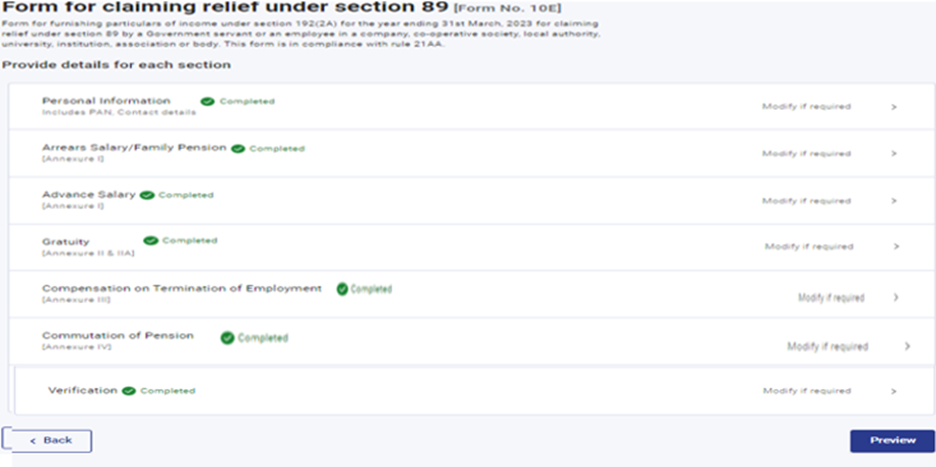
પગલું 12: હવે તમામ ટેબની પુષ્ટિ થઈ ગઈ છે. પ્રીવ્યુ પર ક્લિક કરો.
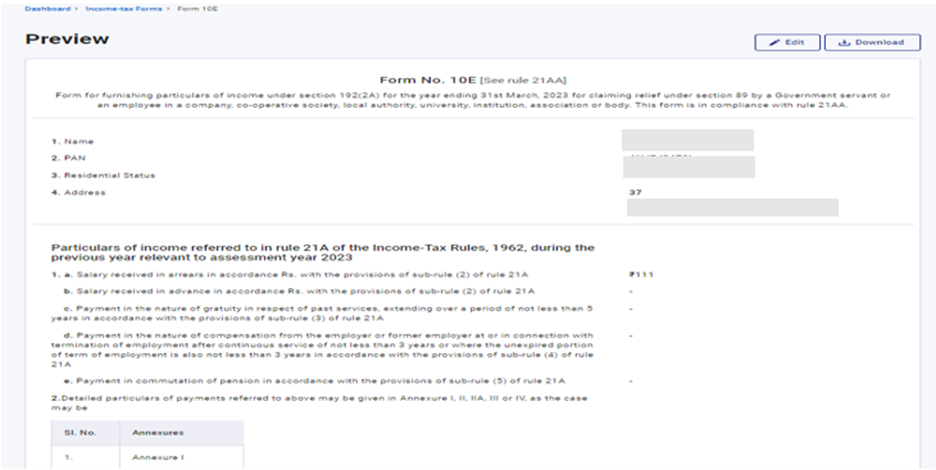
પગલું 13: આ ફોર્મનું પ્રીવ્યુ છે. જો પ્રીવ્યુમાં વિગતો સાચી હોય તો ‘ઈ-ચકાસણી તરફ આગળ વધો’ પર ક્લિક કરો, અન્યથા તમે વિગતો સંપાદિત કરી શકો છો.
પગલું 14: તમે ચકાસણીના કોઈપણ માધ્યમ દ્વારા ફોર્મની ઈ-ચકાસણી કરી શકો છો.
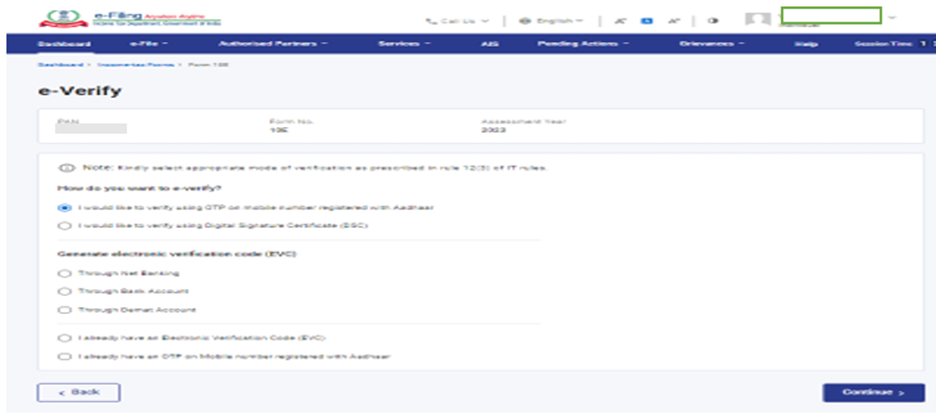
ઈ-ચકાસણી પછી ફોર્મ 10E સબમિટ કરવામાં આવશે. સ્વીકૃતિ નંબર જનરેટ કરવામાં આવશે અને તે નોંધાયેલ ઈ-મેઈલ ID તથા મોબાઈલ નંબર પર મોકલવામાં આવશે.
5. ફાઈલ કરેલ ફોર્મ કેવી રીતે જોવું?
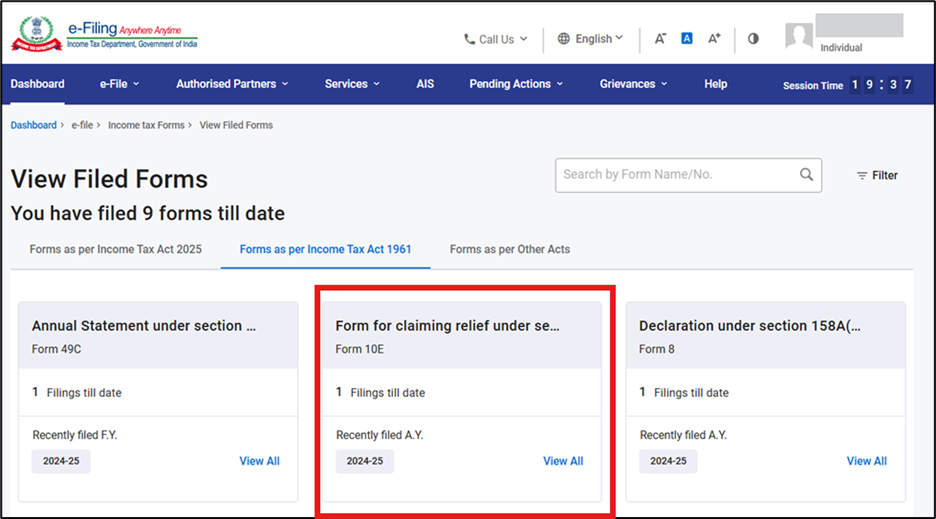
ઈ-ફાઈલ > આવકવેરા ફોર્મ્સ > દાખલ કરેલ ફોર્મ જુઓ > આવકવેરા અધિનિયમ 1961 મુજબના ફોર્મ્સ પર જાઓ.
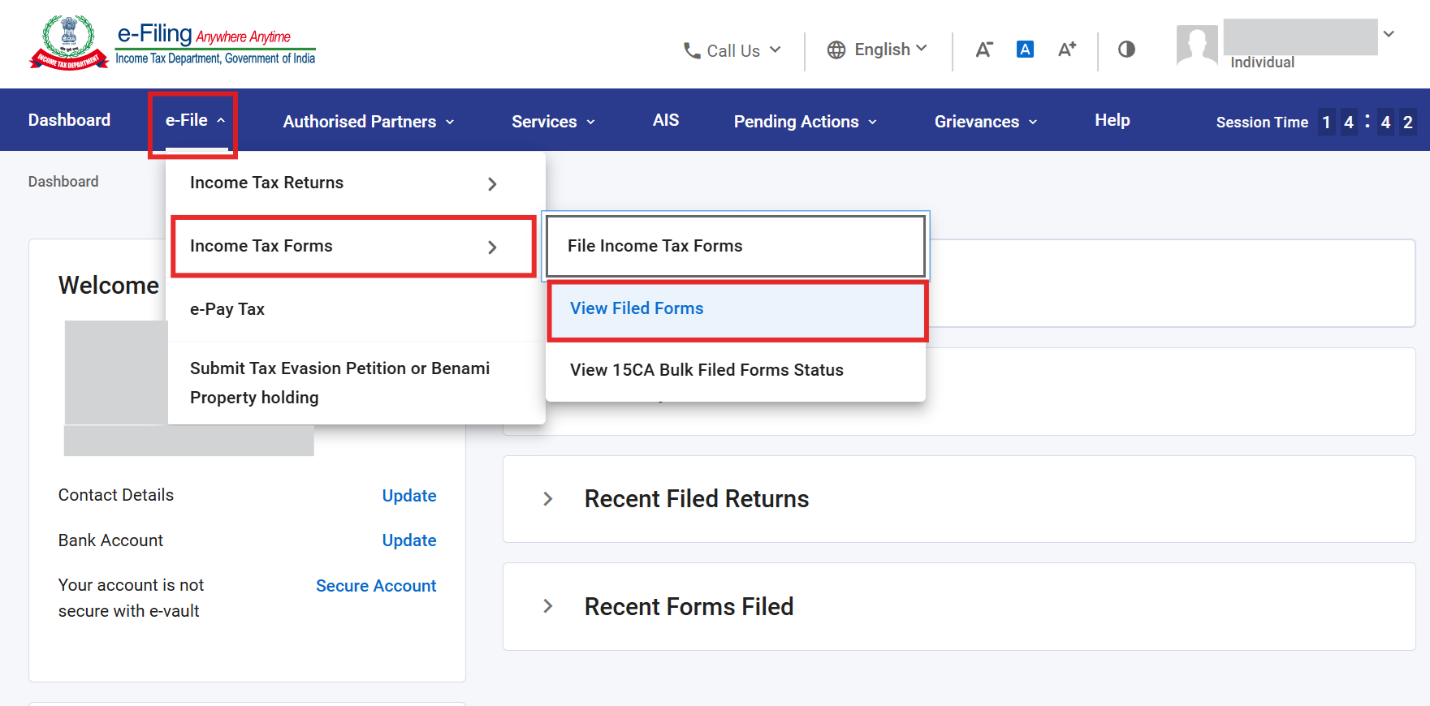
ફાઈલ કરેલ ફોર્મ અહીં દેખાશે.