ITR-1 (ಸಹಜ) ಆನ್ಲೈನ್ ಸಲ್ಲಿಕೆ
ITR-1 (ಸಹಜ) ಆನ್ಲೈನ್ ಸಲ್ಲಿಕೆ - ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು
1: ITR-1 ಫಾರ್ಮ್ನ ಭಾಗವಾಗದ ಆದಾಯದ ವಿಧಗಳು ಯಾವುವು?
ಕೆಳಗಿನ ವಿಧದ ಆದಾಯಗಳನ್ನು ಹೊಂದಿರುವ ವ್ಯಕ್ತಿಗಳು ITR-1 (ಸಹಜ) ಫಾರ್ಮ್ ಅನ್ನು ಬಳಸಲು ಅರ್ಹರಾಗಿರುವುದಿಲ್ಲ:
(a) ವ್ಯವಹಾರ ಅಥವಾ ವೃತ್ತಿಯಿಂದ ಬಂದ ಆದಾಯ
(b) ಅಲ್ಪಾವಧಿ ಬಂಡವಾಳ ಲಾಭ
(c) ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 112A ಅಡಿಯಲ್ಲಿ ₹1.25 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ದೀರ್ಘಾವಧಿ ಬಂಡವಾಳ ಲಾಭ.
(d) ಎರಡಕ್ಕಿಂತ ಹೆಚ್ಚು ಮನೆ ಆಸ್ತಿಗಳಿಂದ ಬಂದ ಆದಾಯ.
(e) ಇತರೆ ಮೂಲಗಳು ಶೀರ್ಷಿಕೆಯಡಿ ಕೆಳಗಿನ ಸ್ವರೂಪದ ಆದಾಯ:
(i) ಲಾಟರಿಯಿಂದ ಪಡೆದ ಬಹುಮಾನ ಮೊತ್ತ
(ii) ಓಟದ ಕುದುರೆಗಳನ್ನು(race horses) ಹೊಂದುವುದು ಮತ್ತು ಅವುಗಳ ನಿರ್ವಹಣೆ ಮಾಡುವ ಚಟುವಟಿಕೆಯಿಂದ ಬಂದ ಆದಾಯ.
(iii) ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 115BBDA ಅಥವಾ ಸೆಕ್ಷನ್ 115BBE ಅಡಿಯಲ್ಲಿ ವಿಶೇಷ ತೆರಿಗೆ ದರಗಳಿಗೆ ಒಳಪಡುವ ಆದಾಯ.
(iv)ನಿವೃತ್ತಿ ಪ್ರಯೋಜನ ಖಾತೆಯಿಂದ ಬಂದ ಆದಾಯ / ಪರಿಹಾರ (ರಿಲೀಫ್).
(f) ಸೆಕ್ಷನ್ 5A ನ ನಿಯಮಗಳ ಪ್ರಕಾರ ಹಂಚಿಕೆ ಮಾಡಬೇಕಾದ ಆದಾಯ.
(g) ₹5,000 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಕೃಷಿ ಆದಾಯ.
ಇದಲ್ಲದೆ, ITR-1 ಅನ್ನು ಕೆಳಗಿನ ವ್ಯಕ್ತಿಗಳು ಬಳಸಲು ಸಾಧ್ಯವಿಲ್ಲ:
(h)ಒಂದು ಕಂಪನಿಯಲ್ಲಿ ನಿರ್ದೇಶಕರಾಗಿರುವ ವ್ಯಕ್ತಿ
(i) ಹಿಂದಿನ ವರ್ಷದಲ್ಲಿ ಯಾವುದೇ ಸಮಯದಲ್ಲಾದರೂ ಪಟ್ಟಿ ಮಾಡದ ಈಕ್ವಿಟಿ ಷೇರುಗಳನ್ನು ಹೊಂದಿದ್ದ ವ್ಯಕ್ತಿ
(j)ಭಾರತದ ಹೊರಗೆ ಇರುವ ಯಾವುದೇ ಆಸ್ತಿ (ಯಾವುದೇ ಸಂಸ್ಥೆಯಲ್ಲಿ ಇರುವ ಹಣಕಾಸು ಹಿತಾಸಕ್ತಿ ಸೇರಿದಂತೆ) ಹೊಂದಿರುವ ವ್ಯಕ್ತಿ
(k) ಭಾರತದ ಹೊರಗೆ ಇರುವ ಯಾವುದೇ ಖಾತೆಯಲ್ಲಿ ಸಹಿ ಮಾಡುವ ಅಧಿಕಾರ ಹೊಂದಿರುವ ವ್ಯಕ್ತಿ
(l)ಭಾರತದ ಹೊರಗಿನ ಯಾವುದೇ ಮೂಲದಿಂದ ಆದಾಯ ಹೊಂದಿರುವ ವ್ಯಕ್ತಿ
(m) ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961 ರ ಸೆಕ್ಷನ್ 194N ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಕಡಿತಗೊಂಡಿರುವ ವ್ಯಕ್ತಿ
(n)ESOP ಮೇಲೆ ತೆರಿಗೆ ಪಾವತಿ ಅಥವಾ ತೆರಿಗೆ ಕಡಿತವನ್ನು ಮುಂದೂಡಲಾಗಿರುವ ವ್ಯಕ್ತಿ
(o)ಯಾವುದೇ ಆದಾಯ ಶೀರ್ಷಿಕೆಯ ಅಡಿಯಲ್ಲಿ ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲಾದ ನಷ್ಟ ಅಥವಾ ಮುಂದಕ್ಕೆ ಸಾಗಿಸಬೇಕಾದ ನಷ್ಟ ಹೊಂದಿರುವ ವ್ಯಕ್ತಿ
(p)ಒಟ್ಟು ಆದಾಯ ₹50 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಇರುವ ವ್ಯಕ್ತಿ
2: AY 2026–27 ಗಾಗಿ ITR-1 (ಸಹಜ್) ಫಾರ್ಮ್ನಲ್ಲಿರುವ ಪ್ರಮುಖ ಬದಲಾವಣೆಗಳು ಯಾವುವು?
ಕೆಳಗಿನವುಗಳು AY 2026–27 ಗಾಗಿ ITR-1 ನಲ್ಲಿ ಮಾಡಲಾದ ಪ್ರಮುಖ ಬದಲಾವಣೆಗಳಾಗಿವೆ:
• ಎರಡು ಮನೆ ಆಸ್ತಿಗಳು:ಈಗ ತೆರಿಗೆದಾರರು ITR-1 ನಲ್ಲಿ ಕೇವಲ ಒಂದು ಮನೆ ಆಸ್ತಿಯ ಬದಲಿಗೆ ಗರಿಷ್ಠ ಎರಡು ಮನೆ ಆಸ್ತಿಗಳ ಆದಾಯವನ್ನು ವರದಿ ಮಾಡಬಹುದು.
• ವಸೂಲಾಗದ ಬಾಡಿಗೆಯ ಕ್ಷೇತ್ರ:ವಸೂಲಿ ಮಾಡಲಾಗದ ಬಾಡಿಗೆಯನ್ನು ನಮೂದಿಸಲು ಹೊಸ, ವಿಶೇಷ ಕ್ಷೇತ್ರವನ್ನು ಸೇರಿಸಲಾಗಿದೆ. ಇದು ಬಾಡಿಗೆಗೆ ನೀಡಿದ ಆಸ್ತಿಗಳನ್ನು ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರಿಗೆ ಅನುಕೂಲವಾಗುತ್ತದೆ.
• ವಿದೇಶಿ ಆಸ್ತಿ ವರದಿ:ವಿದೇಶಿ ನಿವೃತ್ತಿ ಪ್ರಯೋಜನಗಳ ವಿವರಗಳನ್ನು ವರದಿ ಮಾಡುವ ಅವಶ್ಯಕತೆಯನ್ನು ತೆಗೆದುಹಾಕಲಾಗಿದೆ.
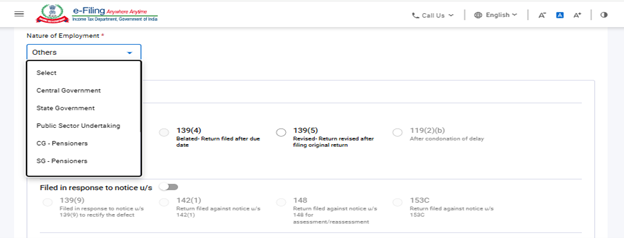
3: ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ಉದ್ಯೋಗದ ಸ್ವರೂಪವನ್ನು ನಮೂದಿಸುವುದು ಕಡ್ಡಾಯವೇ?
ಹೌದು, ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ಕೆಳಗಿನ ಆಯ್ಕೆಗಳಿಂದ ಉದ್ಯೋಗದ ಸ್ವರೂಪವನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ:
(a) ಕೇಂದ್ರ ಸರ್ಕಾರದ ಉದ್ಯೋಗಿ
(b) ರಾಜ್ಯ ಸರ್ಕಾರದ ಉದ್ಯೋಗಿ
(c) ಸಾರ್ವಜನಿಕ ವಲಯ ಸಂಸ್ಥೆಯ (ಕೇಂದ್ರ ಅಥವಾ ರಾಜ್ಯ ಸರ್ಕಾರದ) ಉದ್ಯೋಗಿ
(d) ಪಿಂಚಣಿದಾರರು (ಕೇಂದ್ರ ಸರ್ಕಾರ / ರಾಜ್ಯ ಸರ್ಕಾರ / ಸಾರ್ವಜನಿಕ ವಲಯ ಸಂಸ್ಥೆ / ಇತರರು)
(e) ಖಾಸಗಿ ವಲಯ ಸಂಸ್ಥೆಯ ಉದ್ಯೋಗಿ
(f) ಅನ್ವಯಿಸುವುದಿಲ್ಲ (ಕುಟುಂಬ ಪಿಂಚಣಿ ಆದಾಯದ ಸಂದರ್ಭದಲ್ಲಿ)
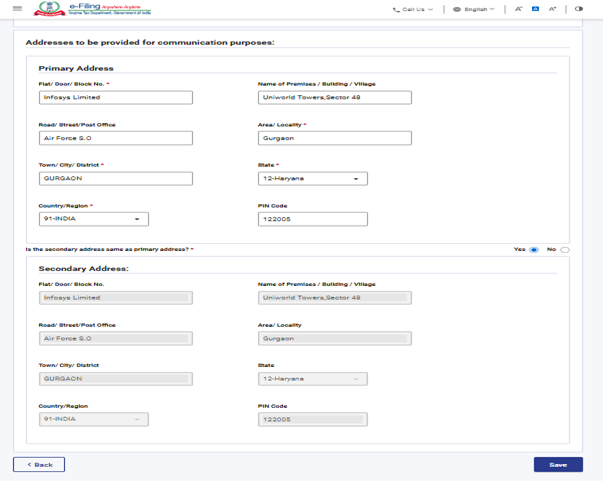
4. ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ದ್ವಿತೀಯ ವಿಳಾಸವನ್ನು ನಮೂದಿಸುವುದು ಕಡ್ಡಾಯವೇ?
ಹೌದು, ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ದ್ವಿತೀಯ ವಿಳಾಸದ ವಿವರಗಳನ್ನು ನೀಡುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ. ಪ್ರಾಥಮಿಕ ವಿಳಾಸವನ್ನು ನಮೂದಿಸಿದ ನಂತರ “ದ್ವಿತೀಯ ವಿಳಾಸವು ಪ್ರಾಥಮಿಕ ವಿಳಾಸದಂತೆಯೇ ಇದೆಯೇ?” ಎಂಬ ಒಂದು ಸೂಚನೆ ಕಾಣಿಸುತ್ತದೆಹೌದು ಎಂದು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ಪ್ರಾಥಮಿಕ ವಿಳಾಸದ ವಿವರಗಳು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಬರುತ್ತವೆ; ಇಲ್ಲ ಎಂದು ಆಯ್ಕೆ ಮಾಡಿದರೆ, ದ್ವಿತೀಯ ವಿಳಾಸದ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನಮೂದಿಸಬೇಕು.
5: ITR-1 ಅಥವಾ ITR-2 ನಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಲು ಅಥವಾ ಅದರಿಂದ ಹೊರಬರಲು ನಾನು ಯಾವುದೇ ಫಾರ್ಮ್ ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆಯೇ?
ಇಲ್ಲ, ITR-1 ಅಥವಾ ITR-2 ನಲ್ಲಿ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಲು ಅಥವಾ ಅದರಿಂದ ಹೊರಬರಲು ಯಾವುದೇ ಪ್ರತ್ಯೇಕ ಫಾರ್ಮ್ ಸಲ್ಲಿಸುವ ಅಗತ್ಯವಿಲ್ಲ. ನೀವು ITR ಫಾರ್ಮ್ನಲ್ಲಿ ಕೇವಲ “ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಿಂದ ಹೊರಬರುವುದು” ಎಂಬ ಆಯ್ಕೆಯನ್ನು ಟಿಕ್ ಮಾಡಬಹುದು. ITR-3, ITR-4 ಅಥವಾ ITR-5 ಸಲ್ಲಿಸುವ ಮತ್ತು ವ್ಯವಹಾರ ಆದಾಯ ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರು ಮಾತ್ರ ಫಾರ್ಮ್ 10IEA ಸಲ್ಲಿಸಬೇಕು. ITR-1 ಅಥವಾ ITR-2 ಫಾರ್ಮ್ಗಳಲ್ಲಿ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ವ್ಯಕ್ತಿಗಳು ಮತ್ತು ಹಿಂದೂ ಅವಿಭಜಿತ ಕುಟುಂಬಗಳು (HUFs) ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ಫಾರ್ಮ್ 10IEA ಸಲ್ಲಿಸುವ ಅಗತ್ಯವಿಲ್ಲ.
6: ITR-1 ಸಲ್ಲಿಸಲು ನನಗೆ ಯಾವ ದಾಖಲೆಗಳು ಬೇಕಾಗುತ್ತವೆ?
ITR ಸಲ್ಲಿಸಲು ನೀವು ಕೆಳಗಿನ ದಾಖಲೆಗಳನ್ನು ಸಲ್ಲಿಸುವ ಅಗತ್ಯವಿರುತ್ತವೆ:
• ಫಾರ್ಮ್ 16
• ಫಾರ್ಮ್ 16A
• ಫಾರ್ಮ್ 26AS
• ವಾರ್ಷಿಕ ಮಾಹಿತಿ ವಿವರಗಳು (AIS)
• ವೇತನ ಚೀಟಿ
• ಬ್ಯಾಂಕ್ ಖಾತೆ ವಿವರಗಳು
• ಮನೆ ಸಾಲದ ಬಡ್ಡಿ ಪ್ರಮಾಣಪತ್ರಗಳು
• ಮನೆ ಬಾಡಿಗೆ ರಶೀದಿಗಳು (ಅನ್ವಯಿಸಿದರೆ)
• ಬಾಡಿಗೆ ಒಪ್ಪಂದ
• ದಾನ ಮಾಡಿದ ರಶೀದಿಗಳು
• ಹೂಡಿಕೆ ಹಾಗೂ ಪ್ರೀಮಿಯಂ ಪಾವತಿ ರಶೀದಿಗಳು – LIC, ULIP ಇತ್ಯಾದಿ – ಮತ್ತು ITR ಫಾರ್ಮ್ನಲ್ಲಿ ಮಾಹಿತಿ ನೀಡಲು ಅಗತ್ಯವಿರುವ ಇತರ ಸಂಬಂಧಿತ ದಾಖಲೆಗಳು.
ITR ಫಾರ್ಮ್ಗಳು ಅನುಬಂಧ ರಹಿತ ಫಾರ್ಮ್ಗಳಾಗಿವೆ. ಆದ್ದರಿಂದ, ನೀವು ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ಯಾವುದೇ ದಾಖಲೆಗಳನ್ನು (ಹೂಡಿಕೆ ಪುರಾವೆಗಳು, TDS ಪ್ರಮಾಣಪತ್ರಗಳು ಇತ್ಯಾದಿ) ಜೋಡಿಸುವ ಅಗತ್ಯವಿಲ್ಲ – ಅದು ಕೈಯಾರೆ ಸಲ್ಲಿಸಿದರೂ ಅಥವಾ ಆನ್ಲೈನ್ನಲ್ಲಿ ಸಲ್ಲಿಸಿದರೂ ಸಹ. ಆದರೆ, ಈ ದಾಖಲೆಗಳನ್ನು ನೀವು ಸಂಗ್ರಹಿಸಿ ಇಟ್ಟುಕೊಳ್ಳಬೇಕು, ಏಕೆಂದರೆ ಅವುಗಳನ್ನು ತೆರಿಗೆ ಇಲಾಖೆಯು ಪರಿಶೀಲನೆ, ವಿಚಾರಣೆ ಇತ್ಯಾದಿ ಸಂದರ್ಭಗಳಲ್ಲಿ ಕೇಳಬಹುದು.
7: ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ನಾನು ಯಾವ ಮುನ್ನೆಚ್ಚರಿಕೆಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಬೇಕು?
• ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಎಚ್ಚರಿಕೆಯಿಂದ ಆಯ್ಕೆಮಾಡಿ.
• AIS (ವಾರ್ಷಿಕ ಮಾಹಿತಿ ಹೇಳಿಕೆ) ಮತ್ತು ಫಾರ್ಮ್ 26AS ಅನ್ನು ಡೌನ್ಲೋಡ್ ಮಾಡಿ, ವಾಸ್ತವವಾಗಿ ಕಡಿತಗೊಂಡ TDS (ಮೂಲದಲ್ಲೇ ಕಡಿತಗೊಳಿಸಿದ ತೆರಿಗೆ) / TCS (ಮೂಲದಲ್ಲೇ ಸಂಗ್ರಹಿಸಲಾದ ತೆರಿಗೆ) ಹಾಗೂ ಪಾವತಿಸಿದ ತೆರಿಗೆಯನ್ನು ಪರಿಶೀಲಿಸಿ. ಯಾವುದೇ ವ್ಯತ್ಯಾಸ ಕಂಡುಬಂದರೆ, ಅದನ್ನು ನಿಮ್ಮ ಉದ್ಯೋಗದಾತ / ತೆರಿಗೆ ಕಡಿತಗೊಳಿಸಿದವರು / ಬ್ಯಾಂಕ್ ಜೊತೆ ಸಮನ್ವಯಗೊಳಿಸಬೇಕು.
• ITR ಸಲ್ಲಿಸುವಾಗ ಉಲ್ಲೇಖಿಸಲು ಬೇಕಾದ ದಾಖಲೆಗಳನ್ನು ಸಂಗ್ರಹಿಸಿ ಮತ್ತು ಗಮನವಾಗಿ ಪರಿಶೀಲಿಸಿ, ಉದಾಹರಣೆಗೆ: ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ / ಪಾಸ್ಬುಕ್, ಬಡ್ಡಿ ಪ್ರಮಾಣಪತ್ರಗಳು, ವಿನಾಯಿತಿ ಅಥವಾ ಕಡಿತಗಳನ್ನು ದಾವೆ ಮಾಡಲು ರಶೀದಿಗಳು, ಫಾರ್ಮ್ 16, ಫಾರ್ಮ್ 26AS (ವಾರ್ಷಿಕ ಮಾಹಿತಿ ಹೇಳಿಕೆ – AIS), ಹೂಡಿಕೆ ಪುರಾವೆಗಳು ಇತ್ಯಾದಿ.
• ಪೂರ್ವಭರಿತ ಮಾಹಿತಿಯಲ್ಲಿ PAN, ಶಾಶ್ವತ ವಿಳಾಸ, ಸಂಪರ್ಕ ವಿವರಗಳು, ಬ್ಯಾಂಕ್ ಖಾತೆ ವಿವರಗಳು ಇತ್ಯಾದಿ ಸರಿಯಾಗಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
• ಸರಿಯಾದ ITR ಫಾರ್ಮ್ ಅನ್ನು (ITR-1 ರಿಂದ ITR-7 ರವರೆಗೆ) ಗುರುತಿಸಿ. ರಿಟರ್ನ್ ಫಾರ್ಮ್ನಲ್ಲಿ ಒಟ್ಟು ಆದಾಯ, ಕಡಿತಗಳು (ಇದ್ದರೆ), ಬಡ್ಡಿ (ಇದ್ದರೆ), ಪಾವತಿಸಿದ/ಸಂಗ್ರಹಿಸಿದ ತೆರಿಗೆ (ಇದ್ದರೆ) ಮುಂತಾದ ಎಲ್ಲಾ ವಿವರಗಳನ್ನು ನೀಡಿ. ITR ಫಾರ್ಮ್ ಜೊತೆಗೆ ಯಾವುದೇ ದಾಖಲೆಗಳನ್ನು ಲಗತ್ತಿಸುವ ಅಗತ್ಯವಿಲ್ಲ.
• ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ಇ-ಫೈಲ್ ಮೂಲಕ ಕೊನೆಯ ದಿನಾಂಕದೊಳಗೆ ಸಲ್ಲಿಸಿ. ರಿಟರ್ನ್ ತಡವಾಗಿ ಸಲ್ಲಿಸಿದರೆ ವಿಧಿಸಲ್ಪಡುವ ಪರಿಣಾಮಗಳು: ತಡ ಶುಲ್ಕ, ನಷ್ಟಗಳನ್ನು ಮುಂದಕ್ಕೆ ಸಾಗಿಸಲು ಸಾಧ್ಯವಾಗದಿರುವುದು, ಮತ್ತು ಕೆಲವು ವಿನಾಯಿತಿಗಳು ಹಾಗೂ ಕಡಿತಗಳು ಲಭ್ಯವಾಗದಿರುವುದು.
• ಇ-ಫೈಲಿಂಗ್ ಮಾಡಿದ ನಂತರ ರಿಟರ್ನ್ ಅನ್ನು ಇ-ಪರಿಶೀಲನೆ ಮಾಡಿ. ನೀವು ರಿಟರ್ನ್ ಅನ್ನು ವೈಯಕ್ತಿಕವಾಗಿ ಪರಿಶೀಲಿಸಲು ಬಯಸಿದರೆ, ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿದ 30 ದಿನಗಳ ಒಳಗೆ ಸಹಿ ಮಾಡಿದ ITR-V ಸ್ವೀಕೃತಿ ಪ್ರತಿಯನ್ನು (ಸ್ಪೀಡ್ ಪೋಸ್ಟ್ ಮೂಲಕ) ಈ ವಿಳಾಸಕ್ಕೆ ಕಳುಹಿಸಬೇಕು: ಕೇಂದ್ರೀಕೃತ ಸಂಸ್ಕರಣಾ ಕೇಂದ್ರ (CPC), ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆ, ಬೆಂಗಳೂರು – 560500 (ಕರ್ನಾಟಕ).
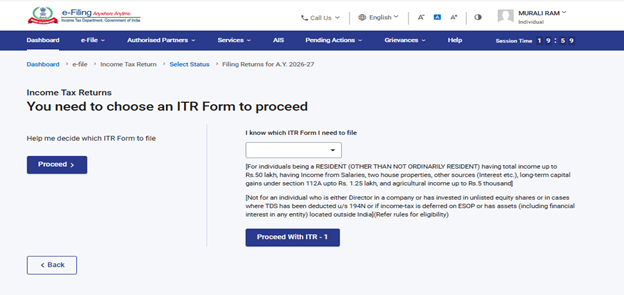
8: ನಾನು ಯಾವ ITR ಫಾರ್ಮ್ ಸಲ್ಲಿಸಬೇಕು ಎಂದು ಹೇಗೆ ತಿಳಿದುಕೊಳ್ಳಬಹುದು?
ವ್ಯಕ್ತಿಗತ ತೆರಿಗೆದಾರರ ಆದಾಯದ ಮೂಲ ಮತ್ತು ವಸತಿ ಸ್ಥಿತಿ ಆಧರಿಸಿ ವಿಭಿನ್ನ ITR ಫಾರ್ಮ್ಗಳನ್ನು ನಿಗದಿಪಡಿಸಲಾಗಿದೆ. ಸರಿಯಾದ ITR ಫಾರ್ಮ್ ಅನ್ನು ಆಯ್ಕೆ ಮಾಡಲು ನೀವು ‘ನನಗೆ ಸಹಾಯ ಮಾಡಿ’ಎಂಬ ಆಯ್ಕೆಯನ್ನು ಬಳಸಬಹುದು. ನಂತರ ನಿಮಗೆ ತೋರಿಸಲಾದ ಪ್ರಶ್ನೆಗಳ ಸರಣಿಯನ್ನು ಅನುಸರಿಸುವ ಮೂಲಕ ಸರಿಯಾದ ITR ಫಾರ್ಮ್ ಅನ್ನು ಗುರುತಿಸಬಹುದು.
9: ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯು ಪೂರ್ವನಿರ್ಧರಿತ(default) ಪದ್ಧತಿಯೇ?
ಹೌದು. AY 2024–25 ರಿಂದ ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯು ಪೂರ್ವನಿರ್ಧರಿತ ಆಯ್ಕೆಯಾಗಿದೆ. ಪ್ರತಿ ವರ್ಷವೂ ನೀವು ಆ ಮೌಲ್ಯಮಾಪನ ವರ್ಷಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಹಳೆಯ ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಗಳಲ್ಲಿ ಯಾವುದನ್ನಾದರೂ ಆಯ್ಕೆ ಮಾಡಬಹುದು.
10: ITR-1 ಫಾರ್ಮ್ ಸಲ್ಲಿಸುವಾಗ ಎಲ್ಲಾ ಕಡಿತಗಳನ್ನು ದಾವೆ(claim) ಮಾಡಬಹುದೇ?
ಹೌದು. ನೀವು ಪೂರ್ವ ನಿರ್ಧಾರಿತ (ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿ) ಆಯ್ಕೆಯನ್ನು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಬದಲಿಸಿ, ರಿಟರ್ನ್ನ ವೈಯಕ್ತಿಕ ಮಾಹಿತಿ ವಿಭಾಗದಲ್ಲಿ ಕೆಳಗಿನ ಪ್ರಶ್ನೆಗೆ “ಹೌದು” ಎಂದು ಆಯ್ಕೆ ಮಾಡಿದ ನಂತರ, ಎಲ್ಲಾ ಅರ್ಹ ಕಡಿತಗಳನ್ನು ರಿಟರ್ನ್ನಲ್ಲಿ ದಾವೆ ಮಾಡಬಹುದು.
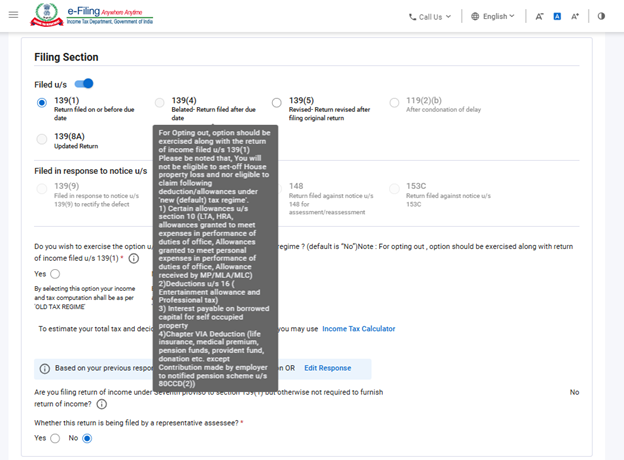
ಪೂರ್ವ ನಿರ್ಧಾರಿತವಾಗಿ ಇದು “ಇಲ್ಲ” ಎಂದು ಆಯ್ಕೆಮಾಡಲಾಗಿರುತ್ತದೆ ಮತ್ತು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯ ಎಲ್ಲಾ ಕಡಿತಗಳು ರಿಟರ್ನ್ನಲ್ಲಿ ನಿಷ್ಕ್ರಿಯವಾಗಿರುತ್ತವೆ. ನೀವು “ಹೌದು” ಎಂದು ಆಯ್ಕೆ ಮಾಡಿ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಗೆ ಬದಲಿಸಿದ ನಂತರ, ಎಲ್ಲಾ ಕಡಿತಗಳು ಸಕ್ರಿಯವಾಗುತ್ತವೆ ಮತ್ತು ತೆರಿಗೆದಾರರು ಅವುಗಳನ್ನು ದಾವೆ ಮಾಡಬಹುದು.
11: ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿ (ಪೂರ್ವ ನಿರ್ಧಾರಿತ) ಮತ್ತು ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ಸೆಕ್ಷನ್ 87A ಅಡಿಯಲ್ಲಿ ರಿಯಾಯಿತಿ ಎಂದರೇನು?
ಪ್ರಸ್ತುತ, ಸೆಕ್ಷನ್ 87A ಅಡಿಯಲ್ಲಿ ಹಳೆಯ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ವ್ಯಕ್ತಿಗಳು ₹12,500 ರವರೆಗೆ ರಿಯಾಯಿತಿ ಪಡೆಯಬಹುದು ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ಪದ್ಧತಿಯಲ್ಲಿ ₹60,000 ರವರೆಗೆ ರಿಯಾಯಿತಿ ಪಡೆಯಬಹುದು.
12: ನಾನು ನನ್ನ ಸಂಗಾತಿಯೊಂದಿಗೆ ಸೇರಿ ಒಂದು ಮನೆಯ ಸಹಮಾಲೀಕರಾಗಿದ್ದೇನೆ. ನಮಗೆ ಬೇರೆ ಯಾವುದೇ ಆಸ್ತಿ ಇಲ್ಲ. ಇಂತಹ ಮನೆಯಿಂದ ಬರುವ ಬಾಡಿಗೆ ಆದಾಯಕ್ಕಾಗಿ AY 2026–27ರಲ್ಲಿ ನಾನು ITR-1 ಸಲ್ಲಿಸಬಹುದೇ
ಹೌದು, AY 2026–27 ಗಾಗಿ ನೀವು ITR-1 ಸಲ್ಲಿಸಬಹುದು, ನೀವು ಒಬ್ಬರೇ ಅಥವಾ ನಿಮ್ಮ ಸಂಗಾತಿಯೊಂದಿಗೆ ಸೇರಿ ಒಂದೇ ಆಸ್ತಿಯ ಮಾಲೀಕರಾಗಿದ್ದರೆ.
ದಯವಿಟ್ಟು ಗಮನಿಸಿ:AY 2026–27 ರಿಂದ, ITR-1 ಫಾರ್ಮ್ನಲ್ಲಿ ಗರಿಷ್ಠ ಎರಡು ಮನೆ ಆಸ್ತಿಗಳ ಆದಾಯವನ್ನು ಬಹಿರಂಗಪಡಿಸಬಹುದು.
13: ITR-1 ನಲ್ಲಿ ಮನೆ ಆಸ್ತಿ ಅನುಬಂಧದಲ್ಲಿ ಯಾವುದೇ ಬದಲಾವಣೆ ಇದೆಯೇ?
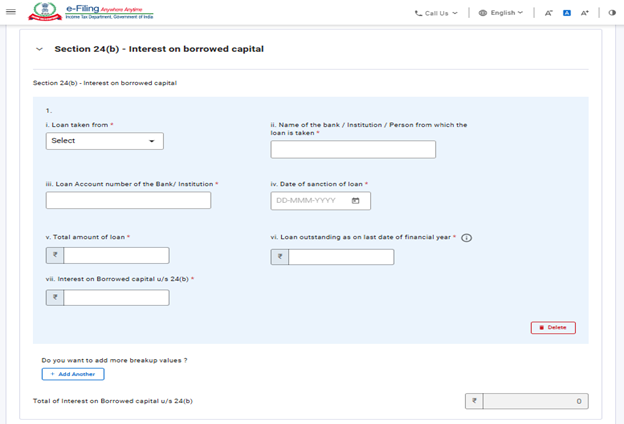
ಹೌದು, ಮನೆ ಆಸ್ತಿ ಶೀರ್ಷಿಕೆಯಡಿ ಗರಿಷ್ಠ ಎರಡು ಮನೆ ಆಸ್ತಿಗಳ ಆದಾಯವನ್ನು ಬಹಿರಂಗಪಡಿಸಬಹುದು. ಜೊತೆಗೆ, AY 2025–26 ರಿಂದ “ಸೆಕ್ಷನ್ 24(b): ಸಾಲವಾಗಿ ಪಡೆದ ಬಂಡವಾಳದ ಮೇಲಿನ ಬಡ್ಡಿ” ಎಂಬ ಹೊಸ ಅನುಬಂಧವನ್ನು ಸೇರಿಸಲಾಗಿದೆ. ಈ ಅನುಬಂಧದಲ್ಲಿ ತೆರಿಗೆದಾರರು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಒದಗಿಸಬೇಕು:
• ಸಾಲವನ್ನು ಯಾರಿಂದ ಪಡೆಯಲಾಗಿದೆ
• ಸಂಸ್ಥೆ ಅಥವಾ ಬ್ಯಾಂಕಿನ ಹೆಸರು
• ಸಾಲ ಖಾತೆ ಸಂಖ್ಯೆ
• ಸಾಲ ಮಂಜೂರಾದ ದಿನಾಂಕ
• ಸಾಲದ ಒಟ್ಟು ಮೊತ್ತ
• ಹಣಕಾಸು ವರ್ಷದ ಕೊನೆಯ ದಿನಾಂಕದಂದು ಬಾಕಿ ಉಳಿದಿರುವ ಸಾಲದ ಮೊತ್ತ
• ಸಾಲವಾಗಿ ಪಡೆದ ಬಂಡವಾಳದ ಮೇಲಿನ ಬಡ್ಡಿ
14: ಮುಂಗಡ ತೆರಿಗೆ ಎಂದರೇನು?
ವೇತನ ಪಡೆಯುವ ವ್ಯಕ್ತಿಗಳಿಗಾಗಿ, ಮುಂಗಡ ತೆರಿಗೆಯನ್ನು ಹೆಚ್ಚಾಗಿ ಉದ್ಯೋಗದಾತರು TDS ಮೂಲಕ ನೋಡಿಕೊಳ್ಳುತ್ತಾರೆ.ಆದರೆ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಯ ಬಡ್ಡಿ, ಸ್ಥಿರ ಠೇವಣಿಗಳು, ಬಾಡಿಗೆ ಆದಾಯ, ಬಾಂಡ್ಗಳು ಅಥವಾ ಬಂಡವಾಳ ಲಾಭಗಳಂತಹ ಇತರ ಆದಾಯಗಳು ತೆರಿಗೆ ಬಾಧ್ಯತೆಯನ್ನು ಹೆಚ್ಚಿಸುತ್ತವೆ. ಈ ತೆರಿಗೆ ಬಾಧ್ಯತೆಯನ್ನು ಮುಂಚಿತವಾಗಿ ಅಂದಾಜು ಮಾಡಬೇಕು.ಒಟ್ಟು ಅಂದಾಜು ತೆರಿಗೆ ವರ್ಷಕ್ಕೆ ₹10,000 ಕ್ಕಿಂತ ಹೆಚ್ಚು ಆಗಿದ್ದರೆ, ತೆರಿಗೆದಾರರು ಅದನ್ನು ತ್ರೈಮಾಸಿಕ ಕಂತುಗಳಲ್ಲಿ (ಜೂನ್, ಸೆಪ್ಟೆಂಬರ್, ಡಿಸೆಂಬರ್ ಮತ್ತು ಮಾರ್ಚ್) ಮುಂಗಡ ತೆರಿಗೆಯಾಗಿ ಪಾವತಿಸಬೇಕು.
15. ಮುಂಗಡ ತೆರಿಗೆ ಮತ್ತು ಸ್ವಯಂ-ಮೌಲ್ಯಮಾಪನ ತೆರಿಗೆಯನ್ನು ಹೇಗೆ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ ಮತ್ತು ಪಾವತಿಸಲಾಗುತ್ತದೆ?
ಮುಂಗಡ ತೆರಿಗೆ: ವ್ಯಕ್ತಿಗಳ ಮುಂಗಡ ತೆರಿಗೆಯನ್ನು ಈ ಕೆಳಗಿನಂತೆ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ:
ಕಂತುಗಳು | ಮುಂಗಡ ತೆರಿಗೆ ಪಾವತಿ ಶೇಕಡಾವಾರು | ಪಾವತಿಯ ಅಂತಿಮ ದಿನಾಂಕ |
ಪ್ರಥಮ ಕಂತು | 15% ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ | ಜೂನ್ 15ರೊಳಗೆ |
ಎರಡನೇ ಕಂತು | ತೆರಿಗೆ ಬಾಧ್ಯತೆಯ 45% (–) ಈಗಾಗಲೇ ಪಾವತಿಸಿದ ಮುಂಗಡ ತೆರಿಗೆ | ಸೆಪ್ಟೆಂಬರ್ 15ರೊಳಗೆ |
ಮೂರನೇ ಕಂತು | ತೆರಿಗೆ ಬಾಧ್ಯತೆಯ 75% (–) ಈಗಾಗಲೇ ಪಾವತಿಸಿದ ಮುಂಗಡ ತೆರಿಗೆ | ಡಿಸೆಂಬರ್ 15ರೊಳಗೆ |
ನಾಲ್ಕನೇ ಕಂತು | ತೆರಿಗೆ ಬಾಧ್ಯತೆಯ 100% (–) ಈಗಾಗಲೇ ಪಾವತಿಸಿದ ಮುಂಗಡ ತೆರಿಗೆ | ಮಾರ್ಚ್ 15ರೊಳಗೆ |
ಸ್ವಯಂ-ಮೌಲ್ಯಮಾಪನ ತೆರಿಗೆ ನೀವು ನಿಮ್ಮ ITR ಫಾರ್ಮ್ನಲ್ಲಿ TDS ಮತ್ತು ಮುಂಗಡ ತೆರಿಗೆ ವಿವರಗಳನ್ನು(ಪಾವತಿಸಿದ್ದರೆ) ನಮೂದಿಸಿದ ನಂತರ, ಕಂಪ್ಯೂಟರ್ನಲ್ಲಿ(system )ನಿಮ್ಮ ಆದಾಯವನ್ನು ಲೆಕ್ಕ ಹಾಕಿ ಇನ್ನೂ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕೇ ಎಂದು ಪರಿಶೀಲಿಸುತ್ತದೆ. ಬಾಕಿ ತೆರಿಗೆ ಇದ್ದರೆ ಅದನ್ನು ಪಾವತಿಸಿ, ನಂತರ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ಚಲನ್ ವಿವರಗಳನ್ನು ಫಾರ್ಮ್ನಲ್ಲಿ ನಮೂದಿಸಬೇಕು.
16. ಭತ್ಯೆ ಮತ್ತು ಸವಲತ್ತುಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸವೇನು? ಇವುಗಳನ್ನು ನನ್ನ ಆದಾಯವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆಯೆ?
ಭತ್ಯೆಗಳೆಂದರೆ ವೇತನದ ಹೊರತಾಗಿ, ಉದ್ಯೋಗದಾತರು ನಿಗದಿತ ಅವಧಿಗಳಲ್ಲಿ ಪಾವತಿಸುವ ಸ್ಥಿರ ಮೊತ್ತಗಳಾಗಿವೆ. ಉದಾಹರಣೆಗೆ: ಪ್ರಯಾಣ ಭತ್ಯೆ, ಸಂಚಾರ ಭತ್ಯೆ, ಸಮವಸ್ತ್ರ ಭತ್ಯೆ ಇತ್ಯಾದಿ. ಭತ್ಯೆಗಳನ್ನು ಆದಾಯವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಅವು ನಿಮ್ಮ ಒಟ್ಟು ಆದಾಯವನ್ನು ಹೆಚ್ಚಿಸುತ್ತವೆ. ಅದರ ಆಧಾರದ ಮೇಲೆ ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ. ಭತ್ಯೆಗಳು ಸಂಪೂರ್ಣ ತೆರಿಗೆಯೋಗ್ಯ, ಭಾಗಶಃ ವಿನಾಯಿತಿ ಹೊಂದಿರುವ ಅಥವಾ ಸಂಪೂರ್ಣ ವಿನಾಯಿತಿ ಹೊಂದಿರುವ ಪ್ರಕಾರದ್ದು ಆಗಿರಬಹುದು.
ಹೆಚ್ಚುವರಿ ವರಮಾನಗಳು ಎಂದರೆ ನಿಮ್ಮ ಹುದ್ದೆ ಅಥವಾ ಉದ್ಯೋಗದ ಕಾರಣದಿಂದ, ವೇತನ ಅಥವಾ ಕೂಲಿ ಆದಾಯದ ಹೊರತಾಗಿ ನಿಮಗೆ ದೊರೆಯುವ ಹೆಚ್ಚುವರಿ ಸೌಲಭ್ಯಗಳು ಅಥವಾ ಪ್ರಯೋಜನಗಳು. ಈ ವರಮಾನಗಳಿಗೆ ಅವುಗಳ ಸ್ವರೂಪಕ್ಕೆ ಅನುಗುಣವಾಗಿ ತೆರಿಗೆ ವಿಧಿಸಬಹುದು ಅಥವಾ ತೆರಿಗೆ ವಿಧಿಸದಿರಬಹುದು.
17. ಎಲ್ಲಾ ದೇಣಿಗೆಗಳನ್ನು ಹಳೆಯ ಪದ್ದತಿಯ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆಯಿಂದ 100% ವಿನಾಯಿತಿ ನೀಡಲಾಗಿದೆಯೇ?
ಇಲ್ಲ, ಎಲ್ಲಾ ದೇಣಿಗೆಗಳು ತೆರಿಗೆಯಿಂದ 100% ವಿನಾಯಿತಿಗೆ ಅರ್ಹತೆ ಹೊಂದಿಲ್ಲ.ನೀವು ಯಾರಿಗೆ ದೇಣಿಗೆ ನೀಡಿದ್ದೀರಿ (ದತ್ತಿ ಸಂಸ್ಥೆ, ಸರ್ಕಾರದಿಂದ ಸ್ಥಾಪಿಸಲಾದ ನಿಧಿ, ವೈಜ್ಞಾನಿಕ ಸಂಶೋಧನಾ ಸಂಸ್ಥೆ, ಇತ್ಯಾದಿ) ಆಧಾರದ ಮೇಲೆ ತೆರಿಗೆ ಕಡಿತದ ವರ್ಗಗಳು ಕೆಳಕಂಡಂತಿವೆ:
- ಅರ್ಹತಾ ಮಿತಿಯಿಲ್ಲದೆ 100% ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾಗಿರುವ ದೇಣಿಗೆಗಳು
- ಅರ್ಹತಾ ಮಿತಿಯಿಲ್ಲದೆ 50% ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾಗಿರುವ ದೇಣಿಗೆಗಳು
- ಅರ್ಹತಾ ಮಿತಿಗೆ ಒಳಪಟ್ಟಿರುವ 100% ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾಗಿರುವ ದೇಣಿಗೆಗಳು
- ಅರ್ಹತಾ ಮಿತಿಗೆ ಒಳಪಟ್ಟಿರುವ 50% ತೆರಿಗೆ ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾಗಿರುವ ದೇಣಿಗೆಗಳು
ನೀವು ಪಡೆದಿರುವ ದೇಣಿಗೆ ರಶೀದಿಯಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ತೆರಿಗೆ ಕಡಿತದ ಮಿತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಅದರ ಅನುಸಾರವಾಗಿ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ಕಡಿತವನ್ನು ದಾವೆ ಮಾಡಬೇಕು.
18. ಇ-ಫೈಲಿಂಗ್ ಮತ್ತು ಇ-ಪೇಮೆಂಟ್ ಒಂದೇ ವಿಷಯವೇ?
ಇಲ್ಲ. ಇ-ಸಲ್ಲಿಕೆ ಎನ್ನುವುದು ಇ-ಫೈಲಿಂಗ್ ಪೋರ್ಟಲ್ನಲ್ಲಿ ನಿಮ್ಮ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಅನ್ನು ವಿದ್ಯುನ್ಮಾನವಾಗಿ ಸಲ್ಲಿಸುವ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ ಮತ್ತು ಇ-ಪಾವತಿಯು ಇ-ಪೇ ಟ್ಯಾಕ್ಸ್ ಕಾರ್ಯವನ್ನು ಬಳಸಿಕೊಂಡು ಇ-ಸಲ್ಲಿಕೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ ವಿದ್ಯುನ್ಮಾನವಾಗಿ ತೆರಿಗೆಯನ್ನು ಪಾವತಿಸುವ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ.
19: ITR ಸಲ್ಲಿಸುವಾಗ ನಾನು ಲೆಕ್ಕದಲ್ಲಿ ತಪ್ಪು ಮಾಡಿದ್ದೇನೆ. ನಾನು ಅದನ್ನು ಸರಿಪಡಿಸಿ ಮರು-ಸಲ್ಲಿಸಬಹುದೇ?
ನೀವು ಈಗಾಗಲೇ ಸಲ್ಲಿಸಿದ ರಿಟರ್ನ್ನಲ್ಲಿ ತಪ್ಪು ಮಾಡಿದ್ದೀರಿ ಎಂದು ನಂತರ ತಿಳಿದರೆ, ಅದನ್ನು ಸರಿಪಡಿಸಿ ಮರು ಸಲ್ಲಿಸಬಹುದು. ಇದನ್ನು “ಪರಿಷ್ಕೃತ ರಿಟರ್ನ್” ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಸಂಬಂಧಿತ ಮೌಲ್ಯಮಾಪನ ವರ್ಷಕ್ಕಾಗಿ ರಿಟರ್ನ್ ಅನ್ನು ಮೂರು ತಿಂಗಳೊಳಗೆ (ಅಂತಿಮ ದಿನಾಂಕದೊಳಗೆ) ಪರಿಷ್ಕರಿಸಿ ಸಲ್ಲಿಸಬೇಕು.
AY 2026–27 ರಿಂದ, ಪರಿಷ್ಕೃತ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಅಂತಿಮ ದಿನಾಂಕವನ್ನು ವಿಸ್ತರಿಸಲಾಗಿದೆ. ಈಗ ಅದನ್ನು ಸಂಬಂಧಿತ ಮೌಲ್ಯಮಾಪನ ವರ್ಷದ ಅಂತ್ಯದವರೆಗೆ, ಅಂದರೆ ಮಾರ್ಚ್ 31 ರೊಳಗೆ ಸಲ್ಲಿಸಬಹುದು.
20: AY 2026–27 ರಿಂದ ಪರಿಷ್ಕೃತ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ನಾನು ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕವನ್ನು ಪಾವತಿಸಬೇಕೇ?
ಹೌದು. AY 2026–27 ರಿಂದ, ಪರಿಷ್ಕೃತ ರಿಟರ್ನ್ ಅನ್ನು ಸಂಬಂಧಿತ ಮೌಲ್ಯಮಾಪನ ವರ್ಷದಡಿಸೆಂಬರ್ 31 ನಂತರ ಮತ್ತು ಮಾರ್ಚ್ 31 ರೊಳಗೆ ಸಲ್ಲಿಸಿದರೆ, ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 234I ಅಡಿಯಲ್ಲಿ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕವನ್ನು ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
21. ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961ರ ಸೆಕ್ಷನ್ 234I ಅಡಿಯಲ್ಲಿ ಶುಲ್ಕದ ರಚನೆ ಏನು?
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961ರ ಸೆಕ್ಷನ್ 234I ಅಡಿಯಲ್ಲಿ ಶುಲ್ಕದ ರಚನೆ ಈ ಕೆಳಗಿನಂತಿದೆ:
- ಒಟ್ಟು ಆದಾಯ ₹5 ಲಕ್ಷದವರೆಗೆ ಇದ್ದರೆ : ₹1,000 ಶುಲ್ಕ
- ಒಟ್ಟು ಆದಾಯ ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿದ್ದರೆ : ₹5,000 ಶುಲ್ಕ
22: ಕಳೆದ 4 ಮೌಲ್ಯಮಾಪನ ವರ್ಷಗಳ ITR ಅನ್ನು ಈಗ ನಾನು ಸಲ್ಲಿಸಬಹುದೇ?
ಹೌದು, ನೀವು ಹಿಂದಿನ ನಾಲ್ಕು ವರ್ಷಗಳ ITR ಅನ್ನು ಸಲ್ಲಿಸದೇ ಉಳಿದಿದ್ದರೆ, ITR-U ಸಲ್ಲಿಸಬಹುದು.ಪ್ರಸ್ತುತ ವರ್ಷಕ್ಕೆ (AY 2026–27), ನೀವು ನಿಯಮಿತ ITR ಅನ್ನು ಸಲ್ಲಿಸಬಹುದು.
23: ಸೆಕ್ಷನ್ 139(1) ಅಡಿಯಲ್ಲಿ ನಿಗದಿತ ಅಂತಿಮ ದಿನಾಂಕದ ನಂತರ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿದರೆ ಏನಾಗುತ್ತದೆ?
ಸೆಕ್ಷನ್ 139(1) ಅಡಿಯಲ್ಲಿ ನಿಗದಿತ ಅಂತಿಮ ದಿನಾಂಕದೊಳಗೆ ITR ಸಲ್ಲಿಸಲು ತಪ್ಪಿದರೆ, ನೀವು ಇನ್ನೂ ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಬಹುದು. ಆದರೆ ನಿಮಗೆ ಗರಿಷ್ಠ ₹5,000 ವರೆಗೆ ತಡ ಶುಲ್ಕ ಪಾವತಿಸಬೇಕಾಗಬಹುದು. ಜೊತೆಗೆ, ಯಾವುದೇ ತೆರಿಗೆ ಬಾಕಿ ಇದ್ದರೆ ಅದರ ಮೇಲೆ ಬಡ್ಡಿಯನ್ನೂ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.(ಯಾವುದಾದರೂ ಇದ್ದರೆ).
24: ನನ್ನ ಉದ್ಯೋಗದಾತ / ಬ್ಯಾಂಕ್ ಈಗಾಗಲೇ ತೆರಿಗೆ ಕಡಿತ ಮಾಡಿದ್ದರೆ ನಾನು ರಿಟರ್ನ್ ಸಲ್ಲಿಸಬೇಕೇ?
ಹೌದು, ಉದ್ಯೋಗದಾತರು ವೇತನದ ಮೇಲೆ ಮತ್ತು ಬ್ಯಾಂಕ್ಗಳ ಬಡ್ಡಿ ಆದಾಯದ ಮೇಲೆ ಮೂಲದಲ್ಲೇ ತೆರಿಗೆ ಕಡಿತ ಮಾಡುತ್ತವೆ. ಆದರೆ, ನೀವು ತೆರಿಗೆ ಕಡಿತವಾದ ಆದಾಯವನ್ನು ITR ನಲ್ಲಿ ಕಡ್ಡಾಯವಾಗಿ ವಿವರಿಸಬೇಕು ಮತ್ತು ಕಡಿತಗೊಂಡ TDS ಗೆ ಕ್ರೆಡಿಟ್ (credit) ಅನ್ನು ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ನಲ್ಲಿ ದಾವೆ ಮಾಡಬೇಕು.
25: ನಾನು ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆಯೇ?
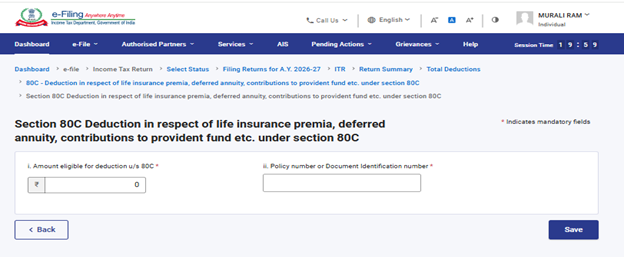
ನೀವು ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು. 80C ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ದಾವೆ ಮಾಡಲು ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ಕಡಿತಕ್ಕೆ ಅರ್ಹವಾದ ಮೊತ್ತ
- ಪಾಲಿಸಿ ಸಂಖ್ಯೆ ಅಥವಾ ದಾಖಲೆ ಗುರುತಿನ ಸಂಖ್ಯೆ
26: ನಾನು ಸೆಕ್ಷನ್ 80CCD(1) ಅಥವಾ 80CCD(1B) ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆಯೇ?
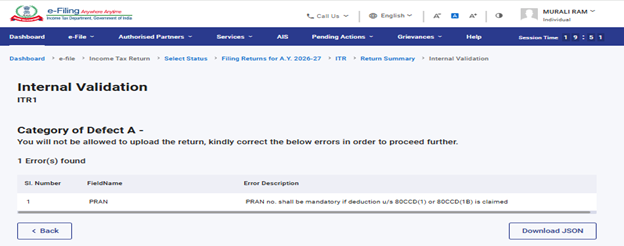
ನೀವು ಸೆಕ್ಷನ್ 80CCD(1) ಅಥವಾ 80CCD(1B) ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು.ಈ ಕಡಿತಗಳನ್ನು ದಾವೆ ಮಾಡಲು, ನೀವು PRAN ಟ್ಯಾಬ್ ಕ್ಲಿಕ್ ಮಾಡಿ PRAN (Permanent Retirement Account Number) ಅನ್ನು ನಮೂದಿಸಬೇಕು.
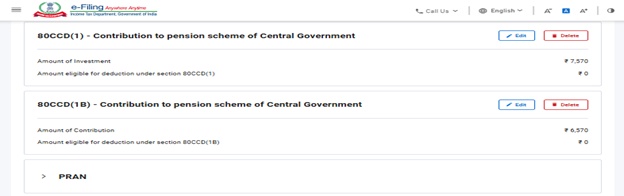
ನೀವು PRAN ಟ್ಯಾಬ್ನಲ್ಲಿ PRAN ನಮೂದಿಸಲು ಮರೆತರೆ, ಕೆಳಗಿನ ಮಾನ್ಯತಾ ದೋಷ ಕಾಣಿಸುತ್ತದೆ:
27: ನಾನು ಸೆಕ್ಷನ್ 80DD ಅಥವಾ 80U ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ITR ಫಾರ್ಮ್ನಲ್ಲಿ ಯಾವ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕು?
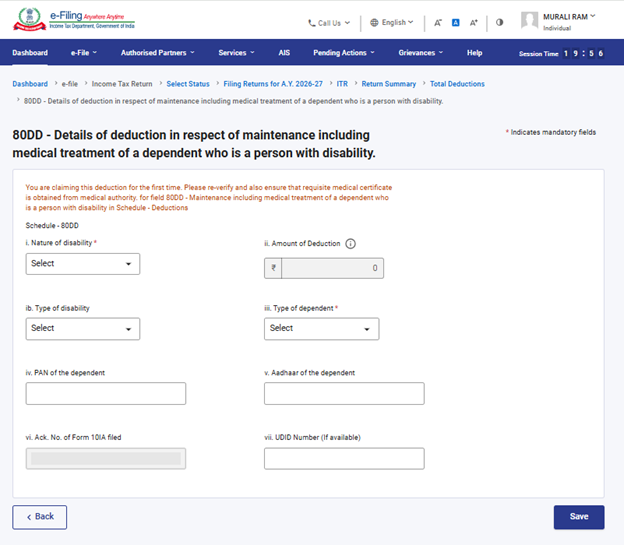
ನೀವು ಸೆಕ್ಷನ್ 80DD ಅಥವಾ 80U ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು. 80DD ಅಥವಾ 80U ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ದಾವೆ ಮಾಡಲು ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ಅಂಗವೈಕಲ್ಯದ ಸ್ವರೂಪ
- ಅಂಗವೈಕಲ್ಯದ ವಿಧ
- ಅವಲಂಬಿತರ ವಿಧ
- ಕಡಿತದ ಮೊತ್ತ
- ಅವಲಂಬಿತರ PAN
- ಅವಲಂಬಿತರ ಆಧಾರ್
- ಫಾರ್ಮ್ 10IA ಸಲ್ಲಿಸಿದ ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆ
28: ನಾನು ಸೆಕ್ಷನ್ 80D ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆಯೇ?
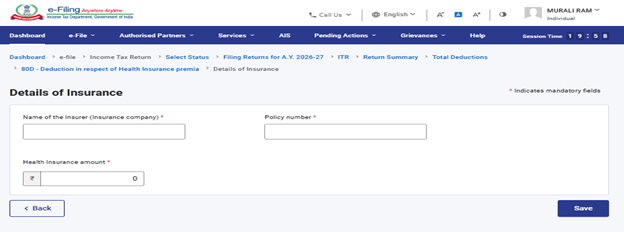
ನೀವು ಸೆಕ್ಷನ್ 80D ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು. 80D ಅಡಿಯಲ್ಲಿ ಕಡಿತವನ್ನು ದಾವೆ ಮಾಡಲು ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ನಮೂದಿಸಬೇಕು:
- ವಿಮೆದಾರರ ಹೆಸರು (ವಿಮಾ ಕಂಪನಿ)
- ಪಾಲಿಸಿ ಸಂಖ್ಯೆ
- ಆರೋಗ್ಯ ವಿಮೆಯ ಮೊತ್ತ
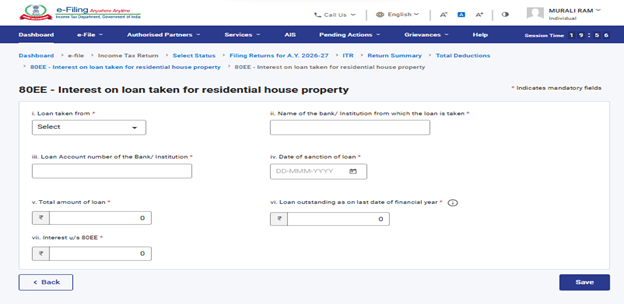
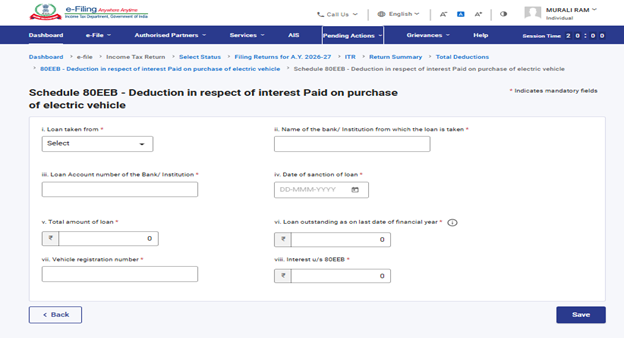
29: ನಾನು ಸೆಕ್ಷನ್ 80E, 80EE, 80EEA ಹಾಗೂ 80EEB ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆಯೇ?
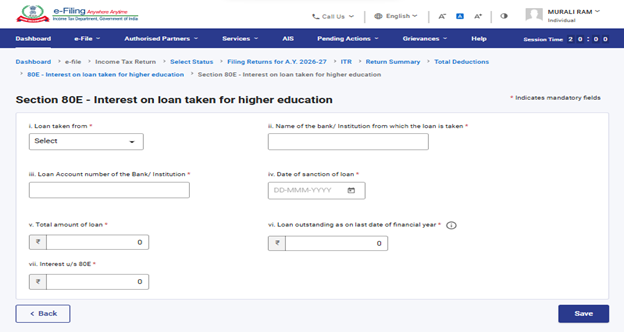
ನೀವು ಸೆಕ್ಷನ್ 80E, 80EE, 80EEA ಮತ್ತು 80EEB ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು. ಈ ಕಡಿತಗಳನ್ನು ದಾವೆ ಮಾಡಲು ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನಮೂದಿಸಬೇಕು:
- ಸಾಲವನ್ನು ಯಾರಿಂದ ಪಡೆಯಲಾಗಿದೆ
- ಸಂಸ್ಥೆ ಅಥವಾ ಬ್ಯಾಂಕ್ ಹೆಸರು
- ಸಾಲ ಖಾತೆ ಸಂಖ್ಯೆ
- ಸಾಲ ಮಂಜೂರಾತಿ ದಿನಾಂಕ
- ಒಟ್ಟು ಸಾಲದ ಮೊತ್ತ
- ದಿನಾಂಕದಂದು ಬಾಕಿ ಉಳಿದಿರುವ ಸಾಲದ ಮೊತ್ತ
- ಬಡ್ಡಿ ಮೊತ್ತ
ಸೆಕ್ಷನ್ 80E ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳು:
ಸೆಕ್ಷನ್ 80EE ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳು:
ಸೆಕ್ಷನ್ 80EEB ಅಡಿಯಲ್ಲಿ ಕಡಿತಗಳು:
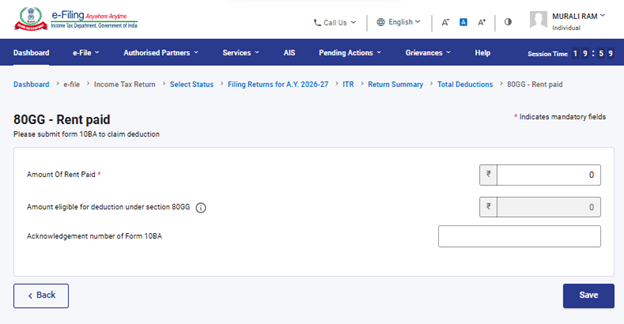
30: ನಾನು ಸೆಕ್ಷನ್ 80GG ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಯಾವುದೇ ಫಾರ್ಮ್ಅನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆಯೇ?
ನೀವು ಸೆಕ್ಷನ್ 80GG ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ, ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ಫಾರ್ಮ್ 10BA ಅನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಸಲ್ಲಿಸಬೇಕು ಹಾಗೂ ಆದಾಯ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ಶೆಡ್ಯೂಲ್ 80GG ನಲ್ಲಿ ಫಾರ್ಮ್ 10BA ಯ ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆಯನ್ನು ನಮೂದಿಸಬೇಕು.
31: ನಾನು ಸೆಕ್ಷನ್ 80DD ಮತ್ತು 80U ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಯಾವುದೇ ಫಾರ್ಮ್ಅನ್ನು ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆಯೇ?
ನೀವು ಸೆಕ್ಷನ್ 80DD ಮತ್ತು 80U ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ, ಆದಾಯ ತೆರಿಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ಮೊದಲು ಫಾರ್ಮ್ 10IA ಅನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಸಲ್ಲಿಸಬೇಕು ಹಾಗೂ ಆದಾಯ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವಾಗ ಶೆಡ್ಯೂಲ್ 80DD ಮತ್ತು 80U ನಲ್ಲಿ ಫಾರ್ಮ್ 10IA ಯ ವಿವರಗಳನ್ನು(ಸಲ್ಲಿಸಿದ ದಿನಾಂಕ ಮತ್ತು ಸ್ವೀಕೃತಿ ಸಂಖ್ಯೆ) ನಮೂದಿಸಬೇಕು.
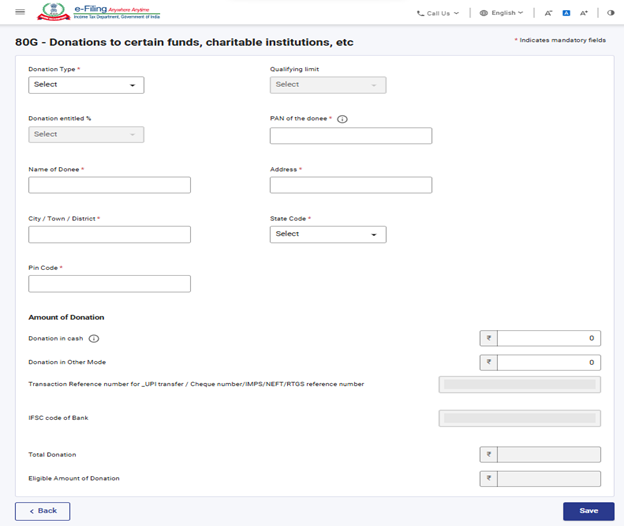
32: ನಾನು ಸೆಕ್ಷನ್ 80G ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆಯೇ?
ನೀವು ಸೆಕ್ಷನ್ 80G ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು. ಈ ಕಡಿತವನ್ನು ದಾವೆ ಮಾಡಲು ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನಮೂದಿಸಬೇಕು:
- ದೇಣಿಗೆಯ ಪ್ರಕಾರ
- ದಾನ ಪಡೆದವರ PAN ಸಂಖ್ಯೆ
- ದಾನ ಪಡೆದವರ ಹೆಸರು
- ದಾನ ಪಡೆದವರ ವಿಳಾಸ
- ನಗದು ರೂಪದಲ್ಲಿನ ದೇಣಿಗೆ
- ಇತರೆ ವಿಧಾನದಲ್ಲಿನ ದೇಣಿಗೆ
- UPI ವರ್ಗಾವಣೆ / ಚೆಕ್ ಸಂಖ್ಯೆ / IMPS / NEFT / RTGS ಉಲ್ಲೇಖ ಸಂಖ್ಯೆ
- ಬ್ಯಾಂಕ್ನ IFSC ಕೋಡ್
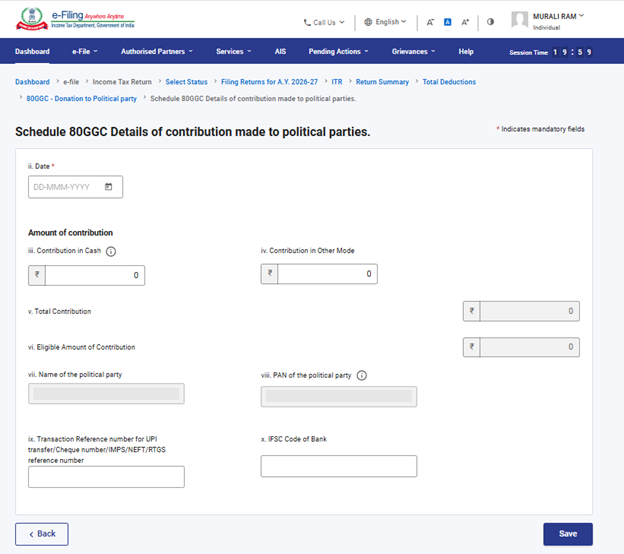
33: ನಾನು ಸೆಕ್ಷನ್ 80GGC ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ನೀಡಬೇಕಾಗುತ್ತದೆಯೇ?
ನೀವು ಸೆಕ್ಷನ್ 80GGC ಅಡಿಯಲ್ಲಿ ಕಡಿತದ ದಾವೆ ಮಾಡುತ್ತಿದ್ದರೆ ಹೆಚ್ಚುವರಿ ಮಾಹಿತಿಯನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕು. ಈ ಕಡಿತವನ್ನು ದಾವೆ ಮಾಡಲು ನೀವು ಕೆಳಗಿನ ವಿವರಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನಮೂದಿಸಬೇಕು:
- ದಿನಾಂಕ
- ರಾಜಕೀಯ ಪಕ್ಷದ ಹೆಸರು
- ರಾಜಕೀಯ ಪಕ್ಷದ PAN ಸಂಖ್ಯೆ
- ಕೊಡುಗೆಯ ಮೊತ್ತ
- UPI ವರ್ಗಾವಣೆ / ಚೆಕ್ ಸಂಖ್ಯೆ / IMPS / NEFT / RTGS ಉಲ್ಲೇಖ ಸಂಖ್ಯೆ
- ಬ್ಯಾಂಕ್ನ IFSC ಕೋಡ್
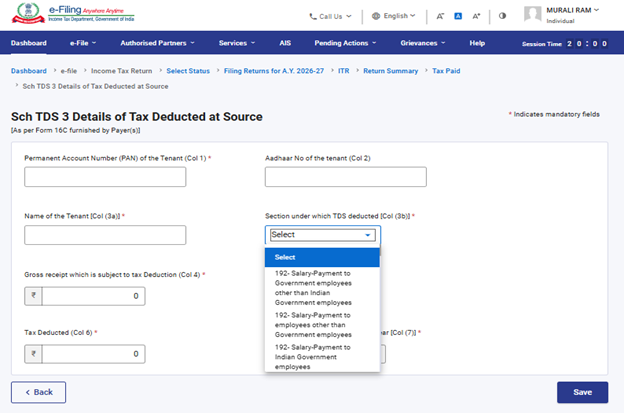
34: AY 2026–27 ಗಾಗಿ ITR-1 ರ TDS ಶೆಡ್ಯೂಲ್ನಲ್ಲಿ TDS ವಿವರಗಳನ್ನು ನಮೂದಿಸುವಾಗ TDS ಸೆಕ್ಷನ್ ಅನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಆಯ್ಕೆ ಮಾಡಬೇಕೇ?
ಹೌದು, ನೀವು TDS ಅನ್ನು ದಾವೆ ಮಾಡಬೇಕಾದರೆ, TDS ಕಡಿತಗೊಂಡಿರುವ ಸೆಕ್ಷನ್ ಅನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಆಯ್ಕೆ ಮಾಡಬೇಕು.