ITR-2 ഉപയോക്തൃ മാനുവൽ
1. അവലോകനം
ITR-2 സമർപ്പിക്കുന്നതിനുള്ള സേവനം ഇ-ഫയലിംഗ് പോർട്ടലിൽ രജിസ്റ്റർ ചെയ്ത ഉപയോക്താക്കൾക്ക് ലഭ്യമാണ്. ഈ സേവനം വ്യക്തിഗത നികുതിദായകരെയും HUFകളെയും ഇ-ഫയലിംഗ് പോർട്ടൽ വഴി ITR-2 സമർപ്പിക്കാൻ സഹായിക്കുന്നു. ഓൺലൈൻ രീതിയിൽ ITR-2 സമർപ്പിക്കുന്നതിനുള്ള നടപടിക്രമങ്ങൾ ഈ ഉപയോക്തൃ മാനുവലിൽ വിശദീകരിച്ചിരിക്കുന്നു.
2. ഈ സേവനം പ്രയോജനപ്പെടുത്തുന്നതിനുള്ള മുൻവ്യവസ്ഥകൾ
| പൊതുവായത് |
|
| മറ്റുള്ളവ |
|
3. ഫോം ഒറ്റനോട്ടത്തിൽ
ഫോം സമർപ്പിക്കുന്നതിനുമുമ്പ് ITR-2ൽ ഉൾപ്പെട്ടിരിക്കുന്ന താഴെപ്പറയുന്ന വിഭാഗങ്ങൾ (ബാധകമായ ഷെഡ്യൂളുകൾ) നിങ്ങൾ പൂരിപ്പിക്കേണ്ടതാണ്:
3.1 ഭാഗം A പൊതുവായത്
3.2 ഷെഡ്യൂൾ ശമ്പളം
3.3 ഷെഡ്യൂൾ ഭവന ആസ്തി
3.4 ഷെഡ്യൂൾ മൂലധനനേട്ടങ്ങൾ
3.5 ഷെഡ്യൂൾ 112A ഉം ഷെഡ്യൂൾ-115AD(1)(iii) പ്രൊവിഷൻ
3.6 ഷെഡ്യൂൾ VDA
3.7 മറ്റ് സ്രോതസ്സുകൾ ഷെഡ്യൂൾ ചെയ്യുക
3.8 ഷെഡ്യൂൾ CYLA
3.9 ഷെഡ്യൂൾ BFLA
3.10 ഷെഡ്യൂൾ CFL
3.11 ഷെഡ്യൂൾ VI-A
3.12 ഷെഡ്യൂൾ 80G ഉം ഷെഡ്യൂൾ 80GGA ഉം
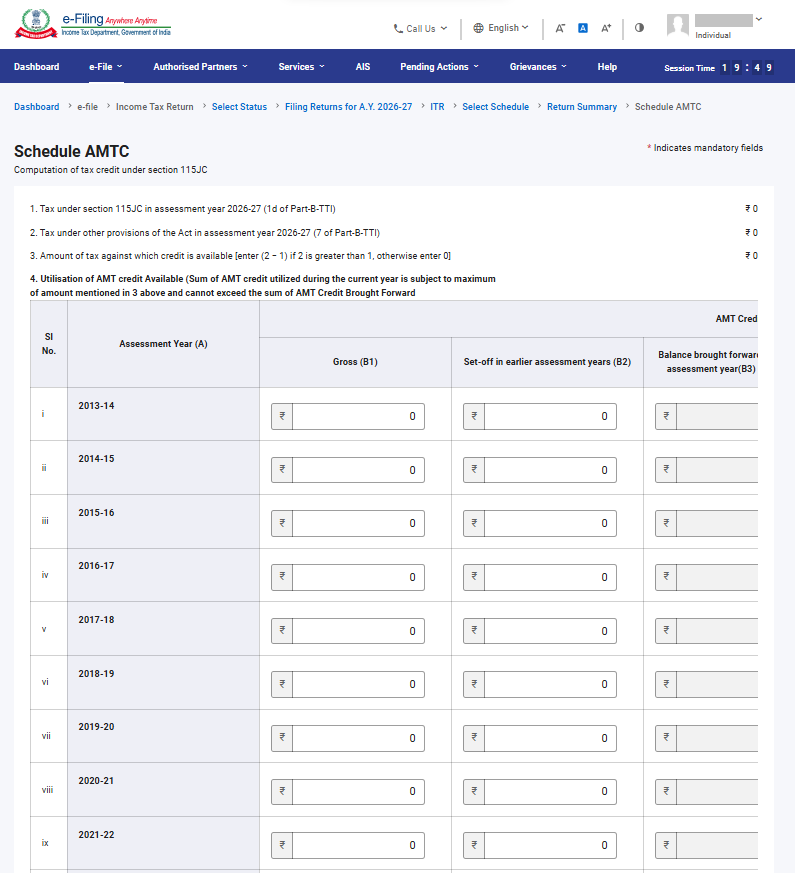
3.13 ഷെഡ്യൂൾ AMT
3.14 ഷെഡ്യൂൾ AMTC
3.15 ഷെഡ്യൂൾ SPI
3.16 ഷെഡ്യൂൾ SI
3.17 ഷെഡ്യൂൾ EI
3.18 ഷെഡ്യൂൾ PTI
3.19 ഷെഡ്യൂൾ FSI
3.20 ഷെഡ്യൂൾ TR
3.21 ഷെഡ്യൂൾ FA
3.22 ഷെഡ്യൂൾ 5A
3.23 ഷെഡ്യൂൾ AL
3.24 ഭാഗം B – ആകെ വരുമാനം (TI)
3.25 നികുതിയടച്ചു
3.26 ഭാഗം B-TTI
3.1 ഭാഗം A പൊതുവായത്
ITR ന്റെ ഭാഗം A പൊതുവായത് എന്ന വിഭാഗത്തിൽ നിങ്ങളുടെ ഇ-ഫയലിംഗ് പ്രൊഫൈലിൽ നിന്ന് മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്. ഫോമിൽ നിങ്ങളുടെ ചില സ്വകാര്യ വിവരങ്ങൾ നേരിട്ട് തിരുത്താൻ നിങ്ങൾക്ക് കഴിയില്ല. എന്നിരുന്നാലും, നിങ്ങളുടെ ഇ-ഫയലിംഗ് പ്രൊഫൈലിൽ പോയി ആവശ്യമായ മാറ്റങ്ങൾ വരുത്താവുന്നതാണ്.
നിങ്ങളുടെ ബന്ധപ്പെടാനുള്ള വിശദാംശങ്ങൾ, സമർപ്പിക്കുന്നതിന്റെ നിലവിലെ സ്ഥിതി, താമസ സ്ഥിതി, ബാങ്ക് വിശദാംശങ്ങൾ എന്നിവ ഫോമിൽ തന്നെ തിരുത്താൻ കഴിയും.
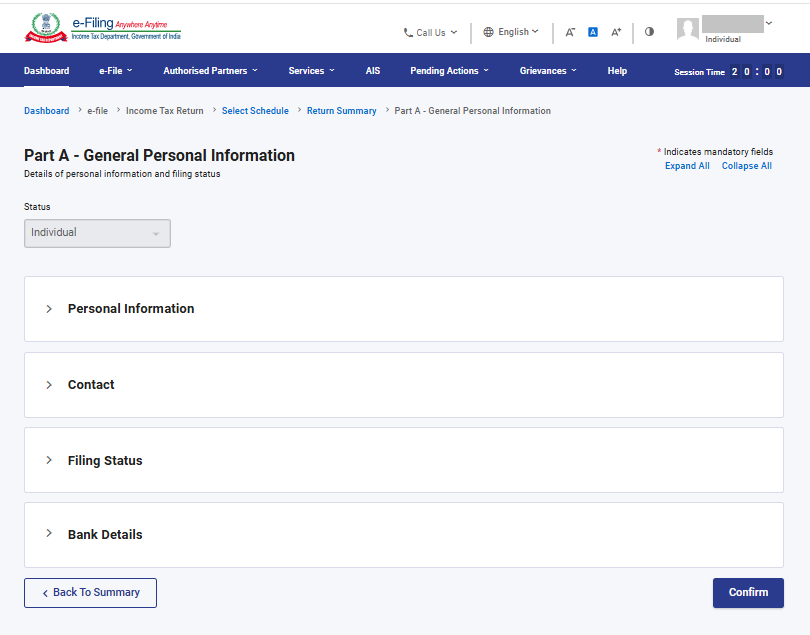
1. വ്യക്തിഗത വിവരങ്ങൾ:
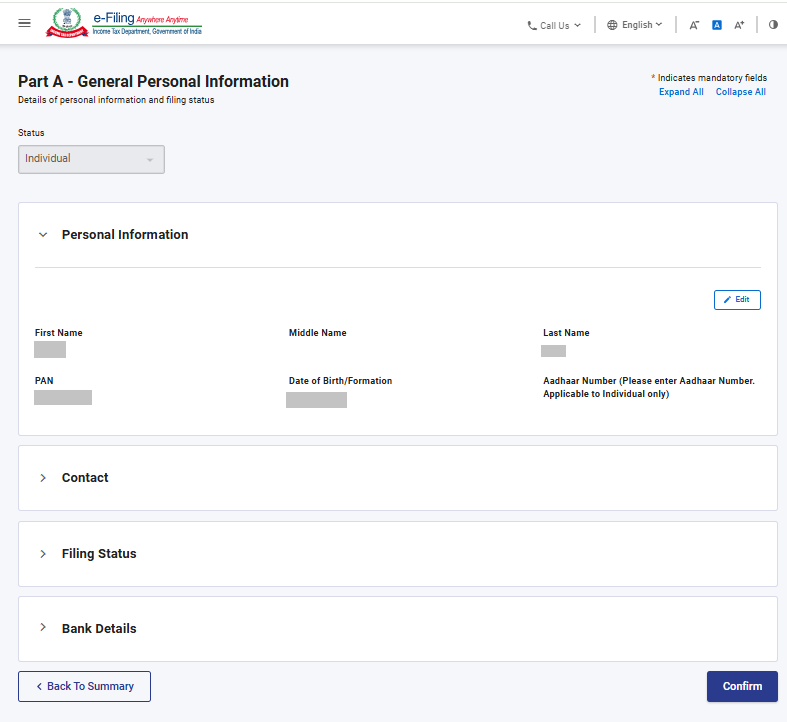
2. ബന്ധപ്പെടാനുള്ള വിവരങ്ങൾ:
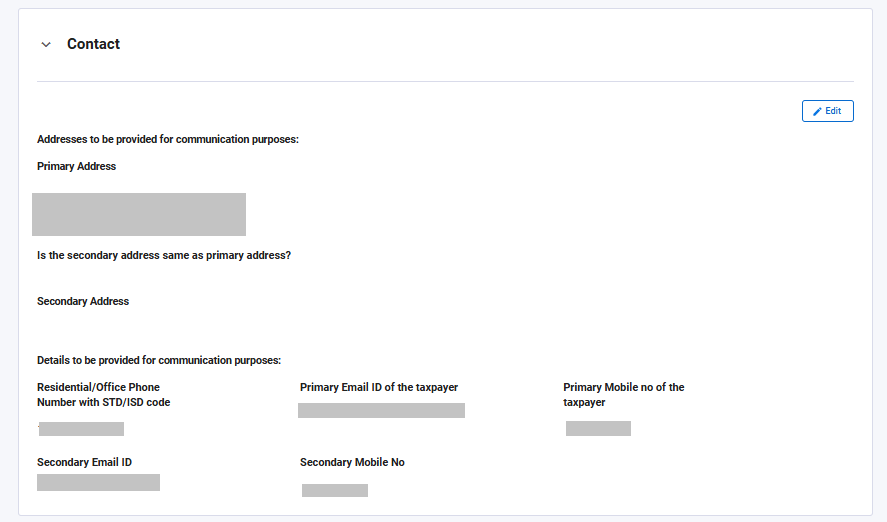
3. സമർപ്പിക്കുന്നതിന്റെ നിലവിലെ സ്ഥിതി:
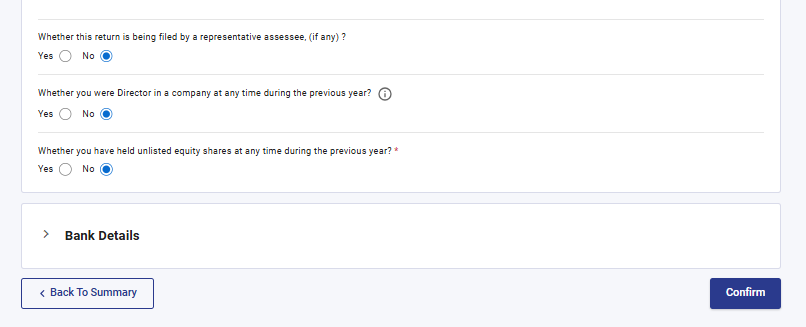
കുറിപ്പ് 1:
ഫയലിംഗ് വിഭാഗത്തിൽ 139(1) വകുപ്പ് പ്രകാരം സമർപ്പിച്ചു എന്നത് സ്വയമേ തെരഞ്ഞെടുക്കപ്പെടും. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്ക് പുതിയ നികുതി വ്യവസ്ഥയെ സ്വയമേ പ്രബല്യത്തിലുള്ള നികുതി വ്യവസ്ഥയായും ഇല്ല എന്നത് സ്വയമേവയും തെരഞ്ഞെടുക്കപ്പെടും.
പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകണമെങ്കിൽ ഡ്രോപ്പ്-ഡൗൺ മെനുവിൽ നിന്ന് 'അതെ' തെരഞ്ഞെടുക്കുക, 'ഇന്ത്യയിലെ താമസ സ്ഥിതി' , 'താമസ സ്ഥിതിയ്ക്കുള്ള വ്യവസ്ഥകൾ' എന്നിവ തെരഞ്ഞെടുക്കുക.
കുറിപ്പ് 2:
2023-ലെ ധനകാര്യ നിയമം, വകുപ്പ് 115BAC യുടെ വ്യവസ്ഥകൾ ഭേദഗതി ചെയ്ത് വ്യക്തിഗത നികുതിദായകരുടെയും HUF-കളുടെയും സ്വാഭാവിക നികുതി സംവിധാനമായി പുതിയ നികുതി സംവിധാനത്തെ മാറ്റിയിരിക്കുന്നു. പുതിയ നികുതി വ്യവസ്ഥ അനുസരിച്ച് നികുതി അടയ്ക്കാൻ ഒരു നികുതിദായകൻ ആഗ്രഹിക്കുന്നില്ലെങ്കിൽ അയാൾ അതിൽ നിന്ന് വ്യക്തമായി ഒഴിവാകുകയും പഴയ നികുതി വ്യവസ്ഥ പ്രകാരം നികുതി ചുമത്തപ്പെടാൻ തെരഞ്ഞെടുക്കുകയും വേണം.
ഒരു ബിസിനസ്സിൽ നിന്നോ തൊഴിലിൽ നിന്നോ വരുമാനമുള്ള ഒരു നികുതിദായകന് പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകാനും ഒരു പ്രസക്തമായ വർഷത്തേക്ക് പഴയ നികുതി വ്യവസ്ഥയിലേക്ക് മാറാനും കഴിയും. എന്നിരുന്നാലും, വകുപ്പ് 139(1) പ്രകാരം വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്നതിനുള്ള അവസാന തീയതിയിലോ അതിനുമുമ്പോ ഫോം നമ്പർ 10-IEAയിൽ അദ്ദേഹം ഈ ഓപ്ഷൻ ഉപയോഗിക്കണം.
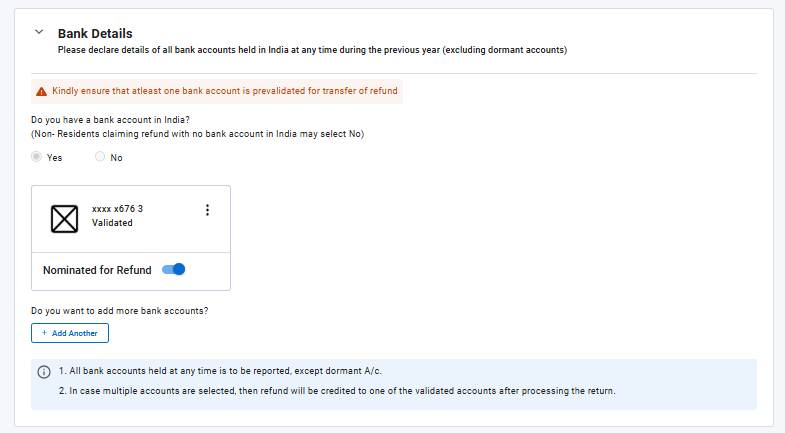
4. ബാങ്ക് വിശദാംശങ്ങൾ:
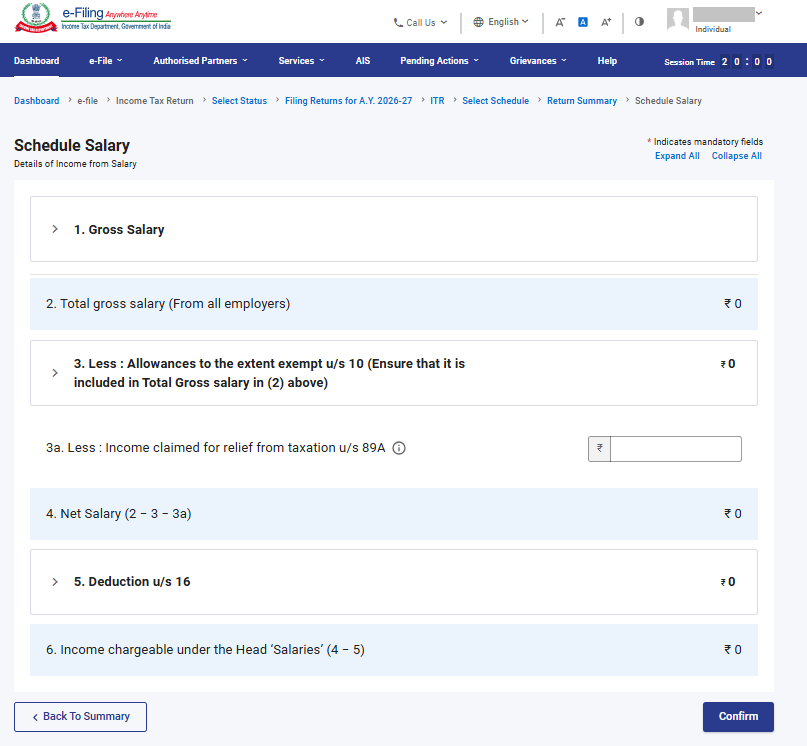
3.2 ഷെഡ്യൂൾ ശമ്പളം
ഷെഡ്യൂൾ ശമ്പളം എന്ന വിഭാഗത്തിൽ നിങ്ങളുടെ ശമ്പളം/പെൻഷൻ വഴിയുള്ള വരുമാനം, നികുതി ഒഴിവുള്ള അലവൻസുകൾ കൂടാതെ വകുപ്പ് 16 പ്രകാരമുള്ള കിഴിവുകൾ എന്നിവയുടെ വിവരങ്ങൾ അവലോകനം ചെയ്യുകയോ രേഖപ്പെടുത്തുകയോ തിരുത്തുകയോ ചെയ്യേണ്ടതാണ്.
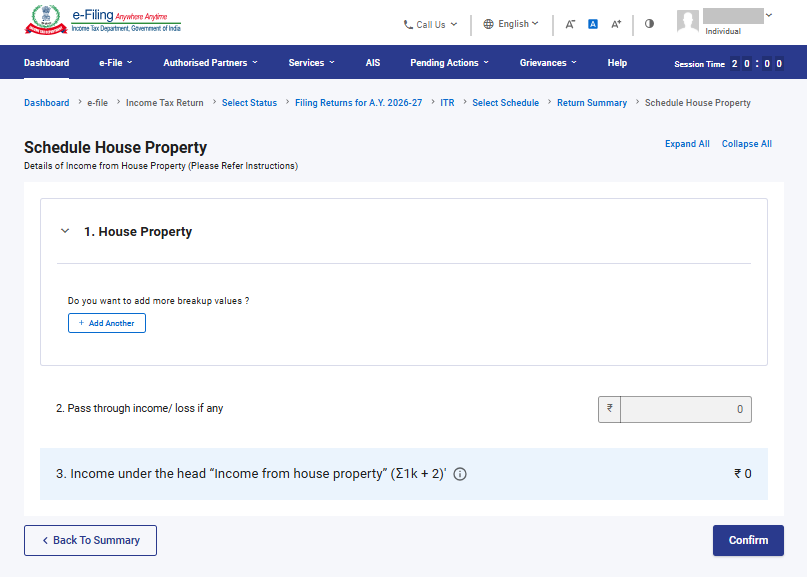
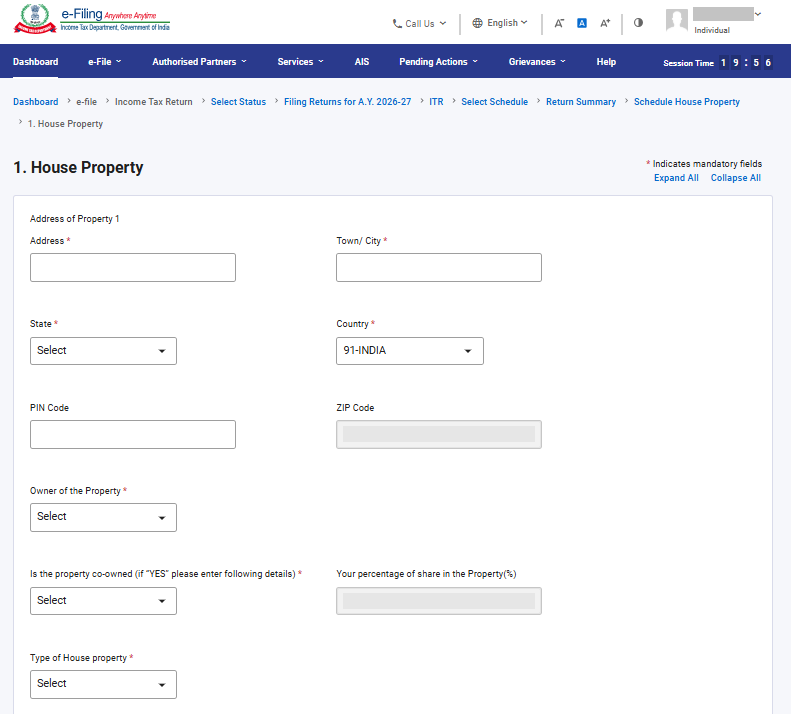
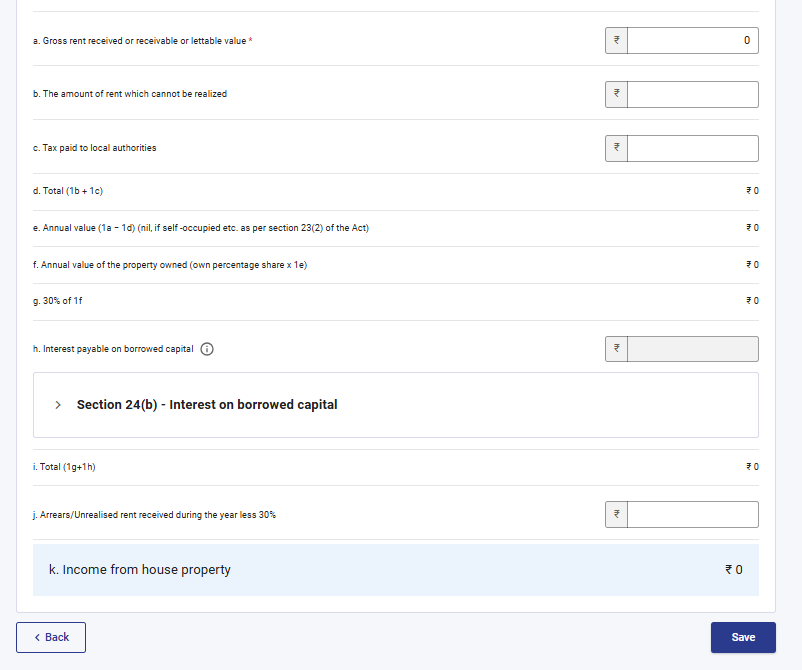
3.3 ഷെഡ്യൂൾ ഭവന ആസ്തി
ഷെഡ്യൂൾ ഭവന ആസ്തി എന്ന വിഭാഗത്തിൽ നിങ്ങളുടെ ഭവന ആസ്തിയുമായി ബന്ധപ്പെട്ട വിവരങ്ങൾ (സ്വന്തം താമസത്തിന്, വാടകയ്ക്ക് നൽകിയത്, അല്ലെങ്കിൽ വാടകയ്ക്ക് നൽകിയതായി കണക്കാക്കുന്നത്) അവലോകനം ചെയ്യുകയോ രേഖപ്പെടുത്തുകയോ തിരുത്തുകയോ ചെയ്യേണ്ടതാണ്. സഹ ഉടമയുടെ വിശദാംശങ്ങൾ, വാടകക്കാരന്റെ വിശദാംശങ്ങൾ, വാടക, പലിശ, കൈമാറ്റ (പാസ് ത്രൂ) വരുമാനം മുതലായവ വിശദാംശങ്ങളിൽ ഉൾപ്പെടുന്നു.
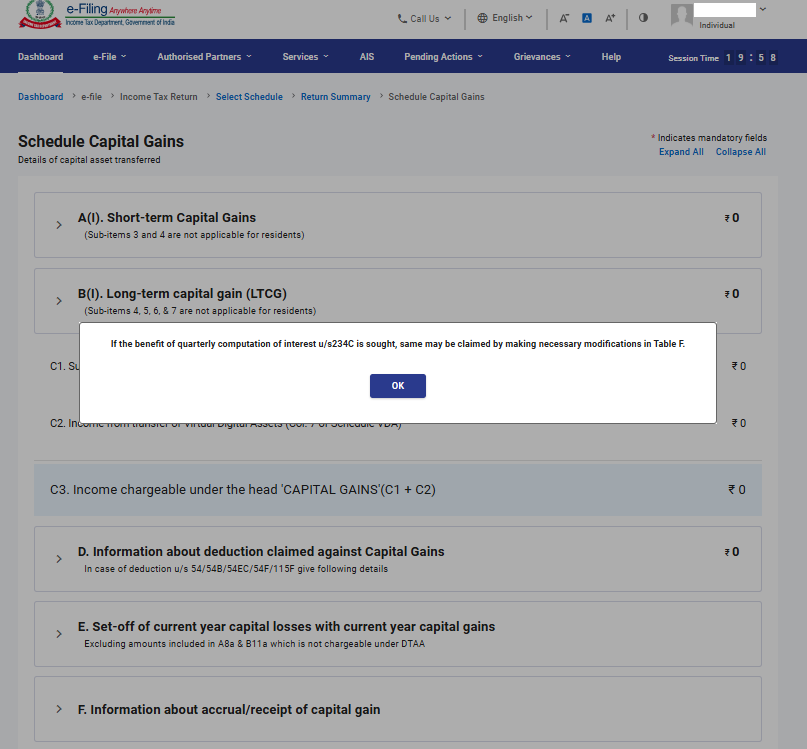
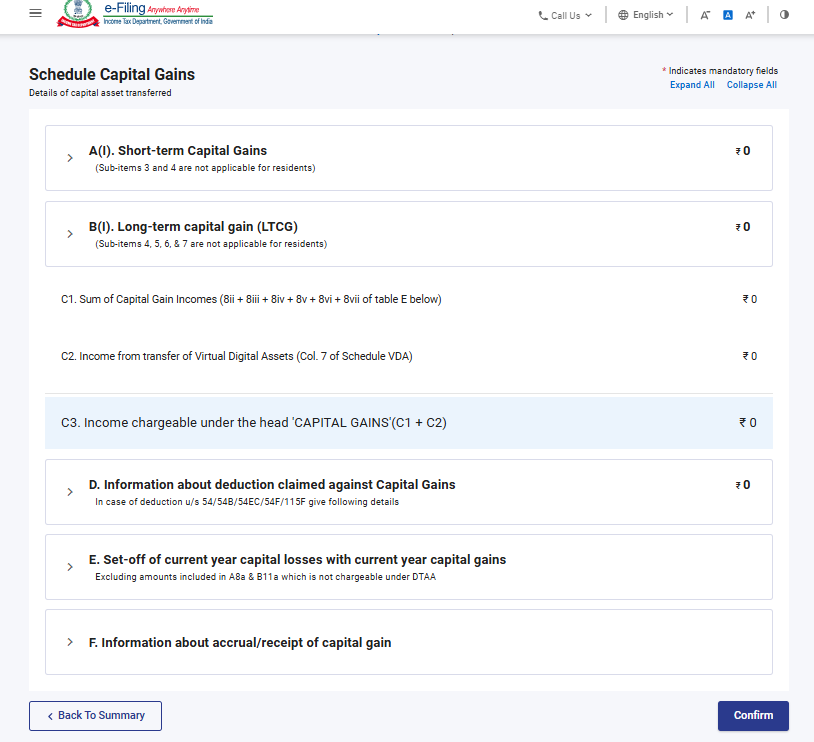
3.4 ഷെഡ്യൂൾ CG – മൂലധന നേട്ടങ്ങൾ
വ്യത്യസ്ത തരം മൂലധന ആസ്തികളുടെ വിൽപ്പനയിലൂടെയോ കൈമാറ്റത്തിലൂടെയോ ഉണ്ടാകുന്ന മൂലധന നേട്ടങ്ങൾ പ്രത്യേക വിഭാഗങ്ങളായി വേർതിരിച്ചിരിക്കുന്നു. ഒരേ തരത്തിലുള്ള ഒന്നിലധികം മൂലധന ആസ്തികളുടെ വിൽപ്പനയിലൂടെയോ കൈമാറ്റത്തിലൂടെയോ മൂലധന നേട്ടം ഉണ്ടായിട്ടുണ്ടെങ്കിൽ ഒരേ വിഭാഗത്തിൽപ്പെടുന്ന അത്തരം എല്ലാ മൂലധന ആസ്തികളുടെയും മൂലധന നേട്ടങ്ങളുടെ മൊത്തത്തിലുള്ള കണക്കുകൂട്ടൽ നൽകാവുന്നതാണ്. എന്നാൽ ഭൂമി/കെട്ടിടം കൈമാറ്റം ചെയ്യുന്ന സാഹചര്യത്തിൽ, ഓരോ ഭൂമി/കെട്ടിടത്തിനും പ്രത്യേകം കണക്കുകൂട്ടൽ നൽകേണ്ടത് നിർബന്ധമാണ്. ഷെഡ്യൂൾ മൂലധന നേട്ടത്തിൽ, ഉടമസ്ഥതയിലുള്ള എല്ലാത്തരം മൂലധന ആസ്തികൾക്കുമുള്ള നിങ്ങളുടെ ഹ്രസ്വകാല, ദീർഘകാല മൂലധന നേട്ടങ്ങൾ/നഷ്ടങ്ങളുടെ വിശദാംശങ്ങൾ നൽകേണ്ടതുണ്ട്.
3.5 ഷെഡ്യൂൾ 112A ഉം ഷെഡ്യൂൾ-115AD(1)(iii) ഉം സംബന്ധിച്ച വ്യവസ്ഥകൾ
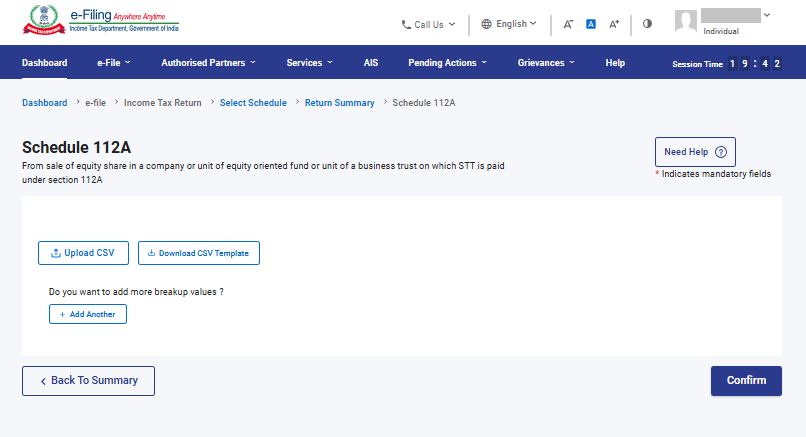
ഷെഡ്യൂൾ 112A യിൽ, STT അടച്ചിട്ടുള്ള ഒരു കമ്പനിയുടെ ഇക്വിറ്റി ഓഹരികൾ, ഇക്വിറ്റി അധിഷ്ഠിത ഫണ്ടുകൾ അല്ലെങ്കിൽ ഒരു ബിസിനസ് ട്രസ്റ്റിന്റെ യൂണിറ്റുകൾ എന്നിവയുടെ വിൽപ്പനയുമായി ബന്ധപ്പെട്ട വിവരങ്ങൾ നിങ്ങൾ അവലോകനം ചെയ്യുകയോ രേഖപ്പെടുത്തുകയോ തിരുത്തുകയോ ചെയ്യേണ്ടതാണ്.
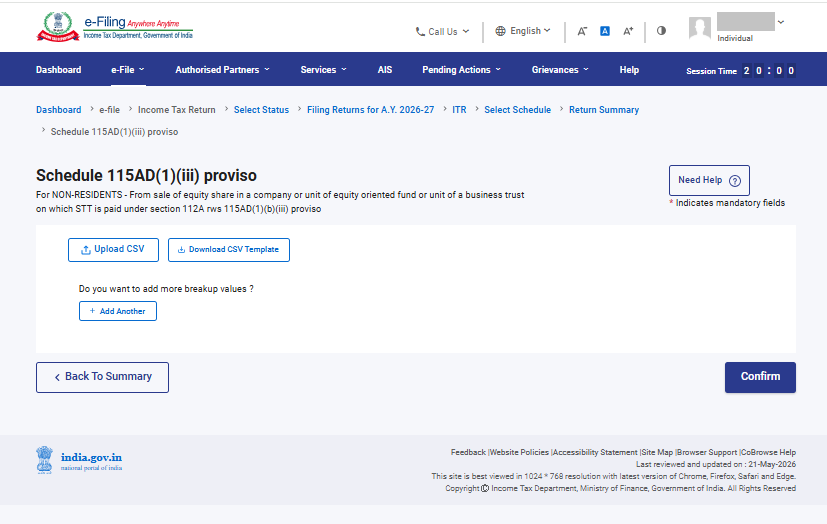
ഷെഡ്യൂൾ 115AD (1)(iii) വ്യവസ്ഥ പ്രകാരം ഷെഡ്യൂൾ 112A-യിലെ അതേ വിശദാംശങ്ങൾ നൽകണം, എന്നാൽ ഇത് പ്രവാസികൾക്ക് ബാധകമാണ്.
(വ്യക്തിഗത വിവര ഫയലിംഗ് വിഭാഗത്തിൽ, ഒരു പുതിയ വിഭാഗം ചേർത്തിരിക്കുന്നു - നിങ്ങൾ ഒരു FPIആണോ? അതെ എങ്കിൽ, SEBI രജിസ്ട്രേഷൻ നമ്പർ നൽകുക. നികുതിദായകൻ 'അതെ' തെരഞ്ഞെടുത്തിട്ടുണ്ടെങ്കിൽ, ഷെഡ്യൂൾ 115 AD പ്രവർത്തനക്ഷമമാക്കണം.)
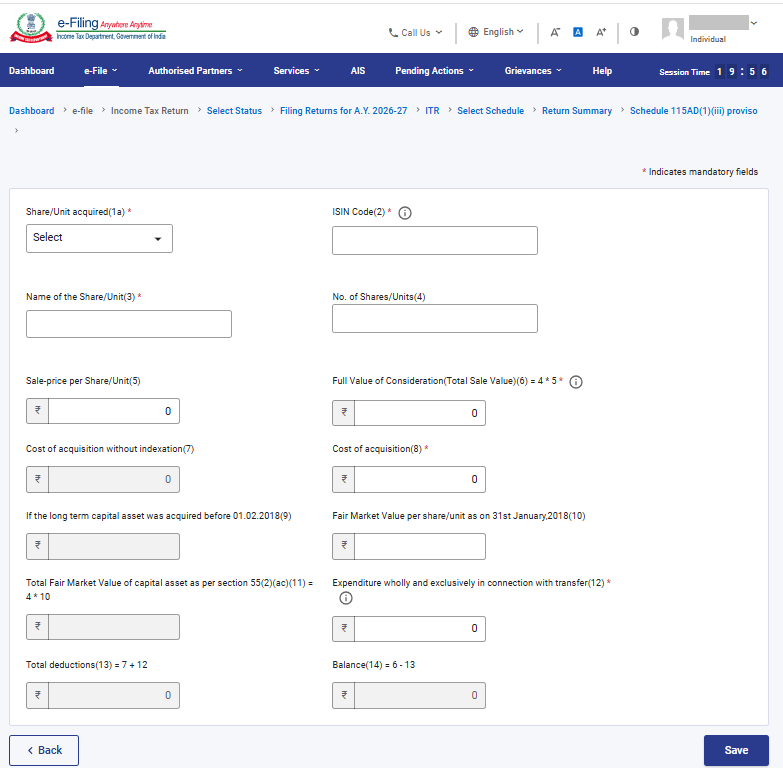
കുറിപ്പ്: 2018 ജനുവരി 31നോ അതിനുമുമ്പോ ഓഹരികൾ വാങ്ങിയാൽ ഷെഡ്യൂൾ 112A, ഷെഡ്യൂൾ-115AD(1)(iii) വ്യവസ്ഥകൾ പ്രകാരം ഓരോ കൈമാറ്റത്തിന്റെയും സ്ക്രിപ് തിരിച്ചുള്ള വിശദാംശങ്ങൾ നൽകേണ്ടത് നിർബന്ധമാണ്.
3.6 ഷെഡ്യൂൾ VDA
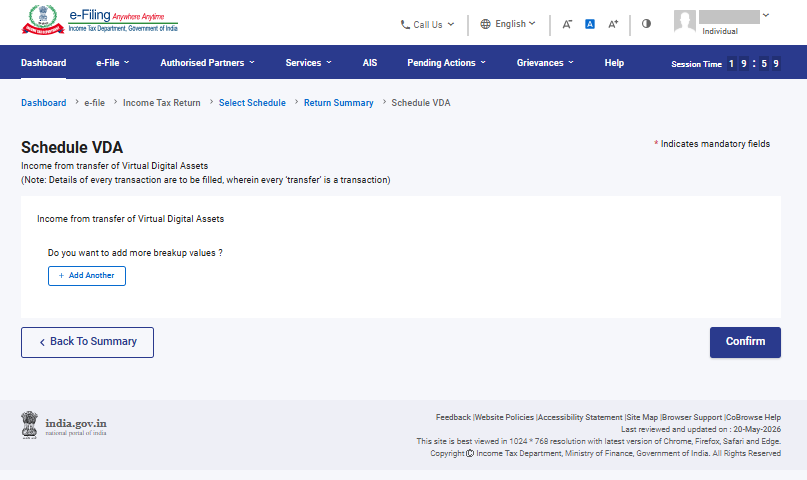
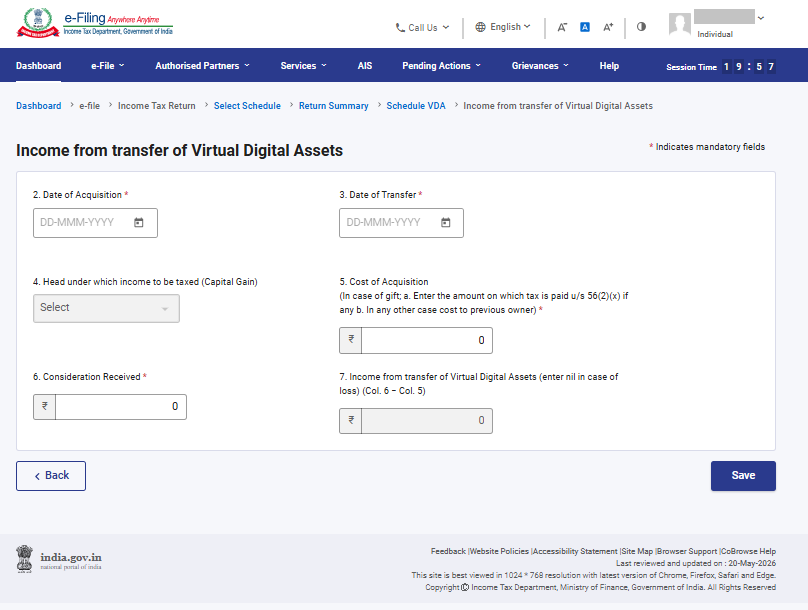
വെർച്വൽ ഡിജിറ്റൽ അസറ്റ് ഷെഡ്യൂളിൽ, വെർച്വൽ ഡിജിറ്റൽ അസറ്റുകളുടെ കൈമാറ്റത്തിൽ നിന്നുള്ള വരുമാനം നിങ്ങൾ ചേർക്കേണ്ടതുണ്ട്. ഷെഡ്യൂൾ VDA (വെർച്വൽ ഡിജിറ്റൽ അസറ്റ്) പുതുതായി ചേർത്തിട്ടുണ്ട്. അതിന്റെ വരുമാനം ഷെഡ്യൂൾ CG-യിൽ സ്വയമേ പൂരിപ്പിക്കപ്പെടുന്നു.
3.7 ഷെഡ്യൂൾ മറ്റ് സ്രോതസ്സുകൾ
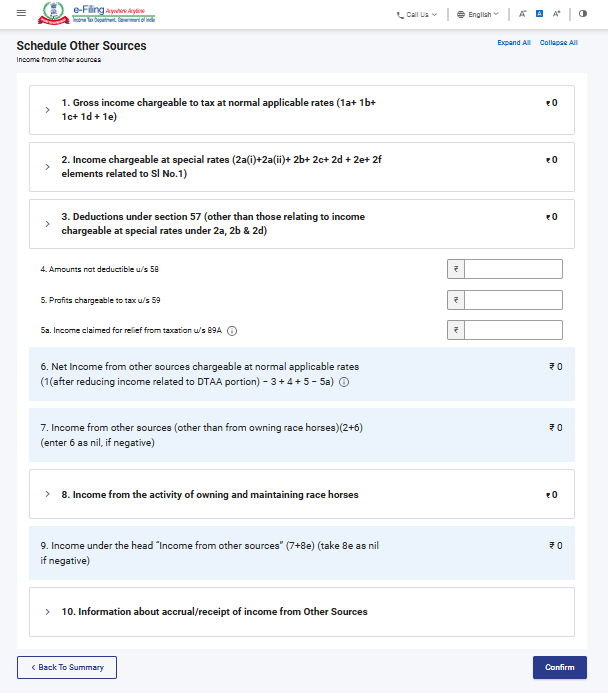
ഷെഡ്യൂൾ മറ്റ് സ്രോതസ്സുകളിൽ പ്രത്യേക നിരക്കിൽ നികുതി ചുമത്തപ്പെടുന്ന വരുമാനം, വകുപ്പ് 57 പ്രകാരമുള്ള നികുതി കിഴിവുകൾ, പന്തയക്കുതിരകളിൽ നിന്നുള്ള വരുമാനം എന്നിവ ഉൾപ്പെടെയുള്ള (എന്നാൽ ഇവയിൽ മാത്രം പരിമിതപ്പെടുത്താതെ) മറ്റു സ്രോതസ്സുകളിൽ നിന്നുള്ള നിങ്ങളുടെ എല്ലാ വരുമാന വിവരങ്ങളും നിങ്ങൾ അവലോകനം ചെയ്യുകയോ രേഖപ്പെടുത്തുകയോ തിരുത്തുകയോ ചെയ്യേണ്ടതുണ്ട്.
3.8 ഷെഡ്യൂൾ നടപ്പുവർഷത്തെ നഷ്ടം നികത്തൽ (CYLA)
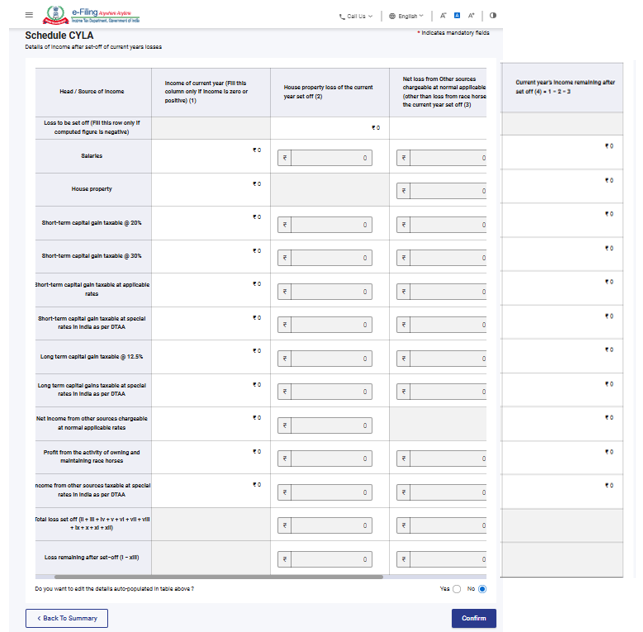
നടപ്പ് വർഷത്തെ നഷ്ടം നികത്തൽ ഷെഡ്യൂളിൽ (CYLA), ഈ വർഷത്തെ നഷ്ടങ്ങൾ നികത്തിയ ശേഷമുള്ള വരുമാനത്തിന്റെ വിവരങ്ങൾ നിങ്ങൾക്ക് കാണാൻ സാധിക്കും. ഇതിൽ നിന്നും നികത്താനാവാതെ അവശേഷിക്കുന്നതും അടുത്ത വർഷങ്ങളിലേക്ക് മാറ്റാൻ അനുമതിയുള്ളതുമായ നഷ്ടങ്ങൾ വരും വർഷങ്ങളിലേക്ക് മാറ്റുന്നതിനായി ഷെഡ്യൂൾ CFLലേക്ക് മാറ്റുന്നതാണ്.
3.9 ഷെഡ്യൂൾ മുൻവർഷങ്ങളിൽ നിന്ന് കൊണ്ടുവന്ന നഷ്ടം നികത്തൽ (BFLA)
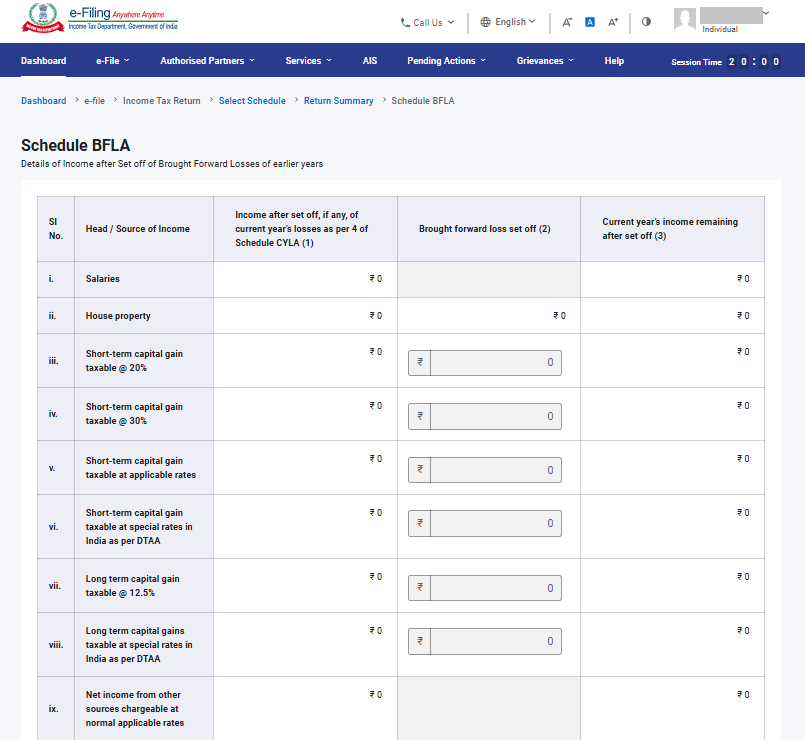
മുൻവർഷങ്ങളിൽ നിന്ന് കൊണ്ടുവന്ന നഷ്ടം നികത്തലിന്റെ ഷെഡ്യൂളിൽ (BFLA), കഴിഞ്ഞ വർഷങ്ങളിലെ നഷ്ടങ്ങൾ ഈ വർഷത്തെ വരുമാനവുമായി തട്ടിക്കിഴിച്ച് ക്രമീകരിച്ചശേഷമുള്ള വരുമാനത്തിന്റെ വിശദാംശങ്ങൾ നിങ്ങൾക്ക് കാണാൻ സാധിക്കും.
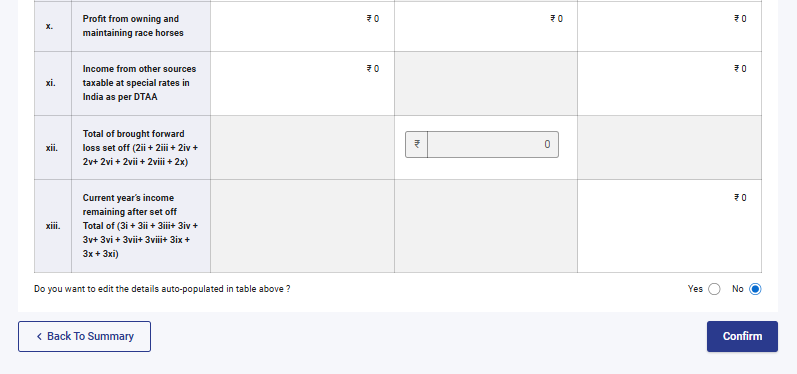
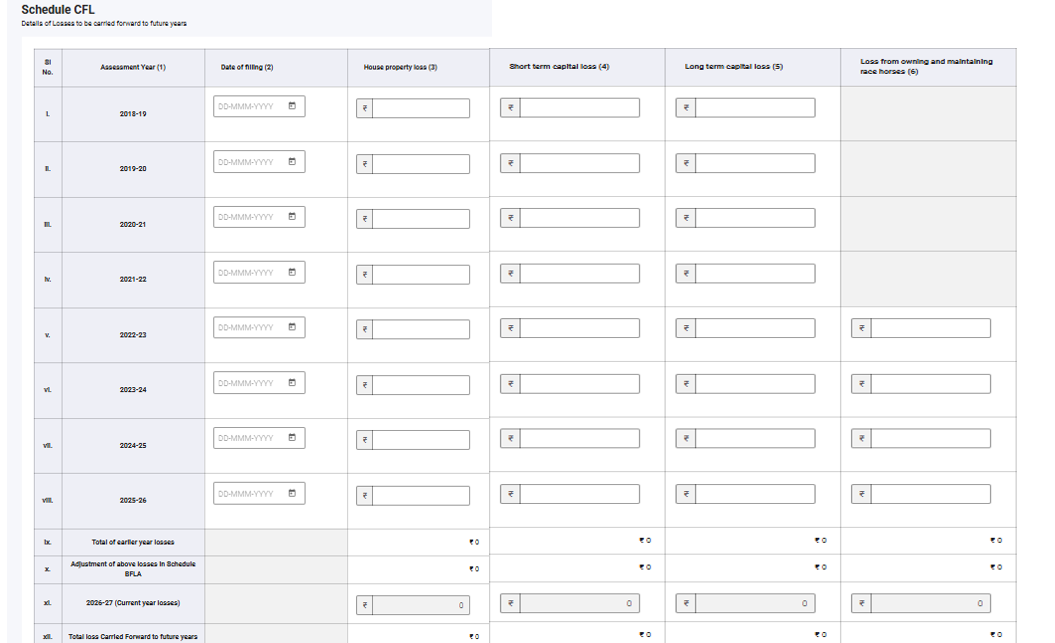
3.10 വരും വർഷങ്ങളിലേക്ക് മാറ്റിവെക്കുന്ന നഷ്ടങ്ങളുടെ ഷെഡ്യൂൾ (CFL)
വരും വർഷങ്ങളിലേക്ക് മാറ്റിവെക്കുന്ന നഷ്ടങ്ങളുടെ പട്ടികയിൽ ( CFL), ഭാവിവർഷങ്ങളിലെ വരുമാനവുമായി ക്രമീകരിക്കുന്നതിനായി മാറ്റിവെക്കേണ്ട നഷ്ടങ്ങളുടെ വിശദാംശങ്ങൾ നിങ്ങൾക്ക് കാണാൻ സാധിക്കും
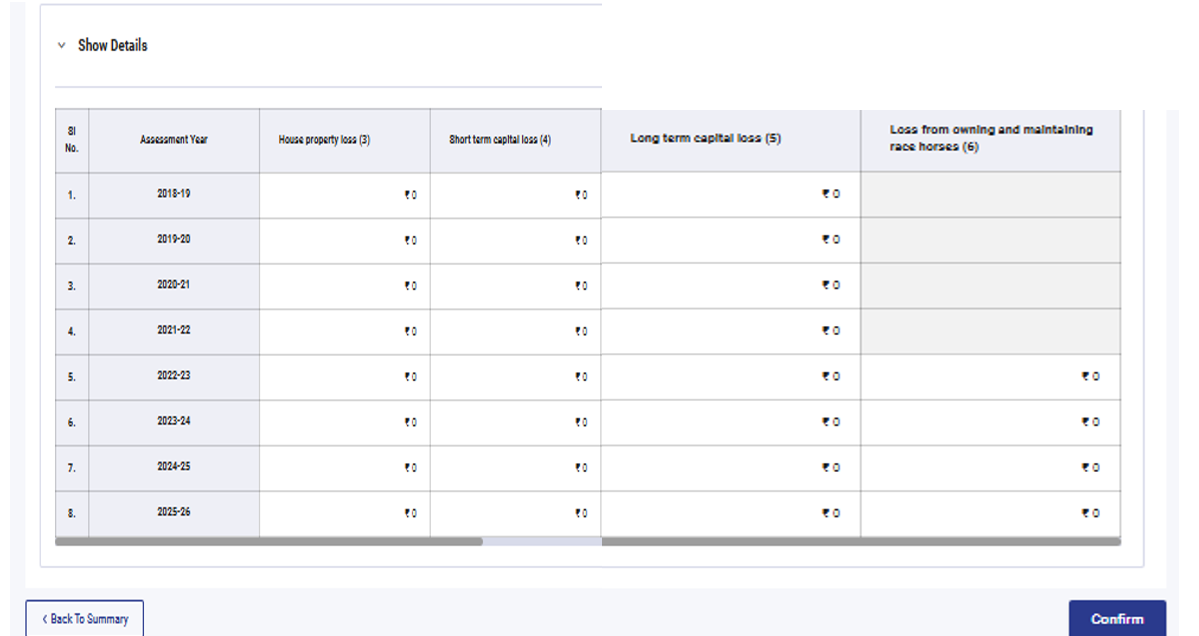
3.11 ഷെഡ്യൂൾ VI-A
ഷെഡ്യൂൾ VI-A യിൽ, ആദായനികുതി നിയമത്തിലെ വകുപ്പ് 80 - ഭാഗങ്ങൾ B, C, CA, D (താഴെ പ്രത്യേകം വിവരിച്ചിരിക്കുന്ന ഉപവിഭാഗങ്ങൾ) പ്രകാരം നിങ്ങൾക്ക് അവകാശപ്പെടാൻ അർഹതയുള്ള നികുതി ഇളവുകൾ കൂട്ടിച്ചേർക്കുകയും അവ സ്ഥിരീകരിക്കുകയും ചെയ്യേണ്ടതുണ്ട്.
ഭാഗം B- ചില പണമടവുകൾക്കുള്ള കിഴിവ്:
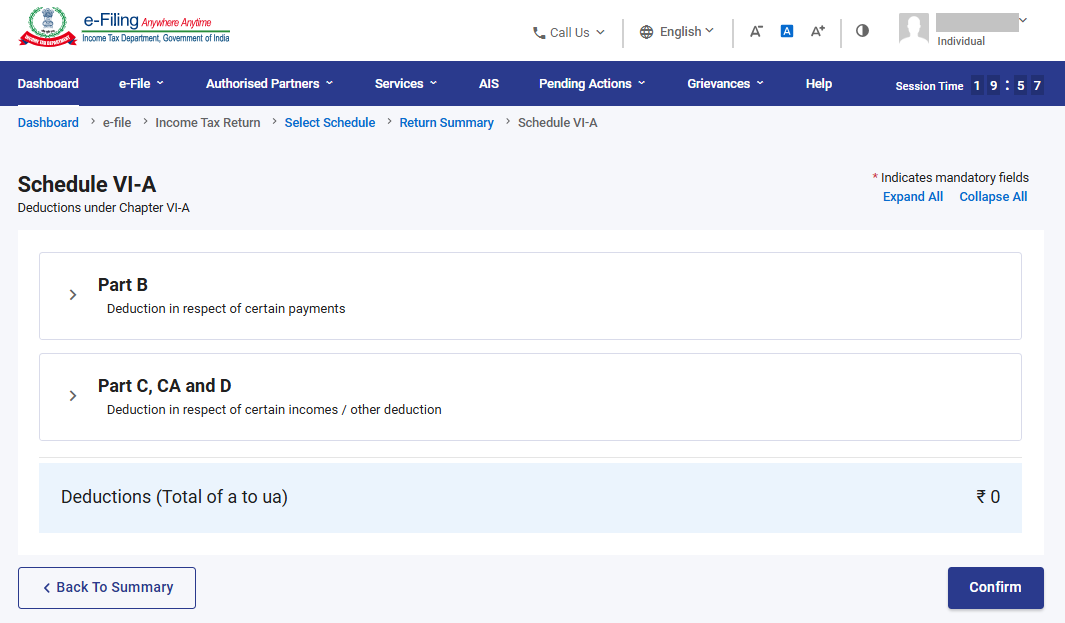
ഭാഗം C, CA, D – മറ്റ് വരുമാനങ്ങൾ/മറ്റ് കിഴിവുകൾ എന്നിവയുമായി ബന്ധപ്പെട്ട കിഴിവ്:
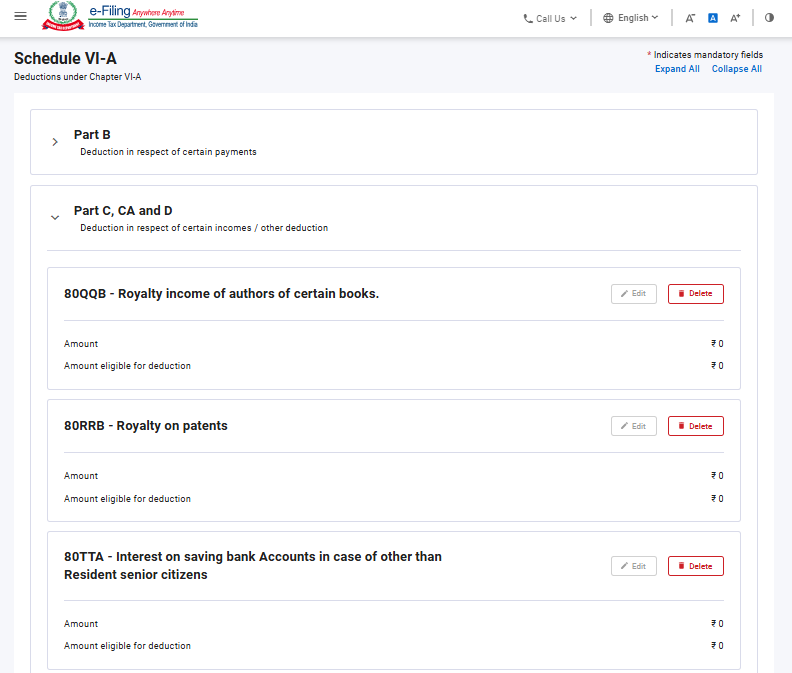
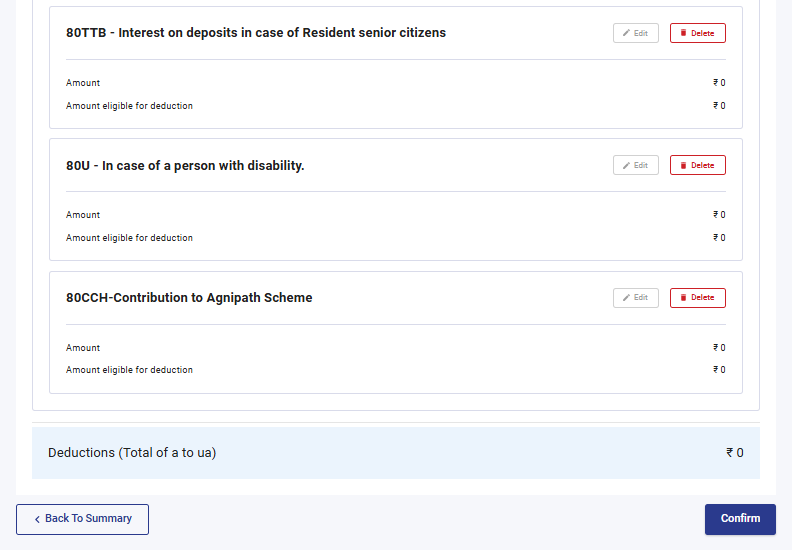
ദയവായി ശ്രദ്ധിക്കുക: സ്വതേ പ്രാബല്യത്തിലുള്ള നികുതി വ്യവസ്ഥയായിട്ടുള്ളത് പുതിയ നികുതി വ്യവസ്ഥയാണ്. നിങ്ങൾ പഴയ നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുത്തിട്ടില്ലെങ്കിൽ വകുപ്പ് 80CCD (2) പ്രകാരമുള്ള 'NPS ടയർ-1 അക്കൗണ്ടിലേക്കുള്ള തൊഴിലുടമയുടെ സംഭാവനയ്ക്കും അഗ്നിവീർ കോർപ്പസ് ഫണ്ടിൽ നിക്ഷേപിച്ച വകുപ്പ് 80CCH പ്രകാരമുള്ള തുകയ്ക്കും മാത്രമേ കിഴിവുകൾ ലഭ്യമാകൂ.
3.12 ഷെഡ്യൂൾ 80G, ഷെഡ്യൂൾ 80GGA എന്നിവ
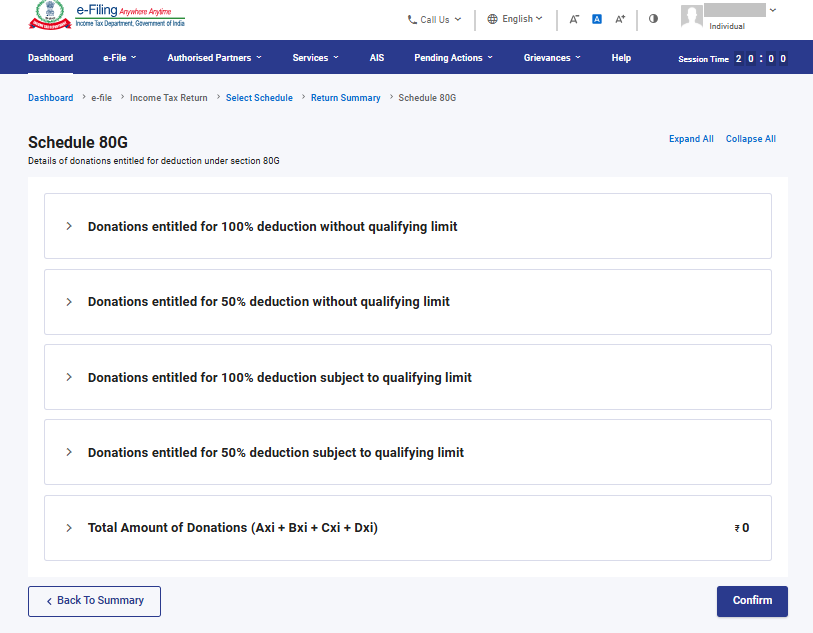
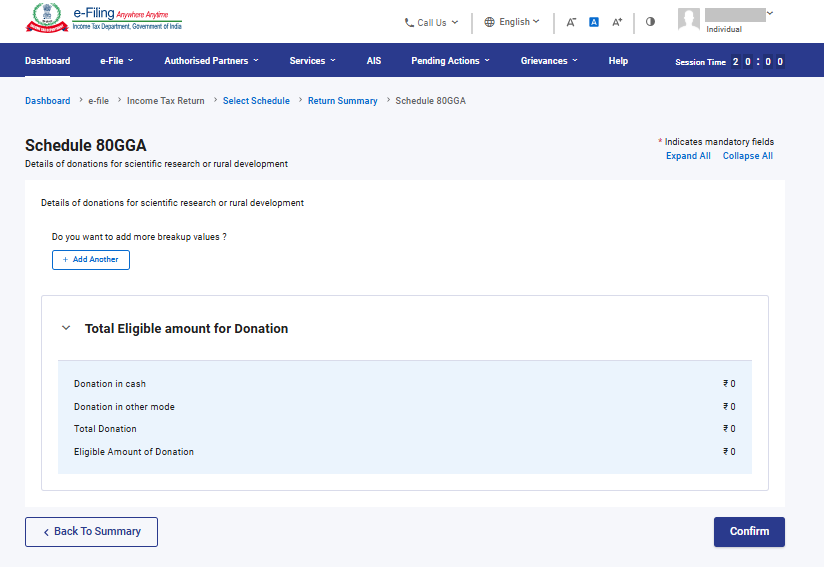
ഷെഡ്യൂൾ 80G, ഷെഡ്യൂൾ 80GGA എന്നിവയിൽ, വകുപ്പ് 80G, വകുപ്പ് 80GGA എന്നിവ പ്രകാരം കിഴിവിന് അർഹതയുള്ള സംഭാവനകളുടെ വിശദാംശങ്ങൾ നിങ്ങൾ നൽകേണ്ടതുണ്ട്.
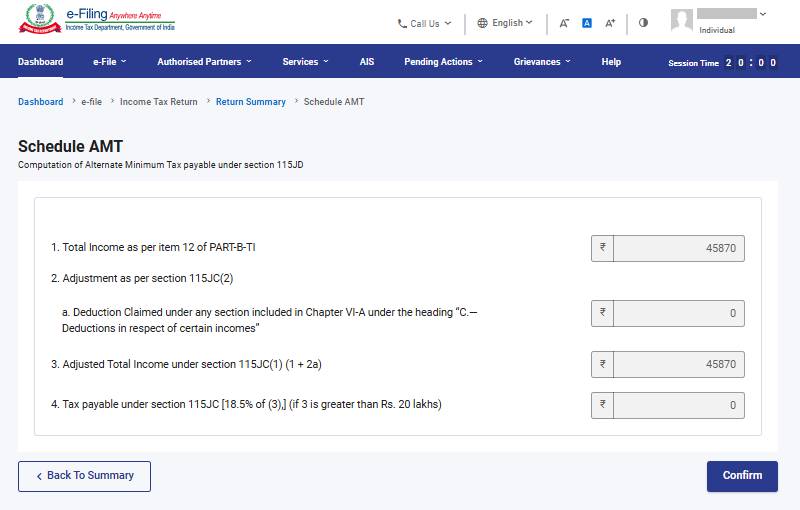
3.13 ഷെഡ്യൂൾ AMT
ഷെഡ്യൂൾ AMT യിൽ, 115JC പ്രകാരം അടയ്ക്കേണ്ട ആൾട്ടർനേറ്റ് മിനിമം ടാക്സിന്റെ കണക്കുകൂട്ടൽ നിങ്ങൾ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്.
3.14 ഷെഡ്യൂൾ AMTC
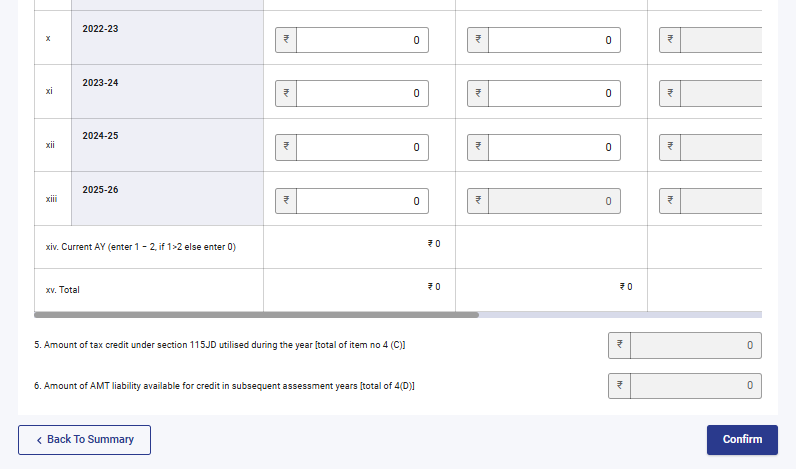
ഷെഡ്യൂൾ AMTC യിൽ, 115JD വകുപ്പ് പ്രകാരമുള്ള നികുതി നിക്ഷേപങ്ങളുടെ വിശദാംശങ്ങൾ ചേർക്കേണ്ടതുണ്ട്.
3.15 ഷെഡ്യൂൾ SPI
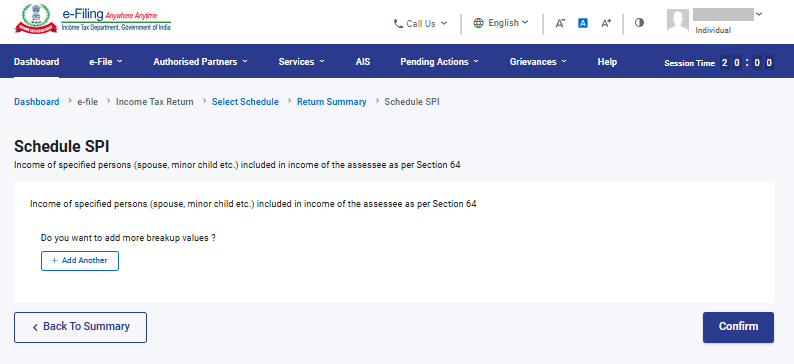
ഷെഡ്യൂൾ SPI യിൽ വകുപ്പ് 64 പ്രകാരം നിങ്ങളുടെ വരുമാനത്തിൽ ഉൾപ്പെടുത്താവുന്നതോ ചേർക്കേണ്ടതോ ആയ ചില പ്രത്യേക വ്യക്തികളുടെ (ഉദാ: ജീവിതപങ്കാളി, പ്രായപൂർത്തിയാകാത്ത കുട്ടി) വരുമാനം ചേർക്കേണ്ടതുണ്ട്.
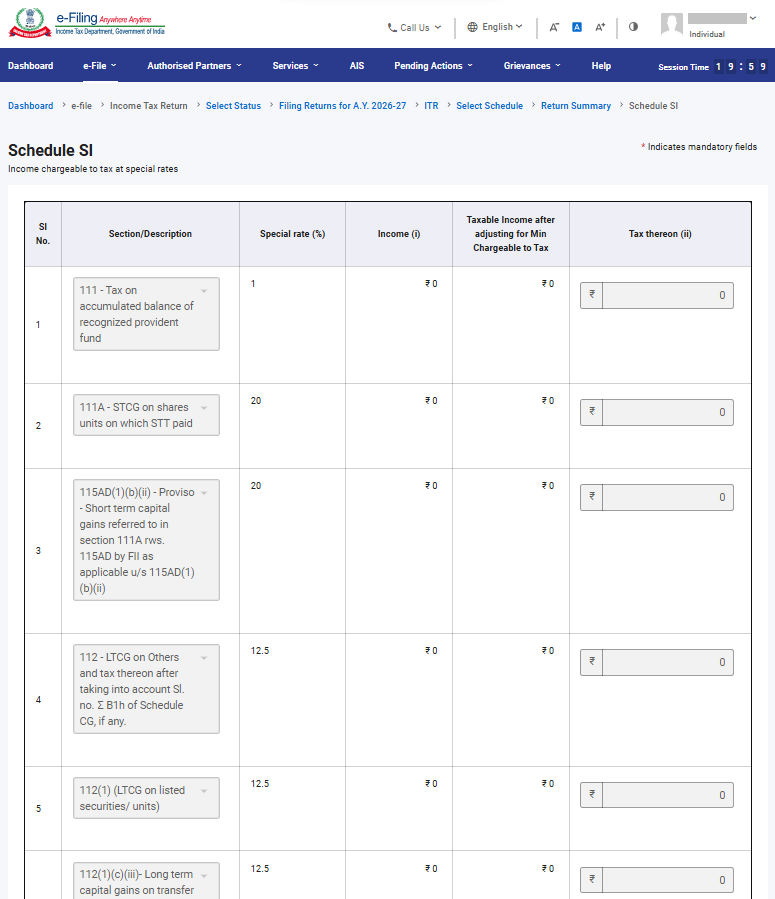
3.16 ഷെഡ്യൂൾ SI
ഷെഡ്യൂൾ SI യിൽ പ്രത്യേക നിരക്കുകളിൽ നികുതി ചുമത്താവുന്ന വരുമാനം നിങ്ങൾക്ക് കാണാൻ കഴിയും. വിവിധ വരുമാന തരങ്ങൾക്ക് കീഴിലുള്ള തുക പ്രസക്തമായ ഷെഡ്യൂളുകളിൽ നൽകിയിരിക്കുന്ന തുകകളിൽ നിന്നാണ് എടുക്കുന്നത്, അതായത്, ഷെഡ്യൂൾ OS, ഷെഡ്യൂൾ BFLA.
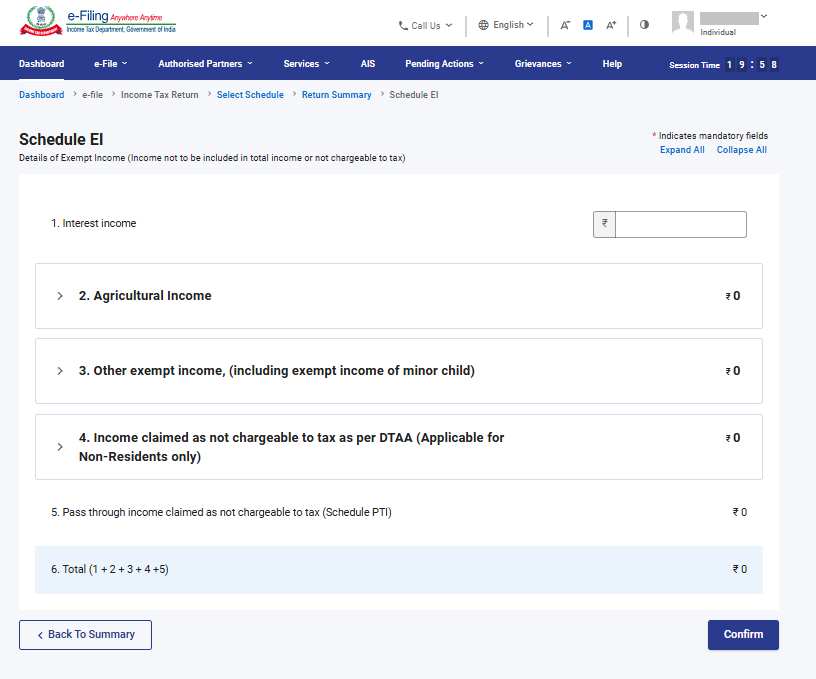
3.17 ഷെഡ്യൂൾ ഒഴിവാക്കൽ വരുമാനം (EI)
ഷെഡ്യൂൾ ഒഴിവാക്കൽ വരുമാനം (EI) എന്നതിൽ, മൊത്തം വരുമാനത്തിൽ ഉൾപ്പെടുത്താത്തതോ നികുതി ചുമത്താത്തതോ ആയ വരുമാനം പോലുള്ള നിങ്ങളുടെ ഒഴിവാക്കപ്പെട്ട വരുമാനത്തിന്റെ വിശദാംശങ്ങൾ നിങ്ങൾ നൽകേണ്ടതുണ്ട്. ഈ ഷെഡ്യൂളിൽ ഉൾപ്പെടുത്തിയിരിക്കുന്ന വരുമാന ഇനങ്ങളിൽ പലിശ, ലാഭവിഹിതം, കാർഷിക വരുമാനം, മറ്റേതെങ്കിലും ഒഴിവാക്കപ്പെട്ട വരുമാനം, DTAA വഴി നികുതി ചുമത്താത്ത വരുമാനം, നികുതി ബാധകമല്ലാത്ത കൈമാറ്റ വരുമാനം എന്നിവ ഉൾപ്പെടുന്നു.
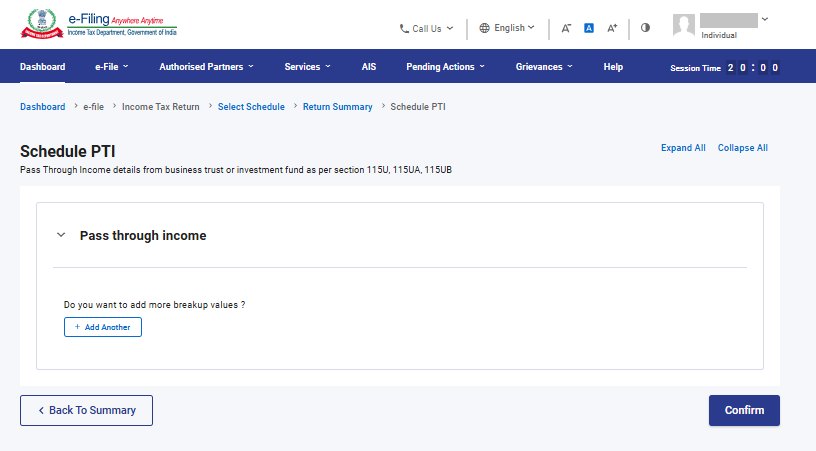
3.18 ഷെഡ്യൂൾ കൈമാറ്റ വരുമാനം (PTI)
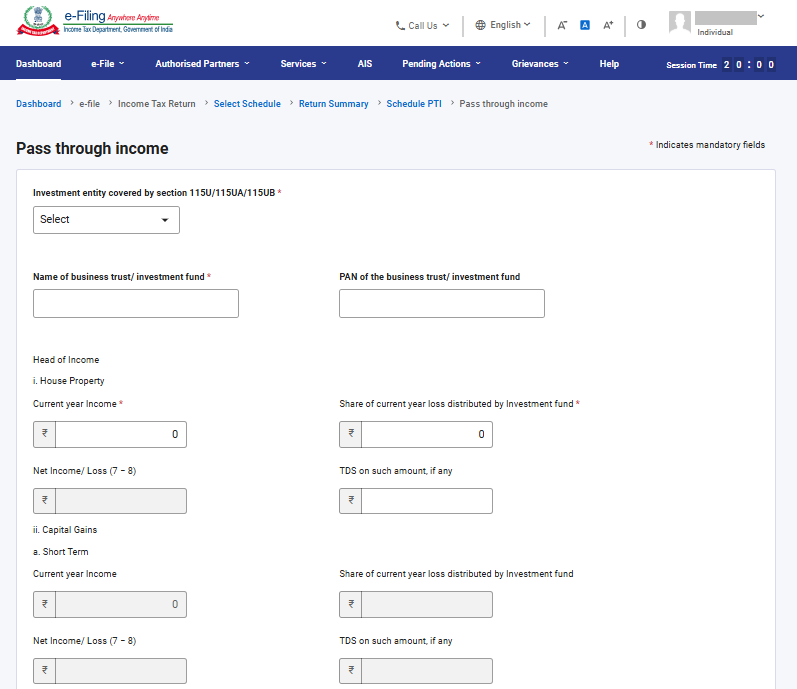
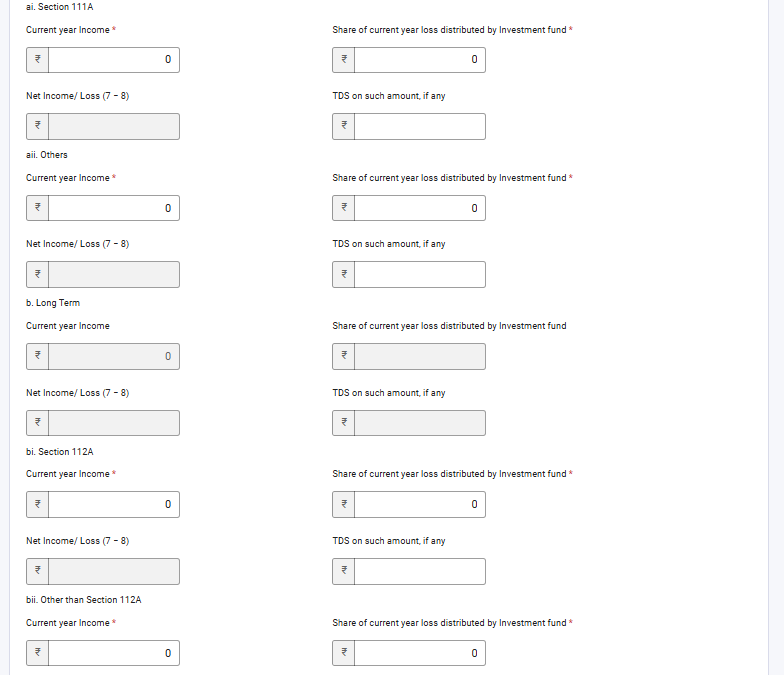
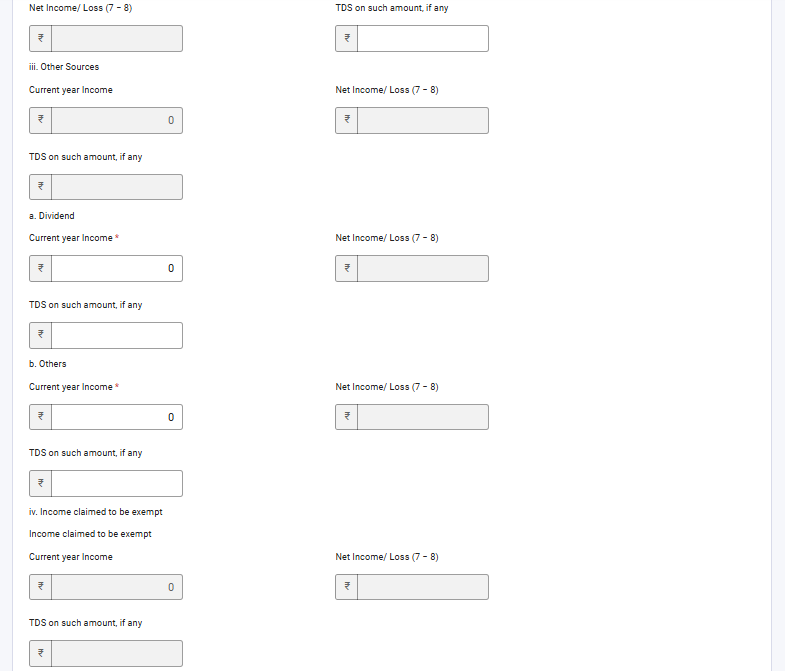
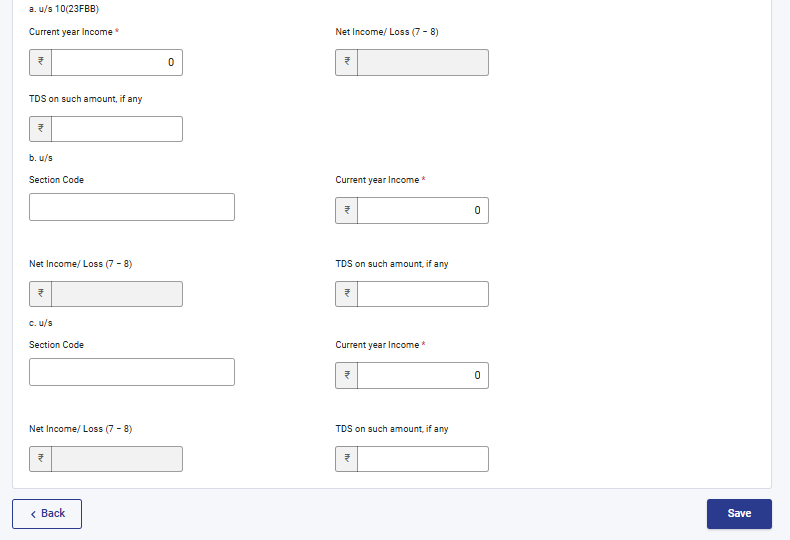
ഷെഡ്യൂൾ കൈമാറ്റ വരുമാനം (PTI) എന്നതിൽ, വകുപ്പ് 115UA അല്ലെങ്കിൽ 115UB-ൽ പരാമർശിച്ചിരിക്കുന്നതുപോലെ ബിസിനസ് ട്രസ്റ്റിൽ നിന്നോ നിക്ഷേപ ഫണ്ടിൽ നിന്നോ ലഭിച്ച കൈമാറ്റ വരുമാനത്തിന്റെ വിശദാംശങ്ങൾ നിങ്ങൾ നൽകേണ്ടതുണ്ട്.
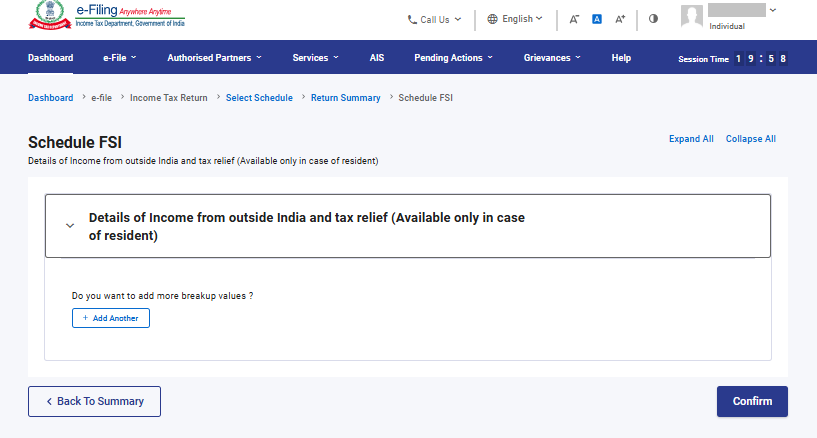
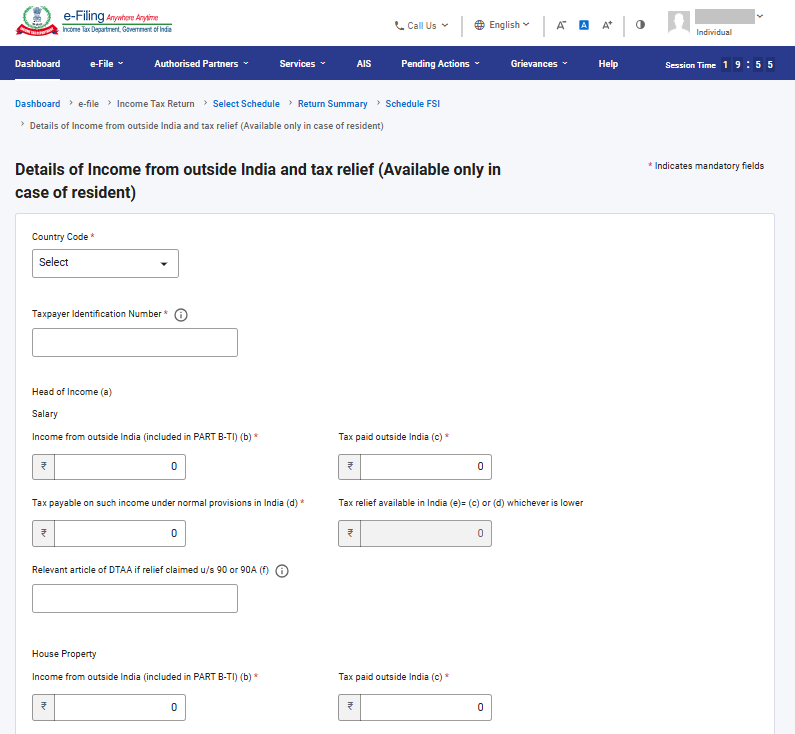
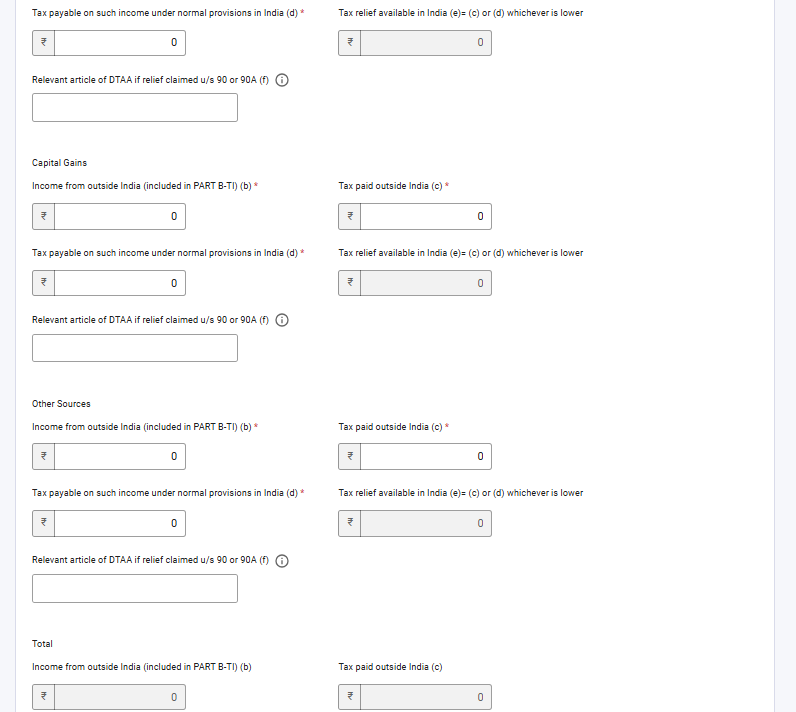
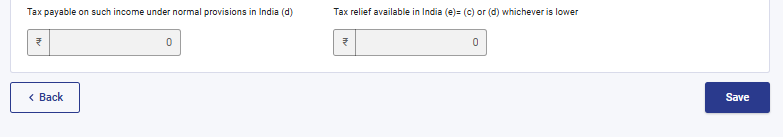
3.19 ഷെഡ്യൂൾ FSI
വിദേശ സ്രോതസ്സ് വരുമാന പട്ടികയിൽ (FSI), ഇന്ത്യയ്ക്ക് പുറത്തുള്ള ഏതെങ്കിലും സ്രോതസ്സിൽ നിന്ന് ലഭിക്കുന്നതോ ഉണ്ടാകുന്നതോ ആയ വരുമാനത്തിന്റെ വിശദാംശങ്ങൾ നിങ്ങൾ രേഖപ്പെടുത്തേണ്ടതുണ്ട്. ഈ പട്ടിക സ്ഥിരതാമസക്കാർക്ക് മാത്രമായി ലഭ്യമായിട്ടുള്ളതാണ്.
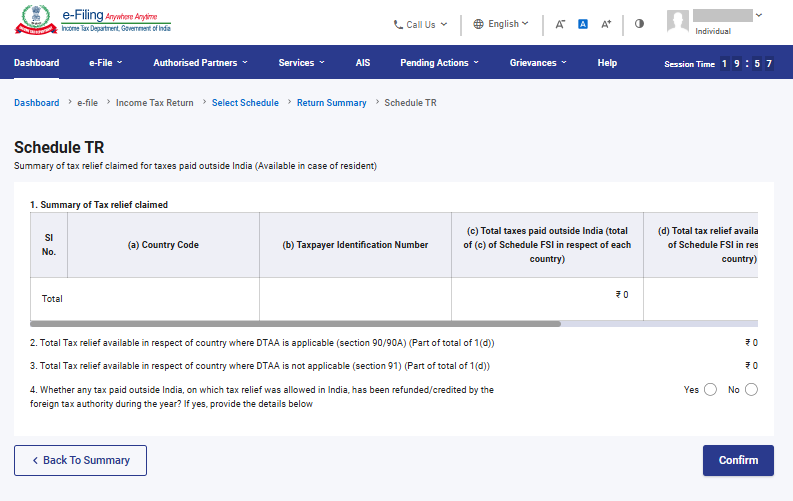
3.20 ഷെഡ്യൂൾ TR
ഷെഡ്യൂൾ TR ൽ, വിദേശരാജ്യങ്ങളിൽ അടച്ച നികുതിക്ക് പകരമായി ഇന്ത്യയിൽ നിങ്ങൾക്ക് അവകാശപ്പെടാൻ സാധിക്കുന്ന നികുതി ഇളവുകളുടെ രാജ്യം തിരിച്ചുള്ള സംഗ്രഹം നിങ്ങൾ നൽകേണ്ടതുണ്ട്. 'ഷെഡ്യൂൾ FSI' യിൽ നൽകിയിട്ടുള്ള വിശദമായ വിവരങ്ങളുടെ ഒരു ചുരുക്കരൂപമാണ് ഈ പട്ടികയിൽ ഉൾക്കൊള്ളിക്കുന്നത്.
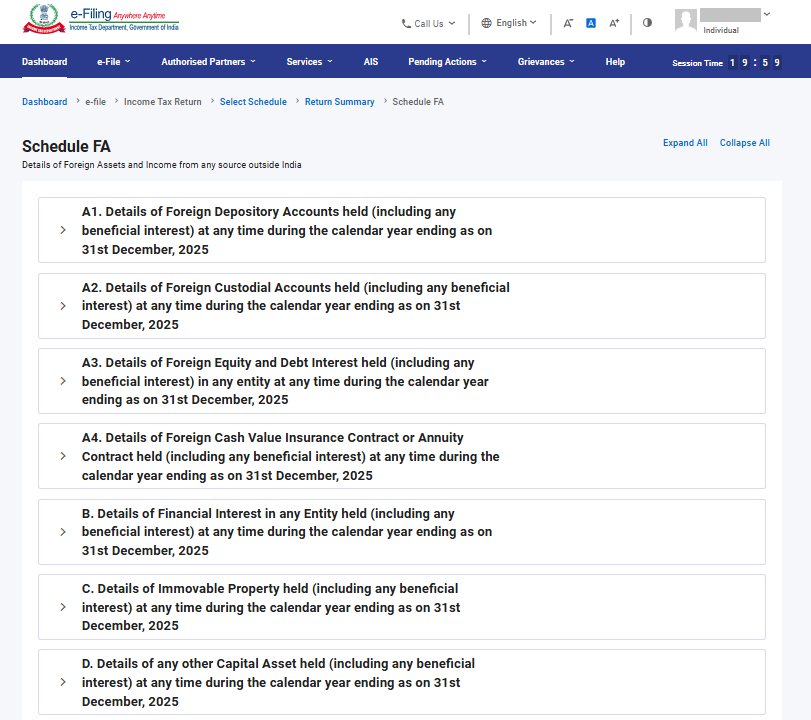
3.21 ഷെഡ്യൂൾ FA
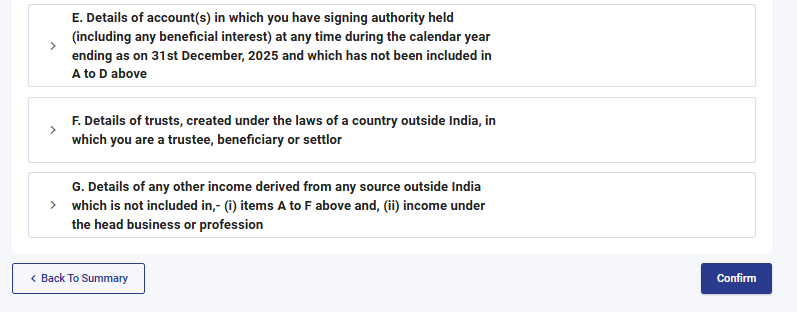
ഷെഡ്യൂൾ FA യിൽ, വിദേശത്തുള്ള ആസ്തികളുടെയോ ഇന്ത്യയ്ക്ക് പുറത്തുള്ള ഏതെങ്കിലും സ്രോതസ്സിൽ നിന്നുള്ള വരുമാനത്തിന്റെയോ വിശദാംശങ്ങൾ നിങ്ങൾ നൽകേണ്ടതുണ്ട്. നിങ്ങൾ സാധാരണ താമസക്കാരനല്ലാത്തയാളോ പ്രവാസിയോ ആണെങ്കിൽ ഈ പട്ടിക പൂരിപ്പിക്കേണ്ടതില്ല.
3.22 ഷെഡ്യൂൾ 5A
ഷെഡ്യൂൾ 5A യിൽ, 1860-ലെ പോർച്ചുഗീസ് സിവിൽ കോഡ് പ്രകാരമുള്ള 'കമ്മ്യൂണിറ്റി ഓഫ് പ്രോപ്പർട്ടി' വ്യവസ്ഥയ്ക്ക് കീഴിൽ വരുന്ന വ്യക്തിയാണെങ്കിൽ, ഭാര്യയും ഭർത്താവും തമ്മിൽ വരുമാനം വിഭജിക്കുന്നതിന് ആവശ്യമായ വിവരങ്ങൾ നിങ്ങൾ നൽകേണ്ടതുണ്ട്.
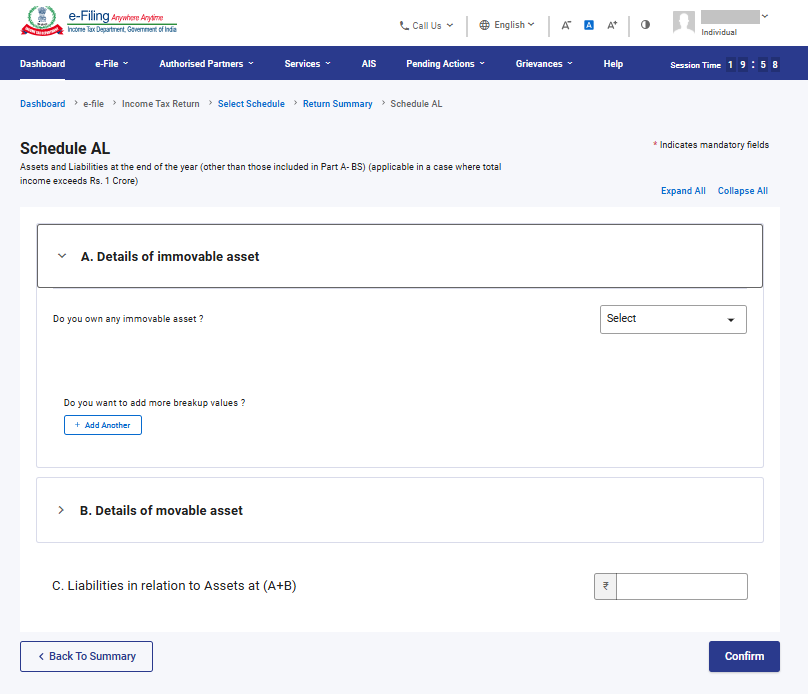
3.23 ഷെഡ്യൂൾ AL
നിങ്ങളുടെ ആകെ വരുമാനം ₹1 കോടിയിൽ കൂടുതലാണെങ്കിൽ, ഷെഡ്യൂൾ AL ലെ സ്ഥാവര ജംഗമ ആസ്തികളുടെ വിശദാംശങ്ങളും അത്തരം ആസ്തികളുമായി ബന്ധപ്പെട്ട ബാധ്യതകളും വെളിപ്പെടുത്തേണ്ടത് നിർബന്ധമാണ്. നിങ്ങൾ സാധാരണ താമസക്കാരനല്ലാത്തയാളോ പ്രവാസിയോ ആണെങ്കിൽ ഇന്ത്യയിലുള്ള ആസ്തികളുടെ വിശദാംശങ്ങൾ മാത്രമേ പരാമർശിക്കാവൂ .
3.24 ഭാഗം B – ആകെ വരുമാനം (TI)
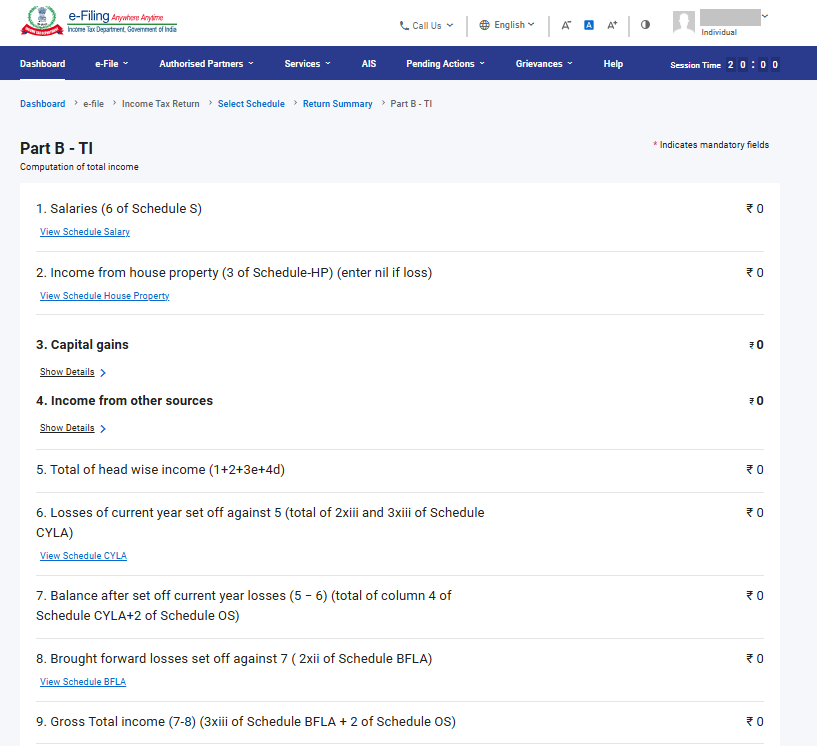
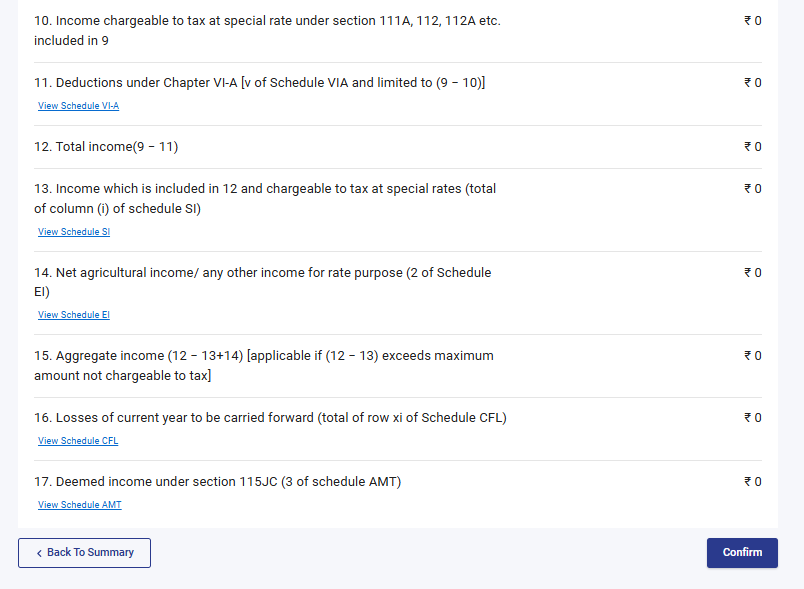
ഭാഗം B – ആകെ വരുമാനം (TI) എന്ന വിഭാഗത്തിൽ, ഫോമിൽ നിങ്ങൾ പൂരിപ്പിച്ച മറ്റ് എല്ലാ പട്ടികകളിൽ നിന്നും സ്വയമേ ശേഖരിക്കപ്പെട്ട നിങ്ങളുടെ ആകെ വരുമാനത്തിന്റെ കണക്കുകൂട്ടലുകൾ നിങ്ങൾക്ക് കാണാൻ സാധിക്കും.
3.25 നികുതിയടച്ചു
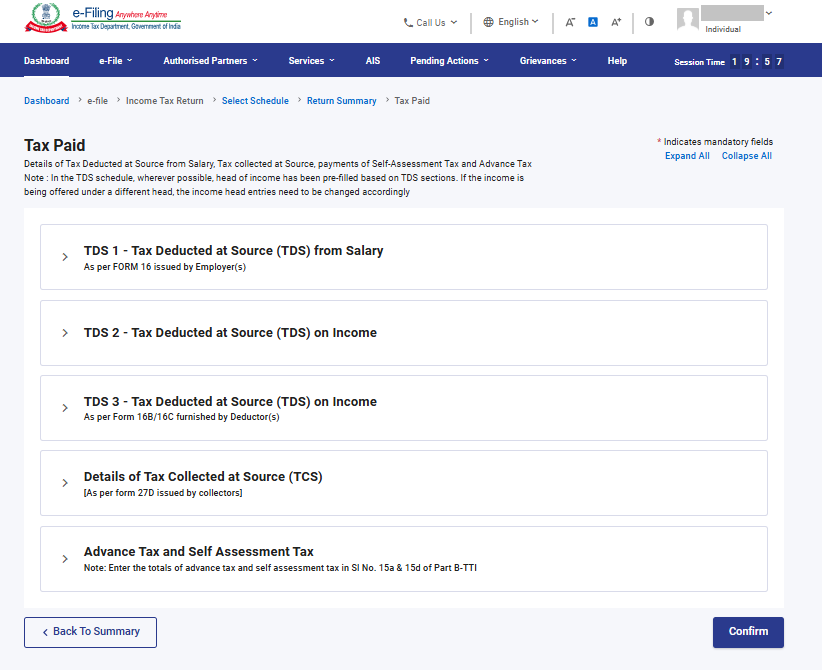
നികുതിയടച്ചു എന്ന വിഭാഗത്തിൽ, കഴിഞ്ഞ സാമ്പത്തിക വർഷത്തിൽ നിങ്ങൾ അടച്ച നികുതി വിശദാംശങ്ങൾ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്. നികുതി വിശദാംശങ്ങളിൽ ശമ്പളത്തിൽ നിന്നുള്ള TDS / ശമ്പളം ഒഴികെയുള്ള വരുമാനത്തിൽ നിന്നുള്ള TDS, TCS, മുൻകൂർ നികുതി, സ്വയം കണക്കാക്കിയ നികുതി എന്നിവ ഉൾപ്പെടുന്നു.
3.26 ഭാഗം B-TTI
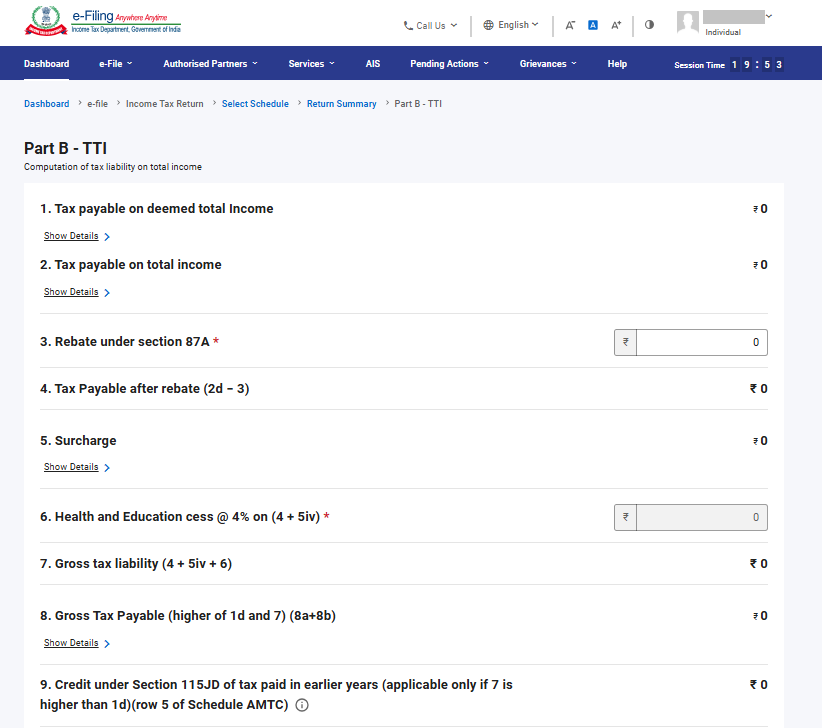
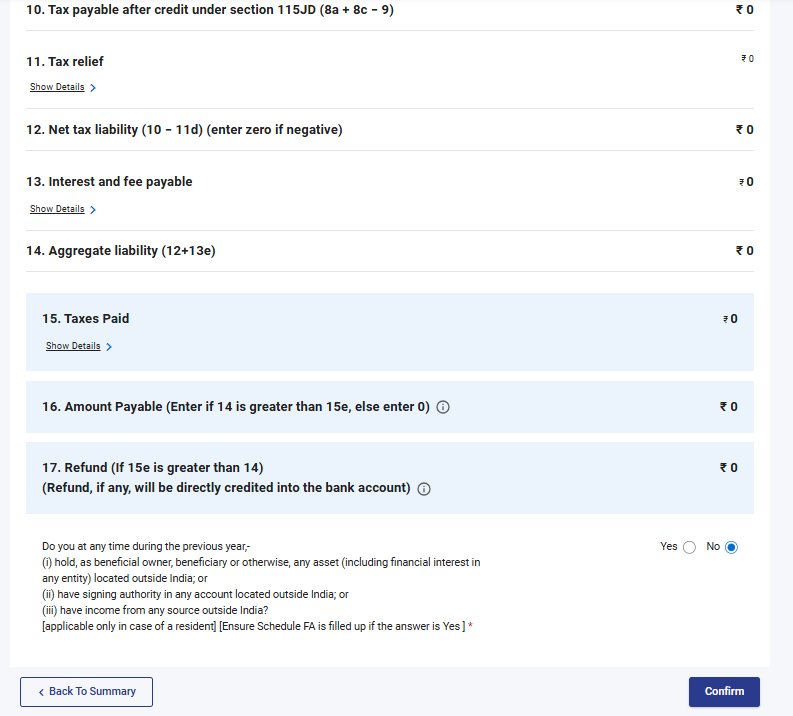
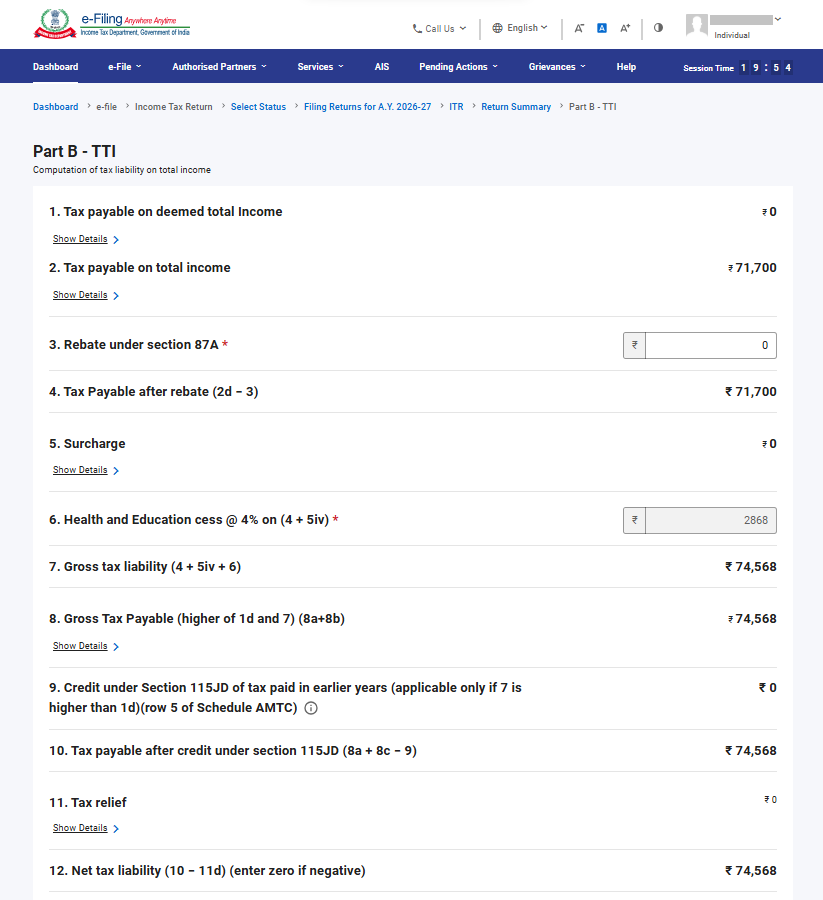
ഭാഗം B-TTI വിഭാഗത്തിൽ, ആകെ വരുമാനത്തിന്മേൽ അടയ്ക്കേണ്ട മൊത്തം ആദായനികുതി ബാധ്യതയുടെ മൊത്തത്തിലുള്ള കണക്കുകൂട്ടൽ നിങ്ങൾക്ക് കാണാൻ കഴിയും.
4. എങ്ങനെ ലഭ്യമാക്കാം, എങ്ങനെ സമർപ്പിക്കാം (ഓൺലൈൻ രീതിയിൽ):
താഴെപ്പറയുന്ന രീതികളിലൂടെ നിങ്ങളുടെ ITR ഫയൽ ചെയ്യാനും സമർപ്പിക്കാനും കഴിയും:
• ഓൺലൈൻ മോഡ് – ഇ-ഫയലിംഗ് പോർട്ടൽ വഴി
• ഓഫ്ലൈൻ മോഡ് - ഓഫ്ലൈൻ സൗകര്യം വഴി
കൂടുതലറിയാൻ നിങ്ങൾക്ക് ഓഫ്ലൈൻ സൗകര്യം (ITRകൾക്ക്) എന്ന ഉപയോക്തൃ മാനുവൽ പരിശോധിക്കാവുന്നതാണ്.
ഓൺലൈൻ മോഡ് വഴി ITR ഫയൽ ചെയ്യാനും സമർപ്പിക്കാനും താഴെപ്പറയുന്ന ഘട്ടങ്ങൾ പാലിക്കുക:
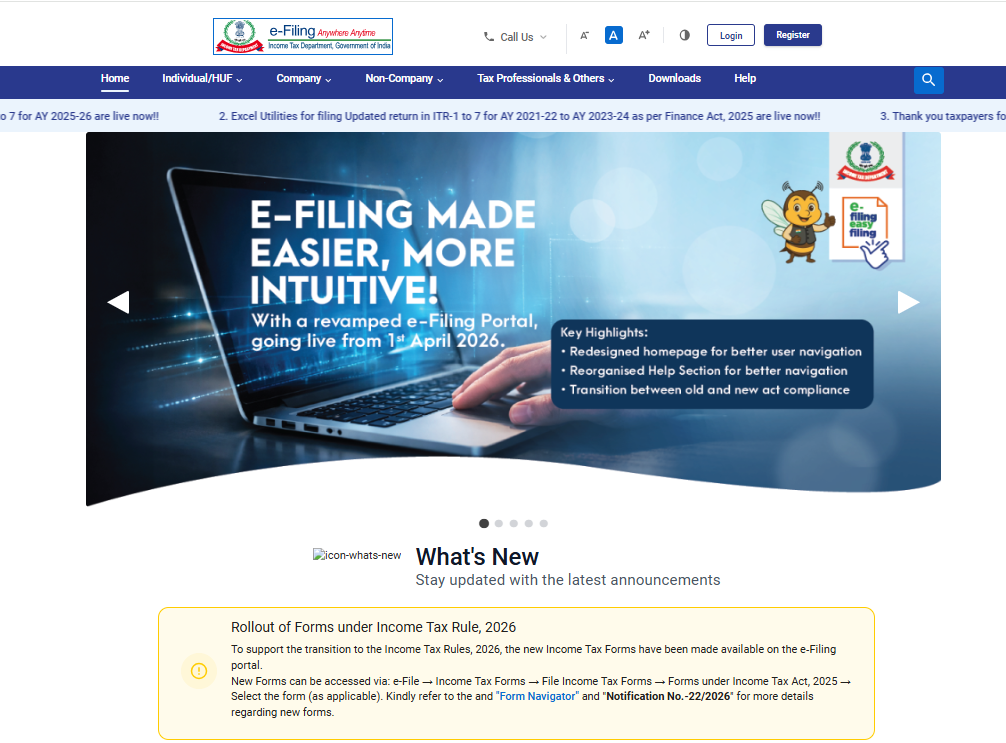
ഘട്ടം 1: നിങ്ങളുടെ യൂസർ ID-യും പാസ്വേഡും ഉപയോഗിച്ച് ഇ-ഫയലിംഗ് പോർട്ടലിൽ ലോഗിൻ ചെയ്യുക.
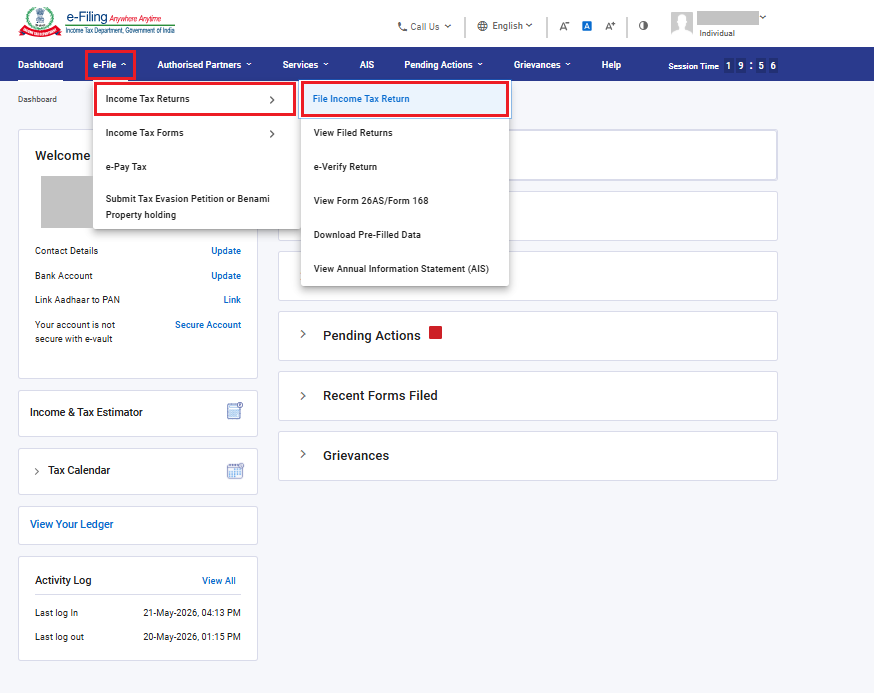
ഘട്ടം 2: നിങ്ങളുടെ ഡാഷ്ബോർഡിൽ, ‘ഇ-ഫയൽ’, ‘ആദായനികുതി റിട്ടേണുകൾ’, ‘ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കുക’ എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
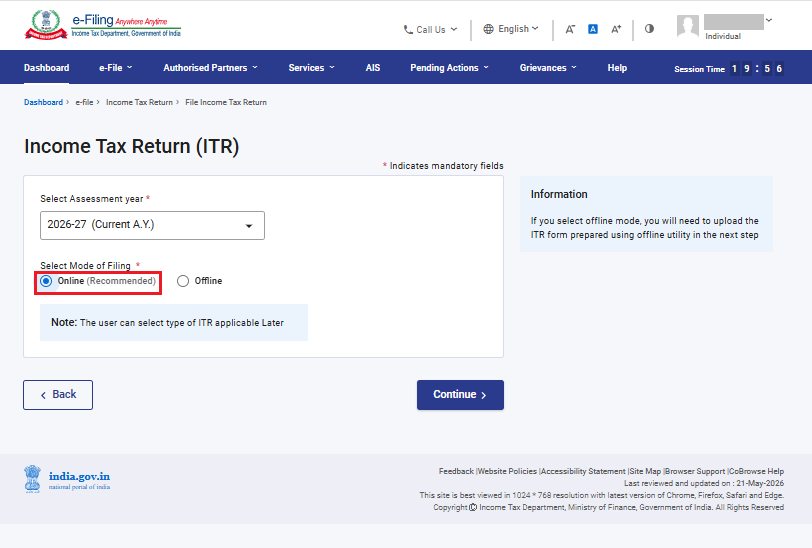
ഘട്ടം 3: മൂല്യനിർണ്ണയ വർഷം 2026–27 എന്ന് തെരഞ്ഞെടുക്കുക.
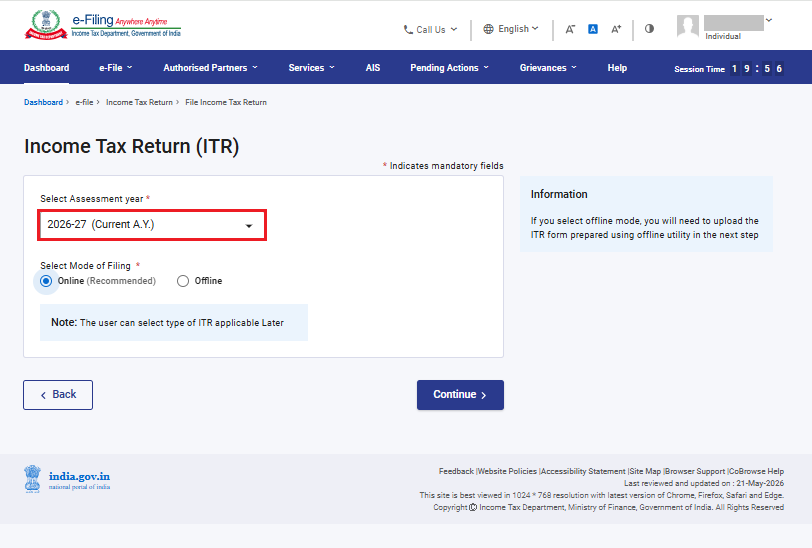
ഘട്ടം 4: സമർപ്പണ രീതി ഓൺലൈനായി തെരഞ്ഞെടുത്ത് തുടരുക എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
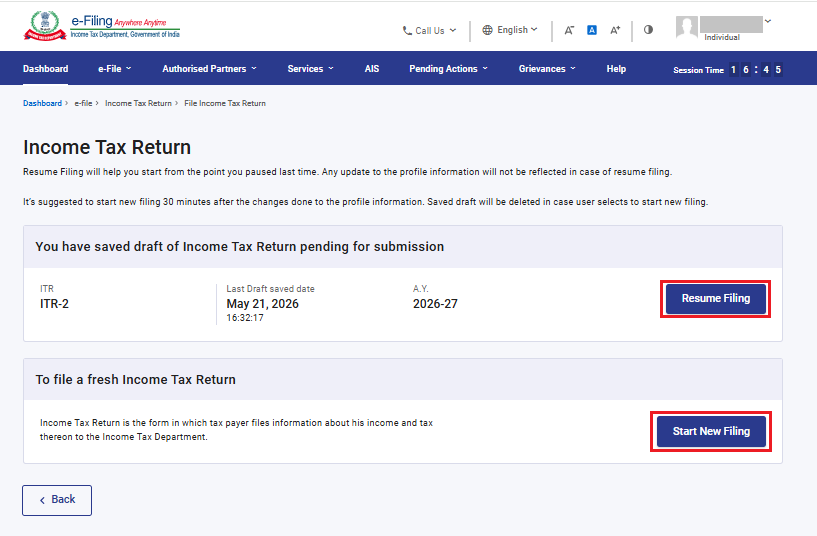
ഘട്ടം 4: നിങ്ങൾ ഇതിനകം ആദായനികുതി റിട്ടേൺ പൂരിപ്പിച്ചിട്ട് അത് സമർപ്പിക്കാൻ കാത്തിരിക്കുകയാണെങ്കിൽ 'സമർപ്പിക്കൽ പുനരാരംഭിക്കുക' ക്ലിക്ക് ചെയ്യുക. സേവ് ചെയ്ത റിട്ടേൺ ഉപേക്ഷിച്ച് പുതുതായി റിട്ടേൺ തയ്യാറാക്കാൻ ആഗ്രഹിക്കുന്നുവെങ്കിൽ 'പുതിയ സമർപ്പിക്കൽ ആരംഭിക്കാം' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
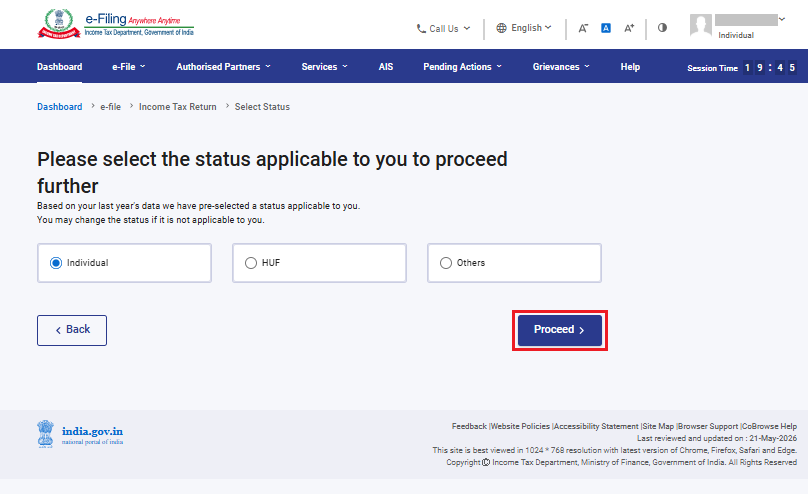
ഘട്ടം 5: നിങ്ങൾക്ക് ബാധകമായ നിലവിലെ സ്ഥിതി തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഘട്ടം 6: ആദായനികുതി റിട്ടേൺ ഫോമിന്റെ തരം തെരഞ്ഞെടുക്കാൻ നിങ്ങൾക്ക് രണ്ട് ഓപ്ഷനുകൾ ഉണ്ട്:
• ഏത് ITR സമർപ്പിക്കണമെന്ന് നിങ്ങൾക്ക് ഉറപ്പില്ലെങ്കിൽ, 'ഏത് ITR ഫോം സമർപ്പിക്കണമെന്ന് തീരുമാനിക്കാൻ എന്നെ സഹായിക്കൂ'എന്നത് തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക. ശരിയായ ITR കണ്ടെത്താൻ സിസ്റ്റം നിങ്ങളെ സഹായിച്ചുകഴിഞ്ഞാൽ, നിങ്ങൾക്ക് നിങ്ങളുടെ ITR സമർപ്പിക്കുന്നത് തുടരാം.
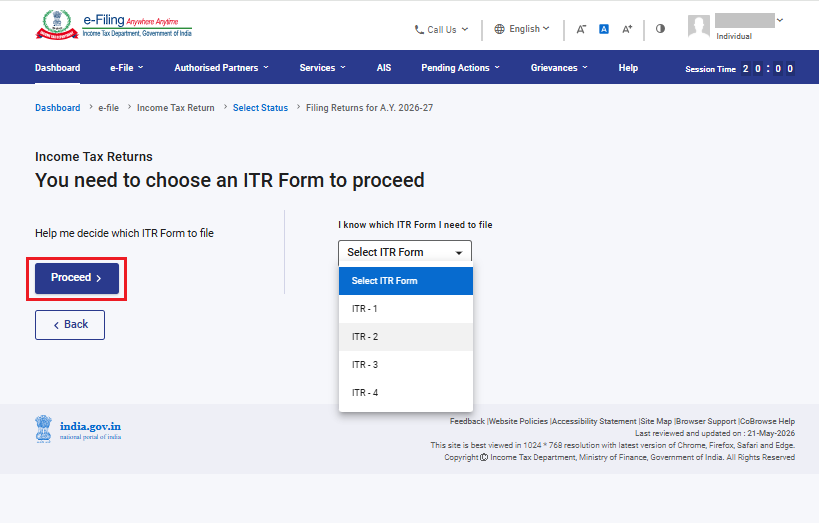
• ഏത് ITR സമർപ്പിക്കണമെന്ന് നിങ്ങൾക്ക് ഉറപ്പുണ്ടെങ്കിൽ, 'എനിക്ക് ഏത് ITR ഫോം സമർപ്പിക്കണമെന്ന് എനിക്കറിയാം' എന്നത് തെരഞ്ഞെടുക്കുക, ഡ്രോപ്പ്ഡൗൺ മെനുവിൽ നിന്ന് ബാധകമായ ആദായനികുതി റിട്ടേൺ ഫോം തെരഞ്ഞെടുത്ത് 'ITR മായി മുന്നോട്ട് പോകുക' എന്നതിൽ ക്ലിക്കുചെയ്യുക.
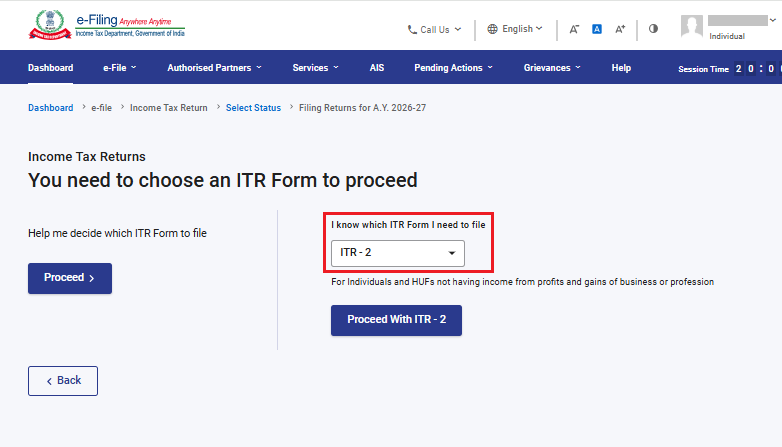
കുറിപ്പ്:
• നിങ്ങൾക്ക് ബാധകമായ ITR അല്ലെങ്കിൽ ഷെഡ്യൂളുകൾ അല്ലെങ്കിൽ വരുമാനത്തിന്റെയും കിഴിവുകളുടെയും വിശദാംശങ്ങൾ ഏതൊക്കെയാണെന്ന് നിങ്ങൾക്ക് അറിയില്ലെങ്കിൽ ഒരു കൂട്ടം ചോദ്യങ്ങൾക്കുള്ള ഉത്തരങ്ങളിലുടെ അത് കണ്ടെത്താൻ നിങ്ങളെ നയിക്കുകയും ശരിയായ / പിശകുകളില്ലാതെ ITR സമർപ്പിക്കാൻ സഹായിക്കുകയും ചെയ്യും.
• നിങ്ങൾക്ക് ബാധകമായ ITR അല്ലെങ്കിൽ ഷെഡ്യൂളുകൾ അല്ലെങ്കിൽ വരുമാനത്തിന്റെയും കിഴിവുകളുടെയും വിശദാംശങ്ങൾ എന്നിവയെക്കുറിച്ച് നിങ്ങൾക്ക് അറിയാമെങ്കിൽ നിങ്ങൾക്ക് ചോദ്യങ്ങൾ ഒഴിവാക്കാം.
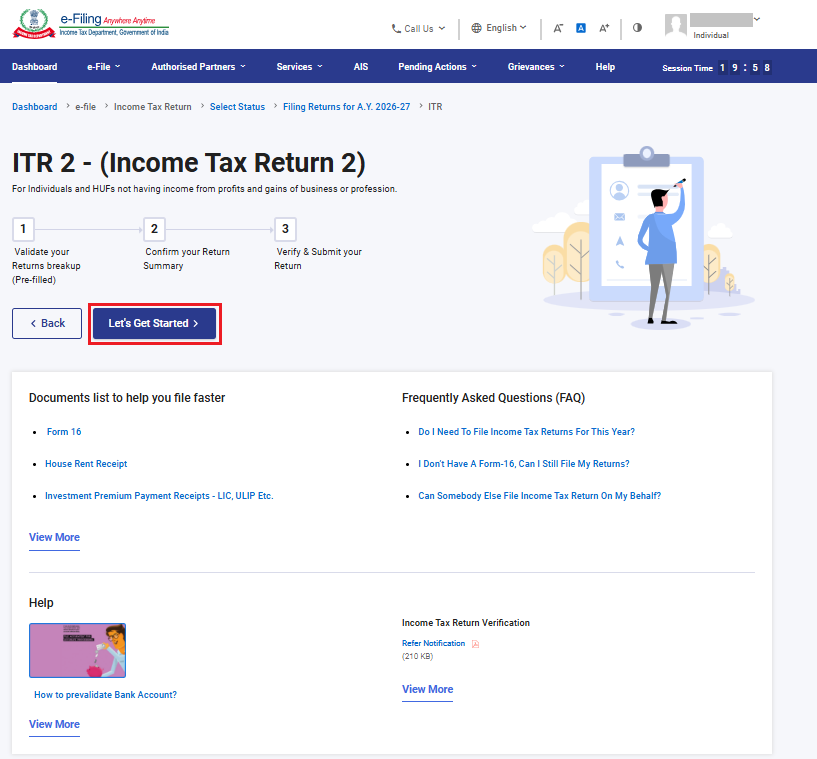
ഘട്ടം 7: നിങ്ങൾക്ക് ബാധകമായ ITR തെരഞ്ഞെടുത്തുകഴിഞ്ഞാൽ ആവശ്യമായ രേഖകളുടെ പട്ടിക രേഖപ്പെടുത്തി 'ആരംഭിക്കാം' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
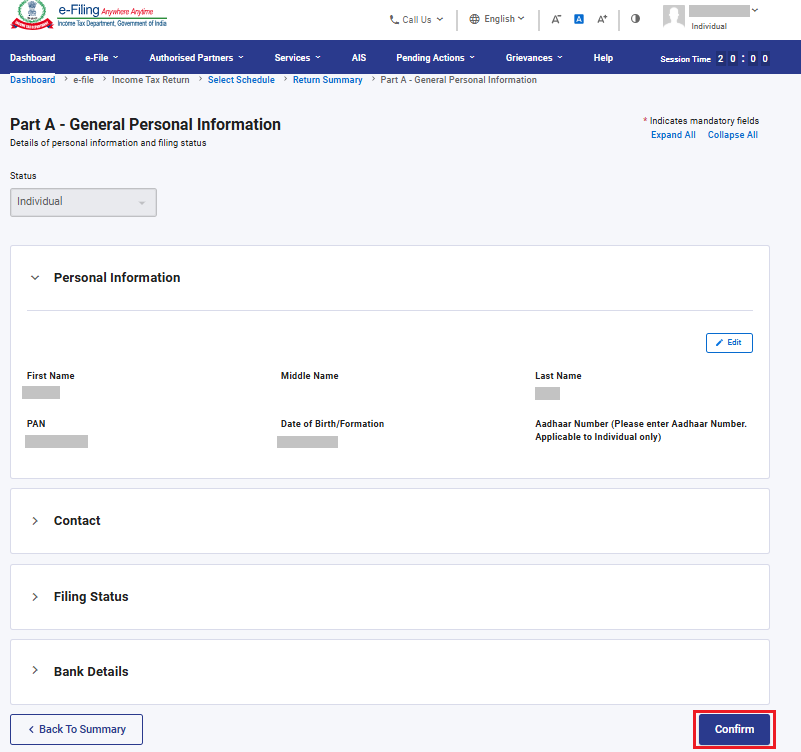
ഘട്ടം 8: നിങ്ങളുടെ മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ അവലോകനം ചെയ്ത് ആവശ്യമെങ്കിൽ തിരുത്തുക. ബാക്കിയുള്ള / അധിക വിവരങ്ങൾ നൽകുക (ആവശ്യമെങ്കിൽ). ഓരോ വിഭാഗത്തിന്റെയും അവസാനം 'ഉറപ്പാക്കുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
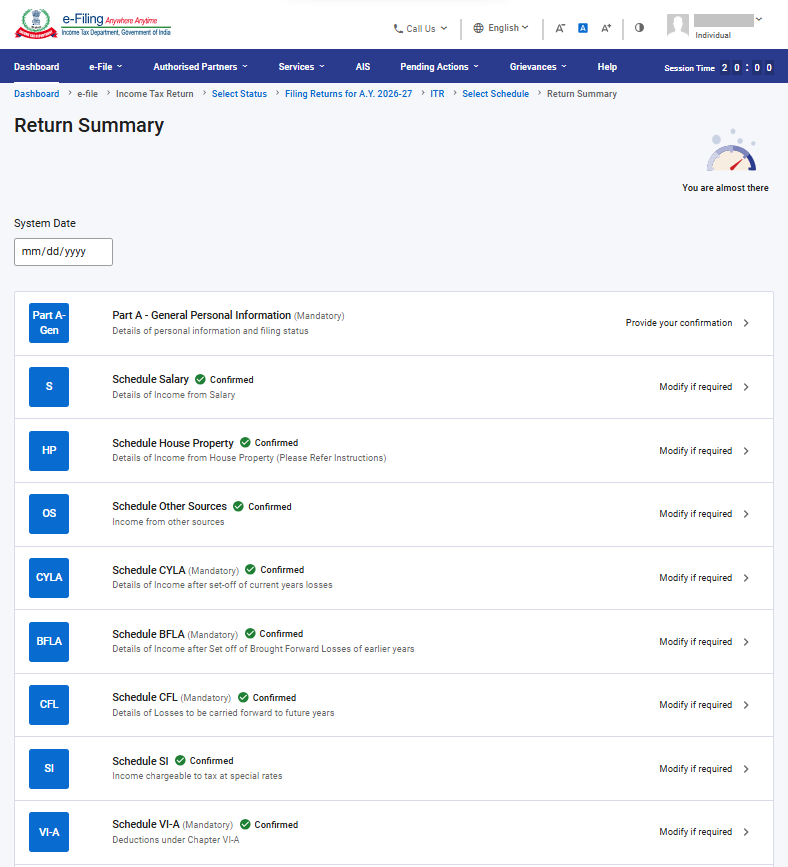
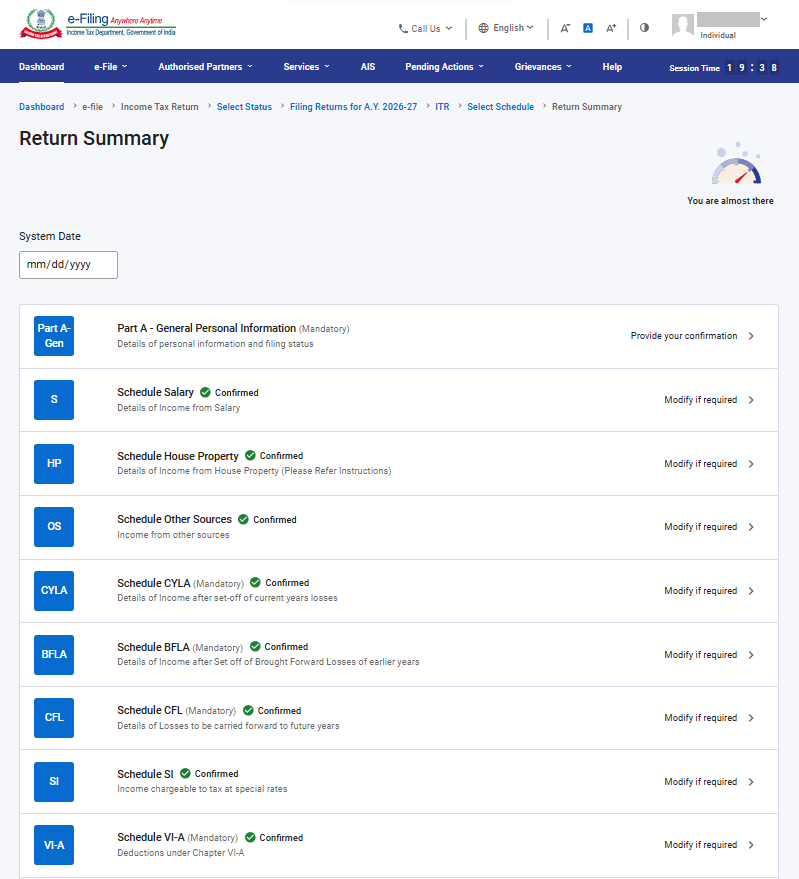
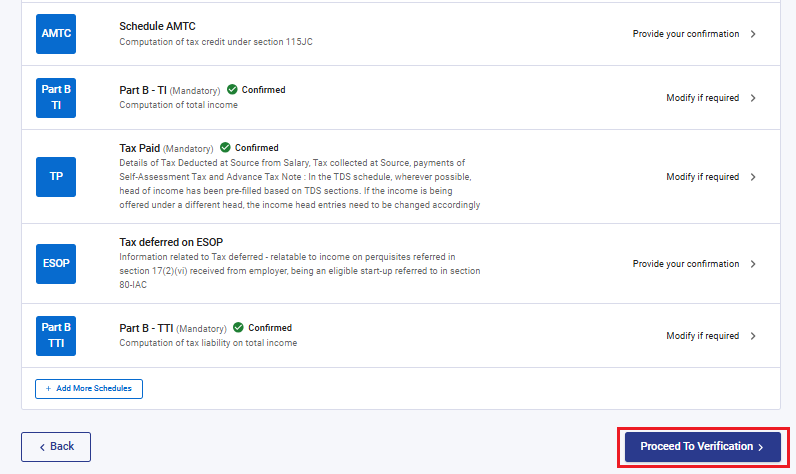
ഘട്ടം 9: വിവിധ വിഭാഗങ്ങളിൽ നിങ്ങളുടെ വരുമാനത്തിന്റെയും കിഴിവുകളുടെയും വിശദാംശങ്ങൾ നൽകുക. ഫോമിലെ എല്ലാ വിഭാഗങ്ങളും പൂരിപ്പിച്ച് ഉറപ്പാക്കിയശേഷം സ്ഥിരീകരണത്തിലേക്ക് പോകുക എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
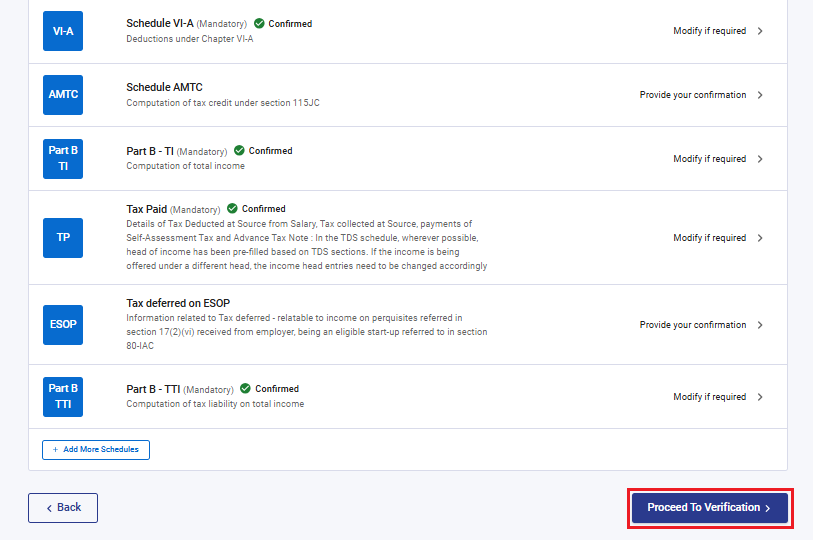
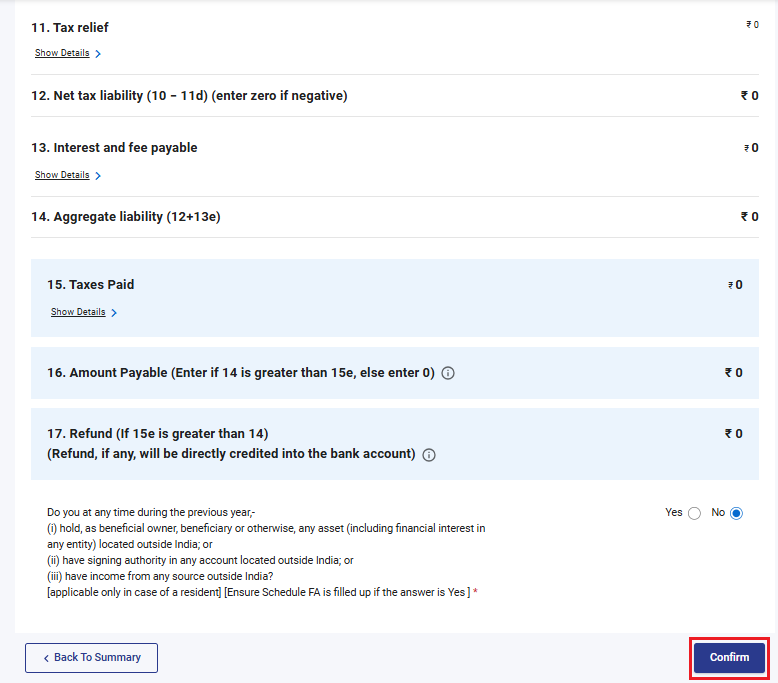
ഘട്ടം 10: നികുതി ബാധ്യതയുണ്ടെങ്കിൽ ഷെഡ്യൂൾ ഭാഗം B- TTI പരിശോധിക്കുക.
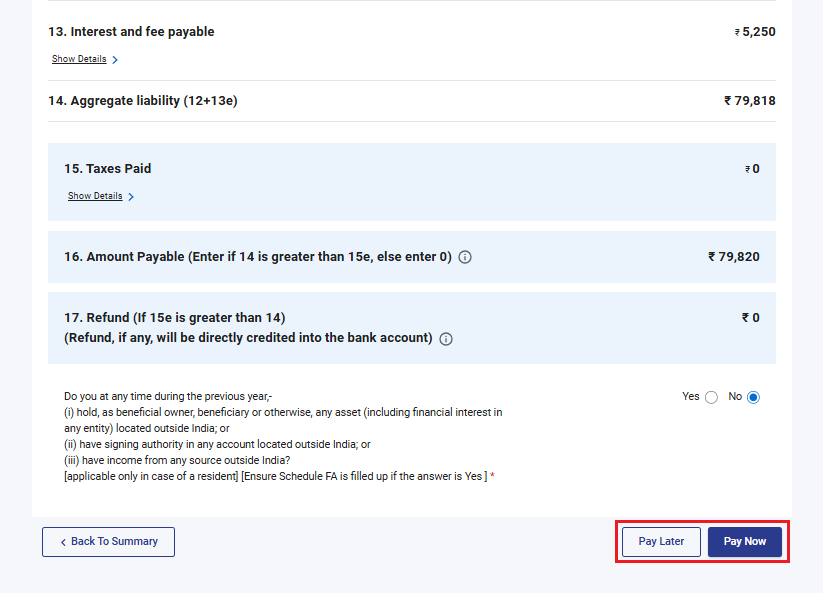
നിങ്ങൾ നൽകുന്ന വിശദാംശങ്ങളെ അടിസ്ഥാനമാക്കി ഭാഗം B- TTI യിൽ നിങ്ങളുടെ നികുതി കണക്കുകൂട്ടലിന്റെ ഒരു സംഗ്രഹം കാണിക്കും. കണക്കുകൂട്ടലിനെ അടിസ്ഥാനമാക്കി നികുതി അടയ്ക്കേണ്ടതുണ്ടെങ്കിൽ, പേജിന്റെ ഒടുവിൽ 'ഇപ്പോൾ പണമടയ്ക്കുക' , 'പിന്നീട് പണമടയ്ക്കുക' എന്നീ ഓപ്ഷനുകൾ നിങ്ങൾക്ക് ലഭിക്കും.
കുറിപ്പ്:
• 'ഇപ്പോൾ പണമടയ്ക്കുക' എന്ന ഓപ്ഷൻ ഉപയോഗിക്കാൻ ശുപാർശ ചെയ്യുന്നു.
• നിങ്ങൾ 'പിന്നീട് പണമടയ്ക്കുക' എന്ന തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ, നിങ്ങളുടെ ആദായനികുതി റിട്ടേൺ സമർപ്പിച്ചതിനുശേഷം നിങ്ങൾക്ക് പണമടവ് നടത്താം, എന്നാൽ നികുതി അടയ്ക്കുന്നതിൽ വീഴ്ചവരുത്തിയ ആളായി കണക്കാക്കപ്പെടാനുള്ള സാധ്യതയുണ്ട്, കൂടാതെ അടയ്ക്കേണ്ട നികുതിയുടെ പലിശ അടയ്ക്കേണ്ട ബാധ്യതയും ഉണ്ടായേക്കാം.
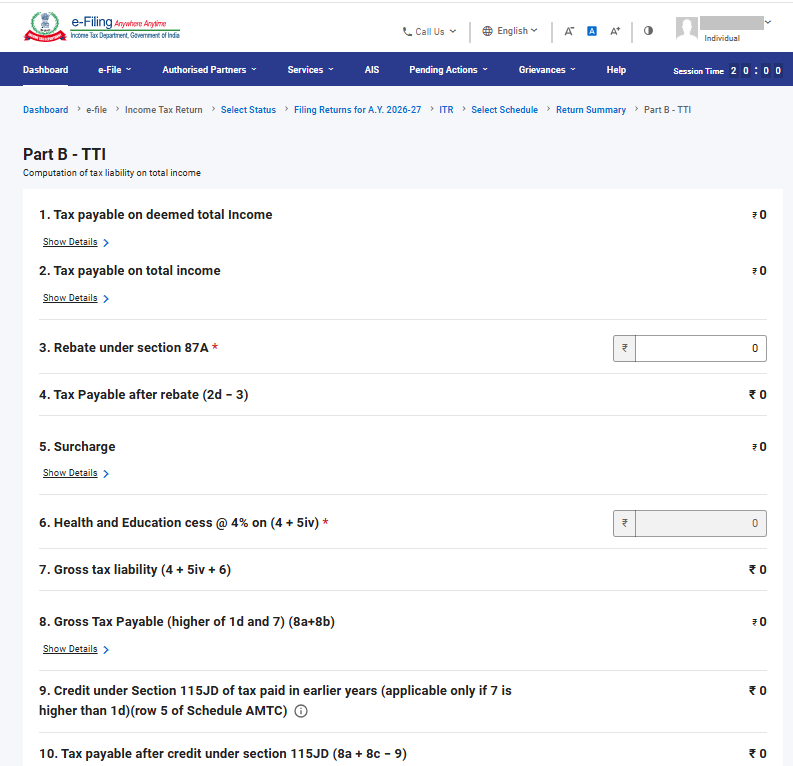
ഘട്ടം 10b: ഭാഗം B- TTI യിൽ, നികുതി ബാധ്യത ഇല്ലെങ്കിൽ (ഡിമാൻഡ് ഇല്ല / റീഫണ്ട് ഇല്ല) അല്ലെങ്കിൽ നിങ്ങൾക്ക് റീഫണ്ടിന് അർഹതയുണ്ട് എങ്കിൽ, 'ഉറപ്പാക്കുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
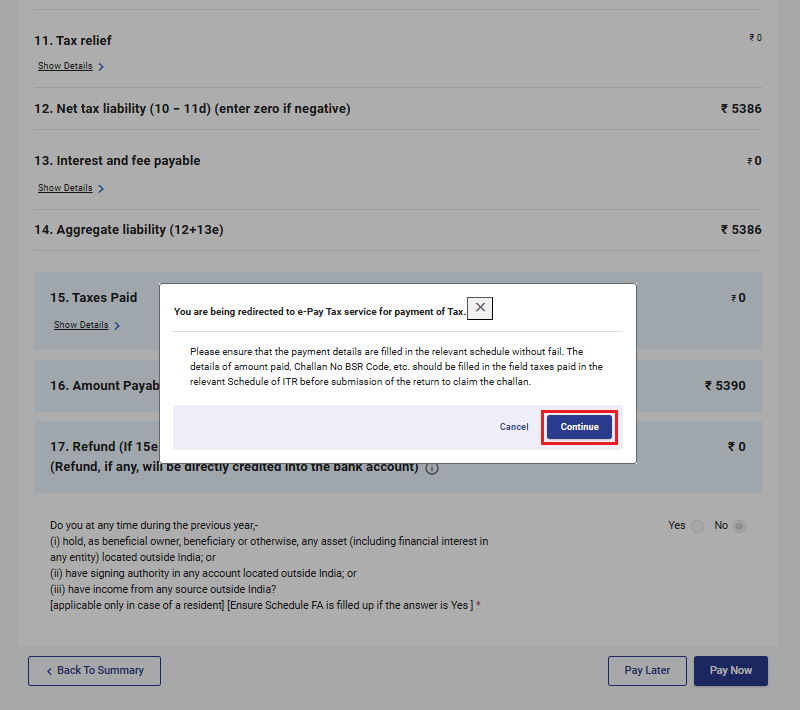
ഘട്ടം 11: ഇപ്പോൾ പണമടയ്ക്കുക എന്ന ഓപ്ഷൻ തെരഞ്ഞെടുക്കുമ്പോൾ, നിങ്ങളെ നികുതിയടവുകൾക്കായുള്ള ഇ-പേ നികുതി സേവനത്തിലേക്ക് കൊണ്ടുപോകും എന്ന് സൂചിപ്പിക്കുന്ന ഒരു പോപ്പ്-അപ്പ് സന്ദേശം നിങ്ങൾ കാണാം. 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഘട്ടം 12: ഇ-ഫയലിംഗ് പോർട്ടൽ വഴിയുള്ള വിജയകരമായ പണമടവിനുശേഷം ഒരു വിജയസന്ദേശം പ്രദർശിപ്പിക്കും. ITR സമർപ്പിക്കൽ പൂർത്തിയാക്കാൻ 'സമർപ്പിക്കലിലേക്ക് മടങ്ങുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഘട്ടം 13: 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഘട്ടം 14: 'പ്രിവ്യൂ കണ്ടിട്ട് നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുക' എന്ന പേജിൽ 'സ്ഥലം' രേഖപ്പെടുത്തി സാക്ഷ്യപത്രത്തിന്റെ ചെക്ക്ബോക്സ് തെരഞ്ഞെടുത്ത് 'സാധൂകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
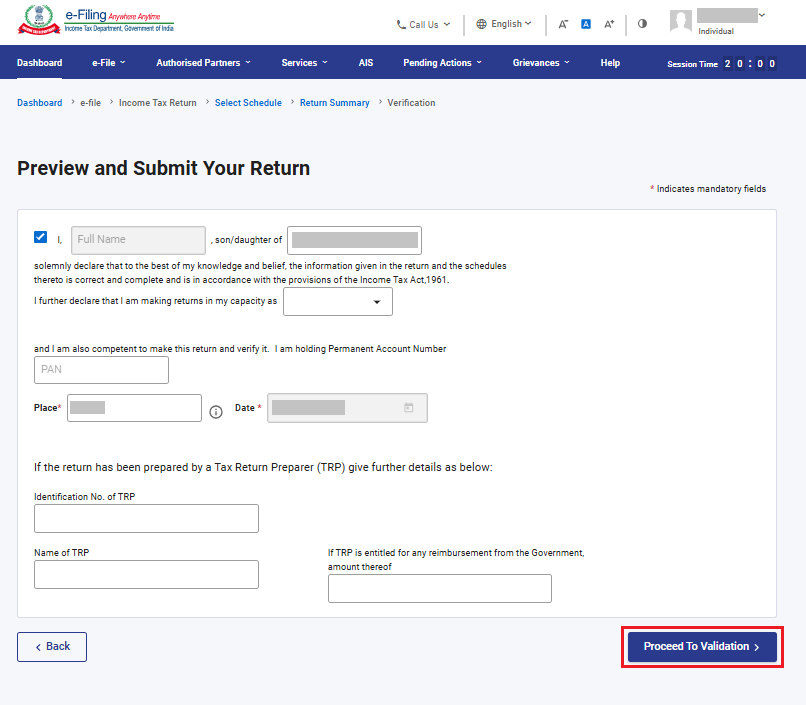
കുറിപ്പ്: നിങ്ങളുടെ റിട്ടേൺ തയ്യാറാക്കുന്നതിൽ ഒരു നികുതി റിട്ടേൺ തയ്യാറാക്കുന്നയാളെയോ TRPയെയോ ഉൾപ്പെടുത്തിയിട്ടില്ലെങ്കിൽ TRPയുമായി ബന്ധപ്പെട്ട ടെക്സ്റ്റ് ബോക്സുകൾ ശൂന്യമായി ഇടാവുന്നതാണ്.
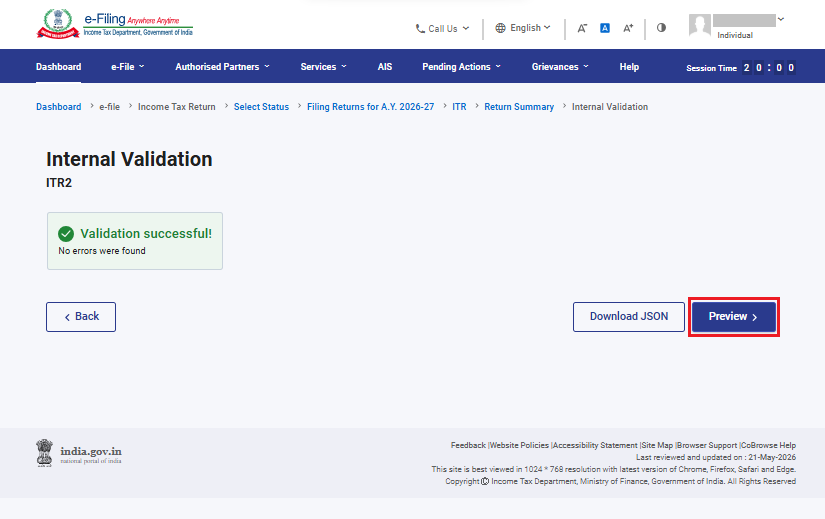
ഘട്ടം 15: ആഭ്യന്തര മൂല്യനിർണ്ണയം വിജയകരമായി, 'പ്രിവ്യൂ' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
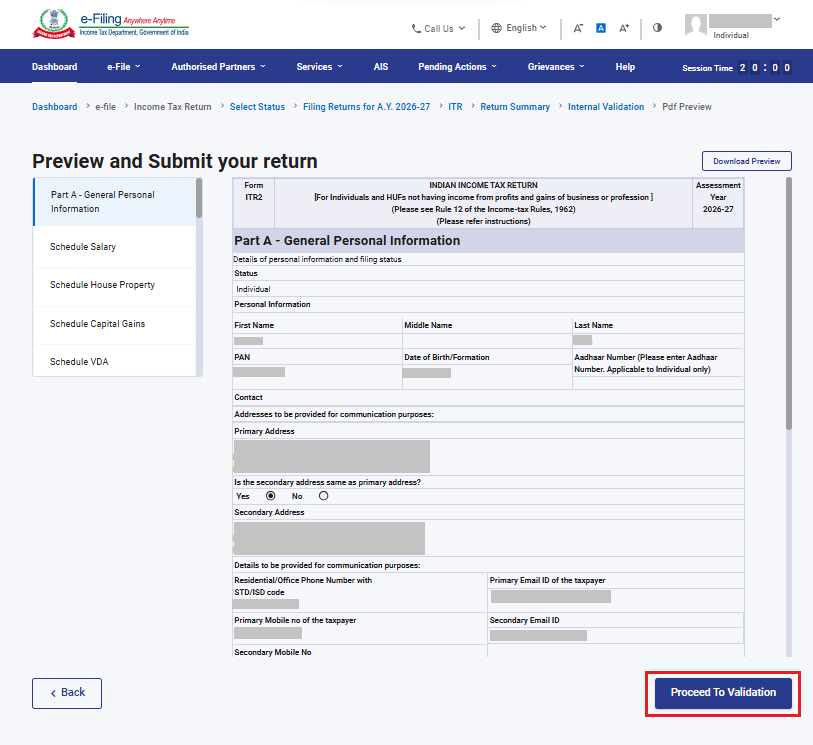
ഘട്ടം 16: നിങ്ങളുടെ 'പ്രിവ്യൂ കണ്ടിട്ട് നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുക' എന്ന പേജിൽ 'സാധൂകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഇപ്പോൾ അപ്ലോഡ് തലത്തിലെ സാധൂകരണം വിജയകരമായി, 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
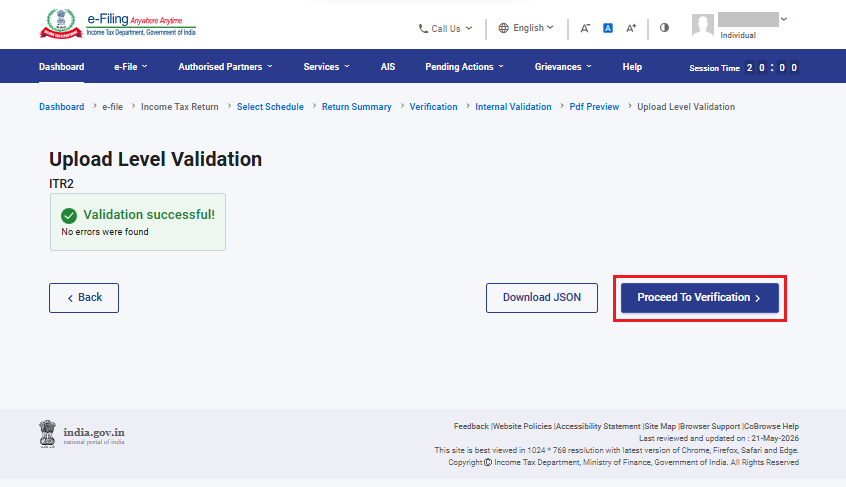
കുറിപ്പ്: നിങ്ങളുടെ റിട്ടേണിൽ പിശകുകളുടെ ഒരു പട്ടിക കാണിച്ചാൽ പിശകുകൾ തിരുത്താൻ നിങ്ങൾ ഫോമിലേക്ക് തിരികെ പോകേണ്ടതുണ്ട്. പിശകുകളൊന്നുമില്ലെങ്കിൽ, 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്ത് നിങ്ങളുടെ റിട്ടേൺ നിങ്ങൾക്ക് ഇ-വെരിഫൈ ചെയ്യാം.
ഘട്ടം 17: 'നിങ്ങളുടെ സ്ഥിരീകരണം പൂർത്തിയാക്കുക' എന്ന പേജിൽ, നിങ്ങൾക്ക് ഇഷ്ടപ്പെട്ട ഓപ്ഷൻ തിരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കേണ്ടത് നിർബന്ധമാണ്, കൂടാതെ ഇ-വെരിഫിക്കേഷൻ (ശുപാർശ ചെയ്യുന്ന ഓപ്ഷൻ - ഇപ്പോൾ ഇ-വെരിഫൈ ചെയ്യുക ) ആണ് നിങ്ങളുടെ ITR സ്ഥിരീകരിക്കാനുള്ള ഏറ്റവും എളുപ്പ മാർഗം - ഇത് സ്പീഡ് പോസ്റ്റ് വഴി CPCയിലേക്ക് ഒപ്പിട്ട ITR-V അയയ്ക്കുന്നതിനേക്കാൾ വേഗതയുള്ളതും പേപ്പർ രഹിതവും സുരക്ഷിതവുമാണ്.
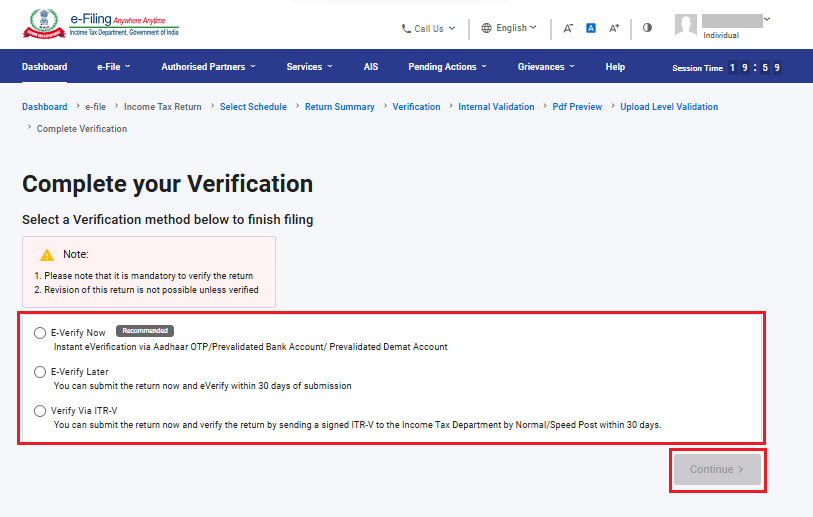
കുറിപ്പ്: നിങ്ങൾ പിന്നീട് ഇ-വെരിഫൈ ചെയ്യുക എന്നത് തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ നിങ്ങൾക്ക് റിട്ടേൺ സമർപ്പിക്കാം, എന്നിരുന്നാലും ITR സമർപ്പിച്ച് 30 ദിവസത്തിനുള്ളിൽ നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്.
കുറിപ്പ്:
• കൂടുതലറിയാൻ ഇ-വെരിഫൈ ചെയ്യുന്നതെങ്ങനെ എന്ന ഉപയോക്തൃ മാനുവൽ കാണുക.
• നിങ്ങൾ ITR-V വഴി സ്ഥിരീകരിക്കുക തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ, നിങ്ങളുടെ ITR-V-യുടെ ഒപ്പിട്ട ഒരു പകർപ്പ് 30 ദിവസത്തിനുള്ളിൽ സ്പീഡ് പോസ്റ്റ് വഴി കേന്ദ്രീകൃത പ്രോസസ്സിംഗ് കേന്ദ്രം, ആദായ നികുതി വകുപ്പ്, ബെംഗളൂരു 560500 എന്ന വിലാസത്തിൽ അയയ്ക്കണം.
• നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ട് മുൻകൂട്ടി സാധൂകരിച്ചിട്ടുണ്ടെന്ന് ഉറപ്പാക്കുക, കൂടാതെ നിങ്ങളുടെ പാൻ ആധാറുമായി ലിങ്ക് ചെയ്യുക, അതുവഴി കുടിശ്ശികയുള്ള റീഫണ്ട് നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിലേക്ക് നിക്ഷേപിക്കപ്പെടും.
• കൂടുതലറിയാൻ എന്റെ ബാങ്ക് അക്കൗണ്ട് ഉപയോക്തൃ മാനുവൽ പരിശോധിക്കുക.
നിങ്ങളുടെ റിട്ടേൺ ഇ-വെരിഫൈ ചെയ്തുകഴിഞ്ഞാൽ, ട്രാൻസാക്ഷൻ ID, അക്നോളജ്മെന്റ് നമ്പർ എന്നിവയ്ക്കൊപ്പം ഒരു വിജയ സന്ദേശം പ്രദർശിപ്പിക്കും. ഇ-ഫയലിംഗ് പോർട്ടലിൽ രജിസ്റ്റർ ചെയ്തിട്ടുള്ള നിങ്ങളുടെ മൊബൈൽ നമ്പറിലും ഇമെയിൽ ഐഡിയിലും ഒരു ഉറപ്പാക്കൽ സന്ദേശം ലഭിക്കും.