ITR-4 (സുഗം) ഓൺലൈനായി ഫയൽ ചെയ്യുന്നതിനെക്കുറിച്ചുള്ള ഉപയോക്തൃ മാനുവൽ
1. അവലോകനം
രജിസ്റ്റർ ചെയ്ത ഉപയോക്താക്കൾക്ക് ഇ-ഫയലിംഗ് പോർട്ടലിലൂടെയും ഓഫ്ലൈനായും ITR-4 സമർപ്പിക്കാവുന്നതാണ്. വ്യക്തിഗത നികുതിദായകർ, HUFകൾ, സ്ഥാപനങ്ങൾ (LLP-കൾ ഒഴികെ) എന്നിവർക്ക് ഇ-ഫയലിംഗ് പോർട്ടലിൽ ITR-4 ഓൺലൈനായി സമർപ്പിക്കാൻ സാധിക്കുന്നു.
ഓൺലൈൻ മോഡ് വഴി ITR-4 സമർപ്പിക്കുന്നതിനുള്ള ഘട്ടം ഘട്ടമായുള്ള പ്രക്രിയ ഈ ഉപയോക്തൃ മാനുവലിൽ ഉൾപ്പെടുത്തിയിരിക്കുന്നു.
2. ഈ സേവനം പ്രയോജനപ്പെടുത്തുന്നതിനുള്ള മുൻവ്യവസ്ഥകൾ
| പൊതുവായത് |
|
| മറ്റുള്ളവ |
|
3. ഫോമിനെക്കുറിച്ച്
3.1 ഉദ്ദേശ്യം
നികുതിദായകർ വാർഷികാടിസ്ഥാനത്തിൽ വരുമാനത്തെയും നികുതിയെയും കുറിച്ചുള്ള വിവരങ്ങൾ ആദായനികുതി വകുപ്പിന് സമർപ്പിക്കുന്നതിനുള്ള ഫോമാണ് ആദായനികുതി റിട്ടേൺ. പഴയതോ പുതിയതോ ആയ നികുതി വ്യവസ്ഥയിൽ ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കുന്നതിന് താഴെയുള്ള 3.2 പ്രകാരമുള്ള മാനദണ്ഡങ്ങൾ പാലിക്കുന്ന താമസക്കാരായ വ്യക്തികൾ, HUF-കൾ, സ്ഥാപനങ്ങൾ (LLP-കൾ ഒഴികെ) എന്നിവർക്ക് ഫോം ITR-4 ഉപയോഗിക്കാം.
3.2 ആർക്കൊക്കെ ഇത് ഉപയോഗിക്കാം?
താഴെപ്പറയുന്ന നിബന്ധനകൾ പാലിക്കുന്ന ഒരു താമസക്കാരായ വ്യക്തികൾ/HUF/പങ്കാളിത്ത സ്ഥാപനം എന്നിവർക്ക് ITR-4 സമർപ്പിക്കാം:
• ബിസിനസ് അല്ലെങ്കിൽ തൊഴിലിൽ നിന്നുള്ള വരുമാനം ഉണ്ടായിരിക്കുക
• 44AD അല്ലെങ്കിൽ 44AE വകുപ്പ് പ്രകാരം കണക്കാക്കിയ ബിസിനസിൽ നിന്നുള്ള വരുമാനം
• 44ADA വകുപ്പ് പ്രകാരം കണക്കാക്കിയ തൊഴിലിൽ നിന്നുള്ള വരുമാനം
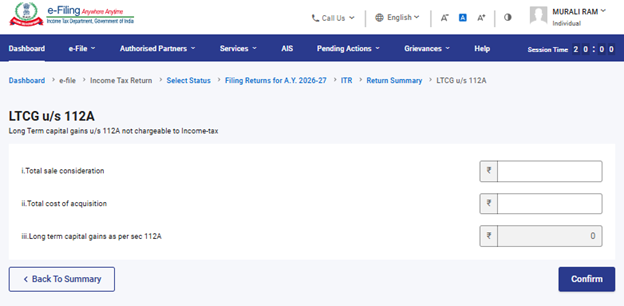
• 112A വകുപ്പ് പ്രകാരമുള്ള ദീർഘകാല മൂലധന നേട്ടം ₹1.25 ലക്ഷം വരെ (മുൻവർഷങ്ങളിൽ നിന്നുള്ള കൊണ്ടുവന്നതോ മുന്നോട്ട് കൊണ്ടുപോകുന്നതോ ആയ മൂലധന നഷ്ടങ്ങൾ ഇല്ല)
• രണ്ടിൽ കൂടുതൽ ഭവന ആസ്തികളിൽ നിന്നുള്ള വരുമാനം ഉണ്ടാകരുത്.
ദയവായി ശ്രദ്ധിക്കുക:
ഒരു കമ്പനിയിൽ ഡയറക്ടറായ അല്ലെങ്കിൽ ലിസ്റ്റ് ചെയ്യാത്ത കമ്പനികളിൽ നിക്ഷേപം നടത്തിയിട്ടുള്ള ഒരു വ്യക്തിക്ക് ITR-4 ഫോം ബാധകമല്ല
ഇക്വിറ്റി ഷെയറുകളിലോ ESOP-യിൽ ആദായനികുതി മാറ്റിവച്ചിട്ടുണ്ടെങ്കിലോ അല്ലെങ്കിൽ 5000 രൂപയിൽ കൂടുതൽ കാർഷിക വരുമാനം ഉണ്ടെങ്കിലോ അല്ലെങ്കിൽ ഇന്ത്യയ്ക്ക് പുറത്ത് സ്ഥിതി ചെയ്യുന്ന ആസ്തികൾ (ഏതെങ്കിലും സ്ഥാപനത്തിൽ സാമ്പത്തിക താത്പര്യം ഉൾപ്പെടെ) ഉണ്ടെങ്കിലോ.
4. ഫോം ഒറ്റനോട്ടത്തിൽ
ഓൺലൈൻ മോഡിൽ ഫോം സമർപ്പിക്കുന്നതിന് മുമ്പ് നിങ്ങൾ പൂരിപ്പിക്കേണ്ട ഏഴ് വിഭാഗങ്ങളും നിങ്ങളുടെ എല്ലാ വിശദാംശങ്ങളും സാധൂകരിക്കാൻ കഴിയുന്ന ഒരു പ്രിവ്യൂ പേജും ITR-4-ൽ ഉണ്ട്. വിഭാഗങ്ങൾ താഴെ പറയുന്നവയാണ്:
1. വ്യക്തിഗത വിവരങ്ങൾ
2. ആകെ മൊത്ത വരുമാനം
3. വെളിപ്പെടുത്തലുകളും ഒഴിവാക്കപ്പെട്ട വരുമാനവും
4. വകുപ്പ് 112 A പ്രകാരമുള്ള ദീർഘകാല മൂലധന നേട്ടങ്ങൾ
5. ആകെ കിഴിവുകൾ
6. അടച്ച നികുതികൾ
7. ആകെ നികുതി ബാധ്യത
ITR-4 ന്റെ വിവിധ വിഭാഗങ്ങളുടെ ഒരു ദ്രുത അവലോകനം ഇതാ:
4.1 വ്യക്തിഗത വിവരങ്ങൾ
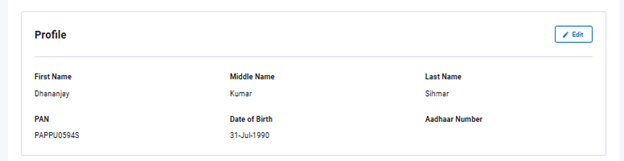
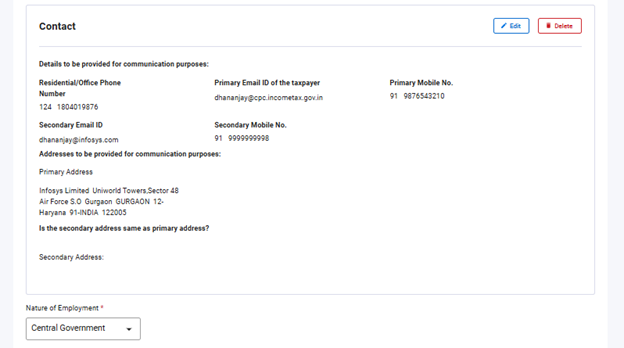
ITR ന്റെ വ്യക്തിഗത വിവര വിഭാഗത്തിൽ നിങ്ങളുടെ ഇ-ഫയലിംഗ് പ്രൊഫൈലിൽ നിന്ന് സ്വയമേവ പൂരിപ്പിച്ച വിവരങ്ങൾ നിങ്ങൾ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്. ITR ഫോമിൽ നിങ്ങളുടെ ചില സ്വകാര്യ വിവരങ്ങൾ നേരിട്ട് തിരുത്താൻ നിങ്ങൾക്ക് കഴിയില്ല. എന്നിരുന്നാലും, നിങ്ങളുടെ ഇ-ഫയലിംഗ് പ്രൊഫൈലിലേക്ക് പോയി ആവശ്യമായ മാറ്റങ്ങൾ വരുത്താം. നിങ്ങളുടെ പ്രൊഫൈൽ വിശദാംശങ്ങൾ (ആധാർ നമ്പർ മാത്രം നൽകാം), ബന്ധപ്പെടാനുള്ള വിശദാംശങ്ങൾ, സമർപ്പണതരത്തിന്റെ വിശദാംശങ്ങൾ, അംഗീകൃത പ്രതിനിധി, പങ്കാളിയുടെ വിശദാംശങ്ങൾ (ബാധകമെങ്കിൽ), നിങ്ങളുടെ ഇ-ഫയലിംഗ് പ്രൊഫൈലിലെ ബാങ്ക് വിശദാംശങ്ങൾ എന്നിവ നിങ്ങൾക്ക് തിരുത്താൻ കഴിയും.
പ്രൊഫൈൽ വിശദാംശങ്ങൾ:
ബന്ധപ്പെടാനുള്ള വിശദാംശങ്ങൾ:
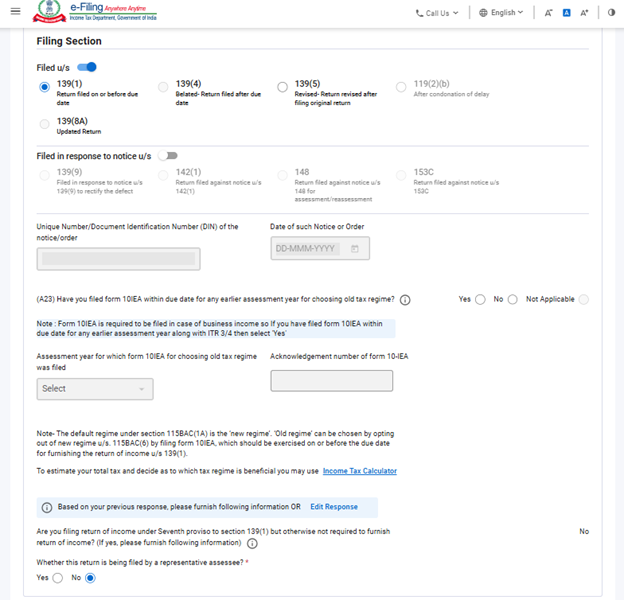
സമർപ്പണതരത്തിന്റെ വിശദാംശങ്ങൾ:
കുറിപ്പ്:
ധനകാര്യ നിയമം, 2024 പ്രകാരം 115BAC(1A) എന്ന വകുപ്പ് ഉൾപ്പെടുത്തിയിട്ടുണ്ട്. ഇതനുസരിച്ച്, വ്യക്തി, HUF, AOP (സഹകരണ സംഘം ഒഴികെ), സംഘടിതമോ അസംഘടിതമോ ആയ BOI, അല്ലെങ്കിൽ സാങ്കല്പിക നിയമവ്യക്തി എന്നിവർക്കായി പുതിയ നികുതി വ്യവസ്ഥയെ സ്വതേ പ്രാബല്യത്തിലുള്ള നികുതി വ്യവസ്ഥയാക്കി. പുതിയ നികുതി വ്യവസ്ഥ അനുസരിച്ച് നികുതി അടയ്ക്കാൻ ഒരു നികുതിദായകൻ ആഗ്രഹിക്കുന്നില്ലെങ്കിൽ അയാൾ അതിൽ നിന്ന് വ്യക്തമായി ഒഴിവാകുകയും പഴയ നികുതി വ്യവസ്ഥയിൽ നികുതി ചുമത്തപ്പെടാൻ തെരഞ്ഞെടുക്കുകയും വേണം.
ഒരു ബിസിനസ്സിൽ നിന്നോ തൊഴിലിൽ നിന്നോ വരുമാനമുള്ള ഒരു നികുതിദായകന് പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകാനും ഒരു പ്രസക്തമായ വർഷത്തേക്ക് പഴയ നികുതി വ്യവസ്ഥയിലേക്ക് മാറാനും കഴിയും. എന്നിരുന്നാലും, ബിസിനസ്സ് അല്ലെങ്കിൽ തൊഴിൽ വരുമാനം ഉള്ളതിനാൽ, എല്ലാ വർഷവും രണ്ട് വ്യവസ്ഥകളിൽ ഒന്ന് തെരഞ്ഞെടുക്കാൻ നികുതിദായകന് അർഹതയുണ്ടായിരിക്കില്ല. ഫോം 10-IEA സമർപ്പിച്ച് നികുതിദായകൻ പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവായിക്കഴിഞ്ഞാൽ, അടുത്ത വർഷം പുതിയ നികുതി വ്യവസ്ഥയിലേക്ക് വീണ്ടും പ്രവേശിക്കാൻ ഒരു അവസരം മാത്രമേയുള്ളൂ. ഒരിക്കൽ പുതിയ നികുതി വ്യവസ്ഥയിലേക്ക് മാറിയാൽ അതിനുശേഷമുള്ള മറ്റൊരു വർഷത്തിലും നികുതി വ്യവസ്ഥ മാറ്റാനുള്ള സൗകര്യം വീണ്ടും ലഭ്യമാകുകയില്ല.
എന്നിരുന്നാലും, വകുപ്പ് 139(1) പ്രകാരം വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്നതിനുള്ള അവസാന തീയതിയിലോ അതിനുമുമ്പോ ഒഴിവാക്കാനുള്ള ഈ ഓപ്ഷൻ ഉപയോഗിക്കാൻ ഫോം നമ്പർ 10-IEA സമർപ്പിക്കണം.
- സ്ഥാപനങ്ങളുടെ കാര്യത്തിൽ ഈ ചോദ്യം ബാധകമല്ല, അതിനാൽ ദയവായി “ബാധകമല്ല” എന്നത് തെരഞ്ഞെടുക്കുക.
- നിങ്ങൾ മുൻ വർഷത്തിൽ പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകുകയും 2026-27 മൂല്യനിർണ്ണയ വർഷത്തിൽ അതേ നികുതി വ്യവസ്ഥയിൽ തുടരാൻ ആഗ്രഹിക്കുകയും ചെയ്യുന്നുവെങ്കിൽ, "നിലവിലെ മൂല്യനിർണ്ണയ വർഷത്തിൽ പുതിയ നികുതി വ്യവസ്ഥയിൽ വീണ്ടും പ്രവേശിക്കുന്നതിന് നിങ്ങൾ ഫോം 10IEA സമർപ്പിച്ചിട്ടുണ്ടോ?" എന്ന ചോദ്യം തെരഞ്ഞെടുക്കുക. ITR-ൽ 'ഇല്ല' എന്ന് മറുപടി നൽകുക.
- മുൻ വർഷങ്ങളിൽ നിങ്ങൾ പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകുകയും 2026-27 മൂല്യനിർണ്ണയ വർഷത്തിൽ പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകാൻ ആഗ്രഹിക്കുകയും ചെയ്യുന്നില്ലെങ്കിൽ, "നിലവിലെ മൂല്യനിർണ്ണയ വർഷത്തിൽ പുതിയ നികുതി വ്യവസ്ഥയിൽ വീണ്ടും പ്രവേശിക്കുന്നതിന് നിങ്ങൾ ഫോം 10IEA സമർപ്പിച്ചിട്ടുണ്ടോ?" എന്ന ചോദ്യം തെരഞ്ഞെടുത്ത് 'അതെ' എന്ന് മറുപടി നൽകുകയും 2026-27 മൂല്യനിർണ്ണയ വർഷത്തിൽ പുതിയ നികുതി വ്യവസ്ഥയിൽ വീണ്ടും പ്രവേശിക്കുന്നതിന് ഫോം 10-IEA സമർപ്പിക്കുക.
- ആദായനികുതി നിയമം, 1961ലെ 139(1) വകുപ്പ് പ്രകാരം റിട്ടേൺ സമർപ്പിക്കുന്നതിനുള്ള നിശ്ചിത തീയതിക്കുള്ളിൽ ഫോം 10-IEA സമർപ്പിക്കേണ്ടതുണ്ട്.
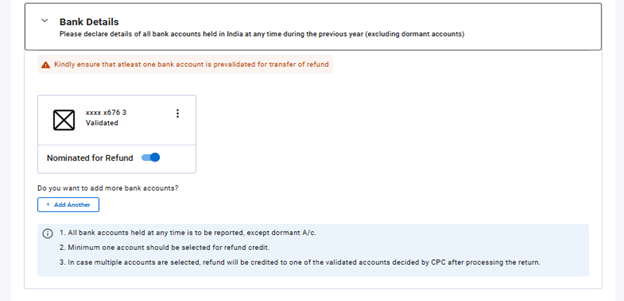
ബാങ്ക് വിശദാംശങ്ങൾ:
4.2 ആകെ മൊത്ത വരുമാനം
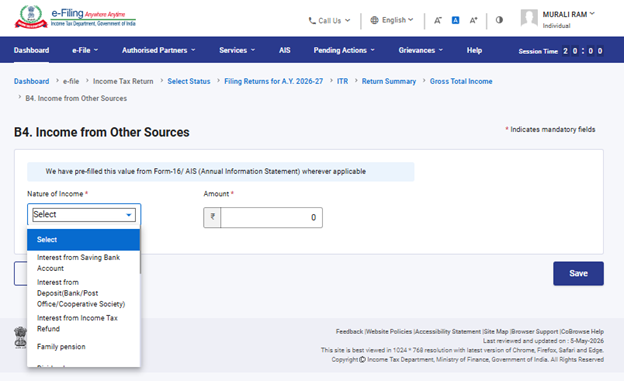
ആകെ മൊത്ത വരുമാന വിഭാഗത്തിൽ, മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ നിങ്ങൾ അവലോകനം ചെയ്യുകയും ശമ്പളം/പെൻഷൻ, ഭവന ആസ്തി, ബിസിനസ്സ് അല്ലെങ്കിൽ തൊഴിൽ, മറ്റ് സ്രോതസ്സുകൾ (പലിശ വരുമാനം, കുടുംബ പെൻഷൻ മുതലായവ) എന്നിവയിൽ നിന്നുള്ള നിങ്ങളുടെ വരുമാന സ്രോതസ്സ് വിശദാംശങ്ങൾ സ്ഥിരീകരിക്കുകയും വേണം. ബാക്കിയുള്ള / അധിക വിശദാംശങ്ങൾ ഉണ്ടെങ്കിൽ അവയും നൽകേണ്ടതുണ്ട്.
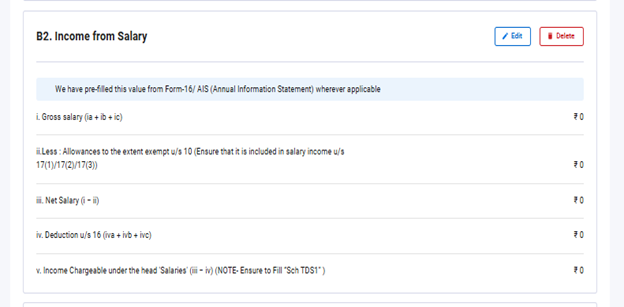
ശമ്പളത്തിൽ നിന്നുള്ള വരുമാനം:
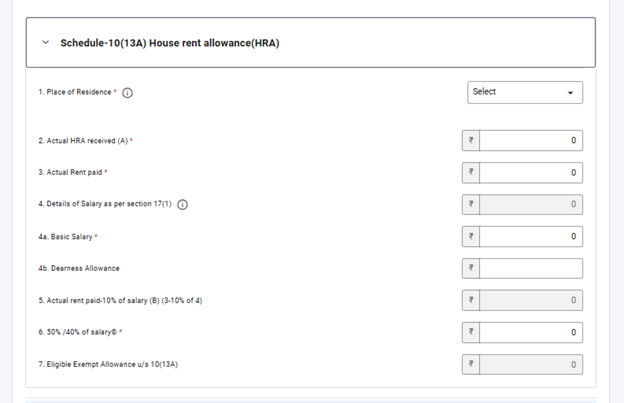
10(13A) വകുപ്പ് പ്രകാരം HRA ഇളവ് നേടുന്നതിനുള്ള അധിക വിവരങ്ങൾ:
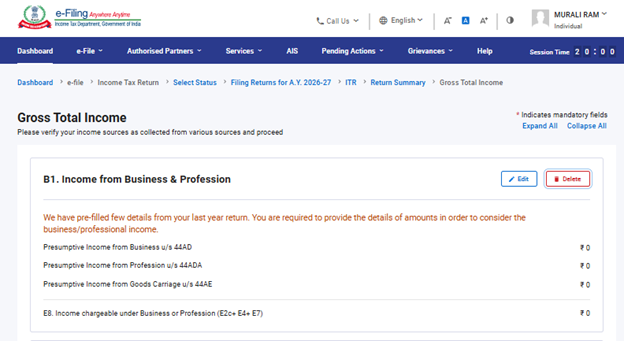
ബിസിനസ്സിൽ നിന്നോ തൊഴിലിൽ നിന്നോ ഉള്ള വരുമാനം:
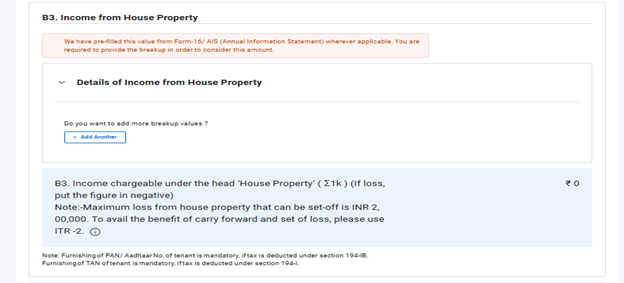
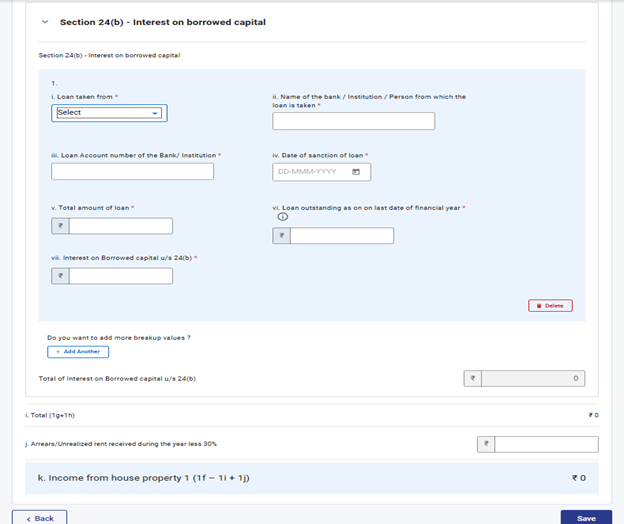
രണ്ട് ഭവന ആസ്തികളിൽ നിന്നുള്ള വരുമാനം വരെയും കടമെടുത്ത മൂലധനത്തിന്മേലുള്ള പലിശയുടെ വിശദാംശങ്ങളും:
മറ്റ് സ്രോതസ്സുകളിൽ നിന്നുള്ള വരുമാനം:
4.3 വെളിപ്പെടുത്തലുകളും ഒഴിവാക്കപ്പെട്ട വരുമാനവും
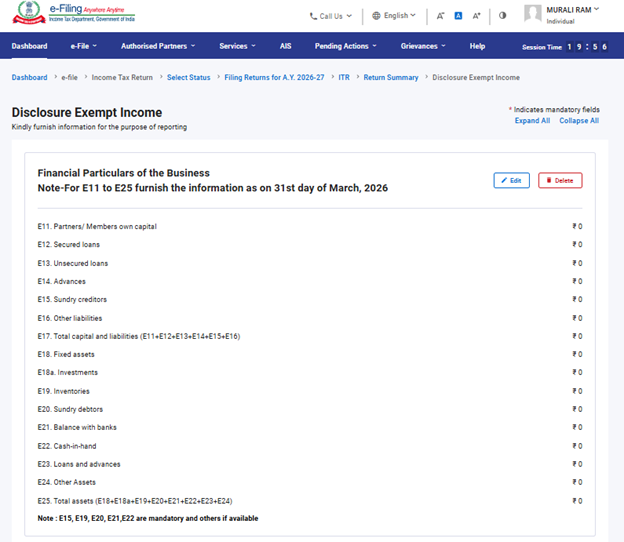
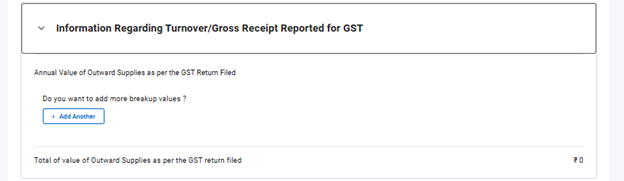
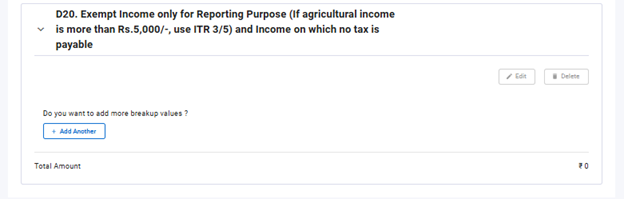
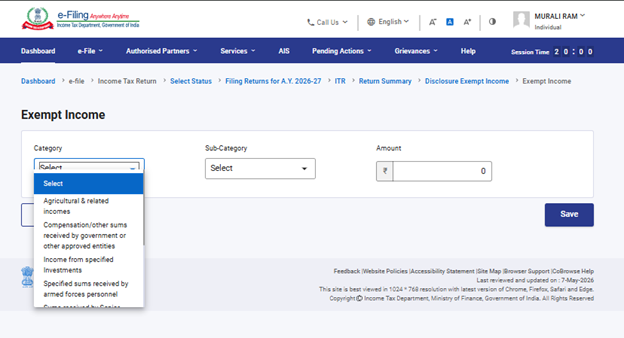
വെളിപ്പെടുത്തലുകളും ഒഴിവാക്കപ്പെട്ട വരുമാന വിഭാഗവും എന്ന വിഭാഗത്തിൽ, ബിസിനസുമായി ബന്ധപ്പെട്ട സാമ്പത്തിക വിവരങ്ങൾ, GST (നിർബന്ധമില്ല) യ്ക്കായി റിപ്പോർട്ട് ചെയ്ത മൊത്തം വരുമാനത്തിന്റെ വിവരങ്ങൾ, ഒഴിവാക്കപ്പെട്ട വരുമാനം എന്നിവയെക്കുറിച്ചുള്ള വിവരങ്ങൾ എന്നിവ നൽകേണ്ടതുണ്ട്.
4.4 112A വകുപ്പ് പ്രകാരമുള്ള ദീർഘകാല മൂലധന നേട്ടങ്ങൾ:
4.5 ആകെ കിഴിവുകൾ
ആദായനികുതി നിയമം, 1961ലെ അദ്ധ്യായം VI-A പ്രകാരം നിങ്ങൾ നേടിയെടുക്കേണ്ട കിഴിവുകൾ ആകെ കിഴിവുകൾ എന്ന വിഭാഗത്തിൽ ചേർത്ത് സ്ഥിരീകരിക്കേണ്ടതുണ്ട്.
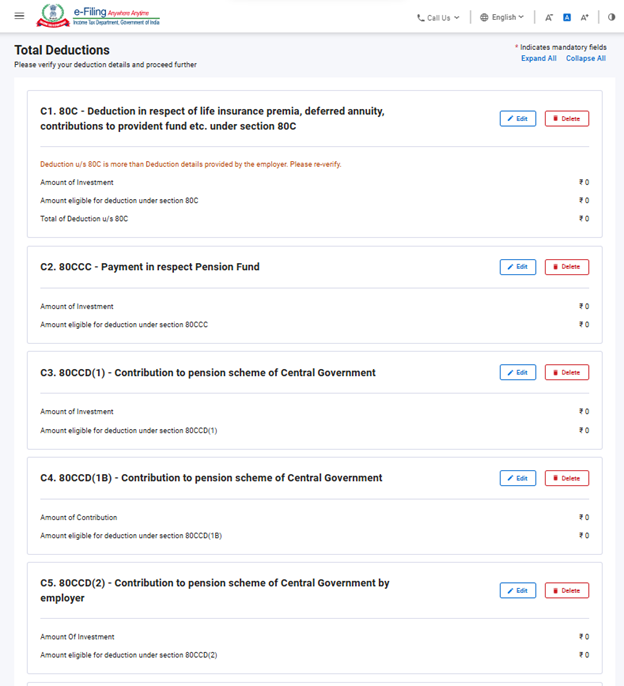
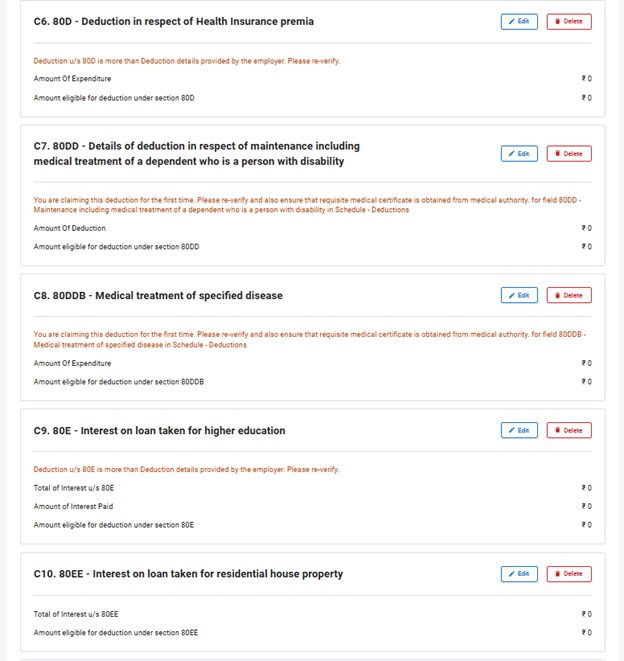
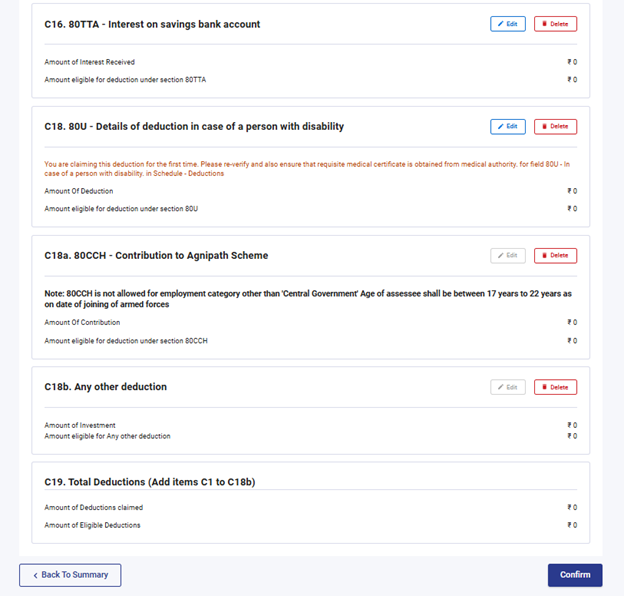
കുറിപ്പ്: 2025-26 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള കിഴിവുകൾ നേടുന്നതിന് നിങ്ങൾ ചില അധിക വിവരങ്ങൾ നൽകേണ്ടതുണ്ട്.
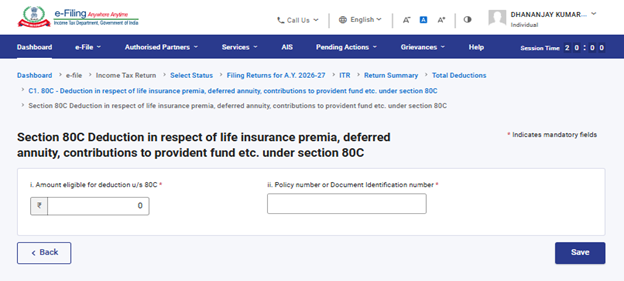
വകുപ്പ് 80C:
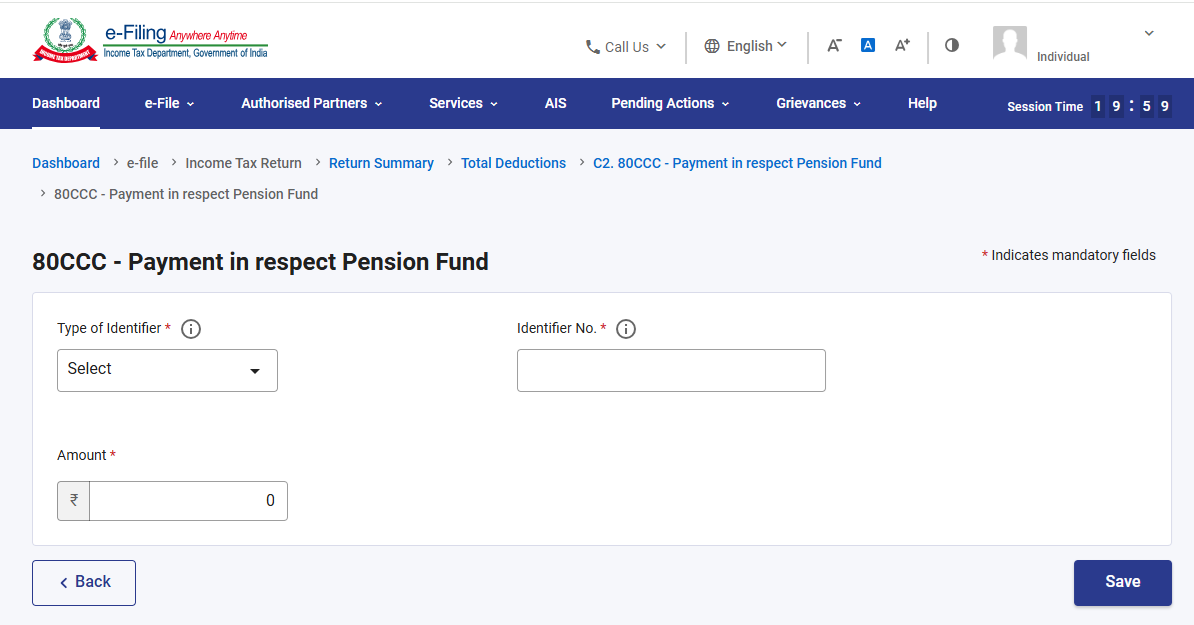
വകുപ്പ് 80CCC:
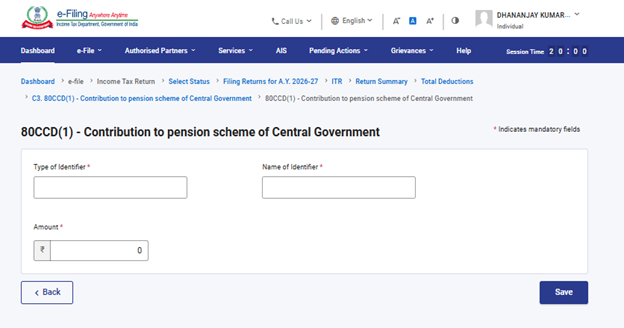
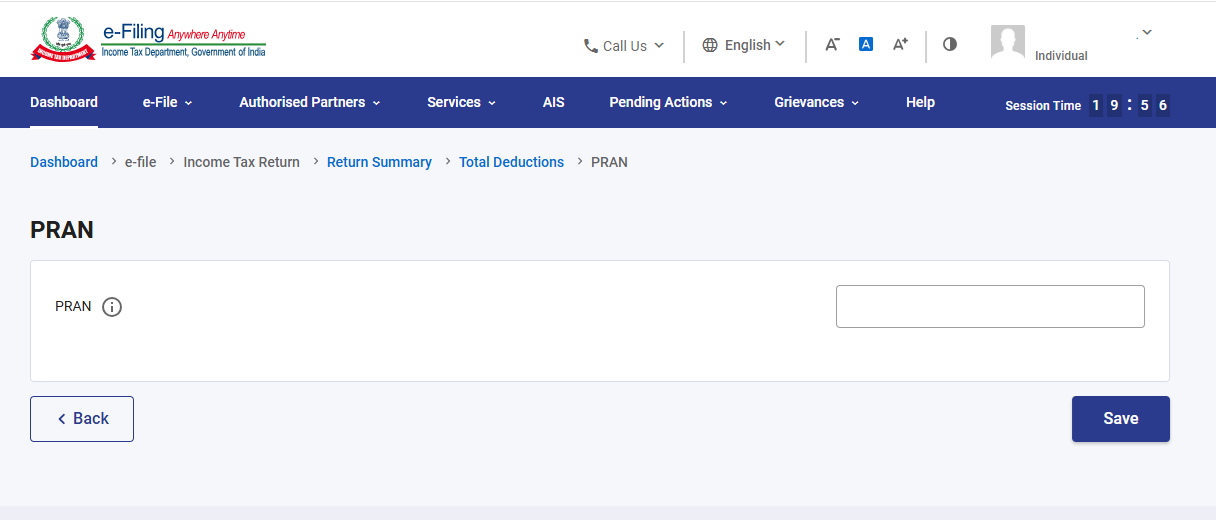
വകുപ്പ് 80CCD (1) ഉം 80CCD(1B) ഉം:
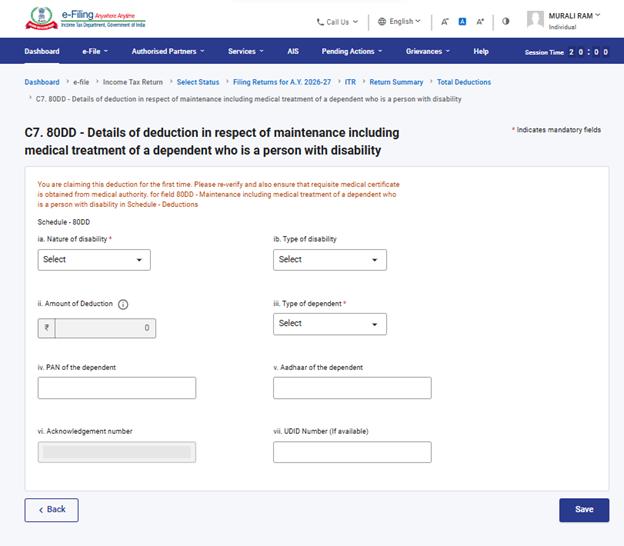
വകുപ്പ് 80DD:
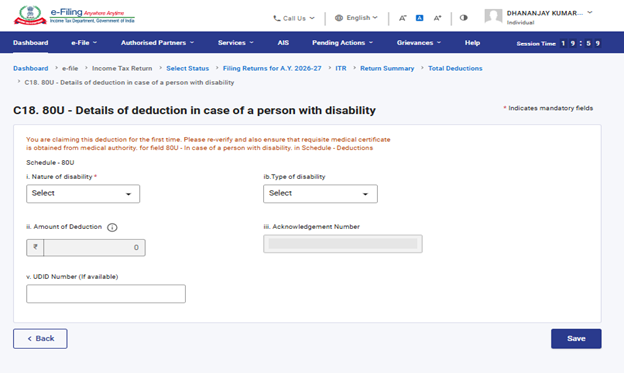
വകുപ്പ് 80U:
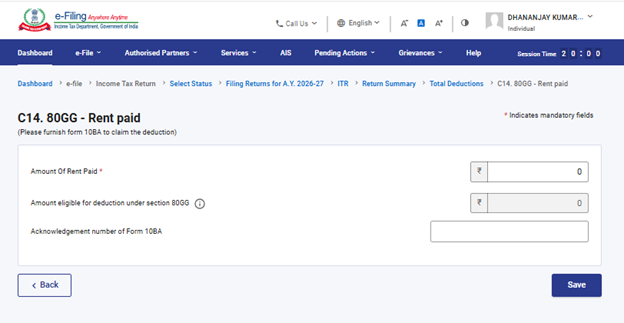
വകുപ്പ് 80GG:
ദയവായി ശ്രദ്ധിക്കുക:
1. നിങ്ങൾ പഴയ നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുത്തിട്ടില്ലെങ്കിൽ, ടയർ-1 NPS അക്കൗണ്ടിലേക്കുള്ള വകുപ്പ് 80CCD (2) - തൊഴിലുടമയുടെ സംഭാവനയും അഗ്നിവീർ കോർപ്പസ് ഫണ്ടിൽ നിക്ഷേപിച്ച വകുപ്പ് 80CCH - തുകയും പ്രകാരമുള്ള കിഴിവുകൾ മാത്രമേ ലഭ്യമാകൂ.
2. നികുതിദായകർ പഴയ നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുക്കുകയും ഓട്ടിസം, സെറിബ്രൽ പാൾസി അല്ലെങ്കിൽ ഒന്നിലധികം വൈകല്യങ്ങൾ എന്നിവയ്ക്ക് 80DD അല്ലെങ്കിൽ 80U വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് നേടുന്നുവെങ്കിൽ, റിട്ടേൺ സമർപ്പിക്കുന്നതിന് മുമ്പ് ഫോം 10-IA സമർപ്പിക്കേണ്ടത് നിർബന്ധമാണ്.
3. നികുതിദായകർ പഴയ നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുക്കുകയും 80GG-യുടെ കിഴിവ് നേടുകയും ചെയ്യുന്നുവെങ്കിൽ, റിട്ടേൺ സമർപ്പിക്കുന്നതിന് മുമ്പ് ഫോം 10BA സമർപപിക്കേണ്ടത് നിർബന്ധമാണ്.
4. 80CCD (1) ഉം 80CCD (1B) ഉം പ്രകാരമുള്ള കിഴിവ് നേടുന്നതിന് PRAN നിർബന്ധമാണ്.
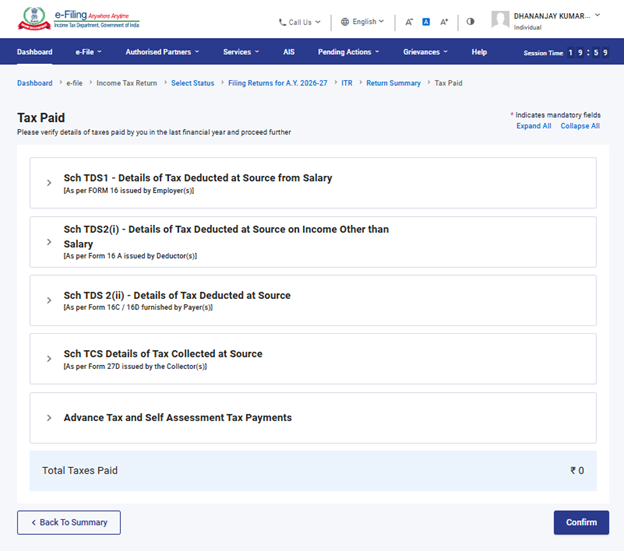
4.6 അടച്ച നികുതികൾ
അടച്ച നികുതികൾ എന്ന വിഭാഗത്തിൽ, മുൻ വർഷം നിങ്ങൾ അടച്ച നികുതികൾ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്. നികുതി വിശദാംശങ്ങളിൽ ശമ്പളത്തിൽ നിന്നുള്ള TDS/ പണമടയ്ക്കുന്നയാൾ നൽകുന്ന ശമ്പളം ഒഴികെയുള്ളത്, TCS,മുൻകൂർ നികുതി, സ്വയം കണക്കാക്കിയ നികുതി എന്നിവ ഉൾപ്പെടുന്നു.
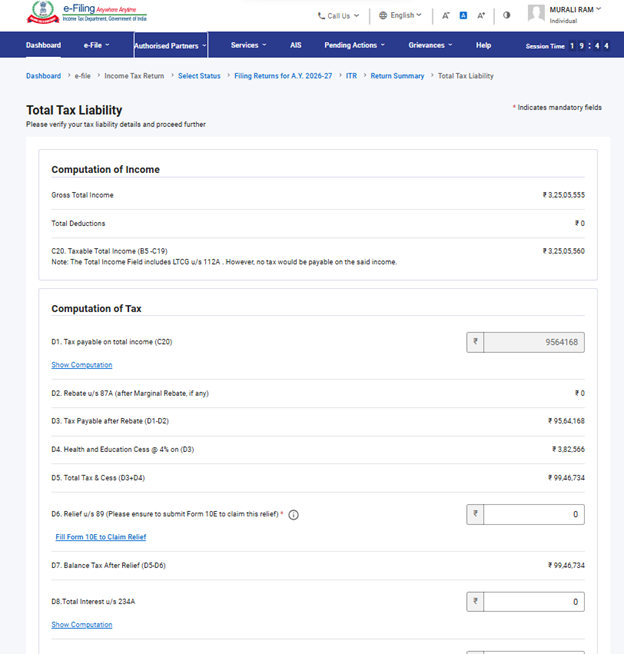
4.7 ആകെ നികുതി ബാധ്യത
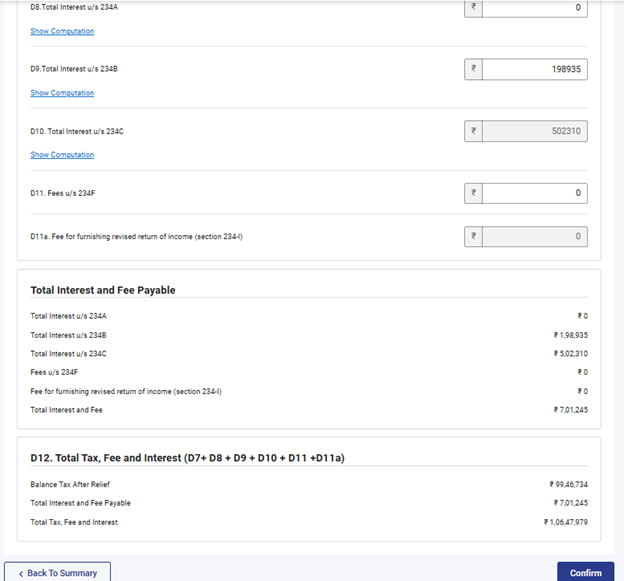
ആകെ നികുതി ബാധ്യതാ വിഭാഗത്തിൽ, നിങ്ങളുടെ വരുമാന കണക്കുകൂട്ടൽ, നികുതി കണക്കുകൂട്ടൽ, ആകെ നികുതി, സെസ്, പലിശ എന്നിവ നിങ്ങൾക്ക് കാണാൻ കഴിയും. നികുതി കണക്കുകൂട്ടൽ വിഭാഗത്തിൽ നിങ്ങൾ മുമ്പ് പൂരിപ്പിച്ച വിഭാഗങ്ങൾ അനുസരിച്ച് നിങ്ങളുടെ നികുതി ബാധ്യത വിശദാംശങ്ങൾ പരിശോധിക്കേണ്ടതുണ്ട്.
5. ITR 4 എങ്ങനെ ലഭ്യമാക്കി സമർപ്പിക്കാം
താഴെ പറയുന്ന രീതികളിലൂടെ നിങ്ങളുടെ ITR ഫയൽ ചെയ്യാനും സമർപ്പിക്കാനും കഴിയും:
• ഓൺലൈൻ രീതി
• ഓഫ്ലൈൻ രീതി
ഓൺലൈൻ രീതിയിലൂടെ ITR ഫയൽ ചെയ്യാനും സമർപ്പിക്കാനും താഴെപ്പറയുന്ന ഘട്ടങ്ങൾ പാലിക്കുക:
ഘട്ടം 1: നിങ്ങളുടെ യൂസർ ID-യും പാസ്വേഡും ഉപയോഗിച്ച് ഇ-ഫയലിംഗ് പോർട്ടലിൽ ലോഗിൻ ചെയ്യുക.
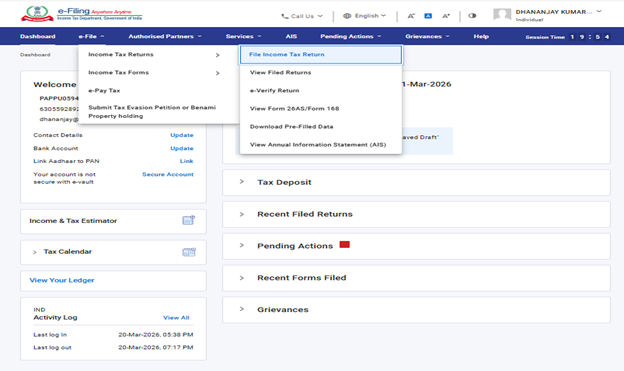
ഘട്ടം 2: നിങ്ങളുടെ ഡാഷ്ബോർഡിൽ, ‘ഇ-ഫയൽ’, ‘ആദായനികുതി റിട്ടേണുകൾ’, ‘ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കുക’ എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
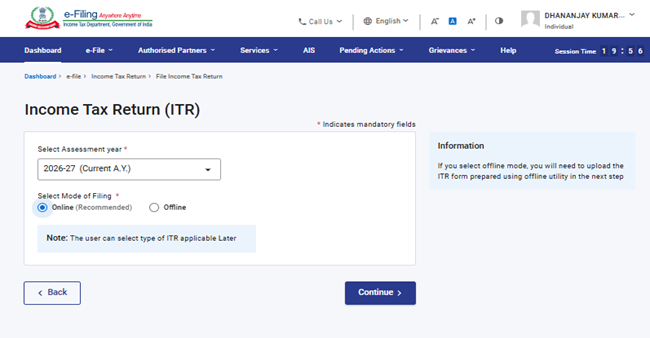
ഘട്ടം 3: മൂല്യനിർണ്ണയ വർഷം 2026–27 എന്നും പൂരിപ്പിക്കൽ രീതി ഓൺലൈൻ എന്നും തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
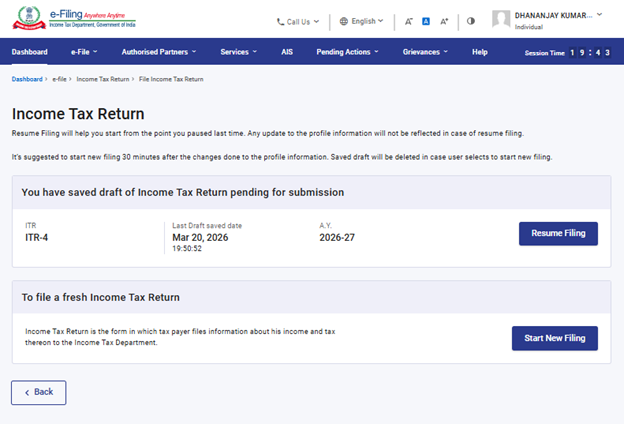
ഘട്ടം 4: നിങ്ങൾ ഇതിനകം ആദായനികുതി റിട്ടേൺ പൂരിപ്പിച്ചിട്ട് അത് സമർപ്പിക്കാൻ കാത്തിരിക്കുകയാണെങ്കിൽ സമർപ്പിക്കൽ പുനരാരംഭിക്കുക എന്നതിൽ ക്ലിക്ക് ചെയ്യുക. സേവ് ചെയ്ത റിട്ടേൺ ഉപേക്ഷിച്ച് പുതുതായി റിട്ടേൺ തയ്യാറാക്കാൻ ആഗ്രഹിക്കുന്നുവെങ്കിൽ പുതിയ സമർപ്പിക്കൽ ആരംഭിക്കാം എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
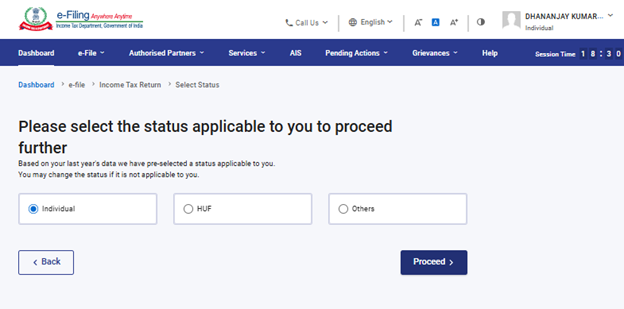
ഘട്ടം 5: നിങ്ങൾക്ക് ബാധകമായ നിലവിലെ സ്ഥിതി തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
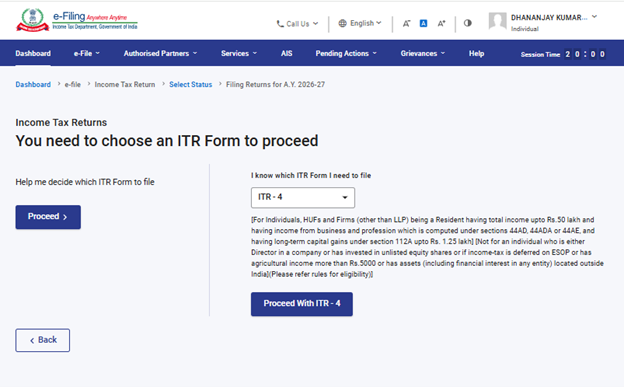
ഘട്ടം 6: ഡ്രോപ്പ്ഡൗൺ മെനുവിൽ നിന്ന് ITR-4 തെരഞ്ഞെടുത്ത് 'ITR-4 നൊപ്പം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക. ഏത് ITR ഫോമാണ് നിങ്ങൾക്ക് ബാധകമെന്ന് അറിയില്ലെങ്കിൽ ഘട്ടംഘട്ടമായ മാർഗനിർദേശത്തോടെയുള്ള റിട്ടേൺ ഫയലിംഗിനായി ഇടതുവശത്തുള്ള തുടരുക എന്ന ബട്ടണിൽ ക്ലിക്ക് ചെയ്യുക.
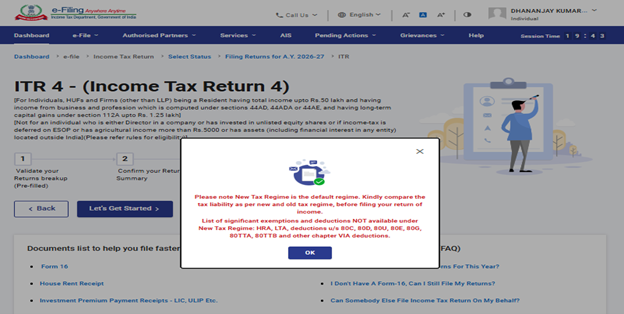
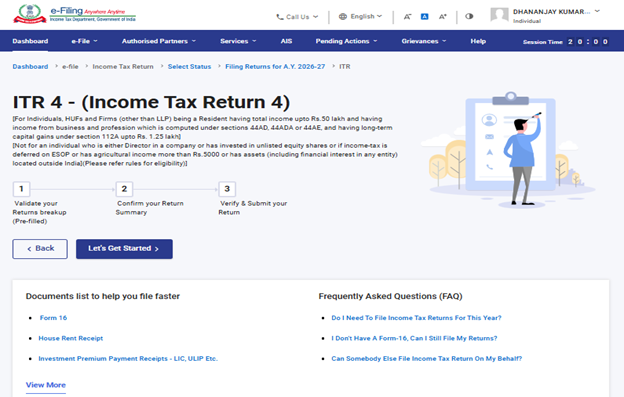
ഘട്ടം 7: നിങ്ങൾക്ക് ബാധകമായ ITR തെരഞ്ഞെടുത്തുകഴിഞ്ഞാൽ ആവശ്യമായ രേഖകളുടെ പട്ടിക രേഖപ്പെടുത്തി 'ആരംഭിക്കാം' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
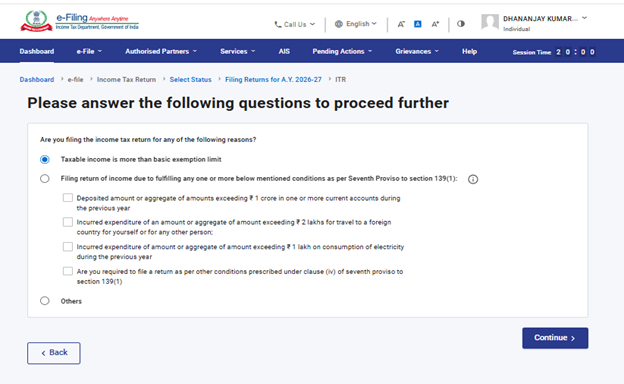
ഘട്ടം 8: ITR സമപ്പിക്കുന്നതിനുള്ള കാരണം തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
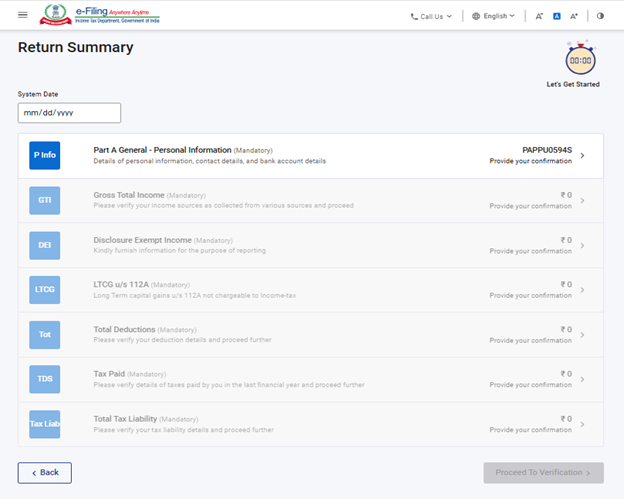
ഘട്ടം 9: ITR ഫോമിൽ നിങ്ങളുടെ മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ അവലോകനം ചെയ്ത് ആവശ്യമെങ്കിൽ തിരുത്തുക. ബാക്കിയുള്ള / അധിക വിവരങ്ങൾ (ആവശ്യമെങ്കിൽ) നൽകി ഓരോ വിഭാഗത്തിന്റെയും അവസാനം 'ഉറപ്പാക്കുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
കുറിപ്പ്:
വ്യക്തി, HUF, AOP (സഹകരണ സൊസൈറ്റി ഒഴികെ), സംഘടിതമോ അല്ലാത്തതോ ആയ BOI, അല്ലെങ്കിൽ ഒരു സാങ്കല്പിക നിയമവ്യക്തി എന്നിവയ്ക്ക് പുതിയ നികുതി വ്യവസ്ഥയെ സ്വഭാവിക നികുതി വ്യവസ്ഥയാക്കുന്നതിനായി ധനകാര്യ നിയമം, 2024 ൽ 115BAC(1A)വകുപ്പ് ചേർത്തിട്ടുണ്ട്. പുതിയ നികുതി വ്യവസ്ഥ അനുസരിച്ച് നികുതി അടയ്ക്കാൻ ഒരു നികുതിദായകൻ ആഗ്രഹിക്കുന്നില്ലെങ്കിൽ, അയാൾ അതിൽ നിന്ന് വ്യക്തമായി ഒഴിവാകുകയും പഴയ നികുതി വ്യവസ്ഥ പ്രകാരം നികുതി ചുമത്തപ്പെടാൻ തെരഞ്ഞെടുക്കുകയും വേണം.
ഒരു ബിസിനസ്സിൽ നിന്നോ തൊഴിലിൽ നിന്നോ വരുമാനമുള്ള ഒരു നികുതിദായകന് പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകാനും ഒരു പ്രസക്തമായ വർഷത്തേക്ക് പഴയ നികുതി വ്യവസ്ഥയിലേക്ക് മാറാനും കഴിയും. എന്നിരുന്നാലും, വകുപ്പ് 139(1) പ്രകാരം വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്നതിനുള്ള അവസാന തീയതിയിലോ അതിനു മുമ്പോ ഫോം നമ്പർ 10-IEA-യിൽ ഈ സൗകര്യം ഉപയോഗിക്കണം.
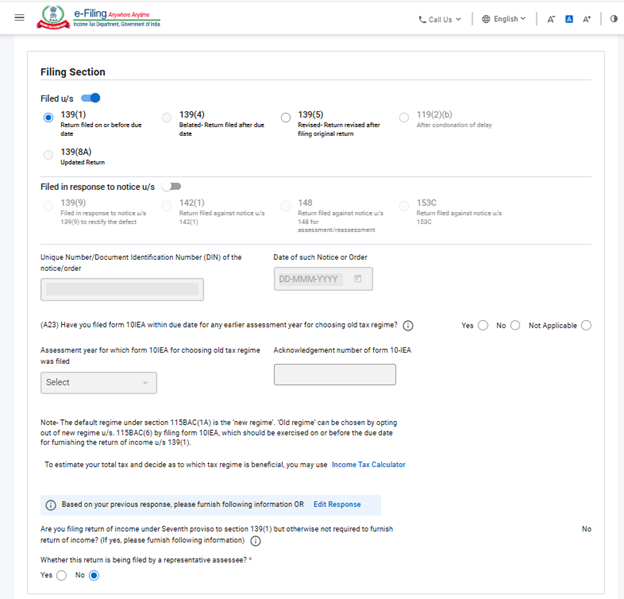
കുറിപ്പ്:
•2025-26 മൂല്യനിർണ്ണയ വർഷത്തിൽ നിങ്ങൾ പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവായിട്ടുണ്ടെങ്കിൽ: “അതെ, ഇല്ല അല്ലെങ്കിൽ ബാധകമല്ല” തെരഞ്ഞെടുക്കുക. അതെ എന്ന് തെരഞ്ഞെടുത്തിട്ടുണ്ടെങ്കിൽ, സമർപ്പിച്ച ഫോം 10-IEA യുടെ സമർപ്പിച്ച തീയതിയും അക്നോളജ്മെന്റ് നമ്പറും നൽകുക.•2025-26 മൂല്യനിർണ്ണയ വർഷത്തേക്ക് നിങ്ങൾ ഇല്ല അല്ലെങ്കിൽ ബാധകമല്ല തെരഞ്ഞെടുത്തിട്ടുണ്ടെങ്കിൽ, നിലവിലെ മൂല്യനിർണ്ണയ വർഷമായ 2026-27-ൽ പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകാൻ ആഗ്രഹിക്കുന്നുവെങ്കിൽ: "അതെ" തെരഞ്ഞെടുക്കുക, അല്ലെങ്കിൽ "ഇല്ല" തെരഞ്ഞെടുക്കുക. അതെ എന്ന് തെരഞ്ഞെടുത്തിട്ടുണ്ടെങ്കിൽ, സമർപ്പിച്ച ഫോം 10-IEAയുടെ സമർപ്പിച്ച തീയതിയും അക്നോളജ്മെന്റ് നമ്പറും നൽകുക.
ഘട്ടം 10: ITR ഫോമിന്റെ വിവിധ വിഭാഗങ്ങളിൽ നിങ്ങളുടെ വരുമാനവും കിഴിവ് വിശദാംശങ്ങളും നൽകുക. ഫോമിന്റെ എല്ലാ വിഭാഗങ്ങളും പൂരിപ്പിച്ച് ഉറപ്പാക്കിയശേഷം, 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
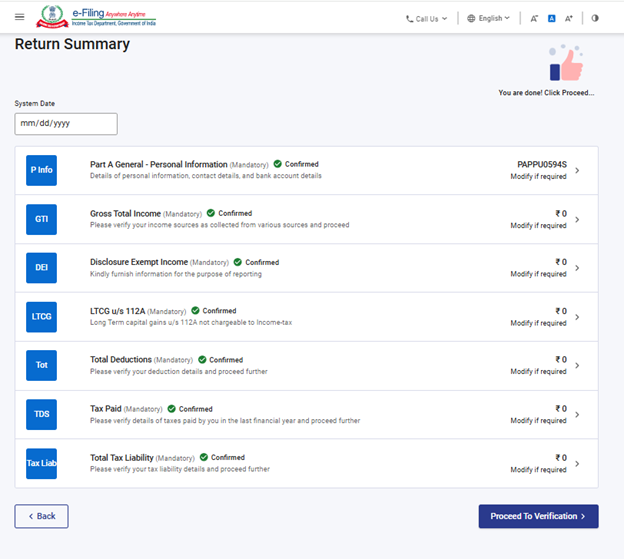
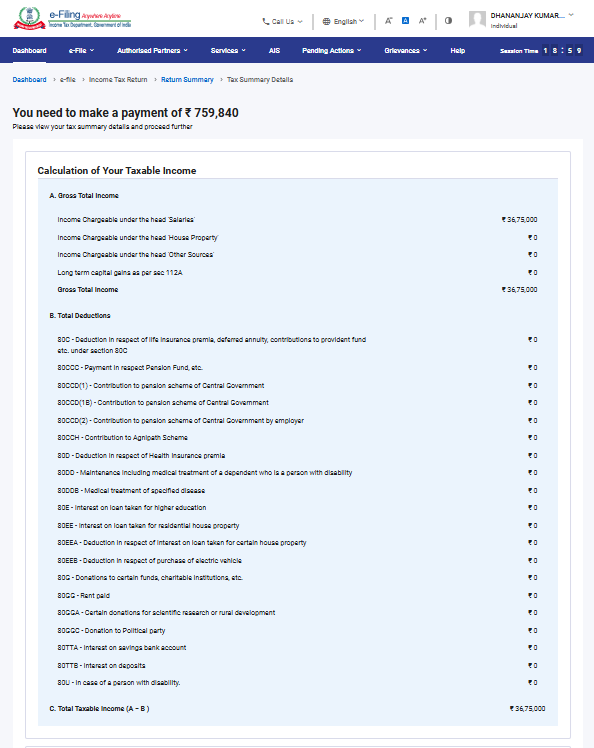
ഘട്ടം 11: നികുതി ബാധ്യത ഉണ്ടെങ്കിൽ
നിങ്ങൾ നൽകുന്ന വിശദാംശങ്ങളെ അടിസ്ഥാനമാക്കി നിങ്ങളുടെ നികുതി കണക്കുകൂട്ടലിന്റെ ഒരു സംഗ്രഹം നിങ്ങളെ കാണിക്കും. കണക്കുകൂട്ടലിനെ അടിസ്ഥാനമാക്കി നൽകേണ്ട നികുതി ബാധ്യതയുണ്ടെങ്കിൽ, പേജിന്റെ അവസാനം ഇപ്പോൾ പണമടയ്ക്കുക, പിന്നീട് പണമടയ്ക്കുക എന്നീ ഓപ്ഷനുകൾ നിങ്ങൾക്ക് ലഭിക്കും. ഇപ്പോൾ പണമടയ്ക്കുക എന്ന ഓപ്ഷൻ ഉപയോഗിക്കാൻ ശുപാർശ ചെയ്യുന്നു.
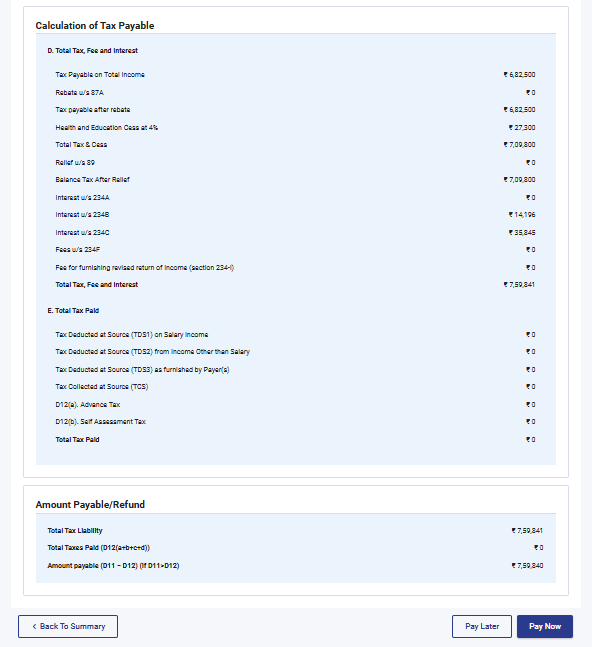
ഘട്ടം 11a(i) : "ഇപ്പോൾ പണമടയ്ക്കുക" എന്നതിൽ ക്ലിക്ക് ചെയ്താൽ നിങ്ങൾ ഇ-പേ നികുതി സേവനത്തിൽ എത്തും. 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
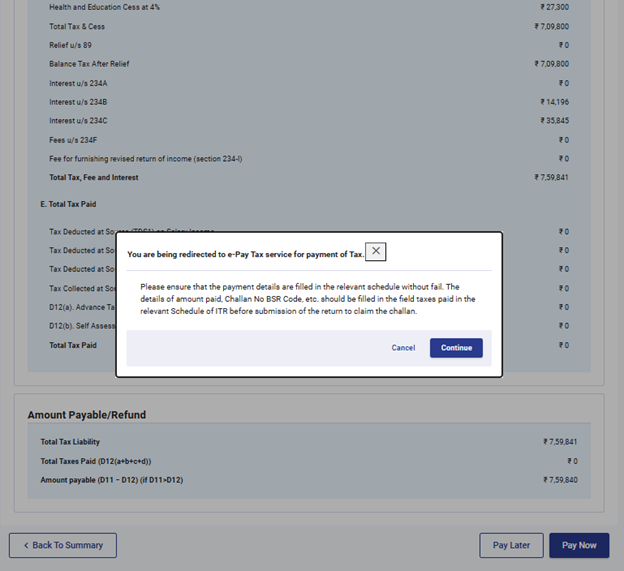
• കുറിപ്പ്: തുടരുക എന്നതിൽ ക്ലിക്ക് ചെയ്താൽ നികുതി അടയ്ക്കുന്നതിനായി പോർട്ടലിലെ ഇ-പേ നികുതി എന്നതിലേക്ക് എത്തും. കൂടുതലറിയാൻ ഇ-പേ നികുതി ഉപയോക്തൃ മാനുവലുകൾ പരിശോധിക്കുക.
ഘട്ടം 11a(ii): ഇ-ഫയലിംഗ് പോർട്ടൽ വഴി പണമടയ്ക്കൽ വിജയകരമായി പൂർത്തിയായാൽ ഒരു വിജയസന്ദേശം പ്രദർശിപ്പിക്കും. ITR സമർപ്പിക്കൽ പൂർത്തിയാക്കാൻ 'റിട്ടേൺ സമർപ്പിക്കലിലേക്ക് മടങ്ങുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
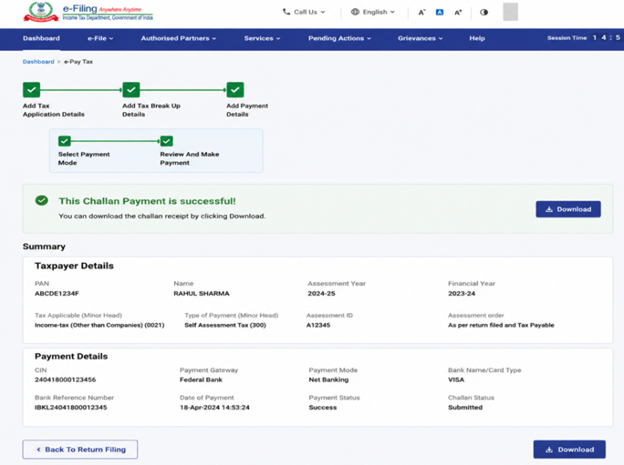
• നിങ്ങൾ പിന്നീട് പണമടയ്ക്കുക എന്നത് തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ, നിങ്ങളുടെ ആദായനികുതി റിട്ടേൺ സമർപ്പിച്ചതിനുശേഷം നിങ്ങൾക്ക് പണമടവ് നടത്താം, എന്നാൽ നികുതി അടയ്ക്കുന്നതിൽ വീഴ്ചവരുത്തിയ ആളായി കണക്കാക്കപ്പെടാനുള്ള സാധ്യതയുണ്ട്, കൂടാതെ അടയ്ക്കേണ്ട നികുതിയുടെ പലിശ അടയ്ക്കേണ്ട ബാധ്യതയും ഉണ്ടായേക്കാം.
ഘട്ടം 12: നികുതി ബാധ്യത ഇല്ലെങ്കിലോ നികുതി കണക്കുകൂട്ടലിനെ അടിസ്ഥാനമാക്കിയുള്ള റീഫണ്ട് ഉണ്ടെങ്കിലോ നിങ്ങളെ 'പ്രിവ്യൂ നോക്കിയിട്ട് നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുക' എന്ന പേജിലേക്ക് കൊണ്ടുപോകും.
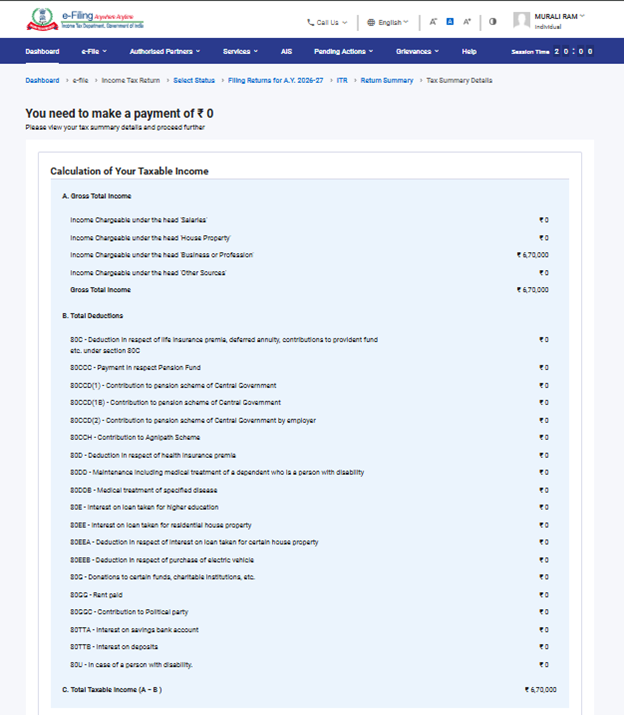
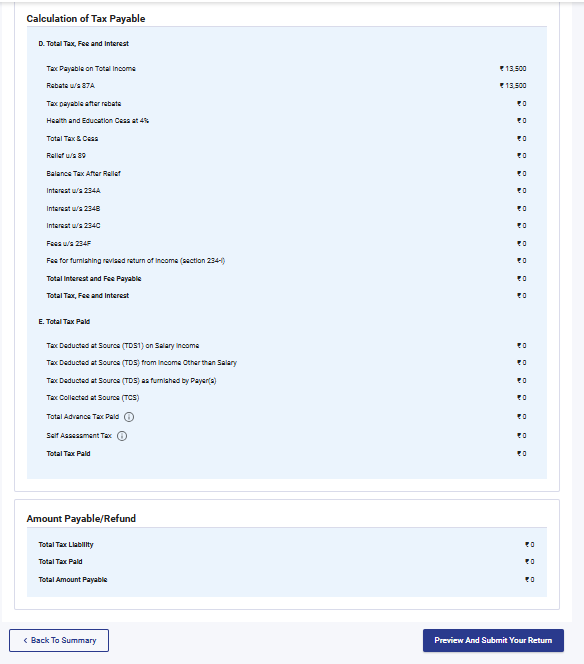
ഘട്ടം 13: 'പ്രിവ്യൂ നോക്കിയിട്ട് നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുക' എന്ന പേജിലെ സാക്ഷ്യപത്രം എന്ന ചെക്ക്ബോക്സ് തെരഞ്ഞെടുത്ത് 'സാധൂകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
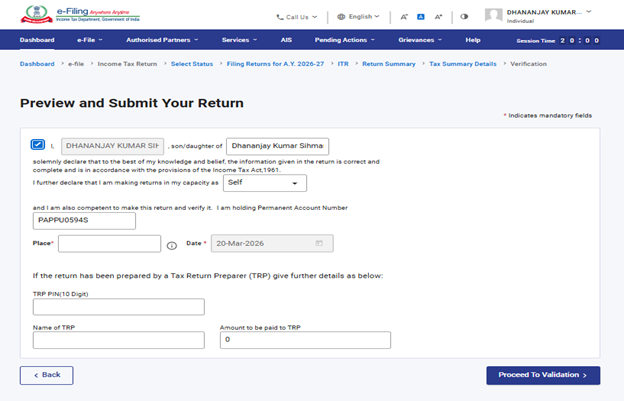
കുറിപ്പ്: നിങ്ങളുടെ റിട്ടേൺ തയ്യാറാക്കുന്നതിന് ഒരു നികുതി റിട്ടേൺ തയ്യാറാക്കുന്നയാളെയോ TRP-യെയോ ഉൾപ്പെടുത്തിയിട്ടില്ലെങ്കിൽ TRP-യുമായി ബന്ധപ്പെട്ട ടെക്സ്റ്റ് ബോക്സുകൾ ശൂന്യമായി ഇടാവുന്നതാണ്.
ഘട്ടം 14: ആഭ്യന്തര മൂല്യനിർണ്ണയം വിജയിച്ചുകഴിഞ്ഞാൽ, 'പ്രിവ്യൂ' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
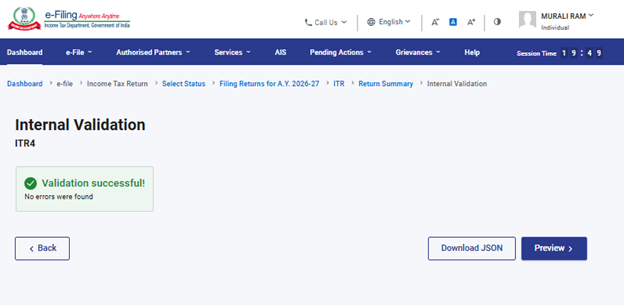
കുറിപ്പ്:നിങ്ങളുടെ റിട്ടേണിൽ പിശകുകളുടെ ഒരു പട്ടിക കാണിച്ചാൽ പിശകുകൾ തിരുത്താൻ നിങ്ങൾ ഫോമിലേക്ക് തിരികെ പോകേണ്ടതുണ്ട്. പിശകുകളൊന്നുമില്ലെങ്കിൽ നിങ്ങളുടെ റിട്ടേണിന്റെ പ്രിവ്യൂ നോക്കാവുന്നതാണ്.
ഘട്ടം 15: റിട്ടേൺ പേജിന്റെ പ്രിവ്യൂവിൽ, ‘സാധൂകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
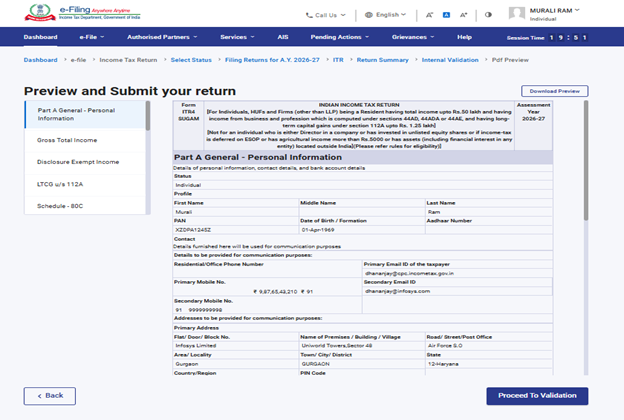
ഘട്ടം 16: സാധൂകരിച്ചാൽ, 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
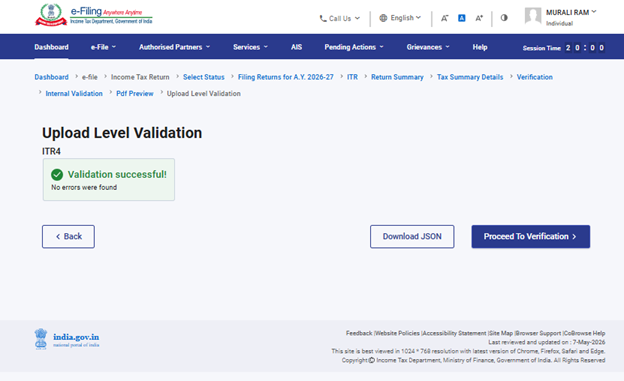
കുറിപ്പ്: നിങ്ങളുടെ റിട്ടേണിൽ സാധൂകരണ പിശകുകളുടെ ഒരു പട്ടിക കാണിക്കും, എന്തെങ്കിലും ഉണ്ടെങ്കിൽ. പിശകുകൾ തിരുത്താൻ നിങ്ങൾ ഫോമിലേക്ക് തിരികെ പോകേണ്ടതുണ്ട്. പിശകുകളൊന്നുമില്ലെങ്കിൽ, 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്തുകൊണ്ട് റിട്ടേൺ നിങ്ങൾക്ക് ഇ-വെരിഫൈ ചെയ്യാം.
ഘട്ടം 17: 'നിങ്ങളുടെ സ്ഥിരീകരണം പൂർത്തിയാക്കുക' എന്ന പേജിൽ, നിങ്ങൾക്ക് ഇഷ്ടപ്പെട്ട ഓപ്ഷൻ തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കേണ്ടത് നിർബന്ധമാണ്, കൂടാതെ ഇ-വെരിഫിക്കേഷൻ (ശുപാർശ ചെയ്യുന്ന ഓപ്ഷൻ - ഇപ്പോൾ ഇ-വെരിഫൈ ചെയ്യുക) ആണ് നിങ്ങളുടെ ITR പരിശോധിക്കാനുള്ള ഏറ്റവും എളുപ്പ മാർഗം - ഇത് സ്പീഡ് പോസ്റ്റ് വഴി CPC-യിലേക്ക് ഒപ്പിട്ട ITR-V അയയ്ക്കുന്നതിനേക്കാൾ വേഗതയുള്ളതും പേപ്പർ രഹിതവും സുരക്ഷിതവുമാണ്.
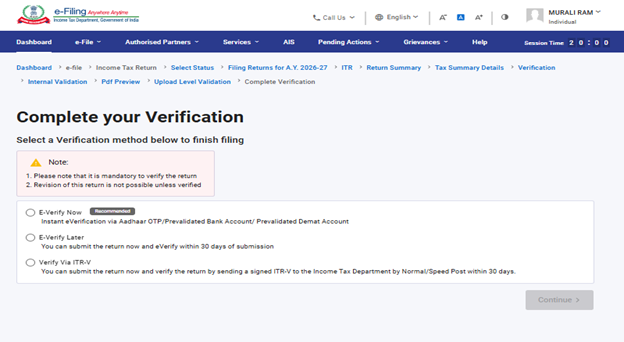
കുറിപ്പ്: നിങ്ങൾ പിന്നീട് ഇ-വെരിഫൈ ചെയ്യുക എന്നത് തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ നിങ്ങൾക്ക് റിട്ടേൺ സമർപ്പിക്കാം, എന്നിരുന്നാലും ITR സമർപ്പിച്ച് 30 ദിവസത്തിനുള്ളിൽ നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്.
ഘട്ടം 18: ഇ-വെരിഫൈ എന്ന പേജിൽ, റിട്ടേൺ ഇ-വെരിഫൈ ചെയ്യാൻ ആഗ്രഹിക്കുന്ന ഓപ്ഷൻ തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
കുറിപ്പ്:
• കൂടുതലറിയാൻ ഇ-വെരിഫൈ ചെയ്യുന്നതെങ്ങനെ എന്ന ഉപയോക്തൃ മാനുവൽ കാണുക.
• നിങ്ങൾ ITR-V വഴി സ്ഥിരീകരിക്കുക എന്നത് തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ നിങ്ങളുടെ ITR-V-യുടെ ഒപ്പിട്ട ഒരു പകർപ്പ് 30 ദിവസത്തിനുള്ളിൽ സ്പീഡ് പോസ്റ്റ് വഴി കേന്ദ്രീകൃത പ്രോസസ്സിംഗ് കേന്ദ്രം, ആദായ നികുതി വകുപ്പ്, ബെംഗളൂരു 560500 എന്ന വിലാസത്തിൽ അയയ്ക്കണം.
• നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ട് മുൻകൂട്ടി സാധൂകരിച്ചിട്ടുണ്ടെന്ന് ഉറപ്പാക്കുക, അതുവഴി കുടിശ്ശികയുള്ള റീഫണ്ടുകൾ നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിലേക്ക് നിക്ഷേപിക്കപ്പെടും.
• കൂടുതലറിയാൻ എന്റെ ബാങ്ക് അക്കൗണ്ട് എന്ന ഉപയോക്തൃ മാനുവൽ പരിശോധിക്കുക.
ദയവായി ശ്രദ്ധിക്കുക: 31/03/2024 ലെ 2024 ലെ വിജ്ഞാപനം നമ്പർ 2 പ്രകാരം-
1. വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്യുകയും അപ്ലോഡ് ചെയ്ത് 30 ദിവസത്തിനുള്ളിൽ ഇ-വെരിഫിക്കേഷൻ/ITR-V സമർപ്പിക്കുകയും ചെയ്യുന്ന സാഹചര്യത്തിൽ - അത്തരം സന്ദർഭങ്ങളിൽ വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്ത തീയതി വരുമാന റിട്ടേൺ നൽകുന്ന തീയതിയായി കണക്കാക്കും.
2. വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്ത് 30 ദിവസത്തിനുശേഷമാണ് ഇ-വെരിഫിക്കേഷൻ അല്ലെങ്കിൽITR-V സമർപ്പിക്കുന്നതെങ്കിൽ - അത്തരം സന്ദർഭങ്ങളിൽ ഇ-വെരിഫിക്കേഷൻ/ITR-V സമർപ്പണ തീയതി വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്ന തീയതിയായി കണക്കാക്കുകയും നിയമപ്രകാരം റിട്ടേൺ വൈകി സമർപ്പിച്ചതിനുള്ള എല്ലാ അനന്തരഫലങ്ങളും ബാധകമാകുന്നതുപോലെ പിന്തുടരുകയും ചെയ്യും.
3. നിർദ്ദിഷ്ട ഫോർമാറ്റിലും രീതിയിലും കൃത്യമായി സ്ഥിരീകരിച്ച ITR-V സാധാരണ പോസ്റ്റ് വഴിയോ സ്പീഡ് പോസ്റ്റ് വഴിയോ മറ്റേതെങ്കിലും രീതിയിലോ ഇനിപ്പറയുന്ന വിലാസത്തിലേക്ക് മാത്രം അയയ്ക്കണം: കേന്ദ്രീകൃത പ്രോസസ്സിംഗ് കേന്ദ്രം, ആദായ നികുതി വകുപ്പ്, ബെംഗളൂരു- 560500, കർണാടക.
4. നികുതി റിട്ടേൺ അപ്ലോഡ് ചെയ്ത തീയതിയിൽ നിന്ന് 30 ദിവസത്തെ കാലയളവ് നിർണ്ണയിക്കുന്നതിനായി CPC-യിൽ കൃത്യമായി സ്ഥിരീകരിച്ച ITR-V ലഭിക്കുന്ന തീയതിയാണ് പരിഗണിക്കുന്നത്.
5. നിശ്ചിത സമയപരിധിക്കുള്ളിൽ അപ്ലോഡ് ചെയ്തതിനുശേഷം വരുമാന റിട്ടേൺ സ്ഥിരീകരിച്ചിട്ടില്ലെങ്കിൽ അത്തരം റിട്ടേണുകൾ അസാധുവായി കണക്കാക്കപ്പെടുമെന്ന് വ്യക്തമാക്കുന്നു.
നിങ്ങളുടെ റിട്ടേൺ ഇ-വെരിഫൈ ചെയ്തുകഴിഞ്ഞാൽ, ട്രാൻസാക്ഷൻ ID, അക്നോളജ്മെന്റ് നമ്പർ എന്നിവയ്ക്കൊപ്പം ഒരു വിജയസന്ദേശം പ്രദർശിപ്പിക്കും. ഇ-ഫയലിംഗ് പോർട്ടലിൽ രജിസ്റ്റർ ചെയ്തിട്ടുള്ള നിങ്ങളുടെ മൊബൈൽ നമ്പറിലും ഇമെയിൽ IDയിലും ഒരു ഉറപ്പാക്കൽ സന്ദേശം ലഭിക്കും.