ഫോം 1 (65/2022) ഉപയോക്തൃ മാനുവൽ
1. അവലോകനം
വിജ്ഞാപന നമ്പർ 65/2022 അടിസ്ഥാനമാക്കിയുള്ള ഫോം 1, ആദായനികുതി നിയമം 2025ലെ വകുപ്പ് 393(1) (പട്ടികയിലെ ക്രമനമ്പർ 2) പ്രകാരം (01.04.2026നു മുമ്പുള്ള വർഷങ്ങൾക്ക് ആദായനികുതി നിയമം'1962ലെ വകുപ്പ് 194-I പ്രകാരം) TDSൽ നിന്ന് ഇളവ് നേടുന്നതിനായി സമർപ്പിക്കുന്ന ഫോം ആണ്. വിമാനം പാട്ടത്തിന് നൽകുന്ന ബിസിനസ്സിൽ ഏർപ്പെട്ടിരിക്കുന്ന, IFSC ൽ സ്ഥിതി ചെയ്യുന്ന പാട്ടം നൽകുന്നയാളുടെ യൂണിറ്റിന്, പാട്ടത്തിനെടുക്കുന്നയാൾ പാട്ടക്കൂലി അഥവാ അനുബന്ധ പാട്ടക്കൂലി നൽകുമ്പോൾ ഇത് ബാധകമാകുന്നു.
ഈ ആനുകൂല്യം ലഭ്യമാക്കുന്നതിന്, പാട്ടം നൽകുന്നയാൾ ഫോം നമ്പർ 1 (65/2022) (വിമാനം പാട്ടത്തിനു നൽകുന്ന ബിസിനസ്സ്) പാട്ടത്തിനെടുക്കുന്നയാൾക്ക് സമർപ്പിക്കേണ്ടതാണ്.
പാട്ടത്തിനെടുക്കുന്നയാൾക്ക് ഫോം നമ്പർ 1 (65/2022) ലഭിച്ചു കഴിഞ്ഞാൽ, പാട്ടം നൽകുന്നയാൾ പ്രഖ്യാപിച്ച കാലയളവിലേക്ക് TDS ഈടാക്കേണ്ട ആവശ്യമില്ല.
2. ഫോം സമർപ്പിക്കുന്നതിന് മുമ്പുള്ള മുൻവ്യവസ്ഥകൾ
ഫോം നമ്പർ 1 സമർപ്പിക്കുന്നതിനുമുമ്പ്, താഴെപ്പറയുന്ന വ്യവസ്ഥകൾ പൂർത്തീകരിക്കപ്പെട്ടിരിക്കണം:
✅ പാട്ടം നൽകുന്നയാൾക്കായി (IFSC ൽ സ്ഥിതി ചെയ്യുന്ന യൂണിറ്റ്)
- യൂണിറ്റ് വിമാനം പാട്ടത്തിനു നൽകുന്ന ബിസിനസ്സിൽ ഏർപ്പെട്ടിരിക്കണം.
- SEZ നിയമ നിർവചനങ്ങൾ പ്രകാരം യൂണിറ്റ് ഒരു IFSC ൽ സ്ഥിതി ചെയ്യണം.
- ആദായനികുതി നിയമത്തിലെ വകുപ്പ് 147 പ്രകാരമുള്ള കിഴിവിന് യൂണിറ്റ് അർഹമായിരിക്കണം.
- ഈ യൂണിറ്റിൽ താഴെ പറയുന്നവ ഉണ്ടായിരിക്കണം:
- ബാങ്കിംഗ് നിയന്ത്രണ നിയമം, 1949-ലെ വകുപ്പ് 23(1)(a) പ്രകാരമുള്ള അനുമതി, അല്ലെങ്കിൽ
- സെക്യൂരിറ്റീസ് ആൻഡ് എക്സ്ചേഞ്ച് ബോർഡ് ഓഫ് ഇന്ത്യ ആക്റ്റ്, 1992 പ്രകാരമുള്ള അനുമതി അല്ലെങ്കിൽ രജിസ്ട്രേഷൻ, അല്ലെങ്കിൽ
- ഇന്റർനാഷണൽ ഫിനാൻഷ്യൽ സർവീസസ് സെന്റർ അതോറിറ്റി ആക്റ്റ് പ്രകാരമുള്ള അനുമതി
- ആദായനികുതി നിയമത്തിലെ വകുപ്പ് 147 പ്രകാരമുള്ള കിഴിവിന് യൂണിറ്റ് അർഹമായിരിക്കണം. അനുമതി ലഭിച്ച നികുതി വർഷം മുതൽ ആരംഭിക്കുന്ന പതിനഞ്ച് വർഷങ്ങൾക്കുള്ളിൽ വകുപ്പ് 147 പ്രകാരം കിഴിവ് നേടാൻ ഉദ്ദേശിക്കുന്ന തുടർച്ചയായ പത്ത് നികുതി വർഷങ്ങൾ യൂണിറ്റ് തീരുമാനിക്കേണ്ടതാണ്.
✅ പാട്ടത്തിനെടുക്കുന്നയാൾക്കായി
- പാട്ടം നൽകുന്നയാളിൽ നിന്ന് ഫോം നമ്പർ 1ന്റെ പകർപ്പ് ലഭിക്കേണ്ടതാണ്.
- ഫോം 1 ലഭിച്ചതിനുശേഷം പാട്ടക്കൂലി തുകകളിൽ TDS ഈടാക്കുന്നില്ല എന്ന് ഉറപ്പുവരുത്തേണ്ടതാണ്.
3. ഫോം 1(65/2022)ന്റെ ഉദ്ദേശ്യം
IFSC ൽ സ്ഥിതി ചെയ്യുന്ന വിമാനം പാട്ടത്തിന് നൽകുന്ന യൂണിറ്റ്, പാട്ടത്തിനെടുക്കുന്നയാൾക്ക് നൽകുന്ന ഒരു പ്രസ്താവന സഹിതമുള്ള സാക്ഷ്യപത്രമായി ഫോം നമ്പർ 1(65/2022) പ്രവർത്തിക്കുന്നു. ഇതിന്റെ ഉദ്ദേശ്യങ്ങൾ താഴെപ്പറയുന്നവയാണ്:
- ആദായനികുതി നിയമം'2025 ലെ വകുപ്പ് 147(1)(b) വകുപ്പ് 147(2)(b)യുമായി ചേർത്തുവായിക്കുമ്പോൾ (01.4.2026ന് മുമ്പുള്ള വർഷങ്ങൾക്ക് ആദായനികുതി നിയമം'1961ലെ വകുപ്പ് 80LA(1A)) പ്രകാരം, യൂണിറ്റ് വിമാനം പാട്ടത്തിന് നൽകുന്ന പ്രവർത്തനത്തിൽ ഏർപ്പെട്ടിരിക്കുന്നു എന്നും കിഴിവിന് അർഹമാണ് എന്നും പ്രഖ്യാപിക്കുക.
- പാട്ടം നൽകുന്നയാൾ തെരഞ്ഞെടുത്ത നിർദ്ദിഷ്ട പത്ത് വർഷത്തെ നികുതി അവധിക്കാലം സംബന്ധിച്ച് പാട്ടത്തിനെടുക്കുന്നയാളെ അറിയിക്കുക.
- പ്രസക്തമായ വർഷത്തിൽ യൂണിറ്റ് IFSCൽ പ്രവർത്തനം തുടരുന്നു എന്ന് സ്ഥിരീകരിക്കുക.
- വിജ്ഞാപനം അനുവദിക്കുന്ന പ്രകാരം പാട്ടക്കൂലി തുകകളിൽ TDS ഈടാക്കുന്നത് നിർത്താൻ പാട്ടത്തിനെടുക്കുന്നയാളെ പ്രാപ്തനാക്കുക.
ലളിതമായി പറഞ്ഞാൽ, ഫോം നമ്പർ 1 പാട്ടത്തിനെടുക്കുന്നയാളോട് പറയുന്നത്:
"പാട്ടം നൽകുന്നയാൾ നികുതി ആനുകൂല്യങ്ങൾക്ക് അർഹനാണ്—അതിനാൽ ഈ വർഷങ്ങളിൽ പാട്ടക്കൂലിക്ക് TDS ഈടാക്കേണ്ട ആവശ്യമില്ല."
4. ഫോം നമ്പർ 1 സമർപ്പിക്കുന്നതിനുള്ള ഘട്ടം ഘട്ടമായുള്ള മാർഗ്ഗനിർദ്ദേശം
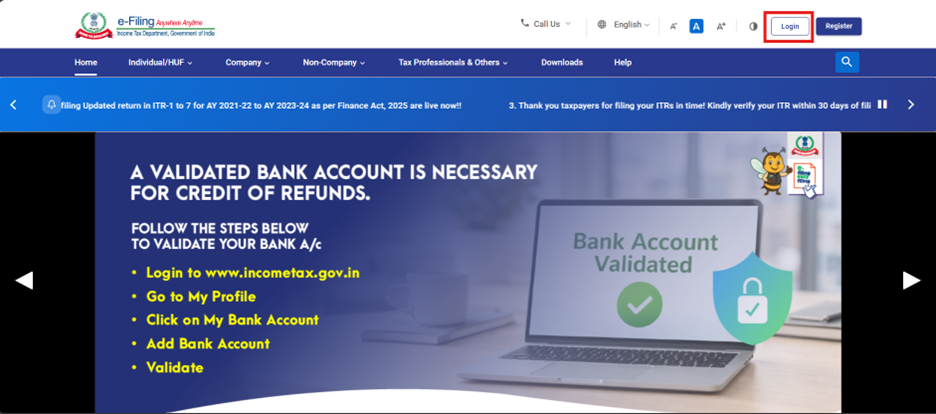
ഘട്ടം 1: നിങ്ങളുടെ യൂസർ IDയും പാസ്വേഡും ഉപയോഗിച്ച് ഇ-ഫയലിംഗ് പോർട്ടലിൽ ലോഗിൻ ചെയ്യുക.
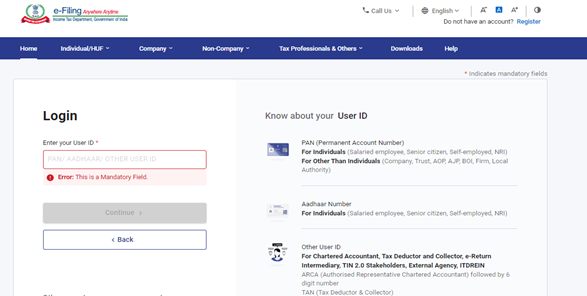
ഘട്ടം 2: യൂസർ IDയും (പാൻ) പാസ്വേഡും നൽകുക.
ഘട്ടം 3: ഇ-ഫയൽ > ആദായനികുതി ഫോമുകൾ > ആദായനികുതി ഫോമുകൾ സമർപ്പിക്കുക എന്നതിലേക്ക് പോകുക.

ഘട്ടം 4: "ആദായനികുതി നിയമം, 2025 പ്രകാരമുള്ള ഫോമുകൾ" എന്ന ടാബ് തെരഞ്ഞെടുക്കുക.

ഘട്ടം 5: ഫോം 1 (65/2022) തെരഞ്ഞെടുക്കുക / തെരയുക.

ഘട്ടം 6: നികുതി വർഷം തെരഞ്ഞെടുത്തശേഷം തുടരുക എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.

ഘട്ടം 7: ആരംഭിക്കാം എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.

ഘട്ടം 8: ഉപയോക്താവ് "ആരംഭിക്കാം" എന്നതിൽ ക്ലിക്ക് ചെയ്യുമ്പോൾ, ഫോം 1 (65/2022) പ്രദർശിപ്പിക്കും. ഉപയോക്താക്കൾ എല്ലാ ശൂന്യമായ വിഭാഗങ്ങളും പൂരിപ്പിക്കേണ്ടതാണ്. നക്ഷത്രചിഹ്നം (*) ഇട്ടിരിക്കുന്ന വിഭാഗങ്ങൾ നിർബന്ധമായും പൂരിപ്പിക്കേണ്ടതാണ്. നിർബന്ധിത വിവരങ്ങൾ
ഉപയോക്താവ് താഴെപ്പറയുന്നവ രേഖപ്പെടുത്തേണ്ടതാണ്:
- പാട്ടം നൽകുന്നയാളുടെ, IFSCൽ സ്ഥിതി ചെയ്യുന്ന യൂണിറ്റിന്റെ പേര്, മേൽവിലാസ വിഭാഗത്തിലെ നിർബന്ധിത വിഭാഗങ്ങൾ, സ്ഥലം എന്നിവ.
- 8 (i) വിഭാഗത്തിൽ, ബന്ധപ്പെട്ട നിയമപ്രകാരം ലഭിച്ച അനുമതി അഥവാ രജിസ്ട്രേഷൻ ഡ്രോപ്പ്ഡൗണിൽ നിന്ന് തെരഞ്ഞെടുക്കണം; 8 (ii) വിഭാഗത്തിൽ അത്തരം അനുമതി/രജിസ്ട്രേഷൻ നൽകിയ അധികാരസ്ഥാപനത്തിന്റെ പേര് നൽകണം; 8 (iii) വിഭാഗത്തിൽ അതിന്റെ തീയതി നൽകണം; 8 (iv) വിഭാഗത്തിൽ രജിസ്ട്രേഷൻ/സർട്ടിഫിക്കറ്റ് നമ്പർ നൽകണം.
- വിഭാഗം നമ്പർ 10ൽ തെരഞ്ഞെടുക്കുന്ന നികുതി വർഷം/സാമ്പത്തിക വർഷം അടിസ്ഥാനമാക്കി 9 (i), 9 (ii) വിഭാഗങ്ങൾ സ്വയമേ പൂരിപ്പിക്കപ്പെടും.
മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ
ചില വിവരങ്ങൾ ഫോമിൽ സ്വയമേ മുൻകൂട്ടി പൂരിപ്പിക്കപ്പെട്ടിരിക്കും, ഉദാഹരണത്തിന്:
പാട്ടം നൽകുന്നയാളുടെ പേര്, പാൻ, മേൽവിലാസം, ഇമെയിൽ വിലാസം, ബന്ധപ്പെടേണ്ട നമ്പർ.
പ്രസ്താവന സഹിതമുള്ള സാക്ഷ്യപത്രം
എന്റെ പ്രൊഫൈലിൽ ലഭ്യമായ പ്രധാന വ്യക്തിയുടെ വിവരങ്ങളുടെ അടിസ്ഥാനത്തിൽ, പ്രാഥമികമായി ബന്ധപ്പെടേണ്ട വ്യക്തിയുടെ വിശദാംശങ്ങളും മുൻകൂട്ടി പൂരിപ്പിക്കപ്പെടും.
കുറിപ്പ്: ഉപയോക്താവിന് മുൻകൂട്ടി പൂരിപ്പിച്ച വിശദാംശങ്ങളോ പ്രാഥമികമായി ബന്ധപ്പെടേണ്ട വ്യക്തിയുടെ വിശദാംശങ്ങളോ പുതുക്കേണ്ടതുണ്ടെങ്കിൽ:
- പാനലിൽ നൽകിയിരിക്കുന്ന ഹൈപ്പർലിങ്ക് വഴി എന്റെ പ്രൊഫൈലിലേക്ക് പോകുക.
- ആവശ്യമായ വിവരങ്ങൾ അതനുസരിച്ച് നവീകരിക്കുക.


ഘട്ടം 9: പ്രിവ്യൂവിൽ ക്ലിക്ക് ചെയ്യുമ്പോൾ നിങ്ങൾ പ്രിവ്യൂ സ്ക്രീനിലേക്ക് പോകും; അവിടെ പൂരിപ്പിച്ച വിവരങ്ങൾ വീണ്ടും സ്ഥിരീകരിച്ച് ഇ-വെരിഫൈ തുടരുക എന്ന ബട്ടണിൽ ക്ലിക്ക് ചെയ്യേണ്ടതാണ്.


ഘട്ടം 10: ഇ-വെരിഫൈ തുടരുക എന്നതിൽ ക്ലിക്ക് ചെയ്ത ശേഷം ഒരു പോപ്പ്-അപ്പ് സന്ദേശം വരും മുന്നോട്ട് പോകുന്നതിനായി അതെ തെരഞ്ഞെടുക്കുക.

ഘട്ടം 11: 'അതെ' ക്ലിക്ക് ചെയ്യുമ്പോൾ നിങ്ങളെ ഇ-വെരിഫൈ പേജിലേക്ക് കൊണ്ടുപോകും.

EVC രേഖപ്പെടുത്തിക്കഴിഞ്ഞാൽ ഇ-വെരിഫൈ ബട്ടൺ പ്രവർത്തനക്ഷമമാകും. തുടരുന്നതിന് ഉപയോക്താവ് ഇ-വെരിഫൈ ബട്ടണിൽ ക്ലിക്ക് ചെയ്യേണ്ടതാണ്.
കുറിപ്പ്: കൂടുതൽ അറിയുന്നതിന്, ഇ-വെരിഫൈ ചെയ്യുന്നതെങ്ങനെ എന്ന ഉപയോക്തൃ മാനുവൽ പരിശോധിക്കുക.

ഘട്ടം 12: 'അതെ' ക്ലിക്ക് ചെയ്യുമ്പോൾ ഫോം വിജയകരമായി സമർപ്പിക്കപ്പെടും.
