ITR-2 उपयोगकर्ता पुस्तिका
फील्ड यूजर मॅन्युअल बॉडी फील्ड
1. अवलोकन
ई-फाइलिंग पोर्टलवर नोंदणीकृत असलेल्या वापरकर्त्यांसाठी ITR-2 फाइल करण्याची सेवा उपलब्ध आहे. ही सेवा वैयक्तिक आणि HUF करदात्यांना ई-फाइलिंग पोर्टलद्वारे ITR-2 फाइल करण्यास सक्षम करते. या वापरकर्ता पुस्तिकेत ऑनलाइन पद्धतीने ITR-2 फाइल करण्याची प्रक्रिया समाविष्ट आहे.
2. या सेवेचा लाभ घेण्यासाठीच्या पूर्व-अटी
| सामान्य |
|
| इतर |
|
3. फॉर्मचा संक्षिप्त आढावा
ITR-2 मध्ये खालील विभाग (लागू अनुसूचीनुसार) आहेत जे तुम्हाला फॉर्म सबमिट करण्यापूर्वी भरावे लागतात:
3.1 भाग A सामान्य
3.2 अनुसूची वेतन
3.3 अनुसूची गृह मालमत्ता
3.4 अनुसूची भांडवली नफा
3.5 अनुसूची 112A आणि अनुसूची-115AD(1)(iii) मधील तरतुदी
3.6 अनुसूची VDA
3.7 अनुसूची इतर स्रोतांपासूनचे उत्पन्न
3.8 अनुसूची CYLA
3.9 अनुसूची BFLA
3.10 अनुसूची CFL
3.11 अनुसूची VI-A
3.12 अनुसूची 80G आणि अनुसूची 80GGA
3.13 अनुसूची AMT
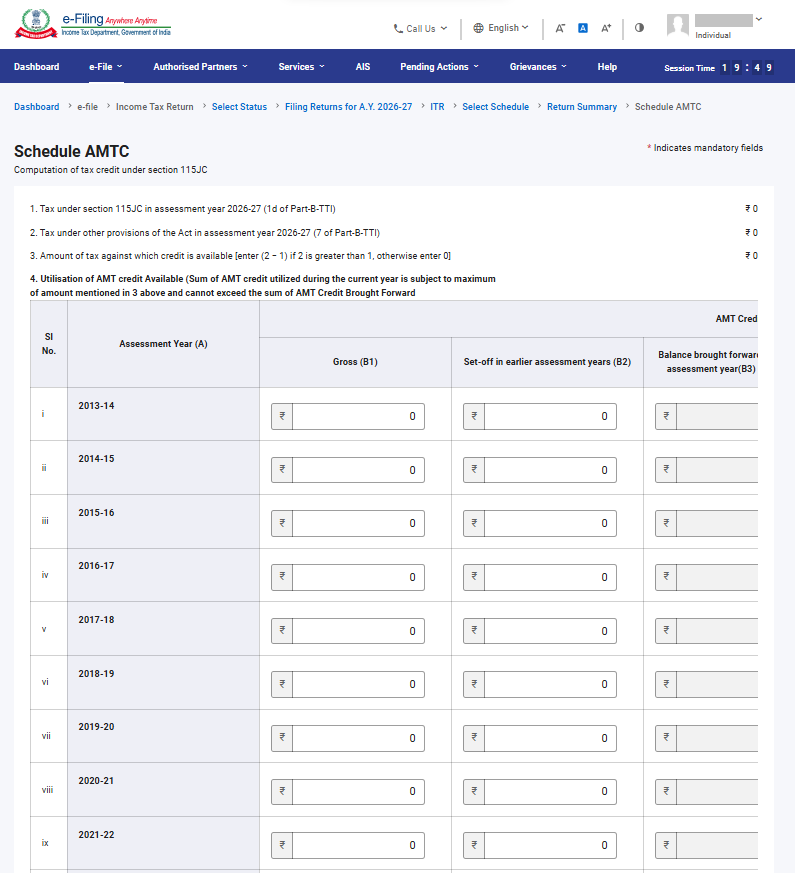
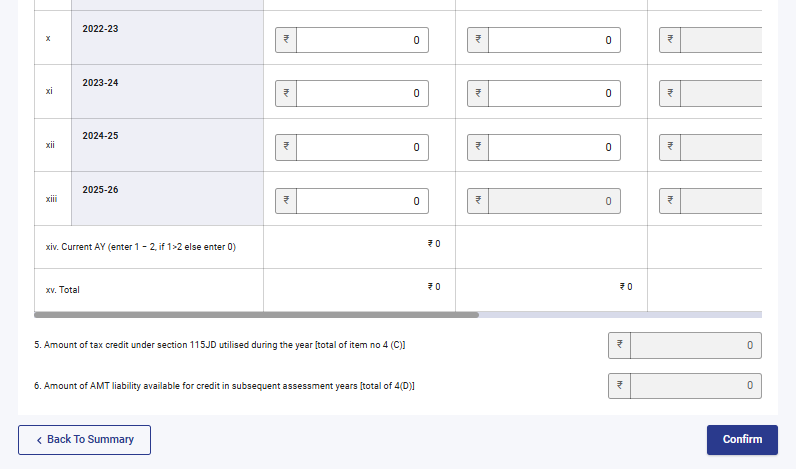
3.14 अनुसूची AMTC
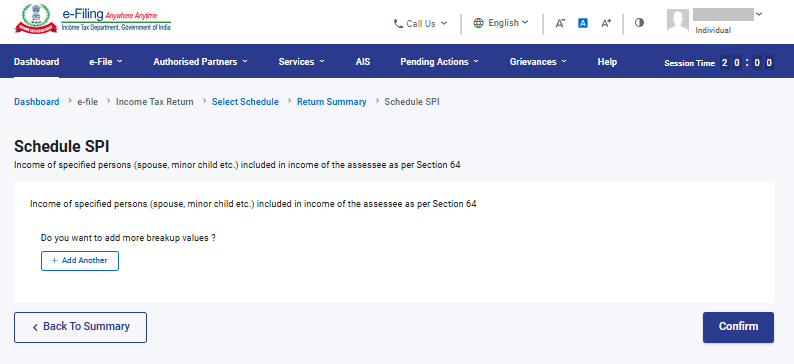
3.15 अनुसूची SPI
3.16 अनुसूची SI
3.17 अनुसूची EI
3.18 अनुसूची PTI
3.19 अनुसूची FSI
3.20 अनुसूची TR
3.21 अनुसूची FA
3.22 अनुसूची 5A
3.23 अनुसूची AL
3.24 भाग B – एकूण उत्पन्न (TI)
3.25 भरलेला कर
3.26 भाग B-TTI
3.1 भाग A सामान्य
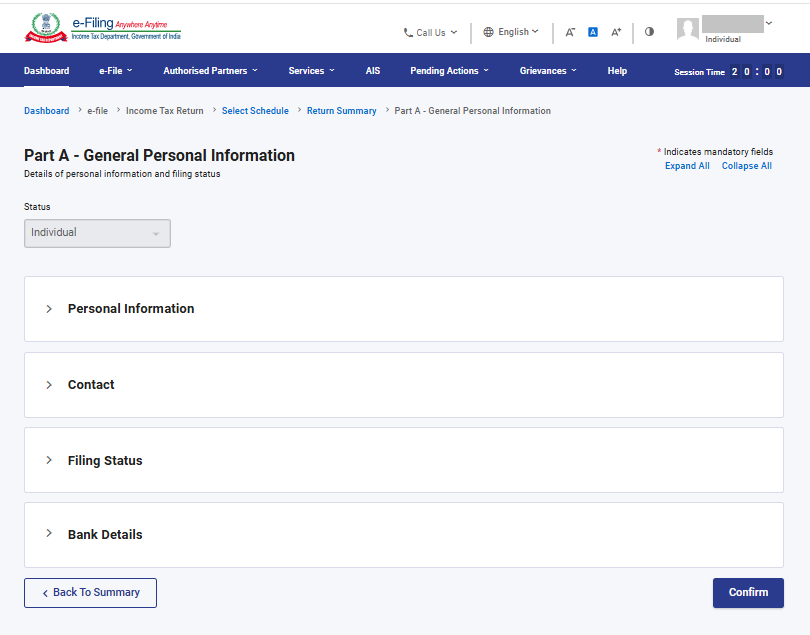
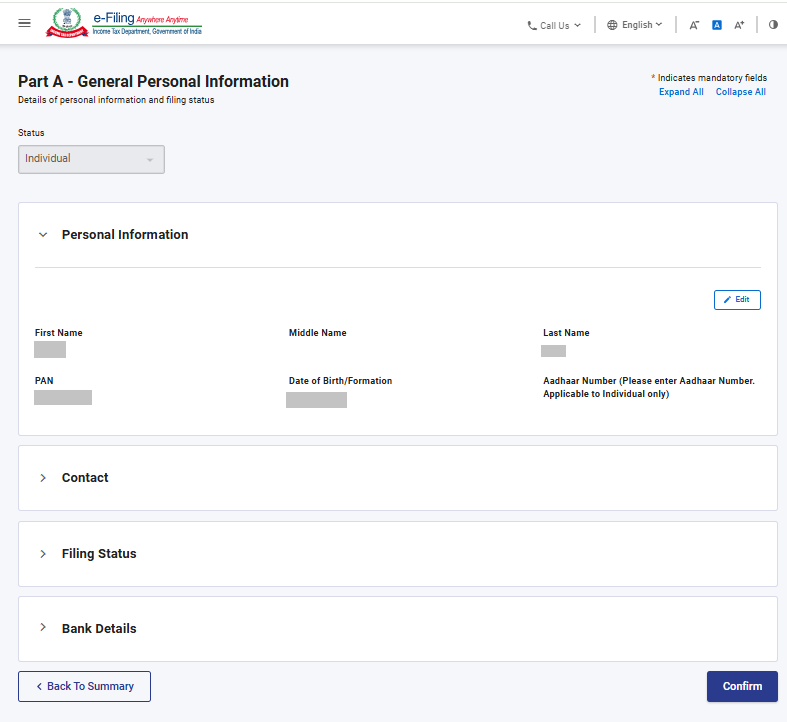
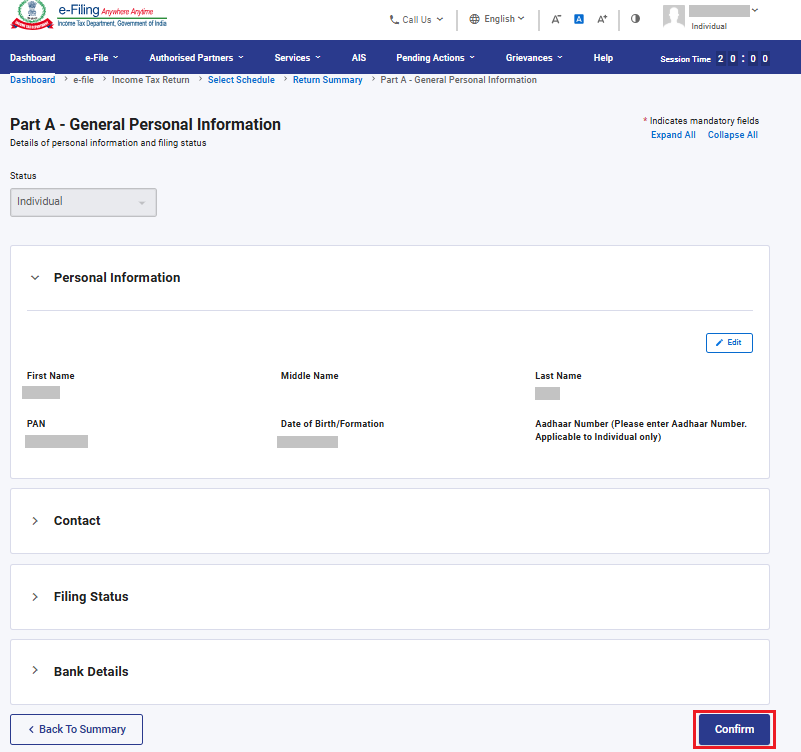
ITR च्या भाग A सामान्य विभागात, तुम्हाला तुमच्या ई-फाइलिंग प्रोफाइलमधील आधीपासून भरलेल्या डेटाची पडताळणी करावी लागेल. तुम्ही तुमचा काही वैयक्तिक डेटा थेट फॉर्ममध्ये संपादित करू शकणार नाही. तथापि, तुम्ही तुमच्या ई-फाइलिंग प्रोफाइलवर जाऊन आवश्यक बदल करू शकता.
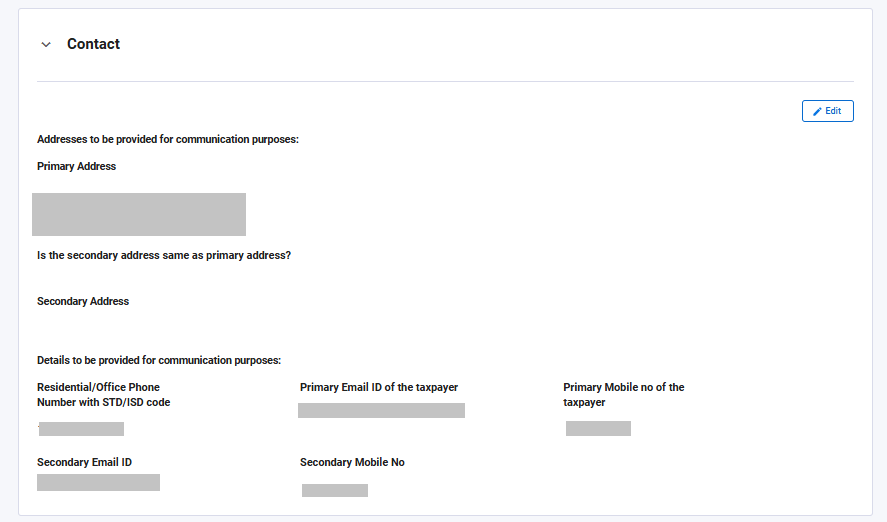
तुम्ही तुमचे संपर्क तपशील, फाइलिंग स्थिती, निवासी स्थिती आणि बँकेचे तपशील थेट फॉर्ममध्येच संपादित करू शकता.
1. वैयक्तिक माहिती:
2. संपर्क तपशील:
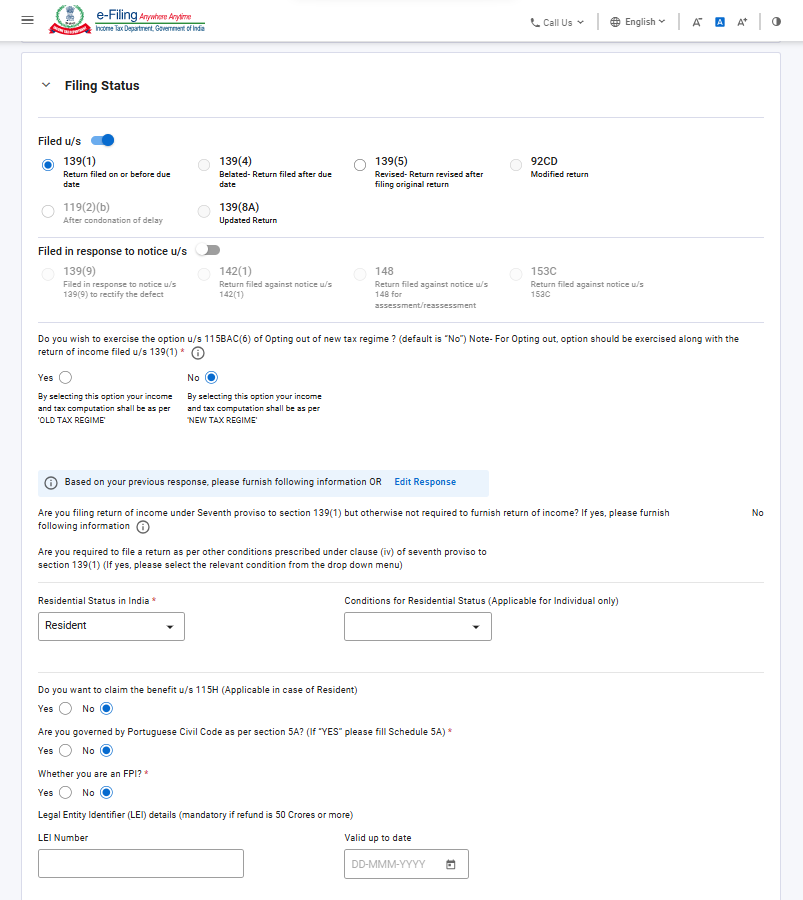
3. फाइलिंग स्थिती:
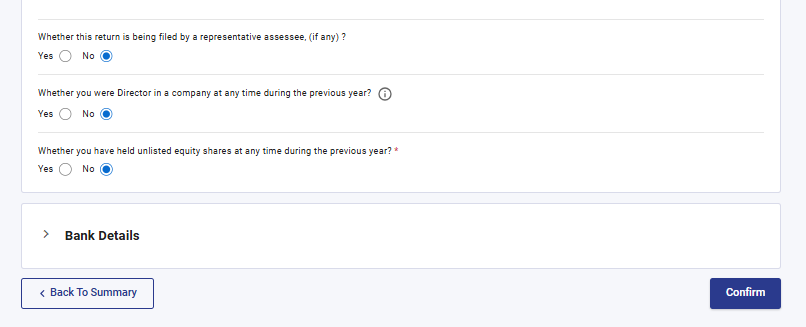
टीप 1:
फाइलिंग विभागात‘कलम 139(1) अंतर्गत फाइल केलेले’ हा पर्याय आपोआप निवडला जाईल. निर्धारण वर्ष 2026-27 साठी नवीन कर व्यवस्था ही डीफॉल्ट कर व्यवस्था आहे त्यामुळे ‘नाही’ हा पर्याय आपोआप निवडला जाईल.
जर तुम्हाला नवीन कर व्यवस्थेतून बाहेर पडायचे असेल, तर ‘होय’ हा पर्याय निवडा, ड्रॉपडाउन मेन्यूमधून‘भारतातील निवासी स्थिती’आणि‘निवासी स्थितीसाठी असलेल्या अटी'हे पर्याय निवडा.
टीप 2:
वित्त अधिनियम 2023 द्वारे कलम 115BAC च्या तरतुदींमध्ये सुधारणा करण्यात आली असून व्यक्ती आणि HUF (हिंदू अविभक्त कुटुंब) या करदात्यांसाठी ही डीफॉल्ट कर व्यवस्था बनली आहे. निर्धारितीला नवीन कर व्यवस्थेनुसार कर भरायचा नसल्यास, तिला स्पष्टपणे त्यातून बाहेर पडावे लागेल आणि जुन्या कर व्यवस्थेनुसार कर भरण्याचा पर्याय निवडावा लागेल.
व्यापार किंवा व्यवसायातून उत्पन्न मिळवणारी निर्धारिती संबंधित वर्षासाठी नवीन कर व्यवस्थेतून बाहेर पडू शकते आणि जुन्या कर व्यवस्थेचा पर्याय निवडू शकते. तथापि, तिला कलम 139(1) अंतर्गत उत्पन्नाचे विवरणपत्र फाइल करण्यासाठी देय तारखेला किंवा त्यापूर्वी फॉर्म क्र. 10-IEA मधील हा पर्याय वापरावा लागेल.
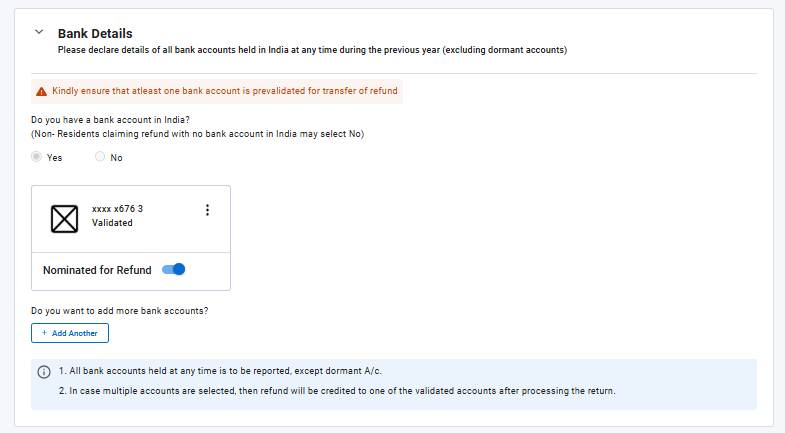
4. बँकेचे तपशील:
3.2 अनुसूची वेतन
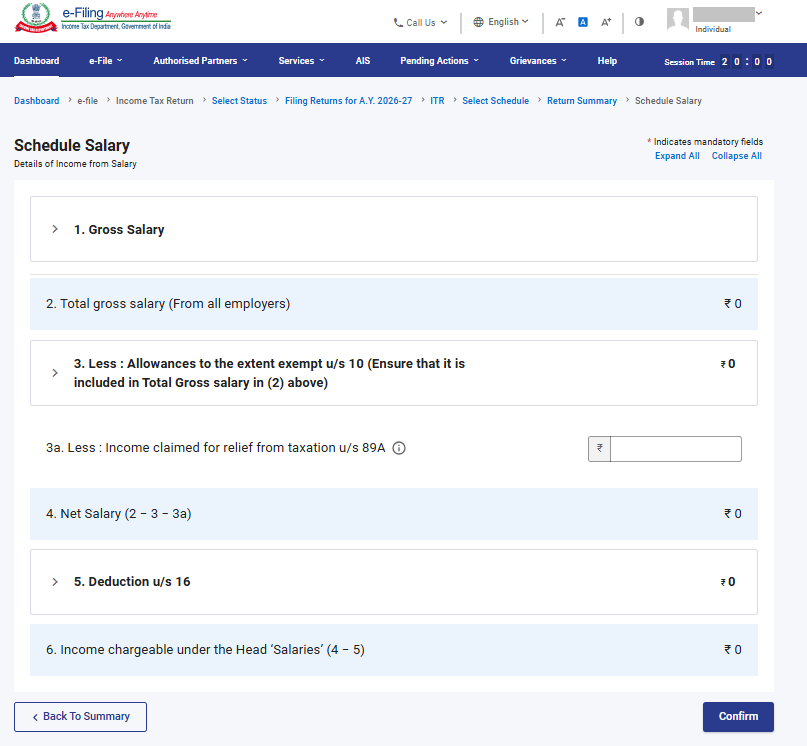
वेतन या अनुसूचीमध्ये, तुम्हाला तुमच्या वेतनातून/निवृत्तीवेतनातून मिळणारे उत्पन्न, सूट मिळालेले भत्ते आणि कलम 16 अंतर्गत कपाती यांच्या तपशीलांचे पुनरावलोकन करणे / तपशील प्रविष्ट / संपादित करणे आवश्यक आहे.
3.3 अनुसूची घर मालमत्ता
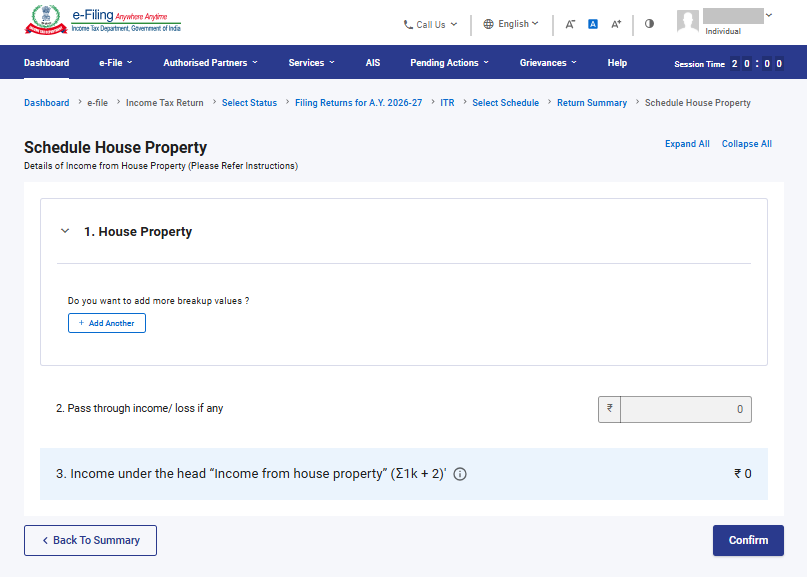
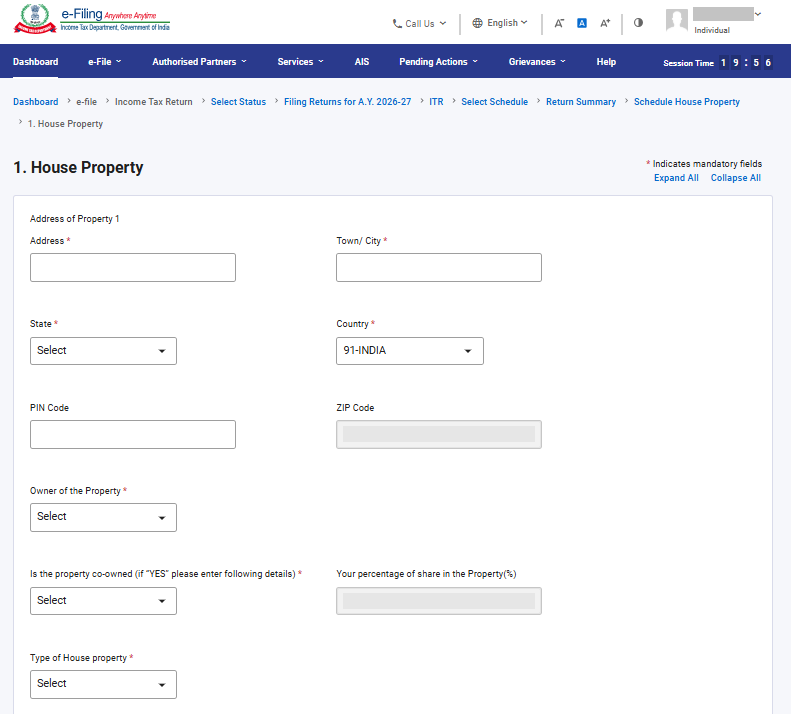
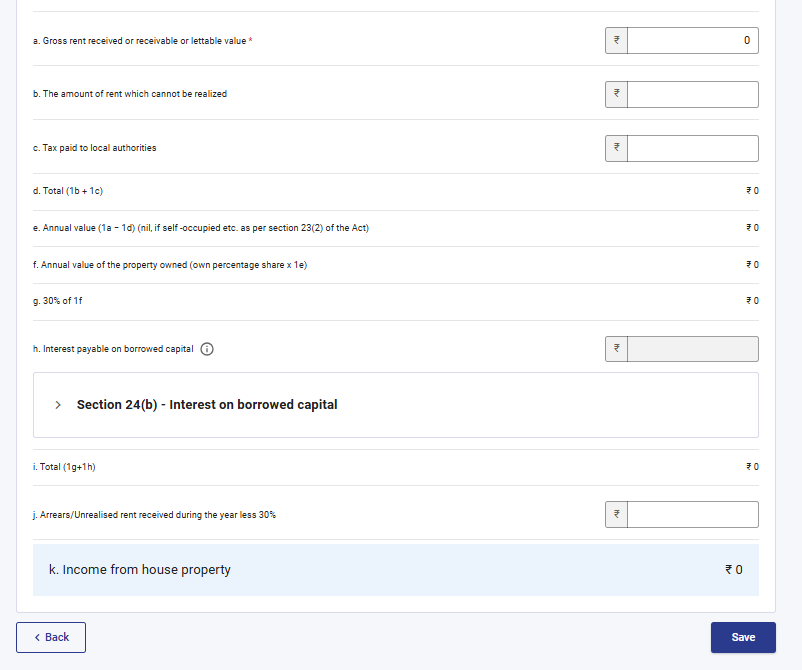
घर मालमत्ता या अनुसूचीमध्ये, तुम्हाला गृह मालमत्तेशी (स्व-व्याप्त, भाडेतत्वावर दिलेली किंवा भाड्याने दिली म्हणून मानली जाणारी) संबंधित तपशीलांचे पुनरावलोकन करणे / तपशील प्रविष्ट / संपादित करणे आवश्यक आहे. तपशीलांमध्ये सह - मालकाचे तपशील, भाडेकरूचे तपशील, भाडे, व्याज, पास थ्रू इनकम इत्यादी समाविष्ट आहेत.
3.4 अनुसूची CG – भांडवली नफा
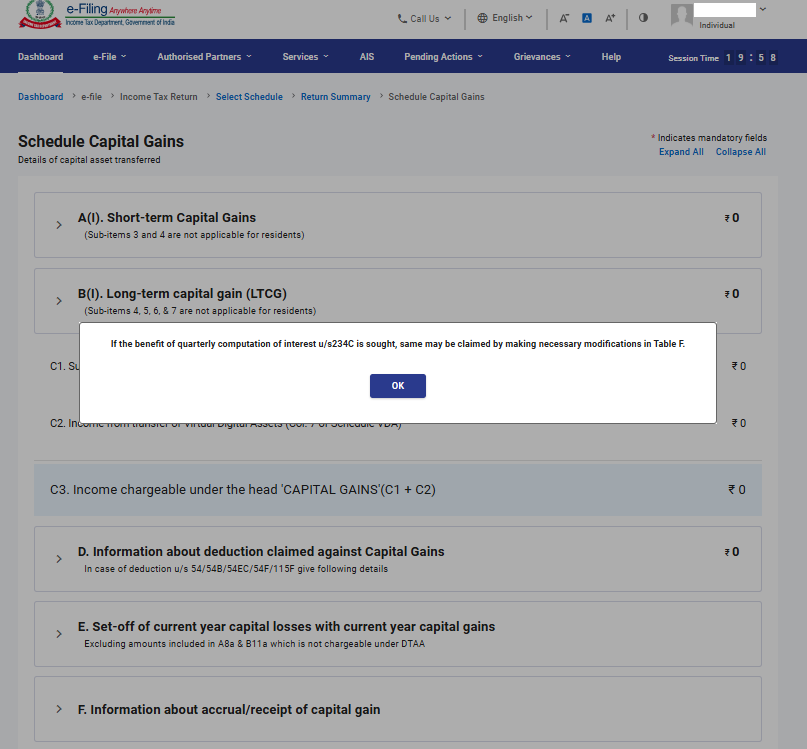
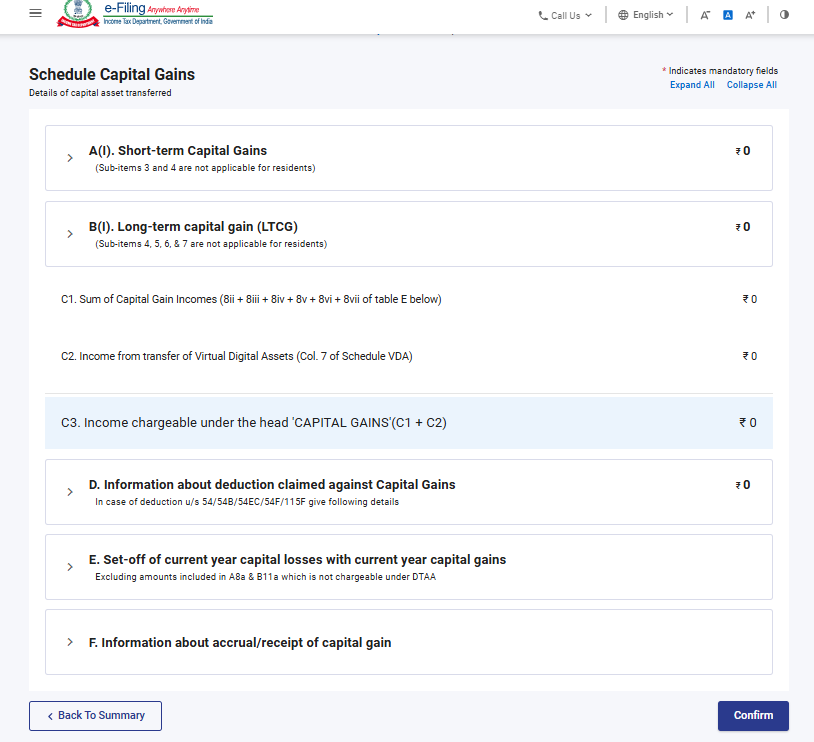
वेगवेगळ्या प्रकारच्या भांडवली मालमत्तेच्या विक्री / हस्तांतरणातून मिळणाराभांडवली नफावेगळा केला आहे. एकाच प्रकारच्या एकापेक्षा जास्त भांडवली मालमत्तेच्या विक्रीतून किंवा हस्तांतरणातून भांडवली नफा उद्भवल्यास, कृपया अशा सर्व एकाच प्रकारच्या भांडवली मालमत्तांच्या संदर्भात भांडवली नफ्याची एकत्रित गणना करा. परंतु जमीन / इमारतीचे हस्तांतरण झाल्यास, प्रत्येक जमीन / इमारतीची गणना करणे अनिवार्य आहे.भांडवली नफा या अनुसूचीमध्ये,तुम्हाला तुमच्या मालकीच्या सर्व प्रकारच्या भांडवली मालमत्तेवरील अल्पकालीन आणि दीर्घकालीन भांडवली नफा / तोटयांचा तपशील प्रविष्ट करणे आवश्यक आहे.
3.5 अनुसूची 112A आणि अनुसूची-115AD(1)(iii) मधील तरतुदी
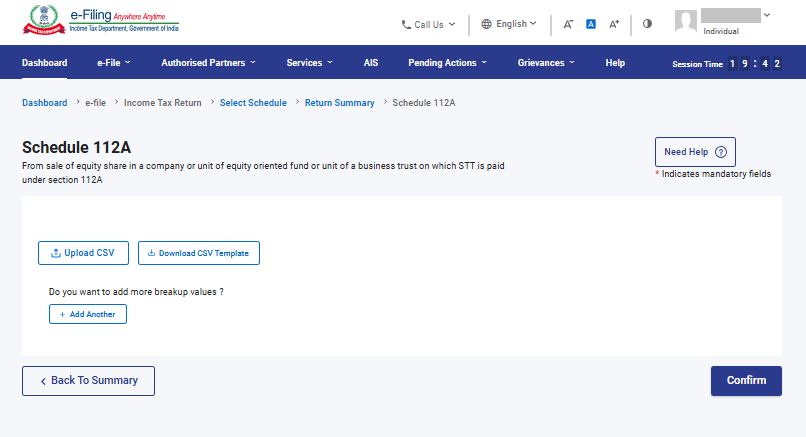
• अनुसूची 112A मध्ये, तुम्हाला ज्यावर STT भरला आहे अशा एखाद्या कंपनीच्या, इक्विटी-केंद्रित फंडाच्या किंवा व्यवसाय न्यासाच्या युनिटच्या इक्विटी शेअर्सच्या विक्रीसंबंधित तपशीलांचे पुनरावलोकन करणे / तपशील प्रविष्ट / संपादित करणे आवश्यक आहे.
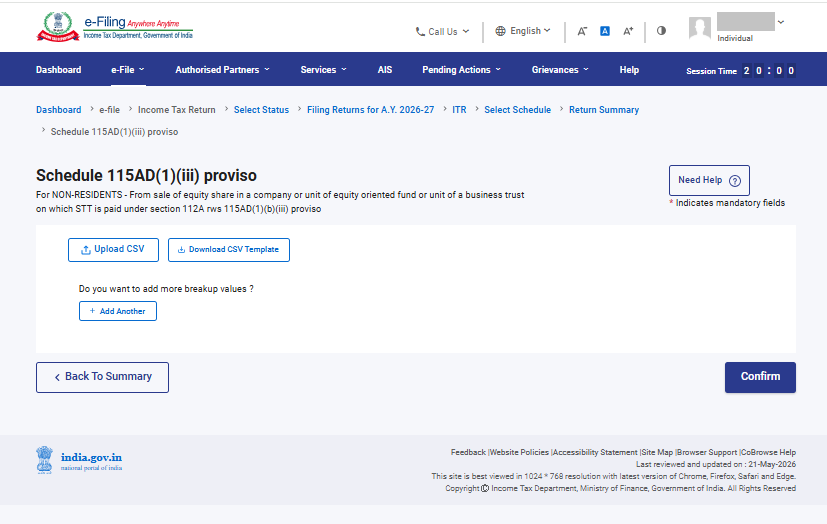
• अनुसूची 115AD (1)(iii) मधील तरतुदींमध्ये अनुसूची 112A प्रमाणेच तपशील प्रविष्ट करणे समाविष्ट आहे, परंतु ही तरतूद अनिवासी व्यक्तींना लागू होते.
(वैयक्तिक माहिती फाइल करण्याच्या विभागात, 'तुम्ही FPI आहात का?' हे नवीन फील्ड समाविष्ट करण्यात आले आहे.) तुम्ही FPI असल्यास, SEBI नोंदणी क्रमांक प्रदान करा. जर करदात्याने 'होय' हा पर्याय निवडला असेल, तर अनुसूची 115AD सक्षम केली जावी.
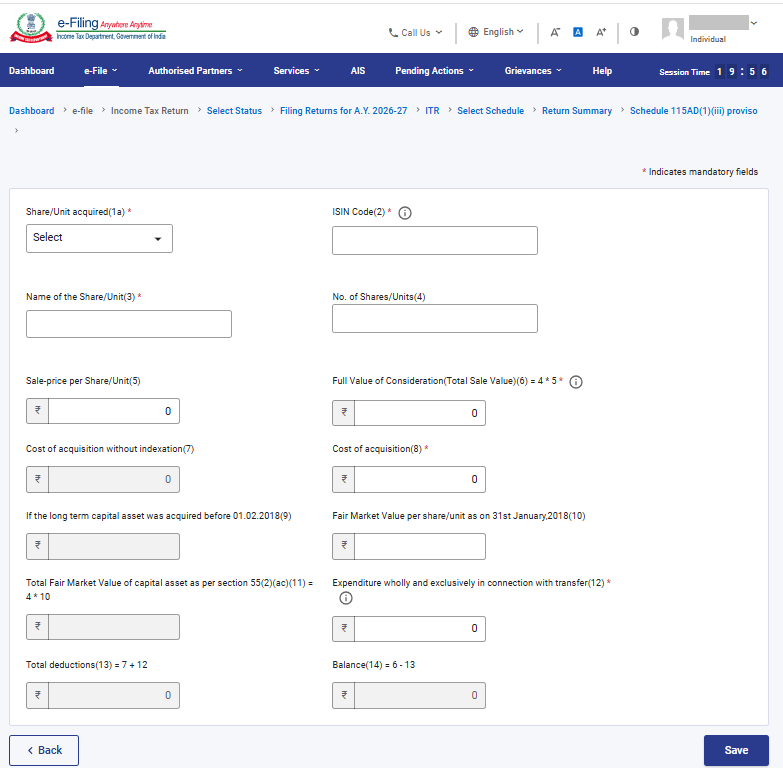
टीप: जर 31 जानेवारी 2018 रोजी किंवा त्यापूर्वी शेअर्स खरेदी केले असतील, तर अनुसूची 112A आणि अनुसूची-115AD(1)(iii) मधील तरतुदी अंतर्गत प्रत्येक हस्तांतरणाचे स्क्रिप-निहाय तपशील प्रविष्ट करणे अनिवार्य आहे.
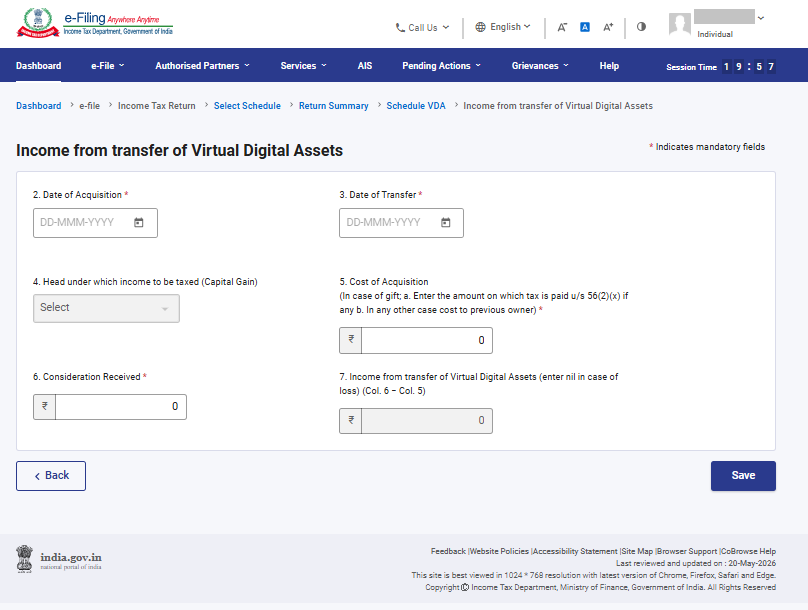
3.6 अनुसूची VDA
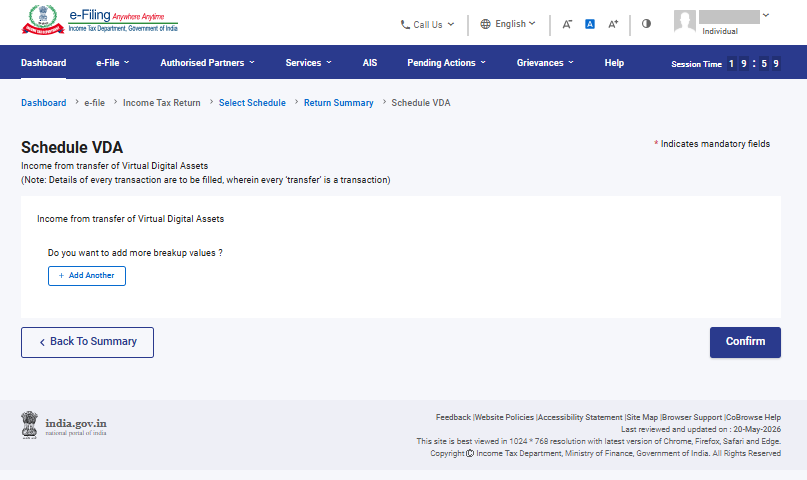
व्हर्च्युअल डिजिटल ॲसेट अनुसूचीमध्ये, तुम्हाला व्हर्च्युअल डिजिटल मालमत्तेच्या हस्तांतरणामधून मिळणारे उत्पन्न जोडणे आवश्यक आहे. अनुसूची VDA (व्हर्च्युअल डिजिटल ॲसेट) ही नव्याने समाविष्ट करण्यात आली आहे. यामधील उत्पन्न अनुसूची CG मध्ये आपोआप भरले जाते.
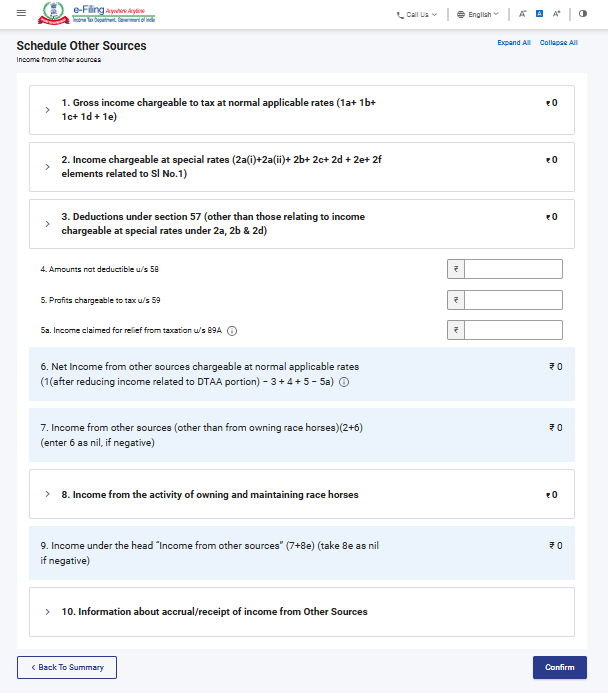
3.7 अनुसूची इतर स्रोतांपासूनचे उत्पन्न
इतर स्रोतांपासूनचे उत्पन्न या अनुसूचीमध्ये, तुम्हाला तुमच्या इतर स्रोतांकडून मिळणाऱ्या सर्व उत्पन्नाच्या तपशीलांचे पुनरावलोकन करणे / तपशील प्रविष्ट / संपादित करणे आवश्यक आहे, ज्यामध्ये विशेष दराने आकारले जाणारे उत्पन्न, कलम 57 अंतर्गत केल्या जाणाऱ्या कपाती आणि शर्यतीच्या घोड्यांशी संबंधित उत्पन्न यांचा समावेश आहे (परंतु यापुरतेच मर्यादित नाही).
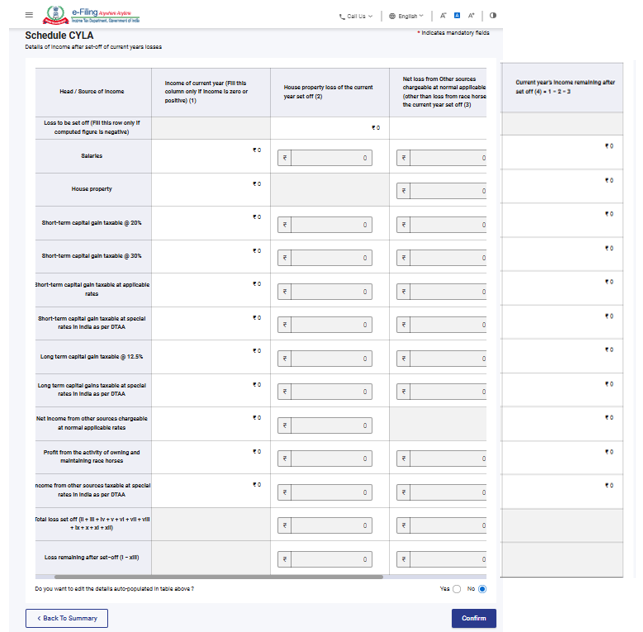
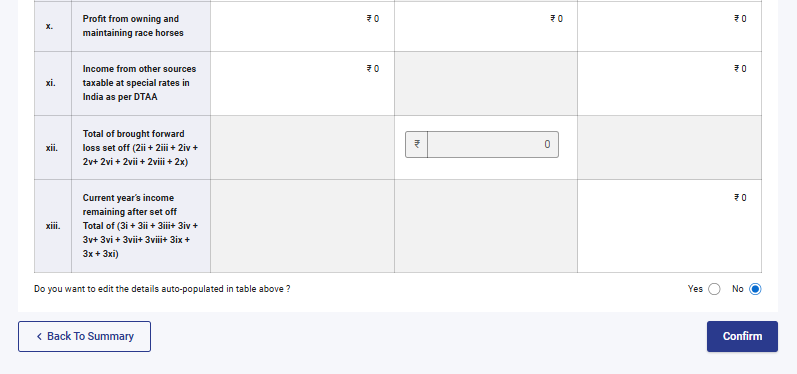
3.8 चालू वर्षामधील नुकसान समायोजन अनुसूची (CYLA)
चालू वर्षामधील नुकसान समायोजन (CYLA) अनुसूचीमध्ये,तुम्हाला चालू वर्षामधील नुकसान समायोजित केल्यानंतरच्या उत्पन्नाचा तपशील पाहता येईल. यातील पुढे घेऊन जाण्यास परवानगी असलेली आणि समायोजित न झालेली नुकसानांची रक्कम भविष्यातील वर्षांसाठी पुढे घेऊन जाण्यासाठी CFL या अनुसूचीमध्ये समाविष्ट केली जाते.
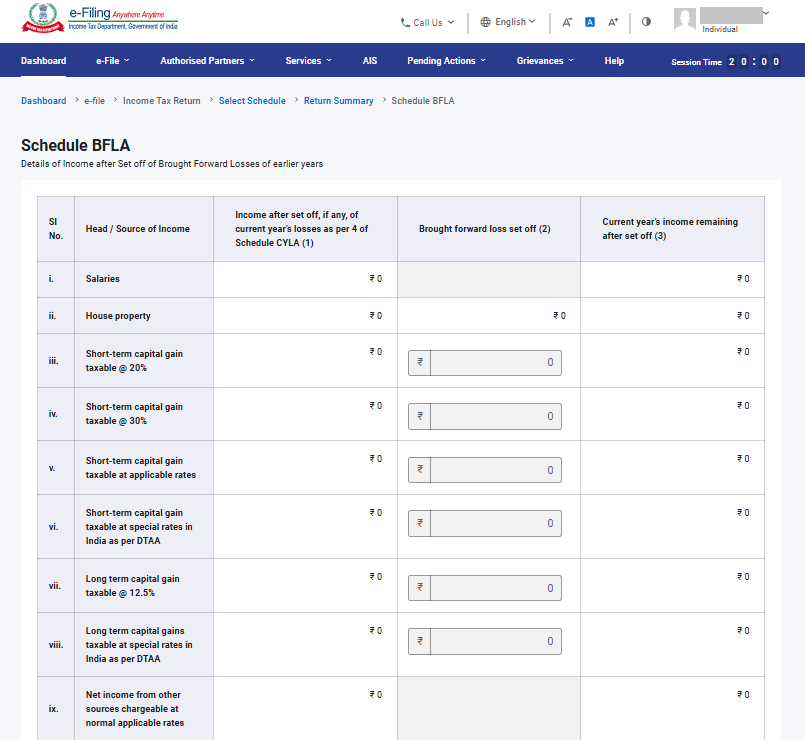
3.9 अनुसूची पुढे आणलेले नुकसान समायोजन (BFLA)
पुढे आणलेले नुकसान समायोजन (BFLA) या अनुसूचीमध्ये, तुम्ही मागील वर्षांतील पुढे आणलेले नुकसान समायोजित केल्यानंतरचे उत्पन्नाचे तपशील पाहू शकता.
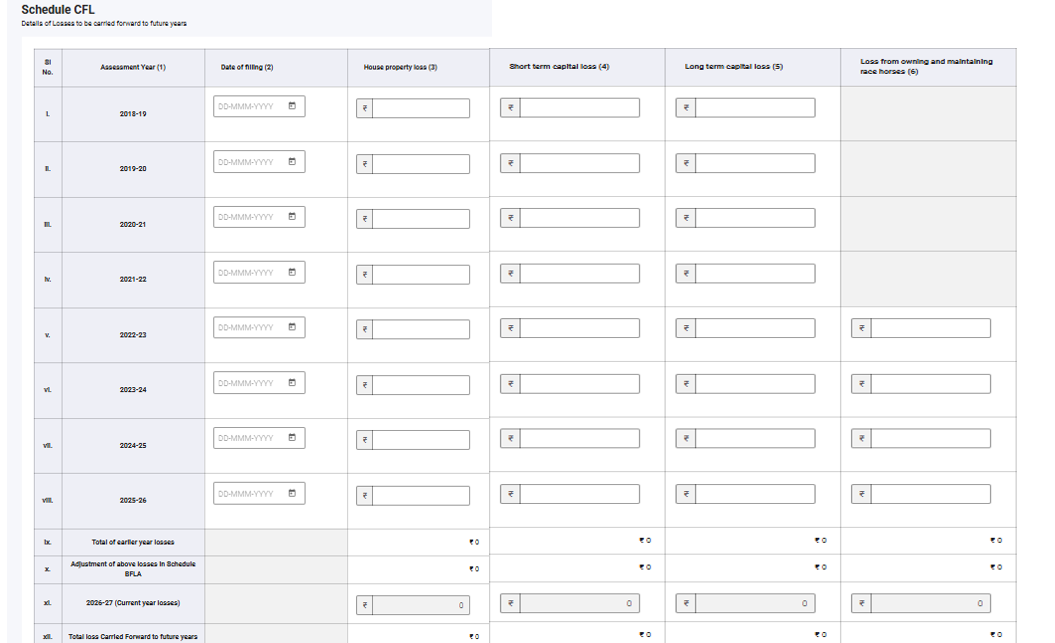
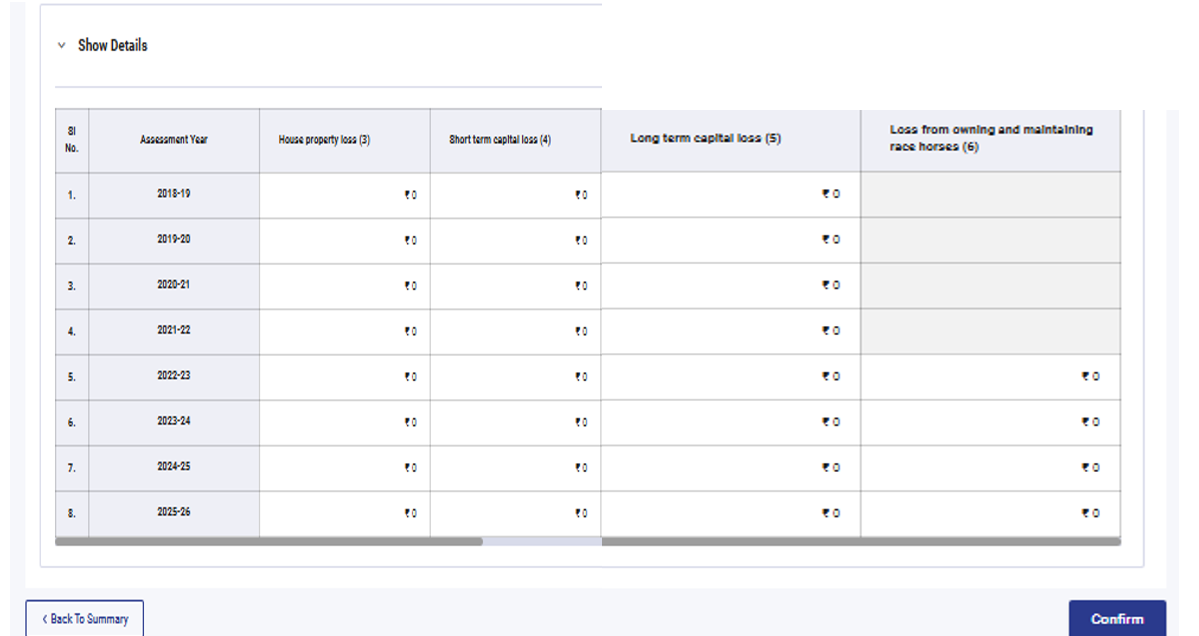
3.10 अनुसूची अग्रेनीत नुकसान (CFL)
अग्रेनीत नुकसान (CFL) या अनुसूचीमध्ये, तुम्ही पुढील वर्षांसाठी पुढे नेल्या जाणाऱ्या नुकसानीचा तपशील पाहू शकता.
3.11 अनुसूची VI-A
अनुसूची VI-A मध्ये, तुम्हाला आयकर कायद्याच्या कलम 80 - भाग B, C, CA आणि D (खाली नमूद केल्याप्रमाणे उप-कलमे) अंतर्गत दावा करण्यासाठी आवश्यक असलेल्या कोणत्याही कपाती जोडणे आणि त्यांची पडताळणी करणे आवश्यक आहे.
भाग B- काही विशिष्ट पेमेंट्सच्या संदर्भातील कपात:
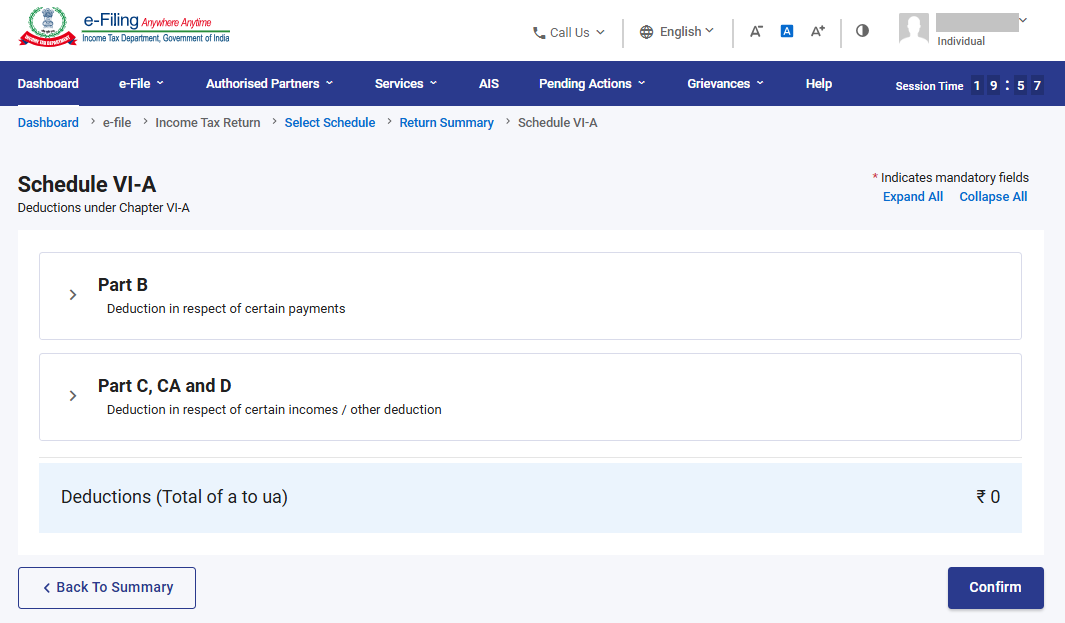
भाग C, CA आणि D – इतर उत्पन्न/इतर कपातींच्या संदर्भातील कपात:
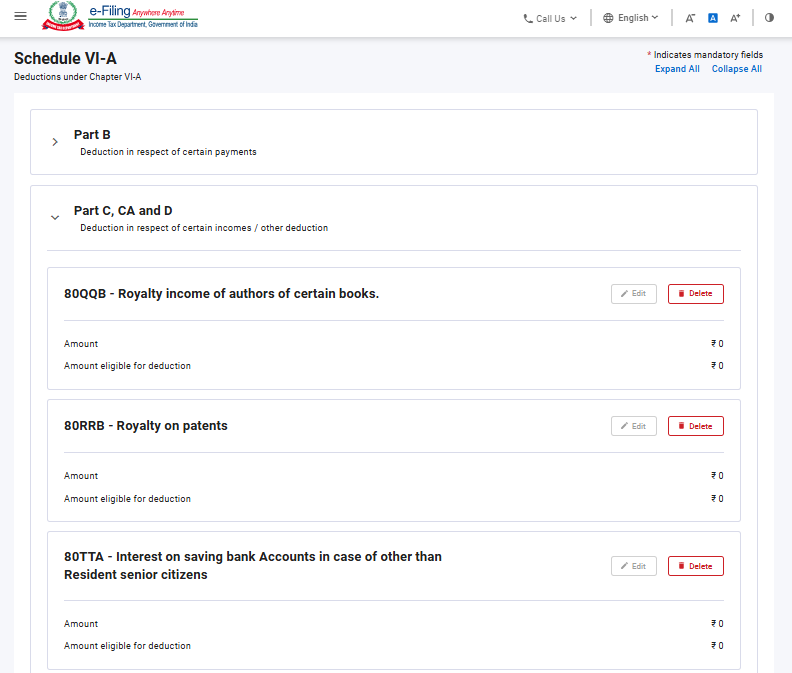
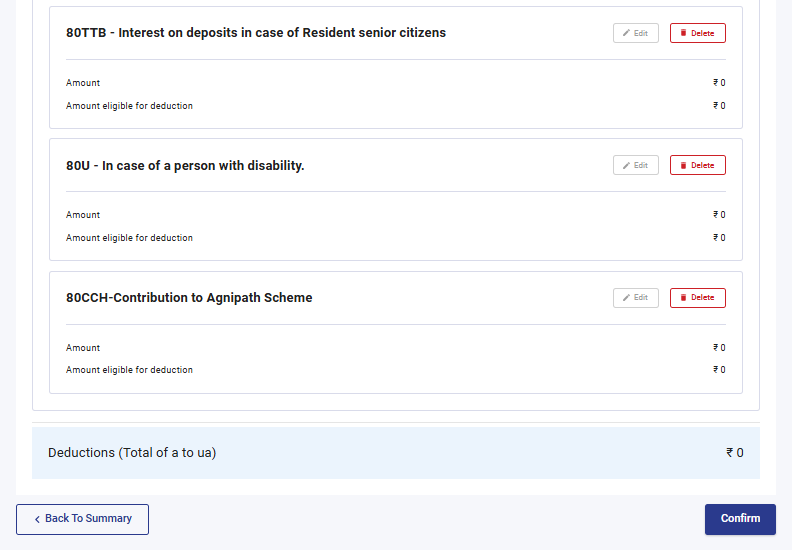
कृपया नोंद घ्या: नवीन कर व्यवस्था हीच डीफॉल्ट व्यवस्था आहे. तुम्ही जुनी कर व्यवस्था निवडली नसल्यास, केवळ कलम 80CCD (2)- टिअर-1 NPS खात्यामधील नियोक्त्याचे योगदान आणि कलम 80CCH- अग्निवीर कॉर्पस फंडमध्ये जमा केलेली रक्कम यांच्या अंतर्गत कपाती सक्षम केल्या जातील.
3.12 अनुसूची 80G आणि अनुसूची 80GGA
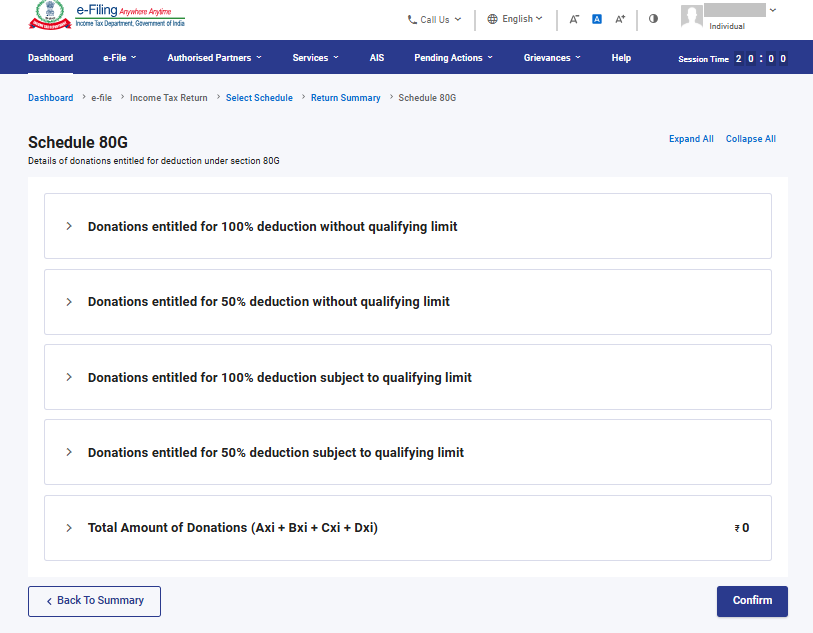
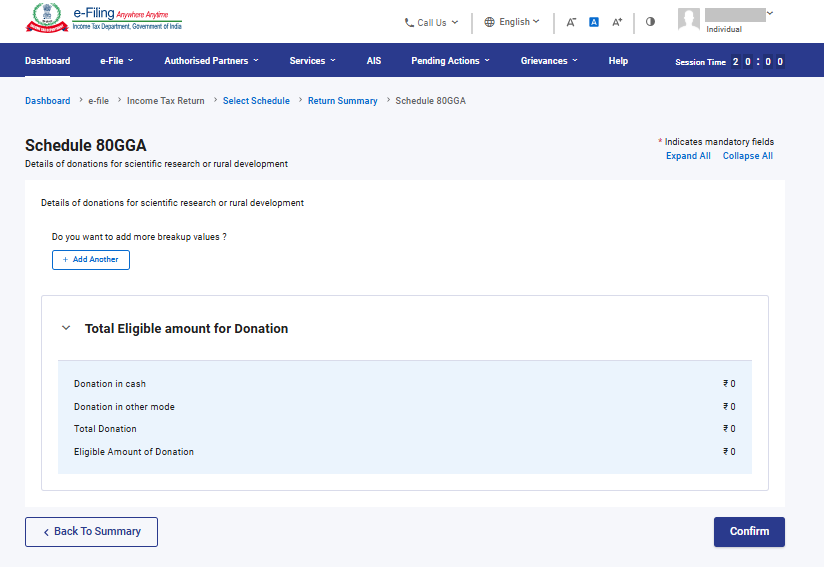
अनुसूची 80G आणि अनुसूची 80GGA मध्ये, तुम्हाला कलम 80G आणि कलम 80GGA अंतर्गत कपातीसाठी पात्र असलेल्या देणग्यांचा तपशील प्रदान करणे आवश्यक आहे.
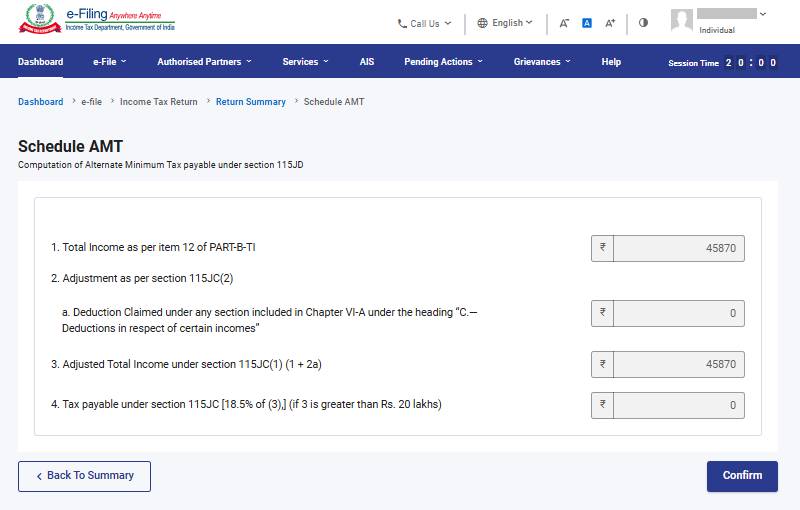
3.13 अनुसूची AMT
अनुसूची AMT मध्ये, तुम्हाला कलम 115JC अंतर्गत देय असलेल्या पर्यायी किमान कराच्या गणनेची पुष्टी करणे आवश्यक आहे.
3.14 अनुसूची AMTC
अनुसूची AMTC मध्ये, तुम्हाला कलम 115JD अंतर्गत कर सवलतींचे तपशील जोडणे आवश्यक आहे.
3.15 अनुसूची SPI
अनुसूची SPI मध्ये, कलम 64 नुसार तुम्हाला तुमच्या उत्पन्नात समाविष्ट करण्यायोग्य किंवा एकत्रित करणे आवश्यक असलेले निर्दिष्ट व्यक्तींचे (उदा. जोडीदार, अल्पवयीन मूल) उत्पन्न जोडणे आवश्यक आहे.
3.16 अनुसूची SI
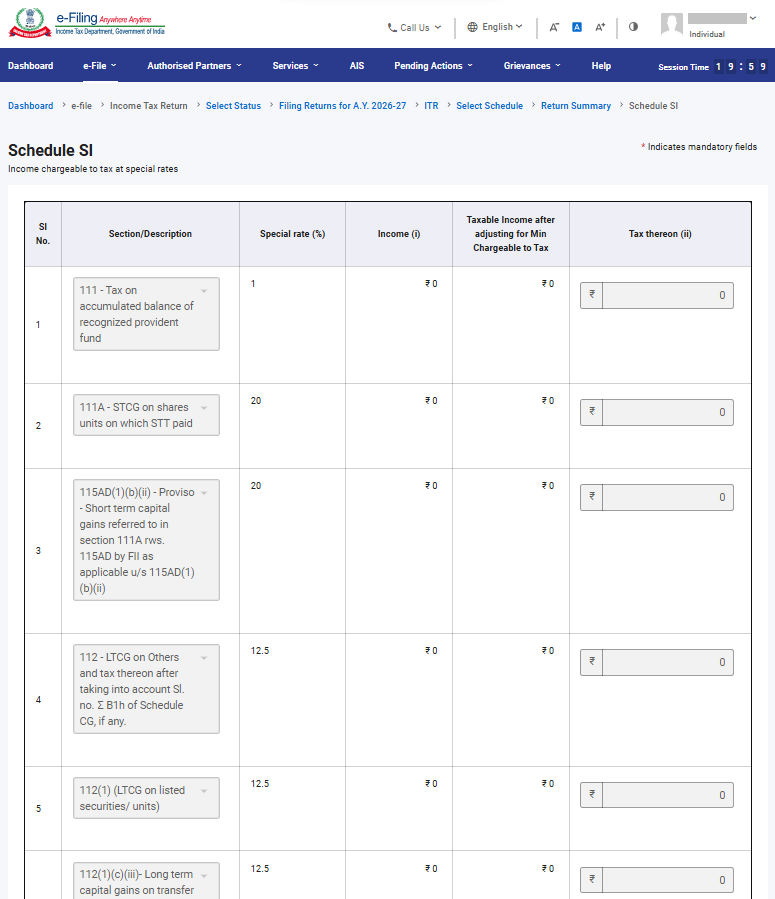
अनुसूची SI मध्ये, तुम्ही विशिष्ट दरांनी कर आकारण्यायोग्य असलेले उत्पन्न पाहू शकाल. विविध उत्पन्न प्रकारांखालील रक्कम संबंधित अनुसूचींमध्ये म्हणजेच अनुसूची OS, अनुसूची BFLA मध्ये दिलेल्या रकमांमधून घेतली जाते.
3.17 अनुसूची करमुक्त उत्पन्न (EI)
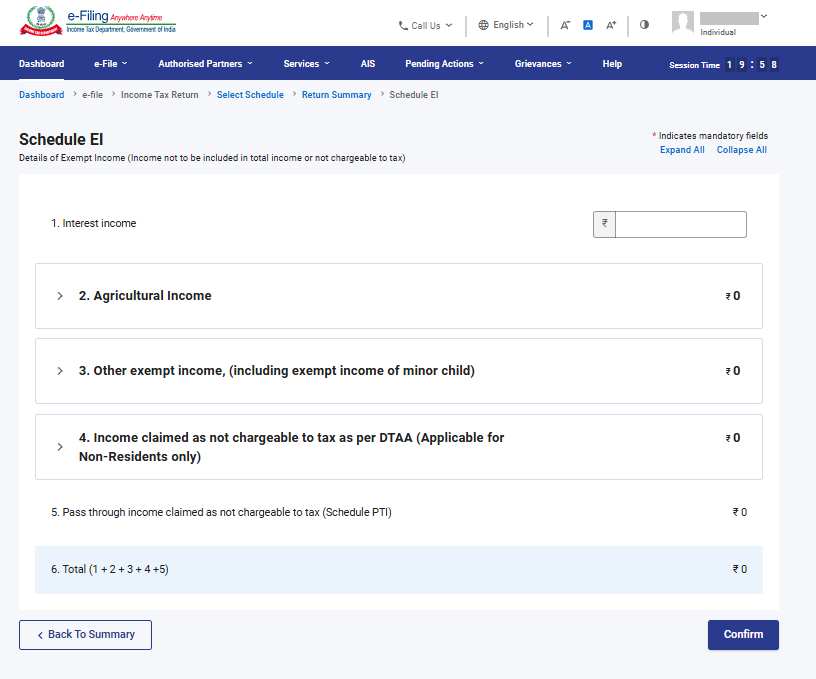
करमुक्त उत्पन्न (EI) या अनुसूचीमध्ये, तुम्हाला तुमच्या करमुक्त उत्पन्नाचे म्हणजेच एकूण उत्पन्नात समाविष्ट केले न जाणारे उत्पन्न किंवा कर आकारणीयोग्य नसलेले उत्पन्न याचे तपशील प्रदान करणे आवश्यक आहे. या अनुसूचीमध्ये समाविष्ट असलेल्या उत्पन्नाच्या प्रकारांमध्ये व्याज, लाभांश, कृषी उत्पन्न, इतर कोणतेही करमुक्त उत्पन्न, DTAA द्वारे कर आकारणीयोग्य नसलेले उत्पन्न आणि कर आकारणीयोग्य नसलेल्या पास थ्रू इनकमचा समावेश आहे.
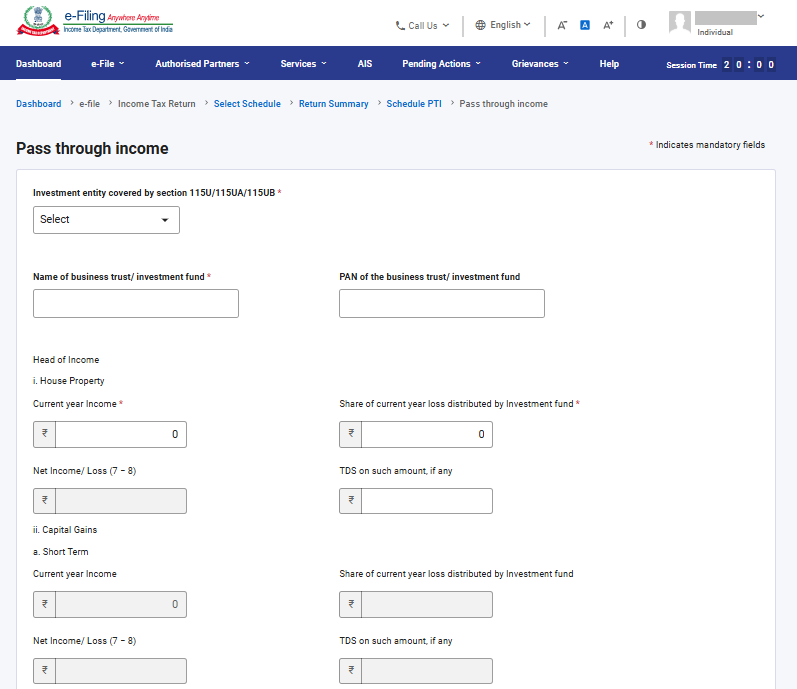
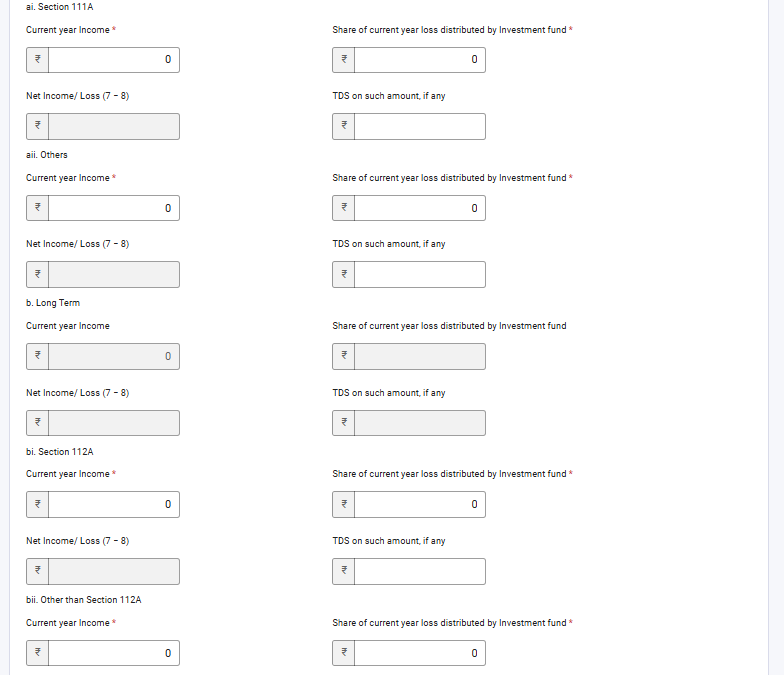
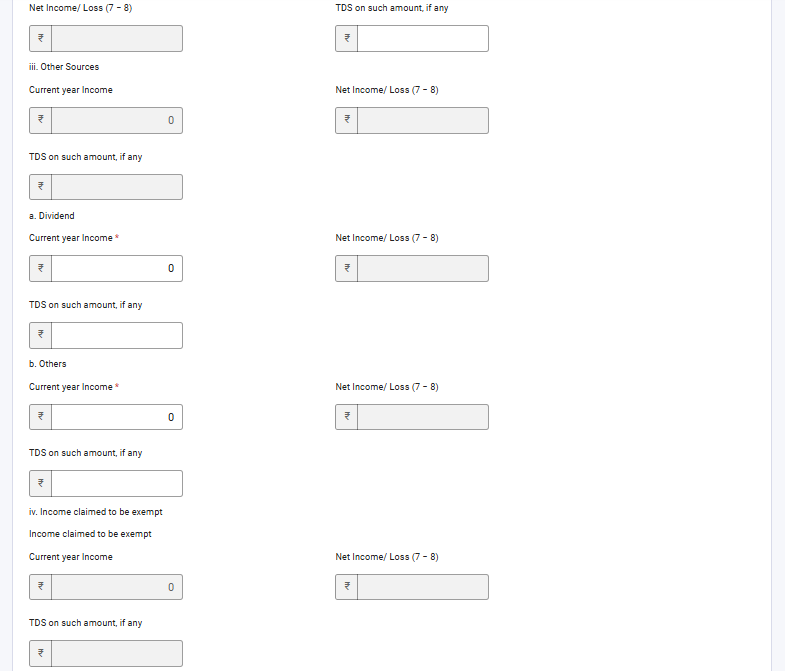
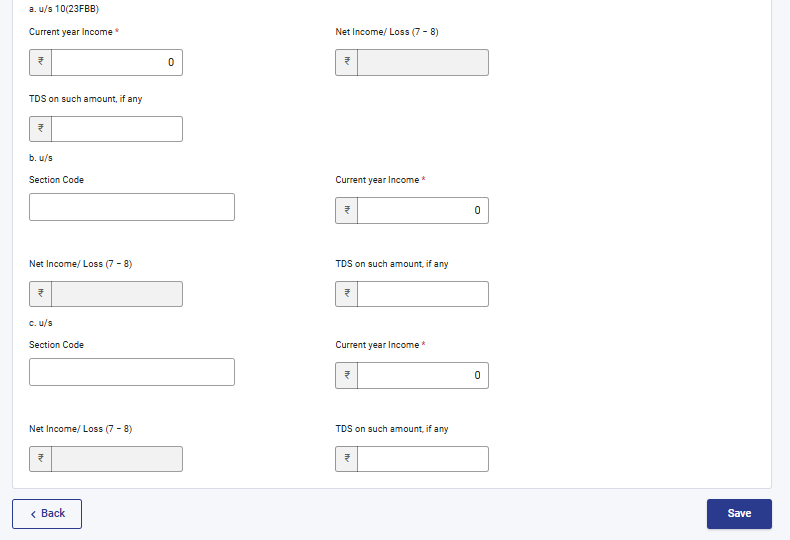
3.18 अनुसूची पास थ्रू इनकम (PTI)
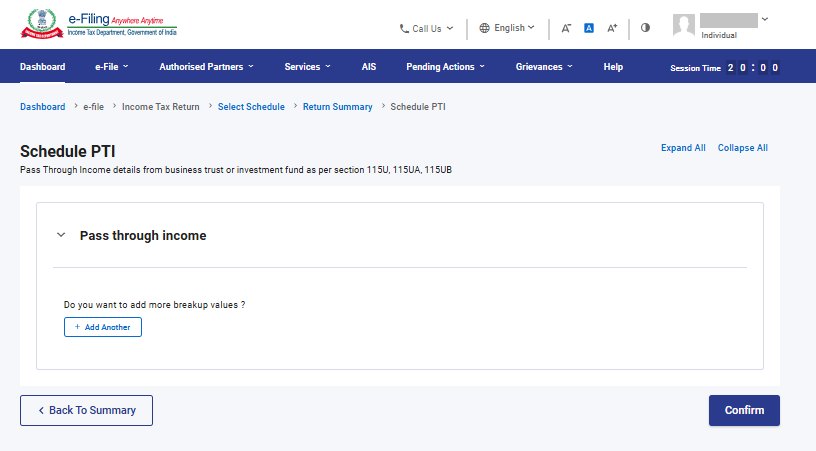
पास थ्रू उत्पन्न (PTI) या अनुसूचीमध्ये, तुम्हाला कलम 115UA किंवा 115UB मध्ये नमूद केल्यानुसार, व्यवसाय न्यास किंवा गुंतवणूक फंडकडून प्राप्त झालेल्या पास थ्रू उत्पन्नाचे तपशील प्रदान करणे आवश्यक आहे.
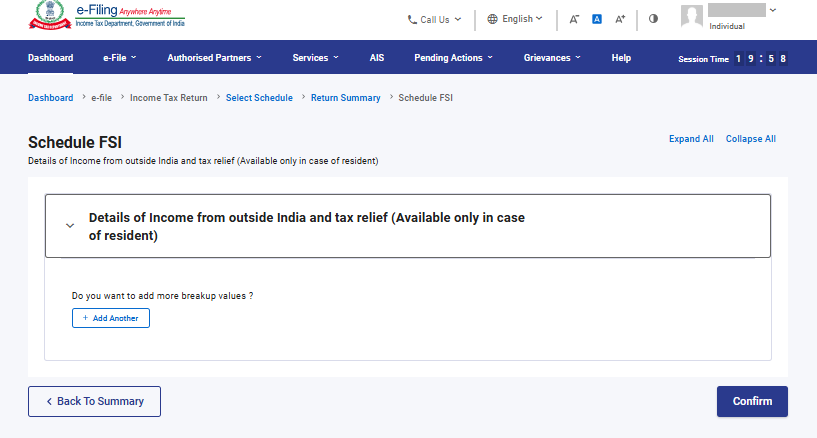
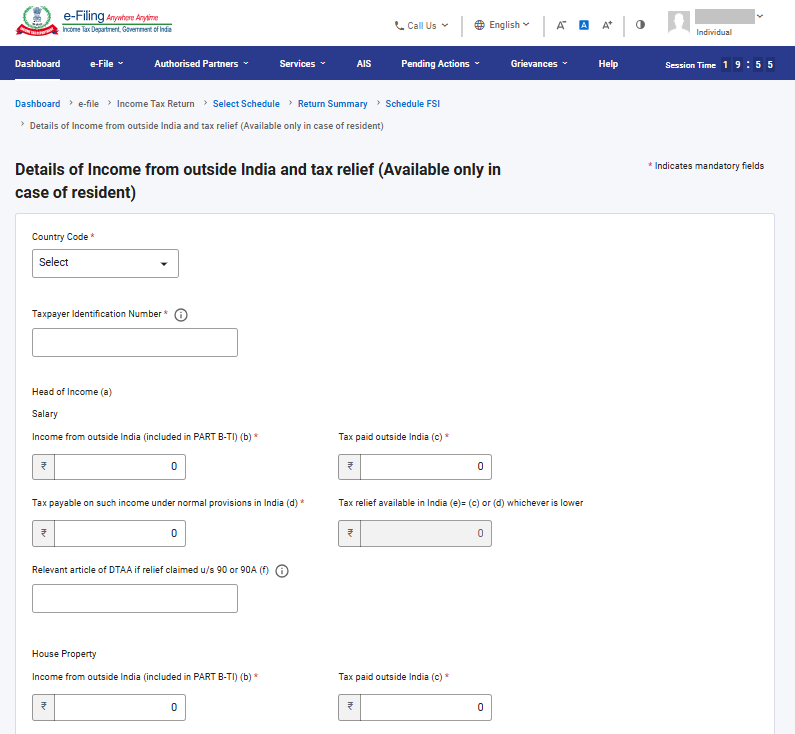
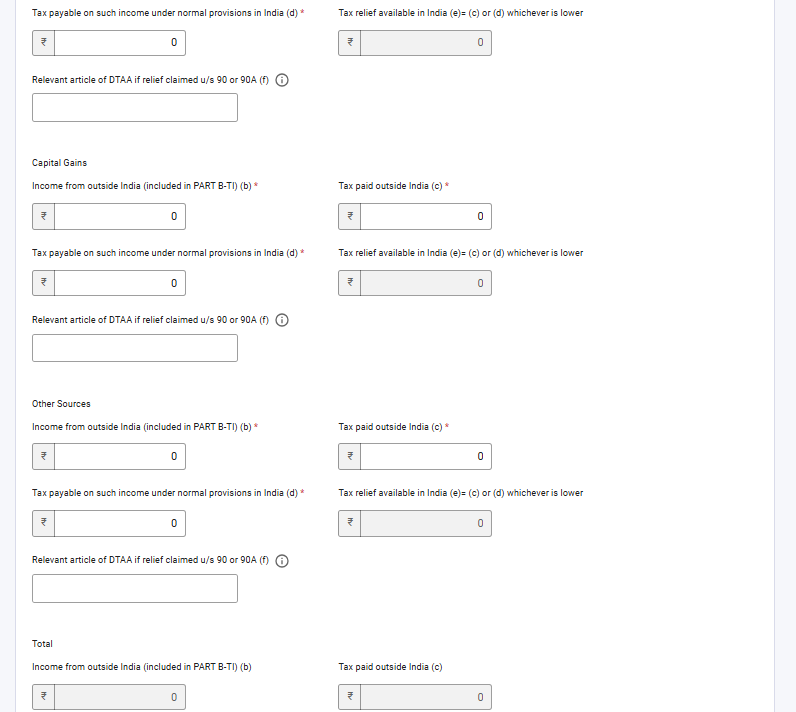
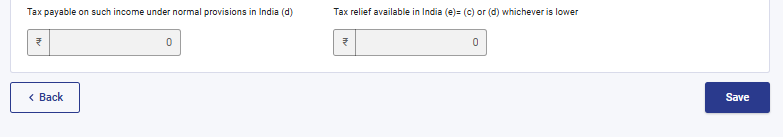
3.19 अनुसूची FSI
परदेशी स्त्रोत उत्पन्न (FSI) या अनुसूचीमध्ये, तुम्हाला भारताबाहेरील कोणत्याही स्त्रोतापासून प्राप्त होणाऱ्या किंवा निर्माण होणाऱ्या उत्पन्नाचा तपशील देणे आवश्यक आहे. ही अनुसूची केवळ रहिवाशांसाठी उपलब्ध आहे.
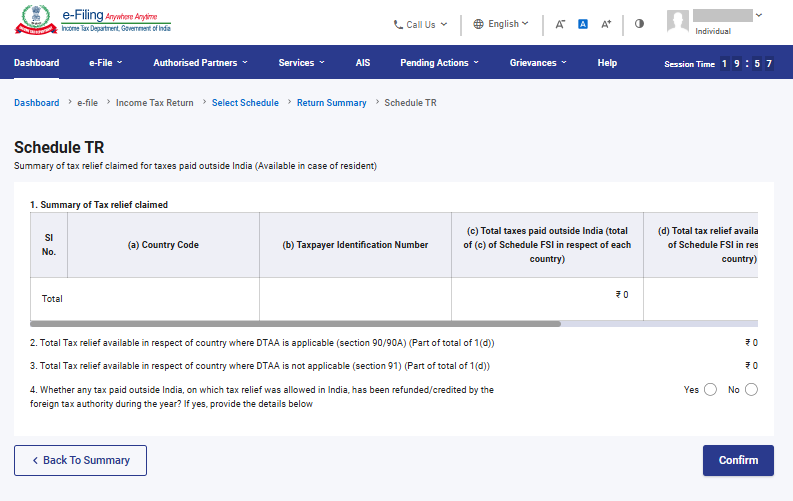
3.20 अनुसूची TR
अनुसूची TR मध्ये, प्रत्येक देशासाठी भारताबाहेर भरलेल्या करांबाबत भारतात दावा केलेल्या कर सवलतीचा सारांश प्रदान करणे तुम्हाला आवश्यक आहे. ही अनुसूची, अनुसूची FSI मध्ये सादर केलेल्या सविस्तर माहितीचा सारांश देते.
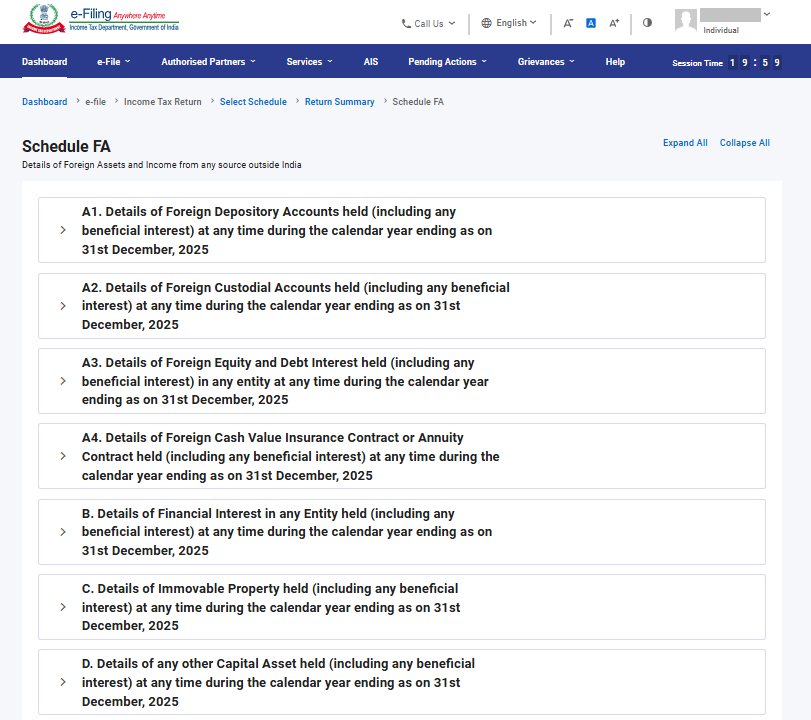
3.21 अनुसूची FA
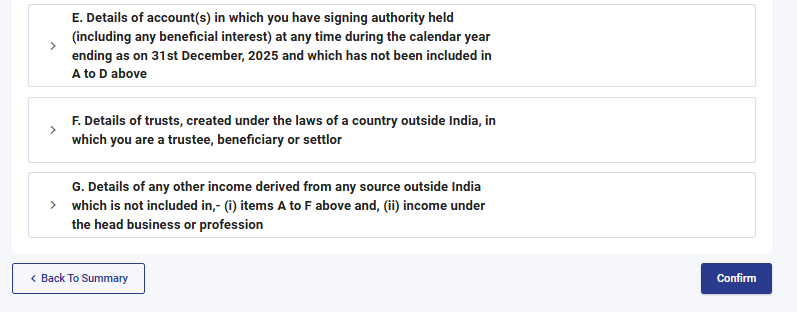
अनुसूची FA मध्ये, तुम्हाला भारताबाहेरील कोणत्याही स्त्रोतामधून मिळालेल्या परदेशी मालमत्तेचे किंवा उत्पन्नाचे तपशील प्रदान करणे आवश्यक आहे. तुम्ही सामान्य रहिवासी नसल्यास किंवा अनिवासी असल्यास ही अनुसूची भरण्याची आवश्यकता नाही.
3.22 अनुसूची 5A
अनुसूची 5A मध्ये, जर तुम्ही पोर्तुगीज नागरी संहिता 1860 अंतर्गत सामुदायिक मालमत्तेच्या पद्धतीद्वारे नियंत्रित असाल, तर तुम्हाला पती आणि पत्नीमध्ये उत्पन्नाची विभागणी करण्यासाठी आवश्यक असलेली माहिती प्रदान करणे आवश्यक आहे.
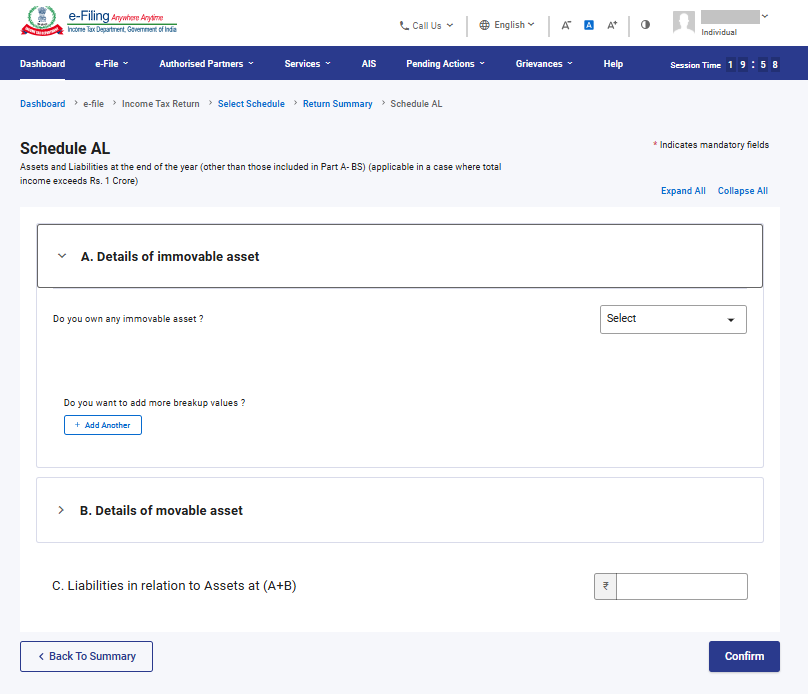
3.23 अनुसूची AL
तुमचे एकूण उत्पन्न ₹ 1 कोटीपेक्षा जास्त असल्यास, जंगम आणि स्थावर मालमत्तेचा तपशील अशा मालमत्तेशी संबंधित असलेल्या दायित्वांसह अनुसूची AL मध्ये उघड करणे अनिवार्य आहे. जर तुम्ही अनिवासी असाल किंवा रहिवासी असाल पण सामान्य रहिवासी नसाल, तर केवळ भारतात स्थित मालमत्तेचा तपशील नमूद करावा लागेल.
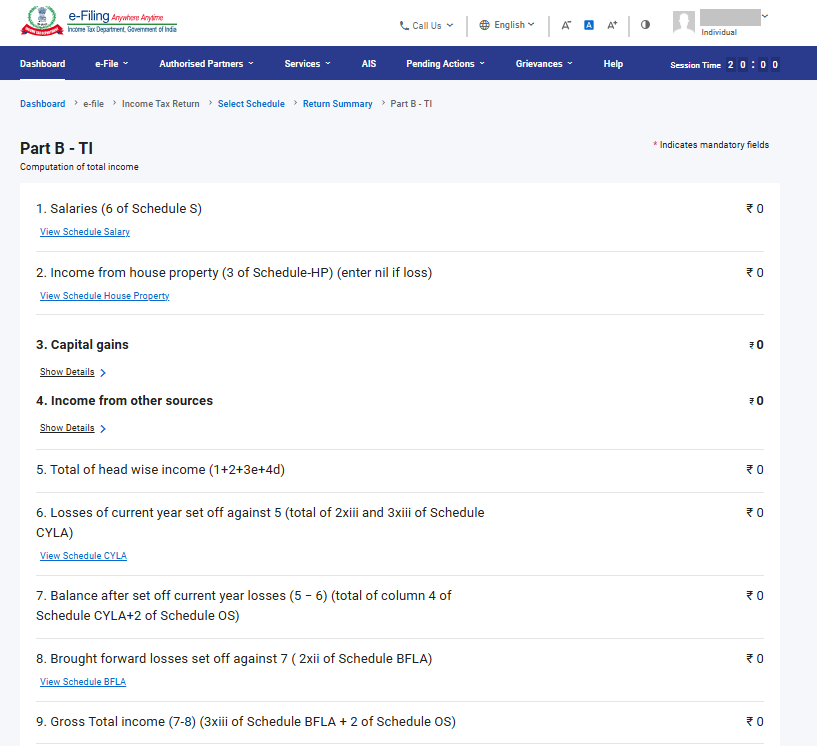
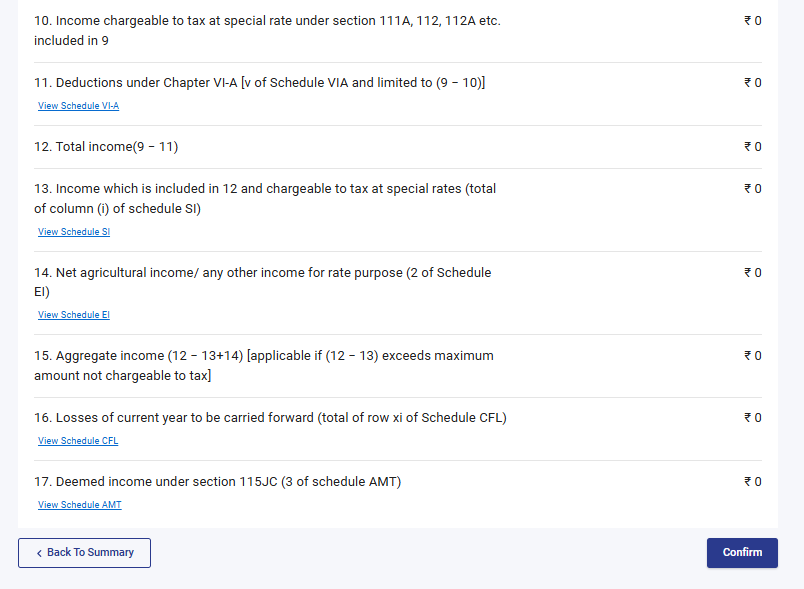
3.24 भाग B – एकूण उत्पन्न (TI)
भाग B – एकूण उत्पन्न (TI) या विभागात, तुम्ही फॉर्ममध्ये भरलेल्या सर्व अनुसूचींमधून आपोआप भरलेली तुमच्या एकूण उत्पन्नाची गणना तुम्हाला पाहता येईल.
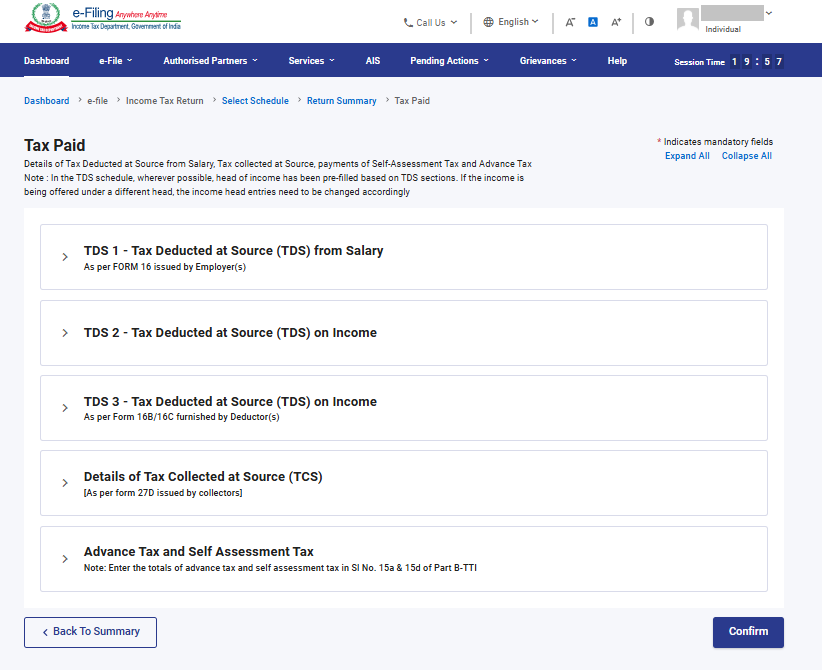
3.25 भरलेला कर
भरलेला कर या विभागात, मागील आर्थिक वर्षात तुम्ही भरलेल्या तुमच्या कराच्या तपशीलांची तुम्हाला पडताळणी करणे आवश्यक आहे. कराच्या तपशीलांमध्ये वेतनावरील TDS / वेतनाव्यतिरिक्त उत्पन्नातून TDS, TCS, अग्रिम कर आणि स्व-मूल्यांकन कर समाविष्ट आहे.
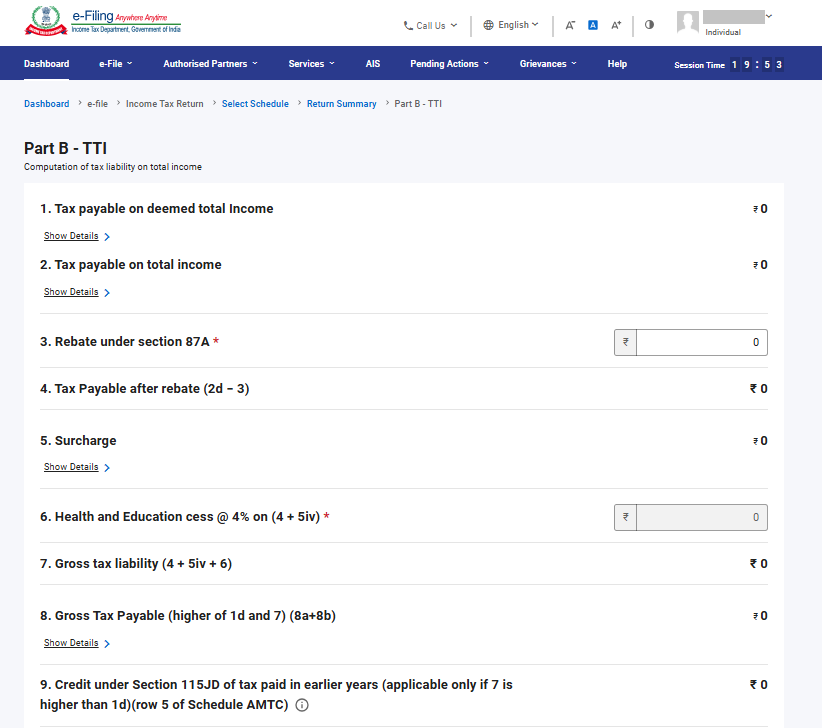
3.26 भाग B-TTI
भाग B-TTI या विभागात, तुम्हाला एकूण उत्पन्नावरील एकूण आयकर दायित्वाची एकूण गणना पाहता येईल.
4. ॲक्सेस आणि सबमिट कसे करावे (ऑनलाइन मोड)
तुम्ही खालील पद्धतींनी तुमचा ITR फाइल आणि सबमिट करू शकता:
• ऑनलाइन मोड – ई-फाइलिंग पोर्टलद्वारे
• ऑफलाइन मोड – ऑफलाइन उपयुक्ततेद्वारे
अधिक माहितीसाठी, तुम्ही ऑफलाइन उपयुक्तता (ITR साठी) या वापरकर्ता पुस्तिकेचा संदर्भ घेऊ शकता.
ITR ऑनलाइन मोडद्वारे फाइल आणि सबमिट करण्यासाठी खालील स्टेप्सचे अनुसरण करा:
स्टेप 1: तुमचा वापरकर्ता आयडी आणि पासवर्ड वापरुन ई-फाइलिंग पोर्टलवर लॉग इन करा.
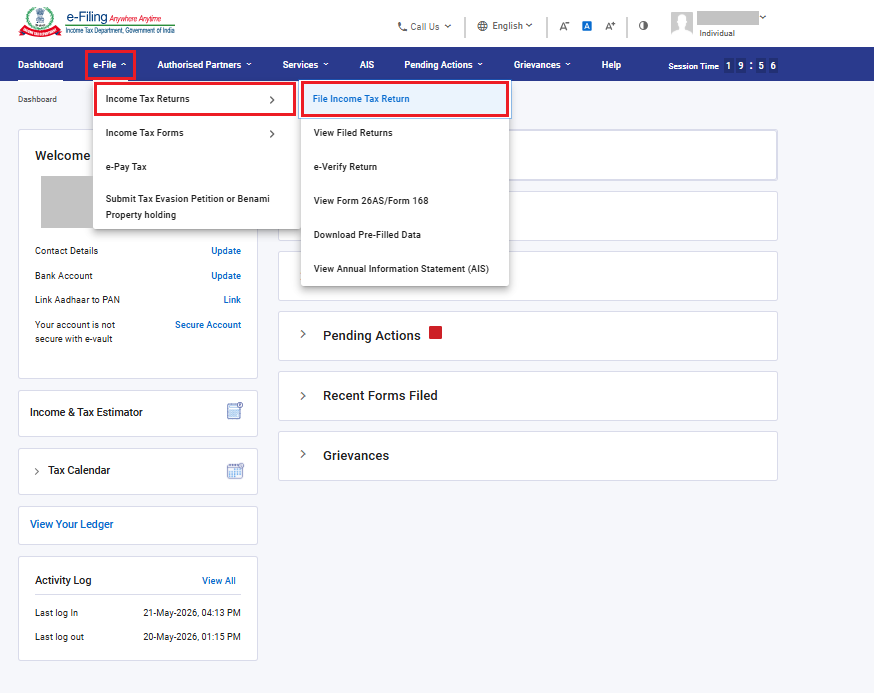
स्टेप 2: तुमच्या डॅशबोर्डवर, ‘ई-फाइल’ > ‘आयकर विवरणपत्रे’ > ‘आयकर विवरणपत्र फाइल करा’ वर क्लिक करा.
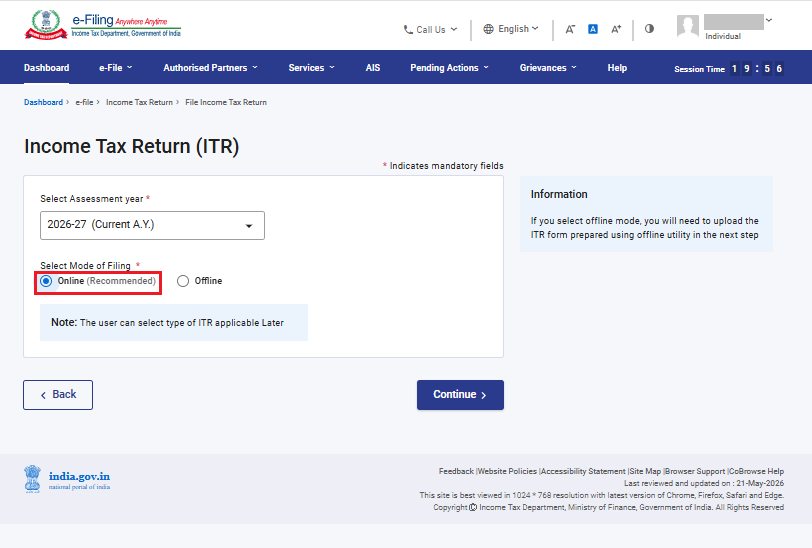
स्टेप 3:निर्धारण वर्षम्हणून2026–27निवडा.
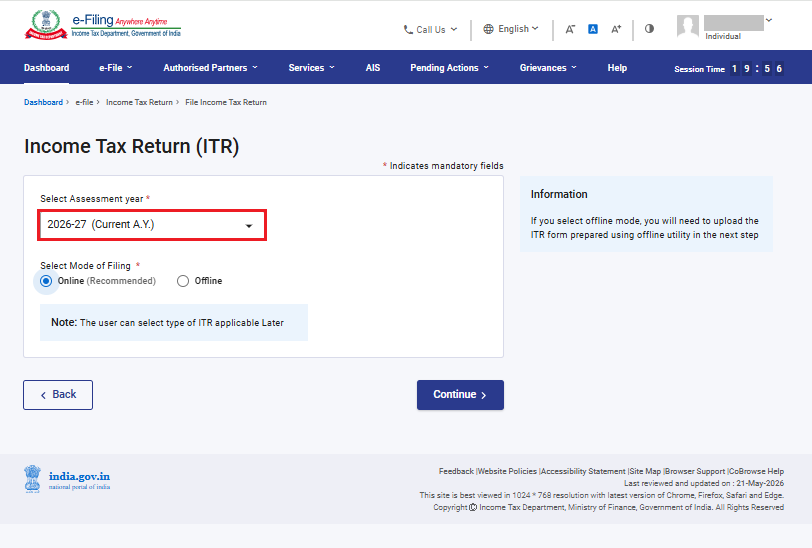
स्टेप 4: फाइल करण्याची पद्धत ऑनलाइन म्हणून निवडा आणि पुढे सुरू ठेवा वर क्लिक करा.
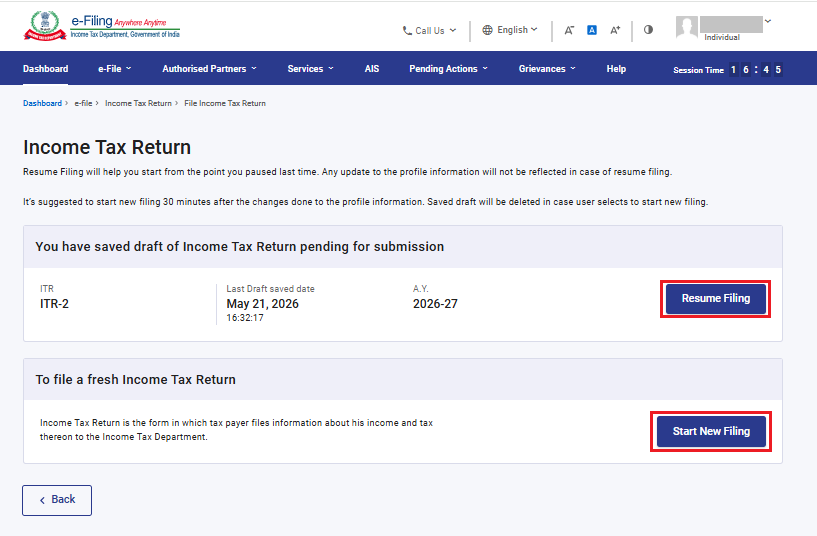
जर तुम्ही आयकर विवरणपत्र आधीच फाइल केले असेल आणि ते सबमिट करण्यासाठी प्रलंबित असेल, तर ‘फाइलिंग पुन्हा सुरू करा’ वर क्लिक करा. जर तुम्हाला सेव्ह केलेले विवरणपत्र रद्द करायचे असेल आणि नव्याने विवरणपत्र तयार करायचे असेल, तर ‘नवीन फाइलिंग सुरू करा’ वर क्लिक करा.
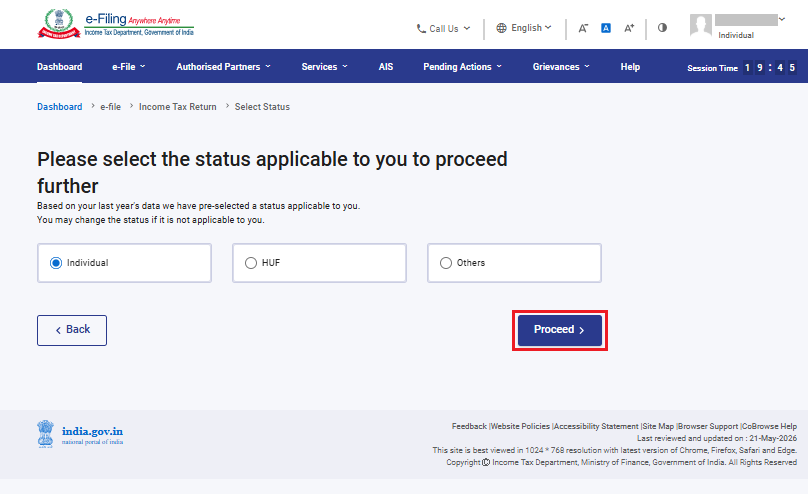
स्टेप 5: तुम्हाला लागू असलेली स्थिती निवडा आणि ‘पुढे जा’ वर क्लिक करा.
स्टेप 6: आयकर विवरणपत्र फॉर्मचा प्रकार निवडण्यासाठी तुमच्याकडे दोन पर्याय आहेत:
• कोणता ITR फाइल करायचा याविषयी तुम्हाला खात्री नसल्यास, तुम्ही ‘कोणता ITR फॉर्म फाइल करावा हे ठरवण्यासाठी मला मदत करा’ हा पर्याय निवडू शकता आणि ‘पुढे जा’ वर क्लिक करू शकता. एकदा सिस्टीमने तुम्हाला योग्य ITR निश्चित करण्यात मदत केल्यावर, तुम्ही तुमच्या ITR फाइल करण्याच्या प्रक्रियेत पुढे जाऊ शकता.
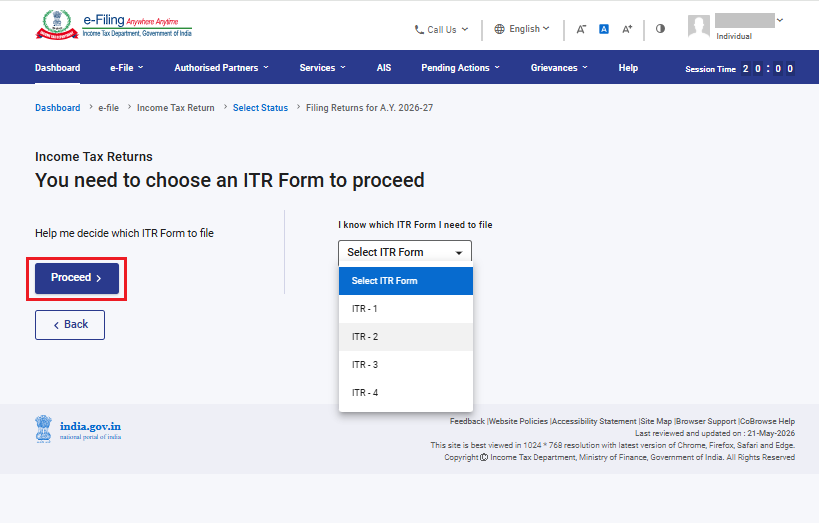
• कोणता ITR फाइल करायचा याविषयी तुम्हाला खात्री असल्यास, ‘मला कोणता ITR फॉर्म फाइल करायचा आहे हे मला माहिती आहे’, हा पर्याय निवडा, ड्रॉपडाउन मेन्यूमधून लागू होणारा आयकर विवरणपत्र फॉर्म निवडा आणि ‘ITR फाइल करण्यासाठी पुढे जा’ वर क्लिक करा.
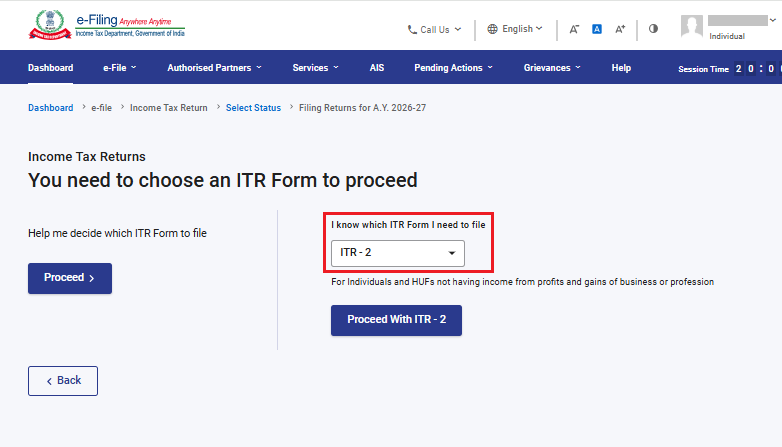
टीप:
• जर तुम्हाला कोणते ITR किंवा अनुसूची लागू आहेत हे माहिती नसल्यास किंवा उत्पन्न आणि कपातींचे तपशील माहिती नसल्यास, प्रश्नांच्या संचाच्या प्रतिसादातील तुमची उत्तरे तुम्हाला ते निश्चित करण्यासाठी मार्गदर्शन करतील आणि ITR योग्यरित्या / त्रुटी-मुक्त फाइल करण्यात तुम्हाला मदत करतील.
• तुम्हाला ITR किंवा तुम्हाला लागू होणाऱ्या अनुसूचींची किंवा उत्पन्न आणि कपातींच्या तपशीलांची माहिती असल्यास, तुम्ही प्रश्नसंच वगळू शकता.
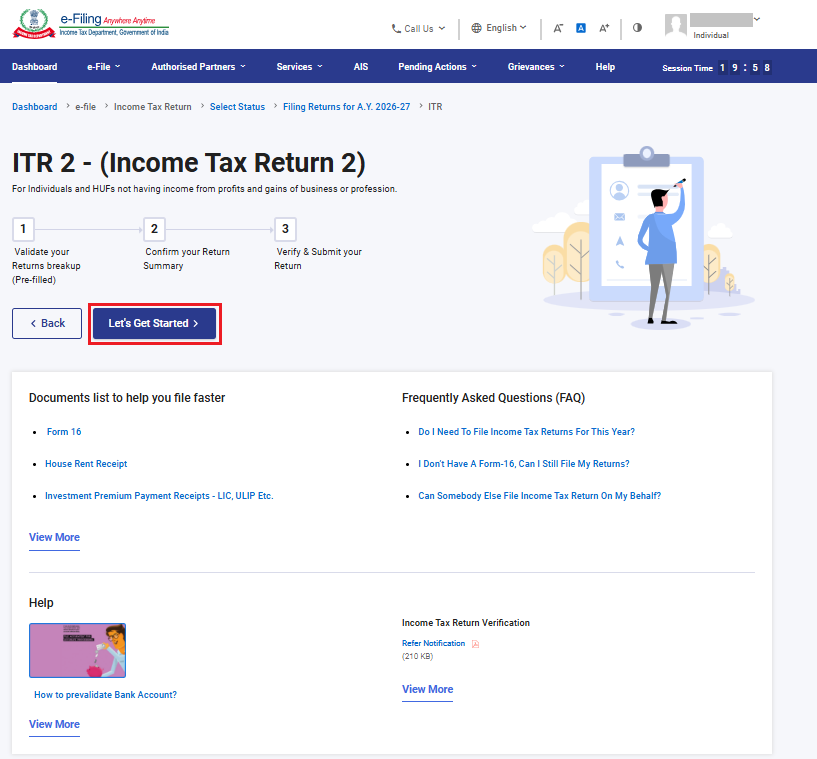
स्टेप 7: एकदा तुम्ही तुम्हाला लागू होणारा ITR निवडल्यावर, आवश्यक दस्तऐवजांची यादी नोंदवून घ्या आणि ‘चला सुरू करूया’ वर क्लिक करा.
स्टेप 8: तुमच्या आधीपासून भरलेल्या डेटाचे पुनरावलोकन करा आणि आवश्यक असल्यास तो संपादित करा. उर्वरित / अतिरिक्त डेटा (आवश्यक असल्यास) प्रविष्ट करा. प्रत्येक विभागाच्या शेवटी ‘पुष्टी करा’ वर क्लिक करा.
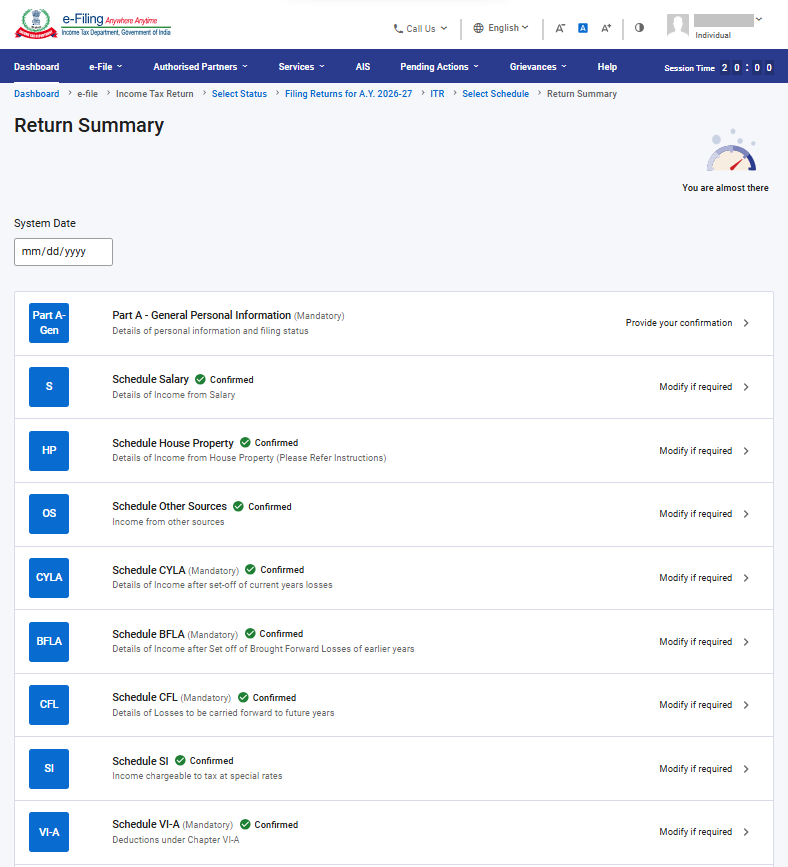
स्टेप 9: वेगवेगळ्या विभागांमध्ये तुमचे उत्पन्न आणि कपातीचे तपशील प्रविष्ट करा. फॉर्ममधील सर्व विभाग पूर्ण केल्यानंतर आणि त्यांची पुष्टी केल्यानंतर, पडताळणीसाठी पुढे जा वर क्लिक करा.
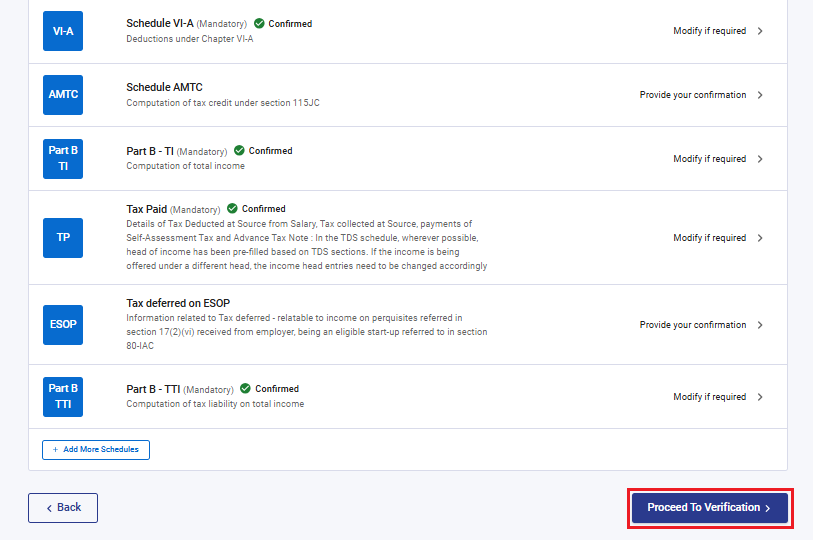
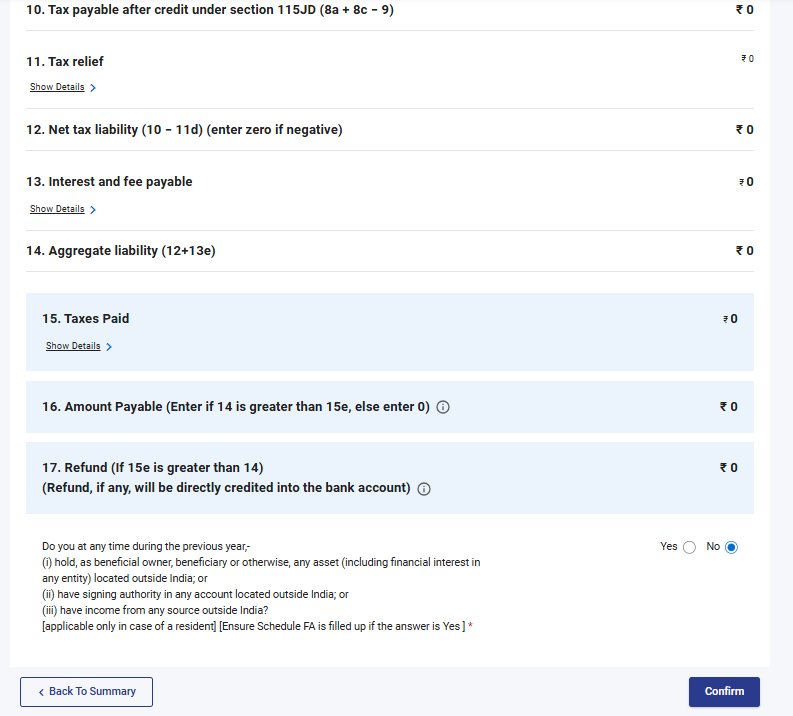
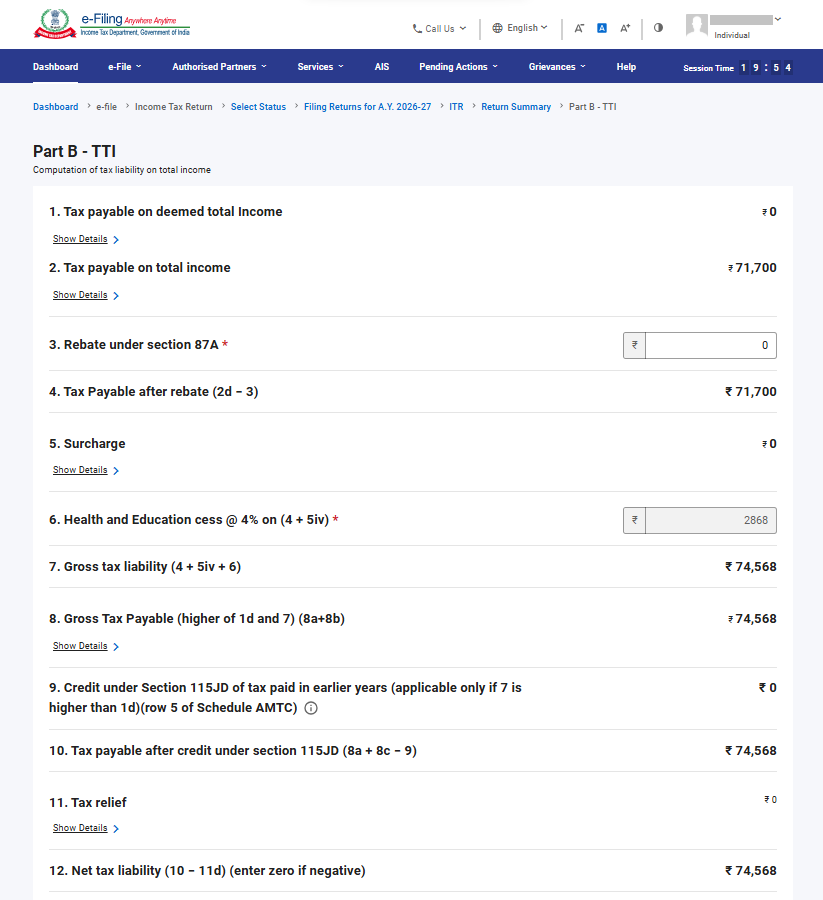
स्टेप 10a: कर दायित्व असल्यास अनुसूची भाग B- TTI, तपासा.
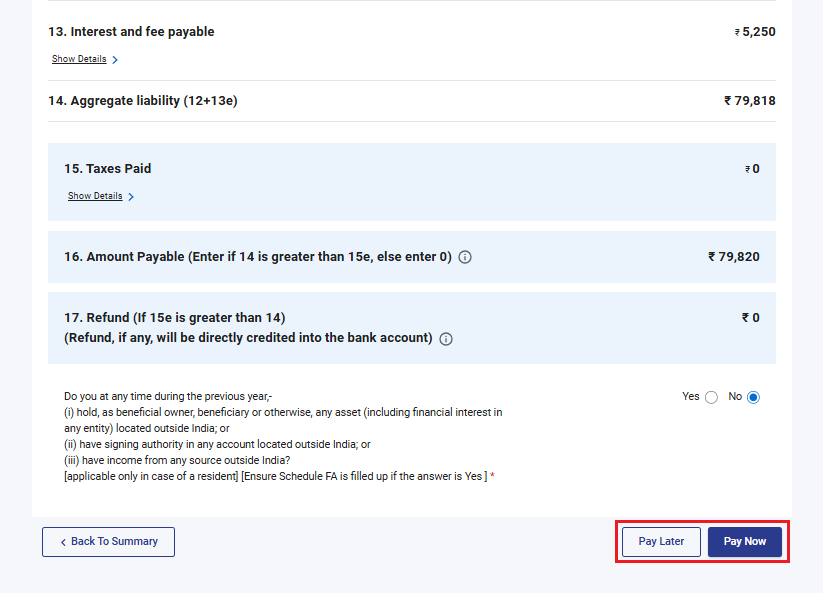
तुम्ही प्रदान केलेल्या तपशीलांच्या आधारे तुमच्या कर गणनेचा सारांश तुम्हाला अनुसूची भाग B TTI मध्ये दर्शविला जाईल. जर या गणनेनुसार देय कर दायित्व असेल, तर तुम्हाला पेजच्या तळाशी ‘आता पेमेंट करा’ आणि ‘नंतर पेमेंट करा’ हे पर्याय मिळतील.
टीप:
• ‘आता पेमेंट करा’हा पर्याय वापरण्याची शिफारस केली जाते.
• तुम्ही‘नंतर पेमेंट करा’हा पर्याय निवडल्यास, तुम्ही तुमचे आयकर विवरणपत्र फाइल केल्यानंतर पेमेंट करू शकता, पण असे केल्यामुळे तुम्हाला 'दायित्वपूर्तीत कसूर करणारी निर्धारिती' मानले जाण्याचा धोका असतो आणि भरण्यायोग्य करावर व्याज भरण्याची जबाबदारी उद्भवू शकते.
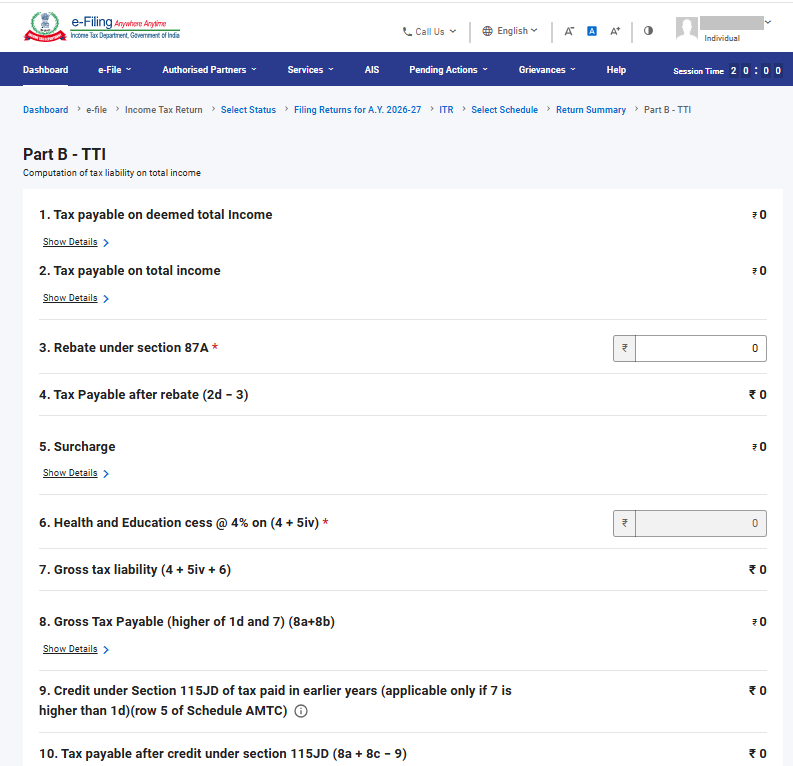
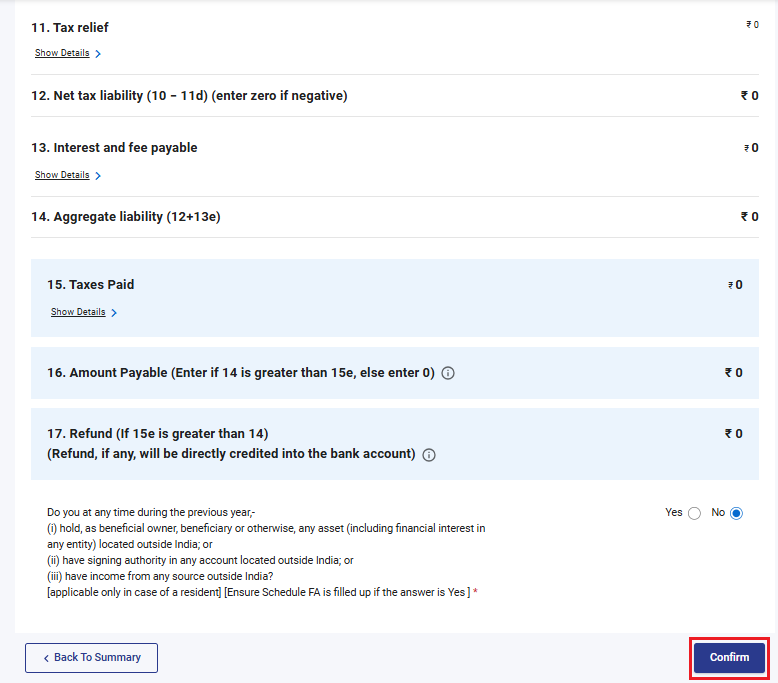
स्टेप 10b: भाग B - TTI मध्ये, कोणतेही कर दायित्व नसल्यास (ना मागणी / ना परतावा) किंवा तुम्ही परताव्यासाठी पात्र असल्यास, ‘पुष्टी करा’ वर क्लिक करा.
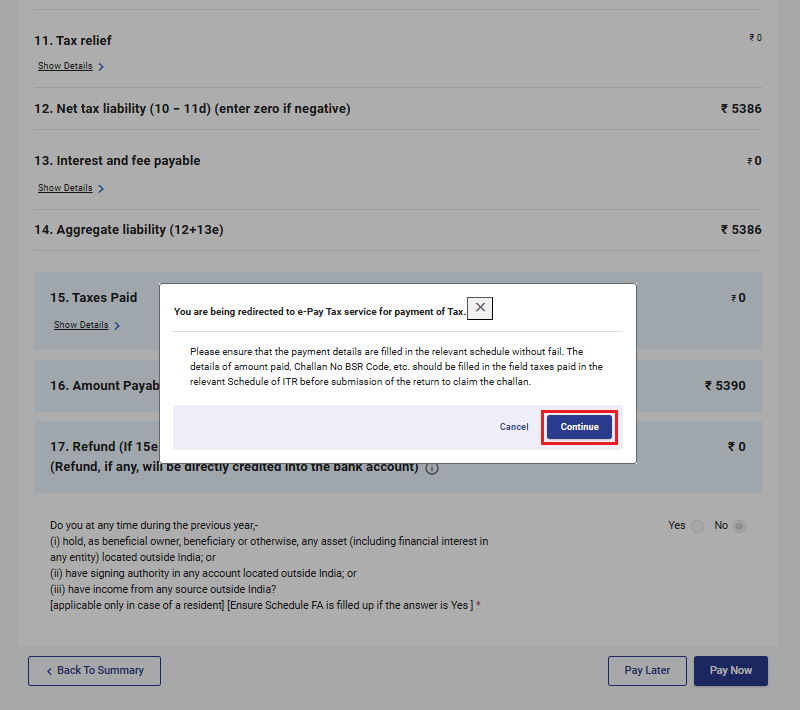
स्टेप 11: 'आता पैसे भरा' हा पर्याय निवडल्यावर, 'कर भरणा करण्यासाठी तुम्हाला ई-पे कर सेवेवर पुनर्निर्देशित केले जाईल' हे सांगणारा एक पॉप-अप संदेश तुम्हाला दिसेल. ‘पुढे सुरू ठेवा’ वर क्लिक करा.
स्टेप 12: ई-फाइलिंग पोर्टलद्वारे यशस्वी पेमेंट झाल्यानंतर, एक यशस्वी झाल्याचा संदेश दर्शविला जातो. ITR फाइल करण्याची प्रक्रिया पूर्ण करण्यासाठी, ‘फाइलिंगवर परत जा’ वर क्लिक करा.
स्टेप 13: ‘पडताळणीसाठी पुढे जा’ वर क्लिक करा.
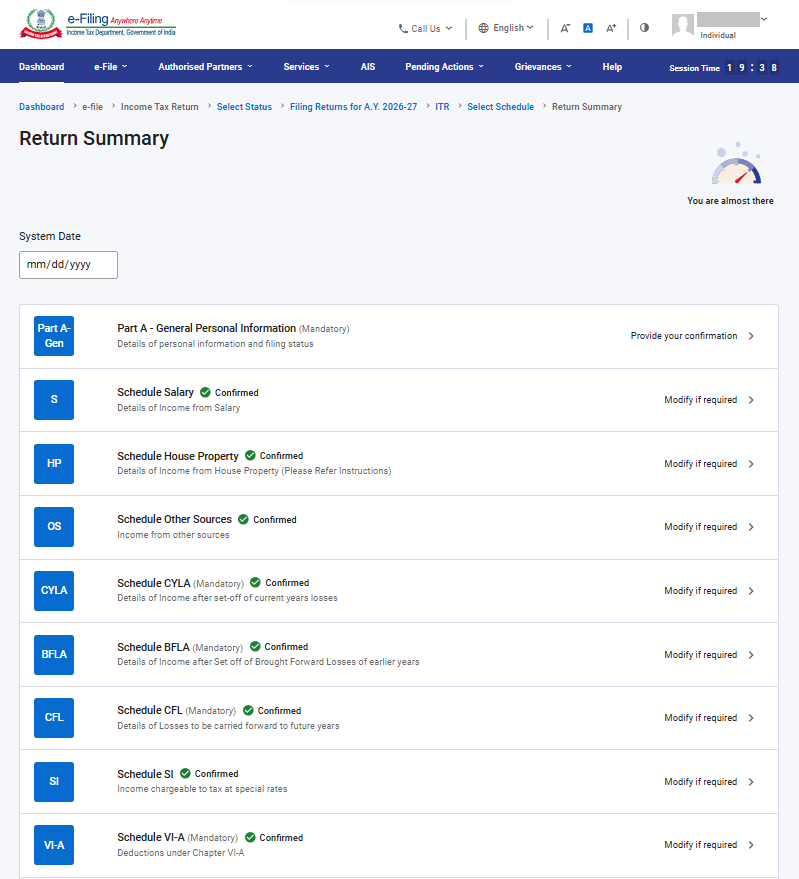
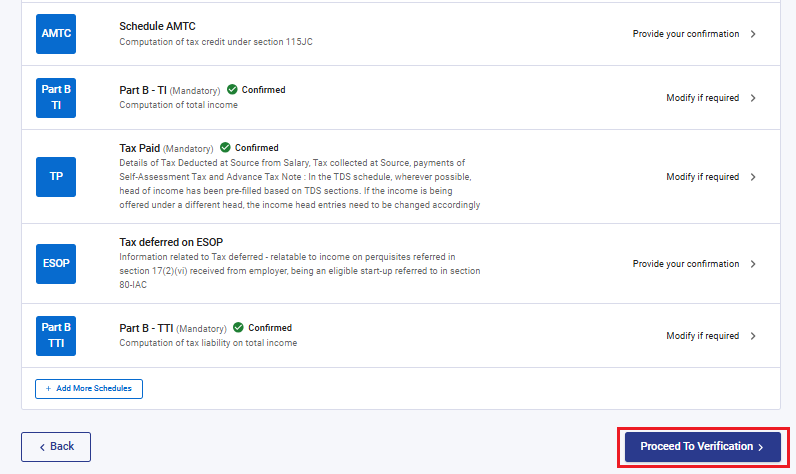
स्टेप 14: ‘तुमच्या परताव्याचे पूर्वावलोकन करा आणि परतावा सबमिट करा’ पेजवर, ‘ठिकाण’ प्रविष्ट करा, घोषणा चेकबॉक्स निवडा आणि ‘प्रमाणीकरणासाठी पुढे जा’ वर क्लिक करा.
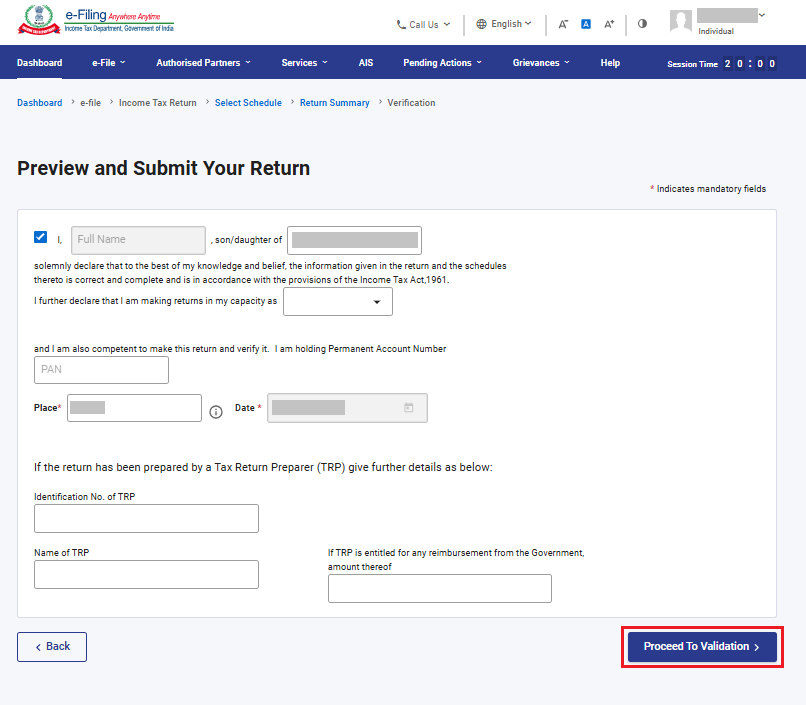
टीप: जर तुम्ही तुमचा परतावा तयार करण्यासाठी कर विवरणपत्र तयार करणारी व्यक्ती किंवा TRP चा समावेश केला नसेल, तर तुम्ही TRP संबंधित टेक्स्ट बॉक्सेस रिकामे ठेवू शकता.
स्टेप 15: अंतर्गत प्रमाणीकरण यशस्वी झाले आहे, ‘पूर्वावलोकन’ वर क्लिक करा.
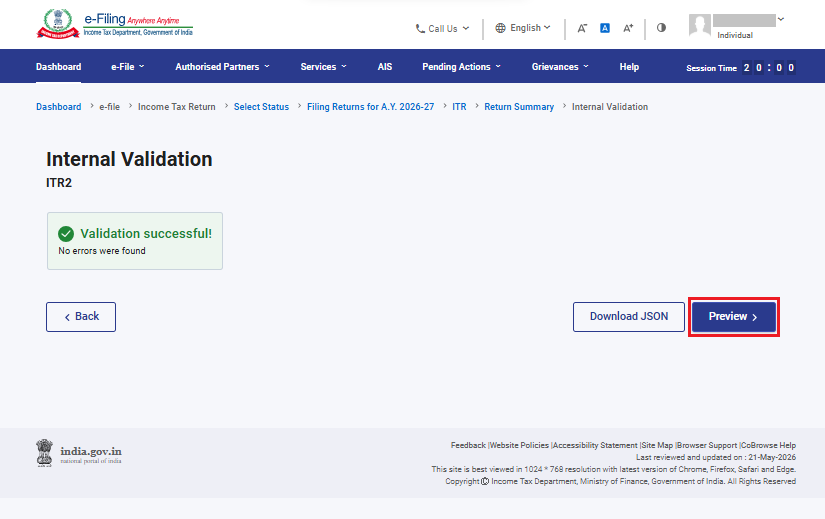
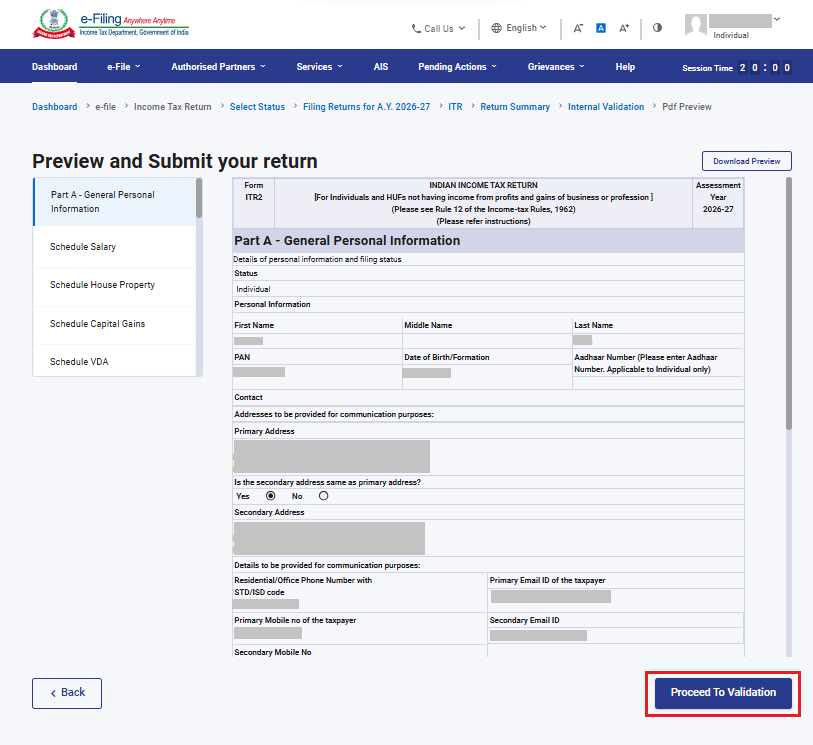
स्टेप 16: तुमच्या ‘तुमच्या परताव्याचे पूर्वावलोकन करा आणि परतावा सबमिट करा’ पेजवर, ‘प्रमाणीकरणासाठी पुढे जा’ वर क्लिक करा.
आता, अपलोड स्तरावरील प्रमाणीकरण यशस्वी झाले आहे, ‘पडताळणीसाठी पुढे जा’ वर क्लिक करा.
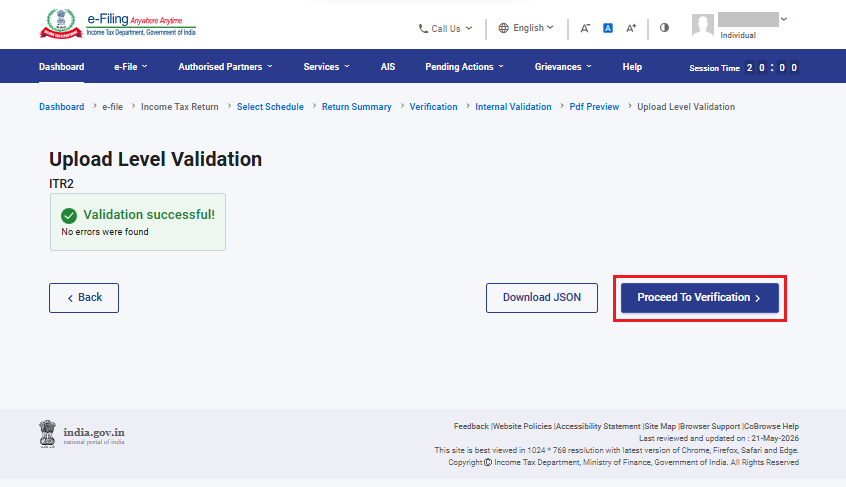
टीप: जर तुम्हाला तुमच्या परताव्यामध्ये चुकांची यादी दर्शविली असेल, तर त्या चुका सुधारण्यासाठी तुम्हाला फॉर्मवर परत जाणे आवश्यक आहे. कोणत्याही चुका नसल्यास, तुम्ही ‘पडताळणीसाठी पुढे जा’ वर क्लिक करून तुमच्या परताव्याची ई-पडताळणी करण्यासाठी पुढे जाऊ शकता.
स्टेप 17: ‘तुमची पडताळणी पूर्ण करा’ पेजवर, तुमचा प्राधान्यीकृत पर्याय निवडा आणि ‘पुढे सुरू ठेवा’ वर क्लिक करा.
तुमच्या परताव्याची पडताळणी करणे अनिवार्य आहे आणि ई-पडताळणी (शिफारस केलेला पर्याय – आत्ता ई-पडताळणी करा) हा तुमच्या ITR ची पडताळणी करण्याचा सर्वात सोपा मार्ग आहे - ही पद्धत जलद, कागदविरहित आहे आणि स्वाक्षरी केलेला प्रत्यक्ष ITR-V पोस्टाद्वारे CPC कडे पाठवण्यापेक्षा अधिक सुरक्षित आहे.
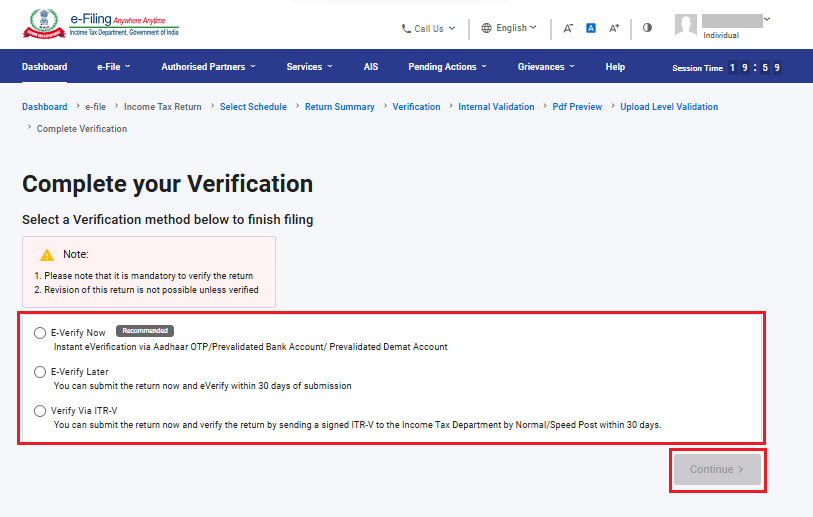
टीप: तुम्ही ‘नंतर ई-पडताळणी करा’ हा पर्याय निवडल्यास, तुम्ही तुमचा परतावा सबमिट करू शकता, तथापि, तुम्हाला तुमचा ITR फाइल केल्यापासून 30 दिवसांमध्ये परताव्याची पडताळणी करणे आवश्यक आहे.
टीप:
• अधिक जाणून घेण्यासाठी, ई-पडताळणी कशी करावी या वापरकर्ता पुस्तिकेचा संदर्भ घ्या.
• तुम्हीITR-V द्वारे पडताळणी कराहा पर्याय निवडल्यास, तुम्हाला तुमच्या ITR-V ची स्वाक्षरी केलेली प्रत्यक्ष प्रत 30 दिवसांच्या आत स्पीड पोस्टने केंद्रीकृत प्रक्रिया केंद्र, आयकर विभाग, बंगळूरू 560500 येथे पाठवणे आवश्यक आहे.
• कृपया सुनिश्चित करा की तुम्ही तुमचे बँक खाते पूर्व-प्रमाणित केले आहे आणि तुमचा पॅन आधारशी लिंक केलेला आहे ज्यामुळे देय असणारे कोणतेही परतावे तुमच्या बँक खात्यामध्ये जमा केले जातील.
• अधिक जाणून घेण्यासाठी,माझे बँक खातेया वापरकर्ता पुस्तिकेचा संदर्भ घ्या.
एकदा तुम्ही तुमच्या परताव्याची ई-पडताळणी केल्यानंतर, व्यवहार आयडी आणि पोचपावती क्रमांकासह यशस्वी झाल्याचा संदेश दर्शविला जातो. ई-फाइलिंग पोर्टलवर नोंदणीकृत असलेल्या तुमच्या मोबाइल नंबरवर आणि ईमेल आयडीवर देखील तुम्हाला पुष्टीकरण संदेश प्राप्त होईल.