1. निर्धारण वर्ष 2026-27 साठी ITR-2 फाइल करण्यास कोण पात्र आहे?
ITR-2 फॉर्म अशा व्यक्तींना (रहिवासी किंवा अनिवासी) आणि हिंदू अविभक्त कुटुंबांना (HUF) लागू आहे, ज्यांचे उत्पन्न “व्यवसाय किंवा व्यवसायातील नफा आणि मिळकत” या शीर्षकाखाली आकारण्यायोग्य असलेल्या उत्पन्नाव्यतिरिक्त इतर स्त्रोतांमधून मिळते.
निर्धारितीला खालीलपैकी एक किंवा अधिक स्त्रोतांमधून उत्पन्न असल्यास हा फॉर्म फाइल करता येतो:
- “पगार” किंवा “पेन्शन” या शीर्षकाखालील उत्पन्न.
- घरमालमत्तेतून मिळणारे उत्पन्न, ज्यामध्ये दोनपेक्षा अधिक घरमालमत्तांमधून मिळणाऱ्या उत्पन्नाचाही समावेश आहे.
- “भांडवली नफा” या शीर्षकाखाली आकारण्यायोग्य असलेले उत्पन्न, मग तो अल्पकालीन असो किंवा दीर्घकालीन.
- इतर स्त्रोतांमधून मिळणारे उत्पन्न, ज्यामध्ये लॉटरी, घोड्यांच्या शर्यती, पैज, जुगार इत्यादींमधून जिंकलेल्या रकमेचाही समावेश आहे.
- ₹5,000 पेक्षा जास्त शेती उत्पन्न.
एकूण उत्पन्नाच्या रकमेची मर्यादा न ठेवता, ₹50 लाखांपेक्षा जास्त एकूण उत्पन्न असलेल्या प्रकरणांमध्येही ITR-2 फॉर्म फाइल करता येतो.
याव्यतिरिक्त, अशी व्यक्ती जी:
- कंपनीमध्ये संचालक आहे; किंवा
- संबंधित मागील वर्षात कोणत्याही वेळी सूचीबद्ध नसलेले इक्विटी शेअर्स धारक असलेल्या व्यक्तीने ITR-2 फॉर्ममध्ये विवरणपत्र सादर करणे आवश्यक आहे.
2. निर्धारण वर्ष 2026-27 साठी ITR-2 फाइल करण्यास कोण अपात्र आहे?
ज्या कोणत्याही व्यक्तीच्या किंवा HUF च्या वर्षातील एकूण उत्पन्नामध्ये व्यापार किंवा व्यावसायिक उपक्रमांंमधून होणारा नफा व मिळकत यांपासून मिळणाऱ्या उत्पन्नाचा समावेश आहे, अशा व्यक्ती किंवा HUF कडून ITR-2 फाइल करता येणार नाही. तसेच ज्यांचे उत्पन्न खालील प्रकारचे आहे, त्यांनाही ITR-2 फाइल करता येणार नाही:
- व्याज
- पगार
- बोनस
- “व्यापार किंवा व्यावसायिक नफा आणि मिळकत” या शीर्षकाखाली करपात्र असलेल्या भागीदारी फर्मकडून कोणत्याही नावाने ओळखले जाणारे देय किंवा प्राप्त झालेले कमिशन किंवा मानधन.
3. निर्धारण वर्ष 2026-27 साठी नवीन कर व्यवस्थेअंतर्गत कलम 87A नुसार लागू असलेले कर दर आणि सूट काय आहे?
नवीन कर व्यवस्थेअंतर्गत आयकराचे स्लॅब दर खालीलप्रमाणे आहेत:
₹4,00,000 पर्यंत - शून्य
₹4,00,001 ते ₹8,00,000 पर्यंत - 5 टक्के
₹8,00,001 ते ₹12,00,000 पर्यंत - 10 टक्के
₹12,00,001 ते ₹16,00,000 पर्यंत - 15 टक्के
₹16,00,001 ते ₹20,00,000 पर्यंत - 20 टक्के
₹20,00,001 ते ₹24,00,000 पर्यंत - 25 टक्के
₹24,00,000 पेक्षा जास्त उत्पन्नावर - 30 टक्के
नवीन कर व्यवस्थेमध्ये कलम 87A अंतर्गत मिळणारी सूट ₹25,000 वरून ₹60,000 पर्यंत वाढविण्यात आली आहे. निर्धारण वर्ष 2026-27 पासून पुढे, ₹12 लाखांपर्यंतच्या एकूण उत्पन्नासाठी ही सूट लागू आहे.
4. ITR-2 फाइल करण्यासाठी कोणते दस्तऐवज आवश्यक आहेत?
ITR-2 फाइल करण्यासाठी खालील दस्तऐवज आवश्यक आहेत:
- जर तुमचे उत्पन्न पगारातून मिळत असेल, तर तुमच्या नियोक्त्याने जारी केलेला फॉर्म 16 आवश्यक आहे.
- जर तुम्ही मुदत ठेवी किंवा बचत बँक खात्यावर व्याज मिळवले असेल आणि त्यावर TDS वजा करण्यात आला असेल, तर तुम्हाला TDS प्रमाणपत्रे, म्हणजेच कपातकर्त्यांनी जारी केलेला फॉर्म 16A आवश्यक आहे.
- पगारावरील TDS तसेच पगाराव्यतिरिक्त इतर उत्पन्नावरील TDS ची पडताळणी करण्यासाठी तुम्हाला फॉर्म 26AS आणि निर्धारिती माहिती प्रणाली (AIS) आवश्यक असतील. फॉर्म 26AS आणि निर्धारिती माहिती प्रणाली (AIS) हे ई-फाइलिंग पोर्टलवरून डाऊनलोड करता येतात.
- जर तुम्ही भाड्याच्या घरात राहत असाल, तर HRA ची गणना करण्यासाठी तुम्ही भरलेल्या भाड्याच्या पावत्या असणे आवश्यक आहेत (जर तुम्ही त्या तुमच्या नियोक्त्याकडे सादर केल्या नसतील तर).
- जर तुमचे शेअर्समध्ये कोणतेही भांडवली नफा व्यवहार असतील, तर भांडवली नफ्याची गणना करण्यासाठी तुम्हाला वर्षभरातील शेअर्स किंवा सिक्युरिटीजच्या भांडवली नफा व्यवहारांचा सारांश किंवा नफा/तोटा विवरणाची आवश्यकता भासेल.
- व्याज उत्पन्नाची रक्कम मोजण्यासाठी तुम्हाला तुमचे बँक पासबुक आणि मुदत ठेव पावत्या (FDRs) आवश्यक असतील.
- जर तुम्हाला भाड्याने दिलेल्या घरमालमत्तेतून भाडे प्राप्त झाले असेल, तर घरमालमत्तेपासून मिळणाऱ्या उत्पन्नाची गणना करण्यासाठी तुम्हाला भाडेकरूची माहिती, स्थानिक कर भरण्याचे तपशील आणि कर्ज घेतलेल्या भांडवलावरील व्याजाचे तपशील (असल्यास) आवश्यक असतील.
- जर तुम्हाला चालू वर्षात झालेल्या कोणत्याही तोट्याचा दावा करायचा असेल, तर तुमच्याकडे त्या तोट्याचा पुरावा दर्शवणारे संबंधित कागदपत्रे असणे आवश्यक आहे.
- जर तुम्हाला मागील वर्षी झालेल्या तोट्याचा दावा करायचा असेल, तर तुमच्याकडे त्या तोट्याचा उल्लेख असलेले मागील वर्षाच्या आयकर विवरणपत्राची प्रत किंवा त्याची पोचपावती असणे आवश्यक आहे.
- फॉर्म 16 मध्ये या बाबींचा विचार करण्यात आला नसेल, तर कलम 80C, 80D, 80G आणि 80GG अंतर्गत करबचत कपातींचा दावा करण्यासाठी तुमच्याकडे संबंधित कागदपत्रे किंवा पुरावे असणे आवश्यक आहे, ज्यात जीवन विमा आणि आरोग्य विमा प्रीमियमच्या पावत्या, देणगीच्या पावत्या, भाडे पावत्या, शिकवणी शुल्काच्या पावत्या इत्यादींचा समावेश होतो.
5. माझे ITR फाइल करताना अडचणी टाळण्यासाठी मी कोणती खबरदारी घ्यावी?
तुमचे आयकर विवरणपत्र फाइल करताना आणि परतावा मिळविताना येणाऱ्या अडचणी टाळण्यासाठी, तुम्ही खालील बाबी सुनिश्चित करणे आवश्यक आहे:
- लिंक केलेले आधार आणि पॅन (शिफारस केलेले).
- परतावा प्राप्त करू इच्छित असलेले तुमचे बँक खाते पूर्व-प्रमाणित असल्याची खात्री करा.
- ITR फाइल करण्यापूर्वी योग्य ITR फॉर्म निवडा; अन्यथा फाइल केलेले विवरणपत्र सदोष मानले जाईल आणि तुम्हाला योग्य फॉर्म वापरून सुधारित ITR फाइल करावे लागेल.
- निर्दिष्ट मुदतीच्या आत विवरणपत्र फाइल केले आहे.
- तुमच्या विवरणपत्राची पडताळणी करा – यासाठी तुम्ही ई-पडताळणीचा पर्याय निवडू शकता (शिफारस केलेला पर्याय – आत्ता ई-पडताळणी करा) , कारण ITR पडताळण्याचा हा सर्वात सोपा मार्ग आहे.
6. HUF / फर्म कलम 87A अंतर्गत सूट मिळवण्याचा दावा करू शकते का?
नाही. कलम 87A अंतर्गत सूट केवळ वैयक्तिक करदाता यांनाच उपलब्ध आहे; त्यामुळे वैयक्तिक करदात्याव्यतिरिक्त कोणताही करदाते (जसे HUF / फर्म इ.) ही सूट मिळवण्याचा दावा करू शकत नाही.
7. मी अनिवासी आहे. मी कलम 87A अंतर्गत सूट मिळवण्याचा दावा करू शकतो / शकते का?
नाही. कलम 87A अंतर्गत सूट केवळ भारतात रहिवासी असलेल्या व्यक्तींनाच उपलब्ध आहे; त्यामुळे अनिवासी व्यक्ती कलम 87A अंतर्गत ही सूट मिळवण्याचा दावा करू शकत नाहीत.
8. माझ्या मालकीची दोन घरे आहेत. त्यापैकी एक फार्महाऊस आहे, जिथे मी दर आठवड्याला भेट देतो / देते, आणि दुसरे माझे राहण्याचे घर आहे. ही दोन्ही घरे स्व-व्याप्त मालमत्ता म्हणून मानली जाऊ शकतात का?
निर्धारण वर्ष 2019–20 पर्यंत, तुम्ही फक्त एकच मालमत्ता स्व-व्याप्त म्हणून दावा करू शकता आणि दुसरी मालमत्ता भाड्याने दिलेली मानली जाईल.
निर्धारण वर्ष 2020–21 पासून पुढे, ठराविक अटींची पूर्तता झाल्यास दोन्ही घरे राहण्यासाठी स्व-व्याप्त मालमत्ता म्हणून मानली जाऊ शकतात.
निर्धारण वर्ष 2026-27 पासून, दोन घरे किंवा त्यांच्या भागांना स्व-व्याप्त मालमत्ता म्हणून मानण्यासाठी लागू असलेल्या निर्दिष्ट अटी, म्हणजेच मालक स्वतःच्या निवासासाठी वापरतो किंवा व्यापार, व्यवसायिक काम किंवा नोकरीमुळे ते वापरू शकत नाही, अशा अटी काढून टाकण्यात आल्या आहेत.
9. वर्षाच्या काही कालावधीसाठी स्व-व्याप्त आणि काही कालावधीसाठी भाड्याने दिलेली मालमत्ता असल्यास, त्यापासून मिळणाऱ्या उत्पन्नाची गणना कशी करावी?
या प्रकरणात, 'घरमालमत्तेपासून मिळणारे उत्पन्न' या शीर्षकाखाली कर आकारण्यायोग्य उत्पन्नाची गणना करण्यासाठी अशी मालमत्ता संपूर्ण वर्षासाठी भाड्याने दिलेली म्हणून मानली जाईल आणि त्यानुसार उत्पन्नाची गणना केली जाईल.
तथापि, अशा मालमत्तेच्या बाबतीत करपात्र उत्पन्नाची गणना करताना, वास्तविक भाडे फक्त ज्या कालावधीत मालमत्ता भाड्याने दिलेली होती त्या कालावधीसाठीच विचारात घेतले जाईल.
10. 'भांडवली नफा' या शीर्षकाखाली कोणते उत्पन्न करपात्र मानले जाते?
वर्षभरात कोणत्याही भांडवली मालमत्तेच्या हस्तांतरणातून झालेला कोणताही नफा किंवा लाभ भांडवली नफा या शीर्षकाखाली करपात्र ठरतो.
11. भांडवली मालमत्ता म्हणजे काय?
आयकर अधिनियम, 1961 च्या कलम 2(14) नुसार, भांडवली मालमत्तेमध्ये पुढील गोष्टींचा समावेश होतो:
- करदात्याच्या मालकीची कोणत्याही प्रकारची मालमत्ता, ती करदात्याच्या व्यापाराशी किंवा व्यवसायाशी संबंधित असो वा नसो.
- SEBI अधिनियम, 1992 अंतर्गत करण्यात आलेल्या नियमांनुसार गुंतवणूक केलेल्या परदेशी संस्थात्मक गुंतवणूकदाराकडे (FII) असलेल्या कोणत्याही प्रतिभूती (काही अपवाद वगळता).
12. दीर्घकालीन भांडवली मालमत्ता या संज्ञेचा अर्थ काय आहे?
- हस्तांतरणाच्या तारखेपूर्वी सलग 24 महिन्यांपेक्षा जास्त कालावधीसाठी धारित केलेली कोणतीही भांडवली मालमत्ता, ज्यामध्ये जमीन, इमारत किंवा दोन्हींचा समावेश आहे, ही दीर्घकालीन भांडवली मालमत्ता म्हणून मानली जाईल.
- तथापि, भारतातील मान्यताप्राप्त शेअर बाजारात सूचीबद्ध असलेल्या प्रतिभूतींच्या बाबतीत (डिबेंचर्स आणि सरकारी कर्जरोखे, UTI ची युनिट्स आणि झिरो-कूपन बॉन्ड्स), तसेच तसेच इक्विटी केंद्रित म्युच्युअल फंड्सच्या युनिट्सच्या बाबतीत, धारण कालावधी 36 महिन्यांऐवजी 12 महिने विचारात घेतला जातो.
- कंपनीतील सूचीबद्ध नसलेल्या शेअर्सच्या बाबतीत किंवा आयकर कायद्याच्या कलम 10 च्या उपकलम (23D) अंतर्गत निर्दिष्ट केलेल्या म्युच्युअल फंडच्या युनिटच्या बाबतीत, जर त्यांचे हस्तांतरण 1 एप्रिल 2014 ते 10 जुलै 2014 या कालावधीत झाले असेल, तर धारण कालावधी 36 महिन्यांऐवजी 12 महिने विचारात घेतला जातो.
13. मी कलम 80C अंतर्गत कपातींचा दावा करत असल्यास मला अतिरिक्त माहिती द्यावी लागेल का?
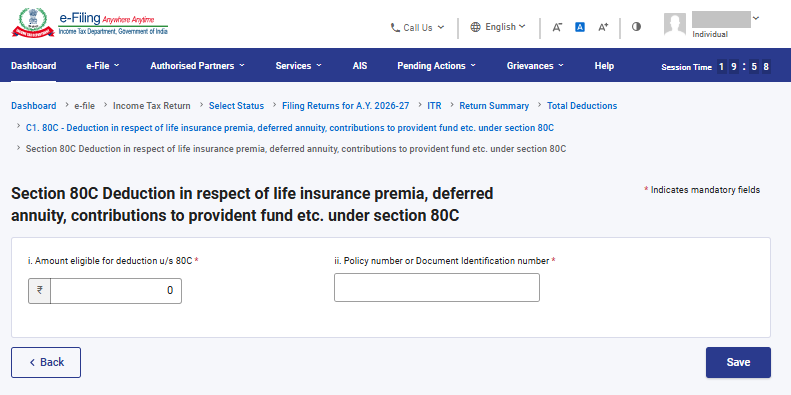
तुम्हाला कलम 80C अंतर्गत कपातीसंबंधी अतिरिक्त माहिती द्यावी लागेल. जर तुम्हाला कलम 80C अंतर्गत कपातीचा दावा करायचा असेल, तर तुम्ही खालील तपशील नमूद करणे आवश्यक आहे:
- कपातीसाठी पात्र रक्कम
- पॉलिसी क्र. किंवा कागदपत्रे ओळख क्र.
14. मी कलम 80CCD(1) किंवा 80CCD(1B) अंतर्गत कपातींचा दावा करत असल्यास मला अतिरिक्त माहिती द्यावी लागेल का?
आपल्याला कलम 80CCD(1) किंवा 80CCD(1B) अंतर्गत कपातीसंबंधी अतिरिक्त माहिती द्यावी लागेल. जर आपल्याला या कपातींचा दावा करायचा असेल, तर 'PRAN' टॅबवर क्लिक करून तुमचा PRAN प्रविष्ट करणे आवश्यक आहे. कृपया लक्षात घ्या की एकापेक्षा अधिक PRAN चे तपशील देखील जोडता येतात.
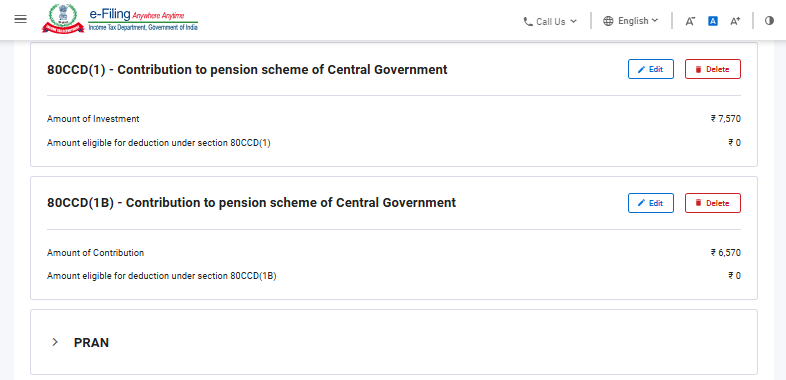
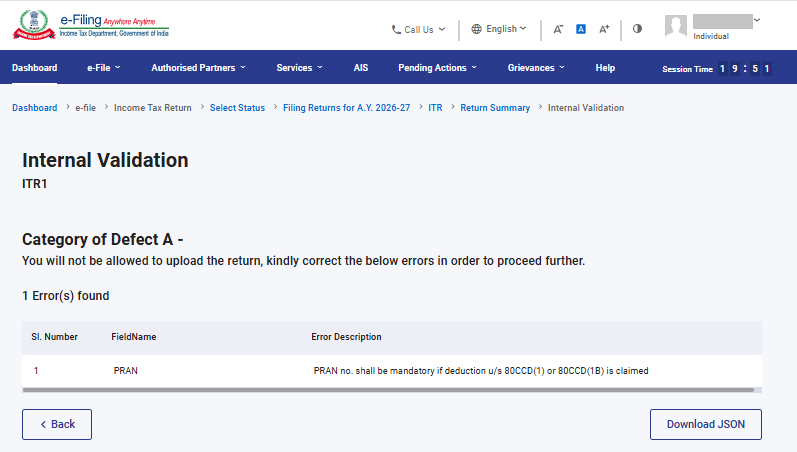
जर तुम्ही 'PRAN' टॅबमध्ये PRAN प्रविष्ट करणे विसरलात, तर खालील प्रमाणीकरण त्रुटी दिसेल:
15. मी कलम 80DD किंवा 80U अंतर्गत कपातींचा दावा करत असल्यास ITR-2 फॉर्ममध्ये मला कोणती अतिरिक्त माहिती सादर करावी लागेल?
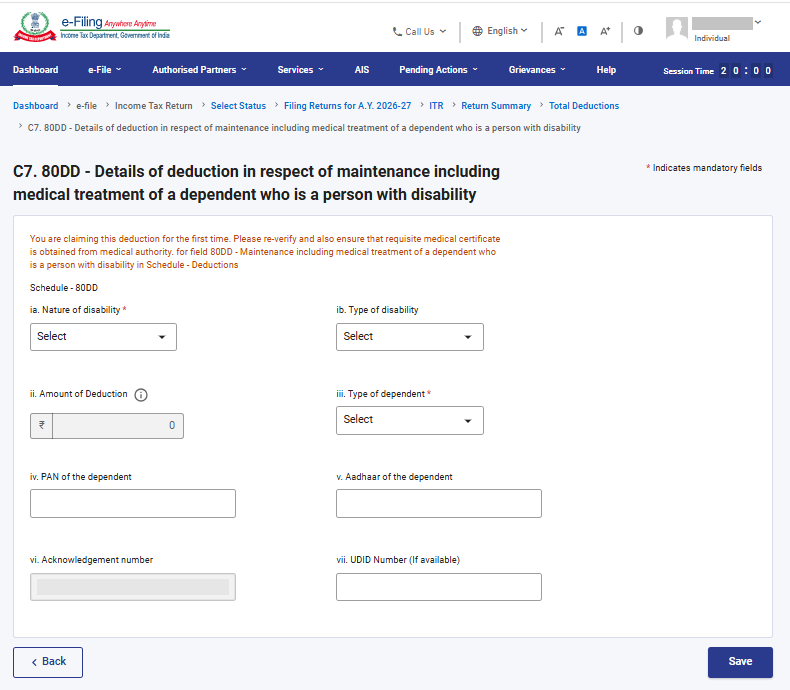
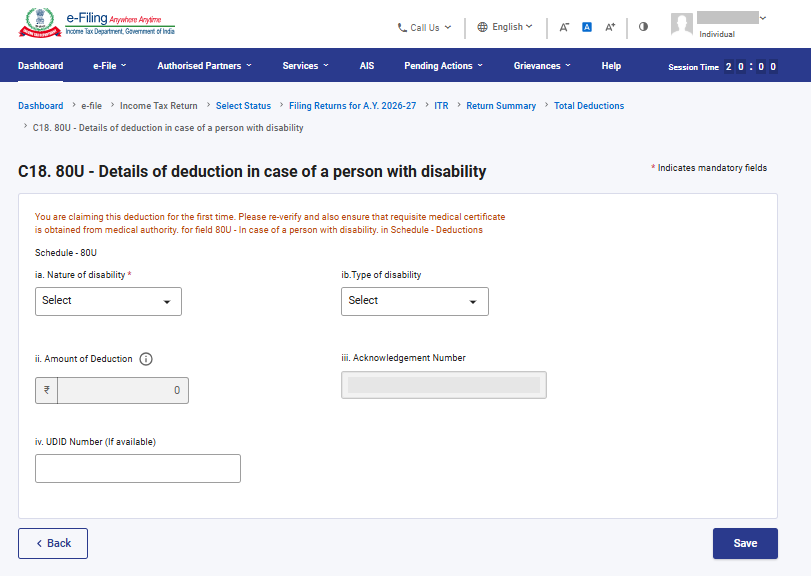
तुम्हाला कलम 80DD किंवा कलम 80U अंतर्गत कपातीसंबंधी अतिरिक्त माहिती द्यावी लागेल. जर तुम्हाला कलम 80DD किंवा 80U अंतर्गत कपातीचा दावा करायचा असेल, तर तुम्ही खालील तपशील प्रविष्ट करणे आवश्यक आहे:
- अपंगत्वाचे स्वरूप
- अपंगत्वाचा प्रकार
- अवलंबिताचा प्रकार
- कपातीची रक्कम
- अवलंबित व्यक्तीचा पॅन
- अवलंबित व्यक्तीचा आधार क्रमांक
- फाइल केलेल्या फॉर्म 10 IA चा पोचपावती क्रमांक
कलम 80DD अंतर्गत कपाती:
कलम 80 U अंतर्गत कपाती:
16. मी कलम 80D अंतर्गत कपातींचा दावा करत असल्यास मला अतिरिक्त माहिती द्यावी लागेल का?
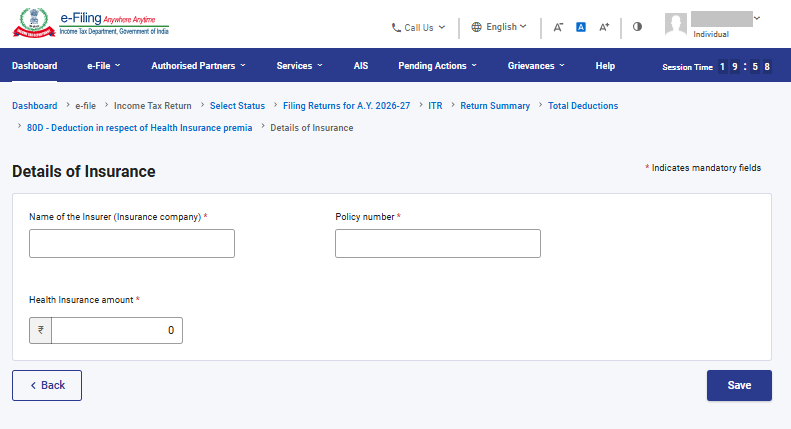
तुम्हाला कलम 80D अंतर्गत कपातीसंबंधी अतिरिक्त माहिती द्यावी लागेल. जर तुम्हाला कलम 80D अंतर्गत कपातीचा दावा करायचा असेल, तर तुम्ही खालील तपशील प्रविष्ट करणे आवश्यक आहे:
- विमादात्याचे नाव (विमा कंपनी)
- पॉलिसी क्रमांक
- आरोग्य विम्याची रक्कम
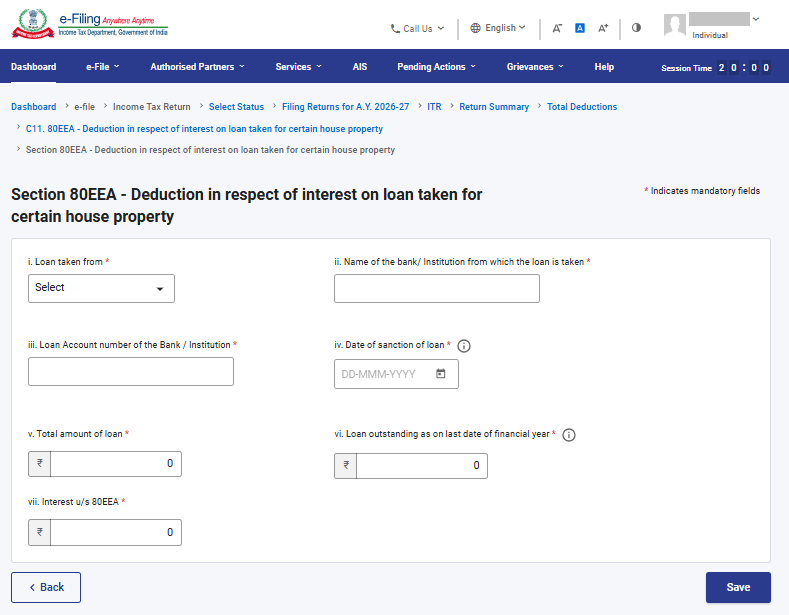
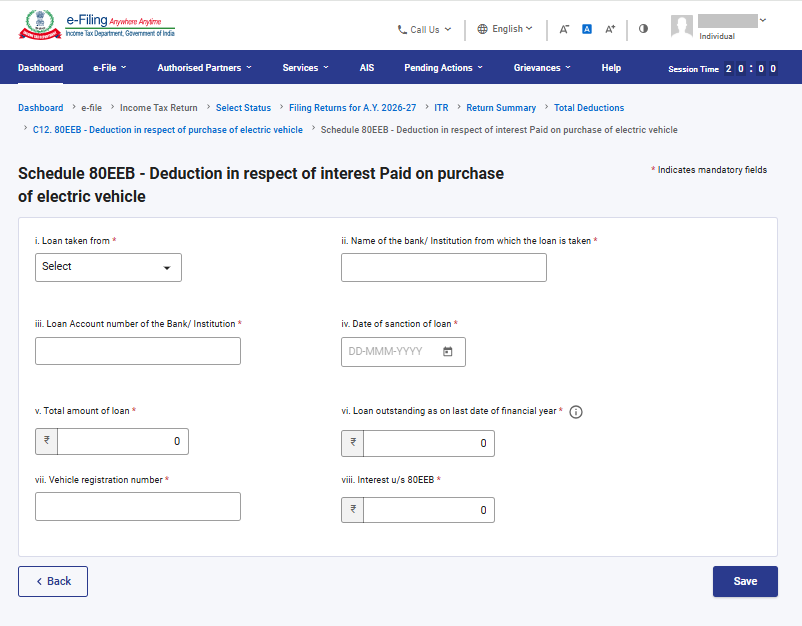
17. मी कलम 80E, 80EE, 80EEA आणि 80EEB अंतर्गत कपातींचा दावा करत असल्यास मला अतिरिक्त माहिती द्यावी लागेल का?
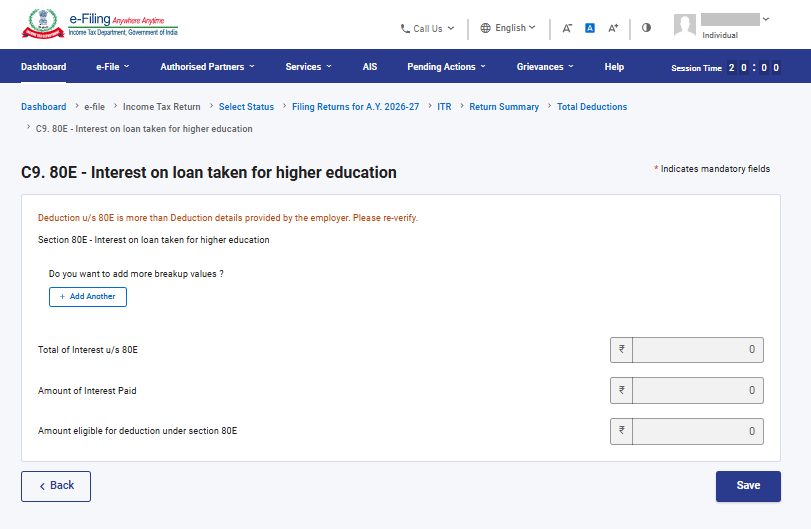
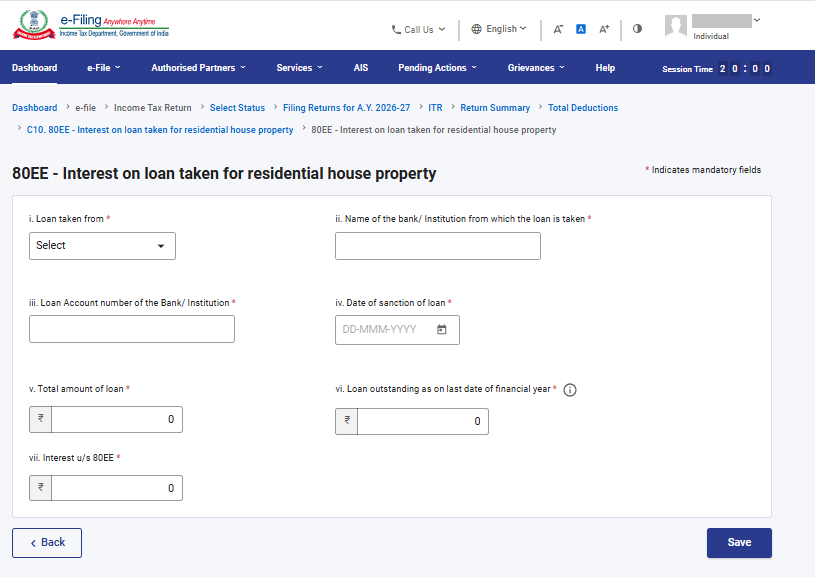
तुम्हाला कलम 80E, 80EE, 80EEA आणि 80EEB अंतर्गत कपातीसंबंधी अतिरिक्त माहिती द्यावी लागेल. जर तुम्हाला या कलमांअंतर्गत कपातीचा दावा करायचा असेल, तर तुम्ही खालील तपशील प्रविष्ट करणे आवश्यक आहे:
- कर्ज घेतलेले संस्थेचे नाव
- बँकेचे किंवा संस्थेचे नाव
- कर्ज खाते क्र.
- कर्ज मंजुरीची तारीख
- कर्जाची एकूण रक्कम
- आजच्या तारखेपर्यंत कर्जाची थकबाकी
- व्याजाची रक्कम
कलम 80E अंतर्गत कपाती:
कलम 80EE अंतर्गत कपाती:
कलम 80EEA अंतर्गत कपाती:
कलम 80EEB अंतर्गत कपाती:
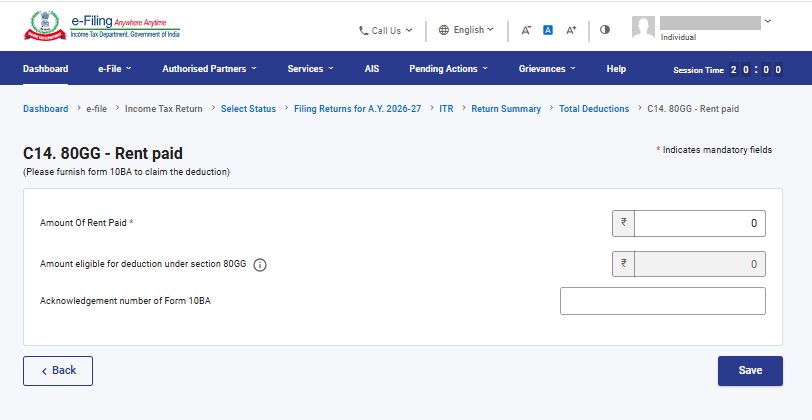
18. मी कलम 80GG अंतर्गत कपातीचा दावा करत असल्यास मला कोणताही फॉर्म सादर करावा लागेल का?
जर तुम्हाला कलम 80GG अंतर्गत कपातीचा दावा करायचा असेल, तर आयकर विवरणपत्र फाइल करण्यापूर्वी तुम्ही अनिवार्यपणे फॉर्म 10BA फाइल करणे आवश्यक आहे आणि आयकर विवरणपत्र फाइल करताना अनुसूची 80GG मध्ये फॉर्म 10BA चे तपशील (पोचपावती क्र.) प्रविष्ट करणे आवश्यक आहे.
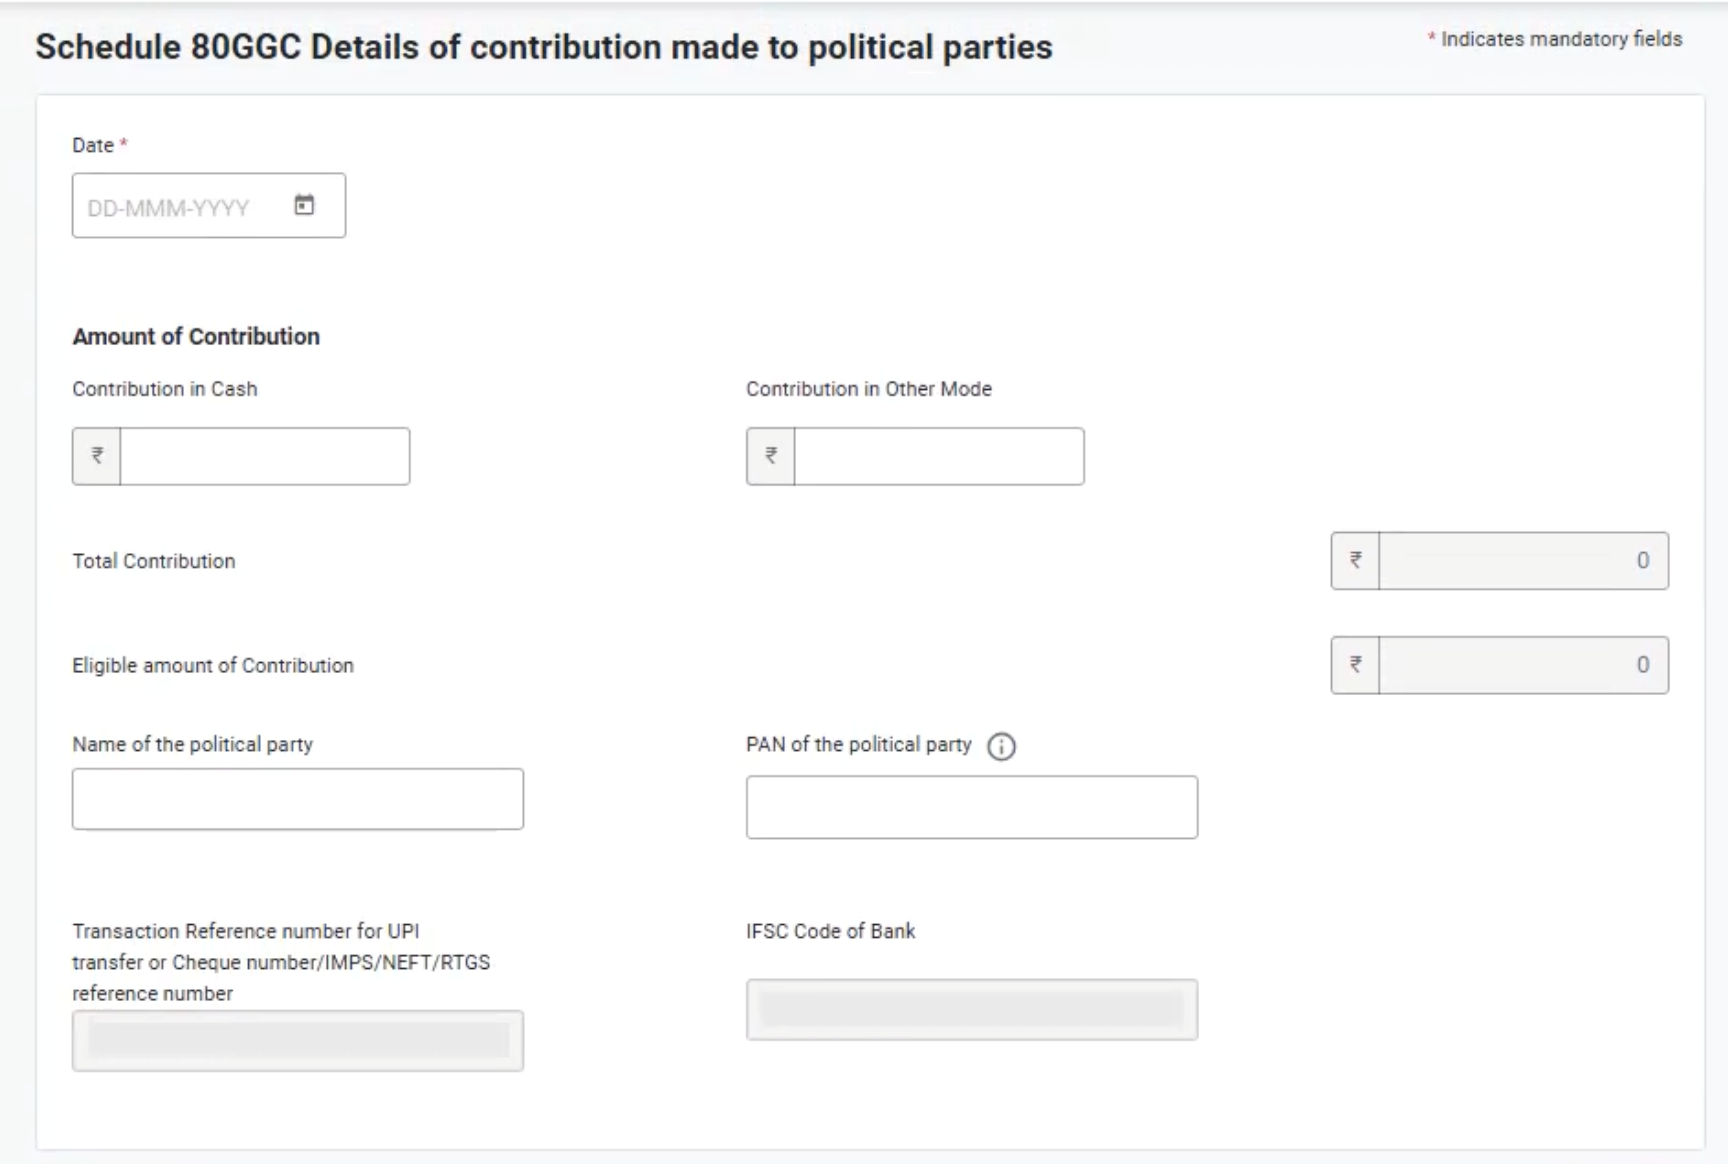
19. मी कलम 80GGC अंतर्गत कपातीचा दावा करत असल्यास मला अतिरिक्त माहिती द्यावी लागेल का?
जर तुम्हाला कलम 80GGC अंतर्गत कपातीचा दावा करायचा असेल, तर तुम्ही राजकीय पक्षाचे नाव आणि पॅन यांसारखे अतिरिक्त तपशील अनिवार्यपणे नमूद करणे आवश्यक आहे.
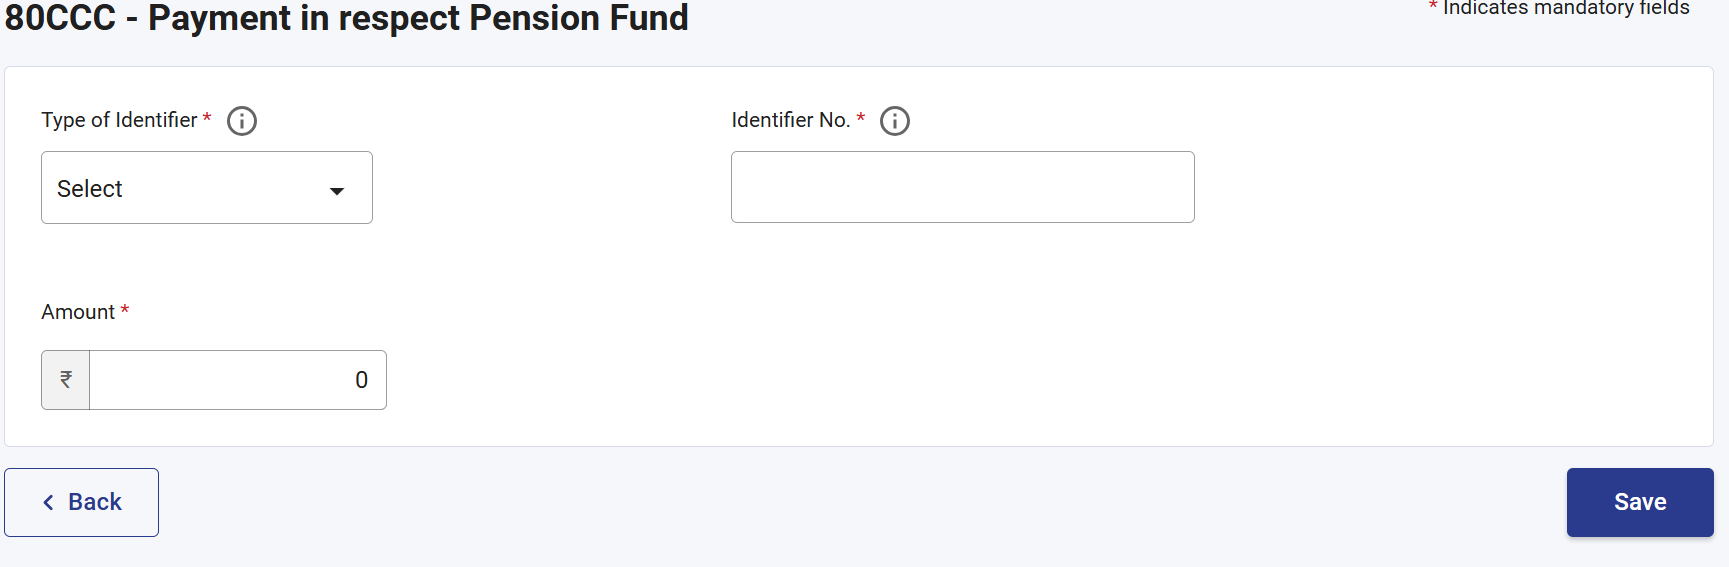
20. मी कलम 80CCC अंतर्गत कपातीचा दावा करत असल्यास मला अतिरिक्त माहिती द्यावी लागेल का?
If you want to claim deduction u/s 8CCC then you must mandatorily provide below details like Type of Identifier such as PRAN or other than PRAN, Identifier No. and Amount details. Option to add multiple identifiers is also provided.
जर तुम्हाला कलम 80CCC अंतर्गत कपातीचा दावा करायचा असेल, तर तुम्हाला ओळख प्रकार जसे की PRAN किंवा PRAN व्यतिरिक्त इतर,ओळख क्रमांक आणि रकमेचे तपशील अनिवार्यपणे नमूद करणे आवश्यक आहे. तसेच एकापेक्षा अधिक ओळख क्रमांक जोडण्याची सुविधाही उपलब्ध आहे.
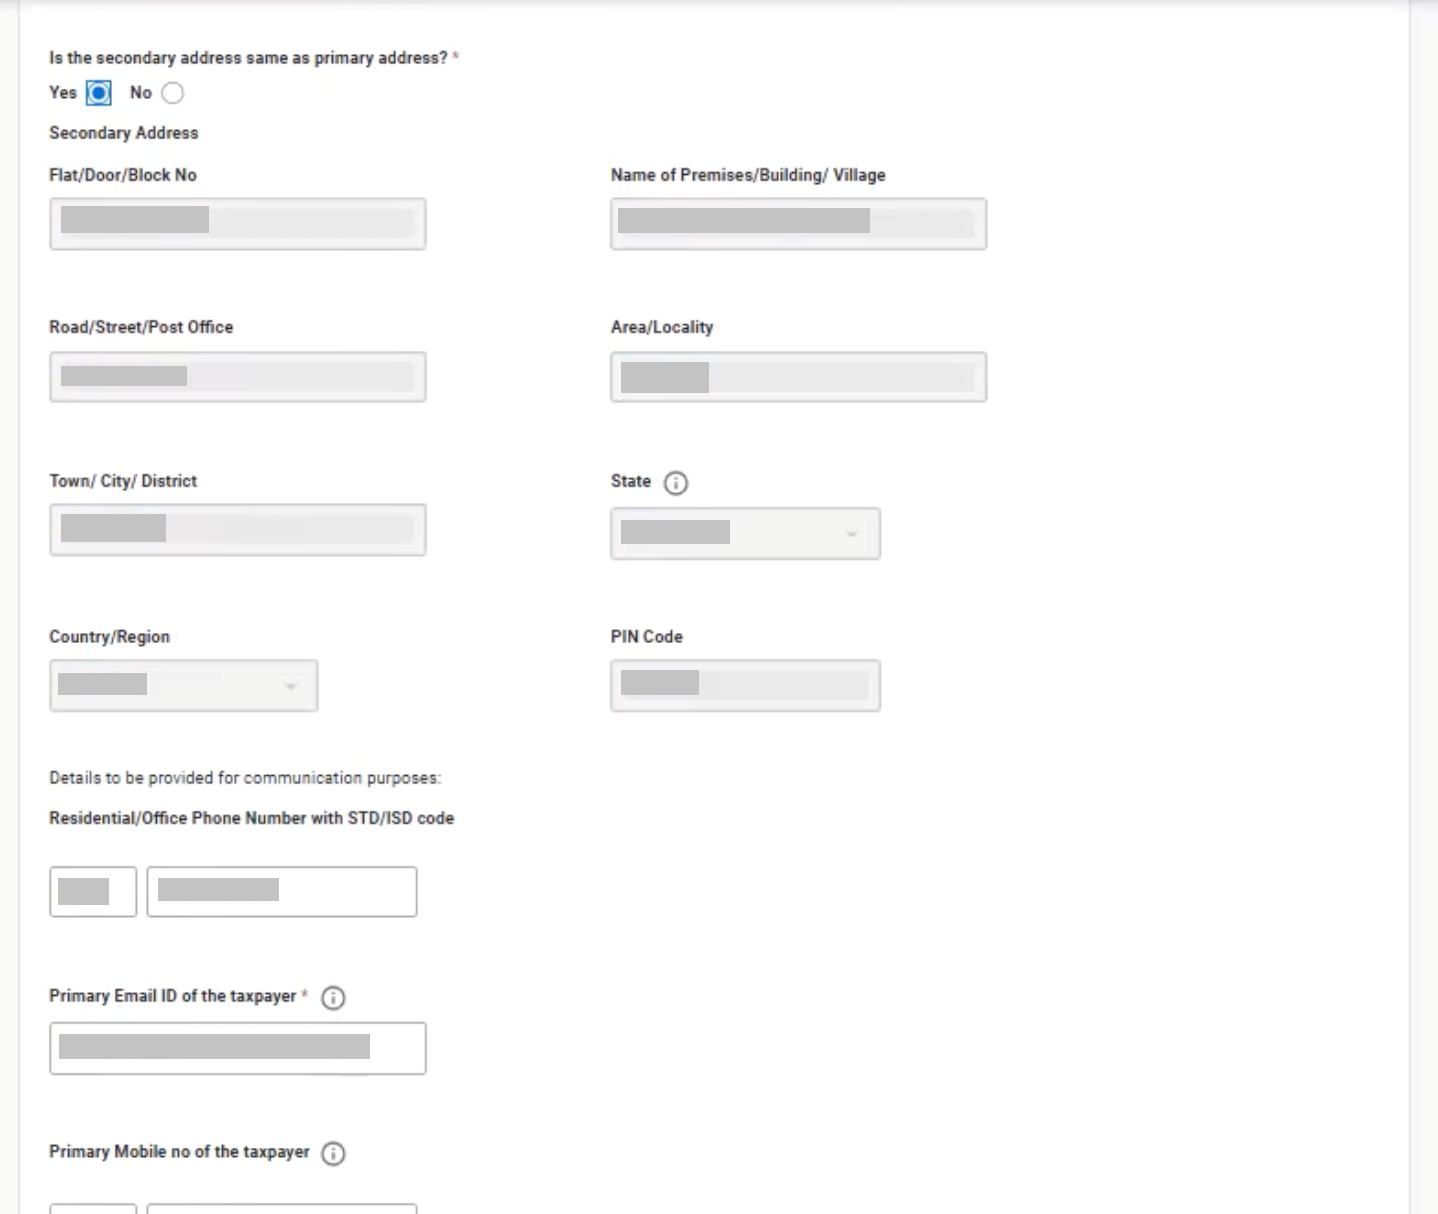
21. निर्धारण वर्ष 2026-27 साठी संपर्क तपशीलांच्या अंतर्गत वैयक्तिक माहिती अनुसूचीमध्ये कोणते बदल लागू करण्यात आले आहेत?
भाग A – 'सामान्य माहिती' मध्ये दुय्यम पत्त्यासाठी एक नवीन फील्ड समाविष्ट करण्यात आले आहे. कृपया लक्षात घ्या की वापरकर्त्याने संपर्क तपशील संपादित करून “दुय्यम पत्ता हा प्राथमिक पत्त्यासारखाच आहे का?” या अनिवार्य प्रश्नाचे उत्तर देणे आवश्यक आहे.
22. आयकर अधिनियम, 1961 च्या कलम 234-I अंतर्गत आकारण्यात येणाऱ्या शुल्काची रचना काय आहे?
234-I हे निर्धारण वर्षाच्या 31 डिसेंबरनंतर सुधारित विवरणपत्र फाइल करताना देय असणारे अतिरिक्त शुल्क आहे. हे शुल्क निर्धारण वर्ष 2026-27 पासून लागू आहे. निर्धारण वर्ष 2026-27 साठी हे 1 जानेवारी 2027 पासून लागू होईल. शुल्काची रचना खालीलप्रमाणे आहे.
- एकूण उत्पन्न ₹5 लाखांपर्यंत असल्यास – ₹1,000 शुल्क
- एकूण उत्पन्न ₹5 लाखांपेक्षा जास्त असल्यास – ₹5,000 शुल्क
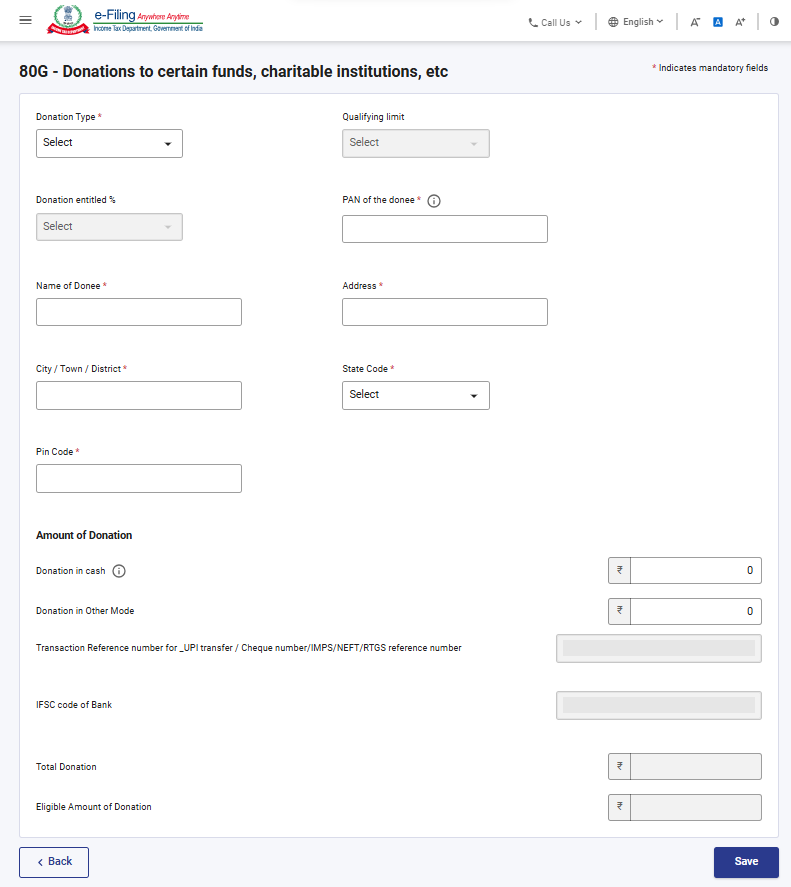
23.मी निर्धारण वर्ष 2026-27 साठी कलम 80G अंतर्गत कपातीचा दावा करत असल्यास मला कोणती अतिरिक्त माहिती द्यावी लागेल का?
जर तुम्हाला कलम 80G अंतर्गत कपातीचा दावा करायचा असेल, तर तुम्ही व्यवहार संदर्भ क्रमांक आणि बँकेचा IFS कोड यांसारखे अतिरिक्त तपशील अनिवार्यपणे नमूद करणे आवश्यक आहे.
24. निर्धारण वर्ष 2026-27 साठी अनुसूची CG अंतर्गत भांडवली नफ्याचे उत्पन्न नमूद करताना मला मालमत्तेच्या हस्तांतरणाच्या तारखेनुसार त्याचे वर्गीकरण करून तपशील देणे आवश्यक आहे का?
हस्तांतरणाच्या तारखेनुसार 23 जुलै 2024 पूर्वी आणि नंतर भांडवली नफ्याचा अहवाल देण्याची अट निर्धारण वर्ष 2026-27 पासून काढून टाकण्यात आली आहे. तसेच, कृपया नोंद घ्या की अल्पकालीन भांडवली नफा आणि दीर्घकालीन भांडवली नफा यावरील कर आकारणीच्या दरांमध्येही निर्धारण वर्ष 2026-27 साठी लागू असलेल्या दरांनुसार बदल करण्यात आला आहे.