ITR-4 (सुगम) ऑनलाइन फाइल करण्याबाबत उपयोगकर्ता पुस्तिका
1. अवलोकन
नोंदणीकृत वापरकर्त्यांसाठी ITR-4 फाइलिंग करण्याची सेवा ई-फाइलिंग पोर्टलवर तसेच ऑफलाइन उपयोगिताद्वारे उपलब्ध आहे. या सुविधेमुळे वैयक्तिक करदाते,HUFs, आणि संस्था (LLPs व्यतिरिक्त) ई-फाइलिंग पोर्टलवर ऑनलाइन ITR-4 फाइल करण्यास सक्षम होतात.
ह्या उपयोगकर्ता पुस्तिकेमध्ये ऑनलाइन पद्धतीने ITR-4 फाइल करण्याकरिता क्रमवार प्रक्रिया दिलेली आहे.
2. या सेवेचा लाभ घेण्याकरिता पूर्व-अटी
| सामान्य |
|
| इतर |
|
3.फॉर्मविषयी माहिती
3.1 हेतू
आयकर विवरणपत्र हा एक असा फॉर्म आहे ज्यामध्ये करदाते आयकर विभागाला वार्षिक आधारावर आपले उत्पन्न आणि त्यावरील कर यांबाबतची माहिती सादर करतात. जर निवासी व्यक्ती,HUFs, आणि संस्था (LLPs) यांनी खालील 3.2 मधील निकषांची पूर्तता केली असेल तर त्यांच्याद्वारे फाॅर्म ITR-4 चा उपयोग केला जाऊ शकतो. ते याचा वापर जुनी किंवा नवीन कर व्यवस्था यांपैकी कोणत्याही अंतर्गत आयकर विवरणपत्र भरण्यासाठी करू शकतात.
3.2 याचा वापर कोण करू शकतो?
खालील अटींची पूर्तता करणार्या निवासी व्यक्ती/HUF/भागीदारी संस्था ITR-4 फाइल करू शकतात:
• व्यवसाय किंवा व्यावसायिक उत्पन्न असणे
• कलम 44AD किंवा 44AE अंतर्गत गणना केलेल्या व्यवसायांचे उत्पन्न असणे
• कलम 44ADA अंतर्गत गणना केलेले व्यावसायिक उत्पन्न असणे
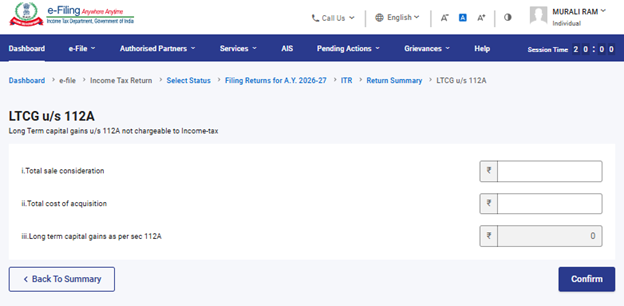
• कलम 112 A अंतर्गत ₹ 1.25 लाखापर्यंतचा दीर्घकालीन भांडवली नफा असणे (मागील वर्षातील पुढे आणलेला किंवा पुढे घेऊन जाणारा भांडवली तोटा नसावा)
• दोनपेक्षा अधिक घरमालमत्तांमधून उत्पन्न नसणे.
कृपया नोंद घ्या:
ITR-4 हा फॉर्म अशा व्यक्तींसाठी नाही जो कंपनीचा संचालक आहे किंवा ज्याने सूचीबद्ध नसलेल्या
इक्विटी शेअरमध्ये गुंतवणूक केलेली आहे किंवा ज्यांचा ESOP वरील आयकर स्थगित केलेला आहे किंवा ज्यांचे शेतीचे उत्पन्न ₹ 5000 पेक्षा जास्त आहे किंवा ज्यांची मालमत्ता (कोणत्याही संस्थेतील आर्थिक हितसंबंधांसह) भारताबाहेर आहे.
4. फॉर्मचा संक्षिप्त आढावा
ITR-4 मध्ये सात विभाग आहेत जे तुम्हाला ऑनलाइन पद्धतीने फॉर्म सबमिट करण्यापूर्वी भरणे आवश्यक असतात तसेच एक पूर्वावलोकन पेज असते जिथे तुम्ही फाइल केलेले सर्व तपशील प्रमाणीत करू शकता. हे विभाग खालीलप्रमाणे आहेत:
1. वैयक्तिक माहिती
2. सकल एकूण उत्पन्न
3. उत्पन्नाचे प्रकटीकरण आणि सवलत मिळालेले उत्पन्न
4. कलम 112 A अंतर्गत दीर्घकालीन भांडवली नफा
5. एकूण कपाती
6. भरलेले कर
7. एकूण कर दायित्व
येथे ITR-4 च्या विविध भागांची थोडक्यात माहिती दिलेली आहे:
4.1 वैयक्तिक माहिती
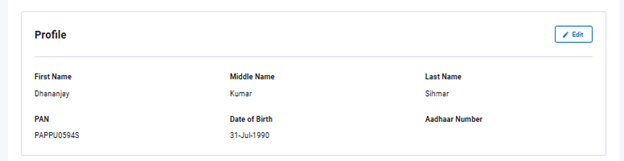
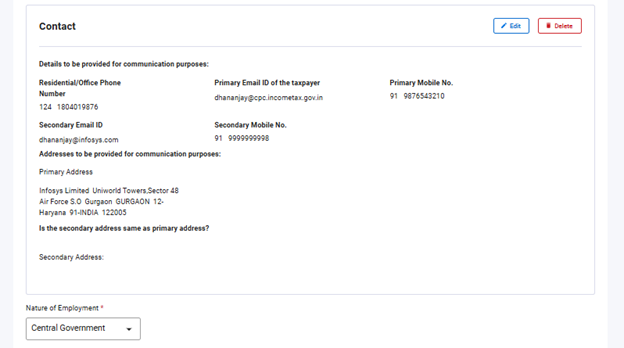
ITR च्या वैयक्तिक माहिती विभागामध्ये तुमच्या ई-फाइलिंग प्रोफाइलमधून स्वयंचलितपणे फाइल केल्या गेलेल्या डेटाची तुम्हाला पडताळणी करावी लागते.तुम्ही तुमची कोणत्याही प्रकारची वैयक्तिक माहिती थेट ITR फॉर्ममध्ये संपादित करू शकणार नाहीत. तथापि तुम्ही तुमच्या ई-फाइलिंग प्रोफाइलमध्ये जाऊन आवश्यक बदल करु शकता. तुम्ही तुमच्या ई-फाइलिंग प्रोफाइलमध्ये तुमच्या प्रोफाइलचे तपशील (केवळ आधार नंबर प्रविष्ट करू शकता), संपर्काचे तपशील, फाइलिंग करण्याच्या प्रकारचे तपशील, अधिकृत प्रतिनिधी, भागीदार यांचे तपशील (लागू असल्यास) संपादित करू शकता.
प्रोफाइलचे तपशील:
संपर्काचे तपशील:
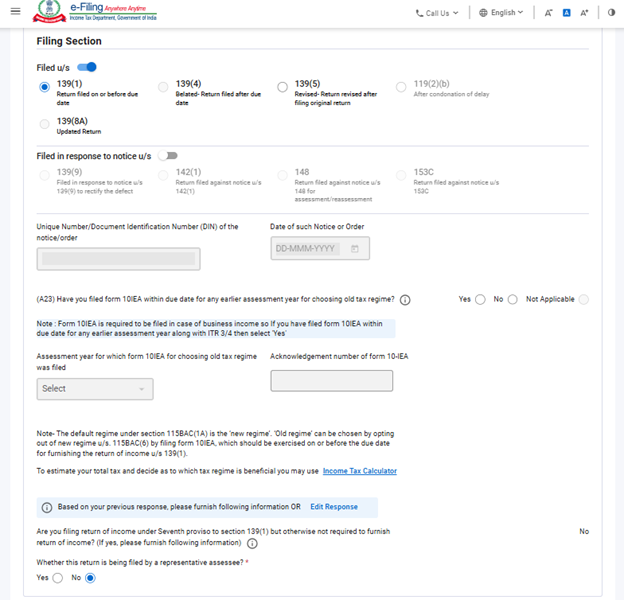
फाइलिंग प्रकाराचे तपशील:
टीप:
वित्त अधिनियम 2024 ने कलम 115BAC(1A) चा समावेश केला आहे त्यामुळे व्यक्ती,HUF, AOP (सहकारी संस्था सोडून), BOI मग तो समाविष्ट केलेला असो वा नसो, किंवा कृत्रिम न्यायिक व्यक्ती यांच्याकरिता नवीन कर व्यवस्था ही डीफॉल्ट कर व्यवस्था करण्यात आली आहे. जर निर्धारितीला नवीन कर व्यवस्थेनुसार कर भरायचा नसेल तर त्याला त्यातून स्पष्टपणे बाहेर पडावे लागेल आणि जुनी कर व्यवस्था अंतर्गत कर भरण्याचा पर्याय निवडावा लागेल.
व्यापार किंवा व्यावसायिक उत्पन्न असणारे निर्धारिती संबंधित वर्षाकरिता नवीन कर व्यवस्थेच्या पर्यायाची निवड रद्द करून जुन्या कर व्यवस्थेचा पर्याय निवडू शकतो. तथापि व्यापार किंवा व्यावसायिक उत्पन्न असणारा निर्धारिती प्रत्येक वर्षी या दोन्ही कर व्यवस्थांमधून हवा तो पर्याय निवडू शकणार नाही. एखाद्या निर्धारितीने फॉर्म 10-IEA फाइल केल्यानंतर नवीन कर व्यवस्थेच्या पर्यायाची निवड रद्द केल्यास त्याला पुढील वर्षी फक्त एकदाच नवीन कर व्यवस्थेमध्ये पुन्हा प्रविष्ट होण्याची संधी मिळते. एखाद्या निर्धारितीने पुन्हा नवीन कर व्यवस्थेचा पर्याय निवडल्यानंतर त्याला त्यानंतरच्या कोणत्याही वर्षासाठी कर व्यवस्था बदलण्याचा पर्याय उपलब्ध राहणार नाही
तथापि कलम 139(1) नुसार आयकर विवरणपत्र फाइल करण्याच्या देय तारखेला किंवा त्याआधी फॉर्म 10-IEA द्वारे या पर्यायाची निवड रद्द करण्याचा निर्णय घेणे आवश्यक आहे.
- संस्थांच्या बाबतीत हा प्रश्न लागू होत नसल्यामुळे कृपया "लागू नाही" हा पर्याय निवडा.
- जर तुम्ही मागील कोणत्याही वर्षात नवीन कर व्यवस्था हा पर्याय निवडला नसेल आणि निर्धारण वर्ष 2026-27 मध्ये तुम्हाला तीच कर व्यवस्था ठेवण्याची इच्छा असेल तर ITR मध्ये "चालू निर्धारण वर्षातील नवीन कर व्यवस्थेमध्ये पुन्हा प्रविष्ट होण्याकरिता तुम्ही फॉर्म 10IEA सादर केला आहे का?" हा प्रश्न निवडून त्याचे 'नाही' हे उत्तर निवडा.
- जर तुम्ही मागील कोणत्याही वर्षात नवीन कर व्यवस्था निवडण्यास नकार दिला असेल आणि निर्धारण वर्ष 2026-27 मध्ये तुम्हाला नवीन कर व्यवस्था निवडण्यास दिलेला नकार तसाच ठेवण्याची इच्छा नसेल तर "चालू निर्धारण वर्षातील नवीन कर व्यवस्थेमध्ये पुन्हा प्रविष्ट होण्याकरिता तुम्ही फॉर्म 10IEA सादर केला आहे का?" हा प्रश्न निवडून त्याचे 'होय' हे उत्तर निवडा आणि 2026-27 मधील नवीन कर व्यवस्थेमध्ये पुन्हा प्रविष्ट होण्याकरिता फाॅर्म 10-IEA फाइल करा.
- आयकर अधिनियम 1961 च्या कलम 139(1) अंतर्गत आयकर विवरणपत्र फाइल करण्याच्या देय तारखेच्या आत फॉर्म 10-IEA फाइल करणे आवश्यक आहे.
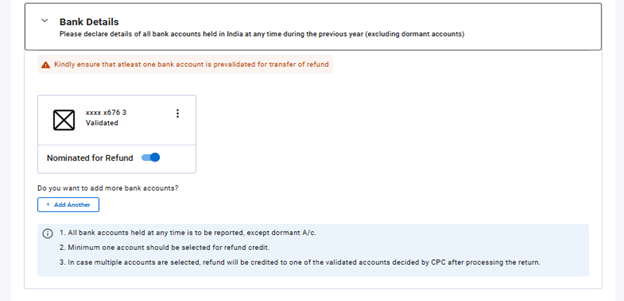
बँकेचे तपशील:
4.2 एकूण सकल उत्पन्न
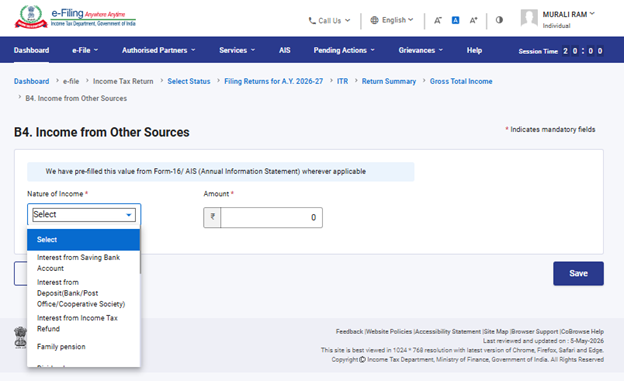
एकूण उत्पन्न या विभागामध्ये, तुम्हाला पूर्व-भरलेल्या माहितीचे पुनरावलोकन करावे लागेल तसेच पगार/पेन्शन, घर मालमत्ता, व्यापार किंवा व्यवसाय आणि इतर स्त्रोत(व्याजामधून मिळणारे उत्पन्न, कौटुंबिक पेन्शन इत्यादी) यांमधील उत्पन्न स्त्रोताची पडताळणी करावी लागेल. त्याचबरोबर काही उर्वरित/अतिरिक्त तपशील असल्यास ते सुद्धा प्रविष्ट करणे आवश्यक असेल.
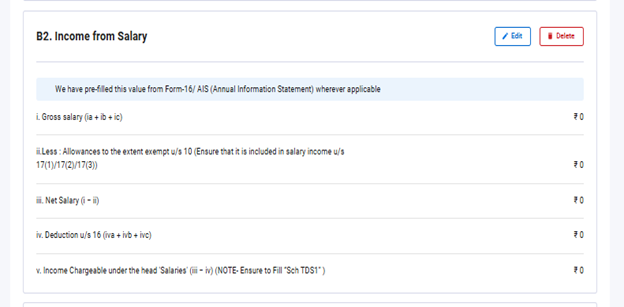
पगारातून मिळणारे उत्पन्न:
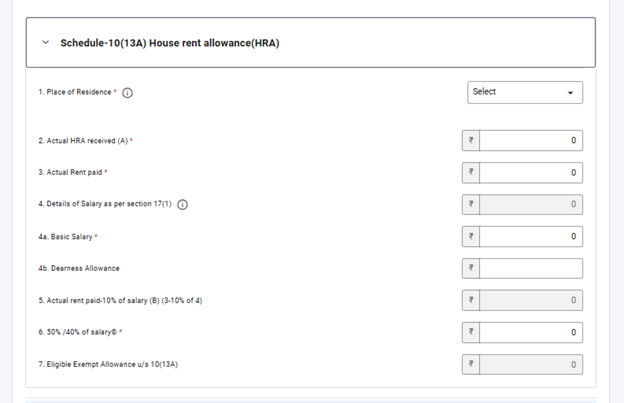
कलम 10(13A) अंतर्गत HRA सूट मिळण्याचा दावा करण्याकरिता अतिरिक्त माहिती:
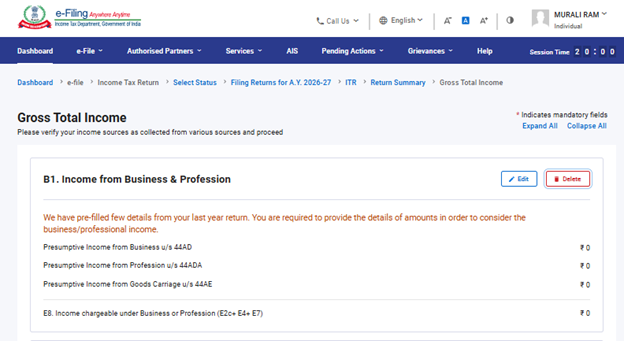
व्यापार किंवा व्यवसायाकडून मिळणारे उत्पन्न:
दोन घरांच्या मालमत्तेमधून मिळणारे उत्पन्न आणि उधार घेतलेल्या भांडवलावरील व्याजाचे तपशील:
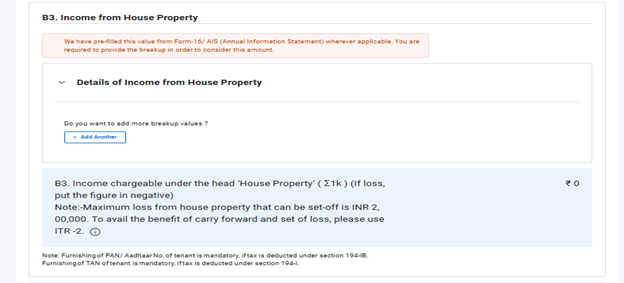
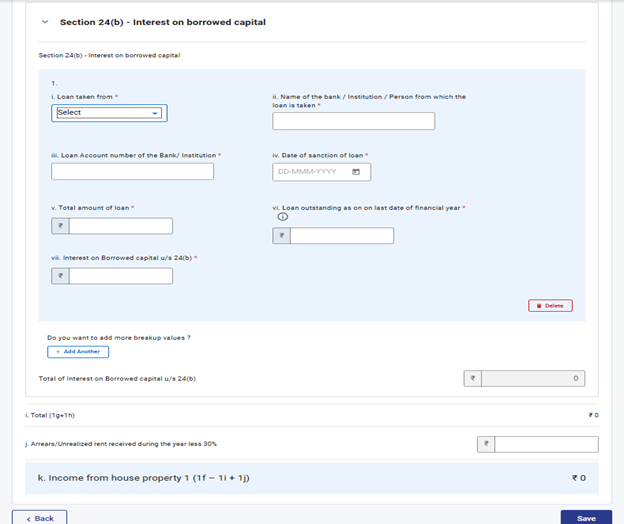
इतर स्त्रोतांकडून मिळणारे उत्पन्न:
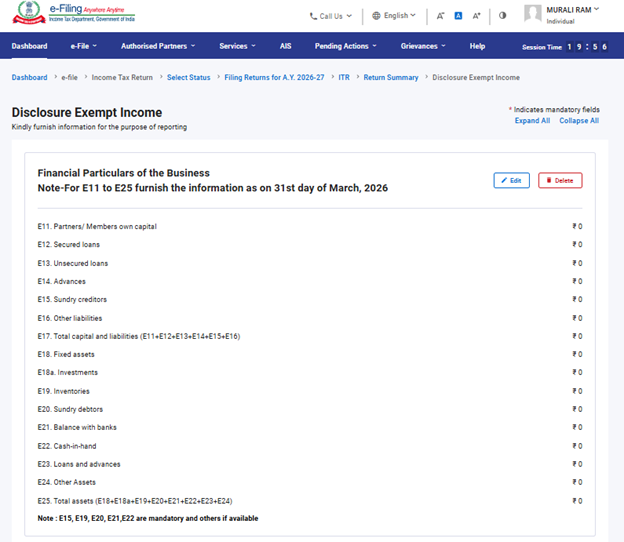
4.3 प्रकटन आणि करमुक्त उत्पन्न
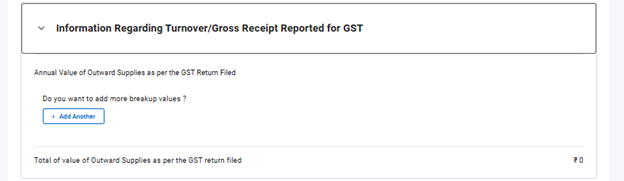
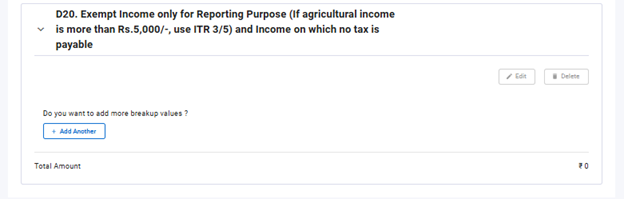
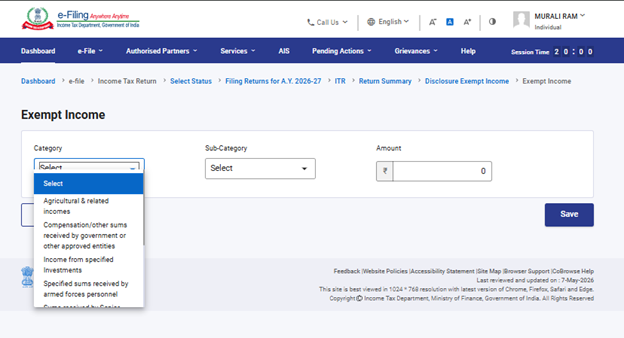
प्रकटन आणि करमुक्त उत्पन्न विभागामध्ये तुम्हाला व्यवसायाशी संबंधित आर्थिक तपशील, GST (पर्यायी) तसेच करमुक्त उत्पन्न अंतर्गत दाखविलेल्या एकूण प्राप्तींची माहिती प्रदान करणे आवश्यक आहे.
4.4 कलम 112A अंतर्गत दीर्घकालीन भांडवली नफा:
4.5 एकूण कपात
एकूण कपात विभागामध्ये, तुम्हाला आयकर अधिनियम 1961 च्या प्रकरण VI-A च्या अंतर्गत दावा करण्याकरिता कपातींचा तपशील जोडणे आणि त्यांची पडताळणी करणे आवश्यक आहे.
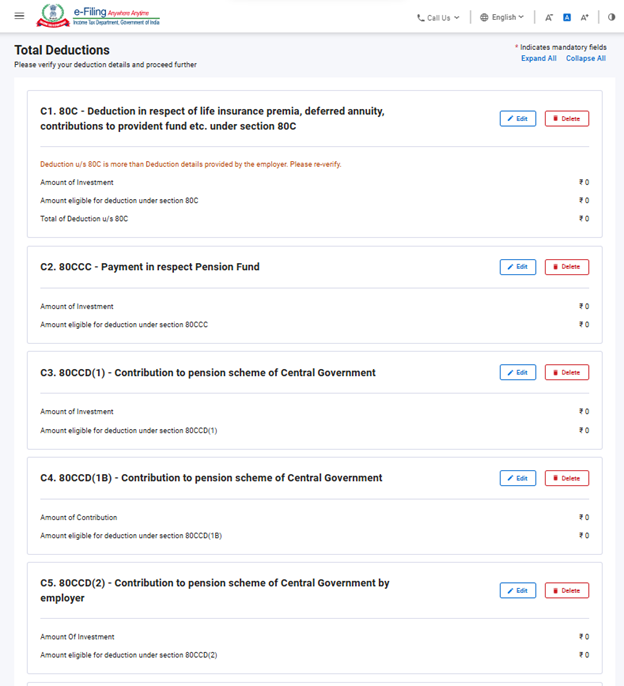
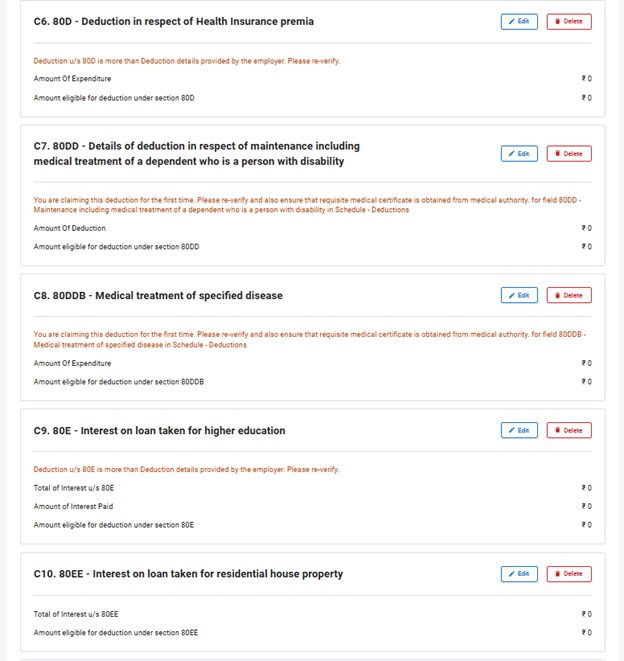
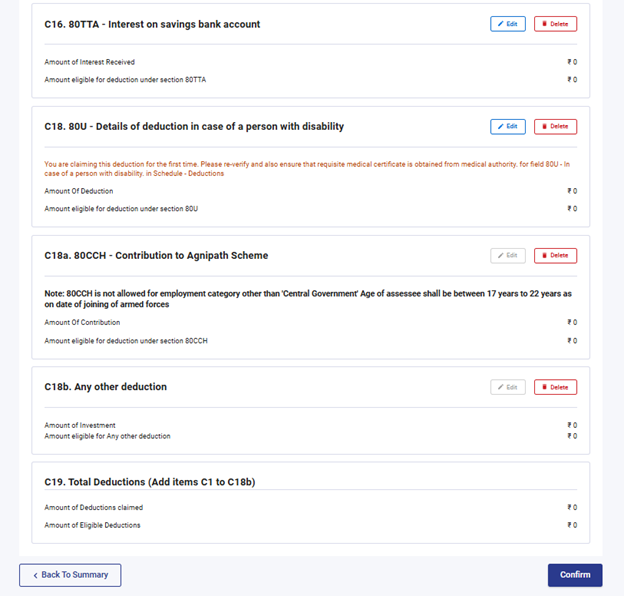
टीप: निर्धारण वर्ष 2025-26 पासून तुम्हाला कपातींचा दावा करण्याकरिता अतिरिक्त माहिती प्रदान करणे गरजेचे आहे.
कलम 80C:
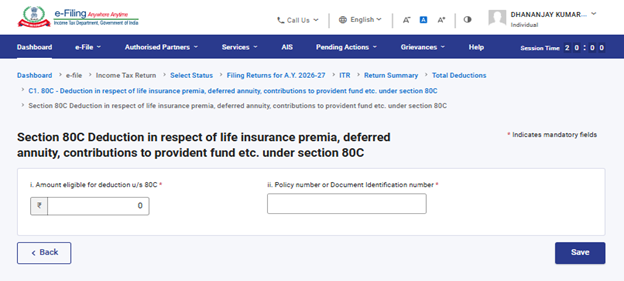
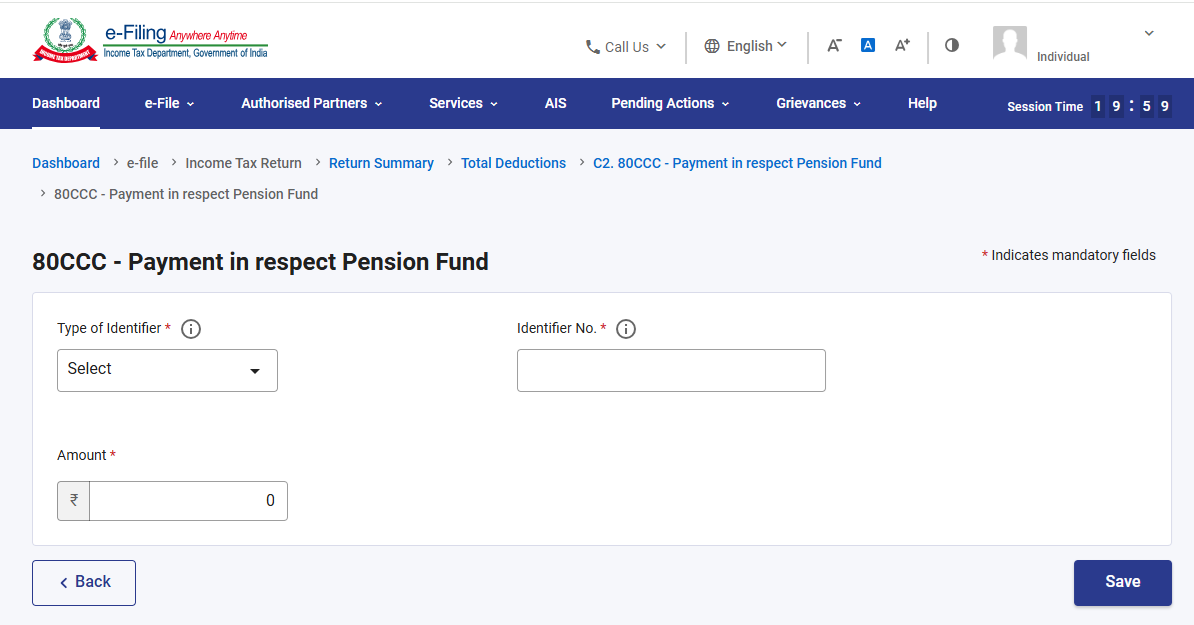
कलम 80CCC:
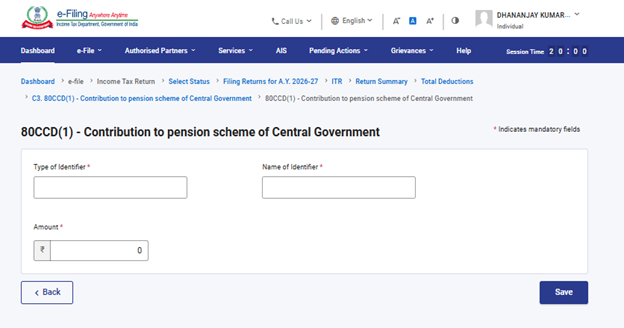
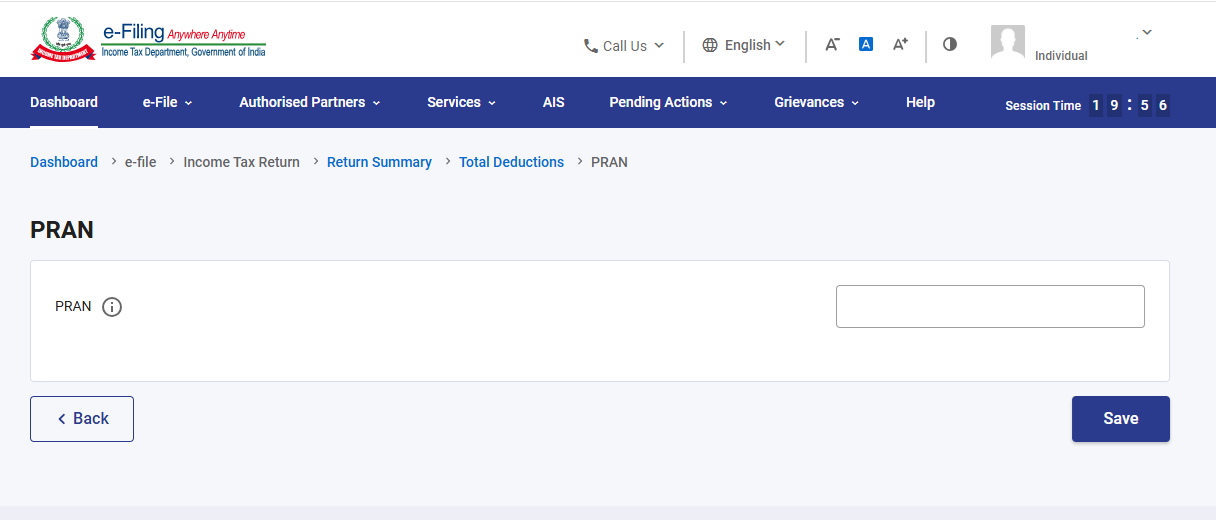
कलम 80CCD (1) आणि 80CCD(1B):
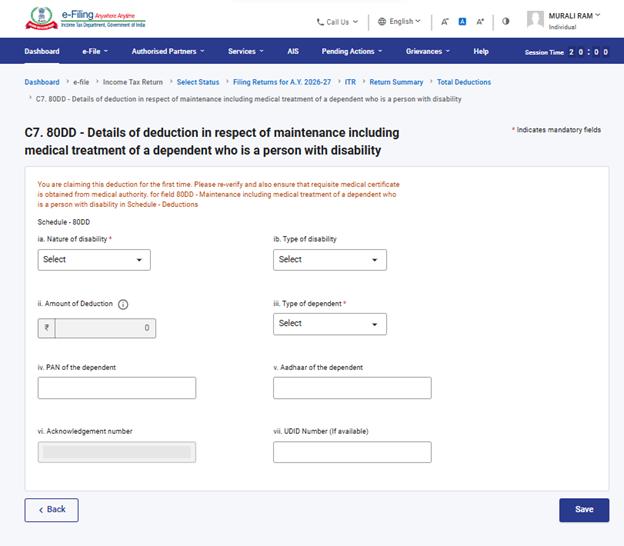
कलम 80DD:
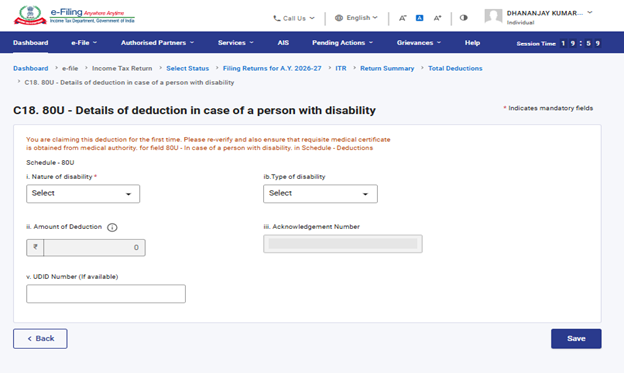
कलम 80U:
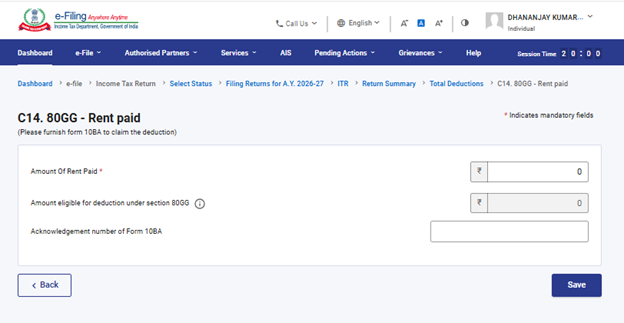
कलम 80GG:
कृपया लक्ष द्या:
1. जर तुम्ही जुनी कर व्यवस्था हा पर्याय निवडला नसेल तर केवळ कलम 80CCD (2)- अंतर्गत Tier-1 NPS खात्यातील नियोक्त्याचे योगदान आणि कलम 80CCH-अंतर्गत अग्निवीर कॉपर्स फंडमध्ये जमा रक्कम यांवरील कपातीची सुविधाच उपलब्ध असेल.
2. जर करदाते जुनी कर व्यवस्था हा पर्याय निवडत असतील आणि कलम 80DD किंवा 80U अंतर्गत स्वमग्नता, सेरेब्रल पाल्सा किंवा बहुविकलांगतेसाठी कपातीचा दावा करत असतील तर आयकर विवरणपत्र फाइल करण्यापूर्वी फॉर्म 10-IA फाइल करणे अनिवार्य आहे.
3. जर करदाते जुनी कर व्यवस्था हा पर्याय निवडत असतील आणि कलम 80GG अंतर्गत कपातीचा दावा करत असतील तर आयकर विवरणपत्र फाइल करण्यापूर्वी फॉर्म 10BA फाइल करणे अनिवार्य आहे.
4. 80CCD (1) आणि 80CCD(1B) अंतर्गत कपातीचा दावा करण्यासाठी PRAN देणे अनिवार्य आहे
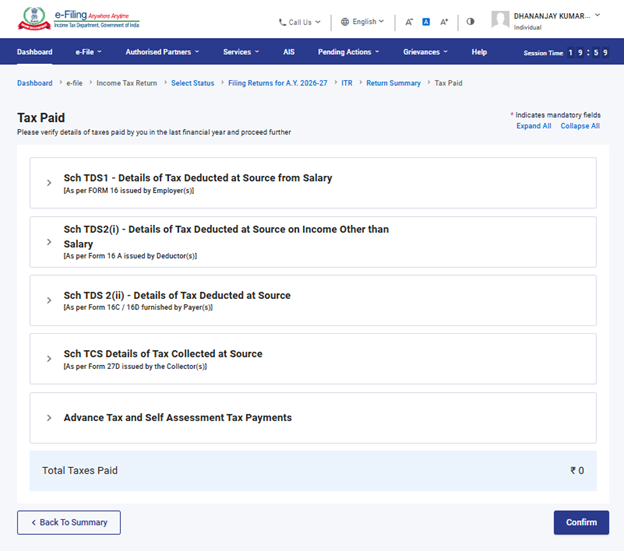
4.6 भरलेले कर
भरलेले कर या विभागामध्ये तुम्हाला मागील वर्षी तुमच्याद्वारे भरलेल्या करांची पडताळणी करणे गरजेचे आहे. करांच्या तपशीलांमध्ये करदात्याने सादर केलेल्या माहितीनुसार पगारावरील TDS/ पगारा व्यतिरिक्त TDS,TCS,अग्रिम कर तसेच स्व-मूल्यांकन कर यांचा समावेश असतो.
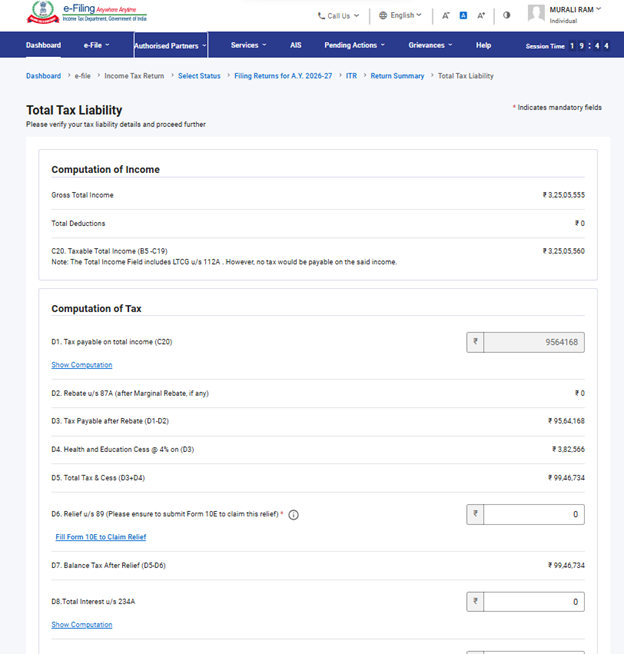
4.7 एकूण कर दायित्व
एकूण कर दायित्व या विभागामध्ये तुम्ही तुमच्या उत्पन्नाची गणना, कराची गणना आणि एकूण कर, उपकर आणि व्याज पाहू शकाल. कर गणना या विभागाअंतर्गत तुम्ही या पूर्वी फाइल केलेल्या तपशीलांनुसार तुमच्या कर दायित्वाचा तपशील तपासणे आवश्यक आहे.
5. ITR 4 कशा प्रकारे ॲक्सेस करावा आणि सबमिट करावा
तुम्ही खालील पद्धतींनी तुमचा ITR फाइल आणि सबमिट करू शकता:
• ऑनलाइन पद्धत
• ऑफलाइन पद्धत
ऑनलाइन पद्धतीने ITR फाइल व सबमिट करण्याकरिता खालील स्टेप्सचे अनुसरण करा:
स्टेप 1:तुमचा वापरकर्ता आयडी तसेच पासवर्ड यांचा वापर करून ई-फाइलिंग पोर्टलवर लॉगिन करा.
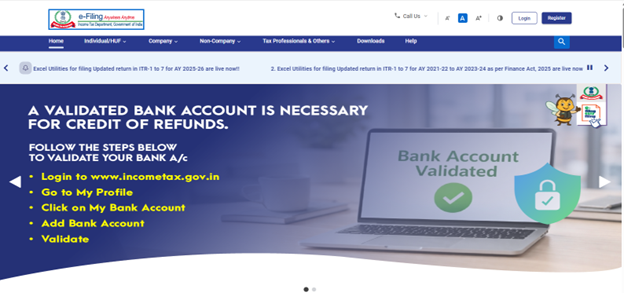
स्टेप 2: तुमच्या डॅशबोर्डवर, 'ई-फाइल' > 'आयकर विवरणपत्र' > 'आयकर विवरणपत्र फाइल करा' वर क्लिक करा.
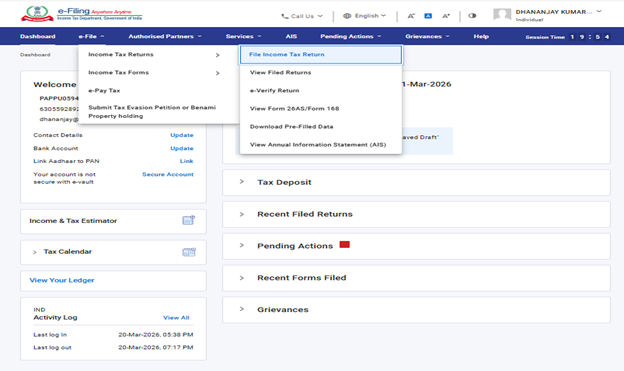
स्टेप 3: निर्धारण वर्ष म्हणून 2026-27 तसेच फाइलिंग करण्याची पद्धत 'ऑनलाइन' निवडा आणि 'पुढे सुरु ठेवा' वर क्लिक करा.
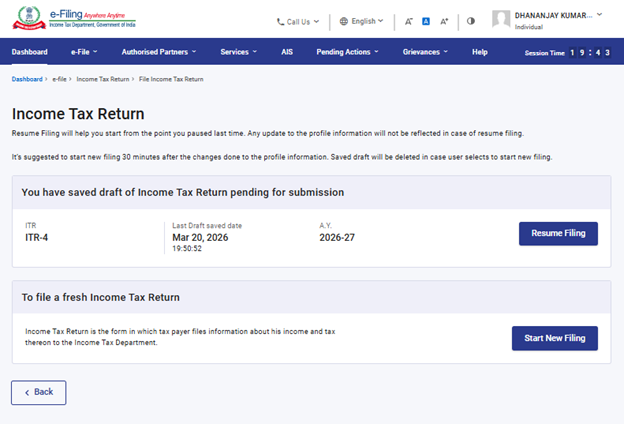
स्टेप 4: जर तुम्ही आयकर विवरणपत्राचा मसुदा सेव्ह केला असेल आणि तो सादर करण्याकरिता प्रलंबित असेल तर 'फाइल करणे पुन्हा सुरू करा' वर क्लिक करा. जर तुम्हाला आयकर विवरणपत्राचा सेव्ह केलेला मसुदा काढून टाकायचा असेल आणि पुन्हा नव्याने आयकर विवरणपत्राचा मुसदा तयार करायचा असेल तर 'नवीन फाइल करणे सुरू करा' वर क्लिक करा.
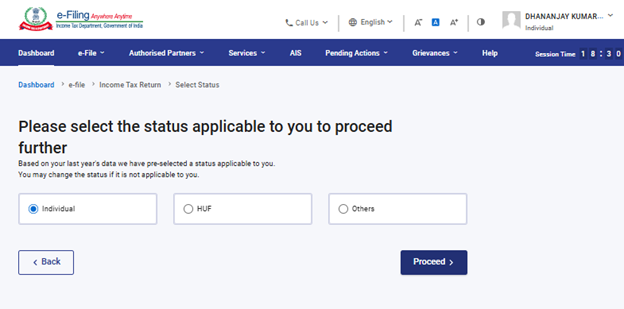
स्टेप 5:तुम्हाला लागू असलेली स्थिती निवडा आणि 'पुढे जा' वर क्लिक करा.
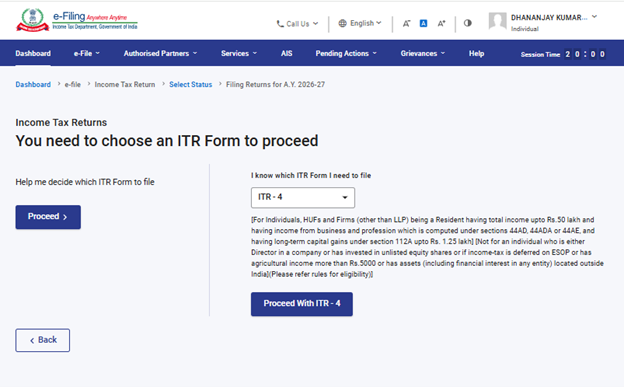
स्टेप 6: ड्रॉपडाउनमधून ITR-4 फॉर्म निवडा आणि 'ITR-4 सह पुढे जा' वर क्लिक करा. जर तुम्हाला माहित नसेल की कोणता ITR तुम्हाला लागू आहे तर विझार्ड आधारित आयकर विवरणपत्र फाइल करण्याकरिता डाव्या बाजूवरील 'पुढे जा' बटणावर क्लिक करा.
स्टेप 7: तुम्हाला लागू असलेला ITR निवडल्यानंतर दस्तऐवजांची यादी पहा आणि 'चला सुरू करूया' वर क्लिक करा.
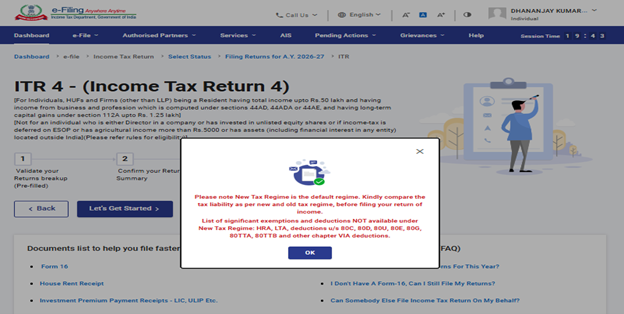
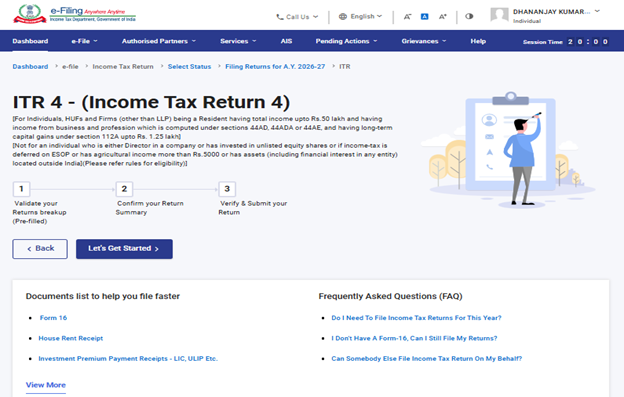
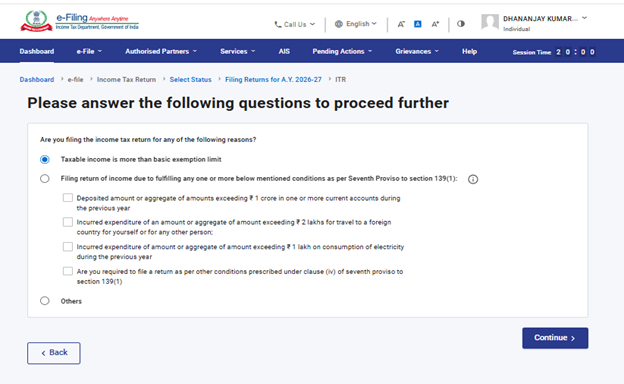
स्टेप 8: ITR फाइल करण्याचे कारण निवडा आणि 'पुढे सुरु ठेवा' वर क्लिक करा.
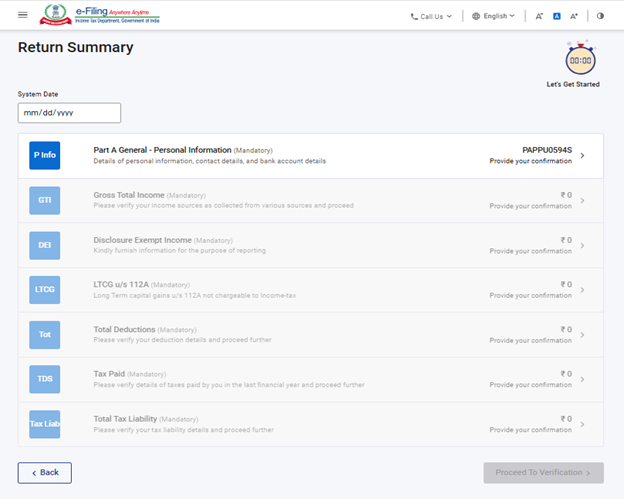
स्टेप 9: ITR फाॅर्ममध्ये तुम्ही पूर्व-भरलेल्या डेटाचे पुनरावलोकन करा आणि आवश्यकतेनुसार त्यामध्ये सुधारणा करा.उर्वरित/अतिरिक्त डेटा प्रविष्ट करा (आवश्यकतेनुसार) आणि प्रत्येक विभागाच्या शेवटी असलेल्या 'पुष्टी करा' वर क्लिक करा.
टीप:
वित्त अधिनियम 2024 ने कलम 115BAC(1A) चा समावेश केला आहे ज्यामध्ये व्यक्ती,HUF, AOP( सहकारी संस्था सोडून) BOI मग तो समाविष्ट असो वा नसो, कृत्रिम न्यायालयीन व्यक्ती यांच्यासाठी नवीन कर व्यवस्था ही डीफॉल्ट कर व्यवस्था करण्यात आली आहे. जर निर्धारितीला नवीन कर व्यवस्थेप्रमाणे कर भरायचा नसेल तर त्याने स्पष्टपणे तो पर्याय न निवडता जुनी कर व्यवस्था हा पर्याय निवडणे अत्यावश्यक आहे.
व्यापार किंवा व्यवसायिक उत्पन्न असलेले निर्धारिती संबंधित वर्षाकरिता नवीन कर व्यवस्थेचा निवडलेला पर्याय रद्द करू शकतात आणि जुनी कर व्यवस्था हा पर्याय निवडू शकतात. तथापि, या पर्यायाचा वापर करण्यासाठी त्याने कलम 139(1) अंतर्गत आयकर विवरणपत्र फाइल करण्याच्या देय तारखेच्या आधी किंवा त्या तारखेपर्यंत फॉर्म 10-IEA सादर करणे आवश्यक आहे.
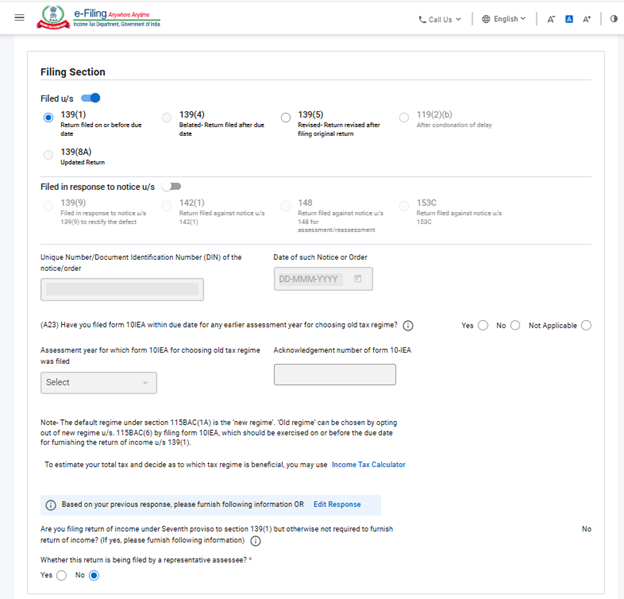
टीप:
•जर तुम्ही निर्धारण वर्ष 2025-26 मध्ये नवीन कर व्यवस्थेचा निवडलेला पर्याय रद्द करणार असाल तर: "होय, नाही किंवा लागू नाही" हा पर्याय निवडा. जर होय हा पर्याय निवडला असेल तर फॉर्म 10-IEA ची फाइल करण्याची तारीख तसेच पोचपावती क्रमांक प्रविष्ट करा.
• जर तुम्ही निर्धारण वर्ष 2025-26 करिता नाही किंवा NA पर्याय निवडला आणि तुम्हाला जर वर्तमान निर्धारण वर्ष 2026-27 करिता नवीन कर व्यवस्थेचा निवडलेला पर्याय रद्द करायचा असेल तर: "होय" पर्याय निवडा अन्यथा "नाही" पर्याय निवडा. जर "होय" पर्याय निवडला तर फॉर्म 10-IEA फाइल करण्याची तारीख आणि पोचपावती क्रमांक प्रविष्ट करा.
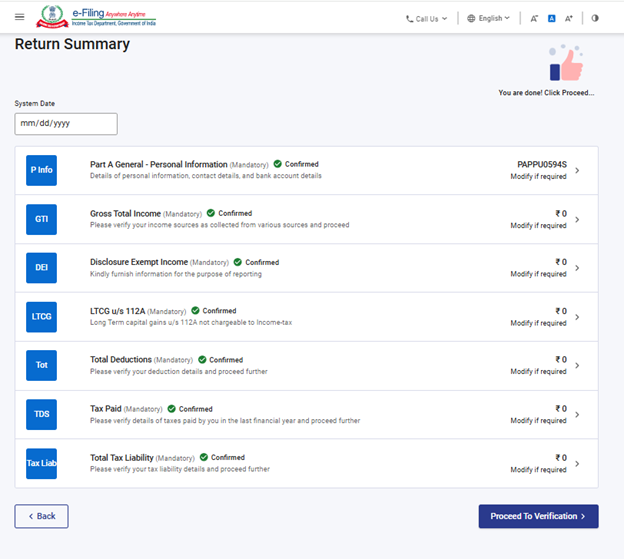
स्टेप 10:ITR फॉर्ममधील वेगवेगळ्या विभागांमध्ये तुमचे उत्पन्न आणि कपातीचे तपशील प्रविष्ट करा. फॉर्मच्या सगळ्या विभागांमध्ये आवश्यक तपशील पूर्ण भरल्यानंतर तसेच त्याची पुष्टी केल्यानंतर ‘पडताळणीसाठी पुढे जा'
वर क्लिक करा.
स्टेप 11: कर दायित्व असल्यास
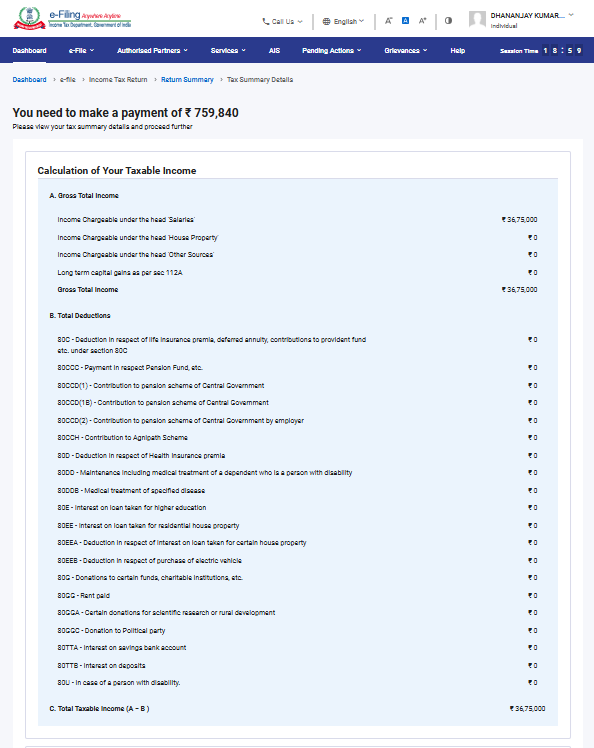
तुम्ही प्रदान केलेल्या तपशीलांच्या आधारावर तुमच्या कर गणनेचा सारांश तुम्हाला दाखविला जाईल. गणनेनुसार कर दायित्व देय असल्यास तुम्हाला पेजच्या शेवटी खालील भागावर 'आत्ता पैसे भरा' आणि 'नंतर पैसे भरा' असे पर्याय दिसतील.'आत्ता पैसे भरा' या पर्यायाचा वापर करण्याची शिफारस केली जाते.
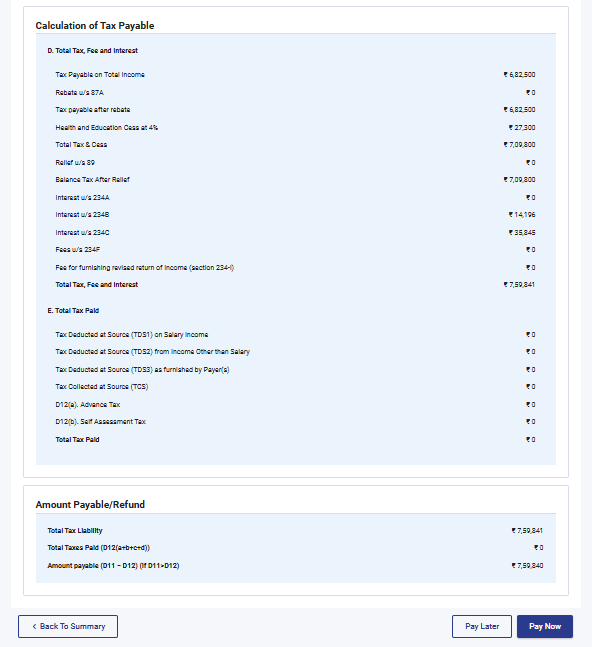
स्टेप 11a(i): जर तुम्ही 'आत्ता पैसे भरा' या पर्यायावर क्लिक केले तर तुम्हाला 'ई-पे कर सेवा' वर पुन्हा नेले जाईल. 'पुढे सुरु ठेवा' वर क्लिक करा.
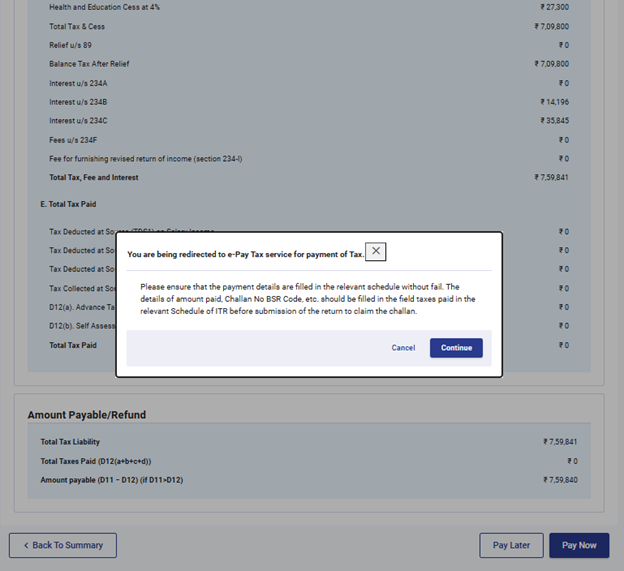
• टीप: तुम्ही 'पुढे सुरू ठेवा' वर क्लिक केल्यानंतर कर भरणा करण्यासाठी तुम्हाला 'ई-पे कर' पेज वर नेले जाईल. अधिक माहिती करिता ई-पे कर उपयोगकर्ता पुस्तिकेचा संदर्भ घ्या.
स्टेप 11a(ii):ई-फाइलिंग पोर्टलद्वारे पेमेंट यशस्वीपणे पूर्ण झाल्यानंतर, यशस्वीतेचा संदेश दाखविला जातो. ITR फाइलिंग पूर्ण करण्याकरिता 'विवरणपत्र फाइलिंगसाठी मागे जा' वर क्लिक करा.
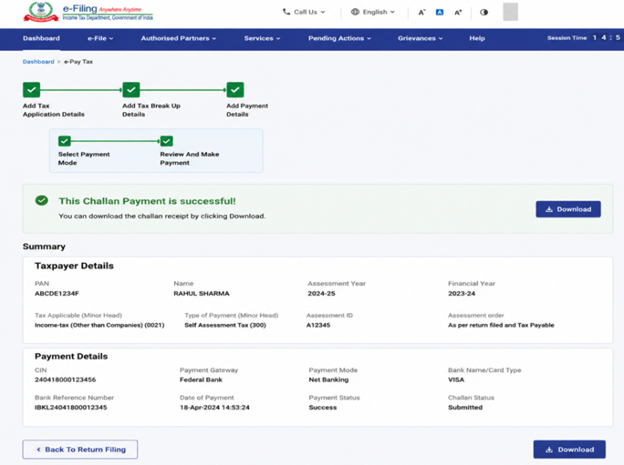
• जर तुम्ही 'नंतर पैसे भरा' हा पर्याय निवडला तर तुम्ही आयकर विवरणपत्र फाइल केल्यानंतर कर भरु शकता परंतु अशा परिस्थितीमध्ये तुम्हाला निर्धारितीच्या चुका म्हणून मानले जाण्याचा धोका असू शकतो आणि देय करावर व्याज भरण्याची परिस्थिती निर्माण होऊ शकते.
स्टेप 12: जर कोणतेही कर दायित्व देय नसेल किंवा कर गणनेनुसार परतावा मिळणार असेल तर तुम्हाला 'तुमच्या विवरणपत्राचे पूर्वावलोकन करा आणि सबमिट करा' पेज वर नेले जाईल.
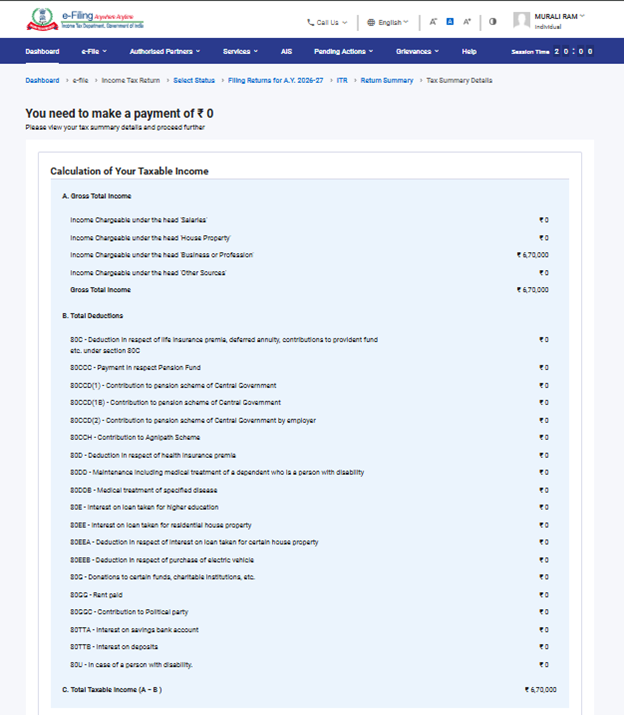
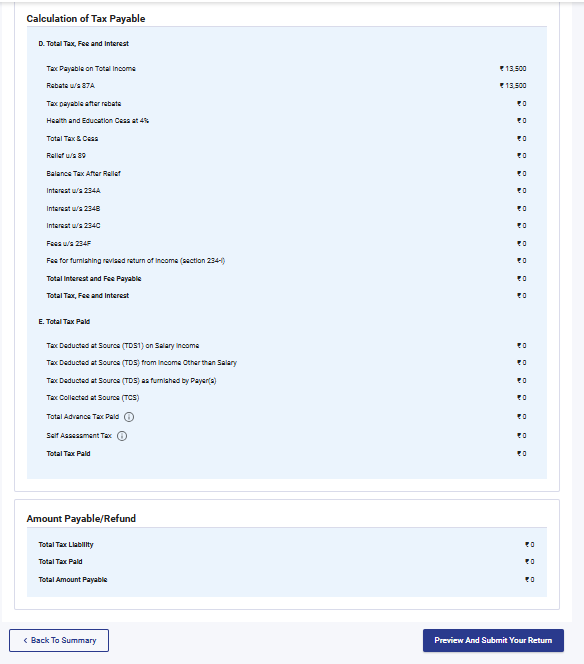
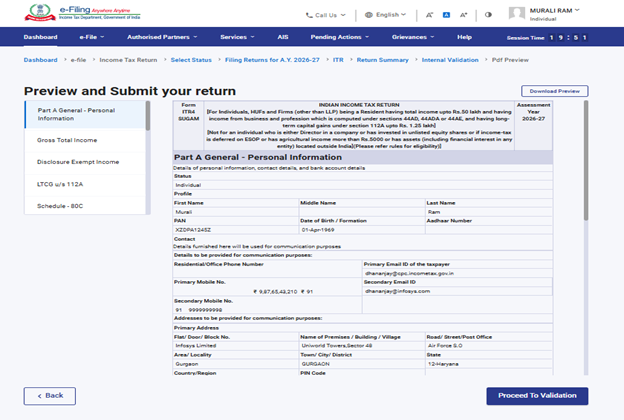
स्टेप 13:'तुमच्या विवरणपत्राचे पूर्वावलोकन करा आणि सबमिट करा' पेज वर नाव तसेच इतर तपशील स्वयंचलितपणे भरले जातील. घोषणापत्र चेकबॉक्स निवडा, ठिकाण प्रविष्ट करा आणि 'प्रमाणीकरण करण्यासाठी पुढे जा' वर क्लिक करा
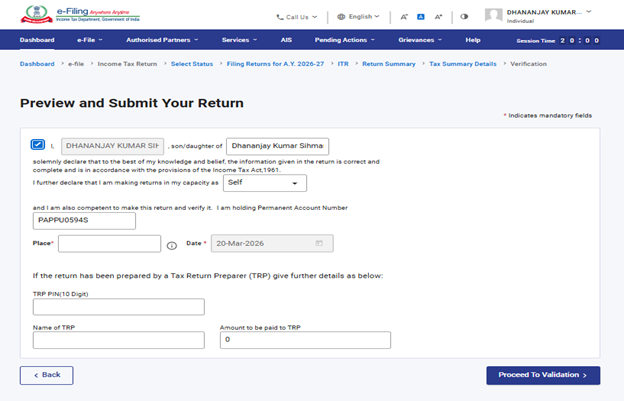
टीप:जर तुम्ही तुमचे विवरणपत्र तयार करतना कर विवरणपत्र तयार करणारा व्यक्ती किंवा TRP ची मदत घेतली नसेल तर तुम्ही TRP शी संबंधित टेक्स्ट बॉक्सेस रिकामे सोडू शकता.
स्टेप 14:अंतर्गत प्रमाणीकरण यशस्वी झाल्यानंतर 'पूर्वावलोकन' वर क्लिक करा.
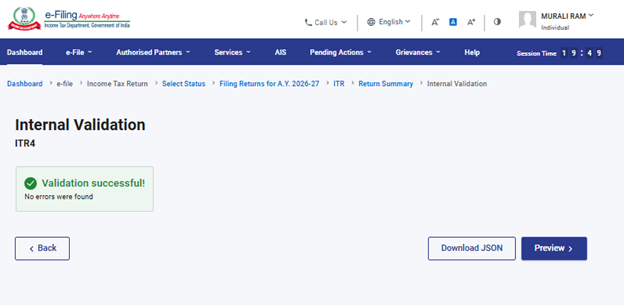
टीप:जर तुम्हाला तुमच्या विवरणपत्रामध्ये त्रुटींची यादी दाखवली गेली तर तुम्हाला चुका दुरुस्त करण्यासाठी पुन्हा फॉर्मवर जावे लागेल. जर कोणत्याही त्रुटी नसतील तर तुम्ही तुमच्या विवरणपत्राचे पूर्वावलोकन करण्यासाठी कार्यवाही करु शकता.
स्टेप 15: 'विवरणपत्राचे पूर्वावलोकन' पेज वर 'प्रमाणीकरण करण्यासाठी पुढे जा' वर क्लिक करा.
स्टेप 16: प्रमाणीकरण झाल्यानंतर 'पडताळणीसाठी पुढे जा' वर क्लिक करा.
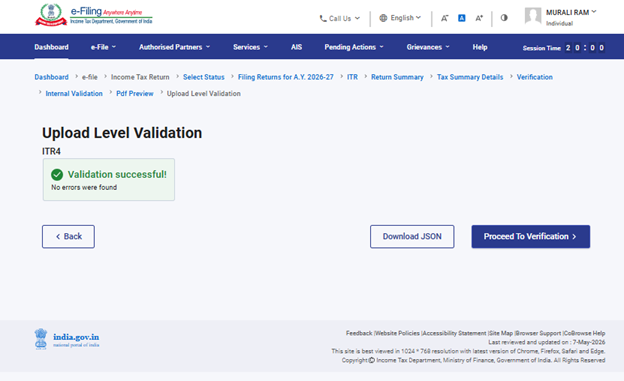
टीप: तुमच्या विवरणपत्रामध्ये प्रमाणीकरणाशी संबंधित त्रुटी असल्यास त्याची यादी तुम्हाला दाखवली जाईल. त्या त्रुटी दुरुस्त करण्यासाठी तुम्हाला परत फॉर्मवर जावे लागेल. जर कोणत्याही त्रुटी नसतील तर तुम्ही 'पडताळणीसाठी पुढे जा' वर क्लिक करुन तुमच्या विवरणपत्राची ई-पडताळणी करु शकता.
स्टेप 17: तुमची पडताळणी पूर्ण करा पेज वर तुम्हाला हवा असलेला पर्याय निवडा आणि 'पुढे सुरु ठेवा' वर क्लिक करा.
तुमच्या विवरणपत्राची पडताळणी करणे अनिवार्य आहे आणि तुमच्या ITR ची पडताळणी करण्यासाठी ई-पडताळणी (शिफारस केलेला पर्याय- 'आत्ता ई-पडताळणी करा') हा सर्वात सोप्पा मार्ग आहे.ही पद्धत जलद, कागदविरहीत आहे तसेच ITR-V वर प्रत्यक्ष सही करुन CPC ला स्पीड पोस्ट ने पाठविण्यापेक्षा सुरक्षित आहे.
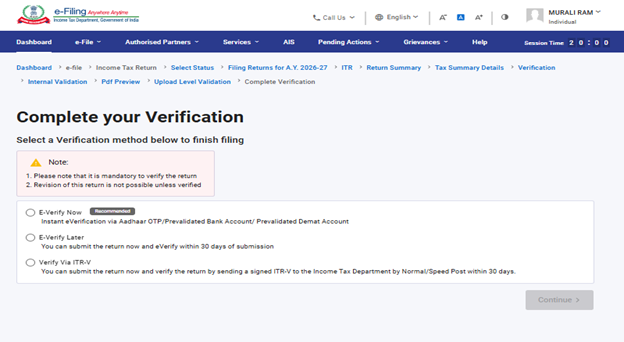
टीप: जर तुम्ही 'ई-पडताळणी नंतर करा' हा पर्याय निवडला तर तुम्ही तुमचे विवरणपत्र भरू शकता मात्र तुम्हाला त्याची पडताळणी तुमचा ITR फाइल केल्यापासून 30 दिवसांच्या आत करावी लागेल.
स्टेप 18:ई-पडताळणी पेज वर ज्या पर्यायाद्वारे तुम्हाला विवरणपत्राची ई-पडताळणी करायची आहे तो पर्याय निवडा आणि 'पुढे सुरु ठेवा' वर क्लिक करा.
टीप:
• अधिक माहिती करिता ई-पडताळणी कशी करावी याचा संदर्भ घ्या.
• जर तुम्ही ITR-V द्वारे पडताळणी हा पर्याय निवडला तर तुम्हाला ITR-V ची स्वाक्षरी केलेली प्रत्यक्ष प्रत स्पीड पोस्टनी 30 दिवसांच्या आत केंद्रीकृत प्रक्रिया केंद्र, आयकर विभाग, बैंगलुरु-560500,पत्त्यावर पाठविणे आवश्यक आहे.
• कृपया तुमचे बँक खाते आधीच प्रमाणीत केले असल्याचे सुनिश्चित करा म्हणजे जर तुम्हाला एखादा परतावा देय असेल तर तो तुमच्या बँक खात्यामध्ये जमा होऊ शकेल
• अधिक माहिती करिता 'माझे बँक खाते' उपयोगकर्ता पुस्तिकेचा संदर्भ घ्या.
कृपया लक्ष्यात घ्या: 31/03/2024 रोजीच्या अधिसूचना क्रमांक 2 नुसार-
1. ज्या प्रकरणांमध्ये आयकर विवरणपत्र अपलोड केले गेले आहे आणि ते अपलोड करण्याच्या 30 दिवसांच्या आत ई-पडताळणी किंवा ITR-V सबमिट केले गेले आहे अशा प्रकरणांमध्ये उत्पन्न विवरणपत्र अपलोड करण्याची तारीख हीच उत्पन्न विवरणपत्र सादर करण्याची तारीख मानली जाईल.
2.ज्या प्रकरणांमध्ये आयकर विवरणपत्र अपलोड केले गेले आहे परंतु ते अपलोड केल्याच्या 30 दिवसांनंतर ई-पडताळणी किंवा ITR-V सबमिट केले गेले आहे अशा प्रकरणांमध्ये ई-पडताळणीची तारीख/ITR-V सादर करण्याची तारीख हीच उत्पन्न विवरणपत्र सादर करण्याची तारीख मानली जाईल आणि लागू असल्यास, कायद्यानुसार विवरणपत्र उशिरा फाइल करण्याचे सर्व परिणाम लागू होतील.
3. निर्धारित नमुन्यातील तसेच विहित पद्धतीमधील विधिवत पडताळणी केलेले ITR-V हे सामान्य किंवा स्पीड पोस्ट द्वारे किंवा इतर कोणत्याही माध्यमाद्वारे केवळ खालील पत्यावर पाठवावे:केंद्रीकृत प्रक्रिया केंद्र, आयकर विभाग, बैंगलुरु-560500, कर्नाटक.
4. उत्पन्नाचे विवरणपत्र अपलोड केलेल्या तारखेपासून 30 दिवसांचा कालावधी निश्चित करण्यासाठी CPC कडे विधिवत पडताळणी केलेल्या ITR-V प्राप्त झाल्याची तारीख लक्षात घेतली जाईल.
5. याद्वारे असे ही स्पष्ट केले जाते की उत्पन्नाचे विवरणपत्र अपलोड केल्यानंतर जर त्याची पडताळणी दिलेल्या वेळेच्या मर्यादेमध्ये झाली नाही तर असे विवरणपत्र अवैध मानले जाईल.
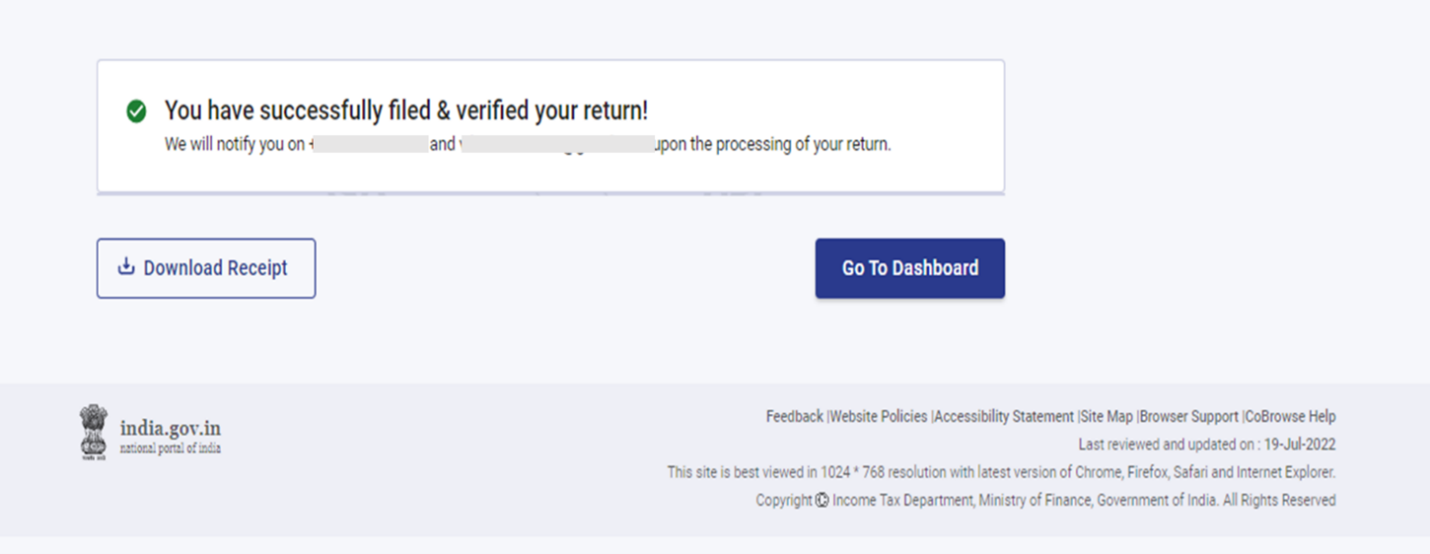
तुमच्या आयकर विवरणपत्राची ई-पडताळणी झाल्यानंतर व्यवहार ID आणि पोचपावती क्रमांकासह यशस्वीतेचा संदेश दाखविला जातो. तुम्ही ई-फाइलिंग पोर्टलवर नोंदणीकृत केलेल्या मोबाइल नंबर तसेच ईमेल ID वर पुष्टीकरण संदेशसुद्धा तुम्हाला प्राप्त होतो.