ଚାଲାଣ ତିଆରି କରନ୍ତୁ PAN ଲଗଇନ୍ ମାଧ୍ୟମରେ
1. ସମୀକ୍ଷା
ଏହି ଦସ୍ତାବିଜ କରଦାତାଙ୍କୁ ଆୟକର ଅଧିନିୟମ 2025 ଅଧିନରେ କର ପୈଠ ପାଇଁ ଇ- ଫାଇଲିଂ ପୋର୍ଟାଲ୍ ମାଧ୍ୟମରେ ଚାଲାଣ ଫର୍ମ ITNS 280N, ITNS 282N, ଏବଂ ITNS 288N ଜେନେରେଟ୍ କରିବା ପାଇଁ ପର୍ଯ୍ୟାୟ କ୍ରମିକ ଭାବରେ ମାର୍ଗଦର୍ଶନ ପ୍ରଦାନ କରେ। ଆୟକର ଅଧିନିୟମ, 1961 ଅଧିନରେ ପ୍ରଯୋଜ୍ୟ ଚାଲାଣ ଫର୍ମଗୁଡ଼ିକ ହେଉଛି ITNS 280, ITNS 282, ଏବଂ ITNS 288।
ଏକ ମୁଖ୍ୟ ପଦ୍ଧତି ସମ୍ବନ୍ଧୀୟ ପରିବର୍ତ୍ତନ ହେଉଛି ଆୟକର ଅଧିନିୟମ, 1961 ଅଧିନରେ ଚାଲାଣଗୁଡ଼ିକ ମୂଲ୍ୟାୟନ ବର୍ଷ ଆଧାରରେ ଦାଖଲ କରାଯାଉଥିଲା, ଯେଉଁଠାରେ କି ଆୟକର ଅଧିନିୟମ, 2025 ଅଧିନରେ ଚାଲାଣଗୁଡ଼ିକ କର ବର୍ଷ ଆଧାରରେ ଦାଖଲ କରାଯିବା ଆବଶ୍ୟକ।
ଏହି ମାନୁଆଲ୍ ବ୍ୟାଖ୍ୟା କରିଥାଏ ଯେ କରଦାତା କିଭଳି ସଠିକ୍ ଭାବରେ ଉଭୟ ଅଧିନିୟମ ଅଧିନରେ ଯଥାର୍ଥ ଅଧିନିୟମ, କରର ପ୍ରକାର ଏବଂ କରର ଅବଧି ଚୟନ କରି ଚାଲାଣ ଜେନେରେଟ୍ କରିପାରିବେ।
• ITNS 280/280N ଆୟକର ଏବଂ ନିଗମ କର ସମ୍ପର୍କିତ ପୈଠକୁ ସାମିଲ୍ କରେ, ଯାହାକି ଅନ୍ତର୍ଭୁକ୍ତ କରେ ଅଗ୍ରୀମ କର, ସ୍ୱ-ମୂଲ୍ୟାୟନ କର ଏବଂ ନିୟମିତ ମୂଲ୍ୟାୟନ କର(400)
• ITNS 282/282N ସାମିଲ୍ କରେ STT, CTT,ଧାରା 379 ଅଧିନରେ e-DRS, ଏବଂ ଅନ୍ୟ ପ୍ରଯୁଜ୍ୟ କର ପୈଠ ପାଇଁ
• ITNS 288/288N ସାମିଲ୍ କରେ ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ, ବ୍ଲକ୍ ମୂଲ୍ୟୟନ ପାଇଁ ସ୍ୱ ମୂଲ୍ୟାୟନ (311) ଏବଂ ବ୍ଲକ୍ ଅବଧି ପାଇଁ କର ଉପରେ ସନ୍ଧାନ ମୂଲ୍ୟାୟନ(411) ଭାବରେ ଦାବି ବାବଦକୁ ପୈଠ ବାବଦକୁ ସମ୍ୱନ୍ଧିତ ହୋଇଥିବା ପୈଠ ପାଇଁ ।
2. ଏହି ସେବା ଉପଲବ୍ଧ କରିବା ପାଇଁ ପ୍ରାକ୍ ଆବଶ୍ୟକତାଗୁଡିକ
ଆପଣ ପ୍ରାକ୍-ଲଗ୍ଇନ୍ରେ (ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲରେ ଲଗ୍ଇନ୍ କରିବା ପୂର୍ବରୁ) କିମ୍ବା ଲଗ୍ଇନ୍-ପରବର୍ତ୍ତୀ (ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲରେ ଲଗ୍ଇନ୍ କରିବା ପରେ) ମାଧ୍ୟମରେ କର ପୈଠ ପାଇଁ ଚାଲାଣ ଉତ୍ପନ୍ନ କରିପାରିବେ।
|
ବିକଳ୍ପ |
ପ୍ରାକ୍ ଆବଶ୍ୟକତାଗୁଡ଼ିକ |
|
ଲଗ୍ଇନ୍-ପୂର୍ବବର୍ତ୍ତୀ |
|
|
ଲଗ୍ଇନ୍-ପରବର୍ତ୍ତୀ |
|
ଟିପ୍ପଣୀ: ବର୍ତ୍ତମାନ ପର୍ଯ୍ୟନ୍ତ, ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲରେ କର ପୈଠ (ଇ-ପୈଠ କର ସେବା) ପେମେଣ୍ଟ ଗେଟୱେ ମାଧ୍ୟମରେ କେବଳ ଅଧିସ୍ୱୀକୃତ ବ୍ୟାଙ୍କ୍ଗୁଡ଼ିକ ମାଧ୍ୟମରେ ଉପଲବ୍ଧ ରହିଛି ।
3. ପର୍ଯ୍ୟାୟ କ୍ରମିକ ମାର୍ଗଦର୍ଶିକା
3.1 ଚାଲାଣ ଫର୍ମ ଜେନେରେଟ୍ କରନ୍ତୁ (CRN) (ଲଗ୍ଇନ୍ ପରବର୍ତ୍ତୀ)
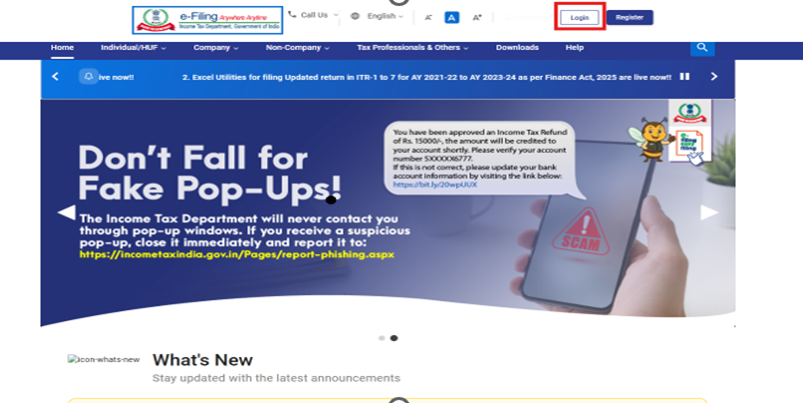
3.1.1 ୟୁଜର୍ ID ଏବଂ ପାସୱାର୍ଡ ସହିତ ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲରେ ଲଗ୍ଇନ୍ କରନ୍ତୁ।
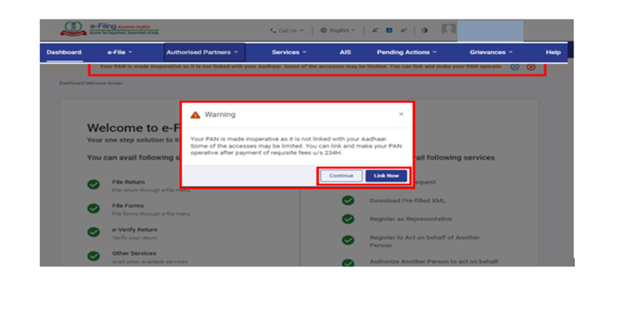
ଟିପ୍ପଣୀ :-ବ୍ୟକ୍ତିଗତ ୟୁଜର୍ ମାନଙ୍କ ପାଇଁ, ଯଦି ଆଧାର ସହିତ PAN ଲିଙ୍କ୍ ହୋଇନଥାଏ ଆପଣ ଏକ ପପ୍-ଅପ୍ ସନ୍ଦେଶ ଦେଖିବେ ଯେ ଆପଣଙ୍କ ଆଧାର ସହିତ ଆପଣଙ୍କ PAN ଲିଙ୍କ୍ ହୋଇନଥିବାରୁ ଏହା ନିଷ୍କ୍ରିୟ କରି ଦିଆଯାଇଛି।.
ଆଧାର ସହିତ ଏହି PAN ଲିଙ୍କ୍ କରିବା ପାଇଁ, ବର୍ତ୍ତମାନ ଲିଙ୍କ୍ କରନ୍ତୁ ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ ଅନ୍ୟଥା ଜାରି ରଖନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
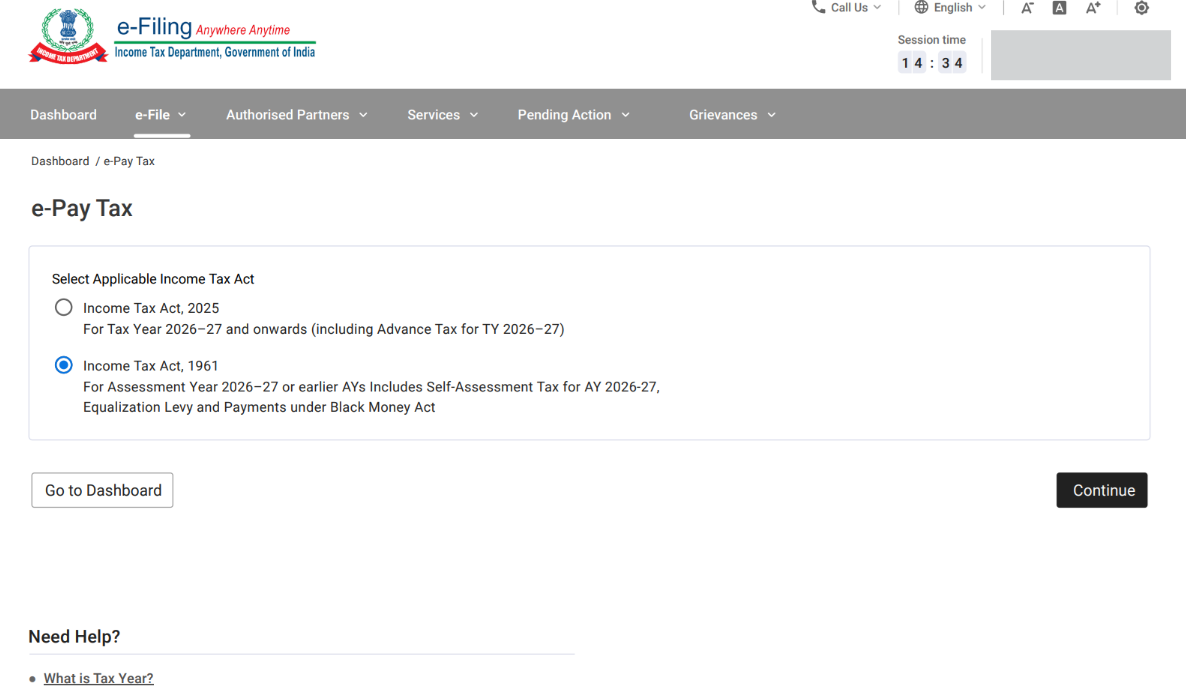
3.1.2 ଡ୍ୟାଶବୋର୍ଡରେ ଇ-ଫାଇଲ୍ > କର ଇ-ପୈଠ କରନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ। ୟୁଜରଙ୍କୁ ପ୍ରଯୁଜ୍ୟ ଅଧିନିୟମ ଚୟନ ସ୍କ୍ରିନକୁ ନିଆଯିବ। ଉପଯୁକ୍ତ ଅଧିନିୟମ ଚୟନ କରିବା ପରେ, ଜାରି ରଖନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ୍ କରନ୍ତୁ। ୟୁଜରଙ୍କୁ ତାହା ପରେ କର ଇ-ପୈଠ କରନ୍ତୁ’କୁ ନିଆଯିବ।
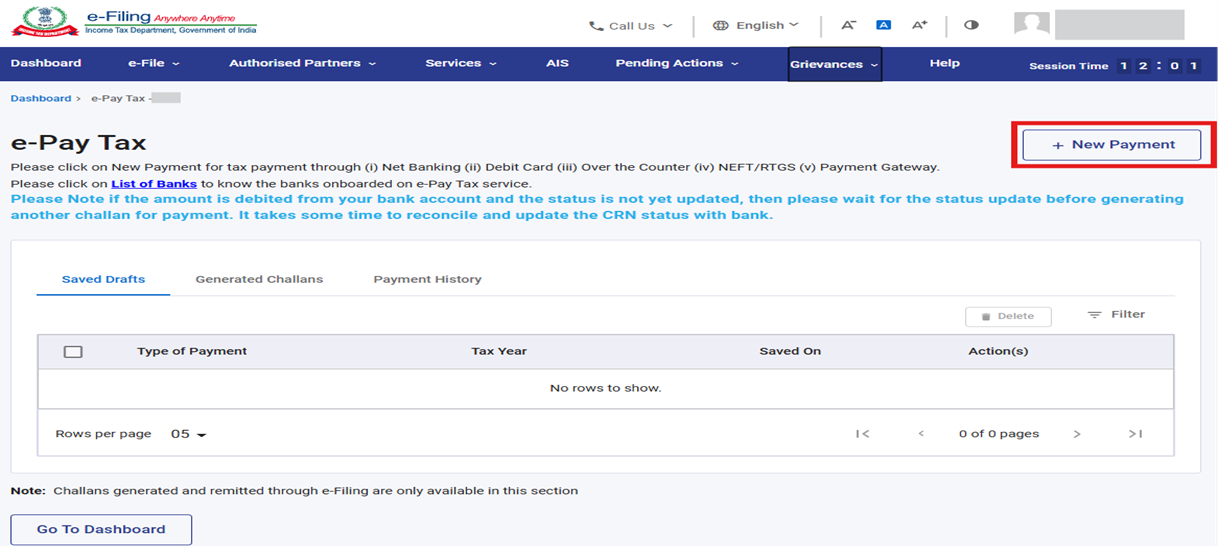
3.1.3 କର ଇ-ପୈଠ କରନ୍ତୁ ପୃଷ୍ଠାରେ, କେବଳ ଚୟନ କରାଯାଇଥିବା ଅଧିସ୍ୱୀକୃତ ବ୍ୟାଙ୍କଗୁଡ଼ିକ ମାଧ୍ୟମରେ ଏକ ନୂତନ ଚାଲାଣ ଫର୍ମ (CRN) ଉତ୍ପନ୍ନ କରିବା ପାଇଁ ନୂତନ ପୈଠ ବିକଳ୍ପ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ। ଏହି ବ୍ୟାଙ୍କଗୁଡ଼ିକ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ ମାଧ୍ୟମରେ କର ପୈଠ RBI ଦ୍ୱାରା ପ୍ରଦାନ କରାଯାଉଥିବା NEFT/RTGS ସୁବିଧା ମାଧ୍ୟମରେ କରାଯାଇପାରିବ।
3.1.4 ନୂତନ ପୈଠ ପୃଷ୍ଠାରେ, କର ପୈଠ ଟାଇଲ୍ ଉପରେ ଆଗକୁ ବଢ଼ନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ ଯାହାକି ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହୋଇଥାଏ। ପୂର୍ବବର୍ତ୍ତୀ ସ୍କ୍ରିନରେ ଚୟନ କରାଯାଇଥିବା ଅଧିନିୟମ ଆଧାରରେ ଟାଇଲଗୁଡ଼ିକ ସକ୍ଷମ ହେବ।
ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପର୍ଯ୍ୟନ୍ତ ଏବଂ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକୁ ଅନ୍ତର୍ଭୁକ୍ତ କରି ମୂ.ବ. 2026-27 ପାଇଁ ସ୍ୱ ମୂଲ୍ୟାୟନ କର ଅନ୍ତର୍ଭୁକ୍ତ କରି, ପୈଠ କରିବାକୁ ‘‘ଆୟକର ଅଧିନିୟମ 1961’’ ରେଡିଓ ବଟନ୍ ଚୟନ କରନ୍ତୁ
କ.ବ. 2026-27 ପରଠାରୁ ପୈଠ କରିବା ପାଇଁ “ଆୟକର ଅଧିନିୟମ 2025” ଚୟନ କରନ୍ତୁ।
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ: କଳା ଟଙ୍କା (ଅପ୍ରକାଶିତ ବୈଦେଶିକ ଆୟ ଏବଂ ପରିସମ୍ପତ୍ତି) ଏବଂ କର ନ୍ୟସ୍ତ ଅଧିନିୟମ, 2015 ସମ୍ପର୍କିତ କର ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ‘‘ଆୟକର ଅଧିନିୟମ, 1961’’ ଚୟନ କରନ୍ତୁ
ଆୟକର ଅଧିନିୟମ, 1961 ରେଡିଓ ବଟନ୍ ଚୟନ କଲେ, ନିମ୍ନଲିଖିତ ଶୀର୍ଷକଗୁଡ଼ିକ ଉପଲବ୍ଧ ହେବ:
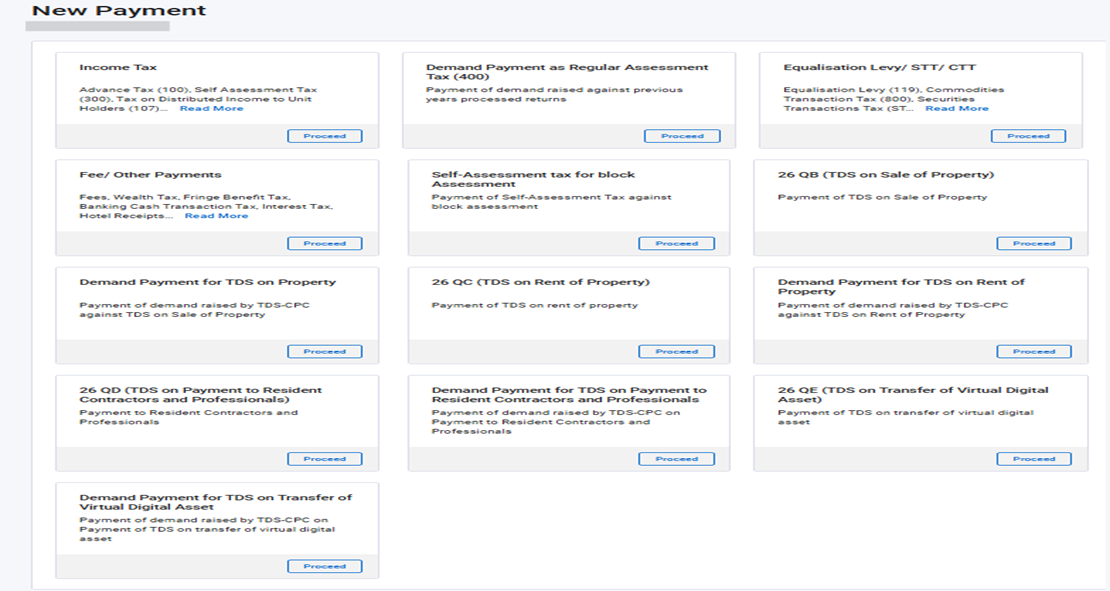
ଶୀର୍ଷକଗୁଡିକର ସମୀକ୍ଷା:
|
ଶୀର୍ଷକର ନାମ |
ମୁଖ୍ୟ ଶୀର୍ଷକ |
ଶୀର୍ଷକଗୁଡ଼ିକ ପାଇଁ ନିର୍ଦ୍ଦେଶାବଳୀ ଏବଂ (ଲଘୁ ଶୀର୍ଷକ) ପ୍ରଯୁଜ୍ୟ |
|
ଆୟ କର (ଅଣ-କମ୍ପାନୀଗୁଡ଼ିକ ପାଇଁ) / ନିଗମ କର(କମ୍ପାନୀ ଲଗ୍ଇନ୍ ପାଇଁ) |
ଆୟ କର (କମ୍ପାନି ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନି ଲଗ୍ଇନ୍) (0020) |
ଦୟାକରି ମୂ.ବ. 26-27 କିମ୍ବା ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ କର ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ • ସ୍ୱ-ମୂଲ୍ୟାୟନ କର (300) -PAN ସହିତ ଆଧାର ଲିଙ୍କ୍ କରିବାରେ ବିଳମ୍ବ ପାଇଁ ଦେୟ
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ: ଲଘୁ କୋଡ୍ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ITNS
|
|
ନିୟମିତ ମୂଲ୍ୟାୟନ କର ଭାବରେ ଦାବି ପୈଠ (400) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0020) |
ଦୟାକରି ମୂ.ବ. 2026‑27 କିମ୍ବା ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ ବକେୟା ରାଶି ଚାହିଦା ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ(400) ଚାଲାଣ ଅନ୍ତର୍ଭୁକ୍ତ କରେ : ITNS 280 ଟିପ୍ପଣୀ: ଆପଣଙ୍କ ପାଖରେ DRN ସହିତ କିମ୍ବା DRN ବ୍ୟତୀତ ଦାବି ପୈଠ କରିବାର ବିକଳ୍ପ ରହିବ। |
|
ଇକ୍ୱାଲାଇଜେସନ୍ ଲେଭି / STT / CTT |
ପଣ୍ୟଦ୍ରବ୍ୟ ଓ ସେବା ଉପରେ ଅନ୍ୟାନ୍ୟ କର ଏବଂ ଡ୍ୟୁଟି (0045) ସିକ୍ୟୁରିଟିଜ୍ ବିନିମୟ କର (0034) |
- ସ୍ୱ-ମୂଲ୍ୟାୟନ କର (300) ଅଧିନରେ STT, |
|
ଦେୟ/ଅନ୍ୟାନ୍ୟ ପୈଠଗୁଡ଼ିକ
|
- ବ୍ୟାଙ୍କିଙ୍ଗ୍ ନଗଦ ରାଶି ବିନିମୟ କର (0036) |
ଦୟାକରି ମୂ.ବ. 2009‑10 କିମ୍ବା ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କର (300) ଏବଂ ବକେୟା ଦାବି (400) ପୈଠ କରିବା ପାଇଁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ - ଦେଖନ୍ତୁ ITNS 283 |
|
- ହୋଟେଲ୍ ପ୍ରାପ୍ତି କର (0023) |
ମୂ.ବ. 2026‑27 କିମ୍ବା ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କର ଏବଂ ବକେୟା ଦାବି ପୈଠ କରିବା ପାଇଁ ଏହି ବିକଳ୍ପ ଦୟାକରି ଚୟନ କରନ୍ତୁ –ଦେଖନ୍ତୁ ITNS 282 |
|
|
ବିବିଧ ପ୍ରାପ୍ତି (0075) |
ମୂ.ବ. 2026-27 କିମ୍ବା ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ (800)ପାଇଁ ଧାରା 245MA (ଫର୍ମ ନମ୍ବର. 34BC) ଅଧିନରେ ଆବେଦନ ଦେୟ ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ: ଦେଖନ୍ତୁ ITNS 282 |
|
|
ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କର |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0020) |
ଦୟାକରି ବ୍ଲକ ମୂଲ୍ୟାୟନ ପାଇଁ ସ୍ୱ- ମୂଲ୍ୟାୟନ(311) – ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। ଦେଖନ୍ତୁ ITNS 288 |
|
ବ୍ଲକ୍ ଅବଧି ପାଇଁ ମୂଲ୍ୟାୟନ ସନ୍ଧାନ କରନ୍ତୁ ଉପରେ କର ଭାବରେ ଦାବି ପୈଠ (411) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0020)
|
ଦୟାକରି ବ୍ଲକ୍ ଅବଧି ପାଇଁ ଦାବି ପୈଠ (411)ପୈଠ କରିବା ପାଇଁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ - ଦେଖନ୍ତୁ ITNS 288 ଟିପ୍ପଣୀ: ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ ସମ୍ପର୍କିତ ଦାବି କେବଳ DRN ସହିତ ପୈଠ କରାଯାଇପାରିବ ଏବଂ ଏହି ବିକଳ୍ପ ସ୍ୱତନ୍ତ୍ର ଭାବରେ ଲଗ୍ଇନ୍ ପରବର୍ତ୍ତୀ କାର୍ଯ୍ୟକାରିତା ମାଧ୍ୟମରେ ଉପଲବ୍ଧ ରହିଛି। |
|
26 QB (ସମ୍ପତ୍ତି ବିକ୍ରୟ ଉପରେ TDS) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0020) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ସମ୍ପତ୍ତି ବିକ୍ରୟ ଉପରେ କର ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
ସମ୍ପତ୍ତି ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0020) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ସମ୍ପତ୍ତି ବିକ୍ରୟ ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
26 QC (ସମ୍ପତ୍ତି ଭଡ଼ା ଉପରେ TDS) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ଭଡ଼ା ଉପରେ TDS ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
ସମ୍ପତ୍ତିର ଭଡ଼ା ଉପରେ TDS ପାଇଁ ଦାବି ବାବଦକୁ ପୈଠ |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ଭଡ଼ା ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
26 QD (ନିବାସୀ କଣ୍ଟ୍ରାକ୍ଟର ଏବଂ ବୃତ୍ତିଧାରୀମାନଙ୍କୁ ପୈଠ ଉପରେ TDS) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ନିବାସୀ କଣ୍ଟ୍ରାକ୍ଟର ଏବଂ ବୃତ୍ତିଧାରୀମାନଙ୍କୁ ପୈଠ ଉପରେ TDS ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
ନିବାସୀ କଣ୍ଟ୍ରାକ୍ଟର ଏବଂ ବୃତ୍ତିଧାରୀଙ୍କ ପାଇଁ ପୈଠ ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ)(0021) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ନିବାସୀ କଣ୍ଟ୍ରାକ୍ଟର ଏବଂ ବୃତ୍ତିଧାରୀଙ୍କ ପାଇଁ ପୈଠ ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
26 QE (ଭର୍ଚୁଆଲ୍ ଡିଜିଟାଲ୍ ଆସେଟ୍ ସ୍ଥାନାନ୍ତରଣ ଉପରେ TDS) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ)(0021) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ଭର୍ଚୁଆଲ୍ ଡିଜିଟାଲ୍ ଆସେଟ୍ ଟ୍ରାନ୍ସଫର୍ ଉପରେ TDS ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
|
ଭର୍ଚୁଆଲ ଡିଜିଟାଲ୍ ଆସେଟ୍ ଟ୍ରାନ୍ସଫର୍ ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ)(0021) |
ପୈଠ/କ୍ରେଡିଟ୍ ତାରିଖ ମୂ.ବ. 2026-27 କିମ୍ବା ଏକ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷର ତାରିଖ ହୋଇଥିବା ଘଟଣାରେ ଭର୍ଚୁଆଲ ଡିଜିଟାଲ୍ ଆସେଟ୍ ଟ୍ରାନ୍ସଫର୍ ଉପରେ TDS ପାଇଁ ଦାବି ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। |
3.2 ଆୟକର ଅଧିନିୟମ 2025 2025 ରେଡିଓ ବଟନ୍ ଚୟନ କଲେ, ନିମ୍ନଲିଖିତ ଶୀର୍ଷକଗୁଡ଼ିକ ଉପଲବ୍ଧ ହେବ:
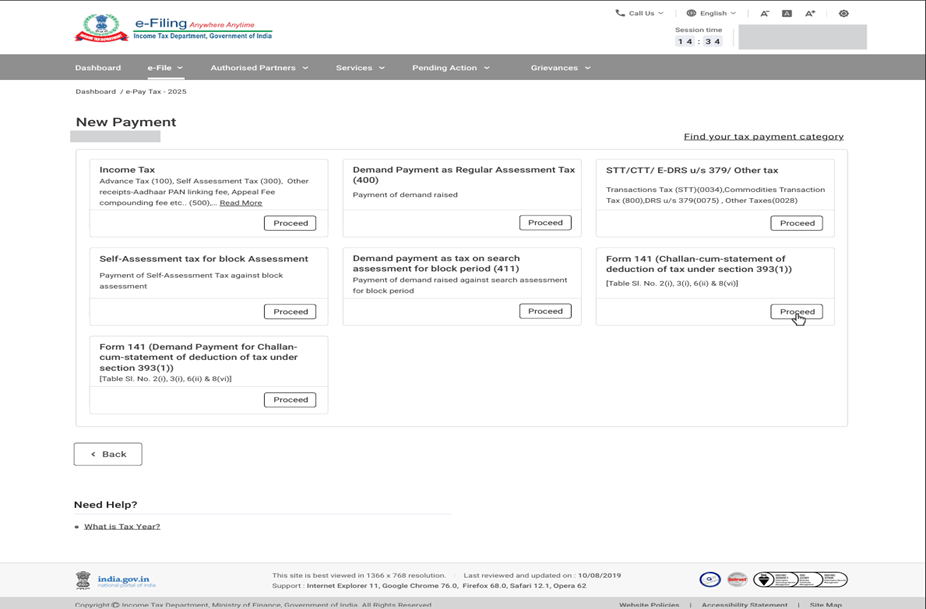
3.3 ଶୀର୍ଷକଗୁଡ଼ିକର ସମୀକ୍ଷା:-
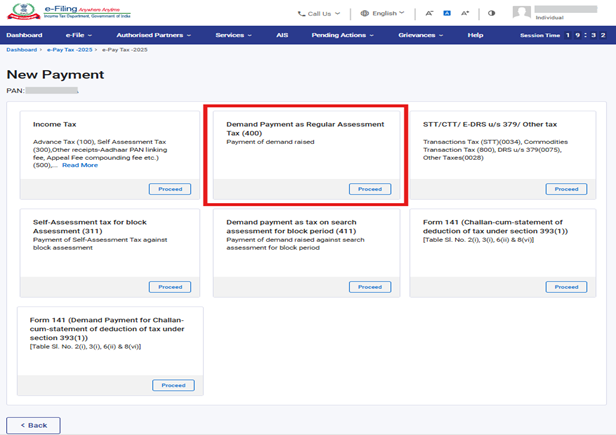
3.3.1 ଆୟ କର / ନିଗମ କର ଟାଇଲ୍ ଏବଂ ବକେୟା ଦାବି (ନିୟମିତ ମୂଲ୍ୟାୟନ କର) (400) ଶୀର୍ଷକ
|
ଶୀର୍ଷକର ନାମ |
ମୁଖ୍ୟ ଶୀର୍ଷକ |
ଶୀର୍ଷକଗୁଡ଼ିକ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ନିର୍ଦ୍ଦେଶାବଳୀ ଏବଂ (ଲଘୁ ଶୀର୍ଷକ) |
|
ଆୟ କର (ଅଣ-କମ୍ପାନୀଗୁଡ଼ିକ ପାଇଁ) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍ ପାଇଁ) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0021) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0020)
|
କ.ବ. 2026-27 ଏବଂ ପରବର୍ତ୍ତୀ ସମୟ ପାଇଁ କର ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ- ଦେଖନ୍ତୁ ITNS 280N
ଟିପ୍ପଣୀ: ଏହି ଶୀର୍ଷକ ପ୍ରାସଙ୍ଗିକ କର ବର୍ଷ ବନ୍ଦ ହେବା ପରେ ସକ୍ଷମ ହେବ। (ଉଦାହରଣ: କ.ବ.2026‑27 ପାଇଁ, ସ୍ୱ-ମୂଲ୍ୟାୟନ କର 1 ଏପ୍ରିଲ୍ 2027 ପରଠାରୁ ପୈଠ କରାଯାଇପାରିବ)।
- PAN ସହିତ ଆଧାର ଲିଙ୍କ୍ କରିବାରେ ବିଳମ୍ବ ପାଇଁ ଦେୟ |
|
ନିୟମିତ ମୂଲ୍ୟାୟନ କର ଅନୁଯାୟୀ ଦାବି ପୈଠ (400) |
କ.ବ. 2026‑27 ଏବଂ ତାହା ପରବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ ନିମ୍ନଲିଖିତଗୁଡ଼ିକ ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ: DRN ସହିତ କିମ୍ବା DRN ବ୍ୟତୀତଦାବି ପୈଠ କରିବାର ବିକଳ୍ପ ୟୁଜରଙ୍କର ରହିଥାଏ • DRN ସହିତ:ପୈଠ କେବଳ ଲଗ୍ଇନ୍ ପରବର୍ତ୍ତୀ କାର୍ଯ୍ୟକାରିତା ମାଧ୍ୟମରେ କରାଯାଇପାରିବ ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ: ଏହା ପରାମର୍ଶଯୋଗ୍ୟ ଯେ DRN ନମ୍ବର ବ୍ୟବହାର କରି ଦାବି ପୈଠ କରନ୍ତୁ ଯାହାଫଳରେ ପୈଠ ସହଜରେ ମ୍ୟାପ୍ କରାଯାଇପାରିବ - ଦେଖନ୍ତୁ ITNS 280N |
ଆୟକର ଶୀର୍ଷକ/ନିଗମ କର ଶୀର୍ଷକ ଉପରେ (କମ୍ପାନୀ ଲଗ୍ଇନ୍ ଘଟଣାରେ) ଆଗକୁ ବଢ଼ନ୍ତୁ ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ, ୟୁଜରଙ୍କୁ ପ୍ରଯୁଜ୍ୟ କର ବର୍ଷ, ଲଘୁ ଶୀର୍ଷକ ଚୟନ କରିବା ପାଇଁ କର ପାଇଁ ପ୍ରଯୁଜ୍ୟ ବିବରଣୀ ଯୋଗ କରନ୍ତୁ ପୃଷ୍ଠାକୁ ନିଆଯିବ ଏବଂ ତାହା ପରେ ଜାରି ରଖନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ୍ କରନ୍ତୁ
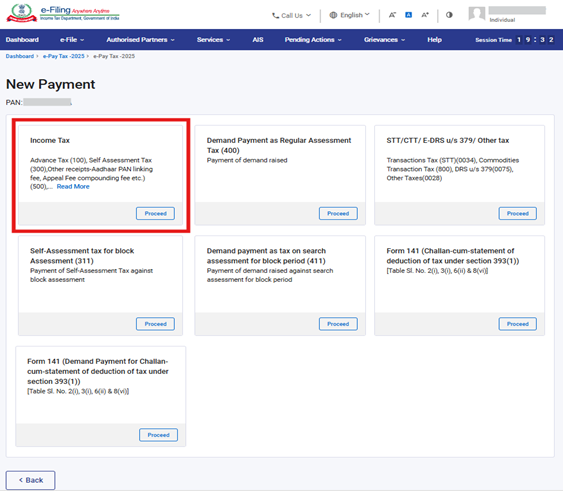
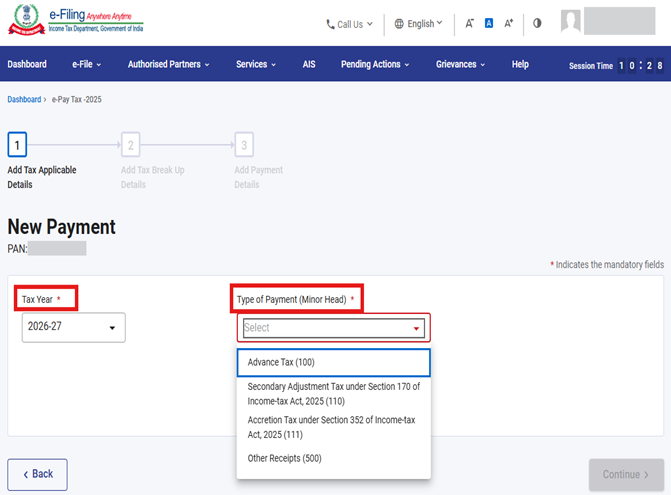
ନିୟମିତ ମୂଲ୍ୟାୟନ କର ଅନୁଯାୟୀ ଦାବି ପୈଠ (400) ଶୀର୍ଷକ ଉପରେ ଆଗକୁ ବଢ଼ନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ କଲେ, ୟୁଜରଙ୍କୁ DRN ସହିତ କିମ୍ବା DRN ବ୍ୟତୀତ (କେବଳ ଯଦି DRN ଉପଲବ୍ଧ ନଥାଏ) ପୈଠ କରିବା ପାଇଁ ପ୍ରଯୁଜ୍ୟ ଦାବି ବିବରଣୀ ଯୋଗ କରନ୍ତୁ ପୃଷ୍ଠାକୁ ନିଆଯିବ।
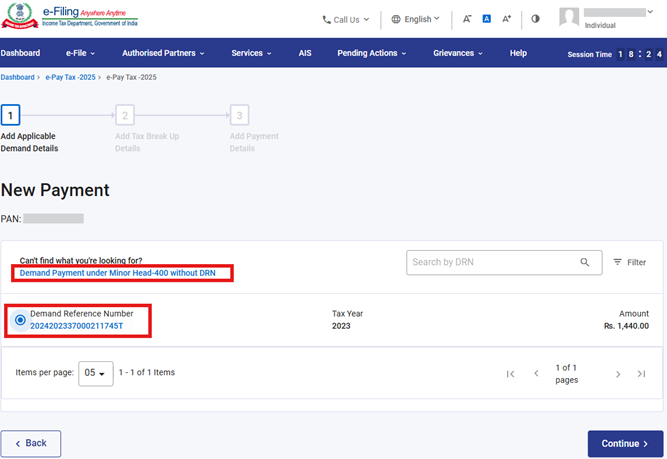
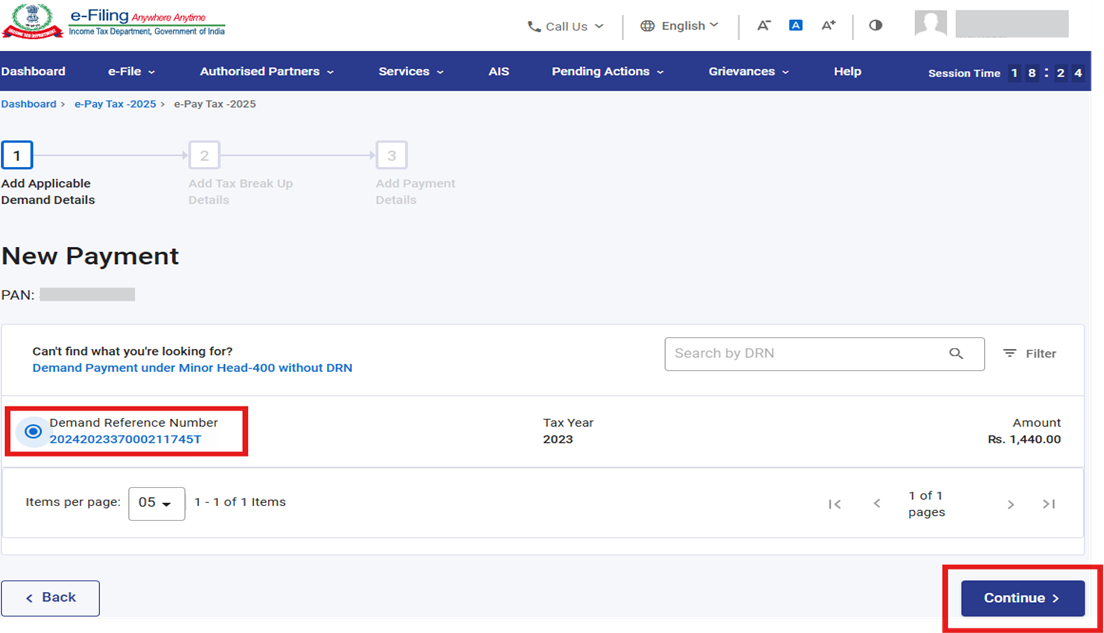
ଯେତେବେଳେ DRN ସହିତପୈଠ କରନ୍ତି, DRN ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। ଏହି ବ୍ୟବସ୍ଥା ସ୍ୱତଃ ସମସ୍ତ DRN‑ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ଆହରଣ କରିବ ଏବଂ ଜାରି ରଖନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ୍ କଲେ ଆପଣଙ୍କୁ ସିଧାସଳଖ ଭାବରେ ପୈଠ ପୃଷ୍ଠାକୁ ନେଇଯିବ।
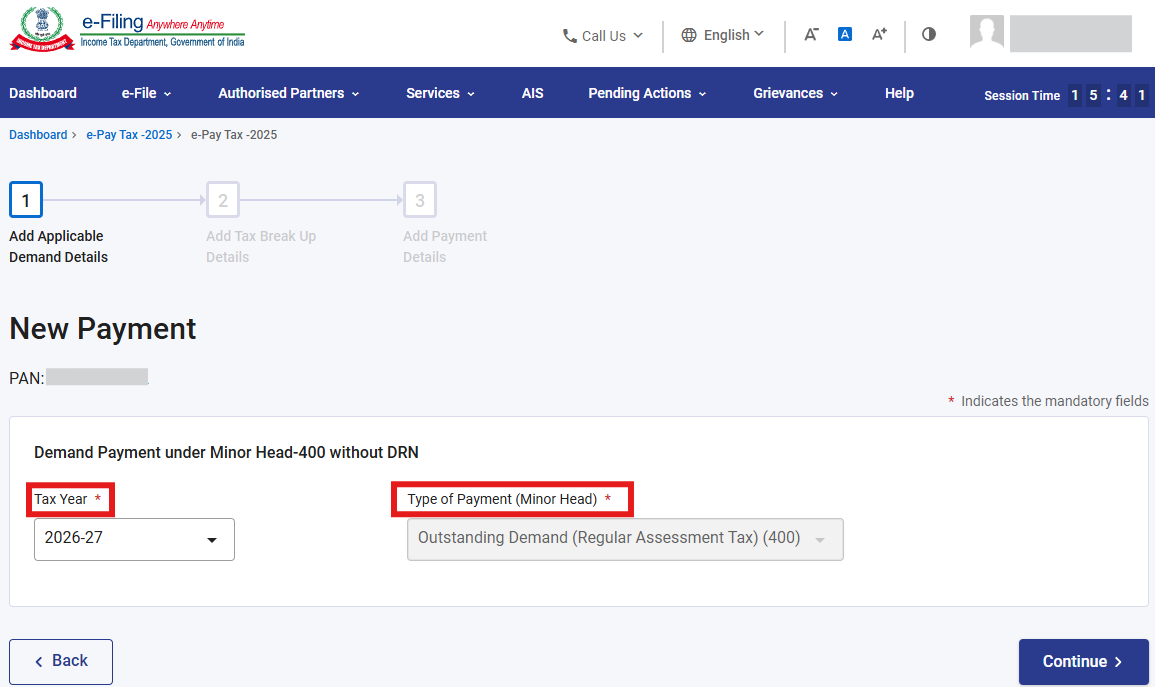
ଯେତେବେଳେ DRN ବ୍ୟତୀତ ପୈଠ କରନ୍ତି, ଆପଣଙ୍କୁ ସ୍କ୍ରିନ୍ରେ ଦର୍ଶାଯାଇଥିବା ହାଇପରଲିଙ୍କ୍ ଉପରେ କ୍ଲିକ କରିବା ସହ କର ବର୍ଷ, ଲଘୁ ଶୀର୍ଷକ ଚୟନ କରିବା ଓ ଜାରି ରଖନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରିବା ଆବଶ୍ୟକ। ଏହିି ବିକଳ୍ପ ଉଭୟ ପ୍ରାକ୍ ଲଗ୍ଇନ୍ ଏବଂ ପରବର୍ତ୍ତୀ ମାଧ୍ୟମରେ ଉପଲବ୍ଧ ରହିଥାଏ।
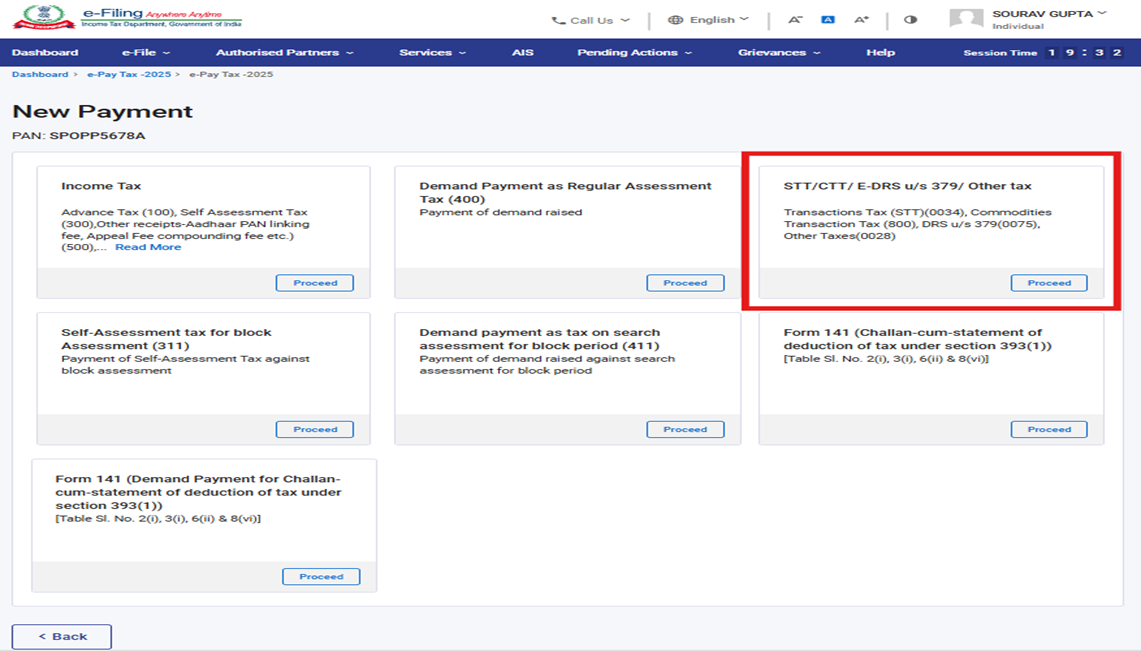
3.3.2 STT/CTT/ E-DRS ଧାରା 379 ଅଧିନରେ/ ଅନ୍ୟାନ୍ୟ କର ଶୀର୍ଷକ
|
ଶୀର୍ଷକ |
ମୁଖ୍ୟ ଶୀର୍ଷକ |
ଶୀର୍ଷକଗୁଡ଼ିକ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ନିର୍ଦେଶବଳୀ ଏବଂ (ଲଘୁ ଶୀର୍ଷକ) |
|
STT/ CTT/ E-DRS 379 ଧାରା ଅଧୀନରେ ଅନ୍ୟାନ୍ୟ କର ଶୀର୍ଷକ |
ସିକ୍ୟୁରିଟିଜ୍ ବିନିମୟ କର (0034) |
କ.ବ. 2026‑27 ଏବଂ ପରଠାରୁ କର ପୈଠ କରିବା ପାଇଁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ - ଦେଖନ୍ତୁ ITNS 282N
|
|
ବିବିଧ ପ୍ରାପ୍ତି (0075) |
e‑DRS ଯୋଜନାର ଧାରା 379 ଅଧିନରେ କ.ବ. 2026‑27 ପାଇଁ ଏବଂ ପରଠାରୁ ବିବିଧ ପ୍ରାପ୍ତି (800) ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ - ଦେଖନ୍ତୁ ITNS 282N |
|
|
ଅନ୍ୟାନ୍ୟ କର (0028) |
ନିମ୍ନଲିଖିତ କର କ.ବ. 2026‑27 ଏବଂ ପରଠାରୁ ପୈଠ କରିବା ପାଇଁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ -ଦେଖନ୍ତୁ ITNS 282N
|
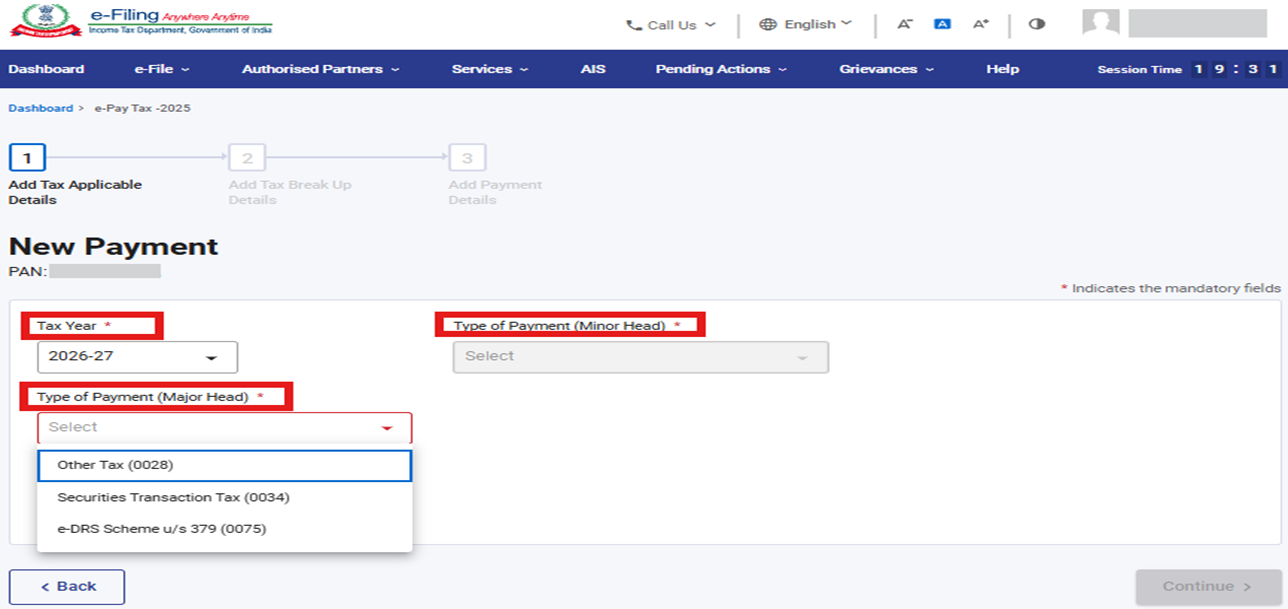
STT/CTT/ E-DRS ଧାରା 379 ଅଧିନରେ / ଅନ୍ୟାନ୍ୟ କର ଶୀର୍ଷକଉପରେ ଆଗକୁ ବଢ଼ନ୍ତୁ ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କଲେ, ୟୁଜର୍ ଙ୍କୁ ପ୍ରଯୁଜ୍ୟ କର ବର୍ଷ, ମୁଖ୍ୟ ଶୀର୍ଷକ, ଲଘୁ ଶୀର୍ଷକ ଚୟନ କରିବା ପାଇଁ କର ପାଇଁ ପ୍ରଯୁଜ୍ୟ ବିବରଣୀ ଯୋଗ କରନ୍ତୁ ପୃଷ୍ଠାକୁ ନିଆଯିବ ଏବଂ ତାହା ପରେ ଜାରି ରଖନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ୍ କରନ୍ତୁ
3.3.3 ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କର (311) ଏବଂ ବ୍ଲକ୍ ଅବଧି ପାଇଁ ସନ୍ଧାନ ମୂଲ୍ୟାୟନ ଉପରେ କର ଭାବରେ ଦାବି ପୈଠ (411)
|
ଶୀର୍ଷକ |
ମୁଖ୍ୟ ଶୀର୍ଷକ |
ଶୀର୍ଷକଗୁଡ଼ିକ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ନିର୍ଦ୍ଦେଶାବଳୀ ଏବଂ (ଲଘୁ ଶୀର୍ଷକ) |
|
ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ(311) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0020) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0021) |
କ.ବ. 2020 ଏବଂ ଏହା ପରବର୍ତ୍ତୀ ଅବଧି ପାଇଁ ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କର ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ (311)- ଦେଖନ୍ତୁ ITNS: 288N |
|
ବ୍ଲକ୍ ଅବଧି ପାଇଁ ସନ୍ଧାନ ମୂଲ୍ୟାୟନ ଭାବରେ କର ରୂପେ ଦାବି ପୈଠ (411) |
ଆୟ କର (କମ୍ପାନୀ ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ) (0020) / ନିଗମ କର (କମ୍ପାନୀ ଲଗ୍ଇନ୍) (0021) |
କ.ବ. 2020 ଏବଂ ଏହା ପରବର୍ତ୍ତୀ ଅବଧି ପାଇଁ ବ୍ଲକ୍ ଅବଧି ପାଇଁ ଦାବି ପୈଠ ପୈଠ କରିବାକୁ ଏହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ (411)- ଦେଖନ୍ତୁ ITNS: 288N |
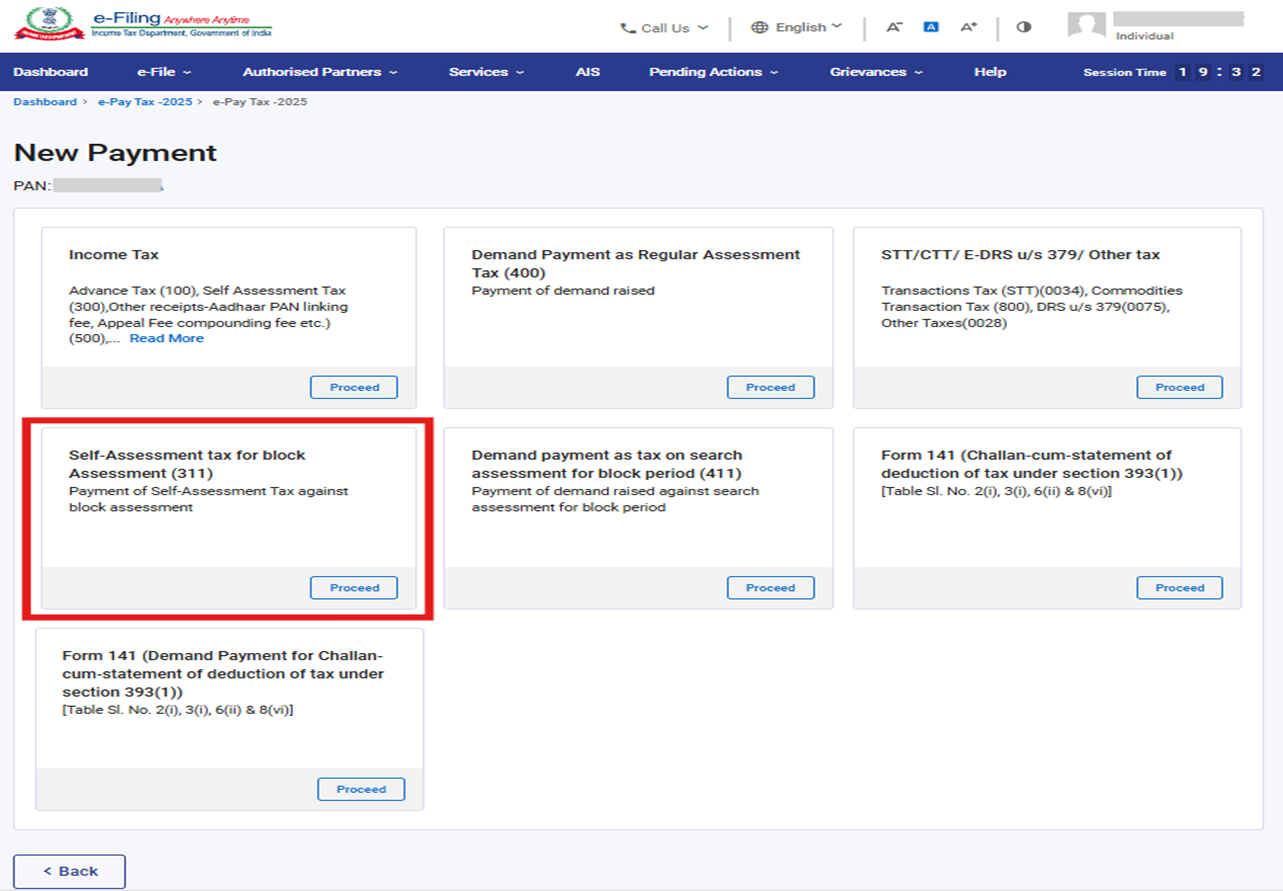
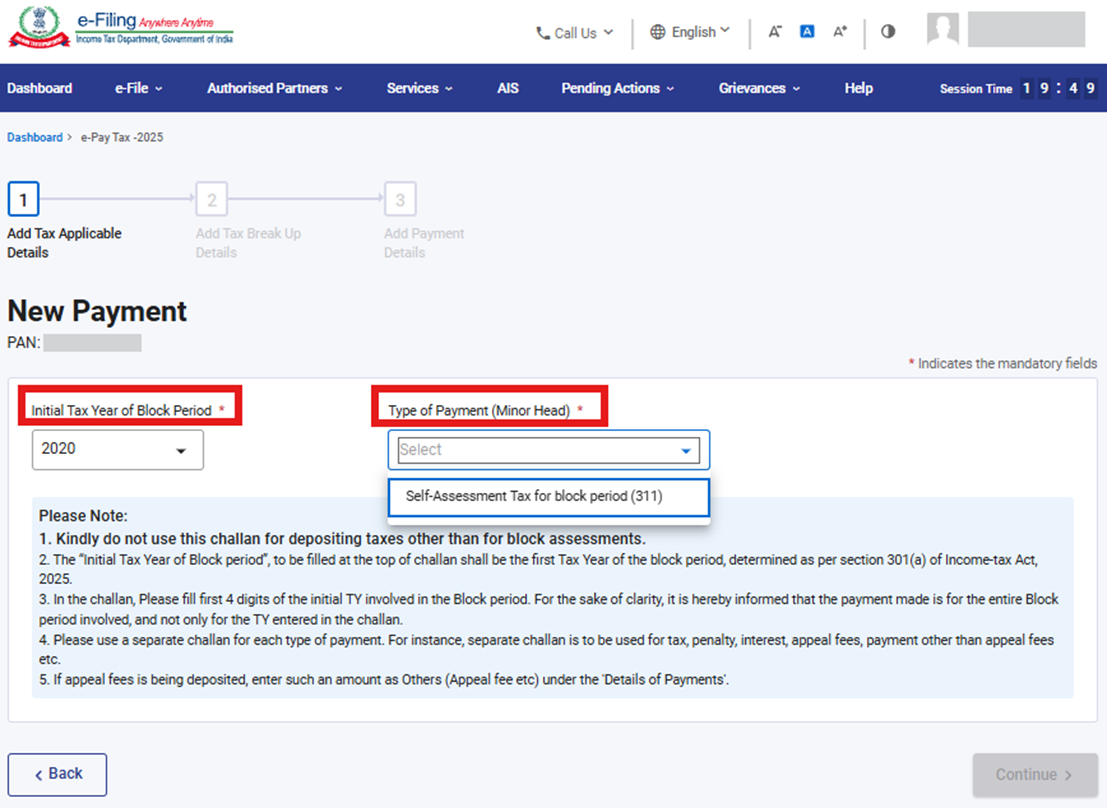
ବ୍ଲକ୍ ମୂଲ୍ୟାୟନ ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କର (311) ଶୀର୍ଷକ ଉପରେ ଆଗକୁ ବଢ଼ନ୍ତୁ ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କଲେ, ୟୁଜରଙ୍କୁ ବ୍ଲକ୍ ଅବଧିର ପ୍ରାରମ୍ଭିକ କର ବର୍ଷ, ଲଘୁ ଶୀର୍ଷକ ଚୟନ କରିବା ପାଇଁ କର ପାଇଁ ପ୍ରଯୁଜ୍ୟ ବିବରଣୀ ଯୋଗ କରନ୍ତୁ ପୃଷ୍ଠାକୁ ନିଆଯିବ ଏବଂ ତାହା ପରେ ଜାରି ରଖନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ
3.3.4 ଟାଇଲ୍ ଫର୍ମ 141 ପାଇଁ ଦୟାକରି ଫର୍ମ 141[ଧାରା 393(1) ଅଧିନରେ କର ରିହାତି ବିବରଣୀ ତଥା ଚାଲାଣ] ପାଇଁ ୟୁଜର ମାନୁଆଲ୍ ଦେଖନ୍ତୁ
3.4 କର ପୈଠ
3.4.1 ‘ପ୍ରଯୁଜ୍ୟ କର ପ୍ରଯୁଜ୍ୟ ବିବରଣୀ/ପ୍ରଯୁଜ୍ୟ ଦାବି ବିବରଣୀ ଯୋଗ କରନ୍ତୁ’ ପୃଷ୍ଠାରେ ଜାରି ରଖନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ୍ କଲେ (ନିୟମିତ ମୂଲ୍ୟାୟନ କର ଭାବରେ ଦାବି ପୈଠ ଘଟଣାରେ (400) ଶୀର୍ଷକ), ୟୁଜରଙ୍କୁ କର ପୈଠର ମୋଟ ପରିମାଣର ବ୍ରେକ୍ ଅପ୍ ପ୍ରବେଶ କରାଇବା ପାଇଁ ‘କର ବ୍ରେକ୍ ଅପ୍ ବିବରଣୀ ଯୋଗ କରନ୍ତୁ’ ପୃଷ୍ଠାକୁ ନିଆଯିବ ଏବଂ ଜାରି ରଖନ୍ତୁ ବଟନ୍ରେ କ୍ଲିକ୍ କରନ୍ତୁ
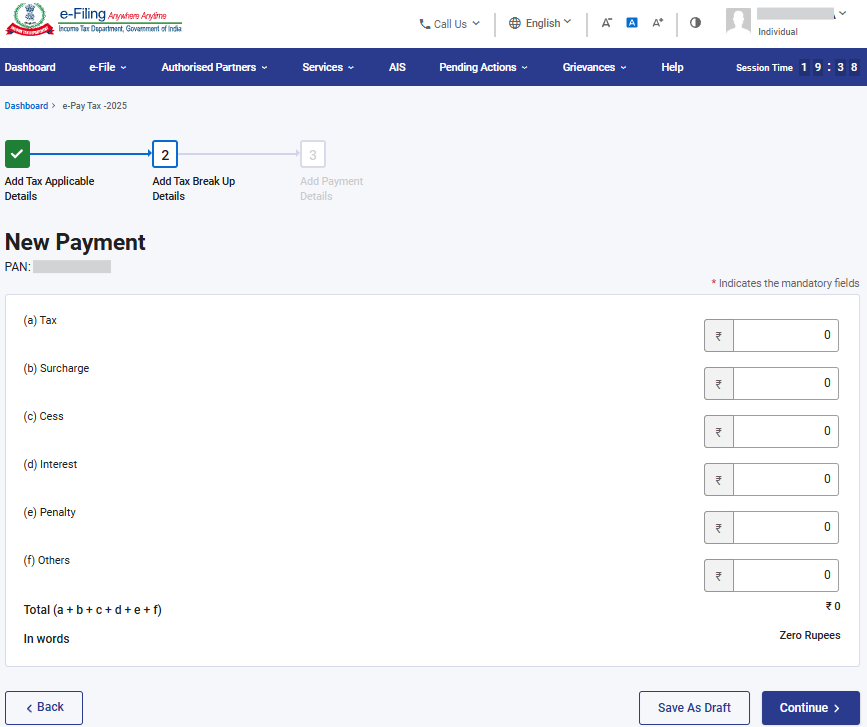
3.4.2 "କର ବ୍ରେକଅପ୍ ବିବରଣୀ ଯୋଗ କରନ୍ତୁ" ପୃଷ୍ଠାରେ ଜାରି ରଖନ୍ତୁ ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କରି, ପୈଠ ମାଧ୍ୟମ ଚୟନ କରନ୍ତୁ ଯେଉଁ ମାଧ୍ୟମରେ ପୈଠ କରିବାକୁ ପ୍ରସ୍ତାବ ରଖାଯାଇଛି। ("କିପରି ବିଭିନ୍ନ ମାଧ୍ୟମ ବ୍ୟବହାର କରି ପୈଠ କରିବେ" ବିଷୟରେ ଅଧିକ ବିବରଣୀ ପାଇଁ, ଦୟାକରି ଯଥାର୍ଥ ୟୁଜର୍ ମାନୁଆଲ୍ ଦେଖନ୍ତୁ)
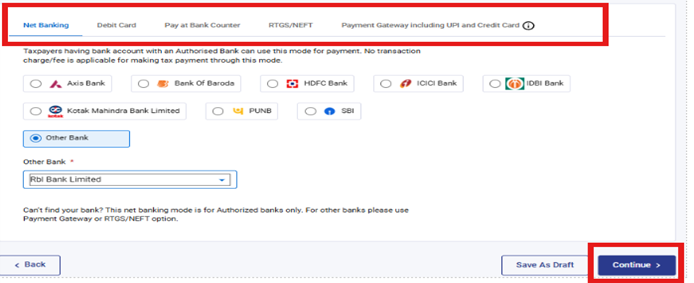
3.4.3 “ଜାରି ରଖନ୍ତୁ” ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କଲେ, ଏହି ୟୁଜର୍ ମାନଙ୍କୁ ପ୍ରାକ୍ ଦୃଶ୍ୟ ଏବଂ ପୈଠ କରନ୍ତୁ ପୃଷ୍ଠାକୁ ନିଆଯିବ।
ଏଠାରେ, ୟୁଜର୍ ଜଣକ:
• ପୈଠ ସହିତ ଆଗକୁ ବଢ଼ିବା ପୂର୍ବରୁ ଦାଖଲ କରାଯାଇଥିବା ସମସ୍ତ ବିବରଣୀର ପୂର୍ବାବଲୋକନ କରିପାରିବେ।
• ଯଦି କୌଣସି ସଂଶୋଧନ ଆବଶ୍ୟକ ହୋଇଥାଏ, ଏହି ବ୍ୟବହାରକାରୀ “ସମ୍ପାଦନ କରନ୍ତୁ” ବଟନ୍ ଉପରେ କ୍ଲିକ୍ କରି ପଛକୁ ଫେରି ଯାଇପାରିବେ ଏବଂ ସୂଚନା ଅପଡେଟ୍ କରିପାରିବେ।
• ଯଦି ସମସ୍ତ ବିବରଣୀ ସଠିକ୍ ରହିଥାଏ, ୟୁଜର୍ ଜଣକ “ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ” ବଟନ୍ରେ କ୍ଲିକ୍ କରିପାରିବେ, ତାହା ପରେ ସେମାନଙ୍କୁ ଏହି ବିନିମୟ ସମ୍ପୂର୍ଣ୍ଣ କରିବା ପାଇଁ ବ୍ୟାଙ୍କର ପୈଠ ପୃଷ୍ଠାକୁ ପୁନଃ ନିର୍ଦ୍ଦେଶିତ କରାଯିବ।
ଟିପ୍ପଣୀ:ପୈଠ ସଫଳ ହେବା ପରେ, ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ପଞ୍ଜୀକୃତ ହୋଇଥିବା ଆପଣଙ୍କ ଇମେଲ୍ ID ଏବଂ ମୋବାଇଲ୍ ନମ୍ବରରେ ଏକ ନିଶ୍ଚିତକରଣ ଇମେଲ୍ ଏବଂ SMS ମିଳିବ। ପୈଠ ସଫଳ ହେବା ମାତ୍ରେ, ଭବିଷ୍ୟତ ପ୍ରସଙ୍ଗ ପାଇଁ ଆପଣ ଚାଲାଣ ରସିଦ ଡାଉନଲୋଡ୍ କରିପାରିବେ। ଲଗ୍-ଇନ୍ କରିବା ପରେ, କର ଇ-ପୈଠ କରନ୍ତୁ ପୃଷ୍ଠାରେ ଥିବା ପୈଠର ଇତିହାସ ଟ୍ୟାବ୍ରେ ମଧ୍ୟ ପୈଠର ବିବରଣୀ ଏବଂ ଚାଲାଣ ରସିଦ ଉପଲବ୍ଧ ରହିବ।
3.5 ଚାଲାଣ ଫର୍ମ (CRN) (ଲଗ୍ ଇନ୍ ପୂର୍ବବର୍ତ୍ତୀ)ଜେନେରେଟ କରନ୍ତୁ
3.5.1 ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲକୁ ଯାଆନ୍ତୁ www.incometax.gov.inଏବଂକର ଇ-ପୈଠ କରନ୍ତୁଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
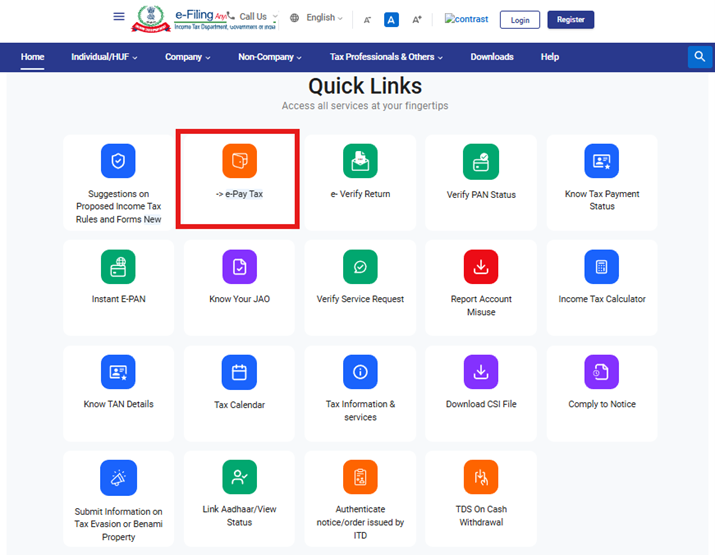
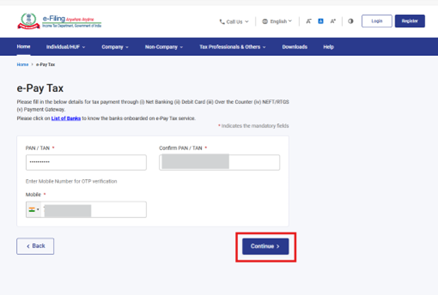
3.5.2 କର ଇ-ପୈଠ କରନ୍ତୁ ପୃଷ୍ଠାରେ, ଆବଶ୍ୟକ ବିବରଣୀ ପୂରଣ କରନ୍ତୁ ଏବଂ ଜାରି ରଖନ୍ତୁଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
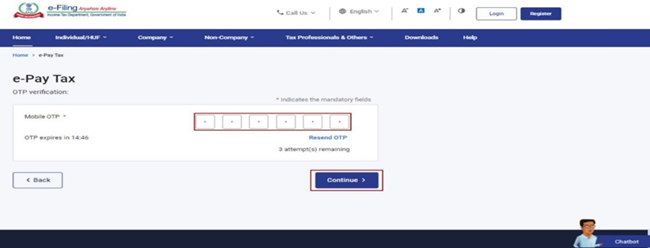
3.5.3 OTP ଯାଞ୍ଚକରଣ ପୃଷ୍ଠାରେ, 6-ଅଙ୍କ ବିଶିଷ୍ଟ OTP ସୋପାନ 2ରେ ପ୍ରବେଶ କରାଯାଇଥିବା ମୋବାଇଲ୍ ନମ୍ବରରେ ପ୍ରାପ୍ତ ହୋଇଥାଏ ଏବଂ ଜାରି ରଖନ୍ତୁଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ
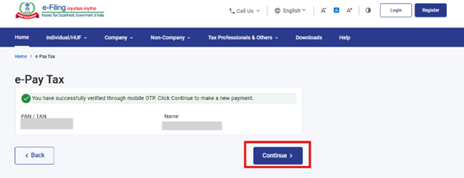
3.5.4 OTP ଯାଞ୍ଚ ପରେ ଆପଣଙ୍କ PAN ସହିତ ଏକ ସଫଳ ସନ୍ଦେଶ ଏବଂ ଲୁକ୍କାୟିତ ନାମ ପ୍ରଦର୍ଶିତ ହେବ। ଆଗକୁ ବଢ଼ିବା ପାଇଁ ଜାରି ରଖନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
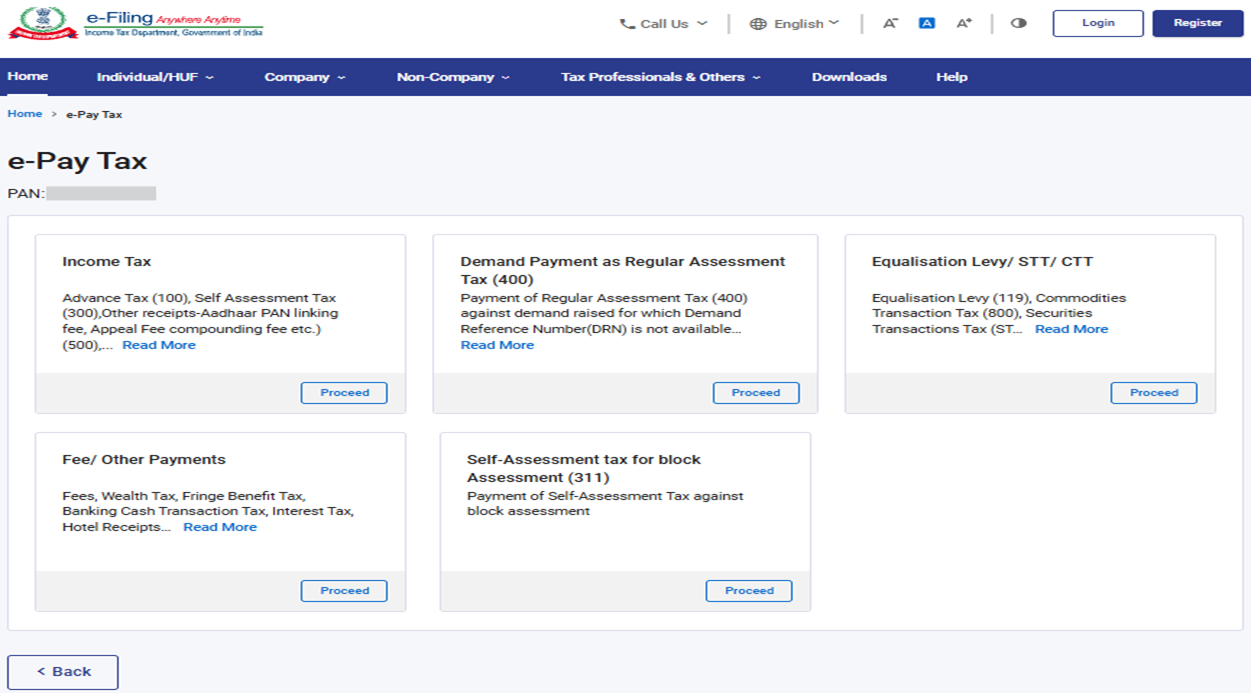
3.5.5 କର ଇ-ପୈଠ କରନ୍ତୁ ପୃଷ୍ଠାରେ, ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହେଉଥିବା ଏକ କର ପୈଠ ବର୍ଗ ଉପରେ ଆଗକୁ ବଢ଼ନ୍ତୁ ରେ କ୍ଲିକ୍ କରନ୍ତୁ।
• ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପର୍ଯ୍ୟନ୍ତ ଏବଂ ପୂର୍ବବର୍ତ୍ତୀ ବର୍ଷଗୁଡ଼ିକ ଯେପରିକି ମୂ.ବ.2026-27 ପାଇଁ ସ୍ୱ-ମୂଲ୍ୟାୟନ କରକୁ ଅନ୍ତର୍ଭୁକ୍ତ କରି ପୈଠ କରିବା ପାଇଁ “ଆୟକର ଅଧିନିୟମ 1961” ରେଡିଓ ବଟନ୍ ଚୟନ କରନ୍ତୁ
• କ.ବ. 2026-27 ପରଠାରୁ ପୈଠ କରିବା ପାଇଁ “ଆୟକର ଅଧିନିୟମ 2025” ଚୟନ କରନ୍ତୁ
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ:- କଳା ଟଙ୍କା (ଅପ୍ରକାଶିତ ବୈଦେଶିକ ଆୟ ଏବଂ ପରିସମ୍ପତ୍ତି) ଏବଂ କର ନ୍ୟସ୍ତ ଅଧିନିୟମ, 2015 ସମ୍ପର୍କିତ କର ପୈଠ କରିବା ପାଇଁ ଦୟାକରି ଆୟକର ଅଧିନିୟମ, 1961 ଚୟନ କରନ୍ତୁ
3.5.6 ଆୟକର ଅଧିନିୟମ, 1961 ରେଡିଓ ବଟନ୍ ଚୟନ କଲେ, ନିମ୍ନଲିଖିତ ଶୀର୍ଷକଗୁଡ଼ିକ ଉପଲବ୍ଧ ହେବ:
3.5.7 ଆୟକର ଅଧିନିୟମ, 2025 ରେଡିଓ ବଟନ୍ ଚୟନ କଲେ, ନିମ୍ନଲିଖିତ ଶୀର୍ଷକଗୁଡ଼ିକ ଉପଲବ୍ଧ ହେବ:
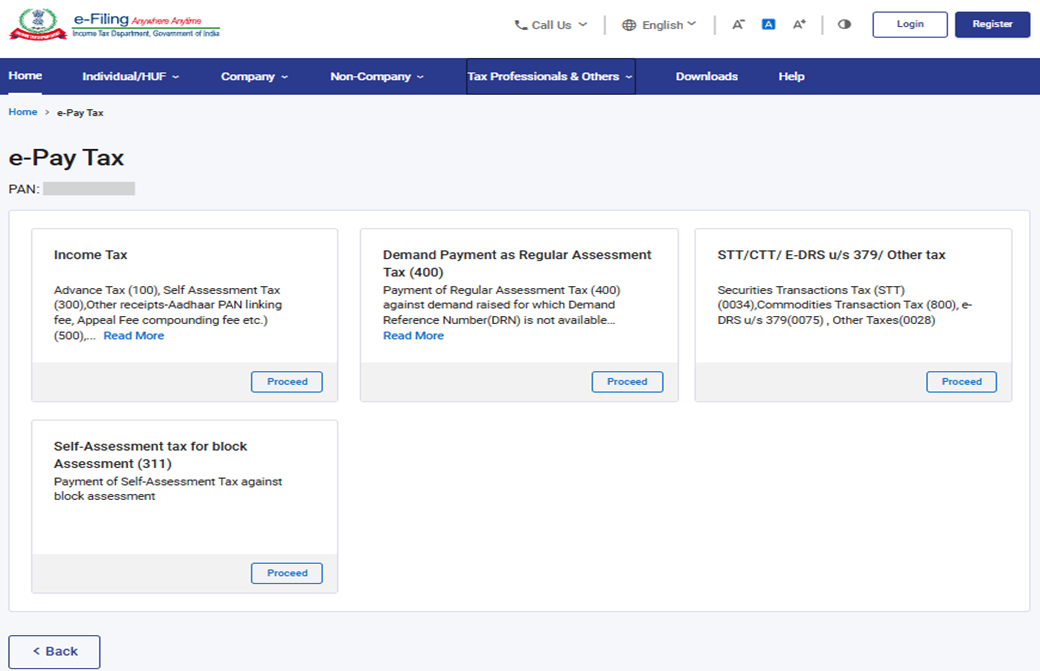
ପୈଠ ପ୍ରକ୍ରିୟାକୁ ଶୀର୍ଷକଗୁଡ଼ିକର ଚୟନରୁ ଅତିରିକ୍ତ ପ୍ରବାହ ଲଗ୍ଇନ୍ ପରବର୍ତ୍ତୀ କାର୍ଯ୍ୟକାରିତା ପାଇଁ ଉପରେ ଦର୍ଶାଯାଇଥିବା ପୈଠ ପ୍ରକ୍ରିୟା ସଦୃଶ ସମାନ ରହିବ। (ସୋପାନ 3.3.1 ରୁ 3.4.3 ଦେଖନ୍ତୁ)