ITR-2 ଉପଭୋକ୍ତା ମାନୁଆଲ୍
1.ସମୀକ୍ଷା
ପଞ୍ଜୀକୃତ ଉପଭୋକ୍ତାମାନଙ୍କ ପାଇଁ ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ITR-2 ଫାଇଲିଂର ସେବା ଉପଲବ୍ଧ ଅଛି। ଏହି ସେବା ମାଧ୍ୟମରେ ବ୍ୟକ୍ତିବିଶେଷ କରଦାତା ଏବଂ HUFs ମାନେ ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ ବ୍ୟବହାର କରି ITR-2 ଦାଖଲ କରିପାରିବେ। ଅନଲାଇନ୍ ମାଧ୍ୟମରେ କିପରି ITR-2 ଫାଇଲ୍ କରାଯିବ, ସେହି ପ୍ରକ୍ରିୟା ବିଷୟରେ ଏହି ଉପଭୋକ୍ତା ମାନୁଆଲ୍ରେ ସବିଶେଷ ସୂଚନା ଦିଆଯାଇଛି।
2. ଏହି ସେବାର ଲାଭ ଉଠାଇବା ପାଇଁ ପ୍ରାକ୍ ଆବଶ୍ୟକତାଗୁଡ଼ିକ
| ସାଧାରଣ ସୂଚନା |
|
| ଅନ୍ୟାନ୍ୟ |
|
3.ଫର୍ମର ସଂକ୍ଷିପ୍ତ ଅବଲୋକନ
ଫର୍ମ ଦାଖଲ କରିବା ପୂର୍ବରୁ ଆପଣଙ୍କୁ ITR-2ର ନିମ୍ନଲିଖିତ ବିଭାଗଗୁଡ଼ିକ (ପ୍ରଯୁଜ୍ୟ ଅନୁସୂଚୀ) ପୂରଣ କରିବାକୁ ପଡ଼ିବ:
3.1 ଭାଗ କ ସାଧାରଣ ସୂଚନା
3.2 ବେତନ ଅନୁସୂଚୀ
3.3 ଗୃହ ଋଣ ଅନୁସୂଚୀ
3.4 ପୁଞ୍ଜିଗତ ଲାଭ ଅନୁସୂଚୀ
3.5 112A ଅନୁସୂଚୀ ଏବଂ 115AD(1)(iii) ଅନୁସୂଚୀ ସମ୍ବନ୍ଧୀୟ ପ୍ରାବଧାନ
3.6 VDA ଅନୁସୂଚୀ
3.7 ଅନ୍ୟାନ୍ୟ ଉତ୍ସ ଅନୁସୂଚୀ
3.8 CYLA ଅନୁସୂଚୀ
3.9 BFLA ଅନୁସୂଚୀ
3.10 CFL ଅନୁସୂଚୀ
3.11 VI-A ଅନୁସୂଚୀ
3.12 80G ଅନୁସୂଚୀ ଏବଂ 80GGA ଅନୁସୂଚୀ
3.13 AMT ଅନୁସୂଚୀ
3.14 AMTC ଅନୁସୂଚୀ
3.15 SPI ଅନୁସୂଚୀ
3.16 SI ଅନୁସୂଚୀ
3.17 EI ଅନୁସୂଚୀ
3.18 PTI ଅନୁସୂଚୀ
3.19 FSI ଅନୁସୂଚୀ
3.20 TR ଅନୁସୂଚୀ
3.21 FA ଅନୁସୂଚୀ
3.22 5A ଅନୁସୂଚୀ
3.23 AL ଅନୁସୂଚୀ
3.24 ଭାଗ ଖ– ସମୁଦାୟ ଆୟ (TI)
3.25 ପୈଠ କର
3.26 ଭାଗ ଖ -TTI
3.1 ଭାଗ କ ସାଧାରଣ ସୂଚନା
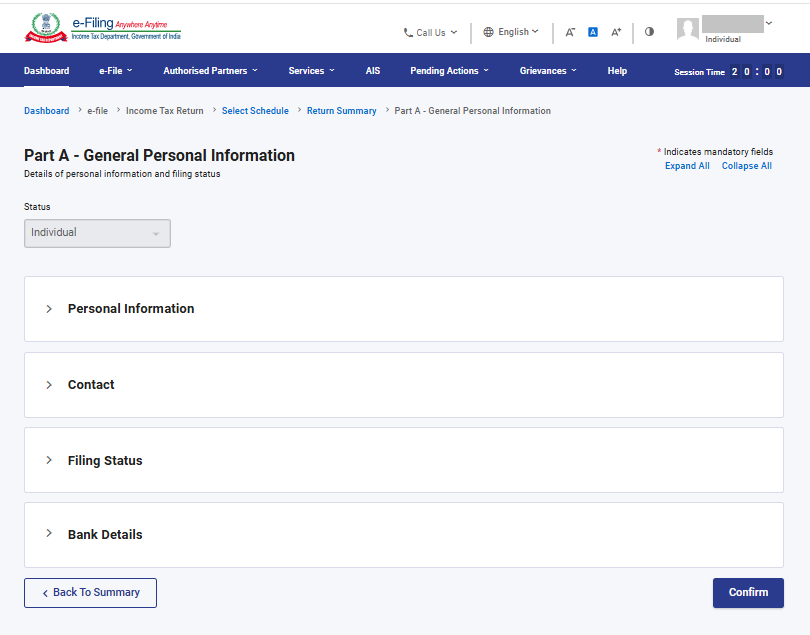
ITRର ଭାଗ କ ସାଧାରଣ ସୂଚନା ବିଭାଗରେ, ଆପଣଙ୍କୁ ଇ-ଫାଇଲିଂ ପ୍ରୋଫାଇଲ୍ରୁ ପୂର୍ବରୁ ପୂରଣ ହୋଇଥିବା ତଥ୍ୟଗୁଡ଼ିକୁ ଯାଞ୍ଚ କରିବାକୁ ପଡ଼ିବ। ଆପଣ ନିଜର କିଛି ବ୍ୟକ୍ତିଗତ ତଥ୍ୟକୁ ସିଧାସଳଖ ଏହି ଫର୍ମରେ ସଂଶୋଧନ କରିପାରିବେ ନାହିଁ। ତେବେ, ଆବଶ୍ୟକ ସ୍ଥଳେ ଆପଣ ନିଜର ଇ-ଫାଇଲିଂ ପ୍ରୋଫାଇଲ୍କୁ ଯାଇ ଏଥିରେ ଆବଶ୍ୟକୀୟ ପରିବର୍ତ୍ତନ କରିପାରିବେ।
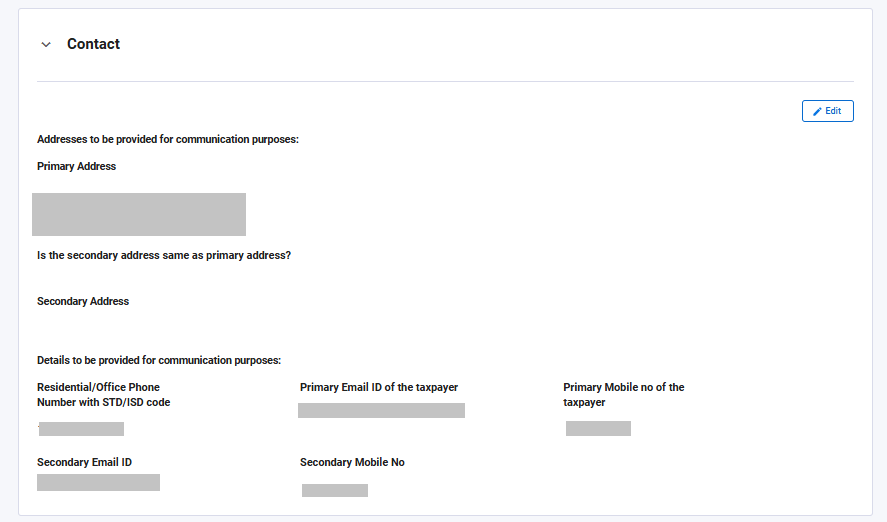
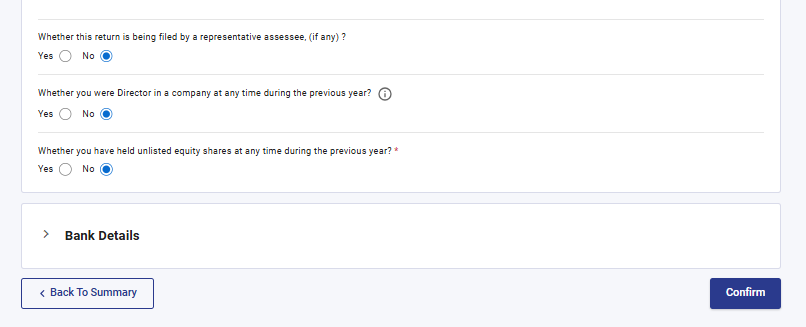
ଆପଣ ନିଜର ଯୋଗାଯୋଗ ବିବରଣୀ, ଫାଇଲିଂ ସ୍ଥିତି, ଆବାସିକ ସ୍ଥିତି ଏବଂ ବ୍ୟାଙ୍କ ବିବରଣୀକୁ ଏହି ଫର୍ମରେ ହିଁ ସଂଶୋଧନ କରିପାରିବେ।
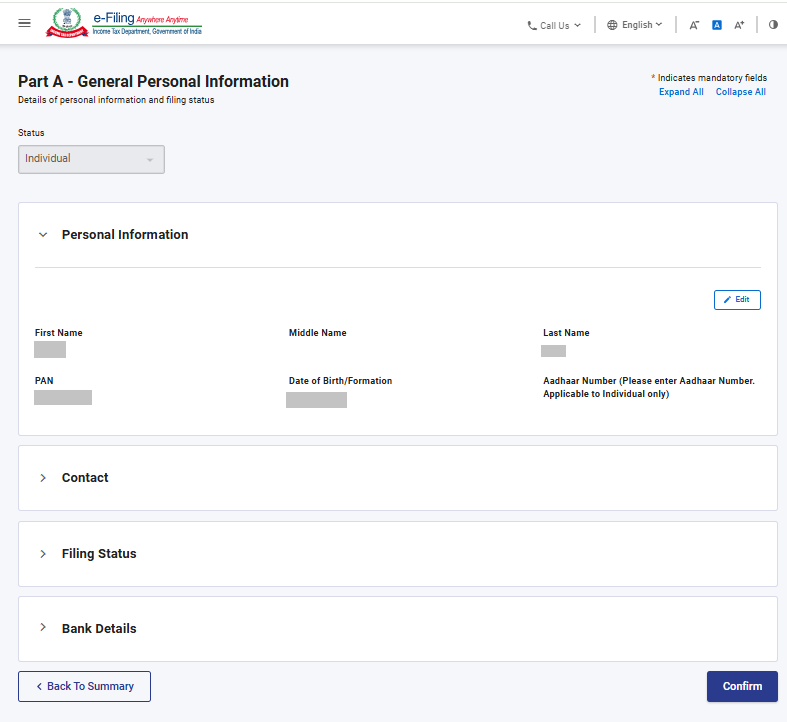
1. ବ୍ୟକ୍ତିଗତ ସୂଚନା:
2. ଯୋଗାଯୋଗ ବିବରଣୀ:
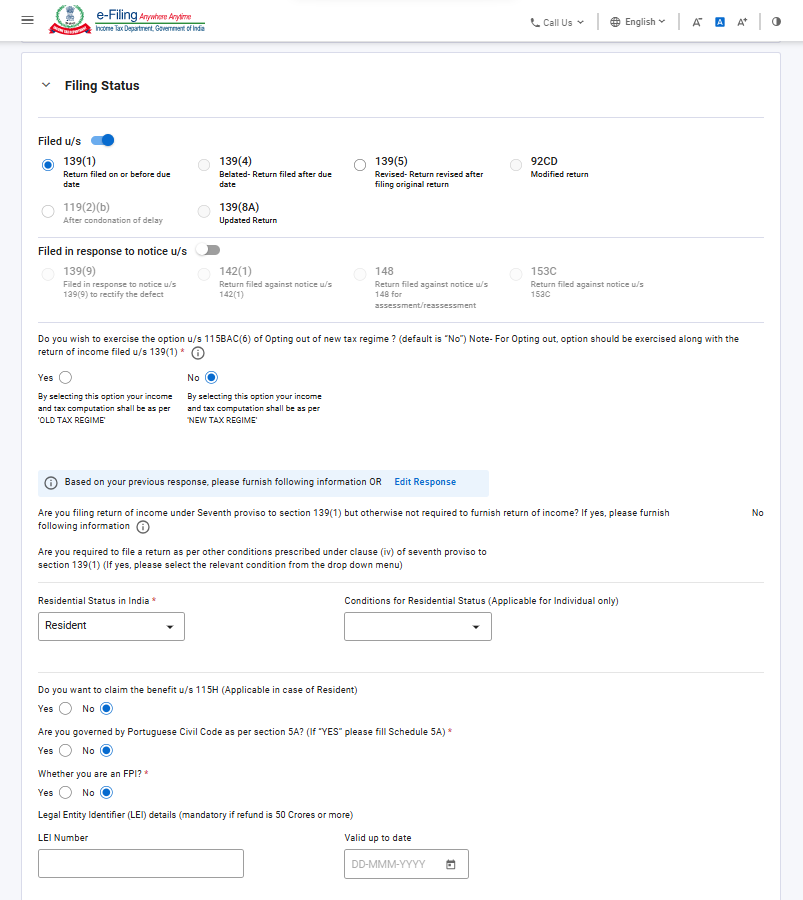
3. ଫାଇଲିଂ ସ୍ଥିତି:
ଟିପ୍ପଣୀ 1:
ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ବିଭାଗରେ‘139(1) ଧାରା ଅଧୀନରେ ଫାଇଲ୍ ହୋଇଥିବା’ସ୍ୱତଃ ପ୍ରବୃତ୍ତ ଭାବେ ଚୟନ ହୋଇଯିବ। କର ନିର୍ଦ୍ଧାରଣ ବର୍ଷ 2026-27 ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥା ହେଉଛି ବ୍ୟତିକ୍ରମ ବ୍ୟବସ୍ଥା ଏବଂ ଏଥିପାଇଁ ‘ନାହିଁ’ ସ୍ୱତଃ ଚୟନ ହୋଇ ରହିବ।
ଯଦି ଆପଣ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ବାହାରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ‘ହଁ’ ଚୟନ କରନ୍ତୁ, ଏବଂ ଡ୍ରପ୍-ଡାଉନ୍ ମେନୁରୁ‘ଭାରତରେ ଆବାସିକ ସ୍ଥିତି'ଏବଂ'ଆବାସିକ ସ୍ଥିତି'ପାଇଁ ସର୍ତ୍ତାବଳୀ ଚୟନ କରନ୍ତୁ।
Note 2:
ଅର୍ଥ ଅଧିନିୟମ 2023 ମାଧ୍ୟମରେ ଧାରା 115BACର ପ୍ରାବଧାନଗୁଡ଼ିକରେ ସଂଶୋଧନ କରାଯାଇଛି, ଯାହାଦ୍ୱାରା ବ୍ୟକ୍ତିଗତ କରଦାତା ଏବଂ HUFମାନଙ୍କ ପାଇଁ ଏହି ନୂତନ କର ବ୍ୟବସ୍ଥାକୁ ‘ବ୍ୟତିକ୍ରମ କର ବ୍ୟବସ୍ଥା’ କରାଯାଇଛି। ଯଦି ଜଣେ କରଦାତା ନୂତନ କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ କର ଦେବାକୁ ଚାହୁଁନାହାନ୍ତି, ତେବେ ତାଙ୍କୁ ସ୍ପଷ୍ଟ ଭାବେ ଏଥିରୁ ବାହାରିବାକୁ ପଡ଼ିବ ଏବଂ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ କର ଦେବା ପାଇଁ ବିକଳ୍ପ ଚୟନ କରିବାକୁ ହେବ।
ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିରୁ ଆୟ କରୁଥିବା ଜଣେ କରଦାତା ଚଳିତ ବର୍ଷ ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ବାହାରି ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ଆପଣେଇ ପାରିବେ। ତେବେ, ଏହି ବିକଳ୍ପର ଲାଭ ଉଠାଇବା ପାଇଁ ତାଙ୍କୁ ଧାରା 139(1) ଅଧୀନରେ ଆୟକର ରିଟର୍ଣ୍ଣ ଫାଇଲ୍ କରିବାର ଶେଷ ତାରିଖ କିମ୍ବା ତା’ ପୂର୍ବରୁ ଫର୍ମ ସଂଖ୍ୟା 10-IEA ମାଧ୍ୟମରେ ନିଜର ସମ୍ମତି ଜଣାଇବାକୁ ପଡ଼ିବ।
4. ବ୍ୟାଙ୍କ ବିବରଣୀ:
3.2 ବେତନ ଅନୁସୂଚୀ
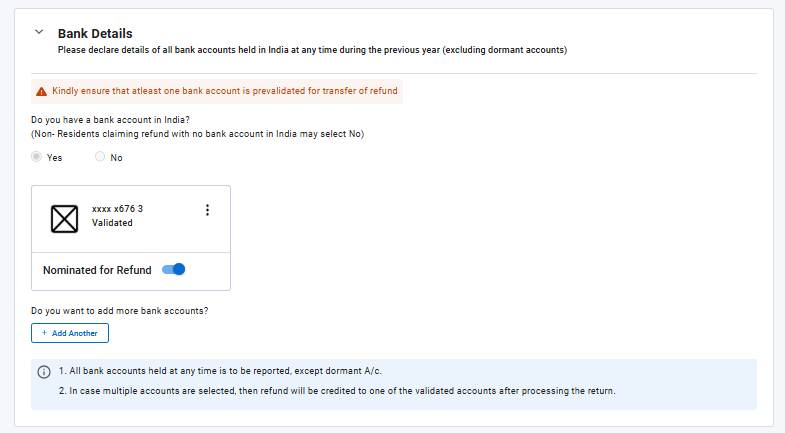
ବେତନ ଅନୁସୂଚୀ ବିଭାଗରେ, ଆପଣଙ୍କୁ ନିଜର ବେତନ/ପେନ୍ସନ୍ ଜନିତ ଆୟ, ଛାଡ଼ ହୋଇଥିବା ଭତ୍ତା ଏବଂ ଧାରା 16 ଅଧୀନରେ ମିଳୁଥିବା ରିହାତିର ବିବରଣୀ ଯାଞ୍ଚ କରିବାକୁ/ଭରିବାକୁ/ସଂଶୋଧନ କରିବାକୁ ପଡ଼ିବ।
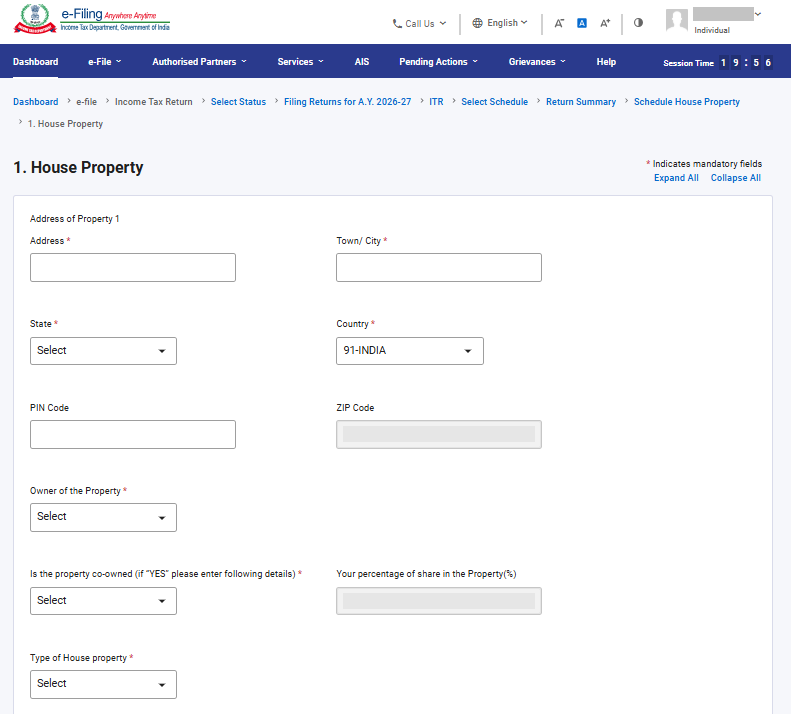
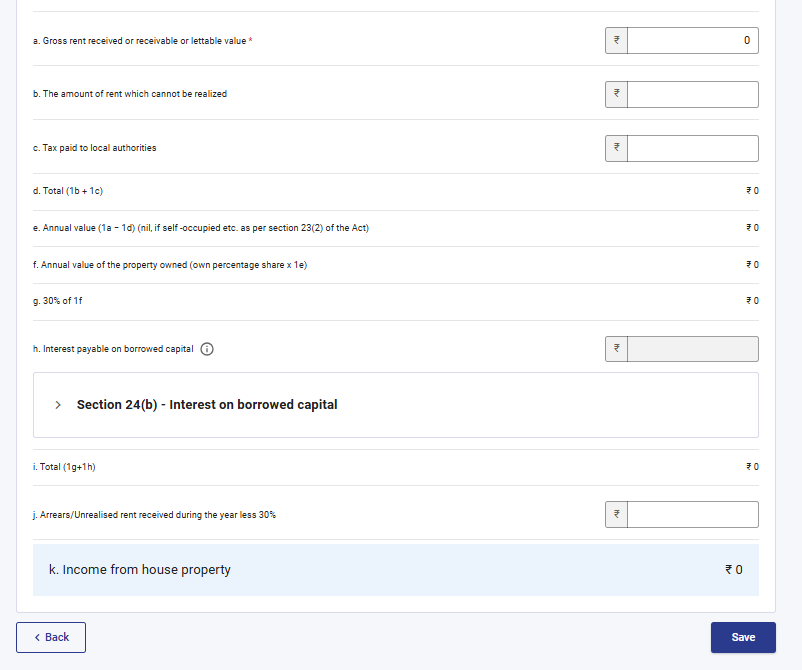
3.3 ଗୃହ ସମ୍ପତ୍ତି ଅନୁସୂଚୀ
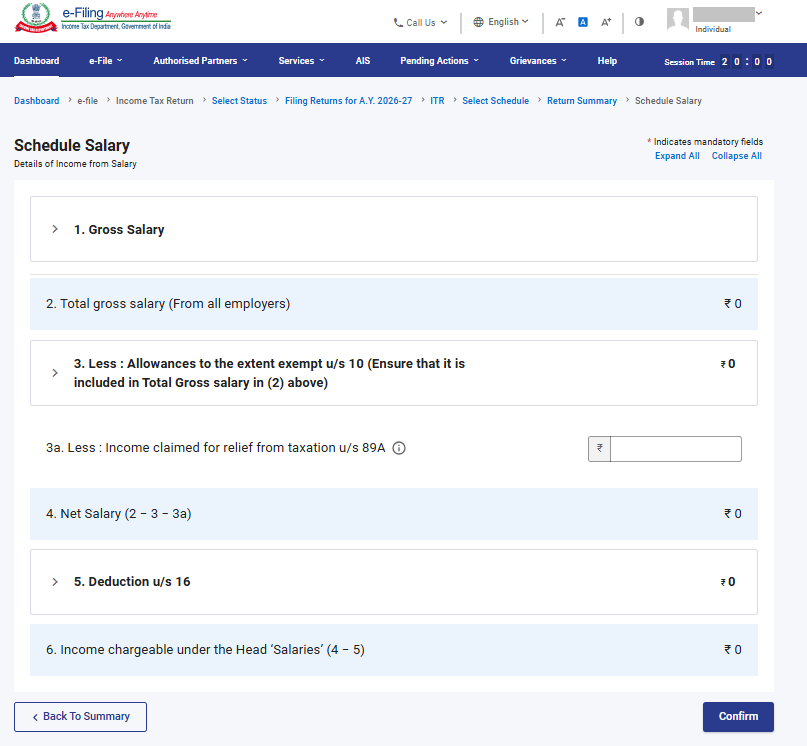
ଗୃହ ସମ୍ପତ୍ତି ଅନୁସୂଚୀ ବିଭାଗରେ, ଆପଣଙ୍କୁ ନିଜ ଗୃହ ସମ୍ପତ୍ତି (ନିଜେ ଦଖଲ କରିଥିବା, ଭଡ଼ାରେ ଦିଆଯାଇଥିବା, କିମ୍ବା ଭଡ଼ା ହିସାବେ ବିବେଚିତ) ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ଯାଞ୍ଚ କରିବାକୁ, ଭରିବାକୁ କିମ୍ବା ସଂଶୋଧନ କରିବାକୁ ପଡ଼ିବ। ଏହି ବିବରଣୀଗୁଡ଼ିକ ମଧ୍ୟରେ ସହ-ମାଲିକଙ୍କ ବିବରଣୀ, ଭଡ଼ାଟିଆଙ୍କ ବିବରଣୀ, ଭଡ଼ା, ସୁଧ ଏବଂ ହସ୍ତାନ୍ତରିତ ଆୟ ଇତ୍ୟାଦି ସାମିଲ ଅଛି।
3.4 CG ଅନୁସୂଚୀ - ପୁଞ୍ଜିଗତ ଲାଭ
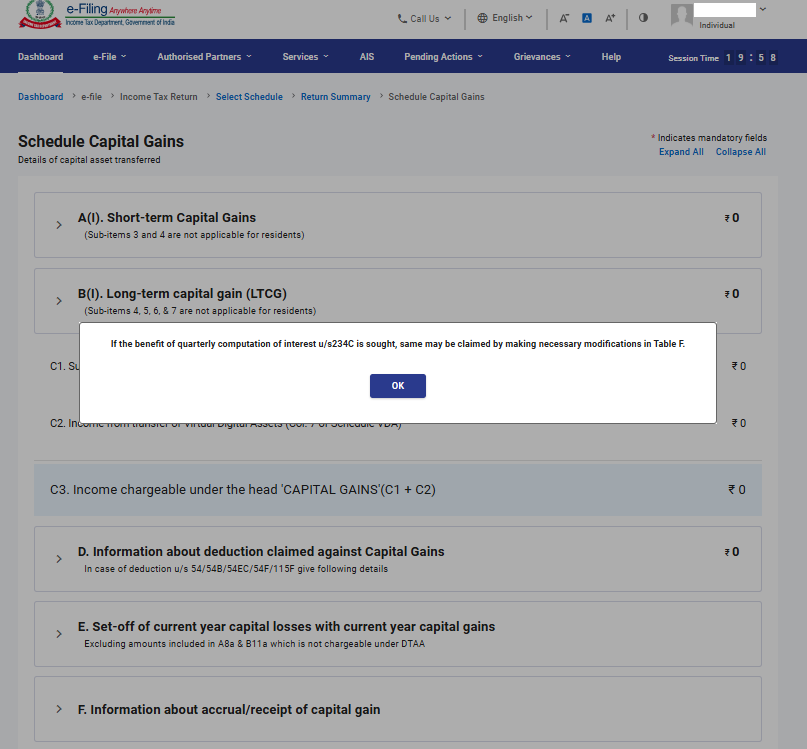
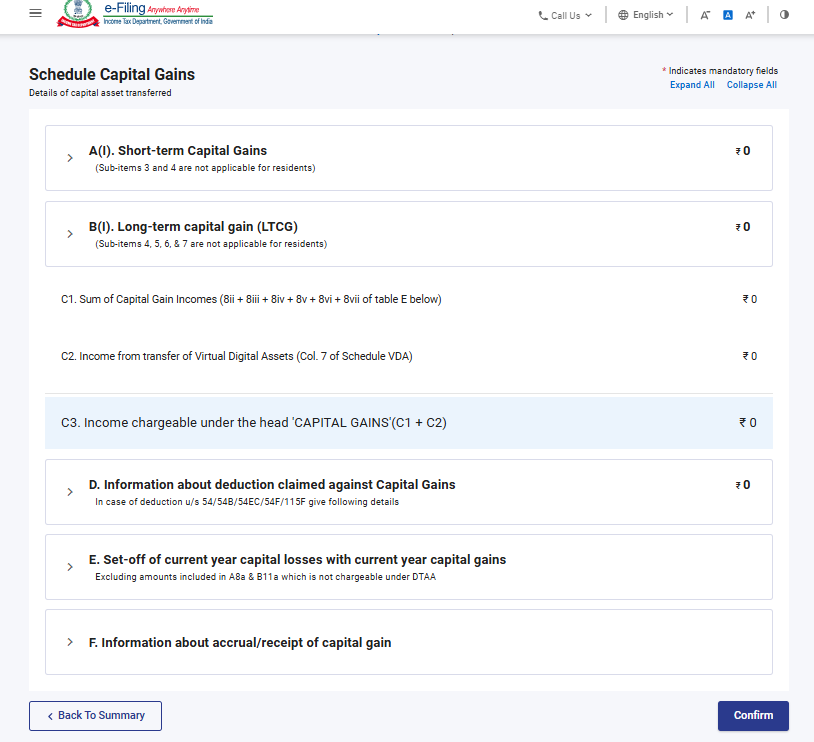
ବିଭିନ୍ନ ପ୍ରକାରର ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତିର ବିକ୍ରି କିମ୍ବା ହସ୍ତାନ୍ତରରୁ ମିଳୁଥିବାପୁଞ୍ଜି ଲାଭକୁ ପୃଥକ ପୃଥକ ଶ୍ରେଣୀରେ ବିଭକ୍ତ କରାଯାଇଛି। ଯଦି ଗୋଟିଏ ପ୍ରକାରର ଏକାଧିକ ସମ୍ପତ୍ତି ବିକ୍ରିରୁ ପୁଞ୍ଜିଗତ ଲାଭ ମିଳିଥାଏ, ତେବେ ସେହି ସମାନ ଶ୍ରେଣୀର ସମସ୍ତ ସମ୍ପତ୍ତିର ପୁଞ୍ଜିଗତ ଲାଭକୁ ଏକୀକୃତ ଗଣନା କରାଯାଇପାରିବ। ତେବେ, ଜମି କିମ୍ବା ଗୃହ/କୋଠାବାଡ଼ି ହସ୍ତାନ୍ତର କ୍ଷେତ୍ରରେ, ପ୍ରତ୍ୟେକ ଜମି ବା ଗୃହ ପାଇଁ ଅଲଗା ଅଲଗା ଭାବେ ହିସାବ ବିବରଣୀ ଦେବା ବାଧ୍ୟତାମୂଳକ ଅଟେ।ଅନୁସୂଚିତ ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତିର ଲାଭବିଭାଗରେ, ଆପଣଙ୍କ ମାଲିକାନାରେ ଥିବା ସମସ୍ତ ପ୍ରକାରର ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତି ପାଇଁ ସ୍ୱଳ୍ପକାଳୀନ ଏବଂ ଦୀର୍ଘକାଳୀନ ପୁଞ୍ଜିଗତ ଲାଭ/କ୍ଷତିର ବିବରଣୀ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ।
3.5 ଅନୁସୂଚୀ 112A ଏବଂ ଅନୁସୂଚୀ -115AD(1)(iii) ପ୍ରାବଧାନ):
ଅନୁସୂଚୀ 112A ବିଭାଗରେ, ଆପଣଙ୍କୁ କୌଣସି କମ୍ପାନୀର ଇକ୍ୱିଟି ସେୟାର, ଇକ୍ୱିଟି-ଓରିଏଣ୍ଟେଡ୍ ପାଣ୍ଠି କିମ୍ବା ବ୍ୟବସାୟ ଟ୍ରଷ୍ଟର ୟୁନିଟ୍ ବିକ୍ରି ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ଯାଞ୍ଚ କରିବାକୁ, ଭରିବାକୁ କିମ୍ବା ସଂଶୋଧନ କରିବାକୁ ପଡ଼ିବ, ଯେଉଁଥିରେ STT ପରିଶୋଧ କରାଯାଇଛି।
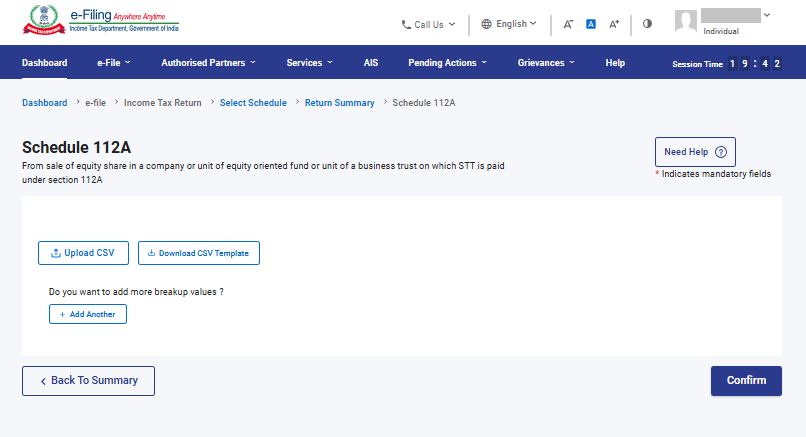
ଅନୁସୂଚୀ-115AD(1)(iii) ପ୍ରବଧାନ ବିଭାଗରେ ମଧ୍ୟ ଅନୁସୂଚୀ 112A ଭଳି ସମସ୍ତ ସମାନ ବିବରଣୀ ଭରିବାକୁ ପଡ଼ିଥାଏ, କିନ୍ତୁ ଏହା ଅଣ-ନିବାସୀମାନଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ଅଟେ।
(ବ୍ୟକ୍ତିଗତ ସୂଚନା ଦାଖଲ କରିବା ବିଭାଗରେ ଏକ ନୂତନ ଫିଲ୍ଡ ଯୋଡ଼ାଯାଇଛି -ଆପଣ ଜଣେ FPI କି?) ଯଦି ଏହାର ଉତ୍ତର 'ହଁ' ହୁଏ, ତେବେ SEBI ପଞ୍ଜୀକରଣ ସଂଖ୍ୟା ପ୍ରଦାନ କରିବାକୁ ହେବ। ଯଦି କରଦାତା 'ହଁ' ଚୟନ କରନ୍ତି, ତେବେ ଅନୁସୂଚୀ 115AD ସ୍ୱତଃ ସକ୍ରିୟ ହୋଇଯିବ।)
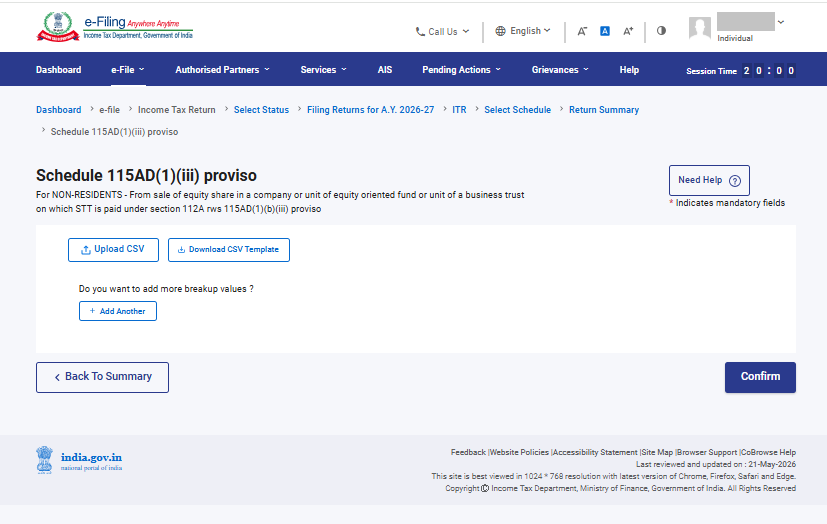
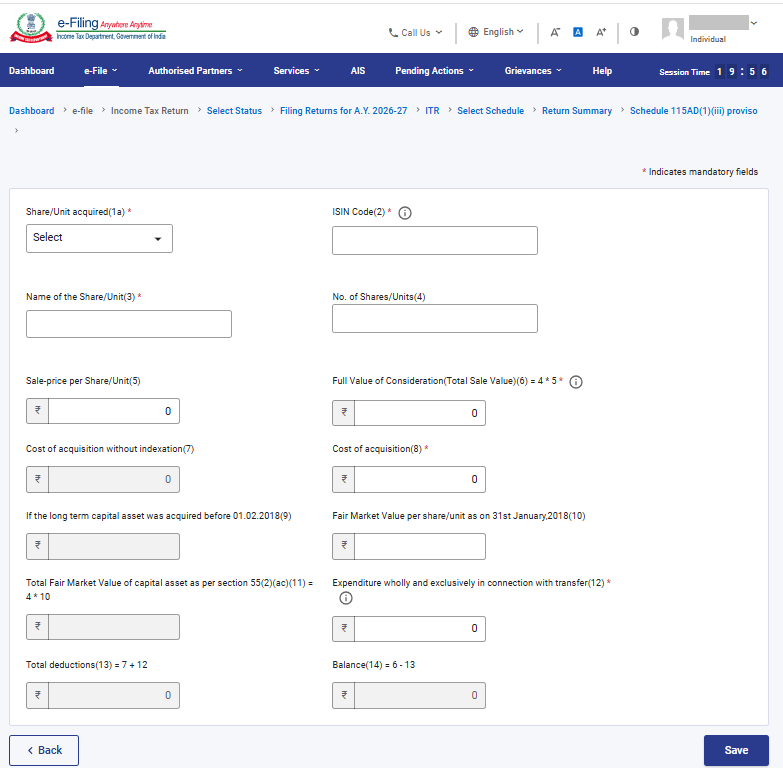
ଟିପ୍ପଣୀ: ଯଦି ସେୟାର୍ଗୁଡ଼ିକ 31 ଜାନୁଆରୀ 2028 କିମ୍ବା ତା’ ପୂର୍ବରୁ କ୍ରୟ କରାଯାଇଛି, ତେବେ ଅନୁସୂଚୀ 112A ଏବଂ ଅନୁସୂଚୀ -115AD(1)(iii) ପ୍ରବଧାନ ଅଧୀନରେ ପ୍ରତ୍ୟେକ ହସ୍ତାନ୍ତରର ସ୍କ୍ରିପ୍-ୱାଇଜ୍ ବିବରଣୀ ପ୍ରଦାନ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ।
3.6 ଅନୁସୂଚୀ VDA
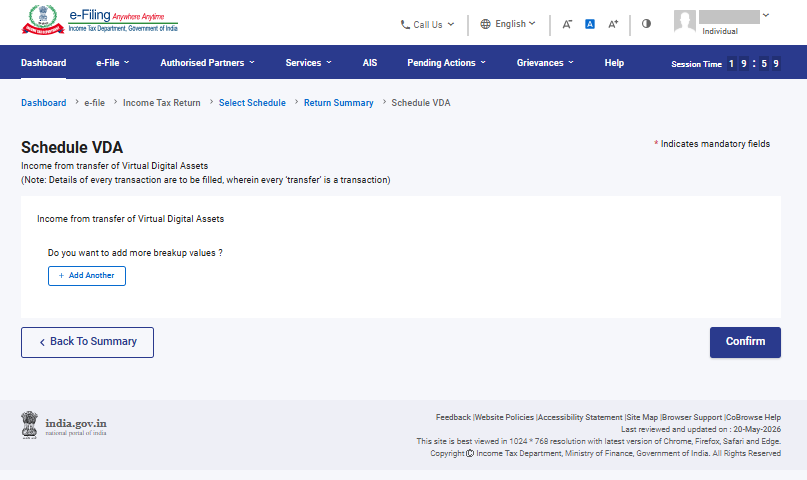
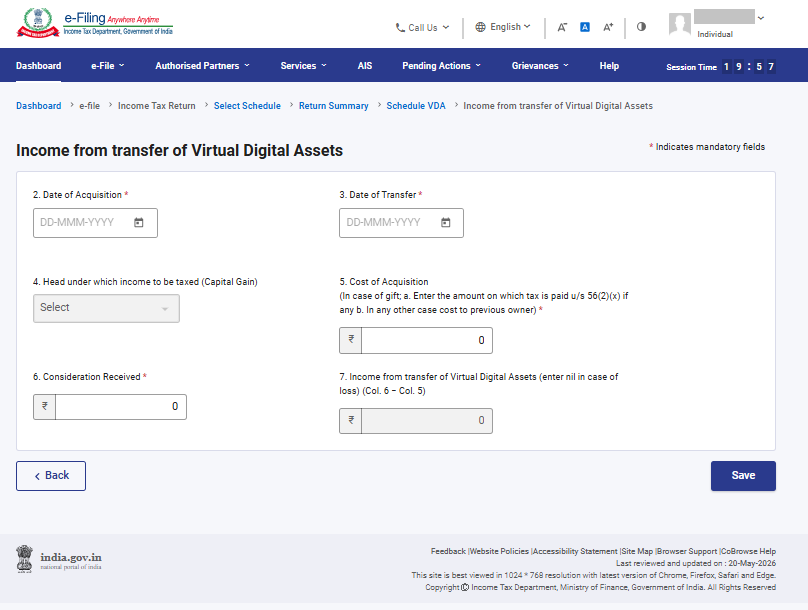
ଭର୍ଚୁଆଲ୍ ଡିଜିଟାଲ୍ ସମ୍ପତ୍ତି ଅନୁସୂଚୀ ବିଭାଗରେ, ଆପଣଙ୍କୁ ଭର୍ଚୁଆଲ୍ ଡିଜିଟାଲ୍ ସମ୍ପତ୍ତିର ହସ୍ତାନ୍ତର କିମ୍ବା ବିକ୍ରିରୁ ମିଳିଥିବା ଆୟର ବିବରଣୀ ଯୋଡ଼ିବାକୁ ହେବ। ଏଥିପାଇଁ ଆୟକର ଫର୍ମରେ ଅନୁସୂଚୀ VDA ନାମକ ଏକ ନୂତନ ବିଭାଗ ସାମିଲ କରାଯାଇଛି। ଏହି ବିଭାଗରେ ଆପଣ ଦେଇଥିବା ଆୟର ବିବରଣୀ ସ୍ୱତଃ ପ୍ରବୃତ୍ତ ଭାବେ ଯାଇ ଅନୁସୂଚୀ CGରେ ଯୋଡ଼ି ହୋଇଯିବ।
3.7 ଅନ୍ୟାନ୍ୟ ଉତ୍ସଗୁଡ଼ିକର ଅନୁସୂଚୀ
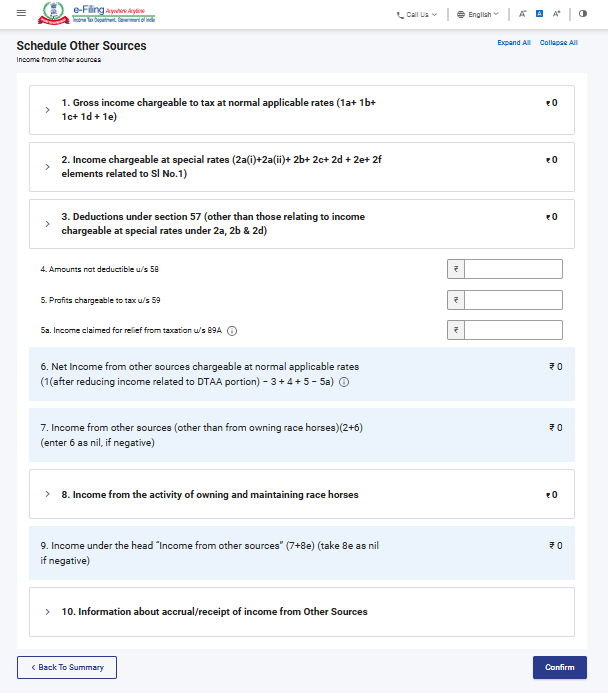
ଅନ୍ୟାନ୍ୟ ଉତ୍ସରୁ ଆୟର ଅନୁସୂଚୀରେ, ଆପଣଙ୍କୁ ଅନ୍ୟ ସମସ୍ତ ଉତ୍ସରୁ ହେଉଥିବା ଆୟର ବିବରଣୀ ସମୀକ୍ଷା, ଦାଖଲ କିମ୍ବା ସଂଶୋଧନ କରିବାକୁ ହେବ। ଏଥିରେ ବିଶେଷ ହାରରେ ଟିକସଯୋଗ୍ୟ ଆୟ, ଧାରା 57 ଅନ୍ତର୍ଗତ ଛାଡ଼ ରାଶି ଏବଂ ଘୋଡ଼ା ଦୌଡ଼ ସମ୍ବନ୍ଧୀୟ ଆୟ ଅନ୍ତର୍ଭୁକ୍ତ (କିନ୍ତୁ ଏତିକିରେ ସୀମିତ ନୁହେଁ)।
3.8 ସାମ୍ପ୍ରତିକ ବର୍ଷର କ୍ଷତି ଅନୁକୂଳନ ଅନୁସୂଚୀ(CYLA)
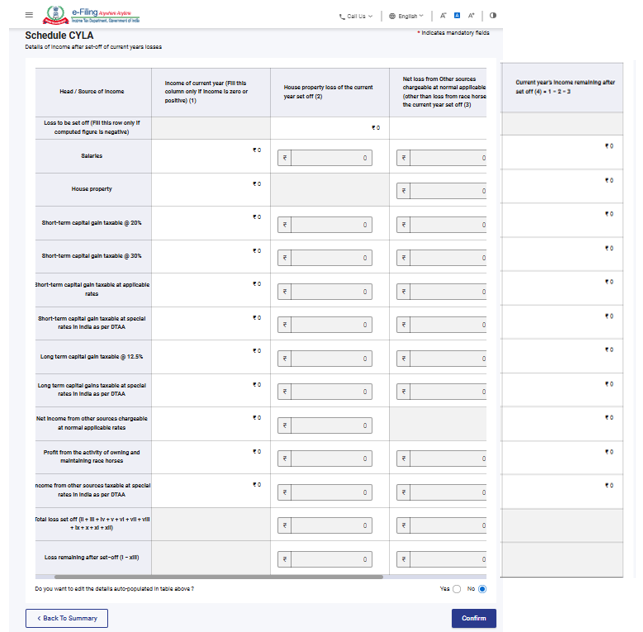
ସାମ୍ପ୍ରତିକ ବର୍ଷର କ୍ଷତି ଅନୁକୂଳନ ଅନୁସୂଚୀ(CYLA)ବିଭାଗରେ, ଚଳିତ ବର୍ଷର କ୍ଷତିଗୁଡ଼ିକୁ ଭରଣା କରାଯିବା ପରେ ଆପଣଙ୍କର ଅବଶିଷ୍ଟ ଆୟର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ଦେଖିବାକୁ ମିଳିବ। ଏହି ସମାୟୋଜନ ପରେ ମଧ୍ୟ ଯେଉଁ କ୍ଷତିଗୁଡ଼ିକ ଭରଣା ହୋଇନପାରି ରହିଯାଏ, ଯାହାକୁ ଆଗାମୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ ଆଗକୁ ନେବାକୁ ଅନୁମତି ଥାଏ, ସେଗୁଡ଼ିକୁ ଭବିଷ୍ୟତ ବର୍ଷଗୁଡ଼ିକରେ ବ୍ୟବହାର କରିବା ପାଇଁ ଅନୁସୂଚୀ CFL କୁ ସ୍ୱତଃ ପଠାଇ ଦିଆଯାଏ।
3.9 ଅନୁସୂଚୀ ଅଗ୍ରେଷିତ କ୍ଷତିର ଅନୁକୂଳନ(BFLA)
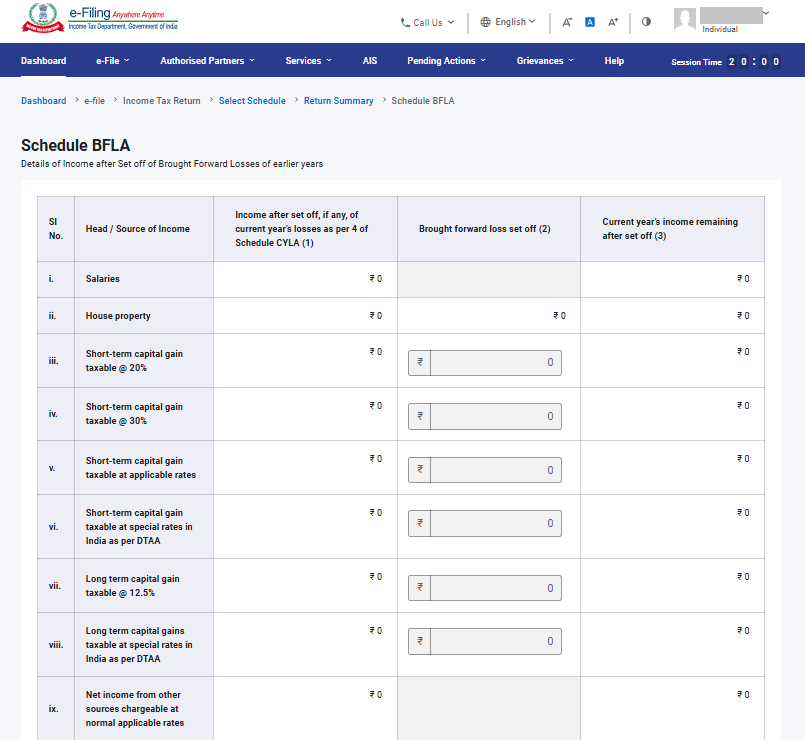
ଅନୁସୂଚୀ ଅଗ୍ରେଷିତ କ୍ଷତିର ଅନୁକୂଳନ(BFLA)ବିଭାଗରେ, ପୂର୍ବ ବର୍ଷଗୁଡ଼ିକର ଆଗକୁ ଅଣାଯାଇଥିବା କ୍ଷତିଗୁଡ଼ିକୁ ଭରଣା କରାଯିବା ପରେ ଆପଣଙ୍କର ଅବଶିଷ୍ଟ ଆୟର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ଦେଖିବାକୁ ମିଳିବ।
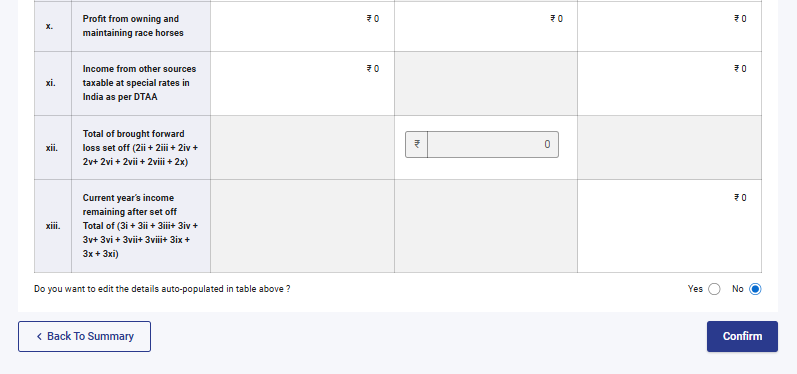
3.10 ଅନୁସୂଚୀ ଅଗ୍ରଗାମୀ କ୍ଷତି(CFL)
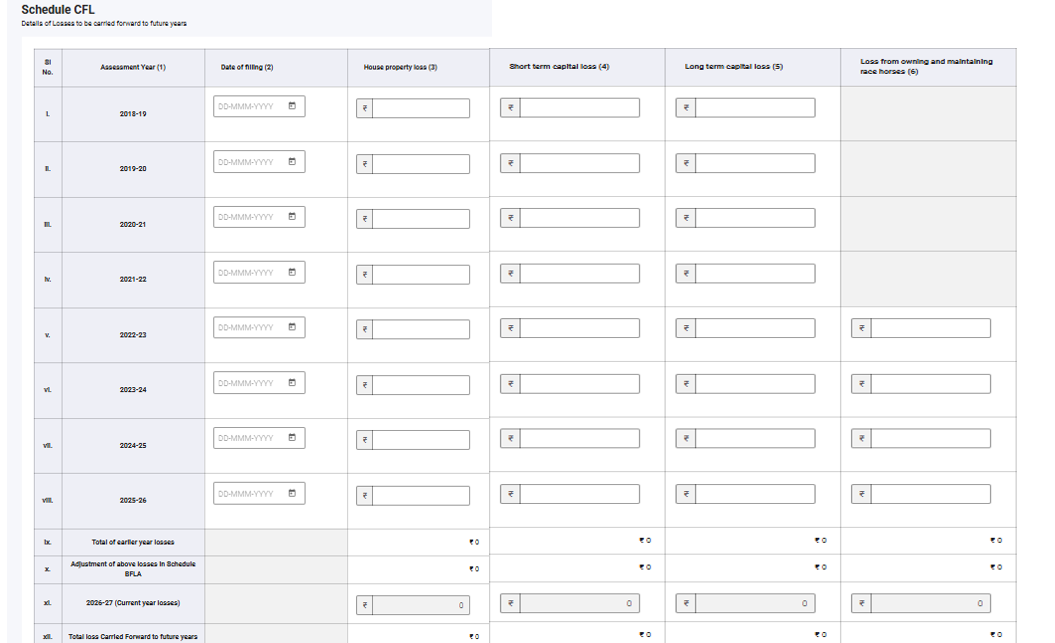
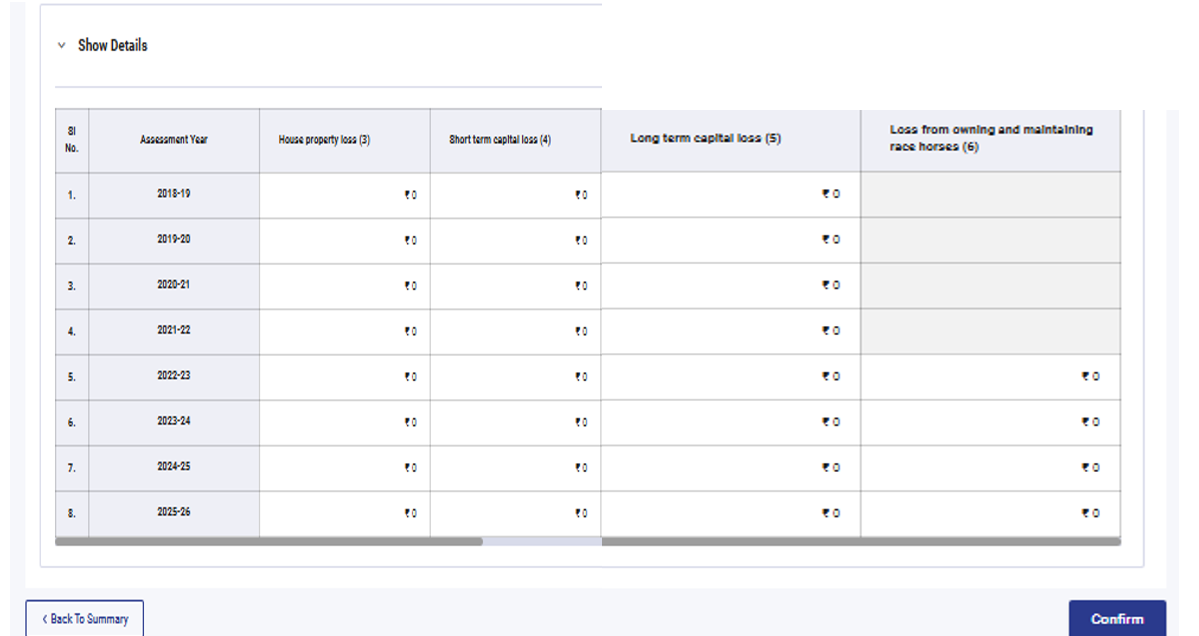
ଅନୁସୂଚୀ ଅଗ୍ରଗାମୀ କ୍ଷତି(CFL)ବିଭାଗରେ, ଆଗାମୀ ବର୍ଷଗୁଡ଼ିକ ପାଇଁ ଆଗକୁ ନିଆଯାଉଥିବା ସମସ୍ତ କ୍ଷତିର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ଆପଣ ଦେଖିପାରିବେ।
3.11 ଅନୁସୂଚୀ VI-A
ଅନୁସୂଚୀ VI-Aବିଭାଗରେ, ଆପଣଙ୍କୁ ଆୟକର ଅଧିନିୟମର ଧାରା 80ର ଭାଗ B, C, CA, ଏବଂ D ଅଧୀନରେ ଦାବି କରାଯାଉଥିବା ସମସ୍ତ ପ୍ରକାରର କର ରିହାତିକୁ ଯୋଡ଼ିବାକୁ ଏବଂ ଯାଞ୍ଚ କରିବାକୁ ପଡ଼ିବ।
ଭାଗ B- କେତେକ ନିର୍ଦ୍ଦିଷ୍ଟ ପରିଶୋଧ କିମ୍ବା ବିନିଯୋଗ ଉପରେ ମିଳୁଥିବା ରିହାତି:
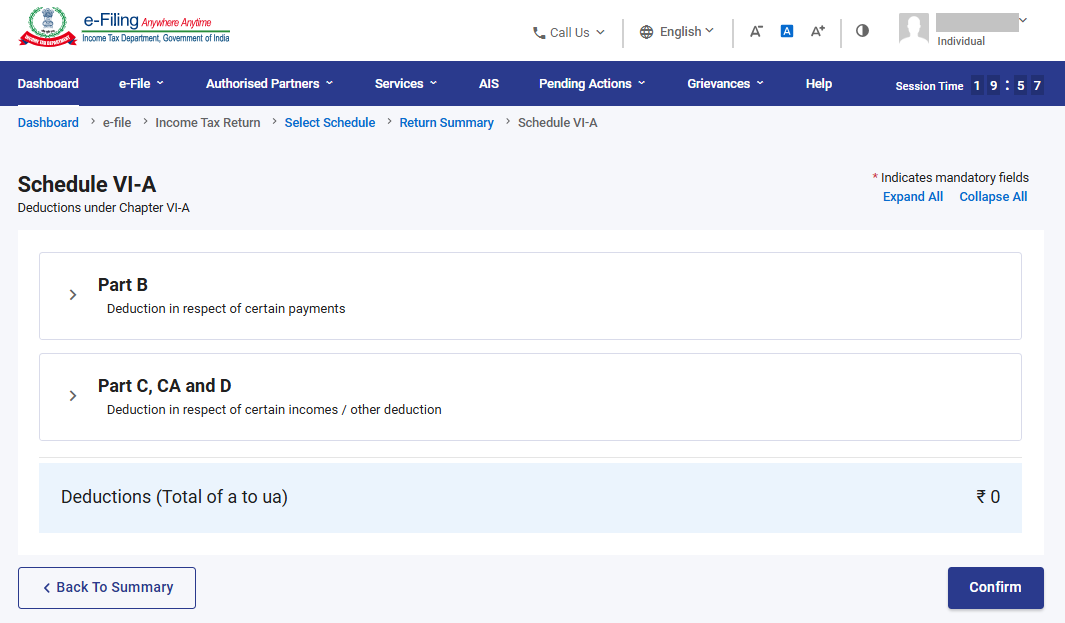
ଭାଗ C, CA, ଏବଂ D - ଅନ୍ୟାନ୍ୟ ଆୟ ଏବଂ ଅନ୍ୟାନ୍ୟ ବିନିଯୋଗ ଉପରେ ମିଳୁଥିବା ରିହାତି:
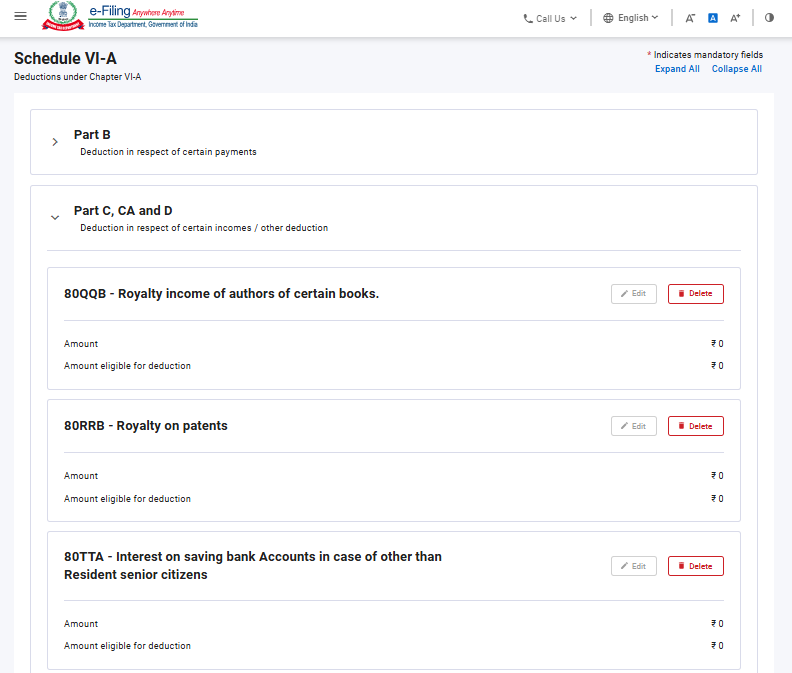
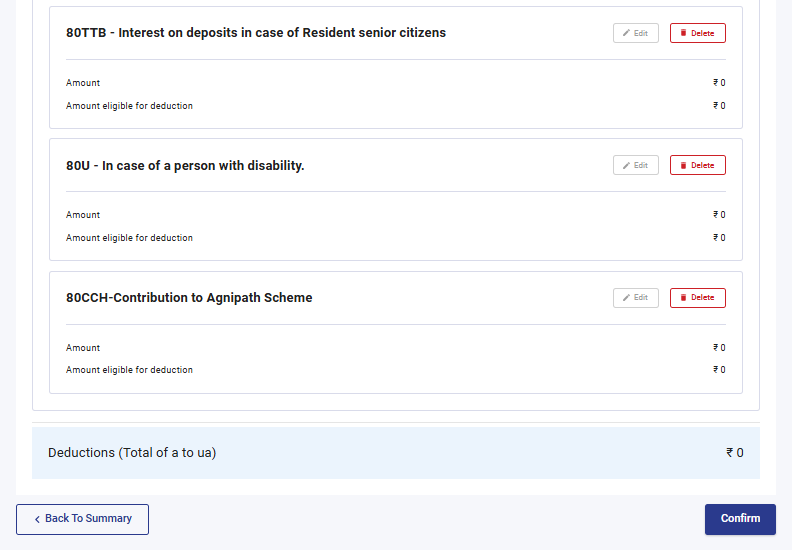
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ: ଆୟକର ଦାଖଲ ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥାକୁ ବ୍ୟତିକ୍ରମ ଭାବେ ରଖାଯାଇଛି। ଯଦି ଆପଣ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଚୟନ କରିନାହାନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ସାଧାରଣ ରିହାତିଗୁଡ଼ିକ ମିଳିବ ନାହିଁ। ଏହି ନୂତନ ବ୍ୟବସ୍ଥାରେ କେବଳ ନିମ୍ନଲିଖିତ ଦୁଇଟି ଧାରା ଅଧୀନରେ ଥିବା କର ରିହାତି ହିଁ ସକ୍ରିୟ ରହିବ: ଧାରା 80CCD(2) ଅନୁଯାୟୀ ନିଯୁକ୍ତିଦାତାଙ୍କ ଦ୍ୱାରା Tier-I NPS ଖାତାକୁ କରାଯାଇଥିବା ଅବଦାନ, ଏବଂ ଧାରା 80CCH ଅନୁଯାୟୀ ଅଗ୍ନିବୀର କର୍ପସ୍ ଫଣ୍ଡ ରେ ଜମା କରାଯାଇଥିବା ରାଶି।
3.12 ଅନୁସୂଚୀ 80G ଏବଂ ଅନୁସୂଚୀ 80GGA
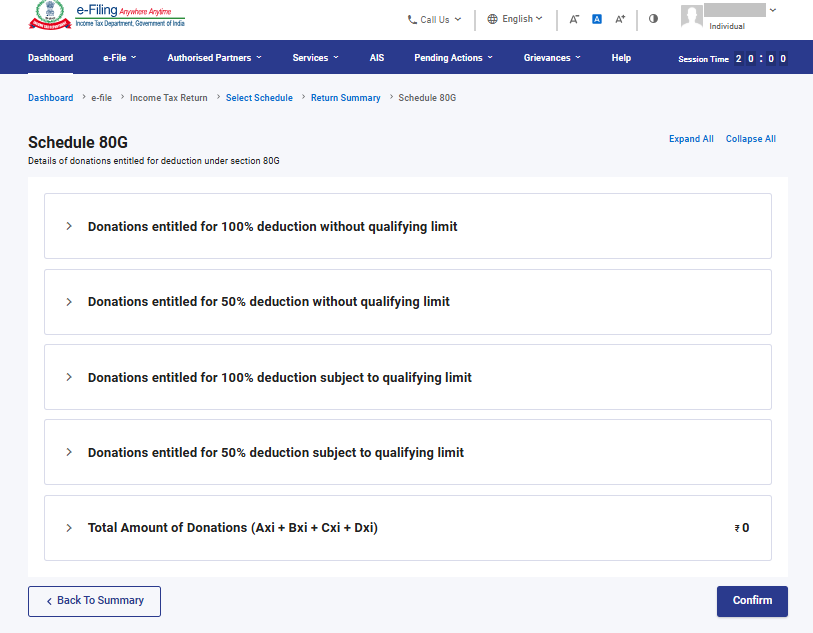
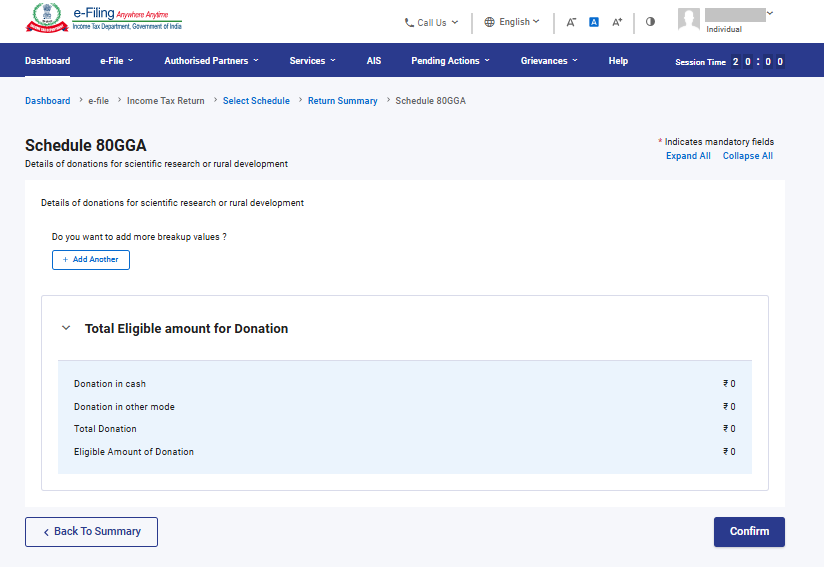
ଅନୁସୂଚୀ 80G ଏବଂ ଅନୁସୂଚୀ 80GGAବିଭାଗରେ, ଆପଣଙ୍କୁ ଆୟକର ଅଧିନିୟମର ଧାରା 80G ଏବଂ 80GGA ଅଧୀନରେ କର ରିହାତି ପାଇବାକୁ ଯୋଗ୍ୟ ଥିବା ଆପଣଙ୍କର ସମସ୍ତ ଦାନର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
3.13 ଅନୁସୂଚୀ AMT
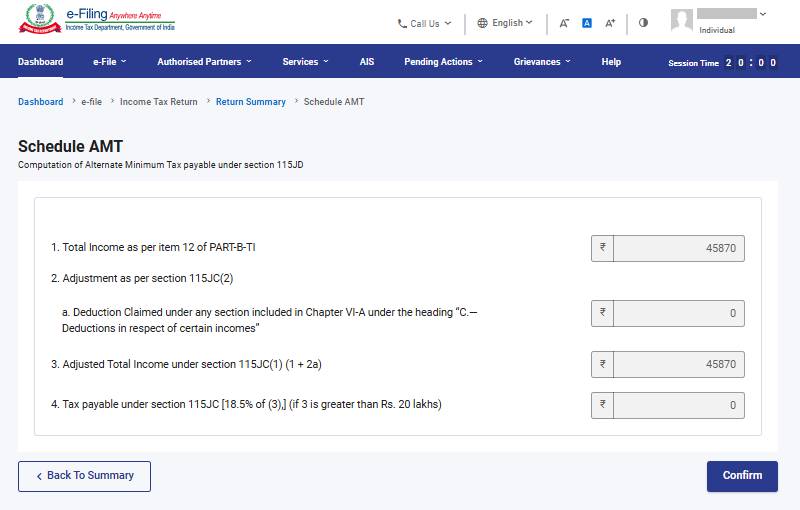
ଅନୁସୂଚୀ AMTବିଭାଗରେ, ଆପଣଙ୍କୁ ଆୟକର ଅଧିନିୟମର ଧାରା 115JC ଅଧୀନରେ ଦେୟ ହେବାକୁ ଥିବା ବିକଳ୍ପ ସ୍ପଳ୍ପତମ କରର ଗଣନାକୁ ଯାଞ୍ଚ କରି ନିଶ୍ଚିତ କରିବାକୁ ପଡ଼ିବ।
3.14 ଅନୁସୂଚୀ AMTC
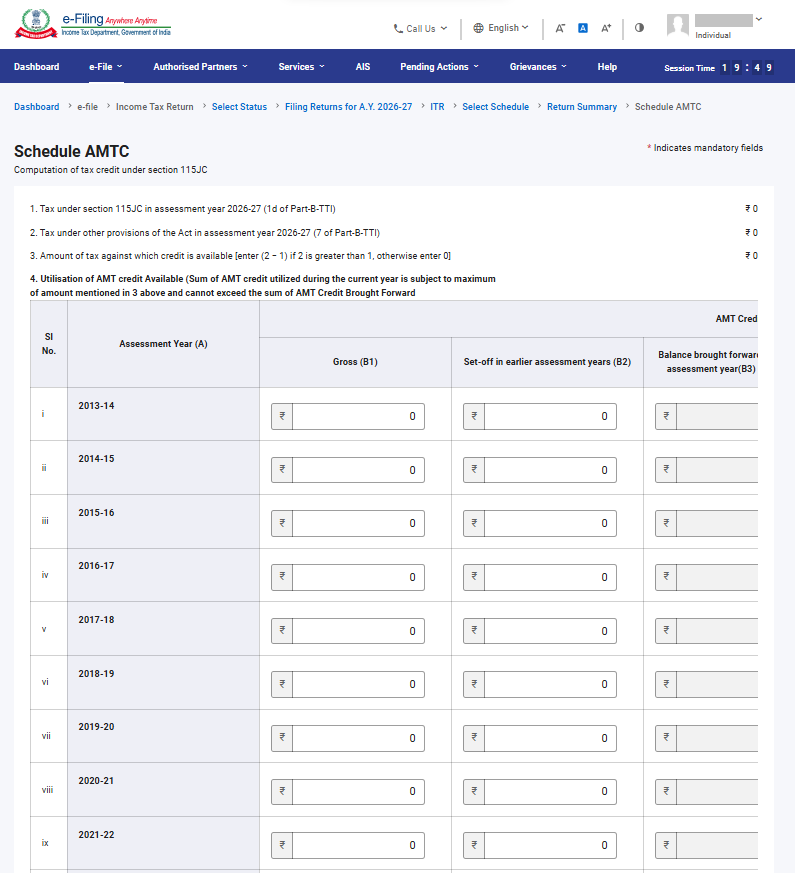
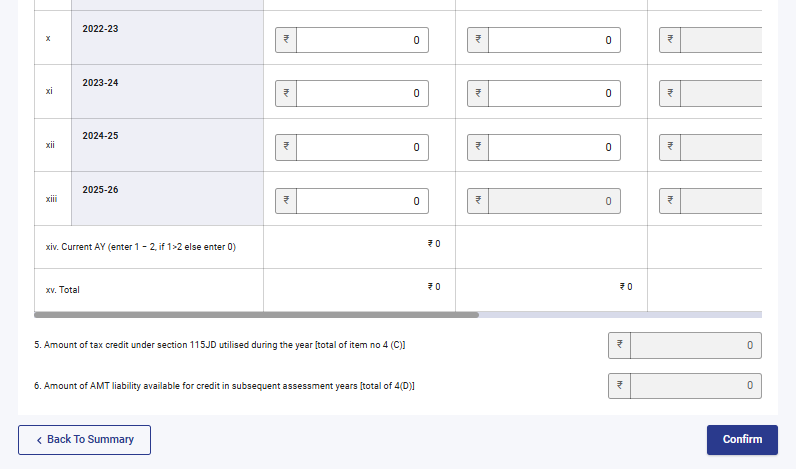
ଅନୁସୂଚୀ AMTCବିଭାଗରେ, ଆପଣଙ୍କୁ ଆୟକର ଅଧିନିୟମର ଧାରା 115JD ଅଧୀନରେ ମିଳୁଥିବା କର କ୍ରେଡିଟ୍ର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ଯୋଡ଼ିବାକୁ ପଡ଼ିବ।
3.15 ଅନୁସୂଚୀ SPI
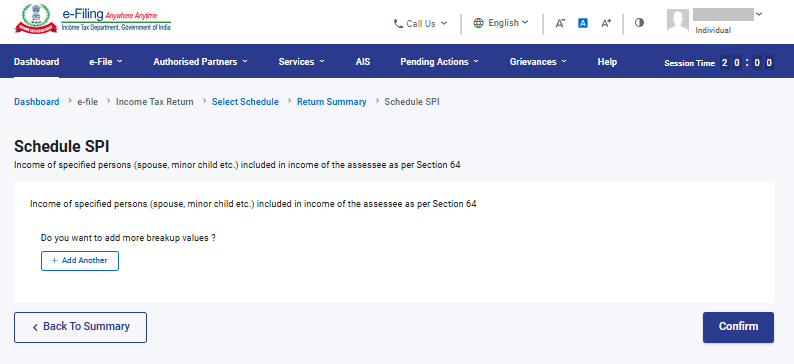
ଅନୁସୂଚୀ SPIବିଭାଗରେ, ଆପଣଙ୍କୁ କେତେକ ନିର୍ଦ୍ଦିଷ୍ଟ ବ୍ୟକ୍ତିଙ୍କ (ଯେପରିକି ପତି/ପତ୍ନୀ, ନାବାଳକ ପିଲା ଇତ୍ୟାଦି) ଆୟର ବିବରଣୀ ଯୋଡ଼ିବାକୁ ପଡ଼ିବ, ଯାହା ଆୟକର ଅଧିନିୟମର ଧାରା 64 ଅନୁଯାୟୀ ଆପଣଙ୍କର ନିଜ ଆୟ ସହିତ ମିଶାଇବା ବା କ୍ଲବ୍ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ।
3.16 ଅନୁସୂଚୀ SI
ଅନୁସୂଚୀ SIବିଭାଗରେ, ଆପଣ କେବଳ ସେହିସବୁ ଆୟଗୁଡ଼ିକୁ ଦେଖିପାରିବେ ଯାହା ଉପରେ ସାଧାରଣ ଟିକସ ହାର ବଦଳରେ ବିଶେଷ ହାରରେ କର ଲାଗୁ ହୋଇଥାଏ।
3.17 କରମୁକ୍ତ ଆୟ ଅନୁସୂଚୀ(EI)
କରମୁକ୍ତ ଆୟ ଅନୁସୂଚୀ(EI)ଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ନିଜର ସେହି ସମସ୍ତ ଆୟର ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ, ଯାହା ସମ୍ପୂର୍ଣ୍ଣ କରମୁକ୍ତ ଅଟେ। ଅର୍ଥାତ୍, ଏହି ଆୟଗୁଡ଼ିକୁ ଆପଣଙ୍କର ମୋଟ କରଯୋଗ୍ୟ ଆୟରେ ସାମିଲ କରାଯାଏ ନାହିଁ ଏବଂ ଏହା ଉପରେ କୌଣସି ଟିକସ ଲାଗେନାହିଁ।
3.18 ହସ୍ତାନ୍ତରିତ ଆୟ ଅନୁସୂଚୀ(PTI)
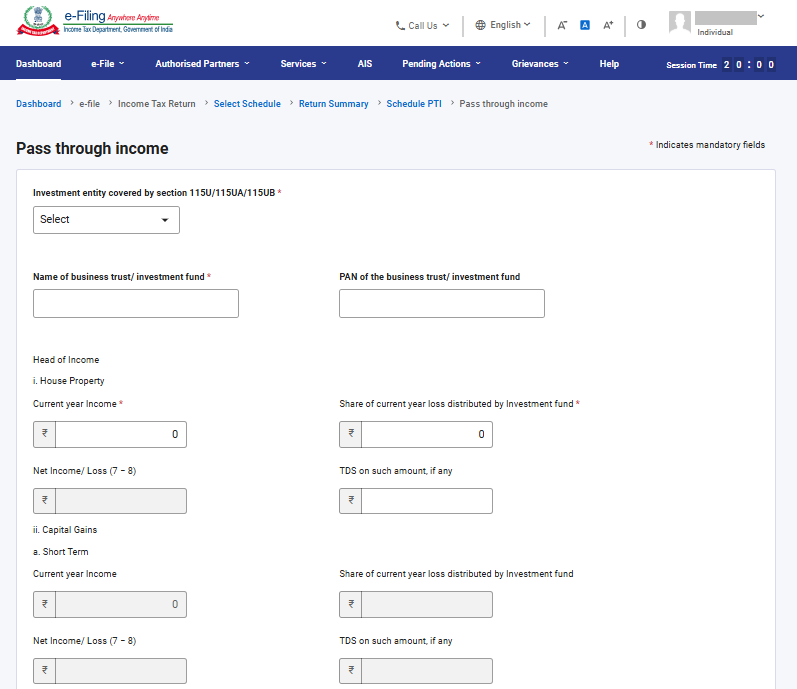
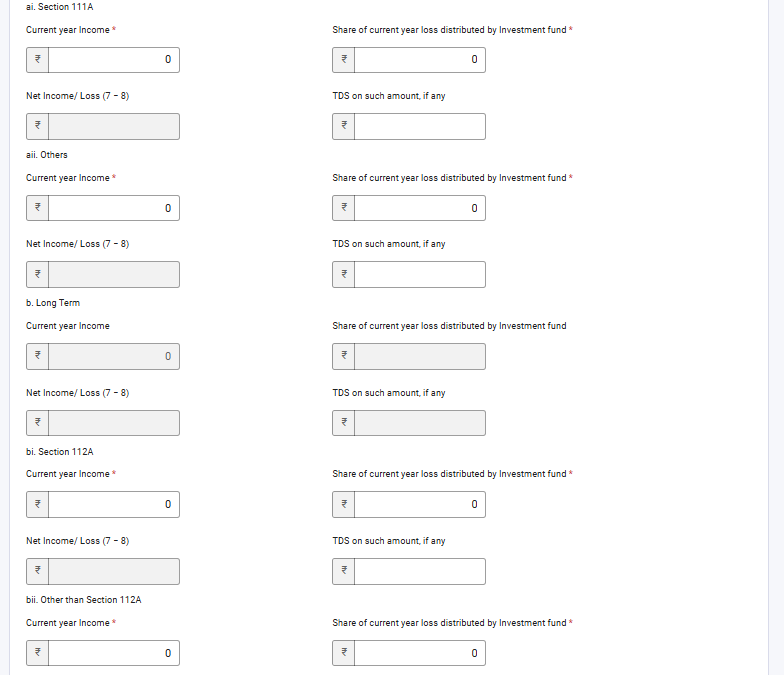
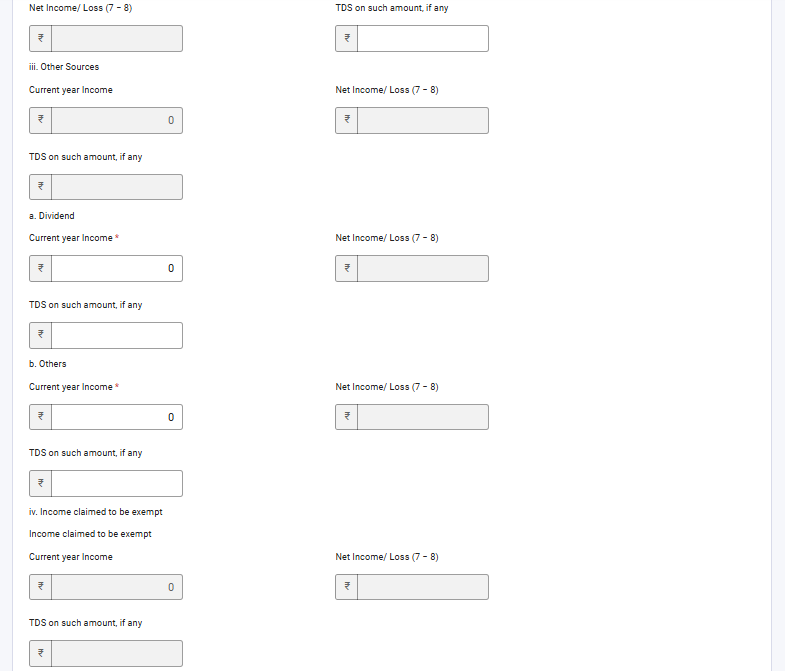
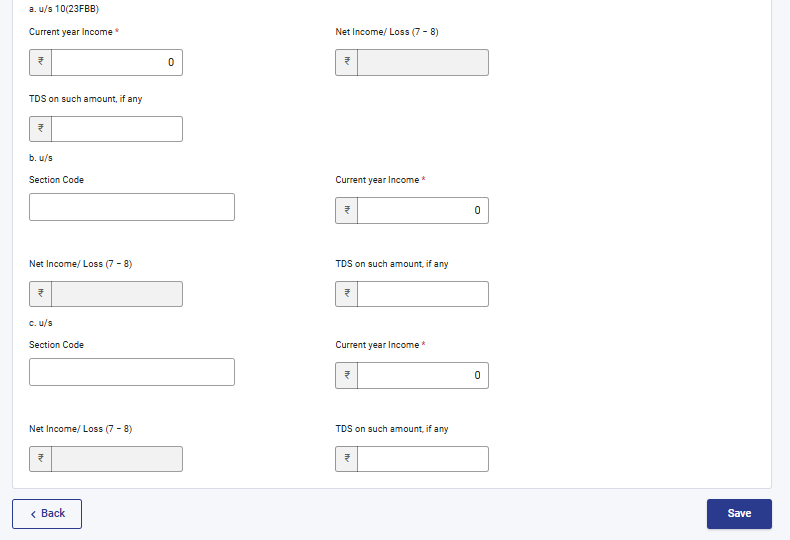
ହସ୍ତାନ୍ତରିତ ଆୟ ଅନୁସୂଚୀ(PTI) ଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ବ୍ୟବସାୟ ଟ୍ରଷ୍ଟ କିମ୍ବା ନିବେଶ ପାଣ୍ଠିରୁ ମିଳିଥିବା ପାସ୍-ଥ୍ରୁ ଆୟର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ, ଯାହା ଆୟକର ଅଧିନିୟମର ଧାରା 115UA ଏବଂ 115UB ଅଧୀନରେ ଆସିଥାଏ।
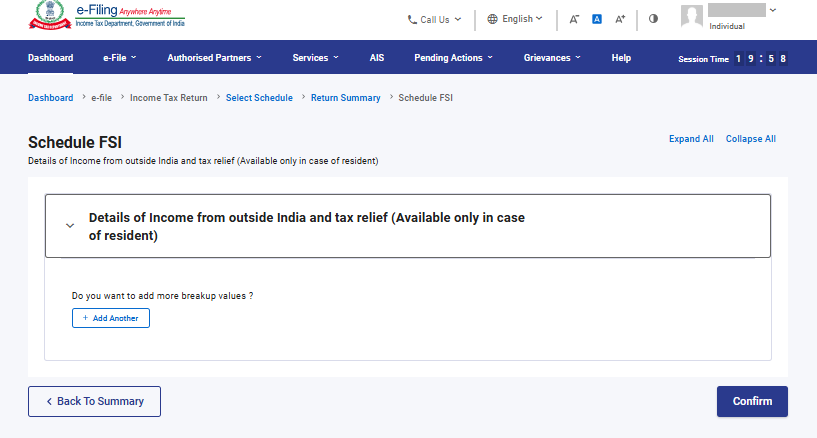
3.19 ଅନୁସୂଚୀ FSI
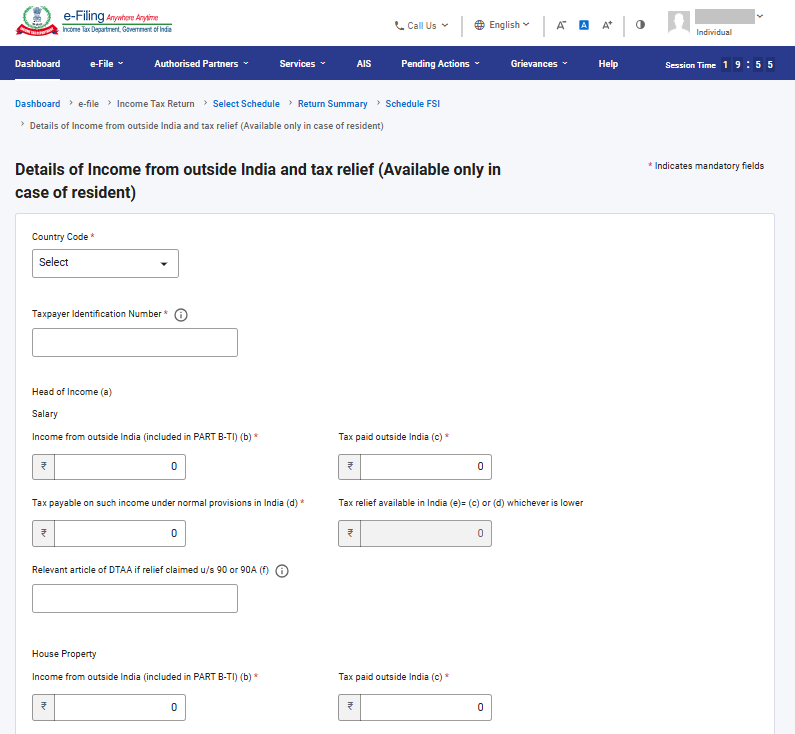
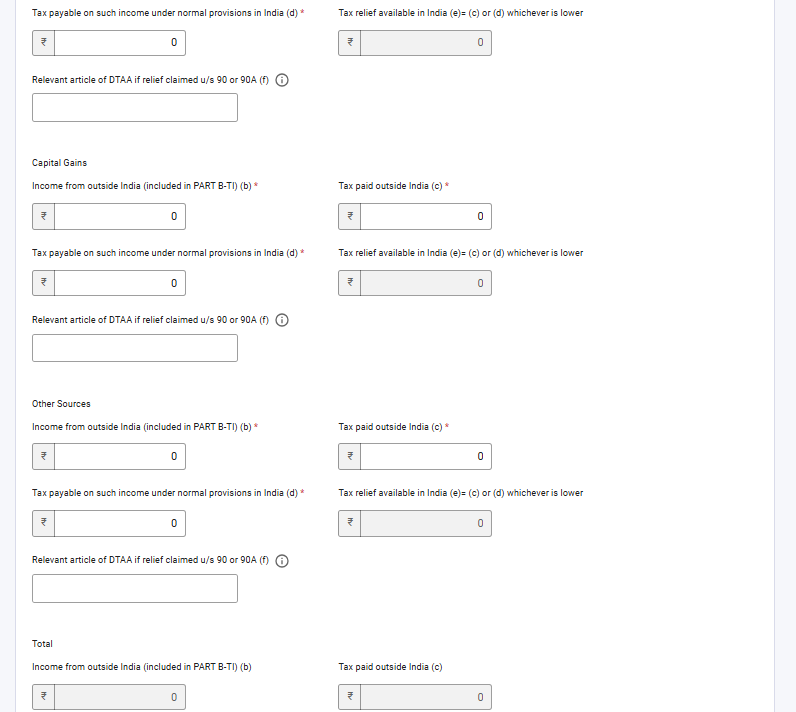
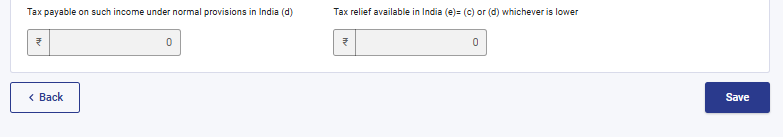
ବୈଦେଶିକ ଉତ୍ସରୁ ଆୟ ଅନୁସୂଚୀ (FSI)ଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ଭାରତ ବାହାରୁ ମିଳୁଥିବା ବା ଅର୍ଜନ କରାଯାଉଥିବା ସମସ୍ତ ପ୍ରକାରର ଆୟର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
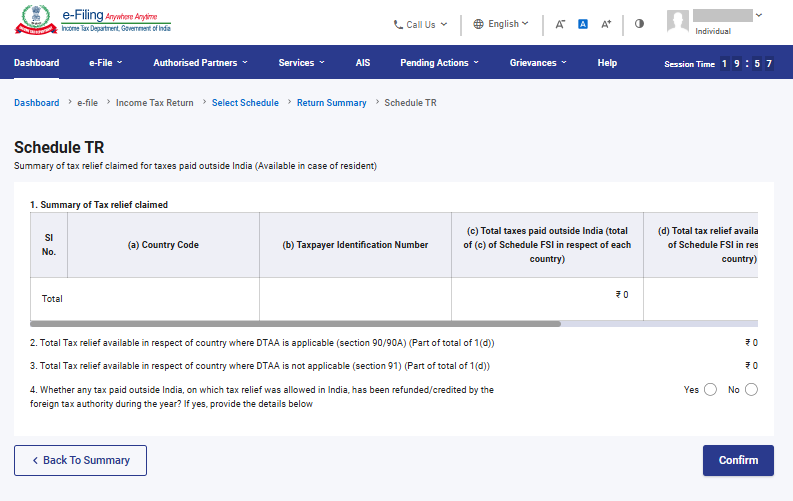
3.20 ଅନୁସୂଚୀ TR
ଅନୁସୂଚୀ TRଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ବିଦେଶରେ ଦିଆଯାଇଥିବା ଟିକସ ବଦଳରେ ଭାରତରେ ଦାବି କରାଯାଉଥିବା ଟିକସ ରିହାତିର ଏକ ସଂକ୍ଷିପ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
3.21 ଅନୁସୂଚୀ FA
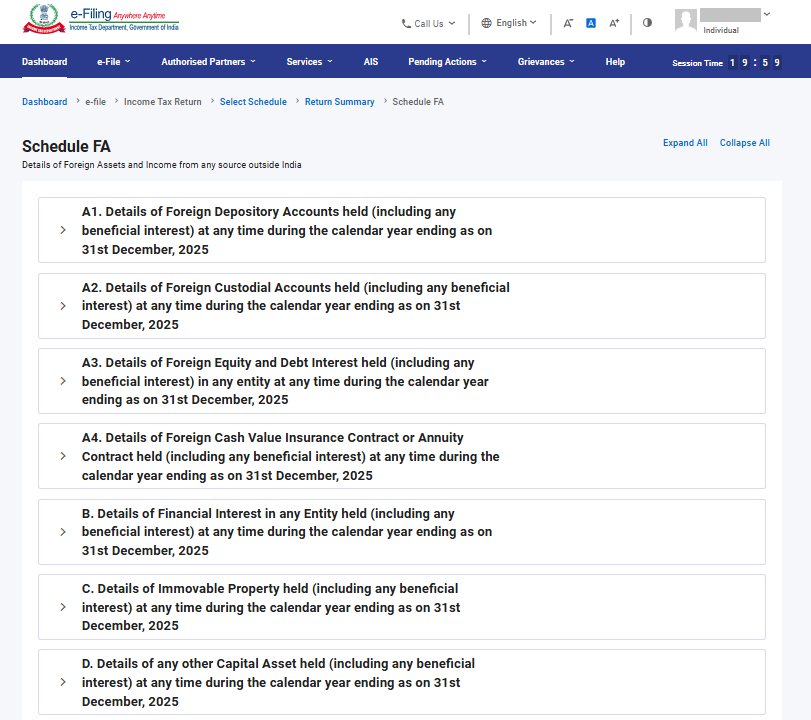
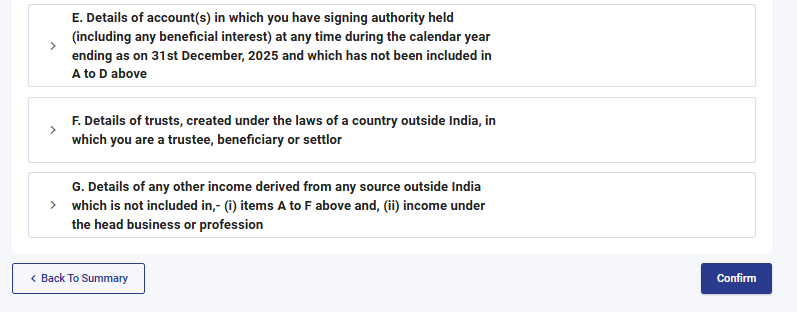
ଅନୁସୂଚୀ FAଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ଭାରତ ବାହାରେ ଥିବା ଆପଣଙ୍କର ସମସ୍ତ ବିଦେଶୀ ସମ୍ପତ୍ତି କିମ୍ବା ବିଦେଶୀ ଉତ୍ସରୁ ହେଉଥିବା ଆୟର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ। ଯଦି ଆପଣ ଜଣେ ସାଧାରଣତଃ ନିବାସୀ ନୁହନ୍ତି କିମ୍ବା ଜଣେ ଅଣ-ନିବାସୀ, ତେବେ ଏହି ଅନୁସୂଚୀ ପୂରଣ କରିବା ଆବଶ୍ୟକ ନାହିଁ।
3.22 ଅନୁସୂଚୀ 5A
ଅନୁସୂଚୀ 5Aଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ପର୍ତ୍ତୁଗୀଜ୍ ନାଗରିକ ସଂହିତା 1860ର ସାମୂହିକ ସମ୍ପତ୍ତି ବ୍ୟବସ୍ଥା ଅଧୀନରେ ଆସୁଥିବା ସ୍ୱାମୀ ଏବଂ ସ୍ତ୍ରୀଙ୍କ ମଧ୍ୟରେ ଆୟର ଭାଗବଣ୍ଟା ପାଇଁ ଆବଶ୍ୟକୀୟ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
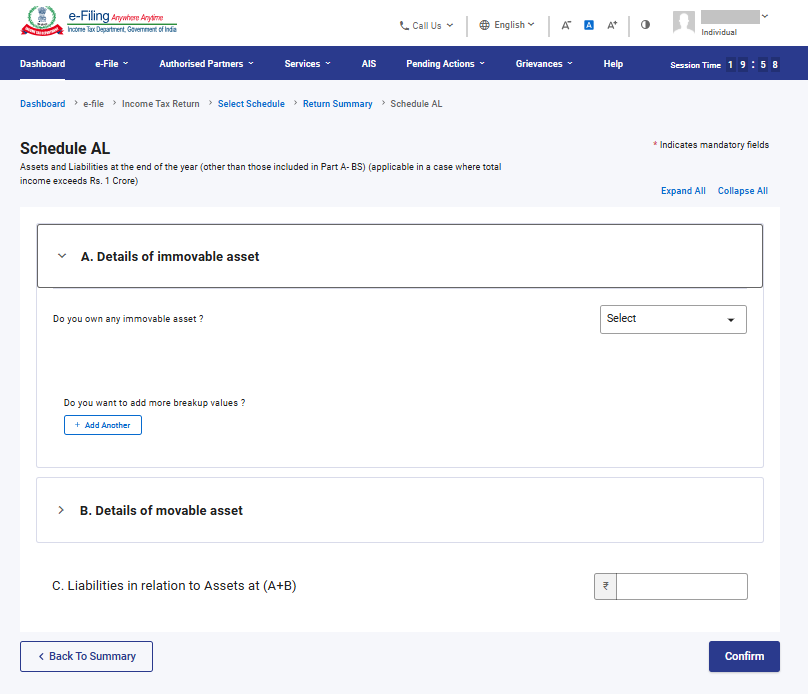
3.23 ଅନୁସୂଚୀ AL
ଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ଆପଣଙ୍କର ସମସ୍ତ ସ୍ଥାବର ଏବଂ ଅସ୍ଥାବର ସମ୍ପତ୍ତି3.23 ଅନୁସୂଚୀ ALସହିତ ସେହି ସମ୍ପତ୍ତି ବାବଦରେ ଥିବା ସମସ୍ତ ଋଣ ବା ଦେୟର ସମ୍ପୂର୍ଣ୍ଣ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ। ଯଦି ଆପଣ ଜଣେ ଅଣ-ନିବାସୀ କିମ୍ବା ଜଣେ ନିବାସୀ କିନ୍ତୁ ସାଧାରଣତଃ ନିବାସୀ ନୁହନ୍ତି, ତେବେ କେବଳ ଭାରତରେ ଥିବା ସମ୍ପତ୍ତିର ବିବରଣୀ ହିଁ ଉଲ୍ଲେଖ କରାଯିବ।
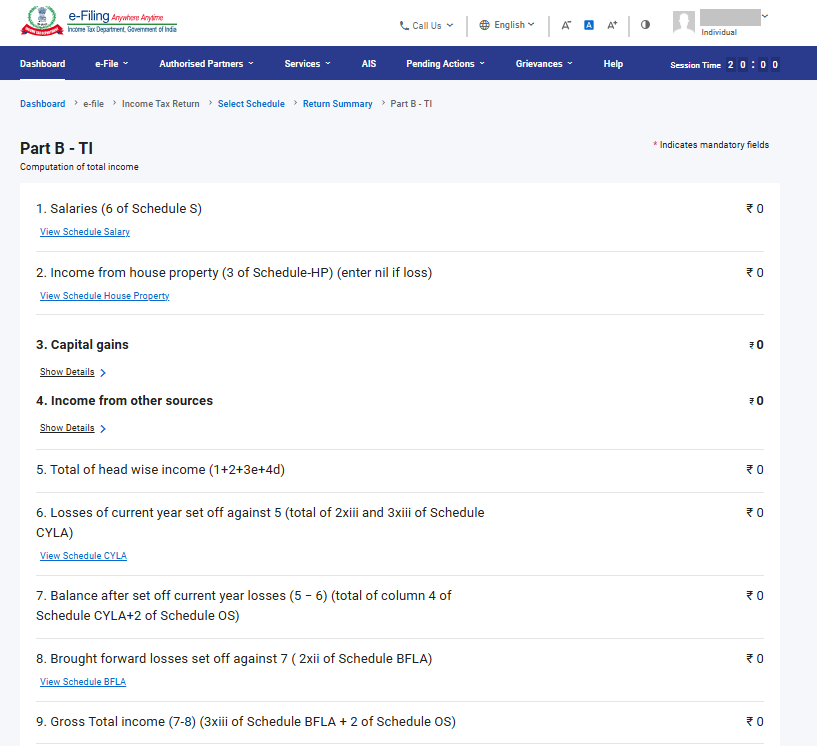
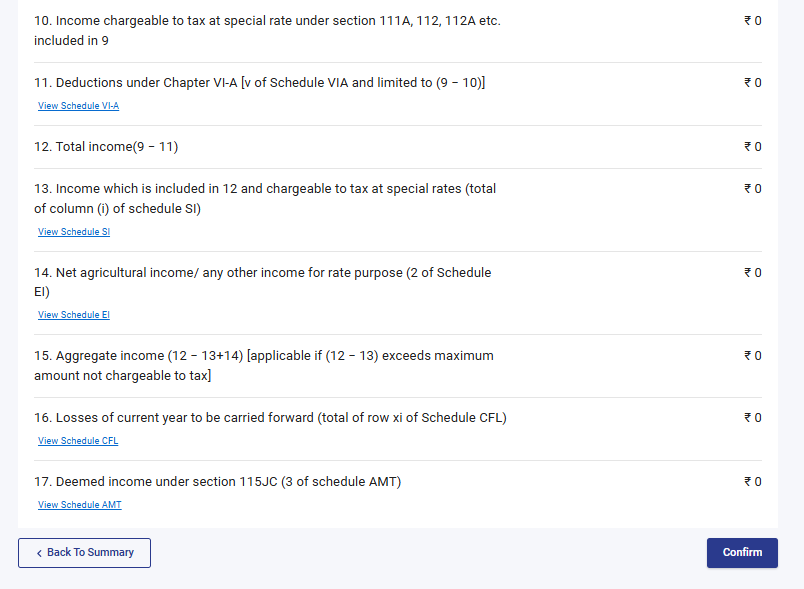
3.24 ଭାଗ B – ସମୁଦାୟ ଆୟ (TI)
ଭାଗ B – ସମୁଦାୟ ଆୟ (TI)ଏହି ବିଭାଗରେ ଆପଣ ଆପଣଙ୍କର ଫର୍ମରେ ପୂରଣ କରିଥିବା ସମସ୍ତ ସ୍ୱତଃ ପୂରଣ ହୋଇଥିବା ସମୁଦାୟ କରଯୋଗ୍ୟ ଆୟର ସମ୍ପୂର୍ଣ୍ଣ ହିସାବ ଦେଖିପାରିବେ।
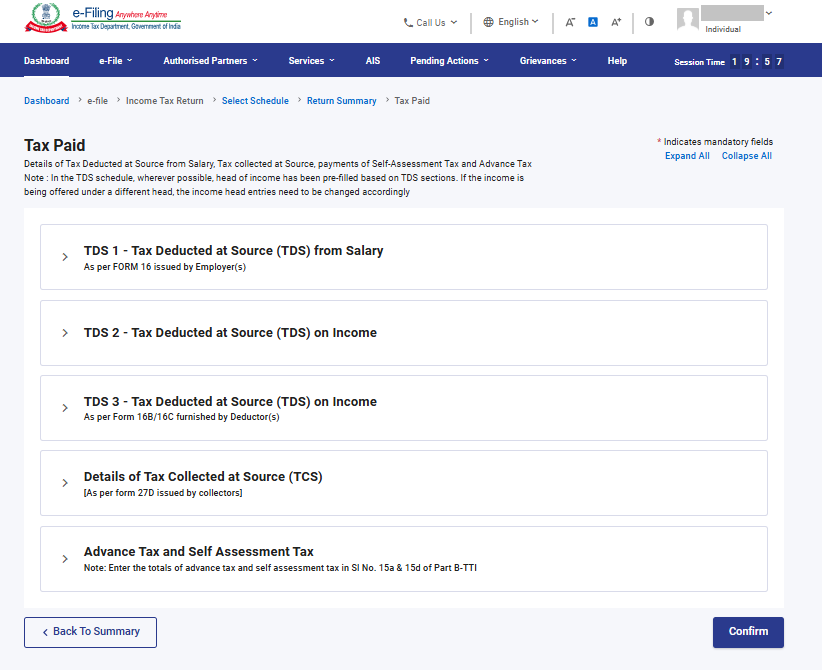
3.25 ପୈଠ କର
ପୈଠ କରଏହି ବିଭାଗରେ ଆପଣଙ୍କୁ ପ୍ରାକ୍ ଆର୍ଥିକ ବର୍ଷରେ ଆପଣଙ୍କ ଦ୍ୱାରା କିମ୍ବା ଆପଣଙ୍କ ପକ୍ଷରୁ ଜମା କରାଯାଇଥିବା ସମସ୍ତ ଟିକସର ବିବରଣୀ ଯାଞ୍ଚ କରିବାକୁ ପଡ଼ିବ। ଏହି ବିଭାଗରେ ସାଧାରଣତଃ ନିମ୍ନଲିଖିତ ୪ଟି ମୁଖ୍ୟ ଟିକସ ବିବରଣୀ ସାମିଲ ଥାଏ:
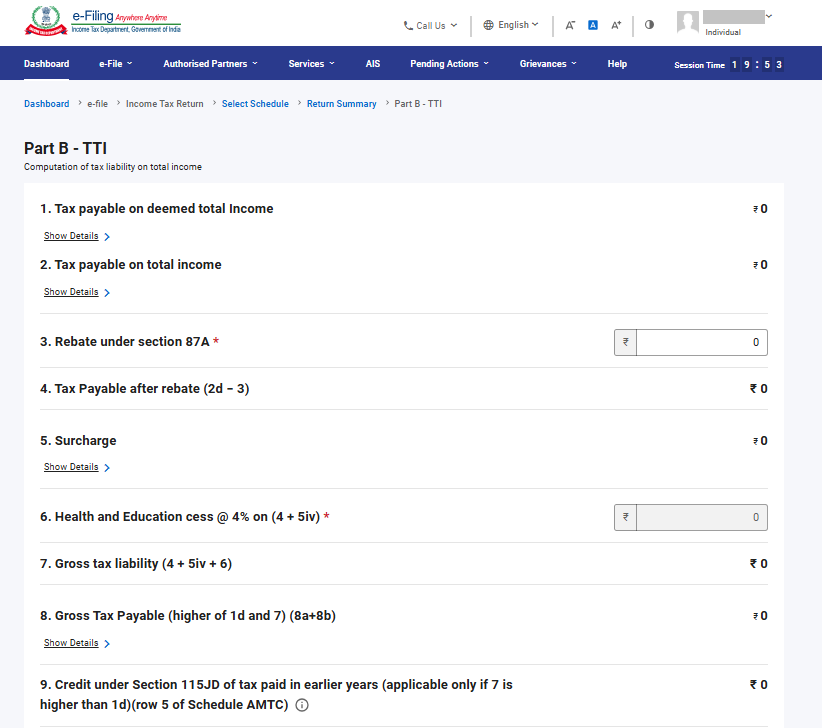
3.26 ଭାଗ B-TTI
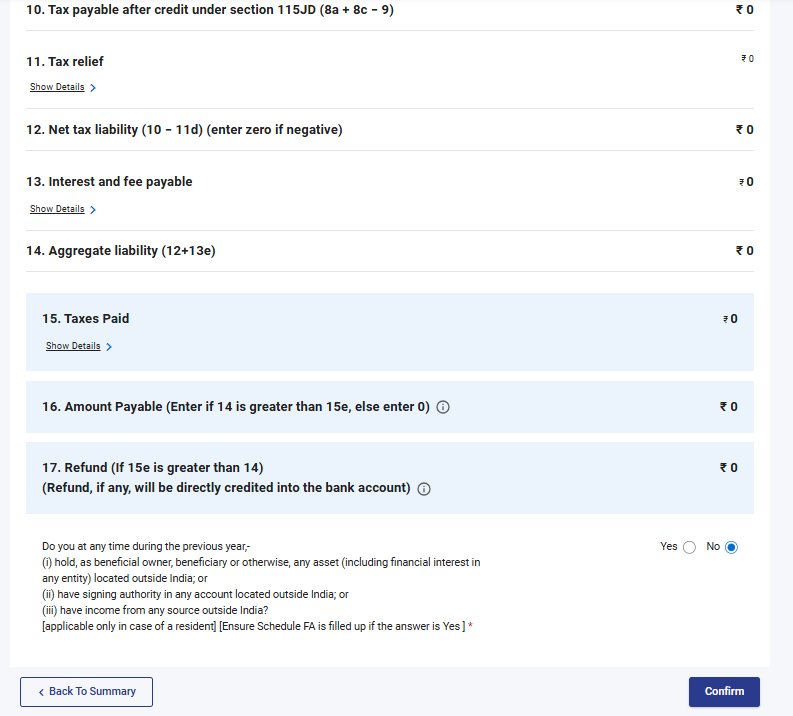
ଭାଗ B-TTIଏହି ବିଭାଗରେ ଆପଣ ଆପଣଙ୍କର ମୋଟ କରଯୋଗ୍ୟ ଆୟ ଉପରେ ଲାଗୁ ହେଉଥିବା ସମୁଦାୟ ଆୟକର ଦେୟତାର ଦାୟବଦ୍ଧ ହିସାବ ଦେଖିପାରିବେ।
4. କିପରି ଆକ୍ସେସ୍ ଏବଂ ଦାଖଲ କରିବେ(ଅନଲାଇନ୍ ମାଧ୍ୟମରେ)
ଆପଣ ନିମ୍ନଲିଖିତ ମୁଖ୍ୟ ପଦ୍ଧତିଗୁଡ଼ିକ ମାଧ୍ୟମରେ ଆପଣଙ୍କର ITR ଫାଇଲ୍ ଏବଂ ଦାଖଲ କରିପାରିବେ:
ଅନ୍ଲାଇନ୍ ପଦ୍ଧତି– ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ ମାଧ୍ୟମରେ
ଅଫ୍ଲାଇନ୍ ପଦ୍ଧତି– ଅଫଲାଇନ୍ ୟୁଟିଲିଟି ମାଧ୍ୟମରେ
ଆପଣ ଅଧିକ ଜାଣିବା ପାଇଁ ଅଫଲାଇନ୍ ୟୁଟିଲିଟି(ITR ପାଇଁ) ର ଉପଭୋକ୍ତା ମାନୁଆଲ୍କୁ ଅନୁସରଣ କରିପାରିବେ।
ଅନ୍ଲାଇନ୍ ପଦ୍ଧତିମାଧ୍ୟମରେ ITR ଫାଇଲ୍ ଏବଂ ଦାଖଲ କରିବା ପାଇଁ ନିମ୍ନଲିଖିତ ପର୍ଯ୍ୟାୟଗୁଡ଼ିକ କ୍ରମାନୁସାରେ ଅନୁସରଣ କରନ୍ତୁ:
ପର୍ଯ୍ୟାୟ 1: ଆପଣଙ୍କ ୟୁଜର୍ ID ଏବଂ ପାସ୍ୱାର୍ଡ ବ୍ୟବହାର କରି ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ଲଗ୍ଇନ୍ କରନ୍ତୁ।
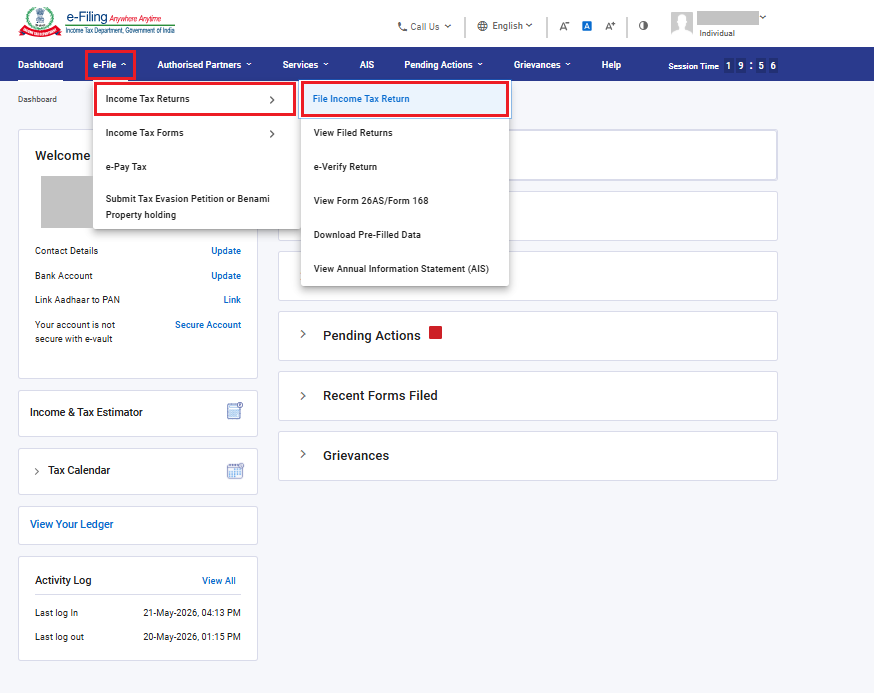
ପର୍ଯ୍ୟାୟ 2:ଆପଣଙ୍କ ଡ୍ୟାସବୋର୍ଡରେ, ‘ଇ-ଫାଇଲ୍’ > ‘ଆୟକର ରିଟର୍ଣ୍ଣ’ > ‘ଆୟକର ଫାଇଲ୍ କରନ୍ତୁ’।
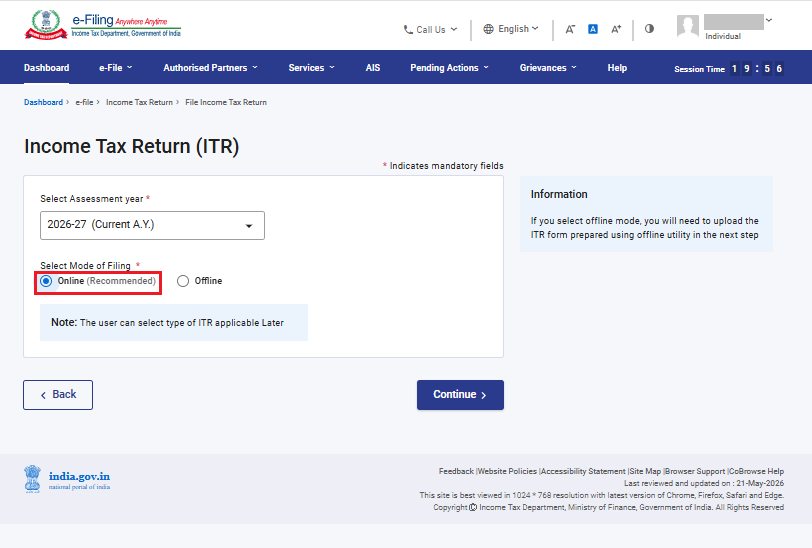
ପର୍ଯ୍ୟାୟ 3:କର ନିର୍ଦ୍ଧାରଣ ବର୍ଷକୁ2026–27ଭାବେ ଚୟନ କରନ୍ତୁ।
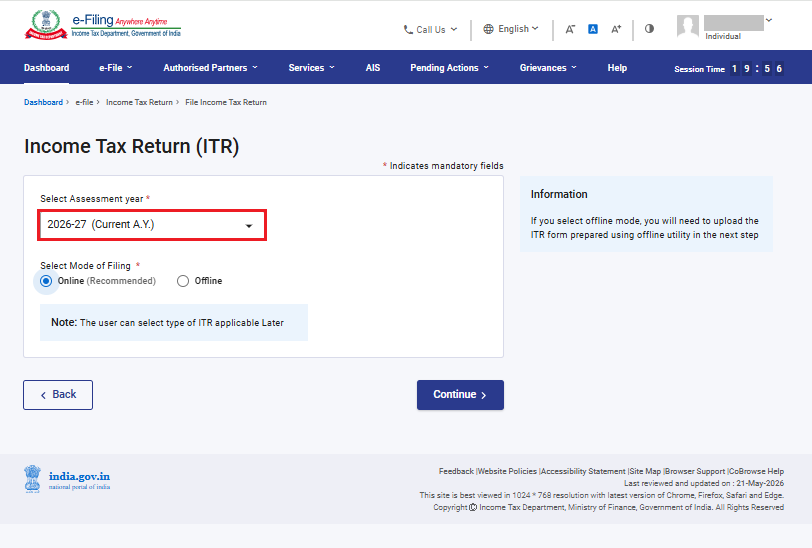
ପର୍ଯ୍ୟାୟ 4: ଫାଇଲିଂର ମାଧ୍ୟମକୁ ଅନ୍ଲାଇନ୍ ଭାବେ ଚୟନ କରନ୍ତୁ ଏବଂ ଜାରି ରଖନ୍ତୁ।
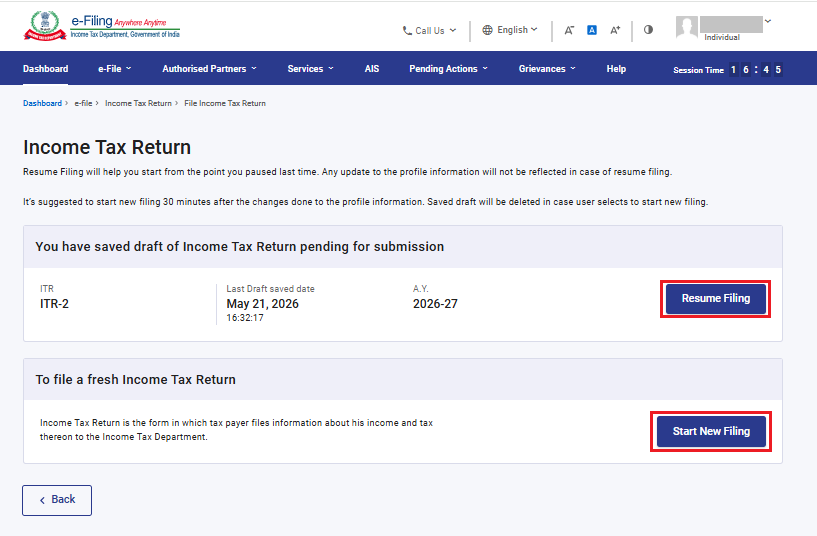
ଯଦି ଆପଣ ପୂର୍ବରୁ ITR ଫର୍ମ ପୂରଣ କରୁଥିଲେ ଏବଂ ତାହା ଦାଖଲ ହେବା ବାକି ରହିଛି, ତେବେ ସେହି ସ୍ଥାନରୁ କାମ ଆରମ୍ଭ କରିବା ପାଇଁ ‘ଫାଇଲିଂ ପୁନର୍ବାର ଆରମ୍ଭ କରନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ। ଯଦି ଆପଣ ପୂର୍ବରୁ ସେଭ୍ ହୋଇଥିବା ସେହି ରିଟର୍ଣ୍ଣକୁ ବାଦ୍ ଦେଇ ସମ୍ପୂର୍ଣ୍ଣ ନୂଆ ଭାବେ ଫର୍ମ ପ୍ରସ୍ତୁତ କରିବାକୁ ଚାହାଁନ୍ତି, ତେବେ ‘ନୂଆ ଫାଇଲିଂ ଆରମ୍ଭ କରନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
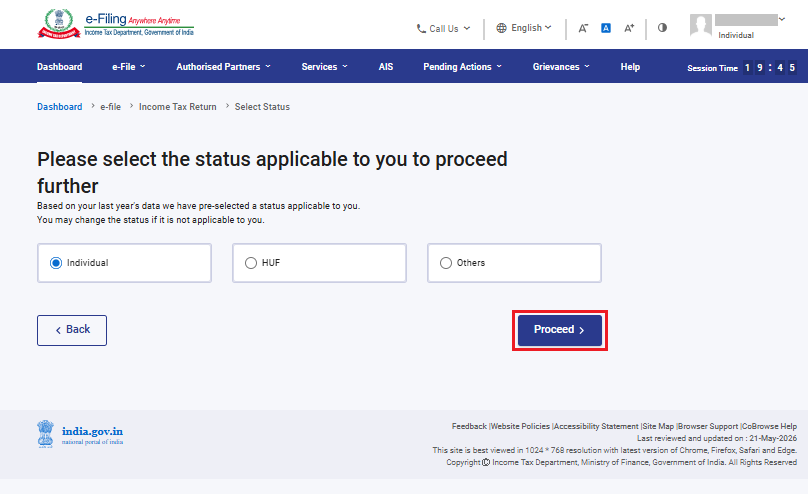
ପର୍ଯ୍ୟାୟ 5:ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହେଉଥିବା ସ୍ଥିତିକୁ ଚୟନ କରନ୍ତୁ ଏବଂ ‘ଆଗକୁ ବଢନ୍ତୁ’।
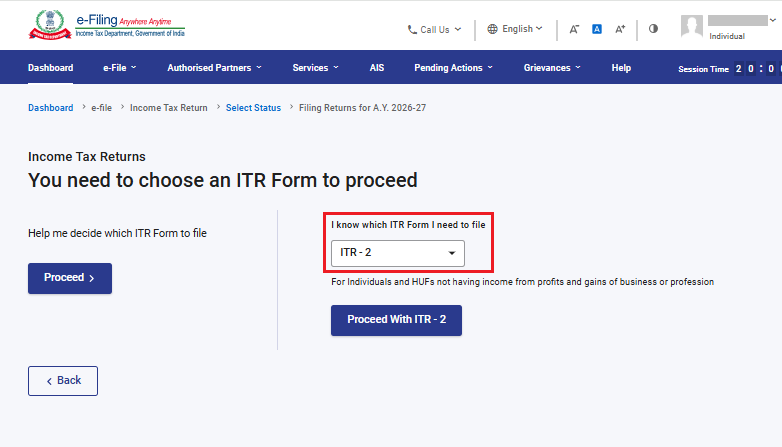
ପର୍ଯ୍ୟାୟ 6: ଆପଣଙ୍କର ITR ଫର୍ମର ପ୍ରକାର ଚୟନ କରିବା ପାଇଁ ଆପଣଙ୍କ ପାଖରେ ଦୁଇଟି ବିକଳ୍ପ ରହିଛି:
ଯଦି ଆପଣ ନିଶ୍ଚିତ ନାହାଁନ୍ତି ଯେ ଆପଣଙ୍କୁ କେଉଁ ITR ଫର୍ମ ଦାଖଲ କରିବାକୁ ହେବ, ତେବେ ଆପଣ ‘ମତେ କେଉଁ ITR ଫର୍ମ ଦାଖଲ କରିବାକୁ ହେବ ତାହା ସ୍ଥିର କରିବାରେ ସାହାଯ୍ୟ କରନ୍ତୁ’ ଚୟନ କରି ‘ଆଗକୁ ବଢନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରିପାରିବେ। ସିଷ୍ଟମ୍ ଆପଣଙ୍କ ପାଇଁ ସଠିକ୍ ITR ଫର୍ମ ନିର୍ଦ୍ଧାରଣ କରିବାରେ ସାହାଯ୍ୟ କରିବା ପରେ, ଆପଣ ନିଜର ITR ଦାଖଲ ପ୍ରକ୍ରିୟାରେ ଆଗକୁ ବଢ଼ିପାରିବେ।
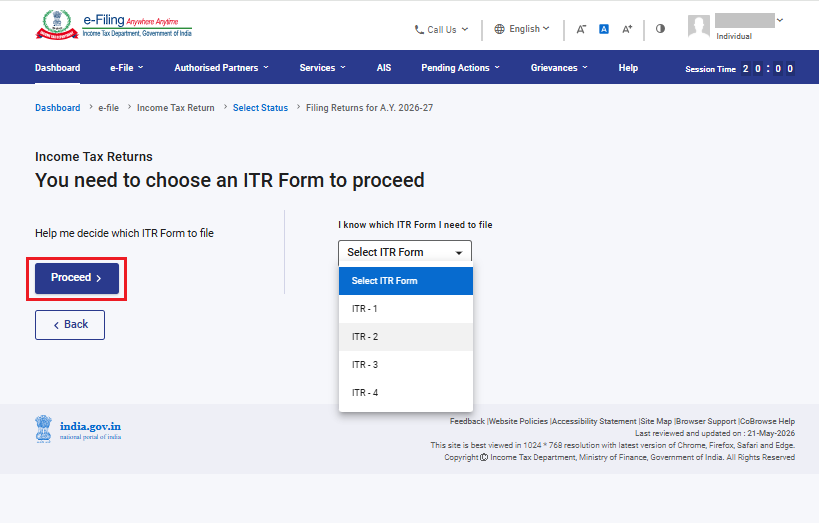
ଯଦି ଆପଣ ନିଶ୍ଚିତ ଅଛନ୍ତି ଯେ ଆପଣଙ୍କୁ କେଉଁ ITR ଫର୍ମ ଦାଖଲ କରିବାକୁ ହେବ, ତେବେ 'ମୁଁ ଜାଣିଛି ମତେ କେଉଁ ITR ଫର୍ମ ଦାଖଲ କରିବାକୁ ହେବ' ଚୟନ କରନ୍ତୁ। ଏହାପରେ ଡ୍ରପ୍-ଡାଉନ୍ ମେନ୍ୟୁରୁ ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ଆୟକର ରିଟର୍ଣ୍ଣ ଫର୍ମଟିକୁ ବାଛନ୍ତୁ ଏବଂ ‘ITR ଦାଖଲ ପ୍ରକ୍ରିୟାରେ ଆଗକୁ ବଢ଼ନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ଟିପ୍ପଣୀ:
ଯଦି ଆପଣ ନିଶ୍ଚିତ ନାହାଁନ୍ତି ଯେ ଆପଣଙ୍କ ପାଇଁ କେଉଁ ITR ଫର୍ମ ବା ଅନୁସୂଚୀ ଗୁଡ଼ିକ ପ୍ରଯୁଜ୍ୟ, କିମ୍ବା ଆପଣଙ୍କର ଆୟ ଏବଂ ଟ୍ୟାକ୍ସ ରିହାତିର ବିବରଣୀ କଣ ହେବ, ତେବେ ପୋର୍ଟାଲ୍ ପକ୍ଷରୁ ପଚରାଯାଉଥିବା କିଛି ସରଳ ପ୍ରଶ୍ନର ଉତ୍ତର ଆପଣଙ୍କୁ ତାହା ନିର୍ଦ୍ଧାରଣ କରିବାରେ ମାର୍ଗଦର୍ଶନ କରିବ ଏବଂ ଏକ ସଠିକ୍ ଓ ଭୁଲ୍-ମୁକ୍ତ ITR ଦାଖଲ କରିବାରେ ସାହାଯ୍ୟ କରିବ।
ଯଦି ଆପଣ ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହେଉଥିବା ITR ଫର୍ମ, ଅନୁସୂଚୀ କିମ୍ବା ଆୟ ଏବଂ ଟ୍ୟାକ୍ସ ରିହାତିର ବିବରଣୀ ବିଷୟରେ ପୂର୍ବରୁ ହିଁ ଜାଣିଛନ୍ତି, ତେବେ ଆପଣ ସେହି ପ୍ରଶ୍ନଗୁଡ଼ିକୁ ବାଦ୍ ଦେଇପାରିବେ।
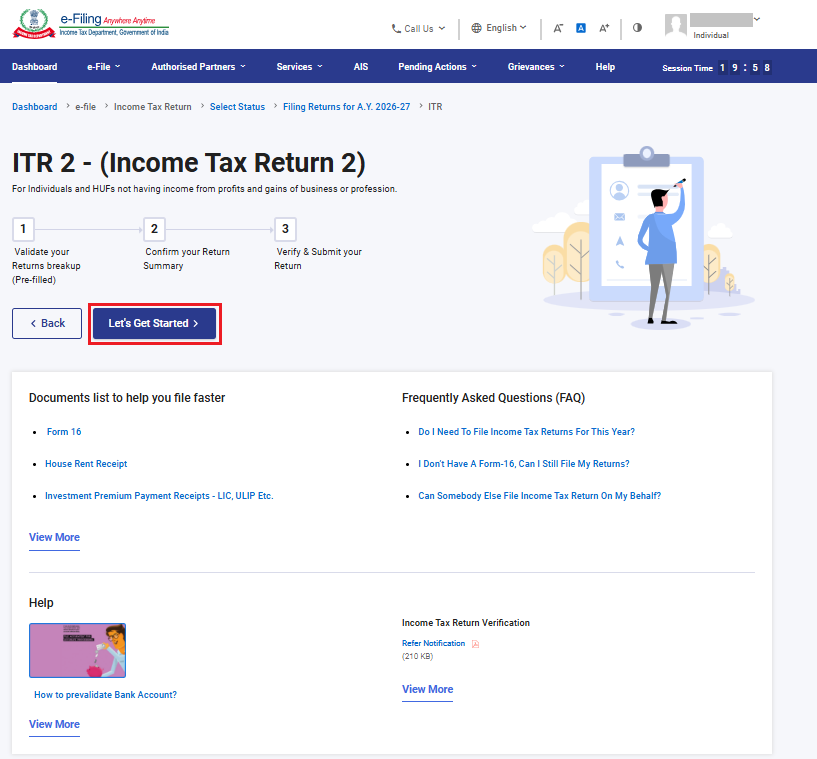
ପର୍ଯ୍ୟାୟ 7:ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହେଉଥିବା ITR ଫର୍ମଟିକୁ ଚୟନ କରିବା ପାରେ, ଆବଶ୍ୟକ ହେଉଥିବା ଦଲିଲ୍ ବା କାଗଜପତ୍ରର ତାଲିକାକୁ ଭଲଭାବେ ଦେଖି ନିଅନ୍ତୁ ଏବଂ ‘ଚାଲନ୍ତୁ ଆରମ୍ଭ କରିବା’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
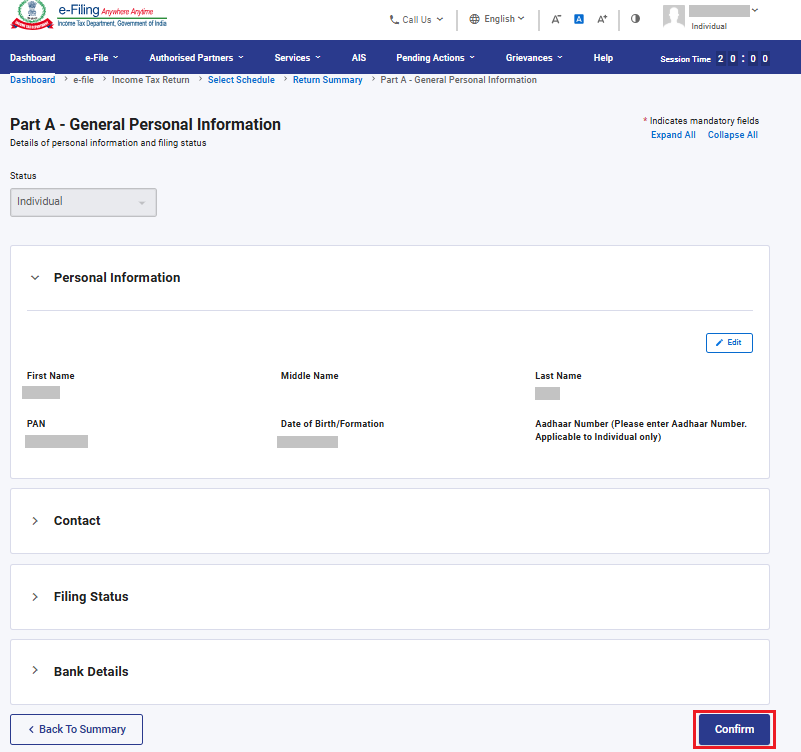
ପର୍ଯ୍ୟାୟ 8:ଆପଣଙ୍କର ପୂର୍ବରୁ ପୂରଣ ହୋଇଥିବା ତଥ୍ୟକୁ ଭଲଭାବେ ଯାଞ୍ଚ କରନ୍ତୁ ଏବଂ ଆବଶ୍ୟକ ହେଲେ ସେଥିରେ ସଂଶୋଧନ କରନ୍ତୁ। ଯଦି କୌଣସି ବାକି ରହିଯାଇଥିବା କିମ୍ବା ଅତିରିକ୍ତ ତଥ୍ୟ ଦେବା ଦରକାର ହୁଏ, ତେବେ ତାହାକୁ ଏଣ୍ଟର୍ କରନ୍ତୁ। ପ୍ରତ୍ୟେକ ବିଭାଗର ଶେଷରେ ଥିବା ‘ନିଶ୍ଚିତ କରନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
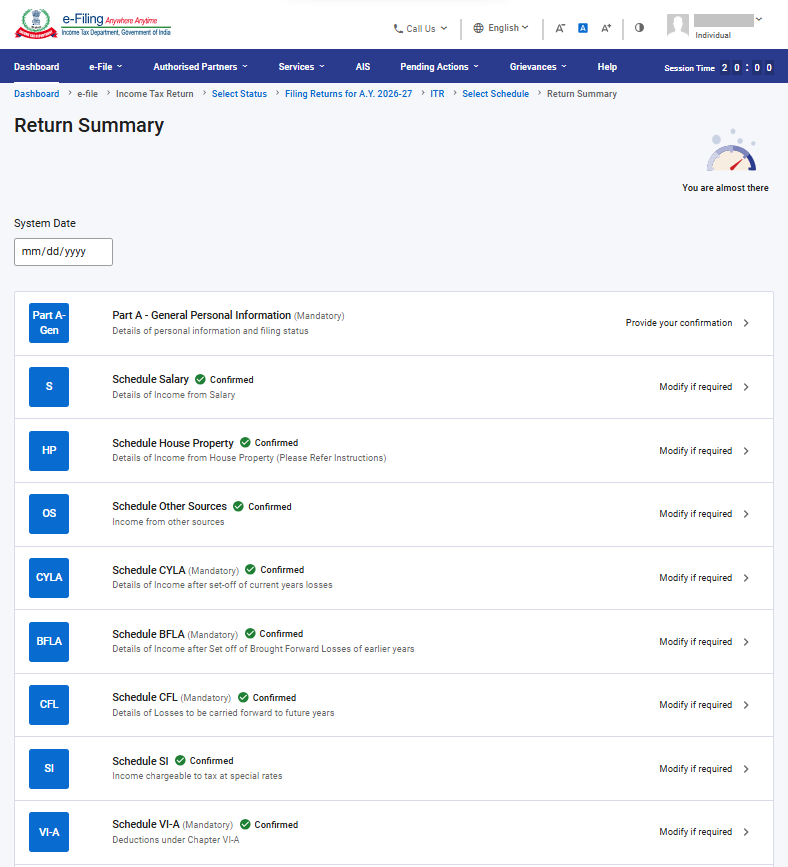
ପର୍ଯ୍ୟାୟ 9:ଭିନ୍ନ ଭିନ୍ନ ସେକ୍ସନଗୁଡ଼ିକରେ ଆପଣଙ୍କର ଆୟ ଏବଂ ଟ୍ୟାକ୍ସ ରିହାତିର ସମସ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରନ୍ତୁ। ଫର୍ମର ସମସ୍ତ ସେକ୍ସନ ପୂରଣ ଏବଂ ନିଶ୍ଚିତ କରିବା ପରେ, ‘ଯାଞ୍ଚ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
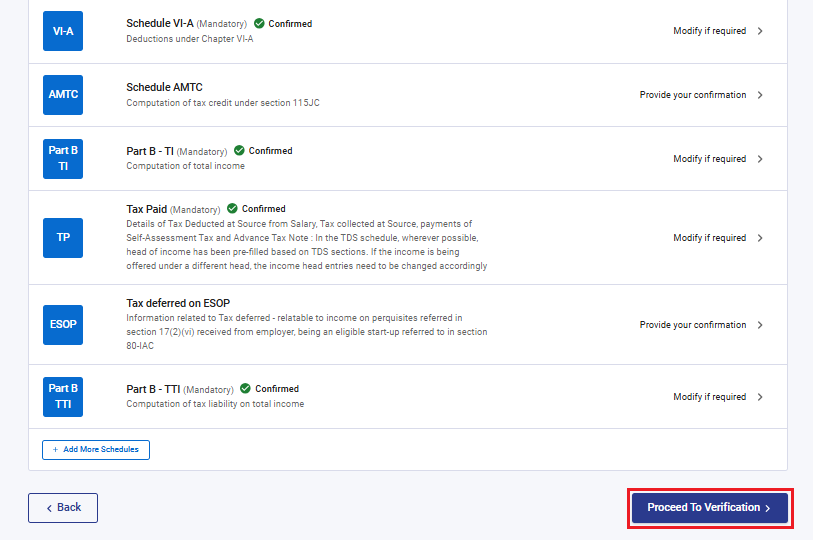
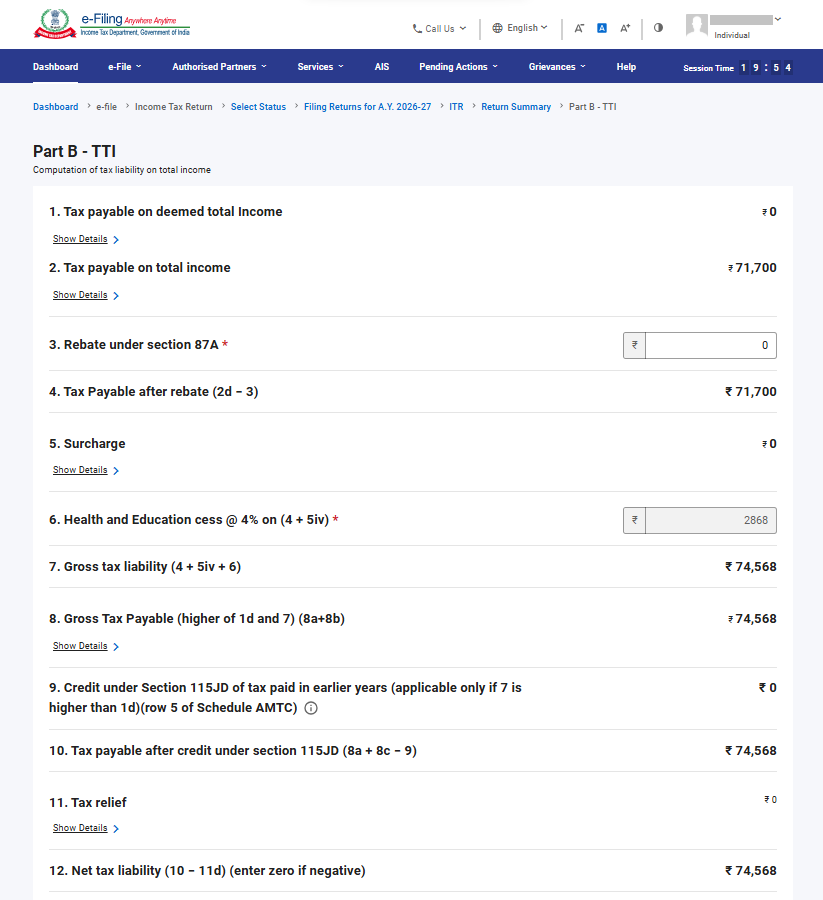
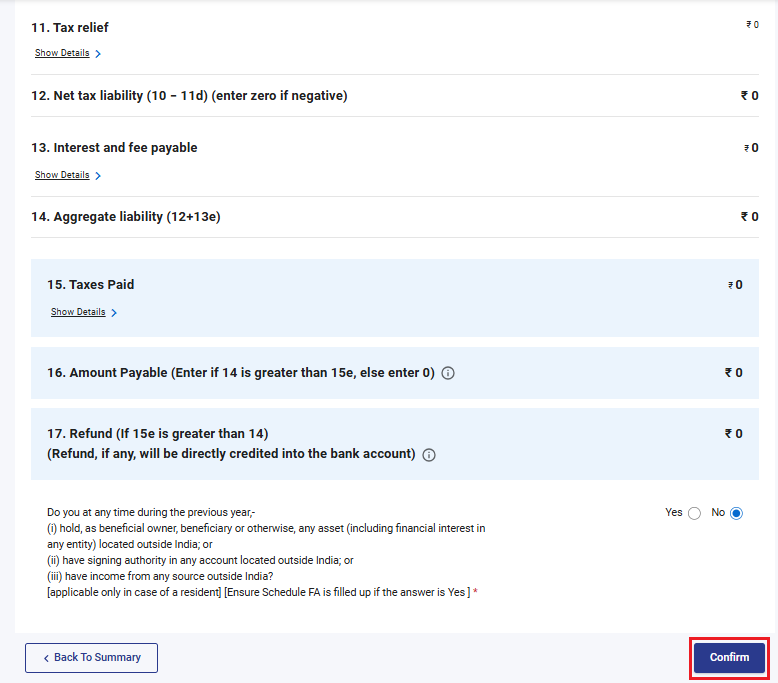
ପର୍ଯ୍ୟାୟ 10a:ଯଦି ଆପଣଙ୍କର କୌଣସି ଟ୍ୟାକ୍ସ ଦେୟ ବାକି ଥାଏ, ତେବେ ସେଡ୍ୟୁଲ୍ 'ଭାଗ B- TTI' କୁ ଭଲଭାବେ ଯାଞ୍ଚ କରନ୍ତୁ।
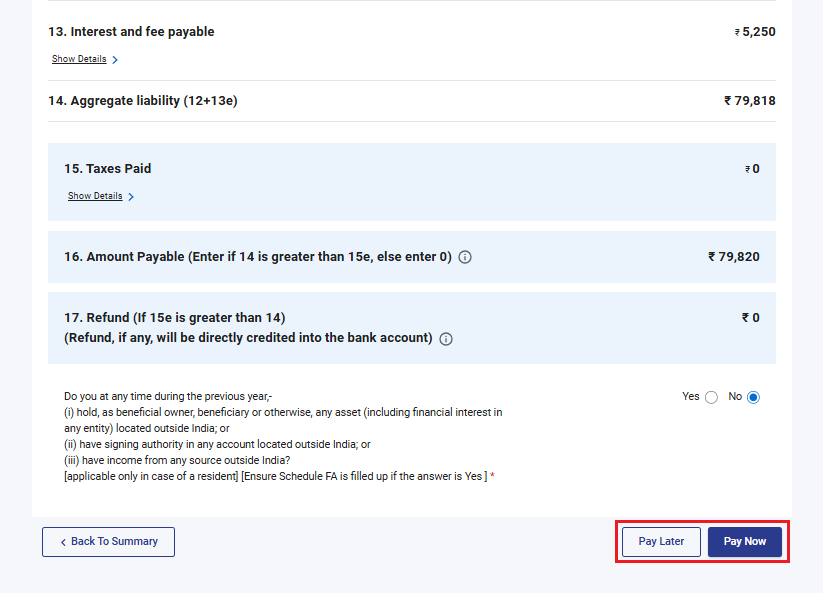
ଆପଣ ପ୍ରଦାନ କରିଥିବା ତଥ୍ୟ ଆଧାରରେ ଅନୁସୂଚୀ ଭାଗ B TTI ରେ ଆପଣଙ୍କର ଟ୍ୟାକ୍ସ ହିସାବର ଏକ ସଂକ୍ଷିପ୍ତ ବିବରଣୀ ଦେଖାଯିବ। ଯଦି ସେହି ହିସାବ ଅନୁଯାୟୀ ଆପଣଙ୍କୁ କୌଣସି ଟ୍ୟାକ୍ସ ଦେବାକୁ ପଡ଼େ, ତେବେ ପୃଷ୍ଠାର ତଳ ଭାଗରେ ଆପଣଙ୍କୁ ଏବେ ପୈଠ କରନ୍ତୁ ଏବଂ ପରେ ପୈଠ କରନ୍ତୁର ବିକଳ୍ପ ମିଳିବ।
ଟିପ୍ପଣୀ:
• ଏବେ ପୈଠ କରନ୍ତୁ ବିକଳ୍ପଟି ବ୍ୟବହାର କରିବା ପାଇଁ ପରାମର୍ଶ ଦିଆଯାଉଛି।
• ଯଦି ଆପଣପରେ ପୈଠ କରନ୍ତୁ ବିକଳ୍ପ ବାଛନ୍ତି, ତେବେ ଆପଣ ଆୟକର ରିଟର୍ଣ୍ଣ (ITR) ଦାଖଲ କରିବା ପରେ ମଧ୍ୟ ପେମେଣ୍ଟ କରିପାରିବେ। କିନ୍ତୁ ଏଥିରେ ଆପଣଙ୍କୁ ଜଣେ ବ୍ୟତିକ୍ରମ କରୁଥିବା କରଦାତା ଭାବେ ଗଣ୍ୟ କରାଯିବାର ବିପଦ ରହିଥାଏ, ଏବଂ ବାକି ଥିବା ଟ୍ୟାକ୍ସ ଉପରେ ସୁଧ ଦେବାର ପରିସ୍ଥିତି ମଧ୍ୟ ସୃଷ୍ଟି ହୋଇପାରେ।
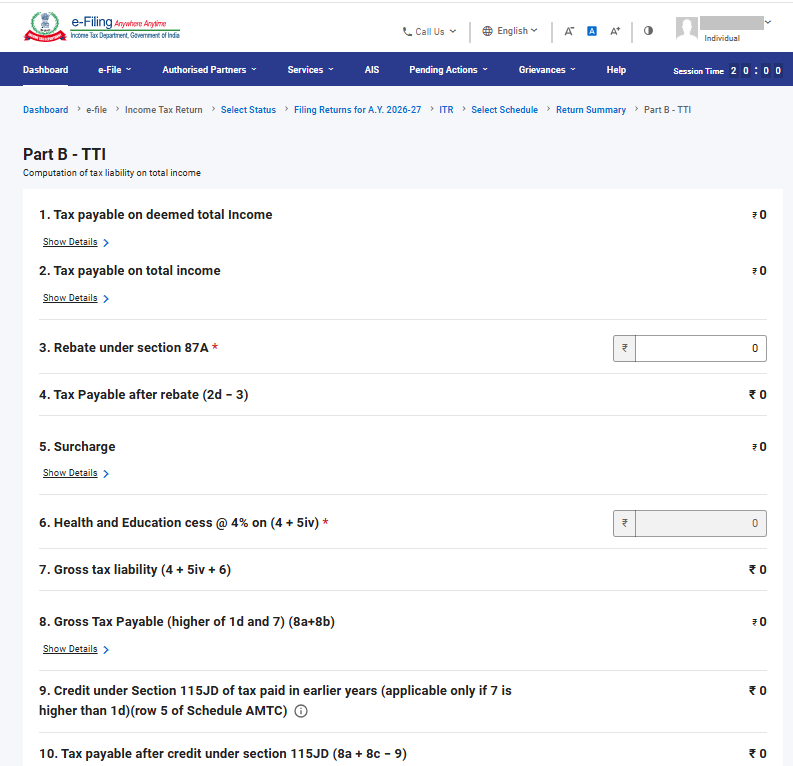
ପର୍ଯ୍ୟାୟ 10b: ଯଦି ଭାଗ B- TTI ରେ ଆପଣଙ୍କର କୌଣସି ଟ୍ୟାକ୍ସ ଦେୟ ବାକି ନଥାଏ କିମ୍ବା ଆପଣ କୌଣସି ରିଫଣ୍ଡ ପାଇବାକୁ ଯୋଗ୍ୟ ହୋଇଥାନ୍ତି , ତେବେ ସିଧାସଳଖ ‘ନିଶ୍ଚିତ କରନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
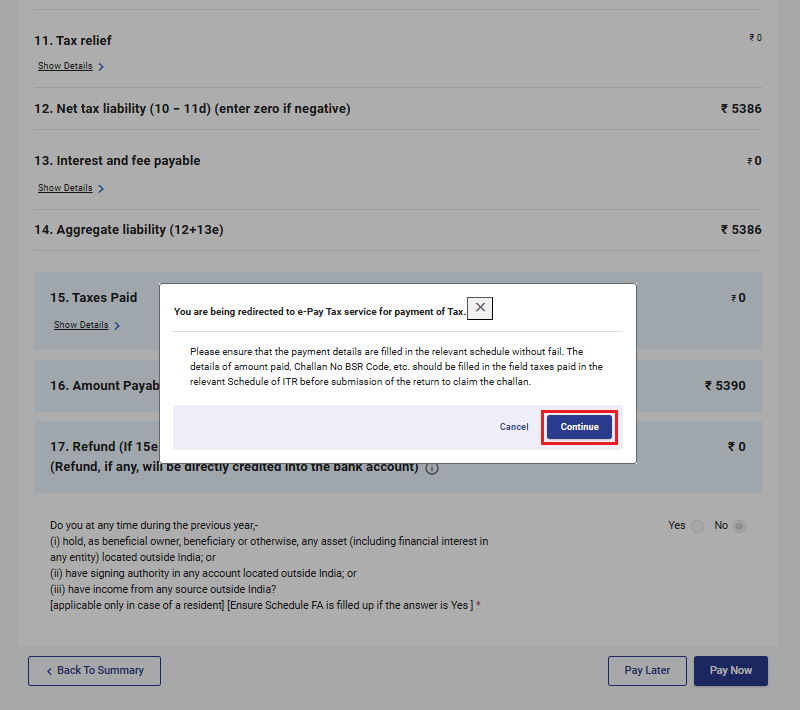
ପର୍ଯ୍ୟାୟ 11:ଏବେ ପେମେଣ୍ଟ କରନ୍ତୁ ବିକଳ୍ପ ଚୟନ କରିବା ପରେ, ସ୍କ୍ରିନ୍ରେ ଏକ ପପ୍-ଅପ୍ ବାର୍ତ୍ତା ଦେଖାଯିବ। ସେଥିରେ ଲେଖାଥାଏ ଯେ ଟ୍ୟାକ୍ସ ପେମେଣ୍ଟ ପାଇଁ ଆପଣଙ୍କୁ କର ଇ-ପୈଠ କରନ୍ତୁ ସେବା ପୃଷ୍ଠାକୁ ପୁନଃନିର୍ଦ୍ଦେଶିତ କରାଯିବ। ଆଗକୁ ବଢ଼ିବା ପାଇଁ ‘ଜାରି ରଖନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ପର୍ଯ୍ୟାୟ 12: ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ ମାଧ୍ୟମରେ ସଫଳତାର ସହ ପେମେଣ୍ଟ ହେବା ପରେ, ସ୍କ୍ରିନ୍ରେ ଏକ ସଫଳତାର ବାର୍ତ୍ତା ଦେଖାଯିବ। ITR ଦାଖଲ ପ୍ରକ୍ରିୟାକୁ ସମ୍ପୂର୍ଣ୍ଣ କରିବା ପାଇଁ ‘ଫାଇଲିଂକୁ ଫେରନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ପର୍ଯ୍ୟାୟ 13: ଯାଞ୍ଚ ପ୍ରକ୍ରିୟା ପାଇଁ ଆଗକୁ ବଢ଼ନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
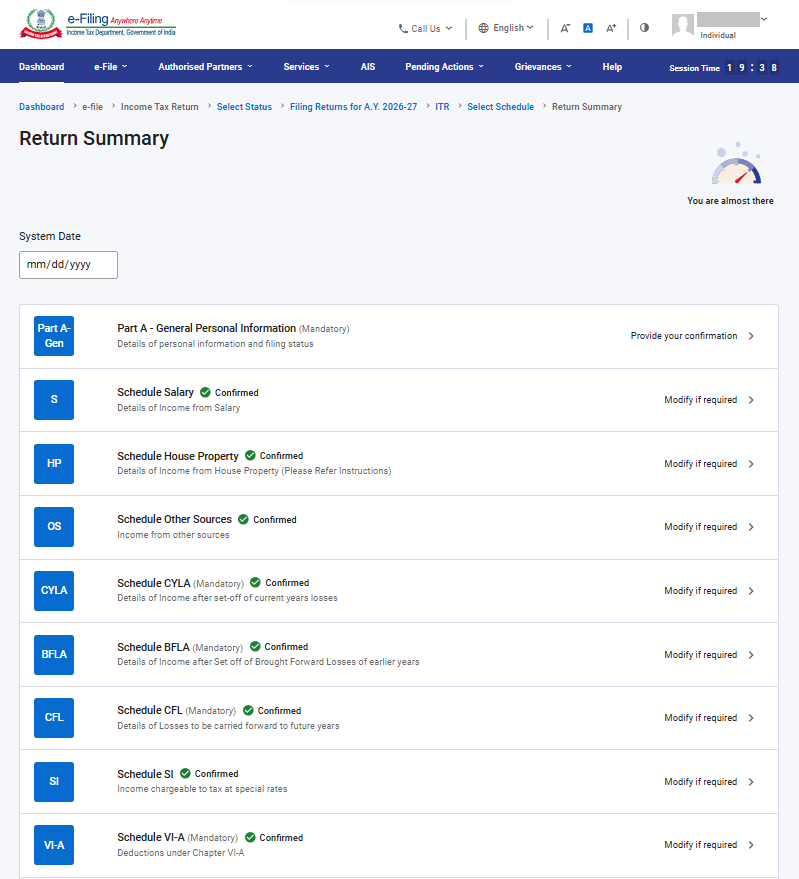
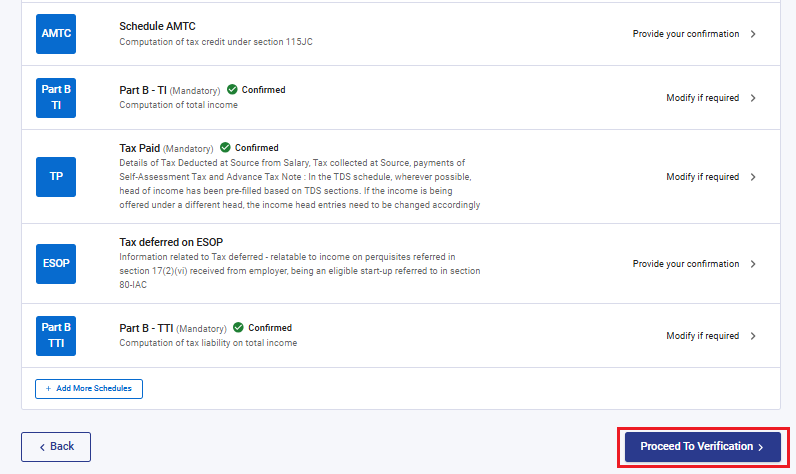
ପର୍ଯ୍ୟାୟ 14: ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣର ପ୍ରାକ୍ ଦୃଶ୍ୟ ଏବଂ ଦାଖଲ ପୃଷ୍ଠାରେ, ନିଜର ସ୍ଥାନ ଏଣ୍ଟର୍ କରନ୍ତୁ, ଘୋଷଣାନାମା ଚେକବକ୍ସକୁ ଚୟନ କରନ୍ତୁ ଏବଂ ‘ଯାଞ୍ଚ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
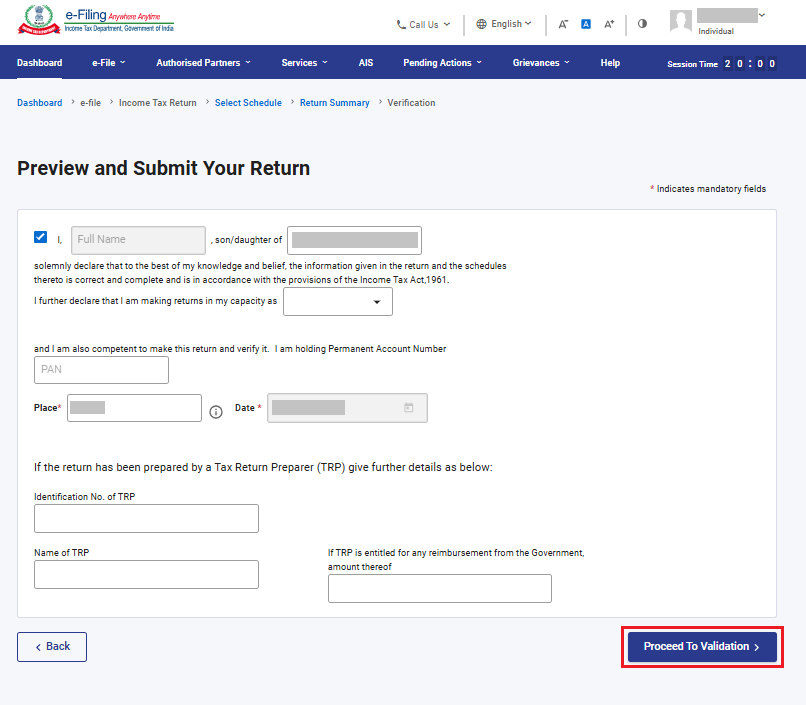
ଟିପ୍ପଣୀ: ଯଦି ଆପଣ ଆପଣଙ୍କର ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତ କରିବାରେ କର ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତକର୍ତ୍ତାଙ୍କ ସହାୟତା ନେଇନାହାଁନ୍ତି, ତେବେ ଆପଣ TRP ସମ୍ବନ୍ଧୀୟ ଟେକ୍ସଟ୍ବକ୍ସ ଗୁଡ଼ିକୁ ଖାଲି ଛାଡ଼ିପାରିବେ।
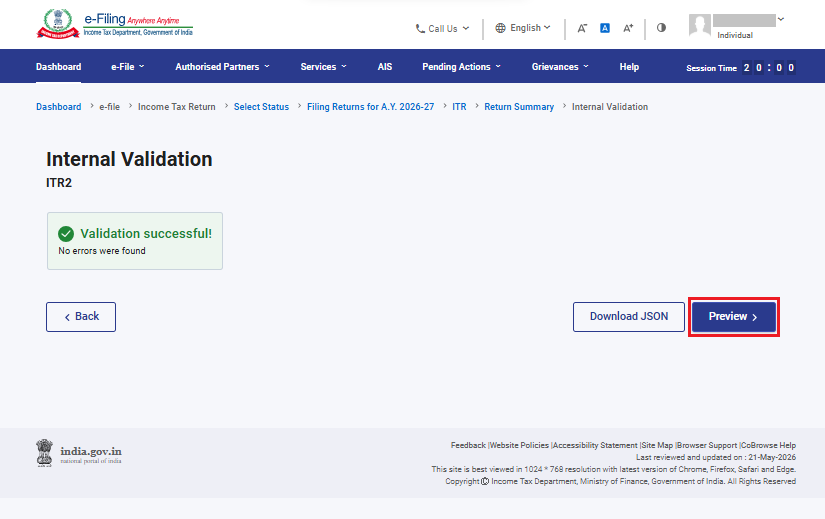
ପର୍ଯ୍ୟାୟ 15: ଆନ୍ତର୍ଜାତୀୟ ଅଧିପ୍ରାମାଣିକିକରଣ ସଫଳ ହେବା ପରେ, ପ୍ରାକ୍ ଦୃଶ୍ୟ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
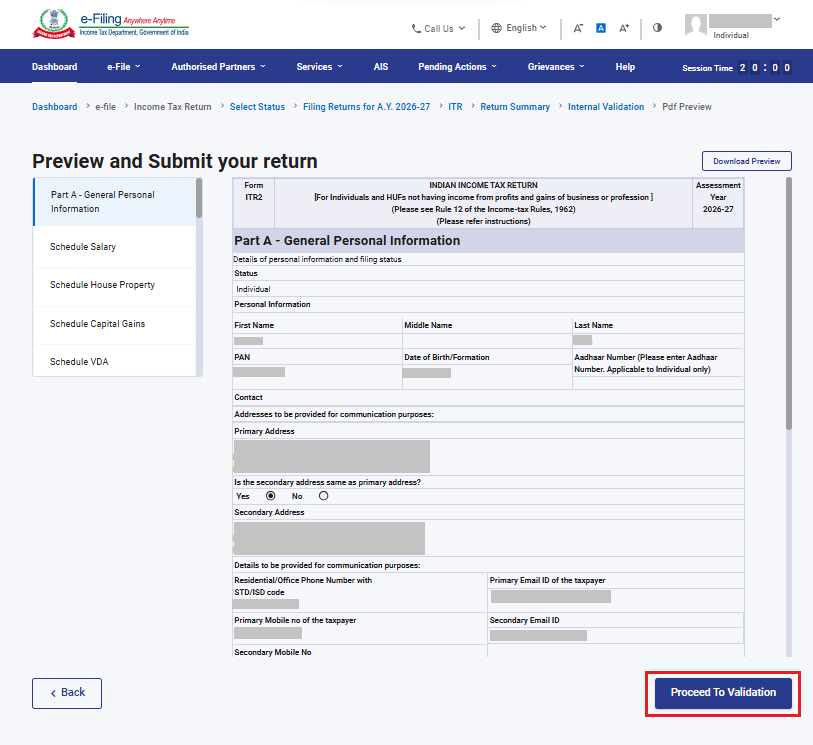
ପର୍ଯ୍ୟାୟ 16: ଆପଣଙ୍କ ‘ରିଟର୍ଣ୍ଣର ପ୍ରାକ୍ ଦୃଶ୍ୟ ଏବଂ ଦାଖଲ’ ପୃଷ୍ଠାରେ, ‘ବୈଧକରଣ ପାଇଁ ଆଗକୁ ବଢ଼ନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ବର୍ତ୍ତମାନ, ଅପ୍ଲୋଡ୍ ସ୍ତର ସତ୍ୟାପନ ସଫଳ ହେବା ପରେ, ‘ବୈଧକରଣ ପାଇଁ ଆଗକୁ ବଢ଼ନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
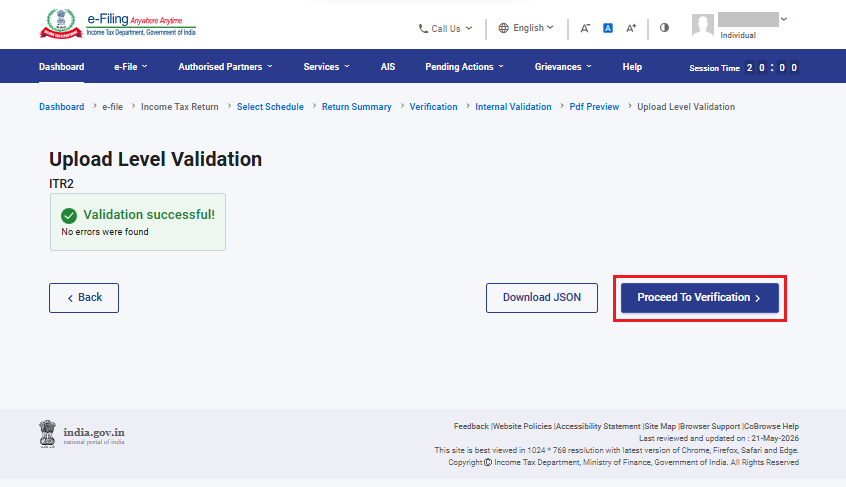
ଟିପ୍ପଣୀ: ଯଦି ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣରେ କୌଣସି ତୃଟି ଥାଏ, ତେବେ ସ୍କ୍ରିନ୍ରେ ଭୁଲ୍ଗୁଡ଼ିକର ଏକ ତାଲିକା ଦେଖାଯିବ ଏବଂ ସେଗୁଡ଼ିକୁ ସୁଧାରିବା ପାଇଁ ଆପଣଙ୍କୁ ପୁଣିଥରେ ଫର୍ମକୁ ଫେରିବାକୁ ପଡ଼ିବ। ଯଦି ଫର୍ମରେ କୌଣସି ଭୁଲ୍ ନଥାଏ, ତେବେ ଆପଣ ‘ବୈଧକରଣ ପାଇଁ ଆଗକୁ ବଢ଼ନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରି ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣର ଇ-ସତ୍ୟାପନ ପ୍ରକ୍ରିୟା ସହ ଆଗକୁ ବଢ଼ିପାରିବେ।
ପର୍ଯ୍ୟାୟ 17: ଆପଣଙ୍କ ଯାଞ୍ଚ ପ୍ରକ୍ରିୟା ସମ୍ପୂର୍ଣ୍ଣ କରନ୍ତୁ ପୃଷ୍ଠାରେ, ନିଜର ପସନ୍ଦମୁତାବକ ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ ଏବଂ ‘ଜାରି ରଖନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ITRର ବୈଧତା ପାଇଁ ଏହାର ଯାଞ୍ଚ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ। ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣକୁ ଯାଞ୍ଚ କରିବା ପାଇଁ ଇ-ସତ୍ୟାପନ ସବୁଠାରୁ ସହଜ ଏବଂ ଉତ୍ତମ ମାଧ୍ୟମ, ସେଥିପାଇଁ ( ‘ବର୍ତ୍ତମାନ ଇ -ସତ୍ୟାପନ କରନ୍ତୁ’ବିକଳ୍ପ ବାଛିବା ପାଇଁ ପରାମର୍ଶ ଦିଆଯାଏ।) ଏହା ଏକ ଦ୍ରୁତ ଏବଂ ସମ୍ପୂର୍ଣ୍ଣ କାଗଜବିହୀନ ପ୍ରକ୍ରିୟା ଅଟେ। ସ୍ପିଡ୍ ପୋଷ୍ଟ ମାଧ୍ୟମରେ CPC, ବେଙ୍ଗାଲୁରୁକୁ ITR-Vର ସ୍ୱାକ୍ଷରିତ ଭୌତିକ କପି ପଠାଇବା ତୁଲନାରେ ଏହା ଅଧିକ ସୁରକ୍ଷିତ ଏବଂ ସମୟ ସଞ୍ଚୟକାରୀ ମଧ୍ୟ।
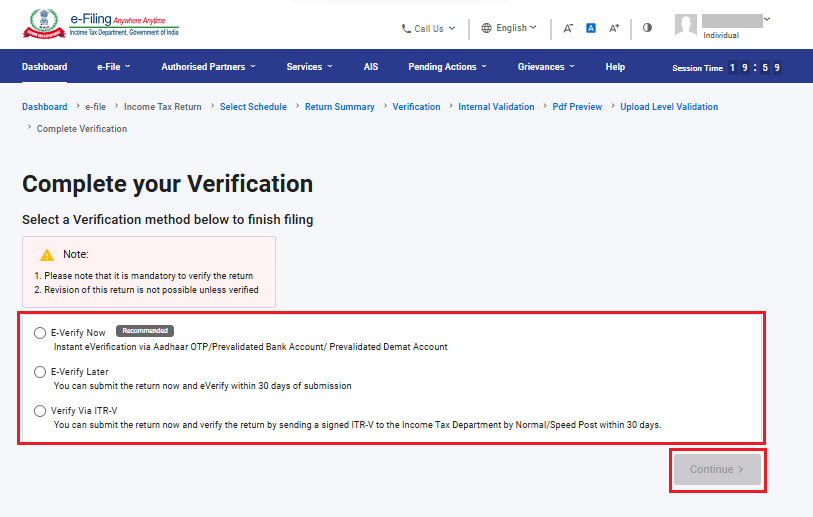
ଟିପ୍ପଣୀ :ଯଦି ଆପଣ ପରେ ଇ-ସତ୍ୟାପନ କରିବେ ବିକଳ୍ପ ଚୟନ କରୁଛନ୍ତି, ତେବେ ଆପଣ ବର୍ତ୍ତମାନ ପାଇଁ ଆପଣଙ୍କର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିପାରିବେ; କିନ୍ତୁ ITR ଦାଖଲ କରିବାର 30 ଦିନ ମଧ୍ୟରେ ଆପଣଙ୍କୁ ଏହାର ଯାଞ୍ଚ ପ୍ରକ୍ରିୟା ସମ୍ପୂର୍ଣ୍ଣ କରିବାକୁ ହେବ।
ଟିପ୍ପଣୀ:
• ଅଧିକ ଜାଣିବା ପାଇଁକେମିତି ଇ-ବୈଧିକରଣକରିବେ ୟୁଜର୍ ମାନୁଆଲ୍ ଦେଖନ୍ତୁ।
• ଯଦି ଆପଣ‘ITR-V ଦ୍ଵାରା ବୈଧିକରଣ’ବିକଳ୍ପ ବାଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ITR-Vର ଏକ ସ୍ୱାକ୍ଷରିତ ଭୌତିକ ନକଲକୁ 30 ଦିନ ମଧ୍ୟରେ ସ୍ପିଡ୍ ପୋଷ୍ଟ ମାଧ୍ୟମରେ ‘କେନ୍ଦ୍ରୀୟ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର, ଆୟକର ବିଭାଗ, ବାଙ୍ଗାଲୋର 560500’ ଠିକଣାକୁ ପଠାଇବାକୁ ହେବ।
• ଦୟାକରି ନିଶ୍ଚିତ ହୋଇନିଅନ୍ତୁ ଯେ ଆପଣ ନିଜର ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟକୁ ପ୍ରାକ୍ ବୈଧିକରଣ କରିଛନ୍ତି ଏବଂ ନିଜର PAN କୁ ଆଧାର ସହିତ ଲିଙ୍କ୍ କରିଛନ୍ତି, ଯାହାଫଳରେ ଆପଣଙ୍କର କୌଣସି ପ୍ରାପ୍ୟ ରିଫଣ୍ଡ ଥିଲେ ତାହା ସିଧାସଳଖ ଆପଣଙ୍କ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟକୁ ପଠାଯାଇପାରିବ।
• ଅଧିକ ଜାଣିବା ପାଇଁ‘ମୋ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟ’ୟୁଜର୍ ମାନୁଆଲ୍ ଦେଖନ୍ତୁ।
ଆପଣ ନିଜର ରିଟର୍ଣ୍ଣକୁ ଇ-ବୈଧିକରଣ କରିସାରିବା ପରେ, ସ୍କ୍ରିନ୍ରେ ଏକ ସଫଳତାର ବାର୍ତ୍ତା ପ୍ରଦର୍ଶିତ ହେବ; ଏହା ସହିତ ଏକ ବିନିମୟ ID ଏବଂ ପ୍ରାପ୍ତିସ୍ଵୀକାର ସଂଖ୍ୟା ମଧ୍ୟ ମିଳିବ। ଏହା ବ୍ୟତୀତ, ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ପଞ୍ଜୀକୃତ ହୋଇଥିବା ଆପଣଙ୍କ ମୋବାଇଲ୍ ନମ୍ବର ଏବଂ ଇମେଲ୍ IDକୁ ମଧ୍ୟ ଏକ ନିଶ୍ଚିତକରଣ ବାର୍ତ୍ତା ପଠାଯିବ।