ITR-2 ଅନ୍ଲାଇନ୍ ଫାଇଲ୍ କରିବା
ITR-2 ସମ୍ବନ୍ଧୀୟ ସାଧାରଣ ପ୍ରଶ୍ନ
1. ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ କେଉଁମାନେ ITR-2 ଦାଖଲ କରିବାକୁ ଯୋଗ୍ୟ?
ITR-2 ଫର୍ମ ସେହି ବ୍ୟକ୍ତିମାନଙ୍କ (ନିବାସୀ କିମ୍ବା ଅନିବାସୀ) ଏବଂ ହିନ୍ଦୁ ଅବିଭାଜିତ ପରିବାର (HUFs) ପାଇଁ ପ୍ରଯୁଜ୍ୟ, ଯେଉଁମାନଙ୍କର ଆୟ “ପ୍ରଫିଟ୍ସ ଆଣ୍ଡ ଗେନ୍ସ ଅଫ୍ ବିଜନେସ୍ ଅର୍ ପ୍ରଫେସନ୍” ଶୀର୍ଷକ ଅଧୀନରେ କରଯୋଗ୍ୟ ଆୟ ବ୍ୟତୀତ ଅନ୍ୟ ଉତ୍ସରୁ ହୋଇଥାଏ।
ଯଦି କରଦାତାଙ୍କର ନିମ୍ନଲିଖିତ ଉତ୍ସଗୁଡ଼ିକ ମଧ୍ୟରୁ ଗୋଟିଏ କିମ୍ବା ଏକାଧିକ ସ୍ରୋତରୁ ଆୟ ଥାଏ, ତେବେ ଏହି ଫର୍ମ ଦାଖଲ କରାଯାଇପାରିବ:
- "ଦରମା" କିମ୍ବା "ପେନସନ" ଶୀର୍ଷକ ଅଧୀନରେ ଆସୁଥିବା ଆୟ।
- ଗୃହ ସମ୍ପତ୍ତିରୁ ଆୟ ଶୀର୍ଷକ ଅଧୀନରେ ଆସୁଥିବା ଆୟ, ଯେଉଁଥିରେ ଦୁଇଟିରୁ ଅଧିକ ଗୃହ ସମ୍ପତ୍ତିରୁ ହେଉଥିବା ଆୟ ମଧ୍ୟ ଅନ୍ତର୍ଭୁକ୍ତ।
- "କ୍ୟାପିଟାଲ୍ ଗେନ୍ସ" ଶୀର୍ଷକ ଅଧୀନରେ ଆସୁଥିବା କରଯୋଗ୍ୟ ଆୟ, ଏହା ସ୍ୱଳ୍ପକାଳୀନ କିମ୍ବା ଦୀର୍ଘକାଳୀନ ହୋଇଥାଇପାରେ,
- ଅନ୍ୟାନ୍ୟ ସ୍ରୋତରୁ ଆୟ ଶୀର୍ଷକ ଅଧୀନରେ ଆସୁଥିବା ଆୟ, ଯେଉଁଥିରେ ଲଟେରୀ, ଘୋଡ଼ାଦୌଡ଼, ବେଟିଂ, ଜୁଆ ଆଦିରୁ ଜିତିଥିବା ଅର୍ଥ ମଧ୍ୟ ଅନ୍ତର୍ଭୁକ୍ତ ଅଟେ।
- 5,000 ଟଙ୍କାରୁ ଅଧିକ ହୋଇଥିବା କୃଷି ଆୟ।
ମୋଟ ଆୟର ପରିମାଣ ଯାହା ବି ହୋଇଥାଉ ନା କାହିଁକି, ITR-2 ଫର୍ମ ଦାଖଲ କରାଯାଇପାରିବ ଏପରିକି ଯେଉଁ କ୍ଷେତ୍ରରେ ମୋଟ ଆୟ 50 ଲକ୍ଷ ଟଙ୍କାରୁ ଅଧିକ ହୋଇଥାଏ, ସେଠାରେ ମଧ୍ୟ ଏହି ଫର୍ମ ଲାଗୁ ହେବ।
ଏହା ସହିତ, ଯେକୌଣସି ବ୍ୟକ୍ତି ଯିଏ:
- କୌଣସି କମ୍ପାନୀରେ ଜଣେ ନିର୍ଦ୍ଦେଶକ ଅଟନ୍ତି; କିମ୍ବା
- ସମ୍ପୃକ୍ତ ପୂର୍ବ ବର୍ଷ ର କୌଣସି ବି ସମୟରେ ଅଣ-ତାଲିକାଭୁକ୍ତ ଇକ୍ୱିଟି ସେୟାର୍ ଧାରଣ କରିଥିବା ବ୍ୟକ୍ତିଙ୍କ ପାଇଁ ITR-2 ଫର୍ମରେ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ।
2. ମୂଲ୍ୟାୟନ ବର୍ଷ ବର୍ଷ 2026-27 ପାଇଁ କେଉଁମାନେ ITR-2 ଦାଖଲ କରିବାକୁ ଯୋଗ୍ୟ ନୁହନ୍ତି?
ଯେକୌଣସି ବ୍ୟକ୍ତି କିମ୍ବା HUF, ଯାହାଙ୍କର ବର୍ଷର ମୋଟ ଆୟରେ ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିରୁ ଲାଭ ଏବଂ ଆୟ ଅନ୍ତର୍ଭୁକ୍ତ ଅଛି, ସେମାନେ ITR-2 ଦାଖଲ କରିପାରିବେ ନାହିଁ। ଏହା ସହିତ, ଯାହାଙ୍କର ନିମ୍ନଲିଖିତ ପ୍ରକୃତିର ଆୟ ଅଛି, ସେମାନେ ମଧ୍ୟ ITR-2 ଦାଖଲ କରିପାରିବେ ନାହିଁ:
- ସୁଧ
- ବେତନ
- ବୋନସ୍
- କୌଣସି ଫର୍ମ ରୁ ମିଳିବାକୁ ଥିବା କିମ୍ବା ମିଳିଥିବା କମିଶନ କିମ୍ବା ପାରିଶ୍ରମିକ ତାହା ଯେଉଁ ନାମରେ ବି ହୋଇଥାଉ ନା କାହିଁକି, ଯାହା "ବ୍ୟବସାୟ କିମ୍ବା ପେସାରୁ ଲାଭ ଏବଂ ଅଭିବୃଦ୍ଧି" ଶୀର୍ଷକ ଅଧୀନରେ କରଯୋଗ୍ୟ ଅଟେ।
3. ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ଟ୍ୟାକ୍ସ ହାର ଏବଂ ଧାରା 87A ଅଧୀନରେ ମିଳୁଥିବା କର ରିହାତି କ’ଣ ଅଟେ?
ନୂତନ କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ ଆୟକର ସ୍ଲାବ୍ ହାର ନିମ୍ନରେ ଦିଆଯାଇଛି:
₹4,00,000 ପର୍ଯ୍ୟନ୍ତ – ଶୂନ
₹4,00,001ରୁ ₹8,00,000 ପର୍ଯ୍ୟନ୍ତ – 5 ପ୍ରତିଶତ
₹8,00,001ରୁ ₹12,00,000 ପର୍ଯ୍ୟନ୍ତ – 10 ପ୍ରତିଶତ
₹12,00,001ରୁ ₹16,00,000 ପର୍ଯ୍ୟନ୍ତ – 15 ପ୍ରତିଶତ
₹16,00,001ରୁ ₹20,00,000 ପର୍ଯ୍ୟନ୍ତ – 20 ପ୍ରତିଶତ
₹20,00,001ରୁ ₹24,00,000 ପର୍ଯ୍ୟନ୍ତ – 25 ପ୍ରତିଶତ
₹24,00,000ରୁ ଅଧିକ – 30 ପ୍ରତିଶତ
ମୂଲ୍ୟାୟନ ବର୍ଷ 2026–27 ଠାରୁ ନୂତନ କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ଧାରା 87Aର ରିହାତି ₹25,000ରୁ ବୃଦ୍ଧି ପାଇ ₹60,000 କରାଯାଇଛି। ଏହି ରିହାତି ମୋଟ ଆୟ ₹12 ଲକ୍ଷ ପର୍ଯ୍ୟନ୍ତ ଥିବା କ୍ଷେତ୍ରରେ ଉପଲବ୍ଧ ହେବ।
4. ITR-2 ଦାଖଲ କରିବା ପାଇଁ କେଉଁ କେଉଁ ଦସ୍ତାବେଜ ଆବଶ୍ୟକ?
ITR-2 ଦାଖଲ କରିବା ପାଇଁ ନିମ୍ନଲିଖିତ ଦସ୍ତାବେଜଗୁଡ଼ିକ ଆବଶ୍ୟକ:
- ଯଦି ଆପଣଙ୍କର ବେତନ ବାବଦକୁ ଆୟ ରହିଛି, ତେବେ ଆପଣଙ୍କ ନିଯୁକ୍ତିଦାତାଙ୍କ ଦ୍ୱାରା ପ୍ରଦାନ କରାଯାଇଥିବା ଫର୍ମ 16 ଆବଶ୍ୟକ ଅଟେ।
- ଯଦି ଆପଣ ଫିକ୍ସଡ୍ ଡିପୋଜିଟ୍ କିମ୍ବା ସେଭିଂସ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟରୁ ସୁଧ ବାବଦକୁ ଆୟ କରିଛନ୍ତି ଏବଂ ସେଥିପାଇଁ TDS କଟାଯାଇଛି, ତେବେ ଟ୍ୟାକ୍ସ କାଟିଥିବା ସଂସ୍ଥା ଦ୍ୱାରା ପ୍ରଦାନ କରାଯାଇଥିବା TDS ସାର୍ଟିଫିକେଟ୍ ଅର୍ଥାତ୍ ଫର୍ମ 16A ଆବଶ୍ୟକ ଅଟେ।
- ଦରମା ଜନିତ TDS ଏବଂ ଦରମା ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ ଆୟରୁ କଟାଯାଇଥିବା TDSର ଯାଞ୍ଚ କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଫର୍ମ 26AS ଏବଂ ଏଆଇଏସ୍ (AIS)ର ଆବଶ୍ୟକତା ହେବ। ଫର୍ମ 26AS ଏବଂ AISକୁ ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରୁ ଡାଉନଲୋଡ୍ କରାଯାଇପାରିବ।
- ଯଦି ଆପଣ ଭଡ଼ା ଘରେ ରହୁଛନ୍ତି, ତେବେ ଘରଭଡ଼ା ଭତ୍ତା ବା HRAର ହିସାବ/ରିହାତି ପାଇଁ ଘରଭଡ଼ା ଦେଇଥିବାର ରସିଦ ଆବଶ୍ୟକ ଅଟେ (ଯଦି ଆପଣ ଏହାକୁ ନିଜ ନିଯୁକ୍ତିଦାତାଙ୍କ ପାଖରେ ଦାଖଲ କରିନାହାନ୍ତି)।
- ଯଦି ଆପଣ ସେୟାର୍ ବଜାରରେ କୌଣସି ପୁଞ୍ଜିଗତ ଲାଭ ଜନିତ କାରବାର କରିଛନ୍ତି, ତେବେ ସେହି ପୁଞ୍ଜିଗତ ଲାଭର ହିସାବ କରିବା ପାଇଁ ବର୍ଷ ମଧ୍ୟରେ ହୋଇଥିବା ସେୟାର୍ କିମ୍ବା ସିକ୍ୟୁରିଟିଜ୍ କାରବାରର ଏକ ସଂକ୍ଷିପ୍ତ ବିବରଣୀ ବା ଲାଭ-କ୍ଷତିର ଷ୍ଟେଟମେଣ୍ଟ ଆବଶ୍ୟକ ହେବ।
- ସୁଧ ବାବଦକୁ ମିଳିଥିବା ଆୟର ସଠିକ୍ ହିସାବ କରିବା ପାଇଁ ଆପଣଙ୍କୁ ନିଜର ବ୍ୟାଙ୍କ ପାସବୁକ୍ ଏବଂ ଫିକ୍ସଡ୍ ଡିପୋଜିଟ୍ ରସିଦର ଆବଶ୍ୟକତା ହେବ।
- ଯଦି ଆପଣ ନିଜର ଭଡ଼ା ଦେଇଥିବା ଗୃହ ସମ୍ପତ୍ତିରୁ ଘରଭଡ଼ା ପାଇଛନ୍ତି, ତେବେ ଗୃହ ସମ୍ପତ୍ତିରୁ ଆୟର ହିସାବ କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଭଡ଼ାଟିଆଙ୍କ ସୂଚନା, ସ୍ଥାନୀୟ କର ପୈଠ ଏବଂ ଗୃହ ଋଣ ଉପରେ ଦିଆଯାଉଥିବା ସୁଧର ବିବରଣୀ (ଯଦି ଥାଏ) ଆବଶ୍ୟକ ହେବ।
- ଯଦି ଆପଣ ଚଳିତ ବର୍ଷ ମଧ୍ୟରେ ହୋଇଥିବା କୌଣସି କ୍ଷତିର ଭରଣା ବା ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ସେହି କ୍ଷତି ଦର୍ଶାଉଥିବା ସମ୍ପୃକ୍ତ ଦସ୍ତାବେଜଗୁଡ଼ିକ ଆବଶ୍ୟକ ହେବ।
- ଯଦି ଆପଣ ପୂର୍ବ ବର୍ଷର କ୍ଷତି ଦାବି କରିବାକୁ ଚାହାଁନ୍ତି, ତେବେ ସେହି କ୍ଷତି ଉଲ୍ଲେଖ ଥିବା ପୂର୍ବ ବର୍ଷର ରିଟର୍ଣ୍ଣ କିମ୍ବା ଆକନଲେଜମେଣ୍ଟ ର ଏକ ପ୍ରତି ଆବଶ୍ୟକ ହେବ।
- ଏହା ସହିତ, ଧାରା 80C, 80D, 80G ଏବଂ 80GG ଅନୁଯାୟୀ କର ସଞ୍ଚୟ ରିହାତି ଦାବି କରିବା ପାଇଁ ଜୀବନ ବୀମା ଏବଂ ସ୍ୱାସ୍ଥ୍ୟ ବୀମା ରସିଦ, ଦାନ ରସିଦ, ଭଡ଼ା ରସିଦ, ଟ୍ୟୁସନ୍ ଫିସ୍ ରସିଦ ଇତ୍ୟାଦି ଦସ୍ତାବେଜ କିମ୍ବା ପ୍ରମାଣପତ୍ର ଆବଶ୍ୟକ ହେବ, ଯଦି ସେଗୁଡ଼ିକୁ ଆପଣଙ୍କ ଫର୍ମ 16ରେ ବିଚାର କରାଯାଇନଥାଏ।
5. ମୋର ITR ଦାଖଲ କରିବା ସମୟରେ ସମସ୍ୟା ପରିହାର କରିବା ପାଇଁ ମୁଁ କେଉଁ ସବୁ ସତର୍କତା ଅବଲମ୍ବନ କରିବା ଉଚିତ?
ଆପଣଙ୍କର ଆୟକର ରିଟର୍ଣ୍ଣ (ITR) ଦାଖଲ କରିବା ଏବଂ ରିଫଣ୍ଡ୍ ପାଇବାରେ କୌଣସି ସମସ୍ୟାକୁ ପରିହାର କରିବା ପାଇଁ, ଆପଣ ନିମ୍ନଲିଖିତ କାର୍ଯ୍ୟଗୁଡ଼ିକ ସଠିକ୍ ଭାବେ କରିଛନ୍ତି କି ନାହିଁ ତାହା ନିଶ୍ଚିତ କରନ୍ତୁ:
- ଆଧାର ଏବଂ ପ୍ୟାନ୍ ସଂଯୋଗ ହୋଇଥିବା ଆବଶ୍ୟକ (ଏହା ପରାମର୍ଶଯୋଗ୍ୟ)।
- ଆପଣ ଯେଉଁ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟରେ ନିଜର ରିଫଣ୍ଡ୍ ପାଇବାକୁ ଚାହୁଁଛନ୍ତି, ତାହା ପ୍ରି-ଭାଲିଡେଟ୍ ହୋଇଥିବା ଆବଶ୍ୟକ।
- ଆୟକର ରିଟର୍ଣ୍ଣ (ITR) ଦାଖଲ କରିବା ପୂର୍ବରୁ ନିଜ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ସଠିକ୍ ITR ଫର୍ମ ଚୟନ କରନ୍ତୁ; ନଚେତ୍ ଆପଣଙ୍କ ଦ୍ୱାରା ଦାଖଲ ହୋଇଥିବା ରିଟର୍ଣ୍ଣକୁ ତ୍ରୁଟିପୂର୍ଣ୍ଣ ବା ଡିଫେକ୍ଟିଭ୍ ବୋଲି ଗ୍ରହଣ କରାଯିବ ଏବଂ ଆପଣଙ୍କୁ ସଠିକ୍ ଫର୍ମ ବ୍ୟବହାର କରି ପୁଣିଥରେ ଏକ ସଂଶୋଧିତ ITR ଦାଖଲ କରିବାକୁ ପଡ଼ିବ।
- ନିର୍ଦ୍ଧାରିତ ସମୟସୀମା ମଧ୍ୟରେ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରାଯାଇଛି।
- ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣକୁ ଭେରିଫାଏ କରନ୍ତୁ – ଆପଣ ଇ-ଭେରିଫିକେସନ୍କୁ ବାଛିପାରିବେ (ପରାମର୍ଶିତ ବିକଳ୍ପ – ଇ-ଭେରିଫାଏ ନାଓ) , କାରଣ ଏହା ଆପଣଙ୍କ ITRକୁ ଭେରିଫାଏ କରିବାର ସବୁଠାରୁ ସହଜ ଉପାୟ।
6. ଜଣେ HUF ଫର୍ମ ଧାରା 87A ଅଧୀନରେ ରିବେଟ୍ ଦାବି କରିପାରିବେ କି?
ନା। ଧାରା 87A ଅଧୀନରେ ରିହାତି କେବଳ ଜଣେ ବ୍ୟକ୍ତିଗତ କରଦାତାଙ୍କ ପାଇଁ ଉପଲବ୍ଧ; ତେଣୁ, ଜଣେ ବ୍ୟକ୍ତିଗତ କରଦାତାଙ୍କ ବ୍ୟତୀତ ଅନ୍ୟ କୌଣସି ବ୍ୟକ୍ତି ବା ସଂସ୍ଥା ଧାରା 87A ଅଧୀନରେ ରିହାତି ଦାବି କରିପାରିବେ ନାହିଁ।
7. ମୁଁ ଜଣେ ଅଣ-ନିବାସୀ ଅଟେ। ମୁଁ ଧାରା 87A ଅଧୀନରେ ରିହାତି ଦାବି କରିପାରିବି କି?
ନା। ଧାରା 87A ଅଧୀନରେ ରିହାତି କେବଳ ଭାରତରେ ରହୁଥିବା ଜଣେ ନିବାସୀ ବ୍ୟକ୍ତିଗତ କରଦାତାଙ୍କ ପାଇଁ ଉପଲବ୍ଧ; ତେଣୁ, ଅଣ-ନିବାସୀମାନେ ଧାରା 87A ଅଧୀନରେ ରିହାତି ଦାବି କରିପାରିବେ ନାହିଁ।
8. ମୋର ଦୁଇଟି ଘର ଅଛି। ଗୋଟିଏ ହେଉଛି ଫାର୍ମହାଉସ୍ ଯେଉଁଠାକୁ ମୁଁ ପ୍ରତି ସପ୍ତାହରେ ଯାଏ, ଏବଂ ଅନ୍ୟଟି ମୋର ନିଜର ବାସଭବନ ଅଟେ। ଏହି ଦୁଇଟିଯାକ ବାସଭବନକୁ ସ୍ୱୟଂ-ଅଧିକୃତ ବୋଲି ଧରାଯାଇପାରିବ କି?
ମୂଲ୍ୟାୟନ ବର୍ଷ 2019–20 ପର୍ଯ୍ୟନ୍ତ, ଆପଣ କେବଳ ଗୋଟିଏ ସମ୍ପତ୍ତିକୁ ସ୍ୱ-ଅଧିକୃତ ସମ୍ପତ୍ତି ଭାବେ ଦାବି କରିପାରିବେ ଏବଂ ଅନ୍ୟ ସମ୍ପତ୍ତିକୁ ଭଡ଼ାରେ ଦିଆଯାଇଥିବା ବୋଲି ବିବେଚନା କରାଯିବ।
ମୂଲ୍ୟାୟନ ବର୍ଷ 2020–21 ଠାରୁ, ନିର୍ଦ୍ଦିଷ୍ଟ ସର୍ତ୍ତଗୁଡ଼ିକ ପୂରଣ କରାଯାଇଥିଲେ, ଉଭୟ ଘରକୁ ଆବାସିକ ଉଦ୍ଦେଶ୍ୟ ପାଇଁ ସ୍ୱ-ଅଧିକୃତ ସମ୍ପତ୍ତି ଭାବେ ବିବେଚନା କରାଯାଇପାରିବ।
ମୂଲ୍ୟାୟନ ବର୍ଷ 2026–27 ଠାରୁ, ଦୁଇଟି ଘର କିମ୍ବା ସେଗୁଡ଼ିକର କୌଣସି ଅଂଶକୁ ସ୍ୱ-ଅଧିକୃତ ସମ୍ପତ୍ତି ଭାବେ ବିବେଚନା କରିବା ପାଇଁ ଥିବା ନିର୍ଦ୍ଦିଷ୍ଟ ସର୍ତ୍ତଗୁଡ଼ିକ, ଅର୍ଥାତ୍ ମାଲିକ ନିଜ ବାସସ୍ଥାନ ପାଇଁ ବ୍ୟବହାର କରୁଥିବେ କିମ୍ବା ବ୍ୟବସାୟ, ବୃତ୍ତି ଅଥବା ଚାକିରି କାରଣରୁ ଏହାକୁ ଅଧିକୃତ କରିପାରୁନଥିବେ, ତାହାକୁ ହଟାଇ ଦିଆଯାଇଛି।
9. ବର୍ଷର କିଛି ସମୟ ପାଇଁ ସ୍ୱ-ଅଧିକୃତ ଏବଂ କିଛି ସମୟ ପାଇଁ ଭଡ଼ାରେ ଦିଆଯାଇଥିବା ସମ୍ପତ୍ତିରୁ ଆୟ କିପରି ଗଣନା କରାଯିବ?
ଏହିପରି ସ୍ଥିତିରେ, ଗୃହ ସମ୍ପତ୍ତିରୁ ଆୟ ଶୀର୍ଷକ ଅଧୀନରେ କରଯୋଗ୍ୟ ଆୟର ଗଣନା କରିବା ଉଦ୍ଦେଶ୍ୟରେ, ସେହି ସମ୍ପତ୍ତିକୁ ସମ୍ପୂର୍ଣ୍ଣ ବର୍ଷ ପାଇଁ ଭଡ଼ାରେ ଦିଆଯାଇଥିବା ବୋଲି ଧରାଯିବ ଏବଂ ସେହି ଅନୁଯାୟୀ ଆୟର ଗଣନା କରାଯିବ।
ତେବେ, ଏହିପରି ସମ୍ପତ୍ତି କ୍ଷେତ୍ରରେ କରଯୋଗ୍ୟ ଆୟର ଗଣନା କରିବା ସମୟରେ, କେବଳ ଭଡ଼ାରେ ଦିଆଯାଇଥିବା ସମୟସୀମା ପାଇଁ ପ୍ରକୃତ ମିଳିଥିବା ଭଡ଼ାକୁ ହିଁ ବିଚାରକୁ ନିଆଯିବ।
10. ପୁଞ୍ଜିଗତ ଲାଭ ଶୀର୍ଷକ ଅଧୀନରେ କେଉଁ ସବୁ ଆୟ ଉପରେ କର ଲାଗୁ କରାଯାଏ?
ବର୍ଷ ମଧ୍ୟରେ କୌଣସି ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତିର ହସ୍ତାନ୍ତର ଯୋଗୁଁ ମିଳୁଥିବା ଯେକୌଣସି ଲାଭ କିମ୍ବା ଆୟକୁପୁଞ୍ଜିଗତ ଲାଭ ଶୀର୍ଷକ ଅଧୀନରେ କରଯୋଗ୍ୟ ଅଟେ।
11.ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତିର ଅର୍ଥ କଣ?
ଆୟକର ଅଧିନିୟମ, 1961ର ଧାରା 2(14) ଅଧୀନରେ ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତିର ସଂଜ୍ଞା ନିରୂପଣ କରାଯାଇଛି, ଯେଉଁଥିରେ ନିମ୍ନଲିଖିତ ଗୁଡ଼ିକ ଅନ୍ତର୍ଭୁକ୍ତ ଅଟେ:
- ଜଣେ କରଦାତାଙ୍କ ଦ୍ୱାରା ରଖାଯାଇଥିବା ଯେକୌଣସି ପ୍ରକାରର ସମ୍ପତ୍ତି, ଯାହା ସେହି କରଦାତାଙ୍କ ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତି ସହିତ ଜଡ଼ିତ ହୋଇଥାଉ ବା ନଥାଉ।
- SEBI ଅଧିନିୟମ, 1992 ଅନୁଯାୟୀ ପ୍ରଣୀତ ନିୟମାବଳୀ ଅନୁସାରେ କୌଣସି FII ଦ୍ୱାରା ବିନିଯୋଗ କରାଯାଇଥିବା ଏବଂ ଧାରଣ କରାଯାଇଥିବା ଯେକୌଣସି ସିକ୍ୟୁରିଟିଜ୍ (କେତେକ ବ୍ୟତିକ୍ରମକୁ ଅଧୀନ କରି)।
12. ଦୀର୍ଘକାଳୀନ ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତି ଶବ୍ଦର ଅର୍ଥ କଣ?
- ଜମି କିମ୍ବା ଗୃହ କିମ୍ବା ଉଭୟକୁ ମିଶାଇ ଯେକୌଣସି ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତି, ଯାହାକୁ ହସ୍ତାନ୍ତର କରାଯିବା ତାରିଖର ଠିକ୍ ପୂର୍ବରୁ 24 ମାସରୁ ଅଧିକ ସମୟ ପାଇଁ ନିଜ ପାଖରେ ରଖାଯାଇଥିବ, ତାହାକୁ ଦୀର୍ଘକାଳୀନ ପୁଞ୍ଜିଗତ ସମ୍ପତ୍ତି ଭାବରେ ଗଣନା କରାଯିବ।
- ତେବେ, ଭାରତର ଏକ ସ୍ୱୀକୃତିପ୍ରାପ୍ତ ଷ୍ଟକ୍ ଏକ୍ସଚେଞ୍ଜରେ ତାଲିକାଭୁକ୍ତ ପ୍ରତିଭୂତି (ଡିବେଞ୍ଚର୍ ଏବଂ ସରକାରୀ ପ୍ରତିଭୂତି, ୟୁଟିଆଇର ୟୁନିଟ୍ ଏବଂ ଜିରୋ-କୁପନ୍ ବଣ୍ଡ୍) ଏବଂ ଇକ୍ୱିଟି-ଓରିଏଣ୍ଟେଡ୍ ମ୍ୟୁଚୁଆଲ୍ ଫଣ୍ଡର ୟୁନିଟ୍ ଗୁଡ଼ିକ କ୍ଷେତ୍ରରେ, ସମ୍ପତ୍ତି ନିଜ ପାଖରେ ରଖିବାର ସମୟସୀମାକୁ 36 ମାସ ବଦଳରେ 12 ମାସ ବୋଲି ବିଚାର କରାଯିବ।
- ଏକ କମ୍ପାନୀର ଅଣ-ତାଲିକାଭୁକ୍ତ ସେୟାର୍ କିମ୍ବା ଧାରା 10ର କ୍ଲଜ୍ (23D) ଅଧୀନରେ ନିର୍ଦ୍ଦିଷ୍ଟ କରାଯାଇଥିବା ଏକ ମ୍ୟୁଚୁଆଲ୍ ଫଣ୍ଡର ୟୁନିଟ୍ କ୍ଷେତ୍ରରେ ମଧ୍ୟ, ଯଦି ଏହାକୁ 1 ଏପ୍ରିଲ୍, 2014 ଠାରୁ 10 ଜୁଲାଇ, 2014 ମଧ୍ୟରେ ହସ୍ତାନ୍ତର କରାଯାଇଥାଏ, ତେବେ ସମ୍ପତ୍ତି ନିଜ ପାଖରେ ରଖିବାର ସମୟସୀମାକୁ 36 ମାସ ବଦଳରେ 12 ମାସ ବୋଲି ବିଚାର କରାଯିବ।
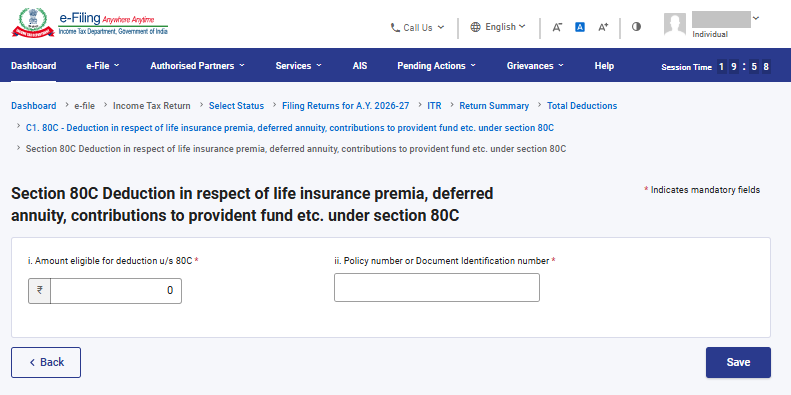
13. ଯଦି ମୁଁ ଧାରା 80C ଅଧୀନରେ ରିହାତି ପାଇଁ ଦାବି କରୁଛି, ତେବେ ମୋତେ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ପଡ଼ିବ କି?
ଆପଣଙ୍କୁ ଧାରା 80C ଅଧୀନରେ ମିଳୁଥିବା ରିହାତି ସମ୍ବନ୍ଧରେ ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ହେବ। ଯଦି ଆପଣ ଧାରା 80C ଅଧୀନରେ ରିହାତି ପାଇଁ ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ନିମ୍ନରେ ଦିଆଯାଇଥିବା ବିବରଣୀ ପ୍ରବେଶ କରିବାକୁ ହେବ:
- ରିହାତି ପାଇଁ ଯୋଗ୍ୟ ପରିମାଣ
- ପଲିସି ସଂଖ୍ୟା କିମ୍ବା ଦଲିଲ ଚିହ୍ନଟକରଣ ସଂଖ୍ୟା
14. ଯଦି ମୁଁ ଧାରା 80CCD(1) କିମ୍ବା 80CCD(1B) ଅଧୀନରେ ରିହାତି ପାଇଁ ଦାବି କରୁଛି, ତେବେ ମୋତେ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ପଡ଼ିବ କି?
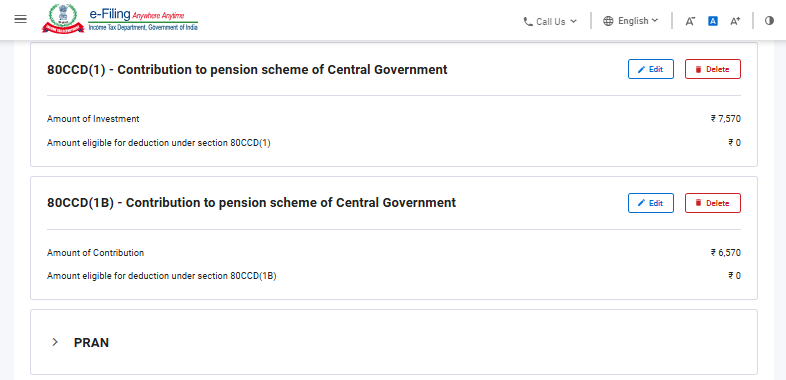
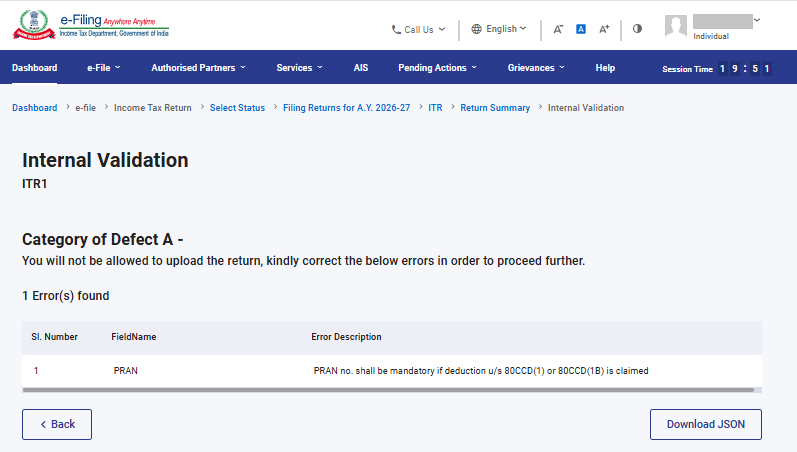
ଧାରା 80CCD(1) କିମ୍ବା 80CCD(1B) ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ। ଯଦି ଆପଣ ଏହି ରିହାତିଗୁଡ଼ିକ ଦାବି କରିବାକୁ ଚାହାଁନ୍ତି, ତେବେ PRAN ଟ୍ୟାବ୍ରେ କ୍ଲିକ୍ କରି ଆପଣଙ୍କ PRAN ନମ୍ବର ପ୍ରବେଶ କରିବାକୁ ପଡ଼ିବ। ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ ଯେ, ଏକାଧିକ PRAN ବିବରଣୀ ମଧ୍ୟ ଯୋଡ଼ାଯାଇପାରିବ।
ଯଦି ଆପଣ PRAN ଟ୍ୟାବ୍ରେ PRAN ନମ୍ବର ପ୍ରବେଶ କରିବାକୁ ଭୁଲିଯାଆନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ଭ୍ୟାଲିଡେସନ୍ ତ୍ରୁଟି ପ୍ରଦର୍ଶିତ ହେବ:
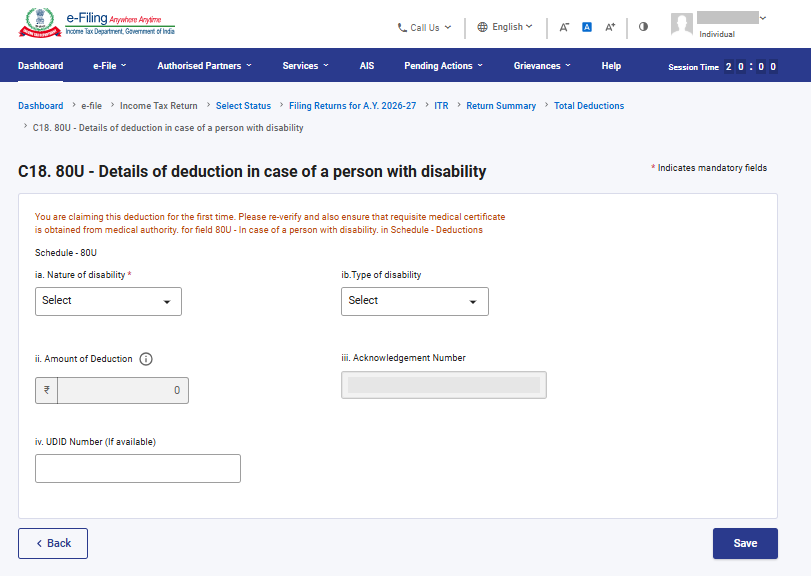
15. ଯଦି ମୁଁ ଧାରା 80DD କିମ୍ବା 80U ଅଧୀନରେ ରିହାତି ପାଇଁ ଦାବି କରୁଛି, ତେବେ ମୋତେ ITR 2 ଫର୍ମରେ କେଉଁ ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ହେବ?
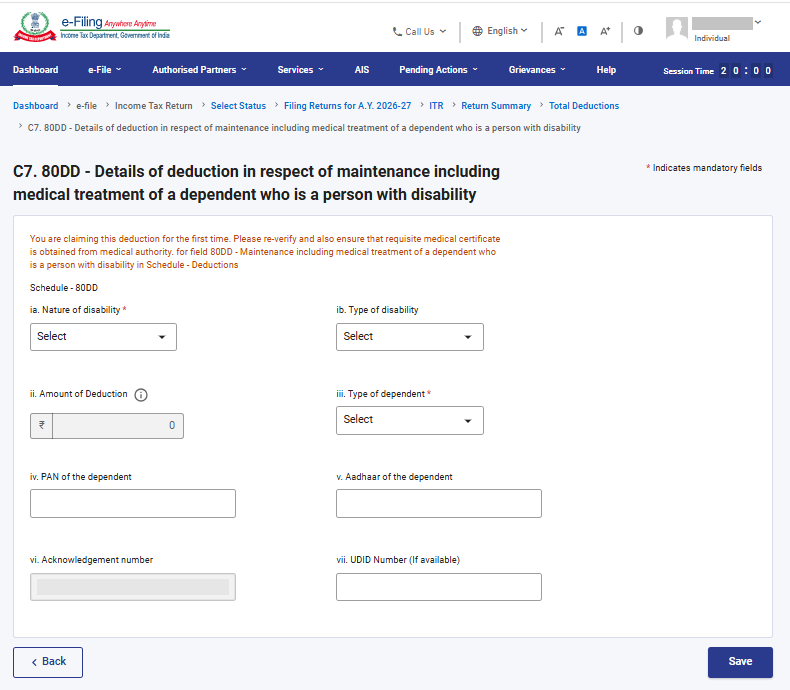
ଯଦି ଆପଣ ଧାରା 80DD କିମ୍ବା ଧାରା 80U ଅଧୀନରେ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ନିମ୍ନରେ ଏହାର ସବିଶେଷ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ହେବ। ଏହା ସହିତ ଆପଣଙ୍କୁ ଧାରା 80DD କିମ୍ବା ଧାରା 80U ଅଧୀନରେ ଅତିରିକ୍ତ ସୂଚନା ମଧ୍ୟ ଦେବାକୁ ପଡ଼ିବ:
- ଦିବ୍ୟାଙ୍ଗତାର ପ୍ରକୃତି
- ଦିବ୍ୟାଙ୍ଗତାର ପ୍ରକାର
- ନିର୍ଭରଶୀଳ ବ୍ୟକ୍ତିଙ୍କ ପ୍ରକାର
- ରିହାତିର ପରିମାଣ
- ନିର୍ଭରଶୀଳ ବ୍ୟକ୍ତିଙ୍କ ପ୍ୟାନ୍
- ନିର୍ଭରଶୀଳ ବ୍ୟକ୍ତିଙ୍କ ଆଧାର
- ଦାଖଲ ହୋଇଥିବା ଫର୍ମ 10 IAର ପ୍ରାପ୍ତି ସ୍ଵୀକୃତି ସଂଖ୍ୟା
ଧାରା 80DD ଅନୁଯାୟୀ ରିହାତି:
ଧାରା 80 U ଅନୁଯାୟୀ ରିହାତି:
16. ଯଦି ମୁଁ ଧାରା 80D ଅଧୀନରେ କର ରିହାତି ଦାବି କରୁଛି, ତେବେ ମତେ କଣ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ?
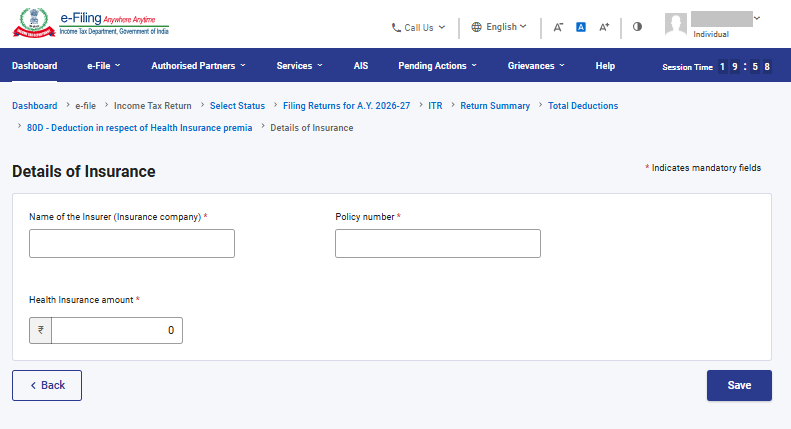
ଆପଣଙ୍କୁ ଧାରା 80D ଅଧୀନରେ କର ରିହାତି ସମ୍ବନ୍ଧୀୟ ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ହେବ। ଯଦି ଆପଣ ଧାରା 80D ଅଧୀନରେ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ନିମ୍ନରେ ଏହାର ସବିଶେଷ ବିବରଣୀ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ:
- ବୀମା କମ୍ପାନୀର ନାମ(ବୀମା କମ୍ପାନୀ)
- ପଲିସି ନମ୍ବର
- ସ୍ୱାସ୍ଥ୍ୟ ବୀମା ପରିମାଣ
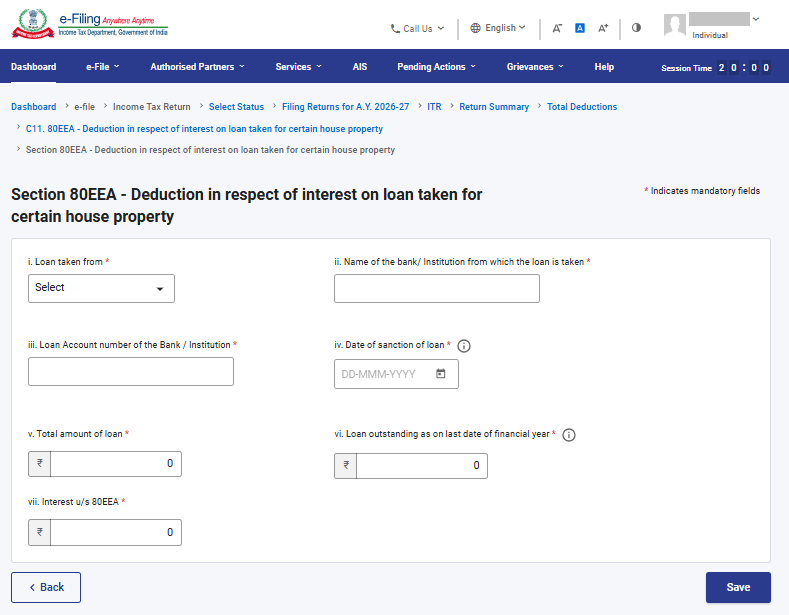
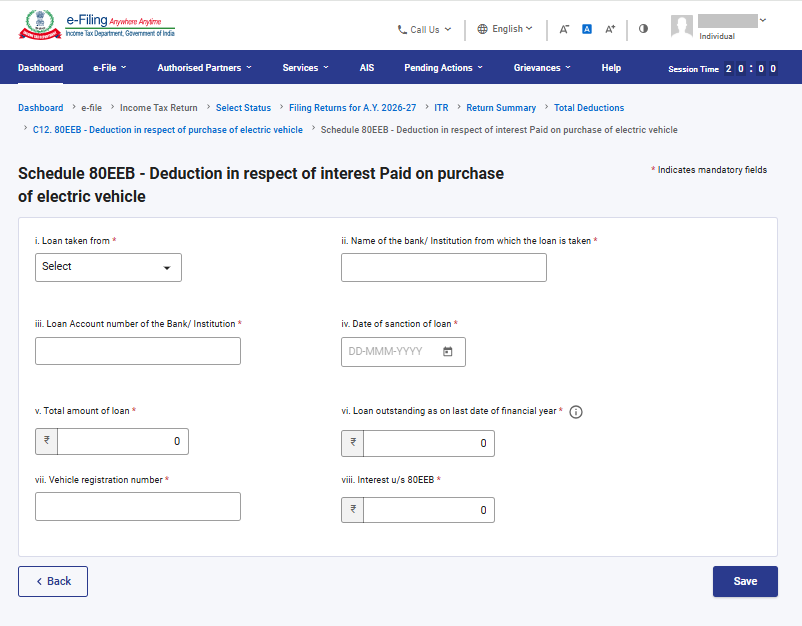
17. ଯଦି ମୁଁ ଧାରା 80E, 80EE, 80EEA ଏବଂ 80EEB ଅନ୍ତର୍ଗତ କର ରିହାତି ଦାବି କରୁଛି, ତେବେ ମତେ କଣ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ?
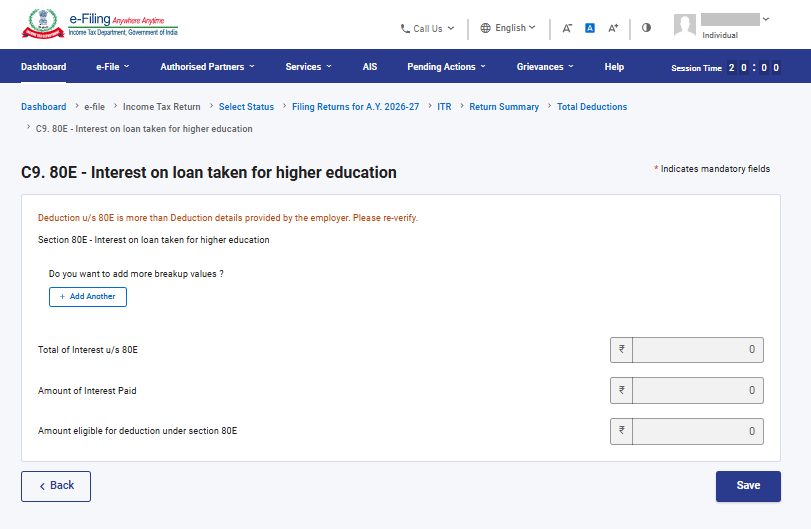
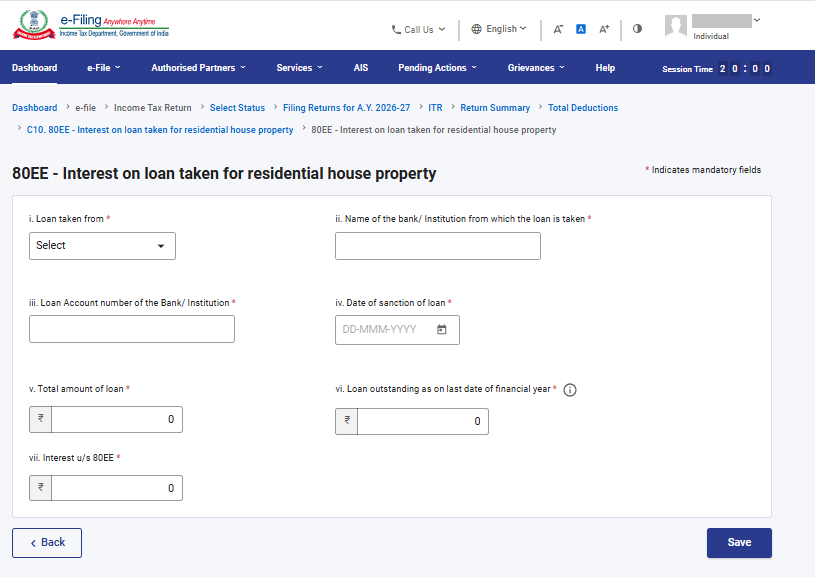
ଆପଣଙ୍କୁ ଧାରା 80E, 80EE, 80EEA ଏବଂ 80EEB ଅଧୀନରେ କର ରିହାତି ସମ୍ବନ୍ଧୀୟ ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ହେବ। ଯଦି ଆପଣ ଏହି ଧାରାଗୁଡ଼ିକ ଅଧୀନରେ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ନିମ୍ନରେ ଏହାର ସବିଶେଷ ବିବରଣୀ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ:
- ଋଣ ଆଣିଥିବା ଉତ୍ସ
- ଅନୁଷ୍ଠାନ କିମ୍ବା ବ୍ୟାଙ୍କର ନାମ
- ଋଣ ଆକାଉଣ୍ଟ ନମ୍ବର
- ଋଣ ଅନୁମୋଦନ ହେବାର ତାରିଖ
- ମୋଟ ଋଣ ଅର୍ଥରାଶି
- ନିର୍ଦ୍ଦିଷ୍ଟ ତାରିଖ ସୁଦ୍ଧା ବାକି ଥିବା ଋଣ ପରିମାଣ
- ସୁଧ ପରିମାଣ
ଧାରା 80E ଅନୁଯାୟୀ ରିହାତି:
ଧାରା 80 EE ଅନୁଯାୟୀ ରିହାତି:
ଧାରା 80 EEA ଅନୁଯାୟୀ ରିହାତି:
ଧାରା 80 EEB ଅନୁଯାୟୀ ରିହାତି:
18.ଯଦି ମୁଁ ଧାରା 80GG ଅଧୀନରେ କର ରିହାତି ଦାବି କରୁଛି, ତେବେ ମତେ କଣ କୌଣସି ଫର୍ମ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ?
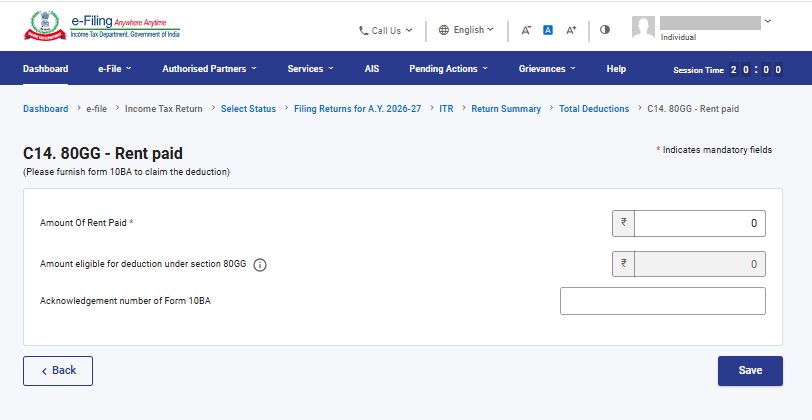
ଯଦି ଆପଣ ଧାରା 80GG ଅଧୀନରେ କର ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ପୂର୍ବରୁ ଆପଣଙ୍କୁ ବାଧ୍ୟତାମୂଳକ ଭାବେ ଫର୍ମ 10BA ଦାଖଲ କରିବାକୁ ହେବ ଏବଂ ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ସମୟରେ ସେଡ୍ୟୁଲ୍ 80GGରେ ସେହି ଫର୍ମ 10BAର ପ୍ରାପ୍ତି ସ୍ୱୀକୃତି ସଂଖ୍ୟା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
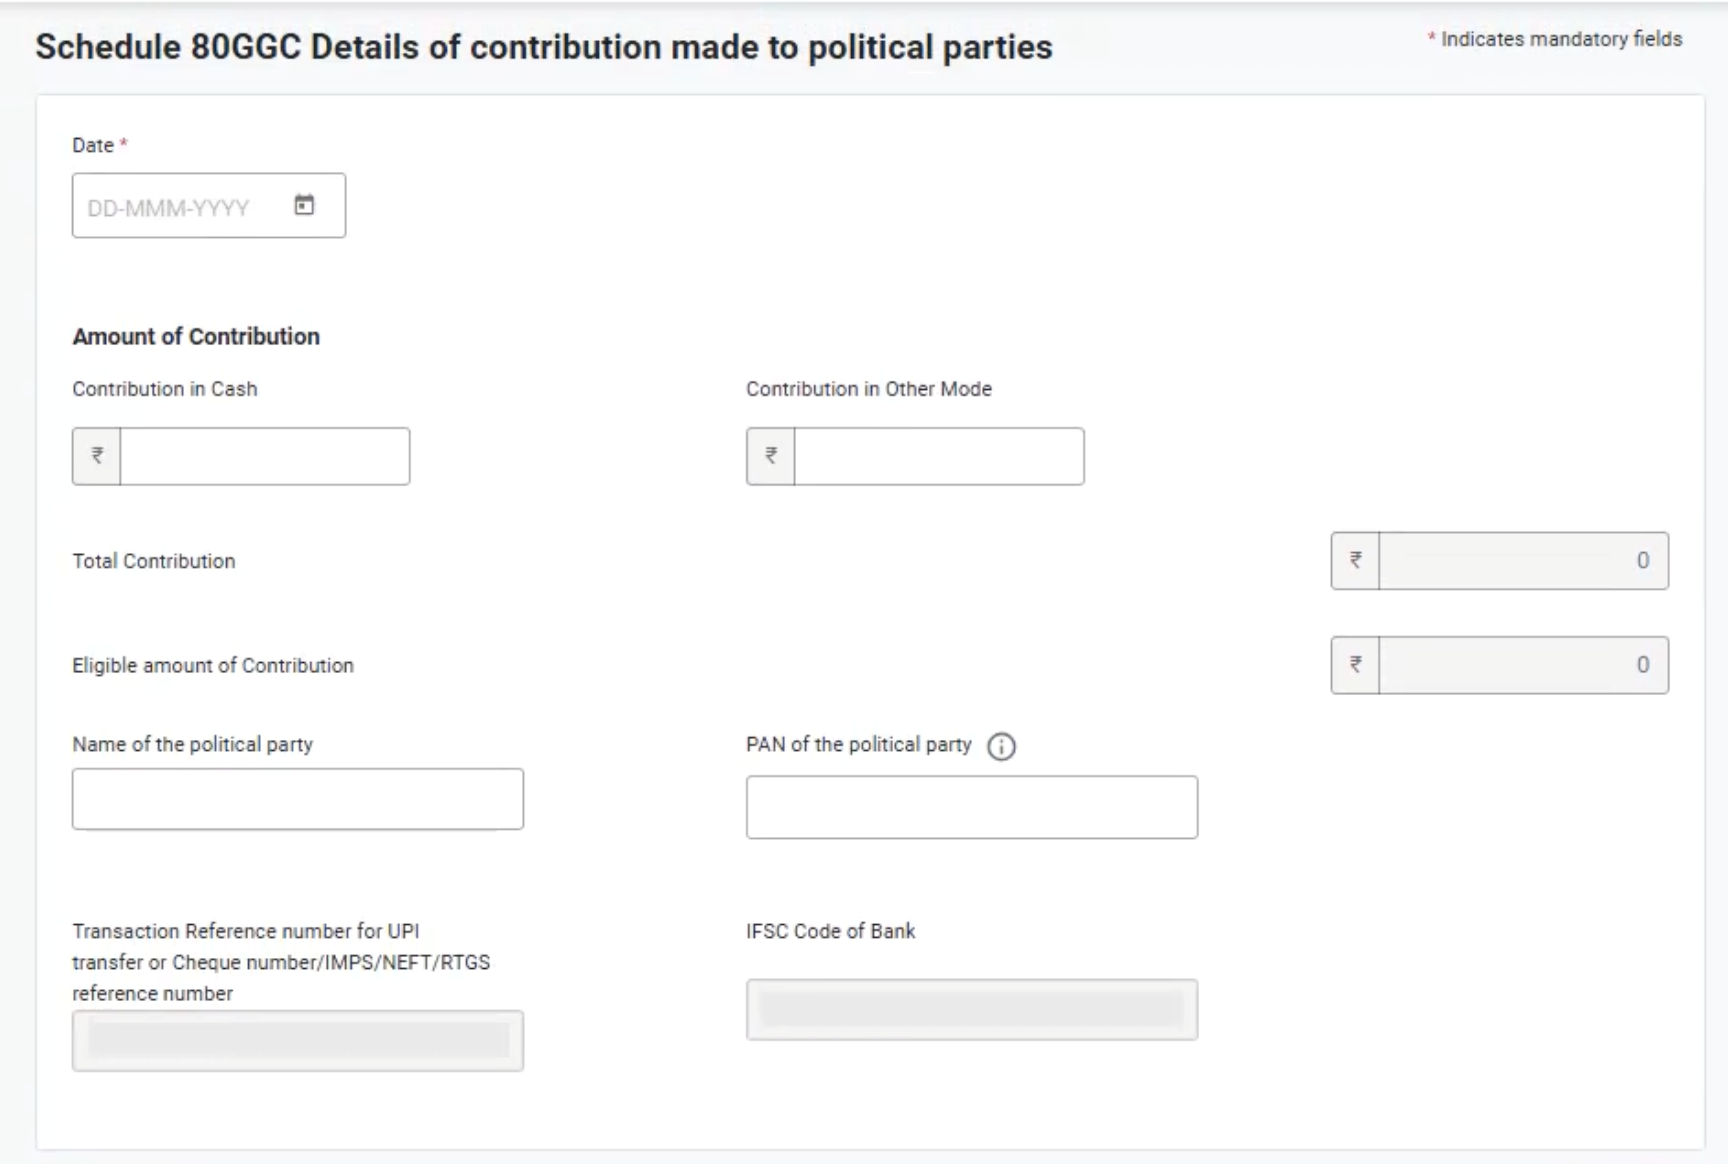
19. ଯଦି ମୁଁ ଧାରା 80GGC ଅଧୀନରେ କର ରିହାତି ଦାବି କରୁଛି, ତେବେ ମତେ କଣ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ?
ଯଦି ଆପଣ ଧାରା 80GGC ଅଧୀନରେ କର ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ବାଧ୍ୟତାମୂଳକ ଭାବେ କିଛି ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ହେବ, ଯେପରିକି ରାଜନୈତିକ ଦଳର ନାମ ଏବଂ ପ୍ୟାନ୍ ନମ୍ବର।
20.ଯଦି ମୁଁ ଧାରା 80CCC ଅଧୀନରେ କର ରିହାତି ଦାବି କରୁଛି, ତେବେ ମତେ କଣ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ?
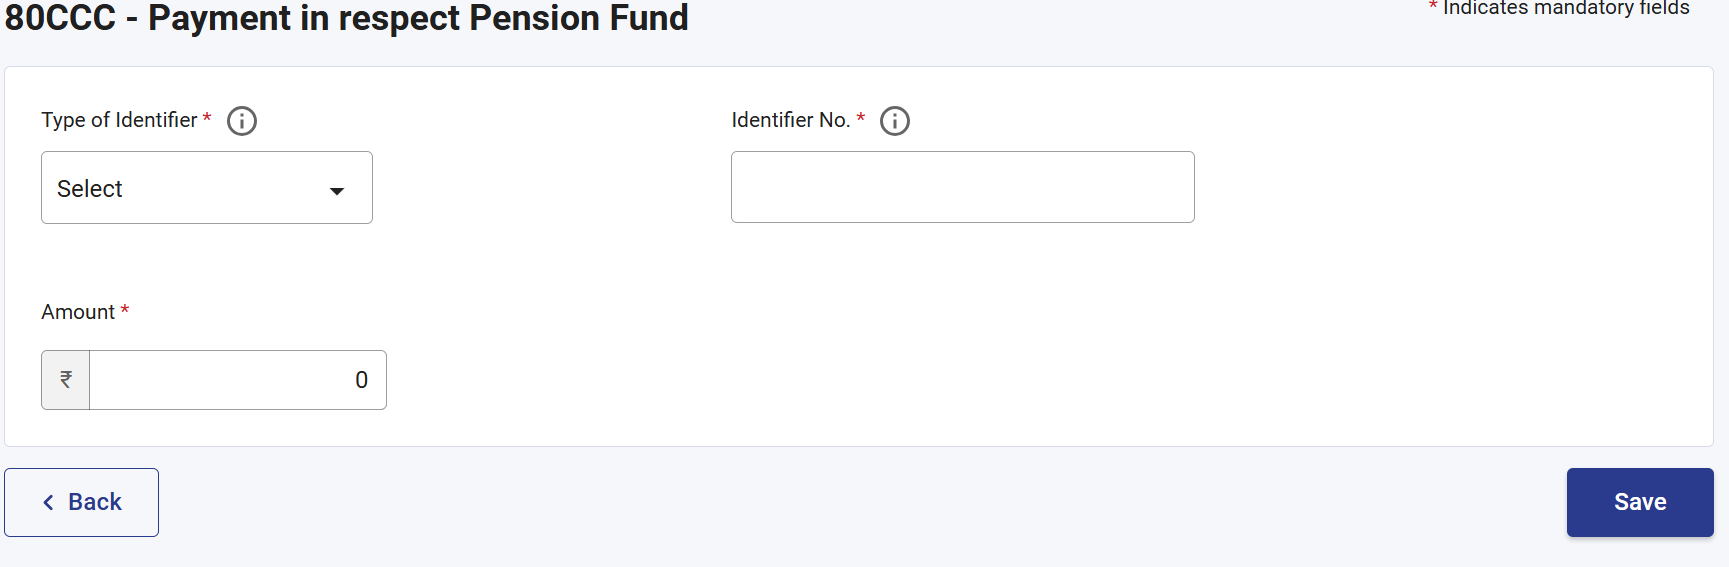
ଯଦି ଆପଣ ଧାରା 80CCC ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହାଁନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ବାଧ୍ୟତାମୂଳକ ଭାବେ ନିମ୍ନଲିଖିତ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ, ଯଥା ପରିଚାୟକର ପ୍ରକାର— PRAN କିମ୍ବା PRAN ବ୍ୟତୀତ ଅନ୍ୟ, ପରିଚାୟକ ସଂଖ୍ୟା ଏବଂ ରାଶି ବିବରଣୀ। ଏକାଧିକ ପରିଚାୟକ ଯୋଡ଼ିବାର ବିକଳ୍ପ ମଧ୍ୟ ଉପଲବ୍ଧ ଅଛି।
21. ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ ଯୋଗାଯୋଗ ବିବରଣୀ ଅନ୍ତର୍ଗତ ସେଡ୍ୟୁଲ୍ ବ୍ୟକ୍ତିଗତ ସୂଚନାରେ କେଉଁ ସବୁ ପରିବର୍ତ୍ତନ କରାଯାଇଛି?
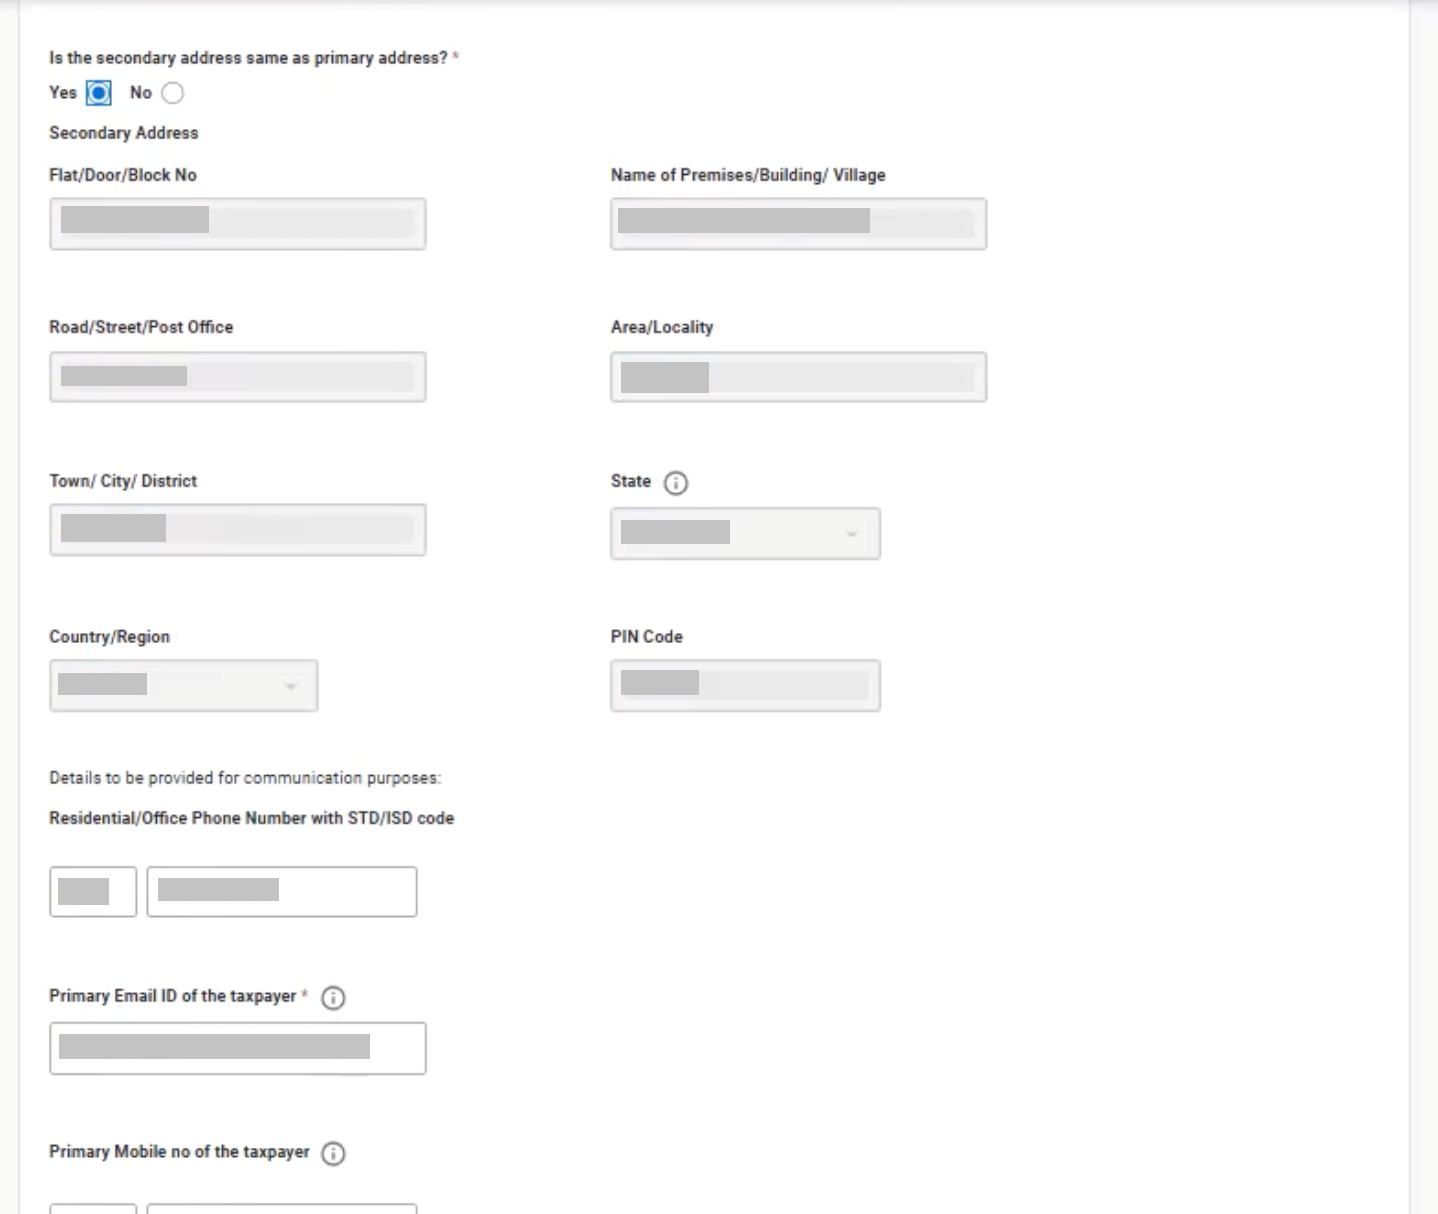
ପାର୍ଟ A – ସାଧାରଣ ସୂଚନାରେ ଏକ ନୂତନ ଫିଲ୍ଡ ‘ଦ୍ୱିତୀୟ ଠିକଣା’ ପରିଚୟ କରାଯାଇଛି। ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ ଯେ, ବ୍ୟବହାରକାରୀଙ୍କୁ ସମ୍ପର୍କ ବିବରଣୀ ସମ୍ପାଦନ କରିବାକୁ ହେବ ଏବଂ ବାଧ୍ୟତାମୂଳକ ପ୍ରଶ୍ନ “ଦ୍ୱିତୀୟ ଠିକଣା କି ପ୍ରାଥମିକ ଠିକଣା ସହ ସମାନ?”ର ଉତ୍ତର ପ୍ରଦାନ କରିବାକୁ ହେବ।
22. ଆୟକର ଅଧିନିୟମ, 1961ର ଧାରା 234-I ଅନୁଯାୟୀ ଲାଗୁ ହେଉଥିବା ଫିସ୍ର ଗଠନ କ’ଣ?
ଧାରା 234I ଅନୁଯାୟୀ ମୂଲ୍ୟାୟନ ବର୍ଷ ଶେଷ ହେବା ପରେ 31 ଡିସେମ୍ବର ପରେ ସଂଶୋଧିତ ରିଟର୍ଣ୍ଣ ଦାଖଲ କଲେ ଅତିରିକ୍ତ ଫିସ୍ ଦେୟ ହେବ। ଏହା ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ଠାରୁ ପ୍ରଯୁଜ୍ୟ। ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ, ଏହା 1 ଜାନୁଆରୀ 2027 ଠାରୁ ପ୍ରଯୁଜ୍ୟ ହେବ। ଫିସ୍ର ଗଠନ ନିମ୍ନରେ ଦିଆଯାଇଛି।
- 5 ଲକ୍ଷ ଟଙ୍କା ପର୍ଯ୍ୟନ୍ତ ମୋଟ ଆୟ ପାଇଁ 1,000 ଟଙ୍କା
- 5 ଲକ୍ଷ ଟଙ୍କା ଠାରୁ ଅଧିକ ମୋଟ ଆୟ ପାଇଁ 5,000 ଟଙ୍କା
23. ଯଦି ମୁଁ ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ ଧାରା 80G ଅଧୀନରେ କର ରିହାତି ଦାବି କରୁଛି, ତେବେ ମୋତେ କୌଣସି ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ପଡ଼ିବ କି?
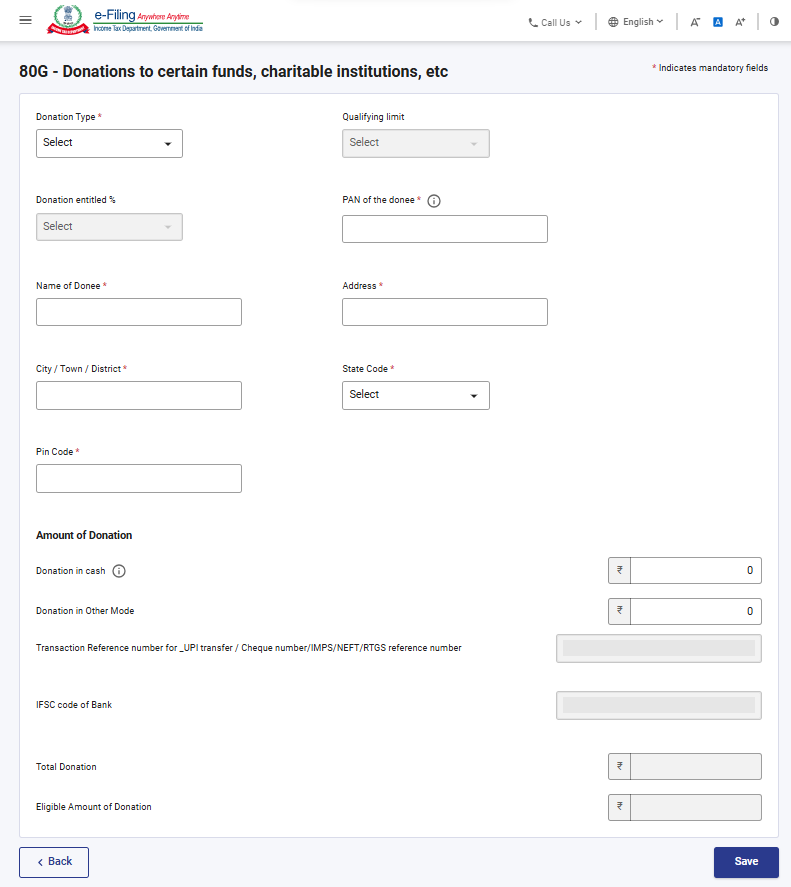
ଯଦି ଆପଣ ଧାରା 80G ଅଧୀନରେ କର ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ବାଧ୍ୟତାମୂଳକ ଭାବେ କେତେକ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ହେବ, ଯେପରିକି ବିନିମୟର ସୂଚନା ସଂଖ୍ୟା ଏବଂ ବ୍ୟାଙ୍କର IFS କୋଡ୍।
24. ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ ଅନୁସୂଚୀ CG ଅଧୀନରେ ପୁଞ୍ଜିଗତ ଲାଭର ବିବରଣୀ ଦେବା ସମୟରେ, ସମ୍ପତ୍ତି ହସ୍ତାନ୍ତର ବା ବିକ୍ରିର ତାରିଖ ଆଧାରରେ ଅଲଗା ଅଲଗା ଭାଗ କରି ଦର୍ଶାଇବା ଆବଶ୍ୟକ କି?
ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ଠାରୁ, 23 ଜୁଲାଇ 2024 ପୂର୍ବରୁ ଏବଂ ପରେ ହୋଇଥିବା ହସ୍ତାନ୍ତର ତାରିଖ ଆଧାରରେ କ୍ୟାପିଟାଲ୍ ଗେନ୍ସ ରିପୋର୍ଟ କରିବାର ଆବଶ୍ୟକତାକୁ ହଟାଇ ଦିଆଯାଇଛି। ଏହା ସହିତ, ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ ଯେ ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ ପ୍ରଯୁଜ୍ୟ ହାର ଅନୁଯାୟୀ ସ୍ୱଳ୍ପକାଳୀନ କ୍ୟାପିଟାଲ୍ ଗେନ୍ସ ଏବଂ ଦୀର୍ଘକାଳୀନ କ୍ୟାପିଟାଲ୍ ଗେନ୍ସ ଉପରେ ଲାଗୁ ହେଉଥିବା କର ହାରକୁ ମଧ୍ୟ ସଂଶୋଧନ କରାଯାଇଛି।

