ITR-4 (ସୁଗମ) ଅନ୍ଲାଇନ୍ ଫାଇଲ୍ କରିବା ସମ୍ବନ୍ଧିତ - ଉପଭୋକ୍ତା ମାନୁଆଲ୍
1. ଆଲୋକପାତ
ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ ଓ ଅଫ୍ଲାଇନ୍ ଉପଯୋଗିତା ଆକ୍ସେସ୍ କରି ପଞ୍ଜୀକୃତ ୟୁଜର୍ମାନଙ୍କ ପାଇଁ ITR-4 ଫାଇଲିଂ ସେବା ଉପଲବ୍ଧ । ଏହି ସେବା ବ୍ୟକ୍ତିବିଶେଷ କରଦାତା, HUF, ଓ ଫାର୍ମଗୁଡିକୁ (LLPଗୁଡିକୁ ଛାଡି ଅନ୍ୟ) ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ITR-4 ଅନ୍ଲାଇନ୍ରେ ଫାଇଲ୍ କରିବାକୁ ସକ୍ଷମ କରେ ।
ଏହି ୟୁଜର୍ ମାନୁଆଲ୍ରେ ଅନ୍ଲାଇନ୍ ପଦ୍ଧତି ମାଧ୍ୟମରେ ITR-4 ଫାଇଲିଂ ପାଇଁ ପର୍ଯ୍ୟାୟକ୍ରମିକ ପ୍ରକ୍ରିୟା ଉଲ୍ଲେଖିତ ।
2. ଏହି ସେବାର ଲାଭ ନେବା ପାଇଁ ପ୍ରାକ୍ ଆବଶ୍ୟକତାଗୁଡିକ
| ସାଧାରଣ |
|
| ଅନ୍ୟାନ୍ୟ |
|
3. ଫର୍ମ ସମ୍ବନ୍ଧୀୟ ସୂଚନା
3.1 ଉଦ୍ଦେଶ୍ୟ
ଆୟକର ରିଟର୍ଣ୍ଣ ଏକ ଫର୍ମ ଯେଉଁଥିରେ କରଦାତାମାନେ ଆୟକର ବିଭାଗକୁ ବାର୍ଷିକ ସୂତ୍ରରେ ସେମାନଙ୍କର ଆୟ ଓ କର ସମ୍ବନ୍ଧୀୟ ସୂଚନା ଦେଇଥାନ୍ତି । ନିମ୍ନଲିଖିତ 3.2 ମାନଦଣ୍ଡ ଅନୁଯାୟୀ ଯୋଗ୍ୟତା ଅର୍ଜନ କରିଥିବା ନିବାସୀ ବ୍ୟକ୍ତିବିଶେଷ, HUF, ଓ ଫାର୍ମଗୁଡିକ (LLPଗୁଡିକୁ ଛାଡି ଅନ୍ୟ) ସେମାନଙ୍କର ଆୟକର ରିଟର୍ଣ୍ଣ ଫାଇଲିଂ ପାଇଁ ପୁରୁଣା ଓ ନୂଆ କର ବ୍ୟବସ୍ଥାରେ ITR-4 ଫର୍ମ ବ୍ୟବହାର କରିପାରିବେ ।
3.2 କିଏ ଏହି ସେବାକୁ ବ୍ୟବହାର କରିପାରିବେ ?
ଜଣେ ନିବାସୀ ବ୍ୟକ୍ତିବିଶେଷ/HUF/ଅଂଶୀଦାର ଫାର୍ମଙ୍କ ଦ୍ୱାରା ITR-4 ଫାଇଲ୍ କରିହେବ ଯିଏ ନିମ୍ନଲିଖିତ ସର୍ତ୍ତଗୁଡିକୁ ପୁରଣ କରନ୍ତି:
• ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିଗତ ଆୟ ଥିବ
• ଧାରା 44AD କିମ୍ବା 44AE ଅଧୀନରେ ହିସାବ କରାଯାଇଥିବା ବ୍ୟବସାୟରୁ ଆୟ
• ଧାରା 44ADA ଅଧୀନରେ ହିସାବ କରାଯାଇଥିବା ବୃତ୍ତିଗତ ଆୟ
• ଧାରା 112A ଅଧୀନରେ Rs. 1.25 ଲକ୍ଷ ପର୍ଯ୍ୟନ୍ତ ଦୀର୍ଘମିଆଦି ପୁଞ୍ଜି ଲାଭ (ପୂର୍ବ ସମୟରୁ କିମ୍ବା ପରବର୍ତ୍ତି ସମୟରେ ପୁଞ୍ଜି କ୍ଷତି ନଥିବ)
• ଦୁଇରୁ ଅଧିକ ଗୃହ ସମ୍ପତ୍ତିରୁ ଆୟ ନ ଥିବା ଉଚିତ୍
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ:
ITR-4 ଫର୍ମ ସେହି ବ୍ୟକ୍ତିବିଶେଷଙ୍କ ପାଇଁ ନୁହେଁ ଯିଏ ଗୋଟିଏ କମ୍ପାନୀର ନିର୍ଦ୍ଦେଶକ ହୋଇଥିବେ କିମ୍ବା ତାଲିକାଭୁକ୍ତ ହୋଇନଥିବେ
ସଂସ୍ଥାର ସେୟାର୍ରେ ବିନିଯୋଗ କରିଥିବେ କିମ୍ବା ଆୟକର ESOPରେ ବିଳମ୍ବିତ ହୋଇଥିବେ କିମ୍ବା କୃଷି ଆୟ Rs. 5000ରୁ ଅଧିକ ହୋଇଥିବ କିମ୍ବା ଭାରତ ବାହାରେ ସମ୍ପତ୍ତି (କୌଣସି ସଂସ୍ଥାରେ ବିତ୍ତୀୟ ହିତ ସହିତ)ଥିବ ।
4. ଫର୍ମର ସଂକ୍ଷିପ୍ତ ଅବଲୋକନ
ଅନ୍ଲାଇନ୍ ପଦ୍ଧତିରେ ITR-4ର ସାତୋଟି ବିଭାଗକୁ ଆପଣ ଦାଖଲ କରିବା ପୂର୍ବରୁ ପୂରଣ କରିବା ଆବଶ୍ୟକ ଓ ଏକ ପ୍ରାକ୍ ଦୃଶ୍ୟ ପୃଷ୍ଠା ଯୋଉଁଠାରେ ଆପଣ ପୂରଣ କରିଥିବା ସମସ୍ତ ବିବରଣୀକୁ ବୈଧ କରିପାରିବେ । ଏହି ବିଭାଗଗୁଡିକ ହୋଇଛି:
1. ବ୍ୟକ୍ତିଗତ ସୂଚନା
2. ମୋଟ୍ ସମୁଦାୟ ଆୟ
3. ପ୍ରକାଶିତ ଓ ଛାଡ ହୋଇଥିବା ଆୟ
4. ଧାରା 112A ଅଧୀନରେ ଦୀର୍ଘମିଆଦି ପୁଞ୍ଜି ଲାଭ
5. ମୋଟ ରିହାତି
6. ପୈଠ ହୋଇଥିବା କର
7. ସମୁଦାୟ କର ଦେୟତା
ଏଠାରେ ITR-4ର ବିଭିନ୍ନ ବିଭାଗର ଏକ ଦ୍ରୁତ ଅବଲୋକନ କରାଗଲା:
4.1 ବ୍ୟକ୍ତିଗତ ସୂଚନା
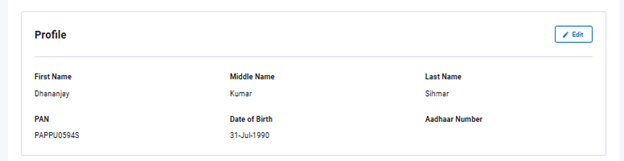
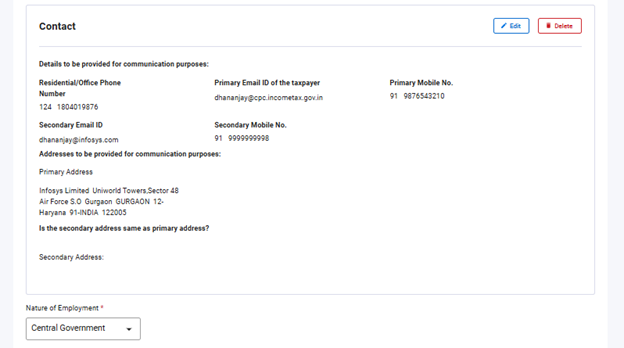
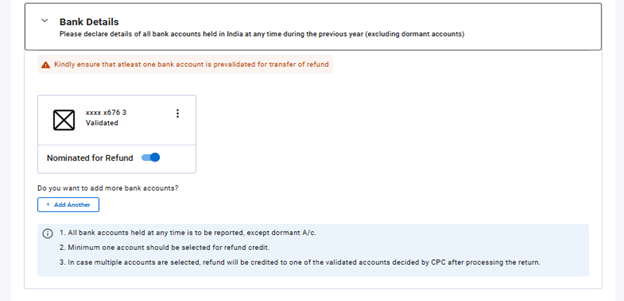
ITRର ବ୍ୟକ୍ତିଗତ ସୂଚନା ବିଭାଗରେ, ଆପଣଙ୍କ ଇ-ଫାଇଲିଂ ପ୍ରୋଫାଇଲ୍ରୁ ସ୍ୱତଃ ପୂରଣ ହୋଇଥିବା ତଥ୍ୟକୁ ଆପଣ ଯାଞ୍ଚ କରିବା ଆବଶ୍ୟକ । ଆପଣ ପ୍ରତ୍ୟକ୍ଷ ଭାବରେ ଆପଣଙ୍କ କିଛି ବ୍ୟକ୍ତିଗତ ତଥ୍ୟ ITR ଫର୍ମରେ ସଂଶୋଧନ କରିବାକୁ ସକ୍ଷମ ହେବେ ନାହିଁ । ତଥାପି, ଆପଣ ଆପଣଙ୍କ ଇ-ଫାଇଲିଂ ପ୍ରୋଫାଇଲ୍କୁ ଯାଇ ଆବଶ୍ୟକୀୟ ପରିବର୍ତ୍ତନ କରିପାରିବେ । ଆପଣ ଆପଣଙ୍କର ଇ-ଫାଇଲିଂ ପ୍ରୋଫାଇଲ୍ରେ ପ୍ରୋଫାଇଲ୍ ବିବରଣୀ (କେବଳ ଆଧାର ନମ୍ବର ପ୍ରବେଶ କରାଯାଇ ପାରିବ), ଯୋଗାଯୋଗ ବିବରଣୀ, ଫାଇଲିଂ ପ୍ରକାର ବିବରଣୀ, ଅଧିସ୍ୱୀକୃତ ପ୍ରତିନିଧି, ସହଭାଗୀ ବିବରଣୀ (ଯଦି ପ୍ରଯୁଜ୍ୟ), ଓ ବ୍ୟାଙ୍କ ବିବରଣୀକୁ ସଂଶୋଧନ କରିପାରିବେ ।
ପ୍ରୋଫାଇଲ୍ ବିବରଣୀ:
ଯୋଗାଯୋଗ ବିବରଣୀ:
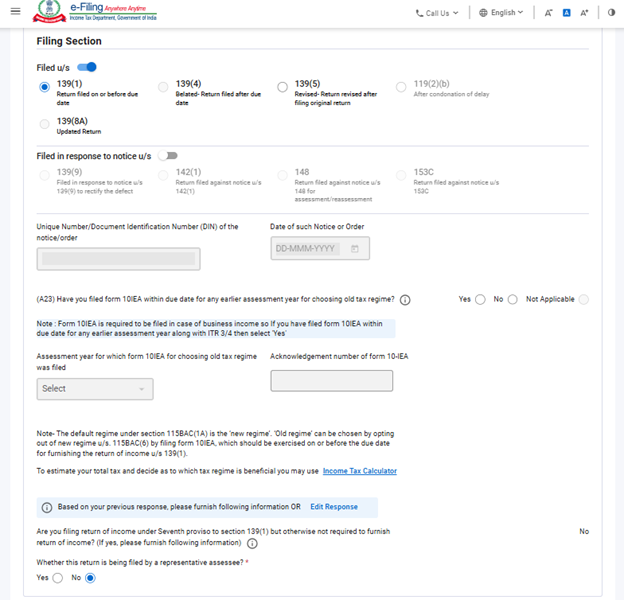
ଫାଇଲିଂ ପ୍ରକାର ବିବରଣୀ:
ଟିପ୍ପଣୀ:
ନୂତନ କର ବ୍ୟବସ୍ଥାକୁ ଏକ ବ୍ୟତିକ୍ରମ କର ବ୍ୟବସ୍ଥା ରୂପରେ ପରିଣତ କରିବାକୁ ବ୍ୟକ୍ତିଗତ କରଦାତା, HUF, AOP(ସମବାୟ ସମିତିକୁ ଛାଡି ଅନ୍ୟ), BOI ଅନ୍ତର୍ଭୂକ୍ତ ହୋଇଥାଉ କି ନାହିଁ, କିମ୍ବା ଜଣେ କୃତ୍ରିମ ନ୍ୟାୟିକ ବ୍ୟକ୍ତିମାନଙ୍କ ପାଇଁ ଅର୍ଥ ଅଧିନିୟମ, 2024ରେ ଧାରା 115BAC(1A)କୁ ଅନ୍ତଃସ୍ଥାପିତ କରାଯାଇଛି । ଯଦି ଜଣେ କରଦାତା ନୂତନ କର ବ୍ୟବସ୍ଥା ଅନୁସାରେ କର ପୈଠ କରିବାକୁ ଚାହାଁନ୍ତି ନାହିଁ, ଏହା ସ୍ପଷ୍ଟଭାବରେ ପ୍ରସ୍ଥାନ କରିବାକୁ ପଡିବ ଓ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ କର ପୈଠ କରିବାକୁ ସ୍ଥିର କରାଯିବ ।
ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିଗତ ଆୟ ଥିବା କରଦାତା ଗୋଟିଏ ପ୍ରାସଙ୍ଗିକ ବର୍ଷ ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରି ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ବାଛି ପାରିବେ । ଯଦିଓ, ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିଗତ ଆୟ ଥିବା କରଦାତା ପ୍ରତ୍ୟେକ ବର୍ଷ ଦୁଇଟି କର ବ୍ୟବସ୍ଥାରୁ ଗୋଟିକୁ ଚୟନ କରିବାକୁ ଯୋଗ୍ୟ ବିବେଚିତ ହେବେ ନାହିଁ । ଫର୍ମ 10-IEA ଫାଇଲିଂ କରିବା ପରେ କରଦାତା ଥରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରିଗଲା ପରେ, ନୂତନ କର ବ୍ୟବସ୍ଥାରେ ପୁନଃ-ପ୍ରବେଶ କରିବାକୁ ଆସନ୍ତା ବର୍ଷ ପାଇଁ କେବଳ ଗୋଟିଏ ସୁଯୋଗ ରହିଛି ଥରେ କରଦାତା ନୂତନ କର ବ୍ୟବସ୍ଥାକୁ ଫେରିଆସିଲେ, ତାପରେ ପୁଣି କର ବ୍ୟବସ୍ଥା ପରିବର୍ତ୍ତନର ବିକଳ୍ପ କୌଣସି ଉତ୍ତରବର୍ତ୍ତୀ ବର୍ଷ ପାଇଁ ଉପଲବ୍ଧ ହେବ ନାହିଁ
ଯଦିଓ, ଫର୍ମ 10-IEAରୁ ପ୍ରସ୍ଥାନ କରିବାର ସୁବିଧା କିମ୍ବା ଧାରା 139(1) ଅଧୀନରେ ନିର୍ଦ୍ଦିଷ୍ଟ ତାରିଖ ପୂର୍ବରୁ ଆୟର ରିଟର୍ଣ୍ଣ ଫାଇଲିଂ ପାଇଁ ଏହି ବିକଳ୍ପ ନିଶ୍ଚିନ୍ତ ପ୍ରୟୋଗ କରିବା ଉଚିତ୍ ।
- ଏହି ପ୍ରଶ୍ନ ବ୍ୟବସାୟିକ ପ୍ରତିଷ୍ଠାନମାନଙ୍କ ପକ୍ଷରେ ପ୍ରଯୁଜ୍ୟ ନୁହେଁ ତେଣୁ ଦୟାକରି "ପ୍ରଯୁଜ୍ୟ ନୁହେଁ" ଚୟନ କରନ୍ତୁ ।
- ଯଦି ଆପଣ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ କୌଣସି ପୂର୍ବ ବର୍ଷ ପ୍ରସ୍ଥାନ କରିଛନ୍ତି ଓ ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27ରେ ସମାନ କର ବ୍ୟବସ୍ଥା ବିକଳ୍ପ ସହିତ ଜାରି ରିହିବା ପାଇଁ ଇଛା ପ୍ରକାଶ କରୁଛନ୍ତି ତେବେ "ଆପଣ ସାମ୍ପ୍ରତିକ ମୂଲ୍ୟାୟନ ବର୍ଷରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରେ ପୁନଃ-ପ୍ରବେଶ ପାଇଁ ଫର୍ମ 10IEAକୁ ଯୋଗାଇ ଦେଇଛନ୍ତି?" ପ୍ରଶ୍ନକୁ ଚୟନ କରନ୍ତୁ ITRରେ "ନାଁ" ପ୍ରତ୍ୟୁତ୍ତର କରନ୍ତୁ ।
- ଯଦି ଆପଣ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ କୌଣସି ପୂର୍ବ ବର୍ଷ ପ୍ରସ୍ଥାନ କରିଛନ୍ତି ଓ ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27ରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରିବା ପାଇଁ ଇଛା ପ୍ରକାଶ କରୁନାହାଁନ୍ତି ତେବେ "ଆପଣ ସାମ୍ପ୍ରତିକ ମୂଲ୍ୟାୟନ ବର୍ଷରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରେ ପୁନଃ-ପ୍ରବେଶ ପାଇଁ ଫର୍ମ 10IEAକୁ ଯୋଗାଇ ଦେଇଛନ୍ତି?" ପ୍ରଶ୍ନକୁ ଚୟନ କରନ୍ତୁ, ପ୍ରତ୍ୟୁତ୍ତର "ହଁ" କରନ୍ତୁ ଓ 2026-27ରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରେ ପୁନଃ-ପ୍ରବେଶ କରିବାକୁ ଫର୍ମ 10-IEA ପୁନଶ୍ଚ ଫାଇଲ୍ କରନ୍ତୁ
- ଆୟ କର ଅଧିନିୟମ, 1961 ଧାରା 139(1) ଅଧୀନରେ ରିଟର୍ଣ୍ଣ ଫାଇଲ୍ କରିବାର ନିର୍ଦ୍ଦିଷ୍ଟ ତାରିଖ ଭିତରେ ଫର୍ମ 10-IEA ଫାଇଲ୍ କରିବାର ଆବଶ୍ୟକତା ରହିଛି
ବ୍ୟାଙ୍କ ବିବରଣୀ:
4.2 ମୋଟ୍ ସମୁଦାୟ ଆୟ
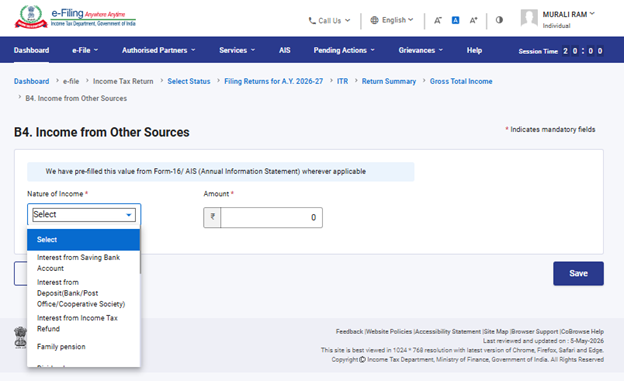
ମୋଟ୍ ସମୁଦାୟ ଆୟ ବିଭାଗରେ, ଆପଣଙ୍କ ପ୍ରାକ୍ ପୂରଣ ହୋଇଥିବା ସୂଚନାକୁ ସମୀକ୍ଷା କରିବାର ଆବଶ୍ୟକତା ରହିଛି ଓ ଆପଣଙ୍କ ଦେୟ/ପେନ୍ସନ୍, ଗୃହ ସମ୍ପତ୍ତି, ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତି ଓ ଅନ୍ୟ ଆୟଭିତ୍ତିକ ଉତ୍ସ (ଯେପରି ସୁଧ ଆୟ, ପାରିବାରିକ ପେନ୍ସନ୍, ଇତ୍ୟାଦି)ରୁ ଆୟ ବିବରଣୀକୁ ଯାଞ୍ଚ କରନ୍ତୁ । ଆପଣ ମଧ୍ୟ ବାକି ରହିଥିବା/ଅତିରିକ୍ତ ବିବରଣୀ ଯଦି କିଛି ଥାଏ ପ୍ରବେଶ କରିବାର ଆବଶ୍ୟକତା ରହିଛି ।
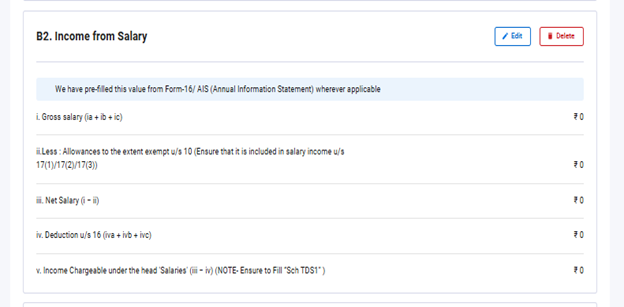
ବେତନରୁ ଆୟ:
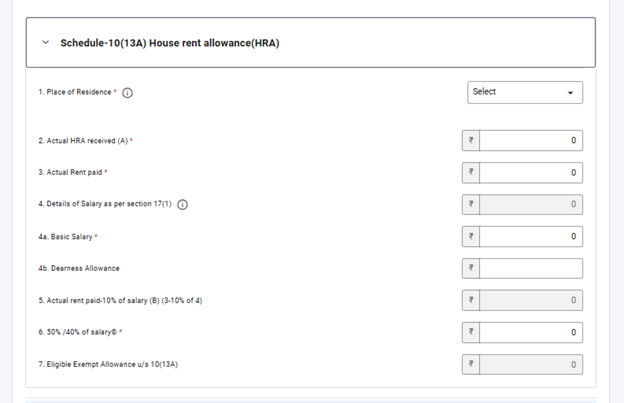
ଧାରା 10(13A) ଅଧୀନରେ HRA ଛାଡ଼ ଦାବି କରିବା ପାଇଁ ଅତିରିକ୍ତ ସୂଚନା:
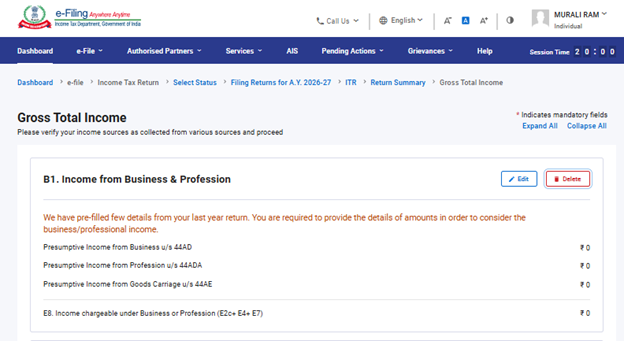
ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିରୁ ଆୟ:
ଦୁଇଟି ପର୍ଯ୍ୟନ୍ତ ଗୃହ ସମ୍ପତ୍ତି ଓ ଉଧାର ନିଆଯାଇଥିବା ମୂଳଧନର ସୁଧରୁ ଆୟ:
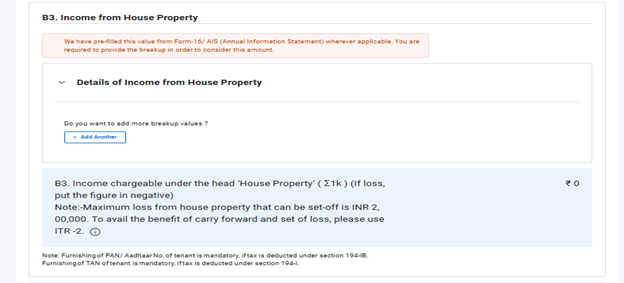
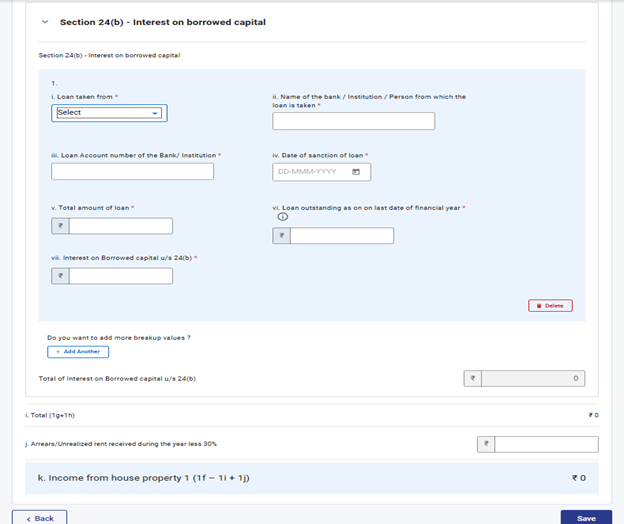
ଅନ୍ୟ ଉତ୍ସଗୁଡିକରୁ ଆୟ:
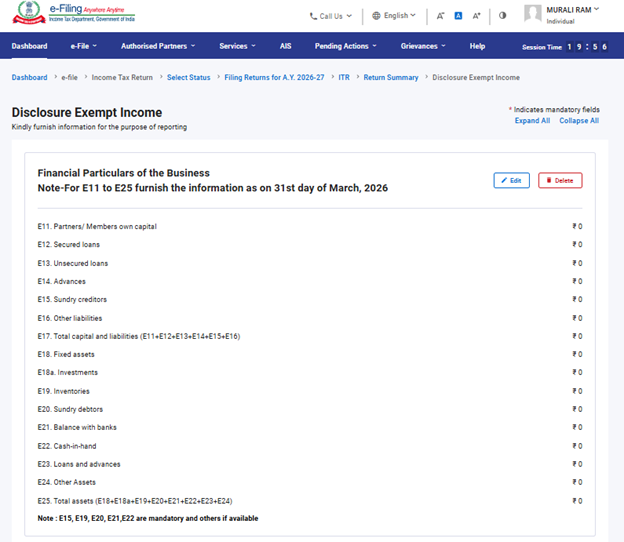
4.3 ପ୍ରକଟିକରଣ ଓ ଛାଡ ହୋଇଥିବା ଆୟ
ପ୍ରକଟିକରଣ ଓ ଛାଡ଼ ହୋଇଥିବା ଆୟ ବିଭାଗରେ, ଆପଣଙ୍କ ବ୍ୟବସାୟ, GST ପାଇଁ ସୂଚିତ ହୋଇଥିବା ମୋଟ ପ୍ରାପ୍ତି ବିଷୟରେ ସୂଚନା(ଇଛାଧୀନ) ଓ ଛାଡ଼ ହୋଇଥିବା ଆୟ ସମ୍ପର୍କିତ ବିତ୍ତୀୟ ବିଶେଷତାଭିତ୍ତିକ ବିବରଣୀ ଯୋଗାଇ ଦେବାର ଆବଶ୍ୟକତା ରହିଛି ।
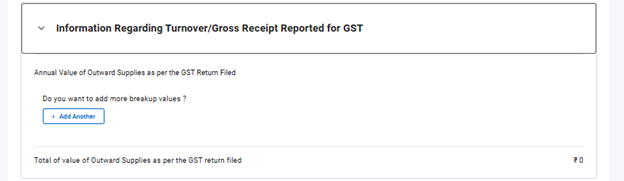
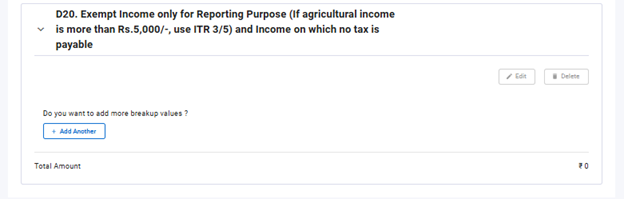
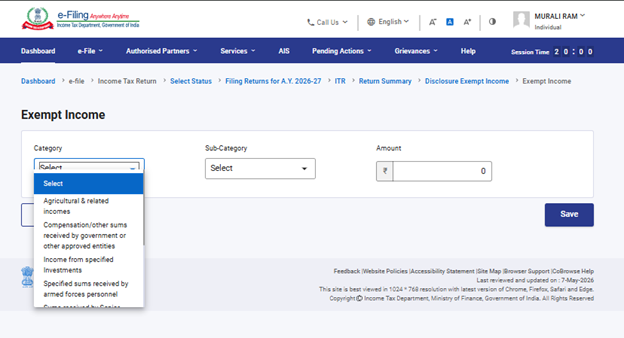
4.4 ଧାରା 112A ଅଧୀନରେ ଦୀର୍ଘମିଆଦି ପୁଞ୍ଜି ଲାଭ:
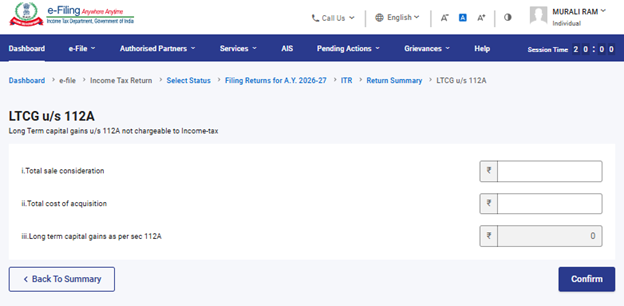
4.5 ସମୁଦାୟ ରିହାତି
ସମୁଦାୟ ରିହାତି ବିଭାଗରେ, ଆୟକର ନିୟମ, 1961 ଅଧ୍ୟାୟ IV-A ଅଧୀନରେ କୌଣସି ରିହାତି ଯାହା ଆପଣ ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି ତାହା ଆପଣ ଯୋଡ଼ିବା ଓ ଯାଞ୍ଚ କରିବାର ଆବଶ୍ୟକତା ରହିଛି ।
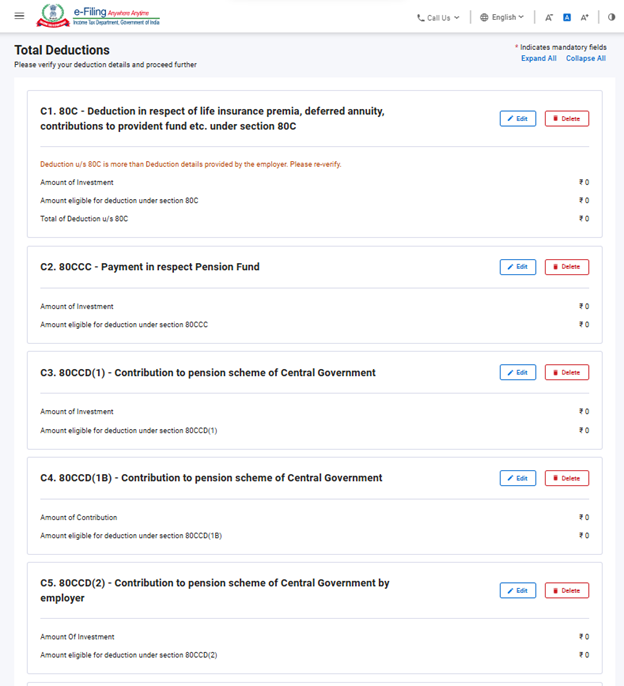
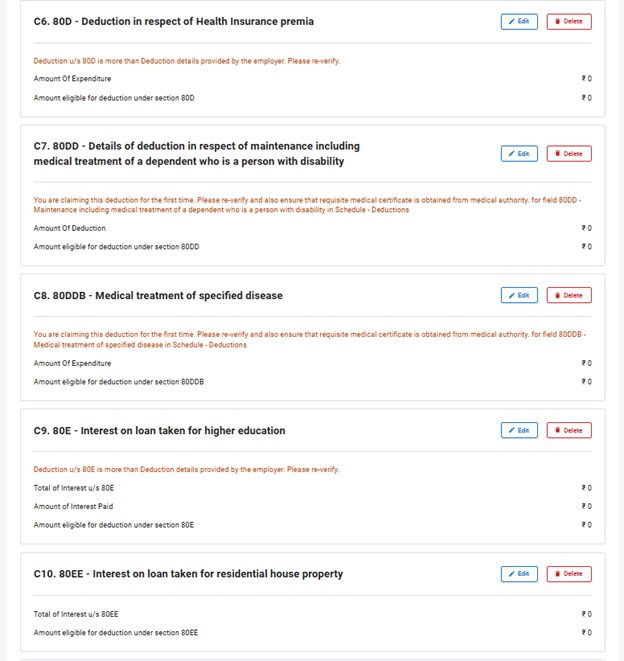
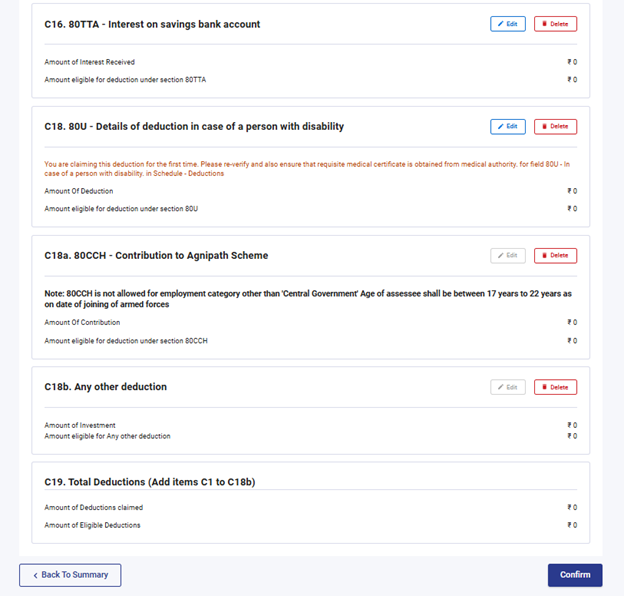
ଟିପ୍ପଣୀ: ଆପଣ ରିହାତି ଦାବି କରିବା ପାଇଁ AY 2025-26ରୁ କିଛି ଅତିରିକ୍ତ ସୂଚନା ଯୋଗାଇ ଦେବାର ଆବଶ୍ୟକତା ରହିଛି ।
ଧାରା 80C:
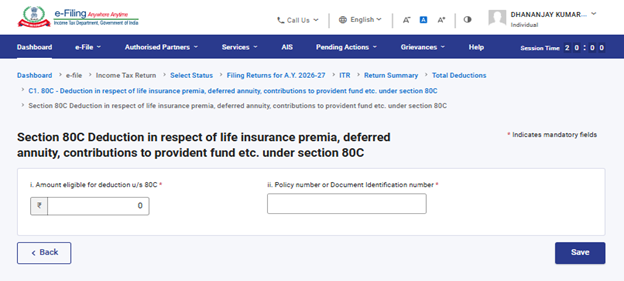
ଧାରା 80CCC:
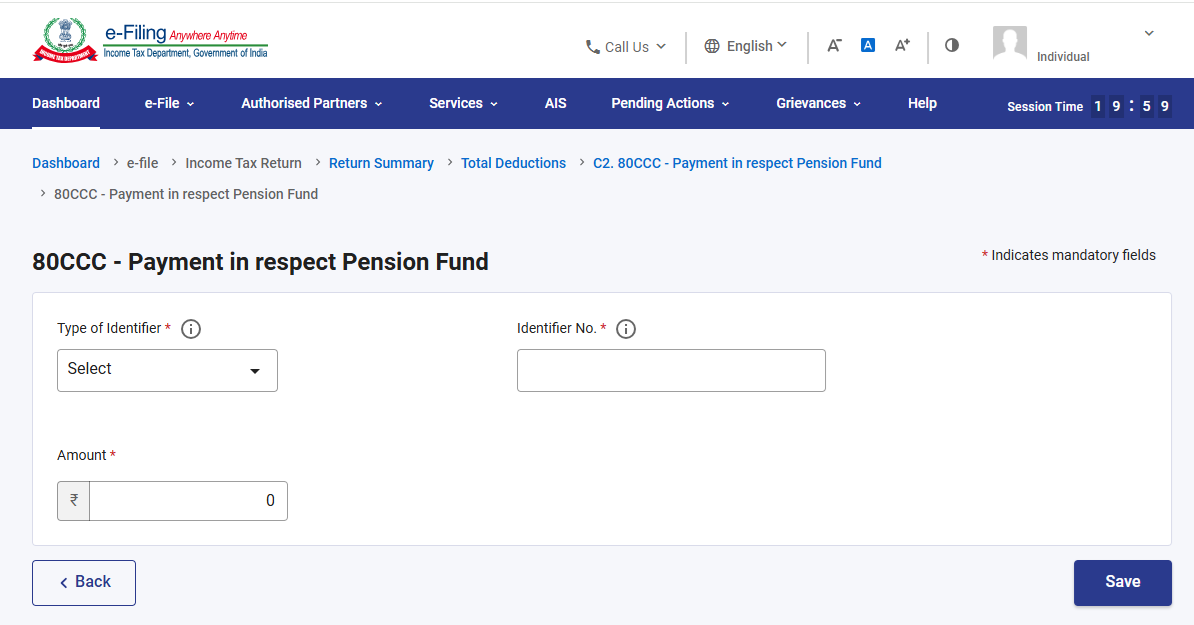
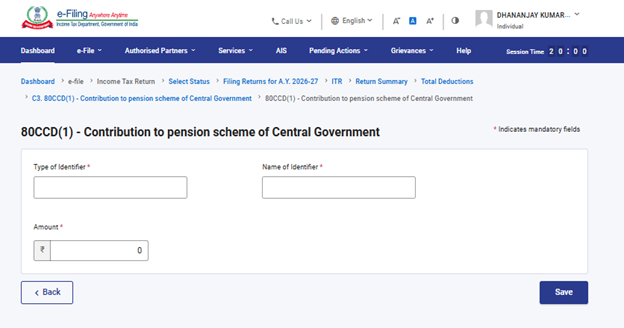
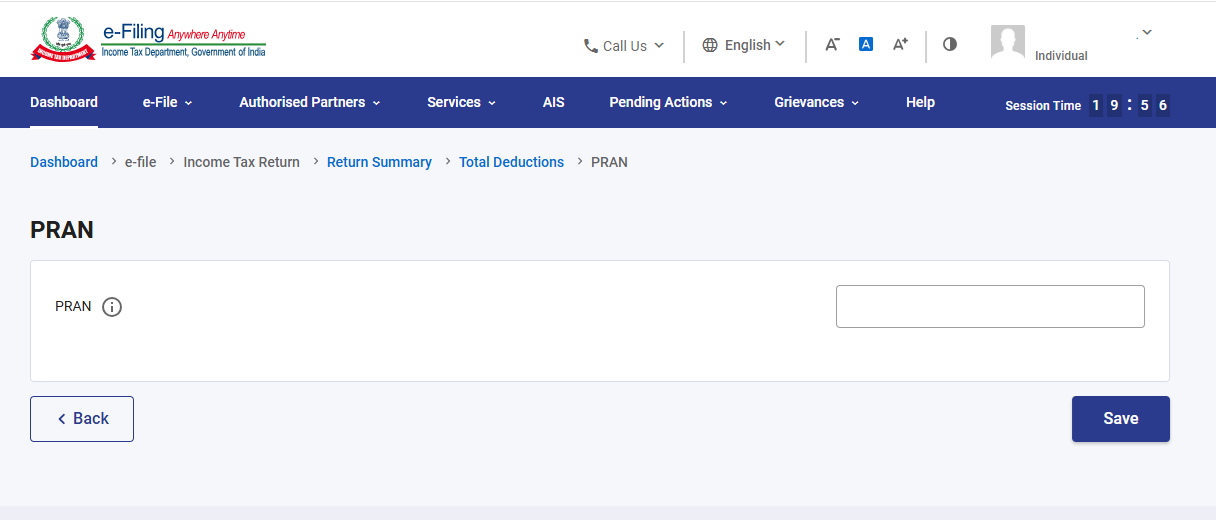
ଧାରା 80CCD(1) ଓ 80CCD(1B):
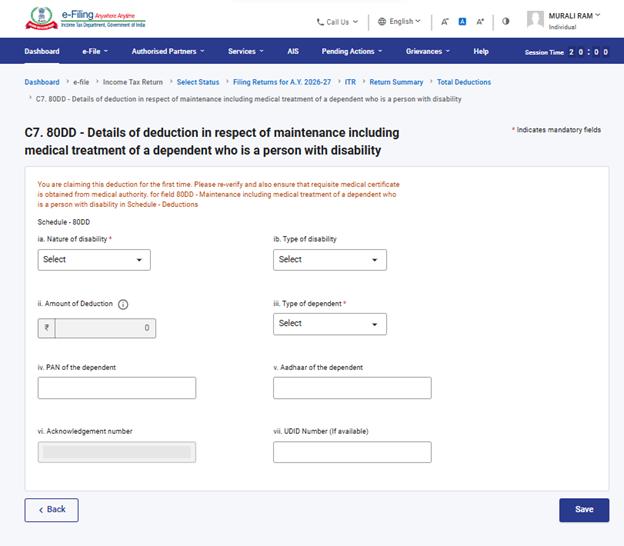
ଧାରା 80DD:
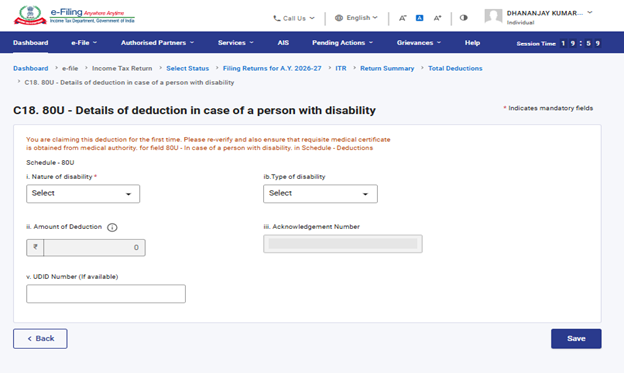
ଧାରା 80U:
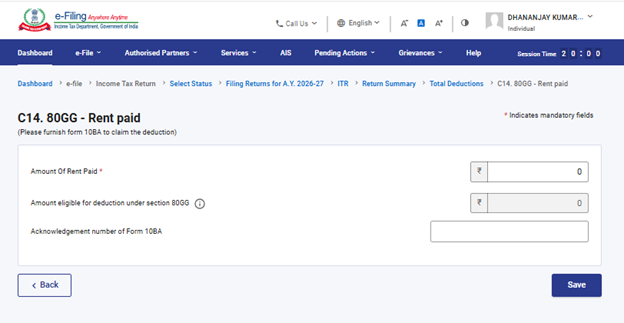
ଧାରା 80GG:
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ:
1. ଯଦି ଆପଣ ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ଚୟନ କରିନାହାନ୍ତି, ତେବେ କେବଳ ଧାରା 80CCD (2)-ଟାୟାର୍-1 NPS ଆକାଉଣ୍ଟକୁ ନିୟୋଜକଙ୍କ ଯୋଗଦାନ ଓ ଧାରା 80CCH-ଅଗ୍ନିବୀର ଅନୁଦାନ ପାଣ୍ଠିରେ ଜମା ହୋଇଥିବା ରାଶି ଅଧୀନରେ କେବଳ ରିହାତି ସକ୍ଷମ ହୋଇପାରିବ ।
2. ଯଦି କରଦାତାମାନେ ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ଚୟନ କରୁଛନ୍ତି ଓ ଧାରା 80DD କିମ୍ବା 80U ଅଧୀନରେ ଅଟିଜିମ୍, ସେରେବ୍ରାଲ୍ ପାଲ୍ସି କିମ୍ବା ଏକାଧିକ ଅକ୍ଷମତା ପାଇଁ କାଟ୍ ଦାବି କରୁଛନ୍ତି ତେବେ ରିଟର୍ଣ୍ଣ ଫାଇଲ୍ କରିବା ପୂର୍ବରୁ ଫର୍ମ 10-IA ଫାଇଲ୍ କରିବା ଅନିବାର୍ଯ୍ୟ ।
3. ଯଦି କରଦାତାମାନେ ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ଚୟନ କରୁଛନ୍ତି ଓ ଧାରା 80GG ଅଧୀନରେ ରିହାତି ପାଇଁ ଦାବି କରୁଛନ୍ତି ତେବେ ରିଟର୍ଣ୍ଣ ଫାଇଲ୍ କରିବା ପୂର୍ବରୁ ଫର୍ମ 10BA ଫାଇଲ୍ କରିବା ଅନିବାର୍ଯ୍ୟ ।
4. ଧାରା 80CCD(1) ଓ 80CCD(1B) ଅଧୀନରେ ରିହାତି ଦାବି କରିବାକୁ PRAN ବାଧ୍ୟତାମୂଳକ ଅଟେ
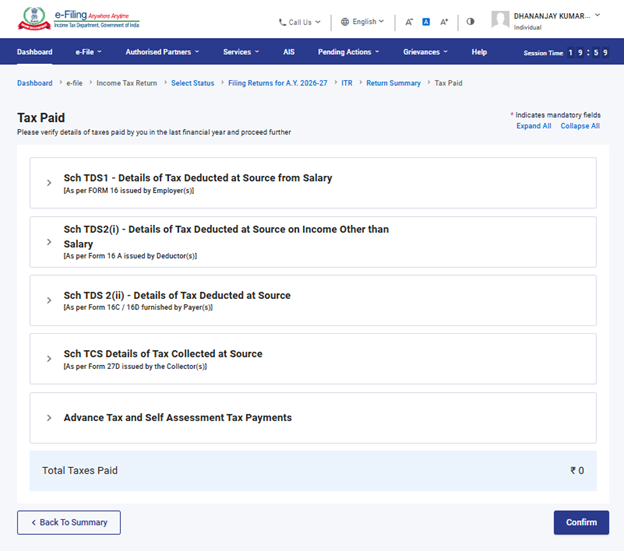
4.6 ପୈଠ ହୋଇଥିବା କରଗୁଡିକ
ପୈଠ ହୋଇଥିବା କରଗୁଡିକ ବିଭାଗରେ, ପୂର୍ବ ବର୍ଷ ଆପଣଙ୍କ ଦ୍ୱାରା ପୈଠ ହୋଇଥିବା କରଗୁଡିକୁ ଆପଣଙ୍କୁ ଯାଞ୍ଚ କରିବାର ଆବଶ୍ୟକତା ରହିଛି । ଏହି କର ବିବରଣୀରେ ବେତନରୁ TDS/ ବେତନ ବ୍ୟତୀତ ଅନ୍ୟ କିଛି ପୈଠକାରୀ ଦ୍ୱାରା ସୂଚିତ ହୋଇଥିଲେ, TCS, ଅଗ୍ରୀମ କର, ଓ ନିଜସ୍ୱ-ଆକଳନ କର ଅନ୍ତର୍ଭୂକ୍ତ।
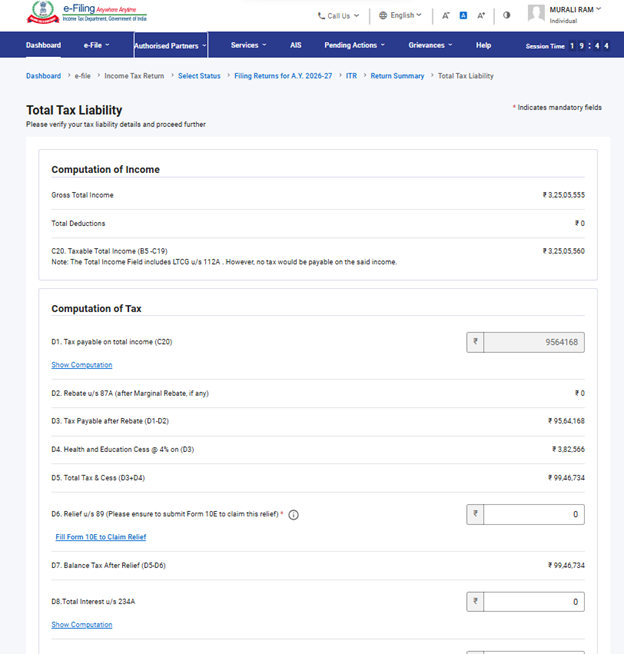
4.7 ସମୁଦାୟ କର ଦେୟତା
ସମୁଦାୟ କର ଦେୟତା ବିଭାଗରେ, ଆପଣଙ୍କ ଆୟର ହିସାବ, କରର ହିସାବ, ଓ ସମୁଦାୟ କର, ଉପକର ଓ ସୁଧକୁ ଦେଖିବା ପାଇଁ ଆପଣ ସକ୍ଷମ ହେବେ । ଆୟକର ହିସାବରେ ପୂର୍ବରୁ ଆପଣ ପୂରଣ କରିଥିବା ଆପଣଙ୍କ କର ଦେୟତା ବିବରଣୀ ବିଭିନ୍ନ ଧାରା ଅନୁଯାୟୀ ଯାଞ୍ଚ କରିବାର ଆବଶ୍ୟକତା ରହିଛି ।
5. କିପରି ITR 4 ଆକ୍ସେସ୍ ଓ ଦାଖଲ କରିବେ
ନିମ୍ନଲିଖିତ ପଦ୍ଧତିରେ ଆପଣ ITR ଫାଇଲ୍ ଓ ଦାଖଲ କରିପାରିବେ:
• ଅନ୍ଲାଇନ୍ ପଦ୍ଧତି
• ଅଫ୍ଲାଇନ୍ ପଦ୍ଧତି
ଅନ୍ଲାଇନ୍ ପଦ୍ଧତିରେ ITR ଫାଇଲ୍ ଓ ଦାଖଲ କରିବାକୁ ନିମ୍ନଲିଖତ ପର୍ଯ୍ୟାୟଗୁଡ଼ିକ ଅନୁସରଣ କରନ୍ତୁ:
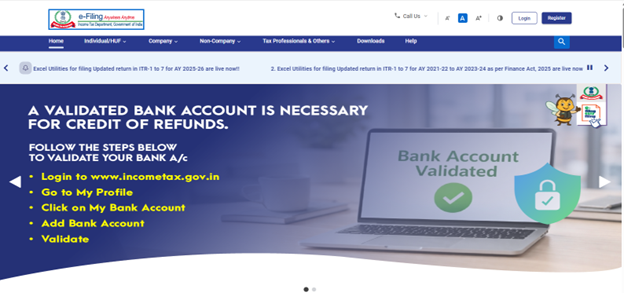
ପର୍ଯ୍ୟାୟ 1:ଆପଣଙ୍କ ୟୁଜର ID ଓ ପାସ୍ୱାଡ୍ ବ୍ୟବହାର କରି ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ଲଗ୍ଇନ୍ କରନ୍ତୁ ।
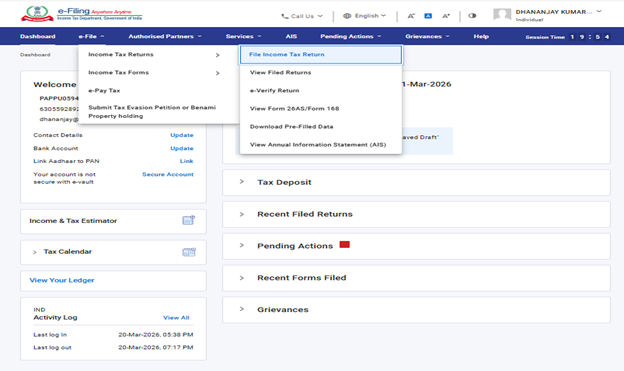
ପର୍ଯ୍ୟାୟ 2: ଆପଣଙ୍କ ଡ୍ୟାସ୍ବୋର୍ଡରେ 'ଇ-ଫାଇଲ୍'>'ଆୟକର ରିଟର୍ଣ୍ଣସ୍'>'ଫାଇଲ୍ ଆୟକର ରିଟର୍ଣ୍ଣ'କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
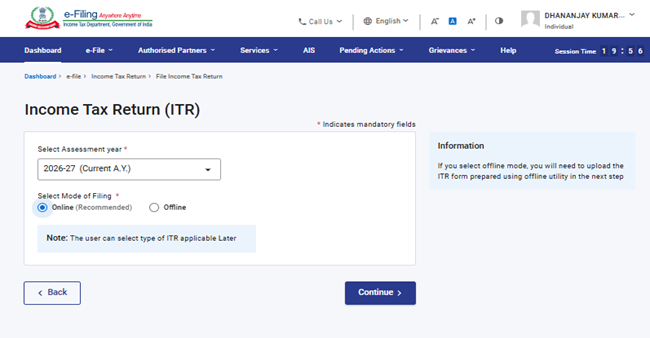
ପର୍ଯ୍ୟାୟ 3: ମୂଲ୍ୟାୟନ ବର୍ଷ ଯେପରି 2026-27 ଓ ଅନ୍ଲାଇନ୍ ଫାଇଲିଂ ପଦ୍ଧତିକୁ ଚୟନ କରନ୍ତୁ ଓ ‘ଜାରି ରଖନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
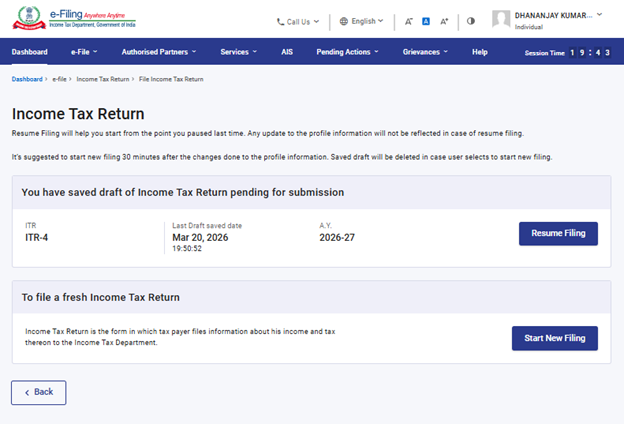
ପର୍ଯ୍ୟାୟ 4: ଯଦି ଆପଣଙ୍କ ପାଖରେ ରିଟର୍ଣ୍ଣର ସଞ୍ଚିତ ଖସଡ଼ା ଅଛି ଓ ଏହା ଦାଖଲ ପାଇଁ ବାକି ଅଛି, ତେବେ ପୁନରାରମ୍ଭ ଫାଇଲିଂକ୍ଲିକ୍ କରନ୍ତୁ । ଯଦି ଆପଣ ରିଟର୍ଣ୍ଣର ସଞ୍ଚିତ ଖସଡାକୁ ପରିତ୍ୟାଗ କରିବାକୁ ଚାହୁଁଛନ୍ତି ଓ ପୁଣିଥରେ ରିଟର୍ଣ୍ଣ କରିବାକୁ ପ୍ରସ୍ତୁତି ଆରମ୍ଭ କରୁଛନ୍ତି, ତେବେ‘ନୂତନ ଫାଇଲିଂ ଆରମ୍ଭ କରନ୍ତୁ’କୁକ୍ଲିକ୍ କରନ୍ତୁ।
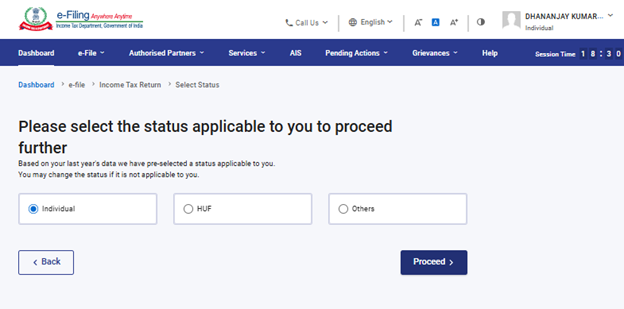
ପର୍ଯ୍ୟାୟ 5: ଆପଣଙ୍କୁ ଯେପରି ପ୍ରଯୁଜ୍ୟ ସେପରି ସ୍ଥିତି ଚୟନ କରନ୍ତୁ ଓ ‘ଆଗକୁ ବଢନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
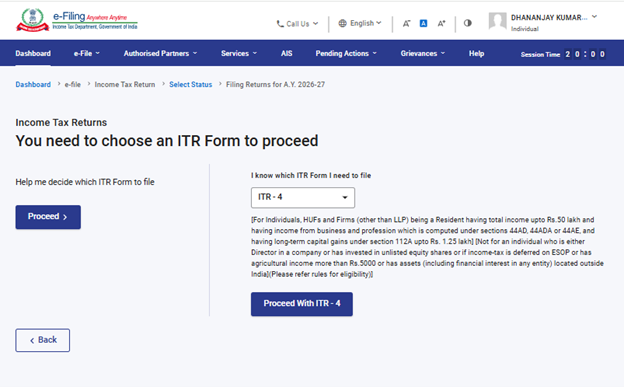
ପର୍ଯ୍ୟାୟ 6: ଡ୍ରପ୍ଡାଉନ୍ରୁ ITR-4 ଫର୍ମ ଚୟନ କରନ୍ତୁ ଓ ‘ITR-4 ସହିତ ଆଗକୁ ବଢନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ । ଯଦି ଆପଣ ଜାଣିନାହାନ୍ତି ଯେ କେଉଁ ITR ଫର୍ମଟି ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ, ତେବେ ପଦକ୍ଷେପ-ଭିତ୍ତିକ ରିଟର୍ଣ୍ଣ ଫାଇଲିଂ ପାଇଁ ବାମ ପାର୍ଶ୍ୱରେ ଆଗକୁ ବଢନ୍ତୁ ବଟନ୍ କ୍ଲିକ୍ କରନ୍ତୁ ।
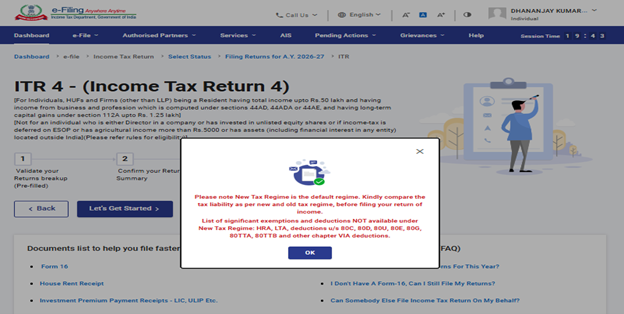
ପର୍ଯ୍ୟାୟ 7: ଥରେ ଆପଣ ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ITR ଚୟନ କଲା ପରେ, ଆବଶ୍ୟକୀୟ ଦସ୍ତାବିଜ୍ଗୁଡିକୁ ତାଲିକା କରନ୍ତୁ ଓ ‘ଚାଲନ୍ତୁ ଆରମ୍ଭ କରିବା’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ ।
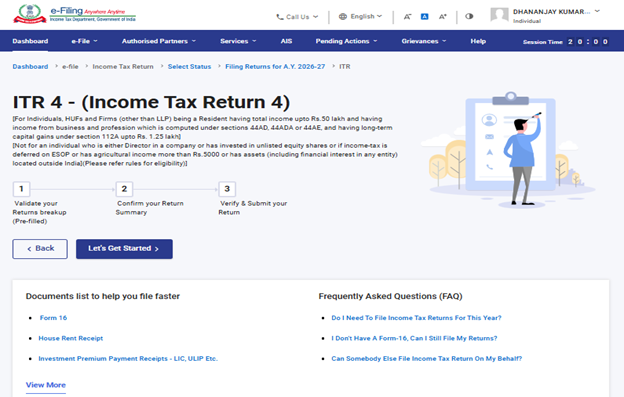
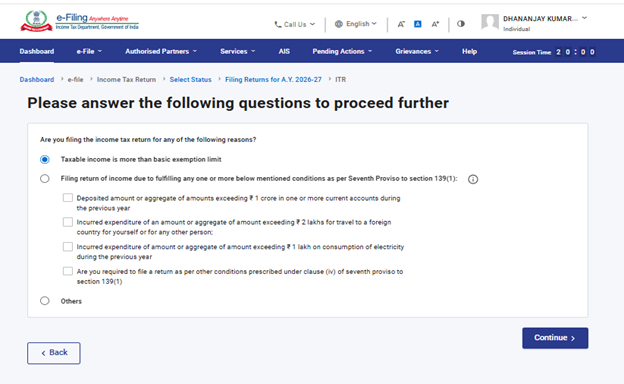
ପର୍ଯ୍ୟାୟ 8: ITR ଫାଇଲିଂ କରିବାର କାରଣ ଚୟନ କରନ୍ତୁ ଓ ‘ଜାରି ରଖନ୍ତୁ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ ।
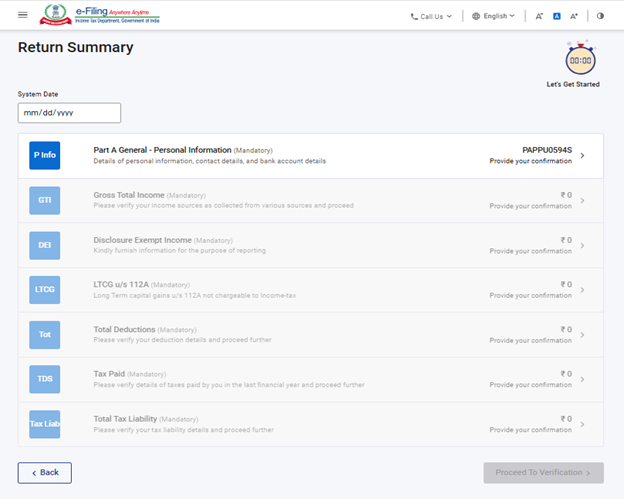
ପର୍ଯ୍ୟାୟ 9: ପୂର୍ବରୁ-ପୂର୍ଣ୍ଣ ହୋଇଥିବା ଆପଣଙ୍କ ITR ଫର୍ମର ତଥ୍ୟ ସମୀକ୍ଷା କରନ୍ତୁ ଓ ଆବଶ୍ୟକ ସ୍ଥଳେ ସଂଶୋଧନ କରନ୍ତୁ । ବାକିଥିବା/ଅତିରିକ୍ତ ତଥ୍ୟ(ଯଦି ଆବଶ୍ୟକ ପଡେ) ପ୍ରବେଶ କରନ୍ତୁ ଓ ପ୍ରତ୍ୟେକ ବିଭାଗର ଶେଷରେ 'ସୁନିଶ୍ଚିନ୍ତ କରନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ ।
ଟିପ୍ପଣୀ:
ନୂତନ କର ବ୍ୟବସ୍ଥାକୁ ଏକ ବ୍ୟତିକ୍ରମ କର ବ୍ୟବସ୍ଥା ରୂପରେ ପରିଣତ କରିବାକୁ ବ୍ୟକ୍ତିଗତ କରଦାତା, HUF, AOP(ସମବାୟ ସମିତିକୁ ଛାଡି ଅନ୍ୟ), BOI ଅନ୍ତର୍ଭୂକ୍ତ ହୋଇଥାଉ କି ନାହିଁ, କିମ୍ବା ଜଣେ କୃତ୍ରିମ ନ୍ୟାୟିକ ବ୍ୟକ୍ତିମାନଙ୍କ ପାଇଁ ଅର୍ଥ ଅଧିନିୟମ, 2024ରେ ଧାରା 115BAC(1A)କୁ ଅନ୍ତଃସ୍ଥାପିତ କରାଯାଇଛି । ଯଦି ଜଣେ କରଦାତା ନୂତନ କର ବ୍ୟବସ୍ଥା ଅନୁସାରେ କର ପୈଠ କରିବାକୁ ଚାହାଁନ୍ତି ନାହିଁ, ଏହା ସ୍ପଷ୍ଟଭାବରେ ପ୍ରସ୍ଥାନ କରିବାକୁ ପଡିବ ଓ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ କର ପୈଠ କରିବାକୁ ସ୍ଥିର କରାଯିବ ।
ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିଗତ ଆୟ ଥିବା କରଦାତା ଗୋଟିଏ ପ୍ରାସଙ୍ଗିକ ବର୍ଷ ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରି ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ବାଛି ପାରିବେ । ଯଦିଓ, ଧାରା 139(1) ଅଧୀନରେ ଆୟର ରିଟର୍ଣ୍ଣ ଫାଇଲିଂ ପାଇଁ ଫର୍ମ ସଂଖ୍ୟା 10-IEAରେ ଏହି ବିକଳ୍ପକୁ ଯଥାର୍ଥ ତାରିଖ ବା ଏହାର ପୂର୍ବରୁ ନିଶ୍ଚୟ ପ୍ରୟୋଗ କରିପାରିବେ ।
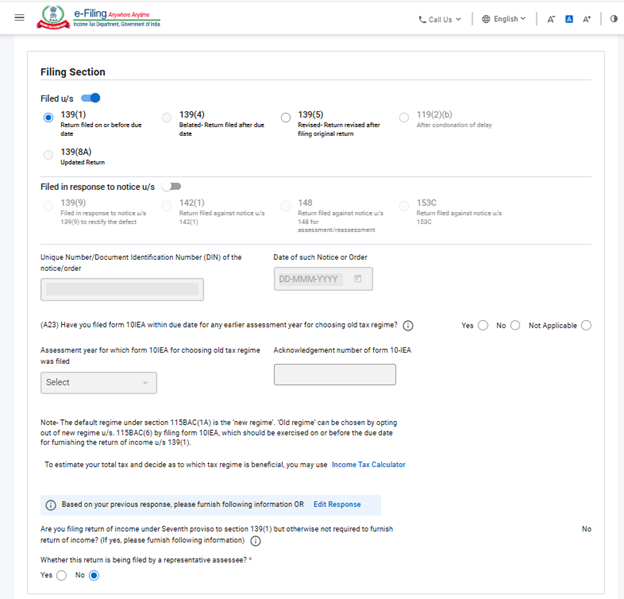
ଟିପ୍ପଣୀ:
• ଯଦି ଆପଣ 2025-26 ମୂଲ୍ୟାୟନ ବର୍ଷରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରୁଛନ୍ତି: “ହଁ, ନାଁ କିମ୍ବା ପ୍ରଯୁଜ୍ୟ ନୁହେଁ”କୁ ଚୟନ କରନ୍ତୁ । ଯଦି ହଁ ଚୟନ କଲେ, ତେବେ ଫାଇଲିଂର ତାରିଖ ଓ ଫାଇଲ୍ କରାଯାଇଥିବା ଫର୍ମ 10-IEAର ଆକନଲେଜ୍ମେଣ୍ଟ ନମ୍ବର ପ୍ରବେଶ କରନ୍ତୁ ।
• ଯଦି ଆପଣ ମୂଲ୍ୟାୟନ ବର୍ଷ 2025-26 ପାଇଁ ନାଁ କିମ୍ବା NA ଚୟନ କରିଛନ୍ତି ଓ 2026-27 ସାମ୍ପ୍ରତିକ ମୂଲ୍ୟାୟନ ବର୍ଷ ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରିବାକୁ ଚାହୁଁଛନ୍ତି: ତେବେ "ହଁ" ଚୟନ କରନ୍ତୁ ଅନ୍ୟଥା "ନାଁ" ଚୟନ କରନ୍ତୁ । ଯଦି ହଁ ଚୟନ କଲେ, ତେବେ ଫାଇଲିଂର ତାରିଖ ଓ ଫାଇଲ୍ କରାଯାଇଥିବା ଫର୍ମ 10-IEAର ଆକନଲେଜ୍ମେଣ୍ଟ ନମ୍ବର ପ୍ରବେଶ କରନ୍ତୁ ।
ପର୍ଯ୍ୟାୟ 10:ITR ଫର୍ମର ବିଭିନ୍ନ ବିଭାଗରେ ଆପଣଙ୍କ ଆୟ ଓ ରିହାତି ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ପ୍ରବେଶ କରନ୍ତୁ । ଫର୍ମର ସମସ୍ତ ବିଭାଗ ସମ୍ପୂର୍ଣ୍ଣ ଓ ସୁନିଶ୍ଚିନ୍ତ କରିବା ପରେ,‘ଯାଞ୍ଚକରଣ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ’
କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
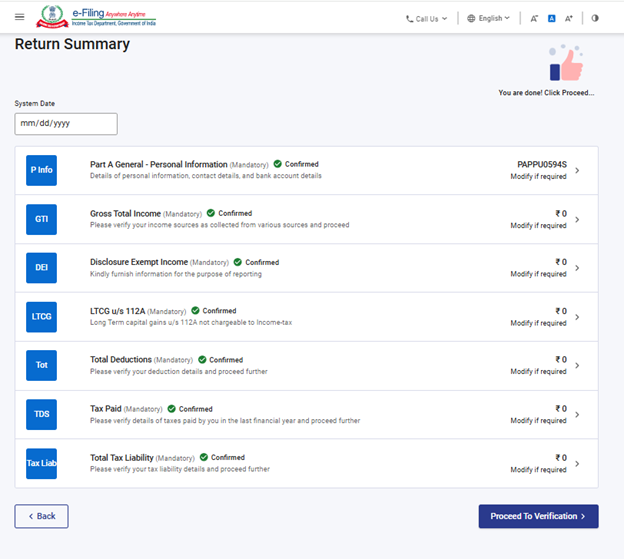
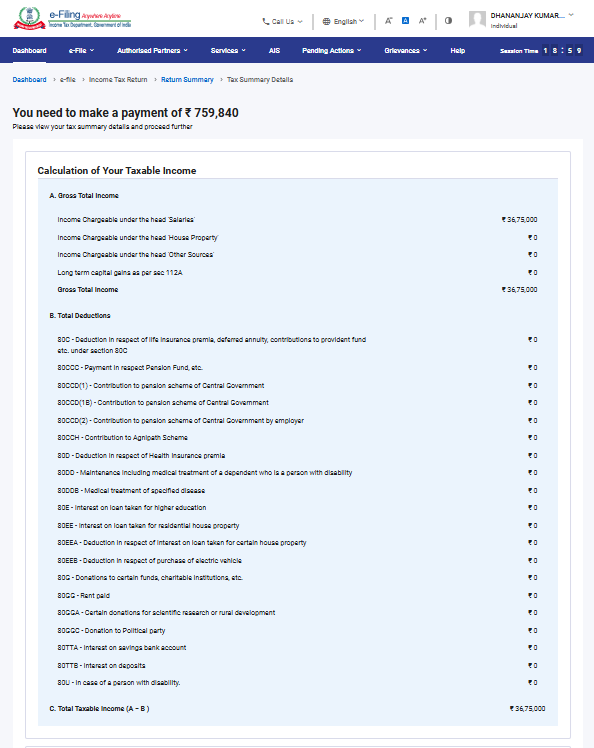
ପର୍ଯ୍ୟାୟ 11: ଯଦିଓ ସେଠାରେ କର ଦେୟତା ଥାଏ
ଆପଣ ଯୋଗାଇ ଦେଇଥିବା ଆପଣଙ୍କ କର ହିସାବର ବିବରଣୀ ଆଧାରରେ ଏକ ସଂକ୍ଷିପ୍ତସାର ଆପଣଙ୍କୁ ଦେଖାଇ ଦିଆଯିବ । ଯଦି ସେଠାରେ ଆପଣଙ୍କ ହିସାବ ଅନୁଯାୟୀ କର ଦେୟତା ଥାଏ, ଆପଣ ପେଜ୍ର ତଳେ ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ ଓ ପରେ ପୈଠ କରନ୍ତୁ ଦୁଇଟି ବିକଳ୍ପ ପାଇବେ । ଏହା ସୁପାରିଶ କରାଯାଉଛି ଯେ ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ ବିକଳ୍ପକୁ ବ୍ୟବହାର କରିବା ପାଇଁ ।
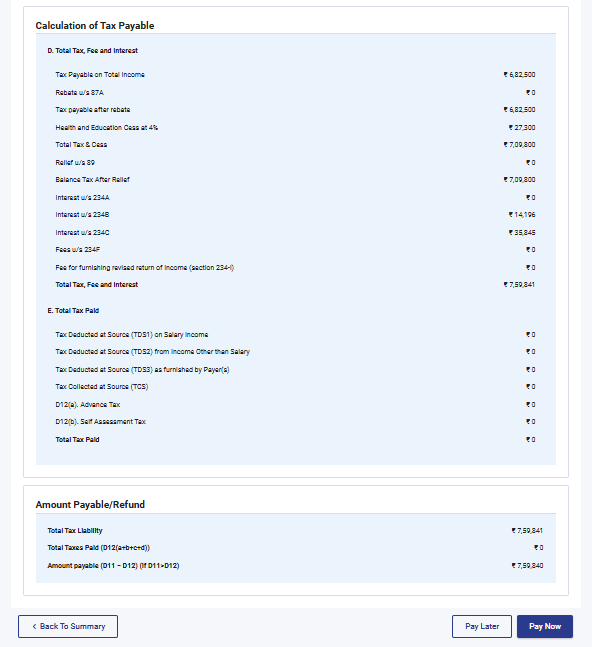
ପର୍ଯ୍ୟାୟ 11a(i): ଯଦି ଆପଣ "ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ" ଉପରେ କ୍ଲିକ୍ କରିବେ, ଆପଣ କର ଇ-ପୈଠ କରନ୍ତୁ ସେବାକୁ ପୁନଃନିର୍ଦ୍ଦେଶିତ ହେବେ । ପରେ "ଜାରି ରଖନ୍ତୁ"କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
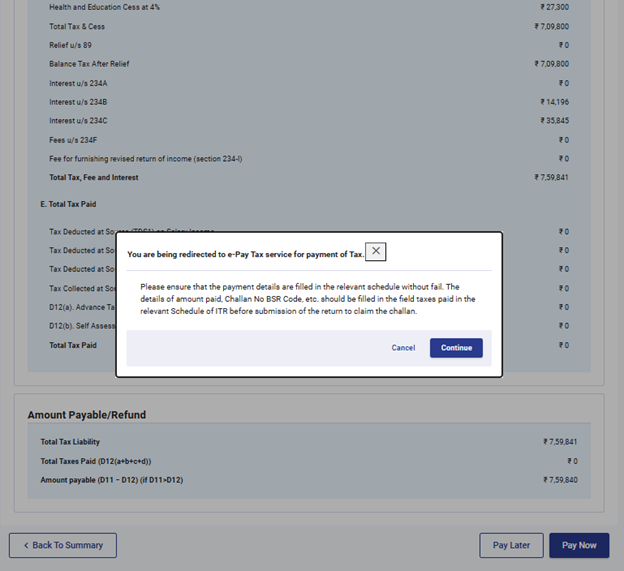
• ଟିପ୍ପଣୀ: ଆପଣ ଜାରି ରଖନ୍ତୁକୁ କ୍ଲିକ୍ କରିବା ପରେ ଆପଣଙ୍କୁ ପୋର୍ଟାଲ୍ର କର ଇ-ପୈଠ ପେଜ୍କୁ ନିଆଯିବ । ଅଧିକ ଜାଣିବା ପାଇଁ ଆପଣଙ୍କୁ କର ଇ-ପୈଠ ୟୁଜର ମାନୁଆଲ୍କୁ ସୂଚିତ କରାଯାଉଛି ।
ପର୍ଯ୍ୟାୟ 11a(ii):ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ସଫଳ ପୈଠ ପରେ, ଏକ ସଫଳତା ସନ୍ଦେଶ ପ୍ରଦର୍ଶିତ ହେବ । ITR ଫାଇଲିଂ ସମ୍ପୂର୍ଣ୍ଣ କରିବାକୁ 'ରିଟର୍ଣ୍ଣ ଫାଇଲିଂକୁ ଫେରନ୍ତୁ'କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
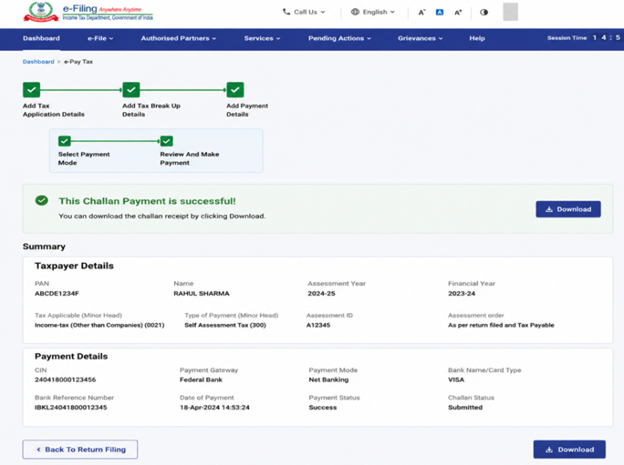
• ଯଦି ଆପଣ ପରେ ପୈଠ କରନ୍ତୁକୁ ଚୟନ କରନ୍ତି, ଆପଣ ଆୟକର ରିଟର୍ଣ୍ଣ ଫାଇଲିଂ କରିବା ପରେ ପୈଠ କରିପାରିବେ, କିନ୍ତୁ ସେଠାରେ ଆପଣଙ୍କୁ ଜଣେ ବ୍ୟତିକ୍ରମ କରୁଥିବା କରଦାତା ଭାବରେ ବିବେଚନା କରିବାର ବିପଜ୍ଜନକତା ରହିଛି, ଓ କର ଦେୟଯୋଗ୍ୟ ରାଶି ଉପରେ ସୁଧ ପୈଠର ଦାୟବଦ୍ଧତା ବଢିପାରେ ।
ପର୍ଯ୍ୟାୟ 12: ଯଦି ସେଠାରେ କର ଦେୟତା ନଥାଏ, କିମ୍ବା ଯଦି ସେଠାରେ କର ହିସାବ ଅନୁଯାୟୀ ଫେରସ୍ତ ଥାଏ, ତେବେ ଆପଣଙ୍କୁ 'ଆପଣଙ୍କ ରଟର୍ଣ୍ଣର ପ୍ରାକ୍ ଦୃଶ୍ୟ ଓ ଦାଖଲ' ପେଜ୍କୁ ନିଆଯିବ ।
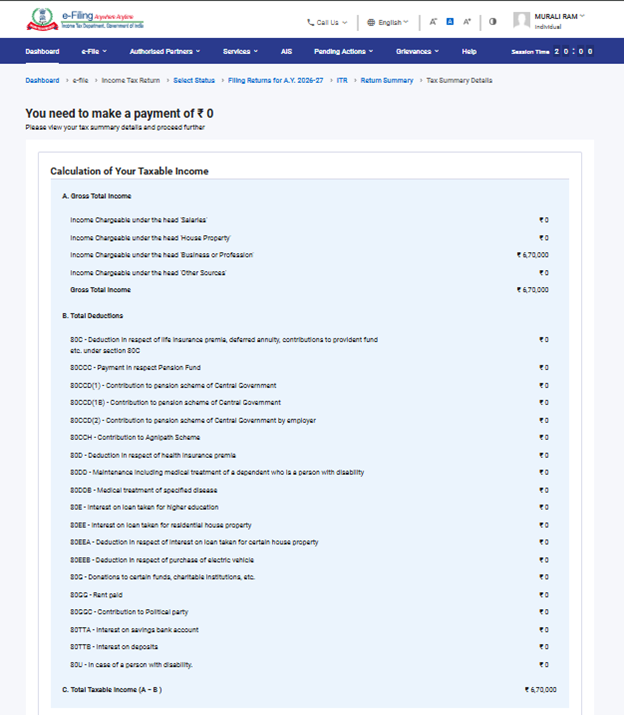
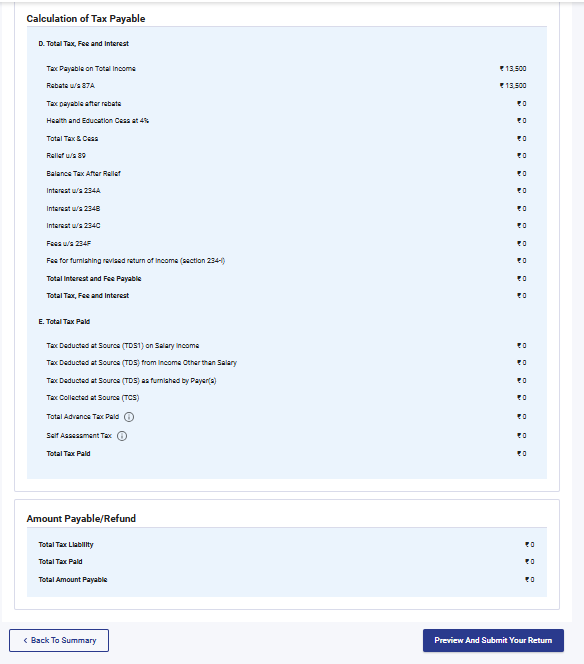
ପର୍ଯ୍ୟାୟ 13: ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣର ପ୍ରାକ୍ ଦୃଶ୍ୟ ଓ ଦାଖଲ ପେଜ୍ରେ, ନାମ ଓ ଅନ୍ୟ ବିବରଣୀ ସ୍ୱତଃ ପୂରଣ ହୋଇଯିବ । ଘୋଷଣାନାମା ଚେକ୍ବକ୍ସ ଚୟନ କରନ୍ତୁ, ଅବସ୍ଥିତିକୁ ପ୍ରବେଶ କରନ୍ତୁ ଓ ‘ଯାଞ୍ଚକରଣ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ
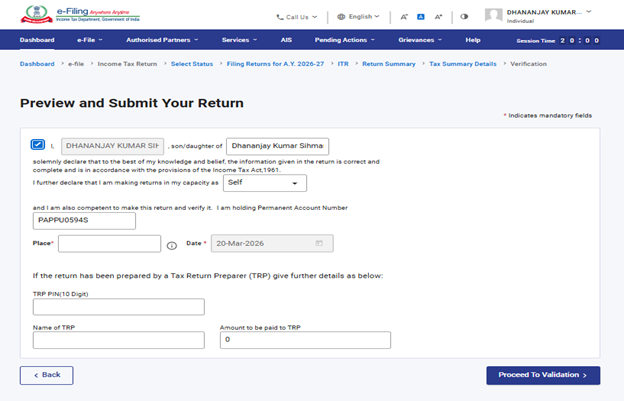
ଟିପ୍ପଣୀ:ଯଦି ଆପଣ ଜଣେ କର ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତକର୍ତ୍ତା କିମ୍ବା TRPଙ୍କୁ ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତିରେ ସାମିଲ କରି ନାହାନ୍ତି, ତେବେ ଆପଣ TRP ଖାଲିସ୍ଥାନ ସହିତ ସମ୍ପର୍କିତ ଟେକ୍ସଟ୍ ବକ୍ସଗୁଡିକୁ ଛାଡିଦେଇ ପାରିବେ ।
ପର୍ଯ୍ୟାୟ 14:ଥରେ ଆଭ୍ୟନ୍ତରୀଣ ବୈଧିକରଣ ସଫଳ ହେଲେ, ‘ପ୍ରାକ୍ ଦୃଶ୍ୟ’ ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ ।
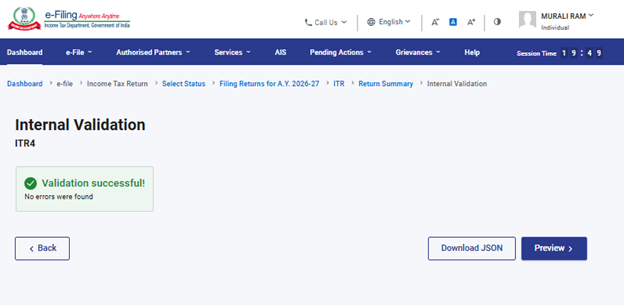
ଟିପ୍ପଣୀ:ଯଦି ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣରେ ତ୍ରୁଟିଗୁଡିକର ଏକ ତାଲିକା ଆପଣଙ୍କୁ ଦେଖେଇ ଦିଆଯାଇଛି, ତ୍ରୁଟିଗୁଡିକୁ ସଂଶୋଧନ କରିବାକୁ ଆପଣଙ୍କୁ ଆପଣଙ୍କ ଫର୍ମକୁ ଫେରିବାର ଆବଶ୍ୟକତା ରହିଛି । ଯଦି ସେଠାରେ କୌଣସି ତ୍ରୁଟି ନଥାଏ, ତେବେ ଆପଣ ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣର ପ୍ରାକ୍ ଦୃଶ୍ୟକୁ ଯିବାପାଇଁ ଆଗକୁ ବଢନ୍ତୁ ।
ପର୍ଯ୍ୟାୟ 15: ରିଟର୍ଣ୍ଣ ପେଜ୍ର ପ୍ରାକ୍ ଦୃଶ୍ୟରେ ‘ବୈଧିକରଣ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
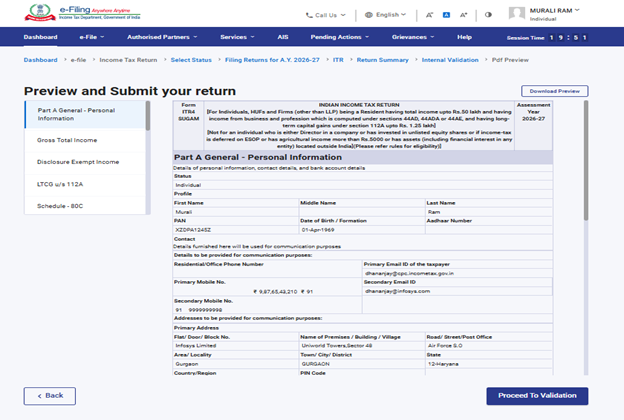
ପର୍ଯ୍ୟାୟ 16: ଥରେ ବୈଧହେଲା ପରେ, ‘ସତ୍ୟାପନ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
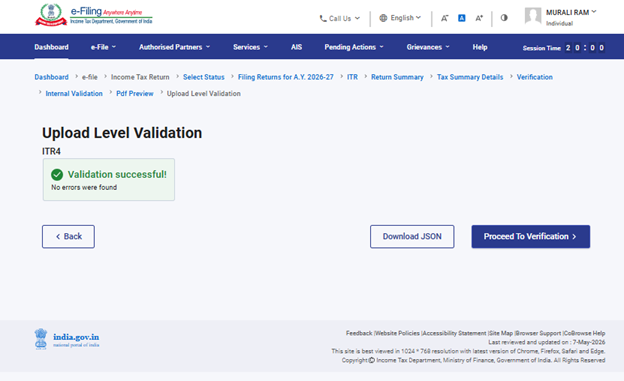
ଟିପ୍ପଣୀ: ଯଦି ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣରେ କୌଣସି ବୈଧିକରଣ ତ୍ରୁଟି ଥାଏ ତାହାର ଏକ ତାଲିକା ଆପଣଙ୍କୁ ଦେଖାଇ ଦିଆଯିବ । ତ୍ରୁଟିଗୁଡିକୁ ସଂଶୋଧନ କରିବାକୁ ଆପଣଙ୍କୁ ଆପଣଙ୍କ ଫର୍ମକୁ ଫେରିବାର ଆବଶ୍ୟକତା ରହିଛି । ଯଦି ସେଠାରେ କୌଣସି ତ୍ରୁଟି ନଥାଏ, ତେବେ ଆପଣ 'ସତ୍ୟାପନ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ'କୁ କ୍ଲିକ୍ କରି ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣର ଇ-ଯାଞ୍ଚ କରିବା ପାଇଁ ଆଗକୁ ବଢିପାରିବେ ।
ପର୍ଯ୍ୟାୟ 17: ‘ଆପଣଙ୍କ ସତ୍ୟାପନ ସମ୍ପୂର୍ଣ୍ଣ କରନ୍ତୁ’ ପେଜ୍ରେ, ଆପଣଙ୍କ ପସନ୍ଦିତ ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ ଓ ‘ଜାରି ରଖନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣକୁ ଯାଞ୍ଚ କରିବା ଅନିବାର୍ଯ୍ୟ ଅଟେ, ଓ ଇ-ସତ୍ୟାପନ (ସୁପାରିଶ କରାଯାଇଥିବା ବିକଳ୍ପ-ବର୍ତ୍ତମାନ ଇ-ଯାଞ୍ଚ କରନ୍ତୁ) ଆପଣଙ୍କ ITR ଯାଞ୍ଚକରିବାର ସବୁଠୁ ସହଜ ଦିଗ -ଏହା ଶିଘ୍ର, କାଗଜବିହୀନ, ଓ ସ୍ପିଡ୍ ପୋଷ୍ଟରେ CPCଙ୍କୁ ଏକ ସ୍ୱାକ୍ଷର ହୋଇଥିବା ପ୍ରତ୍ୟକ୍ଷ ITR-V ପଠାଇବାଠାରୁ ଅଧିକ ନିରାପଦ ।
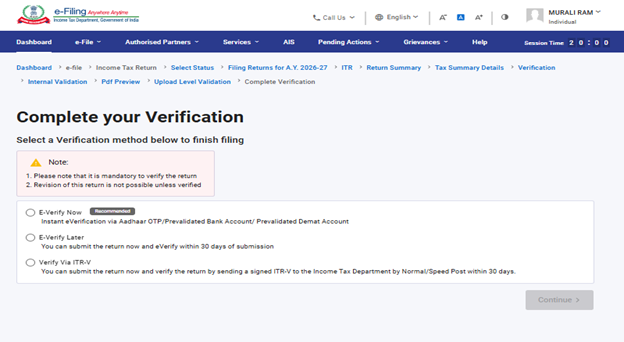
ଟିପ୍ପଣୀ: ଯଦି ଆପଣ ପରେ ଇ-ଯାଞ୍ଚ କରନ୍ତୁକୁ ଚୟନ କଲେ, ଆପଣ ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିପାରିବେ, ତଥାପି, ଆପଣଙ୍କ ITR ଫାଇଲିଂର 30 ଦିନ ଭିତରେ ଆପଣଙ୍କୁ ରିଟର୍ଣ୍ଣ ଯାଞ୍ଚ କରିବାର ଆବଶ୍ୟକତା ରହିଛି ।
ପର୍ଯ୍ୟାୟ 18:ଇ-ଯାଞ୍ଚ କରନ୍ତୁ ପେଜ୍ରେ, ଯେଉଁ ବିକଳ୍ପ ମାଧ୍ୟମରେ ଆପଣ ରିଟର୍ଣ୍ଣର ଇ-ଯାଞ୍ଚ କରିବାକୁ ତାହୁଁଛନ୍ତି ତାହାକୁ ଚୟନ କରନ୍ତୁ ଓ ‘ଜାରି ରଖନ୍ତୁ’କୁ କ୍ଲିକ୍ କରନ୍ତୁ ।
ଟିପ୍ପଣୀ:
•ଅଧିକ ଜାଣିବା ପାଇଁ ଇ-ଯାଞ୍ଚ କିପରି କରିବେ ୟୁଜର ମାନୁଆଲ୍କୁ ଆପଣଙ୍କୁ ସୂଚିତ କରାଯାଉଛି ।
• ଯଦି ଆପଣ ITR-V ମାଧ୍ୟମରେ ଯାଞ୍ଚ କରିବାକୁ ଚୟନ କରନ୍ତି, ତେବେ ଆପଣ 30 ଦିନ ଭିତରେ ସ୍ପିଡ୍ପୋଷ୍ଟ ମାଧ୍ୟମରେ କେନ୍ଦ୍ରୀକୃତ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର, ଆୟକର ବିଭାଗ, ବେଙ୍ଗାଲୁରୁ 560500 ଠିକଣାକୁ ଆପଣଙ୍କ ITR-Vର ସ୍ୱାକ୍ଷର ହୋଇଥିବା ଭୌତିକ ନକଲକୁ ପଠାଇବାର ଆବଶ୍ୟକତା ରହିଛି ।
• ଦୟାକରି ନିଶ୍ଚିନ୍ତ ହୁଅନ୍ତୁ ଯେ ଆପଣ ଆପଣଙ୍କ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟକୁ ପୂର୍ବ-ବୈଧ କରିଛନ୍ତି ଯାହାଦ୍ୱାରା କୌଣସି ଫେରସ୍ତ ପାଉଣା ଆପଣଙ୍କ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟରେ ସମ୍ଭବତଃ ଜମାହୋଇଯିବ ।
• ଅଧିକ ଜାଣିବା ପାଇଁ ମୋ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟ ୟୁଜର ମାନୁଆଲ୍କୁ ଆପଣଙ୍କୁ ସୂଚିତ କରାଯାଉଛି ।
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ:2024ର ବିଜ୍ଞପ୍ତି ସଂ. 2 ତାରିଖ 31/03/2024- ଅନୁଯାୟୀ
1. ଯେଉଁଠାରେ ଆୟର ରିଟର୍ଣ୍ଣ ଅପ୍ଲୋଡ୍ ହୋଇଛି ଓ ଇ-ସତ୍ୟାପନ/ITRV 30 ଦିନ ଭିତରେ ଦାଖଲ ହୋଇଛି - ଏପରି ପରିସ୍ଥିତିରେ ଆୟର ରିଟର୍ଣ୍ଣ ଅପ୍ଲୋଡ୍ କରିବାର ତାରିଖ ଆୟର ରିଟର୍ଣ୍ଣ ସଂଯୁକ୍ତ କରିବାର ତାରିଖ ରୂପେ ବିବେଚିତ ହେବ ।
2. ଯେଉଁଠାରେ ଆୟର ରିଟର୍ଣ୍ଣ ଅପ୍ଲୋଡ୍ ହୋଇଛି କିନ୍ତୁ ଇ-ସତ୍ୟାପନ/ITR-V 30 ଦିନ ପରେ ଦାଖଲ ହୋଇଛି - ଏପରି ପରିସ୍ଥିତିରେ ଇ-ସତ୍ୟାପନ/ITR-V ଦାଖଲର ତାରିଖ ଆୟର ରିଟର୍ଣ୍ଣ ସଂଯୁକ୍ତ କରିବାର ତାରିଖ ରୂପେ ବିବେଚିତ ହେବ ଓ ବିଳମ୍ବ ରିଟର୍ଣ୍ଣ ଫାଇଲିଂର ସମସ୍ତ ପରିଣାମ ଯେପରି ପ୍ରଯୁଜ୍ୟ, ଏହି ଅଧିନିୟମରେ ଅନୁସରଣ କରାଯିବ ।
3. ଅନୁମୋଦିତ ପ୍ରାରୂପ ଓ ଅନୁମୋଦିତ ଶୈଳୀରେ ଯଥାବିଧି ସତ୍ୟାପିତ ITR-Vକୁ ସାଧାରଣ ପୋଷ୍ଟ କିମ୍ବା ସ୍ପିଡ୍ ପୋଷ୍ଟ କିମ୍ବା ଅନ୍ୟ କୌଣସି ପଦ୍ଧତି ମାଧ୍ୟମରେ କେବଳ ନିମ୍ନଲିଖିତ ଠିକଣାକୁ ପଠାଯିବ:କେନ୍ଦ୍ରୀକୃତ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର, ଆୟକର ବିଭାଗ, ବେଙ୍ଗାଲୁରୁ - 560500, କର୍ଣ୍ଣାଟକ ।
4. ଯେଉଁ ତାରିଖରେ ଯଥାବିଧି ସତ୍ୟାପିତ ITR-V CPCରେ ଗୃହୀତ ହୋଇଥିବ ସେହି ତାରିଖକୁ ଆୟ ରିଟର୍ଣ୍ଣର ଅପ୍ଲୋଡ୍ ତାରିଖରୁ 30 ଦିନ ସମୟ ଅବଧି ନିର୍ଦ୍ଧାରଣ ଉଦ୍ଦେଶ୍ୟରେ ବିବେଚନା କରାଯିବ ।
5. ଏହା ଆହୁରି ମଧ୍ୟ ସ୍ପଷ୍ଟ କରାଗଲା ଯେ ଯେଉଁଠାରେ ଅପ୍ଲୋଡିଂ ପରେ ନିର୍ଦ୍ଦିଷ୍ଟ କରାଯାଇଥିବା ସମୟ ସୀମା ଭିତରେ ଆୟର ରିଟର୍ଣ୍ଣ ସତ୍ୟାପିତ ହୋଇନାହିଁ ସେପରି ରିଟର୍ଣ୍ଣ ଅବୈଧ ବୋଲି ଗ୍ରହଣ କରାଯିବ ।
ଥରେ ଆପଣ ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣର ଇ-ଯାଞ୍ଚ କଲେ, ବିନିମୟ ID ଓ ଆକନଲେଜ୍ମେଣ୍ଟ ନମ୍ବର ସହିତ ଏକ ସଫଳତା ସନ୍ଦେଶ ପ୍ରଦର୍ଶିତ ହୋଇଯିବ । ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ପଞ୍ଜୀକୃତ ହୋଇଥିବା ଆପଣଙ୍କ ମୋବାଇଲ ନମ୍ବର ଓ ଇମେଲ୍ IDରେ ଆପଣ ମଧ୍ୟ ଗୋଟିଏ ନିଶ୍ଚିତକରଣ ସନ୍ଦେଶ ଗ୍ରହଣ କରିବେ ।