PAN ਲੋਗਿਨ ਰਾਹੀਂ ਚੱਲਾਨ ਬਣਾਉਣਾ
1. ਸੰਖੇਪ ਜਾਣਕਾਰੀ
ਇਹ ਦਸਤਾਵੇਜ਼ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੇ ਤਹਿਤ ਕਰ ਦੇ ਭੁਗਤਾਨ ਲਈ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਰਾਹੀਂ ITNS 280N, ITNS 282N ਅਤੇ ITNS 288N ਚਲਾਨ ਫਾਰਮ ਜਨਰੇਟ ਕਰਨ ਲਈ ਕਰਦਾਤਾਵਾਂ ਨੂੰ ਕਦਮ-ਦਰ-ਕਦਮ ਗਾਈਡ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ। ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੇ ਤਹਿਤ ਲਾਗੂ ਚਲਾਨ ਫਾਰਮ ITNS 280, ITNS 282 ਅਤੇ ITNS 288 ਹਨ।
ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਪ੍ਰਕਿਰਿਆਤਮਕ ਤਬਦੀਲੀ ਇਹ ਹੈ ਕਿ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੇ ਤਹਿਤ ਚਲਾਨ ਮੁਲਾਂਕਣ ਸਾਲ ਦੇ ਆਧਾਰ 'ਤੇ ਫਾਈਲ ਕੀਤੇ ਜਾਂਦੇ ਸਨ, ਜਦਕਿ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਦੇ ਤਹਿਤ ਚਲਾਨ ਕਰ ਸਾਲ ਦੇ ਆਧਾਰ 'ਤੇ ਫਾਈਲ ਕੀਤੇ ਜਾਣੇ ਲਾਜ਼ਮੀ ਹਨ।
ਇਹ ਮੈਨੂਅਲ ਦੱਸਦਾ ਹੈ ਕਿ ਕਰਦਾਤਾ ਉਚਿਤ ਐਕਟ, ਕਰ ਦੀ ਕਿਸਮ ਅਤੇ ਕਰ ਅਵਧੀ ਦੀ ਚੋਣ ਕਰਕੇ ਦੋਵਾਂ ਐਕਟਾਂ ਦੇ ਤਹਿਤ ਚਲਾਨ ਕਿਵੇਂ ਸਹੀ ਢੰਗ ਨਾਲ ਜਨਰੇਟ ਕਰ ਸਕਦੇ ਹਨ।
• ITNS 280/280N ਵਿੱਚ ਆਮਦਨ ਕਰ ਅਤੇ ਕਾਰਪੋਰੇਸ਼ਨ ਕਰ ਨਾਲ ਸੰਬੰਧਿਤ ਭੁਗਤਾਨ ਸ਼ਾਮਲ ਹਨ, ਜਿਸ ਵਿੱਚ ਪੇਸ਼ਗੀ ਕਰ, ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਅਤੇ ਨਿਯਮਿਤ ਮੁਲਾਂਕਣ ਕਰ (400) ਸ਼ਾਮਲ ਹਨ।
• ITNS 282/282N ਵਿੱਚ ਧਾਰਾ 379 ਦੇ ਅਧੀਨ STT, CTT, e-DRS ਅਤੇ ਹੋਰ ਲਾਗੂ ਕਰਾਂ ਨਾਲ ਸੰਬੰਧਿਤ ਭੁਗਤਾਨ ਸ਼ਾਮਲ ਹਨ।
• ITNS 288/288N ਵਿੱਚ ਬਲਾਕ ਮੁਲਾਂਕਣ ਨਾਲ ਸੰਬੰਧਿਤ ਭੁਗਤਾਨ ਸ਼ਾਮਲ ਹਨ, ਜਿਸ ਵਿੱਚ ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (311) ਅਤੇ ਬਲਾਕ ਮਿਆਦ ਲਈ ਖੋਜ ਮੁਲਾਂਕਣ 'ਤੇ ਕਰ (411) ਵਜੋਂ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਸ਼ਾਮਲ ਹੈ।
2. ਇਸ ਸੇਵਾ ਦਾ ਲਾਭ ਲੈਣ ਲਈ ਜ਼ਰੂਰੀ ਸ਼ਰਤਾਂ
ਤੁਸੀਂ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਚਲਾਨ ਨੂੰ ਪ੍ਰੀ-ਲੌਗਇਨ (ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਲੌਗਇਨ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ) ਜਾਂ ਪੋਸਟ-ਲੌਗਇਨ (ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਲੌਗਇਨ ਕਰਨ ਤੋਂ ਬਾਅਦ) ਮੋਡ ਵਿੱਚ ਜਨਰੇਟ ਕਰ ਸਕਦੇ ਹੋ।
|
ਵਿਕਲਪ |
ਜ਼ਰੂਰੀ ਸ਼ਰਤਾਂ |
|
ਪ੍ਰੀ-ਲੌਗਇਨ |
|
|
ਪੋਸਟ-ਲੌਗਇਨ |
|
ਨੋਟ: ਇਸ ਸਮੇਂ, ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ (ਈ-ਪੇ ਟੈਕਸ ਸੇਵਾ) 'ਤੇ ਭੁਗਤਾਨ ਗੇਟਵੇ ਮੋਡ ਰਾਹੀਂ ਕਰ ਭੁਗਤਾਨ ਦੀ ਸਹੂਲਤ ਸਿਰਫ਼ ਅਧਿਕਾਰਤ ਬੈਂਕਾਂ ਰਾਹੀਂ ਹੀ ਉਪਲਬਧ ਹੈ।
3. ਕਦਮ-ਦਰ-ਕਦਮ ਗਾਈਡ
3.1 ਚਲਾਨ ਫਾਰਮ (CRN) ਜਨਰੇਟ ਕਰੋ (ਪੋਸਟ-ਲੌਗਇਨ)
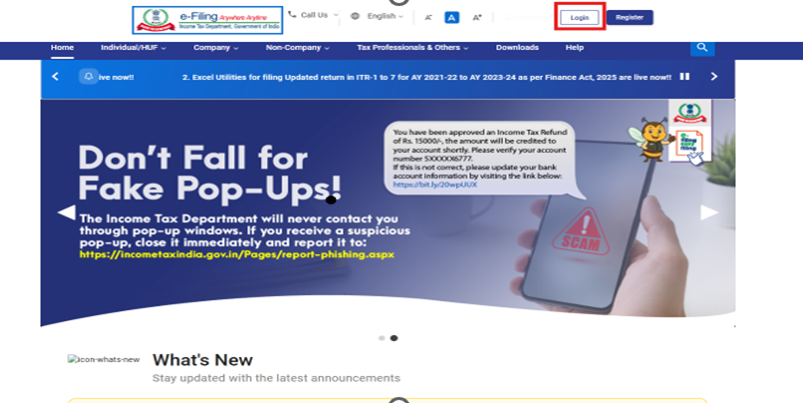
3.1.1 ਆਪਣੇ ਯੂਜ਼ਰ ID ਅਤੇ ਪਾਸਵਰਡ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਲੌਗਇਨ ਕਰੋ।
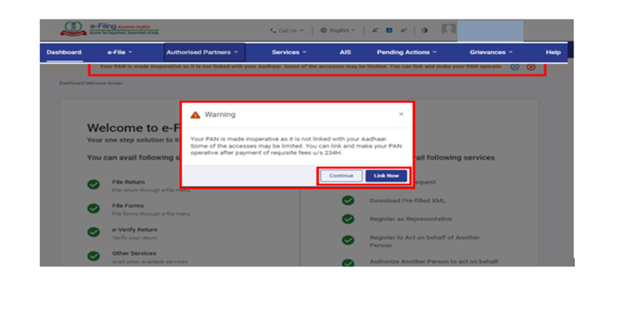
ਨੋਟ:-ਵਿਅਕਤੀਗਤ ਉਪਭੋਗਤਾਵਾਂ ਲਈ, ਜੇਕਰ PAN ਆਧਾਰ ਨਾਲ ਲਿੰਕ ਨਹੀਂ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਇੱਕ ਪੌਪ-ਅੱਪ ਮੈਸੇਜ ਦਿਖਾਈ ਦੇਵੇਗਾ ਕਿ ਤੁਹਾਡਾ PAN ਆਧਾਰ ਨਾਲ ਲਿੰਕ ਨਾ ਹੋਣ ਕਾਰਨ ਅਕਿਰਿਆਸ਼ੀਲ ਹੋ ਗਿਆ ਹੈ।
PAN ਨੂੰ ਆਧਾਰ ਨਾਲ ਲਿੰਕ ਕਰਨ ਲਈ ਹੁਣੇ ਲਿੰਕ ਕਰੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ, ਨਹੀਂ ਤਾਂ ਜਾਰੀ ਰੱਖੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
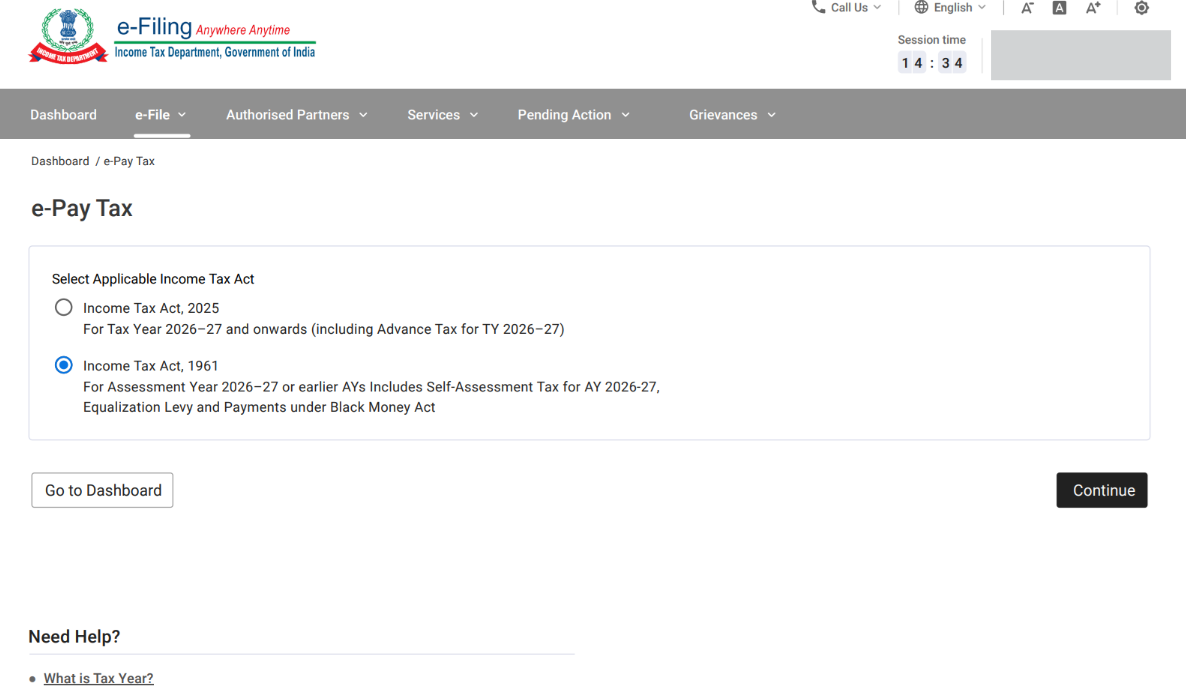
3.1.2 ਡੈਸ਼ਬੋਰਡ 'ਤੇ ਈ-ਫਾਈਲ > ਈ-ਪੇ ਟੈਕਸ 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਈ-ਪੇ ਟੈਕਸ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਉਪਭੋਗਤਾ ਨੂੰ ਲਾਗੂ ਐਕਟ ਚੋਣ ਸਕ੍ਰੀਨ 'ਤੇ ਨੈਵੀਗੇਟ ਕਰ ਦਿੱਤਾ ਜਾਵੇਗਾ। ਉਚਿਤ ਚੋਣ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਇਸ ਤੋਂ ਬਾਅਦ, ਉਪਭੋਗਤਾ ਨੂੰਈ-ਪੇ ਟੈਕਸ ਸਕ੍ਰੀਨ 'ਤੇ ਨੈਵੀਗੇਟ ਕਰ ਦਿੱਤਾ ਜਾਵੇਗਾ।
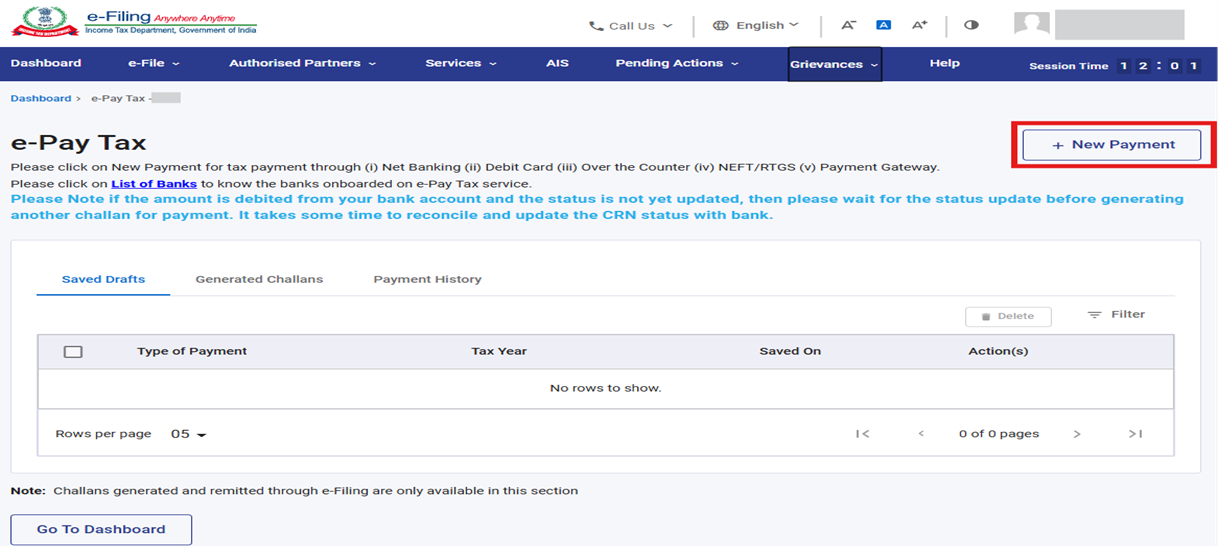
3.1.3 ਈ-ਪੇ ਟੈਕਸ ਪੇਜ 'ਤੇ, ਸਿਰਫ਼ ਚੁਣੇ ਗਏ ਅਧਿਕਾਰਤ ਬੈਂਕਾਂ ਰਾਹੀਂ ਨਵਾਂ ਚਲਾਨ ਫਾਰਮ (CRN) ਜਨਰੇਟ ਕਰਨ ਲਈ "ਨਵਾਂ ਭੁਗਤਾਨ" ਵਿਕਲਪ 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਇਨ੍ਹਾਂ ਬੈਂਕਾਂ ਤੋਂ ਇਲਾਵਾ ਹੋਰ ਬੈਂਕਾਂ ਰਾਹੀਂ ਕਰ ਦਾ ਭੁਗਤਾਨ RBI ਵੱਲੋਂ ਪ੍ਰਦਾਨ ਕੀਤੀ ਗਈ NEFT/RTGS ਸੁਵਿਧਾ ਰਾਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
3.1.4 "ਨਵਾਂ ਭੁਗਤਾਨ" ਪੇਜ 'ਤੇ, ਤੁਹਾਡੇ ਲਈ ਲਾਗੂ ਕਰ ਭੁਗਤਾਨ ਟਾਇਲ 'ਤੇ "ਅੱਗੇ ਵਧੋ" 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਟਾਇਲਾਂ ਪਿਛਲੀ ਸਕ੍ਰੀਨ 'ਤੇ ਚੁਣੇ ਗਏ ਐਕਟ ਦੇ ਆਧਾਰ 'ਤੇ ਇਨੇਬਲ ਹੋਣਗੀਆਂ।
ਰੇਡੀਓ ਬਟਨ “ਆਮਦਨ ਕਰ ਐਕਟ 1961” ਨੂੰ ਸਿਲੈਕਟ ਕਰੋ, ਤਾਂ ਜੋ ਮੁ.ਸਾ 2026-27 ਤੱਕ ਅਤੇ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਮੁਲਾਂਕਣ ਸਾਲਾਂ ਲਈ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾ ਸਕੇ, ਜਿਸ ਵਿੱਚ ਮੁ.ਸਾ 2026-27 ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਵੀ ਸ਼ਾਮਲ ਹੈ।
ਕਰ ਸਾਲ 2026-27 ਤੋਂ ਅੱਗੇ ਲਈ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ “ਆਮਦਨ ਕਰ ਐਕਟ 2025” ਸਿਲੈਕਟ ਕਰੋ।
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ: ਕਾਲਾ ਧਨ (ਗੁਪਤ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਅਤੇ ਸੰਪਤੀਆਂ) ਅਤੇ ਕਰ ਲਗਾਉਣ ਐਕਟ, 2015 ਨਾਲ ਸੰਬੰਧਿਤ ਕਰ ਭੁਗਤਾਨ ਕਰਨ ਲਈ “ਆਮਦਨ ਕਰ ਐਕਟ 1961” ਚੁਣੋ।
ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਰੇਡੀਓ ਬਟਨ ਚੁਣਨ 'ਤੇ ਹੇਠ ਲਿਖੀਆਂ ਟਾਇਲਾਂ ਉਪਲਬਧ ਹੋਣਗੀਆਂ:
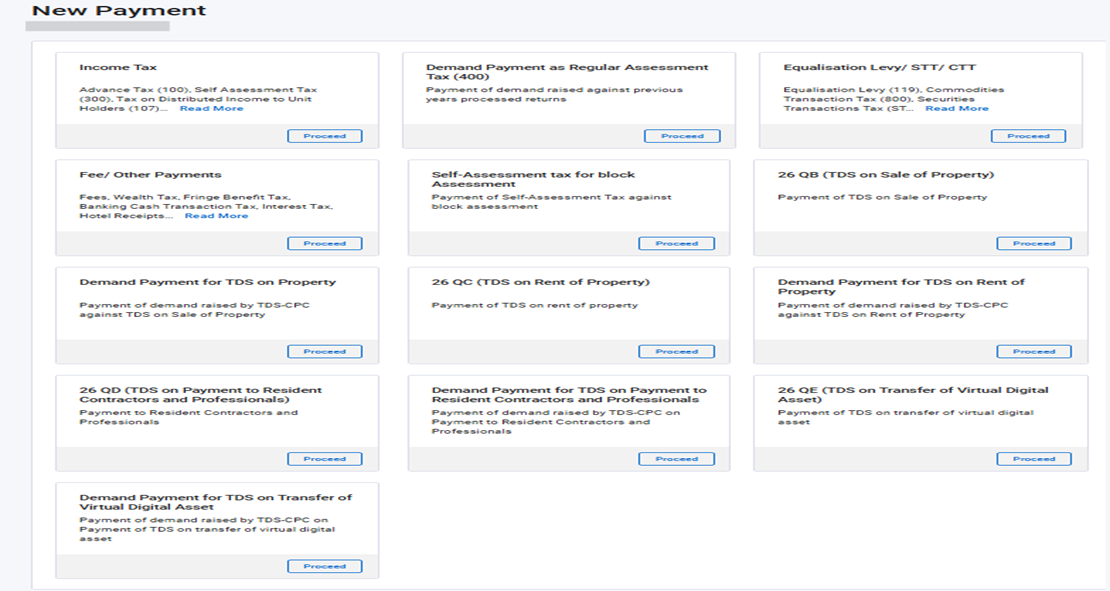
ਟਾਇਲਾਂ ਦੀ ਸੰਖੇਪ ਜਾਣਕਾਰੀ:
|
ਟਾਇਲ ਦਾ ਨਾਮ |
ਮੇਜਰ ਹੈੱਡ |
ਟਾਇਲਾਂ ਲਈ ਲਾਗੂ ਹਦਾਇਤਾਂ ਅਤੇ (ਮਾਈਨਰ ਹੈੱਡ ) |
|
ਆਮਦਨ ਕਰ (ਗੈਰ-ਕੰਪਨੀਆਂ ਲਈ) / ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ ਲਈ) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0020) |
ਮੁ.ਸਾ 26-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਮੁਲਾਂਕਣ ਸਾਲਾਂ ਲਈ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਨੂੰ ਚੁਣੋ। • ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (300) * ਆਧਾਰ ਨਾਲ PAN ਲਿੰਕ ਕਰਨ ਵਿੱਚ ਦੇਰੀ ਲਈ ਫ਼ੀਸ
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ: ਮਾਈਨਰ ਕੋਡ ਲਈ ਲਾਗੂ ITNS
|
|
ਨਿਯਮਿਤ ਮੁਲਾਂਕਣ ਕਰ ਵਜੋਂ ਮੰਗ ਦਾ ਭੁਗਤਾਨ (400) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) / ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0020) |
ਮੁ.ਸਾ 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਮੁਲਾਂਕਣ ਸਾਲਾਂ ਲਈ ਬਕਾਇਆ ਮੰਗ (400) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ ਇਸ ਵਿਕਲਪ ਨੂੰ ਚੁਣੋ। ਚਲਾਨ ਸ਼ਾਮਲ ਹੈ: ITNS 280 ਨੋਟ: ਤੁਹਾਡੇ ਕੋਲ DRN ਨਾਲ ਜਾਂ DRN ਤੋਂ ਬਿਨਾਂ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਦਾ ਵਿਕਲਪ ਹੋਵੇਗਾ। |
|
ਇਕੁਅਲਾਈਜ਼ੇਸ਼ਨ ਲੇਵੀ/ STT / CTT |
ਵਸਤੂਆਂ ਅਤੇ ਸੇਵਾਵਾਂ 'ਤੇ ਹੋਰ ਕਰ ਅਤੇ ਡਿਊਟੀਆਂ (0045) ਪ੍ਰਤੀਭੂਤੀ ਲੈਣ-ਦੇਣ ਕਰ (0034) |
- ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (300) STT ਦੇ ਤਹਿਤ |
|
ਫ਼ੀਸ / ਹੋਰ ਭੁਗਤਾਨ
|
* ਬੈਂਕਿੰਗ ਕੈਸ਼ ਟ੍ਰਾਂਜੈਕਸ਼ਨ ਕਰ (0036) |
ਇਸ ਵਿਕਲਪ ਨੂੰ ਮੁ.ਸਾ 2009-10 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਮੁਲਾਂਕਣ ਸਾਲਾਂ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (300) ਅਤੇ ਬਕਾਇਆ ਮੰਗ (400) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ ਚੁਣੋ – ITNS 283 ਵੇਖੋ। |
|
* ਹੋਟਲ ਰਸੀਦਾਂ ਕਰ (0023) |
ਮੁ.ਸਾ 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਮੁਲਾਂਕਣ ਸਾਲਾਂ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਅਤੇ ਬਕਾਇਆ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ ਇਸ ਵਿਕਲਪ ਨੂੰ ਚੁਣੋ। – ITNS 282 ਵੇਖੋ |
|
|
ਫੁਟਕਲ ਪ੍ਰਾਪਤੀਆਂ (0075) |
ਕਿਰਪਾ ਕਰਕੇ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲਾਂ ਲਈ ਧਾਰਾ 245MA ਤਹਿਤ ਅਰਜ਼ੀ ਫੀਸ (ਫਾਰਮ ਨੰਬਰ 34BC) (800) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। ITNS 282 ਵੇਖੋ। |
|
|
ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0020) |
ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (311) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ ਇਸ ਵਿਕਲਪ ਨੂੰ ਚੁਣੋ – ITNS 288 ਵੇਖੋ |
|
ਬਲਾਕ ਮਿਆਦ ਲਈ ਖੋਜ ਮੁਲਾਂਕਣ 'ਤੇ ਕਰ ਵਜੋਂ ਮੰਗ ਦਾ ਭੁਗਤਾਨ (411) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) /ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0020)
|
ਬਲਾਕ ਮਿਆਦ ਲਈ ਮੰਗ ਦੇ ਭੁਗਤਾਨ (411) ਵਾਸਤੇ ਇਸ ਵਿਕਲਪ ਨੂੰ ਚੁਣੋ – ITNS 288 ਵੇਖੋ ਨੋਟ: ਬਲਾਕ ਮੁਲਾਂਕਣ ਨਾਲ ਸੰਬੰਧਿਤ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਸਿਰਫ਼ DRN ਨਾਲ ਹੀ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਇਹ ਵਿਕਲਪ ਕੇਵਲ ਪੋਸਟ ਲੌਗਇਨ ਕਾਰਜਕੁਸ਼ਲਤਾ ਵਿੱਚ ਹੀ ਉਪਲਬਧ ਹੈ। |
|
26 QB (ਸੰਪਤੀ ਦੀ ਵਿਕਰੀ 'ਤੇ TDS) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) /ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0020) |
ਜੇਕਰ ਸੰਪਤੀ ਦੀ ਵਿਕਰੀ 'ਤੇ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
|
ਸੰਪਤੀ 'ਤੇ TDS ਲਈ ਮੰਗ ਦਾ ਭੁਗਤਾਨ |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) / ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗ ਇਨ) (0020) |
ਜੇਕਰ ਸੰਪਤੀ ਦੀ ਵਿਕਰੀ 'ਤੇ TDS ਦੀ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
|
26 QC (ਸੰਪਤੀ ਦੇ ਕਿਰਾਏ 'ਤੇ TDS) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) |
ਜੇਕਰ ਕਿਰਾਏ 'ਤੇ TDS ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
|
ਸੰਪਤੀ ਦੇ ਕਿਰਾਏ 'ਤੇ TDS ਲਈ ਮੰਗ ਦਾ ਭੁਗਤਾਨ |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) |
ਜੇਕਰ ਕਿਰਾਏ 'ਤੇ TDS ਦੀ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
|
26 QD (ਨਿਵਾਸੀ ਠੇਕੇਦਾਰਾਂ ਅਤੇ ਪੇਸ਼ੇਵਰਾਂ ਨੂੰ ਕੀਤੇ ਭੁਗਤਾਨ 'ਤੇ TDS) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) |
ਜੇਕਰ ਨਿਵਾਸੀ ਠੇਕੇਦਾਰਾਂ ਅਤੇ ਪੇਸ਼ੇਵਰਾਂ ਨੂੰ ਕੀਤੇ ਜਾਣ ਵਾਲੇ ਭੁਗਤਾਨਾਂ 'ਤੇ TDS ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
|
ਨਿਵਾਸੀ ਠੇਕੇਦਾਰਾਂ ਅਤੇ ਪੇਸ਼ੇਵਰਾਂ ਨੂੰ ਕੀਤੇ ਭੁਗਤਾਨਾਂ 'ਤੇ TDS ਲਈ ਮੰਗ ਦਾ ਭੁਗਤਾਨ |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) |
ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ AY 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਮੁਲਾਂਕਣ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੋਣ ਦੀ ਸਥਿਤੀ ਵਿੱਚ ਨਿਵਾਸੀ ਠੇਕੇਦਾਰਾਂ ਅਤੇ ਪੇਸ਼ੇਵਰਾਂ ਨੂੰ ਕੀਤੇ ਭੁਗਤਾਨਾਂ 'ਤੇ TDS ਲਈ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ ਇਸ ਵਿਕਲਪ ਨੂੰ ਚੁਣੋ। |
|
26 QE (ਵਰਚੁਅਲ ਡਿਜੀਟਲ ਸੰਪਤੀ ਦੇ ਤਬਾਦਲੇ 'ਤੇ TDS) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) |
ਜੇਕਰ ਵਰਚੁਅਲ ਡਿਜੀਟਲ ਸੰਪਤੀਆਂ ਦੇ ਤਬਾਦਲੇ 'ਤੇ TDS ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
|
ਵਰਚੁਅਲ ਡਿਜੀਟਲ ਸੰਪਤੀ ਦੇ ਤਬਾਦਲੇ 'ਤੇ TDS ਲਈ ਮੰਗ ਦਾ ਭੁਗਤਾਨ |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021) |
ਜੇਕਰ ਵਰਚੁਅਲ ਡਿਜੀਟਲ ਸੰਪਤੀਆਂ ਦੇ ਤਬਾਦਲੇ 'ਤੇ TDS ਦੀ ਮੰਗ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਣਾ ਹੈ ਅਤੇ ਭੁਗਤਾਨ/ਕ੍ਰੈਡਿਟ ਦੀ ਮਿਤੀ ਮੁ.ਸਾ. 2026-27 ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਾਲ ਨਾਲ ਸੰਬੰਧਿਤ ਹੈ, ਤਾਂ ਕਿਰਪਾ ਕਰਕੇ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। |
3.2 ਆਮਦਨ ਕਰ ਐਕਟ 2025 ਰੇਡੀਓ ਬਟਨ ਚੁਣਨ 'ਤੇ, ਹੇਠ ਲਿਖੀਆਂ ਟਾਇਲਾਂ ਉਪਲਬਧ ਹੋਣਗੀਆਂ:
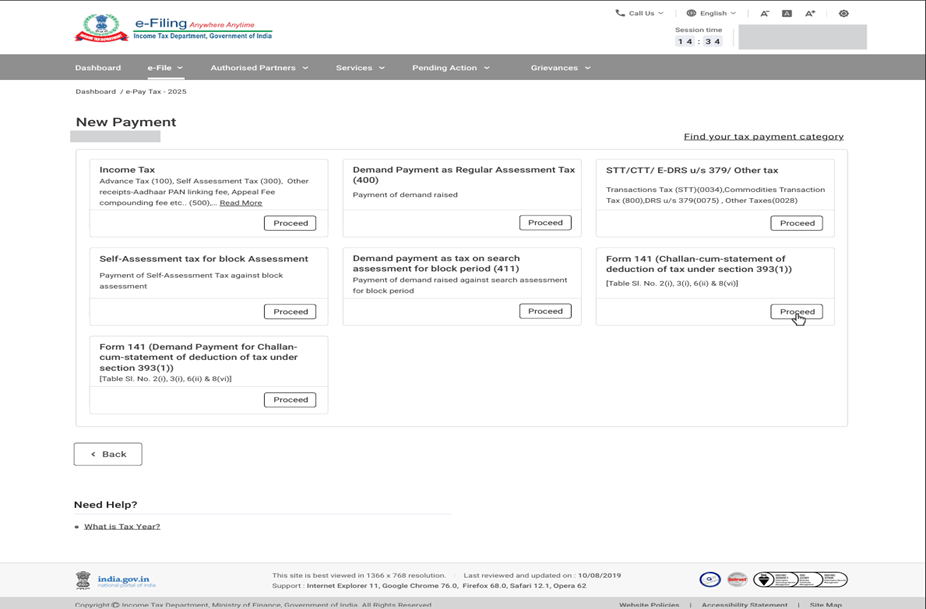
3.3 ਟਾਇਲਾਂ ਦੀ ਸੰਖੇਪ ਜਾਣਕਾਰੀ:-
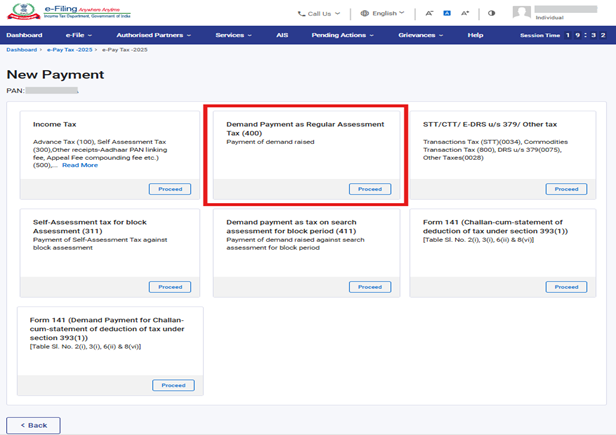
3.3.1 ਆਮਦਨ ਕਰ/ਨਿਗਮ ਕਰ ਟਾਈਲ ਅਤੇ ਬਕਾਇਆ ਮੰਗ (ਨਿਯਮਿਤ ਮੁਲਾਂਕਣ ਕਰ) (400) ਟਾਇਲ
|
ਟਾਇਲ ਦਾ ਨਾਮ |
ਮੇਜਰ ਹੈੱਡ |
ਟਾਇਲਾਂ ਲਈ ਲਾਗੂ ਹਦਾਇਤਾਂ ਅਤੇ (ਮਾਈਨਰ ਹੈੱਡ) |
|
ਆਮਦਨ ਕਰ (ਗੈਰ-ਕੰਪਨੀਆਂ ਲਈ) / ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ ਲਈ) |
ਆਮਦਨ ਕਰ (ਹੋਰ ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0021)/ ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0020)
|
ਮੁ.ਸਾ 2026-27 & ਅਤੇ ਇਸ ਤੋਂ ਅੱਗੇ ਲਈ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਵਾਸਤੇ ਇਹ ਵਿਕਲਪ ਚੁਣੋ - ITNS 280N ਵੇਖੋ।
ਨੋਟ: ਇਹ ਟਾਇਲ ਸੰਬੰਧਿਤ ਕਰ ਸਾਲ ਦੀ ਸਮਾਪਤੀ ਤੋਂ ਬਾਅਦ ਇਨੇਬਲ ਹੋਵੇਗੀ। (ਉਦਾਹਰਨ: ਕਰ ਸਾਲ 2026-27 ਲਈ, ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਦਾ ਭੁਗਤਾਨ 01 ਅਪ੍ਰੈਲ 2027 ਤੋਂ ਬਾਅਦ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।)
- PAN ਨੂੰ ਆਧਾਰ ਨਾਲ ਲਿੰਕ ਕਰਨ ਵਿੱਚ ਦੇਰੀ ਲਈ ਫੀਸ |
|
ਨਿਯਮਿਤ ਮੁਲਾਂਕਣ ਕਰ ਦੇ ਤੌਰ 'ਤੇ ਮੰਗ ਦਾ ਭੁਗਤਾਨ (400) |
ਕਰ ਸਾਲ 2026-27 & & ਤੇ ਇਸ ਤੋਂ ਬਾਅਦ ਲਈ ਹੇਠ ਲਿਖੇ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ: ਉਪਭੋਗਤਾ ਕੋਲ DRN ਦੇ ਨਾਲ ਜਾਂ DRN ਤੋਂ ਬਿਨਾਂ ਮੰਗ ਅਨੁਸਾਰ ਭੁਗਤਾਨ ਕਰਨ ਦਾ ਵਿਕਲਪ ਹੈ। • DRN ਨਾਲ: ਭੁਗਤਾਨ ਸਿਰਫ਼ ਲੌਗਇਨ ਤੋਂ ਬਾਅਦ ਦੀ ਕਾਰਜਕੁਸ਼ਲਤਾ ਰਾਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ: ਮੰਗ ਦਾ ਭੁਗਤਾਨ DRN ਨੰਬਰ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਕਰਨ ਦੀ ਸਿਫ਼ਾਰਸ਼ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਤਾਂ ਜੋ ਭੁਗਤਾਨ ਨੂੰ ਆਸਾਨੀ ਨਾਲ ਮੈਪ ਕੀਤਾ ਜਾ ਸਕੇ – ITNS 280N ਵੇਖੋ। |
ਆਮਦਨ ਕਰ ਟਾਇਲ/ਨਿਗਮ ਕਰ ਟਾਇਲ (ਕੰਪਨੀ ਲੌਗਇਨ ਦੇ ਮਾਮਲੇ ਵਿੱਚ) 'ਤੇ ਅੱਗੇ ਵਧੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਉਪਭੋਗਤਾ ਨੂੰ ਲਾਗੂ ਟੈਕਸ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ ਪੇਜ 'ਤੇ ਨੇਵੀਗੇਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਜਿੱਥੇ ਲਾਗੂ ਟੈਕਸ ਸਾਲ, ਮਾਈਨਰ ਹੈਡ ਦੀ ਚੋਣ ਕਰਨੀ ਹੈ ਅਤੇ ਫਿਰ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਹੈ।
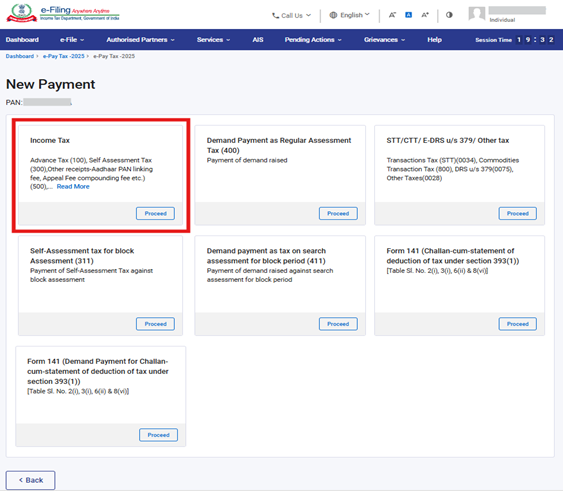
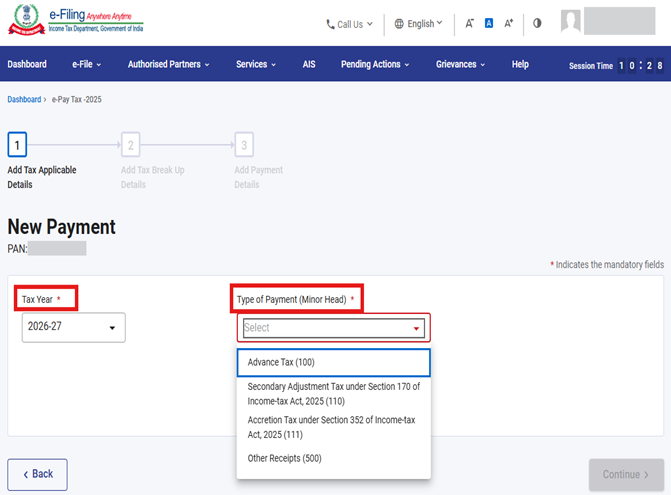
ਨਿਯਮਿਤ ਮੁਲਾਂਕਣ ਕਰ ਵਜੋਂ ਮੰਗ ਭੁਗਤਾਨ (400) ਟਾਇਲ 'ਤੇ ਅੱਗੇ ਵਧੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਉਪਭੋਗਤਾ ਨੂੰ ਲਾਗੂ ਮੰਗ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ ਪੇਜ 'ਤੇ ਨੇਵੀਗੇਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਜਿੱਥੇ DRN ਦੇ ਨਾਲ ਜਾਂ DRN ਤੋਂ ਬਿਨਾਂ (ਕੇਵਲ ਤਾਂ ਹੀ ਜੇਕਰ DRN ਉਪਲਬਧ ਨਹੀਂ ਹੈ) ਭੁਗਤਾਨ ਕਰਨਾ ਹੈ।
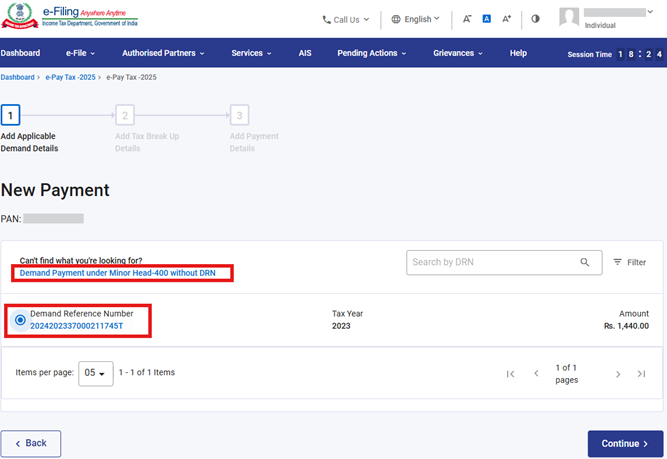
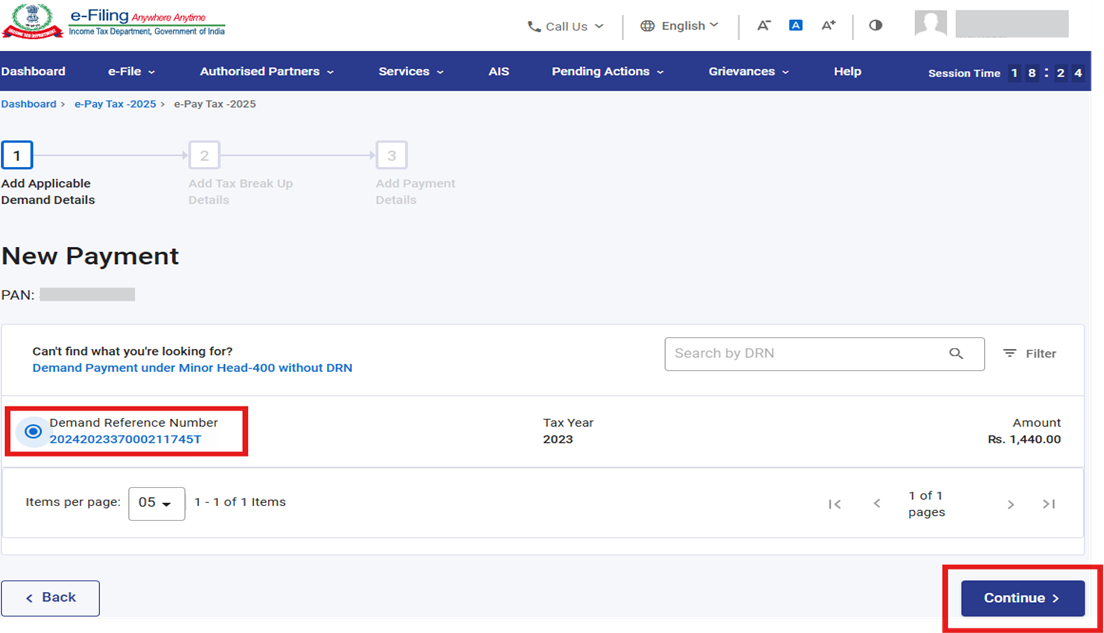
DRN ਦੇ ਨਾਲ ਭੁਗਤਾਨ ਕਰਦੇ ਸਮੇਂ, DRN ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ। ਸਿਸਟਮ ਸਵੈਚਲਿਤ ਤੌਰ 'ਤੇ DRN ਨਾਲ ਸੰਬੰਧਿਤ ਸਾਰੇ ਵੇਰਵੇ ਪ੍ਰਾਪਤ ਕਰੇਗਾ, ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਤੁਹਾਨੂੰ ਸਿੱਧੇ ਭੁਗਤਾਨ ਪੇਜ 'ਤੇ ਲਿਜਾਇਆ ਜਾਵੇਗਾ।
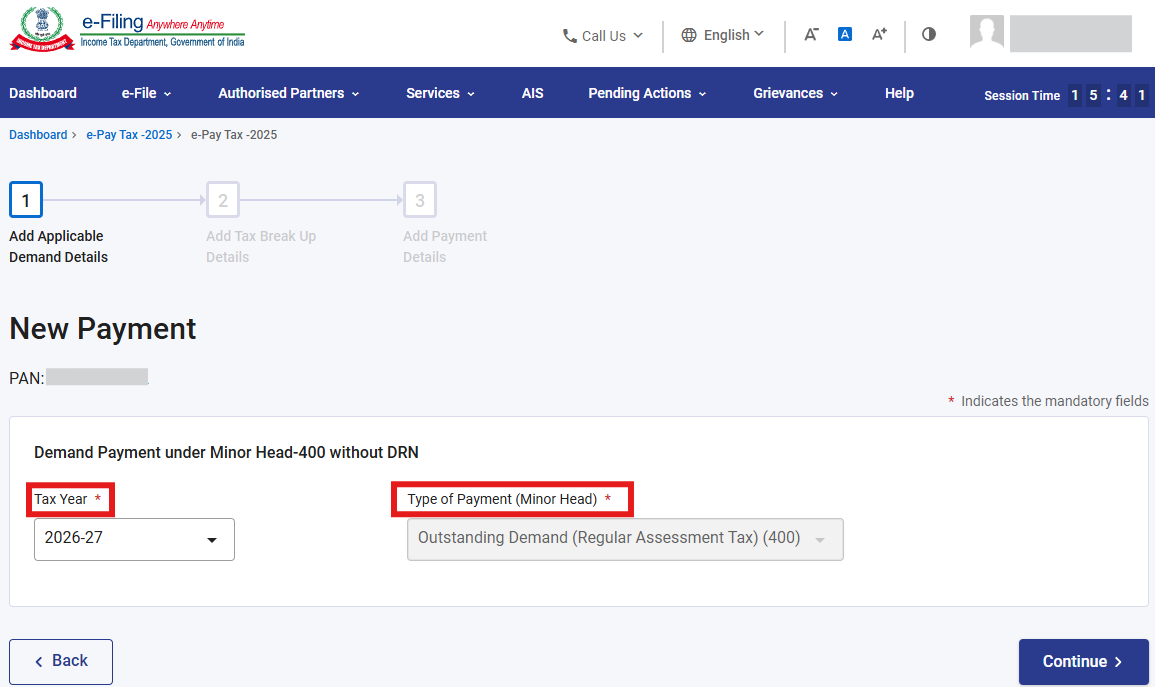
DRN ਤੋਂ ਬਿਨਾਂ ਭੁਗਤਾਨ ਕਰਦੇ ਸਮੇਂ, ਤੁਹਾਨੂੰ ਸਕ੍ਰੀਨ 'ਤੇ ਦਿਖਾਏ ਗਏ ਹਾਈਪਰਲਿੰਕ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਹੈ ਅਤੇ ਟੈਕਸ ਸਾਲ, ਮਾਈਨਰ ਹੈਡ ਦੀ ਚੋਣ ਕਰਨੀ ਹੈ ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਹੈ। ਇਹ ਵਿਕਲਪ ਪ੍ਰੀ-ਲੌਗਇਨ ਅਤੇ ਪੋਸਟ-ਲੌਗਇਨ ਦੋਵਾਂ ਮੋਡਾਂ ਵਿੱਚ ਉਪਲਬਧ ਹੈ।
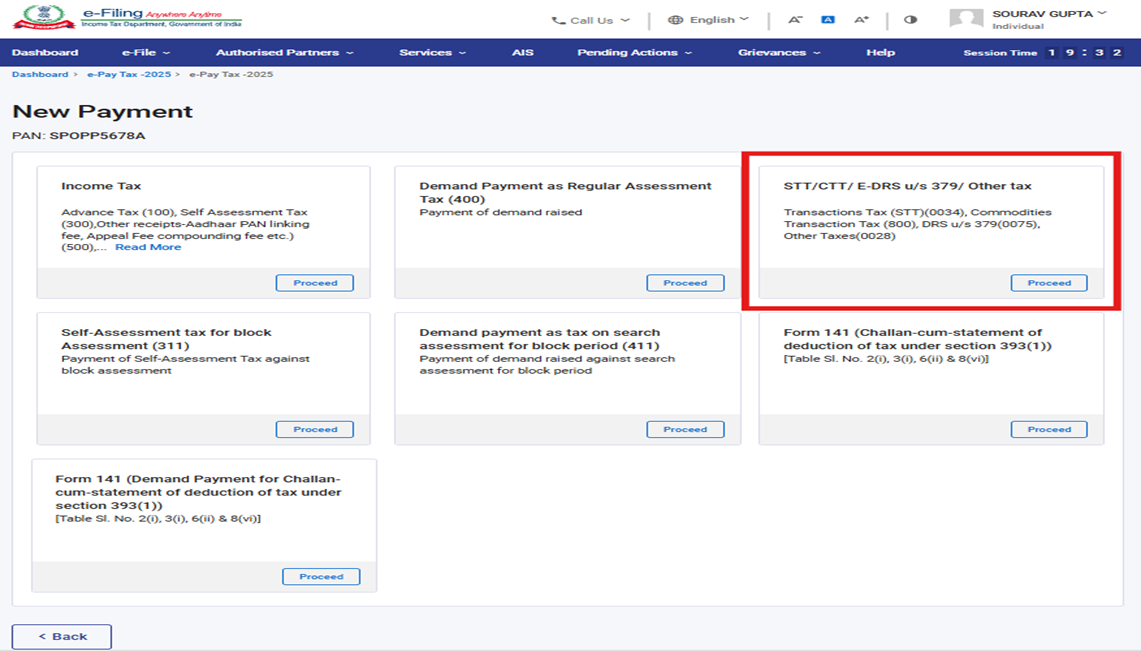
3.3.2 STT/CTT/ ਧਾਰਾ 379 ਤਹਿਤ E-DRS/ ਹੋਰ ਕਰ ਟਾਇਲ
|
ਟਾਇਲ |
ਮੇਜਰ ਹੈੱਡ |
ਟਾਇਲਾਂ ਲਈ ਲਾਗੂ ਹਦਾਇਤਾਂ ਅਤੇ (ਮਾਈਨਰ ਹੈੱਡ) |
|
STT/ CTT/ ਧਾਰਾ 379 ਤਹਿਤ E-DRS/ ਹੋਰ ਕਰ ਟਾਇਲ |
ਪ੍ਰਤੀਭੂਤੀ ਲੈਣ-ਦੇਣ ਕਰ (0034) |
ਕਰ ਸਾਲ 2026-27 ਅਤੇ ਇਸ ਤੋਂ ਅੱਗੇ ਲਈ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਹ ਵਿਕਲਪ ਚੁਣੋ - ITNS 282N ਵੇਖੋ।
|
|
ਫੁਟਕਲ ਪ੍ਰਾਪਤੀਆਂ (0075) |
ਕਰ ਸਾਲ 2026-27 & ਇਸ ਤੋਂ ਬਾਅਦ ਲਈ ਧਾਰਾ 379 ਤਹਿਤ e-DRS ਸਕੀਮ ਦੇ ਤਹਿਤ ਫੁਟਕਲ ਪ੍ਰਾਪਤੀਆਂ (800) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ - ITNS 282N ਵੇਖੋ। |
|
|
ਹੋਰ ਕਰ (0028) |
ਕਰ ਸਾਲ 2026-27 & ਇਸ ਤੋਂ ਬਾਅਦ ਲਈ ਹੇਠ ਲਿਖੇ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ - ITNS 282N ਵੇਖੋ।
|
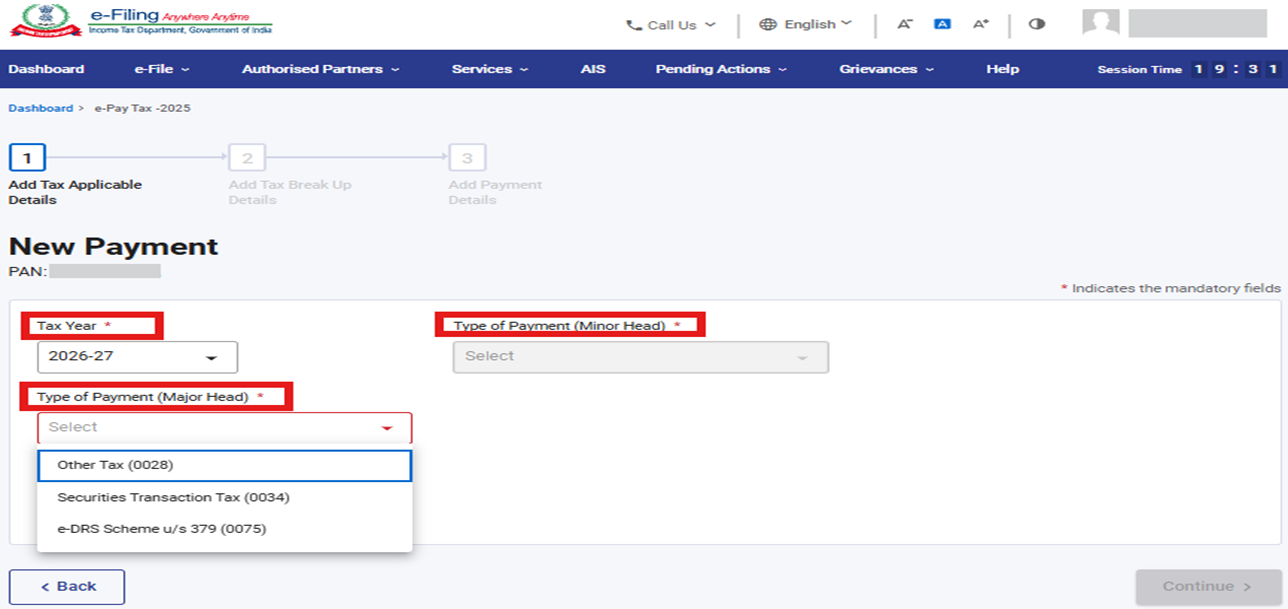
STT/CTT/ ਧਾਰਾ 379 ਤਹਿਤ E-DRS/ ਹੋਰ ਕਰ ਟਾਇਲ 'ਤੇ ਅੱਗੇ ਵਧੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਉਪਭੋਗਤਾ ਨੂੰ ਲਾਗੂ ਕਰ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ ਪੇਜ 'ਤੇ ਨੇਵੀਗੇਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਜਿੱਥੇ ਲਾਗੂ ਟੈਕਸ ਸਾਲ, ਮੇਜਰ ਹੈਡ, ਮਾਈਨਰ ਹੈਡ ਦੀ ਚੋਣ ਕਰਨੀ ਹੈ ਅਤੇ ਫਿਰ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਹੈ।
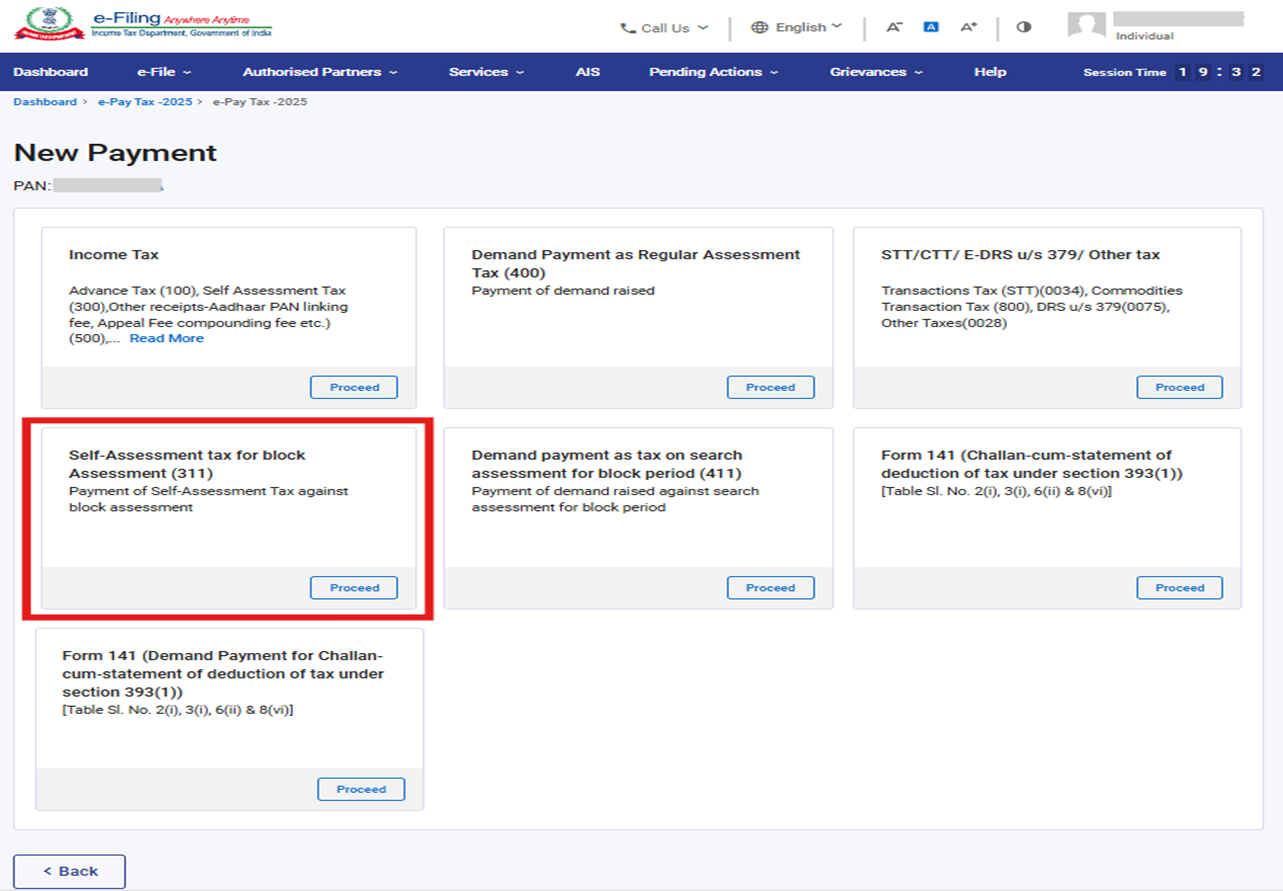
3.3.3 ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (311) ਅਤੇ ਬਲਾਕ ਮਿਆਦ ਲਈ ਖੋਜ ਮੁਲਾਂਕਣ 'ਤੇ ਕਰ ਦੇ ਤੌਰ 'ਤੇ ਮੰਗ ਦਾ ਭੁਗਤਾਨ (411)
|
ਟਾਇਲ |
ਮੇਜਰ ਹੈਡ |
ਟਾਇਲਾਂ ਲਈ ਲਾਗੂ ਨਿਰਦੇਸ਼ ਅਤੇ (ਮਾਈਨਰ ਹੈਡ) |
|
ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (311) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0020) / ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0021) |
ਕਰ ਸਾਲ 2020 & ਇਸ ਤੋਂ ਬਾਅਦ ਲਈ ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (311) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ - ITNS: 288N ਵੇਖੋ। |
|
ਬਲਾਕ ਮਿਆਦ ਲਈ ਖੋਜ ਮੁਲਾਂਕਣ 'ਤੇ ਕਰ ਦੇ ਤੌਰ 'ਤੇ ਮੰਗ ਦਾ ਭੁਗਤਾਨ (411) |
ਆਮਦਨ ਕਰ (ਕੰਪਨੀਆਂ ਤੋਂ ਇਲਾਵਾ) (0020) / ਨਿਗਮ ਕਰ (ਕੰਪਨੀ ਲੌਗਇਨ) (0021) |
ਕਰ ਸਾਲ 2020 & ਇਸ ਤੋਂ ਬਾਅਦ ਲਈ ਬਲਾਕ ਮਿਆਦ ਲਈ ਮੰਗ ਭੁਗਤਾਨ (411) ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਇਸ ਵਿਕਲਪ ਦੀ ਚੋਣ ਕਰੋ - ITNS: 288N ਵੇਖੋ। |
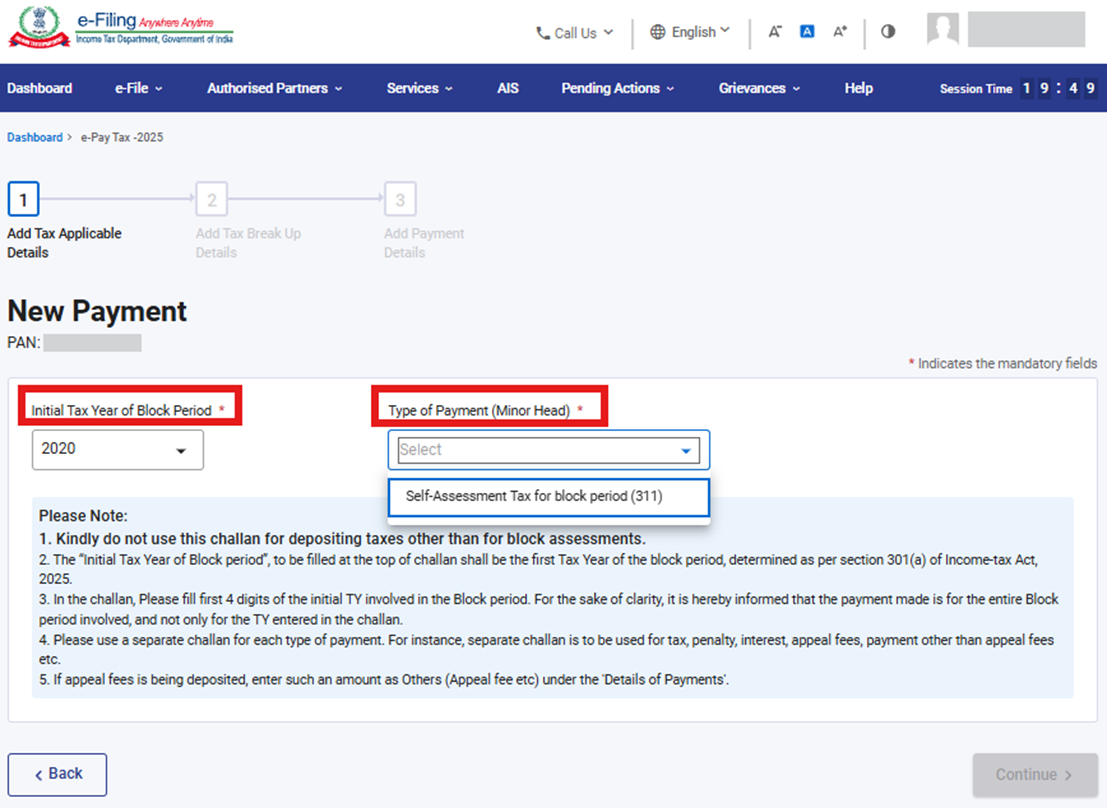
ਬਲਾਕ ਮੁਲਾਂਕਣ ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ (311) ਟਾਇਲ 'ਤੇ ਅੱਗੇ ਵਧੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਉਪਭੋਗਤਾ ਨੂੰ ਲਾਗੂ ਕਰ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ ਪੇਜ 'ਤੇ ਨੇਵੀਗੇਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਜਿੱਥੇ ਬਲਾਕ ਮਿਆਦ ਦਾ ਸ਼ੁਰੂਆਤੀ ਟੈਕਸ ਸਾਲ, ਮਾਈਨਰ ਹੈਡ ਦੀ ਚੋਣ ਕਰਨੀ ਹੈ ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਹੈ।
3.3.4 ਟਾਇਲ ਫਾਰਮ 141 ਲਈ, ਕਿਰਪਾ ਕਰਕੇ ਫਾਰਮ 141 ਲਈ ਉਪਭੋਗਤਾ ਮੈਨੂਅਲ ਵੇਖੋ [ਧਾਰਾ 393(1) ਤਹਿਤ ਕਰ ਦੀ ਕਟੌਤੀ ਦਾ ਚਲਾਨ ਸਹਿਤ ਵੇਰਵਾ]
3.4 ਕਰਾਂ ਦਾ ਭੁਗਤਾਨ
3.4.1 ‘ਲਾਗੂ ਕਰ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ / ਲਾਗੂ ਮੰਗ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ’ ਪੇਜ 'ਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ (ਨਿਯਮਿਤ ਮੁਲਾਂਕਣ ਕਰ ਵਜੋਂ ਮੰਗ ਭੁਗਤਾਨ (400) ਟਾਇਲ ਦੇ ਮਾਮਲੇ ਵਿੱਚ), ਉਪਭੋਗਤਾ ਨੂੰ ‘ਕਰ ਵੰਡ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ’ ਪੇਜ 'ਤੇ ਨੇਵੀਗੇਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਜਿੱਥੇ ਕੁੱਲ ਕਰ ਭੁਗਤਾਨ ਦੀ ਰਕਮ ਦਾ ਵੰਡ ਵੇਰਵਾ ਦਰਜ ਕਰਨਾ ਹੈ ਅਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨਾ ਹੈ।
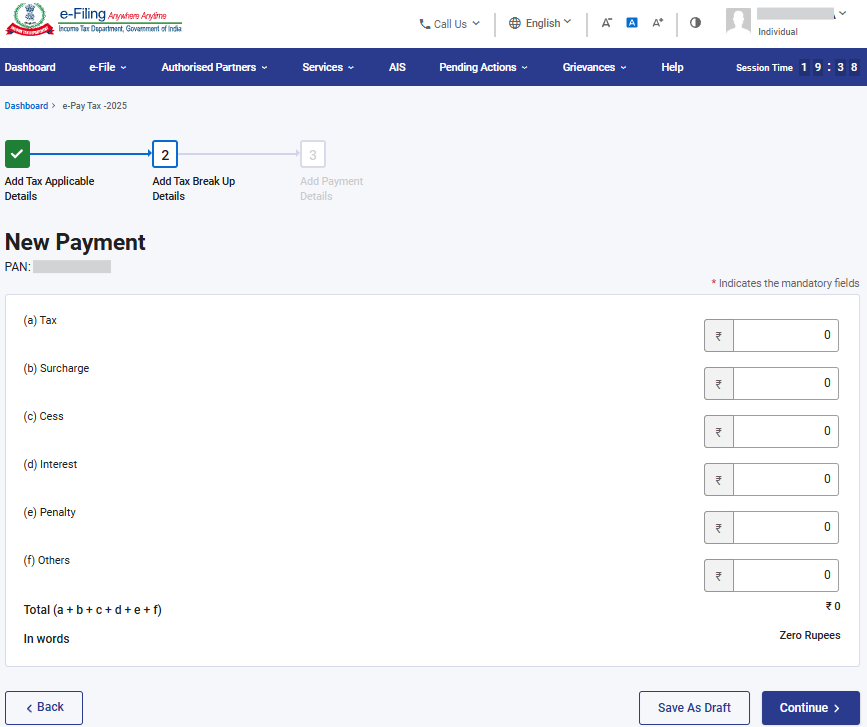
3.4.2 ‘ਕਰ ਵੰਡ ਵੇਰਵੇ ਸ਼ਾਮਲ ਕਰੋ’ ਪੇਜ 'ਤੇ ਜਾਰੀ ਰੱਖੋ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਭੁਗਤਾਨ ਮੋਡ ਦੀ ਚੋਣ ਕਰੋ ਜਿਸ ਰਾਹੀਂ ਭੁਗਤਾਨ ਕਰਨ ਦਾ ਪ੍ਰਸਤਾਵ ਹੈ। (ਵੱਖ-ਵੱਖ ਮੋਡਾਂ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਭੁਗਤਾਨ ਕਿਵੇਂ ਕਰਨਾ ਹੈ, ਬਾਰੇ ਹੋਰ ਵੇਰਵਿਆਂ ਲਈ, ਕਿਰਪਾ ਕਰਕੇ ਸੰਬੰਧਿਤ ਉਪਭੋਗਤਾ ਮੈਨੂਅਲ ਵੇਖੋ)
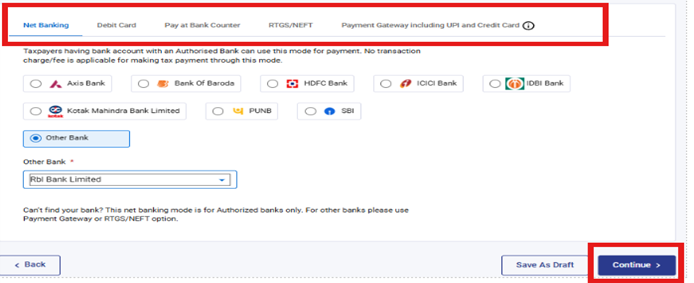
3.4.3 ‘ਜਾਰੀ ਰੱਖੋ’ ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰਨ 'ਤੇ, ਉਪਭੋਗਤਾ ਨੂੰ ਪ੍ਰੀਵਿਊ ਅਤੇ ਭੁਗਤਾਨ ਕਰੋ ਪੇਜ 'ਤੇ ਨੇਵੀਗੇਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਇੱਥੇ, ਉਪਭੋਗਤਾ ਇਹ ਕਰ ਸਕਦਾ ਹੈ:
• ਭੁਗਤਾਨ ਨਾਲ ਅੱਗੇ ਵਧਣ ਤੋਂ ਪਹਿਲਾਂ ਦਰਜ ਕੀਤੇ ਗਏ ਸਾਰੇ ਵੇਰਵਿਆਂ ਦਾ ਪ੍ਰੀਵਿਊ ਦੇਖ ਸਕਦਾ ਹੈ।
• ਜੇਕਰ ਕਿਸੇ ਵੀ ਸੋਧ ਦੀ ਲੋੜ ਹੈ, ਤਾਂ ਉਪਭੋਗਤਾ ਵਾਪਸ ਜਾਣ ਅਤੇ ਜਾਣਕਾਰੀ ਨੂੰ ਅਪਡੇਟ ਕਰਨ ਲਈ “ਸੋਧ ਕਰੋ” ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰ ਸਕਦਾ ਹੈ।
• ਜੇਕਰ ਸਾਰੇ ਵੇਰਵੇ ਸਹੀ ਹਨ, ਤਾਂ ਉਪਭੋਗਤਾ “ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ” ਬਟਨ 'ਤੇ ਕਲਿੱਕ ਕਰ ਸਕਦਾ ਹੈ, ਜਿਸ ਤੋਂ ਬਾਅਦ ਟ੍ਰਾਂਜੈਕਸ਼ਨ ਨੂੰ ਪੂਰਾ ਕਰਨ ਲਈ ਉਸਨੂੰ ਬੈਂਕ ਦੇ ਭੁਗਤਾਨ ਪੇਜ 'ਤੇ ਰੀਡਾਇਰੈਕਟ ਕੀਤਾ ਜਾਵੇਗਾ।
ਨੋਟ: ਸਫਲ ਭੁਗਤਾਨ ਤੋਂ ਬਾਅਦ, ਤੁਹਾਨੂੰ e-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਰਜਿਸਟਰਡ e-ਮੇਲ ID ਅਤੇ ਮੋਬਾਈਲ ਨੰਬਰ 'ਤੇ ਇੱਕ ਪੁਸ਼ਟੀਕਰਨ e-ਮੇਲ ਅਤੇ SMS ਪ੍ਰਾਪਤ ਹੋਵੇਗਾ। ਇੱਕ ਵਾਰ ਭੁਗਤਾਨ ਸਫਲ ਹੋਣ ਤੋਂ ਬਾਅਦ, ਭਵਿੱਖ ਦੇ ਸੰਦਰਭ ਲਈ ਚਲਾਨ ਰਸੀਦ ਡਾਊਨਲੋਡ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ। ਭੁਗਤਾਨ ਦੇ ਵੇਰਵੇ ਅਤੇ ਚਲਾਨ ਰਸੀਦ ਲੌਗਇਨ ਤੋਂ ਬਾਅਦ e-Pay Tax ਪੇਜ 'ਤੇ ਭੁਗਤਾਨ ਹਿਸਟਰੀ ਟੈਬ ਦੇ ਤਹਿਤ ਵੀ ਉਪਲਬਧ ਹੋਣਗੇ।
3.5 ਚਲਾਨ ਫਾਰਮ (CRN) ਜਨਰੇਟ ਕਰੋ (ਲੌਗਇਨ ਤੋਂ ਪਹਿਲਾਂ)
3.5.1 ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ www.incometax.gov.in 'ਤੇ ਜਾਓ ਅਤੇ ਈ-ਪੇ ਕਰ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
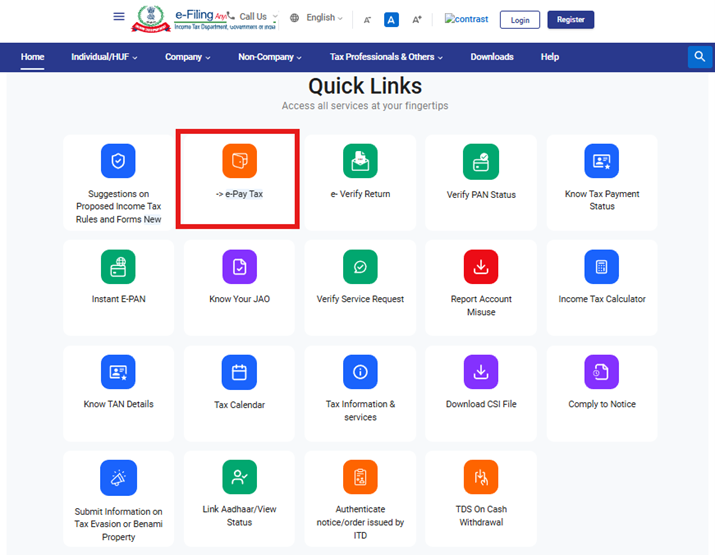
3.5.2 e-Pay Tax ਪੇਜ 'ਤੇ, ਲੋੜੀਂਦੇ ਵੇਰਵੇ ਭਰੋ ਅਤੇ ਜਾਰੀ ਰੱਖੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
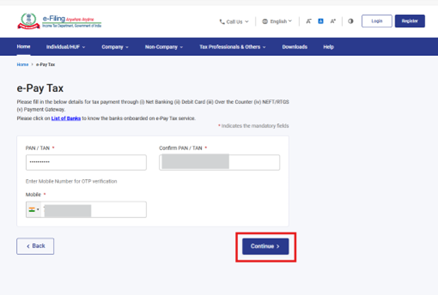
3.5.3 OTP ਵੈਰੀਫਿਕੇਸ਼ਨ ਪੇਜ 'ਤੇ, ਕਦਮ 2 ਵਿੱਚ ਦਰਜ ਕੀਤੇ ਮੋਬਾਈਲ ਨੰਬਰ 'ਤੇ ਪ੍ਰਾਪਤ ਹੋਇਆ 6-ਅੰਕਾਂ ਵਾਲਾ OTP ਦਰਜ ਕਰੋ ਅਤੇ ਜਾਰੀ ਰੱਖੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
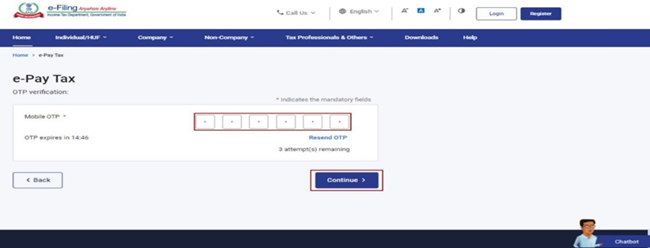
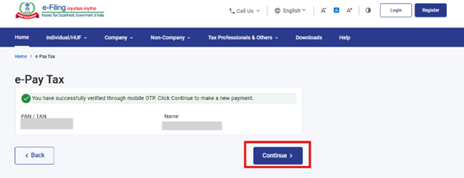
3.5.4 OTP ਵੈਰੀਫਿਕੇਸ਼ਨ ਤੋਂ ਬਾਅਦ, ਤੁਹਾਡੇ PAN ਅਤੇ ਲੁਕਾਏ ਗਏ ਨਾਮ ਦੇ ਨਾਲ ਇੱਕ ਸਫਲਤਾ ਸੰਦੇਸ਼ ਦਿਖਾਇਆ ਜਾਵੇਗਾ। ਅੱਗੇ ਵਧਣ ਲਈ ਜਾਰੀ ਰੱਖੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
3.5.5 e-Pay Tax ਪੇਜ 'ਤੇ, ਤੁਹਾਡੇ ਲਈ ਲਾਗੂ ਟੈਕਸ ਭੁਗਤਾਨ ਸ਼੍ਰੇਣੀ 'ਤੇ ਅੱਗੇ ਵਧੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
• ਮੁਲਾਂਕਣ ਸਾਲ 2026-27 ਅਤੇ ਪਿਛਲੇ ਸਾਲਾਂ ਲਈ ਭੁਗਤਾਨ ਕਰਨ ਲਈ, ਮੁ.ਸਾ. 2026-27 ਲਈ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਸਮੇਤ “Income Tax Act 1961” ਰੇਡੀਓ ਬਟਨ ਨੂੰ ਚੁਣੋ।
• ਕਰ ਸਾਲ 2026-27 ਅਤੇ ਇਸ ਤੋਂ ਬਾਅਦ ਲਈ ਭੁਗਤਾਨ ਕਰਨ ਲਈ “ਆਮਦਨ ਕਰ ਐਕਟ 2025” ਨੂੰ ਚੁਣੋ।
ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ:- ਕਾਲਾ ਧਨ (ਅਘੋਸ਼ਿਤ ਵਿਦੇਸ਼ੀ ਆਮਦਨ ਅਤੇ ਸੰਪਤੀਆਂ) ਅਤੇ ਕਰ ਲਗਾਉਣ ਐਕਟ, 2015 ਨਾਲ ਸੰਬੰਧਿਤ ਕਰ ਭੁਗਤਾਨਾਂ ਲਈ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਚੁਣੋ।
3.5.6 ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਰੇਡੀਓ ਬਟਨ ਚੁਣਨ 'ਤੇ, ਹੇਠ ਲਿਖੀਆਂ ਟਾਇਲਾਂ ਉਪਲਬਧ ਹੋਣਗੀਆਂ:
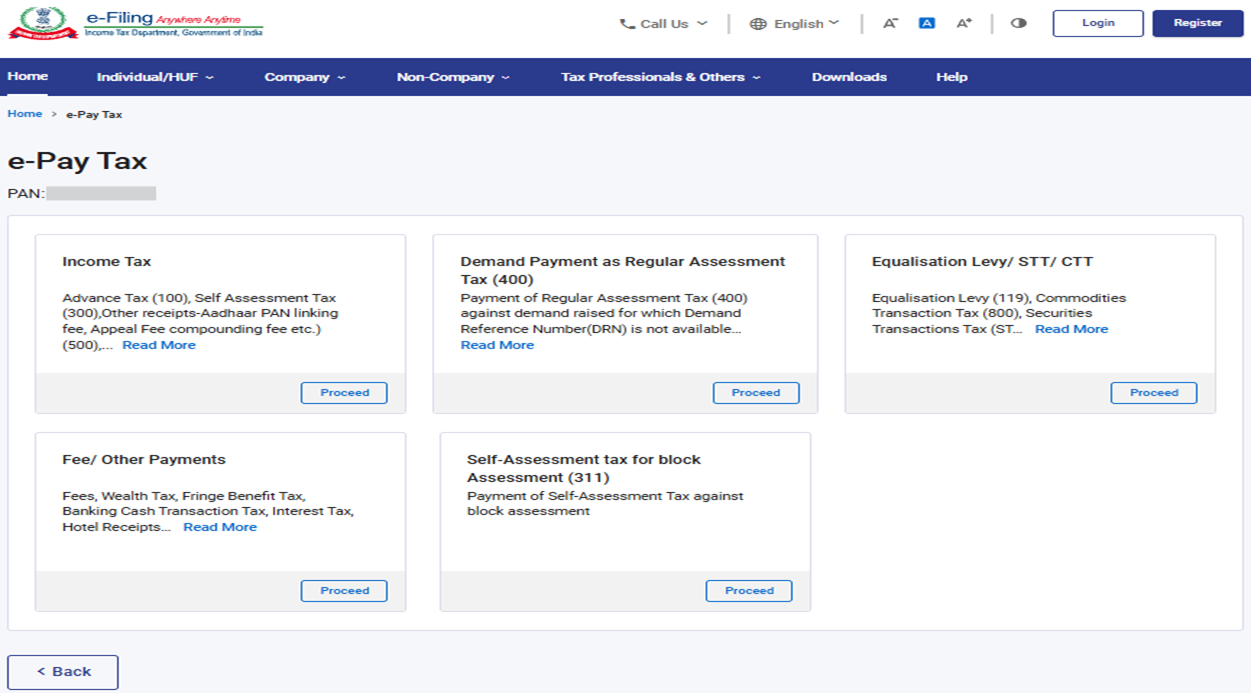
3.5.7 ਆਮਦਨ ਕਰ ਐਕਟ, 2025 ਰੇਡੀਓ ਬਟਨ ਚੁਣਨ 'ਤੇ, ਹੇਠ ਲਿਖੀਆਂ ਟਾਇਲਾਂ ਉਪਲਬਧ ਹੋਣਗੀਆਂ:
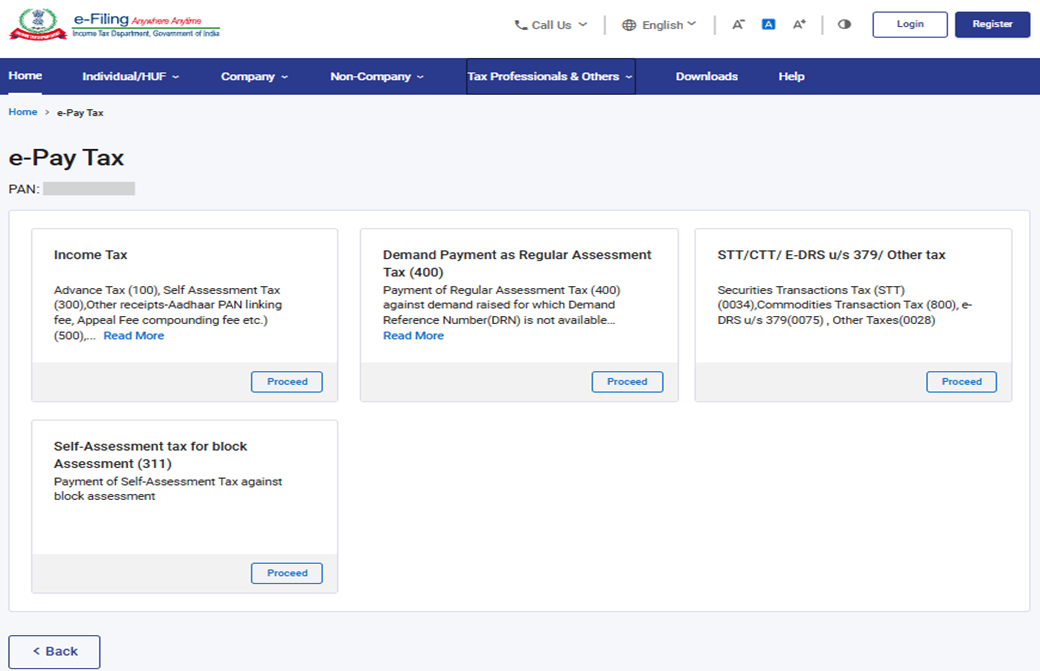
ਟਾਇਲਾਂ ਦੀ ਚੋਣ ਤੋਂ ਲੈ ਕੇ ਭੁਗਤਾਨ ਪ੍ਰਕਿਰਿਆ ਤੱਕ ਅੱਗੇ ਦੀ ਕਾਰਵਾਈ ਪੋਸਟ-ਲੌਗਇਨ ਕਾਰਜਕੁਸ਼ਲਤਾ ਲਈ ਉੱਪਰ ਦੱਸੇ ਅਨੁਸਾਰ ਹੀ ਹੋਵੇਗਾ। (ਕਦਮ 3.3.1 ਤੋਂ 3.4.3 ਵੇਖੋ)