ਆਨਲਾਈਨ ITR-1 (ਸਹਿਜ) ਦਾਖਲ ਕਰੋ
ਆਨਲਾਈਨ ITR-1 (ਸਹਿਜ) ਦਾਖਲ ਕਰੋ – ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲ
1. ਕਿਹੜੀਆਂ ਕਿਸਮਾਂ ਦੀਆਂ ਆਮਦਨਾਂ ITR-1 ਫਾਰਮ ਦਾ ਹਿੱਸਾ ਨਹੀਂ ਹੋਣਗੀਆਂ?
ਹੇਠਾਂ ਦਿੱਤੀਆਂ ਕਿਸਮਾਂ ਦੀਆਂ ਆਮਦਨਾਂ ITR-1 ਫਾਰਮ ਦਾ ਹਿੱਸਾ ਨਹੀਂ ਹੋਣਗੀਆਂ:
(a) ਕਾਰੋਬਾਰ ਅਤੇ ਪੇਸ਼ਿਆਂ ਤੋਂ ਮੁਨਾਫ਼ਾ ਅਤੇ ਲਾਭ।
(b) ਥੋੜ੍ਹੇ ਸਮੇਂ ਦਾ ਪੂੰਜੀਗਤ ਲਾਭ।
(c) ਧਾਰਾ 112A ਦੇ ਤਹਿਤ ਲੰਬੇ ਸਮੇਂ ਦਾ ਪੂੰਜੀਗਤ ਲਾਭ ਜੋ ₹ 1.25 ਲੱਖ ਤੋਂ ਵੱਧ ਹੋਵੇ
(d) ਦੋ ਤੋਂ ਵੱਧ ਮਕਾਨ ਜਾਇਦਾਦਾਂ ਤੋਂ ਆਮਦਨ।
(e) ਹੋਰ ਸਰੋਤਾਂ ਦੇ ਤਹਿਤ ਆਮਦਨ ਜੋ ਹੇਠ ਲਿਖੀ ਪ੍ਰਕਿਰਤੀ ਦੀ ਹੋਵੇ:
(i) ਲਾਟਰੀ ਤੋਂ ਜਿੱਤ।
(ii) ਦੌੜ ਵਾਲੇ ਘੋੜਿਆਂ ਦੇ ਮਾਲਕ ਹੋਣ ਅਤੇ ਉਨ੍ਹਾਂ ਦੀ ਦੇਖਭਾਲ ਕਰਨ ਦੀ ਗਤੀਵਿਧੀ।
(iii) ਧਾਰਾ 115BBDA ਜਾਂ ਧਾਰਾ 115BBE ਦੇ ਤਹਿਤ ਵਿਸ਼ੇਸ਼ ਦਰਾਂ 'ਤੇ ਕਰ ਯੋਗ ਆਮਦਨ।
(iv) ਸੇਵਾਮੁਕਤੀ ਲਾਭ ਖਾਤੇ ਤੋਂ ਆਮਦਨ/ਰਾਹਤ।
(f) ਧਾਰਾ 5A ਦੇ ਉਪਬੰਧਾਂ ਦੇ ਅਨੁਸਾਰ ਵੰਡੀ ਜਾਣ ਵਾਲੀ ਆਮਦਨ
(g) 5 ਹਜ਼ਾਰ ਤੋਂ ਵੱਧ ਦੀ ਖੇਤੀਬਾੜੀ ਦੀ ਆਮਦਨ
ਨਾਲ ਹੀ, ITR-1 ਦੀ ਵਰਤੋਂ ਅਜਿਹੇ ਵਿਅਕਤੀ ਦੁਆਰਾ ਨਹੀਂ ਕੀਤੀ ਜਾ ਸਕਦੀ ਜੋ:
(h) ਕਿਸੇ ਕੰਪਨੀ ਵਿੱਚ ਡਾਇਰੈਕਟਰ ਹੈ
(i) ਪਿਛਲੇ ਸਾਲ ਦੌਰਾਨ ਕਿਸੇ ਵੀ ਸਮੇਂ ਕੋਈ ਗੈਰ-ਸੂਚੀਬੱਧ ਇਕੁਇਟੀ ਸ਼ੇਅਰ ਰੱਖੇ ਹੋਣ
(j) ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਸਥਿਤ ਕੋਈ ਵੀ ਸੰਪਤੀ (ਕਿਸੇ ਵੀ ਇਕਾਈ ਵਿੱਚ ਵਿੱਤੀ ਹਿੱਤ ਸਮੇਤ) ਹੋਵੇ
(k) ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਸਥਿਤ ਕਿਸੇ ਵੀ ਖਾਤੇ ਵਿੱਚ ਦਸਤਖਤ ਕਰਨ ਦਾ ਅਧਿਕਾਰ ਰੱਖਦਾ ਹੋਵੇ
(l) ਭਾਰਤ ਤੋਂ ਬਾਹਰ ਕਿਸੇ ਵੀ ਸਰੋਤ ਤੋਂ ਆਮਦਨ ਹੋਵੇ
(m) ਅਜਿਹਾ ਵਿਅਕਤੀ ਹੋਵੇ ਜਿਸਦੇ ਮਾਮਲੇ ਵਿੱਚ ਧਾਰਾ 194N (ਆਮਦਨ ਕਰ ਐਕਟ, 1961) ਦੇ ਤਹਿਤ ਕਰ ਕੱਟਿਆ ਗਿਆ ਹੋਵੇ
(n) ਅਜਿਹਾ ਵਿਅਕਤੀ ਹੋਵੇ, ਜਿਸਦੇ ਮਾਮਲੇ ਵਿੱਚ ESOP 'ਤੇ ਕਰ ਦਾ ਭੁਗਤਾਨ ਜਾਂ ਕਟੌਤੀ ਨੂੰ ਅੱਗੇ ਪਾਇਆ ਗਿਆ ਹੋਵੇ
(o) ਆਮਦਨ ਦੇ ਕਿਸੇ ਵੀ ਹੈੱਡ ਦੇ ਤਹਿਤ ਕੋਈ ਪੁਰਾਣਾ ਨੁਕਸਾਨ ਹੋਵੇ ਜਾਂ ਅੱਗੇ ਲਿਜਾਇਆ ਜਾਣ ਵਾਲਾ ਨੁਕਸਾਨ ਹੋਵੇ
(p) ਕੁੱਲ ਆਮਦਨ ₹ 50 ਲੱਖ ਤੋਂ ਵੱਧ ਹੋਵੇ।
2. AY 2026-27 ਲਈ ITR-1 ਫਾਰਮ ਵਿੱਚ ਮੁੱਖ ਬਦਲਾਅ ਕੀ ਹਨ?
ਹੇਠਾਂ AY 2026-27 ਲਈ ITR-1 ਵਿੱਚ ਮੁੱਖ ਬਦਲਾਅ ਦਿੱਤੇ ਗਏ ਹਨ:
• ਦੋ ਮਕਾਨ ਜਾਇਦਾਦਾਂ:ਕਰਦਾਤਾ ਹੁਣ ITR-1 ਵਿੱਚ ਸਿਰਫ਼ ਇੱਕ ਮਕਾਨ ਜਾਇਦਾਦ ਦੀ ਬਜਾਏ ਦੋ ਮਕਾਨ ਜਾਇਦਾਦਾਂ ਤੱਕ ਦੀ ਆਮਦਨ ਦੀ ਜਾਣਕਾਰੀ ਦੇ ਸਕਦੇ ਹਨ।
• ਨਾ-ਵਸੂਲੇ ਕਿਰਾਏ ਲਈ ਫੀਲਡ:"ਕਿਰਾਇਆ ਜੋ ਵਸੂਲ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ" ਲਈ ਇੱਕ ਨਵਾਂ, ਵਿਸ਼ੇਸ਼ ਖਾਨਾ ਜੋੜਿਆ ਗਿਆ ਹੈ, ਜੋ ਕਿਰਾਏ 'ਤੇ ਦਿੱਤੀਆਂ ਜਾਇਦਾਦਾਂ ਵਾਲੇ ਕਰਦਾਤਾਵਾਂ ਦੀ ਮਦਦ ਕਰੇਗਾ।
• ਵਿਦੇਸ਼ੀ ਸੰਪਤੀ ਦੀ ਜਾਣਕਾਰੀ:ਵਿਦੇਸ਼ੀ ਸੇਵਾਮੁਕਤੀ ਲਾਭਾਂ ਦੀ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀਆਂ ਲੋੜਾਂ ਨੂੰ ਹਟਾ ਦਿੱਤਾ ਗਿਆ ਹੈ।
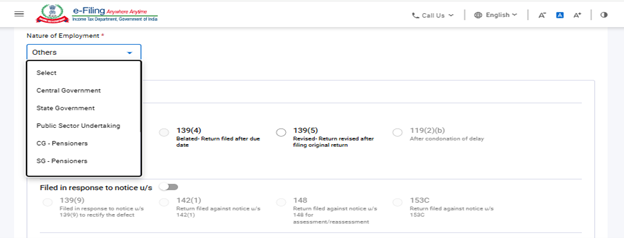
3. ਕੀ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਰੁਜ਼ਗਾਰ ਦੀ ਕਿਸਮ ਨੂੰ ਪਰਿਭਾਸ਼ਿਤ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ?
ਹਾਂ, ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਹੇਠਾਂ ਦਿੱਤੇ ਵਿਕਲਪਾਂ ਵਿੱਚੋਂ ਰੁਜ਼ਗਾਰ ਦੀ ਕਿਸਮ ਨੂੰ ਚੁਣਨਾ ਲਾਜ਼ਮੀ ਹੈ:
(a) ਕੇਂਦਰ ਸਰਕਾਰ ਦੇ ਕਰਮਚਾਰੀ
(b) ਰਾਜ ਸਰਕਾਰ ਦੇ ਕਰਮਚਾਰੀ
(c) ਪਬਲਿਕ ਸੈਕਟਰ ਇੰਟਰਪ੍ਰਾਈਜ਼ ਦੇ ਕਰਮਚਾਰੀ (ਚਾਹੇ ਕੇਂਦਰ ਜਾਂ ਰਾਜ ਸਰਕਾਰ)
(d) ਪੈਨਸ਼ਨਰ (CG/SG/PSU/ਹੋਰ)
(e) ਨਿੱਜੀ ਖੇਤਰ ਦੇ ਕਰਮਚਾਰੀ
(f) ਲਾਗੂ ਨਹੀਂ ਹੁੰਦਾ (ਪਰਿਵਾਰਕ ਪੈਨਸ਼ਨ ਆਮਦਨ ਦੇ ਮਾਮਲੇ ਵਿੱਚ)
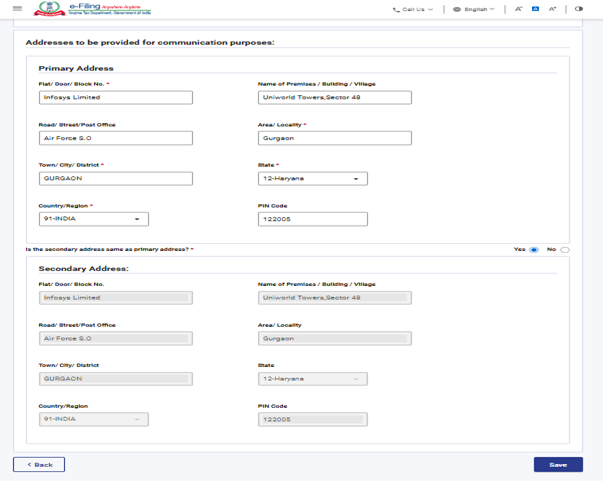
4. ਕੀ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਸੈਕੰਡਰੀ ਪਤਾ ਭਰਨਾ ਲਾਜ਼ਮੀ ਹੈ?
ਹਾਂ, ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਸੈਕੰਡਰੀ ਪਤੇ ਦੇ ਵੇਰਵੇ ਦੇਣਾ ਲਾਜ਼ਮੀ ਹੈ। ਪ੍ਰਾਇਮਰੀ ਪਤਾ ਦਰਜ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਇੱਕ ਪ੍ਰੋਂਪਟ ਦਿਖਾਈ ਦਿੰਦਾ ਹੈ ਜਿਸ ਵਿੱਚ ਪੁੱਛਿਆ ਜਾਂਦਾ ਹੈ, “ਕੀ ਸੈਕੰਡਰੀ ਪਤਾ ਪ੍ਰਾਇਮਰੀ ਪਤੇ ਦੇ ਸਮਾਨ ਹੈ?”. ਜੇਕਰ ਹਾਂ ਚੁਣਿਆ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਵੇਰਵੇ ਪ੍ਰਾਇਮਰੀ ਪਤੇ ਤੋਂ ਆਪਣੇ-ਆਪ ਭਰ ਜਾਣਗੇ; ਜੇਕਰ ਨਹੀਂ ਚੁਣਿਆ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਸੈਕੰਡਰੀ ਪਤੇ ਦੇ ਵੇਰਵੇ ਲਾਜ਼ਮੀ ਤੌਰ 'ਤੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ।
5. ਜੇਕਰ ਮੈਂ ITR-1 ਜਾਂ ITR-2 ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਨੂੰ ਚੁਣਨਾ ਜਾਂ ਇਸ ਤੋਂ ਬਾਹਰ ਹੋਣਾ ਚਾਹੁੰਦਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਫਾਰਮ ਦਾਖਲ ਕਰਨ ਦੀ ਲੋੜ ਹੈ?
ਨਹੀਂ, ਤੁਹਾਨੂੰ ITR-1 ਜਾਂ ITR-2 ਵਿੱਚ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਨੂੰ ਚੁਣਨ ਜਾਂ ਇਸ ਤੋਂ ਬਾਹਰ ਹੋਣ ਲਈ ਕੋਈ ਵੀ ਫਾਰਮ ਦਾਖਲ ਕਰਨ ਦੀ ਲੋੜ ਨਹੀਂ ਹੈ। ਤੁਸੀਂ ਕਿਸੇ ਵੀ ਫਾਰਮ ਨੂੰ ਦਾਖਲ ਕੀਤੇ ਬਿਨਾਂ ITR ਫਾਰਮ ਵਿੱਚ "ਨਵੀਂ ਵਿਵਸਥਾ ਤੋਂ ਬਾਹਰ ਹੋਣਾ " 'ਤੇ ਸਿੱਧਾ ਸਹੀ ਦਾ ਨਿਸ਼ਾਨ ਲਗਾ ਸਕਦੇ ਹੋ। ਸਿਰਫ਼ ਉਨ੍ਹਾਂ ਕਰਦਾਤਾਵਾਂ ਨੂੰ ਫਾਰਮ 10IEA ਜਮ੍ਹਾਂ ਕਰਾਉਣਾ ਲਾਜ਼ਮੀ ਹੈ ਜੋ ITR-3, ITR-4 ਜਾਂ ITR-5 ਦਾਖਲ ਕਰਦੇ ਹਨ ਜੇਕਰ ਉਨ੍ਹਾਂ ਦੀ ਕਾਰੋਬਾਰੀ ਆਮਦਨ ਹੈ। ITR-1 ਜਾਂ 2 ਫਾਰਮਾਂ ਵਿੱਚ ਆਪਣੀ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਵਾਲੇ ਵਿਅਕਤੀਆਂ ਅਤੇ HUFs ਲਈ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ 10IEA ਜਮ੍ਹਾਂ ਕਰਾਉਣਾ ਲਾਜ਼ਮੀ ਨਹੀਂ ਹੈ।
6. ਮੈਨੂੰ ITR-1 ਦਾਖਲ ਕਰਨ ਲਈ ਕਿਹੜੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਲੋੜ ਹੈ?
ਤੁਹਾਨੂੰ ITR ਦਾਖਲ ਕਰਨ ਲਈ ਹੇਠਾਂ ਦਿੱਤੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਲੋੜ ਹੈ:
• ਫਾਰਮ 16
• ਫਾਰਮ 16A
• ਫਾਰਮ 26AS
• AIS
• ਤਨਖਾਹ ਦੀ ਸਲਿੱਪ
• ਬੈਂਕ ਸਟੇਟਮੈਂਟਾਂ
• ਮਕਾਨ ਦੇ ਕਰਜ਼ੇ ਦੀ ਵਿਆਜ ਦੇ ਸਰਟੀਫਿਕੇਟ
• ਮਕਾਨ ਦੇ ਕਿਰਾਏ ਦੀ ਰਸੀਦ (ਜੇਕਰ ਲਾਗੂ ਹੋਵੇ),
• ਕਿਰਾਇਆ ਨਾਮਾ
• ਦਿੱਤੇ ਗਏ ਦਾਨ ਦੀਆਂ ਰਸੀਦਾਂ
• ਨਿਵੇਸ਼, ਪ੍ਰੀਮੀਅਮ ਭੁਗਤਾਨ ਦੀਆਂ ਰਸੀਦਾਂ - LIC, ULIP ਆਦਿ ਅਤੇ ITR ਫਾਰਮ ਵਿੱਚ ਜਾਣਕਾਰੀ ਦੇਣ ਲਈ ਹੋਰ ਸੰਬੰਧਤ ਦਸਤਾਵੇਜ਼।
ITR ਫਾਰਮ ਅਨੁਬੰਧ-ਰਹਿਤ ਫਾਰਮ ਹੁੰਦੇ ਹਨ, ਇਸ ਲਈ ਤੁਹਾਨੂੰ ਆਪਣੀ ਰਿਟਰਨ (ਚਾਹੇ ਮੈਨੂਅਲ ਜਾਂ ਇਲੈਕਟ੍ਰਾਨਿਕ ਤਰੀਕੇ ਨਾਲ ਦਾਖਲ ਕੀਤੀ ਗਈ ਹੋਵੇ) ਦੇ ਨਾਲ ਕੋਈ ਵੀ ਦਸਤਾਵੇਜ਼ (ਜਿਵੇਂ ਕਿ ਨਿਵੇਸ਼ ਦਾ ਸਬੂਤ, TDS ਸਰਟੀਫਿਕੇਟ) ਨੱਥੀ ਕਰਨ ਦੀ ਲੋੜ ਨਹੀਂ ਹੈ। ਹਾਲਾਂਕਿ, ਤੁਹਾਨੂੰ ਇਹ ਦਸਤਾਵੇਜ਼ ਅਜਿਹੀਆਂ ਸਥਿਤੀਆਂ ਲਈ ਆਪਣੇ ਕੋਲ ਸੰਭਾਲ ਕੇ ਰੱਖਣ ਦੀ ਲੋੜ ਹੈ ਜਿੱਥੇ ਇਹਨਾਂ ਨੂੰ ਕਰ ਅਧਿਕਾਰੀਆਂ ਦੇ ਸਾਹਮਣੇ ਪੇਸ਼ ਕਰਨ ਦੀ ਲੋੜ ਪੈ ਸਕਦੀ ਹੈ ਜਿਵੇਂ ਕਿ ਮੁਲਾਂਕਣ, ਪੁੱਛਗਿੱਛ ਆਦਿ ਦੇ ਮਾਮਲਿਆਂ ਵਿੱਚ।
7. ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਮੈਨੂੰ ਕਿਹੜੀਆਂ ਸਾਵਧਾਨੀਆਂ ਵਰਤਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ?
• ਕਰ ਵਿਵਸਥਾ ਦੀ ਚੋਣ ਬਹੁਤ ਧਿਆਨ ਨਾਲ ਕਰੋ।
• AIS ਅਤੇ ਫਾਰਮ 26AS ਡਾਊਨਲੋਡ ਕਰੋ ਅਤੇ ਅਸਲ TDS / TCS / ਕਰ ਭੁਗਤਾਨ ਦੀ ਜਾਂਚ ਕਰੋ। ਜੇਕਰ ਤੁਹਾਨੂੰ ਕੋਈ ਨਿਯਮ ਹੀਣਤਾ ਦਿਖਾਈ ਦਿੰਦੀ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਰੁਜ਼ਗਾਰਦਾਤਾ / ਕਰ ਕਟੌਤੀਕਰਤਾ / ਬੈਂਕ ਨਾਲ ਮਿਲਾਨ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
• ਆਪਣੀ ITR ਫਾਈਲ ਕਰਦੇ ਸਮੇਂ ਵਰਤੇ ਜਾਣ ਵਾਲੇ ਦਸਤਾਵੇਜ਼ਾਂ ਨੂੰ ਇਕੱਠਾ ਕਰੋ ਅਤੇ ਉਨ੍ਹਾਂ ਦਾ ਧਿਆਨ ਨਾਲ ਅਧਿਐਨ ਕਰੋ, ਜਿਵੇਂ ਕਿ ਬੈਂਕ ਸਟੇਟਮੈਂਟ / ਪਾਸਬੁੱਕ, ਵਿਆਜ ਦੇ ਸਰਟੀਫਿਕੇਟ, ਛੋਟਾਂ ਜਾਂ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਲਈ ਰਸੀਦਾਂ, ਫਾਰਮ 16, ਫਾਰਮ 26AS (ਸਾਲਾਨਾ ਜਾਣਕਾਰੀ ਸਟੇਟਮੈਂਟ), ਨਿਵੇਸ਼ ਦੇ ਸਬੂਤ ਆਦਿ।
• ਇਹ ਯਕੀਨੀ ਬਣਾਓ ਕਿ ਪਹਿਲਾਂ ਤੋਂ ਭਰੇ ਹੋਏ ਡੇਟਾ ਵਿੱਚ PAN, ਪੱਕਾ ਪਤਾ, ਸੰਪਰਕ ਦੇ ਵੇਰਵੇ, ਬੈਂਕ ਖਾਤੇ ਦੇ ਵੇਰਵੇ ਆਦਿ ਸਹੀ ਹਨ।
• ਸਹੀ ITR ਫਾਰਮ (ITR-1 ਤੋਂ ITR-7 ਤੱਕ) ਦੀ ਪਛਾਣ ਕਰੋ। ਰਿਟਰਨ ਫਾਰਮ ਵਿੱਚ ਸਾਰੇ ਵੇਰਵੇ ਦਰਜ ਕਰੋ ਜਿਵੇਂ ਕਿ ਕੁੱਲ ਆਮਦਨ, ਕਟੌਤੀਆਂ (ਜੇਕਰ ਕੋਈ ਹੋਵੇ), ਵਿਆਜ (ਜੇਕਰ ਕੋਈ ਹੋਵੇ), ਭੁਗਤਾਨ ਕੀਤੇ/ਵਸੂਲ ਕੀਤੇ ਗਏ ਕਰ (ਜੇਕਰ ਕੋਈ ਹੋਵੇ) ਆਦਿ। ITR ਫਾਰਮ ਦੇ ਨਾਲ ਕੋਈ ਵੀ ਦਸਤਾਵੇਜ਼ ਨੱਥੀ ਨਹੀਂ ਕੀਤੇ ਜਾਣੇ ਹਨ।
• ਨਿਰਧਾਰਤ ਮਿਤੀ ਨੂੰ ਜਾਂ ਉਸ ਤੋਂ ਪਹਿਲਾਂ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਈ-ਫਾਈਲ ਕਰੋ। ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਵਿੱਚ ਦੇਰੀ ਦੇ ਨਤੀਜਿਆਂ ਵਿੱਚ ਦੇਰੀ ਨਾਲ ਫਾਈਲ ਕਰਨ ਦੀ ਫੀਸ, ਨੁਕਸਾਨਾਂ ਦਾ ਅੱਗੇ ਨਾ ਲਿਜਾਇਆ ਜਾਣਾ, ਕਟੌਤੀਆਂ ਅਤੇ ਛੋਟਾਂ ਦਾ ਨਾ ਮਿਲਣਾ ਸ਼ਾਮਲ ਹੈ।
• ਰਿਟਰਨ ਈ-ਫਾਈਲ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਇਸਨੂੰ ਈ-ਤਸਦੀਕ ਕਰੋ। ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਨੂੰ ਮੈਨੂਅਲੀ ਤਸਦੀਕ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨ ਦੇ ਨਿਰਧਾਰਤ ਸਮੇਂ (30 ਦਿਨਾਂ) ਦੇ ਅੰਦਰ ITR-V ਰਸੀਦ ਦੀ ਹਸਤਾਖਰ ਕੀਤੀ ਹੋਈ ਭੌਤਿਕ ਕਾਪੀ (ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ) ਕੇਂਦਰੀਕ੍ਰਿਤ ਪ੍ਰੋਸੈਸਿੰਗ ਕੇਂਦਰ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ, ਬੈਂਗਲੁਰੂ 560500 (ਕਰਨਾਟਕ) ਨੂੰ ਭੇਜੋ।
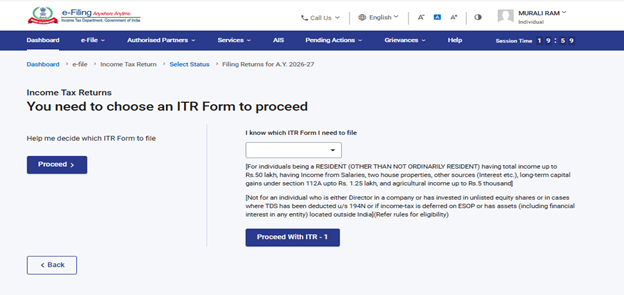
8. ਮੈਨੂੰ ਕਿਵੇਂ ਪਤਾ ਲੱਗੇਗਾ ਕਿ ਮੈਨੂੰ ਕਿਹੜਾ ITR ਫਾਰਮ ਫਾਈਲ ਕਰਨ ਦੀ ਲੋੜ ਹੈ?
ਵੱਖ-ਵੱਖ ITR ਫਾਰਮ ਵਿਅਕਤੀਗਤ ਕਰਦਾਤਾਵਾਂ ਦੁਆਰਾ ਉਨ੍ਹਾਂ ਦੀ ਆਮਦਨ ਦੇ ਸਰੋਤ ਅਤੇ ਰਿਹਾਇਸ਼ੀ ਸਥਿਤੀ ਦੇ ਅਧਾਰ 'ਤੇ ਦਾਖਲ ਕਰਨ ਲਈ ਨਿਰਧਾਰਤ ਕੀਤੇ ਗਏ ਹਨ। ਦਾਖਲ ਕਰਨ ਲਈ ਸਹੀ ITR ਫਾਰਮ ਦਾ ਪਤਾ ਲਗਾਉਣ ਲਈ, ਤੁਸੀਂ ਇਹ ਫੈਸਲਾ ਕਰਨ ਲਈ ‘ਮਦਦ ਕਰੋ’ ਵਿਸ਼ੇਸ਼ਤਾ ਦੀ ਵਰਤੋਂ ਕਰ ਸਕਦੇ ਹੋ ਕਿ ਕਿਹੜਾ ITR ਫਾਰਮ ਦਾਖਲ ਕਰਨਾ ਹੈ। ਫਿਰ ਤੁਸੀਂ ਸਹੀ ITR ਫਾਰਮ ਦਾ ਪਤਾ ਲਗਾਉਣ ਲਈ ਆਪਣੇ ਸਾਹਮਣੇ ਦਿਖਾਏ ਸਵਾਲਾਂ ਨਾਲ ਅੱਗੇ ਵਧ ਸਕਦੇ ਹੋ।
9. ਕੀ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਇੱਕ ਡਿਫੌਲਟ ਵਿਵਸਥਾ ਹੈ?
ਹਾਂ। ਨਿਰਧਾਰਨ ਸਾਲ 2024-25 ਤੋਂ, ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਡਿਫੌਲਟ ਵਿਕਲਪ ਹੈ। ਹਰ ਸਾਲ, ਤੁਸੀਂ ਉਸ ਨਿਰਧਾਰਨ ਸਾਲ ਲਈ ਪੁਰਾਣੀ ਅਤੇ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚੋਂ ਕਿਸੇ ਇੱਕ ਦੀ ਚੋਣ ਕਰ ਸਕਦੇ ਹੋ।
10. ਕੀ ITR-1 ਫਾਰਮ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਦਾਅਵਾ ਕਰਨ ਲਈ ਸਾਰੀਆਂ ਕਟੌਤੀਆਂ ਉਪਲਬਧ ਹੋਣਗੀਆਂ?
ਹਾਂ, ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਹੇਠਾਂ ਦਿੱਤੇ ਸਕ੍ਰੀਨਸ਼ੌਟ ਦੇ ਅਨੁਸਾਰ ਰਿਟਰਨ ਵਿੱਚ ਨਿੱਜੀ ਜਾਣਕਾਰੀ ਦੇ ਤਹਿਤ ਹੇਠਾਂ ਦਿੱਤੇ ਸਵਾਲ ਲਈ 'ਹਾਂ' ਦੀ ਚੋਣ ਕਰਕੇ ਡਿਫੌਲਟ ਵਿਕਲਪ (ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ) ਨੂੰ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਬਦਲ ਦਿੰਦੇ ਹੋ, ਤਾਂ ਰਿਟਰਨ ਵਿੱਚ ਦਾਅਵਾ ਕਰਨ ਲਈ ਸਾਰੀਆਂ ਯੋਗ ਕਟੌਤੀਆਂ ਉਪਲਬਧ ਹੋ ਜਾਣਗੀਆਂ:
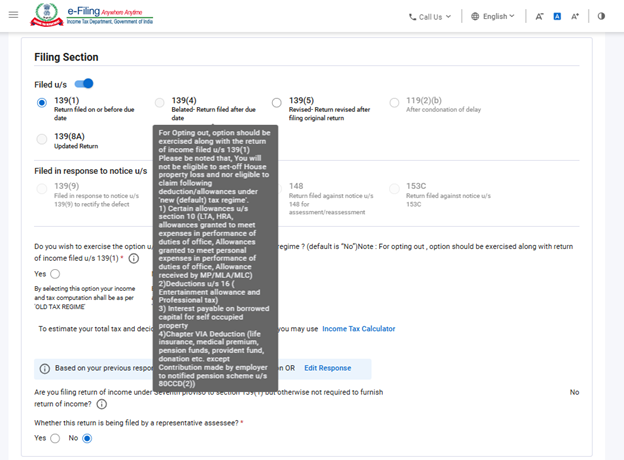
ਡਿਫੌਲਟ ਰੂਪ ਵਿੱਚ, ਇਹ 'ਨਹੀਂ' ਵਜੋਂ ਚੁਣਿਆ ਜਾਵੇਗਾ ਅਤੇ ਰਿਟਰਨ ਵਿੱਚ ਪੁਰਾਣੀ ਵਿਵਸਥਾ ਦੇ ਤਹਿਤ ਸਾਰੀਆਂ ਕਟੌਤੀਆਂ ਅਯੋਗ ਹੋ ਜਾਣਗੀਆਂ। ਇੱਕ ਵਾਰ 'ਹਾਂ' ਦੀ ਚੋਣ ਕਰਨ ਤੋਂ ਬਾਅਦ ਜਦੋਂ ਵਿਕਲਪ ਨੂੰ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਵਿੱਚ ਬਦਲ ਦਿੱਤਾ ਜਾਵੇਗਾ, ਤਾਂ ਸਾਰੀਆਂ ਕਟੌਤੀਆਂ ਯੋਗ ਹੋ ਜਾਣਗੀਆਂ ਅਤੇ ਫਿਰ ਕਰਦਾਤਾ ਸਾਰੀਆਂ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰਨ ਦੇ ਯੋਗ ਹੋਣਗੇ।
11. ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ (ਡਿਫੌਲਟ) ਅਤੇ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਦੇ ਅਨੁਸਾਰ ਧਾਰਾ 87A ਦੇ ਤਹਿਤ ਰਿਬੇਟ (ਛੋਟ) ਕੀ ਹੈ?
ਮੌਜੂਦਾ ਸਮੇਂ ਵਿੱਚ, ਧਾਰਾ 87A ਵਿਅਕਤੀਆਂ ਨੂੰ ਪੁਰਾਣੀ ਕਰ ਵਿਵਸਥਾ ਦੇ ਤਹਿਤ ₹ 12,500 ਅਤੇ ਨਵੀਂ ਕਰ ਵਿਵਸਥਾ ਦੇ ਤਹਿਤ ₹ 60,000 ਦੀ ਛੋਟ ਦਾ ਦਾਅਵਾ ਕਰਨ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ।
12. ਮੈਂ ਆਪਣੇ ਜੀਵਨ ਸਾਥੀ ਨਾਲ ਇੱਕ ਮਕਾਨ ਦਾ ਸਾਂਝਾ ਮਾਲਕ ਹਾਂ। ਸਾਡੀ ਕੋਈ ਹੋਰ ਵਾਧੂ ਜਾਇਦਾਦ ਨਹੀਂ ਹੈ। ਕੀ ਮੈਂ ਇਸ ਮਕਾਨ ਤੋਂ ਹੋਣ ਵਾਲੀ ਕਿਰਾਏ ਦੀ ਆਮਦਨ ਲਈ ਨਿਰਧਾਰਨ ਸਾਲ 2026-27 ਵਿੱਚ ITR-1 ਦਾਖਲ ਕਰ ਸਕਦਾ ਹਾਂ?
ਹਾਂ, ਤੁਸੀਂ ਨਿਰਧਾਰਨ ਸਾਲ 2026-27 ਲਈ ITR-1 ਦਾਖਲ ਕਰ ਸਕਦੇ ਹੋ, ਜੇਕਰ ਤੁਸੀਂ ਇਕਹਿਰੀ ਜਾਇਦਾਦ ਦੇ ਇਕੱਲੇ ਜਾਂ ਸਾਂਝੇ ਮਾਲਕ ਹੋ।
ਕਿਰਪਾ ਕਰਕੇ ਧਿਆਨ ਦਿਓ:ਨਿਰਧਾਰਨ ਸਾਲ 2026-27 ਤੋਂ, ਤੁਸੀਂ ITR-1 ਵਿੱਚ ਦੋ ਮਕਾਨ ਜਾਇਦਾਦਾਂ ਤੱਕ ਦੀ ਆਮਦਨ ਦਾ ਵੇਰਵਾ ਦੇ ਸਕਦੇ ਹੋ।
13. ਕੀ ITR-1 ਲਈ ਮਕਾਨ ਜਾਇਦਾਦ ਦੇ ਸ਼ੈਡਿਊਲ ਵਿੱਚ ਕੋਈ ਬਦਲਾਅ ਹੋਇਆ ਹੈ?
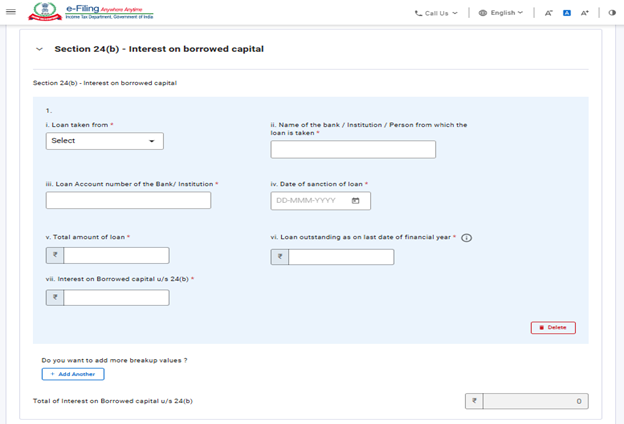
ਹਾਂ, ਮਕਾਨ ਜਾਇਦਾਦ ਹੈੱਡ ਦੇ ਤਹਿਤ ਦੋ ਮਕਾਨ ਜਾਇਦਾਦਾਂ ਤੱਕ ਦੀ ਆਮਦਨ ਦਾ ਵੇਰਵਾ ਦਿੱਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਨਾਲ ਹੀ, ਨਿਰਧਾਰਨ ਸਾਲ 2025-26 ਤੋਂ, ਨਵਾਂ ਸ਼ੈਡਿਊਲ ਧਾਰਾ 24(b): ਉਧਾਰ ਲਈ ਪੂੰਜੀ 'ਤੇ ਵਿਆਜ ਜੋੜਿਆ ਗਿਆ ਹੈ। ਇਸ ਸ਼ੈਡਿਊਲ ਵਿੱਚ ਕਰਦਾਤਾ ਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦੇਣੇ ਪੈਣਗੇ:
• ਕਰਜ਼ਾ ਲੈਣ ਦਾ ਸਰੋਤ
• ਸੰਸਥਾ ਜਾਂ ਬੈਂਕ ਦਾ ਨਾਮ
• ਕਰਜ਼ਾ ਖਾਤਾ ਨੰਬਰ
• ਕਰਜ਼ਾ ਮਨਜ਼ੂਰ ਹੋਣ ਦੀ ਮਿਤੀ
• ਕਰਜ਼ਿਆਂ ਦੀ ਕੁੱਲ ਰਕਮ
• ਵਿੱਤੀ ਸਾਲ ਦੀ ਆਖਰੀ ਮਿਤੀ ਤੱਕ ਬਾਕੀ ਬਚਿਆ ਕਰਜ਼ਾ
• ਉਧਾਰ ਲਈ ਪੂੰਜੀ 'ਤੇ ਵਿਆਜ
14. ਪੇਸ਼ਗੀ ਕਰ ਕੀ ਹੈ?
ਤਨਖਾਹਦਾਰ ਵਿਅਕਤੀਆਂ ਲਈ, ਪੇਸ਼ਗੀ ਕਰ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਜ਼ਿਆਦਾਤਰ ਰੁਜ਼ਗਾਰਦਾਤਾਵਾਂ ਦੁਆਰਾ TDS ਰਾਹੀਂ ਪੂਰੀ ਕਰ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ। ਪਰ ਆਮਦਨ ਦੇ ਹੋਰ ਸਰੋਤ ਜਿਵੇਂ ਕਿ ਬੱਚਤ ਬੈਂਕ ਖਾਤਿਆਂ 'ਤੇ ਵਿਆਜ, ਸਥਿਰ ਜਮ੍ਹਾਂ, ਕਿਰਾਏ ਤੋਂ ਆਮਦਨ, ਬਾਂਡ, ਜਾਂ ਪੂੰਜੀਗਤ ਲਾਭ ਕਰ ਦੀ ਦੇਣਦਾਰੀ ਨੂੰ ਵਧਾ ਦਿੰਦੇ ਹਨ। ਕਰ ਦੇਣਦਾਰੀ ਦਾ ਅੰਦਾਜ਼ਾ ਪਹਿਲਾਂ ਹੀ ਲਗਾਉਣਾ ਹੁੰਦਾ ਹੈ। ਜੇਕਰ ਅਨੁਮਾਨਿਤ ਕਰ ਪ੍ਰਤੀ ਸਾਲ ₹ 10,000/- ਤੋਂ ਵੱਧ ਬਣਦਾ ਹੈ, ਤਾਂ ਕਰਦਾਤਾਵਾਂ ਨੂੰ ਤਿਮਾਹੀ ਕਿਸ਼ਤਾਂ (ਜੂਨ, ਸਤੰਬਰ, ਦਸੰਬਰ ਅਤੇ ਮਾਰਚ) ਵਿੱਚ ਪੇਸ਼ਗੀ ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨਾ ਪੈਂਦਾ ਹੈ।
15. ਪੇਸ਼ਗੀ ਕਰ ਅਤੇ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਦੀ ਗਣਨਾ ਅਤੇ ਭੁਗਤਾਨ ਕਿਵੇਂ ਕੀਤਾ ਜਾਂਦਾ ਹੈ?
ਪੇਸ਼ਗੀ ਕਰ: ਵਿਅਕਤੀਆਂ ਲਈ ਪੇਸ਼ਗੀ ਕਰ ਦੀ ਗਣਨਾ ਹੇਠਾਂ ਦਿੱਤੇ ਅਨੁਸਾਰ ਕੀਤੀ ਜਾਂਦੀ ਹੈ:
ਕਿਸ਼ਤਾਂ | ਪੇਸ਼ਗੀ ਕਰ ਭੁਗਤਾਨ % | ਭੁਗਤਾਨ ਦੀ ਨਿਯਤ ਮਿਤੀ |
ਪਹਿਲੀ ਕਿਸ਼ਤ | 15% ਕਰ ਦੇਣਦਾਰੀ | 15ਜੂਨ ਨੂੰ ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ |
ਦੂਜੀ ਕਿਸ਼ਤ | ਕਰ ਦੇਣਦਾਰੀ ਦਾ 45% (-) ਪਹਿਲਾਂ ਹੀ ਭੁਗਤਾਨ ਕੀਤਾ ਗਿਆ ਪੇਸ਼ਗੀ ਕਰ | 15ਸਤੰਬਰ ਨੂੰ ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ |
ਤੀਜੀ ਕਿਸ਼ਤ | ਕਰ ਦੇਣਦਾਰੀ ਦਾ 75% (-) ਪਹਿਲਾਂ ਹੀ ਭੁਗਤਾਨ ਕੀਤਾ ਗਿਆ ਪੇਸ਼ਗੀ ਕਰ | 15ਦਸੰਬਰ ਨੂੰ ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ |
ਚੌਥੀ ਕਿਸ਼ਤ | ਕਰ ਦੇਣਦਾਰੀ ਦਾ 100% (-) ਪਹਿਲਾਂ ਹੀ ਭੁਗਤਾਨ ਕੀਤਾ ਗਿਆ ਪੇਸ਼ਗੀ ਕਰ | 15ਮਾਰਚ ਨੂੰ ਜਾਂ ਇਸ ਤੋਂ ਪਹਿਲਾਂ |
ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ : TDS ਅਤੇ ਪੇਸ਼ਗੀ ਕਰ ਦੇ ਵੇਰਵੇ (ਜੇਕਰ ਭੁਗਤਾਨ ਕੀਤਾ ਗਿਆ ਹੈ) ਨਾਲ ਆਪਣਾ ITR ਫਾਰਮ ਭਰਨ ਤੋਂ ਬਾਅਦ, ਸਿਸਟਮ ਤੁਹਾਡੀ ਆਮਦਨ ਦੀ ਗਣਨਾ ਕਰਦਾ ਹੈ ਅਤੇ ਜਾਂਚ ਕਰਦਾ ਹੈ ਕਿ ਕੀ ਹਾਲੇ ਵੀ ਕਰ ਭੁਗਤਾਨ ਯੋਗ ਹੈ। ਤੁਹਾਨੂੰ ਇਸਦਾ ਭੁਗਤਾਨ ਕਰਨਾ ਪਵੇਗਾ ਅਤੇ ਫਿਰ ਰਿਟਰਨ ਜਮ੍ਹਾਂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਰਿਟਰਨ ਵਿੱਚ ਚਲਾਨ ਦੇ ਵੇਰਵੇ ਭਰਨੇ ਪੈਣਗੇ।
16. ਭੱਤੇ ਅਤੇ ਅਤਿਰਿਕਤ ਲਾਭ ਵਿੱਚ ਕੀ ਫਰਕ ਹੈ? ਕੀ ਇਹ ਮੇਰੀ ਆਮਦਨ ਮੰਨੇ ਜਾਂਦੇ ਹਨ?
ਭੱਤੇ ਤਨਖਾਹ ਤੋਂ ਇਲਾਵਾ ਉਹ ਨਿਸ਼ਚਿਤ ਮਿਆਦੀ ਰਕਮਾਂ ਹੁੰਦੀਆਂ ਹਨ, ਜੋ ਰੁਜ਼ਗਾਰਦਾਤਾ ਦੁਆਰਾ ਦਿੱਤੀਆਂ ਜਾਂਦੀਆਂ ਹਨ, ਜਿਵੇਂ ਕਿ ਸਵਾਰੀ ਭੱਤਾ , ਯਾਤਰਾ ਭੱਤਾ , ਵਰਦੀ ਭੱਤਾ ਆਦਿ। ਭੱਤਿਆਂ ਨੂੰ ਆਮਦਨ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਇਹ ਤੁਹਾਡੀ ਕੁੱਲ ਕਾਰੋਬਾਰੀ ਆਮਦਨ ਨੂੰ ਵਧਾਉਂਦੇ ਹਨ ਜਿਸ 'ਤੇ ਤੁਹਾਡੇ ਕੋਲੋਂ ਕਰ ਲਿਆ ਜਾਵੇਗਾ। ਭੱਤੇ ਕਰ ਯੋਗ , ਅੰਸ਼ਕ ਰੂਪ ਵਿੱਚ ਛੋਟ ਪ੍ਰਾਪਤ ਅਤੇ ਪੂਰੀ ਤਰ੍ਹਾਂ ਛੋਟ ਪ੍ਰਾਪਤ ਹੋ ਸਕਦੇ ਹਨ।
ਅਤਿਰਿਕਤ ਲਾਭ ਉਹ ਫਾਇਦੇ ਹੁੰਦੇ ਹਨ ਜੋ ਤੁਹਾਨੂੰ ਤੁਹਾਡੇ ਅਧਿਕਾਰਿਤ ਅਹੁਦੇ ਦੇ ਕਾਰਨ ਮਿਲਦੇ ਹਨ ਅਤੇ ਇਹ ਤੁਹਾਡੀ ਤਨਖਾਹ ਜਾਂ ਮਜ਼ਦੂਰੀ ਦੀ ਆਮਦਨ ਤੋਂ ਉੱਪਰ ਹੁੰਦੇ ਹਨ। ਇਹ ਲਾਭ ਆਪਣੀ ਪ੍ਰਕਿਰਤੀ ਦੇ ਆਧਾਰ 'ਤੇ ਕਰ ਯੋਗ ਜਾਂ ਗੈਰ-ਕਰ ਯੋਗ ਹੋ ਸਕਦੇ ਹਨ।
17. ਕੀ ਪੁਰਾਣੀ ਵਿਵਸਥਾ ਦੇ ਤਹਿਤ ਸਾਰੇ ਦਾਨ ਕਰ ਤੋਂ 100% ਛੋਟ ਪ੍ਰਾਪਤ ਹਨ?
ਨਹੀਂ, ਸਾਰੇ ਦਾਨ ਕਰ ਤੋਂ 100% ਛੋਟ ਦੇ ਯੋਗ ਨਹੀਂ ਹੁੰਦੇ। ਕਰ ਕਟੌਤੀ ਦੀਆਂ ਸ਼੍ਰੇਣੀਆਂ, ਇਸ ਗੱਲ 'ਤੇ ਆਧਾਰਿਤ ਹਨ ਕਿ ਤੁਸੀਂ ਕਿਸ ਨੂੰ ਦਾਨ ਦਿੱਤਾ ਹੈ (ਚੈਰੀਟੇਬਲ ਸੰਸਥਾ, ਸਰਕਾਰ ਦੁਆਰਾ ਸਥਾਪਤ ਫੰਡ, ਵਿਗਿਆਨਕ ਖੋਜ ਸੰਸਥਾ ਆਦਿ), ਜੋ ਕਿ ਹੇਠਾਂ ਦਿੱਤੇ ਅਨੁਸਾਰ ਹਨ:
- ਯੋਗਤਾ ਸੀਮਾ ਤੋਂ ਬਿਨਾਂ 100% ਕਟੌਤੀ ਦੇ ਹੱਕਦਾਰ ਦਾਨ
- ਯੋਗਤਾ ਸੀਮਾ ਤੋਂ ਬਿਨਾਂ 50% ਕਟੌਤੀ ਦੇ ਹੱਕਦਾਰ ਦਾਨ
- ਯੋਗਤਾ ਸੀਮਾ ਦੇ ਅਧੀਨ 100% ਕਟੌਤੀ ਦੇ ਹੱਕਦਾਰ ਦਾਨ
- ਯੋਗਤਾ ਸੀਮਾ ਦੇ ਅਧੀਨ 50% ਕਟੌਤੀ ਦੇ ਹੱਕਦਾਰ ਦਾਨ
ਤੁਹਾਨੂੰ ਆਪਣੀ ਦਾਨ ਦੀ ਰਸੀਦ 'ਤੇ ਕਟੌਤੀ ਦੀ ਸੀਮਾ ਦੀ ਜਾਂਚ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ ਅਤੇ ਆਪਣੀ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਉਸੇ ਅਨੁਸਾਰ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ।
18. ਕੀ ਈ-ਫਾਈਲਿੰਗ ਅਤੇ ਈ-ਭੁਗਤਾਨ ਇੱਕੋ ਹੀ ਚੀਜ਼ ਹੈ?
ਨਹੀਂ। ਈ-ਫਾਈਲਿੰਗ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਆਪਣੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਨੂੰ ਇਲੈਕਟ੍ਰਾਨਿਕ ਤਰੀਕੇ ਨਾਲ ਜਮ੍ਹਾਂ ਕਰਨ ਦੀ ਪ੍ਰਕਿਰਿਆ ਹੈ ਅਤੇ ਈ-ਭੁਗਤਾਨ ਕਰ ਫੀਚਰ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਇਲੈਕਟ੍ਰਾਨਿਕ ਤਰੀਕੇ ਨਾਲ ਕਰ ਭੁਗਤਾਨ ਕਰਨ ਦੀ ਪ੍ਰਕਿਰਿਆ ਹੈ।
19. ਮੇਰੇ ਕੋਲੋਂ ਆਪਣੀ ITR ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਗਣਨਾ ਦੀ ਕੋਈ ਗਲਤੀ ਹੋ ਗਈ ਹੈ। ਕੀ ਮੈਂ ਇਸ ਵਿੱਚ ਸੋਧ ਕਰ ਸਕਦਾ ਹਾਂ ਅਤੇ ਆਪਣੀ ਰਿਟਰਨ ਦੁਬਾਰਾ ਜਮ੍ਹਾਂ ਕਰ ਸਕਦਾ ਹਾਂ?
ਜੇਕਰ ਤੁਹਾਨੂੰ ਬਾਅਦ ਵਿੱਚ ਪਤਾ ਲੱਗਦਾ ਹੈ ਕਿ ਤੁਸੀਂ ਪਹਿਲਾਂ ਹੀ ਜਮ੍ਹਾਂ ਕੀਤੀ ਰਿਟਰਨ ਵਿੱਚ ਕੋਈ ਗਲਤੀ ਕਰ ਦਿੱਤੀ ਹੈ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਦੁਬਾਰਾ ਜਮ੍ਹਾਂ ਜਾਂ ਸੰਸ਼ੋਧਿਤ ਕਰ ਸਕਦੇ ਹੋ। ਇਸਨੂੰ ਸੰਸ਼ੋਧਿਤ ਰਿਟਰਨ ਕਿਹਾ ਜਾਂਦਾ ਹੈ। ਤੁਹਾਡੀ ਰਿਟਰਨ ਸੰਬੰਧਿਤ AY ਦੇ ਖ਼ਤਮ ਹੋਣ ਤੋਂ ਤਿੰਨ ਮਹੀਨੇ ਪਹਿਲਾਂ ਸੰਸ਼ੋਧਿਤ ਕੀਤੀ ਜਾਣੀ ਚਾਹੀਦੀ ਹੈ।
AY 2026-27 ਤੋਂ ਬਾਅਦ, ਸੰਸ਼ੋਧਿਤ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਨਿਯਤ ਮਿਤੀ ਨੂੰ AY ਦੇ ਅੰਤ ਤੱਕ ਭਾਵ ਸੰਬੰਧਿਤ AY ਦੇ 31 ਮਾਰਚ ਤੱਕ ਵਧਾ ਦਿੱਤਾ ਗਿਆ ਹੈ।
20. ਕੀ ਮੈਨੂੰ AY 2026-27 ਤੋਂ ਬਾਅਦ ਸੰਸ਼ੋਧਿਤ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਲਈ ਕੋਈ ਵਾਧੂ ਫੀਸ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
ਹਾਂ, ਨਿਰਧਾਰਨ ਸਾਲ 2026-27 ਤੋਂ ਬਾਅਦ, ਜੇਕਰ ਸੰਸ਼ੋਧਿਤ ਰਿਟਰਨ ਸੰਬੰਧਿਤ AY ਦੇ 31 ਦਸੰਬਰ ਤੋਂ ਬਾਅਦ 31 ਮਾਰਚ ਤੱਕ ਦਾਖਲ ਕੀਤੀ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਧਾਰਾ 234I ਦੇ ਤਹਿਤ ਵਾਧੂ ਫੀਸ ਦਾ ਭੁਗਤਾਨ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ।
21. ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੀ ਧਾਰਾ 234I ਦੇ ਤਹਿਤ ਫੀਸ ਦਾ ਢਾਂਚਾ ਕੀ ਹੈ
ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੀ ਧਾਰਾ 234I ਦੇ ਅਨੁਸਾਰ ਫੀਸ ਦਾ ਢਾਂਚਾ ਇਸ ਤਰ੍ਹਾਂ ਹੈ:
- ₹ 5 ਲੱਖ ਤੱਕ ਦੀ ਕੁੱਲ ਆਮਦਨ ਲਈ ਫੀਸ: ₹ 1,000.
- ₹ 5 ਲੱਖ ਤੋਂ ਵੱਧ ਦੀ ਕੁੱਲ ਆਮਦਨ ਲਈ ਫੀਸ: ₹ 5,000.
22. ਕੀ ਮੈਂ ਹੁਣ ਪਿਛਲੇ 4 ਮੁਲਾਂਕਣ ਸਾਲਾਂ ਲਈ ITR ਦਾਖਲ ਕਰ ਸਕਦਾ ਹਾਂ?
ਹਾਂ, ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੇ ਪਿਛਲੇ ਚਾਰ ਸਾਲਾਂ ਦੀ ITR ਦਾਖਲ ਕਰਨ ਤੋਂ ਖੁੰਝ ਗਏ ਹੋ, ਤਾਂ ਤੁਸੀਂ ITR-U ਦਾਖਲ ਕਰ ਸਕਦੇ ਹੋ। ਚਾਲੂ ਸਾਲ (AY 2026-27) ਲਈ ਤੁਸੀਂ ਆਪਣੀ ਨਿਯਮਤ ITR ਦਾਖਲ ਕਰ ਸਕਦੇ ਹੋ।
23. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 139(1) ਦੇ ਤਹਿਤ ਨਿਯਤ ਮਿਤੀ ਤੋਂ ਬਾਅਦ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦਾ ਹਾਂ ਤਾਂ ਕੀ ਹੋਵੇਗਾ?
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 139(1) ਦੇ ਤਹਿਤ ਨਿਯਤ ਮਿਤੀ ਦੇ ਅੰਦਰ ITR ਦਾਖਲ ਕਰਨ ਤੋਂ ਖੁੰਝ ਜਾਂਦੇ ਹੋ, ਤਾਂ ਵੀ ਤੁਸੀਂ ਆਪਣੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰ ਸਕਦੇ ਹੋ, ਪਰ ਤੁਹਾਨੂੰ ₹ 5,000/- ਤੱਕ ਦੀ ਦੇਰ ਨਾਲ ਫਾਈਲ ਕਰਨ ਦੀ ਫੀਸ (ਲੇਟ ਫਾਈਲਿੰਗ ਫੀਸ) ਦੇਣੀ ਪੈ ਸਕਦੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਤੁਹਾਨੂੰ ਕਰ ਦੇਣਦਾਰੀ (ਜੇਕਰ ਕੋਈ ਹੋਵੇ) 'ਤੇ ਵਿਆਜ ਵੀ ਦੇਣਾ ਪਵੇਗਾ।
24. ਜੇਕਰ ਮੇਰੇ ਰੁਜ਼ਗਾਰਦਾਤਾ / ਬੈਂਕ ਦੁਆਰਾ ਕਰ ਕੱਟਿਆ ਗਿਆ ਹੈ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਲੋੜ ਹੈ?
ਹਾਂ, ਰੁਜ਼ਗਾਰਦਾਤਾ ਅਤੇ ਬੈਂਕ ਕ੍ਰਮਵਾਰ ਤਨਖਾਹ ਅਤੇ ਵਿਆਜ ਦੀ ਆਮਦਨ 'ਤੇ ਸਰੋਤ 'ਤੇ ਕਰ ਕਟੌਤੀ ਕਰਦੇ ਹਨ। ਫਿਰ ਵੀ ਤੁਹਾਨੂੰ ਉਸ ਆਮਦਨ ਦਾ ਵੇਰਵਾ ਦੇਣਾ ਪਵੇਗਾ ਜਿਸ 'ਤੇ ਕਰ ਕੱਟਿਆ ਗਿਆ ਹੈ ਅਤੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਵਿੱਚ TDS ਦੇ ਕ੍ਰੈਡਿਟ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਪਵੇਗਾ।
25. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80C ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
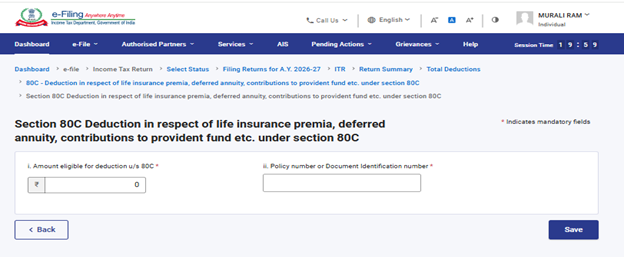
ਤੁਹਾਨੂੰ ਧਾਰਾ 80C ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80C ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ
- ਕਟੌਤੀ ਲਈ ਯੋਗ ਰਕਮ
- ਪਾਲਿਸੀ ਨੰਬਰ ਜਾਂ ਦਸਤਾਵੇਜ਼ ਪਛਾਣ ਨੰਬਰ
26. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80 CCD (1) ਜਾਂ 80CCD(1B) ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
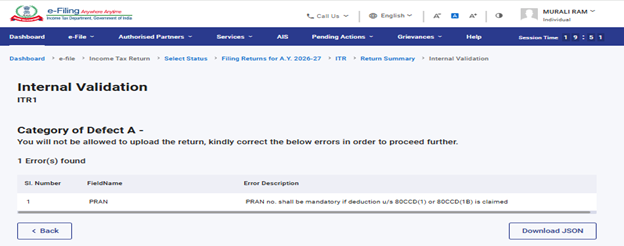
ਤੁਹਾਨੂੰ ਧਾਰਾ 80CCD (1) ਜਾਂ 80CCD(1B) ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਇਹਨਾਂ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ PRAN ਟੈਬ 'ਤੇ ਕਲਿੱਕ ਕਰਕੇ PRAN ਦਰਜ ਕਰਨਾ ਪਵੇਗਾ।
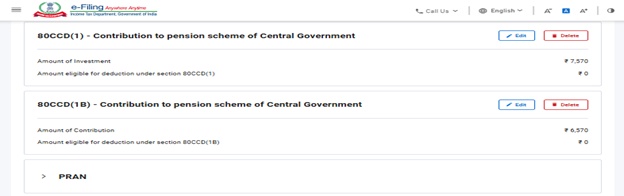
ਜੇਕਰ ਤੁਸੀਂ PRAN ਟੈਬ ਵਿੱਚ PRAN ਦਰਜ ਕਰਨਾ ਭੁੱਲ ਜਾਂਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੀ ਪ੍ਰਮਾਣੀਕਰਨ ਗਲਤੀ ਦਿਖਾਈ ਦੇਵੇਗੀ:
27. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80DD ਜਾਂ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਮੈਨੂੰ ITR ਫਾਰਮ ਵਿੱਚ ਕਿਹੜੀ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ?
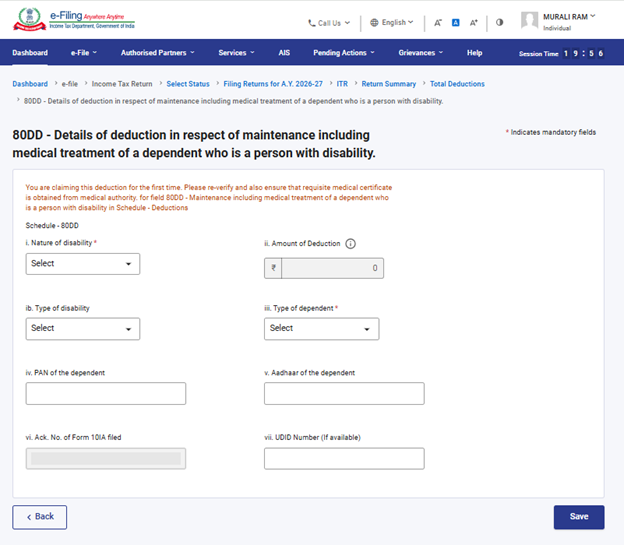
ਤੁਹਾਨੂੰ ਧਾਰਾ 80DD ਜਾਂ ਧਾਰਾ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80DD ਜਾਂ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ:
- ਅਸਮਰੱਥਾ ਦੀ ਕਿਸਮ
- ਅਸਮਰੱਥਾ ਦੀ ਕਿਸਮ
- ਨਿਰਭਰਤਾ ਦੀ ਕਿਸਮ
- ਕਟੌਤੀ ਦੀ ਰਕਮ
- ਨਿਰਭਰ ਦਾ PAN
- ਨਿਰਭਰ ਦਾ ਆਧਾਰ
- ਦਾਖਲ ਕੀਤੇ ਗਏ ਫਾਰਮ 10IA ਦਾ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ
28. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80D ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
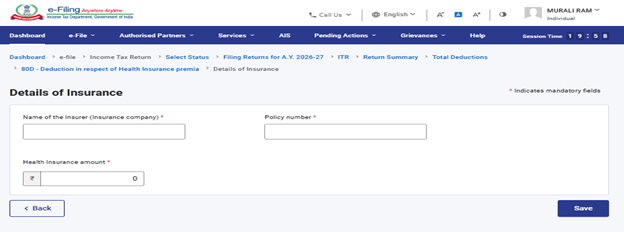
ਤੁਹਾਨੂੰ ਧਾਰਾ 80D ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80D ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ
- ਬੀਮਾ ਪ੍ਰਦਾਨਕਰਤਾ (ਬੀਮਾ ਕੰਪਨੀ) ਦਾ ਨਾਮ
- ਪਾਲਿਸੀ ਨੰਬਰ
- ਸਿਹਤ ਬੀਮਾ ਰਕਮ
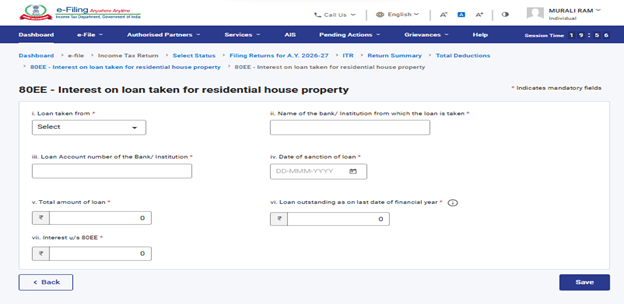
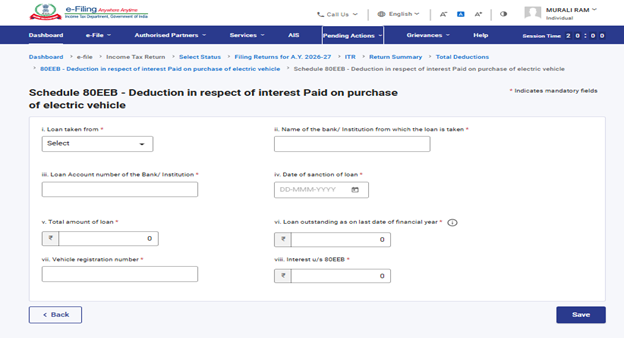
29. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80E, 80EE, 80EEA ਅਤੇ 80EEB ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
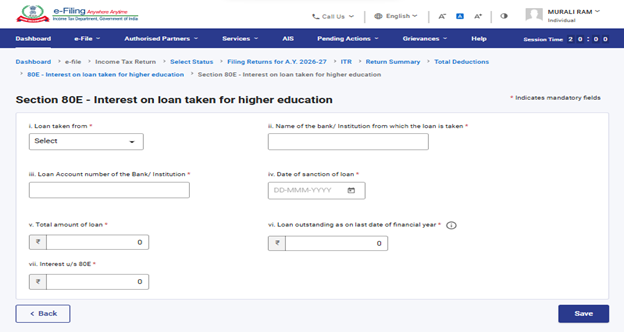
ਤੁਹਾਨੂੰ ਧਾਰਾ 80E, 80EE, 80EEA ਅਤੇ 80EEB ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਇਹਨਾਂ ਧਾਰਾਵਾਂ ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ:
- ਕਿਸ ਤੋਂ ਕਰਜ਼ਾ ਲਿਆ ਗਿਆ
- ਸੰਸਥਾ ਜਾਂ ਬੈਂਕ ਦਾ ਨਾਮ
- ਕਰਜ਼ਾ ਖਾਤਾ ਨੰਬਰ
- ਕਰਜ਼ਾ ਮਨਜ਼ੂਰ ਹੋਣ ਦੀ ਮਿਤੀ
- ਕਰਜ਼ੇ ਦੀ ਕੁੱਲ ਰਕਮ
- ਮਿਤੀ ਤੱਕ ਬਾਕੀ ਬਚਿਆ ਕਰਜ਼ਾ
- ਵਿਆਜ ਦੀ ਰਕਮ
ਧਾਰਾ 80E ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
ਧਾਰਾ 80EE ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
ਧਾਰਾ 80EEB ਦੇ ਤਹਿਤ ਕਟੌਤੀਆਂ:
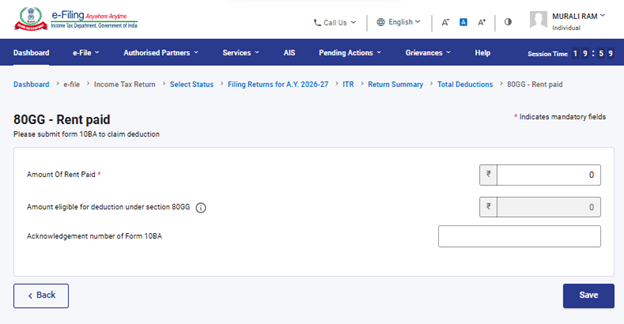
30. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80GG ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਫਾਰਮ ਦਾਖਲ ਕਰਨ ਦੀ ਲੋੜ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80GG ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੇ ਲਈ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ 10BA ਦਾਖਲ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ ਅਤੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਸ਼ੈਡਿਊਲ 80GG ਵਿੱਚ ਫਾਰਮ 10BA ਦੇ ਵੇਰਵੇ (ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ) ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ।
31. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80DD ਅਤੇ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਫਾਰਮ ਦਾਖਲ ਕਰਨ ਦੀ ਲੋੜ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਧਾਰਾ 80DD ਅਤੇ 80U ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੇ ਲਈ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਫਾਰਮ 10IA ਦਾਖਲ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ ਅਤੇ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਦਾਖਲ ਕਰਦੇ ਸਮੇਂ ਸ਼ਡਿਊਲ 80DD ਅਤੇ 80U ਵਿੱਚ ਫਾਰਮ 10IA ਦੇ ਵੇਰਵੇ (ਫਾਰਮ ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ) ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ।
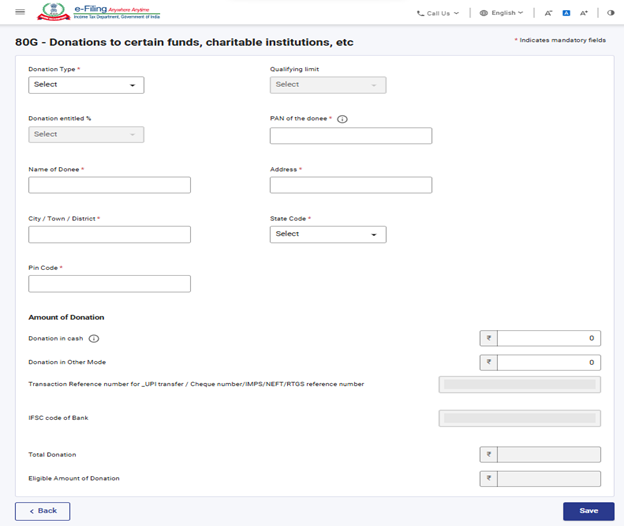
32. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80G ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
ਤੁਹਾਨੂੰ ਧਾਰਾ 80G ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਇਸ ਧਾਰਾ ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ
- ਦਾਨ ਦੀ ਕਿਸਮ
- ਦਾਨ ਪ੍ਰਾਪਤਕਰਤਾ ਦਾ PAN
- ਦਾਨ ਪ੍ਰਾਪਤਕਰਤਾ ਦਾ ਨਾਮ
- ਦਾਨ ਪ੍ਰਾਪਤਕਰਤਾ ਦਾ ਪਤਾ
- ਨਕਦੀ ਦਾਨ
- ਹੋਰ ਵਿਧੀਆਂ ਰਾਹੀਂ ਦਾਨ
- UPI ਟ੍ਰਾਂਸਫਰ ਲਈ ਟ੍ਰਾਂਜੈਕਸ਼ਨ ਸੰਦਰਭ ਨੰਬਰ / ਚੈੱਕ ਨੰਬਰ/IMPS/NEFT/RTGS ਸੰਦਰਭ ਨੰਬਰ
- ਬੈਂਕ ਦਾ IFSC ਕੋਡ
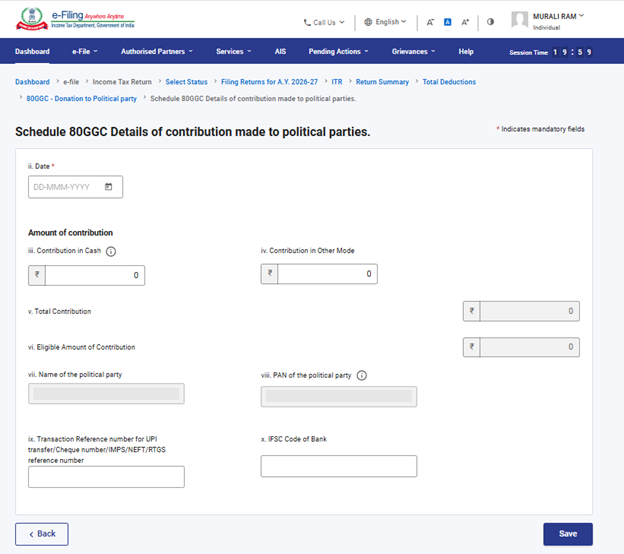
33. ਜੇਕਰ ਮੈਂ ਧਾਰਾ 80GGC ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰ ਰਿਹਾ ਹਾਂ, ਤਾਂ ਕੀ ਮੈਨੂੰ ਕੋਈ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣ ਦੀ ਲੋੜ ਹੈ?
ਤੁਹਾਨੂੰ ਧਾਰਾ 80GGC ਅਧੀਨ ਕਟੌਤੀ ਸੰਬੰਧੀ ਵਾਧੂ ਜਾਣਕਾਰੀ ਦੇਣੀ ਪਵੇਗੀ। ਜੇਕਰ ਤੁਸੀਂ ਇਸ ਧਾਰਾ ਦੇ ਤਹਿਤ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਹੇਠਾਂ ਦਿੱਤੇ ਵੇਰਵੇ ਦਰਜ ਕਰਨੇ ਪੈਣਗੇ:
- ਮਿਤੀ
- ਰਾਜਨੀਤਿਕ ਪਾਰਟੀ ਦਾ ਨਾਮ
- ਰਾਜਨੀਤਿਕ ਪਾਰਟੀ ਦਾ PAN
- ਯੋਗਦਾਨ ਦੀ ਰਕਮ
- UPI ਟ੍ਰਾਂਸਫਰ ਲਈ ਟ੍ਰਾਂਜੈਕਸ਼ਨ ਸੰਦਰਭ ਨੰਬਰ / ਚੈੱਕ ਨੰਬਰ / IMPS / NEFT / RTGS ਸੰਦਰਭ ਨੰਬਰ
- ਬੈਂਕ ਦਾ IFSC ਕੋਡ
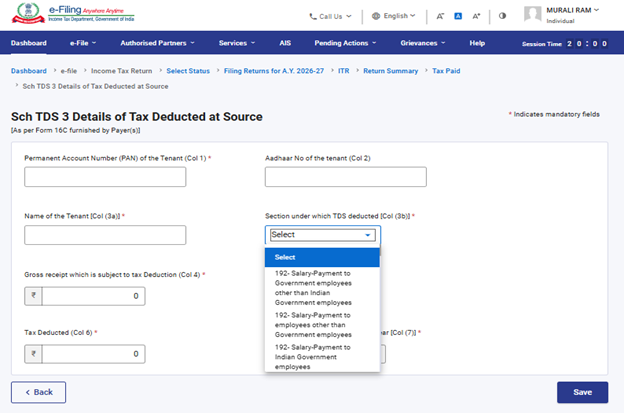
34. ਕੀ ਮੈਨੂੰ AY 2026-27 ਲਈ ITR-1 ਦੇ TDS ਸ਼ੈਡਿਊਲ ਦੇ ਤਹਿਤ TDS ਦੇ ਵੇਰਵੇ ਭਰਦੇ ਸਮੇਂ TDS ਧਾਰਾ ਦੀ ਚੋਣ ਕਰਨੀ ਲਾਜ਼ਮੀ ਹੈ?
ਹਾਂ, ਜੇਕਰ ਤੁਸੀਂ TDS ਦਾ ਦਾਅਵਾ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਉਹ ਧਾਰਾ ਲਾਜ਼ਮੀ ਤੌਰ 'ਤੇ ਚੁਣਨੀ ਪਵੇਗੀ ਜਿਸ ਦੇ ਤਹਿਤ TDS ਕੱਟਿਆ ਗਿਆ ਹੈ।