PAN லாகினின் மூலம் சாலான் உருவாக்கம்
1. மேலோட்டப்பார்வை
செலுத்துச் சீட்டு உருவாக்குவது குறித்து இந்த ஆவணம் வரி செலுத்துவோருக்குப் படிப்படியான வழிகாட்டுதலை வழங்குகிறதுITNS 280N, ITNS 282N, மற்றும் ITNS 288N வருமான வரிச் சட்டம், 2025-இன் கீழ் வரிச் செலுத்துகைக்காக மின்னணு- தாக்கல் இணையமுகப்பு வழியாக வருமான வரிச் சட்டம், 1961-இன் படி, பொருந்தத்தக்க செலுத்துச் சீட்டுITNS 280, ITNS 282, மற்றும் ITNS 288.
ஒரு முக்கிய நடைமுறை மாற்றம் என்னவென்றால், வருமானவரி சட்டம், 1961-இன் கீழ்செலுத்துச் சீட்டுகள் மதிப்பீட்டு ஆண்டின் அடிப்படையில் தாக்கல் செய்யப்பட்டன. ஆனால் வருமான வரிச் சட்டம், 2025-இன் கீழ், செலுத்துச் சீட்டுகள் வரி ஆண்டின் அடிப்படையில் தாக்கல் செய்யப்பட வேண்டும்.
பொருத்தமான சட்டம், வரி வகை மற்றும் வரிக் காலம் இவற்றை தேர்ந்தெடுப்பதன் மூலம், வரி செலுத்துவோர் இரண்டு சட்டங்களின் கீழும் செலுத்துச் சீட்டுகளை எவ்வாறு சரியாக உருவாக்கலாம் என்பதை இந்தக் கையேடு விளக்குகிறது.
• ITNS 280/280N என்பது வருமானவரி மற்றும் நிறுவன வரி தொடர்பான பணம் செலுத்தல்களை உள்ளடக்கியது. இதில் முன்கூட்டிய வரி, சுய மதிப்பீட்டு வரி மற்றும் வழக்கமான மதிப்பீட்டு வரி (400) ஆகியவற்றுக்கான பணம் செலுத்தல்கள் அடங்கும்.
• ITNS 282/282N என்பது பிரிவு 379-இன் கீழ் STT, CTT, e-DRS மற்றும் பொருந்தும் பிற வரிகளுக்கான பணம் செலுத்தல்களை உள்ளடக்கியது.
• ITNS 288/288N என்பது தொகுதி மதிப்பீடுகள் தொடர்பான பணம் செலுத்தல்களை உள்ளடக்கியது. இதில் தொகுதி மதிப்பீட்டிற்கான சுய மதிப்பீட்டு வரி (311) மற்றும் தொகுதிக் காலத்திற்கான தேடுதல் மதிப்பீட்டு வரியாக கோரிக்கைக்கான பணம் செலுத்தல்கள் (411) ஆகியவை அடங்கும்.
2.இந்தச் சேவையைப் பெறுவதற்கான முன்தேவைகள்
வரி செலுத்துவதற்கான செலுத்துச் சீட்டை, மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழைவதற்கு முன்பு அல்லது உள்நுழைந்த பிறகு நீங்கள் உருவாக்கலாம்.
|
விருப்பம் |
முன்நிபந்தனைகள் |
|
முந்தைய உள்நுழைவு |
|
|
பிந்தைய உள்நுழைவு |
|
குறிப்பு: தற்போதைய நிலவரப்படி, மின்னணு-தாக்கல் இணையமுகப்பில் (மின்னணு-வரிச் செலுத்துதல் சேவை) கட்டணம் செலுத்தும் நுழைவாயில் வழிமுறையிலான வரிச் செலுத்துதல், அங்கீகரிக்கப்பட்ட வங்கிகள் மூலமாக மட்டுமே கிடைக்கிறது.
3. படிப்படியான வழிகாட்டி
3.1 செலுத்துச் சீட்டு படிவம் (CRN) உருவாக்குதல் (பிந்தைய உள்நுழைவு)
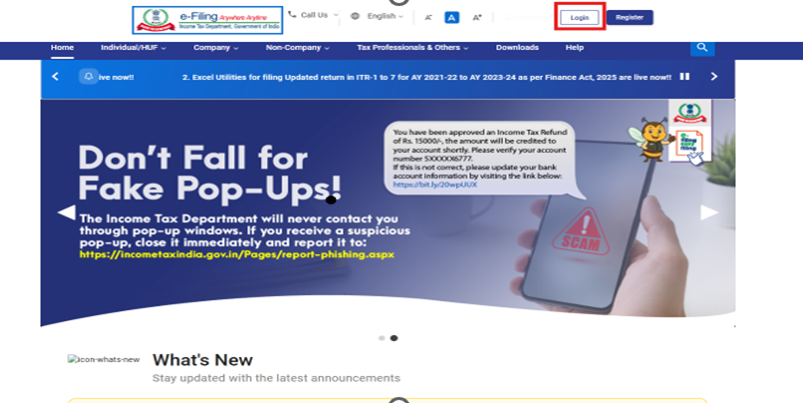
3.1.1 பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.
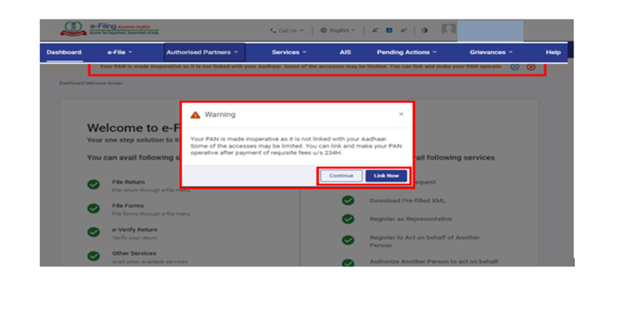
குறிப்பு :- தனிநபர் பயனர்களுக்கு, உங்கள் PAN ஆனது ஆதாருடன் இணைக்கப்படவில்லை என்றால், உங்கள் PAN ஆதாருடன் இணைக்கப்படாததால் செயல்படாத நிலையில் உள்ளது என்ற பாப்-அப் செய்தி தோன்றும்.
PAN-ஐ ஆதாருடன் இணைக்க, இப்போது இணைக்கவும் பொத்தானைக் கிளிக் செய்யவும், இல்லையெனில் தொடரவும் என்பதைக் கிளிக் செய்யவும்.
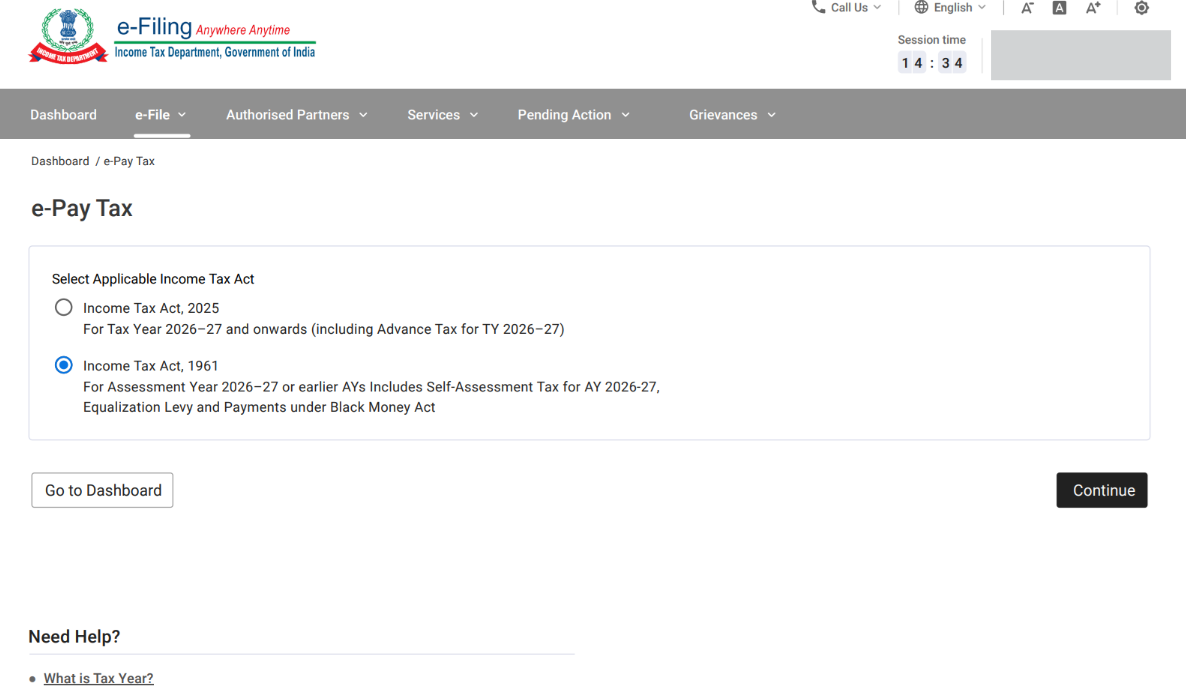
3.1.2 முகப்புப் பலகையில், மின்னணு-தாக்கல் & gt; மின்னணு-வரி செலுத்தல் என்பதைக் கிளிக் செய்யவும். மின்னணு-வரி செலுத்தல் என்பதைக் கிளிக் செய்தவுடன், பயனர் பொருந்தக்கூடிய சட்டத்தைத் தேர்ந்தெடுக்கும் திரைக்கு அழைத்துச் செல்லப்படுவார். பொருத்தமான சட்டத்தைத் தேர்ந்தெடுத்த பிறகு, தொடரவும் பொத்தானைக் கிளிக் செய்யவும். அதன் பின்னர், பயனர் மின்னணு-வரி செலுத்தல் பக்கத்திற்கு அழைத்துச் செல்லப்படுவார்.
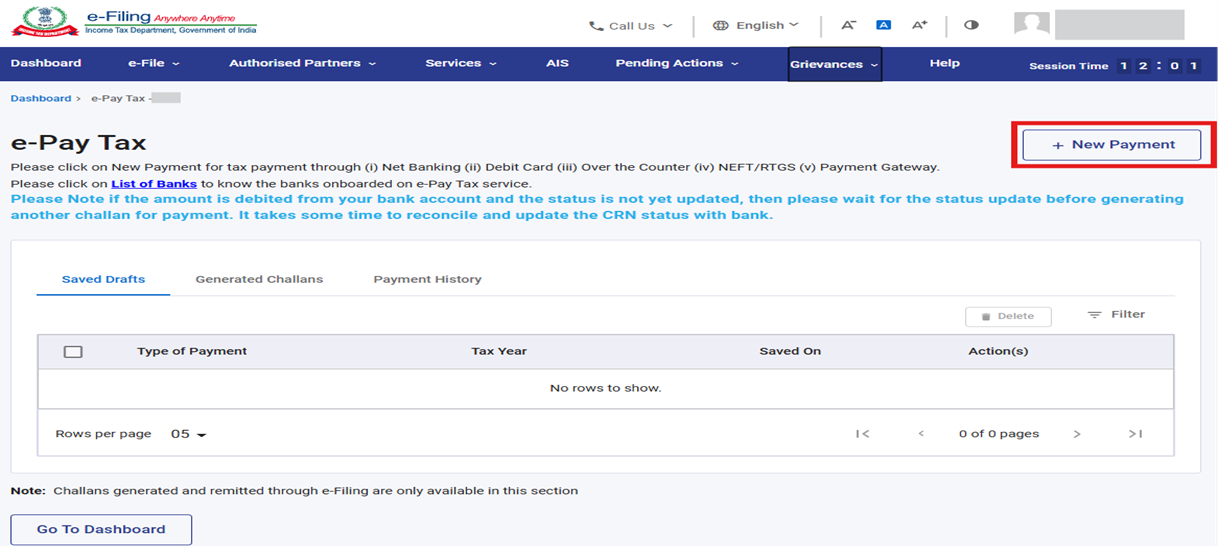
3.1.3 மின்னணு-வரி செலுத்தல் பக்கத்தில், தேர்ந்தெடுக்கப்பட்ட அங்கீகரிக்கப்பட்ட வங்கிகள் மூலம் மட்டுமே புதிய செலுத்துச் சீட்டு படிவம் (CRN) உருவாக்க புதிய பண செலுத்தல் விருப்பத்தைக் கிளிக் செய்யவும். இந்த வங்கிகளைத் தவிர மற்ற வங்கிகள் மூலம் வரி செலுத்த விரும்பினால், RBI வழங்கும் NEFT/RTGS வசதியைப் பயன்படுத்தி செலுத்தலாம்.
3.1.4 புதிய பண செலுத்தல் பக்கத்தில், உங்களுக்குப் பொருந்தும் வரி செலுத்தல் பகுதியிலுள்ள தொடரவும் என்பதைக் கிளிக் செய்யவும். முந்தைய திரையில் தேர்ந்தெடுக்கப்பட்ட சட்டத்தின் அடிப்படையில் தொடர்புடைய தலைப்புகள் செயல்படுத்தப்படும்.
மதிப்பீட்டு ஆண்டு 2026–27 வரை மற்றும் அதற்கு முந்தைய 2026–27 மதிப்பீட்டு ஆண்டுகளுக்கான சுயமதிப்பீட்டு வரி செலுத்தல்கள் செய்ய, “வருமானவரிச் சட்டம் 1961” என்ற ரேடியோ பட்டனைத் தேர்ந்தெடுக்கவும்.
TY 2026–27 முதல் வரி செலுத்தல்களைச் செய்ய, “வருமானவரிச் சட்டம் 2025” என்பதைத் தேர்ந்தெடுக்கவும்.
குறிப்பு: கருப்புப் பணம் (வெளிப்படுத்தப்படாத வெளிநாட்டு வருமானம் மற்றும் சொத்துக்கள்) மற்றும் வரி விதிப்புச் சட்டம், 2015-இன் கீழ் வரி செலுத்துவதற்கு, "வருமானவரிச் சட்டம் 1961" என்பதைத் தேர்ந்தெடுக்கவும்
வருமானவரிச் சட்டம், 1961 ரேடியோ பட்டனைத் தேர்ந்தெடுத்தால், பின்வரும் தலைப்புகள் கிடைக்கும்:
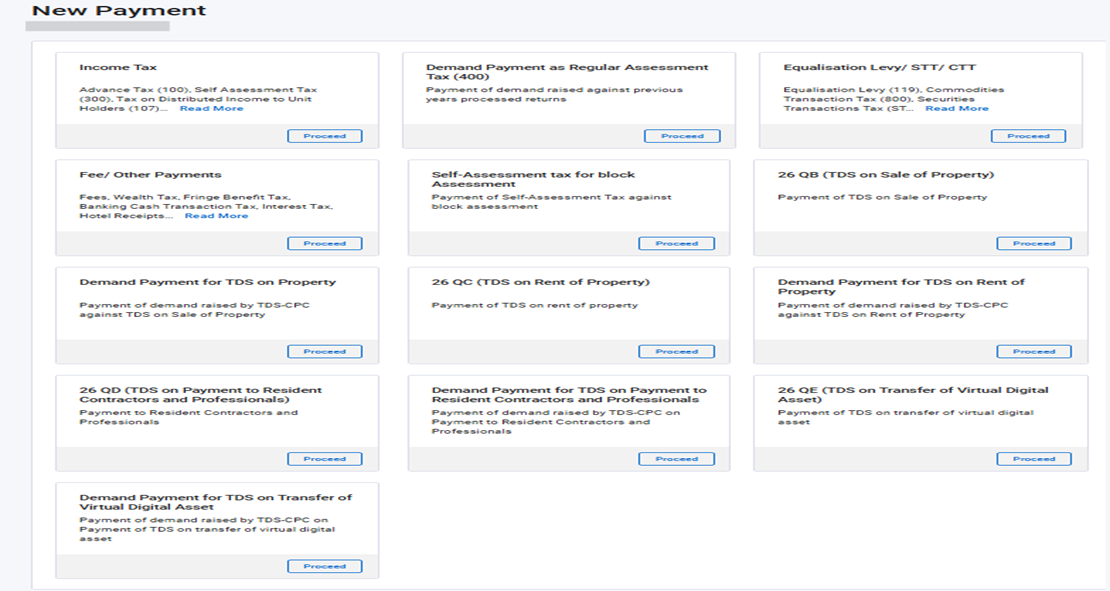
தலைப்புகளின் கண்ணோட்டம்:
|
தலைப்பின் பெயர் |
முக்கியத் தலைப்பு |
வழிமுறைகள் மற்றும் (சிறு தலைப்பு) தலைப்புகளுக்குப் பொருந்தும் |
|
வருமான வரி (நிறுவனங்கள் அல்லாதவற்றுக்கு) / நிறுவன வரி (நிறுவன உள்நுழைவிற்கு) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) நிறுவன வரி (நிறுவன உள்நுழைவு) (0020) |
மதிப்பீட்டு ஆண்டு 26-27 அல்லது அதற்கு முந்தைய ஆண்டுகளுக்கான வரியைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் • சுய-மதிப்பீட்டு வரி (300) -ஆதாருடன் PAN இணைப்பதில் ஏற்பட்ட தாமதத்திற்கான கட்டணம்
தயவுசெய்து கவனிக்கவும்: மைனர் குறியீட்டிற்குப் பொருந்தக்கூடிய ITNS
|
|
வழக்கமான மதிப்பீட்டு வரியாக (400) கோரிக்கைத் தொகை செலுத்துதல்(400) |
வருமான வரி (நிறுவனங்கள் அல்லாதவை) (0021) / நிறுவன வரி (நிறுவன உள்நுழைவு) (0020) |
மதிப்பீட்டு ஆண்டு (A.Y) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டுகளுக்கான நிலுவையில் உள்ள கோரிக்கைத் தொகையைச் செலுத்த (400), தயவுசெய்து இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். உள்ளடக்கப்பட்ட செலுத்துச் சீட்டு : ITNS 280 குறிப்பு: கோரிக்கைப்பணம் செலுத்தலை DRN உடன் அல்லது DRN இல்லாமல் மேற்கொள்வதற்கான விருப்பம் உங்களுக்கு இருக்கும் |
|
சமப்படுத்துதல் வரி விதிப்பு / STT / CTT |
பொருட்கள் மற்றும் சேவைகள் மீதான மற்ற வரிகள் மற்றும் கட்டண விதிகள் (0045) பத்திரப் பரிவர்த்தனை வரி (0034) |
- STT-இன் கீழ் சுய-மதிப்பீட்டு வரி (300), |
|
கட்டணம் / பிற பணம் செலுத்தல்கள்
|
-வங்கியியல் பணப் பரிவர்த்தனை(0036) |
மதிப்பீட்டு ஆண்டு (AY) 2009-10 அல்லது அதற்கு முந்தைய ஆண்டுகளுக்கான சுய-மதிப்பீட்டு வரி (300) மற்றும் வரி நிலுவைத் தொகை (400) ஆகியவற்றைச் செலுத்த தயவுசெய்து இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் - ITNS 283-ஐப் பார்க்கவும். |
|
-விடுதி வரவுகள் வரி(0023) |
மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டுகளுக்கான சுய-மதிப்பீட்டு வரி மற்றும் வரி நிலுவைத் தொகை ஆகியவற்றைச் செலுத்த தயவுசெய்து இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் - ITNS 282-ஐப் பார்க்கவும் |
|
|
பலவகை வரவுகள் (0075) |
மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டுகளுக்கான (800) பிரிவு 245MA-இன் கீழ் விண்ணப்பக் கட்டணத்தை (படிவம் எண் 34BC) செலுத்த தயவுசெய்து இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும்: ITNS 282-ஐப் பார்க்கவும். |
|
|
தொகுதி மதிப்பீட்டிற்கான சுய-மதிப்பீட்டு வரி |
வருமானவரி (நிறுவனங்களைத் தவிர)(0021) / நிறுவன வரி (நிறுவன உள்நுழைவு)(0020) |
தொகுப்பு மதிப்பீட்டிற்கான சுய-மதிப்பீட்டு வரியைச் (311) செலுத்த தயவுசெய்து இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் – ITNS 288-ஐப் பார்க்கவும். |
|
தேடல் மதிப்பீட்டின் தொகுதி காலத்திற்கான வரியாக கோரிக்கைத் தொகை செலுத்துதல் (411) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021)/ நிறுவன வரி (நிறுவன உள்நுழைவு) (0020)
|
தொகுதி காலத்திற்கான கோரிக்கைத் தொகை (411)செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் - ITNS 288-ஐப் பார்க்கவும். குறிப்பு: தொகுதி மதிப்பீடு தொடர்பான நிலுவைத் தொகையை DRN மூலமாக மட்டுமே செலுத்த முடியும்; இந்த வசதி பிரத்யேகமாக உள்நுழைந்த பிறகு மட்டுமே கிடைக்கும். |
|
26 QB (சொத்து விற்பனை மீதான TDS) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021)/ நிறுவன வரி (நிறுவன உள்நுழைவு) (0020) |
பணம் செலுத்திய அல்லது வரவு வைக்கப்பட்ட தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், சொத்து விற்பனை மீதான வரியைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் |
|
சொத்தின் மீதான TDS செலுத்தவேண்டிய நிலுவைத் தொகை |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021)/நிறுவன வரி (நிறுவன உள்நுழைவு) (0020) |
சொத்து விற்பனை மீதான TDS-ஐச் செலுத்த, பணம் செலுத்திய அல்லது வரவு வைக்கப்பட்ட தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். |
|
26 QC (சொத்து வாடகையின் மீதான TDS) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) |
வாடகை மீதான TDS-ஐச் செலுத்த, பணம் செலுத்திய அல்லது வரவு வைக்கப்பட்ட தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். |
|
சொத்து வாடகை மீதான TDS செலுத்தவேண்டிய நிலுவைத் தொகை |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) |
வாடகை மீதான TDS-ஐச் செலுத்த பணம் செலுத்திய அல்லது வரவு வைக்கப்பட்ட தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். |
|
26 QD (குடியுரிமை பெற்ற ஒப்பந்ததாரர்கள் மற்றும் தொழில் வல்லுநர்களுக்குச் செய்யப்படும் பணம் செலுத்தல் மீதான TDS) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) |
பணம் செலுத்தும் அல்லது வரவு வைக்கும் தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருக்கும் பட்சத்தில், உள்நாட்டு ஒப்பந்ததாரர்கள் மற்றும் தொழில் வல்லுநர்களுக்குச் செய்யப்படும் பணம் மீதான TDS-ஐச் செலுத்த, இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் |
|
குடியிருப்பாளர் ஒப்பந்தக்காரர்கள் மற்றும் நிபுணர்களுக்குப் பணம் செலுத்துவதில் TDS நிலுவைத் தொகை கட்டணம் |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) |
பணம் செலுத்திய அல்லது வரவு வைக்கப்பட்ட தேதி மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், உள்நாட்டு ஒப்பந்ததாரர்கள் மற்றும் தொழில் வல்லுநர்களுக்குச் செய்யப்படும் கட்டணங்கள் மீதான TDS கோரிக்கைக்கான தொகையைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். |
|
26 QE (மெய்நிகர் டிஜிட்டல் சொத்து பரிமாற்றம் மீதான TDS) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) |
பணம் செலுத்தும் அல்லது வரவு வைக்கும் தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், மெய்நிகர் டிஜிட்டல் சொத்துகளின் பரிமாற்றம் மீதான TDS-ஐச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். |
|
மெய்நிகர் டிஜிட்டல் சொத்து பரிமாற்றம் மீதான TDS செலுத்தவேண்டிய நிலுவைத் தொகை |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021) |
பணம் செலுத்தும் அல்லது வரவு வைக்கும் தேதியானது மதிப்பீட்டு ஆண்டு (AY) 2026-27 அல்லது அதற்கு முந்தைய ஆண்டைச் சார்ந்ததாக இருந்தால், மெய்நிகர் டிஜிட்டல் சொத்துகளின் பரிமாற்றம் மீதான TDS-ஐச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும். |
3.2 வருமானவரிச் சட்டம் 2025 ரேடியோ பட்டனைத் தேர்ந்தெடுத்தால், பின்வரும் தலைப்புகள் கிடைக்கும்:
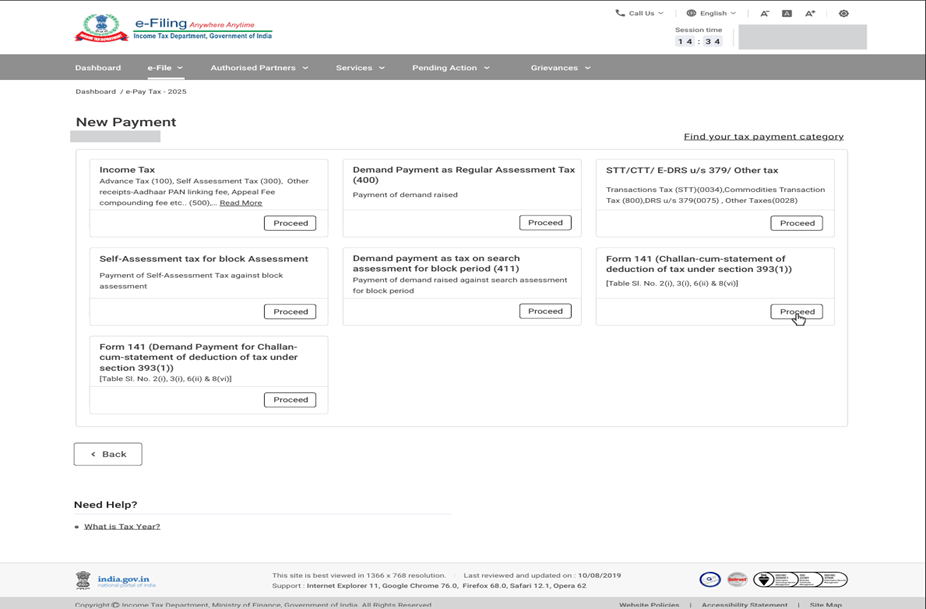
3.3 தலைப்புகளின் கண்ணோட்டம்:-
3.3.1 வருமான வரி / நிறுவன வரி தலைப்பு மற்றும் & நிலுவையில் உள்ள கோரிக்கை (வழக்கமான மதிப்பீட்டு வரி)(400)தலைப்பு
|
தலைப்பின் பெயர் |
முக்கியத் தலைப்பு |
வழிமுறைகள் மற்றும் (சிறு தலைப்பு) தலைப்புகளுக்குப் பொருந்தும் |
|
வருமானவரி(நிறுவனங்கள் அல்லாதவை)/ நிறுவன வரி (நிறுவன உள்நுழைவு) |
வருமானவரி (நிறுவனங்கள் அல்லாதவை)(0021)/ நிறுவன வரி (நிறுவன உள்நுழைவு) (0020)
|
TY 2026-27 மற்றும் அதற்குப் பிந்தைய மதிப்பீட்டு ஆண்டுகளுக்கான வரியைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் - ITNS282N-ஐப் பார்க்கவும்
குறிப்பு: தொடர்புடைய வரி ஆண்டு நிறைவடைந்த பிறகு இந்த தலைப்பு செயல்பாட்டுக்கு வரும். (உதாரணம்: TY 2026-27-இன், சுய மதிப்பீட்டு வரியை 2027 ஏப்ரல் 1 முதல் செலுத்தலாம்.)
-ஆதாருடன் PAN இணைப்பதில் ஏற்பட்ட தாமதத்திற்கான கட்டணம் - பிரிவு 429-இன் கீழ் தாமதக் கட்டணம் (படிவம் 113) |
|
வழக்கமான மதிப்பீட்டு வரியாக பணம் செலுத்துமாறு கோருதல் (400) |
TY 2026-27 மற்றும் அதற்குப் பிந்தைய காலத்திற்கான கட்டணத்தைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும்: பயனர்கள் கோரிக்கை பணத்தை DRN-உடன் அல்லது DRN-இல்லாமலோ செலுத்தலாம் • DRN உடன்: பணம் செலுத்துவதை உள்நுழைந்த பிறகு உள்ள வசதியின் மூலமாக மட்டுமே மேற்கொள்ள முடியும். குறிப்பு: கட்டணத்தை எளிதாக இணைக்க ஏதுவாக, DRN எண்ணைப் பயன்படுத்தித் தொகையைச் செலுத்துமாறு பரிந்துரைக்கப்படுகிறது – ITNS 280N-ஐப்பார்க்கவும் |
வருமான வரி தலைப்பு/நிறுவன வரிதலைப்பில் உள்ள தொடரவும் பொத்தானை (நிறுவன உள்நுழைவின் போது) கிளிக் செய்தால், பயனர் பொருந்தக்கூடிய வரி விவரங்களைச் சேர்க்கவும் பக்கத்திற்கு அழைத்துச் செல்லப்படுவார். அங்கு அவர் பொருந்தக்கூடிய வரி ஆண்டு, சிறு தலைப்பு ஆகியவற்றைத் தேர்ந்தெடுத்து, பின்னர் தொடரவும் பொத்தானை கிளிக் செய்ய வேண்டும்
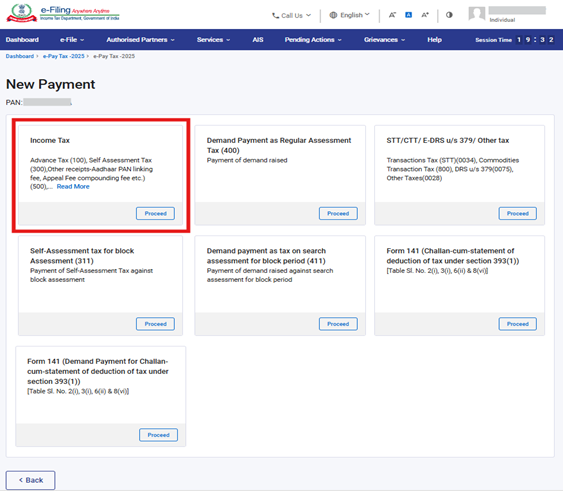
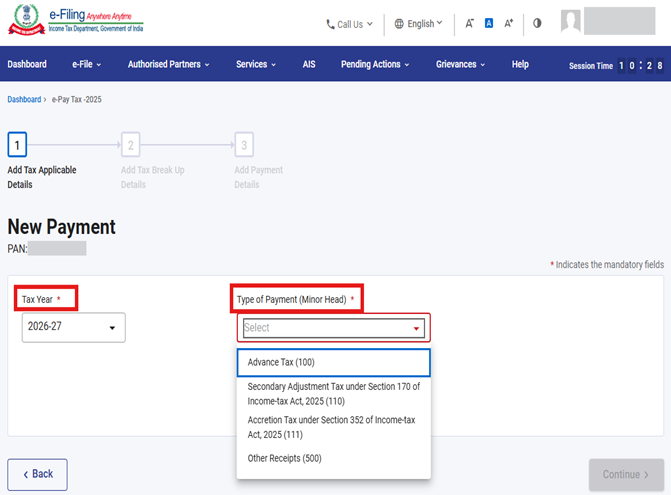
வழக்கமான மதிப்பீட்டு வரியாக கோரிக்கை பணம்(400) என்ற தலைப்பில் உள்ள தொடரவும் பொத்தானை அழுத்தும்போது, DRN-உடனோ அல்லது DRN இல்லாமலோ (DRN கிடைக்கப்பெறாத பட்சத்தில் மட்டும்) பணம் செலுத்துவதற்கான பொருந்தக்கூடிய கோரிக்கை விவரங்களைச் சேர்க்கவும் பக்கத்திற்குப் பயனர் அழைத்துச் செல்லப்படுவார்.
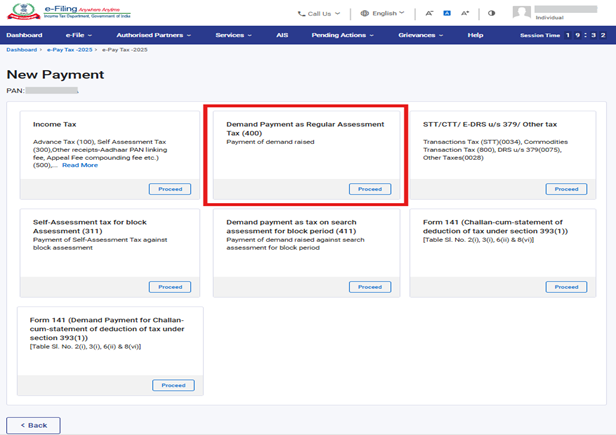
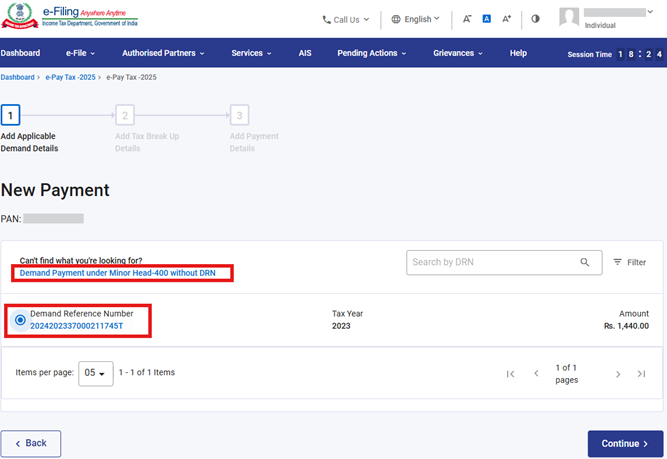
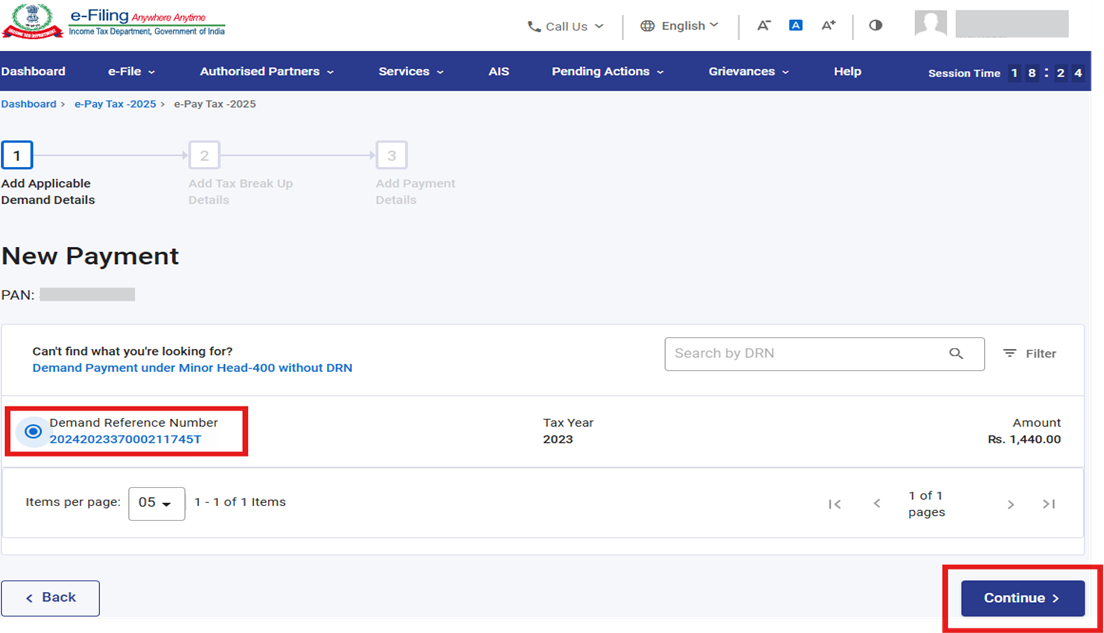
DRN மூலம் பணம் செலுத்தும்போது, DRN விருப்பத்தைத் தேர்ந்தெடுக்கவும். அமைப்பு தானாகவே DRN தொடர்பான அனைத்து விவரங்களையும் எடுத்துக்கொள்ளும்; தொடரவும் பொத்தானைக் கிளிக் செய்தவுடன், நீங்கள் நேரடியாகப் பணம் செலுத்தும் பக்கத்திற்கு அழைத்துச் செல்லப்படுவீர்கள்.
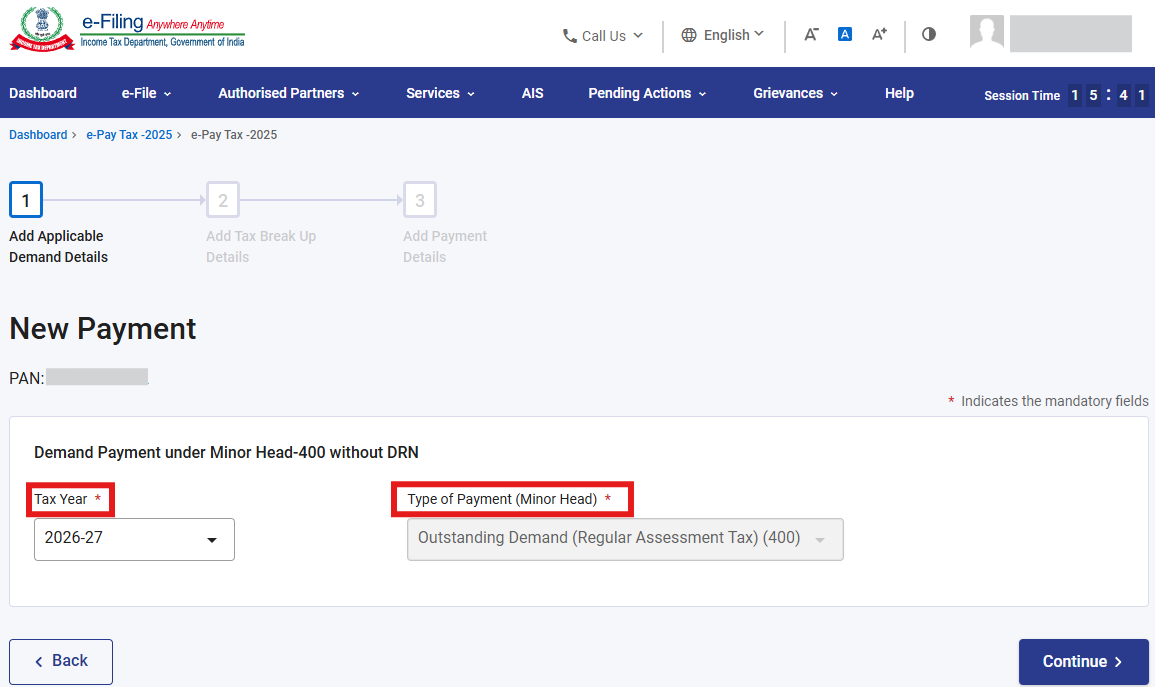
DRN இல்லாமல் பணம் செலுத்தும்போது, திரையில் காட்டப்பட்டுள்ள மீயிணைப்பைக் கிளிக் செய்து, வரி ஆண்டு மற்றும் சிறு தலைப்பைத் தேர்ந்தெடுத்து, தொடரவும் என்பதைக் கிளிக் செய்ய வேண்டும். இந்த வசதி முந்தைய உள்நுழைவு மற்றும் பிந்தைய உள்நுழைவு ஆகிய இரு நிலைகளிலும் கிடைக்கிறது.
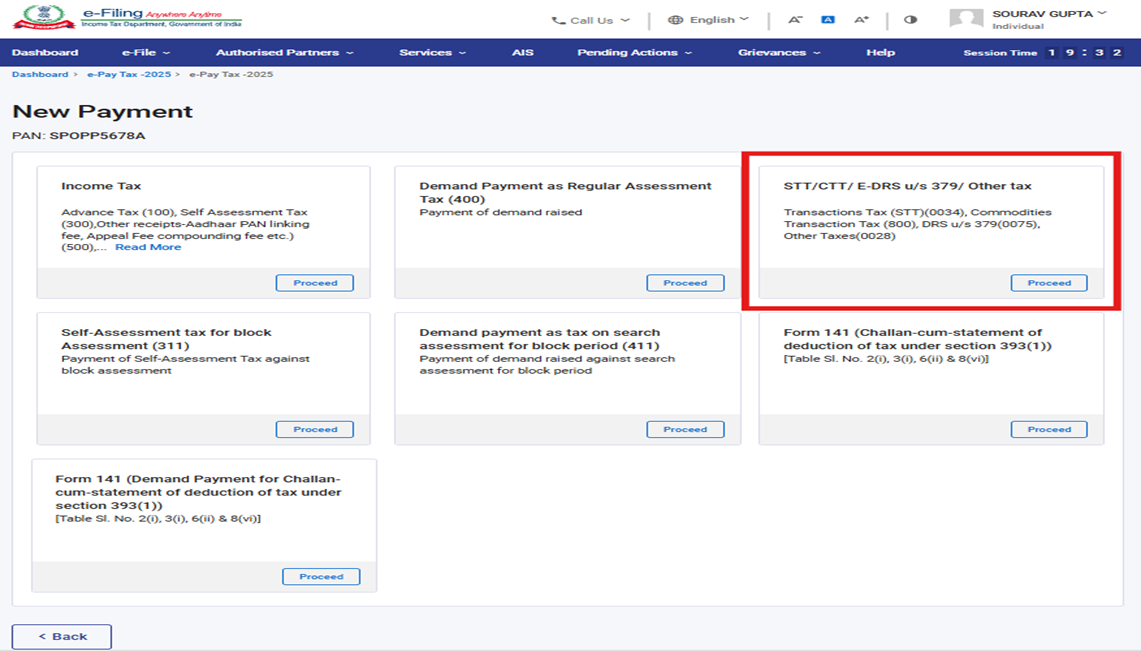
3.3.2 STT/CTT/ E-DRS (பிரிவு 379-ன் கீழ்)/ மற்ற வரி தலைப்புகள்
|
தலைப்பு |
முக்கியத் தலைப்பு |
வழிமுறைகள் மற்றும் (சிறு தலைப்பு) தலைப்புகளுக்குப் பொருந்தும் |
|
STT/ CTT/ E-DRS பிரிவு 379-இன் கீழ் /மற்ற வரி தலைப்பு |
பத்திரப் பரிவர்த்தனை வரி (0034) |
TY 2026-27 மற்றும் அதற்குப் பிந்தைய மதிப்பீட்டு ஆண்டுகளுக்கான வரியைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் - ITNS282N-ஐப் பார்க்கவும்.
|
|
பலவகை ரசீதுகள்(0075) |
TY 2026-27 மற்றும் அதற்குப் பிந்தைய ஆண்டுகளுக்கான e-DRS திட்டம் (பிரிவு 379-இன் கீழ்) ஆகியவற்றின் கீழ் பலவகை வரவுகள் (800) தொடர்பான தொகையைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் – ITNS 282N-ஐப் பார்க்கவும். |
|
|
மற்ற வரிகள் (0028) |
TY 2026-27 மற்றும் அதற்குப் பிந்தைய மதிப்பீட்டு ஆண்டுகளுக்கான வரியைச் செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் - ITNS282N-ஐப் பார்க்கவும்
|
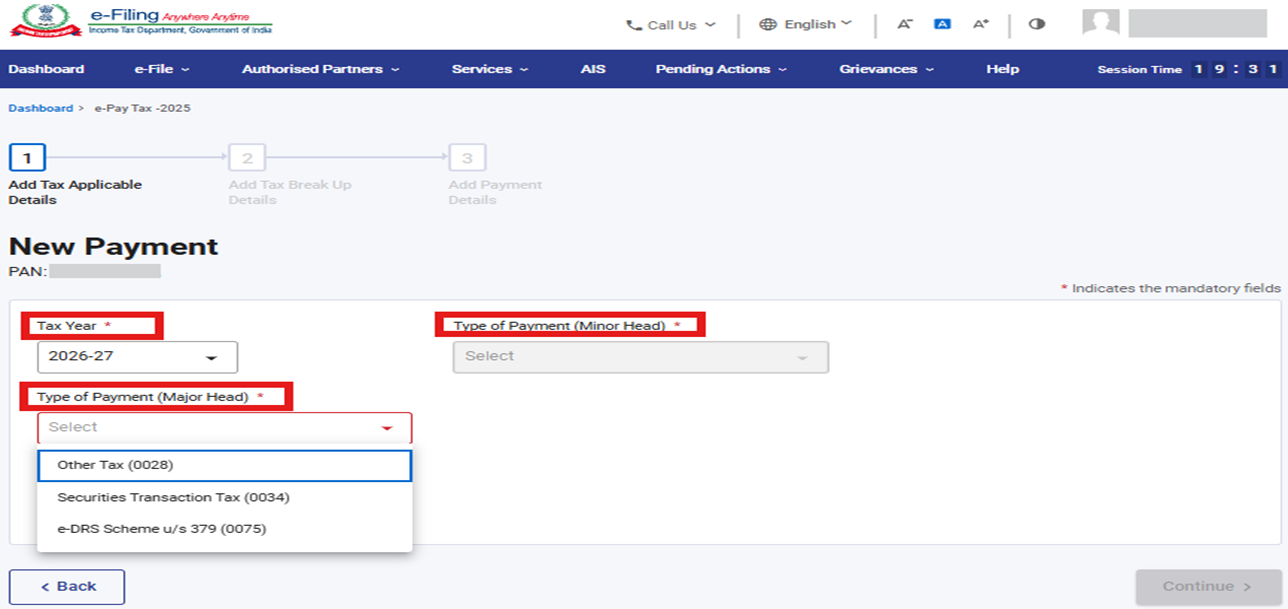
STT/CTT/ பிரிவு 379-இன் கீழ் E-DRS / பிற வரி என்ற தலைப்பில் தொடரவும் பொத்தானைக் கிளிக் செய்தவுடன், பயனர் பொருந்தக்கூடிய வரி விவரங்களைச் சேர்க்கவும் என்ற பக்கத்திற்கு வழிநடத்தப்படுவார். அங்கு பொருந்தக்கூடிய வரி ஆண்டு, முக்கியத் தலைப்பு மற்றும் சிறு தலைப்பு ஆகியவற்றைத் தேர்ந்தெடுத்து, பின்னர் தொடரவும் பொத்தானைக் கிளிக் செய்ய வேண்டும்.
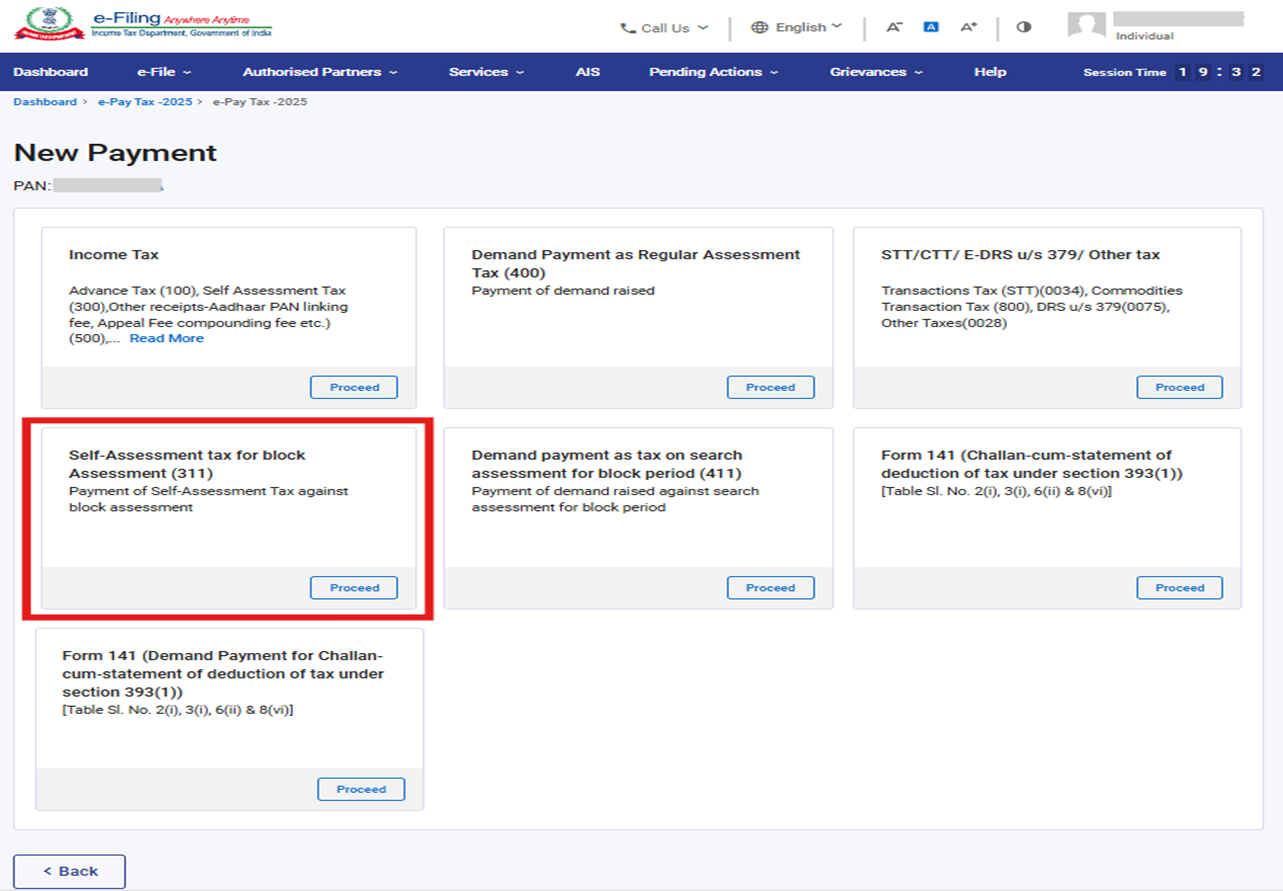
3.3.3 தொகுதி மதிப்பீட்டிற்கான சுய-மதிப்பீட்டு வரி (311) மற்றும் தொகுதி காலத்திற்கான சோதனை மதிப்பீட்டின் மீதான வரி கோரிக்கை (411)
|
தலைப்பு |
முக்கியத் தலைப்பு |
வழிமுறைகள் மற்றும் (சிறு தலைப்பு) தலைப்புகளுக்குப் பொருந்தும் |
|
தொகுதி மதிப்பீட்டிற்கான சுய மதிப்பீட்டு வரி(311) |
வருமான வரி (நிறுவனங்கள் அல்லாதவை) (0020) / நிறுவன வரி (நிறுவன உள்நுழைவு) (0021) |
TY 2020 மற்றும் அதற்குப் பிந்தைய காலத்திற்கு (311) தொகுதி மதிப்பீட்டிற்கான சுய மதிப்பீட்டு வரி செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் – ITNS:288N-ஐப் பார்க்கவும் |
|
தொகுப்புக் காலத்திற்கான தேடல் மதிப்பீட்டின் மீதான வரியாகப் பணம் செலுத்துமாறு கோருதல் (411) |
வருமான வரி (நிறுவனங்கள் அல்லாதவை) (0020) / நிறுவன வரி (நிறுவன உள்நுழைவு) (0021) |
TY 2020 மற்றும் அதற்குப் பிந்தைய காலத்திற்கு (411) - தொகுதி காலத்திற்கான கோரிக்கை பணத்தை செலுத்த இந்த விருப்பத்தைத் தேர்ந்தெடுக்கவும் – ITNS: 288N-ஐப் பார்க்கவும். |
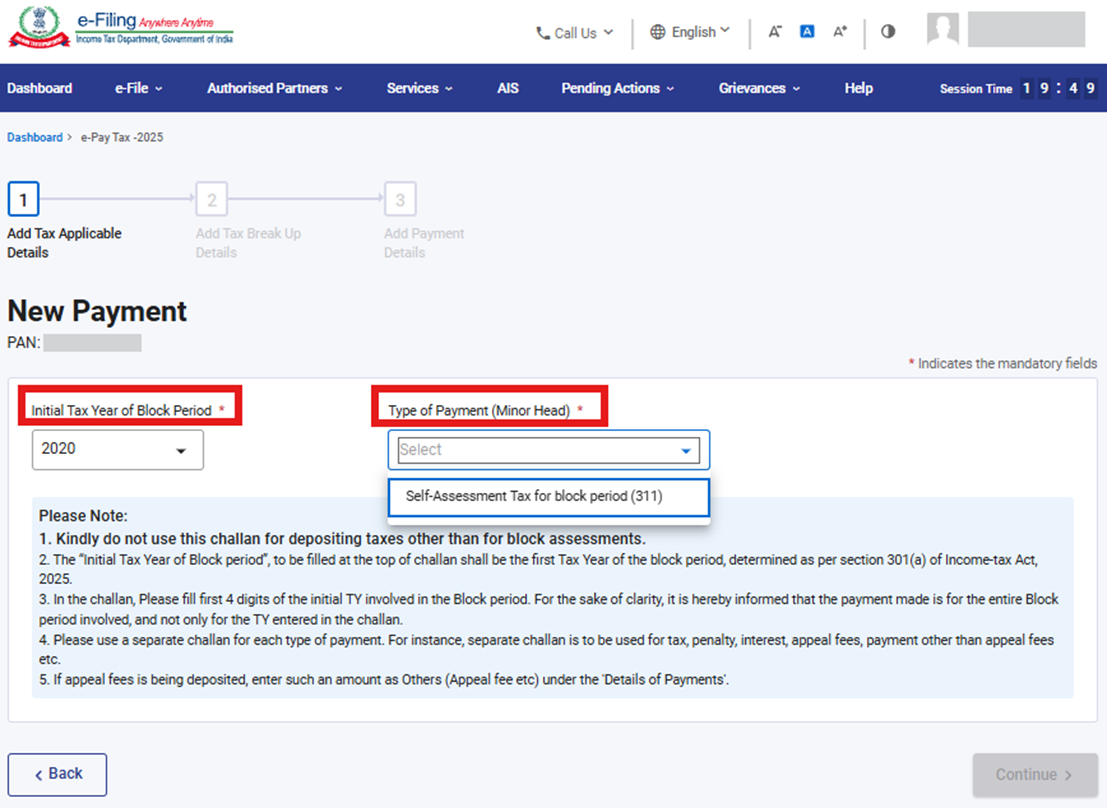
தொகுதி மதிப்பீட்டிற்கான சுய-மதிப்பீட்டு வரி (311) தலைப்பில் உள்ள தொடரவும் பொத்தானைக் கிளிக் செய்தவுடன், பயனர் பொருந்தக்கூடிய வரி விவரங்களைச் சேர்க்கவும் பக்கத்திற்கு மாற்றப்படுகிறார். இந்தப் பக்கத்தில், பயனர் தொகுதி காலத்தின் ஆரம்ப வரி ஆண்டு மற்றும் சிறு தலைப்பு ஆகியவற்றை தேர்வு செய்து, பின்னர் தொடரவும் பொத்தானை கிளிக் தொடரவும்
3.3.4 தலைப்பு படிவம் 141-க்கு, படிவம் 141-க்கான பயனர் கையேட்டைப் [பிரிவு 393(1)-இன் கீழ் வரி பிடித்தம் செய்வதற்கான செலுத்துச் சீட்டு மற்றும் அறிக்கை] பார்க்கவும்.
3.4 வரிகள் பணம் செலுத்தல்
3.4.1 ‘வரி செலுத்த பொருந்தும் விவரங்களைச் சேர்க்கவும் / பொருந்தும் கோரிக்கை விவரங்களைச் சேர்க்கவும்’ பக்கத்தில் (வழக்கமான மதிப்பீட்டு வரியாக (400) கோரிக்கை செலுத்துதல் என்ற தலைப்பில்) உள்ள தொடரவும் பொத்தானைக் கிளிக் செய்தவுடன், பயனர் ‘வரி விவரக் கூறுகளைச் சேர்க்கவும்’ பக்கத்திற்கு அழைத்துச் செல்லப்படுவார். அங்கு அவர் மொத்த வரி செலுத்துதலின் விவரக் கூறுகளை உள்ளிட்டு, தொடரவும் பொத்தானைக் கிளிக் செய்ய வேண்டும்.
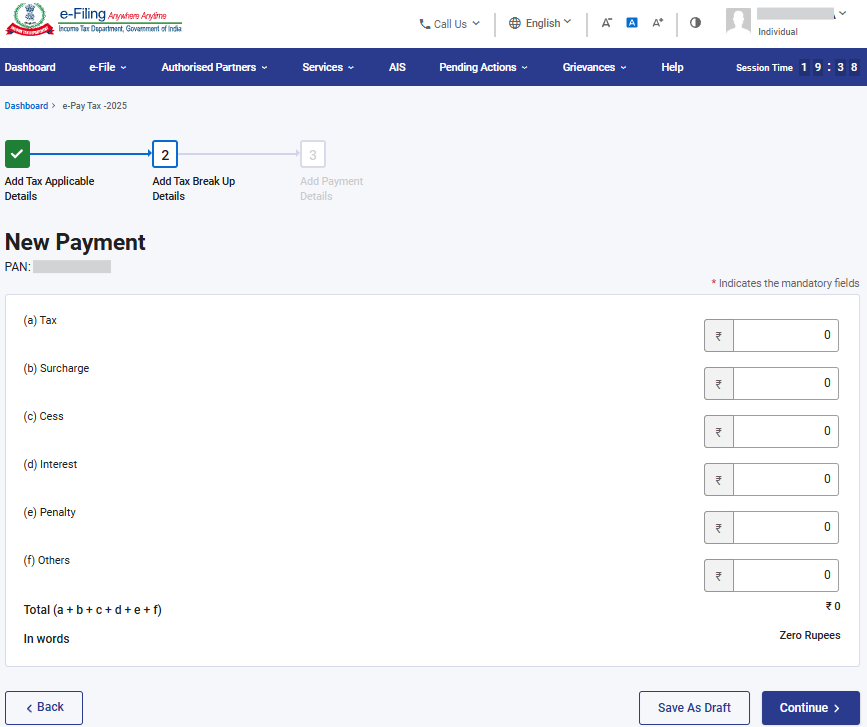
3.4.2 “வரி விவரக் கூறுகள் விளக்கம் சேர்ப்பு” பக்கத்தில் உள்ள தொடரவும் பட்டனைக் கிளிக் செய்து, பணம் செலுத்த உத்தேசிக்கப்பட்ட கட்டண முறையைத் தேர்ந்தெடுக்கவும். (“பல்வேறு முறைகளைப் பயன்படுத்தி பணம் செலுத்துவது எப்படி” என்பது குறித்த கூடுதல் விவரங்களுக்கு, சம்பந்தப்பட்ட பயனர் கையேட்டைப் பார்க்கவும்)
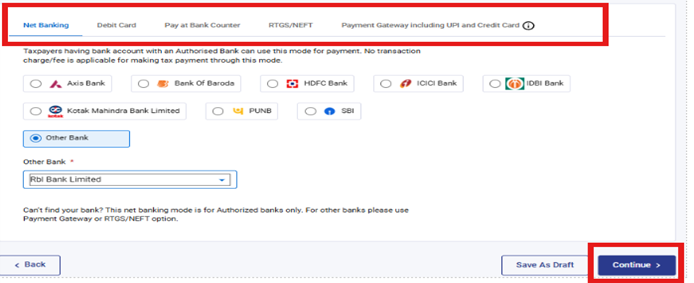
3.4.3 "தொடரவும்" பொத்தனைக் கிளிக் செய்தவுடன், பயனர்முன்னோட்டம் மற்றும் பணம் செலுத்துதல் பக்கத்திற்கு அழைத்துச் செல்லப்படுவார்.
இங்கே, பயனர் பின்வருவனவற்றைச் செய்யலாம்:
• பணம் செலுத்தும் செயல்முறையைத் தொடங்குவதற்கு முன், உள்ளிடப்பட்ட அனைத்து விவரங்களையும் சரிபார்க்கவும்.
• ஏதேனும் திருத்தங்கள் தேவைப்பட்டால், பயனர் “தொகு” பொத்தானைக் கிளிக் செய்து, பின்னோக்கிச் சென்று தகவலைப் புதுப்பிக்கலாம்.
• அனைத்து விவரங்களும் சரியாக இருந்தால், பயனர் “இப்போதே செலுத்துக” பொத்தானைக் கிளிக் செய்யலாம். அதன்பிறகு, பரிவர்த்தனையை நிறைவு செய்வதற்காக அவர்கள் வங்கியின் கட்டணப் பக்கத்திற்கு அழைத்துச் செல்லப்படுவார்கள்.
குறிப்பு: வெற்றிகரமாகப் பணம் செலுத்திய பிறகு, மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்ட மின்னஞ்சல் ID மற்றும் அலைபேசி எண்ணுக்கு உறுதிப்படுத்தல் மின்னஞ்சல் மற்றும் SMS உங்களுக்குக் கிடைக்கும். பணம் செலுத்துதல் வெற்றிகரமாக முடிந்தவுடன், எதிர்காலப் பயன்பாட்டிற்காக செலுத்துச் சீட்டு ரசீதைப் பதிவிறக்கம் செய்துகொள்ளலாம். கட்டணம் மற்றும் செலுத்துச் சீட்டு ரசீதின் விவரங்கள் பிந்தைய உள்நுழைவு மின்னணு-வரி செலுத்தல் பக்கத்தில் உள்ள பண செலுத்தல் வரலாறு தாவலிலும் கிடைக்கின்றன.
3.5 செலுத்துச் சீட்டு படிவம் (CRN) ஐ உருவாக்கவும் (முந்தைய உள்நுழைவு)
3.5.1 மின்னணு-தாக்கல் இணைய முகப்பபிற்குச் சென்றுwww.incometax.gov.inமின்னணு-வரி செலுத்தல் என்பதை கிளிக் செய்யவும்.
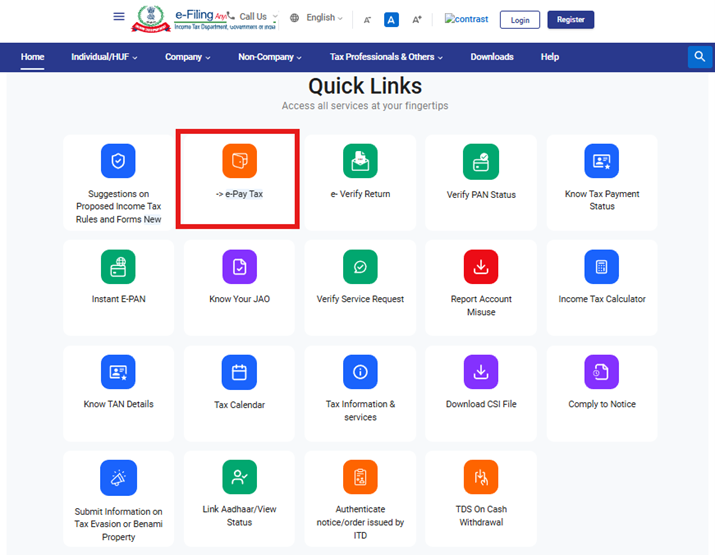
3.5.2 மின்னணு-வரி செலுத்தல் பக்கத்தில், தேவையான விவரங்களை நிரப்பி, தொடரவும் என்பதைக் கிளிக் செய்யவும்.
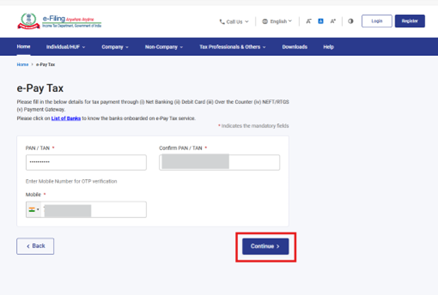
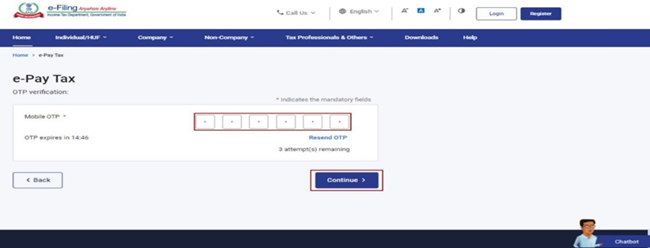
3.5.3OTP சரிபார்ப்புப் பக்கத்தில், படிநிலை 2-இல் உள்ளிடப்பட்ட அலைபேசி எண்ணுக்குப் பெறப்பட்ட 6-இலக்க OTP-ஐ உள்ளிட்டு, தொடரவும் என்பதைக் கிளிக் செய்யவும்.
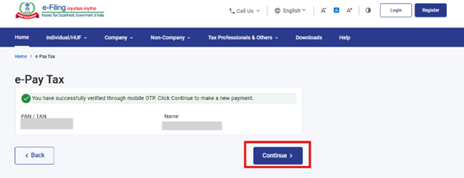
3.5.4 OTP சரிபார்ப்பிற்குப் பிறகு, உங்கள் PAN மற்றும் மறைக்கப்பட்ட பெயருடன் கூடிய வெற்றிச் செய்தி காண்பிக்கப்படும். தொடர தொடரவும் என்பதைக் கிளிக் செய்யவும்.
3.5.5மின்னணு-வரி செலுத்தல் பக்கத்தில், உங்களுக்குப் பொருந்தக்கூடிய வரி செலுத்தும் வகையின் கீழ் உள்ள தொடரவும் என்பதைக் கிளிக் செய்யவும்.
• 2026-27 வரையிலான மதிப்பீட்டு ஆண்டுகள் மற்றும் அதற்கு முந்தைய ஆண்டுகளுக்கான, AY 2026-27 மதிப்பீட்டு ஆண்டிற்கான சுய மதிப்பீட்டு வரி உட்பட, பணம் செலுத்துவதற்கு “வருமான வரிச் சட்டம் 1961” என்ற ரேடியோ பட்டனைத் தேர்ந்தெடுக்கவும்.
• TY 2026–27-இல் இருந்து பணத்தைச் செலுத்த,"வருமானவரி சட்டம் 2025-ஐ” தேர்ந்தெடுக்கவும்.
குறிப்பு:-கருப்புப் பணம் (வெளிப்படுத்தப்படாத வெளிநாட்டு வருமானம் மற்றும் சொத்துக்கள்) மற்றும் வரி விதிப்புச் சட்டம், 2015-இன் கீழ் வரும் வரிச் செலுத்துதல்களுக்கு, வருமான வரிச் சட்டம்,1961-ஐத் தேர்ந்தெடுக்கவும்.
3.5.6 வருமான வரி, 1961 ரேடியோ பட்டனைத் தேர்ந்தெடுக்கும்போது, பின்வரும் தலைப்புகள் கிடைக்கும்:
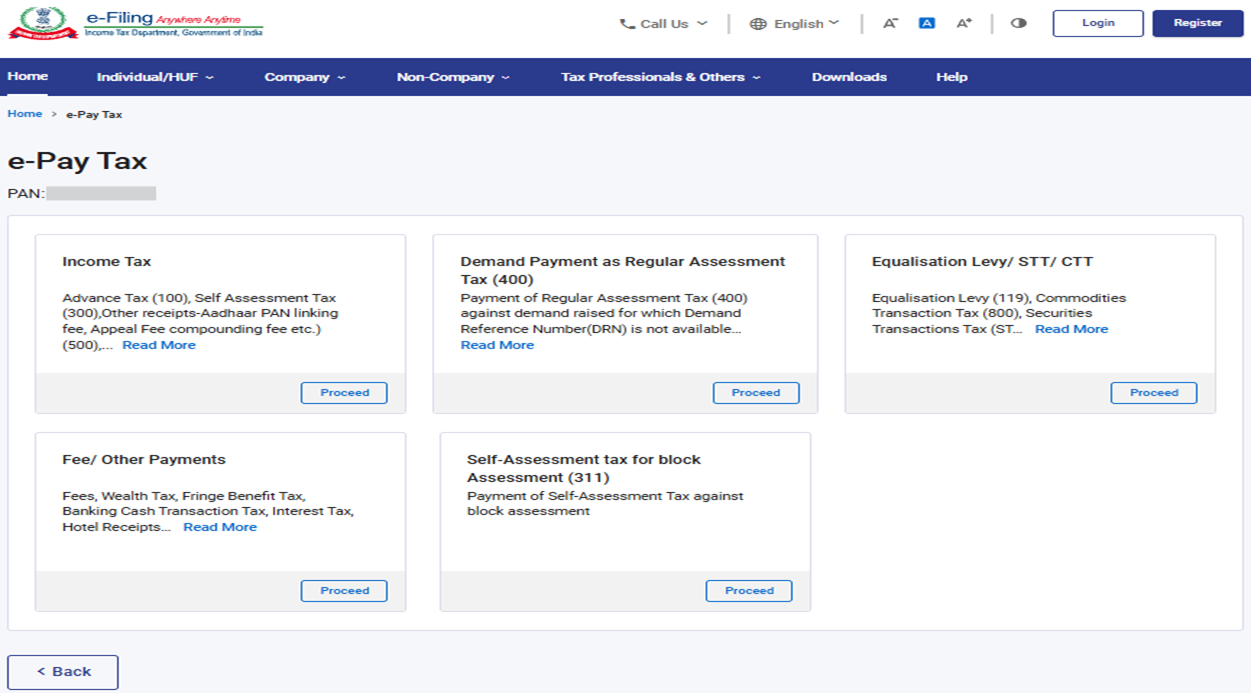
3.5.7 வருமான வரி, 2025 ரேடியோ பட்டனைத் தேர்ந்தெடுக்கும்போது, பின்வரும் தலைப்புகள் கிடைக்கும்:
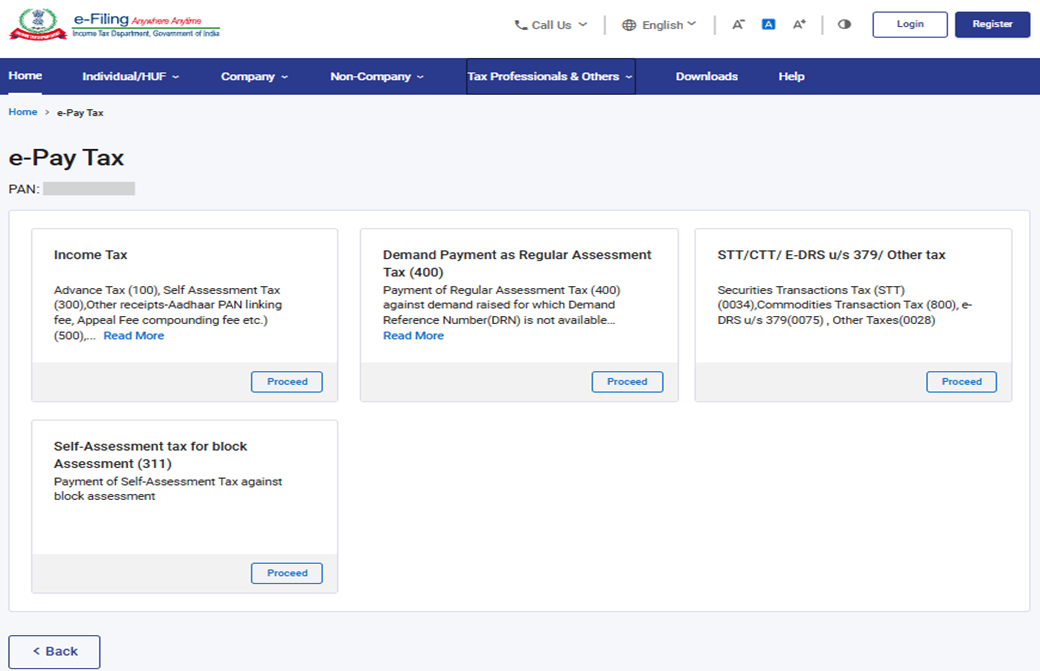
தலைப்புகளைத் தேர்ந்தெடுப்பதில் தொடங்கிப் பணம் செலுத்தும் செயல்முறை வரையிலான அடுத்தகட்ட நடவடிக்கைகள், உள்நுழைந்த பிறகுள்ள செயல்பாடுகளுக்கு மேலே குறிப்பிடப்பட்டுள்ளதைப் போலவே இருக்கும். (படிநிலை 3.3.1 முதல் 3.4.3 வரை பார்க்கவும்)