ITR-2 பயனர் கையேடு
1.மேலோட்டப்பார்வை
ITR-2 தாக்கல் செய்யும் சேவை மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்த பயனர்களுக்குக் கிடைக்கிறது. இந்தச் சேவை தனிநபர் வரி செலுத்துபவர்கள் மற்றும் HUF மின்னணு-தாக்கல் இணைய முகப்பின் வாயிலாக ITR-2 தாக்கல் செய்ய உதவுகிறது. இந்தப் பயனர் கையேடு, ஆன்லைன் முறையில் ITR-2 தாக்கல் செய்வதற்கான செயல்முறையை விளக்குகிறது.
2. இச்சேவையைப் பெறுவதற்கான முன்தேவைகள்
| பொதுவான |
|
| மற்றவை |
|
3. படிவம் ஒரு பார்வை
ITR-2 படிவத்தைச் சமர்ப்பிப்பதற்கு முன், நீங்கள் பூர்த்திச் செய்ய வேண்டிய பின்வரும் பகுதிகள் (பொருந்தக்கூடிய அட்டவணைகள்) இதில் உள்ளன:
3.1 பகுதி A - பொதுவான விவரங்கள்
3.2 அட்டவணை - ஊதியம்
3.3 அட்டவணை - வீட்டுச் சொத்து
3.4 அட்டவணை - மூலதன ஆதாயங்கள்
3.5 அட்டவணை 112A மற்றும் அட்டவணை 115AD(1)(iii) விதிவிலக்கு
3.6 அட்டவணை VDA
3.7 அட்டவணை - பிற வருமான ஆதாரங்கள்
3.8 அட்டவணை CYLA
3.9 அட்டவணை BFLA
3.10 அட்டவணை CFL
3.11 அட்டவணை VI-A
3.12 அட்டவணை 80G மற்றும் அட்டவணை 80GGA
3.13 அட்டவணை AMT
3.14 அட்டவணை AMTC
3.15 அட்டவணை SPI
3.16 அட்டவணை SI
3.17 அட்டவணை EI
3.18 அட்டவணை PTI
3.19 அட்டவணை FSI
3.20 அட்டவணை TR
3.21 அட்டவணை FA
3.22 அட்டவணை 5A
3.23 அட்டவணை AL
3.24 பகுதி B – மொத்த வருமானம் (TI)
3.25 வரி செலுத்தப்பட்டது
3.26 பகுதி B-TTI
3.1 பகுதி A: பொதுத் தகவல்கள்
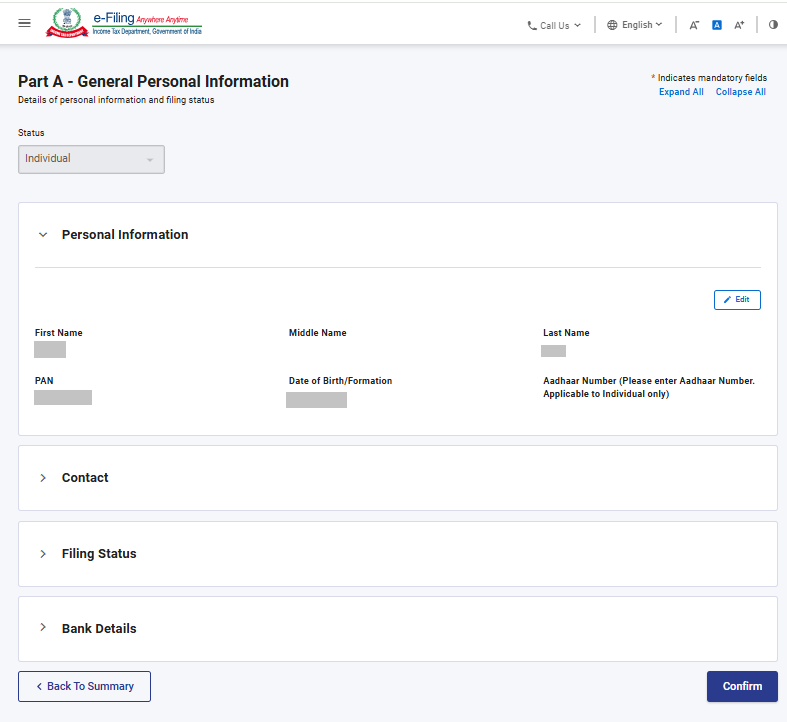
ITR-ன் பகுதி a பொதுத் தகவல்கள் பிரிவில், உங்கள் மின்னணு-தாக்கல் விவரக்குறிப்பில் இருந்து முன்கூட்டியே நிரப்பப்பட்ட தகவல்களை நீங்கள் சரிபார்க்க வேண்டும். படிவத்தில் உள்ள உங்கள் தனிப்பட்ட விவரங்கள் சிலவற்றை உங்களால் நேரடியாகத் திருத்த முடியாது. இருப்பினும், உங்கள் மின்னணு-தாக்கல் விவரக்குறிப்பிற்குச் சென்று தேவையான மாற்றங்களைச் செய்து கொள்ளலாம்.
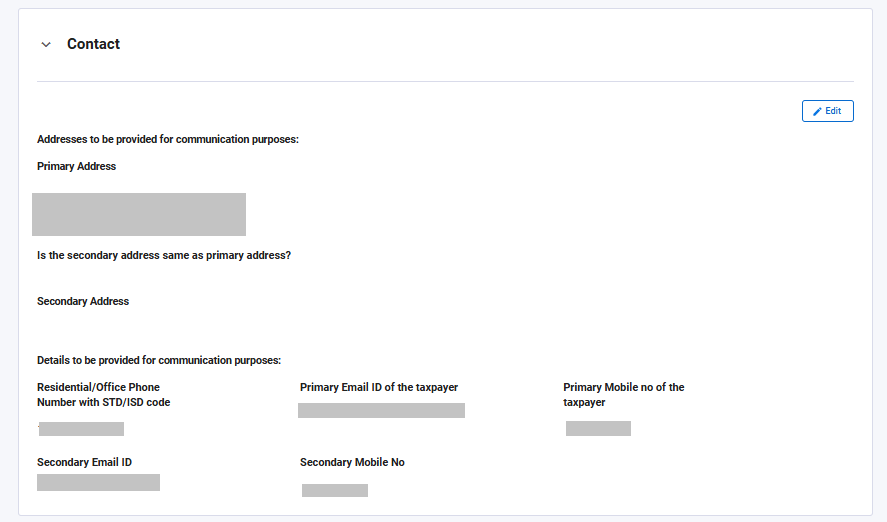
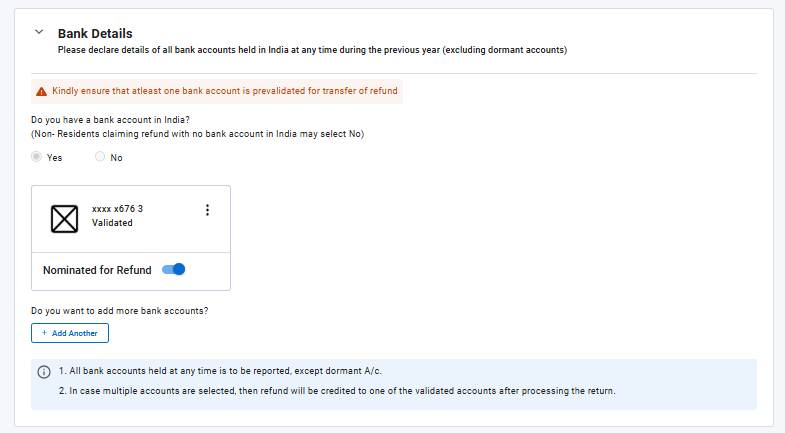
நீங்கள் உங்கள் படிவத்திலேயே தொடர்பு விவரங்கள், தாக்கல் செய்யும் நிலை, வசிப்பிட நிலை மற்றும் வங்கி விவரங்களைத் திருத்திக் கொள்ளலாம்.
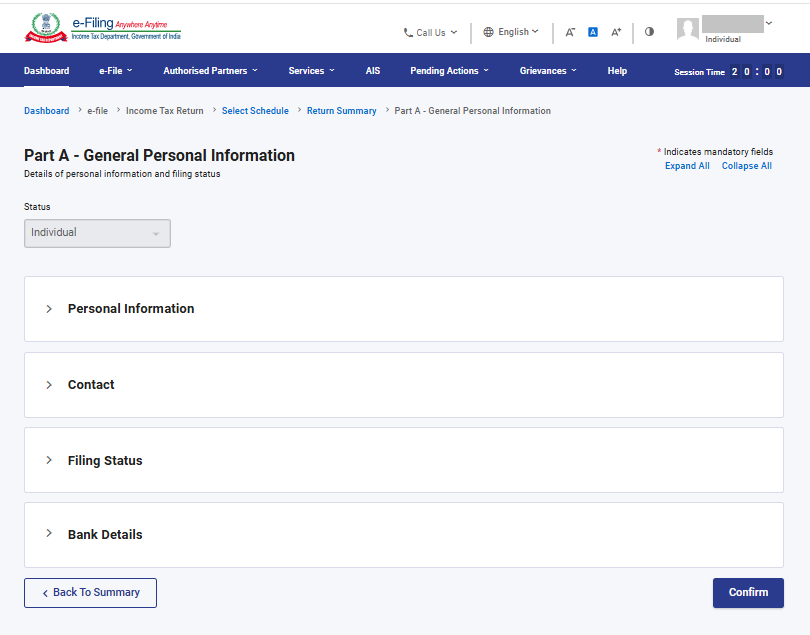
1. தனிப்பட்ட விவரங்கள்:
2. தொடர்பு விவரங்கள்:
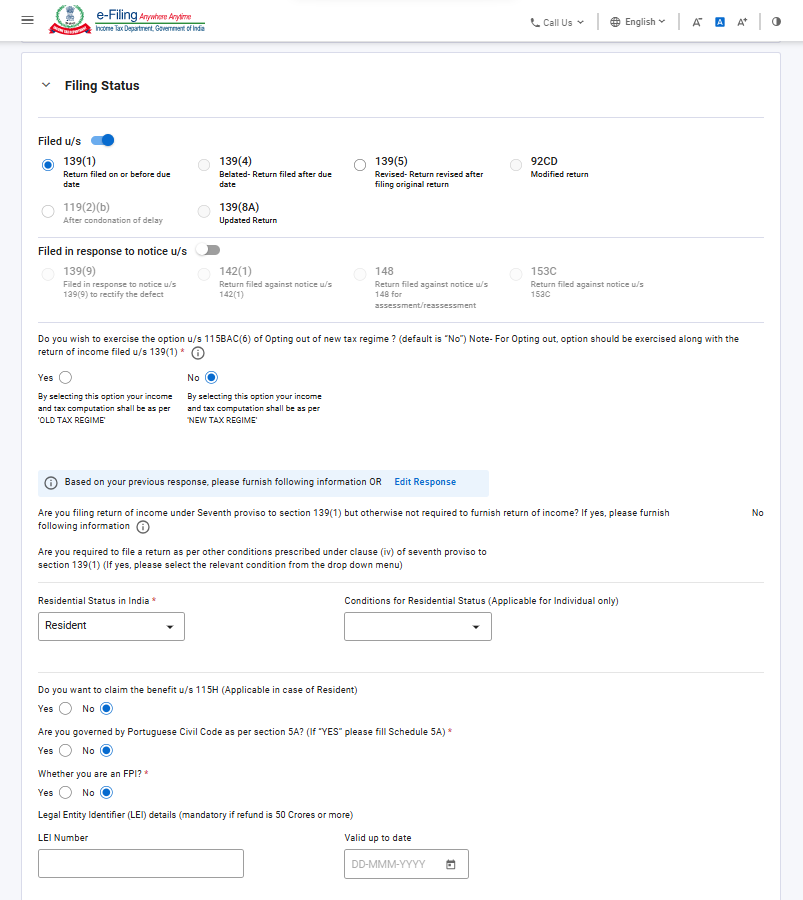
3. தாக்கல் செய்யும் நிலை:
குறிப்பு 1:
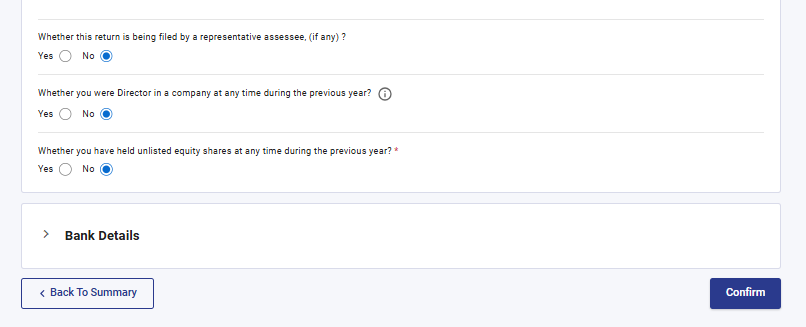
வருமான வரி தாக்கல் செய்யும் பகுதியில், பிரிவு 139(1)-ன் கீழ்தாக்கல் செய்யப்பட்டது என்பது தானாகவே தேர்ந்தெடுக்கப்படும். AY 2026-27-க்கு, புதிய வரி விதிப்பு முறை இயல்புநிலை வரி முறையாக இருப்பதால், அதில் ‘இல்லை’ என்பது தானாகவே தேர்ந்தெடுக்கப்பட்டிருக்கும்.
நீங்கள் புதிய வரி விதிப்பு முறையிலிருந்து விலக விரும்பினால், ‘ஆம்’ என்பதைத் தேர்ந்தெடுக்கவும். பின்னர், கீழ்தோன்றும் பட்டியலில் இருந்து‘இந்தியாவில் வசிப்பிட நிலை’மற்றும் ‘வசிப்பிட நிலைக்கான நிபந்தனைகள்’ஆகியவற்றைக் குறிப்பிடவும்.
குறிப்பு 2:
தனிநபர் மற்றும் HUF ஆகிய வரி செலுத்துவோருக்கு, பிரிவு 115BAC-இன் கீழ் உள்ள முறையை இயல்புநிலை வரி விதிப்பு முறையாக மாற்றும் வகையில் 2023-ஆம் ஆண்டின் நிதியச் சட்டம் திருத்தங்களை மேற்கொண்டுள்ளது. புதிய வரி விதிப்பு முறையின்படி வரி செலுத்த விரும்பாத வரி செலுத்துவோர், அதிலிருந்து விலகுவதாகவும், பழைய வரி விதிப்பு முறையைத் தேர்ந்தெடுப்பதாகவும் வெளிப்படையாகத் தெரிவிக்க வேண்டும்.
வணிகம் அல்லது தொழில் வாயிலாக வருமானம் உள்ள ஒரு வரி செலுத்துபவர், புதிய வரி விதிப்பு முறையிலிருந்து விலகி, தொடர்புடைய ஆண்டிற்கான பழைய வரி விதிப்பு முறைக்கு மாறலாம். இருப்பினும், வருமான வரிச் சட்டம் பிரிவு 139(1)-இன் கீழ் வருமான வரித் தாக்கல் செய்வதற்கான காலக்கெடுவிற்குள் அல்லது அதற்கு முன்னதாக, படிவம் எண் 10-IEA-இல் இதற்கான விருப்பத்தைத் தெரிவிக்க வேண்டும்.
4. வங்கி விவரங்கள்:
3.2 ஊதிய அட்டவணை
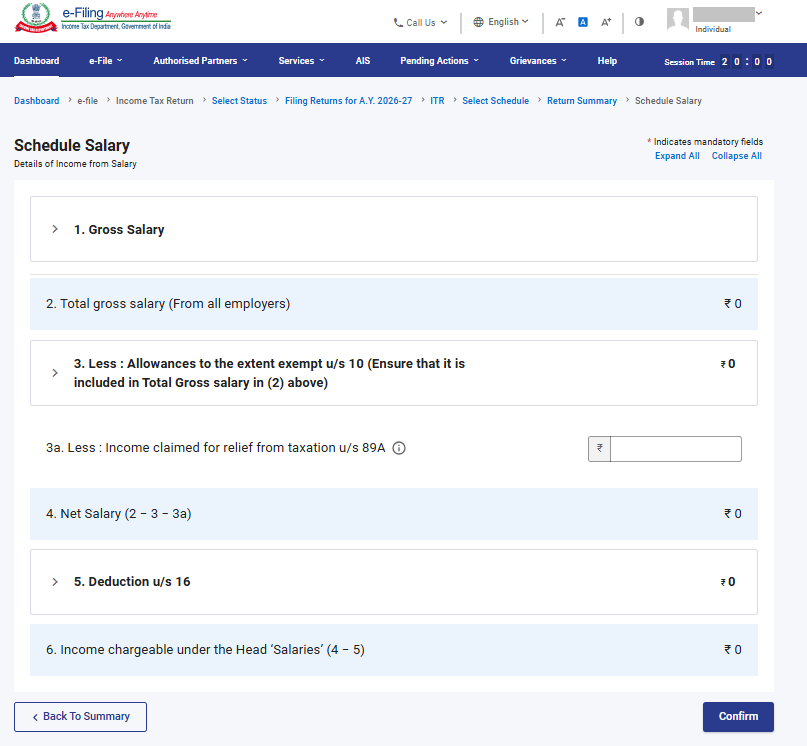
ஊதிய அட்டவணை-இல், ஊதியம் அல்லது ஓய்வூதியம் வாயிலாகக் கிடைக்கும் வருமானம், வரி விலக்குக்குரிய படிகள் மற்றும் பிரிவு 16-இன் (பிரிவின் கீழ் 16) கீழ் உள்ள வரி பிடித்தங்கள் தொடர்பான விவரங்களை நீங்கள் சரிபார்க்கவோ, உள்ளிடவோ அல்லது திருத்தவோ வேண்டும்.
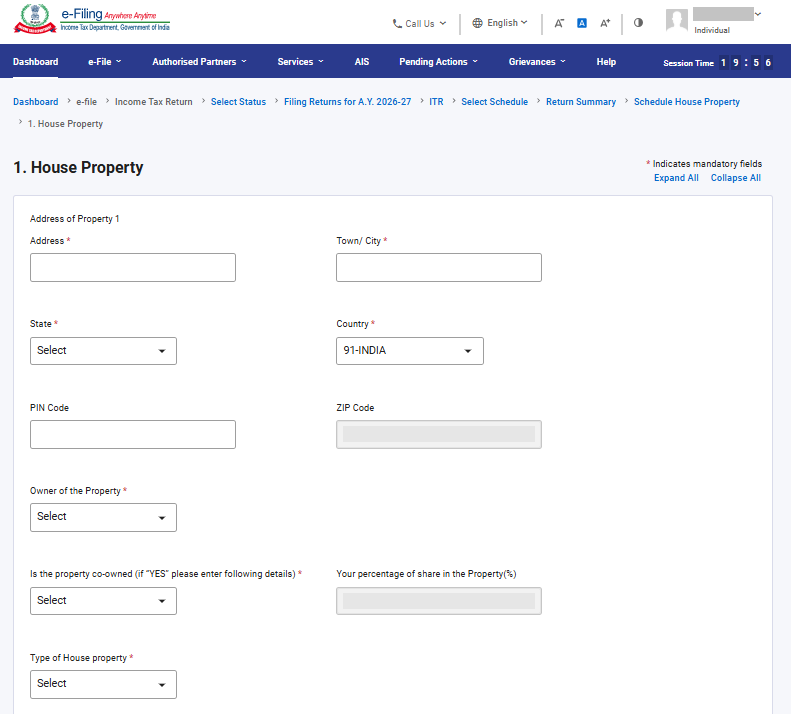
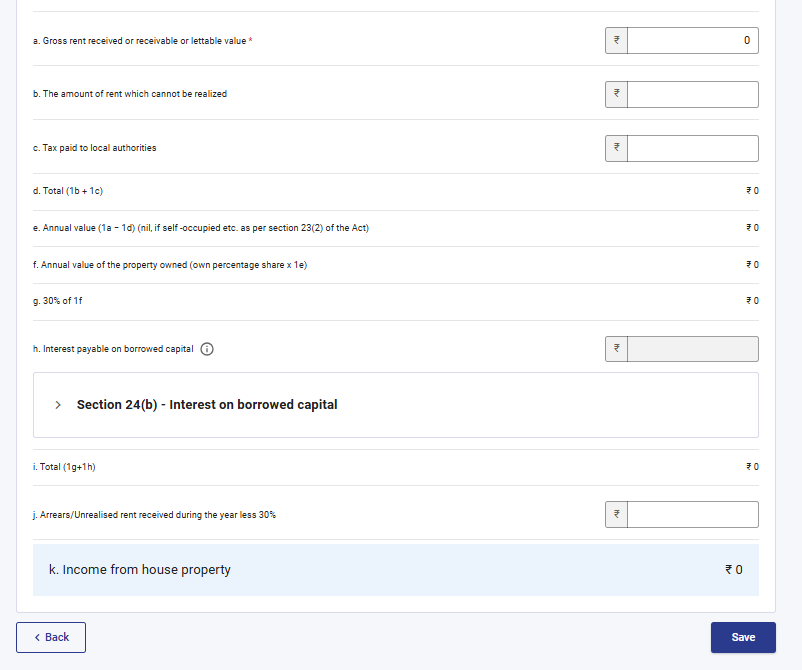
3.3 வீட்டுச் சொத்து அட்டவணை
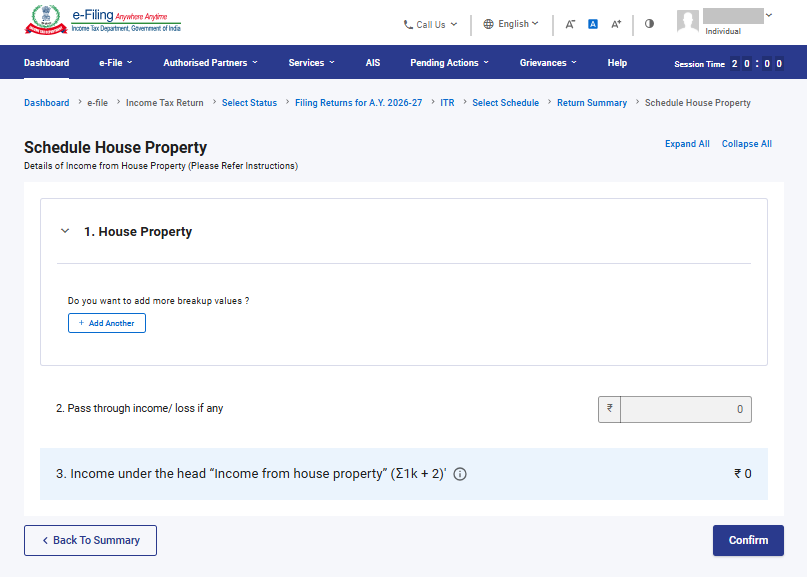
வீட்டுச் சொத்து அட்டவணை பிரிவில் உங்கள் வீட்டுச் சொத்துக்கள் தொடர்பான விவரங்களைச் சரிபார்க்கவும், உள்ளிடவும் அல்லது திருத்தவும் வேண்டும். அந்தச் சொத்துக்கள் சுய குடியிருப்பு, வாடகைக்கு விடப்பட்டது அல்லது வாடகைக்கு விடப்பட்டதாகக் கருதப்படும் சொத்து என எதுவாக இருந்தாலும், அவற்றின் விவரங்களை இங்கே வழங்க வேண்டும்.
3.4 அட்டவணை CG – மூலதன ஆதாயங்கள்
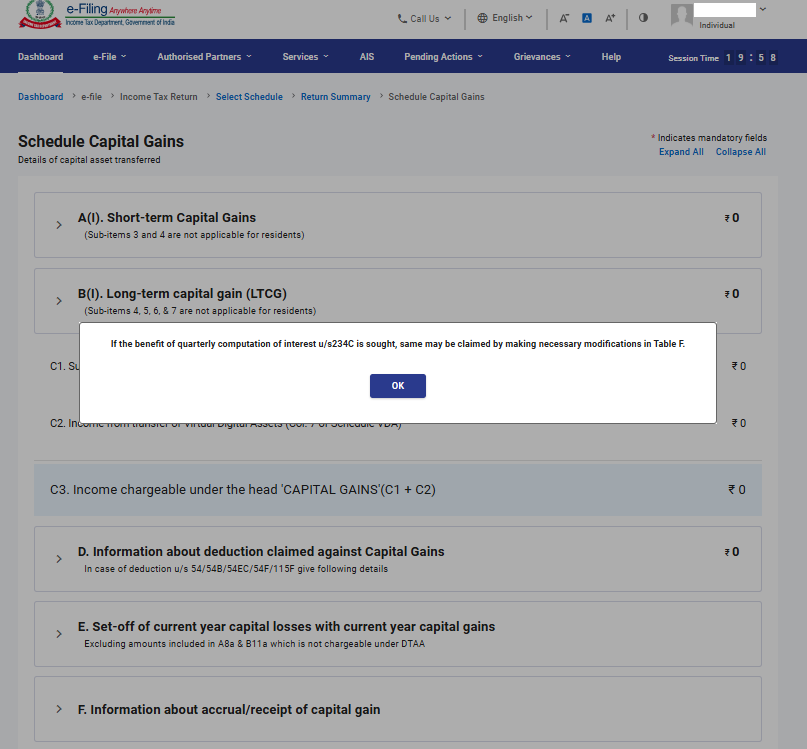
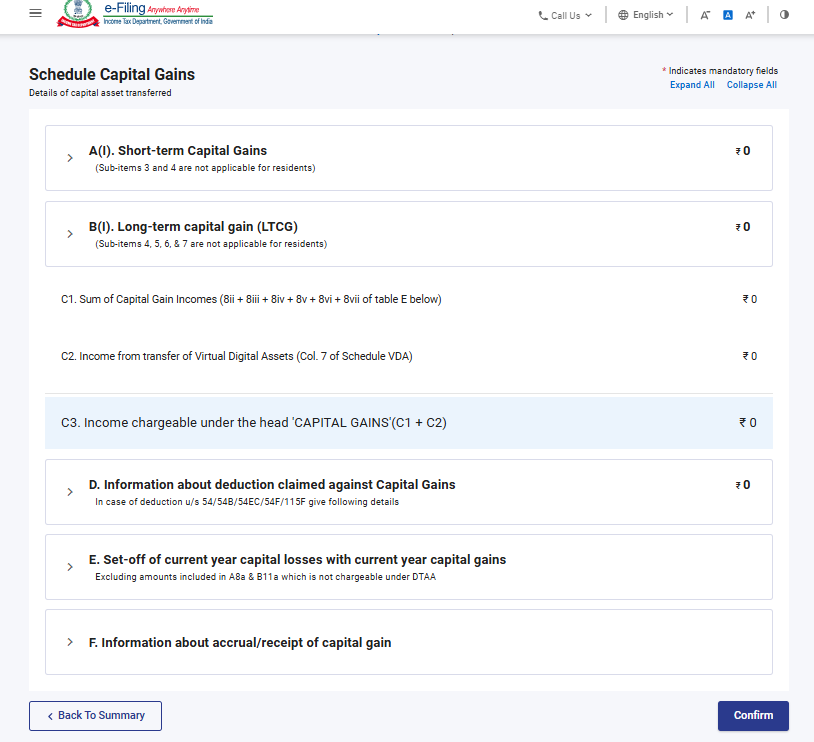
வெவ்வேறு வகையான மூலதனச் சொத்துக்களை விற்பனை செய்தல் / பரிமாற்றம் செய்தல் ஆகியவற்றின் மூலம் ஏற்படும் மூலதன ஆதாயங்கள் தனித்தனியாகப் பிரிக்கப்பட்டுள்ளன. ஒரே மாதிரியான பல மூலதனச் சொத்துக்களை விற்பனை செய்ததால் மூலதன ஆதாயம் ஏற்பட்டால், அவை அனைத்தையும் ஒன்றாகச் சேர்த்து கணக்கிடலாம். ஆனால், நிலம் அல்லது கட்டிடத்தை விற்பனை செய்யும் பட்சத்தில், ஒவ்வொரு நிலம் அல்லது கட்டிடத்திற்குமான கணக்கீட்டைத் தனித்தனியாக உள்ளிடுவது கட்டாயமாகும்.அட்டவணை: மூலதன ஆதாயங்கள் பிரிவில், உங்களிடம் உள்ள அனைத்து வகையான மூலதனச் சொத்துக்களுக்கும் ஏற்பட்ட குறுகிய- கால மற்றும் நீண்ட- கால மூலதன ஆதாயங்கள் / நஷ்டங்கள் குறித்த விவரங்களை நீங்கள் உள்ளிட வேண்டும்.
3.5 அட்டவணை: 112A மற்றும் அட்டவணை-115AD(1)(iii) நிபந்தனை
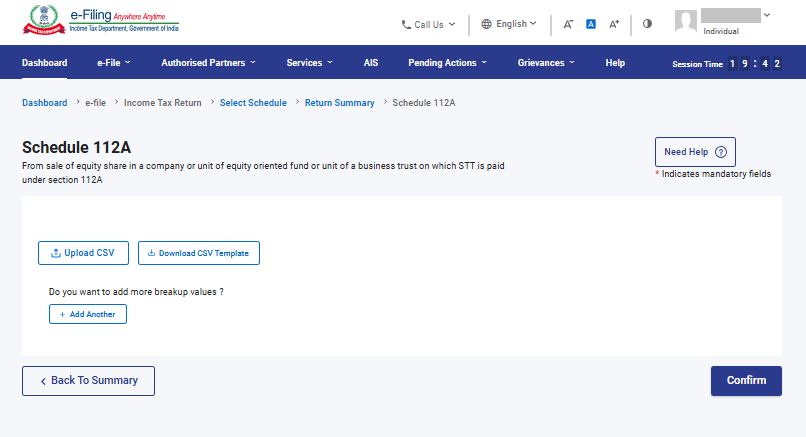
• அட்டவணை 112A-இல், STT செலுத்தப்பட்ட ஒரு நிறுவனத்தின் பங்கு, பங்கு சார்ந்த நிதி அல்லது வணிக அறக்கட்டளையின் அலகு ஆகியவற்றின் விற்பனை தொடர்பான விவரங்களை நீங்கள் சரிபார்க்கவோ / உள்ளிடவோ / திருத்தவோ வேண்டும்.
• பட்டியல் 115AD (1)(iii)-இன் விதிவிலக்கு உட்பிரிவு, பட்டியல் 112A-க்குரிய அதே விவரங்களை உள்ளிடுவதை உள்ளடக்கியது; ஆனால் இது இந்தியாவில் வசிப்பவர் அல்லாதவர்களுக்குப் பொருந்தும்.
தனிப்பட்ட தகவல் தாக்கல் செய்யும் பிரிவில், ஒரு புதிய புலம் சேர்க்கப்பட்டுள்ளது - "நீங்கள் ஒரு FPI ஆ?". ஆம் எனில், SEBI பதிவு எண்ணை வழங்கவும். வரி செலுத்துபவர் 'ஆம்' என்று தேர்ந்தெடுத்தால், அட்டவணை 115AD செயல்பாட்டிற்கு வர வேண்டும்.
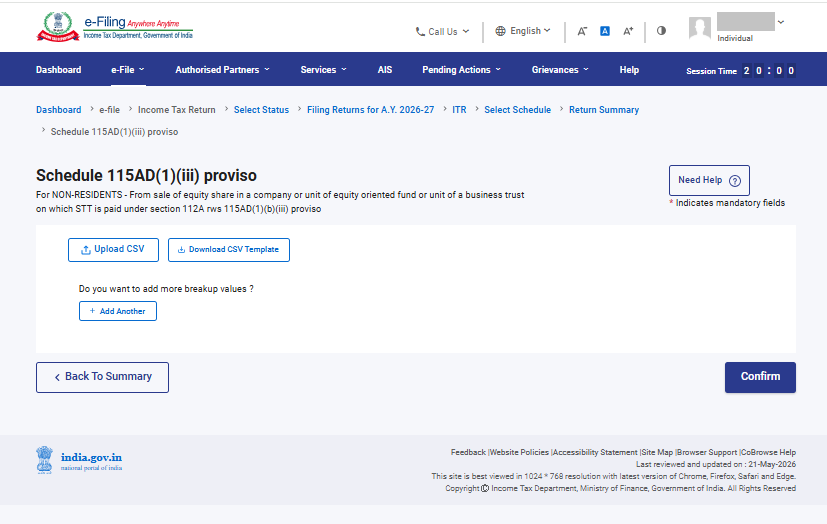
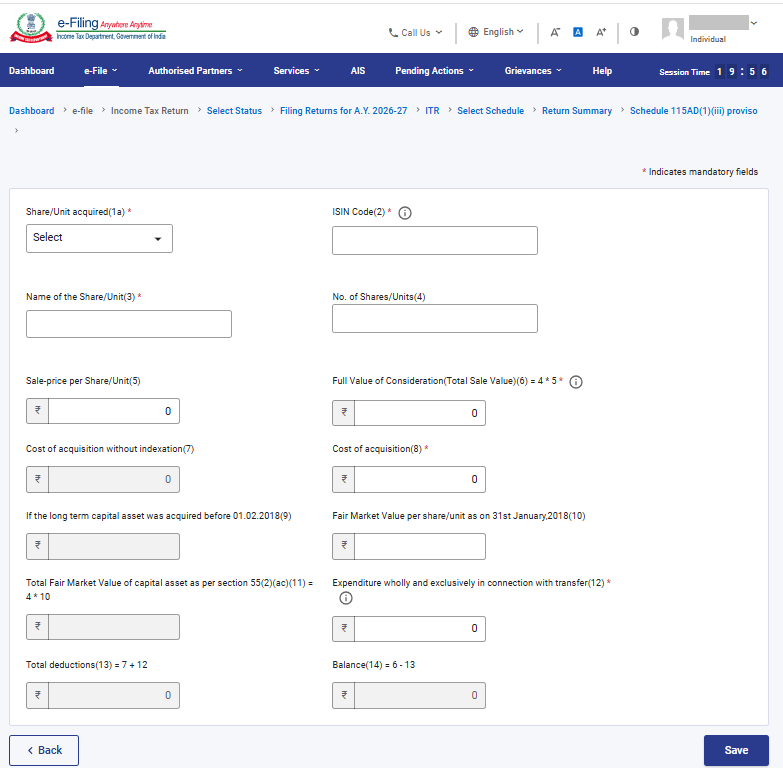
குறிப்பு: 31 ஜனவரி 2018 அல்லது அதற்கு முன்னதாகப் பங்குகள் வாங்கப்பட்டிருந்தால், அட்டவணை 112A மற்றும் அட்டவணை-115AD(1)(iii) நிபந்தனை-இன் கீழ், ஒவ்வொரு பரிவர்த்தனைக்கும் உரிய பங்கு வாரியான விவரங்களை உள்ளிடுவது கட்டாயமாகும்.
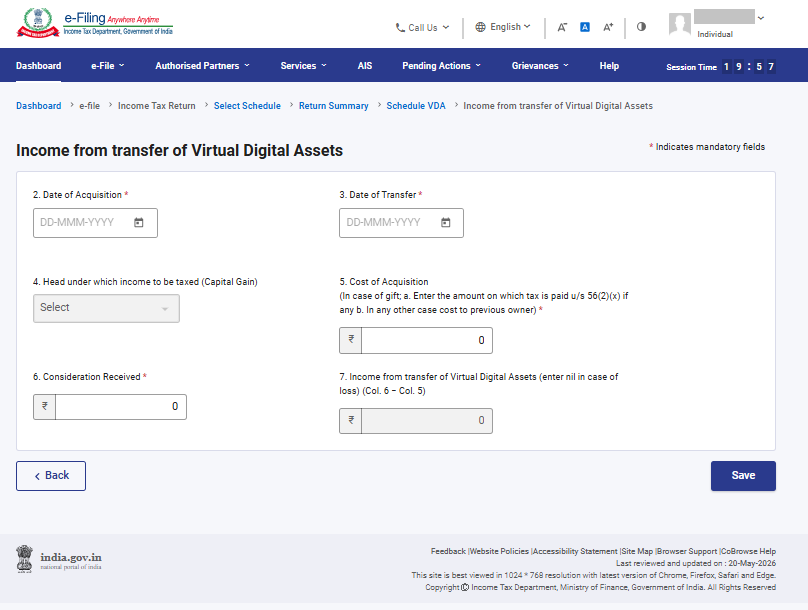
3.6 VDA அட்டவணை
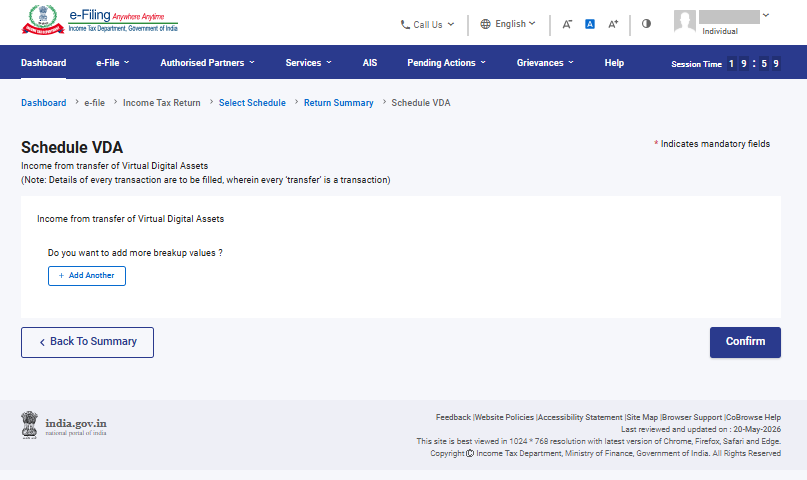
மெய்நிகர் டிஜிட்டல் சொத்து அட்டவணையில், மெய்நிகர் டிஜிட்டல் சொத்துக்களைப் பரிமாற்றம் செய்ததன் வாயிலாக கிடைத்த வருமானத்தை நீங்கள் சேர்க்க வேண்டும். அட்டவணை VDA (மெய்நிகர் டிஜிட்டல் சொத்து) புதிதாகச் சேர்க்கப்பட்டுள்ளது. இதனுடைய வருமானம் அட்டவணை CG-இல் தானாகவே கொண்டு வரப்படும்.
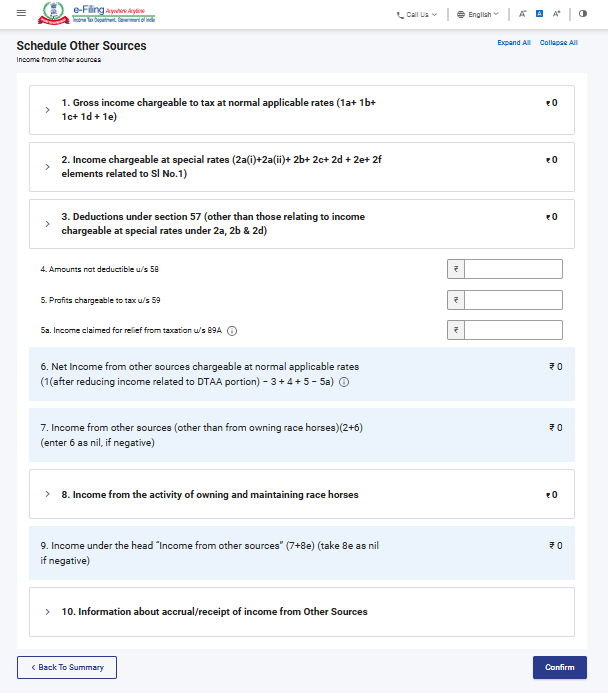
3.7 அட்டவணை: இதர ஆதாரங்கள்
இதர மூலங்கள் மூலமான வருமான அட்டவணையில், சிறப்பு வரி விகிதங்களின் கீழ் வரி விதிக்கப்படும் வருமானம், பிரிவு 57-இன் கீழ் கோரப்படும் வரி பிடித்தம் செய்தல் மற்றும் பந்தயக் குதிரைகள் மூலமான வருமானம் உள்ளிட்ட (ஆனால் இவை மட்டுமே அல்லாத) இதர மூலங்களிலிருந்தான உங்களுடைய அனைத்து வருமான விவரங்களையும் நீங்கள் சரிபார்க்கவோ /உள்ளிடவோ/ திருத்தவோ வேண்டும்.
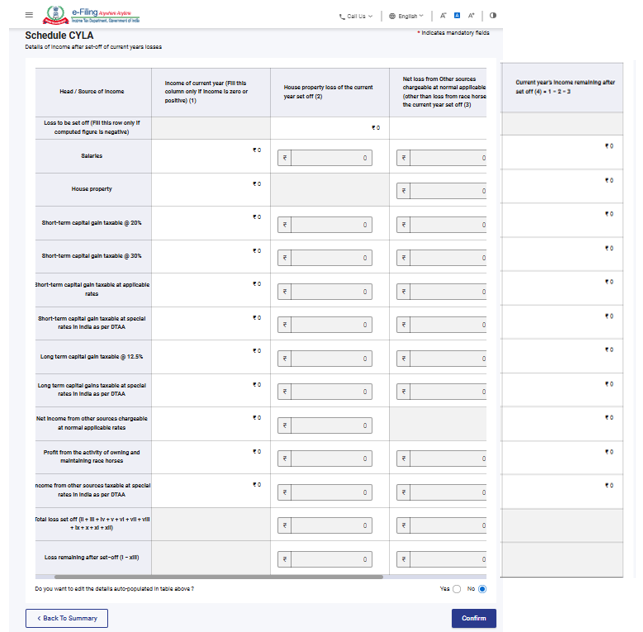
3.8 நடப்பு ஆண்டின் இழப்புச் சரிசெய்தல் (CYLA) அட்டவணை
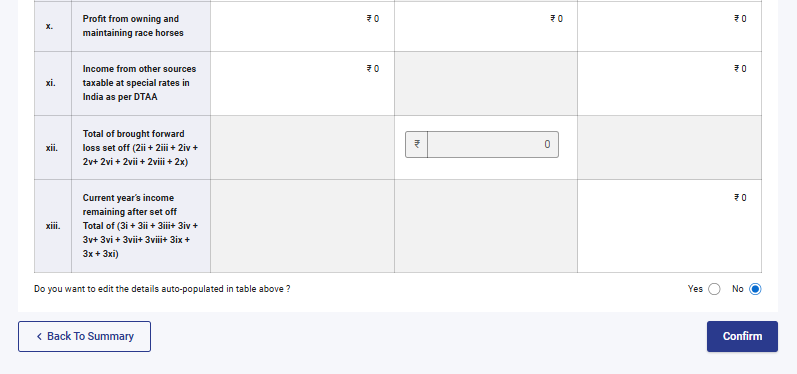
நடப்பு ஆண்டின் இழப்பு சரிசெய்தல் (CYLA)அட்டவணையில், நடப்பு ஆண்டின் இழப்புகளை ஈடுசெய்த பிறகுள்ள வருமான விவரங்களை நீங்கள் காணலாம். இதில் ஈடுசெய்யப்படாமல் எஞ்சியிருக்கும் இழப்புகள், வருங்கால ஆண்டுகளுக்குக் கொண்டு செல்லப்படுவதற்காக எஞ்சிய இழப்புகளைக் கொண்டு செல்லுதல் (CFL) அட்டவணைக்கு மாற்றப்படுகின்றன.
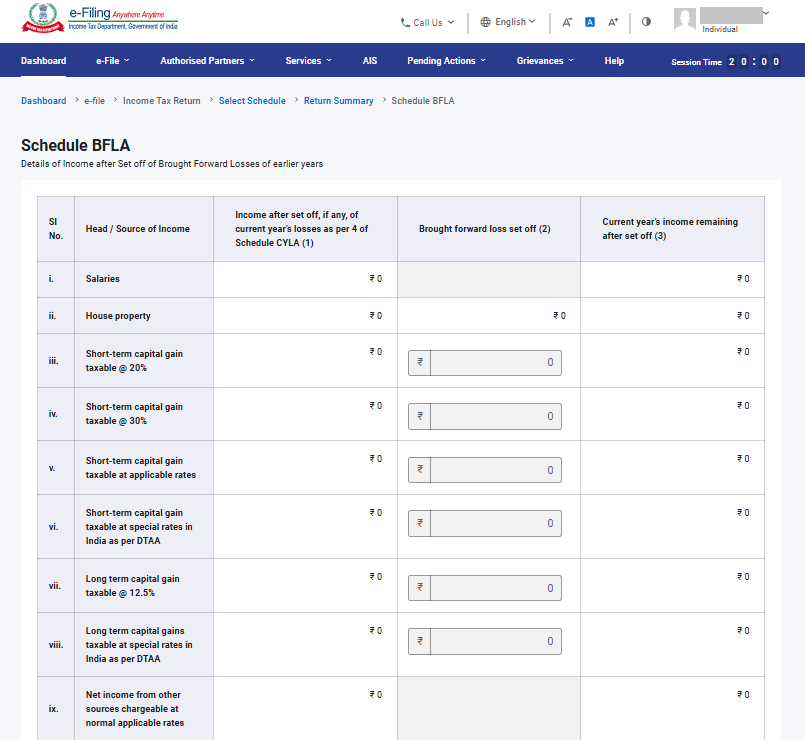
3.9 அட்டவணை: முந்தைய ஆண்டுகளின் நஷ்டத்தைச் சரிசெய்தல்(BFLA)
முந்தைய ஆண்டுகளிலிருந்து கொண்டுவரப்பட்ட நஷ்டங்களைச் சரிசெய்தல் (BFLA) அட்டவணையில், முந்தைய ஆண்டுகளின் நஷ்டங்கள் ஈடுசெய்யப்பட்ட பிறகுள்ள வருமான விவரங்களை நீங்கள் காணலாம்.
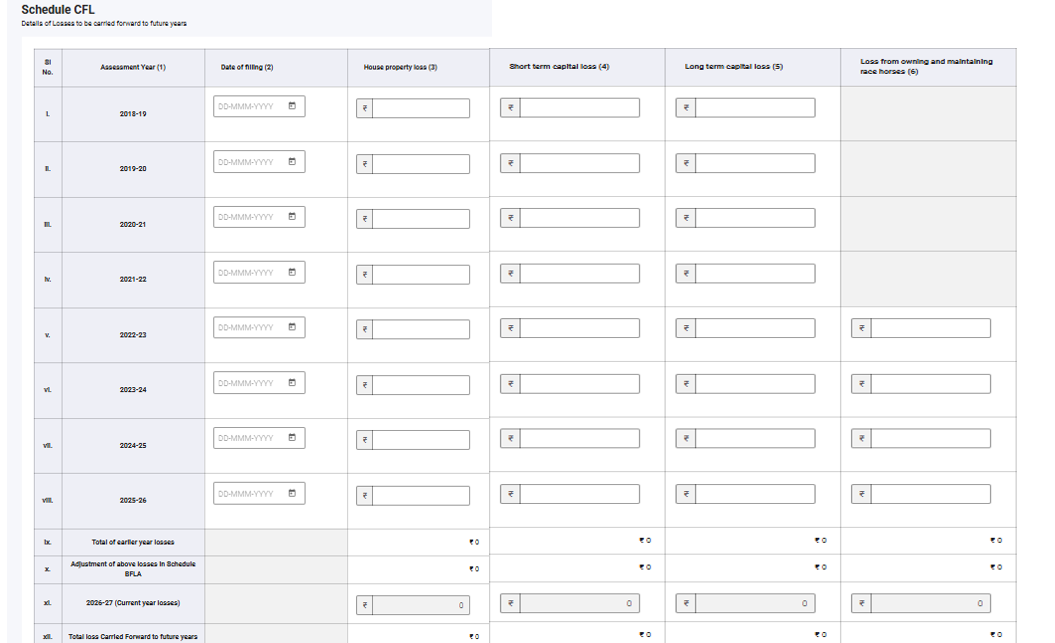
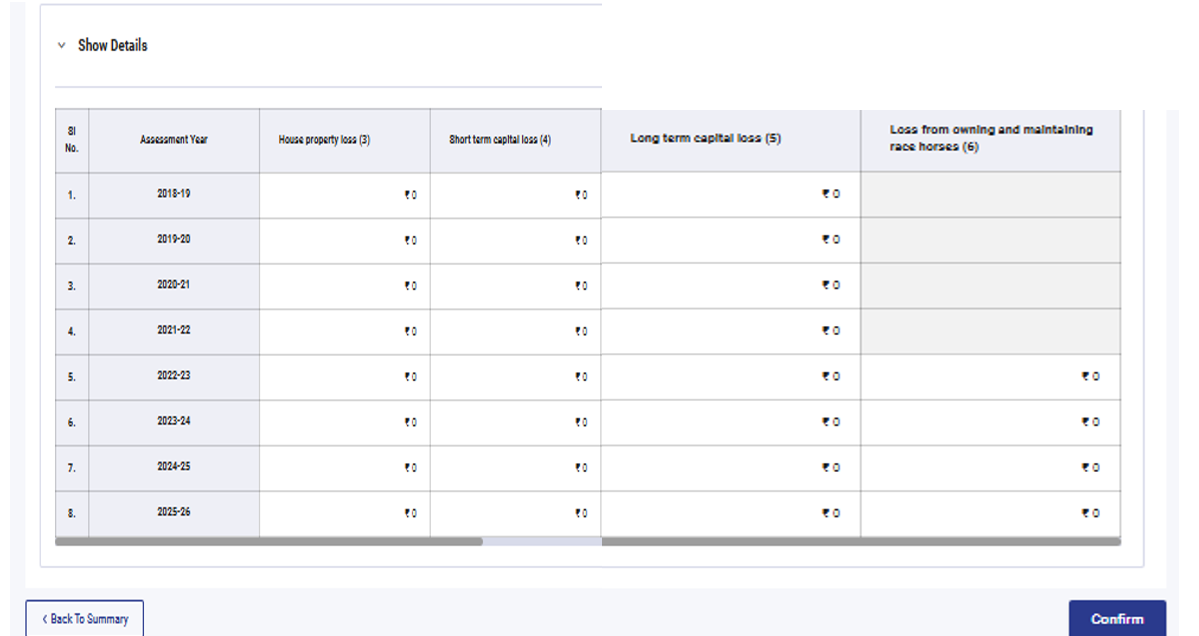
3.10 அடுத்த ஆண்டுகளுக்கு எடுத்துச் செல்லப்படும் இழப்புகள் (CFL) குறித்த அட்டவணை
அடுத்த ஆண்டுகளுக்குக் கொண்டு செல்லப்பட வேண்டிய நஷ்டங்கள்(CFL), அட்டவணையில் எதிர்கால ஆண்டுகளுக்குக் கொண்டு செல்லப்பட வேண்டிய நஷ்டங்கள் குறித்த விவரங்களை நீங்கள் பார்க்கலாம்.
3.11 அட்டவணை VI-A
அட்டவணை VI-A,இல் வருமான வரிச் சட்டத்தின் கீழ் பிரிவு 80-இன் கீழ் (பிரிவுகள் B, C, CA, மற்றும் D - கீழே குறிப்பிடப்பட்டுள்ள உட்பிரிவுகள்) நீங்கள் கோர வேண்டிய வரிப் பிடித்தங்களைச் சேர்க்க வேண்டும் மற்றும் சரிபார்க்க வேண்டும்.
பகுதி B - குறிப்பிட்ட கட்டணங்கள் மீதான வரி பிடித்தம் செய்தல்
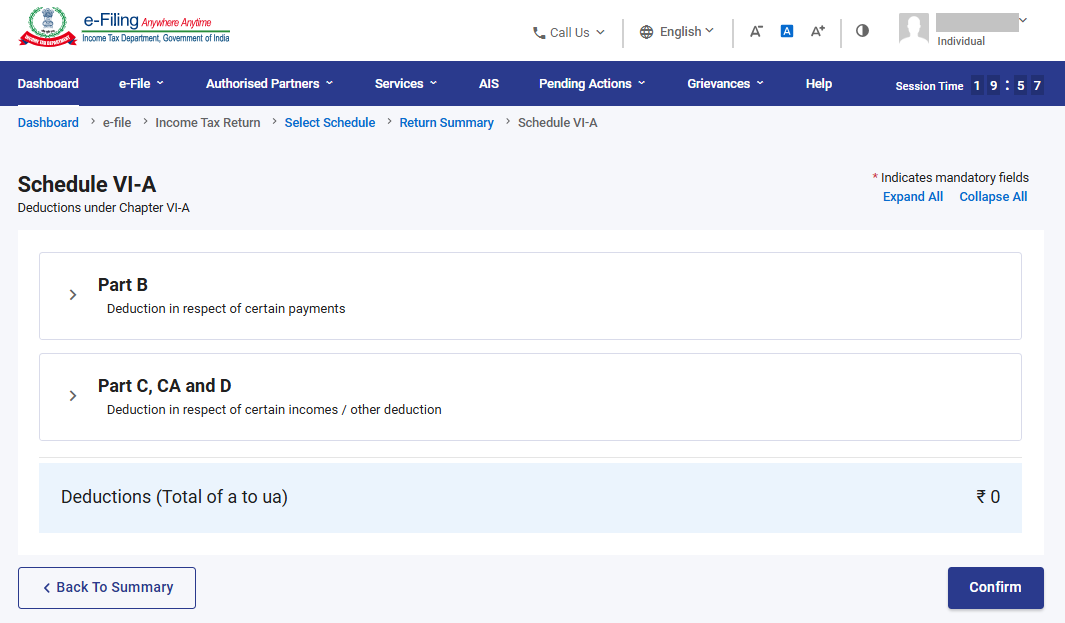
பகுதி C, CA மற்றும் D – இதர வருமானங்கள் மற்றும் பிற வரி பிடித்தம் செய்தல்
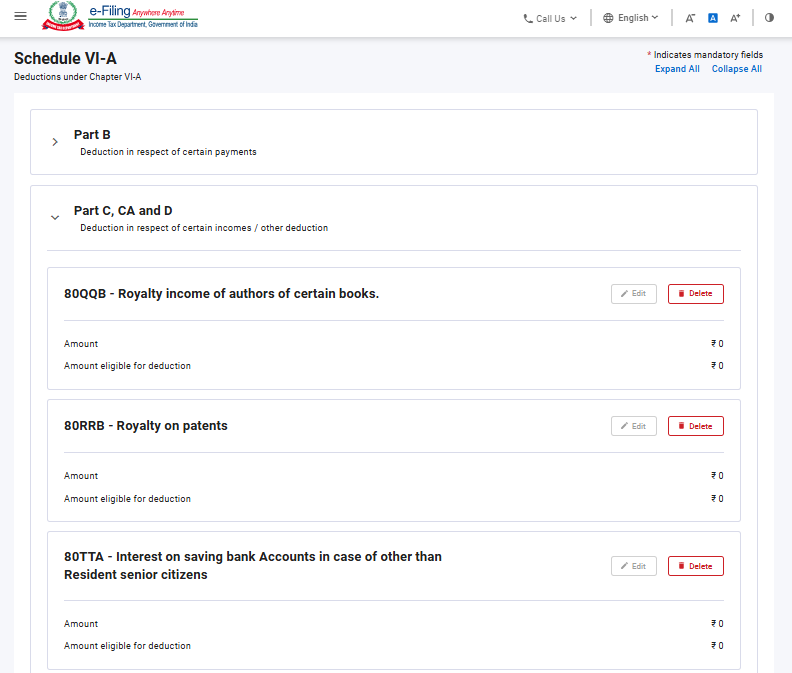
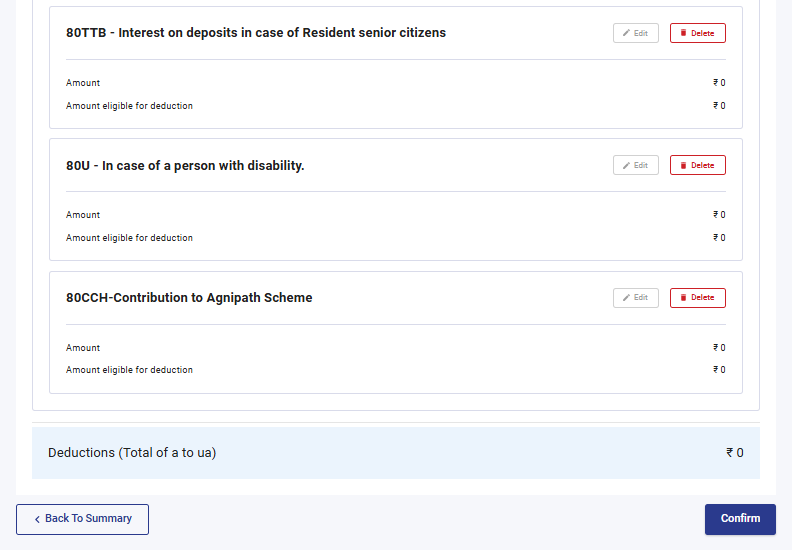
தயவுசெய்து கவனிக்கவும்: புதிய வரி விதிப்பு முறையே இயல்பான முறையாகும். நீங்கள் பழைய வரி விதிப்பு முறையைத் தேர்ந்தெடுக்கவில்லை என்றால், பிரிவு 80CCD(2)-இன் கீழ் உங்கள் முதலாளி உங்கள் நிலை-1 NPS கணக்கில் செய்யும் பங்களிப்பு மற்றும் பிரிவு 80CCH-இன் கீழ் அக்னிவீர் சட்டத்தொகுதி நிதியில் நீங்கள் வைப்புத் தொகை செய்த தொகை ஆகியவற்றுக்கான வரி பிடித்தம் செய்தல் மட்டுமே உங்களுக்குக் கிடைக்கும்.
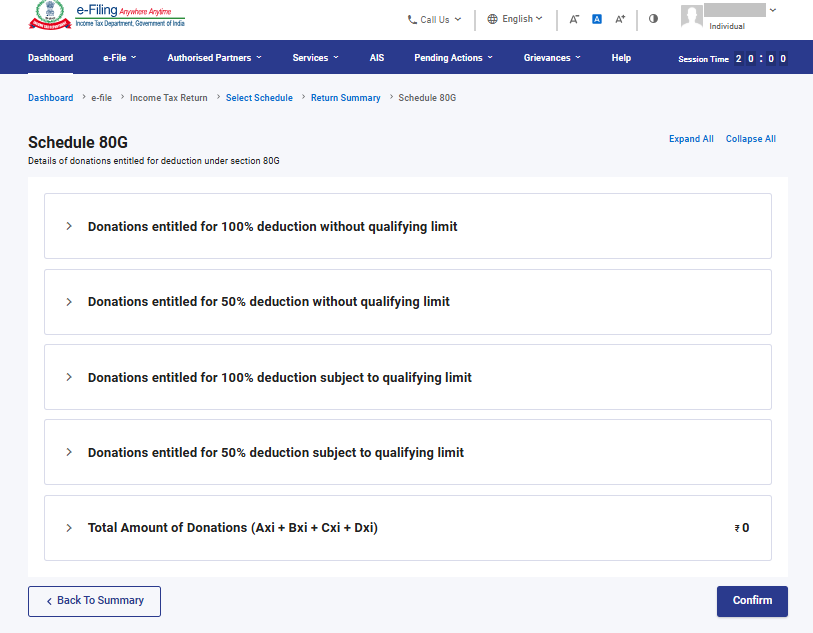
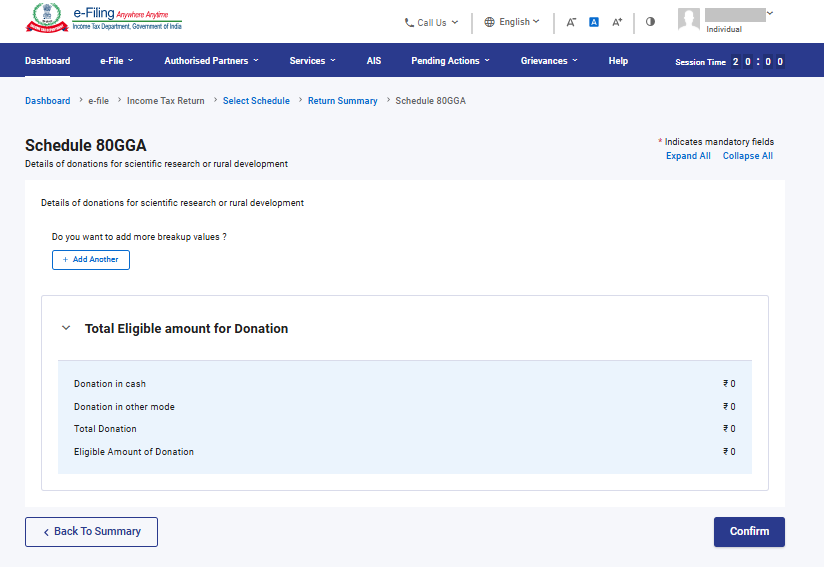
3.12 அட்டவணை 80G மற்றும் அட்டவணை 80GGA
அட்டவணை 80G மற்றும் அட்டவணை 80GGA ஆகியவற்றில், பிரிவு 80G மற்றும் பிரிவு 80GGA-இன் கீழ் வரி பிடித்த தகுதியான நன்கொடைகள் குறித்த விவரங்களை நீங்கள் வழங்க வேண்டும்.
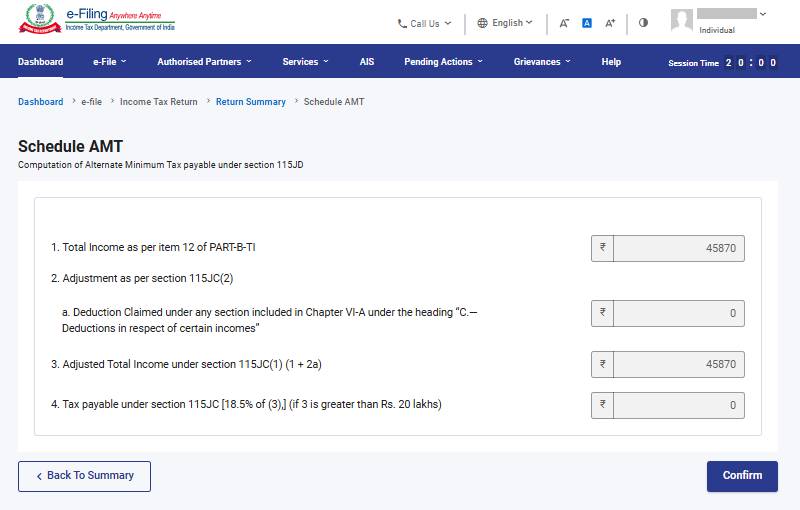
3.13 AMT அட்டவணை
அட்டவணை AMT இல், பிரிவு 115JC-இன் கீழ் செலுத்த வேண்டிய மாற்று குறைந்தபட்ச வரியின் கணக்கீட்டை நீங்கள் உறுதிப்படுத்த வேண்டும்.
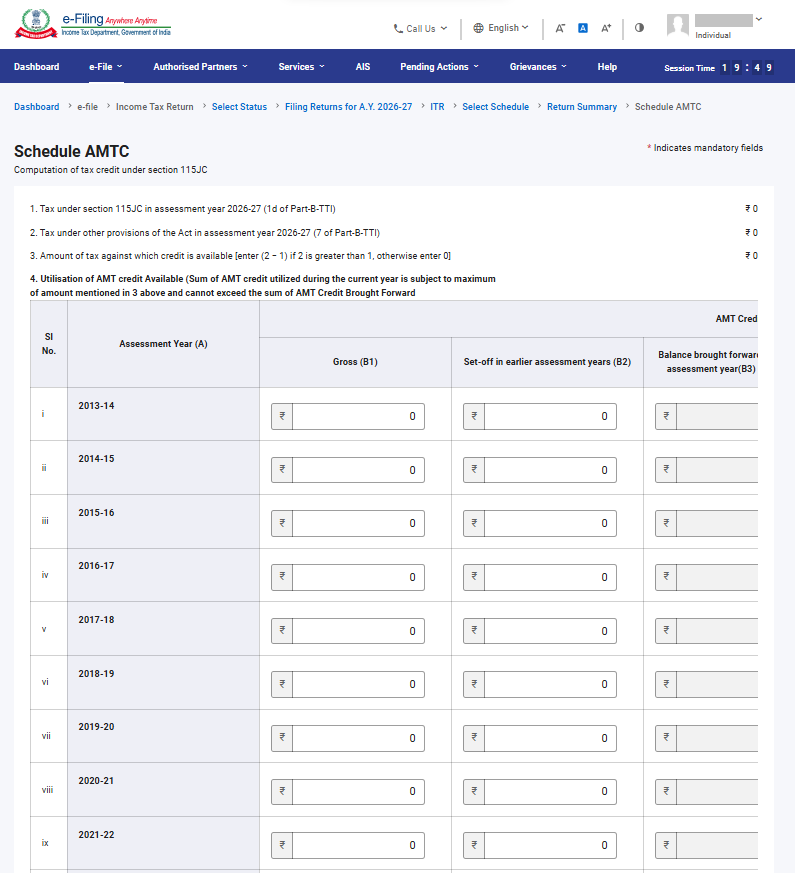
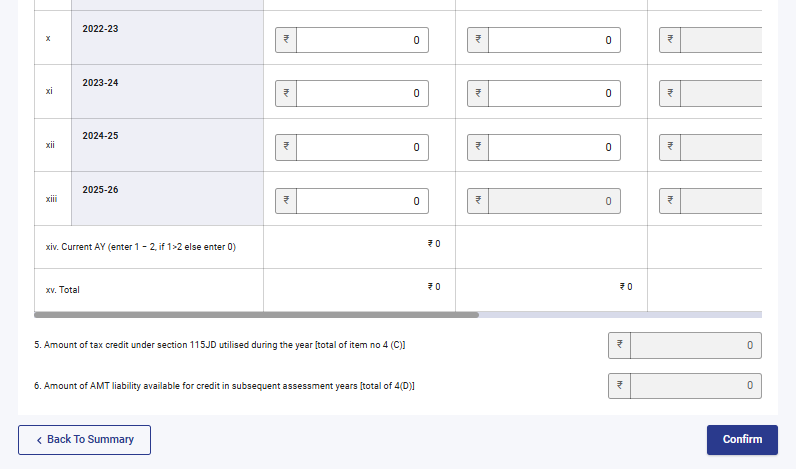
3.14 AMTC அட்டவணை
அட்டவணை AMTC-இல், பிரிவு 115JD-இன் கீழ் உள்ள வரி வரவுகள் குறித்த விவரங்களை நீங்கள் சேர்க்க வேண்டும்.
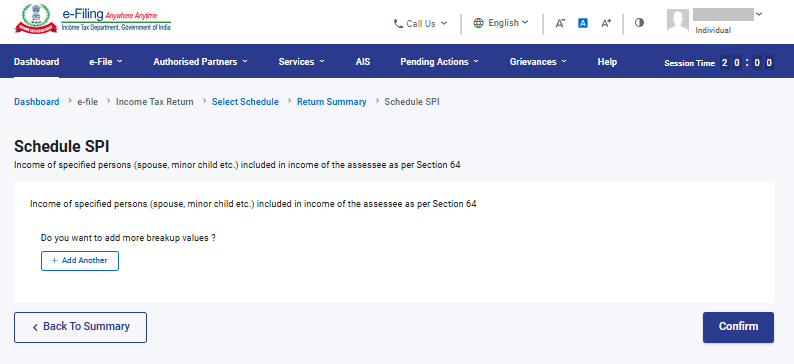
3.15 அட்டவணை SPI
அட்டவணை SPI-இல்,பிரிவு 64-இன் படி உங்கள் வருமானத்துடன் சேர்க்கப்பட வேண்டிய அல்லது இணைக்கப்பட வேண்டிய குறிப்பிட்ட நபர்களின் (எ.கா. வாழ்க்கைத் துணை, மைனர் குழந்தை) வருமானத்தை நீங்கள் சேர்க்க வேண்டும்.
3.16 அட்டவணை SI
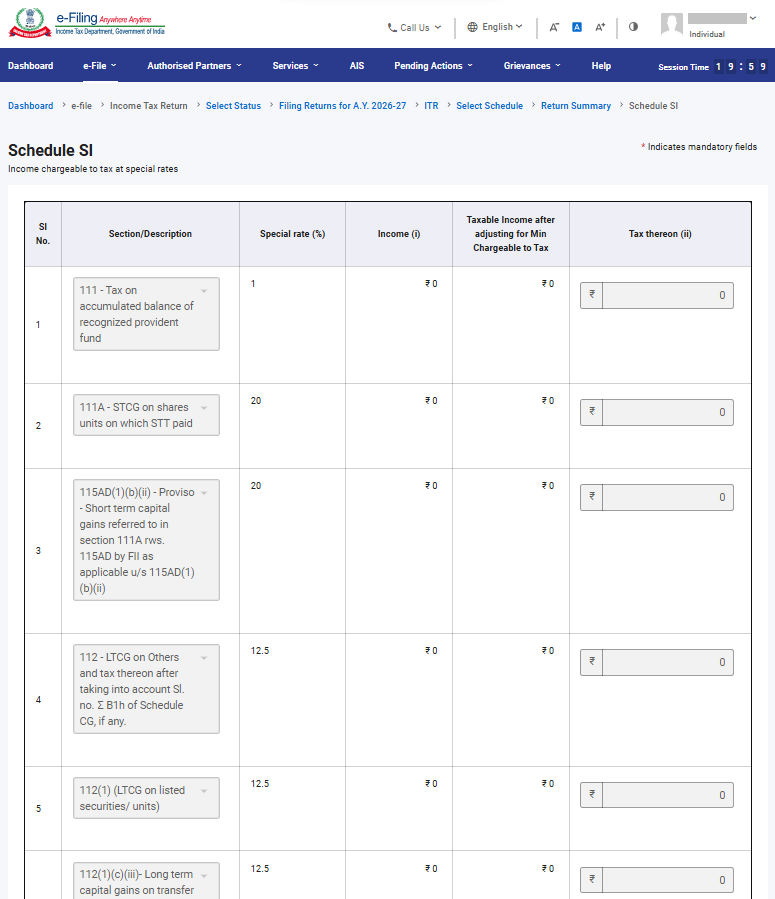
சிறப்பு வரி விகிதங்களின் கீழ் வரி விதிக்கப்படக்கூடிய வருமானங்களை அட்டவணை SI-இல், நீங்கள் பார்க்க முடியும். பல்வேறு வகையான வருமானங்களின் கீழ் உள்ள தொகையானது, தொடர்புடைய அட்டவணைகளில் அதாவது, அட்டவணை OS, அட்டவணை BFLA ஆகியவற்றில் வழங்கப்பட்டுள்ள தொகைகளின் அடிப்படையில் இங்குக் கொண்டு வரப்படுகிறது.
3.17 அட்டவணை - விலக்கு அளிக்கப்பட்ட வருமானம் (EI)
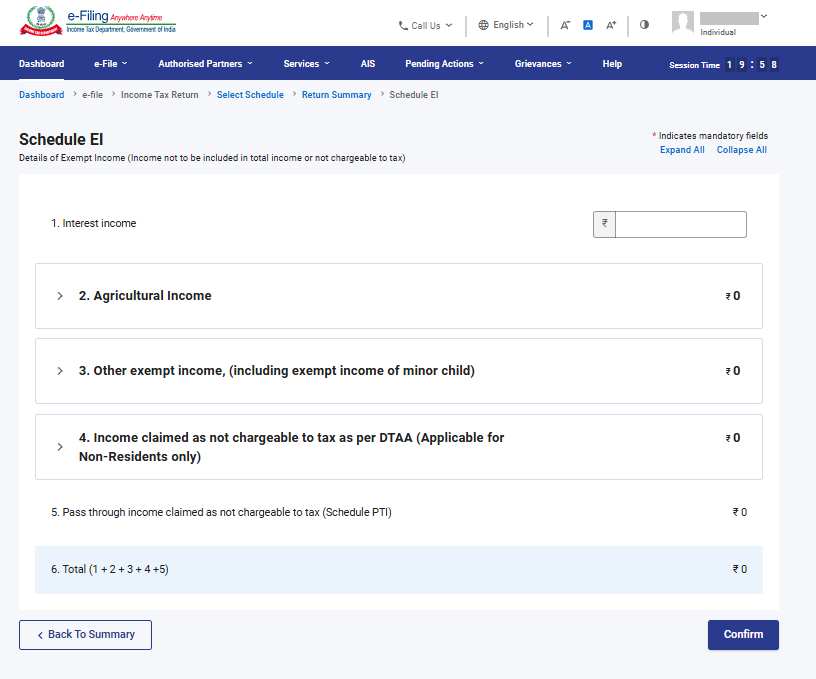
வரிவிலக்கு அளிக்கப்பட்ட வருமான அட்டவணையில் EI, உங்களுடைய வரிவிலக்கு பெற்ற வருமானங்களின் விவரங்களை நீங்கள் வழங்க வேண்டும்; அதாவது மொத்த வருமானத்தில் சேர்க்கப்படாத அல்லது வரி விதிப்புக்கு உட்படாத வருமானங்கள் ஆகும். இந்த அட்டவணையில் சேர்க்கப்பட்டுள்ள வருமான வகைகளில் வட்டி, ஈவுத்தொகை, விவசாய வருமானம், இதர வரிவிலக்கு பெற்ற வருமானங்கள், DTAA-இன் வாயிலாக வரி விதிக்கப்படாத வருமானம் மற்றும் வரி விதிப்புக்கு உட்படாத மாற்றிவிடப்பட்ட வருமானம் வருமானம் ஆகியவை அடங்கும்.
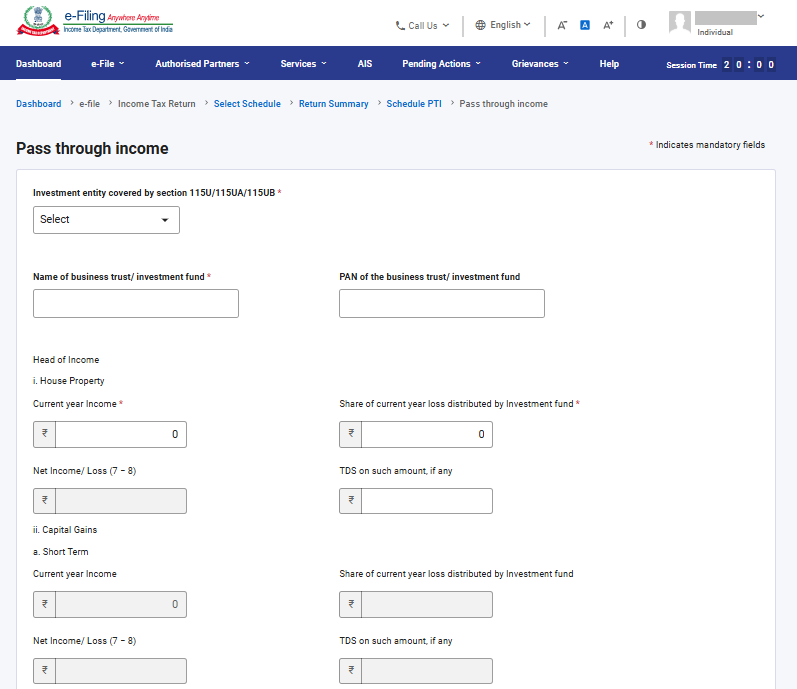
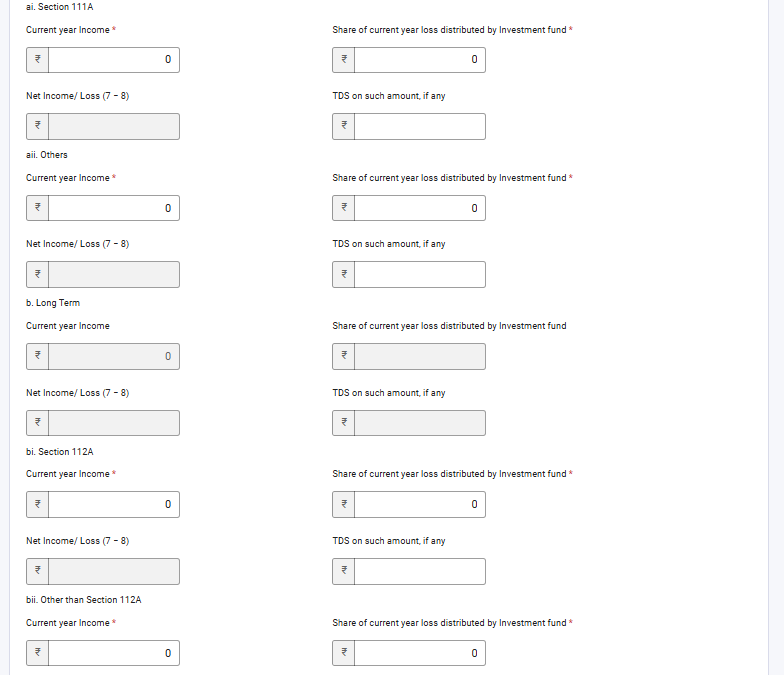
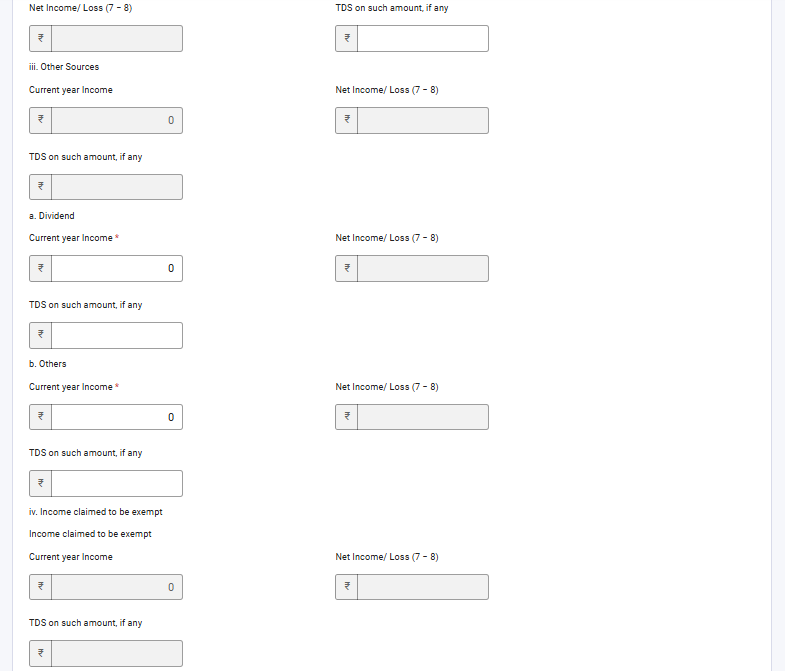
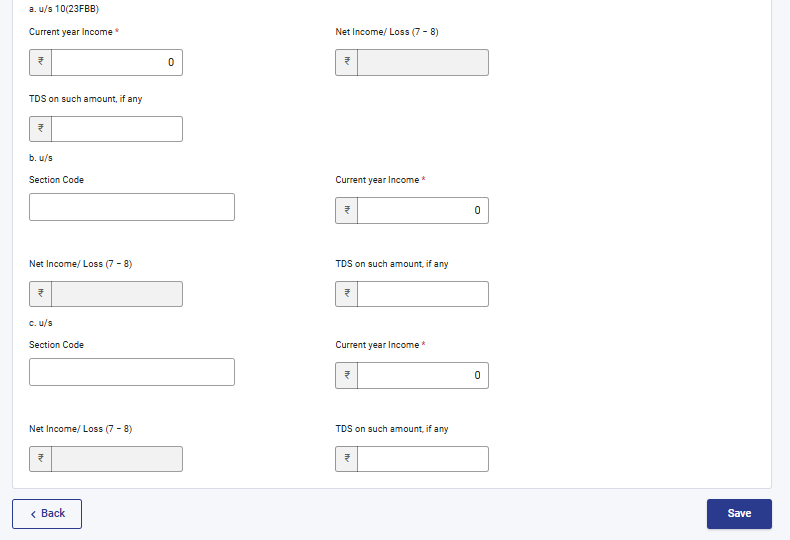
3.18 அட்டவணை - மாற்றிவிடப்பட்ட வருமானம் (PTI)
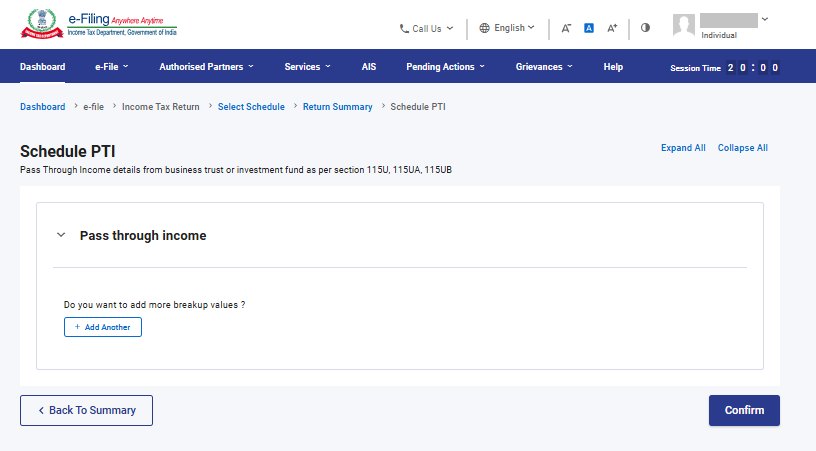
மாற்றிவிடப்பட்ட வருமான அட்டவணையில் PTI, பிரிவு 115UA அல்லது 115UB-ல் குறிப்பிடப்பட்டுள்ளபடி, ஒரு வணிக அறக்கட்டளை அல்லது முதலீட்டு நிதியத்திடமிருந்து பெறப்பட்ட மாற்றிவிடப்பட்ட வருமானத்தின் விவரங்களை நீங்கள் வழங்க வேண்டும்.
3.19 FSI அட்டவணை
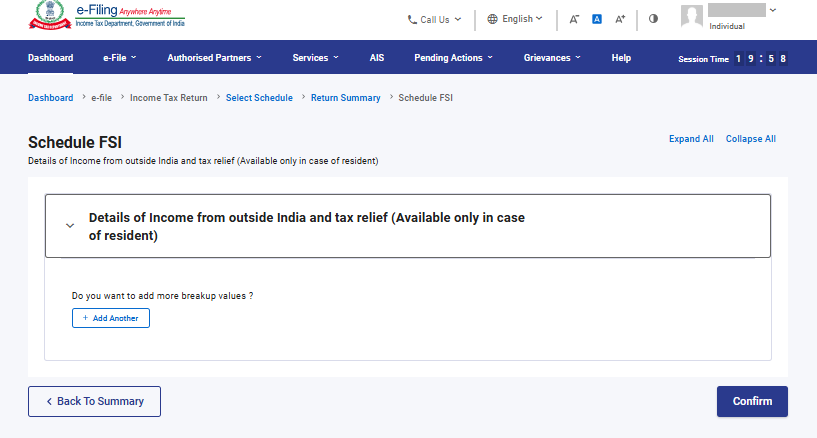
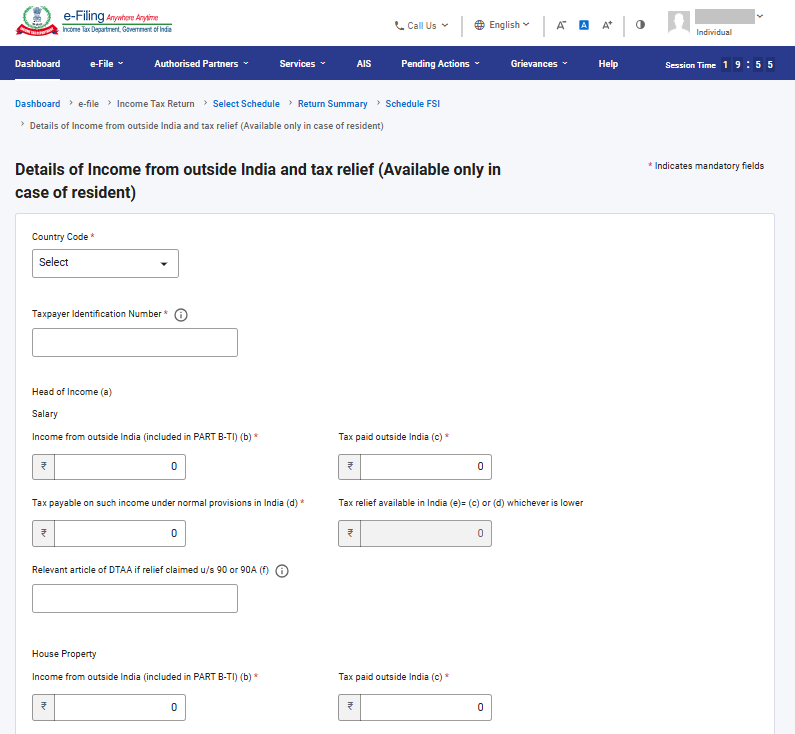
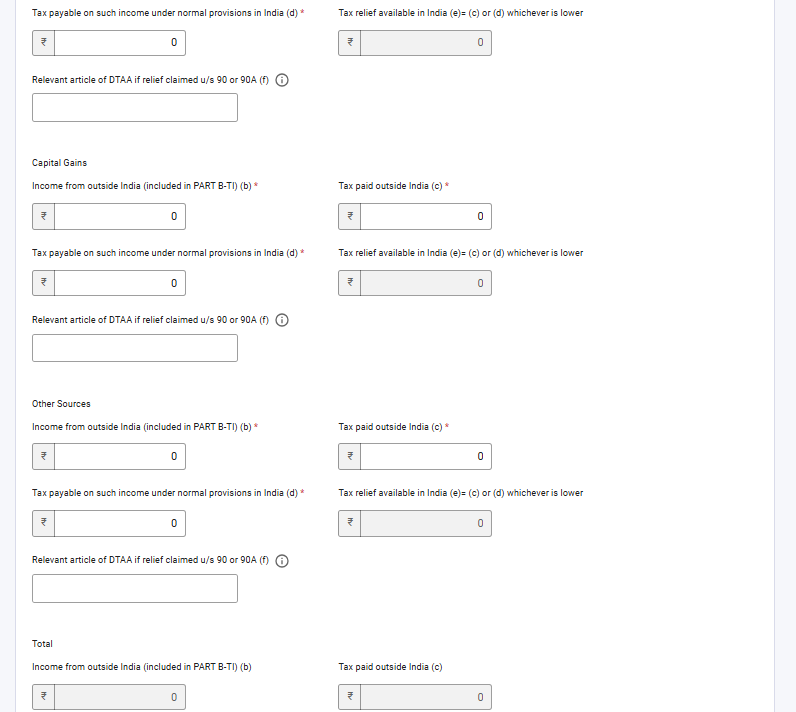
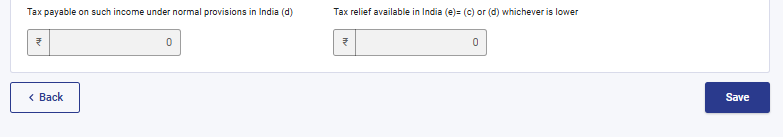
வெளிநாட்டு மூல வருமான அட்டவணையில் FSI, இந்தியாவுக்கு வெளியேயுள்ள எந்தவொரு மூலத்திலிருந்தும் பெறப்பட்ட அல்லது ஈட்டப்பட்ட வருமானத்தின் விவரங்களை நீங்கள் தெரிவிக்க வேண்டும். இந்த அட்டவணை இந்தியக் குடியிருப்பாளர்களுக்கு மட்டுமே கிடைக்கும்.
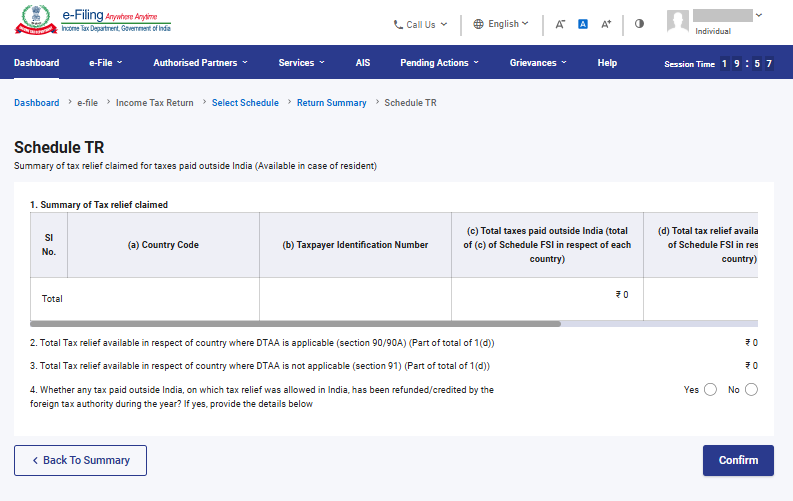
3.20 அட்டவணை TR
வரி நிவாரண அட்டவணையில் TR, இந்தியாவுக்கு வெளியே செலுத்தப்பட்ட வரிகளுக்காக, இந்தியாவில் கோரப்படும் வரி நிவாரணத்தின் சுருக்கத்தை ஒவ்வொரு நாட்டின் வாரியாக நீங்கள் வழங்க வேண்டும். இந்த அட்டவணையானது, அட்டவணை FSI-ல் சமர்ப்பிக்கப்பட்ட விரிவான தகவல்களின் சுருக்கத்தை உள்ளடக்கியதாகும்.
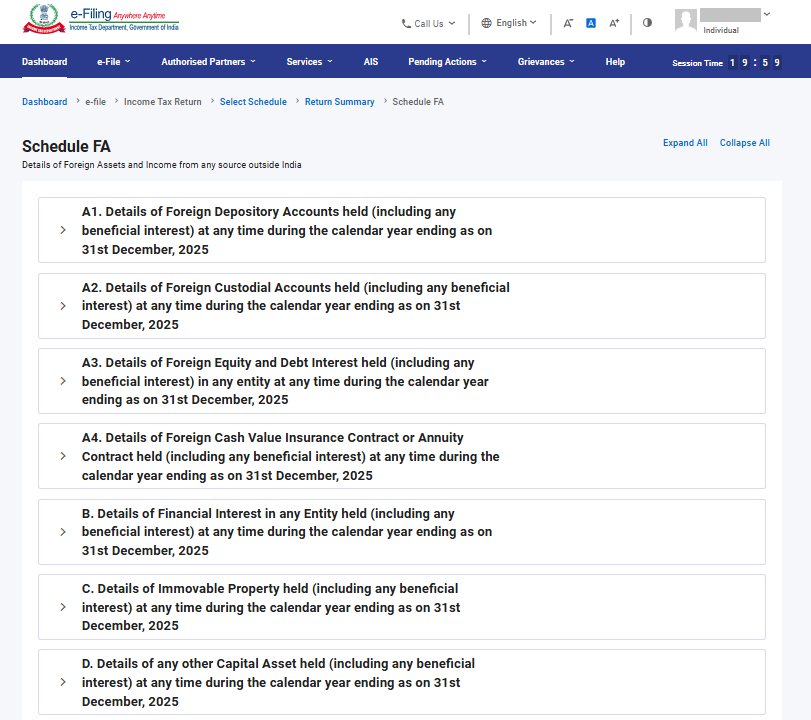
3.21 அட்டவணை FA
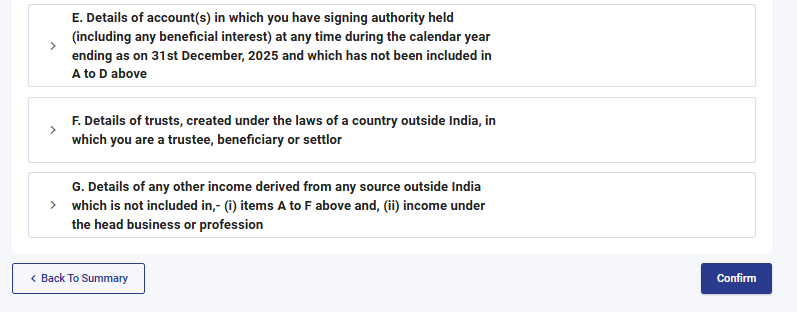
வெளிநாட்டுச் சொத்து அட்டவணை FA-இல், இந்தியாவுக்கு வெளியேயுள்ள வெளிநாட்டுச் சொத்துக்கள் அல்லது எந்தவொரு மூலத்திலிருந்தும் பெறப்பட்ட வருமானத்தின் விவரங்களை நீங்கள் வழங்க வேண்டும். நீங்கள் சாதாரணக் குடியிருப்பாளர் அல்லாதவராகவோ அல்லது இந்தியாவில் குடியிருக்காத வெளிநாடு வாழ் இந்தியராகவோ இருக்கும் பட்சத்தில், இந்த அட்டவணையைப் பூர்த்திச் செய்ய வேண்டிய அவசியமில்லை.
3.22 அட்டவணை 5A
1860-ஆம் ஆண்டின் போர்த்துகீசிய சிவில் சட்டத்தின் கீழ் கூட்டுச் சொத்துரிமை அமைப்பின் வாயிலாக நீங்கள் நிர்வகிக்கப்படுபவராக இருந்தால், கணவன் மற்றும் மனைவிக்கு இடையே வருமானத்தைப் பகிர்ந்தளிப்பதற்குத் தேவையான தகவல்களை அட்டவணை 5A-இல் நீங்கள் வழங்க வேண்டும்.
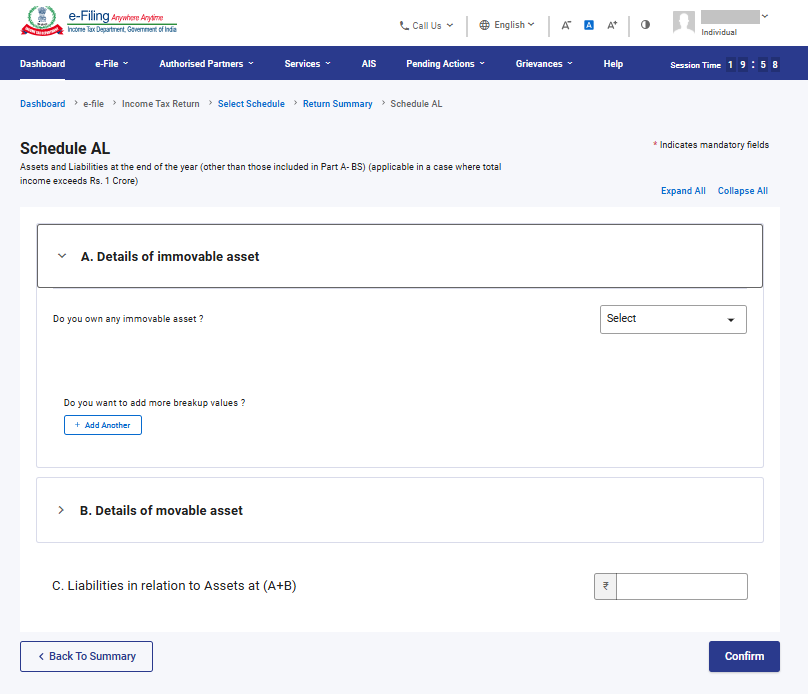
3.23 அட்டவணை AL
உங்களுடைய மொத்த வருமானம் ₹1 கோடிக்கு மேல் இருக்கும் பட்சத்தில், உங்களது அசையும் மற்றும் அசையாச் சொத்துக்களின் விவரங்களையும், அச்சொத்துக்கள் தொடர்பாக ஏற்பட்டுள்ள பொறுப்புகளையும் அட்டவணை AL-இல் வெளிப்படுத்துவது கட்டாயமாகும். நீங்கள் இந்தியாவில் குடியிருக்காத வெளிநாடு வாழ் இந்தியராகவோ அல்லது சாதாரணக் குடியிருப்பாளர் அல்லாதவராகவோ இருந்தால், இந்தியாவில் அமைந்துள்ள சொத்துக்களின் விவரங்களை மட்டுமே இதில் குறிப்பிட வேண்டும்.
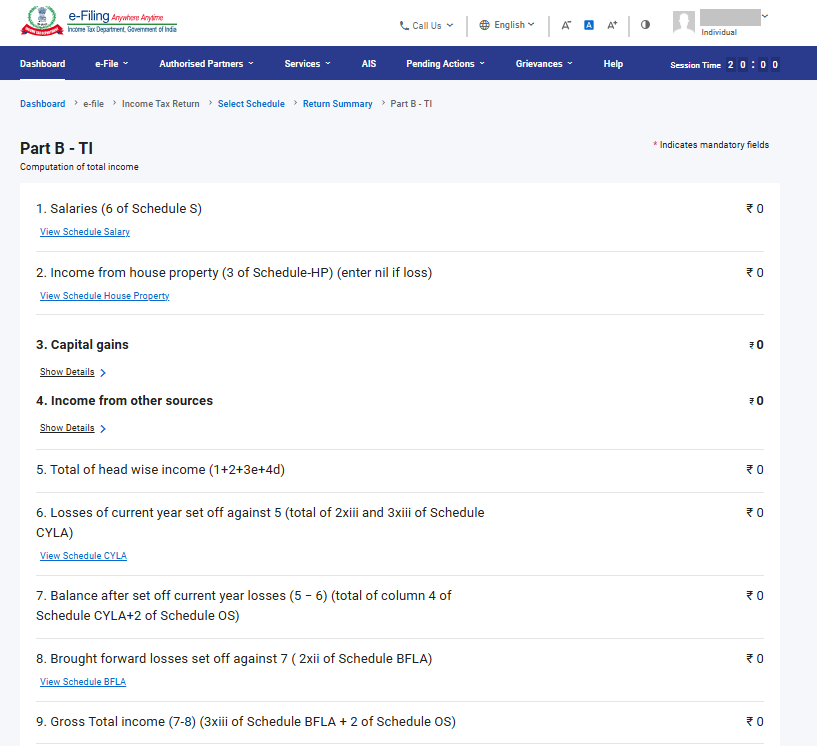
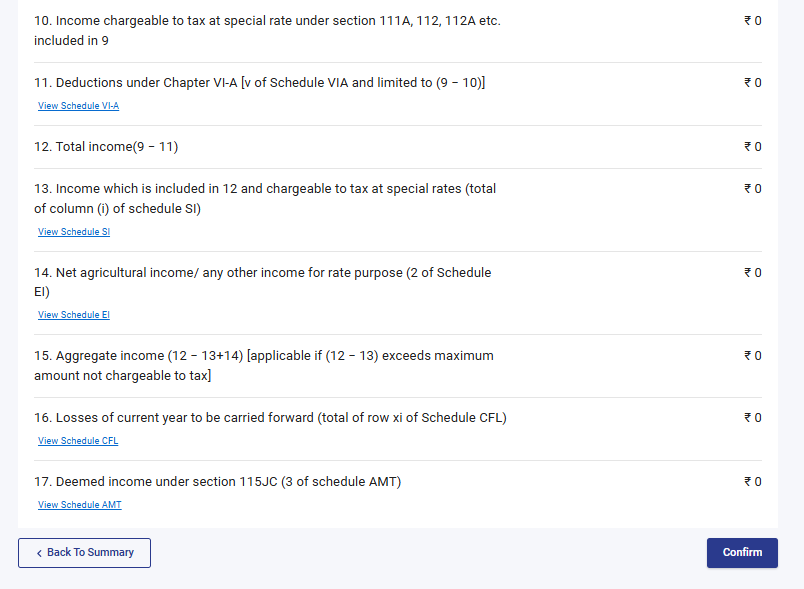
3.24 பகுதி B – மொத்த வருமானம் (TI)
பகுதி B – மொத்த வருமானம்(TI) பிரிவில், படிவத்தில் நீங்கள் பூர்த்திச் செய்த அனைத்து அட்டவணைகளிலிருந்தும் தானாகவே கொண்டு வரப்பட்ட உங்களுடைய மொத்த வருமானக் கணக்கீட்டை நீங்கள் பார்க்க முடியும்.
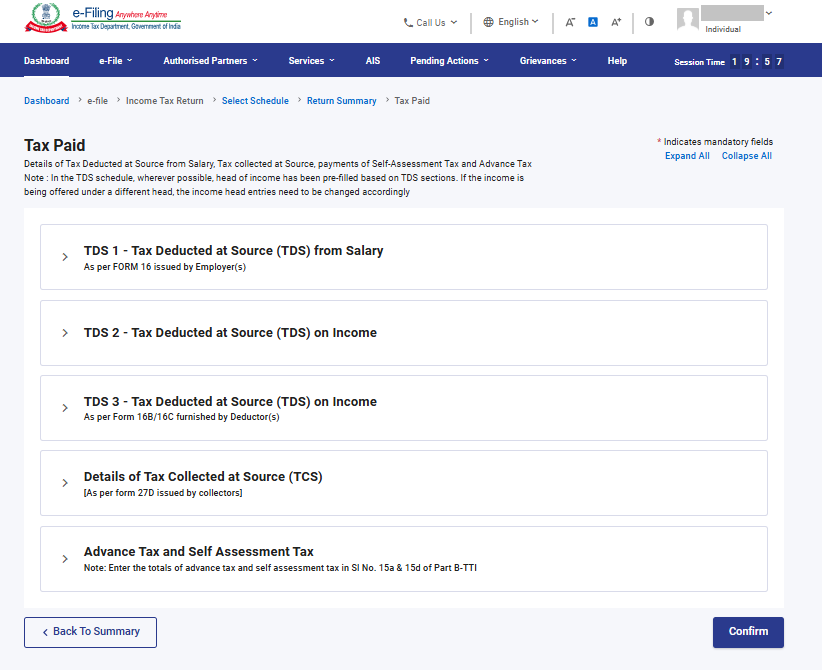
3.25 வரி செலுத்தப்பட்டது
வரி செலுத்தப்பட்ட விவரங்கள் பிரிவில், முந்தைய நிதியாண்டில் நீங்கள் செலுத்திய வரிகளின் விவரங்களை நீங்கள் சரிபார்க்க வேண்டும். வரி விவரங்களில் சம்பளத்திற்கான TDS / சம்பளம் அல்லாத இதர வருமானத்திற்கான TDS, TCS, முன்தவணை வரி மற்றும் சுய-மதிப்பீட்டு வரி ஆகியவை அடங்கும்.
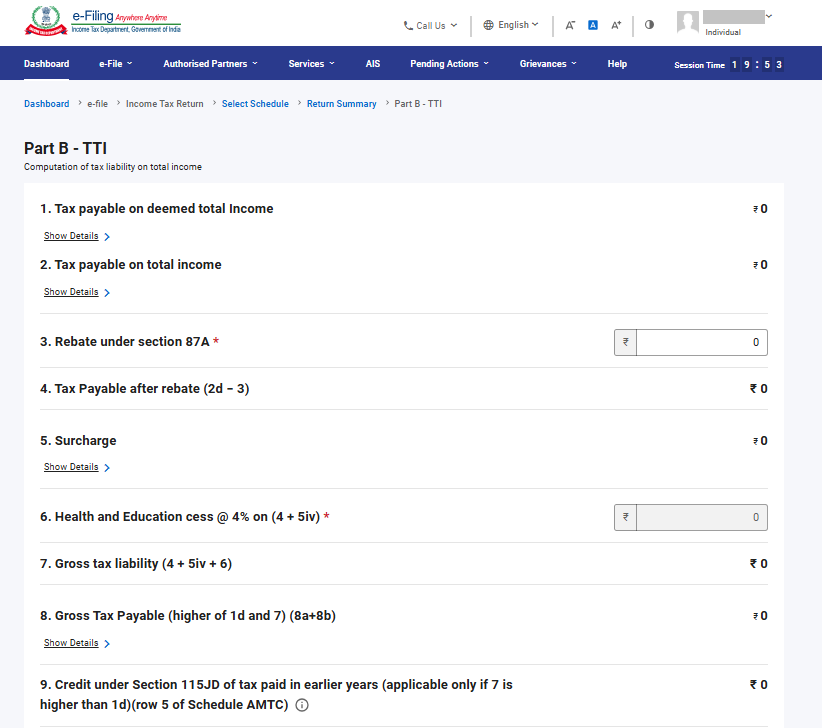
3.26 பகுதி B-TTI
பகுதி B-TTI பகுதியில், மொத்த வருமானத்தின் மீதான மொத்த வருமான வரிப் பொறுப்பின் ஒட்டுமொத்தக் கடமை பொறுப்பை நீங்கள் காணலாம்.
4. அணுகுவது மற்றும் சமர்ப்பிப்பது எப்படி (இணையவழி முறை)
பின்வரும் முறைகள் வாயிலாக உங்கள் ITR-ஐ தாக்கல் செய்து சமர்ப்பிக்கலாம்:
• ஆன்லைன் முறை – மின்னணு-தாக்கல் இணைய முகப்பின் வாயிலாக
• ஆஃப்லைன் முறை - பயன்பாட்டு மென்பொருள் வாயிலாக
மேலும் அறியஆஃப்லைன் பயன்பாட்டு மென்பொருள் (ITR-களுக்கானது)பயனர் கையேட்டைப் பார்க்கலாம்.
ஆன்லைன் முறையில் ITR-ஐத் தாக்கல் செய்து சமர்ப்பிக்க, கீழே உள்ள வழிமுறைகளைப் பின்பற்றவும்:
படிநிலை 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.
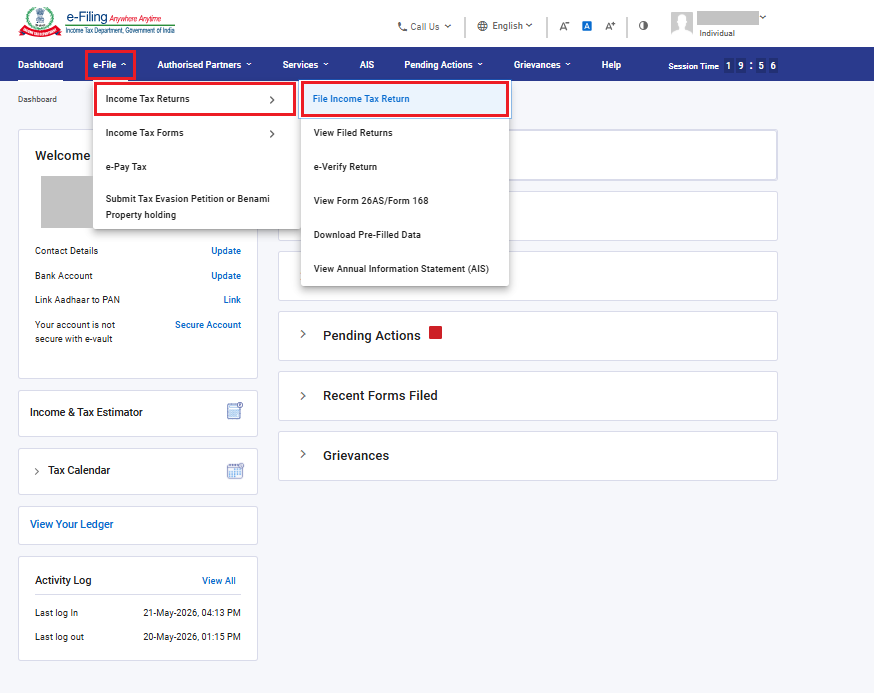
படிநிலை 2: உங்கள் முகப்புப் பலகையில், ‘மின்னணு-தாக்கல்’ > ‘வருமானவரி அறிக்கைகள்’ > ‘வருமானவரி தாக்கல் செய்யவும்’ என்பதைக் கிளிக் செய்யவும்.
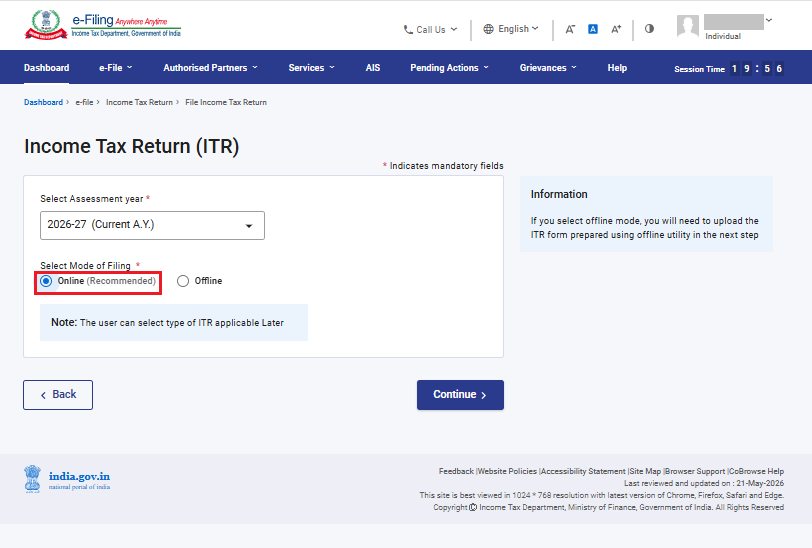
படிநிலை 3:மதிப்பீட்டு ஆண்டை2026–27எனத் தேர்ந்தெடுக்கவும்.
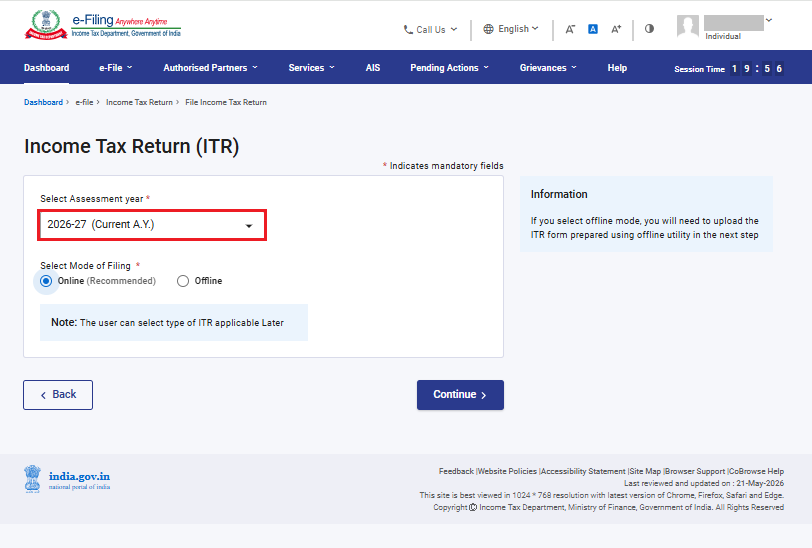
படிநிலை 4: தாக்கல் செய்யும் முறையைஆன்லைன் எனத் தேர்ந்தெடுத்து, தொடரவும் என்பதைக் கிளிக் செய்யவும்.
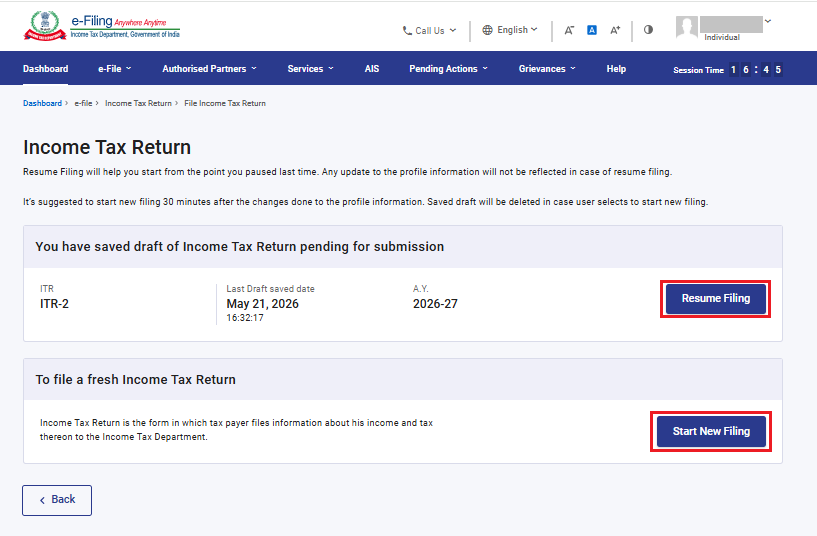
நீங்கள் ஏற்கனவே வருமான வரித் தாக்கலுக்கான விவரங்களைப் பூர்த்திச் செய்து, அதைச் சமர்ப்பிக்காமல் நிலுவையில் வைத்திருந்தால், ‘சுயவிவரம் தாக்கல் செய்தல்’ என்பதைக் கிளிக் செய்யவும். சேமிக்கப்பட்ட விவரங்களை நீக்கிவிட்டு, புதியதாகத் தாக்கலைத் தொடங்க விரும்பினால், ‘புதிய தாக்கல் முறையைத் தொடங்கவும்’ என்பதைக் கிளிக் செய்யவும்.
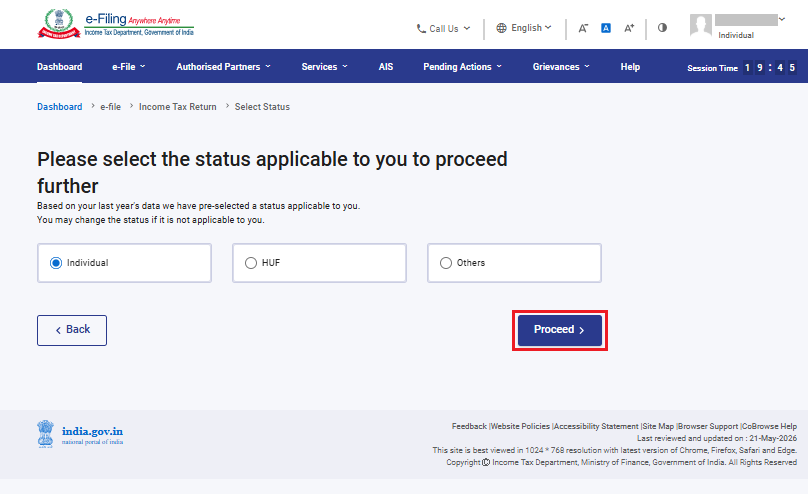
படிநிலை 5: உங்களுக்குப் பொருத்தமான நிலையைத் (நிலை) தேர்ந்தெடுத்து,‘தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
படிநிலை 6: வருமான வரி அறிக்கை தாக்கல் படிவத்தின் வகையைத் தேர்ந்தெடுக்க உங்களுக்கு இரண்டு விருப்பங்கள் உள்ளன:
• எந்த ITR-ஐத் தாக்கல் செய்வது என்று உங்களுக்குத் தெரியவில்லை என்றால், நீங்கள் ‘எந்த ITR படிவத்தை தாக்கல் செய்வது என்று முடிவு செய்ய எனக்கு உதவுங்கள்.’ என்பதைத் தேர்ந்தெடுத்து, ‘தொடரவும்’ என்பதைக் கிளிக் செய்யலாம். சரியான ITR-ஐத் தீர்மானிக்க அமைப்பு உங்களுக்கு உதவிய பிறகு, உங்கள் ITR-ஐ தாக்கல் செய்யும் செயல்முறையைத் தொடரலாம்.
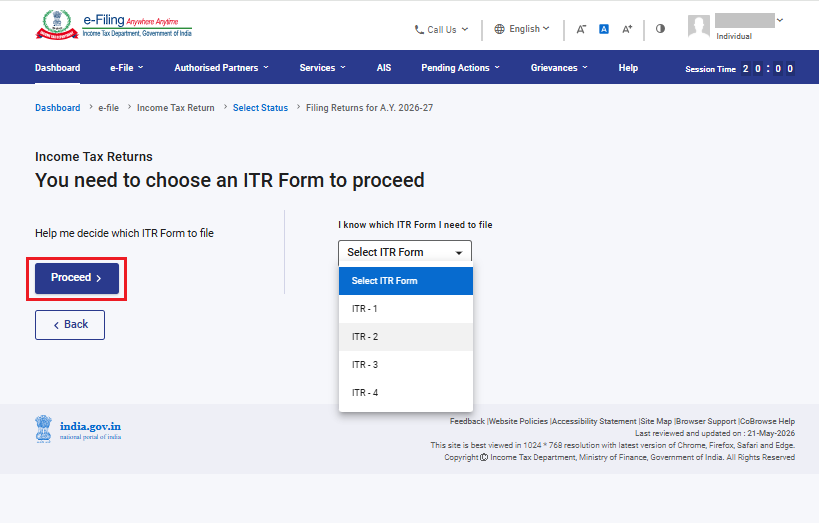
• எந்த ITR-ஐத் தாக்கல் செய்ய வேண்டும் என்பது உங்களுக்குத் தெரிந்திருந்தால்,‘நான் எந்த ITR படிவத்தை தாக்கல் செய்ய வேண்டும் என்பது எனக்குத் தெரியும்.’ என்பதைத் தேர்ந்தெடுக்கவும்; பின்னர், கீழிறங்கும் பட்டியலிலிருந்து பொருத்தமான வருமான வரித் தாக்கல் படிவத்தைத் தேர்ந்தெடுத்து ‘ITR உடன் தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
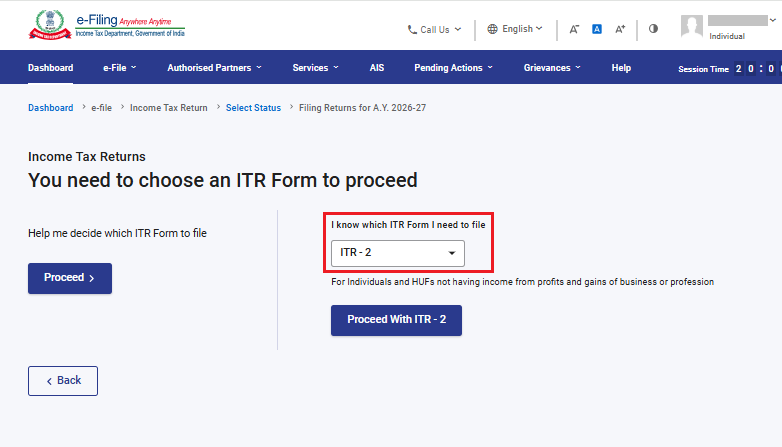
குறிப்பு:
• உங்களுக்கு எந்த வகையான ITR அல்லது அட்டவணைகள் பொருந்தும் என்பது பற்றியோ, அல்லது வருமானம் மற்றும் வரி விலக்குகள் குறித்த விவரங்கள் பற்றியோ உங்களுக்குத் தெரியாவிட்டால், ஒரு குறிப்பிட்ட கேள்விகள் தொகுப்பிற்கு நீங்கள் அளிக்கும் பதில்கள், அவற்றைச் சரியாகத் தீர்மானிக்கவும், பிழையின்றி ITR-ஐ தாக்கல் செய்யவும் உங்களுக்கு உதவும்.
• உங்களுக்குப் பொருந்தக்கூடிய ITR அல்லது அட்டவணைகள் அல்லது வருமானம் மற்றும் கழிவுகள் குறித்த விவரங்கள் உங்களுக்குத் தெரிந்திருந்தால், இந்தக் கேள்விகளைத் தவிர்க்கலாம்.
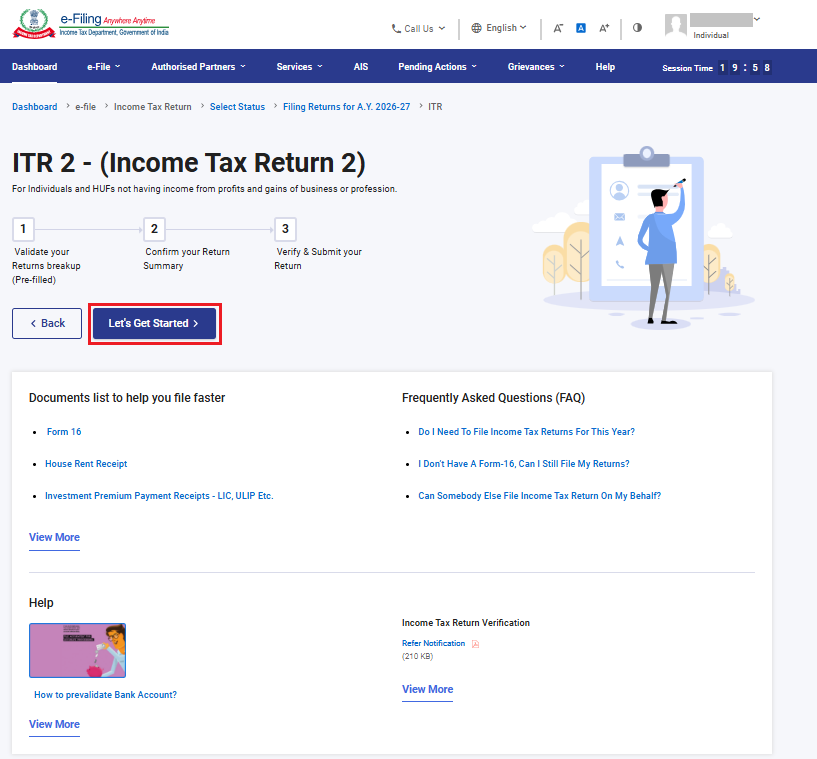
படிநிலை 7: உங்களுக்குப் பொருத்தமான ITR-ஐ தேர்ந்தெடுத்த பிறகு, தேவையான ஆவணங்களின் பட்டியலைக் குறித்துக்கொண்டு,‘தொடங்குவோம்’ என்பதைக் கிளிக் செய்யவும்.
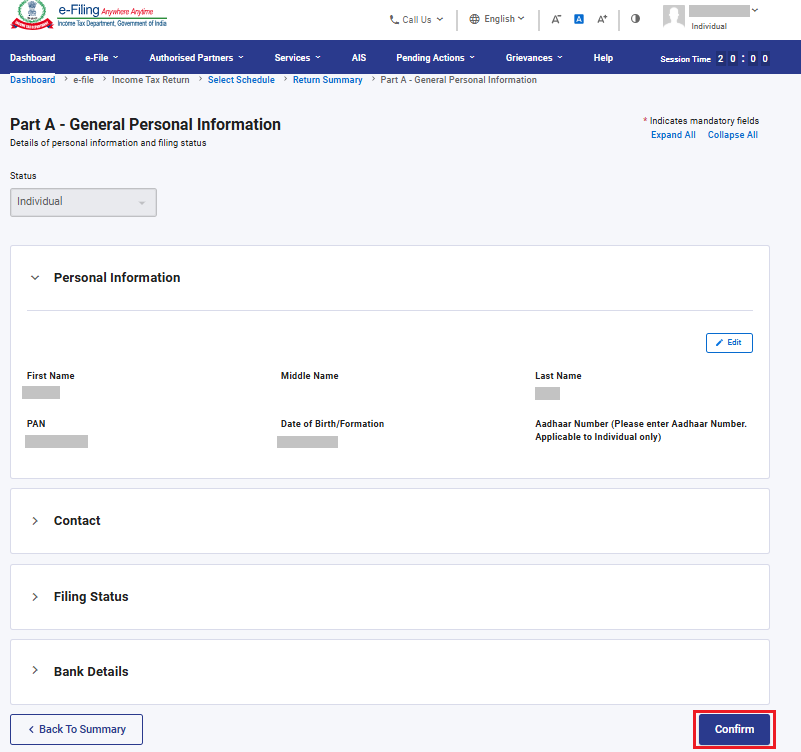
படிநிலை 8: ஏற்கனவே நிரப்பப்பட்டுள்ள விவரங்களைச் சரிபார்த்து, தேவைப்பட்டால் திருத்தவும். மீதமுள்ள / கூடுதல் விவரங்களை (தேவைப்பட்டால்) உள்ளிடவும். ஒவ்வொரு பகுதியின் முடிவிலும் ‘உறுதிப்படுத்துக’ என்பதைக் கிளிக் செய்யவும்.
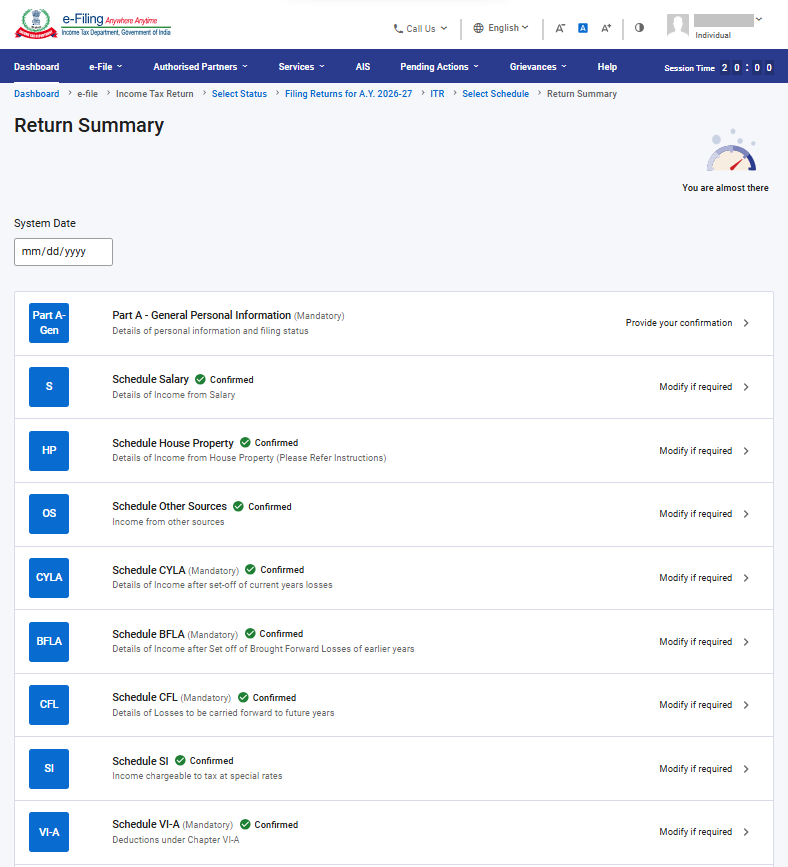
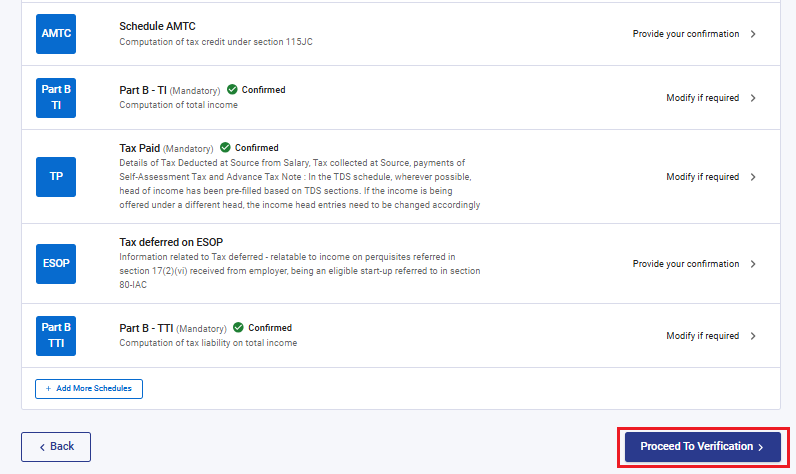
படிநிலை 9:பல்வேறு பிரிவுகளில் உங்கள் வருமானம் மற்றும் பிடித்தம் செய்தல் விவரங்களை உள்ளிடவும். படிவத்தின் அனைத்துப் பிரிவுகளையும் பூர்த்திச் செய்து உறுதிப்படுத்திய பிறகு, சரிபார்ப்புக்குச் செல்லவும் என்பதைக்கிளிக் செய்யவும்.
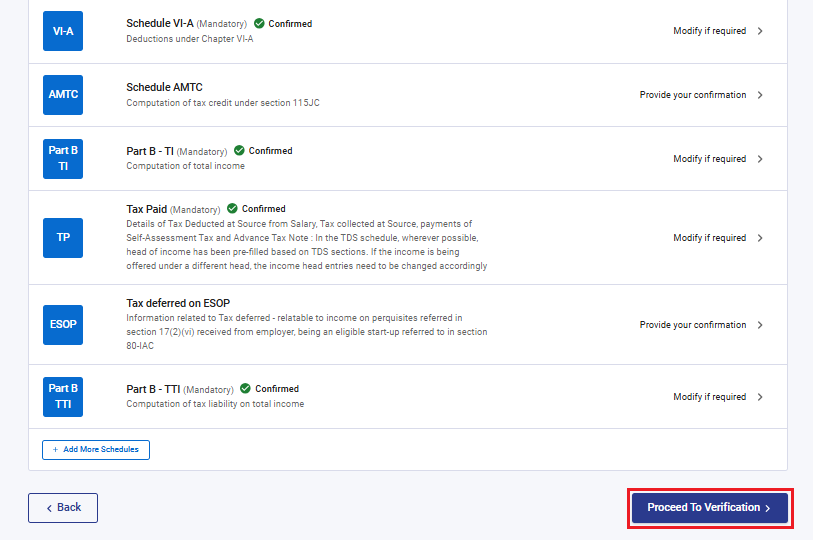
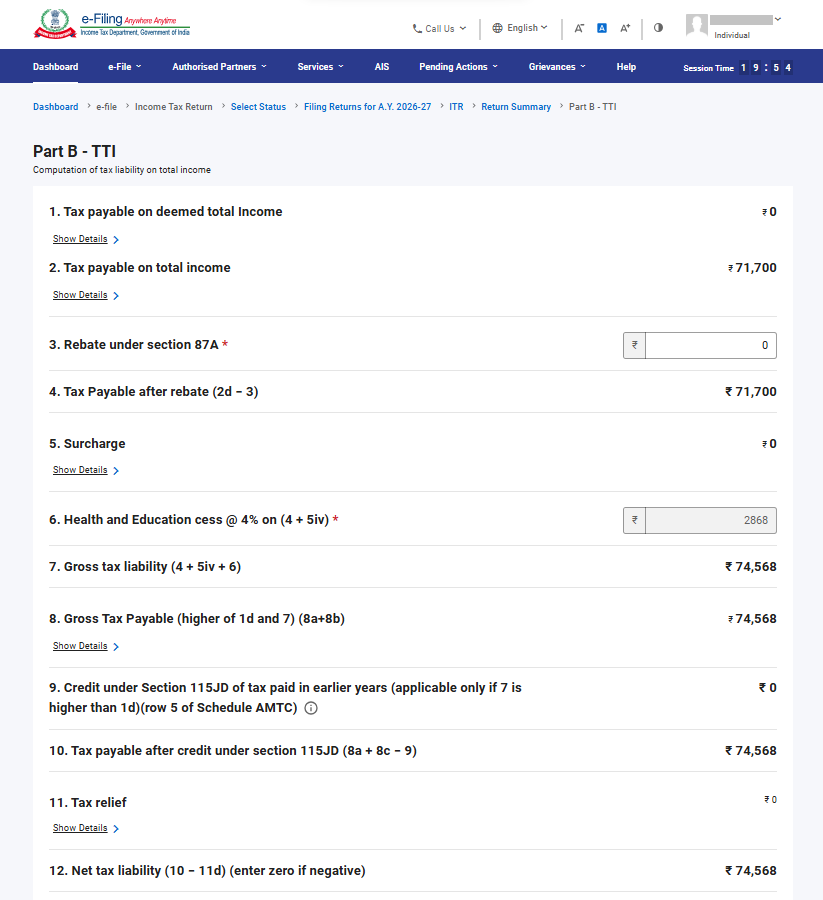
படிநிலை 10a:வரிப் பொறுப்பு ஏதேனும் இருப்பின்,பகுதி B -TTI,-க்கான அட்டவணையைச் சரிபார்க்கவும்.
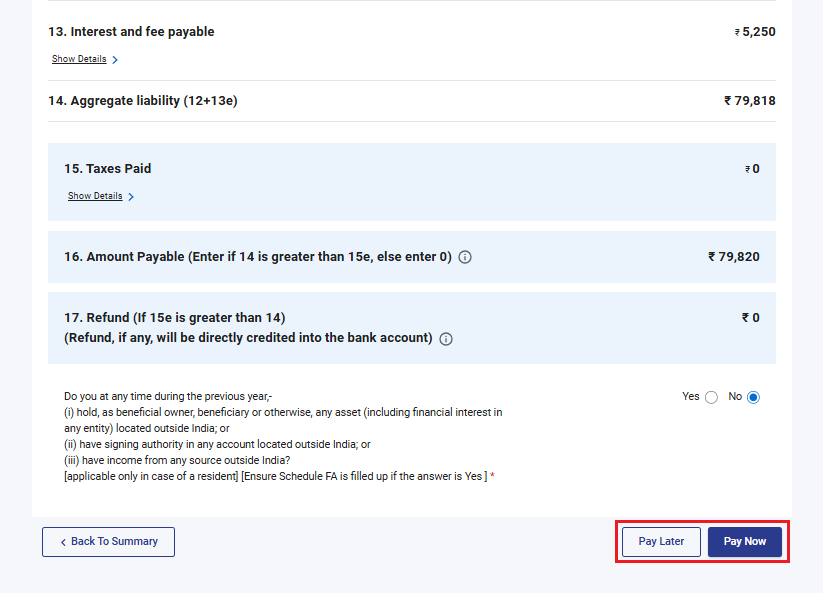
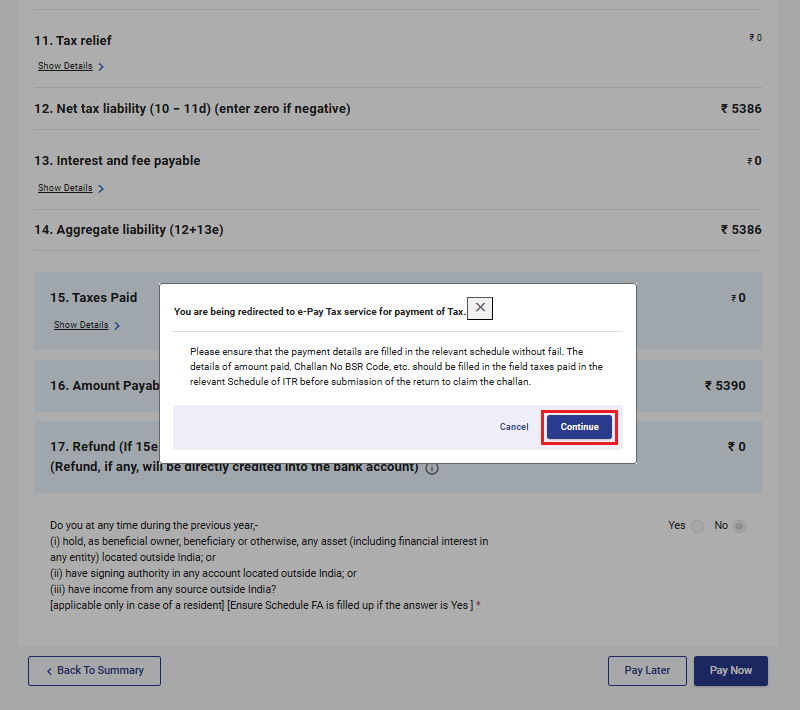
நீங்கள் வழங்கிய விவரங்களின் அடிப்படையில், அட்டவணை பகுதி B TTI-ல்உள்ள உங்களது வரி கணக்கீட்டின் சுருக்கம் உங்களுக்குக் காண்பிக்கப்படும். இந்த கணக்கீட்டின்படி நீங்கள் செலுத்த வேண்டிய வரிப் பொறுப்பு ஏதேனும் இருந்தால், இப்பக்கத்தின் கீழே உங்களுக்கு 'இப்பொழுது செலுத்தவும்' மற்றும் ‘பிறகு செலுத்தவும்’ ஆகிய தேர்வுகள் கிடைக்கும்.
குறிப்பு:
• ‘இப்பொழுது செலுத்தவும்’என்ற தேர்வைப் பயன்படுத்துவது பரிந்துரைக்கப்படுகிறது. • நீங்கள்‘பிறகு செலுத்தவும்’என்ற தேர்வைத் தேர்ந்தெடுத்தால், உங்களுடைய வருமான வரி அறிக்கையைச் சமர்ப்பித்த பிறகு தொகையைச் செலுத்தலாம். ஆனால், அவ்வாறு செய்யும்போது நீங்கள் வரியைச் செலுத்தத் தவறியவராகக் கருதப்படும் அபாயம் உள்ளது; மேலும் செலுத்த வேண்டிய வரித்தொகைக்கான வட்டியைச் செலுத்த வேண்டிய பொறுப்பும் ஏற்படலாம்.
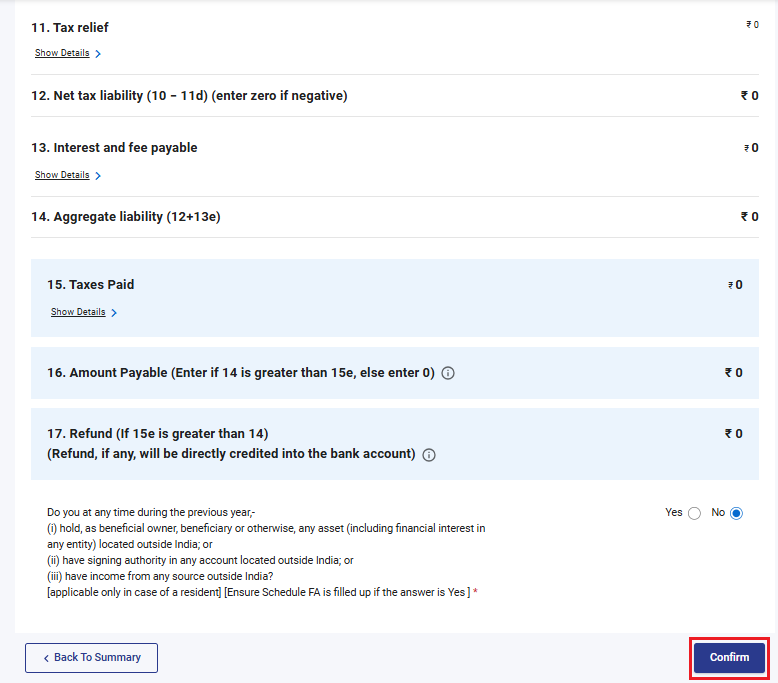
படிநிலை 10b: ‘பகுதி B- TTI’-ல், உங்களுக்கு வரிப் பொறுப்பு ஏதுமில்லை என்றாலோ (கோரிக்கை இல்லை / பணத்தை திரும்பப் பெறுதல் இல்லை) அல்லது நீங்கள் பணத்தை திரும்பப் பெறத் தகுதியுடையவராக இருந்தாலோ, ‘உறுதிபடுத்தவும்’ என்பதைக் கிளிக் செய்யவும்.
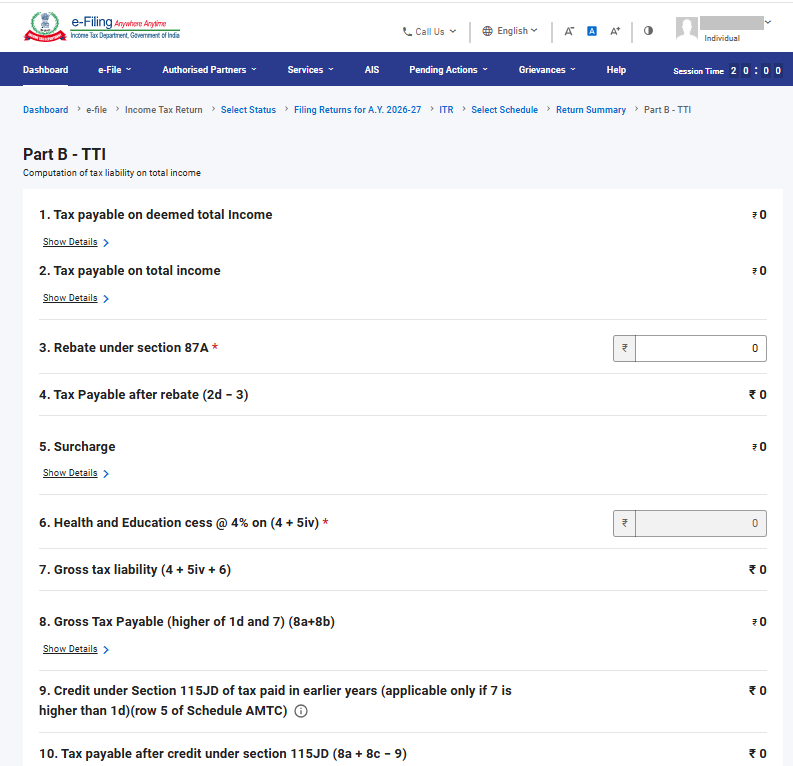
படிநிலை 11:‘இப்போது பணம் செலுத்தவும்’ என்ற தேர்வைத் தேர்ந்தெடுக்கும்போது, வரிச் செலுத்தல்களுக்காக நீங்கள் ‘மின்னணு-வரி செலுத்தல்’ பக்கத்திற்கு மாற்றிவிடப்படுவீர்கள் என்ற பாப்-அப் செய்தி தோன்றும். அதைத் தொடர்ந்து ‘தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
படிநிலை 12: மின்னணு-தாக்கல் இணைய முகப்பின் வாயிலாக வெற்றிகரமாகப் பணம் செலுத்திய பிறகு, அதற்கான வெற்றிச் செய்தி திரையில் தோன்றும். உங்களுடைய ITR தாக்கலை முழுமையாக முடிப்பதற்கு ‘தாக்கல் செய்வதற்குத் திரும்பவும்’ என்பதைக் கிளிக் செய்யவும்.
படிநிலை 13:‘சரிபார்ப்பைத் தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
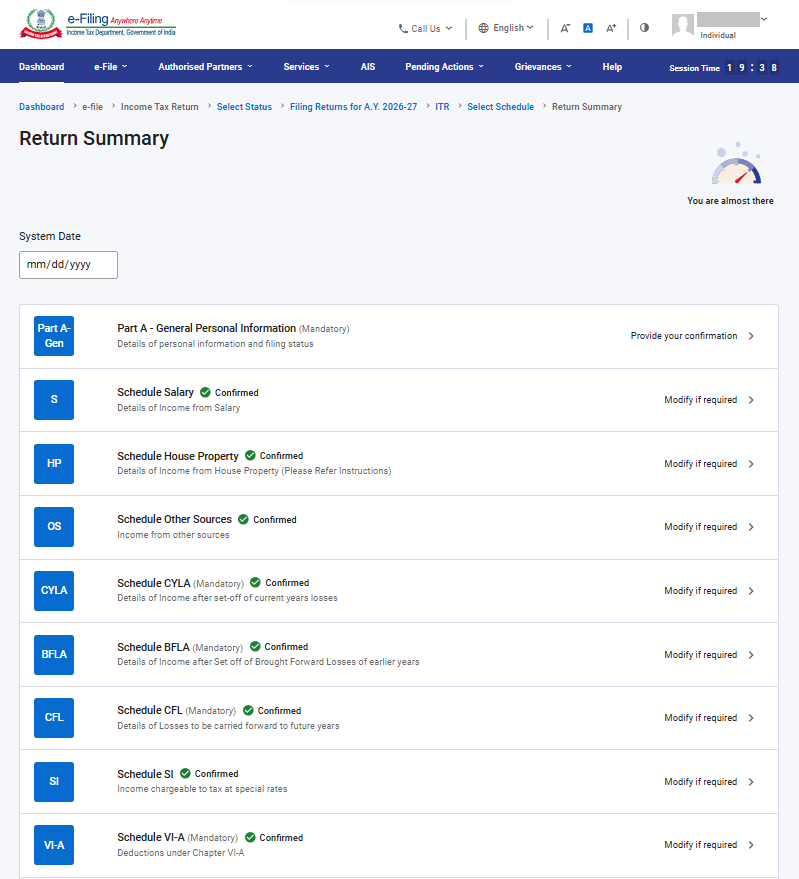
படிநிலை 14: ‘உங்கள் வருமான வரி அறிக்கையை முன்னோட்டமிட்டுச் சமர்ப்பிக்கவும்’ பக்கத்தில், ‘இடம்’ என உள்ளிட்டு அறிவிப்பு சரிபார்ப்புப் பெட்டியைத் தேர்ந்தெடுத்து, ‘சரிபார்ப்பிற்குச் செல்லவும்’ என்பதைக் கிளிக் செய்யவும்.
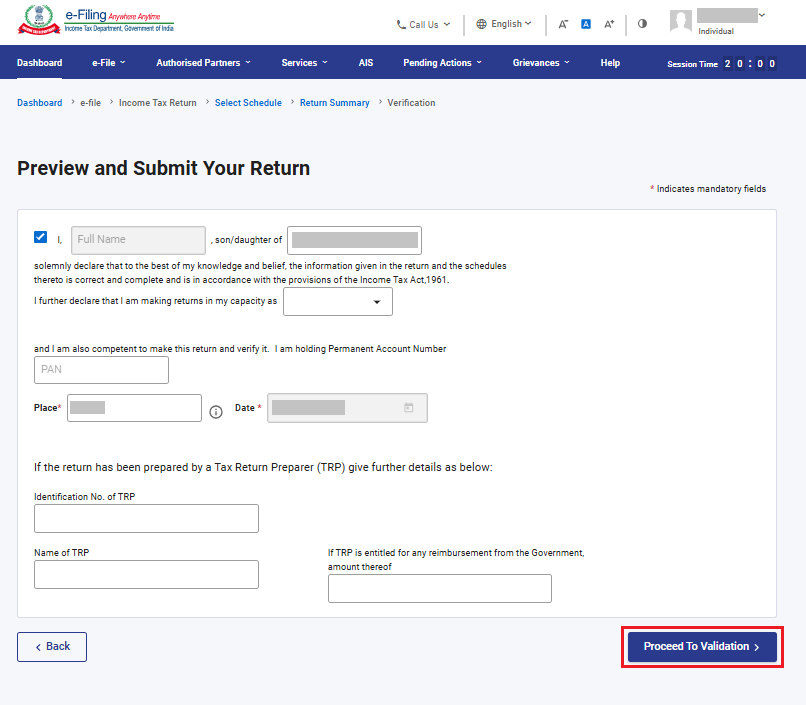
குறிப்பு: உங்கள் வருமான வரி அறிக்கையைத் தயாரிப்பதில் TRP எவரையும் நீங்கள் ஈடுபடுத்தவில்லை என்றால், TRP தொடர்பான உரைப்பெட்டிகளை நீங்கள் காலியாக விடலாம்.
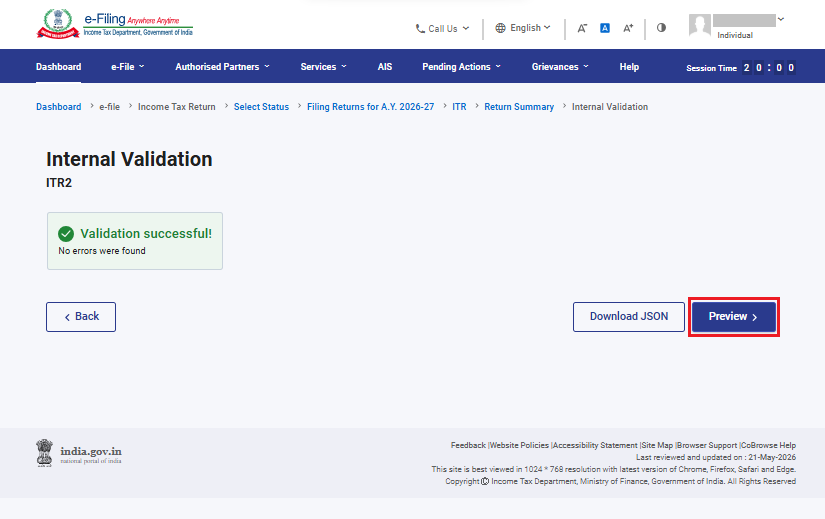
படிநிலை 15: உள் சரிபார்ப்பு வெற்றிகரமாக முடிந்தது;‘முன்னோட்டம்’ என்பதைக் கிளிக் செய்யவும்.
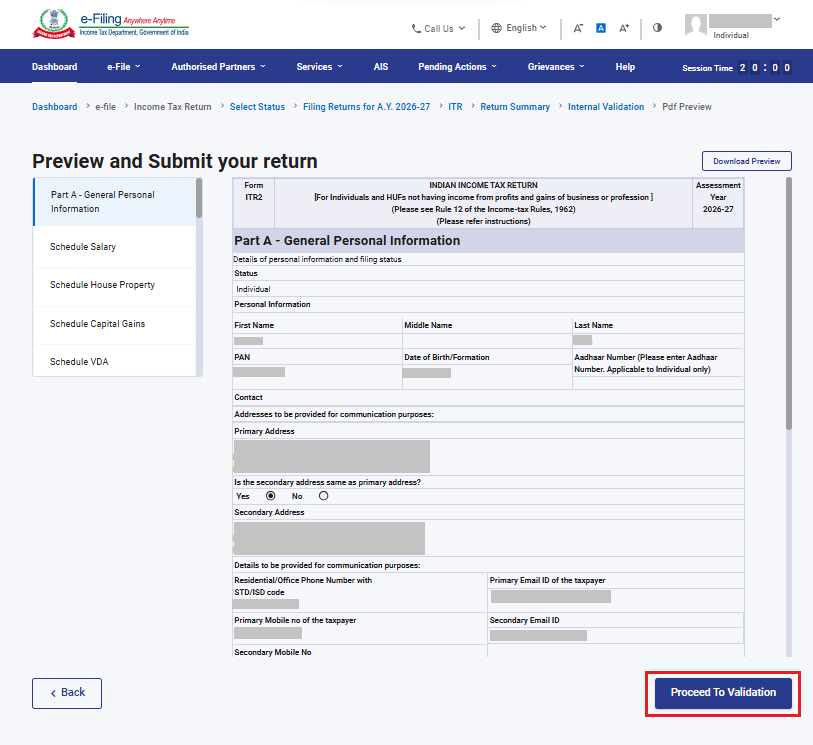
படிநிலை 16: உங்கள் ‘வருமான விவர அறிக்கையை முன்னோட்டம் பார்த்து சமர்ப்பித்தல்’ பக்கத்தில், ‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக் கிளிக் செய்யவும்.
இப்போது,பதிவேற்ற நிலை சரிபார்ப்பு வெற்றிகரமாக முடிந்தது; ‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக் கிளிக் செய்யவும்.
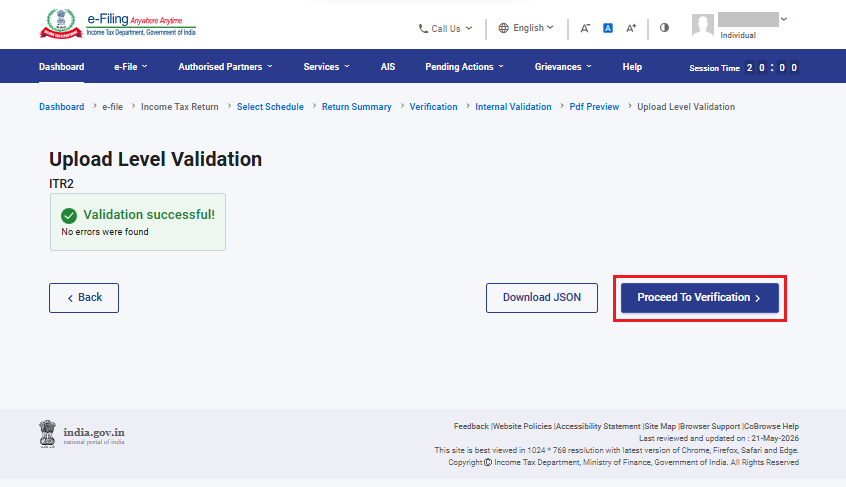
குறிப்பு: உங்கள் வருமான வரி அறிக்கையில் பிழைகளின் பட்டியல் காட்டப்பட்டால், பிழைகளைச் சரிசெய்ய நீங்கள் படிவத்திற்குத் திரும்ப வேண்டும். பிழைகள் ஏதும் இல்லை எனில், ‘சரிபார்ப்பிற்குச் செல்’ என்பதைக் கிளிக் செய்வதன் வாயிலாக உங்கள் வருவாயை மின்னணு-சரிபார்க்க தொடரலாம்.
படிநிலை 17: ‘சரிபார்ப்பை நிறைவு செய்தல்’ பக்கத்தில், உங்களுக்கு விருப்பமானதைத் தேர்ந்தெடுத்து, ‘தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
உங்கள் வருமான வரித் தாக்கலை (ITR) சரிபார்ப்பது கட்டாயமாகும். இதற்கு 'மின்னணு-சரிபார்ப்பு' முறையே (பரிந்துரைக்கப்படும் வழிமுறை – இப்போது மின்னணு முறையில் சரிபார்க்கவும் ) மிக எளிதான வழியாகும்; இது விரைவானது, காகிதப் பயன்பாடு இல்லாதது மற்றும் கையொப்பமிடப்பட்ட ITR-V படிவத்தை அஞ்சல் வாயிலாக CPC-க்கு அனுப்புவதை விடப் பாதுகாப்பானது.
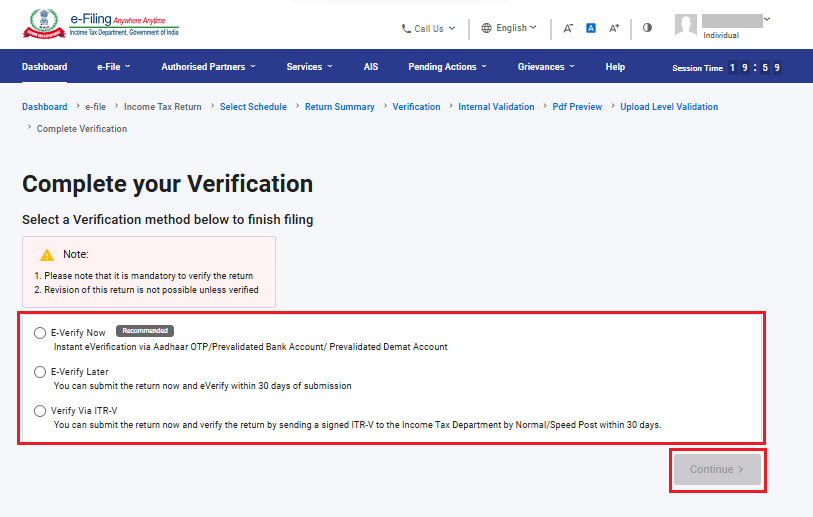
குறிப்பு: நீங்கள் ‘பின்னர் மின்னணு முறையில் சரிபார்த்தல்’ (பின்னர் மின்னணு முறையில் சரிபார்த்தல்) என்பதைத் தேர்ந்தெடுத்தால், உங்கள் வருமான ITR-ஐ சமர்ப்பிக்கலாம்; இருப்பினும், அதைச் சமர்ப்பித்த 30 நாட்களுக்குள் நீங்கள் சரிபார்ப்பை மேற்கொள்ள வேண்டியிருக்கும்.
குறிப்பு:
• மேலும் அறியமின்னணு முறையில் சரிபார்ப்பது எப்படிபயனர் கையேட்டைப் பார்க்கவும்.
• நீங்கள்ITR-V வாயிலாகச் சரிபார்த்தல்என்பதைத் தேர்ந்தெடுத்தால், கையொப்பமிடப்பட்ட உங்கள் ITR-V-யின் அச்சுப் பிரதியை 30 நாட்களுக்குள் மையப்படுத்தப்பட்ட செயலாக்க மையம், வருமான வரித் துறை, பெங்களூரு 560500 என்ற முகவரிக்கு விரைவு அஞ்சல் வாயிலாக அனுப்ப வேண்டும்.
• உங்களுக்கு வர வேண்டிய வருமான வரித் திரும்பப் பெறுதல் தொகையை உங்கள் வங்கிக் கணக்கில் வரவு வைக்க ஏதுவாக, உங்கள் வங்கிக் கணக்கை முன்பே சரிபார்த்து உங்கள் PAN எண்ணை ஆதார் எண்ணுடன் இணைத்துள்ளதை உறுதிப்படுத்திக் கொள்ளவும்.
• மேலும் அறியஎனது வங்கிக் கணக்குபயனர் கையேட்டைப் பார்க்கவும்.
நீங்கள் உங்கள் வருமான வரி அறிக்கை தாக்கலை மின்னணு-சரிபார்ப்பு செய்தவுடன், பரிவர்த்தனை ID மற்றும் ஒப்புகை எண்ணுடன் ஒரு வெற்றிச் செய்தி திரையில் தோன்றும். மேலும், மின்னணு-தாக்கல் இணைய முகப்பில் பதிவுசெய்யப்பட்ட உங்களது அலைபேசி எண் மற்றும் மின்னஞ்சல் ID இதற்கான உறுதிப்படுத்தல் செய்தி அனுப்பப்படும்.