ஐடிஆர் ITR-2 ஆன்லைன்
ITR-2 பற்றி அடிக்கடி கேட்கப்படும் கேள்விகள்
1. A.Y 2026-27-க்கு ITR-2 தாக்கல் செய்ய யார் தகுதியுடையவர்?
ITR-2 படிவம், “வணிகம் அல்லது தொழிலில் இருந்து கிடைக்கும் லாபம் மற்றும் ஆதாயங்கள்” என்ற தலைப்பின் கீழ் வரிவசூலுக்கு உட்பட்ட வருமானத்தைத் தவிர பிற வருமானம் பெறும் தனிநபர்கள் (குடியிருப்பாளர் அல்லது குடியுரிமை இல்லாதவர்) மற்றும் இந்து கூட்டு குடும்பங்களுக்குப் (HUFs) பொருந்தும்.
பின்வரும் வருவாய் மூலங்களில் ஒன்று அல்லது அதற்கு மேற்பட்டவற்றில் வரி விதிப்புக்குரியவருக்கு வருமானம் இருந்தால், அதை தாக்கல் செய்யலாம்:
- “ஊதியம்” அல்லது “ஓய்வூதியம்” என்ற தலைப்பின் கீழ் வருமானம்.
- வீட்டு சொத்துகளிலிருந்து கிடைக்கும் வருமானம், இரண்டிற்கும் மேற்பட்ட வீட்டு சொத்துகளிலிருந்து கிடைக்கும் வருமானம் உட்பட.
- “முலதன ஆதாயங்கள்” என்ற தலைப்பின் கீழ் வரிவசூலுக்கு உட்பட்ட வருமானம், குறுகிய காலமாக இருந்தாலும் அல்லது நீண்ட காலமாக இருந்தாலும்,
- மற்ற மூலங்களிலிருந்து வருமானம், இதில் பரிசுச் சீட்டுக்களின் மூலமாக கிடைத்த பரிசுத் தொகை, குதிரைப் பந்தயம், சூதாட்டம், பணையம் வைத்தல் போன்றவற்றிலிருந்து கிடைக்கும் வெற்றித் தொகையும் அடங்கும்.
- ₹5,000-ஐ மீறும் விவசாய வருமானம்.
மொத்த வருமானத்தின் அளவைப் பொருட்படுத்தாமல் ITR-2 படிவத்தை தாக்கல் செய்யலாம்; இதில் நிகர மொத்த வருமானம் ₹50 லட்சத்தை மீறும் நிலைகளும் அடங்கும்.
மேலும், பின்வரும் தனிநபரும்:
- ஒரு நிறுவனத்தில் இயக்குநராக இருப்பவர்; அல்லது
- தொடர்புடைய முந்தைய நிதியாண்டில் எந்த நேரத்திலும் பட்டியலிடப்டாத பங்குகளை வைத்திருந்தவர், தனது வருமான வரி அறிக்கையை ITR-2 படிவத்தில் தாக்கல் செய்ய வேண்டும்.
2. A.Y 2026-27-க்கு ITR-2 படிவத்தைத் தாக்கல் செய்யத் தகுதியற்றவர் யார்?
ஒரு தனிநபர் அல்லது HUF ஆண்டிற்கான தனது நிகர மொத்த வருமானத்தில் வணிகம் அல்லது தொழிலிலிருந்து கிடைக்கும் லாபம் மற்றும் ஆதாய வருமானத்தைச் சேர்த்திருந்தால், மேலும் பின்வரும் வகையான வருமானங்களையும் பெற்றிருந்தால், அவர்/அது ITR-2 படிவத்தைத் தாக்கல் செய்ய முடியாது:
- வட்டி
- ஊதியம்
- ஊக்கத்தொகை
- ஒரு நிறுவனத்திலிருந்து பெற வேண்டியதாகவோ அல்லது பெறப்பட்டதாகவோ இருக்கும் தரகு, ஊதியம் அல்லது வேறு எந்தப் பெயரால் அழைக்கப்படும் மதிப்பூதியமாக இருந்தாலும், அது வணிகம் அல்லது தொழிலின் லாபம் மற்றும் ஆதாயங்கள் என்ற தலைப்பின் கீழ் வரிக்குட்பட்டதாக இருந்தால், ITR-2 தாக்கல் செய்ய முடியாது.
3. A.Y 2026-27க்கு புதிய வரி விதிப்பு முறையின் கீழ் பொருந்தும் வரி விகிதங்கள் மற்றும் பிரிவு 87A-ன் கீழ் கிடைக்கும் வரி விலக்களித்தல் என்ன?
புதிய வரி விதிப்பு முறையின் கீழ் வருமானவரி விகிதங்கள் பின்வருமாறு:
ரூ.4,00,000 வரை – ஏதுமில்லை
ரூ. 4,00,001 முதல் ரூ. 8,00,000 வரை – 5%
ரூ. 8,00,001 முதல் ரூ. 12,00,000 வரை – 10%
ரூ. 12,00,001 முதல் ரூ. 16,00,000 வரை – 15%
ரூ. 16,00,001 முதல் ரூ. 20,00,000 வரை – 20%
ரூ. 20,00,001 முதல் ரூ. 24,00,000 வரை – 25%
ரூ. 24,00,000-க்கு மேல் - 30 சதவீதம்.
புதிய வரி விதிப்பு முறையின் கீழ் பிரிவு 87A இன் கீழ் விலக்களித்தல், ₹25,000-இலிருந்து ₹60,000 ஆக உயர்த்தப்பட்டுள்ளது. இந்த விலக்களித்தல், AY 2026-27 முதல் மொத்த வருமானம் ₹12 லட்சம் வரை உள்ளவர்களுக்கு அனுமதிக்கப்படுகிறது.
4. ITR-2 தாக்கல் செய்ய என்னென்ன ஆவணங்கள் தேவை?
ITR-2 படிவத்தை தாக்கல் செய்வதற்கு கீழ்க்கண்ட ஆவணங்கள் தேவைப்படுகின்றன:
- உங்களுக்கு ஊதிய வருமானம் இருந்தால், உங்கள் பணி வழங்குபவர் வழங்கிய படிவம் 16 தேவைப்படும்.
- உங்களுக்கு நிலையான வைப்பு அல்லது சேமிப்பு வங்கி கணக்கு மூலம் வட்டி வருமானம் கிடைத்து, அதற்கான TDS கழிக்கப்பட்டிருந்தால், வரி பிடித்தம் செய்தவர்களால் வழங்கப்படும் TDS சான்றிதழான படிவம் 16A தேவைப்படும்.
- சம்பளத்திற்கான TDS மற்றும் ஊதியம் தவிர்த்த பிற வருமானங்களுக்கான TDS-ஐ சரிபார்க்க படிவம் 26AS மற்றும் AIS தேவைப்படும். படிவம் 26AS மற்றும் AIS-ஐ மின்னணு-தாக்கல் இணைய முகப்பிலிருந்து பதிவிறக்கம் செய்யலாம்.
- நீங்கள் வாடகை வீட்டில் வசித்து வந்தால், HRA கணக்கிடுவதற்காக வாடகை செலுத்திய வரவுகள் தேவைப்படும் (அவற்றை உங்கள் பணி வழங்குபவர் ஏற்கனவே சமர்ப்பிக்கவில்லை என்றால்).
- உங்களுக்கு பங்குகளில் மூலதன ஆதாய விவகாரங்கள்இருந்தால், அந்த ஆண்டில் நடைபெற்ற பங்குகள் அல்லது பத்திரங்கள் தொடர்பான மூலதன ஆதாய விவகாரங்களின் சுருக்க விவரம் அல்லது லாபம்/நஷ்ட அறிக்கை தேவைப்படும். இதன் வாயிலாக மூலதன ஆதாயத்தை கணக்கிட முடியும்.
- வட்டி வருமானத்தின் அளவைக் கணக்கிட, உங்கள் வங்கிப் பாஸ்புக்கும் நிலையான வைப்புத் தொகைக்கான ரசீதுகளும் (FDRs) தேவைப்படும்.
- உங்களின் வாடகைக்கு விடப்பட்ட வீட்டு சொத்திலிருந்து வாடகை வருமானம் பெற்றிருந்தால், வீட்டு சொத்து வருமானத்தை கணக்கிடுவதற்காக வாடகைக்காரர் விவரங்கள்/உள்ளாட்சி வரி செலுத்திய விவரங்கள்/கடனாக பெற்ற மூலதனத்தின் மீதான வட்டி விவரங்கள் (இருந்தால்) தேவைப்படும்.
- தற்போதைய ஆண்டில் ஏற்பட்ட ஏதேனும் இழப்பை உரிமைக்கோர விரும்பினால், அந்த இழப்பை நிரூபிக்கும் தொடர்புடைய ஆவணங்கள் தேவைப்படும்.
- முந்தைய ஆண்டின் இழப்பை உரிமைக்கோர விரும்பினால், அந்த இழப்பைக் குறிப்பிடும் முந்தைய ஆண்டின் வருமான வரி அறிக்கை அல்லது தாக்கல் செய்ததற்கான ஒப்பக்கொள்ளுதல் ரசீது நகல் தேவைப்படும்.
- உங்கள் படிவம் 16-இல் ஏற்கனவே கணக்கில் எடுத்துக்கொள்ளப்படவில்லை என்றால், வரிப் பிடித்தம் செய்தல்களை 80C, 80D, 80G, 80GG பிரிவின் கீழ் கோருவதற்காக ஆயுள் காப்பீடு மற்றும் மருத்துவக் காப்பீட்டு வரவுகள், நன்கொடை வரவுகள், வீட்டு வாடகை வரவுகள், கல்விக் கட்டண வரவுகள் போன்ற ஆவணங்கள் அல்லது ஆதாரங்களையும் சமர்ப்பிக்க வேண்டும்.
5. எனது ITR-ஐ தாக்கல் செய்யும்போது சிக்கல்கள் ஏற்படாமல் இருக்க என்ன முன்னெச்சரிக்கைகள் எடுக்க வேண்டும்?
உங்கள் வருமான வரி அறிக்கையைத் தாக்கல் செய்வதிலும், உங்கள் பணத்தைத் திரும்பப் பெறுவதிலும் சிக்கல்கள் ஏற்படாமல் இருக்க, கீழ்க்கண்டவற்றை நீங்கள் செய்துள்ளீர்கள் என்பதை உறுதிப்படுத்திக் கொள்ள வேண்டும்:
- இணைக்கப்பட்ட ஆதார் மற்றும் PAN (பரிந்துரைக்கப்பட்டது)
- முன்கூட்டியே சரிபார்க்கப்பட்ட உங்கள் உரிமை கோரல் தொகையைப் பெற விரும்பும் உங்கள் வங்கி கணக்கு.
- ITR படிவத்தை தாக்கல் செய்வதற்கு முன் சரியான ITR படிவத்தைத் தேர்வு செய்யவும்; இல்லையெனில் தாக்கல் செய்யப்பட்ட வருமான வரி அறிக்கை குறைபாடுடையதாக கருதப்படும். அதன் பிறகு சரியான படிவத்தைப் பயன்படுத்தி திருத்தப்பட்ட ITR தாக்கல் செய்ய வேண்டியிருக்கும்.
- குறிப்பிடப்பட்ட காலக்கெடுவிற்குள் வருமான வரி அறிக்கையைத் தாக்கல் செய்தல்.
- உங்கள் வருமான வரிக் கணக்கை சரிபார்க்கவும் – மின்னணு சரிபார்த்தல் முறையைத் தேர்வு செய்யலாம். (பரிந்துரைக்கப்படும் விருப்பம்-இப்போதே மின்னணு சரிபார்ப்பு செய்யவும்) இது உங்கள் ITR-ஐ சரிபார்க்க மிகவும் எளிதான வழியாகும்.
6. ஒரு HUF/அமைப்பு, பிரிவு 87A-ன் கீழ் வரி தள்ளுபடி உரிமைக்கோரல் முடியுமா?
இல்லை. பிரிவு 87A-இன் கீழ் வழங்கப்படும் வரி விலக்களித்தல் தனிநபருக்கு மட்டுமே கிடைக்கும். எனவே, தனிநபரைத் தவிர வேறு எந்த நபரும் பிரிவு 87A-ன் கீழ் வரி தள்ளுபடியை கோர முடியாது.
7. நான் ஒரு குடியுரிமை இல்லாதவர். நான் பிரிவு 87A-ன் பிரிவின் கீழ் வரி தள்ளுபடி உரிமைக்கோர முடியுமா?
இல்லை. வருமான வரிச் சட்டத்தின் 87A பிரிவின் கீழ் வழங்கப்படும் வரிச்சலுகை, இந்தியாவில் வசிப்பவர்களான தனிநபர்களுக்கு மட்டுமே கிடைக்கும். எனவே, இந்தியாவில் வசிக்காதவர்கள் பிரிவு 87A-ன் கீழ் தள்ளுபடியை உரிமைக்கோர முடியாது.
8. எனக்கு இரண்டு வீடுகள் உள்ளன. அவற்றில் ஒன்று நான் வாரம் தோறும் சென்று வரும் பண்ணை வீடு, மற்றொன்று எனது தங்குமிடமாக உள்ளது. இந்த இரண்டு வீடுகளையும் சுயமாகப் பயன்படுத்தும் வீடுகள் எனக் கருத முடியுமா?
மதிப்பீட்டு ஆண்டு AY 2019–20வரை, ஒரு வீட்டை மட்டுமே சொந்த பயன்பாட்டு வசிப்பிடச் சொத்தாக அறிவிக்க முடியும். மற்றவை வீடு வாடகைக்கு விடப்பட்ட சொத்தாகக் கருதப்படும்.
AY 2020–21 முதல், குறிப்பிட்ட நிபந்தனைகள் பூர்த்திச் செய்யப்பட்டிருந்தால், இரண்டு குடியிருப்புகளையும் உரிமையாளரின் சொந்த பயன்பாட்டு வீடுகளாகக் கணக்கில் எடுத்துக்கொள்ளலாம்.
AY 2026-27 முதல், இரண்டு வீடுகள் அல்லது அதன் ஒரு பகுதியை சுய-ஆக்கிரமிப்பு சொத்து ஆகக் கருதுவதற்கான குறிப்பிட்ட நிபந்தனைகள் நீக்கப்பட்டுள்ளன. அதாவது, உரிமையாளர் அந்த வீட்டைத் தனது சொந்த குடியிருப்புக்காகப் பயன்படுத்துவது அல்லது தனது வணிகம், தொழில் அல்லது வேலைவாய்ப்புக் காரணமாக அதை ஆக்கிரமிக்க முடியாமல் போவது போன்ற நிபந்தனைகள் இனி பொருந்தாது.
9. ஒரு சொத்து ஆண்டின் ஒரு பகுதி சொந்த பயன்பாட்டு குடியிருப்பாகவும் மற்றொரு பகுதி வாடகைக்கு விடப்பட்டதாகவும் இருந்தால், அந்தச் சொத்திலிருந்து கிடைக்கும் வருமானம் எவ்வாறு கணக்கிடப்பட வேண்டும்?
இந்த நிலையில், வீட்டு சொத்திலிருந்து வருமானம் என்ற தலைப்பின் கீழ் வரி விதிக்கக்கூடிய வருமானத்தை கணக்கிடுவதற்காக, அத்தகைய சொத்து முழு ஆண்டும் வாடகைக்கு விடப்பட்டதாக கருதப்படும் மற்றும் அதற்கேற்ப வருமானம் கணக்கிடப்படும்.
இருப்பினும், அத்தகைய சொத்தின் வரிக்குட்பட்ட வருமானத்தை கணக்கிடும்போது, உண்மையில் வாடகைக்கு விடப்பட்ட காலத்திற்கான உண்மையான வாடகை வருமானம் மட்டுமே கணக்கில் எடுத்துக்கொள்ளப்படும்.
10. தலைமை மூலதன ஆதாயம் என்ற தலைப்பின் கீழ் எந்த வருமானங்கள் வரிக்கு உட்படுத்தப்படுகின்றன?
ஒரு நிதியாண்டில் மூலதனச் சொத்து ஒன்றைப் பரிமாற்றுவதன் வாயிலாகக் கிடைக்கும் எந்தவொரு லாபமும் அல்லது ஆதாயமும்மூலதன ஆதாயம் என்ற தலைப்பின் கீழ் வரிக்குட்படுத்தப்படும்.
11. மூலதன சொத்து என்பதன் பொருள் என்ன?
வருமான வரி சட்டம், 1961-ன் பிரிவு 2(14)-ன் கீழ் மூலதன சொத்து என்பது பின்வருவனவற்றை உள்ளடக்கியதாக வரையறுக்கப்பட்டுள்ளது:
- ஒரு மதிப்பீட்டாளரால் வைத்திருக்கும் எந்தவொரு வகையான சொத்தும், அது அந்த மதிப்பீட்டாளரின் வணிகம் அல்லது தொழிலுடன் தொடர்புடையதாக இருந்தாலும் அல்லது இல்லாவிட்டாலும், மூலதன சொத்து ஆகும்.
- SEBI சட்டம், 1992-ன் கீழ் உருவாக்கப்பட்ட விதிமுறைகளுக்கு ஏற்ப அத்தகைய பத்திரங்களில் முதலீடு செய்துள்ள வெளிநாட்டு நிறுவன முதலீட்டாளர் வைத்திருக்கும் எந்தவொரு பத்திரமும், சில விலக்குகளுக்கு உட்பட்டு, மூலதன சொத்து ஆகக் கருதப்படும்.(சில விலக்குகளுக்கு உட்பட்டு)
12. நீண்டகால மூலதனச் சொத்து என்ற சொல்லின் பொருள் என்ன?
- நிலம் அல்லது கட்டிடம் அல்லது இரண்டும் உட்பட எந்தவொரு மூலதனச் சொத்தும், அதை மாற்றும் தேதிக்கு உடனடியாக முந்தைய 24 மாதங்களுக்குமேல் காலம் வைத்திருந்தால், அது நீண்டகால மூலதனச் சொத்து எனக் கருதப்படும்.
- ஆனால், இந்தியாவில் அங்கீகரிக்கப்பட்ட பங்குச் சந்தையில் பட்டியலிடப்பட்டுள்ள பத்திரங்கள் (கடன் பத்திரங்கள் மற்றும் அரச பிணையங்கள், UTI-யின் யூனிட்கள் மற்றும் எந்தவொரு வட்டியும் வழங்கப்படாத பத்திரங்கள்), மேலும் பங்கு சார்ந்த பரஸ்பர நிதி அலகுகள் ஆகியவற்றைப் பொறுத்தவரை, கணக்கில் எடுத்துக்கொள்ள வேண்டிய வைத்திருக்கும் காலம் 36 மாதங்களுக்குப் பதிலாக 12 மாதங்களாக இருக்கும்.
- ஒரு நிறுவனத்தின் பட்டியலிடப்படாத பங்குகள் அல்லது வருமான வரிச் சட்டத்தின் பிரிவு 10-ன் உட்கூறு (23D)-இல் குறிப்பிடப்பட்டுள்ள பரஸ்பர நிதி அலகுகள், 1 ஏப்ரல் 2014 முதல் 10 ஜூலை 2014 வரை மாற்றம் செய்யப்பட்டிருந்தால், அவற்றுக்கான வைத்திருக்கும் காலம் 36 மாதங்களுக்கு பதிலாக 12 மாதங்களாகக் கருதப்படும்.
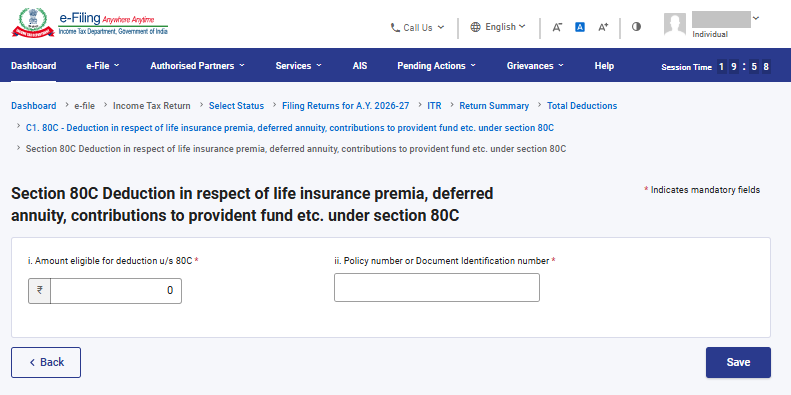
13. நான் 80C பிரிவின் கீழ் பிடித்தங்களைக் கோரினால், கூடுதலாகப் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
80C பிரிவின் கீழ் கோரும் பிடித்தம் செய்தல் தொடர்பாக நீங்கள் கூடுதல் தகவல்களை வழங்க வேண்டும். 80C பிரிவின் கீழ் பிடித்தம் செய்தல் உரிமைக்கோரல் விரும்பினால், கீழே கொடுக்கப்பட்டுள்ள புள்ளிவிவரங்கள் நீங்கள் பதிவு செய்ய வேண்டும்:
- பிடித்தம் செய்தலுக்கான பொருத்தமான அளவு
- காப்பீட்டுக் கொள்கை எண் அல்லது ஆவண அடையாள எண்
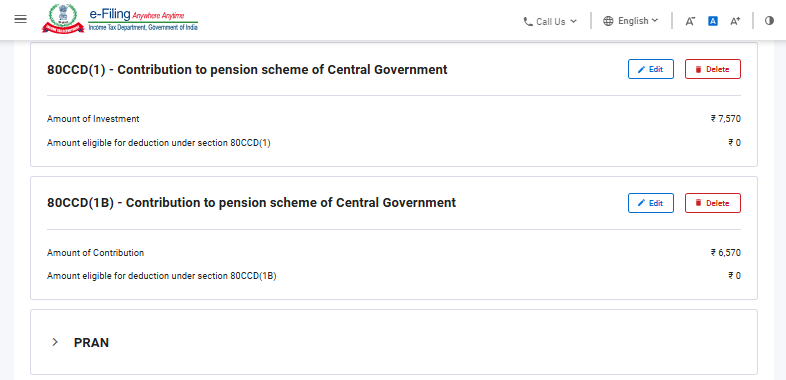
14. நான் 80 CCD(1) அல்லது 80CCD(1B) பிரிவின் கீழ் பிடித்தம் செய்தல் கோரினால், கூடுதலாகத் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
80CCD(1) அல்லது 80CCD(1B) பிரிவின் கீழ் உரிமைக்கோரும் பிடித்தம் செய்தல் தொடர்பாக நீங்கள் கூடுதல் தகவல்களை வழங்க வேண்டும். இந்தக் பிடித்தம் செய்தலைக் உரிமைக்கோர விரும்பினால், PRAN டேப் மீது கிளிக் செய்து உங்கள் PRAN எண்ணைப் பதிவு செய்ய வேண்டும். பல PRAN புள்ளிவிவரங்களையும் சேர்க்கலாம் என்பதை கவனத்தில் கொள்ளவும்.
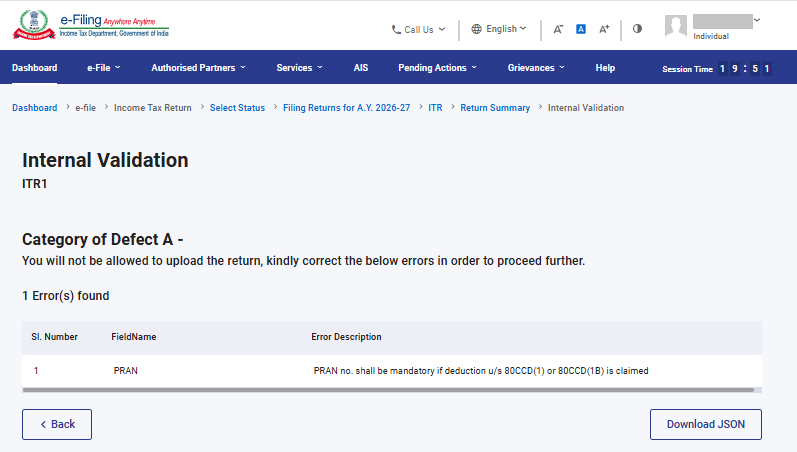
PRAN டேப்பில் PRAN எண்ணை உள்ளிட மறந்துவிட்டால், கீழே கொடுக்கப்பட்டுள்ள சரிபார்ப்பு பிழை தோன்றும்:
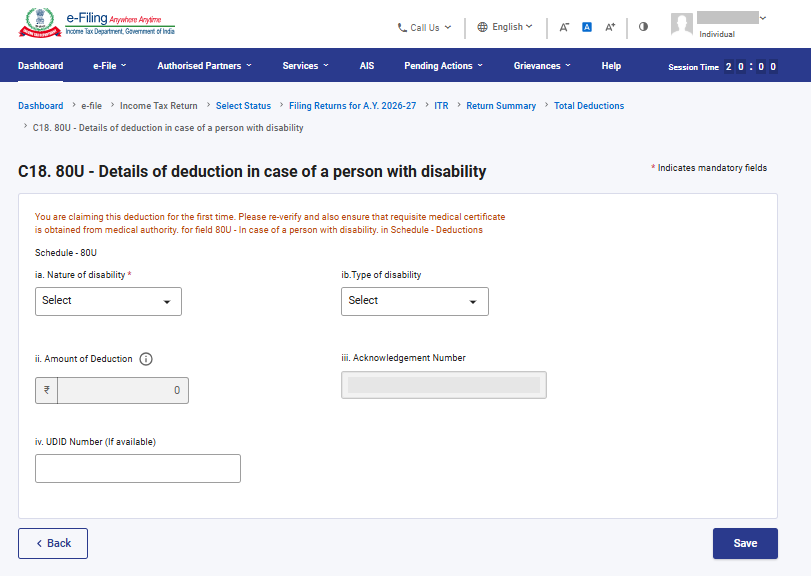
15. நான் ITR-2 படிவத்தில் 80 DD அல்லது 80U பிரிவின் கீழ் பிடித்தம் செய்ய கோரினால், என்ன கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டும்?
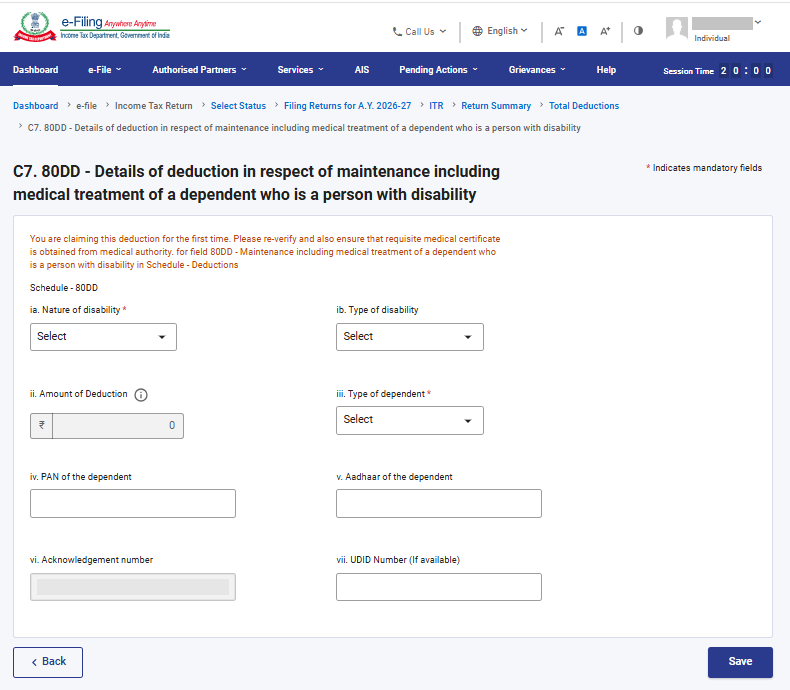
பிரிவு 80 DD அல்லது பிரிவு 80U-ன் கீழ் பிடித்தம் செய்த தொகையை உரிமைக்கோர விரும்பினால், அதற்கான கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டும். 80 DD அல்லது 80U-ன் கீழ் பிடித்தம் செய்த தொகையை உரிமைக்கோர விரும்பினால், கீழே கொடுக்கப்பட்டுள்ள விவரங்களை உள்ளிட வேண்டும்:
- இயலாமையின் தன்மை
- இயலாமையின் வகை
- சார்ந்திருப்பவரின் வகை
- பிடித்தம் செய்யும் அளவு
- சார்ந்திருப்பவரின் PAN
- சார்ந்திருப்பவரின் ஆதார்
- படிவம் 10 IA தாக்கல் செய்யப்பட்ட ஒப்புதல் எண்
பிரிவு 80 DD-ன் கீழ் பிடித்தம் செய்தல்:
பிரிவு 80 U-ன் கீழ் கீழ் பிடித்தம் செய்தல்:
16. பிரிவு 80 D-ன் கீழ் பிடித்தம் செய்தத் தொகையை கோருகிறேன் என்றால், நான் கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
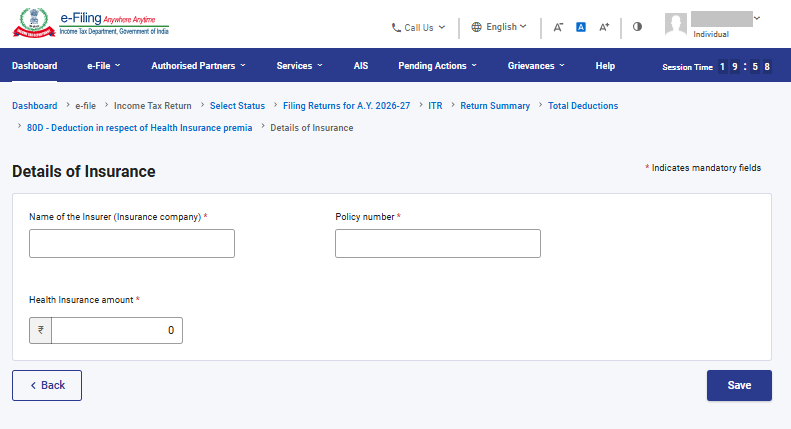
பிரிவு 80 D-ன் கீழ் பிடித்தம் செய்த தொகை தொடர்பான கூடுதல் புள்ளிவிவரங்களை நீங்கள் வழங்க வேண்டும். பிரிவு 80 D-ன் கீழ் பிடித்தம் செய்த தொகைக்கு உரிமைக்கோர விரும்பினால், கீழே குறிப்பிடப்பட்டுள்ள புள்ளிவிவரங்களை கட்டாயமாக உள்ளிட வேண்டும்.
- காப்பீட்டாளரின் பெயர் (காப்பீட்டு நிறுவனம்)
- காப்பீட்டுக் கொள்கை எண்
- மருத்துவக் காப்பீட்டுத் தொகை
17. நான் பிரிவு 80 E, 80 EE, 80 EEA மற்றும் 80EEB-ன் கீழ் பிடித்தம் செய்த தொகையைக் கோருகிறேன் என்றால், கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
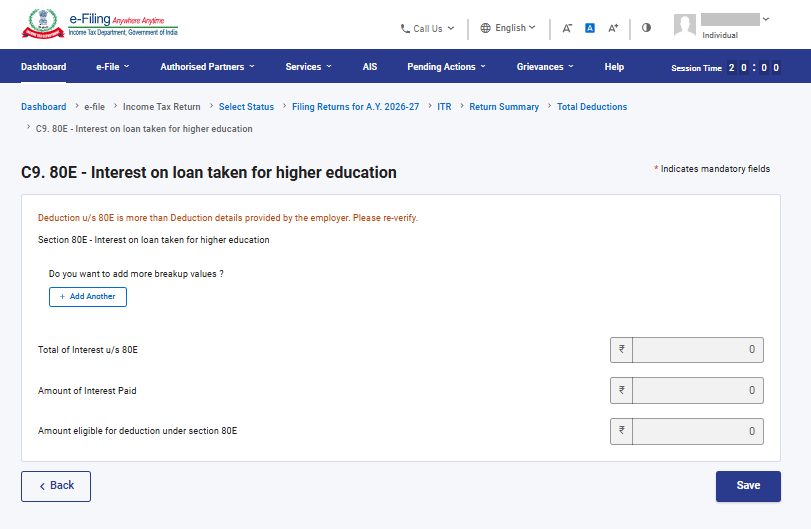
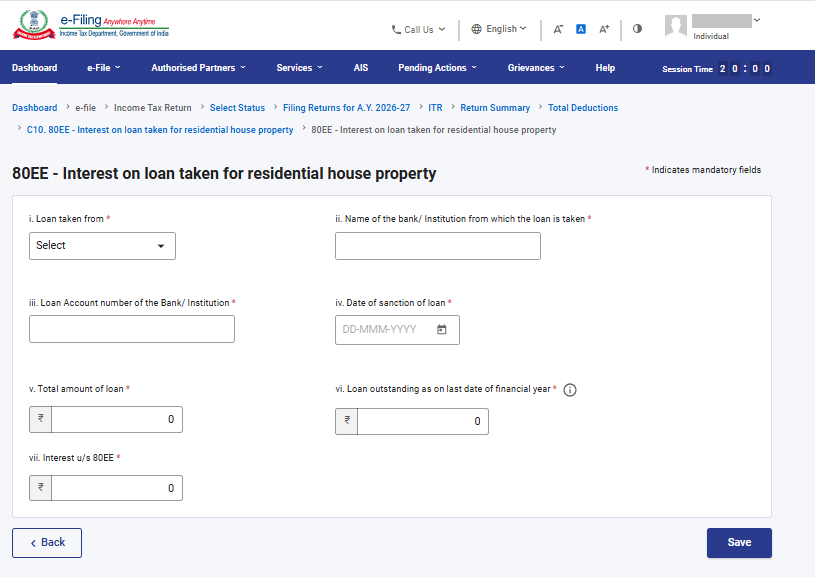
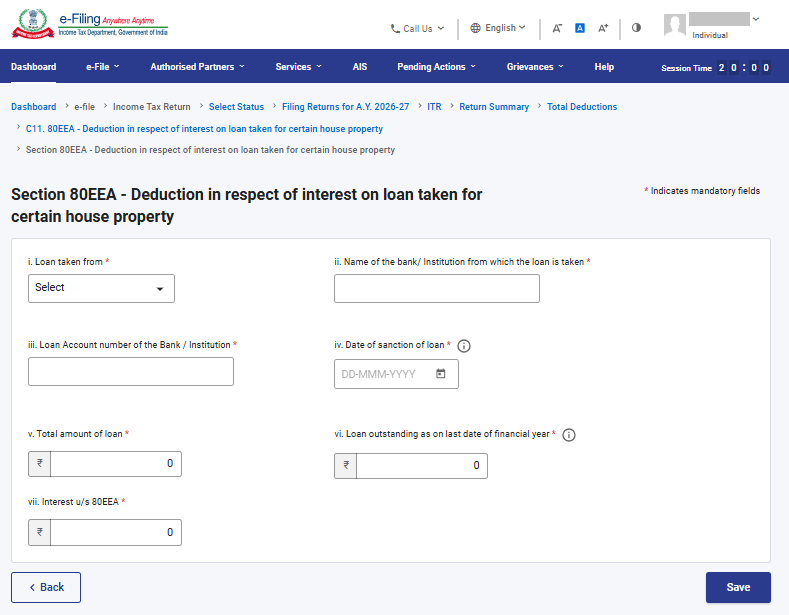
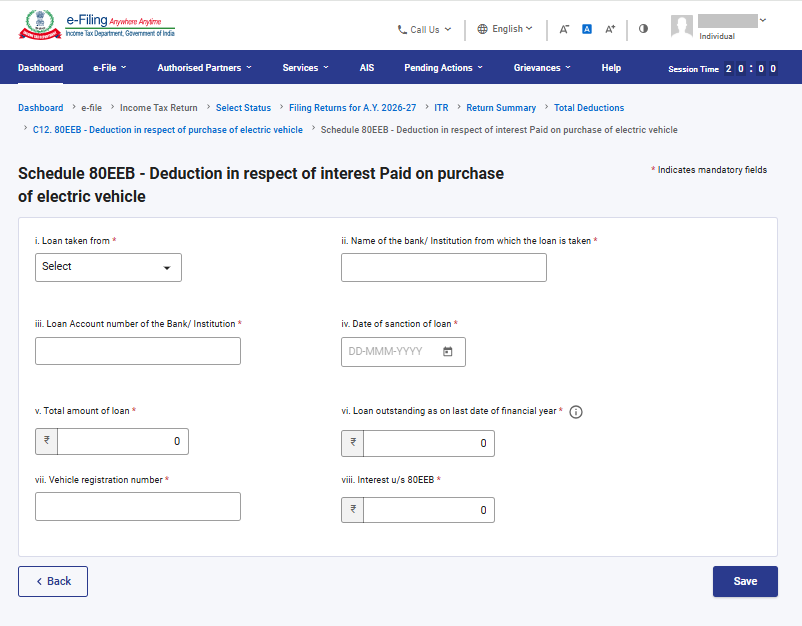
பிரிவு 80 E, 80 EE, 80 EEA மற்றும் 80 EEB-ன் கீழ் பிடித்தம் செய்த தொகை கோருவதற்கு, நீங்கள் கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டும். இந்தப் பிரிவுகளின் கீழ் பிடித்தம் செய்த தொகையை உரிமைக்கோர விரும்பினால், கீழே குறிப்பிடப்பட்டுள்ள புள்ளிவிவரங்களை கட்டாயமாக உள்ளிட வேண்டும்.
- கடன் பெற்ற இடம்
- நிறுவனம் அல்லது வங்கியின் பெயர்
- ஏற்பட்ட கடன் கணக்கு எண்
- ஏற்பட்ட கடன் ஏற்றுக்கொள்ள ஒப்புதல் அளிக்கப்பட்ட தேதி
- நிகர மொத்த கடன் அளவு
- இன்றைய தேதியில் நிலுவையில் உள்ள ஏற்பட்ட கடன்
- வட்டியின் அளவு
பிரிவு 80 E-ன் கீழ் பிடித்தம் செய்தல்:
பிரிவு 80 EE-ன் கீழ் பிடித்தம் செய்தல்:
பிரிவு 80 EEA-ன் கீழ் பிடித்தம் செய்தல்:
பிரிவு 80 EEB-ன் கீழ் பிடித்தம் செய்தல்:
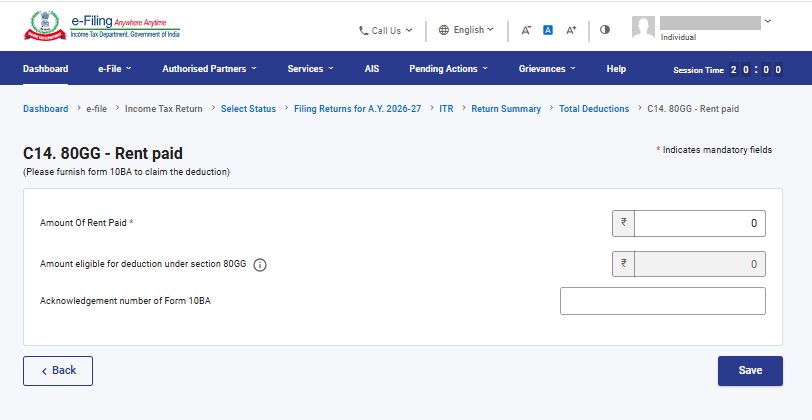
18. நான் பிரிவு 80GG-ன் கீழ் பிடித்தம் செய்த தொகையைக் கோருகிறேன் என்றால், ஏதேனும் படிவத்தைத் தாக்கல் செய்ய வேண்டுமா?
நீங்கள் பிரிவு 80GG-இன் கீழ் பிடித்தம் செய்த தொகையைக் கோர விரும்பினால், வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கு முன் படிவம் 10 BA-ஐ கட்டாயமாகத் தாக்கல் செய்யவும். மேலும், வருமானவரி அறிக்கையைத் தாக்கல் செய்யும் போது, அட்டவணை 80 GG-இல் படிவம் 10 BA-இன் ஒப்புகை எண் உள்ளிட்ட விவரங்களைப் பதிவுசெய்ய வேண்டும்.
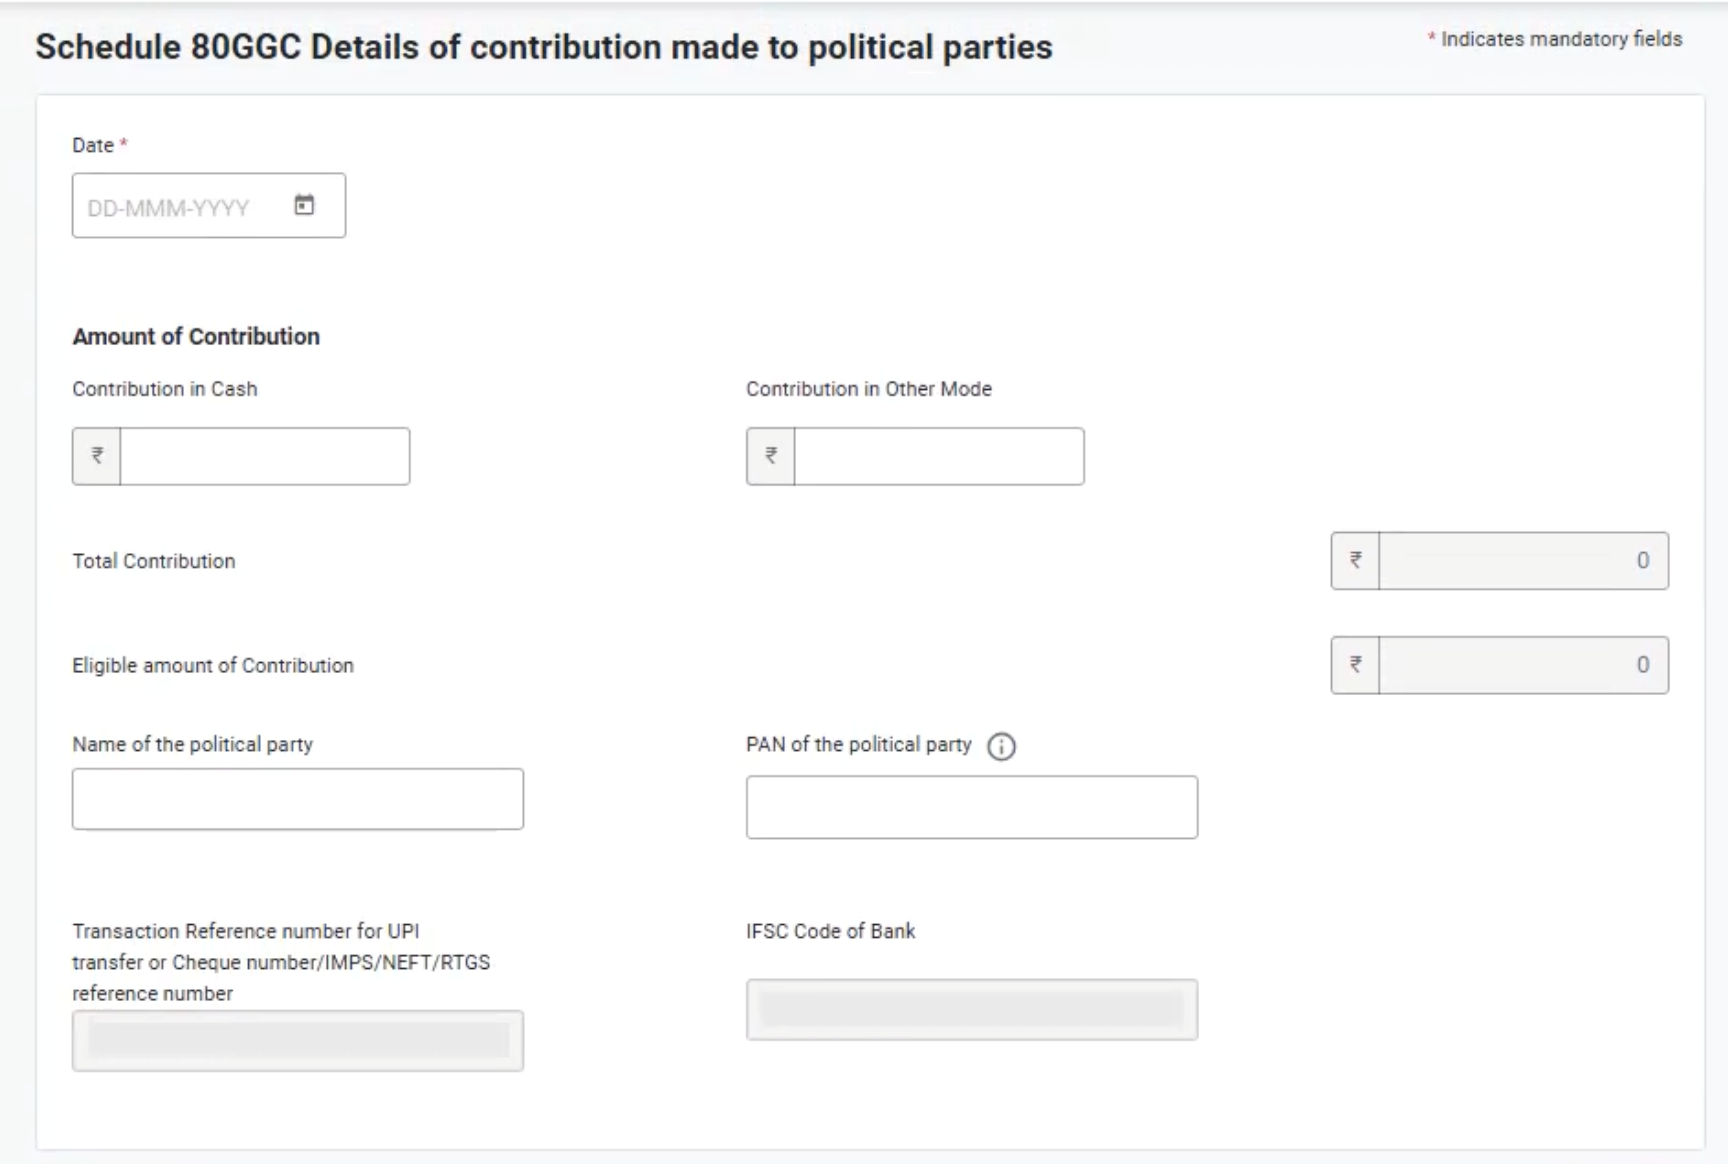
19. நான் பிரிவு 80GGC-ன் கீழ் பிடித்தம் செய்தத் தொகையைக் கோருகிறேன் என்றால், கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
நீங்கள் பிரிவு 80GGC-இன் கீழ் பிடித்தம் செய்த தொகையை உரிமைக்கோர விரும்பினால், அரசியல் கட்சியின் பெயர் மற்றும் PAN எண் போன்ற கூடுதல் புள்ளிவிவரங்களைக் கட்டாயமாக தெரிவிக்க வேண்டும்.
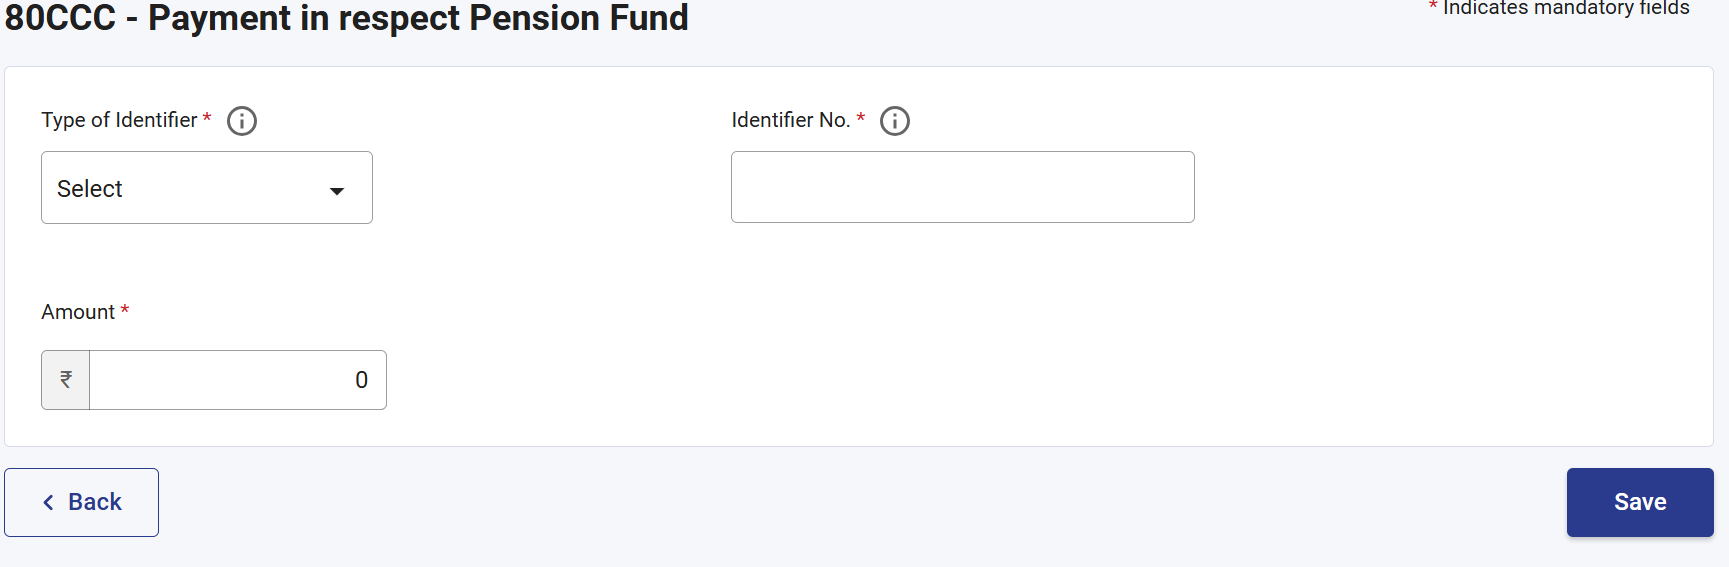
20. நான் பிரிவு 80CCC-ன் கீழ் பிடித்தம் செய்த தொகையைக் கோருகிறேன் என்றால், கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
நீங்கள் பிரிவு 8CCC-ன் கீழ் பிடித்தம் செய்த தொகையைக் கோர விரும்பினால், கீழ்க்கண்ட புள்ளிவிவரங்களை கட்டாயமாக வழங்க வேண்டும்: அடையாள எண் வகை– உதாரணமாக PRAN அல்லது PRAN அல்லாத பிற அடையாள எண்,அடையாள எண், தொகை விவரங்கள். மேலும் ஒன்றுக்கும் மேற்பட்ட அடையாள எண்கள் இருந்தால் பல அடையாள எண்களைச் சேர்க்கும் வசதியும் வழங்கப்பட்டுள்ளது.
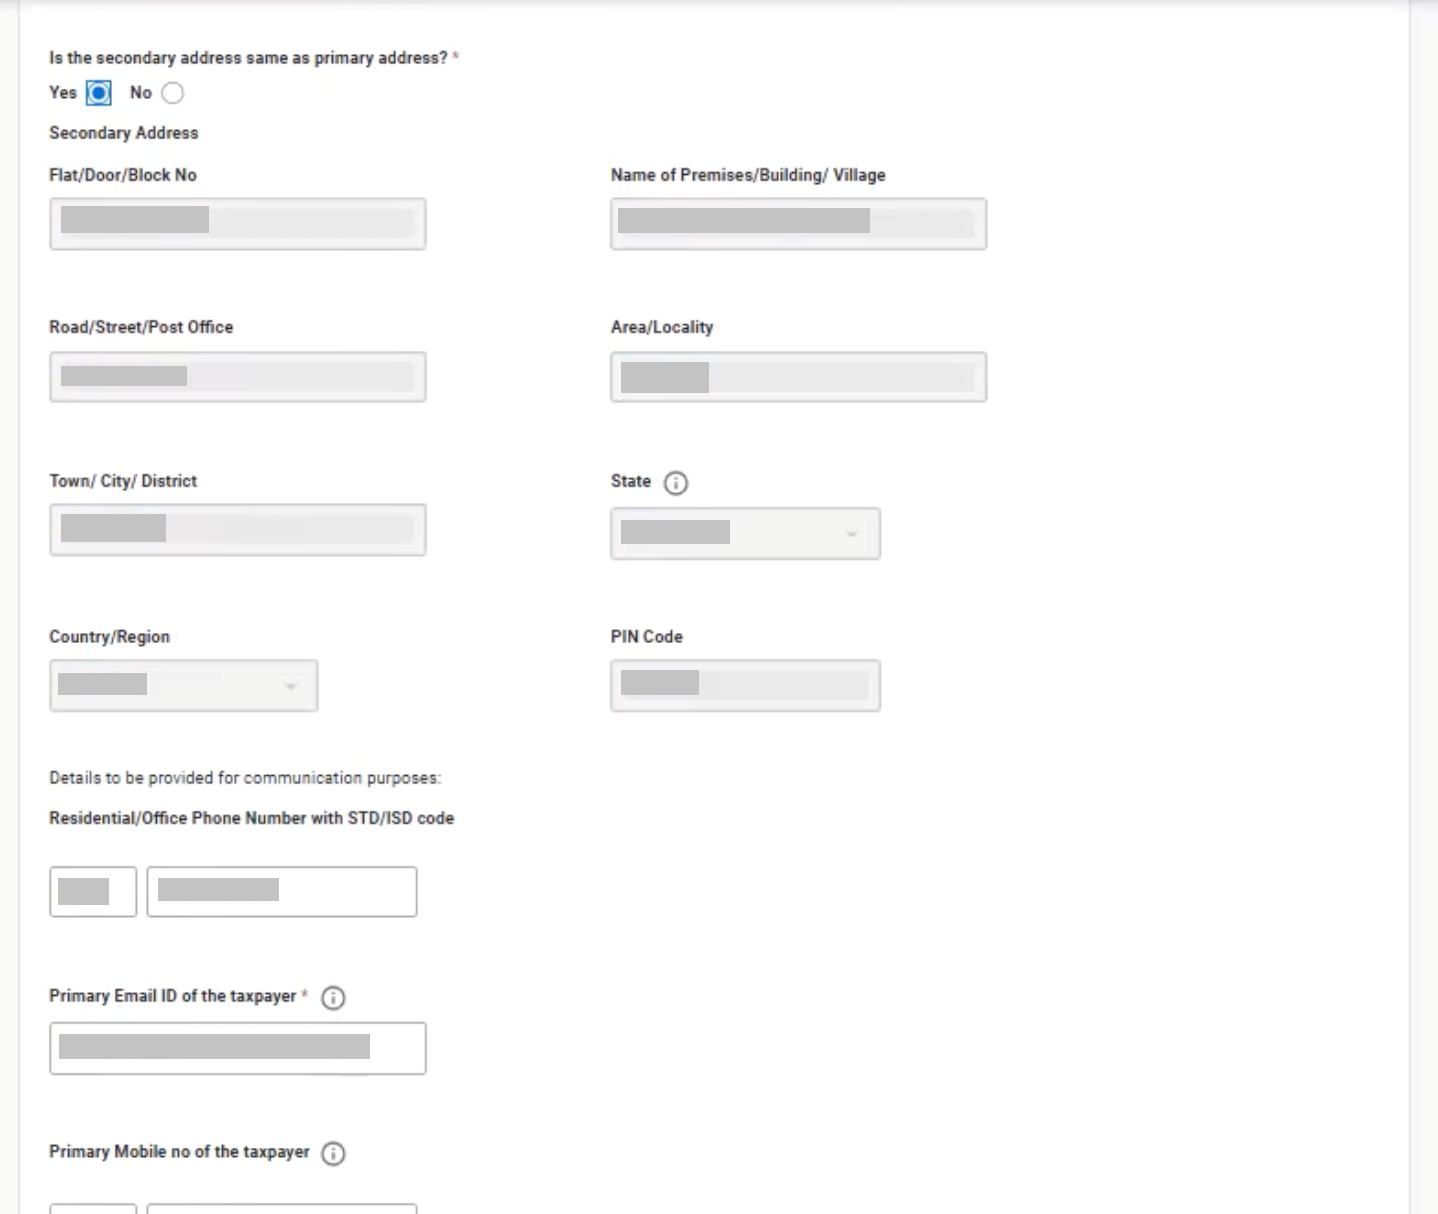
21. AY 2026-27-க்கு பொருந்தும் தகவல் தொடர்பு புள்ளிவிவரங்கள் பிரிவின் கீழ் உள்ள தனிப்பட்ட தகவல் அட்டவணையில் என்ன மாற்றங்கள் செய்யப்பட்டுள்ளன?
பகுதி A – பொதுத் தகவல் பிரிவில், இரண்டாவது முகவரிக்கான புதிய புலம் ஒன்று அறிமுகப்படுத்தப்பட்டுள்ளது. பயனர் தனது தொடர்பு விவரங்களைத் திருத்தி, "இரண்டாவது முகவரியும் முதன்மை முகவரியும் ஒன்றுதானா?" என்ற கட்டாயக் கேள்விக்குரிய பதிலையும் வழங்க வேண்டும் என்பதை நினைவில் கொள்க.
22. வருமான வரிச் சட்டம், 1961-ன் பிரிவு 234-I-இன் கீழ் திணிக்கப்பட்ட கட்டண அமைப்பு என்ன?
AY 2026-27 முதல், மதிப்பீட்டு ஆண்டின் டிசம்பர் 31-க்கு பிறகு திருத்தப்பட்ட வருமான வரி அறிக்கையைத் தாக்கல் செய்தால், பிரிவு 234I-ன் கீழ் கூடுதல் கட்டணம் செலுத்த வேண்டும். AY 2026-27-க்கு, இந்த விதி 01 ஜனவரி 2027 முதல் அமலுக்கு வரும். கட்டண அமைப்பு கீழே வழங்கப்பட்டுள்ளது.
- நிகர மொத்த வருமானம் ரூ. 5 லட்சம் வரை இருந்தால், கட்டணம் ரூ. 1,000 ஆகும்.
- நிகர மொத்த வருமானம் ரூ. 5 லட்சத்தை மீறினால், கட்டணம் ரூ. 5,000 ஆகும்.
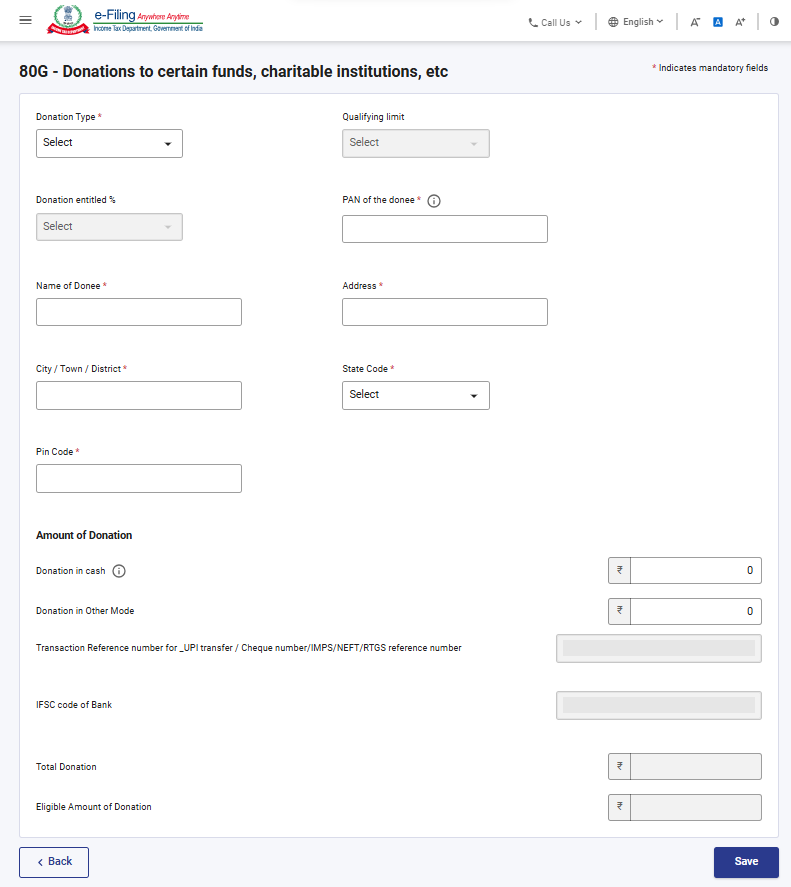
23. AY 2026-27-க்கு பிரிவு 80G-இன் கீழ் பிடித்தம் செய்த தொகைக்கு உரிமை கோருகிறேன் என்றால், நான் ஏதேனும் கூடுதல் புள்ளிவிவரங்களை வழங்க வேண்டுமா?
பிரிவு 80G-ன் கீழ் பிடித்தம் செய்த தொகையை உரிமைகோர விரும்பினால், பரிவர்த்தனை குறிப்பு எண் மற்றும் வங்கியின் IFS கோடு போன்ற கூடுதல் விவரங்களைக் கட்டாயம் வழங்க வேண்டும்.
24. AY 2026-27-க்கு அட்டவணை CG-இல் மூலதன ஆதாய வருமானத்தைப் பதிவுசெய்யும்போது, சொத்து பரிமாற்றப்பட்ட தேதியின் அடிப்படையில் பிரித்து விவரங்களை வழங்க வேண்டுமா?
AY 2026-27 முதல், சொத்து மாற்றப்பட்ட தேதி 23 ஜூலை 2024-க்கு முன் மற்றும் பின் என பிரித்து மூலதன ஆதாயத்தைத் தெரிவிக்க வேண்டிய கட்டாயம் நீக்கப்பட்டுள்ளது. மேலும், AY 2026-27-க்குப் பொருந்தும் வரி விகிதங்களின் அடிப்படையில் குறுகிய கால மூலதன ஆதாயம் மற்றும் நீண்ட கால மூலதன ஆதாயம் ஆகியவற்றிற்கான வரி விதிப்பு விகிதங்களும் மாற்றியமைக்கப்பட்டுள்ளன.

