ITR-4 (சுகம்) ஐ ஆன்லைனில் தாக்கல் செய்ய உதவும் பயனர் கையேடு
1. மேலோட்டப்பார்வை
ITR-4 படிவத்தைத் தாக்கல் செய்யும் சேவையானது, மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்த பயனர்களுக்குக் கிடைப்பதுடன், ஆஃப்லைன் பயன்பாட்டு மென்பொருள் வாயிலாகவும் அணுகக்கூடியதாக உள்ளது. இச்சேவை, தனிநபர் வரி செலுத்துவோர், HUFs மற்றும் நிறுவனங்கள் (LLP-க்கள் தவிர) ஆகியவற்றை மின்-தாக்கல் இணைய முகப்பில் ITR-4 படிவத்தை ஆன்லைனில் தாக்கல் செய்ய அனுமதிக்கிறது.
இந்தப் பயனர் கையேடு, இணையவழி முறையில் ITR-4-ஐ தாக்கல் செய்வதற்கான படிப்படியான செயல்முறையை விவரிக்கிறது.
2.இந்தச் சேவையைப் பெறுவதற்கான முன்தேவைகள்:
| பொதுவான |
|
| மற்றவர்கள் |
|
3.படிவம் குறித்து
3.1 நோக்கம்
வருமான வரி அறிக்கை என்பது, வரி செலுத்துபவர்கள் தங்கள் வருமானம் மற்றும் அதன் மீதான வரி குறித்த தகவல்களை ஆண்டுதோறும் வருமான வரித் துறைக்குத் தெரிவிக்கும் ஒரு படிவமாகும். தகுதியுள்ள குடியுரிமை பெற்ற தனிநபர்கள், HUFs மற்றும் நிறுவனங்கள் (LLPs தவிர), கீழே உள்ள 3.2-வது பிரிவில் குறிப்பிடப்பட்டுள்ள நிபந்தனைகளைப் பூர்த்திச் செய்யும் பட்சத்தில், பழைய அல்லது புதிய வரி முறையில் தங்கள் வருமானவரி அறிக்கையைச் செய்ய ITR-4 படிவத்தைப் பயன்படுத்தலாம்.
3.2 இதை யார் பயன்படுத்தலாம்?
கீழ்க்கண்ட நிபந்தனைகளைப் பூர்த்திச் செய்யும் குடியுரிமை பெற்ற தனிநபர்கள் / HUF / கூட்டாண்மை நிறுவனங்கள் ITR-4 படிவத்தைத் தாக்கல் செய்யலாம்:
• வணிகம் அல்லது தொழில் சார்ந்த வருமானம் இருத்தல்
• பிரிவு 44AD அல்லது 44AE-இன் கீழ் கணக்கிடப்பட்ட வணிக வருமானம்.
• பிரிவு 44ADA-இன் கீழ் கணக்கிடப்பட்ட தொழில்முறை வருமானம்
• பிரிவு 112A-இன் கீழ், ரூ. 1.25 லட்சம் வரையிலான நீண்டகால மூலதன ஆதாயங்கள் (முந்தைய ஆண்டுகளிலிருந்து கொண்டு வரப்பட்ட அல்லது அடுத்த ஆண்டுகளுக்குக் கொண்டு செல்லப்பட்ட மூலதன இழப்புகள் ஏதும் இல்லாத நிலையில்).
• இரண்டுக்கும் மேற்பட்ட வீட்டுச் சொத்துக்களில் இருந்து வருமானம் இருக்கக்கூடாது.
தயவுசெய்து கவனிக்கவும்:
ஒரு நிறுவனத்தில் இயக்குநராக இருப்பவர்களுக்கோ, பட்டியலிடப்படாத
பங்குகளில் முதலீடு செய்திருப்பவர்களுக்கோ, ESOP மீதான வருமான வரியைத் தள்ளி வைத்திருப்பவர்களுக்கோ, ரூ. 5,000-க்கு மேல் விவசாய வருமானம் உள்ளவர்களுக்கோ அல்லது இந்தியாவுக்கு
வெளியே சொத்துக்களை (எந்தவொரு அமைப்பிலும் உள்ள நிதி ஆர்வம் உட்பட) வைத்திருப்பவர்களுக்கோ ITR-4 படிவம் பொருந்தாது.
4. படிவம் ஒரு பார்வை
ITR-4 படிவத்தை இணையவழியில் சமர்ப்பிப்பதற்கு முன், நீங்கள் பூர்த்திச் செய்ய வேண்டிய ஏழு பிரிவுகள் மற்றும் நீங்கள் உள்ளிட்ட விவரங்களைச் சரிபார்க்கக்கூடிய ஒரு முன்னோட்டப் பக்கம் ஆகியவை இதில் உள்ளன. அந்தப் பிரிவுகள் பின்வருமாறு:
1. தனிப்பட்ட விவரங்கள்
2. மொத்த வருமானம்
3. வெளிப்படுத்த வேண்டிய விவரங்கள் மற்றும் வரி விலக்குக்குரிய வருமானம்
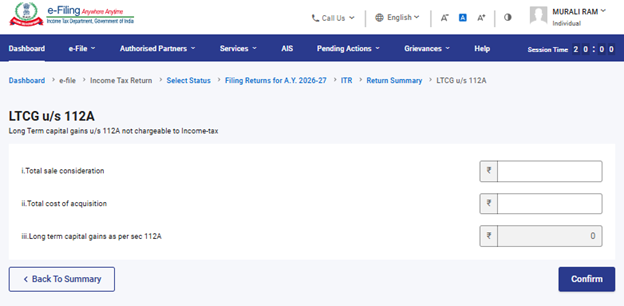
4. பிரிவு 112A-ன் கீழ் நீண்ட கால மூலதன ஆதாயம்
5. மொத்தக் கழிவுகள்
6. செலுத்தப்பட்ட வரிகள்
7. மொத்த வரிப் பொறுப்பு
ITR-4-ன் பல்வேறு பிரிவுகள் குறித்த ஒரு சுருக்கமான கண்ணோட்டம் இங்கே கொடுக்கப்பட்டுள்ளது:
4.1 தனிப்பட்ட விவரங்கள்
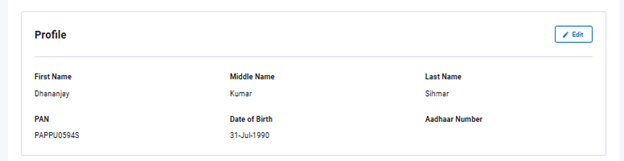
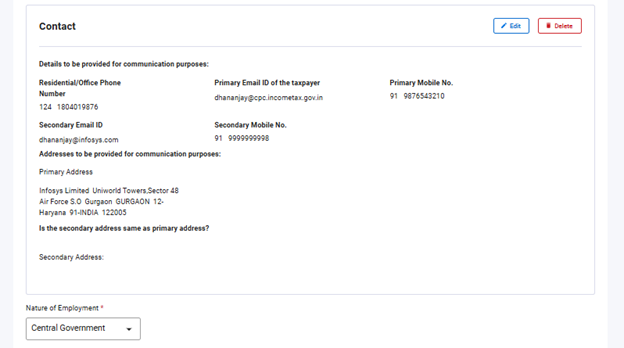
ITR தனிப்பட்ட விவரங்கள் பகுதியில், உங்கள் மின்-தாக்கல் சுயவிவரத்திலிருந்து தானாகவே நிரப்பப்பட்ட தரவுகளை நீங்கள் சரிபார்க்க வேண்டும். ITR படிவத்தில் சில தனிப்பட்ட விவரங்களை உங்களால் நேரடியாகத் திருத்த முடியாது. இருப்பினும், உங்கள் மின்னணு-தாக்கல் சுயவிவரத்திற்குச் சென்று தேவையான மாற்றங்களைச் செய்துகொள்ளலாம். உங்கள் மின்னணு-தாக்கல் சுயவிவரத்தில் உள்ள சுயவிவர விவரங்கள் (ஆதார் எண்ணை மட்டும் உள்ளிடலாம்), தொடர்பு விவரங்கள், தாக்கல் செய்யும் வகை விவரங்கள், அங்கீகரிக்கப்பட்ட பிரதிநிதி, பங்குதாரர் விவரங்கள் (பொருந்தினால்) மற்றும் வங்கி விவரங்களைத் திருத்த முடியும்.
சுயவிவர விவரங்கள்:
தொடர்பு விவரங்கள்:
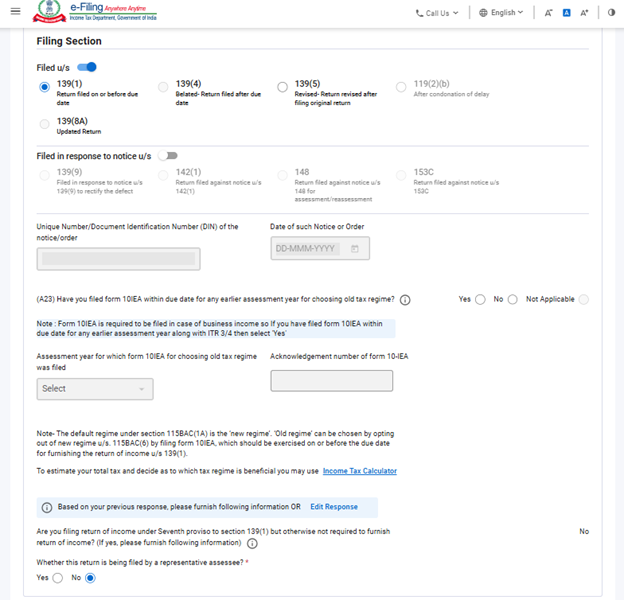
தாக்கல் செய்யும் முறையின் விவரங்கள்:
குறிப்பு:
2024-ஆம் ஆண்டின் நிதியானது, தனிநபர், HUF, AOP (கூட்டுறவுச் சங்கங்கள் தவிர), BOI - பதிவு செய்யப்பட்டிருந்தாலும் இல்லாவிட்டாலும் அல்லது செயற்கை சட்ட நபர் ஆகிய வரி செலுத்துவோருக்கு, புதிய வரி முறையையே இயல்புநிலை வரி முறையாக மாற்றும் வகையில் பிரிவு 115BAC(1A)-ஐ சேர்த்துள்ளது. ஒரு வரி செலுத்துவோர் புதிய வரி முறையின்படி வரி செலுத்த விரும்பவில்லை என்றால், அவர்கள் அதிலிருந்து வெளிப்படையாக விலகி, பழைய வரி முறையின் கீழ் வரி செலுத்தத் தேர்வு செய்ய வேண்டும்.
தொழில் அல்லது வணிகம் வாயிலாக வருமானம் ஈட்டும் ஒரு வரி செலுத்துபவர், ஒரு குறிப்பிட்ட ஆண்டிற்குப் புதிய வரி முறையிலிருந்து விலகி பழைய வரி முறைக்கு மாறலாம். இருப்பினும், தொழில் அல்லது வணிக வருமானம் உள்ளவர்கள், ஒவ்வொரு ஆண்டும் இவ்விரு வரி முறைகளுக்கு இடையே ஒன்றைத் தேர்ந்தெடுக்கும் வாய்ப்பைப் பெறமாட்டார்கள். படிவம் 10-IEA-வை தாக்கல் செய்து புதிய வரி முறையிலிருந்து விலகிய பிறகு, அடுத்த ஆண்டில் மீண்டும் புதிய வரி முறைக்குத் திரும்ப ஒரே ஒரு வாய்ப்பு மட்டுமே வழங்கப்படும். அவ்வாறு மீண்டும் புதிய வரி முறைக்கு மாறிய பிறகு, அதற்குப் பிந்தைய ஆண்டுகளில் வரி முறையை மாற்றுவதற்கான வாய்ப்பு எதுவும் இருக்காது.
ஆயினும், புதிய வரி முறையிலிருந்து விலகுவதற்கான இந்த விருப்பத்தை, படிவம் 10-IEA வாயிலாக வருமான வரிச் சட்டம் பிரிவு 139(1)-இன் கீழ் வருமான வரி அறிக்கை செய்வதற்கான காலக்கெடுவிற்குள் அல்லது அதற்கு முன்னதாகவே சமர்ப்பிக்க வேண்டும்.
- நிறுவனங்களுக்கு இந்த விதிமுறை பொருந்தாது என்பதால், வரித் தாக்கலின் போது இதைக் குறிப்பிடும் இடத்தில் “பொருந்தாது” என்பதைத் தேர்ந்தெடுக்கவும்.
- ஒருவேளை நீங்கள் முந்தைய ஆண்டுகளில் புதிய வரி முறையிலிருந்து விலகியிருந்து, அதே வரி முறையிலேயே AY 2026-27-இலும் தொடரும், ITR-ஐ "தற்போதைய மதிப்பீட்டு ஆண்டில் புதிய வரி ஆட்சியில் மீண்டும் நுழைவதற்கு 10IEA படிவத்தை நீங்கள் அளித்துள்ளீர்களா?" என்ற கேள்விக்கு 'இல்லை' என்று பதிலளிக்க வேண்டும்.
- முந்தைய ஆண்டுகளில் நீங்கள் புதிய வரி முறையிலிருந்து விலகியிருந்து, தற்போதைய AY 2026-27-இல் மீண்டும் புதிய வரிகளைத் தேர்ந்தெடுக்க விரும்பினால், "தற்போதைய மதிப்பீட்டு ஆண்டில் புதிய வரி ஆட்சியில் மீண்டும் நுழைவதற்கு 10IEA படிவத்தை நீங்கள் அளித்துள்ளீர்களா?" என்ற கேள்விக்கு 'ஆம்' என்று பதிலளிக்க வேண்டும். மேலும், 2026-27 ஆம் ஆண்டுப் புதிய வரி முறைக்கு மீண்டும் நுழைவதற்கு நீங்கள் படிவம் 10-IEA-ஐ மீண்டும் தாக்கல் செய்ய வேண்டும்.
- வருமான வரிச் சட்டம், 1961-இன் பிரிவு 139(1)-இன் கீழ் வருமான வரித் தாக்கல் செய்வதற்கான காலக்கெடுவிற்குள், படிவம் 10-IEA-ஐ தாக்கல் செய்வது அவசியமாகும்.
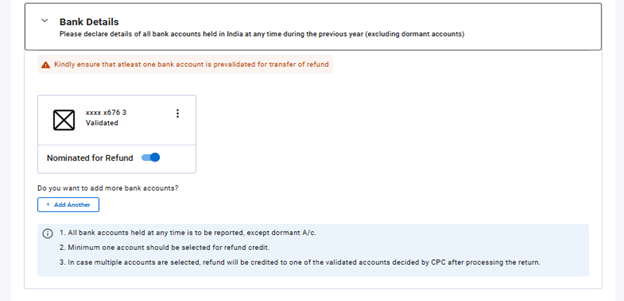
வங்கி விவரங்கள்:
4.2 நிகர மொத்த வருமானம்
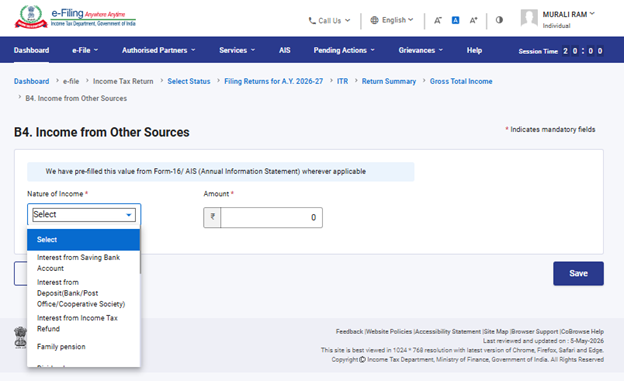
நிகர மொத்த வருமானம் பகுதியில், ஏற்கனவே பூர்த்திச் செய்யப்பட்ட தகவல்களை ஆய்வு செய்து, சம்பளம்/ ஓய்வூதியம், வீட்டுச் சொத்து, தொழில் அல்லது வணிகம் மற்றும் பிற ஆதாரங்கள் (வட்டி வருமானம், குடும்ப ஓய்வூதியம் போன்றவை) ஆகியவற்றிலிருந்து கிடைக்கும் உங்கள் வருமான விவரங்களைச் சரிபார்க்க வேண்டும். மேலும், ஏதேனும் விடுபட்ட அல்லது கூடுதல் விவரங்கள் இருந்தால், அவற்றையும் நீங்கள் உள்ளிட வேண்டியிருக்கும்.
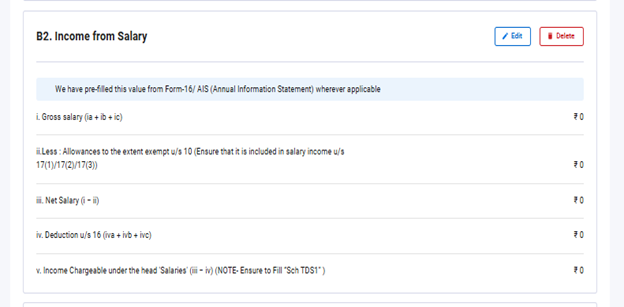
சம்பளம் வாயிலாக வருமானம்:
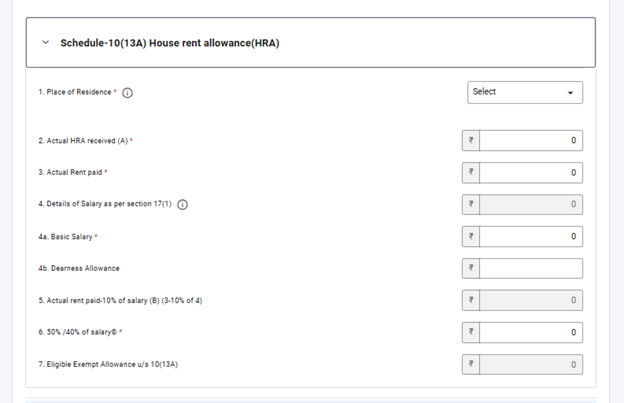
பிரிவு 10(13A)-இன் கீழ் HRA விலக்களித்தல் கோருவதற்கான கூடுதல் தகவல்கள்:
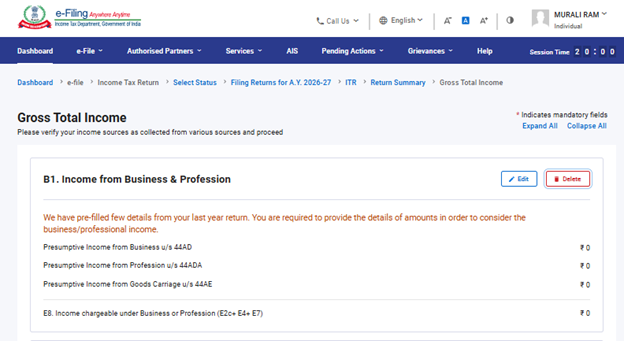
தொழில் அல்லது வணிகம் வாயிலாக வருமானம்:
இரண்டு வீட்டுச் சொத்துகள் வரையிலான வருமானம் மற்றும் கடன் வாங்கிய மூலதனத்திற்கான வட்டி விவரங்கள்:
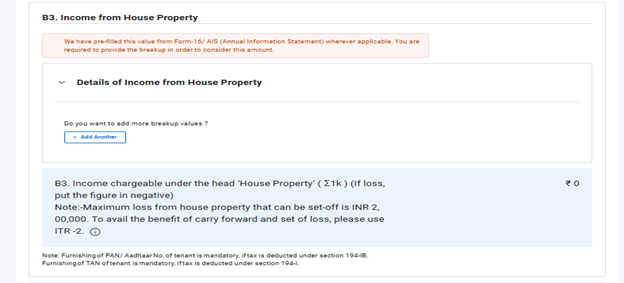
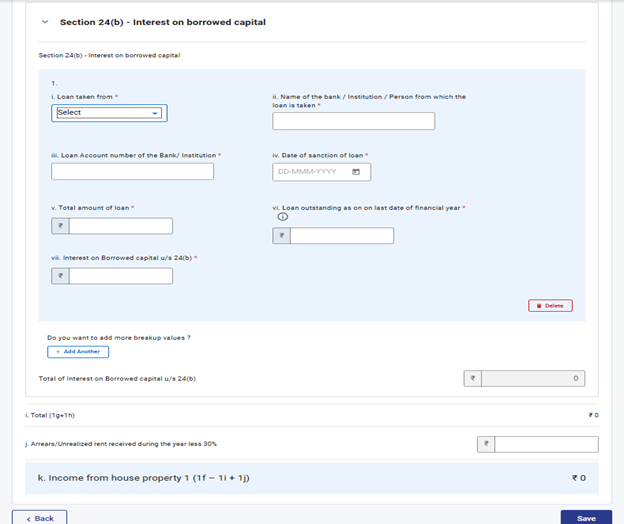
பிற ஆதாரங்களில் இருந்து வருமானம்:
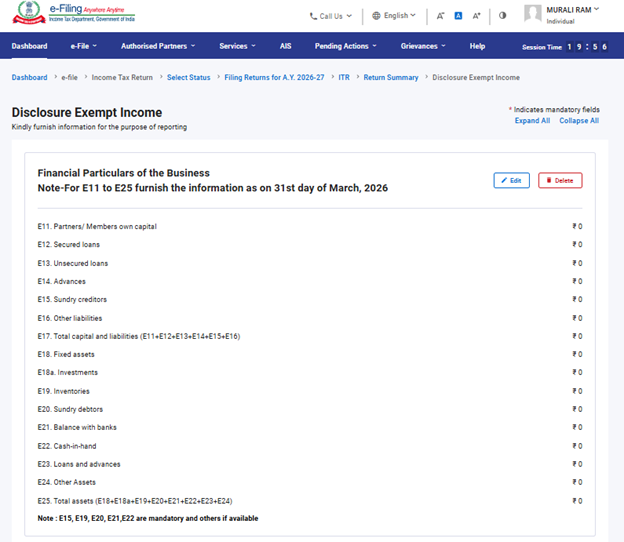
4.3 வெளிப்படுத்தல்கள் மற்றும் வரிவிலக்கு வருமானம்
வெளிப்படுத்தல்கள் மற்றும் விலக்கு அளிக்கப்பட்ட வருமானம் பிரிவில், வணிகம் தொடர்பான நிதி விவரங்கள், GST-க்காக அறிவிக்கப்பட்ட மொத்த வரவுகள் (விருப்பத்தேர்வு) மற்றும் விலக்கு அளிக்கப்பட்ட வருமானம் குறித்த தகவல்களை நீங்கள் வழங்க வேண்டும்.
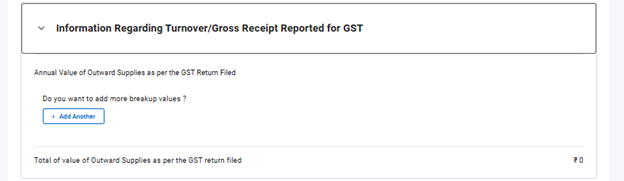
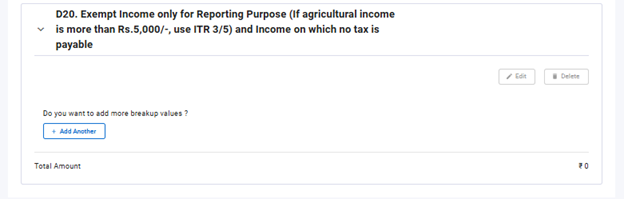
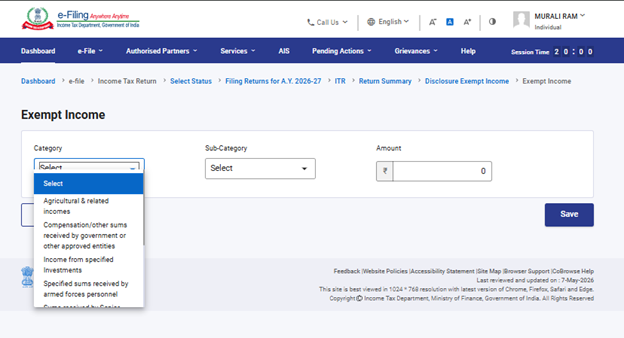
4.4 பிரிவு 112A-இன் கீழ் நீண்டகால மூலதன ஆதாயங்கள்:
4.5 நிகர மொத்தம் வரி பிடித்தம் செய்தல்
நிகர மொத்தக் கழிவுகள் பிரிவில், வருமான வரிச் சட்டம், 1961-இன் அத்தியாயம் VI-A-இன் கீழ் நீங்கள் கோர வேண்டிய ஏதேனும் கழிவுகளைச் சேர்க்க வேண்டும் மற்றும் அவற்றைச் சரிபார்க்க வேண்டும்.
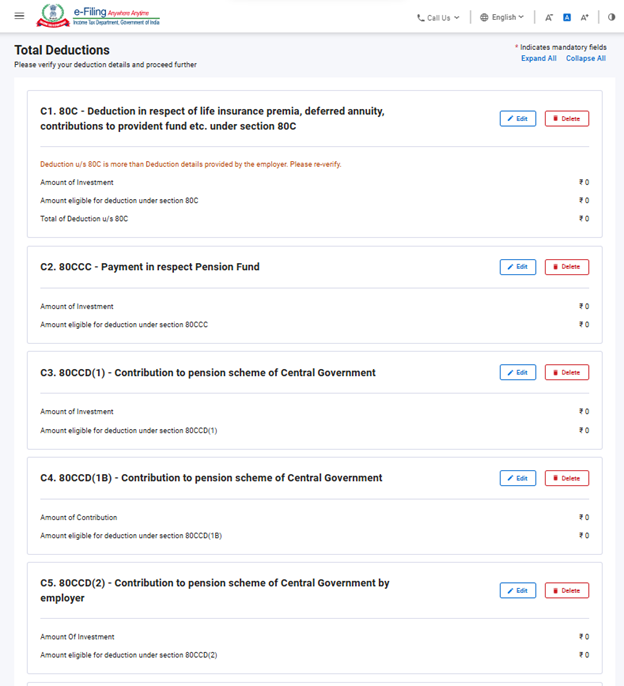
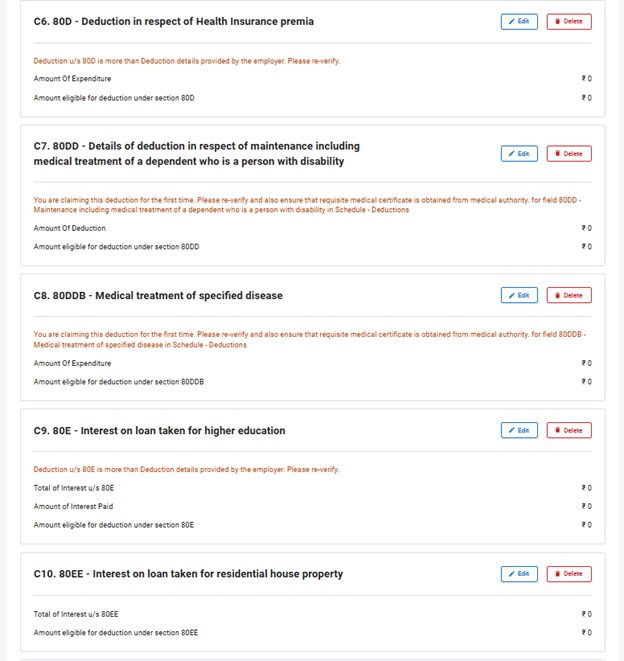
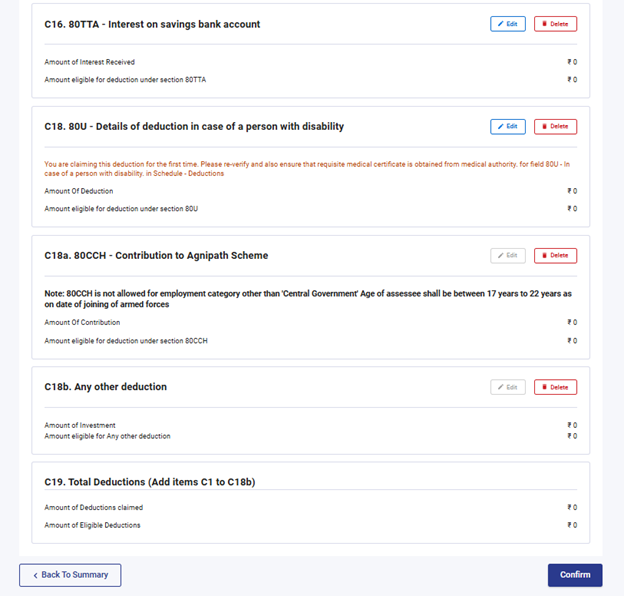
குறிப்பு: AY 2025-26 முதல், வருமான வரிச் சட்டத்தின் கீழ் வரி பிடித்தம் செய்தல் கோருவதற்கு நீங்கள் சில கூடுதல் தகவல்களை வழங்க வேண்டும்.
பிரிவு 80C:
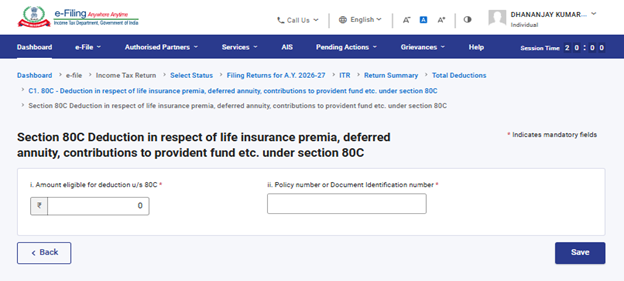
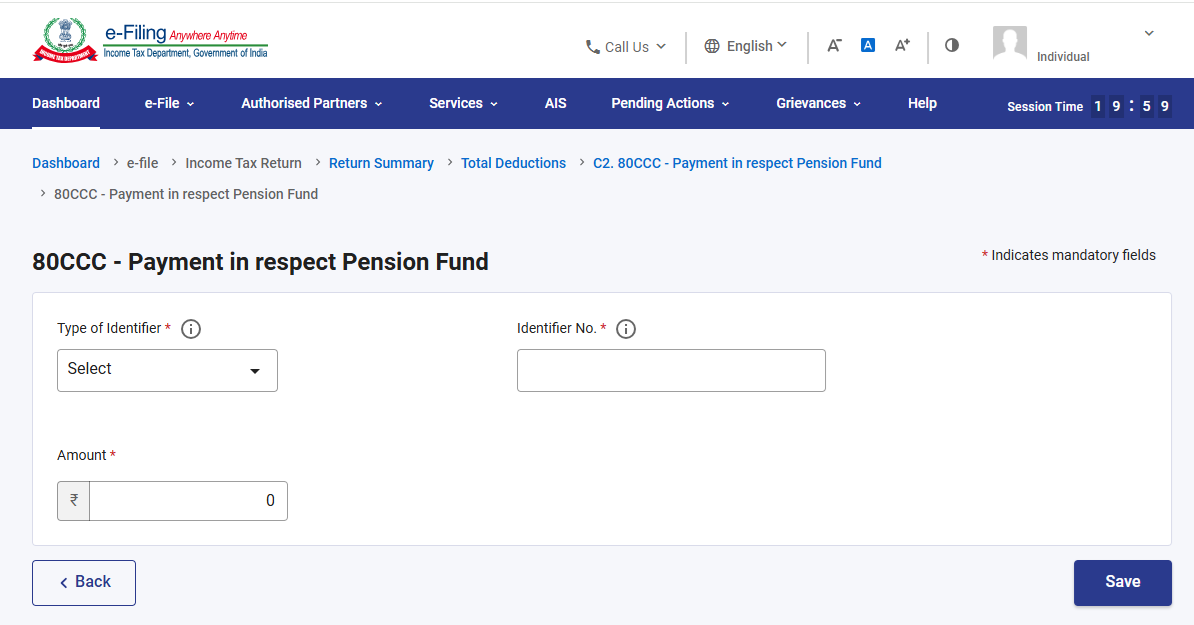
பிரிவு 80CCC:
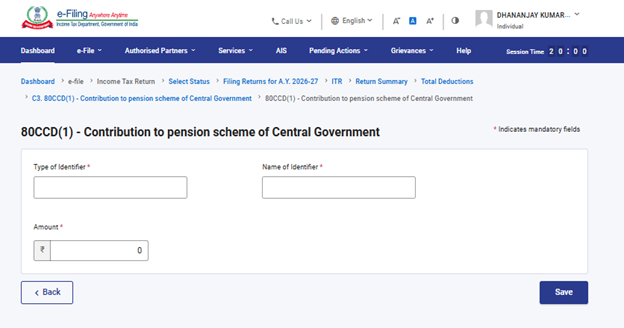
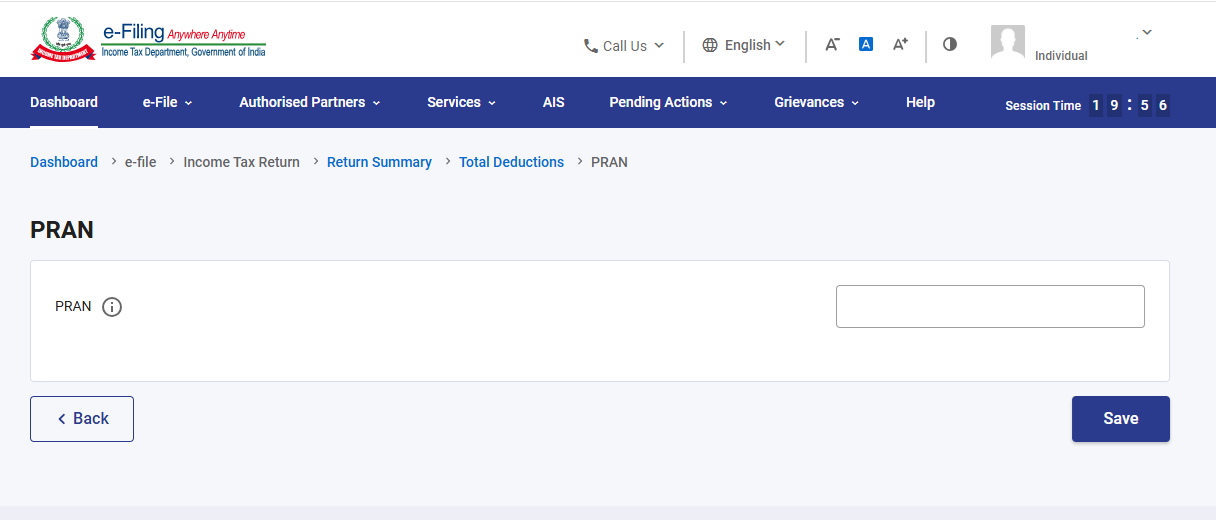
பிரிவு 80CCD (1) மற்றும் 80CCD(1B):
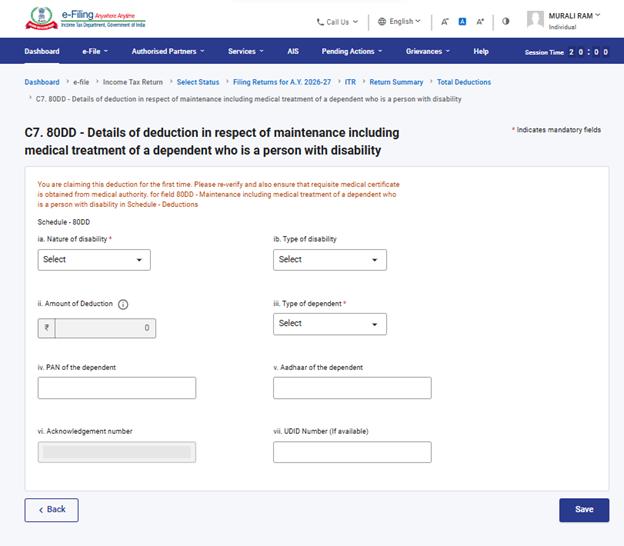
பிரிவு 80DD:
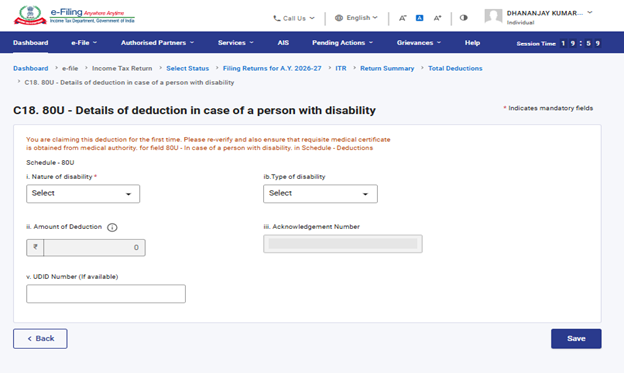
பிரிவு 80U:
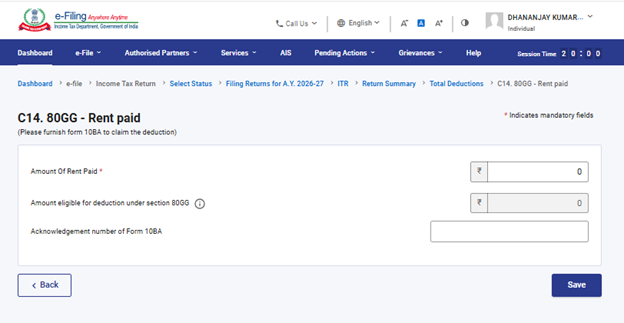
பிரிவு 80GG:
தயவுசெய்து கவனிக்கவும்:
1. நீங்கள் பழைய வரி விதிப்பு முறையைத் தேர்ந்தெடுக்கவில்லை என்றால், பிரிவு 80CCD (2)- அடுக்கு-1 NPS கணக்கிற்கான முதலாளிகளின் பங்களிப்பு மற்றும் பிரிவு 80CCH- அக்னிவீர் சட்டத்தொகுதி நிதியில் வைப்புத் தொகை செய்யப்பட்ட தொகை ஆகியவற்றின் கீழ் மட்டுமே பிடித்தம் செயல்படுத்தப்படும்.
2. வரி செலுத்துவோர் பழைய வரி முறையைத் தேர்ந்தெடுத்து, பிரிவு 80DD அல்லது 80U-இன் கீழ் ஆட்டிசம், பெருமூளை வாதம் அல்லது பலவிதமான குறைபாடுகளுக்கான வரி விலக்கைக் கோரினால், வருமான வரி கணக்கைத் தாக்கல் செய்வதற்கு முன் 'படிவம் 10-IA'-ஐ சமர்ப்பிப்பது கட்டாயமாகும்.
3. வரி செலுத்துவோர் பழைய வரி முறையைத் தேர்ந்தெடுத்து, பிரிவு 80GG-இன் கீழ் வரி விலக்கைக் கோரினால், வருமான வரி கணக்கைத் தாக்கல் செய்வதற்கு முன் 'படிவம் 10BA'-ஐ சமர்ப்பிப்பது கட்டாயமாகும். 4. 80CCD (1) மற்றும் 80CCD(1B)-இன் கீழ் வரி விலக்கு கோருவதற்கு PRAN கட்டாயமாகும்.
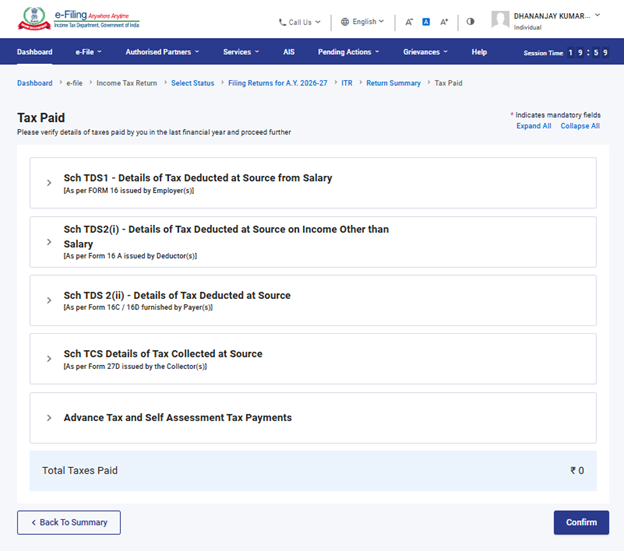
4.6 செலுத்தப்பட்ட வரிகள்
செலுத்தப்பட்ட வரிகள் பகுதியில், முந்தைய ஆண்டில் நீங்கள் செலுத்திய வரிகளைச் சரிபார்க்க வேண்டும். வரி விவரங்களில், பணம் செலுத்துபவரால் வழங்கப்பட்ட சம்பளம் / சம்பளம் அல்லாத வருமானத்தின் மீதான TDS, TCS, முன்செலுத்து வரி மற்றும் சுய-மதிப்பீட்டு வரி ஆகியவை அடங்கும்.
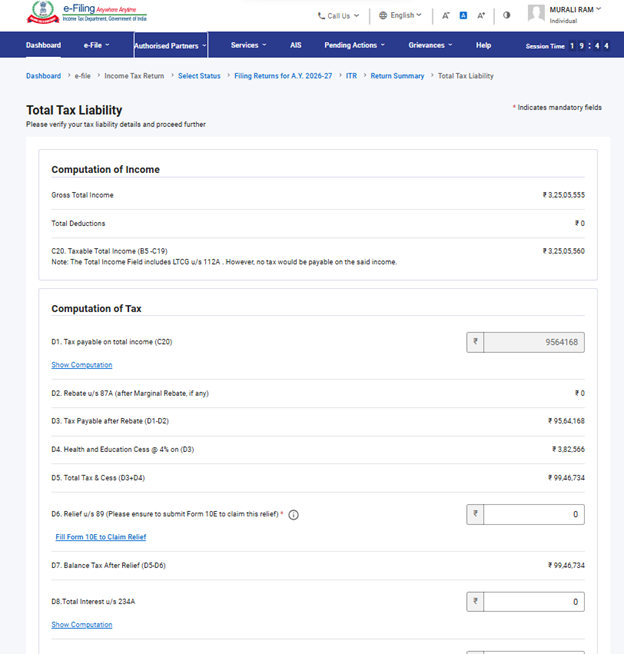
4.7 மொத்த வரிப் பொறுப்பு
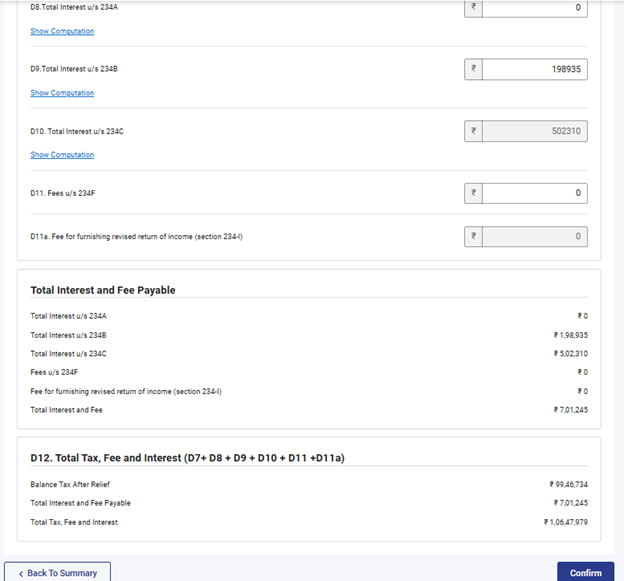
மொத்த வரிப் பொறுப்புப் பிரிவில், உங்கள் வருமானக் கணக்கீடு, வரி கணக்கீடு மற்றும் மொத்த வரி, செஸ் மற்றும் வட்டி ஆகியவற்றைக் காண முடியும். நீங்கள் ஏற்கனவே பூர்த்திச் செய்த பல்வேறு பிரிவுகளின் அடிப்படையில், உங்கள் வரிப் பொறுப்பு விவரங்கள் சரியாக உள்ளனவா என்பதை இந்த வரி கணக்கீடு பகுதியில் நீங்கள் சரிபார்க்க வேண்டும்.
5. ITR 4-ஐ எவ்வாறு அணுகுவது மற்றும் சமர்ப்பிப்பது
நீங்கள் பின்வரும் முறைகள் வாயிலாக உங்கள் ITR செய்து சமர்ப்பிக்கலாம்:
• ஆன்லைன் முறை
• ஆஃப்லைன் முறை
ஆன்லைன் முறையில் ITR-ஐத் தாக்கல் செய்து சமர்ப்பிக்க, கீழே உள்ள வழிமுறைகளைப் பின்பற்றவும்:
படிநிலை 1:உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.
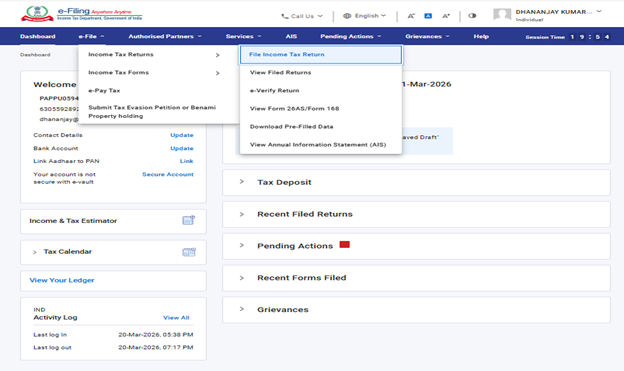
படிநிலை 2: உங்கள் டாஷ்போர்டில், ‘மின்னணு-தாக்கல்’ > 'வருமான வரி அறிக்கைகள்' > ‘வருமான வரி அறிக்கையை தாக்கல் செய்யுங்கள்’.
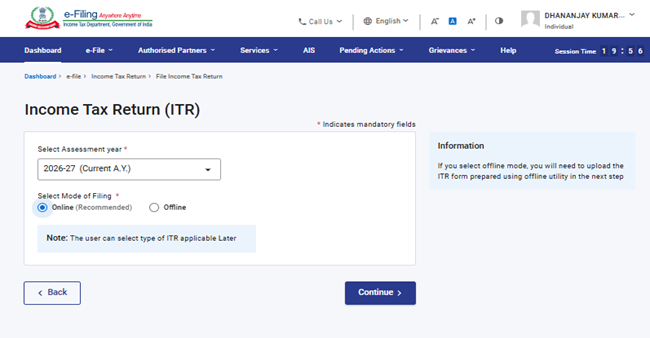
படிநிலை 3: மதிப்பீட்டு ஆண்டை 2026-27 என்றும், தாக்கல் செய்யும் முறையை ஆன்லைன் என்றும் தேர்ந்தெடுத்து, ‘தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
படிநிலை 4:நீங்கள் ஏற்கனவே சேமித்து வைத்திருந்த வருமான வரித் தாக்கல் வரைவு நிலுவையில் இருந்தால், அதைத் தொடரதற்குறிப்பு தாக்கல் என்பதைக் கிளிக் செய்யவும். ஒருவேளை நீங்கள் சேமித்த வரைவை நிராகரித்துவிட்டு, புதியதாகத் தாக்கலைத் தொடங்க விரும்பினால், புதிய தாக்கலைத் தொடங்கவும்என்பதைக் கிளிக் செய்யவும்.
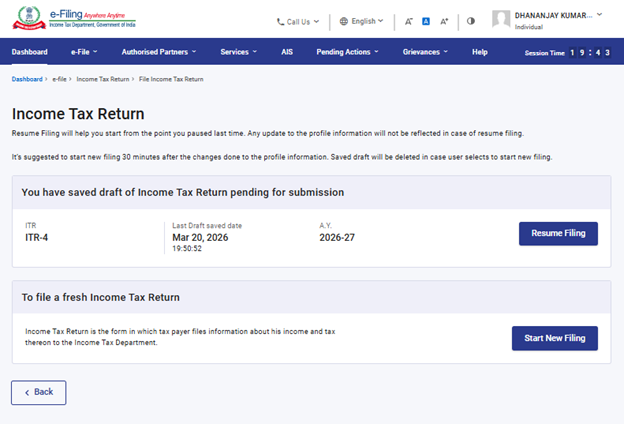
படிநிலை 5:உங்களுக்குப் பொருத்தமான நிலையைத் தேர்ந்தெடுத்து, ‘தொடரவும்’ என்பதைக் கிளிக் செய்யவும்.
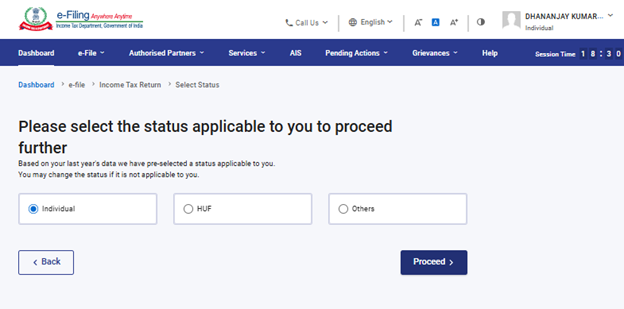
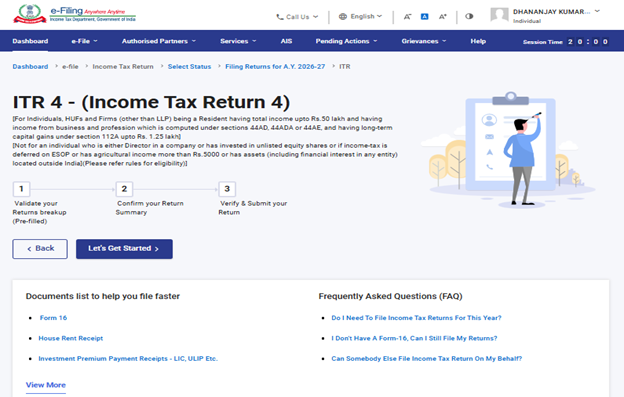
படிநிலை 6:துறப்புப் பட்டியலில் இருந்து ITR-4 படிவத்தைத் தேர்ந்தெடுத்து, ‘ITR-4 உடன் தொடரவும்’. உங்களுக்கு எந்த ITR படிவம் பொருந்தும் என்று தெரியவில்லை என்றால், இடதுபுறம் உள்ள 'தொடரவும்' பட்டனைக் கிளிக் செய்து, வழிகாட்டி வாயிலாக வருமான வரி அறிக்கையை மேற்கொள்ளலாம்.
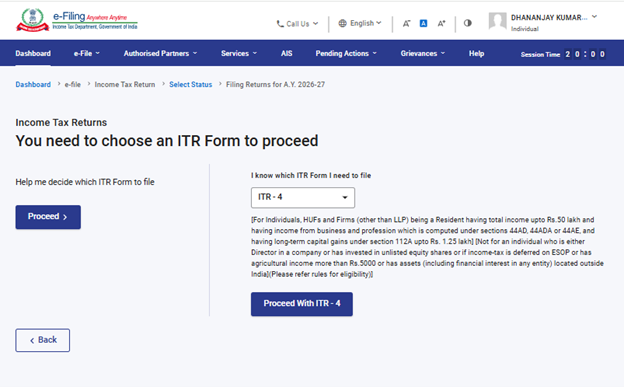
படிநிலை 7: உங்களுக்குப் பொருத்தமான ITR படிவத்தைத் தேர்ந்தெடுத்த பிறகு, அதற்குத் தேவையான ஆவணங்களின் பட்டியலைக் கவனித்துவிட்டு, ‘தொடங்குவோம்’ என்பதைக் கிளிக் செய்யவும்.
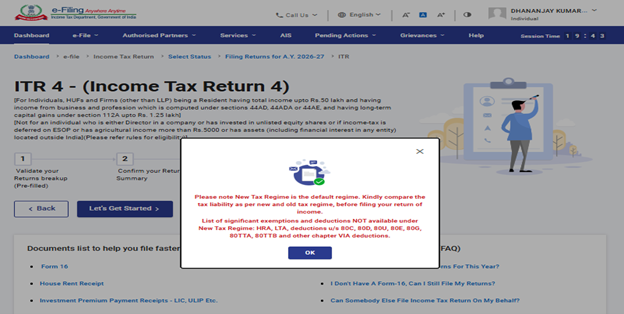
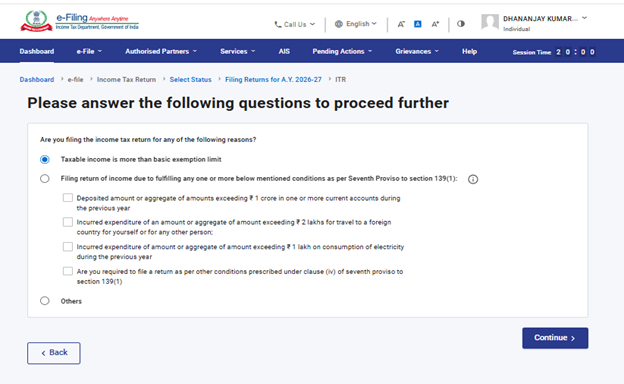
படிநிலை 8:ITR தாக்கல் செய்வதற்கான காரணத்தைத் தேர்ந்தெடுத்து, ‘தொடரவும்’என்பதைக் கிளிக் செய்யவும்.
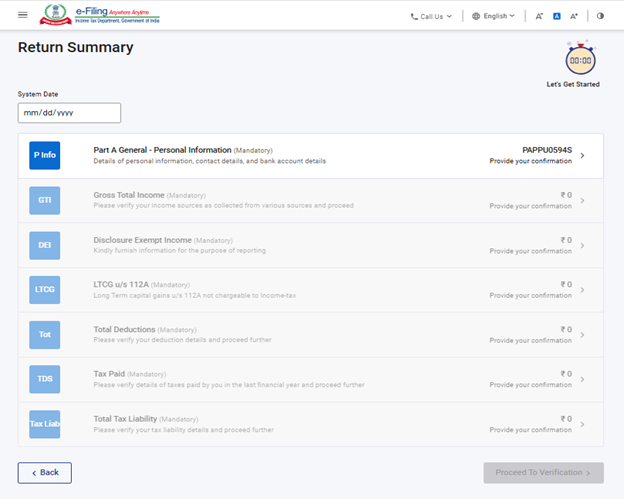
படிநிலை 9: ITR படிவத்தில் உங்களுக்காக ஏற்கனவே நிரப்பப்பட்ட விவரங்களைச் சரிபார்த்து, தேவைப்பட்டால் அவற்றைத் திருத்தவும். கூடுதல் விவரங்களை (தேவைப்பட்டால்) உள்ளிட்டு, ஒவ்வொரு பிரிவின் இறுதியிலும் உள்ள ‘உறுதிப்படுத்துக’ என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:
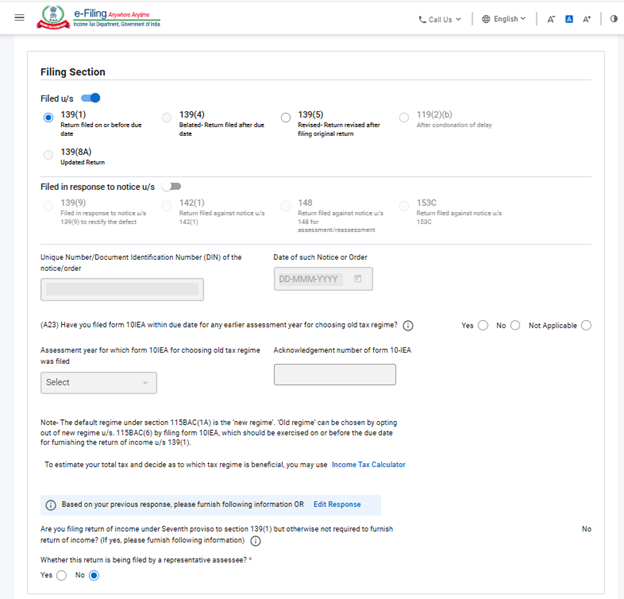
2024-ஆம் ஆண்டின் நிதிச் சட்டம், பிரிவு 115BAC(1A)-ஐ அறிமுகப்படுத்தியுள்ளது. இதன்படி, தனிநபர், HUF, AOP - (கூட்டுறவு சங்கம் தவிர) BOI அல்லது செயற்கை நீதித்துறை நபர் ஆகியோருக்குப் புதிய வரி விதிப்பே இயல்புநிலை வரி விதிப்பாக இருக்கும். ஒரு வரி செலுத்துபவர் புதிய வரி விதிப்பின் கீழ் வரி செலுத்த விரும்பவில்லை என்றால், அவர் அதிலிருந்து விலகி, பழைய வரி விதிப்பிற்கு மாறுவதை வெளிப்படையாகத் தேர்வு செய்ய வேண்டும்.
வணிகம் அல்லது தொழிலின் வாயிலாக வருமானம் ஈட்டும் ஒரு வரி செலுத்துபவர், தொடர்புடைய ஆண்டிற்கான புதிய வரி விதிப்பிலிருந்து விலகி, பழைய வரி விதிப்பிற்கு மாறலாம். இருப்பினும், வருமான வரிச் சட்டம் பிரிவு 139(1)-ன் கீழ் ருமானவரி அறிக்கையைத் தாக்கல் செய்வதற்கான காலக்கெடுவிற்கு முன்பாகவோ அல்லது அதே தேதியிலோ, படிவம் எண் 10-IEA -ல் இந்த விருப்பத்தைப் பதிவு செய்ய வேண்டும்.
குறிப்பு:
• மதிப்பீட்டு ஆண்டு 2025-26-ல் நீங்கள் புதிய வரி விதிப்பிலிருந்து விலகியிருந்தால்: "ஆம், இல்லை அல்லது பொருந்தாது" என்பதைத் தேர்ந்தெடுக்கவும். 'ஆம்' என்று தேர்ந்தெடுத்தால், படிவம் 10-IEA தாக்கல் செய்த தேதி மற்றும் அதன் ஒப்புக்கை எண்ணை உள்ளிடவும்.
• மதிப்பீட்டு ஆண்டு 2025-26-க்கு நீங்கள் "இல்லை" அல்லது "பொருந்தாது" என்று தேர்வு செய்திருந்து, தற்போதைய மதிப்பீட்டு ஆண்டு 2026-27-க்கு புதிய வரி விதிப்பிலிருந்து விலக விரும்பினால்: "ஆம்" என்பதைத் தேர்ந்தெடுக்கவும்; இல்லையெனில் "இல்லை" என்பதைத் தேர்ந்தெடுக்கவும். 'ஆம்' என்று தேர்ந்தெடுத்தால், தாக்கல் செய்யப்பட்ட படிவம் 10-IEA -ன் தேதி மற்றும் ஒப்புக்கை எண்ணை உள்ளிடவும்.
படிநிலை 10:ITR படிவத்தின் வெவ்வேறு பிரிவுகளில் உங்கள் வருமானம் மற்றும் வரி விலக்கு விவரங்களை உள்ளிடவும். படிவத்தின் அனைத்துப் பிரிவுகளையும் பூர்த்திச் செய்து உறுதிப்படுத்திய பிறகு, ‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக்கிளிக் செய்யவும்.
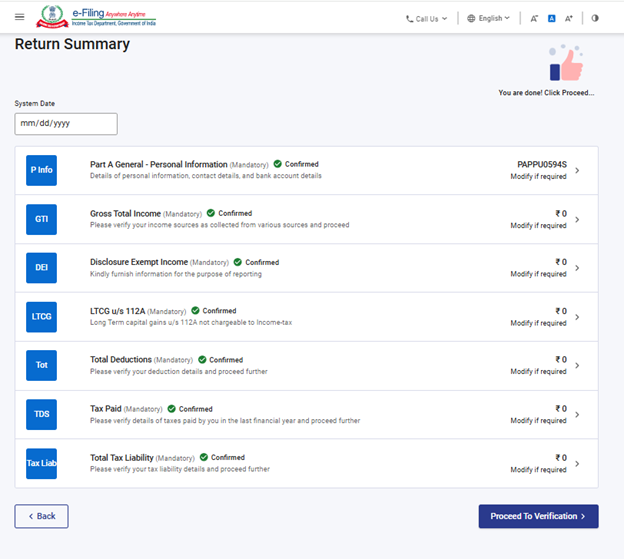
படிநிலை 11: வரிப் பொறுப்பு ஏதேனும் இருந்தால்
நீங்கள் வழங்கிய விவரங்களின் அடிப்படையில், உங்களது வரி கணக்கீட்டின் சுருக்கம் உங்களுக்குக் காட்டப்படும். இந்தக் கணக்கீட்டின்படி நீங்கள் செலுத்த வேண்டிய வரி இருந்தால், பக்கத்தின் கீழே இப்போது செலுத்துக மற்றும் பின்னர்ச் செலுத்துக ஆகிய விருப்பங்கள் உங்களுக்குக் கிடைக்கும். இப்போது செலுத்துக விருப்பத்தைப் பயன்படுத்துவது பரிந்துரைக்கப்படுகிறது.
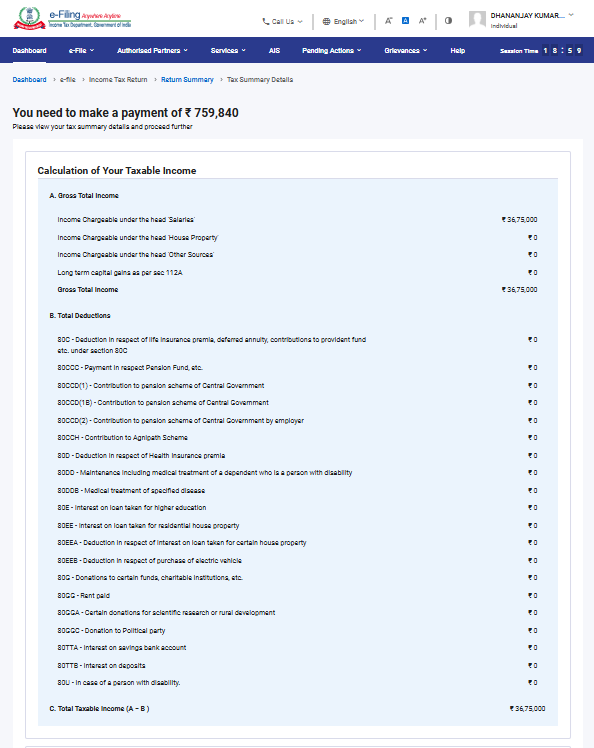
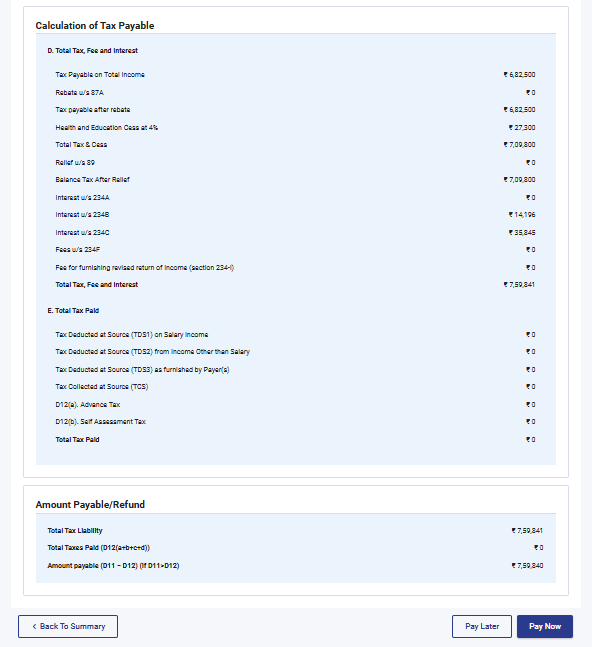
படிநிலை 11a(i): நீங்கள் “இப்போது செலுத்துக” என்பதைக் கிளிக் செய்தால், மின்னணு-வரி செலுத்தல் சேவைக்கு மாற்றப்படும். 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
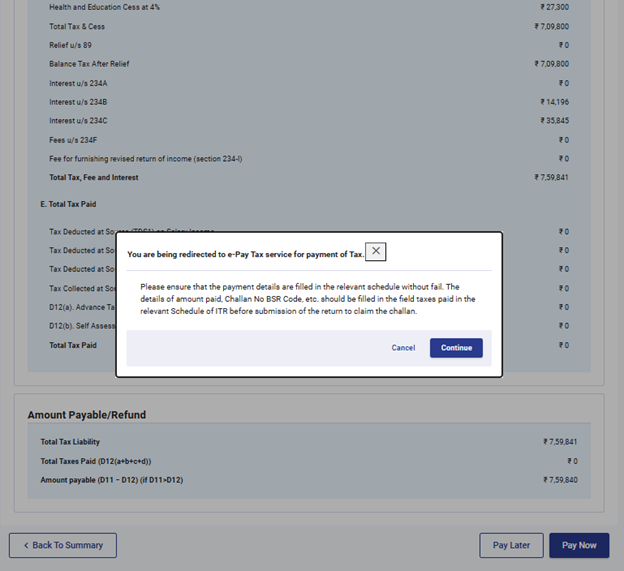
• குறிப்பு: நீங்கள் 'தொடரவும்' என்பதைக் கிளிக் செய்த பிறகு, வரி செலுத்துவதற்காகப் இணைய முகப்பில் உள்ள மின்னணு-வரி செலுத்தல் பக்கத்திற்கு அழைத்துச் செல்லப்படுவீர்கள். மேலும் அறிய, மின்னணு-வரி செலுத்தல் பயனர் கையேடுகளைப் பார்க்கவும்.
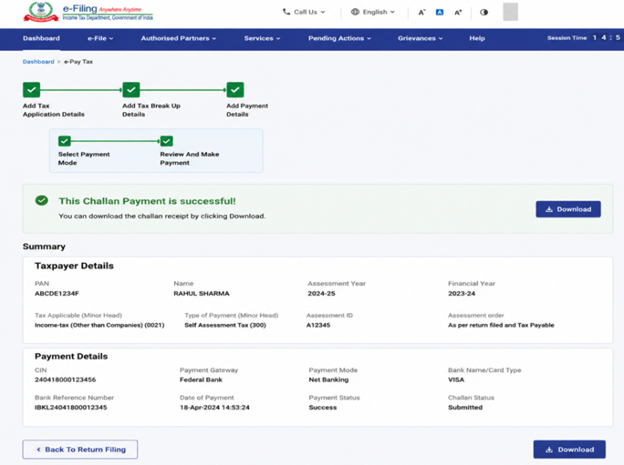
படிநிலை 11a(ii):மின்-தாக்கல் இணைய முகப்பின் வாயிலாக வெற்றிகரமாக வரி செலுத்திய பிறகு, ஒரு வெற்றிச் செய்தி திரையில் தோன்றும். ITR தாக்கலை நிறைவு செய்ய 'அறிக்கைத் தாக்கல் செய் பக்கத்திற்குத் திரும்பு’ என்பதைக் கிளிக் செய்யவும்.
• நீங்கள் பின்னர்ச் செலுத்துக என்பதைத் தேர்ந்தெடுத்தால், வருமான வரி அறிக்கையைத் தாக்கல் செய்த பிறகு வரிச் செலுத்தலாம். ஆனால், அவ்வாறு செய்யும்போது வரி செலுத்த தவறியவராகக் கருதப்படுவதற்கு வாய்ப்புள்ளது, மேலும் செலுத்த வேண்டிய வரியின் மீது வட்டி செலுத்தும் கடமையும் ஏற்படக்கூடும்.
படிநிலை 12: செலுத்த வேண்டிய வரி ஏதும் இல்லையென்றால், அல்லது வரி கணக்கீட்டின் அடிப்படையில் உங்களுக்குத் திரும்பப் பெற வேண்டிய தொகை இருந்தால், நீங்கள் உங்கள் வருமான வரி அறிக்கையை முன்னோட்டமிட்டு சமர்ப்பிக்கவும்’ பக்கத்திற்கு அழைத்துச் செல்லப்படுவீர்கள்.
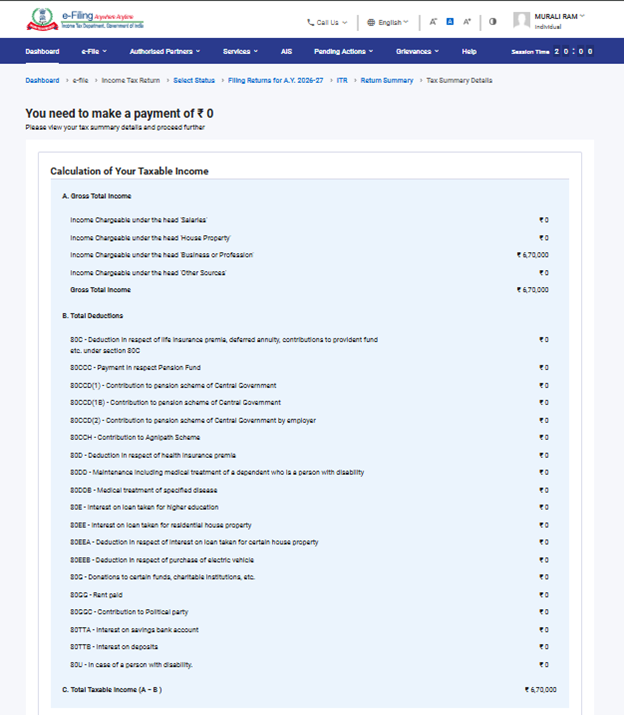
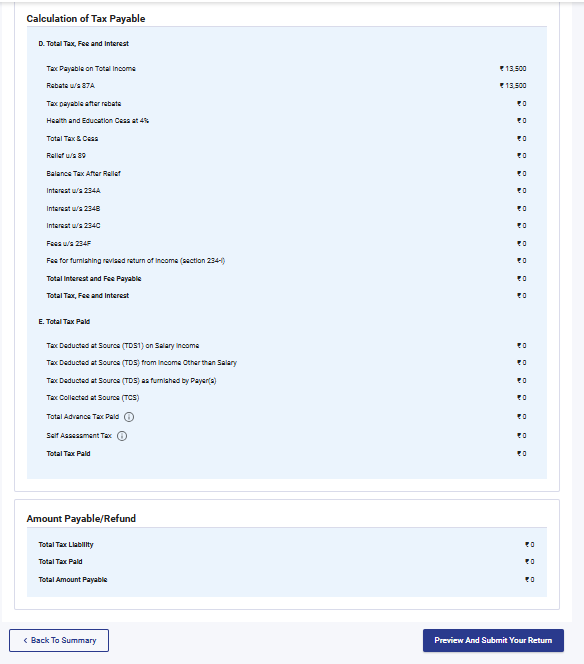
படிநிலை 13:உங்கள் வருமான வரி அறிக்கையை முன்னோட்டமிட்டு சமர்ப்பிக்கவும் பக்கத்தில், உங்கள் பெயர் மற்றும் பிற விவரங்கள் தானாகவே நிரப்பப்பட்டிருக்கும். அறிவிப்புச் சரிபார்ப்பு பெட்டியைத் தேர்ந்தெடுத்து, இடத்தைக் குறிப்பிட்டு‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக் கிளிக் செய்யவும்.
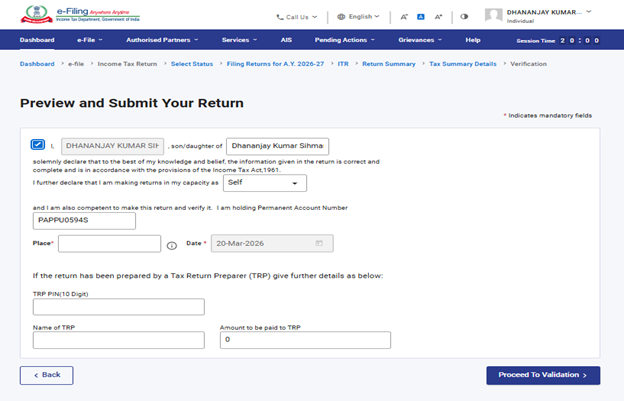
குறிப்பு:உங்கள் வருமான வரித் தாக்கலைத் தயாரிக்க நீங்கள் வரி அறிக்கைத் தயாரிப்பாளர் எவரையும் ஈடுபடுத்தவில்லை என்றால், TRP தொடர்பான உரை பெட்டிகளைக் காலியாக விடலாம்.
படிநிலை 14:அகச் சரிபார்ப்பு வெற்றிகரமாக முடிந்ததும், ‘முன்னோட்டம்’ என்பதைக் கிளிக் செய்யவும்.
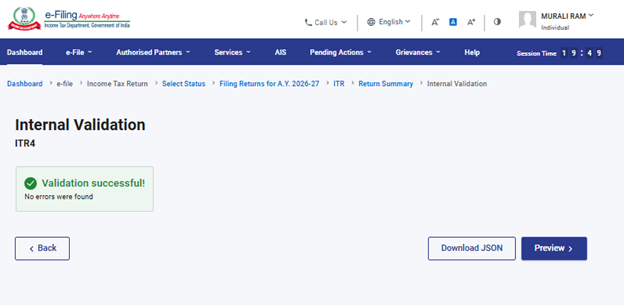
குறிப்பு:உங்கள் வருமான வரித் அறிக்கையில் பிழைகளின் பட்டியல் காட்டப்பட்டால், அந்தப் பிழைகளைத் திருத்துவதற்கு நீங்கள் மீண்டும் படிவத்திற்குச் செல்ல வேண்டும். பிழைகள் ஏதுமில்லை எனில், உங்கள் வருமான வரி அறிக்கையின் முன்னோட்டத்தை காண அடுத்த கட்டத்திற்குச் செல்லலாம்.
படிநிலை 15: வருமான வரி அறிக்கையின் முன்னோட்டப் பக்கத்தில் ‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக் கிளிக் செய்யவும்.
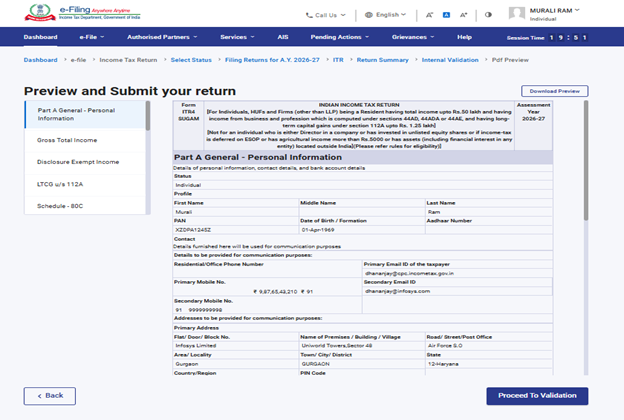
படிநிலை 16: சரிபார்ப்பு முடிந்ததும், ‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக் கிளிக் செய்யவும்.
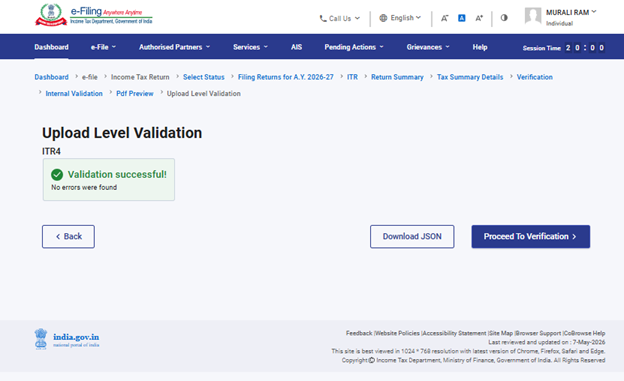
குறிப்பு: உங்கள் வருமான வரி அறிக்கையில் ஏதேனும் பிழைகள் இருந்தால், அவற்றின் பட்டியல் உங்களுக்குக் காட்டப்படும். நீங்கள் மீண்டும் படிவத்திற்குச் சென்று அந்தப் பிழைகளைத் திருத்த வேண்டும். பிழைகள் ஏதுமில்லை எனில், ‘சரிபார்ப்புக்குச் செல்லவும்’ என்பதைக் கிளிக் செய்து, உங்கள் வருமான வரித் தாக்கலை மின்-சரிபார்ப்புச் செய்யத் தொடரலாம்.
படிநிலை 17: உங்கள் சரிபார்ப்பை நிறைவு செய்யவும் பக்கத்தில், உங்களுக்கு விருப்பமான முறையைத் தேர்ந்தெடுத்து, ‘தொடர்க’ என்பதைக் கிளிக் செய்யவும்.
உங்கள் வருமான வரி அறிக்கையைச் சரிபார்ப்பது கட்டாயமாகும். இப்போதே மின்-சரிபார்ப்பு செய்தல் என்பது உங்கள் ITR-ஐ சரிபார்க்க எளிதான வழியாகும். இது விரைவானது, காகிதமில்லாதது, மற்றும் கையொப்பமிட்ட ITR-V படிவத்தை அஞ்சல் வாயிலாக CPC-க்கு அனுப்புவதை விடப் பாதுகாப்பானது.
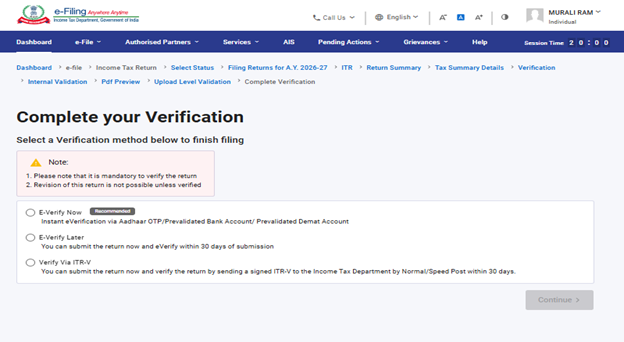
குறிப்பு: நீங்கள் பின்னர் மின்னணு-சரிபார்ப்பு செய்க என்பதைத் தேர்ந்தெடுத்தால், உங்கள் வருமானவரி அறிக்கைத் தாக்கலைச் சமர்ப்பிக்க முடியும். இருப்பினும், உங்கள் ITR தாக்கல் செய்த 30 நாட்களுக்குள் நீங்கள் அதனைச் சரிபார்க்க வேண்டியது அவசியம்.
படிநிலை 18:மின்-சரிபார்ப்புப் பக்கத்தில், நீங்கள் எதன் வாயிலாக வருமான வரித் தாக்கலைச் சரிபார்க்க விரும்புகிறீர்களோ அந்த விருப்பத்தைத் தேர்ந்தெடுத்து, ‘தொடர்க’ என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:
• மேலும் அறிய, மின்னணு சரிபார்ப்பு பயனர் கையேட்டை பார்க்கவும்.
• நீங்கள் 'ITR-V வா சரிபார்க்கவும்' என்பதைத் தேர்வுசெய்தால், உங்கள் ITR-V படிவத்தின் கையொப்பமிட்ட பிரதியை, 30 நாட்களுக்குள் பெங்களூருவில் உள்ள வருமான வரித்துறையின் மத்திய செயலாக்க மையம், வரிமான வரித் துறை, பெங்களூர் 560500- ஸ்பீடு போஸ்ட் வாயிலாக அனுப்பி வைக்க வேண்டும்.
• எந்தவொரு வருமான வரித் திரும்பப் பெறுதல் தொகையும் உங்கள் வங்கிக் கணக்கில் வரவு வைக்கப்படுவதை உறுதிசெய்ய, உங்கள் வங்கிக் கணக்கை முன்கூட்டியே சரிபார்த்துள்ளீர்கள் என்பதை உறுதிப்படுத்திக் கொள்ளவும்.
• மேலும் அறிய, எனது வங்கிக் கணக்கு பயனர் கையேட்டைப் பார்க்கவும்.
குறிப்பு: 31/03/2024 தேதியிட்ட அறிவிப்பு எண் 2/2024-இன்படி-
1. பதிவேற்றப்பட்ட 30 நாட்களுக்குள் வருமான அறிக்கை பதிவேற்றம் செய்யப்பட்டு மின் சரிபார்ப்பு/ITRV சமர்ப்பிக்கப்படும் - இது போன்ற சமயங்களில் வருமான அறிக்கையைப் பதிவேற்றும் தேதி வருமானத் தொகையை அளிக்கும் நாளாகக் கருதப்படும்.
2. வருமான வரி அறிக்கையைப் பதிவேற்றம் செய்யப்பட்டும், அதற்கான மின்னணு சரிபார்ப்பு அல்லது ITR-V படிவம் பதிவேற்றம் செய்யப்பட்ட 30 நாட்களுக்குப் பிறகு சமர்ப்பிக்கப்படும் நேர்வுகளில் – அத்தகைய சூழலில், மின்னணு சரிபார்ப்பு அல்லது ITR-V சமர்ப்பிக்கப்பட்ட தேதியே வருமான வரி அறிக்கை தாக்கல் செய்யப்பட்ட தேதியாகக் கருதப்படும்; மேலும், வருமான வரி அறிக்கையைத் தாமதமாகத் தாக்கல் செய்வதால் சட்டத்தின் கீழ் ஏற்படும் அனைத்து விளைவுகளும் அதற்கேற்ப பொருந்தும்.
3. குறிப்பிட்ட படிவம் மற்றும் முறையில் முறையாகச் சரிபார்க்கப்பட்ட ITR-V படிவத்தை, சாதாரண அஞ்சல், விரைவு அஞ்சல் அல்லது வேறு ஏதேனும் ஒரு முறையின் வாயிலாக பின்வரும் முகவரிக்கு மட்டுமே அனுப்ப வேண்டும்: மத்திய செயலாக்க மையம், வருமான வரித்துறை, பெங்களூரு - 560500, கர்நாடகா.
வருமான வரி அறிக்கையைப் பதிவேற்றிய தேதியிலிருந்து 30 நாட்களுக்குள், முறைப்படி சரிபார்க்கப்பட்ட ITR-V படிவம் மத்திய செயலாக்க மையத்திற்கு (CPC) வந்து சேர வேண்டும். CPC-இல் ITR-V பெறப்பட்ட தேதியே, இந்த 30 நாள் காலக்கெடுவைக் கணக்கிடுவதற்கு எடுத்துக்கொள்ளப்படும்.
5. மேலும் தெளிவுபடுத்தப்படுவதாவது: வருமான விவர அறிக்கையை இணையத்தில் பதிவேற்றிய பிறகு, குறிப்பிட்ட காலக்கெடுவுக்குள் அது சரிபார்க்கப்படாவிட்டால், அந்த அறிக்கை செல்லாததாகக் கருதப்படும்.
உங்கள் வருமான வரி அறிக்கையை மின்னணு முறையில் சரிபார்த்த பிறகு, பரிவர்த்தனை ID மற்றும் ஒப்புகைச் சீட்டு எண்ணுடன் கூடிய வெற்றிச் செய்தி திரையில் தோன்றும். மேலும், மின்னணு-தாக்கல் இணைய முகப்பில் நீங்கள் பதிவு செய்துள்ள உங்கள் அலைபேசி எண் மற்றும் மின்னஞ்சல் ID-க்கு உறுதிப்படுத்தல் செய்தி அனுப்பப்படும்.