படிவம் 10-IEA பயனர் கையேடு
1. மேலோட்டப்பார்வை
மதிப்பீட்டு ஆண்டு (A.Y) 2024-25 முதல், புதிய வரி விதிப்பு முறை இயல்புநிலை வரி முறையாக மாற்றப்பட்டுள்ளது. இதன்படி, வரி செலுத்துபவர் பழைய வரிவிதிப்பு முறையைத் தேர்ந்தெடுப்பதாகக் குறிப்பிடவில்லை என்றால், புதிய வரி முறையின்படியே வருமான வரி செலுத்தப்பட வேண்டும்.
பிரிவு 115BAC(6)(ii)-இன் படி, தொழில் அல்லது வணிக வருமானம் இல்லாத வரி செலுத்துபவர்கள், தாங்கள் வருமான வரி அறிக்கைகள் செய்யும் போதே நேரடியாகப் புதிய வரி விதிப்பு முறையிலிருந்து வெளியேறத் தேர்வு செய்யலாம்.
இருப்பினும், வணிகம் மற்றும் தொழில் மூலம் வருமானம் ஈட்டும் தனிநபர்கள், HUF, AOP - (கூட்டுறவுச் சங்கங்கள் தவிர), BOI மற்றும்; செயற்கை நீதித்துறை நபர்கள் (AJP), பழைய வரி விதிப்பு முறையைத் தேர்ந்தெடுப்பதாகக் குறிப்பிட 'படிவம் 10 IEA'-வைத் தாக்கல் செய்ய வேண்டும். இத்தகைய நபர்கள், புதிய வரி விதிப்பு முறையிலிருந்து பழைய வரி விதிப்பு முறைக்கு மாற விரும்பினாலோ அல்லது மீண்டும் புதிய வரி விதிப்பு முறையில் இணைய விரும்பினாலோ, பிரிவு 139(1)-இன் கீழ் குறிப்பிடப்பட்டுள்ள காலக்கெடுவுக்குள் கட்டாயமாக 'படிவம் 10 IEA'-வைச் சமர்ப்பிக்க வேண்டும்.
2. படிவத்தை தாக்கல் செய்வதற்கான முன்தேவைகள்
- செல்லுபடியாகும் சரியான பயனர் ID மற்றும் கடவுச்சொல்.
- வரி செலுத்துபவரின் நிகர மொத்த வருமானக் கணக்கீட்டில் வணிகத்தின் மூலம் கிடைக்கும் வருமானமும் சேர்க்கப்படும்.
3. படிவத்தைப் பற்றி
3.1.நோக்கம்.
வணிக வழக்குகளுக்கு, ஜூன் 21, 2023 தேதியிட்ட அறிவிப்பு எண் 43/2023-இன் மூலம் படிவம் 10-IEA அறிவிக்கப்பட்டுள்ளது. வரி செலுத்துபவர்கள் பழைய அல்லது புதிய வரி விதிப்பு முறைக்கு இடையே தங்கள் விருப்பத்தைத் தேர்வு செய்ய இதைப் பயன்படுத்தலாம். இந்த படிவத்தை வாழ்நாளில் இரண்டு முறை மட்டுமே தாக்கல் செய்ய முடியும். அதாவது, புதிய வரி விதிப்பு முறையிலிருந்து வெளியேற ஒரு முறையும், புதிய வரி விதிப்பு முறையில் மீண்டும் இணைய ஒரு முறையும் இதைப் பயன்படுத்தலாம்.
3.2. யார் இதைப் பயன்படுத்தலாம்?
வணிக வருமானம் கொண்ட வரி செலுத்துபவர்கள், புதிய வரி விதிப்பு முறையில்'விலக அல்லது மீண்டும் இணைய'படிவம் 10-IEA-வைப் பயன்படுத்தலாம்.
4. படிவம்-ஒரு பார்வை
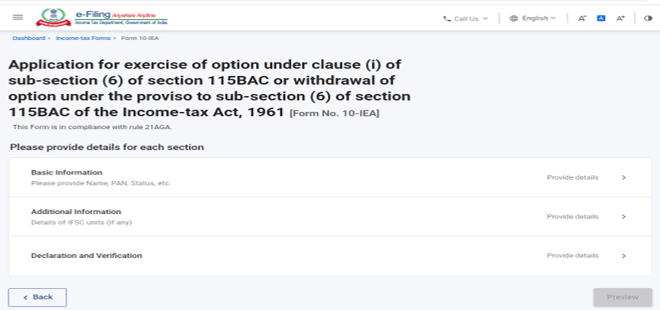
படிவம் 10 IEA மூன்று பகுதிகளாகப் பிரிக்கப்பட்டுள்ளது:
- அடிப்படைத் தகவல்,
- கூடுதல் தகவல்
- அறிவிப்பு மற்றும் சரிபார்ப்பு
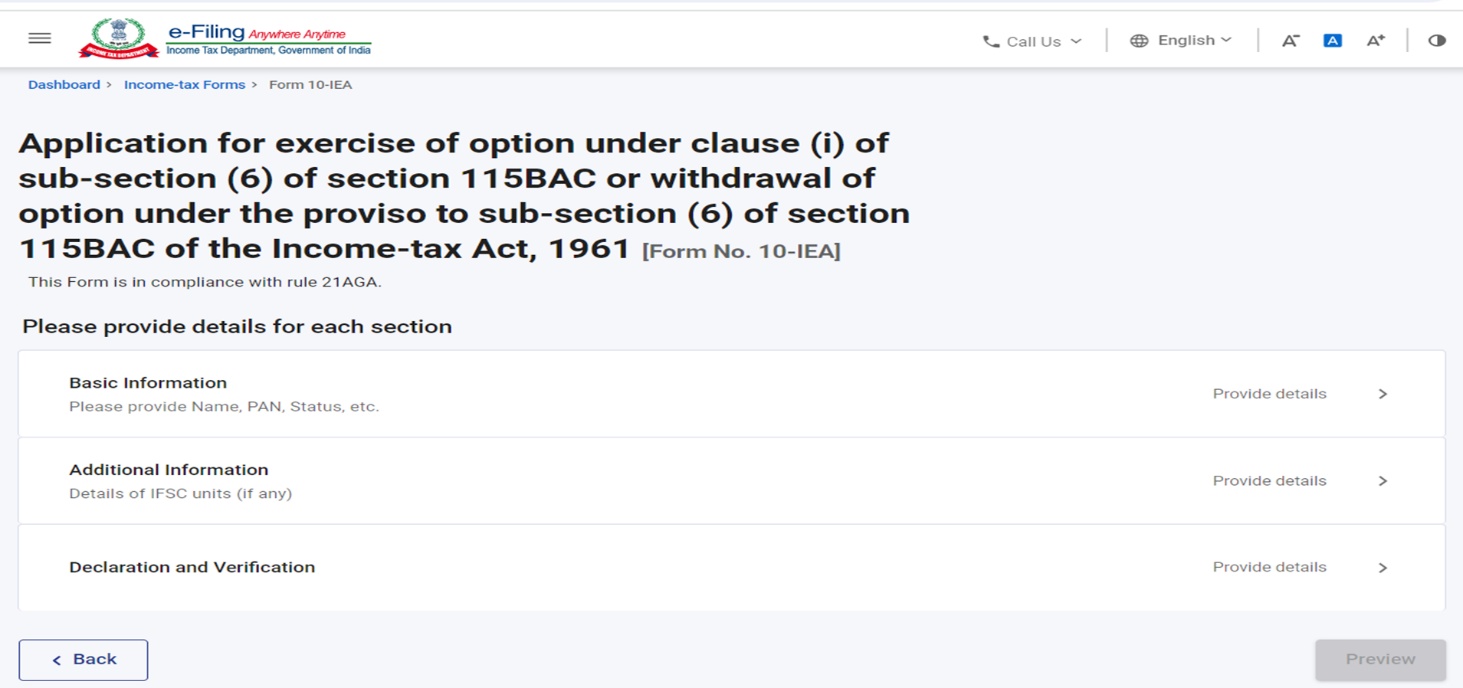
இங்கே படிவம் 10 IEA-இன் பிரிவுகள் குறித்த ஒரு விரைவான கண்ணோட்டம்:
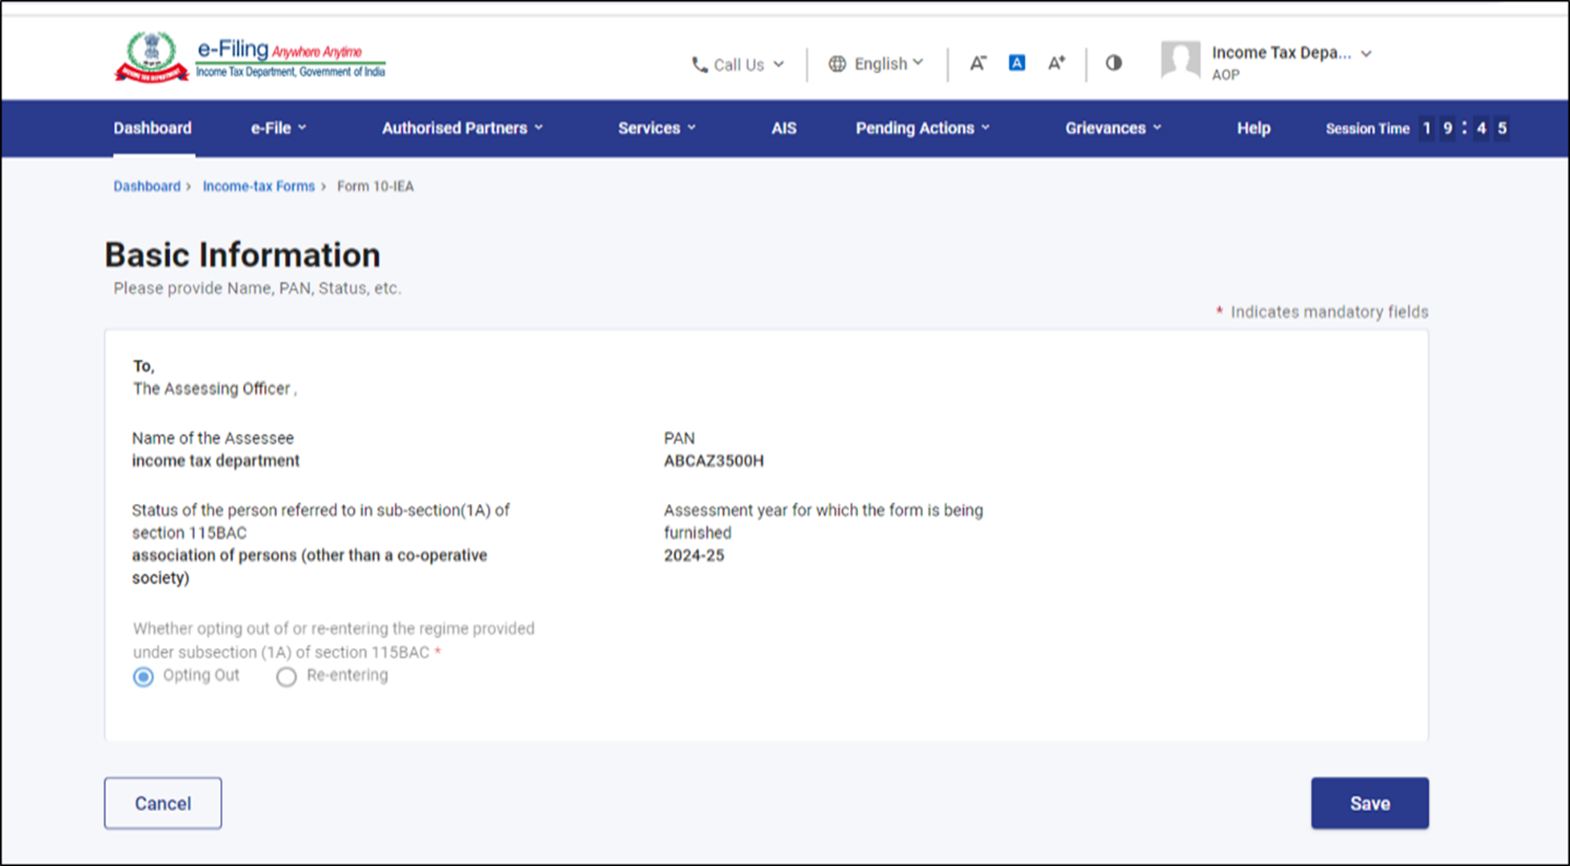
4.1. அடிப்படைத் தகவல்
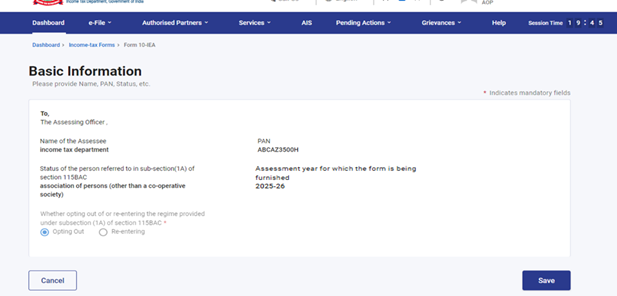
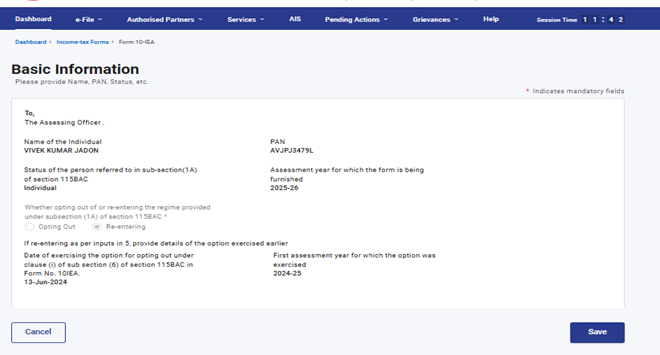
பகுதி 1 என்பது அடிப்படை புள்ளிவிவரங்கள் (மதிப்பீடு செய்யப்படுபவரின் பெயர், PAN, மதிப்பீட்டு ஆண்டு மற்றும் நபரின் நிலை) ஆகும், இது படிவத்தில் முன் நிரப்பப்பட்டிருக்கும். நீங்கள் இந்த படிவத்தை முதன்முறையாக தாக்கல் செய்கிறீர்கள் என்றால், விலகுதல் விருப்பம் தானாகவே தேர்ந்தெடுக்கப்படும். மேலும், கணினியில் ஏற்கனவே செல்லுபடியாகும் விலகுதல் விருப்பத்துடன் படிவம் இருந்தால், மீண்டும் சேருதல் விருப்பம் தானாகவே தேர்ந்தெடுக்கப்படும்.
4.2. கூடுதல் தகவல்
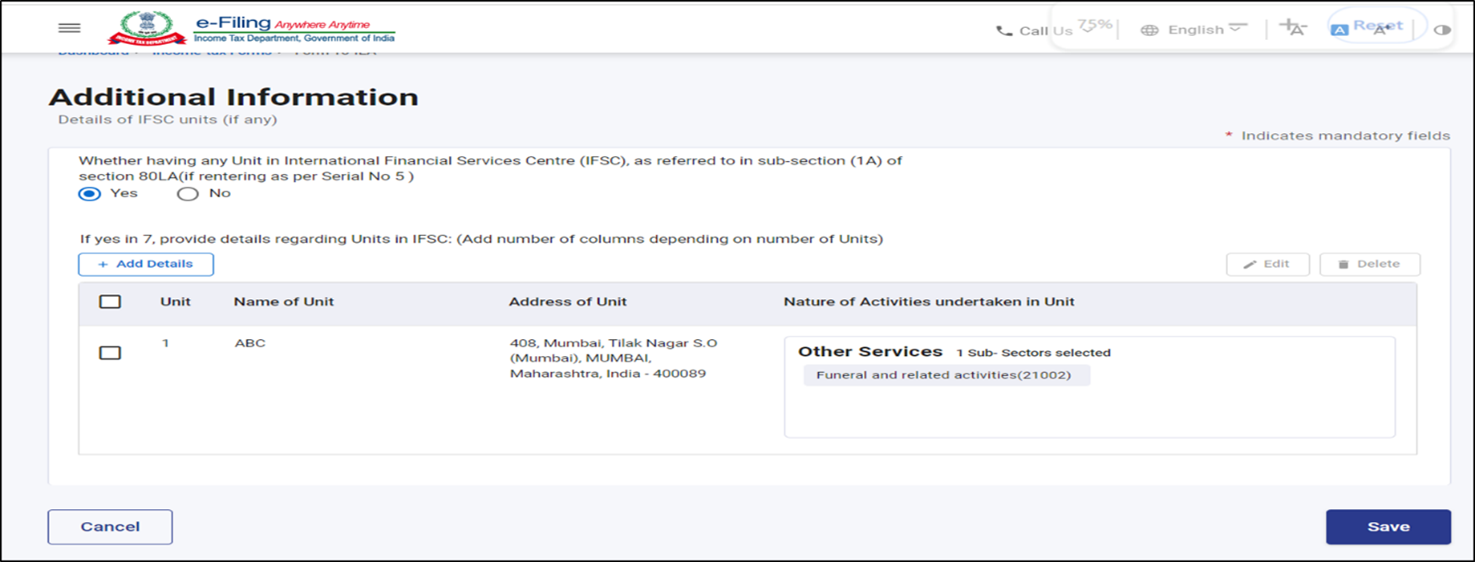
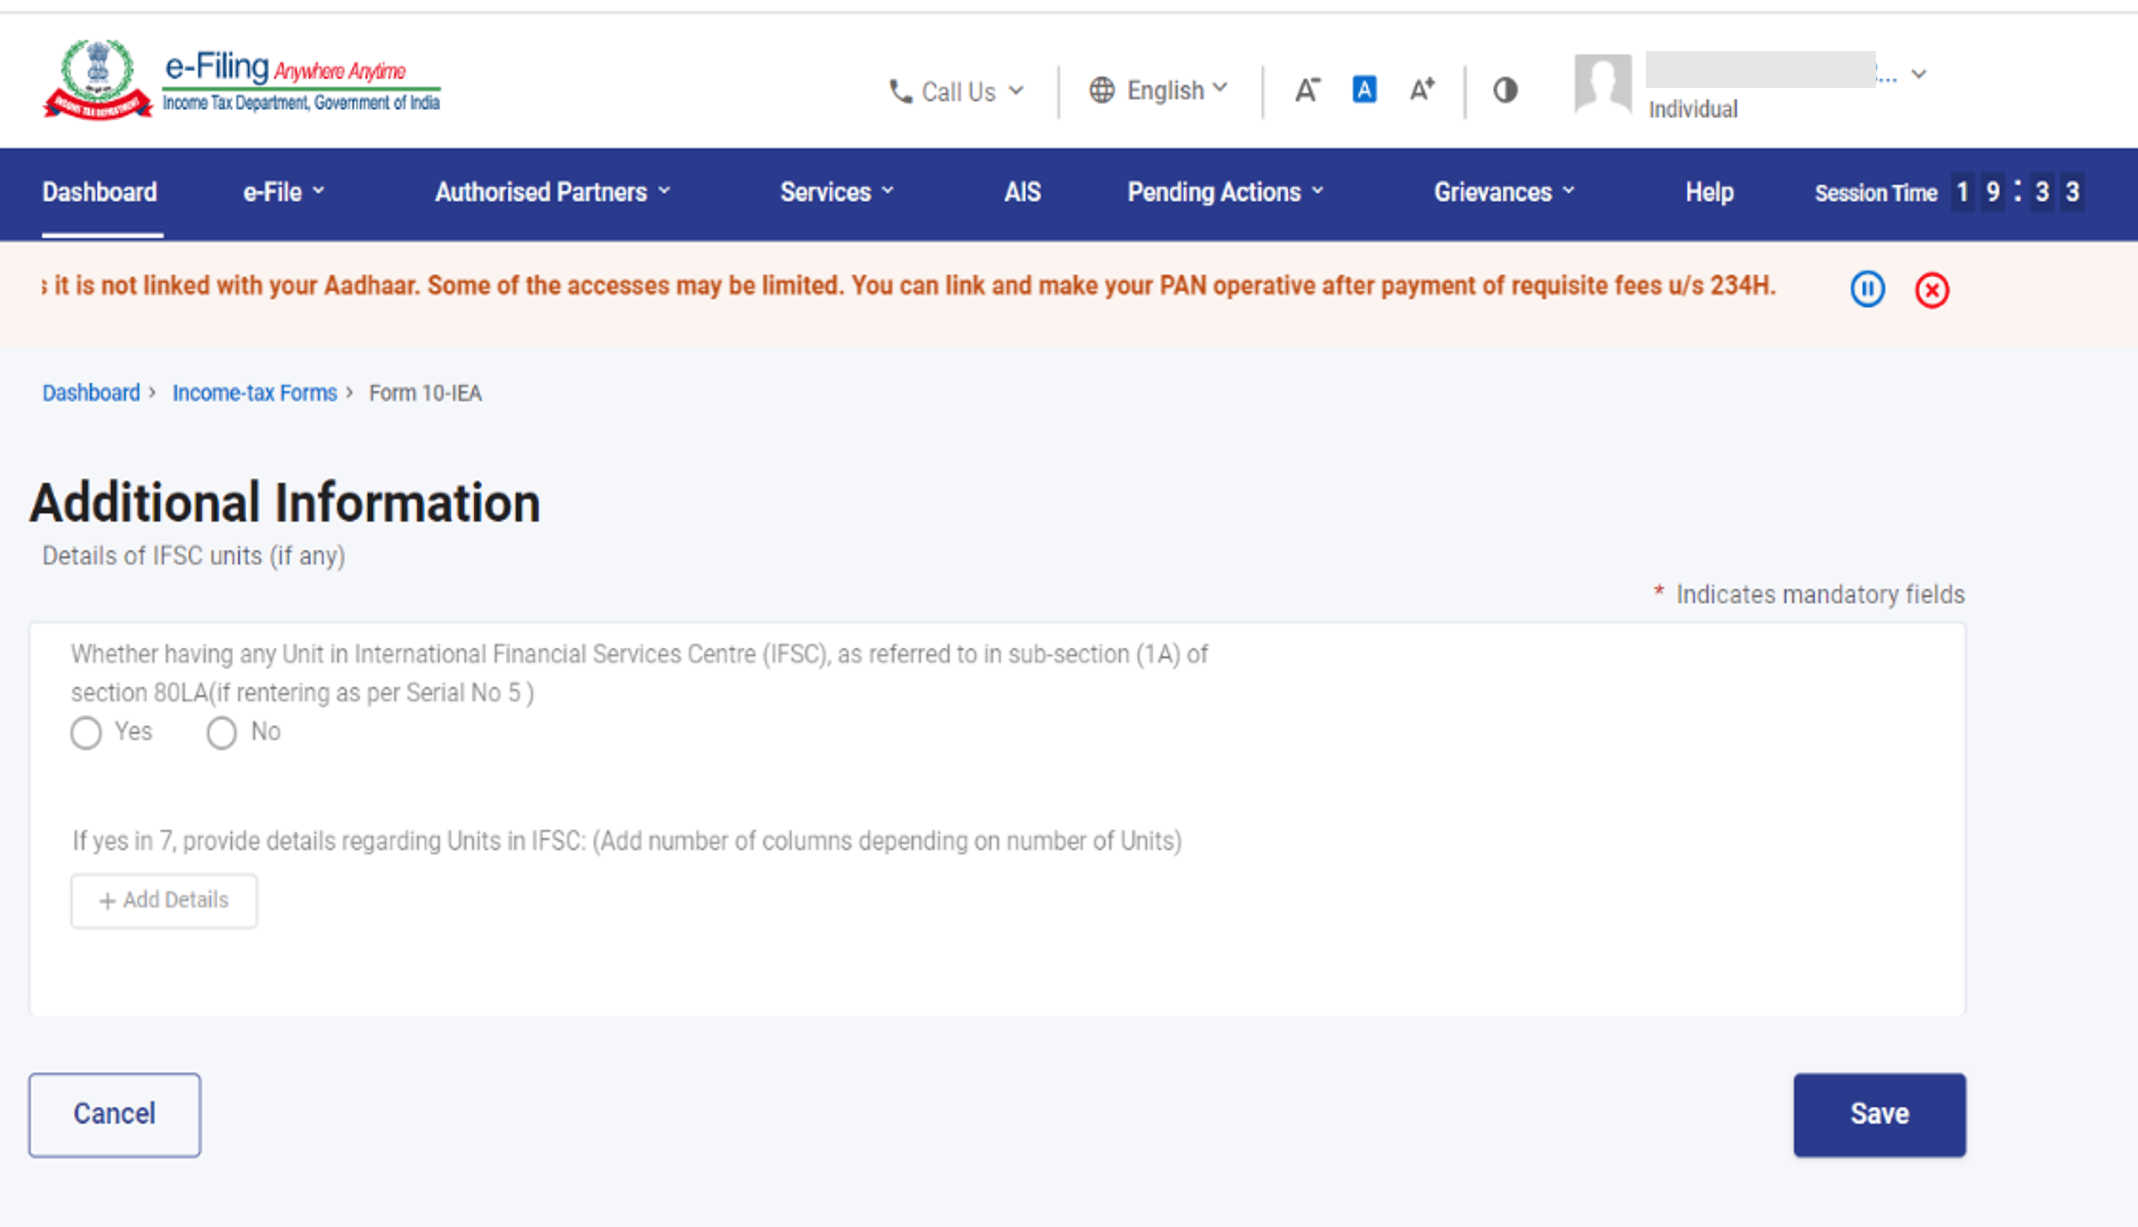
பகுதி 2 என்பது கூடுதல் புள்ளிவிவரங்கள் தொடர்புடையதாகும். இதில், வரி விதிப்புக்குரியவர், IFSC அலகு தொடர்பான கூடுதல் தகவல்களை (எதுவும் இருந்தால்) வழங்க வேண்டும்.
தயவுசெய்து கவனிக்கவும்: நீங்கள் புதிய வரி விதிப்பு முறையிலிருந்து வெளியேறத் தேர்வு செய்தால், இந்த கூடுதல் புள்ளிவிவரங்கள் பலகை முடக்கப்படும்.
4.3. அறிவிப்பு மற்றும் சரிபார்ப்பு
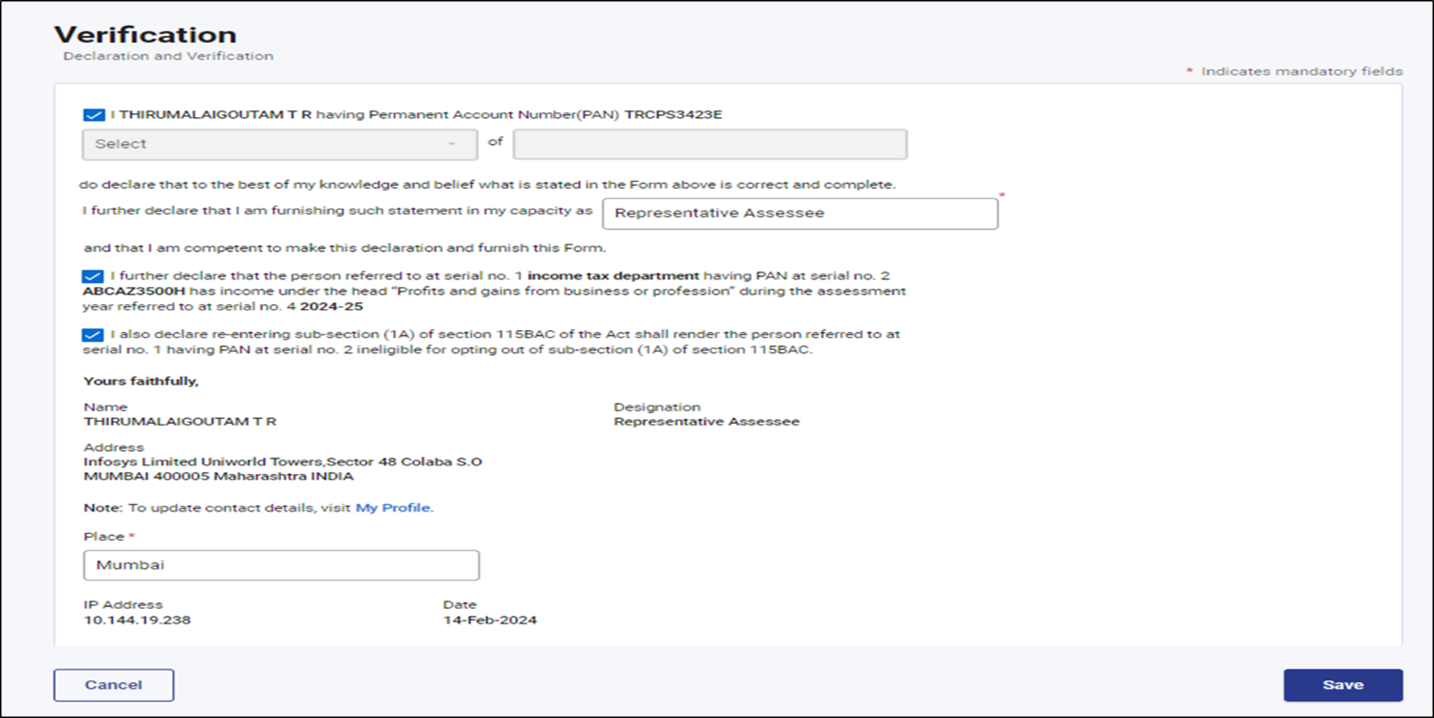
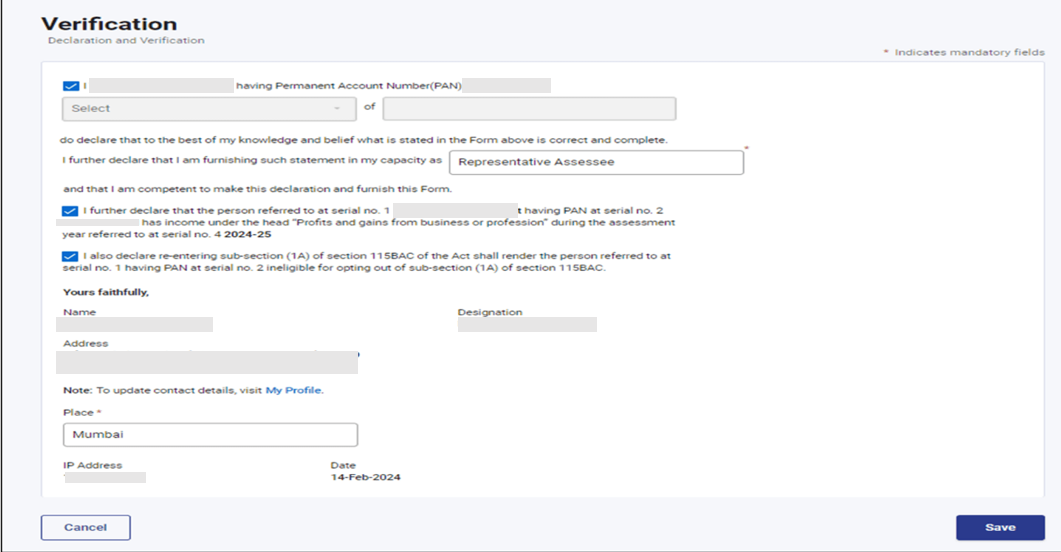
பகுதி 3 என்பது, புதிய வரி விதிப்பு முறையில் விலகுதல் அல்லது மீண்டும் சேருதல் தொடர்பாக வரி செலுத்துபவர் வழங்கும் அறிவிப்பு மற்றும் சரிபார்ப்பு ஆகும்.
5. படிவத்தை எவ்வாறு அணுகி சமர்ப்பிப்பது
5.1. வரி செலுத்துபவரால் படிவம் 10-IEA தாக்கல் செய்தல்
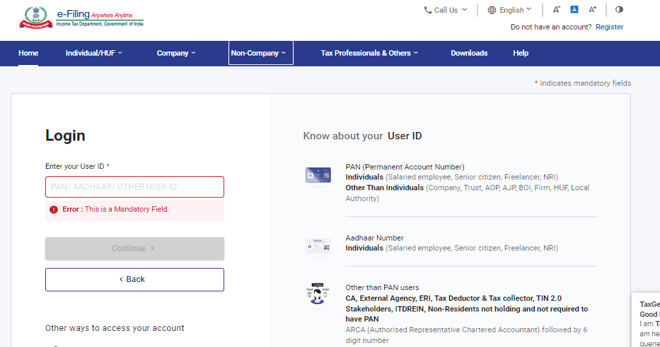
படிநிலை 1: மின்னணு தாக்கல் இணைய முகப்பிற்குச் சென்று, உள்நுழையவும் என்பதைக் கிளிக் செய்யவும்.

படிநிலை 2: உள்நுழைவுப் பக்கத்தில், உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லை உள்ளிடவும்.
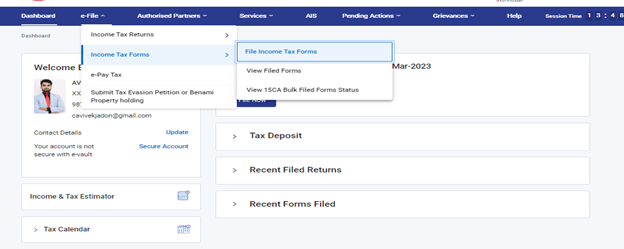
படிநிலை 3: உங்கள் முகப்புப் பலகை -இல், மின்னணு-தாக்கல் பட்டியல் > வருமான வரிப் படிவங்கள் > வருமானவரிப் படிவங்களை தாக்கல் செய்யவும் என்பதற்குச் செல்லவும்.
படிநிலை 4: வருமான வரிப் படிவங்களைத் தாக்கல் செய்தல் பக்கத்தில், 1961-ஆம் ஆண்டு வருமான வரிச் சட்டத்தின்படி உள்ள படிவங்கள் என்ற தாவலின் கீழ் உள்ள படிவம் 10-IEA என்பதைத் தேர்ந்தெடுக்கவும். மாற்றாக, படிவத்தைத் தாக்கல் செய்வதற்காகத் தேடல் பெட்டியில் படிவம் 10-IEA என உள்ளிடலாம்.

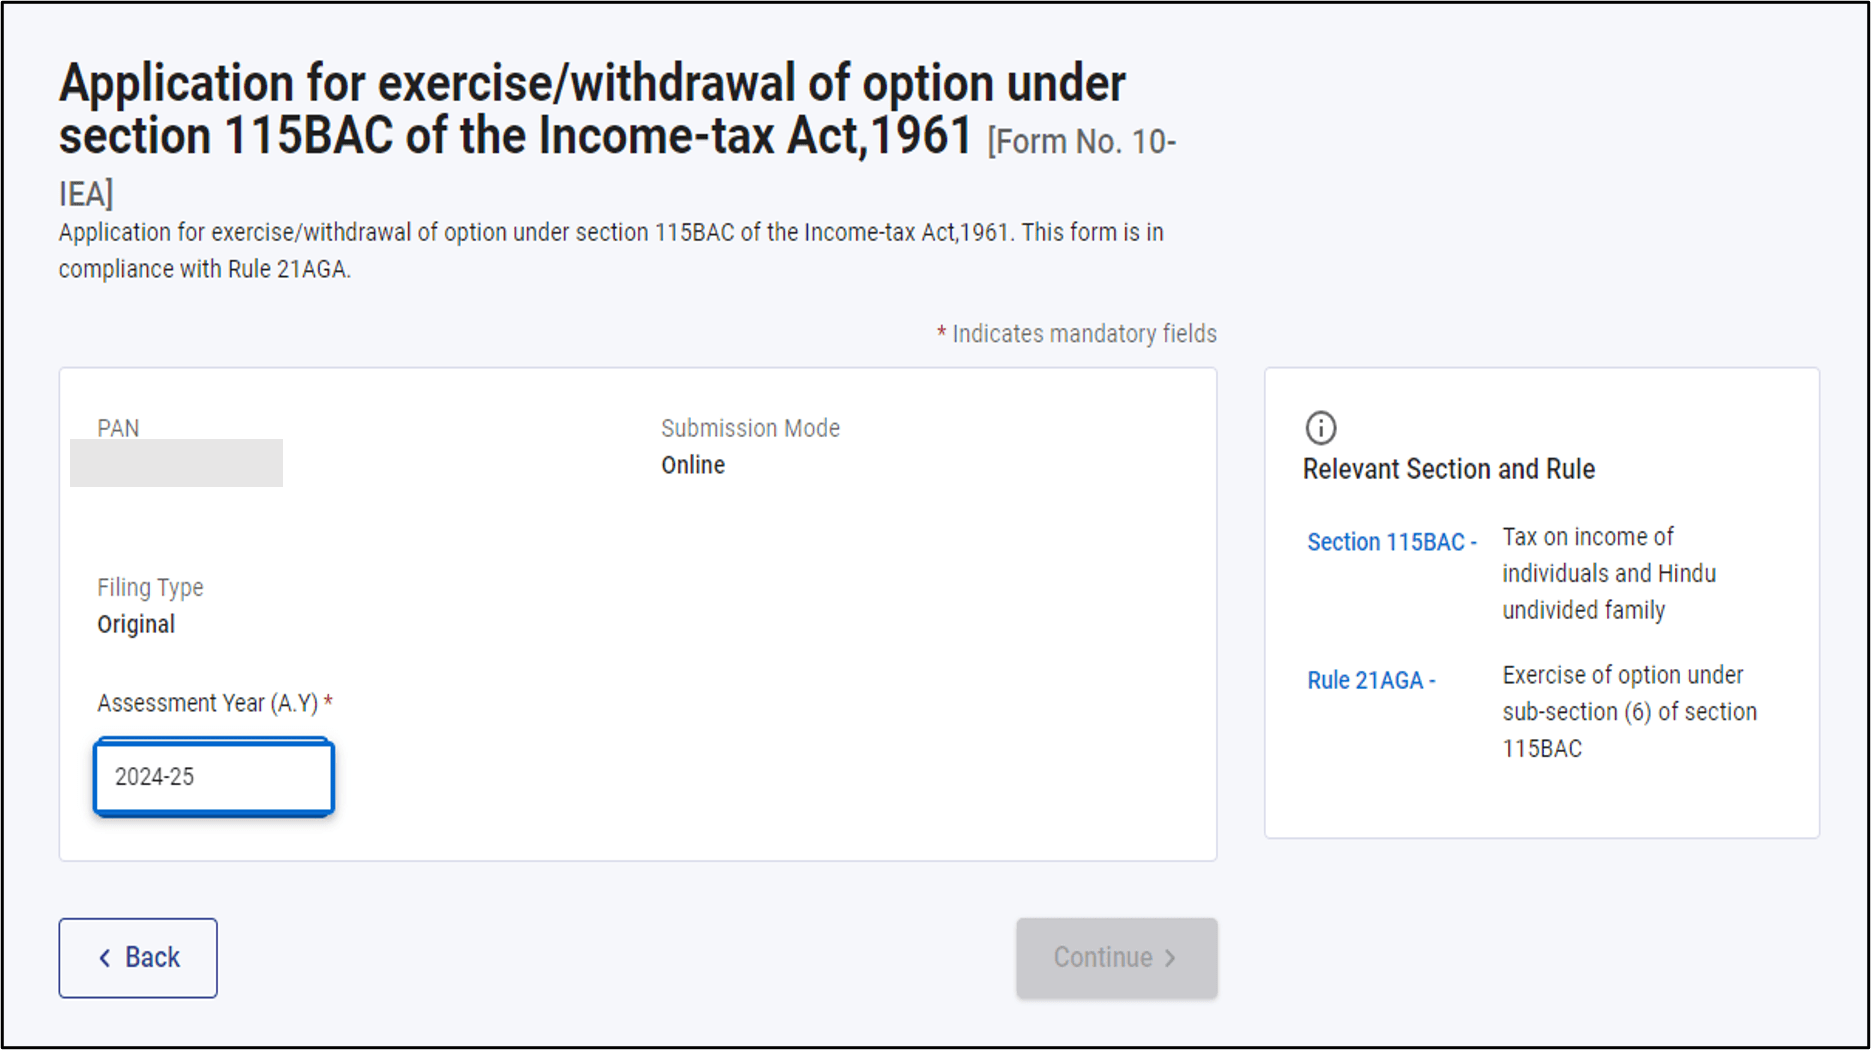
படிநிலை 5: படிவம் 10-IEA பக்கத்தில், தொடர்புடைய மதிப்பீட்டு ஆண்டைத் தேர்ந்தெடுத்து, தொடர்க என்பதைக் கிளிக் செய்யவும்.
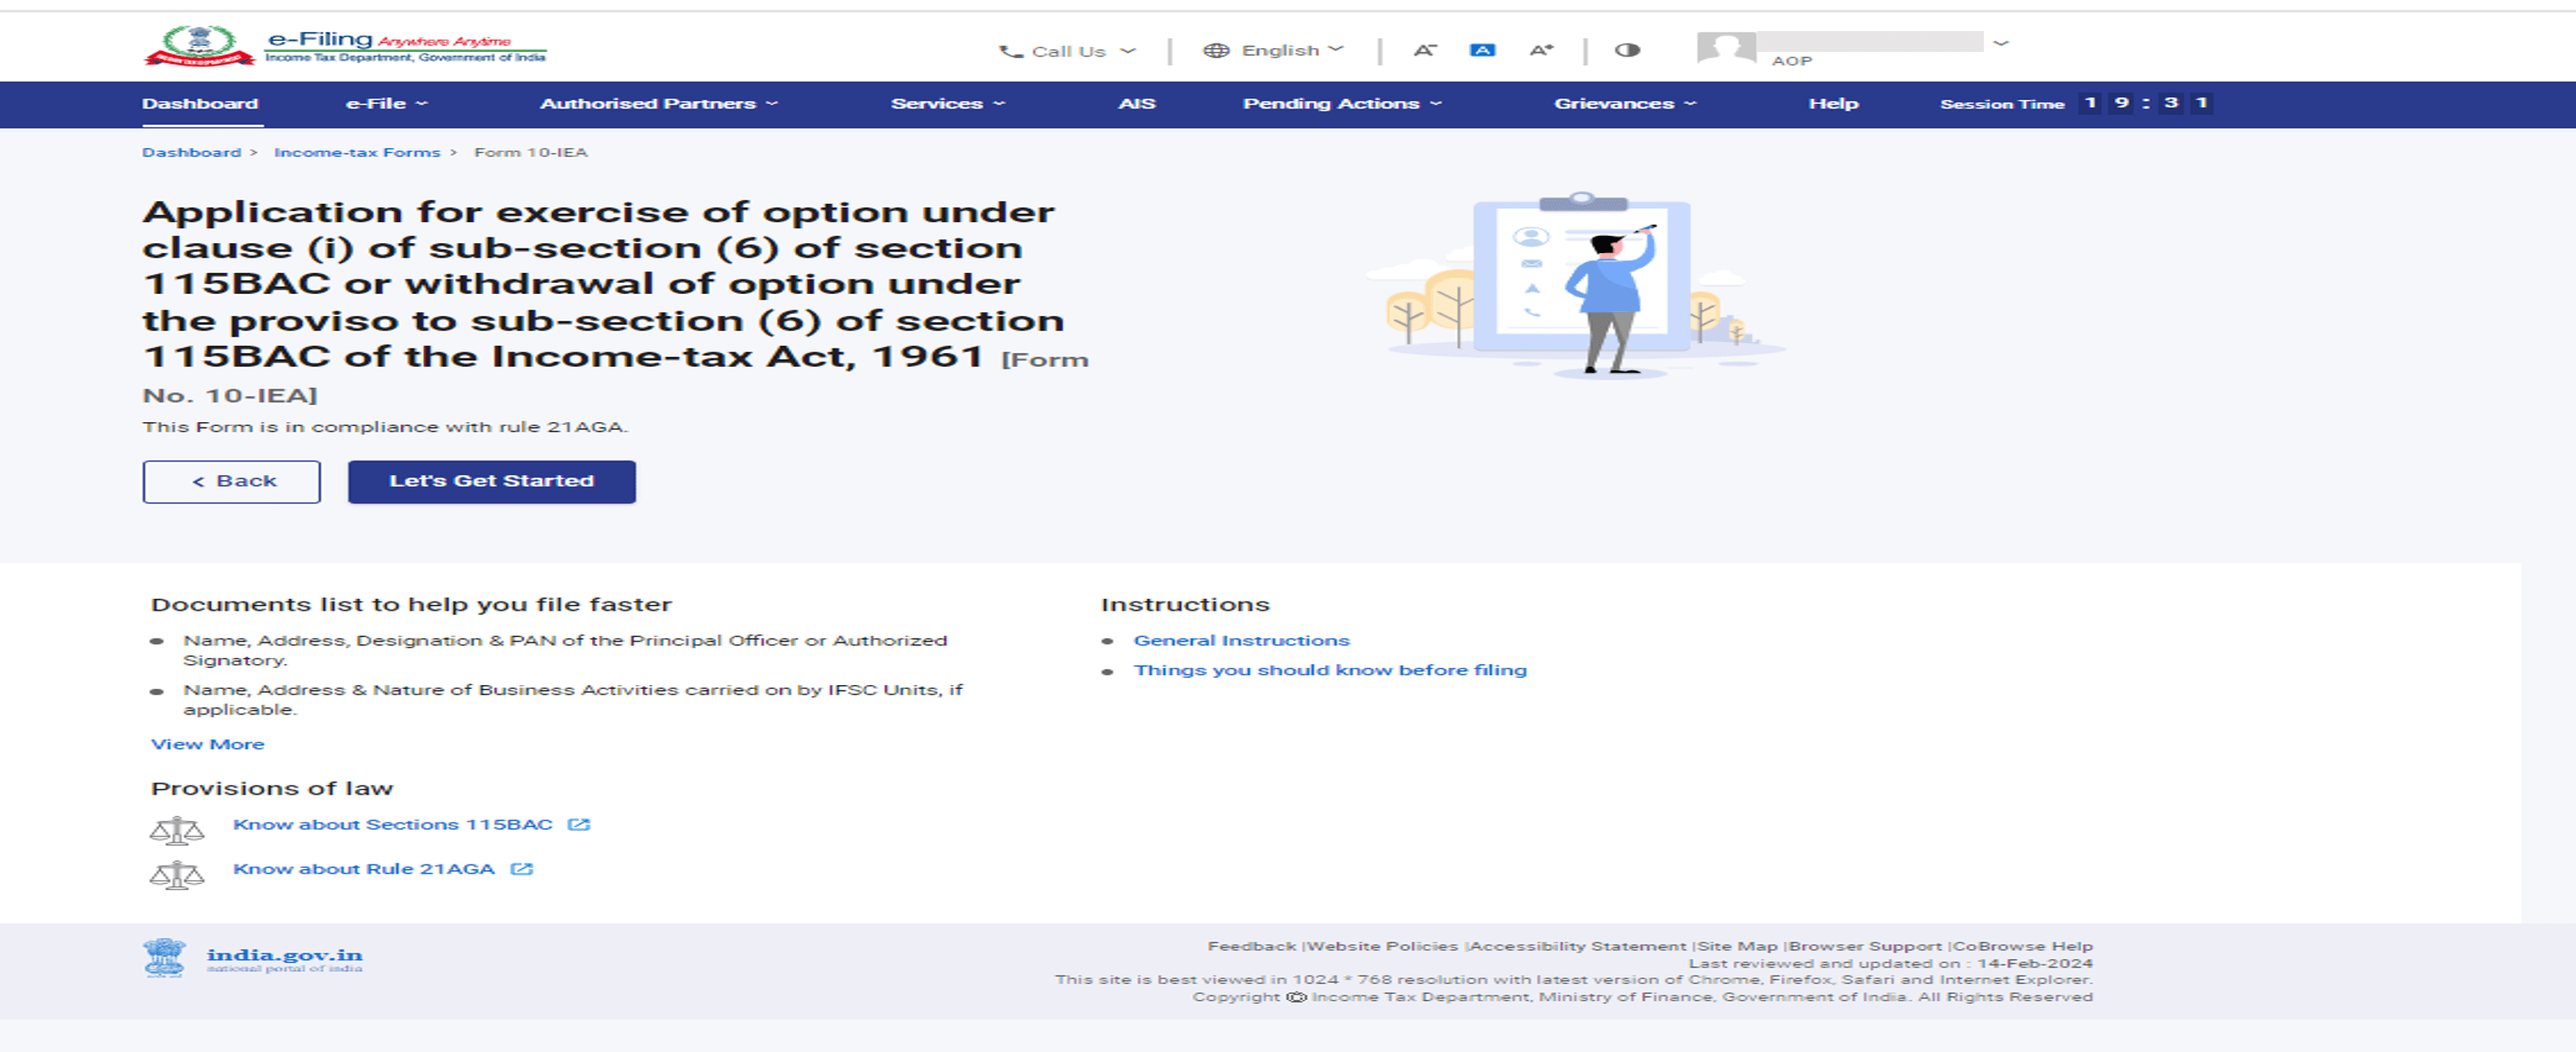
படிநிலை 6: படிவத்தை தாக்கல் செய்ய தேவையான ஆவணங்களை சரிபார்த்து தொடங்குவோம் என்பதைக் கிளிக் செய்யவும்.
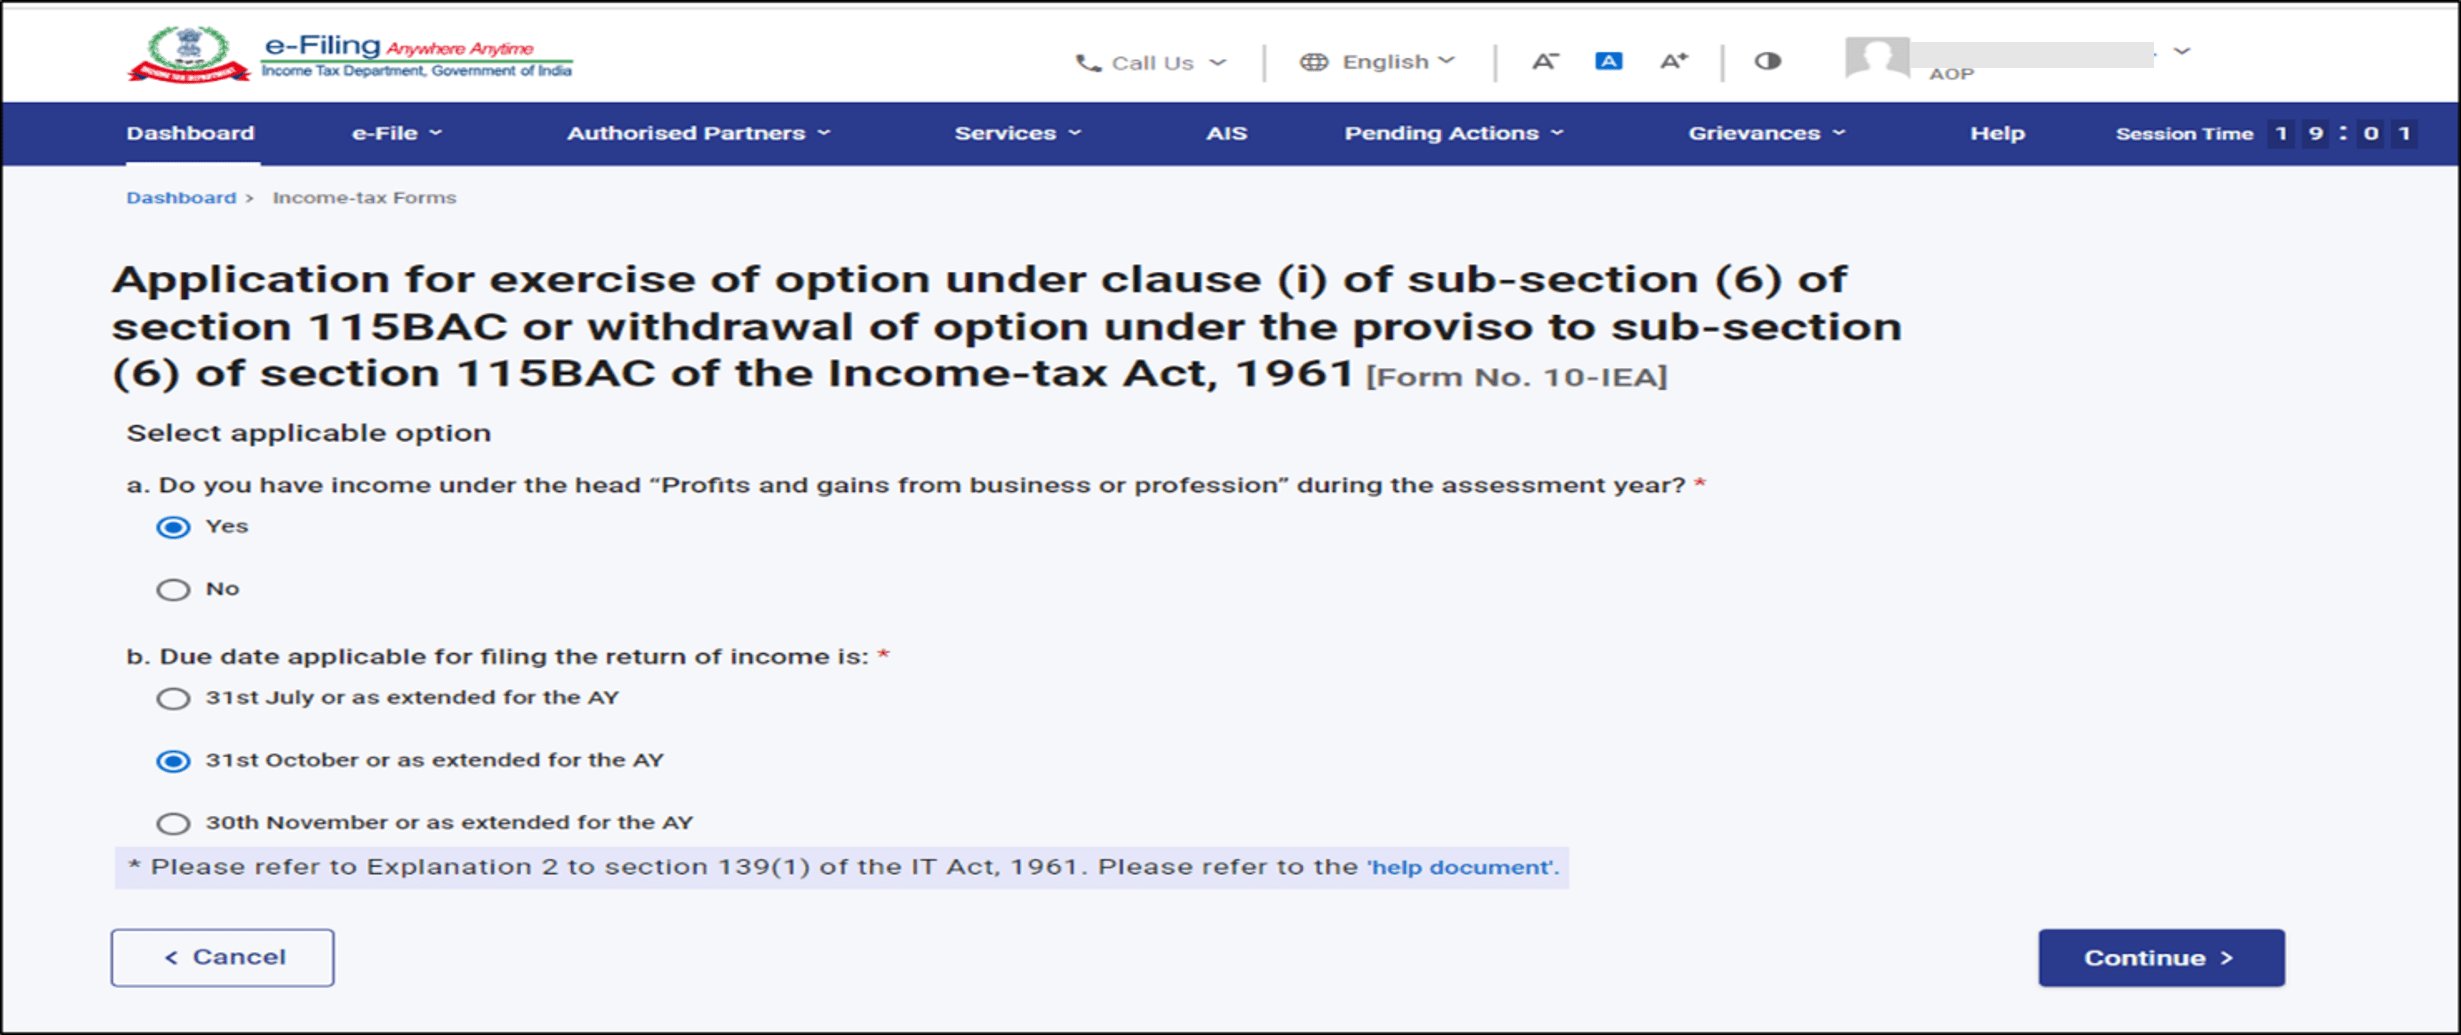
படி நிலை 7: மதிப்பீட்டு ஆண்டில் “வணிகம் அல்லது தொழிலில் இருந்து கிடைக்கும் இலாபம் மற்றும் ஆதாயங்கள்” என்ற தலைப்பின் கீழ் வருமானம் இருந்தால் ஆம் என்பதைத் தேர்ந்தெடுக்கவும்.
தயவுசெய்து கவனிக்கவும்:
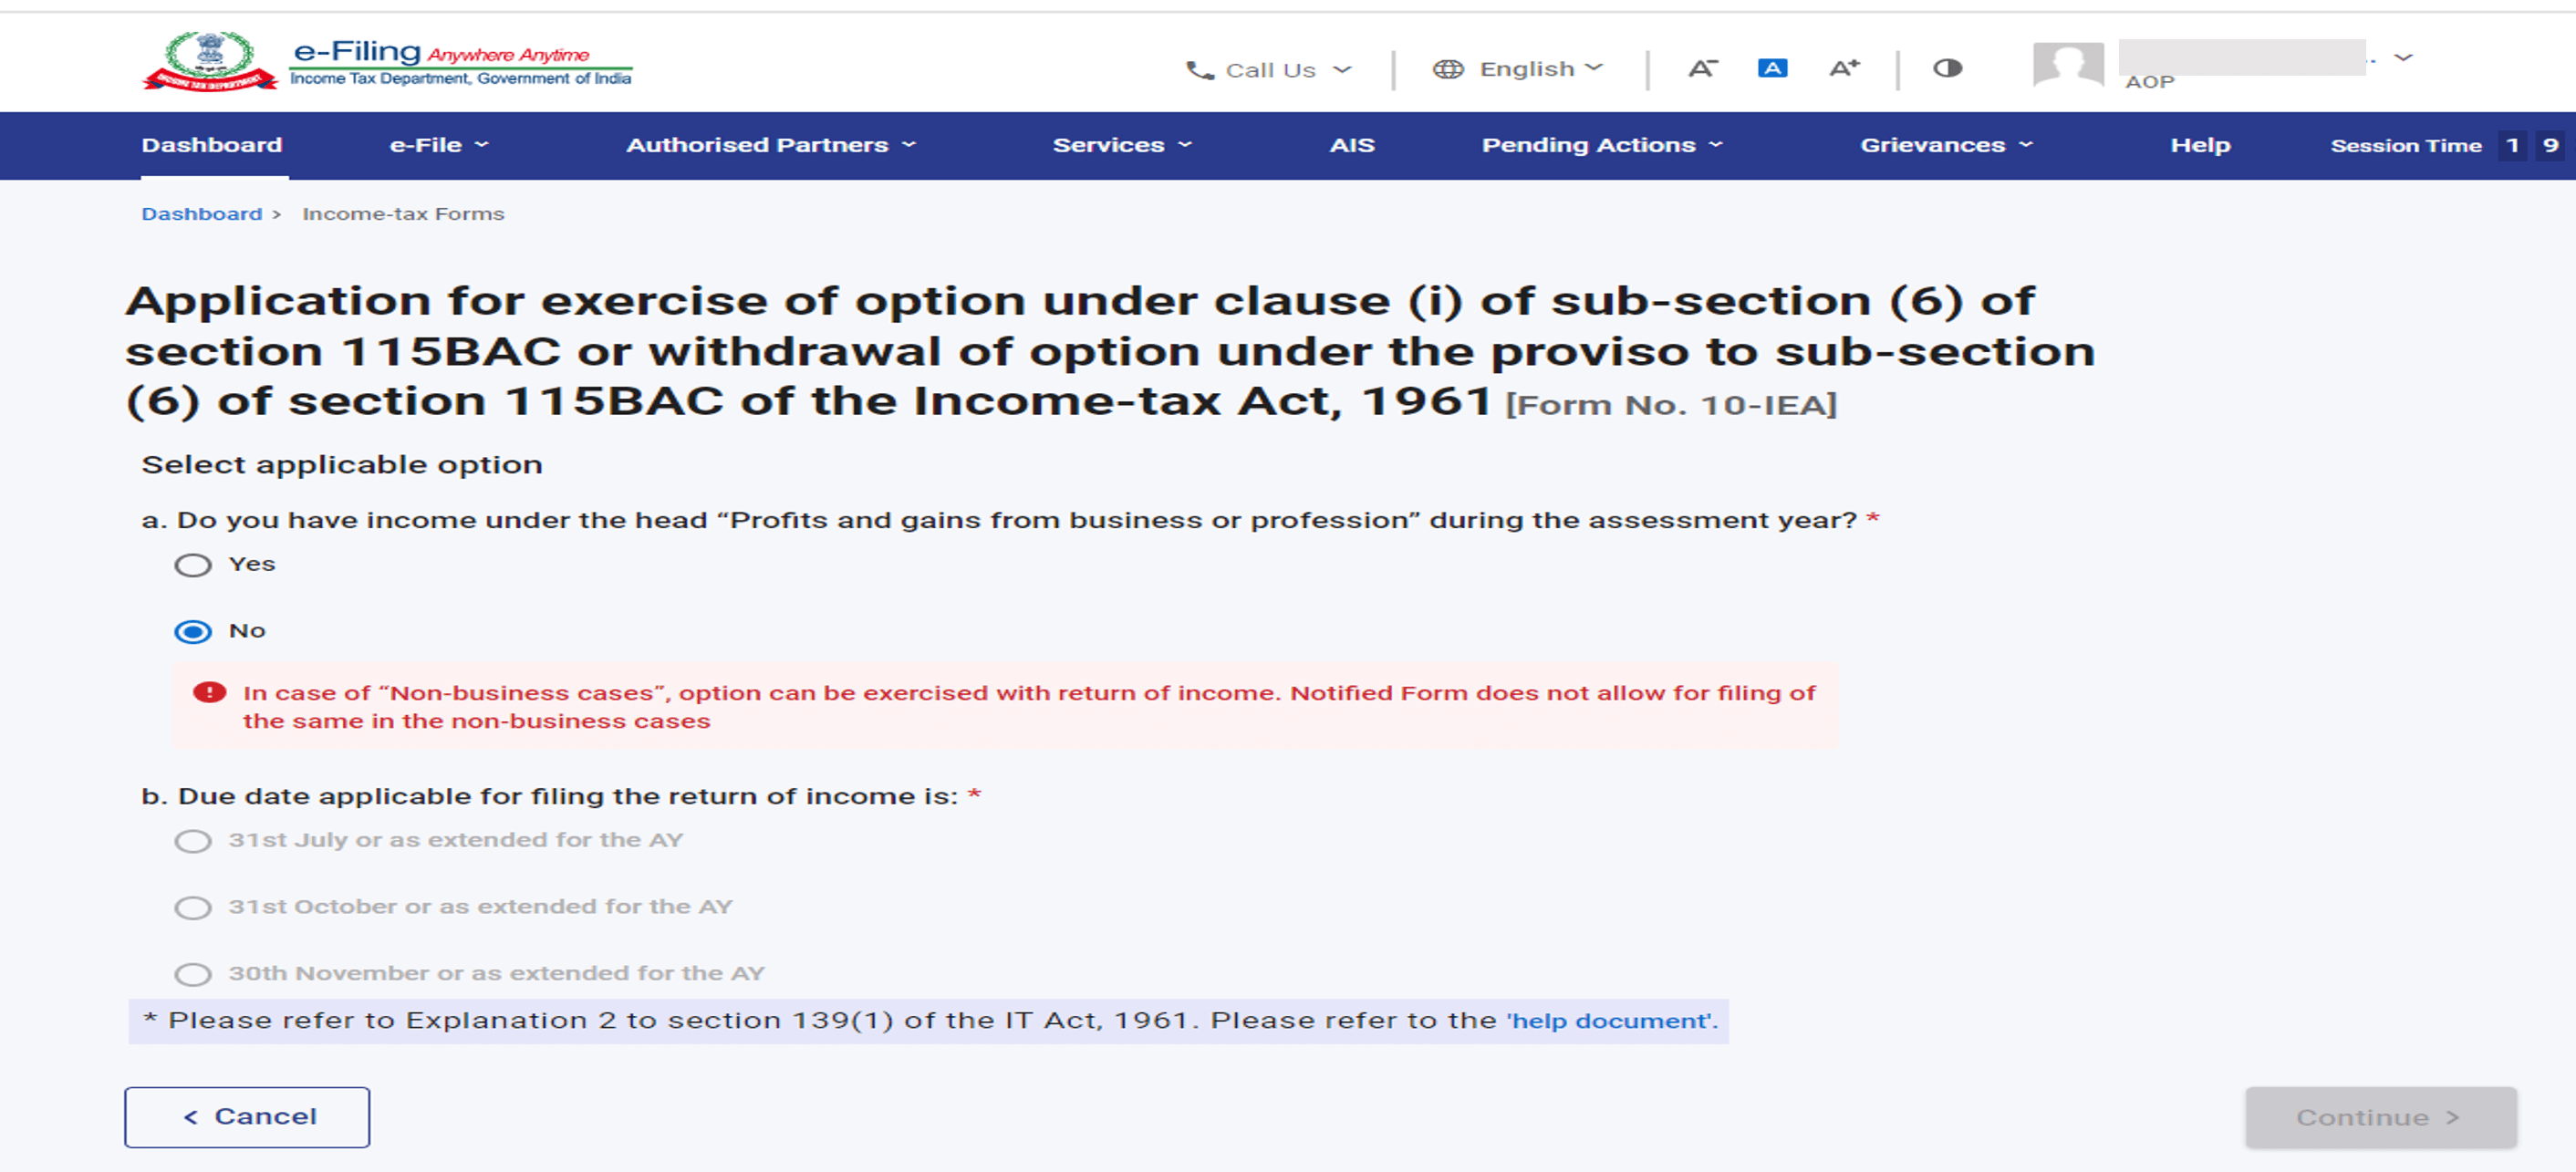
- வணிகம் அல்லது தொழிலில் இருந்து வருமானம் பெறும் தனிநபர்கள், இந்து கூட்டு குடும்பம் (HUF), AOP (கூட்டுறவு சங்கங்களைத் தவிர), BOI; AJP ஆகியோர் புதிய வரி முறையை விட்டு விலகுவதற்கு அல்லது மீண்டும் சேருவதற்கு படிவம் 10-IEA-ஐ சமர்ப்பிப்பது கட்டாயமாகும்.
- வணிகம் அல்லது தொழில் சார்ந்த வருமானம் இல்லாத தனிநபர்கள் மற்றும் இந்து கூட்டு குடும்பம் (HUF), தாங்கள் வருமான வரி தாக்கல் செய்யும் போது, புதிய வரி விதிப்பு முறையிலிருந்து வெளியேறலாம் அல்லது நேரடியாக மீண்டும் புதிய வரி விதிப்பு முறையில் இணையலாம்.
படி நிலை 8: வருமான வரி தாக்கல் செய்வதற்கான பொருந்தும் காலக்கெடு தேதியைத் தேர்ந்தெடுத்து தொடரவும் என்பதைக் கிளிக் செய்யவும்.
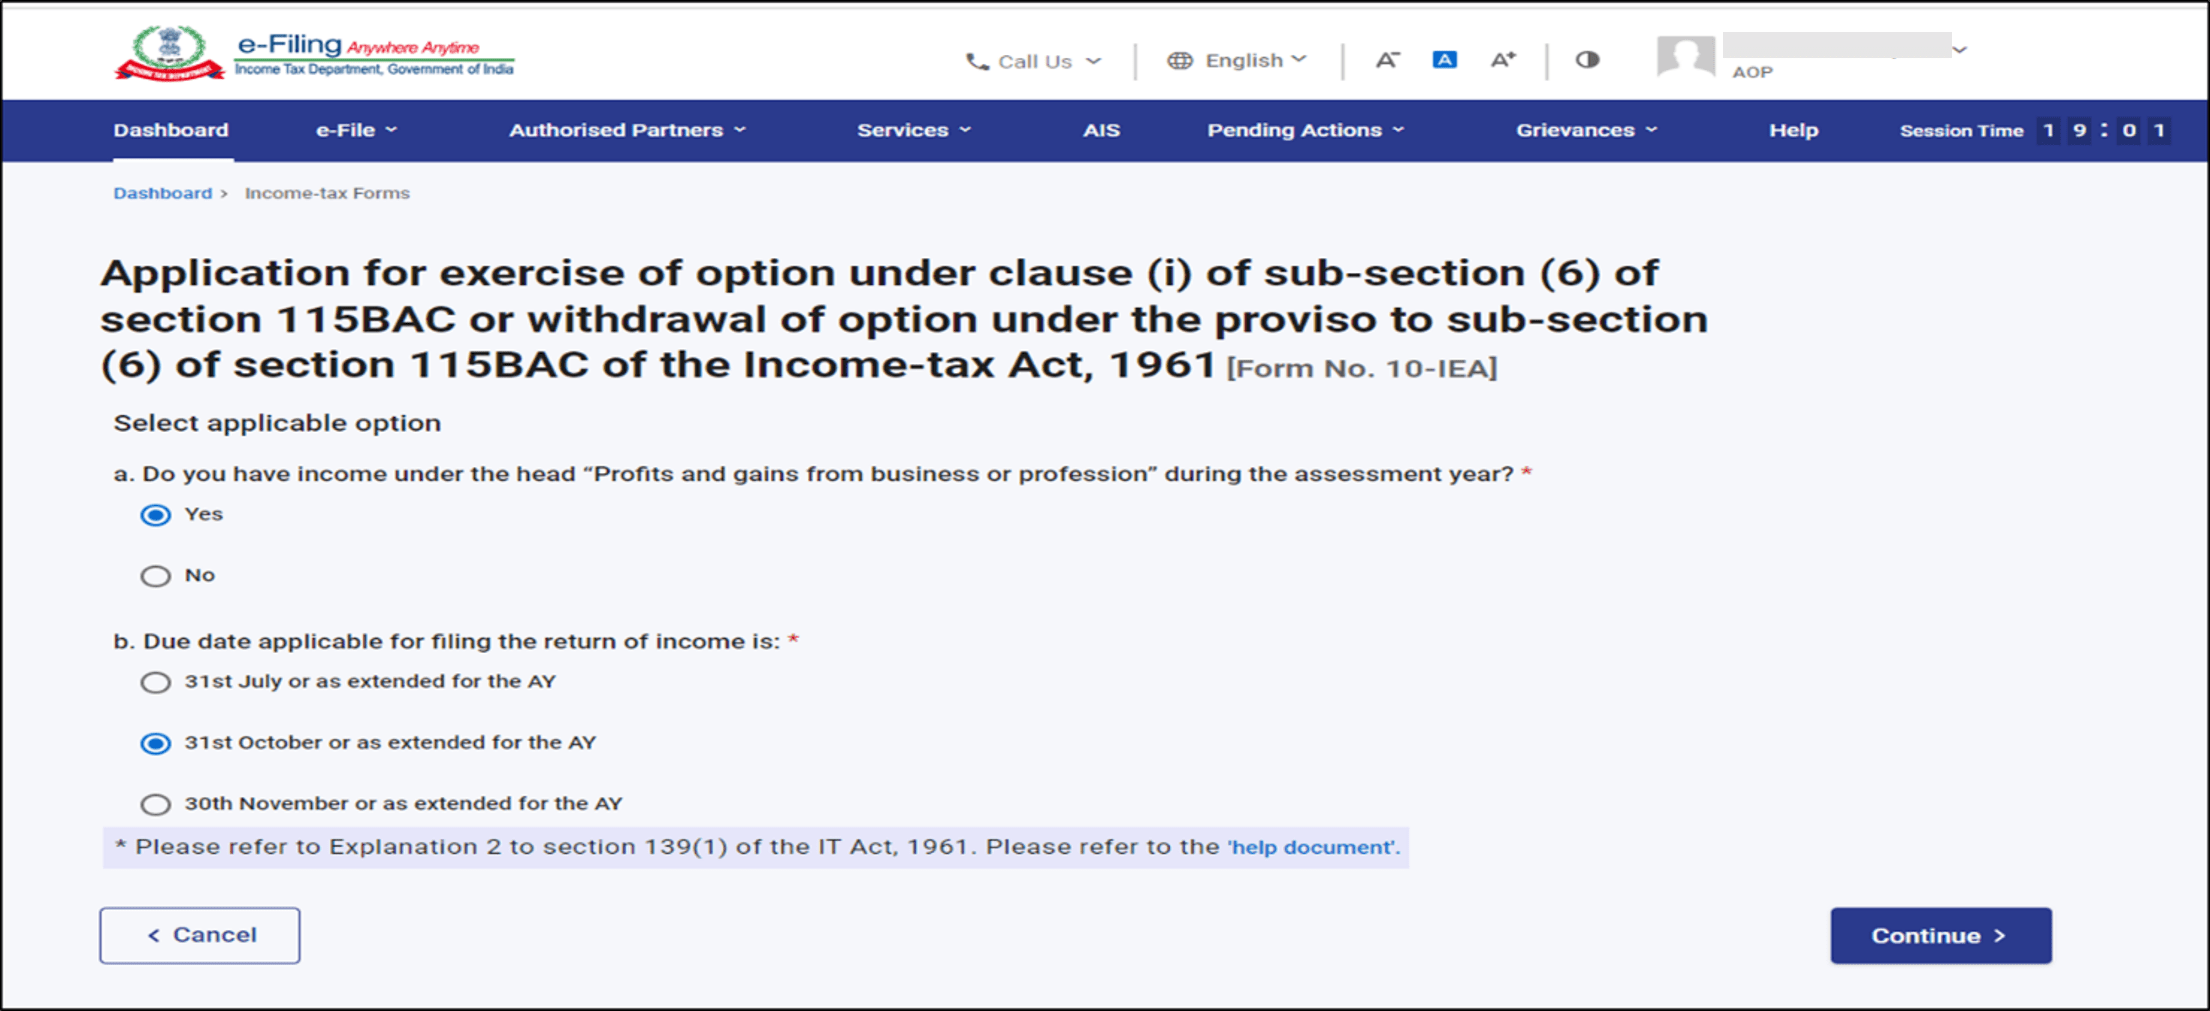
குறிப்பு: பொருந்தும் கடைசி தேதியைத் தேர்வு செய்வதற்கான உதவிக்காக, “உதவி ஆவணம்” என்ற ஹைப்பர்லிங்கைக் கிளிக் செய்து உதவி ஆவணத்தைப் பார்க்கலாம்.
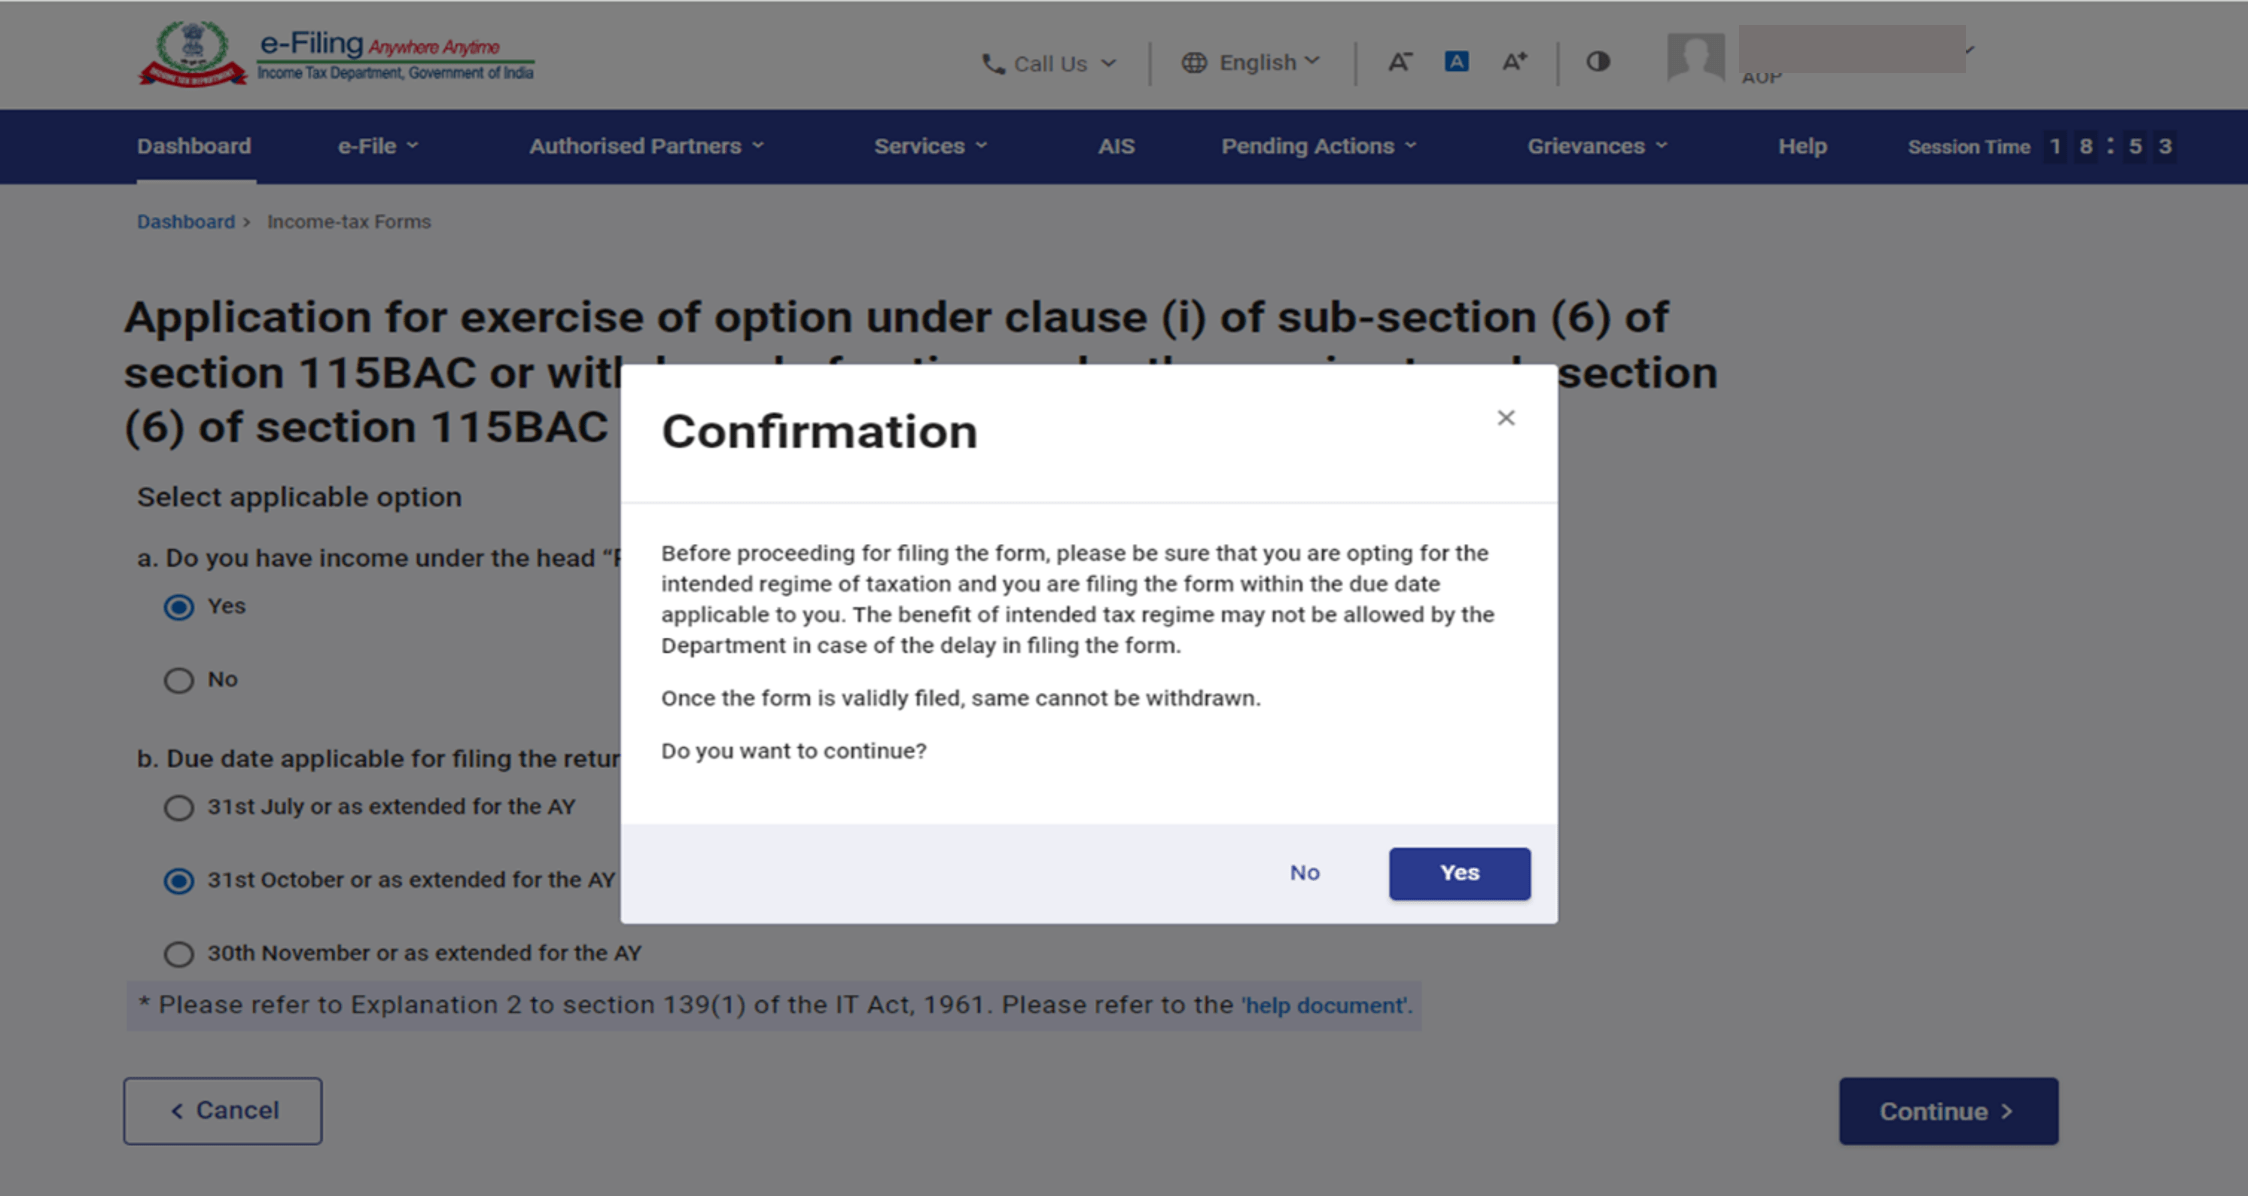
படி நிலை 9: வரி விதிப்பு முறையின் தேர்வை உறுதிப்படுத்தவும்.
படி நிலை 10: இந்த படிவத்தில் மூன்று பிரிவுகள் உள்ளன – ஒவ்வொரு பிரிவையும் உறுதிப்படுத்தவும். அடிப்படை தகவல் பிரிவைக் கிளிக் செய்யவும்.
படிநிலை 11: அடிப்படை தகவல் பிரிவில், உங்கள் அடிப்படை விவரங்கள் முன்பூர்த்தி செய்யப்பட்டிருக்கும். நீங்கள் முதன்முறையாக இந்த படிவத்தை தாக்கல் செய்கிறீர்கள் என்றால், விலகவும் விருப்பம் தானாகவே தேர்ந்தெடுக்கப்படும். மேலும், கணினியில் ஏற்கனவே செல்லுபடியாகும் விலகவும் விருப்பத்துடன் படிவம் இருந்தால், மீண்டும் சேருதல் விருப்பம் தானாகவே தேர்ந்தெடுக்கப்படும். பின்னர் சேமிக்கவும் என்பதைக் கிளிக் செய்யவும்.
வெளியேறுதல்:
மீண்டும் உள்நுழைதல்:
படிநிலை 12: கூடுதல் தகவல் பிரிவில், IFSC தொடர்பான தேவையான விவரங்களை (ஏதேனும் இருந்தால்) நிரப்பி, சேமிக்கவும் என்பதைக் கிளிக் செய்யவும்.
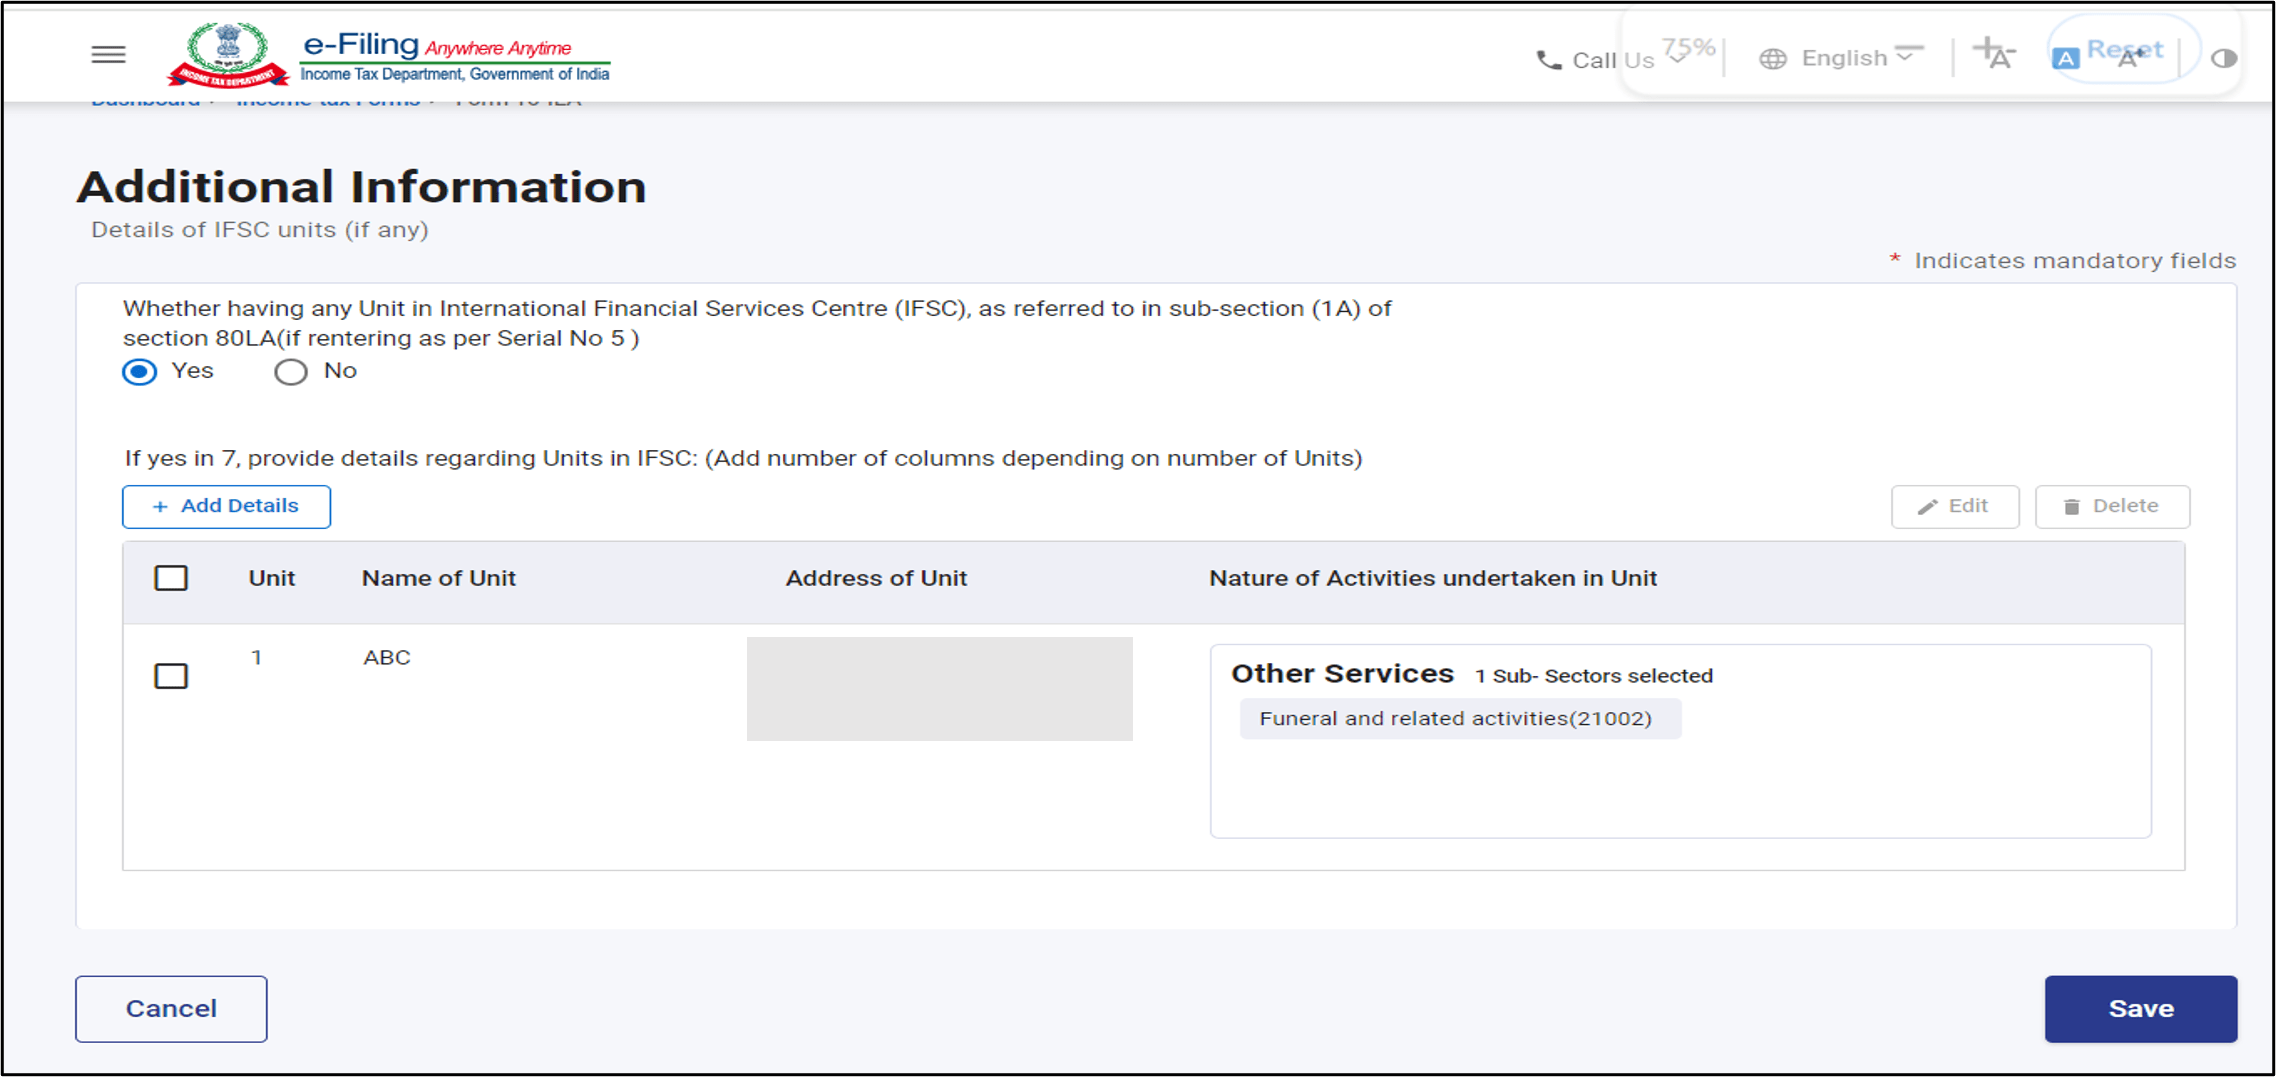
நீங்கள் புதிய வரி விதிப்பு முறையிலிருந்து வெளியேறத் தேர்வு செய்தால், இந்த கூடுதல் புள்ளிவிவரங்கள் பலகை முடக்கப்படும்.
படிநிலை 13: படிவத்தின் உறுதிமொழி மற்றும் சரிபார்ப்பு பிரிவில் தேவையான விவரங்களை நிரப்பி சேமிக்கவும் என்பதைக் கிளிக் செய்யவும்.
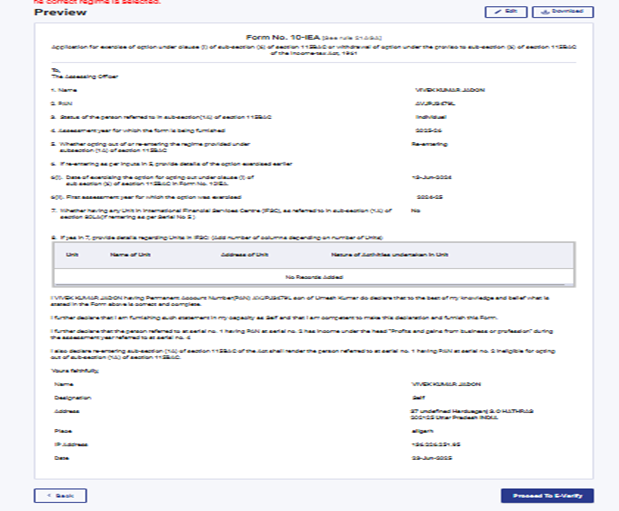
படிநிலை 14: படிவத்தில் வழங்கப்பட்டுள்ள அனைத்து விவரங்களையும் சரிபார்க்கவும். தேவையெனில் திருத்து பட்டனைக் கிளிக் செய்து விவரங்களைத் திருத்தலாம்; இல்லையெனில் மின்னணு சரிபார்ப்புக்கு தொடரவும் பட்டனைக் கிளிக் செய்யவும்.
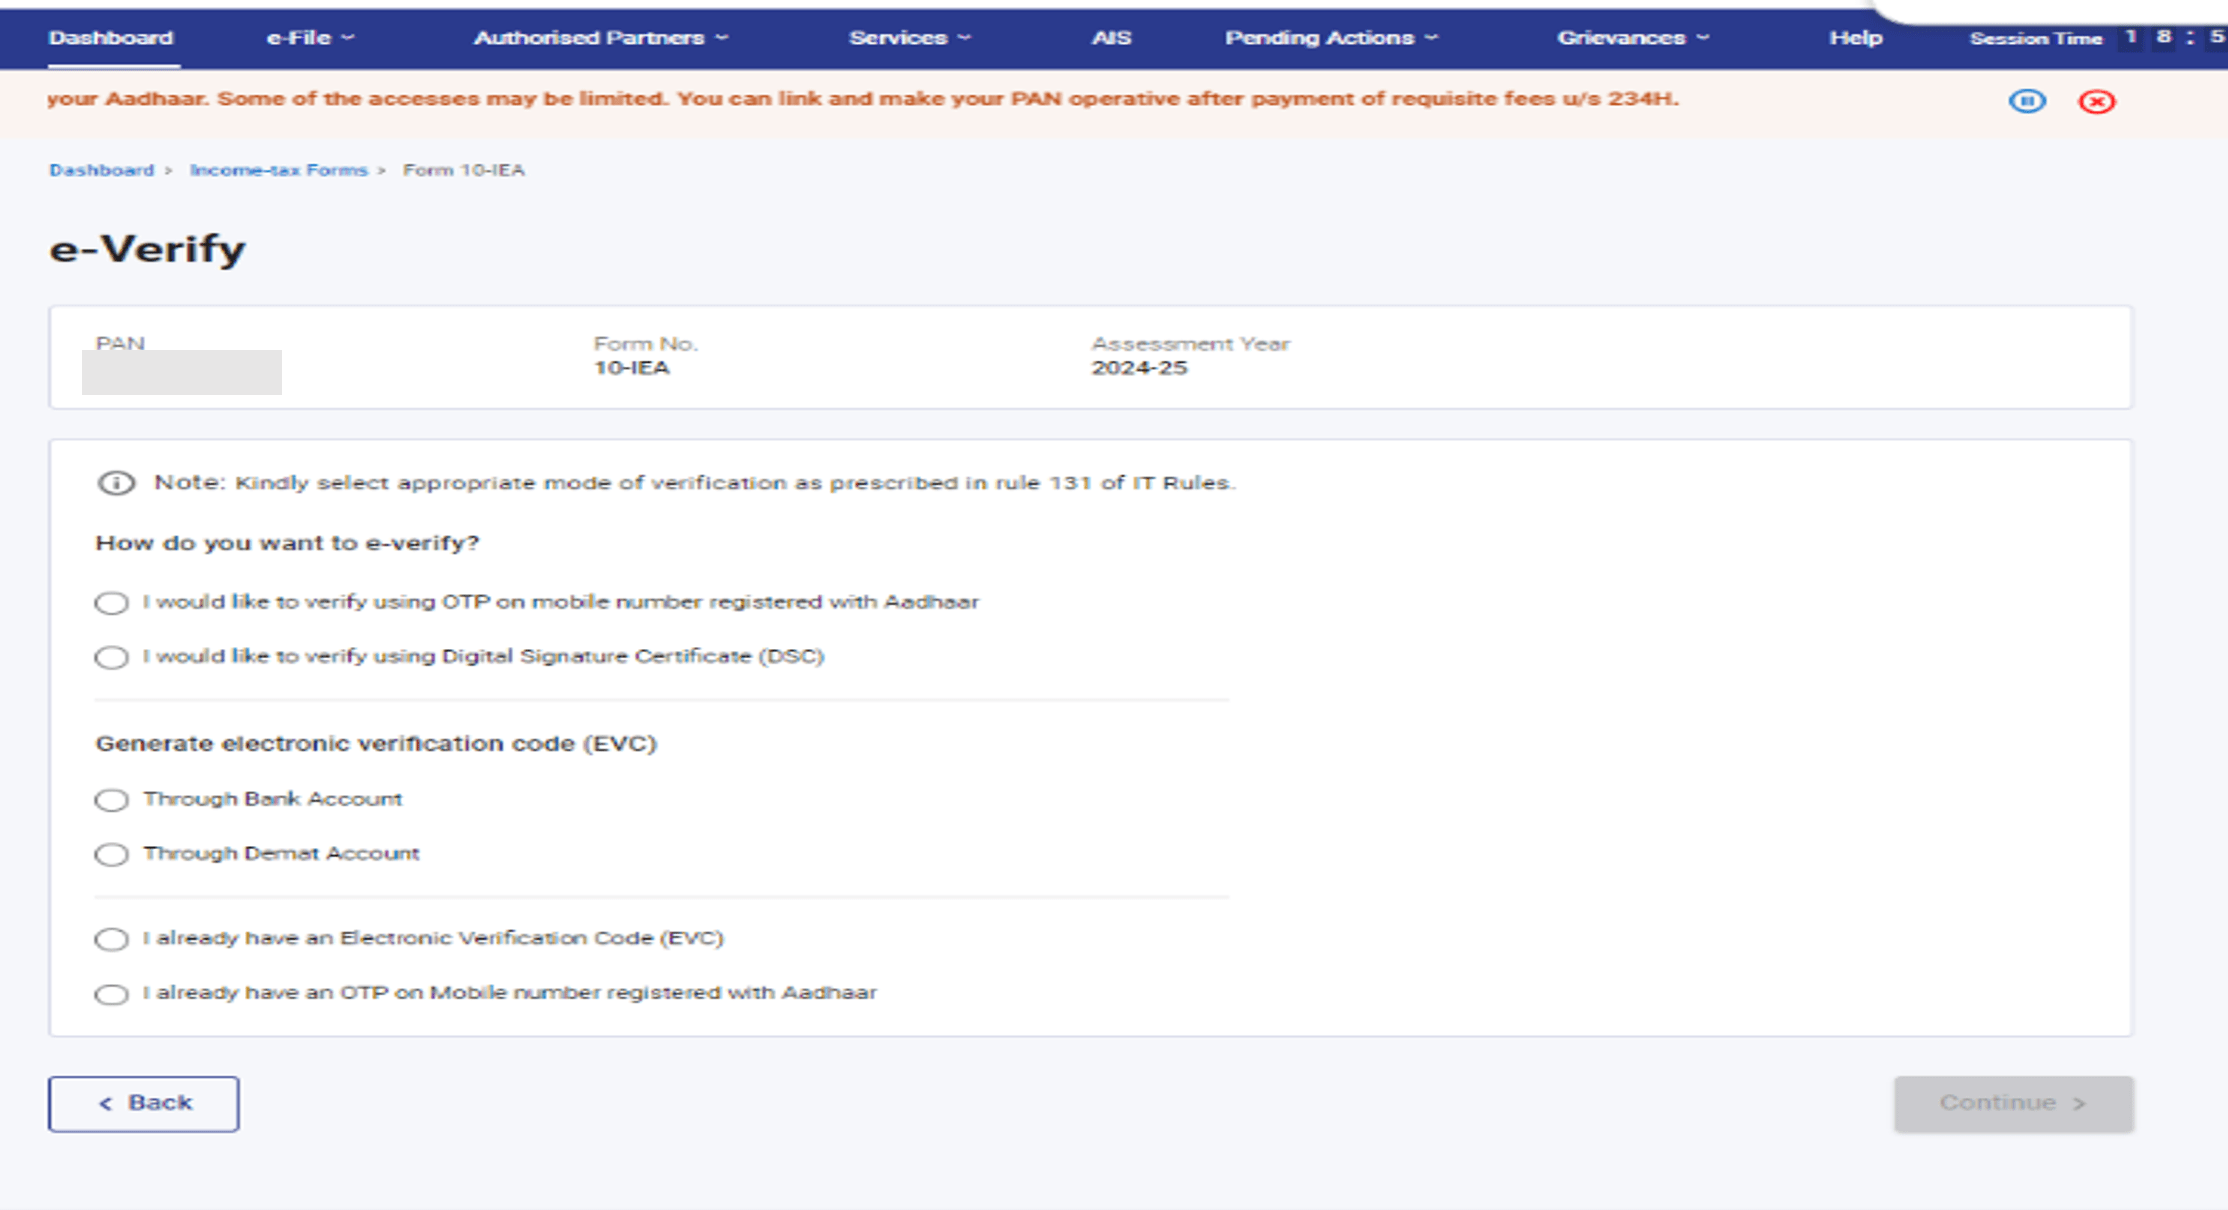
படிநிலை 15: படிவத்தை சரிபார்க்க கீழே கொடுக்கப்பட்டுள்ள விருப்பங்களில் இருந்து சரிபார்ப்பு முறையை தேர்ந்தெடுக்கவும்.
படிநிலை 16: சரிபார்ப்பிற்குப் பிறகு படிவத்தை சமர்ப்பிக்க “ஆம்” என்பதைக் கிளிக் செய்யவும்.
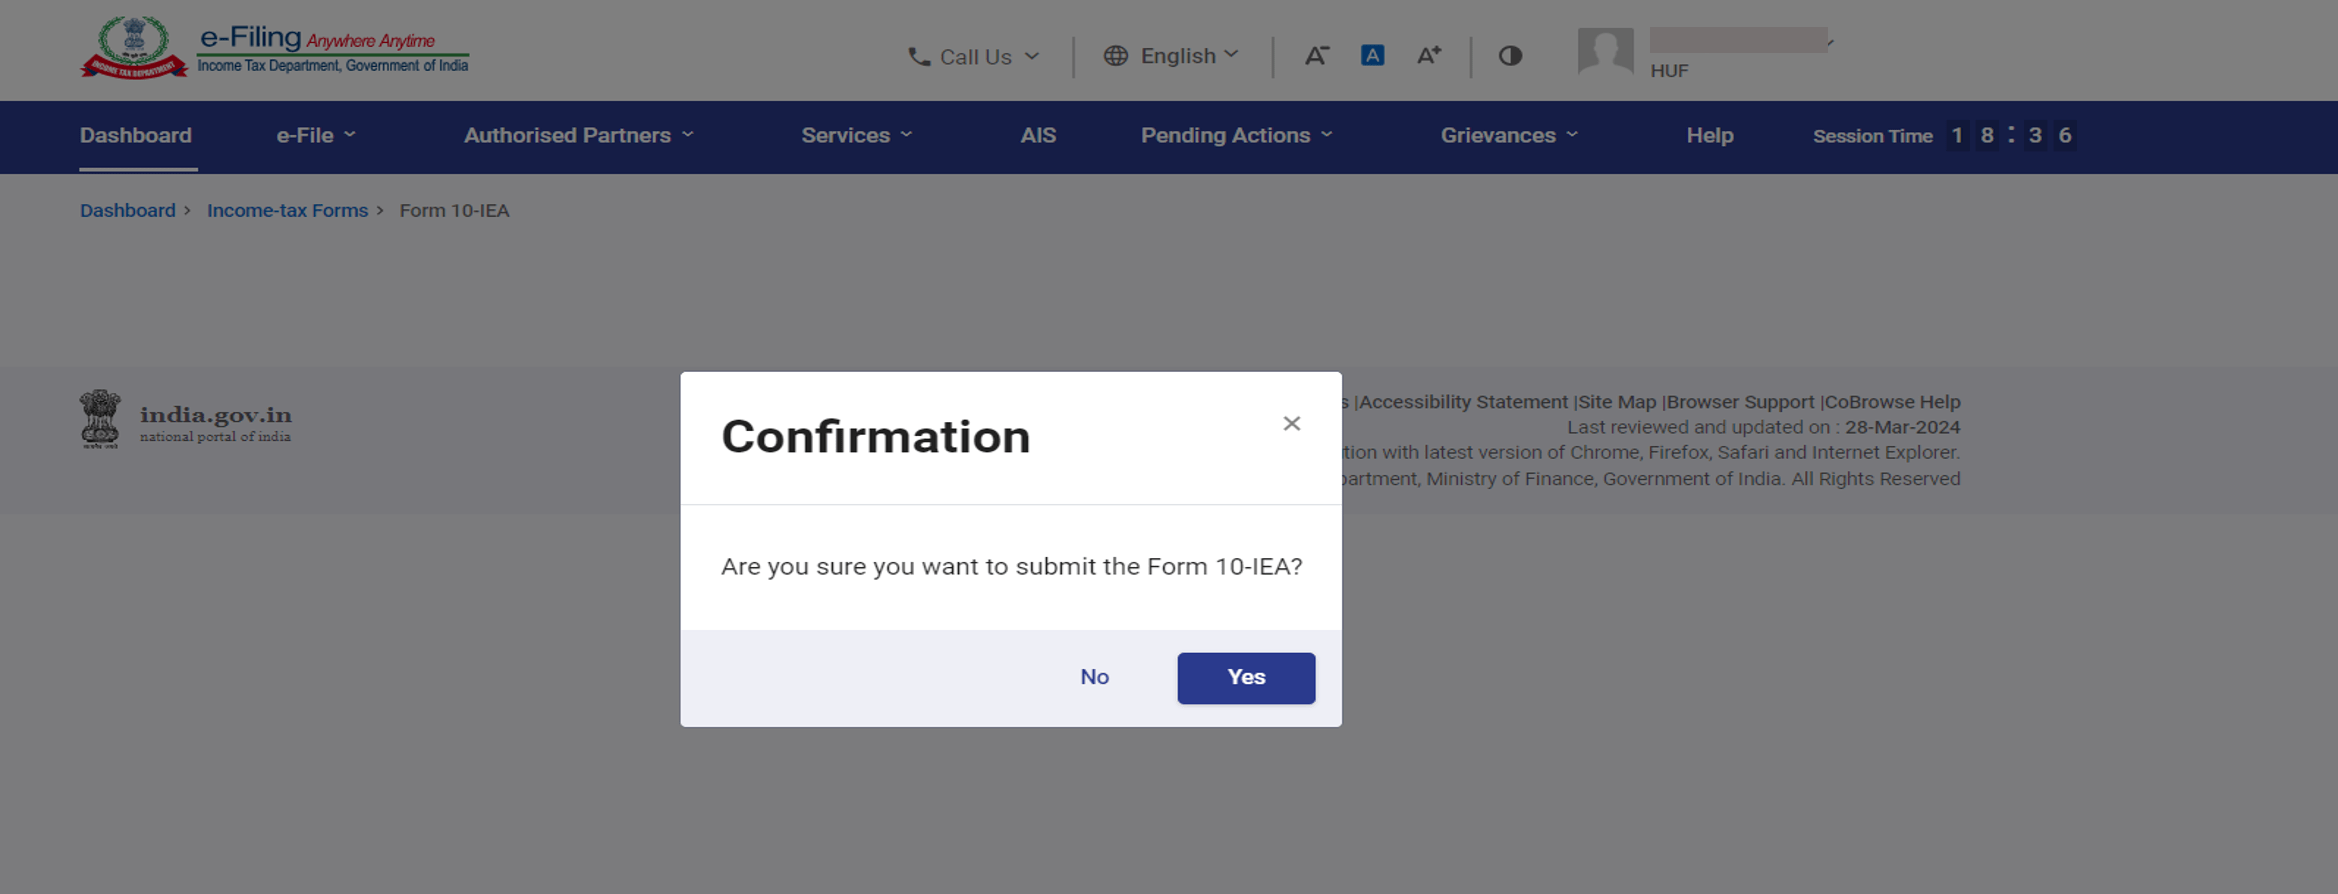
படிநிலை 17: இப்போது படிவம் வெற்றிகரமாக சமர்ப்பிக்கப்பட்டுள்ளது. எதிர்கால பயன்பாட்டிற்காக பரிவர்த்தனை ID-யை குறித்துக் கொள்ளவும்.
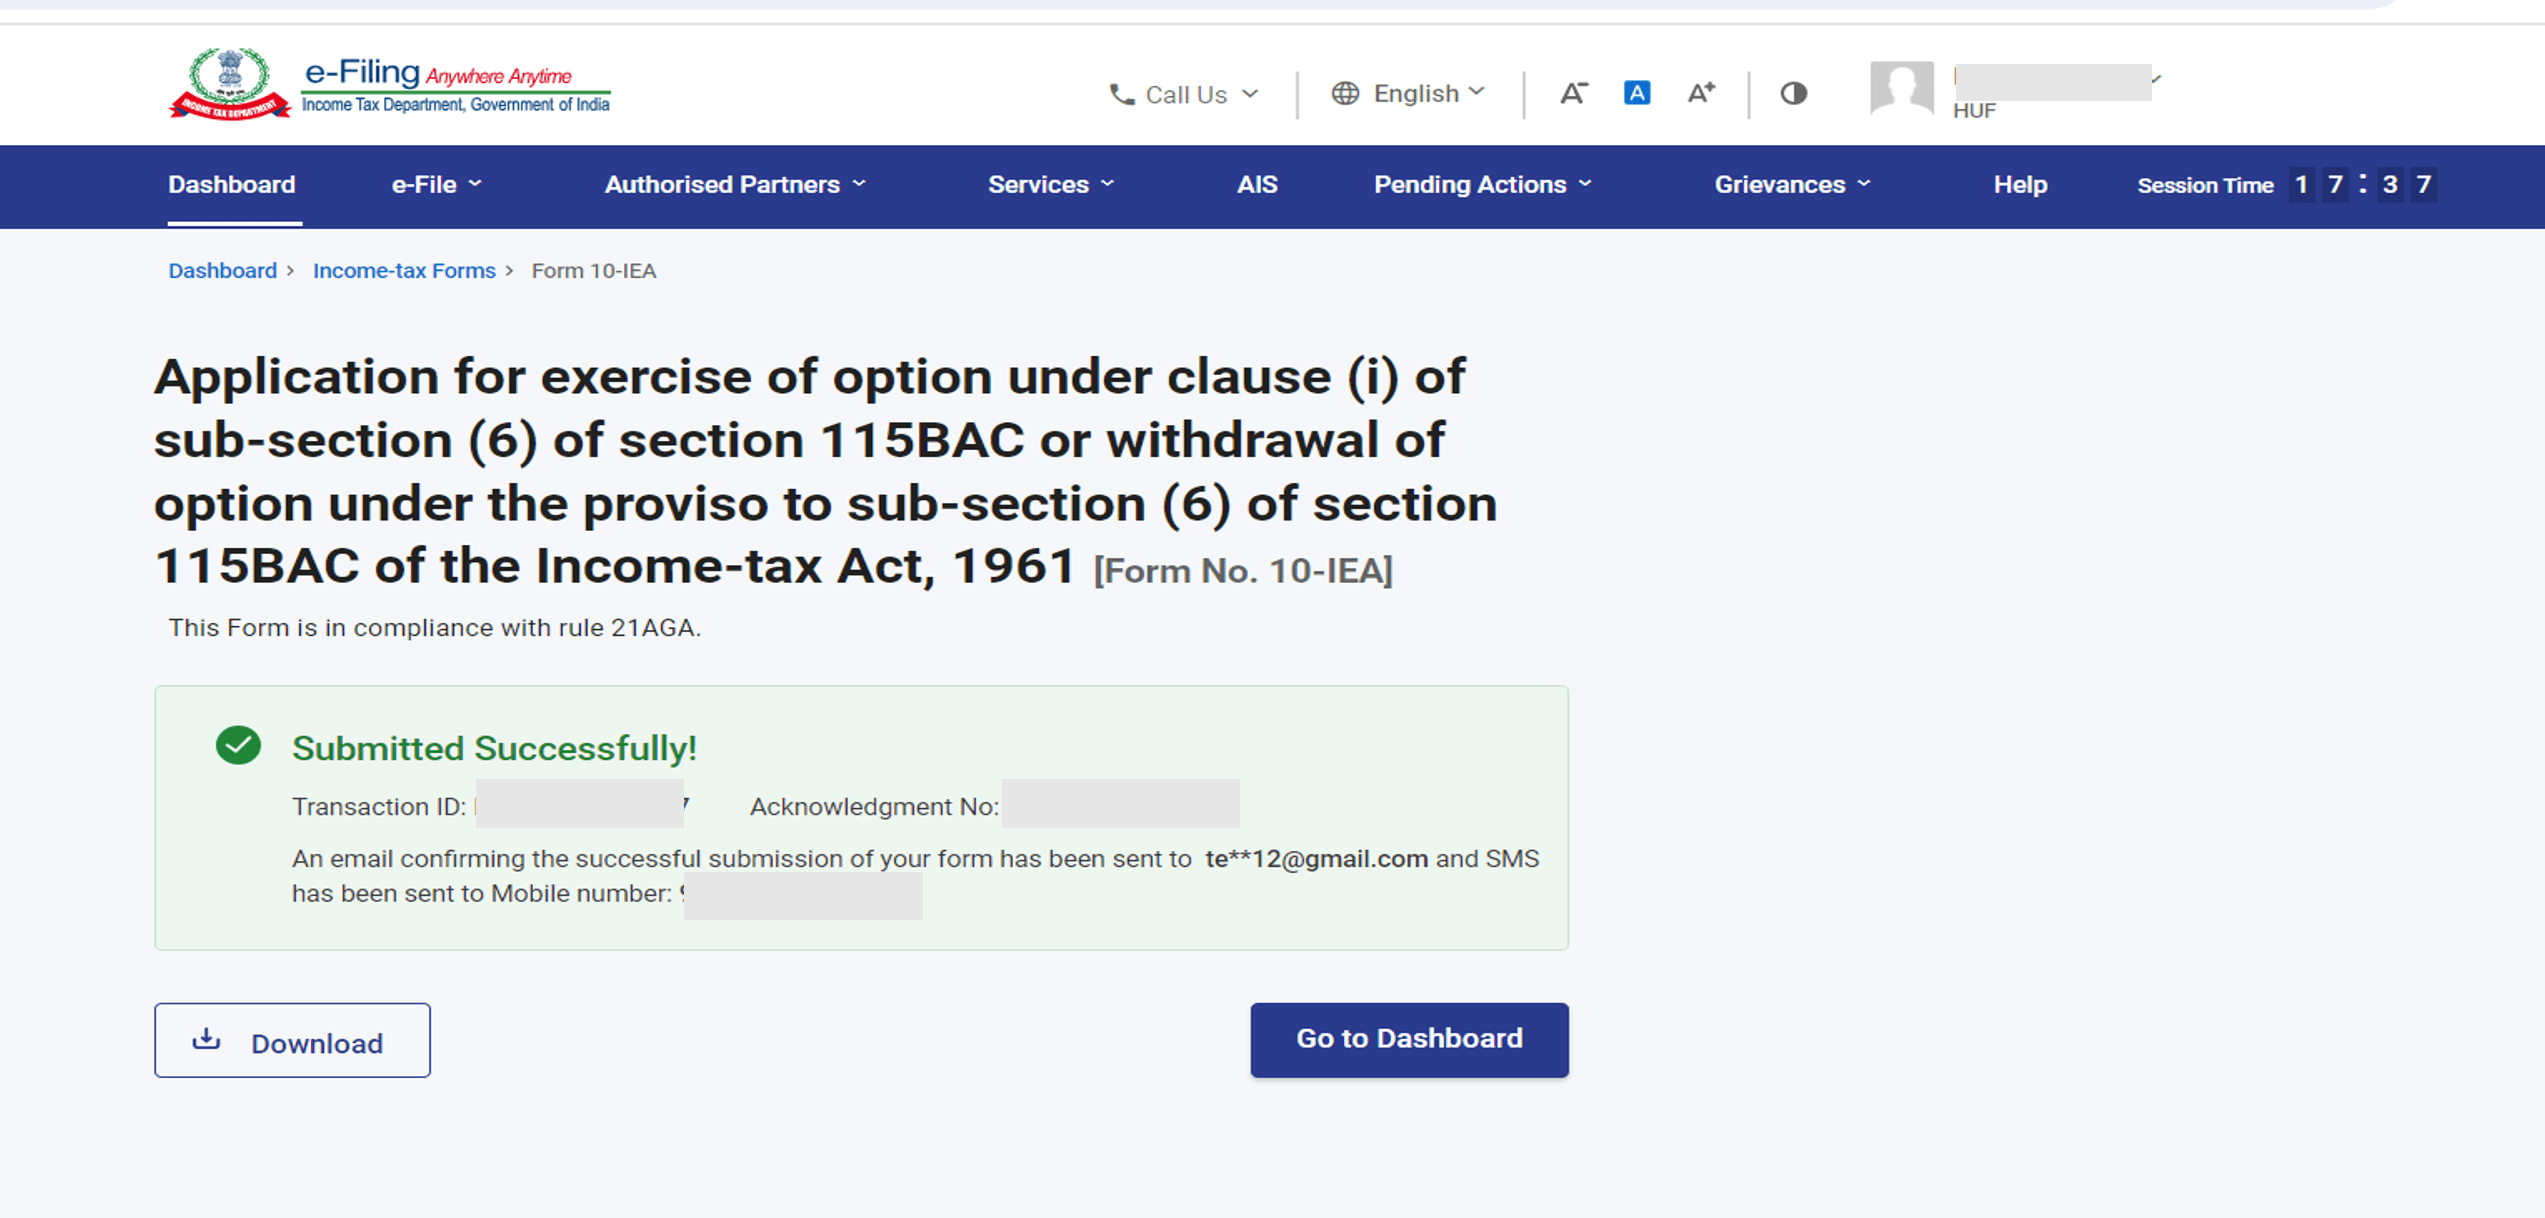
இப்போது, வரி செலுத்துபவர் தாக்கல் செய்யப்பட்ட படிவத்தை பார்க்க விரும்பினால், மின்னனு-தாக்கல் பட்டியல்க்கு சென்று > தாக்கல் செய்யப்பட்ட படிவங்களைப் பார்க்கவும் > வருமான வரி சட்டம் 1961 படி உள்ள படிவங்கள் > படிவம் 10-IEA என்பதைத் தேர்ந்தெடுக்கவும். நீங்கள் படிவத்தையும் ரசீதையும் பதிவிறக்கம் செய்யலாம். படிவத்தின் நிலை மாற்ற வரலாற்றைக் காண விவரங்களைப் பார்க்கவும் என்பதைக் கிளிக் செய்யவும்.


