படிவம் 10E பயனர் கையேடு
1. மேலோட்டப்பார்வை
ஒரு குறிப்பிட்ட நிதியாண்டில் ஈட்டப்பட்ட நிகர மொத்த வருமானத்தின் அடிப்படையிலேயே நிகர மொத்த வருமானவரி கடமை பொறுப்பு கணக்கிடப்படுகிறது. இருப்பினும், அந்த குறிப்பிட்ட நிதியாண்டிற்கான வருமானத்தில் ஊதியம் சார்ந்த முன் ஊதியம் அல்லது நிலுவைத்தொகை சேர்க்கப்பட்டிருந்தால், கூடுதல் வரிச் சுமையிலிருந்து நிவாரணம் பெற வருமான வரிச் சட்டம் (பிரிவு -இன் கீழ் 89) அனுமதிக்கிறது.
இத்தகைய நிவாரணத்தைக் கோருவதற்கு படிவம் 10E தாக்கல் செய்ய வேண்டும். வருமான வரி அறிக்கையைத் தாக்கல் செய்வதற்கு முன் படிவம் 10E-ஐத் தாக்கல் செய்வது பரிந்துரைக்கப்படுகிறது. இப்படிவம் மின்னணு-தாக்கல் இணைய முகப்பில் கிடைக்கிறது. படிவம் 10E தாக்கல் செய்யாமல், வரி செலுத்துபவர் பிரிவு 89-இன் கீழ் நிவாரணம் கோரினால், தாக்கல் செய்யப்பட்ட ITR செயலாக்கப்படும்; ஆனால் கோரப்பட்ட நிவாரணம் அனுமதிக்கப்படாது. சம்பளத்தின் கீழ் பெறப்படும் நிலுவை வருமானம் / முன்கூட்டியே பெறப்பட்ட வருமானம் தொடர்பாக வரி நிவாரணம் கோருவதற்கு படிவம் 10E-ஐத் தாக்கல் செய்வது கட்டாயமாகும். படிவம் 10E-ஐ ஆன்லைன் முறையில் மட்டுமே சமர்ப்பிக்க முடியும்.
2. இந்தச்சேவையைப் பெறுவதற்கான முன்தேவைகள்
- நீங்கள் மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்ட பயனராக இருக்க வேண்டும்
- வரிச்செலுத்துபவரின் PAN-ன் நிலை"செயலில்" இருக்க வேண்டும்.
3. படிவம் குறித்து
3.1 நோக்கம்
வருமான வரிச் சட்டத்தின் பிரிவு 89-இன் படி 89, ஒரு வரி செலுத்துவோர் ஏதேனும் ஒரு நிதியாண்டில் தனது சம்பளம், குடும்ப ஓய்வூதியம் , பணிக்கொடை, ஆட்குறைப்பு இழப்பீடு அல்லது மாற்றியமைக்கப்பட்ட ஓய்வூதியம் ஆகியவற்றை முன்பணமாகவோ அல்லது நிலுவைத் தொகையாகவோ பெறும்போது அவருக்கு வரி நிவாரணம் வழங்கப்படுகிறது. மதிப்பிடப்பட்ட மொத்த வருமானத்திற்கான வரி விகிதம், அது வழக்கமாக மதிப்பிடப்படும் வரி விகிதத்தை விட அதிகமாக இருக்கும் காரணத்தால் இந்த நிவாரணம் வழங்கப்படுகிறது. இத்தகைய நிவாரணத்தைப் பெற, உங்கள் வருமான விவரங்களைப் படிவம் 10E-இல் சமர்ப்பிக்கலாம்.
3.2 இதை யார் பயன்படுத்தலாம்?
மின்னணு-தாக்கல் இணைய முகப்பில் பதிவுசெய்யப்பட்ட தனிநபர் பயனர்கள் அனைவரும், வருமான வரிச் சட்டம், 1961-இன் பிரிவு 89-இன் கீழ் நிவாரணம் கோருவதற்காக, படிவம் 10E-இல் தங்களது வருமான விவரங்களைச் சமர்ப்பிக்கலாம்.
3.3 படிவம் - ஒரு பார்வை
படிவம்-10E-இல் ஏழு பகுதிகள் உள்ளன:
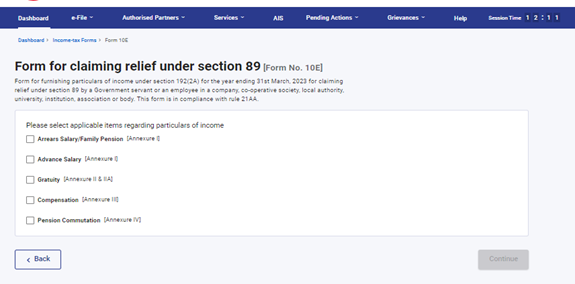
- பிற்சேர்க்கை I - ஊதிய நிலுவைத் தொகை / நிலுவையாகப் பெறப்பட்ட குடும்ப ஓய்வூதியம்.
- பிற்சேர்க்கை I -முன்பணமாகப் பெறப்பட்ட சம்பளம் / குடும்ப ஓய்வூதியம்.
- பிற்சேர்க்கை II மற்றும் IIA - கடந்த கால சேவைகளுக்காகப் பணிக்கொடை வடிவில் வழங்கப்படும் தொகை.
- இணைப்பு III – தொடர்ச்சியான பணிக்காலம் 3 ஆண்டுகளுக்கு மிகாமல் இருந்தபோது அல்லது வேலை ஒப்பந்தத்தின் முடிவடையாத மீதிக் காலமும் 3 ஆண்டுகளுக்குக் குறையாமல் இருந்தபோது, பணியாளர் பணிநீக்கம் செய்யப்படுவதன் காரணமாக அல்லது அதனுடன் தொடர்புடைய வகையில், தற்போதைய பணி வழங்குபவர் அல்லது முந்தைய பணி வழங்குனரிடமிருந்து பெறப்படும் இழப்பீட்டு வகையிலான தொகை.
- பிற்சேர்க்கை IV - ஓய்வூதிய பரிமாற்றம்
பெறப்பட்ட தொகையின் தன்மையைப் பொறுத்து, படிவம் 10E தாக்கல் செய்யும்போது பொருத்தமான பிற்சேர்க்கையைத் தேர்ந்தெடுக்க வேண்டும்.
4. படிப்படியான வழிகாட்டி
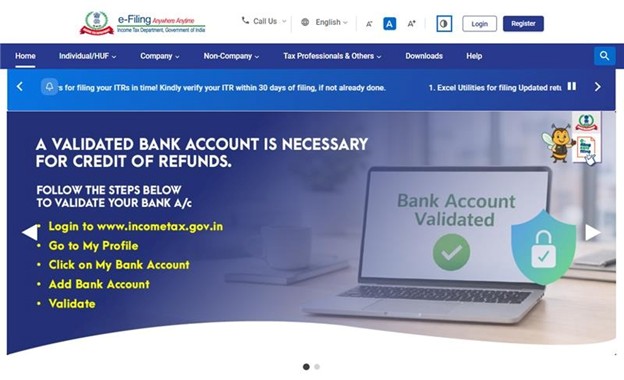
படிநிலை 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.
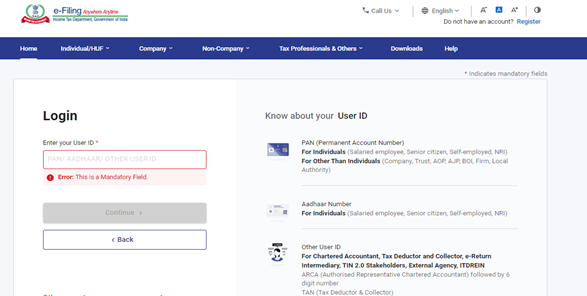
படிநிலை 2: பயனர் ID (PAN) மற்றும் கடவுச்சொல்லை உள்ளிடவும்.
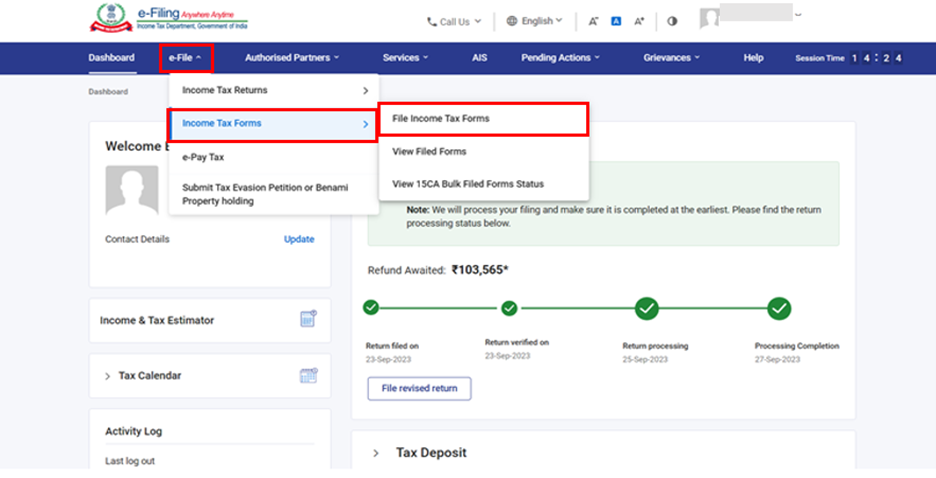
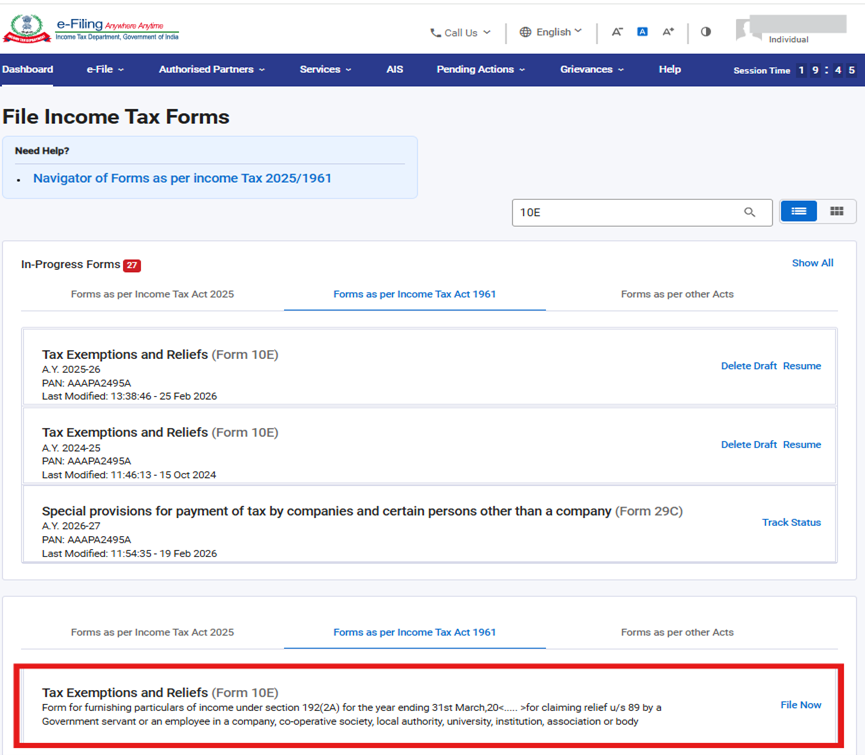
படிநிலை 3: மின்னணு தாக்கல் > வருமான வரிப் படிவங்கள் > வருமான வரிப் படிவங்களைத் தாக்கல் செய்யவும் என்பதற்குச் செல்லவும்.
படிநிலை 4: வருமான வரிச் சட்டம், 1961-இன் படியான படிவங்கள் என்ற தாவலின் கீழ் படிவம் 10E என்பதைத் தேர்ந்தெடுக்கவும் / தேடவும்.
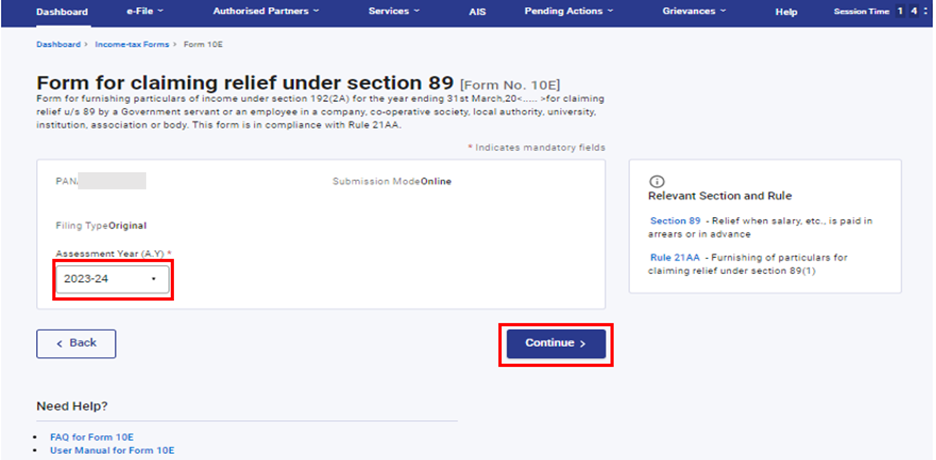
படிநிலை 5: மதிப்பீட்டு ஆண்டைத் (AY) தேர்ந்தெடுத்து, தொடரவும் என்பதைக் கிளிக் செய்யவும்.
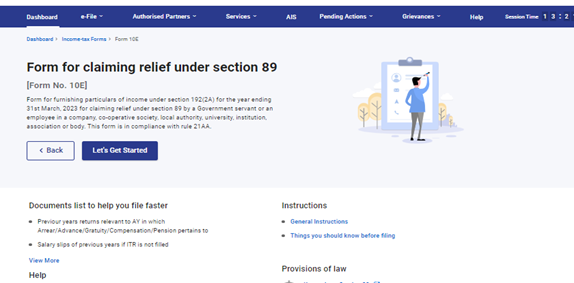
படிநிலை 6: தொடங்குவோம் என்பதைக் கிளிக் செய்யவும்.
படி நிலை 7: வருமான விவரங்கள் தொடர்பான பொருந்தக்கூடிய வருமானப் பிரிவுகளைத் தேர்ந்தெடுக்கவும்.
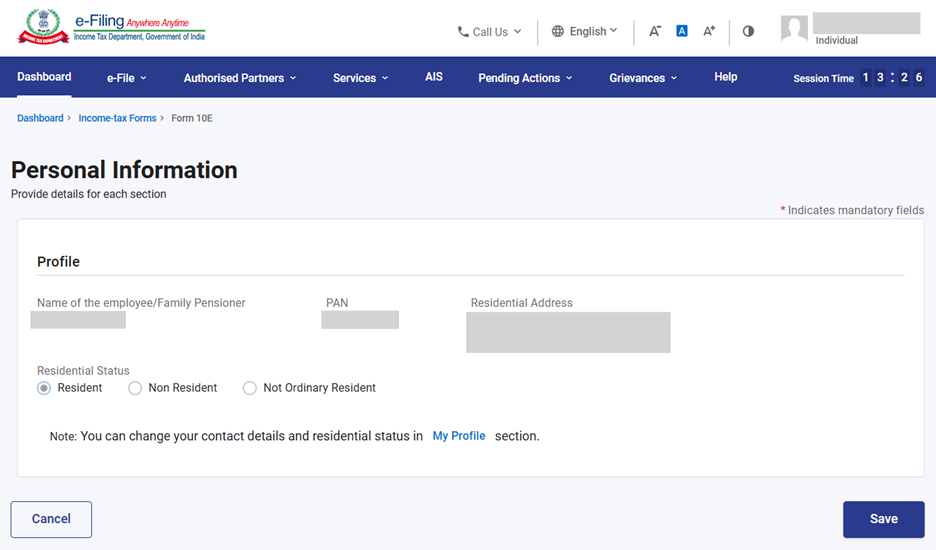
படிநிலை 8: தனிப்பட்ட தகவல்கள் என்பதைக் கிளிக் செய்து, தனிப்பட்ட தகவல்களை உறுதிசெய்து, சேமி என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:“எனது சுயவிவரம்” பிரிவின் கீழ், குடியிருப்பு நிலை உட்பட கட்டாயமான அனைத்து விவரங்களும் பூர்த்தி செய்யப்பட்டுள்ளதை உறுதிசெய்யவும். “எனது சுயவிவரம்” என்ற ஹைப்பர்லிங்கைக் கிளிக் செய்வதன் மூலம், உங்கள் தொடர்பு விவரங்கள் மற்றும் குடியிருப்பு நிலையை மாற்றலாம்.
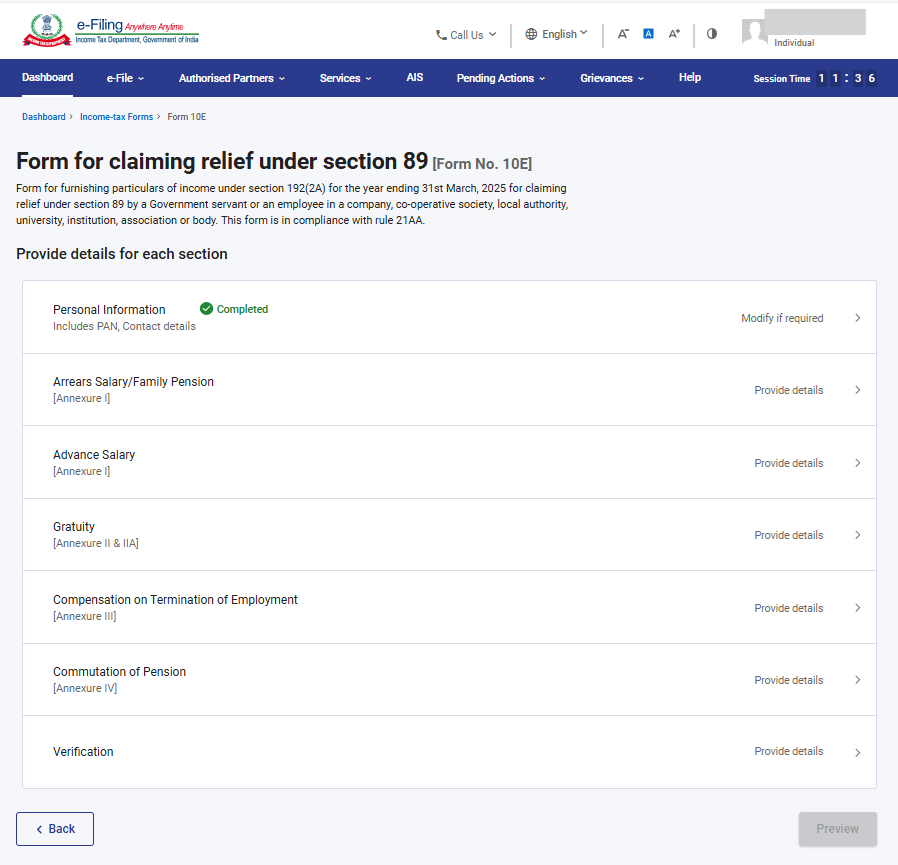
படிநிலை 9.1.a: தனிப்பட்ட தகவல்கள் தாவல் தற்போது உறுதி செய்யப்பட்டுள்ளது. இப்போது, நிலுவைச் சம்பளம்/குடும்ப ஓய்வூதியம் (உங்களுக்குப் பொருந்தினால்) என்பதைக் கிளிக் செய்யவும்
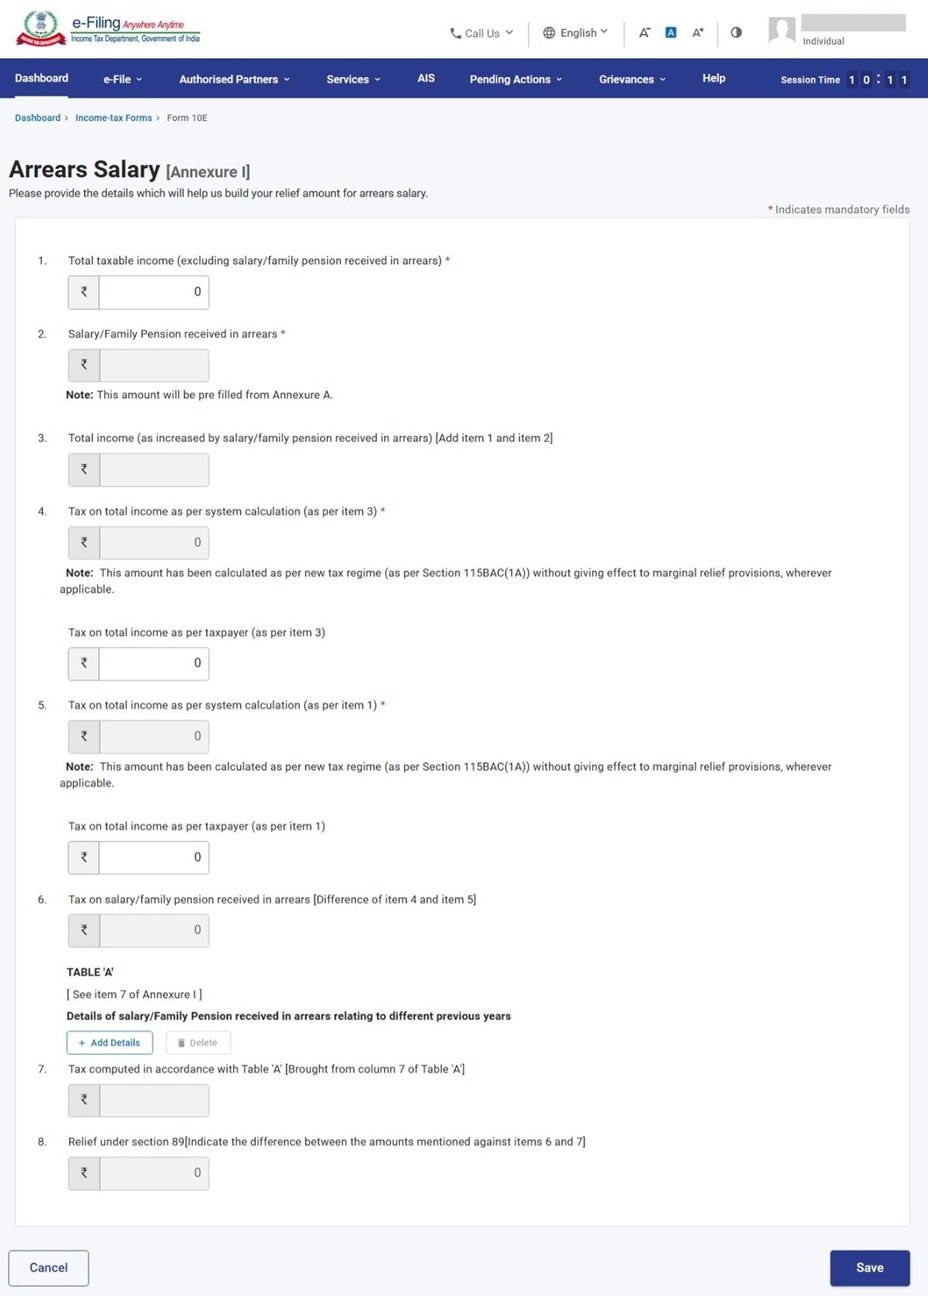
படிநிலை 9.1.b: இப்பகுதியில் நிலுவையில் பெறப்பட்ட சம்பளம் / குடும்ப ஓய்வூதியம் பற்றிய பொதுவான விவரங்கள் உள்ளன.
விவரங்களை உள்ளிட்டு, சேமி என்பதை கிளிக் செய்யவும்.
வரிசை எண் 6-க்குப் பின் சேர்க்கப்பட வேண்டிய அட்டவணை A 'பல்வேறு முந்தைய ஆண்டுகளுக்குரிய, நிலுவையாகப் பெறப்பட்ட சம்பளம்/குடும்ப ஓய்வூதிய விவரங்கள்'-இல் வழங்கப்படும் தகவல்களின் அடிப்படையில், "நிலுவையாகப் பெறப்பட்ட சம்பளம்/குடும்ப ஓய்வூதியம்' என்ற புலத்தில் உள்ள விவரங்கள் தானாகவே நிரப்பப்படும்."
குறிப்பு: A.Y. 2024-25 மற்றும் அதற்குப் பிந்தைய மதிப்பீட்டு ஆண்டுகளுக்கான வரியை, பிரிவு 115BAC(1A)-இன் படி இயல்புநிலை புதிய வரி முறையின் கீழ் அமைப்பு கணக்கிடுகிறது. அதேசமயம், A.Y. 2023-24 மற்றும் அதற்கு முந்தைய அனைத்து மதிப்பீட்டு ஆண்டுகளுக்கும், பழைய வரி முறையின் அடிப்படையில் வரி கணக்கிடப்படுகிறது.
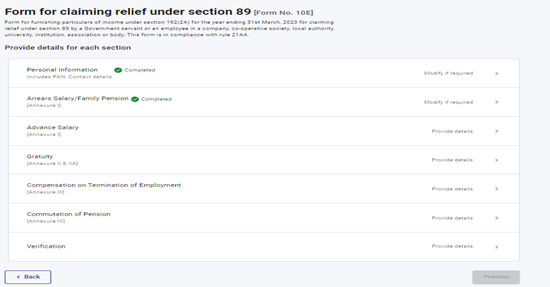
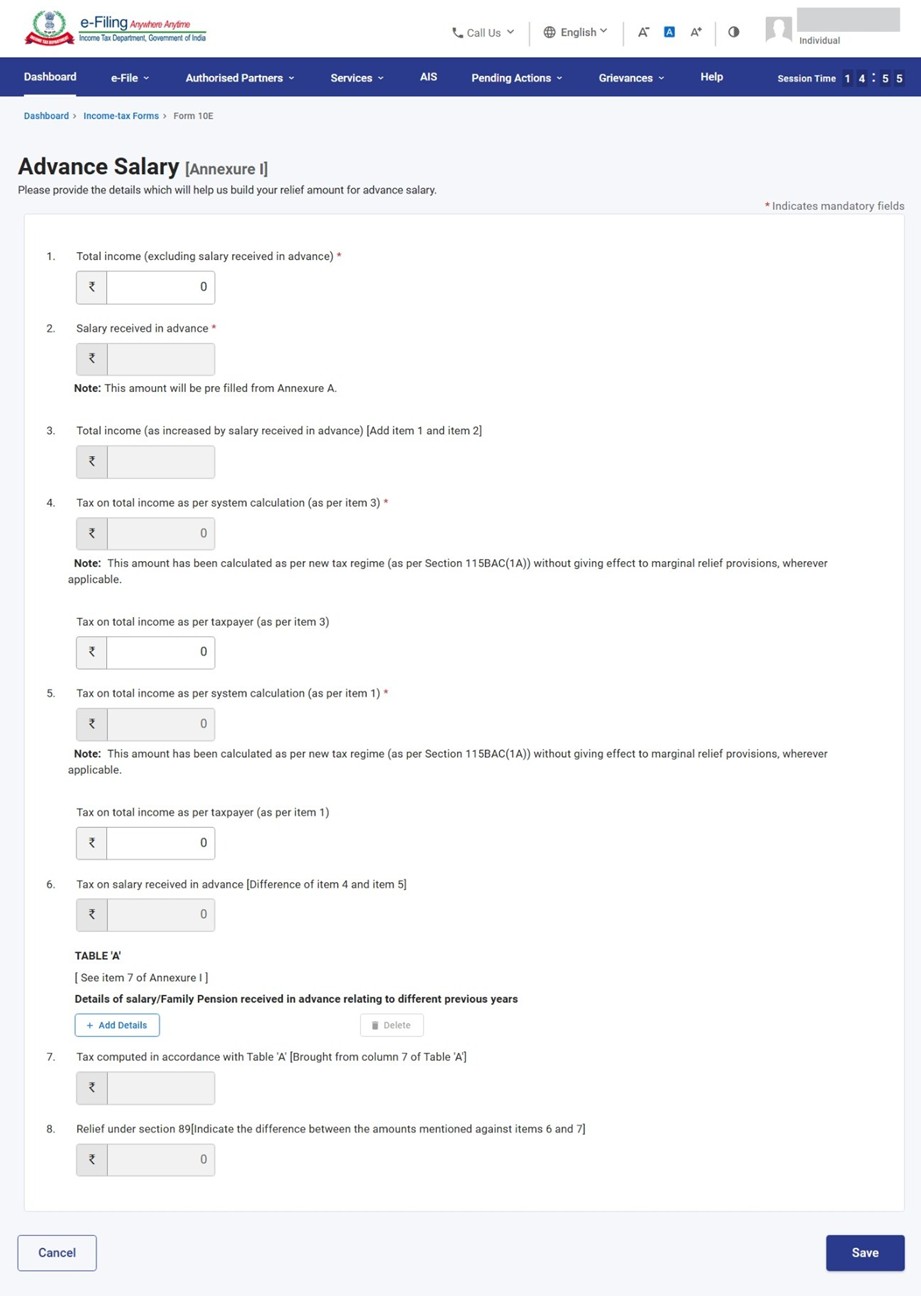
படிநிலை 9.2.a: நிலுவைச் சம்பளத் தாவல் இப்போது உறுதிசெய்யப்பட்டது, முன்பணச் சம்பளம் என்பதைத் தேர்ந்தெடுக்கவும் (இது உங்களுக்குப் பொருந்தும் பட்சத்தில்).
படிநிலை 9.2.b:இந்தப் பகுதி முன்கூட்டியே பெறப்பட்ட ஊதியம்/ குடும்ப ஓய்வூதியம் பற்றிய பொதுவான விவரங்களைக் கொண்டுள்ளது.
விவரங்களைப் பதிவிட்டு சேமி என்பதைக் கிளிக் செய்யவும்.
“முன்கூட்டியே பெறப்பட்ட சம்பளம்” என்ற புலத்தில் உள்ள விவரங்கள், 6 ஆம் வரிசை எண்ணுக்குப் பிறகு சேர்க்கப்பட வேண்டிய “வெவ்வேறு முந்தைய ஆண்டுகளுக்குத் தொடர்புடைய முன்கூட்டியே பெறப்பட்ட சம்பளம்/குடும்ப ஓய்வூதியத்தின் விவரங்கள்” என்ற அட்டவணை A-இல் வழங்கப்பட்ட தகவல்களின் அடிப்படையில் தானாக நிரப்பப்படும்.
குறிப்பு: மதிப்பீட்டு ஆண்டு (A.Y.) 2024 - 25 மற்றும் அதற்குப் பிந்தைய ஆண்டுகளுக்கான வரி, பிரிவு 115BAC(1A)-இன் கீழ் இயல்புநிலையாக உள்ள புதிய வரி விதிப்பு முறையின்படி கணக்கிடப்படுகிறது. அதேசமயம் மதிப்பீட்டு ஆண்டு (A.Y.) 2023 - 24 வரையிலான அனைத்து ஆண்டுகளுக்கும், பழைய வரி முறையின்படி வரிக் கணக்கிடப்படுகிறது.
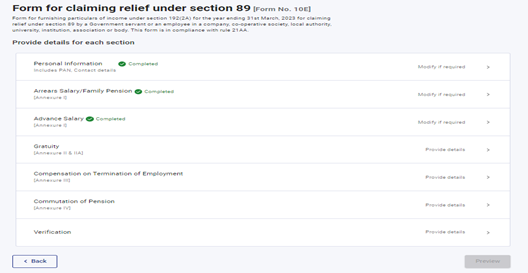
படிநிலை 9.3.a: முன்கூட்டியே பெறப்பட்ட ஊதியத் தாவல் இப்போது உறுதிசெய்யப்பட்டுவிட்டது, பணிக்கொடை என்பதைக் கிளிக் செய்யவும் (இது உங்களுக்குப் பொருந்தும் பட்சத்தில்).
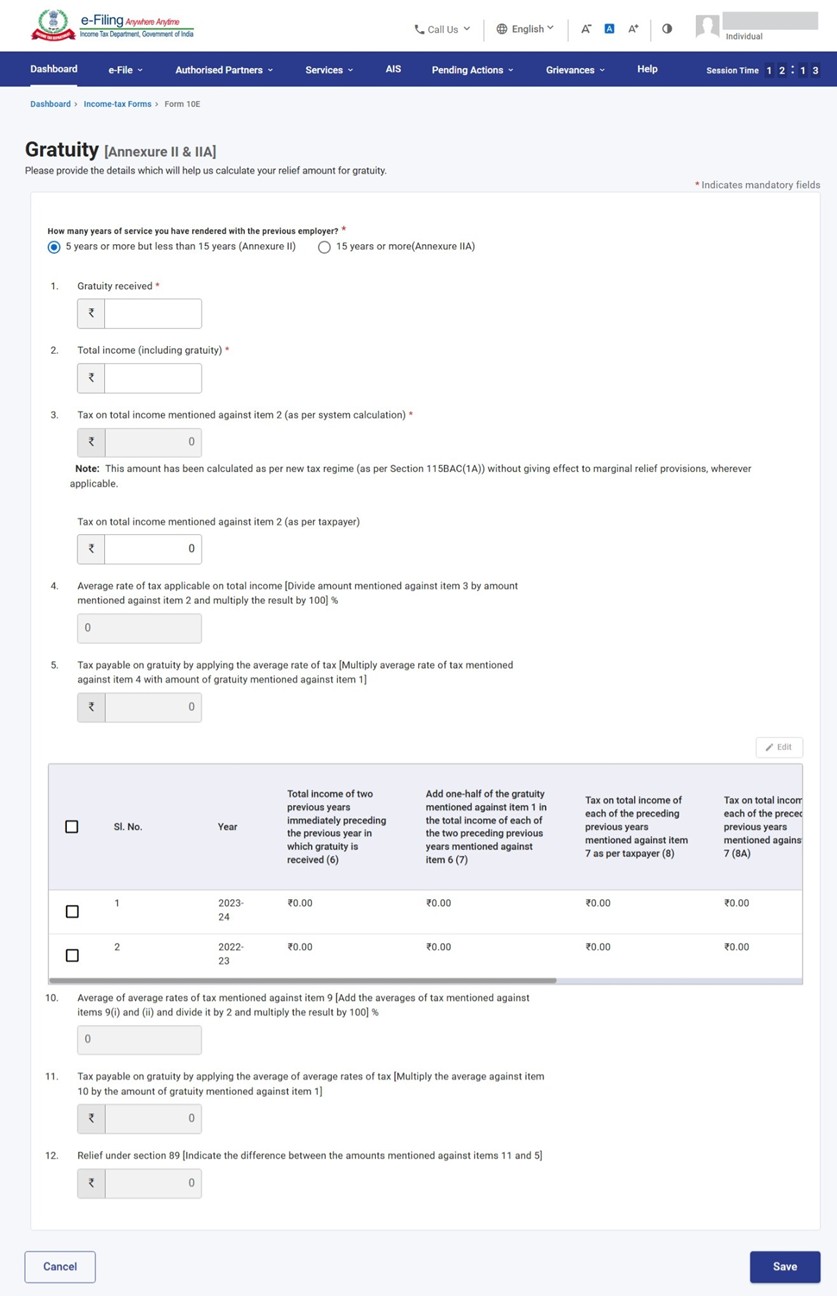
படிநிலை 9.3.b: இந்தப் பகுதி கடந்தகால சேவைகளுக்காகப் பெறப்பட்ட பணிக்கொடை சார்ந்த தொகையின் பொதுவான விவரங்களைக் கொண்டுள்ளது.
விவரங்களை உள்ளிட்டு, சேமி என்பதை கிளிக் செய்யவும்.
குறிப்பு: மதிப்பீட்டு ஆண்டு (A.Y.) 2024 - 25 மற்றும் அதற்குப் பிந்தைய ஆண்டுகளுக்கான வரி, பிரிவு 115BAC(1A)-இன் கீழ் இயல்புநிலையாக உள்ள புதிய வரி முறையின்படி கணக்கிடப்படுகிறது. அதேசமயம் மதிப்பீட்டு ஆண்டு (A.Y.) 2023 - 24 வரையிலான அனைத்து ஆண்டுகளுக்கும், பழைய வரி முறையின்படி வரி கணக்கிடப்படுகிறது.
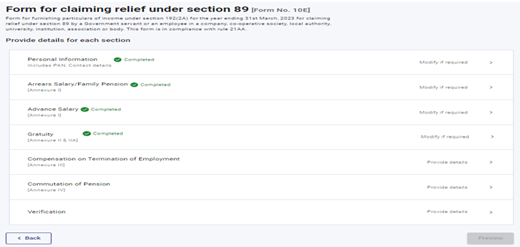
படிநிலை 9.4.a: பணிக்கொடை பகுதி உறுதிசெய்யப்பட்டுவிட்டது, வேலைநீக்கத்திற்கான இழப்பீடு பகுதியைக் கிளிக் செய்யவும் (இது உங்களுக்குப் பொருந்தும் பட்சத்தில்).
படிநிலை 9.4.b: ஒரு பணியாளர், தொடர்ந்து 3 ஆண்டுகளுக்கு மிகாமல் சேவையாற்றிய பிறகு இழப்பீடு வழங்கும் போது, அல்லது அவரது பணிக்காலத்தின் காலாவதியாகாத பகுதி 3 ஆண்டுகளுக்குக் குறையாமல் இருக்கும் போது — தற்போதைய பணி வழங்குபவர் அல்லது முந்தைய பணி வழங்குநரிடமிருந்து வேலையைவிட்டு அல்லது பணி நீக்கம் அது தொடர்பான இழப்பீட்டு வடிவில் பெறப்படும் தொகையின் பொதுவான விவரங்களை இப்பகுதிக் கொண்டுள்ளது.
விவரங்களை உள்ளிட்டு சேமிக்க கிளிக்செய்யவும்
குறிப்பு: : A.Y. 2024-25 மற்றும் அதற்குப் பிந்தைய மதிப்பீட்டு ஆண்டுகளுக்கான வரியை, பிரிவு 115BAC(1A)-இன் படி இயல்புநிலை புதிய வரி முறையின் கீழ் அமைப்பு கணக்கிடுகிறது. அதேசமயம், A.Y. 2023-24 மற்றும் அதற்கு முந்தைய அனைத்து மதிப்பீட்டு ஆண்டுகளுக்கும், பழைய வரி முறையின் அடிப்படையில் வரி கணக்கிடப்படுகிறது.
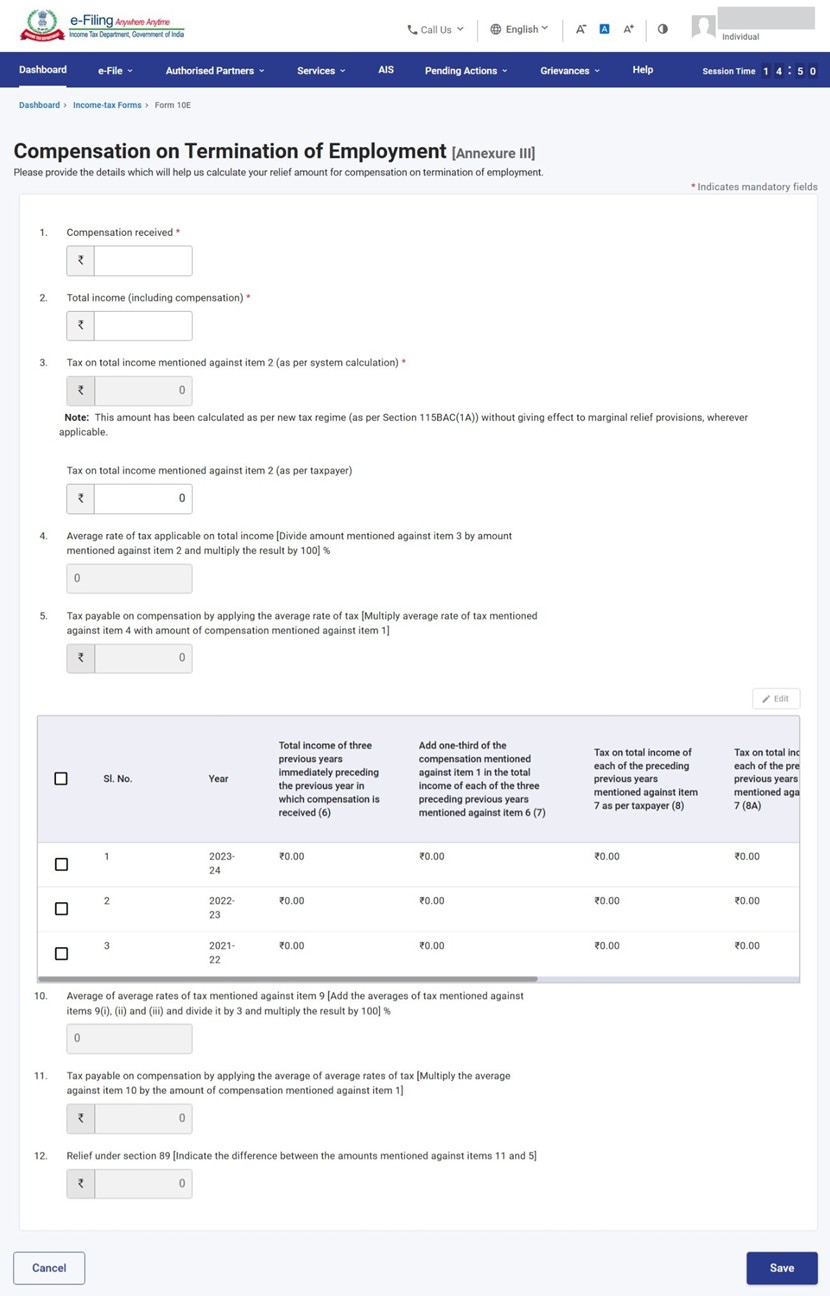
படிநிலை 9.5.a: வேலையை விட்டு நீக்குவதற்கான இழப்பீடுத் தாவல் இப்போது உறுதிசெய்யப்பட்டுள்ளது. ஓய்வூதியத்தொகுப்பு நிதிப் பரிமாற்றம் தாவல் கிளிக்செய்யவும்.(இது உங்களுக்குப்பொருந்துமானல்)
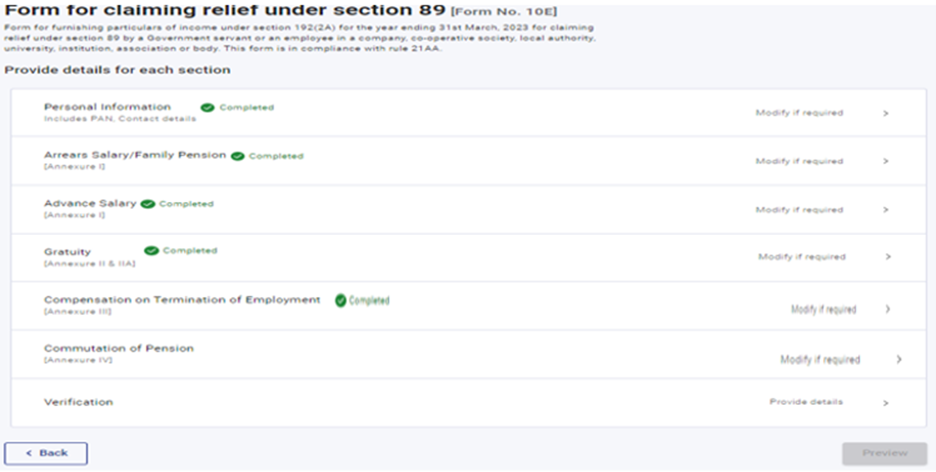
படிநிலை 9.5.b: இப்பகுதி, ஓய்வூதிய மாற்றீடு வடிவில் பெறப்பட்ட தொகை குறித்த பொதுவான விவரங்களைக் கொண்டுள்ளது.
விவரங்களை உள்ளிட்டு சேமி என்பதைக் கிளிக் செய்யவும்
குறிப்பு: மதிப்பீட்டு ஆண்டு (A.Y.) 2024 - 25 மற்றும் அதற்குப் பிந்தைய ஆண்டுகளுக்கான கணினி கணக்கிடும் வரியானது, பிரிவு 115BAC(1A)-இன் படி இயல்புநிலை புதிய வரி விதிப்பு முறையின் கீழ் கணக்கிடப்படுகிறது; அதேவேளையில், மதிப்பீட்டு ஆண்டு (A.Y.) 2023 - 24 வரையிலான அனைத்து மதிப்பீட்டு ஆண்டுகளுக்கும், பழைய வரி விதிப்பு முறையின்படியே வரி கணக்கிடப்படுகிறது.
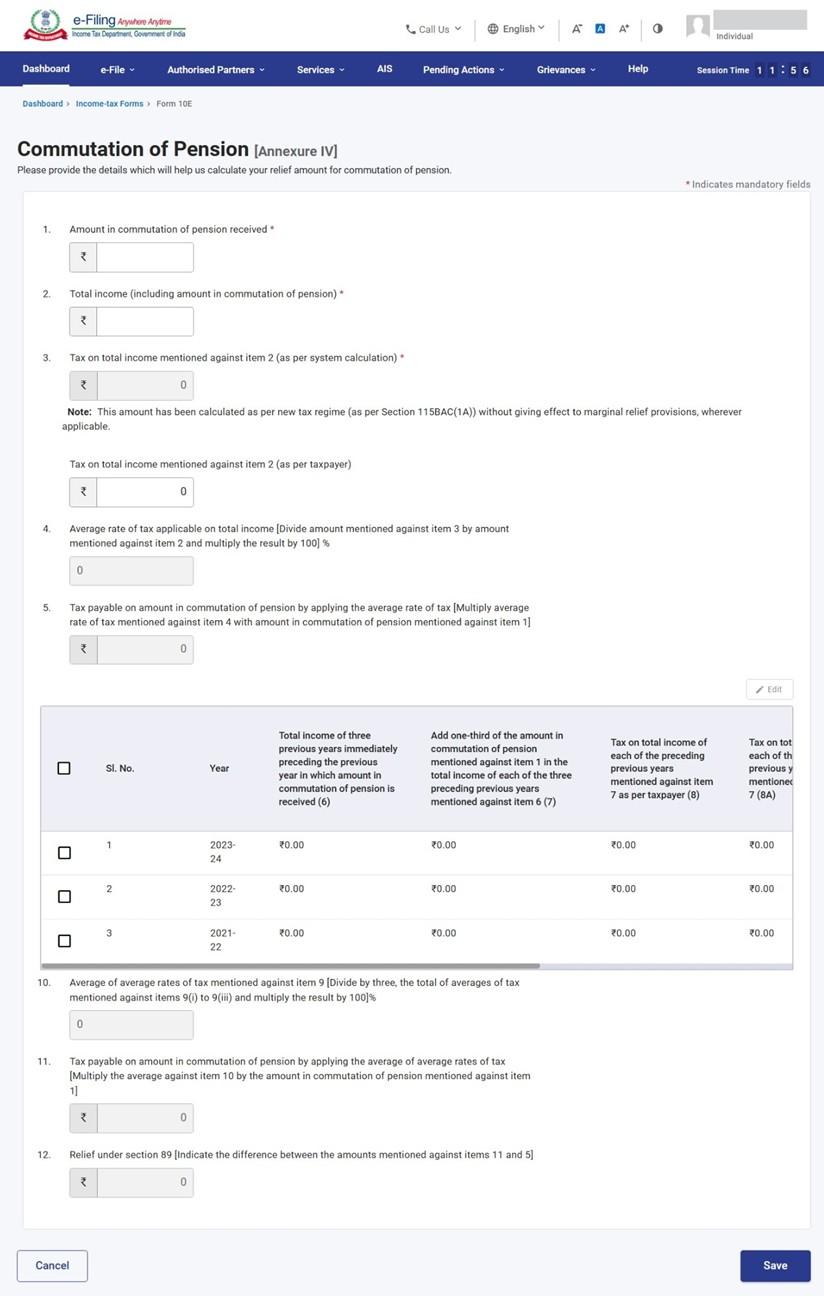
படிநிலை 10: ஓய்வூதிய பரிமாற்றம் தாவல் தற்போது உறுதிப்படுத்தப்பட்டுள்ளது. இப்போது ‘சரிபார்ப்பு’ தாவலைக் கிளிக் செய்யவும்.
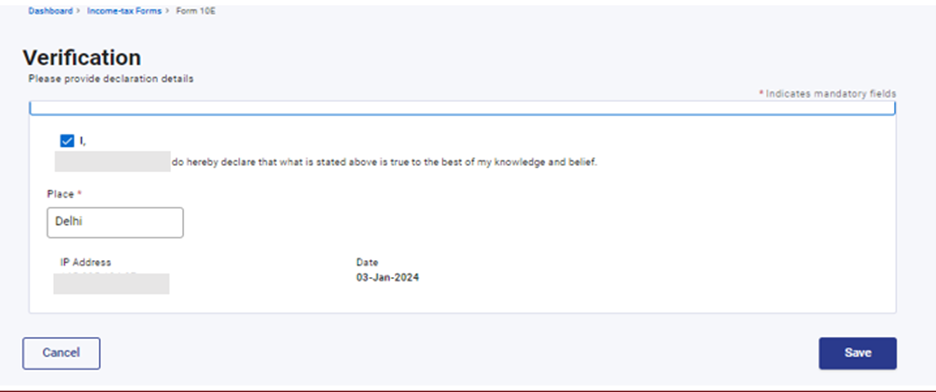
படிநிலை 11: சாிப்பார்ப்பு பெட்டியைத் தேர்ந்தெடுத்து, இடத்தை உள்ளீடு செய்த பின், சேமி என்ற பொத்தானைக் கிளிக் செய்யவும்.
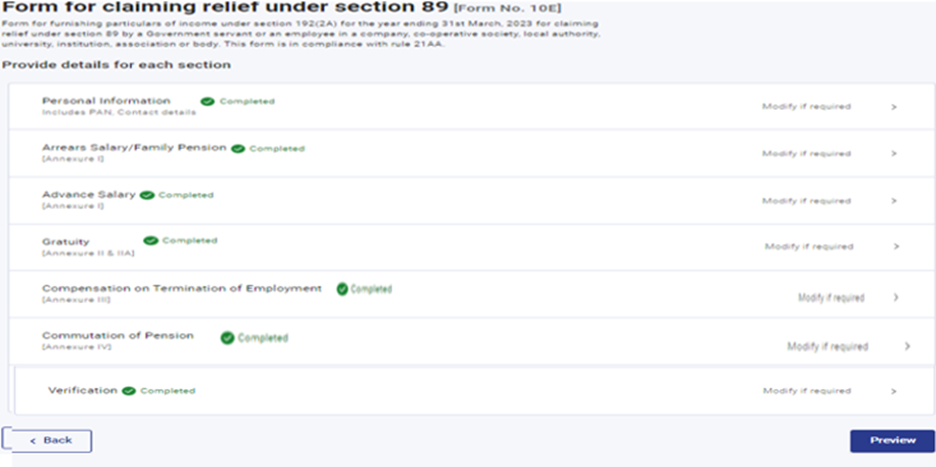
படிநிலை 12: அனைத்துத் தாவல்களும் இப்போது உறுதி செய்யப்பட்டுவிட்டன. முன்னோட்டம் என்ற பொத்தானைக் கிளிக் செய்யவும்.
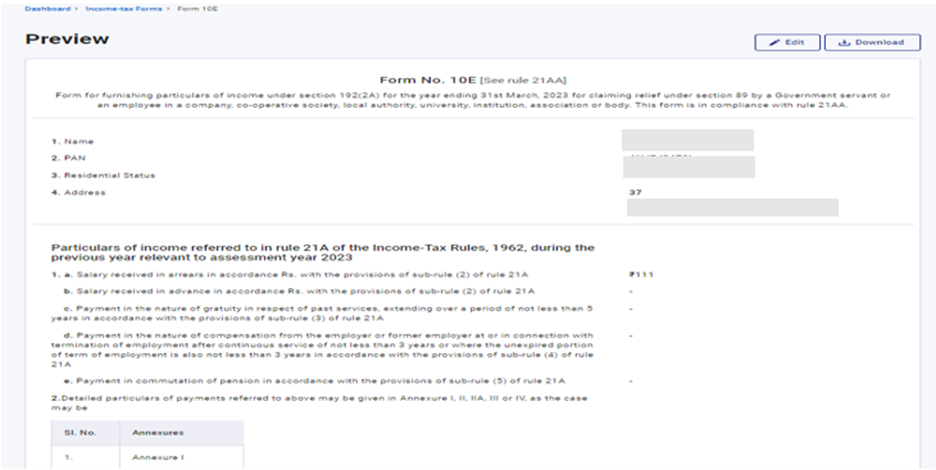
படிநிலை 13: இது படிவத்தின் முன்னோட்டமாகும். முன்னோட்டத்தில் உள்ள விவரங்கள் சரியாக இருந்தால், மின்னணு-சரிபார்ப்பு செய்ய தொடரவும் என்பதைக் கிளிக் செய்யவும். இல்லையெனில், விவரங்களைத் திருத்தலாம்.
படிநிலை 14: சரிபார்ப்பு முறைகளில் ஏதேனும் ஒன்றின் மூலமாக நீங்கள் இப்படிவத்தை மின்னணு-சரிபார்ப்பு செய்து கொள்ளலாம்.
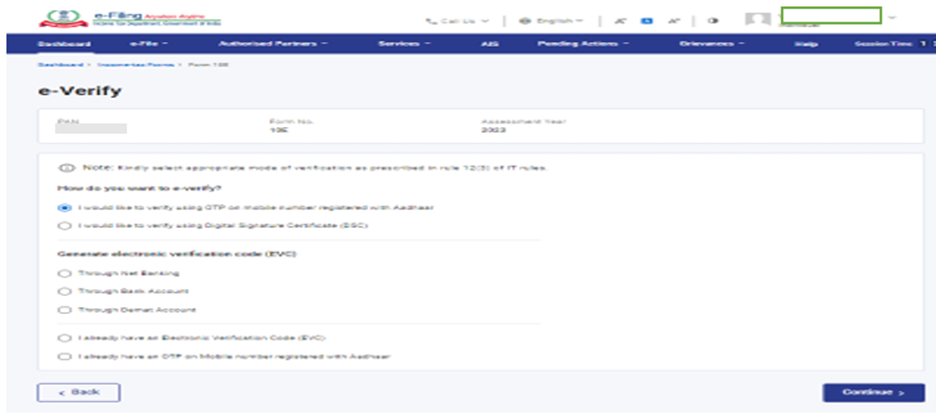
மின்னணு-சரிபார்ப்பு செய்யப்பட்ட பிறகு, படிவம் 10E வெற்றிகரமாகச் சமர்ப்பிக்கப்படும். அதற்கான ஒப்புகை எண் உருவாக்கப்பட்டு, உங்களுடைய பதிவுசெய்யப்பட்ட மின்னஞ்சல் ID மற்றும் அலைப்பேசி எண்ணிற்கு அனுப்பி வைக்கப்படும்.
5. தாக்கல் செய்யப்பட்ட படிவத்தை எவ்வாறு காணலாம்?
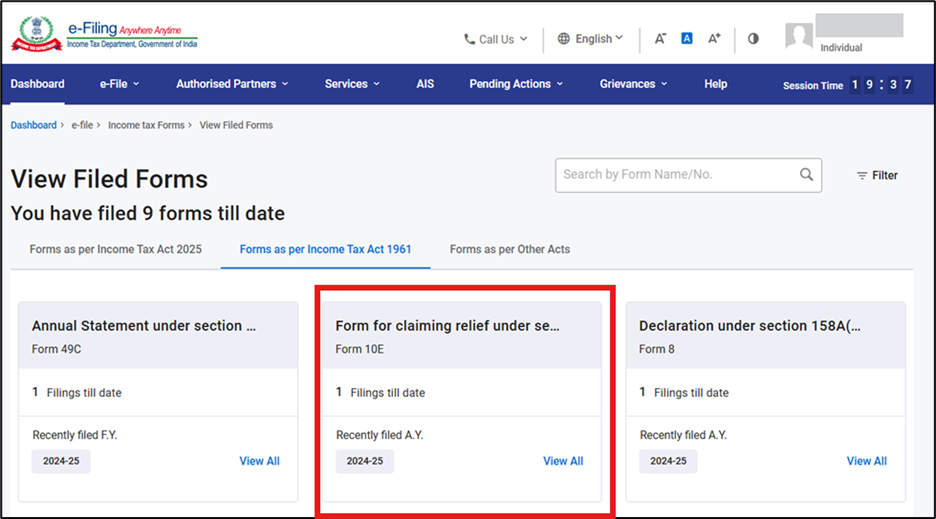
மின்னணு-தாக்கல் > வருமான வரிப் படிவங்கள் > தாக்கல் செய்யப்பட்ட படிவங்களைக் காண்க > வருமான வரிச் சட்டம், 1961-இன் படியான படிவங்கள் என்பதற்குச் செல்லவும்.
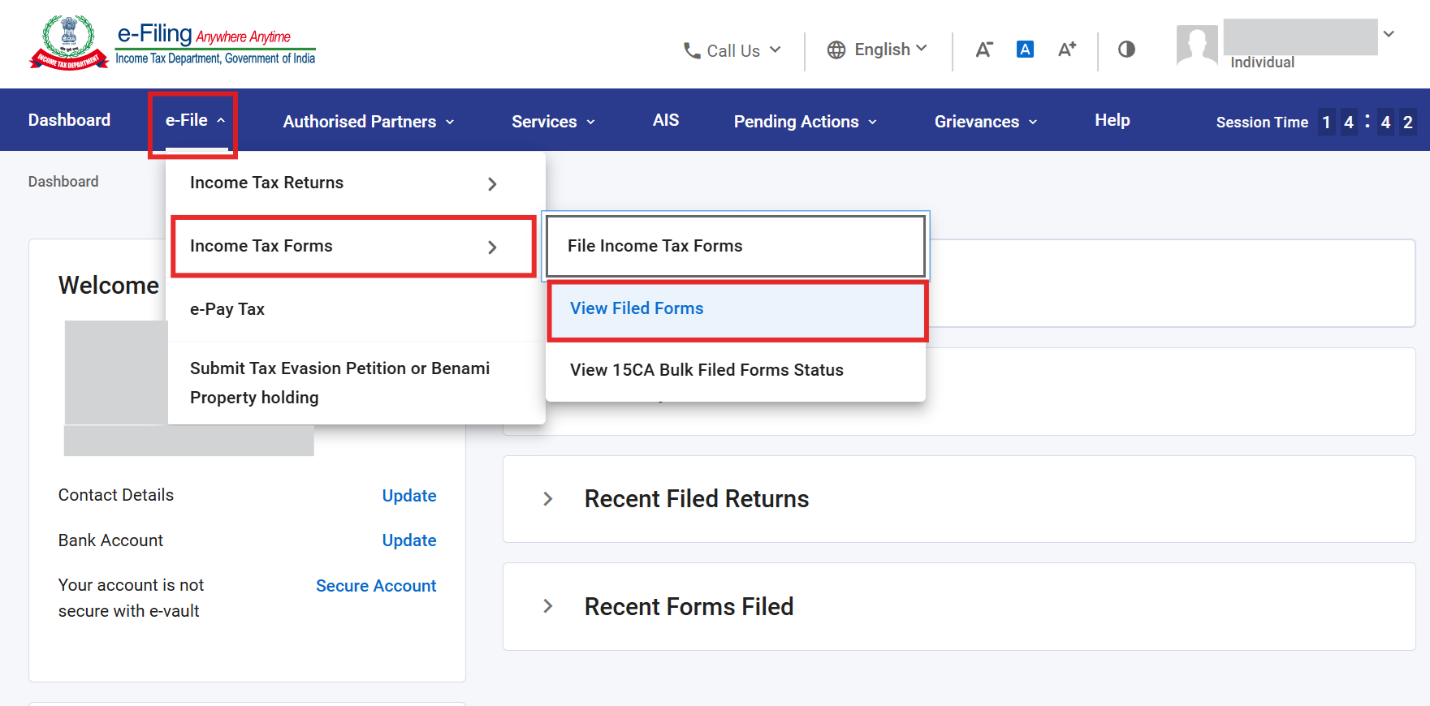
தாக்கல் செய்யப்பட்ட படிவம் இங்கே காண்பிக்கப்படும்.