படிவம் 3CB-3CD பயனர் கையேடு
1. மேலோட்டப்பார்வை
வரி தவிர்ப்பு மற்றும் வரி ஏய்ப்பு ஆகியவற்றைத் தடுக்கும் நோக்கில், 1984 -ஆம் ஆண்டின் நிதிச் சட்டத்தின் மூலம் புதிய 44AB பிரிவு சேர்க்கப்பட்டு, w.e.f 1985–86 மதிப்பீட்டு ஆண்டிலிருந்து வரித் தணிக்கை கட்டாயமாக அறிமுகப்படுத்தப்பட்டது.
வரித் தணிக்கை என்பது, வரி செலுத்துபவர் வருமான வரித்துறைக்கு வழங்கியுள்ள சில உண்மைத் தகவல்கள் சரியானவையா மற்றும் துல்லியமானவையா என்பதைப் பற்றி வரித் தணிக்கையாளர் தனது கருத்தைத் தெரிவிக்கும் செயல்முறையாகும். இதன் மூலம், அனைத்துச் சலுகைகள், பிடித்தங்கள், இழப்புகள், சரிசெய்தல்கள், விலக்குகள் போன்றவற்றைக் கருத்தில் கொண்டு நிகர மொத்த வருமானம் சரியாக மதிப்பிடப்பட்டு, அதற்குரிய வரியும் துல்லியமாகக் கணக்கிடப்படுவதற்கு உதவுகிறது:
- வரி செலுத்துபவர் தனது கணக்குப் புத்தகங்களை முறையாகப் பராமரிப்பதையும் மற்றும்; அவை சரியானவை மற்றும் துல்லியமானவை என்பதையும் உறுதி செய்து, அதனை CA சான்றளிப்பதை உறுதி செய்தல்.
- தணிக்கையின் போது CA கண்டறிந்த கருத்துகள் / முரண்பாடுகள் குறித்த அறிக்கை.
- படிவம் 3CD-இல் குறிப்பிடப்பட்டுள்ள வருமான வரிச் சட்டத்தின் பல்வேறு விதிமுறைகளுக்கு இணங்க, தேவையான புள்ளிவிவரங்களை அறிக்கையாக வழங்க பரிந்துரைக்கப்படுகிறது.
இந்தப் படிவம், CA அவர்களின் டிஜிட்டல் கையொப்பச் சான்றிதழைப் (DSC) பயன்படுத்தி பதிவேற்றம் செய்யப்பட வேண்டும்.
வருமான வரிச் சட்டத்தின் பிரிவு 44AB-இன் கீழ் தாக்கல் செய்யப்பட வேண்டிய கணக்குத் தணிக்கை அறிக்கையைத் தயாரிக்கும் மற்றும் சமர்ப்பிக்கும் முறையை விதி 6G வரையறுக்கிறது. இதற்காக 3CA-3CD; 3CB-3CD என இரண்டு வகையான படிவங்கள் உள்ளன. எனவே, ஒவ்வொரு வரி செலுத்துபவருக்கும் இந்த இரண்டில் ஏதேனும் ஒன்று மட்டுமே பொருந்தும்.
- படிவம் 3CA-3CD எந்தவொரு சட்டத்தின் கீழோ அல்லது சட்டத்தின் படியோ தனது கணக்குகளைக் கட்டாயமாகத் தணிக்கை செய்ய வேண்டிய நபருக்கு இந்தப் படிவம் பொருந்தும்.
- படிவம் 3CA-3CD மேலே குறிப்பிடப்பட்ட தனிநபர்களாக இல்லாதவர்களுக்கு, அதாவது வேறு எந்தச் சட்டத்தின் கீழும் அவர்களின் கணக்குகள் தணிக்கை செய்யப்பட வேண்டிய அவசியம் இல்லாதவர்களுக்கு இந்தப் படிவம் பொருந்தும்.
2. இந்தச் சேவையைப் பெறுவதற்கான முன்தேவைகள்
- வரி செலுத்துபவர் மற்றும் CA இருவரும் செல்லுபடியாகும் பயனர் ID மற்றும் கடவுச்சொல்லுடன் மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்டிருக்க வேண்டும்.
- வரி செலுத்துபவர் மற்றும் CA ஆகியோரின் PAN நிலை செயலில் இருக்க வேண்டும்.
- வரி செலுத்துபவர், படிவம் 3CB–3CD தொடர்பான செயல்பாட்டிற்கு CA நியமித்திருக்க வேண்டும்.
- CA மற்றும் வரி செலுத்துபவர் இருவரும் செல்லுபடியாகும் மற்றும் செயலில் உள்ள டிஜிட்டல் கையொப்பச் சான்றிதழை வைத்திருக்க வேண்டும்.
- தனிநபர் வரி செலுத்துபவர் என்றால், அவரது PAN எண் ஆதாருடன் இணைக்கப்பட்டிருக்க வேண்டும் (பரிந்துரைக்கப்படுகிறது).
3. படிவத்தைப் பற்றி
3.1. நோக்கம்
வேறு எந்தச் சட்டத்தின் கீழும் கணக்குகளைத் தணிக்கை செய்யத் தேவையில்லாத நபர்களுக்கு படிவம் 3CB-3CD பொருந்தும். வரி செலுத்துபவர் பராமரிக்கும் கணக்குப் புத்தகங்களின் துல்லியத்தைச் சான்றளிக்கவும், தணிக்கையின் போது CA கண்டறிந்த கருத்துகள் / முரண்பாடுகளைத் தெரிவிக்கவும், மேலும் படிவம் 3CD-ல் குறிப்பிடப்பட்டுள்ள வருமான வரிச் சட்டத்தின் பல்வேறு விதிகளுக்கு இணங்க வேண்டிய தகவல்களைத் தணிக்கையாளர் அறிக்கை செய்யவும் இது பயன்படுகிறது.
3.2. யார் இதைப் பயன்படுத்தலாம்
மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்டுள்ள CA, மேலும் வரி செலுத்துபவரால் படிவம் 3CB–3CD தணிக்கைக்காக நியமிக்கப்பட்டிருக்கும் CA, இந்தப் படிவத்தை அணுகச் செய்ய உரிமை பெற்றிருப்பார்.
4. படிவம் ஒரு பார்வை:
படிவம் 3CB-3CD -இல் படிவத்தை சமர்ப்பிக்கும் முன் 2 பிரிவுகள் நிரப்பப்பட வேண்டும். அவை:
- படிவம் எண். 3CB
- படிவம் எண். 3CD
இது 3CB–3CD படிவத்தின் பல்வேறு பிரிவுகளின் ஒரு விரைவான அறிமுகம் ஆகும்.
- முதல் பக்கம், படிவம் 3CB மற்றும் படிவம் 3CD ஆகியவற்றிற்குச் செல்ல உதவுகிறது.
- படிவம் எண் 3CB என்பது ஒரு நபர் தனது வணிகம் அல்லது தொழிலுக்கான கணக்குகளைத் தணிக்கைசெய்யும் போது CA தனது விவரங்களைப் பதிவு செய்யும் பக்கமாகும்.
- படிவம் எண் 3CD -இல், வருமான வரிச் சட்டத்தின் பிரிவு 44AB-ன் கீழ் சமர்ப்பிக்க வேண்டிய விவரங்களைப் பட்டயக் கணக்காளர் (CA) பதிவு செய்யும் மேலும் ஐந்து பிரிவுகள் உள்ளன.
-
படிவம் 3CD-இன் பகுதி A (உட்கூறு 1 முதல் 8 வரை)-இல், வரி வதிப்புக்குரியவர் பற்றிய அடிப்படை விவரங்களை பட்டயக் கணக்காளர் (CA) வழங்க வேண்டும். இந்தப் படிவத்தின் பகுதி A முழுமையாக நிரப்பப்பட்டு சேமிக்கப்பட்ட பின்னரே, பயனர் அடுத்த பகுதிக்குச் செல்ல முடியும்.
-
படிவம் 3CD-இன் பகுதி B-யானது வருமான வரிச் சட்டம், 1961-இன் உட்கூறுகள் 9 முதல் 44 வரை அடிப்படையாகக் கொண்டு பல உட்பிரிவுகளாகப் பிரிக்கப்பட்டுள்ளது. இந்தப் பகுதியில் உள்ள அனைத்து உட்கூறுகளுக்கும் தேவையான விவரங்கள் கட்டாயமாக நிரப்பப்பட வேண்டும்.
-
5. எப்படி அணுகுவது மற்றும் சமர்ப்பிப்பது
நீங்கள் இந்தப் படிவத்தை CA-விற்கு ஒதுக்கலாம் மற்றும் சமர்ப்பிக்கப்பட்ட படிவத்தை ஆன்லைன் முறையில் சரிபார்க்கலாம். CA இந்தப் படிவத்தை நிரப்புவதற்குக் கட்டாயமாக ஆஃப்லைன் பயன்பாடு மூலமே பயன்படுத்த வேண்டும்.
குறிப்பு: மேலும் தகவல்களுக்கு, சட்டப்படியான படிவங்களுக்கான ஆப்லைன் பயன்பாடு பயனர் கையேட்டை பார்க்கவும்.
5.1. படிவத்தை CA-விற்கு ஒதுக்குதல்
படிநிலை 1: உங்களுடைய பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பிற்குள் உள்நுழையவும்.

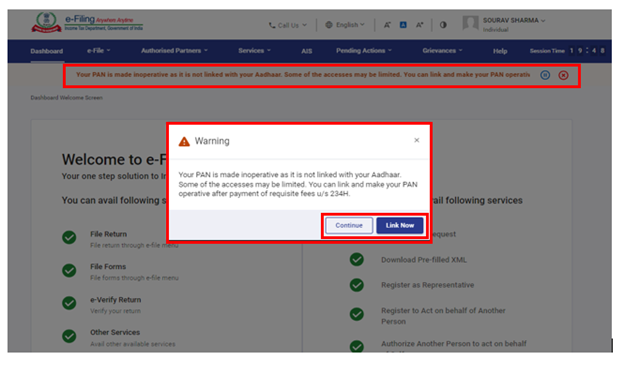
தனிநபர் பயனர்களுக்கு, PAN ஆதாருடன் இணைக்கப்படவில்லை என்றால், உங்கள் PAN ஆதாருடன் இணைக்கப்படாததால் அது செயலிழக்கப்பட்டது என்று ஒரு பாப்-அப் செய்தி காணப்படும்.
PAN-ஐ ஆதாருடன் இணைக்க, இப்போது இணைக்கவும் பட்டனைக் கிளிக் செய்யவும்; இல்லையெனில் தொடரவும் என்பதை கிளிக் செய்யவும்.
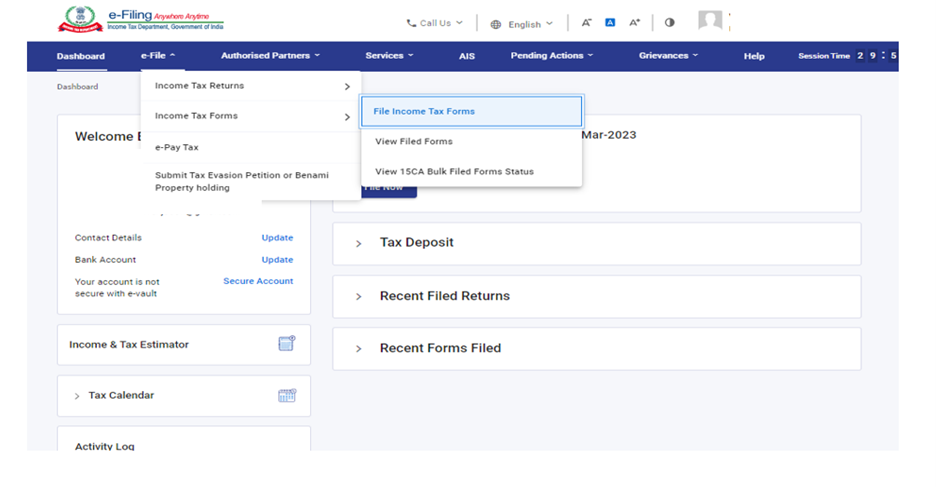
படிநிலை 2: உங்கள் முகப்புப் பலகையில், மின்னணு-தாக்கல் > வருமான வரிப் படிவங்கள் > வருமான வரிப் படிவங்களைத் தாக்கல் செய்யவும் என்பதைக் கிளிக் செய்யவும்.
படிநிலை 3: வருமான வரிப் படிவங்களைத் தாக்கல் செய்யவும் பக்கத்தில், வருமான வரிச் சட்டம், 1961-இன்படியான படிவங்கள் என்ற தாவலின் கீழ் உள்ள படிவம் 3CB-3CD என்பதைக் கிளிக் செய்யவும். மாற்றாக, படிவத்தைத் தாக்கல் செய்ய, தேடல் பெட்டியில் படிவம் 3CB-3CD என உள்ளிடலாம்.

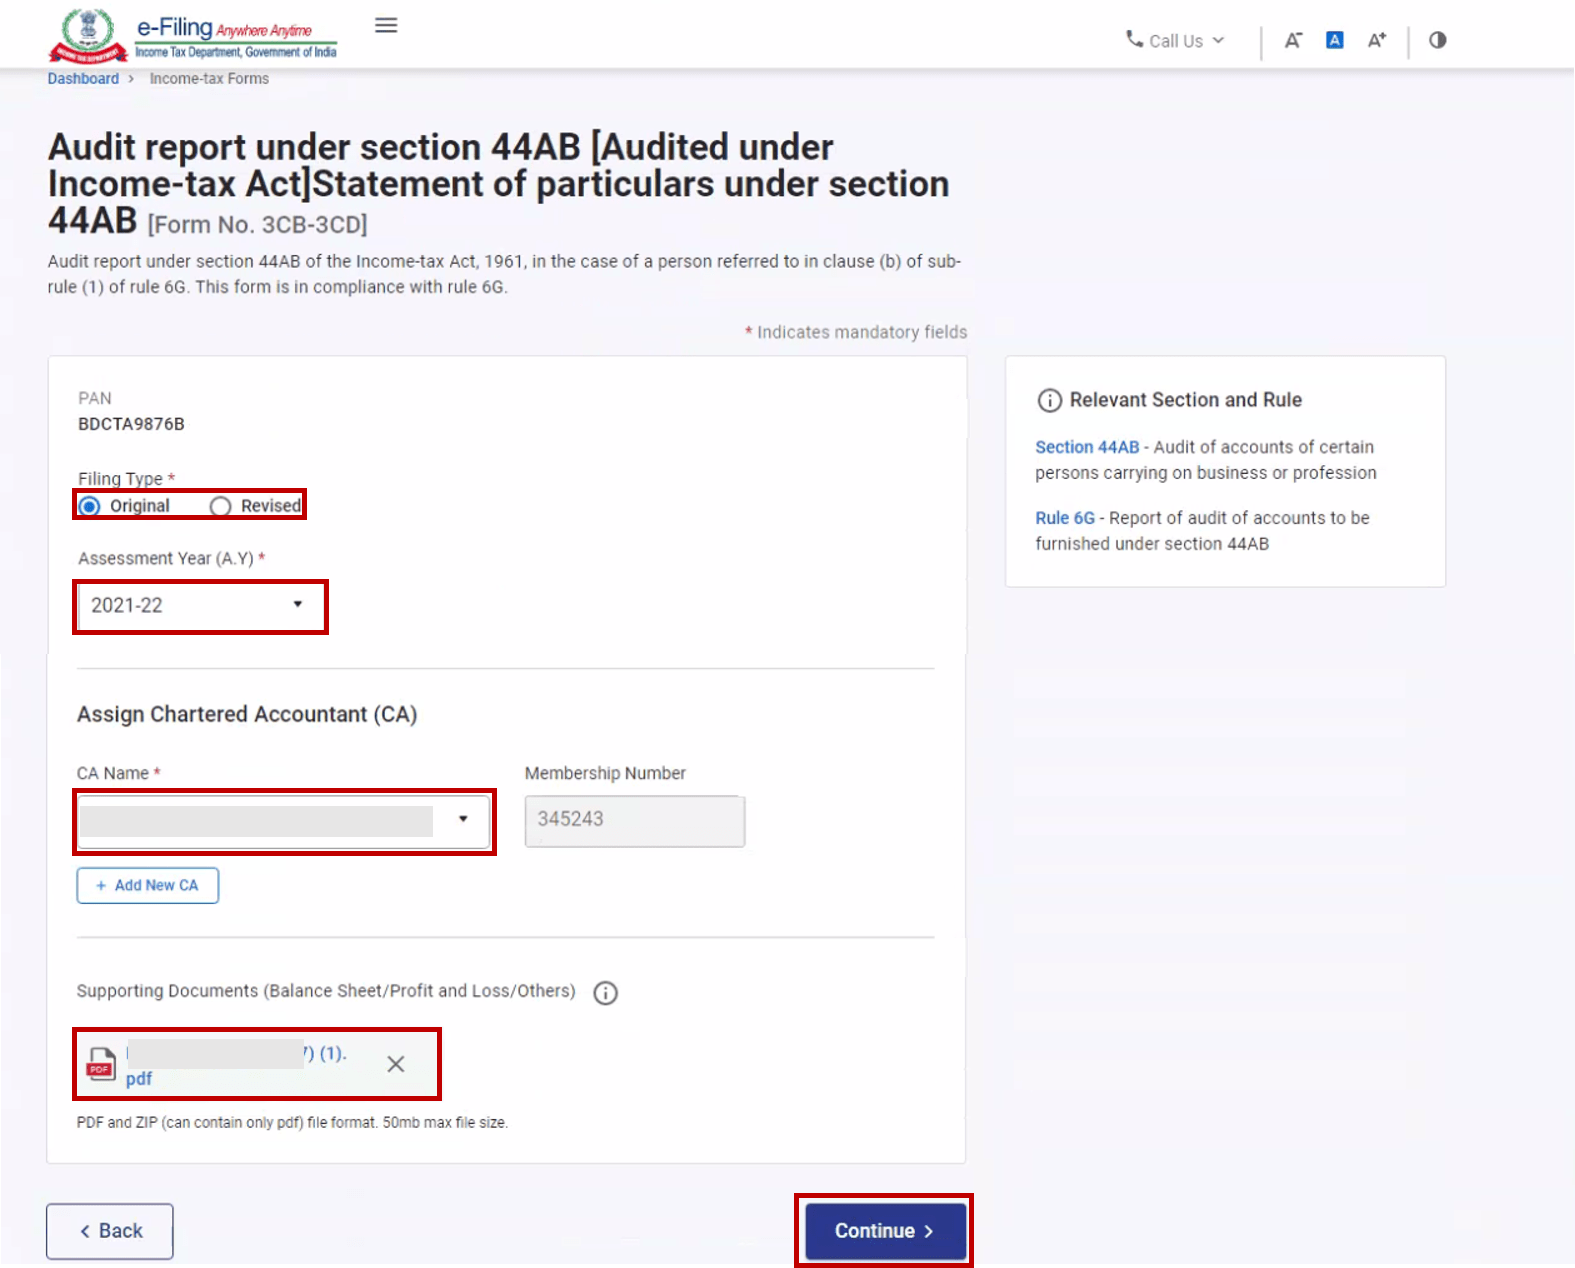
படிநிலை 4: படிவம் 3CB-3CD பக்கத்தில், தாக்கல் வகை மற்றும் மதிப்பீட்டு ஆண்டு (A.Y.) ஆகியவற்றைத் தேர்ந்தெடுத்து, பட்டயக் கணக்காளரை நியமித்து, ஏதேனும் ஆதார ஆவணங்களை இணைக்கவும். தொடர தொடர்க என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:
- நீங்கள் ஏற்கனவே ஒரு CA-வை நியமித்திருந்தால், CA-விடம் தாக்கல் செய்வதற்காக அல்லது ஏற்றுக்கொள்வதற்காக நிலுவையில் உள்ள படிவம் 3CB-3CD-இன் விவரங்கள் காட்டப்படும்.
- CA நியமிக்கப்படவில்லை எனில், நடைமுறையில் உள்ள CA-க்கள் என்ற இணைப்பில் ஏற்கனவே நியமிக்கப்பட்டுள்ள CA-களின் பட்டியலிலிருந்து ஒருவரைத் தேர்ந்தெடுத்து, CA-வை நியமிக்கலாம்.
- CA-க்கள் யாரும் சேர்க்கப்படவில்லை என்றால், முகப்புப் பலகை > அங்கீகரிக்கப்பட்ட கூட்டாளர்கள் > எனது CA > புதிய CA-வைச் சேர்க்கவும் என்பதைக் கிளிக் செய்து CA-வைச் சேர்க்கலாம்.
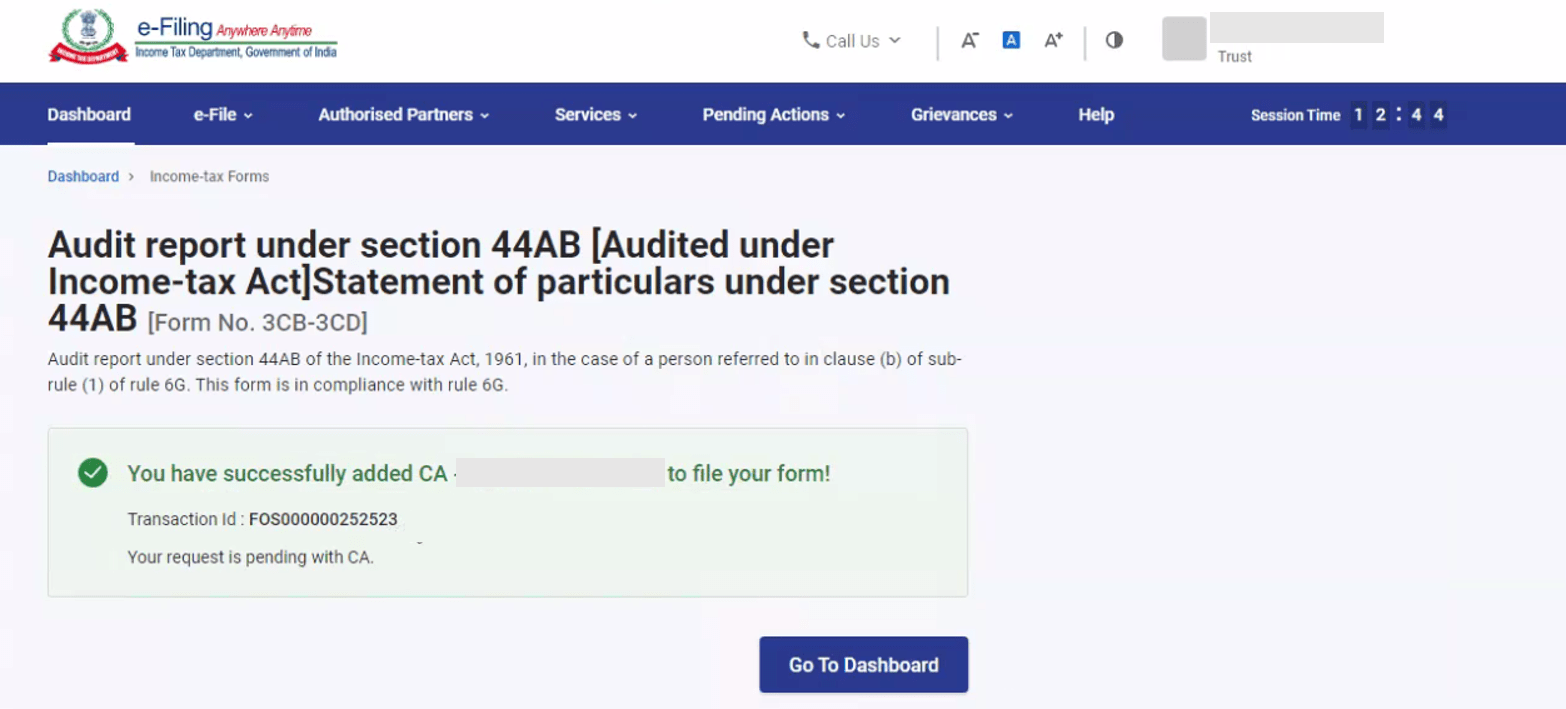
படிவம் CA-க்கு ஒதுக்கப்பட்ட பிறகு, ஒரு வெற்றிச் செய்தி மற்றும் பரிவர்த்தனை ID காட்டப்படும். எதிர்காலப் பயன்பாட்டிற்காக அந்தப் பரிவர்த்தனை ID ஐ குறித்து வைத்துக் கொள்ளவும்.
5.2. CA மூலம் படிவம் தாக்கல் செய்தல்
படிநிலை 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.

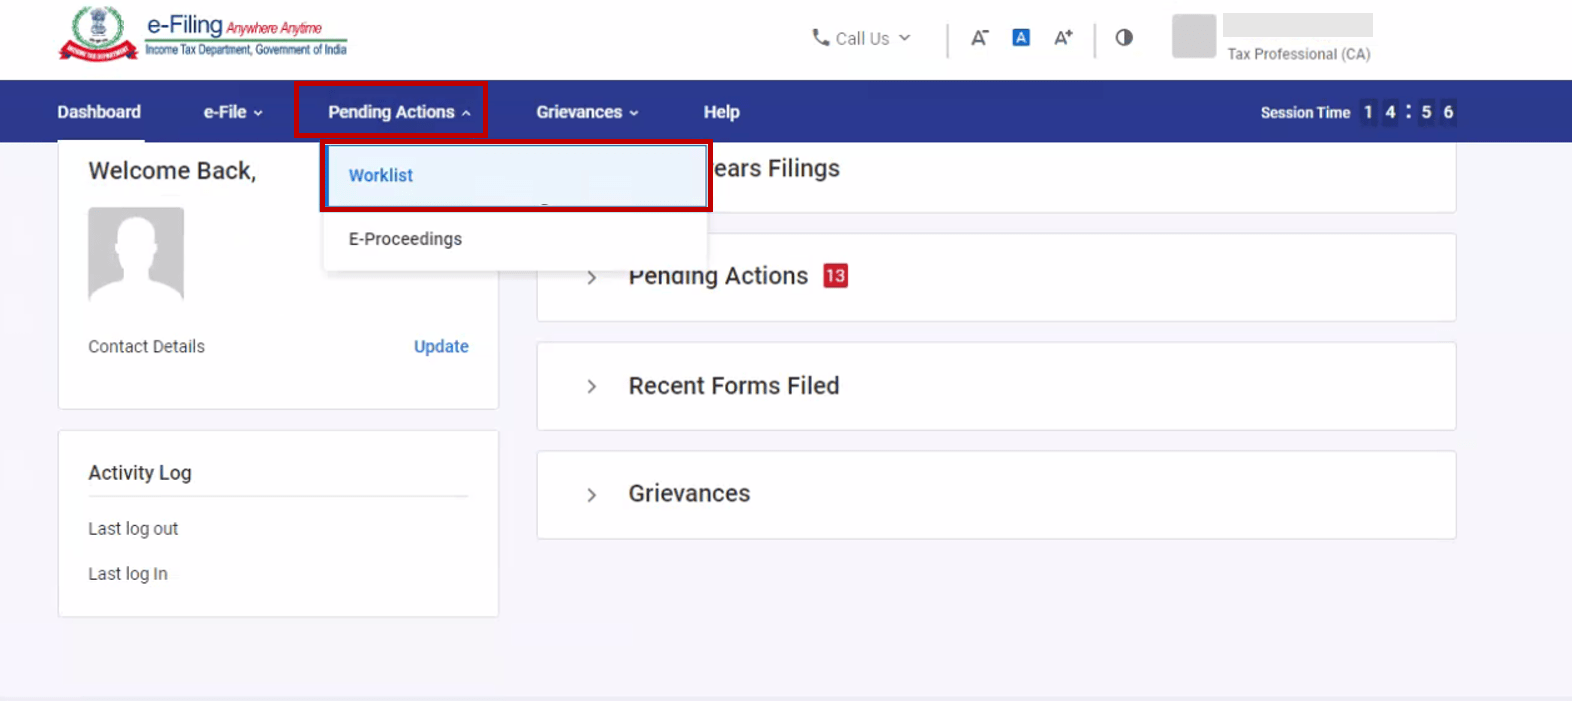
படிநிலை 2: உங்கள் முகப்புப் பலகையில், நிலுவையிலுள்ள செயல்கள் > பணிப் பட்டியல் என்பதைக் கிளிக் செய்யவும். அங்கு நிலுவையில் உள்ள உருப்படிகளின் பட்டியல் காட்டப்படும்.
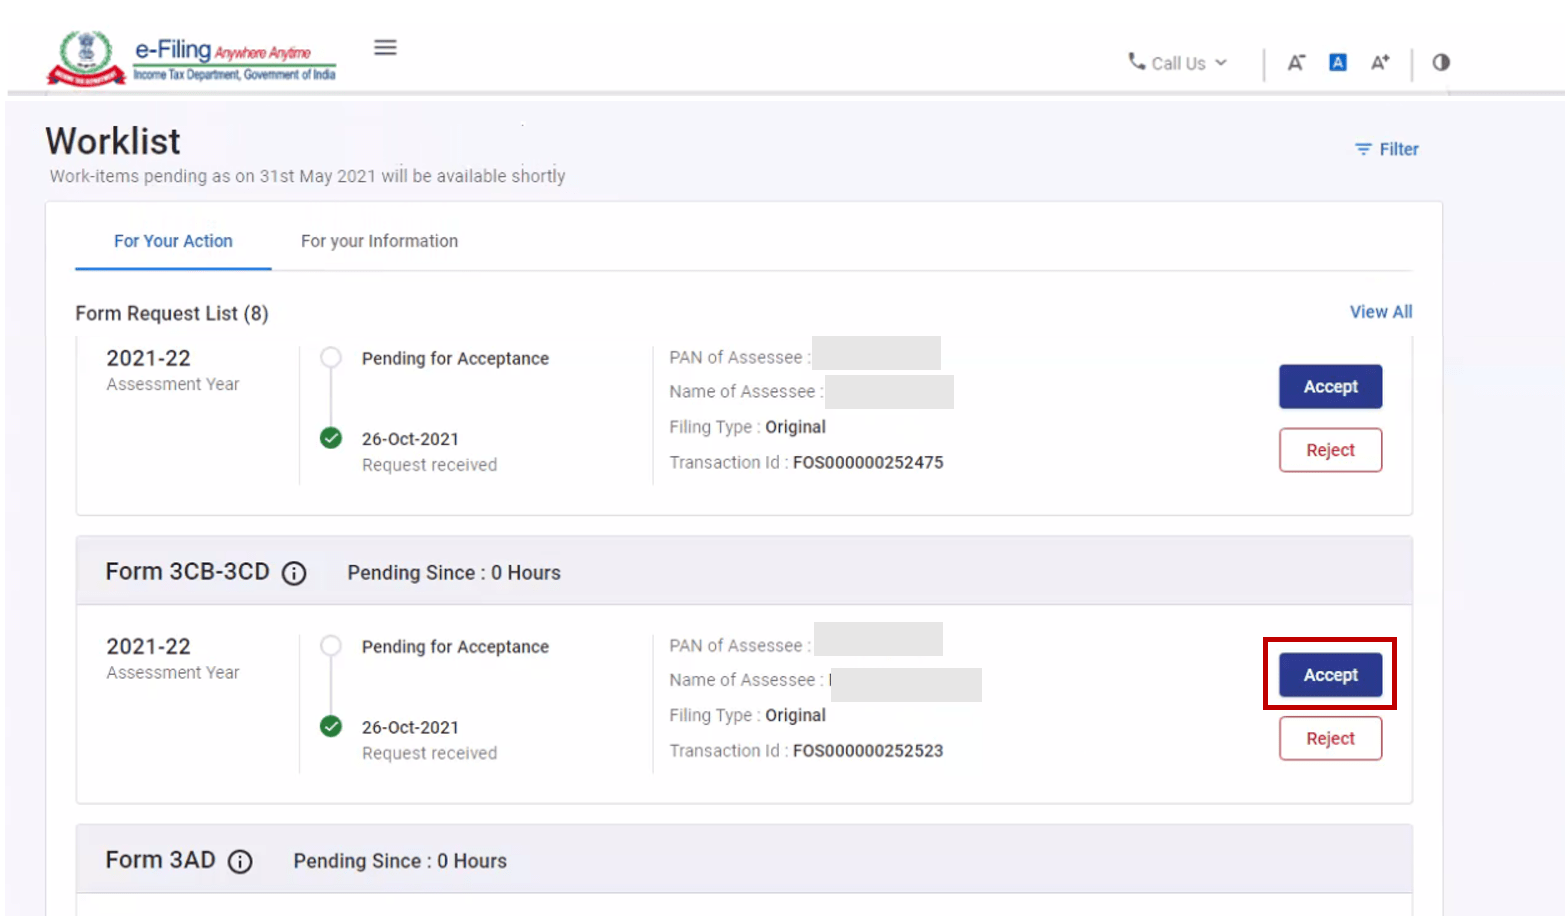
படி 3: உங்கள் நடவடிக்கைக்காக என்ற தாவலின் கீழ், உங்களுக்கு ஒதுக்கப்பட்டுள்ள படிவம் 3CB-CD -க்கு எதிராக உள்ள ஏற்றுக்கொள் என்பதைக் கிளிக் செய்யவும்.
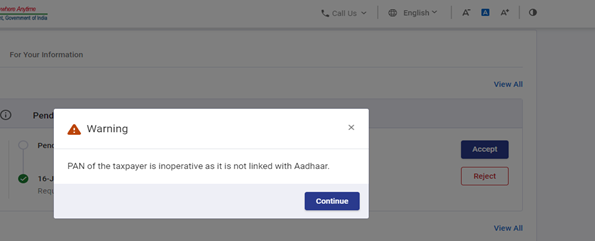
வரி செலுத்துபவரின் PAN, ஆதாருடன் இணைக்கப்படவில்லை என்றால், அந்த PAN செயலற்றதாக இருப்பதாகக் குறிப்பிடும் ஒரு பாப்-அப் செய்தி CA-இன் திரையில் தோன்றும். அந்த நிலையில், படிவம் 3CB-3CD-ஐ ஏற்க அல்லது மறுக்க வேண்டுமா என்பதை CA தீர்மானிக்கலாம். PAN, ஆதாருடன் இணைக்கப்படாத காரணத்தால் செயலற்றதாக இருப்பது குறித்து அந்தச் செய்தியில் தெரிவிக்கப்படும்.
படிவத்தை ஏற்க அல்லது நிராகரிக்க தொடர்க பொத்தானைக் கிளிக் செய்யவும்.
குறிப்பு: நீங்கள் கோரிக்கையை மறுக்க தேர்வு செய்தால், அந்தச் சேவைக் கோரிக்கையை மறுப்பதற்கான காரணத்தைக் கட்டாயமாக வழங்க வேண்டும்.
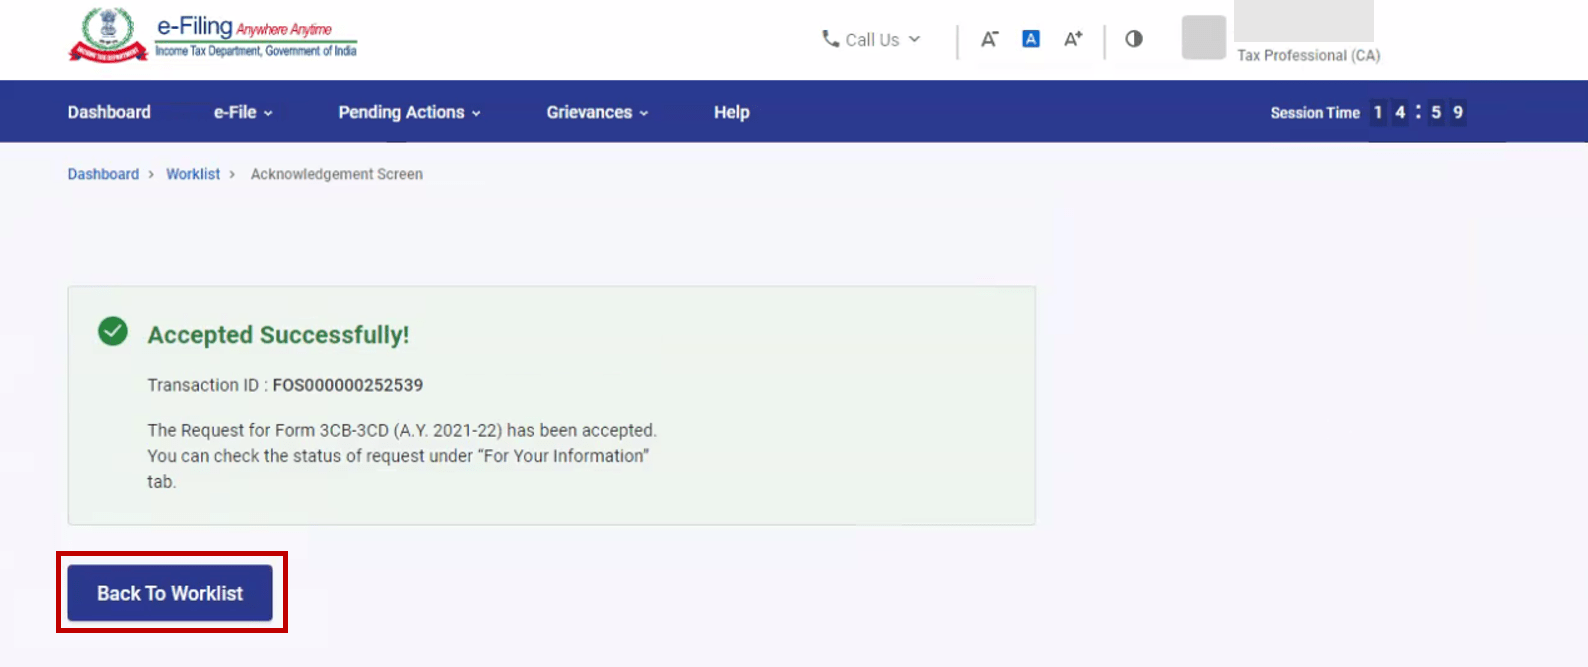
படிநிலை 4: கோரிக்கையை வெற்றிகரமாக ஏற்றுக்கொண்டதும், ஒரு வெற்றிச் செய்தி மற்றும் பரிவர்த்தனை ID திரையில் காட்டப்படும். எதிர்காலப் பயன்பாட்டிற்காக அந்தப் பரிவர்த்தனை ID-ஐ குறிப்பெடுத்து வைத்துக் கொள்ளவும். படிவத்தைத் தாக்கல் செய்யப் பணிப்பட்டியலுக்கு திரும்பவும் என்பதைக் கிளிக் செய்யவும்.
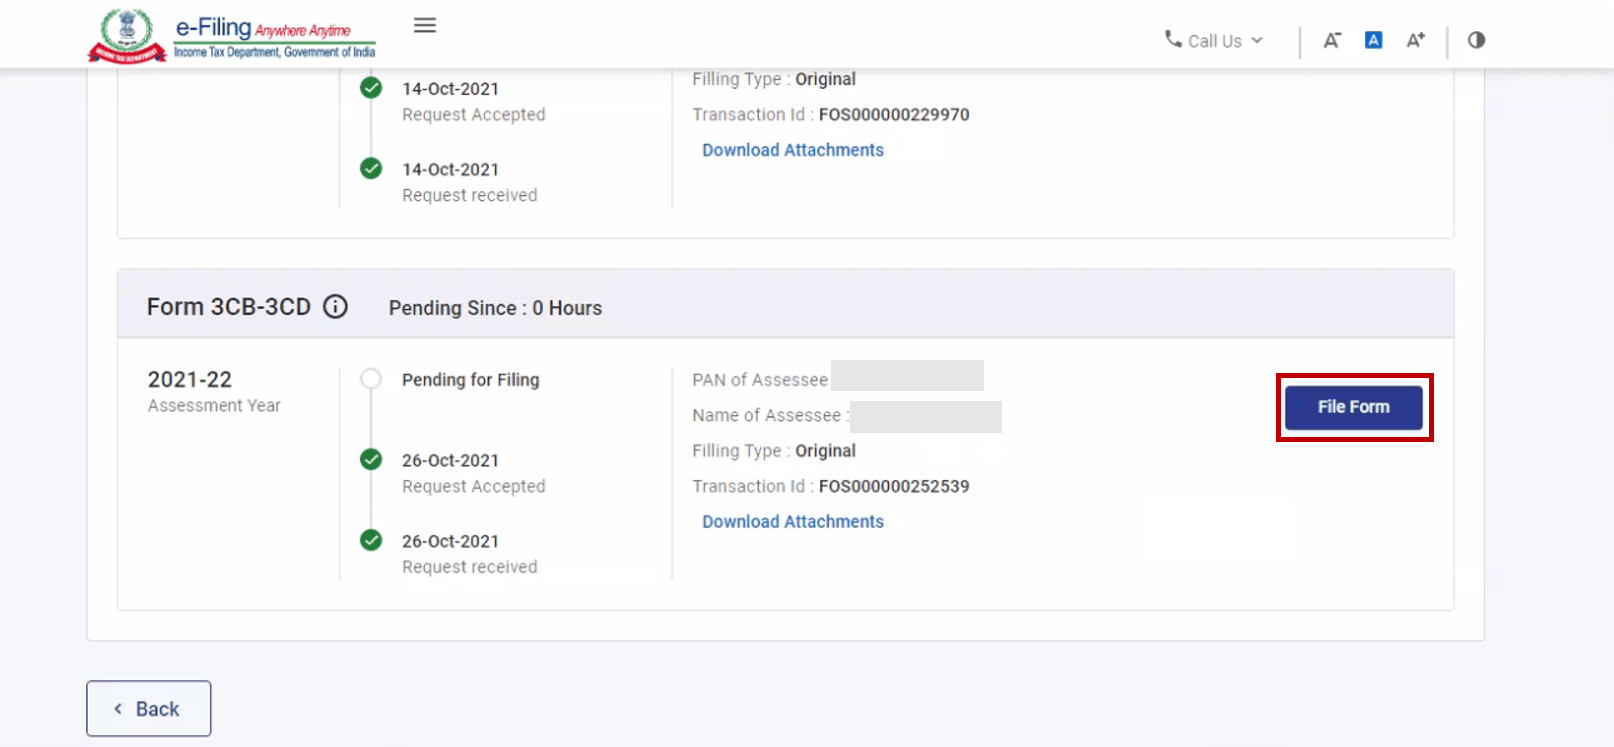
படிநிலை 5: உங்கள் பணிப் பட்டியலில், தாக்கல் செய்ய நிலுவையில் உள்ளவை என்ற தாவலின், கீழ் நீங்கள் ஏற்றுக்கொண்ட படிவம் 3CB-3CD -க்கு எதிராக உள்ள படிவத்தைத் தாக்கல் செய்க என்பதைக் கிளிக் செய்யவும்.
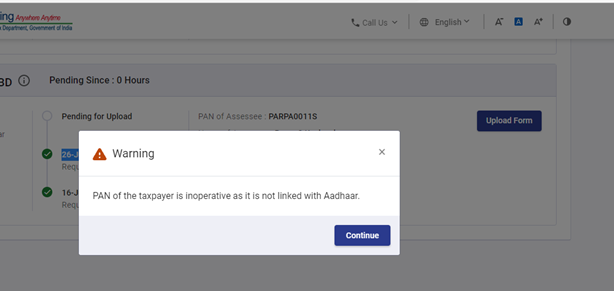
வரி செலுத்துபவரின் PAN, ஆதாருடன் இணைக்கப்படவில்லை எனில், படிவத்தைத் தாக்கல் செய்யும்/பதிவேற்றும் நேரத்தில், வரி செலுத்துபவரின் PAN ஆதாருடன் இணைக்கப்படாததால் அது செயலற்ற நிலையில் உள்ளது என்ற பாப்-அப் செய்தியை CA பார்ப்பார். படிவத்தைத் தாக்கல் செய்ய/பதிவேற்ற தொடர்க என்பதைக் கிளிக் செய்யவும்.
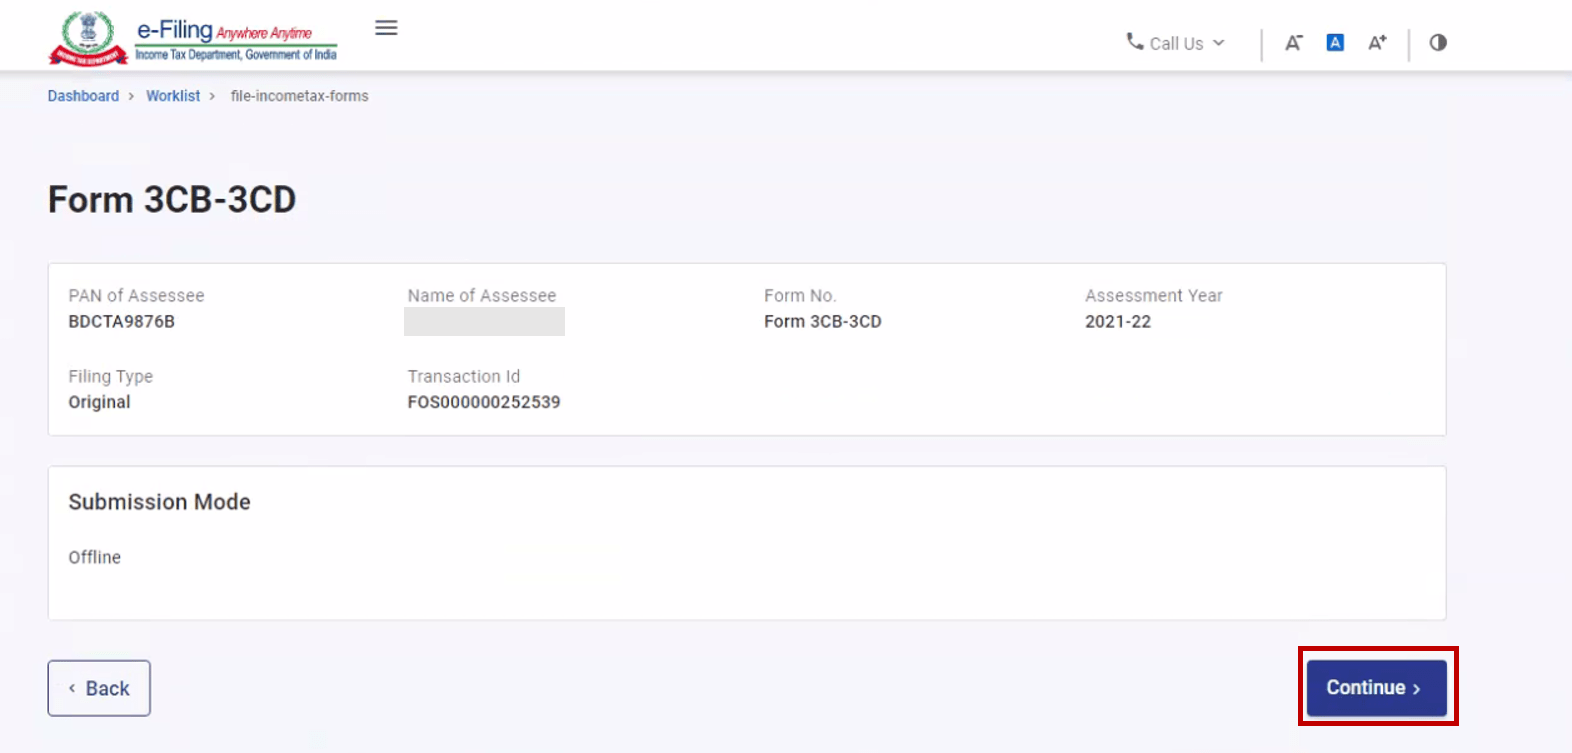
படிநிலை 6: படிவம் 3CB-3CD பக்கத்தில், தொடரவும் என்பதைக் கிளிக் செய்யவும்.
படிநிலை 7: ஆஃப்லைன் பயன்பாட்டுக் கருவியை பதிவிறக்கி (உங்கள் முகப்புப் பக்கத்தில் உள்ள பதிவிறக்கங்கள் பிரிவிலும் இது கிடைக்கும்), அந்தப் பயன்பாட்டுக் கருவியைப் பயன்படுத்தி படிவத்தைத் தாக்கல் செய்யவும். ஆஃப்லைன் பயன்பாட்டுக் கருவியைப் பயன்படுத்தி உருவாக்கப்பட்ட JSON கோப்பை படிவம் 3CB-3CD பக்கத்தில் பதிவேற்றவும். தேவையான ஆதார ஆவணங்களை இணைத்து, சமர்ப்பி என்பதைக் கிளிக் செய்யவும்.
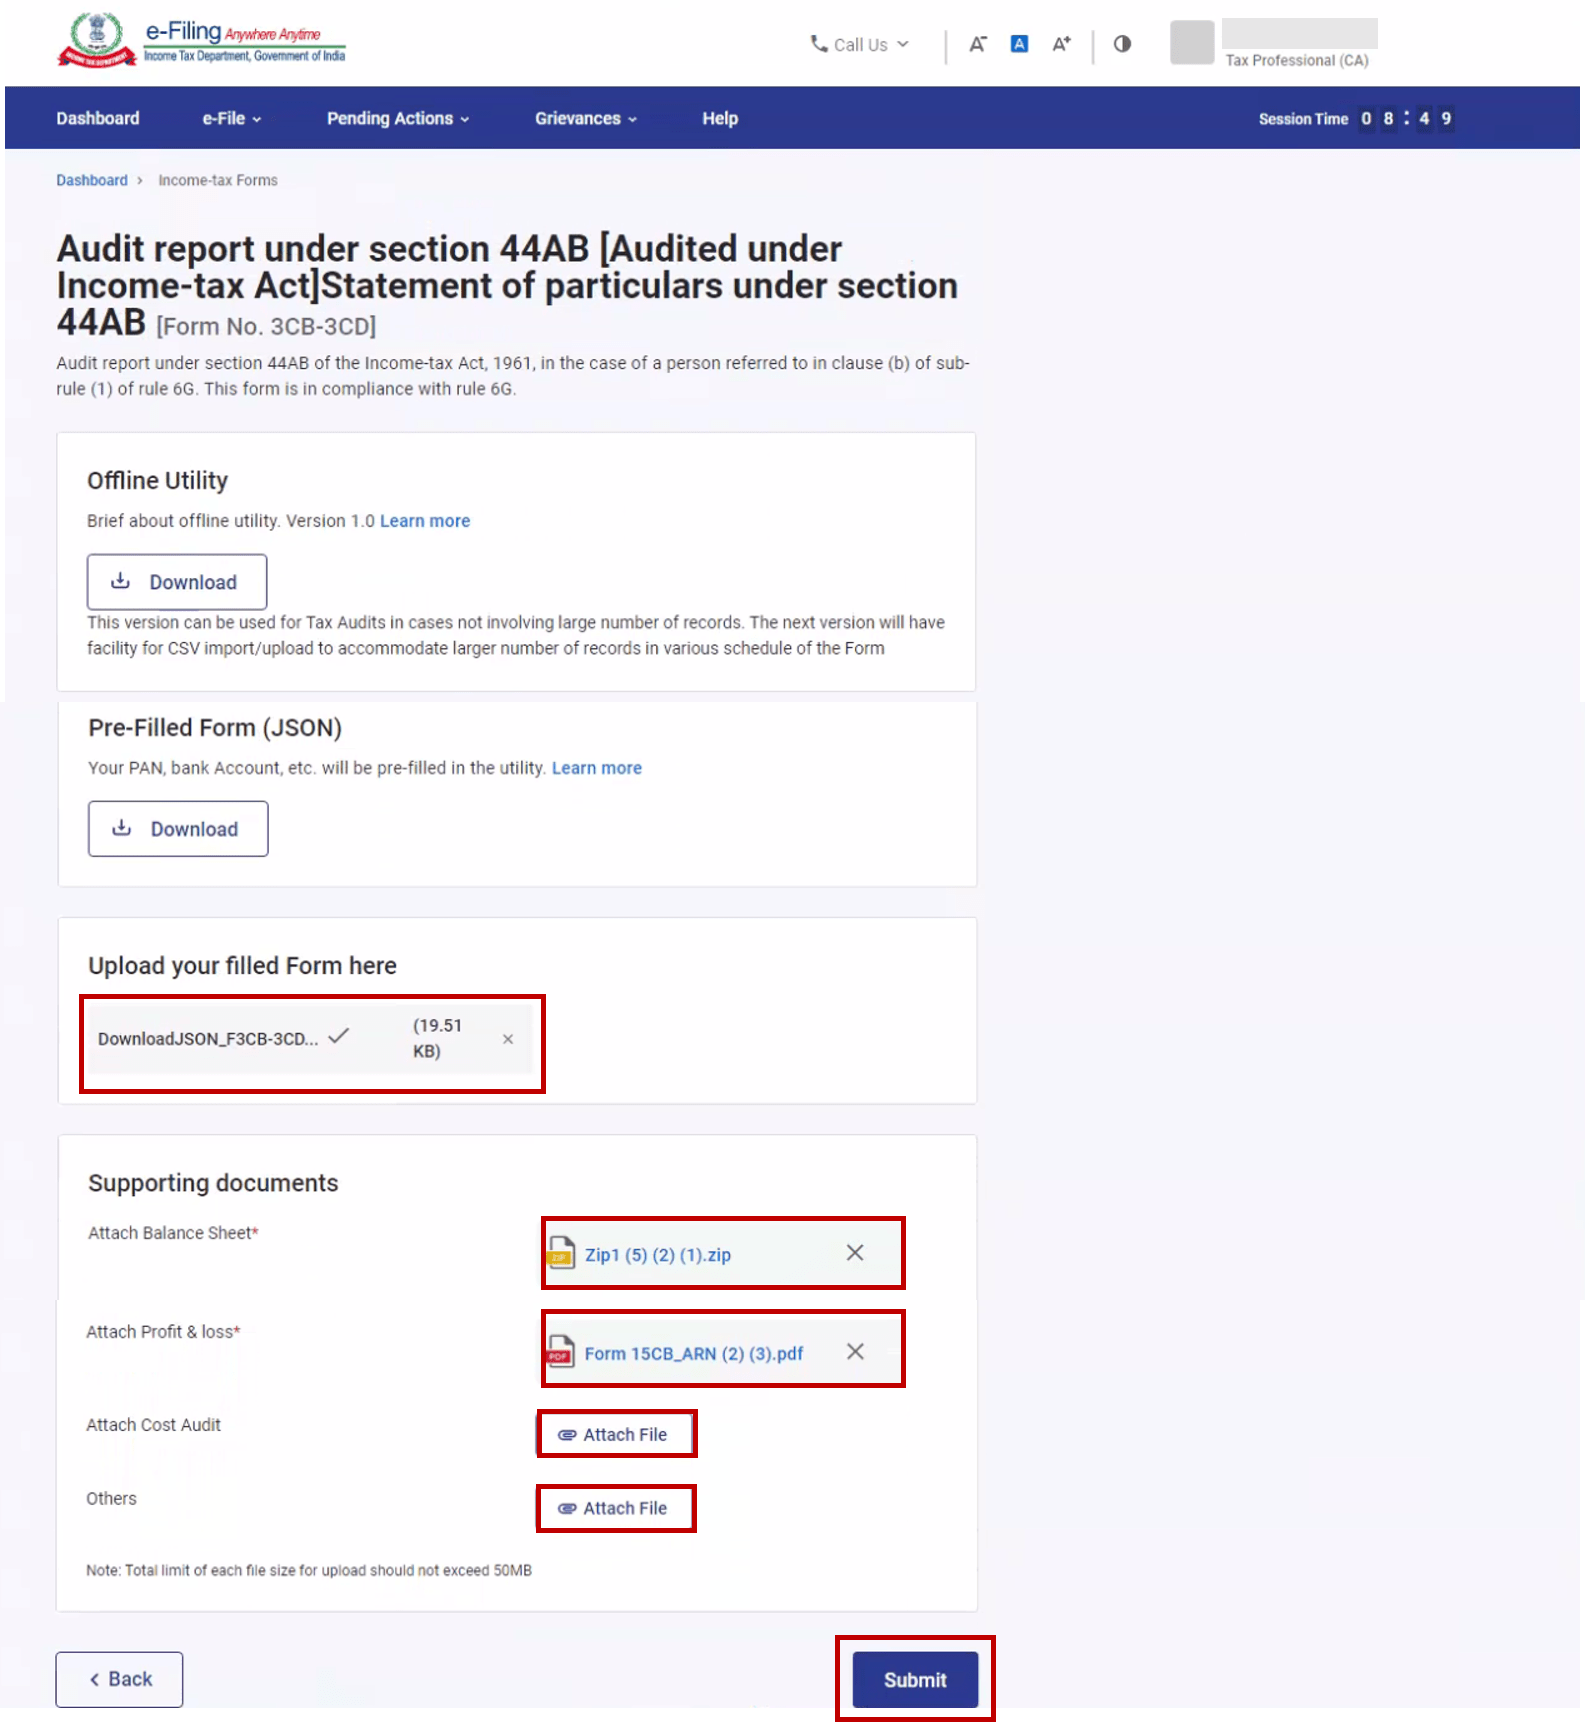
படிநிலை 8: தனிப்பட்ட அடையாள எண் பக்கத்தில், தொடரவும் என்பதைக் கிளிக் செய்யவும்.
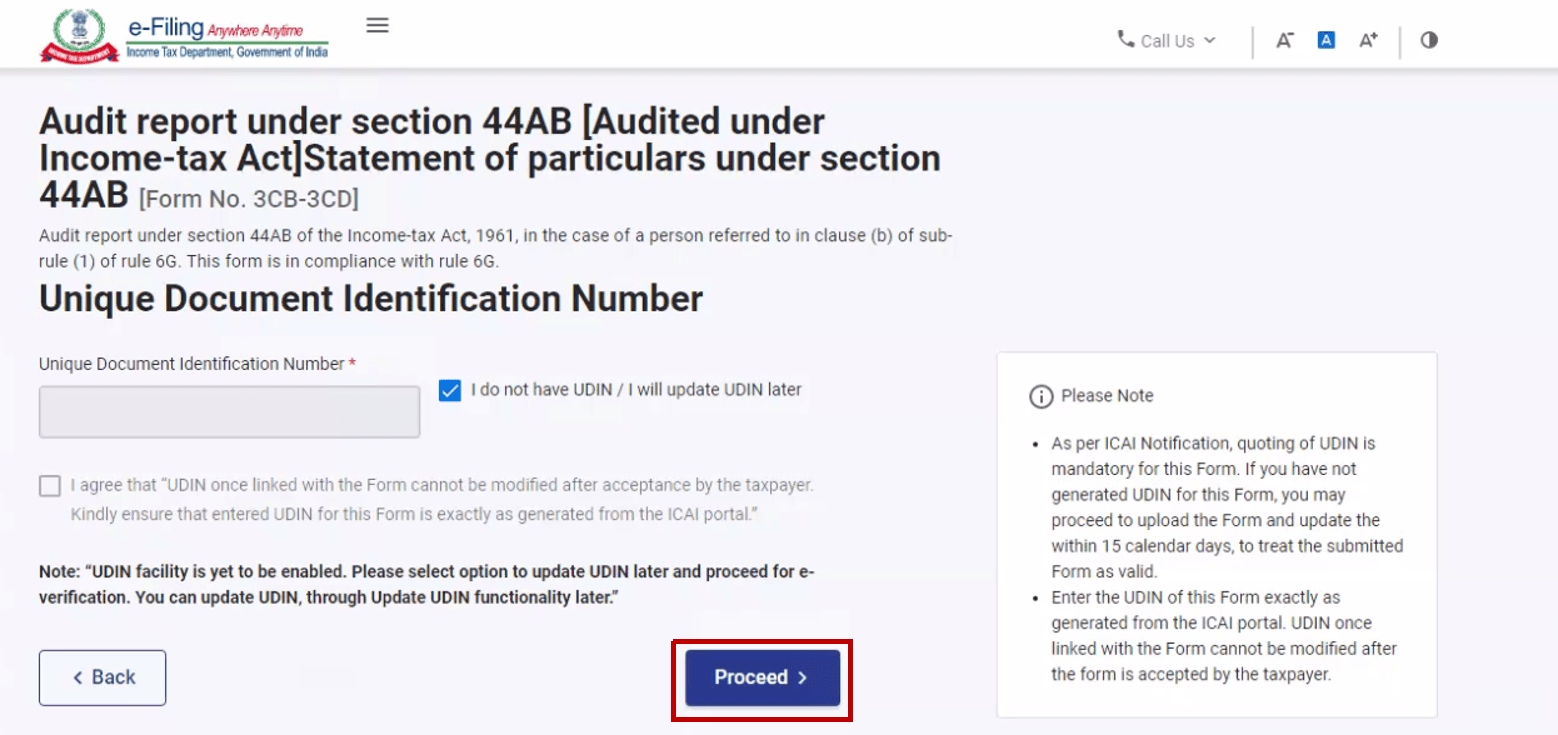
படிநிலை 9: நீங்கள் தொடரவும் என்பதைத் தேர்ந்தெடுத்தால், நீங்கள் மின்னணு சரிபார்ப்புப் பக்கத்துக்கு மாற்றப்படுவீர்கள். அங்கு டிஜிட்டல் கையொப்ப சான்றிதழ் மூலம் சரிபார்ப்பை செய்யலாம்.
குறிப்பு: மேலும் விவரங்களுக்கு மின்னணு சரிபார்ப்பு செய்வது எப்படி என்ற பயனர் கையேட்டை பார்க்கவும்.
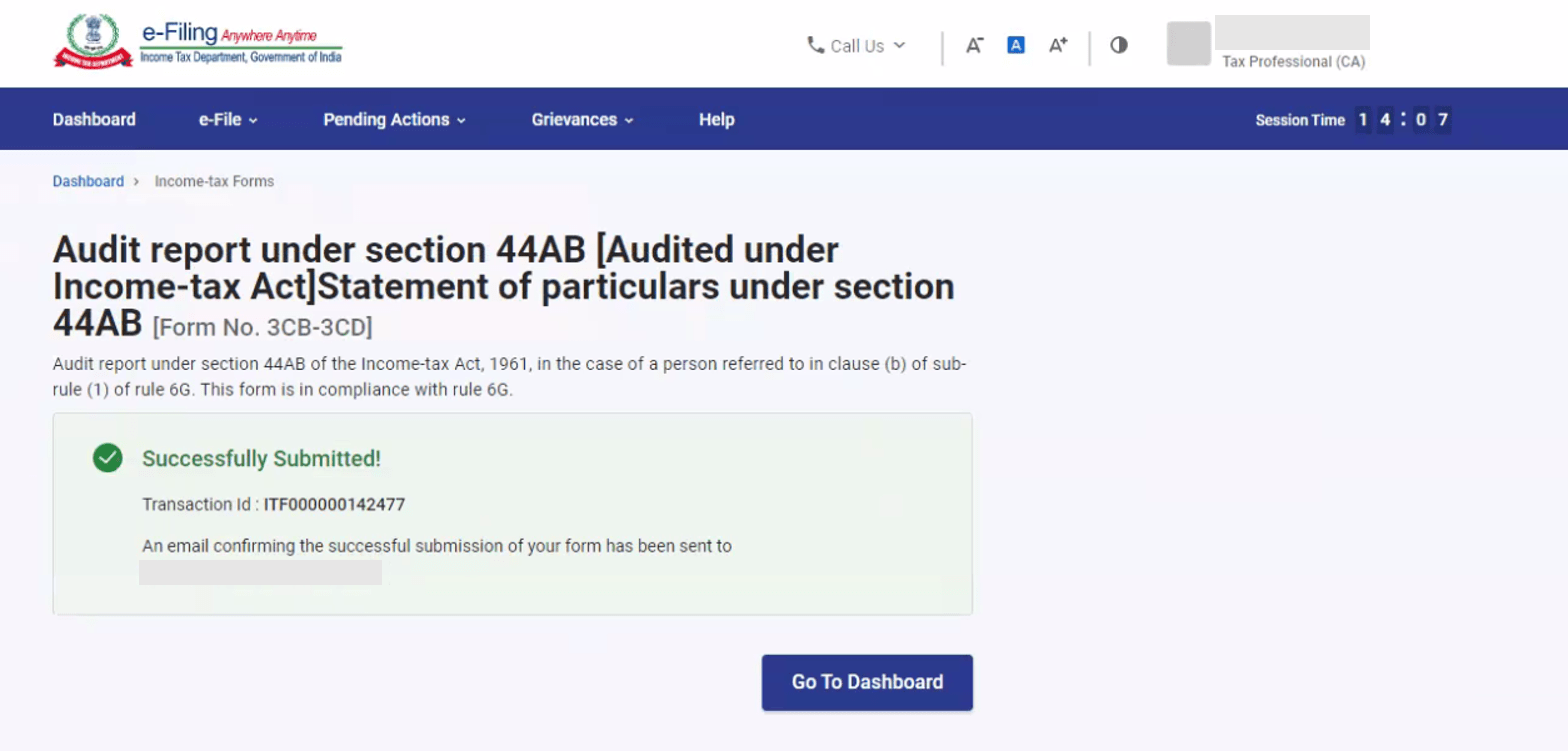
மின்னணு சரிபார்ப்பு வெற்றிகரமாக முடிந்ததும், ஒரு வெற்றிச் செய்தி மற்றும் பரிவர்த்தனை ID திரையில் காணப்படும். எதிர்காலப் பயன்பாட்டிற்காக அந்தப் பரிவர்த்தனை ID-ஐ குறிப்பெடுத்து வைத்துக் கொள்ளவும். மேலும், வரி செலுத்துபவர், மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்டுள்ள மின்னஞ்சல் ID மற்றும் அலைபேசி எண்ணிற்கும் உறுதிப்படுத்தல் செய்தியைப் பெறுவார்.
5.3. வரி செலுத்துபவர் மூலம் சரிபார்த்தல்
படிநிலை 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.

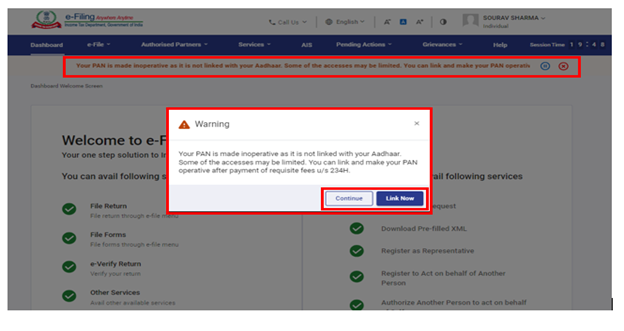
தனிநபர் பயனர்களுக்கு, PAN எண் ஆதார்-உடன் இணைக்கப்படவில்லை என்றால், உங்கள் PAN ஆதார்-உடன் இணைக்கப்படாத காரணத்தால் செயலற்றதாக மாற்றப்பட்டுள்ளதாகக் குறிப்பிடும் ஒரு பாப்-அப் செய்தி திரையில் தோன்றும்.
PAN-ஐ ஆதாருடன் இணைக்க, இப்போது இணைக்கவும் பொத்தானைக் கிளிக் செய்யவும்; இல்லையெனில் தொடர்க என்பதைக் கிளிக் செய்யவும்.
படிநிலை 2: உங்கள் முகப்புப் பலகையில், நிலுவையில் உள்ள நடவடிக்கைகள் > பணிப்பட்டியல். என்பவற்றைக் கிளிக் செய்யவும்.
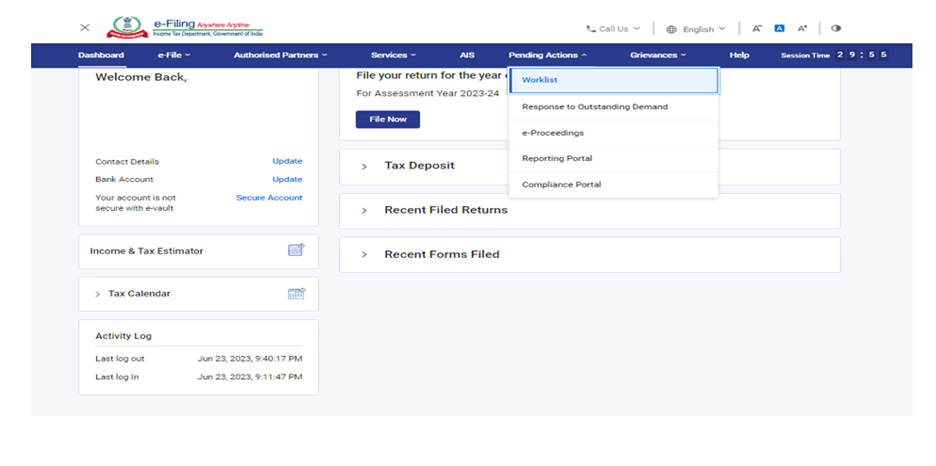
படி 3: உங்கள் பணிப் பட்டியலில், ஏற்றுக்கொள்வதற்காக நிலுவையில் உள்ளவை என்ற தாவலின் கீழ், உங்கள் CA சமர்ப்பித்த படிவம் 3CB-3CD -க்கு எதிராக உள்ள ஏற்றுக்கொள் என்பதைக் கிளிக் செய்யவும்.
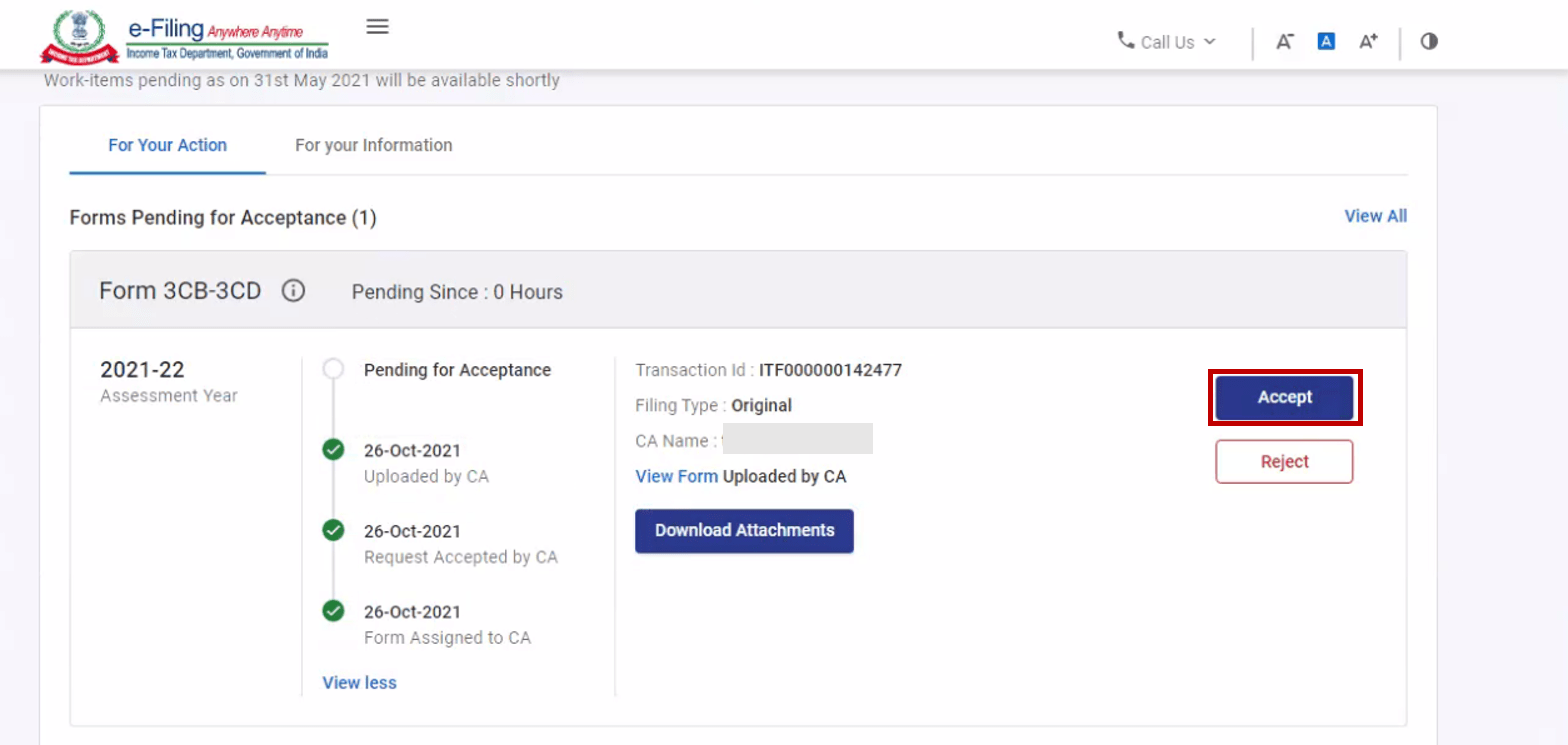
குறிப்பு: நீங்கள் கோரிக்கையை நிராகரிக்கத் தேர்வு செய்தால், அந்த சேவைக் கோரிக்கையை நிராகரிப்பதற்கான காரணத்தைக் கட்டாயமாக வழங்க வேண்டும்.
படிநிலை 4: கோரிக்கையை ஏற்றுக்கொண்டதும், நீங்கள் மின்னணு சரிபார்ப்புப் பக்கத்துக்கு மாற்றப்படுவீர்கள். அங்கு டிஜிட்டல் கையொப்பச் சான்றிதழைப் பயன்படுத்திச் சரிபார்ப்பை மேற்கொள்ளலாம்
குறிப்பு: மேலும் அறிய மின்னணு சரிபார்ப்பு செய்வது எப்படி என்ற பயனர் கையேட்டைப் பார்க்கவும்.
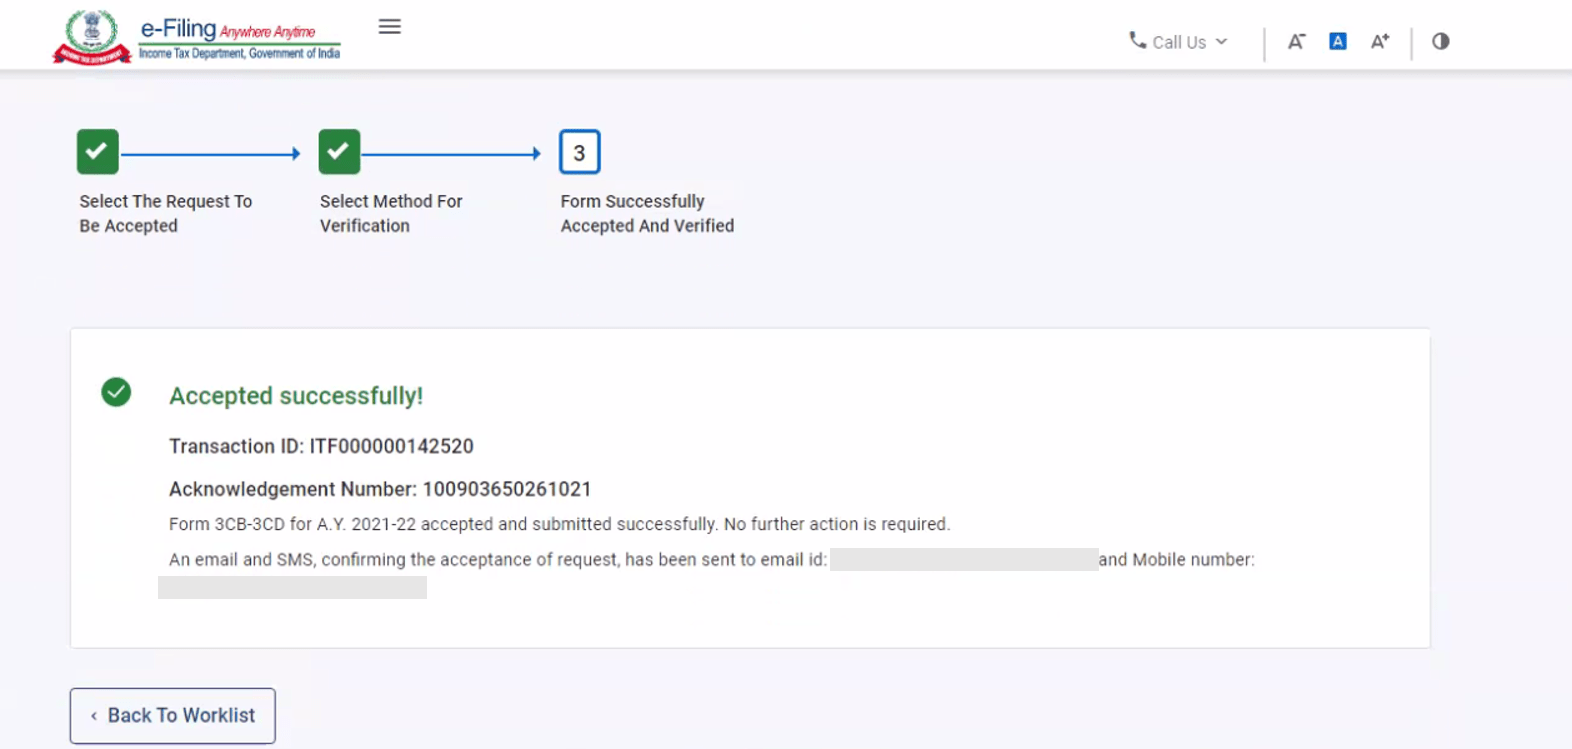
மின்னணு சரிபார்ப்பு வெற்றிகரமாக முடிந்த பிறகு, ஒரு வெற்றிச் செய்தி மற்றும் பரிவர்த்தனை ID மற்றும் ஒப்புகை ரசீது எண் ஆகியவை திரையில் காட்டப்படும். எதிர்காலப் பயன்பாட்டிற்காக இந்தப் பரிவர்த்தனை ID மற்றும் ஒப்புகை ரசீது எண் ஆகியவற்றைக் குறிப்பெடுத்து வைத்துக் கொள்ளவும். மேலும், மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்டுள்ள உங்கள் மின்னஞ்சல் ID மற்றும் அலைபேசி எண்ணிற்கு உறுதிப்படுத்தல் செய்தியும் அனுப்பப்படும்.