படிவம் 152 பயனர் கையேடு
1. மேலோட்டப்பார்வை:
வருமான வரிச் சட்டம் 2025-இன் பிரிவு 407(2)/ 407(5)-இன் கீழ் முன்கூட்டிய வரி செலுத்துவதற்காக, பிரிவு 289-இன் கீழ் ஒரு நபர் கோரிக்கை உத்தரவைப் பெறும்போது படிவம் 152 தாக்கல் செய்யப்பட வேண்டும். முன்கூட்டிய வரி குறைவாகச் செலுத்தப்பட்டதற்காக வரி கணக்கீட்டு அதிகாரியால் வழங்கப்பட்ட படிவம் 151-க்கு பதிலளிப்பதற்காகத் தாக்கல் செய்யப்படும் ஒரு அறிவிப்புப் படிவமே இதுவாகும்.
2. படிவத்தைத் தாக்கல் செய்வதற்கான முன்தேவைகள்.
- பயனர் மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்ய வேண்டும்.
- படிவத்தை தாக்கல் செய்வதற்கு, வரி விதிப்புக்குரியவரின் PAN மற்றும் ஆதார் ஒன்றுடன் ஒன்று இணைக்கப்பட்டிருக்க வேண்டும்.
- பிரிவு 289-இன் கீழ் மதிப்பீட்டாளருக்கு ஆணை பிறப்பிக்கப்பட வேண்டும் மற்றும் அந்த ஆணையில் DIN - ஆவண அடையாள எண் தேவைப்படுகிறது.
- DSC- டிஜிட்டல் கையொப்ப சான்றிதழ் முறை மூலம் சரிபார்ப்பு செய்யப்படும் பட்சத்தில், மதிப்பீட்டாளரின் கையொப்பம் செல்லுபடியாகும் மற்றும் செயலில் உள்ள DSC-யைக் கொண்டிருக்க வேண்டும்.
- ஆதார் OTP மூலம் சமர்ப்பிக்கப்படும் நிலையில், அலைபேசி எண் ஆதாருடன் இணைக்கப்பட்டிருக்க வேண்டும்.
3. படிவம் குறித்து
a) படிவத்தின் நோக்கம்:
வருமான வரிச் சட்டம், 2025-இன் பிரிவு 407(2) அல்லது 407(5)-இன் படி, ஒரு வரிச் செலுத்துவோர் பிரிவு 289-இன் கீழ் கோரிக்கை அறிவிப்பை பெறும்போது, முன்கூட்டிய வரி தொடர்பாக, மதிப்பீட்டு அதிகாரிக்கு வழங்கப்படும், ஒரு சட்டப்பூர்வமான தகவல் படிவம் தான் படிவம் 152 ஆகும். எளிமையாகச் சொன்னால், வருமான வரித்துறையால் விதிக்கப்பட்ட முன்கூட்டிய வரி கோரிக்கை குறித்து, மதிப்பீட்டாளரின் நிலைப்பாடு அல்லது ஆட்சேபனைகளை வரி கணக்கீட்டு அதிகாரிக்கு (AO) தெரிவிப்பதற்கு இது பயன்படுகிறது.
b) யாரெல்லாம் இதைத் தாக்கல் செய்யலாம்?
படிவம் 152 என்பது, செலுத்தப்பட்ட முன்கூட்டிய வரி குறித்து கோரிக்கை அறிவிப்பைப் பெற்று, "இந்த அறிவிப்பில் குறிப்பிடப்பட்டுள்ள வரித் தொகை தவறானது" என்று கூற விரும்பும் ஒரு நபரால் தாக்கல் செய்யப்படுகிறது.
4. படிவம் ஒரு பார்வை-
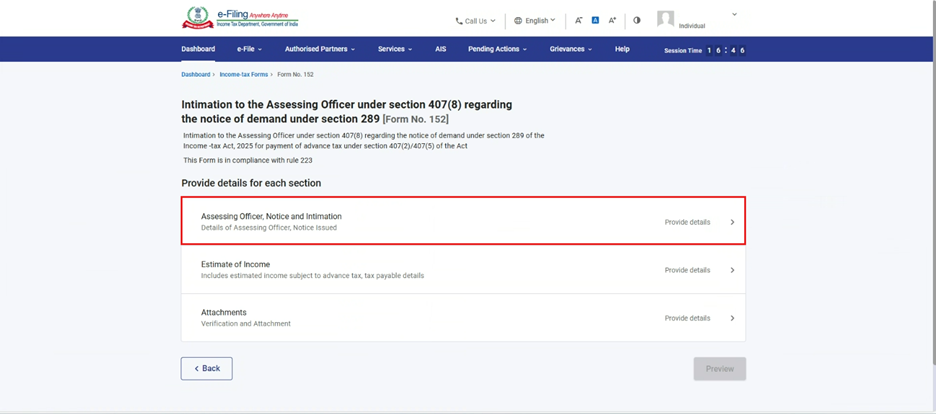
படிவம் 152 மூன்று பலகைகளைக் கொண்டுள்ளது. அவை:
- மதிப்பீட்டு அலுவலர், அறிவிப்பு மற்றும் தகவல்
- வருமான மதிப்பீடு
- இணைப்புகள்.
5. படிப்படியான வழிகாட்டி:
நீங்கள் படிவத்தை 152-ஐ ஆன்லைன் முறை - அதாவது மின்னணு-தாக்கல் இணைய முகப்பு மூலமாக மட்டுமே பூர்த்தி செய்து சமர்ப்பிக்கலாம்.
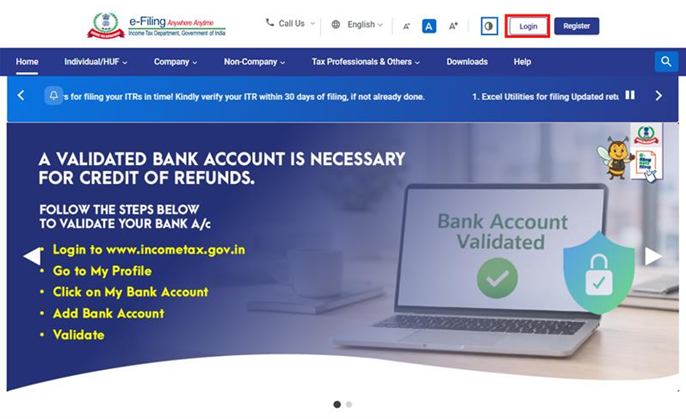
படிநிலை 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழையவும்.
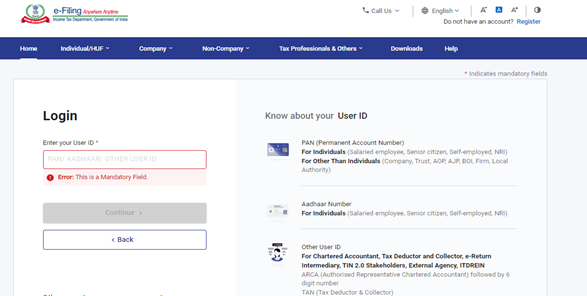
படிநிலை 2: பயனர் ID (PAN) மற்றும் கடவுச்சொல்லை உள்ளிடவும்.
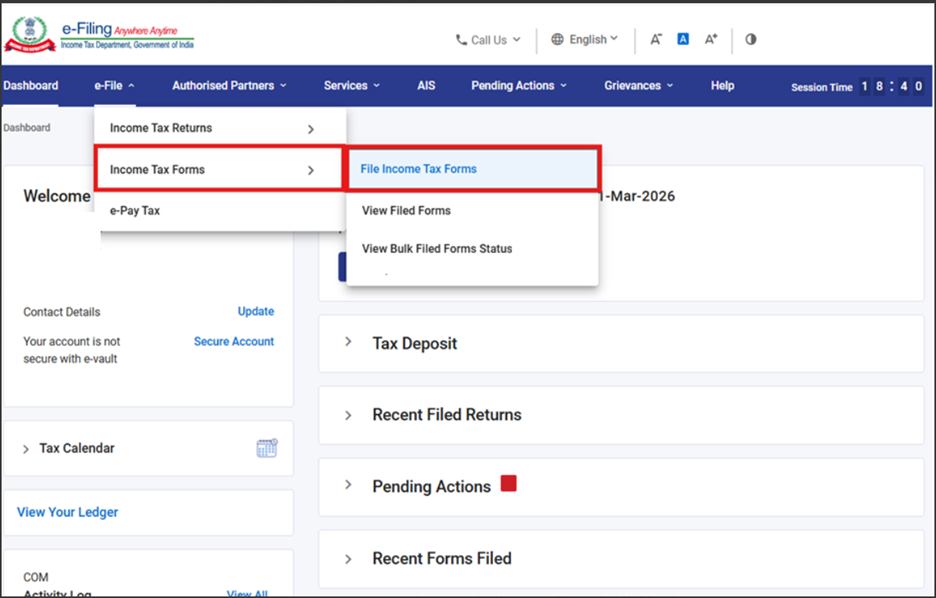
படிநிலை 3: மின்னணு-தாக்கல் > வருமான வரிப் படிவங்கள் பக்கத்திற்கு செல் > வருமான வரிப் படிவங்களைச் சமர்ப்பிக்கவும்.
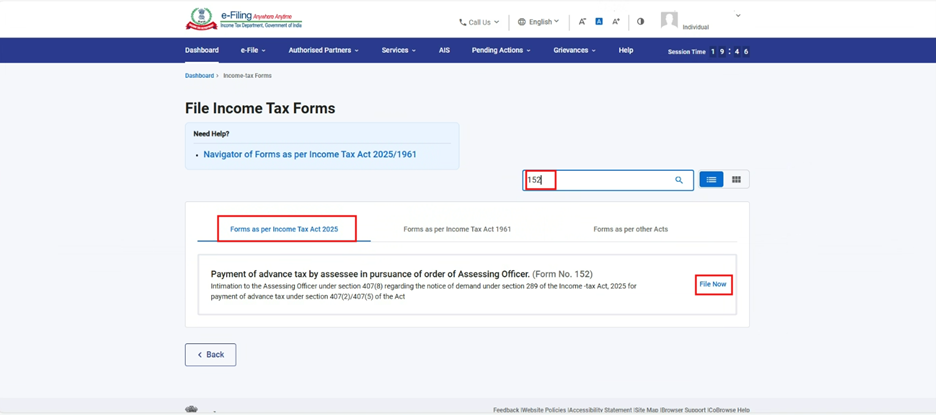
படிநிலை 4: வருமான வரிச் சட்டம் 2025-இன் படியான படிவங்கள் என்ற தாவலைத் தேர்ந்தெடுத்து, படிவம் 152-ஐத் தேர்ந்தெடுத்து இப்பொழுதே தாக்கல் செய் என்ற பட்டனைக் கிளிக் செய்யவும்.
படிநிலை 5: பொருந்தக்கூடிய வரி ஆண்டு -ஐத் தேர்ந்தெடுத்து, தொடரவும் பட்டனைக் கிளிக் செய்யவும்.
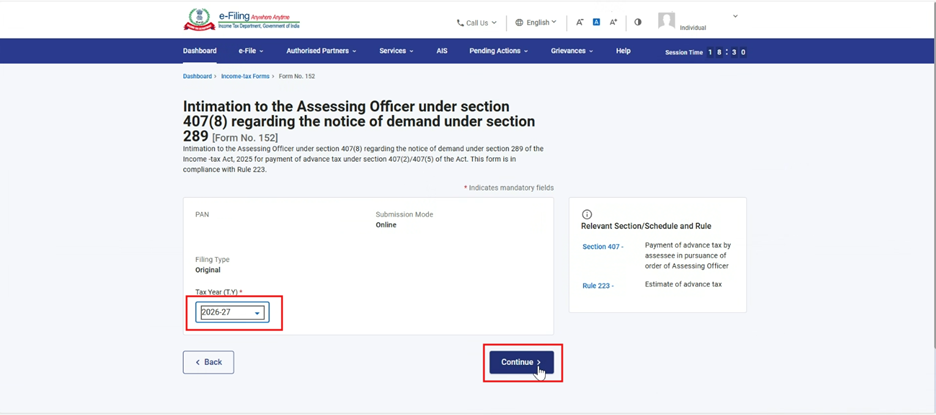
படிநிலை 6: தொடங்குவோம் என்பதை கிளிக் செய்யவும்.
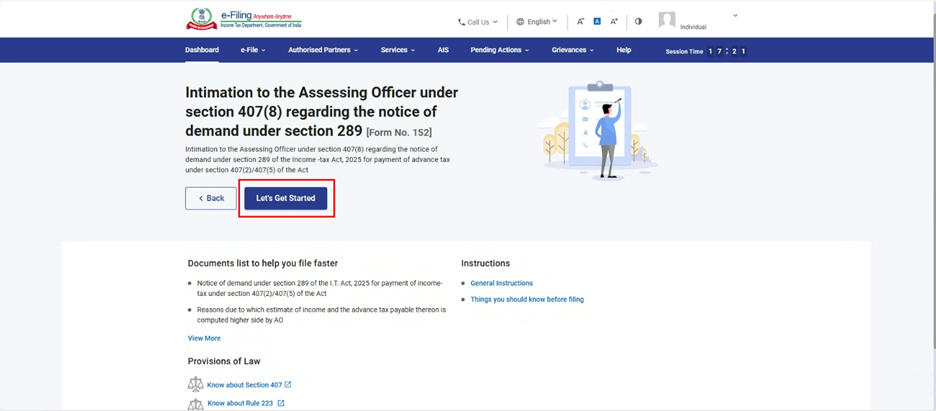
படிநிலை 7: தொடங்குவோம் என்பதை க்ளிக் செய்தவுடன், பயனர் பலகைத் திரைக்கு அழைத்துச் செல்லப்படுவார். அதில் உள்ள முதல் பலகையான 'மதிப்பீட்டு அலுலவர், அறிவிப்பு மற்றும் தகவல், தெரிவிப்பு என்பதைத் தேர்ந்தெடுக்கவும்.
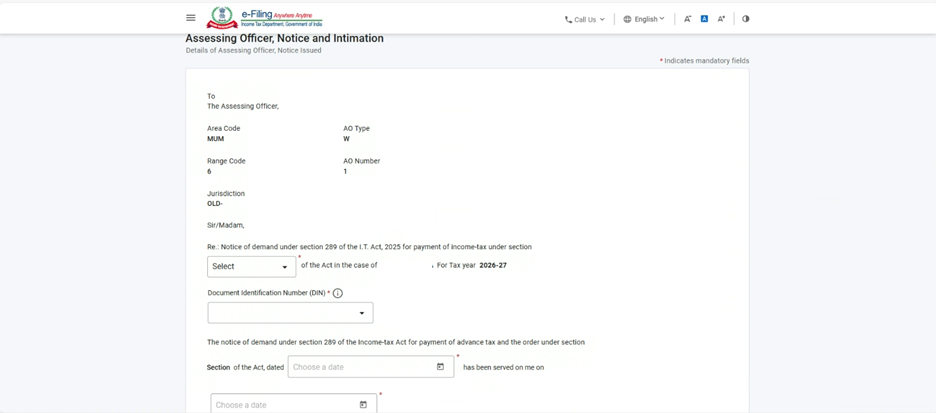
படிநிலை 8: தேவையான விவரங்களை நிரப்பி, சேமி என்பதைக் கிளிக் செய்யவும்.
குறிப்பு: இந்தப்பகுதியில் வரி கணக்கீட்டு அதிகாரியின் விவரங்கள், உத்தரவு எண் (DIN), உத்தரவு பிறப்பிக்கப்பட்ட தேதி மற்றும் படிவம் 151-க்கான பதிலளிப்புப் படிவத்தைத் தாக்கல் செய்வதற்கான காரணம் ஆகியவை அடங்கும்.
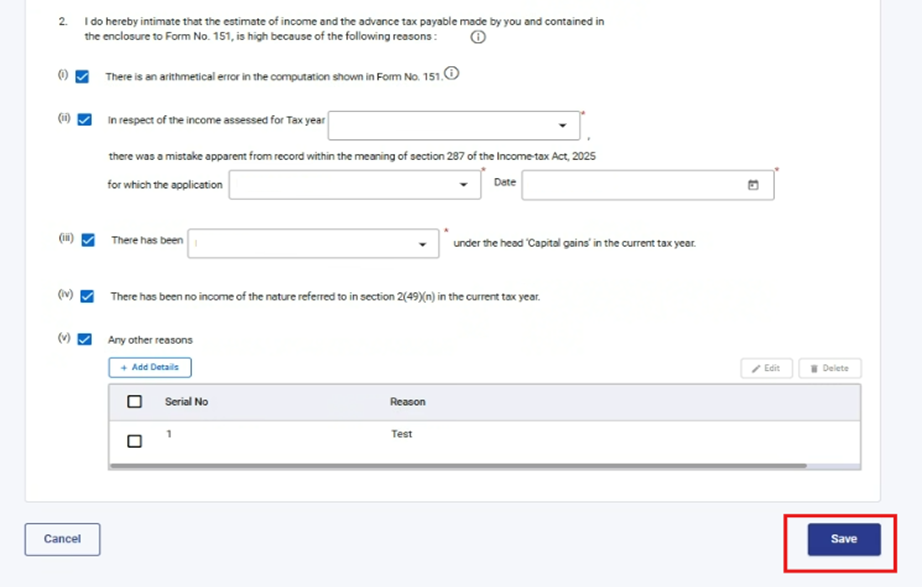
படிநிலை 9: முதலில் பலகையில் சேமித்த பிறகு,: தோராய வருமானம் என்ற இரண்டாவது பலகையில் தேர்ந்தெடுக்கவும்.
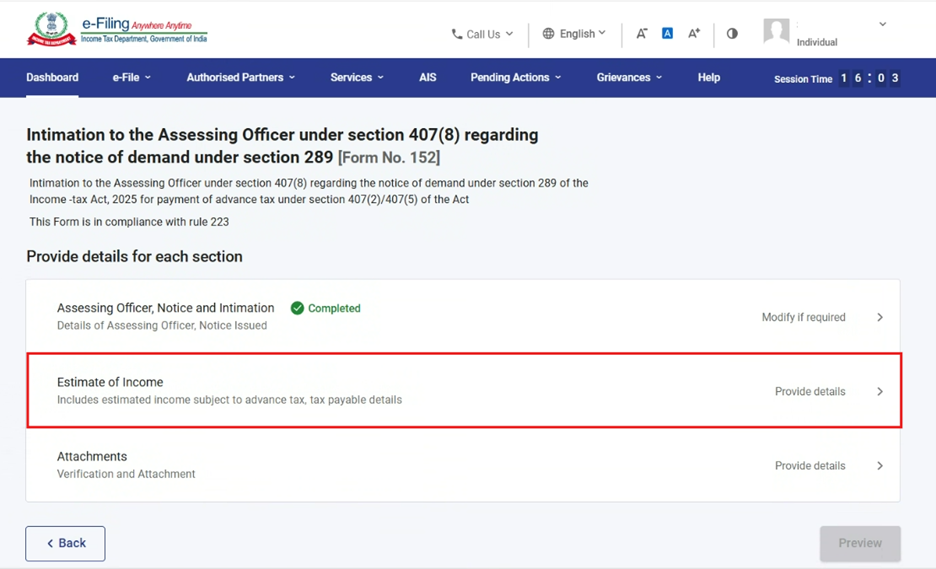
படிநிலை 10: வருமான மதிப்பீடு பலகையின் கீழ் உள்ள விவரங்களை நிரப்பிச் சரிபார்த்து, பின்னர் 'சேமி' என்பதை கிளிக் செய்யவும்.
குறிப்பு:
இந்தப் பலகையில் மதிப்பிடப்பட்ட வருமானத்தின் ஆதாரங்கள் பற்றிய விவரங்கள் இடம் பெற்றிருக்கும்.
b) புள்ளி எண்: 3, வரிசை எண்: 4-இல், வணிகம் அல்லது தொழில் தலைப்பிலான இலாபங்கள் மற்றும் ஆதாயங்கள் மூலமான வருமான விவரங்கள் உள்ளன. இதில் நிறுவனத்தின் பங்கும் அடங்கும்.
c) புள்ளி எண்: 6, வருமானத்தின் TDS விவரங்களுடன் தொடர்புடையது.
d) புள்ளி எண்: 11, செலுத்த வேண்டிய நிகர வரி நிலுவையைக் காட்டுகிறது.
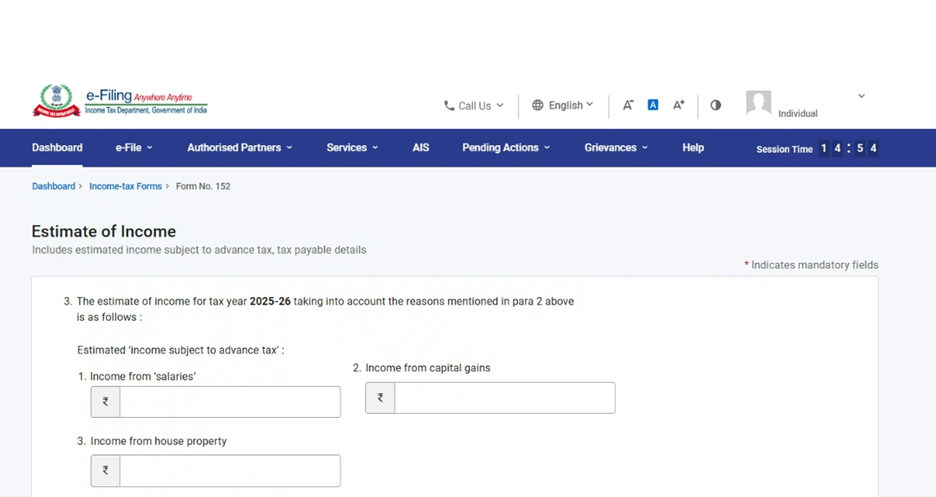
குறிப்பு: புள்ளி எண்: 3, வரிசை எண்: 4(a) மற்றும் 4(b)-இல் உள்ள “விவரங்களைச் சேர்க்கவும்' என்பதை கிளிக் செய்யும் போது, பயனர் வணிகம் அல்லது தொழில் மூலமான வருமானம் மற்றும் நிறுவனத்தின் வருமானப் பங்கு ஆகியவற்றிற்கான அவசியமான தகவல்களை உள்ளிட வேண்டும்.
a) வரிசை எண் 4(a)-இல் ஏதேனும் நஷ்டம் ஏற்பட்டால், பயனர் எதிர்மறை மதிப்புகளின் தொகையை உள்ளிடலாம்.
b) ஆனால் 4(b)-இல் எதிர்மறை மதிப்புகள் அனுமதிக்கப்பட மாட்டாது.
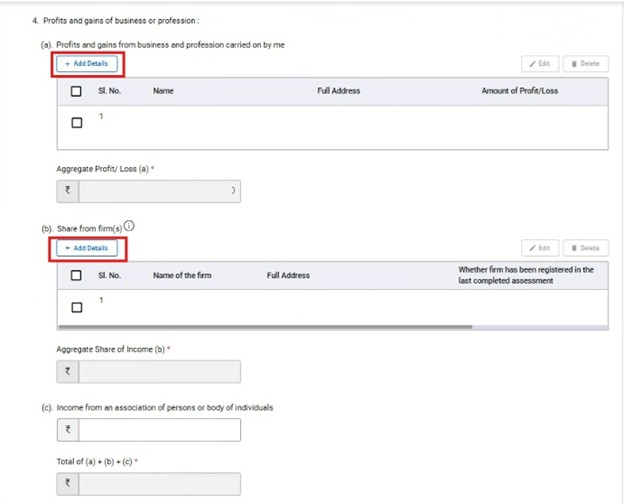
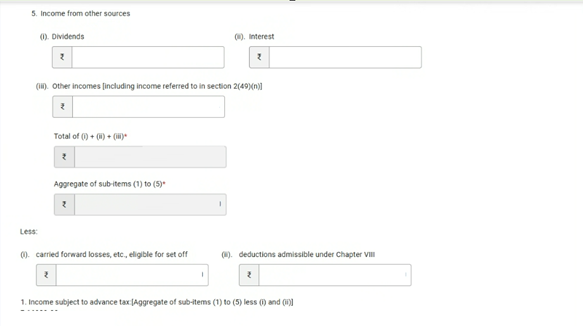
புள்ளி எண் 3-இல், வரிசை எண் 5 பிற மூலங்களிலிருந்து வரும் வருமானம் தொடர்பானது. பயனருக்கு வட்டி, பங்குகளின் லாப ஈவு, பரிசுச்சீட்டு அல்லது இதர பிற மூலங்களிலிருந்து ஏதேனும் வருமானம் இருந்தால், அவை அனைத்தும் இந்த வரிசை எண்ணில் வெளிப்படுத்தப்பட வேண்டும்.
மேலும், முந்தைய ஆண்டுகளின் நஷ்டங்களை அடுத்த ஆண்டிற்கு எடுத்துச் செல்லுதல் அல்லது வரி விலக்குகள் ஏதேனும் இருந்தால், பயனர் அந்த மதிப்புகளை வரிசை எண்: 5-க்கு அடுத்து உள்ளிட வேண்டும்.
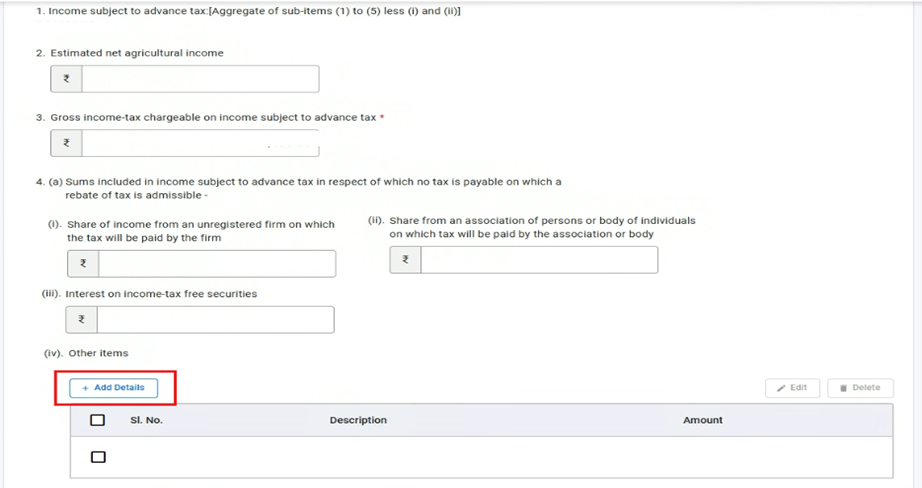
புள்ளி எண்: 4 (a) (i) மற்றும் (ii)-இல், முன்கூட்டியே செலுத்த வேண்டிய வரிக்கு உட்பட்ட, ஆனால் வரி ஏதும் செலுத்தத் தேவையில்லாத வருமான விவரங்கள் சேர்க்கப்பட்டுள்ளன. எடுத்துக்காட்டாக, பதிவு செய்யப்படாத நிறுவனத்திடமிருந்து கிடைத்த வருமானப் பங்கு இதற்கான வரியை அந்த நிறுவனமே செலுத்தியிருக்கும் மற்றும் AOP ( நபர்களின் கூட்டமைப்பு) அல்லது BOI (தனிநபர்களின் அமைப்பு) ஆகியவற்றிலிருந்து கிடைத்த வருமானப் பங்கு இதற்கான வரியை அந்த கூட்டமைப்பு அல்லது அமைப்பே செலுத்தியிருக்கும்.
புள்ளி 4(a) (iv)-இல் பிற உருப்படிகள் உள்ளன, அதில் பயனர் விவரங்களைச் சேர் என்பதைக் கிளிக் செய்து, பல வரிசை உருப்படிகளை உள்ளிடலாம்.
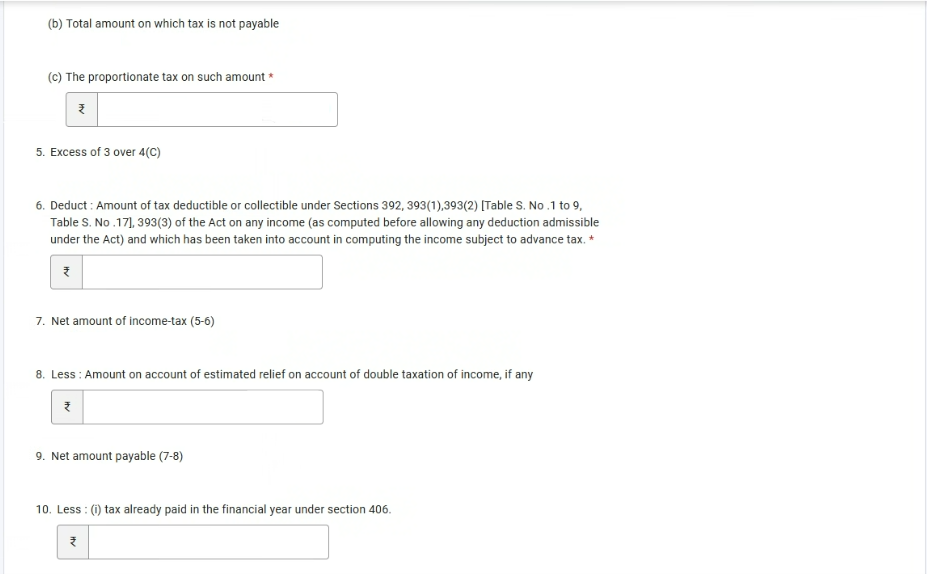
புள்ளி எண் 6 என்பது முன்கூட்டிய வரி கணக்கீட்டில் கருத்தில் கொள்ளப்பட்ட தொகையில் கழிக்கப்பட்ட மொத்த மூல வரி (TDS) விவரங்களைக் குறிக்கிறது.
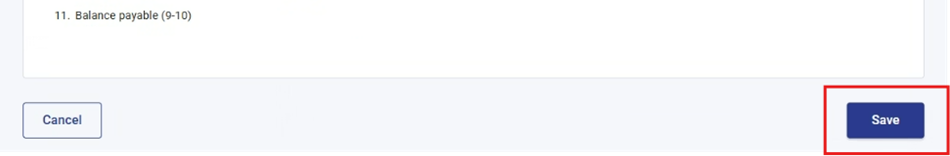
படிநிலை 11:இரண்டாவது பலகத்தைச் சேமித்த பிறகு மூன்றாவது பலகமான: இணைப்புகள் என்பதற்குச் செல்லவும்.
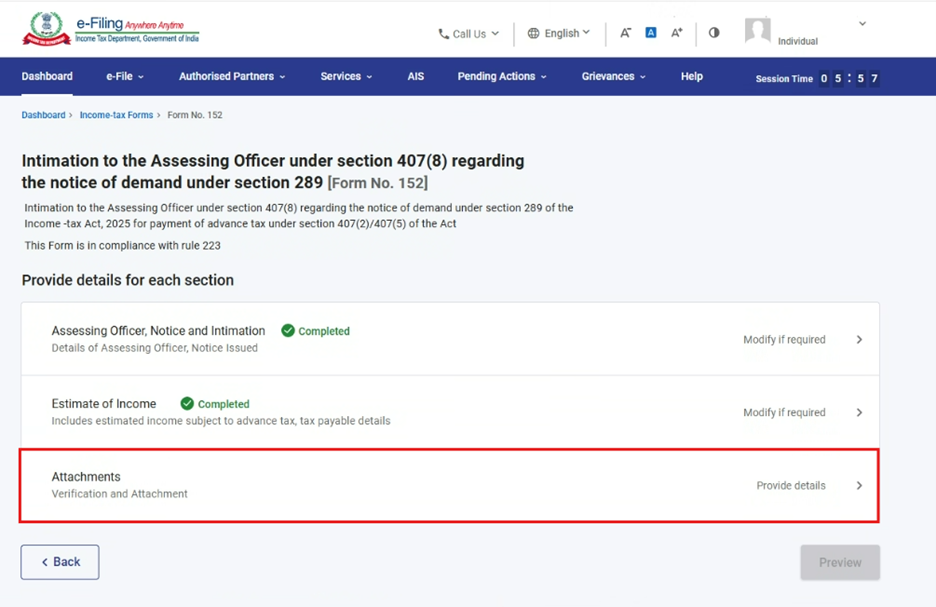
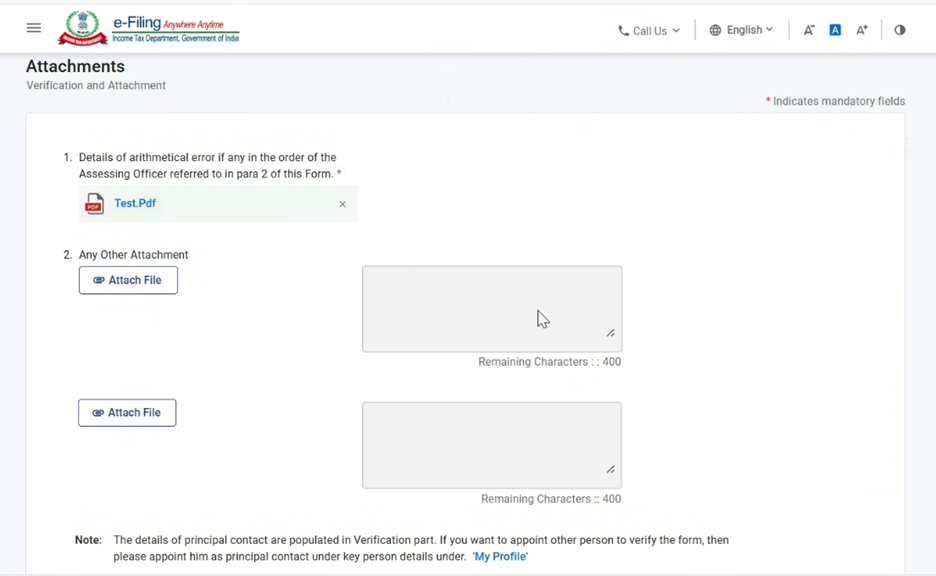
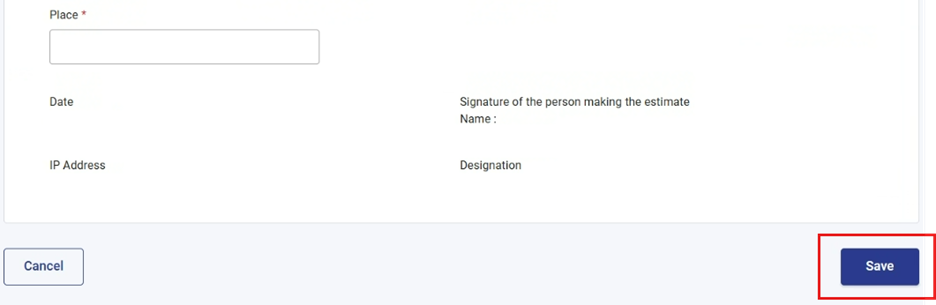
படிநிலை 12: தொடர்புடைய ஆவணங்களை இணைத்து, சேமி என்பதைக் கிளிக் செய்யவும்
குறிப்பு: வரி கணக்கீட்டு அதிகாரி செய்த முன்கூட்டிய வரிக் கணக்கீட்டில் தவறு உள்ளது என்பதை நிரூபிப்பதற்கான பொருத்தமான ஆவணங்களை மதிப்பீட்டாளர் இணைக்க வேண்டும். மேலும், முன்கூட்டிய வரியை மதிப்பிடும் நபரின் பெயரையும் (படிவத்தைச் சரிபார்க்கும் அல்லது சமர்ப்பிக்கும் சரிபார்ப்பவரின் பெயர் என்றும் இது அழைக்கப்படும்) இப்பகுதி பதிவு செய்கிறது.
படிநிலை 13: மூன்றாவது பலகையைச் சேமித்த பிறகு, முன்னோட்டம் என்பதைக் கிளிக் செய்யவும்.
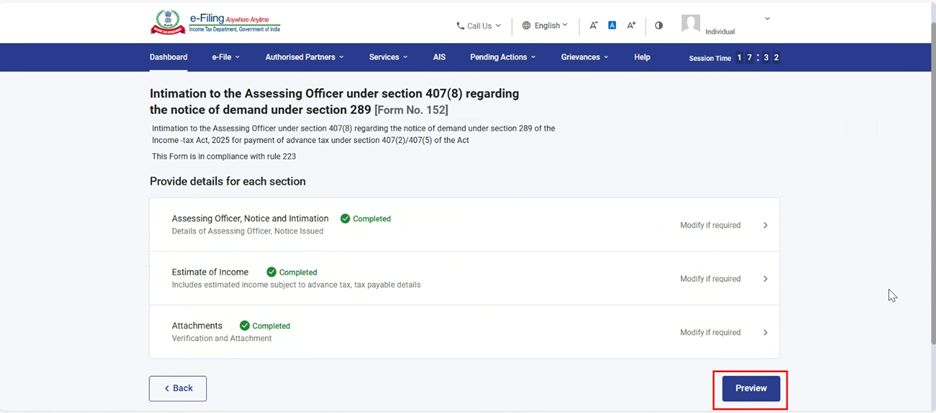
படிநிலை 14: பயனர் விவரங்களை மதிப்பாய்வு செய்யலாம், முன்னோட்டப் பக்கத்தில் உள்ள பதிவிறக்க பட்டனைக் கிளிக் செய்வதன் மூலம் முன்னோட்ட PDF-ஐப் பதிவிறக்கம் செய்யலாம் மற்றும் மின்னணு-சரிபார்ப்பிற்குத் தொடரவும் என்பதைக் கிளிக் செய்யலாம்.
குறிப்பு: பயனர், UI திரையில் உள்ளிடப்பட்டுள்ள விவரங்கள் சரியாக உள்ளனவா என்பதைச் சரிபார்க்கலாம். ஏதேனும் தகவல் விடுபட்டிருந்தாலோ அல்லது தவறாக இருந்தாலோ, அதனைத் திருத்த திருத்து பட்டனைக் கிளிக் செய்து தேவையான மாற்றங்களைச் செய்யலாம்.
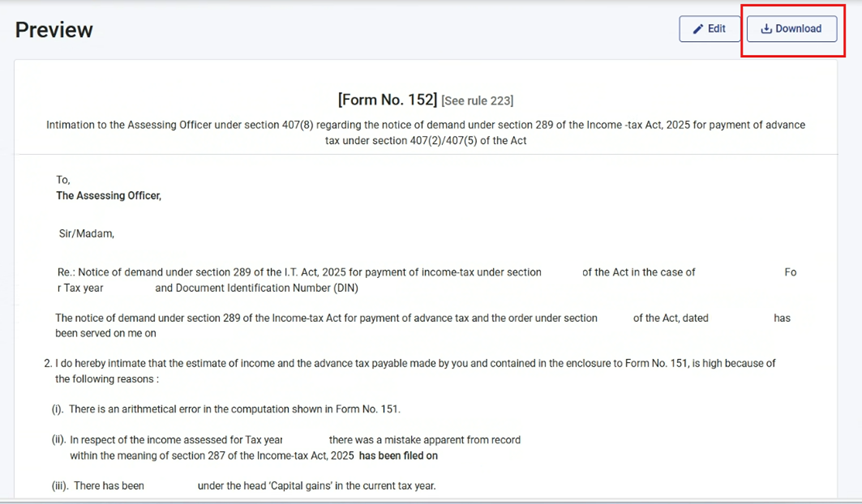
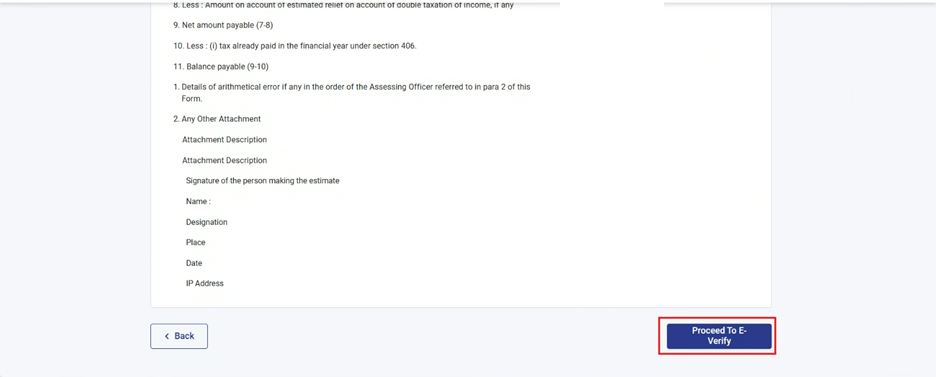
படிநிலை 15: முன்னோட்டத் திரையில் பயனர் “மின்னணு- சரிபார்ப்புக்கு தொடரவும்” என்பதைக் கிளிக் செய்யும்போது, ஆம் மற்றும் இல்லை ஆகிய விருப்பங்களுடன் உறுதிப்படுத்தல் பாப்-அப் தோன்றும். படிவத்தைத் தொடர்ந்து சமர்ப்பிக்க, பயனர் “ஆம்” என்பதைத் தேர்ந்தெடுக்க வேண்டும்.
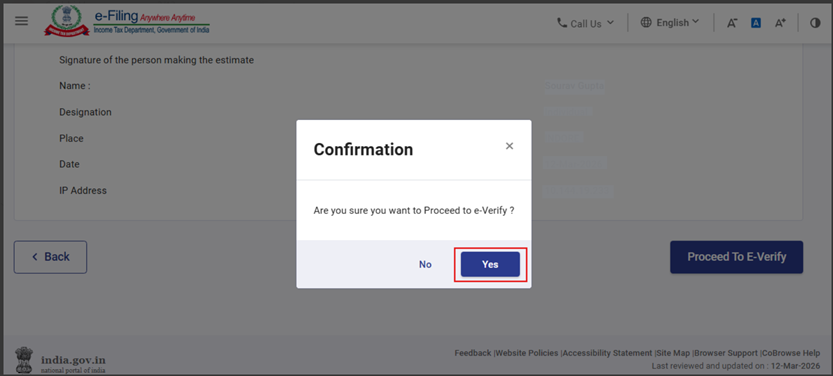
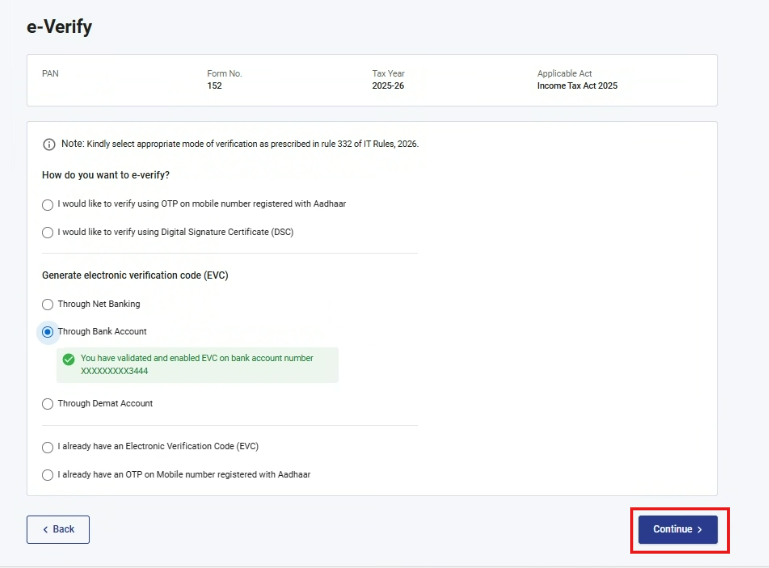
படிநிலை 16: “ஆம்” , என்பதைத் தேர்ந்தெடுத்த பிறகு, பயனர் மின்னணு-சரிபார்ப்பு பக்கத்திற்குக், கொண்டு செல்லப்படுவார். அங்கு ஆதார் OTP, DSC மற்றும் பிற EVC முறைகள் மூலம் படிவத்தைச் சமர்ப்பிக்கலாம்.
குறிப்பு: மேலும் அறிய மின்னணு-சரிபார்ப்பு செய்வது எப்படி என்ற பயனர் கையேட்டைப் பார்க்கவும்
படிநிலை 17: மின்னணு-சரிபார்ப்பு வெற்றிகரமாக முடிந்ததும், பரிவர்த்தனை ID மற்றும் ஒப்புகை ரசீது எண் ஆகியவற்றுடன் ஒரு வெற்றிச் செய்தி காண்பிக்கப்படும். எதிர்கால குறிப்பிற்காக இந்த பரிவர்த்தனை அடையாள எண் மற்றும் ஒப்புகை ரசீது எண்ணை பதிவு செய்து வைத்துக் கொள்ளவும். மேலும், மின்னணு-தாக்கல் தளத்தில் பதிவு செய்யப்பட்டுள்ள மின்னஞ்சல் முகவரி(கள்) மற்றும் அலைபேசி எண்(கள்) ஆகியவற்றிற்கும் உறுதிப்படுத்தல் செய்தி அனுப்பப்படும்.
ஒப்புகை ரசீதைப் பதிவிறக்கம் செய்ய பதிவிறக்கம் என்ற பட்டனைக் கிளிக் செய்யவும்.
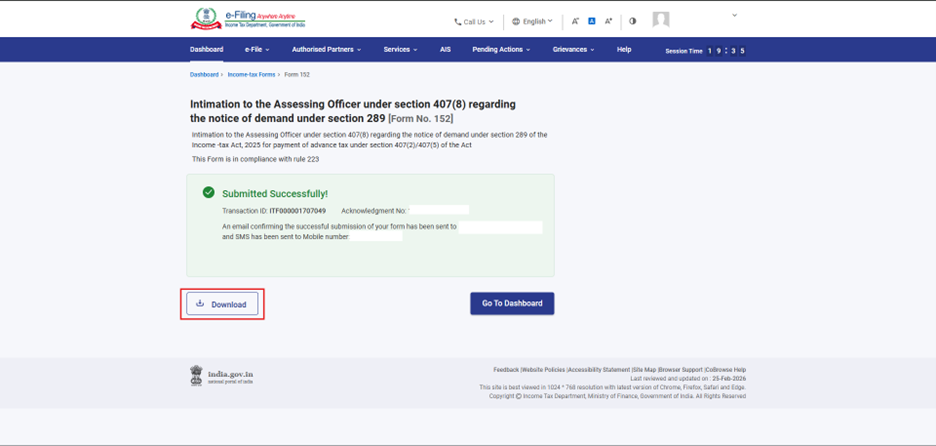
படிவம் 152 வெற்றிகரமாகச் சமர்ப்பிக்கப்பட்ட பிறகு, பயனர் சமர்ப்பிக்கப்பட்ட படிவத்தைப் பின்வரும் வழியில் காணலாம்: உங்கள் முகப்புப் பலகையில், மின்னணு-தாக்கல் > வருமான வரிப் படிவங்கள் > தாக்கல் செய்த படிவங்களைப் பார்த்தல் என்பதைக் கிளிக் செய்து, வருமான வரிச் சட்டம் 2025-இன் கீழ் உள்ள தாக்கல் செய்த படிவங்களைப் பார்த்தல் தாவலில் சமர்ப்பிக்கப்பட்ட படிவத்தைப் பார்க்கலாம்.
குறிப்பு: மேலும் அறிய 'தாக்கல் செய்யப்பட்ட படிவத்தைப் பார்ப்பதற்கான பயனர் கையேட்டை பார்க்கவும்.
6. தொடர்புடைய தலைப்புகள்
7. சொற்களஞ்சியம்
| சுருக்கப்பெயர் / சுருக்கச்சொல் | விளக்கம் / விரிவாக்கம் |
| DSC | மின்னணு கையொப்பச் சான்றிதழ் |
| EVC | மின்னணு சரிபார்ப்பு சான்றிதழ் |
| ARN | ஒப்புகை ரசீது எண் |
| TY | வரி ஆண்டு |